2D,3D 머신 비젼 기술력으로 반도체 및 디스플레이 검사장비 시장에서 성과를 올리고 있는 인텍플러스가2차 전지 분야에서도 높은 매출을 올리면서 3분기 인텍플러스 실적을 새로운 경지로 올려 놓았습니다.
매출과 이익에서 발굴의 성적을 거둔 3분기 인텍플러스 실적을 간단히 정리해 봤습니다.
Executive Summary
3분기 매출 382억원으로 전년비 178% 증가 전분기 매출 306.9억원에 비해서도 24.5% 증가
3분기까지 누적 매출 862억원으로 ’19년 연간 매출 405억원의 2배에 달하는 수준으로 연간 매출 1,000억원 달성은 따논 당상처럼 보일 정도로 매출이 성장하고 있는지를 보여 줌
3분기까지 누적 매출을 사업부문별로 살벼보면 반도체 외관 검사 부문은 361억원으로 매출의 41.9%를 차지해 가장 많은 비중을 ㅊ지하며, 2차전비 부문은 198.8억원으로 23.1%를 차지 단숨에 2위로 올라섰고, 반도체 미드에늗 부문은 197억원으로 22.9%를 차지, OLED 및 LCD 장비 부분은 104억원으로 12% 차지
3분기만 살펴보면, 2차전비 부문이 197억원으로 가장 많은 매출을 올렸고 이어 반도체 외관 검사 분야인 반도체 패키지 부문이 103억원으로 그 다음을 차지 ① 반도체 패키지 부문 매출 103억원으로 전년비 132% 증가 ② 반도체 Flip-chip 부문 매출 51억원으로 전년비 59% 증가 ③ 디스플레이 부문 매출 31억원으로 438% 증가 ④ 2차전지 부문 197억원으로 전년비 274% 증가
3분기말 수주잔고는 506억원으로 전년비 110% 증가했으며 처음으로 분기말 수준 잔고가 500억원을 돌파하면서 계속 증가 추세를 보였음
매출총이익 202억원으로 매출총이익률 52.8%로 전년비 196% 증가 처음으로 매출총이익률 50%를 돌파 매출원가가 160% 증가하면서, 매출 증가율에 소폭 미치지 못하면서 매출총이익율은 50%를 넘기면서 가장 높은 수준에 이름
영업이익 137.5억원, 영업이익율 36%로 사상 초고치에 이르면서 전년비 580% 증가 햇고 전분기에 비해서도 99% 증가
순이익 112억원, 순이익률 29.3%로 454% 증가
2분기 인텍플러스 매출 178% 증가, 영업이익 580% 증가 등 매출과 손익 모두 긍정적인 실적을 보였습니다. 거기에다 분기말 수주잔고가 506억원으로 처음으로 500억을 돌파하면서 향후 전망이 여전히 밝다는 것을 잘 보여주었습니다.
매출 중 특징적으로 2차전지 검사장비 매출이 197억원으로 가장 많은 비중을 차지하면서 일각에서 중하는 2차전지주로 분류해야하다는 주장이 낭설만은 아니라는 것을 보여 주었다는 생각입니다.
3분기 인텍플러스 매출 382억원, 178% 증가
21년 3분기 인텍플러스 매출은 382억원으로 전년비 178% 증가했으며, 전분기 매출 303억원에 비해서도 25% 증가하는 등 여전히 폭발적인 성장세를 이어갔습니다.
매출증가율 측면에서 지난 20년 3분기 131% 증가하면서 기염을 토한 이래 지난 분기 178% 즈가 및 이번 분기 178% 증가로 매출증가율 확대 및 여전히 높은 매출증가율을 유지하면서 인텍플러스 성장성을 다시한 번 증명했다고 볼 수 있습니다.
3분기 매출 382억원으로 전년비 178% 증가 전분기 매출 306.9억원에 비해서도 24.5% 증가
3분기까지 누적 매출 862억원으로 ’19년 연간 매출 405억원의 2배에 달하는 수준으로 연간 매출 1,000억원 달성은 따논 당상처럼 보일 정도로 매출이 성장하고 있는지를 보여 줌
3분기까지 누적 매출을 사업부문별로 살벼보면 반도체 외관 검사 부문은 361억원으로 매출의 41.9%를 차지해 가장 많은 비중을 ㅊ지하며, 2차전비 부문은 198.8억원으로 23.1%를 차지 단숨에 2위로 올라섰고, 반도체 미드에늗 부문은 197억원으로 22.9%를 차지, OLED 및 LCD 장비 부분은 104억원으로 12% 차지
3분기만 살펴보면, 2차전지 부문이 197억원으로 가장 많은 매출을 올렸고 이어 반도체 외관 검사 분야인 반도체 패키지 부문이 103억원으로 그 다음을 차지 ① 반도체 패키지 부문 매출 103억원으로 전년비 132% 증가 ② 반도체 Flip-chip 부문 매출 51억원으로 전년비 59% 증가 ③ 디스플레이 부문 매출 31억원으로 438% 증가 ④ 2차전지 부문 197억원으로 전년비 274% 증가
분기별 인텍플러스 매출 추이
인텍플러스 사업부별 매출 추이
2차전지 부문이 197억원으로 가장 많은 매출을 올렸고 이어 반도체 외관 검사 분야인 반도체 패키지 부문이 103억원으로 그 다음을 차지
반도체 패키지 부문 매출 103억원으로 전년비 132% 증가
반도체 Flip-chip 부문 매출 51억원으로 전년비 59% 증가
디스플레이 부문 매출 31억원으로 438% 증가
2차전지 부문 197억원으로 전년비 274% 증가
분기별 인텍플러스 수주잔고 추이
3분기말 수주잔고는 506억원으로 전년비 110% 증가했으며
처음으로 분기말 수준 잔고가 500억원을 돌파하면서 계속 증가 추세를 보였음
인텍플러스 영업이익 138억원, 580% 증가
21년 2분기 인텍플러스 매출총이익은 134억원, 매출총이익율 43.6%로 전년비 148% 증가했지만 매출총이익률은 다소 하락했습니다. 이는 매출원가가 전년비 206% 증가로 매출증가율 118%를 크게 넘었기 때문입니다.
일회성 요인(PTI향 장비 발주 취소로 인한 보상금 22억원)을 제거하더라도 32%의 높은 영업이익률 달성. 매출 증가에 따른 영업 레버리지 효과 때문
매 분기 최대 수주잔고를 경신하는 중. 분기보고서 기준 수주잔고는 전분기대비 15% 증가한 506억원
연간 매출액과 영업이익은 1,141억원, 271억원으로 각각 전년대비 103%, 286% 증가할 전망. 다만 4분기 매출액과 영업이익은 2차전지 장비 매출이 줄어들며 전분기대비 각각 23%, 49% 감소 확신할 수 있는 성장
확신할 수 있는 성장
2022년 실적을 이끄는 두 축은 1사업부와 2사업부. 내년 매출액 및 영업이익은 각각 올해 대비 21%, 35% 증가한 1,378억원, 367억원(영업이익률 26.6%)
글로벌 OSAT 업체들은 3분기 실적발표에서 내년 advanced 패키징과 테스트 위주로 CAPEX를 집행할 것이라고 언급. 고객사도 꾸준히 늘려가고 있어 내년 1사업부 매출액은 27% 증가한 644억원 전망
타이트한 FC-BGA 기판 수급으로 주력 고객사(이비덴, 삼성전기 등)의 CAPEX는 계속 증가. 투자 사이클이 재차 도래하며 내년 기판 사업부 매출액은 올해 대비 36% 증가할 것
기술력을 바탕으로 꾸준하게 수주잔고를 늘려가는 중. 투자의견 매수, 목표주가 33,000원(12MF EPS에 목표 PER 16배 적용) 유지
인텍플러스 주가 추이
인텍플러스 주가는 지난 2019년 8월 4000원 이하에서 형성된 이래 꾸준히 올라서 4월 초에는 29,400원까지 올랐습니다. 그 이후 큰폭의 조정을 받아 22,000원선 ~ 2,8000원 사이에서 등락을 거듭하다 2022년 초 33000원까지 오르면서 신고가 갱신후 전체 시장 조정과 함께 26000원대까지 밀렸습니다.
코로나 팬데믹으로 엄청난 관심을 모았던 스트리밍 서비스는 팬데믹이 어느 정도 정리되어 가면서 중대한 도전에 직면하고 있습니다. 그것은 팬데믹이후 일상 생활로 복귀함에 따라 스트리밍 수요와 관심이 감소하고, 스트리밍 시장에 거의 모든 업체들이 참전하면서 경쟁이 격화되는 가운데 스트리밍 서비스 업체들의 성장성이 떨어지고 수익성도 나빠지고 있기 때문입니다.
이런 가운데 일찍 실적을 발표항 넷플릭스는 향후 구독자 증가 둔화 예상에 주가가 폭락하는 등 우여곡절을 겪었습니다. 덩달아 디즈니 주가도 어려움을 겪기도 했지요.
이번에 발표된 디즈니 실적은 시장 예상보다는 좋은 성과를 보여주면서 넷플릭스에 데인 시장의 우려를 어느정도 씻고 주가가가 상승하는 모습을 보여주고 있습니다.
디즈니의 공원, 체험 및 소비재 부문은 분기 매출이 72억 달러에 달했으며 . 이는 전년 동 분기 매출 36억 달러의 두 배에 이름 . 또한 이는 팬데믹 이전과 유사한 수준으로 매출이 복귀한 것
Executive Summary
우선 디즈니 실적을 시장 예측치와 비교해 간단히 표로 정리해 봤습니다.
이번 4분기 디즈니 실적은 구독자 증가가 시장 예측치보다 높았고, 주당 순이익고ㅘ 매출도 시장 기대치를 넘었습니다.
항목
결과
실적/가이드
시장 예측
주당순이익 (Diluted EPS)
시장 예측 상회
1.06$
0.61$
매출($B)
시장 예측 상회
218.2억 달러
208억 달러
구독자 순증
시장 예측 상회
1,180만
700만
향후 구독자 순증 가이드
21년 말 1억 2,980만명 구독자 2024년 2억 3000만~6000만명 구독자 확보 목표 재확인
4분기 디즈니플러스 구독자는 시장 기대를 훨씬 넘는 1,180만명이 증가한 1억 2,980만명에 달했습니다. 시장에서는 1억 2,575만명을 기대했었습니다.
4분기 디즈니플러스 구독자 증가는 시장 기대치 700만명을 넘은 약 1,200만명에 달했습니다.
구독자당 평균 수익(ARPU)가 낮다는 지적을 받아온 디즈니플러스는 북미 기준 전년 5.8달러에서 6.68달러로 증가했습니다. 이는 디즈니플러스 가격을 7달러에서8 달러로 인상한 효과로 보여집니다.
디즈니 CFO Christine McCarthy는 다음 분기에 스트리밍에 상당한 투자할 것을 밝혔습니다. . Hulu 라이브 프로그래밍 비용을 포함하여 소비자 직접 거래를 위한 프로그래밍 및 제작 비용이 약 8억 달러에서 10억 달러 예상 . 팬데믹 관련 타이밍 변화로 인해 비용이 약 5억 달러 증가할 것으로 예상
디즈니 CEO .Chapek은 2024년까지 Disney+ 가입자 수를 2억 3천만에서 2억 6천만 명으로 제시 . 디즈니플러스는 오리지널 콘텐츠의 중요한 배포 채널로 작용할 것으로 기대한다고 밝힘. 그녀는 극장 배급이 디즈니 프랜차이즈를 구축하는 유일한 방법이라는 믿음에 동의하지 않는다고 지적
4분기 매출 218억 달러로 전년비 34.3% 증가 시장 예측치 208억 달러를 상회한 수준
사업부주에서 팬데믹 피해를 크게 보았던 공원사업이 다시 예전 성세를 되찾고 있음
디즈니의 공원, 체험 및 소비재 부문은 분기 매출이 72억 달러에 달했으며 . 이는 전년 동 분기 매출 36억 달러의 두 배에 이름 . 또한 이는 팬데믹 이전인 2019년 76억 달러와 유사한 수준으로 매출이 복귀한 것
디즈니 공원, 체험 및 소비재 부문의 전년 1억 달러 손실에서 이번 분기에는 25억 달러 이익으로 개선 디즈니는 더 많은 고객들이 테마파크를 방문하고 디즈니 브랜드 호텔에 투숙했고크루즈르 예약함에 따라 수익이 크게 증가했다고 밝힘
디즈니 소비재 사업 매출은 2021년 하반기 드즈니 브랜드 소매점 상당 부분을 폐쇠한 결과 8.5% 감소한 15억 달러 기록
영업이익은 32.6억 달러, 영업이익률 14.9%로 전년동기 영업이익 13.3억 달러 비 146% 증가
디즈니 순이익은 11.5억 달러, 순이익률 5.3%로 전년 동기 순이익 0.2억 달러 비 6300% 증가
주당 순이익(EPS)는 1.06달러로 시장 예측치 61센트를 상회
4분기 디즈니플러스 구독자 1,200만 증가
4분기 디즈니플러스 구독자는 전반적으로 하반기에 강하다는 예상을 반영한 시장 기대를 훨씬 넘는 1,180만명이 증가한 1억 2,980만명에 달했습니다. 시장에서는 1억 2,575만명을 기대했었습니다.
4분기 디즈니플러스 구독자 증가는 시장 기대치 700만명을 넘은 약 1,200만명에 달했습니다.
구독자당 평균 수익(ARPU)가 낮다는 지적을 받아온 디즈니플러스는 북미 기준 전년 5.8달러에서 6.68달러로 증가했습니다. 이는 디즈니플러스 가격을 7달러에서8 달러로 인상한 효과로 보여집니다.
디즈니 CFO Christine McCarthy는 다음 분기에 스트리밍에 상당한 투자할 것을 밝혔습니다. . Hulu 라이브 프로그래밍 비용을 포함하여 소비자 직접 거래를 위한 프로그래밍 및 제작 비용이 약 8억 달러에서 10억 달러 예상 . 팬데믹 관련 타이밍 변화로 인해 비용이 약 5억 달러 증가할 것으로 예상
디즈니 CEO .Chapek은 2024년까지 Disney+ 가입자 수를 2억 3천만에서 2억 6천만 명으로 제시 . 디즈니플러스는 오리지널 콘텐츠의 중요한 배포 채널로 작용할 것으로 기대한다고 밝힘. 그녀는 극장 배급이 디즈니 프랜차이즈를 구축하는 유일한 방법이라는 믿음에 동의하지 않는다고 지적
분기별 디즈니플러스 구독자 및 전분기 비 증가 추이
분기별 디즈니플러스와 넷플릭스 구독자 순증 추이
분기별 넷플릭스 구독자와 디즈니플러스 구독 자 추이
팬데믹이후 디즈니 공원 사업부 회생
4분기 매출 218억 달러로 전년비 34.3% 증가 시장 예측치 208억 달러를 상회한 수준
사업부주에서 팬데믹 피해를 크게 보았던 공원사업이 다시 예전 성세를 되찾고 있음
디즈니의 공원, 체험 및 소비재 부문은 분기 매출이 72억 달러에 달했으며 . 이는 전년 동 분기 매출 36억 달러의 두 배에 이름 . 또한 이는 팬데믹 이전인 2019년 76억 달러와 유사한 수준으로 매출이 복귀한 것
디즈니 공원, 체험 및 소비재 부문의 전년 1억 달러 손실에서 이번 분기에는 25억 달러 이익으로 개선 디즈니는 더 많은 고객들이 테마파크를 방문하고 디즈니 브랜드 호텔에 투숙했고크루즈르 예약함에 따라 수익이 크게 증가했다고 밝힘
‘돈나무 언니’ 캐시우드가 이끄는 아크 인베스트는 2020년 가장 큰 성공 스토리의 주인공이었지만, 최근 전혀 다른 이유로 인해 주목받고 있다. 반토막난 아크 이노베이션 펀드의 수익률 때문이다.
7일자 미국 투자전문지 배런스(Barron’s)는 캐시우드가 이끄는 ‘아크(Ark)의 급등과 급락에서 배우는 4가지 교훈'(4 Lessons From ARK’s Rapid Rise and Fall)이라는 기사를 게재했다. 아크 인베스트의 대표 펀드인 아크 이노베이션 펀드는 지난해 2월 최고점을 기록한 후 1년여 만에 주가가 52% 하락했다.
아크 인베스트가 운영하는 9개 아크 상장지수펀드(ETF)는 총 운용자산이 230억 달러(약 27조4000억원)에 달하며 모두 캐시 우드의 운용철학대로 운영되고 있다. “사람들이 생활하고 일하는 방식을 뒤바꿀 수 있는 파괴적 혁신기술을 가진 기업을 사라!” 테슬라(전기차), 스퀘어(디지털결제), 텔라독(원격헬스케어 플랫폼) 등이 그런 기업이다.
캐시우드 아크인베스트 최고경영자(CEO)는 이들 기업이 기하급수적으로 성장할 것이라며 계속해서 높은 목표가격을 설정했으며 주가가 떨어지면 오히려 매수수량을 늘렸다.
코로나19가 전 세계를 강타한 2020년, 디지털전환이 가속화되면서 아크 인베스트가 관리하는 5개 ETF는 평균 142% 급등했으며 200억달러(약 23조8000억원)에 달하는 자금이 쏟아져 들어왔다. 2021년 1~2월에도 170억 달러(약 20조2300억원)나 되는 자금이 아크 인베스트로 유입됐다.
하지만 2020년 157% 급등했던 아크 이노베이션은 급등하는 인플레이션과 미 연준(Fed)의 금리 인상 우려로 인해 2021년 24.9% 하락했다. 올해 들어서도 약 20% 추가 하락한 상태다.
캐시우드의 전략은 장기적으로 보면 큰 수익을 올릴지 모르지만 지난해 결과는 많은 투자자들에게 기본적인 교훈을 되새기게 한다.
1. 큰 수익을 경계하라
수익률 1위를 기록한 펀드가 다음 해 수익률 1위를 기록하기는 힘들다. S&P 다우존스지수 데이터에 따르면, 2019년 약 30%의 대형 펀드가 S&P 500 지수 수익률을 초과했다. 하지만 이들 펀드 중 절반만 다음 해에도 S&P 500 지수 수익률을 상회했으며 12%만 3년 연속 S&P 500 지수 수익률을 넘어섰다.
단기간에 높은 수익률을 올린 펀드는 대체적으로 소수 종목에 집중 투자를 하고 있기 때문에, 시장 추세가 전환됐을 때 하락폭도 커진다.
2. 모멘텀을 쫓지 마라
펀드 투자자의 실제 수익은 펀드 수익률보다 낮을 때가 많다. 투자자들은 펀드가 큰 폭 상승한 후 펀드를 매입하고 너무 늦게 수익을 실현하는 경향이 있기 때문이다. 아크 이노베이션에도 2020년 말이 되어서야 대규모로 자금이 유입되기 시작했다. 즉, 대부분의 투자자들이 아크 이노베이션이 올린 157%의 수익률을 일부만 누릴 수 있었다는 의미다.
에이미 아놋 모닝스타 애널리스트는, 2019~2021년 아크 이노베이션에 투자한 투자자들은 같은 기간 펀드가 기록한 연간 수익률(35%)의 3분의 1에도 못 미치는 연간 10%의 수익률을 올리는 데 그쳤다고 분석했다. 블레어 퀸지 리트홀츠 자산관리 금융자문가는 “이것이 가장 인기 있는 주식을 잘못된 타이밍에 쫓는 고전적인 투자자 행동”이라며 “모든 돈이 별 다섯 개 짜리 펀드로 몰려갈 때는 대개 수익률 하락에 직면했다는 신호”라고 언급했다.
3. 분산투자 했는데 분산이 안 됐네
승자를 쫓는 건 또다른 위험이 있다. 달라 보이는 인기 펀드들이 비슷한 종목을 담고 있는 경우가 많기 때문이다. 예컨대 아크 이노베이션과 아크 넥스트 제너레이션 인터넷은 보유 종목 중 3분의 2가 동일하다. 아크 스페이스 익스플로레이션&이노베이션도 아크 자율주행&로보틱스와 보유종목이 절반가량 겹친다. 이들 펀드를 모두 보유하는 투자자는 덜 분산된 포트폴리오를 갖게 된다.
대형 ETF도 마찬가지다. 컨슈머 디스크리셔너리 셀렉트 섹터 SPDR ETF는 폭넓게 분산투자하는 것으로 알려졌지만, 테슬라 보유 비중이 18%에 달한다.
4. 나는 ‘리스크’를 얼마나 떠안을 수 있나
아크처럼 집중되고 변동성이 높은 펀드는 모든 투자자를 위한 펀드가 아니다.
중요한 건 혁신기업에 투자하는 이들 펀드가 포트폴리오의 대부분을 차지해서는 안 되며 주요 보유 종목을 보완하는 의미여야 한다는 것이다.
아크와 비슷하게 투자하는 제이콥 인터넷 펀드를 운영하는 라이언 제이콥은 “혁신기업은 비즈니스 초기에 있으며 현재 대부분이 돈을 벌지 못하고 있어서 기업가치 평가가 상당히 주관적”이라고 지적했다. 또한 “이들 기업은 인기를 얻고 인기를 잃는 기간이 있으며 지난해는 두 상황 모두를 극단적으로 볼 수 있는 축소판이었다”고 덧붙였다.
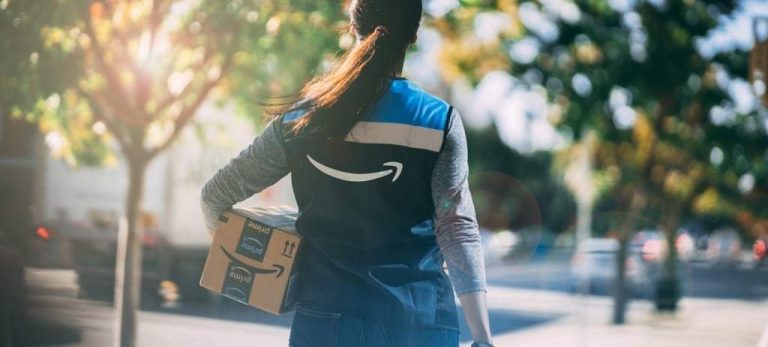
4분기 아마존 실적 발표 후 월가에서는 아마존 실적을 어떻게 해석하는지, 아마존 투자의견이나 아마존 주가 목표에 대한 월가 IB들의 평가를 모아보았습니다.
얼핏보면 4분기 아마존 실적은 상당히 실망스러울 수 있습니다. 처음으로 온라인 매출이 감소했고, 영업이익이나 순이익은 급속히 감소하고 있고, 더우기 아마존 전체 매출 증가율은 한자리수로 떨어졌습니다.
그러나 온라인쇼핑 수요 감소는 시장에 널리 알려진 요인이고, 팬데믹 비용 증가 및 아마존 투자 증가로 아마존 영업이익이 부진할 것이라는 예상이 공감대를 이루고 있었기 때문에 월가에서는 선방했다고 평가하는 것 같습니다.
아마존 실적에 대해서는 예상 외로 좋다는 평가가 많고 특히 22년 1분기 실적 강이던스에 대해서는 매우 긍정적입니다, 거기다 AWS 매출 성장률이 지속 상승하고 있고, 처음으로 공개한 광고 매출도 상당해 아마존 성장성을 아무도 의심하지 않는 것 같습니다. 거기에 아마존 프라임 멤버쉽 가격인상은 아마존의 자신감을 반영한 것으로 긍정적으로 해석되기도 합니다.
자기만의 데이타를 수집할 수 있고 이를 활용할 수 있는가? 아마존은 Amazon.com을 기반으로 소비자 데이타를 구축하고 이를 활용해 광고 비즈니스에서 탁월한 성과를 내고 있다는 평가 페이스북은 그런 능력이 없기 때문에 애플의 개인정보보호 강화에 맥없이 무너지고 있지만 구글은 자체적으로 데이타 구축이 가능하기 때문에 디지탈 광고 시장에서 승승장구하고 있음 반면 스냅은 독자적으로 데이타 구축 능력은 부족하지만 데이타 해석 방법을 독자적으로 구축하면거 애플발 위협을 슬기롭게 대처하고 있음
인플레이션 시대에 가격 전가가 가능한가 아마존은 프라임 메버쉽 가격을 20$ 올리면서 경제 연건상 발생하는 비용 상승을 소비자에게 전가할 수 있는 능력이 있음을 보여 주었다는 평가
아래 각 투자 회사들은 4분기 아마존 실적을 어떻게 평가하는지 간단히 살펴봤습니다.
레이먼드 제임스, 장기적인 이커머스 성장과 광고 성장 기대
레이먼드 제임스 애널리스트 애런 케슬러(Aaron Kessler)는 아마존 주가 목표를 3,840달러에서 3,170달러로 상향 조정했으며, 아마존 투자의견으로 Outperform등급을 유지했습니다.
케슬러는 투자자에게 보내는 리서치노트에서 “아마존은 이커머스 성장세가 둔화되고 비용 역풍이 1분기까지 지속될 것으로 예상했지만 또 다른 강력한 분기 성장세와 강력한 광고 성장을 발표했다”고 밝혔습니다.
이 애널리스트는 아마존의 장기적인 이커머스 성장을 견실하게 기대하고 있으며, 강력한 광고 성장을 기대하고 있습니다.
분기별 아마존 광고 매출 추이
UBS, 4분기 아마존 영업이익과 향후 영업이익이 예상보다 좋다, 아마존 주가 목표 상향 조정
UBS 애널리스트 로이드 윔슬리(Lloyd Walmsley)는 아마존 주가 목표를 4550달러에서 4625달러로 상향 조정했으며 아마존 투자 등급으로 매수(Buy)등급을 유지했습니다.
이 애널리스트는 고객에게 보내는 리서치 노트에서 4분기 아마존 실적 보고서는 “확실하다(Solid)”라고 평가하며 4분기 아마존 영업이익과 향후 영업이익 전망은 “(시장에서)걱정했던 것보다 좋다”고 투자자들에게 설명했습니다.
윔슬리는 추가적으로 어닝 콜에서 아마존 경영진의 어조가 “자신감에 차 있다(bullish)”고 언급하며, 하반기에는 매출과 이익 마진이 재가속될 것으로 보고 있습니다.
분기별 아마존 영업이익 추이
골드만 삭스, 4분기 아마존 실적 보고는 불확실성을 제거하고 확실한 결과를 만들어 냈다고 평가
골드만삭스 애널리스트인 에릭 셰리던(Eric Sheridan)은 아마존 주가 목표를 4100달러에서 4200달러로 상향 조정했으며 아마존 투자 등급으로 매수(Buy) 등급을 유지했습니다.
세리던은 리서치노트에서 아마존의 4분기 실적보고서가 “확실한 결과를 만들어냈고 지난 몇 달 동안 있었던 주요 투자자 토론 중 많은 부분을 직접적으로 다루었다(solid set of results and addressed directly many of the key investor debates in the past few months)”고 투자자들에게 말했습니다.
JPMorgan, 2분기이후 아마존 성장이 가속화 될 것으로 전망
JPMorgan 애널리스트 Doug Anmuth는 아마존 주가 목표를 4350달러에서 4,500달러로 상향 조정했으며 아마존 투자 등급을 Overweight 등급을 유지했습니다.
안무스는 리서치 노트에서 투자자들에게 아마존은 어려운 매크로와 전자상거래 배경에서 “확실한” 4분기 소매 실적과 강력한 웹 서비스 수치를 제시했으며, 1분기에는 “시장 예상보다 더 나은” 전망을 내놓았다고 말했습니다.
이 애널리스트는 2분기부터 경쟁이 완화되기 때문에 아마존 매출 성장이 다시 가속화될 것으로 전망하고 있습니다.
그는 아마존 주식을 2022년 최고 성과를 낼 수 있는 종목으로 남아있다고 이야기 합니다.
파이퍼 샌들러, 아마존 4분기 실적은 예상을 부합했고 특히 AWS가 발군의 실적을 보여 줌
파이퍼 샌들러 분석가인 토마스 챔피온(Thomas Champion)은 아마존 주가 목표를 3875달러에서 3900달러로 상향 조정했으며 아마존 투자등급을 Overweight 등급을 유지했습니다.
Champion은 리서치 노트에서 투자자들에게 4분기 실적이 Piper의 전망치보다 1% 낮은 수익과 EBITDA보다 더 나은 것으로 나타났다고 말했습니다.
그러나 애널리스트는 웹 서비스의 성장이 전년비 40%로 다시 가속화되었으며 이는 Piper의 예측보다 3.4%나 높았다고 지적했습니다.
제프리, 제프리(Jefferies) 애널리스트 브렌트 틸(Brent Thill)은 4분기 아마존 실적은 예상보다 나은 영업이익과 다음 분기 지침을 제시
제프리(Jefferies) 애널리스트 브렌트 틸(Brent Thill)은 4분기 아마존 실적은 예상보다 나은 영업이익과 다음 분기 지침을 제시했다고 봤습니다.
또한 그는 아마존 자본지출(CAPEX)이 줄어들면서 2022년 영업이익이 개선될 가능성이 높다고 예상했습니다.
그리고 아마존은 미국 프라임 멤버쉽 가격을 인상한다는 점을 지적했으며, 아울러 4분기 AWS 매출 성장도 4년 연속 가속화되고 있다고 지적했습니다.
이 애널리스트는 아마존 주가 목표를 4000달러를 제시했으며, 아마존 투자등급으로 매수(Buy) 등급을 유지했습니다.
MKM파트너스, 프라임 가격인상과 AWS 등은 22년을 긍정적으로 만들 것
MKM파트너스 애널리스트 로히트 쿨카르니는 아마존 주가 목표를 4,000달러에서 4,100달러로 상향 조정했으며 아마존 투자등급으로 매수(Buy) 등급을 유지했습니다.
이 애널리스트는 리서치 노트에서 아마존 이커머스가 “다소 약했지만(soft)” AWS에서의 “인상적인(impressiv)” 가속도에 의해 상쇄되었기 때문에 이 회사의 1분기 결과는 “걱정했던 것보다 더 좋았다”고 투자자들에게 말했습니다.
오랬동안 기다렸던(?) 프라임 멤버쉽 가격 인상, 자본비용(CAPEX) 전망 논평, ‘매우 인상적인’ AWS 가속화는 모두 올해 아마존을 긍정적이고 점진적으로 만드는 촉매제로 작용하고 있다고 지적했습니다.
모건스탠리, 그동난 투자가 효과를 발휘하고 팬데믹 문제들이 약화되면서 아마존 영업이익이 개선될 것
모건스탠리, 1분기 아마존 실적 가이드는 아마존 수익성에 대한 자신감을 높여주고 있다고 지적
모건스탠리 애널리스트 브라이언 노왁(Brian Nowak)은 아마존의 22년 1분기 영업이익 상위권 가이던스가 예상치보다 약 63% 높은 약 23억불을 기록했으며, 이는 아마존이 2020-21년 투자했던 것이 효과를 보고, 노동 효율성이 완화됨에 따라 시장에 회사의 잠재적 전체 연 수익성에 대한 더 많은 신뢰를 줄 것으로 생각한다고 지적했습니다.
그는 또 미국의 연간 프라임 가격 상승률 20달러(17%)가 ‘프라임 서브베이스의 끈적임과 유지’에 대한 아마존의 자신감의 신호라고 믿고 있다고 노왁은 전했습니다.
노왁은 아마존 주식 투자 등급으로 Overweight 등급을 유지하고 아마존 주가 목표 4,200달러를 유지했습니다.
CS, AWS와 광고 수익은 긍정적인 아마존 전망의 근원
크레디트스위스 애널리스트인 스티븐 주(Stephen Ju)는 아마존 주가 목표를 4,000달러에서 4,100달러로 상향 조정했으며 아마존 주식 투자 등급으로 Putperform 등급을 유지했습니다.
“더 높은 AWS와 광고 수익에 대한 긍정적인 믹스 시프트가 높은 영업이익 가이드를 이끌었다”고 주 연구원은 리서치 노트에서 투자자들에게 말합니다.
오미크론 발생과 이에 따른 인력난으로 재고 관리 잉슈가 모두 해소되는 것은 아니지만 22년 1분기는 이러한 배송 이슈의 마지막 시기라는 것이 이 애널리스트의 주장입니다.
Credit Suisse analyst Stephen Ju raised the firm’s price target on Amazon.com to $4,100 from $4,000 and keeps an Outperform rating on the shares.
A positive mix shift on higher AWS and advertising revenue led to OI near the hi-end of guidance, Ju tells investors in a research note.
While not all of the inventory misalignment headwinds are behind the company due to the onset of omicron and the resulting personnel challenges, 1Q22 should mark the last of the above-normal shipping expenses, the analyst contends.
월가 아마존 주가 평가
월가 증권사들의 아마존 투자의견 및 아마존 목표주가
월가 투자은행들의 아마존 주식에 대한 투자의견을 비롯한 아마존 목표주가등을 업데이트해 간략히 살펴볼 수 있도록 하겠습니다.
우선 월가 투자은행들의 목표 주가 추이가 어떻게 흘러왔는지를 살펴보기 위해 시계열로 아마존 목표 주가 추이를 차트로 표현해 보았습니다. 목표 주가를 제시한 투자 은행은 이 차트에서는 확인 할 수 없고 아래 투자은행들의 구체적인 목표 주가 테이블을 참고해 주세요.
아래 그래프에서 목표주가가 0으로 표현된 것은 아마존 투자의견을 제시한 애널리스트 중에서 아마존 목표주가를 제시하지 않았거나 아직 파악하지 못한 경우이니 그래프를 볼 때 참고하시기 바랍니다. 그리고 목표주가는 Y축 값만 보시면 됩니다.
월가 투자은행들의 아마존 투자 의견 및 아마존 목표 주가
월가 투자은행(IB)들이 지금까지 제시한 아마존 투자의견 및 아마존 목표 주가 제시 이력을 간단히 테이블로 정리해 보았으니 참고 하시기 바랍니다.
날짜
IB
투자 의견
등급
가격
11.10.2021
Tigress
Buy
4,460
11.23.2021
Guggenheim
Buy
4,300
12.02.2021
Evercore ISI
Buy
4,300
12.02.2021
UBS
Buy
4,700
12.13.2021
Cowen
Outperform
4,500
12.21.2021
Evercore ISI
Outperform
0
01.03.2022
Baird
Outperform
4,000
01.11.2022
Morgan Stanley
Overweight
4,200
01.27.2022
BMO
Buy
3,600
01.28.2022
CS
Outperform
4,000
01.28.2022
Zacks
Hold
3,212
02.04.2022
Barclays
Overweight
4,400
02.04.2022
Canaccord Genuity
Buy
4,299
02.04.2022
CS
CS, AWS와 광고 수익은 긍정적인 아마존 전망의 근원
크레디트스위스 애널리스트인 스티븐 주(Stephen Ju)는 아마존 주가 목표를 4,000달러에서 4,100달러로 상향 조정했으며 아마존 주식 투자 등급으로 Putperform 등급을 유지했습니다.
"더 높은 AWS와 광고 수익에 대한 긍정적인 믹스 시프트가 높은 영업이익 가이드를 이끌었다"고 주 연구원은 리서치 노트에서 투자자들에게 말합니다.
오미크론 발생과 이에 따른 인력난으로 재고 관리 잉슈가 모두 해소되는 것은 아니지만 22년 1분기는 이러한 배송 이슈의 마지막 시기라는 것이 이 애널리스트의 주장입니다.
Credit Suisse analyst Stephen Ju raised the firm's price target on Amazon.com to $4,100 from $4,000 and keeps an Outperform rating on the shares.
A positive mix shift on higher AWS and advertising revenue led to OI near the hi-end of guidance, Ju tells investors in a research note.
While not all of the inventory misalignment headwinds are behind the company due to the onset of omicron and the resulting personnel challenges, 1Q22 should mark the last of the above-normal shipping expenses, the analyst contends.
Outperform
4,100
02.04.2022
Jefferies
제프리(Jefferies), 4분기 아마존 실적은 예상보다 나은 영업이익과 다음 분기 지침을 제시
제프리(Jefferies) 애널리스트 브렌트 틸(Brent Thill)은 4분기 아마존 실적은 예상보다 나은 영업이익과 다음 분기 지침을 제시했다고 봤습니다.
또한 그는 아마존 자본지출(CAPEX)이 줄어들면서 2022년 영업이익이 개선될 가능성이 높다고 예상했습니다.
그리고 아마존은 미국 프라임 멤버쉽 가격을 인상한다는 점을 지적했으며, 아울러 4분기 AWS 매출 성장도 4년 연속 가속화되고 있다고 지적했습니다.
이 애널리스트는 아마존 주가 목표를 4000달러를 제시했으며, 아마존 투자등급으로 매수(Buy) 등급을 유지했습니다.
Buy
4,000
02.04.2022
JPMorgan
JPMorgan, 2분기이후 아마존 성장이 가속화 될 것으로 전망
JPMorgan 애널리스트 Doug Anmuth는 아마존 주가 목표를 4350달러에서 4,500달러로 상향 조정했으며 아마존 투자 등급을 Overweight 등급을 유지했습니다.
안무스는 리서치 노트에서 투자자들에게 아마존은 어려운 매크로와 전자상거래 배경에서 "확실한" 4분기 소매 실적과 강력한 웹 서비스 수치를 제시했으며, 1분기에는 "시장 예상보다 더 나은" 전망을 내놓았다고 말했습니다.
이 애널리스트는 2분기부터 경쟁이 완화되기 때문에 아마존 매출 성장이 다시 가속화될 것으로 전망하고 있습니다.
그는 아마존 주식을 2022년 최고 성과를 낼 수 있는 종목으로 남아있다고 이야기 합니다.
Overweight
4,500
02.04.2022
MKM
MKM파트너스, 프라임 가격인상과 AWS 등은 22년을 긍정적으로 만들 것
MKM파트너스 애널리스트 로히트 쿨카르니는 아마존 주가 목표를 4,000달러에서 4,100달러로 상향 조정했으며 아마존 투자등급으로 매수(Buy) 등급을 유지했습니다.
이 애널리스트는 리서치 노트에서 아마존 이커머스가 "다소 약했지만(soft)" AWS에서의 "인상적인(impressiv)" 가속도에 의해 상쇄되었기 때문에 이 회사의 1분기 결과는 "걱정했던 것보다 더 좋았다"고 투자자들에게 말했습니다.
오랬동안 기다렸던(?) 프라임 멤버쉽 가격 인상, 자본비용(CAPEX) 전망 논평, '매우 인상적인' AWS 가속화는 모두 올해 아마존을 긍정적이고 점진적으로 만드는 촉매제로 작용하고 있다고 지적했습니다.
Buy
4,100
02.04.2022
Morgan Stanley
모건스탠리, 그동난 투자가 효과를 발휘하고 팬데믹 문제들이 약화되면서 아마존 영업이익이 개선될 것
모건스탠리, 1분기 아마존 실적 가이드는 아마존 수익성에 대한 자신감을 높여주고 있다고 지적
모건스탠리 애널리스트 브라이언 노왁(Brian Nowak)은 아마존의 22년 1분기 영업이익 상위권 가이던스가 예상치보다 약 63% 높은 약 23억불을 기록했으며, 이는 아마존이 2020-21년 투자했던 것이 효과를 보고, 노동 효율성이 완화됨에 따라 시장에 회사의 잠재적 전체 연 수익성에 대한 더 많은 신뢰를 줄 것으로 생각한다고 지적했습니다.
그는 또 미국의 연간 프라임 가격 상승률 20달러(17%)가 '프라임 서브베이스의 끈적임과 유지'에 대한 아마존의 자신감의 신호라고 믿고 있다고 노왁은 전했습니다.
노왁은 아마존 주식 투자 등급으로 Overweight 등급을 유지하고 아마존 주가 목표 4,200달러를 유지했습니다.
Overweight
4,200
02.04.2022
Piper
파이퍼 샌들러, 아마존 4분기 실적은 예상을 부합했고 특히 AWS가 발군의 실적을 보여 줌
파이퍼 샌들러 분석가인 토마스 챔피온(Thomas Champion)은 아마존 주가 목표를 3875달러에서 3900달러로 상향 조정했으며 아마존 투자등급을 Overweight 등급을 유지했습니다.
Champion은 리서치 노트에서 투자자들에게 4분기 실적이 Piper의 전망치보다 1% 낮은 수익과 EBITDA보다 더 나은 것으로 나타났다고 말했습니다.
그러나 애널리스트는 웹 서비스의 성장이 전년비 40%로 다시 가속화되었으며 이는 Piper의 예측보다 3.4%나 높았다고 지적했습니다.
Overweight
3,900
02.04.2022
Raymond James
레이먼드 제임스, 장기적인 이커머스 성장과 광고 성장 기대
레이먼드 제임스 애널리스트 애런 케슬러(Aaron Kessler)는 아마존 주가 목표를 3,840달러에서 3,170달러로 상향 조정했으며, 아마존 투자의견으로 Outperform등급을 유지했습니다.
케슬러는 투자자에게 보내는 리서치노트에서 "아마존은 이커머스 성장세가 둔화되고 비용 역풍이 1분기까지 지속될 것으로 예상했지만 또 다른 강력한 분기 성장세와 강력한 광고 성장을 발표했다"고 밝혔습니다.
이 애널리스트는 아마존의 장기적인 이커머스 성장을 견실하게 기대하고 있으며, 강력한 광고 성장을 기대하고 있습니다.
Outperform
3,950
02.04.2022
Goldman Sachs
골드만 삭스, 4분기 아마존 실적 보고는 불확실성을 제거하고 확실한 결과를 만들어 냈다고 평가
골드만삭스 애널리스트인 에릭 셰리던(Eric Sheridan)은 아마존 주가 목표를 4100달러에서 4200달러로 상향 조정했으며 아마존 투자 등급으로 매수(Buy) 등급을 유지했습니다.
세리던은 리서치노트에서 아마존의 4분기 실적보고서가 "확실한 결과를 만들어냈고 지난 몇 달 동안 있었던 주요 투자자 토론 중 많은 부분을 직접적으로 다루었다(solid set of results and addressed directly many of the key investor debates in the past few months)"고 투자자들에게 말했습니다.
Buy
4,200
02.04.2022
UBS
UBS, 4분기 아마존 영업이익과 향후 영업이익이 예상보다 좋다, 아마존 주가 목표 상향 조정
UBS 애널리스트 로이드 윔슬리(Lloyd Walmsley)는 아마존 주가 목표를 4550달러에서 4625달러로 상향 조정했으며 아마존 투자 등급으로 매수(Buy)등급을 유지했습니다.
이 애널리스트는 고객에게 보내는 리서치 노트에서 4분기 아마존 실적 보고서는 "확실하다(Solid)"라고 평가하며 4분기 아마존 영업이익과 향후 영업이익 전망은 "(시장에서)걱정했던 것보다 좋다"고 투자자들에게 설명했습니다.
윔슬리는 추가적으로 어닝 콜에서 아마존 경영진의 어조가 "자신감에 차 있다(bullish)"고 언급하며, 하반기에는 매출과 이익 마진이 재가속될 것으로 보고 있습니다.
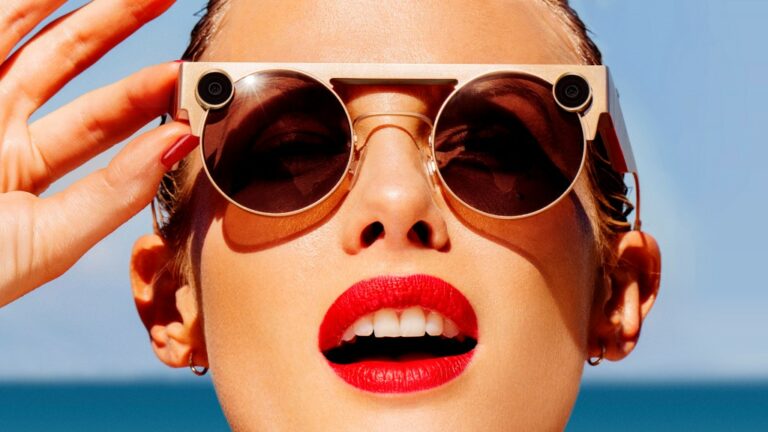
페이스북이 애플 개인정보호 정책 강화로 100억 달러 이상의 광고 매출을 놓치면서 기대 이하의 실적과 실망스런 향후 전망 그리고 실 사용자 감소와 같은 부정적인 결과로 폭락한 다음날 실적을 발표한 스냅은 페이스북 실적과 완전히 반대되는 4분기 스냅 실적을 발표했습니다.
4분기 스냅 실적의 특징은 사상 처음으로 분기 흑자를 기록했다는 점, 4분기 스앱챗 사용자가 1,300민명 증가하면서 여전히 성장하고 있는 모습을 보여주었다는 점입니다.
사상 첫 분기 흑자를 냈다는 소식에 스냅 주가는 시간외에서 59% 폭등하면서 아주 긍정적인 반응을 얻고 있습니다. 그런데 스냅 주가는 지난 2분기 실적 발표 후에는 +23.82% 폭등했었는데 이번 3분기 실적 발표 후에는 22%이상 폭락하면서 정말 다이나믹한 주가 흐름을 보야주었는데 이번 실적 발표 후에는 더욱 더 심한 변동을 보여주고 있습니다.
Executive Summary
우선 스냅 실적을 시장 예측치와 발표 실적을 간단히 비교해 봤습니다.
대부분 항목에서 시장 예측을 하회하는 실적을 발표함으로써 시장을 크게 실망시켰습니다.
항목
결과
실적/가이드
시장 예측
조정 주당 이익 (Earnings Per Share)
시장 예측 상회
22센트
10센트 (Refinitiv)
매출($M)
시장 예측 상회
13억 달러
12억 달러
일 사용자 (DAU)
시장 예측 상회
319M (1300만 증가)
316.9M
사용자당 수익 (ARPU)
시장 예측 상회
4.06$
3.79$
3분기 스냅 사용자(DAU)는 3억 1천 9백만명으로 전분기 비 1300만명 증가했고 전년비 20% 증가 시장 기대치 3억 천 6백 9만명을 상회했음
사용자 당 평균수익(ARPU)도 4.06달러를 기록해 전년비 18% 증가했 이는 시장 기대치 3.79달러를 상회 함
3분기 스냅 매출은 13억 달러로 전년비 42.4% 증가, 매출 증가세는 예년에 비해 비슷한 수준으로, . 시장 기대치 12억 달러를 크게 상회 함 . 회사 실적 가이드 11.65억 달러에서 12.05억 달러를 크게 상회
지역별 스냅 매출은 골고루 증가했지만 특히 유럽지역 매출이 가장 높은 증가세를 보였음 . 북미 매출 9.12억 달러로 전년비 38% 증가, . 유럽 매출 2.01억 달러로 전년 비 48% 증가 . 기타 지역 매출 1.56억 달러로 전년 비 42% 증가,
시장에서 염려했던 iOS 14.5의 광고 트래킹 허가제 변경에 따른 광고 수익 감소에 대해서 지난 1분기 및 2분기에서는 별 영향이 없었다고 밝혔지만 이번 분기에서는 아이폰 개인정보보호 변경이 스냅 광고 비즈니스에 예상보다 많은 영향을 미치고 있다고 밝힘
이는 매출 비용 4.5억 달러로 매출 증가보다 훨씬 낮은 11.5% 증가에 그친 덕분에 매출총이익률이 높아짐
스냅 영업손실은 0.25억 달러로 전분기 1.8억 달러에 비해서도 크게 줄어듬 . 전년동기 영업적자율 10%, 전분기 영업적자율 16%보다는 확연하게 나아지는 추세
스냅 순이익 손실은 0.22억 달러, 순이익률 1.73%로 처음으로 분기 순이익이 흑자 전환됨 (전분기 스냅 순 적자율 6.7%로 처음으로 10% 이하로 떨어 짐)
조정 주당순이익은 22센트로 시장 예측치 10센트를 상회 함,
4분기 스냅 잉여현금흐름은 1.6억 달러로 전분기 0.5억 달러에서 증가 추세를 보였음
긍정과 부정의 1분기 실적 가이드
1분기 매출은 10.3억 달러에서 10.8억 달러로 제시 이는 시장 기대치 10.1억 달러를 상회하는 수준
스냅챗 시용 모습, Image from Snap main page
애플 개인정보보호 악영향에서 벗어나고 있다고 평가
이번 실적발표에서 스냅의 CFO 데릭 앤더슨(Derek Anderson)은 실적 발표 컨콜에서 스냅의 직접 반응 광고 비즈니스는 ”예상보다 빨리” iOS 변화에서 회복하고 있다고 밝혔습니다.
컨콜 Q&A 시간에 Andersen은 Snap이 제품 고유의 개인 정보를 보호하기 위해 주의를 기울였으며 결과적으로 iOS 변경으로 인한 변경 사항이 ”우리 비즈니스에서 다른 비즈니스와 다르게 경험할 가능성이 높습니다”라고 말했습니다.
그렇지만 Anderson은 오프닝 논평에서 Snap이 여전히 ”광고 파트너가 우리의 새로운 측정 솔루션에 대한 완전한 신뢰를 구축하는 데 적어도 몇 분기는 더 걸릴 것”이라고 생각한다고 말했습니다.
최고 비즈니스 책임자인 Jeremi Gorman은 준비된 연설에서 영업 팀이 광고주가 변화를 통해 전환할 수 있도록 돕고 있다고 말했습니다. Gorman은 인앱 구매와 같은 ”낮은 유입경로 목표”에 집중하는 경향이 있는 광고주가 가장 큰 영향을 받았으며 일부는 iOS 변경에도 불구하고 더 큰 가시성이 있는 설치 또는 클릭과 같은 ”중간 유입경로 목표”로 마이그레이션했다고 말했습니다.
Andersen은 또한 공급망 혼란과 노동 문제와 같은 거시경제적 요인이 광고주에게 영향을 미치고 특히 Snap의 브랜드 광고 부문에 영향을 미친다고 지적했습니다.
21년 4분기 아마존 실적은 여러가지 시사점을 주면서 기존과 다른 해석을 요구하고 있습니다. 굉장히 부진한 아마존 실적(가장 놀랑누 것은 온라인 매출이 감소했다는 것)에도 불구하고 시장 기대를 뛰어넘은 순이익과 여전히 높이 성장한 AWS, 광고 매출 그리고 프라임 멤버쉽 가격 인상은 아마존 전망을 긍정적으로 만들면서 아마존 주가를 폭등시키고 있습니다.
아마존 실적 Executive Summary
먼저 주요 지표의 시장 예측치와 실적을 비교해서 성과를 살펴 보도록 하겠습니다.
항목
결과
실적/가이드
시장 예측
주당 이익 (Earnings Per Share)
시장 예측 상회
$ 27.74(4분기) $ 6.12(3분기) $15.12(2분기)
$ 3.78(4분기) $ 8.92(3분기) $12.22(2분기)
매출($B)
시장 예측 하회
1.374억불(4분기) 1,108.1억불(3분기) 1,130.8억불(2분기)
1,376억불(4분기) 1,116억불(3분기) 1,150.6억불(2분기)
AWS 매출 ($B)
시장 예측 상회
178억불(4분기) 161.1억불(3분기)
173.9억불(4분기) 154.8억불(3분기)
다음분기 매출 가이드 ($B)
시장 예측 하회
1,120억~1,170억불
1,200억 달러
4분기 아마존 매출 1,374억 달러로 전년비 9.4% 증가 . 이 증가율은 15년 1분기 이래 가장 낮은 수준, 또한 이는 월가 예측치 1,376억 달러에 미치지 못하는 수준
지역별로는 북미와 인터네셔널 매출 모두 증가세를 보였지만 증가세는 확연히 꺾였습니다. . 북미 매출 823억 달러로 전년비 9.3% 증가에 그쳤는데 이는 코로나 팬믹 이후 3~40% 증가에서 크게 둔회된 것입니다. . 인터내셔널 매출 322.7억 달러로 전년비 13.9% 감소했습니다.
아마존 웹 서비스(AWS) 매출 177.8억 달러로 전년비 40% 증가, 전분기 161.1억 달러에 비해서 전분기보다 성장 . 이러한 AWS 성장율은 2016년 1분기이래 가장 높은 증가율을 기록하면서 긍정적인 모습을 보였습니다. . 이는 시장 예상치 173,7억 달러를 상회한 것
세그먼트별로 온라인판매 증가율이 처음으로 역성장을 기록하면서 아마존 매출 증가율 둔화의 원인이 됨 . 온라인 스토어 매출 661억 달러로 전년비 5.6% 감소했음 아마존은 경제 개방에 따라 사람들이 이동성이 증가하면서 온라인쇼핑 수요 증가율이 둔회되고 있으며, 그 결과 이동성이 증가하면서 프라임 회원 지출이 감소했다고 설명 . 오프라인 스토어 매출 46.9억 달러로 전년비 17% 증가 이는 팬데믹 후 오프라인 쇼핑 증가를 반영 여기에는 매장에서 진행된 온라인 매출은 제외한 것 . 써드파티 판매자 매출 303억 달러로 전년비 10.9% 증가 . 구독 매출 81.2억 달러로 전년비 15% 증가
. 처음으로 공개한 광고 매출은 97.2억 달러로 전년비 32% 증가 하지만 온라인쇼핑 수요 증가 둔화로 광고 매출 증가율은 이전 7~80%에서 크게 둔화 구글은 4분기 광고 매출이 612억 달러, 페이스북은 326억 달러를 기록.
매출총이익 546억 달러, 매출총이익률 39.7%로 전년비 17% 증가했으며, 매출총이익률은 전년동기 36.8%보다는 개선되었지만 평소 40%대와 비교해서는 다소 하락한 수준 . 팬데믹 대응 등 비용이 증가하면서 매출 비용은 전년비 4.5% 증가
영업이익 34.6억 달러, 영업이익률 2.5%로 전년비 50% 감소 가장 높았던 21년 1분기 7.4%에 비해서는 절반이하로 낮아진 것
순이익 143.2억 달러, 순이익률 10.4%로 전년비 98% 증가 이는 영업이익이 급감했지만 전기차 리비안 상장에 따른 투자 회수 이익이 반영된 결과 리비안은 주당 78달러로 공개되었는데 아마존은 이 회사 주식 22.4%를 수유하고 있습니다.
주당 순이익(EPS) 27.75달러로 시장 예측치 3.78달러를 크게 상회
22년 1분기 실적 가이드에 대해
22년 1분기 매출 1,120억~1,170억불, 2021년 1분기와 비교하여 3~8% 성장할 것으로 예상 이는 시장 예상치 1,200억 달러(12% 성장)에 미치지 못함
22년 1분기 영업 이익은 2021년 1분기의 89억 달러와 비교하여 30억 달러에서 60억 달러 사이가 될 것으로 예상
아마존 경영진은 팬데믹 이후 비즈니스에 대해 낙관적 전망
”연말연시 예상대로 노동력 공급 부족과 인플레이션 압력으로 인해 더 높은 비용이 발생했으며 이러한 문제는 Omicron으로 인해 1분기까지 지속되었습니다. 이러한 단기적인 도전에도 불구하고 우리는 팬데믹에서 벗어나면서 비즈니스에 대해 계속 낙관하며, 흥분되고 있습니다.” – 아마존 CEO Jassy
프라임 멤버쉽 가격 인상
아마존은 또한 4년 만에 처음으로 프라임 멤버십 가격을 인상했습니다. 아마존은 연간 프라임 멤버십 가격을 119달러에서 139달러로 인상 할 것이라고 밝혔다 .
월별 프라임 멤버십 비용도 $12.99에서 $14.99로 인상됩니다. 가격 변경은 신규 회원은 2월 18일부터 기존 회원은 3월 25일 이후 적용됩니다.
이러한 아마존 프라임 멤버쉽 가격 인상은 구조화된 인플레이션이 높아지는 가운데 소비자에게 가격 전가가 가능한 기업이 유망하다는 일각의 지적을 상기시켜주면서 아마존 주가 전망을 긍정적으로 만드는 요소가 아닐까 싶습니다. 충분히 하락하기도 했다는 지적도 나오죠
아마존 실적 평가, 기대했던 최악을 벗어났으며, 향후 전망은 긍정적
아마존 실적에 대해서는 예상 외로 좋다는 평가가 많고 특히 22년 1분기 실적 강이던스에 대해서는 매우 긍정적입니다, 거기다 AWS 매출 성장률이 지속 상승하고 있고, 처음으로 공개한 광고 매출도 상당해 아마존 성장성을 아무도 의심하지 않는 것 같습니다. 거기에 아마존 프라임 멤버쉽 가격인상은 아마존의 자신감을 반영한 것으로 긍정적으로 해석되기도 합니다.
자기만의 데이타를 수집할 수 있고 이를 활용할 수 있는가? 아마존은 Amazon.com을 기반으로 소비자 데이타를 구축하고 이를 활용해 광고 비즈니스에서 탁월한 성과를 내고 있다는 평가 페이스북은 그런 능력이 없기 때문에 애플의 개인정보보호 강화에 맥없이 무너지고 있지만 구글은 자체적으로 데이타 구축이 가능하기 때문에 디지탈 광고 시장에서 승승장구하고 있음 반면 스냅은 독자적으로 데이타 구축 능력은 부족하지만 데이타 해석 방법을 독자적으로 구축하면거 애플발 위협을 슬기롭게 대처하고 있음
인플레이션 시대에 가격 전가가 가능한가 아마존은 프라임 메버쉽 가격을 20$ 올리면서 경제 연건상 발생하는 비용 상승을 소비자에게 전가할 수 있는 능력이 있음을 보여 주었다는 평가
아마존 실적 주요 지표 트렌드 차트
분기별 아마존 매출 추이
분기별 아마존 북미 매출 추이
분기별 아마존 인터내셔널 매출 추이
분기별 아마존 웹 서비스(AWS) 매출 추이
분기별 아마존 온라인 스토어 매출 추이
분기별 아마존 광고 매출 추이
분기별 아마존 구독 수익 추이
분기별 아마존 매출총이익 추이
분기별 아마존 영업이익 추이
분기별 아마존 순이익 추이
‘
월가 아마존 주가 평가
월가 증권사들의 아마존 투자의견 및 아마존 목표주가
월가 투자은행들의 아마존 주식에 대한 투자의견을 비롯한 아마존 목표주가등을 업데이트해 간략히 살펴볼 수 있도록 하겠습니다.
우선 월가 투자은행들의 목표 주가 추이가 어떻게 흘러왔는지를 살펴보기 위해 시계열로 아마존 목표 주가 추이를 차트로 표현해 보았습니다. 목표 주가를 제시한 투자 은행은 이 차트에서는 확인 할 수 없고 아래 투자은행들의 구체적인 목표 주가 테이블을 참고해 주세요.
아래 그래프에서 목표주가가 0으로 표현된 것은 아마존 투자의견을 제시한 애널리스트 중에서 아마존 목표주가를 제시하지 않았거나 아직 파악하지 못한 경우이니 그래프를 볼 때 참고하시기 바랍니다. 그리고 목표주가는 Y축 값만 보시면 됩니다.
월가 투자은행들의 아마존 투자 의견 및 아마존 목표 주가
월가 투자은행(IB)들이 지금까지 제시한 아마존 투자의견 및 아마존 목표 주가 제시 이력을 간단히 테이블로 정리해 보았으니 참고 하시기 바랍니다.
날짜
IB
투자 의견
등급
가격
11.10.2021
Tigress
Buy
4,460
11.23.2021
Guggenheim
Buy
4,300
12.02.2021
Evercore ISI
Buy
4,300
12.02.2021
UBS
Buy
4,700
12.13.2021
Cowen
Outperform
4,500
12.21.2021
Evercore ISI
Outperform
0
01.03.2022
Baird
Outperform
4,000
01.11.2022
Morgan Stanley
Overweight
4,200
01.27.2022
BMO
Buy
3,600
01.28.2022
CS
Outperform
4,000
01.28.2022
Zacks
Hold
3,212
02.04.2022
Barclays
Overweight
4,400
02.04.2022
Canaccord Genuity
Buy
4,299
02.04.2022
CS
CS, AWS와 광고 수익은 긍정적인 아마존 전망의 근원
크레디트스위스 애널리스트인 스티븐 주(Stephen Ju)는 아마존 주가 목표를 4,000달러에서 4,100달러로 상향 조정했으며 아마존 주식 투자 등급으로 Putperform 등급을 유지했습니다.
"더 높은 AWS와 광고 수익에 대한 긍정적인 믹스 시프트가 높은 영업이익 가이드를 이끌었다"고 주 연구원은 리서치 노트에서 투자자들에게 말합니다.
오미크론 발생과 이에 따른 인력난으로 재고 관리 잉슈가 모두 해소되는 것은 아니지만 22년 1분기는 이러한 배송 이슈의 마지막 시기라는 것이 이 애널리스트의 주장입니다.
Credit Suisse analyst Stephen Ju raised the firm's price target on Amazon.com to $4,100 from $4,000 and keeps an Outperform rating on the shares.
A positive mix shift on higher AWS and advertising revenue led to OI near the hi-end of guidance, Ju tells investors in a research note.
While not all of the inventory misalignment headwinds are behind the company due to the onset of omicron and the resulting personnel challenges, 1Q22 should mark the last of the above-normal shipping expenses, the analyst contends.
Outperform
4,100
02.04.2022
Jefferies
제프리(Jefferies), 4분기 아마존 실적은 예상보다 나은 영업이익과 다음 분기 지침을 제시
제프리(Jefferies) 애널리스트 브렌트 틸(Brent Thill)은 4분기 아마존 실적은 예상보다 나은 영업이익과 다음 분기 지침을 제시했다고 봤습니다.
또한 그는 아마존 자본지출(CAPEX)이 줄어들면서 2022년 영업이익이 개선될 가능성이 높다고 예상했습니다.
그리고 아마존은 미국 프라임 멤버쉽 가격을 인상한다는 점을 지적했으며, 아울러 4분기 AWS 매출 성장도 4년 연속 가속화되고 있다고 지적했습니다.
이 애널리스트는 아마존 주가 목표를 4000달러를 제시했으며, 아마존 투자등급으로 매수(Buy) 등급을 유지했습니다.
Buy
4,000
02.04.2022
JPMorgan
JPMorgan, 2분기이후 아마존 성장이 가속화 될 것으로 전망
JPMorgan 애널리스트 Doug Anmuth는 아마존 주가 목표를 4350달러에서 4,500달러로 상향 조정했으며 아마존 투자 등급을 Overweight 등급을 유지했습니다.
안무스는 리서치 노트에서 투자자들에게 아마존은 어려운 매크로와 전자상거래 배경에서 "확실한" 4분기 소매 실적과 강력한 웹 서비스 수치를 제시했으며, 1분기에는 "시장 예상보다 더 나은" 전망을 내놓았다고 말했습니다.
이 애널리스트는 2분기부터 경쟁이 완화되기 때문에 아마존 매출 성장이 다시 가속화될 것으로 전망하고 있습니다.
그는 아마존 주식을 2022년 최고 성과를 낼 수 있는 종목으로 남아있다고 이야기 합니다.
Overweight
4,500
02.04.2022
MKM
MKM파트너스, 프라임 가격인상과 AWS 등은 22년을 긍정적으로 만들 것
MKM파트너스 애널리스트 로히트 쿨카르니는 아마존 주가 목표를 4,000달러에서 4,100달러로 상향 조정했으며 아마존 투자등급으로 매수(Buy) 등급을 유지했습니다.
이 애널리스트는 리서치 노트에서 아마존 이커머스가 "다소 약했지만(soft)" AWS에서의 "인상적인(impressiv)" 가속도에 의해 상쇄되었기 때문에 이 회사의 1분기 결과는 "걱정했던 것보다 더 좋았다"고 투자자들에게 말했습니다.
오랬동안 기다렸던(?) 프라임 멤버쉽 가격 인상, 자본비용(CAPEX) 전망 논평, '매우 인상적인' AWS 가속화는 모두 올해 아마존을 긍정적이고 점진적으로 만드는 촉매제로 작용하고 있다고 지적했습니다.
Buy
4,100
02.04.2022
Morgan Stanley
모건스탠리, 그동난 투자가 효과를 발휘하고 팬데믹 문제들이 약화되면서 아마존 영업이익이 개선될 것
모건스탠리, 1분기 아마존 실적 가이드는 아마존 수익성에 대한 자신감을 높여주고 있다고 지적
모건스탠리 애널리스트 브라이언 노왁(Brian Nowak)은 아마존의 22년 1분기 영업이익 상위권 가이던스가 예상치보다 약 63% 높은 약 23억불을 기록했으며, 이는 아마존이 2020-21년 투자했던 것이 효과를 보고, 노동 효율성이 완화됨에 따라 시장에 회사의 잠재적 전체 연 수익성에 대한 더 많은 신뢰를 줄 것으로 생각한다고 지적했습니다.
그는 또 미국의 연간 프라임 가격 상승률 20달러(17%)가 '프라임 서브베이스의 끈적임과 유지'에 대한 아마존의 자신감의 신호라고 믿고 있다고 노왁은 전했습니다.
노왁은 아마존 주식 투자 등급으로 Overweight 등급을 유지하고 아마존 주가 목표 4,200달러를 유지했습니다.
Overweight
4,200
02.04.2022
Piper
파이퍼 샌들러, 아마존 4분기 실적은 예상을 부합했고 특히 AWS가 발군의 실적을 보여 줌
파이퍼 샌들러 분석가인 토마스 챔피온(Thomas Champion)은 아마존 주가 목표를 3875달러에서 3900달러로 상향 조정했으며 아마존 투자등급을 Overweight 등급을 유지했습니다.
Champion은 리서치 노트에서 투자자들에게 4분기 실적이 Piper의 전망치보다 1% 낮은 수익과 EBITDA보다 더 나은 것으로 나타났다고 말했습니다.
그러나 애널리스트는 웹 서비스의 성장이 전년비 40%로 다시 가속화되었으며 이는 Piper의 예측보다 3.4%나 높았다고 지적했습니다.
Overweight
3,900
02.04.2022
Raymond James
레이먼드 제임스, 장기적인 이커머스 성장과 광고 성장 기대
레이먼드 제임스 애널리스트 애런 케슬러(Aaron Kessler)는 아마존 주가 목표를 3,840달러에서 3,170달러로 상향 조정했으며, 아마존 투자의견으로 Outperform등급을 유지했습니다.
케슬러는 투자자에게 보내는 리서치노트에서 "아마존은 이커머스 성장세가 둔화되고 비용 역풍이 1분기까지 지속될 것으로 예상했지만 또 다른 강력한 분기 성장세와 강력한 광고 성장을 발표했다"고 밝혔습니다.
이 애널리스트는 아마존의 장기적인 이커머스 성장을 견실하게 기대하고 있으며, 강력한 광고 성장을 기대하고 있습니다.
Outperform
3,950
02.04.2022
Goldman Sachs
골드만 삭스, 4분기 아마존 실적 보고는 불확실성을 제거하고 확실한 결과를 만들어 냈다고 평가
골드만삭스 애널리스트인 에릭 셰리던(Eric Sheridan)은 아마존 주가 목표를 4100달러에서 4200달러로 상향 조정했으며 아마존 투자 등급으로 매수(Buy) 등급을 유지했습니다.
세리던은 리서치노트에서 아마존의 4분기 실적보고서가 "확실한 결과를 만들어냈고 지난 몇 달 동안 있었던 주요 투자자 토론 중 많은 부분을 직접적으로 다루었다(solid set of results and addressed directly many of the key investor debates in the past few months)"고 투자자들에게 말했습니다.
Buy
4,200
02.04.2022
UBS
UBS, 4분기 아마존 영업이익과 향후 영업이익이 예상보다 좋다, 아마존 주가 목표 상향 조정
UBS 애널리스트 로이드 윔슬리(Lloyd Walmsley)는 아마존 주가 목표를 4550달러에서 4625달러로 상향 조정했으며 아마존 투자 등급으로 매수(Buy)등급을 유지했습니다.
이 애널리스트는 고객에게 보내는 리서치 노트에서 4분기 아마존 실적 보고서는 "확실하다(Solid)"라고 평가하며 4분기 아마존 영업이익과 향후 영업이익 전망은 "(시장에서)걱정했던 것보다 좋다"고 투자자들에게 설명했습니다.
윔슬리는 추가적으로 어닝 콜에서 아마존 경영진의 어조가 "자신감에 차 있다(bullish)"고 언급하며, 하반기에는 매출과 이익 마진이 재가속될 것으로 보고 있습니다.
근래 반도체 업종을 비롯한 대부분 종목들이 어려움을 겪는 가운데, 반도체 분야의 유망주라 지목되는 AMD가 시장 기대를 웃도는 긍정적인 21년 4분기 AMD 실적을 발표했습니다.
AMD는 21년 4분기 매출과 손익 모두 시장 기대치를 상회했으며, 2022년에 대해서도 매우 강력한 판매 예측치를 제공했습니다. 유동성 장세로 급격히 올랐던 주식들이 조정을 받는 가운데 실적 장세에 임하는 시장 참여자들은 4분기 실적치가 예상치를 부합하는지를 중요하게 보지만 그보다는 2022년 향후 전망을 더욱 더 중요시합니다.
2022년을 다소 어둡게 전망한 넷플릭스나 페이스북이 폭락세를 면치 못하는 것은 이미 목격하고 있는 상황입니다.
월가 애널리스트들의 AMD 투자의견 및 AMD 주가 전망
분기별 AMD 실적 분석 및 월가 애널리스트들의 AMD 투자의견 및 AMD 주가 전망 등 AMD 투자에 도움이 될만한 정보를 원하면 아래 글을 참조하세요.
아래 표에서 볼 수 있듯이 AMD는 대부분 지표에서 시장 예측치를 상회하는 긍정적인 실적을 냈습니다.
항목
결과
실적
시장 예측
조정 주당 이익 (Adjusted EPS)
시장 예측 상회
$0.92 $0.73(전분기)
$0.76 $0.67(전분기)
매출($B)
시장 예측 상회
4.83 4.31(전분기)
4.53
매출총이익율 (Gross Margin)
시장 예측 상회
48%
47.0%
2022년 매출($B) 가이드
시장 예측 상회
21.5
19.26
다음은 세부 항목별로 내용을 요약해 보았습니다.
21년 4분기 매출은 48.3억 달러로 전년비 49% 증가, . 이러한 AMD 매출은 시장 예측치 45.3억 달러를 상회한 것
4분기 매출 성장은 특히 엔터프라이즈, 임베디드, 세미 커스텀 부문 등에서 강력한 성과를 거둔 덕분 . CPU 등을 판매하는 컴퓨팅과 그래픽 부분 매출 26억 달러 매출로 전년비 32% 증가 AMD는 이 부문 판매는 Ryzen 프로세서와 Radeon 그래픽 프로세서에 의해 주도되었으며 두 제품 라인의 평균 판매 가격이 매년 증가하고 있다고 언급 . 클라우드 서버 및 게임 콘솔용 칩을 판매하는 엔터프라이즈, 임베디드, 세미 커스텀 부문은 서버 칩과 게임 콘솔 판매 덕분에 전년비 75% 증가한 22억 달러를 기록 AMD Lisa Su는 컨콜에서 ”최신 Microsoft 및 Sony 콘솔에 대한 지속적인 강한 수요로 인해 올해 [세미 커스텀] 수익이 증가할 것으로 예상합니다. 현재 콘솔 업그레이드 주기가 ”모든 이전 세대를 능가하고 있습니다.”라고 말했습니다. ”
이번 분기 매출총이익은 24.3억 달러, 매출총이익율 50.3%로 . 매출총이익률은 처음으로 50%를 넘기는 기록을 세움
영업이익은 12억 달러, 영업이익률 25%로 전년비 111% 증가 이는 전년동기 영영이익률 17.5%나 전분기 영업이익율 21.9%보가 상승한 것
순이익도 9.7억 달러, 순이익률 20.2%로 전년비 45.3% 증가
주당순이익은 0.8달러로 늘었으나 전년동기 1.47달러보다 낮아짐 수정 주당 이익은 0.92달러로, 월가 시장 예측치 0.76달러를 크게 상회 함
2021년 연간 실적 요약
2021년 연간 매출 164억 달러로 전년비 68% 증가
연간 영업이익 36.48억달러, 영업이익률22%로 전년 14%에 비해서 8%p 상승
연간 순이익 31.6억 달러, 순이익률 20.2%로 전년비 45.3% 증가 2020년 순이익은 13억 달러의 소득세 혜택을 포함해 25억 달러에 비해서도 높은 수준임
현금, 현금 등가물 및 단기 투자는 연말에 36억 달러
AMD는 2021년 연간으로 자사주 18억 달러를 환매
영업현금흐름은 전년 11억 달러에서 35억 달러로 증가 잉여현금흐음은 전년 7,77억 달러를 크게 상회하는 32억 달러
2022년 실적 가이던스
2022년에 215억 달러의 매출을 예상 이는 시장 예상치 192억 6,000만 달러를 상회하는 것으로 이는 2021년 매출보다 31% 증가한 수치입니다.
AMD는 서버와 PC 프로세서 판매에 힘입어 1분기 매출이 50억 달러에 이를 것으로 예상
AMD 실적관련 주요 지표 트렌드 차트
분기별 AMD 매출 추이
분기별 AMD Computing and Graphics 매출 추이
분기별 AMD Enterprise, Embedded and Semi-Custom 매출 추이
AMD 영업이익 등 손익 지표 개선
메출 증가와 더블어 이익 지표도 굉장히 좋아지고 있습니다.
분기별 AMD 매출총이익 추이
분기별 AMD 영업이익 추이
분기별 AMD 순이익 추이
월가 증권사들의 AMD 투자의견 및 AMD 목표주가(향후 업뎃)
월가 투자은행들의 AMD 주식에 대한 투자의견을 비롯한 AMD 목표주가등을 업데이트해 간략히 살펴볼 수 있도록 하겠습니다.
우선 월가 투자은행들의 목표 주가 추이가 어떻게 흘러왔는지를 살펴보기 위해 시계열로 AMD 목표 주가 추이를 차트로 표현해 보았습니다. 목표 주가를 제시한 투자 은행은 이 차트에서는 확인 할 수 없고 아래 투자은행들의 구체적인 목표 주가 테이블을 참고해 주세요.
아래 그래프에서 목표주가가 0으로 표현된 것은 AMD 투자의견을 제시한 애널리스트 중에서 AMD 목표주가를 제시하지 않았거나 아직 파악하지 못한 경우이니 그래프를 볼 때 참고하시기 바랍니다. 그리고 목표주가는 Y축 값만 보시면 됩니다.
월가 투자은행들의 AMD 투자 의견 및 AMD 목표 주가
월가 투자은행(IB)들이 지금까지 제시한 AMD 투자의견 및 AMD 목표 주가 제시 이력을 간단히 테이블로 정리해 보았으니 참고 하시기 바랍니다.
Date
투자은행
투자 의견
투자 등급
목표가격
11.09.2021
Susquehanna
Positive
175
11.09.2021
Susquehanna
Positive
175
11.09.2021
Wedbush
Outperform
165
11.12.2021
Jefferies
Buy
0
11.25.2021
Jefferies
Buy
0
12.09.2021
Erste Group
Hold
0
12.15.2021
Deutsche Bank
Hold
120
12.23.2021
Westpark
Buy
180
01.11.2022
KeyCorp
Overweight
155
01.12.2022
Barclays
Overweight
148
01.13.2022
Mizuho
N/A
150
01.18.2022
Cowen
N/A
150
01.19.2022
Wedbush
Outperform
165
01.20.2022
Piper
Neutral
130
02.02.2022
BOA
Buy
190
02.02.2022
Barclays
N/A
148
02.02.2022
Cowen
Outperform
160
02.02.2022
Craig Hallum
Buy
160
02.02.2022
Deutsche Bank
Hold
140
02.02.2022
Jefferies
Buy
155
02.02.2022
JPMorgan
Neutral
140
02.02.2022
KeyCorp
Overweight
165
02.02.2022
Mizuho
Buy
160
02.02.2022
Raymond James
Outperform
160
02.02.2022
Rosenblatt
Buy
200
02.02.2022
Susquehanna
Positive
180
02.02.2022
Susquehanna
Positive
180
02.02.2022
Goldman Sachs
N/A
159
02.15.2022
Cowen
N/A
145
02.22.2022
Sanford
Outperform
150
03.31.2022
Barclays
Equal Weight
115
04.05.2022
Deutsche Bank
Hold
125
04.05.2022
Zacks
Hold
117
04.08.2022
Truist
Hold
111
04.14.2022
NA
Hold
04.20.2022
Deutsche Bank
Hold
115
04.22.2022
Wells Fargo
Overweight
140
04.25.2022
Raymond James
Strong-Buy
160
05.04.2022
Craig Hallum
130
05.04.2022
Jefferies
147
05.04.2022
KeyCorp
150
05.04.2022
Mizuho
145
05.04.2022
Piper
98
05.04.2022
Susquehanna
140
05.05.2022
Goldman Sachs
Buy
133
06.08.2022
Wedbush
Outperform
165
06.10.2022
Benchmark
Buy
135
06.10.2022
Goldman Sachs
Buy
133
06.14.2022
Baird
Neutral
100
06.22.2022
Morgan Stanley
Overweight
103
06.29.2022
BOA
Buy
110
06.30.2022
Northland
Outperform
95
07.11.2022
Barclays
Equal Weight
85
07.12.2022
Cowen
Outperform
120
07.12.2022
Cowen
Outperform
120
07.12.2022
KeyCorp
Overweight
130
07.13.2022
Susquehanna
Positive
120
07.13.2022
Susquehanna
Positive
120
07.14.2022
BMO
Outperform
115
07.15.2022
Goldman Sachs
99
07.19.2022
Wells Fargo
Overweight
130
07.20.2022
Deutsche Bank
85
08.02.2022
Morgan Stanley
Overweight
101
08.03.2022
Citigroup
Neutral
96
08.03.2022
Deutsche Bank
Hold
95
08.03.2022
JPMorgan
Neutral
120
08.03.2022
KGI
Outperform
125
08.03.2022
Mizuho
Buy
140
08.03.2022
Northland
Outperform
105
08.03.2022
Raymond James
Strong-Buy
130
08.03.2022
UBS
Neutral
120
08.04.2022
StockNews
Sell
0
08.04.2022
Goldman Sachs
Buy
112
09.07.2022
Stifel Nicolaus
Buy
122
09.15.2022
Mizuho
Buy
125
09.23.2022
Morgan Stanley
Overweight
95
09.30.2022
Susquehanna
95
10.04.2022
Goldman Sachs
Buy
88
10.05.2022
Wells Fargo
Overweight
90
10.06.2022
Piper
Overweight
90
10.07.2022
BOA
Buy
90
10.07.2022
Barclays
Equal Weight
68
10.07.2022
Benchmark
Buy
95
10.07.2022
Craig Hallum
Buy
76
10.07.2022
Deutsche Bank
Hold
80
10.07.2022
JPMorgan
Neutral
80
10.07.2022
KeyCorp
Overweight
100
10.07.2022
Mizuho
Buy
102
10.07.2022
Morgan Stanley
Overweight
86
10.07.2022
Raymond James
Strong-Buy
100
10.07.2022
Baird
Neutral
65
10.07.2022
Stifel Nicolaus
Buy
100
10.07.2022
Truist
Hold
70
10.10.2022
Citigroup
Neutral
65
10.10.2022
Cowen
Outperform
100
10.10.2022
Cowen
Outperform
100
10.10.2022
Northland
Outperform
80
10.12.2022
StockNews
Sell
0
10.13.2022
Benchmark
95
10.13.2022
Morgan Stanley
86
10.13.2022
New Street
Neutral
0
10.13.2022
Goldman Sachs
84
12.09.2022
StockNews
Sell
0
01.11.2023
Barclays
Equal Weight
70
01.11.2023
KeyCorp
Overweight
80
01.23.2023
Barclays
Overweight
85
01.23.2023
Truist
Hold
79
01.24.2023
Sanford
Market Perform
80
01.30.2023
Susquehanna
Positive
88
02.01.2023
Barclays
Overweight
90
02.01.2023
BMO
Buy
110
02.01.2023
Craig Hallum
Hold
76
02.01.2023
Credit Suisse
Outperform
96
02.01.2023
KeyCorp
Overweight
95
02.01.2023
Mizuho
Buy
90
02.01.2023
Morgan Stanley
Buy
87
02.01.2023
Northland
Market Perform
68
02.02.2023
Citigroup
Neutral
76
02.14.2023
Benchmark
Buy
103
03.02.2023
Raymond James
Strong-Buy
100
03.16.2023
StockNews
Sell
0
03.20.2023
Raymond James
115
03.30.2023
Wells Fargo
Overweight
120
04.10.2023
Piper
Overweight
110
04.11.2023
KeyCorp
Overweight
110
04.24.2023
Deutsche Bank
80
04.24.2023
Susquehanna
Positive
115
04.25.2023
Stifel Nicolaus
98
05.01.2023
Morgan Stanley
102
05.03.2023
58.com
Maintains
0
05.03.2023
BofA
Neutral
95
05.03.2023
Benchmark
108
05.03.2023
Citigroup
85
05.03.2023
Craig Hallum
Buy
100
05.03.2023
Northland
81
05.03.2023
Raymond James
110
05.03.2023
Susquehanna
120
05.03.2023
Truist
84
05.03.2023
VNET
Maintains
0
05.03.2023
Wedbush
Outperform
95
05.18.2023
StockNews
Sell
0
05.23.2023
BofA
120
05.31.2023
BofA
135
06.06.2023
Piper
Overweight
150
06.12.2023
KeyCorp
150
06.12.2023
Wedbush
145
06.14.2023
Barclays
145
06.14.2023
BMO
150
06.14.2023
Craig Hallum
158
06.14.2023
Deutsche Bank
110
06.14.2023
Jefferies
145
06.14.2023
Mizuho
140
06.14.2023
Raymond James
145
06.14.2023
Baird
170
06.14.2023
Stifel Nicolaus
145
06.14.2023
Susquehanna
145
06.14.2023
Goldman Sachs
137
06.14.2023
Wells Fargo
150
06.15.2023
Argus
170
06.15.2023
HSBC Holdings plc
120
06.16.2023
Morgan Stanley
Overweight
138
07.05.2023
Northland
Outperform
150
07.11.2023
KeyCorp
160
07.18.2023
BofA
Neutral
130
07.19.2023
Wolfe
Outperform
150
Date
투자은행
투자 의견
투자 등급
목표가격
AMD 주가와 경쟁사 주가 비교 및 주요 지표 비교
AMD 주가를 경쟁사들과 비교해보기 위해서 산업 내 경쟁사들의 주가 및 주요 지표들을 비교해 보았습니다.
이 비교 테이블은 IE와 같은 레거시 브라우저에서는 제대로 보이지 않으니, 크롬과 같은 모던 브라우저를 사용하면 제대로 볼 수 있습니다. 아직 한국에서는 iE 브라우저 사용자가 어느 정도 되지만 해외에서는 거의 사라진 브라우저로 대부분 업체에서 지원을 중단하고 있습니다.
향후 메타버스 비전을 제시하며 회사 이름을 메타로 바꾸는 등 야심차게 국면 돌파를 시도했던 페이스북(메타)가 아직은 충분한 성장성을 보여주지 못하면서 시장을 실망시킨 21년 4분기 페이스북(메타) 실적을 발표했습니다.
이번 4분기 페이스북 실적의 특징은 시장 기대에 미치지 못하는 실적, 실망스런 향후 실적 전망 그리고 페이스북 사용자 성장 정체 그리고 사용 시간을 유튜브나 틱톡과 같은 동영상에 뺏기고 있다는 등 그 특징 을 정리할 수 있을 것 같은데요. 이러한 실적과 성장성 부재는 투자자들을 실망시키면서 장 종료후 시장에서 20%이상 폭락하고 있습니다.
메타 실적 발표 후 -25% 하락은 시장 역사상 단일종목의 하루단위 최대 시총 증발이라 합니다. 성장이 꺾이면 무자비하게 내동댕이쳐지는 것은 빅테크도 피해가지 못한다는 평가가 나오고 있네요.
디지탈 광고를 메인 비즈니스로 하는 기업들의 주가 추이
간단히 디지탈 광고가 핵심 비즈니스 모델인 스냅, 페이스북, 피터레스트, 트위터 그리고 구글의 주가가 최근 어떻게 움직여 왔는지 간단히 주가 차트를 소개해 봅니다.
아래 소개하는 주가차트는 현재 시간을 기준으로 일정 기간 주가를 보여주기 때문에 시간이 흐른 후에는 3개월, 6개월 단위의 보다 긴 기간을 선택해 2021년 10월 22일 당시의 주가를 확인해 보면 좋을 것 같습니다.
스냅 주가 추이
페이스북 주가 추이
구글 주가 추이
트위터 주가 추이
핀터레스트 주가 추이
Executive Summary
먼저 주요 지표의 시장 예측치와 실적을 비교해서 성과를 살펴 보도록 하겠습니다. 아래 표에서 정리한 것처럼 주당 순이익(EPS)를 포함한 모든 지표에서 시장 기대치에 미치지 못했습니다. 손익, 매출, 사용자 증가 등등
다만 전분기 하락했던 사용자당 평균 수익(ARPU)는 전분기에 비해서 증가하는 모습을 보였습니다. 시장 기대체에 미치지는 못했지만…
항목
결과
실적
시장 예측
조정 주당순이익 (Adjusted Earnings Per Share)
시장 예측 하회
$3.67
$3.84 $3.19(전분기)
매출(billions)
시장 예측 하회
$33.67 $29.01(전분기)
$33.4
일 사용자 (DAUs)
시장 예측 하회
19,3억명 19.3억명(전분기)
19.5억명 19.3억명(전분기)
월 사용자 (MAUs)
시장 예측 하회
29.1억명 29.1억명(전분기)
29.5억명 29.3억명(전분기)
사용자당 평균수익 (ARPU)
시장 예측 하회
$11.38 $10.00(전분기)
$11.57 $10.15(전분기)
잉여현금흐름
페이스북 일사용자(DAUs)는 19.3억명으로 전분기와 동잉한 수준을 유지했습니다. 이는 시장 예측치 19.5억명을 소폭 하회했습니다.
페이스북 월사용자(MAUs)는 29.1억명으로 전분기와 동일합니다.(솔직히 소폭 감소했다고해야 정확한 표현이 되는 듯합니다.) 이 또한 시장 예측치 29.5억명에 소폭 미치지 못합니다. 즉 사용자 증가는 없었고, 따라서 증가를 바라는 시장 예측치에 미치지 못했습니다.
페이스북 사용자당 수익(ARPU, Average Revenue per User)는 11.38달러로 전분기 11.00달러에 비해서 소폭 증가했지만, 시장 예측치 11.57 달러에는 미치지 못했습니다.
3분기 매출 290억 달러로 전년비 20% 증가 이는 시장 예측치 293억 달러에는 다소 미치지 못함
3분기 페이스북 광고 매출은 282.7억 달러로 전년비 33.2% 증가 이는 최근 45~55% 증가에서 다소 증가세가 둔화된 것
오큘러스 가상현실 헤드셋과 같은 소비자 하드웨어나 결제 매출 드을 포함하는 기타 부문 매출은 7.34억 달러를 기록해 전년비 195% 증가
영업이익 104.2억 달러, 영업이익율 35.9%로 전년비 30.2% 증가 3분기 영업이익률 35.9%는 전년동기 37.2%나 전분기 42.5%에 비해서 크게 나장진 것으로 페이스북은 메타버스관련 투자가 증가했기 때문이라고 설명 (메타버스 투자 증가로 2021년 영업이익 100억 달러 이상이 낮아 짐)
순이익 9.2억 달러, 순이익율 31.6%로 전년비 17% 증가에 그침 이는 영업이익과 마찬가지로 전년동기 36.5%, 전분기 35.7%에 비해서 크게 낮아짐
주당 순이익(EPS) 3.22달러로 시장예측치 3.19달러를 크게 상회한 것
다음 분기 전망
컨퍼런스콜을 통해서 나온 다음 분기 전망 관련 내용을 간략히 정리해 봤습니다.
다음분기 매출은 270억~290억 달러로 예측했는데 이는 시장 예측치 301.5억 달러에 크게 미치지 못함 이는 시장에서는 15% 성장을 예상 또는 기대했지만 회사는 3~11% 성장에 그칠 것으로 전망한 것임
페이스북은 지난 3분기 실적 발표시 밝히것과 같은 애플 iOS 개인정보보호 정책 변경과 거시적 경제 문제를 포함한 복합적인 요인으로 타격을 입고 있다고 밝혔으며, 시장 예상 보다 낮은 성장률은 부분적으로는 인플레이션과 광고주 예산에 영향을 미치는 공급망 문제 때문이라고 설명 그리고 페이스북이 인스타그램에서 사용 패턴의 변화, 즉 사람들은 많은 수익을 창출하는 뉴스피드에서 상대적으로 수익이 적은 Reels 비디오 등에 더 많은 시간을 보내고 있다고 분석
페이스북은 “인상 측면에서 사람들의 시간 경쟁이 심화되고 앱 내에서 Feed 및 Stories보다 낮은 수익을 창출하는 Reels와 같은 비디오로 참여가 이동하면서 역풍이 계속될 것으로 예상합니다.”고 밝혔음
페이스북 지표 추이
분기별 페이스북 일 사용자 추이
분기별 페이스북 사용자당 수익 추이
분기별 페이스북 매출 vs 매출 시장 컨센서스 비교
분기별 페이스북 매출 추이
분기별 페이스북 광고 매출 추이
분기별 페이스북 결제 매출 추이
페이스북은 광고 이외에 새로운 수익원으로 결제, 오큘러스와 같은 가상 현실 헤드셋 같은 하드웨어 판매를 포함하는 기타 부문을 강화하고 있습니다.
이번 실적 발표에서는 4분기부터 여기에 포함된 가상 현실 관련 부문을 별도 매출로 분리해 보고하겠다고 밝혔습니다.
페이스북이 소셜미디어 회사에서 메타버스 회사로 전환되는 것을 이러한 실적 보고를 통해서도 보여주겠다는 것입니니다.
고른 지역별 매출 증가율
페이스북 사용자와 매출을 지역별로 살펴보면, 모든 지역에서 사용자가 규모의 차이는 있지만 증가하고 있으며, 매출도 모든 진역에서 증가세를 보였습니다.
지역별 페이스북 사용자 추이
지역별 월 사용자 증가율을 전반적으로 둔화되었습니다.
아시아 지역 사용자 증가율 10.5%를 제외한 나머지 지역에서는 5% 이하의 소폭 증가했습니다.
지역별 페이스북 매출 추이
지역별로 사용자 증가율은 매우 낮지만 사용자당 평균 매출이 높아졌기 때문에 지역별로 높은 매출 증가율을 보였습니다.
’22년 틱톡과 경쟁하기 위해 자사 서비스인 Reels를 대대적으로 개편하겠다 밝혀는데 이는 18세에서 29세 사이 사용자에게 어필하기 위한 노력의 일환입니다.
주크버그는 3분기 실적 발표 시 “지난 10년동안 우리 앱을 이용하는 사용자가 너무 많이 확장되고 모든 사람들을 위한 서비스 제공에 집중하면서 젊은층을 위한 서비스가 아닌 앱을 사용하는 대부분을 위한 것으로 조정되었다.” 비판적으로 지적했습니다.
이러한 대대적인 변화가 완전히 실행되며면 몇달이 아니라 몇년이 걸릴 것이라면서 이러한 변화는 궁극적으로 페이스북에 뉴스피드와 스토리 기능 채택만큼이나 중요한 변화를 가져올 것으로 봤습니다.
메타버스가 온다
페이스북은 또한 널리 알려진대로 메타버스에 엄청난 투자를 하고 있습니다. 이번 실적 발표에서도 이런 지향성을 가감없이 들어냈는데요.
페이스북은 올 4분기부터 실적 보고서 항목에 Facebook Reality Labs를 추가하겠다고 밝혔습니다. 여기에는 하드웨어, 증가현실, 가상현실 제품에 중점을 둘 예정입니다.
나머지 수익부분은 페이스북, 인스타그램, 메신저, 왓츠앱 및 기대 서비스를 포함하는 앱 제품군으로 나누어 집니다.
널리 알려진 것처럼 페이스북은 메타버스에 엄청난 투자를 진행하고 있는데, 이러한 투자 덕분에 2021년 페이스북 영업이익이 예상보다 100억 달러이상 감소할 것이라고 밝혔습니다.
참고로 페이스북은 지난 7월 메타버스를 준비할 팀 구성을 발표했고, 현재 페이스북 2022년 하드웨어 사업부 책임자인 Andrew “Boz” Bosworth를 CTO로 승진시킬 예정이라고 합니다.
iOS 역풍
페이스북은 오는 4분기 매출을 315억~340억 달러로 예측했는데, 이는 시장 예측치 348억 달러에 크게 미지지 못하는 것입니다. 페이스북은 애플 iOS 14.5부터 적용된 개인정보보호 정책 강화, 즉 앱 추적 투명성 강화 확산과 코로나 델타변이 확산 등으로 4분기 불확실성이 확산되었기 때문이라고 설명했습니다.
앞에서도 설멸했듯이 지난 주 실적을 발표한 스냅은 CEO가 iOS 앱 추적 투명성으로 3분기 및 4분기 매출 차질을 빚고 있다고 언급한 후 스냅 주가는 27%이상 폭락하는 하는 등 iOS 앱 추적 투명성 정책으로 인한 후폭풍이 본격화되고 있습니다.
페이스북 운영 책임자인 셰릴 샌드버그(Sheryl Sandberg)는 iOS 앱 추적 투명성 강화로 사용자에게 적절한 광고를 타켓팅하는 페이스북 능력이 손상을 입었으며, 결과적으로 같은 수준의 전환 데이타를 확보할 수 없었다고 토로했습니다. 이에 따라 페이스북은 더 적은 데이타로 작동할 수 있는 타켓팅 최적화 시스템을 재구축할 것이며, 이러한 작업에는 수념이 걸리 것이라고 밝혔습니다.
또한 코로나 팬데믹 이후 경제 오픈으로 매장들이 문을 열고, 소비자들이 매장 직접 구매를 늘리면서 온라인쇼핑 성장이 둔화되고 있은 것을 목격하고 있다고 확인했습니다. 기업들이 여전히 온라인쇼핑으로 전환하고 있지만 온라인쇼핑은 더이상 팬데믹 당시 절정에 달했던 속도로 성장하지 못하고 있다고 밝혔습니다.
또 기업들은 글로벌 공급망 문제와 노동력 부족에 대응해 광고 지출을 늦추고 있다고 언급했습니다. iOS 정책 변화로 디지탈 광고가 다소 주춤하고 있지만 타겟층에 도달 능력과 측정 가능한 결과를 얻을 수 있는 최고의 플랫폼이 페이스북이라는 점은 변함이 없다고 강조했습니다.
자본적지출 증가
페이스북은 2021년 총비용을 700억~710억 달러로 예상했는데, 이는 이번 분기에서 예상한 700억~730억 달러보다는 최대값이 다소 줄어든 것입니다. 하지만 2022년에는 기술, 제품 사야으 등에 투자를 늘리기 위래 910억~970억 달러로 늘리겠다고 밝혔습니다.
투자를 위한 자본적지출 관련해 2021년 자본적지출을 190억 달러로 예상했는데, 이전 예측치 190억~210억 달러보다는 다소 줄어든 것입니다. 여기에는 메타버스 투자등이 포함되어 있는데 이러한 투자 증가로 영업이익이 100억 달러이상 감소했다고 앞에서도 지적한 바 있습니다.
반면 2022년에는 데이터센터, 서버, 네트워크 인프라 및 사무실 시설에 대한 투자를 통해 지본적지출이 290억~340억 달러로 크게 증가할 것으로 전망합니다.
비공개 상태에 있는 페이스북 메타버스, 페이스북 호라이즌 한장면, Facebook Horizon, Image from Facebook
아래 표에서 볼 수 있듯이 이번 분기 실적은 대부분 지표에서 시장 예측치를 하회했으며, 서비스 매출과 아이패드 매출은 시장 예측을 상회하는 실적을 보고해 이채를 띄었습니다.
항목
결과
실적
시장 예측
EPS
시장 예측 상회
$2.10
$1.89
매출
시장 예측 상회
1,239억불
1,186.6억불
아이폰 매출
시장 예측 상회
716.3억불
683.4억불
서비스 매출
시장 예측 상회
195.2억불
186.1억불
맥 매출
시장 예측 상회
108.5억불
95.2억불
아이패드 매출
시장 예측 하회
72.5억불
81.8억불
기타제품 매출
시장 예측 하회
87.9억불
93.3억불
매출총이익률
시장 예측 하회
43.8%
41.7%
4분기 애플 매출 1,239억불로 전년비 11% 증가 . 이는 시장 예측치 1,186.6억불을 크게 상회함
애플 제품은 아이패드를 제외하고는 모든 제품에서 시장 예상치를 웃돌아 긍정적인 모습을 보임 . iPhone 매출 : 716억 3000만 달러 대 예상 683억 4000만 달러, 전년 대비 9% 증가 .서비스 매출 : 195억 2000만 달러 대 예상 186억 1000만 달러, 전년 대비 24% 증가 .기타 제품 매출 : 147억 달러 대 예상 145억9000만 달러, 전년 대비 13% 증가 . Mac 매출 : 108억 5천만 달러 대 예상 95억 2천만 달러, 전년 대비 25% 증가 . iPad 매출 : 72억 5000만 달러 대 예상 81억 8000만 달러, 전년 대비 14% 감소
대부분 지역에서 매출이 증가했으며, 상대적으로 지역별로 1분기 및 2분기와 마찬가지로 중국 및 홍콩지역 매출이 83% 증가하면 애플 매출 증가를 견인 . 북미 매출 515억불로 전년비 11.2% 증가 . 유럽 매출 297억불로 전년비 8.9% 증가 . 중국 및 홍콩 매출 258억불로 전년비 21% 증가 그동안 ’20년 팬데믹 기저효과로 50~80%이상 성장했지만 이번 분기엔 어느 정도 정상화되고 있지만 여전히 가장 높은 증가율을 보였음 . 일본 매출 71억불로 전년비 -14% 감소 . 기타 아시아 매출 98억불로 전년비 19% 증가
매출총이익 542억불, 매출총이익율 43.8%로 전년비 26% 증가 이러한 매출총이익률 43.8%는 시장 예측치 41.7%를 크게 상회
영업이익 415억불, 영업이익률 33.4%로 전년비 23% 증가 . 이러한 높은 영업이익률은 팬데믹 이후 30% 전후를 기록하면서 높은 수준을 유지 중
순이익 346억불, 순이익률 27.9%로 전년비 20% 증가
주당순이익은 2.1불로 젼년동기 1.68불에서 25% 증가했으며, 시장 예측치 1.89불을 크게 상회한 수준
기타
공급망 차질이 60억 달러에 다랗며 다음 분기도 공급망 차질이 심할 것이라고 부정적인 전망을 했던 3분기 실적 발표와 달리 팀쿡은 다음 분기에는 공급망 제약이 완화 될 것으로 전망했습니다.
공급망 차질에도 불구하고 애플 제품 중 아이패드를 제외하고 모든 제품이 전년비 성장했고, 시장 기대치를 넘었습니다.
팀쿡은 공급망 차질에 대해 “우리의 가장 큰 문제는 칩 공급이며, 레거시 노드의 칩 공급입니다.”라고 말했습니다. ″그리고 우리는 최첨단 분야에서 잘하고 있습니다.”
팀쿡은 공급망 제약에도 불구하고 아이폰 매출 9% 증가는 자랑스럽다고 언급
팀쿡은 애플이 인플ㄹ에이션 압박을 받고 있으며, 이를 회피할 방법이 없다고 지적했습니다.
분기별 애플 주요 성과 지표 추이 그래프
분기별 애플 매출 추이
지역별 매출 증가율 추이
분기별 아이폰, 맥, 아이패드 매출증가율 추이
분기별 아이폰 매출 추이
분기별 아이패드 매출 추이
분기별 애플 웨어러블 및 기타 제품군 매출 추이
애플 서비스 매출 추이
애플 제품 판매가 활성화되고, 애플 시장 지배력이 커지고, 구독 서비스 등이 확대되면서 애플 서비스 비즈니스 매출 증가율이 점점 더 높아지고 있습니다.
영업이익 등 애플 이익지표 추이
분기별 애플 매출총이익 추이
분기별 애플 영업이익 추이
분기별 애플 순이익 추이
애플 실적 전망 및 월가의 애플 주가 의견(업뎃 예정)
애플은 코로나 팬데믹을 핑게로 오래전부터 다음 분기 실적 가이드를 제시하지 않고 있습니다. 코로나 팬데믹 이후 실적 가이드를 제시하지 않는 기업에 대해서는 비즈니스 전망이 없다는 의문과 더불어 주가가 폭락하는 경향이 있는데 애플의 경우는 별로 영향을 받지는 않는 것 같습니다.
애플 자체가 워낙 튼실한 기업이다보니 실적 가이드를 제시하지 않는 것에 굳이 신경을 쓰지 않아도 된다고 시장에서는 느끼기 때문이겠죠..
다음 분기 예측
코로나 팬데믹 이후 팬데믹에 따른 불확실성을 이유로 다음 분기 실적 가이드를 제시하지 않았으며, 이번 분기에도 다음 분기 실적 가이드를 제공하지 않음
하지만 Apple CEO Tim Cook은 4분기에 여젼히 60억불 정도의 공급 차질에 직면할 예정이지만 4분에도 여전히 견고한 성장세를 유지할 수 있을 것으로 전망
4분기는 계절지수상으로도 가장 강력한 분기라는 것을 고려해도 4분기 실적은 다시 사상 최고치를 경신할 것이라는 전망
4분기 공급망 제약으로 아이패드 판매는 전년비 감소할 것으로 예상
월가 증권사들의 애플 투자의견 및 애플 목표주가
월가 투자은행들의 애플 주식에 대한 투자의견을 비롯한 애플 목표주가등을 업데이트해 간략히 살펴볼 수 있도록 하겠습니다.
우선 월가 투자은행들의 목표 주가 추이가 어떻게 흘러왔는지를 살펴보기 위해 시계열로 애플 목표 주가 추이를 차트로 표현해 보았습니다. 목표 주가를 제시한 투자 은행은 이 차트에서는 확인 할 수 없고 아래 투자은행들의 구체적인 목표 주가 테이블을 참고해 주세요.
아래 그래프에서 목표주가가 0으로 표현된 것은 애플 투자의견을 제시한 애널리스트 중에서 애플 목표주가를 제시하지 않았거나 아직 파악하지 못한 경우이니 그래프를 볼 때 참고하시기 바랍니다. 그리고 목표주가는 Y축 값만 보시면 됩니다.
월가 투자은행들의 애플 투자 의견 및 애플 목표 주가
월가 투자은행(IB)들이 지금까지 제시한 애플 투자의견 및 애플 목표 주가 제시 이력을 간단히 테이블로 정리해 보았으니 참고 하시기 바랍니다.
Date
투자은행
투자 의견
투자 등급
목표가격
11.09.2021
Goldman Sachs
Hold
142
11.23.2021
Fundamental
Buy
164
11.23.2021
JPMorgan
N/A
180
11.24.2021
Goldman Sachs
N/A
142
11.24.2021
UBS
N/A
175
12.02.2021
Wedbush
Outperform
200
12.06.2021
KeyCorp
Overweight
191
12.07.2021
Morgan Stanley
Overweight
200
12.07.2021
Sanford
N/A
132
12.13.2021
DZ Bank
Buy
0
12.14.2021
BOA
Buy
210
12.14.2021
Evercore ISI
Top Pick
200
12.14.2021
JPMorgan
Overweight
210
12.22.2021
Citigroup
Buy
200
01.05.2022
Goldman Sachs
N/A
142
01.11.2022
Sanford
N/A
170
01.14.2022
Loop
Buy
210
01.14.2022
Piper
Overweight
200
01.18.2022
Deutsche Bank
Buy
200
01.19.2022
Citigroup
Buy
200
01.19.2022
Sanford
Hold
170
01.19.2022
Goldman Sachs
Neutral
142
01.19.2022
UBS
Buy
175
01.21.2022
Wells Fargo
Overweight
205
01.25.2022
Goldman Sachs
N/A
142
01.28.2022
Barclays
Equal Weight
169
01.28.2022
Canaccord Genuity
Buy
200
01.28.2022
Cowen
N/A
200
01.28.2022
DA Davidson
N/A
185
01.28.2022
Deutsche Bank
Buy
210
01.28.2022
JPMorgan
N/A
210
01.28.2022
Monness
Buy
199
01.28.2022
Morgan Stanley
Overweight
210
01.28.2022
New Street
Neutral
165
01.28.2022
Oppenheimer
Outperform
190
01.28.2022
Raymond James
Outperform
190
01.28.2022
Baird
N/A
190
01.28.2022
UBS
Buy
185
01.31.2022
CS
Neutral
168
01.31.2022
Goldman Sachs
N/A
161
02.15.2022
Tigress
Strong-Buy
210
02.17.2022
JPMorgan
N/A
210
02.28.2022
JPMorgan
210
03.02.2022
Zacks
Buy
03.09.2022
JPMorgan
210
03.11.2022
Barclays
Equal Weight
170
03.21.2022
JPMorgan
210
03.25.2022
Evercore ISI
Buy
210
04.04.2022
UBS
185
04.07.2022
JPMorgan
210
04.08.2022
Deutsche Bank Rese...
210
04.19.2022
Rosenblatt
Neutral
184
04.27.2022
Barclays
170
04.27.2022
Goldman Sachs
161
04.29.2022
CS
169
04.29.2022
Deutsche Bank
200
04.29.2022
JPMorgan
200
04.29.2022
Morgan Stanley
Overweight
195
04.29.2022
Piper
195
04.29.2022
UBS
185
05.02.2022
Rosenblatt
Neutral
168
05.02.2022
Sanford
170
05.02.2022
Goldman Sachs
Neutral
157
05.03.2022
Fundamental
Buy
225
05.06.2022
Fundamental
Average
175
06.03.2022
Morgan Stanley
195
06.03.2022
Goldman Sachs
157
06.07.2022
Barclays
167
06.08.2022
Oppenheimer
Outperform
190
06.13.2022
JPMorgan
200
06.14.2022
Deutsche Bank
175
06.14.2022
Morgan Stanley
Overweight
185
06.20.2022
JPMorgan
200
06.21.2022
UBS
185
06.28.2022
Evercore ISI
Outperform
180
07.01.2022
JPMorgan
200
07.06.2022
Goldman Sachs
Neutral
130
07.12.2022
KeyCorp
Overweight
173
07.13.2022
Barclays
Equal Weight
166
07.13.2022
Citigroup
Buy
175
07.19.2022
Goldman Sachs
130
07.20.2022
Morgan Stanley
Overweight
180
07.20.2022
Wells Fargo
Overweight
185
07.21.2022
UBS
185
07.25.2022
JPMorgan
200
07.26.2022
BOA
185
07.26.2022
Itau BBA
Underperform
136
07.26.2022
Ita
Underperform
136
07.29.2022
Citigroup
Buy
185
07.29.2022
CS
166
07.29.2022
Evercore ISI
185
07.29.2022
Rosenblatt
Neutral
160
07.29.2022
Goldman Sachs
139
08.01.2022
Deutsche Bank
175
08.02.2022
KeyCorp
Overweight
177
08.03.2022
Fundamental
Average
177
08.04.2022
Fundamental
Buy
177
08.16.2022
CS
Outperform
201
08.17.2022
Wedbush
Outperform
220
08.19.2022
KeyCorp
Overweight
185
08.22.2022
JPMorgan
200
08.29.2022
JPMorgan
200
09.06.2022
JPMorgan
200
09.06.2022
Sanford
170
09.08.2022
Barclays
169
09.08.2022
CS
201
09.08.2022
Monness
Buy
174
09.08.2022
Goldman Sachs
Neutral
139
09.08.2022
UBS
185
09.12.2022
JPMorgan
200
09.12.2022
Sanford
170
09.14.2022
Barclays
169
09.14.2022
UBS
185
09.20.2022
Evercore ISI
Outperform
190
09.26.2022
JPMorgan
200
09.29.2022
BOA
Neutral
160
09.29.2022
Rosenblatt
Buy
189
09.29.2022
UBS
185
09.30.2022
Bofa
Neutral
160
10.03.2022
JPMorgan
200
10.11.2022
Barclays
Equal Weight
155
10.12.2022
JPMorgan
200
10.12.2022
StockNews
Hold
0
10.13.2022
CS
Outperform
190
11.08.2022
Citigroup
Buy
175
11.08.2022
Fundamental
Buy
168
11.08.2022
KeyCorp
Buy
175
11.08.2022
Morgan Stanley
Overweight
175
11.08.2022
Needham
Buy
170
11.08.2022
Rosenblatt
Buy
189
11.08.2022
UBS
180
12.01.2022
DA Davidson
167
12.01.2022
UBS
180
12.09.2022
Credit Suisse
184
01.02.2023
JPMorgan
190
01.03.2023
BNP
Neutral
140
01.04.2023
Credit Suisse
184
01.04.2023
Wedbush
Outperform
175
01.09.2023
Sanford
125
01.11.2023
Barclays
Equal Weight
133
01.12.2023
UBS
180
01.13.2023
Rosenblatt
Buy
165
01.18.2023
Canaccord
Buy
170
01.18.2023
Credit Suisse
Buy
184
01.19.2023
JPMorgan
Overweight
180
01.20.2023
National Bank
Outperform
54
01.23.2023
Deutsche Bank
Buy
160
01.23.2023
UBS
180
01.24.2023
Sanford
125
01.27.2023
BofA
Neutral
153
01.30.2023
Credit Suisse
184
02.03.2023
BofA
158
02.03.2023
Barclays
Equal Weight
145
02.03.2023
Cowen
Outperform
195
02.03.2023
Cowen
Outperform
195
02.03.2023
DA Davidson
Buy
173
02.03.2023
Deutsche Bank
160
02.03.2023
JPMorgan
Overweight
175
02.03.2023
Needham
Buy
170
02.03.2023
Piper
Overweight
195
02.03.2023
Raymond James
Outperform
170
02.03.2023
Rosenblatt
Buy
173
02.03.2023
Wedbush
Outperform
180
02.06.2023
Credit Suisse
184
02.06.2023
Evercore ISI
Outperform
190
02.06.2023
UBS
180
02.14.2023
Fundamental
Buy
168
02.20.2023
UBS
180
03.01.2023
JPMorgan
175
03.02.2023
Jefferies
Buy
195
03.03.2023
Morgan Stanley
Top Pick
0
03.05.2023
Goldman Sachs
Buy
199
03.07.2023
UBS
180
03.08.2023
Wedbush
Outperform
190
03.10.2023
Needham
Buy
170
03.16.2023
StockNews
Hold
0
03.30.2023
Needham
Buy
170
04.03.2023
UBS
180
04.05.2023
BofA
Neutral
168
04.13.2023
Canaccord
Buy
180
04.13.2023
Credit Suisse
Outperform
188
04.17.2023
Wedbush
Outperform
205
04.19.2023
JPMorgan
Overweight
190
04.26.2023
Barclays
Equal Weight
149
04.26.2023
Deutsche Bank
Buy
170
05.01.2023
BofA
Neutral
173
05.02.2023
Baird
180
05.05.2023
Atlantic
Overweight
200
05.05.2023
BofA
Neutral
176
05.05.2023
Canaccord
Buy
185
05.05.2023
DA Davidson
Buy
193
05.05.2023
Deutsche Bank
Buy
180
05.05.2023
KeyCorp
Overweight
180
05.05.2023
Monness
Buy
188
05.05.2023
Morgan Stanley
Overweight
185
05.05.2023
Needham
Buy
195
05.05.2023
Piper
Overweight
180
05.05.2023
Rosenblatt
Buy
198
05.17.2023
Fundamental
Buy
183
05.18.2023
StockNews
Hold
0
05.22.2023
Loop
Hold
180
06.02.2023
51job
Maintains
0
06.02.2023
Jefferies
210
06.02.2023
Morgan Stanley
190
06.05.2023
58.com
Maintains
0
06.05.2023
BofA
190
06.05.2023
DA Davidson
Neutral
185
06.05.2023
Evercore ISI
Outperform
210
06.06.2023
Credit Suisse
200
06.06.2023
Wells Fargo
210
06.12.2023
UBS
Neutral
190
06.23.2023
Tigress
225
06.29.2023
Citigroup
Buy
240
07.11.2023
KeyCorp
Overweight
200
07.17.2023
Morgan Stanley
Overweight
220
07.18.2023
Jefferies
225
07.19.2023
BofA
Neutral
210
07.20.2023
Credit Suisse
Outperform
220
Date
투자은행
투자 의견
투자 등급
목표가격
애플 주가와 경쟁사 주가 비교 및 주요 지표 비교
애플 주가를 경쟁사들과 비교해보기 위해서 산업 내 경쟁사들의 주가 및 주요 지표들을 비교해 보았습니다.
이 비교 테이블은 IE와 같은 레거시 브라우저에서는 제대로 보이지 않으니, 크롬과 같은 모던 브라우저를 사용하면 제대로 볼 수 있습니다. 아직 한국에서는 iE 브라우저 사용자가 어느 정도 되지만 해외에서는 거의 사라진 브라우저로 대부분 업체에서 지원을 중단하고 있습니다.
아래 표에서 정리한 것처럼 주당 순이익(EPS)과 매출 등 전체 지표는 시장 기대를 크게 뛰어넘었지만 유튜브광고 매출은 시장 기대에 미치지 못했지만, 구글 클라우드 매출은 시장 기대를 소폭 상회하는 시적을 보였습니다.
그러나 애플 개인정보보호 정책 강화로 촉발된 디지탈광고 매출 감소 우려에 대해서는 여전리 강고한 실적 성장을 보여주면서 시장에서 우려를 불식시키는 모습니다.
그리고 기대를 모았건 구글 클라우드는 이번 분기에는 시장 기대에 부응하는 45% 성장을보이면서 여전한 성장세를 보여주었습니다.
하지만 광고나 클라우드 사업 외 자율주행 등 기타 구글 혁신 사업은 매출 감고와 영업이익 둔화를 보이면서 여전히 어려움을 벗어나지 못하고 있습니다.
항목
결과
실적
시장 예측
주당순이익($) (EPS)
시장 예측 상회
30.69
27.34 (Refinitiv)
매출($B)
시장 예측 상회
75.33
72.17 (Refinitiv)
유튜브광고 매출($B)
시장 예측 하회
8.63
8.87 (StreetAccount)
클라우드 매출($B)
시장 예측 하회
5,54
5.47 (StreetAccount)
TAC($B) (Traffic acquisition costs)
시장 예측 상회(긍정적)
13.43
12.84 (StreetAccount)
매출 753.3억 달러로 전년비 32% 증가, 이는 시장 예측 721.7억 달러를 상회 . 전분기 구글 매출 651억 달러보다 무려 15.7% 증가해 성장세가 계속 커지고 있음
구글 광고 매출은 612억 달러로 전년동기 319억 달러보다 32% 증가 . 구글 검색광고는 433억 달러로 전년비 41% 증가해 여전히 높은 성장률 유지(전분기 32% 증가보다 증가율이 커짐) . 구글 광고의 핵으로 떠오르고 있는 유튜브 광고 매출 86억 달러로 전년비 25.3% 증가 유튜브 매출은 시장 예측치 88.7억 달러에는 미치지 못함 . 구글 광고 매출은 소매업 증가세에서 큰 혜택을 입고 있다고 구글 최고 비즈니스 책임자는 밝혔음 . 유튜브는 구글 지표 중 유일하게 시장 기대에 미치지 못한 항목이 되었고, 지난 분기에 이어서 2분기 연속 시장 기대에 미치지 못했음
구글 클라우드 매출 55.4억 달러로 44.6% 증가, 전분기 49.9억 달러에 비해 11% 증가했으며 이는 시장 예측치 54.7억 달러를 상회
구글 신사업이라 할 수 있는 “Other Bets”(자율주행차 사업부 Waymo와 생명과학 사업부 Verily를 포함) 매출 1.8억 달러로 전년비 73% 감소 . 여전히 새로운 비즈니스 창출 부문은 가시적인 성과가 나고 있지는 않는 상황
하드웨어, 플레이 스토어, 광고 외 YouTube 수익을 포함한 구글의 기타 부문은 전년도의 66억 7000만 달러에서 증가한 81억 6000만 달러의 매출을 기록했습니다. . 구글 CEO Pichai는 공급망의 제약에도 불구하고 회사가 Pixel 스마트폰의 ”사상 판매 기록”을 보았다고 말했습니다.
애플 아이폰에서 검색을 가능하게 만드는 등 검색 트래픽을 얻기 위해 지불한 TAC(트래픽 획득 비용)은 134억 달러로 시장 예측치 134.4억 달러보다는 소폭 상회
매출총이익은 219억 달러로 전년비 29% 감소 매출총이익률 29%로 전년동기 54%보다는 크게 낮아짐
영업이익 218억 달러로 지난분기에 이어거 2분기 연속 영업이익 200억 달러를 돌파하며 전년비 약40% 증가 영업이익률 29%로 전분기 32.3%에서 30% 이하로 낮아 짐
순이익 206억 달러, 순이익률 27.4%로 전년비 35% 증가
주당 순이익(EPS) 30.69달러로 시장 예상치 27.34달러를 크게 크게 상회
몇가지 시사
구글은 올해 초 애플 iOS 14.5부터 본격화된 개인정보보호 강화에 따른 시장 변화를 적절하게 통제하고 있는 것으로 보입니다. 스냅과 페이스북 모두 3분기 실적 발표에서 IOS 앱 추적 트래킹 강화에 따라 매출에 영향을 크게 받아 시장 기대에 못미치는 실적을 공개했습니다.
하지만 구글은 안드로이드 운영체제를 가지고 있기 때문에 다른 디지탈 광고를 핵심 비즈니스를 하는 회사들보다는 양호한 실적을 거두고 있다고 판단됩니다.
구글은 3분기 실적 발표에서 유튜브 광고는 애플 개인정보 강화 조치의 ‘미미한’ 영향을 받았다고 밝혔습니다.
하지만 유튜브 광고 매출은 거의 100% 가까이 성장해 왔기 때문에 이런 분기 43% 성장은 살짝 실망스러울 수 있습니다. 그리고 유튜브 광고 매출은 시장 기대에 못미쳤던 것도 사실이죠.
반면 팬데믹 이후에도 꾸준히 증가한 소매 판매에 따라 구글 광고 비즈니스 매출 성장에 큰 기여를 했다고 밝혔습니다.
구글 실적을 이해하기 위한 주요 지표 차트
아래에서는 위에서 간단히 정리한 3분기 구글 실적을 포함한 실적 지표들의 트렌드 차트를 정리해 보았습니다.
구글 실적 트렌드 이해하는 도움이 될 것 같습니다.
분기별 구글 매출 및 매출 성장률 추이
분기별 구글 광고 매출 추이
분기별 유튜브 광고 매출 추이
참고로 미국 Connected TV 침투율은 82%에 이르고 있다고 합니다.
미국 TV 인터넷 연결율 및 미국 유료 TV 침투율 추이, Internet-connected TV penetration rate(%) & US Pay-TV Penetration Rate(%), Data from Statistic, Graph by Happist
구글 광고 타입별 매출 증가율 비교
구글 클라우드 매출 46.3억 달러, 54% 증가
인프라 및 데이터 분석 플랫폼, Google 문서 및 스프레드시트와 같은 공동작업 도구, ‘기업 고객을 위한 기타 서비스’를 제공하는 구글 클라우드는 성장을 지속하고 있습니다.
’21년 2분기부터 구글 클라우드 영업손실이 큰폭으로 줄었지만(9.7억달러에서 5.9억 달러), 이번 분기에는 8.9억 달러로 영업손실이 더 커지는 추이를 보여주고 있습니다.
구글 클라우드 매출 55.4억 달러로 44.6% 증가, 전분기 49.9억 달러에 비해 11% 증가했으며
이는 시장 예측치 54.7억 달러를 상회
분기별 구글 매출총이익률 추이
분기별 구글 영업이익 추이
분기별 구글 순이익 추이
월가의 구글 주가 전망(업뎃 예정)
월가 증권사들의 구글 투자의견 및 구글 목표주가
월가 투자은행들의 구글 주식에 대한 투자의견을 비롯한 구글 목표주가등을 업데이트해 간략히 살펴볼 수 있도록 하겠습니다.
우선 월가 투자은행들의 목표 주가 추이가 어떻게 흘러왔는지를 살펴보기 위해 시계열로 구글 목표 주가 추이를 차트로 표현해 보았습니다. 목표 주가를 제시한 투자 은행은 이 차트에서는 확인 할 수 없고 아래 투자은행들의 구체적인 목표 주가 테이블을 참고해 주세요.
아래 그래프에서 목표주가가 0으로 표현된 것은 구글 투자의견을 제시한 애널리스트 중에서 구글 목표주가를 제시하지 않았거나 아직 파악하지 못한 경우이니 그래프를 볼 때 참고하시기 바랍니다. 그리고 목표주가는 Y축 값만 보시면 됩니다.
월가 투자은행들의 구글 투자 의견 및 구글 목표 주가
월가 투자은행(IB)들이 지금까지 제시한 구글 투자의견 및 구글 목표 주가 제시 이력을 간단히 테이블로 정리해 보았으니 참고 하시기 바랍니다.
Date
투자은행
투자 의견
투자 등급
목표가격
12.03.2021
UBS
Buy
3,925
01.03.2022
Zacks
Hold
0
01.13.2022
Cowen
N/A
3,500
01.17.2022
Zacks
Buy
3,117
01.19.2022
BOA
N/A
3,470
01.25.2022
Zacks
Hold
0
02.02.2022
Canaccord Genuity
Buy
3,500
02.02.2022
Cowen
Outperform
3,600
02.02.2022
CS
Outperform
3,500
02.02.2022
Jefferies
Buy
3,600
02.02.2022
JPMorgan
Overweight
3,450
02.02.2022
Monness
Buy
3,850
02.02.2022
Raymond James
Outperform
3,630
03.11.2022
Deutsche Bank
Buy
3,150
03.18.2022
Tigress
3,670
04.20.2022
Wedbush
Outperform
04.27.2022
Canaccord Genuity
Buy
3,300
04.27.2022
Deutsche Bank
2,900
04.27.2022
JPMorgan
3,200
04.27.2022
Raymond James
3,180
04.28.2022
Oppenheimer
Outperform
3,290
07.07.2022
Evercore ISI
Outperform
155
07.13.2022
Cowen
Outperform
150
07.13.2022
Cowen
Outperform
150
07.14.2022
Citigroup
Buy
145
07.18.2022
MKM
Buy
140
07.19.2022
CS
143
07.19.2022
Oppenheimer
165
07.21.2022
JPMorgan
140
07.25.2022
Cowen
150
07.25.2022
Cowen
150
07.26.2022
Itau BBA
Market Perform
0
07.27.2022
Guggenheim
Outperform
130
07.27.2022
Piper
Overweight
135
07.27.2022
Susquehanna
150
07.27.2022
Susquehanna
150
07.27.2022
Goldman Sachs
150
09.08.2022
Barclays
150
10.11.2022
CS
Outperform
134
01.09.2023
Jefferies
125
01.11.2023
Cowen
Outperform
125
01.12.2023
Sanford
120
01.12.2023
UBS
115
01.24.2023
Raymond James
Outperform
116
01.25.2023
Credit Suisse
145
01.26.2023
Oppenheimer
Outperform
130
01.31.2023
BofA
Buy
119
02.03.2023
Credit Suisse
136
02.03.2023
Jefferies
125
02.03.2023
JPMorgan
Overweight
118
02.03.2023
Oppenheimer
Outperform
155
02.03.2023
Piper
Overweight
120
02.03.2023
Raymond James
Outperform
119
02.03.2023
Roth
Buy
0
02.03.2023
RBC
130
02.03.2023
Goldman Sachs
128
02.06.2023
Sanford
130
02.06.2023
UBS
120
02.09.2023
JPMorgan
118
04.06.2023
UBS
Buy
123
04.24.2023
Oppenheimer
135
04.26.2023
Deutsche Bank
125
04.26.2023
Raymond James
130
04.26.2023
Baird
123
Date
투자은행
투자 의견
투자 등급
목표가격
구글 주가와 경쟁사 주가 비교 및 주요 지표 비교
구글 주가를 경쟁사들과 비교해보기 위해서 산업 내 경쟁사들의 주가 및 주요 지표들을 비교해 보았습니다.
이 비교 테이블은 IE와 같은 레거시 브라우저에서는 제대로 보이지 않으니, 크롬과 같은 모던 브라우저를 사용하면 제대로 볼 수 있습니다. 아직 한국에서는 iE 브라우저 사용자가 어느 정도 되지만 해외에서는 거의 사라진 브라우저로 대부분 업체에서 지원을 중단하고 있습니다.
월가 애널리스트들이 제시한 구를 투자의견 및 구글 목표주가를 간단히 테이블로 정리해 봤습니다.