아래 표에서 정리한 것처럼 주당 순이익(EPS)과 매출 등 전체 지표는 전반적으로 시장 기대를 미치지 못햇습니다. 특히 유튜브 실적은 시장 참여자들을 긴장시키는 요인으로 보입니다.
항목
결과
실적
시장 예측 (Refinitiv/StreetAccount)
주당순이익($) (EPS)
시장 예측 하회
$24.62 $30.69(전분기)
$25.91 $27.34(전분기)
매출($B)
시장 예측 하회
68.01 75.33(전분기)
68.11 72.17(전분기)
유튜브광고 매출($B)
시장 예측 하회
6.87 8.63(전분기)
7.51 8.87(전분기)
클라우드 매출($B)
시장 예측 상회
5.82 5,54(전분기)
5.76 5.47(전분기)
TAC($B) (Traffic acquisition costs)
시장 예측 상회(긍정적)
11.99 13.43(전분기)
11.69 12.84(전분기)
매출 680억 달러로 전년비 23% 증가, 이는 시장 예측 681.1억 달러를 하회 . 그동안 매출 성장세가 커지다고 1분기에 둔화 조짐을 보였음
구글 광고 매출은 546.6억 달러로 612억 달러로 전년동기 446억 달러보다 22% 증가 . 구글 검색광고는 396억 달러로 전년비 24% 증가해 여전히 성장세 유지(전분기 32% 증가보다 증가세 둔화됨) . 구글 광고의 핵으로 떠오르고 있는 유튜브 광고 매출 68.7 달러로 전년비 14.4% 증가 유튜브 매출은 시장 예측치 75.1억 달러에는 미치지 못함 유튜브도 팬데믹 수혜자중의 하나였으나 엔데믹으로 수요가 줄고, 특히 틱톡이 점유율을 크게 늘리면서 상대적으로 약세를 보임. 이마케터는 올해로 미국 내 틱톡 사용시간이 유튜브를 능가할 것으로 전망 . CFO인 Ruth Porat은 분석가와의 통화에서 YouTube가 대부분 직접 반응 광고에서 ”완만한 성장”을 경험했다고 말했습니다 .CEO Sundar Pichai는 통화에서 YouTube의 TikTok 경쟁 기능인 Shorts의 일일 조회수가 300억 회에 이르며 이는 전 분기의 두 배, 전년도의 4배에 달하는 조회수라고 말했습니다. .
구글 클라우드 매출 55.2억 달러로 44% 증가, 전분기 44.6억 달러에 비해 32% 감소했으며 이는 시장 예측치 57.6억 달러를 소폭 상회 . 이는 더 많은 대기업이 자체 데이터 센터에서 워크로드를 이전함에 따라 예상치를 웃돌았다는 평가 . 그러나 클라우드 부문은 여전히 적자를 내고 있으며 1년 전의 9억 7,400만 달러에 비해 9억 3,100만 달러의 운영 손실을 보고
구글 신사업이라 할 수 있는 “Other Bets”(자율주행차 사업부 Waymo와 생명과학 사업부 Verily를 포함) 매출 4.4억 달러로 전년비 32% 감소 . 여전히 새로운 비즈니스 창출 부문은 가시적인 성과가 나고 있지는 않는 상황
하드웨어, 플레이 스토어, 광고 외 YouTube 수익을 포함한 구글의 기타 부문은 68.1억 달러 매추로 4.85 증가
애플 아이폰에서 검색을 가능하게 만드는 등 검색 트래픽을 얻기 위해 지불한 TAC(트래픽 획득 비용)은 119.9 달러로 시장 예측치 116.9억 달러보다는 소폭 상회
매출총이익은 384억 달러로 전년비 56% 증가 매출총이익률 56.4로 전년동기 56.6%와 비슷한 수준
영업이익 200.9억 달러, 영업이익률 29.5%를 기로ㅗ하면서 전년비 22.2% 증가 . 이는 3분기 연속 영업이익 200억 달러를 돌파
순이익 164.6억 달러, 순이익률 24.2%로 전분기에 비해서 하락
주당 순이익(EPS) 24.62달러로 시장 예상치 25.51달러를 하회
몇가지 시사
1분기동안 구글은 우크라이나 침공으로 인해 러시아 사업의 대부분을 중단했습니다. 중동과 아프리카도 포함하는 유럽 지역의 매출 성장률은 전년 동기 33%에서 1분기 19%로 둔화됐습니다.
구글 실적을 이해하기 위한 주요 지표 차트
아래에서는 위에서 간단히 정리한 매출을 포함한 실적 지표들의 트렌드 차트를 정리해 보았습니다.
구글 실적 트렌드 이해하는 도움이 될 것 같습니다.
분기별 구글 매출 및 매출 성장률 추이
분기별 구글 광고 매출 추이
분기별 유튜브 광고 매출 추이
구글 광고 타입별 매출 증가율 비교
구글 클라우드 매출 추이
분기별 구글 매출총이익률 추이
분기별 구글 영업이익 추이
분기별 구글 순이익 추이
월가의 구글 주가 전망(업뎃 예정)
월가 증권사들의 구글 투자의견 및 구글 목표주가
월가 투자은행들의 구글 주식에 대한 투자의견을 비롯한 구글 목표주가등을 업데이트해 간략히 살펴볼 수 있도록 하겠습니다.
우선 월가 투자은행들의 목표 주가 추이가 어떻게 흘러왔는지를 살펴보기 위해 시계열로 구글 목표 주가 추이를 차트로 표현해 보았습니다. 목표 주가를 제시한 투자 은행은 이 차트에서는 확인 할 수 없고 아래 투자은행들의 구체적인 목표 주가 테이블을 참고해 주세요.
아래 그래프에서 목표주가가 0으로 표현된 것은 구글 투자의견을 제시한 애널리스트 중에서 구글 목표주가를 제시하지 않았거나 아직 파악하지 못한 경우이니 그래프를 볼 때 참고하시기 바랍니다. 그리고 목표주가는 Y축 값만 보시면 됩니다.
월가 투자은행들의 구글 투자 의견 및 구글 목표 주가
월가 투자은행(IB)들이 지금까지 제시한 구글 투자의견 및 구글 목표 주가 제시 이력을 간단히 테이블로 정리해 보았으니 참고 하시기 바랍니다.
Date
투자은행
투자 의견
투자 등급
목표가격
12.03.2021
UBS
Buy
3,925
01.03.2022
Zacks
Hold
0
01.13.2022
Cowen
N/A
3,500
01.17.2022
Zacks
Buy
3,117
01.19.2022
BOA
N/A
3,470
01.25.2022
Zacks
Hold
0
02.02.2022
Canaccord Genuity
Buy
3,500
02.02.2022
Cowen
Outperform
3,600
02.02.2022
CS
Outperform
3,500
02.02.2022
Jefferies
Buy
3,600
02.02.2022
JPMorgan
Overweight
3,450
02.02.2022
Monness
Buy
3,850
02.02.2022
Raymond James
Outperform
3,630
03.11.2022
Deutsche Bank
Buy
3,150
03.18.2022
Tigress
3,670
04.20.2022
Wedbush
Outperform
04.27.2022
Canaccord Genuity
Buy
3,300
04.27.2022
Deutsche Bank
2,900
04.27.2022
JPMorgan
3,200
04.27.2022
Raymond James
3,180
04.28.2022
Oppenheimer
Outperform
3,290
07.07.2022
Evercore ISI
Outperform
155
07.13.2022
Cowen
Outperform
150
07.13.2022
Cowen
Outperform
150
07.14.2022
Citigroup
Buy
145
07.18.2022
MKM
Buy
140
07.19.2022
CS
143
07.19.2022
Oppenheimer
165
07.21.2022
JPMorgan
140
07.25.2022
Cowen
150
07.25.2022
Cowen
150
07.26.2022
Itau BBA
Market Perform
0
07.27.2022
Guggenheim
Outperform
130
07.27.2022
Piper
Overweight
135
07.27.2022
Susquehanna
150
07.27.2022
Susquehanna
150
07.27.2022
Goldman Sachs
150
09.08.2022
Barclays
150
10.11.2022
CS
Outperform
134
01.09.2023
Jefferies
125
01.11.2023
Cowen
Outperform
125
01.12.2023
Sanford
120
01.12.2023
UBS
115
01.24.2023
Raymond James
Outperform
116
01.25.2023
Credit Suisse
145
01.26.2023
Oppenheimer
Outperform
130
01.31.2023
BofA
Buy
119
02.03.2023
Credit Suisse
136
02.03.2023
Jefferies
125
02.03.2023
JPMorgan
Overweight
118
02.03.2023
Oppenheimer
Outperform
155
02.03.2023
Piper
Overweight
120
02.03.2023
Raymond James
Outperform
119
02.03.2023
Roth
Buy
0
02.03.2023
RBC
130
02.03.2023
Goldman Sachs
128
02.06.2023
Sanford
130
02.06.2023
UBS
120
02.09.2023
JPMorgan
118
04.06.2023
UBS
Buy
123
04.24.2023
Oppenheimer
135
04.26.2023
Deutsche Bank
125
04.26.2023
Raymond James
130
04.26.2023
Baird
123
Date
투자은행
투자 의견
투자 등급
목표가격
구글 주가와 경쟁사 주가 비교 및 주요 지표 비교
구글 주가를 경쟁사들과 비교해보기 위해서 산업 내 경쟁사들의 주가 및 주요 지표들을 비교해 보았습니다.
이 비교 테이블은 IE와 같은 레거시 브라우저에서는 제대로 보이지 않으니, 크롬과 같은 모던 브라우저를 사용하면 제대로 볼 수 있습니다. 아직 한국에서는 iE 브라우저 사용자가 어느 정도 되지만 해외에서는 거의 사라진 브라우저로 대부분 업체에서 지원을 중단하고 있습니다.
월가 애널리스트들이 제시한 구를 투자의견 및 구글 목표주가를 간단히 테이블로 정리해 봤습니다.
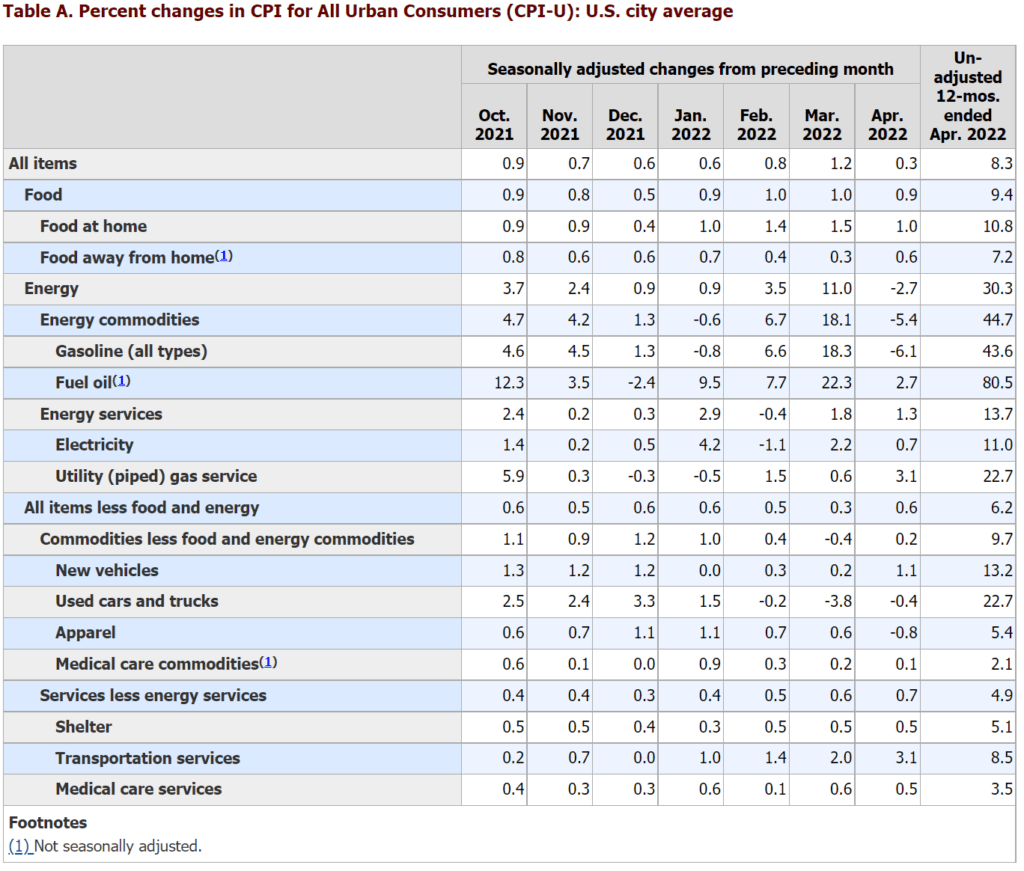
모든 자산시장 관계자 및 참여자들의 초미의 관심사인 4월 소비자 물가 지수가 발표되어 간단히 정리해 봤습니다.
발표전까지 상승세를 보였던 미국 나스닥 선물은 4월 CPI 발표후 실망감에 하락 반전했습니다.
또한 경제 전반에 걸쳐 차입 비용을 뒷받침하는 10년 만기 국채 수익률은 2.990%에서 3.071%로 상승했습니다. 수익률과 채권 가격은 반대 방향으로 움직입니다.
Executive Summary
미국 소비자물가는 지난 3월(8.5%)보다는 상승률이 낮아졌지만, 여전히 높고 시장 기대(8.1%)보다 높은 8.3% 상승했습니다.
근원 소비자 물가도 6.2% 상승해 3월 6.5%에 비해서 낮아졌지만 시장 예측치 6%를 상회했습니다.
근원 CPI는 월간으로 전월비 0.3% 증가했는데 이는 사장 예측치 0.4%보다는 낮았습니다.
노동통계국 발표에 따르면 4월 CPI는 전월에 비해 감소해 22년 3월이 최고 인플레이션율을 기록했다는 것을 잠정적인 신호를 보여주었습니다.
그렇지만 4월 소비자 물가 지표은 시장에서 에상한만큼 인플레이션 둔화가 예상보다 작았습니다.
4월 CPI 하락의 대부분은 변동성이 큰 에너지 요소에서 비롯되었습니다. 이는 원유, 가스 및 기타 에너지 원자재 가격이 러시아의 우크라이나 침공 직후 3월 급등한 후 4월에 조정되었기 때문에 예상된 것이었습니다.
실제로 4월 에너지 물가지수는 3월에 비해 2.7% 하락했다. 전월에 11%나 급등했다. 이 범주 내에서 자동차 연료 지수는 5.8%, 휘발유 지수는 6.1%, 에너지 상품 지수는 3월 대비 5.4% 하락했습니다.
4월에도 3개월 연속 월평균 0.5% 상승한 집값은 고가 카테고리로 꼽힌다. 신차 가격도 1.1% 급등해 12월 이후 가장 빠른 월간 상승률을 기록했다. 그리고 4월에 다른 재개장 관련 카테고리도 증가했는데, 여기에는 3월의 월간 10.7% 상승에 따라 18.6% 증가한 항공 요금이 포함됩니다.
상대적으로 저평가 PER 14.41, .12M Forward EPS 기준 PER 11.36 .업종 PER 24.5 .PBR 6.03
성장성과 수익성 양호 . ‘1분기 매출 80.35 증가, 영업이익 148% 증가 예상
수주가 증가해 캐파 증설 추진 중 8월 공장 증설 완료 시 매출 등 한단계 업그레이드 가능
’22년 연간 인텍플러스 실적 전망 by 하이투자증권
’22년 연간 매출 1,415억원(YoY +18.2%), 영업이익 312억원(YoY +13.5%) 예상 메이저 OSAT 고객사 확대 및 FC-BGA 기판 증설 수혜 등으로 매출 성장이 전망되기 때문
1사업부인 반도체 패키지 부문은 지난해 대만, 중국 OSAT 향 판매 증가로 인하여 매출이 전년대비 110.1% 증가한 563 억원을 기록하면서 지난해 전체적인 매출상승을 이끌었다. 올해는 패키지 고도화 트렌드로 인한 성장이 지속될 것으로 예상되는 가운데 메모리모듈 세대변경에 따른 신제품 니즈 발생 및 메이저 OSAT 고객사 확대 등으로 710 억원 이상의 매출을 기록할 것으로 예상된다.
2사업부인 반도체 Mid-end 분야의 경우 FC-BGA(Flip-Chip Ball Grid Array) 기판업체들의 증설로 인하여 수혜가 지속되는 환경하에서 반도체 기판 검사장비 라인업 확대 등으로 올해 320 억원 이상의 매출을 기록할 것으로 예상된다.
이차전지 분야의 경우 주요 고객사의 Capex 및 검사공정 확대 등으로 수혜가 기대되면서 매출이 확대될 것으로 예상된다.
’22년 1분기 인텍플러스 실적 예상
올해 1 분기 IFRS 연결기준 매출액 312 억원(YoY +80.3), 영업이익 62 억원(YoY +148.0%)으로 실적 개선이 예상된다. 이는 지난해 말 수주잔고 526 억원으로 기반으로 올해 1 분기에 전년동기대비 매출이 상승하면서 수익성 개선이 전망되기 때문이다.
1분기 실적관련 인텍플러스 회사 통화 내용
하기 내용은 2022년 4월 28일 네이버 종목토론장에 올라온 내용입니다. 인텍플러스 회사와 통화한 내용이라고 올라온 내용인데 내용의 정확성을 담보할 수 없으니 참고로만 보시기 바랍니다.
1분기 실적 : 매출 300억 초반, 영어이익률 십퍼센트 후반 대 . 22년도 이미 확보된 수주액 900억 대
1, 2사업부 위주로 수주가 지속적으로 확보되는 중이며, 대만 위주로 고객사 다변화도 가속화 중 (현재 대만 고객사 12개)
1사업부 기준으로 현재 인텍의 글로벌 쉐어가 40% 인데(KLA와의 경쟁) 이를 60% 까지 확대하는 것이 목표
미국 고객사 확대(amkor 등)을 위해 구체적인 협의 진행 중
2사업부는 하이엔드 수요가 지속 확대될 것으로 보이며, 대응가능한 기업이 인텍플러스/다카오카 둘 뿐이라 지속적인 수혜가 예상되는 상황.
먼저 주요 지표의 시장 예측치와 비교해서 실적의 성과를 간단히 비교해 보았습니다. 아래 표에서 볼 수 있듯이 이번 분시 실적은 대부분 지표에서 시장 예측치를 상회하는 긍정적인 실적을 냈습니다.
항목
결과
실적
시장 예측
주당순이익($) (EPS)
시장 예측 상회
$2.22
$2.19
매출($B)
시장 예측 상회
$49.36B
$49.05B
Intelligent Cloud 매출($B)
시장 예측 부합
$19.05B
$18.9B
Productivity & Business processes 매출($B)
시장 예측 상회
$15.79B
$15.5B
More personal computing 매출($B)
시장 예측 상회
$14.5B
$14.27B
매출 493.6억 달러로 전년비 18% 증가 이는 시장 예측치 490.5억 달러를 소폭 상회한 수준이며, 지난 분기에 비해서 매출 성장률은 다소 둔화된 모습을 보였음
제품보다는 서비스 매출이 마이크로소프트 성장을 견인 . 제품 매출 173.7억 달러로 전년비 3% 증가 . 서비스 매출 319.9억 달러로 전년비 28.8% 증가
부문별로는 Azure 퍼블릭 클라우드, GitHub 및 Windows Server와 같은 서버 제품을 포함하는 Microsoft의 Intelligent Cloud 부문은 190억 5천만 달러의 매출로 전년비 26% 증가 이는 StreetAccount가 조사한 애널리스트들의 컨센서스인 189억 달러보다 26% 증가한 수치. .. 마이크로소프트 클라우드 서비스인 Azure는 전년 비 46% 성장해 시장 기대치 46.3%를 소폭 하회
오피스, 링크드인 등을 포함하는 생산성 및 비즈니스 프로세스 부문은 157.9억 달러 매출로 전년비 17% 증가 . 링크드인 매출 성장률 34%를 기록 가장 높은 수준을 기록했으며 , 오피스 365 매출 17% 증가 . 마이크로소프트 365 구독 매출 54.1% 증가
Windows, 광고, 장치 및 게임을 포함하는 개인 컴퓨팅 부문의 수익은 총 145.2억 달러 매출을 올려 전년비 11.3% 증가 . 윈도우11 공개 등으로 윈도우즈 라이센스 판매가 11% 증가 가트너의 PC 출하량 6.8% 감소와 비교하면 긍정적인 수치로 보여짐 . Xbox 매출은 Xbox Series X 및 Series S 콘솔 출시 1주년이 지나면서 4% 증가 . 서피스 노트북 매출은 13% 증가해 3분기만에 증가로 전환 . 검색 매출 23% 증가 팬데믹 이후 빠른 회복을 지속
매출총이익은 337.45억 달러, 매출총이익률 68.4%로 전년비 17.7% 증가 .판매 및 마케팅 지출은 총 56억 달러로 전년 동기 대비 10% 증가했으며 3년 이상 만에 가장 빠른 성장을 보였습니다.
영업이익 203.6달러로 전년비 18.1% 증가하면서 2분기 연속 영업이익 200억 달러를 달성 이번 분기 영업이익률 41.25%로 전년동기 41.3%나 전분기 43%에 비해서 다소 낮아짐
순이익 167.3억 달러, 순이익률 33.8%로 전년비 8% 증가
주당순이익(EPS) 2.22달러로 시장 예상치 2.18달러를 큰 폭으로 상회
[참고] Microsoft products and services growth
Year-over-year change by fiscal quarter−
Category
’20 Q3
Q4
’21 Q1
Q2
Q3
Q4
’22 Q1
Q2
Q3
Azure and other cloud services
59%
47%
48%
50%
50%
51%
50%
46%
46%
Dynamics products and cloud services
17%
13%
19%
21%
26%
33%
31%
29%
22%
Office 365 commercial
25%
19%
21%
21%
22%
25%
23%
19%
17%
Office commercial products and cloud services
13%
5%
9%
11%
14%
20%
18%
14%
12%
Office consumer products and cloud services
11%
7%
5%
18%
10%
15%
11%
Search and news advertising
−12%
0%
13%
48%
40%
32%
23%
Server products and cloud services
30%
19%
22%
26%
26%
34%
35%
29%
29%
Windows commercial products and cloud services
17%
9%
13%
10%
10%
20%
12%
13%
14%
Windows OEM
0%
7%
−5%
1%
10%
−3%
10%
25%
11%
Xbox content and services
2%
65%
30%
40%
34%
−4%
2%
10%
4%
다음 분기 실적 가이던스, 분기 매출 500억 달러 달성 가능성
다음 분기 실적에 대해 아래와 같은 가이던스를 제시했습니다. 이번 분기에 비해서 매출 성장률은 소폭 감소할 것으로 봤습니다.
매출 524억 달러에서 532억 달러 사이를 예상.
회사의 3개 사업 부문 각각에 대한 Hood의 매출 가이던스는 StreetAccount가 조사한 분석가의 기대치를 능가했습니다
하지만 전체 매출 범위의 중간인 528억 달러는 Refinitiv가 조사한 애널리스트들의 컨센서스인 529억 5,000만 달러에 약간 못 미치는 수준입니다
마이크로소프트 주요 실적 지료 트렌드 차트
분기별 마이크로소프트 매출 추이
마이크로소프트 사업 부문별 매출 추이
분기별 마이크로소프 매출총이익 추이
분기별 마이크로소프트 영업이익 추이
분기별 마이크로소프트 순이익 추이
마이크로소프트 실적 전망 및 월가 의견(업뎃 예정)
월가 증권사들의 마이크로소프트 투자의견 및 마이크로소프트 목표주가
월가 투자은행들의 마이크로소프트 주식에 대한 투자의견을 비롯한 마이크로소프트 목표주가등을 업데이트해 간략히 살펴볼 수 있도록 하겠습니다.
우선 월가 투자은행들의 목표 주가 추이가 어떻게 흘러왔는지를 살펴보기 위해 시계열로 마이크로소프트 목표 주가 추이를 차트로 표현해 보았습니다. 목표 주가를 제시한 투자 은행은 이 차트에서는 확인 할 수 없고 아래 투자은행들의 구체적인 목표 주가 테이블을 참고해 주세요.
아래 그래프에서 목표주가가 0으로 표현된 것은 마이크로소프트 투자의견을 제시한 애널리스트 중에서 마이크로소프트 목표주가를 제시하지 않았거나 아직 파악하지 못한 경우이니 그래프를 볼 때 참고하시기 바랍니다. 그리고 목표주가는 Y축 값만 보시면 됩니다.
월가 투자은행들의 마이크로소프트 투자 의견 및 마이크로소프트 목표 주가(업뎃 예정)
월가 투자은행(IB)들이 지금까지 제시한 마이크로소프트 투자의견 및 마이크로소프트 목표 주가 제시 이력을 간단히 테이블로 정리해 보았으니 참고 하시기 바랍니다.
Date
투자은행
투자 의견
투자 등급
목표가격
11.16.2021
CS
Outperform
400
11.22.2021
Fundamental
Hold
299
11.22.2021
Wells Fargo
Overweight
400
12.21.2021
UBS
Outperform
0
12.22.2021
Jefferies
N/A
375
12.22.2021
Sumitomo Mitsui,
Outperform
410
12.29.2021
Jefferies
N/A
375
01.04.2022
Jefferies
N/A
375
01.06.2022
Jefferies
Buy
400
01.12.2022
BMO
Outperform
360
01.18.2022
Jefferies
N/A
100
01.18.2022
Mizuho
N/A
350
01.19.2022
UBS
N/A
360
01.20.2022
Citigroup
N/A
376
01.24.2022
Jefferies
N/A
400
01.24.2022
Goldman Sachs
N/A
400
01.25.2022
Summit Insights
Buy
0
01.26.2022
BMO
Outperform
355
01.26.2022
Citigroup
Buy
386
01.26.2022
CS
N/A
400
01.26.2022
Fundamental
Hold
306
01.26.2022
JPMorgan
N/A
320
01.26.2022
Morgan Stanley
Overweight
372
01.26.2022
Oppenheimer
Outperform
340
01.26.2022
RBC
N/A
380
01.26.2022
UBS
N/A
360
02.04.2022
Tigress
Buy
411
02.09.2022
Barclays
N/A
363
04.11.2022
UBS
360
04.19.2022
Citigroup
Buy
355
04.19.2022
Wells Fargo
Overweight
400
04.21.2022
Zacks
Hold
329
04.25.2022
CS
400
04.26.2022
BMO
Outperform
340
04.27.2022
Barclays
363
04.27.2022
Citigroup
364
04.27.2022
Deutsche Bank
Buy
350
04.27.2022
Evercore ISI
Inline
330
04.27.2022
JPMorgan
320
04.27.2022
Stifel Nicolaus
Buy
350
04.27.2022
Goldman Sachs
365
04.27.2022
Wedbush
Outperform
340
04.27.2022
William Blair
Outperform
04.27.2022
Wolfe
Outperform
350
05.03.2022
Fundamental
Hold
298
06.02.2022
Stifel Nicolaus
320
06.03.2022
Barclays
363
06.03.2022
CS
400
06.03.2022
JPMorgan
320
06.09.2022
JPMorgan
320
06.10.2022
Barclays
Overweight
335
06.13.2022
Jefferies
320
06.20.2022
UBS
330
06.29.2022
Redburn
Buy
370
07.07.2022
KeyCorp
Overweight
330
07.08.2022
Piper
Overweight
312
07.12.2022
Morgan Stanley
Overweight
354
07.15.2022
BMO
305
07.18.2022
Deutsche Bank
350
07.19.2022
Citigroup
Buy
330
07.19.2022
Mizuho
Buy
340
07.22.2022
Cowen
Outperform
320
07.25.2022
Wells Fargo
Overweight
350
07.26.2022
CS
400
07.26.2022
Itau BBA
Outperform
287
07.26.2022
Ita
Outperform
287
07.26.2022
Rosenblatt
Buy
330
07.27.2022
BMO
Outperform
320
07.27.2022
Citigroup
Buy
300
07.27.2022
Deutsche Bank
Buy
330
07.27.2022
Stifel Nicolaus
Buy
300
07.27.2022
Wedbush
Outperform
320
07.29.2022
Wolfe
Outperform
275
08.03.2022
Fundamental
Hold
280
08.12.2022
Guggenheim
Neutral
292
09.06.2022
Jefferies
320
09.15.2022
UBS
330
09.22.2022
Moffett
Hold
285
09.29.2022
Raymond James
Outperform
300
10.04.2022
Oppenheimer
Outperform
275
10.11.2022
Jefferies
275
10.12.2022
StockNews
Buy
0
10.12.2022
Wells Fargo
Overweight
315
10.14.2022
Morgan Stanley
Overweight
325
11.08.2022
Fundamental
Buy
270
12.09.2022
Credit Suisse
365
01.04.2023
DA Davidson
Buy
270
01.04.2023
UBS
Neutral
250
01.05.2023
Jefferies
270
01.09.2023
Piper
Overweight
247
01.10.2023
Barclays
Overweight
280
01.10.2023
RBC
285
01.12.2023
UBS
250
01.17.2023
Guggenheim
Sell
212
01.17.2023
Goldman Sachs
315
01.18.2023
RBC
285
01.19.2023
Citigroup
Buy
280
01.19.2023
Cowen
Outperform
280
01.19.2023
Evercore ISI
Outperform
280
01.19.2023
StockNews
Hold
0
01.19.2023
UBS
250
01.20.2023
Mizuho
Buy
280
01.23.2023
BMO
Outperform
267
01.24.2023
JPMorgan
Overweight
265
01.25.2023
BMO
Market Perform
265
01.25.2023
Citigroup
Buy
282
01.25.2023
Jefferies
Buy
275
01.25.2023
Raymond James
Outperform
270
01.25.2023
RBC
285
01.25.2023
Stifel Nicolaus
Buy
275
01.25.2023
Goldman Sachs
315
01.25.2023
Wedbush
Outperform
280
01.25.2023
Wolfe
Outperform
265
01.26.2023
Credit Suisse
Outperform
285
01.26.2023
Rosenblatt
Buy
275
01.27.2023
StockNews
Hold
0
02.02.2023
Fundamental
Buy
259
02.08.2023
DA Davidson
Buy
325
02.08.2023
Jefferies
Buy
310
02.08.2023
JPMorgan
Overweight
305
02.08.2023
Mizuho
Buy
300
02.08.2023
Oppenheimer
Outperform
280
02.08.2023
Piper
Overweight
290
02.08.2023
UBS
250
02.08.2023
Wedbush
Outperform
280
02.24.2023
Wedbush
Outperform
290
02.27.2023
Jefferies
310
03.02.2023
Credit Suisse
285
03.14.2023
UBS
250
03.16.2023
StockNews
Hold
0
03.17.2023
Mizuho
Buy
315
03.17.2023
RBC
Outperform
285
03.20.2023
Evercore ISI
295
03.20.2023
UBS
275
03.24.2023
Wells Fargo
Overweight
320
03.28.2023
BMO
Market Perform
305
03.29.2023
KeyCorp
Overweight
316
04.03.2023
Raymond James
Outperform
310
04.06.2023
Oppenheimer
Outperform
310
04.12.2023
Wedbush
Outperform
315
04.14.2023
BMO
Market Perform
310
04.14.2023
Stifel Nicolaus
Buy
310
04.17.2023
Barclays
Overweight
310
04.18.2023
Jefferies
325
04.19.2023
BofA
Buy
320
04.19.2023
Citigroup
Buy
332
04.19.2023
Deutsche Bank
Buy
310
04.20.2023
KeyCorp
Overweight
335
04.21.2023
BMO
Market Perform
325
04.21.2023
Piper
Overweight
348
04.24.2023
BNP
Neutral
300
04.24.2023
Sanford
322
04.26.2023
888 Holdings
Maintains
0
04.26.2023
Atlantic
Overweight
330
04.26.2023
BofA
340
04.26.2023
Barclays
Overweight
336
04.26.2023
BMO
Outperform
347
04.26.2023
Citigroup
340
04.26.2023
Credit Suisse
Outperform
350
04.26.2023
DA Davidson
Buy
350
04.26.2023
Deutsche Bank
340
04.26.2023
Evercore ISI
337
04.26.2023
Guggenheim
Sell
232
04.26.2023
Jefferies
Buy
350
04.26.2023
JPMorgan
Overweight
315
04.26.2023
Macquarie
Outperform
325
04.26.2023
Mizuho
Buy
325
04.26.2023
Moffett
Market Perform
306
04.26.2023
Morgan Stanley
Overweight
335
04.26.2023
Oppenheimer
Outperform
330
04.26.2023
Piper
348
04.26.2023
Raymond James
Outperform
320
04.26.2023
Rosenblatt
Buy
310
04.26.2023
RBC
Outperform
350
04.26.2023
Stifel Nicolaus
Buy
320
04.26.2023
TD Cowen
Outperform
330
04.26.2023
Goldman Sachs
Buy
335
04.26.2023
UBS
Neutral
300
04.26.2023
Wedbush
Outperform
325
04.26.2023
Wells Fargo
Overweight
345
04.26.2023
Wolfe
Outperform
350
04.27.2023
StockNews
Buy
0
05.02.2023
Fundamental
Hold
0
05.11.2023
Wedbush
340
05.18.2023
StockNews
Buy
0
05.24.2023
Mizuho
340
05.30.2023
Deutsche Bank
380
05.30.2023
Wedbush
375
05.31.2023
Credit Suisse
420
05.31.2023
Piper
400
06.02.2023
Evercore ISI
400
06.09.2023
BMO
385
06.15.2023
JPMorgan
350
06.15.2023
Mizuho
360
06.22.2023
Wells Fargo
380
07.06.2023
Morgan Stanley
415
07.13.2023
Oppenheimer
Outperform
410
07.14.2023
UBS
Buy
400
07.17.2023
Mizuho
Buy
390
07.18.2023
KeyCorp
400
07.19.2023
BofA
Buy
405
07.19.2023
Barclays
Overweight
425
07.19.2023
JPMorgan
385
07.19.2023
TD Cowen
Outperform
390
07.19.2023
Wells Fargo
Overweight
400
07.20.2023
Citigroup
425
07.20.2023
Guggenheim
Sell
232
07.20.2023
Stifel Nicolaus
Buy
380
07.21.2023
DA Davidson
415
07.21.2023
Goldman Sachs
Buy
400
Date
투자은행
투자 의견
투자 등급
목표가격
마이크로소프트 주가와 경쟁사 주가 비교 및 주요 지표 비교
마이크로소프트 주가를 경쟁사들과 비교해보기 위해서 산업 내 경쟁사들의 주가 및 주요 지표들을 비교해 보았습니다.
이 비교 테이블은 IE와 같은 레거시 브라우저에서는 제대로 보이지 않으니, 크롬과 같은 모던 브라우저를 사용하면 제대로 볼 수 있습니다. 아직 한국에서는 iE 브라우저 사용자가 어느 정도 되지만 해외에서는 거의 사라진 브라우저로 대부분 업체에서 지원을 중단하고 있습니다.
온라인 소매 대기업 Amazon은 이커머스 분야의 전반적인 패닉 속에 52주 신저가로 급락했습니다 . 지난주 업계 최고 수준의 일부 기업들의 안타까운 수익 보고서가 이커머스 부문의 전반적인 하락을 촉발했습니다. 그러면서 아마존 주가도 52주 신저가로 하락하면서 아마존 주식 매수타이밍에 대한 의견이 있습니다.
한편, 아마존은 노조화 노력으로 지속적인 압력에 직면했고, 금리 인상으로 주가는 지난 몇 개월 동안 밸류에이션 축소를 겪었습니다. 지속적인 인플레이션, 소비자의 건강 및 진행중인 노조 투쟁에 대한 우려에도 불구하고 아마존 주식을 매수할 때입니까?
아마존 주가추이
## 이커머스 붕괴
아마존 코로나 팬데믹 수요가 크게 급증했으며, 이는 아마존 주가를 크게 상승시킨 원동력이 되었습니다. 아마존 주식은 2020년 3월 코로나 팬데믹 봉쇄가 진행되면서 아마존 주가는 $1,700 미만에서 2021년 중반에 $3,773.08까지 상승했습니다.
아마존 주식은 ’21년 11월부터 매도 압력을 받기 전, ’21년 기간 동안 큰 변동이 없엇습니다. 2022년 초에는 금리 인상에 대한 두려움이 고평가 주식에 압력을 가하면서 하락세가 심화되었습니다.
온라인 소매업체가 3월에 안정화를 시도하면서 몇 주 동안 상승 모멘텀을 경험했지만 지난 주 온라인 소매 부문의 실적 부진에 따른 실적 보고서의 부진으로 주가가 하락했습니다.
아마존 주가 하락은 지난달 말 실망스러운 ’22년 1분기 실적을 공개한 아마존 자체에서 시작되었습니다. ’22년 1분기 아마존 실적 발표에서 회사는 1분기 결과는 시장 예상을 빗나가고 약한 예측을 발표했습니다.
온라인 소매업체는 작년에 보인 팬데믹으로 인한 빠른 성장 결과와 힘든 비교에 직면했습니다. 동시에, 그것은 소비자에 대한 걱정스러운 경향을 보고했습니다 . 예를 들어, 실적 발표 후 컨퍼런스 콜에서 경영진은 “인플레이션”이라는 단어를 23번 언급했습니다.
(실망스런) 1분기 아마존 실적 보고서는 아마존 주식의 대규모 매도를 촉발했습니다. 이 주식은 발표 다음 날 거의 14%나 폭락했습니다. 이는 2006년 이후 하루 최대 하락폭입니다. 주가도 2년 만에 최저치로 떨어졌습니다.
아마존 주식은 다음 며칠 동안 (상승)발판을 찾은 것처럼 보였지만 팬데믹이후 월스트리트에서 최악의 날 중 하나였던 지난 목요일에 다시 비틀거렸습니다. 아마존은 나스닥 지수가 5% 하락한 날 광범위한 매도로 인해 거의 8% 하락했습니다.
아마존 주가의 전반적인 하락은 부분적으로 소비자에 대한 우려에 의해 촉발되었습니다. 이는 이커머스 부문의 실망스러운 보고서의 물결에 뒤이은 것입니다. Etsy, eBay, Wayfair 및 Shopify는 모두 1분기 실적 보고서 발표 이후 급락했습니다.
이번 주에도 하락세가 지속되어 아마존은 화요일 도중 $2,143.42의 신저가까지 떨어졌습니다. 이는 2020년 4월 이후 볼 수 없었던 수준입니다. 주가는 4월 4일 종가 이후 약 36% 하락했습니다.
## 아마존 주식을 매수할까요?
최근의 아마존의 어려움에도 불구하고 월스트리트는 아마존의 장기 전망에 대해 여전히 매우 낙관적입니다. Seeking Alpha가 조사한 53명의 분석가 중 51 명이 아마존 주식에 대해 낙관적인 평가를 내렸습니다. 여기에는 37개의 Strong Buy 권장 사항과 14개의 Buy 의견이 포함됩니다.
나머지 분석가 중 하나는 아마존 주식에 보류 등급을 제공합니다. 유일한 월스트리트 전문가는 아마존 주식을 매도하라고 권고합니다.
양적 측정은 아마존 주식에 대해 더 암울한 전망을 제시합니다. Seeking Alpha의 Quant Ratings는 아마존 수익성에 대해 A+를, 아마존 성장성에 대해 B-를 제공합니다. 그러나 아마존 주식은 모멘텀은 C를, 아마존 밸류에이션에 대해 F를 얻습니다.
주식에 대한 낙관적인 견해를 보려면 SA 기고자 Eric Sprague의 심층 분석을 읽어보십시오. 이 분석에서는 아마존이 어려움에도 불구하고 저평가 되었다고 주장합니다 . 한편, 동료 SA 기고자 Victor Dergunov는 보다 신중한 관점을 제공합니다. 그는 아마존이 “저를 경제에 대해 걱정시키는 것”이라고 주장합니다.
아마존 매출과 시장 컨센서스 매출 추이 비교
아마존 EPS와 시장 컨센서스 EPS 추이 비교
월가의 아마존 주식 추천지수 및 아마존 목표 주가
여기서는 월가 증권사들이 제시하는 아마존 주식 추천지수 및 아마존 주가 목표에 대해서 살펴보도록 하죠.
한국과 마찬가지로 미국 주식에 대한 증권사 리포트들은 끊임없이 나오는데 이를 정리해주는 사이트 데이타를 기반으로 주기적으로 업데이트 하여 합니다.
월가 증권사들의 아마존 투자의견 및 아마존 목표주가
월가 투자은행들의 아마존 주식에 대한 투자의견을 비롯한 아마존 목표주가등을 업데이트해 간략히 살펴볼 수 있도록 하겠습니다.
우선 월가 투자은행들의 목표 주가 추이가 어떻게 흘러왔는지를 살펴보기 위해 시계열로 아마존 목표 주가 추이를 차트로 표현해 보았습니다. 목표 주가를 제시한 투자 은행은 이 차트에서는 확인 할 수 없고 아래 투자은행들의 구체적인 목표 주가 테이블을 참고해 주세요.
아래 그래프에서 목표주가가 0으로 표현된 것은 아마존 투자의견을 제시한 애널리스트 중에서 아마존 목표주가를 제시하지 않았거나 아직 파악하지 못한 경우이니 그래프를 볼 때 참고하시기 바랍니다. 그리고 목표주가는 Y축 값만 보시면 됩니다.
월가 투자은행들의 아마존 투자 의견 및 아마존 목표 주가
월가 투자은행(IB)들이 지금까지 제시한 아마존 투자의견 및 아마존 목표 주가 제시 이력을 간단히 테이블로 정리해 보았으니 참고 하시기 바랍니다.
날짜
IB
투자 의견
등급
가격
11.10.2021
Tigress
Buy
4,460
11.23.2021
Guggenheim
Buy
4,300
12.02.2021
Evercore ISI
Buy
4,300
12.02.2021
UBS
Buy
4,700
12.13.2021
Cowen
Outperform
4,500
12.21.2021
Evercore ISI
Outperform
0
01.03.2022
Baird
Outperform
4,000
01.11.2022
Morgan Stanley
Overweight
4,200
01.27.2022
BMO
Buy
3,600
01.28.2022
CS
Outperform
4,000
01.28.2022
Zacks
Hold
3,212
02.04.2022
Barclays
Overweight
4,400
02.04.2022
Canaccord Genuity
Buy
4,299
02.04.2022
CS
CS, AWS와 광고 수익은 긍정적인 아마존 전망의 근원
크레디트스위스 애널리스트인 스티븐 주(Stephen Ju)는 아마존 주가 목표를 4,000달러에서 4,100달러로 상향 조정했으며 아마존 주식 투자 등급으로 Putperform 등급을 유지했습니다.
"더 높은 AWS와 광고 수익에 대한 긍정적인 믹스 시프트가 높은 영업이익 가이드를 이끌었다"고 주 연구원은 리서치 노트에서 투자자들에게 말합니다.
오미크론 발생과 이에 따른 인력난으로 재고 관리 잉슈가 모두 해소되는 것은 아니지만 22년 1분기는 이러한 배송 이슈의 마지막 시기라는 것이 이 애널리스트의 주장입니다.
Credit Suisse analyst Stephen Ju raised the firm's price target on Amazon.com to $4,100 from $4,000 and keeps an Outperform rating on the shares.
A positive mix shift on higher AWS and advertising revenue led to OI near the hi-end of guidance, Ju tells investors in a research note.
While not all of the inventory misalignment headwinds are behind the company due to the onset of omicron and the resulting personnel challenges, 1Q22 should mark the last of the above-normal shipping expenses, the analyst contends.
Outperform
4,100
02.04.2022
Jefferies
제프리(Jefferies), 4분기 아마존 실적은 예상보다 나은 영업이익과 다음 분기 지침을 제시
제프리(Jefferies) 애널리스트 브렌트 틸(Brent Thill)은 4분기 아마존 실적은 예상보다 나은 영업이익과 다음 분기 지침을 제시했다고 봤습니다.
또한 그는 아마존 자본지출(CAPEX)이 줄어들면서 2022년 영업이익이 개선될 가능성이 높다고 예상했습니다.
그리고 아마존은 미국 프라임 멤버쉽 가격을 인상한다는 점을 지적했으며, 아울러 4분기 AWS 매출 성장도 4년 연속 가속화되고 있다고 지적했습니다.
이 애널리스트는 아마존 주가 목표를 4000달러를 제시했으며, 아마존 투자등급으로 매수(Buy) 등급을 유지했습니다.
Buy
4,000
02.04.2022
JPMorgan
JPMorgan, 2분기이후 아마존 성장이 가속화 될 것으로 전망
JPMorgan 애널리스트 Doug Anmuth는 아마존 주가 목표를 4350달러에서 4,500달러로 상향 조정했으며 아마존 투자 등급을 Overweight 등급을 유지했습니다.
안무스는 리서치 노트에서 투자자들에게 아마존은 어려운 매크로와 전자상거래 배경에서 "확실한" 4분기 소매 실적과 강력한 웹 서비스 수치를 제시했으며, 1분기에는 "시장 예상보다 더 나은" 전망을 내놓았다고 말했습니다.
이 애널리스트는 2분기부터 경쟁이 완화되기 때문에 아마존 매출 성장이 다시 가속화될 것으로 전망하고 있습니다.
그는 아마존 주식을 2022년 최고 성과를 낼 수 있는 종목으로 남아있다고 이야기 합니다.
Overweight
4,500
02.04.2022
MKM
MKM파트너스, 프라임 가격인상과 AWS 등은 22년을 긍정적으로 만들 것
MKM파트너스 애널리스트 로히트 쿨카르니는 아마존 주가 목표를 4,000달러에서 4,100달러로 상향 조정했으며 아마존 투자등급으로 매수(Buy) 등급을 유지했습니다.
이 애널리스트는 리서치 노트에서 아마존 이커머스가 "다소 약했지만(soft)" AWS에서의 "인상적인(impressiv)" 가속도에 의해 상쇄되었기 때문에 이 회사의 1분기 결과는 "걱정했던 것보다 더 좋았다"고 투자자들에게 말했습니다.
오랬동안 기다렸던(?) 프라임 멤버쉽 가격 인상, 자본비용(CAPEX) 전망 논평, '매우 인상적인' AWS 가속화는 모두 올해 아마존을 긍정적이고 점진적으로 만드는 촉매제로 작용하고 있다고 지적했습니다.
Buy
4,100
02.04.2022
Morgan Stanley
모건스탠리, 그동난 투자가 효과를 발휘하고 팬데믹 문제들이 약화되면서 아마존 영업이익이 개선될 것
모건스탠리, 1분기 아마존 실적 가이드는 아마존 수익성에 대한 자신감을 높여주고 있다고 지적
모건스탠리 애널리스트 브라이언 노왁(Brian Nowak)은 아마존의 22년 1분기 영업이익 상위권 가이던스가 예상치보다 약 63% 높은 약 23억불을 기록했으며, 이는 아마존이 2020-21년 투자했던 것이 효과를 보고, 노동 효율성이 완화됨에 따라 시장에 회사의 잠재적 전체 연 수익성에 대한 더 많은 신뢰를 줄 것으로 생각한다고 지적했습니다.
그는 또 미국의 연간 프라임 가격 상승률 20달러(17%)가 '프라임 서브베이스의 끈적임과 유지'에 대한 아마존의 자신감의 신호라고 믿고 있다고 노왁은 전했습니다.
노왁은 아마존 주식 투자 등급으로 Overweight 등급을 유지하고 아마존 주가 목표 4,200달러를 유지했습니다.
Overweight
4,200
02.04.2022
Piper
파이퍼 샌들러, 아마존 4분기 실적은 예상을 부합했고 특히 AWS가 발군의 실적을 보여 줌
파이퍼 샌들러 분석가인 토마스 챔피온(Thomas Champion)은 아마존 주가 목표를 3875달러에서 3900달러로 상향 조정했으며 아마존 투자등급을 Overweight 등급을 유지했습니다.
Champion은 리서치 노트에서 투자자들에게 4분기 실적이 Piper의 전망치보다 1% 낮은 수익과 EBITDA보다 더 나은 것으로 나타났다고 말했습니다.
그러나 애널리스트는 웹 서비스의 성장이 전년비 40%로 다시 가속화되었으며 이는 Piper의 예측보다 3.4%나 높았다고 지적했습니다.
Overweight
3,900
02.04.2022
Raymond James
레이먼드 제임스, 장기적인 이커머스 성장과 광고 성장 기대
레이먼드 제임스 애널리스트 애런 케슬러(Aaron Kessler)는 아마존 주가 목표를 3,840달러에서 3,170달러로 상향 조정했으며, 아마존 투자의견으로 Outperform등급을 유지했습니다.
케슬러는 투자자에게 보내는 리서치노트에서 "아마존은 이커머스 성장세가 둔화되고 비용 역풍이 1분기까지 지속될 것으로 예상했지만 또 다른 강력한 분기 성장세와 강력한 광고 성장을 발표했다"고 밝혔습니다.
이 애널리스트는 아마존의 장기적인 이커머스 성장을 견실하게 기대하고 있으며, 강력한 광고 성장을 기대하고 있습니다.
Outperform
3,950
02.04.2022
Goldman Sachs
골드만 삭스, 4분기 아마존 실적 보고는 불확실성을 제거하고 확실한 결과를 만들어 냈다고 평가
골드만삭스 애널리스트인 에릭 셰리던(Eric Sheridan)은 아마존 주가 목표를 4100달러에서 4200달러로 상향 조정했으며 아마존 투자 등급으로 매수(Buy) 등급을 유지했습니다.
세리던은 리서치노트에서 아마존의 4분기 실적보고서가 "확실한 결과를 만들어냈고 지난 몇 달 동안 있었던 주요 투자자 토론 중 많은 부분을 직접적으로 다루었다(solid set of results and addressed directly many of the key investor debates in the past few months)"고 투자자들에게 말했습니다.
Buy
4,200
02.04.2022
UBS
UBS, 4분기 아마존 영업이익과 향후 영업이익이 예상보다 좋다, 아마존 주가 목표 상향 조정
UBS 애널리스트 로이드 윔슬리(Lloyd Walmsley)는 아마존 주가 목표를 4550달러에서 4625달러로 상향 조정했으며 아마존 투자 등급으로 매수(Buy)등급을 유지했습니다.
이 애널리스트는 고객에게 보내는 리서치 노트에서 4분기 아마존 실적 보고서는 "확실하다(Solid)"라고 평가하며 4분기 아마존 영업이익과 향후 영업이익 전망은 "(시장에서)걱정했던 것보다 좋다"고 투자자들에게 설명했습니다.
윔슬리는 추가적으로 어닝 콜에서 아마존 경영진의 어조가 "자신감에 차 있다(bullish)"고 언급하며, 하반기에는 매출과 이익 마진이 재가속될 것으로 보고 있습니다.
22년 1분기 아마존 실적은 여러가지 관점에서 실망스러웠습니다. 아마존만의 강점이라고 생각했던 부분에서 실망스런 모습을 보이면서 마치 아마존의 강력한 강점들이 모두 사자진듯한 모습입니다.
아직도 아마존에 긍정적인 시각이 남아 있기는 하지만 ’21년 3분기부터 시작된 아마존의 부진한 실적은 아마존 주식 투자자라면 결단을 내리도록 강제하는 느낌입니다. 이러한 실적 덕분에 아마존은 팬데믹동안 얻은 모든 수익이 사진채 팬데믹 이전 수주능로 주가각 폭락하면서 52주 신저가를 기록했습니다.
1분기 아마존 매출 1,164억 달러로 전년비 7.3% 증가 . 이 매출 증가율은 15년 1분기 이래 가장 낮은 수준,잔분기 9.45에서 더욱더 증가율이 하락 함 또한 이는 월가 예측치 1,163억 달러를 소폭 상회하는 수준 . 이는 2001년 닷컴 붕괴 이후 분기별 최저 속도이자 두 번째 연속 한 자릿수 성장률
아마존 매출을 상품과서비스로 나누면 . 상품 매출은 전년비 1.8% 간소했지만, 서비스 매출은 17.6% 증가해 연전히 높은 수준을 유지
지역별로는 북미 매출 708억 달러로 16% 증가했으나 인터네셔널은 매출 288억 달러로 6.2% 감소해 2분기 연속 인터내셔널 매출은 감소함 .
아마존 웹 서비스(AWS) 매출 184.4억 달러로 전년비 36.6% 증가, 전분기 161.1억 달러에 비해서 전분기보다 성장 . 이는 시장 예상치 182.7억 달러를 소폭 상회한 것
세그먼트별로 온라인 스토어 매출이 2분기 연속 역성장하면서 온라인쇼핑 사업에 대한 논란이 커지고 있음 . 온라인 스토어 매출 511.3억 달러로 전년비 3.3% 감소했음 . 오프라인 스토어 매출 45.9억 달러로 전년비 17.1% 증가 이는 팬데믹 후 오프라인 쇼핑 증가를 반영 여기에는 매장에서 진행된 온라인 매출은 제외한 것 . 써드파티 판매자 매출 253억 달러로 전년비 6.9% 증가 . 구독 매출 84.1억 달러로 전년비 10.9% 증가
. 디지탈 광고 매출은 78.8억 달러로 전년비 23.4% 증가 하지만 온라인쇼핑 수요 증가 둔화로 광고 매출 증가율은 이전 7~80%에서 크게 둔화 . Google의 광고 22% 증가했지만 YouTube가 예상보다 낮은 14%의 성장을 기록하면서 둔화 . 페이스북 광고는 6.1% 증가에 그쳤는데, 이는 10년 동안 상장 기업 역사상 가장3 약한 성장이었다.
영업이익 36.6억 달러, 영업이익률 3.15%로 전년비 58% 감소 하지만 전분기보다는 영업이익 및 영업이익률이 개선
순이익 38.4억 달러 손실을 기록, 이는 전기차 리비안 주가 하락으로 76억 달러 손실에서 기인
조정 주당 순이익(EPS) 7.38달러로 시장 예측치 8.36달러를 회
22년 1분기 실적 가이드에 대해
22년 1분기 매출 1,160억~1,210억불, 2021년 2분기와 비교하여 3~7% 성장할 것으로 예상 이는 시장 예상치 1,255억 달러에 미치지 못함
아마존은 실적 부진의 상당 부분을 거시경제 상황과 러시아의 우크라이나 침공 때문으로 보고 있습니다. 아마존 CEO 앤디 재시는
”팬데믹과 우크라이나에서의 전쟁은 비정상적인 성장과 도전을 가져왔습니다. 아마존 직원과 창고 수용 능력이 정상 수준이므로 회사는 이행 네트워크의 비용을 상쇄하는 데 전면적으로 집중하고 있습니다..”
아마존 비용 상승 대응
아마존은 인플레이션 상승, 연료 및 인건비 상승, 글로벌 공급망 혼란, 계속되는 대유행 등 수많은 경제적 문제를 해결하기 위해 가격 인상 카드를 꺼내들었습니다.
아마존은 4년 만에 처음으로 프라임 멤버십 가격을 인상했습니다. 아마존은 연간 프라임 멤버십 가격을 119달러에서 139달러로 인상 했습니다. .
월별 프라임 멤버십 인상은 신규 회원은 2월 18일부터 기존 회원은 3월 25일 이후 적용됩니다.
또한 아마존즌 미국 판매자에게 5%의 추가 요금을 도입했는데 이는 역사상 처음 있는 일입니다
아마존 실적 주요 지표 트렌드 차트
분기별 아마존 매출 추이
분기별 아마존 북미 매출 추이
분기별 아마존 인터내셔널 매출 추이
분기별 아마존 웹 서비스(AWS) 매출 추이
분기별 아마존 온라인 스토어 매출 추이
분기별 아마존 광고 매출 추이
분기별 아마존 구독 수익 추이
분기별 아마존 매출총이익 추이
분기별 아마존 영업이익 추이
분기별 아마존 순이익 추이
‘
월가 아마존 주가 평가
월가 증권사들의 아마존 투자의견 및 아마존 목표주가
월가 투자은행들의 아마존 주식에 대한 투자의견을 비롯한 아마존 목표주가등을 업데이트해 간략히 살펴볼 수 있도록 하겠습니다.
우선 월가 투자은행들의 목표 주가 추이가 어떻게 흘러왔는지를 살펴보기 위해 시계열로 아마존 목표 주가 추이를 차트로 표현해 보았습니다. 목표 주가를 제시한 투자 은행은 이 차트에서는 확인 할 수 없고 아래 투자은행들의 구체적인 목표 주가 테이블을 참고해 주세요.
아래 그래프에서 목표주가가 0으로 표현된 것은 아마존 투자의견을 제시한 애널리스트 중에서 아마존 목표주가를 제시하지 않았거나 아직 파악하지 못한 경우이니 그래프를 볼 때 참고하시기 바랍니다. 그리고 목표주가는 Y축 값만 보시면 됩니다.
월가 투자은행들의 아마존 투자 의견 및 아마존 목표 주가
월가 투자은행(IB)들이 지금까지 제시한 아마존 투자의견 및 아마존 목표 주가 제시 이력을 간단히 테이블로 정리해 보았으니 참고 하시기 바랍니다.
날짜
IB
투자 의견
등급
가격
11.10.2021
Tigress
Buy
4,460
11.23.2021
Guggenheim
Buy
4,300
12.02.2021
Evercore ISI
Buy
4,300
12.02.2021
UBS
Buy
4,700
12.13.2021
Cowen
Outperform
4,500
12.21.2021
Evercore ISI
Outperform
0
01.03.2022
Baird
Outperform
4,000
01.11.2022
Morgan Stanley
Overweight
4,200
01.27.2022
BMO
Buy
3,600
01.28.2022
CS
Outperform
4,000
01.28.2022
Zacks
Hold
3,212
02.04.2022
Barclays
Overweight
4,400
02.04.2022
Canaccord Genuity
Buy
4,299
02.04.2022
CS
CS, AWS와 광고 수익은 긍정적인 아마존 전망의 근원
크레디트스위스 애널리스트인 스티븐 주(Stephen Ju)는 아마존 주가 목표를 4,000달러에서 4,100달러로 상향 조정했으며 아마존 주식 투자 등급으로 Putperform 등급을 유지했습니다.
"더 높은 AWS와 광고 수익에 대한 긍정적인 믹스 시프트가 높은 영업이익 가이드를 이끌었다"고 주 연구원은 리서치 노트에서 투자자들에게 말합니다.
오미크론 발생과 이에 따른 인력난으로 재고 관리 잉슈가 모두 해소되는 것은 아니지만 22년 1분기는 이러한 배송 이슈의 마지막 시기라는 것이 이 애널리스트의 주장입니다.
Credit Suisse analyst Stephen Ju raised the firm's price target on Amazon.com to $4,100 from $4,000 and keeps an Outperform rating on the shares.
A positive mix shift on higher AWS and advertising revenue led to OI near the hi-end of guidance, Ju tells investors in a research note.
While not all of the inventory misalignment headwinds are behind the company due to the onset of omicron and the resulting personnel challenges, 1Q22 should mark the last of the above-normal shipping expenses, the analyst contends.
Outperform
4,100
02.04.2022
Jefferies
제프리(Jefferies), 4분기 아마존 실적은 예상보다 나은 영업이익과 다음 분기 지침을 제시
제프리(Jefferies) 애널리스트 브렌트 틸(Brent Thill)은 4분기 아마존 실적은 예상보다 나은 영업이익과 다음 분기 지침을 제시했다고 봤습니다.
또한 그는 아마존 자본지출(CAPEX)이 줄어들면서 2022년 영업이익이 개선될 가능성이 높다고 예상했습니다.
그리고 아마존은 미국 프라임 멤버쉽 가격을 인상한다는 점을 지적했으며, 아울러 4분기 AWS 매출 성장도 4년 연속 가속화되고 있다고 지적했습니다.
이 애널리스트는 아마존 주가 목표를 4000달러를 제시했으며, 아마존 투자등급으로 매수(Buy) 등급을 유지했습니다.
Buy
4,000
02.04.2022
JPMorgan
JPMorgan, 2분기이후 아마존 성장이 가속화 될 것으로 전망
JPMorgan 애널리스트 Doug Anmuth는 아마존 주가 목표를 4350달러에서 4,500달러로 상향 조정했으며 아마존 투자 등급을 Overweight 등급을 유지했습니다.
안무스는 리서치 노트에서 투자자들에게 아마존은 어려운 매크로와 전자상거래 배경에서 "확실한" 4분기 소매 실적과 강력한 웹 서비스 수치를 제시했으며, 1분기에는 "시장 예상보다 더 나은" 전망을 내놓았다고 말했습니다.
이 애널리스트는 2분기부터 경쟁이 완화되기 때문에 아마존 매출 성장이 다시 가속화될 것으로 전망하고 있습니다.
그는 아마존 주식을 2022년 최고 성과를 낼 수 있는 종목으로 남아있다고 이야기 합니다.
Overweight
4,500
02.04.2022
MKM
MKM파트너스, 프라임 가격인상과 AWS 등은 22년을 긍정적으로 만들 것
MKM파트너스 애널리스트 로히트 쿨카르니는 아마존 주가 목표를 4,000달러에서 4,100달러로 상향 조정했으며 아마존 투자등급으로 매수(Buy) 등급을 유지했습니다.
이 애널리스트는 리서치 노트에서 아마존 이커머스가 "다소 약했지만(soft)" AWS에서의 "인상적인(impressiv)" 가속도에 의해 상쇄되었기 때문에 이 회사의 1분기 결과는 "걱정했던 것보다 더 좋았다"고 투자자들에게 말했습니다.
오랬동안 기다렸던(?) 프라임 멤버쉽 가격 인상, 자본비용(CAPEX) 전망 논평, '매우 인상적인' AWS 가속화는 모두 올해 아마존을 긍정적이고 점진적으로 만드는 촉매제로 작용하고 있다고 지적했습니다.
Buy
4,100
02.04.2022
Morgan Stanley
모건스탠리, 그동난 투자가 효과를 발휘하고 팬데믹 문제들이 약화되면서 아마존 영업이익이 개선될 것
모건스탠리, 1분기 아마존 실적 가이드는 아마존 수익성에 대한 자신감을 높여주고 있다고 지적
모건스탠리 애널리스트 브라이언 노왁(Brian Nowak)은 아마존의 22년 1분기 영업이익 상위권 가이던스가 예상치보다 약 63% 높은 약 23억불을 기록했으며, 이는 아마존이 2020-21년 투자했던 것이 효과를 보고, 노동 효율성이 완화됨에 따라 시장에 회사의 잠재적 전체 연 수익성에 대한 더 많은 신뢰를 줄 것으로 생각한다고 지적했습니다.
그는 또 미국의 연간 프라임 가격 상승률 20달러(17%)가 '프라임 서브베이스의 끈적임과 유지'에 대한 아마존의 자신감의 신호라고 믿고 있다고 노왁은 전했습니다.
노왁은 아마존 주식 투자 등급으로 Overweight 등급을 유지하고 아마존 주가 목표 4,200달러를 유지했습니다.
Overweight
4,200
02.04.2022
Piper
파이퍼 샌들러, 아마존 4분기 실적은 예상을 부합했고 특히 AWS가 발군의 실적을 보여 줌
파이퍼 샌들러 분석가인 토마스 챔피온(Thomas Champion)은 아마존 주가 목표를 3875달러에서 3900달러로 상향 조정했으며 아마존 투자등급을 Overweight 등급을 유지했습니다.
Champion은 리서치 노트에서 투자자들에게 4분기 실적이 Piper의 전망치보다 1% 낮은 수익과 EBITDA보다 더 나은 것으로 나타났다고 말했습니다.
그러나 애널리스트는 웹 서비스의 성장이 전년비 40%로 다시 가속화되었으며 이는 Piper의 예측보다 3.4%나 높았다고 지적했습니다.
Overweight
3,900
02.04.2022
Raymond James
레이먼드 제임스, 장기적인 이커머스 성장과 광고 성장 기대
레이먼드 제임스 애널리스트 애런 케슬러(Aaron Kessler)는 아마존 주가 목표를 3,840달러에서 3,170달러로 상향 조정했으며, 아마존 투자의견으로 Outperform등급을 유지했습니다.
케슬러는 투자자에게 보내는 리서치노트에서 "아마존은 이커머스 성장세가 둔화되고 비용 역풍이 1분기까지 지속될 것으로 예상했지만 또 다른 강력한 분기 성장세와 강력한 광고 성장을 발표했다"고 밝혔습니다.
이 애널리스트는 아마존의 장기적인 이커머스 성장을 견실하게 기대하고 있으며, 강력한 광고 성장을 기대하고 있습니다.
Outperform
3,950
02.04.2022
Goldman Sachs
골드만 삭스, 4분기 아마존 실적 보고는 불확실성을 제거하고 확실한 결과를 만들어 냈다고 평가
골드만삭스 애널리스트인 에릭 셰리던(Eric Sheridan)은 아마존 주가 목표를 4100달러에서 4200달러로 상향 조정했으며 아마존 투자 등급으로 매수(Buy) 등급을 유지했습니다.
세리던은 리서치노트에서 아마존의 4분기 실적보고서가 "확실한 결과를 만들어냈고 지난 몇 달 동안 있었던 주요 투자자 토론 중 많은 부분을 직접적으로 다루었다(solid set of results and addressed directly many of the key investor debates in the past few months)"고 투자자들에게 말했습니다.
Buy
4,200
02.04.2022
UBS
UBS, 4분기 아마존 영업이익과 향후 영업이익이 예상보다 좋다, 아마존 주가 목표 상향 조정
UBS 애널리스트 로이드 윔슬리(Lloyd Walmsley)는 아마존 주가 목표를 4550달러에서 4625달러로 상향 조정했으며 아마존 투자 등급으로 매수(Buy)등급을 유지했습니다.
이 애널리스트는 고객에게 보내는 리서치 노트에서 4분기 아마존 실적 보고서는 "확실하다(Solid)"라고 평가하며 4분기 아마존 영업이익과 향후 영업이익 전망은 "(시장에서)걱정했던 것보다 좋다"고 투자자들에게 설명했습니다.
윔슬리는 추가적으로 어닝 콜에서 아마존 경영진의 어조가 "자신감에 차 있다(bullish)"고 언급하며, 하반기에는 매출과 이익 마진이 재가속될 것으로 보고 있습니다.
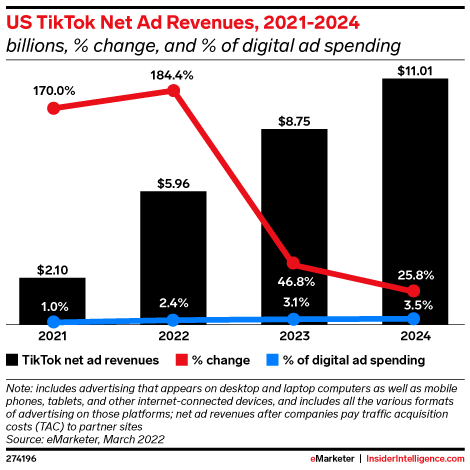
올해 미국 틱톡(TikTok) 사용자는 유튜브 사용자가 유튜브에서 보내는 유튜브 사용시간 어 많은 시간을 틱톡 소셜 미디어 플랫폼에서 시간을 보낼내는 틱톡 사용시간을 기록할 것이라는 예상이 나왔습니다.
올해 틱톡 사용시간과 유튜브 사용 시간 차이는 아주 작지만 해가 거듭될수록 이 차이는 커질 것으로 보입니다. 특톡 사용시간은 늘어날 것이고 유튜브 사용시간은 상대적으로 천천히 늘어날 것입니다.
틱톨 사용시간 분석
틱톡 사용 시간은 빠르게 증가하고 있으며 이 앱 사용자 증가도 아주 빠른 속도로 증가하고 있습니다.
2020년 틱톡 플랫폼은 페이스북과 인스타그램을 제치고 사요 시간이 가장 소셜 미디어가 되었습니다. 틱톡 사용자는 틱톡에서 38.6분을 사용해 페이스북 사용시간 34.6분보다 4분 더 많은 시간을 보냅니다.
이제 페이스북 사용자가 페이스북에서 지내는 시간은 줄어들고 있는 반면, 틱톡 사용시간은 유튜브 사용시간을 따라잡고 있습니다.
ByteDance 소유 앱인 틱톡은 작년에 3분 길이의 비디오 기능을 출시했고 몇 달 후에는 5분짜리 비디오 기능을 출시했습니다. 그리고 2월에는 10분짜리 동영상 기능을 도입하여 장편 콘텐츠를 향한 분명한 발걸음을 내디뎠습니다.
Joy Ventures 및 getWizer에 따르면 Z세대의 40% 이상이 틱톡(TikTok)에서 하루 3시간 이상을 보냅니다.
그 수치가 믿기지 않을 수도 있지만 거의 같은 비율의 Z세대가 YouTube에서 3시간 이상을 보냅니다. 이는 소셜 미디어 중독이 TikTok만의 문제가 아니라는 것을 의미합니다.
플랫폼들은 TikTok을 흉내내고 있습니다. 그리고 프랫폼들의 기능들은 틱톡이 다시 흉내내고 있습니다. 인스타그램과 유튜브는 틱톡의 숏폼 비디오와 같은 기능인 각각 Reels와 Shorts를 도입해 틱톡의 숏폼 동영상 우위를 점하려 하고 있다. 한편, 틱톡(TikTok)은 트위터의 Repost 기능, 스냅챗과 인스타그램의 스토리(Stories)기능, 트위치의 데스크톱 라이브 스트리밍 기능 등을 준비하고 있습니다.
전망
틱톡 사용 시간은 올해 최고가 될 것이지만 틱톡 앱의 미국 광고 수익은 아직 YouTube를 능가하지 못할 것입니다.
이마케터 예측에 따르면 미국에서 틱톡 광고 매출은 2024년 110억 1000만 달러로 YouTube의 107억 1000만 달러를 넘어설 것입니다.
헉실히 미국 주식시장은 약세장에 진입한 것 같습니다. 오늘도 나스닥은 3%이상 빠지면서 힘을 거의 못쓰고 있습니다. 예전과는 완전히 다른 양상을 보여주고 있습니다. 이런 나스닥이나 S&P 500 약세장을 슬기롭게 보내는 전략에 대한 Michael Sincere의 조언을 소개해 보니다.
많은 머니 매니저를 포함한 대부분의 투자자는 약세장의 파괴적인 성격을 경험한 적이 없습니다.
불안한 이웃과 그들이 소유한 나스닥 주식에 대해 이야기를 나눈 후, 저는 대부분이 재정적 조언을 원하지 않는다는 것을 발견했습니다. 그래서 여기에 제안합니다.
Nasdaq 종합 지수는 약세장에 있습니다. 구체적으로 말하면, 나스닥은 2021년 11월 22일에 16,212의 일중 최고에 도달했습니다. 나스닥 지수 12,970 미만은 그 고점에서 20% 하락을 나타냅니다. 5월 6일 나스닥은 12,144로 마감하여 약세장에 진입했습니다.
나스닥 지수 추이
이제 다우 존스 산업지수(Dow Jones Industrial Average DJIA)와 Standard & Poor’s 500 SPX도 나스닥을 따라 약세장으로 진입할 가능성이 높아졌습니다. 다우가 29,561 아래로 하락하면 기술적으로 약세장에 진입하게 됩니다(2022년 1월 5일 장중 최고치인 36,952에서 20% 하락).
S&P 500 지수 추이
장기간에 걸친 하락
약세 예측 모델이 맞다면 미국 시장이 바닥을 치기 전까지 갈 길이 멉니다. S&P 500 지수가 3,200까지 하락하더라도 놀라지 마십시오. 이것은 예측이 아닙니다. 역사적 추세와 기술적 분석을 기반으로 한 추측입니다.
나는 미국 연방 준비 제도 이사회가 통제하는 미국 시장이 터무니없이 과매수되었다고 수년 동안 경고했던 고 마크 D. 쿡에게 약세장에 대한 교육을 받았습니다. 그의 예측은 일찌기 이루어졌지만 Cook의 조언은 타당했습니다. (2021년 12월 4일 MarketWatch 칼럼에서 그의 마지막 약세장 경고를 참조하세요)
Cook은 약세장 단서를 찾았습니다. 첫 번째는 실패한 랠리의 존재이고 두 번째는 매수-딥(buy-the-dip) 전략이 실패했다는 증거였습니다. 이것이 바로 나스닥에 일어난 일입니다. 그는 또한 가격이 현재 일어나고 있는 약세장에서 마지막으로 떨어지는 것이라고 경고했습니다.
약세장은 거의 모든 사람에게 나쁘다
대부분의 투자자들은 약세장의 파괴적인 성격을 경험한 적이 없습니다. 여기에는 역사상 가장 긴 강세장 중 하나인 13년 동안 강세장을 누렸던 많은 펀드 매니저가 포함됩니다. 올라갈 때는 쉽고 재미있지만 내려갈 때는 감정을 조절하고 숙면을 취하기가 어렵습니다. 많은 사람들이 힘들게 배우고 있기 때문에, 성공적인 주식 고르는 것은 힘든 일입니다
어떤 사람들은 Cook과 같은 전문 트레이더가 실제로 약세장을 즐긴다고 믿습니다. 사실, 트레이더를 포함한 대부분의 사람들이 관리하기 어렵습니다. 첫째, 악의적인 약세장 한가운데에 하루만 지속되는 예기치 않은 “완벽한” 랠리가 나타납니다. ). 이러한 “일일의 불가사의”는 제 시간에 포지션을 채우지 못한 공매도의 계정을 마비시킬 수 있습니다.
아마도 장기간의 약세장에서 성공하는 유일한 사람들은 뛰어난 시장 타이밍을 가진 거래자들일 것입니다. 그들은 풋옵션, 헤지 전략, 공매도 전략을 사용하여 돈을 벌지만 매우 어렵습니다. 시장 하락세를 견디지 못하는 대부분의 투자자들은 현금으로 이동하는 경향이 있습니다.
매수 後 보유(영구적이지는 않음)
대다수의 투자자는 Peter Lynch, Warren Buffett 및 John Bogle을 포함한 시장 베테랑의 매수 후 보유 조언을 따릅니다. 장기간(5년 이상, 일반적으로 훨씬 더 긴 기간) 보유할 의향이 있고 시장이 하락할 때 당황하지 않는 한 이론적으로 포트폴리오는 이전 고점으로 돌아가야 합니다. 지금까지 미국 시장은 항상 그랬습니다.
물론 어떤 주식을 소유하고 있느냐에 따라 많은 것이 달라지기 때문에 보장은 없습니다. 그러나 적절히 분산하면 약세장에서 살아남을 수 있습니다. 불행히도 일부 주식은 생존하지 못할 것입니다. 기술적 분석과 기본 분석을 모두 연구하는 것이 중요한 이유 중 하나입니다. 당신이 소유한 주식에 대해 숙제를 하고 거래 결정을 위해 팁스터나 선전에 의존하지 마십시오.
나쁜 시장에 좋은 소식
긍정적으로 마무리하고 싶습니다.
약세장은 짧은 경향이 있습니다(몇 개월에서 1년). 약세가 끝나고 대부분의 주식이 하락을 멈추면 특히 현금이 있는 사람들에게 환상적인 가격으로 증권을 살 수 있는 놀라운 기회가 있을 것입니다.
달러 비용 평균 전략을 사용하는 인덱서라면 약세장에서 더 많은 주식을 더 낮은 가격에 매수하게 될 것입니다. 귀하의 계정은 시장이 마침내 랠리를 시작할 때마다 완전한 회복을 할 수 있는 좋은 위치에 놓이게 될 것입니다.
미국 시장이 지속적으로 상승할 때 대부분의 주식은 결코 하락하지 않을 것처럼 보였습니다. 시장이 계속 하락하면서 많은 주식이 다시는 오르지 않을 것처럼 보일 수 있습니다. 그러나 약세장은 언젠가 끝납니다.
아래 표에서 볼 수 있듯이 AMD는 대부분 지표에서 시장 예측치를 상회하는 긍정적인 실적을 냈습니다.
항목
결과
실적
시장 예측
조정 주당 이익 (Adjusted EPS)
시장 예측 상회
$1.13 $0.92(전분기)
$0.91 $0.76(전분기)
매출($B)
시장 예측 상회
5.89 4.83(전분기)
5.52 4.53(전분기)
2022년 2분기 매출($B) 가이드
시장 예측 상회
6.5
6.38
다음은 세부 항목별로 내용을 요약해 보았습니다.
매출관련련
22년 1분기 매출은 58.9억 달러로 무려 전년비 70.9% 증가, . 이러한 AMD 매출은 시장 예측치 55.2억 달러를 상회한 것
1분기 매출 성장은 모든 비즈니스 라인이 두 자릿수 성장을 기록하면서 여전히 맹렬히 성장했습니다. .
특히 1분기에 인텔과 경쟁하고 있는 고급 서버췹 부분에서 AMD는 제조 능력을 회복하면서 시장점유율을 높였습니다.
수요와 관련해 팬데믹이 끝나고 엔데믹을 가시화되면서 그동안 AMD 성장을 가화했던 PC 판매가 줄어들 수 있다는 예상이 나오지만 AMD는 이러한 수요감소 기미ㅡㄹ 느끼지 못하고 있다고 밝혔습니다.
“PC 시장이 기록적인 단위 출하량으로 여러 분기에 걸쳐 약간의 부드러움을 경험하고 있지만, 우리는 강력한 성장 기회를 보고 전반적인 고객 수익 점유율을 계속 얻을 것으로 예상되는 프리미엄, 게임 및 상업적 부분에 여전히 초점을 맞추고 있습니다. “AMD CEO Lisa Su는 AMD가 8분기 연속 PC 칩 시장 점유율을 확보했다고 믿고 있다고 덧붙였습니다.
PC 판매는 AMD의 컴퓨팅 및 그래픽 부문에서 보고되며 연간 기준으로 33% 증가했으며 12월 분기보다 8% 증가했습니다.
클라우드 서버 판매는 AMD의 임베디드, 엔터프라이즈 및 세미 커스텀 부문에서 보고되며 88% 증가한 25억 달러를 기록했습니다.
손익관련련
이번 분기 매출총이익은 28.2억 달러, 매출총이익율 48.9%로 . 매출총이익은 전년비 77.6% 증가
영업이익은 9.5억 달러, 영업이익률 16.1%로 전년비 43.7% 증가 이는 전년동기 영영이익률 19.2%나 전분기 영업이익율 25%보다 낮아진 것
순이익도 7.9억 달러, 순이익률 13.4%로 전년비 19.3% 감소
주당순이익은 0.56달러로 전년동기 0.45달러보다 낮아짐 수정 주당 이익은 1.13달러로, 월가 시장 예측치 0.91달러를 상회 함
2022년 2분기 및 2022년 실적 가이던스
AMD는 이번 ’22년 2분기에 65억 달러의 매출을 예상했는데 .이는 애널리스트의 예상치 63억 8000만 달러를 상회하는 것 .이는 전년 대비 약 69%, 분기 대비 약 10% 증가할 것으로 예상 .전년 대비 증가는 Xilinx 이상의 서버, 세미 커스텀 및 클라이언트 매출의 추가로 인해 주도될 것으로 예상. .분기 대비 증가는 주로 Xilinx와 더 높은 서버 수익에 의해 주도될 것으로 예상
2022년 2분기 비GAAP 총 마진이 약 54%가 될 것으로 예상
2022년에 263억 달러 매출을 예상한다고 밝혀 이번 분기에 밝힌 215억 달러의 매출을 크게 상향 조정 이러한 상향 조정은 자일링스 서버 및 세미 커스텀 매출의 추가덕분으로 밝힘
AMD 실적관련 주요 지표 트렌드 차트
분기별 AMD 매출 추이
분기별 AMD Computing and Graphics 매출 추이
분기별 AMD Enterprise, Embedded and Semi-Custom 매출 추이
AMD 영업이익 등 손익 지표 개선
메출 증가와 더블어 이익 지표도 굉장히 좋아지고 있습니다.
분기별 AMD 매출총이익 추이
분기별 AMD 영업이익 추이
분기별 AMD 순이익 추이
월가 증권사들의 AMD 투자의견 및 AMD 목표주가(향후 업뎃)
월가 투자은행들의 AMD 주식에 대한 투자의견을 비롯한 AMD 목표주가등을 업데이트해 간략히 살펴볼 수 있도록 하겠습니다.
우선 월가 투자은행들의 목표 주가 추이가 어떻게 흘러왔는지를 살펴보기 위해 시계열로 AMD 목표 주가 추이를 차트로 표현해 보았습니다. 목표 주가를 제시한 투자 은행은 이 차트에서는 확인 할 수 없고 아래 투자은행들의 구체적인 목표 주가 테이블을 참고해 주세요.
아래 그래프에서 목표주가가 0으로 표현된 것은 AMD 투자의견을 제시한 애널리스트 중에서 AMD 목표주가를 제시하지 않았거나 아직 파악하지 못한 경우이니 그래프를 볼 때 참고하시기 바랍니다. 그리고 목표주가는 Y축 값만 보시면 됩니다.
월가 투자은행들의 AMD 투자 의견 및 AMD 목표 주가
월가 투자은행(IB)들이 지금까지 제시한 AMD 투자의견 및 AMD 목표 주가 제시 이력을 간단히 테이블로 정리해 보았으니 참고 하시기 바랍니다.
Date
투자은행
투자 의견
투자 등급
목표가격
11.09.2021
Susquehanna
Positive
175
11.09.2021
Susquehanna
Positive
175
11.09.2021
Wedbush
Outperform
165
11.12.2021
Jefferies
Buy
0
11.25.2021
Jefferies
Buy
0
12.09.2021
Erste Group
Hold
0
12.15.2021
Deutsche Bank
Hold
120
12.23.2021
Westpark
Buy
180
01.11.2022
KeyCorp
Overweight
155
01.12.2022
Barclays
Overweight
148
01.13.2022
Mizuho
N/A
150
01.18.2022
Cowen
N/A
150
01.19.2022
Wedbush
Outperform
165
01.20.2022
Piper
Neutral
130
02.02.2022
BOA
Buy
190
02.02.2022
Barclays
N/A
148
02.02.2022
Cowen
Outperform
160
02.02.2022
Craig Hallum
Buy
160
02.02.2022
Deutsche Bank
Hold
140
02.02.2022
Jefferies
Buy
155
02.02.2022
JPMorgan
Neutral
140
02.02.2022
KeyCorp
Overweight
165
02.02.2022
Mizuho
Buy
160
02.02.2022
Raymond James
Outperform
160
02.02.2022
Rosenblatt
Buy
200
02.02.2022
Susquehanna
Positive
180
02.02.2022
Susquehanna
Positive
180
02.02.2022
Goldman Sachs
N/A
159
02.15.2022
Cowen
N/A
145
02.22.2022
Sanford
Outperform
150
03.31.2022
Barclays
Equal Weight
115
04.05.2022
Deutsche Bank
Hold
125
04.05.2022
Zacks
Hold
117
04.08.2022
Truist
Hold
111
04.14.2022
NA
Hold
04.20.2022
Deutsche Bank
Hold
115
04.22.2022
Wells Fargo
Overweight
140
04.25.2022
Raymond James
Strong-Buy
160
05.04.2022
Craig Hallum
130
05.04.2022
Jefferies
147
05.04.2022
KeyCorp
150
05.04.2022
Mizuho
145
05.04.2022
Piper
98
05.04.2022
Susquehanna
140
05.05.2022
Goldman Sachs
Buy
133
06.08.2022
Wedbush
Outperform
165
06.10.2022
Benchmark
Buy
135
06.10.2022
Goldman Sachs
Buy
133
06.14.2022
Baird
Neutral
100
06.22.2022
Morgan Stanley
Overweight
103
06.29.2022
BOA
Buy
110
06.30.2022
Northland
Outperform
95
07.11.2022
Barclays
Equal Weight
85
07.12.2022
Cowen
Outperform
120
07.12.2022
Cowen
Outperform
120
07.12.2022
KeyCorp
Overweight
130
07.13.2022
Susquehanna
Positive
120
07.13.2022
Susquehanna
Positive
120
07.14.2022
BMO
Outperform
115
07.15.2022
Goldman Sachs
99
07.19.2022
Wells Fargo
Overweight
130
07.20.2022
Deutsche Bank
85
08.02.2022
Morgan Stanley
Overweight
101
08.03.2022
Citigroup
Neutral
96
08.03.2022
Deutsche Bank
Hold
95
08.03.2022
JPMorgan
Neutral
120
08.03.2022
KGI
Outperform
125
08.03.2022
Mizuho
Buy
140
08.03.2022
Northland
Outperform
105
08.03.2022
Raymond James
Strong-Buy
130
08.03.2022
UBS
Neutral
120
08.04.2022
StockNews
Sell
0
08.04.2022
Goldman Sachs
Buy
112
09.07.2022
Stifel Nicolaus
Buy
122
09.15.2022
Mizuho
Buy
125
09.23.2022
Morgan Stanley
Overweight
95
09.30.2022
Susquehanna
95
10.04.2022
Goldman Sachs
Buy
88
10.05.2022
Wells Fargo
Overweight
90
10.06.2022
Piper
Overweight
90
10.07.2022
BOA
Buy
90
10.07.2022
Barclays
Equal Weight
68
10.07.2022
Benchmark
Buy
95
10.07.2022
Craig Hallum
Buy
76
10.07.2022
Deutsche Bank
Hold
80
10.07.2022
JPMorgan
Neutral
80
10.07.2022
KeyCorp
Overweight
100
10.07.2022
Mizuho
Buy
102
10.07.2022
Morgan Stanley
Overweight
86
10.07.2022
Raymond James
Strong-Buy
100
10.07.2022
Baird
Neutral
65
10.07.2022
Stifel Nicolaus
Buy
100
10.07.2022
Truist
Hold
70
10.10.2022
Citigroup
Neutral
65
10.10.2022
Cowen
Outperform
100
10.10.2022
Cowen
Outperform
100
10.10.2022
Northland
Outperform
80
10.12.2022
StockNews
Sell
0
10.13.2022
Benchmark
95
10.13.2022
Morgan Stanley
86
10.13.2022
New Street
Neutral
0
10.13.2022
Goldman Sachs
84
12.09.2022
StockNews
Sell
0
01.11.2023
Barclays
Equal Weight
70
01.11.2023
KeyCorp
Overweight
80
01.23.2023
Barclays
Overweight
85
01.23.2023
Truist
Hold
79
01.24.2023
Sanford
Market Perform
80
01.30.2023
Susquehanna
Positive
88
02.01.2023
Barclays
Overweight
90
02.01.2023
BMO
Buy
110
02.01.2023
Craig Hallum
Hold
76
02.01.2023
Credit Suisse
Outperform
96
02.01.2023
KeyCorp
Overweight
95
02.01.2023
Mizuho
Buy
90
02.01.2023
Morgan Stanley
Buy
87
02.01.2023
Northland
Market Perform
68
02.02.2023
Citigroup
Neutral
76
02.14.2023
Benchmark
Buy
103
03.02.2023
Raymond James
Strong-Buy
100
03.16.2023
StockNews
Sell
0
03.20.2023
Raymond James
115
03.30.2023
Wells Fargo
Overweight
120
04.10.2023
Piper
Overweight
110
04.11.2023
KeyCorp
Overweight
110
04.24.2023
Deutsche Bank
80
04.24.2023
Susquehanna
Positive
115
04.25.2023
Stifel Nicolaus
98
05.01.2023
Morgan Stanley
102
05.03.2023
58.com
Maintains
0
05.03.2023
BofA
Neutral
95
05.03.2023
Benchmark
108
05.03.2023
Citigroup
85
05.03.2023
Craig Hallum
Buy
100
05.03.2023
Northland
81
05.03.2023
Raymond James
110
05.03.2023
Susquehanna
120
05.03.2023
Truist
84
05.03.2023
VNET
Maintains
0
05.03.2023
Wedbush
Outperform
95
05.18.2023
StockNews
Sell
0
05.23.2023
BofA
120
05.31.2023
BofA
135
06.06.2023
Piper
Overweight
150
06.12.2023
KeyCorp
150
06.12.2023
Wedbush
145
06.14.2023
Barclays
145
06.14.2023
BMO
150
06.14.2023
Craig Hallum
158
06.14.2023
Deutsche Bank
110
06.14.2023
Jefferies
145
06.14.2023
Mizuho
140
06.14.2023
Raymond James
145
06.14.2023
Baird
170
06.14.2023
Stifel Nicolaus
145
06.14.2023
Susquehanna
145
06.14.2023
Goldman Sachs
137
06.14.2023
Wells Fargo
150
06.15.2023
Argus
170
06.15.2023
HSBC Holdings plc
120
06.16.2023
Morgan Stanley
Overweight
138
07.05.2023
Northland
Outperform
150
07.11.2023
KeyCorp
160
07.18.2023
BofA
Neutral
130
07.19.2023
Wolfe
Outperform
150
Date
투자은행
투자 의견
투자 등급
목표가격
AMD 주가와 경쟁사 주가 비교 및 주요 지표 비교
AMD 주가를 경쟁사들과 비교해보기 위해서 산업 내 경쟁사들의 주가 및 주요 지표들을 비교해 보았습니다.
이 비교 테이블은 IE와 같은 레거시 브라우저에서는 제대로 보이지 않으니, 크롬과 같은 모던 브라우저를 사용하면 제대로 볼 수 있습니다. 아직 한국에서는 iE 브라우저 사용자가 어느 정도 되지만 해외에서는 거의 사라진 브라우저로 대부분 업체에서 지원을 중단하고 있습니다.
지난주 FOMC에서 0.5%p 빅스텝으로 기준금리 인상을 단행한 후 미국 주식시장은 큰폭으로 반등했다가 다시 더욱 더 큰폭으로 하락하면서 변동성을 키웠습니다. 뱅크 오브 아메리카는 S&P 500 전망에서 연말 3,000 가능성을 제가하며 추가로 28% 하락 가능성이 있다고 밝혔습니다.
S&P 500 지수 변동 추이
이러한 미국 주식시장의 변동셍에 대해 뱅크 오브 아메리카(Bank of America)는 이러한 역사적인 매도세가 끝나고 다시 제대로된 반등전에 추가로 S&P 500은 28% 하락할 가능성이 있다는 불길한 전망을 내놓았습니다.
비즈니스 인사이더 보도 내용을 번역 소개해 봅니다.
The S&P 500 could fall another 28% before this historic sell-off is over and markets start bouncing back, BofA says
뱅크 오브 아메리카(Bank of America)에 따르면 지난 주 동안 S&P 500의 대규모 매도는 광범위한 지수에 대한 올해 조정을 심화했으며 바닥을 찾아 반등하기 전에 더 하락할 가능성이 있습니다.
은행의 수석 투자 전략가는 금요일 메모에서 투자자들이 2022년의 대부분을 인플레이션, 금리, 경기 침체 충격을 견디며 보낼 것이며 절대적으로 마이너스 및 변동성 수익을 초래할 것이라고 말했습니다.
’22년말 S&P 500 지수 예상 3000, 나스닥 지수 예상 10,000
뱅크 오브 아메리카 글로벌 리서치(Bank of America Global Research)의 수석 투자 전략가인 마이클 하트넷(Michael Hartnett)은 주간지에서 “과거 실적은 미래 실적에 대한 지침은 아니지만 만약 그렇다면 오늘의 약세장은 S&P 500이 3,000, 나스닥이 10,000으로 마감된다”고 말했다.
S&P 500은 3,000에 도달하려면 약 28% 하락해야 하고 나스닥은 목요일 종가에서 각각 10,000에 도달하려면 18% 더 하락해야 합니다.
월스트리트의 Whipsaw 거래 행동은 투자자들이 한 주를 마감하면서 그리 멀지 않은 곳에 있었습니다. 제롬 파월 연방준비제도(Fed·연준) 의장이 S&P 500 지수를 3%, 나스닥 지수를 3.2% 끌어올리면서 중앙은행이 75bp의 대규모 금리 인상을 적극적으로 고려하고 있지 않다고 말한 후 주가가 급등했다. 그 상승세는 하루 만에 사라졌고, 채권 수익률의 상승으로 주식이 압박을 받아 S&P 500은 3.6%, 나스닥은 5% 하락했습니다.
올해 지금까지 S&P 500은 1월 4일의 사상 최고치인 4,818.62에서 14% 하락한 조정을 받고 있습니다. 나스닥은 이미 약세장에 들어서 22%의 손실을 입었습니다.
Hartnett는 “기본 사례는 여전히 주식 최저점이며 수익률 최고점은 아직 도달하지 못했다”고 썼습니다.
나스닥 지수 추이
채궝 수익률도 최고치로 치솟아
채권 수익률은 연준이 인플레이션을 억제하기 위해 공격적인 금리 인상을 계속할 것을 투자자들이 준비함에 따라 채권 가격이 하락하면서 수년 동안 최고치를 기록했습니다. 중앙 은행은 3월 인플레이션이 1981년 12월 이후 가장 빠른 8.5%까지 치솟았고, 인플레이션을 타개할 때 뒤쳐져 있는 것으로 널리 알려져 있습니다. 4월 CPI 보고서는 다음 주에 마감, 발표됩니다.
채권 거래 플랫폼인 트레이드웹(TradeWeb)에 따르면 10년물 국채 수익률과 30년물 수익률은 각각 2018년 11월과 12월 중순 이후 가장 높은 3%를 넘었다.
S&P 500의 정보 기술 부문은 이번 주에 약 4% 하락했습니다. 높은 수익률이 미래 수익의 가치를 떨어뜨릴 수 있기 때문에 큰 타격을 받았습니다. 연준의 매파적 태도가 채권 수익률을 더욱 끌어올리면서 주식은 더 많은 압력을 받을 가능성이 있습니다.
지난 9개월 동안의 투자자들은 인플레이션과 금리 충격에 천천히 가격을 책정했지만 “불황 충격”에는 너무 빨리 가격을 책정했습니다. Hartnett는 “[이것은] ’22년 상반기(H1’22)의 예상보다 강력한 경제 데이터로 인해 시장이 더 긴/더 긴/더 큰 인플레이션/금리 충격을 가격 인상하도록 하고 있기 때문에 문제가 됩니다.”라고 말했습니다.
주식이 폭락했지만 올해 “패닉보다는 마비”가 투자자 포지셔닝을 가장 잘 설명합니다”라고 Hartnett는 말했습니다. 그는 지난 1년 동안 주식에 100달러만 투자할 때 3달러만 상환했다고 말했습니다.
그는 또한 2021년 1월 이후 1조 1000억 달러의 유입점이 S&P 500에서 4,274로 투자자들을 “물에 잠겼지만 약간만(약간 손실을 본 상태??)” 남겨두었다고 말했습니다. 금요일 세션 동안 S&P 500 지수는 약 4,126포인트였습니다.
약세장에서 반등, Bounce from bear market
뱅크 오브 아메리카(BofA)는 약세장에서 평균 가격 하락률은 37.3%이고 평균 지속 기간은 289일이며, 지난 140년 동안 9번의 약세장이 있었다고 밝혔습니다.
이러한 수치를 염두에 두고 투자자들이 미국 주식의 대규모 출혈 현상의 끝을 볼 수 있을 때 효과가 잇었습니다.
“좋은 소식은 이미 많은 주식이 이미 그 상태에 있다는 것입니다.(가격이 많이 빠져서 저렴해진 주식들이 많다는 의미로 해석됩니다.)”
나스닥 주식의 49%가 52주 최고가보다 50% 이상 낮고 나스닥 발행의 58%가 37.3% 이상 하락했습니다. 지수의 77%가 약세장에 있거나 20% 이상 하락했다고 밝혔습니다.