UBS, 아마존(AMZN), Bedrock 확장으로 인공지능 사업 수익화 가능성으로 아마존 목표주가 150달러로 상향 조정
UBS 분석가 Lloyd Walmsey는 아마존이 Bedrock을 중심으로 인공지능 사업을 전개하고 있는 것을 긍정적으로 평가했습니다.
“아마존 클라우드 사업부 AWS는 지난 4월에 인공지능 기술을 활용한 Bedrock 도구를 공개했습니다. 인공지능 스타트업들과의 협력을 통해 개발된 Bedrock은 파운데이션 모델을 제공하며, 고객들은 여기에 자체적인 데이터를 학습시켜 별도의 서버 구축 없이도 인공지능 도구를 사용할 수 있게 만들었습니다.
이 분석가는 “아마존 Bedrock 이용이 증가함에 따라 AWS, 나아가 아마존 전체의 성장세가 개선되고 주가가 상승할 것이라고 본다”고 평가했습니다.
“인공지능 테마가 각광받고 있고 ▲ 마이크로소프트 ▲ 알파벳이 이러한 인공지능 기술 접목을 활발하게 진행하면서 주목받고 있는데, 아마존 또한 이들 경쟁사에 크게 뒤쳐지지 않고 인공지능 경쟁력을 확보하고 있습니다”
“자연어처리모델 측면에서 아마존이 선도적 기업이라고 하기는 어렵지만, 파운데이션 모델을 제공하는 전략은 인공지능 기술의 수익화를 가속시키면서 아마존 지위를 강화할 전망입니다.”
흔히 주식 투자를 위한 기업 분석 시 그 회사가 시장 기대치에 비해서 더 나은 실적을 내는지 아니면 번번히 시장 기대치를 밑도는지는 주가 전망을 위해서 매우 유용한 지표가 됩니다.
시장 기대에 따라 주가가 오르거나 하락했는데 이런 시장 기태 이상으로 계속 실적을 낸다면 더 오를 수 있는 가능성이 높아지겠죠.
여기에서는 아마존 시장에서 예측한 컨센서스 매출 추이와 아마존 매출 그리고 시장에서 예측한 주당순이익(EPS)와 실적 주당순이익(EPS)를 그래프로 비교해 보겠습니다.
컨센서스 매출은 대부분 GAAP 매출을 사용하지만, EPS의 경우 특정 조건하에 재정의한 Non GAAP 주당순이익 지표를 사용하는 경우도 있습니다. 근대들어 많은 회사들이 GAAP EPS를 사용하지만 역사다 오래되어 고려할 요인들이 많은 경우 Non GAAP 지표를 많이 사용하기도 합니다.
아마존 매출과 시장 컨센서스 매출 추이 비교
아마존 EPS와 시장 컨센서스 EPS 추이 비교
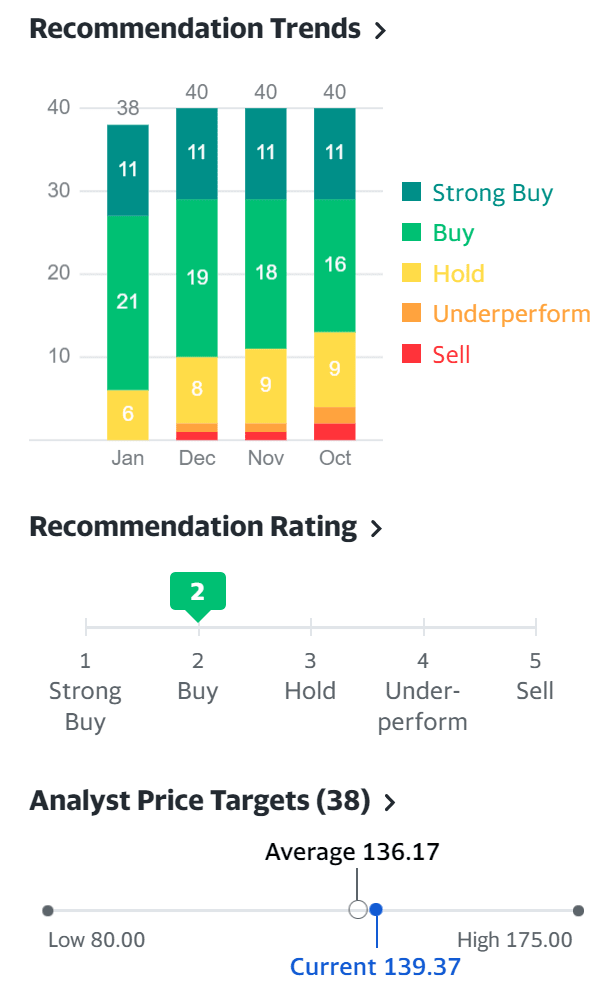
여기서는 월가 증권사들이 제시하는 아마존 주식 추천지수 및 아마존 주가 목표에 대해서 살펴보도록 하죠.
월가의 아마존 주식 추천지수 및 아마존 목표 주가
한국과 마찬가지로 미국 주식에 대한 증권사 리포트들은 끊임없이 나오는데 이를 정리해주는 사이트 데이타를 기반으로 주기적으로 업데이트 하여 합니다.
아마존 주가 추이
먼저 아마존 주가가 어떻게 움직여 왔는지 간단히 살펴보기 위해 아마존 주가 추이 그래프를 살펴보죠.
아래 그래프는 IE와 같은 레거시 브라우저에서는 제대로 보이지 않으니, 크롬과 같은 모던 브라우저를 사용하면 제대로 볼 수 있습니다. 아직 한국에서는 iE 브라우저 사용자가 어느 정도 되지만 해외에서는 거의 사라진 브라우저로 대부분 업체에서 지원을 중단하고 있습니다.
월가 증권사들의 아마존 투자의견 및 아마존 목표주가
월가 투자은행들의 아마존 주식에 대한 투자의견을 비롯한 아마존 목표주가등을 업데이트해 간략히 살펴볼 수 있도록 하겠습니다.
우선 월가 투자은행들의 목표 주가 추이가 어떻게 흘러왔는지를 살펴보기 위해 시계열로 아마존 목표 주가 추이를 차트로 표현해 보았습니다. 목표 주가를 제시한 투자 은행은 이 차트에서는 확인 할 수 없고 아래 투자은행들의 구체적인 목표 주가 테이블을 참고해 주세요.
아래 그래프에서 목표주가가 0으로 표현된 것은 아마존 투자의견을 제시한 애널리스트 중에서 아마존 목표주가를 제시하지 않았거나 아직 파악하지 못한 경우이니 그래프를 볼 때 참고하시기 바랍니다. 그리고 목표주가는 Y축 값만 보시면 됩니다.
월가 투자은행들의 아마존 투자 의견 및 아마존 목표 주가
월가 투자은행(IB)들이 지금까지 제시한 아마존 투자의견 및 아마존 목표 주가 제시 이력을 간단히 테이블로 정리해 보았으니 참고 하시기 바랍니다.
날짜
IB
투자 의견
등급
가격
10.29.2021
Barclays
Barclays, 연말 쇼핑 시즌 대응 투자로 엄청난 마진 압박 불가피, 아마존 목표주가 3,800$로 하향
바클레이스(Barclays) 애널리스트 로스 샌들러(Ross Sandler)는 3분기 실적 발표 후 아마존 투자의견 Overweight를 유지하고 아마존 목표주가는 4,130달러에서 3,800달러로 하향 조정했습니다.
Sandler는 고객에게 보내는 리서치 노트에서 3분기 아마존 실적은 매출과 이익에서 컨센서스 대비 1%와 12% 미달했으며 4분기 실적 가이던스는 낮았다고 분석햇습니다.
하지만 대체적으로 매수 관점에서 기대치에는 부합했다고 밝혔습니다.
아마존은 연말 휴가철 대응 역량과 공급망 장점에 대해 매우 자신 있어 하기 때문에 시장 점유율 상승이 있을 수 있지만, 이러한 (풀필먼트 투자를 비롯한) 준비에는 "엄청난 비용을 감수"해야 한다고 이 애널리스트는 지적합니다.
그러나 샌들러 애널리스트는 이번 아마존 목표주가 하향은 어쩌면 마지막이 될 수 있을 것으로 전망햇습니다. (앞으로는 좋아질 것이라는 의미)
크레디트스위스(Credit Suisse) 애널리스트 스티븐 주(Stephen Suisse)는 3분기 아마존 실적 발표 후에도 아마존 투자의견 Outperform 등급을 유지했으며, 아마존 목표주가를 4,100달러에서 4,200달러로 상향 조정했습니다.
이 애널리스트는 (아마존의 풀필먼트에 대한 막대한 투자로) 아마존 1P 재고 일수는 이제껏 연말 쇼핑 시즌에 돌입한 것 중 최고치를 기록하고 있으며, 3P 재고에 있어서 더 이상 용량 제약이 없어 경쟁사 대비 상품 가용성이 더욱 더 높을 것이기 때문에 아마존은 점유율을 크게 높일 수 있을 것으로 분석합니다.
Outperform
4,200
10.29.2021
Evercore ISI
Evercore ISI, 아마존 어닝 쇼크는 '재고떨이 행사에 불과', 빠르게 위기를 극복할 능력 있다고 믿어
에버코어 ISI() 애널리스트 마크 마하니(Mark Mahaney)는 아마존이 "소소한 (컨센서스) 미스&메이저 낮은 분기(a Modest Miss & Major Lower quarter)" 실적을 보고했다고 묘사했는데, 그는 이를 "재고떨이 행사"로 봤습니다.
마하니는 임금과 원자재 상승은 '어느 정도 영구적'인 문제, 운임과 운송비, 노동과 공급망 문제를 '일시적'인 문제, 풀필먼트와 콘텐츠 비용은 '선택적'인 문제로 보면서 4분기 아마존의 약한 전망을 예견했으면서도 실적 발표에서 아마존의 실적 가이던스를 보고 놀랐다고 전했습니다.
아마존은 "어떤 경쟁사보다 더 빠르게" 비용을 혁신할 수 있는 능력을 가지고 있고, 어떤 상황에서도 아마존은 돈을 벌었다고 지적하며 "지금 상황도 전혀 다르다고 생각하지 않는다"고 주장합니다.
그는 아마존 투자의견 Outperform 등급과 아마존 목표주가 4300달러를 유지했습니다.
Outperform
4,300
10.29.2021
Jefferies
Jefferies, 당분간 이익 감소 및 아마존 주식 메리트가 떨어질 것, 하지만 이후 상승 가능성
제프리(Jefferies) 애널리스트인 브렌트 틸(Brent Thill)은 3분기 아마존 실적 발표 후 높은 인건비와 공급망 붕괴로 인해 비용이 급증해 "여러 분기(multiple quarters)" 동안 영업이익률이 하락하고 아마존 주식에대해 시장 참가자들은 조심스럽게 접근할 것 같다고 주장했습니다.
이에 따라 이 애널리스트는 아마존 투자의견 매수 등급을 유지했지만 아마존 주가 목표를 4,200달러에서 4,000달러로 하향 조정했으며 .
틸은 다만 아마존이 마지막으로 2분기 연속 매출 컨센서스를 놓친 것은 2018년 2분기, 3분기였으며 이후 10분기 연속 매출 컨센서스를 상회하몀서 주가 상승률이 120%에 달했다고도 지적했습니다.
Buy
4,000
10.29.2021
JMP
JMP Securities, 비용 증가는 일시적, 치고 빠지는 전략 필요, 아마존 목표주가 4,000$로 하향
JMP Securities analyst Ronald Josey lowered the firm's price target on Amazon.com to $4,000 from $4,500 but keeps an Outperform rating on the shares after its Q3 results.
The company's earnings miss was driven by tough comps, labor inflation, and temporary network inefficiencies, the analyst tells investors in a research note.
Josey further states however that he sees wage increases as a one-time step-up and other costs as more temporary, recommending that investors take advantage of any major pullback in shares.
애널리스트 안무스는 고객들에게 보내는 리서치 노트에서 "3분기 결과는 예측과 대부분 일치하지만 이번 4분기 가이던스는 다가오는 연말 휴가철의 다양한 거시적 과제, 인력 부족, 비용 상승을 반영하고 있다"고 전했습니다.
하지만 이 분석가는 아마존의 2022년에는 좋은 포지션을 유지할 것으로 전망했습니다.
그는 광고주들이 애플 개인정보보호 강화 영향을 강하게 받아 (명성이) 손상된 기존 광고 업체들을 떠나 가장 강력한 광고주를 찾을 가능성이 크기 때문에 2022년에 (광고 효과가 보증된) 이커머스와 막대한 구독자를 가진 아마존 광고가 더욱 더 매력적일 것으로 전망했습니다.
Overweight
4,350
10.29.2021
Mizuho
Mizuho, 아마존 실적 약세을 매수 기회로 삼아야
제임스 리(James Lee) Mizuho 애널리스트는 3분기 아마존 실적 발표 후 아마존 투자의견 매수 등급을 유지했지만 아마존 목주가는 4100달러에서 3,950달러로 하향 조정했습니다.
이 애널리스트는 공급 제약(supply constraints)과 팬데믹 이후 여행 등과 경기민감주로 수요가 몰리면서 4분기 아마존 실적 가이던스는 에상보다 5포인트 낮았다고 분석했습니다.
다만 그는 장기적으로 아마존에 긍정적이며 공급망 문제와 배송비 상승은 구조적인 것이 아니라 일시적인 것이라고 보고 있습니다.
이에 따라 제임스 리(James Lee)는 아마존 실적 약세로 아마존 주가 하락 시 아마존 주식을 매수할 타이밍이라고 밝혔습니다.
아마존은 온라인 수요 감소와 AWS, 제3자 판매 그리고 광고 등은 강세를 보이는 등 혼재된 실적으로 팬데믹 이후 두번째로 시장 컨센서스 미스를 기록했다고 투자자에게 보내는 리서치 노트에서 지적했습니다..
스콸리는 전자상거래 수요는 경제 재개장과 함께 정상화될 수도 있지만 임금인플레이션, 생산성 손실, 고정비용 디레버리지, 콘텐츠 지출 증가 등으로 4분기에 아마존은 6억 달러 이상의 손실을 입을 가능성이 높다고 덧붙였습니다.
그러나 스콸리는 아마존 주가는 단기 역풍을 넘어 여전히 아마존 주가가 수익을 낼 수 있는 기회를 줄 것이라고 주장했습니다.
Buy
4,000
10.29.2021
Truist
Buy
4,000
10.29.2021
Wolfe
Outperform
3,800
11.02.2021
Citigroup
Buy
4,100
11.10.2021
Tigress
Buy
4,460
11.23.2021
Guggenheim
Buy
4,300
12.02.2021
Evercore ISI
Buy
4,300
12.02.2021
UBS
Buy
4,700
12.13.2021
Cowen
Outperform
4,500
12.21.2021
Evercore ISI
Outperform
0
01.03.2022
Baird
Outperform
4,000
01.11.2022
Morgan Stanley
Overweight
4,200
01.27.2022
BMO
Buy
3,600
01.28.2022
CS
Outperform
4,000
01.28.2022
Zacks
Hold
3,212
02.04.2022
Barclays
Overweight
4,400
02.04.2022
Canaccord Genuity
Buy
4,299
02.04.2022
CS
CS, AWS와 광고 수익은 긍정적인 아마존 전망의 근원
크레디트스위스 애널리스트인 스티븐 주(Stephen Ju)는 아마존 주가 목표를 4,000달러에서 4,100달러로 상향 조정했으며 아마존 주식 투자 등급으로 Putperform 등급을 유지했습니다.
"더 높은 AWS와 광고 수익에 대한 긍정적인 믹스 시프트가 높은 영업이익 가이드를 이끌었다"고 주 연구원은 리서치 노트에서 투자자들에게 말합니다.
오미크론 발생과 이에 따른 인력난으로 재고 관리 잉슈가 모두 해소되는 것은 아니지만 22년 1분기는 이러한 배송 이슈의 마지막 시기라는 것이 이 애널리스트의 주장입니다.
Credit Suisse analyst Stephen Ju raised the firm's price target on Amazon.com to $4,100 from $4,000 and keeps an Outperform rating on the shares.
A positive mix shift on higher AWS and advertising revenue led to OI near the hi-end of guidance, Ju tells investors in a research note.
While not all of the inventory misalignment headwinds are behind the company due to the onset of omicron and the resulting personnel challenges, 1Q22 should mark the last of the above-normal shipping expenses, the analyst contends.
Outperform
4,100
02.04.2022
Jefferies
제프리(Jefferies), 4분기 아마존 실적은 예상보다 나은 영업이익과 다음 분기 지침을 제시
제프리(Jefferies) 애널리스트 브렌트 틸(Brent Thill)은 4분기 아마존 실적은 예상보다 나은 영업이익과 다음 분기 지침을 제시했다고 봤습니다.
또한 그는 아마존 자본지출(CAPEX)이 줄어들면서 2022년 영업이익이 개선될 가능성이 높다고 예상했습니다.
그리고 아마존은 미국 프라임 멤버쉽 가격을 인상한다는 점을 지적했으며, 아울러 4분기 AWS 매출 성장도 4년 연속 가속화되고 있다고 지적했습니다.
이 애널리스트는 아마존 주가 목표를 4000달러를 제시했으며, 아마존 투자등급으로 매수(Buy) 등급을 유지했습니다.
Buy
4,000
02.04.2022
JPMorgan
JPMorgan, 2분기이후 아마존 성장이 가속화 될 것으로 전망
JPMorgan 애널리스트 Doug Anmuth는 아마존 주가 목표를 4350달러에서 4,500달러로 상향 조정했으며 아마존 투자 등급을 Overweight 등급을 유지했습니다.
안무스는 리서치 노트에서 투자자들에게 아마존은 어려운 매크로와 전자상거래 배경에서 "확실한" 4분기 소매 실적과 강력한 웹 서비스 수치를 제시했으며, 1분기에는 "시장 예상보다 더 나은" 전망을 내놓았다고 말했습니다.
이 애널리스트는 2분기부터 경쟁이 완화되기 때문에 아마존 매출 성장이 다시 가속화될 것으로 전망하고 있습니다.
그는 아마존 주식을 2022년 최고 성과를 낼 수 있는 종목으로 남아있다고 이야기 합니다.
Overweight
4,500
02.04.2022
MKM
MKM파트너스, 프라임 가격인상과 AWS 등은 22년을 긍정적으로 만들 것
MKM파트너스 애널리스트 로히트 쿨카르니는 아마존 주가 목표를 4,000달러에서 4,100달러로 상향 조정했으며 아마존 투자등급으로 매수(Buy) 등급을 유지했습니다.
이 애널리스트는 리서치 노트에서 아마존 이커머스가 "다소 약했지만(soft)" AWS에서의 "인상적인(impressiv)" 가속도에 의해 상쇄되었기 때문에 이 회사의 1분기 결과는 "걱정했던 것보다 더 좋았다"고 투자자들에게 말했습니다.
오랬동안 기다렸던(?) 프라임 멤버쉽 가격 인상, 자본비용(CAPEX) 전망 논평, '매우 인상적인' AWS 가속화는 모두 올해 아마존을 긍정적이고 점진적으로 만드는 촉매제로 작용하고 있다고 지적했습니다.
Buy
4,100
02.04.2022
Morgan Stanley
모건스탠리, 그동난 투자가 효과를 발휘하고 팬데믹 문제들이 약화되면서 아마존 영업이익이 개선될 것
모건스탠리, 1분기 아마존 실적 가이드는 아마존 수익성에 대한 자신감을 높여주고 있다고 지적
모건스탠리 애널리스트 브라이언 노왁(Brian Nowak)은 아마존의 22년 1분기 영업이익 상위권 가이던스가 예상치보다 약 63% 높은 약 23억불을 기록했으며, 이는 아마존이 2020-21년 투자했던 것이 효과를 보고, 노동 효율성이 완화됨에 따라 시장에 회사의 잠재적 전체 연 수익성에 대한 더 많은 신뢰를 줄 것으로 생각한다고 지적했습니다.
그는 또 미국의 연간 프라임 가격 상승률 20달러(17%)가 '프라임 서브베이스의 끈적임과 유지'에 대한 아마존의 자신감의 신호라고 믿고 있다고 노왁은 전했습니다.
노왁은 아마존 주식 투자 등급으로 Overweight 등급을 유지하고 아마존 주가 목표 4,200달러를 유지했습니다.
Overweight
4,200
02.04.2022
Piper
파이퍼 샌들러, 아마존 4분기 실적은 예상을 부합했고 특히 AWS가 발군의 실적을 보여 줌
파이퍼 샌들러 분석가인 토마스 챔피온(Thomas Champion)은 아마존 주가 목표를 3875달러에서 3900달러로 상향 조정했으며 아마존 투자등급을 Overweight 등급을 유지했습니다.
Champion은 리서치 노트에서 투자자들에게 4분기 실적이 Piper의 전망치보다 1% 낮은 수익과 EBITDA보다 더 나은 것으로 나타났다고 말했습니다.
그러나 애널리스트는 웹 서비스의 성장이 전년비 40%로 다시 가속화되었으며 이는 Piper의 예측보다 3.4%나 높았다고 지적했습니다.
Overweight
3,900
02.04.2022
Raymond James
레이먼드 제임스, 장기적인 이커머스 성장과 광고 성장 기대
레이먼드 제임스 애널리스트 애런 케슬러(Aaron Kessler)는 아마존 주가 목표를 3,840달러에서 3,170달러로 상향 조정했으며, 아마존 투자의견으로 Outperform등급을 유지했습니다.
케슬러는 투자자에게 보내는 리서치노트에서 "아마존은 이커머스 성장세가 둔화되고 비용 역풍이 1분기까지 지속될 것으로 예상했지만 또 다른 강력한 분기 성장세와 강력한 광고 성장을 발표했다"고 밝혔습니다.
이 애널리스트는 아마존의 장기적인 이커머스 성장을 견실하게 기대하고 있으며, 강력한 광고 성장을 기대하고 있습니다.
Outperform
3,950
02.04.2022
Goldman Sachs
골드만 삭스, 4분기 아마존 실적 보고는 불확실성을 제거하고 확실한 결과를 만들어 냈다고 평가
골드만삭스 애널리스트인 에릭 셰리던(Eric Sheridan)은 아마존 주가 목표를 4100달러에서 4200달러로 상향 조정했으며 아마존 투자 등급으로 매수(Buy) 등급을 유지했습니다.
세리던은 리서치노트에서 아마존의 4분기 실적보고서가 "확실한 결과를 만들어냈고 지난 몇 달 동안 있었던 주요 투자자 토론 중 많은 부분을 직접적으로 다루었다(solid set of results and addressed directly many of the key investor debates in the past few months)"고 투자자들에게 말했습니다.
Buy
4,200
02.04.2022
UBS
UBS, 4분기 아마존 영업이익과 향후 영업이익이 예상보다 좋다, 아마존 주가 목표 상향 조정
UBS 애널리스트 로이드 윔슬리(Lloyd Walmsley)는 아마존 주가 목표를 4550달러에서 4625달러로 상향 조정했으며 아마존 투자 등급으로 매수(Buy)등급을 유지했습니다.
이 애널리스트는 고객에게 보내는 리서치 노트에서 4분기 아마존 실적 보고서는 "확실하다(Solid)"라고 평가하며 4분기 아마존 영업이익과 향후 영업이익 전망은 "(시장에서)걱정했던 것보다 좋다"고 투자자들에게 설명했습니다.
윔슬리는 추가적으로 어닝 콜에서 아마존 경영진의 어조가 "자신감에 차 있다(bullish)"고 언급하며, 하반기에는 매출과 이익 마진이 재가속될 것으로 보고 있습니다.
Buy
4,625
02.04.2022
Wolfe
Outperform
4,200
02.18.2022
Tigress
Buy
4,655
03.11.2022
Deutsche Bank
Buy
4,100
03.29.2022
BNP
Underperform
2,800
03.29.2022
Exane BNP
Underperform
2,800
04.14.2022
Baird
Outperform
4,000
04.19.2022
Rosenblatt
Neutral
3,000
04.20.2022
Citigroup
Buy
4,100
04.20.2022
Cowen
Outperform
4,400
04.20.2022
MKM
Buy
4,000
04.20.2022
UBS
Buy
4,550
04.28.2022
TheStreet
C+
04.29.2022
Benchmark
3,700
04.29.2022
BMO
3,450
04.29.2022
Canaccord Genuity
3,750
04.29.2022
Cowen
4,250
04.29.2022
Cowen
4,250
04.29.2022
CS
3,700
04.29.2022
DA Davidson
3,125
04.29.2022
Deutsche Bank
3,500
04.29.2022
Evercore ISI
4,100
04.29.2022
JMP
3,600
04.29.2022
Monness
Buy
3,700
04.29.2022
Morgan Stanley
3,800
04.29.2022
Needham
3,500
04.29.2022
Piper
Overweight
3,400
04.29.2022
Raymond James
3,300
04.29.2022
Baird
3,750
04.29.2022
RBC
3,500
04.29.2022
Susquehanna
3,800
04.29.2022
Susquehanna
3,800
04.29.2022
Truist
3,500
04.29.2022
UBS
4,185
05.02.2022
StockNews
Sell
05.02.2022
Goldman Sachs
Buy
3,700
06.01.2022
JMP
Outperform
172
06.07.2022
StockNews
Hold
0
06.09.2022
Goldman Sachs
Buy
170
06.14.2022
JPMorgan
Overweight
200
06.15.2022
StockNews
Sell
0
06.17.2022
Truist
Buy
175
06.24.2022
Evercore ISI
Outperform
180
06.28.2022
UBS
Buy
167
06.29.2022
Citigroup
Buy
0
06.29.2022
JPMorgan
Overweight
175
06.29.2022
Redburn
Buy
270
06.29.2022
Tigress
Buy
232
06.29.2022
Wolfe
Outperform
140
07.13.2022
Telsey
Outperform
145
07.14.2022
Citigroup
Buy
180
07.14.2022
Cowen
Outperform
210
07.14.2022
Cowen
Outperform
210
07.15.2022
Barclays
Overweight
195
07.15.2022
Stifel Nicolaus
185
07.20.2022
Jefferies
150
07.21.2022
Deutsche Bank
155
07.21.2022
Mizuho
Buy
155
07.25.2022
MKM
165
07.25.2022
Oppenheimer
Outperform
160
07.26.2022
CS
Outperform
170
07.26.2022
Itau BBA
Outperform
146
07.26.2022
Ita
Outperform
146
07.29.2022
Barclays
Overweight
200
07.29.2022
Canaccord Genuity
200
07.29.2022
Citigroup
Buy
185
07.29.2022
Cowen
Outperform
215
07.29.2022
JMP
Market Outperform
180
07.29.2022
Piper
Overweight
175
07.29.2022
Rosenblatt
Neutral
118
07.29.2022
Telsey
Outperform
150
07.29.2022
UBS
Buy
180
07.29.2022
Wolfe
Outperform
170
08.01.2022
StockNews
Hold
0
08.04.2022
Goldman Sachs
Buy
175
08.05.2022
DA Davidson
Buy
151
08.09.2022
Citigroup
185
09.07.2022
Baird
Outperform
150
09.28.2022
Truist
Buy
170
10.03.2022
BOA
Buy
157
10.05.2022
Jefferies
Buy
165
10.12.2022
StockNews
Hold
0
12.01.2022
Cowen
160
12.01.2022
Cowen
Outperform
160
12.01.2022
DA Davidson
114
01.04.2023
New Street
Buy
130
01.04.2023
UBS
125
01.11.2023
Cowen
Outperform
140
01.13.2023
Goldman Sachs
Buy
145
01.18.2023
MKM
Buy
125
01.24.2023
Telsey
Outperform
125
01.25.2023
UBS
Buy
118
01.27.2023
Evercore ISI
Buy
150
01.30.2023
Barclays
Overweight
130
01.30.2023
Credit Suisse
Outperform
171
02.03.2023
Barclays
150
02.03.2023
Benchmark
Buy
130
02.03.2023
Cowen
Outperform
150
02.03.2023
DA Davidson
Buy
134
02.03.2023
Evercore ISI
Outperform
160
02.03.2023
JMP
Market Outperform
140
02.03.2023
JPMorgan
Overweight
142
02.03.2023
Morgan Stanley
Overweight
150
02.03.2023
Needham
Buy
120
02.03.2023
Oppenheimer
Outperform
135
02.03.2023
Piper
Overweight
123
02.03.2023
Baird
Outperform
125
02.03.2023
Rosenblatt
Neutral
106
02.03.2023
Roth
Buy
0
02.03.2023
Susquehanna
Positive
150
02.03.2023
Truist
Buy
142
02.03.2023
UBS
127
02.03.2023
Wedbush
Outperform
125
02.03.2023
Wells Fargo
145
02.03.2023
Wolfe
130
02.09.2023
Tigress
Buy
192
03.16.2023
JMP
Market Outperform
140
03.16.2023
JPMorgan
Overweight
135
03.16.2023
StockNews
Hold
0
04.03.2023
Evercore ISI
Outperform
155
04.05.2023
Needham
Buy
120
04.06.2023
Oppenheimer
Outperform
125
04.12.2023
Needham
Buy
120
04.12.2023
Truist
144
04.18.2023
Deutsche Bank
Buy
125
04.19.2023
JMP
Market Outperform
140
04.20.2023
Telsey
Outperform
125
04.24.2023
Moffett
Outperform
116
04.24.2023
UBS
Buy
125
04.25.2023
Credit Suisse
140
04.28.2023
BofA
139
04.28.2023
Barclays
140
04.28.2023
JPMorgan
145
04.28.2023
Mizuho
145
04.28.2023
Piper
130
04.28.2023
Baird
130
04.28.2023
Rosenblatt
111
04.28.2023
UBS
130
04.28.2023
Wedbush
129
04.28.2023
Wolfe
140
05.18.2023
StockNews
Hold
0
05.31.2023
Sanford
140
06.07.2023
Piper Jaffray
Overweight
150
06.07.2023
Piper
150
06.07.2023
Wells Fargo
Overweight
159
06.08.2023
UBS
150
06.12.2023
BofA
154
06.21.2023
Jefferies
150
06.22.2023
Loop
180
06.28.2023
Needham
Buy
150
07.09.2023
CICC
Outperform
0
07.10.2023
Wolfe
150
07.12.2023
Telsey
Outperform
145
07.13.2023
Tigress
204
07.14.2023
Baird
Outperform
150
07.18.2023
JMP
Market Outperform
140
07.19.2023
Sanford
Outperform
155
날짜
IB
투자 의견
가격
9/5, 아마존 지원을 받는 Anthropic, 기업용 클로드 출시
앤쓰로픽은 수요일에 대기업용 클로드 AI를 출시했습니다. 앤트로픽은 블로그를 통해 다음과 같이 설명했습니다:
“프로젝트를 통해 조치를 취하세요. 관련 문서, 텍스트, 코드, 파일을 전용 지식 기반에 업로드하면 Claude가 채팅의 맥락과 배경으로 사용할 수 있으므로 누구나 전문가처럼 작업할 수 있습니다. Claude는 모든 작업에 대해 대량의 정보를 참조할 수 있으며, Claude를 회사 지식에 안전하게 연결하고 신뢰할 수 있는 AI로 모든 팀의 역량을 강화할 수 있습니다…. 주요 데이터 소스를 Claude의 컨텍스트로 동기화하세요. 현재 베타 버전으로 제공되는 GitHub 통합을 통해 Claude는 코드베이스에 대해 학습하여 새로운 기능을 브레인스토밍하고 프로젝트 리팩토링을 시작하며 새로운 엔지니어를 온보딩하는 데 도움을 받을 수 있습니다.
9/5, 웰스 파고, 마이크로소프츠를 웰스 파고의 ‘시그니처 픽’목록에 추가
웰스 파고는 마이크로소프트 목표 주가 515 달러로 주식에 대한 비중 확대 등급을 유지하면서 회사의 ‘시그니처 픽’목록에 마이크로 소프트를 추가했습니다.
애널리스트는 리서치 노트에서 Microsoft는 클라우드 인프라의 리더이자 점유율을 높이고 있으며 “중요한”인공 지능 지원 제품주기 형성의 혜택을받을 수있는 위치에 있다고 투자자들에게 말합니다.
이 회사는 2024년 하반기에 서버 공급이 점진적으로 증가하면서 Azure의 성장이 다시 가속화될 것으로 보고 유리한 환경이 조성될 것으로 예상합니다.
Microsoft는 클라우드의 몇 안 되는 주요 업체 중 하나이며, 제너레이티브 AI 분야에서 일찍부터 선두를 달리고 있다고 주장합니다.
캔터 피츠제럴드, 아마존 비중확대 등급으로 커버 시작
캔터 피츠제럴드는 소매 마진 확대와 AWS 가속화를 이유로 아마존 투자의견 비중확대 등급과 230달러 목표 주가를 제시했습니다.
이 회사는 두 가지 모두에서 활주로가 있다고 보지만 지난 2 년간의 추세에 비해 규모가 완화 될 가능성이 있으며 “경로가 선형 적이지는 않을 것”이라고 덧붙였습니다.
그렇지만 캔터는 아마존이 “소매 및 클라우드 사업을 통해 두 개의 대형 소비자 및 소프트웨어 최종 시장에서 지배적인 경쟁 우위를 점하고 있기 때문에 향후 12~18개월 동안 낙관적인 전망을 내놓을 수 있다”고 주장합니다.
이 회사는 상위 퍼널부터 하위 퍼널 광고 솔루션까지 제공할 수 있는 Amazon의 수직 통합 풀 스택 광고 플랫폼을 고려할 때 컨센서스보다 높은 광고 추정치가 합리적이라고 분석가는 리서치 노트에서 투자자들에게 말합니다.
JMP는 Amazon이 2024년에 Prime Video에서 20억 달러 미만의 수익을 창출할 것으로 예상하며, 부분적으로는 라이브 스포츠 라이선스 계약으로 인해 시청 시간이 증가함에 따라 광고 부하와 CPM을 늘릴 수 있는 충분한 여지를 남길 것으로 보고 있습니다.
7/31, UBS, 아마존 목표주가를 217달러에서 224달러로 상향
8월 1일 2분기 실적을 앞두고 UBS는 아마존 목표주가를 217달러에서 224달러로 올리고 투자의견 매수를 유지했습니다.
UBS는 회사가 더 많은 공격성을 보이고 투자 사이클에 진입할 때가 다가오고 있으며, 최근 1. NBA와의 연간 8억 달러 규모의 라이선스 계약이 가장 큰 관심을 끌겠지만, 식료품 및 인터넷 액세스와 함께 AWS의 자본 지출 증가는 시간이 지남에 따라 더 의미가 있을 것이라고 애널리스트는 리서치 노트에서 투자자들에게 말합니다.
7/30, 에버코어 ISI, ‘전술적 저성과’ 목록에서 아마존 삭제
에버코어 ISI는 2분기 실적 발표를 앞두고 아마존을 ‘전술적 저성과’ 목록에서 삭제하면서 “완만한 비트 앤 브래킷 분기가 가장 가능성 있는 결과”라고 밝혔습니다.
이 회사는 2분기에 매출과 영업이익이 상승할 가능성이 있다고 생각하지만 3분기 매출과 영업이익 추정치에 대한 상승 여력은 제한적이지만 하락 위험은 없다고 분석가는 2분기 프리뷰에서 투자자들에게 말합니다.
에버코어는 아마존 투자의견 ‘아웃퍼폼’ 등급과 225달러의 목표주가를 제시했습니다.
아마존, 트위치 인수에 10억 달러 가까이 지불했지만 여전히 적자, WSJ 보도
아마존은 2014년에 트위치 인수에 거의 10억 달러를 지불했지만 10년이 지난 지금, 이 거대 소매업체는 이 인수로 인해 재정적 수익을 거의 얻지 못했다고 월스트리트저널의 살바도르 로드리케스, 사라 니들먼, 세바스티안 헤레라는 보도합니다.
재무에 대해 잘 알고 있는 전현직 직원들에 따르면 Twitch는 높은 인기에도 불구하고 여전히 수익성이 없는 상태입니다.
WSJ이 입수한 문서에 따르면 Twitch에서 가장 많은 돈을 지불하는 사용자들이 지갑을 덜 열고 있으며, 타사 데이터에 따르면 신규 사용자 증가와 참여가 둔화되고 있다고 합니다.
7/23, 루프 캐피탈, 아마존 광고 사업에 대한 낙관적 전망
아마존 광고 매충은 23년 470억 달러에서 10년말 1,500억 달러로 상승할 것
루프 캐피탈은 아마존 투자의견 매수 등급과 목표주가 225달러를 유지하지만, 스폰서 목록을 넘어 CTV, 오디오 광고 및 오픈 인터넷 전반으로 확장되고 있는 아마존 광고 사업의 성장 활주로에 대해 점점 더 낙관적으로 보고 있다고 언급합니다.
애널리스트는 리서치 노트에서 아마존은 특히 독보적인 구매자 데이터를 통해 근본적인 이점을 제공하는 한편, 광고 생태계의 변화가 차별화를 증폭시키고 있으며, 아마존 광고는 작년 470억 달러에서 10년 말까지 1,500억 달러의 매출을 달성할 수 있다고 말합니다.
이 회사는 아마존의 2분기 실적이 3P 매출, 광고 및 AWS 성장에 따른 성장으로 컨센서스 2Q24 매출과 일치하기 때문에 2분기 주가가 마음에 든다고 말했습니다.
아마존, 기후 목표 7년 앞당겨 달성
아마존은 연례 지속 가능성 보고서를 발표하고 작년에 전 세계 사업장에서 사용하는 전기의 100%를 재생 에너지원으로 충당하여 이 목표를 7년 앞당겨 달성하는 중요한 이정표에 도달했다고 발표했습니다.
아마존은 “또한 운송 및 배송 차량의 탈탄소화를 위해 상당한 진전을 이루어 전 세계 24,000대 이상의 전기차를 도로에 배치했습니다.”라고 말했습니다. “우리는 포장을 줄이고 재활용 가능한 재료를 우선시하는 동시에 주문이 손상되지 않고 고객에게 전달되도록 새로운 솔루션을 지속적으로 개발하고 투자하고 있습니다.
북미에서는 최근 배송 포장에 사용되는 플라스틱 에어 베개의 95%를 종이 충전재로 대체했으며, 연말까지 완전히 제거하기 위해 노력하고 있다고 발표했습니다.
또한 기후서약기금을 통해 26개의 신흥 기후 스타트업에 투자했으며, 45개국 500개 이상의 기업이 기후서약에 동참하도록 지원했습니다.”
7/2, WSJ,아마존, 향후 10년간 데이터 센터에 1천억 달러 이상 투자할 계획
아마존이 향후 10년간 데이터 센터에 1천억 달러 이상을 투자할 계획이며, 이는 이 회사가 현재 전자상거래 창고 네트워크보다 클라우드 컴퓨팅 및 AI 인프라에 더 많은 투자 자금을 투입하고 있음을 의미한다고 월스트리트저널의 세바스찬 헤레라가 보도했습니다.
아마존의 클라우드 사업부인 아마존 웹 서비스는 수년 동안 데이터 센터를 개설해 왔지만, 경영진은 AI에 대한 열기로 인해 투자가 급증했다고 말합니다.
이 회사는 소매 마진이 수익성의 정점에 있으며 부분적으로 AWS 마진 조정으로 상쇄됨에 따라 전년도 거리 마진 추정치에 대한 상승 잠재력이 있다고 믿고 주식을 계속 추천한다고 말했습니다.
로이터, 아마존, AI로 개선 된 Alexa에 대한 월별 요금 고려 중,
아마존은 두 가지 서비스 계층의 대화 생성 AI를 포함하도록 돈을 잃는 Alexa 서비스의 주요 개편을 계획하고 있으며 내부적으로 “Remarkable Alexa”라고 불리는 우수한 음성 비서 버전에 액세스하기 위해 약 $5의 월별 요금을 고려하고 있다고 회사의 계획을 알고있는 사람들이 Reuters의 Greg Bensinger에게 말했습니다.
아마존은 알렉사의 최신 버전을 준비하기 위해 직원들에게 8월이라는 마감 시한을 제시했다고 소식통 중 3명은 말했지만, 가격 및 출시일을 포함한 알렉사 계획은 진행 상황에 따라 변경되거나 취소될 수 있다고 보고서는 덧붙였다.
6/15, JP모건, 아마존은 2024 년에 월마트를 제치고 미국 최대 소매 업체로 등극할 것
JPMorgan은 2024년 미국 전자 상거래 성장률이 8.0 %로 예상되며, 전년 대비 어려운 경쟁에 비해 연중 약간의 둔화가 있지만 2024년 미국 조정 소매 판매의 22.6 %로 보급이 증가 할 것으로 예상합니다.
이 회사는 2023년 아마존(AMZN)의 미국 GMV가 4,910억 달러에 달해 미국 이커머스 점유율 44.5%, 미국 조정 소매판매 점유율 9.9%를 차지할 것으로 추정하며, 2024년 아마존이 월마트(WMT)를 제치고 미국 최대 소매업체로 부상할 것으로 예상한다고 덧붙였습니다.
아마존 웹 서비스가 전 세계 스타트업의 AI 애플리케이션 개발을 가속화하기 위해 2억 3천만 달러를 투자한다고 발표했습니다.
이를 통해 스타트업, 특히 초기 단계의 기업에게 AWS 크레딧, 멘토링, 교육을 제공하여 인공지능(AI) 및 머신 러닝(ML) 기술 활용을 강화할 수 있도록 지원할 예정입니다.
새로운 약속의 일부는 복잡한 문제를 해결하기 위해 생성형 AI를 사용하는 상위 80개 초기 단계 스타트업에 실무 전문 지식과 최대 100만 달러의 크레딧을 제공하는 프로그램인 AWS 생성형 AI 액셀러레이터의 두 번째 코호트에 자금을 지원할 것입니다.
AWS 생성형 AI 액셀러레이터 신청은 오늘 시작되어 7월 19일까지 접수됩니다.
아마존, 사무실 인근 주택을 위한 저렴한 주택 기금에 14억 달러 추가
아마존은 2021년부터 워싱턴주 퓨젯 사운드, 버지니아주 알링턴, 테네시주 내쉬빌에 22억 달러를 투자한 데 이어 사무실 인근에 14,000개의 저렴한 주택을 건설하거나 유지하기 위해 14억 달러를 투자할 계획이라고 AP통신의 Haleluya Hadero가 보도했습니다. 참고 링크
6/8, 루프 캐피탈, 베스트 바이 목표주가 93달러에서 100달러로 상향 조정
루프 캐피탈 애널리스트 앤서니 추쿰바는 베스트 바이(BBY) 목표주가를 93달러에서 100달러로 상향 조정하고 투자의견 매수 등급을 유지했습니다. 이 애널리스트는 리서치 노트에서 베스트 바이와 아마존(AMZN)을 비교한 분기별 가격 연구에서 가격 격차가 0.9%에서 0.5%로 좁혀졌다고 밝혔습니다.
또한, Loop는 최근 PC 채널 조사 결과도 고무적인데, 이는 베스트바이의 최근 PC 판매 동향 및 낙관적인 논평과 일치한다고 덧붙였습니다.
6/6, WSJ, 아마존, ESPN과 760억 달러 규모의 TV 계약에 근접
미국농구협회가 새로운 미디어 판권 계약에 따라 11년 동안 약 760억 달러의 미디어 수익을 가져올 컴캐스트(CMCSA)의 NBC, 디즈니(DIS)의 ESPN, 아마존(AMZN)의 Prime Video와의 계약에 근접했다고 월 스트리트 저널의 Joe Flint, Amol Sharma, Isabella Simonetti가 보도했습니다.
NBC는 리그와 시즌당 약 100개의 경기를 중계하기 위해 연평균 25억 달러를 지불하기로 합의에 근접했다고 회담에 정통한 사람들이 말했습니다. 아마존의 연간 18억 달러 패키지에는 정규 시즌과 플레이오프 경기가 포함될 것이라고 보고서는 언급했습니다.
소식통에 따르면 디즈니는 NBA 패키지를 유지하고 NBA 파이널을 계속 방영할 것이며, 연 평균 약 26억 달러의 비용을 지불할 것이라고 합니다. TNT의 모회사인 워너 브라더스 디스커버리(WBD)는 여전히 라이벌 패키지에 맞설 권리가 있으며 “리그는 마지막에 언제든지 회사를 위해 새로운 패키지를 만들 수 있지만 옵션이 제한되어 있다”고 보고서는 덧붙였습니다.
6/5, 엔가젯, 트위치, 미국 구독료 처음으로 인상
스포티파이(SPOT), 맥스, 피콕, 크런치롤, EA 등 다른 콘텐츠 서비스보다 앞서 아마존이 소유한(AMZN) 트위치는 11일 “미국 내 티어1 구독료를 7월 11일부터 4.99달러에서 5.99달러로 인상한다”고 밝혔다고 엔가젯의 Will Shanklin이 보도했습니다.
“스트리머가 전 세계에서 커뮤니티를 구축하고 성장하도록 돕기 위한 노력의 일환으로 다음 국가에서는 현지 정기구독료의 일부로 정기구독료가 조정되었습니다.”라고 회사는 지원 기사에서 썼습니다.
이 애널리스트는 리서치 노트에서 2024년 예상 AWS 매출 성장률 전망치를 14%에서 15%로 상향 조정하고 있으며, 차세대 AI 워크로드와 IT 지출 마이그레이션으로 인한 상승 잠재력이 남아 있다고 말합니다.
또한 리테일 부문의 루퍼스 통합은 과소평가된 측면이 있으며, 두 자릿수의 총 상품 가치 성장과 의미 있는 잉여현금흐름 창출을 위한 입지를 다질 수 있을 것이라고 BMO는 덧붙였습니다.
아마존, 캘리포니아에서 드론 배송 중단, 피닉스에서 테스트 시작
아마존 직원은 웹사이트에 올린 게시물에서 아마존이 피닉스에서 드론배송 테스트 시작했다고 주장했습니다.
“올해 말부터 웨스트 밸리 피닉스 메트로 지역의 아마존 고객은 애리조나주 톨레슨 당일 배송 사이트에서 프라임 에어 드론 배송을 받을 수 있습니다. 2022년 텍사스주 칼리지 스테이션과 캘리포니아주 로크포드에서 드론 배송을 시작한 이래, 아마존은 한 시간 이내에 수천 개의 상품을 고객에게 배송했습니다. 또한 작년부터는 Amazon Pharmacy와 제휴하여 College Station의 고객에게 처방약을 배송하기 시작했습니다. 서비스를 출시하면서 고객과 커뮤니티로부터 많은 피드백을 받았습니다. 이제 새로운 지역을 추가하고 프로그램 발전의 다음 단계에 접어들었습니다. 올해 말에는 애리조나주 피닉스 메트로 지역의 웨스트 밸리에서도 드론 배송 서비스를 제공할 예정입니다… 미래를 내다보고 프로그램을 지속적으로 성장시키기 위해 자원의 우선순위를 정하면서 록포드에 있는 배송 센터를 폐쇄하기로 결정했습니다. 현재 근무 중인 모든 직원들에게 다른 사이트에서 근무할 수 있는 기회를 제공하고, 다른 배송 방법을 통해 록퍼드의 고객들에게 계속 서비스를 제공할 예정입니다. 지난 몇 년 동안 보내주신 커뮤니티의 모든 지원과 피드백에 감사드립니다. 우리는 텍사스주 칼리지 스테이션에서 계속 배송 서비스를 제공할 것이며 2025년에 미국 내 다른 지점을 추가로 오픈할 예정입니다.”
아마존, 새로운 식료품 배달 구독 서비스 출시
아마존은 이제 미국 전역 3,500개 이상의 도시와 마을에서 EBT를 사용하는 Prime 회원과 고객에게 새로운 식료품 배달 구독 혜택을 제공한다고 발표했습니다.
이 구독 서비스는 Prime 회원에게 월 9.99달러로 Amazon Fresh, Whole Foods Market 및 Amazon.com의 다양한 지역 식료품 및 전문 소매업체에서 35달러 이상 주문 시 무제한 식료품 배달을 제공하며 더욱 편리한 배송 및 픽업 옵션을 제공합니다.
등록된 EBT 카드가 있는 고객은 월 4.99달러만 내면 Prime 멤버십 없이도 동일한 식료품 구독 혜택을 누릴 수 있습니다.
30일 무료 평가판이 제공되므로 고객은 이 식료품 배달 구독이 자신에게 어떻게 작동하는지 확인할 수 있습니다.
미국 인터넷 그룹에 대한 감정은 2024 년 초부터 혼합되어 왔으며 1 분기 수익이 시작될 때 회사의 생각은 광고 환경이 계속 개선되고 전자 상거래가 계속 “유지”되며 구독 이름이 “혼합 된 가방”이라는 “크게 변하지 않았다”고 분석가는 그룹 미리보기 메모에서 투자자들에게 말합니다.
블름버그, 아마존 미국 프라임 회원 수 3월에 8% 증가
블룸버그는 2014년부터 아마존 회원을 추적해 온 블룸버그의 스펜서 소퍼에 따르면 아마존의 프라임 서비스가 3월에 미국 가입자 수가 1년 전보다 8% 증가한 1억 8천만 명으로 최고치를 기록했다고 추정합니다.
Roth MKM, 아마존은 아직 20% 이상의 효율성이 남아있다
Roth MKM 애널리스트 로히트 쿨카르니는 아마존 투자의견 매수 등급과 205달러 목표주가를 유지하면서 최근 이커머스 업계 25년 베테랑과의 토론에서 회사가 여전히 상당한 공급망 효율성이 있음을 시사했다고 지적했습니다.
이 회사는 지역 유통 모델을 계속 조정하고 배송 효율성을 높일 것이라고 믿는 업계 베테랑과 웨비나를 주최했으며, 애널리스트는 연구 노트에서 투자자들에게 Amazon.com이 아직 20% 이상의 효율성을 확보 할 수 있다고 지적했습니다.
4/12, DA 데이비슨, 아마존 목표주가를 200달러에서 235달러로 상향
DA 데이비슨 애널리스트 길 루리아는 아마존 목표주가를 200달러에서 235달러로 올렸고 투자의견 매수 등급을 유지했습니다.
이 회사는 이 주식을 “가장 좋아하는 메가캡”이라고 언급하며, AWS와 소매 수익성에서 1년 동안 긍정적인 추세를 보일 것이라고 전망했습니다.
이 분석가는 연구 노트에서 투자자들에게 데이터 센터와 맞춤형 칩에 대한 AWS 투자는 GenAI의 다음 성장 단계에 잘 준비되어 있다고 말하면서 Azure에 대한 마이크로소프트 (MSFT)의 투자를 제외하고는 다른 경쟁자가 향후 15 년 동안 Amazon이보고 한 데이터 센터 투자에 150 억 달러에 접근 할 수 없다고 덧붙였습니다.
3/1, FT, 아마존, AI, 로봇 공학 결합 기업에 투자 강화
아마존의 10억 달러 산업 혁신 펀드가 AI와 로봇 공학을 결합한 기업에 대한 투자를 강화할 계획이라고 The Financial Times의 Camilla Hodgson이 보도합니다.
기업 벤처 캐피털 부문 책임자인 Franziska Bossart는 파이낸셜 타임즈와의 인터뷰에서 “생성형 AI는 로봇 공학 및 자동화에 많은 가능성을 가지고 있다”며 “올해 집중할 분야”라고 말했습니다.
3/1, 닐슨, 미국 TV 스트리밍에서 구글의 YouTube가 선두를 달리고 있다
닐슨, 미국 TV 스트리밍에서 구글의 YouTube가 선두를 달리고 있다고 24년 1월 TV 사용에 대한 닐슨 보고서에서 부분적으로 언급했습니다:
1월 케이블 시청률은 2.7% 증가했지만, 전체 TV 사용률이 증가하면서 점유율이 0.3% 포인트 하락하여 27.9%를 기록했습니다.
계절적 요인도 영향을 미쳤는데, 시청자들이 연말연시를 주제로 한 영화에서 벗어나면서 장편 영화 시청률이 19% 이상 감소했습니다. 이에 비해 뉴스 시청은 증가하여 전체 케이블 사용량의 19%를 차지했으며, 폭스 뉴스 채널(FOX,FOXA)의 아이오와 타운홀이 스포츠 해설을 제외한 케이블 방송 프로그램 중 유일하게 상위 10위 안에 들었습니다….
방송과 마찬가지로 스트리밍도 새로운 스크립트 프로그램의 복귀로 혜택을 받았으며, 넷플릭스 (NFLX)의 Fool Me Once가 65억 분으로 가장 많이 시청 한 프로그램 목록에서 1 위를 차지했습니다….
Disney+(DIS)의 Bluey와 Amazon Prime Video(AMZN)의 Reacher가 각각 55억 분과 43억 분으로 그 뒤를 이었습니다.
1월 전체 스트리밍 사용량은 4.1% 증가했습니다. 플랫폼별로는 YouTube가 12개월 연속으로 최고의 스트리밍 서비스 자리를 지켰습니다.
유튜브(사용량 4.1% 증가한 최고 점유율 차지합니다)
넷플릭스 7.9%
Peacock 1.6%
로쿠 1.1%
Peacock(CMCSA)은 NFL 플레이오프 중계에 힘입어 사용량이 29% 급증하며 1.6%의 점유율을 기록했습니다.
넷플릭스는 점유율이 0.2% 포인트 상승하여 2023년 8월 이후 최고치인 7.9%로 한 달을 마감했으며, 로쿠 채널(ROKU))의 사용량이 10% 증가하면서 전체 TV의 1.1%로 점유율이 다시 상승했습니다.
앞으로 이 회사는 인프라 비용 증가로 인해 약간 더 높은 성장률과 낮은 수익성을 반영하기 위해 “아래 거리” 추정치를 조정하고 있습니다.
FT, 아마존 리치와 광고 계약 체결
아마존이 온라인 광고 타겟팅을 위한 고객 데이터 확보와 관련하여 리치와 계약을 체결했다고 파이낸셜 타임즈의 Daniel Thomas가 보도했습니다.
이 파트너십은 타겟 광고를 위해 웹 사이트에서 사용자 활동을 추적하는 ‘제3자’ 쿠키의 손실을 보완하기 위해 마련되었습니다.
Reach는 광고주가 사람들이 어떤 기사를 보고 있는지 알 수 있도록 하는 등 ‘맥락적’ 퍼스트 파티 데이터를 공유하는 데 있어 Amazon과 협력할 것입니다.
1/23, WSJ, 아마존, 스트리밍 장악을 노리며 앞으로의 도전
아마존 프라임 비디오가 이번 달부터 광고요금제를 게재할 예정이며, 이는 미국의 스트리밍 TV 시장을 뒤흔들 것으로 예상된다고 월스트리트저널의 패트릭 커피가 보도했습니다.
아마존은 현재 세계에서 세 번째로 큰 디지털 광고 판매업체입니다.
최근 모건 스탠리의 연구 노트에 따르면, 아마존은 프라임 비디오 광고 판매를 통해 연간 약 52억 달러의 추가 수익을 창출할 것으로 예상됩니다.
하지만 기존 미디어에서 훨씬 더 큰 입지를 확보하고 있는 스트리밍 경쟁업체들이 광고주와의 관계를 더욱 공고히 하고 있는 시장에 진입하면서 상당한 도전에 직면해 있습니다.
아마존은 고객에게 도달할 수 있는 다른 방법이 있음에도 불구하고 세계 최대 브랜드들이 프라임 비디오에 큰 비용을 지출하도록 설득해야 합니다.
1/23, 벤치마크, 아마존 목표주가를 170달러에서 175달러로 상향 조정
벤치마크 애널리스트 다니엘 쿠르노스는 이번 주 목요일에 있을 4분기 아마존 실적 발표를 앞두고 아마존 목표주가를 170달러에서 175달러로 상향 조정하고, 아마존 투자의견 매수 등급을 유지했습니다.
벤치마크는 “또 다른 견고한 전자 상거래 분기”를 예상하지만 “월가는 더 이상 소매 업체 인 Amazon에 관심이없는 것 같다”고 평가하며, “오늘의 주제”, 즉 곧 출시 될 프라임 비디오 광고요금제 출시와 관련하여 회사는 광고 출시의 규모와 영향에 대해 “많은 사람들과 다른 견해”를 가지고 있다고 생각합니다.
벤치마크는 빠른 점유율 회복에도 불구하고 아마존에 대한 우호적인 시각을 유지하지만, 위험/보상 프로필이 “더 안전할 수도 있지만 다른 기회에 비해 매력도가 다소 떨어졌다”고 인정합니다.
1/20, 모건 스탠리, 아마존 광고요금제 출시는 트레이드 데스크에 매수 기회
모건 스탠리의 애널리스트 매튜 코스트는 이달 말 아마존 프라임 비디오 광고요금제 출시가 트레이드 데스크(TTD) 주식의 단기 변동성을 높일 수 있지만 관련 약세에는 매수할 것을 권고한다고 밝혔습니다.
이 회사는 아마존의 신규 광고비의 “대다수”가 리니어 TV를 포함한 비 트레이드 데스크 소스에서 나올 것으로 예상하고 있으며 궁극적으로 이것이 “CTV 생태계를 강화”할 것으로보고 있다고 Trade Desk 주식에 대해 비중 확대 등급과 70 달러 목표 주가를 유지하는 애널리스트는 말합니다.
1/18, 인사이더, 아마존, 6월 30일 알렉사 유료 구독 서비스 출시 예정 보도
아마존이 알렉사 음성 비서를 위한 새로운 유료 구독 플랜을 개발 중이라고 비즈니스 인사이더의 유진 김이 보도했습니다.
이 회사는 6월 30일에 구독 플랜을 출시할 계획이라고 김 기자는 말합니다.
아마존, 파산한 다이아몬드 스포츠에 1억 달러 지원, 뉴욕 포스트 보도
아마존(AMZN)이 파산한 방송사 다이아몬드 스포츠에 약 1억 달러를 지원한 후 올 시즌 메이저리그 5개 팀의 경기를 스트리밍할 예정이라고 뉴욕 포스트의 조쉬 코스먼이 소식통을 인용해 보도했습니다.
미국 최대 지역 스포츠 네트워크 사업자인 Diamond는 모기업인 싱클레어 브로드캐스트(SBGI)와의 합의를 마무리한 후 5억 달러를 별도로 투입할 예정이라고 소식통은 The Post에 밝혔습니다.
아마존은 여러 번의 확장이 주식 성과를 높이는 데 도움이 되었기 때문에 2023년에 나스닥 및 전자 상거래 부문을 능가했다고 분석가는 투자자들에게 말합니다.
이 회사는 2024 년 소매 마진 확대와 상승 여력으로 추가 확장이 가능하다고 생각합니다.
AWS의 성장이 마이크로소프트(MSFT)의 애저에 뒤처지고 인공지능 사이클을 ‘놓칠’ 위험이 가장 큰 주가 오버행이 될 수 있지만, ‘쉬운 비교’를 감안하면 1분기에는 AWS 매출 성장이 가속화되고 3분기에는 17%에 달해 성장 격차를 좁힐 것으로 예상된다고 애널리스트는 덧붙였습니다.
이 회사는 이달 말에 출시되는 Prime Video 광고와 북미 소매 수익성의 빠른 개선에 힘입어 24/25 회계연도 EBIT/EPS 추정치를 약 9%와 14% 상향 조정했습니다.
이 애널리스트는 현재 이 회사의 FY25 주당순이익은 5.55달러, 주당 잉여현금흐름은 7.40달러로 예상하고 있습니다.
1/6, WSJ, 베조스 등은 구글 검색을 뒤엎기 위해 AI를 사용하여 구글 라이벌에 베팅
아마존 설립자이자 전 CEO였던 제프 베조스(Jeff Bezos)가 벤처캐피털 회사 Institutional Venture Partners 및 기타 기술 경영진과 함께 검색 스타트업 Perplexity를 지원하고 있다고 Miles Kruppa가 월스트리트저널에 기고했습니다.
퍼플렉시티는 최근 샌프란시스코의 한 코워킹 스페이스에서 “검색 쿼리에 대한 응답으로 웹 사이트 링크 대신 직접 답변을 제공하기 위해 AI의 발전을 활용하여” 구글의 검색 지배력을 “뒤집기” 위해 시작되었다고 WSJ 기사는 덧붙였습니다.
WSJ 기사에 따르면 베조스는 기관 벤처 파트너와 함께 이 스타트업의 가치를 5억 달러 이상으로 평가하는 7,400만 달러를 투자했으며, 이 자금은 “신규 자금을 포함하여 5억 달러가 넘을 것”이라고 최고 경영자 Aravind Srinivas는 말했습니다.
블름버그, 아마존 크리스마스 전 몇 주 동안 온라인 주문의 29% 점유
아마존 온라인 주문 점유율은 연말 쇼핑 시즌 마지막 날에 급증하여 막바지 쇼핑객들이 제품을 찾으면서 배송 속도에 대한 집중이 어떻게 성과를 거두었는지 보여줬다고 블룸버그의 스펜서 소퍼는 말합니다.
블룸버그는 Route를 인용해 아마존이 크리스마스 전 2주간 전 세계 온라인 주문량의 29%를 차지했다고 보도했습니다.
1/4, BofA, 아마존의 2024년 마진 상승 여력 전망
아마존에 대한 광고 지출에 대한 회사의 견제가 “여전히 강하다”고 언급한 BofA의 애널리스트 저스틴 포스트는 아마존의 2024년 광고 성장이 프라임 비디오의 광고 증가 및 새로운 광고 파트너십 확대와 같은 새로운 이니셔티브의 도움을 받을 것으로 예상합니다.
아마존 광고 수익의 강세가 마진 상승에 기여할 가능성이 있다고 주장하는 이 회사는 아마존의 논평과 광고 추정치를 근거로 아마존의 북미 소매 마진이 여전히 7%에 도달할 수 있는 상당한 성장 여지가 있으며, 이는 “2025년에 5.7%로 예상되는 시장 추정치를 훨씬 상회하는 수준”이라고 말합니다.
BofA는 아마존 주식 투자의견 매수 등급과 아마존 목표주가 168 달러를 유지했습니다.
블름버그, 틱톡은 올해 미국 이커머스 매출 175억 달러로 성장 목표
바이트댄스의 틱톡이 미국 내 전자상거래 사업을 2024년 매출 약 175억 달러로 10배 성장시켜 아마존에 더 큰 위협이 될 것이라고 블룸버그의 제핑 황, 알렉스 바린카, 동 카오, 올리비아 포가 이 문제에 정통한 사람들을 인용해 보도했습니다.
이들은 최근 내부 회의에서 틱톡이 미국판 틱톡 샵의 2024년 상품 판매량 목표를 논의했다고 전했습니다.
이 애널리스트는 여전히 “모든 비즈니스에 걸쳐 긴 경사로”를 앞두고 있으며, 아마존이 이미 Microsoft (MSFT), Alphabet (GOOG, GOOGL) 및 Meta Platforms (META) 주식에 존재하는 GenAI 부스트의 일부를보고 있기 때문에 AWS의 성장 재 가속화가 “2024 년 주식 상승을 주도 할 수있다”고 믿습니다.
RBC 캐피털, 아마존 주식을 1분기 글로벌 30대 아이디어에 추가
RBC 캐피털 애널리스트 브래드 에릭슨은 아마존 투자의견 아웃퍼폼 등급과 아마존 목표주가 180달러를 유지하면서 아마존 주식을 1분기 글로벌 30대 아이디어에 주식을 선정했습니다.
이 애널리스트는 리서치 노트에서 투자자들에게 수직화된 이커머스 분야에서 아마존의 독보적인 규모와 이점이 업계 최고의 클라우드 비즈니스와 결합되어 새로운 분야에서 많은 미래 성장 기회를 제공한다고 말하며, 경영진도 “GenAI에 대한 공격”을 하고 있다고 덧붙였습니다.
1/3, WSJ, 더 많은 미국 고객들이 스트리밍 서비스를 해지하고 있다고 보도
미국 주요 스트리밍 서비스 가입자의 약 1/4이 지난 2년간 최소 3개 이상의 서비스를 해지했다고 월스트리트 저널의 사라 크라우스가 Antenna의 데이터를 인용하여 보도했습니다.
2년 전에는 15%였던 이 수치는 스트리밍 사용자가 점점 더 변덕스러워지고 있음을 보여줍니다.
고객을 유지하기 위해 스트리머들은 저렴한 광고 지원 등급을 출시하고, 경쟁사와 협력하여 번들 상품을 출시하고, 할인 혜택을 제공하는 등 다양한 전략을 시도하고 있습니다.
프리미엄 스트리밍 서비스를 해지한 사람 4명 중 1명은 4개월 이내에, 3명 중 1명은 7개월 이내에, 절반은 2년 이내에 재가입한다고 저널은 Antenna를 인용하여 덧붙였습니다.
이 분야의 상장 기업으로는 넷플릭스(NFLX), 파라마운트(PARA), 아마존(AMZN), 워너 브라더스 디스커버리(WBD), 디즈니(DIS), NBC 유니버설(CMCSA), 애플(AAPL) 등이 있습니다.
12/28, 웨드부시, Pinterest 목표주가 32달러에서 35달러로 상향 조정
Wedbush는 2024년까지의 최신 전망을 반영하여 Pinterest 목표주가를 32달러에서 35달러로 상향 조정하고, 핀터레스트 투자의견 중립 등급을 유지했습니다.
Pinterest는 더 심층적인 수익 창출을 위한 경로를 제시했으며, 경영진이 플랫폼에서 어트리뷰션과 타겟팅을 개선하기 위해 새로운 도구를 도입한 제품 로드맵에 고무되어 있습니다.
또한, Pinterest와 Amazon(AMZN)의 파트너십은 플랫폼에 광고주 밀도를 높여 향후 몇 분기 동안 ARPU 성장에 기여할 것으로 예상됩니다.
단기적인 수익화 순풍에도 불구하고 광고 부하가 증가하면 사용자 참여에 차질이 생겨 시간이 지남에 따라 ARPU 상승폭이 제한될 수 있다고 웨드부시는 주장합니다.
아마존, 1월 29일부터 프라임 비디오에 광고 시작, Deadline 보도
아마존이 1월 29일부터 미국, 영국, 독일, 캐나다의 프라임 비디오에서 시리즈와 영화에 광고를 추가하기 시작한다고 Deadline의 Tom Tapp이 구독자에게 보낸 편지를 인용하여 보도했습니다.
광고는 올해 말 프랑스, 이탈리아, 스페인, 멕시코 및 호주에 출시될 예정입니다. 이 회사는 “매력적인 콘텐츠에 계속 투자하고 장기간에 걸쳐 투자를 계속 늘리기 위해” “제한된 광고”를 시작한다고 밝혔습니다.
아마존은 2023년에 465억 달러 광고 매출을 창출 할 예정이며, 아마존은 다년간 글로벌 디지털 광고 지출의 점유율을 계속 차지할 수있는 좋은 위치에 있다고 생각합니다.
웨드부시는 아마존 광고 플랫폼의 범위를 면밀히 살펴보고 최근 제품 발표의 방향을 평가한 결과, 아마존의 광고 기회가 아직 개발 초기 단계에 머물러 있다고 판단했습니다.
12/21, 시티, 아마존 목표주가를 177달러에서 210달러로 상향 조정
씨티 애널리스트 로널드 조시는 아마존 목표 주가를 177달러에서 210달러로 상향 조정하고, 아마존 투자의견 매수 등급을 유지했습니다.
2024년 인터넷 전망 노트에서 2023년에 북미 인터넷 업체들이 여러 가지 확장을 통해 대체로 좋은 실적을 냈지만, 2024년에는 펀더멘털이 “2023년보다 더 나은 위치에 있을 것”으로 보고 있으며, 2024년 실적에 대한 강력한 설정이 이루어질 것으로 보고 있다고 말합니다.
대부분의 기업이 비용 절감과 최적화를 통해 인터넷 부문이 1년 전보다 더 강해졌다고 믿는 이 회사는 2023년 하반기에도 광범위한 인터넷 부문, 특히 온라인 광고, 이커머스, 마켓플레이스, 온라인 여행 하위 부문에서 모멘텀이 지속될 수 있다고 말합니다.
씨티는 2024년 대형주 그룹에서 가장 추천하는 종목은 메타(META), 아마존, 우버(UBER)입니다.
이 회사는 1년 이상의 최적화 역풍에 따른 AWS 트렌드 개선을 전제로 하는 아마존 주식에 대한 “GenAI 후발 주자에서 선두 주자” 논문을 보유하고 있으며, 분석가는 연구 노트에서 투자자들에게 AWS GenAI 스택 채택 증가에 대한 변화하는 내러티브와 결합되어 있다고 말합니다.
레이몬드 제임스는 또한 아마존의 지속적인 주문 처리 효율성과 광고 수익을 언급하면서 “연착륙”이라는 거시적 배경을 가정하고 있다고 지적합니다.
12/20, 모건스탠리, 월마트 발표 이후에도 어펌에 대한 약세 유지
모건 스탠리는 어펌(AFRM)이 전국 4,500개 월마트 매장의 셀프 체크아웃 키오스크에 시간외 결제 옵션을 제공하기 위해 월마트(WMT)와의 서비스를 확장했다고 발표했다고 언급했습니다.
모건스탠리는 이번 발표가 총 상품 가치 측면에서 도움이 될 것으로 보고 있으며, 계절적 요인으로 인해 블랙 프라이데이/사이버 먼데이 기간에 특히 강세를 보이는 ‘BNPL, 지금 구매, 나중에 결제’에도 도움이 될 것으로 예상하고 있습니다.
그렇긴 하지만, 월마트의 평균 고객 연령대가 일반적인 Affirm 고객보다 높고 소득이 낮기 때문에 월마트의 판매 확대가 전반적인 고객 구성에는 도움이 되지 않을 것으로 보입니다.
이러한 역학 관계는 최근 아마존이 연이율 36% 임계값으로 전환한 것과 맞물려 단기적으로 연체율이 상승할 수 있습니다.
사업을 지속적으로 성장시키기 위해서는 소득과 지출이 늘어날 젊은 소비자를 유치하는 데 노력을 집중해야 한다고 모건 스탠리는 덧붙입니다.
이 회사는 Affirm의 주식에 대해 비중 축소 등급과 20 달러의 목표 주가를 가지고 있습니다.
Roth MKM은 24 회계연도에는 인터넷 업계의 순풍이 더 약해질 것으로 보이지만 아마존 매출 가속화와 영업 마진 확대를 예상하는 유일한 메가 캡으로보고 있다고 지적합니다.
인터넷 기업들은 2023년에 2022년의 코로나 보상, 인플레이션 하락에 따른 소비자 재량 거시 지지, 미시 및 산업 개선 등 세 가지 순풍을 경험했지만, 2024년에는 전자상거래와 온라인 광고가 한 자릿수에서 10% 초반의 높은 성장률을 보이고 온라인 여행은 “보다 완만한 성장”을 경험할 가능성이 높다고 애널리스트는 리서치 노트에서 투자자들에게 말합니다.
이 분석가는 연구 노트에서 투자자들에게 11월의 총 조정 동일매장 매출증가율이 10월에 비해 전년 대비 개선되었지만 다년간 기준으로는 둔화되었다고 말합니다.
이 회사는 티켓은 여전히 마이너스인 반면 트래픽은 플러스라고 말합니다.
11/30,FT, 아마존 클라우드 사업부 책임자, 마이크로소프트의 오픈AI 혼란 비판
아마존 클라우드 사업부 책임자 아담 셀립스키가 최근 오픈AI에서 발생한 혼란을 이용해 마이크로소프트(MSFT)를 공격했다고 파이낸셜 타임스의 카밀라 호지슨과 팀 브래드쇼가 보도했습니다.
셀립스키의 마이크로소프트에 대한 공격은 아마존 웹 서비스가 서버와 AI를 위한 새로운 맞춤형 칩과 새로운 업무용 AI 비서를 발표하면서 이루어졌습니다.
AWS의 최고 경영자인 셀립스키는 연례 개발자 컨퍼런스에서 “모든 것이 매우 빠르게 변화하고 있으며, 이러한 환경에서는 적응 능력이 가장 중요한 역량입니다.”라고 말했습니다.
“한 가지 모델 제공업체에 종속된 클라우드 제공업체를 원하지 않는다면 진정한 선택권이 필요합니다… 지난 10일간의 사건은 이를 매우 분명하게 보여주었습니다.” 이 발언은 OpenAI의 이사회에서 벌어진 드라마틱한 사건을 언급한 것입니다.
아마존, AI 기반 아마존 타이탄 이미지 생성기 출시
AWS 뉴스 블로그에서 Antje Barth는 부분적으로 다음과 같이 썼습니다:
“… 우리는 두 가지 새로운 Amazon Titan 멀티 모달 파운데이션 모델 또는 FM을 소개합니다: Amazon Titan 이미지 생성기, 미리 보기, Amazon Titan 멀티모달 임베딩입니다.
또한 Amazon Titan 텍스트 라이트와 Amazon Titan 텍스트 익스프레스를 이제 Amazon 베드락에서 일반적으로 사용할 수 있다는 사실도 알려드리게 되어 기쁩니다.
이제 아마존 타이탄 텍스트 임베딩을 포함한 세 가지 아마존 타이탄 텍스트 FM 중에서 선택할 수 있습니다. Amazon Titan 모델은 25년간 축적된 Amazon의 인공지능(AI), 머신러닝(ML), 혁신 기술을 통합하고 있으며, 완전 관리형 API를 통해 다양한 고성능 이미지, 멀티모달, 텍스트 모델 옵션을 제공합니다.
AWS는 이러한 모델을 대규모 데이터 세트에 대해 사전 학습하여 다양한 사용 사례를 지원하는 동시에 책임감 있는 AI 사용을 지원하도록 구축된 강력한 범용 모델로 만들었습니다.
기본 모델을 그대로 사용하거나 자체 데이터로 비공개적으로 사용자 지정할 수 있습니다. Amazon Titan FM에 대한 액세스를 사용 설정하려면 Amazon Bedrock 콘솔로 이동하여 왼쪽 하단 메뉴에서 모델 액세스를 선택합니다. 모델 액세스 개요 페이지에서 모델 액세스 관리를 선택하고 Amazon Titan FM에 대한 액세스를 활성화합니다.”
BofA, 아마존, 2024년에 더 큰 AI 순풍을 맞을 준비가 되어 있다고 평가
아마존 웹 서비스, 즉 AWS의 CEO인 아담 셀립스키가 회사의 “Re:Invent” 컨퍼런스를 시작하면서, GenAI 기능과 실제 애플리케이션을 구축하는 데 전략적 초점을 두고 더 광범위한 서비스 및 기능, 더 많은 가용 영역, 고급 하드웨어를 제공하는 데 있어 AWS의 장점을 강조하는 “낙관적인 기조 연설”로 시작했습니다.
여러 가지 새로운 AI 제품, 하드웨어 역량 강화, GenAI 고객 기반 확대, 새로운 독점적 올림푸스 LLM 출시 등을 통해 AWS는 2024년에 더 큰 AI 순풍을 맞을 준비가 되어 있으며, AWS의 AI 포지셔닝에 대한 긍정적인 정서적 변화가 일어날 가능성이 있다고 보고 있습니다.
BofA는 아마존 주식에 대해 매수 등급과 목표주가 168달러를 유지합니다.
11/29, AWS와 엔비디아, 생성 AI 관련 전략적 협력 발표
아마존 웹 서비스와 엔비디아는 고객의 생성형 인공지능 혁신을 지원하기 위해 최첨단 인프라, 소프트웨어, 서비스를 제공하기 위한 전략적 협력을 확대한다고 발표했습니다.
양사는 차세대 GPU, CPU, AI 소프트웨어를 갖춘 엔비디아의 최신 멀티노드 시스템부터 AWS 니트로 시스템(Nitro System)의 고급 가상화 및 보안, 엘라스틱 패브릭 어댑터 상호 연결, 울트라클러스터 확장성 등 기초 모델 트레이닝과 생성형 AI 애플리케이션 구축에 이상적인 엔비디아와 AWS의 최고 기술을 결합할 것이라고 밝혔습니다.
“AWS와 엔비디아는 세계 최초의 GPU 클라우드 인스턴스를 시작으로 13년 이상 협력해 왔습니다. 오늘날 우리는 그래픽, 게임, 고성능 컴퓨팅, 머신 러닝, 그리고 이제 제너레이티브 AI를 포함한 워크로드를 위한 가장 광범위한 NVIDIA GPU 솔루션을 제공하고 있습니다.”라고 AWS의 CEO인 아담 셀립스키(Adam Selipsky)는 말합니다.
“우리는 차세대 엔비디아 그레이스 호퍼 슈퍼칩과 AWS의 강력한 네트워킹, EC2 울트라클러스터의 하이퍼스케일 클러스터링, 니트로의 고급 가상화 기능을 결합하여 AWS를 GPU를 실행하기 가장 좋은 곳으로 만들기 위해 엔비디아와 함께 지속적으로 혁신하고 있습니다.”
“제너레이티브 AI는 클라우드 워크로드를 혁신하고 가속 컴퓨팅을 다양한 콘텐츠 생성의 기반으로 삼고 있습니다.”라고 엔비디아의 창립자 겸 CEO인 젠슨 황(Jensen Huang)은 말합니다.
“모든 고객에게 비용 효율적인 최첨단 제너레이티브 AI를 제공한다는 공동의 사명을 바탕으로, 엔비디아와 AWS는 AI 인프라, 가속 라이브러리, 기초 모델, 제너레이티브 AI 서비스에 이르는 전체 컴퓨팅 스택에 걸쳐 협력하고 있습니다.”라고 말했습니다.
11/28, 아마존, 배송 사업에서 페덱스, UPS를 압도
아마존(AMZN)이 미국 가정으로 배송하는 패키지 수에서 페덱스(FDX)와 UPS(UPS)를 모두 앞지르고 있으며 그 격차가 점점 커지고 있다고 월스트리트저널의 다나 마티올리와 에스더 펑이 보도했습니다.
아마존 내부 데이터와 이 문제에 정통한 사람들에 따르면, 아마존은 2020년에 FedEx를 추월한 후 2022년에 UPS보다 더 많은 소포를 미국 가정에 배송했으며, 올해 그 격차를 더 벌릴 것으로 예상됩니다.
WSJ이 확인한 문서에 따르면 추수감사절까지 Amazon은 이미 미국에서 48억 개 이상의 소포를 배송했으며, 내부 예측에 따르면 2023년 말까지 약 59억 개를 배송할 것으로 예상됩니다.
유럽위원회, 아이로봇 거래에 대한 아마존의 이의제기 성명서 발송
유럽위원회는 아이로봇(IRBT) 인수 제안이 로봇 청소기 또는 “RVC” 시장에서의 경쟁을 제한할 수 있다는 예비 견해를 아마존(AMZN)에 통보했습니다.
위원회는 다음과 같이 말했습니다: “아마존은 소매업체가 고객에게 제품(RVC 포함)을 광고하고 판매할 수 있는 온라인 마켓플레이스를 제공합니다. 아마존은 온라인 마켓플레이스에서 다양한 제품(RVC 포함)을 판매하고 있으며, 아이로봇은 RVC를 제조하고 아마존의 온라인 마켓플레이스를 통해서도 판매하고 있습니다.
2023년 7월 6일, 위원회는 아마존의 아이로봇 인수가 (i) RVC 제조 및 공급 시장에서 경쟁을 제한할 수 있는지, (ii) 아마존이 제3자 판매자(및 관련 광고 서비스) 및/또는 기타 데이터 관련 시장에 대한 온라인 마켓플레이스 서비스 시장에서의 입지를 강화할 수 있는지 평가하기 위해 심층 조사에 착수했습니다.
이 심층 조사 결과, 위원회는 아마존이 경쟁 RVC 공급업체의 효과적인 경쟁 능력을 저해함으로써 유럽 경제 지역(‘EEA’) 전체 및/또는 국가 시장에서의 RVC 경쟁을 제한할 수 있다고 우려하고 있습니다….
위원회는 시장과 이 거래의 잠재적 영향을 파악하기 위해 광범위한 조사를 실시했습니다.
이 조사에는 무엇보다도 당사자들이 제공한 내부 문서를 분석하고 온라인 판매 채널 제공업체뿐만 아니라 RVC 및 기타 스마트 홈 기기 공급업체와 같은 시장 참여자들의 의견을 수집하는 것이 포함되었습니다.
위원회는 초기 조사와 심층 조사 기간 동안 다른 경쟁 당국과 긴밀히 협력했으며, 남은 심층 조사 기간 동안에도 이러한 협력을 계속할 예정입니다.
제안된 거래는 2023년 6월 1일에 위원회에 통보되었습니다. 위원회는 2023년 7월 6일에 심층 조사를 시작했으며 2024년 2월 14일까지 최종 결정을 내릴 예정입니다.”
11/27. Adobe, 추수감사절 매출 56억 달러로 추정
미국 소비자들은 23년 추수감사절에 전년 대비 5.5% 증가한 56억 달러를 지출했다는 Adobe 분석을 블룸버그의 Lynn Doan이 보도했습니다.
Adobe는 블랙 프라이데이에 96억 달러의 매출을 올릴 것으로 예상한다고 보고서는 덧붙였습니다.
11/22, 베조스 주식 매각 투기로 인한 아마존 약세
화요일 오전 거래에서 아마존 주가는 4.17달러(거의 3%) 하락한 141.96달러를 기록했습니다.
지난주 규제 당국에 제출된 자료에 따르면 아마존 창립자이자 회장인 제프 베조스가 11월 15일 비영리 단체에 기부금으로 1,673,916주를 증여했으며, 오늘의 약세는 억만장자의 주식 매각 투기 때문인 것으로 밝혀졌습니다.
11월 17일 SEC에 제출된 서류에 따르면 베조스는 아마존 보통주 988,251,817주를 소유하고 있으며, CNBC의 데이비드 파버는 이날 방송에서 트레이더들 사이의 시장 추측을 인용해 베조스가 해당 주식 중 800만~1,000만 주, 또는 잠재적으로 10억 달러 상당의 주식을 매각할 수 있다고 말했습니다.
“그는 많은 일을 하고 있습니다. 자금을 조달해야 할 일이 많죠.”라고 Faber는 방송에서 이 추측에 대해 말했습니다.
아마존, 2025년까지 200만 명에게 무료 AI 기술 교육 제공 목표
아마존은 2025년까지 전 세계 200만 명에게 무료 AI 기술 교육을 제공하겠다는 새로운 약속인 “AI Ready”를 발표했습니다.
이 목표를 달성하기 위해 회사는 성인과 젊은 학습자를 위한 새로운 이니셔티브를 시작하고 기존의 무료 AI 교육 프로그램을 확장하여 이러한 중요한 기술에 접근하는 데 장벽이 되는 비용을 제거한다고 AWS의 데이터 및 AI 담당 부사장 스와미 시바수브라마니안(Swami Sivasubramanian)은 말합니다.
세 가지 새로운 이니셔티브에는 8개의 새로운 무료 AI 및 생성 AI 과정, 전 세계 5만 명 이상의 고등학생과 대학생에게 유다시티의 새로운 생성 AI 과정에 대한 액세스를 제공하는 아마존 웹 서비스 생성 AI 장학금, 학생들이 생성 AI에 대해 배울 수 있도록 설계된 Code.org와의 새로운 협력이 포함됩니다.
이 전자상거래 대기업은 또한 현업 전문가를 지원하기 위해 누구나 무료로 수강할 수 있고 수요가 많은 직무에 맞춰진 8개의 새로운 무료 AI 및 제너레이티브 AI 과정을 발표한다고 밝혔다.
이 과정은 AWS를 통해 제공되는 80개 이상의 무료 및 저비용 AI 및 제너레이티브 AI 과정과 리소스를 보강합니다.
또한, AWS는 AWS 생성 AI 장학금을 통해 전 세계 소외된 지역사회의 고등학생 및 대학생 5만여 명에게 1,200만 달러 이상의 유다시티 장학금을 제공할 예정입니다.
11/20, BofA, 아마존은 자동차를 판매하기를 원하며 ‘아직 실존 적 위험이 아니다’라고 주장
BofA는 LA 오토쇼에서 현대가 온라인 소매 리더 아마존 과 최초의 전략적 파트너십을 발표했다고 지적했습니다.
이 계약의 주요 기능은 고객이 Amazon 플랫폼에서 직접 다양한 선호도에 따라 해당 지역에서 사용 가능한 딜러 재고를 검색 할 수 있다는 것입니다.
그런 다음 고객은 Amazon에서 차량을 구매하고 파이낸싱 옵션을 선택할 수 있습니다.
지금까지 이 파트너십은 딜러의 오퍼링에 추가되는 향상된 리드 생성 도구로 보입니다.
공개 딜러 그룹 주식은 이 소식에 다소 부정적인 반응을 보였습니다.
BofA는 이 파트너십이 “많은 사람들이 우려하는 실존적 위협이 아니다”라고 생각합니다.
이 회사는 이 파트너십이 잘 운영되고 있는 대형 딜러 그룹이 아마존의 기술을 활용하여 고객 관계를 강화하는 동시에 차량 거래의 핵심을 유지하면서 비즈니스를 강화할 수 있는 잠재력을 가지고 있다고 보고 있습니다.
BofA는 또한 이것이 지난 몇 년 동안 가속화 된 미국 딜러 기반 통합의 또 다른 잠재적인 동인으로 보고 있습니다.
이 회사는 Asbury Automotive(ABG), AutoNation(AN), Group 1 Automotive(GPI), Lithia & Driveway(LAD), Penske Automotive(PAG)에 대해 매수 등급을 재차 유지합니다.
현대자동차와 아마존, 전략적 파트너십 발표
아마존(AMZN)과 현대자동차(HYMTF)는 고객에게 혁신적이고 새로운 경험을 제공하기 위한 광범위한 전략적 파트너십을 발표했습니다.
이번 전략적 협력에는 아마존이 2024년 미국에서 현대자동차의 온라인 판매를 시작하고, 현대자동차가 디지털 트랜스포메이션을 촉진하기 위해 AWS를 우선 클라우드 제공업체로 선정하고, 현대자동차의 차세대 차량에 알렉사 빌트인 경험을 제공하는 것이 포함됩니다.
아마존은 북미 소매, 국제 소매 및 AWS 부문 모두에서 강력한 마진 개선으로 견고한 분기 실적을 보고했으며 광고 수익이 가속화되고 4분기 가이던스가 예상보다 앞서고 있으며, 실적 컨콜에서 아마존 경영진의 어조는 지속적인 소매 마진 확대에 대해 긍정적이었지만 단기적인 AWS 성장 재 가속화에 대해 실망했다고 분석가는 리서치 노트에서 투자자들에게 말합니다.
UBS는 이커머스 전반에서 아마존 주식을 최고 투자 아이디어로 유지했습니다.
제프리스. 아마존은 ‘연말 쇼핑 시즌 이커머스 판매에서 확실한 승자’로 보인다
제프리가 확보한 타사 추정치에 따르면 연말 미국 총 판매 성장률이 2022년 6%에서 4%로 둔화될 것으로 보이지만 이커머스 성장률은 작년 7%에서 9%로 가속화될 것으로 보인다고 지적합니다.
약 1,000 명의 미국 소비자를 대상으로 한이 회사의 설문 조사는 또한 소매 판매 성장 둔화와 전자 상거래 판매 가속화를 뒷받침한다고 분석합니다.
이 분석가는 설문 조사 결과는 아마존이 “연말 쇼핑 시즌 수혜자”가 될 것이며 “연말 쇼핑 시즌 이커머스 판매에서 확실한 승자로 보인다”는 견해를 뒷받침한다고 말했습니다.
이 애널리스트는 리서치 노트에서 3분기 매크로 데이터는 전반적으로 안정적으로 개선된 것으로 나타났지만, 소비자 배경은 여전히 불안정하다고 투자자들에게 말합니다.
이 회사는 소비자 트레이드 다운이 여전히 분명하다고 말합니다.
향후 몇 달 동안 소비자 수요가 어떻게 전개 될지에 대한 명확한 신호를 볼 때까지 트래픽이 견고하게 성장하거나 방어적인 위치에 있는 소매 업체를 계속 선호합니다.
도이치뱅크, 달러 제너럴 목표주가를 126달러에서 133달러로 상향 조정
도이치뱅크의 애널리스트 크리스티나 카타이(Krisztina Katai)는 달러 제너럴의 목표주가를 126달러에서 133달러로 상향 조정하고 주식에 대한 매수 등급을 유지했습니다.
이 애널리스트는 리서치 노트에서 3분기 매크로 데이터는 전반적으로 안정적으로 개선된 것으로 나타났지만, 소비자 배경은 여전히 불안정하다고 투자자들에게 말합니다.
이 회사는 소비자 트레이드 다운이 여전히 분명하다고 말합니다.
향후 몇 달 동안 소비자 수요가 어떻게 전개 될지에 대한 명확한 신호를 볼 때까지 트래픽이 견고하게 성장하거나 방어적인 위치에 있는 소매 업체를 계속 선호합니다.
10/30, 3분기 아마존 실적을 읽는 월가의 시선, 아마존 모든 사업이 성장 가속화, 목표주가 상향
이번 3분기 아마존 실적에 대한 월가의 평가는 매우 호의적입니다.
엔데믹이 시작과 더불어 온라인 성장이 주춤하면서 시작된 아마존에 대한 비판적인 견해는 이커머스 수요 하락에도 불구하고 지속적으로 단행된 아마존의 이커머스 인프라 투자가 최근 빛을 보고 이커머스 성장세가 가속되고 있고, 이에 따아 이커머스 광고 성장도 빠르게 늘고 있습니다.
거기에 경기침체 우려로 기업들의 클라우드 최적화 추세에 따른 AWS 상장세 둔화도 바닥을 찍었다는 평가가 나오면서 아마존 주가에 긍정적으로 작용하는 것으로 보입니다.
이 회사는 거시적 논평과 클라우드 트렌드에 대한 조사 결과 민감도가 높아졌음에도 불구하고 AWS 성장이 안정화되고 온라인 상점 및 광고의 성장이 가속화되어 최근 주식 시장을 괴롭히는 우려/대체 데이터 소스를 완화하는 데 도움이 될 아마존 주식을 계속 선호한다고 말했습니다.
모건 스탠리, 실적 발표를 앞두고 아마존닷컴에 긍정적 평가
모건 스탠리는 실적 발표를 앞두고 아마존닷컴에 대해 ‘긍정적 촉매제’라는 투자의견과 함께 비중확대 등급과 175달러 목표주가를 유지했습니다.
이 애널리스트는 리서치 노트에서 투자자들에게 회사에 대한 기대치가 메가캡 동종 기업에 비해 낮아 보이며, 회사는 23 회계 연도를 마치고 24 회계 연도 중반에 AWS 성장률이 다시 가속화 될 것으로 예상하고 있다고 말합니다.
이 애널리스트는 리서치 노트에서 “성장성 있는” 전기차 이름에 대한 현재 주식 시장은 여전히 도전적이지만 리비안은 생산량 증가, 비용 절감, 차세대 기술 투자 등 장기적인 성공에 가장 중요한 분야에서 실행하고 있다고 투자자들에게 말합니다.
이 회사의 단기 촉매제 슬레이트는 생산 및 배송에 대한 2024년 월가 추정치가 계속 감소 추세를 보일 가능성이 있지만 내년 초 잠재적인 R2 생산 발표와 Amazon을 넘어 Rivian의 상업 사업 확장 가능성으로 개선되고있는 것으로 보인다고 회사는 덧붙였습니다.
10/19, 아마존, 배송 속도를 높이기 위한 새로운 로봇 솔루션 출시
아마존 로보틱스 부문 부사장 Scott Dresser가 블로그에 글을 올려 새로운 로봇 배송 솔류션에 대해 소개했습니다.
“새로운 로봇 솔루션인 세쿼이아와 디지트는 작업장 안전을 지원하고 Amazon이 고객에게 더 빠르게 배송하는 데 도움이 될 것입니다. 최신 로봇 팔인 Sparrow와 Cardinal부터 최초의 자율 이동 로봇인 Proteus까지, Amazon의 기술이 Amazon 운영에 미치는 영향에 대해 기대가 큽니다. >현재 75만대 이상의 로봇이 직원들과 협업하여 반복적인 작업을 처리하고 있으며, 직원들은 고객에게 더 나은 서비스를 제공하기 위해 더 많은 시간을 할애할 수 있게 되었습니다. 이러한 모든 노력의 결과로, 올해 연말 쇼핑 시즌을 맞아 고객 주문을 처리할 수 있는 새로운 로봇 시스템을 출시하게 되어 매우 자랑스럽게 생각합니다. >이 새로운 기술의 이름은 ‘세쿼이아’이며, 현재 텍사스 휴스턴의 한 주문 처리 센터에서 운영되고 있습니다…
통합 로봇 시스템으로 작동하는 세쿼이아는 상품 보관 방식을 획기적으로 단순화 및 최적화하고 직원들이 안전한 방식으로 상품을 피킹하는 데 도움을 줄 것입니다. 이러한 성과는 기술 팀의 독창성뿐만 아니라 자동화를 사용하여 작업장을 개선하는 방법에 대한 운영 직원들의 파트너십과 정기적인 피드백 덕분입니다…
Agility Robotics와의 파트너십을 확대하여 이족 보행 로봇 인 Digit을 운영에서 사용하기 위해 테스트를 시작할 것입니다.
Agility는 Amazon이 Amazon 산업 혁신 펀드의 일환으로 투자한 회사 중 하나입니다.
Digit은 창고 구석이나 공간에서 새로운 방식으로 물건을 이동하고, 잡고, 다룰 수 있습니다.”
블름버그, 아마존, 칼리지 스테이션에서 드론으로 의약품 배송 시작
배송 기능을 “공중으로 확장하려는 노력의 일환으로 아마존은 텍사스 주 칼리지 스테이션에서 테스트 프로그램에서 드론으로 의료 처방전을 배달하고 있다고 블름버그가 보도했습니다.
블룸버그 기사에 따르면, 의료용품의 신속한 배송 시스템은 “실행 가능한 드론 배송 사업”의 핵심 범주가 되었습니다.
CNBC, 월마트, 아마존 도전하며 타사 마켓 플레이스 강화
월마트는 회사의 가상 선반을 채우는 수십만 명의 독립 판매자를 모집하고 유지하는 동시에 이러한 판매자가 휴일 판매를 늘리기 위해 타사 온라인 마켓 플레이스에서 세계 최대 소매 은행으로서 제품을 포장 및 배송하고 심지어 광고하도록 월마트에 지불하도록 유도하기 위해 노력하고 있다고 CNBC의 Melissa Repko가 보도했습니다.
월마트의 미국 내 온라인 판매는 최근 급격히 증가한 반면 메이시스, 타겟 등 다른 주요 소매업체는 감소세를 보였지만 월마트의 전자상거래 사업은 여전히 라이벌인 아마존(AMZN)보다 훨씬 작다고 보고서는 지적했습니다.
이 회사는 “예상보다 나은” 9월 비교 판매 성장과 4.9 %의 “인상적인”총 트래픽 증가를 보고했다고 분석가는 투자자들에게 말합니다.
이 회사는 코스트코의 높은 회원 충성도와 가치 중심의 구색이 현재의 불확실한 소비 환경에서도 판매를 계속 촉진 할 것이라고 믿습니다.
DA 데이비슨, 코스트코는 3개월 연속 강세를 보이고 있다고 평가
DA 데이비슨 애널리스트 마이클 베이커는 9월 판매 데이터 이후 코스트코 투자의견 중립 등급과 코스트코 목표주가 570달러를 유지했습니다.
이 분석가는 리서치 노트에서 투자자들에게 5월과 6월에 마이너스 실적을 발표한 후 3개월 연속으로 회사의 총 보상이 강화되었으며, 가스 가격 인플레이션이 다시 돌아올 수 있기 때문에 가스 가격 상승은 5월에 0.3 % 하락한 것에 비해 0.3 %의 보상을 제공했다고 분석가는 말합니다.
그러나 이 회사는 주가가 향후 12개월 예상 수익의 36.5배에 거래되고 있기 때문에 더 나은 진입 시점을 기다리는 것을 선호한다고 덧붙였습니다.
트루이스트, 타겟 목표주가를 $133에서 $116로 하향 조정
Truist는 하드 라인 / 브로드 라인에 대한 광범위한 연구 노트의 일환으로 타겟 목표주가를 $133에서 $116로 낮추고, 투자의견 보류 등급을 유지했습니다.
트루이스트 카드 데이터에 따르면 지난 몇 주 동안 소매 지출 추세가 완화되었지만 이러한 추세는 많은 소매업체의 실적 부진으로 인해 예상했던 것보다 훨씬 더 안정적인 것으로 보인다고 애널리스트는 리서치 노트에서 투자자들에게 말합니다.
이 회사는 또한 해당 부문의 시장 배수 하락을 반영하여 가격 목표를 조정하고 있습니다.
트루이스트. 홈디포 목표 주가를 372달러에서 341달러로 하향
트루이스트 애널리스트 스콧 시카렐리는 홈디포의 목표 주가를 372달러에서 341달러로 낮추고 하드라인/브로드라인에 대한 광범위한 연구 노트의 일부로 주식에 대한 매수 등급을 유지했습니다.
트루이스트 카드 데이터에 따르면 지난 몇 주 동안 소매 지출 추세가 완화되었지만 이러한 추세는 많은 소매업체의 실적 부진으로 인해 예상했던 것보다 훨씬 더 안정적인 것으로 보인다고 애널리스트는 리서치 노트에서 투자자들에게 말합니다.
이 회사는 또한 해당 부문의 시장 배수 하락을 반영하여 가격 목표를 조정하고 있습니다.
트루이스트, 달러 트리 목표주가 160달러에서 128달러로 하향 조정
트루이스트 애널리스트 스콧 시카렐리는 하드라인/브로드라인에 대한 광범위한 연구 노트의 일환으로 달러 트리에 대한 회사의 목표주가를 160달러에서 128달러로 낮추고 투자의견 매수 등급을 유지했습니다.
트루이스트 카드 데이터에 따르면 지난 몇 주 동안 소매 지출 추세가 완만해졌지만, 이러한 추세는 많은 소매업체의 실적 부진으로 인해 예상했던 것보다 훨씬 더 안정적인 것으로 보인다고 애널리스트는 리서치 노트에서 투자자들에게 설명합니다.
또한 이 회사는 해당 부문의 시장 배수 하락을 반영하여 가격 목표를 조정하고 있습니다.
트루이스트, 달러 제너럴 가격 목표치를 $142에서 $117로 하향 조정
트루이스트는 하드 라인 / 브로드 라인에 대한 광범위한 연구 노트의 일환으로 달러 제너럴 목표주가를 $142에서 $117로 낮추고, 투자의견 보류 등급을 유지합니다.
트루이스트 카드 데이터에 따르면 지난 몇 주 동안 소매 지출 추세가 완화되었지만 이러한 추세는 많은 소매업체의 실적 부진으로 인해 예상했던 것보다 훨씬 더 안정적인 것으로 보인다고 애널리스트는 리서치 노트에서 투자자들에게 말합니다.
이 회사는 또한 해당 부문의 시장 배수 하락을 반영하기 위해 가격 목표를 조정하고 있습니다.
루프 캐피탈에서 코스트코 목표 주가를 615달러에서 630달러로 상향 조정
루프 캐피탈은 코스트코의 9월 판매 데이터가 예상보다 양호한 실적을 기록한 후 코스트코의 목표 주가를 615달러에서 630달러로 상향 조정하고 투자의견 매수 등급을 유지했습니다.
이 회사는 “혁신적인 신제품과 흥미로운 계절 상품 구색”과 함께 Kirkland 개인 상표의 일반적인 일상 가치에 대해 여전히 긍정적입니다.
루프 캐피탈 예측은 주당 매출 감소로 인해 24 회계연도 탑라인이 둔화될 것으로 가정하고 있지만, 가스 인플레이션이 계속된다면 2480억 달러의 예측은 “너무 보수적”일 수 있다고 생각합니다.
웰스파고, 코스트코 목표주가를 510달러에서 525달러로 상향 조정
웰스파고는 코스트코의 목표주가를 510달러에서 525달러로 상향 조정하고 주식에 대해 동일 비중 등급을 유지했습니다.
이 회사는 코스트코의 9월 매출이 거의 일치했으며 4년 추세에서 완만 한 연속 개선을 보였다고 지적합니다.
실적은 어려운 배경에도 불구하고 견조한 수준을 유지하고 있지만 웰스는 현재 멀티플에서 위험/보상 측면에서 어려움을 겪고 있습니다.
10/5, 블름버그, 아마존, 라이브 오디오 스트리밍 앱 Amp 종료한다고 보도
아마존은 사용자가 “음악을 재생하고 노래와 함께 이야기함으로써” DJ인 척할 수 있는 라이브 오디오 앱인 Amp 서비스를 종료한다고 블룸버그에서 보도했습니다.
블룸버그에 따르면 아마존의 한 임원은 “이번 결정은 빠르고 쉽게 내려진 것이 아니다”라고 말했습니다.
The Information, 앤트로픽, 구글 등으로부터 20억 달러 자금 조달 논의 중
마이크로소프트가 지원하는(MSFT) 오픈AI의 경쟁사인 앤트로픽이 지난주 아마존이 이 회사에 12억 5천만 달러를 투자하기로 약속한 데 이어 최소 20억 달러의 신규 자금을 조달하기 위해 투자자들과 논의 중이라고 The Information이 보도했습니다.
Antrhopic은 작년에 약 10% 지분을 인수 한 Goo 구글이 최신 라운드에서 투자 할 것으로 예상된다고 주주들에게 말했습니다.
10/4, JP모건, 최근 아마존닷컴 주가 하락 시 매수 주장
아마존 웹 서비스는 2023년 하반기 다시 성장을 가속화해 2024년까지 이어질 것이며,
2023년 아마존 잉여현금흐름 창출은 턴어라운드할 것
JP모건은 아마존 주가가 최근 타사 데이터 둔화에 따른 웹 서비스 성장, 미국 소비자 현황, 경쟁 심화, 연료비 상승, 휴일 고용 규모, FTC 소송 등 여러 투자자의 우려로 인해 9월 13일 최근 고점 대비 11% 하락했다고 밝혔습니다.
하지만 JP모건은 아마존이 이 부문에서 여전히 최고의 아이디어이며 주가 하락을 매수할 것이라고 말합니다.
아마존 웹 서비스는 2023년 하반기 다시 성장을 가속화해 2024년까지 이어질 것이며, 2023년 아마존 잉여현금흐름 창출은 턴어라운드할 것이라고 분석가는 연구 노트에서 투자자들에게 말합니다.
이 회사는 아마존 목표주가 180달러와 아마존 투자의견 비중 확대 등급을 유지합니다.
The Information, 엔비디아, ‘클라우드 서비스’로 AWS 영역에 진출
“인공지능용 서버 칩”을 설계하는 것으로 알려진 칩 제조업체 인 엔비디아는 이러한 칩으로 AI를 개발하는 기업 고객을 위해 DGX Cloud라는 클라우드 서비스를 구축하는 과정에 있습니다.”고 인포메이션이 보도했습니다.
엔비디아 DGX 클라우드는 “마이크로소프트(MSFT), 오라클(ORCL), 구글(GOOG)의 데이터 센터에 위치한 서버를 사용하므로 엔비디아가 서버로 할 수 있는 일이 제한됩니다.”라고 The Information은 덧붙였습니다.
WSJ, 아마존, 가격 인상을 위해 비밀 알고리즘 사용한다고 보도
아마존은 경쟁업체가 따를 수 있는 방식으로 가격을 얼마나 올릴 수 있는지 테스트하기 위해 코드명 “프로젝트 네시”라는 알고리즘을 사용했다고 월스트리트저널의 다나 마티올리가 연방거래위원회의 회사에 대한 독점 소송의 편집된 부분을 인용해 보도했습니다.
이 알고리즘은 아마존이 쇼핑 카테고리 전반에 걸쳐 품목의 수익을 개선하는 데 도움이 되었으며 경쟁업체들이 가격을 인상하고 고객에게 더 많은 비용을 청구하도록 유도했기 때문에 불만의 혐의에 익숙한 사람들이 저널에 말했다.
9/26, BofA, 아마존의 앤서픽 투자 ‘AWS의 브랜딩 이벤트가 될 수 있다’
아마존이 앤서픽의 소수 지분을 인수하고 AI 연구 회사에 최대 40억 달러를 투자하기로 합의했다고 발표한 후, BofA는 앤서픽이 “기술 대기업” 마이크로소프트(MSFT), 구글(GOOGL), 메타(META)의 진화하는 AI 모델에 맞서면서 이를 “흥미로운 파트너십”이라고 불렀습니다.
로이터 통신에 따르면, 앤서픽은 구글과의 파트너십을 지속하고 있으며 구글 클라우드를 통해 기술을 제공할 계획이지만, BofA는 구글의 자체 LLM 모델에 대한 투자와 개발로 인해 앤서픽이 아마존을 ‘기본’ 클라우드 파트너로 선택했을 수 있다고 생각합니다.
Anthropic에 대한 투자는 Amazon이 AI 분야에서 “리더 중 하나”가 될 것이라고 믿는다고 생각하는이 회사는 이 거래가 “AWS의 브랜딩 이벤트가 될 수 있다고 믿으며” 아마존 투자의견 매수 등급과 아마존 목표주가 174달러를 유지했습니다.
웨드부시, 아마존 프라임 비디오 광고 매출 증가액 66억~80억 달러 예상
아마존 프라임 광고 매출 66억~80억 달러 예상
웨드부시는 2024년에 프라임 비디오의 프로그램과 영화에 제한된 광고를 도입할 것이라는 아마존의 발표에 대해 언급하며, 전 세계 출시로 인해 66억~80억 달러의 매출 증가가 예상된다고 말했습니다.
이 회사는 콘텐츠 투자로 직접 수익을 창출하고 스트리밍 비용의 상당 부분을 상쇄할 수 있기 때문에 2024~2025년에 이 기회가 중요한 운영 마진 동인이 될 것으로 보고 있습니다.
씨티 애널리스트 로널드 조시는 아마존이 2024년부터 프라임 비디오에 광고를 포함할 것이라고 발표하면서 미국 프라임 회원에게 월 2.99달러를 추가하면 광고 없는 옵션도 제공한다고 밝혔습니다.
전략적으로, 아마존 프라임 비디오에 광고가 포함되면 혜택이 계속 확대됨에 따라 프라임 회원의 잠재적인 가격 인상 요인이 제거되는 동시에 아마존이 콘텐츠 접근 방식을 구축함에 따라 콘텐츠 확보 비용을 보조할 수 있을 것으로 보고 있습니다.
Citi의 대략 계산(back-of-envelope math)’에 따르면 광고로 인해 미국에서 콘텐츠에 사용할 수 있는 약 50억 달러 이상의 추가 수익이 발생할 수 있다고 합니다.
더 큰 그림에서 보면, 아마존은 여전히 인터넷 부문에서 가장 추천하는 기업 중 하나이며, AWS 수요가 안정화되고 더 빠른 배송에 대한 투자로 전환율이 개선되고 아마존이 의미 있는 마진 확대를 제공함에 따라 Citi는 아마존 투자의견 매수 등급과 아마존 목표주가 167달러를 재차 제시합니다.
[back-of-envelope math : 대충한 계산, 대략적인 계산이라는 의미
9/19, BI, 아마존, 식료품, 의료 분야에서 새로운 구독 프로그램 고려 중
아마존 프라임 성장세 둔화에 직면
식료품 및 의료 서비스를위한 새로운 독립형 멤버십 프로그램과 원 메디컬의 일차 진료 서비스를 프라임과 통합을 고려
아마존은 의료 및 식료품 서비스에 대한 새로운 구독 계획과 Prime과의 잠재적 인 One Medical 통합을 고려하고 있다고 Business Insider가 보도했습니다.
일부 추정에 따르면 아마존 프라임이 미국에서 성장이 둔화됨에 따라, 아마존은 아마존의 식료품 및 의료 서비스를위한 새로운 독립형 멤버십 프로그램과 원 메디컬의 일차 진료 서비스를 프라임과 통합하는 것을 포함하는 제안을 멤버십 프로그램의 “잠재적 인 기회”로 검토하고 있다고 보고서는 말했다.
9/18, WSJ, 아마존, 차세대 히트작 찾는다고 WSJ 보도
아마존닷컴 최고 경영진은 회사의 차세대 히트작을 뜻하는 내부 약어인 ‘제4의 기둥’을 찾기 위해 수년 동안 노력해 왔다고 월스트리트저널 보도했습니다.
하지만 이는 달성하기 어려운 목표임이 입증되고 있습니다.
이 거대 기술 기업은 여러 산업에 걸쳐 다양한 시도에 수십억 달러를 투자했으며, 그 과정에서 월스트리트의 관심을 불러일으켰다고 저자들은 지적합니다.
아마존 세 개의 기둥은 각각 연간 매출이 수백억 달러에 달하는 대규모 사업인 온라인 소매 마켓플레이스, 아마존 프라임 멤버십 프로그램, 클라우드 컴퓨팅 사업부인 아마존 웹 서비스입니다.
그러나 최근 몇 년 동안 의료, 대면 쇼핑, 엔터테인먼트 및 하드웨어에 대한 진출을 포함하여 거의 모든 큰 베팅이 지금까지 번성하고 수익성있는 새로운 비즈니스로 전환되지 않았다고 이 매체는 덧붙입니다.
9/14, 모건 스탠리, 아마존 주식을 모건 스탠리 ‘탑픽’으로 선정
모건 스탠리는 오는 2025년 아마존 마진을 2019년 수준으로 되돌릴 수 있는 북미 소매 수익성 개선의 지렛대가 될 것으로 보고 아마존 주식을 ‘탑픽’으로 선정했습니다.
이 분석가는 주문 처리/배송, 콘텐츠 지출, 상품 마진 등의 출처에서 회사가 보는 “효율성 상승 여력”이 실현되면 주가가 “여기에서 20~60% 상승 여력이 있을 수 있다”고 투자자들에게 주장했습니다.
아마존의 전 세계 판매 파트너 경험 부문 부사장 Mary Beth Westmoreland는 새로운 생성 AI 도구를 블로그를 통해 부분적으로 소개했습니다:
“새로운 AI 기능을 통해 판매자는 매력적이고 효과적인 제품 목록을 더 쉽게 작성하고 쇼핑객이 원하는 것을 찾을 수 있습니다.
생성형 인공 지능은 스프레드시트 작성, 이미지 캡션 작성, 에세이, 시, 프레젠테이션 작성과 같은 작업을 처리하는 데 도움을 주고 있습니다.
이제 Amazon은 최신 AI 기술을 사용하여 셀러의 리스팅 생성 및 관리 환경을 획기적으로 개선하고 있습니다. 새로운 생성 AI 기능을 통해 아마존 셀러는 더욱 철저하고 매력적인 상품 설명, 제목, 리스팅 세부 정보를 작성하는 방법을 간소화할 수 있습니다.
이러한 새로운 기능을 통해 셀러는 새 제품을 더 빠르고 쉽게 리스팅하고 기존 리스팅을 강화하여 고객이 더욱 자신 있게 구매 결정을 내릴 수 있습니다…
매력적인 제품 제목, 글머리 기호 및 설명을 작성하는 데 이전에는 셀러에게 상당한 작업이 필요했습니다.
아마존은 판매자가 이러한 프로세스를 간소화할 수 있도록 새로운 생성 AI 기능을 제공하여 많은 특정 제품 데이터를 입력해야 하는 단계를 단 한 단계로 줄였습니다.
새로운 기능은 대량의 데이터를 인식하고 요약할 수 있도록 특별히 훈련된 머신 러닝 모델의 일종인 대용량 언어 모델(LLM)을 사용합니다.”
8/30, 골드만 삭스, 베스트바이 목표주가를 77달러에서 79달러로 상향
골드만 삭스 애널리스트 Kate McShane은 2분기 베스트바이 실적 호조와 업데이트 된 가이던스 이후 베스트바이 목표주가를 77 달러에서 79 달러로 올렸고, 베스트바이 투자의견 중립 등급을 유지했습니다.
이 분석가는 리서치 노트에서 투자자들에게 베스트바이 동일매장 매출이 전분기 대비 개선되었으며, 베스바이 경영진은 24 회계 연도 하반기에도 보상 추세가 계속 개선 될 것으로 예상하고 있다고 분석가는 말합니다.
또한 베스트바이 목표주가 변경은 EBITDA 추정치의 이월을 반영한 것이며, 예상 EBITDA 배수에 대한 기업 가치는 각각 4.5배, 5.5배, 6.5배로 변동 없이 유지된다고 덧붙였습니다.
8/28, 인포메이션, 아마존, 디즈니와 ESPN 스트리밍 파트너십 논의 중,
인포메이션에 따르면 아마존(AMZN)은 디즈니(DIS)가 운영중인 ESPN 스트리밍 버전 작업에 대해 디즈니와 초기 논의를 진행 중이라고 보도했습니다.
이 전자상거래 대기업, 아마존은 스트리밍 플랫폼을 통해 서비스를 제공하여 배포를 확대하는 동시에 잠재적으로 ESPN의 소수 지분을 확보할 수 있다고 저자는 지적합니다.
웨드부시, 아마존 투자의견 Outperform 등급으로 웨드부시의 ‘베스트 아이디어 목록’에 추가
전자 상거래, 광고 및 웹 서비스 업종 전반에 걸쳐 성장이 개선되거나 안정화
아마존의 핵심 비즈니스는 업계 최고의 주문 처리 인프라를 통해 좋은 입지를 확보하고 있다고 평가
Wedbush는 아마존 투자의견 Outperform 등급과 아마존 목표주가 $180를 부여하고, 전자 상거래, 광고 및 웹 서비스 업종 전반에 걸쳐 성장이 개선되거나 안정화되면서 아마존의 배경이 강화되기 시작했다는 믿음을 인용하여 아마존 주식을 “Best Ideas List”에 추가했습니다.
이 회사는 이커머스가 팬데믹으로 인해 전반적으로 성장이 둔화되고 주문 처리 활용률이 낮아져 영업이익률이 압박을 받으면서 최근 몇 분기 동안 아마존의 핵심 비즈니스가 저평가되어 왔다면서, 이제 아마존의 핵심 비즈니스는 업계 최고의 주문 처리 인프라를 통해 좋은 입지를 확보하고 있다고 덧붙였습니다.
Edward Jones, 달러 제너널 투자의견을 보류에서 매수 등급으로 업그레이드
에드워드 존스는 달러 제너럴(DG) 투자의견을 보류에서 매수로 업그레이드하고 주식 포커스 리스트에 추가했습니다.
달러 스토어 산업의 매력적인 펀더멘털, 인터넷 경쟁 감소 및 지속적인 매장 성장에 대한 장기적인 잠재력은 Dollar General의 매력적인 매장 경제성과 성장 잠재력을 창출한다고 회사는 리서치 노트에서 투자자들에게 말합니다.
8/9, 오펜하이머, 월마트 목표 주가를 165달러에서 175달러로 상향 조정
오펜하이머는 분기 실적을 앞두고 월마트 목표 주가를 165달러에서 175달러로 상향 조정하고 월마트 투자의견 ‘시장수익률 상회(Outperform)’ 등급을 유지했습니다.
이 회사는 특히 식품 인플레이션 혜택의 완화, 새로운 학자금 대출 역풍, 단기적으로 서비스로의 지속적인 소비자 이동으로 인해 잠재적으로 더 어려워 질 수있는 소매 배경에서 계속해서 강력한 성과 사례를보고 있습니다.
오펜하이머는 2분기에 또 한 번의 월마트 실적 호조와 우러마트 실적 가이던스 상향 조정을 예상하고 있습니다.
이번 회계연도 이후를 내다볼 때, 이 회사는 비즈니스 믹스 개선, 디지털 노력의 지속적인 견인, 공격적인 투자 의제로 인한 재무적 혜택에 힘입어 월마트가 더 강력한 수익 흐름을 제공할 수 있다는 “점점 더 확신”을 갖고 있습니다.
월마트는 여전히 오펜하이머의 최고 추천 종목입니다.
Telsey Advisory, 홈데포 투자의견을 시장수익률 아웃퍼폼에서 시장수익률 등급으로 하향 조정
에버코어 ISI의 애널리스트인 마크 마하니는 아마존 목표주가를 150달러에서 190달러로 상향 조정했으며, 2분기 보고서가 “견조한 실적 및 수익률”이라고 평가한 후 주식에 대한 시장수익률 초과달성 등급을 유지했습니다.
이 회사는 2 분기 보고서가 회사가 직면 한 두 가지 주요 질문 인 소매 마진 회복과 AWS 수익 재 가속화를 해결함에 따라 이번 분기가 “주식에 대한 잠금 해제”를 제공한다고 믿습니다.
이 회사는 아마존을 “전술적 초과 성과” 목록에 유지하고 있다고 언급하면서이 주식이 대형주 인터넷 이름 중 두 번째로 추천한다고 말합니다.
BofA, 아마존 목표주가를 154달러에서 174달러로 상향 조정
BofA의 애널리스트 저스틴 포스트는 아마존 목표주가를 154달러에서 174달러로 상향 조정하고, 미국 소매 부문이 주도한 “강력한 실적 개선 및 상승 분기”를 언급하며 투자의견 ‘매수’를 유지했습니다.
3분기 매출 및 이익 전망은 시장 예상치를 상회했으며 경영진은 AWS 또는 7월 성장에 대한 부문별 가이던스를 제공하지 않았지만, BofA는 하반기에 경쟁 완화에 따른 AWS 가속화와 2024년 AWS를 강화할 AI 사이클을 예상하고 있다고 애널리스트는 투자자들에게 말합니다.
애널리스트는 리서치 노트에서 아마존이 수익을 창출하는 데 몇 년이 걸릴 것으로 보이는 이니셔티브에 계속 투자하고 있으며, 더 높은 수익성을 제공하는 일부 지출의 가속 페달에서 발을 떼고 더 느린 수익을 제공하는 더 빠른 배송 및 소매 식료품에 투자하고 있다고 분석했습니다.
이 회사는 많은 고객이 비용 최적화를 넘어 새로운 워크로드에 집중하기 시작하면서 분기 동안 AWS 성장이 안정화되었으며 경영진은 기본 계층에서 애플리케이션 계층에 이르는 대규모 언어 모델을 활용하려는 고객에게 서비스를 제공하기 위해 수많은 혁신 영역을 강조했다고 말했습니다.
이 분석가는 리서치 노트에서 투자자들에게 아마존 소매 부문이 성장의 ‘핵심 동력’이 될 것으로 예상한다고 말합니다.
이 회사는 아마존 이커머스 점유율 39%를 차지하는 선도적인 이커머스 업체이지만 “미개척 시장의 상당 부분”을 포착 할 수 있다고 말합니다.
또한 아마존 소매 부문이 주문처리 구축 주기를 완료함에 따라 수익성으로 초점이 옮겨갈 것으로 보고 있습니다.
DBS는 아마존 소매 부문 영업이익이 2023년부터 주가의 핵심 동력이 되어 아마존 웹 서비스의 영업이익을 ‘제압’할 것으로 예상하고 있습니다.
6/29, Needham. AWS 관리형 서비스와 AI 어시스턴트 도입으로 아마존 목표주가를 120 달러에서 150 달러로 상향
아마존은 AWS 관리형 서비스”인 AppFabric을 출시
이 서비스는 “SaaS 앱 전반에서 데이터를 집계하고 정규화하여 가시성을 개선시켜 줌
이 AppFabric 서비스는 고객들이 AWS를 이용할 수 밖에 없도록 만들기 때문에 AWS 이탈률이 낮아질 것으로 예상
아마존은 AI 어시스턴트를 올 12월 31일 출시 예정
이 서비스는 LLM(대규모 언어 모델)을 기반으로 이메일 스레드 또는 Slack 대화를 Asana(ASAN) 작업 목록으로 바로 변환
니덤 애널리스트 로라 마틴은 아마존 앱패브릭 제품 출시 발표 후 아마존 목표주가를 120달러에서 150달러로 상향 조정하고, 아마존 투자의견 매수 등급을 유지했습니다.
이 애널리스트는 리서치 노트에서 “SaaS 앱 전반에서 데이터를 집계하고 정규화하여 가시성을 개선하는 관리형 서비스”인 AppFabric은 이탈 비용을 증가시켜 AWS 고객 이탈을 낮출 것으로 예상된다고 말합니다.
또한 AWS가 베드락 플랫폼의 일부로 개발한 LLM(대규모 언어 모델)을 기반으로 이메일 스레드 또는 Slack 대화를 Asana(ASAN) 작업 목록으로 바로 변환할 수 있는 AI 어시스턴트를 12월 31일에 출시할 예정이라고 덧붙였습니다.
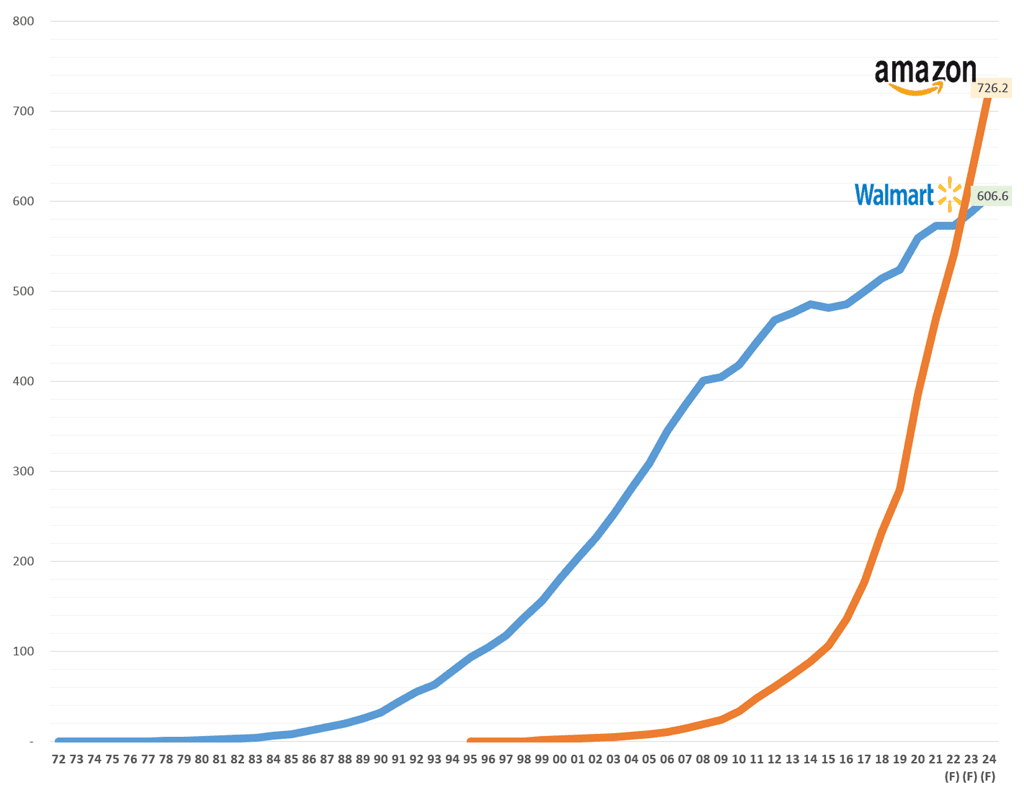
6/22, JP모건, 2024년 아마존 매출은 월마트 매출을 제치고 미국 최대 소매업체가 될 것
JP모건은 아마존 매출이 꾸준히 성장해 2024년에는 월마트 매출을 제치고 미국 최고 소매업체로 등극할 것으로 예상했습니다.
미국 이커머스 침투율이 지속 상승, 현재 21%에서 40%로 증가할 것
이에 따라 미국 이커머스 매출은 한자리대 높은 성장륭을 기록 할 것
아마존 이커머스 점유율 41%, 소매판매 점유율 9%를 기록할 것으로 예상
따라 아마존은 2024년 월마트를 제치고 미국에서 가장 큰 소매업체로 등극할 것으로 예상
JP모건은 2023년 이커머스 침투율이 상승하면서 전체 이커머스 매출이 안정적인 한 자릿수의 높은 성장률을 기록할 것으로 예상합니다.
그러면서 JP모건 애널리스트 Doug Anmuth는 2024년에 아마존이 월마트를 제치고 미국 최대 소매업체가 될 것이라고 예측합니다.
미국 조정 소매 판매의 이커머스 침투율이 현재 21%에서 40% 이상으로 두 배 증가할 것으로 보고 있으며, 2022년 미국 이커머스 아마존 점유율은 약 41%, 미국 조정 소매 판매 아마존 점유율은 약 9%가 될 것으로 추정하는 이 회사는 아마존이 여전히 해당 부문에서 가장 좋은 아이디어(Best Idea)라고 말합니다.
이 회사는 아마존 투자의견 비중 확대 등급과 아마존 목표주가 145 달러를 유지합니다.
연도별 월마트 vs 아마존 30년간 장기 매출 추이 및 향후 전망( ~ 2024년),Data from Stockrow.com, Graph by Happist
제프리스, 아마존 목표 주가를 135달러에서 150달러로 상향 조정
전년비 50% 상승한 아마존 주가 상승요인
아마존 수익성 개선 추이
AWS 회복 가시화
장기적인 AI 순풍의 수혜
향후 아마존 실적 컨센서스 상승 가능성과 인공지능에 긍정적인 정서는 아마존 주가 상승의 요인
이 애널리스트는 리서치 노트에서 수익성 개선, AWS 회복 가시화, 장기적인 AI 순풍에 대한 인식이 아마존 실적을 견인하면서 Amazon 주가는 전년 대비 50% 상승했다고 말합니다.
이 회사는 아마존 실적 컨센서스 상승 여력과 AI의 긍정적인 정서가 아마존 주가 재평가에 도움이 될 것이라고 생각합니다.
6/12, BofA, 아마존 이익률 상승세 나타나면서 주가도 상승할 것
BodA 분석가 Justin Post 아마존 이익률 상승을 낙관하며, 이러한 아마존 이익률 상승에 따라 아마존 주가도 상승할 것으로 예상했습니다.
“’23년 미국 증시는 IT 메가캡을 중심으로 상승하고 있으며, 아마존 역시 연초 대비 46% 이상 상승하면서 이러한 상승세에 기여하고 있습니다. 그러나 아마존 주가 상승 여력은 상당히 남아있습니다”
“아마존 경영진은 소매판매 이익률이 코로나19 판데믹 이전 수준 또는 그 이상으로 상승할 것이라는 전망을 제시했습니다. 이는 ’23년 1분기 아마존 소매판매 이익률이 전년 동기 대비 3.4%p나 상승하는 등 강력한 상승세를 누린 것에서도 확인됩니다.”
“그러나 이러한 아마존 이익률 개선에도 불구하고 미국 소매판매 이익률은 1.2%에 그치며, 이는 판데믹 이전에 4~5%를 누렸던 것에 비해 매우 저조합니다. 아마존 경영진이 목표하는 이익률 개선이 달성될 때까지 아마존은 가파른 이익률 상승세를 보이면서 투자자들을 유인할 것입니다.
“미국 가솔린 소매가격이 전년 동기 대비 22%나 하락한 것이 아마존 이익률 개선에 크게 기여할 것입니다”
UBS, 아마존(AMZN), Bedrock 확장으로 인공지능 사업 수익화 가능성으로 아마존 목표주가 150달러로 상향 조정
UBS 분석가 Lloyd Walmsey는 아마존이 Bedrock을 중심으로 인공지능 사업을 전개하고 있는 것을 긍정적으로 평가했습니다.
“아마존 클라우드 사업부 AWS는 지난 4월에 인공지능 기술을 활용한 Bedrock 도구를 공개했습니다. 인공지능 스타트업들과의 협력을 통해 개발된 Bedrock은 파운데이션 모델을 제공하며, 고객들은 여기에 자체적인 데이터를 학습시켜 별도의 서버 구축 없이도 인공지능 도구를 사용할 수 있게 만들었습니다.
이 분석가는 “아마존 Bedrock 이용이 증가함에 따라 AWS, 나아가 아마존 전체의 성장세가 개선되고 주가가 상승할 것이라고 본다”고 평가했습니다.
“인공지능 테마가 각광받고 있고 ▲ 마이크로소프트 ▲ 알파벳이 이러한 인공지능 기술 접목을 활발하게 진행하면서 주목받고 있는데, 아마존 또한 이들 경쟁사에 크게 뒤쳐지지 않고 인공지능 경쟁력을 확보하고 있습니다”
“자연어처리모델 측면에서 아마존이 선도적 기업이라고 하기는 어렵지만, 파운데이션 모델을 제공하는 전략은 인공지능 기술의 수익화를 가속시키면서 아마존 지위를 강화할 전망입니다.”
BofA 분석가 Justin Post는 아마존 프라임 비디오 스트리밍 서비스에 광고를 포함시키는 것은 효과적인 전략이라고 평가했습니다.
“아마존 동영상 스트리밍 서비스인 Prime Video에 광고 등 기능을 확장 계획인 것으로 알려졌습니다. 여기에는 광고 삽입이나 구독 결제 시스템 등이 거론되고 있으며, 이미 아마존 프라임 비디오로 중계되는 미식축구(TNF) 경기에는 광고를 송출하고 있습니다.”
이러한 아마존 전략에 대해 넷플릭스 사례를 들어 효과적인 전략이라고 평가했습니다.
“스트리밍 서비스의 대표주자인 넷플릭스는 광고요금제 가입자 70%가 18~49세 세대였다고 밝힌 바 있으며, 이는 넷플릭스 광고요금제 도입이 특히 낮은 연령대 공략에 효과적인 전략일 수 있음을 보여줍니다.”
“아마존은 방대한 소비자 자료를 보유하고 있는 기업이며, 이미 소매 플랫폼에서도 광고를 제공하고 있습니다. 아마존이 스트리밍 서비스에서 광고 사업을 전개할 경우 상당히 효율적인 광고와 이에 따른 수익 증가가 기대됩니다.”
BofA는 아마존 투자의견 매수 등급과 아마존 목표주가 139달러를 유지했습니다.
6/8, 아마존 주가를 보는 월가의 시선
UBS, 아마존(AMZN), Bedrock 확장으로 인공지능 사업 수익화 가능성으로 아마존 목표주가 150달러로 상향 조정
UBS 분석가 Lloyd Walmsey는 아마존이 Bedrock을 중심으로 인공지능 사업을 전개하고 있는 것을 긍정적으로 평가했습니다.
“아마존 클라우드 사업부 AWS는 지난 4월에 인공지능 기술을 활용한 Bedrock 도구를 공개했습니다. 인공지능 스타트업들과의 협력을 통해 개발된 Bedrock은 파운데이션 모델을 제공하며, 고객들은 여기에 자체적인 데이터를 학습시켜 별도의 서버 구축 없이도 인공지능 도구를 사용할 수 있게 만들었습니다.
이 분석가는 “아마존 Bedrock 이용이 증가함에 따라 AWS, 나아가 아마존 전체의 성장세가 개선되고 주가가 상승할 것이라고 본다”고 평가했습니다.
“인공지능 테마가 각광받고 있고 ▲ 마이크로소프트 ▲ 알파벳이 이러한 인공지능 기술 접목을 활발하게 진행하면서 주목받고 있는데, 아마존 또한 이들 경쟁사에 크게 뒤쳐지지 않고 인공지능 경쟁력을 확보하고 있습니다”
“자연어처리모델 측면에서 아마존이 선도적 기업이라고 하기는 어렵지만, 파운데이션 모델을 제공하는 전략은 인공지능 기술의 수익화를 가속시키면서 아마존 지위를 강화할 전망입니다.”
월가는 지난 5월 24일 아마존 연례 주주총회에서 앤디 재시 최고경영자(CEO)가 지역 주문처리센터 모델이 이미 주문처리 및 배송 효율성에 의미 있는 영향을 미치고 있으며, 아마존 북미 마진이 인플레이션 하락으로 인해 월가 예상보다 1년 앞선 2025년에 2018년 수준으로 회복될 것이라는 발언을 간과하고 있다고 애널리스트는 리서치 노트에서 투자자들에게 주장했습니다.
번스타인, 아마존에 보낸 공개 서한에서 ‘데이 원’을 되살릴 때라고 주장
번스타인은 앤디 재시와 아마존 이사회에 보낸 공개 서한에서 최근 아마존 주식을 최고 추천 종목으로 업그레이드했으며 아마존이 “우리 세대의 가장 위대한 기업 중 하나”라는 높은 확신을 가지고 있지만, 다음 세대를 위해 회사가 이러한 방식으로 유지되도록 하기 위해 “이제 다시 데이 원(첫날)로 돌아갈 때”라고 주장했습니다.
번스타인은 “앞으로의 여정에 대해 분명히 낙관적”이지만, 현재 투자 전략과 투자자 커뮤니케이션에 대한 투자자의 우려를 잠재우기 위해 아마존이 취할 수 있는 자구책이 상당하며, 이를 통해 주가를 180~200달러 범위로 끌어올릴 수 있다고 믿습니다.
이 회사는 이 전자상거래 대기업이 “단순히 너무 많은 아이디어를 추구하는 회사”라고 생각하며, 따라서 “매각, 외부 자금 조달 또는 헬스케어와 프로젝트 카이퍼에 대한 지출을 줄이고, 수중 해외 시장에서 철수하고, 오프라인 식료품을 완전히 중단하고, 프라임 구매를 두 배로 줄이고, 아마존 미디어를 차세대 미디어 자산으로 계속 구축할 것”이라고 예상합니다.
번스타인은 아마존 주식 투자의견 ‘시장수익률 초과달성’ 등급과 아마존 목표주가는 140달러를 제시하고 있습니다.
아마존 실적에 대해서는 예상 외로 좋다는 평가가 많고 특히 22년 1분기 실적 가이던스에 대해서는 매우 긍정적입니다, 거기다 AWS 매출 성장률이 지속 상승하고 있고, 처음으로 공개한 광고 매출도 상당해 아마존 성장성을 아무도 의심하지 않는 것 같습니다. 거기에 아마존 프라임 멤버쉽 가격인상은 아마존의 자신감을 반영한 것으로 긍정적으로 해석되기도 합니다.
자기만의 데이타를 수집할 수 있고 이를 활용할 수 있는가? 아마존은 Amazon.com을 기반으로 소비자 데이타를 구축하고 이를 활용해 광고 비즈니스에서 탁월한 성과를 내고 있다는 평가 페이스북은 그런 능력이 없기 때문에 애플의 개인정보보호 강화에 맥없이 무너지고 있지만 구글은 자체적으로 데이타 구축이 가능하기 때문에 디지탈 광고 시장에서 승승장구하고 있음 반면 스냅은 독자적으로 데이타 구축 능력은 부족하지만 데이타 해석 방법을 독자적으로 구축하면거 애플발 위협을 슬기롭게 대처하고 있음
인플레이션 시대에 가격 전가가 가능한가 아마존은 프라임 메버쉽 가격을 20$ 올리면서 경제 연건상 발생하는 비용 상승을 소비자에게 전가할 수 있는 능력이 있음을 보여 주었다는 평가
아래 각 투자 회사들은 4분기 아마존 실적을 어떻게 평가하는지 간단히 살펴봤습니다.
레이먼드 제임스, 장기적인 이커머스 성장과 광고 성장 기대
레이먼드 제임스 애널리스트 애런 케슬러(Aaron Kessler)는 아마존 주가 목표를 3,840달러에서 3,170달러로 상향 조정했으며, 아마존 투자의견으로 Outperform등급을 유지했습니다.
케슬러는 투자자에게 보내는 리서치노트에서 “아마존은 이커머스 성장세가 둔화되고 비용 역풍이 1분기까지 지속될 것으로 예상했지만 또 다른 강력한 분기 성장세와 강력한 광고 성장을 발표했다”고 밝혔습니다.
이 애널리스트는 아마존의 장기적인 이커머스 성장을 견실하게 기대하고 있으며, 강력한 광고 성장을 기대하고 있습니다.
UBS, 4분기 아마존 영업이익과 향후 영업이익이 예상보다 좋다, 아마존 주가 목표 상향 조정
UBS 애널리스트 로이드 윔슬리(Lloyd Walmsley)는 아마존 주가 목표를 4550달러에서 4625달러로 상향 조정했으며 아마존 투자 등급으로 매수(Buy)등급을 유지했습니다.
이 애널리스트는 고객에게 보내는 리서치 노트에서 4분기 아마존 실적 보고서는 “확실하다(Solid)”라고 평가하며 4분기 아마존 영업이익과 향후 영업이익 전망은 “(시장에서)걱정했던 것보다 좋다”고 투자자들에게 설명했습니다.
윔슬리는 추가적으로 어닝 콜에서 아마존 경영진의 어조가 “자신감에 차 있다(bullish)”고 언급하며, 하반기에는 매출과 이익 마진이 재가속될 것으로 보고 있습니다.
골드만 삭스, 4분기 아마존 실적 보고는 불확실성을 제거하고 확실한 결과를 만들어 냈다고 평가
골드만삭스 애널리스트인 에릭 셰리던(Eric Sheridan)은 아마존 주가 목표를 4100달러에서 4200달러로 상향 조정했으며 아마존 투자 등급으로 매수(Buy) 등급을 유지했습니다.
세리던은 리서치노트에서 아마존의 4분기 실적보고서가 “확실한 결과를 만들어냈고 지난 몇 달 동안 있었던 주요 투자자 토론 중 많은 부분을 직접적으로 다루었다(solid set of results and addressed directly many of the key investor debates in the past few months)”고 투자자들에게 말했습니다.
JPMorgan, 2분기이후 아마존 성장이 가속화 될 것으로 전망
JPMorgan 애널리스트 Doug Anmuth는 아마존 주가 목표를 4350달러에서 4,500달러로 상향 조정했으며 아마존 투자 등급을 Overweight 등급을 유지했습니다.
안무스는 리서치 노트에서 투자자들에게 아마존은 어려운 매크로와 전자상거래 배경에서 “확실한” 4분기 소매 실적과 강력한 웹 서비스 수치를 제시했으며, 1분기에는 “시장 예상보다 더 나은” 전망을 내놓았다고 말했습니다.
이 애널리스트는 2분기부터 경쟁이 완화되기 때문에 아마존 매출 성장이 다시 가속화될 것으로 전망하고 있습니다.
그는 아마존 주식을 2022년 최고 성과를 낼 수 있는 종목으로 남아있다고 이야기 합니다.
파이퍼 샌들러, 아마존 4분기 실적은 예상을 부합했고 특히 AWS가 발군의 실적을 보여 줌
파이퍼 샌들러 분석가인 토마스 챔피온(Thomas Champion)은 아마존 주가 목표를 3875달러에서 3900달러로 상향 조정했으며 아마존 투자등급을 Overweight 등급을 유지했습니다.
Champion은 리서치 노트에서 투자자들에게 4분기 실적이 Piper의 전망치보다 1% 낮은 수익과 EBITDA보다 더 나은 것으로 나타났다고 말했습니다.
그러나 애널리스트는 웹 서비스의 성장이 전년비 40%로 다시 가속화되었으며 이는 Piper의 예측보다 3.4%나 높았다고 지적했습니다.
제프리, 제프리(Jefferies) 애널리스트 브렌트 틸(Brent Thill)은 4분기 아마존 실적은 예상보다 나은 영업이익과 다음 분기 지침을 제시
제프리(Jefferies) 애널리스트 브렌트 틸(Brent Thill)은 4분기 아마존 실적은 예상보다 나은 영업이익과 다음 분기 지침을 제시했다고 봤습니다.
또한 그는 아마존 자본지출(CAPEX)이 줄어들면서 2022년 영업이익이 개선될 가능성이 높다고 예상했습니다.
그리고 아마존은 미국 프라임 멤버쉽 가격을 인상한다는 점을 지적했으며, 아울러 4분기 AWS 매출 성장도 4년 연속 가속화되고 있다고 지적했습니다.
이 애널리스트는 아마존 주가 목표를 4000달러를 제시했으며, 아마존 투자등급으로 매수(Buy) 등급을 유지했습니다.
MKM파트너스, 프라임 가격인상과 AWS 등은 22년을 긍정적으로 만들 것
MKM파트너스 애널리스트 로히트 쿨카르니는 아마존 주가 목표를 4,000달러에서 4,100달러로 상향 조정했으며 아마존 투자등급으로 매수(Buy) 등급을 유지했습니다.
이 애널리스트는 리서치 노트에서 아마존 이커머스가 “다소 약했지만(soft)” AWS에서의 “인상적인(impressiv)” 가속도에 의해 상쇄되었기 때문에 이 회사의 1분기 결과는 “걱정했던 것보다 더 좋았다”고 투자자들에게 말했습니다.
오랬동안 기다렸던(?) 프라임 멤버쉽 가격 인상, 자본비용(CAPEX) 전망 논평, ‘매우 인상적인’ AWS 가속화는 모두 올해 아마존을 긍정적이고 점진적으로 만드는 촉매제로 작용하고 있다고 지적했습니다.
모건스탠리, 그동난 투자가 효과를 발휘하고 팬데믹 문제들이 약화되면서 아마존 영업이익이 개선될 것
모건스탠리, 1분기 아마존 실적 가이드는 아마존 수익성에 대한 자신감을 높여주고 있다고 지적
모건스탠리 애널리스트 브라이언 노왁(Brian Nowak)은 아마존의 22년 1분기 영업이익 상위권 가이던스가 예상치보다 약 63% 높은 약 23억불을 기록했으며, 이는 아마존이 2020-21년 투자했던 것이 효과를 보고, 노동 효율성이 완화됨에 따라 시장에 회사의 잠재적 전체 연 수익성에 대한 더 많은 신뢰를 줄 것으로 생각한다고 지적했습니다.
그는 또 미국의 연간 프라임 가격 상승률 20달러(17%)가 ‘프라임 서브베이스의 끈적임과 유지’에 대한 아마존의 자신감의 신호라고 믿고 있다고 노왁은 전했습니다.
노왁은 아마존 주식 투자 등급으로 Overweight 등급을 유지하고 아마존 주가 목표 4,200달러를 유지했습니다.
CS, AWS와 광고 수익은 긍정적인 아마존 전망의 근원
크레디트스위스 애널리스트인 스티븐 주(Stephen Ju)는 아마존 주가 목표를 4,000달러에서 4,100달러로 상향 조정했으며 아마존 주식 투자 등급으로 Putperform 등급을 유지했습니다.
“더 높은 AWS와 광고 수익에 대한 긍정적인 믹스 시프트가 높은 영업이익 가이드를 이끌었다”고 주 연구원은 리서치 노트에서 투자자들에게 말합니다.
오미크론 발생과 이에 따른 인력난으로 재고 관리 잉슈가 모두 해소되는 것은 아니지만 22년 1분기는 이러한 배송 이슈의 마지막 시기라는 것이 이 애널리스트의 주장입니다.
Credit Suisse analyst Stephen Ju raised the firm’s price target on Amazon.com to $4,100 from $4,000 and keeps an Outperform rating on the shares.
A positive mix shift on higher AWS and advertising revenue led to OI near the hi-end of guidance, Ju tells investors in a research note.
While not all of the inventory misalignment headwinds are behind the company due to the onset of omicron and the resulting personnel challenges, 1Q22 should mark the last of the above-normal shipping expenses, the analyst contends.
아마존 주가와 경쟁사 주가 비교 및 주요 지표 비교
아마존 주가를 경쟁사들과 비교해보기 위해서 산업 내 경쟁사들의 주가 및 주요 지표들을 비교해 보았습니다.
이 비교 테이블은 IE와 같은 레거시 브라우저에서는 제대로 보이지 않으니, 크롬과 같은 모던 브라우저를 사용하면 제대로 볼 수 있습니다. 아직 한국에서는 iE 브라우저 사용자가 어느 정도 되지만 해외에서는 거의 사라진 브라우저로 대부분 업체에서 지원을 중단하고 있습니다.
’21년 2분기 실적 발표 후 애널리스트들의 아마존 주가 평가
21년 2분기 아마존 실적을 반영한 월가 증권사들의 아마존 평가는 대부분 변하지 않았습니다. Piper Sandler, Truist, Barclays, Keybanc 및 Baird 분석가들은 아마존 주식에 대한 투자 의견을 유지했습니다.
UBS, 온라인 수요 과도기가 와도 지배적인 위치로 건전한 성장 가능
UBS 분석가 Michael Lasser는 고객에게 보낸 투자 메모에서 온라인쇼핑 수요가 감소하는 과도기가 올 수 있지만 아마존의 지배적인 위치를 유지하는 한 장기적으로 건전한 성장을 보여줄 것으로 전망했습니다. 아마존 주식에 매수를 유지했지만 아마존 목표주가를 4,350달러에서 4,020달로 낮추었습니다.
“아마존 실적 부진은 주로 소비자들이 매장을 다시 방문하고 여가 활동에 참여하면서 온라인 지출이 줄어들었기 때문입니다. 이제 전반적으로 온라인쇼핑 성장이 부진한 과도기가 올 가능성이 있습니다.
그러나 이커머스에서 아마존의 지배적인 위치를 유지하는 한 온라인쇼핑의 장기적인 성장과 더불어 건전한 아마존 성장을 보여줄 것입니다.”
Raymond James, 장기적인 온라인 성장 및 클라우드 리더쉽 유지로 아마존 성장 가능
Raymond James 분석가인 Chris Caso는 아마존 투자의견을 시장수익률 상회(Outperform)을 유지했지만 아마존 목표주가를 4,125달러에서 3,900달러로 낮추었습니다.
‘소매판매가 단기적으로 감소했음에도 불구하고 전반적인 성장률은 양호하며 2022년에는 소매 성장이 다시 가속화될 것으로 전망합니다.
우리는 1) 견고하고 장기적인 온라인쇼핑 성장 2) 클라우드에서 지속적인 리더쉽 유지 및 성장 모멤텀 3) 강력한 광고시장 성장 4) 소매 규모 효율성 등을 아마존 성장의 주요 축이라고 봅니다.”
제프리, 아마존의 공격적인 투자는 경제적 혜자를 구축할 수 있을것
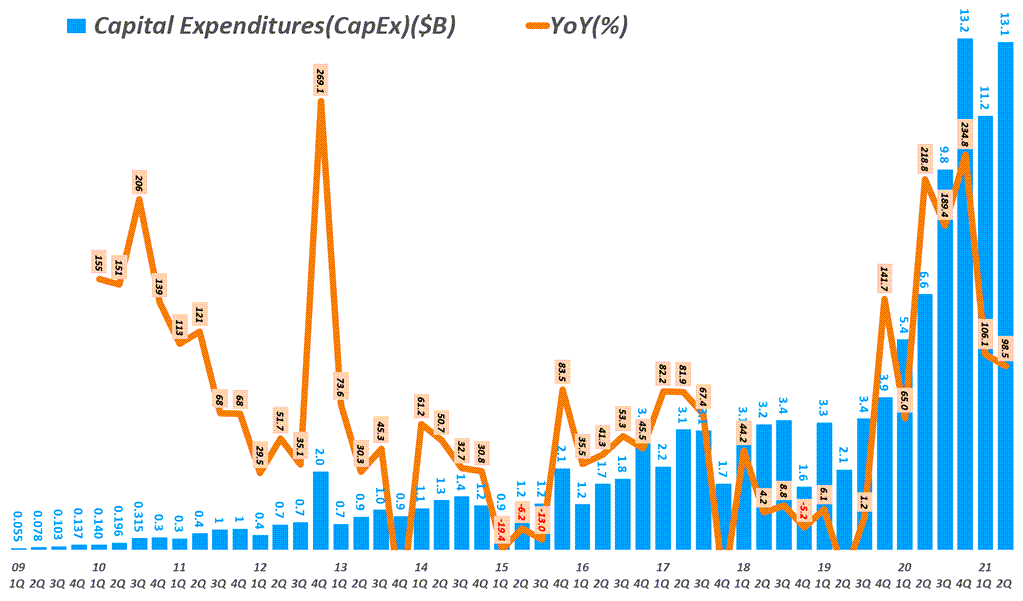
“아마존은 이미 2020년에 플필먼트 능력을 50%나 늘렸음에도 불구하고, 플필먼트를 비롯한 물류에 대한 공격적인 투자를 지속하고 있습니다.
신규 시설 초기 비효율성으로 인한 영업이익 하락은 노동 시장의 경색(경제 재개로 구인이 상당히 어려운 상황) 그리고 신규 시장에서 아마존 프라임 비디오 혜택 제공 등으로 더욱 더 악화되고 있습니다.
하지만 이러한 일시적 비용 시기가 지나면 AWS와 광고의 빠른 성장의 이점이 작용하면서 영업이익 증가와 더 많은 잉여현금흐름을 볼 수 있을 것입니다.
우리는 아마존이 보다 광범위한 당일 배송 시스템을 구축하면서 소매점을 지원하는 이동성과 보다 경쟁력있는 경제적 혜자를 구축할 것으로 생각합니다.”
– 제프리 분석가 브렌트 힐의 고객에게 보내는 리서치 노트에서
아마존 실적, 분기별 아마존 자본 투자(CAPEX, Capital expenditures) 추이 ( ~ 2021년 2분기), Quarterly Amazon CAPEX, Capital expenditures, Graph by Happist
월가는 지난 5월 24일 아마존 연례 주주총회에서 앤디 재시 최고경영자(CEO)가 지역 주문처리센터 모델이 이미 주문처리 및 배송 효율성에 의미 있는 영향을 미치고 있으며, 아마존 북미 마진이 인플레이션 하락으로 인해 월가 예상보다 1년 앞선 2025년에 2018년 수준으로 회복될 것이라는 발언을 간과하고 있다고 애널리스트는 리서치 노트에서 투자자들에게 주장했습니다.
번스타인, 아마존에 보낸 공개 서한에서 ‘데이 원’을 되살릴 때라고 주장
번스타인은 앤디 재시와 아마존 이사회에 보낸 공개 서한에서 최근 아마존 주식을 최고 추천 종목으로 업그레이드했으며 아마존이 “우리 세대의 가장 위대한 기업 중 하나”라는 높은 확신을 가지고 있지만, 다음 세대를 위해 회사가 이러한 방식으로 유지되도록 하기 위해 “이제 다시 데이 원(첫날)로 돌아갈 때”라고 주장했습니다.
번스타인은 “앞으로의 여정에 대해 분명히 낙관적”이지만, 현재 투자 전략과 투자자 커뮤니케이션에 대한 투자자의 우려를 잠재우기 위해 아마존이 취할 수 있는 자구책이 상당하며, 이를 통해 주가를 180~200달러 범위로 끌어올릴 수 있다고 믿습니다.
이 회사는 이 전자상거래 대기업이 “단순히 너무 많은 아이디어를 추구하는 회사”라고 생각하며, 따라서 “매각, 외부 자금 조달 또는 헬스케어와 프로젝트 카이퍼에 대한 지출을 줄이고, 수중 해외 시장에서 철수하고, 오프라인 식료품을 완전히 중단하고, 프라임 구매를 두 배로 줄이고, 아마존 미디어를 차세대 미디어 자산으로 계속 구축할 것”이라고 예상합니다.
번스타인은 아마존 주식 투자의견 ‘시장수익률 초과달성’ 등급과 아마존 목표주가는 140달러를 제시하고 있습니다.
이번 주 애플은 많은 기대를 모았던 혼합 현실 헤드셋인 “3,499달러부터 시작하는” 애플 비전 프로(Apple Vision Pro)를 발표했습니다.
몇 달, 심지어 몇 년 동안 VR에 대한 회의적인 시각이 존재했음에도 불구하고 비전 프로에 대한 첫 번째 리뷰는 매우 긍정적이며, AR과 VR(흔히 XR이라고도 함) 분야에 대한 잠자고 있던 관심을 다시 불러일으키고 있습니다.
그렇다면 비전 프로는 놀라운 기술이지만 혁명적일까요?
야후 파이낸스는 전문가 6명에게 의견을 물었습니다. 일부는 비전 프로의 공개를 진정한 분수령(a genuine watershed moment)이라고 칭송한 반면, 다른 일부는 좀 더 신중한 반응을 보였습니다.
업무 미래의 혁신적인 순간으로 일과 놀이 방식이 변할 것
게임 개발사 ForeVR의 CEO이자 공동 설립자인 Marcus Segal은 업무 미래의 혁신적인 순간으로 우리의 일과 놀이 방식이 변할 것이라고 주장했습니다.
“비전 프로는 공간 컴퓨팅과 업무의 미래를 위한 혁신적인 순간입니다. 일반 소비자들이 이러한 장치를 사용할 수 있게 되면서 우리의 일과 놀이 방식이 변화할 것입니다. 애플의 시장 진출은 XR을 주류로 끌어올릴 것입니다.”
혁신적이지는 않지만, 애플 기기와 서비스 프로그램이 잘 통합된 것이 인상적
조심스러운 낙관론도 있었습니다.
IDC 리서치 디렉터인 라몬 라마스는 비전 프로에 정말 혁신적인 부분이 분명히 있다고 말했습니다. 하지만 그는 비전 프로가 얼마나 많은 다른 Apple 제품과 앱에서 가져온 것인지 기억하는 것이 중요하다고 덧붙였습니다.
“비전 프로는 다른 기기(iPhone, iPad, 심지어 Watch), 소프트웨어(Swift, Safari 등), 서비스(Apple TV, 아케이드, 보안)에서 많은 부분을 차용하고 있는데, 특별히 혁신적이지는 않지만 … 이 모든 것이 하나의 기기에 잘 통합되어 있는 것 같아 마음에 듭니다.” “성장하고 발전할 시간을 주되, 2D 세계에 너무 익숙해진 소비자들이 머리와 눈을 감을 수 있도록 시간을 좀 주자고요. Apple이 공간 컴퓨팅을 어디까지 발전시킬 수 있을지, 그리고 사람들이 그 여정에 얼마나 기꺼이 동참할지 지켜보겠습니다.”
애플과 VR 업계 전반의 새로운 시작으로 의미
하지만 Journey의 수석 미래학자이자 최고 메타버스 책임자인 캐시 해클은 비전 프로가 프로토타입으로서, 그리고 Apple과 XR 업계 전반의 새로운 시작으로서 분명 의미가 있다고 말합니다.
“이것은 지금까지 만들어진 제품 중 가장 진보된 기술 제품입니다. 슈퍼컴퓨터입니다.” “이 장치는 Apple이 계속 연구할 미래의 AR 장치를 향한 디딤돌입니다. 이 기기의 스캐닝 및 체적 응용 프로그램과 공간 비디오 및 이미지는 엔터테인먼트와 커뮤니케이션을 다음 단계로 끌어올릴 것입니다.”
‘혁명적’이란 과연 어떤 의미일까요? What does ‘revolutionary’ really even mean?
공간 컴퓨팅은 애플다운 쉬은 사용으로 새로운 방식의 경험을 제안
Apple이 이 기기를 헤드셋이 아닌 ‘공간 컴퓨터’라고 부르는 것 역시 이 제품이 도달할 수 있는 높이가 어느 정도인지를 보여주는 중요한 지표입니다.
“공간 컴퓨팅은 새로운 방식으로 기술과 인터페이스하기 위해 착용하는 웨어러블뿐만 아니라, 우리 눈으로 보는 세상을 새로운 방식으로 경험하게 만드는 것입니다.”라고 Hackl은 말합니다.
VR 앱 트립(TRIPP)의 CEO이자 설립자인 나니아 리브스는 공간 컴퓨팅 플랫폼을 강조하는 이유를 중시합니다.
“비전 프로가 새로운 컴퓨팅 플랫폼이라는 점을 강조하는 것은 XR이 게임 플랫폼일 뿐이라는 기존의 인식을 바꾸는 데 매우 중요합니다.”
물론 VR이 지금까지 도약하기 어려웠던 데에는 이유가 있습니다: 많은 경우 기술은 인상적이었지만 사용하기가 쉽지 않았기 때문입니다. 하지만 “쉬운 사용”은 Apple의 명함입니다. 결국 Apple은 스마트폰과 키보드에 대한 우리의 생각을 바꾸어 놓았습니다.
코넬 대학교 XR 공동 연구 책임자인 해럴드 해럴드슨(Harald Haraldsson)은 말합니다.
“Apple이 이러한 문제를 얼마나 잘 해결했는지가 처음 사용하는 사용자의 전반적인 사용자 경험에 큰 영향을 미칠 것입니다.”
“하지만 iPhone의 터치 인터페이스가 등장하기 전 많은 사람들이 휴대폰의 물리적 키를 텍스트 입력의 필수 요소로 여겼던 것처럼, Apple이 다시 한 번 인터랙션 디자인 패러다임을 변화시킨다고 해도 놀라지 말아야 합니다.”라고 말합니다.
그렇다면 비전 프로는 “혁명적”일까요?
올바른 질문이 아닐 수도 있습니다. 결국, 혁신적이라는 것이 무엇을 의미할까요? 가장 문자 그대로의 의미에서 새로운 것일까요? 아니면 새롭지 않더라도 혁신적인 무언가가 작동하는 환경을 변화시킨다는 의미일까요?
애플 비전 프로 성공은 대중 소비자 판매량이 아니라 얼마나 많은 유니콘 스타트업이 나오느냐에 달려
SignalFire의 벤처 파트너인 Josh Constine은 말합니다.
“이것은 발명에 관한 것이 아니라 실행에 관한 것입니다.” “이미 해오던 일을 잘 수행하여 새로운 문을 여는 것입니다. 희망은 기반 기술이 다른 기술보다 훨씬 뛰어나서 채택을 촉진하는 것입니다. 비전 프로의 가치는 대중 소비자 채택에 있다고 생각하지 않습니다… 저는 비전 프로를 사용하는 사람들과 기업에서 사랑받고 새로운 사용 사례와 애플리케이션을 만들어내는 아이패드 프로와 더 비슷하다고 생각합니다. “
“비전 프로의 성공 척도는 판매량이 아니라 얼마나 많은 유니콘 스타트업을 출시하는지에 달려 있습니다.”라고 덧붙였습니다.
SF 작가, 테드 창이 인공지능에 대한 의견을 내놨다. 파이낸셜 타임즈와의 인터뷰에서다. 기사 제목은 이렇다. ‘SF 작가 테드 창: ‘현재 우리가 갖고 있는 기계들은 의식이 없다’.
창은 우선 인공지능의 기능을 묘사하는 데 쓰이는 단어들의 문제점을 지적한다. 기자들이나 엔지니어들이 ChatGPT 같은 챗봇에 대해 설명하면서 “learn”, “understand”, ‘know’, 그리고 “I” 같은 인칭대명사를 쓰는 것이 오해를 불러일으킨다는 것이다.
창은 ‘인공지능artificial intelligence’이라는 용어 자체도 잘못됐다고 주장하면서 트위터에서 봤다는 대화를 인용한다. “인공지능이 뭔가”라는 물음에 누군가 답하길 “1954년에 있었던 나쁜 단어들의 선택”이라고 했다는 것이다. 창은 그 말에 동의한다며 이렇게 말한다. “만약 우리가 50년대에 다른 표현을 골랐더라면 지금 우리에게 일어나고 있는 수많은 혼란을 피할 수 있었을지도 모른다”.테슬라 자동차 사업만 반영 시 테슬라 주가는 결코 싸지 않다고 주장
기자가 창에게 그러면 인공지능 대신 어떤 용어를 쓸 수 있겠냐고 묻자 ‘applied statistics'(응용통계)라고 답한다. (artificial intelligence라는 용어의 문제는 현재 학계에서도 많이 지적된다. 주로 intelligence에 포커스가 꽂혀서 앞의 artificial은 그대로 두더라도 intelligence를 다른 표현으로 바꿔야 한다는 주장을 종종 봤다.
기자가 창에게 “사람들이 일상적으로 기계와 소통할 때 세상이 어떻게 바뀔 거라 상상하는가”하고 묻자, 창은 한참 뜸을 들이다 톰 행크스의 영화 <캐스트 어웨이> 얘기를 꺼낸다. 톰 행크스가 무인도에 고립되었을 때 친구 삼았던 배구공 ‘윌슨’에 대한 얘기다. 윌슨이 톰 행크스에게 순전한 위안이 되었던 건 사실이니 톰 행크스의 감정을 깎아내릴 건 없지만, 확실한 건 윌슨은 그저 배구공일 뿐이라는 것, 그는 배구공에 감정을 이입했다는 점이다.
AI의 한계, 공상 과학 소설의 활용, 그리고 ‘배구 시장 기회’가 있는 이유에 대한 선구자적인 저자
테드 창에게 점심 식사를 제의했을 때, 그의 대답은 그가 쓴 이야기처럼 간결하고 정확했습니다: “인공지능의 현재와 공상과학이 인공지능과 어떤 관련이 있는지에 대해 기꺼이 이야기하고 싶습니다.”라고 그는 답장을 보냅니다. “하지만 제 사생활에 대해서는 이야기하지 않겠습니다. 괜찮으시다면 점심을 같이 할 수 있을 것 같습니다.”
제가 관심 있는 것은 테드 창의 사생활이 아니라 그의 머릿속에 있는 세계입니다. 중국계 미국인인 그는 30여년 동안 쓴 단 18편의 단편 소설로 여러 주요 공상과학상을 수상하며 동시대 최고의 찬사를 받는 공상과학 작가 중 한 명입니다. 외계 종족과 소통하는 법을 배우는 언어학자의 이야기를 다룬 그의 소설 ‘스토리 오브 유어 라이프’는 할리우드 영화 ‘어라이벌’로 각색되기도 했습니다.
창의 수많은 이야기에는 단순함, 과학적 엄밀함, 그리고 무엇보다도 놀라운 독창성이라는 독특한 스타일의 흔적이 남아 있습니다. 그의 단편 중 하나인 “우리에게 기대되는 것”에서는 예측기라는 장치가 인류를 미치게 만듭니다. 이 가제트는 버튼과 녹색 LED 표시등으로 구성된 자동차 리모컨과 같습니다. 버튼을 누르기 1초 전에 항상 불빛이 깜빡입니다. 사람들이 그것을 능가하려고 시도하면 불가능하다는 것을 알게 됩니다. 이 개념은 이 상상의 세계에는 자유 의지가 없다는 것을 보여주며, 그럼에도 불구하고 인간이 생존을 위해 자유 의지를 믿어야 하는 이유를 설명합니다. 두 페이지 반에 모두 담겨 있습니다.
우리는 창이 아내와 함께 오랫동안 살아온 시애틀에서 호수 건너편에 있는 워싱턴주 벨뷰의 녹음이 우거진 레스토랑, 지중해식 주방에서 만나기로 약속했습니다. 55세의 마른 체격에 주름이 없는 얼굴에 흰머리를 뒤로 넘긴 채 긴 포니테일로 묶은 창이 당당하게 들어섰습니다. 그는 흰색 티셔츠와 크림색 바지를 입고 있습니다. 그는 예의 바르게 행동하지만 질문에 바로 대답하지 않는 편입니다.
“사람들은 제가 동부 해안에서 자랐다는 사실에 종종 놀라워합니다.”라고 그는 말합니다. “제가 항상 떠올리는 만화가 [존] 칼라한이 그린 만화가 있는데, 뉴욕과 LA의 차이에 대한 작은 패널입니다. 뉴욕에서는 사람이 ‘엿 먹어’라고 말하지만 말풍선에는 ‘안녕!’이라고 적혀 있습니다. LA에서는 ‘안녕’이라고 말하지만 말풍선은 ‘엿 먹어!’라는 뜻이죠.” 그는 현재 그렇게 생각하지 않는다고 약속합니다. “하지만 저는 조용한 편이죠.”
인공지능에 대해 다른 용어를 만들어야 한다면 무엇일까요? 그의 대답은 바로 응용 통계입니다.
저는 샌프란시스코에서 바로 돌아와 세계 최고의 인공지능 회사를 방문했습니다. 모두의 머릿속에는 대화형 질문에 대한 응답으로 인간과 같은 산문과 이미지를 생성할 수 있는 새로운 유형의 소프트웨어인 ‘생성형’ AI가 떠올랐습니다. 이 새로운 도구를 개발한 실리콘 밸리의 발명가들은 인간의 언어를 사용할 수 있는 기술과 함께 전례 없는 철학적 도전과 씨름하고 있습니다.
언어와 인지 사이의 관계, 초인적인 지능의 의미, 궁극적으로 우리가 세상에서 차지하는 위치의 변화 등 창의 작품을 읽은 독자라면 친숙하게 느낄 수 있는 주제들이 있습니다.
주문을 하기도 전에 웨이터를 겸하고 있는 주인장이 김이 모락모락 나는 빨간 렌틸콩 수프 두 그릇을 들고 나타납니다. 짭조름하고 매콤한 맛은 즉시 제 미각을 일깨워주었습니다. 식사를 시작하자 창은 사색에 잠긴 듯한 표정으로 자신의 가상의 세계와 우리가 살고 있는 세계가 불편할 정도로 가까워지고 있다는 제 관찰에 문제를 제기합니다.
“지금 우리가 사용하는 기계는 의식이 없습니다.” 라고 그는 말합니다. “한 사람이 다른 사람을 가르치는 것은 의식 간의 상호 작용입니다.” 한편, AI 모델은 원하는 결과를 얻기 위해 소위 ‘가중치’ 또는 모델 내 여러 변수 간의 연결 강도를 토글하여 학습합니다. “아이를 가르칠 때 네트워크에서 가중치만 조정하면 된다고 생각하는 것은 정말 큰 실수입니다.”
작가인 창의 주된 반대는 우리가 이 모든 것을 설명하기 위해 선택하는 단어에 있습니다. AI 엔지니어와 기자가 ChatGPT와 같은 챗봇에 투사하는 ‘배우다’, ‘이해하다’, ‘알다’와 같은 의인화된 언어와 ‘나’와 같은 개인 대명사는 환상을 불러일으킵니다. 이러한 성급한 속기는 이러한 시스템의 작동 원리를 잘 알고 있는 사람들조차도 AI 도구에서 아무것도 없는 감성의 불꽃을 보도록 우리 모두를 밀어붙인다고 그는 말합니다.
“얼마 전 트위터에서 누군가가 ‘인공 지능이란 무엇인가요?”라고 질문한 적이 있습니다. 그러자 다른 누군가가 ‘1954년의 잘못된 단어 선택’이라고 답했습니다.”라고 그는 말합니다. “아시다시피 그 말이 맞습니다. 50년대에 다른 표현을 선택했다면 지금과 같은 혼란을 피할 수 있었을지도 모릅니다.”라고 말합니다.
그렇다면 그에게 용어를 하나 만들어야 한다면 무엇일까요? 그의 대답은 바로 응용 통계입니다.
“대량의 텍스트에 대한 통계 분석에서 이런 종류의 정보를 추출할 수 있다는 것은 정말 놀라운 일입니다.”라고 그는 말합니다. 하지만 그렇다고 해서 이 도구가 지능적인 것은 아닙니다. 응용 통계가 훨씬 더 정확한 설명이지만, “섹시하지 않기 때문에 아무도 그 용어를 사용하고 싶어하지 않습니다.” 라고 말합니다.
…………………
2010년 출간된 창의 소설 ‘소프트웨어 객체의 수명 주기’에서 전직 사육사였던 아나는 가상 애완동물로 판매할 지각이 있는 디지털 존재(‘디지언트’라고 함)를 개발하는 AI 회사에 취직합니다. 이 기계는 오늘날의 AI와 달리 의식이 있지만 미성숙합니다. 이 소설은 수년에 걸쳐 이 사고 실험을 진행하면서 기술 개발자와 발명품의 관계, 그리고 새로운 유형의 지능이 탄생하면서 생겨난 철학적 질문들을 살펴봅니다. 인공지능은 어떤 도덕성을 가지고 있는가? 누가 그들을 책임질 것인가? 스스로 결정을 내리도록 내버려 둘 수 있을까요? 어떻게든 창의 손에서 이 이야기는 부모가 되고 놓아주는 것에 대한 내밀한 초상화가 되기도 합니다.
양자역학, 인공지능, 한계에 다다른 이론 수학 등 하나의 광대한 과학적 개념과 일, 사랑, 가족 등 평범한 인간 삶의 뉘앙스라는 두 가지 수준에서 항상 작동하는 것 같은 그의 이야기의 기원이 궁금합니다.
먼저 스모키한 바바 가누쉬, 매콤한 콜리플라워, 민트 잎을 뿌린 크리미한 라브네와 같은 다양한 딥과 올리브, 토마토와 오이 크루디테를 곁들인 메제 플래터가 차례로 등장합니다. 찍어 먹을 수 있는 따뜻한 피타 빵도 있습니다.
“저에게는 아이디어가 떠오르면 거의 바로 사라지는 경우가 많아요. 하지만 어떤 아이디어는 몇 달 또는 몇 년에 걸쳐 계속해서 떠오르기도 합니다.”라고 창은 바삭한 콜리플라워를 집어먹으며 말합니다. “그러면 저는 이 아이디어가 스토리를 써야 할 것 같다는 생각이 들기 시작합니다. 어떤 이유에서인지 이 아이디어가 저를 가만히 놔두지 않으니까요.”
제가 미처 생각을 정리하기도 전에 파바와 가르반조 콩을 올리브 오일과 레몬즙에 버무려 천천히 익힌 스튜인 창의 파울 무담마와 페타와 시금치로 속을 채운 필로 페이스트리인 스파나코피타가 사프란 라이스와 후무스를 곁들인 채로 나왔습니다. 테이블에서 신음 소리가 들리는 것 같았어요.
창이 자주 돌아오는 주제는 언어가 우리의 사고 방식과 정체성을 형성하는 방식, 그리고 자유 의지의 존재입니다.
2019년작 ‘불안은 자유의 현기증’에서 사람들은 공상 과학 소설의 흔한 소재인 평행 우주로 통하는 포털을 열고 자신의 또 다른 자아와 대화합니다. 그의 초기 아이디어는 그런 장치가 어떤 모습일지, 그리고 양자 컴퓨터를 사용하여 어떻게 작동할지에 대해 글을 쓰는 것이었습니다.
그러나 이 이야기는 또한 사람들의 변화하는 주체성에 대한 감각, 즉 분신이 다르게 행동할 때 캐릭터의 결정에 대한 무게가 어떻게 사라지는지에 대해서도 탐구했습니다. “그런 생각을 점점 더 많이 하게 되었고, 자유 의지에 대한 이야기로 발전하게 되었습니다.”
챗봇이 아무도 읽거나 쓰고 싶어 하지 않는 필러 텍스트를 생성하는 것에 대해 그는 챗봇의 능력에 대한 확고한 지지는 아니라고 말합니다. That’s not exactly a resounding endorsement of their abilities, he says of chatbots producing filler text that no one necessarily wants to read or write
그의 이야기는 복잡한 개념을 구현하지만, 창은 단편 소설 형식을 고수하고 있으며, 이는 공상 과학 소설의 오랜 전통의 일부라고 지적합니다. 그는 15세 때 아서 C 클라크와 아이작 아시모프에게 영감을 받아 잡지에 첫 단편 소설을 투고했습니다. 마거릿 애트우드나 가즈오 이시구로와 같은 문학이나 사변 소설 작가보다는 이러한 전통에 확고한 정체성을 두고 있지만, 그의 작품은 어떻게든 장르의 경계를 넘어 할리우드에 이르기까지 완전히 새로운 관객에게 다가가고 있습니다.
“제 작품이 공상 과학 소설을 즐겨 읽지 않는 독자들에게도 전달되었다는 사실이 저에게는 완전히 놀라운 일이었습니다. 상상도 하지 못했던 일이었죠.”라고 창은 말합니다. 몇몇 문학 에이전트는 그의 작품이 주류 독자에게는 절대 통하지 않을 것이라고 말했습니다.
하지만 그는 자신이 글을 쓰는 이유는 그것이 의무이기 때문이라고 말합니다. 그는 작가 애니 딜라드의 말을 인용합니다: “설명하기 어려운 이유로 흥미를 느끼는 무언가가 있습니다. 설명하기 어려운 이유는 한 페이지도 읽지 않았기 때문이며, 거기서부터 시작됩니다. 여러분은 이 놀라움에 목소리를 내도록 만들어졌고 여기에 설정되어 있습니다.”
“아직 아무도 그것을 표현하지 않았기 때문에 흥미롭고, 여러분은 그것을 표현하고 싶어 합니다.”라고 창은 말합니다. “그리고 그것이 바로 여러분이 하는 일입니다.”
……………
창은 근처 벨뷰 다운타운 공원에서 점심을 먹으러 가자고 제안합니다. 저는 바클라바를 나눠 먹기 위해 조금만 더 머물자고 그를 설득합니다. 그는 레스토랑으로 사라지고 작은 흰색 접시에 직접 바클라바를 가져와서 한 입에 한 개씩 맛있게 먹었습니다.
언어와 지능의 관계에 대한 그의 관심을 감안할 때, ChatGPT와 같은 인공지능이 생성하는 텍스트 유형에 대한 그의 견해가 특히 궁금합니다. 기계가 생성하는 단어가 우리 둘의 글쓰기 유형을 어떻게 바꿀까요? 대화 도중 처음으로 짜증이 치밀어 올랐습니다. “사람들에게 말을 건네는 글을 쓰는 건가요? 실제로 사람들에게 말을 건넨 ChatGPT 생성 에세이가 있었나요?”라고 그는 말합니다.
창의 견해에 따르면 ChatGPT나 Google의 Bard와 같은 챗봇의 기반 기술인 대규모 언어 모델(또는 LLM)은 인류학자 데이비드 그레이버가 “엉터리 작업”이라고 불렀던, 아무도 읽거나 쓰고 싶어 하지 않는 필러 텍스트를 생성하는 데 주로 유용하다고 합니다. 그는 AI가 생성한 텍스트가 유쾌하지는 않지만 특정 분야에서는 유용할 수 있다고 인정합니다.
“하지만 법학석사 학위 소지자가 그런 일을 할 수 있다는 사실 자체가 그들의 능력을 인정하는 것은 아닙니다.”라고 그는 말합니다. “그것은 우리가 일상 생활에서 얼마나 많은 헛소리를 만들어내고 처리해야 하는지에 대한 진술에 가깝습니다.”
창은 소수의 손에 권력이 집중되는 AI로 인해 악화되는 불평등을 우려하고 있습니다. Chiang is worried about increasing inequality, exacerbated by AI, which concentrates power in the hands of a few
창은 지난 2월 뉴요커에 게재된 “ChatGPT는 웹의 흐릿한 JPEG”라는 제목의 바이럴 에세이에서 자신의 생각을 개괄적으로 설명했습니다. 그는 언어 모델을 학습된 텍스트의 흐릿한 모조품으로, 문법 규칙을 따르는 단어 순서를 재배열한 것이라고 설명합니다. 이 기술은 이미 존재하는 것과 약간 다른 자료를 재구성하기 때문에 이해력이 있다는 인상을 줍니다.
이를 언어를 배우는 아이들과 비교하면서 저는 제 다섯 살짜리 아이가 어떻게 한 줄짜리 농담(주로 말장난)을 만들어서 우리에게 시험해 보았는지에 대해 이야기해 주었습니다. 그 일화를 들으며 그는 활짝 웃었습니다.
“따님이 농담을 듣고 재미있다고 생각했군요. ChatGPT는 웃기는 것을 찾지 못했고 웃기려고 노력하지도 않습니다. 딸이 하는 일에는 엄청난 사회적 요소가 있습니다.”라고 그는 말합니다.
한편 ChatGPT는 “다음에 함께 어울릴 때 웃음을 자아낼 수 있는지 확인하기 위해 정신적으로 리허설을 하는 것”이 아닙니다. 창은 인간의 의도, 감정, 목적이 없는 언어는 무의미하다고 믿습니다. “언어는 다른 존재와의 상호작용을 촉진하는 수단입니다. 이는 현재 AI 도구가 가지고 있는 일종의 다음 토큰 예측과는 완전히 다른 것입니다.”
밝은 분홍색 수국 덤불과 광활한 수경시설이 있는 공원을 산책하기 좋은 날입니다. 우리는 공상 과학 소설이 중요한 이유에 대해 논의하면서 빠른 속도로 이야기를 시작했습니다. 선동하기 위해 글을 쓰는 것은 아니지만, 그는 공상과학이 어떻게 급진적인 힘을 발휘할 수 있는지 잘 알고 있습니다. “공상과학 소설은 변화에 관한 것이며, 사람들이 지금과는 다른 세상을 상상할 수 있도록 도와줍니다.”라고 그는 말합니다.
영국의 문화 비평가이자 정치 이론가인 마크 피셔가 한 말과 같습니다. 창의 표현을 빌리자면, 해방 정치의 역할은 우리가 필연적이라고 말하는 것들이 사실은 우연적이라는 것을 드러내는 것입니다. 그리고 우리가 불가능하다고 말하는 것들도 사실은 달성할 수 있습니다. “공상과학 소설에 대해서도 같은 말을 할 수 있다고 생각합니다.”
창은 정치와 공상과학을 혼합하지는 않지만, AI가 자본주의의 ‘힘의 승수’가 될 수 있다고 우려합니다. 2017년 버즈피드에 기고한 에세이에서 그는 기술자들을 “부정적인 결과가 초래될 가능성은 전혀 고려하지 않고 오로지 목표에만 집중하는” 초지능적인 AI 창조물에 비유했습니다.
사람과 상호작용하는 것이 어렵다는 것은 이해합니다. 많은 것을 요구하고 종종 보람도 없죠. 소셜 챗봇은 사람들에게 위로와 진정한 위안을 제공할 수 있습니다. I get it, interacting with people is hard. It demands a lot, it is often unrewarding. Social chatbots could provide comfort, real solace to people
그가 두려워하는 것은 연구자들이 예측하는 것처럼 인공지능이 세상을 장악하는 종말의 시나리오가 아닙니다. 그는 소수의 손에 권력이 집중되는 AI와 같은 기술로 인해 불평등이 심화되는 것을 훨씬 더 걱정하고 있습니다.
이제 공원을 몇 바퀴 돌고 나니 다른 산책객들, 즉 모녀 커플, 두 발로 걷는 개를 데리고 온 여성, 벤치에 앉아 책과 잡지, 아이스크림을 먹는 사람들이 눈에 들어오기 시작했습니다. 저는 창에게 사람들이 기계와 일상적으로 소통하게 되면 세상이 어떻게 바뀔 것이라고 상상하는지 물었습니다.
몇 분간 조용히 걷다가 갑자기 톰 행크스의 영화 ‘캐스트 어웨이(Cast Away)’를 기억하냐고 묻더군요. 행크스가 사는 섬에는 윌슨이라는 배구공이 있는데, 윌슨은 행크스가 사랑하는 유일한 동반자입니다. “저는 그것이 이러한 시스템에 대해 더 유용하게 생각할 수 있는 방법이라고 생각합니다.”라고 그는 말합니다. “윌슨은 톰 행크스에게 진정한 위안을 주었기 때문에 윌슨에 대한 톰 행크스의 캐릭터가 느끼는 감정이 줄어들지는 않습니다. 하지만 문제는 윌슨이 배구공에 자신을 투영하고 있다는 점입니다. 그 안에는 다른 사람이 없습니다.”
그는 사람들이 서로 대화하는 것보다 AI 시스템과 대화하는 것을 선호하게 되는 이유를 인정합니다. “사람과 대화하는 것이 어렵다는 것은 이해합니다. 힘들죠. 많은 것을 요구하고 종종 보람도 없죠.”라고 그는 말합니다. 하지만 그는 현대의 삶이 사람들을 외딴 사막의 섬에 고립시켜 동반자를 갈망하게 만들었다고 생각합니다. “바로 이 때문에 배구공에 대한 시장 기회가 생겼습니다.”라고 그는 말합니다. “소셜 챗봇은 윌슨이 제공하는 것과 같은 방식으로 사람들에게 위로와 진정한 위안을 제공할 수 있습니다.”
하지만 궁극적으로 우리의 삶을 의미 있게 만드는 것은 사람과 사람 사이의 상호작용, 즉 사람과 사람이 서로 반응하는 과정에서 얻는 공감과 의도입니다. 그는 AI를 사용하면 “상대방이 있는 것처럼 느껴집니다. 하지만 실제로는 없습니다. “
테드 창 인터뷰 기사 원문
Sci-fi writer Ted Chiang: ‘The machines we have now are not conscious’ The visionary author on the limits of AI, the uses of science fiction — and why there’s a ‘market opportunity for volleyballs’
When I ask Ted Chiang if he will sit down with me over lunch, his response — like the stories he writes — is succinct and precise: “I’d be happy to talk about the current moment in AI and how science fiction relates to it,” he writes back. “But I won’t talk about my personal life. If that’s OK with you, I’m available for lunch.”
It’s not Chiang’s personal life I’m interested in: it’s the worlds inside his head. The Chinese-American writer is one of the most lauded science-fiction writers of his generation, having won multiple major sci-fi awards for the mere 18 short stories he has written over 30-odd years. His novella Story of Your Life, about a linguist who learns to communicate with an alien species, was adapted into the Hollywood film Arrival.
Chiang’s score of stories bear the marks of his distinctive style: simplicity, scientific rigour and, above all, a startling originality. In one of his shortest stories, “What’s Expected of Us”, a device called a Predictor drives humanity insane. The gadget is like a car remote, consisting of a button and a green LED light. The light always flashes one second before you press the button. When people try to outsmart it, they find that to be impossible. The concept demonstrates the lack of free will in this imagined world — and yet why humans need to believe in it in order to survive. All in two-and-a-half pages.
We’ve agreed to meet at Mediterranean Kitchen, a no-frills restaurant in leafy Bellevue, Washington state, just across the lake from Seattle, where Chiang has lived with his wife for many years. Chiang walks in diffidently, 55 years old, lean and spare, with an unlined face and grey-streaked hair that he wears pulled back in a long ponytail. He’s dressed in a white T-shirt and cream trousers. He is polite but never responds to a question immediately if he can help it.
“People are often surprised to learn I grew up on the East Coast,” he says. “There’s this cartoon by this cartoonist [John] Callahan that I always think of — it’s a little panel of the difference between New York and LA. And in New York, the person says, ‘fuck you’, but the thought bubble is ‘hi there!’ And in LA, the person says, ‘Hi there’, but the thought bubble is ‘fuck you!’” He promises me that isn’t what he’s currently thinking. “But I guess I’m quiet.”
So if he had to invent a different term for artificial intelligence, what would it be? His answer is instant: applied statistics
I’ve come straight from San Francisco, where I visited world-leading artificial intelligence companies. On everybody’s minds was “generative” AI, a new type of software that can produce human-like prose and imagery in response to conversational queries. Silicon Valley inventors of these new tools are grappling with unprecedented philosophical challenges that come with a technology that can use human language.
These are themes with which readers of Chiang’s work will be familiar: the relationship between language and cognition, the implications of a superhuman intelligence, and ultimately, the shifting nature of our place in the world.
Before we have had a chance to order, the proprietor, who also doubles as the waiter, turns up with two steaming bowls of peppery red lentil soup. The flavours instantly awaken my taste buds: salty and pungent. As we dive in, Chiang, in his contemplative way, takes issue with my observation that his fictional worlds and the one we’re inhabiting are getting uncomfortably close together.
“The machines we have now, they’re not conscious,” he says. “When one person teaches another person, that is an interaction between consciousnesses.” Meanwhile, AI models are trained by toggling so-called “weights” or the strength of connections between different variables in the model, in order to get a desired output. “It would be a real mistake to think that when you’re teaching a child, all you are doing is adjusting the weights in a network.”
Chiang’s main objection, a writerly one, is with the words we choose to describe all this. Anthropomorphic language such as “learn”, “understand”, “know” and personal pronouns such as “I” that AI engineers and journalists project on to chatbots such as ChatGPT create an illusion. This hasty shorthand pushes all of us, he says — even those intimately familiar with how these systems work — towards seeing sparks of sentience in AI tools, where there are none.
“There was an exchange on Twitter a while back where someone said, ‘What is artificial intelligence?’ And someone else said, ‘A poor choice of words in 1954’,” he says. “And, you know, they’re right. I think that if we had chosen a different phrase for it, back in the ’50s, we might have avoided a lot of the confusion that we’re having now.”
So if he had to invent a term, what would it be? His answer is instant: applied statistics.
“It’s genuinely amazing that . . . these sorts of things can be extracted from a statistical analysis of a large body of text,” he says. But, in his view, that doesn’t make the tools intelligent. Applied statistics is a far more precise descriptor, “but no one wants to use that term, because it’s not as sexy”.
…………………
In The Lifecycle of Software Objects, Chiang’s 2010 novella, former zookeeper Ana takes a job at an AI company developing sentient digital beings (known as “digients”) to be sold as virtual pets. These machines, unlike the AI of today, are conscious but immature. The novella spools this thought experiment out over many years, examining the relationships between tech creators and their inventions as they develop, and also the philosophical questions spawned by the creation of a new type of intelligence. What sort of morals do they have? Who is responsible for them? Can they be left to make their own decisions? Somehow, in Chiang’s hands, the story also becomes an intimate portrait of parenthood and letting go.
I’m curious about the origins of his stories, which always seem to work on two levels: the single expansive scientific concept such as quantum mechanics, AI or theoretical mathematics pushed to its limits — and the nuances of ordinary human life: work, love and family.
We are interrupted by our food arriving in rapid succession: first, a meze platter to share, with a selection of dips such as smoky baba ganoush, spiced cauliflower and creamy labneh flecked with mint leaves, accompanied by olives and crudités of tomatoes and cucumber. There’s warm pita bread for dipping too.
“For me, ideas come and then oftentimes they go almost immediately afterwards. But sometimes an idea keeps coming back to me again and again, over a period of months or years,” Chiang says, tucking into the crispy cauliflower. “Then I start to suspect maybe this is something that I need to write a story about. Because for some reason this idea won’t leave me alone.”
Before I’ve made much headway, Chiang’s foul mudammas, a slow-cooked stew of fava and garbanzo beans tossed in olive oil and lemon juice, and my spanakopita — filo pastry stuffed with feta and spinach — appear, both served with a mound of saffron rice and hummus on the side. I can almost hear the table groan.
There are themes to which Chiang returns often: namely, the ways in which language shapes how we think and who we are; and the existence of free will.
In his 2019 story Anxiety Is the Dizziness of Freedom, people routinely open a portal to a parallel universe — a common trope of science fiction — and converse with their alternate selves. His initial idea was to write about what such a device would look like, and how that would work using quantum computers.
But the story also explored people’s changing sense of their own agency; how the weight of his characters’ decisions somehow vanished when their alter-egos acted differently. “I just started thinking more and more about that, and then that turned into a story that was sort of about free will.”
That’s not exactly a resounding endorsement of their abilities, he says of chatbots producing filler text that no one necessarily wants to read or write
Although his stories embody complex concepts, Chiang has stuck to the short story form, which he points out is part of a long tradition in science fiction. He submitted his first short story to a magazine at the age of 15, inspired by the likes of Arthur C Clarke and Isaac Asimov. And while he firmly identifies in this tradition, rather than with literary or speculative fiction writers such as Margaret Atwood or Kazuo Ishiguro, his work somehow reaches across the boundaries of genre to an entirely new audience — all the way into Hollywood.
“I have to say that the fact that my work has reached readers who are not regular science-fiction readers has been a complete surprise to me. It was not something that I ever imagined,” Chiang says. Several literary agents told him his work would never cross over to mainstream audiences.
The reason he writes, he says, is because it is an imperative. He quotes writer Annie Dillard who said: “There’s something you find interesting, for a reason hard to explain. It is hard to explain because you have never read it on any page; there you begin. You were made and set here to give voice to this, your own astonishment.”
“It is interesting precisely because no one else has articulated it yet, and you want to,” says Chiang. “And so that’s what you do.”
…………………….
Chiang suggests we walk off our lunch at the nearby Bellevue Downtown Park. I persuade him to stay just a while longer, to share some baklava. He disappears into the restaurant and brings them out himself on a small white plate, one square each that we eat in a single, delicious mouthful.
Given his fascination with the relationship between language and intelligence, I’m particularly curious about his views on AI writing, the type of text produced by the likes of ChatGPT. How, I ask, will machine-generated words change the type of writing we both do? For the first time in our conversation, I see a flash of irritation. “Do they write things that speak to people? I mean, has there been any ChatGPT-generated essay that actually spoke to people?” he says.
Chiang’s view is that large language models (or LLMs), the technology underlying chatbots such as ChatGPT and Google’s Bard, are useful mostly for producing filler text that no one necessarily wants to read or write, tasks that anthropologist David Graeber called “bullshit jobs”. AI-generated text is not delightful, but it could perhaps be useful in those certain areas, he concedes.
“But the fact that LLMs are able to do some of that — that’s not exactly a resounding endorsement of their abilities,” he says. “That’s more a statement about how much bullshit we are required to generate and deal with in our daily lives.”
Chiang is worried about increasing inequality, exacerbated by AI, which concentrates power in the hands of a few
Chiang outlined his thoughts in a viral essay in The New Yorker, published in February, titled “ChatGPT Is a Blurry JPEG of the Web”. He describes language models as blurred imitations of the text they were trained on, rearrangements of word sequences that obey the rules of grammar. Because the technology is reconstructing material that is slightly different to what already exists, it gives the impression of comprehension.
As he compares this to children learning language, I tell him about how my five-year-old has taken to inventing little one-line jokes, mostly puns, and testing them out on us. The anecdote makes him animated.
“Your daughter has heard jokes and found them funny. ChatGPT doesn’t find anything funny and it is not trying to be funny. There is a huge social component to what your daughter is doing,” he says.
Meanwhile ChatGPT isn’t “mentally rehearsing things in order to see if it can get a laugh out of you the next time you hang out together”. Chiang believes that language without the intention, emotion and purpose that humans bring to it becomes meaningless. “Language is a way of facilitating interactions with other beings. That is entirely different than the sort of next-token prediction, which is what we have [with AI tools] now.”
It’s a glorious day for a walk in the park, especially this verdant space with bright pink hydrangea bushes and expansive water features. We start off at a brisk pace, discussing why science fiction matters. Although he doesn’t write in order to incite, he sees how sci-fi could be a radicalising force. “Science fiction is about change, and helping people imagine the world is different than it is now,” he says.
It’s like what Mark Fisher, the British cultural critic and political theorist, once said. Chiang paraphrases: the role of emancipatory politics is to reveal that the things we are told are inevitable are in fact contingent. And the things that we are told are impossible are in fact achievable. “I think the same thing could be said about science fiction.”
Although Chiang doesn’t mix politics with his fiction, he does worry that AI is a “force multiplier” for capitalism. In an essay for BuzzFeed in 2017, he compared technologists to their supposedly superintelligent AI creations: entities that “[pursue] their goals with monomaniacal focus, oblivious to the possibility of negative consequences”.
I get it, interacting with people is hard. It demands a lot, it is often unrewarding. Social chatbots could provide comfort, real solace to people
His fear isn’t about a doomsday scenario, like researchers predict, where AI takes over the world. He is far more worried about increasing inequality, exacerbated by technologies such as AI, which concentrates power in the hands of a few.
By now, we’ve done a few laps of the park, and I begin to recognise some of the other walkers: a mother-and-daughter duo, a lady with a two-legged dog, and people sitting on benches, with books, magazines and ice-creams. I turn to Chiang, asking how he imagines the world will change when people routinely communicate with machines.
We walk in silence for a few minutes and then suddenly he asks me if I remember the Tom Hanks film Cast Away. On his island, Hanks has a volleyball called Wilson, his only companion, whom he loves. “I think that that is a more useful way to think about these systems,” he tells me. “It doesn’t diminish what Tom Hanks’ character feels about Wilson, because Wilson provided genuine comfort to him. But the thing is that . . . he is projecting on to a volleyball. There’s no one else in there.”
He acknowledges why people may start to prefer speaking to AI systems rather than to one another. “I get it, interacting with people, it’s hard. It’s tough. It demands a lot, it is often unrewarding,” he says. But he feels that modern life has left people stranded on their own desert islands, leaving them yearning for companionship. “So now because of this, there is a market opportunity for volleyballs,” he says. “Social chatbots, they could provide comfort, real solace to people in the same way that Wilson provides.”
But ultimately, what makes our lives meaningful is the empathy and intent we get from human interactions — people responding to one another. With AI, he says: “It feels like there’s someone on the other end. But there isn’t.”
Roth MKM은 컨센서스를 하회하는 2분기 실적과 200bps 자동차 총 마진 미스 이후 테슬라에 대해 중립 등급과 목표주가 85달러를 유지했습니다.
애널리스트는 리서치 노트에서 이 회사가 AI에 대해 새로운 것을 제공하지 않았고, 로보택시 출시 행사를 10월 10일로 연기한 것도 투자자들의 열정을 약화시킬 가능성이 있다고 말합니다.
테슬라 경영진은 로봇택시를 위한 무감독 ADAS 또는 첨단 운전자 지원 시스템의 꿈을 붙잡고 있지만 규제 승인과 기술 준비로 인해 “적어도 몇 년은 더 기다려야 한다”고 주장하고 있습니다.
트루이스트, 테슬라 목표주가를 162달러에서 215달러로 상향 조정
트루이스트는 2분기 실적 발표 후 테슬라 목표주가를 162달러에서 215달러로 상향 조정하고 투자의견 보류 등급을 유지했습니다.
자동차 부문 전망치는 하향 조정했지만 에너지 생산/저장 및 옵티머스 기대치는 상향 조정했습니다.
애널리스트는 리서치 노트에서 10월 10일 로봇택시의 날까지 Tesla에 대한 “명확한 촉매제”는 없지만, 로드스터와 기타 저렴한 자동차 등 신제품 발표가 향후 또 다른 촉매제가 될 수 있다고 말합니다.
뉴스트리트, 마진 하락, 촉매제 부족으로 테슬라 투자의견 다운그레이드
뉴 스트리트는 2분기 테슬라 실적 보고서 이후 테슬라 목표 주가를 225달러로 제시하며 테스랄 투자의견을 매수에서 중립으로 하향 조정했습니다.
이 회사의 배송량은 전분기 대비 15% 증가하여 “비용으로” 회복되었지만 크레딧과 리스를 제외한 총 마진은 1.7 포인트 감소했습니다.
테슬라의 자동차 마진은 결국 회복되겠지만, 현재로서는 수요가 여전히 어려워 “가격 안정화의 여지가 거의 없다”고 말합니다.
목표 주가가 2026년 추정치의 50배에 거래되고 있는 상황에서 뉴 스트리트는 밸류에이션 상승 여력이 제한적이며, 실질적으로 긍정적인 추정치 수정은 제한적일 것으로 보고 있습니다.
이 회사는 마진 회복에 시간이 걸리고 단기적인 주가 촉매제가 부족하다는 점을 하향 조정의 이유로 꼽았습니다. 개장 전 거래에서 주가는 8%(19.77달러) 하락한 226.61달러를 기록했습니다.
니덤, 테슬라의 자율성, 옵티머스 로봇 ‘없는 것보다 밸류가 더 비싸다’,
Needham은 2분기 테슬라 실적 이후 테슬라에 대해 목표주가 없이 투자의견 보류 등급을 유지했습니다.
이 회사의 추정치는 크게 변하지 않았지만 단위 성장을 촉진하기 위해 지속적으로 재정적 희생이 이루어지고 있음을 감안할 때 케슬라 특정 수요에 대해 “미온적”으로 남아 있지만 EV 채택이 개선 된 성장을 보여 주므로 잠재적으로 보수적으로 왜곡 될 수 있다고 분석가는 연구 노트에서 투자자들에게 말합니다.
테슬라는 자율 주행과 옵티머스 로봇 분야에서 잠재적으로 큰 성과를 거둘 수 있지만, 이러한 성장 방식은 모델의 수익 성장을 볼 때 “그렇지 않은 것보다 밸류가 더 많이 반영된 것”이라고 Needham은 덧붙였습니다.
파이퍼 샌들러, 테슬라 목표주가를 205달러에서 300달러로 상향 조정
파이퍼 샌들러는 2분기 테슬라 실적에 따라 테슬라 목표주가를 205달러에서 300달러로 상향 조정하고 투자의견 비중 확대 등급을 유지했습니다.
이 회사는 테슬라의 시간외 약세는 자동차 매출 총이익이 전분기 대비 예상치 못한 큰 폭으로 감소했기 때문이며, 실제로 단기 실적에 더 큰 영향을 미치는 지표는 거의 없다고 생각합니다.
하지만 파이퍼는 “엘론(머스크)과 함께라면 큰 틀에서 이 주제는 거의 중요하지 않다”고 말합니다.
완전 자율 주행 소프트웨어에 대한 의견은 부끄러울 정도로 긍정적이었으며, 50%의 목표 주가 상승에서 알 수 있듯이 FSD 예측에 대한 낙관적인 조정은 다른 모든 고려 사항을 쉽게 압도할 수 있다고 회사는 말합니다.
애널리스트는 연구 노트에서 투자자들에게 크레딧을 제외한 자동차 총 마진이 Citi의 추정치를 놓쳤기 때문에 회사의 기본 2 분기 실적이 “예상보다 다소 나빴다”고 말합니다.
이 회사는 2분기 자동차 마진과 단기 전망 논평이 2분기 납품 호조로 얻은 모멘텀을 일부 상쇄했다며 주가에 완만한 하락 압력이 있을 것으로 예상했습니다.
2분기 보고서 이후 컨센서스 추정치가 충분히 내려가고 주가가 의미 있게 하락한다면, 특히 다가오는 완전 자율 주행 업데이트가 분명한 진전을 보인다면 10월까지의 설정은 개선될 것이라고 Citi는 주장합니다.
7/22,로이터, 테슬라, `25년 Humanoid 로봇 소량 생산 계획
Tesla to have humanoid robots for internal use next year, Musk says
Elon Musk가 내년중 자사 ‘Optimus’ Humanoid 로봇을 소량 생산해 Tesla社 공장 등 자사 시설에서 사용 예정임을 밝힘
이어 `26년엔 Optimus를 본격 양산해 외부 기업들에게도 판매 예정으로, $20,000 이하에 판매하는 것이 목표 -다양한 업무 환경에 적합토록 대화 기반 동작 수행, 오작동/위험 방지 기술 등의 탑재를 추진 중 -Tesla社는 올해 5월 자사 공장에서 티셔츠 접기 등의 고난도 작업을 하는 2세대 Optimus 로봇 비디오를 공개한 바 있음
7/23, 웨드부시,테슬라 2분기 실적은 전환점을 돈 판매량덕분에 상회할 것
웨드 부시는 테슬라 2분기 실적이 ‘전환점’을 돈 판매량덕분에 약간 상회할 것이라고 말했습니다.
웨드 부시는 화요일 장 종료 후 테스랄 실적발표는 테슬라 총 마진이 투자자들의 주요 초점인 헤드 라인 수치가 월가 예상치를 약간 상회하는 2분기 테스라 실적을 보고 할 것이라고 지적합니다.
이 회사는 지난 6~9개월 동안 부진했던 테슬라 수요 스토리가 이달 초 예상보다 높은 2분기 출하량이 2024년과 2025년 하반기를 내다보는 테슬라 강세 스토리의 주요 ‘전환점’이 되면서 긍정적인 방향으로 전환했다고 보고 있습니다.
Wedbush는 목표주가 300달러와 함께 투자의견 시장수익률 초과달성 등급을 유지합니다.
애널리스트는 연구 노트에서 투자자들에게 최근 인공 지능에 대한 열정으로 인해 주식의 밸류에이션 프리미엄이 확대되었다고 말합니다.
이 회사는 다양한 사업을 통해 더 실질적으로 가치를 높일 수 있지만 현재 수준에서 테슬라의 미래 성장을 위해 여전히 5,000억 달러 이상의 ‘스텁’이 남아있다고 말합니다.
이 ‘스텁’에 5년의 기간을 부여하더라도 5년 후의 미래 가치는 1조 달러에 달합니다.
그리고 이것은 현재의 주가 수준을 정당화하기 위한 것일 뿐이며, 투자자들이 매수 등급을 정당화하려면 훨씬 더 큰 기회를 볼 수 있어야 한다고 UBS는 주장합니다.
가시성이 부족하고 테슬라의 성장 기회가 더 오랜 기간에 걸쳐 실현되거나 전혀 실현되지 않을 위험을 언급하면서 최근 주가 상승 이후 주식을 매도(Sell)로 하향 조정했습니다.
7/11, 뉴욕타임즈, 테슬라 미국 전기차 점유율, 2분기 50% 아래로 하락
배터리 구동 자동차 판매가 사상 최대치를 기록하면서 올해 2분기 미국 전기차 시장에서 테슬라(TSLA)의 점유율이 50% 아래로 하락했다고 뉴욕타임스의 잭 유잉이 한 리서치 회사의 새로운 추정치를 인용해 보도했습니다.
뉴욕타임스는 리서치 회사 콕스 오토모티브(Cox Automotive)를 인용해 테슬라가 올해 4월부터 6월까지 전기차 판매의 49.7%를 차지했으며 이는 1년 전 59.3%에서 감소한 수치라고 전했다. 이 회사는 또한 테슬라가 제너럴 모터스(GM), 포드 자동차(F), 현대(HYMTF), 기아에 자리를 빼앗겼다고 말했습니다. 참고 링크
모건 스탠리, 테슬라 에너비 부문을 1830억 달러 규모의 기업으로 평가
모건 스탠리 애널리스트 아담 조나스는 지난 몇 주 동안 테슬라 에너지가 세대 간 에너지 수요 증가와 2분기 스토리지 배치의 증가를 촉진하는 AI 가속화의 맥락에서 투자자들의 높은 관심을 받았다고 언급했습니다.
테슬라 에너지의 목표 주가는 변경되지 않은 310달러에서 현재 주당 50달러로 1830억 달러 규모의 사업을 나타내며, 이는 이전에는 36달러였던 것에 비해 테슬라 에너지 전망치를 높이고 테슬라 자동차 전망치를 낮춘 애널리스트는 말합니다.
이 회사는 Tesla 투자의견 비중 확대 등급과 310달러 목표 주가를 유지합니다.
골드만 삭스, 테슬라 목표주가 175 달러에서 248 달러로 상향
골드만 삭스는 테슬라 목표 주가를 175 달러에서 248 달러로 올렸고 투자의견 중립 등급을 유지했습니다.
이 회사는 주로 판매량 증가를 반영하여 SBC를 포함한 2024년 EPS 추정치를 1.90 달러에서 2.05 달러로 업데이트했으며, 시장 배수 증가와 투자자들이 FSD 잠재력에 대해 더 미래 지향적 일 가능성이 있음을 반영하여 배수를 높였습니다.
분석가는 Tesla가 전기차 및 청정 에너지 시장에서의 강력한 입지를 고려할 때 장기적인 성장에 유리한 위치에 있다고 계속 믿고 있지만, 시장 상황 약화가 단기 및 중기적으로 수익에 부담을 줄 것으로 예상하고 밸류에이션이 충분하다고 투자자들에게 말합니다.
2024년 시작이 매우 고르지 못했던 머스크는 예상보다 강력한 2분기 출하량으로 테슬라 수요 스토리가 긍정적으로 전환되어 2024/2025년 하반기를 내다보는 테슬라 강세 케이스의 ‘주요 전환점’이 되었다고 판단했습니다.
대부분의 가격 인하가 가시화되고 있고 전 세계적으로, 특히 중국에서 전기차 수요가 안정화되고 있는 가운데, 웨드부시는 향후 몇 분기 동안 Tesla의 연간 200만 대 생산 궤도 달성이 확실한 모멘텀과 함께 2025년에 대한 비교가 쉬워질 것으로 예상하고 있습니다.
트루이스트, 테슬라 생산량 감소는 ‘재고 정상화’ 신호
트루이스트는 테슬라 투자의견 보류 등급과 테슬라 목표주가 162달러를 유지하며, 2분기 411,000대의 자동차 생산량은 작년보다 14% 감소한 수치이지만 인도량 444,000대보다 7.5% 낮은 수치이며 재고 수준을 정상화하는 데 도움이 될 것이라고 말했습니다.
이 회사는 이전에 1 분기에 28일의 글로벌 차량 재고를 보고했는데 이는 2019년 1분기 이후 가장 높은 수준이며 후행 4 분기 평균 15일의 글로벌 공급량을 훨씬 상회했지만 2분기 배송 및 생산량을 고려할 때 테슬라의 대차 대조표 재고는 약 70 일로 떨어질 것이라고 분석가는 연구 노트에서 투자자들에게 말합니다.
테슬라 차량 인도 수치는 ‘상당히 긍정적인 서프라이즈’였지만, 실제로 10%의 주가 상승은 ‘견고한’ 에너지 저장 장치 배치의 영향이라고 생각하며, 에너지 저장 장치의 상승으로 2분기 주당순이익(EPS) 전망치가 5c 상승하고 컨센서스도 주당 7c 상승할 것이라고 덧붙였습니다.
번스타인, 2026년 이전에 저가형 테슬라 모델 2가 출시될 것으로 보지 않는다
번스타인은 테슬라 2분기 출하량이 44만 4천 대로 매도 측 컨센서스를 약간 상회하고 매수 측 예상치인 약 42만 대보다 높았다고 밝혔습니다.
2분기 인도 대수 증가율은 2분기 연속 전년 동기 대비 감소했으며, Tesla가 가격을 대폭 인하하거나 매우 유리한 자금 조달을 제공하지 않는 한 올해 인도 대수 증가 목표를 달성할 수 없을 것으로 보고 마진 및 잉여 현금 흐름에 압박을 가하고 있습니다.
또한 번스타인은 2026년 이전에 저가형 모델 2가 출시될 것으로 보지 않으며, 2025년에 출시될 “새로운 저가형” 모델은 모델 3 하이랜드와 같이 비교적 소폭 조정에 그칠 것으로 예상하여 수요를 의미 있게 자극하기는 어려울 것으로 예상합니다.
이 회사의 투자의견 투자의견은 ‘시장수익률 미달’이며 목표주가는 120달러입니다.
BofA, 테슬라 목표주가 $220에서 $260로 상향
BofA는 회사가 2 분기 만에 첫 재고 감소와 함께 컨센서스 예상보다 나은 2분기 배송을 보고 한 후 테슬라 목표주가를 220 달러에서 260 달러로 올렸고 투자의견 매수 등급을 유지했습니다.
이 회사는 긍정적인 촉매 경로를 통해 주가가 상승할 수 있다고 판단하여 예상보다 양호한 납품량에 대해 멀티플을 올렸습니다.
전기 자동차 판매가 정체될 것이라는 우려가 커지고 있지만, 테슬라와 리비안(RIVN) 판매 모두 “살아날 조짐을 보였다”고 애널리스트는 투자자들에게 말합니다.
2024년 상반기 속도는 연간 166만 대의 실행 속도를 의미하며 이는 2023 년 180만 대의 배송에서 8 % 감소 할 것이라고 분석가는 연구 노트에서 투자자들에게 말합니다.
Wells는 2분기가 예상치인 385,000대를 상회했지만, Tesla의 배송 속도는 여전히 2024 회계연도의 하락세를 의미한다고 말합니다. Wells는 목표주가 120달러와 함께 투자의견 비중 축소 등급을 유지합니다.
골드만삭스. 테슬라 2분기 생산 및 판매는 기대 이상
골드만삭스의 애널리스트 마크 델라니는 테슬라 2분기 생산 및 판매 데이터 발표 이후 테슬라 투자의견 중립 등급과 테슬라 목표주가 175달러를 유지하면서 2분기 44만 4천 대의 판매량이 회사의 예상치인 41만 5천 대를 상회하고 투자자들의 기대치인 41만-43만 대 범위도 상회했다고 말했습니다.
이 분석가는 리서치 노트에서 재고 감소, 약 0%에 달하는 테슬라의 인센티브 또는 여러 지역의 저금리 금융, 최근 미국에서 IRA 세금 공제 자격을 다시 획득한 모델 3 롱레인지 변형 등 여러 요인의 조합으로 인해 더 나은 판매량을 달성할 수 있었다고 투자자들에게 설명합니다.
모건스탠리, 테슬라 2분기 보고서 ‘올해 첫 자동차 서프라이즈’
모건 스탠리는 테슬라가 2분기 443,956대의 판매량을 보고했는데, 이는 회사의 예상치인 427,303대와 월가 컨센서스인 437,812대와 비교했을 때 “테슬라의 올해 최초이자 유일한 긍정적인 자동차 서프라이즈”라고 밝혔습니다.
그러나 테슬라가 하반기에 전년 대비 약 6%의 판매량을 늘려야만 물량을 제자리로 유지할 수 있다는 점을 고려할 때 작년의 판매량과 일치하는 것은 “달성하기 어려울 것”으로 보고 있습니다.
또한, 오늘 업데이트의 “쇼 스틸러”는 2 분기에 9.4GWh의 사상 최고 고정식 스토리지 수치를 기록했으며, 이는 회사가 예상치의 거의 두 배에 달한다고 지적합니다.
Morgan Stanley는 Tesla 투자의견 비중 확대 등급과 310달러의 목표 주가를 유지합니다.
RBC캐피탈, 테슬라, 컨센서스를 상회하는 생산량, 에너지 저장장치 ‘긍정적 서프라이즈’,
RBC Capital 애널리스트 Tom Narayan은 테슬라의 2014년 2분기 판매량이 44만 4천 대로, Visible Alpha 컨센서스인 42만 5천 대와 회사의 410만 대를 상회했다고 밝혔습니다.
생산량은 전분기 대비 -5.2%, 전년 동기 대비 -14.4% 감소한 411,000대로, 판매량보다 33,000대 낮았다고 RBC는 지적합니다.
2024년 2분기 에너지 저장량은 9.4GWh로 2023년 연간 수준인 15GWh를 훨씬 상회하는 “매우 견조한” 수치를 기록했다고 덧붙였습니다.
참고로 2023년 글로벌 시장은 100GWh로, 테슬라가 점유율을 높일 가능성이 높다는 것을 시사합니다.
RBC는 더 나은 배송으로 주가가 상승할 것으로 예상하지만, 이는 다소 단기적일 수 있습니다.
모든 시선은 8월 8일 로보택시 공개에 쏠리고 있는데, 이는 본질적으로 높은 수준이 될 것으로 예상되므로 주가에 의미 있는 단기 촉매제가 되지는 않을 것으로 예상하고 있습니다.
RBC는 목표주가 227달러에 주식에 대해 시장수익률 초과달성(Outperform) 등급을 부여했습니다.
UBS, 테슬라 2분기 실적이 최근 매수 측의 기대치를 웃돌았다고 주평가
UBS는 테슬라 2분기 실적이 기대치를 상회했다고 밝혔습니다.
이 회사는 2분기 판매 대420,000수가 전분기 대비 +15% 증가했지만 전년 동기 대비 -5% 증가한 44만 4천 대로 집계되었으며, 이는 컨센서스 43만 8천 대 대비 +1%, UBS 예상치 42만 대 대비 +6%라고 강조했습니다.
UBS의 최근 매수 측 예상치는 42만~42.5만대였고, 몇 주 전에는 40만~5만 달러였습니다. 411k의 생산량은 2024년 1분기의 32일 대비 22일의 “재고”를 의미한다고 회사는 덧붙입니다.
UBS는 주식에 대해 중립 등급을 부여하고 목표 주가는 147 달러입니다.
웨드부시, 테슬라의 ‘전환점’을 본다
테슬라의 목표 주가를 주당 25달러에서 300달러로 상향 조정한 웨드부시 애널리스트 댄 아이브스는 2분기 배송 수치가 주가에 대한 강세 사례에서 “중요한 전환점”이라고 말했습니다. 그는 주가가 400달러까지 오를 것으로 보고 있습니다.
아이브스는 “테슬라 주식의 핵심은 [월스트리트가] 테슬라가 시장에서 가장 저평가된 AI 기업이라는 점을 인식하는 것”이라며 “8월 8일 머스크와 테슬라가 [완전 자율주행]과 자율 주행 미래로 가는 노란 벽돌길을 놓을 역사적인 로봇택시 데이를 앞두고 있다”고 말했습니다.
“궁극적으로 1조 달러 이상의 기업가치를 달성하기 위한 핵심은 Tesla의 자율 주행 및 완전 자율 주행 비전이며, 이는 이번 최신 FSD v12.4와 현재 진행 중인 중국 FSD 테스트를 통해 더욱 구체화되고 있는 것으로 보입니다.”라고 그는 덧붙였습니다.
캔커드 제네리티 :Tesla: 에너지 저장 기록
캔커드 제네리티의 애널리스트 그레고리 프랜포트도 Tesla의 성장 스토리에서 자율 주행 기술의 중요성을 강조했습니다. 그는 자신과 자신의 팀을 “자율성 강세론자”라고 설명하며 Tesla의 목표 주가를 주당 32달러에서 254달러로 상향 조정했습니다.
“시스템의 현재 상태에도 불구하고 우리는 자율성이 미래라고 믿습니다.”라고 프란포트는 말합니다. “우리의 낙관론은 FSD, 에너지 저장장치 성장, 2026년 주당 순이익 추정치가 8.55달러에서 9.06달러로 증가한 잠재적 마진 상승 여력이 뒷받침하고 있습니다.”
그는 “테슬라의 성장 전망과 추가 성장 동력에 대한 높은 확신을 반영해 밸류에이션 배수를 약 26배에서 약 28배로 상향 조정한다”고 덧붙였습니다. “7월 23일에 발표될 Tesla의 실적 보고서는 특히 FSD 수취율과 관련하여 매우 중요할 것입니다.”
7/2, 웰스파고, 테슬라를 ‘전술적 아이디어 목록’의 비중 축소 종목으로 추가
웰스 파고는 3분기 ‘전술적 아이디어 목록’에 테슬라를 비중 축소 종목으로 추가했습니다.
이 회사는 투자의견 비중 축소 등급과 120 달러의 목표 주가를 가지고 있습니다.
수요 감소와 가격 인하에 따른 “수익 감소”로 인해 Tesla의 배송 성장률이 감소하고 있다고 보고 있습니다.
Wells는 추가 가격 인하와 물량 감소 가능성을 고려할 때 2분기에 크레딧을 제외한 자동차 총 마진이 전년 동기 대비 210 베이시스 포인트 하락할 것으로 추정합니다.
또한, Tesla의 주요 3개 지역 모두에서 최근 완화되는 추세에 대해 우려하고 있습니다: 미국, 유럽 연합, 중국.
웰스는 테슬라가 가격 인하와 모델 교체 외에 판매량을 늘릴 수 있는 수단이 거의 남아 있지 않으며, 효과가 거의 없는 것처럼 보이는 금융 프로모션에 의존하고 있다고 주장합니다.
7/1, 로이터, 테슬라 2분기 판매량 3.7% 감소 전망
24년 2분기 테슬라 판매량은 3.7% 감소할 것으로 보이며, 이는 중국 전기차 시장의 경쟁 격화와 테슬라의 저렴한 모델 부족에서 기인한다고 보도했습니다.
이러한 이유, 중구에서의 치열한 경쟁과 저렴한 신모델 부족으로 인한 수요 둔화로 인해 최고 전기차 제조업체, 테슬라가 처음으로 2분기 연속 감소세를 기록할 것으로 예상됩니다.
월가의 테슬라 판매량 컨센서스 43.8만대
LSEG가 설문 조사한 12명의 애널리스트의 예측을 바탕으로 한 평균 추정치에 따르면 이 회사는 4월부터 6월까지 438,019대의 차량을 인도할 것으로 예상되며, 이 중 7명은 지난 3개월 동안 기대치를 낮췄습니다. 이 전기차 제조업체는 화요일에 결과를 발표할 예정입니다.
테슬라는 수년간의 빠른 성장으로 세계에서 가장 가치 있는 자동차 제조업체가 된 후 과속 방지턱에 부딪혔습니다.
지난 1월에는 수개월에 걸친 가격 인하 효과가 사라지면서 2024년 납품량 성장이 “감소할 것”이라고 경고했습니다.
이러한 문제에 더해 더 저렴한 차량으로의 소비자 이동으로 인해 Tesla는 가격 인하와 저렴한 금융 옵션 및 리스 등의 인센티브를 통해 차량 재고를 늘리려고 노력하고 있습니다.
올해 초, 엘론 머스크 CEO는 계획을 보류하고 테슬라의 초점을 로보택시로 옮겼는데, 이는 자율주행 기술을 완벽하게 구현하기 어려울 것이라고 우려하는 일부 투자자들의 우려를 불러일으켰습니다.
그럼에도 불구하고 투자자들은 지난달 연례 주주총회에서 560억 달러라는 기록적인 보수를 압도적으로 지지했습니다.
바클레이즈의 애널리스트 댄 레비는 2분기 테슬라 판매량이 11% 감소할 것으로 예상했는데, 이는 테슬라 사상 최대치입니다.
그는 “낮은 판매 결과는 현재 테슬라의 어려운 펀더멘털 환경에 다시 관심을 돌릴 수 있다”고 말했습니다.
테슬라의 주가는 올해 들어 4분의 1가량 하락하여 S&P 500 지수에서 최악의 실적을 기록했지만, 머스크는 4월에 테슬라가 올해 매출을 늘릴 수 있을 것이라는 예측을 내놓았습니다. 그는 대량 해고를 통해 비용을 절감하는 등 테슬라 수익성을 높이는 일련의 조치를 강화했습니다.
일부 분석가들은 올해 처음으로 연간 매출 감소를 기록할 것으로 예상하고 있습니다. 1월부터 3월까지 배송량이 가장 많이 감소하여 월가의 기대치를 밑돌았습니다.
테슬라 판매는 특히 유럽에서 약세를 보였는데, 전기차 보조금 감소와 지난해 이 지역 판매의 절반 가까이를 차지했던 차량 사업자의 수요 부진으로 인해 5월 판매량이 36% 감소했습니다.
로이터 통신은 5월에 테슬라가 반복적인 소매 가격 인하로 차량의 가치가 떨어지고 느린 서비스와 비싼 수리 비용으로 인해 기업 고객들로부터 외면당하자 리스 회사들과 협력하고 있다고 보도했습니다.
중국의 경쟁업체들이 더 저렴한 모델을 출시함에 따라 Tesla는 새로운 디자인을 시장에 출시하는 데 더디게 움직이고 있습니다. 지난 4월, 머스크는 올해 말 저렴한 차량을 포함한 “새로운 모델”을 출시할 것이라고 말했지만 가격에 대한 자세한 내용은 밝히지 않았습니다.
작년 말 테슬라 세단을 출시했지만 디자인에 큰 변화가 없었습니다. 베스트셀링 모델인 Model Y SUV, 프리미엄 세단 Model S, Model X SUV는 수년 동안 큰 변화가 없었습니다.
작년 말 사이버트럭을 출시했지만 머스크는 2025년까지 이 차량을 대량 생산할 것으로 예상하지 않습니다. 픽업트럭은 품질에 문제가 있었기 때문입니다.
지난 5월, Tesla는 최근 발표한 에서 2030년까지 연간 2,000만 대의 차량을 배송하겠다는 목표를 제외했는데, 이는 수년 동안 연간 50%의 장기적인 전기차 배송 성장 목표를 선전한 이후 큰 변화입니다.
테슬라는 ‘완전 자율 주행’ 소프트웨어의 채택을 늘리기 위해 8월 8일에 로보택시를 출시할 예정입니다. 그러나 생산이 언제 시작될지, 얼마나 많이 생산될지는 확실하지 않습니다.
6/26, 스티펠, Stifel, 테슬라 투자의견 매수로 커버 개시
Stifel은 매수 등급과 목표가 265달러로 테슬라에 대한 커버리지를 개시했습니다.
이 회사는 개선된 모델 3와 곧 출시될 모델 Y가 판매를 강화하고 차세대 차량인 모델 2의 생산이 시작될 것으로 예상하며, Tesla가 2025~27년 이후에도 강력한 다년간 성장을 이룰 수 있는 매우 유리한 위치에 있다고 판단했습니다.
단기적으로는 매우 강력한 수요가 발생할 것으로 보입니다. 또한 AI 기반 완전자율주행(FSD) 이니셔티브가 FSD 판매, 라이선스 계약 가능성, 장기적인 로봇택시 이니셔티브의 핵심 동력으로 상당한 가치를 창출할 잠재력을 가지고 있다고 분석가는 투자자들에게 말합니다.
뉴 스트리트, 테슬라 2분기 판매량은 컨센서스를 4% 하회할 것으로 예상
뉴 스트리트는 2분기 테슬라 판매량은 425,000대를 예상하며, 이는 컨센서스 예상치를 4% 하회할 것이라고 지적했습니다.
이 회사는 미국과 중국의 생산 차질이 완화되었지만 수요의 실질적인 개선 조짐은 보이지 않으며 저가형 모델 3/Y가 출시되는 2025 년까지 변곡점이 없을 것이라고 말합니다.
New Street는 Tesla에 대해 매수 등급을 유지하고 목표 주가를 235달러로 제시했습니다.
RBC Capital, 2분기 테슬라 판매량 추정치 하향 조정
등록 데이터와 앱 다운로드를 기반으로 RBC Capital은 2분기 테슬라 인도량을 41만 대로 추정하며, 이는 회사의 이전 추정치인 53만 3천 대에서 23% 감소하고 컨센서스보다 4.3% 낮은 수치입니다.
Tesla가 7월 첫째 주에 인도를 보고할 것으로 예상하는 이 회사는 Tesla 투자의견 Outperform 등급과 $227의 목표 주가를 가지고 있습니다.
모건스탠리, 테슬라는 그리드 투자의 혜택을 누릴 ‘독보적 위치’에 있다 고 주장
모건 스탠리 애널리스트 아담 조나스는 테슬라 에너지가 미국 전력망 투자로부터 “독보적 위치”에 있으며, 이는 생성적 AI 가속화가 “에너지 수요, 발전 및 데이터 센터 투자의 다세대적 증가를 촉진”하기 때문이라고 주장합니다.
테슬라 에너지의 가치를 테슬라 주당 36달러, 즉 1300억 달러로 평가하는 이 회사는 테슬라 투자의견 비중 확대 등급과 310달러 목표 주가를 유지합니다.
테슬라, 트림 부품 문제 해결을 위해 2024년형 사이버트럭 11,000대 이상 리콜
테슬라는 2023년 11월 13일부터 2024년 5월 26일까지 제조된 2024년형 사이버트럭 차량 11,383대를 리콜한다고 NHTSA는 웹사이트에 게시한 문서에서 밝혔습니다.
사이버트럭에는 트렁크 베드 트림 외부에 접착제로 차량에 부착되는 세일 아플리케라고 하는 장식용 아플리케가 장착되어 있습니다. 해당 차량의 경우, 세일 아플리케 또는 접착제가 사양에 따라 설치되지 않았을 수 있으며, 이로 인해 세일 아플리케가 느슨해지거나 차량에서 분리될 수 있습니다.
주행 중 아플리케가 차량에서 분리되면 뒤따르는 운전자에게 도로 위험을 초래하고 부상 또는 충돌 위험을 증가시킬 수 있다고 NHTSA는 밝혔습니다.
2024년 6월 12일 현재 Tesla는 이 상태와 관련된 충돌, 부상 또는 사망 사례를 인지하지 못했습니다.
6/24, 바크레이즈, 테슬라 2분기 판매량, 컨센서스를 하회할 전망
2분기 테슬라 판매량 예상 41.5만대
이는 월가 컨센서스 44.4만대에 미치지 못하나
매수측 기대체에는 부합할 듯
Barclays는 테슬라 2분기 판매량이 전년 동기 대비 11% 감소한 415,000대이며 컨센서스 예상치인 444,000대를 밑돌 것으로 예상합니다.
그러나 이 회사는 이 추정치가 “다소 완화된 매수 측 기대치에 어느 정도 부합한다”고 보고 있으며, 테슬라가 집계한 최종 컨센서스 추정치는 더 낮아질 것으로 예상하고 있습니다.
애널리스트는 리서치 노트에서 테슬라가 2024년과 2025년 추정치에 대해 지속적으로 부정적인 수정에 직면할 가능성이 높기 때문에 소프트 딜리버리 결과는 투자자들의 관심을 현재 테슬라의 어려운 펀더멘털 환경으로 돌릴 수 있다고 말합니다.
6/21,모건스탠리, 투자자들은 테슬라의 ‘다른 것’에 대비해야 한다
모건 스탠리는 연구 노트에서 투자자들에게 테슬라가 여전히 자동차를 만들겠지만, 테슬라의 과학 및 비즈니스 진화의 다음 전략적 단계를 설명하는 마스터 플랜 4를 공개한 후 ‘다른 것’에 대비해야 한다고 말합니다.
이 회사는 MP4가 클라우드에서 에지에 이르는 분산 열 및 차량 내 컴퓨팅을 포함한 AI, 로봇 공학, 하이브리드 컴퓨팅에 대한 Tesla의 상업적 야망에 의해 뒷받침될 것으로 예상하고 있습니다.
모건스탠리는 테슬라 투자의견 비중 확대 등급과 310달러 목표 주가는 변경하지 않았습니다.
이 회사는 회사의 로봇 택시 수익 기여도에 대한 전망을 이전 6,270 억 달러에서 4,140 억 달러로 낮추고 Uber (UBER) 및 Lyft (LYFT)와 같은 서비스 제공 업체에 더 많은 수익 점유율을 할당하고 있다고 분석가는 연구 노트에서 투자자들에게 말합니다.
그러나 RBC는 여전히 로봇택시가 테슬라 가치 평가 모델에서 52%로 가장 큰 동인이라고 보고 있으며, FSD가 27%, 메가팩이 15%, 자동차가 6%로 그 뒤를 잇고 있다고 덧붙였습니다.
5월 EU 신차 등록대수 3% 감소
5월 유럽 연합의 자동차 등록대수가 3% 감소했으며 이탈리아, 독일, 프랑스의 4대 주요 시장 중 3개국에서 감소세가 관찰됐다고 유럽자동차공업협회(ACEA)가 밝혔습니다.
반면 스페인은 지난달 3.4%의 소폭 성장을 달성했다고 이 단체는 밝혔습니다.
6/18, 웨드부시, 테슬라 내년 시총 1조달러 달성 가능
미 증권사 웨드부시의 댄 아이브스는 현재 5577억9000만 달러를 기록 중인 테슬라의 시가총액이 이듬해 1조 달러에 도달할 것으로 내다봤다.
이는 테슬라 주가가 2배 가까이 뛴다는 예측이다.
캐시우드, 5년 내 테슬라 주가는 2600달러까지 상승 가능
한국에서 ‘돈나무 언니’로 유명한 캐시 우드 아크인베스트 CEO는 테슬라 주가가 5년 안에 2600달러를 기록할 것으로 봤다.
이는 현재 주가 대비 무려 15배 가까이 높은 수준이다.
클린에너지트랜지션’의 페르 레칸더 CEO, 테슬라 주가 적정선은 15달러 주장
반면 오랫동안 테슬라 공매도 투자자로 활동해 온 투자회사 ‘클린에너지트랜지션’의 페르 레칸더 CEO는 테슬라 주가 폭락을 점쳤다.
지난 14일 야후 파이낸스 모닝 브리핑에 출연한 레칸더 CEO는
“(테슬라) 주가 하락의 요인은 수익 악화인데 수익이 가파르게 악화되고 있기 때문에 (주가 폭락의) 전환점에 굉장히 근접했다고 본다”며 “앞으로 (테슬라) 주가가 한 번 떨어지면 하락 폭은 더 커질 것”이라고 전망했다. 그는 이어 “시장이 20% 이상 성장하는 동안 테슬라 주가는 사상 최고치에서 60%나 떨어졌다는 것을 잊지 말자”며 “테슬라는 제2의 엔론”이라고 강조했다.
6/18, 매튜스, 테슬라 주장에 ‘전혀 근거 없다’고 반박
매튜스 인터내셔널(MATW)은 6월 14일 금요일 저녁에 테슬라(TSLA)가 캘리포니아 북부 연방지방법원에 소장을 제출했다고 밝혔습니다.
“이 실없는 소장에 명시된 주장은 전혀 근거가 없으며 우리는 이 문제를 강력하게 방어할 계획입니다. 특히 이 소장은 영업 비밀을 모호하게 언급하고 있지만, Tesla가 매튜스에게 공개했다고 주장하는 영업 비밀은 단 한 건도 명시하지 않고 있습니다.
당사는 이 소장을 계속 검토하고 있으며 법적 구제책을 강구할 수 있습니다. 소장의 주장과는 달리, Tesla의 소송은 매튜스를 괴롭히고 매튜스의 소중한 지적 재산을 부적절하게 탈취하려는 지속적인 노력의 새로운 전술일 뿐입니다.
또한 Tesla의 소는 당사의 혁신적인 솔루션을 다른 사람들에게 제공하는 것을 제한하여, 시장이 당사의 건식 배터리 전극 또는 ‘DBE’ 솔루션과 관련된 비용 절감의 혜택을 크게 누리지 못하게 하고, 따라서 매튜스가 당사의 지적 재산의 가치를 실현하는 것을 방해하려는 시도입니다.
25년 전, 테슬라가 회사로 존재하기도 전에 엔지니어들은 리튬 이온 배터리 생산을 간소화하고 전기 자동차의 생산 비용을 크게 절감하는 DBE 솔루션의 기반이 되는 획기적인 기술을 개발하기 시작했습니다.
5년 전 Tesla는 엔지니어링 솔루션과 귀중한 지적 재산, 영업 비밀, 글로벌 엔지니어링 인재에 대한 접근을 위해 매튜스를 찾아왔습니다.
불만 사항에서 인정한 바와 같이, 매튜스는 신뢰할 수 있는 공급업체로서 Tesla와 계속 협력하고 있습니다. 여기에 설명된 이유 때문에 현재로서는 이 문제가 회사에 중대한 영향을 미칠 것으로 생각하지 않습니다.”라고 Matthews는 보도 자료에서 밝혔습니다.
6/15, 골드만삭스, 머스크 투표로 테슬라의 ‘핵심 인물 리스크’ 감소
골드만삭스는 엘론 머스크의 2018년 성과상 재승인 및 텍사스 재통합에 대한 주주 제안이 모두 통과된 후 테슬라 투자의견 중립 등급과 목표주가 175달러를 유지했습니다.
이 애널리스트는 리서치 노트에서 이번 투표가 단기적으로 ‘핵심 인물 리스크’를 줄이는 데 도움이 될 것이며, 이는 목요일의 주가 움직임과 일치한다고 말했습니다.
또한 이 회사는 투자자들이 주요 인공 지능 관련 프로젝트가 Tesla의 초점이 될 것으로 예상하고 있으며 이는 주식 평가 배수의 중요한 부분이라고 믿습니다.
골드만은 테슬라가 어제 세 가지 미래 신차를 암시하는 슬라이드를 선보였는데, 이 중 하나는 회사의 과거 논평을 고려할 때 로보택시일 가능성이 높다고 지적했습니다.
한편 지난달 바이든 행정부는 중국산 전기 자동차에 대한 301 조에 따라 관세를 27.5 %에서 102.5 %로 인상 할 것을 제안했으며, 이는 테슬라의 마진을 압박 할 수 있다고 회사는 주장합니다.
테슬라, 주주들이 CEO 보상, 국내 복귀를 ‘압도적으로 승인’
어제 연례 주주총회에서 테슬라 주주들이 2018년 CEO 성과보상 비준과 회사를 텍사스로 국내 복귀하는 안건을 “압도적으로 승인”했다고 테슬라가 발표했습니다.
“Tesla는 텍사스 법인으로의 전환을 위한 모든 서류를 제출했으며, 이제 회사가 텍사스에 법인화되었음을 확인할 수 있습니다.”라고 Tesla는 덧붙였습니다.
번스타인, 머스크 급여 패키지 승인은 테슬라 주주들에게 ‘안도감’
번스타인은 테슬라 주주들의 엘론 머스크의 급여 패키지 승인 투표는 여전히 법적 문제에 직면할 가능성이 있지만, CEO에게는 긍정적인 지지이며 테슬라 주주들에게는 ‘안도감’이라고 말했습니다.
애널리스트는 리서치 노트에서 블랙록과 뱅가드가 의결권 자문사의 권고를 깨고 찬성표를 던진 것이 표결에 영향을 미친 것으로 보인다고 말합니다.
이 회사는 주주총회가 “테슬라의 기준에서도 비정상적으로 (때로는 불편할 정도로) 홍보적이었다”고 말합니다.
머스크가 테슬라 자율 주행에 대한 ARK의 5조 달러 가치 평가는 “매우 정확”하며 옵티머스 로봇 사업의 가치는 20조 달러에 달할 수 있다고 언급했다는 지적입니다.
번스타인은 머스크가 전기차 성장이 약하다는 점을 인정했지만 올해 테슬라가 성장할 것이라는 견해를 되풀이했다고 덧붙였습니다.
그러나 번스타인은 2024 회계연도에 상당한 가격 할인과 잉여 현금 흐름에 대한 상당한 압박 없이는 단가 성장이 어려울 것으로 예상합니다.
목표주가는 120달러로 Tesla에 대해 시장수익률 미달(Underperform) 등급을 유지합니다.
뤠즈부시, 머스크 보상 승인으로 테슬라 스토리에서 오버행 제거
테슬라 주주들은 텍사스에서 2018 년 보상 패키지 및 법인 설립을 압도적으로 승인하여 주가를 압박했던 주식에 대한 $ 20- $ 25 오버행을 제거했다고 Wedbush는 리서치 노트에서 투자자들에게 말합니다.
이 회사의 강세 케이스는 현재 향후 12-18개월 동안 350달러이며, 회사는 자율 주행 및 FSD와 관련된 Tesla 성장 스토리의 다음 장이 2025년에 Tesla의 가치를 1조 달러 이상으로 끌어올릴 단기적인 지평선에 있다고 믿습니다.
6/15, 데이터독, 6월 랠리 이후 Monness Crespi에서 판매로 하향 조정
이전에 보고한 바와 같이 Monness Crespi는 데이터독의 투자의견을 중립에서 판매로 하향 조정하고 목표 주가를 98달러로 책정했습니다.
데이터독의 밸류에이션은 “이미 고평가되어 있었고, 이번 달의 랠리는 그 과잉을 더욱 악화시켰다”고 분석가는 주장하며, 시장이 “과도한 밸류에이션으로 소프트웨어 주식을 지지하지 않을 것”이라고 믿습니다.
장기적으로는 클라우드 트렌드, 디지털 혁신, 데이터독의 포트폴리오 확장이 “회사에 좋은 징조”가 될 것으로 보고 있지만, “차세대 AI 과대광고 사이클”은 “올해 매출 신기루로 드러났다”고 덧붙입니다.
6/12, 씨티, 테슬라 투자 심리가 개선될 여지가 있다고 본다
씨티는 이번 주 주주 투표까지 테슬라 투자의견 중립 등급을 유지하지만, “스토리가 신제품으로 전환될 수 있고 8월 8일 로봇택시의 날이 보다 신뢰할 수 있는 자율주행차 배치 계획을 제공할 수 있다면 앞으로 몇 달 안에 투자 심리가 개선될 여지가 있다고 본다”고 말했습니다.
이 회사는 여전히 2분기 인도량을 컨센서스 444,000대보다 낮은 40만대로 예상하고 있으며, 2분기 수요가 유럽과 미국에서는 예상치를 밑돌고 중국에서는 예상치를 상회하는 것으로 보인다고 말했습니다.
컨센서스 추정치는 여전히 높아 보이지만 이전 분기와 달리 역풍은 잘 알려져 있다고 애널리스트는 리서치 노트에서 투자자들에게 말합니다.
Citi는 테슬라가 1분기에 발표한 저가형 전기 자동차에 더 많은 색상을 제공할지 여부가 관건이라고 생각합니다.
그렇다면 단기적인 압력을 가리고 내러티브를 더 유리하게 바꿀 수 있지만 그렇지 않다면 주식은 또 다른 추정치 인하에 취약해질 수 있다고 회사는 주장합니다.
모건 스탠리, 테슬라가 전화를 만들 수 있다고 생각한다
모건 스탠리 애널리스트 아담 조나스는 자동차 경영진 및 업계 전문가들과의 지속적인 논의를 통해 “자동차는 전화의 연장”이며 “전화는 자동차의 연장”이라고 주장하면서 “자동차와 전화 사이의 경계가 정말 모호해졌다”고 말합니다.
이러한 맥락에서 분석가는 테슬라(TSLA) CEO 엘론 머스크가 애플(AAPL)의 WWDC 이후 이러한 장치를 만드는 것이 “불가능한 일이 아니다”라고 말함으로써 이 주제를 다시 점화시켰다고 지적합니다.
테슬라와 머스크가 자체 LLM 및 genAI 노력에 더 많은 투자를 계속함에 따라 잠재적 인 전략적 및 사용자 경험 중복이 “더욱 분명해진다”고 말하는이 회사는 Tesla 투자의견 비중 확대 등급과 310 달러 목표 주가를 가지고 있습니다.
엘론 머스크, OpenAI, 샘 알트먼에 대한 소송 취하, 뉴욕 타임즈 보도
테슬라(TSLA) CEO 엘론 머스크는 화요일에 공익보다 상업적 이익을 우선시하여 OpenAI의 설립 계약을 위반했다고 스타트업인 샘 알트먼과 설립자 그렉 브록먼을 고발한 후 ChatGPT 제조업체인 OpenAI에 대한 소송을 취하했다고 뉴욕 타임즈의 케이드 메츠가 보도했습니다.
머스크는 소송에서 OpenAI와 Microsoft(MSFT)의 수십억 달러 규모의 파트너십이 AI를 신중하게 개발하고 기술을 공개적으로 제공하겠다는 회사의 약속을 포기한 것이라고 주장했습니다.
머스크는 여전히 캘리포니아나 다른 주에서 소송을 다시 제기할 수 있다고 뉴욕타임스는 지적했습니다.
6/8, 테슬라, 머스크 급여 패키지에 대해 소송을 제기한 변호사들이 1360만 달러를 받을 자격이 있다고 주장, FT 보도
테슬라는 델라웨어 법원에 CEO 일론 머스크에게 560억 달러의 급여 패키지를 무효화하도록 판사를 설득한 변호사들이 보상으로 요구한 52억 달러의 주식이 아닌 1360만 달러만 받을 수 있다고 말했다고 파이낸셜 타임스의 Stephen Morris와 Sujeet Indap이 보도했습니다.
이 회사의 변호사들은 “이 특별한 요청의 정당성은 기존의 델라웨어 판례법을 무시하고, 기본적인 경제학을 왜곡하며, 이 법원이 수수료에 부과하는 공정성 검사를 완전히 회피하려는 것”이라며 “간단히 말해, 주주들의 이익을 보호해야 하는 공평의 법원을 조롱하는 것”이라고 덧붙였습니다.
로이터, 테슬라, 중국에서 차량용 내비게이션 시스템 업그레이드 발표,
테슬라가 중국에서 차량용 내비게이션 시스템의 소프트웨어 업그레이드를 발표하고 도로의 차선에 해당하는 차선 표시를 지도에 표시하는 등의 기능을 도입했다고 로이터 통신이 WeChat에 올린 회사의 게시물을 인용해 보도했습니다.
이 회사는 무선 업그레이드를 통해 추가된 새로운 기능이 운전 중 스마트폰 애플리케이션에 대한 사용자의 의존도를 줄일 수 있을 것이라고 주장합니다.
6/6, WSJ, 테슬라의 5월 중국 판매량, 전년 동월 대비 17% 증가,
5월 테슬라 중국 판매는 17% 증가한 72,573대
BYD 중국 판매는 330,488대 기록
중국 승용차 협회의 예비 데이터에 따르면 중국 정부의 보상 판매 프로그램과 베이징 모터쇼에 대한 관심으로 전기 자동차 수요가 증가하면서 5월 테슬라의 중국 판매량이 전년 동월 대비 17% 증가한 72,573대를 기록했다고 월스트리트 저널의 Jiahui Huang이 보도했습니다.
이 데이터에 따르면 라이벌인 BYD는 5월에 330,488대를 판매했습니다. 참조 링크
6/4, 파이퍼, 테슬라 주총대비 ‘전술적으로 동등한 비중으로 투자할 것’ 권고
파이퍼 샌들러는 투자자들이 테슬라의 6월 13일 주주총회에만 집중하고 있는 것 같다고 말합니다.
주주들이 이사회의 권고에 찬성표를 던지면 주가는 최악의 경우 횡보할 것이지만, 그 반대의 경우 주가는 하락할 것이라고 분석가는 리서치 노트에서 투자자들에게 말합니다.
Piper는 테슬라 주식의 40% 이상을 개인이 소유하고 있는 상황에서 투표 결과가 어떻게 될지 확신할 수 없다고 인정합니다.
위험을 통제하기 위해 Piper는 투표를 앞두고 “전술적으로 동일한 비중”으로 투자할 것입니다.
6월 이후를 내다볼 때 인공지능에 대한 관심이 높아지면 주가에 대한 비중확대 의견을 지지할 것이라고 Piper는 주장하며 목표주가를 205달러로 유지합니다.
5/21, 디지타임스, TSMC, 테슬라의 도조 AI 트레이닝 타일 대량 생산 시작
TSMC(TSM)가 통합 팬아웃 시스템 온 웨이퍼 기술을 적용한 테슬라(TSLA)의 차세대 도조 AI 트레이닝 타일 생산을 시작했으며, 더 복잡한 웨이퍼 레벨 시스템으로 2027년까지 컴퓨팅 성능을 40배 향상시키는 것을 목표로 한다고 DigiTimes의 Amanda Liang과 Willis Ke가 회사 소식통을 인용하여 보도했습니다.
4/24, 테슬라, 미래 차량 라인업 업데이트
테슬라는 투자자들에게 보내는 분기별 서한에서 이렇게 말했습니다:
새로운 저가 전기차 출시 가속화
기 2025년 하반기 목표였지만 2025년 초 또는 2024년 하반기로 당길 것
새로운 전기차는 현재 생산 라인에서 운영
추가 라인 투자없이 현대 생산 라인을 최적화해
현 300만대 캐파를 50% 더 늘리는(450만대 캐파) 시도 추진
“우리는 이전에 발표 한 2025 년 하반기 생산 시작에 앞서 새로운 모델 출시를 가속화하기 위해 미래 차량 라인업을 업데이트했습니다.
보다 합리적인 가격대의 모델을 포함한 이 새로운 차량들은 차세대 플랫폼의 일부와 현재 플랫폼의 일부를 활용할 것이며, 현재 차량 라인업과 동일한 제조 라인에서 생산될 수 있을 것입니다.
이 업데이트는 이전에 예상했던 것보다 비용 절감 효과는 적을 수 있지만, 불확실한 시기에 보다 효율적인 방식으로 차량 물량을 신중하게 늘릴 수 있게 해줍니다.
이를 통해 현재 예상되는 최대 생산 능력인 300만 대에 가까운 차량을 최대한 활용하여 새로운 제조 라인에 투자하기 전인 2023년까지 생산량을 50% 이상 늘릴 수 있을 것으로 예상됩니다.
특수 제작된 로보택시 제품은 혁신적인 ‘언박스’ 제조 전략을 지속적으로 추구할 것입니다.”
1분기 테슬라 실적 요약
24년 1분기 테슬라 실적은 매출이 2012년이래 가장 큰 9% 감소하면서 주당순이익은 월가 예측치 하회했습니다.
하지만 컨콜에서 일론머스크가 2025년 새로운 저렴한 전기차(모델 2) 생산이 예상보다 빨리 시작될 것(2025년 하반기 생산을 시작할 것으로 예상한 뒤 “올해 말은 아니더라도 2025년 초”에 신차 생산을 시작할 계획)이라는 언급해 테슬라 주가는 상승했습니다.
이 회사는 테슬라의 1분기 실적이 부진할 것으로 예상하지만, 판매 부진으로 인해 기대치가 낮다고 말합니다.
이 애널리스트는 리서치 노트에서 투자자들에게 회사의 열악한 펀더멘털이 1분기 실적 발표에서 완전 자율 주행 ‘현란함’으로 인해 가려질 수 있다고 말합니다.
웰스는 “쇼가 끝나면 펀더멘털이 다시 중요해져야 한다”고 주장합니다. 1분기 테슬라 주당 순이익은 컨센서스인 54센트보다 낮은 40센트로 예상합니다.
시티, 테슬라 목표주가를 $196에서 $180로 하향 조정
Citi는 테슬라 목표주가를 $196에서 $180으로 낮추고 투자의견 중립 등급을 유지했습니다.
이 분석가는 1분기 테슬라 판매량의 기대치대비 부진과 4월 초 데이터를 반영하기 위해 회사 모델을 업데이트했습니다.
이 회사는 테슬라 주가에 대한 “더 설득력있는 진입 점”을 기다리고 있습니다. 이는 테슬라의 로봇택시 강조에 동의합니다. 씨티는 테슬라가 밀집된 도시 지역에서 웨이모, 크루즈, 모션 등과 경쟁할 것이라고 지적합니다.
4/12, 웨드부시, 테슬라는 모델 2 ‘필요’, 로보택시 ‘현재로서는 답은 아니다’
웨드부시는 전 세계적으로 대량 전기차 수요를 견인하려는 테슬라의 미래 성장 스토리의 핵심은 모델 2 차량과 3만 달러 미만의 가격대라고 주장하며 향후 몇 년간 성장의 약 60%는 2025년 말 또는 2026년 초에 출시될 예정인 모델 2에서 나올 것이라고 예상했습니다.
엘론 머스크가 8월 8일을 테슬라 로보택시의 “드럼통 공개일”로 정하고 테슬라 커뮤니티 내에서 흥분을 불러일으키고 있지만, 분석가는 “향후 18개월 동안 로보택시와 함께 모델 2 차량을 출시하는 것이 중요하다”고 주장합니다.
테슬라가 모델 2에서 벗어나 바로 로보택시로 넘어가는 것은 “위험한 도박”이 될 것이며, 로보택시가 모델 2를 대체할 “마법의 모델”로 여겨진다면 회사는 이를 “테슬라 스토리에 부정적인 사태”로 간주할 것이라고 테슬라 주식에 대해 아웃퍼폼 등급과 300달러 목표가를 부여한 애널리스트는 덧붙였습니다.
BofA, 테슬라 목표주가 280달러에서 220달러로 하향 조정
BofA는 테슬라 목표주가를 280달러에서 220달러로 낮추고 투자의견 중립 등급을 유지했습니다.
이 애널리스트는 자동차 산업 1분기 프리뷰 노트에서 테슬라, 루시드(LCID), 리비안(RIVN)과 같은 순수 전기차 업체들의 경우 1분기에 수요가 집중될 것이라고 말했습니다.
제품 우선 순위와 리더십에 대한 반복되는 질문을 포함하여 “1 분기 실적에 더 많은 드라마”를 불러 일으키는이 회사는 회계 연도 EBIT 및 EPS 추정치를 각각 약 30 % 감소한 65 억 달러와 1.87 달러로 줄였습니다.
이 회사는 1분기 현금 소진이 “크게 마이너스”일 것이라고 말하지만, “현재 배수를 지원하는” 벤처에 자금을 지원하는 Tesla의 능력을 의심하기에 충분하지 않다고 덧붙였습니다.
파이퍼 샌들러, 테슬라 목표주가를 225달러에서 205달러로 하향
파이퍼 샌들러 애널리스트 알렉산더 포터는 테슬라 목표주가를 225달러에서 205달러로 낮추고 투자의견 비중 확대 등급을 유지했습니다.
또한 예상보다 부진한 1분기 인도량과 2024/2025년의 어려운 수요 전망을 반영하여 추정치를 낮췄습니다.
또한 Piper는 완전 자율주행 소프트웨어에 대한 자체 예측을 업데이트하고 있습니다.
테슬라는 내년에 가장 낮은 확신을 가진 비중확대(Overweight) 등급의 주식이며, 1년 목표주가 205달러는 이를 반영한 것입니다.
그러나 Piper는 여전히 테슬라가 고객 포트폴리오, 특히 향후 몇 분기 동안의 매도 차익을 노리는 성장 지향적 투자자의 포트폴리오에서 한 자리를 차지할 가치가 있다고 생각합니다.
4/10, UBS, 테슬라 전기차 판매량 성장이 향후 몇 년간 도전을 받을 수 있다
테슬라 전기차 성장이 향후 몇 년간 도전을 받을 수 있다고 UBS 애널리스트 Joseph Spak은 2024 글로벌 전기차 설문조사 결과에 따른 연구 노트에서 투자자들에게 말합니다.
테슬라는 전 세계적으로 39%의 지지율로 BEV 브랜드 선호도 1위를 유지했지만, 중국 외 지역의 조사 결과와 중국 내 전기차 수요의 지속적인 정체, 경쟁 심화를 고려할 때 향후 몇 년간 테슬라 전기차 판매량 성장에 역풍이 불 것으로 보고 있습니다.
UBS는 테슬라 투자의견 중립 등급과 테슬라 목표주가 160달러를 유지했습니다.
4/9, 모건 스탠리, 테슬라 로봇택시, 핵심 사업 전환의 단계일 수 있다고 저장
모건 스탠리 애널리스트 아담 조나스는 엘론 머스크가 8월 8일에 테슬라가 로봇택시를 공개할 것이라고 말했으며, 이 발표는 회사가 “매우 기대되는” 저렴한 모델 2 EV의 출시를 연기하고 있다는 보도와 일치한다고 지적했습니다.
모건 스탠리는 테슬라가 “자율성 경쟁에서 (완전한 승자는 아니더라도) 강력한 플레이어가 될 수 있는 많은 속성을 가지고 있다”고 믿지만, 비즈니스의 실질적인 상업적 확장은 “2030년 이후”가 될 것이며, 대규모로 운전대가 없는 “진정한 로봇택시”의 상용화에 이르는 길은 “오래 걸리고 변동성이 클 것”이라고 경고합니다.
시간이 지남에 따라 투자자들이 회사의 비즈니스 모델이 자산이 적은 소프트웨어 기반의 반복적인 수익 모델로 전환되는 것을 목격할 것으로 예상하고 로봇택시가 핵심 사업을 전환하는 첫 단계가 될 수 있을지 궁금해하는 이 회사는 테슬라 주식에 대해 비중 확대 등급과 310달러의 목표 주가를 제시하고 있습니다.
이 회사는 분기 내내 낮아진 Baird 및 Street 추정치보다 낮은 1 분기 배송 발표에 따라 약세 Fresh Pick을 유지합니다. 베어드는 1분기 생산량에 영향을 미친 일회성 요인이 몇 가지 있었다고 말했지만, 하락세가 수요 논쟁의 연료로 삼을 것으로 추측합니다.
이 회사는 회사가 반복 수익 증가로 전환함에 따라 지속 가능한 매출총이익률 수준이 투자자들의 주요 관심사가 될 것이라고 믿습니다.
테슬라의 1분기 매출총이익률은 완전 자율 주행과 관련된 이연 수익 인식으로 인해 150~200 베이시스 포인트의 지지를 받을 것으로 예상하며, 활용도 저하에 따른 역풍은 100~125 포인트에 달할 것으로 예상합니다.
Opco는 약세 투자자들이 1분기 인도량 기준으로 11일에 달하는 분기 내 재고 축적을 수요 둔화 및 지속적인 마진 하락의 신호로 지적할 것으로 예상합니다.
현재로서는 4월 23일 실적 발표일까지 주가가 약세를 보일 것으로 예상하고 있습니다.
웨드부시, 테슬라 1분기 인도량은 ‘완화되지 않은 재앙’,
1분기 테슬라 판매량은 38.6만 대로 예상치 44.33만대에 비해 크게 낮아 부정적인 충격을 주었고, 1분기 모델 3/Y 인도량은 36.9만 대로 업데이트된 모델 3의 생산 램프 초기 단계와 홍해 분쟁 및 베를린 폐쇄로 인한 공장 폐쇄로 인해 부분적으로 감소했다고 웨드부시는 리서치 노트에서 투자자들에게 말합니다.
웨드부시는 나쁜 분기를 예상했지만, 테슬라의 1분기를 “설명하기 어려운 재앙”이라고 부르며, 이 시기를 CEO 일론 머스크가 이야기를 뒤집거나 장기적인 내러티브를 방해할 수 있는 어두운 날에 직면할 수 있는 “중요한 순간”이라고 보고 있습니다.
테슬라 투자의견 아웃퍼폼 등급이나 테슬라 목표주가 300달러를 변경하지 않은 이 회사는 성장이 둔화되고 마진이 압박을 받고 있기 때문에 월가의 비판이 타당하다고 말합니다.
미즈호, 테슬라의 소프트 EV 출하량은 아날로그 전망에 역풍이 될 수 있다
테슬라는 3월 분기에 판매량 387,000대를 보고했으며 이는 전년 대비 9% 감소햇고, 1분기 생산량 433,000대는 생산량에 비해 재고 수준이 증가했음을 지적합니다.
테슬라의 전기차 인도량 감소, 프리몬트에서 발생한 신형 모델 3의 램프 약세, 홍해 운송 전환으로 인한 공장 가동 중단, 기가팩토리 베를린의 방화 공격, 재료 수요 둔화 등도 아날로그 부품 공급망의 2024년 전망에 역풍이 될 수 있습니다.
이 분석가는 연구 노트에서 투자자들에게 1분기 테슬라 판매량은 중국과 유럽의 “소프트”수요와 “제한된”미국 Model 3 생산으로 약할 것으로 전망했습니다.
이 회사는 1분기 예상치를 490,000대에서 426,000대로, 2024 회계연도 예상치를 212만대에서 198만대로 낮췄습니다.
또한 2025 회계연도 주당 순이익 추정치를 컨센서스인 3.69달러보다 낮은 2.22달러로 제시했습니다.
테슬라의 주가는 전통적인 자동차 제조업체와 고성장 자동차 제조업체에 비해 거의 모든 가치 평가 지표에서 높은 수준을 유지하고 있으며, 기술 비교를 통해 측정 할 때 감소 된 성장 기대치에 비해 비싸 보인다고 분석가는 리서치 노트에서 투자자들에게 말합니다.
번스타인의 할인된 현금 흐름 분석에 따르면 현재 주당 적정 가치는 120달러에서 93달러로 낮아졌는데, 이는 주로 단말기 마진에 대한 추정치가 낮아졌기 때문이기도 하지만 전기차 채택 증가세가 둔화되었기 때문이기도 합니다.
바클레이즈, 테슬라의 FSD 업데이트는 긍정적이지만 ‘전기차 겨울’에서 초점 이동
Barclays는 테슬라 투자의견 동일 비중 등급과 225 달러 목표 주가를 유지합니다.
지난 밤 일런 머스크는 모든 테슬라 전기차에 FSD 한달 무료 평가판 임시 액세스를 제공 할 것이라고 밝혔습니다.
이러한 CEO 머스크의 업데이트는 FSD 최신 버전에 긍정적인 표시이지만, 회사는 자동차와 주식을 광고하면서 “EV 겨울”에 자동차 사업에서 초점을 FSD로 전환하려고 시도 할 수도 있다고 분석가는 연구 노트에서 투자자들에게 말합니다.
테슬라의 머스크, FSD 지원 차량의 모든 소유자에게 임시 액세스 권한 부여
어제 저녁 엘론 머스크는 트위터에 “이번 주 한 달 동안 FSD가 가능한 모든 미국 자동차를 시험적으로 사용할 수 있게 될 것”이라고 밝혔습니다.
Electrek의 보고서에 따르면 이 업데이트는 “오랫동안 예상되어 왔지만 많은 Tesla 업데이트와 마찬가지로 몇 달 동안 지연되었다”고 합니다.
3/26, 오펜하이머, 테슬라는 소프트웨어 중심 매출 전략으로 선회하는 AI 가치 동인으로 전환
테슬라는 분기말 테슬라 판매량을 극대화하기 위한 수요/공급관리에 집중
중국 내 생산랼 조절
각지에서 테슬라 전기차 가격 인상 등
컴퓨팅 성능 확대에 대규모 투자 및 모델2 준비 과정에서 소프트웨어 중심 매출 성장 전략을 추구
1분기 테슬라 실적은 하향될 것
오펜하이머 애널리스트 콜린 러쉬는 테슬라가 여러 지역에서 가격 인상 계획을 발표하고 중국 내 생산량 조절에 대한 보고서가 나오면서 분기 말 이전에 최대한 많은 차량을 인도하고 단위 성장에서 차량당 가치 포착을 극대화하는 방향으로 초점을 이동하면서 수요/공급 균형을 관리하기 위해 노력하고 있다고 말합니다.
또한, 컴퓨팅 성능에 대한 대규모 투자와 실제 데이터로 시스템 트레이닝을 가속화할 수 있는 V12 FSD의 광범위한 출시 이후 FSD 개발 가속화를 예고한 테슬라는 모델 2 출시를 준비하면서 소프트웨어 중심의 매출 성장을 위한 발판을 마련하고 있다고 오펜하이머는 믿고 있습니다.
이 회사는 추정치를 조정함에 따라 1분기 보고서가 테슬라 추정치를 단기적으로 최종적으로 낮출 수 있다고 생각합니다. 오펜하이머는 이 주식에 대해 ‘이행’ 등급을 부여했습니다.
이 애널리스트는 2024년 테슬라의 가장 핵심적인 테마는 수요 제약 환경에서 물량 압박에 직면할 것이라는 점이라고 말합니다.
올해는 회사 역사상 처음으로 테슬라 판매량이 테슬라 생산량을 넘어 테슬라 생산 능력보다 수요의 함수가 될 가능성이 높아 투자자들이 장기적인 물량 기대치를 다시 검토하게 될 것이라고 분석가는 리서치 노트에서 투자자들에게 말합니다.
이 회사는 테슬라가 2024년에 197만 대를 인도할 것으로 예상하는데, 이는 컨센서스인 219만 대보다 낮은 수치이며, 전년 대비 9%의 인도량 증가에 그칠 것으로 예상합니다.
바클레이즈는 또한 2024년 판매량 가이던스가 200만 대 정도로 실망스러울 가능성이 있다고 보지만, 거시 및 금리 환경이 더 우호적일 경우 엘론 머스크 CEO가 실적 발표에서 220만~240만 대의 가능성을 언급하며 “관심을 불러일으킬 수 있다”고 전망했습니다.
1/17, 웨드부시, 테슬라 머스크가 투표/소유권 발언으로 불똥이 튀었다고 비판
웨드부시는 트위터의 전신인 X에서 엘론 머스크가 테슬라의 소유 구조에 대한 대화에 응답하여 밤새 불똥이 튀었다고 지적합니다.
머스크는 게시물을 통해 “나는 약 25%의 의결권 없이 테슬라를 AI 및 로봇공학 분야의 리더로 성장시키는 것이 불편하다”고 말했습니다.
이 회사는 머스크가 현재 테슬라의 약 13%를 소유하고 있으며, 몇 년 전 440억 달러 규모의 X 인수 자금을 마련하기 위해 주식을 매각한 후 테슬라의 약 22%를 소유하고 있다고 지적합니다.
웨드부시는 머스크가 X에 대한 중요한 이슈에 대해 오락가락하는 것은 테슬라를 둘러싼 투자 커뮤니티에 이상적이지 않으며, 화요일 오전에 주의를 산만하게 하고 매도 압력을 가할 가능성이 있다고 인정합니다.
이 회사는 테슬라 목표주가 350달러로, 테슬라 투자의견 ‘시장수익률 초과 달성’ 등급을 부여했습니다.
1/17, 북미 강추위로 전기차의 단점 노출
최근 시카고 지역 언론은 추운 날씨로 인해 충전 속도가 느려지면서 전기 자동차 충전소가 얼어붙어 ‘자동차 무덤’이 되었다고 보도하고 있습니다…
The Register 기사에 따르면, 추운 기온은 특히 테슬라 소유자들에게는 성가신 일이었습니다.
“문제는 배터리의 기본 기능이 영하의 날씨에서는 제대로 작동하지 않는다는 점입니다.”
미국에서 판매되는 다른 전기 자동차 회사로는 제너럴 모터스(GM), 포드(F), 리비안 오토모티브(RIVN), 루시드 그룹(LCID) 등이 있습니다.
1/15, 모건스탠리, 테슬라 가격 인하로 중국 내 추가 경쟁 촉발
모건스탠리 애널리스트 팀 샤오는 최근 리 오토(LI)의 가격 인하에 이어 테슬라(TSLA)가 중국에서 모델 3와 모델 Y의 MSRP를 공식적으로 인하했으며, 이를 바탕으로 투자자들이 현지 동종 업체들의 “추가적인 가격 조정”을 기대하고 시장이 BYD와 XPeng(XPEV) 같은 대중 시장 경쟁사들에 대해 부정적으로 반응할 것으로 예상한다고 밝혔습니다.
이 회사의 채널 조사에 따르면 테슬라의 가격 인하는 “시장이 예상했던 것보다 온건한 수준”이지만, 주요 OEM 업체들이 가능한 한 많은 주문을 확보하기 위해 경쟁 업체를 약화시키려 할 수 있으며, 3~4월 신제품 출시를 앞두고 재고 소진이 우선시될 것으로 예상되므로 2월 춘절 전까지 가격 경쟁이 완화될 것으로는 기대하지 않는다고 밝혔습니다.
1/12, 테슬라, 중국에서 모델 3, 모델 Y 가격 인하
테슬라가 중국에서 모델 3와 모델 Y 차량의 가격을 인하했다고 CnEVPost의 Phate Zhang이 보도했습니다.
두 가지 버전의 Model 3와 세 가지 버전의 Model Y 중 두 가지의 가격이 인하되었다고 저자는 말합니다.
루시드 그룹, 4분기에 2,391대 생산
23년 4분기 2,391대 생산 및 1,734대 판매
23년 전체 8,428대 생산, 6,001대 판매
루시드 그룹은 2023년 12월 31일로 마감된 분기의 생산 및 배송 총계를 발표했습니다.
루시드는 4분기에 2,391대의 차량을 생산하고 같은 기간 동안 1,734대를 인도했습니다.
2023년 연간 기준으로는 8,428대의 차량을 생산하고 6,001대의 차량을 인도했습니다.
1/6, 트루이스트, 테슬라 목표주가를 226달러에서 227달러로 상향 조정
트루이스트는 세미와 인공지능에 대한 광범위한 연구 노트의 일환으로 테슬라 목표주가를 226달러에서 227달러로 상향 조정하고, 테슬라 투자의견 보류 등급을 유지했습니다.
이 회사는 새로운 2025년 추정치로 밸류에이션 모델을 업데이트하는 동시에 거시/미시 지표, 주기적 패턴, 공개 데이터 포인트, 업계 관계자의 피드백을 포함하고 있습니다.
트루이스트는 최종 시장과 제품별로 “극도로 위상을 벗어난 성장”에도 불구하고 산업 전반의 펀더멘털은 “분명히 상승세에 있다”고 지적하며, 2024년에도 반도체/AI 주식이 계속해서 초과 실적을 기록할 것으로 예상합니다.
블름버그, 테슬라는 중국에서 오토파일럿 시스템 문제로 160만 대 리콜
테슬라가 운전자 지원 시스템 오토파일럿의 충돌 위험 증가 문제로 중국에서 판매한 거의 모든 차량을 리콜했다고 블룸버그 통신이 보도했습니다.
테슬라는 160만 대 이상의 차량에 무선 소프트웨어 수정을 배포할 예정입니다.
블룸버그에 따르면 중국 국가시장감독관리총국은 성명을 통해 테슬라 운전자들이 오토파일럿 기능을 오용해 충돌 위험을 높이고 안전에 위험을 초래할 수 있다고 밝혔습니다.
1/5, 아르거스, 테슬라를 2024년 톱픽으로 선정
아르거스는 테슬라 투자의견 매수 등급과 목표주가 316달러를 유지하면서 테슬라 주식을 2024년 톱픽 중 하나로 선정했습니다.
테슬라는 금리 상승, 인플레이션 상승, 공급망 중단으로 인해 수요가 감소하면서 전기 자동차의 부진한 환경으로 인해 어려움을 겪고 있지만 2024년에는 금리가 낮아지고 고객 경제성에 도움이되고 인플레이션이 가속화되고 차량 제조 비용에 도움이 되고 공급망이 개선됨에 따라 이러한 요소가 긍정적으로 바뀔 것이라고 분석가는 연구 노트에서 투자자들에게 말합니다.
이 분석가는 4분기 테슬라 판매량 보고서가 견고하다고 생각하며 배송이 컨센서스를 약간 상회했지만 사상 최고치에 도달했다고 평가했습니다.
이 회사는 특히 4분기에 Tesla의 중국 판매가 강세를 보였다고 생각합니다.
이제 주요 주식 논쟁은 Tesla의 자동차 비 GAAP 매출총이익률로 옮겨갈 것이며, 테슬라는 4분기에 일부 지역에서 할인 및 인센티브를 사용하여 판매를 지원하고 2024년 판매와 특정 모델에 대한 보조금 감소로 인해 판매 물량이 부정적인 영향을 받을 정도라고 분석가는 연구 노트에서 투자자들에게 말합니다.
골드만은 보조금 지급으로 인해 2023년으로 당겨질 요소를 반영하여 2024년과 2025년 인도량 추정치를 낮췄습니다.
베어드, 테슬라는 여전히 전기차 리더이자 투자자들의 핵심 보유 종목으로 남아
베어드는 계속해서 테슬라를 전기차 리더로 보고 있으며, 2023년 내내 수요 회의론에도 불구하고 컨센서스 추정치를 상회하는 4분기 및 연간 판매량을 보고한 후 투자자들에게 핵심 보유 종목으로 추천합니다.
베어드는 테슬라 주식 투자의견 아웃퍼폼 등급과 300달러의 목표주가를 다시 제시합니다.
1/4, FT, 닛산, GM, 트럼프의 IRA 폐기 계획이 전기차 판매에 타격을 줄 것이라고 경고
GM을 포함한 자동차 제조업체들은 도널드 트럼프 전 대통령의 인플레이션 감소법 폐기 계획이 미국 전기차 판매에 타격을 줄 것이라고 경고했다고 The Financial Times의 Peter Campbell, Amanda Chu 및 Christian Davies가 보도했습니다.
GM의 폴 제이콥슨 최고재무책임자(CFO)는 IRA가 전기차 시장에 “엄청난 혜택”을 주어 판매 촉진에 도움이 되었다고 말했고, 닛산의 마코토 우치다 CEO는 이 법안이 “중장기적으로” 미국 내 전기차 판매를 촉진하는 데 도움이 되었다고 말했습니다.
1/3, 4분기 테슬라 판매량 484,507대, 테슬라 생산량 494,989대 보고
테슬라는 23년 4분기 테슬라 판매량 및 테슬라 생산량을 발표했습니다.
4분기 테슬라 생산량 : 495,000대
4분기 테슬라 판매량 : 484,000대
4분기 모델 3/Y 판매량 461,538대
2023년 테슬라 판매량은 전년 대비 38% 증가한 181만 대, 생산은 전년 대비 35% 증가한 185만 대를 기록했습니다.
UBS, 테슬라 관점이 마진으로 이동한 가운데 4분기 테슬라 판매량은 소폭 초과 달성
2024년 테슬라 판매량 컨센서스 : 217만대
UBS의 2024년 테슬라 판매량 예측 : 206만대
테슬라의 2024년 테슬라 판매량 가이던스가 매우 중요
UBS는 “예상치를 약간 상회”한 4분기 테슬라 판매량 데이터 발표 후 테슬라 투자의견 중립 등급과 테슬라 목표주가 250 달러를 유지했습니다.
테슬라 실적 발표를 앞두고 투자자들의 초점은 이제 마진으로 바뀌고 있으며, 일부 가격 조치가 마이너스 마진 상태에서 볼륨을 높이는 데 도움이되었지만 이는 더 높은 볼륨 흡수와 낮은 투입 비용으로 상쇄 될 가능성이 있다고 분석가는 리서치 노트에서 투자자들에게 말합니다.
그러나 UBS는 “2024년 테슬라 판매량 컨센서스 217만 대”에 비해 2024년 테슬라 판매량 206만 대를 예상하고, 테슬라의 2024년 가이던스 수준이 주요 초점이 될 것이라고 덧붙였습니다.
번스타인, 4분기 테슬라 생산량은 예상에 부합하지만 2024년은 힘들어 보인다고 주장
번스타인 애널리스트 토니 사코나기는 4분기 테슬라 판매량 485,000대를 보고했으며 이는 판매 측 컨센서스 인 480,500 대와 대체로 일치한다고 말했습니다.
이 회사는 크레딧을 제외한 자동차 매출총이익률이 “핵심적인 문제”라고 생각합니다.
월가 컨센서스 추정치인 17.8%에 비해 번스타인은 테슬라 자동차 매출총이익률을 15.7%로 모델링했지만, 9월과 10월의 가격 인하 영향과 분기 내 ‘재고’ 모델의 상당한 할인을 고려할 때 잠재적인 하방 가능성이 있다고 보고 있습니다.
번스타인은 2024 회계연도에는 테슬라 마진이 낮아지고 판매량도 실망스러울 것으로 예상합니다.
특히 테슬라가 2024년에 목표치인 50%에 훨씬 못 미치는 20%의 배송량 증가에 어려움을 겪을 것이기 때문에 더 많은 투자자들이 회사의 성장 이야기에 의문을 제기하기 시작할 것이라고 분석가는 리서치 노트에서 투자자들에게 말합니다.
이 회사는 테슬라 목표주가 150달러와 테슬라 투자의견 시장수익률 미달 등급을 유지합니다.
골드만삭스, 4분기 테슬라 판매량 보고서 ‘견고’하다고 판단
골드만 삭스 애널리스트 마크 델라니는 연구 노트에서 투자자들에게 4분기 테슬라 판매량 보고서가 “견고하다”며 테슬라 판매량은 컨센서스를 약간 상회하면서 사상 최고치를 기록했다고 분석가는 연구 노트에서 투자자들에게 말합니다.
4분기에 중국 판매가 특히 강세를 보였다고 생각하는 이 회사는 테슬라 투자의견 중립 등급과 테슬라 목표주가 235달러를 유지했습니다.
12/28, 모건 스탠리, 테슬라에 다가오는 ‘또 다른 불안정하고 특이한 해’ 전망
모건 스탠리는 경쟁 심화와 2024년 대량 신제품 부족을 고려할 때 자동차 투자자들이 테슬라에 대해 “조심스러운 것은 그리 놀라운 일이 아니다”라고 인정하면서도 테슬라는 “확실히 자동차 회사”이며 “AI 회사이기도 하다”고 주장합니다.
2024년을 내다보며 “핵심 자동차 사업에 또 다른 도전의 해”가 될 것으로 예상하고 다른 모든 것이 동일하다면 자동차 부문에서 계속되는 부정적인 서프라이즈가 주가에 부정적일 것이라는 점을 인정하지만 “수년간 테슬라를 취재하면서 배운 것은 다른 모든 것이 동일하지 않다는 것”이라고 덧붙입니다.
이 애널리스트는 AWS가 아마존 총 EBIT의 70%에 도달하도록 이끈 것과 동일한 힘이 테슬라에서도 작동하여 고정된 가격으로 차량을 판매하는 것 이상의 새로운 시장을 열 수 있으며, 그 촉매제는 지난 5년 동안 테슬라가 개발해 온 맞춤형 슈퍼컴퓨팅인 Dojo라고 투자자들에게 설명합니다.
이 분석가는 핵심 자동차 사업 외에도 테슬라의 AI 소프트웨어인 옵티머스, 엣지 AI 및 전기차 인프라를 향후 주식과 관련이 있을 수 있는 분야로 꼽았습니다.
모건스탠리는 테슬라 투자의견 비중확대 등급과 테슬라 목표주가 380달러를 유지했습니다.
웨드부시, 4분기 테슬라 판매량이 컨센서스를 소폭 상회하고 있다고 주장
웨드부시는 테슬라가 주요 중국 지역의 “강력한 판매 데이터”를 바탕으로 4분기 테슬라 판매량 48만 대를 약간 앞서고 있다고 말합니다.
이 데이터는 2024년까지 회사의 강세 요청에 대한 점진적인 확신을 제공한다고 분석가는 연구 노트에서 투자자들에게 말합니다.
웨드부시는 지난 한 달 동안 중국을 포함한 여러 지역에서 판매 호조를 보이면서 테슬라 주가가 상승하면서 “전 세계적으로 뚜렷한 가격 안정세”를 보였습니다.
이는 “분명한 우여곡절이 있었던 2023년 이후 테슬라 주가 상승을 알려주는 것”이라고 회사는 주장합니다.
“최고급형 사이버트럭은 10만 달러(320마일)로 2024년에 출시되며, 6만 1천 달러(250마일)의 보급형은 2025년까지 출시되지 않습니다. 또한 2024년에 8만 달러(340마일)의 중간급 모델도 출시될 예정입니다.”
로이터, 테슬라 CEO, 사이버 트럭 출시를 앞두고 기대감 완화
테슬라가 오랫동안 기다려온 차량의 출력 문제에 대한 CEO 일론 머스크의 신중한 발언에 따라 이번 목요일 사이버 트럭 전기 픽업 트럭의 배송을 시작할 준비하고 있다고 로이터가 보도했습니다.
이 픽업트럭은 이 자동차 제조업체가 거의 4년 만에 신차 모델에 데뷔하는 것이라고 저자는 지적합니다.
11/27,Economic Times, 테슬라, 인도에 현지 공장 투자 제안, ET 보고서
테슬라는 양허 관세가 인하 될 경우 인도 현지 공장 설립에 최대 2억 달러를 투자하겠다고 제안했으며, 투자 금액을 더 낮은 관세로 수입 할 수있는 자동차 수와 연결한다고 Economic Times의 Ashutosh Shyam과 Sharmistha Mukherjee가이 문제를 알고있는 소식통을 인용하여 보도했습니다.
11/27,WSJ, GM 크루즈, 한 도시로 축소하고 셔틀 계획 축소, WSJ 보도
제너럴 모터스(GM)의 무인 자동차 사업부인 크루즈는 최근 안전 문제로 인해 일부 계획을 축소할 것이라고 월스트리트 저널의 마이크 콜리아스와 메건 보브로스키가 보도했습니다.
“샌프란시스코, 피닉스, 휴스턴, 마이애미 등 여러 도시”에서 베타 테스트를 진행했던 로봇택시 서비스는 아직 이름이 공개되지 않은 한 도시로 축소될 예정이며, GM이 만든 무인 택시인 오리진(Origin) 계획은 취소되었다고 이 기사는 덧붙였습니다.
크루즈의 계획이 변경된 것은 “자율주행 크루즈 차량이 보행자를 치고 거의 20피트 가까이 끌고 간 사건”에 따른 것이라고 WSJ은 덧붙였습니다.
더 플라이는 구글의 모회사 알파벳(GOOG,GOOGL)과 테슬라(TSLA)가 소유한 웨이모도 무인 차량 분야에 진출해 있다고 지적했습니다.
11/21, 제프리스, 테슬라 목표치 하향 조정, 사이버트럭 취소 ‘긍정적일 것’ 주장
제프리는 테슬라 목표 주가를 250달러에서 210달러로 낮추고 주식 투자의견 보류 등급을 유지했습니다.
이 회사는 라이선스 또는 Optimus를 포함한 FSD의 미래 가치를 높이 평가하지만 “견고한 핵심 성과를 단기적으로 대체 할 수는 없습니다.”라고 분석가는 Cybertruck 출시로 인해 상쇄 된 4 분기 볼륨 증가로 인해 회사의 2023 년 EBIT 추정치를 “다시” 15% 인하 한 87억 달러로 15% 인하했습니다.
첫 배송을 불과 며칠 앞두고 취소할 가능성은 낮지만, 사이버트럭을 취소하면 Tesla가 단순성, 규모, 속도에 기반한 우위에 다시 집중하는 데 도움이 될 것이므로 “주가에 긍정적일 것”이라고 분석가는 주장합니다.
번스타인, 가용성, 경제성이 전기차 성장 둔화를 주도할 것으로 전망
번스타인은 일부 투자자들이 부유하고 기술에 정통한 얼리 어답터가 점점 포화 상태에 이르렀고, 대중 시장 소비자, 즉 “평균적인” 미국인들은 아직 전기차 구매에 나설 준비가 되어 있지 않아 전기차 성장이 둔화되고 있는 것으로 보인다고 지적합니다.
번스타인은 보수적이고 덜 부유하며 시골 지역이 많은 주에서는 전기차 채택이 채택 곡선의 초기 단계에 있으며 구조적으로 다르지 않고, 전기차 보급률이 가장 높은 주에서도 특별한 정체 현상이 나타나지 않으며, 경제성과 제품 가용성이 최근 전기차 성장 둔화를 주도하는 가장 큰 문제일 가능성이 높다고 판단합니다.
번스타인은 테슬라에 대해 시장수익률 미달 등급을 부여하고 목표주가를 150달러로 제시했습니다.
11/16, 로이터, 제너럴 모터스는 테슬라 기가캐스팅 핵심 공급업체 TEI 인수
제너럴 모터스가 테슬라의 핵심 ‘기가캐스팅’ 공급업체인 툴링 앤 이큅먼트 인터내셔널(TEI)을 인수했다고 로이터의 시로즈 노리히코가 보도했습니다.
이 거래는 미국 자동차 제조업체가 테슬라에서 입지를 다지기 위한 전략의 핵심 부분이라고 이 거래에 정통한 4명의 관계자가 말했습니다.
테슬라는 앞으로 10년간 생산할 수백만 대의 저렴한 전기차에 필요한 금형을 개발하기 위해 영국, 독일, 일본에 있는 다른 주조 전문가 세 명에게 더 많이 의존하고 있다고 네 사람은 말합니다.
GM은 로이터 통신에 보낸 성명에서 “제너럴 모터스는 혁신 포트폴리오를 강화하고 고유한 주조 기술에 대한 접근성을 확보하기 위해 툴링 앤 이큅먼트 인터내셔널을 인수했습니다.”라고 말했습니다.
테슬라 자동차가 현재 매출과 이익의 주요 원동력 일 수 있지만, 그룹이 그 말을 받아 들인다면 테슬라의 미래는 로봇, 자율 주행 차, 에너지 저장 및 슈퍼 컴퓨터에 관한 것이라고 분석가는 연구 노트에서 투자자들에게 말합니다.
그러나 회사는 이러한 비즈니스에 대한 예상 자본 비용은 직면 한 규제 및 기술적 과제를 고려할 때 그룹 평균보다 훨씬 높아야한다고 덧붙입니다.
11/7, 모건 스탠리, 테슬라 소프트웨어와 콘텐츠의 중요성이 점점 더 커질 것
모건 스탠리는 테슬라 투자의견 비중 확대 등급과 380달러 목표 주가를 유지합니다.
이 회사는 세계에서 가장 수직적으로 통합된 제조업체 중 하나이며 오늘날 전체 시장 규모는 시장은 일회성/판매 시점 자동차 비즈니스가 완전히 지배하고 있지만, 테슬라 주식에 대한 회사의 긍정적인 견해는 테슬라가 더 많은 자본 가벼운 모델로 점진적으로 비즈니스 모델을 이동하고 자동차 사업에서 점차적으로 멀어 질 수있는 능력이라고 분석가는 연구 노트에서 투자자들에게 말합니다.
향후 10년간 자동차가 테슬라 매출의 대부분을 차지할 것이지만 소프트웨어, 콘텐츠, 라이선스 기회가 점점 더 중요해질 뿐만 아니라 차량 판매 시점을 넘어선 시장으로의 확장이 이루어질 것이라고 회사는 말합니다.
로이터, 테슬라, 독일에서 26,838 달러짜리 전기차 생산 계획
테슬라가 베를린 인근 공장에서 26,838 달러짜리 전기 자동차를 생산할 계획이라고 로이터의 빅토리아 월더시가이 문제에 대해 잘 아는 소식통을 인용해 보도했습니다.
이 소식통은 생산이 언제 시작될지는 밝히지 않았습니다.
테슬라는 차량의 거의 모든 하체를 한 조각으로 다이캐스팅 할 수있는 혁신에 가까워지고 있으며,이를 통해 생산 속도를 높이고 비용을 낮출 수 있다고 소식통은 Reuters에 말했습니다.
10/24, 테슬라, 2023년 자본 지출이 90억 달러를 초과할 것으로 예상
테슬라는 제출 서류에서 현재 자본 지출이 2023년에 90억 달러를 초과하고 다음 두 회계연도에는 각각 70억~90억 달러가 될 것으로 예상한다고 밝혔습니다.
회사는 이렇게 말했습니다:
“우리 비즈니스는 자본 지출 수준을 초과하는 운영 현금 흐름을 지속적으로 창출해 왔으며, 운전 자본 관리가 개선되어 미지급금 일수보다 미결제 매출 일수가 더 짧아짐에 따라 매출 성장도 일반적으로 긍정적인 현금 창출을 촉진하고 있습니다.
당사는 이러한 현금 흐름을 활용하여 수직 통합을 강화하고, 제품 로드맵을 확장하며, 고객에게 금융 옵션을 제공하는 등 다양한 활동을 해왔고 앞으로도 계속할 것입니다.
동시에 자본 집약적인 프로젝트의 구체적인 진행 속도와 재료 가격 상승, 글로벌 무역 조건 및 노동 가용성의 변화로 인한 공급망 및 인건비 증가와 같은 기타 잠재적 변수에 따라 특정 기간 동안 자본 지출 수준이 높아질 수 있습니다.
전반적으로 거시 경제 요인이 현재 매출 추세를 뒷받침하는 한 자체 자금 조달 능력은 계속 유지될 것으로 예상합니다.”
10/20, 3분기 테슬라 실적을 읽는 월가의 시선, 평범한 자동차 회사로 전락, 밸류에이션 유지 불가, 단기 주가 하락 예상
이번 3분기 테슬 실적을 보는 월가는 상당한 실망감을 토로하고 있습니다. 그만큼 테슬라에 대한 기대가 컸다는 반증이겠지요. 또는 월가는 예전부터 테슬라 부정적이었다라고 반론할 수도 있습니다. 테슬라가 어려웟을시절부터 월가는 지속적으로 테슬라 잠재력을 무시한 IB들이 많았습니다.
사실 테슬라 실적이 오래전부터 기대에 못미쳤왓지만 그동안 테슬라 잠재력을 믿으며 긍정적으로 평가하던 월가는 이번 3분기 테슬라 실적 발표를 기대로 단기적인 기대를 접는 모습니다.
긍정적인 평가를 하는 IB들은 여전히 자동차외 인공지능 등 다른 부분의 잠재력을 평가하지만, 자동차 부분에서 워낙 실적이 좋지 않기 때문에 테슬라를 신에서 인간으로 강등시키고 있다는 느낌을 줍니다.
테슬라가 2023년 180만 대 목표를 재확인하고 11월 30일부터 사이버트럭 인도를 시작한다고 밝혔지만, 차량 수요, 2024년 성장, 사이버트럭의 느리고 비싼 램프, 차세대 플랫폼의 불확실한 일정에 대한 테슬라의 신중한 미래 전망은 내년으로 향하는 펀더멘털에 대한 우려를 강화합니다.
도이치는 2024년 판매량과 수익 기대치에 대해 “상당한 하방 리스크”를 계속 보고 있지만, 차세대 플랫폼에서 비용 및 효율성 이니셔티브를 실행하면서 테슬라가 경쟁 해자를 심화시키고 수년간 전기화 분야에서 선두를 유지할 수 있다고 여전히 믿고 있습니다.
JP모건, 3분기 실적 발표 후 테슬라 벨류에이션은 더이상 유지 어렵다고 평가
3분기 테슬라 실적 보고서 이후 테슬라 밸류에이션은 ‘점점 더 지속 불가능 해 보인다’고 JPMorgan은 말합니다.
JPMorgan은 테슬라가 매출, 자동차 조정 매출총이익, 조정 총 마진, 자동차 조정 총 이익 달러, EBIT 달러, EBIT 마진, EPS 및 “무엇보다도”잉여 현금 흐름 측면에서 “컨센서스 기대치를 훨씬 밑도는”3분기 실적을 보고했다고 평가했습니다.
강세장은 종종 판매에 대한 거래 이익을 “규모를 늘리기위한 의식적이고 교묘한 노력”으로 구성하는 반면, 테슬라는 “분석가들이 이전에 예상했던 것보다 적은 수의 차량을 판매하기 위해서만”가격 인하를 시행해야한다고 JPMorgan은 투자자들에게 말합니다.
또한 3분기에 테슬라가 기록한 7.5%의 에비타 마진은 포드(F)의 2분기 에비타 마진 8.4%와 제너럴 모터스(GM)의 7.2%에 비해 “더 이상 눈에 띄지 않는다”며 3분기 보고서 이후 “점점 더 지속 불가능한” 밸류에이션에 대한 위험을 가중시키고 있다고 지적합니다.
이 회사는 펀더멘털에 기반한 2024년 12월 목표주가 135달러에 대해 “상당한 하방”을 계속 보고 있으며, “테슬라를 여전히 세계에서 가장 가치 있는 자동차 제조업체로 평가한다”고 언급했습니다.
JP모건은 테슬라 주식 투자의견 비중 축소(Underweight) 등급을 유지합니다.
모건 스탠리, 3분기 테슬라 실적은 ‘상대적으로 낮은’기대치보다 낮았다고 평가
모건 스탠리는 테슬라 3분기 실적에 대한 투자자의 기대치가 “상대적으로 낮았다”고 말했지만 테슬라의 실제 실적은 테슬라가 ZEV 크레딧 강화를 제외한 대부분의 컨센서스 운영 지표를 놓쳤기 때문에 “해당 분기의 컨센서스 기대치를 밑돌았다”고 말했습니다.
ZEV 크레딧을 제외한 테슬라의 조정 영업 마진은 5.3 %로 제너럴 모터스 및 포드에 대한 회사의 3분기 조정 EBIT 마진 추정치 인 각각 7.6 %와 4.9 %와 비교된다고 분석가는 회사의 컨퍼런스 콜에 앞서 발표 한 메모에서 덧붙였습니다.
실적 컨콜 후 “매크로, 소비자, 사이버 트럭 및 멕시코에 대한 회사의 주의에도 불구하고 어떻게 우리가 OW 테슬라가 될 수 있습니까?”라고 비판합니다.
이 분석가는 이것이 연간 50억 달러의 R&D가 어디로 가고 있는지에 달려 있다고 생각합니다.
이 회사는 테슬라 주식 투자의견 비중 확대 등급을 유지하지만 테슬라 목표주가를 400달러에서 380달러로 낮췄습니다.
로스 MKM, 테슬라 궤적 약화되었다고 평가
테슬라 사이버트럭 물량 램프를 2025년으로 미룸
맥시코 공장 건설 연기
테슬라 경영진은 확장(혹은 성장)보다는 효율을 우선시 한다.
시장 평가는 2025년까지 모든 전기차 신제품이 실패할 것이라는 가정하에 테슬라를 평가하고 잇다고 혹평
로스 MKM은 3분기 실적과 자동차 매출총이익률이 16.2%로 작년 2분기 17.5%, 3분기 26.8%에서 축소된 후 테슬라 투자의견 중립 등급과 테슬라 목표주가 85달러를 유지했습니다.
이 분석가는 리서치 노트에서 투자자들에게 이 회사가 사이버트럭 물량 예상치를 2025년으로 미루고 멕시코 시설 건설도 연기했으며, 경영진은 이제 확장보다 효율성을 우선시하고 있다고 말합니다.
이 회사는 중립 등급이 테슬라가 계속 실행할 수있는 방법과 “적절하게”균형을 이루고 있지만, 현재 시장 평가는 2025 년까지 출시 될 예정인 수백 대의 전기 자동차가 모두 실패 할 것이라는 “추측 가능한 가정”에 기반을두고 있으며 자동차 부문의 모든 동종 업체에 비해 주식 가치가 과도하게 프리미엄으로 평가되고 있다고 덧붙였습니다.
이 회사는 지난 10년 동안 테슬라와 머스크가 최고치를 기록했으며 어젯밤 3분기 테슬라 실적 및 컨퍼런스 콜은 황소에게 고무적인 것이 아니며 매우 어려운 시기를 보냈다고 지적합니다.
간단히 말해서, 웨드부시는 수요일의 컨퍼런스 콜을 “미니 재앙”이라고 표현할 수 있는데, 이는 전 세계적으로 나타나는 마진 하락과 지속적인 가격 인하를 해결하기를 원했지만, 대신 금리 인상, FSD/AI 투자, 향후 12~18개월 동안 사이버트럭 생산의 어려운 경로를 강조하는 훨씬 더 신중한 머스크의 의견을 들었기 때문입니다.
그렇긴 하지만, 이번 분기 규제 크레딧을 제외한 자동차 매출총이익률은 16.3%로 자사 예상치에 부합했지만 월가 예상치 17.6%보다 낮았다고 평가합니다.
하지남 향후 몇 분기에 걸쳐 테슬라 마진이 안정화될 것으로 예상됩니다.
그러나 테슬라는 가격 인하를 끝내기로 약속하지 않았으며 이는 단기적으로 주식에 큰 문제이자 오버행이라고 회사는 주장합니다.
트루이스트. 테슬라 목표주가를 241달러에서 226달러로 하향
AI, 사이버 트럭 및 차세대 플랫폼의 생산 증가, 수요 및 가격의 역학에 대한 테슬라 논평은 “모두 부정적”이고 “다소 우울한”것
3분기 테슬라 실적은 “컨센서스를 다소 밑돌았지만”놀랍지는 않았으며, CEO 머스크의 낙관론에도 불구하고 AI, 사이버 트럭 및 차세대 플랫폼의 생산 증가, 수요 및 가격의 역학에 대한 논평은 “모두 부정적”이고 “다소 우울한”것이라고 분석가는 리서치 노트에서 투자자들에게 말합니다.
그러나 트루이스트는 테슬라의 AI 역량에 엄청난 잠재적 가치가 있다고 보고 있으며, 대량 생산, 제품 혁신, 특히 AI 혁신 측면에서 최고의 시기가 아직 남아있다고 덧붙였습니다.
BofA, 테슬라 목표주가를 300달러에서 290달러로 하향
테슬라 가격인하 악영향이 본격적으로 나타났다.
BofA는 테슬라 3분기 비일반회계기준 주당순이익이 회사 예상치에 비해 “매우 소폭 상회”했지만 “컨센서스를 크게 하회”한 것으로 보고한 후 테슬라 목표주가를 300달러에서 290달러로 낮추고, 테슬라 투자의견 중립 등급을 유지했습니다.
규제 크레딧을 제외한 3분기 자동차 매출총이익률 15.7%는 BofA의 추정치 16.9%보다 “훨씬 낮고” 작년 같은 분기의 26.3%보다 낮아 “가격 인하가 의미 있는 영향을 미치고 있음을 보여주는 것”이라고 애널리스트는 투자자들에게 말합니다.
이 회사는 실적 발표가 고무적이지 않았지만 장기적인 관점은 흔들리지 않고 있으며 UAW 파업, 새로운 기가 캐스팅 기술에 대한 언론 보도, 살아 움직이는 것으로 보이는 옵티머스 로봇에 의해 강화되었다고 말했습니다.
하지만 2025년까지 점진적인 마진 개선과 약간 둔화된 판매대수 성장을 반영하여 추정치를 낮추고 있습니다.
번스타인, 점점 일반 자동차 회사처럼 보이는 테슬라
번스타인은 3분기 테슬라 실적이 약했다고 지적합니다.
전기차 크레딧으로 예상보다 훨씬 큰 이익을 얻었음에도 불구하고 매출, 주당순이익, 잉여현금흐름을 놓쳤습니다.
특히, 크레딧 제외 자동차 매출총이익률은 16.3%로 컨센서스 18%에 비해 저조했습니다.
번스타인은 자동차 매출 5% 성장, 영업 마진 7.6%, TTM 잉여현금흐름 37억 달러(EV 크레딧 제외 시 20억 달러)를 기록하는 등 여러 면에서 테슬라가 점점 더 일반 자동차 회사처럼 보이고 있다고 덧붙였습니다.
또한 실적 발표에 대한 논평은 훨씬 더 우려스러웠는데, 테슬라는 2024 회계연도 성장을 위해 “모든 옵션을 검토”하고 있으며 새로운 멕시코 시설을 “완전히 기울이기”전에 글로벌 경제의 건전성을 측정해야한다고 지적하면서 중기 성장 전망에 대해 훨씬 더 비관적 인 태도를 보였다고 회사는 말합니다.
번스타인은 이제 2024 회계연도에 테슬라가 컨센서스를 밑도는 납품을 유도하고 낮은 마진에 직면해야 할 수도 있다고 믿고 있습니다.
이 회사는 테슬라 목표주가 150달러, 테슬라 투자의견 Underperform 등급을 제시했습니다.
파이퍼 샌들러, 테슬라 마진 회복은 3분기 하락에 따른 것으로 보인다
파이퍼 샌들러 애널리스트 알렉산더 포터는 테슬라의 주가가 “시간 외 세션에서 시소 모습을”을 보였다고 지적합니다.
놀랍지 않게도 미리 살펴본 바와 같이 마진은 연속적으로 하락했다고 회사는 말합니다.
“마진 미스”로 인해 주당순이익이 컨센서스에 비해 소폭 하락했지만, 파이퍼는 투자자들이 이에 특별히 충격을 받을 것이라고 생각하지 않습니다.
긍정적인 측면은 고정 배터리 사업이 24.4%의 매출 총이익을 기록하며 예외적인 분기를 기록했다는 점입니다.
단위당 원가율도 양호한 추세를 보이고 있어 마진 회복에 좋은 징조입니다.
전반적으로 테슬라를 내년에도 최선호주로 유지한다는 회사의 입장은 변함이 없지만 “향후 몇 달 동안 상승 촉매제를 식별하기는 까다롭다”고 말했습니다.
파이퍼는 이 주식에 대해 투자의견 비중확대, 목표주가는 290달러입니다.
웰스파고, 3분기 테슬라 실적 부진으로 주가가 하락할 것으로 예상
웰스파고는 테슬라의 3분기 조정 주당순이익이 66c로 영업이익과 매출로 인해 컨센서스를 하회했다고 지적했습니다.
규제 크레딧을 제외한 자동차 매출총이익률은 16.3 %로 회사의 추정치와 일치했지만 VA 컨센서스 인 17.7 %를 밑돌았습니다.
테슬라는 또한 장기 배송 가이던스 50%를 재차 강조했다고 웰스는 덧붙였다.
테슬라 목표주가가 260달러와 투자의견 동일 가중치 등급을 부여한 이 회사는 주식이 하락할 것으로 예상합니다.
지난 몇달 동안 테슬라 펀더멘털을 추적한 결과 3분기의 더 많은 마진 침식과 2024년의 불확실한 성장으로 인해 “테슬라의 초기 수익 우위가 구조적인 것인지 아니면 시기 차이인지에 대한 의문을 제기”하면서 “페인트가 마르는 것을 보는 것처럼 느껴졌다”고 애널리스트는 투자자들에게 말합니다.
완전 자율 주행, 스토리지, 옵티머스와 같은 비자동차 벤처가 주가를 지지할 수 있지만 “아직 자동차 비즈니스의 속도와 하이퍼 스케일을 대체할 수는 없다”고 애널리스트는 덧붙였습니다.
웰스파고, 테슬라 목표주가를 265달러에서 260달러로 하향 조정
3분기 테슬라 판매는 예상보다 저조했다.
3분기 테슬라 자동차 매출총이익ㄹ류은 16.3%로 컨센서스 17.9%에 미치지 못할 것
웰스파고는 3분기 테슬라 실적 발표를 앞두고 테슬라 목표주가를 265달러에서 260달러로 낮추고, 테슬라 투자의견 동일 비중 등급을 유지했습니다.
이 회사는 테슬라가 3분기 테슬라 판내 예상치에 이르지 못했다고 지적하고 물량 약세와 지속적인 가격 인하로 인해 3분기 자동차 매출총이익률(크레딧 제외)이 16.3%로 VA 컨센서스 17.9 %에 비해 낮아질 것으로 예상한다고 말합니다.
10/6, 로이터, 현대/기아, 미국에서 테슬라 전기차 충전 표준 채택
현대자동차와 기아자동차가 미국에서 테슬라 전기차 충전 기술을 채택하기로 결정했다고 로이터 통신이 목요일에 보도했습니다.
포드 자동차 (F) , 제너럴 모터스 (GM) 및 닛산 (NSANY)을 포함한 글로벌 동료들과 함께 테슬라의 북미 충전 표준(NACS)을 채택한 현대차와 기아차의 움직임은 엘론 머스크가 이끄는 회사의 슈퍼 차저가 경쟁사 복합 충전 시스템(CCS)을 희생시키면서 업계 표준이되는 데 더 가까워 졌다고 보고서는 말합니다.
10/6, 블름버그, SEC, 2022 년 트위터 주식 매입에 대해 엘론 머스크 조사
미국 증권 거래위원회(SEC)는 법원에 제출한 문건에서 테슬라 CEO 일론 머스크의 2022년 트위터 주식 매입에 대한 조사 결과를 공개했다고 블룸버그 통신이 보도했습니다.
SEC는 현재 트위터를 소유하고 플랫폼 X로 이름을 변경 한 머스크가 지난달이 문제에 대한 증언에 출두하지 않았다고 밝혔다고 보고서는 밝혔다.
이 분석가는 테슬라가 예상보다 낮은 3분기 테슬라 판매량(배송 기준)을 보고 한 후 테슬라 수익 추정치를 줄였습니다.
그러나 이것은 “목표치가 상당히 조정(goal posts had been moved considerably)”된 후 “약간의 미스”였다고 분석가는 연구 노트에서 투자자들에게 말합니다.
JP모건은 테슬라 판매 전망이 감소가 평균 판매 가격을 크게 하락시켜 다른 모든 성과 지표에 대한 물량 부족의 영향을 악화 시켰음에도 불구하고 올해 회사에 대한 기대치 재설정 중 가장 의미가 없다고 말합니다.
JP모건은 2024년 12월 테슬라 목표 주가를 135달러로, 2023년 12월 목표 주가를 120달러로 설정했지만 2025년 예상치는 거의 변동이 없습니다.
번스타인, 테슬라 2024년 주당순이익이 ‘공격적일 수 있다’고 주장
테슬라 자동차 매출총이익률 18.1%로 컨센서스 18.5%보다 낮게 예상
물량 감소, 재고 소진 차량에 대한 상대적으로 큰 할인, 분기 중 급격한 Model X 및 S 가격 하락을 고려 시 더 낮아질 수 있다고 주장
2024년 테슬라는 판매 증대를 위해 추가 가격인하등을 고려하기 때문에 2024년 주당순이익 추정치 4.26달러는 지나치게 공격적이라고 평가 번스타인은 3분기 테슬라 판매량이 43.5만대로 매도 측 컨센서스인 45만 5천대보다 낮았으며, 판매량이 평평하거나 증가할 수 있음을 암시하는 가이던스를 발표했다고 언급했습니다.
테슬라는 모델 3 하이랜드 인도가 밀려나면서 매수 측의 기대치가 더 낮아 졌다고 생각합니다.
평소와 같이 자동차 매출총이익률이 핵심 질문입니다.
번스타인은 18.1%로 컨센서스인 18.5%를 하회할 것으로 예상하지만, 물량 감소, 재고 소진 차량에 대한 상대적으로 큰 할인, 분기 중 급격한 Model X 및 S 가격 하락을 고려할 때 잠재적 하방 가능성이 있다고 보고 있습니다.
수요 약세와 새로운 대량 생산 제품의 부재를 감안할 때, 번스타인은 테슬라가 내년에 판매량을 늘리기 위해 가격을 더 낮춰 마진에 영향을 미칠 것으로 예상하며, 이에 따라 2024 회계연도 컨센서스 EPS 4.26달러는 공격적일 수 있다고 판단합니다.
하지만 2024년에는 테슬라 판매량 증가 가능성이 낮고, 신제품 사이버 트럭의 판매 기여도가 낮을 것
도이치 뱅크는 3분기 테슬라 판매량이 컨센서스 예상치 45.5만대와 회사 예상치 인 44만대를 놓쳤지만, 테슬라는 올해 물량 목표 180만대를 재확인한 점을 들어 4분기에는 순차적으로 개선 될 것이라고 언급했습니다.
그러나 내년 물량 증가가 제한적이고 사이버 트럭 기여도가 미미하기 때문에 “2024년 컨센서스에 더 의미있는 하방 위험이있다”고 생각합니다.
첫 번째 사이버 트럭이 여전히 4분기에 인도될 예정인데 “테슬라의 메시지는 다음 분기에 대해 낙관적 일 수 있습니다.”라고 평가하며 테슬라 투자의견 매수 등급과 테슬라 목표주가 285달러를 유지했습니다.
트루이스트. 테슬라 목표주가를 254달러에서 243달러로 하향 조정
3분기 테슬라 판매량은 월가 예상치보다 6% 낮았음
일론 머스크의 가격과 마진에 대한 견해가 테슬라 자동차 비즈니스 가치를 낮추고 있다
테슬라는 AI기술의 중요 제공업체로 가치를 가지지만 최근 테슬라 AI 발표는 실망스럽다.
트루이스트는 테슬라 목표주가를 254달러에서 243달러로 낮췄고, 3분기 “실망스러운” 테슬라 판매량 발표 이후 테슬라 투자의견 보류 등급을 유지했습니다.
3분기 테슬라 판매량은 팩트셋의 컨센서스 예상치보다 6% 낮았다고 회사 측은 밝혔습니다.
트루이스트는 테슬라를 “AI 기술의 중요한 공급업체”로 계속 보고 있지만, 엘론 머스크의 “가격과 허용 가능한 마진에 대한 견해가 자동차 비즈니스의 가치를 제한한다”고 말하며 최근의 테슬라 AI 업데이트가 “실망스러웠다”고 덧붙였습니다.
오펜하이머, 투자자들은 4분기 GM을 테슬라 주가의 중요한 동인으로 볼 것이라고 전망
테슬라가 생산 및 판매(배송 기준) 기대치를 놓친 가운데, 오펜하이머의 애널리스트 콜린 러쉬는 몇 가지 주요 시사점이 있다고 말합니다.
첫째, 이 회사는 분기 공장 가동 중단의 영향이 예상보다 분명히 더 컸으며
강세 투자자들은 테슬라의 연간 가이던스를 반복해서 고려할 때 분기에서 장기 성장률까지 살펴볼 가능성이 있다고 믿습니다.
둘째, 배송이 생산량을 앞지르면서 채널 재고 과잉에 대한 우려가 완화될 것으로 예상
마지막으로, 10월 18일에 발표되는 활용률 저하에 대한 보고를 통해 매출 총이익이 더 오랫동안 하락세를 이어갈 것으로 예상하지만,
투자자들은 연말까지 주가의 중요한 동인으로 2023년 4분기 매출 총이익에 대한 논평을 주목할 것으로 예상합니다.
테슬라 투자의견 ‘적합’ 등급을 부여한 오펜하이머는 이번 실적에도 주가가 소폭 하락할 것으로 예상했습니다.
9/25, 바클레이즈, 3분기 테슬라 판매량 월가 컨센서스 하회 예상
바클레이즈는 3분기 테슬라 판매량 45.5만대를 예상
월가 예상치 46.3만대에 미치지 못하며
테슬라 예상치 48.3만에대 크게 미지지 못하는 수준
바클레이즈는 최근 테슬라 생산 속도에 대한 논평이 3분기 잠재적 인도량에 대한 힌트를 제공한다고 보고 3분기 테슬라 판매량 455,000대를 예상하며, 이는 3분기 테슬라 판매량 컨센서스 전망치인 463,000대에 비해 미치지 못할 것이며 현재 발표된 회사의 예상치인 483,000대에도 못 미칠 것으로 예상합니다.
새로운 추정치는 2분기 판매량 466,000대와 비교해 전분기 대비 감소를 의미한다고 지적
이 회사는 테슬라 투자의견 동일 가중치 등급과 테스 ㄹ라 목표주가 260달러를 유지했습니다.
9/19, 골드만삭스, 테슬라 판매 가격 하락 전망에 따라 테슬라 추정치 하향
9월 1일, 모델 S/X 가격을 15~19% 인하
8월 중순 중국 모델 Y 가격 인하
골드만 삭스 애널리스트 Mark Delaney는 테슬라가 9 월 1일 S/X 가격을 “실질적으로” 15~19% 인하하고 8월 중순 중국에서 모델 Y 가격을 인하 한 후 테슬라 평균 판매 가격 하락을 주로 고려하여 2023 및 2024 테슬라 EPS 추정치를 낮췄습니다.
테슬라 투자의견 중립 등급과 테슬라 목표주가 275달러를 유지하는 이 애널리스트는 테슬라의 추가 가격 하락을 예상합니다.
“테슬라가 2024 년에 더 많은 물량을 지원하기 위해 가격을 더 낮출 수 있다고 믿으며, 이는 비용 절감으로 인한 EPS 혜택을 완화 할 것이라고 믿는다.”
9/19, GLJ 리서치, 테슬라 3분기 인도량 추정치를 442,000대로 하향 조정
월가 컨센서스 46.3만대(2분기 46.6만대)는 낙관적이다.
3분기 테슬라 판매량은 44.2만대 예상
테슬라 투자의견 장기 매도의견(ong-standing Sell rating)과 테슬라 목표주가 24.33 제시
GLJ 리서치는 테슬라 3분기 인도량에 대한 컨센서스 추정치가 지난 분기 466,000대에 비해 463,000대, 3분기 매출과 조정 EPS가 “낙관적인 것으로 (느리게) 판명될 수 있다”고 전망했습니다.
자체 3분기 인도량 추정치를 44만 2,000대로 낮춘 이 회사는 “향후 2~3주 동안 테슬라에 대한 부정적인 실적 수정이 잇따를 것”이라며 목표주가 24.33달러와 함께 테슬라 주식에 대한 장기 매도 등급을 유지했습니다.
9/18, 노무라, 미국 인플레이션에 가장 노출된 기업은 테슬라, 혼다
2027년은 2023년보다 임금 26% 상승이 기본
차량 당 2,100달러 비용 상승
임금 인상으로 수익성 악화 기업
혼다
포드
테슬라
상대적으로 덜 영향 : 이미 저비용샌산구조 구축업체
미쓰비시,
마쓰다
스바루
전미 자동차 노조가 공식적으로 GM, 포드, 스텔란티스에 대해 파업을 시작한 후 노무라는 노조의 제안이 디트로이트 3개 또는 D3와 “연결될 기대치의 넓은 간격을 드러냈다”고 지적했습니다.
D3 노조 임금이 2027년에 2023년보다 약 26% 상승하는 것이 기본 사례라고 설명하는 이 회사는 이로 인해 미국 조립 차량의 노동 관련 비용이 4년간 차량당 약 2,100달러 상승할 것으로 추정하며 자동차 제조업체가 이러한 높은 비용을 소비자에게 완전히 전가할 수 있을 것으로 생각하지 않는다고 설명합니다.
분석가는 향후 4년 동안 미국에서 노동 관련 비용 인플레이션으로 인해 혼다 및 포드와 함께 직원에 대한 임금을 인상해야하는 테슬라의 수익성이 가장 위험에 처한 반면, “이미 저비용 생산 업체”인 미쓰비시, 마쓰다 및 스바루는 “이 기간 동안 북미 비즈니스의 비용 경쟁력을 더욱 확대 할 수 있다”고 투자자들에게 말합니다.
9/16, 파이퍼 샌들러, 중국, 독일에서 테슬라 모델 3 대기 시간 증가
중국과 독일에서 새로운 모델 3 대기 시간이 3개뤌로 증가
수요가 중국과 독일 공장의 생산 캐파를 초과하거나, 샤로운 모델 3 생산성에 문제가 있을 수 있음
3분기 인도량 감소는 4분기 인도량 증가로 상쇄될 것으로 전망
파이퍼 샌들러는 독일과 중국 모두에서 테슬라의 새로워진 모델 3에 대한 대기 시간이 증가하고 있다고 말합니다.
두 지역의 구매자는 이제 차량을 받기까지 최대 3개월을 기다려야하며, 이는 최근 가격 인상에도 불구하고 모델 3에 대한 수요가 상하이의 생산 능력을 초과하고 있거나 생산 딸꾹질이 예상보다 낮은 생산량으로 이어지고 있음을 시사한다고 분석가는 연구 노트에서 투자자들에게 말합니다.
이 회사는 전자의 경우 3분기의 배송 부족이 다음 분기의 Model 3 배송이 전분기 대비 큰 폭으로 증가하여 상쇄 될 수 있다고 말합니다.
파이퍼는 테슬라 투자의견 비중확대, 테슬라 목표주가 300달러를 제시했습니다.
9/13, Needham, 24년 회계연도 테슬라 자동차 매출총이익 보합 예상, 투자의견 Holding 등급 유지
Needham은 현재 회사의 규제 크레딧을 제외한 24년 회계 연도 자동차 매출총이익을 전년 대비 약 100bps, 컨센서스 모델링 약 200bps보다 낮은 수준으로 모델링하고 있다고 언급하면서 테슬라 투자의견 보류 등급을 유지햇습니다.
테슬라 차량 가격 인하는 표준이되었지만 FSD 가격 인하는 새로운 전술이며, 컴퓨터 비전 접근 방식으로 기어를 전환함에 따라 회사의 데이터 입력 요구 사항을 고려할 때 추가 인하가 가능하다고 분석가는 리서치 노트에서 투자자들에게 말합니다.
이 회사는 FSD와 로봇택시가 상승 시나리오에서 긍정적인 영향을 미칠 것이지만, 최근의 전술적 변화를 고려할 때 “신용을 부여하기에는 너무 이르다”고 덧붙입니다.
UBS, 테슬라 투자의견 중립으로 커버 시작
UBS는 미국 자동차, 자동차 부품 및 자동차 기술 이름에 대한 광범위한 연구 노트의 일환으로 테슬라 투자의션 중립 등급과 테슬라 목표주가 290 달러를 제시하며 테슬라 주식을 커버하기 시작했습니다.
이 그룹은 부분적으로 UAW-D3 노동 협상에 대한 불확실성으로 인해 매도 되었지만 회사의 분석에 따르면 각 D3 회사에서 평균 약 4주의 파업이 가격에 반영되었으며 파업이 발생하면 파업도 지나갈 것이라고 분석가는 리서치 노트에서 투자자들에게 말합니다.
테슬라는 장기적으로 좋은 위치에 있지만 2024년이 추세 이하의 성장 연도로 간주되어 더 나은 진입 점을 기다리는 것을 선호한다고 회사는 덧붙였습니다.
[참고] UAW-D3 labor negotiations : 매년 노동절마다 전미 자동차 노동조합은 디트로이트에서 대규모 퍼레이드를 열고 어느 자동차 제조업체(포드? 제너럴 모터스? 또는 스텔란티스? 중 어느 자동차 회사가 4년마다 진행되는 계약 협상에서 가장 먼저 협상에 나설지 발표하고 다른 자동차 회사들은 그 뒤를 따르게 됩니다.
전미자동차노조는 포드, GM, 스텔란티스와의 4년에 한번씩 계약 협상을 진행합니다.
9/11, 모건스탠리, 테슬라 투자의견 업그레이드, 테슬라 서비스는 테슬라 가치 5000억 달러를 높일 것
테슬라는 자동차 및 기술 회사이지만
테슬라의 가장 큰 가치 동인은 소프트웨어 및 서비스 수익임
아마존 웹 서비스가 아마존 EBIT 70%를 담당하면서 아마존 가치를 끌어 올렸듯이
테슬라 소프트웨어 및 서비스는 새로운 시장을 열고
테슬라 가치 5,000억 달러를 추가할 것
모건 스탠리는 테슬라 목표 주가를 $250에서 $400로 상향 조정하고, 테슬라 투자의견을 시장 동일 비중에서 비중 확대 등급으로 업그레이드했습니다.
이 분석가는 테슬라는 자동차 및 기술 회사로 간주하지만 여기에서 가장 큰 가치 동인은 소프트웨어 및 서비스 수익이라고 생각합니다.
이 분석가는 리서치 노트에서 투자자들에게 Amazon Web Services가 Amazon 총 EBIT의 70 %에 도달하도록 “만든 것과 동일한 힘”이 Tesla에서 작동하여 “고정 된 가격으로 차량을 판매하는 것 이상으로 확장되는 새로운 시장(TAM, Total Addressable Market) 시장을 열 수 있습니다.”라고 말합니다.
이 회사는 지난 5년 동안 Tesla가 개발해 온 맞춤형 슈퍼컴퓨팅인 Dojo가 그 촉매제라고 말합니다.
모건 스탠리는 Dojo가 모빌리티 및 네트워크 서비스의 빠른 채택률을 통해 테슬라 기업 가치에 최대 5,000억 달러를 더할 수 있다고 믿습니다.
이로 인해 회사의 목표 주가가 상향 조정되고, 테슬라가 애널리스트의 최고 추천 종목으로 선정되어 페라리(RACE)를 대체하게 되었습니다.
9/6, 로이터, 테슬라, 8월 중국산 전기차 판매량 8만 4천대로 9.3% 증가
중국 승용차 협회 데이터에 따르면 테슬라는 8월에 전년 동기 대비 9.3% 증가한 8만 4,159대의 전기차를 판매했다고 로이터가 보도했습니다.
중국에서 생산된 모델 3 및 모델 Y 자동차의 8월 판매량도 7월에 비해 30.9% 증가했다고 보고서는 밝혔습니다.
8/9, 번스타인, 내년이 테슬라에게 힘들 것이라고 예상
번스타인 애널리스트 토니 사코나기는 테슬라 CFO인 잭 커크혼이 사임했다는 소식에 대해 그가 4년 동안 CFO를 맡아왔고 이제 겨우 39세라는 점을 언급하며 “2019년 1월 갑작스럽게 은퇴한 전임 CFO만큼 걱정스러운 상황은 아니지만 테슬라를 긍정적으로 전망하기는 어렵다”고 말했습니다.
테슬라는 “분명히 까다로운 곳이며, 일론은 같이 일하기 힘든 사람”이라고 말합니다.
번스타인이 이전에 언급했듯이 테슬라의 임원 이직률은 역사적으로 매우 높았습니다.
그럼에도 불구하고 번스타인은 “투자자들이 이직할 필요는 없지만, 커크혼이 더 이상 버틸 가치가 없다는 개인적인 결정을 내린 것은 분명하다”고 주장합니다.
번스타인은 2025년 이전까지 이렇다 할 신제품 출시 없이 성장하려는 테슬라의 욕구를 고려할 때 향후 1년 이상은 테슬라에게 힘든 시기가 될 것이라고 계속 믿고 있습니다.
이 분석가는 리서치 노트에서 투자자들에게 리비안안 “마침내 장기적인 비즈니스 방식을 실행하는 방향으로 큰 전환을 하고 있다”고 평가했습니다.
이 회사는 리비안의 “고유한”전기 자동차 모델 라인업에 대한 수요가 여전히 “확고하다”고 말하면서 2분기에 더 강력한 판매(인도 기존)에서 볼 수 있듯이 생산이 “이제 성공의 길로 가고 있는”것으로 보고 있습니다.
리비안 목표주가 상향 조정은 2023년 하반기와 2024년 하반기에 리비안이 판매 목삶의 표를 달성하거나 초과 달성할 수 있다는 자신감을 반영한 것이라고 Wedbush는 말합니다.
7/7, BofA, 테슬라 목표 주가를 225달러에서 300달러로 상향 조정
BofA 분석가 존 머피는 테슬라 목표주가를 225달러에서 300달러로 상향 조정하고, 테슬라 투자의견 중립 등급을 유지했습니다.
이 회사는 평가 기준을 2024년으로 이월하고 이후 자동차 범위 전반에 걸쳐 가격 목표를 조정하고 있으며, 일반적으로 원래 장비 제조업체 및 공급 업체에 대한 목표가 더 높아진다는 점에 주목하고 있습니다.
2020년 이후 자동차 산업은 “물량에 굶주렸지만, 흐름이 바뀌고 있다”고 말하며, 특히 미국에서는 2023년 물량이 지금까지 예상을 뛰어넘었고, 유럽에서는 물량이 “놀랍게도 상승했다”고 BofA는 언급했습니다.
모건 스탠리, 제너럴 모터스 목표 주가가 38달러에서 41달러로 상향
모건 스탠리 분석가 아담 조나스는 제너럴 모터스의 목표 주가를 38달러에서 41달러로 상향 조정하고 GM 투자의견 비중 확대 등급을 유지했습니다.
이 회사는 2분기 GM 실적 발표를 앞두고 예측을 발표하며, 포드와 GM 모두에 대해 투자의견 비중 확대 등급을 반복하면서 투자자들에게 예상보다 강력한 가격/믹스 및 놀랍도록 탄력적인 자동차 소비가 미국 자동차 제조업체에 대해 “비트 앤 레이즈 조건을 창출(create beat-and-raise conditions)”한다고 말했습니다.
모건 스탠리는 포드 목표 주가를 14 달러에서 16 달러로 올렸고 포드 투자의견 비중 확대 등급을 유지했습니다.
7/5, 2분기 테슬라 판매량을 보는 월가의 시선, 기대 이상 관건은 자동차 마진
테슬라는 월가 예상치를 크게 뛰어넘는 2분기 테슬라 판매량 및 테슬라 생산량을 발표했죠. 이에 대해 우러가 IB들은 기대 이상의 판매량에 놀라며 테슬라 목표주가를 올렸지만, 판매 증가가 바로 테슬라 가격 하락에 따른 마진 하락을 커버할 정도로 네슬라 마진이 오를 것이라는 단순 해석을 경계하고 있습니다.
2분기 테슬라 판매량 46.6만대
월가 예상치 44.8만대를 상회
골드만삭스 추정치 44.5만대 상회
버클레이즈 추정치 44.7만대 상회
도이치 뱅크 예상치인 44.8만대 상회
모건스탠리 23년 연간 190만대 판매 예상
테슬라 자체 목표 180만대 상회
웨드부시, 2023년 테슬라 연간 판매량 180만대 가능 예상
구겐하임, 테슬라 판매량 호조에도 테슬라 마진은 마이너스
모건 스탠리, 전기차 파이가 더 작아지고 더 큰 조각이 테슬라로 갈 것으로 예상
모건 스탠리 분석가 아담 조나스(Adam Jonas)는 2분기 테슬라 판매량이 4% 이상 증가했다고 발표한 이후 테슬라 투자의견 동일 비중 등급과 테슬라 목표주가 250달러를 유지했습니다.
이는 2023년 테슬라 판매량 예측치가 현재 180만대에서 190만대에 가까워 질것이라는 예상치를 뒷받침할 것으로 보고 있습니다.
많은 시장 관찰자들은 테슬라 전기차 시장 점유율이 확실하게 낮아질 것으로 생각했지만, 테슬라를 대신할 것으로 예상되는 전통적인 OEM 라이벌의 새로운 전기차 출시가 더디게 진행되고 있습니다.
모건 스탠리는 2030년까지 전체 전기차 보급률이 낮은 속도로 진행되며, 테슬라가 예상보다 높은 시장 점유율을 달성할 것으로 보고 있습니다.
“전기차 파이가 작아지고 더 큰 조각이 테슬라에 돌아갈 것”이라고 전망했습니다.
구겐하임, 부인할 수 없는 판매 호조에도 불구하고 테슬라 마진은 마이너스라고 주장
구겐하임 분석가 로널드 유시코우는 테슬라가 “부인할 수 없는 강력한 판매 실적”을 보고했으며, 이에 따라 테슬라 주가가 긍정적으로 반응할 것으로 예상한다고 말했습니다.
그러나 구겐하임은 가격과 마진에 대해서는 “여전히 부정적”이며, 현재 테슬라 자동차 매출총이익 추정치가 신용 제외 시 컨센서스를 “훨씬 밑돌고”있다고 지적하면서 2분기 실적을 앞두고 고객에게 테슬라 주가가 강세를 보일 때 테슬라 주식을 매도하라고 조언합니다.
이 회사는 가격 및 마진 위험이 여전히 높고 현재 밸류에이션이 “빠르면 회계 연도 2025년에 M2가 성공적으로 출시 될 때까지 성장 알고리즘이 손상되었기 때문에 현재 테슬라 밸루에이션이 지난치게 높다고 주장합니다.
그는 테슬라 목표주가 112 달러와 테슬라 투자의견 매도 등급을 유지했습니다.
오펜하이머, 테슬라 투자의견 ‘매수’를 유지하지만 여전히 가격 인하 가능성을 보고 있습니다.
오펜하이머 분석가 콜린 러쉬는 테슬라가 제조 공정 전반에 걸쳐 처리량을 지속적으로 개선함에 따라 2분기에 강력한 판매 및 생산 수치를 기록했다고 언급했습니다.
특히 컨센서스 대비 높은 Model S/X 판매량이 자동차 매출총이익과 높은 가동률에 도움이 될 수 있다고 지적합니다.
오펜하이머는 테슬라 가격 인하가 이러한 혜택을 상쇄하고 매출총이익이 전분기 대비 평탄해질 가능성을 계속 보고 있습니다.
또한 일부 약세론자들은 점진적인 재고 증가할 것으로 예상하지만, 테슬라는 채널에서 타이트한 재고로 계속 운영되고 있다고 믿고 있습니다.
전반적으로 테슬라가 전기차 산업이 성숙해짐에 따라 경쟁사보다 어려운 거시적 역풍을 잘 헤쳐나가고 있지만, 예상보다 낮은 마진에 대한 우려와 밸류에이션에 미치는 영향을 감안해 테슬라 투자의견 ‘Perform’ 등급을 유지했습니다.
이제 초점은 회사의 2분기 마진으로 이동한다고 애널리스트는 리서치 노트에서 투자자들에게 말합니다.
Tesla의 생산량은 감소하는 추세이기는 하지만 계속해서 판매 예상치를 능가하고 있으며 2023년 판매목표 180만를 충족 할 예정이라고 회사는 말합니다.
그러나 바클레이즈는 재고 증가가 계속됨에 따라 ‘마진 바닥’과 수요 탄력성에 대한 의문이 남아 있다고 생각합니다.
테슬라 목표주가는 260달러로 테슬라 투자의견 동일 비중 등급을 유지합니다.
6/30, RBC 캐피탈, 2분기 테슬라 판매량 43.8만대 예상
마켓워치는 며칠 내로 2분기 테슬라 생산량 및 테슬라 판매량(인도 기준)을 공시할 것리며, 월가는 테슬라 판매량 44.5만대를 예상하고 있다고 보도했습니다.
“테슬라 주가에 영향을 미칠 다음 촉매제가 다가오고 있다. 테슬라가 향후 며칠 내에 2분기 테슬라 생산대수 및 테슬라 판매량을 공시할 것으로 보인다”
“애널리스트들을 상대로 집계한 팩트셋의 자료에 의하면 2분기 테슬라 판매량은 44.5만대로, 이중 43.4만대는 모델 3와 모델 Y가 차지할 것으로 점쳐지고 있다”
테슬라는 매 분기 초에 전분기 생산량과 판매량(인도 기준)을 공시했기 때문에 이러한 주장은 새로운 것은 아닙니다.
RBC 캐피탈 분석가 톰 나라얀은 2분기 테슬라 판매량은 43.8만대로 예측했습니다.
“글로벌 앱 다운로드 횟수를 포함해 여러 데이터를 종합해 보았을 때 2분기 테슬라 판매량(인도 기준)은 43.8만 대일 것이다” “글로벌 총 다운로드 횟수의 증가세는 계속되고 있으며, 이는 판매가 잘 이루어지고 있다는 좋은 지표이다” “유럽의 경우 6월 앱 다운로드 횟수가 견고하게 나타나면서 테슬라의 분기별 인도대수는 정상적인 추세를 유지할 것으로 보인다”
“중국 내 테슬라의 생산과 판매에 대한 데이터는 좋게 나오고 있으나, 월간 미국 지표는 혼조세를 보이면서 인도대수를 예측하기 쉽지 않다”
6/29, 번스타인, 테슬라 슈퍼차저 개방으로 2030년 120억 달러 매출 가능하다고 주장
모건스탠리는 테슬라를 AI 수혜자이자 자동차 회사로 보고 있지만, AI 수혜에 대한 높은 기대치가 테슬라 주식을 “공정한 가치 평가”로 가져왔다고 주장합니다.
모건스탠리는 올 한 해 동안 테슬라 투자의견 비중 확대 등급을 옹호했지만, 테슬11주가가 111 %의 연율 랠리가 올 것이라고는 생각하지 못했다고 지적하며, 테슬라 주가 상승 랠리가 끝났다고는 보지 않으며 테슬라를 여전히 전기차 섹터 포트폴리오에서 “반드시 보유해야하는 필수 소유 주식”으로 간주하고 있습니다.
그러나 투자자와의 논의에서 회사는 계속해서 상당한 수준의 투자자 회의론을 발견하고 있으며이 수준에서 주식에 대한 상대적으로 완전한 가치 평가와보다 균형 잡힌 위험 보상을보고 있습니다.
6/22, 바클레이즈, 테슬라 투자의견을 비중 확대에서 비중 유지로 하향 조정
2분기 테슬라 판매량 45.5만대로 월가 컨센서스보다 높게 예상
판매량은 증가하지만 생산이 더 빨리 증가해 재고 증가로 마진 논란이 있을 것으로 예상
테슬라의 장기전인 전망은 여전히 낙관하고 있지만, 테슬라 주가는 단기적으로 너무 올랐기 때문에
워싱턴 포스트눈 미국 도로교통안전국 데이터를 분석한 결과, 2019년 이후 미국에서 발생한 736건의 충돌 사고 중 오토파일럿 모드의 테슬라와 관련된 사고는 이전에 보고된 것보다 훨씬 더 많았다고 보도했습니다.
이 데이터에 따르면 지난 4년간 이러한 충돌 사고가 급증했으며, 이는 Tesla의 미래형 운전자 지원 기술이 점점 더 널리 사용되고 미국 도로에서 자동차의 존재감이 커지는 것과 관련된 위험을 반영한다고 워싱턴말합니다.기자들은 말합니다.
이 데이터에 따르면 오토파일럿과 관련 사망자 및 중상자 수도 크게 증가했습니다.
테슬라 오토 파일럿이 얼마나 많은 충돌 사고를 피할 수 있었는지는 말할 수 없지만, 이 데이터는 미국 고속도로에서 실시간으로 테스트 중인 기술에 분명한 결함이 있음을 보여준다고 이 매체는 덧붙입니다.
테슬라 오토파일럿 업데이트 – 운전대를 잡으세요
Stifel, Tesla/GM 거래로 전기차 충전 경쟁업체에 ‘소폭 부정적’ 전망
스티펠 애널리스트 스티븐 젠가로는 최근 테슬라/GM의 발표가 EVgo, Blink Charging 등 전기차 충전 경쟁업체와 월박스, 차지포인트 등 전기차 충전 경쟁업체에 다소 부정적인 영향을 미칠 것으로 보고 있습니다.
이들 회사에 투자의의견 등급을 변경하지 않았지만, 이 회사는 ChargePoint가 여전히 가장 좋아하는 전기차 충전 이름이며, 투자자에게는 자산 소유자에 비해 영향이 적다고 리서치 노트에서 말합니다.
RBC, 테슬라 GM에 슈퍼차저 네트워크를 개방한 것은 스텔란티스에 긍정적이라고 주장
제너럴 모터스(GM)가 2024년부터 북미 전역에 12,000개의 테슬라 슈퍼차저를 이용할 수 있게 될 것이라고 발표한 후, RBC 캐피탈의 애널리스트 톰 나라얀은 이 소식을 GM과 스텔란티스에게 “명백한 긍정적”이라고 말하며 투자자들에게 스텔란티스에도 비슷한 발표가 있을 것으로 기대한다고 말했습니다.
이 회사는 5 월 26 일 유사한 포드 전기차에 슈퍼차저 개방을 발표를 감안햇을 때 GM에게의 개방은 예상 된 것”이라고 생각한다고 덧붙였습니다.
이 회사는 GM, 스텔란티스 및 테슬라 투자등급 Outperform 등급을, 포드 투자의견 Sector Perform 등급을 부여했습니다.
웨드부시, 테슬라 목표 주가를 300달러로 상향 조정하고 테슬라 주식을 ‘베스트 아이디어 목록’에 추가
웨드부시 애널리스트 다니엘 아이브스는 테슬라(TSLA)의 목표 주가를 215달러에서 300달러로 상향 조정하고 주식에 대해 ‘시장수익률 초과달성’ 등급을 재차 부여했다.
이 회사는 또한 테슬라 주식을 “최고의 아이디어 목록”에 추가했습니다.
테슬라는 제너럴 모터스가 북미 충전 표준 커넥터 디자인을 전기 자동차에 통합하여 2024 회계 연도에 테슬라 충전기에 액세스 할 수 있고 2025 회계 연도에는 어댑터없이 액세스 할 수 있도록 할 것이라고 발표함으로써 “또 다른 큰 진전을 이루었다”고 분석가는 연구 노트에서 투자자들에게 말합니다.
웨드부시는 슈퍼차저 네트워크, 에너지 사업, 인공 지능 기반 자율 주행 경로, “타의 추종을 불허하는” 배터리 생태계, 전 세계 생산량 증가로 “아직 초기 단계에 있는 황금빛 전기차 성공 스토리”에 더해져 테슬라의 총체적 스토리가 “이제 더욱 빛을 발할 것”이라고 믿습니다.
테슬라는 “다른 자동차 제조업체들이 체스를 두는 동안 테슬라는 이 광범위한 전기차 녹색 물결 속에서 체스를 두고 있다”고 믿습니다.
웨드부시는 2024년 이후에는 월가는 테슬라 전기차 생태계의 근본적인 가치를 더 잘 인식하기 시작할 것으로 예상하고 있습니다.
웨드부시는 GM과의 협업이 Tesla의 슈퍼차저 스토리에서 큰 수익 창출 기회가 될 것으로 보고 있습니다.
모건 스탠리, 테슬라의 GM과의 협정이 내러티브를 바꾸는 데 ‘매우 중요할 수 있다’고 주장
2주 전, ’23년 5월 26일 포드(F)가 자사 전기차를 테슬라의 “점점 더 보편화되는 슈퍼차저 네트워크”와 호환되도록 하기로 결정한 데 이어 제너럴 모터스(GM)가 테슬라(TSLA)의 슈퍼차저 네트워크에 합류한다고 발표한 후, 모건 스탠리(Morgan Stanley)의 애널리스트 아담 조나스(Adam Jonas)는 이 소식을 “소비자에게도 좋고 테슬라에게도 좋으며 자본 규율과 협력에 관한 바늘을 움직이는 측면에서 GM에게도 상당히 좋은 신호”라고 평가했습니다.
이번 개발이 “GM 투자자들에게 중요하고 환영할 만한 신호”라고 생각하는 이 애널리스트는 GM과 테슬라 간의 합의가 “내러티브 변화에 있어 잠재적으로 매우 중요한 의미를 지닌다”고 덧붙였습니다.
GM이 “전기차 분야의 지배적 인 플레이어”와 기꺼이 협력함으로써 회사는 비즈니스 모델, 브랜드, 고객 경험 및 자본 수익과 같은 더 많은 부가가치 영역에 투자 할 수 있다고 주장합니다. ‘ 이 분석가는 GM 투자의견 비중 확대 등급과 GM 목표주가 38 달러 유지했습니다.
6/7, 테슬라 주가를 읽는 월가의 시선,
테슬라 주가가 8일 연속 오르면서 테슬라 주가에 대한 견해들이 달라지고 있습니다. 파이퍼 샌들러는 테슬라 주가가 저렴한가라는 원초적 질문에 테슬라 자동차 사업만으로는 싸다고 할 수 있지만 테슬라 주가는 자동차 산업 외 다른 많은 전도유망한 비즈니스 모델이 가치를 더하고 있다고 주장합니다.
테슬라 자동차 사업만 반영 시 테슬라 주가는 결코 싸지 않다고 주장
테슬라 자동차 사업만으로 테슬라 주가 135달러 이하는 타당성이 있다.
테슬라 주가 37%는 테슬라 다동차 사업 외 비즈니스, 즉 자율주행, 보험, 휴머노이즈 로봇 등의 가리라고 보고 있음
파이퍼 샌들러, 자동차 사업만으로는 테슬라가 ‘싸지 않’지만 테슬라의 다른 비즈니스 모델을 봐야한다고 주장
투자자들이 테슬라 자동차 사업의 강점만으로 테슬라 주가가 ‘싸다’고 생각하는지라는 질문에 대한 “짧은 대답은 “결코 싸지 않다”라고 파이퍼 샌들러는 리서치 노트에서 투자자들에게 말합니다.
이 분석가는 테슬라 주가가 135달러 이하에서 거래되고 있다면 기존 자동차 사업 부분만을 근거로 주식을 소유하는 것이 정당화될 수 있다고 말합니다.
하지만 파이퍼는 이 회사의 새로운 수익원이 투자 논리의 핵심이라고 생각합니다.
현재 테슬라 주가의 최소 37%는 자율 주행 소프트웨어, HVAC, 휴머노이드 로봇, 신경망 훈련 서비스, 보험 등 “신규/검증되지 않은 사업”에서 비롯된 것으로 보고 있습니다.
이 애널리스트는 CPCA를 인용해 테슬라 차이나가 5월에 77.7만 대를 판매하여 4월의 75.8만 대에서 소폭 판매 증가했다고 언급했습니다.
이는 “적어도 안정적이거나 약간 긍정적인 테슬라 판매 추이를 나타내지 만 생산 데이터는 재고 구축을 이해하는 데 더 도움이 될 것이라고 회사는 연구 노트에서 투자자들에게 말합니다.
Citi, 테슬라 목표가를 175달러에서 215달러로 상향 조정
Citi 애널리스트 Itay Michaeli는 2023 년 미국 차량 밀도 조사(2023 U.S. Vehicle Density Survey) 결과에 따라 테슬라 목표주가를 175 달러에서 215 달러로 올렸고, 테슬라 투자의견 중립 등급을 유지했습니다.
이 회사가 활용하는 자동차 및 이동성에서 “가장 중요한 단일 예측 지표에서 우위를 점하기 위해”사용하는 독점 도구 탄력성은 최근 자동차 수요의 “지갑 점유율의 진정한 증가를 반영”한다는 “놀랍도록 강력한 밀도 전망”을 지적했다고 분석가는 연구 노트에서 투자자들에게 말합니다.
이 회사의 설문 조사는 향후 몇 년 동안 미국 차량 SAAR(Auto Sales Seasonally Adjusted Annual Rate, 계절 조정한 자동차 판매)이 1,900만 대 이상이 될 것이라는 전망을 뒷받침한다고 분석가는 덧붙였습니다.
이 설문 조사를 통해 회사는 테슬라 평가를 더욱 더 긍정적으로 만들지만, 테슬라 투자의견 중립 등급은 밸류에이션과 단기 가격 위험이 “지속되는”것으로 간주되는 것을 반영합니다.
모건 스탠리의 애널리스트 아담 조나스는 테슬라 실적이 자동차 매출총이익률에서 “소폭의 미스”를 보였으며, 잉여현금흐름이 모건스탠리 및 월가의 컨센서스 예측치를 “훨씬 밑돌았다”고 지적하며, 이번 분기가 “가격 인하가 테슬라에 적합한 전략적 수단인지에 대한 논쟁을 더욱 부추길 것”이라고 말했습니다.
그러나 이 회사는 투자자들이 마진에 대해 인내심을 갖고 단기 및 중기 변동성을 예상해야 하며 글로벌 가격 인하는 “아직 완료되지 않았다”고 예상하면서 “시간이 지남에 따라 전기차 부문의 통합 시대에 대비할 것”이라고 덧붙이면서도 테슬라 스토리에 대해 계속 긍정적으로 평가하고 있습니다.
모건 스탠리는 테슬라 투자의견 비중 확대 등급과 테슬라 목표주가 220달러를 제시하고 있습니다.
이 분석가는 테슬라 가격 인하가 매출총이익률에 역풍이라고 말했지만 테슬라는 가격 인하는 매출총이익률 하락 원인의 50%에 불과하다고 주장했습니다.
TD 코웬은 ASP 및 마진 전망을 낮추면서 테슬라 추정치를 낮췄습니다.
오펜하이머, 마진 압력이 테슬라 투자자들에게 ‘우려’가 될 것으로 예상
오펜하이머의 애널리스트 콜린 러쉬는 테슬라가 더 많은 배송량을 달성하고 전기화되고 자율적인 미래를 준비함에 따라 테슬라의 스토리가 변화하고 있다고 생각합니다.
테슬라 영업 전략이 단기적인 CF(현금흐름, Cash Flow) 최적화에서 고객당 장기적인 수익성 극대화로 바뀌고 있습니다.
연말까지 FSD가 완전히 상용화될 것이라는 제안에 따라 테슬라는 업그레이드 가능한 사용자 기반을 늘리는 데 집중하고 있습니다.
이 접근 방식은 테슬라가 비용 우위를 활용하기 때문에 경쟁업체의 전기차 시장 진입을 매우 비싸게 만드는 부수적인 이점이 있다고 이 회사는 지적합니다.
오펜하이머는 테슬라가 시간이 지남에 따라 시장 점유율 상승과 마진 확보로 이익을 얻을 것이라고 믿지만, 단기적인 마진 압박이 투자자들에게 우려 사항이 될 것으로 예상합니다.
이 회사는 테슬라 투자의견 ‘매수’ 등급을 유지합니다.
[참고] CF : 현금흐름, Cash Flow
Canaccord, 테슬라 목표 주가를 275달러에서 257달러로 하향
Canaccord의 애널리스트 조지 지아나리카스는 Tesla 목표 주가를 275달러에서 257달러로 낮추고 테슬라 투자의견 매수 등급을 유지했습니다.
분석가는 변동성이 큰 거시 경제 배경과 수요 약화에 직면하여 Tesla는 단기 수익보다 유닛을 계속 우선시하고 있다고 말했습니다.
테슬라는 향후 업그레이드가 가능하고 수익성 잠재력이 높은 차량으로 의도적으로 시장에 씨를 뿌리는 전략을 추진하고 있습니다.
BofA, 테슬라 목표주가 220달러에서 225달러로 상향 조정
BofA는 테슬라가 1분기 비일반회계기준(non-GAAP) 주당순이익이 회사 추정치를 상회한 것으로 보고한 후 목표 주가를 220달러에서 225달러로 상향 조정하고 주식에 대해 중립 등급을 유지했지만, 테슬라의 “양호한 수익”은 주로 낮은 세율과 예상보다 높은 이자 수익에 힘입은 바가 크다고 설명했습니다.
자동차 판매 가격 인하 실현은 모델링보다 좋았지만 매출총이익률은 주로 가격 인하의 영향으로 인해 예상치를 상회했으며 이는 원가 하락으로 부분적으로 상쇄되었다고 보고, 분기 이후 추정치를 조정하고 있다고 말합니다.
이 분석가는 리서치 노트에서 투자자들에게 “신규 고객의 잠재적 평생 가치”를 보존하면서 비용 리더십 위치를 활용하는 올바른 전략이며 장기적으로는 총 마진을 더 많은 볼륨과 기꺼이 교환 할 의향이 있다고 말합니다.
마진은 개선되기 전에 악화될 것이지만, 테슬라는 여전히 BEV의 운명을 통제할 수 있는 가장 좋은 위치에 있는 OEM이라고 RBC는 덧붙였습니다.
베어드, 테슬라를 올해 자동차 부문 베스트 픽으로 유지
베어드 애널리스트 벤 칼로(Ben Kallo)는 테슬라의 마진, 특히 자동차 매출총이익의 연속적인 하락에 따라 단기적으로 테슬라의 마진에 초점을 맞출 것으로 예상한다고 말했습니다.
마진 감소는 부분적으로 차량 수를 늘리려는 테슬라 접근 방식에 따른 결과이며, 제조 효율성과 원자재 비용 하락 등 마진 감소에도 불구하고 마진을 개선할 수 있는 수단이 여전히 남아 있다고 판단합니다.
Kallo는 Tesla 주식에 대해 Outperform 등급과 목표주가 252달러를 재차 강조했습니다.
번스타인, 테슬라 자동차 매출총이익 하락으로 테슬라 실적을 ‘실망스러운’ 것으로 평가
번스타인은 테슬라 실적이 자동차 매출총이익을 충족하지 못하고, EPS와 잉여현금흐름도 충족하지 못하면서 “실망 스러웠다”고 평가했습니다.
“지금은 폭풍우가 몰아치고 있지만 내년 봄에는 화창할 것”이라는 조심스러운 어조로 진행된 테슬라 실적 컨콜에서 회사의 수사는 의미심장하게 바뀌었습니다.
테슬라 마진이 현재 경쟁사들과 현저하게 비슷하기 때문에 회사는 이제 FSD의 우수한 장기 경제성 잠재력으로 인해 더 낮은 마진을 기꺼이 받아들일 의향이 있음을 강조하고 있다고 회사는 말합니다.
가능성은 있지만, 번스타인은 테슬라가 조만간 자율 주행 기회를 포착할 준비가 되어 있는지, 기존 차량이 FSD를 실행할 수 있을지 여부는 불분명하다고 말합니다.
미즈호, 테슬라 목표주가를 250달러에서 230달러로 낮추다
미즈호 애널리스트 비제이 라케시는 어젯밤 실적 발표 이후 테슬라의 목표 주가를 250달러에서 230달러로 낮추고 주식에 대한 매수 등급을 유지했습니다.
애널리스트는 리서치 노트에서 투자자들에게 크레딧을 제외한 회사의 자동차 총 마진은 19.0 %로 컨센서스 추정치 인 20.7 %보다 낮았다 고 말합니다.
그러나 회사는 계속해서 Tesla를 경쟁사 대비 훨씬 더 강력한 마진과 장기적인 연간 50% 생산 성장 목표를 그대로 유지하면서 전기 자동차 분야의 글로벌 리더로 보고 있습니다.
파이퍼 샌들러, 테슬라 자동차 총 마진에 대한 ‘집착’은 부당하다고 주장
rgan 파이퍼 샌들러는 테슬라 실적 발표 후 테슬라 주가가 전분기 대비 하락한 것은 테슬라의 공격적인 가격 전략 때문이라고 지적합니다.
회의론자들은 자동차 총 마진이 20% 미만이라는 점에 초점을 맞출 수 있지만, 애널리스트는 “이 지표에 대한 집착은 부당하다”고 말합니다.
투자자들은 20%라는 수치에 집착하는 대신 영업 마진, 현금 흐름, 설비투자 자급률에 관한 Tesla의 메시지 정신에 집중해야 한다고 Piper는 말합니다.
“앞으로 몇 달 동안 주가가 하락할 수 있지만 결국에는이 내러티브가 견인력을 얻을 것입니다.”라고 회사는 썼습니다.
테슬라 목표주가 300달러와 함께 테슬라 투자의견 비중 확대 등급을 유지합니다.
Citi, 테슬라 목표주가 $192에서 $175로 하향 조정
씨티는 테슬라에 대한 회사의 목표 주가를 192달러에서 175달러로 낮추고 테슬라 투자의견 중립 등급을 유지했습니다.
분석가는 연구 노트에서 투자자들에게 회사의 1분기 마진 누락은 가격 인하가 이전에 예상했던 정도까지 상쇄되지 않았음을 확인시켜 주었다고 분석가는 말합니다.
이는 최근 2분기의 가격 인하와 함께 더 부드러운 거시적 배경 속에서 회사가 2023년 판매량 목표에 전적으로 전념하면서 Tesla의 마진이 더 취약한 것으로 간주 될 가능성이 높기 때문에 단기적인 주식 심리를 약화시킬 수 있습니다.
Citi는 주가가 하락할 것으로 예상하며 단기적으로 진입하려면 수요에 대한 확신이 더 필요하다고 말합니다.
’22년 4분기 테슬라 실적을 보는 월가의 시선
CFRA Research의 수석 분석가 Garrett Nelson은 Tesla에 대해 투자의견으로 매수 의견을 갖고 있고 12개월 목표 가격을 1,250달러로 제안하고 있는데, 그는 테슬라가 지난 9분기 중 8분기 동안 실적 예상치를 상회했다고 지적했습니다. 자동차 제조의 높은 고정 비용 특성으로 인해 회사가 이길 수 있는 가능성이 있다고 지적합니다.
Nelson은 “강력한 거래량이 있는 분기가 있으면 실제로 단가를 낮추는 경향이 있으며 많은 수익을 낼 수 있습니다.”라고 말했습니다.
Tesla는 이번 달 초에 2021년의 마지막 3개월 동안 305,840대의 차량을 생산하고 308,600대를 인도했다고 보고했습니다. 회사는 3분기에 이전 기록을 갱신하여 올해의 총 납품량을 936,172대로 기록했습니다. 전 세계적으로 반도체가 부족하고 배송 병목 현상으로 인해 배송 대기 시간이 길어집니다.
Wedush의 분석가인 Dan Ives는 “현재 Tesla는 이 문제로 인해 Model Y, 일부 Model 3가 세계 여러 지역에서 5~6개월 지연되고 있는 문제가 있어 공급을 초과하는 수요가 발생하고 있습니다.”라고 지적했습니다. 그는 오스틴과 베를린에 새로운 Giga 공장을 열면 생산 병목 현상이 완화될 수 있다고 덧붙였습니다.
투자자들이 전기차 제조업체가 차량 수요를 맞추기 위해 생산량을 늘릴 수 있는지 여부는 미국 오스틴과 독일 베르린 공장이 테슬라 성장 스토리의 핵심으로 보고 있습니다.
테슬라는 3분기 분기 매출이 예상 139억1000만 달러에 비해 컨센서스 예측치인 137억6000만 달러에 약간 못 미쳤다고 보고했다. 주당 순이익은 1.86달러로 예상했던 1.67달러를 웃돌았다.테슬라도9월로 끝나는 3개월 동안 전 세계 고객에게 241,300대의 전기 자동차를 인도했으며, 4분기에 그 기록을 경신하기 전에 분기별 인도 사상 최고치를 기록했습니다.
갈라져,Moody’s Investors Service Inc.는 최근 Tesla의 신용등급을 상향 조정했습니다., 월요일에 등급을 Ba1의 최고 정크 등급으로 끌어올려 “급격한” 비즈니스 확장과 수익성 개선으로 업그레이드했습니다. 이러한 움직임으로 Tesla는 이르면 2023년 초에 올 수 있는 우량한 지위를 확보하는 데 한 걸음 더 다가서게 됩니다.
테슬라 주가가 8일 연속 오르면서 테슬라 주가에 대한 견해들이 달라지고 있습니다. 파이퍼 샌들러는 테슬라 주가가 저렴한가라는 원초적 질문에 테슬라 자동차 사업만으로는 싸다고 할 수 있지만 테슬라 주가는 자동차 산업 외 다른 많은 전도유망한 비즈니스 모델이 가치를 더하고 있다고 주장합니다.
테슬라 자동차 사업만 반영 시 테슬라 주가는 결코 싸지 않다고 주장
테슬라 자동차 사업만으로 테슬라 주가 135달러 이하는 타당성이 있다.
테슬라 주가 37%는 테슬라 다동차 사업 외 비즈니스, 즉 자율주행, 보험, 휴머노이즈 로봇 등의 가리라고 보고 있음
파이퍼 샌들러, 자동차 사업만으로는 테슬라가 ‘싸지 않’지만 테슬라의 다른 비즈니스 모델을 봐야한다고 주장
투자자들이 테슬라 자동차 사업의 강점만으로 테슬라 주가가 ‘싸다’고 생각하는지라는 질문에 대한 “짧은 대답은 “결코 싸지 않다”라고 파이퍼 샌들러는 리서치 노트에서 투자자들에게 말합니다.
이 분석가는 테슬라 주가가 135달러 이하에서 거래되고 있다면 기존 자동차 사업 부분만을 근거로 주식을 소유하는 것이 정당화될 수 있다고 말합니다.
하지만 파이퍼는 이 회사의 새로운 수익원이 투자 논리의 핵심이라고 생각합니다.
현재 테슬라 주가의 최소 37%는 자율 주행 소프트웨어, HVAC, 휴머노이드 로봇, 신경망 훈련 서비스, 보험 등 “신규/검증되지 않은 사업”에서 비롯된 것으로 보고 있습니다.
이 애널리스트는 CPCA를 인용해 테슬라 차이나가 5월에 77.7만 대를 판매하여 4월의 75.8만 대에서 소폭 판매 증가했다고 언급했습니다.
이는 “적어도 안정적이거나 약간 긍정적인 테슬라 판매 추이를 나타내지 만 생산 데이터는 재고 구축을 이해하는 데 더 도움이 될 것이라고 회사는 연구 노트에서 투자자들에게 말합니다.
Citi, 테슬라 목표가를 175달러에서 215달러로 상향 조정
Citi 애널리스트 Itay Michaeli는 2023 년 미국 차량 밀도 조사(2023 U.S. Vehicle Density Survey) 결과에 따라 테슬라 목표주가를 175 달러에서 215 달러로 올렸고, 테슬라 투자의견 중립 등급을 유지했습니다.
이 회사가 활용하는 자동차 및 이동성에서 “가장 중요한 단일 예측 지표에서 우위를 점하기 위해”사용하는 독점 도구 탄력성은 최근 자동차 수요의 “지갑 점유율의 진정한 증가를 반영”한다는 “놀랍도록 강력한 밀도 전망”을 지적했다고 분석가는 연구 노트에서 투자자들에게 말합니다.
이 회사의 설문 조사는 향후 몇 년 동안 미국 차량 SAAR(Auto Sales Seasonally Adjusted Annual Rate, 계절 조정한 자동차 판매)이 1,900만 대 이상이 될 것이라는 전망을 뒷받침한다고 분석가는 덧붙였습니다.
이 설문 조사를 통해 회사는 테슬라 평가를 더욱 더 긍정적으로 만들지만, 테슬라 투자의견 중립 등급은 밸류에이션과 단기 가격 위험이 “지속되는”것으로 간주되는 것을 반영합니다.
닛케이, 파나소닉은 테슬라 네바다 공장에서 전기차 배터리 생산 확대
일본 파나소닉이 최대 고객인 테슬라와 공동으로 운영하는 네바다 공장에서 전기 자동차 배터리 생산을 확대할 예정이라고 닛케이가 보도했습니다.
파나소닉의 한 임원에 따르면 테슬라는 파나소닉에 “만들 수 있는 만큼 사겠다”고 통보했다고 닛케이의 료타로 사토(Ryohtaroh Satoh)는 전했습니다.
더 인포메이션, 테슬라 사이버트럭 공급망 담당 임원이 라이벌 리비안으로 이적
테슬라 사이버트럭 공급망을 담당하는 임원인 무스타파 엘 아카리가 전기트럭 라이벌인 리비안에 합류하기 위해 회사를 그만뒀다고 인포메이션의 베키 피터슨에게 말했다고 이 움직임에 정통한 인사가 전했다.
그동안 분기별 애플 실적과 월가 증권사들의 애플 주가 전망을 을 분석했지만, 당기 분석 뿐만이 아니라 이전 분기 분석도 같은 페이지에서 볼 수 있다면 좀더 효율적이라는 지적에 따라 , 이 페이지에서는 월가 IB들의 애플 주식 투자의견 및 애플 주가 목표 등을 같이 정리, 업데이트 하고자 합니다.
기본적으로 분기별 애플 실적은 별도 포스팅하기로 하고 여기서는 그 분석 내용 중 핵심 내용 중심으로 분기마다 업데이트 하도록 하겠습니다. 그리고 애플 주가와 관련된 평가 등을 수시로 업데이트 하고자 합니다.
7/30, TD Cowen, 애플 목표주가를 220달러에서 250달러로 상향 조정
9/24, 바클레[이즈, 애플 아이폰 16 초기 수요 ‘고무적이지 않다’
바클레이스는 작년에 비해 짧아진 리드 타임을 바탕으로 프로 및 기본 모델에서 아이폰 16에 대한 수요가 “소강상태”라고 보고 있습니다.
이 회사의 채널 점검에 따르면 사전 주문 첫 주 동안 수요가 감소한 것으로 나타났습니다.
애널리스트는 리서치 노트에서 “아직 초기 단계이고 상황이 바뀔 수 있지만 초기 징후는 고무적이지 않습니다.”라고 투자자들에게 말합니다.
지난해 아이폰 15 프로 모델의 공급망 제약으로 인해 리드 타임이 연장되었지만, 아이폰 16의 가용성은 특히 미국과 중국에서 예상보다 약한 수요를 보이고 있다고 바클레이즈는 주장합니다.
이 회사는 애플 목표주가 186 달러와 애플 투자의견 비중 축소 등급을 유지햇습니다.
9/18, 번스타인, 아이폰 AI 출시 지연으로 아이폰 계절성이 왜곡될 수 있다
번스타인 애널리스트 토니 사코나기는 올해 아이폰 16 기본 모델과 프로 모델 판매는모두 비교적 정상/강세를 보일 것으로 예상되지만 애플 인텔리전스의 출시 지연으로 아이폰 계절성이 다소 왜곡될 수 있다고 지적합니다.
번스타인은 AI 기능이 출시되면 애플 광고 활동이 크게 증가할 것으로 예상하며, 이로 인해 아이폰 16의 계절성이 다소 달라질 가능성이 있다고 전망했습니다.
또한 번스타인은 역사적으로 초기 아이폰 리드 타임은 경기 사이클의 강도와 상관관계가 제한적이었다는 점을 지적합니다.
또한, 4분기 아이폰 수요에 대한 애플의 논평과 12월 분기 매출 가이던스는 역사적으로 아이폰 사이클의 강도와 상관관계가 높지 않았다는 점도 강조합니다.
번스타인은 애플 목표주가 240달러와 함께 애플 주식 투자의견 시장수익률 초과달성(Outperform) 등급을 부여했습니다.
팀 컬판 보고서, 애플의 A16 SoC는 TSMC 애리조나 공장에서 생산
애플의 A16 SoC는 현재 애리조나에 있는 TSMC Fab 21의 1단계에서 “작지만 중요한” 숫자로 제조되고 있다고 아시아 기술을 다루는 전 블룸버그 오피니언 칼럼니스트 팀 컬판은 그의 Tim Culpan의 Position 서브 랙을 통해 말했습니다.
소식통에 따르면 1단계 팹의 2단계가 완공되고 생산이 시작되면 생산량이 상당히 증가하여 애리조나 프로젝트가 2025년 상반기 생산 목표를 달성할 수 있을 것으로 예상됩니다.
TSMC의 대변인은 애리조나 프로젝트가 “계획대로 순조롭게 진행되고 있다”고 말했습니다.
JP모건, 골드만으로부터 애플 신용카드 인수 협상 중, WSJ 보도
JP모건(JPM)이 애플(AAPL)과 신용카드 프로그램 인수에 대해 논의 중이라고 월스트리트저널의 AnnaMaria Andriotis와 Alexander Saeedy가 보도했습니다.
Apple과 현재 이 카드의 발급사인 골드만삭스(GS)는 작년에 신용카드와 저축 계좌를 포함한 파트너십에서 손을 떼기로 결정했습니다.
이 문제에 익숙한 사람들은 올해 초부터 JPMorgan과의 논의가 시작되어 최근 몇 주 동안 진전되었지만 거래가 아직 몇 달 남았을 수도 있다고 말하며, Apple이 신용카드 프로그램 인수에 대한 관심을 측정하기 위해 Synchrony(SYF) 및 Capital One(COF)과도 이야기를 나눴다고 덧붙였습니다.
이 거래를 협상하는 JPMorgan 팀은 Apple 신용 카드 프로그램의 미결제 잔액 약 170억 달러의 액면가보다 적은 금액을 지불하기를 원한다고 말합니다.
9/12, BofA, 애플 아이폰 통신사 프로모션, 작년보다 소폭 개선
BofA는 곧 출시될 애플의 새로운 아이폰 16 시리즈에 대한 보조금은 작년과 비슷하지만 통신사별로 아이폰 16 프로에 대해 약간 더 매력적인 요금제가 있다고 말합니다.
버라이즌(VZ)의 보상 판매 크레딧은 고객의 요금제 등급에 따라 결정되는 반면, 티모바일(TMUS)은 50달러 이상의 모든 기기에 대해 1,000달러 전액을, AT&T(T)는 180달러 이상의 보상 판매 기기에 대해 동일한 1,000달러의 크레딧을 제공하거나 더 낮은 가치의 보상 판매 기기에 대해 830달러를 제공한다고 애널리스트는 언급했습니다.
BofA는 애플 주식에 대해 매수 등급과 목표주가 256달러를 유지합니다.
9/11, 맥심, 소프트웨어 출시가 애플의 스마트폰 업그레이드 주기를 늦출 수 있다
맥심은 애플이 차세대 스마트폰인 아이폰 16 라인업을 공개하고 다른 새로운 하드웨어도 발표한 후 애플 투자의견 보류 등급과 203달러 목표 주가를 유지했습니다.
분석가는 리서치 노트에서 애플이 하드웨어와 소프트웨어 출시 시기의 지연과 가장 큰 두 지역인 유럽과 중국의 규제 문제를 극복해야 한다고 말합니다.
또한 주가는 이미 AI 기반 아이폰 업그레이드 주기에 대한 높은 기대감을 반영하고 있으며, 예상 순이익 대비 29배에 거래되고 있어 동종 빅테크 평균인 25.5배에 비해 높은 수준이라고 덧붙였습니다.
BofA, 아이폰 가격 동결은 애플이 더 많은 휴대폰을 판매하고 더 많은 업그레이드를 얻는 데 도움이 될 수 있다
아이폰판매 예측
FY 24년 2.24억대
FY 25년 2.41억대(8% 증가)
FY 26년 2.57억대(7% 증가)
BofA는 애플 아이폰 가격이 최신 모델에 대해 변경되지 않았으며, 이는 애플이 더 많은 휴대폰을 판매하는 데 도움이 될 수 있으며 더 많은 사용자가 Apple Intelligence를 활용하기 위해 업그레이드하도록 유도하는 데 도움이 될 수 있다고 지적합니다.
24 회계연도에는 2억 2,400만 대, 25 회계연도에는 전년 대비 8% 증가한 2억 4,100만 대, 26 회계연도에는 전년 대비 7% 증가한 2억 5,700만 대의 아이폰을 판매할 것으로 예상하는 이 회사는 어제 출시 행사에서 새로운 아이폰 라인업과 함께 애플워치 울트라 2, 새롭게 단장한 에어팟 및 기타 제품을 공개한 애플에 대해 매수 등급과 256 달러 목표주가를 유지합니다.
웨드부시, Apple 목표주가를 285달러에서 300달러로 상향 조정
Wedbush 애널리스트 다니엘 아이브스는 애플 목표주가를 285달러에서 300달러로 상향 조정하고 주식에 대해 ‘초과수익’ 등급을 유지했습니다.
이 애널리스트는 리서치 노트에서 “애플 인텔리전스가 전 세계적으로 소비자 AI 혁명의 발판이 될 것”이라며 애플 역사상 가장 성공적인 아이폰 출시가 될 아이폰 16을 어제 출시했다고 말했습니다.
이 회사는 사양과 가격이 대체로 예상과 일치한다고 말합니다. 또한 향후 6~9개월에 걸친 Apple Intelligence 기능의 출시가 “Apple의 설치 기반 내에서 주요 업그레이드 기회를 촉진하는 올바른 전략”이라고 믿습니다.
웨드부시는 “개인화와 소비자가 iPhone과 상호 작용하는 방식의 새로운 시대가 시작되었다”며 향후 12~18개월 동안 Apple의 “아이폰 성장의 르네상스”를 일으키고 2025년 시가총액 4조 달러로 주가가 상승할 것으로 예측합니다.
목표 주가 상승의 근거로 아이폰 16의 인공지능 기반 ‘슈퍼 사이클’에 대한 신뢰가 높아졌다는 점을 꼽았습니다.
모건 스탠리, 애플 아이폰 16 출시 이벤트 예상대로
모건 스탠리는 어제 “It’s Glowtime” 이벤트에서 “큰 놀라움은 없었다”며 애플 인텔리전스 출시, 새로운 시각 지능 기능, 아이폰 가격이 “가장 중요한 증분 발표”였다고 말했습니다.
애널리스트는 이제 이번 금요일에 발표될 아이폰 선주문 및 리드 타임 데이터에 관심이 집중될 것이며, 애플은 여전히 비중 확대 등급과 목표주가 273달러의 탑픽으로 유지한다고 말합니다.
시티, 애플, 기대에 부합하는 아이폰 16 업데이트
씨티는 애플이 어제 새로운 아이폰 16 제품군, 애플워치 시리즈 10, 에어팟 4 등 다양한 제품 업데이트를 출시했다고 밝혔습니다.
전반적으로 새로운 디자인, 업그레이드 된 프로세서, 업그레이드 된 카메라, 더 긴 배터리 수명, 향상된 오디오 및 새로운 카메라 컨트롤을 포함하여 iPhone 16 제품군의 하드웨어 업데이트는 기대에 부합한다고 분석가는 연구 노트에서 투자자들에게 말합니다.
이 회사는 Apple이 이전 모델과 가격을 동일하게 유지했다고 지적합니다.
Citi는 Apple이 개인 정보에 초점을 맞춘 Apple 인텔리전스에 대해 “더 명확하고 강력한 사례를 만들고 있다”고 생각합니다. 내년에 전 세계에 AI 기능이 점진적으로 출시되는 아이폰 리프레시에 대해서도 긍정적으로 평가했습니다.
애플 주식에 대한 투자의견은 ‘매수’를 유지합니다.
번스타인, 애플 신제품은 혁신이라기보다는 진화에 가깝다
번스타인 애널리스트 토니 사코나기는 애플의 새로운 하드웨어 제품 발표가 대체로 기대치에 부합했으며 혁신적이라기보다는 진화적이라고 말합니다.
또한, Apple 인텔리전스 기능의 데모와 일정에 대해서는 “다소 실망스러운 수준”이라고 평가했습니다.
번스타인은 애플이 인공지능 기능을 공격적으로 마케팅할 것으로 예상하지만, 인공지능 출시가 더딘 점을 고려할 때 소비자 업그레이드는 올해 말(아이폰 17)까지 미뤄질 가능성도 있다고 보고 있습니다.
예상과 달리 애플은 미국과 해외에서 모든 아이폰의 가격을 기본적으로 유지했지만, 달러가 대부분의 통화에 비해 전년 대비 약세를 보이면서 소폭의 순풍을 맞았다고 덧붙였다.
번스타인은 애플 목표주가 240달러에 투자의견 ‘아웃퍼폼’을 제시하고 있습니다.
키뱅크, 9월 이벤트는 애플에 소폭 부정적, 권운에 긍정적
키뱅크는 애플(AAPL) 출시 이벤트에 대해 긍정적인 놀라움이 부족하고 통신사들의 공격적인 프로모션이 다소 덜하다는 점에서 9월 이벤트는 애플에 다소 부정적인 것으로 보고 있다고 말했습니다.
반대로 키뱅크는 아이폰 16 프로가 테트라프리즘 디자인으로 업그레이드된 점, 햅틱 드라이버가 탑재된 카메라 컨트롤, 프로/맥스 및 16/플러스 모두 최신 카메라 컨트롤러를 사용할 가능성이 있는 새로운 울트라 와이드 카메라로 업그레이드된 점을 감안할 때 씨러스 로직(CRUS)에 긍정적인 영향을 미칠 것으로 보고 있습니다.
또한 키뱅크는 4개 SKU 모두에서 Wi-Fi 7 업그레이드가 이루어졌다는 점에서 Broadcom(AVGO)에 긍정적인 영향을 미치고, 카메라 컨트롤에 힘 센서가 탑재되었다는 점에서 Analog Devices(ADI)에 약간 긍정적인 영향을 미치며, iPhone 16의 RF 콘텐츠가 증가했다는 점에서 Qualcomm(QCOM)에 약간 긍정적인 영향을 미치고, RF FE Wi-Fi 7 콘텐츠 증가가 Qualcomm의 RF 콘텐츠 손실로 인해 상쇄될 것이라는 점에서 Skyworks(SWKS)에 부정적인 영향을 미칠 것으로 보고 있습니다.
코보(QRVO)는 콘텐츠가 증가할 것으로 예상되지만, 출시 행사에서 콘텐츠 증가를 견인할 만한 뚜렷한 영역이 공개되지 않았기 때문에 중립적인 영향을 미칠 것으로 보고 있습니다.
9/10, Apple, 새로운 수면 및 청력 건강 기능 공개
Apple은 “사용자의 삶을 풍요롭게 하는 경험을 통해 건강에 대한 Apple의 약속을 더욱 충실히 이행”하는 “획기적인” 수면 및 청력 건강 기능을 Apple Watch와 AirPods Pro 2에 추가할 예정이라고 발표했습니다.
이러한 새로운 기능은 전 세계 수십억 명의 사람들에게 영향을 미치는 수면 및 청력 건강을 위해 사용자에게 유익하고 강력한 방법을 제공하는 제품 전반으로 확장됩니다.
새로운 호흡 장애 지표를 사용하여 수면 무호흡증 알림이 Apple Watch에 제공됩니다. 수면 무호흡증 알림은 곧 미국 식품의약국 및 기타 글로벌 보건 당국의 판매 승인을 받을 예정이며, 이번 달에 미국, EU, 일본을 포함한 150개 이상의 국가 및 지역에서 출시될 예정입니다.
Apple은 능동형 청력 보호 기능, 임상적으로 검증된 청력 검사 기능, 처방전 없이 구입할 수 있는 보청기 기능을 갖춘 세계 최초의 올인원 청력 건강 경험을 AirPods Pro와 함께 제공합니다.
동종 최초의 소프트웨어 기반 보청기 기능은 부담 없는 가격대로 그 어느 때보다 쉽게 보청기를 이용할 수 있도록 도와줍니다.
청력 테스트 및 보청기 기능은 곧 글로벌 보건 당국의 판매 승인을 받을 예정이며, 올가을 미국, 독일, 일본을 포함한 100개 이상의 국가 및 지역에서 출시될 예정입니다.
“Apple은 기술이 더 건강한 삶을 살 수 있다고 믿으며, 전 세계 수십억 명의 사람들에게 영향을 미치는 심각한 질환에 대한 놀라운 새 건강 기능을 제공하면서도 사용자 데이터를 계속 비공개로 유지할 수 있게 되어 기쁩니다.”라고 Apple의 건강 담당 부사장 Sumbul Desai는 말합니다.
“Apple Watch는 새로운 수면 무호흡증 알림을 통해 사용자에게 중요한 건강 상태를 파악할 수 있는 기능을 계속 제공하고 있습니다.
또한 에어팟 프로에서는 사용자의 청력 건강을 최우선으로 고려한 강력한 기능을 통해 청력 손실을 테스트하고 도움을 받을 수 있는 새로운 방법을 제공합니다.”
Apple, Apple 인텔리전스를 탑재한 iPhone 16 Pro 및 Pro Max 출시
Apple은 A18 Pro 칩을 탑재하여 Apple 인텔리전스, 더 커진 디스플레이 크기, 프로 카메라 기능을 갖춘 새로운 크리에이티브 기능 등을 갖춘 iPhone 16 Pro 및 iPhone 16 Pro Max를 출시했습니다.
“Apple Intelligence를 통해 Apple이 자체 개발한 강력한 생성 모델이 개인의 맥락을 이해하여 유용하고 관련성 있는 정보를 제공하는 동시에 사용자 개인 정보를 보호하는 사용하기 쉬운 개인 정보 시스템을 iPhone에 탑재했습니다.
카메라 제어는 시각적 인텔리전스를 활용하고 고급 카메라 시스템과 쉽게 상호 작용할 수 있는 빠르고 직관적인 방법을 제공합니다.
새로운 Pro 모델은 더 빠른 쿼드 픽셀 센서가 장착된 새로운 48MP Fusion 카메라를 탑재하여 Dolby Vision에서 4K120fps 비디오 녹화가 가능하며, iPhone에서 역대 최고의 해상도와 프레임 속도 조합을 달성합니다.
매크로를 포함한 고해상도 사진 촬영을 위한 새로운 48MP 울트라 와이드 카메라, 두 Pro 모델에 탑재된 5배 망원 카메라, 더욱 사실적인 오디오 녹음을 위한 스튜디오 품질의 마이크 등 추가적인 발전이 이루어졌습니다.
튼튼하면서도 가벼운 티타늄 디자인에 더 커진 디스플레이 크기, Apple 제품 중 가장 얇은 테두리, 획기적으로 향상된 배터리 수명(iPhone 16 Pro Max는 역대 최고의 배터리 수명을 제공합니다)을 갖춘 iPhone 16 Pro와 iPhone 16 Pro Max는 블랙 티타늄, 내추럴 티타늄, 화이트 티타늄, 데저트 티타늄 등 네 가지 멋진 마감으로 출시됩니다.
사전 주문은 9월 13일 금요일부터 시작되며, 9월 20일 금요일부터 구매할 수 있습니다.”라고 Apple은 밝혔습니다. iPhone 16 Pro 및 iPhone 16 Pro Max는 블랙 티타늄, 내추럴 티타늄, 화이트 티타늄 및 데저트 티타늄으로 128GB, 256GB, 512GB 및 1TB 저장 용량으로 제공됩니다. 미국에서 iPhone 16 Pro는 $999 또는 $41.62부터, iPhone 16 Pro Max는 $1,199 또는 $49.95부터 시작합니다
Apple, 에어팟 프로 2와 함께 올인원 청각 경험을 제공하는 에어팟 4 출시
Apple이 새로운 에어팟 모델 및 기능 라인업을 발표했습니다.
오픈 이어 디자인의 새로운 AirPods 4는 두 가지 모델로 출시됩니다: 에어팟 4와 액티브 노이즈 캔슬링 기능이 탑재된 에어팟 4. 에어팟 맥스는 미드나잇, 스타라이트, 블루, 퍼플, 오렌지 색상으로 출시되며 USB-C 충전을 지원하여 더욱 편리하게 사용할 수 있습니다.
올 가을에 출시될 AirPods Pro 2는 “세계 최초의 엔드 투 엔드 청력 건강 경험을 제공하여 능동적 청력 보호, 과학적으로 검증된 청력 테스트 및 임상 등급의 보청기 기능을 제공할 것”이라고 회사 측은 말합니다.
에어팟 4와 에어팟 맥스는 오늘부터 사전 주문할 수 있으며, 9월 20일 금요일부터 매장에서 구입할 수 있습니다.
새로운 청력 건강 기능은 올가을에 100개 이상의 국가 및 지역의 AirPods Pro 2 사용자에게 제공될 예정입니다.
Apple의 하드웨어 엔지니어링 담당 수석 부사장 John Ternus는 “AirPods 4를 통해 고객들은 액티브 노이즈 캔슬링과 오픈형 디자인으로 역대 최고 수준의 오디오 경험을 즐길 수 있습니다.”라고 말합니다.
“또한 세계에서 가장 많이 팔리는 헤드폰에 혁신적인 업데이트를 통해 청력 테스트 및 보청기 기능을 포함한 획기적인 새로운 기능을 제공함으로써 10억 명 이상의 청력 손실에 영향을 받는 사람들을 도울 것입니다.”
애플, ‘애플 인텔리전스를 위해 제작’ 아이폰 16 및 16 플러스 발표
애플은 “사용자의 개인 정보를 보호하면서 유용하고 관련성 있는 정보를 제공하기 위해 개인의 맥락을 이해하는 사용하기 쉬운 개인 정보 시스템인 애플 인텔리전스를 위해 제작”된 아이폰 16 및 아이폰 16 플러스를 발표했습니다.
Apple은 다음과 같이 말했습니다: “iPhone 16 라인업은 또한 추억을 포착하는 새로운 방법을 제공하는 카메라 컨트롤을 도입하여 사용자가 시각적 인텔리전스에 빠르게 액세스하여 주변 사물이나 장소에 대해 그 어느 때보 다 빠르게 학습 할 수 있도록 도와줍니다.
강력한 카메라 시스템에는 2배 망원 옵션이 있는 48MP 퓨전 카메라가 탑재되어 있어 두 개의 카메라를 하나로 사용할 수 있으며, 새로운 초광각 카메라로 매크로 촬영이 가능합니다.
차세대 사진 스타일은 사용자가 이미지를 개인화할 수 있도록 도와주며, 공간 사진 및 비디오 캡처를 통해 사용자는 Apple Vision Pro에서 인생의 소중한 추억을 놀랍도록 깊이 있게 재현할 수 있습니다.
새로운 A18 칩은 성능과 효율성이 크게 향상되어 까다로운 AAA 게임을 즐길 수 있을 뿐만 아니라 배터리 수명도 크게 향상되었습니다.
사전 주문은 9월 13일 금요일부터 시작되며, 9월 20일 금요일부터 구매할 수 있습니다. iPhone 16 및 iPhone 16 Plus는 울트라마린, 청록, 핑크, 화이트, 블랙 색상으로 128GB, 256GB, 512GB 저장 용량으로 출시됩니다.
iPhone 16은 미국에서 월 $799 또는 $33.29부터, iPhone 16 Plus는 월 $899 또는 $37.45부터 판매됩니다.
Apple, 워치 울트라 2 출시, $799부터
Apple은 새로운 블랙 티타늄 마감으로 제공되며 “가장 견고하고 성능이 뛰어난 Apple Watch를 더욱 향상시키는” watchOS 11의 기능으로 강화된 Apple Watch Ultra 2를 출시했습니다.
“Apple Watch Ultra 2는 모든 종류의 운동선수와 모험가에게 이상적인 파트너로, 스포츠 시계 중 가장 정확한 GPS, Apple 제품 중 가장 밝은 디스플레이, 일반 사용 시 최대 36시간, 저전력 모드에서는 최대 72시간의 배터리 수명을 제공합니다.“
watchOS 11은 최고의 스포츠 시계에 강력한 새 기능을 제공하며, 훈련 부하 및 Vitals 앱, 수면 무호흡증 알림, Tides 앱, 액션 버튼을 위한 새로운 사용자 지정 옵션 등을 통한 획기적인 통찰력을 제공합니다.”라고 회사는 설명합니다.
“Apple Watch Ultra의 새로운 티타늄 밀라니즈 루프 밴드는 수상 활동을 위해 설계되었으며 어떤 상황에서도 가볍고 편안하며 우아함을 제공합니다.
완전히 새로워진 애플 워치 에르메스 울트라 2는 애플 워치 울트라 2의 내구성과 기능에 항해에서 영감을 받은 시계 밴드와 에르메스 전용 시계 화면을 결합했습니다.”
블랙 티타늄 색상의 Apple Watch 울트라 2, Apple Watch 에르메스 울트라 2 및 새로운 티타늄 밀라니즈 루프는 오늘부터 사전 주문할 수 있으며, 9월 20일 금요일부터 구입할 수 있습니다.
호주, 캐나다, 프랑스, 독일, 인도, 일본, 아랍에미리트, 영국, 미국 및 기타 49개 이상의 국가 및 지역의 고객은 오늘부터 Apple Watch Ultra 2 블랙 티타늄 색상을 사전 주문할 수 있으며, 9월 20일 금요일부터 매장에서 구입할 수 있습니다. Apple Watch 울트라 2는 799달러부터 시작하며, 내추럴 및 블랙 티타늄으로 제공됩니다. Apple Watch 헤르메스 울트라 2는 $1,399입니다.
Apple, 399달러부터 시작하는 Apple Watch 시리즈 10 출시
Apple은 세련된 디자인과 세계에서 가장 인기 있는 시계에 더욱 강력하고 지능적이며 정교한 새로운 기능을 더한 Apple Watch 시리즈 10을 공개했습니다.
Apple Watch Series 10은 역대 가장 얇은 Apple Watch로 그 어느 때보다 편안하게 착용할 수 있으며, 가장 크고 가장 발전된 디스플레이를 제공합니다.
또한 새로운 수면 무호흡증 알림, 더 빠른 충전, 수심 및 온도 감지, 그리고 watchOS 11의 새로운 건강 및 피트니스 인사이트와 인텔리전스 기능을 제공합니다.
Apple Watch Series 10은 알루미늄과 티타늄으로 출시되며, 다양한 색상과 마감으로 제공됩니다.
새로운 광택 알루미늄 마감인 제트 블랙은 특유의 반사력과 매끈함을 자랑하며, 새로운 티타늄 케이스는 내추럴, 골드, 슬레이트 색상으로 보석처럼 반짝이는 광택이 특징입니다.
새로운 Apple Watch 라인업은 오늘부터 사전 주문할 수 있으며, 9월 20일 금요일부터 구매할 수 있습니다.
호주, 캐나다, 프랑스, 독일, 인도, 일본, 아랍에미리트, 영국, 미국 및 기타 49개 이상의 국가 및 지역의 고객은 오늘부터 Apple Watch Series 10을 사전 주문할 수 있으며, 9월 20일 금요일부터 매장에서 구입할 수 있습니다.
Apple Watch Series 10은 $399(미국)부터 시작합니다. Apple Watch SE는 $249(미국)부터 구매할 수 있습니다.
8/31, BofA, 애플이 OpenAI에 투자하면 구글 경쟁 우려가 높아질 수 있다
월스트리트 저널은 애플과 엔비디아가 잠재적으로 1,000억 달러의 가치로 OpenAI의 다음 자금 조달 라운드에 투자 할 가능성을 논의 중이라고 월스트리트 저널이 보도했다고 지적했습니다.
이 애널리스트는 애플이 OpenAI에 대규모 직접 투자를 하면 장기적으로 구글(GOOGL) 검색의 대안으로서 잠재적인 AI 파트너십에 대한 우려가 제기될 수 있다고 말하며, “최소한” 자본이 투입되면 OpenAI가 구글 및 아마존(AMZN)과 경쟁하는 데 도움이 될 것이라고 덧붙였습니다.
7/31, 삼성, 2분기 스마트폰 수요가 전분기 대비 감소했다
삼성전자 MX 부문에 대해 삼성은 다음과 같이 밝혔습니다:
“계절적으로 약한 분기, 특히 프리미엄 부문에서 스마트 폰 수요가 전분기 대비 감소했습니다. 1분기 신모델 출시에 따른 기저효과로 인해 매출 감소를 기록했습니다. 그러나 S24 시리즈는 판매 호조를 이어가며 2분기와 상반기 출하량과 매출 모두 전년 동기 대비 두 자릿수 성장을 달성했습니다. 수익성은 주요 부품 가격 상승으로 인해 2분기에는 소폭 하락했지만, 지속적인 압박에도 불구하고 상반기에는 두 자릿수 수익률을 유지했습니다.”
하반기 스마트폰 전망에서는 다음과 같이 말합니다:
“스마트폰의 경우 프리미엄 부문은 성장할 것으로 예상되지만, 대중 부문은 둔화될 것으로 보입니다. 또한 태블릿, 시계, TWS를 포함한 에코시스템 제품도 성장할 것으로 예상합니다. 플래그십 스마트폰과 에코시스템 제품의 판매를 확대하여 매출 성장을 견인할 계획입니다. 폴더블은 내구성, 배터리 사용 시간, 카메라를 강화하고 갤럭시 AI 경험을 강화해 글로벌 리더십을 공고히 할 것입니다. S24 시리즈는 지속적인 마케팅 활동을 통해 성장 모멘텀을 유지하겠습니다. 태블릿은 ‘탭 S9’ 시리즈를 시작으로 태블릿에서도 갤럭시 AI 경험을 제공하고 프리미엄 판매 모멘텀을 이어가겠습니다. 웨어러블은 ‘워치 울트라’를 출시해 초프리미엄 시장을 공략하고, ‘갤럭시 링’을 통해 TWS의 혁신과 첨단 건강 경험을 제공할 것입니다. 전반적으로 부품 공용화, 표준화 등 제품 사양 최적화와 운영 효율화를 통해 견고한 수익성 확보에 힘쓰겠다”
CNBC,애플 AI 모델, 구글의 맞춤형 칩으로 훈련,
애플은 월요일 기술 논문에서 자사의 AI 시스템 인 Apple Intelligence를 뒷받침하는 두 가지 AI 모델이 Google이 설계 한 클라우드의 칩으로 사전 훈련되었다고 밝혔다고 CNBC의 Kif Leswing이 보도했습니다.
레스윙은 구글의 텐서 프로세싱 유닛이 처음에는 내부 워크로드를 위해 만들어졌지만 지금은 더 광범위하게 채택되고 있다고 설명합니다.
애플은 47페이지 분량의 보고서에서 구글이나 엔비디아(NVDA)의 이름을 거론하지 않았지만, 애플 파운데이션 모델과 AFM 서버가 ‘클라우드 TPU 클러스터’에서 훈련되었다고 언급했는데, 이는 애플이 클라우드 제공업체로부터 서버를 임대하여 계산을 수행한다는 의미라고 보고서는 설명합니다.
엔비디아의 그래픽 처리 장치는 하이엔드 AI 트레이닝 칩 시장을 지배하고 있으며, 지난 몇 년 동안 수요가 너무 많아 필요한 수량을 조달하기 어려웠습니다.
7/30, TD Cowen, 애플 목표주가를 220달러에서 250달러로 상향 조정
TD Cowen의 애널리스트 크리시 산카르는 8월 1일 6월 분기 실적 발표를 앞두고 애플의 목표주가를 220달러에서 250달러로 상향 조정하고 매수 등급을 유지했습니다.
이 애널리스트는 연구 노트에서 중국 점유율 하락이 아이폰 매출에 역풍이 될 수 있지만 12월 분기에는 전년 대비 성장세로 돌아설 것이라고 말했습니다.
이 회사는 인공 지능 iPhone 업그레이드가 2024년 하반기에는 소폭이지만 2025년에는 중요할 것이라고 말합니다.
24년 판매량 전망치를 2억 4천만 대로 상향 조정했으며, 46%의 강력한 매출 총이익률과 신흥 시장 수요가 애플에 여전히 순풍으로 작용할 것으로 보고 있습니다.
TD는 단기적인 역풍으로 화웨이 기기에 대한 중국 시장 점유율 하락, 소비자 수요 및 환율에 대한 거시적 영향 등이 있을 수 있으므로 애플이 인라인 실적과 전망을 발표할 것으로 예상합니다.
애플, 애플 TV+에 광고 추가 계획, 텔레그래프 보도
애플(AAPL)이 영국 TV 시청률 기관인 Barb와 만나 애플 TV+에 광고를 도입할 계획임을 시사했다고 텔레그래프의 제임스 워링턴이 보도했습니다.
넷플릭스(NFLX), 디즈니(DIS), 아마존 프라임(AMZN) 모두 최근 몇 달 동안 스트리밍 플랫폼에 더 저렴한 광고 요금제를 도입했습니다.
7/14, UBS, 애플 아이폰 6월 판매량 약 1% 증가
24년 6월 스마트폰 성장률 6%
애플 아이폰 판매량 4500만대로 전년비 1% 증가
UBS는 카운터포인트가 제공한 6월 판매량 예비 데이터에 따르면 지난달 애플의 아이폰 판매량이 약 1% 증가했으며 이는 글로벌 스마트폰 성장률 약 4%에 비해 낮은 수치라고 발표했습니다.
애플 투자의견 중립 등급과 190달러의 목표 주가를 유지하는 애널리스트에 따르면 6월 분기의 예비 데이터에 따르면 아이폰 판매량은 4500만 대로 전년 동기 대비 1% 감소했으며, 이는 시장의 6% 성장률에 비해 낮은 수치입니다.
블름버그, 애플 비전 프로는 2024년에 50만 대 이상 판매되지 않을 것
애플은 2024년에 비전 프로를 50만 대 미만 판매할 것이며, 이 헤드셋의 해외 출시로 3분기 미국 판매량이 전분기 대비 75% 감소할 것이라고 시장 추적업체 IDC의 보고서는 밝혔습니다,.
IDC 부사장인 Francisco Jeronimo는 비전푸로 성공은 가격보다는 콘텐츠에 달려 잇다고 주장합니다.
“Vision Pro의 성공 여부는 가격에 관계없이 궁극적으로 사용 가능한 콘텐츠에 달려 있습니다.” “Apple이 제품을 해외 시장으로 확장함에 따라 현지 콘텐츠도 제공하는 것이 중요합니다.”
7/11, 블름버그, 애플, 2024년 새 아이폰 출하량 10% 증가 전망
애플은 올해 하반기에 최소 9천만 대의 아이폰 16을 출하할 계획이며, 이는 이전 출시보다 10% 높은 수치라고 블룸버그의 데비 우, 모치즈키 타카시, 가오 위안이 이 문제에 정통한 관계자를 인용해 보도했습니다.
애플은 공급업체와 파트너들에게 2023년 하반기에 약 8,100만 대의 아이폰 15를 출하한 후 이전 모델에 비해 새 아이폰 출하량을 약 10% 성장시키는 것을 목표로 하고 있다고 블룸버그에 말했다고 한 소식통이 전했습니다.
애플은 아이폰 16에 일부 애플 인텔리전스 기능을 추가하면 올해 말 모델이 판매될 때 수요를 늘리는 데 도움이 될 것이라고 확신하고 있다고 이 상황을 잘 아는 사람들은 말했다.
Needham 애널리스트 Laura Martin은 애플의 목표 주가를 220달러에서 260달러로 상향 조정하고 투자의견 매수 등급을 유지했습니다.
이 애널리스트는 다른 대형 기술 기업들이 인공지능 인프라에 500억~1,000억 달러를 지출하는 시점에 애플이 1,100억 달러의 주식을 매입하기로 결정한 것을 언급하며, 3년 동안 애플의 한 자릿수 매출 성장이 “점점 더 위험하다고 느낀다”고 경고했습니다.
애플은 광고 마진이 일반적으로 70~80%이기 때문에 광고 사업을 구축해야 하며, 이는 기기 가격을 올리지 않고도 회사의 마진을 확대할 수 있다고 Needham은 리서치 노트에서 투자자들에게 말합니다.
7/9, 블름버그, Apple Watch 시리즈 10, 더 얇아지고 화면이 커질 것
pple Watch 시리즈 10이 더 얇아지고 화면이 커질 것이라고 블룸버그의 마크 거먼이 보도했습니다.
또한 Gurman은 내년 봄에 iOS 18.4의 일부로 애플의 대규모 Siri 업그레이드가 제공될 것이며, 2025년 1월에 개발자 베타 버전이 출시될 것이라고 전합니다.
7/2, UBS, 애플 아이폰 판매량, 5월에도 약세 지속
애플 아이폰의 5월 판매량이 전년 대비 2% 감소하고 미국, 중국, 유럽에서 점유율이 하락했다고 UBS가 리서치 노트에서 투자자들에게 밝혔습니다.
이 회사는 이것이 전년 대비 5개월 연속 월간 하락이라고 지적하고 미국이 전년 대비 16 % 하락한 것을 중심으로 대부분의 시장이 여전히 약세를 보이고 있다고 말합니다.
UBS는 애플 투자의견 중립 등급과 애플 목표 주가를 190달러로 변경하지 않았습니다.
7/2, 애플, 2026년까지 카메라 장착 에어팟 생산 시작, 애널리스트 밍치 궈
분석가 밍치 궈의 새로운 보고서에 따르면 애플은 2026년까지 카메라 모듈이 장착된 새로운 에어팟을 대량 생산할 계획이며 여기에는 아이폰 페이스 ID 수신기와 유사한 IR 카메라가 포함될 예정이라고 합니다.
Kuo는 새로운 AirPod가 공간 오디오의 사용자 경험을 향상시키고 공간 컴퓨팅 생태계를 강화하기 위해 Vision Pro 및 향후 Apple 헤드셋과 함께 사용될 것으로 예상되며, AirPod의 IR 카메라가 환경 이미지 변화를 감지하여 “잠재적으로 공중 제스처 제어를 통해 인간과 장치의 상호 작용을 강화할 수 있을 것”이라고 말합니다.
Kuo는 AirPod에 사용될 IR 카메라의 새로운 제품 도입 공급업체로 폭스콘을 언급했습니다.
6/29, UBS, 애플 중국 점유율 하락으로 중국에서 애플 가격 할인은 충분치 않다고 주장
5월 중국 스마트폰 판매량은 전년비 11% 상승했으나
중국 아이폰 판매는 2% 감소
화웨이 및 기타 중국 업체들의 아이폰 점유율 잠식이 아이폰 판매에 지대한 영향을 미치고 있다고 평가
화웨이가 5G를 대응하지 못하는 동안 화웨이 판매 65% 감소동안 애플 판매는 36% 증가
화웨이가 새로운 라인업으로 무장하면서 애플 상승세를 기대하기 어려움
UBS는 지난 5월 한 달 동안 애플 아이폰 ‘판매량’이 전년 대비 2% 감소하며 5개월 연속 전년 대비 감소세를 유지했다고 지적했습니다.
이 회사는 전년 대비 11% 성장한 중국 시장에서 2024년 5월 한 달 동안 중국 내 iPhone 판매량은 전년 대비 거의 보합세를 보인 것으로 추정합니다.
애플 강세론자들은 이 데이터를 거꾸로 보고 있으며 내년 애플의 AI 스마트폰 기회를 보여주지 않는다고 지적할 수 있지만, UBS는 화웨이 및 기타 중국 OEM에 대한 아이폰 점유율 손실이 아이폰 판매량 성장에 중요한 영향을 미친다고 지적합니다.
5G 지원 아이폰 12가 주도한 가장 최근의 아이폰 ‘사이클’ 동안 중국 내 화웨이 스마트폰 판매량은 기술 제한으로 인해 약 60% 감소한 반면, 같은 기간 동안 애플 판매량은 36% 성장했습니다. 화웨이의 새로워진 제품 라인업을 고려할 때 애플에 대한 이러한 순풍은 앞으로도 계속될 가능성이 낮다고 이 회사는 주장합니다.
UBS는 이 주식에 대해 중립 등급을 부여하고 목표 주가를 190달러로 제시했습니다.
JP모건, 중국 내 애플 아이폰 트렌드 개선
JP모건은 5월의 최신 데이터에 따르면 중국 스마트폰 시장의 회복세에 힘입어 중국 내 아이폰 출하량이 계속해서 개선되는 추세를 보이고 있다고 밝혔습니다.
중국 정보 통신 기술 아카데미가 5월 한 달 동안 발표한 최신 데이터에 따르면 아이폰 출하량은 전년 대비 40%, 전월 대비 44% 증가하여 전월 대비 55% 증가하는 일반적인 계절성에 비해 다소 완만한 추세를 보였다고 분석가는 리서치 노트에서 투자자들에게 설명합니다.
이 회사는 5월 월간 데이터에 따르면 중국 내 아이폰 판매량이 전년 동기 대비 8% 감소한 반면 4월에는 17% 감소한 것으로 나타나 전년 대비 추세가 지속적으로 개선되고 있다고 보고 있습니다.
애플에 대한 투자의견 비중 확대 유지.
오펜하이머, 애플 목표주가를 200달러에서 250달러로 상향 조정
오펜하이머 애널리스트 마틴 양은 애플의 목표주가를 200달러에서 250달러로 상향 조정하고 투자의견 초과수익(Outperform) 등급을 유지했습니다.
이 회사는 애플의 애플 인텔리전스 도입이 “애플을 소비자 AI 경험의 리더로 자리매김할 것”이라고 믿으며, 애플이 “일반 소비자에게는 혼란스럽고 위협적이며 혼란스러워 보일 수 있는 기술 구현에 대한 하드웨어 및 소프트웨어 경험의 새로운 표준”을 제시하고 있다고 덧붙였습니다.
오펜하이머는 “고유한 생태계 이점”과 결합하여 소비자에게 AI를 제공하는 Apple의 접근 방식이 “예상보다 빠른 매출 및 주당순이익 성장”을 가져올 수 있다고 믿습니다.
6/25, JP모건, 디지털 시장법이 아이폰 출시에 영향을 미치지 않을 것으로 전망
JP모건은 금요일 애플이 디지털 시장법으로 인해 유럽 연합에서 인공지능 지원 아이폰 출시가 지연될 것이라고 밝힌 후 애플에 대해 비중확대 등급을 유지했습니다.
애널리스트는 아이폰 업그레이드 주기에 큰 영향을 미치지는 않을 것으로 예상합니다.
애널리스트는 리서치 노트에서 영국을 제외한 서유럽이 전체 아이폰 판매량의 약 14%를 차지한다고 말합니다.
이 회사는 예상되는 2년간의 “계단식 볼륨 증가”의 첫 해는 EU 시장의 역학 관계에 상대적으로 영향을 받지 않을 것으로 예상하며, 2025 회계연도에 문제를 해결할 충분한 시간이 있어 예측에 영향을 미칠 수 있을 것으로 예상하고 있습니다.
파이퍼 샌들러는 애플(AAPL)이 기기에서 처리하기에는 너무 큰 요청에 대한 프라이빗 AI 처리 시스템인 PCC를 공개하면서 CDN 벤더, 특히 Cloudflare(NET)의 기회에 대한 관심이 높아졌다고 언급합니다.
또한 2021년 Apple이 iCloud Private Relay를 처음 출시했을 때 Cloudflare, Akamai(AKAM), Fastly(FSLY) 모두 “이 서비스 제공의 일부”임을 확인하는 블로그 게시물을 게시했기 때문에 Piper는 이 세 CDN 모두 PCC 아키텍처에 언급된 “OHTTP-Relay”로 활용될 가능성이 높다고 보고 있습니다.
Piper는 관련성이 있다고 생각되는 세 CDN 모두와 논의하고, 업계 전문가와 대화하고, Apple 및 CDN의 발표 자료를 분석한 후 “진정한 기회를 판단하기에는 너무 이르다”고 생각하지만, 기본 기회는 캡슐화된 HTTP 요청을 전송하는 것이며, 예상 가격을 고려할 때 그 자체로 5천만 달러 미만일 가능성이 있다고 분석합니다.
웰스, 클라우드플레어, 애플의 새로운 PCC 아키텍처에 내장될 가능성이 있다
웰스 파고 애널리스트 앤드류 노윈스키는 클라우드플레어(NET)가 올 가을에 GA가 될 애플의 새로운 PCC 아키텍처에서 OHTTP 공급업체로 선정될 가능성이 높으며, 이는 25 회계연도에 매출 성장에 도움이 될 것이라고 전망했습니다.
애플이 타사 공급업체를 공개하지 않았기 때문에 “경영진으로부터 이 계약에 대한 확답을 듣지 못할 수도 있다”고 웰스는 인정합니다.
Wells는 클라우드플레이어 투지의견 비중확대(Overweight) 등급을 부여하고 목표 주가를 105달러로 책정했습니다.
JP모건, 애플 목표주가를 225달러에서 245달러로 상향 조정
JP모건 애널리스트 Samik Chatterjee는 애플 목표주가를 225달러에서 245달러로 상향 조정하고 투자의견 비중확대 의견을 유지했습니다.
iPhone 16 출시로 시작되는 업그레이드 주기를 주도할 것으로 예상되는 다양한 AI 기능을 소개한 WWDC 이벤트에 이어 JPMorgan은 iPhone 16 및 iPhone 17 주기에 대한 판매량 예측을 업데이트하고 있습니다.
애널리스트는 아이폰 판매량 예상치를 2025년 2억 5천만 대, 회계연도 25년에는 2억 4천 4백만 대, 2026년 2억 7천 5백만 대, 회계연도 26년에는 2억 6천 8백만 대로 상향 조정한다고 투자자들에게 밝혔습니다.
필립 증권, 애플 투자의견을 ‘매수’에서 ‘중립’으로 하향 조정
필립 증권 애널리스트 헬레나 왕은 최근 주가 움직임을 고려해 애플의 투자의견을 매수에서 중립으로 하향 조정하고 목표 주가를 194달러에서 220달러로 올렸습니다.
애플은 6월 10일 연례 세계 개발자 회의를 개최한 후 애플 인텔리전스가 아이폰 15 프로/프로 맥스, M 시리즈 칩이 탑재된 아이패드 및 맥북과만 호환되기 때문에 새로 발표된 기능이 새로운 교체 주기를 촉발할 것으로 보인다고 말했습니다.
이 회사는 제품에 대한 높은 업그레이드 수요를 고려하여 아이폰 판매량 추정치를 8% 상향 조정하고 24 회계연도 매출 추정치를 5% 상향 조정했습니다.
6/18, 씨티, 애플 투자의견 ‘긍정적 촉매제 감시’ 종료
씨티 애널리스트 Atif Malik은 애픙 주가 촉매제 WWDC24 세계 개발자 회의가 지나갔다고 지적하면서 애플 투자의견 “90 일 긍정적 촉매제 감시”를 종료했습니다.
또한 5월 초 이후 주가가 약 16% 상승했다고 언급하며 애플 주식에 대해 매수 등급과 210달러의 목표 주가를 제시했습니다.
모건스탠리, 클라우드플레어와 애플의 계약으로 AI 기회가 주목받고 있다
지난주 애플 WWDC에서 애플은 Apple Intelligence와 함께 프라이빗 클라우드 컴퓨팅을 발표했으며, 클라우드플레어(NET)는 AI 쿼리를 암호화하여 PCC에서 큰 역할을 할 가능성이 있다고 모건 스탠리의 애널리스트 함자 포더왈라는 연구 노트에서 투자자들에게 말합니다.
이 회사는 Apple의 기반 내 AI 보급률이 증가함에 따라 FY25~FY27에 Cloudflare의 매출 성장률이 한 자릿수 초반에서 중반까지 상승할 것으로 예상합니다.
이 회사는 클라우드플레이어 투자의견 동일 비중 등급이나 목표주가를 92달러로 변경하지 않았습니다.
브름버그, 애플, 새로운 인텔리전스 기능 점진적으로 출시할 계획,
애플은 다른 인공지능 시스템에 영향을 미친 함정을 피하기 위해 몇 달에 걸쳐 새로운 인텔리전스 기능을 점진적으로 출시할 것이라고 블룸버그의 마크 거먼이 보도했습니다.
Apple 인텔리전스 서비스는 올여름 말에야 개발자에게 제공될 예정이며, 가을에 소프트웨어가 출시되면 소프트웨어 프리뷰로만 제공될 예정입니다.
또한 지난주 세계 개발자 회의 프레젠테이션에서 Apple은 가을에 출시될 것으로 예상되는 정확한 기능을 언급하지 않고 대신 2024년 말과 2025년 상반기에 출시될 기능에 대한 로드맵을 제시했습니다.
6/18,웨드부시, 기술 업계에서 진행 중인 시총 4조 달러 경쟁, AI 혁명은 아직 이르다,
Wedbush는 내년에 기술 업계에서 시가총액 4조 달러를 향한 경쟁이 엔비디아(NVDA), 애플(AAPL), 마이크로소프트(MSFT) 사이에서 벌어질 것으로 예상합니다.
4차 산업혁명이 본격화되면서 더 많은 기업과 소비자들이 빠르게 이 길로 향하고 있기 때문에 엔비디아의 GPU 칩은 본질적으로 기술 분야의 새로운 황금 또는 석유라고 회사는 덧붙였습니다.
AI 혁명은 엔비디아에서 시작되었으며, 웨드부시가 보기에 AI 파티는 이제 막 시작되었습니다. GPU가 생성형 AI 애플리케이션을 실행하는 유일한 게임으로 모두 엔비디아를 통해 이루어지기 때문에 데이터센터 AI 기반 지출의 속도가 중요합니다.
이 회사는 엔비디아와 마이크로소프트가 AI 혁명의 첫 번째 파생물이며, 이제 이 시장에서 두 번째/세 번째/네 번째 AI 파생물이 형성되기 시작했으며, 이는 Wedbush의 2024/2025년 기술 강세 논리가 실현되고 있음을 말해준다고 믿습니다.
6/15, Erste, 혁신과 AI 통합에 힘입어 애플 투자의견을 ‘매수’로 상향 조정
Erste 그룹 투자의견 Hans Engel은 애플이 매우 높은 수준의 고객 충성도로부터 혜택을 받고 있다며 투자의견을 ‘보유’에서 ‘매수’로 상향 조정했습니다.
이 애널리스트는 리서치 노트에서 투자자들에게 Mac 제품과 하이엔드 iPhone의 지속적인 혁신이 애플의 장기적인 성장 추세를 이어갈 것이라고 말합니다.
또한 개방형 AI와의 인공 지능 통합이 소프트웨어 및 하드웨어 판매 증가로 이어질 것이라고 믿습니다.
6/12, 애플 세계개발자회의(WWDC24)를 보는 월가의 시선
6/12, 라이트셰드 파트너스, 애플 투자의견을 매도에서 중립으로 업그레이드
라이트셰드 파트너스는 애플 투자의견을 매도에서 중립으로 업그레이드했습니다.
이 회사는 AI가 “모든 곳에 나타나고 있으며” 애플도 “어제 그 클럽에 가입했다”고 말합니다. 애널리스트는 애플이 “반드시 우리를 놀라게 하지는 않았지만”, “(아직) 과대광고를 반증할 수는 없다”고 투자자들에게 말합니다.
Affirm, 미국 Apple Pay 사용자가 사용할 수 있는 결제 상품 출시 예정
Affirm Holdings(AFRM)는 규제 당국에 제출한 서류에서 6월 11일 Apple(AAPL)이 올해 말 미국에서 Apple Pay 사용자가 Affirm 결제 상품을 사용할 수 있을 것이라고 발표했다고 밝혔습니다.
“이에 따라 iPhone 및 iPad에서 Apple Pay로 온라인 또는 인앱 결제를 하는 사용자는 Affirm을 통해 결제를 신청할 수 있게 됩니다. Affirm은 이번 파트너십이 2025 회계연도의 매출이나 총 상품 판매량에 큰 영향을 미치지는 않을 것으로 예상합니다.”라고 밝혔습니다.
6/12, 에버코어 ISI, 알파벳 목표주가를 220달러에서 225달러로 상향 조정
에버코어 ISI 애널리스트 마크 마하니는 애플 WWDC 행사를 앞두고 1,000명의 응답자를 대상으로 한 미국 설문조사를 통해 소비자들의 생성형 AI 검색 채택 및 사용 현황을 조사한 후 알파벳(GOOGL)에 대한 목표주가를 220달러에서 225달러로 인상하고 알파벳 투자의견 ‘초과 성과’ 등급을 유지했습니다.
구글의 검색 지배력의 지속 가능성은 투자자들의 주요 논쟁거리였지만, 구글은 이번 설문조사를 통해 핵심 검색과 Gen AI 검색 모두에서 구글의 경쟁 우위에 대해 보다 건설적인 결과를 얻었다고 분석가들은 말합니다.
“향후 다른 AI 모델에 대한 지원을 추가하겠다”는 애플의 발언은 향후 알파벳과의 파트너십에 대한 “매우 넓은 문”을 열어두고 있으며, 이는 가능성이 있다고 분석가는 덧붙였습니다.
오펜하이머, 애플 iOS 18에 대한 낙관적 전망, 제품 교체 가속화 가능성
오펜하이머는 WWDC 2024에 대해 언급하면서 애플이 iOS 플랫폼의 주요 기능과 앱에서 가장 공격적이고 포괄적인 AI 모델 채택을 세계에 보여줬다고 말했습니다.
특히, 기기 내에서 실행되는 소규모 언어 모델이나 Apple의 프라이빗 클라우드에서 실행되는 대규모 언어 모델 등 새로운 AI 기능의 압도적인 다수가 타사가 아닌 완전히 Apple의 자체 개발품이라는 점이 주목할 만합니다.
또한 “인상적인” AI 기능 목록과 iOS와의 긴밀한 통합을 통해 Apple이 다른 플랫폼에 비해 AI 개발에서 뒤처진다는 우려를 불식시킬 수 있다고 말합니다.
이는 애플이 하드웨어 및 소프트웨어 기술 분야의 리더일 뿐만 아니라 사용자에게 편리하고 영향력 있고 안전한 방식으로 기술을 설계하고 구현하는 데 있어서도 선구자라는 점을 상기시켜준다고 오펜하이머는 덧붙입니다.
이 회사는 iOS 18과 2024년 가을부터 새로운 iPhone 및 Apple 제품 교체를 가속화할 수 있는 잠재력에 대해 낙관적인 전망을 내놓았습니다.
오펜하이머는 애플 투자의견 아웃퍼폼 등급을 부여했습니다.
RBC Capital, 애플의 AI 발표, 알파벳에 대해 ‘혼합 / 약간 부정적’,
RBC Capital은 알파벳 목표주가 200 달러로 알파벳 투자의견 Outperform 등급을 유지하지만 Apple (AAPL)의 WWDC AI 제품 발표는 회사에 대해 “혼합 또는 약간 부정적”이라고 지적합니다.
애플은 OpenAI의 ChatGPT가 자사의 첫 번째 세대 AI 파트너가 될 것이라고 확인했으며, 특히 사용자 프라이버시를 보장하기 위해 기기 내 처리 극대화에 대한 애플의 거듭된 강조를 고려할 때 이러한 도구가 검색의 유용성을 대체할 수 있다는 “확실한 논리”가 있다고 애널리스트는 리서치 노트에서 투자자들에게 말합니다.
상승세는 곧 발표될 애플과 제미니의 파트너십 발표에 초점을 맞출 것이지만, 구글 약세는 애플이 경쟁 도구의 긴밀한 통합으로 향후 구글로의 핸드오프가 줄어들 것이라는 신호로 구글로부터 다각화되고 있다고 주장할 것이라고 이 회사는 덧붙였습니다.
BofA, 애플 WWDC 킥오프는 ‘알파벳에 대한 중간 결과’
WWDC 행사 시작과 함께 아이폰용 일련의 새로운 Al 기능과 OpenAI와의 파트너십을 발표한 후, BofA는 이 행사를 “알파벳 정서에 대한 중간 결과”라고 불렀습니다.
다른 LLM에 대한 지원을 확대하겠다는 애플의 발표는 일부 AI 활동이나 보다 전문적인 작업을 처리하기 위해 구글의 제미니를 iOS에 통합할 가능성을 열어주며, 구글 생태계 전반에 걸쳐 제미니 통합을 확대하는 데 건설적인 입장을 유지하고 있으며 광범위한 AI 개요 출시로 검색 사용량이 증가하고 플랫폼에서 광고 지출이 증가할 수 있다고 분석가는 언급했습니다.
BofA는 알파벳(GOOGL) 주식에 대해 매수 등급과 목표주가 200달러를 유지합니다.
모건 스탠리, 애플 인텔리전스, 기기 교체 가속화할 것
애플의 WWDC 기조연설 이후 모건 스탠리의 애널리스트 에릭 우드링은 이 행사가 회사의 예상보다 약간 앞선 성과를 냈다고 말했습니다.
자체 개발한 LLM으로 구동되고 OpenAI 파트너십과 GPT 통합으로 보완된 Apple의 새로운 개인 정보 시스템인 Apple Intelligence는 Apple이 가장 차별화된 소비자 디지털 에이전트로서 강력한 입지를 구축했다고 분석가는 투자자들에게 말합니다.
애플 주가에 대해 비중확대 투자의견과 목표주가 216달러를 유지하는 애널리스트는 A17 Pro 및 M 시리즈 칩이 탑재된 기기에서만 애플 인텔리전스를 사용할 수 있기 때문에 기기 교체 주기가 빨라질 것이라고 주장합니다.
번스타인, 애플의 AI 발표는 대체로 예상대로
애플 인텔리전스라고 불리는 애플(AAPL)의 AI 발표는 대체로 예상대로였으며, 그 기능은 애플리케이션 전반에 걸쳐 더 통합적이라는 점을 제외하면 구글(GOOGL)이 지금까지 발표한 것과 비교적 일치한다고 번스타인은 말합니다.
발표의 제목은 새로운 Siri였지만 새로운 텍스트 및 이미지 생성 기능의 데모도 포함되었습니다. 새로운 기능은 iPhone 15 Pro 이상에서만 사용할 수 있으며, 이는 AI 기능이 애플의 설치 기반이 IOS 16으로 업그레이드하도록 유도할 수 있다는 회사의 주장에 힘을 실어줍니다.
전반적으로 번스타인은 애플이 WWDC에서 발표한 내용은 애플이 AI 기능으로 인해 아이폰 16의 업그레이드 주기가 더 길어질 수 있다는 주장을 재확인한 것으로 보고 있습니다.
애플 목표주가는 195달러이며 애플 투자의견은 ‘시장수익률 상회(Outperform)’입니다.
모건스탠리, WWDC 기조연설로 알파벳 GenAI 리더십에 대한 자신감
애플(AAPL)의 WWDC 기조연설과 애플 인텔리전스 발표 이후 모건스탠리 애널리스트 Brian Nowak은 애플이 제시한 사용 사례가 광범위한 인터넷 검색에 중개 위협이 될 것으로 보이지 않으며, 이는 알파벳(GOOGL)이 자체 제품을 더 개발하고 출시할 시간을 강조한다고 주장합니다.
또한, 애플은 더 많은 AI 모델에 대한 지원을 추가할 계획이며, 이는 구글의 제미니에 대한 문을 열어두고 있다고 생각합니다.
이 애널리스트는 WWDC가 시작되면서 알파벳의 GenAI 리더십에 더욱 확신을 갖게 되었다고 말하며 차기 안드로이드 GenAI 제품이 iOS보다 우월해 보인다고 주장하면서 알파벳 주식에 대해 비중 확대 등급과 목표주가 195달러를 유지했습니다.
키뱅크, 애플의 WWDC를 ‘매물 행사’로 평가
키뱅크는 애플의 WWDC가 애플 인텔리전스가 애플 제품에 통합되면서 촉발된 ‘아이폰 슈퍼 사이클’을 중심으로 한 강세장의 시각이 실망스러운 행사로 여겨질 가능성이 높은 매물 행사라고 보고 있습니다.
WWDC에서는 iOS, iPad OS, macOS, visionOS 전반에 걸쳐 유용한 새로운 소프트웨어 기능이 소개되지만, 일반 소비자가 새 기기를 구매할 만큼 매력적이지는 않습니다.
Apple은 Apple Intelligence가 일부 제품에만 호환되는 점을 감안하여 업그레이드 주기를 강제하려고 시도하고 있지만, 처음에는 미국과 영어로만 지원됩니다.
키뱅크는 “우리 모두 언젠가는 새 아이폰을 구입하게 되겠지만, 매력적인 기능이 부족하기 때문에 소비자들이 비용을 절약하기 위해 기기를 더 오래 보유할 것으로 예상한다”고 말합니다. 이 회사의 주식에는 섹터 비중 등급이 부여되어 있습니다.
DA Davidson, AI 기능이 iPhone 판매를 견인하는 것으로 보고 Apple 투자의견을 업그레이드
DA Davidson은 애플 목표 주가를 $200에서 $ 230으로 상향 조정하여 애플 투자의견을 중립에서 매수로 업그레이드했습니다.
이 애널리스트는 애플이 어제 세계 개발자 컨퍼런스에서 공개한 인공 지능 기능이 아이폰 업그레이드 주기로 이어질 것으로 보고 있습니다.
요약, 향상된 검색, 멀티 모달리티, 텍스트 생성, 향상된 사진 편집 기능을 기존 생태계에 통합하면 “지금까지 보았던 것보다 훨씬 더 광범위한 AI 채택을 촉진할 것”이라고 분석가는 리서치 노트에서 투자자들에게 말합니다.
또한 애플은 Siri가 사용자를 대신하여 작업을 실행할 수 있는 의미 있는 에이전트 기능을 최초로 도입한 회사라고 지적합니다.
데이비슨은 애플이 “이러한 기능을 제공할 수 있는 독보적인 위치에 있으며, 조만간 이러한 기능을 제공할 수 있는 유일한 기업이 될 것”이라고 말합니다.
웰스, 애플 인텔리전스가 아이폰 업그레이드 주기를 촉진할 수 있다
웰스 파고는 애플의 WWDC ’24 기조연설에서 발표된 애플 인텔리전스를 플랫폼 수준의 소개로 보고 있으며, 이는 아이폰 업그레이드 주기를 촉진할 수 있다고 말합니다.
또한, 애플 인텔리전스는 디바이스와 클라우드에서 실행되는 멀티모달 인텔리전스를 통해 genAI를 활용하는 애플의 다양한 접근 방식을 긍정적으로 보여준다고 평가했습니다.
Wells는 이 주식에 대해 비중확대(Overweight) 등급을 부여하고 목표 주가를 225달러로 제시했습니다. 관련 항목 표시 >>
모건스탠리, 위성 문자 지원으로 애플-글로벌스타 파트너십 심화
모건 스탠리는 어제 애플(AAPL)의 WWDC 기조연설에서 iOS 18에 위성 기반 문자 메시지 지원이 포함될 것이라는 발표가 있었으며, 이는 기능이 확장됨에 따라 애플과 글로벌스타(GSAT) 간의 지속적인 파트너십이 심화될 것으로 보인다고 지적했습니다.
그러나 이 애널리스트는 새로운 기능이 용량 계약에 따라 글로벌스타에 대한 지불을 직접적으로 증가시킬 것이라고 생각하지 않으며, 글로벌스타 주식에 대해 동일 비중 등급과 99c의 목표 주가를 유지한다고 덧붙였습니다.
DA Davidson, 애플 투자의견을 중립에서 매수로 상향 조정
DA Davidson의 애널리스트 Gil Luria는 Apple의 목표주가를 200달러에서 230달러로 상향 조정하고 투자의견을 중립에서 매수로 상향 조정했습니다.
씨티, 애플 기조연설 ‘오랜만에 최고의 WWDC 컨퍼런스’
씨티는 애플의 세계 개발자 회의가 “‘나머지 사람들을 위한 AI’를 소개한 오랜만에 최고의 WWDC 컨퍼런스”였다고 평가했습니다.
애플은 스마트 편집 사진 보정과 같은 언더 더 후드 앱을 위한 강화된 클래식 머신 러닝, 모든 앱과 아이폰이 소비자에 대해 알고 있는 모든 것이 기기 내에서 작동하는 개인 경험, 더 큰 모델을 처리하기 위한 개인 컴퓨팅 서버, ChatGPT 생성 AI 텍스트 및 이미지와 운영 체제 수준의 통합 등 3가지 수준의 인공 지능을 소개했다고 분석가는 연구 노트에서 투자자들에게 말합니다.
Citi는 개발자들이 1년 내내 앱을 개발할 수 있는 시간이 주어지기 때문에 모든 iPhone 16 모델이 iPhone 7과 함께 AI를 지원하여 슈퍼 사이클 리프레시를 주도할 것으로 예상합니다.
시티는 애플 목표주가 210달러와 함께 애플 투자의견 매수를 유지합니다.
JP모건, 애플, ‘킬러 앱’ 없이 ‘숨고르기’ 중인 애플 주식
JP모건은 애플의 세계 개발자 컨퍼런스 기조연설 이후 애플 주식에 대해 투자의견 비중 확대와 목표주가 225달러를 유지했습니다.
애플은 올해 가을 아이폰 16 출시와 iOS18 출시로 예상되는 업그레이드 주기를 보장하기 위해 애플 인텔리전스 통합을 통해 기본 앱과 타사 앱의 기능 세트에 대한 충분한 개선 사항을 선보였다고 애널리스트는 리서치 노트에서 투자자들에게 말합니다.
이 회사는 최근 ‘킬러 앱’의 부재에 따른 실적 부진으로 주가가 “숨 고르기”를 하고 있지만, 이전 세대 아이폰 출시에 대한 소비자 설문조사에 따르면 하드웨어 업그레이드 주기는 다양한 애플리케이션의 기능 업그레이드에 의해 주도되며, 이를 합하면 향후 몇 년 동안 14억 명의 설치 기반이 업그레이드할 것으로 추정된다고 말합니다.
JPMorgan은 올가을 말 아이폰의 디바이스 업그레이드 주기가 시작될 것으로 예상하고 있습니다.
6/7, BofA, 애플 앱스토어 매출, FY 3분기까지 11% 증가
BofA 애널리스트 Wamsi Mohan은 SensorTower의 개발자 매출 데이터에 따르면 66일 후 회계연도 3분기 애플 앱스토어 매출이 전년 동기 대비 11% 증가한 54억 달러로 보고되었다고 밝혔습니다.
5월 한 달 동안 앱 스토어 매출은 전 세계적으로 전년 대비 12% 증가했고 중국에서는 전년 대비 10% 증가했으며, 애플 목표주가 230달러와 애플 투자의견 매수 등급을 유지했습니다.
WSJ, 애플, AI 군비 경쟁에서 뒤처졌다고 보도
애플의 신중함과 비밀주의가 AI에 대한 초기 노력을 방해하여 이제 따라잡기 위해 위험을 감수해야 하는 상황에 처했다고 월스트리트저널의 애런 틸리가 이 문제에 정통한 사람들을 인용하여 보도했습니다.
이 계획에 정통한 사람들은 애플이 Siri를 포함한 소프트웨어 제품에 대한 많은 발전적인 AI 업그레이드를 발표할 예정이라고 말했습니다. 크
블럼버그, 애플의 OpenAI 계약, WWDC의 핵심 초점이 될 것
애플이 다음 주 열리는 자사의 세계 개발자 회의에서 OpenAI와의 계약을 발표할 예정이며 개발자 회의의 핵심 초점이 될 것이라고 블룸버그의 마크 거먼이 보도했습니다.
Apple은 AI 기능을 옵트인 서비스로 제공할 계획이며, 두 개의 LLM 기반 로봇 장치를 개발 중이라고 Gurman은 말합니다.
6/6, 씨티, 애플, 중국 내 아이폰 수요 안정화,
씨티는 분기별 공급망 및 타사 데이터 포인트를 기반으로 애플에 대한 추정치를 유지했습니다.
이 데이터는 중국에서 아이폰 수요가 안정화되고 두 자릿수 서비스 성장이 지속되고 있음을 보여준다고 애널리스트는 리서치 노트에서 투자자들에게 말합니다.
이 회사는 중국의 iPhone 수요가 이번 분기에도 여전히 투자자들의 가장 큰 관심사라고 말합니다. Citi에 따르면 최근 타사 데이터에 따르면 중국에서 iPhone 수요가 안정화되고 있는 것으로 나타났습니다.
애플의 아시아 공급망 점검도 수요 안정화를 가리키고 있습니다.
한편, 애플은 618 쇼핑 휴일을 앞두고 중국에서 더 공격적인 판매 할인을 실시했으며, 이는 분기 매출도 증가시킬 것이라고 말합니다. 씨티는 애플 목표주가 210달러와 함께 애플 투자의견 매수 등급을 유지했습니다.
6/4,The Information, 애플, 중국에서 TV+ 서비스 출시를 위한 협상 개최
애플은 작년에 차이나 모바일과의 계약을 통해 중국에서 애플 TV+ 비디오 스트리밍 서비스를 출시하기 위해 협상 중이었다고 이 문제에 대해 잘 아는 사람들이 The Information의 웨인 마에게 말했습니다.
회담의 진행 상황은 알려지지 않았지만 이러한 거래가 성공하면 Apple TV +는 중국에서 사용할 수있는 유일한 미국 스트리밍 서비스가 될 것이라고 보고서는 언급했습니다.
모건 스탠리, WWDC는 애플 주가의 ‘핵심 촉매제’
모건 스탠리의 애널리스트 에릭 우드링은 애플의 세계 개발자 회의(WWDC)가 “역사적으로 주요 애플 주가 촉매제는 아니다”라고 말하지만, 애플이 아이폰 16에서 두드러지게 선보일 새로운 세대 AI 소프트웨어 기능을 미리 볼 수 있다는 점에서 올해 행사는 “새로운 의미를 갖는다”고 주장합니다.
투자자들의 기대는 높지만, 이 회사는 애플이 “긍정적인 서프라이즈”를 통해 억눌린 수요를 풀고, 아이폰 교체 주기를 가속화하고, 최근 주가 상승세를 유지하여 개발자 이벤트가 “핵심 촉매제”가 될 수 있다고 생각합니다.
Morgan Stanley는 애플 투자의견 비중 확대와 애플 목표주가 216달러를 유지합니다.
6/3,배런스, 배당 목적으로 애플, 마이크로소프트를 매수하라
기술 대기업의 주식은 지난 1년 동안 주식 수익률을 지배해 왔습니다.
하지만 큰 이익은 항상 지속될 수 있을지에 대한 투자자의 불안으로 이어진다고 이번 주 Barron’s에서 알 루트는 말합니다.
매출과 수익 성장은 이미 현재 밸류에이션에 반영되어 있을 수 있지만 배당금 성장은 그렇지 않을 수 있다고 저자는 말합니다.
그리고 더 높은 배당금은 향후 몇 년 동안 투자자들을 만족시킬 수 있습니다. 1조 달러 규모의 주식인 Microsoft(MSFT), Apple(AAPL), Amazon.com(AMZN), Alphabet(GOOGL), Meta Platforms(META), Nvidia(NVDA)는 지난 12개월 동안 S&P 500의 9조 달러 이상의 수익 중 거의 절반을 차지했습니다.
이 6개 종목은 같은 기간 동안 평균 66% 상승했으며, 애플을 제외한 모든 종목이 전체 시장보다 높은 수익률을 기록했습니다.
더 빠른 성장은 현재 더 높은 밸류에이션 배수를 뒷받침하고 있으며 평균 이상의 배당금 증가로 이어질 것입니다.
또한 배당금 증가만으로도 인내심 있는 투자자에게는 더 높은 주가를 정당화할 수 있다고 이 보고서는 덧붙였습니다.
이 회사는 다가오는 WWDC에서 회사가 곧 출시 할 새로운 AI 지원 제품이 상당한 새로운 업그레이드주기를 주도하여 Apple의 매출 성장, 현금 흐름 및 지속적인 주주 가치 상승을 더욱 가속화 할 것이라고 분석가는 리서치 노트에서 투자자들에게 말합니다.
AI 기능의 통합과 결합된 서비스 매출의 증가, 그리고 공간 컴퓨터인 Vision Pro의 기업 채택 증가에 힘입어 끊임없이 확장되고 있는 Apple의 생태계는 회사의 비즈니스 성과 추세를 더욱 가속화할 것이라고 Tigress는 덧붙였습니다.
BofA, AI 지원 아이폰이 애플의 ’10년에 한 번’ 업그레이드 주기를 이끌 수 있다고 주장
새로운 아이폰은 ’10년에 한번 올 업그레이드 주기를 만들것’
WWDC에서 혁신적인 기술보다는 대화형 AI가 일상에서 더욱 더 통합됨에 따라 “인텔리폰”이 주류가 될 전망
BofA는 곧 출시될 AI 지원 아이폰, 즉 ‘인텔리폰’이 스마트폰의 도입으로 인한 단계적 기능 개선과 유사한 다년간의 업그레이드 주기를 이끌 것으로 보고 다음 업그레이드 주기가 ’10년에 한 번’의 이벤트가 될 수 있다고 분석가들은 투자자들에게 말합니다.
BofA는 WWDC에서 모든 고급 머신 러닝 및 AI 기술 기능을 기대하지는 않지만, 특히 대화형 AI가 일상적인 사용에 더욱 통합됨에 따라 “인텔리폰”이 주류가 될 것으로 예상하고 있습니다.
이 회사는 애플 투자의견 매수 등급과 230달러의 목표 주가를 유지합니다.
5/22, 블름버그, 애플, iOS 18에 OpenAI 기술 추가
애플은 또한 iOS 18에 대한 구글(GOOGL)의 제미니 라이선스 협상을 진행했지만 아직 합의에 이르지 못했습니다.
애플과 OpenAI가 협력하여 iOS 18에 이 스타트업의 기술을 추가하고 있으며, 양사는 WWDC에서 파트너십에 대한 주요 발표를 준비하고 있다고 블룸버그의 마크 거먼이 보도했습니다.
4/24, 바클레이즈, 애플, 하드웨어 수요 약세로 가이던스 미달 예상
4/24, 바클레이즈, 애플, 하드웨어 수요 약세로 가이던스 미달 예상
4/23, 모건 스탠리, 애플 목표주가를 220달러에서 210달러로 하향 조정3/29,
3월 분기 실적은 월가 예상치에 부합할 것이나 6월 분기 가이던스는 하드웨어 약세로 기대치에 미달할 것으로 예상
중국 아이폰은 1분기 20% 판매 감소 후
4분기에도 3ㅜ자리수 감소 지속
기본 모델 중심 판매로 모델 믹스가 나빠지고 있다고 분석
바클레이스는 애플 3월 분기에 인라인 실적을 발표할 것으로 보고 있으며, 6월 분기 가이던스는 하드웨어 수요 약세로 인해 시장 예상치를 하회할 것으로 예상하고 있습니다.
이 회사는 아이폰15 빌드 감소와 “매우 제한된” 인공 지능 콘텐츠를 갖춘 “진화적인” 아이폰 16 사이클에 대해 계속 듣고 있습니다.
바클레이스의 최근 조사에 따르면 중국 내 아이폰 15 판매량은 1분기에 20% 감소한 이후 지난 몇 주 동안 전년 대비 두 자릿수 감소세를 보이고 있으며, 기본 모델 비중이 높아지면서 믹스 변화와 마진 역풍으로 인해 전년 대비 판매 가격이 하락할 가능성이 있다고 애널리스트는 연구 노트에서 투자자들에게 말합니다.
이 회사는 애플 목표주가 158달러와 함께 애플 투자의견 비중 축소 등급을 유지합니다.
4/23, 모건 스탠리, 애플 목표주가를 220달러에서 210달러로 하향 조정
모건 스탠리는 애플 목표주가를 220달러에서 210달러로 낮추고 투자의견 비중 확대 등급을 유지했습니다.
이 회사는 안정적인 제품 수요와 서비스 실적에 힘입어 애플이 3월 말 분기 컨센서스 매출과 주당순이익 추정치를 “약간 상회”할 것으로 예상하고 있습니다.
그러나 6월 말 분기 매출 가이던스는 835억 달러로 컨센서스보다 800억 달러에 근접할 것으로 예상하고 있습니다.
그러나 애플 주가가 165달러인 상황에서 6월 분기 가이던스 하향은 “잘 전달된” 것이며 “대부분 가격에 반영된 것”이라고 주장할 수 있습니다.
실적에 이은 다음 주요 촉매제는 애플의 세계 개발자 컨퍼런스(WWDC)로, 모건 스탠리는 새로운 AI 소프트웨어 기능이 중심이 될 것으로 예상하고 있습니다.
그 결과, 애널리스트는 “우려했던 것보다 나은” 실적 보고서와 전망으로 애플이 “안도 랠리/상승”을 보일 수 있을 것으로 보고 있다고 프리뷰 노트에서 투자자들에게 말합니다.
배런스, 애플은 여전히 AI의 큰 승자가 될 수 있다
AI의 약속은 이미 대규모 시장 랠리를 이끌었습니다. 아이러니하게도 우리 삶에 대해 그 어떤 기업보다 많은 맥락을 가지고 있는 애플(AAPL)이 AI 분야에서는 뒤처졌다고 이번 주 Barron’s에서 Alex Eule은 말합니다.
애플은 빅테크 라이벌인 메타(META), 알파벳(GOOGL), 스타트업인 OpenAI와는 달리 아직 자체적인 대규모 언어 모델을 만들지 못했습니다.
확실히 AI로의 전환은 더 큰 화면의 휴대폰을 만드는 것보다 더 복잡합니다.
하지만 Apple의 지배력은 변하지 않았습니다. 따라서 애플은 실제적이든 인공적이든 모든 변화의 중심에 서 있다고 저자는 말합니다.
3/18, 맥심, ‘장기적 적자’ 우려로 애플 투자의견 보류
(중국 비즈니스 상황에 악화되는데)중국 의존도가 너무 높다
(아이폰 판매 감소 우려가 큰데) 아이폰 비중이 너무 높다.
맥심은 애플 투자의견 보류 등급과 애플 목표주가 178달러로 커버리지를 개시했습니다.
이 분석가는 리서치 노트에서 애플은 판매 및 공급망 관점에서 중국에 지나치게 의존하고 있으며, 단기 영업 실적과 관련하여 단일 제품인 아이폰에 대한 비중이 지나치게 높다고 투자자들에게 말합니다.
이 회사는 반독점 및 규제, 소비자 전자 제품에 대한 수요 불균형, 경쟁으로 인해 “주식의 장기적인 데드 머니 기간”으로 이어질 수 있다고 생각합니다.
4/17,Needham, 애플 수익 추정치 하향
아이폰 판매 감소와 중국시장 약세는 애플 수익 전망을 낮추게 만드는 요인
하지만 이는 맥과 아이팬드 성장세로 커버될 것
애플 주식 매수를 방해하는 요인
애플 마이너스 성장 전망과
생셩형 AI 자금으로 자금 소요가 예상보다 커질 것
Needham은 애플 투자의견 매수 등급과 애플 목표주가 220 달러를 유지하지만 2분기 EPS 전망은 10c에서 1.51 달러로, 24 회계 연도 전망은 15c에서 6.40 달러로 변경했습니다.
이 애널리스트는 리서치 노트에서 아이폰 판매 감소와 중국에서의 약세를 반영한 것이지만, 이는 이전에 예상했던 것보다 약간 높은 아이패드와 맥의 매출로 부분적으로 상쇄된다고 설명합니다.
애플의 빈약하거나 마이너스 성장 전망과 GenAI에 자금을 지원하기 위한 예상 비용 증가는 신규 투자자들이 주식을 매수하지 못하게 하는 가장 큰 장애물이라고 니덤은 덧붙였습니다.
4/12,JP모건, 애플 목표주가를 215달러에서 210달러로 하향
JP모건은 애플 목표주가를 215달러에서 210달러로 낮추고 투자의견은 비중확대(Overweight)를 유지했습니다.
하드웨어 수요와 서비스 성장 전망에 대한 펀더멘털 악화와는 달리, 애플 주식에 대한 관심은 주식의 프리미엄 밸류에이션 배수를 싫어했던 광범위한 투자자 그룹으로부터 개선되었다고 애널리스트는 리서치 노트에서 투자자들에게 말합니다.
이 회사는 아이폰 판매 데이터 포인트가 중국을 포함한 역풍을 강조하고 있으며, 자동차 매출에 대한 미래 기회 취소, 여러 지역의 규제 강화로 인한 서비스 하방 리스크가 장기 투자자들이 고심하고 있는 역풍에 더해지고 있다고 말합니다.
그러나 동시에 헤지펀드는 이러한 역풍을 주시하며 Applet의 인공지능 업그레이드 주기를 앞두고 보다 전술적인 진입 지점을 만들고 있다고 JP모건은 덧붙였습니다.
블름버그, 애플, AI 중심 M4 칩으로 맥 라인 개편,
애플이 부진한 컴퓨터 판매를 촉진하기 위해 인공 지능을 강조하도록 설계된 새로운 사내 프로세서 제품군으로 전체 맥 라인을 개편 할 준비를하고 있다고 블룸버그의 마크 거먼이 말했습니다.
5개월 전 M3 칩이 탑재된 첫 번째 Mac을 출시한 이 회사는 이미 차세대 M4 프로세서의 생산이 임박했다고 이 문제에 대해 잘 아는 사람들이 Gurman에게 말했습니다.
4/10, 웨드부시, 중국 역풍이 애플에 여전히 먹구름으로 남아 있다
Wedbush는 애플이 지난 5년 동안 가장 어려운 중국 수요 환경 중 하나를 헤쳐나가고 있는 것은 분명하다며, 여러 요인의 조합이 이 주요 시장에서 쿠퍼티노(애픙 본사)에 완벽한 폭풍을 일으켰다고 말합니다.
3월 분기의 중국 iPhone 판매량은 전년 동기 대비 소폭 감소할 것으로 보이며, 이는 단기적으로 애플의 전체 성장에 큰 걸림돌이 될 것으로 보입니다.
화웨이의 점유율 상승, 지정학적 긴장, 중국 경제의 약세로 인해 이번 분기에도 중국 내 애플의 판매 환경이 어려워졌다고 덧붙였습니다.
그러나 웨드부시가 최근 4월 초에 아시아를 방문한 결과 공급망의 데이터 포인트는 애플 아이폰 생산량이 연초의 초기 예상과 견조하게 유지되고 있음을 뒷받침하고 있습니다.
웨드부시는 애플 목표주가 250달러와 함께 애플 투자의견 시장수익률 초과달성(Outperform) 등급을 부여했습니다.
4/9, BofA, 애플 앱스토어 매출, 2분기에 10% 증가, BofA
BofA는 센서타워의 개발자 매출 데이터를 인용하여 회계연도 2분기 애플의 앱스토어 매출이 전년 동기 대비 10% 증가한 74억 달러로 증가했다고 보고했습니다.
3월 한 달 동안 App Store 매출은 전 세계적으로 전년 대비 13% 증가했으며, 중국에서는 전년 대비 7% 증가했다고 분석가는 언급하며, Apple 주식에 대해 매수 등급과 목표주가 225달러를 유지한다고 밝혔습니다.
4/1, 루프 캐피탈, 애플 목표주가를 185달러에서 170달러로 하향 조정
루프 캐피탈은 애플 목표 주가를 185달러에서 170달러로 낮추고 에플 투자의견 보류 등급을 유지했습니다.
이 회사의 공급망 연구에 따르면 애플 연간 수익은 2016년이래 처음으로 2024년에는 감소 할 것이라고 분석가는 연구 노트에서 투자자들에게 말하면서 애플 주가 하락은 전체 아이폰 수요의 장기 잠재력이 약화되는 가운데 실시간으로 나타나고 있다고 말했습니다.
루프 캐피탈은 아이폰 출하량이 유기적 수요뿐만 아니라 화웨이와 샤오미와의 경쟁으로 인해 “너무 연약”해져 “중대한 영향을 미치고 있다”고 지적하면서 애플의 주가가 그 자체로 “비싼” 것은 아니지만 그렇다고 “싸다고 비명을 지르고 있는” 것도 아니라고 말했습니다.
3/28, WSJ, 애플, 디바이스 생태계를 계속 방어한다
활성 디바이스에 대한 액세스 권한을 부여하는 방식을 놓고 애플과 싸우고 있는 개발자와 규제 당국이 계속 대립하고 있다고 월스트리트저널이 보도했습니다.
애플 최고 마케팅 책임자였던 실러는 애플의 생태계를 가장 열렬히 옹호하는 인물로 부상했으며, 애플의 비전인 기기가 서로 원활하게 작동하고 사용자 보안을 보호한다는 비전을 제시하고 있습니다.
법무부, 유럽연합, 경쟁사 등의 규제 당국으로부터 애플의 수수료가 과도하고 외부 소프트웨어에 대한 통제가 억압적이라는 주장이 제기되면서 애플의 비전은 점점 더 많은 공격을 받고 있습니다.
이러한 비판에 대해 쉴러는 최근 Fast Company와의 인터뷰에서 “우리의 목표는 항상 사용자가 앱을 다운로드할 수 있는 가장 안전하고 최고의 장소가 되는 App Store를 만드는 것이라고 말하는 데 주저함이 없습니다.”라며 회사의 비전을 옹호했습니다.
JP모건, 중국 데이터 분석 결과 아이폰 판매량 우려가 고조
2월 아이폰 출하량 전년비 33% 감소, 전월비 56% 급감한 240만대
연간 누계로 전년비 37% 감소
JP모건은 2월 한 달간 중국정보통신기술협회(CAICT)의 데이터에 따르면 아이폰 출하량이 전년 대비 33%, 전월 대비 56% 급감하여 240만 대로 집계됨에 따라 중국 시장에서 애플의 아이폰 판매량에 대한 우려가 커졌다고 밝혔습니다.
분석가는 리서치 노트에서 2월의 감소로 인해 중국에서 아이폰의 연간 누계 감소율은 전년 대비 37% 감소했다고 밝혔습니다.
JP모건은 이 데이터가 채널의 재고 증가로 인해 판매량과 관련하여 더 넓은 시장에서 소화가 이루어지고 있음을 시사한다고 말합니다.
데이터 분석은 화웨이와 같은 국내 업체들에 비해 아이폰 점유율에 대한 우려를 제한하지만, 2023년까지 입증된 중국 시장의 순차적 회복의 지속 가능성에 대한 우려를 제기한다고 JPMorgan은 말합니다.
JP모건은 애플 투자의견 비중 확대 등급을 부여했습니다.
3/24, 로이터, 규제 당국이 빅테크을 타켓으로 함에 따라 구글, 애플의 분할 가능성 제기(
Google, Apple breakups on the agenda as regulators target tech
빅테크와 규제당국 간의 갈등 고조
미국과 EU의 반독점 규제당국이 애플과 알파벳의 구글에 대한 조치를 취하면서 빅테크 기업들이 대적하는 가장 큰 도전이 됨.
이는 1984년 AT&T가 분리된 이후 미국에서 처음으로 기업 분할을 명령받을 가능성이 있음을 의미함.
애플과 구글의 잠재적인 분할 가능성
두 기업은 자신들의 제품에 대해 접근하기 어려운 생태계를 구축했다는 이유로 피소됨.
미국 법무부는 아이폰 제조사인 애플이 스마트폰 시장을 독점하고 있다며 소송을 제기하였고, 이로 인해 애플의 분할 가능성도 제기됨.
유럽연합에서의 디지털 시장법(DMA)
유럽연합에서는 애플, 메타플랫폼, 알파벳 등이 DMA 위반으로 조사 받을 가능성이 있음.
DMA 위반은 벌금을 수반하며, 반복적인 위반 시에는 기업 분할 명령을 받을 수 있음.
기술 주식 매각 행진
피터 틸, 제프 베조스, 마크 저커버그 등 기술 기업의 내부자들이 올해 1분기 동안 수백만 달러 규모의 회사 주식을 매각함.
이러한 행동은 최근 인공 지능 호재로 인한 기술주 상승이 둔화될 것이라는 신호로 해석되고 있음.
3/19, 웨드부시, 애플 AI가 구글과 협력한다는 뉴스는 구글에 대한 ‘검증의 순간’
블룸버그가 애플(AAPL)과 구글(GOOGL)이 iOS 18을 통해 아이폰에 탑재될 구글의 제미니에 대해 깊은 논의를 하고 있다고 보도한 후, 웨드부시 애널리스트 스콧 데빗은 구글이 애플의 사파리 웹 브라우저에서 기본 검색 엔진이 되는 두 회사의 기존 계약을 고려할 때 애플에게 구글은 “당연한 선택”이라고 보고 있지만 아직 거래가 확정되지 않았다고 밝혔다고 보고서는 언급했습니다.
이 회사는 잠재적인 iPhone 거래를 “Google의 생성형 AI 포지셔닝에 대한 검증 순간”이라고 부르는이 회사는 Google 모회사 인 Alphabet 투자의견 Outperform 등급과 목표주가 160 달러를 유지했습니다.
3/18, 블름버그, 애플은 구글과 아이폰에 제미니 AI 엔진 탑재 협의 중 보도
애플(AAPL)과 구글(GOOG;GOOGL)이 애플이 구글의 인공지능 엔진 제미니를 아이폰에 탑재하기 위해 활발한 협상을 벌이고 있다고 블룸버그의 마크 거먼이 이 문제에 정통한 사람들을 인용해 보도했습니다.
소식통에 따르면 애플은 최근 OpenAI와도 논의를 진행했으며 이 회사의 모델을 사용하는 방안을 고려하고 있다고 블룸버그는 전했습니다.
3/12, 에버코어, 애플 매도 ‘다소 과하다’
에버코어 ISI는 애플 주가가 연초 대비 10% 하락하면서 “올해 들어 힘든 출발을 했다”고 언급하며 “주식의 상승 여력에 대해 많은 투자자들의 질문이 있었다”고 언급하며, 에버코어 ISI 애널리스트 Amit Daryanani는 애플 매도세가 “다소 과하다”고 생각하며 “현재 수준에서 강력한 밸류에이션 지지”가 있다고 의심한다고 전했습니다.
이 회사는 지난 몇 주 동안 “리스크 온 + NVDA/AI에 대한 왜곡”, 중국 우려, 규제 우려 등 세 가지가 “저조한 실적”을 주도했다고 생각합니다.
그러나 자본 배분, AI 추론, 리스크 오프, 방어적 전환이라는 세 가지 뚜렷한 동인을 파악하여 애플 투자의견 Outperform 등급과 애플 목표주가 220 달러를 고수하고 있습니다.
로이터, 애플, EU에서 에픽의 개발자 계정 복원
애플은 EU 관리들이 이 문제를 조사한 후 에픽 게임의 개발자 계정을 복원했다고 Reuters의 Stephen Nellis와 Akash Sriram이 보도했습니다.
지난주, 애플은 에픽의 스토어 개설을 차단하고 2020년에 앱스토어에서 삭제했던 포트나이트를 다시 가져오는 조치를 취했습니다.
애플의 에픽 계정 복귀 결정은 빅 테크 기업이 디지털 시장법을 준수해야 한다는 유럽연합의 목요일 마감 시한에 따른 것입니다.
3/6, 로이터, 2024년 초 중국 내 아이폰 판매량 24% 감소
리서치 회사 카운터포인트는 2024년 첫 6주 동안 애플의 중국 내 아이폰 판매량이 전년 대비 24% 감소한 반면 중국 내 주요 프리미엄 스마트폰 경쟁사인 화웨이는 같은 기간 판매량이 64% 증가했다고 로이터의 옐린 모와 브렌다 고가 보도했습니다.
3/5, 에버코어, 애플 주식을 ‘전술적 아웃퍼폼’ 목록에서 제외
에버코어 ISI는 애플이 아이폰과 서비스의 강세가 아이패드와 웨어러블의 약세를 부분적으로 상쇄된 12월 말 분기 실적을 발표한 후 애플을 ‘전술적 아웃퍼폼’ 목록에서 제외했습니다.
에버코어는 3월 말 분기 가이던스에 대한 실망감을 이해하지만, 매출은 전년 동기 대비 5% 감소한 약 900억 달러, 주당순이익은 약 1.50달러가 될 것으로 예상되지만, 일부 일회성 요인을 제외하면 아이폰 판매량은 대체로 보합세를 보이고 있으며 “더 중요한 것은” 차세대 AI 제품 출시부터 비전 프로 도입, 자본 배분 증가에 이르기까지 “애플에 유리한 여러 가지 순풍이 쌓이고 있다”는 점이라고 생각합니다.
이 회사는 애플 투자의견 ‘초과수익’ 등급과 목표주가 220달러를 유지합니다.
블름버그, 애플 야망이 자동차 프로젝트를 파멸시켰다
애플이 테슬라와 나머지 자동차 업계보다 더 나은 자동차를 만들 수 있다는 믿음이 프로젝트의 몰락으로 이어졌다고 블룸버그의 마크 거먼은 말합니다.
애플은 10년 전부터 차량 개발을 시작했고, 업계를 뒤흔들고 이전에는 볼 수 없었던 완전한 자율주행 자동차를 만들기 시작했습니다.
완전한 자율주행차를 만들고 획기적인 디자인을 만들어야 하는 과제는 애플이 극복하기에는 너무 어려운 도전이었습니다.
2/28, 블룸버그, 애플 전기 자동차 포기, 팀 일부를 AI로 전환
애플은 회사 역사상 가장 야심 찬 프로젝트 중 하나인 전기자동차를 포기하고 전기 자동차를 만들기 위한 10년간의 노력을 끝내고 있다고 이 문제에 대한 지식을 가진 사람들이 블룸버그의 Mark Gurman에게 말했습니다.
애플은 화요일 최고 운영 책임자 제프 윌리엄스와 이 프로젝트를 담당하는 부사장 케빈 린치의 커뮤니케이션을 통해 내부적으로 이 사실을 공유했으며, 이 프로젝트에 참여한 거의 2,000명의 직원들을 놀라게 했다고 소식통은 말했습니다.
두 임원은 직원들에게 “프로젝트 타이탄”이 마무리 단계에 접어들 것이며, 스페셜 프로젝트 그룹(SPG)으로 알려진 자동차 개발팀의 많은 직원이 존 지아난드레아(John Giannandrea) 임원 산하 인공 지능 부서로 이동하게 될 것이라고 말했다고 블룸버그는 덧붙였습니다.
블름버그, 애플, 반독점 소송을 피하기 위해 법무부와 회동
애플 대표들이 지난주 미국 법무부를 만나 아이폰 제조업체에 대한 반독점 소송을 제기하지 않도록 법무부를 설득하기 위해 마지막으로 노력했다고 블룸버그의 리아 닐렌이 이 문제에 정통한 사람들을 인용해 보도했습니다.
이 기술 대기업과 그 변호사들은 소송 제기 여부에 대한 최종 결정을 내릴 조나단 캔터 법무부 차관보와 이야기를 나눴다고 저자는 지적합니다.
2/27, 블름버그, 애플 피트니스 링, 스마트 안경 개발 고려
애플이 피트니스 링, 스마트 안경 개발, 에어팟에 카메라 및 고급 AI 추가를 고려하고 있지만 이러한 장치를 적극적으로 개발하지는 않고 있다고 블룸버그의 마크 거먼이 보도했습니다.
2/26, FT, 애플, 디지털 시장법 준수 제안에 불만
애플이 유럽연합의 디지털 시장법을 준수하기 위해 모바일 소프트웨어를 개방하려는 애플의 계획이 충분하지 않다고 주장하는 메타(META)와 마이크로소프트(MSFT)의 공격을 받고 있다고 Financial Times의 마이클 액튼이 보도합니다.
애플은 지난달 유럽에서 iOS 모바일 소프트웨어를 변경하여 사용자가 다른 출처에서 앱을 다운로드하고 대체 결제 시스템에 액세스할 수 있도록 할 것이라고 발표했습니다.
그러나 Apple은 자사의 결제 프로세서를 사용하는 앱 개발자에게 3%의 추가 수수료와 대체 앱 스토어에서 100만 건 이상 다운로드된 앱의 다운로드 또는 업데이트마다 50c의 ‘핵심 기술 수수료’를 부과하는 등 추가 요금을 부과할 계획입니다.
CNBC, 애플 비전프로 재료는 1,542달러 추정VisionPro 재료비 분석 (cnbc, 24 Feb)
CNBC는 시장조사업체 옴니아 분석 자료를 기반으로 애플 비전프로 재료비를 1,542달러로 추정했습니다.
애플 비전프로 가격은 3,499달러부터 시작
애플 비전프로에는 고가의 최첨단 부품이 많이 포함되어 있음
시장조사기관 옴니아 추정에 따르면 애플 비전프로 재료비는 1,542달러 추정
애플이 야심차게 출시햇고 세간의 높은 관심을 받고 있는 애플 비전프로가 출시되고, 초기 17만대 정도 판매되었다는 정보가 있는 가운데 옴니아에서는 애플 비젼프로 재료비를 추정해 발표했습니다.
3,499 달러로 소매 판매되고 있는 VisionPro의 재료비 분석 결과
시장조시기관 Omdia의 분석에 따르면 BOM 코스트는 1,542 달러로 추정
가장 고가의 부품은 소니의 1.25 인치 Micro OLED” 디스플레이 2개가 장착되며 각 228 달러
비전프로의 가장 큰 장점은 뛰어난 화질로 각 디스플레이 해상도는 3660 X 3200
이는 아이폰15(2556 X 1179)보다 높은 해상도이며
Meta의 Quest 3는 눈당 2,064 x 2,208의 해상도보다 높음
→ 과거 iPhone에 LCD 터치스크린, OLED 를 적용했던 사례를 예로 들며
현재 고가인 마이크로OLED의 채택이 AR/VR 디바이스 관련 생태계에 영향을 줄 것으로 전망
※ BOM 코스트에는 R&D, 포장, 배송 관련 비용은 포함되지 않으나 해당 제품의 부품 중 고가의 핵심 부품을 파악하는데 유용
애플이 “최소 두 대”의 폴더블 아이폰 시제품을 개발 중이라고 더 인포메이션의 웨인 마가 보도했습니다.
애플 상황을 직접 알고 있는 한 사람에 따르면 아이폰은 “조개껍질처럼” 접힐 것이라고 합니다.
BofA, 애플 앱스토어 매출, 회계연도 2분기까지 6% 증가
BofA 애널리스트 Wamsi Mohan은 SensorTower의 개발자 매출 데이터에 따르면 회계연도 2분기 35일 후 앱스토어 매출이 27억 달러로 전년 동기 대비 6% 증가했다고 밝혔습니다.
이 회사는 GenAI가 주도하는 다년간의 아이폰 사이클, 강력한 서비스 성장 및 마진 확대를 이유로 Apple에 대해 매수 등급을 유지합니다.
모건스탠리, 애플 비전 프로 ‘공간 컴퓨팅의 무료 콜 옵션’으로 잠재력이 엄청나다고 평가
애플 비전 프로 AR/VR 헤드셋을 사용한 지 3일 만에 모건 스탠리는 이 기기를 “공간 컴퓨팅의 미래에 대한 무료 콜 옵션”이라고 불렀습니다.
이 회사는 “콘텐츠 강자”로서 “이 디바이스에 대한 우리의 경험에 긍정적으로 놀랐다”고 말합니다.
애플 주식 투자의견 비중 확대 등급과 220달러의 목표 주가를 유지한 이 회사는 기업 채택이 “긍정적으로 놀랄 수 있다”며 “잠재력은 엄청나다”고 덧붙였습니다.
1/24, JP모건, 애플 투자자들은 비전 프로의 리드 타임을 무시해야 한다고 주장
(비전프로 선주문 18만대설이 있음)
비전프로 배송 일정은 1개월이 늦어진다고 통지됨
애플 일반 제품은 배송 리드타임이 중요하나 비전프로느 다른 접근이 필요
비전프로 판매량과 매출이 향후 세대에걸쳐 크게 증가할 것이기에
비전프로2 계획에 대한 공급ㅂ망 피드백과
현 비전프로에 대한 소비자 피드백에 초점을 맞춰야 함
JP모건 애널리스트 사믹 채터지는 애플 투자자들은 매년 가을 새로운 아이폰 출시와 같은 신제품 출시에 초점을 맞추고 새로운 기기의 초기 리드 타임으로 제품 출시의 성공 여부를 해석하는 데 익숙하다고 말합니다.
그러나 비전 프로의 경우 리드 타임에 초점을 맞추는 것은 잘못되었으며 무시해야 한다고 애널리스트는 리서치 노트에서 투자자들에게 말합니다.
이 회사는 차세대 제품의 판매량과 매출에 미치는 영향이 향후 세대에 걸쳐 크게 증가할 가능성이 높기 때문에 차세대 비전 프로 2 계획에 대한 공급망 피드백뿐만 아니라 디바이스 경험에 대한 소비자 피드백에 초점을 맞춰야 한다고 예상합니다.
현재 비전 프로에 대한 주문은 고객이 제품을 사용해 보거나 경험하기 전의 일이라고 JP모건은 말합니다.
이 회사는 금요일에 한 달로 빠르게 연장 된 배송 리드 타임이 그 이후로 정체 된 것은 놀라운 일이 아니라고 말합니다.
JP모건의 애플 주식 투자의견은 ‘비중확대’ 등급을 유지했습니다.
BofA, 애플 주식을 ‘US 1 리스트’에 추가
BofA 애널리스트들은 애플 주식을 회사의 ‘US 1 리스트’에 추가하고 재즈 파마슈티컬스(JAZZ)를 리스트에서 제외했습니다.
BofA ‘US 1 리스트’는 BofA 글로벌 리서치의 펀더멘털 주식 리서치 애널리스트가 매수 등급을 받은 미국 상장 주식 중에서 뽑은 최고의 투자 아이디어를 모아 놓은 것입니다.
블름버그, 애플은 ‘덜 야심 찬’자동차 출시를 빠르면 2028 년으로 미루엇다고 보도
애플은 덜 야심 찬 자동차 디자인으로 전환하여 진정한 무인 자동차 계획을 포기하고 더 제한된 기능을 갖춘 전기 자동차를 선호한다고 블룸버그의 Mark Gurman이 프로젝트에 대한 지식을 가진 사람들을 인용하여 보도합니다.
소식통에 따르면 애플은 최근 변경된 계획에 따라 빠르면 2028년에 이 자동차를 출시할 것으로 보인다고 블룸버그는 전했습니다.
거먼 소식통에 따르면 애플은 현재 테슬라(TSLA)의 기능에 맞춰 보다 기본적인 운전자 지원 기능을 개발 중이라고 합니다.
이 보고서는 코드명 타이탄과 T172로 불리는 자동차를 만들기 위한 애플의 비밀스러운 노력으로 여러 차례의 해고, 전략의 주요 변경 및 수많은 지연과 함께 여러 명의 상사가 왔다 갔다하는 것을 목격했다고 덧붙였다.
자동차 생산 및 자율 주행 자동차 기술 분야의 다른 회사로는 테슬라, 알파벳(GOOGL)의 웨이모, 제너럴 모터스(GM)와 크루즈 사업부, 포드(F) 등이 있습니다.
1/23, 번스타인, 애플 투자의견 시장수익률 유지, 1분기 실적은 좋지 않을 것 전망
번스타인은 23년 4분기에 해당하는 회계년도 2024년 1분기 실적 발표를 앞두고 발표한 리서치 노트에서 애플이 1분기 매출과 주당순이익에 대한 컨센서스에 대체로 부합할 것이라고 전망했습니다.
애플 1분기 가이던스는 아이폰 공급이 개선되었음에도 불구하고 회사 매출이 4분기에 비해 32.7% 증가하여 사상 최저치를 기록하는 등 아이폰 15 사이클이 약세를 보였다고 지적했습니다.
번스타인은 서비스 부문은 계속해서 높은 성장세를 보일 것으로 보이지만, 애플의 다른 제품 부문도 약세를 보일 것으로 예상했습니다.
번스타인은 컨센서스가 아이폰의 계절성을 잘못 모델링하고 있으며, 2분기와 올해 남은 기간 동안의 수익이 컨센서스를 크게 밑돌 것으로 예상합니다.
번스타인은 아이폰 15가 약세 사이클이라는 투자 심리가 널리 퍼져 있다는 점을 감안할 때, 애플이 1분기 실적부터 연말까지 강한 실적을 냈던 아이폰 XS 및 14 사이클과 유사하게 미지근한 실적과 가이던스가 이미 가격에 반영되어 있는지 여부가 핵심이라고 말합니다.
번스타인은 애플 주식 투자의견 시장수익률(Market Perform) 투자의견과 애플 목표주가 195달러를 제시하고 있습니다.
애플, 이미 최대 18만 대의 비전 프로 헤드셋 판매, 궈 애널리스트
애플은 첫 선주문 주말 동안 16만 대에서 18만 대의 비전 프로 헤드셋을 판매했다고 애플 애널리스트 밍치 궈가 말했습니다.
Kuo는 Medium에 올린 게시물에서 헤드셋이 선주문 절차가 시작된 직후 매진되었으며, 모든 모델의 배송 시간이 5~7주 정도 지연되었다고 말했습니다.
애플 뮤직, SA 버전 아티스트에게 10% 더 높은 로열티 지급
애플이 1월 지급분부터 공간 오디오 버전을 사용할 수 있는 트랙에 대해 재생당 최대 10%의 애플 뮤직 로열티를 더 지급할 것이라고 9to5Mac의 벤자민 마요가 보도했습니다.
애플 시가총액 1위 탈환
애플 시가총이 다시 1위를 되찾은 날, 세계 시가총액 Top 10 2024-1-22
1/20, 에버코어 ISI, 애플 주식을 ‘전술적 비중확대’ 종목에 추가
에버코어 ISI 애널리스트 아미트 다리야나니는 애플의 매수 기대치가 현재 컨센서스를 밑돌 가능성이 높기 때문에 인라인 분기가 상승세를 견인할 것으로 보고 애플을 ‘전술적 비중확대’ 종목에 추가했습니다.
애플 주식은 지난 몇 주 동안 중국에서 시청 금지(중국 공무원의 아이폰 사용금지 등), 규제 위험(미 법무부의 소송 얘고)에 이르기까지 다양한 우려로 인해 실적이 저조했지만, 회사는 애플이 12월 말 분기에 “완만한 상승”을 보고하고 3월 말 분기 실적을 “월가 기대치의 우편 번호로(“in the zip-code of street expectations)”안내 할 수있을 것이라고 분석가는 투자자들에게 말합니다.
에버코어는 애플 주식 투자의견 ‘시장수익률 초과 달성’ 등급과 애플 목표주가 220달러를 유지했습니다.
블름버그, 유튜브, 스포티파이, 애플 비전 프로 앱 출시 계획 없어
알파벳의 유튜브와 스포티파이는 넷플릭스와 함께 애플의 곧 출시될 혼합 현실 비전 프로 헤드셋에서 앱을 출시하지 않는다고 블룸버그의 마크 거먼과 애슐리 카먼이 보도했습니다.
유튜브는 이 기기를 위한 새로운 앱을 출시할 계획이 없으며, 아이패드 앱도 이 기기에서 작동하도록 허용하지 않을 것이라고 밝혔습니다.
1/20, 블름버그, OpenAI 알트만, AI 칩 공장 추진으로 수십억 달러 모금 추진
OpenAI CEO, Sam Altman은 반도체 제조 공장 네트워크를 구축하기 위한 칩 벤처 기업을 세우기 위해 수십억 달러를 모급하려한다고 Bloomberg가 보도했습니다.
이 계획에 정통한 사람들에 따르면, 알트만은 칩 제조 공장에 필요한 자금을 조달하기 위해 여러 대형 잠재 투자자와 대화를 나눴다고 합니다.
이 프로젝트에는 최고의 칩 제조업체와 협력하는 것이 포함될 것이며, 팹 네트워크의 범위는 전 세계가 될 것이라고 일부 사람들은 말했습니다.
이 분야의 상장 기업으로는 AMD(AMD), 인텔(INTC), 마벨(MRVL), 마이크로칩(MCHP), 마이크론(MU), 엔비디아(NVDA), 퀄컴(QCOM), 텍사스 인스트루먼트(TXN) 등이 있습니다.
1/17, 블름버그, 미 대법원 에픽 판결에 대한 애플의 검토 요청 거부
미국 대법원이 앱 스토어에 대한 소송에서 애플(AAPL)의 상고를 고려하지 않았다고 블룸버그의 리아 닐렌과 그렉 스토가 보도했습니다.
애플과 “포트나이트” 제작사인 에픽게임즈가 고등법원에 이 사건과 관련된 항소를 심리해 달라고 요청했지만, 판사들은 별다른 설명 없이 두 항소를 모두 기각했다고 이 뉴스 서비스는 전했습니다.
이 결정으로 개발자가 아이폰 사용자를 애플 시스템 외부의 더 저렴한 구매 옵션으로 안내할 수 있는 항소법원 판결이 발효될 수 있다고 보고서는 지적했습니다.
대법원의 상고 기각으로 하급심 판결이 확정되면서 앱 개발자들은 앱스토어에서 애플의 결제 시스템 외에 다른 결제 시스템을 사용할 수 있게 됐습니다.
작년 미 캘리포니아 제9순회 항소법원은 애플이 앱 개발자가 대안 결제 시스템을 제시할 능력을 제한하면서 캘리포니아의 불공정경쟁법을 위반했다고 판결한 바 있습니다.
애플이 15~30% 결제 수수료를 통해 수익을 많이 올렸던 만큼 대법원 판결로 앱스토어 매출에 타격이 있을 것이란 우려가 제기되면서 애플 주가에는 낙재로 작용햇습니다.
마켓인사이더는 애플 인앱결제로 애플은 올해와 내년 각각 1천820억달러, 2천70억달러를 기록할 것으로 예상됐다고 주장했습니다.
에픽게임즈의 투자자로는 텐센트(TCEHY), KKR(KKR), 디즈니(DIS), 소니(SONY) 등이 있습니다.
애플, 애플 비전프로를 통한 새로운 엔터테인먼트 경험 발표
애플은 24년 2월 2일(금)부터 애플 비전프로에서 사용할 수 있는 일련의 엔터테인먼트 경험을 발표했습니다.
각 눈에 4K TV보다 더 많은 픽셀과 고급 공간 오디오 시스템이 결합된 비번프로를 통해 사용자는 스트리밍 서비스의 새로운 프로그램과 영화를 시청하고, 환경을 통해 풍경 속으로 이동하며, 공룡을 만나다와 같은 완전히 새로운 공간 경험을 즐길 수 있습니다.
1/12, 애플 맥 출하량 보고서
시장조사 업체인 카탈리스와 IDC는 2023년 4분기 애플 맥 출하량에 대해 상반된 조사 결과를 발표했습니다.
카탈리스는 2023년 4분기 맥 출하량을 650만대로 추정, 전년동기 비 9.3% 성장
IDC는 애플 맥 출하량을 570만대로 추정
이는 전년비 18.4% 감소
1/12, 로이터, 마이크로소프트 시가총액, 애플 시가총액을 제치고 시가총액 1위로 올라서다
로이터의 아디트 소니는 아이폰 제조업체가 수요 우려로 수년 만에 최악의 출발을 보인 가운데 마이크로소프트(MSFT)가 애플(AAPL)을 제치고 세계에서 가장 가치 있는 회사로 올라섰다고 보도했습니다.
(참고 – 시가총액 역전은 종가 기준이 아니라 장중에 일시적으로 나타난 현상입니다)
마이크로소프트의 시가총액이 2조 8,888억 달러로 급증한 것은 인공지능 경쟁에서 앞서 나간 것이 더 많은 투자자를 끌어들이는 데 도움이 되었다고 저자는 말합니다.
반면, 애플의 시가총액은 2조 8,870억 달러로 하락하여 처음으로 마이크로소프트의 시가총액 아래로 떨어졌다고 저자는 말합니다.
1/9, 애플 투자의견
최근 주가가 크게 하락하면서 세계 최고 가치있는 회사, 시가총액 1위 기업의 아성이 위협받고 있는 애플 주가에 대한 변명성 보고서들이 많이 등장했습니다.
애플 주가 하락은 과도하며, 일부 하락 시 저가 매수할 필요가 있다는 의견도 있습니다.
에버코어 ISI, 애플의 최근 주가 하락이 ‘과도하다’고 평가
모건 스탠리, 애플의 ‘엣지 AI’ 기회에 ‘강세’ 전망
번스타인, 월가 컨센서스는 애플 아이폰 계절성을 잘못 모델링했다고 주장
JP모건, 애플 주가, 아이폰 15 출시 이전 수준으로 회복
1/9, 에버코어 ISI, 애플의 최근 주가 하락이 ‘과도하다’고 평가
에버코어 ISI는 연초 애플 주가가 6% 하락한 반면 S&P는 2% 하락했다고 지적하며, 이는 아이폰 수요 부진으로 인한 회계연도 24년 추정치에 영향을 미칠 수 있는 애플워치 금지와 구글(GOOGL) 법무부 소송에 대한 역풍 등 ‘여러 투자자의 우려’에 기인한다고 설명했습니다.
그러나 이 회사는 최근의 여러 압박이 “과도하다”고 생각하며 애플이 기대치를 상회하는 실적을 발표할 것으로 예상하고 있습니다.
일부 우려가 완화되고 비전프로를 비롯한 긍정적인 뉴스 흐름으로 전환됨에 따라 주가는 더 긍정적인 방식으로 재평가되기 시작할 수 있다고 주장합니다.
이 애널리스트는 애플 투자의견 ‘시장수익률 상회(Outperform)’ 등급과 애플 목표주가 220달러를 유지했습니다.
모건 스탠리, 애플의 ‘엣지 AI’ 기회에 ‘강세’ 전망
모건 스탠리 애널리스트 에릭 우드링은 애플 주가가 지난달 S&P 500 지수 대비 저조한 실적을 기록한 후 과매도 상태이며, 약세장에서 주식을 매수할 수 있을 것으로 내다봤습니다.
단기적인 제품 수요가 “여전히 고르지 않다”는 점을 인정하면서도, 최근 애플 주가 부진이 이를 반영하고 있으며, “더 중요한 것은” 애플이 AI 개발 노력을 가속화하고 있다고 믿고 있습니다.
LLM 지원 OS와 iPhone이 “예상보다 더 가까워졌다”고 말하는 이 회사는 애플 주식에 대해 비중 확대와 220달러의 목표 주가를 다시 제시했습니다.
번스타인, 월가 컨센서스는 애플 아이폰 계절성을 잘못 모델링했다고 주장
번스타인은 애플 주가가 코로나19 이후 재평가를 지속하고 있으며 역사적 상대배수인 1.39배 이상으로 거래되고 있다고 지적합니다.
번스타인은 배수가 높아졌음에도 불구하고 애플의 생태계와 프랜차이즈의 질이 프리미엄을 정당화한다고 믿고 있으며, 의미 있는 등급 하락의 위험은 제한적이라고 보고 있습니다.
단기적으로 번스타인은 컨센서스가 아이폰의 계절성을 잘못 모델링하고 있다고 생각합니다.
애플의 1분기 매출은 컨센서스에 부합하지만, 2분기와 올해 남은 기간의 매출은 컨센서스를 크게 밑돌고 있습니다.
또한 번스타인은 애플이 2년 연속 매출 성장에 어려움을 겪을 것으로 보고 있으며, 24 회계연도의 아이폰 성장률은 -3%, 전체 매출 성장률은 0.3%로 예상하고 있습니다.
또한 비전 프로가 단기적으로 제한적인 상승 여력을 제공할 것으로 보고 있습니다.
이 회사의 애플 투자의견은 시장수익률(Market Perform) 등급, 에플 목표주가는 195달러입니다.
JP모건, 애플 주가, 아이폰 15 출시 이전 수준으로 회복
JP모건 애널리스트 사믹 채터지는 애플 주가가 “매크로 낙관론에 대한 반등”으로 2023년 9월 또는 아이폰 15 출시 이전 수준으로 돌아갔다고 말합니다.
이 회사는 1월에 6% 하락한 주가가 아이폰 판매 모멘텀이 부족하다는 비관론과 함께 주가가 역사적으로 거래되어 온 범위의 최상단에서 거래되는 밸류에이션 배수에 대한 비관론이 형성되었다고 언급합니다.
JP모건은 애플의 멀티플이 “다른 하드웨어 기업의 경우처럼 최근 1년 평균을 크게 상회하지 않으며, 훨씬 더 나은 실적 성장세를 보이고 있어 주가 하락에 대한 우려는 제한적일 것”이라고 주장합니다.
애플 목표주가 225달러와 함께 애플 투자의견 비중확대 의견을 유지했습니다.
1/6, NYT, 미 법무부, 애플에 대한 ‘전면적인 반독점 소송’ 제기에 가까워져
미 법무부가 애플에 대한 조사 막바지 단계에 있으며, 이르면 올해 상반기 중으로 아이폰의 지배력을 보호하려는 회사의 전략을 겨냥한 ‘전면적인 반독점 소송’을 제기할 수 있다고 이 문제에 대해 잘 아는 세 사람이 뉴욕타임스의 데이비드 맥케이브와 트립 미클에게 말했습니다.
바클레이즈는 애플 투자의견을 동일 비중에서 비중 축소로 하향 조정하고, 애플 목표주가를 161달러에서 160달러로 낮췄습니다.
이 애널리스트는 연구 노트에서 투자자들에게 애플 아이폰 15 판매는 “부진”했으며 아이폰도 마찬가지일 것이라고 말했습니다.
한편, 애플의 다른 하드웨어 카테고리는 여전히 약세를 보일 것이며, 애플 서비스 부문이 10% 이상 성장할 것으로 보지 않는다고 애널리스트는 말합니다.
야ㅐ플이 대부분의 분기를 놓치고 주식이 실적을 상회 한 1년 후 2024년에 “복귀”를 예상합니다.
바클레이즈는 애플이 여전히 아이폰 판매량과 믹스에서 약세를 보이고 있고 맥, 아이패드, 웨어러블 기기에서 반등하지 못하고 있기 때문에 또 다른 점검을 거쳐 애플의 추정치를 소폭 낮췄습니다.
DA 데이비슨, 애플 투자의견을 중립으로 커버 시작
DA 데이비슨의 애널리스트 길 루리아는 애플 투자의견 중립 등급과 애플 목표주가 166달러로 커버리지를 시작했습니다.
현재 애플 주가는 이미 상당한 성장 재개에 대한 기대감을 반영하고 있으며, 이는 혁신의 돌파구 없이는 가능성이 낮다고 분석가는 리서치 노트에서 투자자들에게 말합니다.
애플은 서비스 사업과 더 쉬워진 Mac 비교 덕분에 올해 ‘적당한’ 성장률로 돌아갈 것이지만, 현재 제품의 업그레이드 성장을 창출하고 신제품을 추가하기 위해 애플이 혁신 전선에서 ‘고착화’될 때까지 기다리는 것을 선호한다고 덧붙였습니다.
UBS, 11월 애플 아이폰 판매량, 전년 동월 대비 2% 증가
미국 전년비 13% 감소
중국 6% 감소
인도 8% 증가
UBS는 리서치 노트에서 11월 아이폰 판매량이 2,140만 대로 전년 동월 대비 1.7% 증가했지만, 23년 10월 전월 대비로는 18% 감소했다고 밝혔습니다.
애플 판매는 미국과 중국에서 약세를 보였으며 미국은 전년 대비 거의 13% 감소한 반면 중국은 6% 감소했으며 반면, 인도 iPhone 판매량은 11 월에 8% 증가한 650,000대를 기록했다고 말합니다.
1/3, WSJ, 더 많은 미국 고객들이 스트리밍 서비스를 해지하고 있다고 보도
미국 주요 스트리밍 서비스 가입자의 약 1/4이 지난 2년간 최소 3개 이상의 서비스를 해지했다고 월스트리트 저널의 사라 크라우스가 Antenna의 데이터를 인용하여 보도했습니다.
2년 전에는 15%였던 이 수치는 스트리밍 사용자가 점점 더 변덕스러워지고 있음을 보여줍니다.
고객을 유지하기 위해 스트리머들은 저렴한 광고 지원 등급을 출시하고, 경쟁사와 협력하여 번들 상품을 출시하고, 할인 혜택을 제공하는 등 다양한 전략을 시도하고 있습니다.
프리미엄 스트리밍 서비스를 해지한 사람 4명 중 1명은 4개월 이내에, 3명 중 1명은 7개월 이내에, 절반은 2년 이내에 재가입한다고 저널은 Antenna를 인용하여 덧붙였습니다.
이 분야의 상장 기업으로는 넷플릭스(NFLX), 파라마운트(PARA), 아마존(AMZN), 워너 브라더스 디스커버리(WBD), 디즈니(DIS), NBC 유니버설(CMCSA), 애플(AAPL) 등이 있습니다.
12/26, 배런스. 애플 주가 급등을 정당화하기 위해 새로운 성장이 필요하다
애플 주가는 2023년에 50% 이상 상승하고 최근 사상 최고가로 마감하는 등 역사적인 한 해를 보냈다고 이번 주 배런스의 에릭 J. 사비츠가 썼습니다.
그러나 이러한 전례 없는 랠리는 회사의 가장 실망스러운 행보 중 하나에서 비롯된 것입니다.
지난 4개 분기 동안 애플의 매출은 전년 대비 감소했습니다.
이 같은 하락세는 이번 12월 분기에도 계속될 가능성이 높다고 저자는 지적합니다.
애플이 현재의 각본을 고수하고도 매출 성장세로 돌아갈 방법을 찾을 수도 있습니다.
하지만 애플의 유산은 점진적인 기능 추가가 아닌 혁신이라고 이 매체는 덧붙입니다.
12/21, 웨드부시, 2024년 말 애플 시가총액은 최초로 4조 달러를 달성할 것으로 전망
웨드부시 애널리스트 다니엘 아이브스는 애플이 내년에 쿠퍼티노(애플 본사)의 성장 및 수익화 속도를 고려할 때 2024년 말 최초로 시가총액 4조 달러를 달성할 것으로 예상합니다.
웨드부시는 중국 정부의 아이폰 섀도우 금지 조치에 대한 우려가 여전하지만, 현재로서는 이 문제가 매우 통제 가능하며 최근 확인 결과 이 주요 지역에서 쿠퍼티노에 대한 수요를 감소시키지 않았다고 지적합니다.
이 회사는 이 주식에 대해 ‘시장수익률 초과 달성’ 등급과 목표주가 250달러를 유지합니다.
12/20, JP모건, 애플 워치 판매 중단으로 인한 애플의 재무적 영향 ‘미미’
JP모건은 애플이 미국에서 애플워치 시리즈 9와 애플워치 울트라 2를 더 이상 구매할 수 없다고 언론에 밝혔지만 타사 소매업체는 재고 재고를 계속 판매할 수 있을 것으로 보인다고 언급했습니다.
이번 애플워치 판매 중단은 지난 10월 국제무역위원회가 애플이 혈중 산소 농도 측정과 관련된 기술에 대한 의료 기술 회사 마시모(Masimo)의 특허를 침해했다는 이전 판사의 판결을 유지한 것과 관련이 있다고 이 분석가는 지적했습니다.
애플은 앞서 혈중 산소 감지 기능이 있는 애플워치 모델의 미국 내 수입 및 판매를 금지하는 ITC의 제한적 판매금지 명령에 대해 항소할 계획이라고 밝힌 바 있습니다.
이 회사는 판매 금지가 이론적으로 연간 기준으로 약 50억 달러, 즉 전체 매출의 1%에 영향을 미칠 것으로 추정하지만, 실제 영향은 “실질적으로 더 낮을 것”이며 판매 금지 기간과 미국 소비자를 기존 모델로 유도하는 Apple의 능력에 따라 달라질 것이라고 덧붙였습니다.
JP모건은 애플 투자의견 비중확대 의견을 유지했습니다.
12/15, 씨티, 2024년 애플 주가가 다시 상승할 것으로 전망
씨티는 애플 주가가 연초 대비 50% 상승했으며 투자자들은 내년에 주가가 다시 상승할 수 있을지에 대해 질문하고 있다고 밝혔습니다.
씨티는 2024년에 지속적인 매출 총이익 확대로 14%의 두 자릿수 수익 성장과 11%의 잉여현금흐름 성장을 예상하고 있습니다.
이 애널리스트는 리서치 노트에서 투자자들에게 아이폰 프리미엄화, 서비스 판매 가속화, 올해 여러 번의 확장을 이끈 실리콘 인소싱 혜택으로 인한 구조적인 총마진 확대 스토리를 놓치고 있다고 말합니다.
Citi는 이러한 추세가 내년에도 지속될 것으로 예상하며, 인공지능 휴대폰과 Vision Pro 도입을 잠재적인 상승 촉매제로 보고 있습니다.
12/12, 에버코어 ISI, 애플 목표주가 10달러 상향 조정
에버코어 ISI는 애플 목표주가를 210달러에서 220달러로 상향 조정하고, 애플 투자의견 시장수익률 초과달성 등급을 유지했습니다.
이 회사는 화웨이와의 경쟁을 모니터링해야 하지만 광고 및 VisionPro와 같은 문샷이 2024 년에 “관련성”이 높아질 것으로보고 있습니다.
에버코어는 페이, 광고, 비전프로의 확장이 “모두 상승 여력을 제공할 수 있다”고 주장합니다.
웨드부시, 애플 목표주가를 250달러 상향
2024년 애플 시가통액 4조달러 예상
웨드부시는 애플 목표주가를 240달러에서 250달러로 상향 조정하고 2024년까지 애플 주식 투자의견 ‘아웃퍼폼’ 등급을 유지했습니다.
또한 애플 주식을 2024년 탑 테크 픽으로 다시 선정했으며, 내년 쿠퍼티노(미국 애플 본사가 있는 도시 이름, 즉 애플)의 성장 및 수익화 속도를 고려할 때 애플이 2024년 말까지 최초로 4조 달러의 시가총액을 기록할 것으로 예상한다고 밝혔습니다.
이 회사는 애플이 향후 몇 주 동안 강력한 연말연시 시즌을 맞이할 것이며, 이는 약세에도 불구하고 탄력적인 미국과 중국 시장 내 강력한 업그레이드 활동에 힘입어 12월 분기의 시장 예상치를 뛰어넘는 아이폰 15 성장으로 이어질 것으로 예상합니다.
12/9, 모건 스탠리, 애플 목표주가 10달러 상향 조정
모건 스탠리 애널리스트 에릭 우드링은 애플 목표주가를 210달러에서 220달러로 상향 조정하고, 애플 투자의견 비중확대 등급을 유지했습니다.
거시적 배경은 여전히 도전적이지만 단기적 위험이 더 제한적이거나 밀려난 것처럼 보이고 Edge AI, 서비스 및 총 마진 강점에 대한 흥분이 “강세 사례를 재 점화”함에 따라 회사는 점점 더 긍정적으로 변하고 있다고 분석가는 투자자들에게 말합니다.
이 애널리스트는 10월 말 바닥에서 15% 상승한 후 현재 애플은 사상 최고치인 3조 달러의 시가총액보다 3% 낮은 수준에 불과하다며, 우량 대형주에 대한 편향성, 서비스 및 총 마진 강세가 중국에서 잘 알려진 단기적인 아이폰 판매량 문제를 상쇄하고 애플이 ‘에지 AI’의 핵심이 될 것이라는 기대감이 높아지면서 실적 개선의 순풍을 이어갈 것으로 예상했습니다.
12/7, 시티, 혼하이 11월 매출은 애플에 긍정적
혼하이 11월 매출 18% 증가
혼하이 매출 50% 애플 제품
애플을 파는 혼하이 매출 증가는 애플에 긍정적인 신호
센서타워 11월 앱스토어 매출은 11% 증가
씨티 애널리스트 아티프 말릭은 혼하이가 스마트 가전 제품 매출이 전년 대비 18% 성장한 11월 매출을 발표한 후 애플 투자의견 매수 등급과 애플 목표주가 230달러를 유지했습니다.
이 애널리스트는 이 보고서가 혼하이 매출의 50%를 차지하는 애플에 긍정적으로 작용할 것으로 보고 있습니다.
또한 센서타워의 11월 앱스토어 매출은 전년 대비 11% 증가하여 애플 서비스의 강세가 지속되고 있음을 보여줬다고 Citi는 말합니다.
11/28, JP모건, 애플 아이폰 15 리드 타임이 평평해졌다고 분석
JP모건 애널리스트 사믹 채터지는 자사의 제품 가용성 추적기에 따르면 아이폰 15 배송 리드 타임이 평평해졌으며, 이제 공급이 수요와 일치하고 있다고 말합니다.
JP모건은 애플 아이폰 15, 15 플러스, 15 프로, 15 프로 맥스의 배송 리드 타임이 각각 평균 2일로 추적되고 있다고 말합니다.
이 애널리스트는 애플 투자의견 비중확대 등급을 유지하고 있습니다.
11/27, 웨드부시, 애플 아이폰 15의 아시아 공급망은 ‘매우 견고하다’고 평가
웨드부시 애널리스트 다니엘 아이브스는 최근 애플의 아이폰 15에 대한 아시아 공급망 점검 결과 “매우 견고하다”고 말하며, 홀리데이 시즌과 2024년 초까지 아시아에서 출시되는 아이폰에 대한 큰 부정적인 수정은 발견되지 않았다고 덧붙였습니다.
12월 분기에 아이폰 매출이 전년 동기 대비 소폭 증가할 것으로 예상하는 이 회사는 현재로서는 이번 블랙 프라이데이 주말까지 예상보다 약간 앞서고 있다고 말합니다.
“애플은 2024 년까지 주요한 위치에 있으며 여전히 최고의 기술 추천 기업 중 하나입니다.”라고 덧붙인이 회사는 애플 투자의견 ‘Outperform’ 등급과 애플 목표주가 240달러를 유지했습니다.
11/22, 애플 CEO 팀 쿡, 후임은 내부에서 뽑길 원할 것, 애플인사이더
승계 계획을 비밀에 부치는 것으로 알려진 아이폰 제조업체 애플이 팀 쿡 최고경영자(CEO)의 후임을 회사 내부에서 뽑을 것이라는 관측이 지배적이라고 윌리엄 갤러거 애플인사이더 기고자가 전했다.
영국 BBC가 제작한 팟캐스트 ‘두아 리파: 앳 유어 서비스’와의 인터뷰에서 애플 CEO는 승계 계획에 대한 질문에 내부에서 후보를 뽑기를 원하며 자신의 임무는 “이사회가 선택할 수 있도록” 여러 후보를 확보하는 것이라고 답했다고 AI 스토리는 덧붙였다.
이코노믹 타임즈, 애플, 24 회계연도에 인도에서 1조 달러 상당의 아이폰 생산 전망
애플은 2024년 6월까지는 아니더라도 2024년 3월 말까지 인도에서 약 1조 달러 상당의 아이폰을 생산하는 것을 목표로 하고 있다고 이코노믹 타임즈의 키란 라티가 보도했습니다.
블름버그, 애플 공급업체, 세 번째 일본 칩 공장 고려 중
애플(AAPL) 공급업체 TSMC(TSM)가 일본 구마모토현에 첨단 3나노 칩을 생산하는 제조 공장을 세울 계획이라고 블룸버그의 모치즈키 타카시와 제인 란희가 보도합니다.
하지만 이 회사가 세 번째 팹 건설을 언제 시작할지는 불분명합니다.
11/20, JP모건, 애플 아이폰 15 배송 리드 타임이 한 자릿수로 감소
지난 주 아이폰 15 프로 맥스 배송 리드타임은 2일로 감소
아이폰 15 프로 및 기본 모델 리드타임은 수요와 일치
24년 1분기 공급 역풍은 없을 것으로 전망
JP모건은 자사의 제품 가용성 추적기 10주차에서 배송 리드 타임이 8주 연속 완화되어 현재 애플 아이폰 15 시리즈의 배송 리드 타임이 평균 2일로 지난 주에 약 2일 감소했으며, 이는 전주 감소 규모와 거의 일치한다고 밝혔습니다.
주목할 점은 14 시리즈는 코로나19로 인해 공급망에 차질이 발생한 반면, 13 시리즈는 코로나19로 인한 봉쇄 기간 중에 출시되었다는 점입니다.
10주차에 15 시리즈 전체에서 리드 타임이 가장 크게 감소한 모델은 15 프로 맥스로, 평균 리드 타임이 2일로 추적되어 현재 15 프로 및 다른 두 기본 모델과 일치하고 있으며 공급과 재고가 이제 수요와 일치하고 있으며 예상치 못한 공급 중단을 제외하고는 1분기에는 공급 역풍이 없을 것이라고 JP모건은 덧붙였습니다.
이 회사는 애플 투자의견 비중 확대 등급을 유지했습니다.
뉴욕타임스, 디즈니, X에 대한 광고 중단
디즈니, 라이온스게이트, IBM, 애플도 테슬라는 X 광고 게재 중단 중
디즈니는 엘론 머스크가 작년에 인수 한 플랫폼에서 반유대주의 음모론을 지지 한 후 (이전에 트위터라 불리었던) X에 대한 광고 지출을 중단하고 있다고 뉴욕 타임즈가 보도했습니다.
디즈니 외 라이온스게이트, IBM, 애플도 테슬라(TSLA) 창업자의 게시물 이후 해당 플랫폼에 대한 광고 지출을 중단했다고 이 매체는 이 문제에 대해 잘 아는 관계자의 말을 인용해 전했습니다.
9새5Mac, 애플, 2024년 아이폰에 RCS 지원 도입 계획
애플은 “내년 말”에 소프트웨어 업데이트를 출시하여 크로스 플랫폼 텍스트에 iMessage 스타일 기능을 제공함으로써 GSM의 리치 커뮤니케이션 서비스 메시징 표준을 채택할 계획이라고 9to5Mac의 챈스 밀러가 보도했습니다.
Apple 대변인은 9to5Mac에 보낸 성명에서 RCS가 크로스 플랫폼 메시지에 더 나은 상호 운용성을 제공할 것으로 믿는다고 말했습니다.
11/15, 번스타인, 2024년 애플 매출총이익률은 ‘강하게’개선 될 것
2024년 애플 매출총이익률은 50~100bps 개선될 것
상반기 개선 후 하반기 가격 인상으로 매출총이익률이 하락할 수 있다.
번스타인은 애플 목표주가 195달러와 애플 투자의견 Market Perform 등급을 유지했습니다.
번스타인의 애널리스트 Toni Sacconaghi는 2024년 애플 매출총이익률이 전년 대비 “강하게” 개선 될 것으로 보지만 상품 가격이 상승함에 따라 하반기 마진이 상반기 수준 이하가 될 수 있다고 믿는다고 말했습니다.
하지만 이는 미국 달러가 약세를 보이면 어느 정도 상쇄될 수 있습니다.
번스타인은 2024년 이후에도 애플 매출총이익률이 보합세를 유지할 수 있겠지만, 서비스로의 지속적인 믹스 전환으로 인해 전체 마진이 연간 50~100bps 개선될 것으로 보고 있습니다.
제품 매출총이익률이 연간 50bps 변화할 때마다 전체 회사 매출총이익률에 약 30bps~40bps 영향을 미치므로, 제품 매출총이익률이 연간 100bps 하락할 수 있으며 애플 전체 매출통이익률은 여전히 보합세를 보일 것이라고 덧붙였습니다.
이 회사의 전자 상거래 결제 추적기는 주요 판매자의 발신 웹 트래픽이 과거 수준에 비해 낮은 수준을 유지함에 따라 10 월에도 Apple Pay 브랜드 결제 점유율에 계속 부담을주고 있다고 제안합니다.
또한, 3분기 긍정적인 촉매제 역할을 했던 Temu의 웹 트래픽 점유율이 10월에는 더 낮아진 것으로 보인다고 분석가는 리서치 노트에서 투자자들에게 말합니다.
그러나 미즈호는 페이팔과 벤모 플랫폼을 결합하여 글로벌 디지털 지갑을 만들 수 있는 “충분한” 기회를 언급하며 페이팔의 미래 성장 전망에 대해 낙관적인 전망을 유지했습니다.
미즈호는 “이러한 조치가 애플 페이에 대한 시장 점유율 손실에 대한 우려를 진정시킬 수 있다고 확신한다”고 말합니다.
블름버그, 구글, 검색 광고로 벌어들인 수익의 36%를 애플에 지급
알파벳의 주요 경제 전문가인 블룸버그의 리아 닐렌의 증언에 따르면 구글은 사파리를 통해 검색 광고로 벌어들이는 수익의 36%를 애플에 지급하고 있다고 블룸버그가 보도했습니다.
지난주 법원에 제출한 서류에서 Google은 이 거래에 대한 추가 정보를 공개하면 “경쟁사 및 기타 거래 상대방과 관련하여 Google의 경쟁적 지위가 부당하게 약화될 것”이라고 주장했습니다.
법무부는 구글이 검색 엔진 및 검색 광고 시장에서 불법적으로 지배력을 유지하고 있다는 증거로 구글과 애플 간의 계약을 표적으로 삼고 있습니다.
11/6, 3분기 애플 실적을 읽는 월가의 시선,
제프리스. 애플의 ‘견조한 분기 실적’에도 불구하고 ‘의문’이 남는다고 평가
제프리스 애널리스트 앤드류 우르크비츠는 애플이 컨센서스 예상치를 상회하는 주당순이익과 아이폰 및 서비스 실적을 보이며, 9월 분기 애플 매출 기록으로 “견조한 분기”를 보냈다고 말합니다.
그러나 12월 분기 실적 가이던스, 노트북 판매, 태블릿 판매는 모두 실망스러웠으며 “타이밍, 어려운 경쟁, 아니면 수요에 대한 더 깊은 문제인가?”라는 의문이 “남아있다”고 생각합니다.
이 회사는 애플 주식 투자의견 매수 등급과 애플 목표주가 195달러를 유지합니다.
DA 데이비슨, 애플 목표주가를 180달러에서 166달러로 하향
DA 데이비슨 애널리스트 톰 포르테는 애플 목표주가를 180달러에서 166달러로 낮추고, 애플 주식 투자의견 중립 등급을 유지했습니다.
이 회사는 1분기에 대한 애플의 고정 매출 전망을 인용하고 했는데, 이는 초기 컨센서스 추정치 인 4.6 %보다 낮다고 분석가는 연구 노트에서 투자자들에게 말합니다.
아이폰 매출 성장률은 2.8%로 나타 났으며, 회사는 12 월 분기에 작년보다 한 주가 적다는 사실을 인식하고 있지만 경영진의 고정 판매 지침은 애플이 과거처럼 주가를 높이기 위해 아이폰 판매에 의존 할 수 없다는 증거라고 DA Davidson은 덧붙였습니다.
Canaccord, 애플 목표주가 205달러에서 200달러로 하향 조정
Canaccord는 애플 목표주가를 205달러에서 200달러로 낮추고, 애플 주식 투자의견 매수 등급을 유지했습니다.
이 회사는 애플의 견조한 실적이 고가 시장에서의 점유율 상승과 어려운 거시 환경 속에서도 내구성이 강한 소비자 기반을 입증한다고 믿습니다.
베어드, 애플 목표주가를 204달러에서 186달러로 하향 조정
베어드는 애플 목표주가를 204달러에서 186달러로 낮추고 , 애플 주식 투자의견 ‘시장수익률 초과달성’ 등급을 유지했다.
이 회사는 매출과 주당 순이익에 약간의 상승 여력이 있는 견고한 4분기 실적을 보고했다고 밝혔다.
서비스 부문은 광범위한 강세에 힘입어 특히 강세를 보였으며, 아이폰도 예상치를 상회했습니다.
그러나 다음 분기 매출 가이던스는 이전 예상치를 하회하여 전망치를 낮췄습니다.
시티, 애플 목표주가를 240달러에서 230달러로 하향
시티 애널리스트 아티프 말릭은 애플 목표주가를 240달러에서 230달러로 낮추고, 투자의견 매수 등급을 유지했습니다.
이 애널리스트는 리서치 노트에서 애플이 9월 분기 총 매출과 아이폰 에일, 그리고 유리한 제품 믹스 전환과 서비스 가속화로 인한 총 마진 상승 여력으로 7c 엔링을 기록한 후 주가가 3% 하락했다고 말했습니다.
이 회사는 12월 분기 총매출이 전년 동기 대비 보합세를 보일 것이라는 전망은 시장 예상치를 밑돌았지만, 한 주를 줄인 것으로 조정하면 7% 증가를 의미한다고 말합니다. 씨티는 발표 후 애플 제품 판매 추정치를 낮췄습니다.
에버코어, 애플은 ‘또 다른 인상적인 수치’를 보고했다고 평가
에버코어 ISI는 애플이 9월 말 분기 실적을 통해 “또 다른 인상적인 수치를 보고했다”고 말했습니다.
모든 거시적 우려를 감안할 때 Apple의 “인상적인 실적”이라고 생각하며 수익 추정치는 “다소 낮아질 것”이지만 Evercore는 EPS와 잉여 현금 흐름 추정치가 “상승하지는 않더라도 그대로 유지 될 것”이라고 분석가는 실적 후 메모에서 투자자들에게 말합니다.
에버코어는 애플 주식 투자의견 ‘초과수익’ 등급과 목표주가 210달러를 유지합니다.
레이몬드 제임스, 애플 목표주가를 200달러에서 195달러로 하향 조정
레이몬드 제임스 애널리스트 멜리사 페어뱅크스는 애플의 목표주가를 200달러에서 195달러로 낮추고, 애플 주식 투자의견 ‘강력 매수’ 등급을 유지했습니다.
이 분석가는 리서치 노트에서 투자자들에게 애플의 4분기 실적이 혼합된 매크로에도 불구하고 예상보다 약간 더 좋았으며 회사 생태계와 20억 개 이상의 설치 기반이 탄력적임을 강조한다고 말합니다.
이 회사는 최근의 제품 개편으로 Mac이 혜택을 받을 것으로 예상하고 있으며, 2024년에 Vision Pro가 해당 모델에 기여할 것으로 보고 있습니다.
JP모건, 애플 목표주가를 230달러에서 225달러로 하향 조정
JP모건 애널리스트 사믹 채터지는 애플 목표 주가를 230달러에서 225달러로 낮추고, 회계연도 4분기 보고서 발표이후에도 애플 주식 투자의견 비중 확대 등급을 유지했습니다.
이번 분기에도 Apple은 “하드웨어 제품과 서비스 전반에 걸쳐 포트폴리오의 탄력성을 입증했습니다.”라고 애널리스트는 리서치 노트에서 투자자들에게 말합니다.
그러나 어려운 거시 환경의 영향은 분명했으며 특정 부문은 상상했던 것보다 더 나빴으며 거시적 영향이 계속 될 경우 성장의 지속 가능성에 대한 우려가 제기 될 가능성이 있다고 회사는 말합니다.
JP모건은 실적 발표 후 추정치를 조정했습니다.
바클레이즈, 애플 목표주가를 166달러에서 161달러로 하향
바클레이즈는 애플 목표주가를 166달러에서 161달러로 낮추고, 애플 주식 투자의견 동일 비중 등급을 유지했습니다.
분석가는 연구 노트에서 투자자들에게 회사의 9월 분기 수익이 서비스 개선과 하드웨어 약화로 예상치와 거의 일치했다고 말합니다.
이 회사는 Apple의 제한된 지침에 따라 12월 분기 수익이 전분기 대비 평평하거나 월가 예상치보다 약 5% 낮을 것이라고 말합니다.
애플의 하드웨어 카테고리 전반에서 수요 약세가 계속되고 있습니다.
10/26, Apple TV+ 서비스 가격을 월 $6.99에서 $9.99로 인상
Apple은 Apple TV+ 구독료를 월 $6.99에서 $9.99로 인상한다고 공지했습니다.
또한 아케이드의 가격을 4.99달러에서 6.990달러로, 뉴스는 12.99달러로 인상합니다.
기존 구독자의 가격 인상은 30일 후에 적용됩니다.
번스타인, 애플 4분기 실적은 대체로 비슷할 것으로 예상, 아이폰 15주기는 상대적으로 약세
번스타인 애널리스트 토니 사코나기는 역사적으로 애플의 4분기 실적은 투자자들의 관심이 아이폰 사이클의 강도에 쏠리면서 다음 회계연도에 대한 애플의 논평과 가이던스보다 덜 중요하다고 지적합니다.
번스타인은 애플의 회계연도 4분기의 매출과 주당순이익이 컨센서스인 895억 달러 대비 892억 달러, 주당순이익은 1.38달러 대비 1.40달러로 거의 일치할 것으로 예상하고 있습니다.
아이폰 15 사이클의 강세는 12월 분기 및 24 회계연도로 향하는 핵심 질문입니다.
번스타인은 아이폰 15 사이클이 상대적으로 약할 것으로 보고 있습니다.
번스타인은 애플 투자의견 시장수익률(Market Perform) 등급을 부여하고 애플 목표주가를 195달러로 제시했습니다.
도이치 뱅크, 애플 목표주가를 210달러에서 200달러로 하향
도이치 뱅크는 애플 목표주가를 210달러에서 200달러로 낮추, 애플 투자의견 매수 등급을 유지했습니다.
이 애널리스트는 애플의 회계연도 4분기 실적이 예상과 일치할 것으로 예상하고 있으며, 1분기에 전년 동기 대비 매출 성장이 가속화될 것으로 보고 있습니다.
그러나 올해 1분기는 전년 동기 대비 1주일이 적고, 아이폰 15 초기 판매량이 엇갈리고 중국 내 경쟁 심화로 인해 중국 내 아이폰 판매량이 감소할 수 있기 때문에 전년 동기 대비 10% 증가할 것이라는 도이치의 1분기 매출 추정치는 너무 낙관적일 수 있다고 애널리스트는 리서치 노트에서 투자자들에게 말합니다.
그럼에도 불구하고 하이엔드 제품으로의 지속적인 믹스 전환, 특정 부품의 전략적 사전 구매, 환율 역풍 감소로 인해 애플의 매출 총이익이 개선될 것이라는 긍정적인 전망을 유지했습니다.
최근 주가 하락에 따른 애플의 위험/보상 매력이 매력적이라고 판단했습니다.
10/17, 모건 스탠리, 애플 목표주가를 215달러에서 210달러로 하향 조정
모건 스탠리 애널리스트 에릭 우드링은 애플 목표 주가를 215달러에서 210달러로 낮추고, 야ㅐ플 투자의견 비중 확대 등급을 유지했습니다.
이 회사는 9월 분기 애플 실적은 “상대적으로 컨센서스에 부합하는 실적”을 발표할 것으로 예상하면서, 애플 매출 899억 달러와 1.39 달러의 주당순이익(EPS) 전망이 컨센서스의 1% 이내에 있을 것이라고 지적했습니다.
그러나 애플의 12월 분기 매출과 주당순이익 전망치인 1,238억 달러와 2.13달러는 이전 전망치보다 각각 5%와 9% 낮아졌지만, 여전히 컨센서스 매출과 주당순이익 전망치인 1,232억 달러와 2.11달러를 “약간 상회”하고 있다고 봤습니다.
이 애널리스트는 11월 2일 실적 발표에서 애플 주가이 강세/약세 논쟁이 거의 마무리될 것이라고 덧붙였습니다.
OTR Global, 애플 아이폰 전망이 혼합에서 긍정으로 상향 조정됨
OTR Global의 애플 아이폰에 대한 전망은 유럽과 인도의 아이폰 판매량이 강력한 아이폰 15 수요에 힘입어 증가한 반면, 중국과 미국 소매점의 전년 대비 판매량 추이는 “약간 회복”되거나 안정세를 유지한 것으로 확인된 후 7월에 혼합에서 긍정으로 개선되었습니다.
블름버그, 애플 아이폰 15, 중국 판매 부진 보도
중국 아이폰 15판매는 전작에 비해 4.5% 감소
첫 9일동안 미국에서 아이폰 15 판매는 ㅈ 두자리수 증가 추정
애플 아이폰 15가 중국에서 아이폰 14에 비해 실망스러운 출발을 보이고 있다고 블룸버그가 보도했습니다.
시장조사업체 카운터포인트 리서치는 블룸버그에 제공한 수치를 통해 출시 후 첫 17일 동안 아이폰 15의 판매량이 아이폰 14에 비해 4.5% 감소했다고 추정했습니다.
카운터포인트는 아이폰 부진의 원인으로 중국 경제가 코로나 저점에서 반등하지 못하고 있다는 점을 꼽았지만, 아이폰 15가 미국에서 판매 첫 9일 동안 두 자릿수 증가율을 기록했을 가능성이 높다고 내다봤다.
WSJ, 골드만 삭스, 소비자 대출이 빠르게 감소
지난 4월 애플과 공동 저축 계좌를 출시 한 후 골드만 삭스는 이제 소비자 대출 산업에서 빠르게 후퇴하고 있다고 월스트리트 저널의 AnnaMaria Andriotis가 보도했습니다.
골드만삭스는 작년에 그린스카이를 인수한 후 큰 손실을 보고 매각 중이며, 이미 개인 대출 포트폴리오의 대부분을 매각했습니다.
일부 경영진은 애플 신용 카드와 제너럴 모터스(GM) 신용 카드를 포함한 모든 소비자 대출에서 손을 떼기를 원하지만 아직 이에 대한 결정은 내려지지 않았다고 이 문제에 정통한 사람들이 저널에 전했다.
10/16, 배런스, 애플은 독자 칩을 원한다고 보도
차기 아이폰에는 메이드 인 아메리카 스탬프가 찍히지 않지만 2025년 케이스를 열면 애리조나 사막의 실리콘에 새겨진 반도체 칩을 볼 수 있다고 이번 주 배런스가 보도했습니다.
밖은 뜨겁겠지만, 애플 칩을 생산하기 위해 준비 중인 피닉스 ‘팹’은 시원하고 깨끗하며 최첨단일 것입니다.
TSMC는 연간 60만개의 웨이퍼 생산을 목표로 이 프로젝트에 400억 달러를 투자하고 있습니다.
애플 CEO 팀 쿡은 지난해 ‘툴 인’ 행사에서 애플이 이 팹의 최대 고객이 된 것을 “자랑스럽게 생각한다”고 말했다고 배런스는 전했습니다.
애플은 지정학적 긴장이 고조되고 혼란에 대한 두려움 속에서 공급을 강화하려는 많은 기업들 사이에서 칩 보안을 찾고 있다고 이 보도는 덧붙였습니다.
10/12, BofA, Apple iPhone 15 가용성(availability), 지금까지 대체로 예상과 일치
BofA는 자사의 분석에 따르면 iPhone 15 가용성이 “지금까지 대체로 예상과 일치한다”고 말하면서 고급형 15 Pro 및 Pro Max 가용성 데이터는 9월 22일부터 10월 9일까지 “빠른 감소”를 보였다고 언급했습니다.
한편, 저가형 모델인 아이폰 15/플러스는 미국과 중국에서 거의 80%의 가용성을 보이고 있다고 애널리스트는 투자자들에게 말합니다.
뱅크오브아메리카는 신제품 출시의 긍정적 효과가 소비자 수요 약세 추세로 인해 상쇄될 것으로 보고 애플 주식 투자의견 중립 등급과 애플 목표주가 208달러를 유지했습니다.
10/11, The Information, 넷플릭스가 광고 강국으로 가는 길에 과속 방지턱에 부딪혔다고 보도
넷플릭스 공동 CEO인 Greg Peters는 광고 사업 성장을 촉진하기 위해 광고 영업 책임자 인 Jeremi Gorman을 최고 스튜디오 임원 인 Amy Reinhard로 교체했다고 The Information이 보도했습니다.
The Information은 “스트리머들의 광고 매출과 광고요금제 구독자 수는 2023년 내부에서 처음 예상했던 것의 절반 정도에 불과했다”고 지적했습니다.
10/10, 바클레이스, 애플 하드웨어 매출 감소, 아이폰 추정치 지나치게 ‘공격적’이라고 주장
9월 분기 애플 아이폰 판매는 4,800만대
이는 월가 컨센서스 4,900만대에 미치지 못함
중국 수요 약세
소니 CMOS 및 프로맥스 잠망경 공급 제약
9월 매출은 예년에 비해 4% 낮았으며 9월 분기 매출도 130bps 감소
바클레이스는 자사 공급망 추적기를 분석한 결과 애플의 9 분기 하드웨어 매출이 한 자릿수 감소되며 아이폰, 맥 및 아이 패드에서 감소가 예상된다고 평가했습니다.
이 애널리스트는 리서치 노트에서 9월 월별 매출이 계절적 요인에 비해 4% 낮았으며 분기 빌드도 130 베이시스 포인트 낮았다고 말합니다.
이 회사는 중국의 수요 약세와 소니 CMOS 및 프로 맥스 잠망경 렌즈의 공급 제약을 고려할 때 9월 분기 아이폰 판매량 컨센서스 추정치인 4,900만 대는 “너무 공격적”이라고 생각합니다.
바클레이즈는 현재 4,800만 대의 아이폰을 모델링하고 있습니다.
이 회사는 수요 약세와 교체주기 연장에 대해 iPhone 15가 “좋은 주기가 아니다”라고 말하면서 애플 투자의견 동일 비중 등급을 유지합니다.
10/10, 번스타인, 법원이 구글에 불리한 판결을 내릴 가능성, 애플 검색 거래 종료
번스타인 애널리스트 토니 사코나기는 법원이 구글에 불리한 판결을 내리고 애플과의 검색 거래를 종료하도록 강요 할 가능성이 있다고 믿습니다.
이 회사는 투자자들이 애플에 불리한 판결을 부정적으로 볼 것으로 예상하고 있으며, 구글이 애플에 지불하는 연간 지불액이 180억~200억 달러에 달하며 이는 애플 영업이익의 14%~16%를 차지한다고 추정합니다.
번스타인은 이번 판결에 대해 항소할 가능성이 높고 최종 판결까지 몇 년이 걸릴 수 있지만, 애플에 미치는 경제적 영향은 크지 않을 것으로 예상합니다.
또한 선택 화면이 도입되면 애플이 자체 검색 엔진을 옵션으로 출시할 수 있는 기회를 제공할 수 있다고 주장합니다.
번스타인은 애플 투자의견 시장수익률(Market Perform) 등급을 부여하고 애플 목표주가를 195달러로 제시했습니다.
10/10, 가트너, 3분기 전 세계 PC 출하량 9% 감소, 4분기 성장세 예상, 가트너,
23년 3분기 PC 출하량은 6,430만대로 전년비 9% 감소
이는 8분기 연속 하락세를 보임
23년 4분기 PC 출하량은 증가로 반전 예상
23년 3분기 PC 출하량은 바닥을 쳤다는 증거 포착
24년 연간 전망: 세계 PC 시장은 4.9% 성장할 것
가트너 예비 조사 결과에 따르면 2023년 3분기 전세계 PC 출하량은 총 6,430만대로 2022년 3분기 대비 9% 감소했습니다.
3분기 PC 출하량 결과는 전 세계 PC 시장이 8분기 연속 감소한 것이지만, 가트너는 올해 4분기부터 다시 성장세를 보일 것으로 예상하고 있습니다.
가트너의 책임 애널리스트인 미카코 키타가와는 “PC 시장의 하락세가 마침내 바닥을 쳤다는 증거가 있다”고 말했습니다.
“교육 시장의 계절적 수요로 인해 3분기 출하량이 증가했지만, 기업용 PC 수요는 여전히 약세를 보이며 일부 성장을 상쇄했습니다.
또한 공급업체들은 PC 재고를 줄이기 위해 꾸준히 노력해왔으며, 연말연시 매출이 급감하지 않는 한 2023년 말에는 재고가 정상으로 돌아올 것으로 예상됩니다.”
2023년 3분기에도 전 세계 PC 시장의 상위 공급업체는 변동이 없었으며, 레노버는 25.1%의 시장 점유율로 출하량 1위를 유지했습니다.
“PC 공급업체에게 좋은 소식은 2023년 말까지 최악의 상황이 끝날 수 있다는 것입니다.”라고 키타가와는 말했습니다.
“기업용 PC 시장은 Windows 11 업그레이드에 힘입어 다음 교체 주기를 맞이할 준비가 되어 있습니다. 팬데믹 기간 동안 구매한 PC가 교체 주기의 초기 단계에 접어들면서 소비자 PC 수요도 회복되기 시작할 것입니다.”
가트너는 2024년 전 세계 PC 시장이 4.9% 성장할 것으로 예상하고 있으며, 비즈니스 및 소비자 부문 모두에서 성장이 예상되며, PC 및 컴퓨터 하드웨어 분야의 주요 기업은 다음과 같습니다: Apple(AAPL), Lenovo(LNVGY), HP(HPQ) 델 테크놀로지스(DELL), 아수스텍 컴퓨터(ASUUY), AMD(AMD), 인텔(INTC), 삼성(SSNLF), 텍사스 인스트루먼트(TXN).
10/5, 키뱅크, 애플의 밸류에이션, 추정치를 하향 조정
신규 아이폰 미국 판매가 어려움을 격을 수 있다.
미국 통신살의 아이폰 프로모션이 제한적이라고 평가
세계 시장에서 애플 성장 가속화 기대는 기대난망
애플 추정치는 최대치로 반영되어 있다.
촉매제가 부족해 애플 주가 상승은 제한적일 것
키뱅크의 애널리스트 브랜든 니스펠은 애플 투자의견을 목표주가 없이 비중 확대에서 섹터 비중으로 하향 조정했습니다.
이 애널리스트는 애플이 사상 최고 배수에 가깝게 거래되고 있으며 나스닥 대비 큰 프리미엄을 받고 있다며 밸류에이션을 하향 조정의 이유로 꼽았습니다.
한편, 이 애널리스트는 리서치 노트에서 투자자들에게 애플 미국 판매가 어려움을 겪을 가능성이 있으며 미국 이동 통신사의 초기 미국 아이폰 프로모션은 “제한적”이라고 말합니다.
또한, 이 회사는 재 가속화에 대한 애플의 국제적 성장 기대치가 “공격적일 수 있다”고 생각합니다.
애플 컨센서스 추정치는 “꽉 찬 것으로 보인다”고 말합니다.
키뱅크는 애플 사용자 성장이 여전히 단위 성장보다 더 중요하지만, 촉매제가 부족해 위험/보상이 중립적이라는 점을 감안하면 단기적으로는 “패배할 수 있는 주장일 수 있다”고 말합니다.
모건스탠리, 페이팔의 애플 페이 협정은 페이팔에 대한 경쟁 우려에 답하는 데 도움이 된다고 평가
페이팔이 벤모 신용/직불 카드를 포함한 신용/직불 카드를 애플 월렛에 추가할 수 있고 애플 페이 옵션으로 온라인 결제에 사용할 수 있다고 발표한 후 모건 스탠리 애널리스트 제임스 포셋은 이 소식이 “투자자들에게 약간의 안도감을 줄 것”이라고 말했습니다.
이 분석가는 애플 페이에 대한 점유율 손실에 대한 우려는 애플 페이의 빠른 성장과 젊은 소비자들의 사용량 증가로 인해 페이팔에 대한 주요 논쟁거리였으며, 이번 파트너십은 경쟁 우려를 해결하기 위한 조치라고 평가하고 페이팔 투자의견 비중확대 등급과 페이팔 목표주가 126달러를 제시했습니다.
10/4, BofA, 애플 앱스토어 매출, 4분기에 9% 가까이 증가
BofA는 센서타워의 개발자 매출 데이터를 인용해 애플 회계연도 4분기가 91일 지난 현재 애플 앱스토어 매출이 67억 달러로 전년 동기 대비 8.6% 증가했다고 발표했습니다.
9월 한달 동안 중국 앱스토어 매출은 전년 동기 대비 9% 증가했으며, 최근 중국 정부 기관에서 아이폰 사용이 금지되었다는 언론 보도를 고려할 때 9월 앱스토어 데이터의 호조는 “애플에게 유망하다”고 평가하며, 애플 투자의견 중립 등급과 애플 목표주가 208달러를 유지했습니다.
타임, 인도의 애플 아이폰 공장은 열악한 근무 환경에 직면햇다고 보도
폭스콘의 스리페룸부두르 공장은 중국 밖에서 애플의 가장 중요한 아이폰 조립 허브 중 하나라고 타임의 빌리 페리고가 보도했습니다.
이 공장에는 매년 600만대 아이폰을 생산하는 17,000명의 직원이 근무하고 있습니다.
최근 중국과 관련된 지정학적 흐름이 변화함에 따라 애플은 중국에 대한 노출을 재평가하고 인도에 더 많은 노력을 집중하기 시작했습니다.
그러나 이러한 인도로의 전환은 폭스콘이 애플의 요구를 충족하기 위해 노력하면서 문제가 발생했습니다.
근로자들은 저임금과 열악한 근무 조건에 대해 보고하고 있으며, 정부 조사에서는 수많은 안전 위험과 근로자 권리 침해가 나타났습니다.
PayPal, Venmo 신용카드 및 직불카드를 Apple 월렛에 추가 가능
PayPal Holdings는 이제 고객이 PayPal 및 Venmo 신용카드 또는 직불카드를 Apple 월렛에 추가할 수 있는 옵션을 제공한다고 발표했습니다.
“PayPal 및 Venmo 신용 카드 또는 직불 카드 소지자는 Apple Pay를 사용하여 매장, 온라인 또는 즐겨 사용하는 앱에서 빠르고 안전하게 결제 할 수 있으며 적격 구매에 대해 동일한 캐시백 및 리워드를 계속받을 수 있습니다….
애플 월렛에 카드를 추가한 PayPal 및 Venmo 고객은 계정을 만들거나 배송 및 청구 정보를 반복적으로 입력할 필요 없이 iPhone, iPad 및 Mac에서 Apple Pay를 사용하여 Safari의 앱이나 웹에서 빠르고 편리하게 구매할 수 있습니다.
오늘부터 고객은 PayPal 앱에서 직접 안내에 따라 PayPal 신용카드 및 직불카드를 Apple 월렛에 추가할 수도 있습니다.
앞으로 몇 달 안에 고객들은 페이팔 또는 벤모 앱에서 안내에 따라 페이팔 비즈니스 직불카드나 벤모 신용카드 또는 직불카드를 애플 월렛에 추가할 수 있는 옵션도 이용할 수 있게 될 것”이라고 밝혔다.
애플, 포뮬러 1 글로벌 스트리밍 권리 입찰 고려
애플이 포뮬러 1 그룹에 자사 채널의 세계 챔피언십에 대한 글로벌 권리를 블록버스터급으로 제안하는 것을 고려 중이라고 비즈니스 F1 매거진이 소식통을 인용해 보도했습니다.
애플은 F1G가 연간 20억 달러에 달하는 글로벌 판권에 대해 거절할 수 없는 제안을 고려하고 있는 것으로 알려졌다고 이 잡지는 전했다.
이러한 거래에서이 거대 기술 대기업은 액세스 할 수있는 독점권에 따라 차등화 된 규모를 제공 할 것입니다. 애플은 항상 포뮬러 원 권리에 관심이 있었지만 움직일 수 없었습니다.
비즈니스 F1은 애플이 미국 메이저리그 사커와의 새로운 계약으로 경이로운 성공을 거둔 후 마음이 바뀌었다고 전했습니다.
네덜란드 규제 당국, ACM의 명령에 대한 애플의 이의 제기 거부
네덜란드 소비자 및 시장 당국은 성명에서 ACM이 이전에 회사에 부과 한 정기 벌금 지불에 따른 명령에 대해 애플이 제기 한 이의 제기를 거부했다고 밝혔습니다.
ACM은 다음과 같이 말했습니다:
“2021년 8월, ACM은 애플의 앱 스토어를 사용하는 데이팅 앱 제공업체에 불합리한 조건을 부과하여 지배적 지위를 남용한 애플에 대해 이 명령을 부과했습니다. Apple은 주어진 기간 내에 이 침해를 종결하지 못했기 때문에 총 5천만 유로의 과징금을 지불해야 했습니다. ACM은 애플이 이 결정에 대해 제기한 이의 제기가 근거가 없다고 선언했습니다. 이는 2023년 7월 13일자 ACM의 결정문을 통해 Apple에 통보되었습니다.”
9/27, BofA, 애플 아이폰 15는 여전히 공급 부족 중
BofA는 지금까지 아이폰 15 공급이 “대체로 우리의 예상과 일치”한다고 말합니다.
고급형 15 Pro 및 Pro Max 공급은 “9월 22일부터 9월 24일까지 빠른 감소세를 보이고 있으며” 저가형 모델 iPhone 15 및 15 Plus는 미국과 중국에서 60% 이상의 공급률을 보이고 있다고 평가합니다.
이 회사는 애플 투자의견 중립 등급과 애플 목표주가 208 달러를 유지했습니다.
[참고] availability data는 제품 공급으로 번역
9/26, 모건스탠리, 애플 아이폰 리드 타임이 14주를 넘기고 있다고 주장
모건 스탠리 애널리스트 에릭 우드링은 9월 22일 금요일 현재 모든 아이폰 15 모델의 리드 타임이 계속 연장되고 있으며, 프로/프로 맥스의 리드 타임이 “사상 최고치”라고 강조하면서 모든 아이폰 15 모델의 리드 타임이 아이폰 14주기보다 앞서고 있다고 말했습니다.
“이러한 초기 데이터 포인트에 고무된”이 회사는 향후 2 주가 “사이클의 방향성”과 12분기 iPhone 빌드 및 수익을 결정하는 데 중요 할 것이라고 덧붙였습니다.
모건 스탠리는 애플 투자의견 비중 확대 등급과 애플 목표주가 215달러를 유지햇습니다.
이코노믹 타임즈, 애플, 인도에서 생산량을 400억 달러로 늘릴 계획,
지난해 애플은 인도에서 70억 달러어치 아이폰 생산
4~5년 후 인도에서 애플 생산량은 400억 달러로 5배이상 증가할 것
애플이 향후 4~5년 내에 인도에서 생산량을 약 400억 달러로 5배 이상 늘릴 계획이라고 정부 소식통을 인용해 이코노믹 타임즈가 보도했습니다.
지난 회계 연도에 애플은 70억 달러의 생산량을 돌파했다고 이 관계자는 말합니다. 애플은 인도에서 아이폰을 제조하고 있으며 내년부터 에어팟을 생산할 계획입니다.
9/25, BofA, 통신사 아이폰 프로모션이 판매동력이 될 것 같지 않다고 주장
아이폰 15 통신사 보조금은 아이폰 14와 비슷한 수준
따라 통신사 보조금이 아이폰 판매 동력으로 작동하지 않을 것
애플 배송기간 지연은 수요 증가보다는 생산의 문제로 알려짐
BofA는 통신사 인센티브를 통해 아이폰을 더 저렴하게 구입할 수 있지만 새로운 아이폰 15 보조금은 작년에 아이폰 14에 제공된 프로모션과 비슷해 보인다고 덧붙입니다.
이를 감안할 때, 통신사 인센티브가 애플 전년 대비 판매량 증가를 크게 견인할 것으로 보이지는 않습니다.
초기 선주문 동향에 따르면 프로 모델의 배송 시간이 길어지고 있지만, 이는 부분적으로 공급 문제로 인한 것으로 보고 있습니다.
BofA는 애플 아이폰 신제품 출시에 대한 긍정적인 점이 잠재적으로 약한 소비자 지출 환경으로 인해 상쇄됨에 따라 애플 투자의견 중립 등급과 애플 목표주가 208달러를 유지했습니다.
9/22, JP모건, iPhone 15 리드 타임이 모든 모델에서 연장되었다.
아이폰 15 모든 모델의 리드타임 증가, 아이폰 15 인기 증명
아이폰 15 프로맥스 리드타임 40일
아이폰 15 플러스 리드타임 30일
아이폰 14 리드타임 15일
JPMorgan 애널리스트 Samik Chatterjee는 9월 15일 초기 선주문 이후 주중 점검에서 iPhone 15, 15 Plus 및 15 Pro 모델의 평균 리드 타임이 10일 이상 연장되었으며, 이는 15 Pro Max의 경우 3일에 불과했던 것과 비교된다고 말합니다.
하지만 15 Pro Max는 여전히 40일 이상의 가장 긴 리드 타임을 자랑하며, 다른 모델은 30일 또는 15일의 리드 타임으로 뒤를 잇고 있다고 애널리스트는 리서치 노트에서 투자자들에게 말합니다.
이 회사는 저가형 iPhone 모델이 이전 모델에 비해 더 높은 리드 타임을 보이고 있으며 이는 iPhone 14 시리즈 라인업보다 해당 모델에 대한 수요가 더 좋다는 것을 나타낼 수 있다고 덧붙였습니다.
JP모건은 애플 투자의견 비중확대 등급 의견을 제시했습니다.
9/19, 모건스탠리, 애플 아이폰 15 선주문 데이터는 ‘우려보다 낫다’고 평가
모건 스탠리는 아이폰 15 사이클이 “10 년 동안 우리가 만난 (애플에 대한) 가장 부정적인 투자자 정서”라고 설명하는 가운데 “우려했던 것보다 더 나은 출발을 보이고있는 것 같다”고 말했다.
가장 긴 아이폰 15 프로맥스 주문 대기기간
우려했던것보다 나은 중국 데이타
지난 금요일의 아이폰 15 리드 타임과 선주문 데이터는 “지난 7년 동안 출시된 모델 중 가장 긴 아이폰 15 프로 맥스 리드 타임과 “우려했던 것보다 나은” 중국 데이터 포인트와 함께 “사이클의 견고한 초기 시작”을 보여줍니다.”
이 분석가는 애플 투자의견 비중 확대 등급과 애플 목표주가 215달러를 유지햇습니다.
웨드부시, 애플 아이폰 15 프로/프로 맥스, ‘출시 초반’ 호조세,
애플 아이포 15 선주문은 예상보다 호조를 보였으며 아이폰 14보다 10~12% 상승
아이폰 프로 맥스의 비중이 높아 ASP 100달러 상승 예상
아이폰 15 배송시기는 10우러말에서 11월초로 조정
웨드부시는 애플 아이폰 15 선주문이 이번 주 금요일에 시작되어 지금까지 회사와 월가의 예상보다 훨씬 더 호조를 보이고 있으며, 자사 분석에 따르면 아이폰 14보다 약 10-12% 상승했다고 밝혔습니다.
특히 미국, 중국, 인도, 유럽 일부 지역에서 Pro Max가 유난히 강세를 보이는 등 iPhone 15 Pro/Pro Max에 크게 치우쳐 있습니다.
이는 애플에 분명 긍정적인 요소로, Wedbush는 지난 12~15개월 동안 프로 믹스 모델 교체가 많았던 점을 감안할 때 ASP가 925달러 범위에서 약 100달러 상승할 것으로 예상하고 있어 이번 아이폰 15 사이클에서 ASP가 쿠퍼티노에 큰 순풍이 될 것으로 전망하고 있습니다.
9월 22일(금) 애플 스토어/리테일에서 판매될 예정인 아이폰 15와 함께 다양한 아이폰 15 프로/프로 맥스 모델에 대한 배송/출고 시기가 10월 말에서 11월 초로 조정되었다고 회사 측은 덧붙였습니다.
웨드부시는 애플 투자의견 ‘시장수익률 상회’와 애플 목표주가 240달러를 제시했습니다
9/14, 애플 신제품 발표를 보는 월가의 시선
에버코어, 애플의 안정적인 가격은 아이폰 업그레이드 주기에 도움이 될 것
Evercore ISI는 “때때로 놀라움은 좋은 일이 아니다”라는 제목의 메모에서 Evercore ISI의 애널리스트 Amit Daryanani는 투자자들이 Pro 모델 가격에 “100 달러의 인상을 기대하고 있을 것”이라고 말하면서 이는 Huawei의 Mate 60 Pro 출시로 인한 잠재적인 역풍을 상쇄하는 데 도움이되었을 것이라고 말했습니다.
그러나 애플은 128GB 버전을 제거하여 구매자가 256GB 버전에 대해 100달러를 추가로 지불해야 하는 등 “아이폰 프로 맥스의 가격을 다소 인상”했지만, 이 회사는 “아이폰 프로 모델과 시계의 혈압 모니터링 기능에 대한 가격 인상을 기대하는 강세장을 감안할 때 다소 실망스러운 이벤트”라고 보고 있습니다.
그럼에도 불구하고 안정적인 평균 판매 가격이 아이폰 업그레이드 주기에 도움이 될 것이라고 믿기 때문에 애플 투자의견 Outperform 등급과 애플 목표주가 210 달러 를 유지했습니다.
시티, 애플 아이폰 프로 맥스 등 프리미엄 모델로 전이 추진해 단위당 수익 최대화 추진
씨티는 애플이 아이폰 프로 맥스 모델에 대해서만 평균 판매 가격을 100달러 인상한 것은 회사의 예상치인 100~200달러 중 낮은 편에 속하지만, 세 모델에 대한 고정 가격은 어려운 거시적 환경에서 판매량을 높이는 데 도움이 될 수 있다고 말했습니다.
이 회사는 여전히 Apple이 프리미엄 휴대폰으로의 마이그레이션에서 iPhone 단위당 총 수익을 극대화하는 데 더 초점을 맞추고 있다고 믿습니다.
iPhone 스토리지 및 iCloud 관련 서비스에 대한 유리한 상품 가격이 고정 가격을 상쇄하는 데 도움이 될 가능성이 높기 때문입니다.
애플 목표주가 240달러와 함께 애플 투자의견 매수등급을 유지했습니다.
JP모건, 애플 신제품 발표는 예상과 일치
JP 모건은 애플의 아이폰과 애플 워치 신제품 발표가 예상과 대체로 일치했다고 말했습니다.
이 회사는 제품 출시의 주요 시사점은 기본 실리콘에 대한보다 적극적인 혁신을 통해 하드웨어 차별화에 초점을 맞추고 향상된 칩셋 기능에 대한 소프트웨어 기능을 추진하는 것이라고 믿습니다.
애플은 이미 증강 현실/가상 현실 기능을 서서히 통합하고 생태계를 구축하여 애플 비전 프로와 후속 제품 출시를 통해 더 많은 콘텐츠를 소비하도록 유도하고 있다고 애널리스트는 리서치 노트에서 투자자들에게 말합니다.
이 회사는 애플 투자의견 비중 확대 등급을 유지했습니다.
웨드부시, 애플 목표주가 230달러에서 240달러로 상향 조정
공급망 점검 결과 아이폰 출하 계획은 8500만대
웨드부시는 연말 프로모션과 신제품 촉매제로 9000만대 예상
Wedbush는 이번 아이폰 15 업그레이드 주기의 성공에 대한 자신감을 바탕으로 애플에 대한 목표주가를 230달러에서 240달러로 상향 조정하고, 애플 투자의견 초과수익률 등급을 유지했습니다.
애플의 아이폰 15 출시 행사는 전반적으로 인상적인 행사였으며, 웨드부시는 내년에 있을 주요 업그레이드 사이클의 토대가 될 것이며, 이는 증시를 상승세로 이끌 것이라고 전망했습니다.
이번 주에 아시아 공급망을 점검한 결과 아이폰이 약 8,500만 대가 출시될 것으로 예상되며, 곧 출시될 이동통신사 프로모션이 연말연시 업그레이드의 주요 촉매제가 될 것이기 때문에 9,000만 대에 근접할 수 있다는 확신을 갖게 되었습니다.
웰스파고, 애플 연례 행사, 예상대로 놀랄 만한 소식은 거의 없었다
애플이 아이폰 15 라인업, 애플워치 시리즈 9, 애플워치 울트라 2를 소개한 9월 연례 행사에 대해 웰스파고는 이번 행사가 대체로 예상대로 놀랄 만한 소식 없이 점진적인 업데이트를 제공하는 수준이었다고 평가했습니다.
소문에 따르면 애플이 아이폰 15 프로 라인업의 가격을 인상하고 기본 저장 용량 옵션을 늘리거나 더 큰 용량을 도입할 것이라는 소문이 돌았지만, 애플은 아이폰 15 라인업과 6.1인치 아이폰 15 프로의 가격/저장 옵션을 동일하게 유지했다고 이 회사는 지적했다.
유일한 변화는 새로운 6.7인치 아이폰 15 프로 맥스의 경우 256GB 용량에서 1,199달러부터 시작하며 동급 기준으로 가격이 변경되지 않았지만, 애플은 이제 128GB/$1,099 옵션을 없앴습니다.
Wells는 애플 목표주가 225 달러, 애플 투자의견 비중 확대 등급을 부여했습니다.
번스타인, 애플 신제품 발표 ‘놀랍도록 일치’
번스타인은 애플의 신제품 발표가 “기대에 놀랍도록 일치”했으며 대체로 진화적이었다고 말했습니다.
번스타인에게 가장 주목할 만한 제품 기능은 새로운 애플 와치의 ‘두 번 탭’ 기능과 아이폰 프로의 향상된 사진 기능입니다.
예상과 달리 애플은 미국 내 모든 아이폰의 가격을 동결했으며, 국제 가격은 환율 변동에 따라 소폭 변경되었지만 뚜렷한 순 영향은 없었다고 덧붙였다.
아이폰 15의 출시 일정은 과거와 일치하며 12월 분기의 “정상적인” 계절적 요인을 나타냅니다.
번스타인은 2024년 연간 아이폰 매출이 컨센서스인 5%를 밑돌 것으로 전망했다.
이 회사는 애플 목표주가가 $195와 애플 투자의견 Market Perform 등급을 부여하고 있습니다.
오펜하이머, 아이폰의 ‘게임에서 두 번째 역사적인 순간’으로 애플에 대한 낙관적 전망
오펜하이머는 애플의 아이폰 15 프로에서 기본적으로 실행되는 레지던트 이블 빌리지가 2009년 아이폰에서 출시된 오리지널 앵그리버드만큼이나 아이폰과 게임 업계에 큰 순간이라고 말합니다.
화요일에 발표된 두 개의 새로운 시계, 카메라 업그레이드, 더 나은 디스플레이, 더 나은 초광대역 칩, USB-C 지원, 액션 버튼, 위성 통화/메시지 등 다른 모든 발표는 이제 아이폰 15 프로/프로 맥스에서 AAA PC/콘솔 게임을 기본으로 실행할 수 있다는 사실만큼 영향력이 크지 않다는 것이 회사의 견해입니다.
이는 게임 업계가 새로운 성장을 위해 필요로 하는 촉매제이며, Apple 기기를 합법적인 게임 플랫폼으로 끌어올리는 촉매제라고 오펜하이머는 말합니다.
단기적으로는 기존/신규 PC/콘솔 게임을 Apple 실리콘을 지원하도록 마이그레이션하는 데 추가적인 노력과 시간이 필요하지만, 그럼에도 불구하고 대대적인 시장 변화가 시작되었다는 것을 잘 알고 있습니다.
오펜하이머는 이 주식에 대해 ‘시장수익률 상회’ 투자의견을 제시했으며 목표주가는 220달러입니다.
모건 스탠리, ‘원더러스트’ 이벤트 이후에도 애플의 24 회계연도 전망에 여전히 ‘낙관적’
모건 스탠리는 어제 ‘원더러스트’ 아이폰 출시 이벤트 이후 애플 24 회계연도 추정치가 “크게 변하지 않았다”면서도 중국 아이폰 전망치를 예상보다 강한 아이폰 가격으로 400만~5백만 대까지 감소 “위험을 제거”했다고 평가했습니다.
중국은 단기적으로 오버행으로 남아있을 것이지만, 여전히 24 회계연도 예상치에 대한 상승 여력이 있다고 판단하고 애플 주식 투자의견 비중확대 등급과 목표주가 215 달러를 유지합니다.
UBS, 애플 아이폰 15 가격 100달러 인상은 실현되지 않았다
UBS는 연례 가을 아이폰 이벤트 이후 애플 투자의견 중립 등급과 애플 목표주가 190달러를 변경하지 않았습니다.
이 이벤트는 제품 소개 및 사양 측면에서 기대에 부응했지만, 애플은 비슷한 아이폰 14 모델에 비해 모든 구성에서 아이폰 15 프로 및 프로 맥스의 가격을 100달러 인상하지 않았다고 애널리스트는 리서치 노트에서 투자자들에게 말했다.
ASP 100달러 인상은 아이폰 ASP에 4~5%의 매출 순풍이 될 수 있었을 것이며, 분기 대비 판매량이 부진하고 가격 인상이 없다는 점을 고려할 때 9월과 12월 아이폰 판매량/매출이 점점 더 위험에 처할 것이라는 우려가 커지고 있습니다.
BofA, 애플 목표주가를 210달러에서 208달러로 하향
BofA는 애플의 “원더러스트” 아이폰 공개 이벤트가 “대부분 예상대로 진행되었다”며 애플의 목표주가를 210달러에서 208달러로 낮추고, 애플 투자의견 중립 등급을 유지했습니다.
아이폰 15, 플러스, 프로의 가격이 변경되지 않고 프로맥스의 시작 가격이 높아진 것은 “어려운 소비자 지출 환경을 반영한 것”이라며, 업데이트된 가격을 반영하기 위해 추정치를 조정했다고 말합니다.
9/13, 베런스, 아이폰15의 진짜 경쟁력은 ‘애플페이’
이번 애플의 새 아이폰에 대해서는 긍정적인 해석이 많지 않은 가운데 베런스는 아이폰15의 진짜 경쟁력은 ‘애플페이’라고 주장하면 글로벌 페이업체들은 긴장해야한다고 주장했습니다.
베런스의 주장
“아이폰15 출시 행사에서 언급되지 않은 것 중 하나는 애플이 애플페이라는 디지털 지갑을 통해 거대 ‘핀테크’ 기업으로 성장했다는 것이다.
“이를 통해 아이폰 사용자를 애플 생태계 안에서 머물고 새 모델을 계속 구매해야 하는 추가적인 이유를 제공한다”
“애플페이는 아이폰의 비밀무기가 될 수 있다. 결제 회사들이 긴장하고 있다”
베런스는 애플페이가 당장 애플 매출 기반을 흔드는 변수는 아니라고 보지만 애플 아이폰 수요를 점진적으로 늘리는 요인이 된다고 분석했다.
결제시장 생태계 확장을 노리는 애플
애플은 결제 서비스 출시 이후 결제시장 생태계 확장을 위해 노력을 경주하고 있다.
지난 4월에 골드만삭스와 함께 출시한 고수익 저축 계좌
지난달 기준 애플과 골드만삭스가 협업한 예금에는 100억달러 이상의 잔고가 쌓였고, 4.2%의 금리를 제공하고 있다.
애플 캐시와 애플카드가 다소 부진하지만,
온라인 결제시장에서 애플의 시장 점유율이 상승하고 있다.
2022년 애플는 6천억~7천억 달러 결제 처리
시장 분석 업체인 모펫네이던슨의 리사 엘리스 애널리스트는 “애플페이는 작년에 6천억~7천억달러의 결제를 처리한 것으로 추정된다”며 “애플은 규모와 헌신, 풍부한 사용 기반으로 결제 분야에서 가장 강력한 빅테크 기업으로 부상했다”고 말했다.
애플 결제시장 경쟁력 강화로 페이팔등은 타격을 입을 것
아이폰15 시리즈와 애플 생태계가 굳건할수록 결제 분야 기업에는 어려움이 닥칠 수 있다고 엘리스 애널리스트는 지적했다.
페이팔은 가장 큰 타격을 입을 것
가장 밀접한 경쟁 관계에 있고,
온라인 부문에서 애플페이가 성장하는 동안 페이팔 성장률이 부진하다는 점
스퀘어와 어펌 홀딩스도 부정적인 영향을 바을 것
비자와 마스타카드는 상대적으로 낮은 위협이 있을 것
9/13, 웨드부시, 애플 아이폰 프로 ‘깜짝’, 새로운 ‘미니 슈퍼 사이클’ 전망
웨드부시는 애플 기대작인 아이폰 15와 아이폰 15 프로/맥스를 선보인 애플의 제품 출시 행사에 대해 언급하며, 애플 신제품 출시 후 대규모 생태계에 침투가 더욱 더 임박했다고 언급했습니다.
애플은 불확실한 매크로 및 중국 우려에도 불구하고 새로운 “미니 슈퍼 사이클”을 준비하면서 아이폰 15에 대한 더 비싼 아이폰 프로 믹스 전환을 강화하면서 애플 아이폰 편균판매가격(ASP)가 약 $900/$925로 상승할 것으로 예상합니다.
웨드부시는 애플 투자의견 ‘시장수익률 상회’ 등급과 애플 목표주가 230달러를 제시했습니다.
[참고]comes off the heels : !의 다음에 바로 일어나다. ~의 직후에
CNBC 데일리, 애플의 새 아이폰은 투자자들의 흥분을 불러일으키지 못했다고 평가
애플의 새 아이폰을 기존 가격으로 구매하기
애플은 화요일 연례 출시 행사에서 더 큰 화면을 제공하는 아이폰 15와 아이폰 15 프로를 발표했습니다.
두 제품 모두 애플의 독점적인 라이트닝 커넥터를 USB-C로 교체했습니다.
놀랍게도 애플은 아이폰 15 Pro 가격을 작년과 동일한 999달러로 유지했습니다.
애플은 또한 업데이트 된 칩과 화면을 가진 하이 엔드 Apple Watch Ultra를 업그레이드 했습니다.
결론 : 애플의 새 아이폰은 9월 증시 부진을 잠재우지 못했습니다.
애플 신제품 발표 이후 세계에서 가장 시총이 높은 애플 주가는 1.7% 하락했습니다.
이러한 애플 주가 하락은 걱정할 만한 수준은 아닙니다.
애플의 주가는 신제품 발표 후 하락하는 경향이 있지만, 이는 보통 하루 정도 지나면 사라집니다.
다시 말해, 어제 주가가 하락한 것은 현재 시장 분위기보다는 적어도 지난 10년간 미국 주식 시장의 부동의 기반 중 하나였던 애플에 대한 투자자들의 관심을 반영한 것입니다.
실제로 ‘매그니피센트 세븐’ 기술주들은 모두 어제 하락세를 보였다고 CNBC의 스콧 슈니퍼는 지적했습니다.
이 자랑스러운 그룹에 속하지는 않지만 오라클 주가는 13.5% 급락했습니다.
이는 월요일에 실망스러운 회계연도 1분기 실적을 발표한 후 2002년 이후 최악의 실적입니다.
보케 캐피털 파트너스의 설립자 킴 포레스트는 “오라클은 초대형주는 아니지만 기업, 특히 대기업의 지출이 오늘 실망스러웠으며 이것이 나스닥과 S&P를 모두 억누르는 요인 중 하나”라고 말했습니다.
더블라인 캐피털의 CEO 제프리 건들락은 연방준비제도이사회가 금리 인상을 중단해야 한다고 예측했습니다. 더 나아가 건들락은 연준이 “내년 상반기에” 금리를 인상했던 것보다 훨씬 빠른 속도로 인하할 것이라고 생각합니다. “연준은 계단을 이용해 금리를 올리고 엘리베이터를 이용해 금리를 인하합니다.”라고 Gundlach는 말합니다.
골드만삭스의 미국 주식 전략 책임자인 수석 미국 주식 전략가는 CNBC와의 인터뷰에서 S&P가 연말 목표치인 4,500을 초과할 수 있다고 말했습니다.
4,500은 지수의 종가인 4,461에서 크게 벗어나지 않는 것은 사실입니다.
그러나 코스틴의 발언은 애플의 동결된 아이폰 가격과 달리 지금부터 연말까지 주가는 적어도 상승할 것이며 정체되거나 더 떨어지지 않을 것임을 암시합니다.
9/11, 중국의 애플 사용 금지조치의 악영향을 우려하는 목소리가 커지고, 공기업으로 확대 뉴스도 나오다.
지난주까지 중국 정부의 일부 계층의 아이폰 사용금지 조치에 대해 애플 자체의 타격은 적다는 논리가 득세했지만, 점차 미국과 중국의 상호 견제 강화 전망과 애플의 타격을 강조하는 의견들이 많아지고 있습니다.
애플 주가 전망은 당분가 부정적 의견이 더 많습니다.
JP모건, 애플 목표주가를 235달러에서 230달러로 하향
애플 주가는 아이폰 15 출시 후 투자자들의 낮은 기대치를 극보하느냐에 달려 있다.
아이폰이 낮은 기대치를 상회하드라도,
연간 실적이나
아이폰 11주기에 대한 투자자들의 기대치 상회 여부를 봐야하며
애플 주가는 2019년 하반기 상승과 유사한 케이스를 보일지라도
2019년 하반기 수익배수의 61%에 불과한 수익배수라 애플 주가 상승은 제한될 것
애플 주식 밸류에이션, 중구 제한 등으로 2023년 하반기 애플 주가 상승은 기대치에 미치지 못할 것
JP모건은 애플 목표주가를 235달러에서 230달러로 낮추고, 애플 투자의견 비중확대 등급을 유지했습니다.
이 애널리스트는 올해 남은 기간 동안의 애플 주가 성과는 iPhone 15 출시에 대한 “현재 낮은 투자자 기대치”를 극복하는 데 달려 있다고 믿습니다.
그러나 iPhone이 낮은 기대치를 상회하는 경우에도 올해 남은 기간 동안 주가 상승 여력의 크기는 연간 실적과 iPhone 11주기에 대한 낮은 투자자의 기대치를 충족하거나 상회해도, 유사한 방식으로 Apple 주가가 상승했던 2019년 하반기에 비해 61% 프리미엄에 있는 수익 배수로 인해 제한 될 것이라고 분석가는 리서치 노트에서 투자자들에게 말합니다.
이 회사는 주식의 프리미엄 밸류에이션과 최근 중국의 제한으로 인한 위험을 고려할 때 2023 년 하반기에 주식 성과가 기대에 미치지 못할 것이라고 말합니다.
모건 스탠리, 2일 연속 애플 주가 하락은 지나치다
모건 스탠리 애널리스트 에릭 우드링은 애플 주가가 지난 이틀 동안 약 6% 하락한 후에도 애플 투자의견 비중확대 등급과 애플 목표주가 215달러를 유지했습니다.
미국 주식 시장은 최근 중국 사용 금지 조치가 더 광범위하게 확대될 것이라는 우려가 커지고 있지만, 모건스탠리는 그러한 “가능성이 낮다”고 분석가는 연구 노트에서 투자자들에게 말합니다.
실제 위험은 중국이 잠재적으로 더 국수주의적으로 변할 수 있으며, 중국이 애플의 중국 시장 접근을 제한하기로 결정할 경우 300억 달러 이상의 애플 영업이익이 위험에 처할 수 있지만, 중국 정부의 아이폰 억제에 대한 우려는 2020년부터 시작된 것으로 알려졌기 때문에 반드시 새로운 것은 아니라고 모건 스탠리는 지적합니다.
이 회사는 또한 중국이 애플의 성공에 매우 중요하지만, 애플은 기기 생산과 앱 개발에 따라 수백만 개의 일자리를 창출하는 등 중국 경제에도 중요한 기여를 하고 있다고 덧붙였습니다.
UBS, 12월 분기에 중국 뉴스는 애플에 수요 역풍을 일으킬 수 있다고 예상
UBS 애널리스트 데이비드 보그트는 화웨이의 중국 스마트폰 시장 하이엔드 재진입과 관공서에서 외국 브랜드 기기 사용을 제한하는 잠재적 정책이 애플에 위험요인이라고 생각합니다.
이 회사는 애플 투자의견 중립 등급과 애플 목표주가를 변경하지 않았으며 이러한 교차 흐름의 영향이 9월 분기에는 중요하지 않을 것 같지만 12월 분기에는 잠재적으로 수요 역풍을 일으킬 수 있다고 말했습니다.
씨티, 화웨이 메이트 60 출시가 애플 주가에 리스크가 될 것으로 전망
씨티 애널리스트 아티프 말릭은 9월 12일 애플의 아이폰 15 출시 행사에 대해 여전히 긍정적이며 최근 중국 정부의 아이폰 판매 금지 조치가 아이폰 판매에 중대한 영향을 미칠 것으로 보지 않는다고 밝혔습니다.
그러나 최근 중국과 화웨이 메이트 60 출시에 대한 뉴스 흐름은 주가에 헤드라인 리스크로 작용할 수 있다고 보고 있습니다.
하지만 이 애널리스트는 리서치 노트에서 메이트 60 기술은 생산 능력이 제한되어 있어 아이폰보다 몇년 뒤처져 있다고 말합니다.
중국은 전체 아이폰 매출의 20%를 차지하고 있으며, 15억 인구와 5%의 중산층을 보유한 인도는 애플에게 더 큰 성장 기회가 될 것이라고 Citi는 말합니다.
이 회사는 애플이 판매량보다 프리미엄 휴대폰 및 관련 서비스로의 전환을 통해 아이폰의 단위당 총이익을 극대화하는 데 더 집중하고 있다는 투자 논리에 변함이 없습니다.
애플 목표주가 240달러와 함께 애플 투자의견 매수 등급을 유지하지만 “90일 긍정적 촉매제 감시”를 종료했습니다.
블름버그, 중국, 애플 아이폰 사용 금지 확대 계획
중국은 민감한 부서의 애플 아이폰 사용 금지를 정부 기관과 국영 기업으로 확대할 계획이라고 블룸버그의 제니 레너드와 데비 우가 보도했습니다.
이 문제에 익숙한 사람들에 따르면 여러 기관에서 직원들에게 iPhone을 직장에 가져 오지 말라고 지시하기 시작했으며 중국은 이러한 제한을 다른 국유 기업 및 기타 정부 통제 조직으로 더 광범위하게 확장 할 계획입니다.
9월 8일,BofA, 중국의 잠재적 애플 아이폰 금지 시기 ‘흥미롭다’
중국 화웨이는 중국 반도체 기술(7나노로 알려짐)을 사용한 하이네드 5 ㅎ 스마트폰을 출시
이 시기에 중국은 공무원의 아이폰 사용 중지카드를 꺼낸 시기는 매우 흥미로움
중국 애플 아이폰 판매는 연간 4000~5000만대 사이
중국 금지조치는 5백만~1000만대 수요 차질 예상
BofA는 월스트리트 저널이 중국이 공무원이 공식 업무 목적으로 아이폰 및 기타 외국 브랜드 기기를 사용하는 것을 금지하고 있다고 보도한 데 대해 “아이폰의 진정한 대안”으로 화웨이가 만든 국내 하이엔드 5G 지원 스마트폰의 최근 출시 및 판매 시기와 일치한다는 점을 고려할 때 금지 시기가 “흥미롭다”고 언급했습니다.
이 보도가 정확하다면 애플 기기의 사용을 광범위하게 금지하는 첫 번째 사례가 되겠지만, 이 잠재적인 명령이 얼마나 광범위하게 적용될지는 아직 불분명하다고 분석가는 말합니다.
중국이 애플의 아이폰 판매량에서 차지하는 비중이 약 4,000만~5,000만 대에 달한다는 점을 고려할 때, 이러한 금지 조치가 시행될 경우 최대 5백만~1,000만 대의 역풍이 불 것으로 BofA는 추정합니다.
이 회사는 신제품 출시의 긍정적 인 요소가 소비자 지출 약화 위험으로 인해 상쇄된다고 믿기 때문에 애플 투자의견 중립 등급과 애플 목표주가 210달러를 유지했습니다.
제프리스, 애플의 혁신없는 ‘조용한’ 아이폰 15 출시 행사 예상
아이폰 15 출시는 와우 요소가 부족한 상대적으로 덤덤한 행사가 될 것
애플은 점진적 개선으로 시장점유률을 올려왓기 때문에 긍정적인 모습
제프리스는 다음 주 애플이 아이폰 15를 발표할 때 “최근의 역사”에 부합하지만 애플 비전 프로의 WWDC 공개와는 달리 “와우” 요소가 부족한 “조용한” 신제품 출시를 예상합니다.
하지만 애플은 “빌드 품질, 소프트웨어 업데이트, 그리고 결과적으로 시장 점유율 상승에 있어 매우 일관된 모습을 보여 왔기 때문에 이는 좋은 일”이라고 애널리스트는 덧붙였습니다.
또한 애플은 “점진적인 개선이 점진적인 가격 인상에 대한 공정한 거래임을 일관되게 보여 주었다”고 평가했습니다.
이 분석가는 아이폰 15, 15 Plus, 15 Pro 및 15 Pro Max의 4 가지 새로운 iPhone과 업데이트 된 Apple Watch, Apple Watch Ultra 및 Airpods를 볼 것으로 예상되는 이벤트를 앞두고 애플 투자의견 매수 등급과 애플 목표주가 220 달러를 유지했습니다.
웨드부시, 애플 아이폰 15 프로, 프로 맥스 가격 100달러 인상 예상
아이폰 15 가격은 100인상 유력
기본모델 가격은 유지하지만
아이폰 프로/플러스 등은 100달러 인상 유력
웨드부시는 다음 주 화요일 애플이 최신 아이폰 15 모델 라인업을 출시할 예정이며, 여기에는 디자인 관점에서 주목할 만한 기술 향상이 포함될 것으로 예상합니다.
중요한 것은 애플이 쿠퍼티노에서 수년 만에 처음으로 아이폰 15 프로와 아이폰 15 프로 맥스 모델의 가격을 100달러 인상할 것으로 예상한다는 점입니다.
웨드부시는 “애플이 기본 모델 가격을 그대로 유지하겠지만 아이폰 15 프로/맥스의 향상된 기술, 칩, 배터리 기술이 애플의 이러한 전략적 가격 인상을 정당화하기 때문에 지금이 아이폰 가격을 소폭 인상할 때”라고 생각합니다.
이 분석가는 애플 투자의견 ‘시장수익률 초과달성’, 애플 목표주가 230달러를 유지했습니다.
모건스탠리, 2024년 애플 아이폰 매출 증가 예상
스마트폰 수요는 사ㅣ클적 침체 우려
아이폰 15는 억눌린 수요와 긍정적인 믹스 변화로 편균 판매 가격을 상승시킬 것
따라 2024년 아이폰 매출은 성장할 것
이번 애플 신제품 발표에서 가정 중요한 것은 아이폰 가격임
모건 스탠리는 아이폰 출시 및 공개는 역사적으로 “뉴스 판매” 이벤트였으며, 모건 스탠리는 “9월 12일 원더러스트 이벤트에 대한 당일 주식 반응이 올해도 다르지 않을 것”이라고 예상했습니다.
하지만, 애널리스트는 컨센서스와 매수 측 기대에 대한 상승 여력을 계속 보고 있으며 24년에 아이폰 매출이 전년 대비 성장할 것이라는 “확신”을 표명하고 있습니다.
모건스탠리는 아이폰 15는 스마트폰 사이클의 침체 우려에도 불구하고 억눌린 수요와 긍정적인 믹스 변화가 평균판매가격(ASP) 성장을 이끌고 있다고 지적하며, 애플의 이벤트에서 아이폰 가격이 “가장 중요한 세부 사항이 될 것”이라고 덧붙였습니다.
모건 스탠리는 애플 투자의견 비중 확대와 애플 목표주가 215달러를 유지했습니다.
9/7, WSJ, 애플, 소비자가 아이폰에 지불할 수 있는 가격의 한계를 밀어붙인다고 보도
스마트폰에 대한 글로벌 수요가 둔화되면서 아이폰 제조업체 애플은 소비자가 프리미엄 아이폰에 지불할 수 있는 가격의 한계를 밀어붙일 것이라고 월스트리트저널의 아론 틸리 기자가 보도했습니다.
이 보도는 애널리스트들의 말을 인용해 애플이 “화요일로 예정된 연례 프로모션 행사에서 아이폰 15를 공개할 때 주력 기기의 일부 업데이트 모델에 대해 최대 100달러까지 가격을 인상할 것”이라며 가격 인상을 추진하고 있는 것으로 보인다고 덧붙였습니다.
8/31,BofA, 투자자에게 신규 아이폰 가격은 ‘핵심 초점’
애플이 “원더러스트”라는 태그가 붙은 다음 이벤트 초대장을 보낸 후 9월 12일 화요일로 예정된 이벤트에서 애플은 아이폰 프로, 아이폰 프로 맥스,아이폰 플러스 및 아이폰 기본 모델 등 4가지 모델의 아이폰 15 라인업을 발표할 것으로 예상한다고 BofA는 밝혔습니다.
또한 애플은 애플 워치 시리즈 9 및 울트라 2 모델, 에어팟 또는 아이패드 미니 7의 업데이트를 발표하고 비전 프로 헤드셋에 대한 추가 세부 정보를 제공할 수 있을 것으로 예상했습니다.
새로운 iPhone 가격이 여전히 “투자자들의 핵심 초점”이며 출시 시기와 주기가 그 뒤를 잇는다고 믿는 BofA는 신제품 출시의 긍정적인 점이 약한 소비자 배경으로 인해 상쇄된다고 주장하면서 Apple 투자의견 중립 등급을 유지합니다.
8/6, 2분기 애플 실적을 읽는 월가의 시선, 단기적인 수요 약세는 애플 주가를 끌어 내릴 것
2분기 애플 실적에 대한 월가의 평가는 서비스 매출 성장을 긍정적으로 보지만 단기적으로 맥과 아이패드 등 수요 약화에 부정적인 전망이 강한 것 같습니다.
모건 스탠리, 아아패드와 맥 약세를 제대로 설명하지 않았다며 애플 목표주가를 220달러에서 215달러로 하향 조정
모건 스탠리는 애플의 목표주가를 220달러에서 215달러로 낮추고, 애플 투자의견 주식 비중 확대(Overweight) 등급을 유지했습니다.
애널리스트는 투자자들에게 회사가 9월 분기에 iPad와 Mac의 약세를 “제대로 설명하지 않았다”고 말하면서 회사의 9월 분기 매출 추정치가 주로 Mac 및 iPad 기대치 약화로 인해 50억 달러 감소했다고 지적하면서 “이를 제외하면 9월 분기 전망은 고무될만하다”고 평가했습니다.
이 애널리스트는 애플의 기록적인 설치 기반이 “장기적인 스토리를 계속 이어가고 있다”고 주장합니다.
블름버그, 애플 시가총액 3조 달러 아래로 떨어질 것이라고 보도
애플이 4분기 가이던스를 발표하면서 핸드셋과 가젯에 대한 낮은 수요에 대한 우려를 촉발시킨 이후 애플 시가총액은 3조 달러 아래로 떨어질 것으로 보인다고 블룸버그가 보도했습니다.
애플은 최근 3분기 매출 감소를 보고했으며 다음 분기에도 비슷한 실적을 기록할 것으로 예상했습니다.
웨드부시, 애플 목표주가를 220달러에서 230달러로 인상
6월 분기 실적은 환율 역풍에도 불구하고 예상치 부합하는 실적과 견조한 수익을 기록
어려운 매크로 환경에도 ASP가 약 $900/$925로 상승하고 있다고 주장
웨드부시 애널리스트 다니엘 아이브스는 애플 목표주가를 220달러에서 230달러로 상향 조정하고 애플 투자의견 ‘시장수익률 상회’ 등급을 유지했습니다.
이 애널리스트는 리서치 노트에서 투자자들에게 애플이 6월 분기에 400bp 이상의 환율 역풍에도 불구하고 시장 예상치에 부합하는 매출과 견조한 수익을 기록했다고 말했습니다.
이 회사는 어두운 매크로 환경에도 불구하고 새로운 “미니 슈퍼 사이클”을 위해 ASP가 약 $900/$925로 상승하고 있다고 믿습니다.
Canaccord, 애플 목표주가를 185달러에서 205달러로 상향 조정
어려운 매크로 환경에도 전년비 성장세
아이폰과 맥의 역성장에도 불구하고 전체 애플 실적은 견조한한 것은
어려운 매크로 환경에서 고가 시장 점유율 증가와
견조한 소비자 기반을 입증
캔어코드 애널리스트 T. 마이클 워클리는 애플 목표주가를 185달러에서 205달러로 상향 조정하고, 애플 투자의견 매수 등급을 유지했습니다.
이 회사는 애플이 어려운 거시적 환경에도 불구하고 전년 동기 대비 성장을 기록했으며, 아이폰과 맥의 어려운 성장에도 불구하고 애플의 견조한 실적은 어려운 거시적 환경에서 고가 시장에서의 점유율 상승과 더 내구성있는 소비자 기반을 입증한다고 믿습니다.
이 애널리스트는 애플의 선진국 시장이 “지속적인 소프트닝”을 보이고 있으며, 성장에 대한 압박이 계속될 것이라는 데이터를 인용했습니다.
2023년 하반기에아이폰 판매량 성장은 최소 1~2% 감소하고 공급은 8% 감소할 것이며, Mac 매출도 3~6% 감소할 것으로 예상됩니다.
향후 12개월 예상 수익의 29배(1년 최고치)에 거래되고 있는 애플 주가는 향후 6~12개월 동안 아이폰, PC, 앱스토어 펀더멘털을 고려할 때 매력적인 위험 대비 보상을 제공하지 못한다고 이 회사는 리서치 노트에서 투자자들에게 밝혔습니다.
6/7, 애플 XR 애플 비전 프로를 보는 월가의 시선
애플 월드와이드 개발자회의에서 오랬동안 풍문으로 돌았던 애플 XR헤드셋이 애플 비전 프로라는 이름으로 발표되었습니다. 이러한 애플 XR 헤드셋 애플 비전 프로에 대한 월가의 반응을 살펴보았습니다.
모건스탠리, 오랫동안 풍문으로 돌던 예상에서 벗어나지는 못했으나 유일한 놀라움은 높은 가격이다
모건스태리, 애플 비전 프로는 Long term show-me 스토리, 보여주기 식 제품이 될 것(모건스탠리)
도이치뱅크, 높은 가격으로 초기 수요는 많지 않을 듯 애플 에코시스템과 유기적으로 작동하며, 애플 비전 프로의 기능과 성능은 인상적
웨드부시, 초기년도 판매량 15만대와 2년차 100만대 예상
크레딕 스위스, 애플 비전 프로는 경쟁사들이 막혀있던 망ㅎ은 기술적 한계를 극복, 기술적 한계와 타협하지않은 최초의 XR 헤드셋
크레닥 스위스, 에플 비전 프로는 업계를 선도하는 하드웨어 구성 요소와 내부 반도체, 내부 기술 등으로 차별화된 솔류션과 높은 마진 창출 가능
웰스파고, 장기적으로 강력한 애플 생태계로 킬러 콘텐츠나 킬러앱 등장과 가격 하락으로 수요는 증가할 것으로 예상
DA Davidson, 애플 비전 프로 발표 가능성은 충분히 애플 주가에 반영되었고, 이벤트 효과 소멸로 애플 주가는 약세를 보일 것
모건스탠리, 애플 비전 헤드셋은 장기 ‘show-me’ 스토리라고 주장
모건 스탠리 애널리스트 에릭 우드링은 애플의 WWDC 회의에서 애플 비전 프로 출시가 “예상대로 진행되었다”며 3,500달러의 가격이 “유일한 놀라움”이라고 말했습니다.
이 애널리스트는 이 기기를 ‘킬러 앱’이 나올 때까지 장기적인 ‘보여주기용’으로 보고 있으며, 어제 공개 이후에도 AR/VR 헤드셋 추정치는 변하지 않았다고 말했습니다.
애플의 비전은 세련되고 차별화되어 보이며 “분명한 잠재력을 가진 성능”을 보였지만, 애플 주식에 대해 비중 확대 등급과 190달러의 목표 주가를 유지하고 있는 모건 스탠리는 비전 프로가 아직 대량 소비를 위한 준비가 되지 않았다는 것을 의미하는 몇 가지 장애물에 직면해 있다고 덧붙였습니다.
파이퍼 샌들러, 애플의 비전 프로는 유니티 전략을 강화한다고 말합니다.
파이퍼 샌들러는 애플의 새로운 공간 컴퓨터인 비전 프로가 3D 애플리케이션을 위한 개발자 플랫폼이 되기 위한 장기적인 유니티 소프트웨어(U) 비전과 전략을 강화하는 데 도움이 될 수 있다고 말합니다.
유니티는 애플 비전 프로 및 기타 차세대 컴퓨팅 기기에 대한 지원이 유니티의 “차별화된 플랫폼”을 입증하는 또 다른 증거가 될 것으로 보고 있습니다. 애널리스트는 리서치 노트에서 애플 외에도 틱톡, 메타, 삼성, 스냅, 마이크로소프트의 유니티 개발자 채용 공고가 증강 현실/가상 현실 애플리케이션에 대한 폭넓은 매력을 암시한다고 말합니다.
파이퍼는 유니티에 대한 투자의견 비중 확대와 목표주가 43달러를 유지했습니다.
웨드부시, 애플 비전 프로 첫해 출하량은 약 15만 대가 될 것으로 전망
웨드부시는 애플 WWDC 2023에 대해 언급하면서, 올가을 아이폰 15 출시 기념일을 기점으로 향후 6~9개월 동안 강력한 제품 주기로 접어들며 황금 설치 기반에 진입할 수 있는 또 다른 “애플 잠재력을 보여줄 수 있는 순간”에서 여러 신제품과 소프트웨어 개선 사항을 공개했다고 언급했습니다.
Apple은 마침내 당초 예상했던 3,000달러보다 높은 3,499달러의 초기 가격대를 가진 AR 헤드셋인 Vision Pro를 공개했습니다.
높은 가격대를 감안할 때, 웨드부시는 초기 출하량이 1년차에는 약 15만 대, 2년차에는 더 낮은 가격대로 약 100만 대가 될 것으로 예상하고 있습니다.
이 회사는 목표주가 205 달러와 함께 주식에 대해 Outperform 등급을 유지했습니다.
[flex the muscles : ‘권력이나 파워를 가지고 있고, 또한 그것을 사용할 수도 있다는 것을 보여주기 위하여 상대방에게 강한 인상을 주거나 위협하는 행동을 하다’ 간단히 표현하면 ‘위력을 보여주다’.}
크레딧 스위스, 애플 목표 주가를 188달러에서 200달러로 상향 조정.
크레딧 스위스 애널리스트 섀넌 크로스는 애플 목표 주가를 188달러에서 200달러로 상향 조정하고 투자의견 ‘시장수익률 초과 달성’ 등급을 유지했습니다.
Apple은 WWDC 기조연설에서 오랫동안 기다려온 하이엔드 혼합 현실 AR/VR 헤드셋인 Vision Pro를 발표했습니다.
이 회사는 비전 프로가 경쟁사의 AR/VR 제품을 가로막는 많은 기술적 한계를 해결하고 타협하지 않는 최초의 혼합 현실 솔루션을 대표한다고 믿습니다.
또한 크레디트 스위스는 이 기기가 업계를 선도하는 여러 하드웨어 구성 요소를 갖추고 있으며, Apple의 선도적인 맞춤형 반도체와 내부 개발 기술을 통해 고도로 차별화된 솔루션과 지속 가능한 높은 마진을 창출할 수 있을 것으로 보고 있습니다.
번스타인, 애플 비전 프로가 단기적으로 애플의 재무에 큰 영향을 미치지 않을 것이라고 주장
번스타인 애널리스트인 토니 사코나기는 애플 경영진이 연례 세계 개발자 컨퍼런스(WWDC)에서 기조연설을 통해 많은 기대를 모았던 AR/VR 기기인 비전 프로를 소개했다고 언급했습니다.
비전 프로를 통해 미래를 엿볼 수 있었다고 말하며, 애플은 새로운 시장을 창출하는 데 있어 강력한 실적을 가지고 있다고 지적했습니다.
그럼에도 불구하고 번스타인은 전통적인 VR 애플리케이션을 넘어서는 소비자 가치 제안에 대해 계속 고민하고 있습니다.
또한 이 회사는 이 기기의 출시가 늦어지고 예상보다 비싸서 적어도 몇 년 동안은 애플의 재무에 큰 영향을 미치지 못할 것이라고 강조합니다.
번스타인은 애플 투자의견 시장수익률(Market Perform) 등급을 부여하고 목표주가를 175달러로 제시했습니다.
웰스 파고, 애플 목표 주가를 185달러에서 210달러로 상향 조정
웰스파고 애널리스트 애런 레이커스는 애플(AAPL)의 목표주가를 185달러에서 210달러로 상향 조정하고, 애플이 WWDC ’23 기조연설에서 기대를 모았던 혼합현실 헤드셋 비전 프로와 새로운 실리콘, 새로운 맥, 소프트웨어 업데이트를 공개한 이후에도 애플 투자의견 비중확대(Overweight) 등급을 유지했습니다.
예상대로 애플은 비전 프로를 3,499달러에 가격을 책정해 메타의 퀘스트 2 300달러 판매에 비해 프리미엄 가격 전략을 추구하고 있습니다.
웰스는 일부 투자자들이 3,500달러라는 가격대에 대한 소비자 수요 탄력성에 의문을 제기할 수 있지만, 애플이 고사양 헤드셋을 추구함으로써 소비자 AR/VR 채택을 촉진할 것으로 예상하고 있습니다.
도이치뱅크, ‘비싼’ 가격으로 인해 애플 헤드셋 채택이 제한될 것이라고 전망
애플 비전프로는 가정, 직장, 여행 중 AR/VR의 사용 사례를 크게 확장될 것
3,499달러의 높은 가격은 수요를 제한할 것
하지만 애플 기기 생태계 등을 고려 시 킬러 앱이 개발되고, 판매가격이 내력가면서 수요가 증가할 것으로 전망
이 애널리스트는 Apple의 나머지 에코시스템과 “원활하게 작동”하는 Apple의 증강 현실/가상 현실 플랫폼의 기능과 성능에 “깊은 인상을 받았다”고 말합니다.
도이치뱅크의 애널리스트 시드니 호는 애플 WWDC 후 애플 투자의견 매수 등급과 목표주가 180달러를 유지했습니다.
이 회사는 이 플랫폼이 가정, 직장, 여행 중 AR/VR의 사용 사례를 크게 확장할 것으로 보고 있습니다.
그러나 도이치는 3,499달러라는 ‘비싼 가격표’가 이 기기의 채택을 제한할 것으로 보고 있습니다.
단기적인 재정적 영향은 제한적일 가능성이 높지만, 애플 기기의 대규모 설치 기반과 강력한 생태계를 고려할 때 더 많은 앱이 개발되고 하드웨어 기기 가격이 내려감에 따라 시간이 지남에 따라 채택이 증가할 것이라고 분석가는 리서치 노트에서 투자자들에게 주장합니다.
DA Davidson, 애플 투자의견 매수에서 중립으로 다운 그레이드
애플 비전프로는 2007년 아이폰 출시이후 가장 중요한 신제품
애플 주가에 이 비전프로 발표가 이미 반영되어 있어 주가 하락 가능성
애플 비전프로는 애플 매출과 수익성에 단기적인 제한될 가능성
DA Davidson 애널리스트 Tom Forte는 애플 목표 주가를 185 달러에서 193 달러로 낮추면서 야플 투자의견을 매수에서 중립으로 하향 조정했습니다.
애플은 어제 2007년 아이폰 이후 가장 중요한 하드웨어 신제품 출시를 발표했다고 애널리스트는 리서치 노트에서 투자자들에게 밝혔습니다.
비전 프로라고 불리는 애플은 2024년에 증강 현실/가상 현실 헤드셋을 이커머스 웹사이트와 소매점을 통해 3,499달러에 판매하기 시작할 것으로 예상된다고 밝혔다.
그러나 데이비슨은 증강현실/가상현실 제품 출시에 따른 호재가 이미 주가에 반영됐다는 판단에 따라 주가를 하향 조정했다.
또한 AR/VR 하드웨어의 소비자 채택과 관련하여 Apple에 “중요한 구조적 도전”이 있으며, 이는 매출과 수익성에 대한 단기적인 영향을 제한 할 수 있다고 생각합니다.
시장 컨센서스와 비교한 애플 매출과 이익 추이
흔히 주식 투자를 위한 기업 분석 시 그 회사가 시장 기대치에 비해서 더 나은 실적을 내는지 아니면 번번히 시장 기대치를 밑도는지는 주가 전망을 위해서 매우 유용한 지표가 됩니다.
시장 기대에 따라 주가가 오르거나 하락했는데 이런 시장 기태 이상으로 계속 실적을 낸다면 더 오를 수 있는 가능성이 높아지겠죠.
여기에서는 애플 시장에서 예측한 컨센서스 매출 추이와 애플 매출 그리고 시장에서 예측한 주당순이익(EPS)와 실적 주당순이익(EPS)를 그래프로 비교해 보겠습니다.
컨센서스 매출은 대부분 GAAP 매출을 사용하지만, EPS의 경우 특정 조건하에 재정의한 Non GAAP 주당순이익 지표를 사용하는 경우도 있습니다. 근대들어 많은 회사들이 GAAP EPS를 사용하지만 역사다 오래되어 고려할 요인들이 많은 경우 Non GAAP 지표를 많이 사용하기도 합니다.
애플 매출과 시장 컨센서스 매출 추이 비교
애플 EPS와 시장 컨센서스 EPS 추이 비교
월가의 애플 주식 추천지수 및 애플 목표 주가
여기서는 월가 증권사들이 제시하는 도미노 주식 추천지수 및 애플 주가 목표에 대해서 살펴보도록 하죠.
한국과 마찬가지로 미국 주식에 대한 증권사 리포트들은 끊임없이 나오는데 이를 정리해주는 사이트 데이타를 기반으로 주기적으로 업데이트 하여 합니다.
애플 주가 추이
먼저 애플 주가가 어떻게 움직여 왔는지 간단히 살펴보기 위해 애플 주가 추이 그래프를 살펴보죠.
아래 그래프는 IE와 같은 레거시 브라우저에서는 제대로 보이지 않으니, 크롬과 같은 모던 브라우저를 사용하면 제대로 볼 수 있습니다. 아직 한국에서는 iE 브라우저 사용자가 어느 정도 되지만 해외에서는 거의 사라진 브라우저로 대부분 업체에서 지원을 중단하고 있습니다.
애플 및 주요 경쟁사들의 주가 및 주요 지표 비교
여기에서는 애플를 비롯한 주요 경쟁사들의 주가 및 손익 및 투자 지표들을 비교해 보았습니다.
월가 증권사들의 애플 투자의견 및 애플 목표주가
월가 투자은행들의 애플 주식에 대한 투자의견을 비롯한 애플 목표주가등을 업데이트해 간략히 살펴볼 수 있도록 하겠습니다.
우선 월가 투자은행들의 목표 주가 추이가 어떻게 흘러왔는지를 살펴보기 위해 시계열로 애플 목표 주가 추이를 차트로 표현해 보았습니다. 목표 주가를 제시한 투자 은행은 이 차트에서는 확인 할 수 없고 아래 투자은행들의 구체적인 목표 주가 테이블을 참고해 주세요.
월가 투자은행들의 애플 투자 의견 및 애플 목표 주가
월가 투자은행(IB)들이 지금까지 제시한 애플 투자의견 및 애플 목표 주가 제시 이력을 간단히 테이블로 정리해 보았으니 참고 하시기 바랍니다.
Date
투자은행
등급 조정
투자 의견
투자 등급
목표가격
10.27.2021
Morgan Stanley
Target Lowered
Overweight
166
10.27.2021
UBS
Target Set
175
10.28.2021
Goldman Sachs
Target Set
Hold
140
10.29.2021
Barclays
Target Raised
Barclays, 4분기 공급망 이슈는 더욱 더 심해질 것, 목표주가를 $145로 상향
바클레이스 06:22 AAPL에서 애플의 목표가격이 $142에서 $145로 인상되었습니다.
바클레이스Barclays) 애널리스트 팀 롱( Tim Long)은 3분기 애플 실적 발표 후 애플 투자의견 Equal Weight 등급을 유지하지만 애플 목표주가를 142달러에서 145달러로 상향 조정했습니다.
롱은 투자자에게 보내는 리서치 노트에서 애플이 회계년도 21년 4분기에에 컨센서스를 미스했고, 서비스 비즈니스 매출 성장이 강세를 보였지만 아이폰 약세를 상쇄할 정도는 아니었다고 분석했습니다.
이 애널리스트는 공급망 제약이 애플 매출에 큰 영향을 미쳤으며, 12월 분기에는 이 현상은 더욱 더 심해질 것으로 전망했습니다.
Equal Weight
145
10.29.2021
Citigroup
Initiated
시티, 애플 매출 컨센서스 미스는 Theme을 바꿀 정도는 아니다.
시티의 짐 수바( Jim Suva) 애널리스트는 지난밤 4분기 애플 실적 발표 후 애플 투자의견 매수(Buy)를 유지하고, 애플 목표주가 170$을 유지했습니다.
짐 수바 애널리스트는 고객에게 보내는 리서치 노트에서 애플은 공급 제약이 증가하면서 매출 컨센서스에 부합하지 못했으며, "드물고 일어나는 실적 미스에 일부 투자자들이 겁을 먹을 수 있다"고 언급했습니다
그는 3개월 전 공급망 문제등으로 20억 달러 손실을 예상했는데 실제 언급된 60억 달러는 깜짝 놀랄 수준이었으며, 이러한 피해는 4분기에는 더축 더 심해질 것이라고 전망했습니다.
그렇지만 애플 뿐만이 아니라 경쟁사들도 똑같은 문제를 겪고 있기 때문에 이러한 문제가 Them을 바꿀 정도로 대단하는 문제는 아니라고 지적했습니다.
그는 "단순히 봐도 애플 제품에 대한 수요가 공급보다 많다고."고 지적합니다.
Buy
170
10.29.2021
CS
Initiated
크레딕트스위스, 애플 투자의견 중립 및 목표주가 150$ 유지
크레딕트스위스 애널리스트 댄 크나프는 애플 투자의견 중립(Neutral) 등급으로 애플 주식 커버를 시작했으며, 애플 목표주가 150$을 부여했습니다.
그는 이전 크레딕트스위스가 취한 애플 투자의견 및 애플 목표주가를 변경하지 않았습니다.
Neutral
150
10.29.2021
Evercore ISI
Maintain
에버코어 ISI, 애플 회계연도 2022년에도 10% 중반대의 EPS 성장률을 유지 가능
에버코어 ISI(Evercore ISI) 애널리스트 아미트 다랴나니(Amit Daryanani)는 애플은 공급망 문제로 3분기 애플 실적에서 다소 혼재된 실적을 보고했으며, 하드웨어 생태계 전반의 공급 문제로 인한 실적 차질이 60억 달러에 이른다고 처정했습니다.
그리고 4분기에는 예년보다 훨씬 더 심하게 지속되는 공급 문제에도 불구하고 "매우 견고한" 성장을 예상한다는 애플 예상을 인용했습니다.
이 애널리스트는 애플이 'FY22 이후' 매출과 EPS 성장률을 10퍼센트 중반을 유지할 가능성이 높다고 주장했습니다.
Outperform
180
10.29.2021
JPMorgan
Target Set
180
10.29.2021
Morgan Stanley
Target Lowered
모건스탠리, 공급 제약을 고려하면 애플은 승리한 것처럼 보인다고 지적, 매출 및 EPS 예상치가 낮아져 목표주가 하향
모건스탠리(Morgan Stanley) 애널리스트 케이티 휴버티(Katy Huberty )는 3분기 애플 실적 발표 후 애플 투자의견 Overweight 등급을 유지하고 애플 목표주가를 166달러에서 164달러로 하향 조정했습니다.
그는 애플 실적 발표 이후 공급 제한이 주요한 이슈로 대두될 것이라고 주장했지만, 3분기 공급망 이슈로 60억 달러 차질에도 불구하고 4분기 매출에 대한 자신감을 보여준 애플 실적 가이던스는 마치 애플이 공급망 전쟁에서 승리한 것처럼 느껴진다고 주장했습니다.
휴버티 애널리스트는 "실제로 중요한 것"은 서비스 비즈니스 매출 성장이 놀라우며, 중국 내 수요가 다른 시장을 압도하고 있다는 점이며, 부품 사전 구매, 제품 성장으로이 긍정적으로 놀랐고, 중국 내 수요가 다른 시장을 앞지르고 있으며, 부품 사전 구매, 제품 잔고 등의 조합이 다음 분기에 애플을 더 강하게 만들었다는 점"이라고 주장했습니다.
이 애널리스트는 "22 회계연도 매출과 EPS 예상치를 2% 낮춘 것이 애플 목표주가를 하향 조정한 이유"라며 그럼에도 불구하고 다음 분기에 애플 주식을 매수하겠다고 주장했습니다.
Overweight
164
10.29.2021
Oppenheimer
Target Raised
오펜하이머, 공급망 경색은 향후 2분기동 지속, 애플 공곱망 관리 능력과 규모의 경제가 발휘되어 주가상승 가능성
06:36 AAPL 애플에서 애플의 목표가격이 165달러에서 170달러로 인상됐다.
오펜하이머(Oppenheimer) 애널리스트 마틴 양( Martin Yang)은3분기 애플 실적 발표 후 애플 투자의견 Outperform 등급을 유지하고 애플 목표주가를 165달러에서 170달러로 상향 조정했습니다.
마틴 양 애널리스트는 고객에게 보내는 리서치 노트에서 애플 회계년도 4분기(3분기에 해당) 애플 실적은 맥과 서비스 부문이 사상 최고치를 기록했으며 분기 매출에 60억 달러 영향을 미친 공급망 제약에도 불구하고 사상 최고치 매출을 기록했다고 밝혔습니다.
그는 공급망 경색은 향후 2분기 동안은 역풍으로 남아있지만 애플이 우수한 공급망 관리와 규모 우위 때문에 주가 상승에 가속도가 붙을 것으로 기대합니다.
Outperform
170
10.29.2021
UBS
Maintain
UBS, 애플 저조한 실적은 과도적적으로 애플 투자의견을 변경할 정도는 아니며, 22년 단기 수요 전망을 긍정적
UBS 애널리스트 데이비드 보그트(David Vogt)는 3분기 애플 실적 발표 후 애플 투자의견 매수(Buy) 등급을 유지하고, 애플 목표주가 175달러를 유지한다고 밝혔습니다.
그는 지난 분기 애플 아이폰의 부진한 성적은 애플의 장기적 전망에 전혀 영향을 미치지 못하며, 이는 "본질적으로 일시적인 것"이라고 주장했습니다.
공급망과 코로나 팬데믹이 아이폰 판매를 약 5백만대를 줄인였지만 회계년도 2022년 단기 수요 전망은 좋은 징조를 보이고 있다고 고객들에게 보내는 리서치 노트에서 강조했습니다.
Buy
175
11.01.2021
Zacks
Downgraded
Hold
171
11.02.2021
Goldman Sachs
Reiterated
Neutral
142
11.05.2021
Fundamental
Target Raised
Buy
164
11.09.2021
Goldman Sachs
Target Set
Hold
142
11.23.2021
Fundamental
Target Raised
Buy
164
11.23.2021
JPMorgan
Target Set
N/A
180
11.24.2021
Goldman Sachs
Target Set
N/A
142
11.24.2021
UBS
Target Set
N/A
175
12.02.2021
Wedbush
Upgraded
Outperform
200
12.06.2021
KeyCorp
Initiated
Overweight
191
12.07.2021
Morgan Stanley
Target Raised
Overweight
200
12.07.2021
Sanford
Target Set
N/A
132
12.13.2021
DZ Bank
Reiterated
Buy
0
12.14.2021
BOA
Upgraded
Buy
210
12.14.2021
Evercore ISI
Upgraded
Top Pick
200
12.14.2021
JPMorgan
Target Set
Overweight
210
12.22.2021
Citigroup
Target Raised
Buy
200
01.05.2022
Goldman Sachs
Target Set
N/A
142
01.11.2022
Sanford
Target Raised
N/A
170
01.14.2022
Loop
Target Raised
Buy
210
01.14.2022
Piper
Target Raised
Overweight
200
01.18.2022
Deutsche Bank
Target Raised
Buy
200
01.19.2022
Citigroup
Reiterated
Buy
200
01.19.2022
Sanford
Reiterated
Hold
170
01.19.2022
Goldman Sachs
Reiterated
Neutral
142
01.19.2022
UBS
Reiterated
Buy
175
01.21.2022
Wells Fargo
Target Raised
Overweight
205
01.25.2022
Goldman Sachs
Target Set
N/A
142
01.28.2022
Barclays
Target Raised
Equal Weight
169
01.28.2022
Canaccord Genuity
Target Raised
Buy
200
01.28.2022
Cowen
Target Raised
N/A
200
01.28.2022
DA Davidson
Target Raised
N/A
185
01.28.2022
Deutsche Bank
Target Raised
Buy
210
01.28.2022
JPMorgan
Target Set
N/A
210
01.28.2022
Monness
Target Raised
Buy
199
01.28.2022
Morgan Stanley
Target Raised
Overweight
210
01.28.2022
New Street
Upgraded
Neutral
165
01.28.2022
Oppenheimer
Target Raised
Outperform
190
01.28.2022
Raymond James
Target Raised
Outperform
190
01.28.2022
Baird
Target Raised
N/A
190
01.28.2022
UBS
Target Raised
Buy
185
01.31.2022
CS
Target Raised
Neutral
168
01.31.2022
Goldman Sachs
Target Set
N/A
161
02.15.2022
Tigress
Target Raised
Strong-Buy
210
02.17.2022
JPMorgan
Target Set
N/A
210
02.28.2022
JPMorgan
Target Set
210
03.02.2022
Zacks
Reiterated
Buy
03.09.2022
JPMorgan
Target Set
210
03.11.2022
Barclays
Target Raised
Equal Weight
170
03.21.2022
JPMorgan
Target Set
210
03.25.2022
Evercore ISI
Initiated
Buy
210
04.04.2022
UBS
Target Set
185
04.07.2022
JPMorgan
Target Set
210
04.08.2022
Deutsche Bank Rese...
Target Set
210
04.19.2022
Rosenblatt
Initiated
Neutral
184
04.27.2022
Barclays
Target Set
170
04.27.2022
Goldman Sachs
Target Set
161
04.29.2022
CS
Target Set
169
04.29.2022
Deutsche Bank
Target Lowered
200
04.29.2022
JPMorgan
Target Lowered
200
04.29.2022
Morgan Stanley
Target Lowered
Overweight
195
04.29.2022
Piper
Target Lowered
195
04.29.2022
UBS
Target Set
185
05.02.2022
Rosenblatt
Target Lowered
Neutral
168
05.02.2022
Sanford
Target Set
170
05.02.2022
Goldman Sachs
Reiterated
Neutral
157
05.03.2022
Fundamental
Reiterated
Buy
225
05.06.2022
Fundamental
Target Lowered
Average
175
06.03.2022
Morgan Stanley
Set Price Target
195
06.03.2022
Goldman Sachs
Set Price Target
157
06.07.2022
Barclays
Set Price Target
167
06.08.2022
Oppenheimer
Reiterated Rating
Outperform
190
06.13.2022
JPMorgan
Set Price Target
200
06.14.2022
Deutsche Bank
Lower Price Target
175
06.14.2022
Morgan Stanley
Lower Price Target
Overweight
185
06.20.2022
JPMorgan
Set Price Target
200
06.21.2022
UBS
Set Price Target
185
06.28.2022
Evercore ISI
Lower Price Target
Outperform
180
07.01.2022
JPMorgan
Set Price Target
200
07.06.2022
Goldman Sachs
Lower Price Target
Neutral
130
07.12.2022
KeyCorp
Lower Price Target
Overweight
173
07.13.2022
Barclays
Lower Price Target
Equal Weight
166
07.13.2022
Citigroup
Lower Price Target
Buy
175
07.19.2022
Goldman Sachs
Set Price Target
130
07.20.2022
Morgan Stanley
Lower Price Target
Overweight
180
07.20.2022
Wells Fargo
Lower Price Target
Overweight
185
07.21.2022
UBS
Set Price Target
185
07.25.2022
JPMorgan
Set Price Target
200
07.26.2022
BOA
Lower Price Target
185
07.26.2022
Itau BBA
Initiated Coverage
Underperform
136
07.26.2022
Ita
Initiated Coverage
Underperform
136
07.29.2022
Citigroup
Boost Price Target
Buy
185
07.29.2022
CS
Set Price Target
166
07.29.2022
Evercore ISI
Boost Price Target
185
07.29.2022
Rosenblatt
Lower Price Target
Neutral
160
07.29.2022
Goldman Sachs
Set Price Target
139
08.01.2022
Deutsche Bank
Set Price Target
175
08.02.2022
KeyCorp
Boost Price Target
Overweight
177
08.03.2022
Fundamental
Boost Price Target
Average
177
08.04.2022
Fundamental
Set Price Target
Buy
177
08.16.2022
CS
Upgrade
Outperform
201
08.17.2022
Wedbush
Boost Price Target
Outperform
220
08.19.2022
KeyCorp
Boost Price Target
Overweight
185
08.22.2022
JPMorgan
Set Price Target
200
08.29.2022
JPMorgan
Set Price Target
200
09.06.2022
JPMorgan
Set Price Target
200
09.06.2022
Sanford
Set Price Target
170
09.08.2022
Barclays
Set Price Target
169
09.08.2022
CS
Set Price Target
201
09.08.2022
Monness
Initiated Coverage
Buy
174
09.08.2022
Goldman Sachs
Reiterated Rating
Neutral
139
09.08.2022
UBS
Set Price Target
185
09.12.2022
JPMorgan
Set Price Target
200
09.12.2022
Sanford
Set Price Target
170
09.14.2022
Barclays
Set Price Target
169
09.14.2022
UBS
Set Price Target
185
09.20.2022
Evercore ISI
Boost Price Target
Outperform
190
09.26.2022
JPMorgan
Set Price Target
200
09.29.2022
BOA
Downgrade
Neutral
160
09.29.2022
Rosenblatt
Upgrade
Buy
189
09.29.2022
UBS
Set Price Target
185
09.30.2022
Bofa
Downgrade
Neutral
160
10.03.2022
JPMorgan
Set Price Target
200
10.11.2022
Barclays
Lower Price Target
Equal Weight
155
10.12.2022
JPMorgan
Set Price Target
200
10.12.2022
StockNews
Initiated Coverage
Hold
0
10.13.2022
CS
Lower Price Target
Outperform
190
11.08.2022
Citigroup
Reiterated Rating
Buy
175
11.08.2022
Fundamental
Boost Price Target
Buy
168
11.08.2022
KeyCorp
Reiterated Rating
Buy
175
11.08.2022
Morgan Stanley
Lower Price Target
Overweight
175
11.08.2022
Needham
Reiterated Rating
Buy
170
11.08.2022
Rosenblatt
Reiterated Rating
Buy
189
11.08.2022
UBS
Lower Price Target
180
12.01.2022
DA Davidson
Lower Price Target
167
12.01.2022
UBS
Set Price Target
180
12.09.2022
Credit Suisse
Set Price Target
184
01.02.2023
JPMorgan
Set Price Target
190
01.03.2023
BNP
Downgrade
Neutral
140
01.04.2023
Credit Suisse
Set Price Target
184
01.04.2023
Wedbush
Lower Price Target
Outperform
175
01.09.2023
Sanford
Lower Price Target
125
01.11.2023
Barclays
Lower Price Target
Equal Weight
133
01.12.2023
UBS
Set Price Target
180
01.13.2023
Rosenblatt
Lower Price Target
Buy
165
01.18.2023
Canaccord
Lower Price Target
Buy
170
01.18.2023
Credit Suisse
Reiterated Rating
Buy
184
01.19.2023
JPMorgan
Set Price Target
Overweight
180
01.20.2023
National Bank
Lower Price Target
Outperform
54
01.23.2023
Deutsche Bank
Lower Price Target
Buy
160
01.23.2023
UBS
Set Price Target
180
01.24.2023
Sanford
Set Price Target
125
01.27.2023
BofA
Lower Price Target
Neutral
153
01.30.2023
Credit Suisse
Set Price Target
184
02.03.2023
BofA
Boost Price Target
158
02.03.2023
Barclays
Boost Price Target
Equal Weight
145
02.03.2023
Cowen
Lower Price Target
Outperform
195
02.03.2023
Cowen
Lower Price Target
Outperform
195
02.03.2023
DA Davidson
Boost Price Target
Buy
173
02.03.2023
Deutsche Bank
Set Price Target
160
02.03.2023
JPMorgan
Lower Price Target
Overweight
175
02.03.2023
Needham
Reiterated Rating
Buy
170
02.03.2023
Piper
Reiterated Rating
Overweight
195
02.03.2023
Raymond James
Lower Price Target
Outperform
170
02.03.2023
Rosenblatt
Boost Price Target
Buy
173
02.03.2023
Wedbush
Boost Price Target
Outperform
180
02.06.2023
Credit Suisse
Set Price Target
184
02.06.2023
Evercore ISI
Reiterated Rating
Outperform
190
02.06.2023
UBS
Set Price Target
180
02.14.2023
Fundamental
Reiterated Rating
Buy
168
02.20.2023
UBS
Set Price Target
180
03.01.2023
JPMorgan
Set Price Target
175
03.02.2023
Jefferies
Reiterated Rating
Buy
195
03.03.2023
Morgan Stanley
Reiterated Rating
Top Pick
0
03.05.2023
Goldman Sachs
Initiated Coverage
Buy
199
03.07.2023
UBS
Set Price Target
180
03.08.2023
Wedbush
Boost Price Target
Outperform
190
03.10.2023
Needham
Reiterated Rating
Buy
170
03.16.2023
StockNews
Initiated Coverage
Hold
0
03.30.2023
Needham
Reiterated Rating
Buy
170
04.03.2023
UBS
Set Price Target
180
04.05.2023
BofA
Boost Price Target
Neutral
168
04.13.2023
Canaccord
Boost Price Target
Buy
180
04.13.2023
Credit Suisse
Boost Price Target
Outperform
188
04.17.2023
Wedbush
Reiterated Rating
Outperform
205
04.19.2023
JPMorgan
Boost Price Target
Overweight
190
04.26.2023
Barclays
Boost Price Target
Equal Weight
149
04.26.2023
Deutsche Bank
Boost Price Target
Buy
170
05.01.2023
BofA
Boost Price Target
Neutral
173
05.02.2023
Baird
Boost Price Target
180
05.05.2023
Atlantic
Boost Price Target
Overweight
200
05.05.2023
BofA
Boost Price Target
Neutral
176
05.05.2023
Canaccord
Boost Price Target
Buy
185
05.05.2023
DA Davidson
Boost Price Target
Buy
193
05.05.2023
Deutsche Bank
Boost Price Target
Buy
180
05.05.2023
KeyCorp
Boost Price Target
Overweight
180
05.05.2023
Monness
Boost Price Target
Buy
188
05.05.2023
Morgan Stanley
Boost Price Target
Overweight
185
05.05.2023
Needham
Boost Price Target
Buy
195
05.05.2023
Piper
Lower Price Target
Overweight
180
05.05.2023
Rosenblatt
Boost Price Target
Buy
198
05.17.2023
Fundamental
Set Price Target
Buy
183
05.18.2023
StockNews
Initiated Coverage
Hold
0
05.22.2023
Loop
Downgrade
Hold
180
06.02.2023
51job
Reiterated Rating
Maintains
0
06.02.2023
Jefferies
Boost Price Target
210
06.02.2023
Morgan Stanley
Boost Price Target
190
06.05.2023
58.com
Reiterated Rating
Maintains
0
06.05.2023
BofA
Boost Price Target
190
06.05.2023
DA Davidson
Downgrade
Neutral
185
06.05.2023
Evercore ISI
Boost Price Target
Outperform
210
06.06.2023
Credit Suisse
Boost Price Target
200
06.06.2023
Wells Fargo
Boost Price Target
210
06.12.2023
UBS
Downgrade
Neutral
190
06.23.2023
Tigress
Boost Price Target
225
06.29.2023
Citigroup
Initiated Coverage
Buy
240
07.11.2023
KeyCorp
Boost Price Target
Overweight
200
07.17.2023
Morgan Stanley
Boost Price Target
Overweight
220
07.18.2023
Jefferies
Boost Price Target
225
07.19.2023
BofA
Boost Price Target
Neutral
210
07.20.2023
Credit Suisse
Boost Price Target
Outperform
220
Date
투자은행
등급 조정
투자 의견
투자 등급
목표가격
애플 주가와 경쟁사 주가 비교 및 주요 지표 비교
애플 주가를 경쟁사들과 비교해보기 위해서 산업 내 경쟁사들의 주가 및 주요 지표들을 비교해 보았습니다.
이 비교 테이블은 IE와 같은 레거시 브라우저에서는 제대로 보이지 않으니, 크롬과 같은 모던 브라우저를 사용하면 제대로 볼 수 있습니다. 아직 한국에서는 iE 브라우저 사용자가 어느 정도 되지만 해외에서는 거의 사라진 브라우저로 대부분 업체에서 지원을 중단하고 있습니다.
애플 실적 전망 및 월가의 애플 주가 의견
애플은 코로나 팬데믹을 핑게로 오래전부터 다음 분기 실적 가이드를 제시하지 않고 있습니다. 코로나 팬데믹 이후 실적 가이드를 제시하지 않는 기업에 대해서는 비즈니스 전망이 없다는 의문과 더불어 주가가 폭락하는 경향이 있는데 애플의 경우는 별로 영향을 받지는 않는 것 같습니다.
애플 자체가 워낙 튼실한 기업이다보니 실적 가이드를 제시하지 않는 것에 굳이 신경을 쓰지 않아도 된다고 시장에서는 느끼기 때문이겠죠..
아무튼 코로나 팬데믹에 따른 불확실성을 이유로 다음 분기에 대한 실적 가이드를 제시하지 않았으나, 애플 CFO Luca Maestri는 ㅇ번 3분기에 두자리수의 매출 성장을 기대하고 있다고 언급했습니다.
또한 환율 변동, 서비스 사업의 성장 감소, 아이폰 및 아이패드 공급 제약으로 3분기에는 2분기보다 증가율(36%)이 둔화될 것이라고 언급했죠.
애플 CEO 팀쿡도 아이폰과 아이팬드 생산에 영향을 미칠 실리콘(애프링 개발한 컴퓨터용 칩) 공급이 제약되고 있다고 공급 문제를 재확인했습니다.
이러한 자재 공급 부족 등으로 매출 성장율 둔화 전망에 따라 애플 주가가 하락하고 있습니다.
월가의 애플 주식 추천 지수 및 애플 주가 목표
7월 애플 주식에 의견을 제시한 38개 월가 증권사들의 의견은 아래와 같이 정리될 수 있습니다.
강력 매수 의견 11개 사. 매수 의견 21개 사, 보유 6개 증권사로 매수 이상의 의견이 절대 다수
종합적인 애플 주식 추천 지수는 2로 매수에 해당
평균 애플 주가 목표는 159.34달러로 현재 146.77달러에 비해서 상승 여력이 있다고 판단
21년 1분기 애플 실적 분석
코로나 팬데믹으로 빅테크 기업중에 처음으로, 아니 유일하게 매출 감소세를 겪었던 구글이 코로나 팬데믹이 진정되면서 빠르게 성장세를 회복하고 있습니다. 최근 발표된 21년 1분기 구글 실적 발표에서 그동안의 부진을 떨치고 몇년 내 가장 높은 매출 성장세와 영업이익 및 순이익 증가를 보였습니다.
이러한 매출 증가 및 이익 증가에는 트래픽이 빠르게 증가한 유튜브 매출 증가가 단연 압권이고, 검색 광고 등 다른 부문도 30%이상 성장하면서 전체 구글 매출 성장이 도왔습니다.
거기에도 경쟁이 치열해지고 있는 클라우드 부문에서도 구글 클라우 매출은 46% 성장세를 보여 마이크로소프트 애저 성장율 50%에 못지않은 높은 성장세를 보였습니다.
하지만 자율주행회사인 웨이모(Waymo) 등과 같은 실험 프로젝트로 구성된 구글 “Other Bets”는 46.4% 매출 증가에도 불구하고 영업손실율이 18%에 달하면서 여전히 부진을 면치 못했습니다.
하지만 매출과 손익에서 시장 기대를 뛰어넘는 깜짝 실적 덕분에 구글 주가는 4%이상 오르면서 긍정적인 흐름을 나타내고 있습니다.
최근 1년간 구글 주가 추이, 21년 4월 28일 현재
Executive Summary
매출 553.1억 달러로 전년 동기비 34% 증가 이는 시장 예측치 517억 달러 비 크게 상회한 것
구글 광고 매출은 442.8억 달러로 전년 동기 338.6억 달러 비 크게 증가 이러한 성장은 코로나 팬데믹 영향이긴 하지만 4년만에 가장 높은 성장율을 기록
구글 클라우드 매출 40.5억 달러로 시장 예측치 40.7억 달러 비 하회
구글 광고의 메인을 차지하는 검색광고는 319억 달러로 전년비 30.1% 증가해 예전 수준이상의 성장세를 보임
구글 광고의 핵으로 떠오르고 있는 유튜브 광고 매출 60,1억 달러로 전년비 49% 증가 이는 시장 예측치 57억 달러를 소폭 상회한 수준
유튜브에서 틱톡에 대항하기 위해서 만든 Shorts의 조회수가 크게 증가 증가해 지난 1월말 일 35억 조회에서 지금은 일 65억회로 크게 증가했다고 밝힘
자율주행회사인 웨이모(Waymo), 건강 관련 회사 Verily, Googlr Fiber아 같이 실험 프로젝트로 구성된 구글 “Other Bets”는 . 매출 1.98억 달러를 기록해 전년 비 46.4% 증가했지만 . 영업손실 11.5억 달러, 영업손실율 18%를 기록해 여전히 어려움을 겪고 있음을 보여주었음 . 여전히 새로운 비즈니스 창출 부문은 가시적인 성과가 나고 있지는 않는 상황
애플 아이폰에서 검색을 가능하게 만드는 등 검색 트래픽을 얻기 위해 지불한 TAC(트래픽 획득 비용)은 97.1억 달러로 시장 예측치 92.5억 달러 比 상회
매출총이익은 312억 달러, 매출총이익율 56.4%로 전년비
영업이익164.4억 달러, 영업이익율 29.7%로 전년비 106% 증가 . 광고를 비롯한 구글 서비스 부문 영업이익 195억 달러로 크게 증가 이 부문 영업이익율 38.2%로 전년 30.2%에 비해 크게 개선 . 구글 클라우드 영업손실 9.74억 달러, 영업소실율 24%로 상당한 손실을 보고 있지만 전년 동기 영업손실 17.3억 달러, 영업손실율 62%에 비해서는 크게 개선된 수준 . Other Bets 부문 영업손실 11.5억 달러, 영업손실율 18% 하지만 영업손실율은 전년 동기 25%에서 개선
순이익 170.3억 달러, 순이익율 30.8%로 전년 비 149% 증가
주당 순이익(EPS) 26.29 달러로 시장 예측치 15.82달러 비 크게 상회
1분기 매출 553억 달러, 34% 증가
21년 1분기 구글 매출은 553억 달러로 전년동기 411.6억 달러에 비해서 34.4% 증가해 근래 들어 가장 높은 매출성장율을 기록했습니다.
이는 시장 예측치 517억 달로를 크게 상회한 어닝 서프라이즈라고 할 수 있는데요. 이는 광고 비즈니스가 32% 증가했고, 구글 클라우즈 465와 구글 신규 사업 46% 등 모든 사업 부문 매출이 폭발적으로 증가했기 때문입니다.
매출 553.1억 달러로 전년 동기비 34% 증가 . 이는 시장 예측치 517억 달러 비 크게 상회한 것 . 이러한 성장은 코로나 팬데믹 영향이긴 하지만 4년만에 가장 높은 성장율을 기록한 것
구글 광고 매출은 442.8억 달러로 전년 동기 338.6억 달러 비 32.3% 증가
구글 클라우드 매출 40.5억 달러로 시장 예측치 40.7억 달러 비 하회
자율주행회사인 웨이모(Waymo), 건강 관련 회사 Verily, Googlr Fiber아 같이 실험 프로젝트로 구성된 구글 “Other Bets”는 매출 1.98억 달러 매출에 11.5억 달러 영업손실을 기록(영업손실율 18%), . 여전히 새로운 비즈니스 창출 부문은 가시적인 성과가 나고 있지는 않는 상황
21년 1분기 구글 실적, 분기별 구글 매출 및 매출 성장율 추이( ~ 2021년 1분기), Graph by Happist
유튜브 덕분, 구글 광고 매출 32% 증가
코로나 팬데믹으로 움추러 들었던 경제가 활력을 되찾으면서 구글 광고 매출은 512억 달러를 기록, 전년 동기 비 32.3% 증가했습니다.
구글 광고 매출은 442.8억 달러로 전년 동기 338.6억 달러 비 크게 증가 이러한 성장은 코로나 팬데믹 영향이긴 하지만 4년만에 가장 높은 성장율을 기록
구글 광고 매출 증가에 따라 구글 전체 매출에서 광고가 차지하는 비중은 80.8로 80%대를 유지 참고로 전년 동기 구글 광고 비중은 78%로 처음으로 80%이하로 떨어졌었음
구글 광고의 메인을 차지하는 검색광고는 319억 달러로 전년비 30.1% 증가해 예전 수준이상의 성장세를 보임
구글 광고의 핵으로 떠오르고 있는 유튜브 광고 매출 60,1억 달러로 전년비 49% 증가 이는 시장 예측치 57억 달러를 소폭 상회한 수준 . Pew 리서치 결과에 따르면 유튜브 사용율은 2019년 73%에서 2020년 81%로 늘었습니다. . 유튜브는 18~29세 사이에서 95%가 사용해 가장 많이 사용하는 연령대가 됨 이 연령대 71%는 인스타그램을 사용하고 있으며, 페이스북은 70%가 사용하며 스냅챗은 65%가 사용
유튜브에서 틱톡에 대항하기 위해서 만든 Shorts의 조회수가 크게 증가 증가해 지난 1월말 일 35억 조회에서 지금은 일 65억회로 크게 증가했다고 밝힘
구글 네트워트 광고 매출 68억 달러로 전년 동기 비 30.2% 증가
분기별 구글 광고 매출 추이
20년 1분기 구글 실적, 분기별 구글 광고 매출 추이( ~ 2021년 1분기), Google Digital AD Revenue, Graph by Happist
분기별 유튜브 광고 매출 추이
20년 1분기 구글 실적, 분기별 구글 유튜브 광고 매출 및 성장률 추이( ~ 21년 1분기), Graph by Happist
구글 광고 타입별 매출 증가율 비교
구글 광고를 크게 검색광고, 유튜브 동영상 광고 그리고 네트워크 광고로 분류 시 이번 21년 1분기에도 유뷰트 광고 매출 증가율이 48.7%로 가장 높고, 검색광고 및 네트워크 광고는 30%를 기록해 그 뒤를 이었습니다.
특히 검색광고는 코로나 팬데믹으로 한때 마이너스 성장으로 전락했지만 이내 회복해서 예전에 못지않은 높은 성장율을 보였습니다.
21년 1분기 구글 실적, 분기별 구글 광고 종류별 매출 성장율 추이( ~ 2021년 1분기), Google Digital ADs growth(%), Graph by Happist
1분기 순이익 170억 달러, 149% 증가
21년 1분기 구글 손익 지표는 전반적으로 크게 좋아졌습니다. 매출총이익은 41% 증가했고, 영업이익은 1065 증가했거 순이익은 149% 증가했습니다.
영업이익164.4억 달러, 영업이익율 29.7%로 전년비 106% 증가 . 광고를 비롯한 구글 서비스 부문 영업이익 195억 달러로 크게 증가 이 부문 영업이익율 38.2%로 전년 30.2%에 비해 크게 개선 . 구글 클라우드 영업손실 9.74억 달러, 영업소실율 24%로 상당한 손실을 보고 있지만 전년 동기 영업손실 17.3억 달러, 영업손실율 62%에 비해서는 크게 개선된 수준 . Other Bets 부문 영업손실 11.5억 달러, 영업손실율 18% 하지만 영업손실율은 전년 동기 25%에서 개선
순이익 170.3억 달러, 순이익율 30.8%로 전년 비 149% 증가
주당 순이익(EPS) 26.29 달러로 시장 예측치 15.82달러 비 크게 상회
분기별 구글 영업이익 추이
21년 1분기 구글 실적, 분기별 구글 영업이익 및 영업이익율 추이( ~ 21년 1분기), Quarterly Google operating income & operating margin(%), Graph by Happist
분기별 구글 순이익 추이
20년 1분기 구글 실적, 분기별 구글 순이익 및 순이익율 추이( ~ 21년 1분기), Quarterly Google operating income & operating margin(%), Graph by Happist
20년 4분기 애플 실적 분석
20년 4분기 실적을 발표한 애플은 여러가지 면에서 놀라움을 안겨 주었습니다. 여기서 간단히 20년 4분기 애플 실적을 살펴보고 향후 애플 전망에 대해 증권사들의 의견을 살펴보도록 하겠습니다.
예견되었지만 분기 매출이 1,000억 달러를 넘겼을 뿐만이 아니라 매출 증가율이 21.4%에 달하면서 거대 공룡 기업이 마치 스타트업과 같은 움직임을 보였습니다. 또한 영업이익은 12년 3분기이래 처음으로 30%를 넘겼습니다.
또한 모든 제품에서 두자릿수 성장하는 등 모든 제품 판매가 골고루 증가했고 그 중 백미는 아이폰의 귀환이라고 볼 수 있습니다.
Executive Summary
20년 4분기(애플 회계년도로 2021년 1분기) 매출 1,114억 달러로 최초로 분기 매출 1,000억 달러를 돌파하면서 사상 최대 실적을 기록 . 이러한 실적은 시장 예측치(Refinitiv 집계) 1,032.8억 달러를 크게 상회한 것으로 . 전년 동기 매출 918억 달러에 비해 21.4% 증가한 것이며 . 전 분기에 비해서 무려 72.2% 증가 한 것 (애플 판매는 연말 쇼핑 시즌에 가장 많은 판매가 몰리는 계절 지수가 있기 때문에 전 분기 비 엄청난 성장은 당연한 것)
모든 제품 범주에서 두 자릿수 매출 성장을 기록해 모든 사업들이 호조를 보였음
아이폰 매출 656억 달러로 시장 예측치 590억 달러를 크게 상회 . 이는 전년 동기 비 17.2% 증가했으며, 전 분기에 비해서는 148% 증가 한 것 . 아이폰 매출이 애플 전체 매출에서 차지하는 비중은 다시 50%를 넘어 59%에 이름
맥 매출 86.8억 달러를 기록, 시장 예측치 86.9억 달러를 소폭 미달 . 이는 전년 동기 비 21.2% 증가했지만 . 전 분기 매출 90억 달러에 비해서 -4% 감소
아이패드 매출 84.4억 달러로 시장 예측치 74.6억 달러를 크게 상회 . 이는 전년 동기 매출 60억 41% 증가했으며 . 전 분기 매출 68억 달러에 비해서도 24% 증가 한 것으로 코로나 팬데믹 후 태블릿 수요 증가를 반영하고 있음
서비스 매출 158억 달러로 시장 예측치 148억 달러를 상회 . 이는 전년 동기 매출 127억 달러에 비해서 24% 증가한 것이며 . 전 분기 매출 145억 달러에 비해서 8.3% 증가 한것
웨어러블 등 기타 제품 매출 130억 달러로 시장 예측치 119.6억 달러를 크게 상회 . 이는 전년 동기 매출 100억 달러에 비해서 29.6% 증가한 것이며 . 전 분기 매출 79억 달러에 비해서도 65% 증가한 것
지역별로 중국 매출 성장율이 57%에 달하면서 가장 높은 성장을 보여 주었고 일본 매출 성장율 33%와 유럽 매출 증가율 17.3%가 그 뒤를 이었음
매출총이익(gross profit) 443억 달러, 매출총이익률 39.8%로 시장 예측치 38%를 상회 . 이는 전년 동기 비 25.9% 증가 한 것
영업이익 336억 달러, 영업이익율 30.1%로 12년 3분기이래 처음으로 30%를 넘김 . 전년 동기 영업이익 256억 달러에 비해서 31.3% 증가한 것 . 전 분기 영업이익148억 달러에 비해서는 무려 127% 증가
순이익 288억 달러, 순이익율 25.8% 기록 . 이전 전년 동기 순이익 222억 달러 비 29.3% 증가 . 전 분기 순이익 127억 달러 비 126% 증가
주당 순이익 1.68달러로 시장 예측치 1.41달러를 크게 상회
1. 최초 분기 매출 1,000억 달러 돌파한 1,114억 달러 매출
도입부에서 언급했다시피 이번 20년 4분기 애플 매출은 처음으로 분기 매출 1,000억 달러를 돌파한 1,114억 달러를 기록하면 새로운 기록을 세웠습니다, 당근 사상 최고 실적인 것은 말할 것도 없죠.
같은 날 실적을 발표한 테슬라가 처음으로 분기 매출 100억 달러를 돌파했다고 전했는데 애플은 전혀 단위가 다른 1,000억 달러를 돌파했습니다.
20년 4분기(애플 회계년도로 2021년 1분기) 매출 1,114억 달러로 최초로 분기 매출 1,000억 달러를 돌파하면서 사상 최대 실적을 기록
이러한 실적은 시장 예측치(Refinitiv 집계) 1,032.8억 달러를 크게 상회한 것으로
전년 동기 매출 918억 달러에 비해 21.4% 증가한 것이며 전 분기에 비해서 무려 72.2% 증가 한 것 (애플 판매는 연말 쇼핑 시즌에 가장 많은 판매가 몰리는 계절 지수가 있기 때문에 전 분기 비 엄청난 성장은 당연한 것)
4분기 애플 실적, 분기별 애플 매출 및 성장율 추이( ~2020년 4분기) Quarterly Apple’ quarterly Revenue & Growth rate, Graph by Happist
제품별 두자릿수 매출 증가를 보이는 전방위적 성장
이번 4분기 애플 실적에서 흥미로운 것은 모든 제품 범주에서 골고르 성장하면서 전방위적으로 성장했다는 점입니다.
그리고 맥 매출을 제외하고는 시장 예측치를 크게 웃도면서 기대 이상의 성장을 보여 주었습니다.
모든 제품 범주에서 두 자릿수 매출 성장을 기록해 모든 사업들이 호조를 보였음
아이폰 매출 656억 달러로 시장 예측치 590억 달러를 크게 상회 . 이는 전년 동기 비 17.2% 증가했으며, 전 분기에 비해서는 148% 증가 한 것 . 아이폰 매출이 애플 전체 매출에서 차지하는 비중은 다시 50%를 넘어 59%에 이름
맥 매출 86.8억 달러를 기록, 시장 예측치 86.9억 달러를 소폭 미달 . 이는 전년 동기 비 21.2% 증가했지만 . 전 분기 매출 90억 달러에 비해서 -4% 감소
아이패드 매출 84.4억 달러로 시장 예측치 74.6억 달러를 크게 상회 . 이는 전년 동기 매출 60억 41% 증가했으며 . 전 분기 매출 68억 달러에 비해서도 24% 증가 한 것으로 코로나 팬데믹 후 태블릿 수요 증가를 반영하고 있음
서비스 매출 158억 달러로 시장 예측치 148억 달러를 상회 . 이는 전년 동기 매출 127억 달러에 비해서 24% 증가한 것이며 . 전 분기 매출 145억 달러에 비해서 8.3% 증가 한것
웨어러블 등 기타 제품 매출 130억 달러로 시장 예측치 119.6억 달러를 크게 상회 . 이는 전년 동기 매출 100억 달러에 비해서 29.6% 증가한 것이며 . 전 분기 매출 79억 달러에 비해서도 65% 증가한 것
왕의 귀환, 아이폰 매출 17% 증가
이번 4분기 애플 실적의 특징 중의 하나는 애플 아이폰의 귀환이라고 할 수 있습니다. 이번 4분기 애플 아이폰 매출은 656억 달러를 기록해 전년 비 17% 증가하면서 2018년 4분기 이래 가장 높은 성장율을 기록했습니다.
이러한 아이폰 매출 656억 달러는 시장 예측치 590억 달러를 크게 상회한 것으로 전년 동기 비 17.2% 증가했으며, 전 분기에 비해서는 148% 증가 한 것입니다.
이러한 결과 아이폰 매출이 애플 전체 매출에서 차지하는 비중은 다시 50%를 넘어 59%에 이르게 되었습니다.
4분기 애플 실적, 분기별 아이폰 매출 및 성장률( ~2020년 4분기), Quarterly iPhone sales and Growth rate, Graph by Happist.4분기 애플 실적, 분기별 아이폰 매출 비중 추이( ~ 2020년 4분기), Quarterly iPhone sales and portion, Graph by Happist
코로나 팬데믹 수혜가 이어지며 맥과 아이패드 판매 급증
코로나 팬데믹 영향으로 애플 기기 중 맥킨토시와 아이패드 판매가 급증했습니다. 이러한 트렌드는 코로나 팬데믹이 한창이던 지난 2분기이후에도 계속되고 있음을 보여 줍니다.
맥 매출 86.8억 달러를 기록, 시장 예측치 86.9억 달러를 소폭 미달 . 이는 전년 동기 비 21.2% 증가했지만 . 전 분기 매출 90억 달러에 비해서 -4% 감소
아이패드 매출 84.4억 달러로 시장 예측치 74.6억 달러를 크게 상회 . 이는 전년 동기 매출 60억 41% 증가했으며 . 전 분기 매출 68억 달러에 비해서도 24% 증가 한 것으로 코로나 팬데믹 후 태블릿 수요 증가를 반영하고 있음
4분기 애플 실적, 분기별 아이폰과 맥 그리고 아이패드 매출 성장률 비교( ~ 20년 4분기), Graph by Happist
애플 전략이 먹히다, 서비스 성장율 우상향 지속
최근 애플은 아이폰과 같은 디바이스 성장도 강화하지만 내심으로는 차세대 핵신 정장 전략으로 서비스 성장을 가속화 하고 있습니다. 여기에는 애플 스토어, 애플 뮤직, 애플 TV+와 같은 디지탈 콘텐츠 구독 모델, 아이폰 검색 댓가로 구글로부터 받는 라이센스 비용 등이 포함되어 있습니다.
이러한 전략이 효과를 보면서 애플 서비스 매출 성장율은 다시 우상향으로 높아지고 있습니다.
이번 4분기 서비스 매출 158억 달러로 전년 비 24% 성장하면서 전 분기 성장율 16.3%를 크게 뛰어 넘으면서 긍정적인 방향으로 흐르고 있습니다.
이번 실적 발표에서 팀쿡은 애플 아이폰 설치 댓수가 10억 이상으로 전 분기 9억이상에서 크게 증가했다고 밝혔습니다. 아울러 애플 기기 전체 설치는 16.5억이라고 밝혀 이들을 대상으로 서비스 매출 가능성을 밝혓습니다.
4분기 애플 실적, 분기별 애플 서비스 비즈니스 매출 및 성장율( ~2020년 4분기) Quarterly Apple’ Service Revenue & Y2Y Growth rate, Graph by Happist
욕먹었지만 실적으로 보상받은 웨어러블, 액세서리 판매
애플은 마찬가지로 웨어러블 시장을 적극 육성하면서 새로운 수익원으로 만들고 있고, 다양하고 부가가치 높은 액세서리 판매 활성화를 통해서 앞서 이야기한 “악랄하게 수익화 하라”라는 명제의 수익 극대화를 추구하고 있습니다.
이번 아이폰12 발표에서도 (굉장히 많은 비아냥에도 불구하고) 충전기 기본 제공을 중단하고, 대신 보다 고가의 액세사리 에코시스템 Magsafe 라인업을 제안해 수익화 가능성을 높이고 있습니다.
애플 아이폰12 악세사리 에코시스템 MagSafe
이는 이어폰을 없애고 대신 에어팟 판매로 유도하면서 고가 이어폰 관련 고각 액세사리 시장을 만들었던 것과 같은 전략으로 보입니다.
이번 4분기 애플 웨어러블, 홈 앤 액세사리 제품군 매출은 130억 달러를 기록해 전년 동기 비 29.6% 성장을 기록해 다시 성장세가 높아지는 모습을 보이고 있습니다. 잠간 욕은 먹었지만 탁월한 선택이라는 것을 증명한 것일까요?
4분기 애플 실적, 분기별 애플 웨어러블 제품군 매출 및 성장율( ~2020년 4분기) Quarterly Apple’ Wearables, Home and Accessories’ Revenue & Y2Y Growth rate, Graph by Happist
지역별 판매, 중국 57%로 지역 성장을 이끌다
지난 분기에는 중국 매출이 크게 감소하면서 어려움을 겪었지만 이번 4분기에는 중국 매출이 전년 비 57% 증가하면서 지역 성장을 이끌었습니다.
중국이외에서는 일본 33.1% 증가, 유럽 시장 17.3% 증가하는 등 전 지역에서 두자릿수 중가를 보였습니다.
북미 매출 463억 달러, 전년 비 11.9% 성장
유럽 매출 273억 달러, 전년 비 17.3% 성장
중국 매출 213억 달러, 전년 비 57% 성장
일본 매출 83억 달러. 전년 비 33.1% 성장
기타 아시아 매출 82억 달러, 전년 비 11.5% 성장
4분기 애플 실적, 지역별 분기별 성장율 추이( ~2020년 4분기) Quarterly Apple’ regional Revenue Y2Y Growth rate by Area, Graph by Happist
놀라운 영업이익율 30% 기록
이번 4분기 애플 실적은 매출 증가와 더불어 이익에서도 놀라운 성과를 보였다는 점입니다. 특히 영업업이익율 30%를 넘기면서 2012년 3분기 이래 가장 좋은 성과를 냈는데요. 마치 애플 전성기가 다시 열린 듯 합니다. 매번 애플 실적 분석하면서 애플 성장성에 의문을 표하곤 했는데.. 그런 염려를 다 날려 버리는군요.
매출총이익(gross profit) 443억 달러, 매출총이익률 39.8%로 시장 예측치 38%를 상회 . 이는 전년 동기 비 25.9% 증가 한 것
영업이익 336억 달러, 영업이익율 30.1%로 12년 3분기이래 처음으로 30%를 넘김 . 전년 동기 영업이익 256억 달러에 비해서 31.3% 증가한 것 . 전 분기 영업이익148억 달러에 비해서는 무려 127% 증가
순이익 288억 달러, 순이익율 25.8% 기록 . 이전 전년 동기 순이익 222억 달러 비 29.3% 증가 . 전 분기 순이익 127억 달러 비 126% 증가
주당 순이익 1.68달러로 시장 예측치 1.41달러를 크게 상회
4분기 애플 실적, 분기별 애플 영업이익 및 영업이익률 추이(~2020년 4분기), Quarterly Apple’s Net Profit & Profit Ratio, Graph by Happist
향후 애플 전망
애플은 계속해서 다음 분기 전망을 밝히지 않고 있습니다. 코로나 팬데믹 이후 많은 회사들이 불확실성을 이유로 다음 분기 전망을 밝히지 않고 있는데 이중 애플도 그런 회사 중의 하나입니다.
소문에 사고 뉴스에 팔아라..
애플이 시장 기대를 뛰어넘는 실적을 발표했지만 애플 주가는 -3.5% 내렸습니다. 그 동안 놀라운 애플 실적을 기대하면 올랐던 주식은 실적을 확인하고 익절하는 사람들로 인해 주가가 빠지는 듯 합니다.
애츨 주가 추이, 2021년 1월 28일 기준
애플 주식 추천 지수 및 애플 주가 목표
2021년 1월 애플 주식에 대해 의견을 제사한 38개 증권사 중에서 11개사는 강ㄹ겨 매수를 추천했고, 21개 회사는 매수를 추천해 애플 주식 추천 지수는 2로 평균 매수를 추천하고 있습니다.
애플 주가 목표는 136.7달러를 제시하고 있는데, 이미 139.37달러에 이르럿기 때문에 증권사들의 분석에 따르면 상승 여력은 거의 없는 것으로 보이긴 합니다.
월가 IB 파이퍼 샌들러는 AMD 주가는 하반기 데이터센터 수요 증가 수혜를 입을 것이라며 AMD 주가가 150달러까지 갈 수 있다고 주장했는데요. AMD 투자의견을 비롯한 몇 반도체 관련 의견을 모아봤습니다.
AMD는 데이터센터 수요 측면에서 혼합된 양상을 보여주고 있다고 평가
파이퍼샌들러, 2023년 하반기 데이터센터 매출이 크게 증가할 가능성이 있고 하반기 데이터센터와 PC 수요 회복의 수혜를 입을 수 있다.
시티, 생성 AI와 직접적으로 연관된 기업은 상승하지만, 나머지 반도체 기업은 수요부진과 높은 재고로 여전히 미지근하다.
시티, AMD MI3000은 디잔 측면에서 성공을 거두었지만 제노아 문제로 지속가능성 의문
AMD, 데이터 센터에서 ‘혼합된 수요 프로파일’을 보고 있다
클라우드 업체마다 재고 상황이 다르다.
기업들은 여전히 거시적인 문제를 안고 있으며 최적화를 진행 중이다.
AMD는 다양한 제품 포트폴리오를 가지고 가장 큰 데이타센터에 가장 전략적인 제품 공급자가 되는 것을 목표로 하고 있다.
AMD의 맥나마라는 BofA의 글로벌 기술 컨퍼런스에서 연설하면서 다음과 같이 말했습니다:
“전체 데이터 센터에서 우리가 보고 있는 것은 혼합된 수요 프로파일입니다. 클라우드에서는 클라우드 제공업체에 따라 인벤토리와 최적화가 서로 다른 것이 분명합니다. 그리고 엔터프라이즈에서는 여전히 전반적으로 거시적인 문제와 많은 비용 최적화가 진행 중입니다. 이것이 우리가 가지고 있는 전반적인 관점입니다. 하지만 저희가 집중하고 있는 부분은 이러한 시기에 고객에 집중하고 제품 포트폴리오 관점에서 고객과 함께 지속적으로 추진하는 것입니다. 저희 AMD 목표는 세계에서 가장 큰 데이터 센터에 가장 전략적인 공급업체가 되는 것입니다. 그리고 이를 위해 다양한 벡터에 걸친 제품 포트폴리오를 보유하고 있다고 생각합니다. 이것이 현재 데이터 센터 전반에 걸쳐 우리가 가지고 있는 견해입니다.”
파이퍼샌들러, AMD 목표주가를 110달러에서 150달러로 상향 조정
파이퍼 샌들러의 애널리스트 하쉬 쿠마르는 AMD 목표 주가를 110달러에서 150달러로 상향 조정하고 투자의견 비중 확대 등급을 유지했습니다.
분석가는 신제품과 인공 지능 보급의 영향을 감안할 때 회사의 데이터 센터 수익이 하반기에 “연속적으로 크게 증가”할 것으로보고 있습니다.
분석가는 리서치 노트에서 투자자들에게 2023년 하반기에 데이터 센터 및 PC 시장 기회를 활용할 수 있는 유리한 위치에 있다고 말합니다.
AMD는 여전히 Piper가 선정한 최고의 대형주입니다.
씨티, AMD 목표주가를 120달러로 상향 조정
생성 AI와 직접적으로 연관된 기업은 상승하지만,
나머지 반도체 기업은 수요부진과 높은 재고로 여전히 미지근하다.
AMD MI300은 디자인 측면에서 큰 성공을 거두었지만, 제노아 문제로 인해 지속 가능성에 의문
Citi는 일주일 동안 대만 기업들과 미팅을 가진 후 AMD 목표 주가를 85달러에서 120달러로 상향 조정하고 투자의견 중립 등급을 유지했습니다.
이 애널리스트는 리서치 노트에서 생성 AI와 직접 연결된 기업은 “엔비디아처럼 계속 빛을 발할 것”이지만 나머지 반도체 시장은 “수요 부진과 높은 재고로 인해 여전히 미지근한 상태”라고 투자자들에게 말합니다.
“AMD의 MI300은 디자인 측면에서 큰 성공을 거두었지만, 제노아 문제로 인해 지속 가능성에 의문을 제기합니다.”라고 Citi는 말합니다.
한편 중국의 금지 조치로 인해 칩 법에서 더 많은 돈을 벌 수 있는 위치에 놓일 것이라며 마이크론(MU)을 최고 반도체 추천 종목으로 선정했습니다.
Needham, TSMC는 단기적 시장 전망에 ‘냉정한’ 견해를 제시했다고 언급
TSMC는 2023년 목표를 하향 조정을 시사
2023년 매출 전망을 한자리수 중반으로 낮춤
AI 열풍ㅇ로 2024년 성장을 전망하지만 단기 시장 전망에 대해서는 냉정한 견해 표풀
니덤은 리서치 노트에서 TSMC가 연례 총회에서 2023년 매출 전망의 범위를 “한 자릿수 초반에서 중반”에서 “한 자릿수 중반 이하(low- to mid- single digit)”로 좁히면서 단기 전망에 대한 추가 하향 조정을 시사했다고 투자자들에게 말합니다.
AI 열광에도 불구하고 TSMC 경영진은 2024년이 성장의 해가 될 것으로 예상하지만 단기 시장 전망에 대해 “냉정한”견해를 제공했습니다.
니덤은 TSMC 투자의견 매수 등급 또는 목표 주가는 변경하지 않았다고 애널리스트는 리서치 노트에서 투자자들에게 말했습니다.
애플 월드와이드 개발자회의에서 오랬동안 풍문으로 돌았던 애플 XR헤드셋이 애플 비전 프로라는 이름으로 발표되었습니다. 이러한 애플 XR 헤드셋 애플 비전 프로에 대한 월가의 반응을 살펴보았습니다.
모건스탠리, 오랫동안 풍문으로 돌던 예상에서 벗어나지는 못했으나 유일한 놀라움은 높은 가격이다
모건스태리, 애플 비전 프로는 Long term show-me 스토리, 보여주기 식 제품이 될 것(모건스탠리)
도이치뱅크, 높은 가격으로 초기 수요는 많지 않을 듯 애플 에코시스템과 유기적으로 작동하며, 애플 비전 프로의 기능과 성능은 인상적
웨드부시, 초기년도 판매량 15만대와 2년차 100만대 예상
크레딕 스위스, 애플 비전 프로는 경쟁사들이 막혀있던 망ㅎ은 기술적 한계를 극복, 기술적 한계와 타협하지않은 최초의 XR 헤드셋
크레닥 스위스, 에플 비전 프로는 업계를 선도하는 하드웨어 구성 요소와 내부 반도체, 내부 기술 등으로 차별화된 솔류션과 높은 마진 창출 가능
웰스파고, 장기적으로 강력한 애플 생태계로 킬러 콘텐츠나 킬러앱 등장과 가격 하락으로 수요는 증가할 것으로 예상
DA Davidson, 애플 비전 프로 발표 가능성은 충분히 애플 주가에 반영되었고, 이벤트 효과 소멸로 애플 주가는 약세를 보일 것
모건스탠리, 애플 비전 헤드셋은 장기 ‘show-me’ 스토리라고 주장
모건 스탠리 애널리스트 에릭 우드링은 애플의 WWDC 회의에서 애플 비전 프로 출시가 “예상대로 진행되었다”며 3,500달러의 가격이 “유일한 놀라움”이라고 말했습니다.
이 애널리스트는 이 기기를 ‘킬러 앱’이 나올 때까지 장기적인 ‘보여주기용’으로 보고 있으며, 어제 공개 이후에도 AR/VR 헤드셋 추정치는 변하지 않았다고 말했습니다.
애플의 비전은 세련되고 차별화되어 보이며 “분명한 잠재력을 가진 성능”을 보였지만, 애플 주식에 대해 비중 확대 등급과 190달러의 목표 주가를 유지하고 있는 모건 스탠리는 비전 프로가 아직 대량 소비를 위한 준비가 되지 않았다는 것을 의미하는 몇 가지 장애물에 직면해 있다고 덧붙였습니다.
파이퍼 샌들러, 애플의 비전 프로는 유니티 전략을 강화한다고 말합니다.
파이퍼 샌들러는 애플의 새로운 공간 컴퓨터인 비전 프로가 3D 애플리케이션을 위한 개발자 플랫폼이 되기 위한 장기적인 유니티 소프트웨어(U) 비전과 전략을 강화하는 데 도움이 될 수 있다고 말합니다.
유니티는 애플 비전 프로 및 기타 차세대 컴퓨팅 기기에 대한 지원이 유니티의 “차별화된 플랫폼”을 입증하는 또 다른 증거가 될 것으로 보고 있습니다. 애널리스트는 리서치 노트에서 애플 외에도 틱톡, 메타, 삼성, 스냅, 마이크로소프트의 유니티 개발자 채용 공고가 증강 현실/가상 현실 애플리케이션에 대한 폭넓은 매력을 암시한다고 말합니다.
파이퍼는 유니티에 대한 투자의견 비중 확대와 목표주가 43달러를 유지했습니다.
웨드부시, 애플 비전 프로 첫해 출하량은 약 15만 대가 될 것으로 전망
웨드부시는 애플 WWDC 2023에 대해 언급하면서, 올가을 아이폰 15 출시 기념일을 기점으로 향후 6~9개월 동안 강력한 제품 주기로 접어들며 황금 설치 기반에 진입할 수 있는 또 다른 “애플 잠재력을 보여줄 수 있는 순간”에서 여러 신제품과 소프트웨어 개선 사항을 공개했다고 언급했습니다.
Apple은 마침내 당초 예상했던 3,000달러보다 높은 3,499달러의 초기 가격대를 가진 AR 헤드셋인 Vision Pro를 공개했습니다.
높은 가격대를 감안할 때, 웨드부시는 초기 출하량이 1년차에는 약 15만 대, 2년차에는 더 낮은 가격대로 약 100만 대가 될 것으로 예상하고 있습니다.
이 회사는 목표주가 205 달러와 함께 주식에 대해 Outperform 등급을 유지했습니다.
[flex the muscles : ‘권력이나 파워를 가지고 있고, 또한 그것을 사용할 수도 있다는 것을 보여주기 위하여 상대방에게 강한 인상을 주거나 위협하는 행동을 하다’ 간단히 표현하면 ‘위력을 보여주다’.}
크레딧 스위스, 애플 목표 주가를 188달러에서 200달러로 상향 조정.
크레딧 스위스 애널리스트 섀넌 크로스는 애플 목표 주가를 188달러에서 200달러로 상향 조정하고 투자의견 ‘시장수익률 초과 달성’ 등급을 유지했습니다.
Apple은 WWDC 기조연설에서 오랫동안 기다려온 하이엔드 혼합 현실 AR/VR 헤드셋인 Vision Pro를 발표했습니다.
이 회사는 비전 프로가 경쟁사의 AR/VR 제품을 가로막는 많은 기술적 한계를 해결하고 타협하지 않는 최초의 혼합 현실 솔루션을 대표한다고 믿습니다.
또한 크레디트 스위스는 이 기기가 업계를 선도하는 여러 하드웨어 구성 요소를 갖추고 있으며, Apple의 선도적인 맞춤형 반도체와 내부 개발 기술을 통해 고도로 차별화된 솔루션과 지속 가능한 높은 마진을 창출할 수 있을 것으로 보고 있습니다.
번스타인, 애플 비전 프로가 단기적으로 애플의 재무에 큰 영향을 미치지 않을 것이라고 주장
번스타인 애널리스트인 토니 사코나기는 애플 경영진이 연례 세계 개발자 컨퍼런스(WWDC)에서 기조연설을 통해 많은 기대를 모았던 AR/VR 기기인 비전 프로를 소개했다고 언급했습니다.
비전 프로를 통해 미래를 엿볼 수 있었다고 말하며, 애플은 새로운 시장을 창출하는 데 있어 강력한 실적을 가지고 있다고 지적했습니다.
그럼에도 불구하고 번스타인은 전통적인 VR 애플리케이션을 넘어서는 소비자 가치 제안에 대해 계속 고민하고 있습니다.
또한 이 회사는 이 기기의 출시가 늦어지고 예상보다 비싸서 적어도 몇 년 동안은 애플의 재무에 큰 영향을 미치지 못할 것이라고 강조합니다.
번스타인은 애플 투자의견 시장수익률(Market Perform) 등급을 부여하고 목표주가를 175달러로 제시했습니다.
웰스 파고, 애플 목표 주가를 185달러에서 210달러로 상향 조정
웰스파고 애널리스트 애런 레이커스는 애플(AAPL)의 목표주가를 185달러에서 210달러로 상향 조정하고, 애플이 WWDC ’23 기조연설에서 기대를 모았던 혼합현실 헤드셋 비전 프로와 새로운 실리콘, 새로운 맥, 소프트웨어 업데이트를 공개한 이후에도 애플 투자의견 비중확대(Overweight) 등급을 유지했습니다.
예상대로 애플은 비전 프로를 3,499달러에 가격을 책정해 메타의 퀘스트 2 300달러 판매에 비해 프리미엄 가격 전략을 추구하고 있습니다.
웰스는 일부 투자자들이 3,500달러라는 가격대에 대한 소비자 수요 탄력성에 의문을 제기할 수 있지만, 애플이 고사양 헤드셋을 추구함으로써 소비자 AR/VR 채택을 촉진할 것으로 예상하고 있습니다.
도이치뱅크, ‘비싼’ 가격으로 인해 애플 헤드셋 채택이 제한될 것이라고 전망
애플 비전프로는 가정, 직장, 여행 중 AR/VR의 사용 사례를 크게 확장될 것
3,499달러의 높은 가격은 수요를 제한할 것
하지만 애플 기기 생태계 등을 고려 시 킬러 앱이 개발되고, 판매가격이 내력가면서 수요가 증가할 것으로 전망
이 애널리스트는 Apple의 나머지 에코시스템과 “원활하게 작동”하는 Apple의 증강 현실/가상 현실 플랫폼의 기능과 성능에 “깊은 인상을 받았다”고 말합니다.
도이치뱅크의 애널리스트 시드니 호는 애플 WWDC 후 애플 투자의견 매수 등급과 목표주가 180달러를 유지했습니다.
이 회사는 이 플랫폼이 가정, 직장, 여행 중 AR/VR의 사용 사례를 크게 확장할 것으로 보고 있습니다.
그러나 도이치는 3,499달러라는 ‘비싼 가격표’가 이 기기의 채택을 제한할 것으로 보고 있습니다.
단기적인 재정적 영향은 제한적일 가능성이 높지만, 애플 기기의 대규모 설치 기반과 강력한 생태계를 고려할 때 더 많은 앱이 개발되고 하드웨어 기기 가격이 내려감에 따라 시간이 지남에 따라 채택이 증가할 것이라고 분석가는 리서치 노트에서 투자자들에게 주장합니다.
DA Davidson, 애플 투자의견 매수에서 중립으로 다운 그레이드
애플 비전프로는 2007년 아이폰 출시이후 가장 중요한 신제품
애플 주가에 이 비전프로 발표가 이미 반영되어 있어 주가 하락 가능성
애플 비전프로는 애플 매출과 수익성에 단기적인 제한될 가능성
DA Davidson 애널리스트 Tom Forte는 애플 목표 주가를 185 달러에서 193 달러로 낮추면서 야플 투자의견을 매수에서 중립으로 하향 조정했습니다.
애플은 어제 2007년 아이폰 이후 가장 중요한 하드웨어 신제품 출시를 발표했다고 애널리스트는 리서치 노트에서 투자자들에게 밝혔습니다.
비전 프로라고 불리는 애플은 2024년에 증강 현실/가상 현실 헤드셋을 이커머스 웹사이트와 소매점을 통해 3,499달러에 판매하기 시작할 것으로 예상된다고 밝혔다.
그러나 데이비슨은 증강현실/가상현실 제품 출시에 따른 호재가 이미 주가에 반영됐다는 판단에 따라 주가를 하향 조정했다.
또한 AR/VR 하드웨어의 소비자 채택과 관련하여 Apple에 “중요한 구조적 도전”이 있으며, 이는 매출과 수익성에 대한 단기적인 영향을 제한 할 수 있다고 생각합니다.
[발표 전 의견] 모건스탠리, 애플 XR은 200억 달러 플랫폼 가능성
애플 개발자회의에서 AR/VR 헤드셋 공개 예상
전통적으로 애플 개발자회의 동안 애플 주가는 상대적으로 부진햇으나
이번 개발자회의는 새로눙 카테고리 제품 공개되기 때문에 예외적으로 애플 주가 상승 가능성
애플 AR/VR 제품은 200억 달러 이상의 독립형 플랫폼이 될 가능성
모건스탠리 애널리스트 에릭 우드링은 애플 목표주가를 185달러에서 190달러로 상향 조정하고, 애플 투자의견 비중확대(Overweight) 등급을 유지했습니다.
모건스탠리는 애플이 6월 5일 세계 개발자 회의 기조연설에서 리얼리티프로 AR/VR 헤드셋을 공개할 것으로 예상하면서, 지난 10년간 단 한 번의 예외로 2020년 M 시리즈 칩을 공개하는 WWDC 시작일에 애플이 시장을 크게 상회한 것을 제외하고는 역사적으로 애플은 WWDC 기간 동안 평균 30 베이시스 포인트 정도 시장보다 실적이 낮았다고 지적했다.
그러나 “애플이 수년간의 준비끝에 2016년 이후 처음으로 새로운 하드웨어 카테고리를 공개할 예정”이기 때문에 “올해는 다를 수 있다”고 이 애널리스트는 주장합니다.
모건스탠리는 애플의 AR/VR이 Apple의 차세대 “주요”또는 200억 달러 이상의 독립형 컴퓨팅 플랫폼이 될 수 있다고 생각하지만 “아직 초기 단계”라고 생각합니다