3분기 스냅 실적 발표 및 4분기 가이던스는 경기침체기를 맞는 디지탈 광고 기업들에게 혹독한 시기가 왔음을 다시 한번 상기시켜 줍니다.
시장에서는 3분기 실적 시즌에 대한 우려가 많았습니다. 경기침체로 인한 수요 감소, 금리인상으로 인한 조달 비용 증가, 강달러로 인한 환율 쇼크 그리고 원자재 가격 상승 등으로 매출과 영업이익이 크게 나빠질 가능성에 대한 우려였습니다.
하지만 막상 뚜껑을 열고 보니 예상외로 실적이 좋다는 평가가 나오고 있죠. 하지만 경기침체 직격탄을 맞는 디지탈 광고 업체인 스냅의 경우는 경기 둔화의 직격탄을 맞으며 관련 세그먼트 주가를 크게 끌어내리는 왝더독의 역활을 하고 있습니다.
아직 스냅 실적에 대한 IB들의 의견이 활발히 나오고 있지는 않지만, 현재가지 내용을 중심으로 정리해 봤습니다. 추가 내용은 링크 페이지에 업데이트 하겠습니다.
스냅 실적은 디지탈 고아고 기업 실적의 시금석
Snap의 분기 실적 발표는 (디지탈)광고에 의존하는 대형 인터넷 회사의 첫 번째 실적 발표였습니다.
알파벳(Alphabet) 및 메타(Meta Platforms)와 같은 대형 업체의 다음주 실적 발표에 투자자들이 기대할 수 있는 정도를 예측케하는 무대를 마련했다는 평가를 받고 있습니다.
그래서 스냅은 27%이사 폭락하고 메타, 알파벳 등도 주가가 크게 밀리고 있습니다.
스냅 실적 시사점
-3분기 스냅 매출은 11.3억 달러로 전년 비 6% 증가했다. 이는 월가 예상치 11.4억 달러를 소폭 하회한 것 -4분기에는 전년비 성장하지 못할 것으로 전망 . 인플레이션으로 인해 일부 광고주가 마케팅 예산을 줄일 가능성 . 운영 환경이 앞으로 몇 달 동안 계속해서 어려울 것으로 예상 -Snapchat의 일일 활성 사용자(DAU)는 3.63억 명으로 전년 대비 19% 증가했습니다. 4분기에 Snapchat DAU는 3.75억 명으로 증가할 것으로 예상 -3분기 조정 주당 순이익은 8센트로 분석가 예측치인 손익분기점를 웃돌았다. -최대 5억 달러의 자사주 매입 프로그램도 발표했다.
월가에서 오랜전부터 경기침체 가능성이 제기되었기 때문에 스냅도 지난 8월 경기침체에 대비해 비용 자체를 줄이기 위해 전 직원의 20%를 해고하고 게임 및 비행 카메라 드론과 같은 프로젝트를 중단할 것이라고 발표했습니다.
또한 선택과 집중 그리고 미래 대응을 위해 스냅은 사용자 기반을 확대하고 수익원을 다양화하며 컴퓨터 이미지를 현실 세계에 오버레이하는 증강 현실 기술에 투자하는 데 다시 집중할 것이라고 말했습니다.
스냅, 사용자의 꾸준한 증가는 장기적 성장 동력으로 해석
Snapchat의 일일 활성 사용자(DAU)는 3.63억 명으로 전년 대비 19% 증가했습니다. 4분기에 Snapchat DAU는 3.75억 명으로 증가할 것으로 예상되는 등 여전히 빠르게 성장하고 있습니다.
이에 떠라 스냅 경영진은 장기적인 성장을 낙관하고 있습니다.
“우리는 단기적으로 수익 증가에 역풍을 맞으면서도 커뮤니티의 성장과 참여에 기반한 장기적인 기회에 대해 낙관적으로 생각하고 있습니다. 오늘날 우리는 20여 개국에 사는 13~34세 중 75% 이상에 달하며, 이는 전 세계 광고비의 50% 이상을 차지합니다.”
디지탈 광고 경쟁 격화 및 효율성 감소
스냅과 Meta’s Facebook 및 Alphabet’s Google과 같은 플랫폼은 올해 경기침체로 줄어들고 있는 광고비를 놓고 경쟁하고 있습니다.
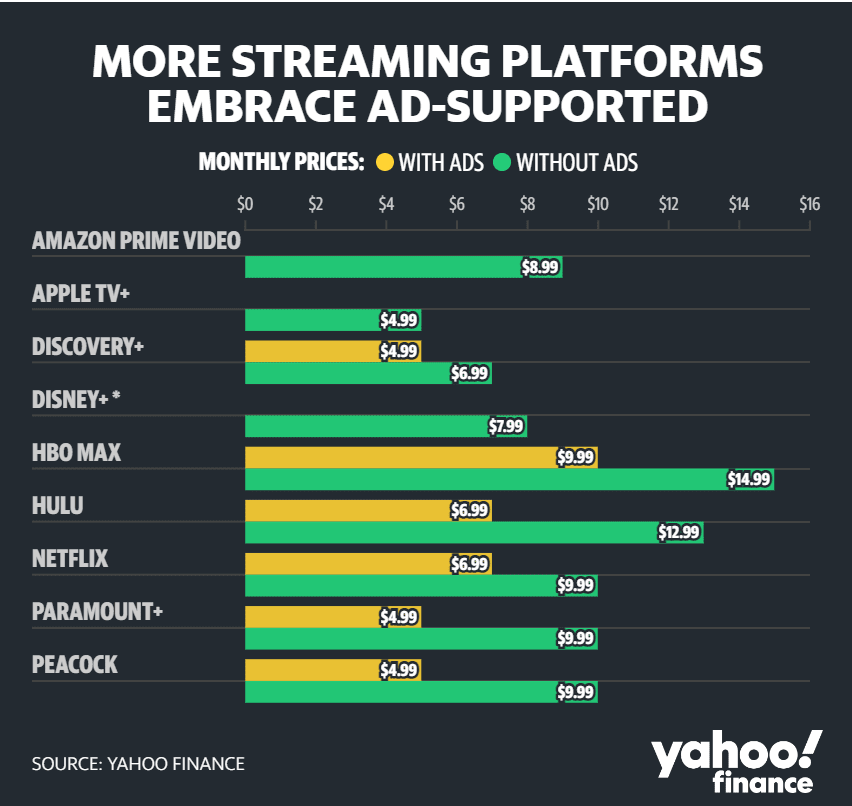
거기다 애플은 고아고 비즈니스를 활성화하기 위해 많은 노력을 경주하고 있으며, 넷플릭스 및 디즈니플러스 광고 요금제 출시로 디지탈 광고 경쟁은 더욱 심해지고 있습니다.
또한 치솟는 인플레이션은 기업과 소비자 지출에 압박을 가하고 있습니다.
한편, 모든 앱은 스마트폰 사용자의 온라인 추적 권한을 받아야 한다는 애플의 새로운 개인정보보호 강화 정책은 광고주들이 광고 캠페인을 측정하고 관리하기가 더 어려워졌습니다.
“우리는 많은 산업 분야의 광고 파트너가 특히 운영 환경의 역풍, 인플레이션으로 인한 비용 압박, 자본 비용 상승에 직면하여 마케팅 예산을 줄이고 있음을 발견했습니다.
디지탈광고의 부익부빈익빈 가능성
이렇게 줄어든 마케팅 예산에다 디지탈 광고 기업의 효율성 저하 그리고 경쟁 격화는 스냅과 같은 기업에게 굉장한 위협 요소가 되고 있습니다.
광고주들이 경기 침체에 직면함에 따라 광고 지출을 점점 더 적은 수의 더 강력한 플랫폼에 통합할 가능성이 있다고 Forrester의 수석 분석가인 Kelsey Chickering은 말했습니다.
“안타깝게도 Snapchat의 광고주 예산 점유율은 마케터가 가장 효율적이고 검증된 채널로 이동함에 따라 더 줄어들 것입니다.”라고 그녀는 말했습니다.
Wells Fargo Securities의 분석가인 Brian Fitzgerald는 Snap이 모바일 게임, 금융 서비스, 스트리밍 및 미디어와 같은 범주의 광고주에게도 노출되어 “예산을 축소한 것으로 보입니다”라고 말했습니다.
Piper Sandlerㅡ 스냅 주가목표를 12달러에서 9달러로 하향
Piper Sandler의 분석가 Thomas Champion은 스냅 목표주가를 12달러에서 9달러로 낮추고 해당 주식 투자의견 중립 등급을 유지했습니다.
Champion은 스냅 EBITDA가 월가 예상치보다 높았지만, 스냅 경영진의 4분기 내부 목표(가이던스는 불확실성으로 제시하지 않음)는 “광고 수요의 중대한 악화를 시사한다.”고 주장했습니다.
스냅은 4분기 매출은 전년동기와 비슷할 것으로 성장없는 4분기를 예상(3분기 성장률은 사상 최저치를 기록했음)하면서 스냅 주가는 “다시 어려운 단기 전망에 직면했다”고 평가했습니다.
로스너는 투자자들에게 보내는 리서치 노트에서 3분기 테슬라 실적은 예상에 비해 3분기 수익이 부족하다고 보고했으며, 대부분 매출은 예상치에 부합했지만 매출총이익률은 더 약했다고 평가했습니다.
테슬라 마진 누락은 가격이나 수요의 완화를 반영하기보다는 일시적으로 발생하는 기가 텍사스와 베를린의 생산 비용 증가에 크게 기인한 것으로 지적했습니다.
그는 테슬라의 공장이 전 세계적으로 계속 확장되고 있기 때문에 테슬라가 여전히 기록적인 4분기 실적을 낼 수 있는 위치에 있다고 보고 있습니다.
웨드부시, 테슬라 주가목표를 360달러에서 300달러로 하향
3분기 테슬라 배송이 월가 예상보다 약 2만대 미달해 4분기 매출총이익률과 배송 지침에 관심이 집중
자동차 매출총이익률은 27.9%로 월가 추정치 30.0%를 하회
전세계 공급망 혼란과 중국과 유럽 환경과 같은 어려운 환경하에서도 “존경할 만한 실적”이었다고 평가
테슬라는 급증하는 전기차 경쟁, 전기차 수요 증가율 둔화와 직면한 가운데 무수한 물류 문제를 해결하고 있다는 것을 월가에 다시 증명해야
Wedbush 분석가인 Daniel Ives는 Tesla 주가목표를 360달러에서 300달러로 낮췄고 3분기 테슬라 실적 발표 후에 테슬라 투자의견 OutPerform 등급을 유지했습니다.
Ives는 3분기 배송이 월가 예상보다 약 2만대 미달함에 따라 이번 3분기 테슬라 실적에서 4분기 매출총이익률과 배송 지침에 관심이 집중되었다고 지적합니다.
Ives는 “중요한” 자동차 매출총이익률은 27.9%로 월가 추정치 30.0%를 하회했다고 지적합니다.
분석가들은 이번 분기 테슬라 실적은 자동차/기술 관련 전세계 공급망 혼란과 중국과 유럽이 테슬라에게 던져진 전혀 새로운 현실과 같은 어려운 환경하에서도 “존경할 만한 실적”이었다고 평가했습니다.
그는 테슬라가 이제 강력한 성장 스토리가 전 세계 모든 각도에서 다가오는 급증하는 전기차 경쟁, 전기차 수요 증가율 둔화와 직면한 가운데 무수한 물류 문제를 해결하고 있다는 것을 월가에 다시 증명해야 하기 때문에 테슬라 주가 상승 주장은 분명히 “어려운 고비를 맞고 있다”고 주장합니다.
제프리스, 3분기 테슬라 자동차 매출 및 매출총이익률은 긍정적으로 평가를
3분기 실적에서 테슬라는 “현재의 컨센서스를 넘어서는 자신감 있는 전망”을 보여주었다고 평가
테슬라 자사주 매입은 자본 배분 기회를 고려 시 잘못된신호를 보내고 있다고 혹평
제프리스 분석가 필립 후추아는 테슬라의 3분기 자동차 매출과 매출총이익률은 “약간 기대에 미치지 못했다”고 말했지만, 그는 테슬라의 지속적인 강력한 실행과 테슬라의 “현재의 컨센서스를 넘어서는 자신감 있는 전망”을 보여주었다고 평가합니다.
그러나 이 애널리스트는 테슬라 자사주 매입 가능성에 대한 언급이 “시장의 압력을 의무화하는 것처럼 들리지만, 지분을 확보할 수 있는 자본 배분 기회를 감안할 때 우리 의견으로는 잘못된 신호를 보낸다”고 덧붙였습니다.
Houchois는 테슬라 투자의견 매수 등급과 테슬라 주가목표 350달러를 제시하고 있습니다.
파이퍼 샌들러, 테슬라 매출총이익률 미스에 ‘겁먹지’ 말라
3분기 테슬라 실적 결과는 대부분 예상을 뛰어넘었다고 평가
기대했던 것보다 낮은 자동차 매출총이익률에 초점을 맞춰야
테슬라가 저가 시장을 확대함에 따라 가격이 낮아질 가능성이 높지만, 더 효율적인 공장, 더 많은 볼륨, 더 많은 소프트웨어가 매출총이익률에 미치는 영향을 완화시킬 것
파이퍼 샌들러 애널리스트 알렉산더 포터는 3분기 테슬라 실적 결과는 대부분 예상을 뛰어넘었다고 평가합니다.
그는 3분기 테슬라 실적이 우리의 우호적인 입장을 바꿀 이유가 없다고 보고 테슬라 주가목표 340달러와 테슬라 투자의견 Overweight 등급을 유지했습니다.
포터는 투자자들에게 보내는 리서치 노트에서 주당 순이익의 완만한 하락을 근거로 투자자들이 기대했던 것보다 낮은 자동차 매출총이익률에 초점을 맞춰야 한다고 말합니다.
또한 중국과 유럽의 경기 침체가 아니라면 그렇지 않을 때보다 낮은 수요와 관련된 논란에 휩싸일 수 있다고 분석가는 보고 있습니다.
테슬라가 저가 시장을 확대함에 따라 가격이 낮아질 가능성이 높지만, 더 효율적인 공장, 더 많은 볼륨, 더 많은 소프트웨어가 매출총이익률에 미치는 영향을 완화시킬 것이라고 포터는 주장합니다.
그는 투자자들에게 매출총이익률 미스에 “깜짝 놀라지” 말라고 조언합니다.(테슬라 자동차 매출총이익률 27.9%로 월가 추정치 30.0%를 하회)
Morgan Stanley, 긍정적인 3분기 테슬라 실적에도 불구하고 FY23 전망은 여전히 위험하다
모건스탠리의 애덤 조나스 애널리스트는 테슬라가 규제 크레딧 감소, 투입 비용 증가, 외환 및 물류 역풍, 신규 공장 비효율성 증가에도 불구하고 기대를 넘는 “3분기 수익”을 기록했다고 밝혔습니다.
3분기 잉여현금흐름 30억 달러는 그의 예측의 거의 3배에 달했습니다.
그러나 그는 FY23 컨센서스가 “거시적 불확실성에 더 많은 고려를 해야 한다”고 바라며 테슬라 FY23 전망을 “여전히 위험에 처해 있다”고 보고 있습니다.
그 분석가는 테슬라 주식 투자의견 Overweight 등급과 350달러의 주가목표를 제시하고 있습니다.
RBC 캐피털, 테슬라 주가목표를 340달러에서 325달러로 하향 조정
RBC 캐피털의 분석가 조셉 스팍은 테슬라 주가목표를 340달러에서 325달러로 낮췄지만 3분기 실적 발표 이후 테슬라 투자의견 OutPerform 등급을 유지하고 있습니다.
단기적으로는 투자자가 테슬라 매출총이익률 미스에 초점을 맞추고 요구가 조금 더 어려워질 수 있지만, 장기적으로는 수요에 대해 크게 걱정하지 않고 매출총이익률 30%로 되돌아가는 길을 보고 있다고 애널리스트는 투자자들에게 말합니다.
스팍은 또한 테슬라가 인플레이션 감소법의 혜택을 받고 있다고 보고 있다.
번스타인, ‘실망스러운’ 3분기 테슬라 실적에도 투자의견 Underperform 등급 유지
번스타인 분석가 토니 사코나기는 테슬라의 3분기 결과가 매출과 자동차 매출총이익률이 컨센서스보다 낮은 수준으로 “실망스럽다”고 지적했습니다.
테슬라는 여전히 생산량이 50% 증가할 것으로 예상했지만, 자동차 배송은 지연될 것이며, 이는 균형 잡힌 배송 덕분이라고 말했습니다.
재무적 측면과는 별개로, 그 분석가는 “실적 발표는 우리 예상과 잘 맞지 않았다”고 주장합니다.
Sacconaghi는 테슬라 실적 발표에서 실적에 대한 많은 질문에 대한 대답이 퉁명스럽고 거의 경멸적이었으며, 대신 CEO Musk는 테슬라의 미래와 능력에 대해 매우 대담한 예측을 반복했다고 덧붙였습니다.
분석가들은 또한 테슬라가 “우수한 수요”를 가지고 있으며 “예측 가능한 미래에 우리가 만들 수 있는 모든 자동차”를 계속 판매할 것이라고 말했지만, 특히 중국에서 자동차의 리드 타임이 극적으로 감소했으며, 그는 소비 감소와 증가하는 경쟁에 대해 우려하고 있다는 점을 지적했습니다.
Sacconaghi는 테슬라 투자의견 Underperform 등급과 주가목표가 150달러를 제시하고 있습니다.
넷플릭스가 월가 예상사를 웃도는 질적과 가이던스를 발표하면서 넷플릭스 주가에 긍정적으로 작용하고 있습니다. 이번 3분기 넷플릭스 실적에 대한 월가의 평가를 간단히 정리해 봤습니다.
지난 2분기 연속 구독자가 감소하면서 시장의 우려를 낳았으나 이번 3분기에는 241만명순증과 4분기 450만명 순증을 예상했습니다.
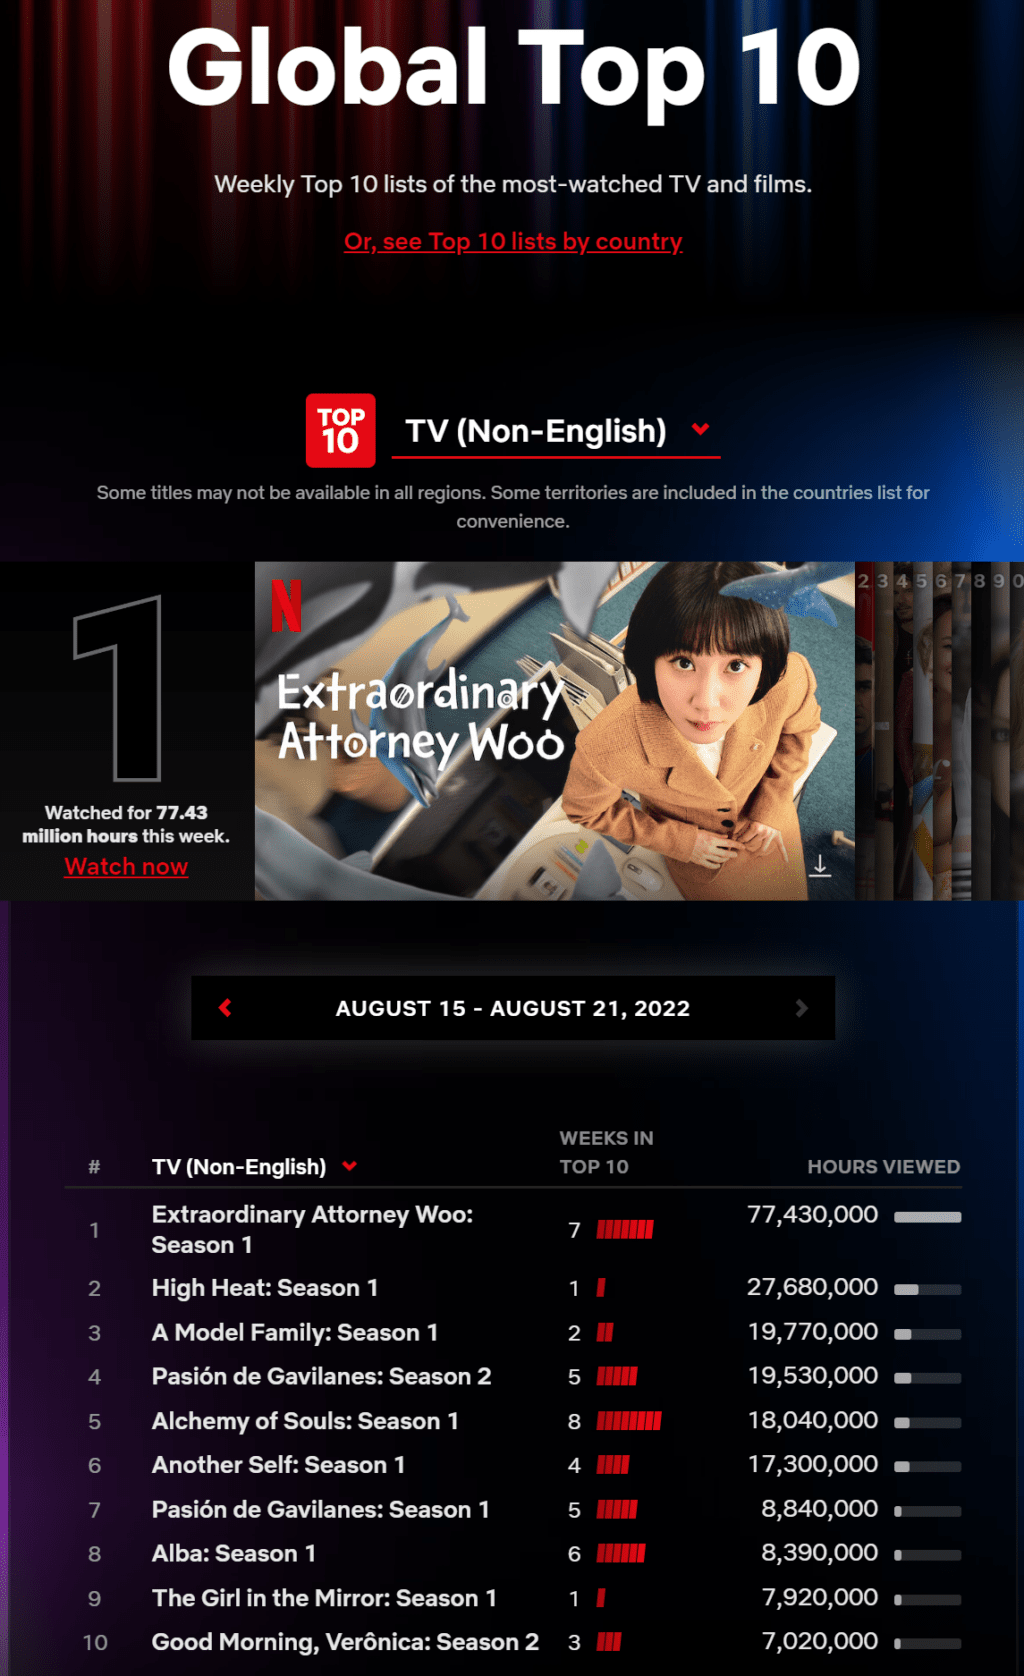
넷플릭스 테드 사란도스가 어닝콜에서 직접 ” 로컬 콘텐츠의 인기가 급상승하고 있다. ‘이상한 변호사 우영우’는 한국을 넘어 현상이 됐다”고 강조. 우영우는 공개 첫 한달(28일 동안) 동안 4억 2,000만 시간이 시청돼 비영어 콘텐츠 시청률 역대 6위를 기록. ‘수리남(Narco-Saints)’도 런칭 이후 1억 2,800시간이 시청됐다고 설명하며 K콘텐츠를 칭찬했죠.
3분기 구독자 순증은 241만명으로 월가 예상치 109만명을 크게 상회 주당 EPS는 3.1달러로 예상치 2.13달러 상회 매출 79.3억 달러로 예상치 78.37억 달러 상회
3분기 실적 결과를 통해 이 분석가는 광고 및 계정 공유 수익 창출, 영업 이익 확대 및 잉여현금흐름 증가로 수익 성장을 가속화하는 넷플릭스의 능력에 대한 확신을 증가시켰습니다.
그는 “Basic With Ad”의 유닛 이코노미는 최소한 모든 시장에서 중립적이며, 미국과 같은 대형 광고 시장에서는 수익과 영업이익에 훨씬 더 큰 긍정적인 영향을 미치면서 “상당히 적극적으로 평가”되어야 한다고 주장했습니다.(He’s encouraged that “Basic With Ad”s unit economics should be at least neutral across all markets, and “significantly accretive” in large ad markets such as the U.S., with an even greater positive impact to revenue and operating profit.)
도이체방크, 넷플릭스 투자의견 매수로 업그레이드
도이체방크의 분석가 브라이언 크래프트는 넷플릭스 실적 결과에 따라 넷플릭스 목표주가를 270달러에서 350달러로 상향 조정했습니다.
이 분석가는 이제 넷플릭스 경영진이 계정 공유를 더 잘 수익화하기 위해 설계된 새로운 조치를 2023년 초 도입과 12개 상위 시장에서 광고 요금제 출시 시기를 모두 확인했다는 점에서 내년 가입자 증가 전환점을 가시화할 수 있을 것으로 보고 있습니다.
넷플릭스가 집계한 1억 명의 “계정 공유자”는 넷플릭스가 곧 활용할 수 있는 위치에 놓이게 될 분명하고 현재의 성장 기회를 나타낸다고 크래프트는 조사 노트에서 투자자들에게 말합니다.
그는 넷플릭스 주가목표로 350달러를 제시했습니다.
KGI 증권, 넷플릭스 투자의견을 중립에서 Outperform 등금으로 업그레이드
KGI 증권 분석가 프레디 첸은 넷플릭스 실적 결과에 따라 넷플릭스 주가목표를 330달러로 제시하고 넷플릭스 투자의견을 중립에서 Outperform 등급으로 업그레이드했습니다.
Pivotal Research, 넷플릭스 주가 목표는 175달러에서 200달러로 상향조정
맥쿼리, 넷플릭스 주가 목표는 230달러에서 285달러로 상향조정
맥쿼리 분석가 팀 놀렌은 넷플릭스사 Q3 가입자 순증에서 “예상보다 좋은 결과”를 발표하고 4분기 구독자 순증 가이던스에 대해 “계절적 상승은 반영하지만 아직 광고 요금제 도움이 많지 않다”고 평가한 후 넷플릭스 주가목표를 230달러에서 285달러로 올렸고, 넷플릭스 투자의견 중립 등급을 유지했습니다.
광고 요금제 성장과 암호 공유를 줄이기 위한 노력에 대해 “낙관적”인 반면, Nollen은 “P&L 진행에는 시간이 걸릴 수 있습니다.”고 평가했습니다.
오펜하이머, 넷플릭스 주가 목표를 325달러에서 365달러로 상향조정
Oppenheimer의 분석가인 Jason Helfstein은 넷플릭스 구독자 추세가 광고 요금제 출시와 계정 공유 단속을 앞두고 바닥을 친 것으로 나타타면서 넷플릭스 주가목표를 325달러에서 365달러로 올렸습니다.
이 애널리스트는 광고주와 초기 광고주 수요가 경영진에게 2023년 1억 개 공유 계정을 단속할 수 있는 자신감을 심어주고 있다고 보고 있습니다.
게다가, Helfstein은 공유 계정을 광고 요금제로 유도하면 구독자 증가를 촉진할 뿐만 아니라 광고 요금제 대상 고객을 빠르게 창출할 수 있다고 생각합니다.
넷플릭스가 광고 요금제는 4K 지원하지 않기 때문에 의미 있는 다운그레이드를 예상하지 못한다고 보고 있습니다.
KeyBanc, 넷플릭스 실적에 따라 Netflix 투자의견 Sector Weight 등급을 유지
Justin Patterson KeyBank 분석가는 Netflix의 3분기 결과가 2023년 수익화 이니셔티브의 규모와 마진 확대 비율에 대한 주가 상승 논쟁을 해결하는 데 거의 도움이 되지 않았다고 생각합니다.(KeyBanc analyst Justin Patterson believes Netflix’s Q3 results did little to settle bull and bear debates around the size of 2023 monetization initiatives and the rate of margin expansion.)
그의 모델은 이제 광고 요금제의 수익 기여가 적고 ARPU의 성장이 더 크다고 가정하고 있으며, 이는 2023/2024년 수익 2% 감소와 2024년 EPS 2% 감소를 주도하고 있습니다.
패터슨은 주가가 21배인 2024 가격으로 거래되고 몇 시간 후 수익이 발생하는 상황에서, 넷플릭스가 주식을 능가하기 위해서는 의미 있는 플러스 수익과 EPS 개정이 필요하다고 계속 믿고 있습니다.
그는 네플릭스 투자의견 Sector Weight 등급을 유지합니다.
코웬, 넷플릭스 주가 목표는 325달러에서 340달러로 상향조정
코웬 분석가 존 블랙레지는 넷플릭스 주가목표를 325달러에서 340달러로 상향 조정하고 주식에 대한 Outperform 등급을 유지합니다.
이 애널리스트는 2023년 초에 암호 공유 솔루션을 확장할 준비를 하는 동안 광고 요금제 출시를 앞두고 강력한 실적 가이던스를 제시했다고 밝혔습니다.
웨드부시, 넷플릭스 주가목표를 280달러에서 325달러로 상향조정
Wedbush 분석가 Michael Pachter는 Netflix 주가목표를 280달러에서 325달러로 상향 조정하고 분기별 결과에 따라 넷플릭스 투자의견 우수 등급을 유지합니다.
이 분석가는 넷플릭스가 전략을 바꾸면서 이 어두운 환경에서 좋은 포지션을 차지하고 있으며, 매우 수익성이 높지만 성장이 느린 회사로 평가되어야 한다고 생각합니다.(The analyst thinks Netflix is well-positioned in this murky environment as it shifts its strategy, and should be valued as an immensely profitable, slow-growth company.)
게다가, Pachter는 UCAN(미국과 캐나다)에서 성장이 정체되고 EMEA(유럽 및 중동)에서 완전한 시장 포화를 향해 가고 있었기 때문에 Netflix가 광고 요금제를 출시하기로 한것은 훌륭한 결정이라고 평가했습니다.
넷플릭스 광고 요금제는 향후 전환을 제한해야 하는 반면 콘텐츠 전략은 더 큰 분별력과 더 높은 오리지널 타이틀의 혼합으로 매끄럽게 되어 있다고 그는 주장합니다.(Its ad-tier should limit churn going forward, while its content strategy appears to be smoothing out with greater discernment and a higher mix of original titles, he contends. ))
결과적으로, 이 분석가는 넷플릭스가 향후 몇 년 동안 상당한 잉여현금흐름 증가 할 준비가 되어 있다고 생각합니다.
넷플릭스 수익 발표 후 구제 랠리는 ‘너무 이른 것 같다(seems overcooked)’고 벤치마크는 말합니다.
벤치마크, 넷플릭스 주가목표를 157달러에서 162달러로 상향
벤치마크 분석가인 Matthew Harrigan은 넷플릭스 주가목표를 157달러에서 162달러로 상향 조정했지만 넷플릭스 주식 투자의견 매도 등급을 유지했습니다. 넷플릭스 3분기 실적 발표와 4분기 실적 가이던스에 주가가 14% 상승했음에도 불구하고 여전히 조심스럽다고 투자자들에게 말했습니다.
재정 가이던스는 실제로 벤치마크의 “이미 신중하게 FX 조정된 이전 추정치”를 밑도는 반면, 450만 명의 유료 회원 증가율은 그의 이전 5백만 예상치를 밑돌고 있으며 그는 4분기 이후 회원 증가 보고를 중단하기로 한 경영진의 결정을 좋아하지 않는다고 Harrigan은 말했습니다.”
Baird, Netflix 주가목표를 240달러에서 275달러로 상향조정
베어드 분석가 윌리엄 파워는 넷플릭스 주가목표를 240달러에서 275달러로 상향 조정하고 넷플릭스 투자의견 중립 등급을 유지합니다.
애널리스트는 다가오는 광고 요금제 출시가 2023년까지 재정에 의미 있는 영향을 미치지 않을 것 같지만 예상보다 빠른 출시를 보이고 있다고 지적했습니다.
Wlodarczak은 투자자들에게 3분기 전체 가입자 증가, 예상보다 높은 Q4 구독자 증가, 3분기 영업이익 감소, 그리고 4분기 수익 및 영업이익이 예상보다 훨씬 더 나쁘다고 말했습니다. 이는 주로 강달러와 앞서 언급한 프로그래밍 비용 타이밍에 의해 주도되었다고 보고 있습니다.
분석가들은 넷플릭스가 대부분의 선진국 시장에서 “저성장/저성장 전망”을 보이는 것은 이미 충분한 가계 보급 수준과 증가하는 경쟁을 반영한다고 말합니다.
파이퍼 샌들러, 넷플릭스 주가 목표는 215달러에서 270달러로 상향조정
Piper Sandler 분석가 Thomas Champion은 Netflix 주가목표를 215달러에서 270달러로 상향 조정하고 넷플릭스 투자의견 중립 등급을 유지합니다.
Champion은 리서치 노트에서 투자자들에게 회사의 3분기 순이익이 예상에 부합했지만 4분기 전망은 예상보다 약간 더 나았다고 말합니다.
환율은 여전히 상당한 역풍으로 남아 있지만, 넷플릭스의 잉여현금흐름은 여전히 궤도에 올라 있다고 분석가는 말합니다.
Champion은 “4월 이후 많은 진전이 있었지만 향후 제품 진화에 많은 부분이 달려 있습니다.”라고 말합니다.
뱅크오브아메리카가 조사한 펀드매니저들의 주식과 글로벌 성장에 대한 심리는 무조건적인 항복을 보여주며, 2023년 주식 랠리 가능성을 높여줍니다. (The sentiment on stocks and global growth among fund managers surveyed by Bank of America Corp. shows full capitulation, opening the way to an equities rally in 2023.)
마이클 하트넷이 이끄는 BofA 전략가들은 화요일 투자자들에게 보내는 리서치 메모에서 은행의 월간 글로벌 펀드 매니저 설문조사가 “거시적 항복, 투자자 항복, 정책 항복의 시작을 외친다”고 평가했습니다.
그들은 연방준비제도이사회(FRB)가 마침내 금리인상에서 손을 뗀 후 2023년 상반기에 주가가 바닥을 칠 것으로 예상합니다.
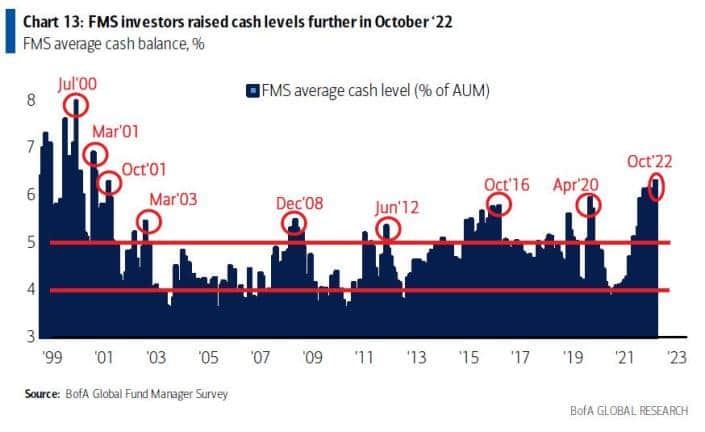
전략가들은 투자자들이 2001년 4월 이후 가장 높은 수준인 포트폴리오의 6.3%를 현금으로 보유하고 있으며, 주식 시장 참여자의 순 49%가 주식 비중을 축소하고 있다고 언급하면서 “시장 유동성이 크게 악화되었다.(Market liquidity has deteriorated significantly)”고 평가했습니다.
펀드매니저들의 현금 비중 추이, 2022년 10월은 201년 4월 이후 가장 높은 수준
10월 7일부터 10월 13일까지 실시된 9,710억 달러의 운용 중인 326명의 펀드매니저를 대상으로 한 설문조사에 따르면, 조사 대상자의 거의 대부분이 향후 12개월 동안 경기 침체를 예상한다고 답한 반면, 79%는 같은 기간 동안 인플레이션이 감소할 것으로 예측했습니다.
하트넷은 “지난달까지 주식시장은 암울한 심리에 영향을 받지 않았지만,이제 투자자들의 비관론을 더 잘 반영하기 시작했다(While the stock market was immune to the bleak sentiment till last month, it has started to better reflect investors’ pessimism)”고 썼습니다.
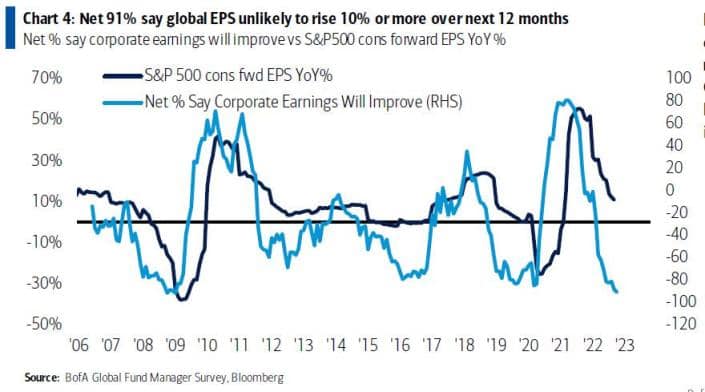
어닝 시즌이 시작되면서 투자자의 83%는 향후 12개월 동안 글로벌 수익이 악화될 것으로 예상하고 있습니다. 전략가들에 따르면 91%는 순이익이 10% 이상 상승할 것 같지 않다고 답했늕데, 이는 글로벌 금융위기 이후 가장 높은 수준으로 S&P 500 실적 추정치에 더욱 부정적인 영향을 미치는 신호라고 합니다.
투자자 91%는 gLOBAL eps가 10%이상 상승하지 않을 것으로 전망
글로벌 주식은 최근 기술 수준의 지원, 영국 정부 정책의 변화 및 수익에 대한 집중 속에서 랠리를 펼쳤습니다. 하트넷과 그의 팀은 지난 주 미국의 인플레이션 수치 발표 후 상승을 “베어 허그(bear hug)”라고 설명했습니다.
기타 설문 조사 주요 내용은 다음과 같습니다.
절대적으로 투자자들은 현금, 의료, 에너지 주식에 대해 낙관적이며, 채권뿐만 아니라 주식, 영국 및 유로존 주식에 가장 부정적입니다.
가장 붐비는 거래는 미국 달러 매수, 유럽 주식 매도, ESG 자산 매수, 석유 매도, 신흥 시장 및 중국 부채 매도 그리고 영국 부채 및 주식 매도입니다.
68%의 기록적인 높은 점유율은 달러가 과대평가되었다고 봅니다.
투자자들은 유럽 국가 부채 시장을 체계적인 신용 이벤트의 가장 가능성있는 원천으로 보고 있습니다.
투자자들은 향후 12개월 내에 정책 피벗이 될 가능성이 높아지고 있으며, 참여자의 28%는 그 기간 내에 단기 이자율이 낮아질 것으로 보고 있습니다.
모건스탠리, 애플 주가목표 180달러에서 177달러로 하향 PC 수요 둔화 및 가전제품 수요가 둔화하면서 추가적인 하락 전망했고, 하드웨어 섹터는 경기침체 우려, 강달러, 고인플레이션 및 재고 증가라는 최악의 상황에 직면 중이라고 평가 애플 수익 추정치와 주가목표를 각각 평균 10%와 15% 하향
BofA, 10월 아마존 프라인 데이 GMV 80억 달러로 7월보다 25% 감소 추정 데이터 서비스 Numerator는 아마존의 프라임 데이 판매 결과가 일반적인(7월) 프라임 데이 판매보다 낮았다고 보도 BofA는 이번 아마존 프라임 데이 행사에서 총 상품 가치(GMV)로 80억 달러를 추정했는데, 이는 7월 행사의 GMV 107억 달러보다 25% 감소한 것
웰스파고, 테슬라 주가목표를 280달러에서 230달러로 하향 Tesla가 인플레이션 감소법(the Inflation Reduction Act)의 가장 큰 수혜자로 테슬라는 90만대 미국 생산량을 최대화할 경우에만 28억 달러를 절약할 수 있다고 분석 따라 2026년까지 2023년의 수익 추정치에서 33% 증가 예상
New Constructs, 금리 상승 시 테슬라 주식은 ‘좀비 주식’이 될 가능성 금리인상이 지속되는 만큼 테슬라 밸류에이션에 치명적으로 작용할 것이다. 특히 7천억 달러에 달하는 테슬라 시가총액은 토요타와, 제너럴 모터스, 스텔란티스, 혼다, 타타 모터스 및 닛산을 합친 것보다 많다”고 우려
모건스탠리, 애플 주가목표 180달러에서 177달러로 하향
모건스탠리 분석가 에릭 우드링(Erik Woodring)은 애플 주식 투자의견 Overweight 등급을 유지햇지만 애플 주가목표를 180달러에서 177달러로 하향 조정했습니다.
Woodring은 3분기 소비자 및 기업 점검 시 (수요가) “악화된” 것으로 나타났으며, 이는 IT 하드웨어 수요 추정치가 더욱 하락했음을 시사한다고 투자자들에게 조사 노트에서 밝혔습니다.
벨루에이션 배수는 더 낮지만, 아직 “저점에 있지 않다”고 분석가는 말합니다.(While valuation multiples are lower, they are “not at troughs,” says the analyst.)
하드웨어 섹터의 주가는 연초 대비 S&P 500 지수를 약 16%p 하회했는데 PC 수요 둔화 및 가전제품 수요가 둔화하면서 추가적인 하락 전망했고, 하드웨어 섹터는 경기침체 우려, 강달러, 고인플레이션 및 재고 증가라는 최악의 상황에 직면 중이다”라며 개인용 제품 시장에서 기업용까지 수요 둔화세가 확산 중으로 PC뿐만 아니라 서버 및 스토리지 등 경기침체 전망에 근거해 기업들의 IT 지출 증가세가 빠르게 둔화 중이다”라고 분석했습니다.
그는 시장이 점점 더 “악재”로 가격을 매기고 있지만, 하드웨어 주식에 대해 긍정적인 평가를 내리기에는 아직 이르다고 생각합니다.(He believes that while the market is increasingly pricing in “bad news”, it is still too early to get positive on hardware names.)
Woodring은 3분기를 컴퓨터 하드웨어 섹터가 부진한 가운데에도 Apple과 CDW를 최고의 (투자) 아이디어로 선정했습니다.
그는 계속해서 “품질 편향이 있다”고 수익 추정치와 주가목표를 각각 평균 10%와 15% 낮추었습니다.(He continues to “have a quality bias” and reduced earnings estimates and price targets by 10% and 15%, on average, respectively)
에버코어 ISI, 애플 주식을 ‘전술적 우수성(Tactical Outperform)’에 추가
에버코어 ISI 분석가 Amit Daryanani는 애플 주식을 에버코어 ISI의 “전술적 우수(Tactical Outperform)” 목록에 추가했습니다.
그는 애플이 9월 분기 실적은 컨센서스보다 더 나은 결과를 제공할 수 있는 “좋은 위치”있다고 보고, 12월 분기에 대한 실적 가이던스도 “아마 소폭 상승세를 보일 것”이라고 주장했습니다.
그의 작업과 배송 추적 조사는 주목할만한 낮은 두 자릿수 평균 판매 가격이 상승할 가능성이 있는 견고한 수요를 가리킵니다.
이 분석가는 애플 주식 투자의견 Outperform 등급과 주가목표 190달러를 유지했습니다.
코웬, 아마존 주가목표를 214달러에서 172달러로 하향
코웬 분석가 존 블랙리지(John Blackledge)는 아마존 주가목표를 214달러에서 138달러로 낮추고 아마존 주식 투자의견 Outperform 등급을 유지했습니다.
이 분석가는 아마존의 2020-2021년 역사적인 780억 달러 풀필먼트 및 물류 투자 지출을 종료하고 2022년 하반기 이커머스 성장 가속화를 달성함에 따라 계속해서 아마존 주식을 선호하고 있습니다.
BofA, 10월 아마존 프라인 데이 GMV 80억 달러로 7월보다 25% 감소 추정
아마존이 10월 13일부터 14일까지 열린 프라임 얼리 액세스 세일에서 “수천만 명의 프라임 회원”이 타사 벤더로부터 “1억 개 이상의 아이템을 주문”했다는 것을 포함한 일부 (프라임 데이) 데이터 포인트를 발표햇습니다.
이 후 BofA 분석가 저스틴 포스트는 7월 아마존 프라임 데이 이벤트의 보도 자료에서 1억 개 이상의 “소규모 비즈니스 아이템”이 판매 되었다고 언급되었다고 지적했습니다. 하지는 이번에는 아마존은 7월 아마존 프라임 데이 후 아마존이 주장했던 “역대 최대의 프라임 데이”라고 말하지 않았다고 지적했습니다.
데이터 서비스 Numerator는 아마존의 프라임 데이 판매 결과가 일반적인 프라임 데이 판매보다 낮았다고 보도했는데, 이는 최근 7월 프라임 데이를 감안할 때 일리가 있다고 생각한다고 포스트는 덧붙였습니다.
그는 이번 이틀간의 아마존 프라임 데이 행사에서 총 상품 가치(GMV)로 80억 달러를 추정했는데, 이는 7월 행사의 GMV 107억 달러보다 25% 감소한 것이라고 포스트는 지적했습니다.
그는 아마존 주식 투자의견 매수 등급과 아마존 주가목표 157달러를 제시했습니다.
웰스파고, 테슬라 주가목표를 280달러에서 230달러로 하향
웰스 파고 분석가 콜린 랭건은 10월 19일 3분기 테슬라 실적 발표를 앞두고 테슬라 주가목표를 280달러에서 230달러로 낮추고, 테슬라 주식 투자의견 Equal Weight 등급을 유지했습니다.
이 애널리스트는 환율 역풍으로 가격 결정의 이점이 상쇄될 가능성이 높다고 말하면서 컨센서스를 “살짝” 상회를 예측합니다.(The analyst forecasts a “slight” beat, saying the benefit of pricing will likely be offset by currency headwinds.)
그러나, Langan은 투자자들에게 보내는 연구 노트에서 Tesla가 인플레이션 감소법(the Inflation Reduction Act)의 가장 큰 수혜자라고 말합니다.
이 분석가는 이 법의 이점으로 2026년까지 2023년의 수익 추정치를 33% 증가시킬 것으로 보고 이를 반영했습니다.
이 인플레이션 감축법에 따르면 모든 미국산 배터리에 대해 차량당 3,100달러의 세금 공제 혜택이 있으며, 테슬라는 90만대 미국 생산량을 최대화할 경우에만 28억 달러를 절약할 수 있다고 분석했습니니다.
하지만 이 분석가는 가중 평균 자본 비용을 반영하기 위해 테슬라 주가 목표를 설정하지 않았습니다.
New Constructs, 금리 상승 시 테슬라 주식은 ‘좀비 주식’이 될 가능성
New Constructs 최고경영자 David Trainer CEO는 “테슬라 주가가 추가적으로 큰 하락국면을 맞이할 수 있을 것이다”고 주장했는데, 그럼에도 테슬라 주가목표 90달러를 유지했습니다.
그는 “금리인상이 지속되는 만큼 테슬라 밸류에이션에 치명적으로 작용할 것이다. 특히 7천억 달러에 달하는 테슬라 시가총액은 토요타와, 제너럴 모터스, 스텔란티스, 혼다, 타타 모터스 및 닛산을 합친 것보다 많다”고 우려했습니다.
“테슬라의 ‘31년 연간 판매대수는 토요타의 판매대수를 약 9% 상회할 것으로 전망하고, 영업이익률 또한 경쟁사와 유사한 수준으로 하락할 것이다. 이에 현 주가 수준 대비 약 56%의 하락폭이 발생할 수 있다”고 지적했습니다.
The Information, 일론 머스크는 Twitter에 대한 ‘독점적 권한’을 가진다고 보도
테슬라 최고 경영자 일론 머스크(Elon Musk)가 Twitter 투자자를 위한 주주 합의는 그에게 IPO 결정에 대한 “독점적 재량(sole discretion)”과 이사회 변경에 대한 “독점적 권한(exclusive authority)”을 부여하고 있다고 The Information이 보도했습니다.
블룸버그, 메르세데스가 테슬라 모델 Y를 겨냥한 최신 전기 SUV를 공개
블룸버그의 윌리엄 윌크스는 메르세데스-벤츠 그룹이 테슬라의 모델 Y를 겨냥한 저기 SUV를 10년 말까지 발표한다는 내부 목표로, 스포츠 유틸리티 차량으로 전기차 라인업을 확장하고 있다고 보도했습니다.
파리 모터쇼 전날에 공개된 메르세데스 EQE SUV는 367마일의 주행거리를 가진 모델 Y보다 더 저렴한 68,000달러로 올해 말 판매가 시작될 것이라고 합니다.
이 모델은 메르세데스의 전용 EV 플랫폼을 사용한 네 번째 모델로, 주력 모델인 EQS 세단의 기반이 되기도 합니다.
CNBC, 스텔란티스, Jeep 전기차 버전 공개
CNBC는 17일(월) 스텔란티스가 Jeep 브랜드 첫 전기차 기종인 Jeep Avengers를 공개했다”고 보도했습니다.
“Jeep Avengers 목표 주행거리는 1회 완충시 400킬로미터이며, 이날부터 예약을 받기 시작했습니다. 이 모델은 내년부터 쇼룸에 전시될 예정이다. 스텔란티스는 테슬라, 폭스바겐, 포드 모터, 제너럴 모터스 등과 전기차 부문에서 경쟁하려 하고 있다”
한편 스텔란티스 CEO Carlos Traverse는 에너지 절반을 자체 생산하겠다고 밝혔습니다.
“당사는 2025년 내로 당사 생산시설에 요구되는 에너지 절반을 자체 생산할 것이다. 또 스텔란티스는 2030년 내 유럽지역 승용차 판매 중 전기차 비중을 100%로 끌어올리고, 미국지역 승용차 및 경량 트럭 판매대수에서 전기차 비중 50%를 달성할 계획이다. 스텔란티스의 상기 목표는 유럽을 비롯한 주요 지역의 전기차 확대 움직임에 기인한다. 유럽연합(EU)은 2035년에 신규 디젤 및 휘발유 승용차 및 밴의 판매를 금지시킬 계획이며, 영국도 이와 유사한 목표를 갖고 있다”
8월 CPI 발표와 더불어 주요 지수의 약세장 랠리 시도는 S&P 500이 예상보다 뜨거운 인플레이션 보고와 함께 9월 13일 폭락하기 전까지 나흘 동안 거의 4%의 손실을 만회하는 결과를 낳았습니다.
미국 주식시장이 극도로 어려운 한 해 동안 일련의 약세장 랠리에서 또 한번의 짧은 구제 랠리(brief relief rally)이며, 시장의 불확실성이 지속됨에 따라 앞으로 더 많은 것이 있을 것으로 보입니다.
약세장 랠리는 일반적으로 시장 하락의 광범위한 환경에서 주식들에 의한 단기 랠리입니다. 하락세가 클수록 주식은 하락하고, 대신 이익을 잡으려던 권리를 박탈당한 투자자들은 더 큰 손실에 직면하여 가격을 더 떨어뜨리기 때문에 약세 시장 랠리를 예상하고 투자하려고 하면 종종 더 큰 손실로 이어질 수 있습니다.
약세장 랠리(A bear market rally)는 일반적으로 광범위한 시장 하락 환경에서 주식의 단기 랠리(때로는 극도로 짧음)입니다.
약세장 추세가 시작되기 전 수개월 동안 5-10% 또는 더 긴 랠리의 날카롭고 짧은 랠리이든 많은 다른 방식으로 보일 수 있습니다. 약세장 랠리의 매개 변수에 대한 실질적인 정의는 없으며, 약세장 랠리를 식별하는 유일한 확실한 방법은 랠리가 약세장 하락세에 굴복하는지 시간을 두고 기다리는 것입니다.
S&P 500은 주요 주식 지수가 한 해 동안 20% 이상의 손실을 기록했던 6월에 약세 시장 영역으로 널리 간주되는 영역을 강타했습니다: 6월 16일부터 8월 16일 사이에 S&P는 약세 시장 랠리에서 약 14% 상승했다가 다시 하락했습니다.
가스 가격 하락에도 불구하고 전월 대비 0.1%의 광범위한 물가상승률과 전월 대비 0.6%의 핵심 CPI가 상승했던 8월 CPI가 발표되면서 분석가 기대보다 뜨거운 상승세로 돌아섰고, 2020년 6월 이후 최악의 주가 하락으로 이어진 시장 경로로 이어졌습니다. 불확실성이 시장의 변동성과 공포를 부추기면서 S&P 500 지수는 4.3% 하락 마감했습니다.
“거시경제 데이터에 어떠한 긍정적인 징후가 없다면, 주식의 위험/보상 균형은 미약하게 유지될 것입니다. 투자자들은 시장의 타이밍을 맞추려고 하지 않음으로써 “황소 함정”을 피해야 합니다,”
라고 네이션와이드 투자 관리 그룹의 투자 연구 책임자인 마크 해켓과 네이션와이드 이코노믹스의 수석 경제학자 벤 에이어스는 2022년 9월에 쓴 것입니다.
올해 S&P 500 지수가 25% 하락하면서 200주 이동 평균(200-week moving average)에서 “심각한 지지 바닥”을 테스트하고 있으며, 이는 기술적 회복으로 이어질 수 있다고 전략가 마이클 J. 윌슨은 월요일 메모에서 주장했습니다.
월스트리트의 가장 저명한 약세론자 중 한 명인 윌슨은 올해의 약세장을 정확하게 예측했으며 S&P 500이 약 4,150포인트까지 상승할 가능성이 있다고 말햇습니다.
이는 최근 S&P 500 종가에서 16%의 상승 여력이 있음을 시사합니다.
참고로 마이크 윌슨은 지난 10월 초, 미국 증시가 약세장의 마지막 단계에 있다고 말했고, 그는 올 연말 S&P 500 지수가 3,000에서 3,400 정도로 결국 최저치를 기록할 것으로 봐었습니다.
마이크 윌슨은 주식시장 전망에 대해 전반적으로 부정적인 장기적 입장을 유지하면서 “그것은 엄청나게 큰 움직임처럼 보이지만 올해와 이전의 약세장 랠리와 일치할 것(While that seems like an awfully big move, it would be in line with bear market rallies this year and prior ones.)”이라고 말합니다.
투자자들이 매파적인 연방준비제도이사회(FRB)와 성장 둔화가 경제를 불황으로 몰아넣을 것을 우려하면서 S&P 500이 글로벌 금융위기 이후 가장 큰 연간 하락을 앞두고 있는 가운데 2022년 미국 증시는 폭락했습니다.
지난달 근원 소비자 물가가 40년 만에 최고치를 기록하면서 11월에 또 다른 공격적인 연준 금리 인상에 대한 기대가 굳어졌지만 윌슨은 인플레이션이 이제 정점에 이르렀고 내년에 급격히 떨어질 수 있다고 말했습니다. 그러나 이 전략가는 앞으로 12개월 동안 “급격하고 실질적인 수익 감소(an acute and material earnings deceleration)”가 예상된다고 말했습니다.
윌슨은 또한 S&P 500이 주요 200주 이동 평균 아래로 떨어지려면 일반적으로 “전면적인 경기 침체(full-blown recession)”가 필요하지만, 지수가 이번에 그 수준을 유지하지 못하면 랠리가 전혀 실현되지 않을 수도 있다고 경고했습니다. 대신 S&P 500 벤치마크 지수는 금요일 종가보다 최소 5% 낮은 3,400포인트 이하로 떨어질 수 있다고 그는 말했습니다.
궁극적으로 그는 약세 시장이 3,000-3,200포인트 주변에서 바닥을 칠 것으로 보고 있습니다.
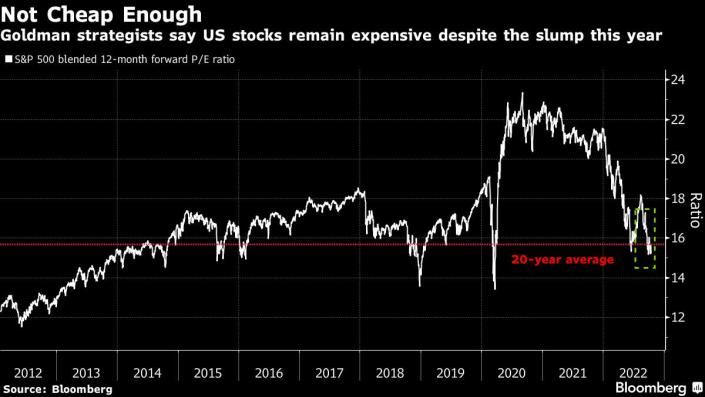
골드만삭스 전략가들, 이자율 고려 시 S&P 500이 여전히 비싸다고 주장
한편 Goldman Sachs 전략가들은 S&P 500 지수가 이자율을 감안할 때 과거와 비교할 때 여전히 비싸다고 말했습니다.
그러나 그들은 더 빠른 현금 흐름 생성, 가치, 수익성 있는 성장, 순환 경기 및 소형주와 연결된 주식에서 매력적인 기회를 보고 있다고 David J. Kostin을 포함한 전략가들은 10월 14일자 메모에서 썼습니다.
대다수 경제학자들은 연방준비제도이사회가 2023년 말이나 2024년 초에 금리를 인하하기 시작할 것이라고 생각합니다.
12개월 내 경기침체 가능성 63%
월스트리트저널이 경제학자들을 대상으로 실시한 최근 조사에 따르면, 연방준비제도이사회(FRB)가 좀처럼 떨어지지 않는 높은 인플레이션과 싸우고, 경제 위축과 이에 대응하여 고용주들이 일자리를 줄이면서 미국은 앞으로 12개월 안에 경기 침체에 들어갈 것으로 예측됩니다.
평균적으로, 경제학자들은 향후 12개월 안에 경기 침체가 일어날 확률을 63%로 보고 있습니다. 이는 지난 7월 조사의 49%에서 증가했습니다.
최근 짧지만 급격한 경기 침체의 여파로 경기침체 확률이 50%를 넘어서는 것은 2020년 이후 이번이 처음입니다.
2023년 1,2분기 미국 경제 마이너스 성장 가능성
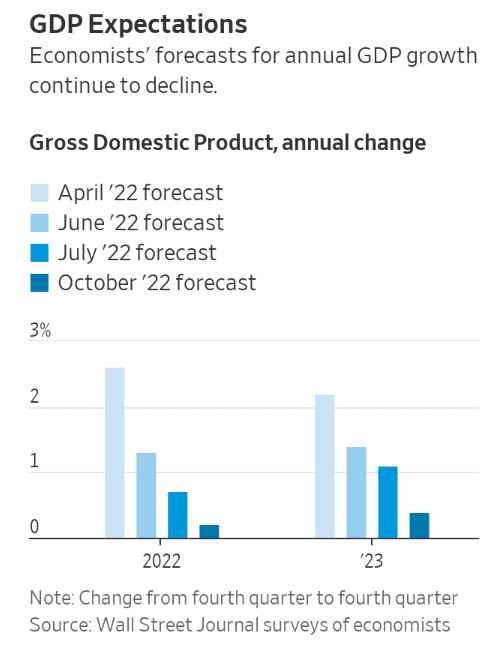
2023년에 대한 경제학자들의 예측은 점점 더 암울해지고 있습니다.
경제학자들은 이제 미국 국내총생산이 2023년 첫 두 분기 동안 감소할 것으로 예상하는데, 이는 지난 분기 조사에서 완만한 성장을 예상한 것에서 하향 조정된 것입니다.
경제학자들은 현재 평균적으로 GDP가 2023년 1분기에 연 0.2%의 비율로 수축하고 2분기에 0.1% 감소할 것으로 예측하고 있습니다. 7월 조사에서는 1분기 0.8%, 2분기 1%의 성장을 예상했습니다.
2023년 2,3,분기 고용 감소 전환 예상
고용주들은 2분기와 3분기에 감원함으로써 저성장과 약해진 이익에 대응할 것으로 예상됩니다.
경제학자들은 비농업직 근로자들이 2분기에는 월평균 34,000명, 3분기에는 38,000명 감소할 것으로 보고 있습니다. 지난 조사에 따르면, 그들은 고용주들이 이 두 분기에 한 달에 약 65,000개의 일자리를 추가할 것으로 예상했습니다.
실업률 상승과 경기 침체를 유도하지 않고 연준이 인플레이션을 진정시키기 위해 금리를 계속 인상할 수 있을지에 대한 의구심이 커지고 있기 때문에 예측가들은 경기 침체 가능성을 조금씩 높이고 있습니다.
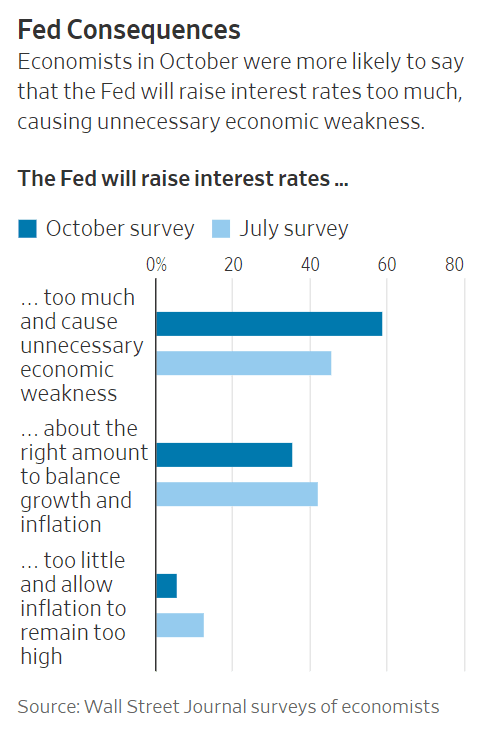
경제학자 58.9%는 지나친 금리 인상이 경기침체를 부추긴다고 판단, 연착륙은 불가능
경제학자 중 58.9%는 연준이 금리를 너무 많이 올려 불필요한 경제 약세를 일으킬 것으로 생각한다고 답해 지난 7월 조사 결과 45.6%보다 증가했습니다.
“연착륙”은 실제로 일어나지 않는 신화적인 결과로 남을 것 같습니다,(Soft landing’ will likely remain a mythical outcome that never actually comes to pass),” 라고 미시간 대학의 경제학자 다니일 마넨코프가 말했습니다.
연착륙은 연준이 인플레이션을 줄일 수 있을 만큼 통화정책을 긴축할 때 발생하지만 경기 침체를 일으키지는 않습니다.
제프리스 LLC의 수석 이코노미스트인 아네타 마르코프스카는 “더 높은 금리와 달러 강세로 인한 차질은 엄청나며 내년 GDP 성장률에서 약 2.5%포인트를 감소시킬 것”이라고 말했습니다. “이에 비추어 볼 때, 미국이 어떻게 경기 침체를 피할 수 있을지 상상하기 어렵습니다.”
경기침체는 8개월 지속해 비교적 짧게 끝날 것
-2023년 연간 0.4%, 2024년 연간 1.8% 성장 전망 -2022년 12월 실업률 3.7%, 2023년 6월 4.3%, 2023년 12월 4.7%까지 오를 것
경제학자들의 평균 예측은 경기 침체가 비교적 단명할 것으로 예상한다는 것을 시사합니다.
내년에 경기 침체가 발생할 확률이 50% 이상이라고 보는 경제학자 중 경기 침체의 길이에 대한 평균 기대치는 8개월이었습니다. 평균 전후 불경기는 10.2개월 동안 지속되었습니다.
그들은 2023년 전체 경제가 전년 4분기 대비 0.4% 성장할 것으로 예상하고 있습니다. 2024년에, 그들은 경제가 1.8% 성장할 것으로 봅니다.
여전히, 예보관들은 앞으로 몇 달과 몇 년 동안 노동 시장이 약화될 것으로 예상하고 있습니다. 9월 3.5%였던 실업률이 12월에는 3.7%, 2023년 6월에는 4.3%까지 오를 것으로 전망했습니다.
경제학자들의 내년 말 실업률 전망치는 평균 4.7%로 2024년까지 그 수준에 크게 머물 것으로 전망했습니다.
역사적 비교로 실업률이 4.7%로 낮고 현재의 노동력 부족을 나타내지만, 인플레이션을 낮추기 위한 연준의 노력이 노동자들에게 약간의 고통을 줄 것임을 시사합니다.
KPMG의 다이앤 스웡크(Diane Swonk)는 “연방준비제도이사회는 실업률 상승과 경기침체의 두 가지 악 중 작은 것을 선택하고 있다”며 “오늘날 실업률 상승과 함께 경기 침체를 겪거나 인플레이션이 고착될 위험이 더 크다”고 말했습니다.
2022년 미국 경제성장률 0.2%에 그칠 것
지난 몇 년 동안 미국 경제는 코로나 팬데믹과 러시아의 우크라이나 침공과 같은 충격에 직면하면서 불안정해졌습니다.
코로나 팬데믹 이전인 2019년, 미국 경제는 2.6% 성장했습니다.
미국 GDP는 2020년 1.5% 감소했다가 2021년 5.7% 성장하며 강하게 반등했습니다.
올해, 소비자와 기업이 높은 인플레이션과 공급망 문제로 고군분투하면서, 경제학자들은 경제가 겨우 0.2%의 성장을 유지할 것으로 예상합니다.
2023년 주택가격 2.3% 하락
연준의 금리 인상은 내년 주택 수요를 더욱 둔화시킬 것으로 예상됩니다.
경제학자들은 미국 연방 주택 금융청의 계절 조정된 구매 전용 주택 가격 지수로 측정한 2023년에 주택 가격이 2.2% 하락할 것으로 예상합니다.
2023년 주택가격 하락은 2011년 이후 처음으로 그러한 감소를 나타낼 것입니다.
2022년 기준금리는 4.267%, 내년 6월 4.551%로 오를 것
연준은 가장 최근인 9월 마지막 세 번의 회의에서 기준 연방기금 금리를 0.75포인트씩 인상해 3%에서 3.25% 범위로 끌어 올렸습니다.
9월의 또 다른 불편할 정도로 높은 인플레이션 수치는 연방준비제도이사회가 다음 달 회의에서 금리를 0.75% 포인트 인상하는 궤도에 오르게 할 가능성이 높습니다.
경제학자들은 평균적으로 연준이 12월에 연방기금 금리를 4.267%로 올릴 것으로 예상하는데, 이는 2022년 12월에 적어도 0.5포인트 더 인상된 것을 의미합니다.
그들은 연방 기금 비율이 내년 6월에 4.551%로 정점을 찍을 것으로 보고 있습니다.
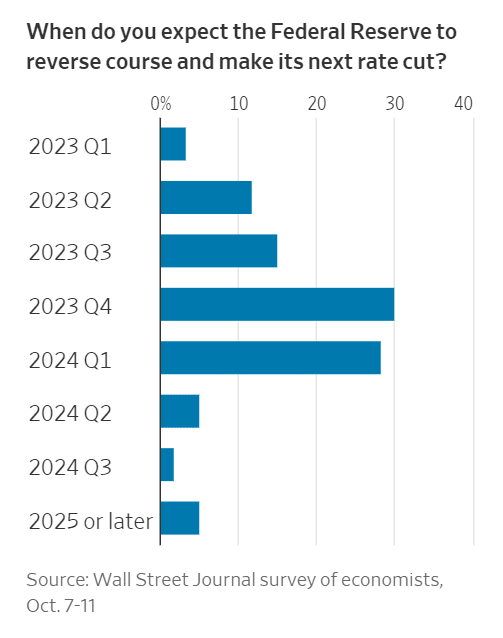
연준 피봇은 2023년 말이나 2024년 초에 일어날 것
대부분의 경제학자들은 연준이 결국 방향을 전환해 내년 말이나 2024년 초에 금리 인하를 시작해야 할 것으로 예상하고 있습니다.
경제학자 30%는 2023년 4분기에 중앙은행이 금리를 내릴 것으로 예상했고, 28.3%는 2024년 1분기에 다음 금리 인하를 예상했습니다.
넷플릭스 광고 옵션 출시가 임박하면서 넷플릭스 주식은 목요일 5%이상 상승하면서 강세를 보였습니다. 전반적으로 급장장으로 돌변한 금요일에는 1.08% 하락하면서 시장의 흐름을 거슬리지는 못했습니다.
하지만 금요일 넷프릭스 주가는 IB들이 넷플릭스 광고 옵션에 대해 긍정적인 평가를 내면서 비교적 안정적인 흐름을 보였습니다.
UBS, 넷플릭스 광고옵션은 10% 매출 증가와 중장기적 매출 및 수익 증가를 가속화 할 것
UBS 분석가 John Hodulik은 고객에게 보낸 새로운 메모에서 넷플릭스 광고 옵션이 “[장기적인] 매출 및 수익성에 강세적일 것(will be accretive to [long-term] revenue & profitability,)”이라며 넷플릭스 죽 목표를 52달러~250달러로 높였고, 넷플릭스 광고 옵션이 향후 총 매출 10%의 증가를 제공할 수 있을 것으로 추정했습니다.
호둘릭은 또한 넷플릭스 단기적인 이익을 짓누르는 외환 압력과 다른 거시경제적 역풍에 따라 사업을 확장하는데 시간이 걸릴 것이라고 경고했습니다.
JP모건, 낮은 광고 옵션 가격 책정은 넷플릭스의 자신감을 보여준다고 평가
JP모건 분석가 더그 앤무스는 넷플릭스 광고 옵션의 낮은 가격 책정(미국 기준 6.99달러)는 광고 매출에 대한 넷플릭스의 자신감을 나타낸다고 덧붙이며, 넷플릭스 주가 목표 240달러와 넷플릭스 주식 투자 의견 중립 등급을 유지했습니다.
경기 둔화에도 출시 전 넷플릭스 광고는 모두 매진
넷플리스 광고 옵션 출시 발표 전 인터뷰에서 Netflix Worldwide Advertising의 사장 Jeremi Gorman은 이 플랫폼이 출시를 위해 “전 세계적으로 모든 광고 재고가 거의 매진했다”고 말하여 글로벌 광고 지출 둔화의 추세에도 불구하고 선방하고 있다는 점을 암시했습니다.
넷플릭스는 또한 소비자들이 광고 옵션 선택에 따른 우려를 해소했습니다.
넷플릭스 CEO 그렉 피터스가 인터뷰에서 사람들에게 강요하지 않는다고 밝혔습니다.
“우리는 사람들을 한 가지 계획이나 다른 계획으로 이끌려고 하지 않습니다. 결과적으로 이 수익 모델이 괜찮을 것이라고 생각합니다.(“We’re not trying to steer people to one plan or the other. We think the revenue model will be fine as a result)”
월가의 다른 곳에서는 시티그룹이 해당 주식에 대한 매수 등급을 유지했고 웨드부시는 실적 등급을 다시 강조했습니다.
넷플릭스 광고 옵션 개요, ‘사람들이 좋아하는 넷플릭스의 모든 것’
“Basic with Ads”라고 불리는 넷플릭스의 광고 옵션 플랜은 미국에서 월 6.99달러로 책정되었으며, 12월 8일 디즈니의 광고 옵션(7.99달러) 출시 전 바로 전안 11월 3일 오전 9시에 공식적으로 출시될 것입니다.
‘Basic with Ads’는 넷플릭스의 기존 광고 없는 옵션을 보완해 미국, 영국, 호주, 브라질, 캐나다, 프랑스, 독일, 이탈리아, 일본, 한국, 멕시코, 스페인 등 12개국에서 이용할 수 있습니다.
이 광고 옵션은 11월 1일에 캐나다와 멕시코가 새로운 서비스에 액세스하는 첫 번째 두 국가이며, 스페인을 제외한 다른 모든 해당 국가는 11월 3일에 출시되며, 스페인은 11월 10일에 출시됩니다. 가격은 국가에 따라 다릅니다.
넷플릭스는 국가에 따라 전체 프로그램의 약 5%~10%를 이용할 수 없을 것으로 추정하면서 제한된 수의 영화와 TV 프로그램을 라이선스 제한으로 광고 옵션에서 사용할 수 없다고 밝혔습니다. 그 플랫폼은 시간이 지남에 따라 그 수를 줄일 것이라고 말했습니다.
“Basic with Ads” 사용자는 “기술적 복잡성” 때문에 다운로드할 수 없습니다.”
넷플릭스는 현재 광고주를 위한 고정 가격 모델을 활용하고 있지만(천 회당 비용은 공개하지 않음), 향후 그 모델을 조정할 수 있다고 말했습니다.
“Basic with Ads”는 회원이 동일한 광고를 반복적으로 보지 않도록 엄격한 주파수 대역을 사용하여 시간당 평균 4-5분 분량의 광고를 제공합니다.
출시 시점에 광고는 15초 또는 30초 동안 진행되며, 일부는 프로그램 시작 전에 실행되는 반면 다른 일부는 중간 광고입니다.
Peters는 광고 경험이 “사려깊게” 만들어졌다는 점을 강조하면서 “대단한 계획에서, 그것은 매우 친 소비자적인 접근 방식입니다.”라고 말했습니다.
회사는 블로그 게시물에서 “요약하자면, Basic with Ads은 사람들이 어느 정도 제공되는 광고와 더불어 더 저렴한 가격으로 넷플릭스에 대해 좋아하는 모든 것을 제공합니다.”
넷플릭스는 지난 7월 마이크로소프트와의 파트너십을 인정했습니다. 마이크로소프트는 작년에 100억 달러의 광고 매출을 올렸고 7월에 스트리머의 기술과 판매 파트너로 발표되었습니다.
넷플릭스는 광고주들이 어떻게 플랫폼이 목표 시청자들에게 도달할 수 있는지 더 잘 이해할 수 있도록 돕기 위해 2023년 언젠가 출시될 닐슨의 디지털 광고 등급 시스템에 의존할 계획입니다.
회사의 4분기 결과는 “괜찮았다”면서도 1분기 지침은 기대치를 훨씬 밑돌았으며 잉여현금흐름(Free Cash Flow)은 그의 모델보다 “훨씬 더 나쁠 것”이라고 애널리스트는 투자자들에게 보낸 리서치 노트에서 말합니다.
그러나 스리바스타바는 마이크론 주식이 자신의 보도에서 “더 나은 위험/보상 프로필(offering among the better risk/reward profile)”을 제공하고 있으며, 그는 마이크론이 “더 합리적인” DRAM 산업의 혜택을 계속 받을 것으로 기대하고 있다고 덧붙였습니다.
이 분석가는 리서치 노트에서 투자자들에게 4분기 실적에서 재고 조정 중에 “크게” 수익이 누락되었으며, 1분기 가이드 다운은 “훨씬 더 크다”고 말했습니다.
길 연구원은 그러나 마이크론이 과잉 재고를 정리하기 위해 “상당히 출하량 부족”을 겪고 있으며, 먼저 타격을 입은 스마트폰과 PC 시장이 다른 쪽에서는 가장 먼저 등장할 가능성이 높기 때문에 2023년 2월 분기의 수요가 유입될 것으로 예상한다고 덧붙였습니다.
스티펠, 마이크론 주가목표를 56달러에서 54달러로 하향
Stifel 분석가인 Brian Chin은 마이크론 주가목표를 56달러에서 54달러로 낮추고 마이크론 투자의견 Hold 등급을 유지합니다.
Chin은 4분기 결과가 “이전에는 낮아진 예상치와 효과적으로 일치했다”고 투자자들에게 말했지만, “최근의 기억으로는 볼 수 없는” 수익, 마진 및 수익의 순차적인 감소와 함께 11월 분기의 가이드 다운의 규모가 어젯밤 보고서에서 더 큰 헤드라인이었다고 말했습니다.
Micron의 공급 감소에 대한 단호한 조치와 고객의 지속적인 재고 감소는 “일부는 바닥을 칠 것”이라고 기대하게 만들었지만 Chin은 Micron이 23 회계연도 내내 재고가 150일 이상 지속될 것이라는 견해를 나타냈다고 언급했습니다.
Chin은 Micron은 그에게 생산량이 여전히 증가하고 있으며 더 확산될 때까지 가격 레버리지를 제한할 수 있음을 시사합니다. 공급 삭감이 뿌리를 내립니다.
BofA, 마이크론 주가목표를 62달러에서 58달러로 하향
BofA의 분석가인 Vivek Arya는 마이크론 주가목표를 62달러에서 58달러로 낮추고 마이크론 주식 투자의견 중립 등급을 유지합니다.
마이크론은 8월 분기 실적을 예상치에 부합했다고 보고했지만,회계년도 1분기 및 2분기 잠재 매출 전망인 42억 5천만 달러는 60억 달러의 컨센서스를 훨씬 밑돌았고 심지어 그가 하방 위험으로 강조한 50억 – 55억 달러도 밑돌았습니다.
아리아(Arya)는 약한 소비자 수요와 높은 재고의 조합은 가격 책정 및 마진을 낮춘다는 것을 의미한다고 덧붙였습니다.
미즈호, 마이크론 주가목표를 56달러에서 52달러로 하향
미즈호 분석가 Vijay Rakesh는 마이크론 주가목표를 56달러에서 52달러로 낮췄고 어젯밤 결과에 따라 마이크론 주식 투자의견 중립 등급을 유지했습니다.
이 애널리스트는 업계 약세가 6개월 이상 지속될 수 있다고 믿고 있습니다.
JP모건, 마이크론은 어떠한 하락에도 매수해야한다고 주장
JP모건의 분석가인 할란 수르는 마이크론 테크놀로지에 대해 지난 밤의 실적 결과에 따라 65달러의 가격 목표를 제시하며 Overweight 등급을 유지했습니다.
메모리 침체가 “완전하게(in full force)” 진행됨에 따라 마이크론은 “비트 공급을 빠르게 억제하고 과도한 재고를 공격적으로 고갈시킬(rapidly rein in bit supply and aggressively deplete excess inventories)”수 밖에 없다고 Sur는 투자자들에게 보낸 리서치 노트에서 말합니다.
이 애널리스트는 마이크론 주식이 “올해 말에 가까워짐에 따라 이를 긍정적으로 할인하기 시작해야 한다(should start to positively discount this as we move closer to the end of this year)”고 믿고 있습니다.
마이크론은 광범위한 수요/재고 조정으로 지난 분기에 걸쳐 메모리 펀더멘털이 급격히 악화됨에 따라 8월 분기 결과를 월가 추정치에 훨씬 못 미치는 수준으로 발표했습니다.
그는 경영진이 향후 몇 분기에 대해 “신중하게 보수적인 전망”을 제시하면서 동시에 “노드 트랜지션 지연의 조합을 통해 비트 공급 증가를 최대한 빠르게 억제하기 위해 적극적으로 움직이고 있다(aggressively moving to rein in bit supply growth as quickly as possible through a combination of nodal transition delay)”고 믿고 있습니다.
그는 주식이 올해 말까지 긍정적인 반응을 보이기 시작해야 한다고 생각하며 어떤 하락에도 매수할 것입니다.
FT, 마이크론이 일본으로부터 최대 3억 2천만 달러의 보조금을 받을 것이라고 보도
마이크론은 일본 정부 보조금에서 최대 3억 2천만 달러를 받을 것이라고 파이낸셜 타임즈의 이나가키 가나, 레오 루이스가 보도했습니다.
이 거래는 TSMC에 대한 의존도를 줄이는 것을 목표로 반도체 생산 협력을 확대하기 위한 미국과 일본 간의 수개월 간의 협상에 따른 것입니다.
도이체방크의 마이크론 주가목표를 68달러에서 60달러로 하향
도이체방크의 분석가 시드니 호는 마이크론 주가목표를 68달러에서 60달러로 낮췄고 어젯밤 결과에 따라 해당 마이크론 투자의견 매수 등급을 유지했습니다.
이 분석가는 공급량 삭감을 “좋고 필요한 것”으로 보고 있지만, 수요 위험은 여전히 남아 있다고 말합니다.
마이크론의 재고 조정은 2분기 말까지 완료될 것으로 예상되며, 이는 하반기에 강력한 순차적 출하 증가 가능성을 시사한다고 호는 투자자들에게 리서치 노트에서 말합니다.
애널리스트는 또한 회사가 2023 회계연도에 자본 비용을 대폭 절감한 것에 고무되어 있습니다.
그는 수익 추정치를 “급하게” 낮추었지만, 주식의 위험/보상을 계속해서 매력적으로 보고 있습니다.