회사 콘텐츠 중에서 사랑을 주제로 기획무링 있었는데, 이중 두번째 콘텐츠로 아프지 않게 이별하는 법에 대하 내용이 있길래 보다가 기억이 남아 간단히 정리해 봤습니다.
아프게 않게 헤어지는 법 이전 영상으로 사랑력을 키우는 법도 마음에 들었지만 아프지 않게 헤어지는 법의 마지막 조언이 특히 만음에 들었습니다.
사랑이라는 것은 마음과 마음사이에 다리를 놓는 것이라고 할 수 있는데, 이별이란 이러한 마음과 마음 사이의 다리를 철거하는 과정이라고 할 수 있습니다. 이러한 마음 사이에 놓여 있는 다리를 철거하는 것은 위험한 과정이기 때문에 위험하지 않게 철거하는 방법은 두가지를 고려해야 합니다.
첫째는 이별 공고를 해야 합니다. 나 혼자 이별했다고 잠수타는 것이 아니라 생각을 정리해서 이야기해서 상대방도 마음의 준비를 할 수 있도록 공고를 해야 한다.
두번째로 상대에 대한 덕담이 필요합니다. 대부분 헤어지면서 안좋았던 이야기를 주로 하는데 이는 하등의 도움이 되지 않음 잘 되기를 바라면서 헤어지는 것이 필요하다. 당신과 사귀면서 이런 저런 일들이 좋았다. 고마웠다 등의 표현하고 상대방이 잘되기를 바라는 마음을 전달하는 것이 깔끔한 이별이 될 수 있다.,
내가 미처 깨닫지 못한 미숙함이 있듯 당신이 기억하지 못하는 사랑이 있다.
그러니 지나간 사랑은 마음껏 그리워하고 다가올 사랑은 겁내지 말았으면 한다.
당신은 처음부터 지금까지 변함없이 사랑스러우며 사람들은 각자의 방식으로 당신을 사랑하고 당신이 사랑해 주기를 기다리고 있다.
팬데믹 이후에도 사람들은 사무실 근무와 재택근무를 병행하는 하이브리드 근무가 확산되고 TV 스트리밍 수요가 늘면서 전자제품 전문점 베스트바이 매출 20% 증가하는 등 시장 기대를 넘는 2분기 베스트바이 실적을 발표했습니다.
여기에 하반기 전망에 대해 이전 분기에 밝힌 한자리수 하락에서 도 이전 가이드보다 더 긍적적으로 상향 조정하면서 베스트바이 주가는 실적 발표 당일 높은 주가 상승세를 보였습니다. (아래 베스트바이 주가 차트는 IE등 일부 레거시 브라우저에서는 보이지 않으니 크롬과 같은 모던 브라우저를 사용해 주세요.)
Executive summary
우선 시장 에측치와 실적과 간단히 비교해 봤습니다. 대부분 항목에서 시장 예측을 상회하는 식적을 냈다는 것을 알수 있습니다.
항목
결과
실적/가이드
시장 예측
조정 주당 이익 (Earnings Per Share)
시장 예측 상회
$2.98
$1.85
매출($B)
시장 예측 상회
11.85
11.49
동일매장 매출 증가율(%)
회사 예측 하회
20%
18.1%)
영업이익률(%)
6.7%
회계연도 동일매장 매출증가율(%)
이전 전망치 상향조정
9~11% (신규 전망치)
3~6% (이전 전망치)
2분기 베스트바이 매출 118억 달러로 전년비 19.6% 증가 . 이는 시장 예측치 114.9억 달러보다 소폭 상화한 수준으로, . 전분기 116억 달러 비 1.8% 증가한 것
베스트바이는 매출 증가 원인을 아래 세가지 정도로 해석 . 지속적인 기술 혁신으로 수요 발생 . 하이브리드 근무 및 스트리밍 TV 수요 증가로 디바이스 업그레이드 욕구 증가 . 강력한 소비자 지출, 정부 부양책 및 임금 상승과 높은 저축 수준의 영향
2분기 동일 매장 매출 증가율은 19.6%로 시장 예측치 18.1%보다 높은 수준 기록 미국 동일 매장 매출 증가율은 20.8%로 인터내셔널 5%보다 높은 수준으로 기록하며 2분기 베스트바이 매출 성장을 견인
2분기 베스트바이 온라인쇼핑 증가율 28.1% 역성장 기록, 이는 전년 동기 온라인쇼핑 증가율이 242%로 고성장한 기저 효과로 판단 . 미국 내 온라인쇼핑 비중은 2년전 16%에서 32%로 상승 . 매장 내 픽업, 커브사이드 픽업 도는 베스트바이 직원 픽업 등이 전체 온라린쇼핑의 60% 차지
2분기 매출총이익 28.1억 달러, 매출총이익률 23.7%로 전년비 23.8% 증가 이는 매출 비용이 90.4억 달러로 전년비 18.3% 증가에 그쳐 상대적으로 매출총이익률이 높아짐
2분기 영업이익 7.9억 달러, 영업이익률 6.7%로 전년비 40.3% 증가 지역별로 미국 영업이익은 큰폭으로 증가했으나, 인터내셔널은 감소함 . 미국 영업이익 7.6억 달러, 영업이익률 6.9%로 전년비 44.5% 증가 . 인터내셔널 영업이익 480만 달러로 전년비 9.1% 감소
2분기 순이익 7.3억 달러, 순이익률 6.25로 전년비 70% 증가
따라 2분기 주당 순이익(EPS) 2.9달러(Non GAAP 기준 3.0달러)로 3.48달러로 전년비 74% 증가 . 이는 시장 예측치(Refinitiv 설문 조사 결과) 1.85달러를 크게 상회함
회계년도 2022년 전망
베스트바이 전체 매출 510억 달러~ 520억 달러
베스트바이 전체 동일 매장 매출 증가율 9~11% 전망 이는 이전 분기 전망치 3~6% 전망에서 크게 상향 조정한 것임
Non-GAAP 기준 매출총이익률은 전년 동기보다 소폭 높을 것으로 전망
Non-GAAP 기준 판매 관리비 9%정도 증가 예상 이는 이전 분기 전망치 6~7%에서 상향 조정 된 것
25억 달러 자산주 매입 계획 유지
다음 3분기 전망
베스트바이 전체 매출 114억 달러 ~ 116억 달러 전망
베스트바이 전체 동일 매장 매출 증가율은 -1%에서 -3%로 하락 전망
Non-GAAP 기준 매출총이익률은 대략 30 베이시스 포인트 하락
Non-GAAP 기준 판매 관리비 수준은 전년동기 비 비슷한 수준 예상
유효 소득세율을 약 25%로 추정
2분기 베스트바이 매출 20% 증가
전자제품 전문점 베스트바이 2분기 매출 118억 달러로 전년비 19.6% 증가했습니다. 이는 Refinitiv가 집계한 시장 예측치 114.9억 달러를 소폭 상회한 수준입니다.
미국 시장 기준 가전 제품(Appliances) 판매가 36% 증가했고, 엔터테인먼트 기기 31.4% 증가했으나 소비자 전자기기는 -1.3% 역성장했고 서비스도 16.4%로 상대적으로 낮은 성장을 보였습니다.
2분기 베스트바이 매출 118억 달러로 전년비 19.6% 증가 . 이는 시장 예측치 114.9억 달러보다 소폭 상화한 수준으로, . 전분기 116억 달러 비 1.8% 증가한 것
베스트바이는 매출 증가 원인을 아래 세가지 정도로 해석 . 지속적인 기술 혁신으로 수요 발생 . 하이브리드 근무 및 스트리밍 TV 수요 증가로 디바이스 업그레이드 욕구 증가 . 강력한 소비자 지출, 정부 부양책 및 임금 상승과 높은 저축 수준의 영향
베스트바이 미국 내 제품별 판매는 . 컴퓨터와 스마트폰 판매 비중이 43%로 전년동기 47%에 비해서 다소 하락 . 소비 가전 매출 비중 31%로 전년동기 29%보다는 소폭 증가 . 가전 매출 비중 16%로 전년동기 14%에소 소폭 증가
3분기 실적 전망은 매출 171억원과 영업이익 61억원으로 이전 전망치 매출 248억원 및 영업이익 82억원에 비해서 전망치가 하향 조정되었음 이러한 실적 전망치 하향은 중국업체 장비 납품 및 로직향 P/O지연에서 기인
하지만 22년에는 보다 긍정적인 실적이 기대할 수 있음 . 내년 이지스2 장비로 단가 인상이 가능하며 . IRIS 장비 매출이 본격화될 것이기 때문 . IRIS 장비 수요가 미국 I사 외에도 국내 반도체 업체로 수요가 확장되고 있다는 점이 긍정적인 요인 . 중국과 조인트 벤처 투자로 중국 시장 내 점유율 상승이 본격화할 가능성으로 실적 기대 증가
21년 1분기 넥스틴 영업이익은 25.9억원, 영업이익율 25.5%로 이전 분기에 비해서 영업이익율이 하락했으나, 이분 분기부터는 예년 수준인 30% 이상을 유지할 것으로 전망됩니다.
2분기 매출총이익 110.5억원, 매출총이익률 60.5%로 전년비 85.2% 증가 . 전분기 매출총이익 46.7억원, 매출총이익율 45.9%에 비해서 137% 증가 . 이는 매출원가 72억원, 매출원가율 39.5%로 전년동기 44.7%에 비해서 낮아졌고, 매출원가 증가율도 39.5%로 매출증가율 69%에 크게 미치지 못했기 때문으로 분석
2분기 넥스틴 영업이익 73억원, 영업이익률 40%로 전년비 120% 증가 . 전분기 영업이익 26억원, 영업이익률 25.5%에 비해서는 183% 증가 . 이는 매출액 증가보다는 낮은 매출비용, 판마관비 증가률을 기록했기 때문
2분기 넥스틴 순이익은 57억원, 순이익률 31.1%로 전년비 72.8% 증가 전분기 순이익 32억원, 순이익율 31.5%에 비해서도 77.4% 증가
21년 2분기 엔비디아 실적은 지난분기와 마찬가지로 게이밍 그래픽 칩 수요 증가 덕분에 매출 68% 증가하는 등 성장세를 이었으며, 전반적인 공급부족 덕분에 마케팅이나 일반관리비용이 감소하면서 영업이익이 275% 증가하는 등 수익성이 크게 좋아졌습니다.
거기에다 3분기 실적 가이드도 긍정적인 전망을 제시하면서 엔비디아 주가는 아주 강력한 흐름을 보이고 있습니다.
아래는 최근 3개월간 엔비디아 주가 추이를 보여주고 있습니다. 이 엔비디아 주가 추이를 보여주는 프로그램은 IE를 비롯한 일부 레거시 브라우저에서는 보이지 않습니다.
Executive Summary
우선 시장 에측치와 실적과 간단히 비교해 봤습니다. 대부분 항목에서 시장 예측을 상회하는 식적을 냈다는 것을 알수 있습니다.
항목
결과
실적/가이드
시장 예측
조정 주당 이익 (Earnings Per Share)
시장 예측 상회
$1.04
$1.01
매출($B)
시장 예측 상회
6.51
6.33
암호화폐 칩 CMP 매출 ($B)
회사 예측 하회
0.266
0.4 (5월 예측)
영업이익률 (%)
37.6%
3분기 전망($B)
시장 예측 상회
6.8
6.53
2분기 실적 요약
2분기 엔비디아 매출 65.07억 달러로 전년비 68.3% 증가 . 전년비 매출 증가율 68.3%는 전분기 매출증가율 83.3%에 비해서 하락했지만 그 이전 분기들(20년 4분기 등)보다는 높은 수준 . 전분기 매출 56.6억 달러에 비해서 14.9% 증가 . 이는 시장 예측치 63.3억 달러를 소폭 상회하는 수준 (일부에서는 매출 68억 달러의 어닝 서프라이즈를 기대했으나 그 정도는 아니었음)
사업 부문별로는 OEM 부문과 게이밍 부문이 매출 증가율기 가장 높으면서 성장을 견인 . OEM 및 기타 부문 매출 4.09억 달러로 전년비 180% 증가(전분기에는 137% 증가), . 게이밍 부문 매출 30.6억 달러로 전년비 85% 증가 전분기 매출 27.6억 달러에 비해서도 10.9% 증가 . 데이타 센터 부문은 23.66억 달러로 전년비 30% 증가 전분기 매출 20.48억에 비해서 16% 증가 . 자동차 부문 매출 1.52억 달러로 전년비 36.9% 증가했으나 전분기 매출 1.54억 달러에 비해서는 1.3% 감소
2분기 매출총이익 42.15억 달러, 매출총이익률 64.8%로 전년비 85% 증가 이는 매출비용 22.9억 달러, 44.1% 증가로 매출증가율보다 하회했기 때문
2분기 엔비디아 영업이익 24.4억 달러, 영업이익률 37.6%로 전년비 275% 증가 . 전분기 영업이익 19.6억 달러에 비해서도 25% 증가 . 영업이익률 37.6%는 근래들어 가장 높은 수준 . 이러한 영업이익 증가는 연구개발비는 25% 증가했지만 판관비는 오히려 16% 감소했기 때문
2분기 엔비디아 순이익 23.74 억달러, 순이익률 36.5%로 전년비 282% 증가 이는 전분기 순이익 전년비 19.1억 달러, 순이익율보다 24% 증가한 것
주당 순이익(EPS) 0.94달러로 전년비 276% 증가 조정 주당 순이익 1.04달러로 시장 예측치 1.01달러를 상회
전략외 기타
1억 달러 분기 현금배당 실시 . 2021년 9월 23일 주당 0.04달러 현금 배당 예정
작년 엔비디아는 ARM 인수를 발표해 업계를 놀라게 했디만, ARM 인수 승인에 어려움을 격고 있다고 알려져 있습니다. 하지만 엔비디아는 일부에서 반대하고는 있고, 생각한 것보다 오랜 시간이 걸리고는 있지만 거래 성사 가능성을 믿고 있다고 밝혔음
다음 분기 실적 가이던스
다음 분기 실적 가이던스에 대해서
3분기 매출은 68억 달러로 전년비 44% 증가 예상 . 이전분기에 비해서 매출 증가율은 둔화되지만 여전히 높은 수준 . 참고로 지난 분기 실적 발표 시 전2분기 매출은 63억 달러로 전년비 62% 증가할 것으로 전망했었으나 실적은 68% 증가
3분기 매출총이익율은 65.2% 예상 참고로 지난 분기 실적 발표시 2분기 매출총익율을 64.6% 예상 vs 실적 64.8%
3분기 영업비용은 19.6억 달러 예상 참고로 지난 분기 실적 발표 시 17.6억 달러 예상 vs 실적 17.7억 달러
엔비디아 매출 68% 증가
지난 분기 실적 발표 시 엔비디아는 2분기 실적 전망을 63억 달러로 전년비 62% 증가할 것으로 에상했지만, 반도체 공급 지속과 테크기업들의 진화된 프로세서 수요가 급증하면서 2분기 매출은 68% 증가했습니다.
사업부문별 매출
주로 그래픽 카드 매출로 구성된 엔비디아 그래픽 부문 매출은 39.1억 달러로 전년비 87% 증가하면서 여전히 엔비디아 실적을 견인하고 있습니다.
하지만 이 그래픽 사업부문 중에서 시장에서 주시하고 있는 암호화폐용 그래픽카드 매출은 지난 분기 엔비디아가 예상한 4억 달러에 크게 미치지 못한 2.66억 달러에 그쳤습니다. 이는 중국의 암호화폐 채굴 금지의 영향으로 보입니다.
그리고 데이터센터용 칩을 포함한 컴퓨팅 및 네트워크 부문 매출은 26억 달러로 전년비 46% 증가했습니다.
2분기 엔비디아 매출 65.07억 달러로 전년비 68.3% 증가 . 전년비 매출 증가율 68.3%는 전분기 매출증가율 83.3%에 비해서 하락했지만 그 이전 분기들(20년 4분기 등)보다는 높은 수준 . 전분기 매출 56.6억 달러에 비해서 14.9% 증가 . 이는 시장 예측치 63.3억 달러를 소폭 상회하는 수준 (일부에서는 매출 68억 달러의 어닝 서프라이즈를 기대했으나 그 정도는 아니었음)
그래픽 부문 매출 39.1억 달러로 전년비 87% 증가 컴퓨팅 및 네트워크 부문 매출 26억 달로로 46% 증가
시장별 매출
엔비디아는 보고 가능한 시장별 매출 자료를 공개하는데요. 이에 따르면 OEM 부문과 게이밍 부문이 매출 증가율기 가장 높으면서 성장을 견인했습니다.
OEM 및 기타 부문 매출 4.09억 달러로 전년비 180% 증가(전분기에는 137% 증가)
게이밍 부문 매출 30.6억 달러로 전년비 85% 증가 . 전분기 매출 27.6억 달러에 비해서도 10.9% 증가 . 20년말부터 엔비디아 최신 그래픽 제품들은 공급부족 상태에 있었으며, 지난 5월 실덕 발표시 하반기까지 공급 부족이 지속될 것으로 전망했었음 . 이번 8월 실적 보고에서 공금망 전체에서 공급 리드타임이 길어지고 있다고 밝혔음 . 게이밍 매출 증가는 지포스 그래픽 카드 판매 증가와 게임 콘솔 업체 판매 칩 수요 증가 덕분
데이타 센터 부문은 23.66억 달러로 전년비 30% 증가 . 전분기 매출 20.48억에 비해서 16% 증가 . 데이타센터 매출 증가는 산업용 및 클라우드 업체의 그래픽 카드 수요 증가 덕분임
엔비디아는 이번 실적 발표에서 Professional Visualization(대부분 고급 전문 워크스테이션용 그래픽카드) 부문 발표 순위를 게이밍과 데이타센터 다음 3번째에 위치하면서 그 중요도를 암시했는데요. 이 Professional Visualization 부문 매출은 5.19억 달러로 전년비 156% 증가해 두번째로 높은 매출 증가율을 기록햇습니다.
자동차 부문 매출 1.52억 달러로 전년비 36.9% 증가했으나 전분기 매출 1.54억 달러에 비해서는 1.3% 감소
2분기 매출총이익 42.15억 달러, 매출총이익률 64.8%로 전년비 85% 증가 이는 매출비용 22.9억 달러, 44.1% 증가로 매출증가율보다 하회했기 때
2분기 엔비디아 영업이익 24.4억 달러, 영업이익률 37.6%로 전년비 275% 증가 . 전분기 영업이익 19.6억 달러에 비해서도 25% 증가 . 영업이익률 37.6%는 근래들어 가장 높은 수준 . 이러한 영업이익 증가는 연구개발비는 25% 증가했지만 판관비는 오히려 16% 감소했기 때문
2분기 엔비디아 순이익 23.74 억달러, 순이익률 36.5%로 전년비 282% 증가 이는 전분기 순이익 전년비 19.1억 달러, 순이익율보다 24% 증가한 것
주당 순이익(EPS) 0.94달러로 전년비 276% 증가 조정 주당 순이익 1.04달러로 시장 예측치 1.01달러를 상회
1억 달러 분기 현금배당 실시 . 2021년 9월 23일 주당 0.04달러 현금 배당 예정
핸드메이드 이커머스 플랫폼 이커머스 엣시(Etsy)의 2분기 실적은 여러가지 시사점을 주고 있습니다. 본격적인 경제 리오프닝으로 온라인쇼핑 성장률 둔화와 20년 팬데믹 기저 효과로 이번 분기 엣시 실적은 생각보다는 부진했습니다.
하지만 아마존 실적 발표시 부터 부각된 온라인쇼핑 수요 증가세 둔화에 대한 우려도 있지만 2분기이후 엣시 주가는 계속 조정을 받았기 때문에 큰 타격보다는 향후 전망에 관심이 쏠리면서 나쁘지 않은 주가 흐름을 보여주고 있습니다.
Executive Summary
사용자나 구매자 증가율은 여전히 높은 수준을 유지하고 있지만 거래액이나 매출 증가률은 크게 낮아지면서 성장세가 둔화되고 있고, 영업이익 등을 전년비 감소하면서 수익성도 낮아 젔습니다.
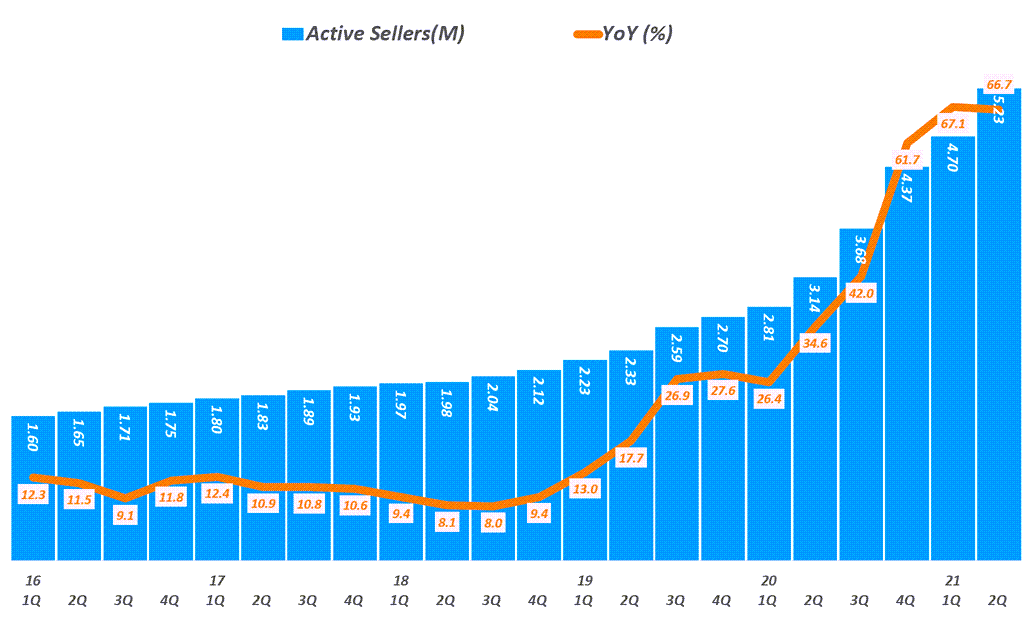
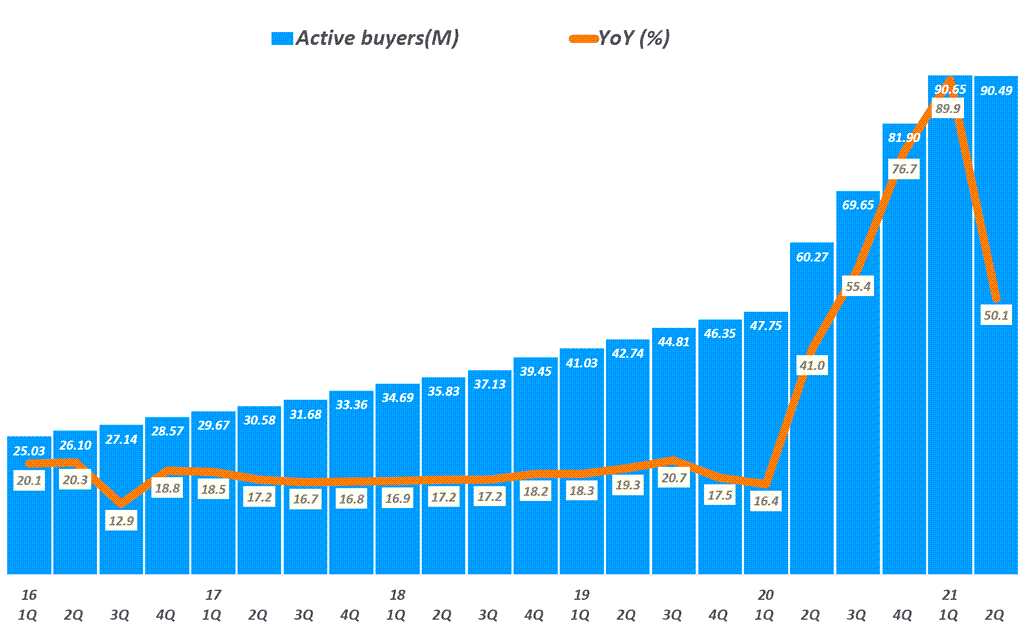
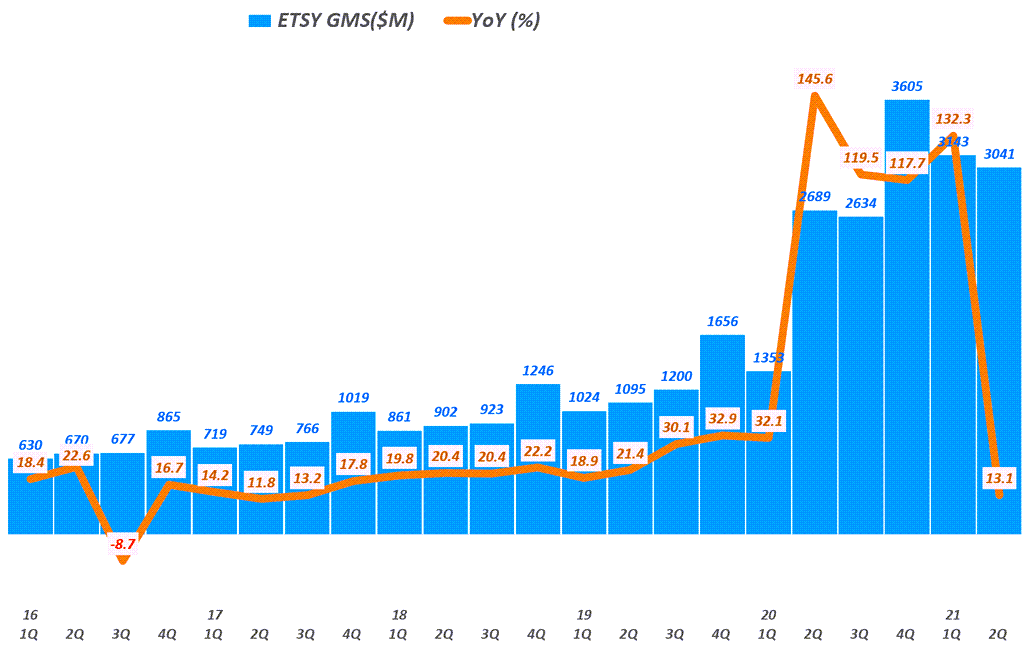
엣시(Etsy) 총거래액(GMV) 30.4억 달러로 전년비 13.1% 증가 . 셀러(Active Seller)는 522만명으로 전년비 66.7% 증가 . 구매자(Active buyer)는 9,049만명으로 전년비 50% 증가
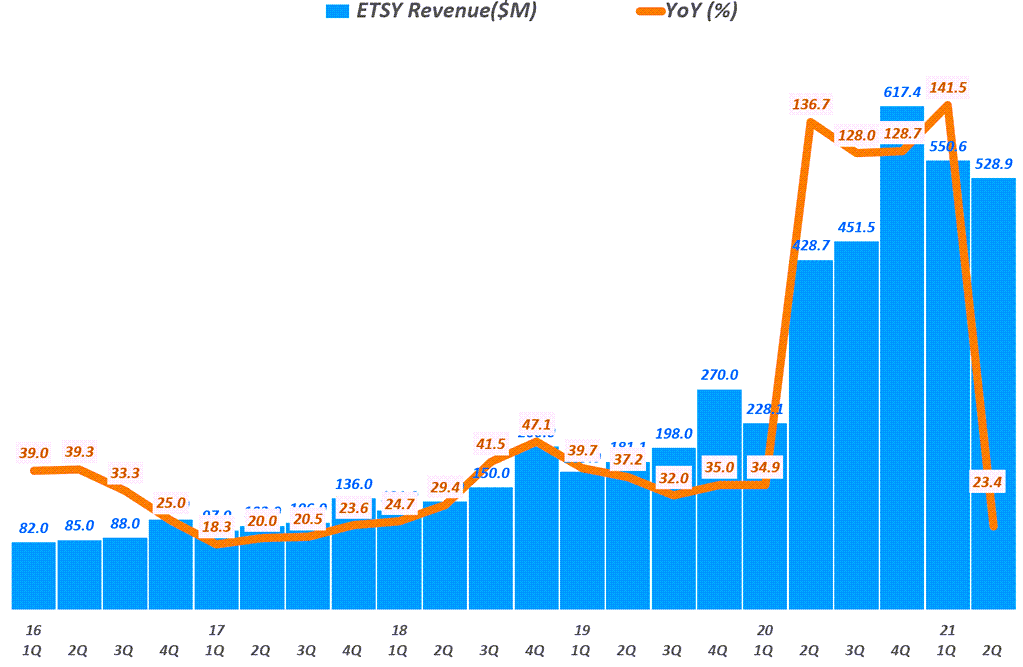
엣시(Etsy) 매출 5.29억 달러로 전년비 23.4% 증가했으나, 전분기 매출 5.5억 달러에 비해서 3.9% 감소
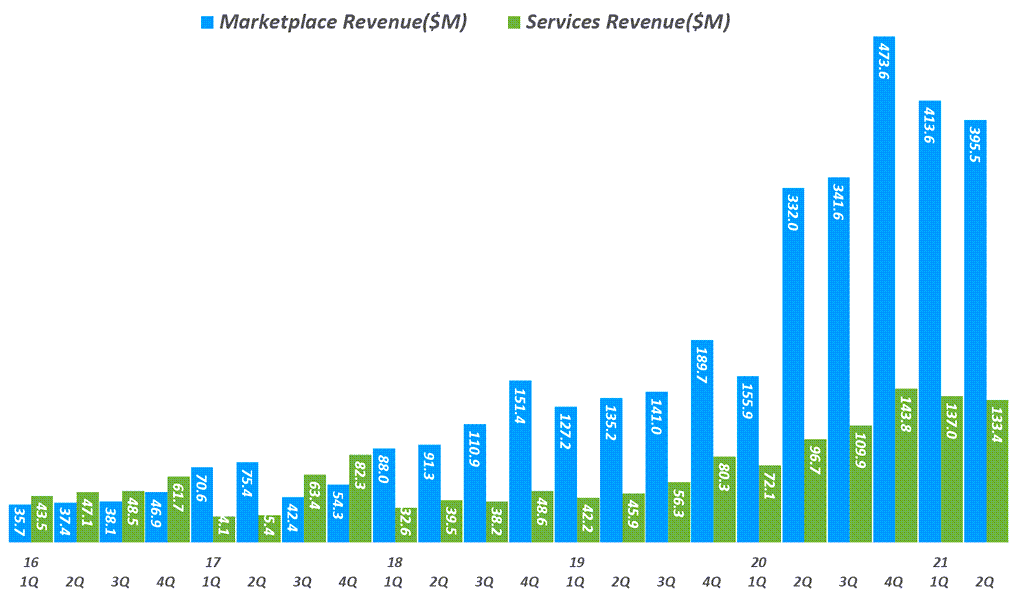
마켓플레이스 매출 3.95억 달러로 전년비 19.1% 증가, 전분기 매출 4.14억 달러에 비해서 4.4% 감소 마켓플레이스 매출 비중은 74.8% 전년동기 77.4%보다는 다소 하락
서비스 매출 1.33억 달러로 전년비 38% 증가했으나 전분기 1.37억 달러에 비해서는 2.6% 감소 서비스 매출 비중은 25.2%로 전년 22.6%보다는 다소 상승
엣시(Etsy) 매출총이익은 3.79억 달러, 매출총이익률 71.8%로 전년비 19.9% 증가 매출비용은 1.49억 달러로 전년비 33.7% 증가
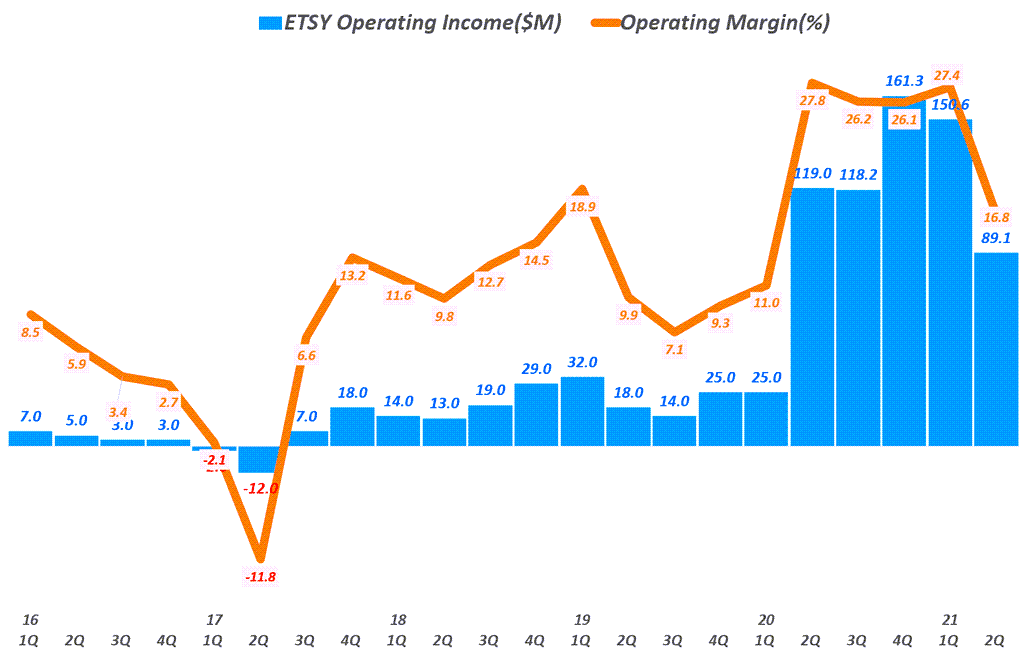
엣시(Etsy) 영업이익 0.89억 달러, 영업이익률 16.8%로 전년비 25.1% 감소 총 운영비용이 2.9억 달러로 전년비 46.7% 증가해 매출 증가율을 크게 상회하면서 영업이익률 하락 . 마케팅 비용 1.67억 달러로 전년비 46% 증가 . 영구개발비 0.6억 달러로 36.5% 증가 . 일반관리비 0.62억 달러로 전년비 60.9% 증가
엣시(Etsy) 순이익 0.98억 달러, 순이익률 18.6%로 전년비 1.9% 증가 . 하지만 순이익율은 전년동기 20.3%에서 18.6%로 하락
주당 순이익(EPS) 0.68달러로 전년비 9.3% 감소
다음 분기 실적 전망
코로나 팬데믹 영향의 불확실성으로 연간 실적 전망은 발표하지 않으며 다음 분기 전망은 게속 제공
다음 분기 거래액은 29억 달러에서 30억 달러선으로 중간값 기준 전년비 12.5% 성장 예상 . Etsy.com 비즈니스는 5% 전후 성장 . 마스크 판매를 제외하고는 15% 전후 성장 예상
다음 분기 매출은 5억 달러에서 5.25억 달러로 중간값 기준 13.5% 증가 . 최근 인수한 Depop와 Elo7 매출을 반영 시 17.4% 성장 예상
조정 EBITDA 마진률은 25% 에상(Depop와 Elo7을 포함)
높은 셀러 증가에고 구매자 및 거래액 증가세 둔화
수제품(handmade) 카테고리를 집중 공략해 성공한 케이스인 엣시(Etsy)도 팬데믹 이후 경제 리오프닝으로 온라인쇼핑 수요 증가 둔화의 영향을 크게 받았습니다.
엣시(Etsy)에 상품을 올리는 셀러 증가율은 지속 증가세를 유지하고 있지만, 상품을 구입하는 구매자 증가률은 505로 전분기 90% 수준에서 둔화되었으며, 거래엑 증가율도 13.1%로 낮아졋습니다.
셀러 증가로 판매 경쟁이 치열해 졌지만 상대적으로 구매자는 증가는 그만큼 늘지 않았고, 구매자당 평균 구매액이 감소한 것으로 엣시 플랫폼 매력도가 떨어진 것으로 보입니다.
아무래도 오프라인 매장이 크게 늘면서 온라인쇼핑 수요가 줄었기 때문으로 해석할 수 밖에 없습니다.
셀러(Active Seller)는 522만명으로 전년비 66.7% 증가
구매자(Active buyer)는 9,049만명으로 전년비 50% 증가
엣시(Etsy) 총거래액(GMV) 30.4억 달러로 전년비 13.1% 증가 . 모바일 거래 비중 63%로 지속 상승 추세 유지 . 인터내셔널 거래 비중 41%로 상승 추세 유지
분기별 엣세 셀러 추이
핸드메이드 전문 이커머스 엣시(Etsy) 실적, 분기별 엣시 셀러 추이( ~ 21년 2분기), Graph by Happist
분기별 엣시 구매자 추이
핸드메이드 전문 이커머스 엣시(Etsy) 실적, 분기별 엣시 구매자 추이( ~ 21년 2분기), Graph by Happist
분기별 엣시 총거래액(GMV) 추이, 거래액 증가세 둔화
핸드메이드 전문 이커머스 엣시(Etsy) 실적, 분기별 엣시 거래엑 추이( ~ 21년 2분기), Graph by Happist
엣시 매출 5.29억 달러, 23.4% 성장
코로나 팬데믹 이후 경제 리오프닝으로 오프라인 수요 증가로 상대적으로 전반적인 온라인쇼핑 수요 증가세가 크게 둔화되었습니다.
이러한 영향으로 2분기 엣시 매출은 5.29억 달러로 전년비 23.4% 증가에 그치면서 매출 성장세가 크게 둔화되엇습니다.
엣시(Etsy) 매출 5.29억 달러로 전년비 23.4% 증가했으나, 전분기 매출 5.5억 달러에 비해서 3.9% 감소
마켓플레이스 매출 3.95억 달러로 전년비 19.1% 증가, 전분기 매출 4.14억 달러에 비해서 4.4% 감소 마켓플레이스 매출 비중은 74.8% 전년동기 77.4%보다는 다소 하락
서비스 매출 1.33억 달러로 전년비 38% 증가했으나 전분기 1.37억 달러에 비해서는 2.6% 감소 서비스 매출 비중은 25.2%로 전년 22.6%보다는 다소 상승
핸드메이드 전문 이커머스 엣시(Etsy) 실적, 분기별 엣시 매출 추이( ~ 21년 2분기), Quarterly Etsy revenue, Graph by Happist
분기별 엣시 사업부문 중에서 마켓플레이스 및 서비스 매출 추이
핸드메이드 전문 이커머스 엣시(Etsy) 실적, 분기별 엣시 업부문 중 마켓플레이스 및 서비스 매출 추이( ~ 21년 2분기), Quarterly Etsy revenue, Graph by Happist
엣시 영업이익 및 순이익 추이, 이익 지표의 전반적 악화
온라인쇼핑 수요 감소를 극복하기 위한 마케팅 비용 및 일반 관리비 증가로 2분기 엣시 영업이익 및 영업이익율이 상대적으로 나빠졋습니다. 특히 영업이익은 전년동기 비 감소하는 등 상대적으로 좋지않은 모습을 보였습니다.
엣시(Etsy) 매출총이익은 3.79억 달러, 매출총이익률 71.8%로 전년비 19.9% 증가 매출비용은 1.49억 달러로 전년비 33.7% 증가
엣시(Etsy) 영업이익 0.89억 달러, 영업이익률 16.8%로 전년비 25.1% 감소 총 운영비용이 2.9억 달러로 전년비 46.7% 증가해 매출 증가율을 크게 상회하면서 영업이익률 하락 . 마케팅 비용 1.67억 달러로 전년비 46% 증가 . 영구개발비 0.6억 달러로 36.5% 증가 . 일반관리비 0.62억 달러로 전년비 60.9% 증가
엣시(Etsy) 순이익 0.98억 달러, 순이익률 18.6%로 전년비 1.9% 증가 . 하지만 순이익율은 전년동기 20.3%에서 18.6%로 하락
주당 순이익(EPS) 0.68달러로 전년비 9.3% 감소
분기별 엣시 영업이익 추이, 2분기 영업이익 감소
핸드메이드 전문 이커머스 엣시(Etsy) 실적, 분기별 엣시 영업이익 추이( ~ 21년 2분기), Quarterly Etsy Operating Income, Graph by Happist
분기별 엣시 순이익 추이
핸드메이드 전문 이커머스 엣시(Etsy) 실적, 분기별 엣시 순이익 추이( ~ 21년 2분기), Quarterly Etsy Net Income, Graph by Happist
엣시 주식 추천지수 및 엣시 주가 전망
월스트리트 증권사들의 엣시 주식에 대한 평가와 엣시 주가 목표 추이 등을 살펴봤습니다.
최근 증권사들의 엣시 주식 평가
우선 최근 엣시 주식을 평가한 증권사들의 의견을 간단히 짚어보면
8월 5일, Loop Capital은 엣시 주식 매수 의견을 유지
8월 5일, Roth Capital은 엣시 주식 매수에서 중립으로 하향 조정
8월 5일, 모건스탠리(Morgan Stanley)는 엣시 주식을 Underweight에서 Equal-Weight로 상향 조정
증권사들의 엣시 주식 추천지수
8월 엣시 주식 의견을 제시한 11개 증권사들의 의견을 종합하면 아래와 같이 정리할 수 있습니다.
9개 증권사가 보유 의견을 제시하고, 강력 매수 및 매수 의견 제시는 1개 증권사에 불과하는 등 전반적으로 보수적인 의견를 보임 . 그동안 주가가 많이 올랐다는 점 . 온라인쇼핑 수요 증가세가 둔화되었고, 보다 경제 리오프닝 주식에 대한 관심이 높아졌다는 점을 고려
하지만 전반적인 엣시 주시 추천지수는 1.8로 매수이상
엣시 주가 목표는 219.56달러로 현재 주가 199.27달러를 고려시 상승 여력이 있다는 의견
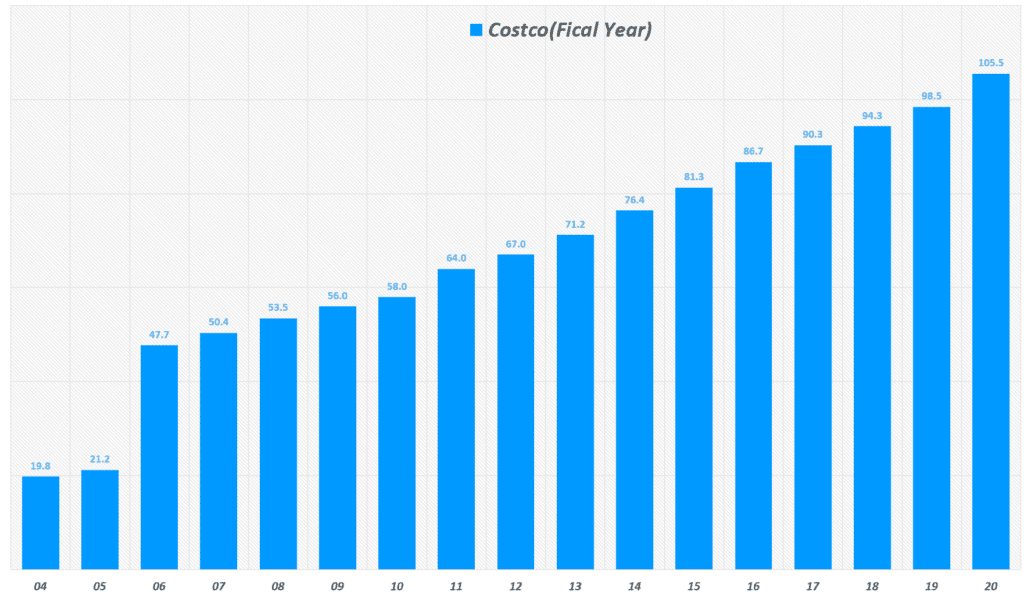
이번에 발표된 2분기 코스트코 실적을 간단히 살펴보고, 월가 증권사들의 코스트코 주식 추천지수및 코스트코 주가 목표 등에 대해 간략히 짚어 보겠습니다.
Executive summary
이번 분기 매출 453억 달러로 21.5% 성장해 근래들어 가장 높은 성장률을 기록함 전분기 매출 448억 달러에 비해서도 1.1% 증가함
오프라인 판매 척도를 볼 수 있는 코스트코 동일매장 매출 증가율은 20.6%로 전분기 13%에 비해서도 크게 올랐고, 전년 동기 4.8%에 비해서는 비교할 수 없을 정도로 높아짐 . 이는 팬데믹 이후 본격적으로 미국 경제 리오프닝으로 오프라인 판매가 크게 늘었기 때문 . 특히 캐나다 32.3% 증가하는 등 북미를 제외한 나머지 글로벌 22.9% 증가 덕분
코스트코 동일매장 매출 증가율을 미국으로 한정해보면 18.2%로 글로벌 전체에 비해서 다소 낮지만 여전히 높은 수준을 이어가고 있음
온라인쇼핑 증가율은 41.2%로 전분기 75.8%에 비해서는 다소 낮아졌지만 여전히 높은 증가률을 유지 이는 타겟 및 월마트 등에 이어서 세번째로 높은 수준을 기록
코스트코 유료 회원은 6,060만명, 코스트코 카드 소지자는 1억 980만명으로 증가 . 코스트코 멤버쉽 매출은 11% 증가
회원제 할인점 코스트코 회원 갱신율은 91%로 높은 수준 유지(미국 기준) 코스트코 멤버쉽 매출은 9억 달러로 전년비 10.6% 증가 이러한 성장율은 2019년 2분기이래 가장 높은 성장율 수준 임
매출총이익은 58.6억 달러, 매출총이익률 12.9%로 전년비 16.8% 증가 이는 매출비용이 394억 달러로 전년비 22.4% 증가해 매출증가율 이상을 기록해 매출총이익률은 다소 하락한 것임
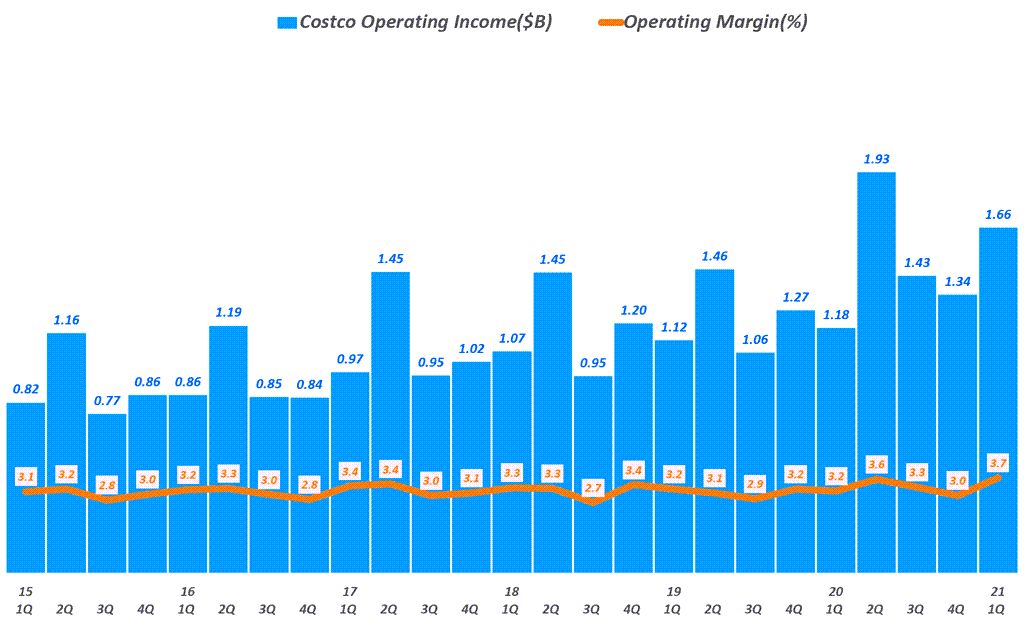
영업이익 16.6억 달러로 전년비 41.1% 증가했고 영업이익률 3.7%로 근래들어 가장 높은 수준을 기록 이는 판매관리비가 41억 달러로 전년비 15.7% 증가에 그쳐 매출 증가률보다 낮았기 때문에 상대적으로 영업이익이 증가
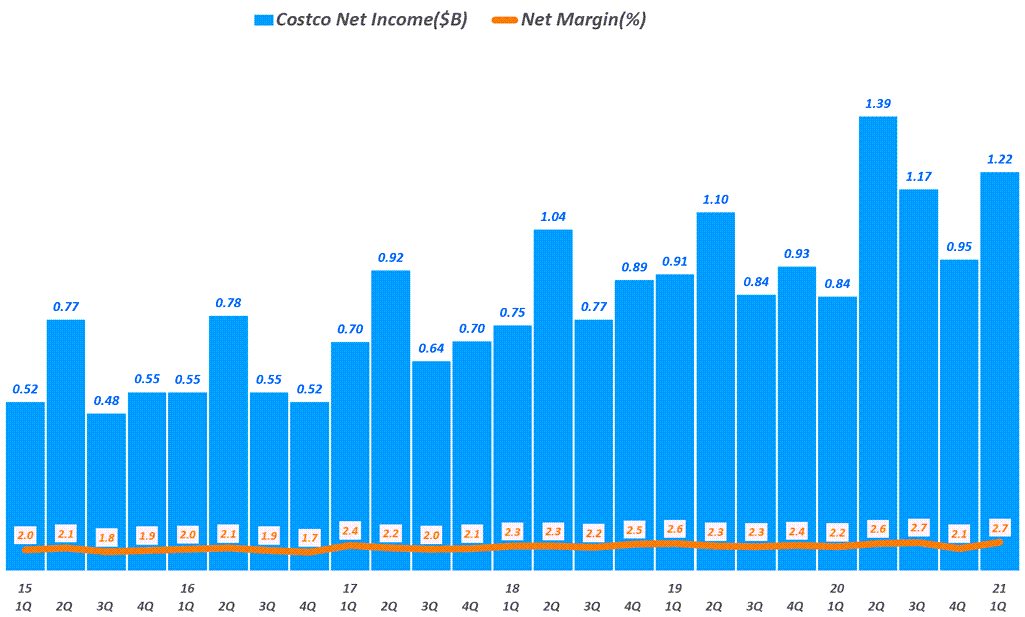
순이익 12.2억 달러, 순이익률 2.7%로 전년비 45.6% 증가
주당 순이익(EPS)는 2.75달러로 전년 동기 1.89달러에 비해서 45.5% 증가
코스트코 매출 21.5% 증가, 근래 최고 매출 증가율 기록
이번 분기 코스트코 매출 453억 달러로 전년비 21.5% 성장해 근래들어 가장 높은 성장률을 기록했습니다.
코스트코 멤버쉽 매출을 제외한 순매출은 444억 달러로 전년비 21.7% 증가해 멤버쉽 매출 설ㅇ잘률을 엎질렀습니다.
팬데믹이후 높아지는 매출 성장률 추세를 이어간 것으로 팬데믹 이후 경제 리오프닝의 효과를 계속 보고 있는 것으로 보입니다.
이번 분기 매출 453억 달러로 21.5% 성장해 근래들어 가장 높은 성장률을 기록함 전분기 매출 448억 달러에 비해서도 1.1% 증가함
지난 2분기 미국 소매판매 보고서도 발표되고 대부분 유통 실적도 발표되었습니다. 여기서 미국 유통 기업들의 실적을 미국 소매판매 추세와 결부해 분석해보면서 몇가지 인사이트를 얻어보고자 합니다.
2분기 미국 소매판매 동향 요약
21년 2부닉 미국 소매판매는 크게 오프라인 판매 급증과 이커머스 판매 성장률의 둔화(?) 정리할 수 있을 것 같습니다.
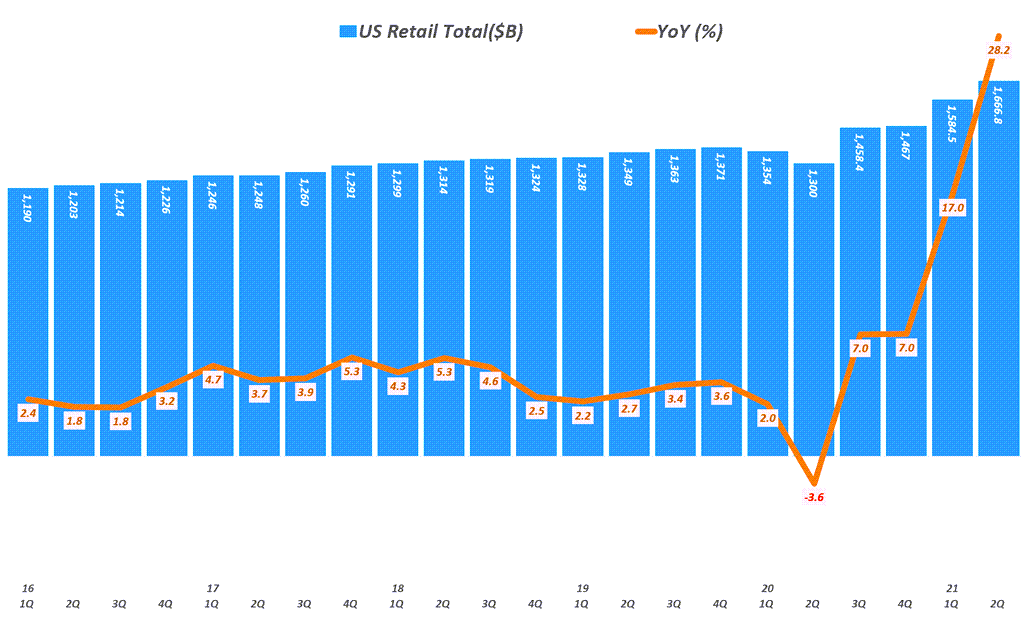
팬데믹 기저 효과가 있지만 미국 소매판매는 전년비 28.2% 성장하면서 사상 최고 성장률을 기록
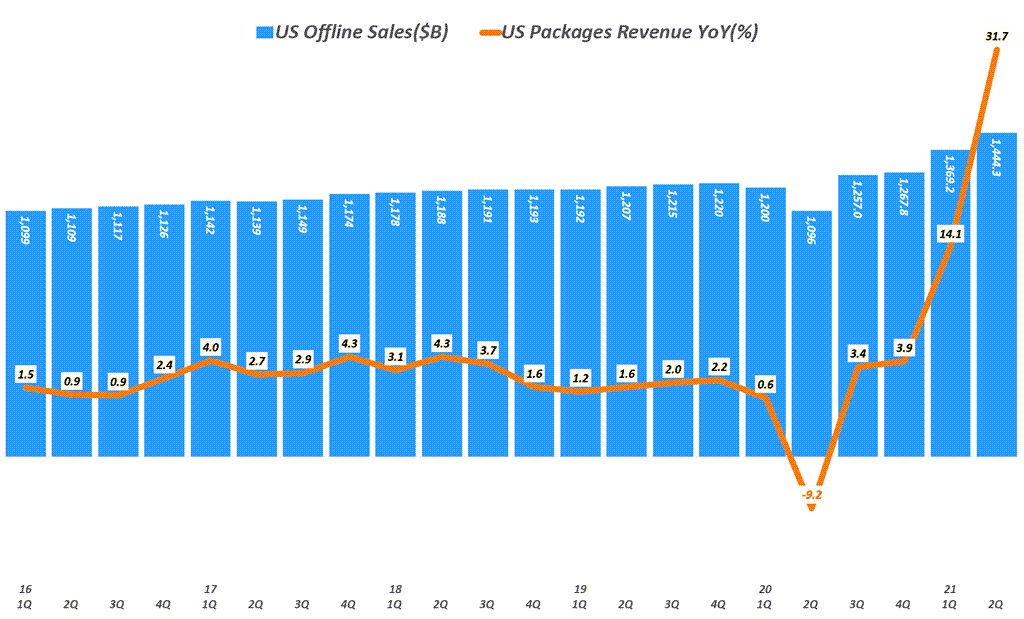
이러한 2분기 미국 소매판매 성장은 오프라인 판매가 전년비 31.7% 성장한 덕분인데 ’20년 2분기 팬데믹으로 9.2% 역성장의 기저효과와 더불어 경제 리오픈 효과로 보임
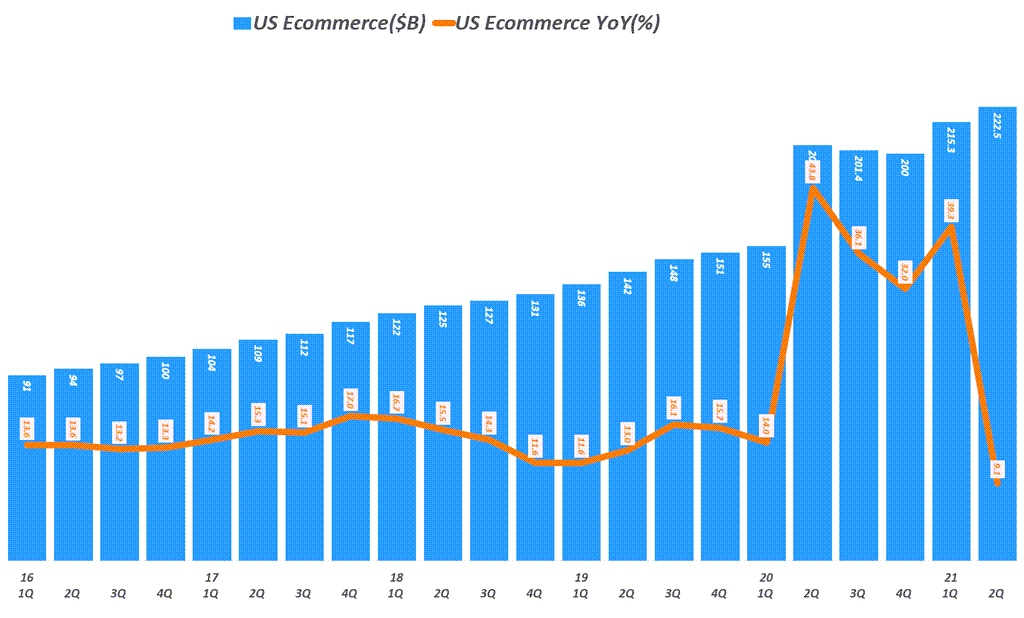
반면 코로나 팬데믹으로 온라인쇼핑 수요 급증한 결과 전년 43.8% 성장했던 이커머스는 이번 분기에는 9.1% 성장에 그치면서 성장률이 크게 둔화되는 모습을 보였습니다.
이러한 성장을 20년 팬데믹 효과를 제거하고 살펴보기 위해 ’19년 2분기와 비교해보면 여전히 이커머스 성장이 높은 가운데 오프라인 판매도 사상 최고로 높은 성장률을 기록했다는 것을 알 수 있음 . 이커머스는 57% 성장했으며, . 오프라인 판매는 19.6% 성장해 . 전체 소매판매는 23.5% 성장 함
2 분기별 미국 소매판매 28.2% 성장
20년 1분기, 미국 소매판매는 코로나 팬데믹 영향을 받으며 전년 비 2.0% 성장에 그침
코로나 팬데믹 영향이 최고조에 달한 20년 2분기 미국 소매판매는 3.6% 역성장
이후 20년 3분기부터 경제 재개 등의 영향으로 플러스 성정으로 전환 . 20년 3분기 미국 소매 판매 1조 4,689억 달러로 전년 비 7% 성장해 전 분기 -3.6% 급감에서 벗어나 성장으로 전환하기 시작
21년 1분기 미국 소매판매 1조 5,845억 달러를 기록해 분기 최대 소매판매 규모를 기록했고, 전년비 성장률도 16%로 17%로 사상 최고치를 기록
21년 2분기 미국 소매판매 1조 6,668억 달러로 전년비 28.2% 증가로 사상 최고치 기록 갱신
분기별 미국 소매판매 추이( ~ 21년 2분기), Data from Uniteed Status Cenus Bureau, Graph by Happist
분기별 미국 이커머스 성장률, 21년 2분기 9.1%
코로나 팬데믹 이전 미국 이커머스 성장률은 15% 전후에 불과.
그러나 팬데믹으로 온라인쇼핑 수요가 급증하면서 미국 이커머스 성장률은 45%로 43.8%로 뛰어 올랐고
팬데믹 봉쇄가 풀린 이후에도 미국 이커머스 성장률은 21년 1분기까지 35% 전후를 유지
하지만 미국 경제가 본격적으로 열리면서 오프라인 판매 증가로 이커머스 증가률은 9.1%로 둔화
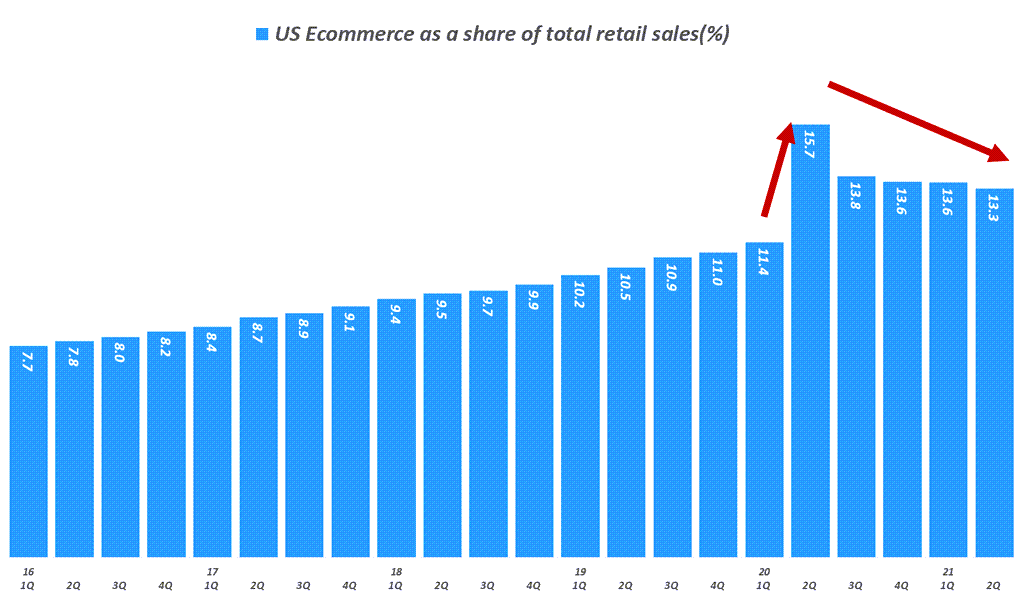
21년 2분기 미국 이커머스 시장규모는 2,225억 달러로 전년비 9.1% 성장했으며 미국 이커머스 비중은 13.3%를 기록
분기별 미국 이커머스 판매 추이( ~ 21년 2분기), Data from Uniteed Status Cenus Bureau, Graph by Happist
미국 오프라인 판매 추이
오프라인 판매는 팬데믹으로 매장들이 문을 닫으면서 20년 2분기에 9.2% 역성장했지만,
오프라인 매장이 다시 문을 열기 시작한 ’20년 3분기에는 3.4% 성장으로 플러스 전환
이후 미국 경제 리오픈이 가속화되면서 오프라인 판매는 21년 1분기엔 13.6% 성장했고, 21년 2분기에는 기저 효과가 더해지면서 전년비 31.7%로 높은 성장률을 기록
분기별 미국 오프라인 판매 추이( ~ 21년 2분기), Data from Uniteed Status Cenus Bureau, Graph by Happist
주요 유통의 이커머스 성장률 비교
앞서 미국 소매판매 추이를 보면 본격적인 경제 리오프닝으로 오프라인 판매가 크게 늘고, 반대로 이커머스 성장은 크게 둔화되었습니다.
경제 리오프닝으로 오프라인 판매가 활성화되었지만 앞으로 이커머스가 유통 성장을 좌우할 수 있다는 기존 전제는 변화는 없기 때문에 유통기업들의 온라인쇼핑 판매, 이커머스 성장률은 어떻게 변하고 있는지는 중요한 요소가 될 수 있습니다.
코로나 팬데믹이 한창이던 20년 2분기에는 판매 가능한 채널이 온라인쇼핑이었고, 수요도 온라인쇼핑으로 몰려들었기 때문에 어쩔 수 없이 모든 기업이 이커머스에 집중했죠. 그러면서 대부분 유통업체들의 온라인쇼핑 판매는 매우 높은 성장률을 기록했습니다.
하지만 본격적으로 미국 경제 리오프닝이 시작되고, 오프라인 판매가 급증하면서 21년 2분기에는 각 유통업체 이커머스 성장률은 전반적으로 크게 둔화됩니다. 그리고 업체별로 다양한 모습을 보여주는데요.
온라인쇼핑을 리딩하고 있는 아마존 이커머스 매출 증가율 16% 로 둔화되었으나 다른 유통과 비교 시 비교적 양호한 수준 이는 6월 진해오딘 아마존 프라임데이 프로모션 효과로 해석하기도..
근래 엄청난 이커머스 투자로 아마존을 추격하고 있는 월마트나 타겟의 이커머스 증가율은 각각 6%와 10%를 크게 하락, 아마존보다는 낮은 성장률 기록 (이는 아마존은 4~6월 실적이고 월마트 등은 5~7월 실적으로 코로나19 델타변이 영향이 있을 수 있으나 대부분 유통업체들은 델타변이가 큰 영향이 미치지 못한다는 발표로 미루어 설득력은 떨어짐)
팬데믹으로 인테리어 및 주택 관련 용품 수요 증가 덕에 높은 매출 증가률을 보였던 홈데포나 로우즈 이커머스 성장률은 0%와 7%로 크게 하락
백화점 업체들의 이커머스 증가율도 역성장으로 전환했는데, 이는 업의 특성상 경제 오프닝으로 오프라인 판매 증가가 더욱 더 컸기 때문으로 보임 . Macy’s 6% 역성장 . Kohl’s는 이번 분기 이커머스 증가율 등을 따로 발표하지 않음
구분
19 1Q
2Q
3Q
4Q
20 1Q
2Q
3Q
4Q
21 1Q
2Q
비고
Amazon
9
14
21
15
24
48
38
46
44
16
2분기(4~6월)
Walmart
40
37
41
35
74
97
79
69
37
6
2분기(5~7월)
Target
43
34
31
20
174
195
155
118
50
10
2분기(5~7월)
Costco
22
19.8
5.5
22.6
64.5
90.6
86.4
75.8
41.2
20.8
2분기관련 실적은 미발표로 6월 증가율로 대체
The Home Depot
23
20.1
21.9
20.8
79.3
100
80
83
27
0
2분기(5~7월)
Low’s
16
4
3
3
80
135
106
121
36.5
7
2분기(5~7월)
Macy’s
53
27
21
34
– 6
2분기(5~7월)
Kohl’s
24
58
25
22
14
–
2분기(5~7월)
결국 미국 경제 리오프닝으로 예전 소비 생활로 되돌아가면서, 온라인쇼핑에 강점을 가진 아마존은 상대적으로 온라인쇼핑 고객 이탈이 적었지만, 일시적으로 기존 유통의 온라인쇼핑 서비스를 이용했던 사용자들은 오프라인 유통이 정상화되면서 빠르게 오프라인으로 이탈하면서 기존 유통들의 이커머서 성장률이 둔화되거나 역성장한 것으로 추정됩니다.
코로나 팬데믹을 거치면서 기존 유통업체들의 이커머스 성장률의 변화 그래프를 보면 얼마나 폭발적으로 증가했다가 사그러들고 있는지를 볼 수 있습니다.
분기별 미국 유통업체별 이커머스 증가율 추이. Quarterly US retailer’s eCommerce growth(%), Graph by Happist
유통업체들의 오프라인 판매 증가 추이
그러면 유통업체들의 오프라인 매장 판매 추이를 살펴보죠.
이는 유통업체들이 공통으로 발표하는 동일매장 매출 증가율(Comparable sales change)로 살펴볼 수 있습니다. 이는 매장 증가 등의 영향을 배제하고 12개월이상 운영한 매장에서 판매 성과를 비교해서 매출 증가율을 산출하는데요.
매장 증가나 온라인 채널 강화와 같은 다른 비즈니스적 요인없이 소비자 수요 및 업체의 영업력을 평가하는데 유용한 지표라고 할 수 있습니다.
팬데믹에도 불구하고 타겟, 홈데포, 로우즈, 코스트코와 같은 유통들은 오히려 오프라인 매출이 크게 늘었습니다.
홈데포와 로우즈는 리모델링이나 주택 관련 상품 수요가 크게 증가하는 등 팬데믹 수혜를 크게 입었습니다. 하지만 주택경기가 안정되면서 성장률도 크게 둔화되는 모습입니다.
타겟이나 코스트코 그리고 월마트 같은 유통업체들은 팬데믹으로 급증한 온라인쇼핑 수요를 매장 인프라와 연계한 옴니채널 전략으로 호응을 받았습니다. 팬데믹으로 단기간에 온라인쇼핑 수요가 급증했기 때문에, 주문 상품 배송 기간이 크게 늘었는데 오프라인 유통 업체들이 제공한 커브사이드 배송과 같은 오프라인 매장을 이용한 배송이 각광을 받았죠.
백화점은 팬데믹의 피해를 가장 심하게 받았지만, 미국 경제가 오픈하면서 빠르게 수요를 회복하고 있는 모습입니다.
하지만 팬데믹 효과가 끝나가면서 매장 매출 성장률은 크게 둔화되고 있지만. 코스트코는 상대적으로 부침이 적으면서 성장률을 유지하고 있다는점에서 긍정적으로 보입니다.
월마트는 세계 최대 유통 기업이지만 상대적으로 낮지 않은 성장률을 유지하고 있다는 점에서, 타겟은 팬데믹이라는 기회를 가장 잘활용하면서 성장한 유통으로 보입니다.
분기별 미국 유통 동일 매장 매출 증가율 추이, Quarterly US Retailer’s Comparable sales change, Graph by Happist
이러한 미국 유통별 동일 매장 매출 증가율을 시장 예측과 실적과 비교하면서 어느 유통이 깜짝 실적을 냈는지, 어느 유통이 기대에 미치지 못했는지를 살펴보죠.
여기서는 REFINITIV 데이타를 기반으로 정리해 보저. 여기서 정리한 데이타는 각 유통에서 각기 보정한 데이타이기 때문에 위에서 소개한 수치와는 조금 다릅니다.
시장 예상보다 훨씬 더 훌륭한 성과를 낸 유통 . 스포츠용품 판매점인 Foot Locker는 0.1% 증가 예상했지만 6.9% 증가 . 백화점 Macy’s는 시장 예측 33.6% 예상보다 높은 61.2% 증가해 깜짝 실적을 보였고 같은 백화점인 Kohl’s도 24.4%를 예상했지만 31.4% 증가해 예상을 크게 뛰어 넘었음
시장 예상외로 부진한 유통 . 미국 최대 BATH SHOP체인인 Bath Works는 40.8% 증가를 예상했지만 오히려 -16% 역성장한 최악의 성적표를 발표했고, . 의류 및 홈 패션 판매점 TJX는 48% 증가를 예상했지만 실제로는 20% 증가에 그쳤고 . 키즈 아동용품 판매점 Children’s Place도 31.1% 증가 예상이었지만 14.1% 증가에 그쳤음
반면 타겟이나 홈디포와 같은 대형 유통들은 기대보다 소폭 상회한 증가세를 보였고, 월마트는 시장 예측을 크게 웃돌았습니다. .
Company
2분기 예측
2분기 실적
업태 설명 및 비고
Walmart
3.1
5.5
할인점
The Home Depot
4.2
4.5
건축자재 및 인테리어 디자인 도구 판매 업체이
Target
8.7
8.9
할인점
Lowe’s
-2.2
-1.6
주택 개량/개선 용품 및 기기 소매점 체인 업체
TJX
48.0
20.0
의류 및 홈 패션 판매점
Children’s Place
31.1
14.1
키즈, 아동용품 판매점
Macy’s
33.6
61.2
백화점
BJs Wholesale Club
-4.6
4.0
회원제 잡화점
Kohl’s
24.4
31.4
백화점
Bath & Body Works
40.8
-16.0
미국 최대 bath shop chain
Ross Stores
38.8
15.0
할인점
Foot Locker
0.1
6.9
스포츠용품 판매점
주목할만한 미국 유통 주식?
위와 같은 2분기 유통 실적을 살펴보면서 오프라인 판매 증가 및 이커머스 성장률 등을 고려해보면 몇가지 유통을 눈여결 볼 필요가 있다는 생각입니다.
이번 2분기 실적에서 백화점인 Macy’s와 Kohl’s가 좋은 실적을 발표하면서 실적이 크게 올랐지만 백화점의 한계를 벗어나지는 못한다고 생각합니다.
유통을 리딩하고 이커머스 트렌드에 잘 적응하는 유통이 현재도 앞으로도 성장성이 있다고 생각합니다.
둔화되었다지만 여전히 강력한 이커머스 유통 기업인 아마존
이번 2분기 아마존 실적은 다른 테크기업들과 달리 2분기 매출 성장률이 크게 둔화되면서 주가가 하락했지만 여전히 이커머스 시장은 성장하고 있고, 다른 유통들의 이커머스 상장이 크게 둔화되면서 아마존 독주 가능성이 더욱 더 커졌습니다.
그리고 아직 아마존도 미국 전역을 커버하기에는 역부족이기 때문에 미국 전역 당일 배송을 위한 인프라 구축에 막대한 투자를 지속해 이번 팬데믹에서 오프라인 매장을 가지지 못한 한계를 극복하려는 한다는 전략을 추진하고 있습니다.
온라인쇼핑 선구자로서 지속적인 투자로 압도적인 인프라를 구축하면 이커머스에서 아마존 지배력은 더욱 더 확고해지면서 아마존 성장성을 담보할 수 있을 것으로 보입니다.
아마존 주가는 2분기 실적 발표 후 크게 하락해 횡보하고 있지만 점차 상승 동력을 찾을 수 있지 않을까요?
코스트코
코스트코는 강력한 고객 충성도와 오프라인 매장과 온라인쇼핑을 연동하는 매끄러운 사용경험을 제공하는 옴니채널을 구축해서 꾸준하게 높은 이커머스 성장률을 기록하고 있고, 오프라인 매장 성장률도 높게 유지하는 몇 안되는 유통입니다.
타겟
타겟은 오래전부터 이커머스를 준비해왔고, 이번 코로나 팬데믹동안 그동안 준비한 이커머스 역량과 오프라인 매장을 묶는 옴니채널 효과를 가장 크게 본 회사입니다.
타겟은 이번 2분기에 시장 예측을 넘는 2분기 실적과 하반기 긍정적인 전망을 제시하면서 자심감을 보였습니다.
21년 2분기 미국 이커머스 판매 보고서가 발표되었길래 2분기 미국 소매판매 및 미국 이커머스 판매 동향을 간단히 정리해 봤습니다.
Executive summary
팬데믹 기저 효과가 있지만 미국 소매판매는 전년비 28.2% 성장하면서 사상 최고 성장률을 기록
이러한 2분기 미국 소매판매 성장은 오프라인 판매가 전년비 31.7% 성장한 덕분인데 ’20년 2분기 팬데믹으로 9.2% 역성장의 기저효과와 더불어 경제 리오픈 효과로 보임
반면 코로나 팬데믹으로 온라인쇼핑 수요 급증한 결과 전년 43.8% 성장했던 이커머스는 이번 분기에는 9.1% 성장에 그치면서 성장률이 크게 둔화되는 모습을 보였습니다.
이러한 성장을 20년 팬데믹 효과를 제거하고 살펴보기 위해 ’19년 2분기와 비교해보면 여전히 이커머스 성장이 높은 가운데 오프라인 판매도 사상 최고로 높은 성장률을 기록했다는 것을 알 수 있음 . 이커머스는 57% 성장했으며, . 오프라인 판매는 19.6% 성장해 . 전체 소매판매는 23.5% 성장 함
이러한 미국 소매판매 동향을 이커머스 관점에서 재정리해보면 히스토리를 추가해 재정리해 보죠.
주식 전문가들이 중시하는 경제 지표에는 여러가지가 있지만 그중에서 미국인들의 소비동향을 보여주는 미국 소매판매는 그 중에서도 매우 중요한 지표라고 알려져 있습니다.
미국 소매판매(US Retail Sales)는 말 그대로 미국인들이 할인점, 백화점, 슈퍼마켓, 자동차 판매점, 온라인쇼핑 등과 같은 유통에서 상품 및 서비스 구입 금액이라고 할 수 있죠.
미국 소매판매가 증가한다는 것은 미국 경제가 좋아진다는 것이고, 미국 경제가 좋아진다는 것은 한국을 비록한 전 세계 경제가 좋아질 수 있다는 것을 의미하기 때문에 미국 증시 뿐만이 아나라 한국 증시에도 큰 영향을 미칠 수 있는 것이죠.
한지만 이 미국 소매판매는 여행, 영화관, 미용실, 레스토랑 등등 유통업체가 아닌 다른 곳에서 이용되는 서비스는 포함되지 않기 때문에 미국 경제 전체를 대변하는 것은 한계가 있습니다. 미국은 서비스 비중이 높은 나라로 미국인들의 지출 중 소매판매가 차지하는 비중은 1/3에 불과하고 나머지 2/3는 소매판매 외 서비스 이용금액이라고 합니다.
그럼에도 불구하고 소매판매 추이가 중요하게 취급되는 것은 일단 소매판매 발표 시점이 매우 빠르기 때문에 경제 동향을 빠르게 파악할 수 있다는 잠점이 있기 때문에 각광을 받고 있습니다. 소매판매는 매월 9번째 평일에 발표되고, 소비지출 통계는 그 다음달 말에 발표되기 때문에 소매판매가 보름이상 빨리 발표됩니다.
빠르게 경제 동향을 파악해 의사 결정해야할 증시에서는 빨리 발표되어 경제 동향을 알 수 있는 소매판매 지표가 각광을 받게 되겠죠. 이는 매월 첫 평일에 발표되는 한국 수출 통계가 가장 빠르게 한국 경제 및 세계 경제 동향을 파악할 수 있다는 점에서 전 세계 증시 전문가들이 주시하는 지표가 된 것과 같은 이치라고 할 수 있습니다.
아시다시피 미국 소매판매는 전년비 중가율보다는 전월비 증가율이 더 중요한 지표로 사용되고 전월비 동향을 중점으로 분석합니다. 여기서는 전년비 증가율과 전월비 증가율 데이타를 모두 사용해 상항 분석에 도움이 되도록 하겠습니다.
예상외의 8월 미국 소매판매 증가는 많은 대학과 학교 그리고 사무실들이 다시 문을 열면서 소비자들이 대형매장에서 식료품과 상품구매를 크게 늘렸기 때문으로 풀이됩니다. 그리고 반도체 칩 부족으로 감소한 자동차 판매는 가구 및 하드웨어 제품 구매가 가 늘면서 상쇄되었습니다.
하지만 일부에서는 코로나 델타변이 확산과 글로벌 공금막 문제로 3분기 미국 경제성장률은 기존 예산보다는 나빠질 것으로 전망했습니다. JP모건은 자동차 산업 수요 감소 및 생산부족 등으로 3분기 미국 경제성장률은 5%에 그칠 것으로 예상했습니다.
8월 소매판매는 6,187억 달러로 전년비 14.9% 증가했으며, 전월비 0.7% 증가
자동차 판매는 반도체 칩 부족으로 생산이 제한되면서 전년비 10.3% 증가했지만, 전월비 3.6% 감소
음식서비스 및 음료 판매는 전년비 31% 증가했지만 전월비는 변동이 없었음
식료품점(Food and beverage stores) 판매는 758억 달러로 전년비 5.6% 증가했고, 전웝비도 1.8% 증가
의류 및 악세사리 판매점 파매는 258억 달러로 전년비 38.8% 증가했고, 전월비 0.1% 소폭 증가
스포츠 용품/취미/음악 두구 판매는 90억 달러로 전년비 19.8% 증가, 전월비 2.7% 감소
잡화점 판매는 707억 달러로 전년비 15.4% 증가했고, 전월비도 3.5% 증가
백화점 판매는 124억 달러로 전년비 28.7% 증가했고, 전월비도 2.4% 증가
온라인 판매(Nonstore retailers)는 884억 달러로 전년비 7.5% 증가했고, 전월비 5.3% 증가
미국 소매판매 추이 차트
미국 소매판매 추이를 주요 항목별로 전년비 및 전월비 추이를 테이블로 정리해 보았습니다.
미국 소매판매 전월비 증가율 vs 시장 예측과 비교
미국 소매판매 분석에서 가장 중요한 전월비 미국 소매판매 증가율 추이를 시장 예측치와 비교할 수 있도록 ㅅ장 예측치와 실제 발표 데이타 추이 테이블을 정리했습니다.
미국 소매판매 추이 테이블
월별 미국 소매판매
월
소매판매
YoY
MoM
MoM_Forcast
MoM_previous
월
소매판매
YoY
MoM
MoM_Forcast
MoM_previous
’21년 7월 미국 소매판매 예상보다 큰폭 감소
21년 7월 미국 소매판매는 전월비 1.1% 감소하면서 시장 예측치 0.3%보다 낮은 것으로 나타났습니다. 이는 5월 1.4% 감소 후 6월 0.7% 증가 후 다시 7월에는 1.1% 감소하면서 소비자 지출이 우축되고 있다는 신호를 보여주고 있다는 평가가 나오고 있습니다.
6월에는 0.7% 증가했지만 7월에는 1.1% 감소한 것은 시장에서 예상했던 것보다 더 큰폭으로 주택과 자동차 지출이 감소했기 때문으로 풀이하고 있습니다. 반면 식음료 서비스나 전자 및 가전 등 판매는 상승했습니다.
소비자들은 코로나 팬데믹으로 소비자의 소비를 꺼리게 만들고도 있지만 지금 소비를 거리가 만드는 가장 큰 요인은 가격이며, 특히 자동차 가격 상승에 한계를 느끼고 있다는 평가가 나오고 있습니다.
온라인쇼핑 판매 감소
그리고 7월 소매판매 감소는 6월에 진행된 아마존 프라임데이 영향을 받았을 가능성이 있습니다. 6월 진행된 아마존 프라임데이로 아마존 뿐만이 아니라 다른 유통들이 적극적으로 프로모션이 나서면서 소매판매에 영향을 주었을 가능성이 있습니다.
아메리카 은행은 7월 온라인 지출 감소로 신용카드 지출이 6월보다 1.3% 감소했다고 밝혔습니다. 그래서 이번 미국 소매판매 데이타에서 온라인쇼핑을 포함한 비점포 소매점 매출은 3% 감소했습니다.
온라인쇼핑 중인 여성, Image from Coupang
코로나19 델타변이 영향은 아직 반영되지 않음
이번에 발표된 미국 소매판매 지표는 코로나19 델타 변이로 인한 소비 감소 우려가 나오고 있지만, 아직 이러한 조짐은 보이지 않고 있습니다.
코로나19 델타변이 확산에도 불구하고 레스토랑과 바 뿐만이 아니라 의류 및 악세사리 판매도 증가했습니다. 의류 및 악세사리 판매는 2.6% 증가했으며, 식음료 서비스는 8% 증가했습니다.
시기적으로 여름이기 때문에 사람들이 외출을 멈추지 않으면서 레스토랑과 식당 등에서 지출을 계속하고 있습니다. 그렇지만 코로나19 델타변이 확산으로 9월이후 실내 활동이 강화될 가능성이 커짐에 따라 소비가 더욱 더 침체될 가능성이 있습니다.
전체 소매판매는 5,455억 달러로 전월비 1.5% 감소
자동차 및 자동차 부품 판매는 1,267억 달로로 전월비 3.9% 감소
전자 및 가전점 판매 86억 달러로 0.3% 증가
빌딩 및 정원 관련 상품 판매점 386억 달러로 1.2% 감소
식음료 판매점 744억 달러로 0.7% 감소
건강 및 케어 관련 상품 판매점 326억 달러로 0.1% 증가
의류 및 악세사리 판매점 2.6% 증가
주유소 판매 495억 달러로 2.4% 증가
스포츠 용품 판매점 92억 달러로 1.9% 감소
백화점 판매 121억 달러로 0.3% 감소
잡화점 판매 142억 달러로 3.5% 증가
식음료 서비스 판매 767억 달러로 8% 증가
전 세계적으로 자동차 칩 부족으로 지난 몇달동안 자동차 생산이 감소했고, 이는 포드, 다임러, BNW 뿐만이 아니라 현대차와 같은 자동차 업체들의 실적에 큰 영향을 미치고 있습니다.
미국 연반준비제도(FED)는 지난 7월 자동 및 자동차 부품 샌산이 1% 감소했다고 밝혔습니다. 이번에 발표된 미국 소매판매 데이타에서 자동차와 자동차 부품을 제외한 7월 소매 판매는 0.4% 감소해 전체 소매판매 감소 1.1%보다 훨씬 더 낮았습니다.
지난주 발표된 노동부 소비자 물가 지수에 따르면 6월 소비자 물가는 전년비 5.4% 증가했는데 여기에는 반도체 칩 부족으로 자동차 및 자동차 부품 가격 상승의 영향을 크게 받았습니다.
소매판매 감소는 전반적인 경제회복 속도가 느려지고 있음을 보여주는 신호라는 해석이 있습니다. 벌싸 미시산 대학의 소비자 심리 지수에 따르면 미국 소비자 심리는 7월에서 8월 초에 13% 이상 하락했습니다.