아마존은 2022년 초에 본격화된 약세장을 맞아 크게 하락한 주식중의 하나인데요. 이는 이커머스 수요 악화 전마의 직격탄을 그대로 맞은 결과입니다. 하지만 이제는 이커머스 수요가 회복세를 보이고 인프레이션이나 경기침체우려는 충분히 아마존 주가에 반영되어 있기 때문에 현재 아마존 주가는 충분히 매력적이라는 제프리스의 주장입니다.
아마존이 계획한 제2의 아마존 프라임데이는 이커머스 판매에 순풍이 될 가능성이 있다.
아마존 가치에서 소매업 가치는 거의 반영되고 있지 않다.
아마존의 다각화된 사업은 경기침체의 타격을 완화할 가능성이 있다
현재 비용 절감 및 재조정은 2023년 아마존 이익은 더욱 더 개선 가능성이 있다
아마존 주가추이
Amazon stock has gotten too cheap to ignore, analyst argues
제프리 기술 분석가 브렌트 틸은 아마존 주식은 기본적으로 상승하는 인플레이션과 잠재적인 경기 침체로 반영해 가격을 매겨졌으며, 이는 다시 말해 매력적인 투자처라는 것을 의미한다고 주장합니다.
투자자들이 높은 금리와 잠재적인 불황이 이커머스 회사의 이익을 망칠것으로 걱정하면서 2022년 현재까지 거대 기술 기업, 아마존 주가는 30%나 폭락했습니다.
아마존의 주가는 주목받는 FAANG(Facebook, Amazon, Apple, Netflix, Google) 내에서 메타와 Netflix의 놀라운 60% 하락에 견줄만큼의 세 번째로 최악의 주가 폭락을 기록하고 있습니다.
틸은 새 노트에서 “우리는 아마존의 현재 주가가 이미 불황/비용 인플레이션의 역풍을 내포하고 있다고 믿고 있으며, 비용 역풍이 해소되고 수익성이 확대됨에 따라 시장이 시간이 지남에 따라 핵심 소매 기업에 더 큰 가치를 부여할 것으로 기대하고 있다”고 썼습니다.
다음은 Amazon의 고객에게 보내는 Thill의 새 노트에서 나온 추가 정보입니다.
아마존 주가목표 : 165달러(반복)
아마존 투자등급: 매수(반복)
주가 상승 여력 +42%
아마존의 제2 프라임 데이는 실적의 순풍으로 작용할 가능성
아마존은 이번 달에 두 번째 프라임 데이를 계획하고 있는데, 중요한 연말 쇼핑 시즌을 앞두고 소매업자들에게 큰 판매 순풍이 될 수 있습니다.
“8/31일 약 1,000명의 미국 성인들을 대상으로 한 JefData 독점 설문 조사에 따르면 아마존 프라임 구독자 82%가 올해 2차 아마조 프라임 행사에 참여할 것으로 나타났는데, 이는 (1차)프라임 데이의 59%에서 크게 증가한 수치입니다.
또한 2차 프라인데이에 참여하려는 참가자의 85%가 50달러 이상을 지출할 계획이며, 이는 프라임 데이에 50달러 이상을 지출한 80%에 비해 증가한 수치입니다.
우리는 아마존 4분기 상품가치/순매출액 증가율이 3%/3%인 61억 달러/41억 달러를 창출할 것으로 예상하고 있습니다.”
아마존 가치에서 소매업 가치는 거의 반영되고 있지 않다.
2번째 프라임 데이의 재정적 영향과 소매업에서 Amazon의 리더십 위치는 아마존의 핵심 소매업에 대한 평가에서 간과되고 있을 가능성이 높습니다.
“Amazon 웹 서비스(9천380억 달러)에 30배, 광고(3천660억 달러)에 20배, 서브스크립션 서비스(400억 달러)에 10배의 동종 기업 기반 2023 EV/EBITDA 조정 배수를 적용함으로써 Amazon의 비소매 사업은 총 1조 3천억 달러의 가치가 있다고 추정합니다.
“우리의 비소매 사업 총액 평가는 현재의 아마존 평가가 사실상 소매업 핵심에 가치를 거의 부여하고 있지 않다는 결론을 낼 수 있습니다. 그 결과 해당 주식은 이미 경기 침체/비용 인플레이션으로부터 의미 있는 역풍을 내장하고 있어 아마존의 현재 가격에서 주당 29달러 무료 옵션을 제공합니다. 이는 하방을 제한하고 매력적인 위험 보상을 만듭니다.”
아마존의 다각화된 사업은 경기침체의 타격을 완화할 가능성
아마존의 다각화된 사업 구성은 미국 경제가 공식적으로 경기 침체에 진입할 경우 소비자 지출 둔화로 인한 타격을 완화하는 데 도움이 될 것입니다.
“아마존의 지리적 다양성이 지역 약세의 영향을 완화하는 데 도움이 될 것이라고 믿지만 소매업의 주요 위험은 소비 둔화입니다.
미국에서의 소비 지출은 건전하며, 8월에 총 소매 판매 성장률은 전년 대비 8%, 비점포(대부분 전자 상거래) 성장률은 전년 대비 12%입니다.
그러나 유럽에서는 6월/7월 소매판매 증가율이 전년 대비 -2%/-1%로 5월 1% 성장에 비해 둔화되는 등 추세가 악화되고 있습니다.”
2023년 아마존 이익은 더욱 더 개선 가능성
아마존의 이윤은 비용을 절감하고 2022년의 높은 인플레이션이 어느 정도 완화되기 때문에 2023년에 더 나아 보일 수 있습니다.
“Amazon은 인플레이션, 낮은 생산성, 고정 비용 디레버리지의 조합으로 인해 2022년에 120억~160억 달러의 비용 역풍을 맞고 있습니다.
Amazon은 이미 비용 레버리지와 경로 밀도 개선을 통해 2분기(1분기)에 20억 달러의 순차적 비용 절감을 실현하면서 이러한 비용 역풍을 해결하기 시작했습니다.
아마존은 또한 2022년 내내 비용 절감을 지속할 것으로 예상하는데, 이는 거시적 압박으로 인해 매출 둔화가 발생하더라도 영업이익 증가를 견인하는 데 도움이 될 것입니다.
또한, AWS는 아마존 운영 수익의 주요 동력이며, 강력한 백로그 성장과 긍정적인 채널 점검으로 2023년에도 지속적인 인상적인 성장을 경험할 가능성이 높습니다.”
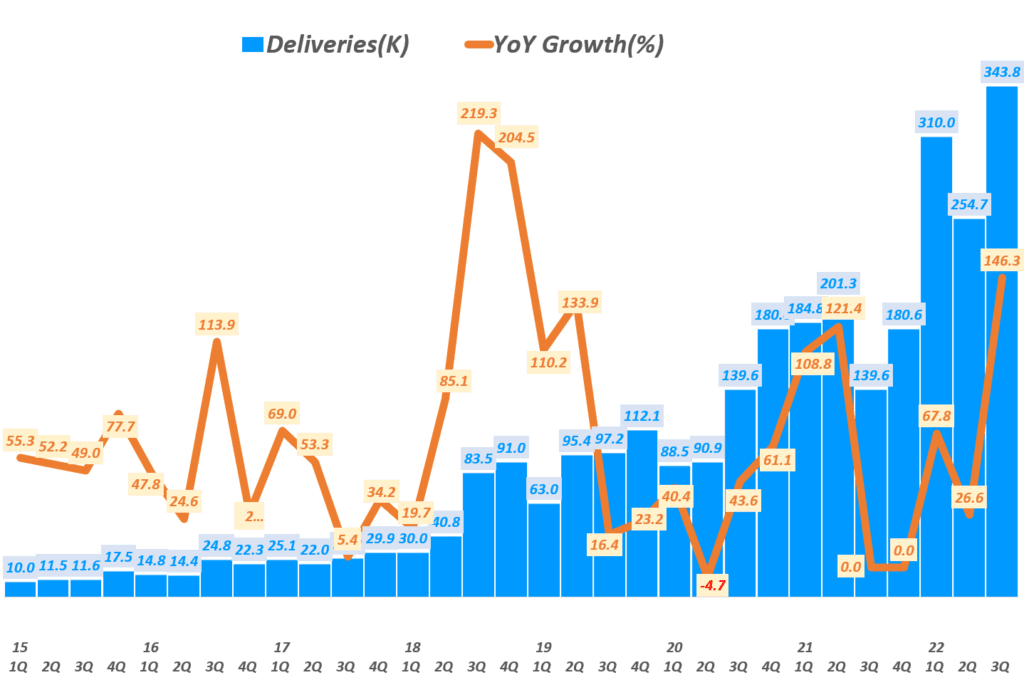
테슬라 전기차 생산량은 월가 예상치에 부합했지만, 테슬라 판매량은 월가 예상치에 미다하면서 월요일 테슬라 주가는 8.6% 크게 하락했습니다. 지난 주에는 테슬라 AI데이가 있었고 상당한 미래 비전을 보여주었음에도 불구하고 테슬라 주가는 크게 빠지면서 아무런 모멤텀이 되지못했습니다.
일론 머스크는 3분기 판매량 미스에 대해 새로운 배송 시스템 변경 때문이라고 해명햇으며, 그동안 월가 기준치에 맞추기 위해 분기말에는 디자이너를 비롯한 모든 직원을 동원해 생산량과 인도량을 맞추기 위해 노력했지만, 이는 너무 비횰적이라서 이번 3분기에는 정상적인 프로세스로 진행했다고 밝힘
더 이상 월가 눈치를보지않겠다는 일론 머스크의 의지 또는 테슬라 펀더먼탈의 굳건함을 보여주는 사례로 해석할 수 있음
월가는 3분기 예상치 미스는 큰 문제는 아니며, 오히려 4분기 판매량이 크게 늘어날 것이며, 일부에서는 475K까지 예상
테슬라 내부적으로 4분기 생산량을 크게 늘리고 이를 기반으로 2023년 대응해 2023년에는 BMW와 비슷한 수준의 판매량을 보일 것을 목표로 하고 있다고 함
테슬라 내부 목표에 따르면 2023년 말 테슬라 모델 Y 및 모델 3 판매는 누적 210만대에 이를 것으로 예상
아무튼 3분기 판매량이 감소함에 따라 3분기 매출 총이익률은 28% 수준을 유지할 것으로 예상 매출 및 이익은 다소 줄어들 것으로 전망
반대로 4분기는 매출 및 이익은 크게 증가할 것으로 전망
한편 테슬라 AI데이에 대한 평가는 극과 극으로 갈림, 모건스탠리는 주가 상승의 촉매제가 되지 못햇다고 혹평했으나, Tuist는 테슬라 가치를 높이는 요인으로 작용한다고 후하게 평가했음
아래 월가의 평가들을 살펴보시죠.
JP모건, 테슬라 주가 목표를 137달러에서 153달러로 상향
JP모건 분석가 라이언 브링크만은 테슬라 주가 목표를 137달러에서 153달러로 상향 조정하고 해당 주식 투자 의견을 Underweight 등급을 유지했습니다.
이 분석가는 테슬라의 3분기 인도량이 자신의 추정치에 부합했지만 월가 추정치에는 미치지 못했다고 밝혔습니다.
그는 테슬라 AI 데이 행사는 “긍정적인 촉매가 부족하다”고 평가했습니다.
오펜하이머, 테슬라 3분기 인도량 미스에도 불구하고 메수 기조 유지
Oppenheimer 분석가인 Colin Rusch는 테슬라가 새로운 지역 배송 시스템으로 전환함에 따라 Tesla Q3 배송이 월가의 기대에 미치지 못해 실망했다고 지적합니다.
365K대 생산했기 대문에 인도되지 못한 9K 차량은 4분기 인도량 실적 호조에 대한 기대를 하게 만든다고 덧붙입니다.
이 분석가는 약세장에서 이러한 결과가 (테슬라) 주가 약세를 요구한다고 예상하지만, 테슬라는 계속해서 가격을 인상하고 있으며 맞춤형 구성은 2023년 1분기/2분기 후반에 납품될 것으로 추정합니다.
Rusch는 이러한 결과로 테슬라 주식에 대한 점진적인 하향 압력을 보고 놀라지 않을 것이지만, 제조 마진이 견실하게 유지될 것이며 4분기 인도량 상승에 놀랄 수 있을 것으로 예상하고 있습니다.
그는 이러한 약점에고 매수할 것입니다. 그는 테슬라 주식 투자의견으로 Outperform 등급을 유지했습니다.
웨드부시, 3분기 인도량 미스에도 불구하고 테스라 주가 강세를 점칩니다.
Wedbush 분석가인 Daniel Ives는 Tesla가 3분기 343,000대의 인도량을 발표했는데, 이는 월가 예상치 364,000대를 놓쳤다고 지적합니다.
3분기 테슬라 생산량은 365k로 월가 예상치를 상회했습니다.
이 분석가는 테슬라가 중국의 고립된 지역을 포함해 일부 납품 문제를 “분명히” 겪었다고 지적합니다.
Ives는 Tesla의 논리(지역별 배송 시스템을 변경했다는)가 서류상으로는 타당하지만 월가는 10월 19일 Tesla의 실적 컨퍼런스 콜에 대한 연말 단위 지침을 듣기 전까지 수요 문제에 대한 미해결 우려가 지속될 것이라고 주장합니다.
그는 4분기 배송 예상이 매우 강력하며 475,000개 이상의 엄청난 숫자에 근접할 수 있다고 믿고 있습니다.
간단히 말해서, 이번 3분기는 별 문제가 없고, 3분기 배송 수치가 더 적어져 월가가 실망햇지만 그만큼 4분기 배송이 증가할 것입니다.
그렇기는 하지만, 그는 이것을 23년 4분기에 더 부드러운 배송 궤도의 시작이라기보다는 물류적인 과속방지턱에 더 가깝다고 보고 있으며, 테슬라 이야기에 대해서는 여전히 낙관적입니다.
그는 테슬라 주식 투자의견으로 Outperform 등급과 테슬라 주가목표 360달러를 유지했습니다.
Truist, Tesla 주가 목표를 333달러에서 348달러로 상향
Truist 분석가 William Stein은 Tesla 주가 목표를 333달러에서 348달러로 올렸고 해당 주식에 대한 투자의견 Buy 등급을 유지했습니다.
ADAS/자율성(ADAS/autonomy), AIaaS 및 휴머노이드 AI 로봇에 대한 회사의 AI Day의 업데이트는 그가 세 가지 프로그램 모두에서 상업적 성공 가능성에 대한 그의 추정치를 높이도록 유도하고 있다고 분석가는 연구 노트에서 투자자들에게 말합니다.
Stein은 Tesla의 3분기 차량 인도 부족 이후 FY22 EPS 전망을 4.47달러에서 4.33달러로 줄이고 있지만 AI 노력의 더 큰 성공 가능성은 가격 측면에서 그의 단기 모델 수정을 “상당히 압도”한다고 덧붙였습니다.
Dutsche Bank, Tesla Q3 인도량이 운송 문제로 낮아졌다고 지적
테슬라는 2분기 상하이 코로나 봉쇄 영향에서 회복됨에 따라 2분기의 255,000대보다 증가한 3분기 343,800대 인도량을 보고했지만 분기 말에 운송 중인 차량이 증가했기 때문에 도이체 방크 예측치인 367,000대를 밑돌았다고 도이체방크의 분석가 에마뉘엘 로스너가 투자자들에게 밝혔습니다.
분석가는 이번 분기의 생산량이 총 366,000대로 예상치에 훨씬 근접했다고 지적합니다.
Rosner는 3분기 매출 전망치를 229억 달러에서 216억 달러로 하향 조정했습니다. 매출촡이익률은 28.1%로 유지되고 주당 순이익은 1.04달러로 이전 예측치인 1.14달러보다 감소했습니다.
로이터, Tesla는 2023년까지 4분기 생산량이 급증할 것으로 전망
Tesla는 4분기에 모델 Y와 모델 3 전기 자동차의 “생산 급증”을 계획하고 있으며, 2023년에는 이러한 성장을 바탕으로 구축할 것으로 로이터 통신이 확보한 내부 계획이 보여줍니다.
로이터는 테슬라의 생산 전망치가 달성되면 2023년 말까지 독일 고급 자동차 회사 BMW 생상 규모에 근접하게 될 것이라고 보도했습니다.
테슬라는 내년 1~3분기까지 모델 Y와 모델 3의 159만대 생산을 전망하고 있으며, 이는 2023년 말 210만대 이상의 판매로 본 궤도에 오를 것이라고 보고서는 지적했습니다.
The Information, Tesla는 직원에게 기본 현금 보조금을 제공하기 시작합니다.
테슬라는 직원들에게 기본 인센티브로 현금 보조금을 주기 시작했다고 The Information는 보도했습니다.
The Information의 Mark Matousek와 Becky Peterson은 테슬라 내부 문서를 인용하여, 테슬라가 전통적으로 주어왔던 주식 지분 대신 자 기본 인센티브로 현금 보조금을 주기 시작할 계획이라고 보도했습니다.
모건스탠리, 미국 경기침체와 ‘테슬라 친화적’ IRA가 GM에 변화를 강요할 수 있다고 주장
모건 스탠리의 분석가 아담 조나스는 투자자들에게 보내는 메모에서 잠재적인 미국 경기 침체와 매우 “테슬라 친화적인” 인플레이션 감소법 또는 IRA의 조합이 제너럴 모터스와 포드 모두에게 “가능한 구조적 변화를 강요할 힘 벡터”가 될 수 있다고 주장했습니다.
Jonas는 GM이 2010년 11월 17일 IPO 가격인 약 33달러에 장을 마쳤다고 지적했는데요. 이는 “GM의 주가가 역사상 가장 큰 소비자 신용/자동차 신용 순풍 영역 중 하나였을 수 있는 것에서 거의 상승하지 못했다는 것을 보여줍니다.” 는 평가입니다.
조나스는 GM 주식 투자의견으로 Equal Weight 등급과 주가 목표 42달러를 유지했습니다
CNN 비즈니스는 네드 데이비스 리서치 결과를 인용하며 글로벌 경치침체 가능성이 98%에 달한다고 경고하고 나섰습니다.
글로벌 경기침체 가능성 98% 경고
글로벌 경기침체 가능성이 98%에 달한다고 리서치 회사, 네드 데이비스 리서치(Ned Davis Research)는 경고합니다.
— 높은 인플레이션과 급격한 금리 인상, 우크라이나 전쟁의 피해가 커지면서 세계 경제에 경고가 높아지고 있습니다.
네드 데이비스 리서치(Ned Davis Research) 확률 모델에 따르면, 현재 전 세계 경기 침체의 가능성은 98.1%에 달합니다.
세계 경기 침체 가능성이 이렇게 높았던 유일한 다른 시대는 극심한 경제침체 기간, 가장 최근인 2020년과 2008년과 2009년의 글로벌 금융 위기 때였습니다.
네드 데이비스 리서치의 경제학자들은 지난 금요일 보고서에서 “이는 2023년 심각한 글로벌 경기 침체의 위험성이 어느 정도 증가하고 있음을 나타냅니다.”라고 썼습니다.
중앙은행들이 인플레이션을 통제하기 위한 노력을 강화함에 따라, 경제학자들과 투자자들은 점점 더 우울해지고 있습니다.
수요일 발표된 보고서에 따르면 세계경제포럼이 조사한 경제학자 10명 중 7명은 적어도 세계 경기침체를 어느 정도 가능성이 있다고 생각하고 있습니다. 경제학자들은 성장률 전망치를 하향 조정하고 올해와 내년 남은 기간 동안 인플레이션이 조정한 임금이 계속 하락할 것으로 예상하고 있습니다.
치솟는 식량과 에너지 가격을 감안할 때, 높은 생활비가 불안의 주머니로 이어질 수 있다는 우려가 있습니다. 세계 경제 포럼(World Economic Forum)이 설문 조사한 경제학자의 79%는 물가 상승이 저소득 국가에서 사회적 불안을 유발할 것으로 예상하지만, 고소득 국가에서는 20%를 예상했습니다.
다우존스 산업평균지수가 2020년 3월 이후 처음으로 월요일 약세장에 빠지는 등 투자자들의 우려도 커지고 있습니다.
억만장자 투자자 스탠리 드러켄밀러(Stanley Druckenmiller )는 수요일 CNBC 딜리버리 알파 투자자 서밋에서 “우리의 핵심 사례는 23년 말 경착륙 입니다. 23년에 경기 침체가 없다면 저는 깜짝 놀랄 것입니다.”
연방준비제도이사회(FRB) 관계자들도 경기침체 위험이 커지고 있음을 인정했습니다.
그럼에도 불구하고, 특히 세계 최대 경제국인 미국에 분명히 밝은 점이 있습니다.
미국의 고용 시장은 1969년 이후 실업률이 가장 낮은 수준에 근접하면서 역사적으로 강세를 유지하고 있습니다. 소비자들은 계속해서 돈을 쓰고 있고 기업 이익은 견실합니다.
공급이 수요를 따라잡으면서 앞으로 40년 만에 최악의 미국 인플레이션이 진정될 것이라는 희망도 있습니다.
네드 데이비스 연구원들은 경기침체 위험이 증가하고 있지만, 미국의 경기침체 확률 모델은 “아직 바닥 수준(still at rock-bottom levels)”이라고 말했습니다.
연구진은 보고서에서 “우리는 미국이 현재 경기침체 상태에 있다는 결정적인 증거를 가지고 있지 않습니다,”라고 썼습니다.
톰 울프는 1970년대에 대한 유명한 에세이 “The Me Decade”에서 미국인들이 어떻게 개인의 부를 위해 공동체적 사고를 버렸는지에 대해 썼습니다. “그들은 그들의 돈을 가지고 도망쳤습니다(They took their money and ran).”라고 그가 썼습니다.
사실, 그들은 가지고 도망칠 돈이 많지 않았습니다.
오늘날 주식시장이 붕괴 모드에 있는 상황에서 금융위기의 다른 시기를 되돌아보는 것은 자연스러운 일입니다. 그것은 2008-2009년 금융 위기입니다. 2000년에 터진 기술 거품입니다. 1929년은 물론 그리고 그 사이에 온갖 종류의 소규모 경기 침체와 플래시 충돌이 있습니다.
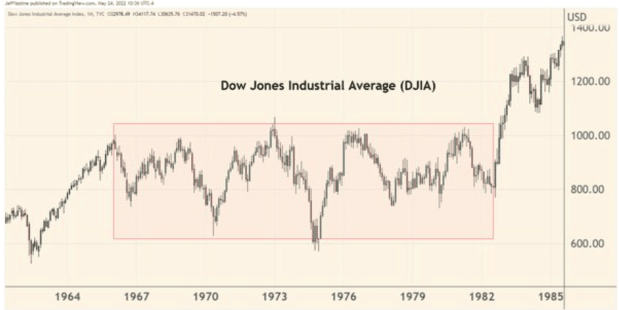
제가 가장 두려워하는 것은 1966년에서 1982년 사이, 즉 1970년대 사이의 길고, 영혼을 빨아들이는 슬로그입니다. 주식 시장은 오르락내리락했지만, 결국 16년 동안 횡보하고 말았습니다.(아래 참조).
용암 램프(lava lamps), 플랫폼 슈즈(platform shoes), 파라 포싯(Farrah Fawcett)은 잊어버리세요. 이것이 그 시대를 정의한 것입니다.
그때는 어땠나요? 우리는 그때로부터 무엇을 배울 수 있을까요? 그리고 우리는 반복 공연을 할 준비가 되었나요?
그러기 전에 1970년대 시장을 살펴보죠.
다우존스 산업평균지수를 보면 가장 충격적인 결과가 나옵니다.
1966년 1월, 다우지수는 983을 기록했는데, 이는 다우존스가 991로 마감한 1982년 10월까지 넘지 못할 수준입니다.
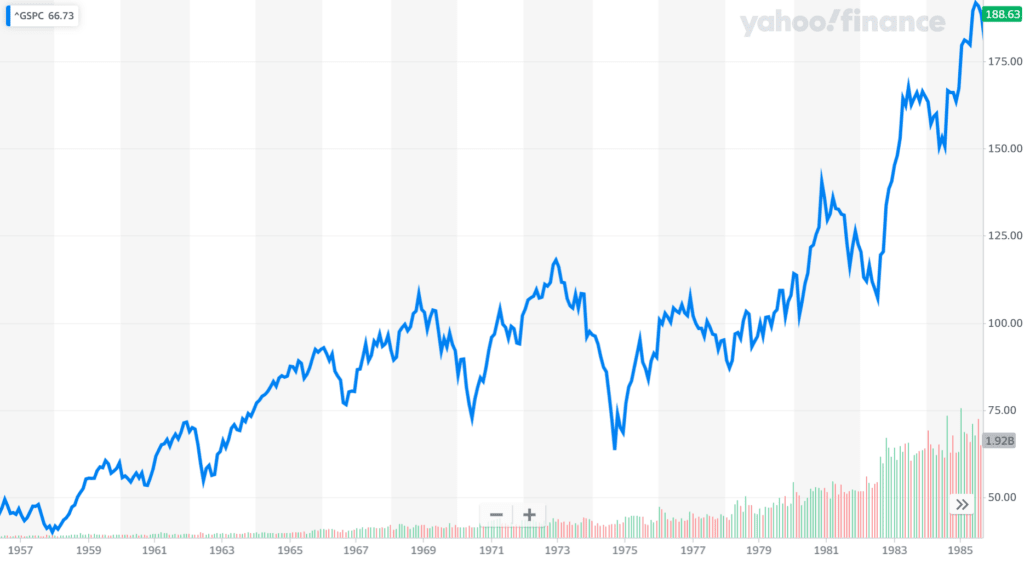
S&P 500은 거의 최악이었습니다.
1968년 11월에 108로 정점을 찍은 후, S&P는 멈췄다가 1973년 1월에 116에 도달했고, 다시 멈췄고 마침내 1982년 5월에 폭발했습니다.
왜 그 시장은 16년 동안 횡보했을까요? 대부분 치솟는 인플레이션과 금리 때문이었습니다.
월간 CPI는 1966년 1월 9%에서 1980년 6월 13.6%로 상승했습니다. 한편, 휘발유 가격은 갤런당 30센트에서 1달러로 올랐습니다.
이러한 인플레이션과 싸우기 위해 연방준비제도이사회는 1966년 4.6%에서 1981년 20%로 기준 금리를 올렸습니다. 금리가 높아지면 미래의 회사 수익과 에르고 주식의 가치가 떨어지기 때문에 시장에 좋지 않았습니다. 이는 부분적으로 현재까지 시장의 폭락을 설명합니다.
미국 경제학자이자 재무부 차관보인 폴 볼커(1927-2019)(왼쪽)와 정치인이자 재무장관인 조지 P 슐츠가 9월 26일 워싱턴 DC에서 열린 연례 국제통화기금(IMF) 회의에서 이야기하고 있다
베테랑 시장 분석가 샘 스토발에 따르면, 70년대에 저지른 실수를 반복하는 것에 대한 두려움이 오늘날 연방준비제도이사회(FRB)의 행동에 영향을 미치고 있다고 합니다.
“연준은 1970년대 후반과 같은 실수를 저지르지 않기로 했다고 밝혔습니다. 그들은 금리를 인상했지만 심각한 경기침체를 일으키지 않을까하는 두려움에서 벗어나 다시 금리를 인상해야만 했습니다.
연준이 피하려고 하는 것은 10년간의 경제적 혼란을 야기하는 것입니다. 그들은 지금 연방준비제도이사회(Fed·연준) 기금 금리와 코랄 인플레이션(corral inflation)에 대해 공격적으로 대처하고 싶어합니다. 그래서 우리는 큰 W자형보다는 V자형이나 적어도 U자형 회복을 예상합니다.”
goodbuyreport.com을 발행하는 Jeff Yastine은 “대부분 미국 주식은 실질적인 성장 계획 없이 관련 없는 많은 사업을 소유했던 ‘대기업 복합체(conglomerates)’이었다”고 언급하면서, 1970년대 주식의 다른 불리한 추세를 지적합니다. 야스틴은 또한 그 당시 일본이 종종 미국을 희생시키면서 우위에 있었고 기술(칩, PC 및 네트워킹)이 아직 실질적인 영향을 미치지 못했다는 것을 상기시킵니다. 이 모든 것은 1980년대에 바뀔 것입니다.
또 다른 요인은 1970년대에 접어들면서 주식 시장이 매우 높게 평가되었다는 것입니다. 그 당시에는 Nifty Fifty Fifty라고 불리는 한 무리의 고고 주식(go-go stocks)들이 시장을 주도했습니다.
이 그룹에는 폴라로이드, 이스트먼 코닥, 제록스와 같은 회사가 포함되었는데, 이들 중 많은 회사가 50배 이상의 수익을 올렸습니다. 1970년대 시장이 폭락했을 때, Nifty Fifty는 큰 타격을 받았고, 일부 주식은 결코 회복되지 않았습니다.
저는 오늘날의 FAANG 또는 MATANA 주식(또는 기술 주식이라고도 함)과 유사할 수 있는 가능성을 생각하지 않을 수 없습니다.
우리가 완전히 돌아 온 것 같아요. 또는 전설적인 투자가 스탠 드러켄밀러가 최근 팰랜티어 CEO 알렉스 카프와의 대화에서 제안합니다. “우선, 전체 공개를 통해 45년 동안 약세 편견을 가지고 해결해야 했습니다(First of all, full disclosure, I’ve had a bearish bias for 45 years that I’ve had to work around).”라고 Druckenmiller는 말합니다.
“저는 어둠이 좋아요.”
“우리가 금융 자산에서 가지고 있던 강세 시장을 돌아보면, 그것은 실제로 1982년에 시작되었습니다. 그리고 창조된 모든 요소들은 멈췄을 뿐만 아니라 역전되었습니다. 그래서 제 생각에는 시장이 기껏해야 66년-82년 사이와 같은 10년간 보합세를 보일 가능성이 높습니다.”
그래요, 그럼 투자자는 어떻게 해야 하죠?
그 당시 시장에 푹 빠져 있던 사람에게 확인해보죠. Blackstone의 Private Wealth Solutions 그룹 부회장인 Byron Wien 은 이렇게 회상합니다 .
“우선, 저는 1965년에 보안 분석가로 사업에 뛰어들었습니다. 당신이 정말 좋은 주식선택자가 아니라면, 돈을 벌기 힘들었던 시절로 기억합니다. 하지만 저는 돈을 벌었던 것을 기억합니다. 순자산을 쌓고 잘 나가는 생명공학 주식을 샀던 기억이 납니다. 그리고 저는 그들 중 일부를 오늘날까지 가지고 있습니다.”
이제, 돌아가서 50년 전에 무슨 일이 일어났는지 좀 더 자세히 살펴봅시다. 한 가지 중요한 것은 S&P 500의 배당 수익률이 1966년부터 1982년까지 평균 4.1%였기 때문에 더 넓은 시장의 투자자들은 최소한 약간의 수입만을 얻었습니다. (당시 다우의 수익률을 읽는 것은 어려운 일이었지만 다른 기간에는 평균 2% 미만이었습니다.)
그래서 1970년대는 투자자들에게 끔찍한 시기였지만, 배당금은 좀 더 다양해진 S&P 500이 다우 30을 능가할 수 있도록 함으로써 고통을 완화시켰습니다. 앞으로 생각해 볼 일입니다.
안타깝게도 S&P 500의 배당 수익률은 현재 약 1.6%입니다. 첫째는 주가가 높기 때문이고 둘째는 배당 대신 주식 매입을 하는 기업이 많아졌기 때문입니다. 하지만 기업들이 투자자를 유치하기 위해 지불금(payouts)을 늘리기 때문에 수익률이 상승할 것으로 예상합니다.
다우지수는 또한 아나콘다 구리(1976년 3M으로 대체됨), 크라이슬러와 에스마크(1979년 IBM과 머크로 대체됨), 존스 맨빌(1982년 아메리칸 익스프레스로 대체됨) 등의 지수를 포함했기 때문에 그 당시 약간 침체되어 있었습니다.
물론, 알트리아, 엑손, 그리고 포장 제품 회사들과 같은 몇몇 주식들은 1970년대에 좋은 성과를 거두었습니다. Stovall은 “제품과 서비스에 대한 수요는 어느 곳에서나 상당히 일관되었습니다.”라고 말합니다. “아직도 먹고, 담배 피우고, 마시고, 병원에 가고, 집에 난방하고, 등등 해야 합니다.”
몇몇 회사들에게 1970년대는 그들의 전성기였습니다.
Druckenmiller는 “좋은 점은 그 당시 그러한 환경에서 매우 잘 해낸 회사들이 있었다는 것입니다.”라고 말합니다. “그때 애플 컴퓨터가 설립되고 [1976], 홈 디포가 설립되었으며 [1978], 석탄 및 에너지 회사가 설립되었으며 화학 제품은 70년대에 많은 돈을 벌었습니다.”
소비재와 금융과 같은 순환 영역(Cyclical areas)도 잘 되지 않았습니다.
오늘날 투자자들에게 주는 몇 가지 교훈은 항상 사실입니다.
과대평가된 주식과 저성장 기업의 주식을 모두 피하세요.
배당을 높이는 주식을 소유하고 다양화하는 데에도 도움이 될 수 있습니다.
그리고 1966-1982년이 반복된다면 주식 선택이 아마도 수동 투자 및 인덱스 펀드보다 더 중요해질 것입니다.
1970년대만 해도 어둠이 아니었습니다. 디스코 볼은 일부 주식에 불을 붙였습니다( The disco balls lit up some stocks). 그들을 찾기 위해 훨씬 더 열심히 찾아봐야만 했어요. 그것은 앞으로 일어날 가능성이 있는 시나리오이기도 합니다.
골드만삭스는 금리 상승 전망이 극적으로 바뀌면 미국 주식 가치 평가에 부담이 될 것이라고 주장하며 2022년 연말 S&P 500 전망을 4,300에서 3,600으로 낮췄습니다.
골드만삭스는 FOMC가 11월에 75bp, 12월에 50bp, 2월에 25bp씩 정책금리를 인상하여 4.5%~4.75% 금리에 도달할 것으로 전망
이러한 예상보다 높은 금리 전망에 따라 골드만삭스는 S&P 500 수익 배수 18배에서 15배로 낮춤
대부분 주식 투자자들은 경착륙 시나리오가 불가피하고 잠재적인 경기침체 시기, 규모 및 기간에 초점을 맞추고 있다고 주장
골드만삭스는 S&P 500 6개월과 12개월 전망을 각각 3,600과 4,000으로 예측 2022년 연말 기준 이전 4300 전망에서 3600 전망으로 변경
목요일 데이비드 J. 코스틴을 포함한 골드만삭스 전략가들은 골드만 평가 모델에서 더 높은 이자율 시나리오가 가시화되면서 이전에 18배였던 가격 수익의 배수대신 15배를 지지한다고 밝혔습니다.
“우리 공드만삭스 경제학자들은 이제 FOMC가 11월에 75bp, 12월에 50bp, 2월에 25bp씩 정책금리를 인상하여 4.5%~4.75%의 최고 자금금리에 도달할 것으로 전망하고 있습니다.”
골드만삭스는 최근 전망에 대한 리스크로 기업 이익을 줄이고 수익률 격차를 확대하는 경기침체 가능성 때문에 미국 주식 전망은 하향으로 기울고 있다고 말했습니다.
골드만삭스의 이 시나리오에 따르면 기업 수익을 줄이고 수익률 격차를 벌리며 미국 주식 지수를 3,150의 저점으로 밀어낼 것입니다.
제롬 파월 연방준비제도이사회(FRB) 의장은 인플레이션과 싸우기 위해 경기 침체를 감수할 것임을 시사하면서 중앙은행들이 세계 성장을 저하될 수 있다는 우려를 촉발시켰습니다.
미국 투자 은행, 골드만삭스는 지난 몇 년 동안 주식 평가와 실질 수익률이 함께 움직였지만 최근 그 관계가 어긋나 주식에 위험이 있다고 말했습니다. 이전에는 실제 금리가 2022년에 약 0.5%로 끝날 것이라고 가정했지만, 현재는 1.5%로 가정했습니다.
대부분 주식 투자자들은 경착륙 시나리오가 불가피하고 잠재적인 경기침체 시기, 규모 및 기간에 초점을 맞출 수 있다고 골드만삭스는 보고서에서 주장합니다.
그러한 프레임워크 하에서, 3개월, 6개월, 12개월 S&P 500 전망을 각각 3,400, 3,150, 3,750으로 예상했습니다.
확실히, S&P 500은 코스틴과 그의 팀이 유럽보다 미국을 더 안전한 베팅으로 본다고 말한 9월 12일 이후 Stoxx Europe 600 지수를 밑돌고 있습니다. 이들은 또 인플레이션이 완화할 조짐을 뚜렷하게 보일 경우 미국 증시의 연말 랠리가 4,300까지 가능할 것으로 보고 있었습니다.
길상사는 원래 대원각이라는 요정이었는데 요정 주인이 법정스님의 무소유라는 책을 읽고 감명받아 당시 1000억원에 달하는 요정 부지와 건물을 법정스님에게 기증하며 절을 세워달라고 요청해 세워졌다고 합니다.
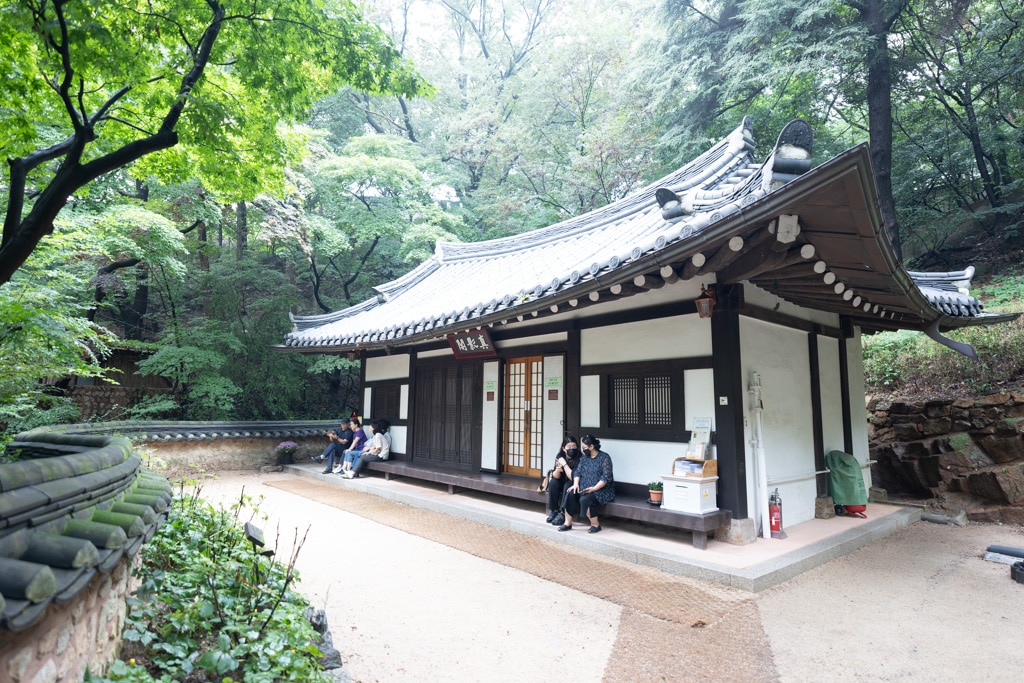
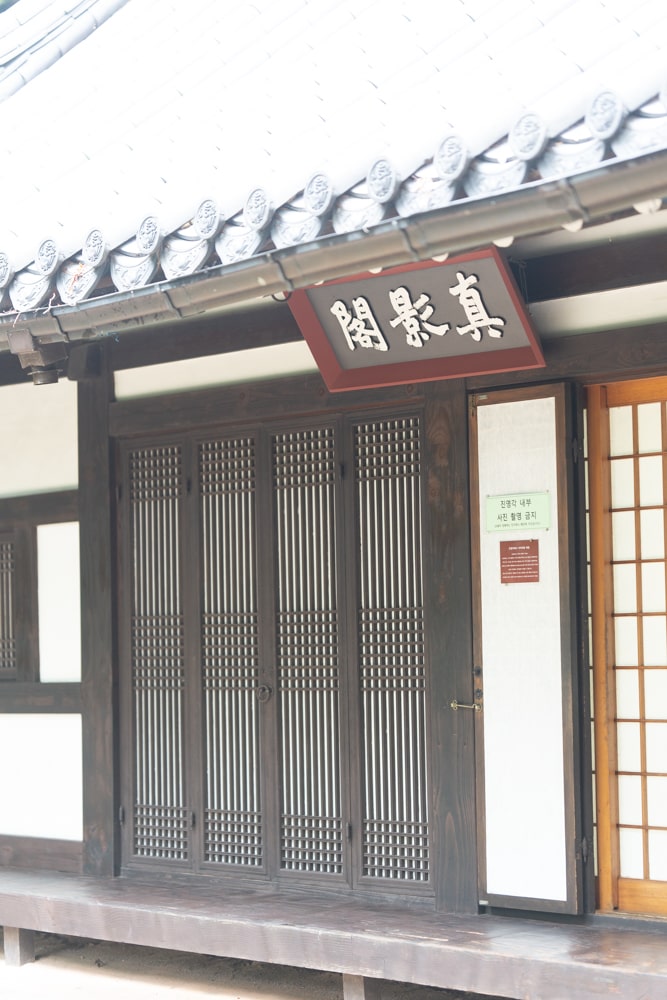
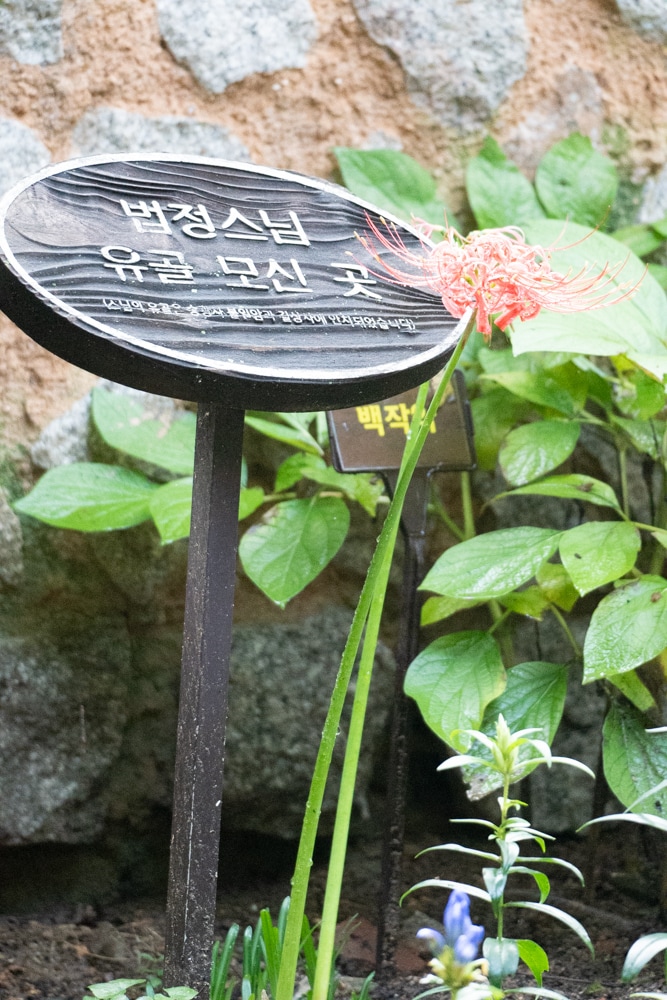
그 후 이 절에서 법정스님도 입적하시고 스님의 유골도 이 절의 진영각이라는 곳에 모셔져 있습니다.
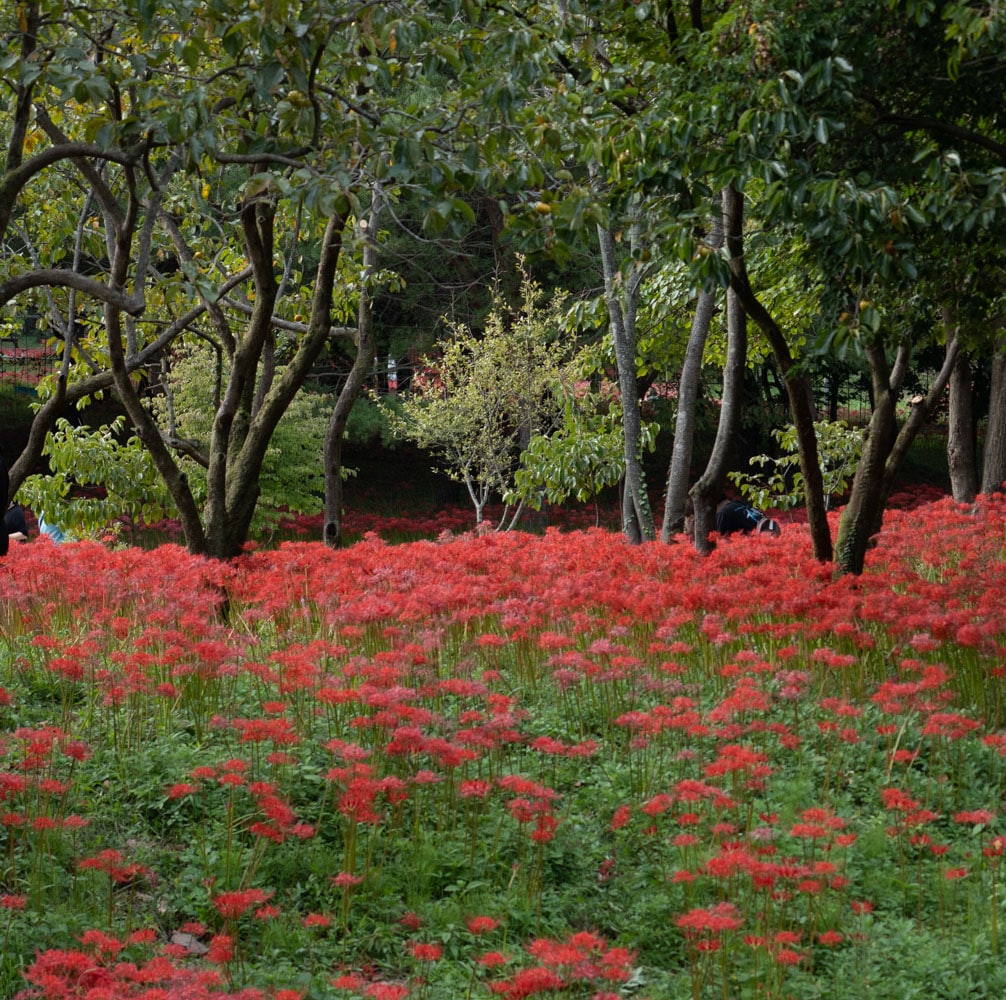
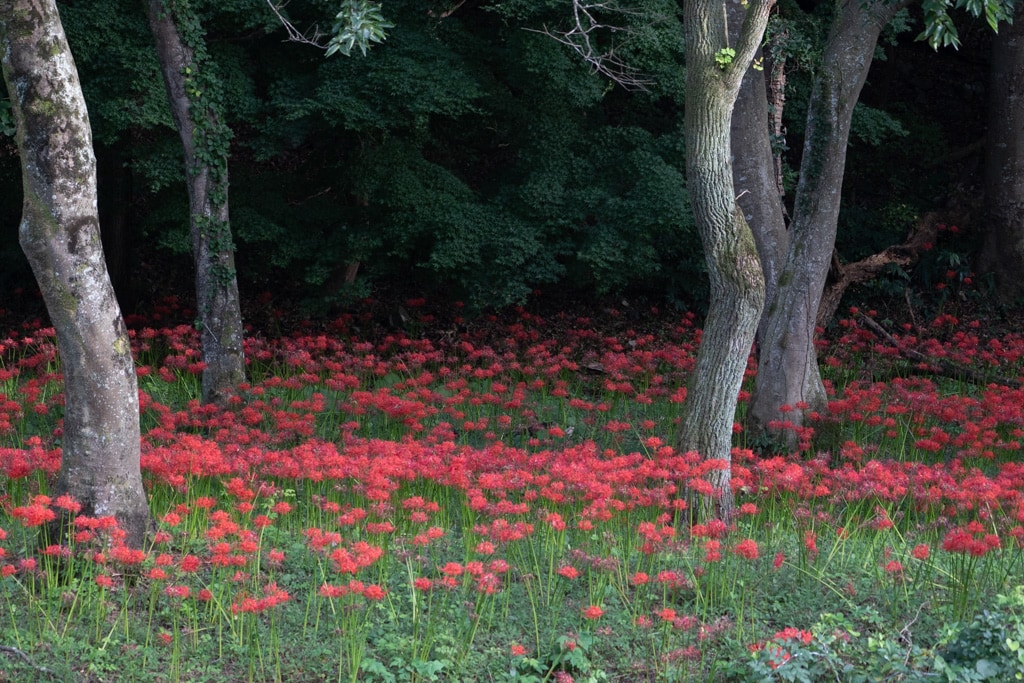
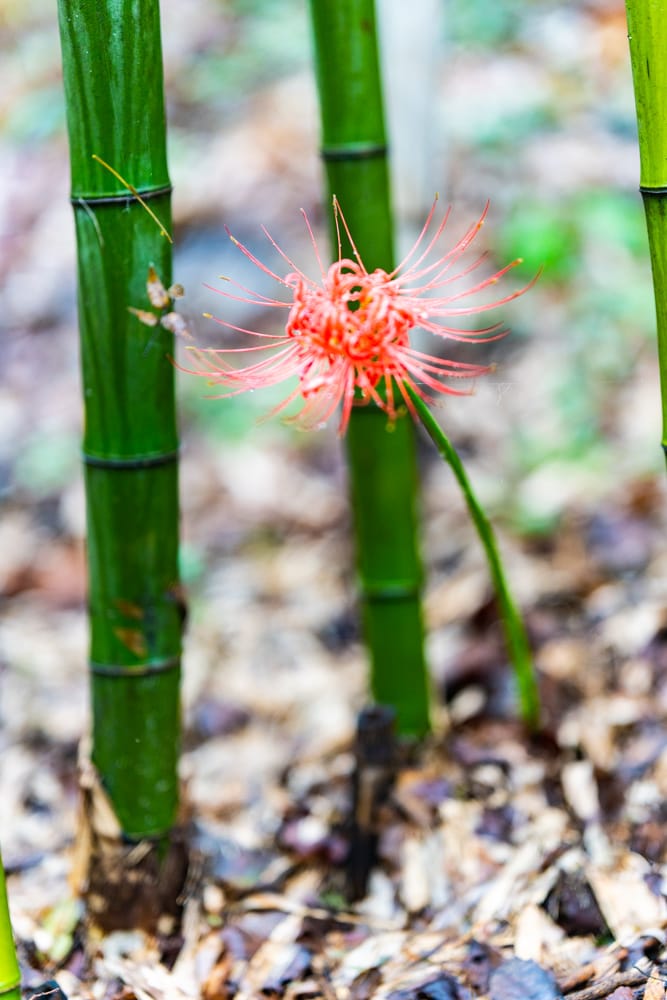
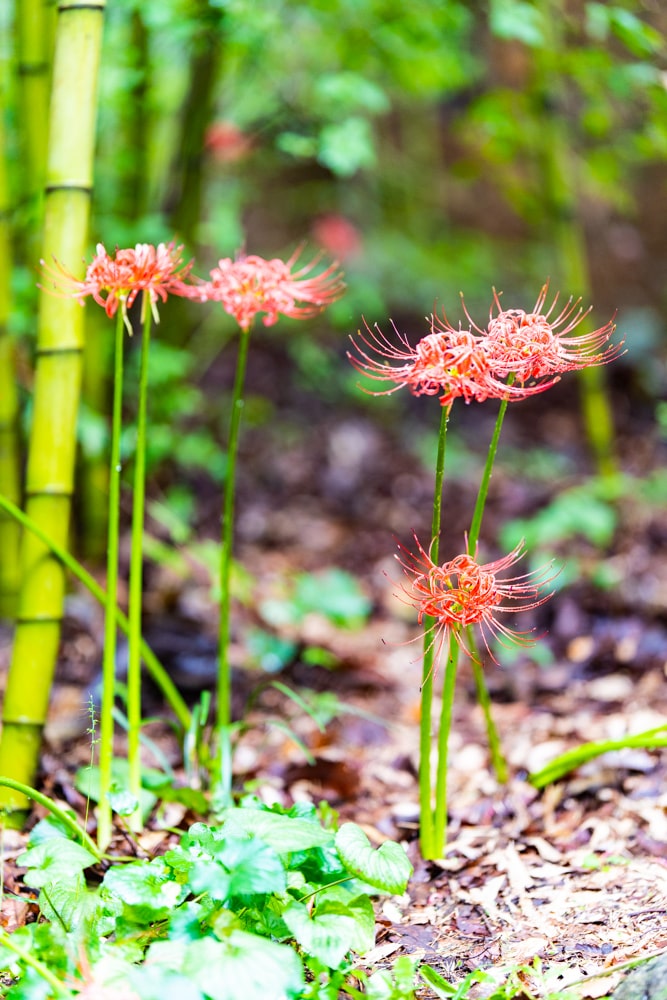
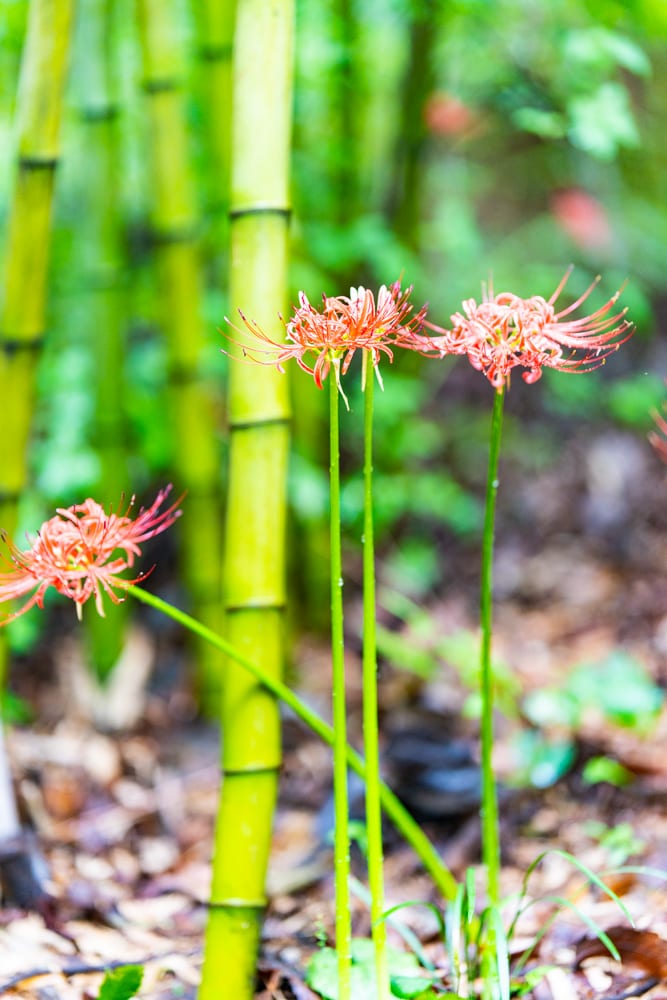
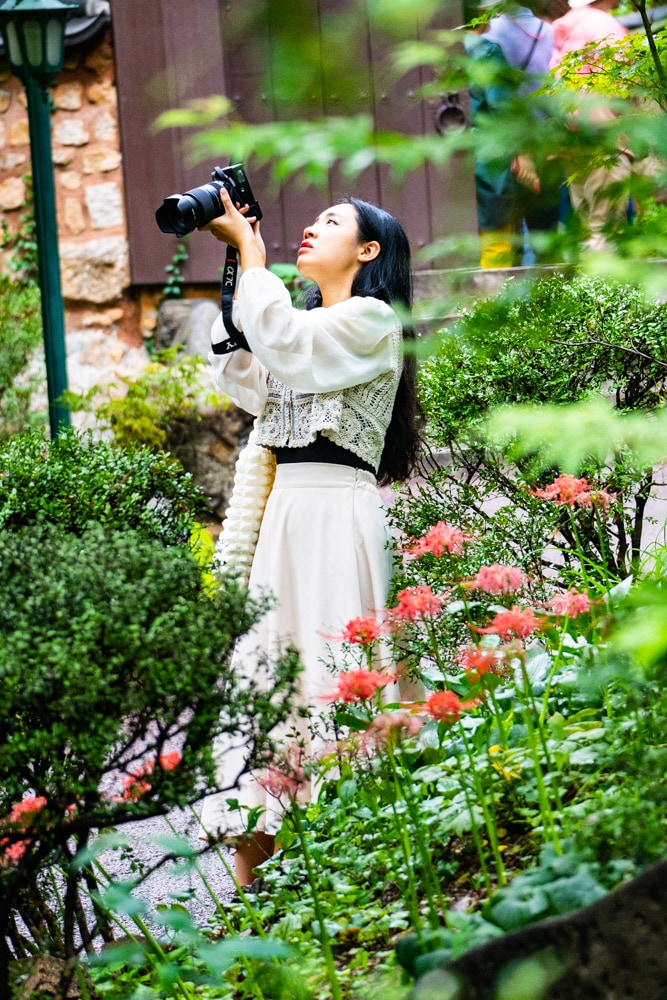
이 길상사는 서울에서 흔치않은 꽃무릇이 피는 곳으로 유명하기 때문에 이 꽃무릇을 담고 싶었기 때문이고, 근래 주식으로 탐욕이 커진 상황에서 뭔가 마음의 위안을 얻고 싶었기 때문입니다. (되돌아보면 이 때는 반도체사이클이 언제가 바닥인지를 모르기 때문에 반도체 주식 및 반도체 장비주들이 속절하게 폭락하고 있었습니다. 제가 가진 주식은 한 때 33,000원까지 상승했으니 이 당시는 12,600원까지 하락했습니다. 이 주식은 2023녀누 4월이후 2만원을 회복하고 6월에는 전고점을 넘얶습니다.)
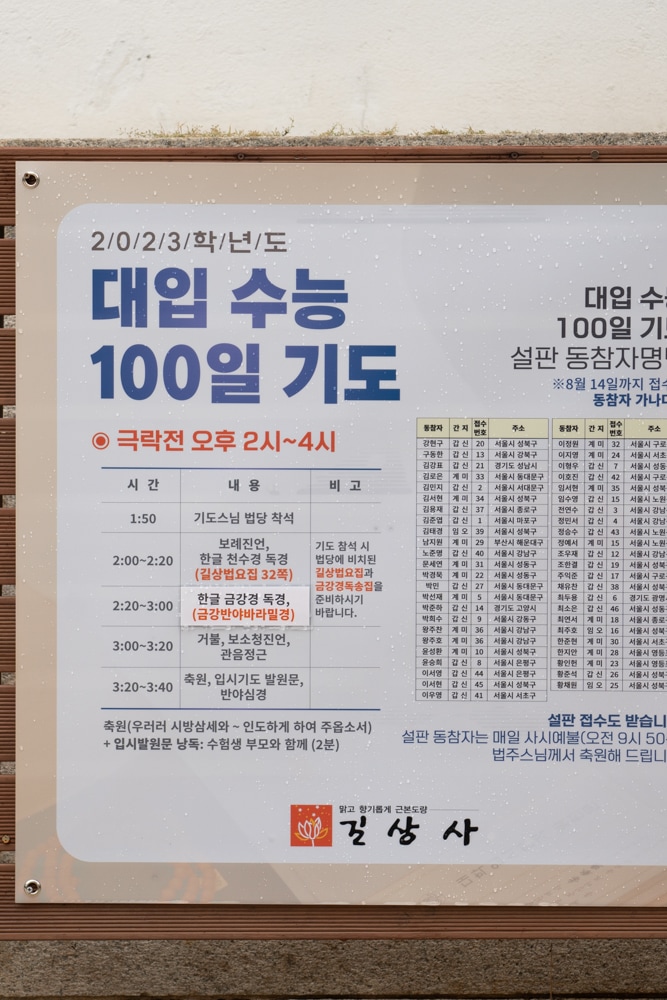
하지만 마음의 여유가 부족하고 길상사도 왠지 욕망에서 벗어나지 못하고 있다는 생각에 무소유의 정신을 전혀 배우지 못하고 오고 말았습니다. 위안도 탈속도 못 이룬… 여기에서 발견한 수능 100기도회 광고판을 보니 여기도 세속에서 벗어나지는 못했구나하는 생각이 들었습니다.
누가 올려준 법정스님의 이야기가 마음에 들어 옵니다.
“나는 누구인가? 스스로 물어라. 건성으로 묻지 말고, 간절하게 물어야 한다. 해답은 그 (간절한) 물음 속에 있다”
길상사 연원
길상사는 1997년 12월 창건한 아주 짧은 역사를 지니고 있습니다.
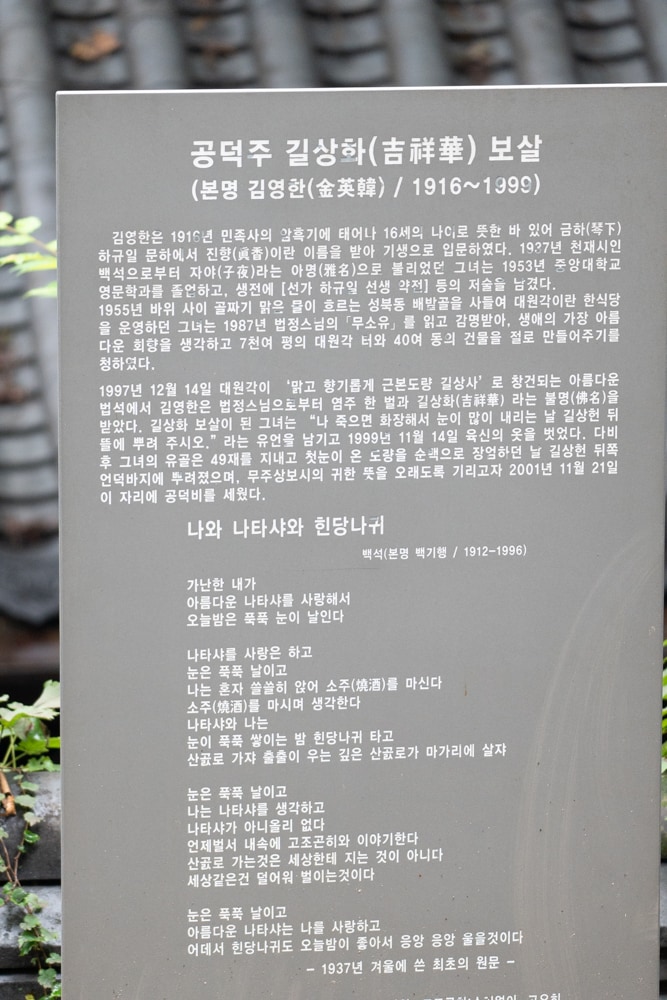
앞에서도 언급했지만 길상사는 원래 대원각이라는 요정이었습니다. 이 대원각 주인은 1916년생 김영한으로 그녀가 16세 때 기생으로 입문했다고 합니다.
그녀는 천재시인 백석으로부터 자야라는 아명으로 불리기도 햇고 1953년 중앙대학교를 졸업하는 등 학업을 게을리하지 않았다고 합니다.
1955년 성북동 배밭골(현재 길상사 위치)을 사들여 대원각이라는 한식당을 운영하기 시작했습니다. 대원각은 군사정권시절 삼청각, 청운각과 함께 3대 요정으로 불리울 정도로 유명세를 떨쳤습니다.
1987년 법정스님의 무소유를 읽고 감명받아 대원각 전체를 기부할 결심을 하고 법정스님에게 절을 세워줄 것을 간청하기에 이릅니다. 하지만 이를 거절하는 법정스님과 김영한 사이 10년에 걸친 권유와 거절이 이어진 끝에 법정스님이 이를 받아드려 깅상사가 세워지게 됩니다.
김영한은 건물 40여채와 대지 2만 3140㎡를 기증해 2년여간의 개보수를 거쳐 1997년 12월 길상사가 문을 열게 됩니다.
김영한은 당시 시가 1,000억원에 달하는 대원각 부지와 건물을 기증히면서 “그까지껏 1,000억원은 백석의 시한줄 못하다”며 한치의 미련을 두지 않았다고 합니다.
그녀는 천재시인 백석을 사랑했고, 백석도 김영한에게 자야라는 아호를 지어줄 정로 아끼고 사랑했지만 둘이 사랑은 이어지지 않았습니다.
백석은 만주로 떠났고 한국전쟁으로 남과 북이 대치하느 가운데 서로 생사르 알지못하고 백석은 북한에서 1996년, 김영한은 1999년 길상사 길산현에서 눈을 감았다고 합니다.
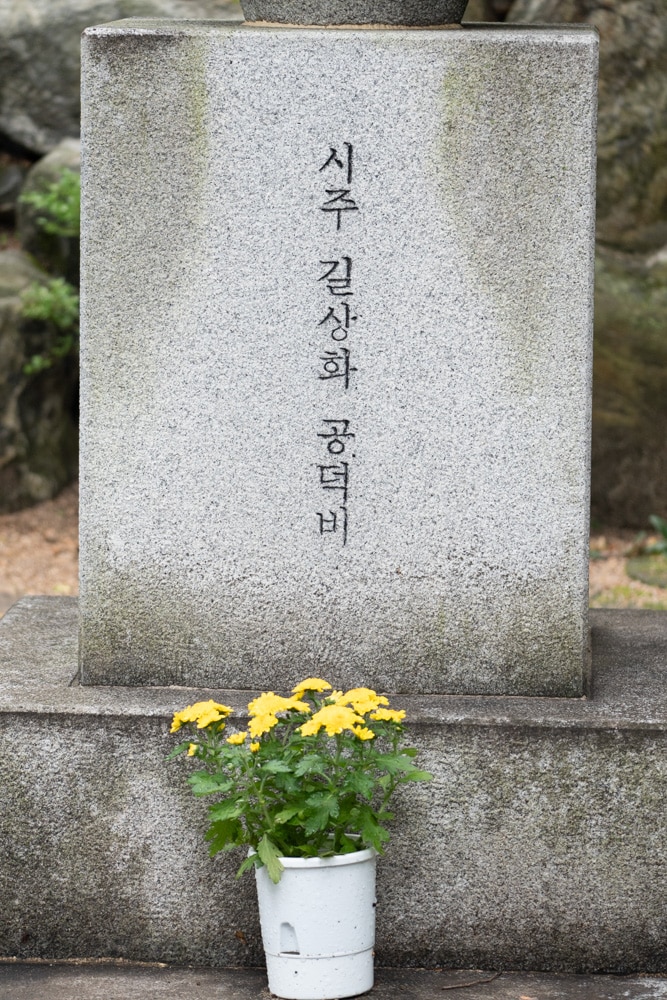
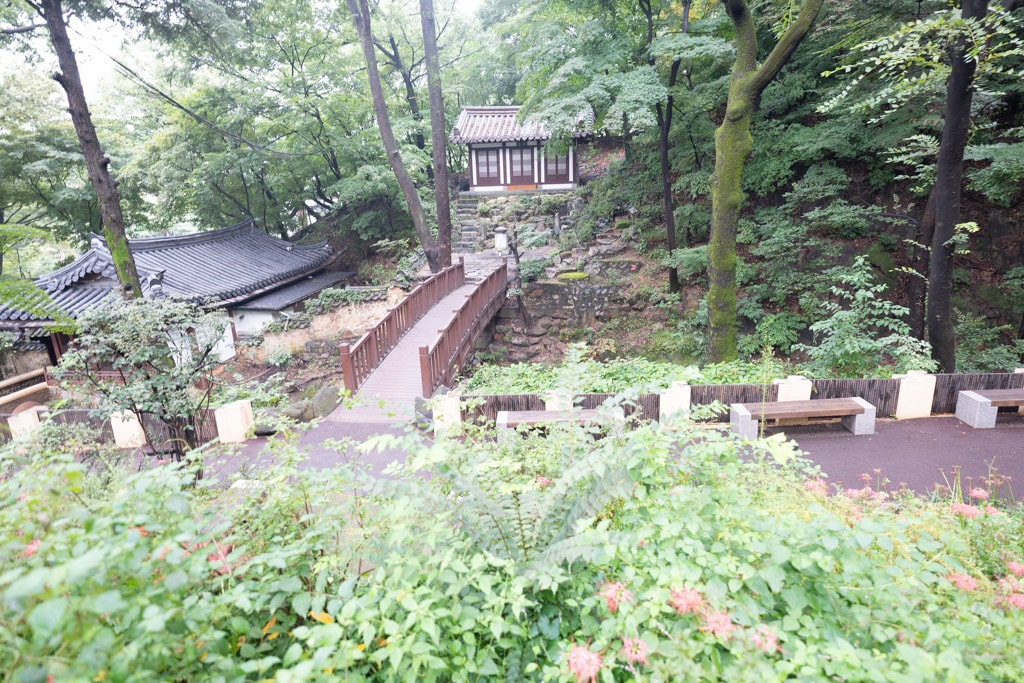
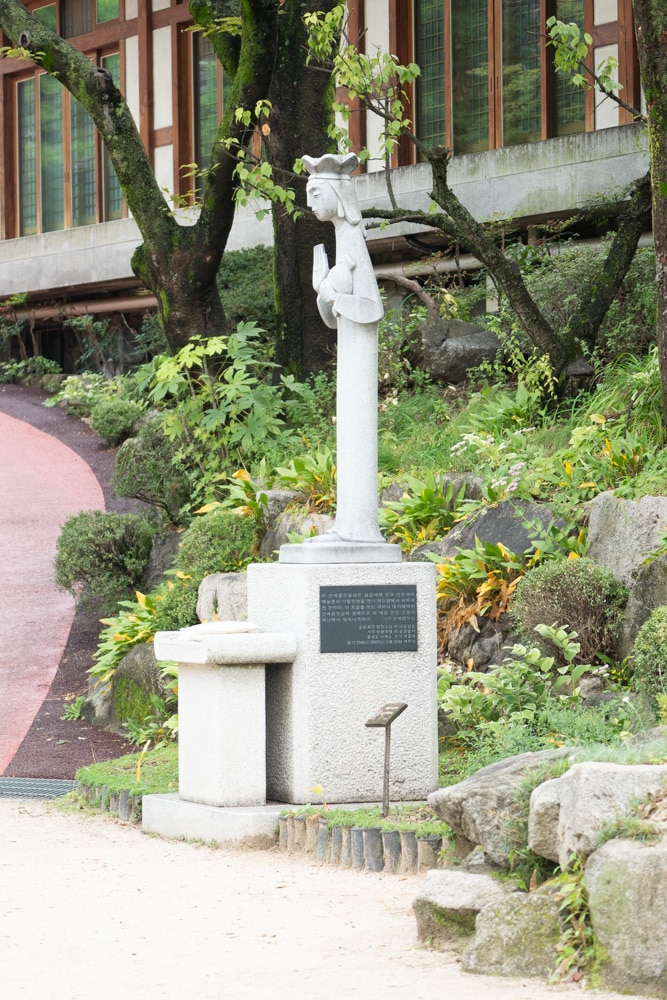
길상사 길상현 뒷편의 시주 길상화 공덕비에는 김영한의 생애와 백석의 시 한편이 새겨져 있습니다. 백석을 그리워한 김영현은 백석의 시에 등장하는 나타샤가 되고 싶었던 것이 아닐까하는 해석이 있네요.
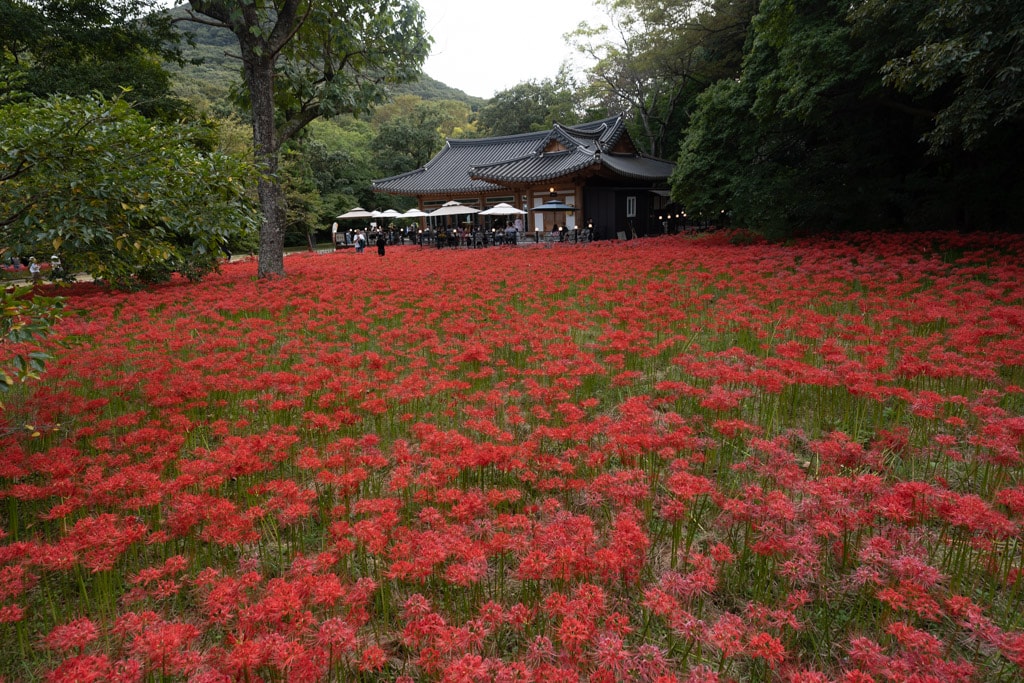
길상사에서 꽃무릇을 담다, 김영한님을 모신 길상현(좌측 건물)과 시주 길상화 공덕비(중앙 건물 앞)가 보이는 풍경
길상사 풍경
길상사 경내는 어느 절처럼 고즈넉합니다. 더욱 지난밤에 비가 내렸기 때문에 토요일 아침 길상사는 착 가라 앉았다고표현해야 할 듯합니다.
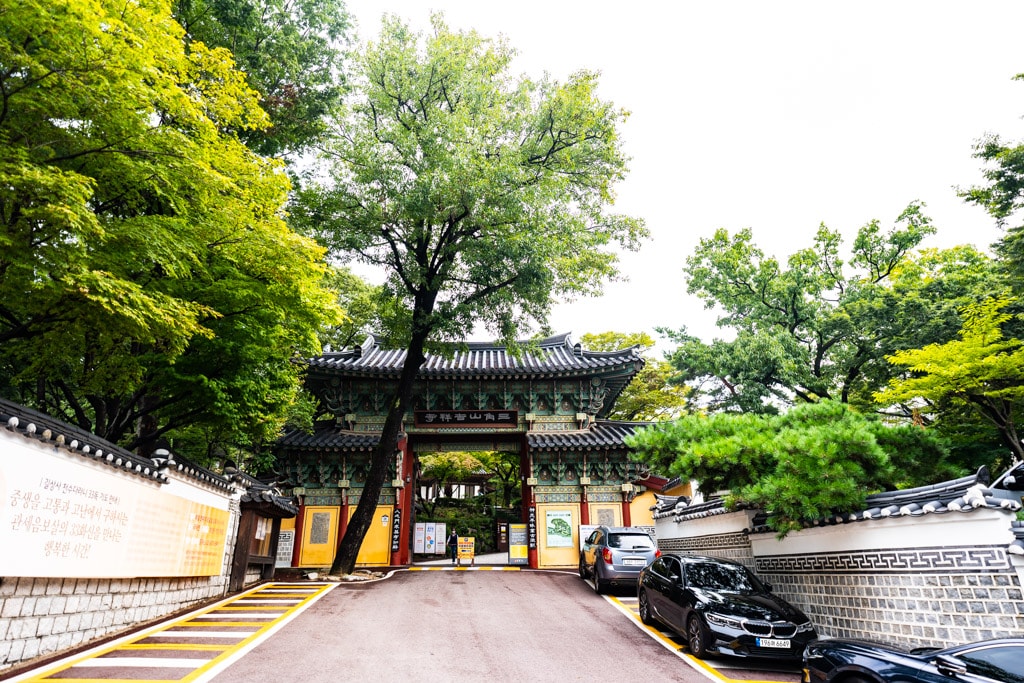
그럼에도 도심속에 있는 절답게 이른 아침부터 찾아오는 이 들은 참으로 많았습니다. 방문한 날 아침 길상사 앞길 양쪽에는 차량 6대는 주차할 수 있는 공간이 있었고 나중에 이곳은 주차 차량으로 채워지더군요.
위쪽에 일반인용 주차장이 있기는 하지만 이른 아침에 갔어도 주차 자리가 없어도 한참을 헤매었는데 차라리 바로 이 정문앞에 주차할것 이라는 후회가 밀려 오기도 했습니다.
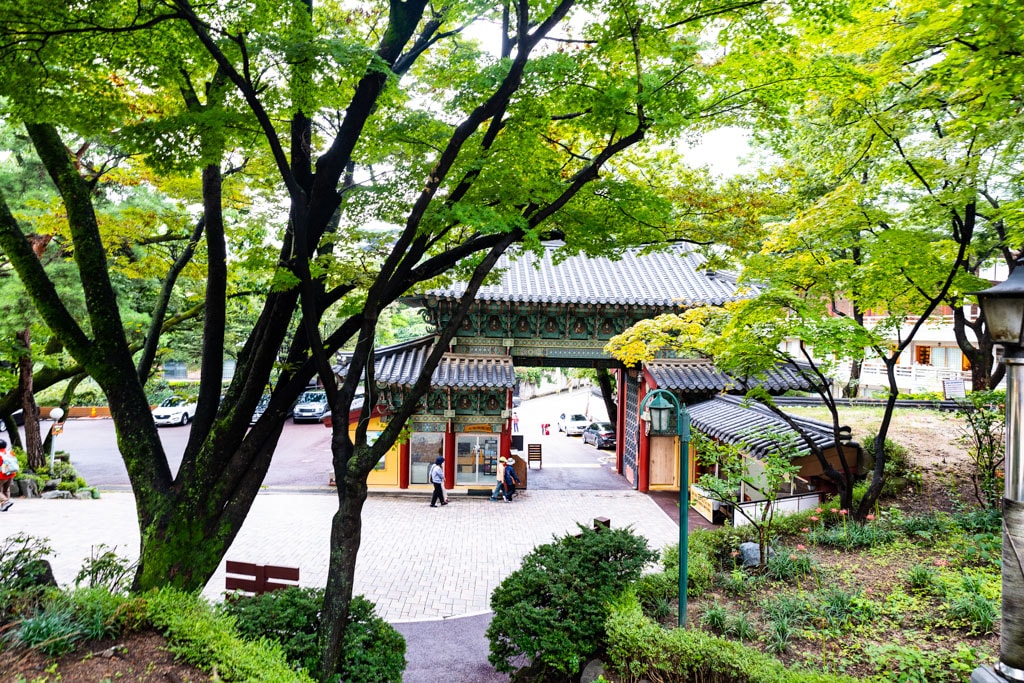
길상사에서 꽃무릇을 담다, 길상사 정문 앞 풍경, 양쪼긍로 주차 공간이 있기에 고려할만하다.길상사에서 꽃무릇을 담다, 길상사 정문이 바라보이는 풍경길상사에서 꽃무릇을 담다, 길상사 정문 쪽 풍경길상사에서 꽃무릇을 담다, 길상사 꽃무릇을 볼 수 있는 진영각으로 이어지는 길 풍경
길상사 곷무릇
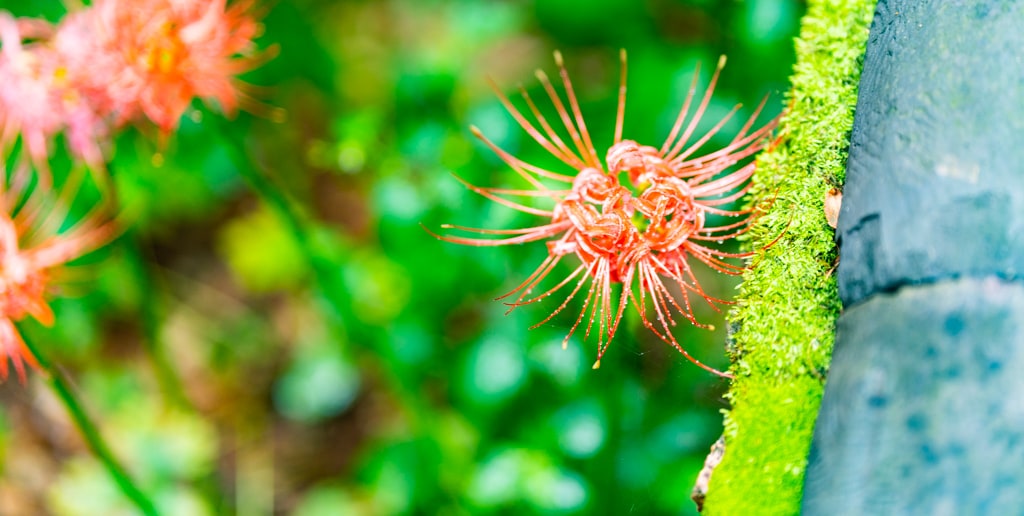
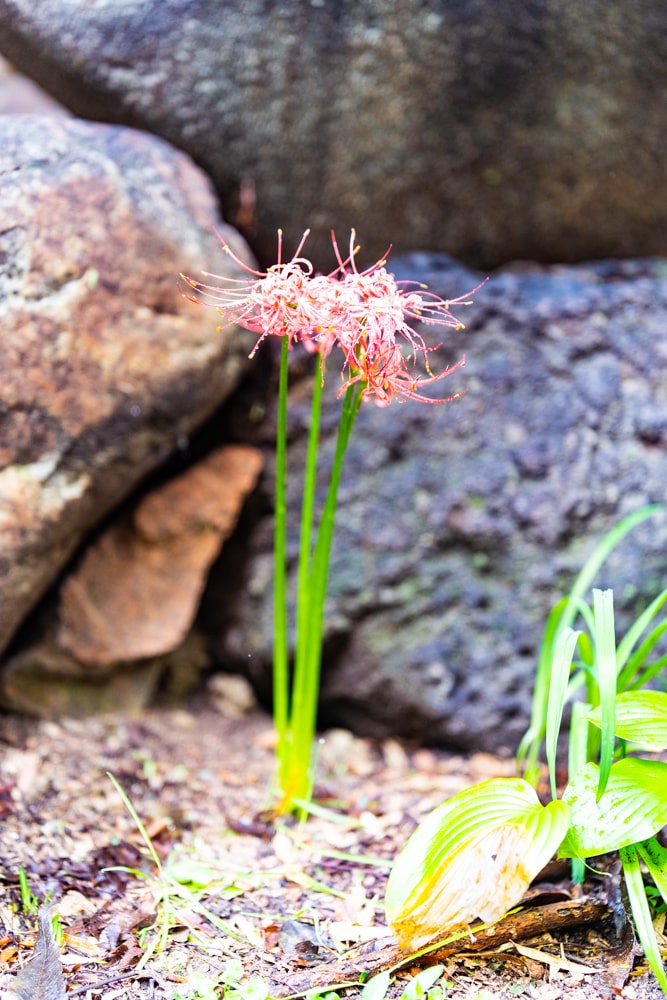
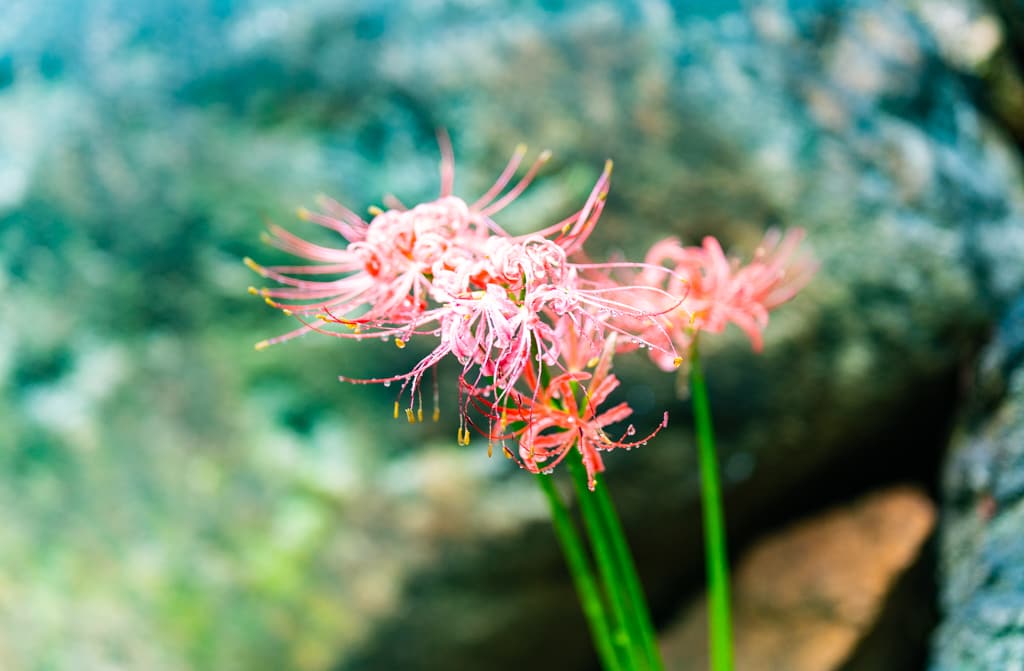
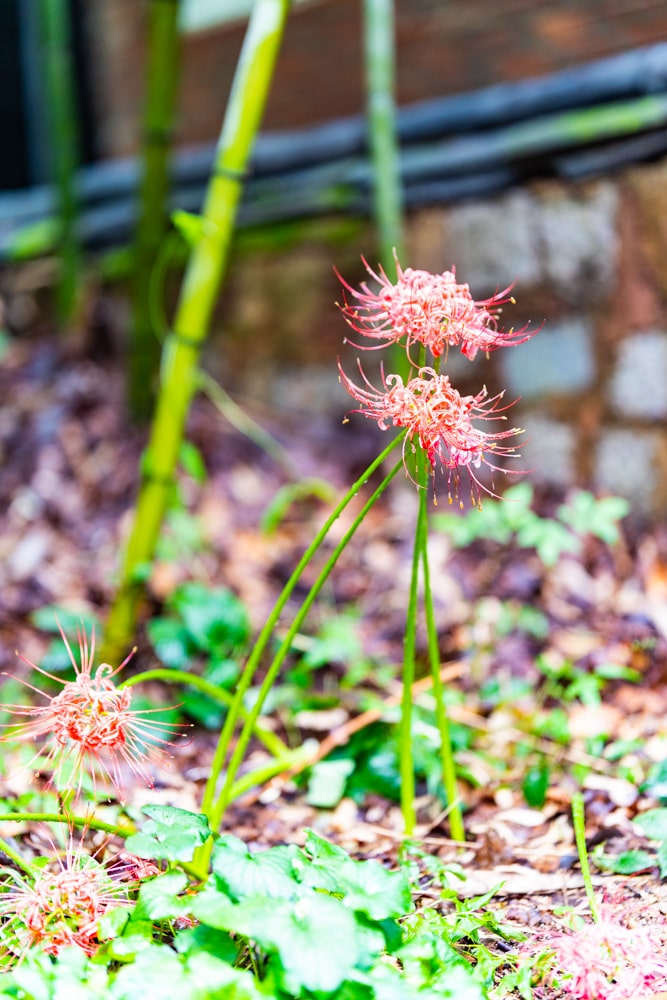
길상사 곳곳에 피어 있는 곷무릇을 담아보다.
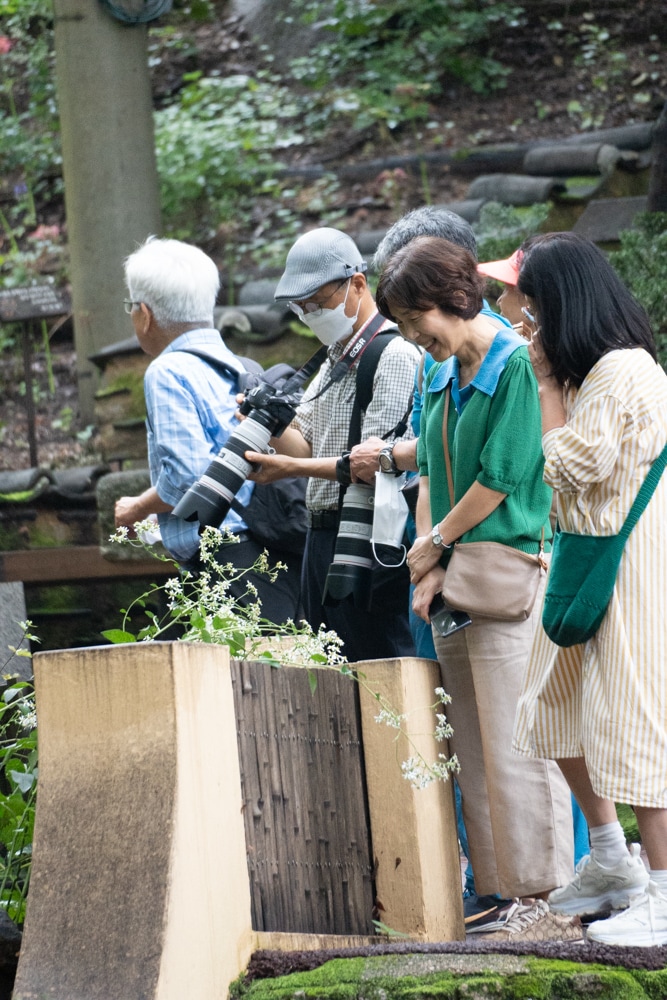
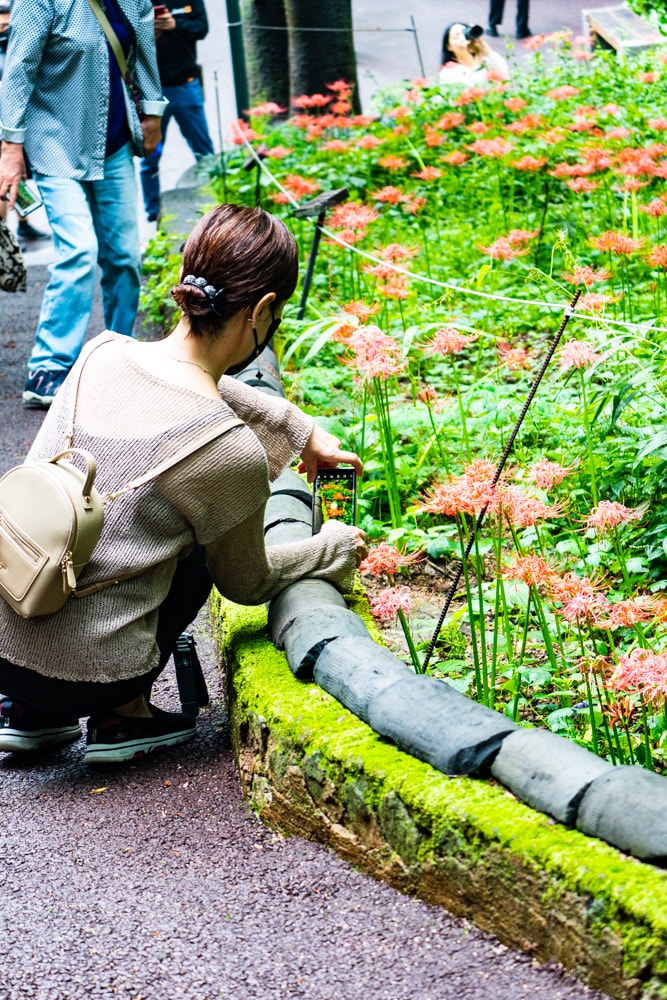
길상사 꽃무릇을 담는 사람들
길상사 꽃 무릇이 한창 때라 많은 사람들이 길상사르 방문해 아름다움을 담고 있었습니다.
법정스님을 모신 진영각
길상사 꽃무릇을 따라 오르면 진영각을 만날 수 있습니다. 여기에는 법정스님의 영정과 친필 원고, 유언장 등을 전시하고 있고 한켠에는 법정스님의 유골을 모신 장소도 있습니다. 여기에도 꽃무릇이 소담히 피어 있더군요.