Home Blog Page 96

1/3, 월가의 투자의견 및 주가 전망 보고서

1월 첫날 미국 주요 주식에 대한 월가의 투자의견 및 주가 전망 보고서를 정리해 봤습니다.

오늘은 애플에 대한 부정적인 전망 보고서, 테슬라 실적을 보는 월가의 시선등이 볼만합니다.

애플은 아이판 판매 부진과 다른 제품들 수요 부진으로 부정적으로 보고 있으며, 테슬라 판매량에 대해서는 23년 4분기 판매량은 월가 기대보다는 나았지만 2024년 성장률을 기존 50%에서 20%대로 크게 하락할 것이라는 우려가 있습니다. 하지만 테슬라 투자의견이나 목표주가 하향은 없었습니다.

1/3, 바클레이즈, 애플 투자의견 동일 비중에서 비중 축소로 다운그레이드

바클레이즈는 애플 투자의견을 동일 비중에서 비중 축소로 하향 조정하고, 애플 목표주가를 161달러에서 160달러로 낮췄습니다.

이 애널리스트는 연구 노트에서 투자자들에게 애플 아이폰 15 판매는 “부진”했으며 아이폰도 마찬가지일 것이라고 말했습니다.

한편, 애플의 다른 하드웨어 카테고리는 여전히 약세를 보일 것이며, 애플 서비스 부문이 10% 이상 성장할 것으로 보지 않는다고 애널리스트는 말합니다.

야ㅐ플이 대부분의 분기를 놓치고 주식이 실적을 상회 한 1년 후 2024년에 “복귀”를 예상합니다.

바클레이즈는 애플이 여전히 아이폰 판매량과 믹스에서 약세를 보이고 있고 맥, 아이패드, 웨어러블 기기에서 반등하지 못하고 있기 때문에 또 다른 점검을 거쳐 애플의 추정치를 소폭 낮췄습니다.

DA 데이비슨, 애플 투자의견을 중립으로 커버 시작

DA 데이비슨의 애널리스트 길 루리아는 애플 투자의견 중립 등급과 애플 목표주가 166달러로 커버리지를 시작했습니다.

현재 애플 주가는 이미 상당한 성장 재개에 대한 기대감을 반영하고 있으며, 이는 혁신의 돌파구 없이는 가능성이 낮다고 분석가는 리서치 노트에서 투자자들에게 말합니다.

애플은 서비스 사업과 더 쉬워진 Mac 비교 덕분에 올해 ‘적당한’ 성장률로 돌아갈 것이지만, 현재 제품의 업그레이드 성장을 창출하고 신제품을 추가하기 위해 애플이 혁신 전선에서 ‘고착화’될 때까지 기다리는 것을 선호한다고 덧붙였습니다.

UBS, 11월 애플 아이폰 판매량, 전년 동월 대비 2% 증가

  • 미국 전년비 13% 감소
  • 중국 6% 감소
  • 인도 8% 증가

UBS는 리서치 노트에서 11월 아이폰 판매량이 2,140만 대로 전년 동월 대비 1.7% 증가했지만, 23년 10월 전월 대비로는 18% 감소했다고 밝혔습니다.

애플 판매는 미국과 중국에서 약세를 보였으며 미국은 전년 대비 거의 13% 감소한 반면 중국은 6% 감소했으며 반면, 인도 iPhone 판매량은 11 월에 8% 증가한 650,000대를 기록했다고 말합니다.

1/3, WSJ, 더 많은 미국 고객들이 스트리밍 서비스를 해지하고 있다고 보도

미국 주요 스트리밍 서비스 가입자의 약 1/4이 지난 2년간 최소 3개 이상의 서비스를 해지했다고 월스트리트 저널의 사라 크라우스가 Antenna의 데이터를 인용하여 보도했습니다.

2년 전에는 15%였던 이 수치는 스트리밍 사용자가 점점 더 변덕스러워지고 있음을 보여줍니다.

고객을 유지하기 위해 스트리머들은 저렴한 광고 지원 등급을 출시하고, 경쟁사와 협력하여 번들 상품을 출시하고, 할인 혜택을 제공하는 등 다양한 전략을 시도하고 있습니다.

프리미엄 스트리밍 서비스를 해지한 사람 4명 중 1명은 4개월 이내에, 3명 중 1명은 7개월 이내에, 절반은 2년 이내에 재가입한다고 저널은 Antenna를 인용하여 덧붙였습니다.

이 분야의 상장 기업으로는 넷플릭스(NFLX), 파라마운트(PARA), 아마존(AMZN), 워너 브라더스 디스커버리(WBD), 디즈니(DIS), NBC 유니버설(CMCSA), 애플(AAPL) 등이 있습니다.

1/3, 파이퍼 샌들러, 마이크로소프트 목표주가를 425달러에서 455달러로 상향 조정

파이퍼 샌들러는 마이크로소프트 목표주가를 425달러에서 455달러로 상향 조정하고, 마이크로소프트 투자의견 비중확대 투자의견을 유지했습니다.

이 회사는 2년간의 조정 이후 안정화된 수요 펀더멘털, 성장주에 대한 선호도가 높아지는 금리 하락 배경, AI로의 세대교체에 따른 클라우드 및 데이터에 대한 새로운 세속적 순풍, 클라우드 및 AI 지출 의향 가속화를 보여주는 CIO 설문조사 낙관론, 2025년 지표에 대한 유리한 위험 보상 시나리오를 바탕으로 애플리케이션 소프트웨어에 대한 높은 수준의 낙관론을 가지고 2024년에 진입할 것으로 전망했다.

루프 캐피털, 마이크로소프트를 2024년 베스트 아이디어 목록에 선정

루프 캐피털은 마이크로소프트 투자의견 매수 등급과 마이크로소프트 목표주가 425달러를 유지하면서 2024년 베스트 아이디어 목록에 마이크로소프트 주식을 선정했습니다.

이 분석가는 연구 노트에서 투자자들에게 가장 전략적인 두 가지 사업인 Azure와 GenAI 제품에 힘입어 회사의 성장이 가속화될 것이라고 말합니다.

마이크로소프트는 사전 패키지화된 GenAI 솔루션을 ‘구매’하는 것을 선호하는 대기업과 애저 오픈AI 서비스를 사용하여 GenAI 패키지 솔루션을 구축하는 독립 소프트웨어 공급업체로부터 혜택을 받을 수 있는 입지를 구축했다고 덧붙였다.

1/3, DA 데이비슨, 아마존 투자의견 매수 등급 부여

DA 데이비슨은 아마존 투자의견 매수 등급과 아마존 목표주가를 157달러에서 195달러로 상향 조정했습니다.

이 애널리스트는 여전히 “모든 비즈니스에 걸쳐 긴 경사로”를 앞두고 있으며, 아마존이 이미 Microsoft (MSFT), Alphabet (GOOG, GOOGL) 및 Meta Platforms (META) 주식에 존재하는 GenAI 부스트의 일부를보고 있기 때문에 AWS의 성장 재 가속화가 “2024 년 주식 상승을 주도 할 수있다”고 믿습니다.

RBC 캐피털, 아마존 주식을 1분기 글로벌 30대 아이디어에 추가

RBC 캐피털 애널리스트 브래드 에릭슨은 아마존 투자의견 아웃퍼폼 등급과 아마존 목표주가 180달러를 유지하면서 아마존 주식을 1분기 글로벌 30대 아이디어에 주식을 선정했습니다.

이 애널리스트는 리서치 노트에서 투자자들에게 수직화된 이커머스 분야에서 아마존의 독보적인 규모와 이점이 업계 최고의 클라우드 비즈니스와 결합되어 새로운 분야에서 많은 미래 성장 기회를 제공한다고 말하며, 경영진도 “GenAI에 대한 공격”을 하고 있다고 덧붙였습니다.

1/3, 4분기 테슬라 판매량 484,507대, 테슬라 생산량 494,989대 보고

테슬라는 23년 4분기 테슬라 판매량 및 테슬라 생산량을 발표했습니다.

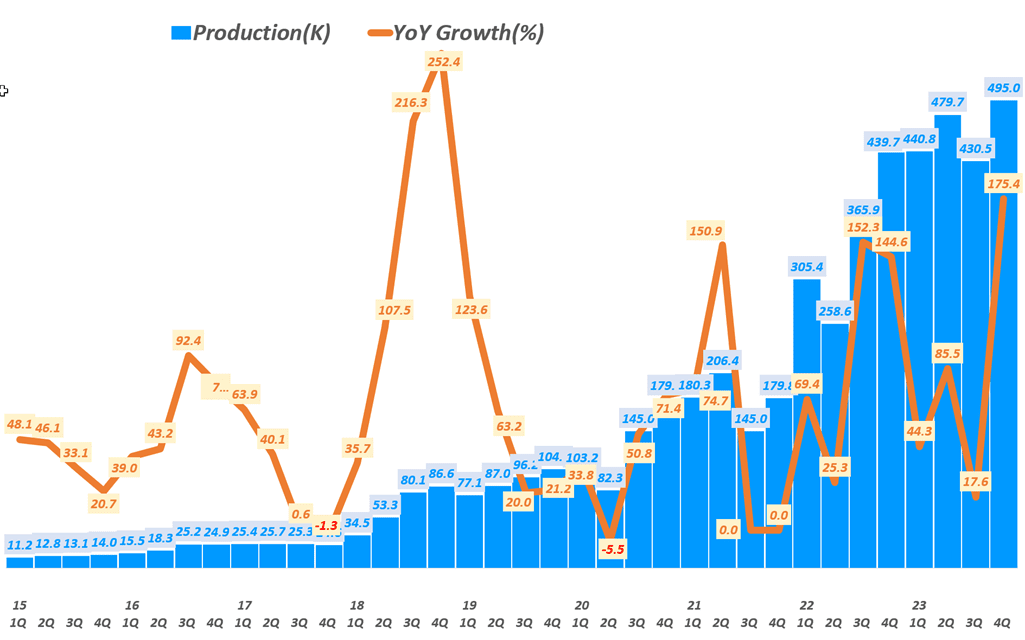
  • 4분기 테슬라 생산량 : 494,989대(전년비 174.5% 증가)
    • 4분기 모델 3/Y 생산량 476,777대(전년비 191.3% 증가)
  • 4분기 테슬라 판매량 : 484,507대(전년비 168% 증가)
    • 4분기 모델 3/Y 판매량 461,538대(전년비 185.5% 증가)
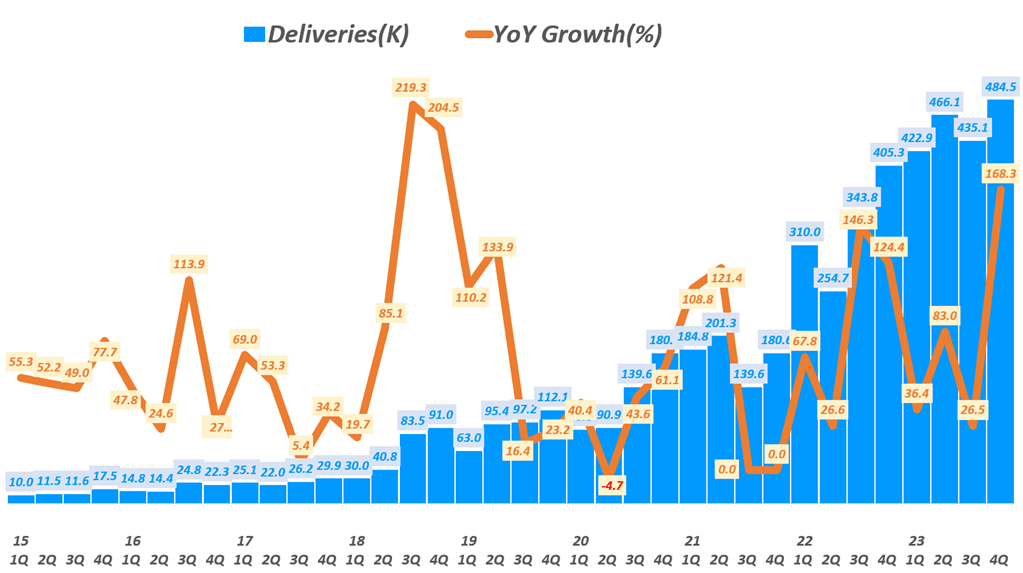
분기별 테슬라 판매량 추이(배송 기준, ~ 2023년 4분기), Chart by Happist
분기별 테슬라 생산량 추이( ~ 2023년 4분기), Chart by Happist

2023년 테슬라 판매량은 전년 대비 38% 증가한 181만 대, 생산은 전년 대비 35% 증가한 185만 대를 기록했습니다.
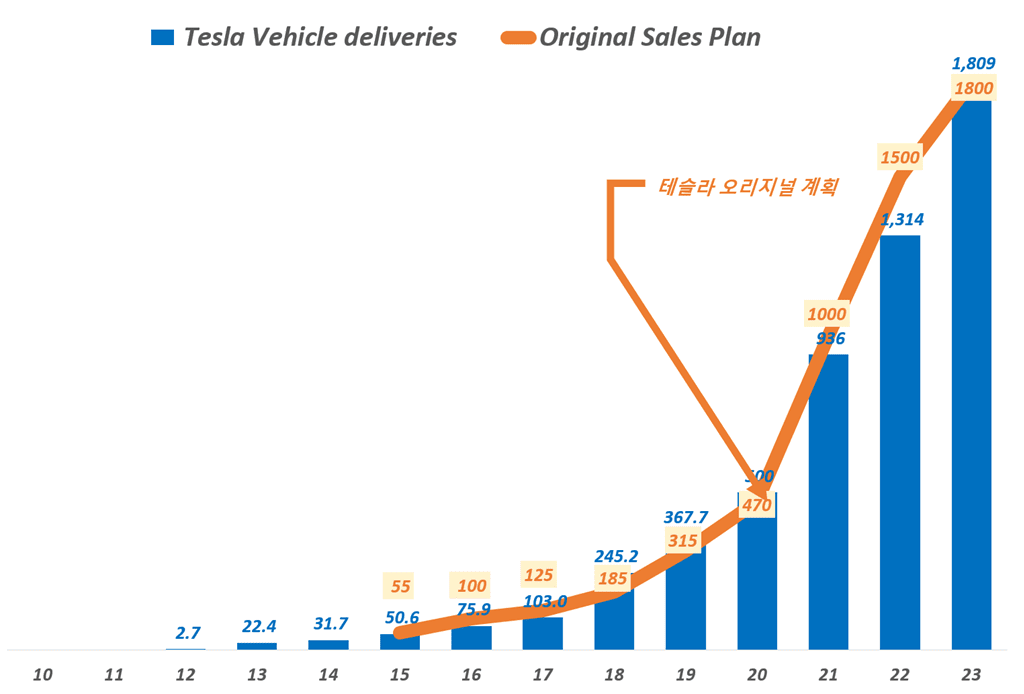
연도별 테슬라 판매량 추이와 테슬라 판매계획 비교( ~ 2023년), Graph by Happist

UBS, 테슬라 관점이 마진으로 이동한 가운데 4분기 테슬라 판매량은 소폭 초과 달성

  • 2024년 테슬라 판매량 컨센서스 : 217만대
  • UBS의 2024년 테슬라 판매량 예측 : 206만대
  • 테슬라의 2024년 테슬라 판매량 가이던스가 매우 중요

UBS는 “예상치를 약간 상회”한 4분기 테슬라 판매량 데이터 발표 후 테슬라 투자의견 중립 등급과 테슬라 목표주가 250 달러를 유지했습니다.

테슬라 실적 발표를 앞두고 투자자들의 초점은 이제 마진으로 바뀌고 있으며, 일부 가격 조치가 마이너스 마진 상태에서 볼륨을 높이는 데 도움이되었지만 이는 더 높은 볼륨 흡수와 낮은 투입 비용으로 상쇄 될 가능성이 있다고 분석가는 리서치 노트에서 투자자들에게 말합니다.

그러나 UBS는 “2024년 테슬라 판매량 컨센서스 217만 대”에 비해 2024년 테슬라 판매량 206만 대를 예상하고, 테슬라의 2024년 가이던스 수준이 주요 초점이 될 것이라고 덧붙였습니다.

번스타인, 4분기 테슬라 생산량은 예상에 부합하지만 2024년은 힘들어 보인다고 주장

번스타인 애널리스트 토니 사코나기는 4분기 테슬라 판매량 485,000대를 보고했으며 이는 판매 측 컨센서스 인 480,500 대와 대체로 일치한다고 말했습니다.

이 회사는 크레딧을 제외한 자동차 매출총이익률이 “핵심적인 문제”라고 생각합니다.

월가 컨센서스 추정치인 17.8%에 비해 번스타인은 테슬라 자동차 매출총이익률을 15.7%로 모델링했지만, 9월과 10월의 가격 인하 영향과 분기 내 ‘재고’ 모델의 상당한 할인을 고려할 때 잠재적인 하방 가능성이 있다고 보고 있습니다.

번스타인은 2024 회계연도에는 테슬라 마진이 낮아지고 판매량도 실망스러울 것으로 예상합니다.

특히 테슬라가 2024년에 목표치인 50%에 훨씬 못 미치는 20%의 배송량 증가에 어려움을 겪을 것이기 때문에 더 많은 투자자들이 회사의 성장 이야기에 의문을 제기하기 시작할 것이라고 분석가는 리서치 노트에서 투자자들에게 말합니다.

이 회사는 테슬라 목표주가 150달러와 테슬라 투자의견 시장수익률 미달 등급을 유지합니다.

골드만삭스, 4분기 테슬라 판매량 보고서 ‘견고’하다고 판단

골드만 삭스 애널리스트 마크 델라니는 연구 노트에서 투자자들에게 4분기 테슬라 판매량 보고서가 “견고하다”며 테슬라 판매량은 컨센서스를 약간 상회하면서 사상 최고치를 기록했다고 분석가는 연구 노트에서 투자자들에게 말합니다.

4분기에 중국 판매가 특히 강세를 보였다고 생각하는 이 회사는 테슬라 투자의견 중립 등급과 테슬라 목표주가 235달러를 유지했습니다.

1/3, DA 데이비슨, 엔비디아 투자의견 중립으로 커버 시작

DA 데이비슨은 엔비디아 투자의견 중립 등급과 엔비디아 목표주가 410달러로 엔비디아에 대한 커버리지를 시작했습니다.

이 애널리스트는 엔비디아를 가속 컴퓨팅 분야의 중요한 리더로 보고 있으며, 다양한 카테고리에서 선두를 유지하면서 2022년까지 연간 20%의 “인상적인” 성장을 예상하고 있습니다.

그러나 애널리스트는 연구 노트에서 투자자들에게 연간 컨센서스 기대치가 실현될 가능성은 낮으며 향후 6 분기 이내에 추세선으로 돌아 가기 시작할 것이라고 말합니다.

이 회사는 엔비디아가 “AI 과대 광고가 ‘환멸의 저점’에 가까워짐에 따라 취약해질 수 있다”고 말합니다.

1/3, 키뱅크, 넷플릭스 목표주가를 510달러에서 525달러로 상향 조정

키뱅크는 넷플릭스 목표주가를 510달러에서 525달러로 상향 조정하고, 넷플릭스 투자의견 비중확대 등급을 유지했습니다.

이 분석가는 더 많은 앱 및 엔터테인먼트 비즈니스가 사용자 또는 지불 자 성장 스토리에서 가격 스토리로 전환하고 있다고 믿습니다.

이 애널리스트는 리서치 노트에서 “넷플릭스의 역사를 볼 때, 참여도 지표가 개선되고 있을 때 이러한 변화는 순조롭게 진행된다”고 말합니다.

인터넷 부문에서는 “입증된 가격 책정 능력과 제품 리더십”을 갖춘 넷플릭스와 스포티파이의 가격 책정 스토리에 가장 자신감을 갖고 있습니다.

넷플릭스가 라이선스 콘텐츠 믹스를 개선하고 광고 지원 계층을 확장하며 경쟁을 합리화함에 따라 향후 가격 인상이 비즈니스에 미치는 영향이 줄어들 수 있다고 KeyBanc은 주장합니다.

’24년 고객 서비스 트렌드 & CX 트렌드 10가지

  • ’24년에도 고객 경험은 지속적으로 중요
    • 기업들은 관련 경쟁력 확보를 위해 아래 10가지 요인에 집중 필요
  • 고객은 어느 때보다 똑똑하고 요구가 많아질 것이다.
    • 모든 사업자는 소비자이며, 일부 B2C 브랜드들이 좋은 서비스의 기준을 정하고 있기 때문에 고객의 기대치가 높아진다.
    • 기업은 고객만큼이나 직원에게도 집중할 것이다. 고객이 돌아오기를 바라는 것처럼 직원이 머물기를 바라는 것이다.
  • 고객의 기본적인 기대치는 계속 상승할 것이다. 기본적인 것은 친절하고 도움이 되며 편리한 서비스를 의미한다.
    • 이러한 기본적인 것들은 이해하기 쉽고 실행하기 어렵지 않다.
    • 개인화는 더욱 개인적으로 진행될 것이다.
    • 개인화보다는 개별화라는 용어가 더 적합할 수 있다. 고객에게 정말로 개별화된 경험을 제공하기 위해 어떤 노력을 하고 있는가?
  • 일부 기업은 잘못된 곳에서 비용을 절감할 것이다.
    • 공급망 문제, 직원 문제, 불안정한 경제 등으로 인해 많은 기업이 비용을 줄일 수밖에 없다.
    • 그러나 고객이 눈치챌 수 있는 영역에서 비용을 절감하는 것은 피해야 한다.
  • 전화를 통한 고객 지원은 죽지 않을 것이다.
    • 전화는 여전히 고객이 문제나 질문을 해결하기 위해 가장 선호하는 방법이다.
    • 베이비붐 세대는 전화를 다른 채널보다 선호하며, 미국 인구의 21% 이상을 차지한다.
  • Self 서비스는 어느 때보다 인기가 있을 것이다.
    • 전화가 가장 인기 있는 방법이긴 하지만, 점점 더 많은 고객들이 자기 서비스 옵션을 사용할 의향이 있다.
    • 웹사이트의 FAQ 페이지, 챗봇, 비디오 튜토리얼 등이 그 예이다. 베이비붐 세대가 전통적인 전화 채널을 주도하고 있듯이, Z세대와 밀레니얼 세대는 이러한 Self 서비스 옵션에 대한 수요를 높이고 있다.
  • 온라인 쇼핑의 성장:
    • 코로나19 팬데믹으로 인해 온라인 쇼핑이 크게 증가했으며, 이는 2024년에도 지속될 것입니다.
    • 온라인 쇼핑은 고객의 편리성과 안전성을 높이고, 다양한 선택지와 가격 비교를 제공합니다.
    • 온라인 쇼핑 업체들은 고객의 신뢰와 충성도를 얻기 위해 뛰어난 고객 서비스와 고객 경험을 제공해야 합니다.
  • 인공지능(AI)의 활용:
    • AI는 고객 서비스와 고객 경험을 개선하는 데 많은 도움이 됩니다.
    • AI는 고객의 요구와 성향을 파악하고, 적절한 제안과 해결책을 제공하고, 고객 만족도를 측정하고, 지속적인 학습과 개선을 수행합니다.
    • AI는 고객과의 상호작용을 자연스럽고 인간적으로 만들기 위해 감정적인 요소와 인간적인 언어를 사용해야 합니다.
  • 고객의 목소리(VOC)의 중요성:
    • 고객의 목소리는 고객 서비스와 고객 경험을 개선하는 데 필수적인 자료입니다.
    • 고객의 목소리는 고객의 의견, 피드백, 불만, 칭찬, 요구, 기대 등을 포함합니다.
    • 고객의 목소리를 수집하고 분석하고 활용하는 것은 고객의 니즈와 감정을 이해하고, 고객의 문제를 해결하고, 고객의 만족도와 충성도를 높이고, 고객의 지지와 추천을 얻는 데 도움이 됩니다.
  • 고객의 감사와 인정:
    • 고객 서비스와 고객 경험을 개선하는 또 다른 방법은 고객에게 감사와 인정을 표현하는 것입니다.
    • 고객에게 감사와 인정을 표현하는 것은 고객과의 관계를 강화하고, 고객의 신뢰와 애정을 얻고, 고객의 재구매와 장기적인 가치를 증가시킵니다.
    • 고객에게 감사와 인정을 표현하는 방법은 다양하며, 개인화된 메시지, 감사의 선물, 특별한 혜택, 공식적인 인정 등이 있습니다.

어느덧 2024년이 코앞으로 다가온 연말이 다가왔습니다. 고객 서비스 및 고객 경험(CX)의 큰 트렌드는 기술을 중심으로 전개되고 있습니다.

생성형 AI는 오래 전부터 존재해 왔습니다. 그러다가 2022년 말에 도입된 ChatGPT와 같은 기술이 등장했습니다. 이 기술이 무엇인지, 얼마나 강력한지 이해하는 소비자는 거의 없었습니다.

2023년 6개월이 지난 지금도 여전히 많은 소비자들이 이 기술에 대해 잘 모르고 있지만, 이제 상황이 바뀌었고, 이 글에서 ChatGPT와 같은 기술에 대한 저의 예측을 공유하고자 합니다.

또한, 고객 경험 연구를 통해 3년 이상 트렌드를 추적하는 데 사용한 벤치마크 질문이 있으며, 이 중 일부는 아래에 포함된 내용에 영향을 미쳤습니다. 따라서 다음은 2024년의 고객 서비스 및 경험 트렌드와 예측 10가지 중 처음 5가지입니다:

1. 더 똑똑해진 고객

  • 다양한 고객경험에 노출된 고객들은 점점 똑똑해 지고 있음
  • 단순 경쟁사와의 고객경험 비교가 아닌 시장내 최고 고객경험을 벤치미킹 필요

저는 수년 동안 매년 이 주제로 예측을 시작했습니다. 고객은 그 어느 때보다 더 똑똑하고 까다로워졌습니다.

고객 서비스와 고객 경험은 대부분의 기업이 계속해서 집중하고 있는 분야입니다. 제대로 된 고객 서비스를 제공하는 기업들은 모든 고객에게 좋은 고객 서비스가 무엇인지 알려주었습니다.

B2C를 판매하든 B2B를 판매하든 상관없습니다. 모든 고객은 소비자이며 탁월한 경험을 제공하는 브랜드를 경험한 적이 있습니다.

그리고 이러한 록스타 브랜드가 바로 여러분이 지금 비교하고 있는 브랜드입니다. 따라서 경쟁사만 보고 그들만큼 잘해야 한다고 생각하지 마세요.

업계를 막론하고 최고의 기업들을 살펴보고 벤치마크를 설정하는 데 도움을 받으십시오. 다시 한 번 강조하지만, 고객은 작년보다 더 똑똑해졌습니다!

..

5년 전 모두가 좋아했던 기술은 오늘날의 기술에 비하면 너무 구식입니다.

오늘날의 기술은 더 우수할 뿐만 아니라 구현 비용도 저렴합니다. 은행 계좌에 더 쉽게 투자할 수 있고 생성형 AI 및 ChatGPT 유형 솔루션이 개선됨에 따라 기업과 브랜드는 고객을 만족시킬 수 있는 셀프 서비스 지원을 제공할 것입니다.

3. 여전히 Human Contact 중요, 디지털 고객 지원 개선

  • 모든 고객경험, CS를 디지털 방식으로 전환하는 것 큰 실수
  • 유능한 기업들은 디지털과 인간 간 경험 사이의 균형을 인식하고
    • 쉽고 빠른 답변 제공을 위한 디지털화를 지속하나
    • 이를 뒷받침하기 위한 인적 자원 또한 필수

2번의 후속 조치로, 일부 기업은 최신 기술이 인간 대 인간 고객 지원을 대체할 수 있다고 생각하는 실수를 범할 것입니다.

이러한 기업들은 최신 최고의 기술에 매료되어 전화 지원을 중단할 수 있다고 생각하는 실수를 저지르게 될 것입니다.

100% 디지털로 전환한다고 해서 항상 100% 성공하는 것은 아닙니다. 보다 유능한 기업들은 디지털과 인간 대 인간 경험 사이의 균형을 맞출 수 있는 기회를 인식할 것입니다.

하지만 그 균형은 과거와 같지 않습니다. 고객들은 디지털이 더 사용하기 쉽고 더 빠르게 답변을 제공할 수 있다는 사실을 알게 될 것이기 때문에 디지털이 더 중요해지겠지만, 기업은 이를 뒷받침할 수 있는 인적 지원을 제공해야 합니다.

적절한 균형을 찾는 것이 중요하며 이는 기업과 산업에 따라 달라질 수 있습니다.

4. EX(Employee Experience)는 CX만큼 중요

  • 고객 경험은 고객 응대 직원으로 출발
  • 조직내 최고 직원 유지를 위해 경쟁력 있는 임금과 보상 제공 필수

이러한 추세는 몇 년 동안 지속되어 왔습니다. 작년에 모두가 ‘위대한 사직서’라고 불렀던 이 트렌드의 한 버전을 소개한 적이 있습니다.

기업과 브랜드는 직원 유지가 고객 유지만큼, 아니 그보다 더 중요하다는 사실을 계속 인식하고 있습니다. 조직은 최고의 직원을 유지하기 위해 더 많은 노력을 기울일 것입니다.

경쟁력 있는 임금 및 보상 패키지(보험, PTO 등 포함)를 마련할 것입니다.

만족도가 높은 직원은 고객과 더 많이 소통합니다. 이것이 바로 더 나은 고객 경험으로 이어집니다. 앞서 여러 번 언급했듯이, 조직 내부에서 일어나는 일은 고객이 외부에서 느낄 수 있습니다.

5. 전화 응대의 AI 전환

  • 고객 응대 또한 AI 전환을 통해 고객 경험 및 비용 효율화 강화 필요
  • 그러나 전화는 여전히 중요
    • 고객 문의시 전화 응대는 여전히 높은 비중으로
    • ’21년 59%’ → ’22년 65%’ → ’23년 69%’로 상승 추세
    • 세대별로는 베이비붐 세대가 전화 지원을 가장 선호하여 세대별 맟춤 대응 필요

이 예측이 틀릴 수도 있지만, 제가 직접 해보겠습니다.

고객 경험 조사에 따르면 매년 더 많은 고객이 디지털 셀프 서비스 옵션을 사용하는 것보다 고객 지원을 위해 전화 통화를 선호하는 것으로 나타났습니다.

2021년에는 59%의 고객이 전화를 선호했습니다. 2022년에는 65%로 증가했습니다. 그리고 2023년에는 69%의 고객이 셀프 서비스 옵션보다 전화를 선택했습니다.

이러한 추세를 보면 2024년에는 전화가 더 널리 보급될 것이라고 생각할 수 있지만, 앞서 언급했듯이 오늘날의 AI 및 ChatGPT 유형 기술은 더 우수할 뿐만 아니라 비용도 저렴합니다.

그 결과 더 많은 기업이 더 나은 디지털 서비스 경험을 제공하게 될 것이며, 이는 더 많은 고객이 더 행복하게 사용할 수 있다는 것을 의미합니다.

2024년 설문조사는 1월 첫째 주에 발표될 예정인데, 제 예상이 맞는지 틀린지 빨리 보고 싶네요.

6. 사회적 대의가 고객 만족도를 높인다-

올해 초에 실시한 고객 경험 조사에 따르면 소비자의 43%는 기업이 자신에게 중요한 사회적 대의를 지원하는 것이 중요하다고 생각하는 것으로 나타났습니다. 중요하지 않다고 답한 소비자는 24%에 불과했습니다.

또한 중요하다고 답한 소비자들은 젊은 고객일수록 더 많았습니다: Z세대와 밀레니얼 세대입니다.

기업들은 이러한 사실을 인지하고 있으며, 브랜드가 기후 변화, 다양성, 빈곤 등과 같은 중요한 대의에 집중하는 방법에 대한 광고를 더 많이 볼 수 있습니다.

지속 가능성은 가장 중요한 사회적 대의 중 하나입니다. Human8의 연례 글로벌 중요성 보고서에 따르면 미국 응답자의 78%가 브랜드가 지구의 미래에 대해 상당한 책임이 있다고 생각하는 것으로 나타났습니다.

소비자들은 비즈니스를 수행할 곳을 선택할 때 기업의 대의명분과 지역사회 및 세계에 미치는 영향을 고려하고 있습니다.

심지어 41%는 기업이 자신에게 중요한 대의를 가지고 있다면 더 많은 비용을 지불할 의향이 있다고 답했습니다. 요컨대, 사회적 대의는 이제 고객 경험의 일부가 되었습니다!

7. 제대로 된 서비스를 제공할 수 있는 기회 감소-

고객 서비스 및 CX 조사에서 “전환하기 전에 충성도가 높았던 회사에 몇 번의 기회를 주겠습니까?”라는 질문을 던졌습니다.

2021년에 일반적인 미국 소비자는 기업이 실수를 저질렀을 때 3.4번의 기회를 주었습니다. 2022년에는 3.3회로 감소했고, 2023년에는 3.1회로 떨어졌습니다.

저는 고객들이 신뢰할 수 있는 서비스 경험을 제공하는 기업과 브랜드에만 충성할 것으로 예상합니다.

저는 이 예측에서 충성도가 높다는 단어를 강조하고 싶습니다.

회사에 대한 충성도나 애정이 없는 고객의 경우 이 수치는 훨씬 더 낮습니다. 고객 서비스에 대한 기준은 그 어느 때보다 높아졌습니다.

첫 번째 예측(지난주 기사)을 되돌아보면, 고객들은 더 똑똑해져서 경쟁사뿐 아니라 모든 브랜드에서 경험한 최고의 경험을 비교합니다.

따라서 처음부터 제대로 해야 합니다. 고객의 기대에 부응하지 못하면 고객의 마음을 되돌릴 기회가 많지 않을 것입니다.

8. 고객은 지금 당장 원합니다 –

일부에서는 소비자의 아마존화라고 부르는 현상 때문에 고객은 과거에 비해 인내심이 줄어든 것처럼 보입니다.

아마존은 빠른 배송에 대한 기준을 높게 설정했으며, 이제 고객은 다른 회사가 자신의 배송 기대치를 충족시키지 못하면 좌절감을 느낍니다. 하지만 이는 단순한 배송 그 이상입니다. 바로 시간입니다.

제 친구이자 고객 경험 전문가인 Jay Baer는 소비자의 인내심에 대한 연구를 수행한 후 이에 대한 저서인 The Time to Win을 썼습니다.

그는 64%의 사람들이 속도도 가격만큼 중요하다고 답한다는 사실을 발견했습니다.

배송 및 응답 시간과 마찬가지로 속도는 고객 경험의 필수적인 부분이며, 이를 제대로 구현하는 기업과 브랜드가 다른 모든 기업에게 압력을 가함에 따라 그 중요성은 더욱 커질 것입니다.

9. 편의성 규칙 –

팬데믹 이전에는 편의성은 ‘있으면 좋은’ 서비스였습니다.

팬데믹 기간 동안 고객들은 주로 배달의 형태로 편리함을 필요로 했습니다. 그리고 이러한 편리함이 호평을 받아 배달 서비스가 표준이 된 것은 놀라운 일이 아닙니다.

배달뿐만 아니라 모든 형태의 편리함은 고객에게 인정받고 있으며, 모든 비즈니스 영역(B2C 및 B2B)에서 그 수요가 증가하고 있습니다.

많은 사람들이 속도를 위해 더 많은 비용을 지불하는 것처럼(8번 참조), 편의성을 위해 더 많은 비용을 지불할 것이며, 심지어 좋은 고객 경험을 위해 더 많은 비용을 지불할 수도 있습니다.

(서비스, 속도, 편의성을 모두 합친다고 상상해 보세요!) 점점 더 많은 기업이 고객이 원하는 것이 무엇인지 파악하고 편의성 전략을 채택하여 고객과의 비즈니스를 더 쉽게 만들고 있습니다. 이러한 추세는 좋은 고객 경험과 마찬가지로 편의성도 고객이 요구하고 기대하는 바가 되면서 더욱 가속화될 것입니다.

10. AI가 일자리를 없애지는 않을 것이다 –

일부 일자리가 없어지거나 변화할 수는 있지만, 2024년과 같이 가까운 미래에는 약간의 혼란이 있을 것입니다.

저는 컨택 센터/고객 지원 부서를 연구하는 데 많은 시간을 할애합니다.

ChatGPT 및 기타 기술이 인간과 유사한 경험을 제공하기 때문에 AI가 일자리를 없애는 데 사용될 수 있는 분야 중 하나입니다.

불과 6개월 전, 저는 고객 서비스 및 CX 리더들이 기술에 어떻게 투자하고 있는지 알아보기 위해 2023년 CX 투자 설문조사에서 Capterra와 협업한 내용을 Forbes에 기고한 적이 있습니다.

특히 AI가 CX 직원의 증감에 미치는 영향에 대해 질문했습니다.

AI로 인해 직원을 줄인다는 응답은 9%에 불과한 반면, 63%는 직원을 늘린다고 답했습니다.

새로운 AI 기능에 대한 과장된 우려와 과잉 반응으로 인해 해고에 대한 두려움은 계속될 것이지만, 대부분의 경우 이러한 우려는 근거가 없습니다.

일부 해고가 있겠지만, AI를 통해 직원들이 새로운 기술을 배우고 새로운 직장을 찾을 수 있는 기회도 있을 것입니다.

이상 2024년에 대한 저의 주요 예측과 트렌드를 살펴보았습니다. 저는 미래를 바라볼 때 항상 낙관적입니다. 그렇다고 해서 ‘현실에 안주’하고 부정적인 트렌드를 무시하겠다는 뜻은 아닙니다.

적절한 경우, 그러한 트렌드도 공유할 것입니다. 지금은 우리 앞에 놓인 기회에 집중합시다. 새해 복 많이 받으시고, 2024년이 여러분에게 최고의 한 해가 되기를, 그리고 그 이후 매년이 지난 해보다 더 나은 한 해가 되기를 기원합니다!

레버리지 ETF 투자 유의점

레버리지 ETF는 기초 자산의 수익률을 배수로 증폭시키는 투자 도구입니다. 이는 투자자가 작은 움직임에서도 큰 수익을 얻을 수 있게 해줍니다.

대표적인 레버리지 ETF에는아래와 같은 상품들이 있습니다.

미국 레버리지 ETF

  • QLD – 나스닥 100 지수 2배 추종
  • TQQQ – 나스닥 100 지수 3배 추종
  • SOXL – 필라델피아 반도체 지수 3배 추종
  • FNGU – FAANG과 같은 기술주 중 소수의 3배 추종

한국 레버리지 ETF

  • KODEX 레버리지 – 코스피 200 지수 하루 등락폭의 두 배를 추종하는 상품
  • TIGER 200 레버리지 – KOSPI 200 지수 1만큼 오를 때 레버리지 ETF는 2배 오르도록 만든 ETF
  • TIGER KRX 2차전지 K-뉴딜 레버리지 ETF – 국내 최초로 테마형 레버리지 ETF
  • TIGER KRX BBIG K-뉴딜 레버리지 ETF – 국내 최초로 테마형 레버리지 ETF

한국에서는 레버리지 ETF의 비중이 7~8%에 달하며, 이는 ETF 선진국들의 1% 전후에 비해 상당히 높습니다.

레버리지 ETF 장점

  • 높은 수익률: 작은 움직임에서도 큰 수익을 얻을 수 있음.
  • 상승장에서는 수익을 극대화할 수 있는 상품.

레버리지 ETF 단점:

  • 높은 리스크: 믄 수익을 얻을 수 있는 반면 손실도 커질 수 있습니다.
    특히, 장기 투자에서는 이러한 리스크가 누적될 수 있습니다74.
  • 레버리지 프리미엄: 장기투자할 경우 레버리지 프리미엄으로 인해 ETF가 녹아내릴 수 있습니다.

레버리지 ETF 투자 시 유의점:

  • 레버리지 ETF는 장기 투자 상품이 아닙니다.
    변동성이 높아지면 장기투자로 적합하지 않습니다.
  • 레버리지 ETF 투자 전에는 충분한 교육을 받아야 합니다.
    시장의 방향성은 어느 누구도 쉽게 예측이 불가능하므로, 투자 전에 주의가 필요합니다8.
  • 레버리지 ETF는 일반 ETF에 비해 2배의 변동성에 노출되어 있습니다.

이러한 특성 때문에 레버리지 ETF는 고위험 고수익을 추구하는 투자자들에게 적합합니다4. 하지만, 레버리지 ETF에 투자하기 전에는 충분한 이해와 준비가 필요합니다.

레버리지 ETF 수익률

종목명22 종가23 종가수익률
TIGER 미국필라델피아반도체레버리지(합성)6,06016,435171
TIGER 미국나스닥100레버리지(합성)5,92014,170139
KODEX 미국나스닥100레버리지(합성 H)3,7708,585128
KOSEF 코스닥150선물레버리지2,8605,51093
HANARO 코스닥150선물레버리지5,80011,11092
TIGER 코스닥150 레버리지6,69512,66589
KBSTAR 코스닥150선물레버리지6,63512,49088
KODEX 코스닥150레버리지6,13011,37085
ACE 일본TOPIX레버리지(H)20,00032,06560
TIGER 200IT레버리지27,42542,09553
KBSTAR KRX300레버리지9,93015,14052
TIGER 미국S&P500레버리지(합성 H)21,67032,37049
ARIRANG 200선물레버리지23,48034,78548
HANARO 200선물레버리지14,12520,92048
KBSTAR 200선물레버리지11,70517,33048
TIGER 레버리지12,43518,40048
KOSEF 200선물레버리지11,57017,09548
TIGER 200선물레버리지9,77514,44048
ACE 레버리지5,1357,55547
KODEX 레버리지12,80518,70546
KODEX KRX300레버리지9,92014,38045
TIGER 인도니프티50레버리지(합성)23,75532,62537
TIGER 유로스탁스레버리지(합성 H)7,52010,08034
ACE 베트남VN30선물블룸버그레버리지(H)7,9859,44518
ACE 골드선물 레버리지(합성 H)15,46517,69514
KOSEF 미국달러선물레버리지10,92011,8458
KODEX 미국달러선물레버리지11,47012,4308
KOSEF 국고채10년레버리지101,565109,7558
TIGER 미국달러선물레버리지11,58512,4808
TIGER 이머징마켓MSCI레버리지(합성 H)6,9757,2955
KBSTAR 미국장기국채선물레버리지(합성 H)7,3606,810-7
TIGER 200에너지화학레버리지10,1408,850-13
TIGER 차이나CSI300레버리지(합성)17,91012,935-28
ACE 중국본토CSI300레버리지(합성)3,1452,250-28
TIGER 차이나항셍테크레버리지(합성 H)8,4155,975-29
KOSEF 차이나A50커넥트레버리지MSCI(합성H)10,3457,010-32
KODEX 차이나H레버리지(H)2,1651,424-34
ACE 미국30년국채선물레버리지(합성 H)7,890
ACE 미국빅테크TOP7 Plus레버리지(합성)10,920
ARIRANG 미국테크10레버리지iSelect(합성)11,700
KBSTAR 국채30년레버리지KAP(합성)21,755
KODEX 2차전지산업레버리지5,505
KODEX 인도Nifty50레버리지(합성)13,395
TIGER 2차전지TOP10레버리지5,625
TIGER BBIG레버리지2,395
TIGER 차이나전기차레버리지(합성)4,845

24년 ETF 투자 가이드, ETF 수익률, ETF분배율 기준

0

ETF 투자하기로 마음 먹었다면 어떤 ETF에 투자할까를 결정해야 합니다. 여기서는 어떤 ETF 결정에 필요한 ETF 투자 가이드 관점에서 ETF 수익률, ETF 분배율 등의 정보를 동합해 봤습니다.

ETF투자붐이 일면서 우리나라에도 수많은 ETF가 출시되면서 600개가 넘는 ETF 상품이 있습니다,

이 많은 ETF중에서 무엇에 투자해야 할까요?

ETF는 ETF 가격이 올라서 매도 차익을 남기는 수익률이 있을 것이고, 배당, 분배 ETF라면 분배금이 수익률을 가를 것입니다.

따라서 과거에 성적을 기반으로 아래와 같은 선별 기준을 생각해 볼 수 있습니다.

  • 수익률이 좋았던 ETF,
    • TIGER 미국필라델피아반도체레버리지(합성)
      • 수익률 171.2%
  • 분배금이 많아 분배율이 높았던 ETF,
    • 분배율 1위 ETF : TIGER 미국나스닥100커버드콜(합성)
      • 분배율 12.12%
      • 수익률 11.67%
  • 안정성을 따지면 순자산이나 시가총액이 높은 ETF
    • 시가총액 1위 ETF : TIGER CD금리투자KIS(합성)
      • 수익률 3.66%

수익률 1위, TIGER 미국필라델피아반도체레버리지(합성) 주가 추이

분배율 1위 ETF, TIGER 미국나스닥100커버드콜(합성) 주가추이

참고 글들

23년 수익률이 높은 ETF 수익률 Top 50

22년 종가와 23년 종가를 비교한 수익률이 높은 ETF는 무엇인지 알아 봅니다. 여기서는 분배금은 제외하도록 하겠습니다.

23년 ETF 수익률 80%이상 ETF

1년이상 운영된 ETF 중에서 수익률 80%이상되는 ETF는 아래와 같습니다.
반도체, 레버리지 키워드를 가지는 ETF들의 수익률이 좋다는 것을 알 수 있습니다.

  1. TIGER 미국필라델피아반도체레버리지(합성), 수익률 171.20%
  2. TIGER 미국나스닥100레버리지(합성), 수익률 139.36%
  3. KODEX 미국나스닥100레버리지(합성 H), 수익률 127.72
  4. KODEX 미국FANG플러스(H), 수익률 97.46
  5. KOSEF 코스닥150선물레버리지, 수익률 92.66
  6. HANARO 코스닥150선물레버리지, 수익률 91.55
  7. TIGER 코스닥150 레버리지, 수익률 89.17
  8. KBSTAR 코스닥150선물레버리지, 수익률 88.24
  9. TIGER 미국테크TOP10 INDXX, 수익률 87.62
  10. ACE 글로벌반도체TOP4 Plus SOLACTIVE, 수익률 87.30
  11. KODEX 코스닥150레버리지, 수익률 85.48
  12. KODEX 미국반도체MV, 수익률 81.38

23년 ETF 수익률 Top 50

ETF 종목명22 종가23 종가수익률
TIGER 미국필라델피아반도체레버리지(합성)6,06016,435171
TIGER 미국나스닥100레버리지(합성)5,92014,170139
KODEX 미국나스닥100레버리지(합성 H)3,7708,585128
KODEX 미국FANG플러스(H)16,34032,26597
KOSEF 코스닥150선물레버리지2,8605,51093
HANARO 코스닥150선물레버리지5,80011,11092
TIGER 코스닥150 레버리지6,69512,66589
KBSTAR 코스닥150선물레버리지6,63512,49088
TIGER 미국테크TOP10 INDXX7,95514,92588
ACE 글로벌반도체TOP4 Plus SOLACTIVE8,89516,66087
KODEX 코스닥150레버리지6,13011,37085
KODEX 미국반도체MV8,64515,68081
ACE 글로벌메타버스테크액티브5,5009,85079
HANARO 미국메타버스iSelect7,07012,56578
SOL 한국형글로벌반도체액티브8,14514,38077
TIMEFOLIO 미국나스닥100액티브8,51014,92075
ARIRANG 미국나스닥테크16,90529,63575
KBSTAR 비메모리반도체액티브6,83511,88574
TIGER 미국필라델피아반도체나스닥8,44014,56073
ARIRANG 글로벌D램반도체iSelect9,13515,68572
TIGER Fn반도체TOP106,46510,67065
TIGER 반도체22,93037,69064
KODEX K-로봇액티브9,60515,78064
에셋플러스 글로벌플랫폼액티브4,6907,70564
KODEX 미국메타버스나스닥액티브5,4858,99564
KODEX 반도체22,15036,27564
TIMEFOLIO 탄소중립액티브8,18013,36563
ACE Fn5G플러스6,33010,34063
TIGER 2차전지테마16,81027,31562
KODEX 미국나스닥100TR8,97014,51062
TIGER 미국나스닥10060,80097,62061
ACE 미국나스닥10010,44516,76060
ACE 일본TOPIX레버리지(H)20,00032,06560
KBSTAR 미국나스닥10010,11516,21060
ACE 엔비디아채권혼합블룸버그9,42014,89558
KBSTAR 글로벌메타버스Moorgate6,65010,44557
TIGER 미국나스닥100TR(H)9,00013,92055
TIGER 글로벌메타버스액티브5,4558,42054.35
KBSTAR 글로벌4차산업IT(합성 H)15,87024,45054.06
KODEX 미국나스닥100(H)8,88013,65553.77
TIGER 200IT레버리지27,42542,09553.49
KODEX 미국나스닥100선물(H)13,30020,37053.16
ACE 미국IT인터넷S&P(합성 H)9,92515,14552.59
KBSTAR KRX300레버리지9,93015,14052.47
HANARO Fn K-반도체6,90010,52052.46
ARIRANG 글로벌인공지능산업MV7,55011,46551.85
TIMEFOLIO 미국S&P500액티브9,03013,62050.83
TIGER 글로벌클라우드컴퓨팅INDXX7,08010,61049.86
TIGER KRX기후변화솔루션8,45512,63549.44
TIGER 미국S&P500레버리지(합성 H)21,67032,37049.38

반도체 ETF 수익률 순위

23년 운영된 반도체 ETF 수익률 순위입니다.

  1. TIGER 미국필라델피아반도체레버리지(합성), 수익률 171.20%
  2. ACE 글로벌반도체TOP4 Plus SOLACTIVE, 수익률 87.30%
  3. KODEX 미국반도체MV, 수익률 81.38%
  4. SOL 한국형글로벌반도체액티브, 수익률 76.55%
  5. KBSTAR 비메모리반도체액티브, 수익률 73.88%
  6. TIGER 미국필라델피아반도체나스닥, 수익률 72.51%
  7. ARIRANG 글로벌D램반도체iSelect, 수익률 71.70%
  8. TIGER Fn반도체TOP10, 수익률 65.04%
  9. TIGER 반도체, 수익률 64.37%
  10. KODEX 반도체, 수익률 63.77%
  11. HANARO Fn K-반도체, 수익률 52.46%
  12. KODEX Fn시스템반도체, 수익률 48.83%
  13. TIGER 한중반도체(합성), 수익률 24.93%
  14. KODEX 한중반도체(합성), 수익률 24.91%
  15. TIGER 차이나반도체FACTSET, 수익률 -6.64%
종목명22 종가23 종가수익률
TIGER 미국필라델피아반도체레버리지(합성)6,06016,435171
ACE 글로벌반도체TOP4 Plus SOLACTIVE8,89516,66087
KODEX 미국반도체MV8,64515,68081
SOL 한국형글로벌반도체액티브8,14514,38077
KBSTAR 비메모리반도체액티브6,83511,88574
TIGER 미국필라델피아반도체나스닥8,44014,56073
ARIRANG 글로벌D램반도체iSelect9,13515,68572
TIGER Fn반도체TOP106,46510,67065
TIGER 반도체22,93037,69064
KODEX 반도체22,15036,27564
HANARO Fn K-반도체6,90010,52052
KODEX Fn시스템반도체6,6359,87549
TIGER 한중반도체(합성)9,50511,87525
KODEX 한중반도체(합성)9,61512,01025
TIGER 차이나반도체FACTSET6,0205,620-7
ACE AI반도체포커스12,220
ACE 일본반도체10,945
ARIRANG 일본반도체소부장Solactive12,160
HANARO 글로벌반도체TOP10 SOLACTIVE11,240
KBSTAR 미국반도체NYSE12,095
KBSTAR 미국반도체NYSE(H)12,660
KODEX AI반도체핵심장비10,300
KODEX 아시아반도체공급망exChina액티브14,700
KOSEF 글로벌AI반도체10,170
KOSEF 글로벌전력반도체10,290
SOL 반도체소부장Fn13,620
TIGER AI반도체핵심공정9,985
TIGER 일본반도체FACTSET12,510

2차전지 ETF 수익률

종목명22 종가23 종가수익률
TIGER 2차전지테마16,81027,31562
KBSTAR 2차전지액티브8,58511,45533
KODEX 2차전지산업18,02023,49030
SOL 한국형글로벌전기차&2차전지액티브8,05010,45030
TIGER 글로벌리튬&2차전지SOLACTIVE(합성)8,3457,525-10
KODEX 차이나2차전지MSCI(합성)7,9805,370-33
ACE 2차전지&친환경차액티브12,725
BNK 2차전지양극재9,755
KBSTAR 2차전지TOP1016,315
KBSTAR 2차전지TOP10인버스(합성)21,550
KODEX 2차전지산업레버리지5,505
KODEX 2차전지핵심소재10 Fn9,310
SOL 2차전지소부장Fn8,405
TIGER 2차전지TOP1015,490
TIGER 2차전지TOP10레버리지5,625
TIGER 2차전지소재Fn8,755

나스닥 ETF 수익률

종목명22 종가23 종가수익률
TIGER 미국나스닥100레버리지(합성)5,92014,170139
KODEX 미국나스닥100레버리지(합성 H)3,7708,585128
TIMEFOLIO 미국나스닥100액티브8,51014,92075
ARIRANG 미국나스닥테크16,90529,63575
TIGER 미국필라델피아반도체나스닥8,44014,56073
KODEX 미국메타버스나스닥액티브5,4858,99564
KODEX 미국나스닥100TR8,97014,51062
TIGER 미국나스닥10060,80097,62061
ACE 미국나스닥10010,44516,76060
KBSTAR 미국나스닥10010,11516,21060
TIGER 미국나스닥100TR(H)9,00013,92055
KODEX 미국나스닥100(H)8,88013,65554
KODEX 미국나스닥100선물(H)13,30020,37053
ACE 미국나스닥100채권혼합액티브8,96510,87021
TIGER 미국나스닥100TR채권혼합Fn9,66511,45519
TIGER 미국나스닥넥스트1009,57011,15517
KBSTAR 글로벌데이터센터리츠나스닥(합성)9,54510,92014
TIGER 미국나스닥100커버드콜(합성)8,7009,71512
TIGER 미국나스닥바이오19,11520,93510
KOSEF 미국방어배당성장나스닥12,92512,790-1
KODEX 미국클린에너지나스닥7,7557,430-4
KODEX 미국나스닥100선물인버스(H)14,0159,175-35
KOSEF 미국나스닥100(H)13,975

S&P 500 ETF 수익률

종목명22 종가23 종가수익률
TIMEFOLIO 미국S&P500액티브9,03013,62051
TIGER 미국S&P500레버리지(합성 H)21,67032,37049
SOL 미국S&P500ESG9,33512,19531
WOORI 미국S&P5008,89511,61531
KODEX 미국S&P500TR10,71513,95530
KOSEF 미국S&P5009,56012,35029
TIGER 미국S&P50012,03515,46529
ACE 미국S&P50012,16015,62529
ARIRANG 미국S&P5009,11011,70528
SOL 미국S&P50010,01512,84528
KBSTAR 미국S&P50010,51513,46528
HANARO 미국S&P5009,06511,56028
KOSEF 미국S&P500(H)9,80012,24025
TIGER 미국S&P500TR(H)9,33011,62025
ARIRANG 미국S&P500(H)15,89519,63024
KODEX 미국S&P500선물(H)18,04522,24523
KODEX 미국S&P500(H)9,27011,40523
TIGER 미국S&P500선물(H)43,93553,89023
ACE 미국S&P500채권혼합액티브9,22510,46513
TIGER 미국S&P500배당귀족9,76510,5158
KODEX 미국S&P500배당귀족커버드콜(합성 H)9,1508,655-5
TIGER 미국S&P500선물인버스(H)4,2253,450-18
KBSTAR 미국S&P500(H)12,025
KODEX 미국S&P500경기소비재12,660
KODEX 미국S&P500금융12,005
KODEX 미국S&P500산업재(합성)25,765
KODEX 미국S&P500에너지(합성)12,855
KODEX 미국S&P500유틸리티9,500
KODEX 미국S&P500테크놀로지10,875
KODEX 미국S&P500통신서비스10,675
KODEX 미국S&P500필수소비재9,880
KODEX 미국S&P500헬스케어10,740

23년 연간 월배당 ETF 분배율 순위

23년 1월에서 12월까지 연간 월배당 ETF 분배율순위 리스트를 알아보자.

종목명수익방식종가분배금
연계
연분배율
TIGER 미국나스닥100커버드콜(합성)커버드콜97151,17712.12
KBSTAR 200고배당커버드콜ATM커버드콜74806238.33
TIGER 200커버드콜ATM커버드콜87057208.27
TIGER 리츠부동산인프라리츠43603117.13
KODEX 미국배당프리미엄액티브채권투자98556346.43
TIMEFOLIO Korea플러스배당액티브고배당주 투자113606405.63
TIGER 미국배당 +7%프리미엄다우존스고배당주 투자98955305.36
KODEX TSE일본리츠(H)리츠117256265.34
TIGER 리츠부동산인프라채권TR KIS리츠46602405.15
ACE 미국배당다우존스고배당주 투자107004504.21
TIGER 미국MSCI리츠(합성 H)리츠127355254.12
ACE 미국하이일드액티브(H)채권투자101404184.12
KBSTAR 금융채액티브채권투자1015204,1004.04
ACE 미국30년국채액티브(H)채권투자122704523.68
KODEX 다우존스미국리츠(H)고배당주 투자122704523.68
ACE 글로벌인컴TOP10 SOLACTIVE고배당주 투자100653653.63
KBSTAR 25-11 회사채(AA-이상)액티브채권투자527051,9053.61
SOL 미국배당다우존스고배당주 투자96703413.53
TIGER 미국배당 +3%프리미엄다우존스고배당주 투자102403413.33
KBSTAR 중기우량회사채채권투자1049703,4753.31
TIGER 글로벌멀티에셋TIF액티브채권투자97803153.22
TIGER 200커버드콜5%OTM커버드콜128203272.55
SOL 미국배당다우존스(H)고배당주 투자106802692.52
TIGER 미국투자등급회사채액티브(H)채권투자515951,2072.34
TIGER 미국S&P500배당귀족고배당주 투자105152202.09
TIGER 미국배당다우존스고배당주 투자105452021.92
TIGER 미국다우존스30고배당주 투자239703691.54
KBSTAR 미국S&P배당킹고배당주 투자101201501.48
HANARO 미국S&P500고배당주 투자115601631.41
SOL 미국S&P500고배당주 투자128451591.24
KODEX iShares미국하이일드액티브채권투자10225960.94
KBSTAR 미국S&P500(H)고배당주 투자120251070.89
WOORI 200고배당주 투자364203200.88
KBSTAR 25-03 회사채(AA-이상)액티브채권투자506054200.83
KODEX iShares미국인플레이션국채액티브채권투자9980650.65
KODEX iShares미국투자등급회사액티브채권투자10630670.63
TIGER 배당프리미엄액티브고배당주 투자10460620.59273
TIGER 미국캐시카우100고배당주 투자10350470.45
KBSTAR 미국채30년커버드콜(합성)커버드콜99950
TIGER 은행고배당플러스TOP10고배당주 투자103400

12/28, 월가의 투자의견 및 주가 전망 보고서

12월 28일 발표된 주요 주식에 대한 월가의 투자의견 및 주가 전망 보고서를 정리해 봤습니다. 연말이라서 보고서가 많이 줄었습니다.

제주도 왕따나무, 새별오름 나홀로나무

12/28, 마시모 주가, 애플의 워치 사용금지 가처분 결정에 5% 하락

로이터통신은 애플과 의료기술 업체와의 특허분쟁으로 내려졌던 워치 사용금지 가처분을 일시 정지시켰다고 보도한 후 마시모(MASI) 주가가 5% 하락한 114.36달러를 기록했습니다.

12/28, 뉴욕타임스, 저작권 침해로 OpenAI와 마이크로소프트 고소

뉴욕타임스(NYT)가 수백만 건의 자사 기사가 현재 신뢰할 수 있는 정보원으로서 뉴욕타임스와 경쟁하고 있는 자동화된 챗봇을 훈련시키는 데 사용되었다며 OpenAI와 마이크로소프트(MSFT)를 상대로 저작권 침해 소송을 제기했다고 뉴욕타임스의 마이클 그린바움과 라이언 맥이 보도했습니다.

이 소송에는 구체적인 금전적 요구는 포함되어 있지 않지만, 피고들이 “The Times의 고유한 가치 있는 저작물의 불법 복제 및 사용”과 관련하여 “수십억 달러의 법적 및 실제 손해”에 대해 책임을 져야 한다고 명시되어 있습니다.

또한 저작권이 있는 자료를 사용하는 모든 챗봇 모델과 교육 데이터를 폐기할 것을 촉구했습니다.

12/28, 웨드부시, 메타 목표주가를 350달러에서 420달러로 상향 조정

웨드부시는 2024년까지의 최신 전망을 반영하여 메타 목표주가를 350달러에서 420달러로 상향 조정하고, 메타 투자의견 아웃퍼폼 등급을 유지했습니다.

웨드부시는 디지털 광고 부문에서 구글(GOOGL)을 2위로 낮추고 메타를 1위로 끌어올렸습니다.

최근 구글 클라우드의 성장 둔화, AI 이니셔티브와 관련된 불확실성, 생성 AI가 검색에 미칠 미지의 영향 등을 고려할 때 2024년은 구글에게 상대적으로 더 어려운 한 해가 될 것이라고 전망했습니다.

12/28, 모건 스탠리, 테슬라에 다가오는 ‘또 다른 불안정하고 특이한 해’ 전망

모건 스탠리는 경쟁 심화와 2024년 대량 신제품 부족을 고려할 때 자동차 투자자들이 테슬라에 대해 “조심스러운 것은 그리 놀라운 일이 아니다”라고 인정하면서도 테슬라는 “확실히 자동차 회사”이며 “AI 회사이기도 하다”고 주장합니다.

2024년을 내다보며 “핵심 자동차 사업에 또 다른 도전의 해”가 될 것으로 예상하고 다른 모든 것이 동일하다면 자동차 부문에서 계속되는 부정적인 서프라이즈가 주가에 부정적일 것이라는 점을 인정하지만 “수년간 테슬라를 취재하면서 배운 것은 다른 모든 것이 동일하지 않다는 것”이라고 덧붙입니다.

이 애널리스트는 AWS가 아마존 총 EBIT의 70%에 도달하도록 이끈 것과 동일한 힘이 테슬라에서도 작동하여 고정된 가격으로 차량을 판매하는 것 이상의 새로운 시장을 열 수 있으며, 그 촉매제는 지난 5년 동안 테슬라가 개발해 온 맞춤형 슈퍼컴퓨팅인 Dojo라고 투자자들에게 설명합니다.

이 분석가는 핵심 자동차 사업 외에도 테슬라의 AI 소프트웨어인 옵티머스, 엣지 AI 및 전기차 인프라를 향후 주식과 관련이 있을 수 있는 분야로 꼽았습니다.

모건스탠리는 테슬라 투자의견 비중확대 등급과 테슬라 목표주가 380달러를 유지했습니다.

웨드부시, 4분기 테슬라 판매량이 컨센서스를 소폭 상회하고 있다고 주장

웨드부시는 테슬라가 주요 중국 지역의 “강력한 판매 데이터”를 바탕으로 4분기 테슬라 판매량 48만 대를 약간 앞서고 있다고 말합니다.

이 데이터는 2024년까지 회사의 강세 요청에 대한 점진적인 확신을 제공한다고 분석가는 연구 노트에서 투자자들에게 말합니다.

웨드부시는 지난 한 달 동안 중국을 포함한 여러 지역에서 판매 호조를 보이면서 테슬라 주가가 상승하면서 “전 세계적으로 뚜렷한 가격 안정세”를 보였습니다.

이는 “분명한 우여곡절이 있었던 2023년 이후 테슬라 주가 상승을 알려주는 것”이라고 회사는 주장합니다.

웨드부시는 테슬라 목표주가 350달러와 테슬라 투자의견 ‘시장수익률 상회’ 등급을 유지했니다.

도이치뱅크, 연례 행사 이후 니오 투자심리 ‘엇갈릴 것’

도이치뱅크는 연례 니오데이 행사 이후 니오에 대한 투자심리가 “엇갈릴 것”이라고 예상했습니다.

고무적인 것은 새로운 ET9가 “최신 첨단 기술과 프리미엄 기능을 갖춘 적절한 플래그십 모델로 보인다”고 분석가는 리서치 노트에서 투자자들에게 말합니다.

그러나 ET9은 2025년 1분기가 되어서야 출시될 예정인데, 이는 한참 후의 일이며 그 사이에 많은 새로운 전기차가 출시될 것이기 때문에 소비자의 관심이 사라질 위험이 있다고 말합니다.

도이치는 또한 최근 대규모 자본 조달과 관련하여 많은 기술을 개발하기 위한 투자가 그만한 가치가 있는지에 대해서도 의문을 제기했습니다.

도이치는 니오 투자의견 ‘매수’와 니오 목표주가 11달러를 유지했습니다.

12/28, 웨드부시, Pinterest 목표주가 32달러에서 35달러로 상향 조정

Wedbush는 2024년까지의 최신 전망을 반영하여 Pinterest 목표주가를 32달러에서 35달러로 상향 조정하고, 핀터레스트 투자의견 중립 등급을 유지했습니다.

Pinterest는 더 심층적인 수익 창출을 위한 경로를 제시했으며, 경영진이 플랫폼에서 어트리뷰션과 타겟팅을 개선하기 위해 새로운 도구를 도입한 제품 로드맵에 고무되어 있습니다.

또한, Pinterest와 Amazon(AMZN)의 파트너십은 플랫폼에 광고주 밀도를 높여 향후 몇 분기 동안 ARPU 성장에 기여할 것으로 예상됩니다.

단기적인 수익화 순풍에도 불구하고 광고 부하가 증가하면 사용자 참여에 차질이 생겨 시간이 지남에 따라 ARPU 상승폭이 제한될 수 있다고 웨드부시는 주장합니다.

아마존, 1월 29일부터 프라임 비디오에 광고 시작, Deadline 보도

아마존이 1월 29일부터 미국, 영국, 독일, 캐나다의 프라임 비디오에서 시리즈와 영화에 광고를 추가하기 시작한다고 Deadline의 Tom Tapp이 구독자에게 보낸 편지를 인용하여 보도했습니다.

광고는 올해 말 프랑스, 이탈리아, 스페인, 멕시코 및 호주에 출시될 예정입니다. 이 회사는 “매력적인 콘텐츠에 계속 투자하고 장기간에 걸쳐 투자를 계속 늘리기 위해” “제한된 광고”를 시작한다고 밝혔습니다.

슬기로운 은퇴생활, 연금과 종합과세 그리고 세금을 최소화하는 방법

0

고되고 서러운 직장생활을 마치고 은퇴생활을 하려고 이것저것 알아보고 있습니다.

은퇴 후 생활비는 개인연금, IRP 등의 연금으로 충당하려고 계획하고 있는데요. 자료를 찾다보니 연금 수령액이 연 1,200만원을 초과하면 종합과세 대상이 되기 때문에 가능하면 연간 수령액을 1,200만원 이하로 맞추라는 조언을 들었습니다.

연간 연금 1,200만원이라면 원 100만원 꼴인데 이걸로는 기본 생활이 불가하잖아요.

그래서 내친김에 종합과세 대상과 종합과세에 따른 세금을 최소화하는 방법을 찾아 보았습니다.

개인연금과 퇴직연금을 통합해 퇴직연금으로 수령 시 분리 과세 가능

  • 연금한도 1,500만원에는 퇴직연금은 해당되지 않음
    • 개인연금과 IRP에서 나오는 연금만 해당

추가 확인 필요 사항 : IRP도 나중에 퇴직연금과 통합할 수 있다고하던데 그러면 IRP도 문제없는 것 아닐까

종합과세 대상이라도 비용 등으로 최대한 공제를 받자

  • 종합과세 신고 후 세금을 낮추기 위해서는 경비 인정 항목을 숙지하고 비용을 최대한 많이 반영할 수 있도록 철저하게 대비하는 것이 필요합니다.

종합과세 신고대상

  • 이자ㆍ배당소득 : 연 2천만원을 초과 시
    • 다만 종합소득세 대상이지만 다른 종합소득이 없고 금융소득만 있다면 약 7,200만원까지는 추가 납부할 세금이 없습니다.
  • 사업소득 : 금액 기준없이 전부 신고 대상
    • 다만 주택임대소득은 총 임대수입 금액이 연 2천만원 이하면 14% 분리과세로 신고 가능
  • 기타소득 : 기타소득에서 필요경비를 제외한 기타소득금액이 300만원 초과 시
  • 근로소득, 공적연금 : 금액 기준없이 전부 신고 대상
  • 연금소득 : 연금저축, IRP 연금수령 시 연 1,200만원 초과 시 과세 대상
    • 퇴직연금은 전부 분리과세 대상이므로 종합과세와는 무관

사업소득과 경비

사업소득은 작년 한 해 동안의 총매출에서 경비를 뺀 금액입니다.

경비는 사업 운영으로 지출한 금액으로 이 경비를 최대한 누락시키지 않고 신고해 비용을 인정받으면 소득을 줄일 수 있습니다.

종합소득세에서 경비로 인정되는 주요 항목에는 크게 ▲매입비 ▲인건비 ▲임차료 등이 있습니다.

경비로 인정되는 항목을 장부에 기록했더라도 적격증빙 서류가 없다면 비용으로 인정받을 수 없습니다.

매입비

3만원 이상의 매입비와 임차료는 세금계산서, 계산서, 신용카드 전표, 현금영수증 등 정규영수증을 받아야 경비로 처리할 수 있습니다.

간이영수증은 3만원 이하의 일반경비, 1만원 이하의 접대비만 경비로 인정됩니다.

인건비는 원천세 신고 후 원천징수 영수증, 지급명세서 등으로 인건비 지급 내용을 증빙할 수 있습니다.

대출이자 비용처리하기

우선 필요경비로 인정받아 사업소득금액에서 차감할 수 있는 지출은 이자 상환액뿐이라는 사실을 꼭 알고 계셔야 하는데요. 원금 상환액은 아무리 큰 금액을 갚았다고 하더라도 필요경비로 인정받을 수 없습니다.

또한 같은 이자 상환액이라고 해도 출자를 위해, 그러니까 처음 사업체를 창업하면서 출자금을 마련하기 위해 빌린 대출금에 부과된 이자는 경비로 처리할 수 없습니다.

경비로 인정받을 수 있는 이자는 사업체 운영을 위해 창업 이후에 빌린 대출금의 이자뿐입니다. 출자를 위해 받은 대출은 개인사업자의 개인적인 채무로 분류돼 사업체 운영과는 관련이 없는 대출로 취급됩니다. 출자금 마련을 위해 빌린 대출금의 이자 상환액은 경비로 처리할 수 없다는 사실 역시 꼭 알고 계셔야만 합니다.

마지막으로 대출을 받아 개인 생활비 용도로 사용한 경우에도 해당 대출금의 이자 상환액을 비용으로 처리할 수 없습니다. 사업 목적으로 지출한 비용만을 사업체의 필요경비로 인정하는 게 세법의 원칙이기 때문이죠.

애초부터 개인사업자 사업자금 대출로 출시된 상품에 대해서만 이자 상환액을 비용처리할 수 있다고 이해하시면 됩니다.

공공서비스 비용

전기, 가스, 수도요금, 통신비도 경비로 인정받을 수 있습니다.

단 지로용지에 개인 이름이 아닌 사업자등록번호와 상호가 기재돼 있어 사업 관련 요금이라는 것을 증명할 수 있어야 합니다.

경조사비 신고

결혼식이나 장례식 때문에 지출한 비용도 종합소득세 신고 시 비용으로 처리할 수 있습니다. 경조사 비용이 접대비에 해당하는 경비로 인정되기 때문입니다.

한도는 1건당 20만원이며 청접장, 부고 문자 등이 경조사 증빙자료로 인정됩니다. 단, 경조사비를 포함한 전체 접대비 한도는 1200만원입니다.

홈텍스에 사업용카드 등록하기

렌트비용

자동차 월 렌트비도 비용으로 인정받을 수 있습니다.

경차, 9인 이상의 차량, 화물차 구매

개인사업자는 경차나 화물차 등을 구입하면 비용 처리 가능

  • 해당 차량 : 경차, 9인 이상의 차량, 화물차 구매
  • 연간 1,000만원까지 비용처리 가능
    • 1,000만원이 넘은 금액은 비용처리 할 수 없으므로 할부나 현금 구입 등을 추천
  • 연간 한도없이 비용처리가 가능
    • 주유비, 수리비 등의 비용도 처리가 가능

12/27, 월가의 투자의견 및 주가 전망 보고서

12월 27일 발표된 주요 주식에 대한 월가의 투자의견 및 주가 전망 보고서를 정리해 봤습니다. 연말이라서 보고서가 많이 줄었습니다.

12/27, Anthropic, 2024년 매출 8.5억 달러 전망,

The Information은 아마존(AMZN)과 구글(GOOG)이 지원하는 오픈AI 기업 Anthropic이 2024년 말까지 연간 8억 5,000만 달러 이상의 매출을 올릴 것으로 예상한다고 The Information의 Maria Heeter와 Stephanie Palazzolo가 소식통을 인용해 보도했습니다.

“불과 3개월 전만 해도 앤트로픽은 일부 투자자들에게 연간 1억 달러의 수익을 창출하고 있으며 2024년 말에는 그 수치가 5억 달러에 달할 것으로 예상한다고 말했습니다.”라고 The Information은 덧붙였습니다.

12/27, 배런스, 인공지능 주식 시놉시스, 투자의견 매수,

40년에 가까운 혈통과 850억 달러의 시장 가치에도 불구하고 시놉시스(SNPS)는 월가나 언론에서 특히 주요 고객사인 엔비디아(NVDA), AMD, 인텔(INTC)에 비해 많은 관심을 받지 못한다고 이번 주 배런스 지에서 김태킴이 썼습니다.

하지만 시놉시스(SNPS)는 알 만한 가치가 있는 이름입니다.

시놉시스는 반도체 설계에 사용되는 전자 설계 자동화, 즉 EDA 소프트웨어의 최대 공급업체입니다.

저자는 이 회사가 인공 지능 붐의 가장 과소평가된 수혜자가 될 수 있다고 덧붙입니다.

마스터카드. 연말연시 미국 소매판매, 자동차 제외 3.1% 증가,

마스터카드 스펜딩펄스의 예비 인사이트에 따르면 11월 1일부터 12월 24일까지 진행된 이번 연말연시 미국 소매판매는 자동차를 제외하고 전년 대비 3.1% 증가했다고 마스터카드가 발표했습니다.

온라인 소매 판매는 전년 대비 6.3% 증가한 반면, 오프라인 매장 판매는 전년 대비 2.2% 증가에 그친 것으로 마스터카드는 추정하고 있습니다.

Mastercard 경제연구소의 수석 이코노미스트인 미셸 마이어(Michelle Meyer)는 아래와 같이 이야기 합니다.

“이번 홀리데이 시즌에 소비자들은 신중한 소비를 보여주었습니다.

일자리 창출이 양호하고 인플레이션 압력이 완화되는 등 경제 환경이 우호적으로 유지되면서 소비자들이 가장 가치 있는 상품과 경험을 찾을 수 있게 되었습니다.”

12/27, DZ 은행. 넷플릭스 투자의견을 매수에서 보류로 하향 조정

DZ 은행은 넷플릭스 목표주가 495달러로 넷플릭스 투자의견을 매수에서 보류로 하향 조정했습니다.

3분기 마이크론 실적을 읽는 월가의 시선, 반도체 업사이클의 도래와 마이크로 목표주가 상향

번스타인, 마이크론에 대한 낙관적 전망 유지, 사이클이 더 빨라지고 있다

번스타인은 마이크론 1분기 실적이 업데이트된 가이던스를 약간 상회했으며 2분기 가이던스는 전분기 대비 매출이 12% 증가해 견조한 실적을 기록했다고 언급했습니다.

전반적으로 경기 사이클이 예상보다 빠르게 회복되고 있으며 장부상 손실은 제한적일 것으로 보고 있습니다.

번스타인은 최근 랠리에도 불구하고 여전히 밸류에이션 상승 여력이 남아 있다고 말합니다. 마이크론 목표주가는 85달러, 마이크론 투자의견 ‘시장수익률 상회'(Outperform) 등급을 부여했습니다.

니드햄, 마이크론 목표주가를 85달러에서 100달러로 상향 조정

니드햄 애널리스트 N. 퀸 볼튼은 마이크론 목표주가를 85달러에서 100달러로 상향 조정하고, 마이크론 투자의견 매수 등급을 유지했습니다.

이 분석가는 연구 노트에서 투자자들에게 사전 공급 조치로 인해 예상보다 나은 가격 상승을 달성하면서 견고한 비트와 인상을보고했다고 분석가는 말합니다.

이 회사는 이번 분기 실적에서 주요하게 봐야할 요소 중 2024 년까지 가격이 계속 상승하고 Micron의 비용 절감 효과가 예상보다 더 좋을 것으로 예상한다고 덧붙였습니다.

에버코어 ISI, 마이크론 목표주가를 90달러에서 100달러로 상향 조정

에버코어 ISI는 마이크론 목표주가를 90달러에서 100달러로 상향 조정하고, 마이크론 투자의견 시장수익률 초과달성 등급을 유지했습니다.

마이크론은 견조한 실적과 주가 상승을 기록했으며, 분기 외 비트 출하량 감소에 대한 가이던스가 더 나은 가격 추세로 상쇄되었다고 애널리스트는 리서치 노트에서 투자자들에게 말했습니다.

이 회사는 공급/수요와 그에 따른 가격/마진 역학을 고려할 때 CY25에 11달러 이상의 수익을 “점점 더 달성할 수 있다”고 말합니다.

BMO capital, 메모리 사이클의 상승세를 보여주는 마이크론의 실적

BMO Capital은 1분기 마이크론 실적 발표 후 마이크론 투자의견 ‘시장수익률 초과 달성’ 등급과 목표주가 90달러를 유지했습니다.

이 실적 결과는 메모리 사이클이 상승세에 있음을 시사한다고 애널리스트는 리서치 노트에서 투자자들에게 말합니다.

데이터 센터의 재고가 정상화되는 데 시간이 더 걸리는 것으로 보이지만, 특히 AI의 수요 추세와 Micron의 HBM 시장 참여는 훨씬 더 긍정적이라고 BMO는 덧붙였습니다.

마이크론의 목표 주가를 100달러에서 140달러로 상향 조정

마이크론 분기 보고서에 따른 마이크론의 새로운 회계연도 25년 비일반회계기준 주당순이익 추정치인 10.00달러를 근거로 마이크론의 목표 주가를 100달러에서 140달러로 상향 조정하고 매수 등급을 유지했습니다.

“이미 2024년까지 공급이 제한되거나 매진된 최첨단 노드와 HBM을 통해 대규모 AI 기반 메모리 업사이클의 시작을 확실히 알린” 마이크론은 “AI 역학에 의해 주도되는 MOAC 세속적 사이클” 내에서 최고의 주기적 반도체 추천 종목으로 남아 있습니다.

스티펠, 마이크론 목표주가를 76달러에서 80달러로 상향 조정

스티펠은 마이크론 목표주가를 76달러에서 80달러로 상향 조정하고, 마이크론 투자의견 보류 등급을 유지했습니다.

마이크론 1분기 실적은 회사의 사전 발표보다 약간 앞섰으며 1분기 총 마진 개선율은 실망 스러웠지만 2분기 가이던스는 그렇지 않았다고 분석가는 리서치 노트에서 투자자들에게 말합니다.

BofA, 마이크론 목표주가 95달러에서 100달러로 상향 조정

BofA는 마이크론 목표주가를 95달러에서 100달러로 상향 조정하고, 마이크론 투자의견 매수 등급을 유지했습니다.

마이크론의 1분기 실적은 당초 가이던스를 상회했고, 2분기에 대한 가이던스를 상향 조정했으며, DRAM/NAND 가격이 모두 개선 조짐을 보이면서 매출 총이익이 손익분기점에 도달했다고 애널리스트는 리서치 노트에서 투자자들에게 설명했습니다.

BofA는 메모리 시장이 CY24로 향하는 변곡점에 있다고 보고 있으며, 3/4분기에 마이크론이 플러스 주당순이익을 기록할 것으로 예상하고 있습니다.

키뱅크, 마이크론 목표주가를 90달러에서 100달러로 상향 조정

키뱅크 애널리스트 존 빈은 마이크론 목표주가를 90달러에서 100달러로 상향 조정하고 주식에 대한 비중확대 의견을 유지했습니다.

키뱅크는 마이크론이 지난 11월 28일에 발표한 긍정적인 사전 발표와 일치하는 1분기 실적을 발표했고, 2분기 가이던스도 기대치를 상회하는 수준으로 제시했다고 언급했습니다.

키뱅크는 이러한 결과에 대해 “고무적”이라고 평가했습니다.

UBS, 마이크론 목표주가를 90달러에서 95달러로 상향 조정

UBS는 마이크론 목표주가를 90달러에서 95달러로 상향 조정하고, 마이크론 투자의견 매수 등급을 유지했습니다.

애널리스트는 리서치 노트에서 예상보다 나은 매출총이익률 지침과 CY24 가격 책정에 대한 더욱 자신감있는 어조로 인해 마이크론 주가는 계속 상승 할 것이라고 투자자들에게 말합니다.

이 회사는 마이크론이 2024 년에도 여전히 최고의 아이디어 주식 중 하나라고 말합니다.

레이몬드 제임스, 마이크론 목표주가 82달러에서 90달러로 상향 조정

레이몬드 제임스는 마이크론 목표주가를 82달러에서 90달러로 상향 조정하고, 마이크론 투자의견 시장수익률 초과달성 등급을 유지했습니다.

이 분석가는 연구 노트에서 투자자들에게 Micron의 1 분기 실적과 2 분기 전망이 개선 된 가격 추세에 힘 입어 “더 좋았다”고 말합니다.

이 회사는 최근 경기 침체의 심각성이 지속 가능한 공급 규율과 잠재적으로 더 긴 상승세로 이어질 것이라고 낙관하고 있습니다.

JP모건, 마이크론 목표주가를 90달러에서 105달러로 상향 조정

JP모건 애널리스트 Harlan Sur는 마이크론이 11월 말 분기 실적 호조와 컨센서스보다 나은 2월 말 분기 전망을 발표한 후 마이크론에 대한 목표주가를 90달러에서 105달러로 상향 조정하고 마이크론 투자의견 비중확대 의견을 유지했습니다.

이 애널리스트는 수요 동향 개선과 고객사의 과잉 재고 정상화로 인해 스마트폰, PC, IoT, 자동차, 산업용을 포함한 시장 전반에서 DRAM과 NAND 가격이 예상보다 더 많이 상승하고 있다며, 마이크론은 “내년 반기에도 계속해서 상위 추천 종목 중 하나”라고 덧붙였습니다.

모건 스탠리, 마이크론 목표주가를 71.50달러에서 74.75달러로 상향 조정

모건 스탠리는 마이크론 목표주가를 71.50달러에서 74.75달러로 상향 조정하고, 마이크론 투자의견 비중 축소 등급을 유지했습니다.

마이크론은 회사의 예상치를 약간 밑돌았지만 11월에 실현된 가격 인상이 낮았기 때문에 5월에 가격 인상이 이루어질 여지가 더 많다고 애널리스트는 리서치 노트에서 투자자들에게 말합니다.

씨티, 마이크론 목표주가를 88달러에서 95달러로 상향 조정

씨티는 마이크론 목표주가를 88달러에서 95달러로 상향 조정하고, “DRAM 상승세가 진행 중”이라는 컨센서스를 “훨씬 상회하는” 가이던스를 제시한 후 마이크론 투자의견 매수 등급을 유지했습니다.

이 애널리스트는 “좋은 실적”과 “강력한 가이던스”에 이어 “시장 최고 추정치”를 유지하고 있다고 투자자들에게 말합니다.

웰스 파고, 마이크론 목표주가를 82달러에서 95달러로 상향 조정

웰스 파고는 마이크론 목표주가를 82달러에서 95달러로 상향 조정하고 분기 실적에 따라 마이크론 투자의견 비중확대 등급을 유지했습니다.

이 회사는 마이크론의 전망/가격 언급, HBM3e 신뢰도, “매우 타이트한” 최첨단 재고가 점진적으로 긍정적이라고 보고 있습니다.

도이치뱅크, 마이크론 목표주가를 85달러에서 90달러로 상향 조정

도이치뱅크는 마이크론 목표주가를 85달러에서 90달러로 상향 조정하고, 마이크론 투자의견 매수 등급을 유지했습니다.

회계 연도 2 분기 가이던스는 예상되는 비트 출하량 감소를 상쇄하는 것보다 더 강력한 가격 역학에 주로 회사와 월가 추정치보다 더 좋았고, 도이치방크는 매출총이익률 개선에 “특히 인상적”이며 2024년 말까지 지속적인 평균 판매 가격 인상을 유도하려는 경영진의 의지에 고무되어 있다고 덧붙였습니다.

이 애널리스트는 지난해 업계의 생산능력 감축이 공급 증가를 더욱 줄이는 데 도움이 될 것이며, 이제 업계 공급업체들은 가동률과 자본 지출을 늘리는 데 있어 더욱 절제된 모습을 보이고 있어 업사이클이 더 길어질 수 있다고 말합니다.

미즈호, 마이크론 목표주가를 86달러에서 95달러로 상향 조정

미즈호는 마이크론이 11월 말 분기 실적을 업데이트된 가이던스에 따라 보고하고 2월 말 분기 실적이 예상보다 양호할 것으로 전망한 후 마이크론에 대한 목표주가를 86달러에서 95달러로 상향 조정하고, 마이크론 투자의견 매수 등급을 유지했습니다.

이 보고서는 2024년으로 향하는 2024년에 더 나은 가격 책정 및 활용으로 마진 프로필이 개선될 것으로 전망했습니다.

골드만삭스, 마이크론 목표주가를 85달러에서 97달러로 상향 조정

골드만삭스 애널리스트 토시야 하리는 마이크론 목표주가를 85달러에서 97달러로 상향 조정하고, 마이크론 투자의견 매수 등급을 유지했습니다.

마이크론은 회계연도 2분기에 SBC를 제외한 비일반회계기준 주당순이익이 (28c)로 이전 예상치 (62c)의 중간 지점에 도달할 것으로 전망했으며, 이는 DRAM 및 NAND 평균판매가격 전망의 개선이 이러한 전망을 뒷받침하고 있다고 지적했습니다.

또한 마이크론 분기 매출총이익률과 수익 전망이 7분기 만에 처음으로 시장의 기대치를 상회한 것이라고 언급했습니다.

골드만은 스마트폰과 PC의 재고 재입고, 데이터 센터 조달 패턴의 정상화, HBM 수요의 지속적인 강세가 결합되어 2024년까지 매출, 마진, 수익, 잉여현금흐름의 “급격한 개선”을 이끌 것으로 예상하고 있습니다.

바클레이즈, 마이크론 목표주가를 85달러에서 95달러로 상향 조정

바클레이즈 애널리스트 톰 오말리는 마이크론 목표주가를 85달러에서 95달러로 상향 조정하고 주식에 대한 비중 확대 등급을 유지했습니다.

이 애널리스트는 실적 발표 후 메모에서 가격 상승에 힘입어 전망이 “다시” 개선되었지만, 2024년까지 HBM이 매진되고 첨단 노드가 제한되어 비트 성장이 제한적이라고 말했습니다.

12/26, 월가의 투자의견 및 주가 전망 보고서

요 며칠 여행을 다년은 관계로 12/22에서 12/26일까지 발표된 주요 주식에 대한 월가의 투자의견 및 주가 전망 보고서를 정리해 봤습니다.

지난 주 회계년도 2024년 1분기 실적을 발표 한 마이크론에 대해 대부분 IB들은 이구동성으로 마이크론 목표주가를 상향 조정했습니다.

12/26, 배런스. 애플 주가 급등을 정당화하기 위해 새로운 성장이 필요하다

애플 주가는 2023년에 50% 이상 상승하고 최근 사상 최고가로 마감하는 등 역사적인 한 해를 보냈다고 이번 주 배런스의 에릭 J. 사비츠가 썼습니다.

그러나 이러한 전례 없는 랠리는 회사의 가장 실망스러운 행보 중 하나에서 비롯된 것입니다.

지난 4개 분기 동안 애플의 매출은 전년 대비 감소했습니다.

이 같은 하락세는 이번 12월 분기에도 계속될 가능성이 높다고 저자는 지적합니다.

애플이 현재의 각본을 고수하고도 매출 성장세로 돌아갈 방법을 찾을 수도 있습니다.

하지만 애플의 유산은 점진적인 기능 추가가 아닌 혁신이라고 이 매체는 덧붙입니다.

12/23, 니드햄, 아마존 주식을 2024년 톱픽으로 선정

니드햄은 아마존 주식을 2024년 FAANG 주식 중 톱픽 중 하나로 선정했습니다.

또한 아마존 목표주가를 160달러에서 175달러로 상향 조정하고, 아마존 투자의견 매수 등급을 유지했습니다.

니덤은 그 근거로 아마존의 생성 AI의 생산성 이점, 아마존 핵심 이커머스 사업이 “저평가되어 있다”는 믿음, CEO 앤디 재시(Andy Jassy)가 마진 확대와 잉여현금흐름 성장을 주도하는 데 더 나은 성과를 내고 있다는 견해를 꼽았습니다.

또한 아마존은 전략적으로 소비자 대면 기업에서 벗어나 물류 및 클라우드 분야의 ‘필수 불가결한’ BtoB 백본 기업으로 전환하고 있으며, 이는 수천 개의 다른 기업들에게 ‘필수 불가결한’ 존재가 되고 있다고 덧붙였습니다.

12/22, 웨드부시, 아마존 목표주가를 180달러에서 210달러로 상향 조정

웨드부시는 아마존 목표주가를 180달러에서 210달러로 상향 조정하고, 아마존 투자의견 ‘아웃퍼폼’ 등급을 유지했습니다.

아마존은 2023년에 465억 달러 광고 매출을 창출 할 예정이며, 아마존은 다년간 글로벌 디지털 광고 지출의 점유율을 계속 차지할 수있는 좋은 위치에 있다고 생각합니다.

웨드부시는 아마존 광고 플랫폼의 범위를 면밀히 살펴보고 최근 제품 발표의 방향을 평가한 결과, 아마존의 광고 기회가 아직 개발 초기 단계에 머물러 있다고 판단했습니다.

12/25, 배런스, 2024년은 BYD가 테슬라보다 더 나은 전기차 투자처라고 주장

테슬라(TSLA) 주식은 2023년에 놀라운 성과를 거두었습니다.

이번 주 배런스(Barron’s)에서 알 루트는 2024년에는 중국의 BYD(BYDDF)가 더 나은 전기자동차 투자처가 될 수 있다고 말합니다.

BYD는 플러그인 하이브리드를 포함하면 테슬라보다 더 많은 전기차를 판매하고 있습니다.

수익도 테슬라에 버금가는 수준입니다.

하지만 이 회사의 주식은 엘론 머스크의 전기차 제조업체만큼 좋은 성과를 거두지 못했다고 저자는 지적합니다.

실제로 BYD의 수익이 급증하는 동안에도 주가는 거의 움직이지 않았으며, 이는 전기차의 미래에 대한 우려가 펀더멘털을 압도했음을 보여줍니다.

12/23. 웨드부시, 테슬라 목표치 상향 조정, 2024년 시가총액 1조 달러 전망

웨드부시 애널리스트 다니엘 아이브스는 테슬라 목표 주가를 310달러에서 350달러로 상향 조정하고, 테슬라 투자의견 시장수익률 초과달성 등급을 유지했습니다.

이 애널리스트는 2024년 테슬라의 전기 자동차 점유율 증가와 마진 안정화에 대해 점점 더 낙관적인 전망을 내놓고 있습니다.

이 애널리스트는 리서치 노트에서 투자자들에게 테슬라가 2024년 시가총액 1조 달러에 도달할 것이며, 이는 시장의 회의론이 커지고 있음에도 불구하고 가능한 일이라고 말합니다.

테슬라는 현재 중국에서 가격을 인상하고 있으며 이 지역에서 꾸준한 수요를 보이고 있다고 말합니다.

12/22, RBC Capital, 23년 4분기 테슬라 판매량 추정치 하향 조정

RBC Capital은 테슬라 투자의견 ‘아웃퍼폼’ 등급과 테슷라 목표주가 300달러를 유지했지만, 23년 4분기 테슬라 판매량 추정치를 47만 6천대에서 45만 6천대로 낮췄습니다.이는 “컨센서스보다 약 1% 낮은” 수치입니다.

RBC는 추정치 수정하는 주요 두 가지 방법론으로 테슬라 자동차 등록 추적 및 앱 다운로드를 인용하고 있지만, IRA 인센티브 풀 포워드로 인해 마지막 2 주 동안 여전히 “매우 중요한”추진이 있을 수 있음을 인정합니다.

12/26, GM, 포드 차량, 미국 전기차 세금 공제 혜택 상실, 로이터 통신

미국 자동차 제조업체 제너럴 모터스 (GM)는 목요일 이른 아침 “캐딜락 리릭과 쉐보레 블레이저 EV가 1월 1일부터 일시적으로 미국 전기차 세금 공제 자격을 상실한다”고 발표했다고 데이비드 셰퍼드슨이 로이터 통신을 통해 보도했습니다.

GM은 “쉐보레 볼트 EV만 소비자 전기차 세금 공제 혜택을 받을 수 있을 것”이라고 덧붙였습니다.

로이터 통신에 따르면 “포드(F) 자동차는 자사의 E-트랜짓이 1월 1일부터 마하-E와 링컨 에비에이터 그랜드 투어링 플러그인 하이브리드와 마찬가지로 3,750달러의 세금 공제를 잃게 되지만, F-150 EV 라이팅은 7,500달러, 링컨 코세어 그랜드 투어링은 3,750달러의 공제를 유지한다고 밝혔다”고 전했습니다.

12/26, UBS, 엔비디아 주가는 24년 상반기 20%-30% 조정 위험 전망

UBS는 기술적 분석을 통해 엔비디아가 메가캡 기술에 대해 약세를 보이고 있으며, 24년 상반기에 20%-30% 조정 위험이 있다고 보고 엔비디아를 매도할 것이라고 밝혔습니다.

12/21, 마이크론 실적을 읽는 월가의 시선

번스타인, 마이크론에 대한 낙관적 전망 유지, 사이클이 더 빨라지고 있다

번스타인은 마이크론 1분기 실적이 업데이트된 가이던스를 약간 상회했으며 2분기 가이던스는 전분기 대비 매출이 12% 증가해 견조한 실적을 기록했다고 언급했습니다.

전반적으로 경기 사이클이 예상보다 빠르게 회복되고 있으며 장부상 손실은 제한적일 것으로 보고 있습니다.

번스타인은 최근 랠리에도 불구하고 여전히 밸류에이션 상승 여력이 남아 있다고 말합니다. 마이크론 목표주가는 85달러, 마이크론 투자의견 ‘시장수익률 상회'(Outperform) 등급을 부여했습니다.

니드햄, 마이크론 목표주가를 85달러에서 100달러로 상향 조정

니드햄 애널리스트 N. 퀸 볼튼은 마이크론 목표주가를 85달러에서 100달러로 상향 조정하고, 마이크론 투자의견 매수 등급을 유지했습니다.

이 분석가는 연구 노트에서 투자자들에게 사전 공급 조치로 인해 예상보다 나은 가격 상승을 달성하면서 견고한 비트와 인상을보고했다고 분석가는 말합니다.

이 회사는 이번 분기 실적에서 주요하게 봐야할 요소 중 2024 년까지 가격이 계속 상승하고 Micron의 비용 절감 효과가 예상보다 더 좋을 것으로 예상한다고 덧붙였습니다.

에버코어 ISI, 마이크론 목표주가를 90달러에서 100달러로 상향 조정

에버코어 ISI는 마이크론 목표주가를 90달러에서 100달러로 상향 조정하고, 마이크론 투자의견 시장수익률 초과달성 등급을 유지했습니다.

마이크론은 견조한 실적과 주가 상승을 기록했으며, 분기 외 비트 출하량 감소에 대한 가이던스가 더 나은 가격 추세로 상쇄되었다고 애널리스트는 리서치 노트에서 투자자들에게 말했습니다.

이 회사는 공급/수요와 그에 따른 가격/마진 역학을 고려할 때 CY25에 11달러 이상의 수익을 “점점 더 달성할 수 있다”고 말합니다.

BMO capital, 메모리 사이클의 상승세를 보여주는 마이크론의 실적

BMO Capital은 1분기 마이크론 실적 발표 후 마이크론 투자의견 ‘시장수익률 초과 달성’ 등급과 목표주가 90달러를 유지했습니다.

이 실적 결과는 메모리 사이클이 상승세에 있음을 시사한다고 애널리스트는 리서치 노트에서 투자자들에게 말합니다.

데이터 센터의 재고가 정상화되는 데 시간이 더 걸리는 것으로 보이지만, 특히 AI의 수요 추세와 Micron의 HBM 시장 참여는 훨씬 더 긍정적이라고 BMO는 덧붙였습니다.

마이크론의 목표 주가를 100달러에서 140달러로 상향 조정

마이크론 분기 보고서에 따른 마이크론의 새로운 회계연도 25년 비일반회계기준 주당순이익 추정치인 10.00달러를 근거로 마이크론의 목표 주가를 100달러에서 140달러로 상향 조정하고 매수 등급을 유지했습니다.

“이미 2024년까지 공급이 제한되거나 매진된 최첨단 노드와 HBM을 통해 대규모 AI 기반 메모리 업사이클의 시작을 확실히 알린” 마이크론은 “AI 역학에 의해 주도되는 MOAC 세속적 사이클” 내에서 최고의 주기적 반도체 추천 종목으로 남아 있습니다.

스티펠, 마이크론 목표주가를 76달러에서 80달러로 상향 조정

스티펠은 마이크론 목표주가를 76달러에서 80달러로 상향 조정하고, 마이크론 투자의견 보류 등급을 유지했습니다.

마이크론 1분기 실적은 회사의 사전 발표보다 약간 앞섰으며 1분기 총 마진 개선율은 실망 스러웠지만 2분기 가이던스는 그렇지 않았다고 분석가는 리서치 노트에서 투자자들에게 말합니다.

BofA, 마이크론 목표주가 95달러에서 100달러로 상향 조정

BofA는 마이크론 목표주가를 95달러에서 100달러로 상향 조정하고, 마이크론 투자의견 매수 등급을 유지했습니다.

마이크론의 1분기 실적은 당초 가이던스를 상회했고, 2분기에 대한 가이던스를 상향 조정했으며, DRAM/NAND 가격이 모두 개선 조짐을 보이면서 매출 총이익이 손익분기점에 도달했다고 애널리스트는 리서치 노트에서 투자자들에게 설명했습니다.

BofA는 메모리 시장이 CY24로 향하는 변곡점에 있다고 보고 있으며, 3/4분기에 마이크론이 플러스 주당순이익을 기록할 것으로 예상하고 있습니다.

키뱅크, 마이크론 목표주가를 90달러에서 100달러로 상향 조정

키뱅크 애널리스트 존 빈은 마이크론 목표주가를 90달러에서 100달러로 상향 조정하고 주식에 대한 비중확대 의견을 유지했습니다.

키뱅크는 마이크론이 지난 11월 28일에 발표한 긍정적인 사전 발표와 일치하는 1분기 실적을 발표했고, 2분기 가이던스도 기대치를 상회하는 수준으로 제시했다고 언급했습니다.

키뱅크는 이러한 결과에 대해 “고무적”이라고 평가했습니다.

UBS, 마이크론 목표주가를 90달러에서 95달러로 상향 조정

UBS는 마이크론 목표주가를 90달러에서 95달러로 상향 조정하고, 마이크론 투자의견 매수 등급을 유지했습니다.

애널리스트는 리서치 노트에서 예상보다 나은 매출총이익률 지침과 CY24 가격 책정에 대한 더욱 자신감있는 어조로 인해 마이크론 주가는 계속 상승 할 것이라고 투자자들에게 말합니다.

이 회사는 마이크론이 2024 년에도 여전히 최고의 아이디어 주식 중 하나라고 말합니다.

레이몬드 제임스, 마이크론 목표주가 82달러에서 90달러로 상향 조정

레이몬드 제임스는 마이크론 목표주가를 82달러에서 90달러로 상향 조정하고, 마이크론 투자의견 시장수익률 초과달성 등급을 유지했습니다.

이 분석가는 연구 노트에서 투자자들에게 Micron의 1 분기 실적과 2 분기 전망이 개선 된 가격 추세에 힘 입어 “더 좋았다”고 말합니다.

이 회사는 최근 경기 침체의 심각성이 지속 가능한 공급 규율과 잠재적으로 더 긴 상승세로 이어질 것이라고 낙관하고 있습니다.

JP모건, 마이크론 목표주가를 90달러에서 105달러로 상향 조정

JP모건 애널리스트 Harlan Sur는 마이크론이 11월 말 분기 실적 호조와 컨센서스보다 나은 2월 말 분기 전망을 발표한 후 마이크론에 대한 목표주가를 90달러에서 105달러로 상향 조정하고 마이크론 투자의견 비중확대 의견을 유지했습니다.

이 애널리스트는 수요 동향 개선과 고객사의 과잉 재고 정상화로 인해 스마트폰, PC, IoT, 자동차, 산업용을 포함한 시장 전반에서 DRAM과 NAND 가격이 예상보다 더 많이 상승하고 있다며, 마이크론은 “내년 반기에도 계속해서 상위 추천 종목 중 하나”라고 덧붙였습니다.

모건 스탠리, 마이크론 목표주가를 71.50달러에서 74.75달러로 상향 조정

모건 스탠리는 마이크론 목표주가를 71.50달러에서 74.75달러로 상향 조정하고, 마이크론 투자의견 비중 축소 등급을 유지했습니다.

마이크론은 회사의 예상치를 약간 밑돌았지만 11월에 실현된 가격 인상이 낮았기 때문에 5월에 가격 인상이 이루어질 여지가 더 많다고 애널리스트는 리서치 노트에서 투자자들에게 말합니다.

씨티, 마이크론 목표주가를 88달러에서 95달러로 상향 조정

씨티는 마이크론 목표주가를 88달러에서 95달러로 상향 조정하고, “DRAM 상승세가 진행 중”이라는 컨센서스를 “훨씬 상회하는” 가이던스를 제시한 후 마이크론 투자의견 매수 등급을 유지했습니다.

이 애널리스트는 “좋은 실적”과 “강력한 가이던스”에 이어 “시장 최고 추정치”를 유지하고 있다고 투자자들에게 말합니다.

웰스 파고, 마이크론 목표주가를 82달러에서 95달러로 상향 조정

웰스 파고는 마이크론 목표주가를 82달러에서 95달러로 상향 조정하고 분기 실적에 따라 마이크론 투자의견 비중확대 등급을 유지했습니다.

이 회사는 마이크론의 전망/가격 언급, HBM3e 신뢰도, “매우 타이트한” 최첨단 재고가 점진적으로 긍정적이라고 보고 있습니다.

도이치뱅크, 마이크론 목표주가를 85달러에서 90달러로 상향 조정

도이치뱅크는 마이크론 목표주가를 85달러에서 90달러로 상향 조정하고, 마이크론 투자의견 매수 등급을 유지했습니다.

회계 연도 2 분기 가이던스는 예상되는 비트 출하량 감소를 상쇄하는 것보다 더 강력한 가격 역학에 주로 회사와 월가 추정치보다 더 좋았고, 도이치방크는 매출총이익률 개선에 “특히 인상적”이며 2024년 말까지 지속적인 평균 판매 가격 인상을 유도하려는 경영진의 의지에 고무되어 있다고 덧붙였습니다.

이 애널리스트는 지난해 업계의 생산능력 감축이 공급 증가를 더욱 줄이는 데 도움이 될 것이며, 이제 업계 공급업체들은 가동률과 자본 지출을 늘리는 데 있어 더욱 절제된 모습을 보이고 있어 업사이클이 더 길어질 수 있다고 말합니다.

미즈호, 마이크론 목표주가를 86달러에서 95달러로 상향 조정

미즈호는 마이크론이 11월 말 분기 실적을 업데이트된 가이던스에 따라 보고하고 2월 말 분기 실적이 예상보다 양호할 것으로 전망한 후 마이크론에 대한 목표주가를 86달러에서 95달러로 상향 조정하고, 마이크론 투자의견 매수 등급을 유지했습니다.

이 보고서는 2024년으로 향하는 2024년에 더 나은 가격 책정 및 활용으로 마진 프로필이 개선될 것으로 전망했습니다.

골드만삭스, 마이크론 목표주가를 85달러에서 97달러로 상향 조정

골드만삭스 애널리스트 토시야 하리는 마이크론 목표주가를 85달러에서 97달러로 상향 조정하고, 마이크론 투자의견 매수 등급을 유지했습니다.

마이크론은 회계연도 2분기에 SBC를 제외한 비일반회계기준 주당순이익이 (28c)로 이전 예상치 (62c)의 중간 지점에 도달할 것으로 전망했으며, 이는 DRAM 및 NAND 평균판매가격 전망의 개선이 이러한 전망을 뒷받침하고 있다고 지적했습니다.

또한 마이크론 분기 매출총이익률과 수익 전망이 7분기 만에 처음으로 시장의 기대치를 상회한 것이라고 언급했습니다.

골드만은 스마트폰과 PC의 재고 재입고, 데이터 센터 조달 패턴의 정상화, HBM 수요의 지속적인 강세가 결합되어 2024년까지 매출, 마진, 수익, 잉여현금흐름의 “급격한 개선”을 이끌 것으로 예상하고 있습니다.

바클레이즈, 마이크론 목표주가를 85달러에서 95달러로 상향 조정

바클레이즈 애널리스트 톰 오말리는 마이크론 목표주가를 85달러에서 95달러로 상향 조정하고 주식에 대한 비중 확대 등급을 유지했습니다.

이 애널리스트는 실적 발표 후 메모에서 가격 상승에 힘입어 전망이 “다시” 개선되었지만, 2024년까지 HBM이 매진되고 첨단 노드가 제한되어 비트 성장이 제한적이라고 말했습니다.

12/21, 로젠블렛, 크라우드스트라이크의 목표 주가를 245달러에서 315달러로 상향 조정

로젠블랫은 크라우드스트라이크의 투자자 관계 책임자인 마리아 라일리 및 팀과 대화를 나눈 후 회사의 목표 주가를 245달러에서 315달러로 상향 조정하고 투자의견 매수 등급을 유지했습니다.

이 애널리스트는 이 세션과 최근의 CIO 미팅을 통해 회사가 기대 이상의 성과를 낼 수 있다는 확신을 갖게 되었다고 투자자들에게 말했습니다.

12/21, 월가의 투자의견 및 주가 전망 보고서

12월 21일, 근래 발행된 주요 주식의 월가의 투자의견 및 목표주가를 비롯한 주가 전망 보고서를 요약해 봤습니다.

특이한 내용은 없지만 웨드부시에서 2024년 말 애플 시가총액이 4조 달러를 넘을 것이라는 주장이 흥미로워 보입니다.

12/21, 웨드부시, 2024년 말 애플 시가총액은 최초로 4조 달러를 달성할 것으로 전망

웨드부시 애널리스트 다니엘 아이브스는 애플이 내년에 쿠퍼티노(애플 본사)의 성장 및 수익화 속도를 고려할 때 2024년 말 최초로 시가총액 4조 달러를 달성할 것으로 예상합니다.

웨드부시는 중국 정부의 아이폰 섀도우 금지 조치에 대한 우려가 여전하지만, 현재로서는 이 문제가 매우 통제 가능하며 최근 확인 결과 이 주요 지역에서 쿠퍼티노에 대한 수요를 감소시키지 않았다고 지적합니다.

이 회사는 이 주식에 대해 ‘시장수익률 초과 달성’ 등급과 목표주가 250달러를 유지합니다.

12/21, 시티, 아마존 목표주가를 177달러에서 210달러로 상향 조정

씨티 애널리스트 로널드 조시는 아마존 목표 주가를 177달러에서 210달러로 상향 조정하고, 아마존 투자의견 매수 등급을 유지했습니다.

2024년 인터넷 전망 노트에서 2023년에 북미 인터넷 업체들이 여러 가지 확장을 통해 대체로 좋은 실적을 냈지만, 2024년에는 펀더멘털이 “2023년보다 더 나은 위치에 있을 것”으로 보고 있으며, 2024년 실적에 대한 강력한 설정이 이루어질 것으로 보고 있다고 말합니다.

대부분의 기업이 비용 절감과 최적화를 통해 인터넷 부문이 1년 전보다 더 강해졌다고 믿는 이 회사는 2023년 하반기에도 광범위한 인터넷 부문, 특히 온라인 광고, 이커머스, 마켓플레이스, 온라인 여행 하위 부문에서 모멘텀이 지속될 수 있다고 말합니다.

씨티는 2024년 대형주 그룹에서 가장 추천하는 종목은 메타(META), 아마존, 우버(UBER)입니다.

12/21, 노스코스트, 코스트코 투자의견을 매수에서 중립으로 하향 조정

노스코스트는 코스트코 목표주가 620달러, 투자의견을 매수에서 중립으로 하향 조정했습니다.

이 회사는 현재 주가가 코스트코의 “강력하고 충성도 높은 회원 기반”과 다음 회비 인상을 “적절히 반영”하고 있다고 생각하며 “전적으로 밸류에이션에 근거하여” 주가를 하향 조정했습니다.

12/21, 마이크론 실적 요약

  • 주당순이익 : 95c, 월가 컨센서스 97c
  • 매출총이익률 : 0.8%, 작년 22.9%에서 크게 하락

마이크론 다음분기 전망

  • 2분기 EPS 35c ~ 21c, 월가 컨센서스 62c
  • 2분기 매출총이익률 11.5%~14.5% 전망
  • FY24 자본 지출 75억~80억 달러 전망

12/21, 노스랜드, 인텔 목표주가를 56달러에서 68달러로 상향 조정

노스랜드는 인텔 목표주가를 56달러에서 68달러로 상향 조정하고 인텔 투자의견 ‘시장수익률 초과달성’ 등급을 유지했습니다.

이 회사는 인텔이 저평가되어 있다고 믿고 있으며, 성장하지는 않더라도 CY25에 프로세스 기술 리더십을 되찾고 PC 및 서버 시장 점유율을 안정화 할 것이라고 분석가는 리서치 노트에서 투자자들에게 말합니다.

이 회사는 인텔이 궁극적으로 5개 회사로 분할되어 주주 가치를 실현할 것으로 보고 있습니다.

12/21, 웰스파고, 크라우드스트라이크와 지스케일러를 2024년 탑픽 선정

웰스 파고는 투자자들에게 매출 성장, 수익성, 잉여 현금 흐름의 삼박자를 유지할 수 있고 지출 우선순위가 가장 높은 벤더에 집중할 것을 권장합니다.

따라서 2024 년의 상위 추천 업체는 Crowdstrike 및 Zscaler입니다.

웰스는 크라우드스트라이크의 목표 주가를 250달러에서 315달러로, 지스케일러의 목표 주가를 225달러에서 275달러로 각각 상향 조정했습니다.

이 회사는 두 주식 모두 투자의견 아웃퍼폼 등급을 부여했습니다.

웰스파고, 다큐사인의 뚜렷한 성장 부진을 이유로 비중축소 종목으로 하향 조정

웰스파고는 다큐사인의 투자의견을 ‘비중확대’에서 ‘비중축소’로 하향 조정했습니다.

이 회사는 “일부 팬데믹 ‘승자’들에게 인내심을 발휘했다”면서도 지난 1년 동안 많은 기업이 여전히 안정적인 기반을 찾기 위해 고군분투하고 있다는 것이 분명해졌다고 말합니다.

웰스는 향후 명확한 성장/수익 전략이 부재한 상황에서 2024년에 이러한 문제를 해결하기 위한 행동주의/M&A에 대한 관심이 증가할 것으로 예상하지만, 모든 경우에 실질적인 해결책을 기대하지는 않고 있습니다.