Home Blog Page 133

3/17 월가의 반도체 주식 투자의견 정리

오랫동안 반도체 경기가 나빠지면서 반도체 관련주들이 힘드렀었는데, 이제 터널끝의 빛이 보인다는 평가가 나오면서 우리나라 반도체 및 반도체 장비주들도 반짝 상승하믄 모습니다.

요 며칠 사이 글로벌(이라고 스고 미국) 반도체 주식들에 댛느 월가의 투자의견들을 살펴봤습니다.

반도체 과잉 재고 조정이 순조롭게 진행되고 있으며, 그럼에도 반도체 가격은 여전히 급격하게 하락하고 있다는 부정적인 평가 속 반도체 수요에 영향을 미치는 일부 품목에서 문제가 풀리고 있다는 긍정적인 소식입니다.

HDD 과잉 재고가 해소되고 가격이 상승으로 돌았으며 3분기에 낸드 가격은 바닥을 칠 것이라는 전망이고 특히 반도체 장비주들은 22년 10월 바닥을 쳤다는 지적입니다.

  • 도이치방크, 마이크론 판매 가격 약세는 ‘여전히 심각하다’고 주장
    • 2023년 중반 수요 회복할 것이라는 마이크론 전망은 너무 낙관적이다고 평가
    • 기업 및 클라우드 고객의 재고 조정은 순조롭게 진행 중
    • 반도체 가격 하락은 여전히 심각하다고 평가
    • 마이크론 2,3분기는 계속 어려운 상황에 처할 것
    • 마이크로 주가목표 및 마이크론 투자의견 유지
  • Citi, HDD 스토리지 가격 상승 전망
    • HDD 과잉 재고 문제가 해소되고 HDD 가격이 상승하기 시작
    • 2분기에 낸드가격 하락세가 멈추고, 3분기 낸드 가격이 바닥을 칠것으로 전망
    • 반도체 장비그룹은 22년 10월 바닥을 쳤고
    • 메모리/장비주는 조정에 돌입
    • 반도체 펀더먼털이 먼저 회복될 것

블룸버그, 바이든 행정부는 중국으로 칩 장비 수출 제한을 더욱 강화할 것이라고 보도

블룸버그는 소식통을 인용해 바이든 행정부가 반도체 제조 장비의 대중국 수출 제한을 더욱 강화하기 위해 노력하고 있다고 보도했습니다.

반도체 분야의 상장 기업에는 AMD, 인텔, 마벨, 마이크로 칩, 마이크론, 엔비디아, 퀄컴 , 텍사스 인스트루먼트, 어플라이드 머티리얼즈 및 램 리서치가 포함됩니다.

모건스탠리, 엔비디아 투자의견을 비중확대로 업그레이드

모건 스탠리의 애널리스트 Joseph Moore는 엔비디아 목표주가를 255달러에서 304달러로 상향 조정하고, 엔비디아 투자의견 비중확대 의견을 제시했습니다.

이 분석가는 여전히 LLM에 대한 열정이 단기 및 장기적으로 더 강력한 지출로 전환되고 있다는 징후를 보고 있습니다.

모건 스탠리는 긍정적인 큰 그림을 중심으로 한 데이터 포인트가 너무 많지만, 그 내러티브가 너무 강해서 계속 방관하기는 어렵다고 덧붙였습니다.

도이치방크, 마이크론 판매 가격 약세는 ‘여전히 심각하다’고 주장

  • 2023년 중반 수요 회복할 것이라는 마이크론 전망은 너무 낙관적이다고 평가
  • 기업 및 클라우드 고객의 재고 조정은 순조롭게 진행 중
  • 반도체 가격 하락은 여전히 심각하다고 평가
  • 마이크론 2,3분기는 계속 어려운 상황에 처할 것
  • 마이크로 주가목표 및 마이크론 투자의견 유지

도이체방크는 2023년 마이크론 테크놀로지의 실적에 가장 큰 변수로 DRAM과 NAND의 가격 하락을 계속 꼽고 있습니다.

이 회사는 현재 기업 및 클라우드 고객의 재고 조정이 잘 진행되고 있으며 최근 업계 조사에 따르면 판매 가격 하락이 “여전히 심각하다”고 분석하면서 마이크론 회계연도 2분기와 3분기 계속 어려울 것으로 예상하고 있습니다.

또한, 동종업체의 판매량 데이터 포인트는 2023년 중반까지 수요 회복에 대한 마이크론 기본 가정이 “너무 낙관적일 수 있다”고 분석가는 리서치 노트에서 투자자들에게 말합니다.

도이체방크는 현재 주가 수준에서 균형 잡힌 위험 / 보상을 보고 있으며 마이크론 주가목표 55달어롸 마이크론 투자의견 보류 등급을 유지하고 있습니다.

Citi, HDD 스토리지 가격 상승 전망

  • HDD 과잉 재고 문제가 해소되고 HDD 가격이 상승하기 시작
  • 2분기에 낸드가격 하락세가 멈추고, 3분기 낸드 가격이 바닥을 칠것으로 전망
  • 반도체 장비그룹은 22년 10월 바닥을 쳤고
  • 메모리/장비주는 조정에 돌입
  • 반도체 펀더먼털이 먼저 회복될 것

씨티의 애널리스트 아티프 말릭은 최근 미국 공급망 소식통과의 대화를 통해 니어라인 엔터프라이즈 드라이브에서 HDD 스토리지 가격이 상승하기 시작했으며, 이는 씨게이트와 같은 HDD 제조업체의 과잉 HDD 스토리지 재고가 해결되었다는 의견과 일치한다고 말했습니다.

2분기에는 낸드 가격 하락세가 개선되고 3분기에는 가격이 바닥을 칠 것으로 예상하는 이 회사는 반도체 장비 그룹이 작년 10월에 바닥을 쳤고 메모리/장비주가 먼저 조정에 들어갔으며 펀더멘털이 먼저 회복될 것이라는 견해를 유지합니다.

이 회사는 장비 그룹에 대해 건설적인 견해를 유지하며 NAND 회복이 예상되는 램 리서치에 대해 전술적으로 매수 의견을 유지한다고 덧붙였습니다.

BofA, 인텔 목표주가를 28달러에서 25달러로 하향 조정

인텔의 1분기 매출이 전년 동기 대비 40% 감소하고 회사 및 컨센서스 예상치를 “훨씬 밑돌 것”이라는 1분기 매출 전망을 발표한 후, BofA의 애널리스트 비벡 아리아는 인텔의 목표 주가를 28달러에서 25달러로 낮추고, 인텔 투자의견 시장수익률 미달(Underperform) 등급을 유지했습니다.

인텔 1분기 총 마진은 39%, 감가상각 일정 변경으로 인한 300bp 이익을 제외하면 36%로 인텔의 수십년 모델 중 가장 낮고 “반도체 업계에서 가장 낮을 것”이라고 BofA는 밝혔습니다.

강세론자는 이 추정치 재설정이 갑판을 정리했다고 말할 가능성이 높지만(바닥을 친?) 약세론자는 AMD, Arm, Nvidia 및 TSMC와 같은 라이벌이 강해지고 있기 때문에 인텔 턴어라운드의 증거가 없다고 주장할 가능성이 높다고 회사는 덧붙였습니다.

Susquehanna, 역풍이 완화됨에 따라 인텔 투자의견을 부정적에서 중립으로 업그레이드

Susquehanna는 인텔 주가목표를 23달러에서 26달러로 상향 조정하고, 인텔 투자의견을 부정적에서 중립으로 업그레이드했습니다.

2021년 4월에 반도체 주기 정점을 봤지만 이제는 적어도 소비자, PC 및 핸드셋 관련 이름에 대해 이주기에서 바닥을 보고 있습니다.

이 회사는 작년에 인텔 투자의견을 하향 조정했을 때 8가지 주요 우려 사항을 나열했지만 이제는 이러한 우려 중 3가지가 줄어들거나 완화되었다고 말합니다.

  • AMD는 더 이상 PC 점유율을 얻지 못하고 있으며
  • 인텔은 더 나은 로드맵 실행을 보여 주었으며
  • 재택 근무 PC 수요 증가와 같은 이상 요인으로인한 재고 조정 “과정을 거쳤다”

크레딧 스위스, 마이크론의 매출 추정치를 낮춰야 한다고 주장

크레딧 스위스는 마이크론 경영진이 오늘 아침 경쟁사 컨퍼런스에서 3분기 매출이 전분기 대비 보합 내지 감소할 수 있다는 신중한 발언을 했다며, 이는 컨센서스 추정치인 전분기 대비 5% 성장과 상반기 부진 이후 하반기부터 매출이 회복될 것으로 예상했던 경영진의 이전 발언과 비교된다고 지적했습니다.

이 회사는 이러한 약세가 데이터센터 최종 시장의 지속적인 약세와 관련이 있을 것으로 보고 있으며, 인텔, 엔비디아, AMD 등 데이터센터 공급망에 속한 다른 업체들의 논평에 따르면 지난 몇 달 동안 클라우드 수요가 둔화되었다고 지적했습니다.

이 회사는 경영진의 발언이 5월 분기 및 2023년 회계연도의 매출 추정치를 하향 조정해야 한다는 것을 의미하며, 투자자들은 회계연도 3분기에 대한 감익을 예상해야 한다고 생각합니다.

크레딧 스위스는 마이크론 주식 투자의견 ‘최우수( Outperform)’ 등급과 목표주가 66달러를 제시했습니다.

바클레이즈, ASML 목표 주가를 680유로에서 665유로로 하향 조정

바클레이즈의 애널리스트 사이먼 콜스는 ASML의 목표 주가를 680유로에서 665유로로 낮추고 투자의견 동일 비중(Equal Weight) 등급을 유지했습니다.

Credit Suisse, ASML 목표 주가를 752유로에서 767유로로 상향 조정

크레디트 스위스 애널리스트 아디티아 메투쿠는 ASML의 목표 주가를 752유로에서 767유로로 상향 조정하고 주식에 대해 ‘시장수익률 초과달성(Outperform)’ 등급을 유지했습니다.

도이치뱅크, ASML 목표 주가를 650유로에서 675유로로 상향 조정

도이치뱅크의 애널리스트 로버트 샌더스는 ASML의 목표주가를 650유로에서 675유로로 상향 조정하고, 투자의견 매수 등급을 유지했습니다.

Argus, ASML 목표 주가를 590달러에서 775달러로 상향 조정

ASML Argus의 애널리스트 Jim Kelleher는 예상보다 나은 4분기 실적을 기록한 후 ASML에 대한 회사의 목표 주가를 590달러에서 775달러로 올렸고 투자의견 매수 등급을 유지했습니다.

이 애널리스트는 리서치 노트에서 “빠른 배송” 시스템의 타이밍에 따라 회사의 수익 인식이 영향을 받았으며, 공급 부족이 계속 완화됨에 따라 생산 능력의 추가와 주문 처리 능력이 향상되어 더 빠른 수익 성장을 이끌 것이라고 투자자들에게 말합니다.

ASML은 또한 극자외선 및 심자외선 리소그래피 분야에서 타의 추종을 불허하는 리더십을 제공하고 있으며, 주식은 “유리한 가치”라고 Argus는 덧붙였습니다.

번스타인, 램리서치 투자의견을 시장수익률 아웃퍼폼에서 시장수익률 성과로 하향 조정

번스타인은 램리서치를 시장수익률에서 시장수익률로 하향 조정했습니다.

이 애널리스트는 웨이퍼 팹 장비 시장이 2022년 수준까지는 아니지만 2024년에 반등할 것으로 전망했습니다.

정부 지원이 시작되고 메모리도 회복되기 시작할 것이지만, 공급업체의 재고가 많고 이를 통해 출하할 수 있기 때문에 점진적으로 회복될 것이라고 애널리스트는 리서치 노트에서 투자자들에게 말합니다.

3/16 월가의 시각, 테슬라, 애플 등 테크기업 투자의견

특별한 시장 이슈가 없는 가운데 테슬라, 애플 등 테크기업 투자의견 등 IB 보고서를 간단히 정리해 봤습니다.

울프 리서치, 테슬라 투자의견 Outperform에서 Peerperform 등급으로 하향 조정

Wolfe Research는 테슬라 주가목표를 변동하지는 않았지만 테슬라 투자의견을 Outperform에서 Peerperform 등급으로 하향 조정했습니다.

이 애널리스트는 “거시적 과제에 대한 우려가 점점 더 커지고 있다”고 말했습니다.

테슬라는 이미 예상보다 훨씬 더 깊은 가격 인하를 단행했으며, 미국 전기 자동차 제조업체에 불균형적인 영향을 미칠 수 있는 거시적 문제가 심화되고 있다고 지적합니다.

자동차는 내구재이다보니 소비자가 재정적 안정이 위협받으면 구매를 연기한다고 지적합니다.

또한 현재 테슬라 주가는 울프 리서치의 이전 목표주가인 185달러의 6% 이내에서 거래되고 있어 상승여력이 제한적이라고 보고 있습니다.

시티, 테슬라 투자자의 날의 발언은 엔비디아 판매에 좋은 징조라고 평가

지난 테슬라 투자자 행사에서 테슬라의 CEO 엘론 머스크는 테슬라가 세계에서 가장 큰 신경망 훈련 시스템을 보유하고 있으며, 올해 말까지 그 역량을 몇 배로 늘리고 내년 말까지 엔비디아와 테슬라 내부 훈련 플랫폼인 도조를 결합하여 그 역량을 또 한 번 늘릴 수 있을 것으로 기대한다고 말했습니다.

시티는 이러한 머스크의 발언이 훈련 모델의 복잡성과 모델 매개 변수가 증가하고 있으며, 2023년과 2024년 엔비디아의 데이터 센터 매출에 좋은 징조라고 평가하며, 이는 범용 컴퓨팅과 맞춤형 컴퓨팅의 장기 성장률 40%/20%를 뒷받침한다고 보고 있습니다.

이 애널리스트는 엔비디아 목표주가 245달러와 함께 엔비디아 투자의견 매수 등급을 유지했습니다.

레이먼드 제임스, ‘AI/ML 분야의 확실한 리더’인 엔비디아 투자의견 ‘강력 매수’ 재확인

레이먼드 제임스는 엔비디아를 “최고의 자율 주행 솔루션”을 갖춘 “AI/ML 분야의 확실한 리더”라며 엔비디아 투자의견 ‘강력 매수’와 목표주가 290달러로 투자의견을 재확인했습니다.

클라우드 설비투자 성장 둔화가 우려되지만, 하이퍼스케일러와 생성 AI 간의 경쟁이 심화되면서 이 분야에서 AI/ML에 대한 지출이 지속적으로 증가할 것으로 예상합니다.

레이몬드 제임스, ‘저평가된 AI/ML 플레이’ AMD 투자의견 ‘강력 매수’ 재확인

레이몬드 제임스의 애널리스트 Srini Pajjuri는 AMD를 “AI/ML, 즉 인공 지능과 머신 러닝에 대한 저평가된 플레이”라고 평가하며 AMD 투자의견 ‘강력 매수’ 등급과 AMD 목표주가 100달러를 제시하며 커버리지를 재개했습니다.

단기적으로 투자자들은 AMD 서버 점유율 상승에 초점을 맞추고 있으며, 이는 올해 내내 지속될 것으로 보고 있습니다.

그러나 장기적으로는 CPU, GPU, FPGA 및 세미 커스텀 전문성을 결합한 AMD의 고유한 조합이 AI/ML 시장에서 “특히 유리한 위치를 점하고 있다”고 레이몬드 제임스는 주장합니다.

에버코어 ISI, 빅테크에 대한 애플 프리미엄은 ‘정당’하며, 이는 더 확대될 수 있다고 주장

에버코어 ISI 애널리스트 Amit Daryanani는 투자자들이 최근 애플의 강세에 대해 “다소 비판적”이라고 지적하며, 특히 애플의 현재 밸류에이션이 아마존, 메타, 알파벳, 마이크로소프트와 같은 빅테크 기업들에 비해 프리미엄이 더 붙는다는 점에 주목하고 있습니다.

그러나 에버코아는 애플 프리미엄 효율성 지표, 견고한 잉여현금흐름(Free Cash Flow) 및 자본 수익률, 일부 동종 업계가 직면하고 있는 ‘300억 달러 자본 투자 계획’이나 ‘대규모 해고’가 없다는 사실을 고려할 때 현재의 거시적 배경에서 애플의 프리미엄은 “정당화될 뿐만 아니라 더 확대될 수 있다”고 주장합니다.

에버코어는 “애플은 팬데믹 기간 동안 공격적으로 고용한 적이 없으며 동종업계와 달리 대규모 인원 감축을 단행할 필요가 없다”며 “애플의 관련 피어 그룹은 여전히 소비자 필수품 또는 하이엔드 럭셔리 기업이며, 에버코어는 애플 투자의견 Outperform 등급에 190달러의 목표주가를 유지한다”고 덧붙였습니다.

BofA, 마이크로소프트 Bing 공세가 구글 검색 점유율 하락으로 이어지지 않는다고 주장

BofA 애널리스트 저스틴 포스트는 지난 2월 7일 마이크로소프트의 OpenAI 발표 이후 마이크로소프트 검색엔진 빙의 활동이 구글 웹 트래픽이나 검색 다운로드 활동에 영향을 미치지 않고 있으며, 이는 11월 이후 안정적으로 유지되고 있다고 데이터 분석을 통해 밝혔습니다.

지난주 한 브로커 컨퍼런스에서 연설한 구글의 최고재무책임자(CFO) 루스 포랏은 AI에 대한 질문에 답변에서 관련 제품이 출시되고 있고 비용이 관리 가능하다는 것을 시사한다며 “건설적”이라고 평가하는 등 보다 높은 수준의 AI 논평을 내놓았습니다.

BofA는 구글 모기업인 알파벳 주식 투자의견 매수 등급과 알파벳 목표주가 125달러를 유지합니다.

파이퍼 샌들러, 틱톡 소유권 변경이 시장에 미치는 가치 영향은 미미할 것이라고 주장

파이퍼 샌들러 애널리스트 토마스 챔피언은 다양한 틱톡 정책 방안이 제안되고 있는 가운데 워너 상원의원과 튠 상원의원이 후원하는 규제 법안은 틱톡을 위협으로 분류하고 대통령에게 앱을 금지할 권한을 부여하는 반면, 다른 두 건의 법안은 대통령에게 그렇게 하도록 제안하는 법안이라고 지적했습니다.

파이퍼 샌들러의 미국 거시 정책 팀의 기본 사례는 의회가 규제 법안을 지지하고 올해 법안이 통과된다고 가정하고 있으며, 이로 인해 바이트댄스가 틱톡을 매각하라는 명령이 내려질 수 있다고 분석가는 투자자들에게 말합니다.

전면 금지 시나리오에서는 틱톡의 약 1억 명에 달하는 미국 MAU를 재분배할 수 있는 기회가 있지만, 규제법이 추진될 경우 정책팀은 전면 금지보다 강제 매각이 더 가능성이 높다고 보고 있으며, 틱톡 소유권 변경이 소셜 동료인 메타, 스냅, 알파벳의 유튜브에 “미칠 가치 영향은 제한적”일 것으로 예상했습니다.

그러나 전 세계적으로 10억 명, 미국에서는 1억 명으로 추산되는 틱톡의 도달 범위를 고려할 때 틱톡 금지 조치는 “소셜 동료 기업들에게 상당한 영향을 미칠 것”이라고 덧붙였습니다.

2023년 주목할 비디오 마케팅 트렌드 5가지

올해, 2023년 미국 성인 디지털 동영상 시청 시간이 공식적으로 TV 시청 시간을 넘어설 것으로 예상됩니다. 이러한 트렌드를 반영, 2023년 주목할 비디오 마케팅 트렌드 5가지를 차트와 더불어 정리한 이마케터 글을 소개해 드립니다.

광고주들은 커넥티드 TV(CTV)와 소셜 비디오에 주목하고 리테일 미디어 네트워크의 비디오 기회까지 활용하면서 비디오 광고도 디지털 비디오 광고로 이동하고 있습니다.

동영상 광고 캠페인을 제안하거나 빠듯한 광고 예산을 재평가할 때 동영상 광고의 방법, 내용, 장소, 시기, 이유에 도움이 되는 5가지 동영상 트렌드 차트를 소개합니다.

TV 시청을 압도하는 디지탈 시청시간

  • 2023년 디지탈 비디오 시청시간은 3시간 11분으로 TV 시청 시간 2시간 55분을 압도할 것입니다.
  • 디지탈 비디오 시청은 데스크톱, 노트북, 모바일 디바이스보다는 스마트 TV, 게임 콘솔과 같은 커넥티드 디바이스를 통해 이루어집니다.

이마케터 예측에 따르면, 올해 2023년 미국 성인 디지탈 비디오 시청 시간은 공식적으로 TV 시청 시간을 앞설것으로 보입니다.

사용자들이 유튜브 TV와 훌루+라이브 TV와 같이 디지탈 옵션이 포함된 계약 TV를 스트리밍하고, TikTok을 스크롤하고, 뉴스와 스포츠를 시청하는 데 더 많은 시간을 소비함에 따라 미국 성인들의 TV 시청 시간은 디지털 동영상 시청 시간보다 적어질 것으로 예상됩니다.

미국 성인들은 매일 디지털 동영상 시청 시간, 3시간 11분을 할애하는 데, 이는 데스크톱, 노트북, 모바일 디바이스보다는 스마트 TV, 게임 콘솔과 같은 커넥티드 디바이스를 사용하고 있습니다.

연도별 미국 성인 TV.시청 시간과 디지탈 비디오 시청 시간 추이

디지탈 광고 노출은 CTV와 모바일 중심

익스트림 리치에 따르면 CTV와 모바일 디바이스는 동영상 광고의 우위를 차지하기 위해 경쟁하고 있습니다.

대부분의 분기에서 모바일 동영상 광고 노출이 더 많았지만, CTV의 광고 노출 수가 모바일을 앞지른 경우도 여러 차례 있었습니다.

모바일과 CTV의 동영상 KPI를 담당하는 콘텐츠 담당 부사장 앤 마리 커윈은 모바일 동영상 광고가 브랜드 안정성이 떨어진다고 지적합니다.

“모바일의 장점은 도달 범위가 넓다는 것이지만, 브랜드 안전성이 떨어지고 참여도가 낮아질 수 있습니다.”

분기별 채널별 광고노출 추이

틱톡의 부상, 2021년 유튜브를 제치고 넷플릭스를 향해 치고 올라오는 TikTok

이러한 모바일 동영상 노출의 상당 부분이 TikTok에서 발생하고 있으며, 미국 성인 사용자들은 2021년부터 틱톡 사용시간이 유튜브를 능가하기 시작했습니다.

미국 유튜브 사용자는 2억 3,610만명으로 틱톡 사용자 1억 2,240만명보다 여전히 더 많기 때문에 미국에서는 전체적으로 유튜브 광고에 더 많은 관심이 집중되고 있다는 것을 의미합니다.

하지만 놀라운 틱톡 성장세는 지속되고, 넷플릭스도 계속 신규 구독자를 플랫폼으로 끌어들일 것입니다.

연도별 넷플릭스, 유튜브, 틱톡 평균 시청 시간 변화 추이

소셜 비디오는 주목도를 높일 목적으로 활용

소셜 동영상 광고는 주목도가 높일 목표로 활용하세요.

Magnite에 따르면 시청자는 짧은 동영상이나 길이가 긴 전체 에피소드보다는 몇분 길이의 동영상을 시청할 가능성이 가장 높습니다.

그러나 소셜 미디어 사용자, 특히 젊은 사용자들은 유료 콘텐츠를 발견하는 데 매우 능숙합니다.

사용자들은 몇분 길이의 콘텐츠는 시청하지만, 같은 시간 동안 광고를 시청하지는 않습니다. 큐레이션된 콘텐츠 내의 네이티브 광고에 집중하는 것이 좋습니다.

미국 시청자들의 동영상 길이에 따른 선호도

네이티브 광고 확대, 비중 40%이상 유지 예상

유료 광고에 대한 Z세대의 혐오감때문에 콘텐츠 내에 광고가 내장되어 있어 사용자가 건너뛸 가능성이 적은 네이티브 동영상이 적절한 선택이 될 수 있습니다.

올해 미국 네이티브 동영상 광고 지출은 383.3억 달러로 증가할 것으로 예상됩니다.

전체 동영상 광고 지출에서 차지하는 비중은 소폭 감소하겠지만, 여전히 40% 이상을 유지할 것으로 예상됩니다.

네이티브 광고 추이

아마존 광고 관련

아마존 화수분은 AWS에서 아마존 광고로 바뀌다 – 아마존 광고 영업이익이 AWS를 능가할듯

코로나에도 폭풍 성장한 아마존 광고 비즈니스와 향후 아마존 광고 전망

미국 소비자의 상품 검색 채널 및 아마존 상품 검색 광고 만족도

아마존 광고 비지니스에서 기억할 세가지 인사이트

구글을 추격하는 아마존 광고 비지니스, 점차 아마존 주력이 될듯

아마존 광고에 올인해 성공한 리바이스 광고 전략 사례

아마존은 어떻게 광고 비지니스를 키우고 있는가?

미래 아마존 화수분은 AWS에서 광고 비지니스로 바뀔 듯

아마존을 두려워해야하는 이유 – AWS 그리고 디지탈 광고 비지니스

구글과 페이브북의 디지탈 광고 독점과 광고업계의 아마존을 통한 견제 움직임

아마존 온라인 광고는 구글을 위협하는 새로운 비지니스가 될 수 있을까

AWS, 광고 그리고 프라임 멤버쉽이 2018년 아마존을 1조달러 회사로 만들 것 – 모건 스탠리

400억 달러 아마존 광고 사업 by Benedict Evans

에반스가 그의 뉴스레터에서 아마존 광고 사업에 대한 글을 올렸기에 간400번역, 정리해 봤습니다.

아래는 아마존을 비롯한 리테일 미디어 및 미디어들의 202년 광고 매출과 구글과 페이스북과 같은 미디어 기업들의 광고 매출을 리스트업해 봤습니다.

2022년 리테일 미디어 포함 미디어들의 광고 매출

  • 아마존 광고 매출 380억 달러
  • 월마트 광고 매출 27억 달러
  • 뉴욕타임스 광고매출 5.23억 달러
  • 우버 광고매출 5억 달러

주요 광고기업들의 2022년 광고 매출

  • 마이크로소프트 검색 광고 매출 115.9억 달러
  • 구글 광고 매출 2244.7억 달러
  • 페이스북 광고 매출 1136.42억 달러

아마존의 400억 달러 광고 비즈니스

2022년 아마존은 380억 달러 광고 매출을 올렸는데, 이는 아마존 프라임 매출보다 크며, 전 세계 신문 산업 전체 광고 매출보다 더 크며, 아마도 아마존 웹 서비스(AWS)보다 더 수익성이 높을 것입니다.

하지만 아마존 광고 비즈니스는 정말 광고일까요, 임대료일까요, 아니면 다른 무엇일까요? 그리고 이 이마존 광고 비즈니스는 구글에게 어떤 의미가 있을까요?

400억 달러 아마존 광고 사업 by Benedict Evans 1
400억 달러 아마존 광고 사업 by Benedict Evans 2
400억 달러 아마존 광고 사업 by Benedict Evans 3

매우 수익성이 높은 아마존 광고 사업, 영업이익률 50% 이상 추정

저는 몇년 전부터, 아마존 사업보고서의 ‘기타(The Ohers)’라는 항목이 정말 빠르게 성장하기 시작했을 때 아마존 광고 사업에 처음 관심을 기울이기 시작했습니다.

2021년부터 아마존은 실적 발표시 광고 사업을 분리해 보고하기 시작했고, 2022년 아마존 광고 매출은 380억 달러로, (뉴욕타임즈와 같은) 전통적인 미디어 회사보다 많았고 (지금은 많이 줄어든) 전 세계 신문 산업 전체 광고 매출보다 더 컸습니다.

이 아마존 광고 사업을 가장 간단하게 보면 수익성이 매우 높은 새로운 사업이라고 볼 수 있습니다.

아마존 광고 매출 380억 달러는 2022년 연간 아마존 전체 매출 5,020억 달러에서 차지하는 비중은 작지만, 아마존 광고 사업의 영업이익률이 50%를 훨씬 상회하기 때문에 아마존 웹 서비스(AWS)만큼 많은 설비 투자 없이도 200억~250억 달러의 영업이익을 거둘 수 있을 것입니다.

(반면 2022년 아마존 전체 영업이익은 120억 달러에 불과했습니다.)

400억 달러 아마존 광고 사업 by Benedict Evans 4

더 흥미로운 점은 아마존 광고 매출 380억 달러가 아마존 프라임의 매출보다 더 많다는 사실이며, 이는 프라임의 단독 수익성을 계산하는 데 문제가 있다는 점을 지적합니다.

아마존 프라임은 직접적으로 매출과 비용에 기여하지만, 중요한 마케팅 도구이기도 하며 구매 증가를 유도합니다:

프라임의 실제 매출은 구독료보다 훨씬 더 많습니다.

400억 달러 아마존 광고 사업 by Benedict Evans 5

마찬가지로 아마존 광고의 실제 손익을 계산하는 것은 매우 인위적인 일입니다. 이것이 바로 에플이 내부적으로도 앱스토어에 대한 손익을 산출하지 않는 이유이기도 합니다.

아마존 광고 사업의 의미

그렇다면 광고가 아마존에 어떤 도움이 될까요?

어떤 사람들은 광고가 쇼핑 경험을 떨어뜨린다고 생각합니다. 물론 광고를 보지 않고 쇼핑하기는 어렵습니다.

그러나 이것이 ‘광고’인지 ‘마케팅’인지 물어볼 수도 있습니다. 실제로 구글 검색 광고에 대해서도 같은 질문을 할 수 있습니다.

게재 비용을 지불하는 것이 광고인가요, 아니면 거래 대가인가요, 아니면 엔드 캡인가요, 아니면 슬롯 수수료인가요? 이러한 구분이 무의미할까요? 그게 중요할까요?

반면에 이를 가격 차별이라고 볼 수도 있습니다.

아마존에서 제공하는 브랜드 중 어떤 브랜드가 아마존에 더 많은 비용을 지불 할 수있을만큼 충분한 마진을 가지고 있을까요?

어떻게 알 수 있을까요? 물론 한 번에 하나씩 쥐어짜낼 수는 있지만, 한 번에 하나씩 쥐어짜내는 것은 아마존의 방식이 아닙니다.

브랜드에게 상위권에 진입할 수 있는 기회를 제공하는 것은 확장 가능한 협상, 즉 소매업체의 몫을 위한 경매 모델입니다.

브랜드가 직접 관리하지 않고도 ROI를 결정하고 서로 입찰할 수 있도록 합니다.

이것이 바로 무한한 확장이라는 마켓플레이스의 역할이기도 합니다.

아마존에서 판매하려는 모든 제품을 소싱하고 범위를 지정하기 위해 구매 팀을 한 번에 하나씩 고용할 필요 없이 API를 개방하여 해당 팀이 실제로 작업하지 않고도 작업을 수행할 수 있도록 합니다.

이제 가격 차별이 아닌 필터로서 배치를 판매할 수 있습니다.

이제 누구나 사이트에 무엇이든 등록할 수 있고 수억 개의 SKU를 보유하고 있다면 사람들이 실제로 구매하고 싶어하는 제품을 어떻게 표시할 수 있을까요?

한 가지 신호는 공급업체가 기꺼이 돈을 투자할 의향이 있는 제품을 확인하는 것입니다.

어떤 의미에서 아마존 마켓플레이스는 소비자와 공급업체 간의 ‘양면 시장’일 뿐만 아니라, 아마존이 구매자가 되고 마켓플레이스 공급업체가 경쟁하고 입찰하는 일방적인 시장이라고도 할 수 있습니다.

아마존 광고 사업 성장에는 리테일 미디어의 성장이 있다.

물론 아마존 광고에 대한 더 넓은 이야기는 ‘리테일 미디어’ 골드러시입니다:

트래픽이 많은 웹사이트나 앱은 미디어 회사가 아니더라도 광고 인벤토리가 될 수 있고, 매우 관련성이 높은 ‘동의된’ 퍼스트 파티 데이터(광범위한 프로필은 아니더라도 최소한의 의도)를 보유하고 있으며, 구매 어트리뷰션도 가능하다는 점, 쿠키와 제3자 데이터의 공세로 인해 이 모든 것이 이제 상대적 가치가 더 높아졌다는 점, 광고 마진이 소매 마진보다 훨씬 높다는 점 등을 깨달은 것이죠.

따라서 워마트는 작년에 27억 달러의 광고 수익을 올렸고(뉴욕 타임즈 광고 수익은 5억 2,300만 달러), Uber는 5억 달러의 광고 수익을 올렸습니다.

GroupM은 작년 미국 전체 광고 매출의 10%를 이 부문이 차지한 것으로 보고 있습니다. 자연은 방법을 찾습니다.

400억 달러 아마존 광고 사업 by Benedict Evans 6

하지만 진짜 거시적인 의미는 ‘이것이 광고인가, 마케팅인가’라는 정의적인 질문이라고 생각합니다.

몇 년 전에는 임대료가 새로운 CAC(Customer Acquisition Cost, 유료 고객을 확보하는 데 드는 비용)라는 농담이 있었는데, 이제는 모든 것에 적용됩니다.

검색 광고(LLM이 검색을 위해 하는 모든 것)의 TAM(Total Addressable Market)은 온라인 광고는 말할 것도 없고, 리테일 임대료부터 시작하여 고객에게 도달하고 서비스를 제공하기 위해 지출되는 모든 것을 ‘광고’라고 부릅니다.

이는 아마존에도 적용되지만 구글에 더 많이 적용됩니다. 구글 광고가 ‘광고’인지 ‘마케팅’인지 물어볼 수 있지만, 구글 검색 결과에서 구매 배치를 위한 TAM이 ‘광고’, ‘마케팅’ 또는 고객의 운영 마진인지 물어볼 수도 있습니다.

소비자에게 어떻게 도달하나요?

TV 광고나 검색 광고, 리테일 임대료, 리테일러에게 직접 판매 대비 마진을 제공하는 것, 더 나은 게재 위치를 위해 더 나은 가격을 제공하는 것, 무료 배송, 더 나은 반품 정책 등에 예산을 지출하고 있나요?

P&G의 COGS(매출원가, cost of goods sold,기업이 상품을 제조하는 데 들인 원가) 라인 아래에는 모든 것이 있습니다.

아마존 광고는 광고, 마케팅, 슬롯팅 수수료, 거래 수수료, 할인 또는 가격 차별을 제공하나요?

‘예’.

이는 현재 세계 최대 광고주인 아마존 자체에도 동일하게 적용됩니다.

400억 달러 아마존 광고 사업 by Benedict Evans 7

아마존 참고

아마존 경영을 관통하는 제프 베조스 교훈 6가지 : 회의에서 관리까지

21년 3분기 아마존 CEO 퇴임을 선언한 제프 베조스가 직원들에게 보낸 편지

11번가를 통한 아마존 한국 진출의 전략적 의의와 성공 가능성을 따져보다

아마존 광고 관련

아마존 화수분은 AWS에서 아마존 광고로 바뀌다 – 아마존 광고 영업이익이 AWS를 능가할듯

코로나에도 폭풍 성장한 아마존 광고 비즈니스와 향후 아마존 광고 전망

미국 소비자의 상품 검색 채널 및 아마존 상품 검색 광고 만족도

아마존 광고 비지니스에서 기억할 세가지 인사이트

구글을 추격하는 아마존 광고 비지니스, 점차 아마존 주력이 될듯

아마존 광고에 올인해 성공한 리바이스 광고 전략 사례

아마존은 어떻게 광고 비지니스를 키우고 있는가?

미래 아마존 화수분은 AWS에서 광고 비지니스로 바뀔 듯

아마존을 두려워해야하는 이유 – AWS 그리고 디지탈 광고 비지니스

구글과 페이브북의 디지탈 광고 독점과 광고업계의 아마존을 통한 견제 움직임

아마존 온라인 광고는 구글을 위협하는 새로운 비지니스가 될 수 있을까

AWS, 광고 그리고 프라임 멤버쉽이 2018년 아마존을 1조달러 회사로 만들 것 – 모건 스탠리

아마존 실적

놀랍지만 실망(?)스러운 4분기 아마존 실적을 읽는 7가지 키워드

36% 성장도 실망스럽다는 아마존 프라임데이 인사이트 세가지

코로나 시대 디지탈 광고 시장의 승자는 누구일까? 3분기 광고 실적을 분석하다

20년 2분기 실적으로 살펴본 디지탈 광고 비교, 아마존 광고>> 페이스북 광고 > 구글 광고

코로나에도 폭풍 성장한 아마존 광고 비지니스, 1분기 44% 성장

2월 미국 소비자물가지수는 연준 금리 인상을 막기에는 ‘충분하지 않다’

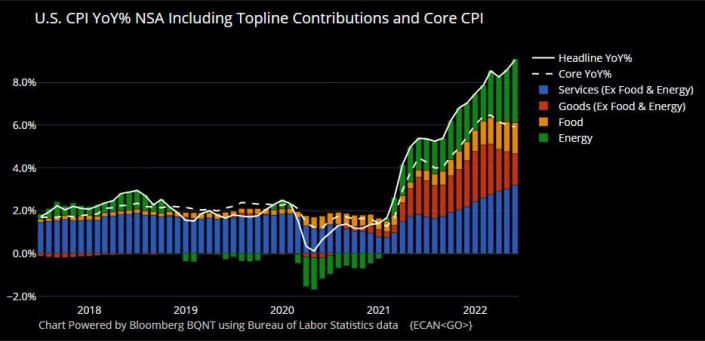
2월 CPI, 미국 소비자물가지수 발표에 대해 시장은 대체적으로 환호하지만, 일부는 충분히 만족스럽지 않다는 평가입니다. 월가 예상치에 부합하거나 보다 높은 수준이었기 때문에 연준에 충분한 명분을 제고하지는 못한다고 평가하는 것 같습니다.

실리콘밸리 은행 파산 사태가 없었더라면 높은 인플레이션으로 인해 연준은 정책 금리를 50bp 인상했을 수 있습니다.

2월 CPI 요약

  • 헤드라인 CPI : 전년비 6.0% 증가, 월가 예상치 5.9~6.1% 하회
    전월비 0.4% 증가
  • 근원 CPI : 전년비 5.5% 증가, 월가 예상치 5.5% 부합
    전월비 0.5% 상승
  • 셀터 인플레이션 : 전년비 8.1% , 전월비 0.8% 상승
    • 이는 전체 인플레이션 상승의 70%를 차지(또는 60% 계산도 있음)
    • 전월 0.7% 상승에서 0.8% 상승으로 상승폭이 커짐

가장 높은 비중인 쉘터 인플레이션은 정점을 찍었다는 평가

LPL 파이낸셜의 제프리 로치 수석 이코노미스트는 발표 후 성명에서 “주택 비용이 2월 증가분의 70% 이상을 차지했으며 월별 증가율에 가장 큰 기여를 했다”고 밝혔다. “더 많은 다가구 주택이 시장에 출시됨에 따라 이 구성 요소는 연말까지 인플레이션의 중요한 동인이 되지 않을 것입니다.”

  • Redfin의 실시간 데이터는 렌탈 시장이 냉각되기 시작했다는 신호를 보이고 있다는 평가
    • 아파트의 평균 요구 임대료는 2월에 $1,937로 1년 전보다 1.7% 증가, 이는 2021년 5월 이래 가장 낮은 상승률
    • 2월 임대료는 전월비 0.3% 하락, 9개우러 연속 상승 후 하락으로 전환
    • 새 아파트가 쏟아지고, 수요가 정점에서 둔화되면서 공실증가에 직면

2월 CPI는 충분히 만족스럽지 못하다

화요일에 발표된 2월 미국 소비자 물가 인플레이션 데이터는 캘리포니아 실리콘밸리 은행의 붕괴에도 불구하고 다음 주 연방준비제도이사회가 기준금리를 0.25%포인트 인상할 것이라는 기대를 강화했다고 경제학자들이 화요일 밝혔다.

판테온 매크로이코노믹스의 수석 이코노미스트인 이안 셰퍼드슨은 “다음 주 연준의 금리 인상을 막기에는 데이터가 충분하지 않다”고 말했습니다.

금리 인상에 대한 기대에는 시장이 평온을 유지하고 더 이상 은행이 실패하지 않는다고 가정하는 중요한 경고가 따릅니다.

식품 및 에너지 가격을 제외한 핵심 소비자 물가는 2월에 상승했습니다.

Evercore ISI의 부회장인 크리슈나 구하는 이러한 지표 호조로 인해 시장이 “실리콘밸리 은행 위기가 연준의 금리 인상이 끝났음을 의미한다는 근거 없는 시각을 재고하게 될 것”이라고 말했습니다.

크리슈나 구하는 은행 판산 위기 이전이었다면 3월 21~22일 FOMC 회의에서 컨센서스를 약간 웃도는 CPI 데이터로 인해 연준이 0.5%포인트 인상했을 수도 있다고 덧붙였습니다.

그러나 많은 경제학자들은 연준이 다음 주 FOMC 회의에서 금리 인상 캠페인을 중단할 것으로 예상하고 있습니다.

Natwest의 수석 미국 이코노미스트인 케빈 커민스는 “최근의 금융 시장 불안으로 인해 상당한 불확실성이 발생했으며, 다음 주 FOMC 회의에서 연준이 금리 인상을 일시 중단할 것으로 예상한다”고 말했습니다.

이 진영의 경제학자들은 실리콘밸리 은행의 붕괴가 앞으로 경제에 더 많은 약세를 가져올 것이라고 생각합니다.

월요일에는 미국 단기 국채가 1987년 이후 하루 만에 가장 큰 폭으로 상승했는데, 이는 향후 연준의 움직임에 대한 시장의 근본적인 시각이 바뀌고 있음을 보여주는 신호입니다.

연방기금 선물 시장의 트레이더들은 다음 주에 기준금리가 0.25%포인트 인상될 확률이 90%에 달하며, 이 경우 연준의 목표 범위는 4.75%~5%까지 상승할 것으로 보고 있습니다. 이들은 5월에 또 한 번 0.25%포인트 인상할 것으로 보지만 연준이 인상을 중단할 것으로 보고 있습니다.

지난주 제롬 파월 연준 의장은 다음 주 FOMC에서 0.5%포인트 인상과 더 높은 파이널 금리 가능성을 열어 놓았습니다.

하지만 다음 주 FOMC 회의에서 50bp 인상과 6%의 파이널 금리는 현재로서는 가능성이 희박해 보입니다.

로저 퍼거슨 전 연준 부의장은 은행 시스템의 스트레스로 인해 50bp 인상이 “확실히 테이블에서 벗어났다(가능성이 사라졌다)”고 말했습니다.

EY의 수석 이코노미스트인 그레고리 다코는 50bp 인상안은 테이블(논의 안건)에서 제외할 수 없지만 50bp인상안은 이제 예외적인 견해라고 말했습니다.

3월 FOMC 회읭에서 금리 인하 가능성 제기는 드물지만 아예 없는 것은 아닙니다.

노무라 증권 분석가, 아이치 아메미야는 3월 FOMC에서 25bp 인하를 예상합니다. 그는 또한 연준이 일반적으로 양적 긴축으로 알려진 대차대조표 축소를 중단할 것으로 예상합니다.

연준은 매월 최대 950억 달러의 만기 도래하는 국채와 자산담보부 모기지를 대차대조표에서 ‘롤오프’하고 있습니다.

아메미야는 고객들에게 보낸 메모에서 “금융 안정성 리스크가 통화 정책의 지배적인 요인이 되고 있다고 생각합니다.”라고 주장했습니다.

미국 노동시장 동향과 노동시장 데이타 요약

시장이 매우 혼란스럽습니다. 이럴때일수록 경제 기본에 대한 이해를 튼튼히 할 필요가 있는데요. 이번 인플레이션에서 가장 강고하게 버티고 있는 노동시장에 대해서 정리한 그리 있길래 미국 노동시장 동향과 노동시장 데이타를 간략히 정리해 봤습니다.

파월의장의 의회 보고에서 “최신 경제 데이터가 예상보다 강해졌으며 이는 최종 금리 수준이 이전 예상했던 것보다 높을 가능성이 있음을 시사합니다. 만약 전체 데이터가 더 빠른 긴축이 필요하다는 것을 나타내면 우리는 금리 인상 속도를 높일 준비가 되어 있습니다.”

예상보다 강한 경제보고서는 연준 결정으로 시장을 뒤흔 가능성이 있다는 것을 시사합니다.

노동시장 데이타 요약

  • 2월 일자리 증가는 31.1만개로 여전히 높은 수준으로 유지했지만 지난 1월의 50.4만개에서 하락했습니다.
  • 일자리수와 취업자수는 계속해서 증가하고 있어 노동력에 대한 수요는 여전히 강하다고 평가됩니다.
  • 2월 실업률은 3.6%로 1월 실업률 3.4%에서 증가했습니다.
  • 실업률 증가는 해고의 증가 덕분이 아닌 일자리를 구하려는 사람드링 증가해 전제 노동시장 모수가 증가했기 때문입니다.
  • 신규 일자리 시장에 들어온 사람은 41.9만명 증가해 경제활동참가율이 62.5%로 증가
  • 이러한 경제활동참가율 증가는 더 많은 사람들이 일하겠다고 노동시장에 들어오고 있다는 것으로 노동시장의 긴장을 줄이고 인플레이션 압력을 줄이는데 도움이 됩니다.
  • 2월 시간당 평균임금은 전월비 0.2% 증가에 그쳐, 증가율이 크게 둔화되었습니다. 3개월 평균 임금은 냉각되고 있습니다.
  • 1월 실업자는 569만명으로 실업자 1인당 일자리는 1.9개로 노동에 대한 초과 수요를 명백하게 보여줍니다.
  • 1월 172만명의 해고가 발생, 정리해고율은 1.1%가지 치솟았습니다. 정리해고율 증가는 우려스럽지만 다행히 낮은 수준에 머물고 있습니다. 반면 1월 신규 고용은 637만명에 달했습니다.
  • 신규 실업수당 청구는 3월 첫주 21.1만명으로 전주 19만명에서 증가 이러한 경향은 여전히 경기 확장 국면에서 볼 수 있는 수준입니다.

결론적으로

  • 노동의 수요는 견고하다. 엄청난 초과 수요가 있기 때문에 일부에서 주장하는 경제 경착륙 가능성은 낮다고 할 수 있습니다.
  • 대부분 노동 지표는 뜨거운 상태를 유지하지만 너무 뜨겁지만은 않습니다.
  • 노동시장은 냉각되지만 냉각되지는 않습니다. 딜레마..
  • 이는 연준이 경제 활동과 고용을 계속 억제하는 방식으로 통화 정책을 계속 시행할 것임을 의미합니다.

선명한 풍경사진 촬영법

여행시 상품성이 높은 사진을 얻기 위한 선명한 풍경사진 촬영법에 대한 글들을 정리해 봤습니다.

제주여행 후 나름 마음에 드는 사진을 골라 AdobeStock에 올려 봤습니다. 약 30장 정도 제출했는데 처음 심사된 17장 전체가 등록 거부되었습니다. 거부 사유는 이미지 품질 문제라고 합니다. 거부 사유를 이미지 품질 문제라고 하지만 정확한 이유를 제시하지는 않습니다. 초점, 노이증 등 여러 이유로 임지 품질이 떨어진다고 평가한 것입니다.

사실 제주 여행하면서 이미지 품질을 올리기 위해서 화질이 뛰어나다는 소니 16-35GM렌즈 중심으로 사용했고, F9 이상으로 조리개를 조여서 여행 풍경 사진으로서 이미지 품질이 떨어질 것이라고는 상상조차 해보지 않아 매우 당혹스러웠습니다.

어도비스톡 거부 이유

지금 생가해보면 조리개를 조이면서 상대적으로 셔터 스피드가 낮아져 20~40 정도의 사진이 많이 촬영되었고 그래서 미세하게 흔들렸지 않을까 싶습니다. 계속 지적받는 것처럼 삼각대를 애용하지 않은 댓가를 치루고 있는 것으로 보입니다.

회사에 출근해 그 충격을 조금은 줄여보고자 인터넷 등을 검색해 선명한 풍경사진 촬영법에 대한 글들을 정리해 봤습니다. 인터넷에 올라온 풍경사진 고수분들의 글들을 조합했다는 점을 감안해 주시기 바랍니다.

선명한 풍경 사진을 위한 세가지 조건

조리개를 쪼인다.

풍경사진에서는 초점이 전체적으로 골고루 그리고 잘 맞추어져야 할 필요성이 있는데요.

아웃포커싱을 한 사진들은 심도가 얋다고 표현되는데요. 풍경사진처럼 팬포커싱이 된 사진은 ‘심도가 깊다’고 평합니다.

피사계 심도는 조리개를 조이면 조일수록 초점을 맞춘 거리의 앞뒤가 선명하게 표현됩니다.

일반적인 풍경사진처럼 심도를 깊게 표현하려면 조리개를 조입니다.

일반적으로 F8~F14정도가 풍경 사진에서 가장 많이 사용되는 조리개입니다. 이정도로 조여줄때 렌즈의 해상도가 가장 좋기 때문에 ‘선명한 사진’을 얻을 수 있습니다.

하지만 일정 이상으로 조이게 되면 ‘회절현상’때문에 거친 사진이 될 수 있습니다. 망원렌즈보다는 광각렌즈의 피사계신도가 깊습니다.

일반적으로 고대비의 선명한 사진을 찍으려면 F값을 키우고, 반대로 전체 이미지에 부드러운 느낌을 주려면 F값을 줄여야 합니다.

선명한 화질을 얻기 위해서는 리개를 쪼인다. 하지만 최대로 쪼이면 오히려 화질이 저할될 수 있다.

그래서 최소조리개에서 1~2스탑 개방해 촬영하는 것이 좋다. F22 렌즈라면 F16정도 촬영하는 것이 화질이 좋다.

이때 셔터 스피드가 느려져 흔들릴 수 있으니 삼각대를 사용하자.

또 가능하면 선예도가 좋은 렌즈를 사용하자 보통 조리개 값이 낮을수록(F2.8, F2.0), 줌렌즈보다 단렌즈가 선예도와 해상력이 뛰어나다.

셔터스피드를 확보하라

빛이 부족한 상황에서는 당연히 셔터스피드가 떨어집니다. 핸드블러나 모션블러가 발생할 수 있어 대상이 흔들리거나 초점이 맞지 않게 됩니다.

따라서 적정 스피드를 확보해야 선명한 사진을 얻을 수 있는 가능성이 높아집니다. 적정 스피드를 확보하기 위해서 삼각대의 도움을 받습니다.

풍경사진 초점, 확장 플렉스블 스팟

풍경사진에서 초점은 주 피사체에 맞추는데요. 사람이 없는 일반 풍경 사진은 3등분 프레임 중 앞 1/3쪽에 있는 피사체에 초점을 맞춥니다.

초점 포인트는 언제는 중앙에다 하며 조리개는 기본으로 F8~F11 사이에 세팅하고 초점을 맞춘 후 반셔터를 눌러 고정 시킨 후 MF로 전환해 다시 구도를 맞추고 촬영합니다.

풍경사진 촬영법

  • 삼각대와 릴리즈 사용
  • RAW로 쫠영
  • ISO는 최대한 낮게
  • 조리개 우선모드, 전경에서 원경까지 선명하게 촬영하기 위해서는 일반적으로 조리개 우선 모드를 사용해서 촬영한다.
  • 조리개는 F8~F11 사이, 단 F8이하나 F14이상은 사용하지 않는다.
    24mm경우 F11로 설정시 사진이 선명하게 나온다.
  • 렌즈별로 가장 선명한 조리개 값을 알고 있다면 이를 사용한다.
  • 화이트밸런스는 색조에 맞춘다.
  • 풍경사진은 측광과 초점을 달리하는데, 중앙평균 측광을 사용하고 , 일출이나 일몰, 야경등과 같이 등빛이 강하게 비추는 상황에서는 스폿 측광으로 측광을 한다.
  • 노출 편차가 큰경우는 …단순하게 평균측광으로 촬영 진행
  • 주광의 장면에서는 중앙 평균 측광을 사용하고 , 역광의 경우는 스팟측광 사용을 고려해 측광 모드를 변경하면된다.

풍경사진에 적합한 소니 카메라 설정, A7R3 기준

Steve Bae님의 강의 내용을 가략히 정리헤 봤습니다.

  • 화질 : RAW 파일로 지정,
    • 현상(보정)을 하려면 RAW로 지정해야 함
    • RAW 파일 중 비압축이 가장 좋다. 현상에 좋다
  • 종횡비 : 안정적인 구도는 3:2
  • 장시간 노출 리덕션은 OFF,
    • On하면 장노출 시 강제적으로 노이즈 리덕션 작업을 하므로 사진 촬영 방해,
    • 카메라 자체 노이즈 리덕션보다 라이트룸 보정이 더 낫다
  • 색공간 : Adobe RGB가 더 많은 색 정보를 담기때문에 추천
  • 음양 보정 : 자동,
    색수차보정 : 자동,
    왜곡보정- 자동
  • 촬영모드 : 단일모드
  • 셀프타이머 – 풍경사진 시 흔들림 방짐을 위해 2초로 설정, 가능하면 remote control 기능 활용, 릴리즈 등 사용
  • 오토포커스 : AF
  • 초점영역 : 풍경에서는 확장 플렉스블 스팟
    • AF 보조광 : 사용할 일이 없으니 off
  • 반셔터시 보조광 :
  • ISO : 기준 100이나 카메라가 지원하는 가장 낮은 ISO 적용, A7M4의 경우 ISO 50이 가장 낮음
  • 측광모드 : 다중모드
  • 화이트벨런스 : 자동
  • 화이트밸런스 조정 – 자연색과 LCD 컬러를 맞추려면 밸러스 조정이 필요
    시간대에 따라서 달라진다..
  • DRO 다이나믹 레인지 : 오토
  • 마이스타일 : LCD에 보여지는 것으로 표준 , 중요하지는 않음
  • 초점확대는 6-8배
    초점확대 시간 : 무제한, 필요없을때 반셔터를 누른다.
    오토포커스 : 켠다
    프론트커트 셔터 : 켠다
    제프라 패턴 셔터 : 끈다.
  • 눈금표시 : 3분할 격자무늬
  • 노출설정가이드 – off
  • 라이브뷰 표시 – 설정효과 켬 미러리스에서 심도 노출 등을 설정한 것과 똑같이 표시해줌
  • 자동리뷰 10초를 추천 디테일을 보려면 길게 설정이 필요

베렌버그, 테슬라 주가 50% 상승 후 하락 가능성 경고

테슬라 주가는 100달러대까지 하락 후 반등해 210달러대까지 상승하면서 멋진 반등 사례를 만들었지만, 3월 초 투자자의날이 기점으로 하락 추세로 전환되었습니다.

테슬라 주가 전망에 대해 비교적 부정적으로 보고있는 베렌버그 보고서를 소개한 야후 기사를 소개해 드립니다.

Analyst downgrades Tesla stock after 50% pop

한 월스트리트 애널리스트는 테슬라 주가 54% 급등한 후 중립으로 전환할 시기가 지났다고 경고했습니다.

베렌버그의 애널리스트 애드리안 야노식은 수요일에 더 저렴한 신차 모델 및 기타 기술에 대한 베팅이 결실을 맺을 때와 비교하여 대부분 밸류에이션을 이유로 테슬라 투자의견을 매수에서 보류로 낮췄습니다.

야노식은 테슬라가 주도하는 가격 전쟁을 근거로 주가가 올랐다는 점을 인정하지만 가격전쟁에 대한 두려움은 잘못되었기에 투자의견을 하향했습니다.

“가격 전쟁에 대한 잘못된 두려움에 근거한 매수 논리가 시장에서 받아들여진 것으로 보이기 때문에 테슬라 투자의견을 보류로 하향 조정합니다.
우리는 테슬라 매출총이익률(Gross margin) 25%(크레딧 제외)룰 유지하면서 시장 점유율을 차지할 수 있다고 주장했으며, 실제로 2024년에 대한 투자자의 기대치가 여기에 해당합니다.”

이번 테슬라 투자의견 강등은 야후 파이낸스의 프라스 수브라마니안이 보도한 바와 같이 지난 한 주 동안 테슬라 투자자의날 평가가 엇갈린 가운데 나온 것입니다.

투자자들의 기대를 모았던 테슬라 투자자의 날에는 시장 기대와는 달리 저렴한 새 모델을 공개하지 않아 투자자들을 실망시켰습니다.

베렌버그 분석의 시시점 2가지

그런 다음 테슬라는 수요를 촉진하기 위해 고급형 모델 X와 모델 S 가격을 인하하면서 가격 전쟁 드라이브를 강화했습니다.

야노식의 테슬라 등급 강등은 투자자들이 고려해야 할 몇 가지 핵심 사항을 제시합니다:

테슬라의 밸류에이션은 저렴하지 않다.

테슬라 주식은 투자자들이 시장보다 높은 전기차 성장률에 투자하면서 S&P 500의 20배에 비해 46배의 주가수익비율로 거래되고 있습니다.

하지만 금리가 오르고 포드, 제너럴 모터스와의 경쟁이 치열해지면서 테슬라 밸류에이션이 낮다고 실망할 수는 없다고 주장합니다.

“지금은 테슬라 밸류에이션에 (너무 낮다고) 실망할 여지가 적습니다.(Valuation now leaves less room for disappointment)”

아직 25,000달러짜리 테슬라는 없다

투자자들은 3만 달러 미만의 저렴한 “모델 2″를 테슬라에 요구해 왔습니다.

머스크는 테슬라가 이를 위해 노력하고 있다고 말했지만, 배터리 및 기타 생산 비용을 더 낮추기 위해 시간이 걸릴 것이라고 인정했습니다.

야노식은 투자자들이 더 저렴한 테슬라가 언제 출시되어 수익에 기여하기 시작할지에 대한 타임라인을 조정할 필요가 있다고 생각합니다.

“새로운 차량 세그먼트는 시장 규모를 75%까지 끌어올릴 수 있지만 시간이 걸릴 가능성이 높습니다: 더 낮은 가격 세그먼트로 이동하면 상당한 볼륨 기회가 열릴 것입니다.”

2026년 시장 규모 예측에 따르면 테슬라의 접근가능 시장규모(Total Addressable Market,TAM)은 크레딧을 제외하고 1조 달러까지 확대될 수 있으며, 이는 현재보다 75% 더 큰 규모입니다.

그러나 2028년까지 이 세그먼트의 차량 인도량이 100만 대(대략 2023E Model Y 물량)를 돌파하지 못할 것으로 예상하고 있습니다.

저렴한 자동차에 대한 테슬라의 인내심에 대한 요구는 JP 모건 자동차 애널리스트인 아담 조나스도 충분한 준비되기전에 공개하지 않으며 수요를 이연시킬 가능성이 있다고 공감합니다.

“경험에 비추어 볼 때, 자동차 회사는 일반적으로 훨씬 더 저렴하고 잠재적으로 더 나은 엔지니어링이 적용된 제품을 SOP(Start of Production)보다 훨씬 앞서 공개하지 않습니다.

방금 5만 달러짜리 모델 Y를 주문했는데 테슬라가 곧 그보다 약간 더 저렴한 버전에 향상된 기능을 갖춘 제품이 출시될 것이라고 알려왔다고 상상해 보세요.

… 상업적 관점에서 볼 때 이는 최선의 전략이 아닐 수도 있습니다.”

제주스러운 유채꽃 명소, 별방진 유채꽃

이 2월 제주 여행 중 유채꽃 명소 중 가장 제주스럽다는 평을 듣는 별당진 유채곷밭을 방문해 별방진 유채꽃의 아름다움을 담아 봤습니다.

23년 2월 제주 유채꽃 현황

23년 2월말 제주 유채꽃은 제주 지역에 따라 편차가 있습니다.

  • 가장 유명한 산방산 유채꽃밭은 대부분 유료로 관람할 수 있는데, 대부분 만개해 절정의 유채곷 풍경을 즐길 수 있습니다.
  • 반면 성산 일출봉 근방은 60~70% 정도 개화해서 아쉬움이 있습니다. 사진은 만개한 유채꽃 부분을 중심으로 제한적으로 찍을 수 있습니다.
  • 유채곷 명소중 하나인 별방진 유채꽃은 80% 정도 피었습니다.
  • 그외 곳곳에 존재하는 유채곷밭 중 유료인 곳은 관리가 잘되어서인지 거의 다 만개해 보였습니다.

결론적으로 유료 유채꽃밭들은 일찍 꽃이피는 푸종을 심고 세심한 관리를 해서인지 대부분 만개한 상태이고, 무료로 개방하는 곳은 관리가 제대로되지 않아서인지 부분적으로 꽃이 피어서 아쉬움이 있었습니다.

유채꽃의 아름다움을 즐기려면 산방산 아래 유채꽃밭으로 가시는 것이 좋을 것 같습니다.

무료로 볼 수 있는 유채곷밭 중에서 그나마 나은 곳은 별방진 유채곷, 성읍민속마을 앞 유채꽃밭 등을 곱을 수 있습니다.

블로그 등에서 유채꽃이 이쁘다는 이야기가 있어서 별방진으로 향했습니다. 이름이 낭만적으로 들리는 별방진은 사실은 왜구 침입을 막기위한 방어진지인 군사시설입니다.

  • 주소 : 제주시 구좌읍 하도리 3354
  • 입장료 : 없음
  • 주차장 : 별방진 성곽 아래 공터에 주로 주차
  • 주변에 제주해녀박물관이 있음

별방진의 유래

별방진은 조선 중종 5년, 제주목사 장림이 왜선이 정박하는 곳이 우도와 이곳 하도 근처라고 이전까지 운영되던 김녕방호소를 철폐하고 하도리로 옮겨 구축한 방어진입니다.

별방진 성곽 둘레는 약 1000미터, 높이는 3.5m 정도입니다.

하도포구와 2차선 길 하나를 두고 바로 위치해 있습니다.

별방진 유채꽃

2월 말 현재 별방진 유채꽃은 80%정도 만개했습니다. 아무래도 조금 더 피었으면하는 아쉬움은 있지만 이 정도는 봐줄만한 상태입니다.

아침 일찍 방문해 성곽 그림자가 유채꽃밭을 일부 가리면서 산진 구도를 약간 신경쓰게 만들었는데요.

그림자없이 별방진 유채꽃밭을 담고 싶다면 오후 방문하면 좋을 것 같습니다. 오후에도 바다쪽으로는 순광이 될 것이므로 좋은 사진이 나올 것 같습니다.

성곽길이가 1000미터라고는 하지만 유채꽃밭이 있는 곳은 1~200미터 정도로 성곽위를 걸으며 산책을 하기에는 무리지만, 별방진 성곽과 유채곷밭 그리고 시원한 바다를 배경으로 아름다운 사진을 담을 수 있습니다.

제주스러운 유채꽃 명소, 별방진 유채꽃 8
제주스러운 유채꽃 명소, 별방진 유채꽃 9

하도포구

별방진 아래서 담아본 하도포구 풍경입니다.

하도포구는 상당히 작은 어촌마을인데요. 그래서 더 아기자기한 것 같습니다.

제주도 많은 도로들이 방지턱들에 색색 컬러응 입혀놓았는데요. 이곳 하도포구 도로들도 형형색색 컬러를 입혀놓아 파란하늘, 컬러풀한 배 그리고 하도 라고 쓰여진 하얀 조형물과 잘 어울립니다.

제주스러운 유채꽃 명소, 별방진 유채꽃 10

별방진 성곽위에서 바라보는 하도마을

별방진 성곽위에서 아름다운 유채꽃밭이 눈에 들어오고 멀리 하도포구 및 하도앞바다가 펼쳐있고, 별방진 성안쪽 마을은 형형색색의 지붕들이 눈길을 끕니다.

성안 마을은 대부분 슬레이트 지붕으로 파란색, 하늘색, 빨간색 등등으로 색을 입혀 놓았는데 그 모습들이 조금은 이국적으로 아름답게 보입니다.

하지만 별방진 유채곷과 하도포구의 아름다운 바닷가 풍경에 더 눈이 가면서 상대적으로 잘 안보이기는 하죠.

[3/7] 월가의 테슬라 투자의견 및 테슬라 목표주가 의견

모건스탠리, 페라리 목표주가 상향 및 페라리릉 자동차 부문 톱픽으로 테슬라 대체

모건 스탠리는 페라리 주가목표를 280달러에서 310달러로 올렸고, 페라리 투자의견 비중 확대(Overweight) 등급을 유지했으며, 테슬라를 대신해 미국 자동차 업계에서 최고 추천주로 지정했습니다.

모건스탠리는 “자동차 펀더멘털에 대해 상대적으로 약세를 전망”한다고 밝히고, 모건스탠리가 커버하는 자동차 주식 중에서 페라리는 가장 긴 주문 잔고, 가장 큰 수익 가시성 및 가장 높은 가격 책정력을 가진 회사라고 평가했습니다.

하지만 모건스탠리는 페라리 주가가 “싸지 않다”고 인정하면서도 페라리를 “우리 커버리지에서 전기차 과대 광고와 전기차 리스크를 피할 수 있는 가장 방어적인 종목”으로 보고 있다고 주장했습니다.

제프리, 테슬라 주가목표를 180달러에서 230달러로 상향 조정

제프리는 테슬라 주가목표를 180달러에서 230달러로 상향 조정하고 테슬라 투자의견 매수 등급을 유지했습니다.

지난 주 3월 1일 투자자의 날은 테슬라가 여전히 “1일차” 회사라는 것을 보여줬다고 애널리스트는 리서치 노트에서 투자자들에게 말합니다.

제프리는 테슬라 신제품 발표가 부족하다고해서 큰 성장 지연을 의미하지는 않는다고 말합니다.

제프리스는 동적 가격 책정을 통해 모델 3과 Y를 더욱 확장하면 2023년과 2024년에 어닝 서프라이즈의 범위를 제한 할 수 있지만 잉여현금흐름과 투자자본수익률에 도움이 될 수 있다고 주장합니다.

제프리스는 테슬라의 2023년과 2024년 영업 이익 추정치를 각각 10%와 8% 상향 조정했으며 1분기를 저점으로 보고 있습니다.

Daiwa, 테슬라 주가목표를 200달러에서 218달러로 상향 조정

다이와는 테슬라 주가목표를 200달러에서 218달러로 상향 조정하고 테슬라 투자의견 ‘시장수익률 상회(Outperform)’ 등급을 유지했습니다.

테슬라는 투자자의 날에 직접 비용 50% 절감할 수 있는 여러 가지 수단을 시연했다고 애널리스트는 리서치 노트에서 투자자들에게 밝혔습니다.

애널리스트는 테슬라가 경제성에 초점을 맞추면서 “경쟁사 마진에 대한 압박이 계속될 것”이라고 주장했습니다.

KGI 증권, 투자자의날 이벤트가 ‘기대에 부응하지 못한’후 테슬라 투자의견을 다운 그레이드

KGI 증권의 애널리스트 제니퍼 리앙은 테슬라의 목표주가 196달러를 유지했지만 테슬라 투자의견을 Outperform에서 중립으로 하향 조정했습니다.

이 애널리스트는 리서치 노트에서 이번 주 투자자 이벤트에서 새로운 모델 발표 관점에서 “시장의 기대에 부응하지 못했다”고 말했습니다.

테슬라의 주가 모멘텀은 1분기 실적을 앞두고 “상한선을 유지할 것”이며, 이는 가격 인하로 인해 부정적인 영향을받을 것이라고 회사는 덧붙였습니다.