
그동안 분기별 실적이 발표될 때마다 인텍플러스 실적을 분석했지만, 당기 실적 분석에 그쳐 이전 분기 실적 분석도 같이 살펴볼 수 있느면 좋겠다는 의견에 따라 이 페이지에서는 분기별 인텍플러스 실적, 향후 인텍플러스 전망 그리고 증권가들이 제시하는 인텍플러스 주가 목표 등을 다양한 요소를 정리, 업데이트 하고자 합니다.
우선 개인적인 예측 능력이 한없이 모자란다는 점에서 반성과 사과의 말을 전합니다.
현실은 책상위에서 생각하는 것보다 훨씬 더 냉혹했다는 것을 느낌니다.
23년 3분기 인텍플러스 실적 요약
전년에 비해 매출 감소햇고 영업 적자 전환했지만, 적자 규모가 줄어들고 있고 수익성이 좋은 2사업부 비중이 크게 증가하는 등 긍적적인 요인이 많다.
3분기 인텍플러스 실적 요약
- 매출 172.84억원으로 전년 동기비 37% 감소
- 1사업부 반도체 외관검사 매출
62억원으로 전년비 69% 감소 - 반도체 Mid-end 부문 매출 93억원으로 전년비 112% 증가
- 디스플레이 외관검사 매출 11.3억원으로 전년비 42% 감소
- 2차전지 검사 매출 6.4억원으로 전년비 2% 증가
- 1사업부 반도체 외관검사 매출
- 매출총이익 54억원으로 매출총이익률 31.2%로 전분기 28.25에 비해서 상승, 전년동기 39.75보다는 크게 하락
- 판관비 80억원으로 매출액비 46%로 전분기 515보다는 줄었지만 전년동기 26%보다는 크게 증가
- 영업이익 -26.7억원으로 3분기 연속 적자 지속했으나
영업적자 규모는 지속 감소- 영업이익률 -15.44%로 전분기 -22.45%보다는 양호
- 순적자 21.095억원으로 마찬가지로 순적자 규모는 축소되고 있음
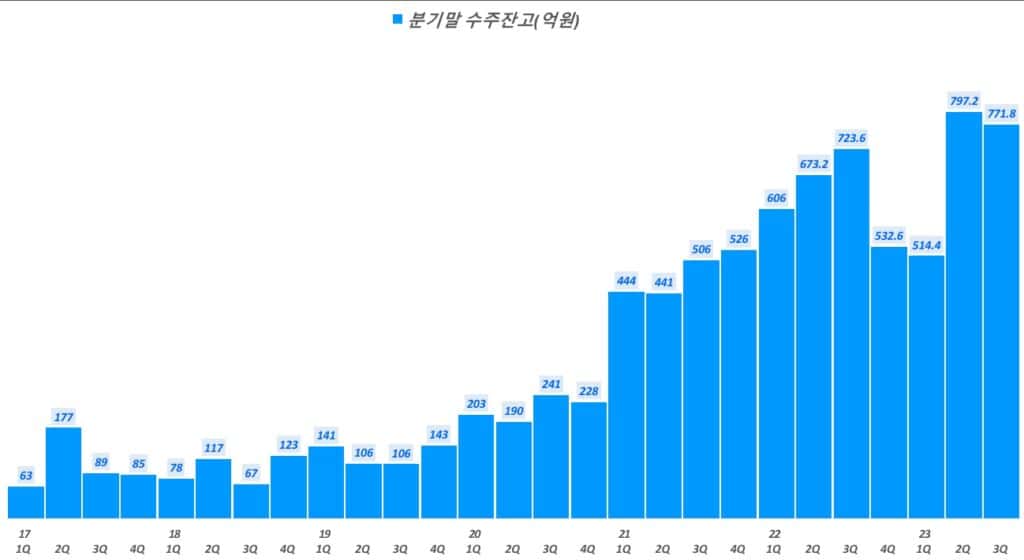
- 행후 매출 전망을 점칠 수 있는 수주금액은 772억원으로 전분기 797억원에 비해 소폭 감소했으나 전년동기 723억원에 비해서는 증가
’23년 1분기 인텍플러스 실적 분석
- 매출 : 107억원, 전년비 66.1% 감소
에프엔가이드 231억원에 크게 미치지 못함 - 매출총이익 34.7억,
매출총이익률 32.45%로 전년동기 46.3%나 전분기 41.9%에서 크게 하락 함 - 영업이익 : 43.8억 적자, 전년동기 및 전분기 비 적자 전환
- 순이익 : 37.7억 적자, 전년동기 및 전분기 비 적자전환
- 기말 수주잔고 : 514.4억원으로 전년동기비 15% 감소, 전기 532.2억에 비해 소폭 감소
- 다소 위안이 되는 부문은 손익이 높은 2사업부 수주는 258.84억으로 가장 높은 비중을 차지하고 있다는 점
- 2차전지 수주잔고는 24.58억원으로 최근 공시된 B사(SK온?) 수주는 반영되지 않아 향후 증가할 것으로 보임
- 반도체 경기침체로 1사업부 수주는 197억원으로 예상대로 저조한 것으로 보임
1분기 인텍플러스 지역별 매출 분석
’22년 중국 매출 비중 25%, 대만 매출 비중 26% 였는데 1분기에 이지역 매출이 크게 줄었습니다.
거기다 미국 매출 자체가 발생하지 않았던 점도 1분기 매출 감소의 큰 요인으로 보입니다.
1분기 매출액 107억 으로 크게 부진한 이유는 중국, 대만향 매출이 크게 줄었고 주요 시장인 미구 매출이 발생하지 않았기 때문
- 국내 38억원(전년비 53%)
- 중국 42억원(전년비 -42%)
- 대마 9.9억원(전년비 -70%)
- 미국향 매출 발생 없음
인텍플러스 주담 통화
작년 인텍플러스 주식이 너무너무 많이 하락했기 때문에 너무 답답해 몇번 인텍플러스 주식담당자와 통화해 본적 있습니다.
지금 ’23년 1분기 실적과 관련해 생각나는 대화는 아래 내용입니다.
- 반도체 경기가 불황인데 수주에는 불지 않느냐라는 질문에
- 인텍플러스는 주로 프리미엄 제품군에 집중하고 있고 이 제품군의 수요는 반도체 수요와 상관없이 수요가 강하기 때문에 수주가 줄지 않고 있다
- 위 주담의 논리대로라면 ’23년 1분기 매출 107억월네 불과할 정도로 낮을 이유가 별로 없을 것인데.. 실제로는 아주 낮은 매출이 나왔다는 점을 고려하면
주담 통화에서 제발 잘 되었으면 좋겠서라는 주문을 외우고 있었기 때문에 사고와 판단이 왜곡되었다는 생각을 해봅니다.
그리고 개인적으로 인텍플러스라는 회사를 너무 믿었다는 반성을 합니다. 너무 믿엇기 대문에 리스크 관리를 하지 못하고 인텍플러스 주식에 몰빵하는 악수를 두었던 것입니다.
인텍플러스 실적에 대한 개인적인 생각
- 우선 23년 1분기 매출이 너무 적엇기 때문에 고정비용이나 인건비 증가등을 소화하지 못하고 영업이익이 적자로 전환된 이유라고 생각합니다.
- 실적을 공개한 반도체 장비주들은 예상대로 저참한 실적드을 기록했는데 인텍플러스도 이러한 경향에서 벗어나지 못한듯 합니다.
- 한미반도체 매출 및 영업이익 58%,90% 감소
- 주성엔지리어링 매출 및 영업이익 36%와 60% 감소
- 리노공원 매출 및 영업이익 45%와 54% 감소
- SFA반도체, 심테그 오로스테크놀러지는 적자전환
- 시장에서 인텍플러스 적자가 널리 알려진 악재였다면
- 그리고 이러한 실적 악화가 4/20 이후 인텍플러스 주가의 지속적인 내리막의 한 이유가 되었다면
- 오늘 인텍플러스 영업적자 실적 발표는 하나의 악재 해소 계기로 볼 수 있다는
- 긍정적인 마인드..
- 매출과 영업이익이 60%이상 감소한 주성엔지니어링 실적에 대해 증궝가는 악화된 업황속에서 선방한 실적이라는 호의적인 평가가 나오는 매우 아이러니한 상황이니
- 매출 급감과 적자전환이 경천동지한 악재라기보다는
시장은 실적보다는 향후 전망에 더 관심을 가질 것
어닝 쇼크를 냈던 삼전은 오히려 실적 발표후부터 바닥론의 불씨가되면서 주가가 오르기 시작했다는 점을 볼 필요가 있습니다. - 하지만 부정적으로 보면 며칠 적자 전환에 따른 실망 매물이 나오면서 상당한 조정도 불가피할 수 았을듯..
- 엘엔에프가 적자전환되면서 요 며칠 힘들었던 케이스도 비슷하고
- 리노공업 주가가 실적 발표 후 더욱 더 약세를 보인것도 같은 맥락인듯..
- 개인적으로 장이 좋아서 인텍 악재가 좋은 장 분위기 속에서 불현듯 씻어나가길 기원해 봅니다.
- 개인적으로 정보가 어두웠기 때문에 이번 1분기 실적을 계기로 상승 모멘텀이 되길 기원했는데 상당히 아쉽습니다.
23년 1분기 인텍플러스 실적을 기다리며
아무래도 인텍플러스는 다음주 월요일(5월 15일) 실적을 발표할 것 같다.
인텍플러스 종목 게시판에 실적 공개일을 물어보니 누가 적자날 것이니 기대하지 말라고 한다.
설마 인텍플러스가 적자가 난다고? 이는 청천벽력과 같은 소리라 급히 검색을 해 보았다.
FN Guide
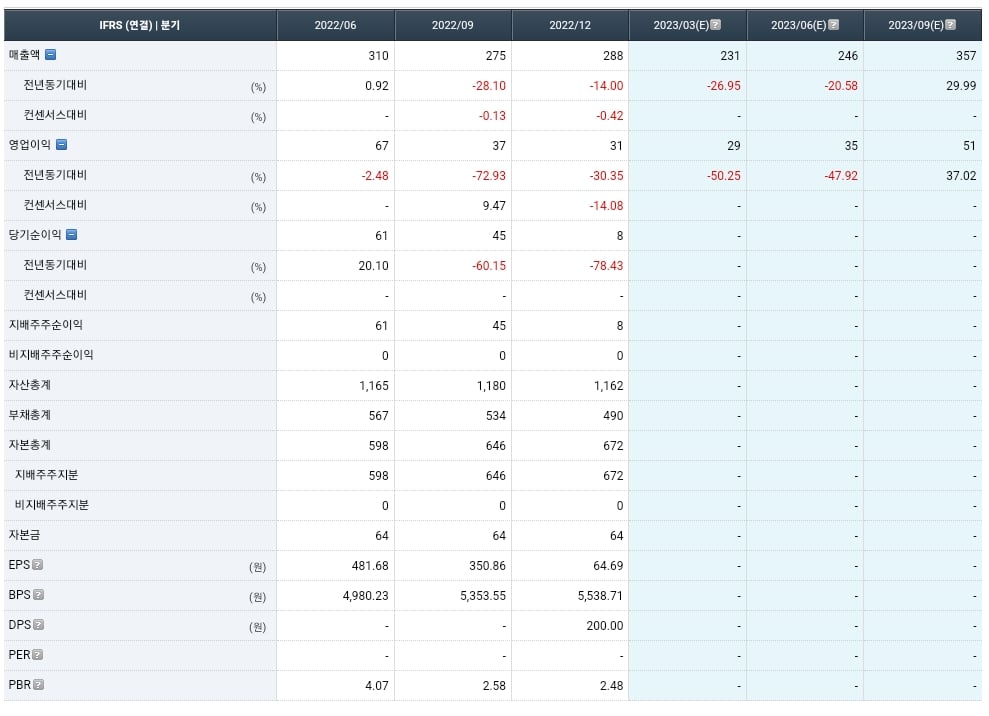
FN가이드 컨센서스는 인텍플로스 1분기 매출 및 영업이익은 감소할 것으로 보고 있습니다.
상반기91분기 및 2분기)는 매출과 영업이익이 크게 감소하지만 3분기부터 빠르게 상승하는 것으로 예측하고 있습니다.
- 매출 : 1분기 231억(-26.7%). 2분기 246억(-20.5%). 3분기 357억930%)
- 영업이익 : 1분기 29억(-50.25%), 2분기 35억(=47.92%), 3분기 51억(37.02%)
1분기 인텍플러스 적자 가능성은 있다.
인텍플러스를 오랬동안 투자하면서 모니터링해온 어느분이 올린 글을 보니 2023년 상반기는 대부분 반도체 기업들이 투자를 미루었기 때문에 인텍플러스도 보리고개를 면치못했고 따라서 인텍플러스 1분기 실적은 적자 가능성이 높다고 한다.
뭐 완전히 동의하는 것은 아니지만 최근 인텍이 왕성하게 인력을 뽑고 있기 때문에 인건비 부담이 있을 것인데 이를 커버할만한 충분하 매출이 나오지 않는다면 적자 가능성이 아예 없다고 할수는 없을 것 같다.
업계에서는 이구동성으로 23년 하반기 반도체 업황이 호전된다고 보고 있고, 따라 반도체 장비 발주 및 수주는 하반기에왕성하게 일어날 것이라고 한다.
인텍도 하반기에 많은 수주가 있을 것이라고 기대하고 있습니다. 역대 최대 수주를 예상해 24년 매출은 크게 늘것이라는 전망..
인텍플러스 실적 발표 후 인텍플러스 주가 전망
어쩌면 ’23년 1분기는 인텍플러스 실적 바닥이라고 볼 수 있을 것 같습니다.
인텍플러스 실적이 적자가 난다면 며칠 적자에 따른 주가 하락이 이어질 수 있을 것 같습니다.
하지만 반도체 업황에 따른 결과이고, 하반기 반등 가능성이 매우 높기 때문에 바닥 인식에 따라 바로 상승으로 전환할 수 있을 것 같습니다.
만약 인텍플러스 실적이 생각외로 좋게 나온다면 거의 컨만큼 나온다면 인텍플러스 주가는 ㅁ우 큰 탄력을 받을 수 있을 것으로 봅니다.
주가는 6개월 선행한다고하니 이번 1분기 실적 쇼크를 겪고나면 향후 실적 개선 기대로 다시 오르지 않을까 싶습니다.
인텍플러스 2사업부에서 TSMC 납품을 위해 긍정적으로 .접촉하고 있다고 하던데 조만간 TSMC 수주 소식이 나온다면 폭발적으로 상승할 기회를 가지지 않을까 싶다.
개인적으로 TSMC 수주를 간절히 바래봅니다.
2023년 인플러스 전망(주담통화 반영)
하기 내용은 네이버 카페 주담통에 러프님이 올려주신 인텍플러스 주담통화 내용을 정리하고 나름대로 해석해 본 것입니다.