2020년 2월 25일, 아마존은 기존 작은 슈퍼에 적용했던 계산대없는 아마존고 기술을 보다 규모가 큰 식료품점에 적용한 아마존 고 식료품점(Amazon Go Grocery)를 런칭했다고 발표하면서 아마존고 매장은 점점 더 규모가 커지고 있습니다. .
여기서는 아마존 고 식료품점(Amazon Go Grocery) 내용을 살펴보고, 아마존고 매장을 확대하는 아마존 전략에 대해서 고민해 보겠습니다.
아마존 고 식료품점(Amazon Go Grocery)에서 쇼핑하는 모습, Amazon Go Grocery shopping cart, Image from Amazon
기존 아마존와 비교
시에틀 캐피틀 힐(Capital Hill) 인근에 위치한 아마존의 새로운 아마존고 식료품점(Amazon Go Grocery)는 기존 아마존고 매장 크기의 5배이상의 면적에 약 5,000여개의 상품을 전시하고 있습니다. 기존 아마존고는 500~700개 정도 전시하고 있었습니다.
구분
매장 규모
(평방미터)
진열
상품 수
매장수
비고
아마존고
소형
1,200~2,300
(363평~696평)
500~700
29
Just Walk Out 기술
16년 12월 발표
18년 1월 정식 오픈
아마존고
그로서리
중형
10,400~13,000
(3,146평~3,933평)
5000
2
20년 2월 런칭
Just Walk Out 기술
아마존 프레쉬
아마존고
25,000
(7,563평)
1
21년 6월 런칭
Just Walk Out 기술
대시쇼핑카트
25,000~45,000
(10,588평 ~)
13
20년 8월 런칭
대시 쇼핑카트 기술
(Dash shopping carts)
홀푸드
이전 365
30,000
(9,750평)
12
19년 폐쇄후
12개 매장 만
홀푸드 일반점으로 전환
일반 매장
43,000
(13,008평)
491
'22년 신규 2개 매장에 Just Walk Out 기술 적용
아마존고 식료품점(Amazon Go Grocery)에 적용된 기술은 기존 아마존 고에 적용된 기술과 동일합니다. 다만 기존 아마존고보다 컴퓨터 비젼 카메라, 선반 센서 그리고 머신 러닝 알고리즘을 개선했습니다.
고객이 어떤 제품의 선반에서 픽업하는지를 감시하는 카메라와 센서 기술이 적용
고객은 아마존고 식료품점(Amazon Go Grocery) 입점 시 아마존 고 앱을 스캔한 후 입장하며, 매장에서 나갈 때 자동으로 청구하고 계산합니다.
기존 아마존고와 다른 매장 설계
아마존은 이번에 오픈한 아마존고 식료품점(Amazon Go Grocery)는 기존 아마존고와는 동일하지 않다고 강조합니다.
아마존 소매 기술 담당 부사장인 Dilop Kumar의 인터뷰내용으로 간략히 정리해 봤습니다.
아마존 고 식료품점(Amazon Go Grocery) 과일 전시 모습, Amazon Go Grocery fresh produce, Imae from Amazon
소비자 데이타에 근거한 매장 구성
” 아마존고 식료품점(Amazon Go Grocery)는 더 큰 아마존고가 아닙니다. 우리는 별도 형식으로 아마존고 식료품점을 설계했습니다. 우리는 기존 식료품점과 달리 반대로 접근했습니다. 예를들어 아마존고 식료품점(Amazon Go Grocery)에는 애완동물 사료, 건강 및 개인 관리, 구강 관리, 피부 관리 등 특별한 섹션들을 구분하고 있습니다.”
실제로 아마존은 아마존 프레스(Amazon Fresh)의 온라인 판매 데이타 및 시장조사업체인 IRI조사 데이타를 활용해 매장을 구성했다고 합니다.
아마존은 또한 아마존의 특성인 테스트 앤 러닝(Test & Learn) 방법에 따라 매장 구성 및 판매 식료품을 조정하게 될 것이라고 밝혔습니다.기존 일반 식료품점과 달리 끊임없는 소비자 데이타를 기반으로 소비자가 원하는 상품을 공급하겠다는 전략인데 이는 고객을 먼저 생각하는 아마존의 기본 철학이 배어 있습니다.
“궁극적으로, 우리가 일단 매장을 열었기 때문에 어떻게하면 잘 팔수 있을 것인지를 배우게 될 것입니다”
기존 식료품점과 경쟁하지 않을 예정
아마존은 또한 새로 오픈한 아마존고 식료품점(Amazon Go Grocery)이 기존 식료품점들과 경쟁하기 위해서 설계하지 않았다고 밝혔습니다.
“고객은 다양한 방식으로 쇼핑합니다. 배달을 원할 수도 있고, 근처 슈퍼를 방문할 수도 있고 홀 푸드에 갈 수도 있습니다. 우리가 하는 일은 어떻게 가치를 더하는 방법을 찾는 것입니다.”
“고객은 서로 다른 요구를 가지고 있고, 이 매장에서 찾을 수 없는 다른 것을 원한다면 우리 매장에서 가치를 만들기 위해서는 무엇을 해야할까요? 우리는 우리의 가격 경쟁력 그리고 그냥 걸어 나가기만하면 되는 편리함을 가지고 있습니다.”
아마존 고 식료품점(Amazon Go Grocery)에서 야채류를 전시하는 아마존 직원, Image from Amazon
아마존의 다양한 오프라인 접근
아마존은 8,000억 달러에 달하는 식료품 비지니스를 공략하기 위해서 다양한 접근 방법을 취하고 있습니다. 기존 강력한 비지니스 방법으로 알려진 선택과 집중이 아니라 가능성이 있는 여러가지 방법을 동시 다발적으로 테스트한다는 느낌조차 들고 있습니다.
아마존이 운영하는 오프라인 매장 및 서비스를 간단히 살펴볼까요?
아마존은 아마존고를 최근 2년동안 20개 이상 확장하면서 미국 전역에 23개 매장을 가지게 되었습니다.
아마존 북스(Amazon Books)는 21개까지 매장을 늘렸습니다. 아마존에서 좋은 평가를 받은 상품들을 판매하는 오프라인 매장인 아마존 4스타 매장은 9개까지 늘었습니다.
그리고 프리미엄 식료품을 판매하는 홀푸드 매장은 전국적으로 487개 매장이 있습니다. 여기에 아마존고 식품점이 추가되네요.
또한 미국 소비자들에게 좋은 평가를 받는 온라인 부문 후 오프라인 매장에서 픽업을 지원하는 아마존 프레쉬(Amazon Fresh) 픽업 센터가 2017년 처음 생긴이래 2군데 유지되고 있습니다.
홀푸드 487개 매장
아마존고 23개 매장
아마존고 식료품점 1개 매장
아마존 북스Amazon Books) 21개 매장
아마존 4스타 9개 매장
아마존 프레쉬(Amazon Fresh) 픽업 2군데
아마존 고 식료품점(Amazon Go Grocery) 쇼핑 백, Amazon Go Grocery bag, Image from Amazon
아마존고 또는 아마존고 식료품점의 미래는?
아마존고는 2년 공개되어 엄청난 파장을 불러 일으켰습니다.
오프라인 쇼핑의 가장 큰 난제를 해결한 멋진 솔류션으로 각광을 받았습니다. 이에 자극받은 Trigo Vision 및 Grabango 기술 기반회사에서 비슷한 기술을 개발했지만 아직은 아마존을 따라오기에는 멀었다는 평가를 받고 있죠.
아마존은 이 기술이 안정화되면서 점차 아마존고 매장도 늘었습니다.
이번 아마존고 식료품점(Amazon Go Grocery)가 오픈하면서 아마존고 기술은 한층 발전했음을 증명했습니다. 시간이 걸리겠지만 점점 더 큰 규모의 매장에 적용 가능할 것입니다.
그러면 아마존이 본격적으로 오프라인 유통에 뛰어들까요? 지금까지 행보를 보면 꼭 아니라고 단정할 수만은 없습니다.
아마존 혁신 기술의 테스트 장소
그러나 아직은 본격적인 오프라인 유통 진입이라고 단정하기는 어렵습니다.
현재로서는 아마존 오프라인 매장은 아마존이 앞으로 추진하려는 새로운 비지니스 모델의 사용경험을 구현해 줄 장소로, 그리고 아마존의 혁신 결과들을 실험하고 이를 홍보해 궁극적으로 다른 비지니스 연결할 수 있는 공간으로써 유용하게 활용되고 것이라고 판단합니다.
그러는 가운데 기존 오프라인 유통 업체들을 적절하게 견제하는 역활도 충분히 하고 있죠.
어쩌면 아마존은 온라인이든 오프라인 매장이든 차세대 유통에 대한 고민을 이런 저런 혁신을 연구하고 있고 그런 혁신의 일부를 오프라인 매장을 통해서 실험하고 있다고 보여집니다.
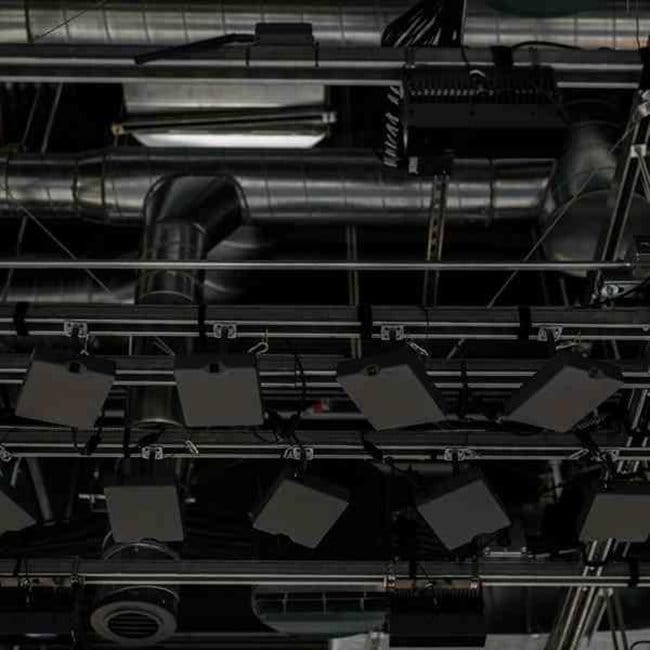
아마존 고(Amazon Go) 천장에 달린 카메라들 사진 뉴욕타임즈
새로운 비지니스 서비스로 진화
그리고 어느 정도 기술이 완성되면 아마존고에 적용에 기술을 기반으로 유통업체를 대상으로 계산대없는 무인 매장 기술을 판매하는 새로운 서비스 비지니스를 활성화 할 것으로 보입니다.
CNBC가 보도한 바에 따르면 아마존은 2020년에 이 아마존고 무인 결제 시스템을 100여 유통에게 기술 판매하는 것을 목표로 하고 있다고 아마존 내부자 인터뷰를 통해 알린적이 있습니다.
아마존으로서는 수많이 많은 유통들을 대상으로 그들의 최신 아마존 고 기술을 판매할 수 있다면 아마존 웹 서비스(AWS)와 비슷한 새로운 비지니스 모델을 말 수 있을 것입니다. 거기다 이 아마존고 시스템과 AWS 시스템을 같이 판매할수 있다면 엄청난 비지니스 시너지를 기대할 수 있을 것입니다.
미국 로컬 중심으로 활발하게 오프라인 유통에서 성과를 내고 있는 타겟(Target)이라는 유통이 아마존으로 초토화된 이커머스 시대에 나름 성과를 내면서 새로운 성공 사례를 만들어가고 있다고 합니다.
오늘은 미국 소매 유통업체중 매출 규모로 8위에 올라있는 유통 체인점인 타겟(Target)의 아마존으로 대표되는 이커머스 시대에도 성장 사례를 만들어 낼 수 있었는지 이커머스 추진 전략을 중심으로 살펴보겠습니다.
유통 체인점 타겟(Target)에 대해서
아무래도 미국 로컬 유통 체인점이기 때문에 타겟(Target)은 우리나라 사람들에게는 잘 알려지지 않았죠.
뭐 월마트, 아마존, 코스트코 등과 같이 워낙 유명하고 글로벌 1~2위를 다투는 스타 유통업체들이 즐비한 까닭에 8위 유통업체가 우리나라에 잘 알려졌다는 것은 기대할 수 없겠죠.
월마트와 K마트 사이에서 백화점같은 할인점을 지향하다.
타겟(Target)이 할인점 시장 진입 초기에는 월마트와 K마트가 시장을 장악하고 있었습니다.
그래서 타겟(Target)은 이러한 할인점 유통에서 살아 남기위해서는 무엇인가 차별화가 필요하다고 느꼈고, 그들의 솔류션은 백화점과 같은 할인점이엇습니다.
이는 타깃(target)의 모기업이 Dayton·Hudson·Marshall Field’s와 같은 백화점을 운영하고 있는 Dayton Hudson Co였기 때문에 자연스러운 결론이었을지도 모르겠습니다.
사실 할인점의 매장 풍경은 살벌하고 무미 건조하기 짝이 없죠. 매장에서 펀안함과 여유를 느낄 때 구매 욕구도 높아질 수 있습니다.
그렇기에 타겟은 매장 분위기를 백화점처럼 근사하게 꾸며 편안한 분위기에서 쇼핑을 할 수 있도록 하면서도 가격은 할인점과 경쟁할 수 있는 수준으로 끌어 올리고자 하였습니다.
그래서 타겟은 지나치게 흑인 및 히스패믹 그리고 다양한 유색인종등으로 득실거린다는 편견이 있었던 다른 할인점과는 달리 어느 정도 안심이 되고 편안한 분위기에서 가성비 높은 상품을 구매할 수 있는 할인점으로 중산층에게 어필하고자 하였습니다.
보그(Vogue)같은 패션 잡지에 광고하는 할인점
그래서 그들은 타겟(Target)을 기존 할인점과는 달리 고급 백화점같은 분위기에 제품 가격은 저렴하면서도 괜찮은 상품을 파는 백화점 같은 할인점이라는 포시셔닝을 하죠.
이를 위해서 당시 할인점으로서는 상상할 수 없었던 보그(Vogue)와 같은 패션 잡지를 통해 커뮤니케이션 광고를 집행합니다.
보그(Vogue)나 엘르(ELLE)를 보는 사람들은 어느 정도 소득 수준도 있고 고급 브랜드에 대한 선호가 높기 때문에 타겟이 공략하려는 범주에 들어가기 때문이죠.
2015년 타겟(Target) 광고, 패션 잡지 보그 스타일, Vogue style
2002년 타겟 광고, Sprouse at Target
타겟(Target)의 위기, 그 원인
아마존이 이커머스 시대를 장악하면서 타겟에게도 큰 위기가 닥쳐왔습니다.
2014년에는 매출이 역성장하는 등 2013년을 점점으로 성장이 멈춘 것이죠.
타겟(Target) 연도별 매출 및 매출 성장율, Graph by Happist
타겟(Target) CEO Brian Cornell
2014년 취임한 CEO 코넬은 이커머스를 키우겠다고 공언했지만 전혀 진척이 없었습니다.
2014년이후 타겟(target)의 매출은 계속 내리막을 걷고 있었습니다.
백화점같은 할인점을 지향했던 타겟(target)은 곳곳에서 정체성을 의심받고 있었습니다.
그동안 타겟(target)의 특징으로 인기를 누렸던 짝퉁 럭셔리 제품이지만 가성비가 좋기 때문에 큰 인기를 끌었던 브랜드들이 점차 인기를 잃고 잇었습니다.
어디에서, 무엇때문에 이런 문제가 발생했던 것일까요?
당시 타겟(target) 경영진이 파악한 문제는 아래와 같습니다. 2016년을 기준으로…
타겟(target) 매장 자체가 21세기가 아닌 처음 사업을 시작했던 1960년대에서 전혀 진화하지 않았습니다. 백화점같은 할인점을 지향했지만 타겟(target) 매장은 낡아서 다른 할인점에도 못 미치는 수준으로 전락했습니다.
백화점같은 할인점을 지향했지만 프리미엄 같은 상품을 팔 수 있는 전문적인 판매 직원이 적었습니다.
타겟(target) 매장은 전혀 이커머스를 지원할 수 있는 준비나 능력이 없었습니다. 이커머스를 위한 기반 시설이 전혀 없었다는 것이죠. 온라인으로 주문해도 매장 재고 관리가 엉망이었기 때문에 매장 직원들은 주문한 물건을 찾기위해 동분서주해야 했지만 너무 속도가 느렸습니다.
타겟의 오랬동안 스터디셀러 역활을 했던 브랜드들이 대부분 매력을 잃고 있었습니다. 브랜드 위기
타겟(Target)의 위기 극복 방법
이러한 문제점 분석하에 다음과 같은 전략을 추진합니다.
2017년 타겟은 3년동안 타겟을 혁신하기 위해 70억 달러를 투자하겠다고 발표합니다. 이러한 엄청난 투자는 당연히 월가를 비롯한 투자자들의 비웃을 받았죠.
타겟의 투자 발표 후 타겟(target)의 주가는 14% 폭락하면서 차가운 반응을 얻었습니다. 왜냐하면 타겟이 투자하겠다고 발표한 투자금은 타겟의 2년간 순이익보다 컸을 정도로 타겟이 감당한 수준을 넘었다는 비판이 많았거든요.
타겟이 발표한 투자의 핵심 계획은 생명력이 다한 브랜드들을 단종하고 새로운 브랜드들로 대체, 이커머스를 위한 기반 조성, 타겟 임직원 32만명의 임금을 업계 최고 수준으로 인상, 낡은 매장을 리모델링 등이 포함되었습니다.
선택과 집중을 위한 사업 구조 조정 – 약국 사업 매각
뭐든지 제대로 사업을 정상화 시키려면 선택과집중을 통해서 미래 비젼을 가진 사업에 투자를 집중해야 합니다.
이런 관점에서 타겟이 가지고 있던 사업군중에서 약국 사업도 포함되어 있었는데요. 이를 과감히 포함합니다.
당시로 연간 40억달러 정도 가치를 인정받았던 약국 사업을 CVS 핼스에 매각하죠. 이 매각 자금은 3년에 걸쳐 투자할 70억 달러의 기초 자금이 됩니다.
2020년 현재, 아마존이나 월마트도 약국 사업을 전략적으로 전개하고 있습니다. 오프라인 매장과 시너지를 낼 수 있는 사업군으로 각광을 받는 것이죠.
매장이 단순하게 상품을 판매, 배송하는 곳이 아니라 오랜 시간 머물면서 다양한 시간을 보앨 수 있는 종합 레저 공간으로 변신하는 것이 최근 트렌드 이기도 합니다.
지금 트렌드를 보면 아쉬움이 있을 수 있지만 당시 자금력이 딸리던 타겟으로서는 어쩔 수 없는 선택이기도 했습니다.
월마트 클리닉, walmart clinic crop
매장 리모델링
앞서 지적했지만 백화점같은 할인점을 지향했지만 타겟 매장은 오랬동안 제대로된 투자를 하지 않았기 때문에 다른 할인점보다도 더 낡았습니다.
아마존이나 월마트와 경쟁하기 위해서는 타겟만의 정체성, 차별성이 분명해야죠. 그것은 할인점 사업 초기부터 설정했던 백화점같은 할인점이라는 포지셔닝을 회복하는 것입니다.
그래서 타겟은 백화점같은 할인점이라는 정체성을 회복하기 위해 2020년말까지 매장 1,800여개 중 1,000개를 리모델링을 추진하고 있습니다.
이는 판매를 지속하면서 단계적으로 매장 리모델링를 진행하는 것이기 때문에 판매 손실을 최소화하면서 타겟의 정체성을 강화할 수 있었습니다.
타겟이 지향한 매장은 패션 의류보다 더 멋진 매장 디스플레이로 고객의 구매력을 크게 높이는 것이었습니다.
할인점에서 흔히 볼 수 있는 청바지를 산처럼 쌓아놓고 판매하는 것이 아닌 쭉쭉빵빵 마네킹에 전시된 의류처럼 세련되고 멋진 판매 디스플레이를 구현했습니다.
이를 위해 타겟은 수천만달러를 들여 ‘비주얼 판매전문가(visual merchandisers)’를 다수 고용하기도 했다고 합니다.
또한 최종적으로 상품 구매를 마치는 계산대도 기존 할인점과 같은 시끌벅적한 곳이 아닌 고급스럽 백화점에 온것과 같은 느낌을 받을 수 있는 계산대(Front Romm)을 만날 수 있습니다.
타겟(Target) 리모델링한 매장 모습, Target store Remodels, Image from Target
도심 접근 매장의 강화 – 미니스토어 확대
근래들아 도도한 흐름중의 하나는 도시화의 가속화라고 할 수 있습니다. 더우기 젊은 밀레니얼일수록 이러한 경향을 높아지는데요.
이러한 도시화와 밀레니얼이라는 두마리 토끼를 잡기위해서 유통업체들은 도심 접근성을 높이기 위해 노력합니다. 월마트도 마찬가지로 도심에 위치한 매장을 늘리기 위해서 많은 노력을 경주하죠.
타겟도 마찬가지입니다. 위에서 설명한대로 할인점 컨셉에 맞추어 도시 외곽에 존재하던 기존 매장은 막대한 비용을 들여 리모델링을 통해서 가치를 높이고 있다면, 새로운 매장은 도심과 번화가에 개장하면서 새롭게 떠오르는 타겟을 적극 공략하고 있습니다.
이러한 도심 매장은 2017년 2월 기준으로 30개에 불과했지만 매년 30개 이상의 도심 미니 스토어를 오픈해 100여개에 이른다고 2019년 8월 실적 발표 시 밝힌 바 있습니다.
타겟(Target)이 도심 근방에 오픈하는 미니 스토어
이러한 도심의 미니 스토어는 온라인 주문 후 매장에서 픽업하는 클릭 앤 컬렉트와 잘 맞고, 상대적으로 여유있는 밀레니얼들에게 각광을 받을 수 있으며 월마트와 같은 경쟁 업체와 경쟁 요소도 적기 때문에 타겟의 일반 매장 비 3배이상의 매출이 높다고 합니다.
결론적으로 이 도심의 미니 스토어는 타겟 이커머스 성과에 중요한 역활을 하게 됩니다.
낡은 브랜드 단종과 신선한 브랜드 도입
타겟 문제점을 지적한 내용중에 브랜드들이 낡아 더이상 매력적이지 않다는 지적을 했는데요. 이를 극복하기 위해 생명력을 잃은 브랜드들을 단종해고 트렌드에 맞는 새로운 브랜드들을 새론 런칭했습니다.
그런데 위에서 설명한 것처럼 매장을 백화점처럼 혁신한 결과, 새로운 매장 디스플레이는 새롭게 런칭하는 브랜드들의 성공에 크게 기여할 수 있었습니다.
예를 들면 굿펠로& 컴퍼니와 같은 남성복과 같은 프리미엄을 지향한 의류 브랜드들을 대출 쌓아놓고 판매하는 것이 아닌 백화점처럼 최고의 비쥬얼 디스플레이를 통해서 다른 아이템들과 맵시있게 진열되면서 구매 욕구를 크게 높였기 때문이었습니다.
거기다 할인점 지향이다보니 가격이 세지도 않았죠.한마디로 간지나면서도 가성비가 있는 브랜드로 포지셔닝 된 것이죠.
유니버설 스레드(Universal Thread) 여성복 라인과 스레드홀드(Threshold, 가정용품), 헤이데이(Heyday, 전자제품)과 같은 브랜드들도 크게 성공하면서 타겟 수익의 중요한 부분을 담당하고 있습니다.
또 새로운 아동복 브랜드 캣&잭(Cat & Jack)은 젊은 엄마들에게 큰 인기를 끌면서, 빠르게 20억 달러 규모의 사업으로 성장하고 있습니다.
이커머스 강화
타겟은 아마존이나 월마트와 등과 비교하면 이커머스 강화는 상당히 늦게 시작되었습니다.
하지만 착실히 이커머스 기반을 강화하면서 실적을 내고 있습니다.
오프라인 매장을 갖는 유통업체 이커머스에 대응하는 방식은 여러가지가 있습니다.
소비자가 온라인 주문 시 이를 유통 센터가 처리해 배송해 주는 방법
매장에서 상품을 포장해 고객에게 배송하는 방법
그리고 고객이 매장에 와서 주문 상품을 픽업해 가는 경우
이 중 가장 비용 효율적인 방법은 온라인으로 주문하고 매장에서 물건을 픽업해 가는 경우인데요. 월마트에서 강조하는 클릭 앤 컬렉트(Click & Collect)가 대표적인 예이죠.
타겟에 따르면 유통 센터에서 배송에 비해서 매장에서 배송하는 것이 40% 정도 비용이 절약되며, 고객이 매장에 와서 주문 상품을 픽업하는 경우 90%까지 비용을 절약할 수 있다고 합니다.
더우기 고객이 매장에 와서 추가 구매한다면 더욱 더 그 효과가 늘 것입니다. 그렇기 때문에 타겟은 아마존과 같은 유통 센터에서 직접 배송보다는 매장에서 들러 상품을 픽업해가는 서비스를 적극 권장, 유도하고 있습니다.
소비자들도 매장에서 픽업하는 것이 배송료등을 절약할 수 있기 때문에 선호도가 높다고 합니다.
온라인 주문 후 매장 픽업하는 클릭 앤 컬렉트(Click & Collect)를 선호하는 이유 , Data IVent Reatail, Graph BI Intelligence
이러한 타겟의 전략은 도심 중심으로 운영하고 있는 미니 스토어가 온라인 주문 후 매장에서 픽업하는 클릭 앤 컬렉트와 잘 맞고, 상대적으로 여유있는 밀레니얼들에게 각광을 받아 이커머스 성장에 중요한 역활을 하고 있습니다.
드라이브업 서비스
타겟(Target) 드라이브 업(Drive Up), Image from Target
물류 스타트업 인수를 통한 배송 스피드 개선
또한 이커머스를 위해 2017년 쉽트(Shipt)와 그랜드 정션(Grand Junction)을 인수해 아마존이나 월마트에서 사활을 걸고 추진하는 익일 배송을 타겟에서도 가능토록 만들었습니다.
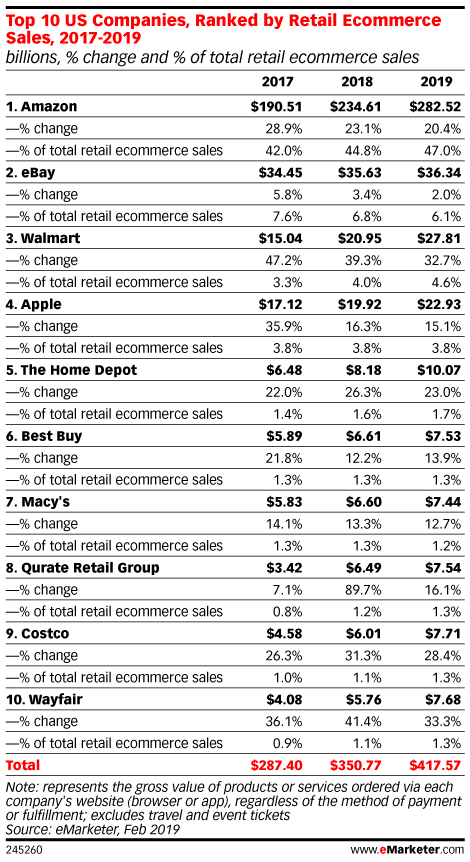
유통 및 마케팅 관련 조사업체인 이마케터가 미국의 유명한 오프라인 유통업체 타켓(Target)의 이커머스 매출 추이를 설명하면서 2019년 미국 이머커스 점유율 데이타를 공개했기에 여기에 소개해 봅니다.
사실 아마존은 세계적으로 널리 알려진 이커머스 선구자이기 때문에 아마존과 관련된 여러가지 자료들이 많이 공개되어 있습니다.
이중에서 아마존 점유율에 대해서는 많은 사람들이 궁금해하기 때문에 이런 저런 추정들이 나오고 있는 것이죠. 제가 확인하 자료도 여러가지인데요. 심지어 같은 회사에서 발표하는 자료도 들쪽 날쭉하기도 합니다.
따라서 정확한 수치를 믿지 마시고 업체별 트렌드가 이렇게 흐르고 있구나 하는 정도로만 파악하면 좋을 것 같습니다.
2019년 미국 이커머스 점유율
아무튼 2020년 2월 마케팅 관련 조사업체인 이마케터가 조사산 자료에 근거한 2019년 미국 이커머스 점유율은 아래와 같습니다.
아마존은 38.7% 여전히 부동의 1위를 지키고 있습니다. 이마케터는 2018년 아마존 점유율을 37.3%로 추산해 2019년에 1.4%p 늘었다고 보고 있습니다.
그러나 2019년 2월 이마케터가 발표한 2018년 아마존 점유율은 44.8%였는데요. 여기에서는 37.3%로 정정했네요. 당시 고려하지 못했던 새로운 요소들이 등장하면서 추정치가 변경된 것 같기도합니다. 그렇게 때문에 앞서 이야기한 경향과 추세만 봐야한다는 지적이 여전히 유효합니다.
월마트 이커머스 점유율은 5.3%로 2위를 차지하고 있습니다. 이 또한 2019년 2월 발표한 이마케터의 2018년 월마트 점유율 4%, 2019년 전망 4.6%보다는 높은 수준입니다. 아마존과는 달라 월마트는 점유율을 높게 변경되었습니다. 이는 월마트의 이커머스 매출이 노출되면서 과소 평가되었던 부분이 제대로 평가되는 과정이 아닐까 싶네요
이베이 점유율은 4.7%로 3위를 차지했습니다. 이는 2019년 2월 이마케터 보고서 2018년 6.8% 및 2019년 6.1% 전망보다는 상당히 낮춰진 것입니다. 이베이의 시장 지배력이 생각보다 빠르게 하락했다고 해석해야 할까요?
애플 점유율은 3.7%로 4위를 차지했지만 점유율은 예상외로 낮습니다. 2019년 2월 보고서에서는 2018년 3.8% 및 2019년 3.8%로 추정했는데요.
10위권에 새롭게 타겟(Target)이 8위로 진입했습니다. 2018년엔 타겟의 이커머스 점유율은 11위에 불과했습니다. 타켓은 월마트처럼 온라인과 오프라인을 유기적으로 연결하는 옴니채널 전략 등 2017년부터 추진해온 혁신 작업이 빛을 보면서 성과가 나고 있다고 합니다.
[참고] 이마케터 2019년 2월 발표, 이커머스 점유율
아래는 2019년 2월 이마케터가 발표한 미국 이커머스 업체별 점유율 및 전
2018년 아마존 점유율은 44.8%, 2019년에 47%까지 상승할 것으로 추정
월마트는 2018년 점유율 4%, 2019년 4.6% 전망
이베이 2018년 6.8% 및 2019년 6.1% 전망
애플은 2018년 3.8% 및 2019년 3.8% 전망
미국 이커머스 점유율 추이, Graph 0 eMarketer
[참고] Recode에서 발표한 이커머스 점유율
여기에서는 Recode라는 매체에서 매년 발표했던 미국 이커머스 점유율을 정리했던 점유율 트렌드인데요.
여기에서는 아마존의 점유율이 2018년에는 50%에 육박한다고 추정하고 있습니다. 위에 소개한 이마케터 보고서와 비교해보면 상당히 과대 평가하고 있다는 해석이 가능하죠.
아쉽게도 Recode에서도 2019년 자료를 업데이트 하지는 않았는데요.
마찬가지로 경향과 트렌드를 읽는다는 관점에서 그리고 위에서 공유한 이마케턱가 2020년 2월 발표한 자료와 비교해 보시면 좋을 것 같습니다.
미국 10대 이커머스 유통 연도별 점유율 추이(2016년~2018년)US Retail eCommerce Sales Share
딜로이트에서 Global Power of Retailing 2020이라는 보고서를 냈는데요.
여기에서 소개하는 유통들의 매출 데이타가 회계년도 2018년 기준으로 정리되어 있길래 회계년도 2019년 기준으로 다시 정리해 보았았습니다.
사실 유통업체별로 회계년도가 끝나는 시점이 서로 다르기 때문에 이 시점에 글로벌에서 비지니스를 하고 있는 몇천개 유통 업체들이 모두 실적을 발표한 것도 아니기 때문에 회계년도 2019년으로 비교하기는 불가했을 것입니다. 그러기에 2018년 기준으로 보고서를 냈을 것입니다.
그러나 이미 대부분 업체들이 2019년 실적을 발표했기 때문에 이러한 바료 자료를 토대로 글로벌 10대업체만이라도 업데이트 해 보았습니다.
글로벌 Top 10 유통업체
2019년 캘린더 년도 또는 회계년도 기준으로 글로벌 주요 유통별 매츨 순위를 정리해 보면 아래와 같습니다.
여기서 특징적인 것은 CVS Health가 Target으로부터 Health관련 유통등을 인수하면서 매출 규모가 크게 뛰면서 2위오 올라셨다는 점입니다.
그리고 아마존은 코스트코를 제치고 3위를 유지했습니다. 여기서 아마존은 온라인 매출 및 오프라인 매장 매출을 합한 것으로 AWS나 서비스 매출등은 제외된 순수 유통에서 발생하는 매출만 대상으로 했습니다.
이에 따르면 2019년 4분기 미국 소매업 매출은 전년 비 3.8% 증가해 전년 동기 증가율 3.2%을 웃돌았습니다.
더우기 2019년 4분기 이커머스 매출은 더욱 가파르게 성장해 전년 동기비 16.7% 성장해 전체 리테일 매출 중 11.4%를 차지했고, 2018년 4분기 성장율 11.5%%를 크게 웃돌았습니다.
2019년 미국 리테일 및 이커머스 매출 동향
더우기 2019년 전체 이커머스 매출 비중은 사상 처음으로 10%를 돌파하는등 상당히 주목할만한 성장이 일었던 해로 기록되고 있습니다.
2019년 미국 이커머스 매출은 5,995억 달러로 전체 소매업 매출 내 비중이 처음으로 10%을 돌파한 11%를 차지해 2018년 9.9%에 비해서 1.1%p 늘어났습니다.
2019년 미국 이커머스 매출은 전년 비 14.9% 증가했으며, 반면 소매점 전체 매출은 3.4% 늘었습니다. 반면 2018년 이커머스 성장율 13.6% 및 소매업 전체 매출 증가율 4.6%에 비해 소매어 전체 성장율은 약간 둔화한 수준입니다.
미국 이커머스 매출이 빠르게 늘고 비중도 커지고 있기 때문에 이커머스에서 주도권 쟁탈 전쟁이 더욱 격화될 것입니다. 지금까지는 아마존 타고다 중요한 목적이 되었지만, 이커머스 시장이 커지면서 보다 자기 영역에서 이커머스 경쟁력을 확보하는 것이 중요해졌습니다.
따라서 월마트나 타켓과 같은 전통 유통은 옴니채널 전략을 강화하고 있고, 새로 이커머스로 진입하는 업체들은 아마존에 의존하지 않고 독자적인 이커머스를 추진하는 경향과 더불어 이를 지원하는 Shopify와 같은 이커머스 플랫폼이 각광을 받고 있습니다.
미국 이커머스가 여전히 빠르게 성장하고 있지만 여전히 89%는 오프라인 매장에서 판매되고 있기 때문에 기존 유통으로서는 오프라인과 온라인을 유기적으로 연결하는 옴니채널 전략이 더욱 더 중요해졌습니다. 그렇기때문에 월마트나 타겟(Target) 등이 집중하고 있는 클릭 앤 컬렉트(Click & Collect) 전략이 각광을 받고 있습니다.
미국 이커머스 매출 및 비중 추이 그래프
앞서 소개한 미국 인구 조사국 조사 발표에 따르면 2019년 미국 이커머스 매출은 6,020억 달로로 전체 소매점 매출 중 11%를 차지했습니다.
이는 처음으로 이커머스 비중이 10%를 넘었으며(미국 인구 조사국 조사 자료 기준) 연간 5,995억 달러로 6,000억에 다가섰습니다.
미국 이커머스 매출 및 전체 리테일에서 차지하는 비중 추이(2007~2019), 미 상무부 발표 자료 기반 Graph by Happist
[참고] 이마케터의 미국 이커머스 매출 및 비중 추이 전망
위에서 소개한 미국 인구 조사국의 데이타는 미국 전역에 분포하는 패널들의 활동을 기반으로 조사된 것입니다. 그렇기 때문에 이처럼 빠르게 조사 결과가 나올 수 있겠죠.
이러한 패널 조사와는 달리 업체들의 실적데이타들을 기반으로 미국 이커머스 매출 및 비중을 조사하는 자료가 여러가지가 있습니다.
그러한 조사 자료 중 이마케터가 조사 발표한 미국 이커머스 매출 및 비중 추이 트렌드를 살펴보죠.
여기 소개하는 이마케터의 이커머스 매출 및 비중 추이 예상 데이타는 위에서 소개한 미국 인구 조사국 보고서와 유사한 결론을 내고 있습니다.
미국 이커머스 매출 및 전체 리테일에서 차지하는 비중 및 전망(2013~2023), 이마케터 자료 기반 Graph by Happist.png
언론에서도 이 광고에 흥미를 가지고 보도하고 있는데요. 곳곳에 설치된 블룸버그 빌보드 광고 사진과 함께 보도되고 있습니다.
트럼프대통령이 사기 골프를 친다고 비난하는 민주당 후보 경선에 나선 블룸버그의 광고가 라스베가스 거리에 걸려 있다, 2020.02.21, Photo by AFP Mark Ralston
이 광고에 짜증나는 사람들이 많다
블룸버그의 광고는 트럼프의 지저분함 또는 약점을 겨냥한 것이지만 이 광고는 다른 사람들을 짜징나게 만드는 것으로 보입니다.
사람들은 온라인 상에서 스테이크 먹는 취향이나 골프 습관에 대한 비난 광고에서 새로운 엘리트주의라고 비판하고 있는 것이죠.
Fun fact: my working-class family eats their steak well-done and pointing out that Trump has character quirks and peccadilloes that are considered "low-class" only ingratiates him to them.
Glad everyone thought Bloomberg was electable and is reveling in his rampant classism. pic.twitter.com/EINe5KtQUh
솔직히 블룸버그 캠프에서는 어떤 생각을 가지고 이 광고를 만들었을까 아주 아주 고민이 됩니다.
도널드 트럼프의 지저분함을 공략하려 했을까요? 신의가 없는 사람이라고 깍아내려고 했을까요?
어쩌면 긍정적으로 자신이 트럼프에 맞설 수 있는 미주당 후보라는 점을 트럼프를 저젹함으로써 부각시키려는 것일까요?
그런것이 아니라면 이런 광고 효과는 거의 없을 듯 합니다. 사실 트럼프는 이런 것보다도 훨씬 더 지저분한 내용도 공개되었죠. 그럼에도 불구하고 트럼프 평판이나 인기등은 전혀 변동이 없었습니다. 트런프는 원래 그런 놈이야.. 근데 일은 잘하잖아.. 이런 마인드가 많은 미국인들에게 잠재되어 있는 듯 합니다.
블룸버그 캠프에서도 미국 사람들이 트럼프에 대해서 평가하고 기대하는 것은 그가 도덕적인 성인 군자라서가 아니라는 것을 잘 알텐데 말이죠…
마치 트럼프가 나에게 비판적으로 이야기했다고하니(사실 트럼프는 블룸버그의 후보 경선 토론에 대해서 신이나서 트윗으로 비판했었죠), 돈도 충분히 있으니 어떤 효과가 있을지 모르지만 한번 찔러보자는 생각에 광고를 집행한게 아닐까하는 생각조차 들었습니다.
아무튼 이런 저러 매체에 등장하는 반응은 보면 바이럴은 일고 있지만 유권자를 효과적으로 설득하고 있지는 못한듯 합니다. 그런데 이런 가랑비에 옷 젓는 것일까요?