Home Blog Page 76

배런스, 역사는 엔비디아의 주가 버블 경고를 보낸다, (feat: 보다 안전한 12가지 AI 주식)

엔비디아 주가 급등에 엔비디아 주가는 거품이 아니라고 역설했던 배런스가 이번에는 엔비디아 주가 거품론을 주장했습니다.

엔비디아늬 빠른 매뭋 및 수익 성장때문에 거품이아니라고했던 배런스는 엔비디다 기업가치가 칩 시장 규모이 5배에 달한다며 거품 가능성을 거론합니다.

아래 배런스이 주장을 살펴봅니다.

Nvidia Soars, History Advises Caution. These 12 Stocks Are Now a Safer Way to Play AI.

그래서 제가 가진 문제는 여기에 있습니다. 앙코르를 위해 무엇을 할 수 있을까요?

투자자들은 이 그래픽 칩 회사를 인공 지능에 대한 확실한 내기로 받아들였습니다. 그리고 분명히 말하지만, 엔비디아는 AI 모델 훈련 및 추론에 사용되는 칩 시장을 지배하게 되었습니다.

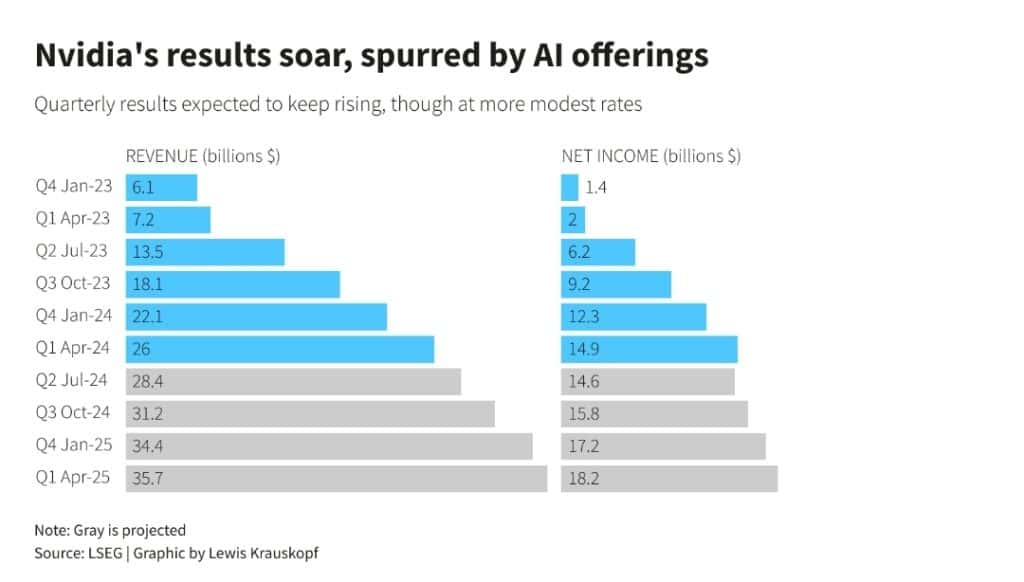
4월 분기 엔비디아 매출은 전년 동기 대비 262% 증가했으며, 수익은 629% 증가했습니다. 7월 분기에 대한 월가의 컨센서스 추정치는 110% 매출 성장으로, 5분기 연속 세 자릿수 성장을 기록할 것으로 예상됩니다.

다른 관점에서 보면 이미 성장세가 둔화되고 있습니다. 지난 네 번의 수익 보고서에서 분기별 성장률은 88%에서 34%, 22%에서 18%로 둔화되었습니다.

저는 굉음을 내는 화물 열차 앞에 뛰어들 만큼 멍청한 사람은 아니기 때문에 누구에게도 엔비디아 주식을 매도하라고 권하고 싶지 않습니다. 그러나 모든 것이 불안정하지는 않더라도 지속 가능하지 않다고 말하자면 약간 불안정해 보입니다.

저는 AI 회의론자가 아닙니다. AI 칩의 경쟁이 치열해지거나 엔터프라이즈 소프트웨어 회사가 AI의 가능성을 실제 수익으로 전환하는 데 우려스러운 문제를 겪고 있다는 사실조차 고려하지 않고 있습니다. 하지만 엔비디아는 이미 전 세계 어떤 기업보다 더 높은 가치를 지니고 있습니다.

급등한 엔비디아 주가가 우려스러운 이유

20%만 더 상승하면 시가총액이 4조 달러에 달할 것이며, 이는 이전에는 도달하지 못했던 이정표입니다. 이제 열정을 조금은 식혀야 할 때입니다.

엔비디아 주가수익비율이 전년말 25에서 45까지 하락

우선, 작년 말 약 25에 달했던 엔비디아의 주가수익 배수는 현재 45까지 떨어졌습니다.(일부 짚는 52를 가리킴)

더욱 눈길을 끄는 것은 월스트리트 추정치에 따르면 2026년 1월 회계연도 예상 수익의 20배에 주가가 거래되고 있다는 점입니다.

주가매출배수 15이상 기업 투자가 끔찍한 이유

  • 주가매출지수 15이상인 기업은
    • 3년동안 18%
    • 5년동인 28% 하락

몇 년 전, 저는 번스타인 애널리스트 토니 사코나기의 데이터를 인용하여 15배 이상의 주가매출배수로 거래되는 주식은 끔찍한 투자라는 칼럼을 쓴 적이 있습니다.

번스타인의 데이터에 따르면 1970년부터 2020년까지 이러한 주식은 이후 3년 동안 시장 대비 18% 포인트, 5년 동안 28% 포인트 수익률이 저조했습니다. 매출액의 20배 이상 거래되는 주식의 경우 수익률은 훨씬 더 나빴습니다.

엔비디아는 AI로 다른까요?

여러분이 무슨 생각을 하는지 압니다. 이번에는 다릅니다. 바로 인공지능입니다! 물론 클라우드 컴퓨팅, 인터넷, 휴대폰, 심지어 개인용 컴퓨터 이후 기술 분야에서 가장 중요한 것은 AI일지도 모릅니다. 하지만 숫자가 걱정됩니다.

  • 엔비디아 시장가치는 글로벌 칩매출 추정치의 5배에 달함
  • 마이크로소프트나 애플보다 매출도 적도 직원도 적은데 기업가치는 이들을 앞섰다

엔비디아의 시장 가치는 현재 내년 글로벌 칩 매출에 대한 업계 추정치의 거의 5배, 즉 전 세계 모든 기업의 총합에 달합니다.

Microsoft는 직원 수가 엔비디아의 7배, 매출은 2배에 달합니다. Apple은 직원 수는 5배, 매출 규모는 3배에 달합니다. 그럼에도 불구하고 지난 주에 엔비디아의 시가총액은 두 회사를 뛰어넘었습니다.

그리고 또 한 가지가 있습니다. 지금 엔비디아 주식과 같은 영웅적인 가정이 필요하지 않은 픽 앤 삽 AI 베팅도 있습니다.

AI시대 대응을 위한 12가지 주식

다음은 이 칼럼이나 잡지의 다른 곳에서 이미 소개한 바 있는 12가지 아이디어입니다. 이 중 세 자릿수 성장률을 기록하고 있는 기업은 없지만 모두 AI의 지속적인 성장에 따른 혜택을 누릴 수 있을 것입니다.

마이크론:

AI 데이터센터에 GPU 외에 무엇이 필요한지 아십니까? 바로 고대역폭 메모리입니다.

마이크론은 이 메모리에 대한 수요가 충족할 수 있는 것보다 더 많은 것을 보고 있습니다.

AI 지원 휴대폰과 PC에 대한 수요가 증가함에 따라 메모리 수요도 증가할 것입니다.

아리스타 네트워크:

데이터센터가 성장함에 따라 또 무엇이 필요한지 아십니까? 바로 네트워킹 하드웨어입니다.

Arista 매출의 약 절반을 차지하는 Microsoft와 Meta Platforms는 모두 증가하는 AI 수요에 대응하기 위해 지출을 늘리고 있습니다.

코닝:

지난 주에도 자세히 설명했지만, 결론은 AI 서버 랙에 더 많은 GPU를 결합할수록 더 많은 광섬유 케이블을 연결해야 한다는 것입니다.

Arm/퀄컴/소프트뱅크:

퀄컴의 스냅드래곤 X 프로세서는 AI 지원 PC가 실제 시장이 되면서 인텔과 고급 마이크로 디바이스로부터 시장 점유율을 빼앗을 준비가 되어 있습니다.

이러한 프로세서는 Arm의 칩 설계를 기반으로 합니다. 한편, 소프트뱅크는 Arm의 90%를 소유하고 있으며, 순자산 가치 대비 약 50% 할인된 가격에 거래되고 있습니다. 두 회사의 운명은 서로 얽혀 있습니다.

오라클:

오라클은 현재 클라우드 분야에서 Amazon.com, Alphabet, Microsoft와 정면으로 경쟁하며 점유율을 높여가고 있습니다. 엔터프라이즈 소프트웨어 대기업인 오라클은 수년간 성장이 정체되었지만 이제 다시 두 자릿수 성장으로 돌아갈 준비가 되어 있습니다.

오라클은 최근 OpenAI를 고객으로 영입했으며, Microsoft 및 Google과 협력하여 AI 클라우드의 상호 운용성을 높이고 있습니다.

TSMC

지정학적 리스크가 있지만, AI 칩을 만드는 데 있어서는 TSMC를 대체할 만한 좋은 대안이 없습니다. 엔비디아, AMD, 심지어 인텔도 AI 칩을 만들기 위해 대만 세미의 최첨단 팹에 의존하고 있습니다.

HP 엔터프라이즈/델:

두 하드웨어 회사 모두 엔비디아 기반 AI 서버에 대한 수요가 급증하고 있으며, Dell 역시 다가오는 AI PC 물결의 혜택을 누릴 준비가 되어 있습니다. 그리고 가격도 저렴합니다. 두 회사 모두 미래 수익의 약 1배에 거래되고 있습니다.

Microsoft:

Microsoft는 OpenAI의 부상, 회사의 Azure 클라우드에 대한 수요 증가, 다양한 AI 코파일럿, 검색 분야에서 최소한 구글의 한계 경쟁자로서의 Bing의 점진적인 복귀 등 다각도의 혜택을 누릴 수 있는 기업입니다.

이보다 더 좋은 위치에 있는 소프트웨어 회사는 없습니다.

Adobe:

크리에이티브 및 마케팅 소프트웨어 분야의 지배적인 기업인 Adobe는 AI에 올인하고 있습니다.

월스트리트에서는 AI 신생 기업과의 경쟁을 우려하고 있지만(올해 주가는 12% 하락), Adobe는 이미 AI가 강화된 콘텐츠 제작 소프트웨어 버전에서 실질적인 수익을 창출하기 시작했습니다. 지금 매수하세요.

6/24, 월가의 투자의견 및 주가전망 보고서

6/24,배런스, 마이크론, Arm, AI에 투자하기엔 엔비디아보다 마이크론이나 Arm이 더 안전

투자자들은 인공지능에 대한 확실한 베팅으로 엔비디아(NVDA)를 받아들였다.

이번 주 Barron’s의 Eric J. Savitz는 이번 주 기사에서 엔비디아가 AI 모델 훈련 및 추론에 사용되는 칩 시장을 장악하게 되었다고 말합니다.

하지만 지난 네 번의 실적 보고서에서 엔비디아의 분기별 성장률은 88%에서 34%, 22%에서 18%로 둔화되었습니다.

저자는 현재 엔비디아 주식과 같은 영웅적인 가정이 필요하지 않은 AI 베팅이 있다고 말합니다. 즉, 마이크론(MU), 아리스타 네트웍스(ANET), 코닝(GLW), Arm(ARM), 퀄컴(QCOM), 소프트뱅크(SFTBY), 오라클(ORCL), TSMC(TSM), HP 기업(HPE), 델(DELL), 마이크로소프트(MSFT) 및 Adobe(ADBE) 등이 그 예시입니다.

6/24,씨티, 마이크로소프트 목표주가를 495달러에서 520달러로 상향 조정

씨티는 마이크로소프트 목표주가를 495달러에서 520달러로 상향 조정하고 투자의견 매수 등급을 유지했습니다.

OpenAI의 매출 성장 헤드 라인은 성장 관점에서 Microsoft에 긍정적이며 Azure의 강점을 시사하지만, 컨센서스 모델은 Microsoft가 영업 외 비용 라인에서 OpenAI 지분으로 인해 발생할 손실을 과소 평가할 수 있다고 분석가는 연구 노트에서 투자자들에게 말합니다.

Citi는 컨센서스 주당 순이익 추정치가 향후 4~5분기 동안 다른 모든 것을 고려할 때 4~5% 정도 과장되었을 수 있다고 생각합니다.

그러나 회사는 2027 회계연도 추정치를 상향 조정하여 목표 주가를 상향 조정했습니다.

6/24, 멜리우스 리서치, 엔비디아 목표주가 125달러에서 160달러로 상향 조정

멜리우스 리서치는 엔비디아의 목표주가를 125달러에서 160달러로 상향 조정하고 투자의견 매수 등급을 유지했습니다.

6/24, 울프리서치, 마이크론 목표주가를 $150에서 $200로 상향

Wolfe Research의 분석가 Chris Caso는 Micron 목표주가를 $150에서 $200로 올렸으며 투자의견 Outperform 등급을 유지합니다.

이 회사는 다음 주 분기 보고서에서 더 강력한 업계 상황과 HBM에 대한 낙관론으로 마이크론 추정치를 높이고 있습니다.

Wolfe는 단기적인 조건이 강세 전망의 이유가 아니라 장기적으로 회사의 주당 순이익이 20달러에 이르는 그럴듯한 사례를보고 있다고 덧붙였습니다.

레이몬드 제임스, 마이크론 목표주가를 130달러에서 160달러로 상향 조정

레이몬드 제임스는 3분기 실적 발표를 앞두고 마이크론 목표주가를 130달러에서 160달러로 상향 조정하고 투자의견 ‘아웃퍼폼’ 등급을 유지했습니다.

이 애널리스트는 리서치 노트에서 투자자들에게 대만 지진으로 인한 물량 영향을 상쇄 할 수있는 가격 강세에 대한 비트와 인상을 기대한다고 말합니다.

레이몬드 제임스는 현재 이 사이클에서 최고 주당순이익이 12달러가 넘을 것으로 보고 있으며, 더 길고 강력한 사이클과 HBM의 점진적인 성장 전망을 고려할 때 더 높은 멀티플이 정당하다고 생각합니다.

블름버그, 마이크론 칩 제조 공장 계획, ‘박쥐 문제’로 복잡해져

마이크론은 환경 검토 과정에서 화이트 파인 커머스 파크에 서식하는 멸종 위기 북미 박쥐 두 종을 발견하고 이제 동물들을 위한 새로운 서식지를 찾거나 만들어야하기 때문에 뉴욕에 계획된 수십억 달러 규모의 칩 제조 공장 건설에 아직 착수하지 않았다고 블룸버그의 매켄지 호킨스가 보도했습니다.

박쥐 문제는 훨씬 더 광범위한 주 및 연방 검토 과정의 일부로, 마이크론의 2025년 착공을 앞당겼지만 “몇 달의 지연이 프로젝트나 프로그램 전체에 치명타를 입히는 것은 결코 아니다”라고 보고서는 덧붙였습니다.

6/24,블름버그, AMD 침해, 비즈니스에 큰 영향 없을 것, 블룸버그 보도

05:47 AMD AMD는 해커들이 최근 사이버 공격 중에 타사 공급업체 웹 사이트에서 특정 AMD 제품 조립과 관련된 제한된 정보에 액세스했지만 비즈니스에는 큰 영향을 미치지 않을 것으로 예상한다고 블룸버그의 Ian King이 보도했습니다.

AMD는 이번 주 인텔브로커가 자사 시스템을 침해했다는 보고를 받은 후 조사를 시작했으며, AMD는 침입으로 비즈니스에 중요한 정보를 얻지 못했다는 사실을 발견했다고 King은 말합니다.

회사 대변인은 “조사 결과, 특정 AMD 제품을 조립하는 데 사용되는 사양과 관련된 제한된 양의 정보가 타사 공급업체 사이트에서 액세스된 것으로 판단됩니다.”라고 말했습니다. “이번 데이터 유출이 당사의 비즈니스나 운영에 중대한 영향을 미치지는 않을 것으로 생각합니다.”

6/24, 타이그리스 파이낸셜, 퀄컴 목표주가를 238달러에서 270달러로 상향 조정

타이그리스 파이낸셜 애널리스트 이반 파인세스는 퀄컴 목표주가를 238달러에서 270달러로 상향 조정하고 투자의견 매수 등급을 유지했습니다. 이 회사는 모바일 장치에 AI 기능과 처리 능력을 제공하기위한 지속적인 발전과 통신 기술 분야에서 지속적인 혁신 역량과 시장 선도적 인 위치로부터 점점 더 많은 혜택을받을 것이라고 말했습니다.

애널리스트는 리서치 노트에서 새로운 스냅드래곤 프로세스 도입 및 통합, 스냅드래곤 프로세서 기반 Windows 기반 노트북 및 커넥티드 디바이스 출시, 지속적인 자동차 통합 이점을 누릴 수 있는 유리한 위치에 있다고 설명하며, 퀄컴은 여전히 투자자들에게 유리한 위치를 점하고 있다고 말합니다.

6/24, 바크레이즈, 테슬라 2분기 판매량, 컨센서스를 하회할 전망

  • 2분기 테슬라 판매량 예상 41.5만대
  • 이는 월가 컨센서스 44.4만대에 미치지 못하나
  • 매수측 기대체에는 부합할 듯

Barclays는 테슬라 2분기 판매량이 전년 동기 대비 11% 감소한 415,000대이며 컨센서스 예상치인 444,000대를 밑돌 것으로 예상합니다.

그러나 이 회사는 이 추정치가 “다소 완화된 매수 측 기대치에 어느 정도 부합한다”고 보고 있으며, 테슬라가 집계한 최종 컨센서스 추정치는 더 낮아질 것으로 예상하고 있습니다.

애널리스트는 리서치 노트에서 테슬라가 2024년과 2025년 추정치에 대해 지속적으로 부정적인 수정에 직면할 가능성이 높기 때문에 소프트 딜리버리 결과는 투자자들의 관심을 현재 테슬라의 어려운 펀더멘털 환경으로 돌릴 수 있다고 말합니다.

6/24, Monness, 팔란티어 투자의견을 ‘과대평가’로 매도로 다운그레이드

모네스 크레스피 애널리스트 브라이언 화이트는 목표주가 20달러로 팔란티어 투자의견을 중립에서 매도 하향 조정했습니다.

이 애널리스트는 투자의견 하향의 이유로 주식의 ‘과대평가’를 꼽았습니다.

애널리스트는 리서치 노트에서 투자자들에게 18개월의 인공지능 ‘선전 주기’에 부응하지 못한 기업용 소프트웨어의 ‘암울한’ 수익 시즌이었다고 말합니다.

이 회사는 시장이 “과도한 밸류에이션을 가진 소프트웨어 주식을 점점 더 기피할 것”이라고 믿습니다. 개장 전 거래에서 팔란티르의 주가는 3% 하락한 24.74달러입니다.

6/24, 웰스파고. 크라우드스트라이크, 긴축 지출 환경 속에서도 여전히 탑픽

웰스 파고 애널리스트 앤드류 노윈스키가 크라우드스트라이크에 대해 비중확대 등급과 목표주가 435달러를 재차 강조하며 긴축 지출 환경 속에서도 크라우드스트라이크는 여전히 탑픽이라고 말했습니다.

이 회사의 올해 중반 CIO 설문조사 결과에 따르면 2024년 하반기에도 거래 성사가 어려워지면서 지출이 타이트하게 유지될 것으로 예상됩니다.

애널리스트는 리서치 노트에서 Crowdstrike는 이러한 어려운 역학 관계 속에서 성장하는 동시에 영업이익률과 잉여 현금 흐름 마진을 확대할 수 있는 몇 안 되는 벤더 중 하나라고 말합니다.

6/24, 웰스파고, 스노우플레이크 목표주가를 225달러에서 200달러로 낮춘

웰스 파고 애널리스트 마이클 터린은 스노우플레이크의 목표주가를 225달러에서 200달러로 낮추고 투자의견 비중확대 등급을 유지했습니다.

이 회사는 스토리와 투자의견 내러티브 노이즈를 고려할 때 주가가 프리미엄에 있고 단기적으로 범위가 제한 될 가능성이 있음을 인정하지만 핵심이 안정화되고 신제품 노력이 구체화됨에 따라 잠재적 인 재평가에 대한 상승 여력이 있다고 보고 있습니다.

영월 단종 유배지 근처, 붉은 매자나무 언덕, 영월 용마루나무 출사

이번에는 영월 용마루나무 출사기를 정리해 본다.

  • 출사일 : 2024년 6월 20일
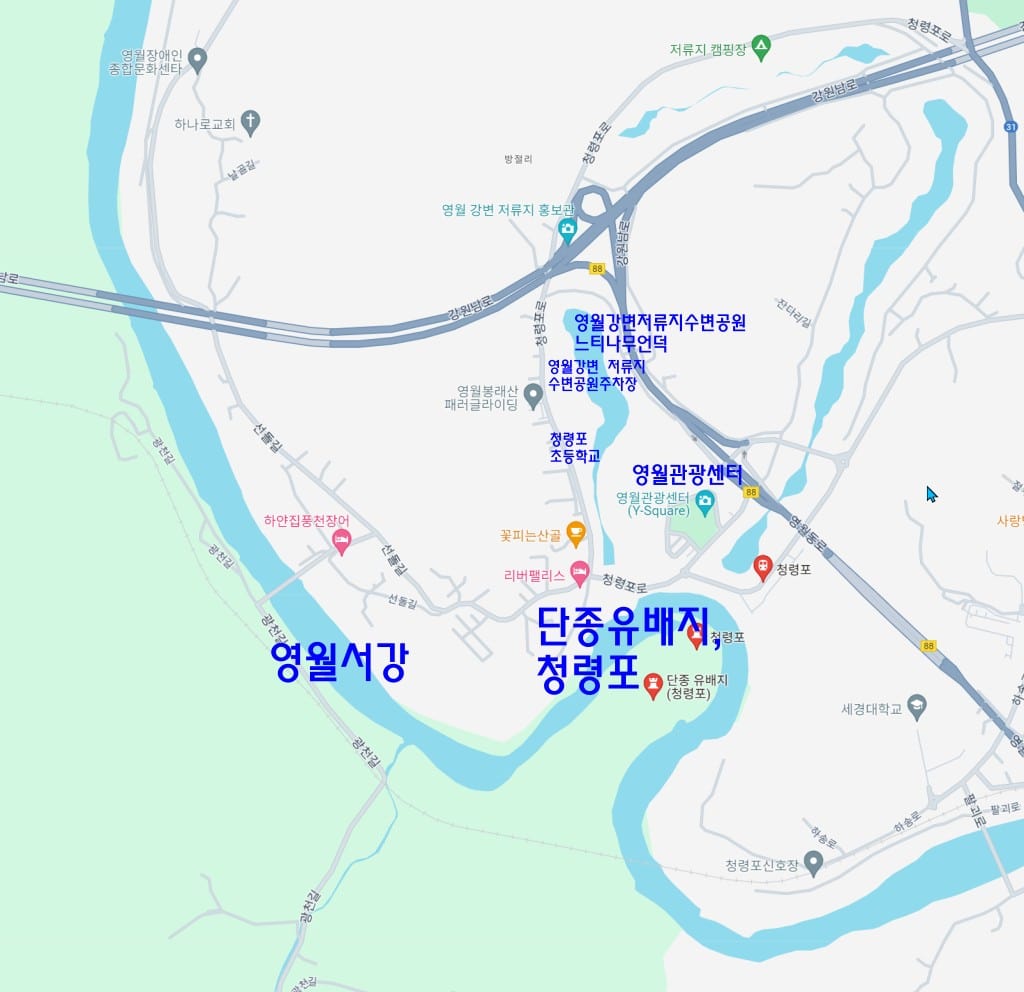
  • 출사장소 : 영월강변 저류지 수변공원 느티나무언덕
    출사장소 네비 : 영월강변 저류지 수변공원주차장, 청령포 초등학교
  • 당시 날씨 : 오전에는 구름없이 매우 맑았으나 오후들어 구름이 증가하는 제한적으로 맑은 날씨였음
  • 주변에는 단종유배지 청령포가 있어 갗이 둘러보념 좋을 것 같다.
영월 단종 유배지 근처, 붉은 매자나무 언덕, 영월 용마루나무 출사 1

1박2일에 나왔던 느티나우 언덕, 영월 용마루나무

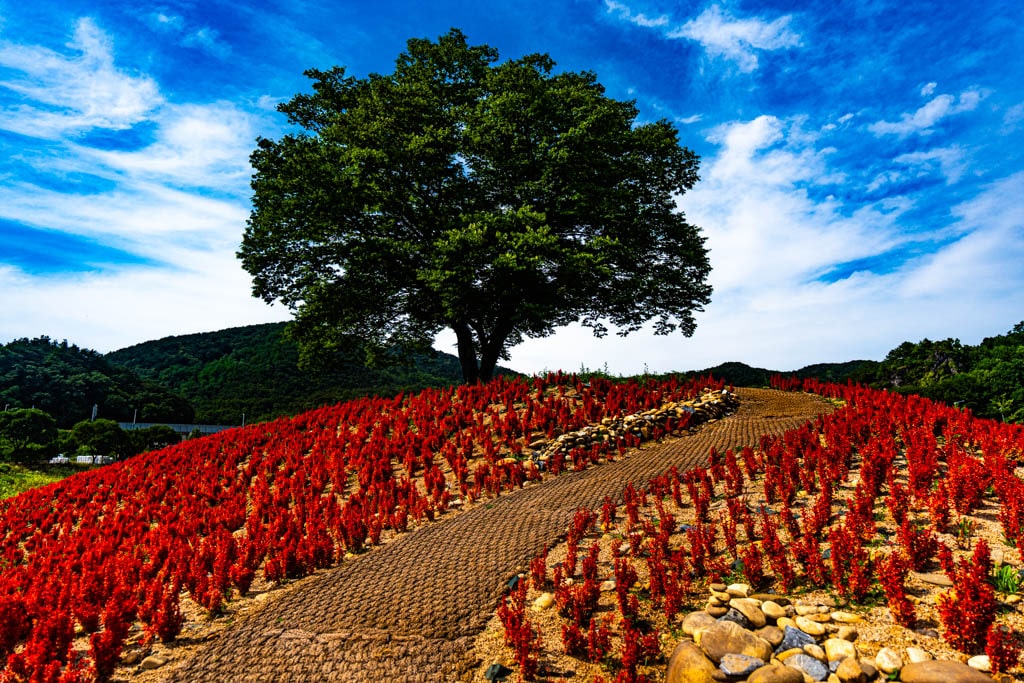
이번 출사 대상인 영월 용마루나무는 영뤌군으로 들어오는 도로 입구 노른쪽 영월강변에서 빨간 나무언덕에 서있는 모습으로 눈에 확 뜨인다고 한다. 나는 반대길로 가서 영월군 도로 입구에서의 풍경을 보지는 못했다.

영월 용마루나무는 예늘프로그램인 1박2일에서도 소개된 곳이라도 한다. 낮에는 빨간 언덕위에서 멋진 자태를 뽑내고 밤이면 야간 조명으로 물든 멋진 모습을 보여준다고 한다.

여기 영월강변 저류지 수변공원을 방문하는 방문객이라면 낮과 밤 모두 멋진 풍광을 보여준다고 한다.

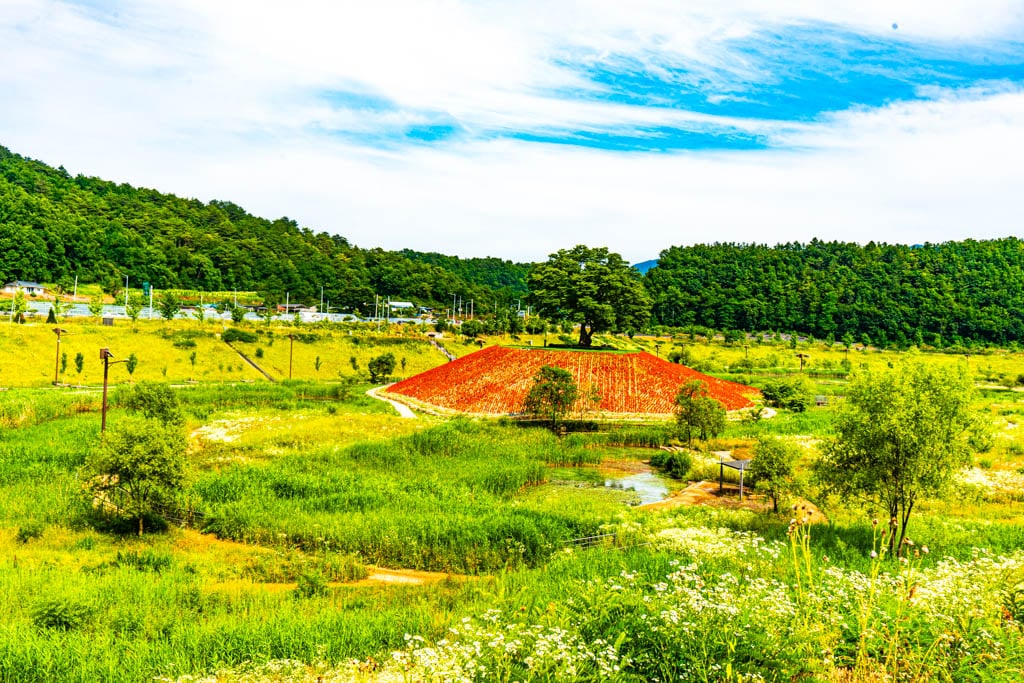
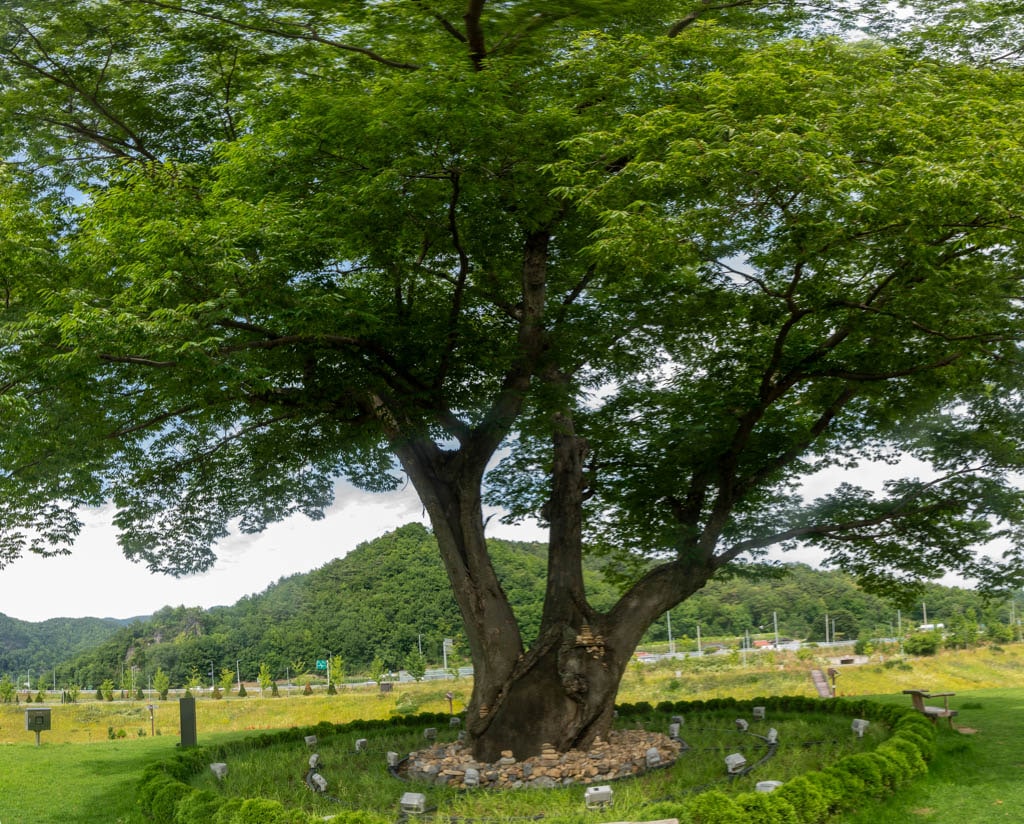
영월 용마루나무, 영월강변 저류지 수변공원 붉은 매자나무 언덕위 느티나무언덕
영월 용마루나무, 영월강변 저류지 수변공원 붉은 매자나무 언덕위 느티나무언덕,Photo by Happist

물어물어 간신히 만난 용마루나무

인터넷 검색 당시 청령포 원예라고 명시되어 있어서 영월 청령포 원예를 네비에 치고 갔더니 어느 조그만한 꽃집이 나온다.

아무리 눈을 씻고 쳐다보아도 그런 느티나무가 있을리가 없을텐데 그래도 한번 물어나 보자는 마음이 들었다.

길 건너 아파트 주차장에 주차 후 꽃집에 들어가 사진을 보여주며 이 나무를 어디서 볼 수 있냐고 물으니 내가 돌아왔던 길을 가리키며 저길로 가서 축협이 나오면 꺽으라고 알려준다.

나는 꼭 걸어가야만 하느냐 차로는 못가느냐하니(솔직히 그날은 너무 더웠다) 그길로 죽가라고 한다. 주차장이 매우 널널하다고 했다.

나중에 생각하면 나는 알려주는 길을 듬성듬성 알아들은 셈이다. 나중에 보니 거기서는 도저히 걸어갈 수 없는 아주 아주 먼 거리였다 자동차로 20분이상 갔으니까.

그길로 5분이상 천천히 달려 축협을 봤는데 어딘지 모르겠더라 그래서 그 동네 공원에서 주차 후 한참을 헤매다가, 인터넷을 검색하다가 포기하고 근처 카페에 들어가 사장님에게 문의하니 저류지 어쩌고 하면서 청령포 초등학교나 영월광광안내소로 가보라고 한다.

그래서 청령포 초등학교나 영월광광안내소 중에서는 그래도 영월관광안내소가 나을듯 싶어 영월관광안내소를 네비에 치고 가니 엄청 달려서 영월 관광센터가 나온다.

주차장 입구의 아저씨에게 청령포 길을 물으니 앞의 언덕길을 가리키며 회전교차로에서 좌회전해서 가다 내리막길에서 왼쪽으로 빠지는 길이 나오느데 거기로 가라고 한다. 네비치지말고 가리킨대로 가라고..

가리키는 대로 왼쪽길로 내려가니 강변이 보인다. 길을 알려주신 분들이 계속 이야기하던 저류지인듯 싶다. 천변길을 따라 한바퀴를 돌았는데 느티나무는 많았지만 목표로 하는 느티나무는 보이지 않는다.

바로 언덕처럼 생긴 언덕에 느티나무가 바로 보일것이라는 이야기는 어디 간것일가 내가 잘못 알아먹은 것은 아닐까

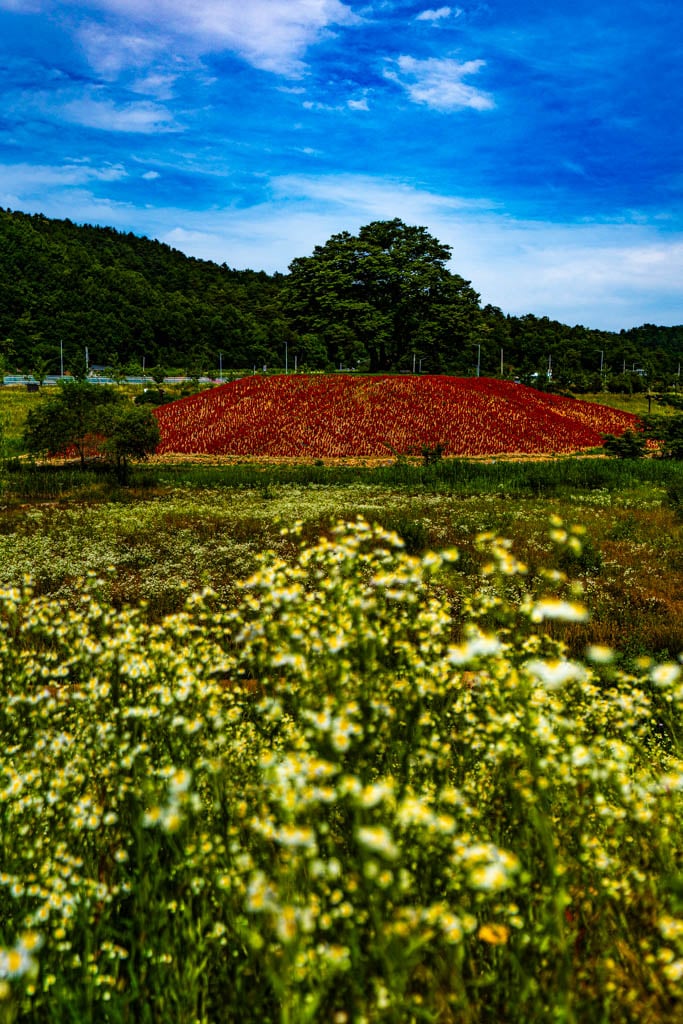
그래서 두번째로 길을 떠나 좀더 멀리 천변길을 따라 달렸다 얼마 후 천변에 붉은 꽃과 그 언덕위에 푸른 느티나무가 있는 관경을 볼 수 있었다.

영월 단종 유배지 근처, 붉은 매자나무 언덕, 영월 용마루나무 출사 2
영월 단종 유배지 근처, 붉은 매자나무 언덕, 영월 용마루나무 출사 3

보니 그 근방에 청령포초등학교가 있다. 처음부터 청령포초등학교를 치고 오면 쉬웠을 것 같다.

나중에 구글 지도로 확인해보니 청령포는

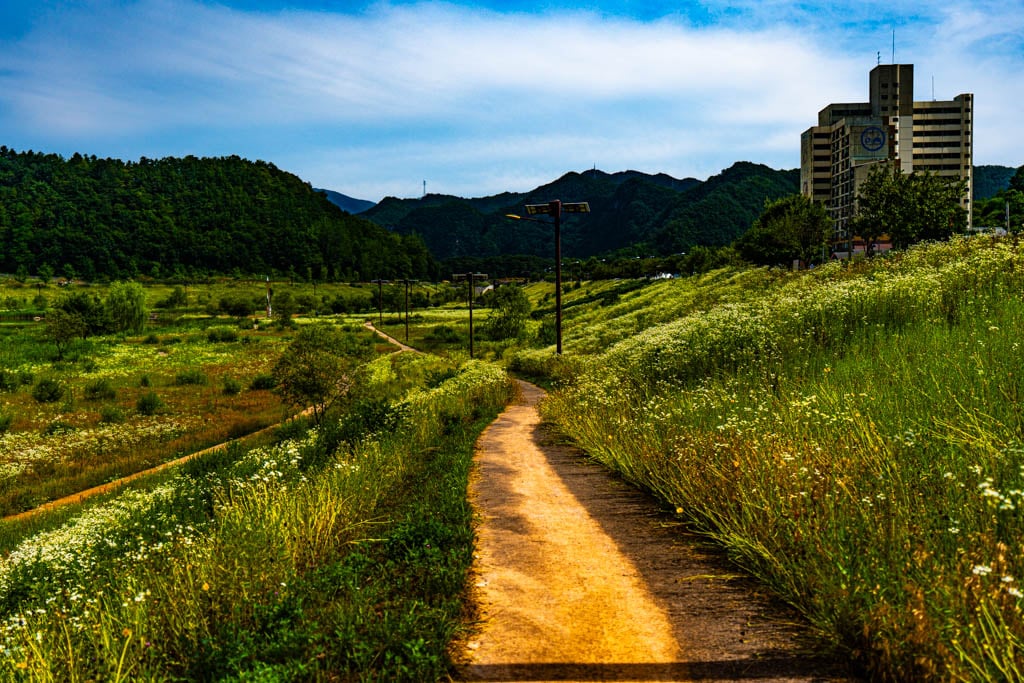
길가에 적당히 주차 후 카메라를 들고 하천으로 내려갔다. 잡초가 우거져서 직진으로 가지못하고 길을 따라 우회할 수 밖에 없었다.

영월 단종 유배지 근처, 붉은 매자나무 언덕, 영월 용마루나무 출사 4

구글 지도로 확인해보니 이 느티나무 언덕은 영월강변 저류지 수변공원 느티나무언덕이라고 표시되어 있다.

영월 단종 유배지 근처, 붉은 매자나무 언덕, 영월 용마루나무 출사 5
영월 단종 유배지 근처, 붉은 매자나무 언덕, 영월 용마루나무 출사 6

느티나무 언덕은 붉은 매자나무 꽃으로 장식되어 있는데 멀리서보면 마치 붉은 장식으로 덮인 무덤처럼 보인다. 또는 붉은 왕관위에 솟아오른 나무처럼 보이기도 한다.

영월 단종 유배지 근처, 붉은 매자나무 언덕, 영월 용마루나무 출사 7
영월 단종 유배지 근처, 붉은 매자나무 언덕, 영월 용마루나무 출사 8

단종 유배지(청령포)

영월 용마루나무에 대해서 확인하는 과정에서 청령포는 단종 유배지라는 것을 알았다. 미리 알았다면 느티나무르 보고 근방에 있는 단종 유배지를 찾아볼 것 그랬다.

당종 유배지 청령포는 청령포 관음송 등 내가 좋아하는 소나무들이 많이 있어 좋은 출사 꺼리가 되었을 것이다.

다음에 출사를 나간다면 영월강변 저류지 수변공원 느티나무언덕를 보고 이어서 단종 유배지(청령포)를 둘러봐야겠다.

웨드부시, 엔비디아 인공지능 시대 지배력, 엔비디아 시총 4조달러 낙관

웨드부시 애널리스트 댄 아이브스(Dan Ives)는 인공지능 시대에 엔비디아의 지위를 강조하면서, 시가총액 4조 달러 도달이 가능하다고 전망했다.

엔비디아 시총 4조달러 낙관

댄 아이브스는 엔비디아는 시총 1위르 유지하면서 가장 먼저 시총 4조 달러를 달성할 것으로 전망했다.

“엔비디아는 ▲ 마이크로소프트(MSFT) ▲ 애플(AAPL)을 제치고 시가총액 1위로 올라섰고, 앞으로도 1위 지위를 유지하면서 가장 먼저 시가총액 4조 달러에 도달할 수 있을 것이다”.

웨드부시, 엔비디아 인공지능 시대 지배력, 엔비디아 시총 4조달러 낙관 9

엔비디아의 인공지능 프로세서 장악은 핵심적인 원자재를 장악한 것과 마찬가지

그는 인공지능 시대 엔비디아가 인공지는 프롯[서 시장을 주도하는 것은 금과 석유와 같은 핵심적인 원자재 공급을 엔비디아가 지배하고 있음을 의미한다고 주장했다.

“인공지능 시대, 엔비디아가 인공지능 프로세서 시장을 주도하고 있는 것은 곧 금과 석유와 같은 핵심적인 원자재 공급을 엔비디아가 지배하고 있음을 가리킨다”

인공지능 2,3번째 파도가 몰려와 IT섹터의 강세가 수년간 이어질 것

AI 파도, Image from Samsung Securities

아울러 현재는 인공지능 시대의 첫번째 파도로 엔비디아와 마이크로소프트가 그 수혜를 입고 있으며, 앞으로 다가올 두번째, 세번째 파도가 일것이므로 이러한 파도로 IT섹터 강세장이 몇년간 더 이어질 것으로 전망했다

“현재 인공지능 혁명에서 나타나고 있는 엔비디아와 마이크로소프트 등의 수혜는 첫 번째 파도에 불과하며, 앞으로 두 번째, 세 번째 파도가 발생할 것이다. 이는 IT 섹터를 중심으로 한 강세장이 앞으로 2~3년 이상 더 이어질 것임을 시사한다”고 전망했다.

인공지능 수혜주

웨드부시는 엔비디아 외에 다음 기업들이 핵심적인 인공지능 수혜주라고 열거했다.

  • 팔란티어 테크놀로지스(PLTR)
  • 몽고DB(MDB)
  • 서비스나우(NOW)
  • 델 테크놀로지스(DELL)
  • 오라클(ORCL)
  • 아마존닷컴(AMZN)
  • 메타 플랫폼스(META)
  • 알파벳(GOOGL)

로이터, 갈림길에 선 엔비디아 투자자들, 이익실현이냐 추가 상승을 기다릴 것이냐

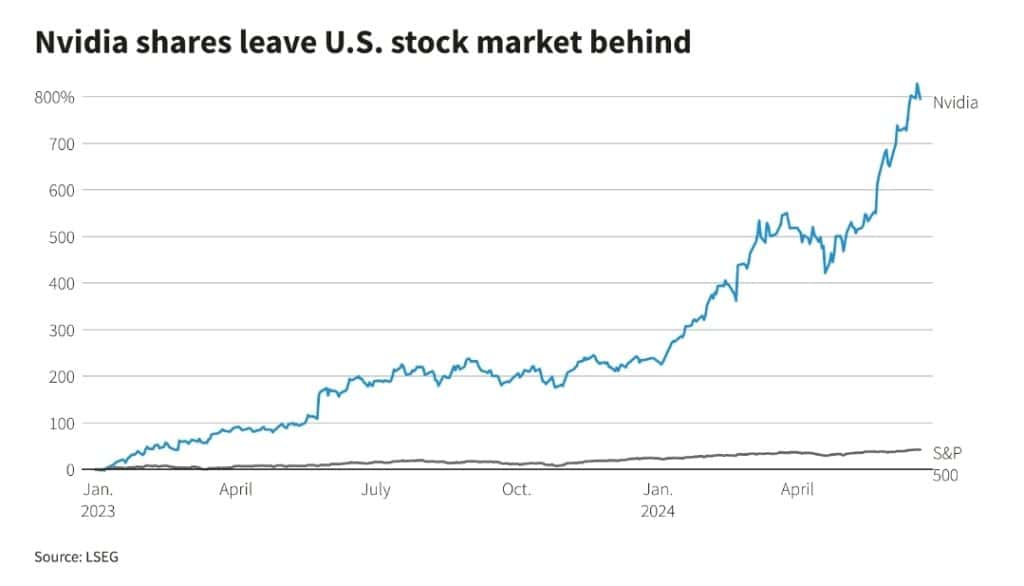
엔비디아 주식의 엄청난 랠리로 인해 투자자들은 현금화할지, 더 많은 이익을 위해 보유할지, 아니면 지난 1년 동안 세 배로 오른 주식을 쫓을지 고민하고 있습니다.

이번 주 엔비디아는 2022년 10월 이후 주가가 1,000% 이상 급등한 데 힘입어 잠시 시가총액 1위에 올랐습니다. 지난 12개월 동안 206% 상승했습니다.

엔비디아 강세론자들은 더 많은 이익이 올 것이라고 말합니다.

캘리포니아주 산타클라라에 위치한 엔비디아는 인공 지능 애플리케이션을 지원하는 칩의 지배적인 공급업체로서 거대한 기술 변화의 최전선에 서 있습니다.

이번 회계연도 매출은 1,200억 달러로, 다음 해에는 1,600억 달러로 증가할 것으로 예상됩니다. 이에 비해 마이크로소프트는 이번 회계연도 매출이 약 16% 증가할 것으로 예상됩니다.

눈에 띄는 실적에 더 많은 이익을 놓칠까 두려워하는 투자자들이 몰려들고 있습니다. 하지만 이로 인해 엔비디아 주가는 더 높은 가치를 갖게 되었습니다.

예를 들어, 올해 수익 대비 주가 비율은 80%까지 상승했습니다. 이는 나쁜 소식이 전해질 때 회사의 주가가 급락하는 데 더 취약해질 수 있습니다.

Horizon Investment Services의 CEO인 척 칼슨은 알와 같이 주장합니다.

“과거에 있었던 일이 투자 결정에 영향을 미쳐서는 안 됩니다.”
“하지만 엔비디아 같은 주식의 경우, 쫓기는 느낌이 들기 때문에 투자 결정에 영향을 미치지 않는 것이 매우 어렵습니다.”

로이터, 갈림길에 선 엔비디아 투자자들, 이익실현이냐 추가 상승을 기다릴 것이냐 10

엔비디아 투자 전망

지금까지 엔비디아의 주가 추이는 낙관적인 투자자에게는 보상을, 의심하는 투자자에게는 벌을 주었습니다.

2024년 주가는 164% 상승하여 시장 가치가 3조 2,000억 달러 이상으로 급등하면서 이번 주에 잠시 마이크로소프트와 애플을 앞질렀습니다.

낙관적인 투자자들은 엔비디아의 AI 칩 부문 지배력을 강세장의 주요 원인으로 꼽습니다.

엔비디아 칩의 고성능은 AI 데이터 센터에서 대체하기 어렵습니다. 개발자가 AI 프로세서를 프로그래밍하는 데 사용하는 독점적인 소프트웨어 프레임워크도 이러한 장점에 더해집니다.

Spear Invest의 창립자이자 최고투자책임자인 Ivana Delevska는 월스트리트 애널리스트들이 예측하는 것 이상의 수익 상승을 기대하면서 엔비디아 주가에 대한 낙관적인 전망을 유지하고 있습니다.

엔비디아는 스피어 알파 ETF의 상위 보유 종목으로, 펀드의 약 14%를 차지하고 있습니다.

델레브스카는 엔비디아 수익이 견고하게 엔비디아 주가를 뒷받침하고 잇다고 주장합니다.

“(주가가) 지금처럼 올랐지만 수익이 실제로 움직이지 않는다면 매우 걱정스러울 것입니다. 하지만 지금과 같은 상황에서는 수익이 상당히 견고하게 뒷받침되고 있습니다.”

실제로 LSEG 데이터스트림에 따르면 엔비디아의 주가수익비율은 약 45로, 연초 25에서 상승한 후에도 5년 평균 주가수익비율인 41보다 약간 높은 수준에 불과합니다. 동시에 이 밸류에이션은 약 1년 전의 84 이상에서 하락한 것입니다.

엔비디아 칩의 기회요인이 과소평가되고 있다.

플럼 펀드의 대표인 톰 플럼은 AI를 넘어서는 엔비디아의 칩에 대한 기회가 과소평가되고 있다고 생각한다고 말했습니다.

이 회사는 7년 이상 엔비디아 주식을 보유하고 있으며, 두 개의 펀드에서 가장 큰 비중을 차지하고 있습니다.

“우리가 진정으로 이야기하는 것은 데이터와 데이터에 대한 액세스입니다.”
“그리고 그들은 이를 가능하게 하는 가장 빠르고 스마트한 칩을 가지고 있습니다.”

로이터, 갈림길에 선 엔비디아 투자자들, 이익실현이냐 추가 상승을 기다릴 것이냐 11

엔비디아 투자에서 주의 사항?

엔비디아가 앞으로 놀라운 성과를 거둘 것이라는 전망에 대해 경계하는 사람들도 있습니다.

엔비디아 고객들이 엔비디아 제품을 충분히 소화할 수 없을 듯

동아 데이비슨의 애널리스트 길 루리아는 엔비디아가 “진정으로 혁신적인” 제품을 보유하고 있으며 “전례 없는 성장”을 기록했다고 말했다. 그러나 그는 목요일에 주가가 130.78 달러 인 것에 비해 주식에 대해 “중립”등급과 목표 주가는 90 달러입니다.

몇 년 후를 내다보며 루리아는 엔비디아의 고객들이 회사의 가치를 뒷받침하는 월스트리트의 수익 추정치를 끌어올릴 만큼 충분히 소비할 수 있을지 의문이라고 말했습니다.

“엔비디아에 대한 경고는 장기적인 전망에서 비롯된 것입니다.”
“이러한 유형의 성능은 유지하기가 매우 어렵습니다.”

인공지능은 현재 과대포장되엇고 장기적으로 과소포장되어 있다

억만장자 투자자 스탠리 드루켄밀러는 지난달 CNBC 텔레비전과의 인터뷰에서 2024년 엔비디아에 대한 큰 베팅을 줄이면서

“AI가 지금은 약간 과대 포장되어 있지만 장기적으로는 과소 포장된 것일 수 있다”고 말했습니다.

호라이즌 투자 서비스의 칼슨은 엔비디아를 ‘매수’로 간주하지만, 상대적으로 비싼 밸류에이션으로 인해 호라이즌의 약 30개 주식 포트폴리오에 포함되기는 어려울 것으로 예상합니다.

엔비디아 경쟁자 등장

다른 우려 사항으로는 엔비디아의 시장 선도적 지위를 약화시키는 경쟁이 궁극적으로 발생할 수 있다는 점입니다.

거대 기술 기업인 Microsoft, 메타 플랫폼, 구글 소유의 알파벳은 AI 컴퓨팅 역량을 구축하고 제품과 서비스에 해당 기술을 추가하기 위해 경쟁하고 있습니다.

주식의 공정가치가 105달러인 모닝스타의 애널리스트들은 아마존, 마이크로소프트, 메타 플랫폼과 같은 주요 공급업체들이 결국 이 회사에 대한 의존도를 낮추고 공급업체 기반을 다각화할 것이라고 말했습니다.

Morningstar의 브라이언 콜로의 주장 : 엔비디아 대안이 나타날 조조짐이 보이면 엔지디아 상승세는 제한될것

“엔비디아는 현재 AI를 지배하고 있으며, 향후 10년 동안 이러한 선두를 유지할 수 있다면 회사의 수익성에는 한계가 없습니다.”

“그러나 대안이 성공적으로 개발될 조짐이 보이면 엔비디아의 상승세가 의미 있게 제한될 수 있습니다.”

6/21, 월가의 투자의견 및 주가 전망 보고서

7/21, 파이퍼, 애플 PCC의 ‘진정한 기회’를 알기에는 ‘너무 이르다’

파이퍼 샌들러는 애플(AAPL)이 기기에서 처리하기에는 너무 큰 요청에 대한 프라이빗 AI 처리 시스템인 PCC를 공개하면서 CDN 벤더, 특히 Cloudflare(NET)의 기회에 대한 관심이 높아졌다고 언급합니다.

또한 2021년 Apple이 iCloud Private Relay를 처음 출시했을 때 Cloudflare, Akamai(AKAM), Fastly(FSLY) 모두 “이 서비스 제공의 일부”임을 확인하는 블로그 게시물을 게시했기 때문에 Piper는 이 세 CDN 모두 PCC 아키텍처에 언급된 “OHTTP-Relay”로 활용될 가능성이 높다고 보고 있습니다.

Piper는 관련성이 있다고 생각되는 세 CDN 모두와 논의하고, 업계 전문가와 대화하고, Apple 및 CDN의 발표 자료를 분석한 후 “진정한 기회를 판단하기에는 너무 이르다”고 생각하지만, 기본 기회는 캡슐화된 HTTP 요청을 전송하는 것이며, 예상 가격을 고려할 때 그 자체로 5천만 달러 미만일 가능성이 있다고 분석합니다.

웰스, 클라우드플레어, 애플의 새로운 PCC 아키텍처에 내장될 가능성이 있다

웰스 파고 애널리스트 앤드류 노윈스키는 클라우드플레어(NET)가 올 가을에 GA가 될 애플의 새로운 PCC 아키텍처에서 OHTTP 공급업체로 선정될 가능성이 높으며, 이는 25 회계연도에 매출 성장에 도움이 될 것이라고 전망했습니다.

애플이 타사 공급업체를 공개하지 않았기 때문에 “경영진으로부터 이 계약에 대한 확답을 듣지 못할 수도 있다”고 웰스는 인정합니다.

Wells는 클라우드플레이어 투지의견 비중확대(Overweight) 등급을 부여하고 목표 주가를 105달러로 책정했습니다.

모건스탠리, 썬 컨트리의 아마존 거래로 연간 EPS에 1달러 이상 추가될 수 있다,

썬 컨트리(SNCY)는 목요일 아마존(AMZN)과의 계약을 2037년까지 선택적으로 연장하고 화물기를 12대에서 20대로 확장했다고 발표했다고 모건 스탠리가 연구 노트에서 투자자들에게 전했습니다.

이는 주식에 중요한 촉매제이며 2H25부터 연간 1달러 이상의 주당 순이익을 추가 할 수 있다고 분석가는 말합니다.

이 회사는 Sun Country 투자의견 비중 확대 등급 또는 21 달러 목표 주가를 변경하지 않았습니다.

6/21, 케뱅크, 메타 목표주가 475달러에서 540달러로 상향 조정

KeyBanc은 메타 목표 주가를 475달러에서 540달러로 상향 조정하고 투자의견 비중 확대 등급을 유지했습니다.

분기 대비 메타 광고 가격은 의미 있는 상승세를 보였습니다. 이는 참여도, 광고 관련성, 광고주 수익률 전반에 걸쳐 AI의 지속적인 발전이 반영된 결과라고 키뱅크는 보고 있습니다.

이를 자사 모델에 반영하여, 이제 메타는 2분기 수익 가이던스의 상단에 근접할 것으로 예상하고 있습니다.

6/21,분석가 쿼망치, 알파 앤 오메가, 새로운 GB200 공급업체가 될 것으로 예상

애널리스트 밍치 쿠오는 Medium의 게시물에서 최근 조사에 따르면 엔비디아가 다양한 AI 시스템의 제품 라인 조달과 인증을 통합하여 공급업체 인증 프로세스를 가속화하기 시작했다고 밝혔습니다.

이 애널리스트는 현재 HGX/DGX H100용 MOSFET 및 전력 IC를 공급하는 Alpha & Omega가 새로운 GB200 공급업체가 되어 올해 말까지 출하를 시작하여 Renesas 및 MPS 같은 공급업체로부터 높은 ASP GB200 주문의 시장 점유율을 확보할 것으로 예상하고 있습니다.

스티펠, 엔비디아 목표주가 114달러에서 165달러로 상향 조정

Stifel은 엔비디아 목표주가를 114달러에서 165달러로 상향 조정하고 투자의견 매수 등급을 유지했습니다.

이 회사는 회사의 최근 주식 분할을 반영하고 26 회계연도에 B 시리즈 플랫폼의 더 높은 기여도 가정을 반영하고 27 회계연도 또는 2026 회계연도 추정치를 도입하기 위해 모델을 업데이트하고 있습니다.

NVIDIA 풋 매수자, 당일 5% 수익 실현

기초 주식이 $136.23에 거래되던 어제 13:54ET에 2,910 NVIDIA(NVDA) 6/28 주간 140 풋에 대해 $6.20 오퍼를 올린 매수자의 수익이 주목할 만합니다. 주가는 135.58달러에 마감했고, 풋 옵션은 6.53달러로 18만 4천 달러의 지출에 대해 5%인 9만 7천 달러의 시가총액 대비 수익을 올렸습니다.

6/21,모건스탠리, 투자자들은 테슬라의 ‘다른 것’에 대비해야 한다

모건 스탠리는 연구 노트에서 투자자들에게 테슬라가 여전히 자동차를 만들겠지만, 테슬라의 과학 및 비즈니스 진화의 다음 전략적 단계를 설명하는 마스터 플랜 4를 공개한 후 ‘다른 것’에 대비해야 한다고 말합니다.

이 회사는 MP4가 클라우드에서 에지에 이르는 분산 열 및 차량 내 컴퓨팅을 포함한 AI, 로봇 공학, 하이브리드 컴퓨팅에 대한 Tesla의 상업적 야망에 의해 뒷받침될 것으로 예상하고 있습니다.

모건스탠리는 테슬라 투자의견 비중 확대 등급과 310달러 목표 주가는 변경하지 않았습니다.

RBC Capital, 테슬라 목표주가를 293달러에서 227달러로 하향

RBC 캐피탈은 테슬라 목표주가를 293달러에서 227달러로 낮추고 투자의견 아웃퍼폼 등급을 유지했습니다.

이 회사는 회사의 로봇 택시 수익 기여도에 대한 전망을 이전 6,270 억 달러에서 4,140 억 달러로 낮추고 Uber (UBER) 및 Lyft (LYFT)와 같은 서비스 제공 업체에 더 많은 수익 점유율을 할당하고 있다고 분석가는 연구 노트에서 투자자들에게 말합니다.

그러나 RBC는 여전히 로봇택시가 테슬라 가치 평가 모델에서 52%로 가장 큰 동인이라고 보고 있으며, FSD가 27%, 메가팩이 15%, 자동차가 6%로 그 뒤를 잇고 있다고 덧붙였습니다.

5월 EU 신차 등록대수 3% 감소

5월 유럽 연합의 자동차 등록대수가 3% 감소했으며 이탈리아, 독일, 프랑스의 4대 주요 시장 중 3개국에서 감소세가 관찰됐다고 유럽자동차공업협회(ACEA)가 밝혔습니다.

반면 스페인은 지난달 3.4%의 소폭 성장을 달성했다고 이 단체는 밝혔습니다.

6/21, Riley, 램리서치 목표주가를 1,130달러에서 1,325달러로 상향 조정

Riley 애널리스트 크레이그 엘리스가 7월 8일부터 11일까지 열리는 세미콘 웨스트 산업 행사를 앞두고 램리서치의 목표주가를 1,130달러에서 1,325달러로 상향 조정하고 투자의견 매수 등급을 유지했습니다.

애널리스트는 리서치 노트에서 AI가 주도하는 펀더멘털 및 금융 가속화의 규모와 속도는 90년대 후반 인터넷 1.0 구축 이후 전례가 없는 것으로 보인다고 말합니다.

Riley, 어플라이드 머티어리얼즈 목표주가 255달러에서 300달러로 상향 조정

Riley 애널리스트 크레이그 엘리스가 7월 8일부터 11일까지 열리는 세미콘 웨스트 산업 행사를 앞두고 어플라이드 머티어리얼즈의 목표주가를 255달러에서 300달러로 상향 조정하고 투자의견 매수 등급을 유지했습니다.

애널리스트는 리서치 노트에서 AI가 주도하는 펀더멘털 및 재무 가속화의 규모와 속도는 90년대 후반 인터넷 1.0 구축 이후 전례가 없는 것으로 보인다고 말합니다.

6/21, 웰스 파고, 마이크론 목표주가를 135달러에서 190달러로 상향 조정

웰스 파고는 분기 실적을 앞두고 마이크론의 목표주가를 135달러에서 190달러로 상향 조정하고 투자의견 비중확대 등급을 유지했습니다.

이 회사는 여러 확장에 대한 구조적 / 세속적 지원을보고 있습니다. 웰스는 또한 투자자들의 심리가 주당 15달러 이상의 주당순이익(EPS) 전망으로 이동하고 있다고 생각합니다.

6/21, 번스타인, TSMC 목표주가를 150달러에서 200달러로 상향 조정

번스타인 애널리스트 마크 리는 TSMC의 목표주가를 150달러에서 200달러로 상향 조정하고 투자의견 시장수익률 초과달성(Outperform) 등급을 유지했습니다.

데이터 센터 AI 수익은 계획대로 증가하고 있지만, AI가 스마트폰의 상승세를 이끌고 있음을 보여주는 더 많은 데이터가 예상 밖의 호재로 작용했다고 회사는 말합니다.

번스타인은 더 많은 CoWoS, 루나 레이크의 조기 출시 및 가격 인상 가능성으로 인해 2026년 주당순이익이 26% 더 성장할 수 있을 것으로 예상합니다.

구글 플레이 앱 자동 업데이트 설정 방법

0

언제부터인가 앱 자동 업이트가 사라지고(엄밀하게는 자동업뎅트 잘 안되는 것 같음) 사용자가 수동으로 업데이트를 눌러야 업데이트가 되도록 바뀌었다.

개인적으로 이는 매우 불편하다.

항상 뭔가 중요한 작업을 위해 앱을 실행 시키면 더 나른 서비스나 보안을 위해 업데이트가 필요하다는 메게지를 남기며 앱이 실행되지 않는다. 마음은 급해 죽겠는데 한숨을 쉬며 마음을 가다듬고 앱 업데이트 버튼을 누른다.

때로는 아주 빠르게 업데이트가 되기도 하지만 때로는 스마트폰인데도 속도가 매우매우 느리다.

갑갑함을 참으며 업데이트를 마치면 앱이 자동으로 실행되는 것이 아니라 앱을 실행하라는 버튼을 보여준다 그러면 다시 앱 열기를 눌러 앱을 실행 시킨다.

이러한 경험은 마치 마이크로소프트 윈도우즈10으로 바뀐 후 회사에 출근해 업무를 시작하기 직전이나 중요한 발표를 앞두고 윈도우를 가동시키때 업데이트 메세지가 나오면서 윈도우 사용을 막아버리는 마이트로소프트의 만행과 매우 매우 닮아 있다.

마이크로소프트느 그러한 만행을 저지르며 그렇게 원성을 샀지만 클라우드 시대와 인공지능 시대에 잘 적응하면서 시가총액 3조달러를 넘기면서 승승장구하고 있다

구글 모회사 알파벳도 마찬가지로 주가가 꾸준히 오르면서 시가총액 2조달러르 넘기고 이제 시가총액 순위 4위로 아주 잘 나가고 있다.

고로 고객을 불편하게해도 다른 것을 잘하면 회사는 잘 나갈 수 있다는 것을 여실히 보여준다. 선택과 집중을 잘해 나머지는 개판을 쳐도 된다?? 이러니 나같은 개인은 적응할 수밖에 없다.

여기에서 그냥 당하기는 억울하니 어떤 환경하에서든 앱이 자동으로 업데아트되도록 해서 불편한 상황을 만들지 않토록 만들어보자.

아쉬운 사람이 우물을 파야한다!!

아래는 수동이지만 앱을 일괄적으로 업데이트하는 방법을 설명한 것이다.

Android 앱을 업데이트하는 방법(수동)

  • Google Play 스토어 앱 Google Play을 연다
  • 오른쪽 상단에서 프로필 아이콘을 탭한다.
  • 앱 및 기기 관리 다음 관리를 탭한다.
  • 업데이트할 앱을 탭한다
    (참고로 업데이트가 가능한 앱에는 ‘업데이트 가능’이라는 라벨이 표시됩니다.)
  • 업데이트를 탭한다..

여기서부터는 모든 환경에서 앱 자동 업데이트를 하도록 만들어 보자
대부분 데이타 요금 과금 문제로 이러한 업데이트는 와이파이 환경에서 작동하도록 설정되어 있다 따라서 와이파이 환경이 아니 모든 네트워크 환경에서도 앱 업데이트가 되도록 만들면 될 것이다.

앱 자동 업데이트 설정하기

구글은 기본으로 앱스토어 앱 자동업데이트는 와이파이 상태에서만 자동 업데이트가 가능토록 기본 설정되어 있습니다.

요즘 데이타 무제한 요금제가 많으니 데이타 요금이 두렵지 않죠. 최신 버전으로 앱 업데이트는 모든 네트워크 환경에서 가능토록 설정해 보면 위에서 제기한 문제에서 벗어날 수 있지 않을까요?

  • Google Play 스토어 앱 Google Play을 엽니다.
  • 오른쪽 상단에서 프로필 아이콘을 탭합니다.
  • 설정을 선택합니다.
  • 네트워크환경설정을 선택합니다.
  • 앱다운로드 환경설정을 눌러 모든 네트워크 사용을 선택합니다.
  • 앱 자동업데이트 설정을 눌러 모든 네트워크 사용을 선택합니다.
구글 플레이 앱 자동 업데이트 설정 방법 12

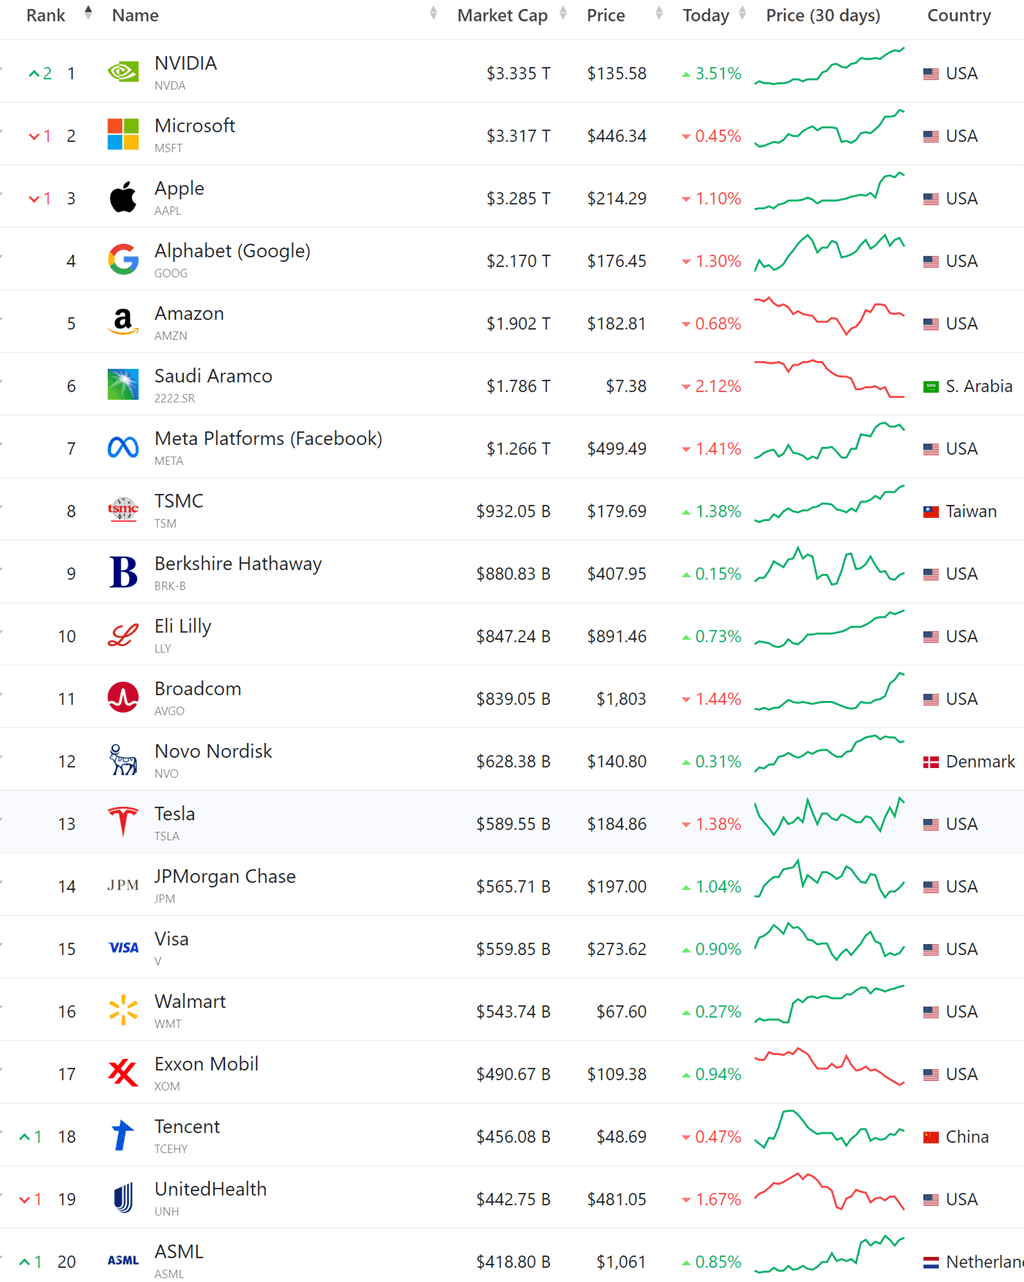
6/19, 엔비디아 시총 1위 등극을 보며

오늘 새벽에 끝난 미장에서 엔비디아가 3%이상 상승하며 엔비디아 시총 3.335달러를 기록하며 세계에서 가장 가치있는 기업으로 떠올랐습니다.

이러한 엔비디아 시총 1위는 반도체 기업으로 최초이며, 엔비디아 주가 상승 가능성이 무궁무진하기 때문에 더욱 더 관심을 받고 있습니다.

세계-시가총액-Top-20-2024-6-19

최초의 4조달러 기업은?

당장 시가총액 4조달러 달성에 가장 가까운 기업이 누구인지에 대한 논의가 있습니다.

웨드부시는 AI 혁명응 엔비디아로부터 시작되었고 웨드부시가보기에는 AI 파티는 이제 막 시작되었기에 이 AI 혁명을 둘러싸고 시가총액 4조달러 기업이 누가될 것인지 경쟁이 시작되었다고 평가합니다.

웨드부시는 엔비디아, 마이크로소프트, 애플 사이에 시가총액 4조달러릉 향한 경쟁이 시작되었다고 진단합니다.

웨드부시가 보기엔 엔비디아와 마이크로소프트가 AI혁명의 첫번째 과실을 얻었으며 이제 두번째, 세번째 과실이 기다리고 있기에 2024년과 2025년 기술주 강세 논리가 실현되고 있다고 주장합니다. 이 논거로본면 25년에도 나스탁을 비롯한 기술주드르이 주가ㅡㄴ 여전히 강할 수 있다는 것으로 읽힙니다.

최초 시총 5조달러 기업을 향한 레이스

그 다음 단계인 시총 5조달러를 향한 레이스가 잇는데 The Motley Fool은 예상외로 최초이 시총 5조달러 기업으로 아마존을 꼽았습니다.

아마존은 잠재력이 큰기업이지요. 최초 1조달러 기업으로 가장 많이 거론되던 회사가 바로 아마존이었지요. 하지만 최근 아마존의 혁신 시도 중 상당부분이 실패로 끝나면서(아마존고 페쇄 등등) 아마존 웹서비스, 아마존 광고 서비스, 전자상거래만으로는 5조달러 기업이 되기에는 촉매제가 너무 약한 것 같습니다. AI혁면에 아마존 웹서비스가 탁눨한 위치를 차지할 수 있다면 어느 정도 가능성이 있겠지만 현 수준에서는 잠재력이 보이지 않는 것 같습니다.

엔비디아는 과대평가되었는가

엔비디아 주가 과대평가에 대해서는 월가에서는 급성장하는 매출과 이익이 받쳐주기 때문에 과대평가되었다는 평가는 상대적으로 적습니다

하지만 엔비디아 주가가 워낙 급하게 올랐기 때문에 한번정도 조정을 거쳐야할 것으로 보는 듯합니다.

여러가지 지표로 살펴보면 엔비디아 주가는 분명 과대평가 요인이 있습니다.

적정 주가인지를 살펴보는 12개월 선행 주가수익비율(P/E)을 살펴보면 엔비디안 52배 수준으로 애플 33배나 마이크로소프트 38배에 비해서는 분명 높습니다.

하지만 엔지디아 실적과 이익이 지금처럼 전년비 2~300%씩 증가한다면 이 ㅜ가수익비율도 금방 절반이하로 떠러지겠죠. 지금 당장은 비싸보이지만 시간을 고려하면 비싸지 않다는 결론을 내릴수도 있습니다.

  • 엔비디아 12개월 선행 주가수익비율(P/E) : 52.30
    • 마이크로소프트 38
    • 애플 33
    • 구글 알파벳 23.3
  • S&P 500 12개월 선행 주가수익비율(PER) 21배로 과거 평균치 16.5배를 웃돈다
6/19, 엔비디아 시총 1위 등극을 보며 13

너무 급하게 올랐던 엔비디아주가

엔비디아 주가가 급하게 올랐다는 것은 엔비디아 시총 2조달러에서 3조달러로 증가하는데 96 거래일이 걸렸는데에서도 드러납니다.

이는 애플 1044일이나 마이크로소프트 945일 소요에 비해서 터무니 없이 빠른 속도라는 인식입니다.

  • 23년 6월 13일 1조달러 돌파
  • 24년 3월 1일 2조달러 돌파
    24년 6월 5일 3조 달러 돌파
  • 24년 6월 19일 시총 1위 달성
  • 엔비디아 시총 2조달러 달성에 262일 소요
    • 애플 749일
    • 마이크로소프트 786일
  • 엔비디아 시총 3조달러 달성에 96일 소요
    • 애플 1044일
    • 마이크로소프트 945일 소요
시가총액 3조달러 달성에 걸리는 시간 비교
시가총액 3조달러 달성에 걸리는 시간 비교, iMAGE FROM yAHOO Finance

엔비디아 주가 전망

월가에서 제시하는 엔비디아 목표주가는 평균 121.14달러입니다. 어제 엔비디아 주가가 135.58달러였으니 이미 월가가 제시한 목표주가를 추월한 상태입니다. 월가 예상보다 빠르게 빠르게 엔비디아 주가가 상승했음을 보여줍니다.

엔비디아 투자의견에 대해서 38개 증권사는 강력매수를, 14대 증권사는 매수의견을 15개 증권사는 시장수익ㄹ류 하회 등급을 제시했습니다.

5월에 비해 엔비디아 주가가 크게 오르면서 추가 상승여력이 높지 않다고 보기 때문에 시장수익률 하회 등급을 제시한 증권사가 늘었습니다.

최근 엔비디아 투자의견과 목표주가를 제시한 증권사들의 의견입니다.

  • 6/19,로젠블렛, 엔비디아 목표 주가를 140달러에서 200달러로 상향 조정
    • Tigress Financial, 엔비디아 목표주가 98.50달러에서 170달러로 상향 조정
  • 6/12, 에버코어 ISI, 엔비디아 목표주가 131달러에서 145달러로 상향 조정
    • Argus, 엔비디아 목표주가를 110달러에서 150달러로 상향 조정
    • 오펜하이머, 엔비디아 목표주가를 110달러에서 150달러로 상향 조정
  • 6/5, BofA, 엔비디아는 향후 10년간 컴퓨팅 시장을 지배할 것이며, 엔비디아 목표주가 1,500달러 제시

6/19, 월가의 투자의견 및 주가 전망 보고서

6/19,Tigress Financial, 엔비디아 목표주가 98.50달러에서 170달러로 상향 조정

Tigress Financial은 엔비디아 목표주가를 98.50달러에서 170달러로 상향 조정하고 주식에 대한 매수 등급을 유지했습니다.

이 애널리스트는 리서치 노트에서 엔비디아는 강력한 AI 투자 테마의 핵심 종목으로 모든 산업과 기업에서 AI 채택이 지속적으로 가속화되고 있으며, 이는 상당한 매출 및 현금 흐름 성장과 더 큰 주주 가치 창출을 계속 주도할 것이라고 설명했습니다.

또한, 엔비디아는 대화형 텍스트, 이미지 및 비디오 콘텐츠를 제작하는 데 사용되는 새로운 생성형 AI 애플리케이션의 혜택을 누릴 수 있는 유리한 위치에 있으며, 다양한 신규 및 기존 애플리케이션에서 생산성이 크게 향상될 것이라고 덧붙였습니다.

인포메이션, 엔비디아의 하드웨어 계획이 AI 서버 제조업체에 압력을 가할 수 있다 주장

엔비디아(NVDA)는 곧 출시될 GB200 플래그십 인공 지능 칩용 서버 랙을 설계할 계획이며, 이는 Dell(DELL), HP Enterprise(HPE), Supermicro(SMCI) 등의 서버 설계자가 오랫동안 처리해온 작업이라고 The Information의 아미르 에프라티는 글을 썼습니다.

이 보고서는 이러한 서버 제조업체들이 엔비디아 칩 판매 증가로 이익을 얻었지만, 새로운 계획으로 인해 수익 마진이 압박을 받을 수 있다고 말했습니다. 참조 링크

블름버그, 엔비디아, 소프트웨어 스타트업 쇼어라인 인수에 합의

엔비디아가 개발자들이 사용하는 소프트웨어를 만드는 스타트업 쇼어라인.io를 인수하기로 합의했다고 이 문제에 정통한 사람들이 블룸버그의 리아나 베이커, 길리안 탄, 이안 킹에게 말했습니다.

전 Amazon Web Services 임원이었던 아누라그 굽타가 2019년에 설립한 Shoreline은 컴퓨터 시스템에서 문제와 사고를 찾아내고 이를 해결하기 위한 프로세스를 자동화하는 소프트웨어를 만듭니다.

소식통에 따르면 최근 체결된 이번 거래에서 Shoreline의 가치는 약 1억 달러에 달합니다.

로젠블렛, 엔비디아 목표 주가를 140달러에서 200달러로 상향 조정

  • 2026년 엔비디아 주단순이익 5달러 돌파 예상

로젠블렛은 엔비디아 목표주가를 140달러에서 200달러로 상향 조정하고 엔비지아 투자의견 매수 등급을 유지했습니다.

이 회사는 “실리콘 밸리에서 가장 성공적인 실리콘/플랫폼 제품 사이클 중 하나”라고 부르는 “가치” 시장 점유율을 주도하고 있는 엔비디아의 호퍼, 블랙웰, 루빈 시리즈가 “진정한 이야기는 모든 하드웨어의 장점을 보완하는 소프트웨어에 있다”고 덧붙였습니다.

이 회사는 엔비디아가 “이미 2026년 주당순이익 5.00달러 수준에 도달할 것”으로 보고 있으며, 6월 10일에 완료된 최근 10 대 1 주식 분할을 설명하기 위해 모델을 업데이트하고 있다고 말했습니다.

6/19, BofA, 마이크론 주식을 BofA의 ‘US 1 리스트’에 추가

BofA 애널리스트들은 BofA 글로벌 리서치 펀더멘털 주식 리서치 애널리스트들이 매수 등급을 받은 미국 상장 주식 중에서 뽑은 최고의 투자 아이디어를 모아놓은 회사의 ‘US 1 리스트’에 마이크론 테크놀로지를 추가했습니다.

스티펠, 마이크론 목표주가를 145달러에서 165달러로 상향 조정

스티펠은 6월 26일 실적 발표를 앞두고 마이크론의 목표주가를 145달러에서 165달러로 상향 조정하고 마이크론 투자의견 매수 등급을 유지했습니다.

4월 대만 지진으로 인한 공급 차질에도 불구하고 Stifel은 메모리 가격 개선으로 3분기 추정치를 가이던스 범위의 상단으로 상향 조정하고 있으며, 특히 하이퍼스케일러 SSD 수요의 지속적인 회복과 낸드 공급의 추가 긴축이 예상되는 낸드에서 유리한 가격 책정이 지속될 것으로 예상하면서 4분기 추정치를 높이고 있다고 애널리스트는 연구 노트에서 투자자들에게 말합니다.

스티펠은 소비자 DRAM이 제약을 받으면서도 가격 경쟁력을 확보해 마이크론이 믹스를 최적화하고 HBM3E를 늘리는 데 집중할 수 있을 것으로 예상합니다.

HBM 생산 집중으로 DRAM 가격 두 배 오를 수 있다, 비즈니스한국 보도

삼성전자와 SK하이닉스의 고대역폭 메모리 투자 강화로 기존 DRAM 제품 가격이 눈에 띄게 급등하고 있다고 비즈니스한국의 재스민 최 기자가 보도했습니다.

보고서에 따르면 HBM으로의 초점 이동으로 인해 레거시 제품의 생산 능력이 감소하고 있으며, 이러한 추세가 지속될 경우 일반 D램의 공급 부족으로 이어질 수 있습니다.

시장조사업체 트렌드포스는 구형 DDR3 DRAM의 가격이 하반기에 50%~100%까지 상승할 수 있다고 예측한 바 있습니다.

서스퀘하나, 마이크론 목표주가를 $143에서 $185로 상향

Susquehanna는 Micron 목표주가를 $143에서 $185로 인상하고 투자의견 긍정적인 등급을 유지합니다.

이 회사는 혼합 DRAM/NAND 가격 추세에 대한 신뢰도 증가를 반영하여 전반적으로 그리고 3QFY24 수익에 대한 추정치를 올렸습니다.

그러나 클린룸 공간 부족으로 비트 출하량 증가에 대한 불확실성은 여전하며, 이는 결과적으로 ASP 상승에 도움이 되고 구조적으로 긍정적일 것으로 보입니다.

캔터 피츠제럴드, 마이크론 목표주가를 150달러에서 180달러로 상향 조정

피츠제럴드 애널리스트 C.J. Muse는 마이크론 목표주가를 150달러에서 180달러로 상향 조정하고 투자의견 비중확대 의견을 유지했습니다.

캔터는 6월 26일에 마이크론이 견조한 실적과 상승을 기록할 것으로 예상하며, DRAM과 NAND 모두에서 상승 여력이 있으며, HBM도 서프라이즈가 될 가능성이 있다고 분석가는 리서치 노트에서 투자자들에게 말합니다.

이 회사는 이러한 추세가 8월 분기 가이드에도 이어져 컨센서스 추정치가 다시 한 번 높아질 것으로 예상하고 있습니다.

BofA, 마이크론 목표주가를 144달러에서 170달러로 상향 조정

BofA는 마이크론의 목표 주가를 144달러에서 170달러로 상향 조정하고 투자의견 매수 등급을 유지했습니다.

분석가는 연구 노트에서 마이크론이 클라우드에서 고대역폭 메모리 점유율 상승의 주요 수혜자가 될 것이며, AI PC와 스마트폰을 지원하기 위한 DRAM 요구 사항이 매년 12%-15% 증가할 것으로 예상한다고 말합니다.

6/19,블름버그, AMD, 데이터 유출 가능성 조사 중,

AMD는 데이터 유출로 회사 정보가 유출되었다는 주장을 조사하고 있다고 밝혔다고 블룸버그의 Ian King이 보도했습니다.

“우리는 도난당한 AMD 데이터를 소유하고 있다고 주장하는 사이버 범죄 조직에 대해 알고 있습니다.”라고 칩 제조업체는 말했습니다.

“우리는 법 집행 기관 및 타사 호스팅 파트너와 긴밀히 협력하여 이 주장과 데이터의 중요성에 대해 조사하고 있습니다.”

6/19, 애플 워치 시리즈 10, 더 얇고 화면은 더 커질 것, 분석가 쿠오

애플 워치 시리즈 10은 41mm에서 45mm, 45mm에서 49mm로 더 얇고 화면이 커질 것이라고 애플 애널리스트 밍치 쿠오가 Medium에 공유한 메모에서 밝혔습니다.

또한 애플은 생산 효율성을 크게 개선한 광범위한 테스트를 거쳐 올해 말부터 3D 프린팅 기술을 사용하여 애플 워치 부품을 제조할 예정이라고 Kuo는 말합니다.

JP모건, 애플 목표주가를 225달러에서 245달러로 상향 조정

JP모건 애널리스트 Samik Chatterjee는 애플 목표주가를 225달러에서 245달러로 상향 조정하고 투자의견 비중확대 의견을 유지했습니다.

iPhone 16 출시로 시작되는 업그레이드 주기를 주도할 것으로 예상되는 다양한 AI 기능을 소개한 WWDC 이벤트에 이어 JPMorgan은 iPhone 16 및 iPhone 17 주기에 대한 판매량 예측을 업데이트하고 있습니다.

애널리스트는 아이폰 판매량 예상치를 2025년 2억 5천만 대, 회계연도 25년에는 2억 4천 4백만 대, 2026년 2억 7천 5백만 대, 회계연도 26년에는 2억 6천 8백만 대로 상향 조정한다고 투자자들에게 밝혔습니다.

필립 증권, 애플 투자의견을 ‘매수’에서 ‘중립’으로 하향 조정

필립 증권 애널리스트 헬레나 왕은 최근 주가 움직임을 고려해 애플의 투자의견을 매수에서 중립으로 하향 조정하고 목표 주가를 194달러에서 220달러로 올렸습니다.

애플은 6월 10일 연례 세계 개발자 회의를 개최한 후 애플 인텔리전스가 아이폰 15 프로/프로 맥스, M 시리즈 칩이 탑재된 아이패드 및 맥북과만 호환되기 때문에 새로 발표된 기능이 새로운 교체 주기를 촉발할 것으로 보인다고 말했습니다.

이 회사는 제품에 대한 높은 업그레이드 수요를 고려하여 아이폰 판매량 추정치를 8% 상향 조정하고 24 회계연도 매출 추정치를 5% 상향 조정했습니다.

6/19, 로이터, 부품 독점에 대한 테슬라에 대한 소송 진행 허용

로이터에 따르면 샌프란시스코의 트리나 톰슨 TSLA 미국 지방 판사는 테슬라 차량 소유자가 엘론 머스크의 전기 자동차 제조업체가 수리 및 부품 시장을 독점하고 있다고 비난하는 집단 소송을 진행할 수 있다고 결정하여 지난 11월 같은 판사가 기각 한 소송을 부활시킬 가능성이 있다고 Reuters의 Jonathan Stempel이 보도했습니다.

판사는 소유자가 보증 범위 상실에 대한 두려움 때문에 회사가 높은 가격을 지불하고 수리를 위해 오랜 시간을 기다리도록 강요했다는 사실을 입증할 수 있다고 판결했다고 저자는 지적합니다.

23년 커피 프랜차이즈 매출 및 영업이익 비교

23년 기준 커피 프랜차이즈 매출 및 영업이익 현황을 정리 봤습니다.
22년기준 커피 프랜차이즈 매출 및 영업이익은 아래 글을 참조해 보시기 바랍니다.

23년에는 메가커피 매출 증가세가 압권인가운데 컴포즈커피 영업이익 및 영업이익률이 압권인 것으로 거칠게 정리할 수 있을 것 같네요.

’23년 커피 프랜차이즈 영업이익률 순위

커피 프랜차이즈23년
매출(억원)
매출
성장률(%)
영업이익
(억원)
영억이익
증가율(%)
영업
이익률(%)
컴포즈커피88820.536747.441.3
메가커피3684110.8694123.918.8
블루보틀264.918.619.4-16.77.3
투썸4801026119.75.4
할리스14375.7905.75.4
더밴티91916.8134745.4
스타벅스2929512.9139814.24.8
풀바셋191731.789-39.54.6
이디야2755.6-0.882.2-183
커피빈1548015-38.11
탐앤탑스414.3-2.2-23.8-19.6-5.7
  • 컴포즈커피 영업이익률 41.3%로 커피프랜차이즈 중에서는 가장 높은 영업이익률을 기록했다.
  • 메가커피 영업이익률 18,8%로 2위를 기록
    • 메가커피 영업이익률은 ’21년 48.1%를 기록해 많은 관심을 받았는데,
    • 이러한 관심이 너무 부담이 되었는지 자원 사용 등을 조절해 인위적으로 영업이익률을 낮추었다는 소문이 있다
    • 그럼에도 여전히 아주 높은 수준을 유지하고 있다.
  • 컴포즈 커피와 메가커피를 제외하고는 나머지 업체들의 영업이익률은 10%미만으로 높지는 않다.
    • 스타벅스코리아 영업이익률은 4.*로 엊계 평균 수준에 불과
    • 외국계인 블루보틀 영업이익률 7.3%로 그나마 나은 편이고
    • 대부분 업체 영업이익률은 3~5% 수준에 불과하다
    • 투썸플레이스, 할리스, 더벤티는 약속이나한듯 영업이익률 5.4%를 기록해 이채를 띤다.
    • 탐앤탑스 영업이익률은 유일하게 -5.7% 적자를 보여 퇴조하고 있다는 것을 보여주고 있다.

커피 프랜차이즈 매출 순위

매출 관점에서 가장 높은 매출을 올리고 있는 커피 프랜차이즈는 스타벅스 코리아로 23년 2조 9295억원 매출을 올려 가장 매출이 큰 커피 프랜차이 자리를 유지했다.

  • 스타벅스코리아 2조 9295억원
  • 메가커피 3684억원
  • 이디야 2755억원

이어 메가커피는 매출액 3684억원을 기록해 2위를 기록했지만 1위 스타벅스코리아와는 아주 큰 차이를 보이고 있다.

3위는 이디아로 2755억원 매출을 기록.

커피 프랜차이즈23년
매출(억원)
매출
성장률(%)
영업이익
(억원)
영억이익
증가율(%)
영업
이익률(%)
스타벅스2929512.9139814.24.8
투썸4801026119.75.4
메가커피3684110.8694123.918.8
이디야2755.6-0.882.2-183
풀바셋191731.789-39.54.6
커피빈1548015-38.11
할리스14375.7905.75.4
더밴티91916.8134745.4
컴포즈커피88820.536747.441.3
탐앤탑스414.3-2.2-23.8-19.6-5.7
블루보틀264.918.619.4-16.77.3

커피 프랜차이즈 매출성장률 순위

  • 메가커피 110.8%
  • 풀바셋 31.7%
  • 컴포즈커피 20.5%
  • 블루부틀 18.6%
  • 탐앤탐스 -2.25% 하락
  • 이디야커피 0.8% 감소

매출성장률로 살펴보면 메가커피 매출 성장률 110.8%로 가장 높은 매출성장률을 보였으며, 1917억원 매출을올린 풀바셋은 31.7% 매출성장률을 기록했습니다.
23년 가장 영업이익률이 높았던 컴포즈커피는 20.5% 증가한 888억원을 기록했습니다.
블루보틀은 265억 매출을 올려 전년비 18.6% 성장했습니다.

대부분 커피 프랜차이즈 매출이 증가한 가운데 탐앤탐스와 이디야커피는 드물게 매출이 2.2%와 0.8% 감소했습니다.

커피 프랜차이즈23년
매출(억원)
매출
성장률(%)
영업이익(억원)영억이익
증가율(%)
영업
이익률(%)
메가커피3684110.8694123.918.8
풀바셋191731.789-39.54.6
컴포즈커피88820.536747.441.3
블루보틀264.918.619.4-16.77.3
더밴티91916.8134745.4
스타벅스2929512.9139814.24.8
할리스14375.7905.75.4
투썸4801026119.75.4
커피빈1548015-38.11
이디야2755.6-0.882.2-183
탐앤탑스414.3-2.2-23.8-19.6-5.7

커피 프랜차이즈 연도별 매출 및ㅊ 영업이익표

프랜차이즈연도매출
(억원)
매출성장률
(%)
영업이익
(억원)
여업이익 성장률
(%)
영업이익률
(%)
스타벅스 코리아21년23,8562,39310
22년25,9398.71,224-48.94.7
23년29,29512.91,39814.24.8
이디야21년2,4341907.8
22년2,77814.1100-47.23.6
23년2,756-0.882-183
메가커피18년1637646.8
19년350114.5179134.751.2
20년60171.6145-1924.2
21년87946.3422190.948.1
22년1,74898.9310-26.617.7
23년3,684110.8694123.918.8
컴포즈커피18년#DIV/0!
19년#DIV/0!
20년2726825
21년51489160135.331.1
22년73743.424955.633.8
23년88820.536747.441.3
할리스19년1,6491549.3
21년1,159-17.5285-17.524.6
22년
23년1,4375.7905.75.4
더밴티19년#DIV/0!
21년#DIV/0!#DIV/0!#DIV/0!
22년787#DIV/0!77#DIV/0!5.4
23년91916.8134745.4
투썸플레이스21년4,1173719
22년4,2814218-41.25.1
23년4,80126119.75.4
커피빈20년1,269-183
21년1,359-77-58.1
22년1,53512.925-131.91.6
23년1,5480.815-38.11
블루보틀코리아20년120-3-2.8
21년20268.627-887.613.2
22년22310.823-12.710.4
23년26518.619-16.77.3
폴바셋(엠즈씨드)21년1,074706.5
22년1,45635.614711010.1
23년1,91731.789-39.54.6
탐앤탐스15년88950
16년870-2.1
17년831-4.5
19년693-16.617
20년554-20.1-35
21년392-29.2-72-18.4
22년4248.1-30-58.9-7
23년414-2.2-24-19.6-5.7