Home Blog Page 97

월가 분석가들이 코스트코 주식에 흥분하는 이유

최근 실적을 발표한 코스트코에 대한 월가 분석가들의 호평이 이어지고 있습니다. 월가 분석가들이 코스트코 주식에 흥분하는 이유를 설명하는 Costco Stock Gets Price Target Upgrades. Why Analysts Are Excited About Its Membership Fee.을 소개해 봅니다.

이 글은 코스트코 주식에 대한 투자 판단을 돕기 위해 다음과 같은 내용을 담고 있습니다.

코스트코의 강점

  • 코스트코는 창고형 소매업계의 선두주자로, 월마트와 타겟을 앞선 성장을 보여주고 있다.
    • 코스트코는 회원제 모델을 통해 저렴한 가격에 고품질의 상품을 제공하며,
      회원비 수익을 주요 이익원으로 삼고 있다.
    • 이는 코스트코를 경기 변동에 강하게 만들고, 경제적 우위를 확보하게 한다.
    • 코스트코의 회원 재가입율은 90% 이상이며, 새로운 회원도 계속 늘어나고 있다.
    • 코스트코는 또한 새로운 매장을 개설하고,
    • 전자상거래와 동일 매장 매출 성장을 통해 성장의 여지를 보여주고 있다.

코스트코의 약점:

  • 코스트코의 주가는 최근 몇 년간 급등하면서, 주가 수익 비율(P/E)이 40에 이르렀다.
    • 이는 S&P 500 지수의 두 배에 가깝고,
    • 다른 유통업체들보다 훨씬 높은 수준이다.
  • 코스트코의 주가는 이미 높은 기대치를 반영하고 있으며, 이를 뛰어넘는 실적을 내야만 주가 상승을 유지할 수 있다.
  • 코스트코의 순이익은 지난 회계연도에 8% 증가했으며, 이는 달력 효과를 고려하면 실제로는 더 낮은 수치일 수 있다.
  • 코스트코는 경제 불확실성으로 인해 회원비 인상을 보류하고 있으며, 이는 수익 성장에 제약을 줄 수 있다.

코스트코의 투자 판단:

  • 코스트코는 강력한 비즈니스 모델과 성장 전략을 가지고 있으며, 장기적으로는 좋은 투자 대상이 될 수 있다.
  • 하지만 현재의 주가는 코스트코의 가치를 과대평가하고 있으며, 주가 조정이나 하락의 가능성이 있다.
  • 코스트코의 주가는 시장 평균보다 높은 배당수익률을 제공하지도 않으므로, 단기적으로는 매수보다는 관망이나 매도를 고려하는 것이 좋다.
  • 코스트코의 주가가 합리적인 수준으로 하락하거나, 실적이 크게 개선되는 경우에는 다시 매수할 수 있다.

코스트코 주가 추이

월가 분석가들이 코스트코 주식에 흥분하는 이유

이 소매업체의 최근 실적에 대한 호평이 이어지면서 금요일 이른 시간부터 코스트코 홀세일 주가가 상승했습니다.

월스트리트 애널리스트들은 이 회사의 수익에 대해 낙관적인 전망을 내놓았고, 언젠가 있을 것으로 예상되는 회비 인상을 앞두고 회원 수 증가에 특히 주목하고 있었습니다.

코스트코 주가는 실적 발표 후 금요일 장 초반에 3.9% 상승한 655.71달러를 기록했습니다. 이는 목요일 종가까지 올해 38%의 상승률을 기록했습니다.

주당 15달러의 특별 배당금 지급, 이커머스 매출 증가, 높은 멤버십 갱신율로 애널리스트들의 찬사를 받았습니다. 코스트코는 이번 분기에 작년 대비 7.6% 증가한 7,200만 명의 유료 회원을 추가했으며, 전 세계 회원 갱신율은 90.5%를 기록했습니다.

“코스트코의 강력한 가치 제공, 높은 갱신율, 클럽 확장 계획으로 인해 코스트코는 좋은 포지션을 확보할 수 있을 것으로 예상됩니다.”라고 Jefferies의 애널리스트 Corey Tarlowe는 연구 노트에 썼습니다.

Tarlowe는 목표 주가를 680달러에서 725달러로 올렸고 주식에 대한 매수 등급을 유지했습니다.

코스트코 이익 확대기회로 기대되는 회비 인상

애널리스트들은 여전히 코스트코의 멤버십 요금 인상을 기다리고 있습니다.

BMO Capital Markets의 분석가들은 기존 골드 스타 요금제가 5달러 인상되고 이그제큐티브 멤버십 요금제가 10달러 인상되면 주당 순이익이 약 3~4% 증가할 것으로 예상하고 있습니다.

BMO의 애널리스트 켈리 바니아는 “경쟁사 대비 높은 가치 포지셔닝과 함께 일관성을 유지하는 코스트코의 독보적인 비즈니스 모델을 감안하여 목표주가를 상향 조정한다”고 밝혔습니다.

바니아는 목표주가를 종전 612달러에서 700달러로 상향 조정했으며, 투자의견은 ‘아웃퍼폼’을 유지했습니다. 새로운 목표 주가는 회사의 2025년 예상 수익에 41배의 주가수익 배수를 적용한 것입니다.

코스트코는 회원비 인상 시기에 대해서는 언급을 거부했지만, 경영진은 언젠가는 회원비를 인상할 것이며 마지막 인상 시기는 2017년에 있을 것이라고 밝혔습니다.

“회사는 아직 또 다른 [회비] 인상 시기에 대해 언급하지 않았지만, 우리는 그것이 ‘만약’이 아니라 ‘언제'(아마도 올여름?)라고 계속 믿고 있습니다.”라고 JP Morgan의 애널리스트 크리스토퍼 호버스는 리서치 노트에서 썼습니다.

호버스는 코스트코의 목표 주가를 종전 652달러에서 660달러로 올렸으며, 코스트코가 계속해서 핵심 보유 종목이라고 말했습니다.

더 많은 약세 분석가들이 깊은 인상을 받았습니다. D.A. 데이비슨의 마이클 베이커는 목표 주가를 570달러에서 600달러로 올렸고, 특별 배당금이 단기적으로 주가를 지지할 것이라고 말했습니다.

그러나 그는 물가가 전 분기의 1%~2% 상승에 비해 0%~1% 범위에서 상승하는 등 인플레이션 둔화가 앞으로 상황을 더 어렵게 만들 것이라고 말했습니다.

“코스트코는 가격이 하락함에 따라 판매량이 증가하여 디플레이션의 부정적인 영향을 어느 정도 상쇄하고 있지만, 판매량이 증가하면 노동 시간이 증가하여 수익에 타격을 줄 수 있습니다.”라고 베이커는 썼습니다.

배런스, 2024년 소매업 전망, 2024년 소매업은 힘든 시기를 겪을 수 있다.

2024년 전망이 무성한 가운데 배런스는 2024년 소매업 주식은 어려운 한해를 보앨 수 있다고 경고했습니다.

요약

  • 소매 및 전자상거래 업계는 인플레이션의 영향을 받아도 괜찮은 휴일 쇼핑 시즌을 마무리하고 있으며,
    • 2022년의 소비 부진에 비해
    • 2023년에는 큰 회복을 보였습니다.
  • 그러나 2024년에는 소비자의 압박과 경제 불확실성, 금리 인상 등의 요인으로
    • 매출 성장이 둔화하고,
    • 리테일 주가가 압박을 받을 가능성이 있습니다.
  • 특히, 고가의 상품을 판매하는 소프트라인 소매업체들은 소비자의 지출 의도가 약해지면서 더 큰 타격을 입을 수 있습니다.
  • 전자상거래 업체들도 아마존의 예상치 미달 매출 가이던스나 소비자의 저가 상품 선호 등으로 인해 2024년에는 어려움을 겪을 수 있다.
  • 그러나 전자상거래 업체들은 여전히 식품이나 일상용품 등의 소비재 판매에서 강세를 보이고 있으며, 전자상거래 성장률은 여전히 높다.
  • 2024년에 성공할 수 있는 소매 주식으로는 온 홀딩스, 나이키, 데커스 아웃도어 등의 신발 업체들이 추천된다.

배런스, 2024년 소매업 전망, 2024년 소매업은 힘든 시기를 겪을 수 있다.

소매업체와 이커머스 업체들은 높은 인플레이션으로 인해 쇼핑객들의 지갑이 닫힌 가운데서도 연말 쇼핑 시즌을 잘 보내며 인상적인 한 해를 마무리하고 있습니다.

하지만 2024년에 대한 이커머스 업계의 전망은 밝기보다는 다소 어둡습니다.

2022년 소비자 수요가 감소한 이후 올해는 소매업은 뚜렷한 회복세를 보였습니다.

배런스, 2024년 소매업 전망, 2024년 소매업은 힘든 시기를 겪을 수 있다. 1

SPDR S&P 소매 ETF는 지난 3개월 동안에만 16.4% 상승하여, 같은 기간 S&P 500 지수 상승률 6.8%를 크게 앞선습니다.

많은 사람들이 여전히 팬데믹 기간 동안 중단되었던 휴가나 라이브 이벤트 등에 지출하고 있고, 물가 상승으로 인해 예산을 줄이고 있지만, 쇼핑을 완전히 포기하지는 않았습니다.

소매업 주식의 상승세는 올해 연말 쇼핑 시즌의 기록적인 시작과 더불어 긍정적인 재무 실적 및 경제 지표와 함께 이루어졌습니다.

2024년 소매업 전망

2023년 소매업의 강세에도 불구하고 애널리스트들은 새해를 앞두고 조심스러운 전망을 내놓고 있습니다.

이들은 소비자에 대한 지속적인 압박과 함께 선두주자인 Amazon.com을 비롯한 소매업 경영진의 다소 조심스러운 태도를 언급합니다.

아마존의 홀리데이 분기 매출 전망이 컨센서스를 밑돌았습니다.

UBS, 2024년, 지출 감소와 저축 감소에 따라 소매업 매출 성장이 둔화될 것

UBS의 애널리스트 Jay Sole은 소매업이 연말연시의 호조로 혜택을 볼 것으로 예상하지만, 2024년의 시작은 아직 미지수라고 말합니다.

그는 소비자 지출이 줄어들고 저축이 감소함에 따라 매출 성장이 둔화될 것으로 보인다고 경고합니다.

베어드, 2024년응 목잡한 상황을 맞을 것

베어드 애널리스트인 피터 베네딕트도 비슷한 우려를 표하며, 2024년은 “또 다른 복잡한 상황”을 맞이할 것이라고 경고합니다.

그는 소비자 물가 상승과 연방준비제도의 금리 결정 등 거시경제적 요인이 특정 주식 동인에 불리하게 작용할 가능성이 높다고 말합니다.

그는 또한 컨센서스 수익 추정치가 계속 낮아질 수 있기 때문에 소매업의 최근 랠리의 지속성에 의문을 제기합니다.

특히 UBS의 Sole이 다루는 재량적 소프트 라인 소매업체의 경우 소비자 약세가 나타날 수 있습니다.

이 그룹에는 백화점 메이시스(Macy’s), 노드스트롬(Nordstrom)과 같은 쇼핑몰 업체, TJX Cos. 등이 있습니다.

“우리는 인플레이션, 재정 부양책의 중복, 연준의 금리 인상이 소비 의향 약화에 기여하고 있으며 이러한 요인들의 영향이 점점 더 부정적인 영향을 미칠 것이라고 계속 믿고 있습니다.”라고 그는 월요일에 썼습니다.

“1월의 어려운 경제 상황과 재정적으로 어려움을 겪고 있는 소비자를 고려할 때, 크리스마스 이후에는 지출 증가세가 둔화될 것으로 예상됩니다.”

그 결과 이들 소매업체의 주식 밸류에이션에 어느 정도 압력이 가해질 수 있다고 그는 말합니다.

이 모든 것이 그가 해당 섹터의 주식을 고를 때 선별적이라는 것을 의미합니다.

2024년 추천 소매업 주식

온 홀딩스, 나이키, 데커스 아웃도어를 포함한 신발 업체들이 그가 가장 선호하는 종목입니다. 펀더멘털 전망이 탄탄하고 2024년 예상 성장 지표에서 높은 점수를 받고 있기 때문입니다.

분석가들은 이커머스 업계에서 가장 많은 수익을 거둔 선두주자들도 내년에 조금 더 어려움을 겪을 수 있다고 말합니다.

아마존은 10월 실적을 발표하면서 4분기 매출 가이던스를 시장의 예상보다 낮게 제시했습니다.

뉴욕 타임스퀘어의 아마존 택배 배달원, An Amazon delivery person walks in Times Square on March 17, Photo by REUTERS, CARLO ALLEGRI

번스타인의 애널리스트 마크 슈물릭은 “기업들은 소비자들이 필수품을 줄이고 우선순위를 두는 것에 대해 경고하면서 더 많은 프로모션과 할인을 제공했습니다.”라고 말합니다.

그는 소매업체들이 “소비자 관련 약세”를 이유로 4분기 매출 성장에 대한 보수적인 가이던스를 제시했지만, 블랙 프라이데이/사이버 먼데이 결과가 다소 긍정적인 신호를 제공할 수 있다고 말합니다.

물론 2024년에도 지속될 것으로 보이는 한 가지 주제는 이커머스 기업과 오프라인 매장 간의 실적 격차입니다.

슈물릭은 긴축적인 재량 소비 패턴으로 인해 Etsy와 eBay 같은 기업은 타격을 입었지만, 아마존과 같은 기업은 소모품과 일상용품의 강력한 트렌드로 이를 만회할 수 있었다고 말합니다.

슈물릭은 이커머스 성장률은 여전히 상승세를 이어가고 있으며, 10월에는 인플레이션을 조정한 전년 대비 18% 증가하여 전체 소매업의 1% 감소 예상치를 훨씬 앞질렀다고 말합니다.

그는 인플레이션이 계속 낮아진다면 소비자들이 온라인에서 더 많은 돈을 쓸 수 있을 것이라고 말합니다.

한편, 오프라인 매장의 이커머스 실적은 엇갈리고 있습니다.

월마트는 회계연도 3분기에 24%의 미국 이커머스 성장률 덕분에 눈에 띄는 성과를 거두었다고 슈물릭은 말합니다.

하지만 타겟과 Lowe’s는 최근 보고서에서 마이너스 이커머스 성장률로 인해 상대적으로 뒤처졌다고 그는 덧붙입니다.

아마존은 2024년 컨센서스 매출 추정치가 하향 조정되었음에도 불구하고 여전히 슈물릭이 가장 선호하는 기업입니다.

물론 일부 소매업 주식의 바닥을 다지는 데 도움이 될 수 있는 몇 가지 긍정적인 요소도 있습니다.

베어드의 베네딕트는 시장이 개별 기업의 신중한 논평보다는 금리 인하 가능성에 더 중점을 두는 것이 완전히 틀렸다고 생각하지 않습니다.

그는 금리 인하는 그룹에 의미 있는 순풍이 될 것이라고 말합니다. 또한 2024년은 최고 및 최저 수익 추정치 인하 측면에서 저점을 기록할 가능성이 높습니다.

그럼에도 불구하고 변동성이 향후 몇 달 동안 주요 테마가 될 가능성이 높기 때문에 2024년에 가장 선호하는 주식은 “독특한 손익 동인에 크게 의존하는” 종목입니다.

여기에는 새로운 소매 파트너와 국제적 성장의 혜택을 받을 것으로 예상되는 Yeti Holdings와 규모와 구독 기반이 수익 가시성을 제공하는 Mister Car Wash가 포함됩니다.

결국 소매업의 최근 상승세는 내년 초 홀리데이 분기 실적이 발표될 때 투자자들의 기대가 높다는 것을 의미합니다.

이는 최근 많은 경영진이 취하고 있는 신중한 기조와 일치하지 않을 수 있습니다.

그러나 많은 것들이 그렇듯이 2024년의 더 큰 그림은 금리의 향방과 미국 소비자들이 지속적인 소비를 하도록 유도할 수 있을지 여부에 달려 있습니다.

12/20, 월가의 투자의견 및 주가 전망 보고서

12월 20일자 기준 월가 IB들의 주요 주식에 대한 월가의 투자의견 및 목표주가 등 주가 전망 보고서를 요약해 드립니다.

12/20, JP모건, 애플 워치 판매 중단으로 인한 애플의 재무적 영향 ‘미미’

JP모건은 애플이 미국에서 애플워치 시리즈 9와 애플워치 울트라 2를 더 이상 구매할 수 없다고 언론에 밝혔지만 타사 소매업체는 재고 재고를 계속 판매할 수 있을 것으로 보인다고 언급했습니다.

이번 애플워치 판매 중단은 지난 10월 국제무역위원회가 애플이 혈중 산소 농도 측정과 관련된 기술에 대한 의료 기술 회사 마시모(Masimo)의 특허를 침해했다는 이전 판사의 판결을 유지한 것과 관련이 있다고 이 분석가는 지적했습니다.

애플은 앞서 혈중 산소 감지 기능이 있는 애플워치 모델의 미국 내 수입 및 판매를 금지하는 ITC의 제한적 판매금지 명령에 대해 항소할 계획이라고 밝힌 바 있습니다.

이 회사는 판매 금지가 이론적으로 연간 기준으로 약 50억 달러, 즉 전체 매출의 1%에 영향을 미칠 것으로 추정하지만, 실제 영향은 “실질적으로 더 낮을 것”이며 판매 금지 기간과 미국 소비자를 기존 모델로 유도하는 Apple의 능력에 따라 달라질 것이라고 덧붙였습니다.

JP모건은 애플 투자의견 비중확대 의견을 유지했습니다.

12/20, 톰톰, 마이크로소프트와 손잡고 차량에 ‘생성형 인공지능’ 도입

위치 기술 전문 기업 톰톰(TomTom 또는 TOM2)이 마이크로소프트와 함께 글로벌 자동차 산업에 생성형 인공지능의 이점을 제공한다고 발표했습니다.

톰톰은 마이크로소프트의 AI 기술을 활용하여 인포테인먼트, 위치 검색, 차량 명령 시스템과 더욱 정교한 음성 상호작용을 가능하게 하는 완전히 통합된 AI 기반 대화형 차량용 어시스턴트를 개발했습니다.

운전자는 차량과 자연스럽게 대화하며 AI 기반 어시스턴트에게 특정 위치로 이동하고, 경로를 따라 특정 정류장을 찾고, 온보드 시스템을 음성으로 제어하여 온도를 높이거나 창문을 열거나 라디오 방송국을 변경할 수 있습니다.

이 모든 것이 한 번의 상호 작용으로 이루어집니다.

이 솔루션은 Microsoft Azure OpenAI Service를 통합하여 대규모 언어 모델과 함께 Azure Kubernetes 서비스, Azure Cosmos DB 및 Azure Cognitive 서비스를 활용합니다.

이 음성 어시스턴트는 다른 자동차 인포테인먼트 시스템에 통합할 수 있으므로 자동차 고객은 브랜드와 운전자 경험에 대한 소유권을 유지하면서 맞춤형 인터페이스를 통해 시장 출시 기간을 단축할 수 있습니다.

또한 이 솔루션은 개방형 모듈식 차량용 인포테인먼트 플랫폼인 톰톰의 디지털 콕핏에 내장되어 있습니다.” ‘매핑,’ ‘위치,’ GPS와 관련된 다른 상장 기업으로는 다음과 같은 기업이 있습니다: 트림블(TRMB) 및 구글(GOOG, GOOGL)

12/20, 오펜하이머, 마이크로소프트를 2024년 최고의 대형주 추천주로 선정

오펜하이머는 지난 두 달 동안 마이크로소프트에 대해 많은 이야기를 들었으며, 단기 및 장기 전망에 대해 매우 낙관적인 태도를 유지하고 있습니다.

최근 마이크로소프트 (경영진과) 나눈 대화에서 오펜하이머는 AI 매출 증가가 여전히 진행 중이며, 경쟁사의 주요 관심사인 GPU 공급 능력은 큰 문제가 되지 않는다고 밝혔습니다.

오펜하이머는 마이크로소프트가 생성 AI 제품을 활용하여 점진적인 매출 성장을 주도하고 궁극적으로 내년 목표주가 410달러에 달성할 수 있기를 희망합니다.

오펜하이머는 마이크로소프트 투자의견 ‘아웃퍼폼’ 등급을 부여했으며, 마이크로소프트를 2024년 최고의 대형주 추천 종목으로 선정했습니다.

12/20, 레이몬드 제임스, 아마존 투자의견 강력 매수 등급 재개

레이몬드 제임스는 아마존 투자의견 강력 매수 등급과 아마존 목표주가 185달러로 커버리지를 재개했습니다.

이 회사는 1년 이상의 최적화 역풍에 따른 AWS 트렌드 개선을 전제로 하는 아마존 주식에 대한 “GenAI 후발 주자에서 선두 주자” 논문을 보유하고 있으며, 분석가는 연구 노트에서 투자자들에게 AWS GenAI 스택 채택 증가에 대한 변화하는 내러티브와 결합되어 있다고 말합니다.

레이몬드 제임스는 또한 아마존의 지속적인 주문 처리 효율성과 광고 수익을 언급하면서 “연착륙”이라는 거시적 배경을 가정하고 있다고 지적합니다.

12/20, 모건스탠리, 월마트 발표 이후에도 어펌에 대한 약세 유지

모건 스탠리는 어펌(AFRM)이 전국 4,500개 월마트 매장의 셀프 체크아웃 키오스크에 시간외 결제 옵션을 제공하기 위해 월마트(WMT)와의 서비스를 확장했다고 발표했다고 언급했습니다.

모건스탠리는 이번 발표가 총 상품 가치 측면에서 도움이 될 것으로 보고 있으며, 계절적 요인으로 인해 블랙 프라이데이/사이버 먼데이 기간에 특히 강세를 보이는 ‘BNPL, 지금 구매, 나중에 결제’에도 도움이 될 것으로 예상하고 있습니다.

그렇긴 하지만, 월마트의 평균 고객 연령대가 일반적인 Affirm 고객보다 높고 소득이 낮기 때문에 월마트의 판매 확대가 전반적인 고객 구성에는 도움이 되지 않을 것으로 보입니다.

이러한 역학 관계는 최근 아마존이 연이율 36% 임계값으로 전환한 것과 맞물려 단기적으로 연체율이 상승할 수 있습니다.

사업을 지속적으로 성장시키기 위해서는 소득과 지출이 늘어날 젊은 소비자를 유치하는 데 노력을 집중해야 한다고 모건 스탠리는 덧붙입니다.

이 회사는 Affirm의 주식에 대해 비중 축소 등급과 20 달러의 목표 주가를 가지고 있습니다.

12/20, 루프 캐피탈, 베스트 바이와 아마존의 가격 격차는 메모리에서 가장 작다

루프 캐피탈의 애널리스트 앤서니 추쿰바는 베스트 바이 투자의견 매수 등급과 목표주가 90달러를 유지했습니다.

루프 캐피탈은 5가지 제품 카테고리, 50개 품목에 대한 분기 별 가격 연구에서 아마존에 비해 “가장 작은 가격 차이”는 메모리로 평균 0.3%라고 지적햇습니다.

이 애널리스트는 연구 노트에서 투자자들에게 내년 저금리 환경은 회사 매출의 높은 비율과 가전 제품 사업을 고려할 때 Best Buy에도 도움이 될 것이라고 말합니다.

12/20, BofA, 코스트코 목표주가를 655달러에서 740달러로 상향 조정

BofA 애널리스트 로버트 오메스(Robert Ohmes)는 코스트코 목표주가를 655달러에서 740달러로 상향 조정하고 투자의견 매수 등급을 유지했습니다.

코스트코는 주당 15달러의 특별 현금 배당을 선언하고 1분기에 “강력한” 구독 회원 동향을 발표했다고 애널리스트는 리서치 노트에서 투자자들에게 밝혔습니다.

BofA는 소비자가 계속해서 높은 가격에 적응함에 따라 현재 환경에서 코스트코가 점유율을 확보하여 코스트코의 가치 제안을 더욱 매력적으로 만들 것으로 예상합니다.

12/20, 시티, 포드 목표주가를 17달러에서 15달러로 하향

씨티는 포드에 대한 목표주가를 17달러에서 15달러로 낮추고 최신 생산 및 가격/인센티브를 포함한 기타 새로운 업계 데이터와 UAW 파업 이후 지침 복원을 위해 포드 모델을 업데이트한 후 포드 주식 투자의견 매수 등급을 유지했습니다.

이 애널리스트는 2023~2024년 포드 주당순이익 추정치가 11%~12% 하향 조정되었지만, 씨티의 2024E/2025년 추정치는 “컨센서스를 편안하게 상회하고 있다”고 지적합니다.

12/20, TD Cowen, ‘베스트 아이디어’로 Datadog 선정 및 데이타독 목표주가를 130달러에서 140달러로 상향 조정

TD Cowen은 Datadog 목표 주가를 130달러에서 140달러로 상향 조정하고, 데이타독 투자의견 시장수익률 초과 달성 등급을 유지했습니다.

이 회사는 Datadog을 2024년 최고의 아이디어로 선정하면서, 이 회사가 통합 가시성 분야의 확실한 리더이며, 가속화되고 있는 추세인 단일 플랫폼으로의 도구 통합의 최대 수혜자라고 언급했습니다.

3분기의 호조와 가이던스에 이어, TD Cowen은 4분기에 다시 가속도가 붙고 2024년에는 20% 중반의 성장률을 기록할 것으로 예상하며, 과거 AWS 멀티플이 유지된다면 상승 여력이 있을 것으로 보고 있습니다.

2025년 잉여현금흐름에 EV의 약 41배로 밸류에이션이 매력적이라고 판단했습니다.

12/20, 아르거스, 크라우드스트라이크 목표주가를 265달러에서 315달러로 상향 조정

아르거스 애널리스트 조셉 보너는 크라우드스트라이크 목표주가를 265달러에서 315달러로 상향 조정하고, 투자의견 매수 등급을 유지했습니다.

이 애널리스트는 리서치 노트에서 크라우드스트라이크 주가는 2022년 시장과 기술 부문 매도세로 큰 타격을 입었지만, 2023년에는 사이버 보안 업계와 전체 시장을 모두 능가하는 놀라운 반등세를 보였다고 말했습니다.

차세대 사이버 보안에 초점을 맞추고 있는 아거스는 고도로 세분화된 엔터프라이즈 사이버 보안 시장에서 “강력한 경쟁자”로 보고 있다고 덧붙였다.

베런스, 엔비디아는 Magnificent 7주 중에서 가장 저평가된 기술주

엔비디아 주가 전망은 많은 투자자들으 초미의 관심사입니다. 2023년에만 200%이상 로른 엔비디아 주식에 대해서 베런스는 Magnificent 7중에서 가장 저평가된 주식이라고 주장하고 있습니다.

베런스는 PEG라는 개념을 활용해 엔비디다가 상대적으로 Magnificent 7중에서 저렴하다는 것을 주장하고 있습니다. 배러스의 주장을 간략히 소개해 봅니다.

  • Magnificent Seven이란?
    • FAANG 주식(Facebook, Amazon, Apple, Netflix, Google)에 Microsoft, Nvidia, Tesla를 더한 7개의 기술주식을 말합니다.
    • 이들은 시가총액, 성장률, 시장 지배력 등에서 뛰어난 성과를 보이고 있습니다.
  • Magnificent Seven의 PEG 비율
    • PEG 비율은 주가 수익률(PE)을 성장률로 나눈 값으로, 주식의 고평가 여부를 판단하는 지표입니다.
    • 일반적으로 PEG 비율이 1보다 작으면 저평가, 1보다 크면 고평가라고 간주합니다. – Magnificent Seven의 평균 PEG 비율은 1.3으로, S&P 500의 평균 2.1보다 낮습니다.
      • 즉, Magnificent Seven은 시장 평균보다 상대적으로 저평가되어 있습니다.
  • Magnificent Seven의 장점
    • Magnificent Seven은 인공지능, 클라우드 컴퓨팅, 온라인 게임, 최첨단 하드웨어와 소프트웨어 등의 세계적인 기술 트렌드에 주도적으로 참여하고 있습니다.
    • 이들은 자신들의 분야에서 독보적인 기술력과 시장 점유율을 갖고 있으며,
    • 지속적인 혁신과 다양화를 통해 미래에도 성장할 수 있는 잠재력을 보여주고 있습니다.
  • Magnificent Seven의 단점
    • Magnificent Seven은 규제, 경쟁, 개인정보 보호, 사회적 책임 등의 이슈에 직면하고 있습니다.
    • 이들은 자신들의 영향력과 규모 때문에 정부나 사회단체로부터 감시와 제재를 받을 수 있으며,
    • 새로운 도전자들이 시장에 진입하면서 경쟁력을 잃을 수 있습니다.
    • 또한, 이들은 자신들의 비즈니스 모델이나 수익 구조에 대한 투명성이 부족하다는 비판을 받기도 합니다.

Nvidia Is the Cheapest Magnificent 7 Stock. It’s Not Getting Full Credit.

주식의 고평가 여부를 파악하는 것은 모든 투자자가 고민하는 문제이며, 특히 매그니피센트 세븐의 경우 더욱 그렇습니다.

애플, 아마존, 알파벳, 메타 플랫폼, 마이크로소프트, 엔비디아, 테슬라가 포함된 이 그룹은 2023년 S&P 500 총 수익률의 약 65%를 차지합니다.

금요일 거래에서 현재까지 평균 106%의 상승률을 기록하며 5조 달러의 새로운 시가총액을 창출했습니다. 이 그룹은 2024년 예상 수익의 평균 32배에 거래되고 있습니다. 연초에는 약 25배에 거래되었습니다.

물론 주식이 공정하게 평가되었는지 확실하게 말하기는 어렵지만, PEG 비율을 살펴보면 도움이 될 수 있습니다.

PEG 비율은 단순히 주가수익비율을 수익 성장률로 나눈 값입니다. 성장률은 모든 기간에 걸쳐 측정할 수 있으며, 주가수익비율은 후행 수치를 기준으로 하거나 미래 추정치를 기준으로 할 수 있습니다.

S&P 500의 주가수익비율은 약 2배입니다. 수익은 연간 약 9~10% 성장하며, 지수는 2024년 예상 수익의 약 19배에 거래되고 있습니다.

배런스는 이 7대 기업을 평가하기 위해 팩트셋의 추정치를 기반으로 2023년부터 2026년까지 예상되는 평균 수익 성장률과 2024년 추정치를 기반으로 한 주가수익비율을 사용했습니다.

베런스, 엔비디아는 Magnificent 7주 중에서 가장 저평가된 기술주 2

가장 저렴한 주식은 0.7의 PEG를 가진 엔비디아입니다. 약 34%의 수익 성장률이 예상되며, 주식은 예상 수익의 약 24배에 거래되고 있습니다.

애플의 주가수익비율(PEG)은 3.3으로 가장 비쌉니다. 연평균 약 8%의 수익 성장률이 예상되며, 주식은 수익의 약 27배에 거래되고 있습니다.

테슬라의 주가순자산비율(PEG)은 2.3입니다. 수익의 약 65배에 거래되고 있으며 수익은 3년 동안 매년 30% 가까이 증가할 것으로 예상됩니다.

이 그룹의 평균 PEG는 1.6입니다. 테슬라가 평균 가격에 거래된다면, 주가는 약 30% 하락한 주당 175달러에 거래될 것입니다. Apple이 평균 가격으로 거래된다면 주가는 약 55% 하락한 87달러에 거래될 것입니다.

PEG 비율이 높다고 해서 주가가 하락하는 것은 아니며, 비율이 낮다고 해서 주가가 상승하는 것도 아닙니다. 단지 도구일 뿐입니다. 하지만 PEG 비율은 투자자에게 기대치에 대한 정보를 제공할 수도 있습니다.

예를 들어, 투자자들은 엔비디아의 주가가 전년 대비 235% 상승했음에도 불구하고 엔비디아의 인공지능 기반 수익 폭발에 대해 전적으로 신뢰하지 못하고 있습니다. 이 회사의 주가수익비율은 여전히 1보다 낮습니다. 애플의 주가수익비율은 투자자들이 예상보다 더 나은 성장을 기대하고 있음을 의미합니다.

또한 PEG 비율은 가치주에는 적합하지 않습니다. 테슬라의 자동차 경쟁사인 제너럴 모터스와 포드 자동차의 주식을 예로 들어 보겠습니다. GM은 향후 3년간 연평균 약 3%의 수익 성장률을 보일 것으로 예상됩니다. 주가는 2024년 예상 수익의 4.7배에 거래되고 있으므로 주가수익비율은 1.6입니다.

한편, Ford의 수익은 향후 3년간 감소할 것으로 예상되어 주가수익비율(PEG)이 마이너스 1.2를 기록할 것으로 전망됩니다.

말이 안 되는 이야기지만, 주식 가치 평가에 사용되는 다른 비율과 마찬가지로 PEG 비율은 참고할 수 있는 지표일 뿐입니다.

2030년 엔비디아 시총은 애플 시총을 앞설까요?

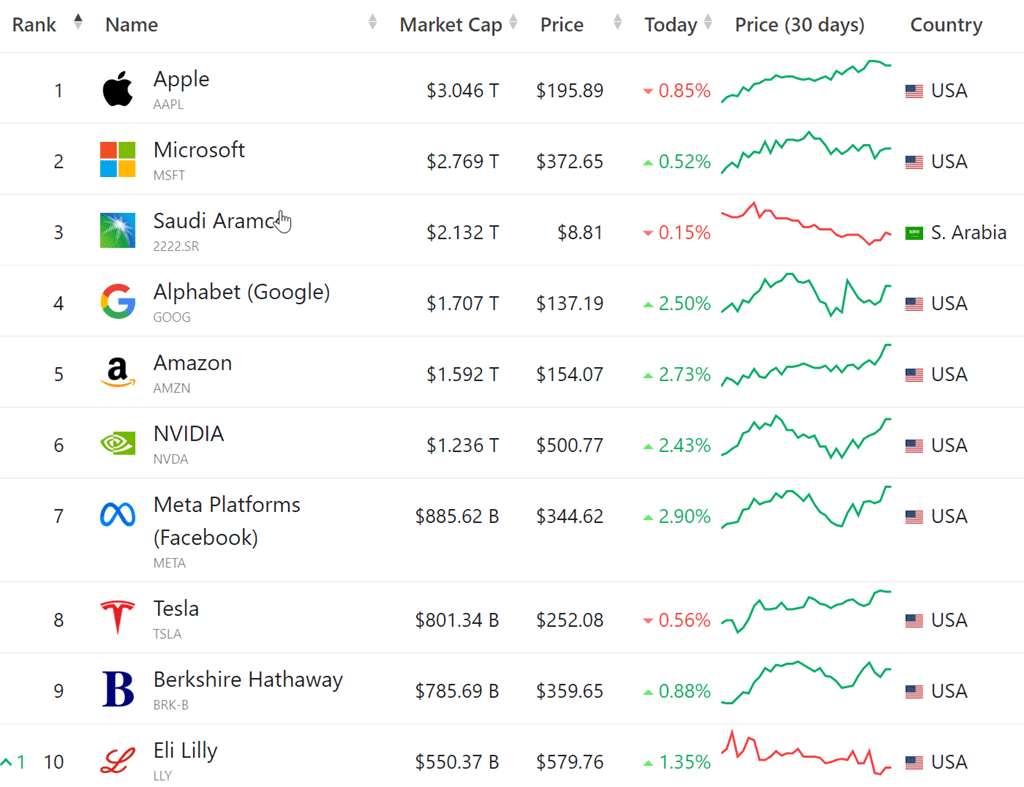
현재가장 시가총액 이 높은 회사는 애플이죠. 애플 시총은 3조달러가 넘어 세계에서 가장 가치있는 회사입니다.

하지만 2030년이 되면 어찌될까요?

2030년에는 엔비디아 시총이 애플 시총을 앞지를 것이라는 주장이 있습니다. 야후 파이낸스 기사를 번역 공유해 봅니다.

  • 엔비디아 성장 잠재력
    • 엔비디아는 인공지능(AI) 분야에서 선도적인 역할을 하고 있으며,
      AI는 모든 산업에 적용될 수 있는 미래 기술입니다.
    • 엔비디아의 그래픽 카드는 OpenAI의 ChatGPT와 같은 AI 플랫폼에 필요한 엄청난 연산력을 제공하며, ServiceNow와 Snowflake와 같은 기업과 협력하고 있습니다.
  • 엔비디아 시가총액 돌파
    • 엔비디아 주식은 2023년 5월 30일에 1조 달러의 시가총액을 넘어서는 최초의 반도체 회사가 되었습니다.
    • 엔비디아는 Google, Apple, Microsoft, Amazon과 같은 기술 거물들과 어깨를 나란히 하고 있으며,
    • 애플 시가총액인 3조 달러에도 근접할 수 있습니다.
  • 엔비디아 도전과 기회
    • 엔비디아는 중국과 미국의 정치적 긴장감과 반도체 부족 문제에도 불구하고 성장을 이어가고 있습니다.
    • 엔비디아는 자동차와 로봇 분야에서도 혁신을 추구하고 있으며,
      ARM과의 인수 합병을 통해 시장을 확대하려고 합니다.

2030년 엔비디아 시총은 애플 시총을 앞설까요?

엔비디아는 인공지능(AI) 모델 학습용 그래픽 처리 장치(GPU)에 대한 높은 수요에 힘입어 올해 주식 시장의 뜨거운 상승세에 힘입어 시가총액 1조 달러 클럽에 가입했습니다.

2030년 엔비디아 시총은 애플 시총을 앞설까요? 3

엔비디아의 주가는 2023년에 226% 급등했습니다. 현재 시가총액은 1조 2,000억 달러로 세계에서 6번째로 큰 기업입니다.

애플은 시가 총액이 3조 1,000억 달러에 육박하는 세계에서 가장 가치 있는 회사로 남아 있지만, 10년이 지나면 엔비디아가 아이폰 제조업체의 자리를 빼앗을 가능성도 충분히 있습니다. 그 이유를 알아봅시다.

애플은 엔비디아의 성장을 따라잡지 못합니다.

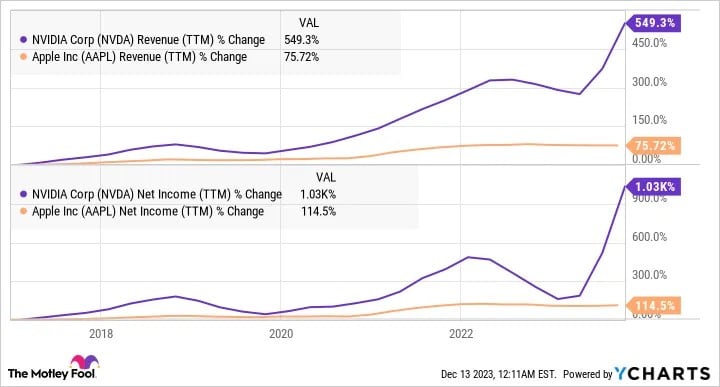
지난 7년 동안 엔비디아 시가총액은 놀랍게도 2,300% 증가했으며, 이는 같은 기간 동안 400%가 조금 넘는 성장률을 기록한 애플보다 훨씬 높은 수치입니다.

2030년 엔비디아 시총은 애플 시총을 앞설까요? 4

그 이유를 쉽게 알 수 있습니다. 컴퓨터에서 데이터 센터, 자동차, 심지어 공장에 이르기까지 다양한 산업 분야에서 엔비디아의 GPU가 점점 더 많이 적용되면서 시장은 수년 동안 매출과 수익이 크게 성장한 엔비디아에 보답했습니다.

반면에 Apple의 성장은 엔비디아보다 느렸습니다. Apple은 포화 상태에 도달한 시장에서 사업을 운영하고 있기 때문에 이는 놀라운 일이 아닙니다.

2030년 엔비디아 시총은 애플 시총을 앞설까요? 5

예를 들어, 시장 정보 기관인 IDC에 따르면 2023년 3분기 스마트폰 판매량은 제자리걸음을 했습니다. 반면, 개인용 컴퓨터(PC) 출하량은 올해 약 14% 감소할 것으로 예상됩니다.

이러한 시장 상황은 2023 회계연도(2023년 9월 30일에 종료) Apple의 매출이 전년 대비 거의 3% 감소한 3,830억 달러에 그친 이유를 설명해줍니다. 조정 순이익은 주당 6.13달러로 전년 대비 거의 변동이 없었습니다.

애플은 지난 회계연도에 스마트폰과 아이패드, 맥북과 같은 개인용 컴퓨터 기기 판매로 전체 매출의 3분의 2를 올렸습니다. 또한 이러한 시장에는 여러 참여자가 존재하기 때문에 경쟁이 치열합니다.

예를 들어, Apple은 두 번째로 큰 스마트폰 제조업체이지만 시장 점유율은 18% 미만에 불과합니다. 애플의 PC 시장 점유율은 10.6%로 이 분야에서 4번째로 큰 업체입니다.

PC와 스마트폰의 판매량은 장기적으로 크게 증가하지 않을 것으로 예상됩니다.

IDC는 2027년까지 PC 시장의 연평균 성장률이 3.1%에 불과할 것으로 예상합니다. 스마트폰 출하량은 향후 4년간 1.7%의 더 느린 CAGR을 보일 것으로 예상됩니다.

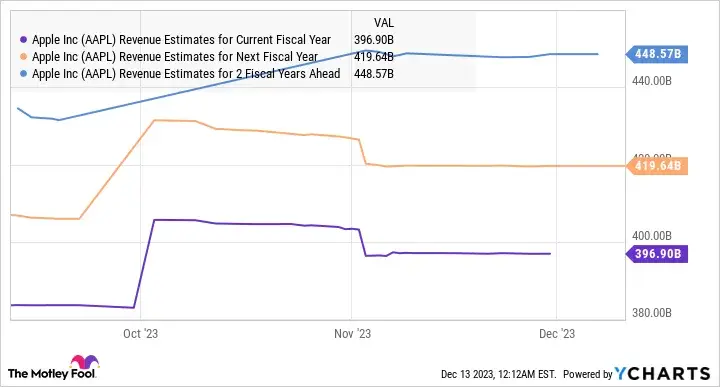
당연히 분석가들은 다음 차트에서 알 수 있듯이 Apple의 성장에 큰 가속도가 붙을 것으로 예상하지 않습니다.

2030년 엔비디아 시총은 애플 시총을 앞설까요? 6

그리고 이 회사의 수익은 향후 5년 동안 연간 6%의 증가율에 그칠 것으로 예상됩니다. 이는 지난 5년간 Apple이 기록한 연간 21%의 수익 성장률보다 훨씬 느린 속도입니다.

향후 7년간 6%의 수익 성장을 유지할 수 있다고 가정하면, 2030년 수익은 주당 9.20달러로 증가할 수 있습니다(2023 회계연도 수익인 주당 6.13달러를 기준으로 삼음).

2030년 예상 수익에 애플의 5년 평균 주가수익 배수인 24를 곱하면 10년이 끝날 무렵 주가는 221달러까지 치솟을 수 있습니다. 이는 15% 상승에 불과한 수치로, 2030년 시가총액이 3조 4,500억 달러에 달할 수 있음을 의미합니다.

반면에 엔비디아는 향후 5년간 무려 112%의 연간 수익 성장을 기록할 것으로 예상됩니다. 그 이유를 알아보고, 2030년까지 애플의 시가총액을 추월할 수 있을지에 대해 확인해 보겠습니다.

엔비디아는 엄청난 성장 기회를 맞이하고 있습니다.

애플이 포화 상태의 혼잡한 시장으로 어려움을 겪고 있는 반면, 빠르게 성장하는 AI 칩 시장에서는 엔비디아가 독보적인 존재입니다.

2021년 200억 달러였던 글로벌 AI 칩 시장의 연간 매출은 2030년에 3,400억 달러에 달할 것으로 추정됩니다. 다양한 타사 추산에 따르면 이 시장의 80~95%를 엔비디아가 장악하고 있습니다.

하지만 엔비디아가 향후 7년간 누릴 수 있는 엄청난 성장 기회는 이뿐만이 아닙니다. 클라우드 게임, 자동차, 디지털 트윈을 포함하여 엔비디아가 활용할 수 있는 수익성 높은 시장은 여러 가지가 있습니다. 여러 최종 시장에 걸쳐 총 1조 달러의 가치가 있는 시장으로 추정됩니다.

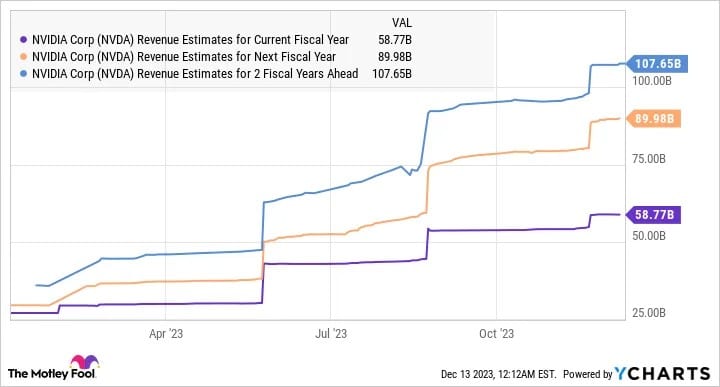
이 회사는 현재 진행 중인 회계 연도를 거의 590억 달러의 매출로 마무리할 것으로 예상되며, 이는 전년 대비 118% 증가한 수치입니다. 따라서 분석가들이 지속적으로 추정치를 상향 조정하는 이유가 바로 여기에 있습니다.

2030년 엔비디아 시총은 애플 시총을 앞설까요? 7

엔비디아가 2026 회계연도에 1,070억 달러의 매출을 달성한다고 가정하면, 2023 회계연도 매출 270억 달러를 기준으로 3년간 매출 연평균 성장률은 58%에 달할 것입니다.

2027 회계연도부터 2031 회계연도(2030년 달력과 일치)까지 비교적 보수적인 25%의 장기 매출 성장률을 유지할 수 있다면, 10년이 끝날 무렵에는 최고 수익이 3,250억 달러에 달할 수 있습니다.

엔비디아의 5년 평균 주가수익비율은 20입니다. 2030년 예상 매출의 15배 할인된 가격으로 거래된다고 가정하면, 2030년 시가총액은 약 4조 9천억 달러로 급증할 수 있습니다.

따라서 장기적으로 엔비디아가 애플의 시가총액을 추월할 가능성이 있으며, 이는 여러 성장 동력의 혜택을 받을 것으로 예상되는 엔비디아의 속도를 고려할 때 놀라운 일이 아닙니다.

AI가 추천하는 유망 자율주행 주식

0

이전에 2024년에는 자율주행이 한 테마로 떠올 것이이며, 자율주행 주식으로 넥스트칩과 퓨처리아를 업급햇고. 이 중 넥스트칩에 투자를 시작햇다고 밝힌적이 있습니다.

하지만 요즈음 넥스트칩 흐름은 하방으로 큰 흐름을 잡고 있는 것으로 보입니다. 하여 추가로 자율주행 주식을 추가 검색해 봤습니다.

이번에는 빙챕을 이용해 AI의 답을 받아 보았습니다.

한국의 자율주행 주식을 소개하고, 가장 유망한 자율주행 주식을 추천해줘

자율주행 기술은 미래의 교통과 에너지 문제를 해결할 수 있는 혁신적인 분야로, 전 세계에서 많은 투자와 연구가 이루어지고 있습니다.

한국에서도 자율주행 관련 기업들이 다양한 제품과 서비스를 개발하고 있으며, 주식시장에서도 주목받고 있습니다.

저는 빙 검색을 통해 한국의 자율주행 관련 주식을 찾아보았습니다.

AI가 추천하는 유망 자율주행 주식

여러 기사와 정보를 바탕으로, 다음과 같은 주식들을 소개해 드립니다.

  • 모트렉스
    • (모바일어플라이언스와 함께 자율주행 대장주로 손꼽힘.
    • 자율주행차에 필요한 ADAS, HUD 등의 기술을 보유하고 있으며,
    • BMW, 아우디, 벤츠 등의 글로벌 완성차 업체들과 협력 중임1)
  • 모바일어플라이언스
    • (자율주행 솔루션 전문기업.
    • 딥러닝과 빅데이터 기반의 영상인식에 커넥티드 통신모듈 연동 플랫폼 제품을 생산하며,
    • 애플카 관련주로도 부각됨2)
  • 인포뱅크
    • (차량용 인포테인먼트 시스템 기술인 구글 안드로이드 오토 솔루션과 애플 카플레이 기술 개발에 성공하였으며,
    • 커넥티비티 기술 관련 글로벌 특허를 보유 중임3)
  • KEC
    • (차량용 반도체 제조업체. 자율주행차에 필수적인 센서, 카메라, 레이더 등에 적용되는 다이오드, 트랜지스터 등을 생산하며,
    • 현대차, 기아차, 테슬라 등의 완성차 업체들과 거래 중임4)

AI가 보는 가장 유망한 자율주행 주식은?

이 중에서 가장 유망한 주식을 추천해 드리자면, 저는 모트렉스를 추천해 드립니다.

모트렉스는 자율주행 관련 제품의 개발 및 생산 역량을 바탕으로 목적형 이동수단 디스플레이를 적극적으로 개발하고 있으며, 최근에는 현대차와 함께 자율주행 플랫폼 개발에 참여하였습니다5

또한, 글로벌 시장에서도 경쟁력을 갖추고 있으며, 2022년 6월 전년동기 대비 매출액과 영업이익이 크게 증가하였습니다6

이러한 이유로, 모트렉스는 자율주행 시장의 성장과 함께 주가도 상승할 가능성이 높다고 생각합니다.

하지만, 이것은 저의 개인적인 의견이며, 투자에 관한 최종 결정은 귀하께서 하셔야 합니다. 투자에 관한 정보는 언제나 변할 수 있으므로, 신중하게 판단하시기 바랍니다.

저의 답변이 도움이 되었으면 좋겠습니다. 더 궁금하신 점이 있으시면 언제든지 말씀해 주세요.

12/19, 월가의 투자의견 및 주가전망 보고서

12월 19일 현재 월가 IB들이 발표한 월가의 투자의견 및 주요 주식에 대한 목표주가를 비롯한 주가 전망 보고서들을 정리해 봤습니다.

시장은 여전히 반도체 섹터에 많은 관심을 기울이고 있는 바 오는 20일 발표된 마이크로 실적을 기다리며 마이크로 투자의견과 마이크론 목표주가를 상향 조정하고 있습니다.

12/19, 배런스, 가술주들은 2024년에서 상승 지속 주장

기술주는 2023년 나스닥 종합 지수가 40% 이상 상승하고 Apple, Microsoft, Alphabet, Amazon 등 Magnificent Seven 주식은 평균 100%이상 수익ㄹ류을 기록하는 등 폭발적인 상승을 기록했습니다.

이러한 기술주 랠리에는 세 가지 동인이 있었습니다:

  • 연방준비제도(연준)의 정책 전환(피봇)에 대한 기대
  • 기술 업계의 새로운 비용 절감 노력,
  • 그리고 인공 지능.

베런스 필자는 이 세 가지 요인이 2024년에도 기술주 상승을 견인할 것으로 예상합니다.

커머스 관련

12/19, Roth MKM, 아마존 목표주가 180달러로 상향 조정, 2024년 최고 메가캡으로 선정

  • 2024년 전망
    • 전자상거래와 온라인 광고가 한 자릿수에서 10% 초반의 높은 성장률
    • 온라인 여행은 “보다 완만한 성장” 예상

Roth MKM은 아마존 목표주가를 165달러에서 180달러로 상향 조정하고, 아마존 투자의견 매수 등급을 유지했습니다.

이 회사는 또한 이 주식, 아마존 주식을 2024년 최고의 메가 캡 픽으로 선정했습니다.

Roth MKM은 24 회계연도에는 인터넷 업계의 순풍이 더 약해질 것으로 보이지만 아마존 매출 가속화와 영업 마진 확대를 예상하는 유일한 메가 캡으로보고 있다고 지적합니다.

인터넷 기업들은 2023년에 2022년의 코로나 보상, 인플레이션 하락에 따른 소비자 재량 거시 지지, 미시 및 산업 개선 등 세 가지 순풍을 경험했지만, 2024년에는 전자상거래와 온라인 광고가 한 자릿수에서 10% 초반의 높은 성장률을 보이고 온라인 여행은 “보다 완만한 성장”을 경험할 가능성이 높다고 애널리스트는 리서치 노트에서 투자자들에게 말합니다.

12/19, TD 코웬, 코스트코 목표주가를 680달러에서 700달러로 상향 조정

TD 코웬은 코스트코 목표주가를 680달러에서 700달러로 상향 조정하고, 코스트코 투자의견 시장수익률 초과달성 등급을 유지했습니다.

이 회사는 단가 상승이 낮은 인플레이션 추세를 상쇄하여 마진을 지원하는 데 도움이 될 수 있다고 믿습니다.

고객 가치에 대한 코스트코의 집중은 계속해서 견고한 트래픽을 유도하여 장바구니 물가 하락을 상쇄하고 +3.9%의 코어 컴피턴시(핵심 동일매장 매출 성장률)를 달성했습니다.

JMP 증권, 쇼피파이 투자의견을 시장수익률 아웃퍼폼에서 시장성과로 하향 조정

JMP 증권의 애널리스트 Andrew Boone은 쇼피파이 투자의견을 아웃퍼폼에서 시장성과로 하향 조정하고 쇼피파이 목표주가 80달러를 철회했습니다.

이 회사는 여전히 Shopify가 “엄청난 모멘텀”을 가지고 있다고 믿지만, 이제 미세 조정 된 모델에 따르면 2025 년 조정 된 영업 이익이 컨센서스보다 7 % 낮을 것으로 예상한다고 분석가는 투자자들에게 말합니다.

이제 총매출액 성장이 엔터프라이즈에 더 많은 비중을 두게 되면서 매출 총이익률은 새로운 역풍에 직면하게 되었다고 분석가는 주장합니다.

전기차를 비롯한 자동차 관련

12/19, 모건스탠리, 니오의 Cyvn 투자는 모델 데뷔로 니오 주가 상승 기대

모건스탠리는 현재 주주이자 스마트 모빌리티에 주력하는 아부다비 정부가 대주주로 있는 투자회사 Cyvn의 추가 투자가 하위 브랜드 ALPS 출시를 위한 니오의 현금 보유를 강화할 것이라고 말했습니다.

이는 니오 데이에서 신모델 출시와 함께 단기적인 주가 상승을 견인할 것이지만, 보다 의미 있는 주가 재평가를 위해서는 차량 판매 회복이 여전히 관건이라고 모건 스탠리는 주장합니다.

모건스탠리는 거래가 완료되면 Cyvn이 니오의 총 발행 주식의 약 20.1%를 소유하게 될 것이라고 언급했습니다.

모건스탠리는 Nio 투자의견 비중 확대 등급을 부여하고 니오 목표주가 18.70달러로 책정했습니다.

12/19, RBC 캐피탈, 2024년 테슬라의 컨센서스 달성 기대치가 낮아질 가능성

RBC 캐피털은 테슬라 목표주가를 301달러에서 300달러로 낮췄지만 테슬라 투자의견 시장수익률 초과달성 등급은 유지했습니다.

이 애널리스트는 리서치 노트에서 투자자들에게 2024년 테슬라 판매량은 이전 컨센서스 230만대에서 210만대로 낮아지면서 테슬라 판매량 홛대에 따른 기대감 ㅁ충족 위험성은 낮아질 수 있다고 주장했습니다.

RBC는 2024 회계연도 주당순이익 전망치를 3.83달러에서 3.48달러로 하향 조정한다고 덧붙이면서도, 이번 조정은 주로 로봇택시와 완전자율주행(FSD) 기회에 기반한 것이기 때문에 테슬라 주식 가치 평가에 미치는 영향은 크지 않다고 언급했습니다.

반도체 관련

12/19, BMO 캐피탈, 마이크론 목표주가를 80달러에서 90달러로 상향 조정

BMO 캐피털은 이번 주 발표하는 마이크론 실적을 앞두고 마이크론 목표주가를 80달러에서 90달러로 상향 조정하고, 마이크론 투자의견 ‘시장수익률 상회(Outperform)’ 등급을 유지했습니다.

이 회사는 메모리 분야에서 가장 심각한 주기적 침체를 견뎌 왔지만 펀더멘털은 추세적으로 상승하고있는 것으로 보이며 투자자들은 여기에서부터 예상치에 대한 Micron의 지속적인 상승 여력을 “잘 알고있다”고 분석가는 연구 노트에서 투자자들에게 말합니다.

BMO는 또한 마이크론의 예상 수익 배수를 13배에서 15배로 조정하고 있는데, 이는 “메모리 사이클의 현재 상황을 고려할 때 적절한 수준”입니다.

웨드부시, 마이크론 목표주가를 80달러에서 95달러로 상향 조정

Wedbush는 분기 실적 발표를 앞두고 마이크론 목표주가를 80달러에서 95달러로 상향 조정하고, 마이크론 투자의견 ‘시장수익률 상회(Outperform)’ 등급을 유지했습니다.

마이크론 경영진은 이미 11월 분기가 끝나기 직전에 가이던스를 업데이트하여 수치를 상향 조정했습니다.

그럼에도 불구하고 경영진의 보수적인 경향을 감안할 때 수정된 마이크론 가이드보다 약간 상승한다고 해도 놀라지 않을 것입니다.

2분기 전망에 대해 웨드부시는 시장 전망치보다 상승 여지가 있다고 보고 있습니다.

특히 가격 인상과 가동률 상승에 힘입어 총 마진이 현재 컨센서스를 상회할 수 있거나 상회할 것으로 예상하고 있습니다.

서스퀘앤나, 마이크론 목표주가를 90달러에서 112달러로 상향 조정

Susquehanna 애널리스트 메흐디 호세이니는 마이크론의 목표주가를 90달러에서 112달러로 상향 조정하고, 마이크로 투자의견 긍정적 평가를 유지했습니다.

이 회사는 1분기 마이크론 실적 추정치를 업데이트했으며 현재 가격 회복이 진행 중이므로 주식의 다음 촉매제는 마진 회복과 그에 따른 수익력에 대한 영향이라고 믿습니다.

12/19, 뉴스트리트, 램 리서치 투자의견 중립으로 커버 시작

뉴 스트리트는 램리서치 투자의견 중립 등급과 램리서치 목표주가 790달러로 램 리서치 (LRCX)에 대한 커버리지를 시작했습니다.

이 뉴스트리느는 세미캡 섹터를 커버 시작하면서 회사는 “우수한”펀더멘털을 보고 있으며 장기적인 전망을 좋아한다고 말했지만 앞으로 2년 동안 저조한 성장이 예상된다고 덧붙였습니다.

이러한 단기적인 맥락에서, 이 회사는 KLA가 후행 에지에 대한 노출이 가장 낮고 선행 에지 및 DRAM에 대한 노출이 가장 높기 때문에 “성과를 능가 할 여지가있다”고 주장합니다.

이 회사는 ASML, 어플라이드 머티어리얼즈, 도쿄 일렉트론에 대해서는 신중한 입장이며, 램리서치는 주로 메모리에 노출되어 있지만 조기 회복은 “이미 기대에 반영되어 있다”고 덧붙였습니다.

12/19, 뉴스트리트, KLAC 투자의견 매수 등급으로 커버 개시

뉴스트리트 애널리스트 피에르 페라구는 KLAC 투자의견 매수 등급과 목표주가 730달러로 KLA(KLAC)에 대한 커버리지를 개시했습니다.

이 뉴스트리트는 세미캡 섹터를 커버 시작하면서 회사는 “우수한”펀더멘털을 보고 있으며 장기적인 전망을 좋아한다고 말했지만 앞으로 2년 동안 저조한 성장이 예상된다고 덧붙였습니다.

이러한 단기적인 맥락에서, 이 회사는 KLA가 후행 에지에 대한 노출이 가장 낮고 선행 에지 및 DRAM에 대한 노출이 가장 높기 때문에 “성과를 능가 할 여지가있다”고 주장합니다.

이 회사는 ASML, 어플라이드 머티어리얼즈, 도쿄 일렉트론에 대해서는 신중한 입장이며, 램리서치는 주로 메모리에 노출되어 있지만 조기 회복은 “이미 기대에 반영되어 있다”고 덧붙였습니다.

클라우드

12/19, BTIG, 크라우드스트라이크, 목표주가를 250달러에서 291달러로 상향 조정

BTIG는 2024년 소프트웨어 분야를 미리 살펴보는 광범위한 연구 노트의 일환으로 크라우드스트라이크 목표 주가를 250달러에서 291달러로 상향 조정하고, 투자의견 매수 등급을 유지했습니다.

이 애널리스트는 리서치 노트에서 보안 및 인프라 측면에 대한 예측은 일반적으로 1년 전보다 훨씬 더 나은 위치에 있으며, 기업이 보다 일관되게 기대치를 충족하거나 초과 달성할 가능성이 높다고 투자자들에게 말합니다.

스트리밍

12/19, 모건스탠리, 넷플릭스 목표주가를 475달러에서 550달러로 상향 조정

모건스탠리는 넷플릭스 목표주가를 475달러에서 550달러로 상향 조정하고, 투자의견 비중확대 등급을 유지했습니다.

이 애널리스트는 리서치 노트에서 넷플릭스 주식이 매력적인 위험/보상을 제공하고 있으며, 오리지널 프로그램의 강점과 경쟁력 있는 인출의 결합이 회원 성장에 도움이 될 것으로 보고 있다고 설명합니다.

12/18,Seaport Research, Roku 투자의견을 중립에서 매도로 하향 조정

Seaport Research는 로큐 목표주가 75달러, 로큐 투자으견을 중립에서 매도로 하향 조정했습니다.

이 애널리스트는 Roku의 광고 성장은 “스트리밍 거물”인 Disney+와 Netflix가 광고요금제를 출시 한 것뿐만 아니라 광범위한 미디어 및 엔터테인먼트 지출 감소와 지난 시즌 트렌드에 반응 한 더 부드러운 업 프론트 및 분산 시장의 도전에 직면하고 있다고 투자자들에게 말합니다.

현재 로큐 주가를 정당화하기 위해 성장 전망과 수익 배수에 의존하는 것에 대해 신중한 입장을 취하고 있는 이 회사는 4분기와 2024년에 대한 업계 디지털 광고 성장 기대치가 Roku의 예상치보다 높다는 것은 회사가 점유율을 잃을 수 있음을 의미한다고 덧붙입니다.

선수와 감독으로 모두 성공한, 축구계 이단아, 과르데올라 감독 리더쉽

0

현 영국 맨체스터 시티 감독인 과르데올라 감독은 선수와 감독으로 모두 성공한 축구인으로, 바르셀로나, 바이에른 뮌헨, 맨체스터 시티 등의 유럽 강호들을 이끌며 수많은 트로피를 획득했습니다. 축구 감독이라는 관점에서 과르데올라 감독 리더쉽을 살펴봅니다.

과르데올라 감독의 전적

과르데올라 감독의 전젹을 간략하게 정리하면 다음과 같습니다.

  • 선수 시절:
    • 스페인 국가대표로 47경기 5골,
    • 바르셀로나에서 16번의 우승
    • 또한 1992년 올림픽에서 금메달을 획득했습니다.
  • 감독 시절:
    • 감독으로서 우승 트로피
      • 바르셀로나에서 14개,
      • 바이에른 뮌헨에서 7개,
      • 맨체스터 시티에서 10개의 트로피를 획득했습니다.
    • 특히, 2009년 바르셀로나와 2023년 맨체스터 시티에서 콘티넨털 트레블 (리그, 국내컵, 유럽컵 우승)을 달성했습니다.
    • 또한, 2011년 FIFA 올해의 남자 축구 감독에 선정되었습니다.

과르데올라 감독 리더쉽 요약

아래 내용은 빙챗 AI의 도움을 받았습니다.

  • 팀의 핵심을 정의하고, 승리보다 더 큰 목표를 설정합니다.
    • 과르데올라 감독은 바르셀로나에서 ‘티키타카’라는 독특한 축구 스타일을 만들어 팀의 정체성을 확립했습니다.
    • 또한, 선수들에게 팀의 유산을 남기는 것이 최고가 되는 것보다 중요하다고 강조했습니다1.
  • 팀 구성원을 이해하고, 각자의 야망과 성격에 맞게 소통합니다.
    • 과르데올라 감독은 선수들의 개인적인 요구와 상황을 고려하고,
      • 그들에게 신뢰와 존중을 보여줍니다.
      • 예를 들어, 메시가 올림픽 참가를 원했을 때, 구단의 반대에도 불구하고 그의 의사를 지지했습니다2.
  • 비난하지 않고, 가치를 더합니다.
    • 과르데올라 감독은 경기가 잘못되면 선수들을 꾸짖기보다, 올바른 진단을 통해 신뢰를 얻으려고 합니다.
    • 그는 선수들의 문제 인식과 해결 능력을 향상시키기 위해 노력합니다.
과르디올라 감독
과르디올라 감독, Image from 나무위키

축구 명장에게 배우는 리더쉽, 그라운드 철학자 펩 과르디올라

축구는 11명의 선수와 후보선수들 등 많은 인원이 팀을 이루기 때문에 리더쉽이 매우 중요한 스포츠입니다. 축구팀의 리더쉽은 거의 대부분 감독에게서 나오기 때문의 감독이 매울 중요합니다.

축구팀의 최 정상에는 유럽 등의 프로 리그가 있고 여기에는 정말 어마어마한 연봉을 받는 스타 축구선수들이 있습니다. 이들 스타 축구선수들은 자존심이 하늘을 찌르기에 이들을 통제해 팀을 이끌어 가는 것은 상당히 어려운 일입니다.

축구팀 감독들은 어떻게 이렇게 많은 슈퍼스타들로 구성된 팀을 이끌어갈까요?

축구 감독의 리더쉽은 우리 일상에서 어떻게 적용해 볼 수 있을까요?

그들의 리더쉽을 배운다는 것은 삶에 어떤 도움이 될 수 있을까요? 이런 주제의 이야기를 풀어보도록 하죠.

어느 영역이나 이단아들이 있습니다.

이단아란 전통이나 권위애 맞서 혁신적으로 일을 처리하는 사람이라고 정의할 수 있습니다.

  • 세계 팝 음악계의 이단아 : BTS
  • IT계의 이단아 : 스티브잡스

축구계 이단아, 과르디올라 감독(Pep Guardiola)

그러면 현대 축구의 이단아는 누가 있을까요?

이전 축구 감독들과 달리 축구 전술에 혁신과 발상의 전환을 가져온 그들만의 새로운 전술과 리더쉽을 가져온 감독들이 있습니다.

이러한 이단아적 감독중에는 그라운드 철학자라 불리우는 펩 과르디올라가 있습니다.

우리가 세계적인 명장, 축구 감독하면 떠 올리는 사람은 누구일까요? 우리나라 사람이라면 히딩크를 많이 떠올릴 것 같습니다.

축구 종주국 잉글랜드에서 비판을 받은 펩 과르디올라감독

과르디올라 이야기를 풀기 위해서 2017년 여름 잉글랜드로 가보겠습니다.

잉글랜드하면 현대 축구, 근대 축구의 종주국이라 할 수 있죠.

이런 축구 종가, 잉글랜드의 내노라한 축구 전문가들의 손가락과 조롱을 받은 사람이 있었습니다.

“쯧 어디 근본도 없는 축구를..

그런 축구는 스페이나 독일에서나 하라고..

이 축구 종주국 잉글랜드에서는 씨알도 안먹히는 전술이야.” 라고 마구 마구 비난합니다.

이렇게 비판을 받은 당사자는 맨체스터 시티 FC의 펩 괴르디오라감독입니다…

펩 과르디올라감독은 아래와 같은 화려한 전적을 가자고 2016년 영국 잉글랜드 맨체스터 시티 FC 감독으로 부입합니다.

과르디올라감독은은 FC 바로셀로나, FC 바이에른 뮌헨은 대대한 팀에서 감독을 역임했고, 감독으로 FC 바로셀로나에 부임한 첫해에 6관왕을 차지하기도 했습니다.

  • FC 바로셀로나(2008~2012)
  • FC 바이에른 뮌헨(2013~2016)
  • 맨체스토 시티 FC(2016 ~ )

현역 지도자 중에서 가장 많은 우승 타이틀을 차지해 승승장구하다 영국 잉글랜드 맨체스터시티 FC로 와서 3위로 밀리게 되죠.

그러자 잉글랜드 축구전문가들이 모여 과르디올라감독 비난을 시작합니다.

듣보잡 전술

스페인이나 독일에서 통하는 전술

잉글랜드에서 절대 통하지 않는 전술이다.

잉글랜드 축구의 문제점

하지만 괴르디올라감독은 위트있게 대응합니다.그리고 비난도 주저하지 않습니다.

좋은 이야기야! 좋은 충고야!

그런데 잉글랜드가 현대 축구 종가라는데 언제 월드컵에서 우승했지? 유로에서 우승한적이 있나?

  • 잉글랜드는 월드컵에서 오직, 그것도 자국에서 개최된 1966년 월드컵에서 단 한번 우승
  • 잉글랜드는 유로에서 단 한번도 우승하지 못함

왜 잉글랜드가 우승하지 못한지 알아?

맨날 똑같은 이야기만 하잖아,

축구 종가라고 으시대고 자랑할 줄만 알지 맨날 과거에만 머룰어 있잖아

그러니까 망하는거야

앙글랜드 축구는 뻥글랜드라는 비아냥처럼 선이 굵은 축구를 구사합니다.

수비쪽에서 뻥 지르고 열심히 뛰어다니는 것입니다.

선이 굵고 비오는 날 딱 하기 좋은 축구 그런 것이라는 혹평이 있죠.

교과서적인 포백라인에서 양 사이드 수비수들이 전진해 일자가 아닌 사각형으로 포메이션을 바꿈니다.

사각형 수비라인과 토탈샤커

감독들은 어떻게 공격을 잘할까 수비를 잘할까? 라고 공격과 수비를 나누어 고민합니다.

그런데 이런 고민도 가능합니다.

그런데 경험을 통해 리뷰해보면 공격과 수비가 잘 나누어지지 않더라

공을 완벽하게 지배할 수 있다면 이길 수 있지 않을까?

공은 땀을 흘리지 않는다. 선수들은 가만히 서 있고 공을 끊임없이 움직이게 하는 것!

끊임없는 패스를 통해서 공이 움직이도록 만든다. 이게 티카타카 패스 축구의 철학적 근간이다.

이 논리는 ‘요한 크루이프’라는 네덜란드 토탈샤커 창시자 요한 크리이프의 생각에서 나왔습니다.

토탈 샤커 : 네덜란드 리누스 미셀 감독이 제안한 축구 개념으로 공격 시 전원 공격, 수비 시 전원 수비의 형태를 말하는데 이러한 사상를 요한 크루이프가 완성시킴

요한 크리이프는 네덜란드 토탈샤커의 핵심적인 인물

요한 크리이프는 이론적으로 공을 상대에게 한 번도 뺏기지 않고 완벽하게 소유할 수 있다면,

  • [공을 정유하지 못한]상대는 할 수 있는게 아무것도 없다!
  • 그런데도 지치지 않는다, 그 이유는 끊임없아 공을 돌려 공이 윰직이기 때문에

토탈사커의 계승자, 펩 과르디올라감독

토탈사커라는 새로운 전술을 만든게 요한 크리이프이고 이를 계승한게 펩 괴르디오라감독이라 할수 있습니다.

전통 일자 수비라인으로는 공을 계속 주고 받을 수 없습니. 반면 사각형 라인은 서로 끊임없이 공을 주고 받을 수 있습니다.

이렇세해서 볼 점유율을 크게 끌어 올릴 수 있죠.

이런 혁신적인 생각, 발상의 전환을 할 수 없었던 잉글랜드 축구계는 그러한 과르데올라의 전술이 어떤 경기를 위한 포석인지 전혀 이해하지 못하고 근본이 없다고 비난하기 바빴습니다,

과르데오라 감독은

축구에는 항상 문제점이 존재하며 끝이란 없다”

모든것이 다 그렇지만 완벽이란 있을 수 없다. 그러니 끝이라는 게 존재할 수 없습니다. (벌어질 수 있는 ) 끊임없이 가능성을 전제해서 혁신하고 변화하고 새로운 것을 시도해야 한다고 주장했습니다.

발상을 전환하고 새로운 것을 추진하는 데는 (엄청난) 용기가 필요하교, 그것은 우리 일상에서도 마찬가지이다.

가만히 있으면 현상 유지하는 것처럼 보이지만 세상은 변하기 때문에 꾸준히 퇴보하는 것, 그래서 리더는 위험을 감수하고 변화를 시도해야 합니다.

끊인없는 노력

과르데올라 감독은 엄청난 일중독자입니다. 잠자는 시간을 제외하고 감독실에서 나오지 않았다고 합니다.

끊임없이 전술을 생각하고 상대를 분석하는 지도자였습니다.

과르데올라 감독에게 배울 점

새로운 것을 배우기에 주저하지 않는다.

잉글랜드 ‘리즈’팀을 이끄는 아리헨티나 출신의 비엘사 감독이 있는데 스페인에서 감독하던 시절에 이 비엘사 감독은 과르데올라 감독보다 더욱 더 혁신적인 방안을 제시합니다.

그러자 과르데올라 감독은 비엘사 감독을 찾아가 11시간에 걸치 열띤 토론을 통해서 비엘사감독의 혁신을 배워옵니다.

감독의 자존심을 버리고 더 새로운 진보된 안을 받아드리고 배우기 위해서 노력했고, 과르데올라 감독은 비엘사 감독과 토론 후 비엘사 감독을 세계 최고의 감독이라고 치켜세웠습니다.

비엘사 감독이야말로 세계 최고의 지도자이며 내가 가장 존경허는 사람이다.

통찰의 리더쉽

엄청난 선수들을 통제해 실제 결과를 내는 것은 쉬지 않습니다.

페르난지뉴라는 브라질대표팀 출신의 미드필더가 있었는데, 그는 과르디올라 감독과 한 시즌을 보낸 후 인터뷰에서 이렇게 이야기 합니다.

축구를 2~30년했지만 이런 축구는 처음이야

과르데올라 감독은 선수들이 알아서 인정하고 따르는 감독이었습니다. 이런 식으로 선수들잉 감독을 인정한 선수들의 인터뷰가 굉장히 많았습니다.

이구동성으로 과르디올라 감독에게눈 범접할 수 없는 지식, 노하우, 방법이 있더라는 것이었습니다.

저렇게 많이 알수 있나?

저런 통찰력이 있다고?

저런 혜안은 어디에서 나오는 것일꺼ㅏ?

축구 스타들의 평가

최고의 감독? 과르디올라를 고르겠다. 그는 특별하다. 그와 함께한 시대가 단연 최고였다. – 리오넬 메시

그는 자신이 세계 최고라는 것을 늘 증명했다. FC 바르셀로나를 시작으로 바이에른 뮌헨, 그리고 지금 맨체스터 시티에서 최고의 모습을 보여줬다. 적어도 내 생각은 그렇다. 다른 사람들은 다른 감독이 더 뛰어나다고 볼 수도 있다. 그러나 내가 보는 최고는 과르디올라다. 모든 감독은 과르디올라 감독으로부터 영감을 받았다. 예전에도 말했으나 나는 과르디올라 감독이 바이에른에 있을 때 그를 지켜보며 배우기 위해 뮌헨을 찾기도 했다. 그와 대화를 나누며 많은 걸 배울 수 있었다. – 지네딘 지단

이런 것을 통해서 과르디올라 감독은 존경을 자연스럽게 끌어내는 감독이었습니다.

그런 의미에서 과르디올라 감독은 통찰의 리더쉽이라고 할 수 있습니다.

자율주행 테마주 넥스트칩, 자율주행 성장 수혜를 받는 글로벌 영상신호처리 1위 기업

0

2023년이 마무리되고 있는 이 시점에 2024년에는 어디에서 승부를 걸어야 할까?

2022년 반도체 장비중인 인텍플러스에 크게 물려 고생했지만 반도체 바닥론과 생성 AI 수혜주로 분류되어 2023년 3우러부터 크게 상승하기 시작해 결국은 큰 폭의 이익을 보고 익절할 수 있었다.

하지만 2023년 승부수로 선택한 이차전지 관련주에 고점에 물리면서 큰폭의 손실을 보고 있는 상황이기는 하다.

인텍플러스처럼 이찬전주들도 2024년중에는 어느정도 손실을 털어낼 수 있을까? 그렇게 기대해 본다.

그러면서 2024년에는 어디에 승부를 봐야할까 고민을 했다. 장고끝에 악수둔다고 간단히 생각하기로 했다.

테슬라 자율주행, FSD 버전업 가능성

2024년은 아무래도 자율주행이 테마가 형성될 가능성이 높다고 생각한다.

우선은 테슬라 주율주행 완성도가 어느정도 무르익어 어느정도 완성도 있는 버젼이 줄시될 가능성이 있다.

테슬라 자율주행이 이슈가 되면 대부분의 자동차사들도 자율주행에 대한 이런 저런 투자 계획이나 이정표를 제시할 것 같다. 그러면서 자율주행 시장규모에 대해서 관심이 생기지 않을까?

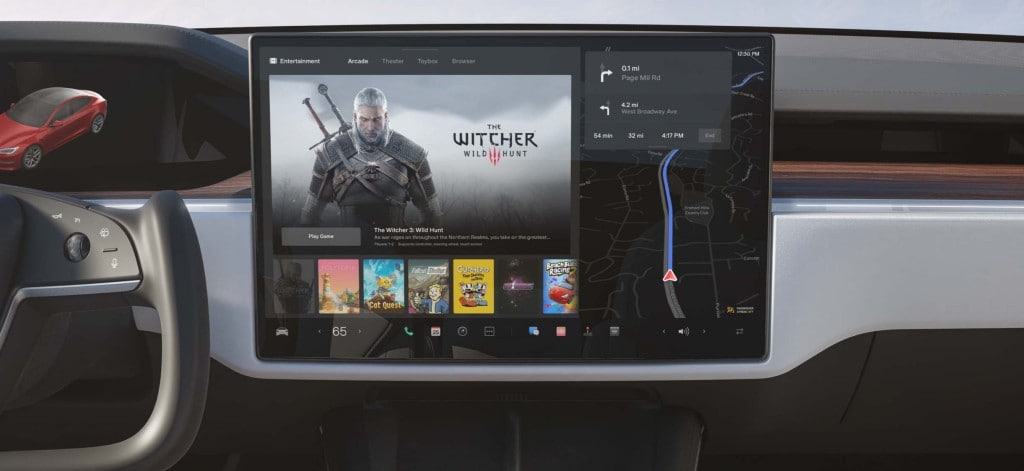
테슬라 모델 S Plaid 인테리어, 17인치 디스플레이, Tesla Model S Plaid Interior, 17' LCD display, Image from Tesla
테슬라 모델 S Plaid 인테리어, 17인치 디스플레이, Tesla Model S Plaid Interior, 17′ LCD display, Image from Tesla

그냥 뇌피셜이기는 하지만 자율주행은 어느 정도 대두될 가능성이 있다는 생각이다.

자율주행 테마주 넥스트칩

자율주행 관련주는 많이 있지만 지금 주목라고 있는 주식은 넥스트칩과 퓨런티어이다.

오늘은 이중 넥스트칩과 관련된 내용을 정리해 보고자 한다.

자율주행 테마주 넥스트칩

넥스트칩 주가 추이

차량용 반도체 시장 전체 시장규모(TAM)

넥스트칩은 ISP 기술을 바탕으로 ADAS 알고리즘을 탑재한 칩을 생산하는 국내 유일의 팹리스 업체이다. 따라서 차량용 반도체 시장 규모부터 살펴보자

  • 2021년 410억 달러
  • 2024년 620억 달러
  • 2028년 810억 달러로 성장 예상

이중 넥스트칩과 직접적인 연관이 있는 ADAS와 관련된 반도체 수요는

  • 2021년 140억 달러
  • 2024년 220억 달러
  • 2028년 250억 달러로 증가할 것

넥스트칩 기술

ISP 기술을 바탕으로 ADAS 알고리즘을 탑재한 칩을 자체적으로 생산하는 국내 유일의 팹리스 업체이다.

국내 자동차 센서의 고성능화 추세가 확대되고 키메라가 필수적으로 요구되면서

  • 차량용 카메라 시장의 고화질화
  • 자동차 대당 채택 카메라 수 증가
  • 센싱 카메라 확대 적용 등의 트렌드는 넥스트칩에게는 기회요인으로 작용

넥스트칩 상품

넥스트칩의 주요 제품은 자동차체 탑재되는 카메라의 활용성을 고도화할 수 있는 기술들임

  • 고화질 영상 처리를 위한 차량용 ISP(Image Signal Processor)(비전 기술)
  • 고해상도 아날로그 영상 전송 기술인 AHD(Analog High Definition)’
  • ADAS/자율주행을 실시간 영상 인식 기술인 ADAS SoC(System on Chip)등

차량용 카메라 모듈은 크게 렌즈+이미지센서+isp로 구성되는데, 넥스트칩은 현재 글로벌 시장에서 isp ip를 단독으로 구현할 수 있는 글로벌 유일한 업체이다.

넥스트칩 협력

  • 주력사업인 ISP에서는 온세미(OnSemi)와 긴밀한 협없을 하고 있으며
  • 2022년 11월, 유럽 아날로그 반도체 기업 ST마이크로일렉트로닉스와 차량 내 인캐빈 카메라 및 솔류션 분야에서 협업 모델을 구축

넥스트칩 장점

  • 넥스트칩은 트럭 버스 등 상용차량을 중심으로 고화질 영상 전송을 장거리로 가능케하는 대용량전송이 가능한 장점을 가지고 있음
  • ISP내 AHD 블록을 내장하고 두개의 칩을 원칩화할 수 있는 모듈의 소형화와 경제성을 확보 가능

넥스트칩 시장 확대 현황

  • 자율주행시장 성장에 따른 글로벌 영상신호처리 1위 기업
  • 유럽과 일본 상용차 시장에 선진입 예정
    • 2022년 ISP와 ADAS알고리즘, CPU 등을 통합한 SoC인 아파치5를 일본 Tier1 업체에 공급하기로 함
    • 아파치6는 Aimotive등 글로벌 자율주행업체들과 협업 중임

전망

  • 넥스트칩과 경쟁할 수 있는 업체는 Arm과 Ambarella에 불과
  • Ambarella는 넥스트칩과는 ADAS SoC 일부 사업만 겹침
  • 넥스트칩은 2024년이후 흑자 전환 예정

12/16, 월가의 투자의견 및 주가 전망 보고서

12/16 정리해본 월가의 투자의견 및 주가 전망 보고서

12/16, 미즈호, 마이크로소프트 목표주가를 420달러에서 450달러로 상향조정

미즈호는 마이크로소프트 목표주가를 420달러에서 450달러로 상향조정하고, 투자의견 매수 등급을 유지했습니다.

이 회사는 2024년 전망의 일환으로 일부 소프트웨어 회사에 대한 목표 주가를 올렸는데, 이는 주로 더 높은 주가 배수를 반영한 것입니다.

이 애널리스트는 리서치 노트에서 현재와 미래에 소프트웨어 공급업체에 도움이 될 가장 중요한 트렌드는 디지털 혁신, 생성적 인공 지능, 데이터 및 분석, 컨택 센터 클라우드 마이그레이션, DevOps, 차세대 보안, 디지털 마케팅/고객 데이터라고 설명합니다.

미즈호가 선정한 2024년 최고의 소프트웨어 기업은 마이크로소프트, 어도비, 사이버아크, 인튜이트, 허브스팟, 나이스, 프로코어 테크놀로지스, PTC 등입니다.

12/16, 파이퍼샌들러, 아마존 목표주가를 170달러에서 185달러로 상향 조정

파이퍼 샌들러 애널리스트 토마스 챔피언은 아마존 목표주가를 170달러에서 185달러로 상향 조정하고, 아마존 투자의견 비중확대 의견을 유지했습니다.

아마존은 2024년까지 대형주 중 가장 큰 상승 여력이 있는 종목으로 Piper가 선정한 최고의 대형주입니다.

  • 소매 마진이 크게 개선되었으며, 2024년까지의 영업 이익은 점진적인 증가를 고려할 때 여전히 보수적으로 보인다고 판단합니다.
  • AWS 지출은 가속화될 것이며, Piper의 PSC 2024 CIO 설문조사 데이터에 따르면 내년까지 AWS의 지출이 더 늘어날 것이라는 확신을 갖게 되었습니다.

BofA, 엔비디아를 2024년 상위 반도체 추천 종목으로 선정

BofA는 2024년 반도체 분야 상위 5개 종목 중 하나로 엔비디아를 선정했습니다.

엔비디아는

  • 전년 대비 230% 상승했지만 현재 주가는 ‘하락한’ 주가수익배수에서 거래되고 있고
  • 많은 사람들이 genAI 투자의 지속 가능성에 회의적이라고 주장하지만
    • 이러한 추세는 수십 년이 걸리기 때문에
    • “엔비디아 정점을 예측하기에는 이르다”고 주장
    • 엔비디아는 여전히 이 부문에서 가장 추천하는 종목이며,

BofA는 엔비디아 투자의견 ‘매수’와 에비디아 목표주가 700달러를 유지했습니다.

12/15, 스티펠, 마이크론 목표주가를 72달러에서 76달러로 상향 조정

스티펠은 12월 20일 회계연도 1분기 마이크론 실적 발표를 앞두고 마이크론 목표주가를 72달러에서 76달러로 상향 조정하고, 마이크론 투자의견 보류 등급을 유지했습니다.

최근 마이크론 사전 발표는 “가격이 매출에 큰 순풍이 된다는 분명한 사실을 확인시켜 주었다”며, 마이크론이 “가격에 대해 방향성을 유지”하고 회계연도 2분기 매출을 50억 달러 중반대로 이끌 것으로 예상했습니다.

이 애널리스트는 수익 프리뷰 노트에서 데이터 센터 소비자 수요, 공급 규율 및 HBM의 견인력에 대한 개선 된 논평이 회사의 주식 전망에 “건설적 일 것”이라고 덧붙였습니다.

BofA, 마이크론 투자의견 ‘매수’로 상향 조정

BofA 애널리스트 Vivek Arya는 마이크론을 ‘중립’에서 ‘매수’로 상향 조정하고 목표 주가를 77달러에서 95달러로 올렸습니다.

이 회사는 SOX가 연간 60% 상승한 후 부문 내 일부 순환을 기대하고 있으며, 또한 생성적 AI, 칩 복잡성, 자동차 콘텐츠, 팹 리쇼어링 및 CHIPS 법 혜택에서 지속적인 성장 순풍이 이어질 것으로 예상하고 있습니다.

BofA는 반도체 산업 추정치를 상향 조정하면서 클라우드, 자동차, 복잡성의 ‘주제별 3C’에 대해서는 “선택적으로 긍정적”인 태도를 유지했지만 스마트폰, 통신사, 엔터프라이즈에 대해서는 “미온적”인 태도를 유지한다고 덧붙였습니다.

JP모건, 장기적으로 반도체에 주목해야 한다면, 2024년 최고의 반도체 추천 종목

JP모건은 2024년으로 향하는 장기 투자자들은 “기술 가치 사슬에서 반도체가 수행하는 중요한 역할”, 모든 애플리케이션에서 증가하는 콘텐츠 순풍 기회 및 구조적 수익성에 힘 입어 반도체 주식의 다년간의 실적에 계속 집중해야한다고 JPMorgan은 연구 노트에서 투자자들에게 말합니다.

이 회사는 이 모든 것이 그대로 유지되고 있으며 2024년에도 광범위한 지수 대비 지속적인 성과를 낼 수 있도록 잘 설정되어 있다고 말합니다.

JP모건은 반도체 업사이클의 정점에 있으며, 4분기 업계 매출 성장이 전년 대비 플러스로 전환되어 2024년과 2025년까지 지속될 것으로 보고 있습니다.

  • 이 회사가 2024년에 가장 추천하는 반도체 종목은
    • Analog Devices(ADI),
    • Marvell(MRVL),
    • Micron(MU),
    • Microchip(MCHP)
  • 최고의 반도체 장비주는
    • KLA Corp. (KLAC)이고
  • 칩 설계주는
    • Synopsys (SNPS)
    • Arm (ARM)

12/16, BofA, 인텔 투자의견을 중립으로 업그레이드

BofA는 인텔 목표주가를 $32에서 $50로 상향 조정하고, 인텔 투자의견을 Underperform에서 Neutral으로 업그레이드했습니다.

SOX에서 연간 60%의 실행 후 일부 부문 내 순환을 예상하는이 회사는 또한 생성 AI, 칩 복잡성, 자동차 콘텐츠, 팹 리쇼어링 및 CHIPS 법 혜택에서 지속적인 세속적 성장 순풍을 예상합니다.

BofA는 반도체 산업 추정치를 상향 조정하면서 클라우드, 자동차, 복잡성의 ‘주제별 3C’에 대해서는 “선택적으로 긍정적”인 입장을 유지했지만 스마트폰, 통신사, 엔터프라이즈에 대해서는 “미온적”인 입장을 유지한다고 덧붙였습니다.

로스 MKM, 인텔 목표주가를 35달러에서 45달러로 상향 조정

로스 MKM 애널리스트 수지 데실바는 인텔 목표주가를 35달러에서 45달러로 상향 조정하고, 투자의견 중립 등급을 유지했습니다.

이 애널리스트는 인텔이 클라이언트, 엣지, 클라우드 전반의 AI 시장을 공략하기 위해 모든 범위의 AI 지원 프로세서 제품을 공개했다고 언급했습니다.

또한 인텔의 최신 제품은 인텔의 회복세에 있는 제조 노드 증가와 핵심 프로세서, GPU, AI 가속기 기술을 활용한다고 덧붙였습니다.

12/16, BofA, AMD 투자의견을 ‘매수’로 업그레이드

BofA는 AMD 목표주가를 135달러에서 165달러로 상향 조정하고, AMD 투자의견을 ‘중립’에서 ‘매수’로 업그레이드했습니다.

이 회사는 반도체 섹터 주가가 전년 대비 60% 주가 상승한 후 일부 섹터 내 순환매를 예상하고 있으며, 제너레이티브 AI, 칩 복잡성, 자동차 콘텐츠, 팹 리쇼어링, CHIPS 법 혜택에 대한 지속적인 세속적 성장 순풍을 예상하고 있습니다.

BofA는 반도체 산업 추정치를 상향 조정하면서 클라우드, 자동차, 복잡성의 ‘주제별 3C’에 대해서는 “선택적으로 긍정적”인 태도를 유지했지만 스마트폰, 통신사, 엔터프라이즈에 대해서는 “미온적”이라고 덧붙였습니다.

12/16, BofA, 램리서치 목표주가를 700달러에서 840달러로 상향 조정

BofA는 램리서치 목표주가를 700달러에서 840달러로 상향 조정하고, 투자의견 매수 등급을 유지했습니다.

이 회사는 반도체 섹터 주가가 전년 대비 60% 주가 상승한 후 일부 섹터 내 순환매를 예상하고 있으며, 제너레이티브 AI, 칩 복잡성, 자동차 콘텐츠, 팹 리쇼어링, CHIPS 법 혜택에 대한 지속적인 세속적 성장 순풍을 예상하고 있습니다.

BofA는 반도체 산업 추정치를 상향 조정하면서 클라우드, 자동차, 복잡성의 ‘주제별 3C’에 대해서는 “선택적으로 긍정적”인 태도를 유지했지만 스마트폰, 통신사, 엔터프라이즈에 대해서는 “미온적”인 태도를 유지한다고 덧붙였습니다.

12/16, BofA, 어플라이드 머티어리얼즈 목표주가를 170달러에서 185달러로 상향 조정

BofA는 어플라이드 머티어리얼즈 목표주가를 170달러에서 185달러로 상향 조정하고 투자의견 매수 등급을 유지했습니다.

이 회사는 반도체 섹터 주가가 전년 대비 60% 주가 상승한 후 일부 섹터 내 순환매를 예상하고 있으며, 제너레이티브 AI, 칩 복잡성, 자동차 콘텐츠, 팹 리쇼어링, CHIPS 법 혜택에 대한 지속적인 세속적 성장 순풍을 예상하고 있습니다.

BofA는 반도체 산업 추정치를 상향 조정하면서 클라우드, 자동차, 복잡성의 ‘주제별 3C’에 대해서는 “선택적으로 긍정적”인 태도를 유지했지만 스마트폰, 통신사, 엔터프라이즈에 대해서는 “미온적”인 태도를 유지한다고 덧붙였습니다.

12/16, BofA, KLA 목표주가를 600달러에서 700달러로 상향 조정

BofA 애널리스트 비벡 아리아는 KLA 목표주가를 600달러에서 700달러로 상향 조정하고, 투자의견 매수 등급을 유지했습니다.

이 회사는 반도체 섹터 주가가 전년 대비 60% 주가 상승한 후 일부 섹터 내 순환매를 예상하고 있으며, 제너레이티브 AI, 칩 복잡성, 자동차 콘텐츠, 팹 리쇼어링, CHIPS 법 혜택에 대한 지속적인 세속적 성장 순풍을 예상하고 있습니다.

BofA는 반도체 산업 추정치를 상향 조정하면서 클라우드, 자동차, 복잡성의 ‘주제별 3C’에 대해서는 “선택적으로 긍정적”인 태도를 유지했지만 스마트폰, 통신사, 엔터프라이즈에 대해서는 “미온적”인 태도를 유지한다고 덧붙였습니다.

12/16, BMO 캐피탈, 코스트코 목표주가를 612달러에서 700달러로 상향

BMO 캐피털은 코스트코 목표주가를 612달러에서 700달러로 인상하고, 코스트코 투자의견 아웃퍼폼 등급을 유지했습니다.

분석가는 리서치 노트에서 투자자들에게 사상 최고 수준의 회원비를 포함하여 여러 측면에서 지속적으로 강력한 지표를 뒷받침하는 회사의 1 분기 실적이 “견고하다”고 말합니다.

BMO의 목표주가 상향은 또한 코스트코의 “독보적인” 비즈니스 모델이 지속적으로 일관성을 보여주고 있으며, 경쟁사 대비 높은 가치 포지셔닝을 유지하고 있다는 점을 반영한 것이라고 회사는 덧붙였다.

DA데이비슨, 코스트코 목표주가 570달러에서 600달러로 상향 조정

DA 데이비슨은 코스트코 목표주가를 570달러에서 600달러로 상향 조정하고, 투자의견 중립 등급을 유지했습니다.

이 분석가는 연구 노트에서 투자자들에게 1분기 코스트코 실적에는 지속적인 인플레이션 하락 징후, 좋은 휴가 시작, 재량 품목의 “혼잡”과 같은 “여러 가지 긍정적 인 것”이 포함되었다고 말합니다.

그러나 이 회사는 올해 38% 상승의 대부분이 여러 차례의 확장을 통해 이루어졌으며, 현재 주가는 연초의 30.9배에 비해 41배에 달하기 때문에 “여기서부터 더 어려워진다”고 덧붙였습니다.

스티펠, 코스트코의 목표주가를 615달러에서 675달러로 상향 조정

스티펠 애널리스트 마크 아스트라찬은 코스트코가 컨센서스보다 약 1% 높은 회계연도 1분기 EBIT를 발표하고 주당 15달러의 특별 배당금을 발표한 후 코스트코의 목표 주가를 615달러에서 675달러로 상향 조정하고 투자의견 매수 등급을 유지했습니다.

코스트코가 회원에 대한 가치 제안을 주로 반영하여 주가 상승을 유지하고 있다고 생각하는 이 회사는 어젯밤 보고서에 이어 회계연도 24-FY25 주당순이익 추정치를 “약간” 상향 조정했습니다.

에버코어 ISI, 코스트코 목표주가를 650달러에서 660달러로 상향 조정

에버코어 ISI는 코스트코가 다음 달 초에 있을 주당 15달러의 특별 배당금과 함께 “견조한” 회계연도 1분기 실적을 보고한 후 코스트코에 대한 목표주가를 650달러에서 660달러로 상향 조정하고, 투자의견 초과수익률(Outperform) 등급을 유지한다고 밝혔습니다.

이 애널리스트는 회원비 인상 시기는 아직 불분명하지만, “언제가 아니라 언제가 될지는 여전히 문제”라고 투자자들에게 말합니다.

텔시 어드바이저, 코스트코 목표주가를 625달러에서 700달러로 상향

텔시 어드바이저리는 코스트코 목표주가를 625달러에서 700달러로 인상하고, 코스트코 투자의견 시장수익률 초과달성(Outperform) 등급을 유지했습니다.

이 회사의 1분기 실적은 강력한 주당순이익 성장, 영업 마진 확대, “예상보다 나은” 소매 매출 총이익 개선으로 “주주들에게 훌륭한 보고서”였다고 애널리스트는 투자자들에게 말합니다.

특히 1분기에는 회원비 수입의 견조한 성장, 회원 갱신율의 호조, 효과적인 인플레이션 관리, 견고한 재고 관리, 강력한 총마진 확대 등이 고무적이었습니다.

코스트코는 잘 실행되고 있으며 시장 점유율을 계속 높일 수 있을 것이라고 결론지었습니다.

시티, 코스트코 목표주가를 585달러에서 630달러로 상향 조정

Citi는 코스트코 목표주가를 585달러에서 630달러로 상향 조정하고 투자의견 중립 등급을 유지했습니다.

이 애널리스트는 리서치 노트에서 투자자들에게 이번 분기는 예상대로 특별 배당금과 함께 들어왔다고 말합니다.

이 애널리스트는 리서치 노트에서 코스트코의 높은 배수와 혼잡한 포지셔닝이 균형 잡힌 위험/보상을 창출한다고 말합니다.

루프 캐피탈, 코스트코 목표주가 660달러에서 710달러로 상향 조정

루프 캐피탈은 1분기 실적 발표 후 코스트코 목표주가를 660달러에서 710달러로 상향 조정하고 투자의견 매수 등급을 유지했습니다.

이 회사는 24 회계연도의 클럽 성장 목표가 예상보다 높았다는 점을 언급하면서 경영진이 신규 회원, 업그레이드된 회원, 기록적인 갱신율로 유기적으로 창출하고 있는 8% 이상의 회원비 수입 성장에 만족하고 있는 것으로 보인다고 언급했습니다.

또한 이 애널리스트는 최근 코스트코 매장 중 한 곳을 방문했을 때 커클랜드 자체 브랜드와 다양한 계절 상품 및 선물로 “평소와 같은 극도의 홀리데이 가치”를 보여줬다고 언급했습니다.

로스 MKM, 코스트코 밸류에이션이 너무 높다고 주장

로스 MKM은 1분기 코스트코 실적 발표 후 코스트코 투자의견 중립 등급과 코스트코 목주가 502달러를 유지했습니다.

이 회사는 여전히 “지배적 인 사업자”로 남아 있지만 향후 12 개월 예상 EBITDA 기준 기업 가치에 대한 25배의 가치는 “너무 부유 해 보인다”고 분석가는 리서치 노트에서 투자자들에게 말합니다.

또한 디플레이션 가능성으로 인한 인플레이션 혜택 감소, 재량 지출/고액 품목 위험, 경쟁 활동 증가, 연료 가격 하락으로 인한 마진 감소 등을 그 이유로 꼽았습니다.

UBS는 코스트코 목표주가 640달러에서 725달러로 상향 조정

UBS는 코스트코 목표주가를 640달러에서 725달러로 상향 조정하고, 코쇼ㅡ트코 투자이견 매수 등급을 유지했습니다.

이 애널리스트는 리서치 노트에서 거시적 환경과 관계없이 코스트코가 높은 성과를 내는 기업임을 입증하고 있다고 말합니다.

코스트코는 코로나19 이전은 물론 코로나19 기간에도 뛰어난 실적을 기록했으며, 코로나19 이후에도 다시 한 번 우수한 실적을 재현하고 있다고 주장합니다.

트루이스트, 코스트코 목표주가 619달러에서 693달러로 상향 조정

트루이스트는 코스트코 목표주가를 619달러에서 693달러로 상향 조정하고 주식에 대한 매수 등급을 유지했습니다.

이 회사는 마진이 낮은 소모품에 의해 계속 추진되는 “견고한”1 분기 매출 성장을 보고했으며, 가격 모델을 통해 Costco는 믹스 전환에도 불구하고 강력한 마진을 유지할 수 있다고 분석가는 연구 노트에서 투자자들에게 말합니다.

또한 트루이스트는 경영진이 주당 15달러의 특별 배당금을 발표했지만 현재로서는 회비 인상의 필요성을 느끼지 못한다는 입장을 유지하고 있다고 언급했습니다.

번스타인, 코스트코 목표주가를 660달러에서 670달러로 상향 조정

번스타인은 코스트코 목표주가를 660달러에서 670달러로 상향 조정하고, 코스트코 투자의견 ‘시장수익률 초과달성’ 등급을 유지했습니다.

이 애널리스트는 리서치 노트에서 코스트코의 1분기 실적은 기본 재량권 추세가 개선되고 주당 15달러의 특별 배당금과 함께 강력한 매출 성장세를 보였다고 밝혔습니다.

코스트코는 회계연도 24를 맞아 새로운 매장 확장에 대한 자신감을 보이며 회원 전망은 여전히 강하다고 밝혔습니다.

12/16, 구겐하임,테슬라 목표 주가를 125달러에서 132달러로 상향 조정

구겐하임 애널리스트 Ronald Jewsikow는 테슬라의 목표 주가를 125달러에서 132달러로 상향 조정하고, 테슬라 투자의견 매도 등급을 유지했습니다.

이 회사는 최신 배송 동향과 가격을 반영하기 위해 수치를 업데이트하고 있으며, 4분기 판매량의 경우 중국의 강력한 추세, 유럽의 11월 강세, 미국의 지속적인 부드러움에 힘입어 연간 180만대 판매 가이던스에 따라 배송이 추적되고 있다고 언급했습니다.

이 분석가는 투자자와의 대화의 큰 초점은 2024년뿐만 아니라 2025년까지 테슬라 성장 경로에 집중되어 있으며, 이는 “2024/2025 EPS 추정치의 77X/59X에 거래되는 주식에는 도전적인 이야기입니다”라고 투자자에게 말합니다.

12/16, 제프리, 다큐사인이 더 넓은 플랫폼의 일부로 더 잘 어울릴 것이라고 주장

다큐사인이 매각을 모색하기 위해 고문들과 협력하고 있다는 월스트리트저널의 보도에 대해 제프리는 다큐사인이 제품군 구축에 진전이 있었지만, 장기적으로는 더 넓은 플랫폼의 일부로 더 잘 어울릴 것이라고 믿는다며 이같이 말했습니다.

이 회사는 다큐사인이 전략적 및 재무적 플레이어의 관심을 끌 수 있다고 생각하며, 주식에 대해 매수 등급과 80달러의 목표 주가를 유지했습니다.

윌리엄 블레어, 다큐사인 기업가치 72~85달러로 평가될 수 있다고 주장

윌리엄 블레어 애널리스트 제이크 로버지는 다큐사인(DOCU)이 매각을 위해 고문들과 협력하고 있다는 월스트리트저널의 보도에 대해, 수익성 있는 소프트웨어 회사의 이전 거래에 대한 보상액을 기준으로 회사의 2024년 매출 추정치에 따라 주당 72~85달러의 인수 가격이 암시될 수 있다고 말했습니다.

이 애널리스트는 다큐사인 주식 투자의견 시장수익률(Market Perform) 등급을 유지하고 있으며, 어도비(ADBE), 드롭박스(DBX), 박스(BOX)가 모두 다큐사인과 경쟁하고 있기 때문에 전략적 인수자가 “대화에 참여”하게 된다면 반독점 문제는 제한적일 것이라고 덧붙였습니다.

WSJ, 다큐사인 매각 검토 초기 단계

다큐사인이 매각을 모색하기 위해 자문사와 협력하고 있으며, 잠재적 인수 후보에는 사모펀드 및 기술 기업이 포함될 수 있다고 월스트리트저널의 로라 쿠퍼, 벤 더멧, 로렌 토마스가 이 상황에 정통한 관계자들을 인용해 보도했습니다.

이 신문은 소식통을 인용해 현재 협상은 초기 단계에 있으며 거래가 성사될 것이라는 보장은 없다고 전했습니다.

이 보도 이후 다큐사인의 주가는 9% 상승한 60.93달러를 기록했습니다.