Home Blog Page 105

3분기 애플 실적 분석, 4분기 연속 매출 감소 – 제품 부진 속 서비스가 살린 애플 실적

2023년 3분기(회계연도 2023년 4분기) 애플 실적을 간단히 정리해 보았습니다. 3분기 애플 실적 분석을 보면 전반적으로 애플 제품 실적은 부진한 가운데 애플 서비스 매출이 어느 정고 부진을 상쇄했지만 충분하지는 못해 매출은 0.7% 감소해 4분기 연속 감소를 기록했습니다.

애플 실적 요약

  • 주당 순이익 : 1.46달러, 월가 예상치 1.39달러 상회
  • 매출 : 895억 달러로 전년비 0.7% 감소, 월가 예상치 893억 달러 상회
    • 애플 매출 감소는 4분기 연속 지속됨
    • 제품 매출은 5% 감소했지만 서비스 매출 16% 증가해 분투햇지만 제품 매출 감소를 상쇄하지는 못함
    • 제품 매출 672억 달러(5.3% 감소)
      서비스 매출 223억 달러(16.3% 증가)
    • 제품중에서 아이폰 2.7% 증가했지만,맥 34% 감소 및 아이패드 16.5% 감소했고, 웨어러블 3.4% 감소하는 등 대부분 제품 매출 감소
    • 서비스 매출 223억 달러로 16.3% 증가해 제품 매출 감소를 어느 정도 방어 함

다음 분기 애플 실적 예측

시총 1위의 위엄인지는 모르지만 애플은 다음 분기 실적 가이던스를 제시하지 않습니다.

하지만 몇가지 힌트는 있습니다.

  • 아이폰 15 판매는 9월 분기동안 마감일 8일전에 발매되었기 때문에 이번 분기 실적에 반영은 극히 미미합니다.
  • 우려가 높았던 중국 판매는 2.5% 감소에 그쳤지만,
    만 판매 감소에 대한 우려는 여전합니다.
    하지만 팀쿡은 중국 환율 하락으로 어려움에 처햇다고 인정하지만 9월 분기 아이폰 판매량은 신기록을 세웟다고 주장했습니다. 중국에서 아이폰은 최고로 많이 팔렸지만 환율 효과로 매출 감소처럼 보인다는 것입니다.
  • 핵심 성장 동력으로 자리잡은 서비스는 구독료를 3달러식 인상했기때문에 다음 분기 서비스 매출은 더욱 강고할 것으로 예상됩니다.
  • 내년 초 비전프로 출시를 재확인했습니다.

애플 주가 상승요인은 적은데 마이크로소트는 모멘텀이 많아 보인다.

전반적으로 당분간 애플 실적이나 주가 상승을 견인할 요인은 잘 보이지 않습니다. 이에 반해 생성 AI로 무장한 마이크로소프트는 확싱한 모멘텀이 잇는 것처럼 보입니다.

그렇기 때문에 조만간 마이크로소프트가 애플을 제치고 시총 1위 기업이 될 수도 있다는 주장이 망상처럼 보이지는 않습니다.

3분기 AMD 실적을 읽는 월가의 시각, 데이타 센터나 PC는 훌륭했지만 게임과 인베디드 전망 불학실해 목표주가 하향

AMD는 월가 예상을 상회하는 매출과 주당순이익을 발표했지만 다소 약한 4분기 전망을 밝히면서 부정적인 평가를 받았습니다. 주가는 크게 올랐습니다.

AMD 실적 요약

  • 주당 순이익(EPS) : 조정 후 70센트, 월가 예상 68센트 상회
  • 매출 : 58억 달러, 월가 예상 57억 달러 상회
    • 데이타센터 매출 16억 달러로 전년과 동일
    • 4분기 서버 칩 매출이 크게 증가할 것으로 전망
    • PC 프로세서 매출을 포함하는 AMD 클라이언트 그룹의 매출은 PC 칩에 힘입어 전년 동기 대비 42% 증가한 15억 달러를 기록
    • 임베디드 부문 매출은 5% 감소한 12억 달러를 기록했는데, 이는 통신 시장의 약화 때문
    • 게임 부문 매출은 ”세미 맞춤형” 칩 판매 감소로 인해 8% 감소한 15억 달러를 기록
  • 4분기 매출 61억 달러 상회 예, 월가 예상치 63.7억 달러 하회

엔비디아가 지배하고 있는 생성 AI 관련 칩을 생산하는 AMD는 2024년 AI GPU 매출이 20억 달러를 초과할 수 있다고 주장해 폭락하던 AMD 주가를 끌어 올리는 계기를 만들었습니다.

데이타센터 CPU 매출4분기에 4억 달러에 달하며
이 수요는 지속 증가해 2024년 연간 매출 20억 달러 달할 것(리사 수)

”우리 모두는 생성적 AI 워크로드가 성장하고 있다고 생각합니다. 사실 우리는 실제로 이를 기업 비즈니스 생산성 애플리케이션에 채택하는 사람들의 아주 초기 단계에 있습니다.”

  • 신규 AI 칩인 MI300A와 MI300X가 이번 분기에 대량 생산될 예정이라고 밝혔습니다.

3분기 AMD 실적을 읽는 월가의 시각, 데이타 센터나 PC는 훌륭했지만 게임과 인베디드 부문 전망을 불학실해 목표주가 하향

3분기 AMD 실적에 대해서는 매출과 손익 모두 월가 예상을 상회하면서 좋은 평가를 받았지만, 월가 기대에 미치지 못하는 4분기 가이던스와 AMD 포트폴리오중 인베디드와 게임 부문의 부정적 전망으로 AMD 목표주가를 전부 하향 조정했습니다.

목표주가 상향

AMD 목표주가 상향이나 투자의견 업그레이드 IB는 없었음

목표주가 유지

  • 시티, AMD는 좋은 결과를보고했지만 가이던스를 낮췄다

목표주가 하향

  • 골드만삭스, AMD 목표주가를 137달러에서 125달러로 하향 조정
  • 모건스탠리, AMD 목표주가를 138달러에서 128달러로 하향 조정
  • JP모건, AMD 목표주가를 130달러에서 115달러로 하향 조정
  • 웰스파고, AMD 목표주가를 150달러에서 130달러로 하향 조정
  • 노스랜드, AMD 목표주가를 150달러에서 130달러로 하향 조정
  • 트루이스트, AMD 목표주가를 $128에서 $98로 하향 조정
  • TD 코웬, AMD 목표주가를 135달러에서 130달러로 하향 조정
  • 미즈호, AMD 목표주가를 140달러에서 130달러로 하향 조정
  • 제프리스, AMD 목표주가를 145달러에서 130달러로 하향
  • UBS, AMD 목표주가를 145달러에서 135달러로 하향 조정
  • 키뱅크, AMD 목표주가를 160달러에서 140달러로 낮춘 KeyBanc
  • 바클레이즈, AMD 목표주가 145달러에서 120달러로 하향
  • 도이치 뱅크, AMD 목표 주가를 115 달러에서 110 달러로 하향 조정

골드만삭스, AMD 목표주가를 137달러에서 125달러로 하향 조정

골드만삭스는 3분기 실적 보고서 이후 AMD 목표주가를 137달러에서 125달러로 낮추고, AMD 투자의견 매수 등급을 유지했습니다.

AMD의 4분기 매출 및 매출총이익률 전망은 컨센서스 추정치에 약간 미치지 못했지만 회사는 서버 CPU 점유율 증가와 데이터 센터에서 모멘텀을 보고 있다고 분석가는 리서치 노트에서 투자자들에게 말합니다.

이 회사는 AMD의 임베디드 사업 전망이 이제 “위험이 제거”되었다고 생각합니다.

모건스탠리, AMD 목표주가를 138달러에서 128달러로 하향 조정

모건 스탠리 애널리스트 조셉 무어는 AMD 목표주가를 138달러에서 128달러로 하향 조정하고, AMD 투자의견 확대 등급을 유지했습니다.

이 회사는 AMD 3분기 실적 보고서의 “헤드 라인”이 2024년에 MI300 매출이 최소 2억 달러, 데이터 센터 GPU는 1분기에 약 4억 달러가 될 것이며 대부분 AI에서 나올 것이라는 논평이라고 주장합니다.

이 애널리스트는 실적 발표 후 메모에서 투자자들에게 2024년 달력에 대한 “혼합된 전망은 여전히 훌륭한 설정을 제공한다”고 말합니다.

JP모건, AMD 목표주가를 130달러에서 115달러로 하향 조정

JPMorgan 애널리스트 Harlan Sur는 AMD 목표주가를 130달러에서 115달러로 낮추고, AMD 투자의견 중립 등급을 유지했습니다.

이 회사는 9월 분기에 강력한 매출 및 수익 성장을 보고했다고 분석가는 연구 노트에서 투자자들에게 말합니다.

그러나 AMD의 게임/임베디드 부문의 장기적인 수요 약화로 2024년 추정치를 줄였으며, 이는 데이터 센터 GPU 출하 전망 개선으로 부분적으로 상쇄되었습니다.

웰스파고, AMD 목표주가를 150달러에서 130달러로 하향 조정

웰스파고 애널리스트 Aaron Rakers는 분기 실적에 따라 AMD 목표주가를 150달러에서 130달러로 낮추고, AMD 투자의견 비중확대 투자의견을 유지했습니다.

이 회사는 여러 대형 클라우드 고객에게 2024년까지 MI300 데이터 센터 GPU 수요가 증가함에 따라 점유율 압력을 상쇄할 수 있을 것이라는 4분기 가이던스를 발표햇습니다.

또한 웰스파고는 2024년 데이터센터 GPU 매출이 20억 달러 이상으로 예상되며, 이는 17억 달러로 상향 조정될 것으로 예상했던 것보다 훨씬 앞선 수치이며, Zen4 EPYC 상승도 긍정적으로 작용할 것이라고 지적했습니다.

노스랜드, AMD 목표주가를 150달러에서 130달러로 하향 조정

노스랜드는 AMD 목표주가를 150달러에서 130달러로 하향 조정하고, AMD 투자의견 ‘Outperform’을 유지했습니다. A

MD는 “견고한 3분기”를 보고했지만 가이던스는 “컨센서스에 비해 상대적으로 낮다”고 분석가는 투자자들에게 말합니다.

이 애널리스트는 AMD의 데이터센터 및 PC 사업부는 “강세”이지만 게임 콘솔은 후기 사이클 하락세에 있으며 임베디드 FPGA는 산업 및 통신 수요 약화로 인해 재고 조정이 진행되고 있다고 말했습니다.

이 애널리스트는 AMD의 AI 전망에 대해 “낙관적”이라면서도 “24년 2분기까지는 4개의 실린더가 모두 가동되지 않을 것”이라고 덧붙였다.

트루이스트, AMD 목표주가를 $128에서 $98로 하향 조정

Truist는 AMD 목표주가를 128달러에서 98달러로 낮추고, AMD 투자의견 보류 등급을 유지합니다.

이 분석가는 연구 노트에서 투자자들에게 데이터 센터와 클라이언트의 강점이 약한 산업 및 게임 성능을 상쇄함에 따라 3 분기에 전적으로 PC에 의해 소폭의 승리를 거두었다고 분석가는 말합니다.

그러나 트루이스트는 AI 분야에서 AMD의 입지가 엔비디아 솔루션에 비해 제한적일 것으로 보고 있으며, X86 시장이 새로운 CPU 경쟁업체로부터 서서히 압박을 받을 것으로 예상하기 때문에 우려가 남아 있다고 덧붙였습니다.

TD 코웬, AMD 목표주가를 135달러에서 130달러로 하향 조정

TD 코웬은 AMD 목표주가를 135달러에서 130달러로 낮추고, AMD 투자의견 시장수익률 초과달성 등급을 유지했습니다.

이 회사는 2024 년까지 매우 고르지 않은 환경에서 전반적으로 견고한 실적 및 전망을 발표했다고 평가햇습니다.

게임 부문의 약세와 역풍은 놀랍지 않지만 주가가 여전히 최고 추천 종목으로 남아있는 동안 심각하게 느껴집니다.

미즈호, AMD 목표주가를 140달러에서 130달러로 하향 조정

미즈호는 3분기 보고서 발표 후 AMD 목표주가를 140달러에서 130달러로 낮추고, AMD 투자의견 매수 등급을 유지했습니다.

이 회사는 4분기와 오는 2024년의 데이터 센터 및 인공 지능 성장이 예상대로 양호하지만 임베디드 및 게임 장치는 약하다고 분석가는 연구 노트에서 투자자들에게 말합니다.

이 회사는 실적 발표이후 결과 이후 추정치를 낮췄습니다.

시티, AMD는 좋은 결과를보고했지만 가이던스를 낮췄다

Citi는 AMD가 3분기 좋은 결과를 보고했지만 임베디드 및 게임 부문의 약점으로 인해 가이던스를 낮췄다고 말했습니다.

그러나 이 회사는 2024년 AI MI300 매출에서 2억 달러 이상을 예상하고 2023 년 하반기에 상반기 대비 50%의 데이터 센터 성장에 대한 기대치를 반복했다고 분석가는 연구 노트에서 투자자들에게 말합니다.

Citi는 추정치를 약간 낮추었지만 목표 주가는 136달러로 매수 등급을 재차 유지했습니다.

제프리스, AMD 목표주가를 145달러에서 130달러로 하향

제프리는 3분기 주당순이익(EPS)이 예상치를 상회하고 4분기 주당순이익 전망치가 빗나간 이후 AMD에 대한 목표 주가를 145달러에서 130달러로 낮추고, AMD 투자의견 매수 등급을 유지했습니다.

이 회사는 보고서 이후 추정치와 목표 주가를 낮추었지만, AMD가 현재 AI 제품군인 MI300이 2024년 4분기와 2024년 1분기 모두 4억 달러에서 시작하여 2024년에 20억 달러를 출하할 것으로 예상하는 “긍정적인 서프라이즈”를 언급했습니다.

이 애널리스트는 투자자들에게 AMD의 “DC AI 시장 진출 능력”에 대해 “점진적으로 긍정적”이라고 말합니다.

UBS, AMD 목표주가를 145달러에서 135달러로 하향 조정

UBS는 AMD 목표주가를 145달러에서 135달러로 낮추고, AMD 투자의견 매수 등급을 유지했습니다.

애널리스트는 리서치 노트에서 12월에 예정된 MI300 출시 이벤트는 광범위한 고객 기반과 깊은 참여를 강조 할 것이며, 3월 분기는 AMD의 일부 주변 비즈니스의 약세로 인해 압력을받을 것이지만, 이는 오버행을 제거하고 AI로 초점을 전환 할 것이라고 투자자들에게 말합니다.

키뱅크, AMD 목표주가를 160달러에서 140달러로 낮춘 KeyBanc

KeyBanc은 AMD 목표 주가를 160달러에서 140달러로 낮추고, AMD 투자의견 비중 확대 등급을 유지했습니다.

이 회사는 AMD가 시장 예상에 부합하는 3분기 실적을 게시하고 4분기 가이던스를 낮게 안내했다고 지적합니다.

데이터 센터는 한 자릿수 성장률과 상반기 대비 하반기 50%의 높은 성장세를 보이고 있으며 PC는 강력한 회복세를 보이고 있지만 임베디드 및 게임 수요의 조정으로 인해 부정적인 영향을 받고 있다고 KeyBanc은 말합니다.

이 회사는 데이터 센터 결과와 서버 CPU 및 GPU 모두에 대한 전망에 “가장 고무적”이지만 임베디드/게임 약세를 반영하기 위해 추정치를 낮추고 있습니다.

바클레이즈, AMD 목표주가 145달러에서 120달러로 하향

바클레이즈 애널리스트 블레인 커티스는 AMD 목표주가를 145달러에서 120달러로 낮추고, AMD 투자의견 비중확대 등급을 유지했습니다.

분석가는 연구 노트에서 투자자들에게 PC는 더 좋고 데이터 센터는 약간 낮고 다른 모든 것이 악화되면서 회사의 지침 감소가 예상되었다고 분석가는 말합니다.

이 회사는 2024년 MI300/AI 추정치 2억 달러가 “새로운 긍정적”이라고 말합니다.

도이치 뱅크, AMD 목표 주가를 115 달러에서 110 달러로 하향 조정

도이치 뱅크는 AMD 목표주가를 115달러에서 110달러로 낮추고, AMD 투자의견 보류 등급을 유지했습니다.

이 회사는 데이터 센터에서 인공 지능에 대한 열망을 강력하게 실행했지만 임베디드/게임에서 주기적으로 어려움을 겪고있는 “확실히 혼합 된 인쇄물을 제공”했다고 분석가는 리서치 노트에서 투자자들에게 말합니다.

이 회사는 AMD의 12월 6일 이벤트가 단기적으로는 상대적으로 긍정적 인 촉매제가 될 것이라고 믿지만 주기적 역풍이 줄어들거나 주식의 밸류에이션 위험 / 보상이 더 매력적이 될 때까지 투자의견 보류 등급을 유지합니다.

마이크로소프트 클라우드 점유율이 상승하는 이유 : 한발 앞선 마이크로소프트의 AI 전략

CNBC의 기사와 구글링을 통한 자료를 기반으로 마이크로소프트 점유율이 상승하는 이유를 살펴보고 클라우드 시장 전반을 이해해보고자 정라해 보았습니다.

  • 2023년 3분기 클라우드 시장은 전년비 18% 성장
  • 기업별로 마이크로소프트 성장이 발군
    • 마이크로소프트 클라우드는 3분기에 성장세가 가속화된 반면,
    • 구글 클라우드 성장률은 둔화
  • 마이크로소프트는 일부 고객이 비용 절감 프로젝트에 계속 집중하고 있음에도 불구하고 인공 지능 도구에 대한 수요가 급증하고 있다고 지적했습니다.
  • 아마존 웹 서비스는 세 클라우드 리더 중 가장 느린 성장세를 보였지만 점유율은 유지했습니다.

치열한 클라우드 컴퓨팅 경쟁에서 마이크로소프트는 관련 시장에서 주요 경쟁업체를 앞지르고 있습니다.

지난 한주는 주요 기술 기업들이 실적 발표를 마치면서 중요한 시사점을 남겼습니다.

클라우드 부문에서는

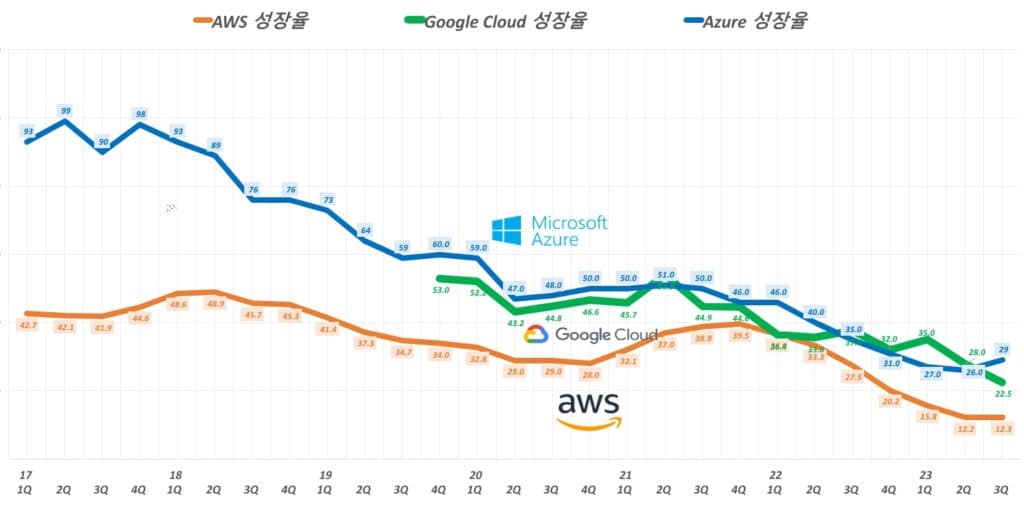
  • 마이크로소프트 Azure 매출은 29% 성장했습니다.
    • 이러한 마이크로소프트 애저 성장률은 구글 클라우드를 앞서고
    • 더우기 시장 리더인 아마존 앱 서비스 성장률의 두배가 넘습니다.
  • 반면 구글 클라우드는 22% 성장했고
  • 아마존 웹 서비스는 12.3% 성장에 그쳤습니다.
아마존 웹 서비스(aws), 마이크로소프트 애저, 구글 클라우드 성장률 추이

여전히 빠르게 성장하고 있는 클라우두 시장, 3분기 클라우드 시장은 18% 성장 속 마이크로소프트 점유율 상승

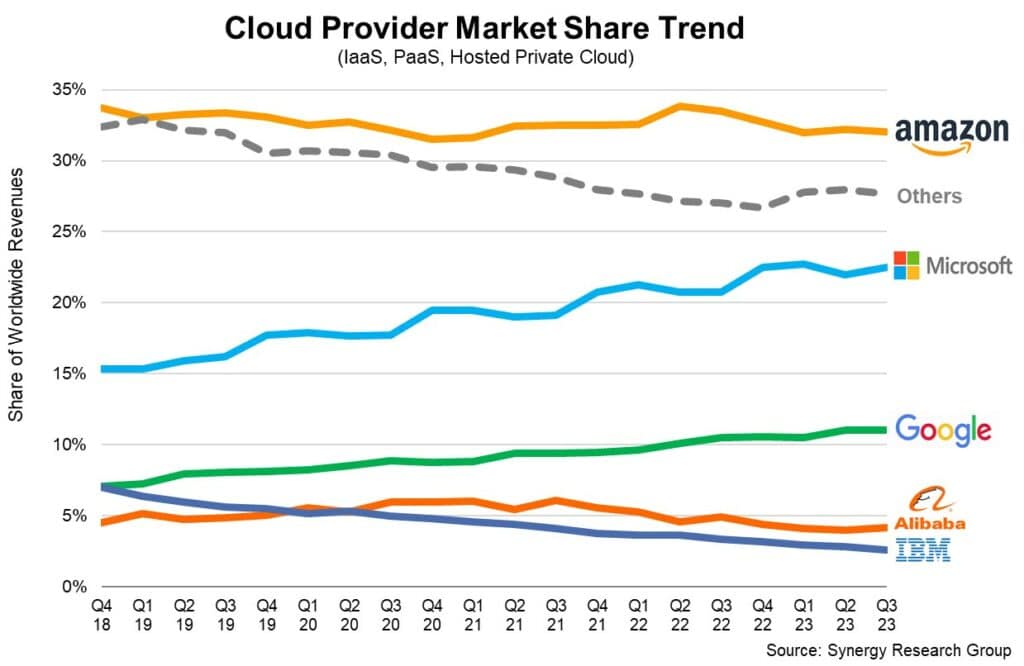
클라우드 시장에서 AWS가 여전히 전체 시장 점유율에서 선두를 달리고 있지만, 마이크로소프트가 빠르게 점유율을 확대하고 있습니다.

  • 2023년 클라우드 시장 규모는 680억 달러로 전년비 105억달러 증가해 3분기 연속 증가
    • 분기마다 전년비 100억~110억 달러씩 성장하고 있음
    • 전변비 성장률은 18%로 전분기와 동일
  • 2023년 연간 클라우드 매출은 2,570억 달러로 추정
  • 2023년 3분기는 2분기에 비해 지출은 5% 증가했는데 이는 이전 분기 성장률보다 훨씬 높은 수준
    • 2021년이후 가장 높은 수준
  • 마이크로소프트 점유율은 전년동기 점유율보다 2%p 증가한 23%
    • 구글 클라우드 점유율은 11%
  • 아마존 웹서비스는 32~34% 수준의 시장점유율을 유지
분기별 클라우드 점유율 추이

마이크로소프트 점유율 상승 비결

마이크로소프트가 빠르게 점유율을 확대할 수 있는 이유는 기업들이 마이크로소프트 Azure에서 인공 지능 모델을 실행하기를 원하기 때문입니다.

마이크로소프트는 이미 2019년부터 자금을 지원한 OpenAI의 인기 챗봇 ChatGPT와 기타 제품에 기본 컴퓨팅 성능을 제공하고 있습니다.

진ㄴ 마이크로소프트 실적발표 컨콜에서 마이크로소프트 CEO 사티아 나델라는

“우리의 리더십 위치를 고려할 때, 우리는 AI 프로젝트인 새로운 프로젝트가 완전히 시작되는 것을 보고 있습니다.”

“아시다시피 AI 프로젝트는 AI 계량기만 있는 것이 아닙니다. 다른 클라우드 미터도 많이 있습니다.”

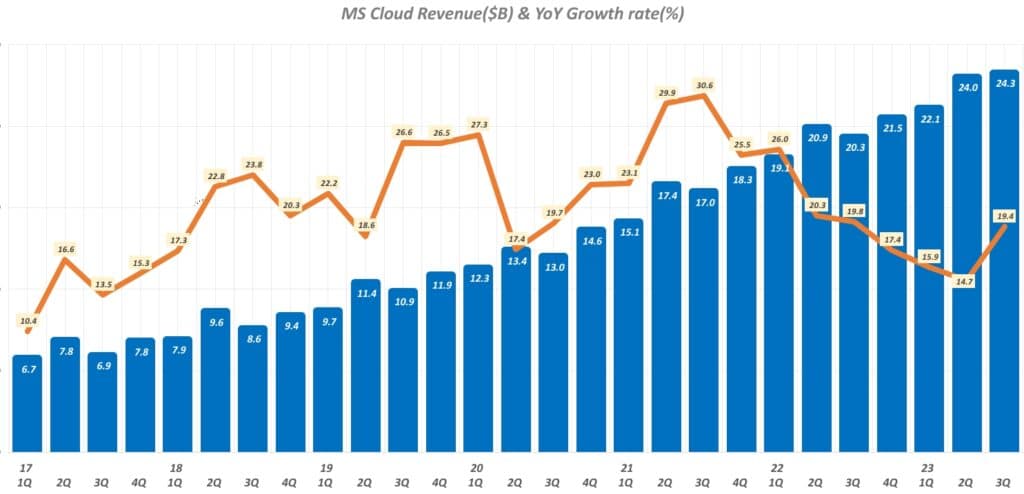
마이크로소프트 클라우드 매출 추이

마이크로소프트 Azure 성장의 약 3%p가 AI와 관련이 있으며, 이는 경영진이 예측한 2%p보다 높은 수치입니다.

  • 마이크로소프트 애저 성장률은 전 분기 26%에서 29%로 가속화된 반면
  • 구글 클라우드는 전분기 28%에서 23%로 둔화
  • 반면 AWS는 2분기 성장률과 비슷했습니다.

마크 모어들러를 비롯한 번스타인 애널리스트들은 수요일 고객들에게 보낸 메모에서 마이크로소프트 실적에 대해 극찬했습니다.

“소프트웨어 제조업체가 구글로부터 AI 벽난로를 가져왔으며, Azure가 AWS보다 더 크고 중요한 하이퍼스케일 공급자가 될 수 있다는 신호를 보내고 있습니다.”

이들은 마이크로소프트 자본 지출이 전 분기의 107억 달러에서 112억 달러로 증가한 것에 주목했습니다.

마이크로소프트는 주요 경쟁사보다 빠르게 성장하고 있지만, 모두 AI의 중요성을 강조하고 있습니다.

순다르 피차이 알파벳 CEO는 화요일 실적 발표에서 AI 스타트업 절반이상이 구글 클라우드 고객이라며 자신감을 표했습니다.

“오늘날 자금을 지원받은 모든 AI 스타트업의 절반 이상이 구글 클라우드 고객입니다.”

아마존 웹서비스

아마존의 CEO이자 전 AWS의 수장이었던 앤디 재시(Andy Jassy)는 생성 AI 발전에 놀라며 이 비즈니스가 빠르게 성장하고 있다고 밝혔습니다.

“사람의 몇 마디만 입력하면 합성 블로그 게시물, 광고 문구 또는 이메일 메시지를 뱉어낼 수 있는 제너레이티브 AI의 성장 속도에 놀랐습니다”

“우리의 생성 AI 비즈니스는 매우 빠르게 성장하고 있습니다. 거의 모든 면에서 이미 우리에게 매우 중요한 사업입니다.”

Jassy는 Adidas, Booking.com, Merck
및 United Airlines를 비롯한 많은 기업들이 기업들이 AWS에서 생성 AI 앱을 구축하고 있다고 말했습니다.

하지만 Amazon은 제너레이티브 AI 배포를 위한 도구를 출시하는 데 있어 마이크로소프트보다 뒤처져 있었습니다.

아마존의 베드락 서비스는 9월에 출시되었고, 애저 오픈 AI 서비스는 1월에 일반에 공개되었습니다.

클라우드의 새로운 도전자, 오라클

클라우드 컴퓨팅의 새로운 도전자는 오라클입니다.

지난 8월 분기에 오라클의 비즈니스가 76% 증가했습니다.

이 거대 클라우드 기업은 여전히 고객의 비용 절감 이니셔티브를 처리하고 있으며, 이는 작년에 인플레이션이 급증하고 기업이 경제적 불확실성에 적응해야하면서 시작된 추세인 최적화라고합니다.

목요일에 있었던 Amazon의 실적 발표에서 최적화라는 단어가 20회 이상 사용되었습니다.

지난 아마존 실적발표 컨콜에서 재무 책임자인 브라이언 올사브스키는 기업들의 클라우드 비용 최적화 속도가 느려지고 있다고 말했습니다.

3분기 아마존 실적을 읽는 월가의 시선, 아마존 모든 사업이 성장 가속화, 목표주가 상향

0

3분기 아마존 실적은 매출 및 주당순이익은 월가 예상치를 상회하는 좋은 실적이었지만, 시장에서 주시하고 있는 클라우드 부문은 12.3% 성장에 그치며 월가 예상치 12.5%를 소폭 하회했습니다.

  • 순매출: 1,430.8억 달러, 월가 예상 1,415.6억 달러 상회
  • AWS 매출: 230.6억 달러(12% 증가), 월가 예상 231.3억 달러 하회
  • 주당 순이익: $0.94, 월가 예상 $0.58 상회
  • 영업이익률: 7.8%, 월가 예상 5.46% 상회

아마존 클라우드 사업 전망

클라우드 시장에서 선두업체인 아마존은 간신히 시장점유율을 유지하거나 조금씩 잃어가고 있고, 마이크로소프트는 생성 ai 선점과 사업 전체가 클라우드 하드웨어와 클라우드 서비스 등으로 무장하면서 빠르게 점유율을 높이고 있는 반면 그동안 빠르게 성장하면서 다크로스로 떠올랐던 구글 클라우드는 성장세가 빠르게 둔화되는 모습니다.

  • 아마존 웹 서비스 매출은 12.3% 증가해 월가 예상에는 소폭 미치지 못했습니다.
    • 하지만 전분기 12.2% 성장보다는 성장률이 높아지면서
    • 전분기 비 성장률이 낮아진 마이크로소프트 애저난 구글 클라우드보다는 먼저 바닥을 찍고 상승을 가속화할 가능성이 있다는 점에서 긍정적으로 평가됩니다.
  • 마이크로소프트 애저는 29% 증가해 월가 예상보다 나은 성장률을 보였고,
  • 구글 클라우드는 25% 증가해 월가 기대치에 미치지 못했습니다.
아마존 웹 서비스(aws), 마이크로소프트 애저, 구글 클라우드 성장률 추이

구글 클라우드는 마이크로소프트 애저에 클라우드 점유율을 빼앗기고 있다는 평가가 나오면서 구글 모기업 알파벳 주가가 크게 하락했습니다.

마이크로소프트 클라우드 매출 추이

아마존 클라우드 성장률이 다소 낮지만 영업이익은 전년비 29% 증가한 70억 달라로 상승세를 보이고 있다는 점은 투자자들을 고무시켰습니다. 아마존 실적 발표 후 아마존 주가는 오르고 있습니다.

Jefferies 분석가인 Brent Thill은 아마존 실적 발표 후 아마존 웹 서비스 성장률 12%는 아마존에 대한 부정적인 평가를 없애기에 충분하다고 평가했습니다.

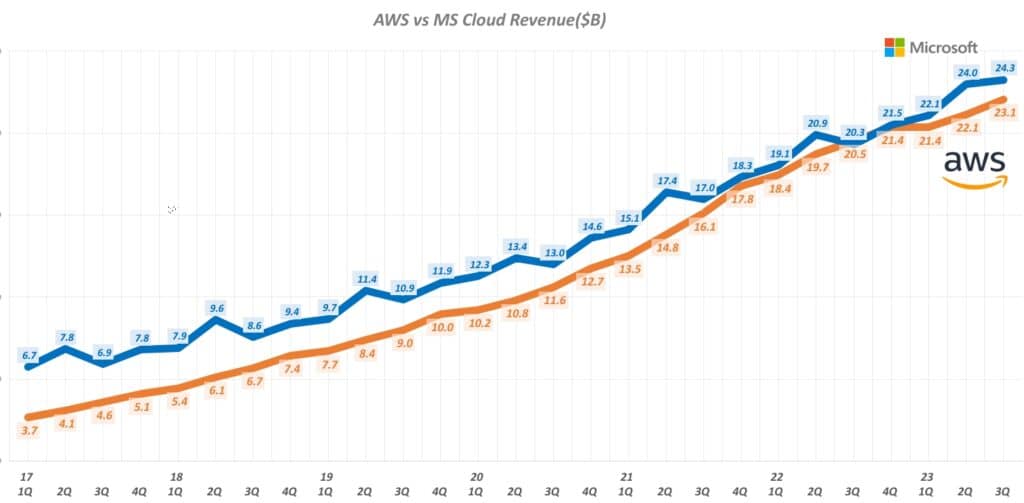
아마존 웹 서비스와 마이크로소프트 클라우드 매출 추이 비교

연속해서 증가하는 영업이익률은 아마존 주가 상승 가능성 시사

아마존 영업이익은 지난 2분기에 전년비 121.6% 증가했고 비번 분기에는 전년비 343% 증가했습니다.

이러한 아마존 영업이익 증가는 팬데믹이후 광폭의 설비 투자와 과감한 비용절감이 효가를 보고 있는 것으로 해석됩니다.

Wedbush 분석가 Scott Devitt는 “10년간의 과거 데이터를 분석하면 아마존 영업이익이 2분기 이상 연속으로 증가하거나 감소한 모든 기간의 주가 수익률을 비교한 결과, 영업이익률이 상승할 때 아마존 주가는 평균 84% 상승한 반면, 영업이익률이 하락할 때는 단 1% 상승한 것으로 나타났습니다.”고 분석해 영업이익이 연속해서 크게 증가한 아마존 주가 상승 가능성을 시사했습니다.

4분기 실적 가이던스

  • 4분기 매출: 1,600억~1,670억 달러, 월가 예상 1,665.7억 달러 하회(중간값 기준)

10/30, 3분기 아마존 실적을 읽는 월가의 시선, 아마존 모든 사업이 성장 가속화, 목표주가 상향

이번 3분기 아마존 실적에 대한 월가의 평가는 매우 호의적입니다.

엔데믹이 시작과 더불어 온라인 성장이 주춤하면서 시작된 아마존에 대한 비판적인 견해는 이커머스 수요 하락에도 불구하고 지속적으로 단행된 아마존의 이커머스 인프라 투자가 최근 빛을 보고 이커머스 성장세가 가속되고 있고, 이에 따아 이커머스 광고 성장도 빠르게 늘고 있습니다.

거기에 경기침체 우려로 기업들의 클라우드 최적화 추세에 따른 AWS 상장세 둔화도 바닥을 찍었다는 평가가 나오면서 아마존 주가에 긍정적으로 작용하는 것으로 보입니다.

목표주가상향

  • 골드만 삭스, 아마존 목표주가를 175달러에서 190달러로 인상
  • JP 모건, 아마존 목표주가 180달러에서 190달러로 상향 조정
  • 시티, 아마존 목표주가를 $167에서 $177로 인상
  • 바클레이즈, 아마존 목표주가를 180달러에서 190달러로 상향 조정
  • DA 데이비슨, 아마존 목표 주가를 150달러에서 157달러로 상향 조정
  • Telsey Advisory, 아마존 목표주가를 160 달러에서 165 달러로 인상
  • 트루이스트, 아마존 목표주가를 174달러에서 176달러로 인상
  • TD 코웨느 아마존 목표주가를 165달러에서 180달러로 상향
  • Evercore ISI, 아마존 목표주가를 $190에서 $195로 상향
  • 베어드, 아마존 목표주가를 155달러에서 160달러로 상향 조정

목표주가 하향

  • BofA, 아마존 목표주가를 174달러에서 168달러로 하향 조정
  • 파이퍼 샌들러, 아마존 목표주가를 185달러에서 170달러로 하향

골드만 삭스, 아마존 목표주가를 175달러에서 190달러로 인상

골드만 삭스 애널리스트 Eric Sheridan은 아마존 목표주가를 175달러에서 190달러로 올렸으며, 아마존 투자의견 강력 매수 등급을 유지했습니다.

이 애널리스트는 리서치 노트에서 글로벌 이커머스 비즈니스의 모멘텀, 북미 영업 이익률 상승, 웹 서비스 매출 성장의 지속적인 안정화 등이 모두 상승 여력의 확실한 원천이었기 때문에 3분기 아마존 실적이 전반적으로 호조를 보였다고 말합니다.

이 회사는 이번 수익 보고서가 현재 수준에서 아마존의 위험/보상이 “앞으로 긍정적인 방향으로 크게 치우쳐 있다”는 것을 확인시켜주는 것으로 보고 있습니다.

JP 모건, 아마존 목표주가 180달러에서 190달러로 상향 조정

JP모건은 아마존 목표주가를 180달러에서 190달러로 상향 조정하고, 아마존 투자의견 비중확대(Overweight) 등급을 유지했습니다.

이 애널리스트는 아마존이 주문 처리 네트워크 지역화와 더 빠른 배송 속도, 광고 수익 가속화, 지속적인 안정화를 보이는 웹 서비스의 혜택을 받아 2분기 연속 강력한 전체 실적을 보고했다고 평가합니다.

이 회사는 Amazon이 지역 주문 처리 네트워크를 통해 서비스 비용과 배송 속도를 개선하고 비용 규율을 강화하여 상당한 이점을 실현하고 있다고 믿습니다.

BofA, 아마존 목표주가를 174달러에서 168달러로 하향 조정

BofA는 아마존 목표주가를 174달러에서 168달러로 낮추고, 아마존 투자의견 매수 등급을 유지했습니다.

아마존은 전년 대비 13%의 매출 성장을 보고하여 전분기 대비 2포인트 상승으로 가속화했으며 3분기 마진은 예상치를 “훨씬 상회”했다고 애널리스트는 투자자들에게 말합니다.

AWS의 성장률 12.3%는 시장 전망치 12.5%에 약간 못 미쳤지만 “우려했던 것보다 낫다”고 애널리스트는 덧붙였습니다.

BofA는 매출 추정치가 낮아지고 부품 합계 분석에서 광고 부문 배수가 낮아져 목표 주가를 약간 낮추고 있다고 분석가는 언급했습니다.

시티, 아마존 목표주가를 $167에서 $177로 인상

Citi는 아마존 목표주가를 $167에서 $177로 상향하고, 아마존 투자의견 매수 등급을 유지합니다.

웹 서비스 수요가 안정화되고 있는 것으로 보임에 따라 회사의 3분기 실적이 기대치를 상회했다고 애널리스트는 리서치 노트에서 투자자들에게 말합니다.

이 회사는 아마존이 필수품으로의 믹스 전환을 통해 소비자 지갑 점유율을 확보하고 마진을 확대하면서 최적화 역풍이 완화됨에 따라 AWS가 가속화 된 성장을 제공 할 수있는 좋은 위치에 있다고 믿습니다.

그 결과 구조적으로 더 수익성이 높은 비즈니스가 되고 밸류에이션도 매력적이라고 Citi는 말합니다.

바클레이즈, 아마존 목표주가를 180달러에서 190달러로 상향 조정

바클레이즈는 아마존 목표주가를 180달러에서 190달러로 상향 조정하고, 3분기 아마존 실적 보고서에 이어 아마존 투자의견 비중확대 등급을 유지했습니다.

이 애널리스트는 연구 노트에서 투자자들에게 아마존이 “몇 가지 역풍에서 위기를 넘겼고 모든 실린더(사업 부문)에서 성장하고 있다”고 평가합니다.

이 회사는 아마존 성장과 수익성이 강하고 대부분의 비즈니스 라인에서 개선되고 있다고 평가합니다.

DA 데이비슨, 아마존 목표 주가를 150달러에서 157달러로 상향 조정

DA 데이비슨 애널리스트 톰 포르테는 아마존 목표 주가를 150달러에서 157달러로 상향 조정하고, 아마존 투자의견 매수 등급을 유지했습니다.

아마존 매출과 이익은 컨센서스와 회사의 추정치보다 좋았다고 분석가는 리서치 노트에서 투자자들에게 말합니다.

이 회사는 또한 이번 아마존의 첫 번째 실적 발표가 9 월 FTC가 독점 금지 혐의로 아마존을 고소한 이후 첫 번째 실적 발표이며 경영진은 소송에 대해 어떠한 언급도하지 않았지만 DA Davidson은 “상황을 면밀히 모니터링”하고 있다고 언급했습니다.

Telsey Advisory, 아마존 목표주가를 160 달러에서 165 달러로 인상

Telsey Advisory는 아마존이 “강력한” 3분기 실적을 발표하고 “견고한” 4분기 가이던스를 제공 한 후 아마존 목표주가를 160달러에서 165달러로 올렸고, 아마존 투자의견 Outperform 등급을 유지했습니다.

이 분석가는 아마존 생태계가 여러 산업에서 아마존이 점유율 상승세를 유지할 수 있을 것으로 계속 믿고 있습니다.

파이퍼 샌들러, 아마존 목표주가를 185달러에서 170달러로 하향

파이퍼 샌들러는 아마존 목표 주가를 185달러에서 170달러로 낮추고, 아마존 투자의견 비중 확대 등급을 유지했습니다.

이 회사는 Amazon 3분기 실적이 다시 한 번 “매우 강력”했으며 영업 이익이 가이던스의 최고치를 약 30 % 상회했다고 말했습니다.

웹 서비스 성장은 우려했던 것보다 좋았으며 경영진은 최적화 역풍의 “약화”와 9월에 마감 된 신규 거래의 가속화에 대해 이야기했다고 분석가는 리서치 노트에서 투자자들에게 말했습니다.

이 회사는 보수적으로 추정치를 소폭 낮췄습니다.

트루이스트, 아마존 목표주가를 174달러에서 176달러로 인상

트루이스트 애널리스트 유세프 스콸리는 아마존 목표주가를 174달러에서 176달러로 인상하고, 아마존 투자의견 매수 등급을 유지했습니다.

이 애널리스트는 리서치 노트에서 아마존이 3분기에 인상적인 실적을 달성하여 북미 이커머스 및 디지털 광고 시장에서 점유율을 지속적으로 높이고 있으며, 운영 효율성을 높여 기록적인 영업이익을 달성하고 있다고 설명했습니다.

AWS의 성장은 고객이 클라우드 비용 최적화에서 새로운 AI 워크로드 배포로 전환함에 따라 안정화되고있는 것으로 보인다고 회사는 덧붙였습니다.

TD 코웨느 아마존 목표주가를 165달러에서 180달러로 상향

TD 코웬은 아마존 목표주가를 165달러에서 180달러로 상향 조정하고, 아마존 투자의견 시장수익률 초과달성(Outperform) 등급을 유지했습니다.

이 회사는 아마존의 견조한 분기에 따라 추정치를 올렸으며 아마존 경영진은 Amazon이 미국에서 가장 빠른 배송 속도를 보고 있으며 구매 빈도가 높아지고 있다고 언급했다는 점을 지적했습니다.

Evercore ISI, 아마존 목표주가를 $190에서 $195로 상향

Evercore ISI는 아마존 목표주가를 $190에서 $195로 올렸으며 “Beat & Bracket” 3분기 아마존 실적 결과로 설명한 내용에 따라 아마존 투자의견 Outperform 등급을 유지했습니다.

이 회사는 아마존 주식을 회사의 “전술적 초과 성과”목록에 유지하고 있습니다.

아마존이 대형주 중 1위를 유지하고 있다고 언급 한 이 회사는 3분기 아마존 실적 보고서에 따라 아마존 매출 추정치는 “거의 변하지 않았지만” 영업 이익과 EPS 추정치는 한 자릿수 중반 및 한 자릿수 높은 비율로 증가한다고 언급했습니다.

베어드, 아마존 목표주가를 155달러에서 160달러로 상향 조정

베어드는 아마존 목표주가를 155달러에서 160달러로 상향 조정하고, 아마존 투자의견 ‘초과수익’ 등급을 유지했습니다.

이 회사는 거시적 논평과 클라우드 트렌드에 대한 조사 결과 민감도가 높아졌음에도 불구하고 AWS 성장이 안정화되고 온라인 상점 및 광고의 성장이 가속화되어 최근 주식 시장을 괴롭히는 우려/대체 데이터 소스를 완화하는 데 도움이 될 아마존 주식을 계속 선호한다고 말했습니다.

11/27, 월가의 투자의견 및 주가전망 보고서

10/27, 번스타인, 마이크로소프트 목표주가를 400달러에서 406달러로 상향 조정

번스타인은 3분기 마이크로소프트 실적에 따라 마이크로소프트 목표주가를 400달러에서 406달러로 상향 조정하고, 마이크로소트 투자의견 ‘시장수익률 초과달성(Outperform)’ 등급을 유지했습니다.

Microsoft는 회계년도 1분기 실적에서 많은 호재를 기록하며 24 회계연도를 순조롭게 출발했습니다.

Azure는 1pp 성장해 가이던스를 3pp 상회했으며, AI 순조롭게 성장해 가이던스를 1pp 상회했으며, 모든 주요 지표가 상회했고, 마진 개선은 견고했으며, 경영진은 아직 개선되지 않고 다른 소프트웨어 공급업체에 여전히 부정적인 영향을 미치는 경제 상황에서 Copilot에 대한 전망에 대해 낙관적인 견해를 보였습니다.

HSBC, AI 성장 가속화에 따라 마이크로소프트 투자의견을 ‘매수’로 상향 조정

HSBC 애널리스트 Stephen Bersey는 마이크로소프트 목표주가를 347달러에서 413달러로 상향 조정하며 투자의견을 ‘보유’에서 ‘매수’로 상향 조정했습니다.

이 애널리스트는 예상보다 강력한 회계연도 1분기 실적에 따라 전망이 개선될 것으로 보고 있습니다.

이 분석가는 리서치 노트에서 투자자들에게 Microsoft의 인공 지능 노출은 광범위하며 대규모 제품 포트폴리오 전반에 걸쳐 촉매제가되어 성장과 마진 확장을 주도 할 것이라고 말합니다.

이 회사는 컨센서스 수익 전망치 대비 5~7%의 상승 여력과 현재 주가 수준에서 매력적인 밸류에이션을 보고 있습니다.

BMO Capital, IBM 목표주가를 152 달러에서 155 달러로 인상

BMO Capital은 IBM 목표주가를 152달러에서 155달러로 올렸고, 투자의견 Market Perform 등급을 유지했습니다.

IBM 수익은 회사의 예상과 비슷했지만 소프트웨어 부문과 컨설팅 부문에서 약간의 하락세를 보였지만 Red Hat 사업은 소비 사업으로 인해 두 자릿수 이하로 감소했다고 애널리스트는 연구 노트에서 투자자들에게 말합니다.

이 회사는 “특히 소프트웨어에서 성장 지속성에 대한 의문이 남아있는 가운데” 중립을 유지하고 있습니다.

RBC Capital, IBM 목표 주가를 188달러에서 179달러로 하향

RBC 캐피털은 IBM의 목표 주가를 188달러에서 179달러로 낮추고, 투자의견 초과 성과 등급을 유지했습니다.

이 애널리스트는 리서치 노트에서 투자자들에게 회사의 실적이 회사의 업종 전반에 걸친 어려운 거시적 환경에도 불구하고 약간의 매출 향상과 예상보다 나은 이익으로 긍정적으로 혼합되었다고 말합니다.

이 회사는 목표주가 하향 조정의 배경으로 피어 배수 축소와 EV 대 매출에서 EV 대 잉여현금흐름으로의 밸류에이션 전환을 꼽고 있습니다.

10/27, 도이치뱅크, KLA 목표주가를 500달러에서 520달러로 상향 조정

도이치뱅크는 회계연도 1분기 KLA 실적 보고서가 “안정화”된 이후 KLA 목표주가를 500달러에서 520달러로 상향 조정하고, 투자의견 보류 등급을 유지했습니다.

TD Cowen, KLA 목표주가를 535달러에서 525달러로 하향 조정

TD Cowen은 KLA 목표주가를 535달러에서 525달러로 낮추고, 투자의견 시장 수행 등급을 유지합니다.

KLA 9월 분기 실적과 12월 분기 실적 전망이 꾸준한 공정 관리와 후행 중국 수요로 인해 월가 예상치를 상회했다고 분석했습니다.

JP 모건, KLA 목표 주가 560달러에서 565달러로 상향 조정

JP모건은 “강력한” 실적과 가이던스에 따라 KLA 목표주가를 560달러에서 565달러로 상향 조정하고, 투자의견 비중확대 등급을 유지했습니다.

이 애널리스트는 리서치 노트에서 업계 성장이 여전히 어려운 상황이지만 프로세스 제어 시장과 KLA는 업계 트렌드보다 훨씬 더 나은 성과를 거두고 있다고 투자자들에게 말합니다.

KLA는 반도체 장비 분야에서 계속해서 최고의 추천 종목으로 선정되었습니다.

10/27,캔터 피츠제럴드, 리비안 투자의견을 비중 확대로 업그레이드

캔터 피츠제럴드는 리비안 투자의견을 중립에서 비중 확대로 업그레이드하고 리비안 목표주가 29달러를 유지했습니다.

리비안 3분기 생산 및 배송은 예상치를 상회했으나 리비안 주가는 지난 한 달 동안 27% 조정을 받았고, 연간으로 약 12% 하락했지만 연간 가이던스를 달성하고 초과 할 수있는 좋은 위치에 있다고 분석가는 리서치 노트에서 투자자들에게 말합니다.

10/27, 웨드부시, 스타벅스 목표주가를 105달러에서 100달러로 하향 조정

Wedbush는 스타벅스 목표주가를 105달러에서 100달러로 낮추고, 투자의견 중립 등급을 유지했습니다.

이 분석가의 회계연도 4분기 확인에 따르면 미국 동일 매장 판매 성장률이 컨센서스를 상회하는 추세를 보이고 있습니다.

또한 스타벅스 해외 성장세가 지속될 것으로 예상하고 있으며 컨센서스 추정치보다 상승 여력이 있다고 보고 있습니다.

BofA, 스타벅스 목표주가를 150달러에서 121달러로 하향 조정

BofA 애널리스트 사라 세나토레는 스타벅스의 목표주가를 150달러에서 121달러로 하향 조정하고, 스타벅스 투자의견 매수 등급은 유지했습니다.

3분기 스타벅스 실적 공개를 앞두고 레스토랑 그룹 간의 업데이트 된 상대적 가치 평가를 반영하기 위해 추정치를 미세 조정하고 가격 목표를 조정하고 있습니다.

애널리스트는 이 회사의 프리뷰에서 레스토랑 주식이 전반적으로 압박을 받고 있지만, 최근 상장 기업 대열에 새로 추가 된 기업에 대한 정서가 가장 급격하게 변화한 것으로 보인다고 말합니다.

스티펠, 스타벅스 목표주가 110달러에서 100달러로 하향 조정

스티펠 애널리스트 크리스 오컬은 스타벅스 목표주가를 110달러에서 100달러로 낮추고, 투자의견 보류 등급을 유지했습니다.

분석가는 최근 업계 판매 데이터 둔화, 금리 상승, 수요에 영향을 미치는 체중 감량 약물에 대한 우려 등 레스토랑 주식에 영향을 미치는 “복합적인 요인”이 있다고 투자자들에게 말합니다.

대부분의 기업에서 3분기 실적이 예상치와 대체로 일치할 것으로 예상하고 있지만, 스티펠은 미국 레스토랑 그룹 프리뷰에서 4분기 및 2024년 초 예상치를 몇 가지 조정했다고 애널리스트는 언급했습니다.

Barclays, 스타벅스 목표주가를 $123에서 $ 116로 하향

Barclays는 스타벅스 목표주가를 $123에서 $ 1116로 낮추고 투자의견 비중 확대 등급을 유지했습니다.

이 분석가는 레스토랑 그룹의 3분기 실적을 미리 살펴 보았는데, 트래픽 감소와 가격 하락으로 인해 3 분기 실적이 전분기 대비 둔화되었다고 말했습니다.

애널리스트는 리서치 노트에서 이러한 “탑 라인 꼬임”이 2023년 대부분 동안의 강세에 이어 최근 주가 약세를 주도했다고 분석가는 투자자들에게 말합니다.

그러나 회사는 원자재 및 인건비 인플레이션이 계속 완화되어 보상 둔화가 완화되어 대부분 월가 수익 추정치를 달성 할 수 있다고 지적합니다.

10/27, 파이퍼 샌들러, 스노우플레이크 목표주가 205달러에서 195달러로 하향 조정

파이퍼 샌들러 애널리스트 브렌트 브레이슬린은 스노우플레이크 목표주가를 205달러에서 195달러로 낮추고, 투자의견 비중확대 등급을 유지했습니다.

이 회사는 현재 2024년 모델과 밸류에이션 배수에 반영하고 있는 5가지 위험 요소, 즉 너무 높아 보이는 2024년 월가 추정치, ‘에어포켓’ 위험을 야기하는 AI 우선순위 전환, 9월 침식을 보여주는 3분기 데이터, 밸류에이션 반등 후 오차 범위가 거의 없는 점, 여전히 혼재된 투자자 심리를 더 잘 반영하기 위해 선제적인 자세를 취하고 있습니다.

구겐하임, 데이타독 투자의견을 중립으로 커버 시작

구겐하임은 데이터독 목표주가 제시없이 데이타독 투자의견 중립 등급으로 커버를 시작했습니다.

다른 소비 기반 비즈니스와 마찬가지로 Datadog은 “클라우드 최적화” 추세가 절정에 달하는 거시적 관련 압력에서 벗어날 수 없었다고 분석가는 연구 노트에서 투자자들에게 말합니다.

이 회사는 클라우드 최적화가 2024년까지 계속될 것이라는 증거를 보고 있습니다.

따라서 2024년까지의 잠재적 상승 여력은 제한적일 것으로 보고 있습니다.

3분기 아마존 실적 분석, 매출과 이익은 기대이상이나 클라우드는 미흡하지만 바닥을 지났을 가능성

3분기 아마존 실적은 매출 및 주당순이익은 월가 예상치를 상회하는 좋은 실적이었지만, 시장에서 주시하고 있는 클라우드 부문은 12.3% 성장에 그치며 월가 예상치를 하회했습니다.

  • 순매출: 1,430.8억 달러, 월가 예상 1,415.6억 달러 상회
  • AWS 매출: 230.6억 달러(12% 증가), 월가 예상 231.3억 달러 하회
  • 주당 순이익: $0.94, 월가 예상 $0.58 상회
  • 영업이익률: 7.8%, 월가 예상 5.46% 상회

아마존 클라우드 사업 전망

클라우드 시장에서 선두업체인 아마존은 간신히 시장점유율을 유지하거나 조금씩 잃어가고 있고, 마이크로소프트는 생성 ai 선점과 사업 전체가 클라우드 하드웨어와 클라우드 서비스 등으로 무장하면서 빠르게 점유율을 높이고 있는 반면 그동안 빠르게 성장하면서 다크로스로 떠올랐던 구글 클라우드는 성장세가 빠르게 둔화되는 모습니다.

  • 아마존 웹 서비스 매출은 12.3% 증가해 월가 예상에는 소폭 미치지 못했습니다.
    • 하지만 전분기 12.2% 성장보다는 성장률이 높아지면서
    • 전분기 비 성장률이 낮아진 마이크로소프트 애저난 구글 클라우드보다는 먼저 바닥을 찍고 상승을 가속화할 가능성이 있다는 점에서 긍정적으로 평가됩니다.
  • 마이크로소프트 애저는 29% 증가해 월가 예상보다 나은 성장률을 보였고,
  • 구글 클라우드는 25% 증가해 월가 기대치에 미치지 못했습니다.
아마존 웹 서비스(aws), 마이크로소프트 애저, 구글 클라우드 성장률 추이

구글 클라우드는 마이크로소프트 애저에 클라우드 점유율을 빼앗기고 있다는 평가가 나오면서 구글 모기업 알파벳 주가가 크게 하락했습니다.

마이크로소프트 클라우드 매출 추이

아마존 클라우드 성장률이 다소 낮지만 영업이익은 전년비 29% 증가한 70억 달라로 상승세를 보이고 있다는 점은 투자자들을 고무시켰습니다. 아마존 실적 발표 후 아마존 주가는 오르고 있습니다.

Jefferies 분석가인 Brent Thill은 아마존 실적 발표 후 아마존 웹 서비스 성장률 12%는 아마존에 대한 부정적인 평가를 없애기에 충분하다고 평가했습니다.

아마존 웹 서비스와 마이크로소프트 클라우드 매출 추이 비교

연속해서 증가하는 영업이익률은 아마존 주가 상승 가능성 시사

아마존 영업이익은 지난 2분기에 전년비 121.6% 증가했고 비번 분기에는 전년비 343% 증가했습니다.

이러한 아마존 영업이익 증가는 팬데믹이후 광폭의 설비 투자와 과감한 비용절감이 효가를 보고 있는 것으로 해석됩니다.

Wedbush 분석가 Scott Devitt는 “10년간의 과거 데이터를 분석하면 아마존 영업이익이 2분기 이상 연속으로 증가하거나 감소한 모든 기간의 주가 수익률을 비교한 결과, 영업이익률이 상승할 때 아마존 주가는 평균 84% 상승한 반면, 영업이익률이 하락할 때는 단 1% 상승한 것으로 나타났습니다.”고 분석해 영업이익이 연속해서 크게 증가한 아마존 주가 상승 가능성을 시사했습니다.

4분기 실적 가이던스

  • 4분기 매출: 1,600억~1,670억 달러, 월가 예상 1,665.7억 달러 하회(중간값 기준)

3분기 메타 실적을 읽는 월가의 시선, 훌륭한 3분기와 지나치게 보수적인 가이던스

3분기 메타 실적에 대해서는 대부분 IB들이 긍정적으로 평가하며 목표주가를 상향했으며, 목표주가를 유지한 IB들도 메타의 전망에 대해서는 긍정적으로 보고 있습니다.

시장의 우려하는 중동전쟁 발발로 많은 브랜드 고아고 중단등의 악영향은 단기에 그칠것으로 보며, 거시 경제 불확실성에의한 광고 수요 위축 가능성에도 메타의 성장으 여전히 기대하고 있습니다.

목표주가상향

  • JP모건, 메타 목표주가를 400달러에서 420달러로 상향 조정
  • 트루이스트, 메타 목표주가를 390달러에서 405달러로 상향 조정
  • 시티, 메타 목표주가를 385달러에서 425달러로 상향 조정
  • UBS, 메타 목표주가를 415달러에서 425달러로 상향 조정
  • Roth MKM, 메타 목표주가를 360달러에서 365달러로 상향 조정
  • TD 코웬, 메타 목표주가를 365달러에서 376달러로 상향 조정
  • 스티펠, 메타 목표주가를 402달러에서 405달러로 상향
  • BofA, 메타 목표주가를 375달러에서 384달러로 상향 조정
  • 웰스 파고, 메타 목표주가를 372달러에서 380달러로 상향 조정
  • KeyBanc, 메타 목표주가를 356달러에서 380달러로 상향 조정

투자의견 및 목표주가 유지

  • 오펜하이머, 3분기 메타 실적에 따른 메타 에 대한 오펜하이머의 추천
  • 번스타인, 메타 성장 스토리는 여전히 유효하다고 평가
  • 웨드부시, 3분기 메타 실적 발표 후에도 메타에 대한 낙관적 전망 유지

목표주가 하향

  • 베어드, 메타 목표주가를 $355에서 $345로 하향
  • 에버 코어, 메타 목표주가 $435에서 $425로 하향 조정
  • 파이퍼 샌들러, 메타 목표주가를 365달러에서 355달러로 하향
  • 바클레이즈, 메타 목표주가를 410달러에서 400달러로 하향 조정

트루이스트, 메타 목표주가를 390달러에서 405달러로 상향 조정

트루이스트 분석가 유세프 스콸리는 메타 목표주가를 390달러에서 405달러로 상향 조정하고, 메타 투자의견 매수 등급을 유지했습니다.

이 애널리스트는 리서치 노트에서 3분기 메타 실적이 “강세”였고 4분기 전망은 “적절히 보수적”이었으며 24 회계연도 운영비와 설비투자에 대한 가이던스는 우려했던 것보다 더 좋았다고 투자자들에게 말했습니다.

3분기가 2년 만에 가장 높은 영업 마진에 도달하면서 운영 효율성에 대한 경영진의 초점도 결실을 맺고 있다고 덧붙였습니다.

시티, 메타 목표주가를 385달러에서 425달러로 상향 조정

시티는 3분기 메타 실적과 2024년 비용 및 자본 지출에 대한 기대치가 예상보다 좋게 나온 후 메타 목표주가를 385달러에서 425달러로 상향 조정하고, 메타 투자의견 매수 등급을 유지했습니다.

4분기 매출 가이던스 중간 지점은 지정학적 불확실성을 고려하여 컨센서스보다 약 2% 낮았지만, 4 분기 연말 쇼핑 시즌이 다가오고 AI 및 Meta의 제품 로드맵으로 인한 지속적인 참여 증가에 고무되어 가이던스가 “보수적 인 것으로 판명 될 것”이라고 분석가는 투자자들에게 말합니다.

UBS, 메타 목표주가를 415달러에서 425달러로 상향 조정

UBS 분석가 로이드 왈슬리(Lloyd Walmsley)는 메타 목표주가를 415달러에서 425달러로 상향 조정하고, 메타 투자의견 매수 등급을 유지했습니다.

이 애널리스트는 Meta의 “강력한” 실적과 예상보다 낮은 비용 전망을 반영하여 추정치를 높였습니다.

오펜하이머, 3분기 메타 실적에 따른 메타 에 대한 오펜하이머의 추천

오펜하이머는 보수적인 4분기 가이드에도 불구하고 3분기의 지속적인 수익 성과와 비용 관리에 대해 메타 목표주가 385달러와 함께 메타 투자의견 Outperform 등급을 유지했습니다.

오펜하이머는 생성 AI 광고의 타이밍이 회계연도 24년 실적에 영향을 미칠 수 있다고 지적했습니다.

Roth MKM, 메타 목표주가를 360달러에서 365달러로 상향 조정

Roth MKM은 메타 목표주가를 360달러에서 365달러로 상향 조정하고 메타 투자의견 매수 등급을 유지했습니다.

이 회사의 3분기 실적은 “견고”했고 4분기 전망은 기대치를 상회했으며, 주커버그 CEO는 24 회계연도 예비 운영비 및 자본 지출 전망이 기대치를 밑돌면서 “효율성의 해”가 계속 될 것이라고 암시했다고 애널리스트는 리서치 노트에서 투자자들에게 말했다.

그러나 Meta는 광고 지출의 불확실성과 거시적 변동성, 분기 초의 완만한 광고 지출 환경으로 인해 4분기 가이던스 범위가 평소보다 넓어졌다고 언급하면서 주가가 실적 발표 후 상승세를 반전했다고 덧붙였습니다.

번스타인, 메타 성장 스토리는 여전히 유효하다고 평가

번스타인은 메타 3분기 실적에 대해 제품 모멘텀과 운영 규율을 강조했습니다.

마크 저커버그는 이번 분기에 발표된 그 어떤 수치보다 더 큰 의미를 담고 있는 이 성명으로 준비된 발언을 마무리했습니다.

번스타인은 이번 분기에 매출, 참여도, 마진이 모두 호조를 보였다고 언급했습니다.

그리고 4분기 가이던스에는 거시적/지리적 정치적 부담이 일부 반영되었습니다.

그러나 실적에 대한 논쟁을 지배하는 숫자가 나왔고, 비용과 CAPEX 가이드는 모두 가장 낙관적인 기대치에도 훨씬 못 미쳤습니다.

Facebook은 빠르게 움직이며 많은 것을 깨고 세상을 바꾼 재미있는 회사였습니다.

메타는 여전히 세상을 바꾸기 위해 노력하는 회사지만, 이제 투자자들이 오랫동안 원했던 운영 규율의 분위기가 느껴집니다.

번스타인은 “새로운 메타에 오신 것을 환영합니다.”라고 말합니다.

메타 목표주가 375달러에 투자의견 ‘시장수익률 상회’를 부여한 이 회사는 메타의 성장 스토리가 여전히 유효하다는 점도 지적했습니다.

웨드부시, 3분기 메타 실적 발표 후에도 메타에 대한 낙관적 전망 유지

웨드부시 애널리스트 스콧 데빗은 메타가 매출과 영업이익 모두 예상치 및 컨센서스를 훨씬 상회하는 3분기 실적을 발표했다고 언급했습니다.

실적 호조와 고무적인 비용 가이던스에도 불구하고 주가는 시간 외 거래에서 하락 압력을 받고 있는데, 이는 거시적 변동성을 강조한 경영진의 논평과 최근 중동 분쟁으로 인해 일부 광고주가 브랜드 캠페인을 중단한 것으로 보이는 4분기 광고 지출의 완만한 시작에 기인한다고 Wedbush는 설명합니다.

웨드부시는 이제 2024년 성장에 초점을 맞추고 있으며, 매크로 환경은 불확실하지만 릴 수익화 개선, 클릭 투 메시징 모멘텀, 지속적인 어드밴티지+ 도입, 지속적인 성장을 뒷받침할 AI 이니셔티브를 고려할 때 메타는 여전히 좋은 위치에 있다고 판단합니다.

웨드부시는 메타 목표주가 350달러와 함께 주식에 대한 ‘초과수익’ 등급을 유지했습니다.

TD 코웬, 메타 목표주가를 365달러에서 376달러로 상향 조정

TD 코웬은 메타 목표주가를 365달러에서 376달러로 상향 조정하고 주식에 대한 아웃퍼폼 등급을 유지했습니다.

이 회사는 2024년 영업 이익과 자본 지출이 2024 년 추정치보다 더 좋을 것이라고 말하면서 추정치를 조정했다고 밝혔다.

베어드, 메타 목표주가를 $355에서 $345로 하향

베어드는 메타 목표주가를 $355에서 $345로 낮추고, 메타 투자의견 초과 성과 등급을 유지했습니다.

3분기 메타 실적은 낙관적인 전망과 일치했으며 수익성에서도 깜짝 실적을 달성했지만, 4분기부터 매크로의 영향을 받는 광고 지출과 2024년 지출 가속화에 대한 주의가 필요하다고 말했습니다.

스티펠, 메타 목표주가를 402달러에서 405달러로 상향

스티펠 분석가 마크 켈리는 메타 3분기 매출과 영업이익이 컨센서스를 상회했다고 발표한 후 메타 목표주가를 402달러에서 405달러로 상향 조정하고, 메타 투자의견 매수 등급을 유지했습니다.

“견고한” 광고 트렌드와 함께, 회사는 인력 증가와 AI 투자 증가에 대한보다 질적인 논평이 시간외 주가가 소폭 하락한 주된 이유라고 믿지만, 이것이 “가이드에 반영되어 있다(baked into the guide)”고 주장합니다.

BofA, 메타 목표주가를 375달러에서 384달러로 상향 조정

BofA 분석가인 저스틴 포스트는 3분기 메타 실적 보고서가 “강세”를 보인 후 메타 목표주가를 375달러에서 384달러로 상향 조정하고, 메타 투자의견 매수 등급을 유지했습니다.

월가 예측치를 괄호로 묶은 4분기 매출 가이던스가 평소보다 넓고 4분기 감속을 암시하는 것이었지만, 회사는 약간 더 높은 ARPU와 낮은 비용을 반영하여 “월가 추정치”보다 높은 추정치를 보이고, 2024 년에 “강력한 성장 동인”을 보고 있습니다.

웰스 파고, 메타 목표주가를 372달러에서 380달러로 상향 조정

웰스 파고 애널리스트 켄 가엘스키가 메타 목표주가를 372달러에서 380달러로 상향 조정하고 분기 실적에 따라 메타 투자의견 비중 확대 등급을 유지했습니다.

이 회사는 중동 갈등과 관련된 신중한 4분기 초 매출 발언으로 인해 주가가 강세를 보였음에도 불구하고 시간외 거래에서 -3% 하락했다고 지적했습니다.

Wells는 비즈니스가 회복되고, 인쇄 및 가이드 확인란이 표시되고, 매수 측 추정치가 상승하고, 수익에 대한 15배의 2024년 가격으로 위험 / 보상이 매력적이기 때문에 반응이 과장된 것으로보고 있습니다.

에버 코어, 메타 목표주가 $435에서 $425로 하향 조정

에버 코어 ISI는 메타 목표주가를 435달러에서 425달러로 낮추고 메타가 “비트 앤 브래킷” 3분기 보고서에 따라 메타 투자의견 초과 성과 등급을 유지합니다.

이 애널리스트는 4분기 초 이스라엘에서 발생한 10월 7일 테러 공격과 맞물려 브랜드 광고 수요가 약화되었다는 ‘EPS 콜의 큰 부정적 요인’은 스냅(SNAP) 콜 아웃과 일치하며 러시아의 우크라이나 침공 이후 글로벌 광고 중단과 유사하다고 투자자들에게 설명합니다.

에버코어는 메타의 광고 수요가 이미 회복되기 시작했다고 생각하지만, 단기 광고 시장 수요는 평소보다 변동성이 클 것으로 보고 추정치를 “소폭” 하향 조정한다고 애널리스트는 덧붙였습니다.

KeyBanc, 메타 목표주가를 356달러에서 380달러로 상향 조정

KeyBanc은 메타 목표주가를 356달러에서 380달러로 상향 조정하고 분기 실적에 따라 메타 투자의견 비중 확대 등급을 유지했습니다.

메타는 성장 이니셔티브가 운영 효율성에 대한 지속적인 초점과 맞물리면서 두 자릿수의 낮은 매출과 주당순이익을 유지할 수 있을 것으로 전망했습니다.

파이퍼는 투자자들이 4분기 매출 가이던스의 넓은 범위를 단기적인 주의의 신호로 보고 있다고 생각합니다.

파이퍼는 메타의 제품 주기가 2024년까지 성장을 견인할 수 있는 더 많은 방법을 제공한다고 생각합니다. 따라서 이 회사는 계속해서 주식을 핵심 보유 종목으로 보고 있습니다.

파이퍼 샌들러, 메타 목표주가를 365달러에서 355달러로 하향

파이퍼 샌들러는 메타 목표주가를 365달러에서 355달러로 낮추고 분기 실적에 따라 메타 투자의견 비중확대 등급을 유지했습니다.

이 회사는 수익 가속화와 예상보다 낮은 운영비 가이드를 통해 Meta의 “수년간의 효율성”이 측정된 투자에 대한 지속적인 노력을 보여주는 것으로 보고 있습니다.

3분기 매출/EBITDA/EPS는 시장 예상치를 상회했습니다.

2024년 운영비용/자본비용 가이드는 우려보다 양호합니다.

파이퍼는 메타의 주가 상승을 견인하는 제품 개선을 긍정적으로 평가합니다.

중동 분쟁이 단기적인 불확실성을 야기하고 있지만, 이는 일시적인 현상으로 보입니다.

JP모건, 메타 목표주가를 400달러에서 420달러로 상향 조정

JP모건 애널리스트 더그 앤머스는 메타 목표주가를 400달러에서 420달러로 상향 조정하고 투자의견 비중확대(Overweight)를 유지했습니다.

이 애널리스트는 리서치 노트에서 Meta가 강력한 3분기 실적을 달성했으며, 향후 운영 규율에 집중하면서 2024년에 대한 지출 전망도 “우려했던 것보다 낫다”고 말했습니다.

2024년을 내다볼 때, 메타는 강력한 제품 플랫폼과 인공지능, 릴, 메시징, 메타버스, 스레드 전반에 걸쳐 여러 가지 주요 투자 기회를 보유하고 있다고 생각합니다. 또한 이러한 투자와 운영 규율의 균형을 맞출 것이라고 확신합니다.

JP모건은 메타 주식 하락시 매수할 것입니다.

바클레이즈, 메타 목표주가를 410달러에서 400달러로 하향 조정

바클레이즈 분석가 로스 샌들러는 메타 목표주가를 410달러에서 400달러로 낮추고, 메타 투자의견 비중확대 등급을 유지했습니다.

샌들러 애널리스트는 Meta가 3분기에 견조한 실적을 기록했으며 제품 케이던스는 수년 만에 최고라고 말했습니다.

일반적으로 주가는이 실적 발표로 보상을 받을 수 있지만 메가 캡 기술에 대한 포지셔닝은 “약간 벗어난 것 같고 장애물이 높습니다.”라고 분석가는 연구 노트에서 투자자에게 말합니다.

이 회사는 “고르지 못한” 거시 환경이 단기적으로 주가에 부담으로 작용할 가능성이 있다고 생각합니다.

그러나 메타의 장기적인 전망에 대해서는 여전히 “열광적”입니다.

3분기 마이크로소프트 실적을 읽는 월가의 시선, AI 시대 초기 단계로 모든 부분에서 완벽한 포지셔닝

3분기 마이크로소프트 실적에 대한 월가의 반응은 매우 긍정적입니다.

AI 수익이 본격화되면 수익을 독차지할 만만의 준비가 되어 있다는 평가

목표주가 상향

  • Piper Sandler, 마이크로소프트 목표주가 400달러에서 425달러로 상향 조정
  • 골드만 삭스, 마이크로소프트 목표 주가를 400 달러에서 450 달러로 상향
  • 맥쿼리, 마이크로소프트 목표주가를 400달러에서 405달러로 상향 조정

목표주가 하향

  • -바클레이즈, 마이크로소프트 주가목표를 425달러에서 421달러로 하향

웨드부시, 기업들이 AI 가치를 깨달아 가는 가운데 AI 확산의 초기단계로 마이크로소프트에 긍정적일 것으로 전망

웨드부시는 마이크로소프트가 기술 스택 전반에 걸쳐 AI를 도입하면서 전체 제품 포트폴리오에 대한 수요가 증가함에 따라 애저 성장률 29%로 최고 실적(증갈류론 최저이지만)을 달성했으며, 이는 시장 예상치인 26%를 상회하는 수치라고 설명합니다.
마이크로소프트의 Github Copilot은 100만명 이상의 유료 Copilot 사용자와 3만 7천 개 이상의 조직이 비즈니스용으로 이 제품을 구독하면서 계속해서 더 많은 관심을 받고 있습니다.

AI가 점진적으로 도입되는 것처럼 보이지만, 지난 몇 달 동안 배포된 확장된 사용 사례를 통해 고객들이 AI의 가치를 깨닫고 있는 것으로 보입니다.

웨드부시는 마이크로소프트가 향후 3년간 전 세계 설치 기반의 50%에 도달할 AI 및 클라우드 분야의 주요 기회의 초기 단계에 있다고 생각하지만, 이번 분기는 이 시장의 상당 부분을 점유하기 위해 분명히 나아가고 있다는 점에서 회사에 큰 긍정적 신호였습니다.

마이크로소프트 주식에 대한 투자의견은 ‘시장수익률 상회(Outperform)’이며 목표주가는 400달러입니다.

Piper Sandler, 마이크로소프트 목표주가 400달러에서 425달러로 상향 조정

파이퍼 애널리스트 브렌트 브레이슬린은 분기 실적에 따라 마이크로소프트의 목표 주가를 400달러에서 425달러로 상향 조정하고 투자의견 비중 확대 등급을 유지했습니다.

이 분석가는 마이크로소프트가 이번 분기에 20억 달러 이상의 순이익과 긴축적인 비용 관리로 12%의 매출 성장에 27%의 주당 순이익 증가라는 놀라운 성과를 거뒀다고 분석했습니다.

막대한 AI 투자에도 불구하고 인상적인 마진 확장은 점점 더 많은 내부 및 외부 워크로드에서 공통된 Azure 인프라 스택을 활용하기 때문에 장기적인 수익 잠재력을 암시한다고 Piper는 생각합니다.

Stifel, 마이크로소프트 목표주가를 380달러에서 390달러로 상향 조정

Stifel은 회계연도 1분기 실적이 “전반적으로 양호”하고 모든 사업 부문이 예상보다 호조를 보임에 따라 마이크로소프트 목표주가를 380달러에서 390달러로 상향 조정하고, 투자의견 매수 등급을 유지했습니다.

이 분석가는 마이크로소프트 최적화 추세가 안정적으로 유지됨에 따라 예상보다 나은 AI 기여와 건전한 신규 워크로드 활동으로 Azure 성장이 가속화되었으며, 마이크로소프트가 “점점 더 고유한 AI 주입 클라우드 서비스 세트”를 통해 강력한 매출 성장과 건전한 마진을 유지할 수 있는 좋은 위치에 있다고 말합니다.

골드만 삭스, 마이크로소프트 목표 주가를 400 달러에서 450 달러로 상향

골드만 삭스는 “회사의 손익 전반에 걸쳐 강력한 성과를 보였다”는 “강력한”회계 연도 1 분기 결과에 따라 마이크로소프트에 대한 회사의 목표 주가를 400 달러에서 450 달러로 올렸고 투자의견 매수 등급을 유지했습니다.

이 분석가는 실적 발표 후 메모에서 투자자들에게 GenAI 워크로드의 증가와 최적화로 인한 영향이 더 차분해짐에 따라 Azure 가속화에 대한 회사의 논제가 “진행되고 있다”고 말합니다.

맥쿼리, 마이크로소프트 목표주가를 400달러에서 405달러로 상향 조정

맥쿼리는 마이크로소프트 목표주가를 400달러에서 405달러로 상향 조정하고, 마이크로소프트 투자의견 ‘시장수익률 초과달성’ 등급을 유지했습니다.

이 분석가는 연구 노트에서 투자자들에게 Azure가 눈에 띄는 등 모든 부문에서 강력한 회계 1분기 실적을 보고했다고 말합니다.

마이크로소프트는 “매력적인 다각화된 기술 노출과 동급 최고의 실행력을 갖춘” 최고의 인공 지능 기업입니다.

바클레이즈, 마이크로소프트 주가목표를 425달러에서 421달러로 하향

바클레이즈는 회계연도 1분기 보고서 이후 마이크로소프트 목표주가를 425달러에서 421달러로 낮추고, 마이크로소프트 투자의견 비중 확대 등급을 유지했습니다.

분석가는 마이크로소프트 주가가 여기에서 더 상승 할 것으로보고 있습니다.

이 분석가는 연구 노트에서 투자자들에게 아직 완전한 회복을 부르지는 않지만 “이 어려운 환경에서 매우 잘 실행”하고 있으며 인공 지능 기여도 증가, 더 쉬운 컴퓨팅 및 Activision 추가의 혜택을 받고 있다고 분석가는 말합니다.

3분기 알파벳 실적을 읽는 월가의 시선, 클로우드 부진은 광고 비즈니스로 상쇄

3분기 알파벳 실적은 아래처럼 긍정과 부정이 혼합된 것이었고 시장에서는 구글 클라우드에 대한 염려로 알파벳 주가는 크게 하락했습니다.

  • 광고 비즈니스(유튜브 포함)는 시장 예상을 상회하는 호실적
  • 비용 증가 등으로 이익률은 기대치에 미치지 못함
  • 구글 클라우드 성장세 둔화 및 기대치에미치지 못해 마이크로소프트에 점유율을 빼앗기고 있다는 지적

알파벳 실적 발표 후 알파벳 주가는 크게 하락했지만 월가에서는 여전히 긍정적인 시각을 유지하고 있습니다. 일부 알파벳 목표주가를 낮추는 분위기지만 이런 하락은 알파벳 주식 매집 기회라는 주장도 있습니다.

알파벳 투자의견 다운그레이드

  • 모네스 크레스피, 알파벳 투자의견을 매수에서 중립으로 하향 조정

알파벳 목표주가 상향

  • 파이퍼 샌들러, 알파벳 목표주가를 147달러에서 150달러로 상향 조정
  • 로젠블렛, 알파벳 목표주가를 163달러에서 174달러로 상향 조정
  • BofA, 알파벳 목표주가를 $146에서 $149로 상향 조정

투자의견 및 목표주가 유지

  • 오펜하이머, 알파벳 실적 발표 후 알파벳 투자의견 아웃퍼폼, 목표주가 160달러 유지

목표주가 하향

  • TD코웬, 알파벳 목표주가를 160달러에서 155달러로 하향
  • 키뱅크, 알파벳 목표주가를 $155에서 $153로 하향

모네스 크레스피, 알파벳 투자의견을 매수에서 중립으로 하향 조정

모네스 크레스피는 알파벳이 “실망스러운” 3분기 영업 이익을 보고하고 “실적 컨콜에서 불투명한 전망”을 제시한 후 알파벳 목표주가 제시없이 알파벳 투자의견을 매수에서 중립으로 하향 조정했습니다.

이 분석가는 알파벳이 디지털 광고 트렌드를 활용하고, 클라우드 성장에 참여하고, AI로 혁신할 수 있는 좋은 위치에 있다고 믿지만, 규제 역풍이 지속되고 경쟁이 역동적이며 “이 침체기의 가장 어두운 날이 우리 앞에 있다고 믿는다”고 덧붙였습니다.

파이퍼 샌들러, 알파벳 목표주가를 147달러에서 150달러로 상향 조정

파이퍼 샌들러는 알파벳 목표주가를 147달러에서 150달러로 상향 조정하고, 3분기 알파벳 실적 발표에도 투자의견 비중 확대 등급을 유지했습니다.

이 분석가는 알파벳 검색, 기타 및 YouTube가 대체로 예상치를 상회한 반면, 클라우드는 예상치를 밑돌았다고 언급했습니다.

파이퍼 샌들러는 이번 실적 발표에 대해 아직 초기 단계에 있는 여러 가지 흥미로운 제품 혁신과 함께 “혼합된 상태”이라고 정의했습니다.

YouTube는 회사의 가이던스가 가속화되었습니다. 잉여 현금 흐름은 220억 달러로 인상적이었지만 자본 지출은 80억 달러로 예상보다 낮았습니다.

그러나 경영진이 인프라에 대한 지속적인 투자에 대해 이야기하면서 투자는 계속 진행 중입니다.

로젠블렛, 알파벳 목표주가를 163달러에서 174달러로 상향 조정

로젠블랫 애널리스트 Barton Crockett은 알파벳 목표주가를 163달러에서 174달러로 올렸으며, 3분기는 “알파벳의 핵심에 있어 훌륭한 분기”라고 평가하면서 투자의견 매수 등급을 유지했습니다.

이 애널리스트는 “유일한 문제는 클라우드의 둔화”였지만 “여전히 인상적인 속도”라고 말하며, 알파벳 클라우드의 성장률이 마이크로소프트 3분기보다는 느렸지만 아마존 2분기 성장률보다는 빨랐다고 지적했습니다.

이 회사는 가격 인상에 대한 더 나은 장기 예측이 장기적인 가격 목표에 기인한다고 말합니다.

오펜하이머, 알파벳 실적 발표 후 알파벳 투자의견 아웃퍼폼, 목표주가 160달러 유지

오펜하이머는 3분기 알파벳 실적 발표 이후 알파벳 목표주가를 160달러로 유지하고, 알파벳 광고 사업이 월가 예상 마진을 웃돌면서 계속해서 상승함에 따라 알파벣 투자의견 아웃퍼폼 등급을 유지했습니다.

오펜하이머는 AI에 대한 상당한 관심에도 불구하고 아직 수익에 중요한 영향을 미치지는 않지만 클라이언트 최적화에 대한 마진이 약해지면서 GCP가 2분기에 비해 둔화되었다고 지적했습니다.

전반적으로 검색과 YouTube의 가속화는 GCP, 기타 베팅 손실 및 Corp Opex의 둔화로 인해 상쇄되었다고 회사는 덧붙였습니다.

TD코웬, 알파벳 목표주가를 160달러에서 155달러로 하향

TD 코웬은 알파벳 목표주가를 160달러에서 155달러로 낮추고ㅏ 알파벳 투자의견 초과 성과 등급을 유지했습니다.

이 회사는 3분기 실적이 검색 및 YouTube의 비트를 반영했으며 클라우드 수익 감소로 인해 부분적으로 상쇄되었다고 말했습니다.

BofA, 알파벳 목표주가를 $146에서 $149로 상향 조정

BofA 애널리스트 Justin Post는 알파벳 목표주가를 $146에서 $149로 올렸고, 알파벳 투자의견 매수 등급을 유지합니다.

검색과 YouTube는 3분기에 성장률이 상승한 반면, 클라우드는 실망 스러웠고 광고 사업은 “좋아 보이지만” 클라우드에서 놓치기에는 “나쁜 밤”이었ㄷ고 평가했습니다.

마이크로소프트 실적 발표에서 Azure 성장률 29%로 가속화되었다고 분석가는 지적합니다.

BofA는 알파벳 광고 비즈니스가 가속화되고 AI 혜택이 “아직 초기”를 반영해 알파벳 2024년 매출 및 EPS 추정치를 “소폭 상향”했습니다.

키뱅크, 알파벳 목표주가를 $155에서 $153로 하향

KeyBanc 분석가 Justin Patterson은 Alphabet 목표주가를 $155에서 $153로 낮추고, 알파벳 투자의견 비중 확대 등급을 유지했습니다.

알파벳 광고 사업은 기대치를 상회했지만 영업이익과 구글 클라우드는 기대에 미치지 못했습니다.

오펜하이머, 구글 클라우즈 점유율을 애전에게 빼잇겪다고 분석

오펜하이머는 구글 클라우드가 시장 점유율을 마이크로소프트 애저(MSFT)에 넘겨준 것으로 보이며, 이로 인해 시장 점유율 상승을 위해 추가 투자가 필요한지 여부에 대한 의문이 커질 수 있다고 보고 단기 오버행이 발생할 것으로 보고 있습니다.

큰 그림으로 볼 때, 검색이나 AI에서의 포지셔닝은 변하지 않았으며, 따라서 2024년과 2025년에도 여전히 10% 중반의 주당순이익(EPS) 성장을 예상하고 있습니다.

미즈호, 알파벳 하락은 매수 기회라고 주장

미즈호는 예상대로 알파벳 3분기 광고는 검색과 유튜브의 강세로 기대치를 상회했지만 영업 지출 증가율이 전년 동기 대비 6%로 예상보다 높아 4분기 컨센서스 성장률 4%는 공격적일 수 있다고 말합니다.

이 애널리스트는 리서치 노트에서 인공지능 도입이 증가했음에도 불구하고 비용 최적화로 인해 클라우드 매출 성장률도 예상보다 완만했다고 밝혔습니다.

하지만 이 같은 현상은 일시적일 것으로 예상하고 있습니다.

이번 전망 재설정으로 인한 주가 하락은 매수 기회로 보고 알파벳에 대한 매수 등급과 목표주가 155달러를 유지했습니다.

Barclays, 알파벳 주가목표를 $200에서 $180로 하향

바클레이즈는 알파벳 목표주가를 $200에서 $180으로 낮추고, 투자의견 비중 확대 등급을 유지했습니다.

알파벳 3분기 보고서는 검색 및 유튜브 수익이 시장 기대치를 상회했지만 마진이 약간 누락되었고 클라우드가 “심하게 냄새가 났다”고 애널리스트는 리서치 노트에서 투자자들에게 말했다.

후자는 실망스러웠지만, 가장 중요한 지표는 검색 수익이 빠르게 증가하고 있다는 점이라고 회사는 말합니다.

억새 장관을 담기위한 황매산 일출 출사기

0

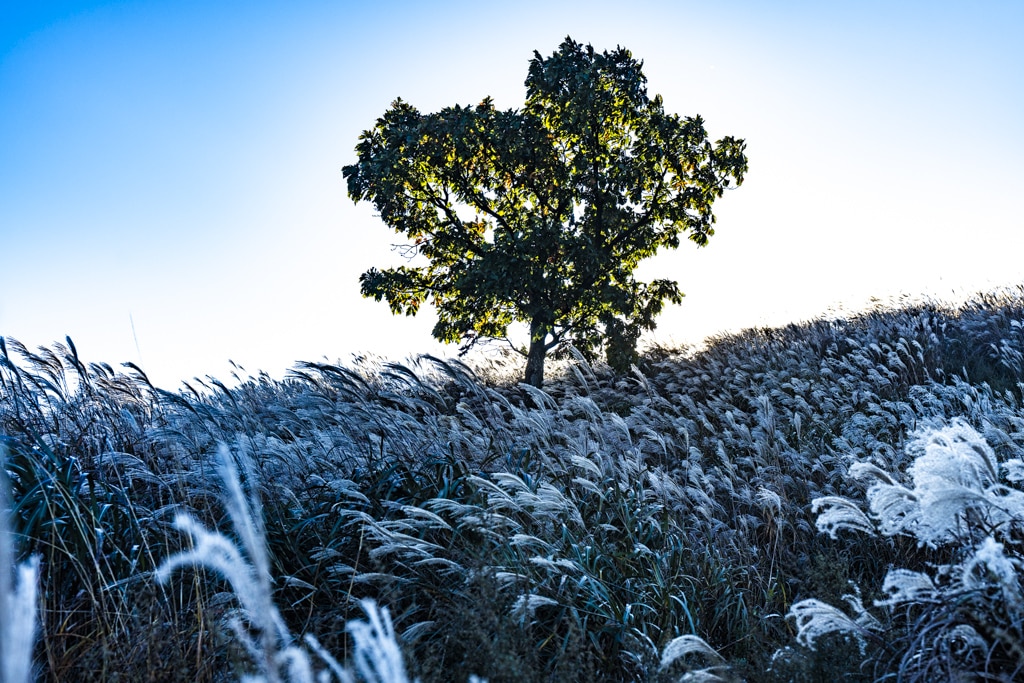
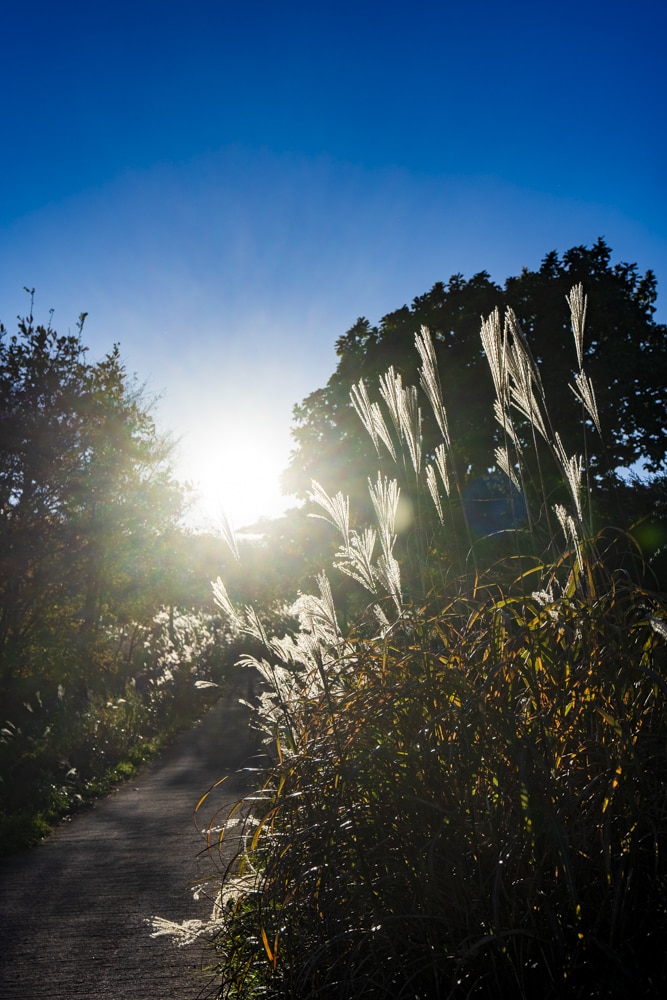
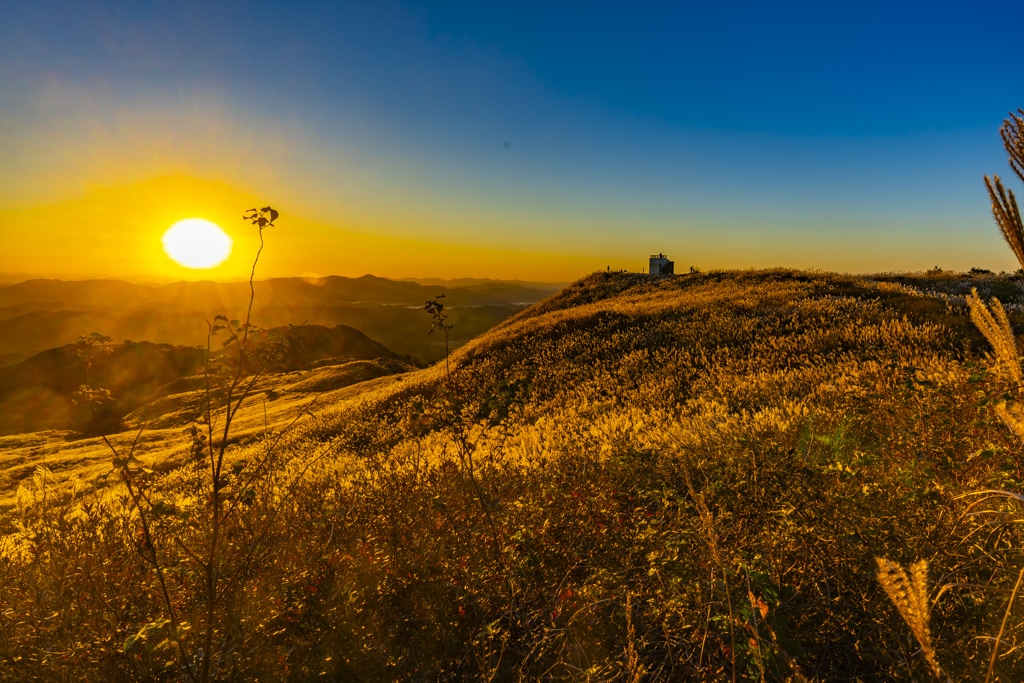
이 가을 억새가아름답다는 황매산 억새를 담기위한 황매산 일출 출사기를 간단히 정리해 본다.

산 정상에서 보는 일출은 여로모로 가능성을 높여준다.

운이 좋으면 산 골짜기를 따라 진한 운무를 보여줄 수도 있고, 아침 햇살에 산 등성을 비추며 내려가는 풍경은 형언할 수 없는 아름다운 색의 향연을 선사하기도 한다.

이 아침빛을 담는 것은 너무너무 어려워 마음과 셔터 누르는 손만 바쁘지만 항상 결과는 현장의 감격과 아름다움과는 거리가 멀다. 아침빛의 아름다움은 기억속에서만 되살려 볼수 있다.

하지만 빛이 좋은 아침에 주는 풍경은 사진 퀄리티를 높여줄 수 있기에 기꺼히 달려가고 만다.

합천 황매산은 봄이면 철쪽이, 가을이면 억새가 장관을 이루는 곳이다. 더우기 주자장에서 사진을 담을 만한 등선까지는 10여분이면 닿을 수 있어 나처럼 게으른 사진가에세 안성맞춤인 곳이다.

사진 커뮤니티인 SLR클럽에는 특히 봄이면 철쭉이 만개한 능선을 배경으로 멋진 일출 사진이 올라오곤 한다.

금요일 오후, 청명한 날 고속도롤를 달리는 기분이란..

이 황매산에서 멋진 일출을 꿈꾸며 금요일 수원을 출발했다.

수원에서 합천 황매산까지는 거의 4시간 거리….

밝은 태양과 아주 푸르른 하늘을 만끽하며 차가 거의 없는 고속도로를 마구 달리는 기분이란..멋지다라는 말밖에 표현할 말이 없다!!

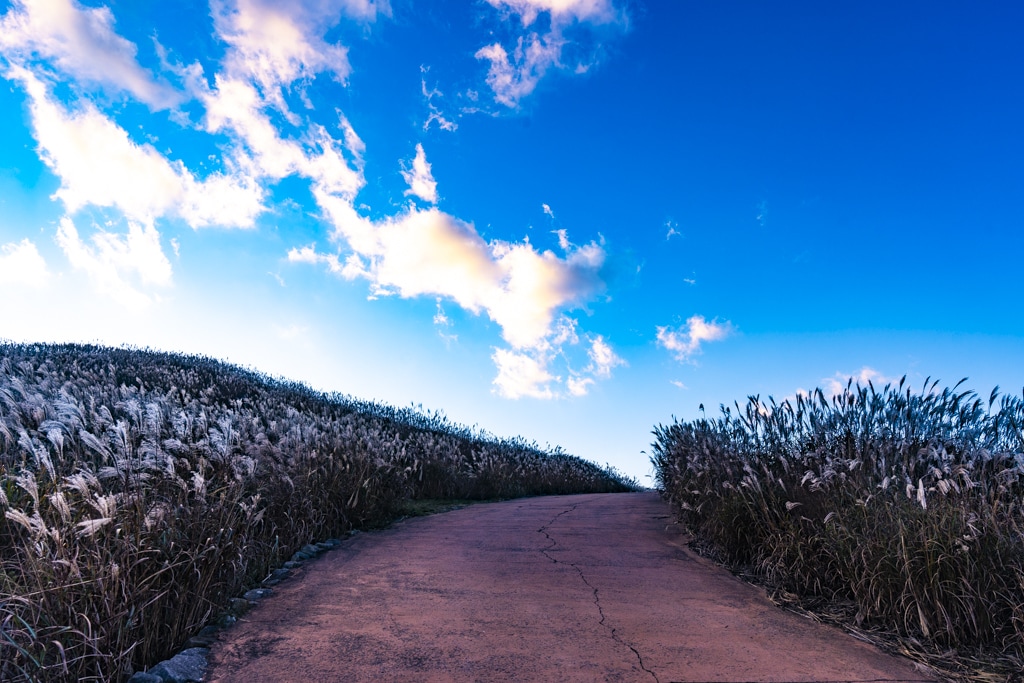
군데군데 갓길에 주차를 하고(위험하게도) 고속도로 옆에 피어오른 억새를 푸른 하늘을 배경으로 담아본다. 예전부터 이상하게 고속도로 옆의 억새들이 멋져보인다.

하얀 구름과 푸른 하늘 그리고 하늘 높이 솟아오는 만개한 억새가 잘 어울리는 풍경을 담아본다.

억새 장관을 담기위한 황매산 일출 출사기 1

황매산 석양의 억새를 담아본다

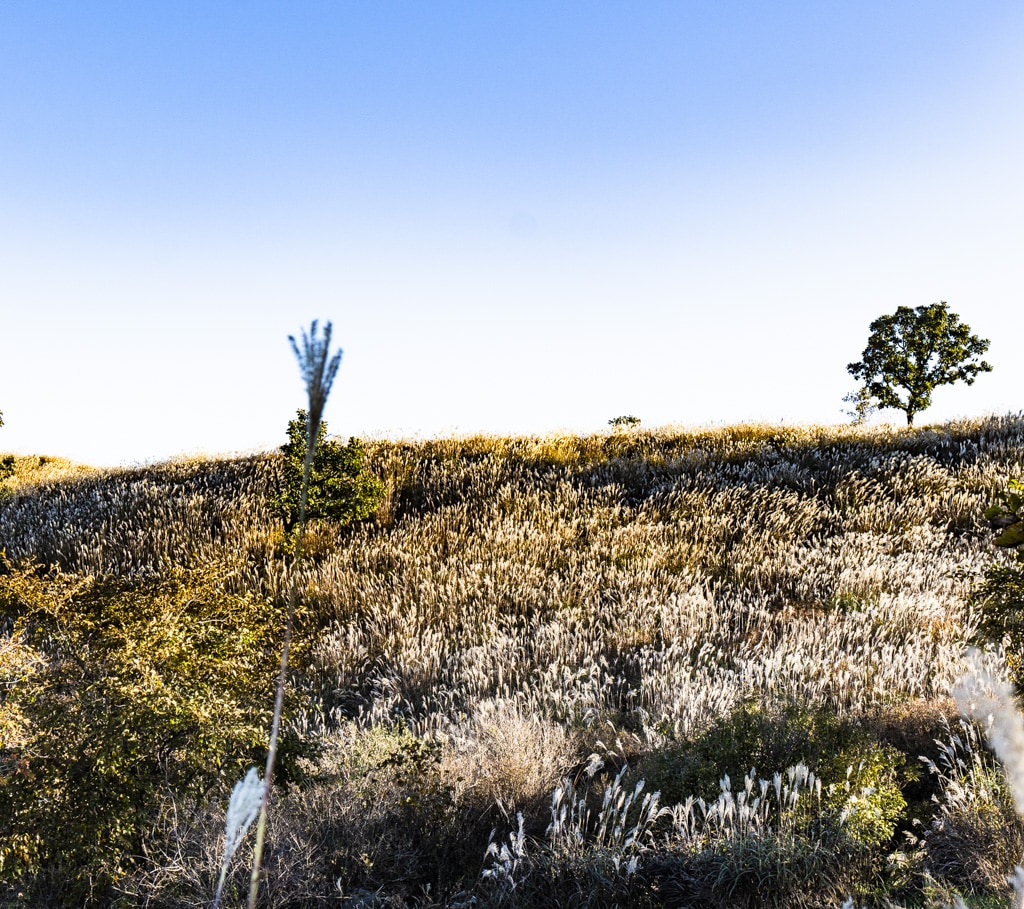
4시가 넘어 도착한 황매산 정상주차장에는 아직 몇자리가 남아있다. 재빨리 주차 후 억새밭을 달려가 본다. 밑에서는 잘 보이지 않던 억새는 산 등석으로 올라갈수록 장관을 보여준다.

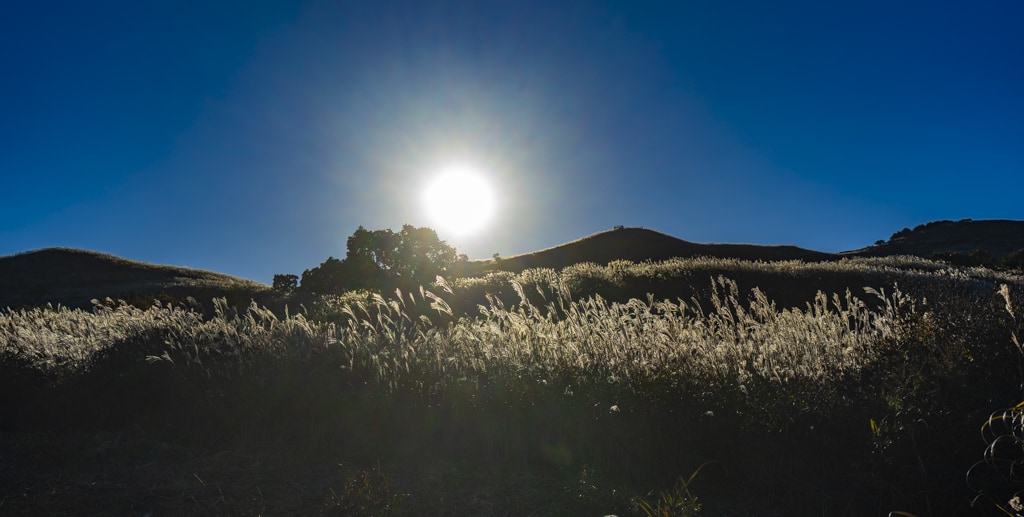
석양 빛에 비추어 하얗게 빛나는 억새가 산 등성으로 보일때면 셔터를 누르는 속도는 점점 더 빨라진다.

억새 장관을 담기위한 황매산 일출 출사기 2
억새 장관을 담기위한 황매산 일출 출사기 3
억새 장관을 담기위한 황매산 일출 출사기 4
억새 장관을 담기위한 황매산 일출 출사기 5
억새 장관을 담기위한 황매산 일출 출사기 6
억새 장관을 담기위한 황매산 일출 출사기 7

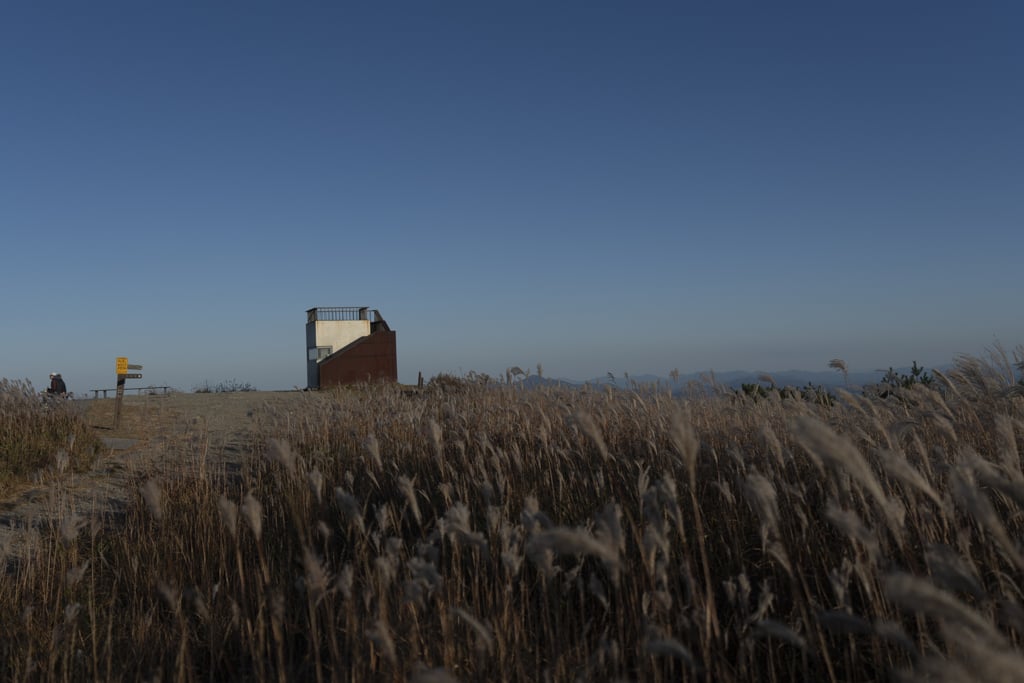
4시간을 운전해 왔지만 여전히 힘이 넘친다. 뛰어가다시피 올라 해발 1000미터라는 산불 조망대에 올라 주위를 조망해 본다..

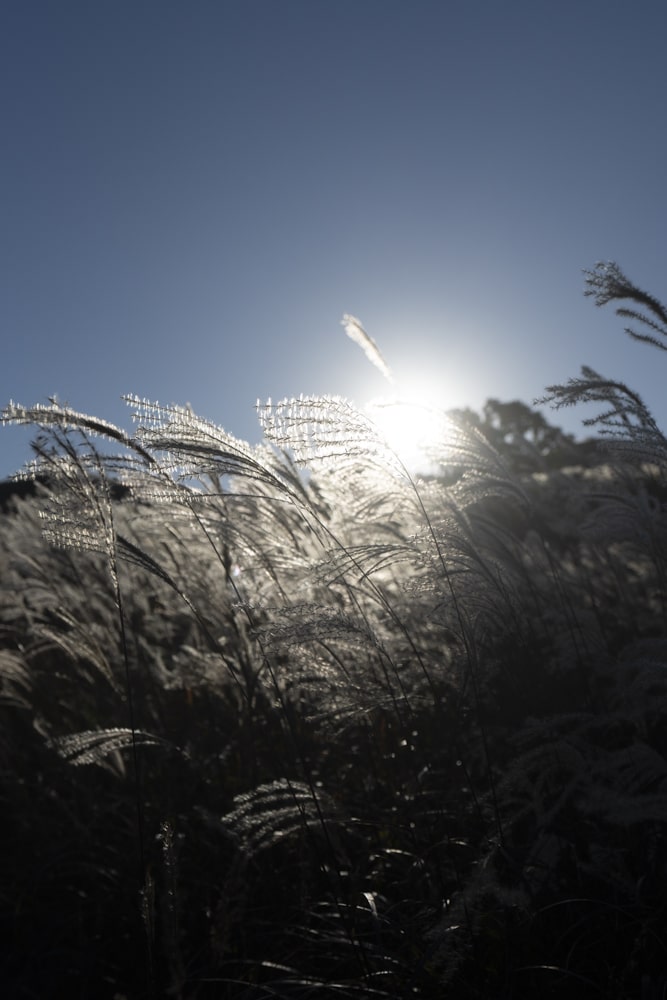
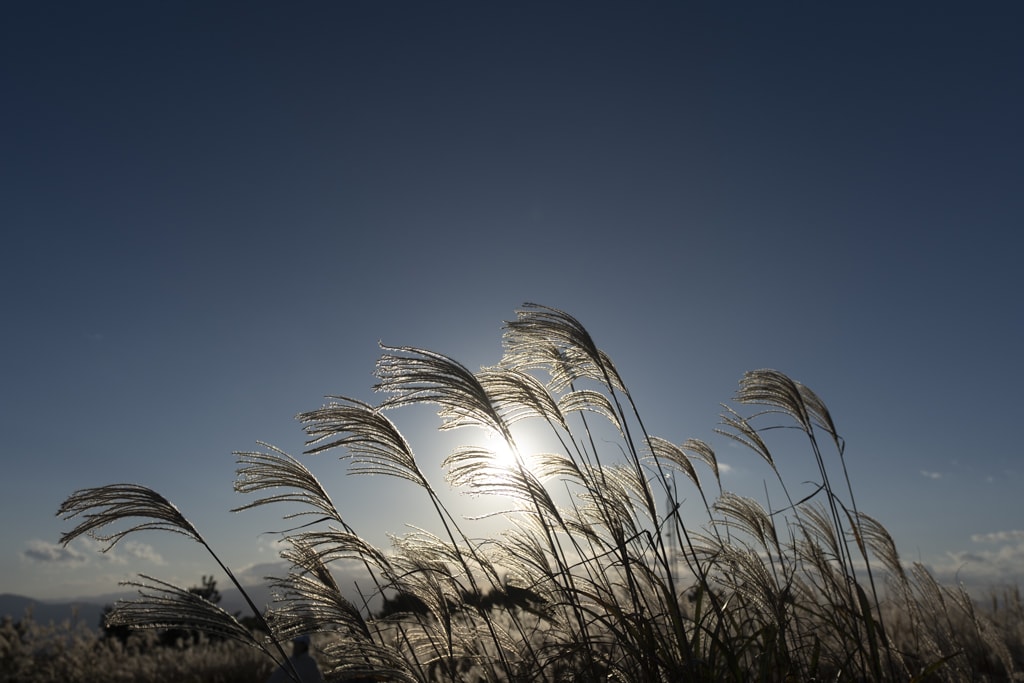
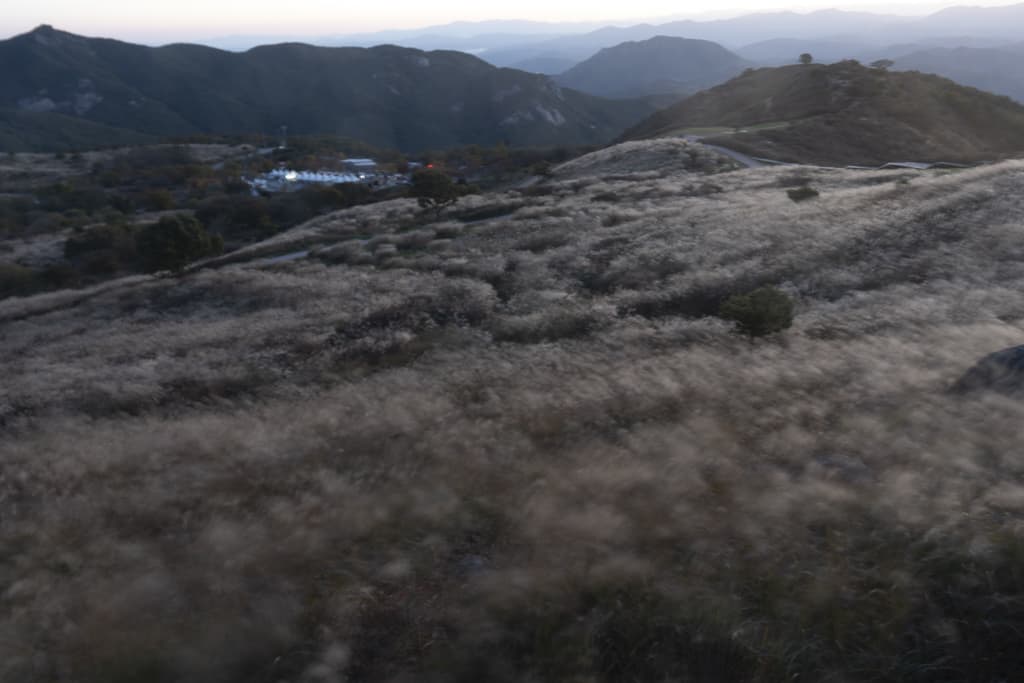
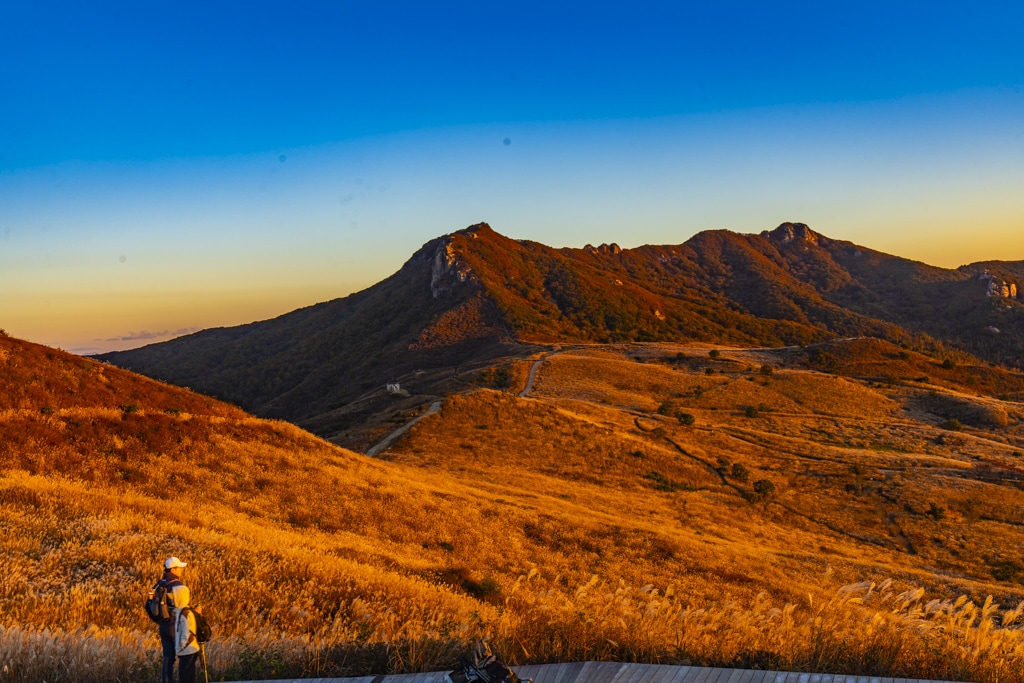
억새가 장관이다. 기세가 꺽인 석양 햇살에 비친 억새가 여러가지 색을 보여준다.

그런데 바람이 너무 거세다. ND 필터를 사용해 풀잎처럼 눞는 갈대를 담아볼까하다 아니다. 셔터 속도를 1/2000로 높여 바람에 휘날리는 갈대를 담아본다..

억새 장관을 담기위한 황매산 일출 출사기 8
억새 장관을 담기위한 황매산 일출 출사기 9

석양에 빛나는 억새밭을 담기 위해서 능선 한바퀴를 천천히 걸어 본다..

여유 있게 풍광을 감상하는기쁨이란

천천히 걷다보면 군데군데 사람들의 흔적이 보이는데 그리가면 반드시 좋는 촬영 포인트가 있다. 나도 하면서 사진을 찍어본다.

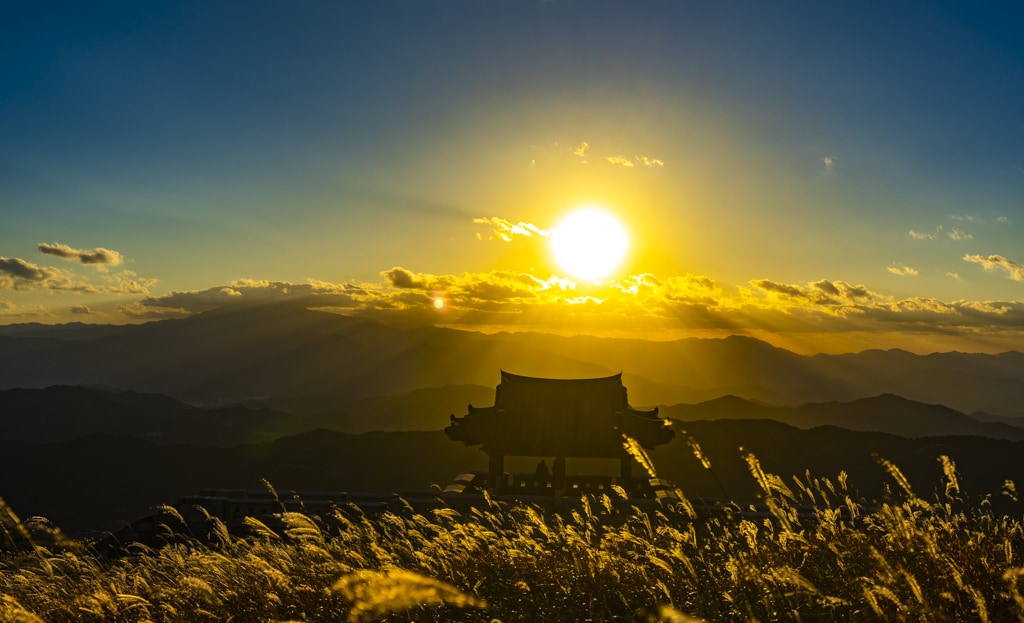
황매산 석양 사진에 많이 등장하는 성곽전망대가 나온다.

갈대밭으로 들어가 성곽전망대와 석양을 담아본다. 순간 뱀이 잇으면 어쩌지라는 생각도 잠깐

뭐 SLR클럽에서 감탄하면서 보던 사진처럼 멋지게 나오지는 않았지만 나도 여기서 찍어봤어!라는 위안을 해본다.

억새 장관을 담기위한 황매산 일출 출사기 10

황매산 하늘로 저녁 노을 구름이 멋지게 드는 것을 보면서 철수해 잠을 청했다.

억새 장관을 담기위한 황매산 일출 출사기 11

황매산 일출을 담다

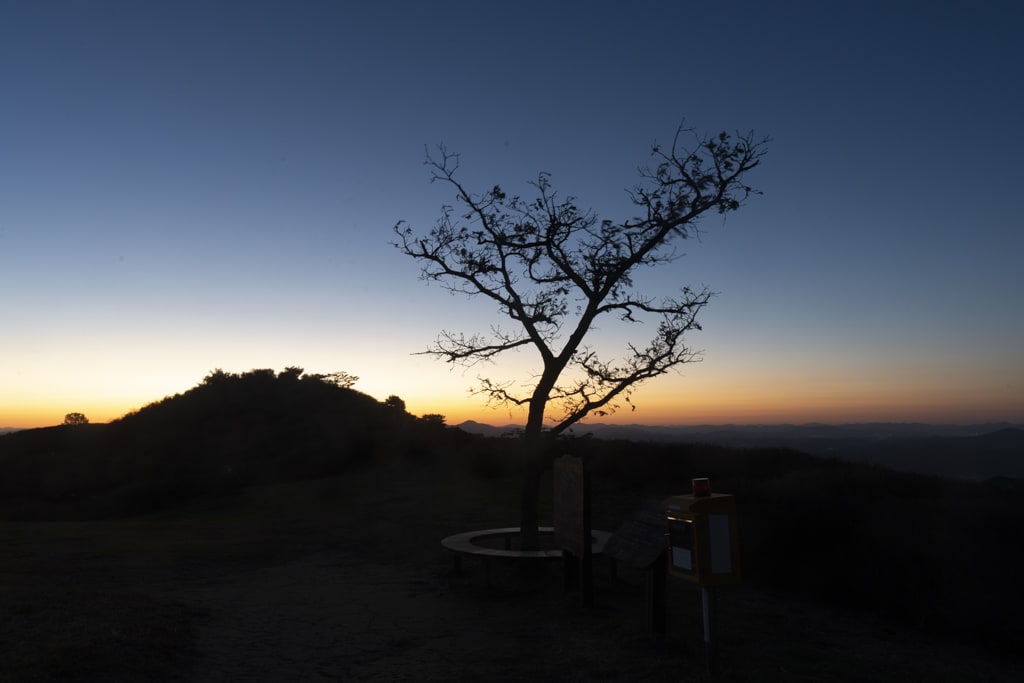
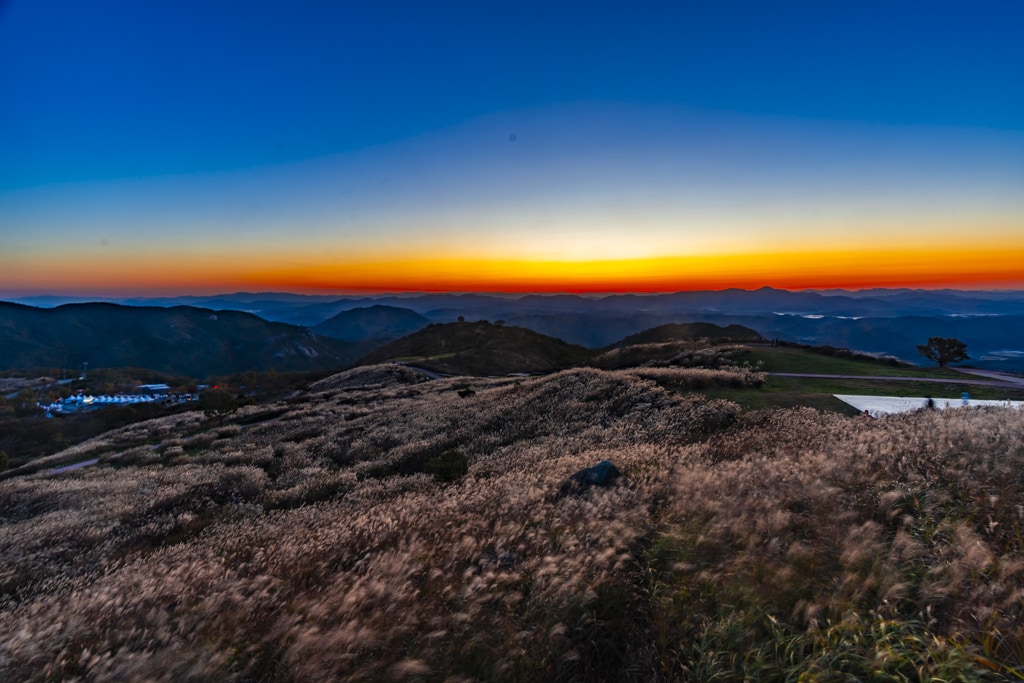
아침 6시 벌서 동이트고 있었다. 서둘러 카메라와 삼각대를 챙겨 산으로 뛰어 올랐다.

어제 한바퀴 돌면서 파악해 놓앗던 철쭉 계단과 하늘 계단을 통해서 올라가면서 여명을 담아본다.

억새 장관을 담기위한 황매산 일출 출사기 12
억새 장관을 담기위한 황매산 일출 출사기 13
억새 장관을 담기위한 황매산 일출 출사기 14
억새 장관을 담기위한 황매산 일출 출사기 15

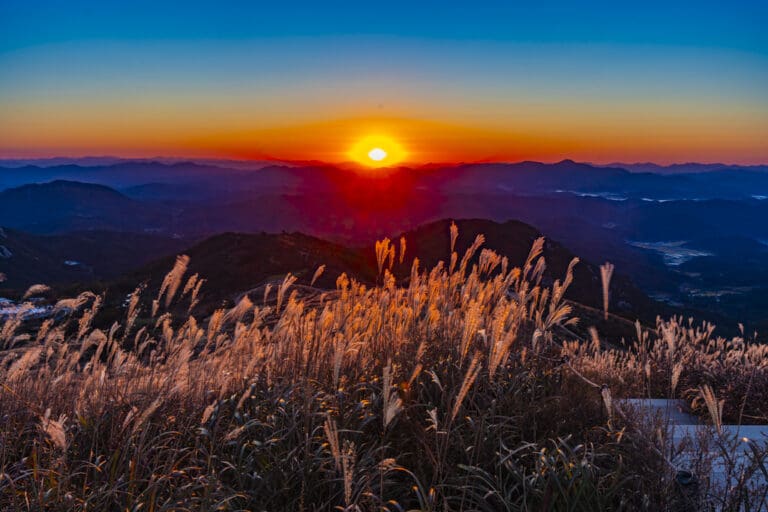
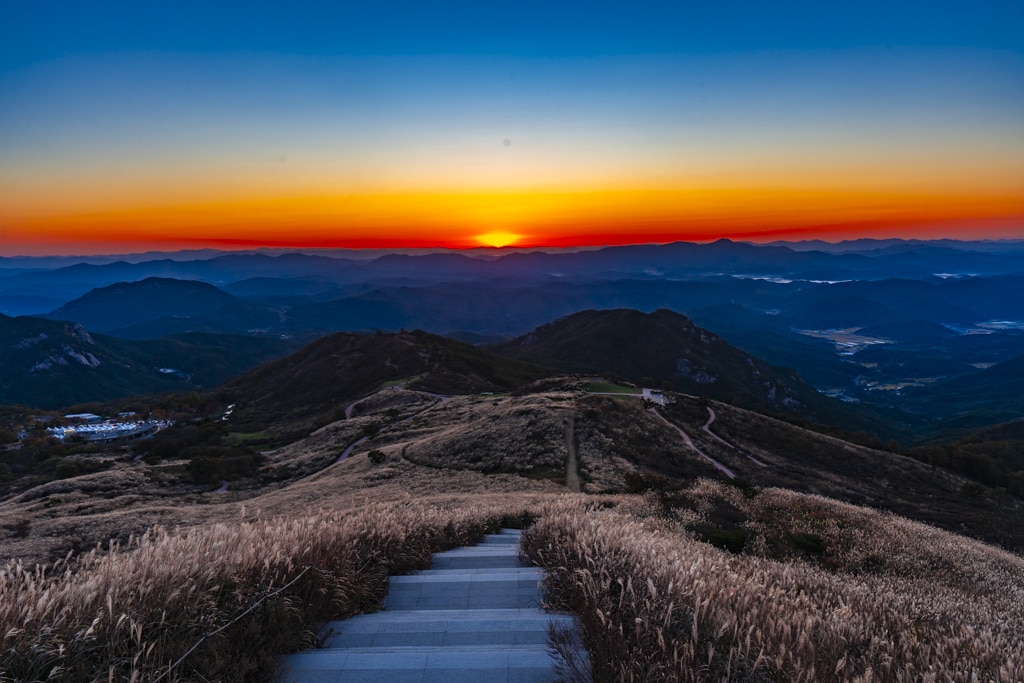
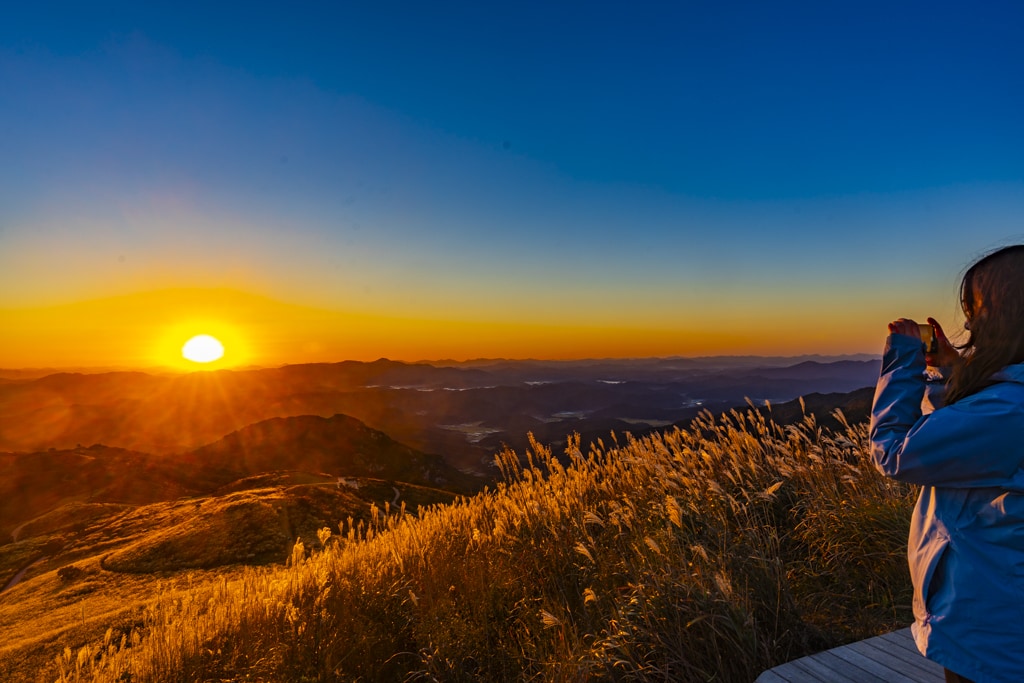
헉헉거리며 산불전망대에 오르니 막 해가 나오기 시작한다.

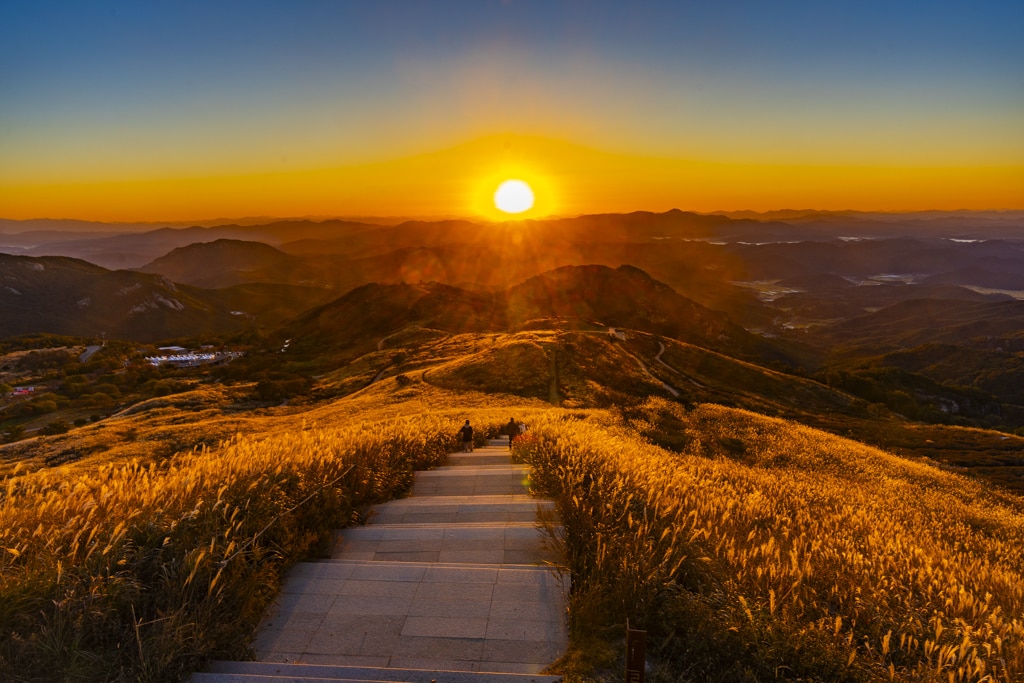
그나마 다행이다 싶어 산불정망대에서 하늘계단 그리고 양옆의 억새밭을 배경으로 황매산 일출을 담아본다.

억새 장관을 담기위한 황매산 일출 출사기 16

일부러 아침해에 촛점을 마추어 찍었더니 보정해도 태양이 살아있다. 보정이 과한 느낌은 있지만 암부를 살리기 위해서는 어쩔 수 없다.

억새 장관을 담기위한 황매산 일출 출사기 17
억새 장관을 담기위한 황매산 일출 출사기 18
억새 장관을 담기위한 황매산 일출 출사기 19

청명한 날씨가 다한 황매산 일출 출사지만 이 시간에 산 등성에 올랐다는 것만으로도 뿌듯하다.

억새 장관을 담기위한 황매산 일출 출사기 20
억새 장관을 담기위한 황매산 일출 출사기 21
억새 장관을 담기위한 황매산 일출 출사기 22
억새 장관을 담기위한 황매산 일출 출사기 23