

Home Blog Page 98

12/15, 월가의 투자의견 및 주가 전망 보고서

12/15, 씨티, 2024년 애플 주가가 다시 상승할 것으로 전망

씨티는 애플 주가가 연초 대비 50% 상승했으며 투자자들은 내년에 주가가 다시 상승할 수 있을지에 대해 질문하고 있다고 밝혔습니다.

씨티는 2024년에 지속적인 매출 총이익 확대로 14%의 두 자릿수 수익 성장과 11%의 잉여현금흐름 성장을 예상하고 있습니다.

이 애널리스트는 리서치 노트에서 투자자들에게 아이폰 프리미엄화, 서비스 판매 가속화, 올해 여러 번의 확장을 이끈 실리콘 인소싱 혜택으로 인한 구조적인 총마진 확대 스토리를 놓치고 있다고 말합니다.

Citi는 이러한 추세가 내년에도 지속될 것으로 예상하며, 인공지능 휴대폰과 Vision Pro 도입을 잠재적인 상승 촉매제로 보고 있습니다.

12/14, BofA, 마이크로소프트 목표주가 15달러 상향 조정,

BofA는 마이크로소프트 목표주가를 415달러에서 430달러로 상향 조정하고, 투자의견 매수 등급을 유지했습니다.

BofA는 마이크로소프트 부문 최고재무책임자(CFO)와의 미팅을 통해 핵심 사업부인 오피스와 Azure 성장 프랜차이즈의 성장 지속성에 대해 더 높은 확신을 갖게 되었다고 밝혔습니다.

BofA는 상업용 오피스가 새로운 M365 코파일럿의 점진적인 기여로 인해 향후 몇 분기 동안 현재 10% 중반의 성장률 수준에서 가속화될 가능성이 있다고 믿습니다.

12/15, 파이퍼 샌들러, 아마존 목표주가 상향 조정

파이퍼 샌들러 애널리스트 토마스 챔피언은 아마존 목표주가를 170달러에서 185달러로 상향 조정하고, 투자의견 비중 확대 등급을 유지했습니다.

아마존은 2024년까지 대형주 중 가장 큰 상승 여력이 있는 종목으로 파이퍼 샌들러가 선정한 최고의 대형주입니다.

아마존 소매 마진이 크게 개선되었으며, 2024년까지의 영업 이익은 점진적인 증가를 고려할 때 여전히 보수적으로 보인다고 판단합니다.

AWS 지출은 가속화될 것이며, Piper의 PSC 2024 CIO 설문조사 데이터에 따르면 내년까지 AWS의 지출이 증가할 것이라는 확신이 더 커졌습니다.

12/15, 베어드, 코스트코 목표주가 75달러 인상

베어드는 코스트코 목표주가를 600달러에서 675달러로 상향 조정하고, 코스트코 투자의견 시장수익률 초과달성 등급을 유지했습니다.

이 회사는 매출총이익률이 예상보다 약간 개선되어 1 분기 영업 이익이 소폭 상승했다고 말했습니다.

애널리스트는 리서치 노트에서 휴일 판매 동향에 대한 고무적인 논평과 함께 코스트코의 모델은 소비자와 주주 모두에게 계속해서 반향을 일으키고 있다고 말합니다.

코스트코, FY24 자본 지출 44억~46억 달러 전망

코스트코는 쇼핑 빈도가 전 세계적으로 4.7% 개선되었다고 밝혔습니다.

1분기 실적 컨퍼런스 콜에서 발췌한 발언입니다.

  • 추수감사절을 앞둔 3일 동안 미국에서 290만 개의 호박 파이와 130만 개의 사과 및 피칸 파이를 판매
  • 코스트코 회원 증가세가 지속되고 있다
  • 코스트코 로지스틱스가 기록적인 배송량을 달성
  • 분기에 1억 달러 이상의 금을 판매
  • 총 앱 다운로드 수가 3,050만 건에 달한다.
  • 직전 분기의 인플레이션이 0%~1% 범위
  • 블랙 프라이데이와 사이버 먼데이 매출이 예상보다 조금 더 좋았다.

12/15, 도이치뱅크, 테슬라 목표주가 하향

도이치뱅크는 테슬라의 목표주가를 275달러에서 260달러로 낮추고, 테슬라 투자의견 매수 등급을 유지했습니다.

이 애널리스트는 4분기 테슬라 판매량이 시장 기대치를 충족할 것으로 예상하지만, 내년 물량 증가가 제한적이기 때문에 2024년 컨센서스 추정치에는 여전히 “상당한 하방 리스크”가 있을 것으로 보고 있습니다.

4분기의 배송 대수는 47만 6,000대로, Tesla가 예상한 대로 연간 180만 대를 달성할 수 있을 것으로 예상됩니다.

더 큰 위험은 성장과 수익 모두에서 2024년 기대치에 대한 하방이며, Tesla는 현재 회사가 중간 저성장기에 있다고 “솔직하게 인정”했기 때문에 분석가는 연구 노트에서 투자자들에게 말합니다.

도이치는 지난 5년 동안 모델 3와 Y 차량이 매우 강력하게 성장한 후, 차세대 플랫폼이 출시되기 전에 전체 볼륨 잠재력에 도달하는 데 가까워지고 있다고 말합니다.

12/15, AT&T, 파일럿 프로그램 차량으로 리비안 오토모티브 전기자동차 구매

리비안과 AT&T는 운송 배기가스 감축을 목표로 하는 파일럿 프로그램을 통해 AT&T의 차량으로 리비안 전기자동차를 구매하는 계약을 체결했다고 발표했습니다.

AT&T는 2024년 초부터 리비안 상용 밴과 R1 차량을 자사 차량에 추가하여 이 차량이 안전성을 개선하고 비용을 절감하며 탄소 발자국을 줄이는 데 도움이 되는 다양한 방법을 평가하기 시작할 예정입니다.

리비안의 전기차를 시범 도입함으로써 AT&T는 전기화 여정에서 새로운 길을 모색할 수 있을 것이며, 이는 2035년까지 탄소 중립을 달성하겠다는 회사의 목표에 기여할 것으로 기대됩니다.

리비안은 AT&T와 협력하여 시범 운행용 차량을 제공할 뿐만 아니라, AT&T는 모든 리비안 차량에 대한 연결성을 독점적으로 제공합니다.
엔비디아 주가 전망, 엔비디아 주가는 2024년에도 계속 상승할 것인가?

0

엔비디아 주식은 투자자들에게 초미의 관심사입니다. 엔비디아 주가는 우리나리 반도체 관련 주가에도 큰 영햐을 미치기 때문에 엔비디아 주가 향방을 살펴보는 것은 매우 중요합니다.

2024년 엔비디아 주가 향방에 대한 글이 있어서 번역 소개해 봅니다.

Nvidia Stock: Game Over Or Game On In 2024?

인공 지능, 데이터 센터, 로봇 공학, 자율 주행 차량 및 고성능 컴퓨팅 분야의 강자 인 Nvidia (NVDA)는 성장 기회가 부족하지 않습니다. 그렇다면 이 모든 것이 2024년 엔비디아 주식에 어떤 의미가 있을까요?

매그니피센트 세븐의 다른 종목인 Apple(AAPL), 알파벳(GOOGL), 아마존닷컴(AMZN), 마이크로소프트(MSFT), 메타 플랫폼(META), 테슬라(TSLA)와 마찬가지로 엔비디아 주식도 작년 약세장에서 황폐화되었습니다.

하지만 엔비디아는 2018년 마지막 분기에 급락했던 것과 마찬가지로 강력한 반등세를 보였습니다. 실리콘밸리에 본사를 둔 이 거대 기업은 2022년 10월 저점 이후 365% 급등하여 8월에 새로운 고점과 저항선을 기록했습니다.

이제 2023년에 작별을 고하고 2024년을 맞이할 준비를 하고 있는 지금, NVDA 주가는 10주 이동평균선에서 지지선을 유지하면서 저항을 뚫고 올라가고 있습니다.

또한 엔비디아는 마이크로소프트, 애플과 함께 IBD 브레이크아웃 주식 지수에 이름을 올렸습니다.

월스트리트 애널리스트들이 미래를 예측할 때, 개인 투자자는 수정 구슬을 잠시 내려놓는 것이 좋습니다. 대신 엔비디아 주식의 차트 움직임에 집중하세요. 그래야만 2024년 AI 강자를 모니터링하고 적절히 대응할 수 있는 가장 정확한 가이드를 얻을 수 있습니다.

2024년 엔비디아 주식에 주목해야 할 요인

올해 엔비디아에 대한 뜨거운 관심과 인상적인 주식 성과를 감안할 때, 투자자들은 종종 엔비디아 주식을 매수할 것인가 매도할 것인가를 묻습니다.

이 질문에 답하기 위해 세 가지 요소를 고려해야 합니다. 이 세 가지 요소는 2024년 이후 Nvidia를 어떻게 다룰지 결정하는 데 필수적인 요소입니다.

투자 성공의 3가지 기둥, 3 Pillars Of Investing Success

먼저 성공적인 투자의 세 가지 기둥을 생각해 보겠습니다. 다리가 세 개인 의자와 마찬가지로, 세 가지 요소가 모두 제자리에 있을 때 포트폴리오에서 가장 안정적이고 최상의 결과를 얻을 수 있습니다. 투자자는 주식 차트에서 강력한 시장 상승 추세, 탄탄한 기업 펀더멘털, 강력한 실적을 찾아야 합니다.

2008년의 애플 주식을 생각해 보세요. 아이폰, iTunes 및 전체 앱 생태계가 애플을 위대한 기업으로 만들었습니다. 하지만 심각한 금융 위기로 인한 약세장은 주가에 큰 타격을 입혔고, 결국 2009년 큰 폭으로 반등했습니다.

엔비디아 주식은 2021년 말부터 2022년 대부분까지 비슷한 궤적을 따랐습니다. 엔비디아는 주가와 시장 지수가 하락하는 와중에도 역동적인 모습을 보였습니다. 복수심으로 반등한 엔비디아는 이제 고려해야 할 또 다른 요소를 제시합니다.

엔비디아 주식의 지지와 저항, Support And Resistance In Nvidia Stock

모니터링해야 할 두 번째 요소는 주요 영역, 특히 매수 포인트와 이동 평균에서의 지지와 저항입니다.

8월에 엔비디아는 476.09의 매수 포인트를 제공하는 10주 연속 이중 바닥을 형성하기 시작했습니다.

엔비디아 주가는 지난달 이 구간을 돌파했지만 약 5% 상승한 후 500 부근에서 저항에 부딪혔습니다. 11월 21일 실적 발표 후 하락세를 보였지만 50일 이동평균선에서 지지선을 찾았습니다. 계속해서 회복세를 보이고 있는 주가는 현재 21일 지수이동평균에서 저항을 테스트하면서 이전 진입점보다 1% 낮은 가격에 거래되고 있습니다.

엔비디아가 현재 변동을 탐색하는 동안 이동 평균과 이전 매수 포인트 주변에서 주식의 움직임을 모니터링하세요. 그리고 새해를 맞이하여 동일한 시그널을 이용해 엔비디아 주식을 매수, 매도, 보유 또는 손절할 시점을 판단하세요.

화요일에 주가는 2% 이상 상승하여 원래 진입 시점으로 되돌아갔습니다. 거래량은 평균보다 낮았습니다.

엔비디아 주식에 대한 기관 수요

마지막으로, 엔비디아 주식의 기관 매수 및 매도를 계속 추적하세요. 이러한 움직임은 가격 및 거래량 움직임을 모니터링하여 주식 차트에서 드러납니다. 투자자는 누적/분산 등급 및 상승/하락 거래량 비율을 사용하여 이를 추적할 수도 있습니다.

현재 IBD에서 A+ 등급을 받은 113개 펀드가 NVDA 주식을 보유하고 있습니다. 또한, IBD 주식 점검에 따르면 이 종목은 4/4분기 동안 펀드 소유가 증가하고 있습니다.

엔비디아 주식은 또한 팹리스 반도체 산업 그룹에서 거의 만점에 가까운 98의 종합 등급으로 최고의 수익을 올리고 있습니다.

배런스, 채권 수익률 하락은 주식 시장에 엄청난 호재가 될 수 있다.

채권 수익률은 정점에서 크게 하락했고, 주식 시장은 연착륙 가능성에 황홀해하고 있습니다. 하지만 이러한 하락이 경제에 더 불길한 신호가 된다면 환희는 고통으로 바뀔 수 있습니다.

10년 만기 국채 수익률은 10월에 16년 만에 최고치인 5.005%를 기록한 후 약 4.2%로 하락했는데, 이는 미국 경제가 연착륙을 앞두고 연방준비제도이사회가 2024년에 금리 인하를 시작할 것이라는 시장의 믿음을 반영한 것입니다.

그럴 만합니다. 팩트셋의 설문조사에 따르면, 경제학자들은 향후 2년간 실질 국내총생산 성장률이 둔화되더라도 1%를 약간 상회하는 플러스 영역을 유지할 것으로 예상하고 있습니다. 한편 S&P 500 

SPX 0.46%기업을 다루는 애널리스트들은 향후 2년간 총 매출이 연간 5% 성장하여 이익 마진이 높아지고 주당 순이익이 연간 12% 성장할 것으로 예상하고 있습니다.

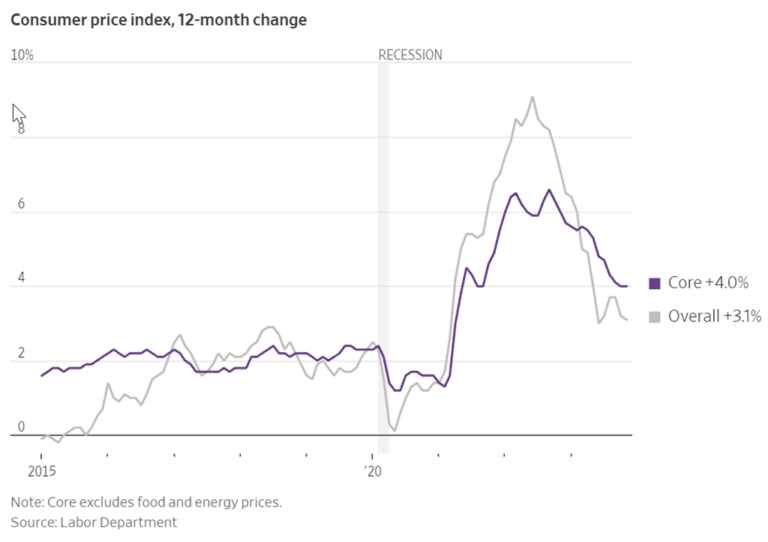
11월 소비자 물가지수 상승률이 10월의 3.2%에서 3.1%로 완화되면서 인플레이션도 통제되고 있는 것으로 보입니다.

11월 CPI

채권 수익률은 현재 4.3% 이하로 안정화되고 있는 것으로 보입니다. 말이 되죠. 10년물 금리가 거의 5%까지 상승한 것은 이 수준을 상향 돌파했기 때문이며, 이 수준 아래로 떨어지고 있는 것은 매수자가 채권 대금을 지불할 의사가 있기 때문에 당분간 이 수준에 머무를 수 있음을 나타냅니다.

매크로 리스크 어드바이저의 수석 기술 전략가인 존 콜로보스는 10년물 수익률의 “하락에 대한 확신을 얻고 있다”는 글을 통해 많은 이들의 의견을 대변했습니다. 주식 시장도 마찬가지입니다. S&P 500 지수는 10월 말 수개월 만에 12% 상승했습니다.

채권 수익률 지속적 하락은 경기침체 신호로 위험

그러나 수익률이 계속 하락한다면, 특히 빠른 속도로 하락한다면 그 메시지는 완전히 달라질 수 있습니다. 연착륙이 아니라 경기 둔화 또는 심지어 경기 침체의 신호일 수 있습니다. 어느 쪽도 기업 수익이나 주식에 좋은 소식은 아닙니다.

시티의 주식 전략가인 스콧 크로너트는 라고 말합니다.

“연준의 금리 인하는 현재 증시에 호재로 작용할 것으로 예상됩니다.”

“하지만 금리 인하 정책은 대개 의심스러운 거시적 촉매제를 동반합니다. 주식 변동성은 일반적으로 연준이 금리를 인상하거나 동결할 때보다 인하 사이클에서 더 높습니다.”

이는 과거 데이터에서도 확인할 수 있습니다. 에버코어 ISI 데이터에 따르면 경기 침체 3개월 전부터 최저점까지 S&P 500 지수는 평균 21% 하락했으며, 하락 폭은 약 11%(두 배)에서 35%까지 다양했습니다. 이는 경기 침체의 정도에 따라 다릅니다.

현재로서는 경기 침체 가능성이 그다지 높아 보이지 않습니다. 하지만 투자자들은 투자에 신중을 기해야 합니다. 채권 수익률이 계속 하락한다면 투자자들은 경기 침체를 겪을 수도 있습니다.

차트로 살펴본 빅테크의 미래 by CB Insights

권정혁님이 ’10개의 차트로 살펴본 빅테크의 미래 by CB Insights’라는 제목으로 글을 올린 내용을 토대로 추가 정리해 소개해 봅니다. 이는 CB Insight에서 ‘The future of big tech in 10 charts – CB Insights Research“라는 글을 요약한 것입니다.

  • 빅테크의 지배력은 더 커졌다.
  • 시총 $1T 빅테크 클럽에 신규 회원 가입
  • 빅테크 기업들의 매출 성장 둔화
  • 빅테크 기업들의 효율성으로의 복귀
  • 빅테크 기업들의 블록버스터 인수
  • 규제 압력으로 M&A가 위축됨
  • 미국 벤처캐피털을 훨씬 능가하는 빅테크 R&D 지출
  • AI에 올인
  • 서로의 영역에서 융합하기
    • 아마존은 디지털 광고 영역에서 선두주자인 구글과 메타의 점유율을 계속 가져가고 있음

빅테크의 지배력은 더 커졌다.

  • 빅테크 6개사(애플, 마이크로소프트, 애플, Meta, 구글, 아마존, 엔비디아) 시가총액은 $11T가 넘음
  • 전체 10억달러 유니콘 클럽(1200개 유니콘 스타트업)의 시가총액합 $3.8T의 3배
  • 가장 큰 유니콘도 빅테크의 큰 경쟁자가 될 가능성은 낮음
  • 2024년 애플 시가총액이 처음으로 4T를 넘을 것이라는 IB 예측이 있음
    • 12/12, 웨드부시, 애플 목표주가를 250달러 상향히고
    • 2024년 애플 시가총액 4조달러 예상
차트로 살펴본 빅테크의 미래 by CB Insights 1

시총 $1T 빅테크 클럽에 신규 회원 가입

  • 엔비디아 시가총액은 12월 13일 현재 $1.177T로 새롭게 시총 $1T 클럽에 입성함
    • 최초는 23년 6월 14일 처음으로 1조달러 클럽 입성
    • 장중으로는 23년 5월 31일 1조달러 터치 함
  • 메타와 테슬라 시가총액은 최대 $1.1T/$1.2T 까지 올랐지만 현재(12월 13일 현재) $0.858T/$0.753T로 하락
  • 시가총액 10위인 엘리 윌리 시총은 $0.555T로 $1T 클럽 가입은 기대 난망으로 보임
차트로 살펴본 빅테크의 미래 by CB Insights 2

빅테크 기업들의 매출 성장 둔화

  • 규모가 커지면서 성장이 둔화되고 있음
  • 성장 촉진을 위해 생성AI, 양자 컴퓨팅, AR/VR 같은 최신 기술을 통해 새 시장에 진출하려고 할 것
차트로 살펴본 빅테크의 미래 by CB Insights 3

효율성으로의 복귀

  • 빅테크 들도 2021년에 지나치게 확장했고 이후 비용 절감에 나섰음
  • 현재는 2020년 보다는 훨씬 더 많은 사람을 고용하고 있지만, 채용속도는 여전히 느려질 가능성이 있음
차트로 살펴본 빅테크의 미래 by CB Insights 4

블록버스터 인수

  • 역사적으로 대규모 인수는 거대 기술 기업이 새로운 수익원을 확보하고 새로운 제품 라인을 출시하는 데 핵심이었음
  • 2014년 Facebook에 인수된 WhatsApp은 현재 전 세계적으로 20억 명 이상의 사용자를 보유하고 있으며 미국에서 가장 빠르게 성장하는 Meta의 서비스 중 하나
  • 2023년 10월에 마무리된 Microsoft의 690억 달러 규모의 Activision 인수는 최근 주목할 만한 것. Microsoft의 최고 매출에 75억 달러의 수익을 가져올 것
차트로 살펴본 빅테크의 미래 by CB Insights 5

규제 압력으로 M&A가 위축됨

  • 23년 3분기에 대형 기술 M&A 규모는 정체됨
  • 비록 거대 기술 기업들이 완전히 조용해지지는 않았지만(마이크로소프트의 액티비전 인수는 규제 당국과의 2년 가까운 싸움 끝에 4분기에 성사됨), 건강한 기술 생태계를 위해서는 이들이 다시 게임에 참여해야 함. 하지만 FTC의 현재 태도로는 쉽지 않을 것으로 보임
  • 당분간은 핵심 기술 역량이나 인재를 노리는 이들 기업의 소규모 거래가 이어질 것으로 예상
차트로 살펴본 빅테크의 미래 by CB Insights 6

미국 벤처캐피털을 훨씬 능가하는 빅테크 R&D 지출

  • 미국에서는 대기업의 R&D 투자가 미국 전체 벤처 자금보다 큰 폭으로 앞섰음
  • 이는 기술 혁신을 주도하는 이들 기업의 규모를 잘 보여줌
차트로 살펴본 빅테크의 미래 by CB Insights 7

AI에 올인

  • 거대 기술 기업들은 특히 제너레이티브 AI 분야에서 컴퓨팅 성능과 개발 자금을 지원하며 유망한 AI 스타트업에 힘을 실어주고 있음
  • 이러한 투자는 클라우드 컴퓨팅(구글, 아마존, 마이크로소프트) 및 AI 칩(엔비디아)과 같은 핵심 비즈니스에 투입될 수 있음
차트로 살펴본 빅테크의 미래 by CB Insights 8

서로의 영역에서 융합하기

  • 빅 테크의 수익원은 점점 더 겹쳐지고 있음
  • 예를 들어, 경쟁이 치열해지고 기업 고객이 워크로드를 최적화함에 따라 클라우드 컴퓨팅 매출 성장이 둔화중
  • 대신 아마존, 마이크로소프트, 구글은 클라우드 컴퓨팅 비즈니스에 활력을 불어넣기 위해 컴퓨팅 집약적인 AI에 주목하는 중. Microsoft는 최근 분기에 Azure 성장의 3%를 AI가 차지했다고 밝혔음
차트로 살펴본 빅테크의 미래 by CB Insights 9

아마존은 디지털 광고 영역에서 선두주자인 구글과 메타의 점유율을 계속 가져가고 있음

차트로 살펴본 빅테크의 미래 by CB Insights 10
  • 빅 테크가 서로의 핵심 사업을 발전시키면서 새로운 시장에서의 성장도 모색중. 의료, 핀테크, 통신 및 기타 업종에 혁신을 불러일으키고 있지만, 문제점이 없는 것은 아님

12/13, 월가의 투자의견 및 주가 전망 보고서

12/13, WSJ, 마이크로소프트, 원자력 발전으로 AI 운영 목표,

마이크로소프트가 인공 지능과 슈퍼컴퓨팅에 더 많은 투자를 하면서 막대한 전력 수요를 충족시키는 데 원자력이 도움이 될 수 있다고 월스트리트 저널의 제니퍼 힐러가 보도했습니다.

원자력은 탄소 배출이 없고 재생 에너지와 달리 24시간 내내 전기를 공급합니다.

그러나 프로젝트 개발자에게는 까다롭고 비용이 많이 드는 미국 원자력 규제 절차를 포함하여 원자력 발전소를 건설하는 데 상당한 장애물이 있습니다.

마이크로소프트 경영진에 따르면 마이크로소프트는 AI가 승인 절차를 간소화하는 데 도움이 될 수 있는지 알아보기 위해 생성형 인공 지능을 실험하고 있습니다.

12/13, 번스타인, 오라클 목표주가를 144달러에서 147달러로 상향 조정

번스타인은 오라클(ORCL)의 목표주가를 144달러에서 147달러로 상향 조정하고, 오라클 투자의견 ‘시장수익률 초과달성’ 등급을 유지했습니다.

이 회사는 오라클이 마진과 주당 순이익 측면에서는 강점을 보였지만 매출과 클라우드 성장 측면에서는 약점을 보이며 또 다른 혼합 분기를 기록했다고 지적합니다.

번스타인은 전략적 백오피스 성장의 안정성, 높은 수요에 따른 더 많은 OCI 용량 온라인화, 강력한 오라클 AI 수요이지만 기대치가 낮아진 점, 마이크로소프트(MSFT)가 내년에 2K 엑사데이터 랙을 요청함에 따라 가시적인 순풍을 맞을 수 있는 데이터베이스 매출에 힘입어 주가는 하락하고 기대치는 훨씬 더 낮아진 반면 하반기 환경은 강하다고 전망했습니다.

12/13, 에버코어 ISI, 코스트코 목표주가 10달러 상향 조정

에버코어 ISI 애널리스트 Greg Melich는 12월 14일 목요일 장 마감 후 회계연도 1분기 실적 발표를 앞두고 코스트코의 목표주가를 640달러에서 650달러로 상향 조정하고 코스트코 투자의견 시장수익률 초과달성 등급을 유지했습니다.

이 애널리스트는 지난 한 달 동안 코스트코 주가가 ‘거물급’으로 급등했지만, 코스트코가 2024년까지 회원비를 인상할 가능성이 높다고 덧붙였습니다.

12/13, TD Cowen, 월마트 주식을 2024년 최고 아이디어로 선정

TD Cowen 애널리스트 Oliver Chen은 월마트 주식을 2024년 최고의 아이디어로 선정하고, 월마트 목표주가 $188, 월마트 투자의견 Outperform 등급을 유지했습니다.

이 회사는 월마트를 리테일 테크 리더로 보고 있으며, 월마트+, 이커머스 마켓플레이스, 디지털 광고에 대한 전략적 투자가 마진을 높일 것이라고 말합니다.

이 애널리스트는 리서치 노트에서 모든 이해관계자에게 적용되는 인공 지능과 함께 이러한 이니셔티브가 “새로운 소매업의 넥서스를 주도할 것”이라고 말합니다.

12/13, 도이체방크, 마이크론의 1분기 보고서에서 많은 것을 기대

도이체방크는 1분기 마이크론 실적 발표를 앞두고 마이크론 투자의견 매수 등급과 마이크론 목표주가 85달러를 유지했습니다.

이 애널리스트는 마이크론의 회복 궤도가 “더욱 견고한 기반 위에 있다”고 믿으며, “특히 NAND의 강력한 가격 역학이 개선된 전망에 거의 전적으로 기여했으며 이러한 추세가 24 회계연도까지 지속될 것으로 예상한다”고 덧붙였습니다.

12/12,UBS, 마이크론 목표주가 14달러 상향 조정

UBS는 마이크론 목표주가를 76달러에서 90달러로 상향 조정하고, 마이크론 투자의견 매수 등급을 유지했습니다.

UBS는 2024년에도 주가가 계속 상승할 것으로 예상합니다.

12/11, 미즈호, 마이크론 목표주가 4달러 인상

미즈호는 마이크론 목표주가를 82달러에서 86달러로 올렸고, 투자의견 매수 등급을 유지했습니다.

이 분석가는 DRAM과 NAND 모두에서 2024년까지 업 사이클을 주도하는 메모리에 대한 “긍정적 인 건설적인 순풍”을 계속보고 있습니다.

이 회사는 설비투자 웨이퍼가 수요보다 낮게 시작되고 PC와 핸드셋의 수요가 개선되면서 공급 감소가 지속될 것으로 보고 있습니다.

베어드, 마이크론 목표주가를 65달러에서 78달러로 상향 조정

베어드는 마이크론 목표주가를 65달러에서 78달러로 상향 조정하고, 마이크론 투자의견 중립 등급을 유지했습니다.

이 회사는 회사가 분기 매출, 총 마진 및 주당 순이익 가이던스를 상향 조정했지만 운영 비용 증가로 인해 부분적으로 상쇄되었다고 언급했습니다.

바클레이즈, 마이크론 목표주가를 80달러에서 85달러로 상향 조정

바클레이즈 애널리스트 톰 오말리는 마이크론 목표주가를 80달러에서 85달러로 상향 조정하고, 마이크론 투자의견 비중확대 등급을 유지했습니다.

이 회사는 더 나은 수익을 미리 발표했지만 운영 지출 증가로 인해 다소 상쇄되었으며 HBM3E 전망에 대해 더 낙관적이라고 분석가는 연구 노트에서 투자자들에게 말했습니다.

시티, 마이크론 목표주가를 $85에서 $88로 상향

Citi 분석가 Christopher Danely는 마이크론이 11 월 분기 가이던스를 올린 후 마이크론 목표주가를 $85에서 $88로 상향하고, 투자의견 매수 등급을 유지했습니다.

이 회사는 DRAM 상승세가 지속됨에 따라 더 많은 가이던스가 상향 조정될 것으로 예상하고 있으며 약세 시 주식을 매수할 것입니다.

12/13, TD Cowen, 반도체 장비주 어플라이드 머티어리얼즈 목표주가 상향 조정, 2024년 최고의 아이디어로 선정

TD Cowen은 어플라이드 머티어리얼즈 목표주가를 165달러에서 185달러로 상향 조정하고, 투자의견 ‘초과수익’ 등급을 유지했으며, “2024년 최고의 아이디어”라고도 명명했습니다.

이 회사는 광범위한 제품 포트폴리오, 기술 변화의 견인력, 동종업체 대비 매력적인 밸류에이션 등을 그 이유로 꼽았습니다. 메모리 회복이 촉매제 역할을 하고 있으며, 중국의 지각변동이 “내년 실적 전망에 도움이 될 것”이라고 애널리스트는 덧붙였습니다.

12/13, FT, 반도체 회사들, 차세대 프로세서 칩 개발 경쟁,

전 세계 주요 반도체 회사들이 차세대 스마트폰, 데이터 센터 및 인공 지능을 구동할 것으로 예상되는 “2나노미터” 프로세서 칩을 개발하기 위해 경쟁하고 있다고 파이낸셜 타임스의 크리스찬 데이비스, 송정아, 캐서린 힐레, 치안너 리우가 전했습니다.

분석가들이 이 분야에서 글로벌 지배력을 유지할 것으로 예상하는 업체는 여전히 TSMC이지만, 삼성전자와 인텔은 업계의 발전을 격차를 좁힐 수 있는 기회로 보고 있습니다.

12/13, 엔비디아, 베트남을 제2의 고향으로 보고 있다고 블룸버그 보도

젠슨 황 엔비디아 CEO가 베트남을 회사의 제2의 고향으로 보고 있으며 베트남에 디자인 센터를 설립할 계획이라고 블룸버그의 Quynh Nguyen이 베트남 언론을 인용해 보도했습니다.

보고서에 따르면 엔비디아는 이미 베트남에 약 2억 5천만 달러를 투자했습니다.

11월 미국 소비자물가지수(CPI) 요약과 평가

11월 CPI 요약

  • Headline CPI
    • 전월비 0.1%, 월가 예상치는 보합에 비해서 소폭 높은 수준
    • 전년비 3.1%(10월 3.2%에서 다소 하락), 월가 예상치 3.2%보다 낮음
  • Core CPI
    • 전월비 0.3%(10월 0.2%보다 높은 상승률)
    • 전년비 4.0% 상승(10월 상승률 4.031%과 동일)
11월 CPI

11월 CPI 평가 by Yahoo Finance

이번 발표된 11월 CPI 인플레이션 데이터는 연준 피벗 압박을 완화했다는 평가입니다.

11월 인플레이션 데이터는 미국 경제에서 물가 상승 압력이 계속 완화되고 있음을 보여 주었지만, 연방준비제도이사회가 단기간에 금리를 인하해야 할 정도로 빠른 속도는 아니었습니다.

11월 소비자 물가 지수(CPI)는 전월 대비 0.1%, 작년 비 3.1% 상승한 것으로 나타났습니다. 경제학자들은 월간 인플레이션은 보합, 연간 인플레이션은 3.1%를 기록할 것으로 예상했습니다.

식품 및 에너지 비용을 제외한 ‘핵심’ 기준으로 물가는 지난달에 비해 0.3%, 지난해에 비해 4% 상승하여 모두 예상치와 일치했습니다.

11월 인플레이션 데이터의 주요 요인은 11월에 2.3% 하락한 에너지 비용과 10월의 0.3% 상승에서 회복된 0.4% 상승한 주거비입니다. 휘발유 가격은 11월에 6% 하락했습니다.

월요일 골드만삭스의 이코노미스트들은 인플레이션이 예상보다 빠르게 하락하면서 연준의 금리 인하 시점을 내년 3분기로 앞당겼었습니다.

배런스, 헤드라인 CPI는 하락했지만 Core CPI는 변동없었다

11월 소비자 물가는 휘발유 가격 하락으로 10월보다 둔화된 연간 3.1%의 상승률을 기록했습니다. 변동성이 큰 식품 및 에너지 카테고리를 제외한 근원 물가 상승률은 4%로 10월의 연간 속도와 일치했습니다.

노동부는 10월에 보합세를 유지했던 11월 소비자물가지수가 전월 대비 0.1% 상승했다고 화요일에 발표했습니다. 경제학자들은 10월에 물가가 견고하게 유지되고 연간 상승률이 3.2%에서 3.1%로 둔화될 것으로 예상했습니다.

한 달 동안 6% 하락한 휘발유 가격의 하락은 쉼터, 자동차 보험, 의료, 중고차 등 여러 분야의 상승을 상쇄했습니다. 11월 전체 핵심 물가는 0.3% 상승하여 경제학자들의 예상과 일치했으며, 전월의 0.2% 상승률보다 0.1%포인트 상승했습니다.

11월에는 휘발유 외에도 의류, 신차, 주류, 항공료 가격이 모두 하락했습니다.

올해 6월 연간 헤드라인 인플레이션율은 잠시 3%를 기록했지만, 그 외에도 11월의 3.1%는 2021년 3월 이후 가장 느린 물가 상승률을 기록했습니다.

이는 최근 몇 달 동안 인플레이션 둔화에 고무되어 있지만 단기 금리 목표치를 현재 5.25%에서 5.5%로 인하할지 여부를 결정하기 전에 지속적인 진전을 보고 싶어하는 연방준비제도이사회에 반가운 소식입니다.

중앙은행은 근원 인플레이션을 더 잘 측정하는 경향이 있는 근원 물가 상승률에 가장 집중하고 있습니다.

11월의 연간 근원물가 상승률 4%는 연준의 목표치인 2%의 두 배에 달하는 수치이며, 11월에 쉼터 및 기타 핵심 서비스 분야에서 나타난 일부 강세는 물가 안정을 위해 아직 해야 할 일이 얼마나 많이 남아 있는지를 보여줍니다.

임대료는 11월에 0.5% 상승하여 10월의 속도와 비슷했으며, 주택 소유자의 경우 10월의 0.4%에서 지난달에는 0.5%로 상승 속도가 빨라졌습니다. 교통비와 의료비도 한 달 동안 가격 상승이 가속화되었습니다.

전반적으로 에너지를 제외한 서비스 물가는 11월에 0.5% 상승하여 전월의 0.3% 상승에서 상승폭이 확대되었습니다.

소비자 물가는 휘발유 가격 하락이 중고차 및 호텔 숙박비 상승과 균형을 이루면서 두 달 연속 보합세를 유지한 것으로 보입니다. 이는 이번 주 연방준비제도이사회가 금리를 동결하기에 충분하지만, 당국자들은 내년 초 금리 인하를 약속하기 전에 추가 진전을 보고 싶어 할 것입니다.

경제학자들은 11월 소비자물가지수가 연간 3.1% 상승할 것으로 예상했으며, 이는 10월에 기록한 3.2%보다 하락한 수치라고 팩트셋의 컨센서스 전망치는 밝혔습니다. 전월 대비로는 경제학자들은 헤드라인 인플레이션이 10월의 0.0% 변동과 마찬가지로 안정적으로 유지될 것으로 전망했습니다.

연준은 금리 인하할 필요가 없다. 금융 여건은 이미 완화되고 있습니다.

연방준비제도이사회는 수요일에 회의를 열 예정입니다.

연준이 선호하는 인플레이션 지표는 작년의 7%를 웃돌던 높은 수준에서 10월의 3%로 떨어졌고, 통화 정책 비둘기파들은 인플레이션 하락을 상쇄하기 위해 “조정 인하”라고 알려진 것을 옹호하고 있습니다.

금리인하의 위험성

그러나 이러한 금리 인하에는 그 자체로 매우 심각한 위험이 따릅니다.

경제에 중요한 것은 현재 5.5%로 설정된 연준의 정책금리 자체가 아니라 인플레이션에 맞춰 조정된 실질 정책금리입니다.

기대 인플레이션이 하락하고 연준이 명목 금리를 동결하면 실질 정책 금리는 기계적으로 상승합니다.

이 과정을 수동적 긴축이라고 하며, 2021년에 발생한 수동적 완화와는 정반대입니다. 연준은 인플레이션이 급등하는 동안에도 금리를 제로에 가깝게 너무 오랫동안 유지했습니다.

정책의 소극적 변화는 인플레이션 추세에 더 많은 부양책을 투입하거나 경기 둔화 추세에 더 많은 견인력을 발휘하여 경제 추세를 강화하거나 악화시킬 수 있습니다.

조정 금리 인하의 논거는 조정 금리 인하가 없으면 연준이 원치 않거나 필요하지 않은 소극적 긴축을 실시한다는 것입니다.

명목 금리를 인하하면 인플레이션 하락을 상쇄하여 실질 금리를 안정적으로 유지할 수 있습니다. 소극적 긴축은 급격한 경기 침체와 실업률 급등의 가능성을 높일 수 있습니다.

금리인하를 반대하는 주장

그러나 금리 인하에 반대하는 강력한 주장도 있습니다.

통화 정책은 상당 부분 금융 여건을 통해 작동하는데, 10월 말부터 금리 인하 없이도 이미 금융 여건이 크게 완화되었습니다.

최근 주식과 채권 시장의 랠리에는 향후 금리 인하에 대한 기대감이 일정 부분 작용했습니다.

하지만 더 중요한 요인은 재무부의 부채 관리 방식에 대한 변화입니다.

재무부는 매 분기마다 새로운 연방채권 발행 계획을 상세히 발표합니다.

재무부는 8월에 발표한 국채 발행 계획에서 장기 국채의 시장 공급량을 대폭 늘렸습니다.

이 발표는 수개월에 걸친 금리 상승과 긴축 재정 여건의 추세를 촉발시켰습니다. 시장은 11월 1일에 있을 다음 환급 발표External 에서도 이러한 상황이 반복될 것으로 예상했습니다.

하지만 투자자들은 듀레이션 발행을 더 늘리지 않기로 한 재무부의 결정에 놀라움을 금치 못했습니다.

재무부는 2024년 1분기 국채 경매에서 단기 국채 발행 비중을 60%에 가깝게 유지하기로 결정했는데, 이는 과거 평균인 20%를 훨씬 웃도는 수치입니다.

그 결과 장기채 수익률이 1% 가까이 하락했는데, 이는 대부분 기간 프리미엄( 투자자가 장기채에 대한 위험을 감수하는 데 필요한 보상)의 감소에 기인합니다.

통화 긴축 사이클의 일환으로 연준은 양적 긴축이라는 과정을 통해 대차대조표를 축소하면서 시장에 대한 채권 순공급도 늘리고 있습니다.

재무부의 채권 공급 감소는 연준의 채권 공급 증가를 상쇄하여 일부 통화 긴축을 상쇄했습니다.

재무부의 조치와 수년간의 연준 자산 매입의 유산은 통화 정책과 재정 정책의 구분을 모호하게 만들고 있습니다. 채권 순공급 감소는 채권 가격을 상승시켰고, 이는 다시 주가를 상승시켰습니다.

즉, 재닛 옐런 재무장관이 취한 조치로 인해 금융 여건은 이미 상당히 완화되었습니다.

연준이 금리 인하를 통해 이러한 완화 기조를 더욱 강화한다면 경제를 자극하고 인플레이션을 상승시킬 위험이 있습니다.

모기지 금리는 8% 이상에서 7%로 하락했고, 주식 시장은 11월 한 달 동안 9%의 수익률을 기록했는데, 이는 보통 1년 동안의 수익률과 비슷한 수준입니다.

주택 및 노동 시장이 여전히 확장되어 있고 7% 인플레이션의 기억이 가계의 뇌리에 남아 있는 상황에서 느슨해진 금융 조건으로 인한 경제의 재가속화는 제2의 인플레이션을 촉발할 위험이 있습니다.

조정 금리 인하에 대한 주장은 소극적 긴축을 피하자는 것입니다.

그러나 연준이 통화 조정의 필요성을 없애는 재정으로 인한 상당한 금융 여건 완화를 무시하는 것은 실수입니다.

금리 인하는 불에 기름을 붓는 격이 되어 2차 인플레이션의 위험을 초래하고 연준의 신뢰와 명성을 더욱 떨어뜨릴 수 있습니다.

12/12, 월가의 투자의견 및 주가 전망 보고서

현지 시간 12월 11일 월가 IB들의 투자의견 및 주가 전망 보고서를 정리해 봤습니다.

특히 이슈될만한 내용은 없지만 한때 소외되었던 애플 주가에 대해 2024년 애플 시가총액 4조달러를 예측하는 웨드부시 보고서가 눈에 띄입니다.이제 막 3조달러를 회복했는데 4조달러면 거의 25% 상승 여력이 있다는 주장입니다.

12/12, 에버코어 ISI, 애플 목표주가 10달러 상향 조정

에버코어 ISI는 애플 목표주가를 210달러에서 220달러로 상향 조정하고, 애플 투자의견 시장수익률 초과달성 등급을 유지했습니다.

이 회사는 화웨이와의 경쟁을 모니터링해야 하지만 광고 및 VisionPro와 같은 문샷이 2024 년에 “관련성”이 높아질 것으로보고 있습니다.

에버코어는 페이, 광고, 비전프로의 확장이 “모두 상승 여력을 제공할 수 있다”고 주장합니다.

웨드부시, 애플 목표주가를 250달러 상향

  • 2024년 애플 시가통액 4조달러 예상

웨드부시는 애플 목표주가를 240달러에서 250달러로 상향 조정하고 2024년까지 애플 주식 투자의견 ‘아웃퍼폼’ 등급을 유지했습니다.

또한 애플 주식을 2024년 탑 테크 픽으로 다시 선정했으며, 내년 쿠퍼티노(미국 애플 본사가 있는 도시 이름, 즉 애플)의 성장 및 수익화 속도를 고려할 때 애플이 2024년 말까지 최초로 4조 달러의 시가총액을 기록할 것으로 예상한다고 밝혔습니다.

이 회사는 애플이 향후 몇 주 동안 강력한 연말연시 시즌을 맞이할 것이며, 이는 약세에도 불구하고 탄력적인 미국과 중국 시장 내 강력한 업그레이드 활동에 힘입어 12월 분기의 시장 예상치를 뛰어넘는 아이폰 15 성장으로 이어질 것으로 예상합니다.

12/12, 도이치방크, 어플라이드 머티어리얼즈을 가장 선호하는 대형 반도체 장비주로 선정

도이치뱅크는 어플라이드 머티어리얼즈 목표주가를 155달러에서 170달러로 상향 조정하고, 투자의견 매수 등급을 유지했습니다.

도이치 방크는 또한 이 주식을 대형주 세미 캡 장비에서 가장 좋아하는 이름으로 명명했습니다.

어플라이드 머티리얼즈 주가는 연초 대비 52% 상승했지만,이 주가는 대형주 중 가장 저렴하며, 2025년 예상 기준으로 KLA Corp와 램리서치보다 2~3배 낮은 가격에 거래되고 있으며, 이는 주로 중국에 대한 후발 투자가 결국 정상화될 것이라는 투자자들의 우려를 반영한다고 분석가는 리서치 노트에서 투자자들에게 말합니다.

도이치방크, 램 리서치 투자의견을 다운그레이드

도이치 뱅크는 램 리서치 투자의견을 매수에서 보류로 하향 조정햇습니다.

이 애널리스트는 램리서치 주가가 이미 “2025년 강력한 메모리 설비투자 회복”을 반영한 것으로 보고 있습니다.

이 회사는 반도체 장비주 중에서 가장 좋아하는 이름은 대형주 중에서 Applied Materials와 중형주에서 Entegris라고 덧붙였습니다.

12/12, 씨티, CES를 앞두고 엔비디아에 대한 ‘긍정적 촉매제 감시’ 개시

씨티는 CES 회의에 참가하는 엔비디아에 대해 30일간의 ‘긍정적 촉매제 감시’를 개시하고 최근 주가가 저조한 실적을 보임에 따라 ‘긍정적 촉매제 감시’를 개시합니다.

이 회사의 공급망 논의는 2024년 GPU 단위 전망이 예상보다 강세를 보이고 있으며, 회사는 2024년 단위 전망이 강세를 보인다는 것은 내년에 미국의 하이퍼 스케일 클라우드 자본 투자가 가속화되고 곧 출시 될 Nvidia의 H200 및 B100 GPU가 예상보다 빠르게 채택된다는 것을 의미한다고 믿습니다.

이 회사는 1월 8일(월) 엔비디아의 CEO가 특별 연설과 1월 10일(수) 판매자 전용 라운드테이블 Q&A를 개최한다고 밝히며, 엔비디아 주식에 대해 매수 등급과 목표주가 575달러를 제시했습니다.

TD 코웬, 에니디아를 2024년 최고의 아이디어 주식으로 선정

TD 코웬은 엔비디아를 2024년 최고의 아이디어 주식으로 선정하고 엔비디아 투자의견 아웃퍼폼 등급과 엔비디아 목표주가 700달러를 유지했습니다.

이 애널리스트는 리서치 노트에서 가속화된 제품 로드맵을 통해 유비쿼터스 가속 컴퓨팅 및 제너레이티브 AI로의 대규모 패러다임 전환 초기에 엔비디아가 압도적인 선두주자로 자리매김하고 있다고 설명합니다.

12/12, TD 코웬, 스노우플레이크 목표주가 15달러 인상

TD Cowen 애널리스트 J. 데릭 우드는 스노우플레이크 목표주가를 215달러에서 230달러로 올렸고, 투자의견 시장수익률 초과달성(Outperform) 등급을 유지했습니다.

이 애널리스트는 리서치 노트에서 클라우드 소비 환경이 안정화되고 기업들이 개인 데이터에 대한 AI 투자를 위해 클라우드 데이터 자산으로 전환하기 시작하면서 이 회사가 강력한 성장세를 보이고 있다고 말합니다.

이 회사는 스노우플레이크(Snowflake)를 베스트 아이디어 주식으로 선정했습니다.

12/12, JP모건, 크라우드스트라이크 목표주가를 39달러 상향 조정

JP모건 애널리스트 브라이언 에식스는 크라우드스트라이크 목표주가를 230달러에서 269달러로 상향 조정하고 주식에 대한 비중확대 등급을 유지했습니다.

이 애널리스트는 현재와 예상되는 시장 상황을 반영하여 보안 소프트웨어 전반의 목표 주가를 업데이트했습니다.

이 애널리스트는 리서치 노트에서 최근 몇 주 동안 주식 배수가 확대되어 위험에 대한 투자자의 더 큰 욕구를 반영한다고 말합니다.

12/12, 넷플릭스 공동 CEO, 광고요금제 MAU 약 1,500만 명

  • 넷플릭스 광고요금제 MAU
    • 23년 5월 500만명
    • 23년 12월 1,500만명

글로벌 TMT 컨퍼런스에서 연설한 넷플릭스 공동 CEO 테드 사란도스는 2024년을 내다보는 우선순위에 대한 질문에 다음과 같이 답했다고 행사 녹취록을 통해 밝혔습니다:

“우선은 핵심 역량을 지속적으로 강화하는 것입니다. 그래서 선발 과정을 개선하고 콘텐츠를 개선하는 것입니다. 저는 우리 영화와 시리즈, 그리고 그 모든 성장에 대해 매우 자랑스럽게 생각하지만, 지속적으로 개선해야 할 여지가 많다고 생각합니다.

그리고 우리가 투자하고 있는 콘텐츠 전반의 참여도 향상을 통해 이를 확인할 수 있습니다.

또한 광고를 통해 수익원을 다각화하여 광고 티어를 확장할 계획입니다. 현재 저희의 MAU는 약 1,500만 명입니다. 지난 5월만 해도 500만 명이었습니다. 우리가 말하는 성장률이 어느 정도인지 알 수 있습니다.

하지만 그 과정에서 소비자들이 좋아하고 광고주들도 좋아하는 제품을 만들어야 합니다.

최근에 광고주에게 더 나은 측정 도구를 제공하고 더 나은 인사이트 도구를 제공하기 위해 닐슨과 계약을 체결한 것을 보셨죠?

그런 다음 다른 업체와 차별화되는 더 나은 제품을 만들어야 합니다. 광고주들은 사람들이 좋아하는 브랜드와 최대한 가까워지기를 원한다고 생각합니다. 그리고 엔터테인먼트 분야에서 그런 일이 일어날 가능성은 그 어느 곳보다 넷플릭스에서 훨씬 높습니다.

베런스, 연말 테슬라 판매전략은 가격인하에서 인센티브 강화로 변경

연말이 다가오면서 연간 테슬라 판매 180만대라는 테슬라 공언과 월가 기대치를 충족하기 위함 연말 판매량 확대를 위한 테슬라 판매전략은 가격 인하대신 더 높은 인센티브를 제공 중이라고 배런스가 보도했습니다.

이 전기 자동차 리더, 테슬라는 높은 금리와 전기차 경쟁 속에서 23년 4분기만 거의 50만 대의 자동차를 판매하기는 쉽지 않을 것입니다.

(역자 주 – 테슬라는 3분기까지 누적 132만대를 판매했기 때문에 공언한 180만대를 채우기 위해서는 4분기 50만대 판매가 필요함)

이러한 목표를 달성하기 위해 테슬라는 그간의 가격 인하 대신 인센티브라는 새로운 툴을 사용하여 판매를 촉진하고 있습니다.

테슬라 판매전략 – 업계 평균보다 높은 8% 인센티브 제공

배런스에서는 재고가 있는 테슬라 차량에 대한 인센티브를 살펴봤습니다.

  • 모델 Y에 대해 4,000달러 할인
  • 6개월 무료 슈퍼차징(약 900달러 어치)
  • 총 인센티브는 테슬라 전기차 가격의 85이상이 될 수 있음
    (10월 미국 자동차 평균 인센티는 5% 수준)
  • 미국 자동차 업계 평균 인센티브율 5%로 테슬라보다는 낮은 수준

테슬라 구매 의향자는 일부 Model Y 차량에 대해 거의 4,000달러 할인과 6개월 무료 슈퍼차징을 받을 수 있습니다.

물론 운전자가 무료 충전을 얼마나 적극적으로 이용하느냐에 따라 충전 혜택은 약 900달러 이상의 가치가 있을 수 있습니다.

테슬라 총 인센티브는 거래 가격의 8% 이상에 달할 수 있습니다.

자동차 데이터 제공업체 Kelly Blue Book에 따르면 10월 미국 신차 판매에 대한 평균 인센티브는 거래 가격의 약 5% 였습니다.

이는 테슬라의 평균 인센티브 수준인 8%보다 낮습니다. 대부분의 Tesla 차량은 회사 웹사이트에서 특정 구성으로 주문합니다.

미국 자동차 업계의 인센티브는 지난 몇 달 동안 서서히 상승하고 있습니다. 인센티브는

  • 2022년 대부분 기간 동안 거래 가격의 평균 3% 미만으로 역사적으로 낮은 수준이었으며,
  • 이는 2022년 10월 평균 거래 가격의 약 9%였습니다.

현재 Tesla의 인센티브는 다양한 차량 라인업에 걸쳐 제공됩니다.

  • 일부 Model 3 차량에 대한 인센티브는 무료 충전 혜택을 포함하여 차량 가격의 거의 10%에 달할 수 있습니다.
  • 일부 사이버트럭 예약자에게 Model S 및 X 차량에 대해 1,000달러 할인 혜택을 제공하고 있습니다.

(일부 사이버트럭 주문은 2025년까지 배송되지 않습니다. 예약 보유자는 그 동안 다른 차량에 관심을 가질 수 있습니다.)

4분기 테슬라 판매량은 테슬라 주가 영향이 크며, 영업이익률이 관건이 될 것

테슬라는 3분기에 약 435,000대의 차량을 인도하여 2분기의 약 466,000대보다 감소한 후 반등 분기를 맞이하려고 노력하고 있습니다.

월가에서는 4분기 테슬라 판매량은 약 475,000대에 이를 것으로 예상하고 있습니다. 이는 테슬라 사상 최고 기록이 될 것입니다.

월가에서는 21년 4분기 테슬라 판매량 42만대를 예상했지만, 테슬라는 2022년 4분기에 약 405,000대를 판매했습니다.

이 결과로 2023년 첫 거래일에 테슬라 주가는 12% 이상 하락했습니다. 테슬라 판매량 감소는 2023년 테슬라 가격 인하를 예고하기도 했습니다.

Model Y의 퍼포먼스 버전은 2022년 후반에 약 63,000달러부터 시작되었습니다. 현재는 약 52,500달러부터 시작합니다.

테슬라 주가는 가격 인하를 극복했습니다.

2023년 주가는 주당 약 123달러로 시작되었습니다. 실망스러운 판매 결과와 이후 가격 인하로 주가는 주당 거의 100달러까지 떨어졌습니다.

테슬라 주가는 2023년 최저치에서 100% 이상 상승한 주당 약 244달러로 이번 주를 시작했습니다.

이러한 테슬라 주가 상승은 일반적으로 1월 2일에 발표되는 4분기 배송 실적에 대한 기대감을 높이고 있습니다.

테슬라 판매 수치를 파악한 후 투자자들은 높은 인센티브가 수익 마진에 어떤 영향을 미치는지 평가해야 합니다. 3분기 테슬라 영업이익률은 7.6%로 전년 동기 대비 거의 10% 포인트 하락했습니다.

월스트리트에서는 4분기 테슬라 영업이익률이 약 9%에 달할 것으로 예상하고 있습니다. 인센티브 증가와 함께 테슬라 영업이익률 전망치를 달성하는 것은 테슬라의 또 다른 과제가 될 것입니다.

주목해야할 구글 마피아 스타트업 10개 by CB Insight

0

CB Insight에서 소개하는 주목할만한 구그르 마피아(전직 구글러들이 창업한 스타트업) 스타트업 10개에 대해 알아봅니다.

구글 마피아 : 전직 구글러가 설립한 1,200개 이상의 스타트업 진영을 의미하는데, 마피아라고 불릴만큼 그들의 커뮤니티가 끈끈한지는 모르겠습니다.

이러한 구글 마피아는 이전에 소개한 페이팔 마피아와 맥락이 닿아있기는 하지만 페이팔 마피아는 그 역사가 오래되어 일론 머스크와 같은 엄청나게 유명 인사들이 포진한 것에 비해서 구글 마치아는 대부분 아직은 스타트업에 불과한 것 것으로 보입니다.

구글 마피아에 속한 10개 스타트업

구글을 퇴사한 많은 연구원들은 회사를 설립하여 상당한 규모의 자금을 조달했으며, 종종 큰 가치를 인정받기도 했습니다.

예를 들어, 구글 마피아에 속한다는 생성 AI 유니콘인 Cohere, Character.AI, Adept 등이 있습니다.

그 외에도 인상적인 전직 Google 직원, 즉 동문 네트워크의 구성원인 ‘마피아’가 핀테크부터 엔터테인먼트 기술, 업무 자동화까지 다양한 분야에서 회사를 설립하고 있습니다.

구글 마피아 현황

  • 2018년 이후 전직 Google 직원이 창업한 회사 수는 1,231개에 달합니다:
    • 이 회사들은 총 220억 달러의 공개 주식 자금을 조달했습니다.
    • 이 중 800개 이상의 기업이 벤처 캐피털의 지원을 받았으며, 평균 총 자금은 2,600만 달러, 중간 총 자금은 500만 달러를 기록했습니다.
  • 지난 5년간 구글 마피아가 창업한 스타트업 중 21개가 유니콘 기업으로 성장했습니다:
    • 10억 달러 이상의 기업 가치 클럽에 가입한 스타트업으로는 Adept, Inflection AI 등이 있습니다.
  • 2018년 이후 전직 Google 직원이 창업한 58개의 스타트업이 폐업했습니다:
    • 이 중 56개 스타트업이 인수되었습니다.
  • 안드레센 호로위츠는 구글 마피아 중 가장 활발한 VC 투자자입니다:
    • 이 VC는 2018년부터 Character.AI, Mem 등 46개의 구글 출신이 창업한 기업에 투자했으며, Alumni Ventures와 소마 캐피털이 각각 36개, 35개의 구글 마피아 창업 기업에 투자해 그 뒤를 바짝 쫓고 있습니다.

CB 인사이트 모자이크 알고리즘을 사용하여 Google 졸업생이 창업한 기업의 경영진의 역량을 평가하여 초기 단계의 주요 기업 10곳을 선정했습니다.

이 목록은 전직 Google 리더가 설립한 벤처캐피털의 지원을 받는 초기 단계(시드 및 시리즈 A) 회사들로 구성되어 있습니다. 목록에 포함된 모든 기업은 2022년 이후 자금을 조달했습니다. 경영진 모자이크 점수에 따라 내림차순으로 나열되어 있습니다.

경영 모자이크 점수는 2023년 10월 24일 기준이며, 데이터는 유동적이며 회사 프로필의 점수는 변경될 수 있습니다.

구글 마피아

DYME.EARTH

  • 관리 모자이크 점수: 970
  • Dyme.Earth는 친환경 보상 및 로열티 프로그램을 제공합니다.
  • 이 회사는 소비자가 Dyme Chrome 확장 프로그램, 연결된 신용카드 또는 Dyme에서 발행한 기프트 카드를 사용하여 구매할 때 리베이트를 받습니다.
  • 그런 다음 이 수수료를 미국 내 탄소 배출량 감축을 중심으로 한 산림 및 태양광 프로젝트에 투자합니다.
  • 설립자 겸 CEO인 수닐 찬드라는 이전에 Google에서 글로벌 인재 확보 및 운영을 관리하는 부사장을 역임했습니다.

REVERENCE

  • 관리 모자이크 점수: 970
  • Reverence는 의료 서비스 제공업체를 위한 인력 관리 플랫폼입니다.
    • 이 플랫폼은 스케줄을 최적화하고 직원 성과에 대한 인사이트를 얻을 수 있도록 지원합니다.
  • 리 테슬릭은 리버런스를 설립하기 전 5년간 구글에서 광고 플랫폼 및 디스플레이 미디어 전략 책임자로 근무했습니다.

오디오 셰이크

  • 경영 모자이크 점수: 960
  • 오디오셰이크는 음악 산업을 지원하는 AI 스타트업입니다.
    • 아티스트, 영화 스튜디오, 음악 레이블이 음악을 스템과 악기로 분할하여 동기화 라이선싱, 로컬라이제이션, 믹싱 및 기타 사용 사례를 지원할 수 있도록 지원합니다.
  • 공동 설립자이자 CEO인 제시카 파월은 10년 넘게 Google에서 개인 기여자 및 관리자 역할을 맡았습니다. 이후 커뮤니케이션 및 홍보 담당 부사장을 역임했습니다.

Trust Lab

  • 경영진 모자이크 점수: 960
  • Trust Lab은 AI 기반의 엔드투엔드 온라인 안전 및 규정 준수 플랫폼을 제공합니다.
    • 이 스타트업은 소셜 미디어 회사, 정부 기관 및 기타 기업이 온라인 활동을 모니터링하고 유해하고 불법적인 콘텐츠를 식별할 수 있도록 지원합니다.
    • 또한 기업이 규정을 준수하고 투명성 보고서를 자동으로 생성할 수 있도록 지원합니다.
  • 이 스타트업은 톰 시겔(전 Google 신뢰 및 안전 담당 부사장), 샨카르 포네칸티(전 Google 엔지니어), 벤지 로니(전 YouTube 정책 및 운영 책임자)가 공동 설립했습니다.
    • 시겔은 Google에 근무하는 동안 시행 시스템, 정책 표준, 에스컬레이션 관리 및 위험 완화 솔루션 개발을 총괄했습니다.

릴레이

  • 관리 모자이크 점수: 960
  • Relay는 워크플로 자동화 스타트업입니다.
    • 기업은 이 회사의 솔루션을 사용하여 후보자 모집, 인터뷰, 온보딩과 같은 HR 업무는 물론 이메일 서신과 같은 영업 및 고객 지원 기능을 자동화할 수 있습니다.
  • CEO 겸 설립자인 제이콥 뱅크는 이전에 Google에서 제품 관리 디렉터로 근무하며 Gmail, Google 캘린더, Google 채팅, Google 워크스페이스 개발자 플랫폼, 그리고 소비자 쇼핑 경험에 대한 업무를 담당했습니다.

BLUESKY

  • 관리 모자이크 점수: 940
  • Bluesky는 데이터 클라우드 워크로드에 대한 기업의 가시성을 높이고, 리소스 활용에 대한 인사이트를 생성하며, 비용 이상 징후를 감지하고, 실시간 데이터 모니터링을 제공하는 데이터 클라우드 효율성 플랫폼을 제공합니다.
  • 공동 설립자 겸 CEO인 홍밍셩은 이전에 Google에서 엔지니어링(ML 런타임) 책임자를 역임했습니다.
    • 그는 교육 및 서비스 전반에 걸쳐 가속기 장치(예: TPU, GPU, CPU)를 지원하기 위해 TensorFlow 및 Jax용 런타임 구성 요소를 구축했습니다.

VECTARA

  • 관리 모자이크 점수: 930
  • 제너레이티브 AI 스타트업인 Vectara는 B2B 검색 서비스를 구축하여 사용자의 검색 경험을 개선하고자 하는 기업에 기술을 판매하고 있습니다.
  • 이 스타트업은 구글 클라우드의 전 개발자 관계 담당 부사장이었던 아므르 아와달라와 전 구글 수석 소프트웨어 엔지니어였던 아민 아마드와 탈랏 샤파트가 공동 설립했습니다.

ARTA

  • 관리 모자이크 점수: 900
  • 자산 관리 스타트업인 Arta는 재무 계획 서비스를 제공하는 ‘디지털 패밀리 오피스’입니다.
    • 이 서비스를 통해 사용자는 사모 시장 투자 전략과 AI 기반 공공 투자 포트폴리오에 액세스할 수 있습니다.
  • 이 스타트업은 Google Payments에서 근무했던 6명의 전직 Google 리더가 설립한 회사입니다.
    • Arta의 공동 설립자이자 CEO인 시저 셍굽타(Caesar Sengupta)는 Google Payments와 넥스트 빌리언 유저(NBU) 이니셔티브의 부사장 겸 총괄 매니저를 역임했으며,
    • Arta의 공동 설립자인 데이비드 샤피로(David Shapiro)는 NBU의 최고 비즈니스 책임자를 지냈습니다.
    • 그 외 Google Payments 경력이 있는 Arta의 공동 창업자로는 전 제품 관리 책임자인 Edward Chiang과 전 성장 책임자 겸 PM 책임자인 Charles Dong이 있습니다.
    • Google에서 리더십을 발휘한 경험이 있는 마지막 2명의 Arta 공동 창업자는 전 엔지니어링 디렉터인 Mark Striebeck과 결제 에코시스템 부사장인 Felix Lin입니다.

SIZZLE

  • 경영진 모자이크 점수: 860
  • Sizzle은 AI를 사용하여 스트리밍 또는 게임 세션에서 하이라이트를 추출하는 플랫폼입니다.
    • 스트리머는 시즐에서 동영상을 편집하여 X(일명 트위터) 및 TikTok과 같은 소셜 플랫폼에서 공유할 수 있습니다.
  • 공동 설립자인 Vijay Koduri는 이전에 Google 엔터프라이즈 검색과 월렛 및 오퍼의 마케팅 책임자였습니다.

GOODTRUST

  • 경영 모자이크 점수: 850
  • 굿트러스트는 유언장, 장례 지침, 의료 지시서 등 다양한 기록을 가족들이 작성하고 보관할 수 있도록 지원하는 유산 계획 스타트업입니다.
  • 굿트러스트를 설립하기 전,
    • 리카드 스타이버는 구글에서 글로벌 마케팅 디렉터로 재직했습니다.
    • 굿트러스트의 공동 설립자인 다니엘 시버그 역시 구글에서 그룹 제품 마케팅 매니저(GPMM)로 근무한 경험이 있습니다.

BofA, 주식 시장 괴물 랠리가 과매수 수준에 가까워지면서 주식 시장의 ‘매수’신호가 죽었다고 주장

  • BofA는 주식 시장 ‘매수’ 신호가 끝나가고 있다고 주장
    • BofA는 자신들의 Bull & Bear contrarian indicator라는 주식 시장의 반대 신호를 측정하는 지표를 통해, 주식 시장이 과매수 상태라고 주장했습니다.
    • 이 지표는 투자자들이 주식에 대해 너무 약세적일 때 ‘매수’ 신호를, 너무 강세적일 때 ‘매도’ 신호를 보여줍니다.
      • 10월 19일에 ‘매수’ 신호가 발생했으며, 이는 주식 시장이 과매도 상태에 있었다는 것을 의미합니다.
  • S&P 500의 15.5% 상승 가능성:
    • BofA의 지표는 현재 ‘중립’ 영역에 있지만,
      ‘매도’ 신호보다 ‘매수’ 신호에 훨씬 가깝다고 합니다.
    • 이는 주식 시장이 더욱 강세적인 경로를 따를 수 있다는 것을 시사합니다.
      -지표의 현재 수준은 S&P 500이 내년까지 15.5% 상승할 것이라고 제안합니다.
  • 주식 시장의 역사적인 상승세:
    • 미국 주식 시장은 인플레이션의 둔화와 Fed의 금리 인하 기대감으로 인해 지난 달 9% 상승했습니다.
    • 시장은 내년 첫 분기까지 금리가 현재 수준보다 낮아질 확률을 57%로 책정하고 있습니다.
    • 하지만 주식 시장이 계속해서 이러한 상승세를 유지할 수 있을지는 미지수입니다.
    • 주식에 대한 자금 유입이 감소하고 있고,
      Morgan Stanley은 미국 기업과 가계에서 경기 둔화의 징후가 나타나고 있다고 경고했습니다.

뱅크 오브 아메리카에 따르면 최근 랠리에 올라탄 투자자들이 시장을 과매수 수준에 가깝게 밀어붙이면서 주식 시장에서 번쩍이는 ‘매수’ 신호는 이제 사라졌다고 합니다.

이 은행은 투자자들이 주식에 대해 지나치게 약세를 보일 때 매수 신호를 깜박이고 그 반대의 경우 매도 신호를 깜박이는 주식 시장 반대 지표인 불 앤 베어 지표( Bull & Bear Indicator,)를 지적했습니다.

10월에는 투자자들이 주식에 대해 ‘극단적인 약세’ 포지션을 취한 덕분에 이 지표가 강세로 전환되었습니다. 하지만 이후 중립 영역으로 접어들었다고 BofA는 말합니다.

이 은행의 마이클 하트넷이 이끄는 전략가 팀은 금요일 메모에서 “지난 10월 19일에 촉발된 BofA 불 앤 베어 ‘매수’ 신호가 지난주에 끝났다는 점에 주목하라”고 말했습니다.

전략가들은 미국 국채와 같은 시장의 다른 영역이 과매수되지는 않았지만, 글로벌 주가지수의 62%가 50일 및 200일 이동 평균을 상회하고 있다는 점을 감안할 때 주식이 “거기에 도달하고 있다”고 경고했습니다.

“이미 잡았다면 쫓아갈 필요가 없다”고 덧붙였습니다.

이러한 변화는 투자자들이 인플레이션 둔화 소식을 받아들이고 연준의 금리 인하에 대한 기대감을 높이면서 지난달 S&P 500 지수가 9% 급등하는 등 미국 주식 시장이 놀라운 랠리를 펼치는 가운데 나온 것입니다.

현재 시장은 내년 1분기까지 금리가 현재 수준보다 낮아질 가능성을 57%로 보고 있습니다.

하지만 증시가 상승세를 이어가지 못할 수도 있다는 징후가 나타나고 있습니다. 예를 들어, 지난주 주식에는 26억 달러의 자금이 유입되었는데, 이는 이전 2주 동안 기록했던 400억 달러보다 감소한 수치라고 하트넷의 팀은 이전에 밝힌 바 있습니다.

모건 스탠리에 따르면, 미국 기업과 가계의 고통이 견조한 GDP 성장률에 가려지면서 경제의 일부가 이미 둔화 조짐을 보이고 있다고 합니다.

하지만 뱅크 오브 아메리카는 최근 2023년 인플레이션이 꾸준히 하락할 것으로 예상하면서 올해 경제가 완만한 경기 침체에 빠질 수 있다는 견해를 철회했습니다.

또한 뱅크 오브 아메리카는 2024년 주식 시장에 대한 전망을 상향 조정하면서 내년 말까지 S&P 500 지수가 사상 최고치를 경신할 수 있다고 예측했습니다.