Home Blog Page 110

가을 은행나무 출사지, 천년동안 지켜온 가을의 전설

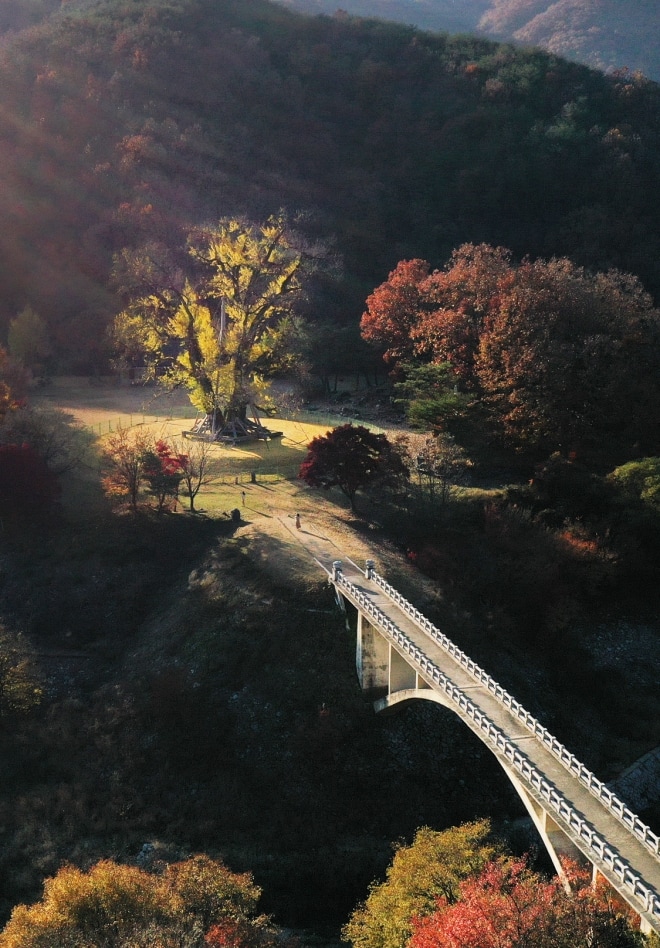
가을은 단풍과 더불어 은행나무의 계절이다. 가을 은행나무 출사지를 정리해 보고 은행나무 출사 계획을 세워보련다.

사진에 관심을 가지면서 은행나무를 아름답게 담아보리라 마음먹었고, 올해는 전국 유명 은행나무를 모두 방문해보리라 마음 먹었다.

그 작업의 일환으로 은행나무 출사지를 정리해 본다.

어떤 은행나무가 있을까?

아름다운 은행나무는 아무래도 정부가 천연기념물이든 뭔든 보호하는 은행나무가 아무래도 방문가치가 높을 것 같다. 그래서인지 은행마누 소개에는 반드시 천연기념물로 지정된 은행나무 이야기가 나온다.

현재 전국에 천연기념물로 지정된 은행나무는 서울 문묘 은행나무, 양평 용문사 은행나무, 원주 반계리 은행나무 등 모두 25그루 정도 있다고 한다. 지속적으로 지정되는 은행나무가 늘어나니 추가되면 업데이트 하도록 하겟다.

우리나라 은행나무는 향교, 서원 등 지배층에서 신성시했기 때문에 향교, 서원, 절 등 역사와 전통이 깊은 곳에 있다는 특징이 있다.

누가 이야기하듯 은행나무에 대해서 멋지게 표현한게 있어 인용해 본다.

은행나무는 향교나 서원, 절 등에서 마치 호위무사처럼 지키고 있다.

은행나무는 가을 황금색 ‘잎비’를 내린다. 그리고 노란색 이불을 환하게 깐다.

이렇게 일천 번이나 장엄한 잎비를 내린 천년고목 은행나무는 말 그대로 ‘가을의 전설’이다.

성균관 문묘(文廟) 은행나무

  • 수령 : 약 400년
  • 주소 : 서울특별시 종로구 명륜3가 53번지, 성균관대 명륜당
    • 입장료 없음
  • 주차장 : 성균관대 명륜당 주차장
    • 30분 1500원/1시간 3000원
  • 도보 이용시 4호선 혜화역 4번출구, 도보 15분 소요
  • 이용시간 :
    • 3~10월 오전 9시 ~ 오후 6시
    • 11월 ~ 2월 : 오전 9시 ~ 오후 5시

서울 성균관 문묘(文廟)에는 수령 약 400년의 은행나무가 유명하다. 흔히 명륜당 은행나무로 널리 알려져 있다.

노랗게 물드는 시기가되면 사람들은 포토존에 줄을 서서 사진을 찍고 인스타 등에 올리곤 한다.

이 성균관 명륜당 은행나무는 인천 강화 전등사, 강릉 주문진읍 장덕리 은행나무와 함께 암나무에서 수나무로 바뀌었다는 전설이 있다.

공부와 수행, 일상에 집중할 수 없을 정도로 냄새를 뿜는 열매가 맺히니, 제발 열매를 맺지 않게 해달라고 제사를 거듭 드리자 성별이 바뀌었다는 전설적인 이야기다.

1962년 천연기념물로 지정된 문묘 은행나무 단풍은 담장 밖에서 성균관 명륜당의 기와지붕의 곡선과 함께 사진을 찍어야 더 멋있다고 한다.

가을 은행나무 출사지, 천년동안 지켜온 가을의 전설 1

충북 영동 영국사 은행나무 (永同 寧國寺 銀杏나무)

  • 지정일 : 1970년 4월 27일
  • 소재지 : 충북 영동군 양산면 누교리 1395-14번지
  • 영동 영국사의 은행나무는 나이가 약 1,000살 정도로 추정되며 높이 약 31m, 가슴높이 둘레 약 11m 정도이다.
    • 가지는 사방으로 퍼졌으며, 서쪽으로 뻗은 가지 가운데 한 개는 땅에 닿아 뿌리를 내리고 독립된 나무처럼 자라고 있다.
    • 영동 영국사의 은행나무는 오랜 세월동안 조상들의 관심과 보살핌 가운데 살아온 큰 나무로 문화적 자료가 될 뿐만 아니라 생물학적 보존가치가 높아 천연기념물로 지정·보호하고 있다.

구미 농소리 은행나무 (龜尾 農所里 銀杏나무)

  • 지정일 : 1970년 6월 3일
  • 소재지 : 경북 구미시 옥성면 이곡1길 10 (농소리)

구미 농소리의 은행나무는 수령이 400년 이상으로 추정(지정일 기준)되며 높이는 21.6m, 둘레는 11.85m이다.

싹 중에 일부는 계속 자라 나무줄기 높이와 비슷한 키가 되었는데, 이러한 싹이 많아 모습이 마치 숲과 같다.

나무의 유래는 확실치 않지만, 뒷산에 있는 골짜기를 ‘골 바윗골 절터 양지’라고 부르고 있으며 돌담이 여기저기 흩어져 있는 점으로 보아 한때 절이나 장터가 있었던 것으로 추측된다. 그러므로 이 은행나무는 절과 관계가 있는 나무로 여겨진다. 마을사람들은 이 은행나무가 마을을 보호해 준다고 여겨, 매년 10월 10일에 제사를 지내고 있으며 나뭇가지에 새들도 앉지 못할 정도로 위엄시 되었으나 지금은 나무 꼭대기에 둥지가 있다. 구미 농소리의 은행나무는 오랜 세월동안 조상들의 관심과 보살핌 가운데 살아온 나무로 문화적 연구자료가 될 뿐만이 아니라 생물학적 보존가치도 높아 천연기념물로 지정·보호하고 있다.

양평 용문사 은행나무,

  • 입장료 : 어른 2500원, 청소년 1700원, 어린이 1000원
  • 주차요금 : 3000원
    • 가을 성수기 주차하기 힘들다는 평가
    • 주차장에서 용문사까지는 도보 15분 소요
    • 가을 용문사로 걸어올라가는 길이 참으로 아름다는 평가
  • 용문사 은행나무 수령 : 1100년
    • 놆이 42미터, 아파트 14층 높이

경기 양평 용문사에는 아파트 14층 높이인 은행나무가 있다. 높이는 42m, 수령은 1100여 년으로, 우리나라에서 가장 오래 살았고, 가장 키가 큰 나무다. 그런데 최근 등록되는 은행나무 중에는 수령 1200년을 주장하는 것도 있어서 이 기록은 깨질수도 있겠다.

신라의 마지막 세자 마의태자가 나라 잃은 설움을 안고 금강산으로 가던 도중 심었다고도 하고, 신라의 고승 의상 대사가 짚고 다니던 지팡이를 꽂아 놓으니 은행나무로 자랐다는 말도 있다.

세종 때는 장·차관급인 정3품 당상관 품계를 받을만큼 중히 여겨졌다. 화재로 타버린 천왕문 대신 은행나무가 그 자리를 대신하고 있어 천왕목(天王木)으로 불린다.

원주 반계리 은행나무

경북 안동 용계리 은행나무

경북 안동 용계리 은행나무도 용문사 은행나무처럼 늘씬한 자태가 매력이다.

수령 700년 정도로 추정되며 높이 37m, 둘레는 14m다.

지난 1966년 천연기념물(제175호)로 지정됐다. 용계리 은행나무는 임하댐 호반도로 변에 있다.

임하댐 건설로 수몰 위기에 있던 것을 1994년 현재 위치로 옮겼다. 이전 비용이 60억이상 들어 가장 비싼 은행나무라는 평가도 받고 있기도 하다.

주변 풍광도 은행나무만큼이나 빼어나다.바로 뒤의 ‘봉림수 은행나무’ 정원에 후계목이 자라고 있다.

가을 은행나무 출사지, 천년동안 지켜온 가을의 전설 2

밀양 금시당 은행나무

밀양 금시당은 조선 명종 때 좌부승지를 지낸 이광진(1517~?)이 관직에서 물러난 뒤 고향에 돌아와 1566년에 지은 별장이다.

이 정원에 있는 은행나무는 이광진이 직접 심은 것이라 하니, 수령이 450년 가량 된 것으로 추정된다.

밀양 금시당 은행나무는 다른 은행나무들처럼 노랗게 물든 은행나무보다는 노란 은행잎이 떨어져 낙엽이 노랗게 쌓인 풍경이 더 유명하다.

금시당 은행나무 잎이 거의 다 떨어진 후 금시당은 더 환상적이고 신비한 공간으로 변신한다고 한다.

한옥과 담장으로 둘러싸인 정원이 마치 노란 물감으로 물들인 것처럼 세상이 온통 노랗게 변한 느낌을 준다는 평이다.

그래서 노란 은행잎이 다 떨어진 11~12월 경 이 풍광을 담기위해 전국의 사진사들이 몰려든다.

경주 운곡서원 은행나무

경주 운곡서원 은행나무는 수령 약 400년으로 비교적 ‘젊은’ 편이다.

1784년에 건립된 운곡서원과 어우러진 자태가 기품 있다는 평.

노란 은행잎이 낙엽 비가 되어 흩날릴 때면 고풍스런 서원과 어우러져 선경을 펼쳐낸다고 한다.

인천 남동구 장수동 만의골 은행나무

천연기념물 제562호 인천 남동구 장수동 만의골 은행나무는 자연 생태 모양을 그대로 유지한 타원형의 아름다운 수형을 이루고 있다.

전주향교 은행나무

전주향교는 입구 은행나무와 향교안 대성전과 명륜전 앞 은행나무를 포함해 모두 다섯그루의 은행나무가 있는데 전주향교 풍광과 잘 어울린다.

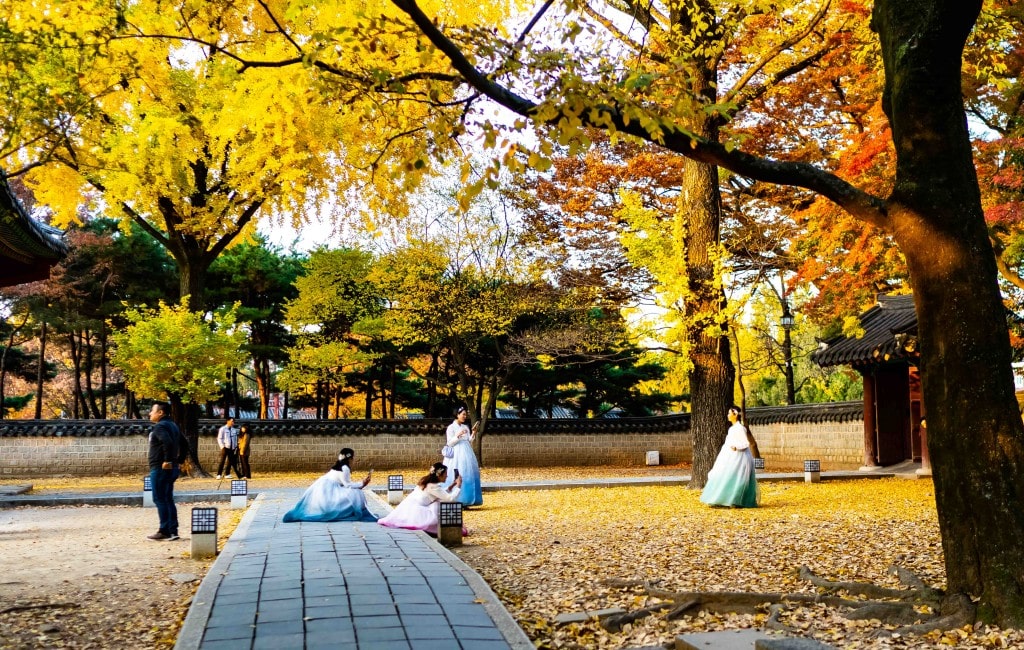
근처 전주 한옥마을 방문자들도 가까이 있는 전주향교를 즐겨 찾는 곳이라 특히 은행잎이 노랗게 물드는 시기라면 한복을 입고 사진 촬영하는 사람들을 쉽게 만날 수 있다.

전주향교 은행나무 수령은 400년이 넘었다고 한다. 다섯그루의 은행나무 중 보호수로 지정된 것은 대성전 앞의 두그루와 먕륜당 앞의 한그루의 총 세그루의 은행나무가 보호수로 지정되어 있다.

촬영팁이라면 얼굴이 나오지 않토록 한복입은 한옥마을 방문자들을 같이 담으면 이야기꺼이가 나올 것 같다.

전주 한옥마을, 경기전 은행나무 아래서 사진을 찍고 있는 여인들, 사진을 찍는 자세에서 진심이 느껴진다.

그리고 그 앞 전동성당 안의 은행나무도 풍성한데 전동성당이나 근처 성심여고를 배경으로 은행나무를 담으면 좋은 그림이 될 듯하다.

전주 한옥마을, 전동성당 은행나무와 성심여고,

충남 명재고택 은행나무

  • 충남 논산시 노성면 노성산성길 50

300년이 넘은 충남 명재고택 장독대 근방에는 은행나무와 아름들이 참나무가 늘어져 있다.

이곳 명재고택은 은행나무보다는 여름 배롱나무로 유명한 곳이지만 가을이면 은행나무, 장독대와 더불어 좋은 풍광을 선사하는 곳으로 알려져 있다.

이곳 은행나무 수령은 깊지는 않지만 명재고택, 장독대, 아름들이 참나무 등과 어울려 멋진 풍경을 선사해 준다.

장독대를 배경으로 노랗게 물든 은행나무는 화상적인 모습을 보여주기에 이름이 알려지면서 사진가들의 발길을 모으고 있다.

촬영팁이라면 언덕에서 아름들이 참나무 가지 아래 장독대와 멀리 명재고택 그리고 은행나무 풍경을 같이 담는게 좋을 것 같다.

충남 금산군 요광리 은행나무

  • 금산군 요광리
  • 수령 1000년정도로 추정
  • 높이 20m, 흉고 직경 3.56m

은행나무길

유명한 은행나무길은 아래와 같다.

  • 홍천군 내면 광원리
  • 괴산군 문광저수지 은행나무길,
  • 보령시 청라면 오서산길,
  • 담양군 수북면 대방리,
  • 나주시 남평읍,
  • 거창군 거창읍 의동마을,
  • 경주시 서면 도리마을 등

스타벅스 호박라떼 마케팅 사례와 스타벅스 커뮤니티 전략

0

회사에서 이 호박라떼 마케팅 사례에 대한 교육이 있어 간략히 추가 정리해 스타벅스 호박라떼 마케팅 사례를 작성해 보았다..

호박라떼는 무엇인가

호박라떼는 매년 초가을에서 겨울까지 스타벅스에서 판매하는 음료이다.

2003년 ‘펌킨스파이스라떼(Pumpkin Spice Latte)’라는 아름으로 출시이후 2000년까지 누적 5억잔 이상 판매되었고 호박 크림 콜드브루, 호박 스콘, 머핀 등 호박 라인은 스타벅스의 대표적인 계절 상품이 되었다.

스타벅스 호박라떼 마케팅 사례와 스타벅스 커뮤니티 전략 3

경제 전문매체 야후 파이낸스에 따르면 이 호박라떼를 비롯한 가을 계절 상품은 소비자들을 스타벅스로 이끄는 효과가 뛰어난 것으로 보도했디.

즉 8월 말 미국 스타벅스가 ‘펌킨스파이스라떼’ 판매를 시작한 후 매장 방문자는 이전보다 14.9% 증가하는 등 고객들을 스타벅스로 불러들이고 있다고 진단 했다.

경쟁사들도 호박라떼와 유사한 메뉴를 개발해 대응하는 등 업계에 신선한 변화를 가져왔다.

호박라떼의 기원

호박라떼라는 다소 생소한 이름의 음료가 탄생하게 된 것은 지극히 호박을 좋아하는 미국인 R&D 부서장의 호기심에서 시작되었다.

  • 호박라떼는 스타벅스 R&D 부사장 피터 두크는 스타벅스 본사, 시애틀에서 호박파이를 먹다가 에스프레소를 한모금 마시며서 그 맛의 오묘한 조화에 감탄하며서 부터 시작된다.
  • 두 음식의 조화에 관심을 가진 그는 커피에 시나몬, 육두구, 정향 등 여러 향신료를 섞어 호박과 유사한 맛을 제조할 수 있었다.
  • 2003년 ‘가을 추수 라떼(Fall Harvest Latte)’로 출시 이후 ‘호박라떼’로 이름 변경

호박라떼 인기 비결

호박라떼 인기 비결 중 하나는 미국인들의 호박에 대한 사랑 감정에 그 근본이 있다고 할 수 있다.

  • 호박라떼의 인기는 미국인들의 호박 사랑에서 비롯되었다고 할 수 있다.
  • 미국인들에게 호박은 추수감사절, 할러윈 등과 연결되어 향수를 자극하는 식품

호박음식 디자인 제품등은 실제 맛, 기능, 품질보다는 가족, 오랜 친구같은 따뜻함과 정서적 만족감이 주는 가치가 더 크다

고객 커뮤니티 Leaf Rakers Socity

하지만 이런 호박을 사랑하는 미국인들은 스타벅스 호박라떼가 성공하는데 기여했지만, 이러한 미국인들의 호박사랑을 가을과 연관지은 스타벅스 비공개 커뮤니티의 역활이 매우 컸다는 평가이다.

2018년 여름 스타벅스는 호박라떼 출시를 지원하기 위해 Leaf Rakers Socity라는 비공개 페이스북 커뮤니티를 오픈한다.

  • 의미 : 낙엽을 쓸어담는 사람들의 모임
  • 목적 : 스타벅스는 2018년 여름 호박라떼를 홍보할 목적
  • 운영 방식 : Leaf Rakers Socity라는 비공개 페이스북 그룹을 만들어 운영
  • 결과 : 4만명이상의 멤버로 구성된 순수한 온라인 커뮤니티로 발전

가을 바람과 스카프, 가을 음식을 좋아하고, 낙엽이 떨어진 가을이면 낙엽을 갈퀴로 거두는 것을 좋아하는 사람들이 모여 매년 가을이 돌아온 것을 축하하며 멤버간 다양한 이야기를 공유

  • 가을 사진, 가을에 즐기는 쿠키와 커피 등 가을 일상과 생각을 공유하며 서로를 응원

결국 이 모임은 브랜드 커뮤니티가 아니라 가을을 주제로 만들어진 사회적 연결망이라고 할 수 있다.

스타벅스 호박라떼 마케팅 사례와 스타벅스 커뮤니티 전략 4

스타벅스 가을사랑 커뮤니티 의미

스타벅스에게는 고객의 마음과 생각을 읽고 아이디어와 영감을 얻을 수 있는 주요 자산으로 성장한 것이라는 평가이다.

펜실바니아 경영대학 Peter Fader교수는 이 커뮤니티를 스타벅스를 최근에 진정한 고객 중심적 안 기업으로 전환한 사례라고 평가했다.

“많은 기업이 고객 친화적인 정책을 도입했지만 정작 고객을 중심으로 만든 경우는 여전히 극소수이다.

스탁버스도 최근에서야 진정한 고객 중심적 기업으로 전환이다”

스타벅스는 새로운 카페 문화와 서비스를 개발했지만 고객에 대한 심층적인 학습 노력은 부족했다는 평가이다.

가을사랑 커뮤니티는 고객중심 브랜드로 변신한 스타벅스의 일면을 보여 준다.

공통 관심사를 중심으로 일상적인 대화를 나누며 자생적으로 성장한 커뮤니티를 통해 고객의 깊은 내면을 이해할 수 있게 되었다는 것이다.

팬덤을 원하는 브랜드, 기존 브랜드 커뮤니티의 한계

브랜드는 팬덤을 원한다.
그런데 팬덤은 브래드를 영웅시한다는 의미를 내포한다.
브랜드가 중심이 되어 추종하는 소비자 모임 형태가 대부분이다.
이런 경우 고객 개인의 정서와 고객간 연결은 미흡하기 마련이다.

브랜드 커뮤니티는 브랜드 할인, 특별서비스 혜택을 주고 반복구매를 유도하는 기능적 장치로 대부분 사용하고 있다.

이렇게 돈으로 산 고객 대부분은 피상적 관계 유지가 불과하다.

브랜드 역활

최근에는 스타벅스 가을사람 커뮤니티처럼 열광적 팬덤보다는 Belong, 소속감과 유대감을 부여하는 브랜드 역활을 강조한다.

누구나 타인과 정서적 유대관계를 형성하고 안정감을 느끼고 싶은 소속 요구를 가지고 있다.

커뮤니티 활동은 소속 욕구 충족과 동시에 자신의 정체성을 규정하고 확인하는 효과적인 방법이다.

  • 공통 관심사, 취향을 가진 사람드링 모여 유대감을 형성
  • 여기서 브랜드의 핵심 역화은 고객간 연결망이 잘 유지되도록 하는 것

[참고]MIT 교수, ALONE TOGETHER의 저자, Sherry Turkle

“현대 사회를 살아가는 우리는 모두 연결되었지만 동시에 또 고립되었다.

  • 2020년 미국 시그나 외로움 조사 결과
    • 미국 성인 5명중 3명이 가끔 또는 항상 외롭다’

스타벅스의 ‘PSL’ 애호가를 위한 페이스북 그룹이 브랜드 마케터에게 교훈이 되는 이유

스타벅스 가을 사랑 커뮤니티의 시사점을 더 알아보기 위해 이엗한 케이스 스터디한 글 하나를 번역 소개해 봅니다.

Why Starbucks’ Facebook group for ‘PSL’ lovers is a lesson for brand marketers

사람들은 펌킨 스파이스 라떼(PSL)에 대해 진지하게 생각합니다. 올해 스타벅스는 이 유명한 시즌 음료에 대한 애정과 관심을 높이기 위해 회원 전용 Facebook 그룹을 개설했습니다.

‘리프 레이커스 소사이어티’라는 이름의 이 그룹은 현재 27,200명 이상의 회원을 보유하고 있습니다.

하지만 광고도 없고 다소 틈새적인 주제를 다루는 이 전략이 정말 효과적인 전략일까요?

스타벅스가 이 그룹을 통해 얻을 수 있는 잠재적인 이점과 마케터들이 소셜 활동에서 배울 수 있는 몇 가지 교훈에 대해 자세히 알아보시죠.

변화에 적응하기

올해 초, Facebook은 ‘의미 있는 상호 작용’, 즉 수동적인 활동이 아닌 대화 및 기타 중요한 유형의 참여에 초점을 맞추기 위해 알고리즘을 업데이트했습니다.

이로 인해 많은 브랜드가 유기적 도달 범위와 참여도가 낮아진 여러 페이지를 없애고 대신 더 많은 활동과 사용자 참여를 유도하는 주제에 집중하도록 설계된 그룹을 만드는 등 전략에 변화를 꾀했습니다.

스타벅스는 다른 현지화된 페이지와 함께 활발하고 인기 있는 Facebook 페이지를 유지하고 있지만, 이제 그룹을 포함하도록 Facebook 전략을 확장했습니다.

좋은 예가 있습니다: 가을과 그와 관련된 모든 것을 주제로 펌킨 스파이스 라떼 애호가들을 하나로 묶기 위해 만들어진 ‘리프 레이커스 소사이어티(Leaf Rakers Society)’가 그 예입니다.

기존 브랜드 애호도 증진

그렇다면 참여에 중점을 두는 Facebook의 새로운 방향에 부합하는 것 외에도 스타벅스는 무엇을 얻을 수 있을까요?

공통의 관심사를 가진 사람들이 모일 수 있는 공간을 만들고 이를 탐색할 수 있도록 함으로써 고객과의 관계를 더욱 돈독히 하고 장기적으로 더 많은 충성도를 창출하는 것이 스타벅스의 목표입니다.

브랜드 커뮤니티는 새로운 개념이 아닙니다.

사실 스타벅스도 커뮤니티를 만들어온 역사가 있습니다. ‘나의 스타벅스 아이디어’는 아이디어와 의견을 크라우드소싱하여 고객이 신제품 개발 과정에 참여한다는 느낌을 주는 한 가지 예일 뿐입니다.

리프 레이커스 소사이어티(Leaf Rakers Society)는 조금 다르며, 결정적으로 브랜드 중심이 훨씬 덜합니다. 이 소사이어티 설명에서 음료에 대해 이야기할 때 브랜드와 관련이 있다는 친근한 넛지를 제외하고는 스타벅스에 대한 언급이 없습니다.

그 외에는 가을에 관한 모든 것에 대한 일반적인 그룹처럼 느껴지며, 회원들은 가을과 관련된 모든 것에 대해 자유롭게 이야기할 수 있습니다. 한 회원이 할로윈 장식 사진을 올리면 다른 회원들이 긍정적인 반응을 보이는 것이 대표적인 예입니다.

한 가지 중요한 점은 스타벅스 자체는 절대 게시물을 올리지 않으며, 대신 멤버들이 모든 대화를 나눈다는 것입니다.

그 결과, 직접적인 마케팅이나 광고비 지출 없이도 자연스럽게 브랜드에 대한 애정을 키울 수 있는 그룹이 형성되었습니다(광고 주간 뉴욕에서 연설한 스타벅스의 로열티 및 파트너십 마케팅 담당 부사장인 Kyndra Russell에 따르면).

피어 투 피어 추천 생성(Generating peer-to-peer recommendations)

리프 레이커스 소사이어티(Leaf Rakers Society)의 회원 전용적이고 다소 비밀스러운 특성은 또한 배타적인 느낌을 줍니다.

스타벅스는 지난 8월에 이 그룹에 대해 조용히 트윗을 올렸지만, 제가 알기로는 아직까지 이 그룹에 대한 다른 언급은 없었습니다.

이는 회원들에게 중요하다는 느낌을 심어주고 자동으로 그룹에 대한 참여를 유도합니다.

무작정 ‘좋아요’나 ‘팔로우’를 클릭하는 대신, 사용자는 애초에 멤버십을 요청할 만큼 충분히 투자해야 하고, 논의되는 주제에 대해 실질적인 관심을 가져야 합니다.

가을 액티비티에 대한 일반적인 게시물과 함께 – 회원들이 자신만의 가을을 즐기는 모습을 담은 개인 사진을 게시하는 것이 큰 추세인 것 같습니다 – 추천도 흔히 볼 수 있습니다.

한 회원은 “차가운 거품이 들어간 메이플 피칸 라떼를 처음 먹어봤어요!”라고 적었습니다.

회원들은 자신만의 음료 레시피를 게시할 뿐만 아니라 스타벅스 제품에 대한 일반적인 질문과 조언을 하는 경향이 있습니다.

직접적인 마케팅이 없음에도 불구하고 이 그룹은 자연스럽게 동료 간 추천을 생성하여 브랜드에 대한 입소문과 흥미를 불러일으키고 있습니다.

모건스탠리, 도조기반 테슬라 서비스는 테슬라 가치 5000억 달러를 높일 것

9/11, 모건스탠리, 테슬라 투자의견 업그레이드

  • 테슬라는 자동차 및 기술 회사이지만
  • 테슬라의 가장 큰 가치 동인은 소프트웨어 및 서비스 수익임
    • 아마존 웹 서비스가 아마존 EBIT 70%를 담당하면서 아마존 가치를 끌어 올렸듯이
    • 테슬라 소프트웨어 및 서비스는 새로운 시장을 열고
    • 테슬라 가치 5,000억 달러를 추가할 것

모건 스탠리는 테슬라 목표 주가를 $250에서 $400로 상향 조정하고, 테슬라 투자의견을 시장 동일 비중에서 비중 확대 등급으로 업그레이드했습니다.

이 분석가는 테슬라는 자동차 및 기술 회사로 간주하지만 여기에서 가장 큰 가치 동인은 소프트웨어 및 서비스 수익이라고 생각합니다.

이 분석가는 리서치 노트에서 투자자들에게 Amazon Web Services가 Amazon 총 EBIT의 70 %에 도달하도록 “만든 것과 동일한 힘”이 Tesla에서 작동하여 “고정 된 가격으로 차량을 판매하는 것 이상으로 확장되는 새로운 시장(TAM, Total Addressable Market) 시장을 열 수 있습니다.”라고 말합니다.

이 회사는 지난 5년 동안 Tesla가 개발해 온 맞춤형 슈퍼컴퓨팅인 Dojo가 그 촉매제라고 말합니다.

모건 스탠리는 Dojo가 모빌리티 및 네트워크 서비스의 빠른 채택률을 통해 테슬라 기업 가치에 최대 5,000억 달러를 더할 수 있다고 믿습니다.

이로 인해 회사의 목표 주가가 상향 조정되고, 테슬라가 애널리스트의 최고 추천 종목으로 선정되어 페라리(RACE)를 대체하게 되었습니다.

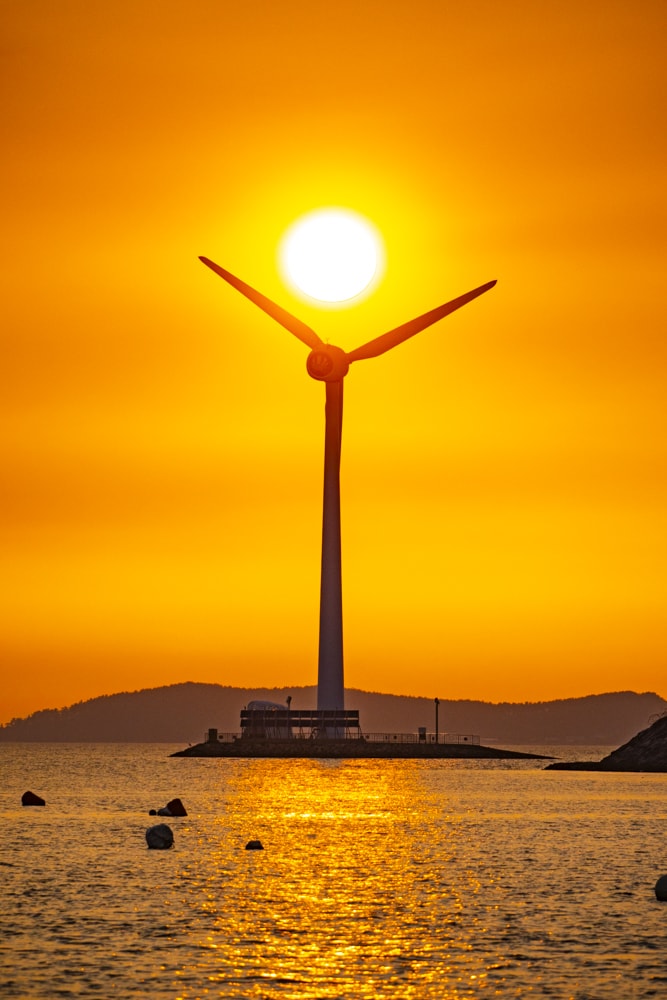
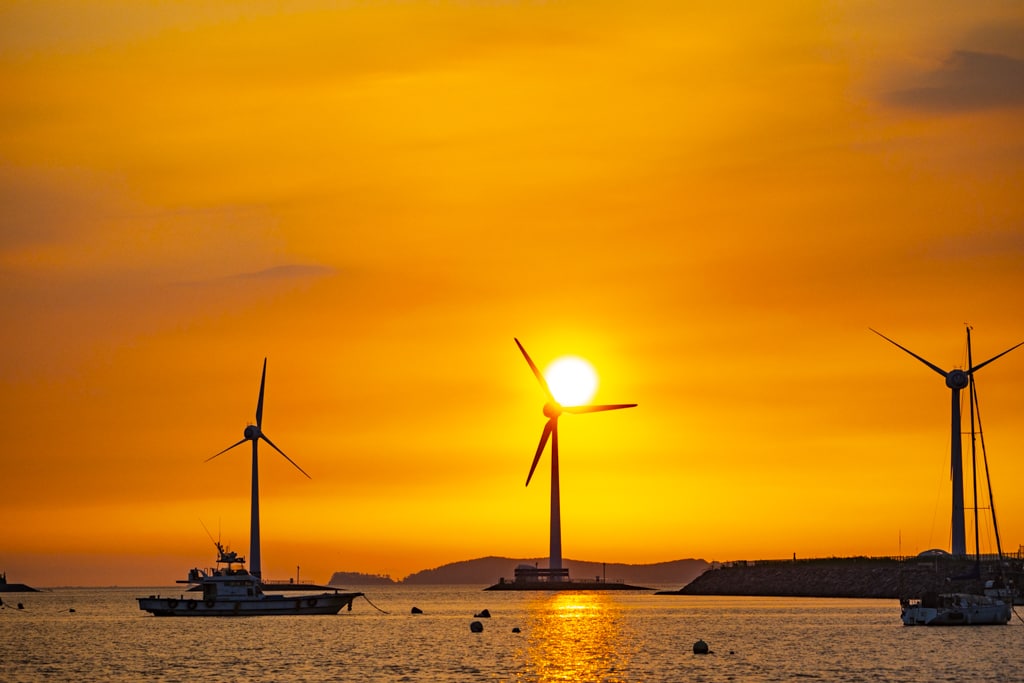
9/5 전곡항 일몰 출사기, 노을 속 지는 해는 아름다웠다.

전날 매우 흐린 날에도 불구하고 일말의 기대를 걸고 전곡항과 탄도항 근처르 갔지만 하늘은 쉽게 기회르 허용하지는 않았다. 초기한 김에 탄도항 출사 포인트를 살펴보러 갔었다. 탄도항이나 전곡항이나 거의 붙어 있다고 해야 할 듯..

오늘 9/5 기상 예보와는 달리 아침에는 매우 흐렸다. 전곡항 날씨도 흐린다고 아닉5 음성안내는 알려준다. .

그런데 오전 10시가 넘어 사무실 창문, 사실 화장실 가는 길에 계단의 창문으로 밖으롭니 하늘이 개이더니 점심시간 무렵에는 아주 푸른 하늘과 멋진 구름 풍경을 보여주었다..

문득 오늘 달려봐야겠다는 결심이 선다..

회사 단톡방의 동료들에게 전곡항 출사를 같이 가자고 제안했다. 회도 사주겠다는 제안도 했다.

하지만 아무도 호응하지 않았다. 다들 바쁘기에… 나처럼 갈참만이 한가하게 출사 계획이나 짜고… 심지어 전곡항이 집앞이세요. 너무 자주가세요라는 이야기도 들었다.

크리스탈은 가겠다고 했지만 5시 30분 전체 회의가 잡히면서 최종 빠졌다. 결국 홀로 전곡향으로 향했다.

망원을 사용해 지는 해를 담다.

전곡항에 가까워지니 수원에서 보이던 그 많던 구름은 다 사라지고 없다 오히려 시간이 지나니 군데군데 먹구름이 끼고 있었다.

이러면 광각이 보여주는 황홀한 석양 풍경은 없고, 어둡고 다소 칙칙한 석양만 남을 것 같았다.

아래 사진깥은 황홀함은 담기 어려울듯 아래 사진은 일주 전에 담은 사진이다. 이날은 구름이 얇게 끼어 있어어서 분위기 있는 전곡항 노을을 담을 수 있었다.

전곡항 일몰, 서해안 일몰


그래서 망원으로 떨어지는 해를 풍력발전기를 배경으로 담아본다. 다행히 해가 떨어지는 근방으로는 아직 먹구름이 오지 않았다.

9/5 전곡항 일몰 출사기, 노을 속 지는 해는 아름다웠다. 5
전곡항 일몰, 서해안 일몰

풍력발전기와 지는 해

전곣항 특징은 전곡항 마리나라고불리울정도로 요트가 정박해 있고, 앞 바다에는 3기의 풍력발전소가 있고 왼편으로는 서해랑 케이블카가 있다.

전곡항 일몰, 서해랑 케이블카

예전에는 서해랑 케이블카 주차장에 주차하고 근처 방파제에서 일몰을 담았는데 뭔가가 부족하다는 생각이 든다. 여기서는 해가 섬위로 떨어지긱 때문

따라서 이날은 전곡항 입구 쪽 도크에서 지는 해를 담아본다.

여기에서는 위치만 잘 잡으렴 3대의 풍력발전기 중 가운데 풍력발전기로 해가 떨어지는 것을 담을 수 있다.

전곡항 일몰, 서해안 일몰

지는 해, 풍력발전기 그리고 갈매기

석양무렵 지나는 배 한척 있을법하지만 아무런 움직임이 없다.
지나는 배을 배경으로 장노출하면 나름 분위기가 있을 텐데.. 아쉬웠다.

혹시 태양을 향해 날아가는 갈매기는 없나 기다리는데 해가 거의 질무렵 커다란 갈매기 한마리가 풍력발전소 근방으로 날아든다. 제빨리 셔텨를 불러본다.

전곡항 일몰, 서해안 일몰

다음에는 회사 출발 시 새우깡을 꼭 사서 가야겠다. 갈매기가 몰려드는 풍경을 석양과 함게 담아 보련다.

23년 9월 맥문동 출사 여행

2023년 9월 1일과 2일에 걸쳐 서천, 성주, 상주에 걸쳐 맥문동을 담기 위한 맥문동 출사 여행을 간단히 정리해 본다.

간단히 정리해서 서천 장항 송림삼림욕장의 맥문동은 정정을 지나고 있어 풍성했으나 성주 상오리는 아직 더 기다려야할듯 싶고 상주 성밖숲은 이미 모두 진 상태였다.

서천 장항 송림삼림욕장 맥문동

  • 서천 장항 송림삼림욕장

사전 정보로 해지기 전 초저녁에 방문해 맥문동을 담고, 스카이워크에서 일몰을 보는 것을 추천한다는 글이 있었다.

수원에서 2시 경 출발해 4시 30분 경 도착해 사진을 찍기 시작했다.

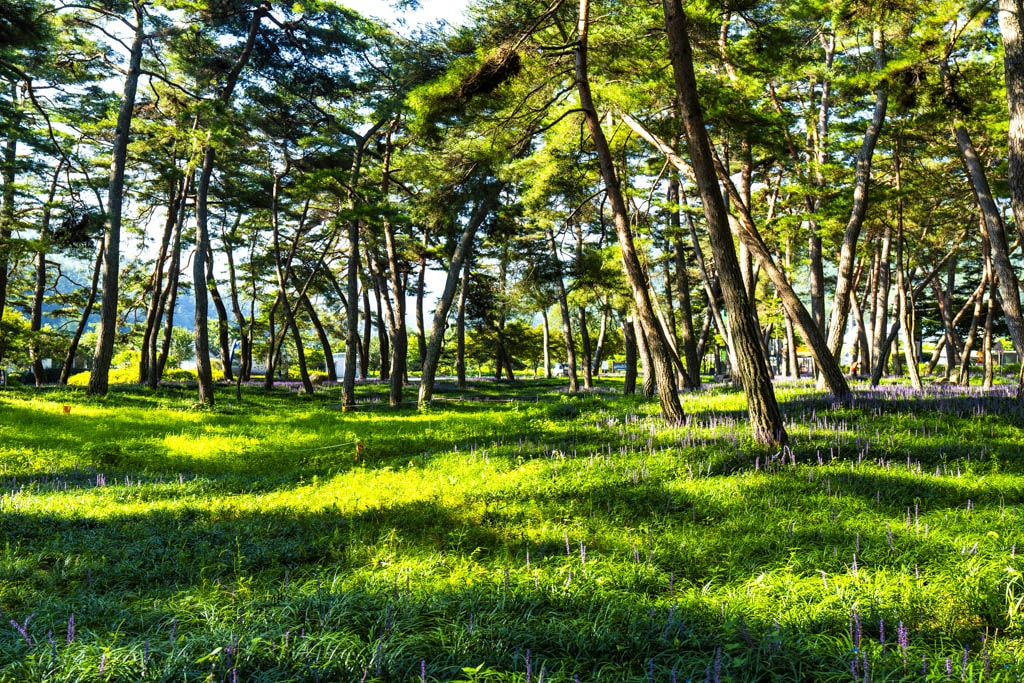
5시 경 해는 아직 높아서 황혼 무렵의 부드러운 빛은 없었지만 바다에 반사되는 빛으로 송림 사이 빛을 같이 담을 수는 있었다.

23년 9월 맥문동 출사 여행 6
23년 9월 맥문동 출사 여행 7

2000원 이용료가 있는 스카워워크

스카이워크는 무료로 개방하지는 않고 2000원 입장료를 받았다 다만 2000원 서천 지역화폐를 주기 때무에 거의 무료라고는 할 수 있다.

이렇게 해당하는 지역화폐를 주는 것은 강원 원대리 자작나무숲 주차료 5000원과 5000원 지역화폐를 주는 것과 같았다.

다만 원대리는 바로 옆에 슈퍼가 있어 1000원 생수 5개와 교한했지만 서천 송림삼림욕장은 슈퍼가 먼곳에 있어 사용하지 못하고 버리게 되었다.

그리고 서천 스카이워크는 6시 30분이면 문을 닫는다고 한다. 올라 석양을 볼수 없냐고 질문하니 일몰 시간에는 당근 안된다고 한다. 아마 매표소 아저씨는 퇴근해야하기 때문에 그런 답을 하는 것일 수도 있다. 6시 반이후 열려 있는지는 확인하지는 못했다.

서천 스카이워크에 올라보는 풍경은 먼 바다 풍경, 솔숲과 바닷가를 오가는 사람들 풍경 등 볼거리는 지극히 단순하지만 솔숲아래 바밧가 간조 즈음에 바닷가를 거니는 사람들을 보는 것만으로도 충분했다.

23년 9월 맥문동 출사 여행 8

서천 송림삼림욕장의 맥문동은 막 절정을 지나고 있어 맥문동 꽃이 한창인 곳이 일부 있었고 대부분은 부분적으로 맥문동꽃이 피어 있었다.

23년 9월 1일 현재 다녀 본 어느 곳보다 맥문동이 풍성했다. 수원에서 먼길을 오길를 잘했다는 생각이 절로 들었다.

5시 넘어 고향 친구 일권을 만났다. 익산에서 교장선생님으로 근무하고 있는 친구는 다행히 얼굴을 밝앗다.

같이 고향 친구들의 소식을 알아보는 매미가 쏠쏠했다.

그리고 서이초교 사건으로 교실에서 일어나는 황당한 상황에 대해서도 자세한 설명을 들을 수 있었다. 마음이 아프더라..

일권과 근처 식당을 찾아 헤멘 끝에 ‘황금코다리’라는 식당에서 식사를 한 후 헤어졌다.

집으로 올라갈까 다른곳으로 갈까 고민하다 우선 쉬자고해서 차에서 잠이 들었다.

상주 상오리 맥문동

깨어보니 11시 30분 경….보름달이 찬란한 가운데 원래 목적했던 상주 상오리 맥문동을 보러 상주로 향햇다. 생각외로 가까워 120km정도 달리면 된다.

새벽 3시 경 도착해 잠을 청했다.

아침에 깨어보니 8시 40분…안개낀 송림을 보고 싶었는데 ㅡ다 글렀고, 맥문동도 그리 풍성하지도 않았다..

23년 9월 맥문동 출사 여행 9

왜 온거야라는 불만을 토로하며 몇장 담고 말았다.

23년 9월 맥문동 출사 여행 10
23년 9월 맥문동 출사 여행 11

성주 성밖숲 맥문동

상주 상오리 맥문동에 실망한 후 고민고민하다 상주 성밖숲으로 향했다.

아래 사진은 페이스북에서 퍼온 사진으로 김혜련님의 사진이다. 뭐 대충 이런 사진을 기대하고 갔다.

성주 성밖숲 맥문동
성주 성밖숲 맥문동, 페이스북 야생화를 사랑하는 사람들 김혜련님

충전 후 얼마 운전하지 않은 것 같은데 벌써 20%이하로 줄어들어 성주군청에서 충전을 시도했다. 급속 50분으로 시간 제한이 걸려 있었다.

근방에서 식사하고 오니 50분이 경과해 충전이 완료되었는데 50%를 조금 넘게 충전이 되엇다. 급속이라지만 오나충에 가까운 것 같다.

아무튼 성문밖 맥문동을 담기위해 성주 보건소에 주차한후 언덕을 내려가 보이..

아! 맥문동은 다 지고 없었다..

실망을 배로 한채 집으로 돌아오고 말았다.

아마 여기가 좋았으면 경주로까지 달려볼까 생각했는데,,

맥문동을 아름답게 담는 방법

인터넷 글이나 맥문동 사진들을 보면서 맥문동을 이쁘게 담는 방법에 대해서 생각해 봤습니다.

측광에서 촬영하라

맥문동은 측광빛이 있을 때 색감이 좋아 아름답게 보입니다.

맥문동 보라색은 측광을 받을 때 더 도드라져 보이기 때문에 측광에서 촬영하는 것이 추천됩니다.

23년 9월 맥문동 출사 여행 12

풍부한 맥문동을 표현하기 위해서는 낮은 자세에서 촬영

맥문동은 대부분 나무 그늘아래 모여 피기 때문에 군락을 이루어 풍부한 맥문동을 담을 수 있습니다.

하지만 최근에는 인위적으로 조성한 맥문동이 많아지면서 넓게 식재하는 경우가 많은데 이 경우 군락을 이룬 풍부한 맥문동 모습을 담기 어렵습니다.

이런 경우 망원렌즈를 활용해 자세를 낮추어 촬영하면 맥문동 군락이 모여있는 것처럼 사진을 담을 수 있습니다.

23년 9월 맥문동 출사 여행 11

송림 등 주변과의 조화

위에서 잠깐 설명한 것처럼 맥문동은 소나무 등 나무 아래에서 잘 자랍니다.

서울 울림픽공원, 수원 노송지대, 서천 장항 송림삼림욕장 등등은 아름드리 소나무와 멋진 조화를 이르루고 있습니다.

이런 곳에서는 맥문동과 송림이 조화를 이루도록 같이 담아보면 좋는 사진이 나올 것 같습니다.

23년 9월 맥문동 출사 여행 7

아름다운 모델이나 조명 활용

단지 맥문동만 잇는 사진이나 맥문동과 송림이 있는 사진도 좋지만 아름다운 모델이 있는 사진은 또한 이미지를 훨씬 더 풍성하게 만들고 어떤 스토리를 만들어 줍니다.

아래 사진은 페이스북 김세환님의 사진을 빌려 왓습니다. 맥문동과 메타세콰이어 그리고 그 길을 가는 우산 쓴 여인, 이거 뭔가 스토리가 나오지 않나요? 장소는 우로지자연숲이라고 하는 듯

맥문동과 메타세콰이어, 페이스북, Photo by 김세환

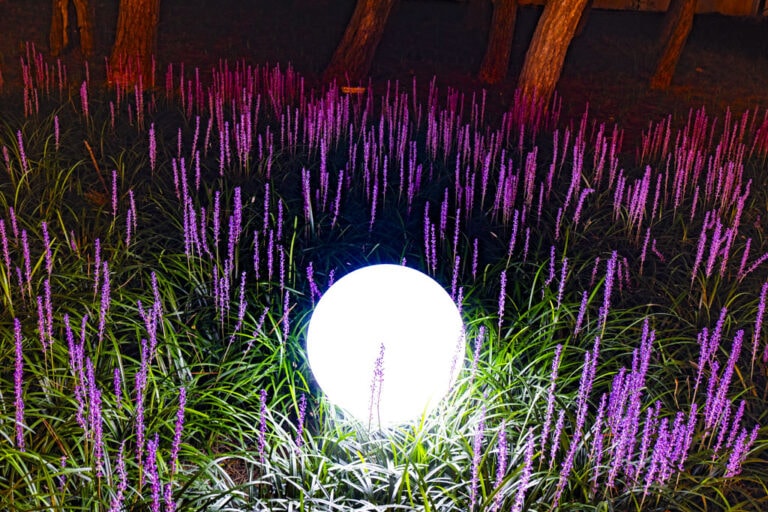
아래는 서천 장항 송림에서 담은 맥문동 사진인데, 조명에 비친 맥문동이 또 다른 이미지는 전달해 줍니다.

23년 9월 맥문동 출사 여행 15

국내 OTT 이용자 추이(23년 9월 업뎃)

지난 7월 OTT 이용자수 추이를 보면 쿠팡플레이 이요자수가 가장 많아 그동안 1니다.차지했던 티빙을 밀어내고 국내 OTT 1위를 차지했습니다.

이미 전세게 스트리밍 서비스를 석권하고 있는 넷프릭스를 제외한 순수 국내 OTT 업체 중 OTT 이용자수가 가장 많은 업체는 기존 티빙에서 쿠팡플레이로 바뀌었습니다.

23년 9월 OTT별 신규 앱 설치자

23년 9월 신규 앱설치;는 쿠팡플레이가 61만명으로 가장 많았다.

  • 쿠팡플레이는 영화 ‘한산: 용의 출현’, ‘비상선언’ 독점 공개와 ‘축구 국가대표 친선 평가전’,
  • 넷플릭스는 오리지널 드라마 ‘수리남’,
  • 디즈니+는 오리지널 예능 ‘더 존: 버텨야 산다’와 구독 요금을 할인해 주는 ‘디즈니+ 데이’ 이벤트의 영향으로 신규 설치자 수 상위를 차지했다.

OTT별로 신규 앱설치자를 살펴보면 아래와 같다.

  • 쿠팡플레이 61만면
  • 넷플릭스 52만명
  • 디즈니플러스 40만면
  • 티빙 35만명
  • 웨이브 21만명
  • 왓차 16만명
  • 시즌 11만명
  • U+모바일TV 6만명

23년 9월 OTT앱 사용자

9월 사용자가 가장 많은 OTT 앱은

  • 넷플릭스로 사용자가 1,071만 명
  • 쿠팡플레이 419만 명,
  • 티빙 360만 명,
  • 웨이브 298만 명,
  • 디즈니+ 198만 명,
  • U+모바일tv 135만 명,
  • 시즌 100만 명,
  • 왓챠 88만 명

8월 OTT 이용자 추이

8월 OTT 이용자는 디즈니플러스와 넷플릭스 사용자 증가가 두드러졌습니다.

디즈니플러스는 ‘무빙’이 8월 9일부터 순차적으로 공개 되면서 한국과 글로벌에서 큰 인기를 얻으며 디즈니플러스 이용자 수가 크게 증가했습니다. 월간 이용자 기준, 디즈니플러스 이용자는 전월비 40% 증가했네요.

반면 전통의 강자 넷플릭스는 DP2와 마스크걸이 호평을 받으면서 8월 이용자는 4% 증가5습니다.

  • 넷플릭스 이용자 1223만명으로 전월비 4% 증가
  • 쿠팡플레이 이용자 563만명 전월비 8% 증가
  • 티빙 이용자 540만명, 전월비 35 증가
  • 웨이브 이용자 439만명, 전월비 10%1증가
  • 디즈니플러스 이용자 269만명, 전월비 40% 증가

7월 OTT 이용자수 추이

쿠팡플레이 이용자수(월간활성이용자수(MAU))는 548만 명대로 가장 높았습니다.

  • 쿠팡플레이 548만명
    • 전월 431만명보다 크게 증가
  • 티빙 547.9만명
    • 전월 519만명보다 소폭 증가
  • 웨이브 402.9만명
    • 전월 424만명에서 소폭 감소
  • 넷플릭스 1142만만명으로
    • 전월 1142만 1447명에서 증가
  • 디즈니플러스 176.39명
    • 전월 178만 9672명에서 소폭 감소

[참고] MAU는 한 달에 한 번 이상 서비스에 로그인한 이용자를 사용자로 집계합니다.

국내 OTT 이용자 추이(23년 9월 업뎃) 16

쿠팡플레이 약진 이유

쿠팡플레이 이용자수가 상승한 이유는 타 OTT에 없는 스포츠 분야에서 이용자를 많이 끌어들였기 때문이라는 분석입니다.

쿠팡플레이는 2022년 프리미어리그 토트넘 경기를 독점 중계하면서 인지도 및 서ㅣㅂ스 능령글 각인시키면서 이요자수가 크게 증가하기 시작했습니다.

또한 기존 쿠팡 사용자에게 무료 또는 아주 저렴한 비용으로 쿠팡플레이를 이용할 수 있도록한 정책이 쿠팡플레이 사용자수를 늘리는데 크게 기여 했습니다.

쿠팡플레이 이용가격은 월 4,900원인데요, 이는 기존 2,990원에서 인상된 것입니다.

쿠팡플레이에 가입하면 로켓와우 회원이 됩니다. 또한 반대로 쿠팡 로켓 와우 회원이라면 쿠팡플레이 모든 서비스를 이용할 수 있습니다.

  • 무제한 무료 로켓배송
  • 30일 무료 반품 서비스
  • 로켓프레시 새벽배송
  • 무료 새벽/당일/로켓 직구 배송
  • 와우 전용 할인

6월 OTT 이용자수는 티빙, 쿠팡플레이, 웨이브 순으로 집계

  • 티빙 519만명
    • 전월 515만명보다 소폭 증가
  • 웨이브 394만 5336명으로
    • 전월 401만 1024명에서 소폭 감소
  • 쿠팡플레이 431만명
    • 전월 429만명보다 0.5% 증가
  • 넷플릭스 1142만 1447명으로
    • 전월 1153만명보가 소폭 감소
  • 디즈니플러스 178만 9672명으로
    • 전월 216만 6648명에서 크게 감소

5월 OTT 이용자수는 티빙, 쿠팡플레이순으로 집계

  • 티빙 515만명
    • 전월 491만명보다 4.8% 증가
  • 쿠팡플레이 431만명
    • 전월 429만명보다 0.5% 증가
  • 와차 72만명
    • 전월 75만명보다 감소
  • 넷플릭스 1153만명
    • 1173만명보다 1.7% 감소

23년 4월 OTT앱 사용자 및 사용율

  • 넷플릭스 1,156만면(63.6%)
  • 쿠팡플레이 467만명(43.6%)
  • 티빙 411만명(43.9%)
  • 웨이브 293만면(21.5%)
  • 디즈니플러스 181만명(36.0%)
  • U+모바일TV 142만면(15.7%)
  • 왓차 88만명(27.3%)
  • 모바일B tv(23.1%)

최재천교수의 서울대 졸업식 축사 전문과 하일라이트

항간에 관심을 받고 있는 이화여대 이화여대 최재천교수의 서울대 졸업식 축사 던문과 하일라이트를 소개해 드립니다.

이화여대 최재천교수의 서울대 졸업식 축사 하일라이트

“평생 관찰한 자연에도 손잡지 않고 살아남은 생명은 없더군요. 서울대 졸업생으로서 혼자만 잘 살지 말고 모두 함께 잘 사는 세상을 이끌어 주십시오.”

“치졸한 공평이 아니라 고결한 공정을 추구해야 한다. 여러분의 선배들은 입으로 번드레하게 공정을 말하지만 너무나 자주 실천하지 않는다”

‘기계적 평등’으로서의 공정이 아니라 주변과 사회적 약자를 생각하는 ‘따뜻한 공정’이 필요하다

“공정은 가진 자의 잣대로 재는 게 아니다. 가진 자들은 별 생각 없이 키 차이가 나는 사람들에게 똑같은 의자를 나눠주고 공정하다고 말하지만 그건 그저 공평에 지나지 않는다”고 했다. 이어 “키가 작은 이들에게는 더 높은 의자를 제공해야 비로소 이 세상이 공정하고 따뜻해진다”

“여러분이 만들어갈 새로운 세상에서는 무감각하고 모르는 척 밀어붙이는 불공정한 공평이 아니라 속 깊고 따뜻한 공정이 사회의 표준이 되기를 기대한다”며 “주변은 온통 허덕이는데 혼자 다 거머쥐면 과연 행복할까. 오로지 정도만을 걷는, 공정하고 따뜻한 리더가 되어달라”

이화여대 최재천교수 서울대 졸업식 축사

최재천교수의 서울대 졸업식 축사 전문

여러분 모두의 졸업을 축하드립니다. 수고 많으셨습니다. 그리고 이 영광스러운 자리에 저를 불러주셔서 정말 고맙습니다.

“성공은 성적순이 아니다”라는 사뭇 섭섭한 말이 있지요? 성적순이면 좋겠는데, 그렇죠? 다른 건 모르겠는데, 서울대 졸업식 축사 자격만큼은 분명히 성적순이 아닌가 봅니다.

저는 1970년대‘제2지망’이라는 참으로 치졸하고 얄궂은 입시 제도 덕택에 이 대학에 기어들어올 수 있었습니다. 수업 빼먹기를 밥 먹듯 하며 대학 4년을 거의 허송생활 했습니다. 4학년이 되어서야 비로소 제 삶의 마지막 도피처가 유학이란 걸 깨달았습니다.

그러나 문제는, 예 짐작하신 대로, 성적이었습니다. 지금 유학을 준비하고 계시다면 너무나 잘 알겠지만, 외국 대학에서 장학금은 고사하고 입학 허가라도 받으려면 평점이 적어도 3.0은 넘어야 하는데, 그 당시 제 성적표에는 D와 F가 즐비했습니다.

단 한 대학만이라도 입학을 허가해 준다면 무조건 달려갈 마음으로 무려 28 대학에 눈물겨운 지원서를 보냈습니다. 그야말로 “하느님이 보우하사”두 군데에서 연락이 왔고, 저는 그중 한 대학으로 유학을 떠났습니다.

저는 미국 대학에서 화려하게‘학점 세탁’에 성공하며 그야말로 개과천선한 사람입니다. 살다 보니 저 같은 사람에게도 오늘 같은, 영광스러운 기회가 찾아오네요. 살아보니 인생 퍽 길군요.

얼마 전 어느 신문기자가 저를 인터뷰하러 와서 참으로 민망하게도 제 인생을 훑어 주더군요.

말 그대로“물 건너갔다”던 동강댐 계획에 대해 당시 김대중 대통령께 호소하는 신문 기고문을 써서 댐 건설을 마지막 순간에 극적으로 백지화하는 데 성공하며, 졸지에 환경운동연합 공동대표가 되어 이명박 정부의 대운하, 4대강 사업에 항거하다 온갖 불공정한 핍박을 당했습니다.

어쩌다 호주제 폐지 운동에 가담해 헌법재판소까지 불려가 과학자의 의견을 변론했는데, 한 달 만에 헌법 위헌 판정이 내려지며 저는 남성으로는 최초로 ‘올해의 여성운동상’을 수상했습니다.

2012년에는 ‘제돌이야생방류시민위원회’위원장으로 추대되어 제돌이와 그의 진구 돌고래들을 무사히 고향 제주 바다로 돌려보냈습니다.

시작할 때에는 엄청난 반대에 휘말렸지만, 이는 결국 우리가 잡아 가뒀던 동물을 우리 손으로 정중하게 야생으로 돌려보낸, 우리 역사 최초의 사건으로 기록되며 동물복지에 새로운 이정표를 세웠다는 평가를 받았습니다.

최근에는 코로나-19 팬데믹 와중에 국무총리와 함께 ‘일상회복지원위원회’ 공동위원장을 맡아 K-방역이 세계의 칭송을 얻는 데 힘을 보탰습니다.

여기까지 들으시면, 이 많은 사회 활동을 하느라 줄곧 학교 밖으로만 나돌았을 것으로 생각하실지 모르지만, 저는 교수 그리고 연구자로서의 본분을 잊은 적이 없습니다.

기후 및 생물다양성 위기를 맞으며 이제는 더할 수 없이 중요한 분야가 된 생태학을 이 땅에 뿌리내리게 하려고 국내 최초로 이 분야를 집중적으로 연구하고 가르칠 수 있는‘에코과학부’를 설립하기 위해 포근한 모교의 품을 떠나는 용단을 내렸고, 노무현 정부를 설득해 동양 최대 규모의 생태학 연구소인 국립생태원을 건립하고 초대 원장으로 봉사했습니다.

한편, 동물의 행동과 생태에 관한 기초 연구를 게을리하지 않은 덕에 저는 2019년 동물행동학 백과사전(Encyclopedia of Animal Behavior) 출간 사업의 Editor-in-chief로 추대되어 전세계 동료 연구자 600여 명을 이끌고 거의 3000페이지에 달하는 백과사전을 펴냈습니다. 비록 작은 과학 분야지만 동료 학자들로부터 리더로 추대되었다는 점에서 매우 가슴 뿌듯합니다.

저는 왜 이 모든 걸 다 하느라 애쓰고 살았을까요? 연구와 교육을 게을리하지 않으려 안간힘을 다하면서도, 왜 온갖 다양한 사회적 부름에 종종 제 목까지 내걸고 참여했을까요?

저는 사실 태생적으로 비겁한 사람인데 어떻게 그럴 수 있었을까요?

그 이유를 곰곰이 생각하다 떠오른 단어가 하나 있습니다. 바로‘양심’입니다.

저는 우선 숨었습니다. 솔직히 다치고 싶지 않았습니다. 그러나 언제나 그놈의 얼어 죽을 양심 때문에 결국 나서고 말았습니다.

제 마음 깊숙한 곳에 아주 작지만 끝내 꺼지지 않는 촛불 같은 그놈의 양심을 어쩌지 못해 늘 결국 일어서고 말았습니다. 저는 오늘 여러 후배님들에게 제 마음 속에 타고 있는 작은 양심의 촛불을 하나씩 나눠드리려 이 자리에 섰습니다.

오래전 제가 이곳에서 교수로 지내던 어느 해, 의예과 학생들에게 일반생물학을 가르치며 겪은 일화를 소개하렵니다.

숙제 검사를 하다 상당수의 학생이 누군가의 리포트를 그대로 베낀 걸 발견했습니다. 흔치 않은 타이포(typo)가 반복되어 나타난 것입니다.

저는 모두 여덟 명의 학생을 찾아내어 개별 면담하며 다음과 같은 다짐을 받고 관용을 베풀었습니다. “여러분은 대한민국 최고의 능력자들이다. 그런 자들이 부정한 방법으로 이득을 취하면 가진 것도 없고 머리에 든 것도 적은 저 바깥의 많은 사람들은 이 험한 세상을 어찌 살아가야 하는가? 앞으로 의사가 되어, 아니 대한민국 국민의 한 사람으로서 오로지 정도만을 걷겠다고 나와 약속하면 이번 일은 없던 일로 해주겠다.”저는 그 여덟 명의 의예과 학생들이 지금 이 순간에도 오직 정도만을 걷고 있으리라 기대합니다.

저는 오늘 여러분에게도 똑같은 다짐을 받고 싶습니다. 물론 여러분은 부정을 저지르지 않았습니다. 온전히 여러분의 노력으로 정당하게 여기까지 왔습니다.

그럼에도 불구하고 저는 똑같은 당부를 드리려 합니다. 이 땅에서 가장 축복받은 여러분이 공정하게 살지 않으면 그렇지 않아도 여러분과 경쟁에서 이기기 어려운, 저 바깥에 있는, 가진 것도 변변히 없고 머리에 든 것도 많지 않은 대다수의 사람들은 이 험한 세상을 어찌 살아가야 할까요?

공정은 가진 자의 잣대로 재는 게 아닙니다. 재력, 권력, 매력을 가진 자는 함부로 공정을 말하면 안 됩니다.

가진 자들은 별 생각없이 키 차이가 나는 사람들에게 똑같은 의자를 나눠주고 공정하다고 말합니다. 아닙니다. 그건 그저 공평에 지나지 않습니다. 키가 작은 이들에게는 더 높은 의자를 제공해야 비로소 이 세상이 공정하고 따뜻한 세상이 됩니다.

공평이 양심을 만나면 비로소 공정이 됩니다. 양심이 공평을 공정으로 승화시킵니다.

저는 모름지기 서울대인이라면 누구나 치졸한 공평이 아니라 고결한 공정을 추구해야 한다고 생각합니다.

여러분의 선배들은 입으로는 번드레하게 공정을 말하지만 너무나 자주 실천하지 않습니다.

여러분이 만들어갈 새로운 세상에서는 종종 무감각한, 때로는 뻔히 알면서도 모르는 척 밀어붙이는 불공정한 공평이 아니라, 속 깊고 따뜻한 공정이 우리 사회의 표준이 되기를 기대합니다.

정확하게 1년 전 이 자리에서 수학자 허준이 교수님은 인간이 80년을 건강하게 산다면 여러분은 인생의 약 3분의 1을 살았다고 계산하셨는데, 제 계산은 조금 다릅니다. 여러분은 충만하게 100세 시대를 살게 될 첫 세대입니다.

그렇다면 여러분은 이제 기껏해야 인생의 4분의 1을 산 셈입니다. 앞으로 살아가야 할 날들이 엄청나게 많이 남아 있습니다.

인생, 살아보니 길더군요. 앞으로 살아갈 4분의 3 인생 동안, 여러분 각자에게 반짝하며 빛날 기회가 적어도 한두 차례는 올 겁니다.

하지만 조금 불편한 말씀 하나 드리렵니다. 미래학자들의 예측에 따르면 여러분은 적어도 직업을 대여섯 번 갈아타며 살 것이랍니다.

당연하겠지요. 머지않은 미래에 정년 제도는 필연적으로 무너질 것이고, 그리되면 일하고 사는 인생, 즉 노동 인생이 자칫하면 70년이나 될 텐데 어떻게 한 직장에서 버틸 수 있겠습니까?

여러분은 자타가 공인하는 이 나라 최고의 수재들입니다. ‘대서울대학교’의 졸업장을 거머쥐셨습니다. 취업전선에서 완벽하게 유리한 고지를 점령하셨습니다. 축하드립니다. 그리고 그간의 노고에 경의를 표합니다. 하지만 거기까지입니다.

서울대 졸업장이 두 번째, 세 번째 직장을 얻을 때에도, 70대에 할 일을 찾을 때에도 지금처럼 막강한 힘을 발휘할 것이라고 생각하십니까? 천만의 말씀입니다. 여기까지입니다.

여러분은 앞으로도 쉼 없이 배우고, 일하고, 또 배우고 일해야 합니다.‘융합의 세기’, 21세기를 살아내려면‘통섭형 인재’가 되어야 합니다. 겸허한 자세로 평생 공부할 마음의 준비를 하십시오.

다시 한번 여러분의 졸업을 축하드리며 이제부터 살아갈 4분의 3 인생도 지금처럼 치열하게, 그러나 사뭇 겸허하고 따뜻하게 사시기 바랍니다.

주변은 온통 허덕이는데 혼자만 다 거머쥐면 과연 행복할까요? 농민 사상가 고 전우익 선생님은 일찍이 이렇게 말씀하셨지요.

“혼자만 잘 살믄 무슨 재민겨?”

제가 평생토록 관찰한 자연에도

“손잡지 않고 살아남은 생명은 없더군요.”

‘대서울대’졸업생으로서 부디 혼자만 잘 살지 말고 모두 함께 잘 사는 세상을 이끌어 주십시오.

우리들의 서울대학교는 그런 리더를 길러내는 대학이어야 합니다. 오로지 정도만을 걷는, 공정하고 따뜻한 리더가 되십시오.

서울대인은 그런 리더가 되어야 할 운명을 타고났습니다. 여러분 모두의 삶을 뜨겁게 응원합니다. 고맙습니다.

월마트 실적을 읽는 월가의 시선, 높은 기대 충족에 주가도 개선될 것

현재 세계 최대 기업이자 최대 유통기업인 월마트 실적은 경기 동향을 간접적으로 확인할 수 있는 자료로 관심의 대상입니다. 이 월마트 실적에 대한 월가의 평가를 살펴 봤습니다.

일부 부정적인 평가도 이;ㅆ지만 대부분 IB들이 월마트 목표주가를 상향조정하면서 긍정적인 평가를 내리고 있습니다.

에버코어 ISI, ‘전술적 아웃퍼폼’ 목록에서 월마트 제외

에버코어 ISI의 애널리스트 Greg Melich는 월마트에 대한 긍정적 TAP 콜을 종료하고 EPS 촉매제가 지나감에 따라 이 주식을 ‘전술적 아웃퍼폼 목록’에서 제외했습니다.

TAP 콜을 시작한 이후 월마트 주가가 3% 하락한 가운데, 이 회사는 하반기에 경영진의 더 보수적인 논평을 “특이한 것이 아닌 거시적 기반 보수주의”로 보고 있으며 “올해 6.55달러, 2024년 7달러 이상에 도달하여 매력적인 하방 보호로 주가가 170달러를 넘어설 것”이라고 예상한 후 “2분기 명확한 트래픽 모멘텀, 점유율 상승, 마진 바닥을 확립할 것”이라고 말했습니다.

에버코어는 월마트 투자의견 ‘아웃퍼폼’ 등급과 월마트 목표주가 175달러를 제시했습니다.

시티, 월마트 목표주가 174달러에서 180달러로 상향 조정

Citi 애널리스트 Paul Lejuez는 월마트 목표주가를 174달러에서 180달러로 상향 조정하고 , 월마트 투자의견 매수 등급을 유지했습니다.

이 분석가는 회사의 2분기 실적이 전반적으로 강세를 보였으며 2023 회계연도 가이던스가 고무적이라고 말했습니다.

애널리스트는 리서치 노트에서 투자자들에게 실적 발표 후 주식 매도는 월마트의 기본 펀더멘털을 반영하지 않고 오히려 분기로 접어드는 포지셔닝을 반영한다고 말합니다.

Citi는 월마트 주가가 “상당히 빠르게 반등”할 것으로 예상합니다.

트루이스트, 월마트 목표 주가를 166달러에서 168달러로 상향 조정

트루이스트의 애널리스트 스콧 시카렐리는 월마트의 목표 주가를 166달러에서 168달러로 상향 조정했지만, 월마트 투자의견 보류 등급을 유지했습니다.

이 애널리스트는 리서치 노트에서 투자자들에게 2분기 월마트 실적은 지속적인 점유율 상승과 식료품 부문에서 동일한 SKU 인플레이션으로 인해 매출과 수익이 예상을 뛰어넘는 “매우 강력한” 실적을 기록했다고 말합니다.

월마트의 가치와 편의성 제안은 계속해서 지갑 점유율을 높이고 있으며, 광고 및 타사 마켓플레이스와 같은 자동화 및 부수적인 비즈니스는 마진을 높이고 있다고 이 회사는 지적합니다.

그러나 트루이스트는 월마트의 주가는 이미 많은 긍정적인 요소가 할인된 상태이며, 월마트는 “더 나은 진입점”을 모색할 것이라고 덧붙였습니다.

텔시 어드바이저리, 월마트 목표주가를 168달러에서 185달러로 상향 조정

텔시 어드바이저리 애널리스트 조셉 펠드먼은 월마트 목표주가를 168달러에서 185달러로 상향 조정하고, 월마트 투자의견 ‘시장수익률 초과달성’ 등급을 유지했습니다.

월마트는 “강력한”2 분기 실적을 보고 하고 “사람 주도의 기술 기반 옴니 채널 모델”과 강력한 실행으로 인한 이익을 반영하여 2023년 전망을 상향 조정했다고 분석가는 연구 노트에서 투자자들에게 다음과 같이 말합니다.

Roth MKM, 월마트 목표 주가를 169달러에서 179달러로 상향 조정

Roth MKM 애널리스트 Bill Kirk는 2분기 월마트 실적에서 각각 6.3%와 24%의 컴포넌트 및 이커머스 성장률을 기록한 후 월마트의 목표 주가를 169달러에서 179달러로 상향 조정하고 , 월마트 투자의견 매수 등급을 유지했습니다.

애널리스트는 리서치 노트에서 이 회사가 자동화 기회, 데이터 역량, 소비자 제안으로 큰 변곡점을 앞두고 있다고 말합니다.

월마트는 시장 점유율 상승과 수익성 증가라는 드문 조합을 누릴 수 있을 것이라고 덧붙였습니다.

RBC Capital, 월마트 목표주가를 165달러에서 168달러로 상향 조정

RBC Capital은 2분기 실적 호조와 가이던스 상향 조정 이후 월마트 목표주가를 165달러에서 168달러로 상향 조정하고, 월마트 투자의견 ‘초과 실적’ 등급을 유지했습니다.

이 애널리스트는 리서치 노트에서 이 회사가 긍정적인 트래픽을 유도하고 시장 점유율을 높이고 있으며 최근 역사상 그 어느 때보다 마진에 대한 가시성을 확보하고 있다고 말합니다.

투자자들이 인플레이션 완화의 영향을 소화함에 따라 약간의 주가 변동성이있을 가능성이 있지만 주가는 영업 이익 성장에 힘 입어 더 높아질 것으로 예상된다고 회사는 덧붙였습니다.

번스타인, 월마트 목표주가를 159달러에서 165달러로 상향 조정

번스타인은 월마트의 목표주가를 159달러에서 165달러로 상향 조정하고, 월마트 투자의견 시장수익률(Market Perform) 등급을 유지했습니다.

2분기 월마트 실적 호조에도 불구하고 월마트 주가는 2% 이상 하락했다고 애널리스트는 리서치 노트에서 투자자들에게 밝혔습니다.

이 회사는 전략, 실행 및 전망이 마음에 들지만 EPS 추정치 또는 등급 업그레이드를 정당화 할 수있는 배수에 도달하는 데 어려움을 겪고 있다고 말했습니다.

키뱅크, 월마트 목표주가를 175달러에서 177달러로 상향 조정

키뱅크의 애널리스트 브래들리 토마스는 월마트의 목표주가를 175달러에서 177달러로 상향 조정하고, 월마트 투자의견 비중확대 등급을 유지했습니다.

이 회사는 월마트의 2분기 실적이 광범위한 시장 이익, 주요 성장 이니셔티브의 모멘텀, 자동화 이니셔티브의 유리한 초기 결과를 보여줬다고 평가했습니다.

키뱅크는 월마트가 성장 이니셔티브와 공급망 자동화의 혜택을 받아 시장 점유율을 지속적으로 높일 수 있는 좋은 위치에 있다고 믿습니다.

웰스파고, 월마트 목표주가를 175달러에서 180달러로 상향 조정

웰스파고는 월마트 목표주가를 175달러에서 180달러로 상향 조정하고, 월마트 투자의견 비중확대 등급을 유지했습니다.

이 회사는 월마트가 2 분기에 높은 기대치를 약간 앞지르는 또 다른 논문을 확인하는 결과를 제공했다고 말했습니다.

포지셔닝이 반응을 약화 시켰지만 모멘텀은 강력하고 다년간의 전망은 여전히 견고하며 지침은 보수적으로 보인다고 분석가는 리서치 노트에서 투자자들에게 말합니다.

바클레이스, 월마트 목표주가를 162달러에서 167달러로 상향 조정

바클레이스는 월마트 목표 주가를 162달러에서 167달러로 상향 조정하고, 월마트 투자의견 비중확대 등급을 유지했습니다.

애널리스트는 리서치 노트에서 투자자들에게 회사의 2분기는 견고했으며, 더 강력한 보상과 영업 레버리지로 견고했다고 말합니다.

이 회사는 그 결과가 코호트 전반에 걸친 공유 이익, 강력한 디지털 성장, 재량권의 일부 밝은 지점, 전반적으로 평균보다 낮은 인플레이션을 더 잘 탐색하고 있음을 지적한다고 말합니다.

골드만삭스, 월마트 목표주가를 176달러에서 182달러로 상향 조정

골드만삭스 애널리스트인 케이트 맥셰인은 월마트 목표주가를 176달러에서 182달러로 상향 조정하고, 월마트 투자의견 매수 등급을 유지했습니다.

월마트 주가는 회사의 “강력한”2 분기 실적에도 불구하고 하락했고 포지셔닝이 길어지면서 23 회계 연도 가이던스를 올렸음에도 불구하고 하락했지만, 분석가는 연구 노트에서 투자자들에게 지속적인 주식 상승과 장기적으로 개선되는 수익성 프로필을 고려할 때 투자자들이 여전히 소유하고 싶어하는 주식이라고 말합니다.

이 회사는 영업 이익이 매출보다 빠르게 증가했지만 3 분기 가이드는 이러한 변화의 지속적인 증가가 지연 될 수 있음을 시사한다고 덧붙였습니다.

베어드, 월마트 목표주가를 165달러에서 180달러로 상향 조정

베어드 애널리스트 피터 베네딕트는 월마트의 2분기 실적 호조와 가이던스 상향 이후 월마트의 목표주가를 165달러에서 180달러로 상향 조정하고,. 월마트 투자의견 시장수익률 초과달성(Outperform) 등급을 유지했습니다.

분석가는 리서치 노트에서 매장과 온라인 트래픽 증가에서 알 수 있듯이 소비자는 가치와 편리함의 조화를 위해 Walmart를 선택하고 있다고 투자자들에게 말합니다.

생산성과 수익성을 개선하려는 회사의 노력도 주목을 받고 있으며, 수익 성장이 매출을 앞지르고 있으며 월마트의 ROI 개선에 대한 전망이 밝다고 덧붙였습니다.

2분기 베스트바이 실적은 예상치를 상회했지만 어두운 분위기와 전망

가전 소매업체인 베스트바이는 월가 예상치를 상회하는 2분기 베스트바이 실적을 발표했지만 매출 및 손익이 감소하는 등 전반적으로 분위기는 긍정적이지는 않았습니다.

베스바이 실적 요약

  • 매출: 95.8억 달러로 전년 대비 -7.2%로 감소
    • 월가 추정치 95.3억 달러 상회
  • 동일 점포기준 매출 증가율
    • 전체 동일점포 매출 : -6.2% 감소, 월가 추정치 추정치 6.4% 하회
    • 미국내 동일점포 매출: -7.1%
    • 해외 동일 매장 판매: -5.4%
  • 매출총이익률 : 27%로 전년동기 21.5%보다는 상승
    • 월가 추정치 22.61% 상회
  • 희석 주당순이익(EPS) : 1.22달러로 전년 대비 -21%
    • 월가 예상치 $1.07 상회
2분기 베스트바이 실적은 예상치를 상회했지만 어두운 분위기와 전망 17
A Samsung display in Lady Lake, Fla.PHOTOGRAPHER: DAVID WILLIAMS FOR BLOOMBERG BUSINESSWEEK

베스트바이 실적에서 흥미로운 요소

  • 2분기 미국내 매출총이익률은 지난해 22%에서 23.1%로 상승
  • 2분기 해외 부문 영업이익률은 2.7%로 전년 동기 3.7%에서 하락했다.
  • 2분기 전체 영업이익률은 3.6%로 전년 동기와 변동이 없었다.
  • 2분기 재고는 전년 동기 대비 6.5% 감소해 판매 속도보다 둔화됐다.
  • 2분기 미국내 동일점포 매출(same-store sales) 감소 세그
    • 컴퓨터와 휴대폰(computing and mobile phones) -6.4%
    • 소비 가전제품(consumer electronics) -5.7%
    • 가전제품(appliances) -16%.
  • 2분기 미국내 동일점포 매출 증가
    • 엔터테인먼트 9% 증가.
    • 서비스 7.6% 증가
    • 기타 2.4% 증가.
  • 2분기 기존점 매출은 엔터테인먼트 부문 2.5% 증가, 서비스 부문 4.6% 증가를 제외하고 감소
    • 해외는 전 부문에서 감소했다.
  • 3분기 동일점포 매출은 2분기 6.2% 하락보다 ‘약간 나은’ 것으로 보인다.
    • BBY의 CFO에 따르면 8월 동일 매장 매출은 6% 감소
  • 4분기(휴일분기) 기존점 매출은 -3%로 소폭 긍정적
  • 2023년 EPS 가이던스: $6.00~$6.40대
    • 월가 추정치 $6.06(이전: $5.70~$6.50)

다른 소매업체들의 언급 : 2분기 잡화 매출 중심

  • 월마트 미국 일반 상품 동일 매장 매출은 가정용품과 의류 부문의 약세로 인해 낮은 한 자릿수 비율로 감소
  • Sam’s Club 미국 동일 매장 기술 상품 판매는 가전 제품의 부진으로 인해 낮은 두 자릿수 비율로 감소

“수년간의 부양책에 힘입은 구매 이후 회원들이 임의 달러를 사용하기가 더 어려워지고 구매 습관이 정상으로 돌아오고 있습니다.
이는 가전제품과 같은 대규모 일반 상품 카테고리와 파티오 및 의류 같은 계절 카테고리에 영향을 미쳤습니다. 야외 가구.” -BJ 도매 CEO 밥 에디

월가의 클라우드 관련주 투자의견 및 클라우드 관련주 주가 전망(9/4 업뎃)

클라우드 사장은 아마존 웹서비스가 33%, 마이크로소프트 애저 20% , 구글 클라우드 10%를 차지하면서 빅3를 형설하고 있고 이를 알리바바, IBM 클라우드 등이 추격하고 있습니다.

그외 클라우드 기술을 활용한 다양한 데이타, 보안 등의 서비스를 제공하는 회사들이 있는데요.

여기에서는 클라우드 메인 참여자보다는 클라우드를 활용한 다양한 비즈니스 모델을 가지고 있는 아래 업체들과 같은 클라우드 관련주 투자의견 및 클라두 관련주 목표주가같은 월가의 평가를 주로 소개하고자 합니다.

  • 스노우플레이크(Snowflake), SNOW
  • 크라우드스트라이크(CrowdStrike), CRWD
  • 도큐사인(DocuSign), DOCU
  • 데이타독(Datadog), DDOG
  • 팔란티어(Palantir Technologies), PLTR
  • 오라클 ORCL
  • 어도비 시스템스 ADBE
  • 아리스타네트웍스 ANET
  • 지스케일러 ZS

9/4, 아르거스, 크라우드스트라이크 목표주가를 400달러에서 325달러로 하향

아르거스는 크라우드스트라이크의 목표주가를 400달러에서 325달러로 낮추었지만 투자의견 매수 등급은 유지했습니다.

애널리스트는 리서치 노트에서 CrowdStrike 소프트웨어 업데이트로 인한 혼란은 회사에 대한 평판이 좋지 않았지만, 8월 초에 바닥을 찍고 강하게 반등하면서 시장의 반응에 고무되어 있다고 말합니다.

Crowdstrike 소프트웨어는 여전히 시장에서 최고의 선택으로 경쟁력을 유지하고 있지만, 회사는 여전히 FY25 EPS 전망을 36센트에서 3.64달러로, FY26 EPS 전망을 32센트에서 4.56달러로 낮추고 있다고 Argus는 덧붙였습니다.

HSBC, 크라우드스트라이크 투자의견을 보류에서 매수로 업그레이드

HSBC는 크라우드스트라이크 목표주가를 302달러에서 339달러로 상향 조정하고 투자의견 매수로 업그레이드했습니다.

이 회사는 7월 19일 발생한 글로벌 IT 중단 사고의 재정적 영향이 “이제 알려졌기 때문에 나쁜 소식은 이제 끝났다고 생각한다”고 말했습니다.

크라우드스트라이크는 가이던스를 낮췄지만, 향후 2분기에 전년 대비 23%의 높은 매출 성장률을 기록할 것으로 예상되며 이는 다른 보안 회사들의 예상 성장률의 거의 두 배에 달한다고 애널리스트는 리서치 노트에서 투자자들에게 말합니다.

HSBC는 크라우드스트라이크의 장기 성장 전망은 여전히 유효하다고 생각합니다.

이 회사는 보안 업계에서 가장 빠르게 성장하는 시장에 노출되어 있으며, 자체 인공 지능 설계를 통해 구조적 경쟁 우위를 확보하고 있다고 주장합니다.

번스타인, 크라우드스트라이크 목표주가 315달러에서 334달러로 상향 조정,

번스타인 애널리스트 피터 위드는 2분기 보고서 이후 크라우드스트라이크에 대한 목표주가를 315달러에서 334달러로 상향 조정하고 투자의견 투자의견 ‘아웃퍼폼’을 유지했습니다.

이 회사는 내년 초에는 글로벌 IT 중단 사태의 최악의 영향이 끝날 것으로 예상하고 있습니다. 애널리스트는 리서치 노트에서 투자자들에게 미뤄진 거래가 여전히 성사될 것으로 보인다고 말합니다.

6/25, 크라우드스트라이크, S&P 500 지수에 편입

크라우드스트라이크가 S&P 500 지수에 편입되어 사이버 보안 기업 중 가장 빠르게 이 성과를 달성한 기업이 되었습니다.

크라우드스트라이크의 S&P 500 지수 편입은 업계 리더십과 혁신의 실적을 반영하는 것으로, 단일 플랫폼을 통해 AI로 사이버 보안을 혁신하여 침해를 막고 있습니다.

CrowdStrike는 SaaS 사이버 보안을 클라우드로 가져왔으며, 처음부터 AI가 탑재된 Falcon 플랫폼을 기본적으로 구축했으며, 2019년 블록버스터급 기업공개 이후 지속적으로 높은 성장세를 이어가고 있습니다.

6/24, Monness, 팔란티어 투자의견을 ‘과대평가’로 매도로 다운그레이드

모네스 크레스피 애널리스트 브라이언 화이트는 목표주가 20달러로 팔란티어 투자의견을 중립에서 매도 하향 조정했습니다.

이 애널리스트는 투자의견 하향의 이유로 주식의 ‘과대평가’를 꼽았습니다.

애널리스트는 리서치 노트에서 투자자들에게 18개월의 인공지능 ‘선전 주기’에 부응하지 못한 기업용 소프트웨어의 ‘암울한’ 수익 시즌이었다고 말합니다.

이 회사는 시장이 “과도한 밸류에이션을 가진 소프트웨어 주식을 점점 더 기피할 것”이라고 믿습니다. 개장 전 거래에서 팔란티르의 주가는 3% 하락한 24.74달러입니다.

6/24, 웰스파고. 크라우드스트라이크, 긴축 지출 환경 속에서도 여전히 탑픽

웰스 파고 애널리스트 앤드류 노윈스키가 크라우드스트라이크에 대해 비중확대 등급과 목표주가 435달러를 재차 강조하며 긴축 지출 환경 속에서도 크라우드스트라이크는 여전히 탑픽이라고 말했습니다.

이 회사의 올해 중반 CIO 설문조사 결과에 따르면 2024년 하반기에도 거래 성사가 어려워지면서 지출이 타이트하게 유지될 것으로 예상됩니다.

애널리스트는 리서치 노트에서 Crowdstrike는 이러한 어려운 역학 관계 속에서 성장하는 동시에 영업이익률과 잉여 현금 흐름 마진을 확대할 수 있는 몇 안 되는 벤더 중 하나라고 말합니다.

6/24, 웰스파고, 스노우플레이크 목표주가를 225달러에서 200달러로 낮춘

웰스 파고 애널리스트 마이클 터린은 스노우플레이크의 목표주가를 225달러에서 200달러로 낮추고 투자의견 비중확대 등급을 유지했습니다.

이 회사는 스토리와 투자의견 내러티브 노이즈를 고려할 때 주가가 프리미엄에 있고 단기적으로 범위가 제한 될 가능성이 있음을 인정하지만 핵심이 안정화되고 신제품 노력이 구체화됨에 따라 잠재적 인 재평가에 대한 상승 여력이 있다고 보고 있습니다.

7/21, 파이퍼, 애플 PCC의 ‘진정한 기회’를 알기에는 ‘너무 이르다’

파이퍼 샌들러는 애플(AAPL)이 기기에서 처리하기에는 너무 큰 요청에 대한 프라이빗 AI 처리 시스템인 PCC를 공개하면서 CDN 벤더, 특히 Cloudflare(NET)의 기회에 대한 관심이 높아졌다고 언급합니다.

또한 2021년 Apple이 iCloud Private Relay를 처음 출시했을 때 Cloudflare, Akamai(AKAM), Fastly(FSLY) 모두 “이 서비스 제공의 일부”임을 확인하는 블로그 게시물을 게시했기 때문에 Piper는 이 세 CDN 모두 PCC 아키텍처에 언급된 “OHTTP-Relay”로 활용될 가능성이 높다고 보고 있습니다.

Piper는 관련성이 있다고 생각되는 세 CDN 모두와 논의하고, 업계 전문가와 대화하고, Apple 및 CDN의 발표 자료를 분석한 후 “진정한 기회를 판단하기에는 너무 이르다”고 생각하지만, 기본 기회는 캡슐화된 HTTP 요청을 전송하는 것이며, 예상 가격을 고려할 때 그 자체로 5천만 달러 미만일 가능성이 있다고 분석합니다.

웰스, 클라우드플레어, 애플의 새로운 PCC 아키텍처에 내장될 가능성이 있다

웰스 파고 애널리스트 앤드류 노윈스키는 클라우드플레어(NET)가 올 가을에 GA가 될 애플의 새로운 PCC 아키텍처에서 OHTTP 공급업체로 선정될 가능성이 높으며, 이는 25 회계연도에 매출 성장에 도움이 될 것이라고 전망했습니다.

애플이 타사 공급업체를 공개하지 않았기 때문에 “경영진으로부터 이 계약에 대한 확답을 듣지 못할 수도 있다”고 웰스는 인정합니다.

Wells는 클라우드플레이어 투지의견 비중확대(Overweight) 등급을 부여하고 목표 주가를 105달러로 책정했습니다.

6/18,Argus, ‘극적인 수익성 개선’으로 팔란티어 매수 개시

Argus의 애널리스트 Joseph Bonner는 매수 등급과 29달러의 목표 주가로 팔란티어에 대한 커버리지를 개시했습니다.

팔한티어는 이 회사는 오랫동안 미국 국방 및 정보 커뮤니티의 요구를 충족시켜 왔지만 최근에는 복잡한 비즈니스 문제에 대한 솔루션을 제공 할 수있는 데이터 관리 및 분석 플랫폼을 통해 상업 부문으로 확장하고 있다고 분석가는 연구 노트에서 투자자들에게 말합니다.

Argus는 지난해 수익성과 현금 흐름이 크게 개선된 Palantir에 대해 긍정적으로 평가하며 FY24 주당 순이익 목표를 주당 33센트, FY25 목표치를 주당 40센트로 설정했습니다.

Monness Crespi, 데이터독 투자의견을 6월 랠리 이후 중립에서 매도로 하향 조정

Monness Crespi는 데이터독의 투자의견을 중립에서 매도로 하향 조정하고 목표 주가를 98달러로 제시했습니다.

데이터독의 밸류에이션은 “이미 고평가되어 있었고, 이번 달의 랠리는 그 과잉을 더욱 악화시켰다”고 분석가는 주장하며, 시장이 “과도한 밸류에이션으로 소프트웨어 주식을 지지하지 않을 것”이라고 믿습니다.

장기적으로 이 회사는 클라우드 트렌드, 디지털 혁신, 데이터독의 포트폴리오 확장을 “회사에 좋은 징조”로 보고 있지만, “차세대 AI 과대광고 사이클”은 “올해 매출 신기루로 드러났다”고 덧붙입니다.

6/12, 제프리스, 스노우플레이크, 눈송이 목표주가를 $210에서 $160으로 하향 조정

Jefferies는 Snowflake 목표 주가를 $ 210에서 $ 160으로 낮추고 투자의견 매수 등급을 유지합니다.

스노우플레이크는 제품 사이클과 새로운 CEO를 맞이하는 전환기에 있으며, 밸류에이션은 낮아졌지만 여전히 소프트웨어 업계에서 “6번째로 비싼” 회사라고 애널리스트는 투자자들에게 말합니다.

이 회사는 장기적인 펀더멘털은 그대로 유지된다고 생각하지만, 단기적으로는 스노우플레이크가 “AI 분야에서 따라잡기 위해 경쟁”하는 과정에서 주목해야 할 몇 가지 항목이 있으며, 여기에는 25 회계연도에 잠재적으로 “압도적인” AI 영향과 Iceberg의 다가오는 가격 압박이 포함된다고 애널리스트는 덧붙였습니다.

6/12, RBC Capital, 다큐사인 목표 주가가 RBC Capital에서 59달러에서 52달러로 하향 조정

RBC capitalm 애널리스트 Rishi Jaluria는 다큐사인의 목표 주가를 59달러에서 52달러로 낮추고 투자의견 섹터 성과 등급을 유지했습니다.

이 애널리스트는 리서치 노트에서 회사의 1분기 실적이 기대치를 상회했지만 구독 수익과 청구서 가이던스는 예상보다 낮게 제시되었다고 말합니다.

이번 분기는 괜찮았지만 높은 기대치에는 미치지 못했으며 단기적으로 다시 가속화 될 가능성이 있다고 RBC는 덧붙였습니다.

모건스탠리, 다큐사인 목표 주가를 65달러에서 62달러로 하향

모건스탠리 애널리스트 조쉬 베어는 다큐사인의 목표 주가를 65달러에서 62달러로 낮추고 투자의견 동일 비중 등급을 유지했습니다.

이 애널리스트는 다큐사인이 1분기에 가이던스와 컨센서스를 상회하고 25 회계연도의 탑라인 가이던스를 상향했지만, 실적과 가이던스가 투자자의 기대치를 밑돌았다고 지적했습니다.

1분기의 실적 상회 폭이 좁아진 것 외에도 경영진은 더 정확한 가이던스를 제공하기 위해 가이던스 범위를 좁히는 것에 대해 이야기했으며 향후 상승 여력이 더 줄어들 수 있는 약간 변경된 가이던스 철학을 암시했다고 분석가는 주장합니다.

베어드, 다큐사인 목표주가를 65달러에서 55달러로 하향

베어드는 다큐사인 목표주가를 65달러에서 55달러로 낮추고 투자의견 중립 등급을 유지했습니다.

이 회사는 1 분기 매출, 영업 마진 및 청구서가 평소보다 약간 낮았지만 약간의 상승세를 보였다고 말했습니다. 긍정적으로 연간 매출 가이던스가 소폭 상향 조정되었습니다.

BofA, 다큐사인 목표 주가를 72달러에서 60달러로 하향

BofA는 다큐사인의 목표 주가를 72달러에서 60달러로 낮추고, 1분기 실적에 대해 “혼합된 실적”이라고 평가하며 투자의견 중립 등급을 유지했습니다.

“소폭 개선된” 1분기 실적에도 불구하고 6%의 구독자 성장에 대한 “부진한” 가이던스는 변함이 없으며, 단기적인 촉매제가 제한적일 것으로 보는 애널리스트는 FY25 마진 전망은 변함이 없다고 덧붙였습니다.

씨티, 다큐사인, 2025 회계연도 시작을 위한 건전한 수요 신호를 제공했다고 분석

씨티는 다큐사인이 전 분기보다 다소 부진하긴 했지만, 특히 많은 소프트웨어 회사가 실적이 부진하고 하락하는 상황에서 2025 회계연도를 시작하기 위한 건전한 수요 신호를 제공했다고 말했습니다.

2024년 하반기의 수익성은 고용을 측정하고 추가적인 효율화를 통해 계속 개선될 것으로 보입니다.

10억 달러 규모의 자사주 매입 승인은 특히 주식의 할인된 밸류에이션을 고려할 때 자본 배분에 대한 긍정적인 견해를 제시한다고 Citi는 덧붙였습니다.

또한 목표주가 86달러와 함께 다큐사인에 대한 매수 등급을 재차 강조하며 “적은 금액에 초조해하지 않는다”고 말했습니다.

플레이크 목표주가를 210달러에서 160달러로 하향

Jefferies는 스노우플레이크 목표주가를 210달러에서 160달러로 낮추고 투자의견 매수 등급을 유지했습니다.

스노우플레이크는 제품 사이클과 새로운 CEO를 맞이하는 전환기에 있으며, 밸류에이션은 낮아졌지만 여전히 소프트웨어 업계에서 “6번째로 비싼” 회사라고 애널리스트는 투자자들에게 말합니다.

이 회사는 장기적인 펀더멘털은 그대로 유지된다고 생각하지만, 단기적으로는 스노우플레이크가 “AI 분야에서 따라잡기 위해 경쟁”하는 과정에서 주목해야 할 몇 가지 항목이 있으며, 여기에는 25 회계연도에 잠재적으로 “압도적인” AI 영향과 Iceberg의 다가오는 가격 압박이 포함된다고 애널리스트는 덧붙였습니다.

RBC Capital, 다큐사인 목표주가를 59달러에서 52달러로 하향 조정

RBC Capital 애널리스트 Rishi Jaluria는 다큐사인 목표 주가를 59달러에서 52달러로 낮추고 투자의견 섹터 성과 등급을 유지했습니다.

이 애널리스트는 리서치 노트에서 회사의 1분기 실적이 기대치를 상회했지만 구독 수익과 청구서 가이던스는 예상보다 낮게 제시되었다고 말합니다.

이번 분기는 괜찮았지만 높은 기대치에는 미치지 못했으며 단기적으로 다시 가속화 될 가능성이 있다고 RBC는 덧붙였습니다.

모건스탠리, 다큐사인 목표주가를 65달러에서 62달러로 하향

다큐사인 애널리스트 조쉬 베어는 다큐사인 목표주가를 65달러에서 62달러로 낮추고 투자의견 동일 비중 등급을 유지했습니다.

이 애널리스트는 다큐사인이 1분기에 가이던스와 컨센서스를 상회하고 25 회계연도의 탑라인 가이던스를 상향했지만, 실적과 가이던스가 투자자의 기대치를 밑돌았다고 지적했습니다.

1분기의 실적 상회 폭이 좁아진 것 외에도 경영진은 더 정확한 가이던스를 제공하기 위해 가이던스 범위를 좁히는 것에 대해 이야기했으며 향후 상승 여력이 더 줄어들 수 있는 약간 변경된 가이던스 철학을 암시했다고 분석가는 주장합니다.

베어드, 다큐사인 목표주가를 65달러에서 55달러로 하향

베어드는 다큐사인 목표주가를 65달러에서 55달러로 낮추고 투자의견 중립 등급을 유지했습니다.

이 회사는 1 분기 매출, 영업 마진 및 청구서가 평소보다 약간 낮았지만 약간의 상승세를 보였다고 말했습니다. 긍정적으로 연간 매출 가이던스가 소폭 상향 조정되었습니다.

BofA, 다큐사인 목표주가를 72달러에서 60달러로 하향

BofA는 다큐사인 목표주가를 72달러에서 60달러로 낮추고, 1분기 실적에 대해 “혼합된 가방”이라고 설명하는하며서 투자의견 중립 등급을 유지했습니다.

“소폭 개선된” 1분기 실적에도 불구하고 6%의 구독자 성장에 대한 “부진한” 가이던스는 변함이 없으며, 단기적인 촉매제가 제한적이라고 본 애널리스트는 FY25 마진 전망은 변함이 없다고 덧붙였습니다.

씨티, 다큐사인, 2025 회계연도 시작을 위한 건전한 수요 신호 제공

비록 이전 분기보다 다소 부진했지만, 특히 많은 소프트웨어 회사가 실적이 부진하고 낮아지는 상황에서 2025 회계연도 시작을 위한 건전한 수요 신호를 제공했다고 씨티는 말합니다.

2024년 하반기의 수익성은 고용을 측정하고 추가적인 효율화를 통해 계속 개선될 것으로 보입니다.

10억 달러 규모의 자사주 매입 승인은 특히 주식의 할인된 밸류에이션을 고려할 때 자본 배분에 대한 긍정적인 견해를 제시한다고 Citi는 덧붙였습니다.

또한 목표주가 86달러와 함께 다큐사인에 대한 매수 등급을 재차 강조하며 “적은 금액에 초조해하지 않는다”고 말했습니다.

다큐사인 실적 요약

  • 1분기 조정 주당순이익 82센트, 컨센서스 79센트
  • 1분기 매출 7억 9,600만 달러, 컨센서스 7억 7,130만 달러
    • 1분기 구독 매출 6억 9,150만 달러, 전년 동기 대비 8% 증가
    • 청구액은 7억 9,500만 달러로 전년 동기 대비 5% 증가했습니다.
  • 1분기 조정 총마진 82%
    • 1분기 비일반회계기준(non-GAAP) 총마진은 82.0%로 작년 같은 기간의 82.6%에 비해 증가
    • GAAP 총 마진은 78.9%로 작년 같은 기간의 79.4%에 비해 감소

“다큐사인은 2025 회계연도에 순조로운 출발을 보이고 있습니다. Docusign 지능형 계약 관리 플랫폼을 발표하면서 회사 전략을 크게 확장했습니다.”라고 Docusign의 CEO인 Allan Thygesen이 말했습니다.
“1분기에도 비즈니스를 안정화하고 수익성을 개선하여 장기적인 성장을 위한 투자를 지속할 수 있었습니다.”

  • DocuSign, 10억 달러 규모의 자사주 매입 계획 발표

다큐사인 실적 – 실적 가이던스

  • 다큐사인, 2분기 매출 7억 2,500만~7억 2,900만 달러, 컨센서스 7억 2,630만 달러
  • 2분기 구독 매출 7억 5,000만~7억 900만 달러,
  • 2분기 청구액 7억 1,500만~7억 2,500만 달러 전망.

다큐싸인 FY25 가이던스

  • FY25 매출 전망 $2.92억-$2.93억, 컨센서스 $2.93억
  • FY25 전망: 구독 매출 $2.844억-$2.856억; 청구액 $2.98억-$3.03억.
  • FY25 조정 총마진 81%-82% 전망

6/6, 씨티, DocuSign 목표주가 $93에서 $86로 하향 조정

Citi는 DocuSign의 목표주가를 $93에서 $86로 낮추고 투자의견 매수 등급을 유지했습니다.

이 애널리스트는 회사의 업계 조사에 따르면 회사의 파트너가 1분기 목표를 달성한 반면 웹 트래픽은 약간 개선되었기 때문에 DocuSign의 “비교적 균형 잡힌” 설정을 보고 있습니다.

애널리스트는 리서치 노트에서 DocuSign의 단기 가이던스는 달성 가능해 보이지만, 하반기 성장과 거시적 침체에 대한 보다 신중한 파트너 논평으로 인해 2024년 하반기까지의 가속화는 “어려울 수 있다”고 말합니다.

Citi는 파트너의 의견이 기대에 부합하고 채용 공고가 약간 증가했을 뿐이라는 점을 감안하여 DocuSign의 가이던스 추정치를 최고치로 낮췄습니다.

6/6, 골드만삭스, 장기적인 생성형-AI 승자로 스노우플레이크에 더 큰 자신감

골드만삭스는 회사의 데이터 클라우드 서밋 및 투자자의 날에 참석한 후 스노우플레이크에 대해 매수 등급과 220달러 목표 주가를 유지했습니다.

이 회사는 이제 기업이 미션 크리티컬 데이터의 가치를 활용하여 Gen-AI 애플리케이션을 개발하려는 이전 기술 주기와 유사하게, 그 가치가 인프라 계층을 넘어 플랫폼 계층으로 확장됨에 따라 스노우플레이크가 장기적인 Gen-AI 승자가 될 수 있다고 확신한다고 분석가는 리서치 노트에서 투자자들에게 말합니다.

골드만삭스는 스노우플레이크가 광범위한 데이터 해자를 보유하고 있으며, 핵심 웨어하우징, 데이터 상호운용성, 애플리케이션 개발, 비정형 데이터, 데이터 공유 및 관리형 AI 서비스 외부에서 플랫폼을 통해 제공되는 기능적 사용 사례가 증가함에 따라 Gen-AI 구현에 있어 “구조적으로 유리한” 위치에 있다고 보고 있다고 덧붙였습니다.

RBC 캐피탈, 스노우플레이크 목표주가를 226달러에서 183달러로 하향

RBC 캐피탈의 애널리스트 매튜 헤드버그는 스노우플레이크의 목표주가를 226달러에서 183달러로 낮추면서도 투자의견 ‘시장수익률 초과달성’ 등급을 유지했습니다.

이 애널리스트는 투자자의 날 프레젠테이션에서 스노우플레이크가 새로운 CEO의 도움을 받아 AI와 같은 분야의 빠른 혁신 속도에 집중하고 있다고 언급하면서 목표 주가를 낮추는 데 있어 피어 배수 압축을 언급했습니다.

스노우플레이크의 성공의 열쇠는 경쟁이 치열하지만 빠르게 성장하는 GenAI 시장에서 점유율을 확보하는 것이라고 RBC는 말했습니다.

루프 캐피탈, 스노우플레이크의 투자자의 날, 혁신 가속화를 강조했다고 평가

루프 캐피탈은 스노우플레이크 투자의견 매수, 목표주가 225달러를 유지하면서 회사의 투자자의 날 발표에서 혁신의 가속화 속도를 강조했다고 밝혔습니다.

이 행사에는 긍정적 인 정서, 신제품 소개 및 혁신에 대한 헌신과 같은 과거 컨퍼런스의 많은 특징이 포함되어 있었지만 올해는 특히 핵심 데이터웨어 하우스 비즈니스의 지속적인 고성장 추진, Snowflake 플랫폼에서 데이터 앱 구축을위한 고객 채택 가속화, 회사가 더 광범위한 AI 데이터 플레이로 전환하는 것과 관련하여 회사가 직면 한 다가오는 과제에 대한 인식과 명확성을 더욱 높이고 있다고 분석가는 연구 노트에서 투자자들에게 말합니다.

미즈호, 스노우플레이크 목표주가를 205달러에서 180달러로 하향 조정

미즈호 애널리스트 그레그 모스코위츠는 투자자의 날 이후 스노우플레이크(SNOW) 목표 주가를 205달러에서 180달러로 낮추고 투자의견 매수 등급을 유지했습니다.

이 애널리스트는 폴라리스 카탈로그, Cortex AI 개선 사항, 스노우플레이크 노트북, 엔비디아(NVDA)와의 긴밀한 파트너십 등 Snowflake의 점진적인 제품 업데이트에 “깊은 인상을 받았다”고 평가했습니다.

애널리스트는 리서치 노트에서 새로운 제품이 의미 있는 매출 증대를 가져올 수 있다는 것을 증명해야 할 책임이 Snowflake에 있지만, 청사진은 마련되어 있다고 투자자들에게 말합니다. 이 회사는 목표 주가 하락에 대해 낮은 주가수익 배수를 언급합니다.

6/6, 크라우드스트라이크 실적을 읽는 월가의 시선

Scotiabank, 크라우드스트라이크 목표주가를 400달러에서 393달러로 하향 조정

Scotiabank는 크라우드스트라이크 목표주가를 400달러에서 393달러로 하향 조정하고 투자의견 Outperform 등급을 유지했습니다.

스코티아뱅크는 크라우드스트라이크가 1분기 실적을 발표하면서 신규 ARR 성장률과 2분기 가이던스가 시장 컨센서스를 상회했다고 밝혔습니다. 다른 대형 사이버 보안 회사가 어려움을 겪고있는 동안 회사는 계속해서 잘 실행하고 있다고 덧붙였습니다.

로젠블렛, 크라우드스트라이크 목표주가 415달러에서 420달러로 상향 조정

Rosenblatt은 크라우드스트라이크의 목표주가를 415달러에서 420달러로 상향 조정하고 투자의견 매수 등급을 유지한 것은 “다시 한번 인상적인 분기 실적을 달성”했기 때문이라고 밝혔습니다.

이 애널리스트는 지속적인 “탁월한 재무 성과”가 사이버 보안 업계의 다른 회사와 차별화된다고 주장합니다.

DA데이비슨, 크라우드스트라이크 목표 주가를 425달러에서 380달러로 하향

DA 데이비슨은 크라우드스트라이크 목표 주가를 425달러에서 380달러로 낮췄지만 투자의견 매수 등급은 유지했습니다.

이 회사는 플랫폼 채택이 계속됨에 따라 컨센서스에 비해 상당한 연간 반복 수익과 잉여 현금 흐름 상승 여력이있는 또 다른 매우 강력한 분기를 제공했으며 경영진은 “그 어느 때보 다 더 많은 모듈”로 착륙하고 있다고 분석가는 연구 노트에서 투자자들에게 말합니다.

지난 몇 분기 동안 보여준 실행 수준은 Crowdstrike가 올해 남은 기간 동안 계속해서 상당한 상승 여력을 제공 할 것이라는 확신을 높이고 있다고 회사는 덧붙였습니다.

웨드부시, 크라우드스트라이크 목표주가 390달러에서 385달러로 하향 조정

Wedbush 애널리스트 타즈 쿠잘기는 크라우드스트라이크 목표주가를 390달러에서 385달러로 낮추고 투자의견 아웃퍼폼 등급을 유지했습니다.

이 애널리스트는 크라우드스트라이크가 시장 예상치 및 가이던스를 상회하는 양호한 분기 실적을 발표했다고 언급했습니다.

매출과 순 신규 ARR도 시장 예상치를 상회했으며, 연간 매출 가이던스도 분기 중 예상보다 약간 상향 조정했습니다. 이번 분기의 모멘텀을 지난 분기와 비교하면 모멘텀이 조금 더 완만해진 것으로 보인다고 웨드부시는 주장합니다.

그러나 거시적/수요 추세가 어렵고 이번 실적 시즌에 다른 소프트웨어/보안 회사들의 실적이 엇갈린 상황에서 Crowdstrike는 가이드 및 시장 기대치에 비해 “깨끗한” 실적을 달성했다고 덧붙였습니다.

BMO 캐피탈, 크라우드스트라이크 목표주가를 425달러에서 410달러로 하향 조정

BMO 캐피탈은 크라우드스트라이크의 목표주가를 425달러에서 410달러로 낮추고 투자의견 ‘아웃퍼폼’ 등급을 유지했습니다.

이 회사는 소프트웨어 가치의 압축과 거시적 불확실성이 커지면서 목표 주가를 낮추었지만, 컨센서스를 상회하는 연간 반복 매출, ARR 및 컨센서스 추정치 인 5 %에 비해 두 자릿수에서 10 % 범위의 ARR 성장 전망으로 1 분기 실적 호조에 따라 경쟁사와 “차별화된”것으로보고 있다고 분석가는 리서치 노트에서 투자자들에게 말합니다.

Needham, Crowdstrike의 추가 주가 상승으로 마진 확대

Needham은 1분기 실적 호조 이후 크라우드스트라이크 투자의견 매수 등급과 크라우드스트라이크 목표주가 425달러를 유지합니다.

이 애널리스트는 리서치 노트에서 이 회사에 대해 여전히 긍정적이며 지속적인 점유율 상승, 마진 확대, 강력한 현금 흐름, 강력한 신제품, 단일 에이전트와 단일 사용자 인터페이스를 갖춘 명확한 통합 플랫폼을 제공할 것으로 예상한다고 말합니다.

BTIG, 크라우드스트라이크 목표주가 432달러에서 402달러로 하향 조정

BTIG는 크라우드스트라이크의 목표주가를 432달러에서 402달러로 낮추고 투자의견 매수 등급을 유지했습니다.

이 애널리스트는 리서치 노트에서 이 회사가 강력한 1분기 실적을 달성하고 FY25 가이던스를 상향 조정하여 “대체로 긍정적인” 투자자 정서에 부응했다고 말합니다.

새로운 모듈도 순조롭게 진행되고 있는 것으로 보이며, 여러 카테고리에서 경쟁사 대비 경쟁력이 있다고 덧붙였습니다. 그러나 BTIG는 “보다 보수적인 단말기 배수 가정”을 반영하여 목표가를 낮췄다고 언급했습니다.

Canaccord, 크라우드스트라이크 목표 주가를 $400에서 $405로 상향

Canaccord는 크라우드스트라이크 목표 주가를 $400에서 $405로 상향하고 투자의견 매수 등급을 유지합니다.

이 회사는 CrowdStrike가 엔드포인트 보안 분야에서 동종업체에 비해 고유한 클라우드 기술 우위와 함께 보안 예산의 더 많은 부분을 차지하기 위한 접선 부문으로의 플랫폼 확장을 고려할 때 장기적인 성장에 유리한 위치에 있다고 믿습니다.

오펜하이머, 크라우드스트라이크 목표주가를 $355에서 $400로 상향

Oppenheimer는 크라우드스트라이크 목표 주가를 $355에서 $400로 인상하고 투자의견 Outperform 등급을 유지합니다.

크라우드스트라이크는 전년 동기 대비 22%의 순순매출액 성장과 높은 수익성을 바탕으로 예상치를 상회하는 1분기 실적을 발표했습니다.

이 회사는 플랫폼 판매 모션을 실행하고 있으며 대규모 통합 거래를 성사시키는 데 도움이되는 Falcon Flex를 통해 유망한 견인력을보고 있습니다.

앞으로 오펜하이머는 어려운 지출 배경을 고려할 때 경영진이 계속해서 신중한 가이던스를 제시할 것으로 예상하며, 2분기 NNARR 가이던스는 전년 대비 두 자릿수에서 10%대 초반의 성장률을 기록할 것으로 전망합니다.

미즈호, 크라우드스트라이크 목표주가를 390달러에서 370달러로 하향 조정

미즈호는 크라우드스트라이크의 목표주가를 390달러에서 370달러로 낮추고 투자의견 매수 등급을 유지했습니다.

최근 수많은 소프트웨어 공급업체의 부진한 실적에도 불구하고 크라우드스트라이크는 1분기에 양호한 실적을 발표했다고 애널리스트는 리서치 노트에서 투자자들에게 밝혔습니다.

이 회사는 새로운 모듈에서 계속해서 강력한 채택을보고 있다고 말합니다. 미즈호는 목표 주가 하락에 대해 낮은 주가수익비율 배수를 언급하며 Crowdstrike의 가이던스가 고무적이라고 덧붙였습니다.

번스타인 크라우드스트라이크 목표주가 397달러에서 381달러로 하향 조정

번스타인은 크라우드스트라이크의 목표주가를 397달러에서 381달러로 낮추고 투자의견 ‘아웃퍼폼’ 등급을 유지했습니다.

이 회사는 회사가 또 다른 강력한 비트와 인상을 제공했다고 지적합니다.

가이던스 중간점과 컨센서스를 거의 2% 초과 달성했으며, 연간 매출 가이던스도 거의 2배나 상향 조정했습니다.

이러한 성과는 Falcon 플랫폼의 강점에 힘입은 견조한 NRR에 힘입은 것입니다. 플랫폼 오퍼링은 계속해서 고객들에게 반향을 일으키고 있으며 Crowdstrike가 사이버 보안 분야의 플랫폼 플레이어로서 입지를 굳히는 데 도움이 되고 있으며 더 이상 엔드포인트 플레이어로만 여겨지지 않는다고 번스타인은 덧붙입니다.

5/29, 모건 스탠리, 크라우드스트라이크 목표주가를 372달러에서 422달러로 상향 조정

모건 스탠리는 크라우드스트라이크의 목표주가를 372달러에서 422달러로 상향 조정하고 투자의견 비중확대 의견을 유지했습니다.

이 애널리스트는 연구 노트에서 시장규모가 확대되고 상향 판매 및 잉여 현금 흐름이 개선됨에 따라 향후 12개월 내에 시가 총액이 1,000억 달러를 돌파하고 4~5년 내에 거의 두 배로 증가할 것으로 예상한다고 말합니다.

다음 주에는 1분기 실적이 호조를 보일 것으로 예상하며, 6월 초 S&P 500 지수 편입 가능성과 2028년까지 연간 반복 매출 100억 달러 이상을 목표로 하는 9월 애널리스트 데이 등 추가적인 촉매제가 있을 것으로 보고 있습니다.

Morgan은 핵심 엔드포인트 보안 분야에서 Crowdstrike의 승률이 개선되고 더 광범위한 플랫폼 채택이 증가하고 있다는 점을 확인했습니다.

5/22, RBC capital, 스노우플레이크 목표주가를 246달러에서 220달러로 하향

RBC 캐피탈은 1분기 실적을 앞두고 스노우플레이크의 목표주가를 246달러에서 220달러로 낮췄지만 투자의견 아웃퍼폼 등급은 유지했습니다.

2월에 기대치를 재설정 한 후 회사는 이번 분기에 더 나은 설정을 보고 추정치와 지침에 약간의 상승 여력을 찾고 있다고 분석가는 리서치 노트에서 투자자들에게 말합니다.

RBC는 또한 올해 내내 추정치가 더 높아질 가능성이 있다고 보고 있으며, Snowflake의 다음 촉매제는 6월 3일부터 6일까지 열리는 사용자 컨퍼런스일 가능성이 높다고 덧붙이며 이 회사에 대한 장기 논문에 대해 여전히 긍정적이라고 밝혔습니다.

루프 캐피탈, Dynatrace 목표 주가를 $ 56에서 $ 50로 낮춤

루프 캐피탈 (DT)에 대한 회사의 목표 주가를 $ 56에서 $ 50로 낮추고 투자의견 보류 등급을 유지합니다.

이 회사의 1분기 연간 반복 매출 성장률 20%는 예상치보다 약간 높았지만 클라우드 서비스 제공업체와 가장 가까운 경쟁사인 Datadog(DDOG)이 지난 2분기 동안 전년 동기 대비 성장률이 다시 가속화된 것을 감안하면 또 다른 연속적인 성장률 하락이라고 분석가는 리서치 노트에서 투자자들에게 말합니다.

Loop는 현금 흐름 추정치가 낮아져 목표 주가를 하향 조정하지만, Dynatrace의 시장 기회와 독보적인 시장 입지에 대해서는 여전히 긍정적이라고 덧붙였습니다.

BofA, 스노우플레이크 목표주가를 212달러에서 200달러로 하향

BofA의 애널리스트 브래드 실스는 5월 22일로 예상되는 회사의 1분기 보고서를 앞두고 스노우플레이크의 목표주가를 212달러에서 200달러로 낮추고 투자의견 중립 등급을 유지했습니다.

애널리스트는 총 페이지 뷰에 대한 Similarweb 데이터는 제품 매출과 높은 상관관계가 있는 것으로 밝혀졌으며, 총 페이지 뷰가 2월에는 일반적인 월별 계절성을 상회하는 추세를 보였지만 3월에는 약간 낮았고 4월에는 크게 낮았다고 지적했습니다. 이 회사는 소비 트렌드에 대한 가시성이 개선되고 주요 AI 이니셔티브의 진전이 있을 때까지 실적 발표를 앞두고 목표 주가를 낮췄습니다.

4/24, 웰스 파고, 클라우드 비용 최적화를 끝으로 Datadog 투자의견 업그레이드

웰스 파고는 Datadog 목표 주가를 130달러에서 150달러로 상향 조정하고 투자의견을 비중 확대로 상향 조정했습니다.

회사의 클라우드 비용 최적화가 종료됨에 따라 Datadog은 공급업체 지원, 보안 교차 판매, 생성형 인공 지능 등 2024 회계연도에 상승세를 이끌 수 있는 “여러 가지 방법이 있다”고 말합니다.

데이터독은 고객이 공급업체를 통합함에 따라 더 큰 거래를 수주하고 있으며, 더 큰 거래는 예약에 큰 영향을 미친다고 말합니다.

웰스는 2025 회계연도에 생성형 AI가 회사 연간 반복 매출의 10%를 차지할 것으로 예상하며, 2024 회계연도에 채용을 가속화하려는 경영진의 계획이 2025년 성장을 견인할 것이라고 말합니다.

4/13, UBS, 다큐사인 투자의견을 매도에서 중립으로 업그레이드

UBS는 다큐사인(DOCU)목표주가를 48달러에서 62달러로 상향 조정하고 다큐사인 투자의견을 매도에서 중립으로 업그레이드했습니다.

이 애널리스트는 연구 노트에서 투자자들에게 이제 주식이 상당히 가치가 있다고 말합니다.

이 회사는 다큐사인이 코로나19 이후의 심각한 확장 역풍을 대부분 극복했으며 추가적인 마진 상승 잠재력이 있다고 보고 있습니다.

UBS는 높은 전자 서명 시장 침투율과 Adobe(ADBE)와 같은 경쟁 업체를 고려할 때 여전히 관망세를 유지하고 있지만, 현재 주가 수준에서 DocuSign의 위험/보상이 더 균형 잡힌 것으로 판단하고 있습니다.

4/10, 크라우드스트라이크, 구글 클라우드에서 클라우드 보안 리더십 확대

크라우드스트라이크(CRWD)는 멀티 클라우드 및 멀티 벤더 환경에서 침해를 막기 위해 구글 클라우드(GOOG)와의 파트너십을 확대한다고 발표했습니다.

“유출을 막는 데 있어 CrowdStrike Falcon 플랫폼은 입증되고 인정받은 최고의 기술입니다. 당사의 단일 플랫폼, 단일 에이전트 아키텍처는 업계에서 가장 효과적인 AI 기반 보호 기능을 제공하는 동시에 가장 쉽고 빠르게 배포할 수 있습니다.”라고 CrowdStrike의 최고 비즈니스 책임자 Daniel Bernard는 말합니다.

그는 “구글 클라우드와의 전략적 제휴 확대는 기업의 멀티 클라우드 전략에 부합한다”며 “구글 클라우드 제품을 팔콘 플랫폼과 통합함으로써 글로벌 범위를 넓혀 기업이 보안 침해를 막는 데 필요한 클라우드 보안에 액세스할 수 있도록 지원할 것”이라고 말했다.

3/19, 크라우드스트라이크, 엔비디아와 협력해 사이버 보안 강화

크라우드스트라이크는 “업계 최고의 AI 네이티브 크라우드스트라이크 팔콘(R) XDR 플랫폼에 엔비디아의 AI 컴퓨팅 서비스를 제공하기 위해 엔비디아와 전략적 협력을 발표했다”고 밝혔습니다.

팔콘 플랫폼 데이터와 새로운 엔비디아 NIM 마이크로서비스를 포함한 엔비디아의 GPU 최적화 AI 파이프라인 및 소프트웨어를 결합하여 크라우드스트라이크와 엔비디아 고객들에게 안전한 맞춤형 제너레이티브 AI 모델 생성을 제공합니다.

2024 크라우드스트라이크 글로벌 위협 보고서에 따르면 평균 공격 시간은 이제 62분으로 줄었으며, 가장 빠르게 기록된 공격은 2분이 조금 넘었습니다.

최신 공격이 더욱 빠르고 정교해짐에 따라 조직은 보안을 유지하고 침해를 막는 데 필요한 조직적 속도와 자동화를 확보하기 위해 AI 기반 보안이 필요합니다.”

3/19, Monness Crespi, 스노우플레이크 투자의견을 매도 후 중립으로 업그레이드

Monness Crespi 애널리스트 Brian White는 스노우플레이크를 목표 가격 없이 매도에서 중립으로 업그레이드했습니다.

이 애널리스트는 회사의 “재앙적인” 4분기가 “회의론의 눈사태”를 가져왔다고 말합니다.

이 회사는 2025 회계연도가 스노우플레이크에게 어려운 한 해가 될 것으로 예상하지만, 최근 매각 이후 주가를 상향 조정했습니다.

이 애널리스트는 리서치 노트에서 시장이 “생성적 AI 선전에 대한 의심이 점점 더 커질 것”이지만 장기적으로 Snowflake는 기술 트렌드에 대해 좋은 위치에 있다고 투자자들에게 말합니다.

그러나 Monness는 회사의 마진이 적고, 밸류에이션이 높고, 실행이 불투명하며, “경기 침체의 가장 어두운 날이 우리 앞에 있다”고 덧붙입니다.

구겐하임, 스노우플레이크 투자의견을 매도에서 중립으로 상향 조정

구겐하임 애널리스트 John DiFucci는 목표 가격 없이 스노우플레이크를 매도에서 중립으로 상향 조정했습니다.

이 애널리스트는 스노우플레이크가 “투자자들의 우려를 계속 불러일으킬 수 있는 산더미 같은 과제를 안고 있으며, 이는 조만간 사라지지 않을 것”이라고 전망했습니다.

그러나 이 회사는 회사가 “여전히 가치 있는 자산으로 남을 것”이라고 믿습니다.

애널리스트는 리서치 노트에서 투자자들에게 인접 기술에서 성공하면 그 가치가 높아질 것이라고 말합니다.

구겐하임은 특히 회계연도 1분기에 파트너 점검 결과 향후 몇 분기 안에 소비로 이어질 수 있다는 낙관론이 나타나면서 Snowflake의 단기 모델 설정이 매력적으로 보인다고 생각합니다.

3/14, 모건스탠리, 크라우드스트라이크 목표주가 304달러에서 372달러로 상향 조정

모건스탠리 애널리스트 함자 포더왈라는 크라우드스트라이크의 목표주가를 304달러에서 372달러로 상향 조정하고 투자의견 비중확대 의견을 유지했습니다.

지난주 저녁 식사를 위해 CrowdStrike의 CEO 조지 커츠, 사장 마이클 센토나스, IR 책임자 마리아 라일리를 초청한 후, 회사는 승률 개선, 강력한 신제품 파이프라인, 수요 둔화 조짐이 보이지 않는다며 여전히 ‘낙관적’인 전망을 유지했습니다.

3/12, 베어드, 다큐사인 목표주가를 50달러에서 65달러로 상향 조정

베어드는 다큐사인 목표주가를 50달러에서 65달러로 상향 조정하고 투자의견 중립 등급을 유지했습니다.

이 회사는 매출, 수익성 및 현금 흐름이 개선된 견고한 4분기 실적을 발표했다고 언급했습니다. 초기 F25 매출 및 수익성 가이던스도 이전 예상치를 상회했습니다.

씨티, 다큐사인 목표주가를 90달러에서 93달러로 상향 조정

씨티는 다큐사인 목표주가를 90달러에서 93달러로 상향 조정하고 투자의견 매수 등급을 유지했습니다.

애널리스트는 리서치 노트에서 매각 절차에 대한 평가가 포함된 불확실한 몇 달을 보낸 후 DocuSign은 “매우 견고한 실적/상승” 분기를 기록하여 성장 추세가 안정화되고 수익성이 개선될 조짐을 보였다고 말합니다.

RBC, 다큐사인 목표주가를 50달러에서 59달러로 상향 조정

RBC Capital은 다큐사인 목표 주가를 50달러에서 59달러로 상향 조정하고 4분기 실적 호조 이후에도 섹터 성과 등급을 유지했습니다.

이 회사는 견고한 분기를보고했으며, 초기 FY25 성장 가이던스가 약했지만 엔터프라이즈, 국제 및 계약 수명주기 관리 부문의 강점으로 인해 4 분기 실적이 시간 외 주가를 주도했다고 분석가는 연구 노트에서 투자자들에게 말합니다.

웨드부시, 다큐사인 목표주가 $56에서 $65로 상향 조정

Wedbush는 DocuSign 목표 주가를 $56에서 $65로 상향 조정하고 투자의견 중립 등급을 유지했습니다.

이 애널리스트는 리서치 노트에서 다큐사인의 4분기 실적은 핵심 기술의 강세가 지속되는 가운데 시장 진출 이니셔티브의 도달 범위를 개선하고 비즈니스 모델의 운영 레버리지가 더욱 개선됨에 따라 수익성과 수익성 모두에서 호조를 보였다고 설명했습니다.

동시에 회사는 AI 이야기가 시작되면서 거리에서 더 많은 신뢰를 얻으려면 더 많은 시간이 걸릴 것이라고 믿습니다.

Piper Sandler, DocuSign 목표주가 $ 55에서 $ 65로 상향 조정

Piper Sandler는 DocuSign 목표 주가를 $55에서 $65로 인상하고 투자의견 중립 등급을 유지했습니다.

이 애널리스트는 리서치 노트에서 모든 지표에서 기대치를 상회하는 실적을 기록했으며, 조기 갱신과 순 신규 성장에 힘입어 청구액 증가율이 전년 대비 13%까지 가속화되었다고 설명합니다.

거시 환경과 대형 고객의 안정화에 대한 논평은 고무적이지만, 순 매출 유지율이 98%까지 하락하고 25 회계연도에 더 악화될 것으로 예상되는 것은 변곡점으로 가는 길에 시간이 걸릴 것이라는 증거라고 회사는 주장합니다.

웰스 파고, 다큐사인 목표주가를 45달러에서 48달러로 상향 조정

웰스 파고는 다큐사인 목표주가를 45달러에서 48달러로 상향 조정하고 투자의견 비중 축소 등급을 유지했습니다.

웰스 애널리스트는 리서치 노트에서 다큐사인이 4분기에 주요 지표에서 견조한 실적을 발표했고, 25 회계연도 초기 가이던스도 시장 예상치를 상회했지만, 회사의 핵심 전자 서명 시장이 뚜렷한 다음 단계 없이 빠르게 보편화되고 있다고 판단하고 있다고 말했습니다.

BofA, DocuSign 목표주가 60달러에서 72달러로 상향 조정

BofA 애널리스트 Brad Sills는 회사가 매출, 마진, 청구액 상승으로 “강력한” 4분기 실적을 발표한 후 DocuSign 목표주가를 60달러에서 72달러로 상향 조정하고 투자의견 중립 등급을 유지했습니다.

청구액 성장이 곧 바닥을 칠 수 있고 성장 이니셔티브가 일부 가속화를 이끌 가능성이 있지만 이러한 이니셔티브는 상대적으로 검증되지 않았으며, 회사는 성장 가속화와 FY25 이후에도 지속적인 마진 레버리지에 대한 가시성이 개선될 때까지 중립 입장을 유지합니다.

에버코어 ISI, 다큐사인 목표주가를 55달러에서 60달러로 상향 조정

에버코어 ISI의 애널리스트 Kirk Materne은 다큐사인 목표주가를 55달러에서 60달러로 상향 조정하고 4분기 “견고한” 실적을 발표한 후 주가에 대한 투자의견 ‘적정’ 등급을 유지했습니다.

4분기에 비즈니스가 안정화되고 실행이 견조한 것으로 보이지만, 이 애널리스트는 DocuSign이 몇 분기 동안 견조한 청구서를 발행하고 순 반복 매출이 증가하기 시작할 때까지 주가가 약간의 박스권에 머물 수 있다고 투자자들에게 말합니다.

3/12, 웨드부시, 팔란티르 목표 주가를 30달러에서 35달러로 상향 조정

Wedbush는 팔란티르 목표주가를 30달러에서 35달러로 상향 조정하고 투자의견 시장수익률 아웃퍼폼 등급을 유지했습니다.

이 애널리스트는 연구 노트에서 투자자들에게 팔란티어의 인공지능 플랫폼 기반이 많은 미국 기업에서 “인공지능 사용 사례의 출발점”으로 여겨지고 있다고 말합니다.

3/13, 베어드, 다큐사인 목표주가를 50달러에서 65달러로 상향 조정

베어드는 다큐사인 목표주가를 50달러에서 65달러로 상향 조정하고 투자의견 중립 등급을 유지했습니다.

이 회사는 매출, 수익성 및 현금 흐름이 개선된 견고한 4분기 실적을 발표했다고 언급했습니다. 초기 F25 매출 및 수익성 가이던스도 이전 예상치를 상회했습니다.

씨티, 다큐사인 목표주가를 90달러에서 93달러로 상향 조정

씨티는 다큐사인 목표주가를 90달러에서 93달러로 상향 조정하고 투자의견 매수 등급을 유지했습니다.

매각 절차에 대한 평가를 포함하여 불확실한 몇 달을 보낸 후, DocuSign은 “매우 견고한 비트/인상” 분기를 달성하여 성장 추세가 안정화되고 수익성이 개선될 조짐을 보였다고 애널리스트는 리서치 노트에서 투자자들에게 말합니다.

3/5, 니덤, 크라우드스트라이크 목표주가를 325달러에서 350달러로 상향 조정

Needham은 4분기 실적을 앞두고 크라우드스트라이크 목표주가를 325달러에서 350달러로 상향 조정하고 투자의견 매수 등급을 유지했습니다.

이 분석가는 리서치 노트에서 경영진이 초기 FY25 가이던스를 보수적으로 유지하고 거시적 조건을 제약으로 묘사하더라도 회사는 또 다른 강력한 분기를 제공 할 것이라고 투자자들에게 말합니다.

또한, 클라우드, 아이덴티티, 로그스케일 등 인접 제품군에서 강력한 파이프라인을 보유한 일부 Crowdstrike 리셀러의 하반기 성장세가 가속화될 것으로 보인다고 덧붙였습니다.

웰스 파고, 크라우드스트라이크 목표주가를 315달러에서 380달러로 상향 조정

웰스 파고는 크라우드스트라이크의 목표주가를 315달러에서 380달러로 상향 조정하고 투자의견 비중 확대 등급을 유지했습니다.

웰스파고는 크라우드스트라이크가 올해 들어 최고 실적을 기록한 주식 중 하나이지만, 아직 상승 여력이 더 있다고 보고 있습니다.

웰스는 엔드포인트 수요는 여전히 매우 강력하지만, 이 회사는 25 회계연도에 성장을 주도할 새로운 파트너십과 제품을 보유하고 있다고 덧붙였습니다.

시티, 스노우플레이크 목표주가를 290달러에서 240달러로 하향

시티 애널리스트 타일러 래드케는 스노우플레이크 목표주가를 290달러에서 240달러로 낮추고 투자의견 매수 등급을 유지했습니다.

이 회사는 스노우플레이크의 매출 전망 약화와 슬로트먼 CEO의 퇴사로 인해 “방심했다”고 말했지만, 주가가 20% 하락한 이후에도 매수 등급은 그대로 유지했습니다.

이 회사는 소비에 대한 지나치게 비관적인 시나리오, 최적화 역풍, 초기 피드백이 건설적인 신제품의 미미한 기여도를 반영하여 추정치가 “적절히 위험성이 제거”되었다고 생각합니다.

3/1, 스노우플레이크 실적을 읽는 월가의 시선

증권사에서 차세대 테슬라 후보로 거론되던 스노우플레이크 실적 발표 후 스노우플레이크 주가는 폭락하고 있는데요. 이러한 스노우플레이크 실적을 보는 월가의 시선을 살펴봤습니다.

스노우플레이크 실적는 시장 기대보다 나은 4분기 실적을 보고했지만 1분기 및 FY25 가이던는월가 기대치에 크게 미치지 못했습니다.

월가 IB들은 실망에 따른 목표주가 하향의견을 냈지만 일부에서ㅕ는 주가 하락시 적극 매수해야한드는 의견을 제시하며 목표주가를 올리기도 했습니다.

스노우플레이크 실적

  • 스노우플레이크 4분기 EPS 35c, 컨센서스 18c 상회
  • 4분기 매출 $774.7M, 컨센서스 $759.25M 상회
    • 12개월 제품 매출이 100만 달러 이상이고 순매출 유지율이 131%인 고객 461명
  • 2025 회계연도 제품 매출 32.5억 달러 전망, 컨센서스 34.6억 달러 하회
  • 1분기 제품 매출 7억4500만~7억5000만 달러, 컨센서스 7억6950만 달러 하회
  • 24년 1분기 제품 매출 성장률 가이던스 26%~27%는 이전 컨센서스인 28.7%보다 낮은 수준
  • 25 회계연도 제품 매출 성장률 가이던스 22%는 이전 추정치 32%와 월가 컨센서스인 30.4%보다 “훨씬 낮은 수치”

월가 IB들의 스노우플레이크 투자의견 및 목표주가 변화

목표주가 상향

  • 맥쿼리, 스노우플레이크 투자의견을 중립에서 아웃퍼폼으로 상향 조정하고 목표주가를 182달러에서 205달러로 상향
  • JMP증권, 스노우플레이크 목표주가를 212달러에서 235달러로 상향 조정
  • 웨드부시, 스노우플레이크 목표주가를 $144에서 $210로 상향
  • 제프리, 스노우플레이크 주식을 약세장에서 매수 주장

투자의견 하향

  • 모건스탠리, 스노우플레이크 투자의견을 비중 확대에서 비중 동일으로 하향 조정

목표주가 하향

  • 바클레이즈, 스노우플레이크 목표주가를 198달러에서 188달러로 하향
  • HSBC, 스노우플레이크 투자의견을 보류에서 비중 축소로 하향 조정
  • RBC Capital, 스노우플레이크 목표주가를 $255에서 $246로 하향 조정
  • 트루이스트, 스노우플레이크 목표주가를 $250에서 $210로 하향 조정
  • 로젠블렛, 스노우플레이크 목표주가 190달러에서 185달러로 하향 조정
  • 오펜하이머, 스노우플레이크 목표주가를 240달러에서 220달러로 하향
  • 스티펠, 스노우플레이크 목표주가를 235달러에서 220달러로 하향
  • 에버코어 ISI, 스노우플레이크 목표주가 250달러에서 225달러로 하향 조정
  • TD 코웬, 스노우플레이크 목표주가를 250달러에서 230달러로 하향
  • 니덤, 스노우플레이크 목표주가를 $265에서 $240로 하향 조정
  • 미즈호, 스노우플레이크 목표주가를 255달러에서 205달러로 하향 조정
  • 파이퍼 샌들러, 스노우플레이크 목표주가를 250달러에서 240달러로 하향
  • 스코티아뱅크, 스노우플레이크 목표주가를 226달러에서 207달러로 하향
  • 웰스 파고, 스노우플레이크 목표주가를 235달러에서 225달러로 하향 조정
  • 베어드, 스노우플레이크 목표주가를 215달러에서 210달러로 하향 조정
  • BofA, 스노우플레이크 목표주가를 265달러에서 212달러로 하향
  • UBS, 스노우플레이크 목표주가 225달러에서 185달러로 하향 조정
  • JP모건, 스노우플레이크 목표주가를 200달러에서 170달러로 하향

2/28, Loop Capital, 스노우플레이크 목표주가를 215달러에서 260달러로 상향

Loop Capital은 4분기 실적을 앞두고 스노우플레이크 목표주가를 215달러에서 260달러로 상향 조정하고 투자의견 매수 등급을 유지했습니다.

이 애널리스트는 리서치 노트에서 2025년 예상 매출 대비 15배의 기업 가치로 주가가 특별히 저렴하지는 않지만, 지난 몇 달 동안 주가가 급등한 이후에도 견고한 실적을 달성하는 데 도움이 될 몇 가지 성장 촉매제의 혜택을 받을 것으로 보인다고 말합니다.

촉매제에는 플랫폼에서 더 많은 워크로드를 유도하는 강력한 제품 주기, 기업이 GenAI를 위해 데이터 환경을 준비하는 데 도움이되는 Generative AI 순풍, 클라우드 최적화 역풍의 완화가 포함된다고 회사는 덧붙였습니다.

1/23, WSJ, 팔란티어, 정부 계약 둔화 전망

소프트웨어 기업 팔란티어(기업가치 360억 달러)는 정부 기관들이 다른 곳에서 “더 저렴하고 유연한” 대안을 찾으면서 미국 정부 계약이 둔화되고 있다고 월스트리트 저널의 헤더 서머빌이 보도했습니다.

“정부 기관은 Palantir와 협력하는 방식을 바꾸고 있습니다… 그들은 Palantir가 비싸기 때문에 모든 달걀을 한 바구니에 넣고 싶지 않습니다.”

  • RBC Capital Markets의 소프트웨어 분석가인 Rishi Jaluria

1/23, 시티, 데이터독 목표주가를 125달러에서 150달러로 상향 조정

Citi는 데이터독 목표 주가를 125달러에서 150달러로 상향 조정하고, 데이타독 투자의견 매수 등급을 유지했습니다.

이 애널리스트는 리서치 노트에서 가관측성 및 데브옵스 이름에 대한 채널 피드백은 고무적이지만, 주가의 급격한 상승으로 인해 4분기 실적에 “불안한 주가 설정이 남아있다”고 말합니다.

앞으로의 밸류에이션 프레임워크에서 Citi는 목표 주가를 상향 조정했습니다.

1/18, 번스타인, 크라우드스트라이크 투자의견 아웃퍼폼으로 시작

번스타인은 크라우드스트라이크 투자의견 아웃퍼폼 등급과 목표주가 334달러로 크라우드스트라이크에 대한 커버리지를 시작했습니다.

번스타인은 크라우드스트라이크와 센티넬원이 클라우드 기술 지평을 겨냥한 엔드포인트 보안 분야에서 동급 최강의 두 업체라고 평가했습니다.

이 애널리스트는 연구 노트에서 2030년 이전에는 엔드포인트를 대체할 기술이 없기 때문에 두 회사 모두 클라우드 성장의 공정한 몫을 차지할 것이며, 이로 인해 크라우드스트라이크는 2030년까지 4~5배 성장할 것이라고 투자자들에게 말합니다.

웨스트파크 캐피털, 크라우드스트라이크 투자의견을 보류로 하향 조정

웨스트파크 캐피털은 크라우드스트라이크 투자의견을 매수에서 보류로 하향 조정했습니다.

이 애널리스트는 회사가 현재 밸류에이션을 뒷받침하기 위해 더 높은 성장이 필요하다고 생각합니다.

이 회사는 등급 강등의 이유로 “밸류에이션 규율”을 꼽았지만, 크라우드스트라이크가 시장을 선도하는 사이버 보안 플랫폼 중 하나이며 “이 분야에서 계속 잘 운영될 것”이라고 믿습니다.

1/17, 트루이스트, 스노우플레이크 목표주가를 210달러에서 230달러로 상향 조정

트루이스트 애널리스트 조엘 피시바인은 인프라 및 보안 소프트웨어 섹터에 대한 광범위한 섹터 노트의 일환으로 스노우플레이크 목표주가를 210달러에서 230달러로 상향 조정하고, 투자의견 매수 등급을 유지했습니다.

이 애널리스트는 리서치 노트에서 지난 18개월 동안 클라우드 지출 최적화로 인해 타격을 입은 후 경영진의 메시지가 계속 보수적으로 바뀌면서 컨센서스 모델에서 기업의 기본 설정이 과거보다 더 유리해졌다고 투자자들에게 말합니다.

그러나 트루이스트는 연준의 목표 금리 인하 가능성에 대한 투자자들의 낙관론으로 인해 소프트웨어 가치가 1년 전 최저치에서 크게 상승했으며, 2024년을 내다보면 실행 실수에 대한 대가가 높을 수 있다고 덧붙였습니다.

1/16, BofA, 크라우드스트라이크 목표주가 250달러에서 325달러로 상향 조정

BofA는 크라우드스트라이크의 목표주가를 250달러에서 325달러로 상향 조정하고, 투자의견 매수 등급을 유지했습니다.

BofA는 최근 크라우드스트라이크 버트 포드베어 최고재무책임자(CFO)를 만났고 긍정적인 답변을 들었습니다.

대화는 회사의 전반적인 강점과 애드온 모듈, 특히 클라우드 보안, 차세대 SIEM 및 신원 보호의 성공에 초점을 맞추었습니다.

1/17, 트루이스트, 데이터독 목표 주가를 120달러에서 140달러로 상향 조정

트루이스트 애널리스트 조엘 피시베인(Joel Fishbein)은 인프라 및 보안 소프트웨어 부문에 대한 광범위한 섹터 노트의 일환으로 데이터독 목표 주가를 120달러에서 140달러로 상향 조정하고, 투자의견 매수 등급을 유지했습니다.

이 애널리스트는 리서치 노트에서 지난 18개월 동안 클라우드 지출 최적화로 인해 타격을 입은 후 경영진의 메시지가 계속 보수적으로 바뀌면서 컨센서스 모델에서 기업의 기본 설정이 과거 어느 때보다 유리해졌다고 말합니다.

그러나 트루이스트는 연준의 목표 금리 인하 가능성에 대한 투자자들의 낙관론으로 인해 소프트웨어 가치가 1년 전 최저치에서 크게 상승했으며, 2024년을 내다보면 실행 실수에 대한 대가가 높을 수 있다고 덧붙였습니다.

1/17, 모건스탠리, 다큐사인 투자의견을 비중축소종목에서 비중확대종목으로 상향 조정

모건스탠리는 다큐사인의 목표주가를 49달러에서 64달러로 상향 조정했습니다.

이 애널리스트는 리서치 노트에서 다큐사인의 전략적 가치가 밸류에이션 하한선을 설정하여 위험/보상을 변경하고 현재 수준에서 더 제한된 하락을 가져왔다고 말합니다.

이 회사는 주가가 각각의 강세/약세 시나리오와 잠재적 인수 가능성을 적절히 할인하고 있다고 생각합니다.

1/17, BMO 캐피털, 데이타독 투자의견을 아웃퍼폼으로 커버 시작

BMO 캐피털은 데이터독에 대해 아웃퍼폼 등급과 목표주가 140달러로 커버리지를 개시했습니다.

이 애널리스트는 통합 가시성 부문의 기본 펀더멘털에 대해 긍정적으로 평가하며, 이 카테고리가 확장됨에 따라 Datadog과 Dynatrace가 지출을 통합할 것이라고 믿습니다.

또한, 지난 몇 분기 동안 클라우드 시장의 역학 관계가 의미 있게 개선되어 2024년 이후 Datadog의 매출 성장에 도움이 될 것이라고 애널리스트는 리서치 노트에서 투자자들에게 말합니다.

1/15, 스티펠, 크라우드스트라이크 목표주가를 240달러에서 315달러로 상향 조정

Stifel은 크라우드스트라이크 목표 주가를 240달러에서 315달러로 상향 조정하고, 크라우드스트라이크 주식 투자의견 매수 등급을 유지했습니다.

이 분석가는 최근 몇 달 동안 여러 건의 유명한 침해 사고가 발생하면서 위협 환경이 계속 높아지고 있으며, 이는 회사의 사고 대응 서비스 및 소프트웨어에 대한 수요를 촉진하는 데 도움이 될 것이라고 투자자들에게 말합니다.

이 회사는 계속해서 플랫폼을 구축하고 있으며 향후 몇 년 동안 마진 확장이 계속될 것이라고 스티펠은 덧붙입니다.

이 회사는 향후 몇 년간 최소 20% 중후반의 성장률과 영업 마진/잉여현금흐름 확대를 유지할 수 있는 여러 동력을 보유하고 있다고 믿습니다.

BTIG, 크라우드스트라이크 목표주가를 291달러에서 322달러로 상향 조정

BTIG 애널리스트 그레이 파월은 크라우드스트라이크 목표주가를 291달러에서 322달러로 상향 조정하고, 크라우드스트라이크 주식 투자의견 매수 등급을 유지했습니다.

이 애널리스트는 BTIG 코드-투-클라우드 사이버 보안 포럼에서 2024년 초기 지출 동향에 대한 회사의 긍정적인 논평을 인용했습니다.

1/15, 웰스 파고, 다큐사인 목표주가를 50달러에서 55달러로 상향 조정

웰스 파고 애널리스트 마이클 터린은 로이터가 여러 사모펀드 입찰자들이 다큐사인 인수 경쟁을 벌이고 있다고 보도한 후 다큐사인에 대한 목표주가를 50달러에서 55달러로 상향 조정하고 주식 투자의견 비중 축소 등급을 유지했습니다.

이 회사는 본질적으로 모든 M&A 프리미엄이 현재 반영되어 거래가 성사되지 않거나 경쟁력이 떨어질 경우 위험이 있다고 분석가는 리서치 노트에서 투자자들에게 말합니다.

BofA, DocuSign 목표주가 60달러에서 68달러로 상향 조정

BofA는 로이터 통신이 베인 캐피털과 헬만 앤 프리드먼이 DocuSign 인수 경쟁을 벌이고 있다고 보도한 후 DocuSign의 목표가를 60달러에서 68달러로 상향 조정하고 주식에 대해 중립 등급을 유지했습니다.

이 회사는 미드캡 소프트웨어 그룹 전반의 피어 멀티플 확장을 반영하여 목표가를 상향 조정했지만, 다큐사인의 낮은 성장성을 고려할 때 할인된 PE 멀티플이 적용될 가능성이 높다고 주장합니다.

1/15, 바클레이즈. 스노우플레이크 투자의견을 비중확대에서 동일 비중으로 하향 조정

바클레이즈는 스노우플레이크 투자의견을 비중확대에서 동일 비중으로 하향 조정하고 스노우플레이크 목표주가는 198달러로 유지했습니다.

이 애널리스트는 리서치 노트에서 2023년 강세 이후 소프트웨어는 인공 지능과 회복에 대한 약속에 따라 2024년에 “제공해야한다”고 투자자들에게 말합니다.

이 회사는 대형 업체들이 그렇게 할 수 있는 더 나은 위치에 있다고 생각합니다.

2023년 주가가 강세를 보인 후 Barclays는 Elastic(Elastic)과 Snowflake(SNOW)의 신용등급을 하향 조정했습니다.

이 회사는 좌석 기반 모델이 계속 어려움을 겪을 것이라며 Zoominfo Technologies(ZI)와 Jamf Holding(JAMF)을 비중확대, Walkme(WKME)를 비중축소 종목으로 하향 조정한다고 밝혔습니다.

1/9, 모건스탠리, 크라우드스트라이크 투자의견을 ‘비중확대’로 상향 조정

모건스탠리는 크라우드스트라이크 목표주가를 203달러에서 304달러로 상향 조정했습니다.

이 애널리스트는 사이버 공격의 가속화, 다양한 신제품, 인공 지능의 순풍이 예상치를 끌어올릴 것이라며 Crowdstrike의 수요 전망이 개선될 것으로 보고 있습니다.

이 회사는 긍정적인 추정치 수정과 장기적으로 30% 이상의 “내구성 있는”잉여 현금 흐름 성장에 따라 주가가 상승 할 것으로보고 있습니다.

크라우드스트라이크는 “모든 실린더에 불을 붙이고 있다”고 말합니다.

DA 데이비슨, 크라우드스트라이크 목표주가를 245 달러에서 285 달러로 인상

DA Davidson은 Crowdstrike 목표주가를 245 달러에서 285 달러로 올렸고, 투자의견 매수 등급을 유지합니다.

이 회사는 공급 업체 통합의 주요 수혜자로 남아 있어야하지만 Charlotte AI는 일부 사람들이 기대하는 25 회계 연도에 최고 수익을 올릴 가능성이 낮다고 분석가는 연구 노트에서 투자자들에게 말합니다.

이 회사는 거시적 환경이 회사에게 “안정적이지만 여전히 도전적”이라고 덧붙이며 Microsoft (MSFT)가 엔드 포인트에서도 계속해서 견인력을 얻고 있다고 경고합니다.

크라우드스트라이크는 여전히 SaaS 분야에서 최고 품질의 자산 중 하나이지만, 단기적으로는 주가가 하락할 필요가 있다고 DA 데이비슨은 말합니다.

1/6, BofA, 데이터독 목표 주가를 110달러에서 120달러로 상향 조정

BofA는 데이터독 목표 주가를 110달러에서 120달러로 상향 조정하고, 데이타독 투자의견 중립 등급을 유지했습니다.

이 회사는 최근 피어 그룹 밸류에이션 배수가 확대됨에 따라 목표 주가를 업데이트했습니다.

연착륙과 향후 예상되는 금리 인하는 고성장 소프트웨어 부문에 긍정적인 촉매제가 될 수 있지만 소프트웨어는 2023년에 58% 급등한 후에도 저렴하지 않으며 “비즈니스 사이클의 초기 회복 단계에 머물러있는 동안 맹목적인 황소가되기에는 너무 이르다”고 회사는 소프트웨어 분야에 대한 “Year Ahead 2024″메모에서 말합니다.

제프리스, 데이터독 목표 주가를 120달러에서 140달러로 상향 조정

제프리는 데이터독 목표 주가를 120달러에서 140달러로 상향 조정하고, 투자의견 매수 등급을 유지했습니다.

이 애널리스트는 2024년이 소프트웨어에 또 다른 긍정적인 해가 될 것으로 예상하지만, 2023년에 비해 더 많은 측정된 수익을 볼 수 있을 것이라고 말합니다.

2024년 상반기는 4분기 랠리와 계절적 요인으로 인한 1분기 ‘블랙 아이스’를 고려할 때 어려울 수 있다고 분석가는 투자자들에게 말합니다.

하지만 펀더멘털 가속화, 인공 지능 도입 증가, 금리 인하, “여전히 합리적인” 밸류에이션, 잠재적 인수합병 증가에 힘입어 하반기에 더 나은 포지션을 취할 수 있을 것으로 예상합니다.

Jefferies는 2024년에 투자자들은 소프트웨어에 비중을 확대하되, 적정 수준의 수익률을 기대해야 한다고 말합니다.

1/6, 제프리스, 크라우드스트라이크 목표주가를 250달러에서 300달러로 상향 조정

Jefferies 애널리스트 Joseph Gallo는 크라우드스트라이크 목표주가를 250달러에서 300달러로 상향 조정하고, 투자의견 매수 등급을 유지했습니다.

이 애널리스트는 2024년이 소프트웨어 업계에 또 다른 긍정적인 해가 될 것으로 예상하지만, 2023년에 비해 더 많은 측정된 수익을 거둘 수 있을 것이라고 말합니다.

2024년 상반기는 4분기 랠리와 계절적 요인으로 인한 1분기 ‘블랙 아이스’를 고려할 때 어려울 수 있다고 분석가는 투자자들에게 말합니다.

하지만 펀더멘털 가속화, 인공 지능 도입 증가, 금리 인하, “여전히 합리적인” 밸류에이션, 잠재적 인수합병 증가에 힘입어 하반기에 더 나은 포지션을 취할 수 있을 것으로 예상합니다.

투자자들은 2024년에 소프트웨어에 비중을 확대하되, 더 적당한 수익을 기대해야 한다고 말합니다.

오펜하이머, 크라우드스트라이크 목표주가를 240달러에서 300달러로 상향 조정

오펜하이머는 크라우드스트라이크 목표주가를 240달러에서 300달러로 상향 조정하고, 투자의견 아웃퍼폼 등급을 유지했습니다.

이 회사는 2024년 최고의 추천주로 크라우드스트라이크를 선정했으며, 강력한 사이버 보안 지출을 지원하는 세속적 순풍, Falcon Data Protection과의 매력적인 교차 판매 기회, ARR/NRR 확장을 주도 할 수있는 기존 신흥 제품과 2024년 초에 출시 될 신제품에 대한 여러 확장 레버를 포함하여 크라우드스트라이크가 여러 순풍을 활용하여 FY25에 상승 여력을 제공 할 수 있다고 분석가는 연구 보고서에서 투자자들에게 다음과 같이 말했습니다.

1/6, 제프리스, 스노우플레이크 목표주가를 $220에서 $230으로 상향

Jefferies는 스노우플레이크 목표 가격을 $220에서 $230으로 올렸고, 스노우플레이크 투자의견 매수 등급을 유지합니다.

이 애널리스트는 2024년이 소프트웨어에 또 다른 긍정적인 해가 될 것으로 예상하지만 그룹이 2023 년에 비해 더 많은 측정 된 수익을 볼 가능성이 있다고 말합니다.

2024년 상반기는 4분기 랠리와 계절적 요인으로 인한 1분기 ‘블랙 아이스’를 고려할 때 어려울 수 있다고 애널리스트는 투자자들에게 말합니다.

하지만 펀더멘털 가속화, 인공 지능 도입 증가, 금리 인하, “여전히 합리적인” 밸류에이션, 잠재적 인수합병 증가에 힘입어 하반기에 더 나은 포지션을 취할 수 있을 것으로 예상합니다.

Jefferies는 2024년에 투자자들은 소프트웨어에 비중을 확대하되, 적정 수준의 수익률을 기대해야 한다고 말합니다.

1/6, 제프리스, 팔란티어 투자의견 보류에서 시장수익률 미달로 하향 조정

제프리는 팔란티어 목표주가를 18달러에서 13달러로 하향 조정했습니다.

이 애널리스트는 2024년이 소프트웨어에 또 다른 긍정적인 해가 될 것으로 예상하지만 2023년에 비해 그룹이 더 많은 측정된 수익을 볼 수 있을 것으로 전망했습니다.

분석가는 리서치 노트에서 투자자들에게 4분기 랠리와 계절적 인 1분기 “블랙 아이스”를 고려할 때 2024 년 상반기는 어려울 수 있다고 말합니다.

이 회사는 펀더멘털 가속화, 인공 지능 채택 증가, 금리 인하, “여전히 합리적인”밸류에이션, 잠재적 인 인수 회복에 힘 입어 더 나은 하반기를 위해 선별적으로 포지셔닝 할 것입니다.

이번 등급 변경은 제프리의 2024년 소프트웨어 플레이북의 일부입니다. 제프리는 팔란티어의 주가가 “인공지능에 대해 과대평가 되어 있다”고 판단하고 있습니다.

1/5, RBC 캐피탈, 스노우플레이크 투자의견을 아웃퍼폼으로 시작

RBC 캐피털은 아웃퍼폼 등급과 230달러의 목표주가를 제시하며 스노우플레이크에 대한 커버리지를 시작했습니다.

이 회사는 장기적인 성장 기회에 대해 낙관적이며, 클라우드 최적화 추세의 개선, Snowpark의 빠른 채택, 시간이 지남에 따라 새로운 GenAI 제품의 채택을 주요 촉매제로 꼽으며 컨센서스 추정치보다 상승 여력이 있다고 보고 있습니다.

이 애널리스트는 경영진이 제시한 29 회계연도 매출 100억 달러와 잉여현금흐름 마진 30% 목표에 대한 상승 여력은 “여전히 유효하다”고 투자자들에게 말합니다.

모네스 크레스피, 스노우플레이크 투자의견을 중립에서 매도로 하향 조정

모네스 크레스피 애널리스트 브라이언 화이트는 스노우플레이크 투자의견을 중립에서 매도로 하향 조정하고 목표주가를 160달러로 제시했습니다.

2023년 마지막 분기의 “지나치게 활기찬 기술 시장”과 “전례 없는” 인공 지능 과대광고 사이클의 수혜를 입은 Snowflake는 지난 몇 달 동안 급반등했다고 분석가는 리서치 노트에서 투자자들에게 말합니다.

이 회사는 이로 인해 주가가 “과대평가되어 매도 압력에 취약한 상태”가 되었다고 생각합니다.

장기적으로 볼 때 스노우플레이크는 세속적인 기술 트렌드에 적합한 위치에 있지만, “마진이 적고”, 밸류에이션이 높고, 경쟁이 치열하며, “경기 침체의 가장 어두운 시기가 우리 앞에 있다”고 모네스 크레스피는 주장합니다.

1/5, 파이퍼 샌들러, 크라우드스트라이크 목표주가를 280달러에서 300달러로 상향 조정

파이퍼 샌들러는 크라우드스트라이크 목표주가를 280달러에서 300달러로 상향 조정하고, 투자의견 비중확대 의견을 유지했습니다.

2024년을 내다볼 때, 2023년의 주요 침해/랜섬웨어 공격과 침해 공개 요건 강화로 인해 보안이 다시금 지출 우선 순위 1순위로 떠오르면서 전년보다 높은 지출 의향을 보이고 있다고 말합니다.

또한, Piper는 기본 AI 워크로드 키커를 통해 클라우드 지출을 정상화하면 2024년에 대비할 수 있다고 생각합니다.

크라우드스트라이크는 이 회사의 5대 아이디어 중 하나입니다.

바클레이즈, 크라우드스트라이크 목표주가를 240달러에서 300달러로 상향 조정

바클레이즈 애널리스트 사켓 칼리아는 크라우드스트라이크의 목표주가를 240달러에서 300달러로 상향 조정하고, 투자의견 비중확대 등급을 유지했습니다.

이 회사는 보안, 디자인, 업종별 소프트웨어 분야에 대한 2024년 전망을 발표하면서 경기 ‘연착륙’ 가능성으로 인해 경기 순환적 비즈니스를 영위하는 주식은 긍정적인 수정과 멀티플 확장을 볼 수 있다고 말했습니다.

이 애널리스트는 리서치 노트에서 새로운 SEC 공시 요건이 2024년 보안 지출을 지원할 수 있지만 지출은 여전히 플랫폼에 집중될 수 있다고 말합니다.

Argus, 클라우드스트라이크 주식을 2024 년 Top Pick으로 선정

Argus는 Crowdstrike에 대해 매수 등급과 315 달러의 목표 주가를 유지하면서 회사의 2024 년 Top Picks 중 하나로 주식을 지정했습니다.

이 회사는 아직 기존 바이러스 백신 소프트웨어에서 업그레이드하지 않은 거의 50 %의 기업으로 사업을 확장하고 클라우드 워크로드의 세속적 인 성장을 활용할 수있는 기회를 가지고 있다고 분석가는 연구 노트에서 투자자들에게 말합니다.

Piper Sandler, 다큐사인의 목표 주가를 50달러에서 55달러로 상향 조정

Piper Sandler는 다큐사인의 목표 주가를 50달러에서 55달러로 상향 조정하고 주식에 대한 중립 등급을 유지했습니다.

2024년을 내다볼 때, 2023년에 발생한 대규모 침해/랜섬웨어 공격과 침해 공개 요건 강화로 인해 보안이 다시 지출 우선 순위 1순위로 떠오르면서 전년 대비 지출 의향이 높아질 것으로 예상된다고 말합니다.

또한, Piper는 기본 AI 워크로드 키커를 통해 클라우드 지출을 정상화하면 2024년에 좋은 성과를 거둘 수 있을 것으로 예상합니다.

파이퍼 샌들러, 데이터독 목표 주가를 134달러에서 145달러로 상향 조정

파이퍼 샌들러는 데이터독 목표 주가를 134달러에서 145달러로 상향 조정하고, 투자의견 비중 확대 등급을 유지했습니다.

2024년을 내다볼 때, 2023년의 주요 침해/랜섬웨어 공격과 침해 공개 요건 강화로 인해 전년보다 더 높은 지출 의향을 보이는 보안이 다시 한 번 지출 우선 순위 1순위로 떠오를 것이라고 말합니다.

또한, Piper는 기본 AI 워크로드 키커를 통해 클라우드 지출을 정상화하면 2024년에 대비할 수 있다고 생각합니다.

데이터독은 회사의 5대 아이디어 중 하나입니다.

1/4, 루프캐피탈, 스노우플레이크 주식을 2024년 베스트 아이디어 목록에 선정

루프 캐피털은 스노우플레이크 투자의견 매수 등급과 목표주가 215달러를 유지하면서 2024년 베스트 아이디어 목록에 이름을 올렸습니다.

이 회사는 기술 및 엔터프라이즈 소프트웨어 환경을 휩쓸고있는 GenAI 트렌드의 초기 수혜자로서 여러 성장 촉매제의 혜택을받을 준비가 되어 있다고 분석가는 연구 노트에서 투자자들에게 말합니다.

또한, 스노우플레이크는 최근 출시되었거나 2024년에 출시될 예정인 GenAI용 Cortex 및 Snowpark 컨테이너 서비스, 머신러닝 애플리케이션 구축을 위한 Streamlit, 아파치 아이스버그 테이블 등 여러 가지 새로운 솔루션으로 강력한 제품 주기에 접어들고 있다고 덧붙였다.

파이퍼 샌들러, 스노우플레이크 목표주가를 220달러에서 250달러로 상향 조정

파이퍼 샌들러는 스노우플레이크(SNOW)의 목표주가를 220달러에서 250달러로 상향 조정하고, 투자의견 비중확대 등급을 유지했습니다.

이 회사는 2년간의 조정 이후 안정화되는 수요 펀더멘털, 성장주에 대한 선호도가 높아지는 금리 하락 배경, AI로의 세대교체에 따른 클라우드 및 데이터에 대한 새로운 세속적 순풍, 클라우드 및 AI 지출 의향 가속화를 보여주는 CIO 설문조사 낙관론, 2025년 지표에 대한 유리한 위험 보상 시나리오를 바탕으로 애플리케이션 소프트웨어에 대한 높은 수준의 낙관론을 가지고 2024년에 진입할 것으로 예상합니다.

Piper가 선정한 2024년 주목해야 할 최고의 아이디어로는 Workday(WDAY), Snowflake, Monday.com(MNDY), 클라비요(KVYO), Global-e Online(GLBE) 등이 있습니다.

12/26 로젠블렛, 크라우드스트라이크의 목표 주가를 245달러에서 315달러로 상향 조정

로젠블랫은 크라우드스트라이크의 투자자 관계 책임자인 마리아 라일리 및 팀과 대화를 나눈 후 회사의 목표 주가를 245달러에서 315달러로 상향 조정하고 투자의견 매수 등급을 유지했습니다.

이 애널리스트는 이 세션과 최근의 CIO 미팅을 통해 회사가 기대 이상의 성과를 낼 수 있다는 확신을 갖게 되었다고 투자자들에게 말했습니다.

12/21, 웰스파고, 크라우드스트라이크와 지스케일러를 2024년 탑픽 선정

웰스 파고는 투자자들에게 매출 성장, 수익성, 잉여 현금 흐름의 삼박자를 유지할 수 있고 지출 우선순위가 가장 높은 벤더에 집중할 것을 권장합니다.

따라서 2024 년의 상위 추천 업체는 Crowdstrike 및 Zscaler입니다.

웰스는 크라우드스트라이크의 목표 주가를 250달러에서 315달러로, 지스케일러의 목표 주가를 225달러에서 275달러로 각각 상향 조정했습니다.

이 회사는 두 주식 모두 투자의견 아웃퍼폼 등급을 부여했습니다.

웰스파고, 다큐사인의 뚜렷한 성장 부진을 이유로 비중축소 종목으로 하향 조정

웰스파고는 다큐사인의 투자의견을 ‘비중확대’에서 ‘비중축소’로 하향 조정했습니다.

이 회사는 “일부 팬데믹 ‘승자’들에게 인내심을 발휘했다”면서도 지난 1년 동안 많은 기업이 여전히 안정적인 기반을 찾기 위해 고군분투하고 있다는 것이 분명해졌다고 말합니다.

웰스는 향후 명확한 성장/수익 전략이 부재한 상황에서 2024년에 이러한 문제를 해결하기 위한 행동주의/M&A에 대한 관심이 증가할 것으로 예상하지만, 모든 경우에 실질적인 해결책을 기대하지는 않고 있습니다.

12/20, TD Cowen, ‘베스트 아이디어’로 Datadog 선정 및 데이타독 목표주가를 130달러에서 140달러로 상향 조정

TD Cowen은 Datadog 목표 주가를 130달러에서 140달러로 상향 조정하고, 데이타독 투자의견 시장수익률 초과 달성 등급을 유지했습니다.

이 회사는 Datadog을 2024년 최고의 아이디어로 선정하면서, 이 회사가 통합 가시성 분야의 확실한 리더이며, 가속화되고 있는 추세인 단일 플랫폼으로의 도구 통합의 최대 수혜자라고 언급했습니다.

3분기의 호조와 가이던스에 이어, TD Cowen은 4분기에 다시 가속도가 붙고 2024년에는 20% 중반의 성장률을 기록할 것으로 예상하며, 과거 AWS 멀티플이 유지된다면 상승 여력이 있을 것으로 보고 있습니다.

2025년 잉여현금흐름에 EV의 약 41배로 밸류에이션이 매력적이라고 판단했습니다.

12/20, 아르거스, 크라우드스트라이크 목표주가를 265달러에서 315달러로 상향 조정

아르거스 애널리스트 조셉 보너는 크라우드스트라이크 목표주가를 265달러에서 315달러로 상향 조정하고, 투자의견 매수 등급을 유지했습니다.

이 애널리스트는 리서치 노트에서 크라우드스트라이크 주가는 2022년 시장과 기술 부문 매도세로 큰 타격을 입었지만, 2023년에는 사이버 보안 업계와 전체 시장을 모두 능가하는 놀라운 반등세를 보였다고 말했습니다.

차세대 사이버 보안에 초점을 맞추고 있는 아거스는 고도로 세분화된 엔터프라이즈 사이버 보안 시장에서 “강력한 경쟁자”로 보고 있다고 덧붙였다.

12/19, BTIG, 크라우드스트라이크, 목표주가를 250달러에서 291달러로 상향 조정

BTIG는 2024년 소프트웨어 분야를 미리 살펴보는 광범위한 연구 노트의 일환으로 크라우드스트라이크 목표 주가를 250달러에서 291달러로 상향 조정하고, 투자의견 매수 등급을 유지했습니다.

이 애널리스트는 리서치 노트에서 보안 및 인프라 측면에 대한 예측은 일반적으로 1년 전보다 훨씬 더 나은 위치에 있으며, 기업이 보다 일관되게 기대치를 충족하거나 초과 달성할 가능성이 높다고 투자자들에게 말합니다.

12/16, 제프리, 다큐사인이 더 넓은 플랫폼의 일부로 더 잘 어울릴 것이라고 주장

다큐사인이 매각을 모색하기 위해 고문들과 협력하고 있다는 월스트리트저널의 보도에 대해 제프리는 다큐사인이 제품군 구축에 진전이 있었지만, 장기적으로는 더 넓은 플랫폼의 일부로 더 잘 어울릴 것이라고 믿는다며 이같이 말했습니다.

이 회사는 다큐사인이 전략적 및 재무적 플레이어의 관심을 끌 수 있다고 생각하며, 주식에 대해 매수 등급과 80달러의 목표 주가를 유지했습니다.

윌리엄 블레어, 다큐사인 기업가치 72~85달러로 평가될 수 있다고 주장

윌리엄 블레어 애널리스트 제이크 로버지는 다큐사인(DOCU)이 매각을 위해 고문들과 협력하고 있다는 월스트리트저널의 보도에 대해, 수익성 있는 소프트웨어 회사의 이전 거래에 대한 보상액을 기준으로 회사의 2024년 매출 추정치에 따라 주당 72~85달러의 인수 가격이 암시될 수 있다고 말했습니다.

이 애널리스트는 다큐사인 주식 투자의견 시장수익률(Market Perform) 등급을 유지하고 있으며, 어도비(ADBE), 드롭박스(DBX), 박스(BOX)가 모두 다큐사인과 경쟁하고 있기 때문에 전략적 인수자가 “대화에 참여”하게 된다면 반독점 문제는 제한적일 것이라고 덧붙였습니다.

WSJ, 다큐사인 매각 검토 초기 단계

다큐사인이 매각을 모색하기 위해 자문사와 협력하고 있으며, 잠재적 인수 후보에는 사모펀드 및 기술 기업이 포함될 수 있다고 월스트리트저널의 로라 쿠퍼, 벤 더멧, 로렌 토마스가 이 상황에 정통한 관계자들을 인용해 보도했습니다.

이 신문은 소식통을 인용해 현재 협상은 초기 단계에 있으며 거래가 성사될 것이라는 보장은 없다고 전했습니다.

이 보도 이후 다큐사인의 주가는 9% 상승한 60.93달러를 기록했습니다.

12/12, TD 코웬, 스노우플레이크 목표주가 15달러 인상

TD Cowen 애널리스트 J. 데릭 우드는 스노우플레이크 목표주가를 215달러에서 230달러로 올렸고, 투자의견 시장수익률 초과달성(Outperform) 등급을 유지했습니다.

이 애널리스트는 리서치 노트에서 클라우드 소비 환경이 안정화되고 기업들이 개인 데이터에 대한 AI 투자를 위해 클라우드 데이터 자산으로 전환하기 시작하면서 이 회사가 강력한 성장세를 보이고 있다고 말합니다.

이 회사는 스노우플레이크(Snowflake)를 베스트 아이디어 주식으로 선정했습니다.

12/12, JP모건, 크라우드스트라이크 목표주가를 39달러 상향 조정

JP모건 애널리스트 브라이언 에식스는 크라우드스트라이크 목표주가를 230달러에서 269달러로 상향 조정하고 주식에 대한 비중확대 등급을 유지했습니다.

이 애널리스트는 현재와 예상되는 시장 상황을 반영하여 보안 소프트웨어 전반의 목표 주가를 업데이트했습니다.

이 애널리스트는 리서치 노트에서 최근 몇 주 동안 주식 배수가 확대되어 위험에 대한 투자자의 더 큰 욕구를 반영한다고 말합니다.

12/9, RBC capital, 다큐사인 목표주가를 59달러에서 50달러로 하향 조정

다큐사인의 3분기 실적 및 가이던스 발표 후 RBC Capital은 다큐사인 목표주가를 59달러에서 50달러로 낮추고 투자의견 섹터퍼폼 등급을 유지했습니다.

이 회사의 마진 성과는 고무적이지만, 거시적 역풍이 계속되면서 성장이 계속 둔화되고 순유지율이 100% 이하로 떨어질 것으로 예상된다고 애널리스트는 리서치 노트에서 투자자들에게 말합니다.

그러나 RBC는 대출 시작에 대한 노출이 계속해서 비즈니스에 부담을주고 있지만 경영진은 일부 업종에서 안정화 및 개선의 초기 징후에 대해 조심스럽게 낙관적 인 견해를 보였다고 덧붙였습니다.

웰스파고, 다큐사인 목표주가를 55달러에서 47달러로 하향 조정

웰스파고는 다큐사인 목표주가를 55달러에서 47달러로 하향 조정하고, 투자의견 동일 비중 등급을 유지했습니다.

이 애널리스트는 리서치 노트에서 다큐사인이 강력한 잉여현금흐름을 바탕으로 3분기에도 호실적을 달성했지만, 점진적인 확장 역풍으로 인해 탑라인 상승 여력이 다소 약해졌다고 설명했습니다.

파이퍼 샌들러, 다큐사인 목표주가를 57달러에서 50달러로 하향

Piper Sandler 애널리스트 Rob Owens는 다큐사인 목표주가를 57달러에서 50달러로 낮추고, 투자의견 중립 등급을 유지했습니다.

이 애널리스트는 리서치 노트에서 DocuSign의 3분기 실적이 매출과 수익 모두 예상치를 상회했으며, 매출 증가율은 지난 2분기의 10%에서 5%로 하락하여 6분기 만에 가이던스 대비 가장 낮은 상승 여력을 보였다고 설명했습니다.

모건 스탠리, DocuSign 목표 주가를 2달러 하향

모건 스탠리 애널리스트 조쉬 배어는 DocuSign 목표 주가를 51달러에서 49달러로 낮추고, 투자의견 비중 축소 등급을 유지했습니다.

이 애널리스트는 다큐사인이 가이던스 및 컨센서스에 비해 “견조한 실적과 인상”을 달성했지만, 청구 실적이 투자자의 기대치를 밑돌았을 가능성이 높다고 말합니다.

4분기 가이던스의 추세 둔화와 낮은 절대 성장률은 25 회계연도 상반기에 “더 견고한 성장에 대한 희망을 약화”시켰다고 분석가는 덧붙였습니다.

JPMorgan, DocuSign 목표 주가를 5 달러 하향

JPMorgan은 DocuSign 목표주가를 $50에서 $ 45로 낮추고, 투자의견 Underweight 등급을 유지했습니다.

이 회사는 매출과 청구서에 대해 매우 보수적인 기준을 통과 한 회계 연도 3 분기 결과를 보고했지만, 청구서의 규모가 더 부드러워지고 일부 주요 지표에서 지속적으로 감속하고 있다고 분석가는 연구 노트에서 투자자들에게 말합니다.

이 회사는 거시적인 역풍이 다큐사인에 여전히 남아 있다고 말합니다.

파이퍼 샌들러, 데이터독 목표주가를 9달러 상향

파이퍼 샌들러는 데이터독 목표 주가를 125달러에서 134달러로 상향하고, 투자의견 비중확대 등급을 유지했습니다.

파이퍼 샌들러 애널리스트는 보안 및 인프라 소프트웨어 분야에 대한 3분기 보고서가 “경제 동향과 관련된 강한 안정감과 함께 클라우드 성장과 향후 몇 년간 수요/지출 증가에 대한 생성형 AI의 영향에 대한 낙관적인 전망을 가져왔다”고 말합니다.

회사의 밸류에이션 방법론은 앞으로 나아갈 것이며, 남은 할인 기간의 기간을 낮추고 “보다 유리한 전망을 고려할 때” 터미널 잉여현금흐름 배수를 더 설득력 있게 바라볼 것입니다.”

12/9, 크라우드스트라이크 목표주가 35달러 상향 조정

파이퍼 샌들러는 크라우드스트라이크 목표주가를 245달러에서 280달러로 상향 조정하고, 투자의견 비중확대 등급을 유지했습니다.

샌들러 애널리스트는 보안 및 인프라 소프트웨어 분야에 대한 3분기 보고서가 “경제 동향과 관련된 강한 안정감과 함께 클라우드 성장과 향후 몇 년간 수요/지출 증가에 대한 생성형 AI의 영향에 대한 낙관적인 전망을 가져왔다”고 평가했습니다.

이 회사의 밸류에이션 방법론은 앞으로 나아가 남은 할인 기간의 기간을 낮추고 “보다 우호적인 전망을 고려할 때” 터미널 잉여현금흐름 배수를 더욱 설득력 있게 바라봅니다.”

12/7, 스티펠, 데이터독 투자의견을 보류에서 매수로 업그레이드

  • 설치 기반 최적화 의향이 50%에서 30%로 현저하게 감소
  • 최적화된 기업 대부분은 최적화가 거의 완료되었다고 응답(지난 조사보다 8% 개선)

Stifel은 데이터독 목표주가를 98달러에서 140달러로 상향 조정하고 투자의견을 보류에서 매수로 업그레이드했습니다.

이 회사는 성장 기대치, 사용 동향, 보안 채택 및 GenAI 관심도에 초점을 맞춘 최근 Datadog 고객 설문 조사에 따르면 설치 기반 최적화가 이전 두 번의 설문 조사에서 약 38 % 대 50 %로 현저하게 감소했으며 여전히 최적화중인 고객의 약 절반이 최적화를 거의 완료했다고 답했으며 이는 지난 설문 조사의 8 %에서 개선 된 수치라고 말했습니다.

이는 현재 소비에 대한 논평과 일치하며 데이터독의 24 회계연도 성장에 좋은 징조라고 스티펠은 말했습니다.

이 회사는 변동성이 큰 2023년 이후에는 현재의 소비 추세와 안정적인 거시적 배경을 고려할 때 데이터독이 2024년 25%의 매출 성장을 기록할 것으로 예상한다고 덧붙였습니다.

12/3, 바클레이즈, 데이터독 목표주가를 118달러에서 138달러로 상향 조정

바클레이즈는 데이터독 목표주가를 118달러에서 138달러로 상향 조정하고, 데이타독 투자의견 비중확대 등급을 유지했습니다.

이 애널리스트는 “우리는 소프트웨어의 연말 랠리의 한가운데에 있다”고 말합니다.

현재 밸류에이션 수준을 살펴보면 매출 배수 대비 기업 가치가 11월 초 이후 완전히 상승했지만 여전히 장기 평균보다 낮기 때문에 추가 지원을 제공할 수 있다고 분석가는 리서치 노트에서 투자자들에게 말합니다.

이 회사는 목표 주가를 2025년 기준으로 변경하여 배수를 더 낮췄습니다.

12/1, UBS, 스노우플레이크 목표주가를 155달러에서 185달러로 상향 조정

UBS 애널리스트 칼 키어스테드는 스노우플레이크 목표주가를 155달러에서 185달러로 상향 조정하고, 투자의견 중립 등급을 유지했습니다.

이 애널리스트는 리서치 노트에서 “시장 예측에 부합한 인라인 결과”를 제공했지만, 주식의 애프터 마켓 랠리의 주요 동인은 4분기 제품 매출이 7억 2,100만 달러로 최고치를 기록 할 것이라는 가이드 였다고 분석가는 투자자들에게 말합니다.

그러나 UBS는 예상되는 회계연도 25년 매출의 18배로, 투자의견은 중립을 유지한다고 밝혔습니다.

3분기 스노우플레이크 실적을 읽는 월가의 시선

12/1, 맥쿼리, 스노우플레이크 목표주가를 170달러에서 182달러로 상향 조정

맥쿼리는 스노우플레이크 목표주가를 170달러에서 182달러로 상향 조정하고, 투자의견 중립 등급을 유지했습니다.

이 애널리스트는 리서치 노트에서 클라우드 최적화로 인한 역풍이 완화되고 생성형 AI가 등장함에 따라 소비 트렌드가 개선된 것이 이번 분기의 하이라이트였다고 말합니다.

에버코어 ISI, 스노우플레이크 목표주가를 195달러에서 235달러로 상향 조정

에버코어 ISI는 스노우플레이크가 32%의 제품 매출 성장을 포함해 “강력한” 3분기 실적을 달성한 후 목표주가를 195달러에서 235달러로 상향 조정하고, 스노우플레이크 투자의견 초과수익률(Outperform) 등급을 유지했습니다.

이 애널리스트는 “가장 중요한 것은” 스노우플레이크가 회계연도 24년 제품 매출 가이던스를 약 5,000만 달러, 3분기 제품 매출 2,600만 달러보다 더 많이 상향 조정했다는 점이며, 매크로 안정화에 대한 논평과 4분기 전망 및 소비 트렌드 개선이 더해져 “4분기가 궁극적으로 정상화된 성장의 ‘바닥’이 될 수 있고 다음 분기 회계연도 25년 가이던스에 대한 적절한 설정을 제공할 수 있다는 확신을 준다”고 말했습니다.

루프캐피탈, 스노우플레이크 목표주가를 195달러에서 215달러로 상향 조정

루프 캐피털은 스노우플레이크 목표주가를 195달러에서 215달러로 상향 조정하고, 투자의견 매수 등급을 유지했습니다.

이 회사의 3분기 실적은 34%의 제품 매출 성장으로 비즈니스 전반의 개선 추세 속에서 예상치를 상회했다고 애널리스트는 리서치 노트에서 투자자들에게 밝혔습니다.

클라우드 최적화 추세가 가라앉고 소비가 개선되었으며 4분기는 여러 글로벌 2K 리뉴얼이 예정되어 있는 등 강력한 예약 분기가 될 것으로 보이는 등 수요 환경에 대한 언급이 과거보다 훨씬 더 낙관적이었다고 회사는 말합니다.

또한, 루프는 스노우플레이크가 떠오르는 생성형 AI의 기회를 활용할 수 있는 가장 유리한 위치에 있는 엔터프라이즈 소프트웨어 공급업체 중 하나이며, 고객이 스노우플레이크에서 LLM과 모델 학습을 실행하는 데이터 과학 워크로드를 관리하기 시작하는 것은 시기의 문제이지 여부의 문제가 아니라고 덧붙였습니다.

DA 데이비슨, 스노우플레이크 목표주가를 200달러에서 220달러로 상향 조정

DA 데이비슨은 스노우플레이크의 목표주가를 200달러에서 220달러로 상향 조정하고, 스노우플레이크 투자의견 매수 등급을 유지했습니다.

이 회사는 예상보다 나은 제품 매출 성장과 회계 연도에 대한 최고 매출 가이던스 증가로 표시되는 강력한 분기 실적을 보고 했으며, 분석가는 연구 노트에서 투자자들에게 단기 및 장기적으로 좋은 위치에 있음을 계속 입증하고 있다고 말합니다.

DA Davidson은 “데이터가 가장 인기 있는 새로운 상품이 된 세계에서 주목할 만한 주가 상승을 기록할 수 있는 가장 좋은 기회”라며 현재 모든 소프트웨어 분야에서 최고의 기업 중 하나라는 견해를 유지합니다.

시티, 스노우플레이크 목표 주가를 191달러에서 235달러로 상향 조정

Citi 애널리스트 타일러 래드케는 3분기 보고서 발표 후 스노우플레이크의 목표 주가를 191달러에서 235달러로 상향 조정하고 투자의견 매수등급을 유지했습니다.

이 애널리스트는 리서치 노트에서 투자자들에게 적어도 18개월 만에 처음으로 진정한 의미의 실적과 ‘가이드 업’ 분기를 달성한 것은 새로운 프로젝트가 회복됨에 따라 클라우드 최적화가 완화되고 있다는 ‘강력한 지지’를 제공했다고 말합니다.

이 회사는 특히 2025 회계연도에 출시될 신제품을 고려할 때 이 결과가 스노우플레이크 펀더멘털의 전환점이 될 것으로 보고 있습니다.

트루이스트, 스노우플레이크 목표주가를 200달러에서 210달러로 상향

트루이스트는 스노우플레이크 목표주가를 200달러에서 210달러로 올렸고 투자의견 매수 등급을 유지했습니다.

이 회사는 수요 안정화와 최대 고객 소비의 성장 재개에 힘 입어 전반적으로 강력한 수익과 인상을 기록했다고 분석가는 리서치 노트에서 투자자들에게 말합니다.

트루이스트는 스노우플레이크의 데이터 클라우드 플랫폼의 탄력성에 깊은 인상을 받았으며, 차세대 워크로드의 주요 수혜자가 될 것으로 계속 믿고 있다고 덧붙였습니다.

TD 코웬, 스노우플레이크 목표주가를 205달러에서 215달러로 상향 조정

TD Cowen은 스노우플레이크 목표가를 205달러에서 215달러로 상향 조정하고 투자의견 ‘시장수익률 초과 달성’ 등급을 유지했습니다.

이 회사는 이것이 강력한 실적/가이드이며 수요 추세가 모퉁이를 돌고 있다는 고무적인 신호라고 말했습니다.

코웬은 스노우의 장기적인 전략적 포지셔닝과 우수한 성장을 주도하는 능력에 대해 여전히 낙관적입니다.

스티펠, 스노우플레이크 목표주가를 200달러에서 235달러로 상향 조정

스티펠 애널리스트 브래드 리백은 스노우플레이크가 “1년 만에 가장 큰 상승 분기”를 기록한 후 스노우플레이크의 목표주가를 200달러에서 235달러로 상향 조정하고, 투자의견 매수 등급을 유지했습니다.

경영진은 현재 안정화 추세를 FY24 가이던스에 포함시켰으며, 그 결과 FY24 제품 매출 가이던스가 예상치를 상회하는 증가를 기록했다고 밝혔으며, 애널리스트는 향후 분기에는 제품 성장이 가속화될 수 있다고 말했습니다.

니드햄, 스노우플레이크 목표주가를 216달러에서 225달러로 상향 조정

니드햄은 스노우플레이크 목표주가를 216달러에서 225달러로 상향 조정하고, 스노우플레이크 투자의견 매수 등급을 유지했습니다.

이 애널리스트는 리서치 노트에서 회사의 3분기 실적은 “기대치를 크게 상회하는 수준”이었으며, 3분기 내내 10월과 11월까지 추세가 지속될 것으로 예상되는 소비 부문의 광범위한 강세가 실적 발표에서 강조되었다고 설명했습니다.

안정화되고 개선된 소비 환경이 단기적으로 스노우플레이크의 매출 상승을 견인할 것이라고 덧붙였습니다.

UBS, 스노우플레이크 목표주가 155달러에서 185달러로 상향 조정

UBS 애널리스트 칼 키어스테드는 스노우플레이크의 목표주가를 155달러에서 185달러로 상향 조정하고, 투자의견 중립 등급을 유지했습니다.

이 애널리스트는 리서치 노트에서 3분기 스노우플레이크 실적이 예상에 부합했지만, RPO는 “그늘진 빛”이었고 영업 마진과 영업 현금 흐름은 예상보다 좋았다고 말합니다.

또한 스노우플레이크는 고객이 AI 이니셔티브를 시작하기 전에 “데이터 자산을 정리”하려고 노력하고 있으며 그 결과 클라우드 데이터 마이그레이션이 “일부 가속화”되고 있다는 믿음을 표명했지만, 아직 관련 매출 증가가 중요하다는 신호는 보이지 않았다고 UBS는 말합니다.

BofA, 스노우플레이크 목표주가를 195달러에서 220달러로 상향 조정

BofA는 스노우플레이크가 3분기 “견조한” 실적을 발표하고 4분기 제품 매출 전망을 상향 조정한 후 스노우플레이크 목표주가를 195달러에서 220달러로 상향 조정하고, 스노우플레이크 투자의견 중립 등급을 유지했습니다.

이 회사는 여전히 클라우드의 퍼스트 무버, 주요 퍼블릭 클라우드와의 상호 운용성, 여러 워크로드를 실행할 수 있는 플랫폼 등의 이점을 바탕으로 데이터 관리 시장의 점유율을 공고히 할 수 있는 좋은 위치에 있다고 보지만, 단기적인 상승 여력은 현재 밸류에이션에 상당 부분 반영되어 있다고 판단합니다.

Canaccord, 스노우플레이크 목표주가 195달러에서 215달러로 상향 조정

Canaccord는 스노우플레이크 목표주가를 195달러에서 215달러로 상향 조정하고, 스노우플레이크 투자의견 대한 매수 등급을 유지했습니다.

이 회사는 경영진이 이번 분기 중 3주 동안 소비가 지난 2년 동안 가장 빠르게 성장한 기간이 있었으며, 이는 특히 인상적이라고 말했습니다.

베어드, 스노우플레이크 목표주가를 200달러에서 215달러로 상향 조정

베어드는 스노우플레이크 목표 주가를 200달러에서 215달러로 상향 조정하고, 투자의견 아웃퍼폼 등급을 유지했습니다.

이 회사는 매출과 마진 증가를 포함하여 견고한 3 분기 실적을 보고했다고 밝혔습니다.

4분기 가이던스도 상회했으며 연간 가이던스도 상향 조정했습니다.

파이퍼 샌들러, 스노우플레이크 목표주가 195달러에서 220달러로 상향 조정

파이퍼 샌들러는 스노우플레이크 목표주가를 195달러에서 220달러로 상향 조정하고, 견조한 실적과 주가 상승에 따라 투자의견 비중확대 등급을 유지했습니다.

이 회사는 3분기 제품 매출 성장이 전년 동기 대비 34% 증가하여 가이던스를 2300만 달러 초과 달성했으며, 2년 만에 가장 강력한 소비 활동으로 인한 상승 여력이 4%의 탑라인 비트를 기록했다고 언급했습니다.

더 중요한 것은 소비 활동이 4분기까지 견조하게 유지되어 전년 동기 대비 29% 성장한 2,200만 달러의 가이던스 상향 조정이 예상된다는 점이라고 Piper는 말합니다.

8분기 연속 성장률 둔화 이후, 2024년에 소비 회복이 시작될 것이라는 초기 신호에 “고무된” 상태입니다.

미즈호, 스노우플레이크 목표주가를 180달러에서 210달러로 상향 조정

미즈호는 스노우플레이크 목표주가를 180달러에서 210달러로 상향 조정하고, 스노우플레이크 투자의견 매수 등급을 유지했습니다.

이 애널리스트는 리서치 노트에서 이 회사의 회계연도 3분기 실적이 양호했으며, 29%~30%의 제품 매출 성장을 포함한 예상보다 나은 4분기 전망을 제시했다고 평가합니다.

스노우플레이크 주가가 바닥을 쳤다고 선언하기에는 시기상조이지만, 경영진의 소비에 대한 언급은 고무적이며 일부 신규 제품이 가능성을 보이고 있다고 이 회사는 말합니다.

웰스파고, 스노우플레이크 목표주가 190달러에서 210달러로 상향 조정

웰스파고 애널리스트 마이클 터린은 스노우플레이크 목표주가를 190달러에서 210달러로 상향 조정하고, 비중확대 투자의견을 유지했습니다.

이 회사는 소비 패턴이 안정화되면서 3분기 실적이 상승했고, 그 결과 24 회계연도 매출 및 마진 목표가 상향 조정되었다고 언급했습니다.

회계연도 25년 예비 가이던스는 제공되지 않았지만, 웰스는 긍정적인 일화들이 고무적이라고 평가했습니다.

JMP증권, 스노우플레이크 목표주가 200달러에서 212달러로 상향 조정

JMP증권은 스노우플레이크 목표주가를 200달러에서 212달러로 상향 조정하고, 투자의견 ‘아웃퍼폼’을 유지했습니다.

이 애널리스트는 리서치 노트에서 투자자들에게 전반적으로 안정된 매크로 환경에서 강력한 실행과 소비를 특징으로하는 예상보다 나은 3분기 실적을 보고했습니다.

가이던스도 전반적으로 강세를 보였으며, 소비 역학 변화와 경쟁이 Snowflake의 과제이기는 하지만, 3분기에 실행, 소비, 예약 역학이 모두 개선되었고 앞으로 더 개선될 것으로 보이는 등 여러 가지 이유로 JMP는 이 스토리를 계속 좋아하고 있습니다.

JP모건, 스노우플레이크 목표주가를 170달러에서 200달러로 상향 조정

JP모건은 스노우플레이크 목표주가를 170달러에서 200달러로 상향 조정하고 주식에 대한 비중확대 의견을 유지했습니다.

이 회사는 제품 매출과 영업 이익이 거리의 기대치를 훨씬 앞서면서 “건강한 비트 앤 레이즈”분기를 보고했으며 2024 회계 연도 전망을 높였다고 분석가는 연구 노트에서 투자자들에게 말했습니다.

이 회사는 Snowflake의 결과와 논평이 “클라우드 인프라를 질식시키는 최악의 최적화 및 일반적인 불쾌감이 백미러로 이동하고 있음을 시사하는 데이터 포인트가 증가하고 있습니다.”라고 말합니다.

모건 스탠리, 스노우플레이크 목표주가를 215달러에서 230달러로 상향 조정

모건 스탠리는 스노우플레이크의 목표주가를 215달러에서 230달러로 상향 조정하고, 비중확대 투자의견을 유지했습니다.

이 애널리스트는 Snowflake가 3분기에 전년 동기 대비 34%의 제품 매출 성장을 달성했으며, 이는 컨센서스 대비 “1년 만에 가장 강력한 실적”이라고 설명했습니다.

한편, 전년 대비 29 % ~ 30 %의 4 분기 제품 매출 성장 가이던스는 컨센서스 기대치를 “훨씬 앞서고”있으며 성장이 안정화되고 있으며 FY25 추정치의 위험을 제거한다는 신호라고 분석가는 덧붙였습니다.

오펜하이머, 스노우플레이크 목표주가를 220달러에서 240달러로 상향 조정

오펜하이머의 애널리스트 이타이 키드론은 스노우플레이크 목표주가를 220달러에서 240달러로 상향 조정하고, 투자의견 ‘시장수익률 초과달성’ 등급을 유지했습니다.

이 애널리스트는 스노우플레이크가 컨센서스 매출/EPS 추정치를 상회하는 견조한 분기를 기록했다고 언급했습니다.

이 스노우플레이크는 3분기에 높은 NRR, 신규 고객 추가, 대규모 고객 유치의 혜택을 받았습니다.

또한, 오펜하이머는 이번 분기에 개선된 소비 추세를 감안하여 FY24 제품 매출 가이던스를 26억 5,000만 달러로 상향 조정했다고 밝혔습니다.

이를 통해 스노우플레이크는 25 회계연도에도 제품 매출 성장을 다시 가속화할 수 있을 것으로 기대하고 있습니다.

바클레이즈, 스노우플레이크 목표주가를 183달러에서 198달러로 상향 조정

바클레이즈는 3분기 보고서 발표 후 스노우플레이크의 목표주가를 183달러에서 198달러로 상향 조정하고, 투자의견 비중확대 의견을 유지했습니다.

이 애널리스트는 견조한 제품 매출 성장과 투자자의 기대치를 상회하는 가이던스 상향 조정으로 인해 Snowflake 주식에 대한 “관심이 되살아났다”고 평가했습니다.

이 애널리스트는 리서치 노트에서 소비 트렌드 안정화에 대한 논평은 어느 정도 안도감을 주며, Snowpark와 같은 신제품에 대한 초기 데이터 포인트는 회사의 다년간의 기회를 강조한다고 말합니다.

12/1, 웰스 파고, 크라우드스트라이크 목표주가를 200달러에서 250달러로 상향 조정

웰스 파고는 크라우드스트라이크의 목표주가를 200달러에서 250달러로 상향 조정하고, 투자의견 비중 확대 등급을 유지했습니다.

웰스파고는 크라우드스트라이크가 전년 동기 대비 13% 성장한 순 신규 ARR을 기록하며 또 한 번의 호실적을 기록했다고 밝혔습니다.

웰스는 소프트웨어 업계에서 33%의 ARR 성장률, 21%의 OM, 30%의 잉여 현금 흐름 마진을 창출하는 기업은 거의 없다고 말합니다.

따라서 크라우드스트라이크는 여전히 최선호주라고 덧붙였습니다.

Argus, 크라우드스트라이크 목표 주가를 220달러에서 265달러로 상향 조정

Argus는 화요일 3분기 실적 호조와 가이던스 상향 조정 이후 크라우드스트라이크 목표 주가를 220달러에서 265달러로 상향 조정하고, 투자의견 매수 등급을 유지했습니다.

이 크라우드스트라이크 주식은 2022년 시장과 기술 부문 매각으로 큰 타격을 입었지만 2023년에 사이버 보안 산업과 광범위한 시장을 모두 능가하는 놀라운 반등을 기록했다고 분석가는 리서치 노트에서 투자자들에게 말합니다.

또한 크라우드스트라이크는 아직 기존 바이러스 백신 소프트웨어에서 업그레이드하지 않은 약 50%의 기업을 대상으로 사업을 확장하고 클라우드 워크로드의 세속적 성장세를 활용할 수 있는 강력한 기회를 가지고 있다고 덧붙였습니다.

11/30, Scotiabank, 크라우드스트라이크 목표 주가를 186 달러에서 238 달러로 상향

Scotiabank는 크라우드스트라이크 목표주가를 186 달러에서 238 달러로 올렸고, 크라우드스트라이크 투자의견 Outperform 등급을 유지했습니다.

이 회사는 최고 및 최저 수익 지표에서 견고한 3 분기를 보고했다고 분석가는 연구 노트에서 투자자들에게 말합니다.

이 회사는 계속해서 크라우드스트라이크를 엔드포인트 보안 분야에서 “이길 수 있는 벤더”로 보고 있으며, 이 회사의 플랫폼 메시지가 고객들에게 공감을 불러일으키고 있다고 말합니다. –

맥쿼리, 크라우드스트라이크 목표주가를 185달러에서 237달러로 상향 조정

맥쿼리는 크라우드스트라이크 목표주가를 185달러에서 237달러로 상향 조정하고, 회계연도 3분기 보고서 이후에도 주식에 대해 ‘시장수익률 상회(Outperform)’ 등급을 유지했습니다.

이 애널리스트는 리서치 노트에서 크라우드스트라이크 연간 반복 매출이 30억 달러를 넘어섰으며, 이는 거시적 환경에도 불구하고 경영진이 성과를 내고 있음을 보여준다고 말합니다.

이 회사는 수요를 뒷받침하는 위협 배경 속에서 기록적인 파이프라인을 보유한 채 4분기에 접어들면서 회사가 좋은 위치에 있다고 생각합니다.

DA Davidson, 크라우드스트라이크 목표주가를 $185에서 $245로 상향

DA Davidson은 크라우드스트라이크 목표주가를 $185에서 $245로 올렸고, 투자의견 매수 등급을 유지합니다.

이 회사는 “견고한” 3분기 실적을 보고 했으며, 2 분기의 전년 대비 10% 감소한 것에 비해 작년보다 13% 증가한 2억 2,310만 달러의 순 신규 ARR을 기록하면서 ARR 전망을 확인했다고 분석가는 연구 노트에서 투자자들에게 말합니다.

DA Davidson은 빌링과 RPO 성장이 상당히 둔화되었지만, 회사의 평균 계약 기간이 짧아진 것이 “영향을 미친 것 같다”고 덧붙였습니다.

에버코어 ISI, 크라우드스트라이크 목표주가를 215달러에서 255달러로 상향 조정

에버코어 ISI는 크라우드스트라이크의 목표주가를 215달러에서 255달러로 상향 조정하고, 투자의견 ‘시장수익률 초과달성’ 등급을 유지했습니다.

이 애널리스트는 보고서 발표 당시만 해도 기대치가 높았지만, “크라우드스트라이크는 또 한 분기 연속으로 최고 및 최저 실적을 달성함으로써 투자자들을 실망시키지 않았다”고 말합니다.

주가의 연간 실적, 더 작은 규모의 비트, “부진한” 4분기 가이던스를 고려할 때, 이 회사는 “조용한 애프터마켓 반응에 충격을 받지 않았다”고 말하지만, 애널리스트는 “매우 보수적인” 4분기 가이던스, 견고한 신규 순 ARR 성장, 안정적인 NRR, 2024년까지 기록적인 파이프라인, 수익성과 성장에 대한 지속적인 초점이 “우리의 L/T 논제를 반복할 수 있는 충분한 자신감을 준다”고 말합니다.

11/28, 니덤, 크라우드스트라이크 목표주가 215달러에서 245달러로 상향 조정

Needham은 3분기 실적 발표를 앞두고 크라우드스트라이크의 목표주가를 215달러에서 245달러로 상향 조정하고, 투자의견 매수 등급을 유지했습니다.

이 애널리스트는 리서치 노트에서 경영진이 가이던스를 보수적으로 유지하고 매크로가 제약을 받고 있음에도 불구하고 이 회사는 고전적인 비트로 또 다른 강력한 분기를 제공하고 가이던스를 늘릴 가능성이 있다고 투자자들에게 말합니다.

Needham은 또한 Crowdstrike에 대한 강력한 현장 점검과 함께 신제품 모멘텀과 대형 VAR 전반에 걸친 채널 확장 구축의 강력한 진전을 언급합니다.

이 애널리스트는 또한 크라우드스트라이크의 채널 확장이 회사의 견고한 ARR 성장과 영업이익률 확대에 도움이 될 것이라고 주장합니다.

11/27, BTIG, 크라우드스트라이크 목표주가를 $192에서 $239로 상향

BTIG의 애널리스트 그레이 파월은 보안 분야 분기 실적을 앞두고 크라우드스트라이크 목표주가를 $192에서 $239로 올렸고, 크라우드스트라이크 투자의견 매수 등급을 유지했습니다.

전반적으로 크라우드스트라이크에 대한 이 회사의 견제는 일관되게 강했습니다.

그리고 BTIG는 3분기 크라우드스트라이크 실적은 시장 예상치를 달성할 수 있을 것이라고 확신하며 보고서를 마무리했습니다.

11/22, 팔란티어, 국민건강보험공단 소프트웨어 계약 수주

영국 국민건강보험공단은 “수백만 명의 환자에게 더 나은 연계 치료를 제공하고 대기자 명단 문제를 해결하며 퇴원 지연을 줄이기 위해” 내년 봄부터 새로운 소프트웨어를 출시할 예정이라고 밝혔습니다.

공개적이고 경쟁적인 입찰 절차에 따라 소프트웨어 제공 계약은 팔란티어 테크놀로지스 영국(PLTR)이 이끄는 그룹과 액센츄어(ACN), 프라이스워터하우스쿠퍼스(PwC), NECS, 카널 파라(Carnall Farrar)의 지원을 받아 체결됐다고 이 기관은 성명에서 밝혔다.

이번 계약 체결로 더 많은 신탁이 플랫폼에 참여함에 따라 7년에 걸쳐 투자가 이루어질 것입니다.

첫 계약 연도에는 최소 2,560만 파운드가 투자될 것으로 예상됩니다.

계약 기간인 7년 동안 연합 데이터 플랫폼 및 관련 서비스에 최대 3억 3,000만 파운드가 투자될 예정입니다.

도이치뱅크, 팔란티어의 NHS 계약 체결은 ‘약간 부족하다’고 평가

도이치뱅크는 영국 국민보험공단이 팔란티어가 이끄는 그룹과 새로운 연합 데이터 플랫폼에 대한 7년 계약을 체결한 후 팔란티어에 대해 투자의견 매도 등급과 11달러 목표주가를 재차 제시했습니다.

널리 예상되었지만이 계약은 새로운 비즈니스의 주요 부분을 나타내고 국방 및 정보 유산을 넘어 정부 업무를 더욱 확장하기 때문에 회사에 긍정적이라고 분석가는 연구 노트에서 투자자들에게 말합니다.

그러나 이 회사는 단일 계약이 이전에 5년 동안 4억 8천만 달러로 고정되어 있었고 다른 여러 GSI 파트너가 작업을 공유할지 여부가 불분명했기 때문에 이번 발표는 투자자들에게 다소 실망스러운 소식으로 받아들여질 가능성이 높다고 말했습니다.

11/22, 키뱅크, 크라우드스트라이크 목표주가를 200달러에서 240달러로 상향 조정

키뱅크는 크라우드스트라이크의 목표주가를 200달러에서 240달러로 상향 조정하고, 투자의견 비중확대 등급을 유지했습니다.

살향 조정 이유로 높은 피어 멀티플과 장기적인 통합업체로서의 긍정적인 장기 전망, CNAPP, SIEM, ID, GenAI에서 의미 있는 장기 성장 동력, 그리고 여전히 엔드포인트에서 점유율 상승 기회가 있다는 점을 꼽았습니다.

키뱅크는 또한 대부분의 파트너가 계획에 부합하는 등 3분기 점검이 견고했다고 언급했습니다.

단기적으로는 주식 실적 호조와 전반적으로 어려운 거시 환경이 지속되고 있다는 점을 고려할 때 약간 신중한 입장입니다.

11/20, Canaccord, 크라우드스트라이크 목표주가를 185달러에서 221달러로 상향 조정

Canaccord 애널리스트 T. Michael Walkley는 크라우드스트라이크 목표주가를 185달러에서 221달러로 상향 조정하고, 크라우드스트라이크 투자의견 ‘매수 등급’을 유지했습니다.

이 회사는 CrowdStrike가 엔드 포인트 보안 분야에서 밀접한 동종 업체에 비해 고유 한 클라우드 기술 우위와 보안 예산의 더 많은 점유율을 확보하기 위해 접선 부문으로 플랫폼을 확장하는 것을 고려할 때 강력한 장기 성장 추세에 유리한 위치에 있다고 믿습니다.

Barclays, 크라우드스트라이크 목표주가를 $200에서 $225로 상향

Barclays는 11월 28일 3 분기 수익 보고서를 앞두고 크라우드스트라이크 목표주가를 $200에서 $225로 올렸고, 크라우드스트라이크 투자의견 ‘비중 확대 등급’을 유지했습니다.

이 애널리스트는 3분기 이후 비교가 완화되면서 크라우드스트라이크의 투자 가치가 더 높아졌다고 말합니다.

이 회사는 팔로알토 네트웍스(PANW)의 초창기 시절을 떠올리게 하는 플랫폼 스토리가 성장하고 있다고 믿고 있습니다.

11/16, 에버코어 ISI, 스노우플레이크 목표주가를 190달러에서 195달러로 상향 조정

에버코어 ISI는 스노우플레이크 목표주가를 190달러에서 195달러로 상향 조정하고, 투자의견 시장수익률 아웃퍼폼 등급을 유지했습니다.

이 분석가는 ‘IT 예산이 더 높아질 것이며 회사는 “플랫폼”회사가 점유율을 차지할 수있는 좋은 위치에 있다고 믿는다’고 투자자들에게 말합니다.

2025 년 추정치를 소개하고있는이 회사는 메가 캡 소프트웨어에서 2024 년 캘린더에 가장 좋아하는 이름으로 Microsoft (MSFT), Adobe (ADBE), Oracle (ORCL) 및 ServiceNow (NOW)를 핵심 “컴 파운더”로 포함하며 Snowflake를 “가장 좋아하는 성장 아이디어”라고 부릅니다.

JP모건, 크라우드 스트라이크 목표주가 $190에서 $210로 인상

JPMorgan 애널리스트 Brian Essex는 수익 보고서를 앞두고 클라우드 스트라이크 목표주가를 $190에서 $210로 올렸고, 투자의견 비중 확대 등급을 유지했습니다.

이 분석가는 회사의 보안 소프트웨어 범위 전반에 걸친 수요가 여전히 강하고 파이프 라인이 계속 증가하고 있으며 예산이 그대로 유지되고 있다고 말합니다.

11/15, 에버코어 ISI, 스노우플레이크 목표주가 190달러에서 195달러로 상향

에버코어 ISI는 스노우플레이크 목표주가를 190달러에서 195달러로 상향 조정하고, 투자의견 ‘아웃퍼폼’ 등급을 유지했습니다.

IT 예산은 더 높아질 것이며 회사는 “플랫폼”회사가 점유율을 차지할 수있는 좋은 위치에 있다고 믿는다 고 분석가는 투자자들에게 말합니다.

2025년 추정치를 소개하고 있는이 회사는 메가 캡 소프트웨어에서 2024년 캘린더에 가장 좋아하는 이름으로 Microsoft (MSFT), Adobe (ADBE), Oracle (ORCL) 및 ServiceNow (NOW)를 핵심 “컴 파운더”로 포함하며 Snowflake를 “가장 좋아하는 성장 아이디어”라고 부릅니다.

JP모건, Crowdstrike 목표주가를 $190에서 $210로 인상

JPMorgan 애널리스트 Brian Essex는 Crowdstrike 목표주가를 $190에서 $210로 올렸고, 실적 보고서를 앞두고 투자의견 비중 확대 등급을 유지했습니다.

이 애널리스트는 회사의 보안 소프트웨어 범위 전반에 걸친 수요가 여전히 강하고 파이프라인이 계속 성장하고 있으며 예산도 그대로 유지되고 있다고 말합니다.

11/14, 웰스파고 보안 리셀러 설문조사에서 크라우드스트라이크가 최고의 결과를 얻다

웰스파고 애널리스트 앤드류 노윈스키가 3분기 보안 리셀러 설문조사 결과가 2분기와 매우 유사했다고 밝혔습니다.

그러나 많은 리셀러가 미국 연방 부문의 강점을 언급했기 때문에 질적인 논평은 약간 달랐다고 분석가는 리서치 노트에서 투자자들에게 말합니다.

또한 대부분의 리셀러는 매크로 환경이 2분기에 비해 소폭 개선되어 실적 개선에 도움이 되었다고 답했다고 웰스는 말합니다.

이 조사에서 가장 강력한 결과를 보인 기업은 CrowdStrike(CRWD), Palo Alto Networks(PANW), Zscaler(ZS)였으며, 순차적으로 개선되었다고 언급했습니다.

크라우드스트라이크는 이번 설문조사에서 긍정적인 63%의 순이익을 기록해 지난 분기의 45%에서 크게 개선된 결과를 보였다고 애널리스트는 밝혔습니다.

이 회사는 설문조사에 참여한 대형 리셀러들이 특히 크라우드스트라이크에 대해 좋은 결과를 보였다고 언급했습니다.

Okta(OKTA)의 실적은 소폭 개선되었지만 여전히 마이너스를 기록했다고 웰스는 덧붙였습니다.

트루이스트, 크라우드스트라이크 목표주가 200달러에서 230달러로 상향 조정

트루이스트 애널리스트 조엘 피쉬바인은 크라우드스트라이크의 목표주가를 200달러에서 230달러로 상향 조정하고, 투자의견 매수 등급을 유지했습니다.

이 회사는 고객 및 파트너와의 대화를 통해 안정화 테마가 계속되고 있음을 알 수 있으며, 트루이스트는 견고한 결과를 기대하지만 IT 구매자의 조사가 증가함에 따라 지침이 가장 큰 위험을 초래하는 것으로 계속보고 있다고 분석가는 연구 노트에서 투자자들에게 말합니다.

스티펠, Crowdstrike 투자의견 ‘보유’에서 ‘매수’로 업그레이드

Stifel은 새로운 애널리스트가 이 주식을 인수함에 따라 목표 주가를 153달러에서 225달러로 상향 조정하고, 투자의견을 ‘보유’에서 ‘매수’로 업그레이드했습니다.

이 애널리스트는 엔드포인트 보안은 경쟁이 치열한 분야이지만 CrowdStrike는 고효율 클라우드 기반 엔드포인트 기술, 경량 단일 에이전트 아키텍처, 매일 1조 건 이상의 이벤트를 분석하는 ‘대규모’로 차별화된 경쟁력을 갖추고 있다고 설명합니다.

내부 개발과 타깃형 M&A를 통해 CrowdStrike는 인접한 사이버 보안 및 IT 사용 사례에 걸쳐 광범위한 사이버 보안 플랫폼을 구축하고 있으며, 이로 인해 CrowdStrike는 “향후 사이버 보안 플랫폼 통합을 활용할 수 있는 좋은 위치에 있는 소수의 공급업체 중 하나”라고 분석가는 덧붙였습니다.

10/30, 여전히 빠르게 성장하고 있는 클라우두 시장, 3분기 클라우드 시장은 18% 성장 속 마이크로소프트 점유율 상승

클라우드 시장에서 AWS가 여전히 전체 시장 점유율에서 선두를 달리고 있지만, 마이크로소프트가 빠르게 점유율을 확대하고 있습니다.

  • 2023년 클라우드 시장 규모는 680억 달러로 전년비 105억달러 증가해 3분기 연속 증가
    • 분기마다 전년비 100억~110억 달러씩 성장하고 있음
    • 전변비 성장률은 18%로 전분기와 동일
  • 2023년 연간 클라우드 매출은 2,570억 달러로 추정
  • 2023년 3분기는 2분기에 비해 지출은 5% 증가했는데 이는 이전 분기 성장률보다 훨씬 높은 수준
    • 2021년이후 가장 높은 수준
  • 마이크로소프트 점유율은 전년동기 점유율보다 2%p 증가한 23%
    • 구글 클라우드 점유율은 11%
  • 아마존 웹서비스는 32~34% 수준의 시장점유율을 유지

분기별 클라우드 시장규모 및 성장률

  • 20년 클라우드 시장 규모
    • 3분기 330억 달러
    • 4분기 371억 달러 +36%
  • 21년 클라우드 시장 규모 +37%
    • 1분기 395억 달러 +37%
    • 2분기 420억 달러 +39%
    • 3분기 450억 달러 +37%
    • 4분기 505억 달러 +36%(MS 점유율 21%)
  • 22년 클라우드 시장 규모 5,440억 달러 +21%
    • 1분기 530억 달러 +34%
    • 2분기 550억 달러 +29%(아마존점유율 34%)
    • 3분기 575억 달러 +24%
    • 4분기
  • 23년 클라우드 시장 규모 2,570억 달러 증가
    • 1분기 630억 달러 +20%
    • 2분기 650억 달러 +19%
    • 3분기 681억 달러 +18%
분기별 클라우드 점유율 추이

10/27, 파이퍼 샌들러, 스노우플레이크 목표주가 205달러에서 195달러로 하향 조정

파이퍼 샌들러 애널리스트 브렌트 브레이슬린은 스노우플레이크 목표주가를 205달러에서 195달러로 낮추고, 투자의견 비중확대 등급을 유지했습니다.

이 회사는 현재 2024년 모델과 밸류에이션 배수에 반영하고 있는 5가지 위험 요소, 즉 너무 높아 보이는 2024년 월가 추정치, ‘에어포켓’ 위험을 야기하는 AI 우선순위 전환, 9월 침식을 보여주는 3분기 데이터, 밸류에이션 반등 후 오차 범위가 거의 없는 점, 여전히 혼재된 투자자 심리를 더 잘 반영하기 위해 선제적인 자세를 취하고 있습니다.

구겐하임, 데이타독 투자의견을 중립으로 커버 시작

구겐하임은 데이터독 목표주가 제시없이 데이타독 투자의견 중립 등급으로 커버를 시작했습니다.

다른 소비 기반 비즈니스와 마찬가지로 Datadog은 “클라우드 최적화” 추세가 절정에 달하는 거시적 관련 압력에서 벗어날 수 없었다고 분석가는 연구 노트에서 투자자들에게 말합니다.

이 회사는 클라우드 최적화가 2024년까지 계속될 것이라는 증거를 보고 있습니다.

따라서 2024년까지의 잠재적 상승 여력은 제한적일 것으로 보고 있습니다.

10/19, 제프리스, 데이터독 목표주가를 100달러에서 105달러로 상향 조정

제프리 애널리스트 브렌트 틸은 데이터독 목표주가를 100달러에서 105달러로 상향 조정하고 투자의견 매수 등급을 유지했습니다.

이 애널리스트는 데이터독의 장기적인 기회에 대해 여전히 “기대”하고 있으며, 하반기와 24 회계연도에 회사가 “낮은 기준”에 직면할 것으로 보고 있습니다.

그러나 백로그 가속화가 수익으로 이어질 수 있지만 “단기적으로는 밸류에이션이 꽉 찬 것 같다”고 분석가는 말하며, 현재 주식의 밸류에이션은 “소프트웨어 분야에서 가장 높은 주식 중 하나”라고 덧붙입니다.

DZ Bank, 크라우드 스트라이크 투자의견 매수 등급으로 커버 개시

DZ Bank는 크라우드 스트라이크 투자의견 매수 등급과 목주표가 215달러를 제시하면 커버를 시작했습니다.

10/16, BofA, 스노우플레이크 투자의견을 중립으로 개시

BofA는 스노우플레이크 투자의견 중립 등급과 스노우플레이크 목표주가 195달러로 커버리지를 개시했습니다.

BofA는 Snowflake가 132B 달러 규모의 데이터 관리 시장에서 더 많은 점유율을 확보 할 수있는 좋은 위치에 있다고 생각하지만 Snowflake의 종량제 및 소비 가격 모델은 회사의 핵심 데이터웨어 하우스 비즈니스의 성장에 여전히 부담을주는 역풍에 직면하고 있다고 분석가는 연구 노트에서 투자자들에게 말합니다.

스노우플레이크의 고유한 가격 구조는 주요 경쟁 우위를 제공하지만 여전히 어려운 IT 지출 환경에 더 많이 노출되어 있으며, 단기적인 상승 여력은 대부분 주가에 반영되어 있다고 덧붙였습니다.

10/10, BofA, 신중한 수요 점검 후 데이타독 투자의견을 중립으로 하향 조정

BofA 애널리스트 코지 이케다(Koji Ikeda)는 데이터독의 목표 주가를 105달러에서 123달러로 하향 조정했습니다.

최근 개발자, 파트너, 시스템 설치업체를 대상으로 조사한 결과 수요 환경이 의미 있게 개선되지 않았다고 애널리스트는 투자자들에게 말합니다.

또한, 데이터독은 프리미엄 제품으로 널리 인식되고 있으며, 이는 최종 시장을 더 낮은 비용의 경쟁사, 네이티브 하이퍼스케일러 제품 및/또는 오픈 소스 대안으로 이끌 수 있다고 분석가는 덧붙이며 회사의 추정치를 컨센서스 이하로 낮추었습니다.

10/10, 루프 캐피탈, 스노우플레이크는 AI 기회로부터 혜택을 받을 수 있는 좋은 위치에 있다고 평가

루프 캐피탈은 스노우플레이크 투자의견 매수 등급과 목표주가 195달러를 유지하면서 데이터 클라우드 고객 이벤트에 참석한 후 이 회사가 플랫폼을 공격적으로 구축하면서 떠오르는 AI 기회로부터 혜택을 받을 수 있는 좋은 위치에 있다고 언급했습니다.

이 애널리스트는 리서치 노트에서 대규모 언어 모델을 실행하는 데이터 과학 워크로드를 관리하는 Snowpark 컨테이너 서비스에 대한 고객의 관심이 여전히 높으며, 다양한 비공개 및 공개 프리뷰 단계의 신제품에서 알 수 있듯이 혁신에 대한 강조가 회사의 핵심 초점으로 남아 있다고 말합니다.

10/4, 팔란티어, 프라이스워터하우스쿠퍼스(PwC)와 AI 역량 강화 위해 협력

팔란티어는 글로벌 전문 서비스 기업인 프라이스워터하우스쿠퍼스(PwC)와 전략적 제휴를 통해 다음 이정표를 세웠다고 발표했습니다.

이번 팔란티어와 PWC와 협력은 팔란티어의 최신 AI 역량과 PwC의 업계 경험을 결합하여 고객이 데이터 및 AI 기반 운영을 통해 가치를 실현할 수 있도록 지원할 것입니다.

이번 제휴를 통해 PwC는 데이터, 분석, 운영을 통합하는 플랫폼인 팔란티어 파운드리와 팔란티어의 인공지능 플랫폼(AIP)을 활용해 고객이 가치 창출과 운영 혁신을 위한 전략을 파악하고 실행할 수 있도록 지원할 계획입니다.

10/4, 데이터독, 파이퍼 샌들러에서 중립에서 비중확대로 업그레이드

파이퍼 샌들러는 데이터독 목표 주가를 88달러에서 115달러로 상향 조정했습니다.

이 회사는 지난 몇 분기 동안 클라우드 역풍이 상승 여력에 부담을 준다는 논리가 지난 분기의 가이드 다운에 따라 수치가 적절하게 재설정되면서 크게 작용했다고 믿습니다.

이 애널리스트는 리서치 노트에서 인프라 및 DevOps 소프트웨어 수요의 광범위한 안정화 조짐과 보안 및 인공 지능에 대한 점진적인 기회 증가로 Datadog은 “상황이 개선됨에 따라 주요 수혜자가 될 것”이라고 투자자들에게 말합니다.

Piper는 이 회사 솔루션의 파괴적인 특성을 선호하며 플랫폼 플레이가 “계속해서 반향을 일으킬 것”이라고 생각합니다.

UBS, 데이타독 투자의견을 중립으로 커버 시작

UBS 애널리스트 Karl Keirstead는 중립 등급과 목표가 100달러로 데이터독에 대한 커버리지를 시작했습니다.

이 회사는 Datadog의 “심각한” 매출 성장 둔화가 단순히 주기적인 지출 최적화 역풍 때문이라는 “불충분 한 확신”을 가지고 있습니다.

애널리스트는 리서치 노트에서 투자자들에게 주가가 2024년 예상 매출의 12배에 달하는 것으로 보인다고 말합니다.

9/20, 시티, 크라우드스트라이크 목표주가를 175달러에서 200달러로 상향 조정

씨티는 크라우드스트라이크의 목표주가를 175달러에서 200달러로 상향 조정하고, 클라우드스트라이크 투자의견 매수 등급을 유지했습니다.

오프 사이클보고 시스템 소프트웨어 회사는 계약 참여, 파이프 라인 및 대규모 거래 활동에 대해 점점 더 낙관적 인 소리를 냈다고 분석가는 연구 노트에서 투자자들에게 말합니다.

이 회사는 수익 보고서 이후 회사 모델을 업데이트했습니다.

9/15, 버클레이, Crowdstrike 목표주가를 $173에서 $186로 상향

Barclays는 9월 20일 클라우드스트라이크의 투자자 브리핑을 앞두고 클라우드스트라이크 목표주가를 $173에서 $186로 올렸고, 클라우드스트라이크 투자의견 비중 확대 등급을 유지했습니다.

이 애널리스트는 투자자 브리핑에서 더 높은 구독 총 마진, 샬롯 AI 가격, 팔콘 플랫폼 스토리에 대한 자세한 내용, 2023년 하반기 순 신규 진입을 주도하는 세 가지 C에 대해 들을 수 있을 것으로 기대합니다.

8/30, 시티, 데이타독 목표주가를 135달러에서 125달러로 하향

Citi는 데이터독목표주가를 135 달러에서 125 달러로 낮추고, 데이타독 투자의견 매수 등급을 유지했습니다.

이 분석가는 분기별 실적에 따라 시스템 소프트웨어의 추정 모델을 업데이트했습니다.

이 애널리스트는 리서치 노트에서 업계 내 신규 비즈니스는 “놀랍도록 견고”했지만 확장 모멘텀은 혼합되어 역사적으로 강력한 성과를 거둔 기업은 둔화되고 다른 기업은 축소되었다고 투자자들에게 말합니다.

8/28, UBS, 다큐사인 목표주가를 48달러에서 44달러로 하향 조정

UBS는 다큐사인 목표주가를 48달러에서 44달러로 낮추고, 다큐사인 투자의견 매도 등급을 유지했습니다.

UBS. 애널리스트는 보고서에서 “주가 상승 여력이 많지 않다”는 회사의 설문 조사 결과를 인용하며 이렇게 주장했습니다.

8/30, 니덤, 크라우드스트라이크는 ‘견조한 실적’을 발표할 것

니덤은 크라우드스트라이크는 ‘견조한 실적’을 발표할 것이라고 주장합니다.

니덤 애널리스트 알렉스 헨더슨은 보수적인 가이던스와 추정치, 안정화되는 수요 환경, 회사의 강력한 채널 점검을 고려할 때 크라우드스트라이크가 ‘견조한 실적’을 발표할 것으로 예상합니다.

이 애널리스트는 리서치 노트에서 투자자들에게 상황이 안정적이지만 여전히 압박을 받고 있기 때문에 경영진은 가이던스를 보수적으로 유지할 것이라고 말합니다.

그러나 니덤은 인공지능 기반 공격과 인공지능 기반 대응에 대한 논의가 활발해지면서 크라우드스트라이크가 가장 강력한 플랫폼 중 하나라는 입지가 더욱 강화될 것으로 보고 있습니다.

8/29, 모건 스탠리, 크라우드스트라이크 목표주가를 178달러에서 167달러로 하향 및 비중 확대 등급에서 비중 동일으로 하향 조정

이 회사는 이번 주 회계연도 2분기 실적 보고서에서 2023년 하반기와 2024년 반등에 대한 컨센서스 추정치가 “더 어려운 수요 환경을 고려할 때 높게 보인다”며 주가에 대해 신중한 태도를 취하고 있습니다.
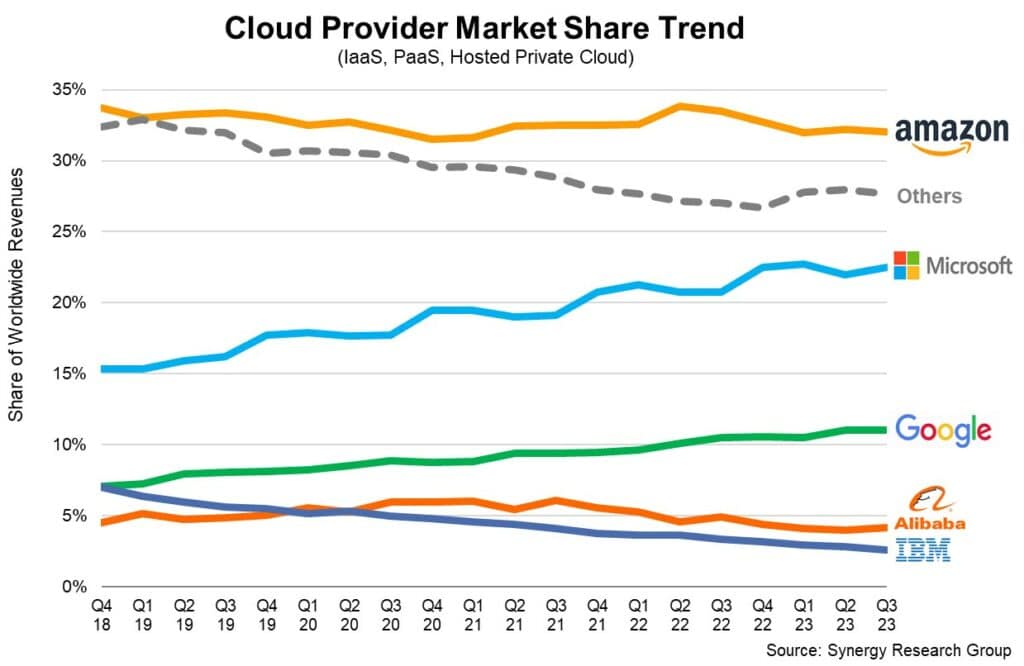
모건 스탠리는 “이번 주 예정된 2분기 클라우드스트라이크 실적 발표를 앞두고 2분기와 2024회계연도에 대한 시장의 실적 반등 예상치가 더 어려워진 수요 환경을 고려할 때 높은 것으로 보여 조심스럽다”라고 예상했습니다.

“2023/2024회계연도 연간 고정 발생 수익에 대한 컨센서스가 또 한 번 하향 조정될 가능성이 있어 보이지만, 위험-보상 비율은 더 균형을 찾은 것으로 보인다”

모건스탠리는 타깃과 홈디포 등 회사의 대형 고객들이 비용을 절감하고 있는 점은 회사의 거래 규모를 축소할 위험이 있는 점, 클라우드 최적화 회복 속도가 여전히 불확실한 점, 잉여현금흐름의 반등이 제한적인 점 등을 경계해야 할 요소로 꼽았다.