Home Blog Page 106

11/24, 월가의 투자의견 및 주가 전망 보고서

10/24, 파이퍼 샌들러, M365 코파일럿 GA 출시를 앞두고 Microsoft에 대한 낙관적 전망 제시

파이퍼 샌들러는 투자자들이 신제품 출시를 앞두고 AI 인프라에 대한 막대한 지출 의사를 소화하고 있기 때문에 7월 실적 발표 후 매도 이후 마이크로소프트 주가가 312~330달러 사이의 박스권에서 움직이고 있다고 지적합니다.

파이퍼는 최적화 역풍에 직면한 마이크로소프트 클라우드가 거의 또는 전혀 개선되지 않는다고 가정하더라도 12월 분기에 비클라우드 회복에 힘입어 핵심 성장률이 소폭 개선될 수 있을 것으로 보고 있습니다.

10월 18일에 열린 인비전 런던 이벤트에서 나온 추가적인 코파일럿 피드백도 Microsoft가 AI 선점자 우위를 활용할 준비가 잘 되어 있다는 회사의 낙관적인 견해를 뒷받침합니다.

파이퍼는 대형주 성장주 투자자들에게 유망한 AI 여정의 다음 단계인 11월 1일 M365 Copilot GA 출시에 앞서 Microsoft 포지션을 추가할 것을 권장합니다.

파이퍼 샌들러는 마이크로소프트 투자의견 비중 확대 등급을 부여하고 마이크로소프트 목표주가 $400를 제시했습니다.

10/20, 맥쿼리, 마이크로소프트 투자의견 아웃퍼폼으로 전환

맥쿼리는 마이크로소프트 투자의견 아웃퍼폼 등급을 유지하고 마이크로소프트 목표주가 400달러를 제시하며 커버를 시작했습니다.

이 분석가는 최근 체결 된 Activision-Blizzard 거래를 “기쁘게 생각한다”고 밝히고, 투자자들에게 Microsoft가 생성 AI 주입 코 파일럿 애플리케이션을 제공하는 데 있어 선도적인 입지에 대해 “흥분”된다고 평가합니다.

10/24, 스티펠, 알파벳 목표주가를 145달러에서 154달러로 인상

Stifel은 알파벳 목표주가를 145달러에서 154달러로 인상하고 투자의견 매수 등급을 유지합니다.

디지털 광고 실적발표를 앞두고, 디지털 광고 점검 결과 “전반적으로 대체로 긍정적”이며 성장이 내부 계획보다 앞서고 있으며 올해를 마무리하는 것과 일치한다고 말했습니다.

이 회사는 모델을 약간 조정했으며, 일부 조정은 주요 출시 시점에 따라 이루어졌다고 언급했습니다.

이 회사는 실적 성장이 연말로 가속화되고 있음을 시사하며 대형주 커버리지 전체에서 메타, 트레이드 데스크 및 Pinterest(근래 매수로 업그레이드 함)를 선호한다고 분석가는 그룹 미리보기 노트에서 투자자들에게 말합니다.

모건 스탠리, 실적 발표를 앞두고 아마존닷컴에 긍정적 평가

모건 스탠리는 실적 발표를 앞두고 아마존닷컴에 대해 ‘긍정적 촉매제’라는 투자의견과 함께 비중확대 등급과 175달러 목표주가를 유지했습니다.

이 애널리스트는 리서치 노트에서 투자자들에게 회사에 대한 기대치가 메가캡 동종 기업에 비해 낮아 보이며, 회사는 23 회계 연도를 마치고 24 회계 연도 중반에 AWS 성장률이 다시 가속화 될 것으로 예상하고 있다고 말합니다.

10/19, 트루이스트. 리비안 목표주가를 30달러에서 26달러로 하향 조정

트루이스트 애널리스트 조던 레비는 리비안 오토모티브(RIVN)의 목표주가를 30달러에서 26달러로 낮추었지만, 투자의견 매수 등급은 유지했습니다.

이 애널리스트는 리서치 노트에서 “성장성 있는” 전기차 이름에 대한 현재 주식 시장은 여전히 도전적이지만 리비안은 생산량 증가, 비용 절감, 차세대 기술 투자 등 장기적인 성공에 가장 중요한 분야에서 실행하고 있다고 투자자들에게 말합니다.

이 회사의 단기 촉매제 슬레이트는 생산 및 배송에 대한 2024년 월가 추정치가 계속 감소 추세를 보일 가능성이 있지만 내년 초 잠재적인 R2 생산 발표와 Amazon을 넘어 Rivian의 상업 사업 확장 가능성으로 개선되고있는 것으로 보인다고 회사는 덧붙였습니다.

10/24, 배런스, 조용히 전기차로 이동하는 BMW, 주식 상승 여력은 41%

BMW는 “궁극의 운전 기계”를 만든다고 자랑합니다. 이 회사는 테슬라(TSLA)라는 이름이 아닌 궁극의 전기 자동차 주식을 보유하고 있을 수도 있다고 이번 주 Barron’s에서 Al Root는 썼습니다.

훌륭한 전기차를 한두 대 생산한다고 해서 그 자체로 자동차 주식이 소유할 가치가 있는 것은 아닙니다.

하지만 월스트리트와 자동차 회사들이 예상하는 것처럼 2030년에 세계 가스 구동 자동차 시장이 현재의 절반 규모가 되더라도 전통적인 자동차 제조업체가 향후 실행 가능한 비즈니스 모델을 가지고 있다는 것을 의미합니다.

저자는 가솔린 자동차 사업의 쇠퇴라는 실존적 위험 없이도 투자자는 펀더멘털에 기반하여 BMW 주식을 평가할 수 있다고 말합니다.

테슬라, 2023년 자본 지출이 90억 달러를 초과할 것으로 예상

테슬라는 제출 서류에서 현재 자본 지출이 2023년에 90억 달러를 초과하고 다음 두 회계연도에는 각각 70억~90억 달러가 될 것으로 예상한다고 밝혔습니다.

회사는 이렇게 말했습니다:

“우리 비즈니스는 자본 지출 수준을 초과하는 운영 현금 흐름을 지속적으로 창출해 왔으며, 운전 자본 관리가 개선되어 미지급금 일수보다 미결제 매출 일수가 더 짧아짐에 따라 매출 성장도 일반적으로 긍정적인 현금 창출을 촉진하고 있습니다.

당사는 이러한 현금 흐름을 활용하여 수직 통합을 강화하고, 제품 로드맵을 확장하며, 고객에게 금융 옵션을 제공하는 등 다양한 활동을 해왔고 앞으로도 계속할 것입니다.

동시에 자본 집약적인 프로젝트의 구체적인 진행 속도와 재료 가격 상승, 글로벌 무역 조건 및 노동 가용성의 변화로 인한 공급망 및 인건비 증가와 같은 기타 잠재적 변수에 따라 특정 기간 동안 자본 지출 수준이 높아질 수 있습니다.

전반적으로 거시 경제 요인이 현재 매출 추세를 뒷받침하는 한 자체 자금 조달 능력은 계속 유지될 것으로 예상합니다.”

10/24, 로이터, 개인용 컴퓨터에서 인텔의 ‘거점’을 쫓는 엔비디아

인공지능 컴퓨팅 칩 시장을 지배하고 있는 엔비디아 가 인텔의 “개인용 컴퓨터의 오랜 거점”을 쫓고 있다고이 문제에 익숙한 사람들이 로이터 통신에 말했습니다.

보고서에 따르면 엔비디아는 조용히 마이크로소프트 윈도우 운영 체제를 실행하는 중앙 처리 장치(CPU)를 설계하기 시작했으며, 칩 회사가 윈도우 PC용 Arm 기반 프로세서를 구축하도록 돕기 위한 마이크로소프트의 노력의 일환으로 Arm 홀딩스(ARM)의 기술을 사용한다고 합니다.

이 보고서는 이 문제에 정통한 두 사람의 말을 인용해 AMD(Advanced Micro Devices)도 Arm 기술로 PC용 칩을 만들 계획이라고 덧붙였습니다.

키뱅크, 엔비디아 목표 주가를 750달러에서 650달러로 하향 조정

키뱅크 애널리스트 존 빈은 엔비디아 목표 주가를 750달러에서 650달러로 낮추고, 엔비디아 투자의견 비중확대 등급을 유지했습니다.

중국이 제한적인 회복 조짐을 보이고 있지만 최종 수요가 의미 있게 약화되고 있지 않기 때문에 광범위한 수요 추세는 여전히 약하다고 분석가는 리서치 노트에서 투자자들에게 말합니다.

10/24, 인텔, 엔비디아가 PC CPU를 만들 계획이라는 보도 후 3% 하락

인텔 주가는 로이터가 소식통을 인용해 엔비디아가 마이크로소프트 윈도우 운영 체제를 실행하고 ARM 홀딩스 기술을 사용할 중앙 처리 장치 또는 CPU 설계를 시작했다고 보도한 후 인텔 주가는 3% 하락햇습니다.

AMD도 ARM 기술로 PC용 칩을 만들 계획이라고 로이터는 이 문제에 정통한 관계자의 말을 인용해 덧붙였습니다.

10/24, 바클레이즈, TSMC 투자의견 비중 확대로 커버 시작

바클레이즈는 투자의견 비중 확대 등급과 목표주가 105 달러로 TSMC에 대한 커버리지를 시작했습니다.

이 회사는 여기에서 추세 개선의 조짐을 보이기 시작할 것으로 예상하고 밸류에이션이 “요구되지 않는 것처럼 보인다”고 주장합니다.

장기적으로는 경쟁이 심화되고 있음에도 불구하고 TSMC가 “첨단 생산을 계속 지배할 것”으로 예상하면서 지정학을 “장기적인 주요 리스크”로 꼽았습니다.

10/19, 골드만삭스, TSMC 투자의견을 ‘매수’에서 ‘강력 매수’로 상향 조정

골드만삭스는 TSMC 투자의견을 ‘매수’에서 ‘강력 매수’로 상향 조정하고 목표주가를 110달러에서 115달러로 상향 조정했습니다.

3분기 실적 발표에서 애널리스트는 리서치 노트에서 투자자들에게 PC와 스마트폰에 대한 수요 안정화의 초기 징후와 함께 재고 조정이 곧 끝날 것이라는 긍정적인 메시지를 전달했습니다.

장기적인 재고 소화주기 이후, 분석가는 재입고 수요, PC/서버 수요 재개 및 스마트폰 수요 안정화에 의해 2024년에 TSMC의 UTR이 광범위하게 회복 될 것으로보고 있다고 덧붙였습니다.

10/24, 번스타인, ASML 목표주가를 785달러에서 664달러로 하향 조정

번스타인은 ASML 목표주가를 785달러에서 664달러로 낮추고, 투자의견 시장수익률(Market Perform) 등급을 유지했습니다.

이 회사는 ASML이 3분기 실적을 대부분 지침 및 기대치에 부합했지만 주문이 26억 유로로 실망스럽고 수주 잔고가 350억 유로에 머물렀다고 지적합니다.

중국 수요 강세가 지속되어 3분기 매출의 46%를 차지했습니다.

번스타인은 로직 가동률이 회복 조짐을 보인 반면 메모리는 여전히 낮은 수준을 유지했다고 덧붙였습니다.

3분기 넷플릭스 실적을 읽는 월가의 시선, 성장 가속화 전망으로 투자의견 상향

모건스탠리, 매출 성장이 가속화될 것으로 예상됨에 넷플릭스 투자의견 상향 조정

  • 넷플릭스 비즈니스가 가속화되고 있고
  • 비밀번호 공유 단속이 효과를 거두고 있으며,
  • 스트리밍 경쟁이 약화되었다

모건 스탠리 애널리스트 벤자민 스윈번은 넷플릭스의 목표주가를 430달러에서 475달러로 상향 조정하면서 넷플릭스의 새로운 성장 동력인 유료 공유 및 광고에 대한 컨센서스 기대치가 너무 높다는 우려에 근거한 것이라고 언급했습니다.

지난 7월 2분기 실적을 발표했을 때 475달러를 기록한 이후 이러한 추정치와 밸류에이션이 모두 하락했으며 특히 광고 기회에 대한 심리가 악화되었다고 애널리스트는 지적합니다.

3분기 보고서에서 애널리스트는 “이러한 불안감 고조와 주가 하락에도 불구하고” 비즈니스가 가속화되고 있고, 비밀번호 단속이 효과를 거두고 있으며, 경쟁이 약화되었다고 언급했습니다.

이 애널리스트는 이제 넷플릭스가 1년 전에 설정한 목표를 달성하고 매출 성장을 두 자릿수로 되돌리고 마진을 확대할 것으로 믿는다고 투자자들에게 말했다.

트루이스트, 넷플릭스, 예상보다 나은 마진 전망으로 ‘매수’로 업그레이드

  • 넷플릭스 이익 전망이 예상보다 좋았고
  • 더 긍정적인 논제가 많음
    • 지속적인 암호 공유 단속
    • 넷플릭스 광고 증가
    • 자사주 매입

트루이스트 애널리스트 매튜 손튼은 넷플릭스 목표 주가를 430달러에서 465달러로 상향 조정하며, 투자의견을 ‘보류’에서 ‘매수’로 업그레이드했습니다.

이 애널리스트는 리서치 노트에서 투자자들에게 회사의 마진 전망이 예상보다 좋았으며, 더 긍정적인 논제는 지속적인 암호 공유 혜택, 광고 증가 및 자사주 매입에 근거한다고 말합니다.

이 회사는 또한 2025년까지 넷플릭스의 3대 텐트폴인 오징어 게임, 수요일, 기묘한 이야기와 함께 비디오 게임의 ‘무료 통화 옵션’을 언급했습니다.

루프 캐피탈, 넷플릭스 실적은 ‘건전한 예상치 상회’, ‘강력한’2024년 가이던스라고 평가

Loop Capital은 “강력한” 3분기 실적과 함께 컨센서스보다 약 5백만 명 앞서고 “가장 강력한 비트 중 하나”를 기록한 4분기 구독자 순증 예상에 따라 넷플릭스 투자의견 매수 등급과 목표주가 500 달러를 유지햇습니다.

이 회사는 경영진이 부분적으로 달러 강세로 인해 ARPU가 예상보다 계속 낮아지고 있음에도 불구하고 투자자들 사이에서 우려했던 2024년 컨센서스 영업 마진을 상회하도록 안내했다고 말합니다.

애널리스트는 리서치 노트에서 주가가 시간외 거래에서 12% 상승했으며, 넷플릭스가 스트리밍 경쟁업체와 차별화를 지속함에 따라 재평가될 수 있다고 말했습니다.

웨드브시, 3분기 넷플릭스 실적 발표 후에도 넷플릭스를 웨드부시 베스트 아이디어 목록에 유지

웨드부시는 넷플릭스가 가이던스보다 훨씬 더 많은 잉여현금흐름을 창출할 수 있다는 회사의 견해를 감안할 때 웨드부시의 베스트 아이디어 목록에 남아 있다고 밝혔습니다.

Wedbush는 넷플릭스가 글로벌 콘텐츠를 통해 비용 균형을 맞추고 수익성을 높이는 올바른 공식에 도달했으며, 비밀번호 공유 단속과 궁극적으로 광고요금제가 현금 창출을 더욱 촉진 할 것이라고 생각합니다.

이 회사는 넷플릭스가 스트리밍 업체들이 전략을 바꾸고 있는 이 불투명한 환경에서 유리한 위치를 점하고 있으며, 수익성이 높고 성장이 느린 회사로 평가받아야 한다고 믿습니다.

웨드부시는 넷플릭스 주식 투자의견 ‘시장수익률 초과달성’ 등급을 부여하고 목표주가를 525달러로 제시했습니다.

오펜하이머, 넷플릭스 목표주가를 470달러에서 475달러로 상향 조정

  • 긍정적인 요인
    • 유료 공유의 순풍과
    • 2024년 초기 영업 마진 가이던스 상승
  • 부정적인 요인
    • 지역 믹스에 따른 구독자당 이익(ARPU) 약세 가능성

오펜하이머는 넷플릭스 목표주가를 470달러에서 475달러로 상향 조정하고 분기 실적에 따라 투자의견 ‘아웃퍼폼’ 등급을 유지했습니다.

오펜하이머는 유료 공유의 순풍과 2024년 초기 영업 마진 가이던스 상승에도 불구하고 주로 지역 믹스에 따른 매출/가입자의 지속적인 약세 가능성으로 일부 하향 조정 가능성을 언급합니다.

유료 공유는 여전히 느리게 성장하고 있지만, 해지율은 경영진의 기대치를 계속 밑돌고 있으며, 해지 및 요금제 변경을 포함하여 모든 지역에서 프로그램 수익에 긍정적인 영향을 미치고 있습니다.

웰스파고, 지난 3분기 동안 부정 전망이 지났다고 평가하며, 투자의견 및 목주가 유지

웰스파고 애널리스트 스티븐 케이홀은 회사와 투자자 모두 최근 투자 논평을 넷플릭스의 재무 성장 알고리즘이 덜 매력적이라는 의미로 받아들였다고 지적합니다.

그러나 3분기는 그동안 부정적 전망이 지나치다는 것을 보여줬고 성장세는 양호한 편입니다.

웰스는 20배 중반의 주가수익 배수를 주장하며 목표주가를 460달러로 변경하지 않고 비중확대 의견을 유지했습니다.

파이퍼, 넷플릭스가 우려했던 것보다 나은 분기 실적을 보였다고 평가

파이퍼 샌들러 애널리스트 매트 파렐은 3분기 넷플릭스 실적에서 구독자 순증이 3분기와 4분기 모두 예상보다 앞서고 2024년 마진 가이던스는 일부 우려를 완화했기 때문에 넷플릭스가 우려했던 것보다 더 잘 실행하고 있다는 것이 분명하다고 말합니다.

또한 2023년 잉여현금흐름의 상승 여력과 100억 달러 규모의 새로운 자사주 매입 승인도 투자 심리에 악영향을 미치지 않을 것이라고 Piper는 덧붙였습니다.

또한 일부 미국, 영국, 프랑스 요금제에 대한 가격 인상을 발표했지만, 2024년 구독자 순증 배경과 광고 사업 성장에 대한 의문이 여전히 남아 있으며, SAG-AFTRA 파업에 대한 해결책이 아직 나오지 않은 상태입니다.

파이퍼는 넷플릭스에 대해 ‘중립’ 등급과 목표주가 400달러를 재차 제시했습니다.

번스타인, 넷플릭스 목표주가 375달러에서 390달러로 상향 조정

번스타인 애널리스트 로랑 윤은 넷플릭스 목표주가를 375달러에서 390달러로 상향 조정하고 “좋은 분기 실적”에 투자의견 시장수익률(Market Perform) 등급을 유지했습니다.

번스타인은 3분기가 구독자 성장 측면에서 넷플릭스가 향후 유료 공유가 구독자 순증을 견인할지, 아니면 유료 공유 시장이 예상보다 더 커질지 여부에 대한 중요한 질문을 제기한다고 생각합니다.

번스타인은 실적의 규모, 4분기 가이던스, 유료 공유 순증에 대한 경영진의 논평 등을 고려할 때 두 가지 모두에 해당할 가능성이 높다고 예상합니다.

이는 예상보다 높은 구독자 순증을 보이고 있기 때문에 점진적으로 긍정적이라고 덧붙였다.

JP 모건, 넷플릭스 목표주가를 455달러에서 480달러로 상향 조정

JP모건 애널리스트 더그 앤머스는 넷플릭스에 대한 목표 주가를 455달러에서 480달러로 상향 조정하고, 넷플릭스 투자의견 비중 확대 등급을 유지했습니다.

이 회사는 Netflix의 “조심스러워 보이는” 3분기 내 마진 발언으로 인해 많은 주가 변동성이 발생했지만 회사의 3분기 실적이 “대부분의 차원에서 강세를 보였다”고 말합니다.

이 애널리스트는 리서치 노트에서 투자자들에게 3분기 880만 달러의 순증가에서 알 수 있듯이 유료 공유는 “분명히 효과가 있다”고 말합니다.

이 회사는 강세 논리가 여전히 유효하다고 말합니다.

골드만 삭스, 넷플릭스 목표 가격을 390 달러에서 400 달러로 인상

골드만 삭스는 3분기 보고서 이후 넷플릭스 목표주가를 390 달러에서 400 달러로 올렸고 투자의견 중립 등급을 유지했습니다.

이 회사는 예상보다 나은 구독자 순증에 힘 입어 강력한 수익 보고서를 보고했으며 4분기 운영 지침은 투자자의 기대치와 거의 일치한다고 분석가는 연구 노트에서 투자자들에게 말합니다.

넷플릭스는 이번 실적 발표와 주주 서한을 통해 중장기 프레임워크에 대한 넷플릭스의 신뢰 구간이 상승하고 있다는 인식을 갖게 되었습니다.

도이치뱅크, 넷플릭스 목표주가를 485달러에서 460달러로 하향 조정

도이치뱅크는 3분기 실적 발표 후 넷플릭스의 목표주가를 485달러에서 460달러로 낮추고, 투자의견 매수 등급을 유지했습니다.

3분기 구독자 증가와 4분기 구독자 순증 가이던스가 예상보다 강세를 보이고 있으며 이는 유료 공유 이니셔티브가 시장이 예상했던 것보다 더 많은 가입자 증가를 주도하고 있음을 의미한다고 애널리스트는 리서치 노트에서 투자자들에게 말합니다.

이 회사는 또한 경영진이 유료 공유 시행으로 인한 가입자 증가 혜택을 언제까지 실현할 수 있을지에 대한 질문에 대해 “몇 분기가 더 걸릴 것”이라는 답변을 내놓았다고 말합니다.

어젯밤의 수익 보고서는 순 추가, 사용자당 평균 수익, 마진, 잉여 현금 흐름 및 콘텐츠 투자 수준에 대한 우려를 진정시켰다고 말합니다.

키뱅크, 넷플릭스 투자의견을 섹터 비중에서 비중 확대로 업그레이드

키뱅크는 3분기 보고서에 이어 넷플릭스 투자의견을 섹터 비중에서 비중 확대로 업그레이드하고 목표 주가를 510달러로 제시했습니다.

유료 공유가 넷플릭스의 다음 2억 5천만 명의 가입자를 확보할 수 있는 능력을 변화시킨 것으로 보이고, 영업이익과 잉여현금흐름이 꾸준히 증가하고 있으며, 자사주 매입이 25% 이상의 수익 성장 프로필을 뒷받침할 것이라고 애널리스트는 리서치 노트에서 투자자들에게 말합니다.

이 회사는 이제 유료 공유가 2024년까지 구독자 순증에 혜택을 줄 수 있을 것으로 기대하고 있습니다.

3분기 테슬라 실적을 읽는 월가의 시선, 평범한 자동차 회사로 전락, 밸류에이션 유지 불가, 단기 주가 하락 예상

이번 3분기 테슬 실적을 보는 월가는 상당한 실망감을 토로하고 있습니다. 그만큼 테슬라에 대한 기대가 컸다는 반증이겠지요. 또는 월가는 예전부터 테슬라 부정적이었다라고 반론할 수도 있습니다. 테슬라가 어려웟을시절부터 월가는 지속적으로 테슬라 잠재력을 무시한 IB들이 많았습니다.

사실 테슬라 실적이 오래전부터 기대에 못미쳤왓지만 그동안 테슬라 잠재력을 믿으며 긍정적으로 평가하던 월가는 이번 3분기 테슬라 실적 발표를 기대로 단기적인 기대를 접는 모습니다.

긍정적인 평가를 하는 IB들은 여전히 자동차외 인공지능 등 다른 부분의 잠재력을 평가하지만, 자동차 부분에서 워낙 실적이 좋지 않기 때문에 테슬라를 신에서 인간으로 강등시키고 있다는 느낌을 줍니다.

이제 테슬라는 GM이나 포드와 같은 평범한 자동차 회사일 뿐이야

도이치뱅크, 테슬라 목표주가를 285달러에서 275달러로 하향 조정

테슬라를 부정정으로 보는 요인들

  • (전기) 자동차 수요
  • 사이버트럭의 느리고 비싼 램프
  • 차세대 플랫폼의 불확실한 일정 등

도이치뱅크는 테슬라의 3분기 실적 부진에 따라 테슬라의 목표주가를 285달러에서 275달러로 낮추고 투자의견 매수 등급을 유지했습니다.

테슬라가 2023년 180만 대 목표를 재확인하고 11월 30일부터 사이버트럭 인도를 시작한다고 밝혔지만, 차량 수요, 2024년 성장, 사이버트럭의 느리고 비싼 램프, 차세대 플랫폼의 불확실한 일정에 대한 테슬라의 신중한 미래 전망은 내년으로 향하는 펀더멘털에 대한 우려를 강화합니다.

도이치는 2024년 판매량과 수익 기대치에 대해 “상당한 하방 리스크”를 계속 보고 있지만, 차세대 플랫폼에서 비용 및 효율성 이니셔티브를 실행하면서 테슬라가 경쟁 해자를 심화시키고 수년간 전기화 분야에서 선두를 유지할 수 있다고 여전히 믿고 있습니다.

JP모건, 3분기 실적 발표 후 테슬라 벨류에이션은 더이상 유지 어렵다고 평가

3분기 테슬라 실적 보고서 이후 테슬라 밸류에이션은 ‘점점 더 지속 불가능 해 보인다’고 JPMorgan은 말합니다.

JPMorgan은 테슬라가 매출, 자동차 조정 매출총이익, 조정 총 마진, 자동차 조정 총 이익 달러, EBIT 달러, EBIT 마진, EPS 및 “무엇보다도”잉여 현금 흐름 측면에서 “컨센서스 기대치를 훨씬 밑도는”3분기 실적을 보고했다고 평가했습니다.

강세장은 종종 판매에 대한 거래 이익을 “규모를 늘리기위한 의식적이고 교묘한 노력”으로 구성하는 반면, 테슬라는 “분석가들이 이전에 예상했던 것보다 적은 수의 차량을 판매하기 위해서만”가격 인하를 시행해야한다고 JPMorgan은 투자자들에게 말합니다.

또한 3분기에 테슬라가 기록한 7.5%의 에비타 마진은 포드(F)의 2분기 에비타 마진 8.4%와 제너럴 모터스(GM)의 7.2%에 비해 “더 이상 눈에 띄지 않는다”며 3분기 보고서 이후 “점점 더 지속 불가능한” 밸류에이션에 대한 위험을 가중시키고 있다고 지적합니다.

이 회사는 펀더멘털에 기반한 2024년 12월 목표주가 135달러에 대해 “상당한 하방”을 계속 보고 있으며, “테슬라를 여전히 세계에서 가장 가치 있는 자동차 제조업체로 평가한다”고 언급했습니다.

JP모건은 테슬라 주식 투자의견 비중 축소(Underweight) 등급을 유지합니다.

모건 스탠리, 3분기 테슬라 실적은 ‘상대적으로 낮은’기대치보다 낮았다고 평가

모건 스탠리는 테슬라 3분기 실적에 대한 투자자의 기대치가 “상대적으로 낮았다”고 말했지만 테슬라의 실제 실적은 테슬라가 ZEV 크레딧 강화를 제외한 대부분의 컨센서스 운영 지표를 놓쳤기 때문에 “해당 분기의 컨센서스 기대치를 밑돌았다”고 말했습니다.

ZEV 크레딧을 제외한 테슬라의 조정 영업 마진은 5.3 %로 제너럴 모터스 및 포드에 대한 회사의 3분기 조정 EBIT 마진 추정치 인 각각 7.6 %와 4.9 %와 비교된다고 분석가는 회사의 컨퍼런스 콜에 앞서 발표 한 메모에서 덧붙였습니다.

실적 컨콜 후 “매크로, 소비자, 사이버 트럭 및 멕시코에 대한 회사의 주의에도 불구하고 어떻게 우리가 OW 테슬라가 될 수 있습니까?”라고 비판합니다.

이 분석가는 이것이 연간 50억 달러의 R&D가 어디로 가고 있는지에 달려 있다고 생각합니다.

이 회사는 테슬라 주식 투자의견 비중 확대 등급을 유지하지만 테슬라 목표주가를 400달러에서 380달러로 낮췄습니다.

로스 MKM, 테슬라 궤적 약화되었다고 평가

  • 테슬라 사이버트럭 물량 램프를 2025년으로 미룸
  • 맥시코 공장 건설 연기
  • 테슬라 경영진은 확장(혹은 성장)보다는 효율을 우선시 한다.
  • 시장 평가는 2025년까지 모든 전기차 신제품이 실패할 것이라는 가정하에 테슬라를 평가하고 잇다고 혹평

로스 MKM은 3분기 실적과 자동차 매출총이익률이 16.2%로 작년 2분기 17.5%, 3분기 26.8%에서 축소된 후 테슬라 투자의견 중립 등급과 테슬라 목표주가 85달러를 유지했습니다.

이 분석가는 리서치 노트에서 투자자들에게 이 회사가 사이버트럭 물량 예상치를 2025년으로 미루고 멕시코 시설 건설도 연기했으며, 경영진은 이제 확장보다 효율성을 우선시하고 있다고 말합니다.

이 회사는 중립 등급이 테슬라가 계속 실행할 수있는 방법과 “적절하게”균형을 이루고 있지만, 현재 시장 평가는 2025 년까지 출시 될 예정인 수백 대의 전기 자동차가 모두 실패 할 것이라는 “추측 가능한 가정”에 기반을두고 있으며 자동차 부문의 모든 동종 업체에 비해 주식 가치가 과도하게 프리미엄으로 평가되고 있다고 덧붙였습니다.

웨드부시, 테슬라 목표주가를 350달러에서 310달러로 하향

웨드부시는 분기 실적에 따라 테슬라의 목표주가를 350달러에서 310달러로 낮추고, 테슬라 투자의견 ‘시장수익률 초과달성’ 등급을 유지했습니다.

이 회사는 지난 10년 동안 테슬라와 머스크가 최고치를 기록했으며 어젯밤 3분기 테슬라 실적 및 컨퍼런스 콜은 황소에게 고무적인 것이 아니며 매우 어려운 시기를 보냈다고 지적합니다.

간단히 말해서, 웨드부시는 수요일의 컨퍼런스 콜을 “미니 재앙”이라고 표현할 수 있는데, 이는 전 세계적으로 나타나는 마진 하락과 지속적인 가격 인하를 해결하기를 원했지만, 대신 금리 인상, FSD/AI 투자, 향후 12~18개월 동안 사이버트럭 생산의 어려운 경로를 강조하는 훨씬 더 신중한 머스크의 의견을 들었기 때문입니다.

그렇긴 하지만, 이번 분기 규제 크레딧을 제외한 자동차 매출총이익률은 16.3%로 자사 예상치에 부합했지만 월가 예상치 17.6%보다 낮았다고 평가합니다.

하지남 향후 몇 분기에 걸쳐 테슬라 마진이 안정화될 것으로 예상됩니다.

그러나 테슬라는 가격 인하를 끝내기로 약속하지 않았으며 이는 단기적으로 주식에 큰 문제이자 오버행이라고 회사는 주장합니다.

트루이스트. 테슬라 목표주가를 241달러에서 226달러로 하향

AI, 사이버 트럭 및 차세대 플랫폼의 생산 증가, 수요 및 가격의 역학에 대한 테슬라 논평은 “모두 부정적”이고 “다소 우울한”것

트루이스트는 테슬라 목표주가를 241달러에서 226달러로 낮추고 투자의견 보류 등급을 유지했습니다.

3분기 테슬라 실적은 “컨센서스를 다소 밑돌았지만”놀랍지는 않았으며, CEO 머스크의 낙관론에도 불구하고 AI, 사이버 트럭 및 차세대 플랫폼의 생산 증가, 수요 및 가격의 역학에 대한 논평은 “모두 부정적”이고 “다소 우울한”것이라고 분석가는 리서치 노트에서 투자자들에게 말합니다.

그러나 트루이스트는 테슬라의 AI 역량에 엄청난 잠재적 가치가 있다고 보고 있으며, 대량 생산, 제품 혁신, 특히 AI 혁신 측면에서 최고의 시기가 아직 남아있다고 덧붙였습니다.

BofA, 테슬라 목표주가를 300달러에서 290달러로 하향

  • 테슬라 가격인하 악영향이 본격적으로 나타났다.

BofA는 테슬라 3분기 비일반회계기준 주당순이익이 회사 예상치에 비해 “매우 소폭 상회”했지만 “컨센서스를 크게 하회”한 것으로 보고한 후 테슬라 목표주가를 300달러에서 290달러로 낮추고, 테슬라 투자의견 중립 등급을 유지했습니다.

규제 크레딧을 제외한 3분기 자동차 매출총이익률 15.7%는 BofA의 추정치 16.9%보다 “훨씬 낮고” 작년 같은 분기의 26.3%보다 낮아 “가격 인하가 의미 있는 영향을 미치고 있음을 보여주는 것”이라고 애널리스트는 투자자들에게 말합니다.

미즈호, 테슬라 목표주가를 330달러에서 310달러로 하향 조정

미즈호는 테슬라 목표주가를 330달러에서 310달러로 낮추고, 테슬라 투자의견 매수 등급을 유지했습니다.

미즈호는 테슬라가 “약간 약한”분기 실적을 보고했다고 리서치 노트에서 투자자들에게 말했습니다.

이 회사는 테슬라가 시장 점유율, 기술 및 비용 리더십을 우선시하고 있으며 더 넓은 자동차 시장에 대한 난기류를 극복 할 수있는 더 나은 위치에 있다고 믿습니다.

그러나 미즈호는 금리 인상, 소비자 약세, 새로운 사이버 트럭 진입로 문제를 지적했습니다.

Canaccord, 테슬라 목표주가를 $293에서 $267로 하향

Canaccord는 테슬라 목표주가를 $293에서 $267로 낮추고 투자의견 매수 등급을 유지했습니다.₩

이 회사는 실적 발표가 고무적이지 않았지만 장기적인 관점은 흔들리지 않고 있으며 UAW 파업, 새로운 기가 캐스팅 기술에 대한 언론 보도, 살아 움직이는 것으로 보이는 옵티머스 로봇에 의해 강화되었다고 말했습니다.

하지만 2025년까지 점진적인 마진 개선과 약간 둔화된 판매대수 성장을 반영하여 추정치를 낮추고 있습니다.

번스타인, 점점 일반 자동차 회사처럼 보이는 테슬라

번스타인은 3분기 테슬라 실적이 약했다고 지적합니다.

전기차 크레딧으로 예상보다 훨씬 큰 이익을 얻었음에도 불구하고 매출, 주당순이익, 잉여현금흐름을 놓쳤습니다.

특히, 크레딧 제외 자동차 매출총이익률은 16.3%로 컨센서스 18%에 비해 저조했습니다.

번스타인은 자동차 매출 5% 성장, 영업 마진 7.6%, TTM 잉여현금흐름 37억 달러(EV 크레딧 제외 시 20억 달러)를 기록하는 등 여러 면에서 테슬라가 점점 더 일반 자동차 회사처럼 보이고 있다고 덧붙였습니다.

또한 실적 발표에 대한 논평은 훨씬 더 우려스러웠는데, 테슬라는 2024 회계연도 성장을 위해 “모든 옵션을 검토”하고 있으며 새로운 멕시코 시설을 “완전히 기울이기”전에 글로벌 경제의 건전성을 측정해야한다고 지적하면서 중기 성장 전망에 대해 훨씬 더 비관적 인 태도를 보였다고 회사는 말합니다.

번스타인은 이제 2024 회계연도에 테슬라가 컨센서스를 밑도는 납품을 유도하고 낮은 마진에 직면해야 할 수도 있다고 믿고 있습니다.

이 회사는 테슬라 목표주가 150달러, 테슬라 투자의견 Underperform 등급을 제시했습니다.

파이퍼 샌들러, 테슬라 마진 회복은 3분기 하락에 따른 것으로 보인다

파이퍼 샌들러 애널리스트 알렉산더 포터는 테슬라의 주가가 “시간 외 세션에서 시소 모습을”을 보였다고 지적합니다.

놀랍지 않게도 미리 살펴본 바와 같이 마진은 연속적으로 하락했다고 회사는 말합니다.

“마진 미스”로 인해 주당순이익이 컨센서스에 비해 소폭 하락했지만, 파이퍼는 투자자들이 이에 특별히 충격을 받을 것이라고 생각하지 않습니다.

긍정적인 측면은 고정 배터리 사업이 24.4%의 매출 총이익을 기록하며 예외적인 분기를 기록했다는 점입니다.

단위당 원가율도 양호한 추세를 보이고 있어 마진 회복에 좋은 징조입니다.

전반적으로 테슬라를 내년에도 최선호주로 유지한다는 회사의 입장은 변함이 없지만 “향후 몇 달 동안 상승 촉매제를 식별하기는 까다롭다”고 말했습니다.

파이퍼는 이 주식에 대해 투자의견 비중확대, 목표주가는 290달러입니다.

웰스파고, 3분기 테슬라 실적 부진으로 주가가 하락할 것으로 예상

웰스파고는 테슬라의 3분기 조정 주당순이익이 66c로 영업이익과 매출로 인해 컨센서스를 하회했다고 지적했습니다.

규제 크레딧을 제외한 자동차 매출총이익률은 16.3 %로 회사의 추정치와 일치했지만 VA 컨센서스 인 17.7 %를 밑돌았습니다.

테슬라는 또한 장기 배송 가이던스 50%를 재차 강조했다고 웰스는 덧붙였다.

테슬라 목표주가가 260달러와 투자의견 동일 가중치 등급을 부여한 이 회사는 주식이 하락할 것으로 예상합니다.

골드만 삭스, 테슬라 목표주가를 265달러에서 235달러로 낮춤

골드만 삭스는 테슬라 목표주가를 235달러에서 265달러로 낮추고, 테슬라 투자의견 중립 등급을 유지했습니다.

이 애널리스트는 현재의 거시적 배경과 높은 금리가 성장을 가로막을 수 있다는 회사의 논평과 초기 사이버 트럭 램프가 느릴 수 있다는 의견을 감안할 때 3분기 수익 보고서가 중기적 투자자의 우려를 더할 것이라고 믿습니다.

Goldman은 2024년에도 가격 인하가 비용 절감을 완화하고 수익에 부담을 줄 것으로 예상하면서 테슬라의 수익 추정치를 낮췄습니다.

씨티, 테슬라 목표치 하향 조정, 실적 발표 후 주가 하락 압력 예상

씨티는 테슬라 목표주가를 271달러에서 255달러로 낮추고, 테슬라 투자의견 중립 등급을 유지했습니다.

3분기 테슬라 실적은 규제 크레딧을 제외한 자동차 매출총이익률을 포함한 주요 항목에서 누락되었습니다.

애널리스트는 연구 노트에서 투자자들에게 조정 된 수익과 잉여 현금 흐름에 대해 설명합니다.

테슬라는 매크로 환경, 사이버트럭 증가, 멕시코 확장을 포함하여 “몇 가지 측면에서 눈에 띄게 더 조심스러워졌다”고 실적 발표의 분위기를 전했습니다.

Citi는 결론적으로 월가 추정치가 다시 내려갈 필요가 있으며 신중한 컨퍼런스 콜 논평이 단기적인 감정을 약화시킬 수 있다고 믿습니다.

따라서 주가는 이번 실적에 대한 압박을 받을 것으로 예상합니다.

11/19, 월가의 투자의견 및 주가 전망 보고서

10/19, 아마존, 배송 속도를 높이기 위한 새로운 로봇 솔루션 출시

아마존 로보틱스 부문 부사장 Scott Dresser가 블로그에 글을 올려 새로운 로봇 배송 솔류션에 대해 소개했습니다.

“새로운 로봇 솔루션인 세쿼이아와 디지트는 작업장 안전을 지원하고 Amazon이 고객에게 더 빠르게 배송하는 데 도움이 될 것입니다.
최신 로봇 팔인 Sparrow와 Cardinal부터 최초의 자율 이동 로봇인 Proteus까지, Amazon의 기술이 Amazon 운영에 미치는 영향에 대해 기대가 큽니다. >현재 75만대 이상의 로봇이 직원들과 협업하여 반복적인 작업을 처리하고 있으며, 직원들은 고객에게 더 나은 서비스를 제공하기 위해 더 많은 시간을 할애할 수 있게 되었습니다.
이러한 모든 노력의 결과로, 올해 연말 쇼핑 시즌을 맞아 고객 주문을 처리할 수 있는 새로운 로봇 시스템을 출시하게 되어 매우 자랑스럽게 생각합니다. >이 새로운 기술의 이름은 ‘세쿼이아’이며, 현재 텍사스 휴스턴의 한 주문 처리 센터에서 운영되고 있습니다…

통합 로봇 시스템으로 작동하는 세쿼이아는 상품 보관 방식을 획기적으로 단순화 및 최적화하고 직원들이 안전한 방식으로 상품을 피킹하는 데 도움을 줄 것입니다. 이러한 성과는 기술 팀의 독창성뿐만 아니라 자동화를 사용하여 작업장을 개선하는 방법에 대한 운영 직원들의 파트너십과 정기적인 피드백 덕분입니다…

Agility Robotics와의 파트너십을 확대하여 이족 보행 로봇 인 Digit을 운영에서 사용하기 위해 테스트를 시작할 것입니다.

Agility는 Amazon이 Amazon 산업 혁신 펀드의 일환으로 투자한 회사 중 하나입니다.

Digit은 창고 구석이나 공간에서 새로운 방식으로 물건을 이동하고, 잡고, 다룰 수 있습니다.”

블름버그, 아마존, 칼리지 스테이션에서 드론으로 의약품 배송 시작

배송 기능을 “공중으로 확장하려는 노력의 일환으로 아마존은 텍사스 주 칼리지 스테이션에서 테스트 프로그램에서 드론으로 의료 처방전을 배달하고 있다고 블름버그가 보도했습니다.

블룸버그 기사에 따르면, 의료용품의 신속한 배송 시스템은 “실행 가능한 드론 배송 사업”의 핵심 범주가 되었습니다.

CNBC, 월마트, 아마존 도전하며 타사 마켓 플레이스 강화

월마트는 회사의 가상 선반을 채우는 수십만 명의 독립 판매자를 모집하고 유지하는 동시에 이러한 판매자가 휴일 판매를 늘리기 위해 타사 온라인 마켓 플레이스에서 세계 최대 소매 은행으로서 제품을 포장 및 배송하고 심지어 광고하도록 월마트에 지불하도록 유도하기 위해 노력하고 있다고 CNBC의 Melissa Repko가 보도했습니다.

월마트의 미국 내 온라인 판매는 최근 급격히 증가한 반면 메이시스, 타겟 등 다른 주요 소매업체는 감소세를 보였지만 월마트의 전자상거래 사업은 여전히 라이벌인 아마존(AMZN)보다 훨씬 작다고 보고서는 지적했습니다.

10/19, 테슬라 CFO는 차량당 비용이 3.75만 달러로 감소했다고 밝힘

테슬라 CFO Vaibhav Taneja는 차량당 비용이 3.75만 달러로 감소했다고 밝혓습니다.

“공장 가동 중단에도 불구하고 차량당 비용은 약 37,500달러로 감소했습니다. 재료비와 운임이 순차적으로 감소했으며, 차량 원가 절감을 최우선 과제로 삼고 있습니다.

운영비 측면에서는 사이버트럭 프로토타입 제작 및 파일럿 생산 테스트와 완전 자율주행 옵티머스와 같은 AI 기술에 대한 지출로 인해 R&D 비용이 계속 증가하고 있습니다.”

테슬라 CEO, 에너지 사업부가 가장 마진이 높은 사업이 될 것이라고 주장

테슬라 CEO Elon Musk는 말합니다:

“에너지 저장과 관련하여 우리는 3분기에 4기가와트시의 에너지 저장 제품을 배치했습니다. >그리고 이 사업이 성장함에 따라 에너지 부문은 마진이 가장 높은 사업이 되고 있습니다. 에너지와 서비스는 이제 분기별 수익에 0.5억 달러 이상을 기여하고 있습니다.”

10/19, 시티, 엔비디아 목표주가를 630달러에서 575달러로 하향

시티는 어제 엔비디아가 최근 미국의 수출 규제에 대한 대응책을 공개한 후 엔비디아의 목표주가를 630달러에서 575달러로 낮추고, 엔비디아 투자의견 매수 등급을 유지했습니다.

엔비디아는 전반적인 인공 지능 수요의 강세를 감안할 때 추가 제한이 재무 실적에 단기적인 영향을 미칠 것으로 예상하지 않지만, 시티는 2025년 및 2026년 추정치를 “위험 제거”하고 미국 정부가 수출 허가를 부여 할 가능성이 낮다고 가정합니다.

이 회사는 새로운 성능 밀도 임계값의 범위가 이전 A800/H800 중국 제품에서 수행한 네트워킹 수정보다 더 많은 것을 요구하기 때문에 엔비디아가 중국에 판매하기 어려울 것으로 보고 있습니다.

모건 스탠리, 엔비디아 목표주가를 630달러에서 600달러로 하향 조정

모건 스탠리는 미국 정부가 작년에 발표한 수출 규제에 대한 후속 조치를 발표한 후 엔비디아 목표주가를 630달러에서 600달러로 낮추었지만, Top Pick 지정과 함께 비중확대 등급을 유지했습니다.

이 애널리스트는 리서치 노트에서 AI 수출 규제는 예상되었지만 회사의 초기 해석은 이전 예상보다 더 가혹 해 보인다고 투자자들에게 말합니다.

모건 스탠리는 반도체 장비 측면에서는 이전 규칙을 명확히하고 점진적인 영향을 최소화 할 수있는 완만한 강화이지만 컴퓨팅 측면에서는 중국과 사우디 아라비아와 같은 지역에 대한 AI 제한이 더 구체적이며 수익에 더 부정적인 영향을 미칠 것으로 보인다고 덧붙였습니다.

10/19, BofA, ASML을 EU 세미캡 탑픽으로 추가

ASML이 2024년 가이던스로 이전의 “성장”에서 매출 성장의 정체로 재설정 한 후 BofA는 이러한 재설정을 예상했지만 이는 1월에 일어날 것으로 예상햇었다고 지적합니다.

ASML 가이던스 재설정 후 bofA는 ASML 투자의견 매수 등급과 목표 주가를 750 유로로 재차 강조하고 ASML을 EU Semicaps의 상위 추천주로 추가합니다.

10/19, 제프리스, 데이터독 목표주가를 100달러에서 105달러로 상향 조정

제프리 애널리스트 브렌트 틸은 데이터독 목표주가를 100달러에서 105달러로 상향 조정하고 투자의견 매수 등급을 유지했습니다.

이 애널리스트는 데이터독의 장기적인 기회에 대해 여전히 “기대”하고 있으며, 하반기와 24 회계연도에 회사가 “낮은 기준”에 직면할 것으로 보고 있습니다.

그러나 백로그 가속화가 수익으로 이어질 수 있지만 “단기적으로는 밸류에이션이 꽉 찬 것 같다”고 분석가는 말하며, 현재 주식의 밸류에이션은 “소프트웨어 분야에서 가장 높은 주식 중 하나”라고 덧붙입니다.

DZ Bank, 크라우드 스트라이크 투자의견 매수 등급으로 커버 개시

DZ Bank는 크라우드 스트라이크 투자의견 매수 등급과 목주표가 215달러를 제시하면 커버를 시작했습니다.

WSJ, 삼성전자같은 반도체 주식도 AI 대세 열차 탑승 가능

0

메모리 칩 가격이 곧 반등할 수 있습니다. 한편, SK하이닉스와 삼성도 인공지능 붐의 수혜를 받고 있습니다.

메모리 칩 제조업체들의 끔찍한 시기가 마침내 끝났습니다.

인공지능은 이들에게 또 다른 활력을 불어넣을 것입니다.

메모리 칩 가격은 2022년 팬데믹으로 인한 수요 급감 이후 재고가 엄청나게 쌓이면서 작년 최고점 대비 절반 이상 하락했습니다.

그러나 마침내 가격이 완만하게 반등할 것으로 보입니다.

예를 들어, 노무라증권은 메인 메모리로 사용되는 DRAM과 스토리지에 사용되는 NAND의 가격이 4분기에 10~15% 상승할 것으로 예상합니다. 칩 제조업체들은 생산량을 크게 줄였습니다.

이는 한국의 삼성전자와 SK하이닉스와 같은 메모리 칩 제조업체에게 더 나은 날을 예고합니다.

삼성은 지난주 잠정 실적 발표에서 3분기 영업이익이 전년 동기 대비 78% 감소했다고 밝혔다. 하지만 전 분기 대비로는 세 배나 증가했습니다.

스마트폰과 디스플레이가 수익 증가의 대부분을 견인했지만, 삼성 메모리 사업의 손실도 줄어들었을 가능성이 높습니다. 삼성은 이달 말 자세한 실적을 발표할 예정입니다.

투자자들은 삼성에 대한 긍정적인 신호에 주목하고 있습니다. 올해 들어 삼성전자 주가는 22%, SK하이닉스 주가는 65% 상승했습니다.

삼성전자 주가와 하이닉스 주가 추이

감산으로 메모리 칩 가격이 안정화되었지만, 수요, 특히 소비자 기기의 수요는 여전히 부진한 상태입니다. 생산 능력이 충분히 활용되지 않고 있기 때문에 단기적으로는 여전히 마진을 압박할 수 있습니다.

하지만 인공 지능의 붐 덕분에 새로운 수요 동력이 빠르게 생겨나고 있습니다.

엔비디아와 같은 AI 칩 제조업체는 훨씬 더 빠른 데이터 전송을 가능하게 하는 고대역폭 메모리(HBM)라는 DRAM 유형을 사용하고 있습니다.

시장조사업체 트렌드포스는 2023년 전 세계 HBM 수요가 전년 대비 60%, 내년에는 30% 더 증가할 것으로 예상하고 있습니다.

현재 SK하이닉스는 가장 앞선 세대의 HBM을 생산하는 유일한 기업이며, 이 때문에 SK하이닉스의 주가가 고공행진을 이어가고 있습니다.

그러나 삼성은 곧 자체 최첨단 HBM 칩으로 더 큰 파이를 차지하기 시작할 것입니다. 삼성의 주가가 하이닉스처럼 조금 더 상승하기 시작한다면, 이는 상당한 상승 여력을 더할 것입니다.

그리고 HBM의 높은 희망 가격은 결국 이익률 상승으로 이어질 수 있습니다.

골드만삭스는 HBM이 내년 SK하이닉스 DRAM 매출의 15%, 삼성의 10%를 차지할 것으로 예상하고 있습니다.

삼성과 SK하이닉스와 같은 메모리 칩 대기업은 엔비디아만큼 AI로 인한 아드레날린을 느끼지는 못하겠지만, AI 초고속 열차의 여파를 고스란히 받고 있는 것은 마찬가지입니다. 메모리 칩 가격 사이클의 저점 부근에 투자하는 것이 나중보다는 현명할 수 있습니다.

10/18, 월가의 투자의견 및 주가 전망 보고서

10/18, 인사이더, 마이크로소프트, 10억 달러 규모의 ‘메가딜’로 아마존을 고객으로 온보딩

아마존 내부 문서와 이 문제에 정통한 관계자에 따르면 마이크로소프트(MSFT)는 365 클라우드 생산성 도구의 주요 고객으로 “아마존(AMZN)을 온보딩할 준비를 하고 있다”고 Insider의 Ashley Stewart가 보도했습니다.

인사이더는 아마존이 검토한 문서를 인용하여 “백만 개 이상의 Microsoft 365 라이선스 시트를 확보하기 위해 5년 동안 최소 10억 달러를 투자하겠다”고 약속했다고 덧붙였습니다.

“이 자리는 Amazon 기업 직원과 일선 업무 종사자 모두가 사용할 것으로 예상됩니다.”라고 스토리는 덧붙였습니다.

루프 캐피탈, 마이크로소프트 투자의견 매수 등급으로 커버 시작

루프 캐피탈 애널리스트 윤 김은 마이크로소프트 투자의견 매수 등급과 마이크로소프트 목표주가 425달러로 마이크로소프트 커버리지를 개시했습니다.

이 분석가는 연구 노트에서 투자자들에게 가장 전략적인 두 가지 비즈니스인 Azure와 생성 인공 지능 제품에 힘 입어 회사의 성장이 가속화 될 것이라고 분석가는 말합니다.

이 회사는 마이크로소프트가 사전 패키지화 된 GenAI 솔루션을 “구매”하는 것을 선호하는 대기업과 현재 Azure OpenAI 서비스를 사용하여 GenAI 패키지 솔루션을 구축하는 독립 소프트웨어 공급 업체 (ISV) 모두로부터 혜택을받을 수있는 위치에 있다고 말합니다.

10/18, UBS, 아마존 목표주가 180달러에서 178달러로 하향 조정

UBS는 아마존 목표주가를 180달러에서 178달러로 낮추고 아마존 투자의견 매수 등급을 유지했습니다.

이 애널리스트는 리서치 노트에서 아마존이 3분기 실적을 앞두고 단기적으로 역풍을 맞을 가능성이 있다고 보고 있으며, 현장 조사에 따르면 9월은 클라우드 지출에 있어 더 어려운 시기였다고 말합니다.

트루이스트, 아마존 목표주가를 176달러에서 174달러로 하향

  • 북미 매출 부진으로 에상치 하회할 것
  • 온라인 광고에서 신뢰도 높은 메가 프랫폼 선호 경향은 긍정적

트루이스트 애널리스트 유세프 스콸리는 대형 인터넷 기업에 대한 광범위한 연구 노트의 일환으로 아마존 목표주가를 176달러에서 174달러로 낮추고, 다음 주 3분기 아마존 실적 발표를 앞두고 아마존 주식 투자의견 매수 등급을 유지했습니다.

이 애널리스트는 리서치 노트에서 마케터들이 광고 효율성에 지속적으로 집중하면서 성장이 가격보다는 노출 수로 치우치고 있지만, 온라인에서 건전한 사용자 참여가 더 많은 광고 지출을 유도하고 메가 플랫폼을 선호하고 있다고 말합니다.

그러나 이 회사는 북미 매출이 컨센서스 추정치를 약간 밑돌고 있는 것으로 나타난 최근 Truist 카드 데이터 수치를 반영하여 북미 매출에 대한 탑라인 추정치를 수정했다고 덧붙였습니다.

도이치뱅크, Temu가 아마존에 구조적 위협이 아니라고 주장

도이치뱅크 애널리스트 Lee Horowitz는 미국에서 합법적인 이커머스 경쟁자로 부상한 Temu가 “인상적”이라고 말하며, 일부 관찰자들은 이 회사가 4분기에 총 상품 거래액이 200억 달러 이상을 기록할 것으로 예상하고 있습니다.

이 애널리스트는 리서치 노트에서 Temu가 Wish보다 훨씬 더 합법적인 경쟁자이지만 Amazon에 대한 구조적인 위협은 아니라고 말합니다.

이 회사는 현재 아마존에서 이미 공급되는 상품에 대한 가격 차이가 과장되어 있다고 생각합니다.

연구 결과에 따르면 아마존에서 가격 필터를 적용하면 소비자는 여러 카테고리에서 Temu 가격의 4~10% 이내에서 경쟁력 있는 상품을 찾을 수 있습니다.

이는 아마존이 이미 Temu와 경쟁할 수 있는 공급량을 확보하고 있다는 점을 강조한다고 도이치뱅크는 주장합니다.

이 회사는 아마존 주식에 대해 매수 등급을 유지하고 목표 주가를 175달러로 제시했습니다.

The Information, 아마존, 광고 회사에 프라임 비디오에 큰 돈을 쓰라고 요청

아마존 경영진은 광고주들에게 2024년 플랫폼에서 광고를 게재하기 시작할 때 프라임 비디오 스트리밍 서비스에 “상당한”금액을 지출하기로 약속 할 것을 요청하고 있다고 The Information의 Sahil Patel이 보도합니다.

광고 경영진은 넷플릭스가 2022년에 넷플릭스 광고요금제를 출시할 때 요구했던 것보다 더 공격적인 요구라고 말합니다.

한 대형 광고 회사와의 회의에서 아마존 경영진은 2024년에 1억 달러 이상의 초기 약정을 요청했다고 저자는 말합니다.

10/18, 로이터, 미국 도로교통안전국은 테슬라 55,000대의 모델 X 차량을 리콜 명령햇다고 보도

미국 도로교통안전국은 차량 컨트롤러가 브레이크액 부족을 감지하지 못하고 경고등을 표시하지 않을 가능성이 있어 테슬라가 2021년부터 2023년 사이에 생산된 모델 X 차량 54,676대를 리콜한다고 밝혔다고 로이터의 자나비 니두몰루가 보도했습니다.

10/18, 번스타인, 새로운 제한 없이도 중국 TAM 손상 가능성

번스타인은 미국 상무부가 현재 중국 수출 규제에 대한 새로운 연장을 철회했으며, 이는 미국 반도체 회사가 데이터 센터 GPU 및 가속기를 중국에 계속 판매하는 능력에 영향을 미칠 가능성이 있다고 지적합니다.

이 회사의 초기 입장은 A100/800, H100/800, L40S, MI250, 그리고 아마도 300개를 포함한 대부분의 최신 데이터센터 GPU가 규제 대상에 포함될 가능성이 높다는 것입니다.

번스타인이 파악한 바로는 엔비디아(NVDA)의 V100만이 통제 대상에서 벗어난 것으로 보입니다.

엔비디아는 단기적으로 재무 실적에 의미 있는 영향을 미칠 것으로 예상하지 않는다고 밝혔습니다.

현재로서는 다른 지역의 수요가 여전히 과잉 상태라고 판단하고 있습니다.

그러나 장기적으로 엔비디아는 이미 중국 TAM(총 가용 시장, Total Addressable market) 손상 가능성을 시사한 바 있습니다.

번스타인의 의견에 따르면, 문턱이 낮아지지 않더라도 결코 높아지지 않을 것이기 때문에 중국으로 합법적으로 판매할 수 있는 것과 그렇지 않은 것 사이의 격차는 어차피 점점 더 커질 것이며, 이에 따라 중국 부품의 경쟁력이 손상될 것이라고 합니다.

이 회사는 새로운 제한이 AMD(AMD)와 인텔(INTC)에 어떤 영향을 미칠지 알 수 없다고 합니다.

전반적으로 중국의 유무에 관계없이 장기적인 TAM이 매우 크다고 계속 믿고 있습니다.

엔비디아 투자의견 시장수익률 초과(Outperform), AMD와 인텔 투자의견 시장수익률(Market perform)로 평가했습니다.

키뱅크, 미국의 새로운 규제가 엔비디아에 부정적 으로 작용할 것

키뱅크 애널리스트 존 빈은 로이터 통신이 보도한 미국 상무부가 첨단 반도체 칩, 특히 데이터 센터 AI 칩의 중국 판매를 더욱 제한하는 새로운 규정을 발표했다고 언급했습니다.

새로운 수출 규제는 이전의 통신 속도 제한을 없애고 컴퓨팅 성능에 초점을 맞추고 있으며, 이는 엔비디아의 A800, H800, 그리고 아마도 L40S에 영향을 미칠 것으로 예상됩니다.

엔비디아는 이러한 새로운 수출 규제에 대응하여 단기적으로 의미 있는 영향은 없을 것으로 예상하고 있으며 모든 관련 규정을 준수할 것이라고 밝혔습니다.

키뱅크는 이번 조치가 단기적으로 엔비디아에 미치는 영향은 미미할 것으로 보고 있으며, 이는 RoW의 수요로 충당할 수 있을 것으로 예상하고 있습니다.

장기적으로는 역사적으로 회사 데이터센터 매출의 20~25%를 차지하는 중국 수요를 충당하기 어려울 것이기 때문에 부정적인 영향을 미칠 것으로 보고 있습니다.

키뱅크의 25 회계연도 데이터 센터 추정치인 1,010억 달러에 20%의 영향이 있다고 가정하면, 이는 잠재적으로 200억 달러의 영향을 미치고 25.62달러의 EPS 추정치에 5달러의 부정적인 영향을 미칠 것입니다.

전반적으로, 엔비디아 목표주가 750달러로 엔비디아 투자의견 비중 확대 등급을 부여한 이 회사는 이러한 새로운 규제가 회사에 부정적이라고 보고 있습니다.

10/18, 미즈호, 램리서치 목표주가를 690달러에서 700달러로 상향 조정

미즈호는 램리서치의 목표주가를 690달러에서 700달러로 상향 조정하고 투자의견 매수 등급을 유지했습니다.

이 분석가는 반도체 자본 장비가 더 나은 웨이퍼 팹 장비 추세의 혜택을받을 것이라고 믿습니다.

이 회사는 중국의 설비투자 수요가 개선되고 있으며 2024년에는 메모리 개선으로 인해 강세를 보일 수 있다고 생각합니다.

미즈호, 어플라이드 머티어리얼즈 목표주가를 158달러에서 162달러로 상향 조정

미즈호는 어플라이드 머티어리얼즈의 목표주가를 158달러에서 162달러로 상향 조정하고 투자의견 주식에 대한 매수 등급을 유지했습니다.

이 분석가는 반도체 자본 장비가 더 나은 웨이퍼 팹 장비 추세의 혜택을받을 것이라고 믿습니다.

이 회사는 중국의 설비 투자 수요가 개선되고 있으며 2024년에는 메모리 개선으로 인해 강세를 보일 수 있다고 생각합니다.

10/18, WSJ, GM, 전기차 수요 둔화로 전기 픽업트럭 생산 지연

제너럴 모터스가 미시간주에 대형 전기 픽업트럭 공장 설립을 연기하고 있으며, 이는 전기차에 대한 자동차 업계의 열정이 이들 모델의 판매 성장 둔화로 약화되기 시작했다는 최근 신호라고 월스트리트 저널의 마이크 콜리어스(Mike Colias)가 보도했습니다.

GM은 화요일 디트로이트 교외에 위치한 오리온 조립 공장이 당초 계획보다 1년 늦은 2025년 말까지 쉐보레 실버라도와 GMC 시에라의 전기 버전을 생산하기 시작할 것이라고 밝혔다.

이 자동차 제조업체는 “진화하는 전기차 수요에 맞춰 자본 투자를 더 잘 관리해야 할 필요성”을 언급했습니다.

GM 대변인은 공장 개장을 연기하기로 한 결정이 전미 자동차 노동조합과의 지속적인 계약 협상과 관련이 없다고 말했다고 저자는 지적합니다.

10/18, 루시드 그룹, 3분기 차량 생산량 1,550대 보고

루시드 그룹은 3분기 생산 및 배송 총계를 보고했습니다.

루시드는 3분기에 1,550대의 차량을 생산했으며, 최종 조립을 위해 사우디아라비아로 운송 중인 700대 이상의 차량을 추가로 생산했습니다.

같은 기간 동안 1,457대의 차량을 인도했습니다.

10/18, 구겐하임, 일라이 릴리 목표주가를 620달러에서 670달러로 상향 조정

구겐하임 애널리스트 시무스 페르난데스는 11월 2일 목요일 3분기 실적 발표를 앞두고 일라이 릴리의 목표주가를 620달러에서 670달러로 상향 조정하고, 투자의견 매수 등급을 유지했습니다.

애널리스트는 프리뷰 노트에서 “트루리시티의 공급 제약이 미국 외 지역 실적에 계속 영향을 미칠 것으로 예상되지만, 결국 중요한 것은 문자로의 판매 및 공급 업데이트”라고 투자자들에게 말합니다.

실수로 범벅된, 진통제로 버텼던 정선 민둥산 억새 산행기

가을의 상징은 단풍이지만, 억새도 그러한 상징에 아주 가까운 풍경이지요. 이번 강원도 가을 여행 시 말로만 들엇던 민둥산 억새를 보기 위해 떠났습니다. 실수가 많앗던 이번 정선 민둥산 억새 산행기를 정리해 봅니다.

민둥산 등반 코스

먼저 민둥산 등반 코스를 알아보자. 4코스까지 있고 다 나름의 장점이 있겠지만 가장 쉽고 짧은 코스라고 알려진 증산초교에서 출발하는 코스를 많이 선택하는 것 같다.

  • 1코스: 가장 쉬운 코스
    • 주차장은 증산초교 바로 앞과 그아래에 마련되어 있다.
      여기도 만차라면 길 건너 민둥산 운동장 주차장이 있어 조금 더 걸어야 한다.
    • 증산초등학교 길너머네 바로 민둥산 억새밭으로 가는 입구가 있다.
      여기에서에서 출발, 쉼터를 거쳐 정상으로 가는 길로 1시간 30분 소요
    • 올라가다 보면 완만한 코스와 급경사 코스로 갈림
    • 완만한 코스는 계단보다는 급경사의 보행길로 조금 더 길다. 정상에서 증산초교까지 3.2km
    • 급경사 코스는 계단과 돌길로 2.6km
  • 2코스 : 능전마을-발구덕-정산(1시간 20분 소요)
  • 3코스 : 삼내약수-길림길-정상(2시간 소요)
  • 4코스 : 화암약수-구슬동-갈림길-정산(3시간 30분 소요)

몇가지 패착

이번 민둥산 억새 산행에서는 몇가지 실수를 저질렀다.

제대로 된 식사없이 산행에 나서다.

회사에서 12시 30분 출발해 16시 30분 경 증산초교 주차장에 도착했다.

점심을 거른 상태라 뭘 먹고 올라야 하는데 근처에는 편의점도 없고 마땅한 식당도 없어 차에 있던 연세두유 2개를 가방에 넣고 식사는 그냥 건너뛰기로 헸다.
그런데 나중에 생각해보면 그게 큰 패착이었다

장시간 운전 후 휴식없이 산행을 시작했고 더우기 식사도 제대로 하지않았기 때문에 체력적으로 절대적으로 힘들었다. 두유 2개로 버티기엔..

두번째 패착은 너무 만만하게 도전했다는 것

인터넷에 가장 쉬운 코스라고 설명되어 있었으니 만만하게 생각했고, 마치 제주에서 억새를 볼 수 있는 산금부리처럼 바로 억새를 볼 수 있을 줄 알았다.

그러나 쉬운 코스라고는 하지만 거의 45도에 가까운 급경사를 계속 오르는 길이었고, 이게 허리와 장딴지에 무리를 주면서 금방 허리와 장딴지가 아파와서 수시로 쉬어야만 했다.
거기아 원래 있었던 족저근막염이 말썽을 부리면서 3박자로 나를 괴롭혔다. 참다참다 진통제를 먹었다. 그나바 가방에 진통제가 있었던 게 다행이라고 해야 할까!!

강원도 정선 민둥산 코스, 쉬운 길 풍경

생각해보면 90% 능선까지 올라왔을 때 제일 힘들었다. 정상끼지 500m라는 이정표는 금방 다온것 같았지만 그게 아니었다.

이 민둥산 완만한 코스는 계단이나 바위가 적은 대신 산을 빙둘러 가는 코스이므로 고개를 여러번 넘는 코스엿다.

분명 거리상으로 이 산 능성을 넘으면 억새가 보이겠지하는 희망이 번번이 무산되고 새로운 가파란 길이 나타났다. 이럴때마다 절망이 몇번 반복되었다.

힘은 빠지고 시간은 얼추 해가 지는 시간이 되면서 급해지고 절망이 몰려오면서 자포자기 상황이 되자 힘이 더 빠지고 숨이 가빠지면서 마치 혈압이 급상승한다는 느낌을 받았다.

이때는 아 여기서 쓰러지면 안되는데 설마 여기서…혈압이 급상승해 뇌출혈이 다시 오는 것 아닌가 하는 생각에 두려움이 일었다.

웃긴 이야기지만 어린 여성분들이 씩씩하게 앞질러 올라가고, 백팩커들이 엄청 큰 배낭을 지고 오르는 모습을 보면서 마을을 다잡을 수 있었다.

강원도 정선 민둥산 코스, 쉬운 길 풍경,무거운 짐을 진 백패커들

그래서 포기하지는 못하고, 한걸음 두걸음 세면서 100걸음을 걷고 쉬기를 반복하다보니 드디어 억새가 보이는 풍경이 보인다. 민둥산 코스 중 쉬운 길 이 끝나면 소나무와 억새가 어울린 풍경을 보여준다. 아래 사진에서 소나무 아래는 백패커들의 모습이 보인다.

강원도 정선 민둥산 코스, 쉬운 길 풍경,무거운 짐을 진 백패커들
강원도 정선 민둥산 코스, 쉬운 길 이 끝나면 소나무와 억새가 어울린 풍경을 보여준다. 소나무 아래는 백패커들의 모습이 보인다.

석양무렵 도착한 민둥산 정상

이미 해는 지고 있었다.

하늘에는 먹구름이 끼어 있었지만 해는 바로 보였기 때문에 석양에 비추는 억새를 담을 수는 있어 최악의 상황은 아니었다.

강원도 정선 민둥산 정상석
실수로 범벅된, 진통제로 버텼던 정선 민둥산 억새 산행기 1

하지만 억새밭은 넓게 조망하면서 사진을 담을 수 있는 곳은 없어서 아쉬웠다. 드론만이 답인가?

실수로 범벅된, 진통제로 버텼던 정선 민둥산 억새 산행기 2
실수로 범벅된, 진통제로 버텼던 정선 민둥산 억새 산행기 3

내려오는 길

어둑해질때가지 민둥산 정상에서 사진을 찍다가 내려가기로 핶다.

강원 정선 민둥산 정상에서 내려오는 길에 담은 모습 눈에 보이는 길로 계속 내려가면 민둥산 산행 급경사길이 나온다

올라올 땐는 쉬운 길을 선택해 긴 길을 걸었기 때문에 내려갈 때는 짧지만 가파른 길을 가자고 마음 먹엇다.

다행히 앞서 두 여인네가 내려가길래 따라 내려갔다. 랜턴이 없이 따라가다 도저히 안되어 태블릿을 꺼내 태블릿 화면 불빛에 의지해 내려왔다. 불씽하기도해라..

충분히 야간 행군이 예상되었음에도 불구하고 랜턴을 준비하지 않은 강심장은 무엇이란 말인가? 얼마전 인천 청량산에서도 호되게 당해 놓구선.. 왜 고치지 않은 것이냐?

생각처럼 짧지도 않았다. 거의 8시가 넘어 증산초교 주차장에 도착했다. 너무 어두워졌다…

아! 힘든 하루였다.

방태산 이단폭포 출사기(23년 10월 13일)

이번 주말(10/13) 다녀온 방태산 이단폭포 출사기를 간단히 정리해 봅니다.

  1. 이제 본격적으로 단풍철로 접어든 강원도에서도 가장 먼저 단풍이 든다는 방태산 이단폭포엘 다녀왔습니다.
  2. 방태산 이단폭포 단풍은 시기를 맞추기가 참으로 어렵다고 합니다.
    • 어떤이는 10월 6일경은 가야 절정의 단풍을 볼 수 있다고하고,
    • 어떤이는 10월 16일경이 좋다고 합니다.
    • 답답해 11월 2일 경 방태산 자연휴양림으로 직접 연락을 해 보았는데요. 전화를 받으신분은 아래와 같이 암울한 이야기만 해 주셨습니다.
      • 아직 단풍이 들지 않았다.
      • 올해 단풍은 예년에 비해서 이쁘지 않을 것 것 같다는
  3. 그래서 6월 과 16일의 중간(?)정도인 13일 방문했습니다.
  • 주변 단풍은 아직도 마구 피어오르고 있었습니다.
  • 하지만 폭포 상단에는 이미 단풍이 지고 없네요..
    하지만 대세에는 지장이 없는 것으로..
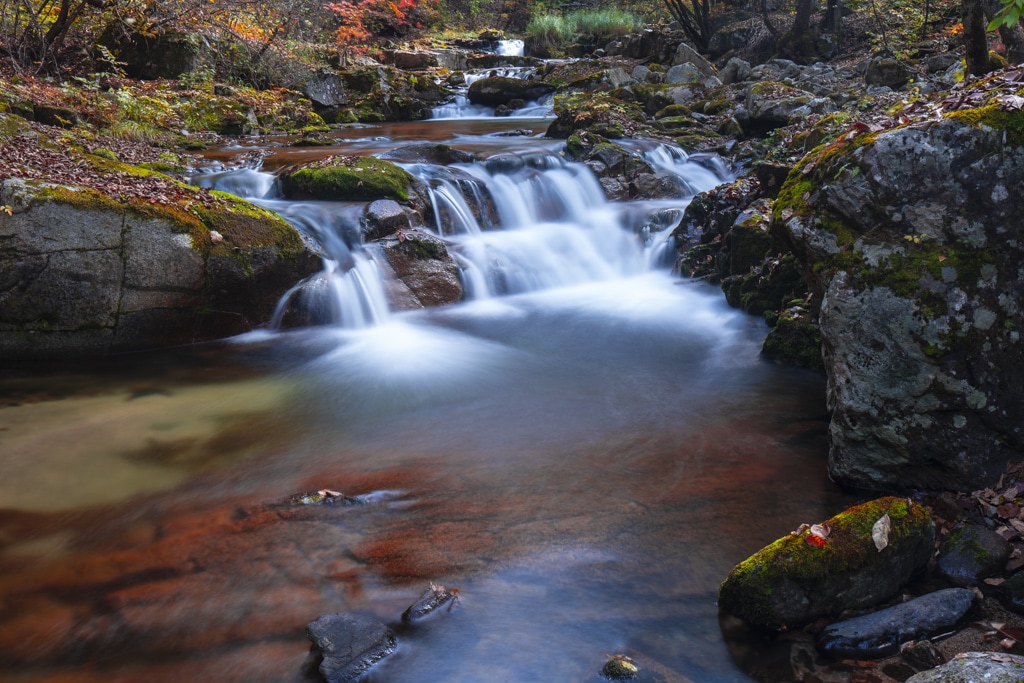
  • 이단폭포 위 아래 시냇가에도 좋은 포토 스팟이 있어 담아 봤습니다.

방태산을 장태산으로 혼동하다.

전 날 정선 민둥산 억새를 보고와서 피곤한 상태에서 아침 비밀의정원 출사 후 방태산으로 향했습니다.

정신이 없어서인지 네비에 장태산이라고 입력했나 봅니다. 그랫더니 무려 2시간이 가야하는 코스를 알려주네요.

음 알기로는 비밀의 정원에서 방태산까지는 40km가 넘지 않을 것으로 아는데… 그래서 우선은 근방에 있는 인제 자작나무숲으로 검색해 달렸습니다.

가다보니 가는 곳이 장태산이 아니라 방태산이라는 것을 깨닫고 급 목적지를 변경했습니다. 약 27km 정도 그래 이정도는 되겠지.

가다보니 원대리 자작나무숲을 지나더군요. 마침 배터리 충전량이 20%이하로 떨어져 차라리 먼저 원대리 주차장 충전소에서 충전시켜놓고 먼저 자작나무숲을 보는게 낫지 않을까 고민이 되더군요.

하지만 자작나무숲도 1시간이상 올라가야하는 코스인데.. 적절한 시간을 알수없어 그냥 방태산까지 달렸습니다.

방태산이라는 강원도 산답게 길가에 있는 것이 아니라 시골길을 함참 들어 갑니다. 1차선 도로를 달려 드디어 장태산 자연휴양림 입구에 도착했습니다.

휴양림 입구 한쪽을 열어 놓았길래(반대편은 출구라서 차가 오면 자동으로 열어줌) 들어가도 되겠지하고 진입해 계속 위로 올랐습니다.

드디어 제1주차장이 나오네요. 마지막 화장실이라는 표말도 누에 띄입니다. 중요한 정보죠..

더 올라가면 이단폭포 주차장이 있다고하는데…1주차장 바로 위해서 공사하고 있어서 자동차 통과는 불가능해 1주차장에 주차하고 걸어 올라가기 시작했습니다.

막 절정을 향해가는 방태산 이단폭포

얼마 지나지 않아 이단폭포 이정표가 나오고 바로 아래 이단폭포가 보입니다. 이단폭포 옆에는 정자가 있어 이단폭포 경치를 보면서 쉬어갈 수 있도록 해 놓았습니다. 하지만 나무에 많이 가려서 여기서 이단폭포를 담기는 어려웠습니다.

계곡으로 내려가 이단폭포가 잘 보이는 위치에 사진사 2분이 사진을 찍고 있어 근처에서 사진을 찍다 자리가 나서 제빨리 세팅하고 사진을 담아봅니다.

장태산 자연휴양림 장태산 이단폭포
  • 이단폭포 주변 단풍은 막 절정을 향해 가고 있습니다.
  • 하지만 이단폭포 상단 나무는 이미 단풍이 다 져서 앙상한 마무 가지만 보입니다.
    하지만 이 부분은 매우 적은 부분이라서 크게 티가 나지는 않습니다. 다행입니다.
장태산 자연휴양림 장태산 이단폭포
  • 이단폭포 아래 개울가에도 사진사들이 모여 사진을 찍고 있습니다. 이끼낀 바위위에 떨어진 붉은 단품을 소품 삼아 흐르는 냇물과 이끼낀 바위 그리고 단풍잎을 담습니다.

장태산 자연휴양림 장태산 계곡
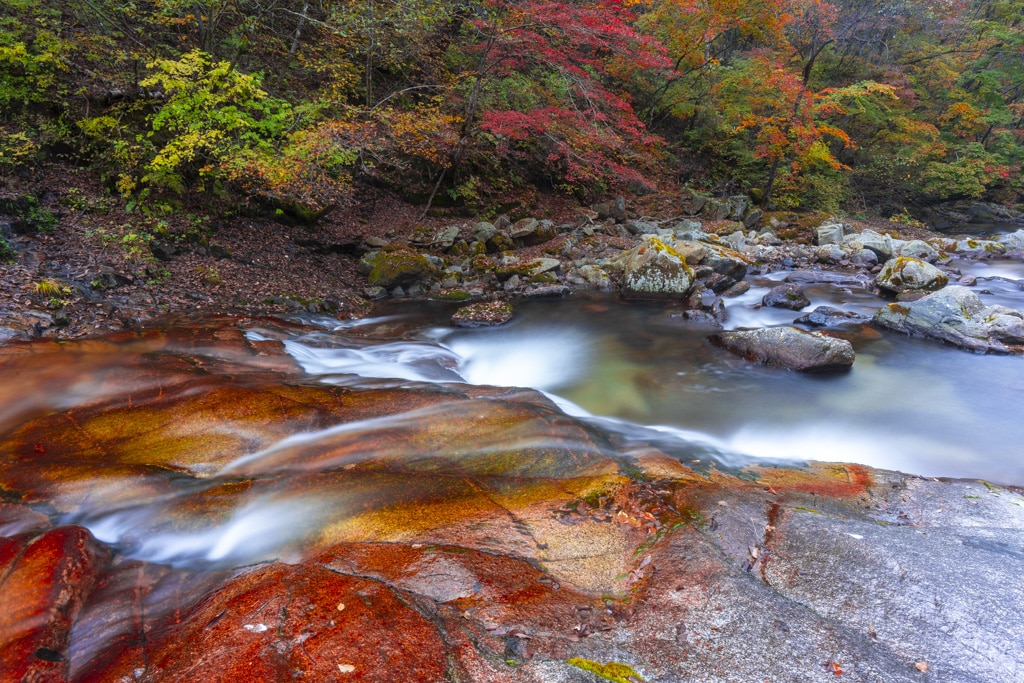
  • 폭포위로 올라가니 단풍진 계곡 풍경이 아름답습니다. 내려가 몇장을 담아봅니다.
  • 내려오믄 길 너럭바위를 비롯한 냇가 옆의 단풍을 배경으로 풍경을 담아봅니다.
장태산 자연휴양림 장태산 계곡 단풍
방태산 이단폭포 출사기(23년 10월 13일) 4
방태산 이단폭포 출사기(23년 10월 13일) 5

길가외는 모두 냇가로 들어가지말라고 줄쳐 놓았습니다. 그럼에도 몇군데 넘어 사진을 찍었습니다. . 반성합니다.

오늘 월가의 투자의견 및 주가 전망 보고서(11/28 업뎃)

매일 업데이트되는 월가의 투자의견 정리 내용을 여기에도 업데이트해서 일괄적으로 참고할 수 있도록 만들었습니다.

이번 3분기 테슬 실적을 보는 월가는 상당한 실망감을 토로하고 있습니다. 그만큼 테슬라에 대한 기대가 컸다는 반증이겠지요. 또는 월가는 예전부터 테슬라 부정적이었다라고 반론할 수도 있습니다. 테슬라가 어려웟을시절부터 월가는 지속적으로 테슬라 잠재력을 무시한 IB들이 많았습니다.

10/28, 월가의 투자의견 및 주가전망 보고서

11/28,JP모건, 애플 아이폰 15 리드 타임이 평평해졌다고 분석

JP모건 애널리스트 사믹 채터지는 자사의 제품 가용성 추적기에 따르면 아이폰 15 배송 리드 타임이 평평해졌으며, 이제 공급이 수요와 일치하고 있다고 말합니다.

JP모건은 애플 아이폰 15, 15 플러스, 15 프로, 15 프로 맥스의 배송 리드 타임이 각각 평균 2일로 추적되고 있다고 말합니다.

이 애널리스트는 애플 투자의견 비중확대 등급을 유지하고 있습니다.

11/28, 베론스, 마이크로소프트 주가는 사상 최고치 근처에서 거래되고 있지만 여전히 저평가 되어 있다고 주장

투자자들은 마이크로소프트를 안정적인 배수로 거래되는 뜨거운 주식으로 생각해야한다고 베런스에서 Steven M. Sears이 주장했습니다.

마이크로소프트 주가가 사상 최고치에 근접한 상황에서 이런 주장은 미친 소리처럼 들릴 수 있습니다.

하지만 투자자들은 인공 지능이 마이크로소프트에 미칠 수 있는 영향을 고려해야 합니다.

과거 한 가지 예를 들자면, 아마존 초기 주식 투자에서 서 주제별 접근법을 따랐던 투자자들은 큰 이익을 얻었습니다.

투자자들은 마이크로소프트가 높은 배수로 거래되는 과열주라고 생각해야 합니다.

베런스 기사 원문 및 번역

Investors should think of Microsoft as a red-hot stock that trades at a stodgy multiple.

The assertion seems insane when Microsoft’s stock (ticker: MSFT) is near a record high. Not only that: So many people are long Microsoft that it is technically overbought, in the argot of traders, and could soon experience a sharp decline. But that likely fails to reflect the impact that artificial intelligence could have on Microsoft.

This call to bullishly rerate one of the world’s top stocks was prompted by Satya Nadella, Microsoft’s CEO, and his move in response to the shake-up at OpenAI, which might be leading every other company in the world in harnessing the power of AI.

After OpenAI CEO Sam Altman was ousted by his board, reportedly over an internal battle over profits and how the company would utilize AI’s power, Nadella offered Altman a job—and then offered to hire everyone else at OpenAI.

Altman’s surprise return to OpenAI doesn’t change the thesis: Nadella’s response to Altman’s initial termination should be viewed as a rare insight into a CEO’s strategic thinking.

The move should lead investors to disregard Microsoft stock’s current valuation and instead employ a thematic analysis, placing a greater emphasis on the ultimate impact of a significant trend. Investors who followed a thematic approach in Amazon.com’s (AMZN) early trading days benefited greatly, to cite one example.

The market is usually slow to recognize anything that can’t be expressed in a financial model. Amazon was thought to be a loser stock for a long time—until everyone woke up to its long game.

Unlike high-risk thematic trades predicated on a company solving a complex challenge, such as a major disease, Microsoft’s risks are relatively muted. It is a financial powerhouse that generates so much free cash flow that owning the stock—even bought around record-high prices—arguably adds exposure to AI for free, or at a de minimus price. Microsoft owns 49% of OpenAI.

At about 36 times trailing earnings, Microsoft is valued at about double the S&P 500 index—which means the stock is expensive by traditional analysis. But that premium valuation is arguably warranted by the company’s fundamental strengths. Consider: Nvidia (NVDA), another AI play, trades at around 120 times earnings.

We recently suggested using Microsoft options to profit from a year-end stock market rally. The stock has since surged, and those trades produced dramatic returns in less than a month.

Until the OpenAI drama, we intended to let the trades profitably expire. But Nadella’s move suggests we have failed to fully appreciate AI because of our distaste for hype and celebratory media coverage.

Many pundits aver that AI could fundamentally reshape human existence. But we have rarely seen the somber leader of a major corporation move so quickly and decisively in reaction to the news as Nadella did when Altman was fired.

Investors who followed our early-November suggestion to sell Microsoft’s January $325 put option for about $9.50 and buy its January $350 call option for about $11.10 should take profits. The put was recently worth $1.30 and the call $30. Use the profits to establish a bigger Microsoft position—provided you can hold the stock for three to five years, and ideally longer.

With Microsoft’s stock at $373.07, investors could sell the March $350 put for about $9.50 and buy the March $385 call for about $16.50. The risk-reversal strategy—that is, selling a put and buying a call with a higher strike price and same expiration—positions investors to buy the stock lower and to participate in gains above $385.

The March expiration provides time for investors to bullishly rerate Microsoft’s stock and ponder the ultimate message of Nadella’s bold move.

마이크로소프트는 사상 최고가 근처에서 거래되고 있습니다. 하지만 여전히 저평가되어 있습니다.

마이크로소프트 주식이 사상 최고치에 근접한 상황에서 이런 주장은 말도 안 되는 것처럼 보입니다.

그뿐만이 아닙니다: 많은 사람들이 마이크로소프트를 매수하고 있기 때문에 기술적으로 과매수 상태이며, 곧 급격한 하락을 경험할 수 있다는 것이 트레이더들의 주장입니다.

그러나 이는 인공 지능이 마이크로소프트에 미칠 수 있는 영향을 반영하지 못한 것일 수 있습니다.

세계 최고의 주식 중 하나를 강세로 평가하라는 요청은 마이크로소프트 CEO인 사티아 나델라가 AI의 힘을 활용하는 데 있어 전 세계의 다른 모든 기업을 선도할 수 있는 OpenAI의 지각 변동에 대응하기 위한 조치로 인해 촉발되었습니다.

수익과 AI의 힘을 어떻게 활용할 것인지에 대한 내부 갈등으로 OpenAI 이사회에서 축출된 것으로 알려진 OpenAI CEO 샘 알트먼이 퇴임한 후, 나델라는 알트먼에게 일자리를 제안한 후 다른 모든 OpenAI 직원들을 고용하겠다고 제안했습니다.

알트먼이 OpenAI로 깜짝 복귀했다고 해서 논지가 바뀌지는 않습니다: 알트만의 초기 해고에 대한 나델라의 대응은 CEO의 전략적 사고에 대한 보기 드문 통찰력으로 간주되어야 합니다.

이러한 움직임은 투자자들이 마이크로소프트 주식의 현재 가치를 무시하고 대신 중요한 추세의 궁극적인 영향에 더 중점을 두는 주제별 분석을 사용하도록 유도해야 합니다.

한 가지 예를 들자면 아마존닷컴(AMZN)의 초기 거래일에 주제별 접근법을 따랐던 투자자들은 큰 이익을 얻었습니다.

시장은 일반적으로 재무 모델로 표현할 수 없는 것을 인식하는 데 느립니다.

아마존은 모두가 아마존의 롱게임에 눈을 뜨기 전까지 오랫동안 적자 주식으로 여겨졌습니다.

주요 질병과 같은 복잡한 문제를 해결하는 기업을 전제로 하는 고위험 테마주와 달리, 마이크로소프트 위험은 상대적으로 덜합니다.

이 회사는 엄청난 잉여현금흐름을 창출하는 재무적 강자로, 주식을 보유하는 것만으로도(심지어 사상 최고가에 매입한 경우에도) 무료 또는 최소한의 가격으로 AI에 대한 노출을 늘릴 수 있습니다.

마이크로소프트는 OpenAI 주식의 49%를 소유하고 있습니다.

후행 수익의 약 36배에 해당하는 마이크로소프트 주가는 S&P 500 지수의 약 두 배에 달하며, 이는 전통적인 분석에 따르면 주식이 비싸다는 것을 의미합니다.

하지만 이러한 프리미엄 밸류에이션은 회사의 근본적인 강점을 고려할 때 정당화될 수 있습니다.

생각해 보십시오: 또 다른 AI 기업인 엔비디아(NVDA)는 수익 대비 약 120배에 거래되고 있습니다.

최근 연말 주식 시장 랠리에서 이익을 얻기 위해 마이크로소프트 옵션을 사용할 것을 제안했습니다.

그 후 주가는 급등했고, 이러한 거래는 한 달도 채 되지 않아 극적인 수익을 창출했습니다.

OpenAI 드라마가 있기 전까지만 해도 저희는 이 거래를 수익성 있게 만기 처리하려고 했습니다.

하지만 나델라의 움직임은 우리가 과대 광고와 유명 언론 보도에 대한 혐오감 때문에 AI를 충분히 이해하지 못했음을 시사합니다.

많은 전문가들이 AI가 인간의 존재를 근본적으로 재편할 수 있다고 주장합니다. 하지만 알트먼이 해고되었을 때 나델라처럼 침울한 대기업의 리더가 뉴스에 신속하고 단호하게 반응한 경우는 거의 본 적이 없습니다.

11월 초에 마이크로소프트의 1월 325달러 풋옵션을 약 9.50달러에 매도하고 1월 350달러 콜옵션을 약 11.10달러에 매수하라는 당사의 제안을 따랐던 투자자들은 이익을 얻었을 것입니다.

최근 풋옵션은 1.30달러, 콜옵션은 30달러의 가치가 있었습니다.

3년에서 5년, 이상적으로는 그 이상 장기적으로 주식을 보유할 수 있다는 전제하에 수익금을 사용하여 더 큰 마이크로소프트 포지션을 구축하세요.

마이크로소프트 주가가 373.07달러인 경우 투자자는 3월 350달러 풋을 약 9.50달러에 매도하고 3월 385달러 콜을 약 16.50달러에 매수할 수 있습니다.

풋을 매도하고 행사가격이 더 높고 만기가 같은 콜을 매수하는 리스크 반전 전략은 투자자가 주식을 더 낮은 가격에 매수하고 385달러 이상의 수익에 참여할 수 있는 포지션을 제공합니다.

3월 만기는 투자자들이 마이크로소프트 주식을 긍정적으로 평가하고 나델라의 대담한 움직임의 궁극적인 메시지를 숙고할 수 있는 시간을 제공합니다.

11/28, 아마존, 배송 사업에서 페덱스, UPS를 압도

아마존(AMZN)이 미국 가정으로 배송하는 패키지 수에서 페덱스(FDX)와 UPS(UPS)를 모두 앞지르고 있으며 그 격차가 점점 커지고 있다고 월스트리트저널의 다나 마티올리와 에스더 펑이 보도했습니다.

아마존 내부 데이터와 이 문제에 정통한 사람들에 따르면, 아마존은 2020년에 FedEx를 추월한 후 2022년에 UPS보다 더 많은 소포를 미국 가정에 배송했으며, 올해 그 격차를 더 벌릴 것으로 예상됩니다.

WSJ이 확인한 문서에 따르면 추수감사절까지 Amazon은 이미 미국에서 48억 개 이상의 소포를 배송했으며, 내부 예측에 따르면 2023년 말까지 약 59억 개를 배송할 것으로 예상됩니다.

유럽위원회, 아이로봇 거래에 대한 아마존의 이의제기 성명서 발송

유럽위원회는 아이로봇(IRBT) 인수 제안이 로봇 청소기 또는 “RVC” 시장에서의 경쟁을 제한할 수 있다는 예비 견해를 아마존(AMZN)에 통보했습니다.

위원회는 다음과 같이 말했습니다: “아마존은 소매업체가 고객에게 제품(RVC 포함)을 광고하고 판매할 수 있는 온라인 마켓플레이스를 제공합니다. 아마존은 온라인 마켓플레이스에서 다양한 제품(RVC 포함)을 판매하고 있으며, 아이로봇은 RVC를 제조하고 아마존의 온라인 마켓플레이스를 통해서도 판매하고 있습니다.

2023년 7월 6일, 위원회는 아마존의 아이로봇 인수가 (i) RVC 제조 및 공급 시장에서 경쟁을 제한할 수 있는지, (ii) 아마존이 제3자 판매자(및 관련 광고 서비스) 및/또는 기타 데이터 관련 시장에 대한 온라인 마켓플레이스 서비스 시장에서의 입지를 강화할 수 있는지 평가하기 위해 심층 조사에 착수했습니다.

이 심층 조사 결과, 위원회는 아마존이 경쟁 RVC 공급업체의 효과적인 경쟁 능력을 저해함으로써 유럽 경제 지역(‘EEA’) 전체 및/또는 국가 시장에서의 RVC 경쟁을 제한할 수 있다고 우려하고 있습니다….

위원회는 시장과 이 거래의 잠재적 영향을 파악하기 위해 광범위한 조사를 실시했습니다.

이 조사에는 무엇보다도 당사자들이 제공한 내부 문서를 분석하고 온라인 판매 채널 제공업체뿐만 아니라 RVC 및 기타 스마트 홈 기기 공급업체와 같은 시장 참여자들의 의견을 수집하는 것이 포함되었습니다.

위원회는 초기 조사와 심층 조사 기간 동안 다른 경쟁 당국과 긴밀히 협력했으며, 남은 심층 조사 기간 동안에도 이러한 협력을 계속할 예정입니다.

제안된 거래는 2023년 6월 1일에 위원회에 통보되었습니다. 위원회는 2023년 7월 6일에 심층 조사를 시작했으며 2024년 2월 14일까지 최종 결정을 내릴 예정입니다.”

11/28, 니덤, 소비자 수요를 근거로 전기차 루시드 투자의견 ‘보유’로 하향 조정

니덤은 루시드 투자의견을 ‘매수’에서 ‘보유’로 하향 조정했습니다.

이 애널리스트는 LCID가 최근 공개한 Gravity SUV의 잠재력에 대해 낙관적이지만, 단기적인 수요에 대한 “충분한 믿음”이 부족하여 판매량을 견인하지 못하고 있다고 분석했습니다.

니덤은 또한 루시드가 애스턴 마틴과의 계약에 대한 “수학적인 시도”를 바탕으로 업계를 선도하는 전기차 효율 기술을 대중 시장 OEM에 수익화할 수 있는 설득력 있는 사례를 만드는 데 어려움을 겪고 있다고 지적합니다.

Lucid는 더 낮은 가격/저성능 기술을 개발하기 위해 노력하고 있으며, 전기차 효율성 관점에서 시장 리더십을 고려할 때 성공할 것으로 낙관하고 있지만, 니덤은 또한 단기적으로 더 많은 대중 시장/더 높은 절대 달러 가치의 라이선스 발표 가능성이 낮다고 분석가는 리서치 노트에서 투자자들에게 말합니다.

11/28, 니덤, 크라우드스트라이크 목표주가 215달러에서 245달러로 상향 조정

Needham은 3분기 실적 발표를 앞두고 크라우드스트라이크의 목표주가를 215달러에서 245달러로 상향 조정하고, 투자의견 매수 등급을 유지했습니다.

이 애널리스트는 리서치 노트에서 경영진이 가이던스를 보수적으로 유지하고 매크로가 제약을 받고 있음에도 불구하고 이 회사는 고전적인 비트로 또 다른 강력한 분기를 제공하고 가이던스를 늘릴 가능성이 있다고 투자자들에게 말합니다.

Needham은 또한 Crowdstrike에 대한 강력한 현장 점검과 함께 신제품 모멘텀과 대형 VAR 전반에 걸친 채널 확장 구축의 강력한 진전을 언급합니다.

이 애널리스트는 또한 크라우드스트라이크의 채널 확장이 회사의 견고한 ARR 성장과 영업이익률 확대에 도움이 될 것이라고 주장합니다.

10/27, 월가의 투자의견 및 주가전망 보고서

10/27, 번스타인, 마이크로소프트 목표주가를 400달러에서 406달러로 상향 조정

번스타인은 3분기 마이크로소프트 실적에 따라 마이크로소프트 목표주가를 400달러에서 406달러로 상향 조정하고, 마이크로소트 투자의견 ‘시장수익률 초과달성(Outperform)’ 등급을 유지했습니다.

Microsoft는 회계년도 1분기 실적에서 많은 호재를 기록하며 24 회계연도를 순조롭게 출발했습니다.

Azure는 1pp 성장해 가이던스를 3pp 상회했으며, AI 순조롭게 성장해 가이던스를 1pp 상회했으며, 모든 주요 지표가 상회했고, 마진 개선은 견고했으며, 경영진은 아직 개선되지 않고 다른 소프트웨어 공급업체에 여전히 부정적인 영향을 미치는 경제 상황에서 Copilot에 대한 전망에 대해 낙관적인 견해를 보였습니다.

HSBC, AI 성장 가속화에 따라 마이크로소프트 투자의견을 ‘매수’로 상향 조정

HSBC 애널리스트 Stephen Bersey는 마이크로소프트 목표주가를 347달러에서 413달러로 상향 조정하며 투자의견을 ‘보유’에서 ‘매수’로 상향 조정했습니다.

이 애널리스트는 예상보다 강력한 회계연도 1분기 실적에 따라 전망이 개선될 것으로 보고 있습니다.

이 분석가는 리서치 노트에서 투자자들에게 Microsoft의 인공 지능 노출은 광범위하며 대규모 제품 포트폴리오 전반에 걸쳐 촉매제가되어 성장과 마진 확장을 주도 할 것이라고 말합니다.

이 회사는 컨센서스 수익 전망치 대비 5~7%의 상승 여력과 현재 주가 수준에서 매력적인 밸류에이션을 보고 있습니다.

BMO Capital, IBM 목표주가를 152 달러에서 155 달러로 인상

BMO Capital은 IBM 목표주가를 152달러에서 155달러로 올렸고, 투자의견 Market Perform 등급을 유지했습니다.

IBM 수익은 회사의 예상과 비슷했지만 소프트웨어 부문과 컨설팅 부문에서 약간의 하락세를 보였지만 Red Hat 사업은 소비 사업으로 인해 두 자릿수 이하로 감소했다고 애널리스트는 연구 노트에서 투자자들에게 말합니다.

이 회사는 “특히 소프트웨어에서 성장 지속성에 대한 의문이 남아있는 가운데” 중립을 유지하고 있습니다.

RBC Capital, IBM 목표 주가를 188달러에서 179달러로 하향

RBC 캐피털은 IBM의 목표 주가를 188달러에서 179달러로 낮추고, 투자의견 초과 성과 등급을 유지했습니다.

이 애널리스트는 리서치 노트에서 투자자들에게 회사의 실적이 회사의 업종 전반에 걸친 어려운 거시적 환경에도 불구하고 약간의 매출 향상과 예상보다 나은 이익으로 긍정적으로 혼합되었다고 말합니다.

이 회사는 목표주가 하향 조정의 배경으로 피어 배수 축소와 EV 대 매출에서 EV 대 잉여현금흐름으로의 밸류에이션 전환을 꼽고 있습니다.

10/27, 도이치뱅크, KLA 목표주가를 500달러에서 520달러로 상향 조정

도이치뱅크는 회계연도 1분기 KLA 실적 보고서가 “안정화”된 이후 KLA 목표주가를 500달러에서 520달러로 상향 조정하고, 투자의견 보류 등급을 유지했습니다.

TD Cowen, KLA 목표주가를 535달러에서 525달러로 하향 조정

TD Cowen은 KLA 목표주가를 535달러에서 525달러로 낮추고, 투자의견 시장 수행 등급을 유지합니다.

KLA 9월 분기 실적과 12월 분기 실적 전망이 꾸준한 공정 관리와 후행 중국 수요로 인해 월가 예상치를 상회했다고 분석했습니다.

JP 모건, KLA 목표 주가 560달러에서 565달러로 상향 조정

JP모건은 “강력한” 실적과 가이던스에 따라 KLA 목표주가를 560달러에서 565달러로 상향 조정하고, 투자의견 비중확대 등급을 유지했습니다.

이 애널리스트는 리서치 노트에서 업계 성장이 여전히 어려운 상황이지만 프로세스 제어 시장과 KLA는 업계 트렌드보다 훨씬 더 나은 성과를 거두고 있다고 투자자들에게 말합니다.

KLA는 반도체 장비 분야에서 계속해서 최고의 추천 종목으로 선정되었습니다.

10/27,캔터 피츠제럴드, 리비안 투자의견을 비중 확대로 업그레이드

캔터 피츠제럴드는 리비안 투자의견을 중립에서 비중 확대로 업그레이드하고 리비안 목표주가 29달러를 유지했습니다.

리비안 3분기 생산 및 배송은 예상치를 상회했으나 리비안 주가는 지난 한 달 동안 27% 조정을 받았고, 연간으로 약 12% 하락했지만 연간 가이던스를 달성하고 초과 할 수있는 좋은 위치에 있다고 분석가는 리서치 노트에서 투자자들에게 말합니다.

10/27, 웨드부시, 스타벅스 목표주가를 105달러에서 100달러로 하향 조정

Wedbush는 스타벅스 목표주가를 105달러에서 100달러로 낮추고, 투자의견 중립 등급을 유지했습니다.

이 분석가의 회계연도 4분기 확인에 따르면 미국 동일 매장 판매 성장률이 컨센서스를 상회하는 추세를 보이고 있습니다.

또한 스타벅스 해외 성장세가 지속될 것으로 예상하고 있으며 컨센서스 추정치보다 상승 여력이 있다고 보고 있습니다.

BofA, 스타벅스 목표주가를 150달러에서 121달러로 하향 조정

BofA 애널리스트 사라 세나토레는 스타벅스의 목표주가를 150달러에서 121달러로 하향 조정하고, 스타벅스 투자의견 매수 등급은 유지했습니다.

3분기 스타벅스 실적 공개를 앞두고 레스토랑 그룹 간의 업데이트 된 상대적 가치 평가를 반영하기 위해 추정치를 미세 조정하고 가격 목표를 조정하고 있습니다.

애널리스트는 이 회사의 프리뷰에서 레스토랑 주식이 전반적으로 압박을 받고 있지만, 최근 상장 기업 대열에 새로 추가 된 기업에 대한 정서가 가장 급격하게 변화한 것으로 보인다고 말합니다.

스티펠, 스타벅스 목표주가 110달러에서 100달러로 하향 조정

스티펠 애널리스트 크리스 오컬은 스타벅스 목표주가를 110달러에서 100달러로 낮추고, 투자의견 보류 등급을 유지했습니다.

분석가는 최근 업계 판매 데이터 둔화, 금리 상승, 수요에 영향을 미치는 체중 감량 약물에 대한 우려 등 레스토랑 주식에 영향을 미치는 “복합적인 요인”이 있다고 투자자들에게 말합니다.

대부분의 기업에서 3분기 실적이 예상치와 대체로 일치할 것으로 예상하고 있지만, 스티펠은 미국 레스토랑 그룹 프리뷰에서 4분기 및 2024년 초 예상치를 몇 가지 조정했다고 애널리스트는 언급했습니다.

Barclays, 스타벅스 목표주가를 $123에서 $ 116로 하향

Barclays는 스타벅스 목표주가를 $123에서 $ 1116로 낮추고 투자의견 비중 확대 등급을 유지했습니다.

이 분석가는 레스토랑 그룹의 3분기 실적을 미리 살펴 보았는데, 트래픽 감소와 가격 하락으로 인해 3 분기 실적이 전분기 대비 둔화되었다고 말했습니다.

애널리스트는 리서치 노트에서 이러한 “탑 라인 꼬임”이 2023년 대부분 동안의 강세에 이어 최근 주가 약세를 주도했다고 분석가는 투자자들에게 말합니다.

그러나 회사는 원자재 및 인건비 인플레이션이 계속 완화되어 보상 둔화가 완화되어 대부분 월가 수익 추정치를 달성 할 수 있다고 지적합니다.

10/27, 파이퍼 샌들러, 스노우플레이크 목표주가 205달러에서 195달러로 하향 조정

파이퍼 샌들러 애널리스트 브렌트 브레이슬린은 스노우플레이크 목표주가를 205달러에서 195달러로 낮추고, 투자의견 비중확대 등급을 유지했습니다.

이 회사는 현재 2024년 모델과 밸류에이션 배수에 반영하고 있는 5가지 위험 요소, 즉 너무 높아 보이는 2024년 월가 추정치, ‘에어포켓’ 위험을 야기하는 AI 우선순위 전환, 9월 침식을 보여주는 3분기 데이터, 밸류에이션 반등 후 오차 범위가 거의 없는 점, 여전히 혼재된 투자자 심리를 더 잘 반영하기 위해 선제적인 자세를 취하고 있습니다.

구겐하임, 데이타독 투자의견을 중립으로 커버 시작

구겐하임은 데이터독 목표주가 제시없이 데이타독 투자의견 중립 등급으로 커버를 시작했습니다.

다른 소비 기반 비즈니스와 마찬가지로 Datadog은 “클라우드 최적화” 추세가 절정에 달하는 거시적 관련 압력에서 벗어날 수 없었다고 분석가는 연구 노트에서 투자자들에게 말합니다.

이 회사는 클라우드 최적화가 2024년까지 계속될 것이라는 증거를 보고 있습니다.

따라서 2024년까지의 잠재적 상승 여력은 제한적일 것으로 보고 있습니다.

10/26, Apple TV+ 서비스 가격을 월 $6.99에서 $9.99로 인상

Apple은 Apple TV+ 구독료를 월 $6.99에서 $9.99로 인상한다고 공지했습니다.

또한 아케이드의 가격을 4.99달러에서 6.990달러로, 뉴스는 12.99달러로 인상합니다.

기존 구독자의 가격 인상은 30일 후에 적용됩니다.

번스타인, 애플 4분기 실적은 대체로 비슷할 것으로 예상, 아이폰 15주기는 상대적으로 약세

번스타인 애널리스트 토니 사코나기는 역사적으로 애플의 4분기 실적은 투자자들의 관심이 아이폰 사이클의 강도에 쏠리면서 다음 회계연도에 대한 애플의 논평과 가이던스보다 덜 중요하다고 지적합니다.

번스타인은 애플의 회계연도 4분기의 매출과 주당순이익이 컨센서스인 895억 달러 대비 892억 달러, 주당순이익은 1.38달러 대비 1.40달러로 거의 일치할 것으로 예상하고 있습니다.

아이폰 15 사이클의 강세는 12월 분기 및 24 회계연도로 향하는 핵심 질문입니다.

번스타인은 아이폰 15 사이클이 상대적으로 약할 것으로 보고 있습니다.

번스타인은 애플 투자의견 시장수익률(Market Perform) 등급을 부여하고 애플 목표주가를 195달러로 제시했습니다.

도이치 뱅크, 애플 목표주가를 210달러에서 200달러로 하향

도이치 뱅크는 애플 목표주가를 210달러에서 200달러로 낮추, 애플 투자의견 매수 등급을 유지했습니다.

이 애널리스트는 애플의 회계연도 4분기 실적이 예상과 일치할 것으로 예상하고 있으며, 1분기에 전년 동기 대비 매출 성장이 가속화될 것으로 보고 있습니다.

그러나 올해 1분기는 전년 동기 대비 1주일이 적고, 아이폰 15 초기 판매량이 엇갈리고 중국 내 경쟁 심화로 인해 중국 내 아이폰 판매량이 감소할 수 있기 때문에 전년 동기 대비 10% 증가할 것이라는 도이치의 1분기 매출 추정치는 너무 낙관적일 수 있다고 애널리스트는 리서치 노트에서 투자자들에게 말합니다.

그럼에도 불구하고 하이엔드 제품으로의 지속적인 믹스 전환, 특정 부품의 전략적 사전 구매, 환율 역풍 감소로 인해 애플의 매출 총이익이 개선될 것이라는 긍정적인 전망을 유지했습니다.

최근 주가 하락에 따른 애플의 위험/보상 매력이 매력적이라고 판단했습니다.

10/26, RBC Capital, 제너럴 모터스 목표주가 47달러에서 48달러로 상향

RBC Capital 애널리스트 톰 나라얀은 제너럴 모터스 목표주가를 47달러에서 48달러로 상향 조정하고 투자의견 ‘아웃퍼폼’을 유지했습니다.

GM은 강력한 가격/믹스 역학과 주식 상승으로 EBIT 상승 여력이있는 “견고한” 펀더멘털을 기록했으며 UAW 영향은 “관리 가능한”수준이라고 분석가는 리서치 노트에서 투자자들에게 말합니다.

제너럴 모터스의 단기 전기차 로드맵이 지연되는 것은 공급 문제 때문일 수 있다고 덧붙였다.

웰스 파고, 제너럴 모터스 목표 주가를 29달러에서 26달러로 하향

웰스 파고는 제너럴 모터스 목표 주가를 29달러에서 26달러로 낮추고, 투자의견 비중 축소 등급을 유지했습니다.

이 회사는 GM이 3분기 비트를 보고했다고 지적합니다.

그러나 이후 UAW 파업 확대와 크루즈 캘리포니아 생산 중단으로 인해 GM 주가는 약 2% 하락했습니다.

미즈호, 제너럴 모터스 목표주가를 40달러에서 38달러로 하향

미즈호 애널리스트 비제이 라케시는 제너럴 모터스 목표주가를 40달러에서 38달러로 낮추고, 투자의견 중립 등급을 유지했습니다.

이 회사는 3분기에 좋은 실적을 기록했지만 전기 자동차 채택과 UAW 파업으로 인해 도전에 직면 해 있다고 애널리스트는 리서치 노트에서 투자자들에게 말합니다.

바클레이즈, 제너럴 모터스 목표주가 42달러에서 37달러로 하향

바클레이즈는 3분기 실적 보고서 이후 제너럴 모터스 목표주가를 42달러에서 37달러로 낮추고, 투자의견 동일 비중 등급을 유지했습니다.

이 애널리스트는 UAW 파업과 가격 정상화에 대한 우려로 인해 투자 심리가 “우울하다”고 말합니다.

그러나 회사는 매력적인 진입 점을보고 있습니다.

2024년 수익 추정치는 마이너스 수정에 직면 해 있지만 여전히 주당 6.00 달러 이상으로 정상화 될 수 있다고 분석가는 리서치 노트에서 투자자들에게 말합니다.

10/20, 3분기 테슬라 실적을 읽는 월가의 시선, 평범한 자동차 회사로 전락, 밸류에이션 유지 불가, 단기 주가 하락 예상

사실 테슬라 실적이 오래전부터 기대에 못미쳤왓지만 그동안 테슬라 잠재력을 믿으며 긍정적으로 평가하던 월가는 이번 3분기 테슬라 실적 발표를 기대로 단기적인 기대를 접는 모습니다.

긍정적인 평가를 하는 IB들은 여전히 자동차외 인공지능 등 다른 부분의 잠재력을 평가하지만, 자동차 부분에서 워낙 실적이 좋지 않기 때문에 테슬라를 신에서 인간으로 강등시키고 있다는 느낌을 줍니다.

이제 테슬라는 GM이나 포드와 같은 평범한 자동차 회사일 뿐이야

도이치뱅크, 테슬라 목표주가를 285달러에서 275달러로 하향 조정

테슬라를 부정정으로 보는 요인들

  • (전기) 자동차 수요
  • 사이버트럭의 느리고 비싼 램프
  • 차세대 플랫폼의 불확실한 일정 등

도이치뱅크는 테슬라의 3분기 실적 부진에 따라 테슬라의 목표주가를 285달러에서 275달러로 낮추고 투자의견 매수 등급을 유지했습니다.

테슬라가 2023년 180만 대 목표를 재확인하고 11월 30일부터 사이버트럭 인도를 시작한다고 밝혔지만, 차량 수요, 2024년 성장, 사이버트럭의 느리고 비싼 램프, 차세대 플랫폼의 불확실한 일정에 대한 테슬라의 신중한 미래 전망은 내년으로 향하는 펀더멘털에 대한 우려를 강화합니다.

도이치는 2024년 판매량과 수익 기대치에 대해 “상당한 하방 리스크”를 계속 보고 있지만, 차세대 플랫폼에서 비용 및 효율성 이니셔티브를 실행하면서 테슬라가 경쟁 해자를 심화시키고 수년간 전기화 분야에서 선두를 유지할 수 있다고 여전히 믿고 있습니다.

JP모건, 3분기 실적 발표 후 테슬라 벨류에이션은 더이상 유지 어렵다고 평가

3분기 테슬라 실적 보고서 이후 테슬라 밸류에이션은 ‘점점 더 지속 불가능 해 보인다’고 JPMorgan은 말합니다.

JPMorgan은 테슬라가 매출, 자동차 조정 매출총이익, 조정 총 마진, 자동차 조정 총 이익 달러, EBIT 달러, EBIT 마진, EPS 및 “무엇보다도”잉여 현금 흐름 측면에서 “컨센서스 기대치를 훨씬 밑도는”3분기 실적을 보고했다고 평가했습니다.

강세장은 종종 판매에 대한 거래 이익을 “규모를 늘리기위한 의식적이고 교묘한 노력”으로 구성하는 반면, 테슬라는 “분석가들이 이전에 예상했던 것보다 적은 수의 차량을 판매하기 위해서만”가격 인하를 시행해야한다고 JPMorgan은 투자자들에게 말합니다.

또한 3분기에 테슬라가 기록한 7.5%의 에비타 마진은 포드(F)의 2분기 에비타 마진 8.4%와 제너럴 모터스(GM)의 7.2%에 비해 “더 이상 눈에 띄지 않는다”며 3분기 보고서 이후 “점점 더 지속 불가능한” 밸류에이션에 대한 위험을 가중시키고 있다고 지적합니다.

이 회사는 펀더멘털에 기반한 2024년 12월 목표주가 135달러에 대해 “상당한 하방”을 계속 보고 있으며, “테슬라를 여전히 세계에서 가장 가치 있는 자동차 제조업체로 평가한다”고 언급했습니다.

JP모건은 테슬라 주식 투자의견 비중 축소(Underweight) 등급을 유지합니다.

모건 스탠리, 3분기 테슬라 실적은 ‘상대적으로 낮은’기대치보다 낮았다고 평가

모건 스탠리는 테슬라 3분기 실적에 대한 투자자의 기대치가 “상대적으로 낮았다”고 말했지만 테슬라의 실제 실적은 테슬라가 ZEV 크레딧 강화를 제외한 대부분의 컨센서스 운영 지표를 놓쳤기 때문에 “해당 분기의 컨센서스 기대치를 밑돌았다”고 말했습니다.

ZEV 크레딧을 제외한 테슬라의 조정 영업 마진은 5.3 %로 제너럴 모터스 및 포드에 대한 회사의 3분기 조정 EBIT 마진 추정치 인 각각 7.6 %와 4.9 %와 비교된다고 분석가는 회사의 컨퍼런스 콜에 앞서 발표 한 메모에서 덧붙였습니다.

실적 컨콜 후 “매크로, 소비자, 사이버 트럭 및 멕시코에 대한 회사의 주의에도 불구하고 어떻게 우리가 OW 테슬라가 될 수 있습니까?”라고 비판합니다.

이 분석가는 이것이 연간 50억 달러의 R&D가 어디로 가고 있는지에 달려 있다고 생각합니다.

이 회사는 테슬라 주식 투자의견 비중 확대 등급을 유지하지만 테슬라 목표주가를 400달러에서 380달러로 낮췄습니다.

로스 MKM, 테슬라 궤적 약화되었다고 평가

  • 테슬라 사이버트럭 물량 램프를 2025년으로 미룸
  • 맥시코 공장 건설 연기
  • 테슬라 경영진은 확장(혹은 성장)보다는 효율을 우선시 한다.
  • 시장 평가는 2025년까지 모든 전기차 신제품이 실패할 것이라는 가정하에 테슬라를 평가하고 잇다고 혹평

로스 MKM은 3분기 실적과 자동차 매출총이익률이 16.2%로 작년 2분기 17.5%, 3분기 26.8%에서 축소된 후 테슬라 투자의견 중립 등급과 테슬라 목표주가 85달러를 유지했습니다.

이 분석가는 리서치 노트에서 투자자들에게 이 회사가 사이버트럭 물량 예상치를 2025년으로 미루고 멕시코 시설 건설도 연기했으며, 경영진은 이제 확장보다 효율성을 우선시하고 있다고 말합니다.

이 회사는 중립 등급이 테슬라가 계속 실행할 수있는 방법과 “적절하게”균형을 이루고 있지만, 현재 시장 평가는 2025 년까지 출시 될 예정인 수백 대의 전기 자동차가 모두 실패 할 것이라는 “추측 가능한 가정”에 기반을두고 있으며 자동차 부문의 모든 동종 업체에 비해 주식 가치가 과도하게 프리미엄으로 평가되고 있다고 덧붙였습니다.

웨드부시, 테슬라 목표주가를 350달러에서 310달러로 하향

웨드부시는 분기 실적에 따라 테슬라의 목표주가를 350달러에서 310달러로 낮추고, 테슬라 투자의견 ‘시장수익률 초과달성’ 등급을 유지했습니다.

이 회사는 지난 10년 동안 테슬라와 머스크가 최고치를 기록했으며 어젯밤 3분기 테슬라 실적 및 컨퍼런스 콜은 황소에게 고무적인 것이 아니며 매우 어려운 시기를 보냈다고 지적합니다.

간단히 말해서, 웨드부시는 수요일의 컨퍼런스 콜을 “미니 재앙”이라고 표현할 수 있는데, 이는 전 세계적으로 나타나는 마진 하락과 지속적인 가격 인하를 해결하기를 원했지만, 대신 금리 인상, FSD/AI 투자, 향후 12~18개월 동안 사이버트럭 생산의 어려운 경로를 강조하는 훨씬 더 신중한 머스크의 의견을 들었기 때문입니다.

그렇긴 하지만, 이번 분기 규제 크레딧을 제외한 자동차 매출총이익률은 16.3%로 자사 예상치에 부합했지만 월가 예상치 17.6%보다 낮았다고 평가합니다.

하지남 향후 몇 분기에 걸쳐 테슬라 마진이 안정화될 것으로 예상됩니다.

그러나 테슬라는 가격 인하를 끝내기로 약속하지 않았으며 이는 단기적으로 주식에 큰 문제이자 오버행이라고 회사는 주장합니다.

트루이스트. 테슬라 목표주가를 241달러에서 226달러로 하향

AI, 사이버 트럭 및 차세대 플랫폼의 생산 증가, 수요 및 가격의 역학에 대한 테슬라 논평은 “모두 부정적”이고 “다소 우울한”것

트루이스트는 테슬라 목표주가를 241달러에서 226달러로 낮추고 투자의견 보류 등급을 유지했습니다.

3분기 테슬라 실적은 “컨센서스를 다소 밑돌았지만”놀랍지는 않았으며, CEO 머스크의 낙관론에도 불구하고 AI, 사이버 트럭 및 차세대 플랫폼의 생산 증가, 수요 및 가격의 역학에 대한 논평은 “모두 부정적”이고 “다소 우울한”것이라고 분석가는 리서치 노트에서 투자자들에게 말합니다.

그러나 트루이스트는 테슬라의 AI 역량에 엄청난 잠재적 가치가 있다고 보고 있으며, 대량 생산, 제품 혁신, 특히 AI 혁신 측면에서 최고의 시기가 아직 남아있다고 덧붙였습니다.

BofA, 테슬라 목표주가를 300달러에서 290달러로 하향

  • 테슬라 가격인하 악영향이 본격적으로 나타났다.

BofA는 테슬라 3분기 비일반회계기준 주당순이익이 회사 예상치에 비해 “매우 소폭 상회”했지만 “컨센서스를 크게 하회”한 것으로 보고한 후 테슬라 목표주가를 300달러에서 290달러로 낮추고, 테슬라 투자의견 중립 등급을 유지했습니다.

규제 크레딧을 제외한 3분기 자동차 매출총이익률 15.7%는 BofA의 추정치 16.9%보다 “훨씬 낮고” 작년 같은 분기의 26.3%보다 낮아 “가격 인하가 의미 있는 영향을 미치고 있음을 보여주는 것”이라고 애널리스트는 투자자들에게 말합니다.

미즈호, 테슬라 목표주가를 330달러에서 310달러로 하향 조정

미즈호는 테슬라 목표주가를 330달러에서 310달러로 낮추고, 테슬라 투자의견 매수 등급을 유지했습니다.

미즈호는 테슬라가 “약간 약한”분기 실적을 보고했다고 리서치 노트에서 투자자들에게 말했습니다.

이 회사는 테슬라가 시장 점유율, 기술 및 비용 리더십을 우선시하고 있으며 더 넓은 자동차 시장에 대한 난기류를 극복 할 수있는 더 나은 위치에 있다고 믿습니다.

그러나 미즈호는 금리 인상, 소비자 약세, 새로운 사이버 트럭 진입로 문제를 지적했습니다.

Canaccord, 테슬라 목표주가를 $293에서 $267로 하향

Canaccord는 테슬라 목표주가를 $293에서 $267로 낮추고 투자의견 매수 등급을 유지했습니다.₩

이 회사는 실적 발표가 고무적이지 않았지만 장기적인 관점은 흔들리지 않고 있으며 UAW 파업, 새로운 기가 캐스팅 기술에 대한 언론 보도, 살아 움직이는 것으로 보이는 옵티머스 로봇에 의해 강화되었다고 말했습니다.

하지만 2025년까지 점진적인 마진 개선과 약간 둔화된 판매대수 성장을 반영하여 추정치를 낮추고 있습니다.

번스타인, 점점 일반 자동차 회사처럼 보이는 테슬라

번스타인은 3분기 테슬라 실적이 약했다고 지적합니다.

전기차 크레딧으로 예상보다 훨씬 큰 이익을 얻었음에도 불구하고 매출, 주당순이익, 잉여현금흐름을 놓쳤습니다.

특히, 크레딧 제외 자동차 매출총이익률은 16.3%로 컨센서스 18%에 비해 저조했습니다.

번스타인은 자동차 매출 5% 성장, 영업 마진 7.6%, TTM 잉여현금흐름 37억 달러(EV 크레딧 제외 시 20억 달러)를 기록하는 등 여러 면에서 테슬라가 점점 더 일반 자동차 회사처럼 보이고 있다고 덧붙였습니다.

또한 실적 발표에 대한 논평은 훨씬 더 우려스러웠는데, 테슬라는 2024 회계연도 성장을 위해 “모든 옵션을 검토”하고 있으며 새로운 멕시코 시설을 “완전히 기울이기”전에 글로벌 경제의 건전성을 측정해야한다고 지적하면서 중기 성장 전망에 대해 훨씬 더 비관적 인 태도를 보였다고 회사는 말합니다.

번스타인은 이제 2024 회계연도에 테슬라가 컨센서스를 밑도는 납품을 유도하고 낮은 마진에 직면해야 할 수도 있다고 믿고 있습니다.

이 회사는 테슬라 목표주가 150달러, 테슬라 투자의견 Underperform 등급을 제시했습니다.

파이퍼 샌들러, 테슬라 마진 회복은 3분기 하락에 따른 것으로 보인다

파이퍼 샌들러 애널리스트 알렉산더 포터는 테슬라의 주가가 “시간 외 세션에서 시소 모습을”을 보였다고 지적합니다.

놀랍지 않게도 미리 살펴본 바와 같이 마진은 연속적으로 하락했다고 회사는 말합니다.

“마진 미스”로 인해 주당순이익이 컨센서스에 비해 소폭 하락했지만, 파이퍼는 투자자들이 이에 특별히 충격을 받을 것이라고 생각하지 않습니다.

긍정적인 측면은 고정 배터리 사업이 24.4%의 매출 총이익을 기록하며 예외적인 분기를 기록했다는 점입니다.

단위당 원가율도 양호한 추세를 보이고 있어 마진 회복에 좋은 징조입니다.

전반적으로 테슬라를 내년에도 최선호주로 유지한다는 회사의 입장은 변함이 없지만 “향후 몇 달 동안 상승 촉매제를 식별하기는 까다롭다”고 말했습니다.

파이퍼는 이 주식에 대해 투자의견 비중확대, 목표주가는 290달러입니다.

웰스파고, 3분기 테슬라 실적 부진으로 주가가 하락할 것으로 예상

웰스파고는 테슬라의 3분기 조정 주당순이익이 66c로 영업이익과 매출로 인해 컨센서스를 하회했다고 지적했습니다.

규제 크레딧을 제외한 자동차 매출총이익률은 16.3 %로 회사의 추정치와 일치했지만 VA 컨센서스 인 17.7 %를 밑돌았습니다.

테슬라는 또한 장기 배송 가이던스 50%를 재차 강조했다고 웰스는 덧붙였다.

테슬라 목표주가가 260달러와 투자의견 동일 가중치 등급을 부여한 이 회사는 주식이 하락할 것으로 예상합니다.

골드만 삭스, 테슬라 목표주가를 265달러에서 235달러로 낮춤

골드만 삭스는 테슬라 목표주가를 235달러에서 265달러로 낮추고, 테슬라 투자의견 중립 등급을 유지했습니다.

이 애널리스트는 현재의 거시적 배경과 높은 금리가 성장을 가로막을 수 있다는 회사의 논평과 초기 사이버 트럭 램프가 느릴 수 있다는 의견을 감안할 때 3분기 수익 보고서가 중기적 투자자의 우려를 더할 것이라고 믿습니다.

Goldman은 2024년에도 가격 인하가 비용 절감을 완화하고 수익에 부담을 줄 것으로 예상하면서 테슬라의 수익 추정치를 낮췄습니다.

씨티, 테슬라 목표치 하향 조정, 실적 발표 후 주가 하락 압력 예상

씨티는 테슬라 목표주가를 271달러에서 255달러로 낮추고, 테슬라 투자의견 중립 등급을 유지했습니다.

3분기 테슬라 실적은 규제 크레딧을 제외한 자동차 매출총이익률을 포함한 주요 항목에서 누락되었습니다.

애널리스트는 연구 노트에서 투자자들에게 조정 된 수익과 잉여 현금 흐름에 대해 설명합니다.

테슬라는 매크로 환경, 사이버트럭 증가, 멕시코 확장을 포함하여 “몇 가지 측면에서 눈에 띄게 더 조심스러워졌다”고 실적 발표의 분위기를 전했습니다.

Citi는 결론적으로 월가 추정치가 다시 내려갈 필요가 있으며 신중한 컨퍼런스 콜 논평이 단기적인 감정을 약화시킬 수 있다고 믿습니다.

따라서 주가는 이번 실적에 대한 압박을 받을 것으로 예상합니다.

3분기 넷플릭스 실적을 읽는 월가의 시선

모건스탠리, 매출 성장이 가속화될 것으로 예상됨에 넷플릭스 투자의견 상향 조정

  • 넷플릭스 비즈니스가 가속화되고 있고
  • 비밀번호 공유 단속이 효과를 거두고 있으며,
  • 스트리밍 경쟁이 약화되었다

모건 스탠리 애널리스트 벤자민 스윈번은 넷플릭스의 목표주가를 430달러에서 475달러로 상향 조정하면서 넷플릭스의 새로운 성장 동력인 유료 공유 및 광고에 대한 컨센서스 기대치가 너무 높다는 우려에 근거한 것이라고 언급했습니다.

지난 7월 2분기 실적을 발표했을 때 475달러를 기록한 이후 이러한 추정치와 밸류에이션이 모두 하락했으며 특히 광고 기회에 대한 심리가 악화되었다고 애널리스트는 지적합니다.

3분기 보고서에서 애널리스트는 “이러한 불안감 고조와 주가 하락에도 불구하고” 비즈니스가 가속화되고 있고, 비밀번호 단속이 효과를 거두고 있으며, 경쟁이 약화되었다고 언급했습니다.

이 애널리스트는 이제 넷플릭스가 1년 전에 설정한 목표를 달성하고 매출 성장을 두 자릿수로 되돌리고 마진을 확대할 것으로 믿는다고 투자자들에게 말했다.

트루이스트, 넷플릭스, 예상보다 나은 마진 전망으로 ‘매수’로 업그레이드

  • 넷플릭스 이익 전망이 예상보다 좋았고
  • 더 긍정적인 논제가 많음
    • 지속적인 암호 공유 단속
    • 넷플릭스 광고 증가
    • 자사주 매입

트루이스트 애널리스트 매튜 손튼은 넷플릭스 목표 주가를 430달러에서 465달러로 상향 조정하며, 투자의견을 ‘보류’에서 ‘매수’로 업그레이드했습니다.

이 애널리스트는 리서치 노트에서 투자자들에게 회사의 마진 전망이 예상보다 좋았으며, 더 긍정적인 논제는 지속적인 암호 공유 혜택, 광고 증가 및 자사주 매입에 근거한다고 말합니다.

이 회사는 또한 2025년까지 넷플릭스의 3대 텐트폴인 오징어 게임, 수요일, 기묘한 이야기와 함께 비디오 게임의 ‘무료 통화 옵션’을 언급했습니다.

루프 캐피탈, 넷플릭스 실적은 ‘건전한 예상치 상회’, ‘강력한’2024년 가이던스라고 평가

Loop Capital은 “강력한” 3분기 실적과 함께 컨센서스보다 약 5백만 명 앞서고 “가장 강력한 비트 중 하나”를 기록한 4분기 구독자 순증 예상에 따라 넷플릭스 투자의견 매수 등급과 목표주가 500 달러를 유지햇습니다.

이 회사는 경영진이 부분적으로 달러 강세로 인해 ARPU가 예상보다 계속 낮아지고 있음에도 불구하고 투자자들 사이에서 우려했던 2024년 컨센서스 영업 마진을 상회하도록 안내했다고 말합니다.

애널리스트는 리서치 노트에서 주가가 시간외 거래에서 12% 상승했으며, 넷플릭스가 스트리밍 경쟁업체와 차별화를 지속함에 따라 재평가될 수 있다고 말했습니다.

웨드브시, 3분기 넷플릭스 실적 발표 후에도 넷플릭스를 웨드부시 베스트 아이디어 목록에 유지

웨드부시는 넷플릭스가 가이던스보다 훨씬 더 많은 잉여현금흐름을 창출할 수 있다는 회사의 견해를 감안할 때 웨드부시의 베스트 아이디어 목록에 남아 있다고 밝혔습니다.

Wedbush는 넷플릭스가 글로벌 콘텐츠를 통해 비용 균형을 맞추고 수익성을 높이는 올바른 공식에 도달했으며, 비밀번호 공유 단속과 궁극적으로 광고요금제가 현금 창출을 더욱 촉진 할 것이라고 생각합니다.

이 회사는 넷플릭스가 스트리밍 업체들이 전략을 바꾸고 있는 이 불투명한 환경에서 유리한 위치를 점하고 있으며, 수익성이 높고 성장이 느린 회사로 평가받아야 한다고 믿습니다.

웨드부시는 넷플릭스 주식 투자의견 ‘시장수익률 초과달성’ 등급을 부여하고 목표주가를 525달러로 제시했습니다.

오펜하이머, 넷플릭스 목표주가를 470달러에서 475달러로 상향 조정

  • 긍정적인 요인
    • 유료 공유의 순풍과
    • 2024년 초기 영업 마진 가이던스 상승
  • 부정적인 요인
    • 지역 믹스에 따른 구독자당 이익(ARPU) 약세 가능성

오펜하이머는 넷플릭스 목표주가를 470달러에서 475달러로 상향 조정하고 분기 실적에 따라 투자의견 ‘아웃퍼폼’ 등급을 유지했습니다.

오펜하이머는 유료 공유의 순풍과 2024년 초기 영업 마진 가이던스 상승에도 불구하고 주로 지역 믹스에 따른 매출/가입자의 지속적인 약세 가능성으로 일부 하향 조정 가능성을 언급합니다.

유료 공유는 여전히 느리게 성장하고 있지만, 해지율은 경영진의 기대치를 계속 밑돌고 있으며, 해지 및 요금제 변경을 포함하여 모든 지역에서 프로그램 수익에 긍정적인 영향을 미치고 있습니다.

웰스파고, 지난 3분기 동안 부정 전망이 지났다고 평가하며, 투자의견 및 목주가 유지

웰스파고 애널리스트 스티븐 케이홀은 회사와 투자자 모두 최근 투자 논평을 넷플릭스의 재무 성장 알고리즘이 덜 매력적이라는 의미로 받아들였다고 지적합니다.

그러나 3분기는 그동안 부정적 전망이 지나치다는 것을 보여줬고 성장세는 양호한 편입니다.

웰스는 20배 중반의 주가수익 배수를 주장하며 목표주가를 460달러로 변경하지 않고 비중확대 의견을 유지했습니다.

파이퍼, 넷플릭스가 우려했던 것보다 나은 분기 실적을 보였다고 평가

파이퍼 샌들러 애널리스트 매트 파렐은 3분기 넷플릭스 실적에서 구독자 순증이 3분기와 4분기 모두 예상보다 앞서고 2024년 마진 가이던스는 일부 우려를 완화했기 때문에 넷플릭스가 우려했던 것보다 더 잘 실행하고 있다는 것이 분명하다고 말합니다.

또한 2023년 잉여현금흐름의 상승 여력과 100억 달러 규모의 새로운 자사주 매입 승인도 투자 심리에 악영향을 미치지 않을 것이라고 Piper는 덧붙였습니다.

또한 일부 미국, 영국, 프랑스 요금제에 대한 가격 인상을 발표했지만, 2024년 구독자 순증 배경과 광고 사업 성장에 대한 의문이 여전히 남아 있으며, SAG-AFTRA 파업에 대한 해결책이 아직 나오지 않은 상태입니다.

파이퍼는 넷플릭스에 대해 ‘중립’ 등급과 목표주가 400달러를 재차 제시했습니다.

번스타인, 넷플릭스 목표주가 375달러에서 390달러로 상향 조정

번스타인 애널리스트 로랑 윤은 넷플릭스 목표주가를 375달러에서 390달러로 상향 조정하고 “좋은 분기 실적”에 투자의견 시장수익률(Market Perform) 등급을 유지했습니다.

번스타인은 3분기가 구독자 성장 측면에서 넷플릭스가 향후 유료 공유가 구독자 순증을 견인할지, 아니면 유료 공유 시장이 예상보다 더 커질지 여부에 대한 중요한 질문을 제기한다고 생각합니다.

번스타인은 실적의 규모, 4분기 가이던스, 유료 공유 순증에 대한 경영진의 논평 등을 고려할 때 두 가지 모두에 해당할 가능성이 높다고 예상합니다.

이는 예상보다 높은 구독자 순증을 보이고 있기 때문에 점진적으로 긍정적이라고 덧붙였다.

JP 모건, 넷플릭스 목표주가를 455달러에서 480달러로 상향 조정

JP모건 애널리스트 더그 앤머스는 넷플릭스에 대한 목표 주가를 455달러에서 480달러로 상향 조정하고, 넷플릭스 투자의견 비중 확대 등급을 유지했습니다.

이 회사는 Netflix의 “조심스러워 보이는” 3분기 내 마진 발언으로 인해 많은 주가 변동성이 발생했지만 회사의 3분기 실적이 “대부분의 차원에서 강세를 보였다”고 말합니다.

이 애널리스트는 리서치 노트에서 투자자들에게 3분기 880만 달러의 순증가에서 알 수 있듯이 유료 공유는 “분명히 효과가 있다”고 말합니다.

이 회사는 강세 논리가 여전히 유효하다고 말합니다.

골드만 삭스, 넷플릭스 목표 가격을 390 달러에서 400 달러로 인상

골드만 삭스는 3분기 보고서 이후 넷플릭스 목표주가를 390 달러에서 400 달러로 올렸고 투자의견 중립 등급을 유지했습니다.

이 회사는 예상보다 나은 구독자 순증에 힘 입어 강력한 수익 보고서를 보고했으며 4분기 운영 지침은 투자자의 기대치와 거의 일치한다고 분석가는 연구 노트에서 투자자들에게 말합니다.

넷플릭스는 이번 실적 발표와 주주 서한을 통해 중장기 프레임워크에 대한 넷플릭스의 신뢰 구간이 상승하고 있다는 인식을 갖게 되었습니다.

도이치뱅크, 넷플릭스 목표주가를 485달러에서 460달러로 하향 조정

도이치뱅크는 3분기 실적 발표 후 넷플릭스의 목표주가를 485달러에서 460달러로 낮추고, 투자의견 매수 등급을 유지했습니다.

3분기 구독자 증가와 4분기 구독자 순증 가이던스가 예상보다 강세를 보이고 있으며 이는 유료 공유 이니셔티브가 시장이 예상했던 것보다 더 많은 가입자 증가를 주도하고 있음을 의미한다고 애널리스트는 리서치 노트에서 투자자들에게 말합니다.

이 회사는 또한 경영진이 유료 공유 시행으로 인한 가입자 증가 혜택을 언제까지 실현할 수 있을지에 대한 질문에 대해 “몇 분기가 더 걸릴 것”이라는 답변을 내놓았다고 말합니다.

어젯밤의 수익 보고서는 순 추가, 사용자당 평균 수익, 마진, 잉여 현금 흐름 및 콘텐츠 투자 수준에 대한 우려를 진정시켰다고 말합니다.

키뱅크, 넷플릭스 투자의견을 섹터 비중에서 비중 확대로 업그레이드

키뱅크는 3분기 보고서에 이어 넷플릭스 투자의견을 섹터 비중에서 비중 확대로 업그레이드하고 목표 주가를 510달러로 제시했습니다.

유료 공유가 넷플릭스의 다음 2억 5천만 명의 가입자를 확보할 수 있는 능력을 변화시킨 것으로 보이고, 영업이익과 잉여현금흐름이 꾸준히 증가하고 있으며, 자사주 매입이 25% 이상의 수익 성장 프로필을 뒷받침할 것이라고 애널리스트는 리서치 노트에서 투자자들에게 말합니다.

이 회사는 이제 유료 공유가 2024년까지 구독자 순증에 혜택을 줄 수 있을 것으로 기대하고 있습니다.

10/19 월가의 투자의견 및 주가 전망 보고서

10/19, 아마존, 배송 속도를 높이기 위한 새로운 로봇 솔루션 출시

아마존 로보틱스 부문 부사장 Scott Dresser가 블로그에 글을 올려 새로운 로봇 배송 솔류션에 대해 소개했습니다.

“새로운 로봇 솔루션인 세쿼이아와 디지트는 작업장 안전을 지원하고 Amazon이 고객에게 더 빠르게 배송하는 데 도움이 될 것입니다.
최신 로봇 팔인 Sparrow와 Cardinal부터 최초의 자율 이동 로봇인 Proteus까지, Amazon의 기술이 Amazon 운영에 미치는 영향에 대해 기대가 큽니다. >현재 75만대 이상의 로봇이 직원들과 협업하여 반복적인 작업을 처리하고 있으며, 직원들은 고객에게 더 나은 서비스를 제공하기 위해 더 많은 시간을 할애할 수 있게 되었습니다.
이러한 모든 노력의 결과로, 올해 연말 쇼핑 시즌을 맞아 고객 주문을 처리할 수 있는 새로운 로봇 시스템을 출시하게 되어 매우 자랑스럽게 생각합니다. >이 새로운 기술의 이름은 ‘세쿼이아’이며, 현재 텍사스 휴스턴의 한 주문 처리 센터에서 운영되고 있습니다…

통합 로봇 시스템으로 작동하는 세쿼이아는 상품 보관 방식을 획기적으로 단순화 및 최적화하고 직원들이 안전한 방식으로 상품을 피킹하는 데 도움을 줄 것입니다. 이러한 성과는 기술 팀의 독창성뿐만 아니라 자동화를 사용하여 작업장을 개선하는 방법에 대한 운영 직원들의 파트너십과 정기적인 피드백 덕분입니다…

Agility Robotics와의 파트너십을 확대하여 이족 보행 로봇 인 Digit을 운영에서 사용하기 위해 테스트를 시작할 것입니다.

Agility는 Amazon이 Amazon 산업 혁신 펀드의 일환으로 투자한 회사 중 하나입니다.

Digit은 창고 구석이나 공간에서 새로운 방식으로 물건을 이동하고, 잡고, 다룰 수 있습니다.”

블름버그, 아마존, 칼리지 스테이션에서 드론으로 의약품 배송 시작

배송 기능을 “공중으로 확장하려는 노력의 일환으로 아마존은 텍사스 주 칼리지 스테이션에서 테스트 프로그램에서 드론으로 의료 처방전을 배달하고 있다고 블름버그가 보도했습니다.

블룸버그 기사에 따르면, 의료용품의 신속한 배송 시스템은 “실행 가능한 드론 배송 사업”의 핵심 범주가 되었습니다.

CNBC, 월마트, 아마존 도전하며 타사 마켓 플레이스 강화

월마트는 회사의 가상 선반을 채우는 수십만 명의 독립 판매자를 모집하고 유지하는 동시에 이러한 판매자가 휴일 판매를 늘리기 위해 타사 온라인 마켓 플레이스에서 세계 최대 소매 은행으로서 제품을 포장 및 배송하고 심지어 광고하도록 월마트에 지불하도록 유도하기 위해 노력하고 있다고 CNBC의 Melissa Repko가 보도했습니다.

월마트의 미국 내 온라인 판매는 최근 급격히 증가한 반면 메이시스, 타겟 등 다른 주요 소매업체는 감소세를 보였지만 월마트의 전자상거래 사업은 여전히 라이벌인 아마존(AMZN)보다 훨씬 작다고 보고서는 지적했습니다.

10/19, 테슬라 CFO는 차량당 비용이 3.75만 달러로 감소했다고 밝힘

테슬라 CFO Vaibhav Taneja는 차량당 비용이 3.75만 달러로 감소했다고 밝혓습니다.

“공장 가동 중단에도 불구하고 차량당 비용은 약 37,500달러로 감소했습니다. 재료비와 운임이 순차적으로 감소했으며, 차량 원가 절감을 최우선 과제로 삼고 있습니다.

운영비 측면에서는 사이버트럭 프로토타입 제작 및 파일럿 생산 테스트와 완전 자율주행 옵티머스와 같은 AI 기술에 대한 지출로 인해 R&D 비용이 계속 증가하고 있습니다.”

테슬라 CEO, 에너지 사업부가 가장 마진이 높은 사업이 될 것이라고 주장

테슬라 CEO Elon Musk는 말합니다:

“에너지 저장과 관련하여 우리는 3분기에 4기가와트시의 에너지 저장 제품을 배치했습니다. >그리고 이 사업이 성장함에 따라 에너지 부문은 마진이 가장 높은 사업이 되고 있습니다. 에너지와 서비스는 이제 분기별 수익에 0.5억 달러 이상을 기여하고 있습니다.”

10/19, 시티, 엔비디아 목표주가를 630달러에서 575달러로 하향

시티는 어제 엔비디아가 최근 미국의 수출 규제에 대한 대응책을 공개한 후 엔비디아의 목표주가를 630달러에서 575달러로 낮추고, 엔비디아 투자의견 매수 등급을 유지했습니다.

엔비디아는 전반적인 인공 지능 수요의 강세를 감안할 때 추가 제한이 재무 실적에 단기적인 영향을 미칠 것으로 예상하지 않지만, 시티는 2025년 및 2026년 추정치를 “위험 제거”하고 미국 정부가 수출 허가를 부여 할 가능성이 낮다고 가정합니다.

이 회사는 새로운 성능 밀도 임계값의 범위가 이전 A800/H800 중국 제품에서 수행한 네트워킹 수정보다 더 많은 것을 요구하기 때문에 엔비디아가 중국에 판매하기 어려울 것으로 보고 있습니다.

모건 스탠리, 엔비디아 목표주가를 630달러에서 600달러로 하향 조정

모건 스탠리는 미국 정부가 작년에 발표한 수출 규제에 대한 후속 조치를 발표한 후 엔비디아 목표주가를 630달러에서 600달러로 낮추었지만, Top Pick 지정과 함께 비중확대 등급을 유지했습니다.

이 애널리스트는 리서치 노트에서 AI 수출 규제는 예상되었지만 회사의 초기 해석은 이전 예상보다 더 가혹 해 보인다고 투자자들에게 말합니다.

모건 스탠리는 반도체 장비 측면에서는 이전 규칙을 명확히하고 점진적인 영향을 최소화 할 수있는 완만한 강화이지만 컴퓨팅 측면에서는 중국과 사우디 아라비아와 같은 지역에 대한 AI 제한이 더 구체적이며 수익에 더 부정적인 영향을 미칠 것으로 보인다고 덧붙였습니다.

10/19, BofA, ASML을 EU 세미캡 탑픽으로 추가

ASML이 2024년 가이던스로 이전의 “성장”에서 매출 성장의 정체로 재설정 한 후 BofA는 이러한 재설정을 예상했지만 이는 1월에 일어날 것으로 예상햇었다고 지적합니다.

ASML 가이던스 재설정 후 bofA는 ASML 투자의견 매수 등급과 목표 주가를 750 유로로 재차 강조하고 ASML을 EU Semicaps의 상위 추천주로 추가합니다.

10/19, 제프리스, 데이터독 목표주가를 100달러에서 105달러로 상향 조정

제프리 애널리스트 브렌트 틸은 데이터독 목표주가를 100달러에서 105달러로 상향 조정하고 투자의견 매수 등급을 유지했습니다.

이 애널리스트는 데이터독의 장기적인 기회에 대해 여전히 “기대”하고 있으며, 하반기와 24 회계연도에 회사가 “낮은 기준”에 직면할 것으로 보고 있습니다.

그러나 백로그 가속화가 수익으로 이어질 수 있지만 “단기적으로는 밸류에이션이 꽉 찬 것 같다”고 분석가는 말하며, 현재 주식의 밸류에이션은 “소프트웨어 분야에서 가장 높은 주식 중 하나”라고 덧붙입니다.

DZ Bank, 크라우드 스트라이크 투자의견 매수 등급으로 커버 개시

DZ Bank는 크라우드 스트라이크 투자의견 매수 등급과 목주표가 215달러를 제시하면 커버를 시작했습니다.

10/17 월가의 투자의견 및 주가 전망 보고서

10/17, 모건 스탠리, 애플 목표주가를 215달러에서 210달러로 하향 조정

모건 스탠리 애널리스트 에릭 우드링은 애플 목표 주가를 215달러에서 210달러로 낮추고, 야ㅐ플 투자의견 비중 확대 등급을 유지했습니다.

이 회사는 9월 분기 애플 실적은 “상대적으로 컨센서스에 부합하는 실적”을 발표할 것으로 예상하면서, 애플 매출 899억 달러와 1.39 달러의 주당순이익(EPS) 전망이 컨센서스의 1% 이내에 있을 것이라고 지적했습니다.

그러나 애플의 12월 분기 매출과 주당순이익 전망치인 1,238억 달러와 2.13달러는 이전 전망치보다 각각 5%와 9% 낮아졌지만, 여전히 컨센서스 매출과 주당순이익 전망치인 1,232억 달러와 2.11달러를 “약간 상회”하고 있다고 봤습니다.

이 애널리스트는 11월 2일 실적 발표에서 애플 주가이 강세/약세 논쟁이 거의 마무리될 것이라고 덧붙였습니다.

OTR Global, 애플 아이폰 전망이 혼합에서 긍정으로 상향 조정됨

OTR Global의 애플 아이폰에 대한 전망은 유럽과 인도의 아이폰 판매량이 강력한 아이폰 15 수요에 힘입어 증가한 반면, 중국과 미국 소매점의 전년 대비 판매량 추이는 “약간 회복”되거나 안정세를 유지한 것으로 확인된 후 7월에 혼합에서 긍정으로 개선되었습니다.

블름버그, 애플 아이폰 15, 중국 판매 부진 보도

  • 중국 아이폰 15판매는 전작에 비해 4.5% 감소
  • 첫 9일동안 미국에서 아이폰 15 판매는 ㅈ 두자리수 증가 추정

애플 아이폰 15가 중국에서 아이폰 14에 비해 실망스러운 출발을 보이고 있다고 블룸버그가 보도했습니다.

시장조사업체 카운터포인트 리서치는 블룸버그에 제공한 수치를 통해 출시 후 첫 17일 동안 아이폰 15의 판매량이 아이폰 14에 비해 4.5% 감소했다고 추정했습니다.

카운터포인트는 아이폰 부진의 원인으로 중국 경제가 코로나 저점에서 반등하지 못하고 있다는 점을 꼽았지만, 아이폰 15가 미국에서 판매 첫 9일 동안 두 자릿수 증가율을 기록했을 가능성이 높다고 내다봤다.

WSJ, 골드만 삭스, 소비자 대출이 빠르게 감소

지난 4월 애플과 공동 저축 계좌를 출시 한 후 골드만 삭스는 이제 소비자 대출 산업에서 빠르게 후퇴하고 있다고 월스트리트 저널의 AnnaMaria Andriotis가 보도했습니다.

골드만삭스는 작년에 그린스카이를 인수한 후 큰 손실을 보고 매각 중이며, 이미 개인 대출 포트폴리오의 대부분을 매각했습니다.

일부 경영진은 애플 신용 카드와 제너럴 모터스(GM) 신용 카드를 포함한 모든 소비자 대출에서 손을 떼기를 원하지만 아직 이에 대한 결정은 내려지지 않았다고 이 문제에 정통한 사람들이 저널에 전했다.

10/17, 넷플릭스, 미국에서 TV로 게임 스트리밍 테스트,

The Verge는 스트리밍 대기업 넷플릭스는 원래 블로그 게시물의 업데이트에 따라 게임 스트리밍 베타를 미국으로 확대하고 있으며 테스트가 제한적이라고 설명했다고 Jay Peters는 The Verge에 기고했습니다.

“TV나 컴퓨터와 같은 장치에서 클라우드에서 스트리밍된 게임을 플레이할 수 있는 이 기능은 지난 8월 캐나다와 영국에서 먼저 출시되었습니다.”라고 Verge는 설명했습니다.

10/17, 파이퍼 샌들러, 마이크로소프트를 가장 확신이 높은 대형주로 선정

마이크로소프트 모멘텀

  • 생성형 AI의 선점자 우위
  • 비클라우드 회복에 따른 12월 분기 성장 전망 가속화
  • 11월 1일 M365 Copilot GA 출시
  • 11월 15~17일 Microsoft Ignite 사용자 컨퍼런스
  • 향후 3~5년 동안 매출 및 EPS 성장에 대한 여러 상승 레버리지 등

파이퍼 샌들러는 생성형 AI의 선점자 우위, 비클라우드 회복에 따른 12월 분기 성장 전망 가속화, 11월 1일 M365 Copilot GA 출시 촉매제, 11월 15~17일 Microsoft Ignite 사용자 컨퍼런스 촉매제, 향후 3~5년 동안 매출 및 EPS 성장에 대한 여러 상승 레버를 기반으로 연말까지 소유할 확신이 높은 대형주로서 마이크로소프트를 선정했습니다.

9월 3분기 트래픽 데이터를 추가로 분석한 결과, 순 방문자 수가 전월 대비 181%, 전년 동기 대비 833% 증가한 것으로 나타났습니다.

또한 Piper는 microsoft.com 하위 도메인이 Copilot 도입에 대한 신뢰도를 높인다고 언급합니다.

이는 M365 Copilot을 준비하는 IT 관리자가 변화하고 있음을 암시합니다. Piper는 목표주가 400달러와 함께 투자의견 비중 확대 등급을 재차 제시했습니다.

10/17, 스티펠, 아마존 투자의견 매수 등급 부여

Stifel은 매수 등급과 목표주가 173 달러로 Amazon.com에 대한 커버리지를 시작했습니다.

다른 어떤 전자 상거래 플랫폼도 “아마존이 축적 한 규모에 필적하는 것은 없다”고 분석가는 투자자들에게 가장 광범위한 품목을 가장 저렴한 가격으로 제공하고 가장 광범위한 주문 처리 네트워크를 갖추고 있다고 말합니다.

이 애널리스트는 핵심 소매 사업에서 규모가 중요하지만, 이는 관련 Prime, 광고 및 기타 비즈니스가 구축 된 기반이기도하다고 덧붙였습니다.

이 회사는 중기적으로 클라우드 지출 추세가 안정화되어 AWS에 도움이 될 것이며, 운영 마진 상승과 2024년 Prime Video에서 광고를 시작할 예정인 광고의 지속적인 성장을 예상하고 있습니다.

10/17, 파이퍼 샌들러, 테슬라 목표주가를 290달러로 하향

파이퍼 샌들러 애널리스트 알렉산더 포터는 테슬라 목표 주가를 300달러에서 290달러로 낮추고, 테슬라 투자의견 비중확대 등급을 유지했습니다.

이 회사는 최근 공개 된 3분기 배송 결과와 업데이트 된 수익 기대치를 반영하여 모델을 업데이트했습니다.

이러한 변화의 결과로 Piper의 추정치는 약간 하향 조정되고 있습니다.

애널리스트는 리서치 노트에서 사이버트럭과 테슬라의 다른 성장 이니셔티브가 “곧 시작될 것”이며, 3분기 마진이 바닥을 칠 가능성이 높다고 말합니다.

하지만 파이퍼는 테슬라가 “앞으로 몇 달 동안 기껏해야 횡보”한다고 해도 놀라지 않을 것입니다.

2024년을 내다 보면 회사의 ‘배송 성장’이 다시 가속화되기 전에 둔화 될 가능성이 높지만 이것이 이미 월가 추정치에 반영되어 있다고 믿습니다.

10/17, 레이먼드 제임스, 반도체 장비주에 대한 긍정적 시각 피력

레이먼드 제임스는 반도체 자본 장비 섹터에 대한 커버리지를 시작하면서 주기적 조정이 그룹에 크게 뒤쳐져 있으며 연간 주식 움직임에도 불구하고 위험 / 보상이 매력적이라고 말했습니다.

이 회사는 올해 하반기에 팹 장비 지출이 바닥을 칠 것으로 예상하고 있으며 그룹의 여러 성장 동력을보고 있습니다.

이 애널리스트는 리서치 노트에서 투자자들에게 “밸류에이션은 늘어난 것으로 보이지 않으며, 더 높은 수익을 감안할 때 여러 번의 확장을 위한 사례를 만들 수도 있습니다.”라고 말합니다.

이 회사는 ASML 투자의견 강력 매수 등급과 목표가 725 달러로 시작했습니다. 극자외선 기술 분야에서 독점적 지위, 두 자릿수 성장 잠재력, 다년간의 가시성을 고려할 때 최근의 주가 하락은 “훌륭한 진입”이라고 믿습니다.

레이먼드 제임스는 또한 어플라이드 머티어리얼즈(AMAT), 램 리서치(LRCX), KLA 코퍼레이션(KLAC) 투자의견 ‘아웃퍼폼’ 등급을 부여했습니다.

시티, 9월 노트북 출하량, 인텔과 AMD에 호조

씨티 애널리스트 크리스토퍼 대넬리는 9월 노트북 출하량이 전월 대비 7% 증가했으며, 이는 계절적 수요 강세와 4분기 수요 증가에 힘입어 전월 대비 2% 감소할 것이라는 회사 예상치를 훨씬 상회하는 수치라고 밝혔습니다.

그 결과 3분기 노트북 출하량은 전분기 대비 6% 증가했으며, 이는 이전 예상치인 전분기 대비 3% 증가를 상회하는 수치로, 애널리스트는 노트북 출하량 데이터를 “인텔과 AMD에 좋은 소식”이라고 언급했습니다.

씨티는 인텔(INTC) 주식에 대해 ‘중립’ 등급을, AMD(AMD)에 대해 ‘매수’ 등급을 유지합니다.

은행나무보다 안개가 더 멋졌던 홍천 은행나무숲 방문기

이번 강원 여행의 마지막 코스인 홍천 은행나무숲으로 향했다. 간단히 홍천 은행나무숲 방문기를 정리해 본다.

결론적으로 10월 14일(토) 현재 홍천 은행나무숲은 10%도 단풍이 들지 않았다. 정겅도 10우러 20일은 넘어야 본연의 아름다움을 볼 수 있을 것 같다.

홍천 은행나무숲 기본 정보

홍천 은핸나무숲 기본 정보를 정리하면 아래와 같다.

  • 아픈 아내를 위해 은행나무 2000여그루를 심었고
  • 비공개 장소였으나 아름다움이 널리 알려지면서 공개 요청이 많아 10월 한달 동안만 공개한다고 한다.
  • 공식 개방 시간은 10시 ~ 오후 5시
    (일찍 왓을 때 별도 제지없어 바로 입장 가능했었음)
  • 별도의 입장료는 없으나,
  • 주차는 넉넉한 편이다.
    • 은행나무숲 입구 앞에 화장실과 10대 정도 주차할 수 있는 공간이 있으며
    • 내린천 건너에 별도 공식 주차장이 있다.
      화장실과 50여대는 주차 가능한 공간이 있다.

우여곡절끝에 주차장을 찾아가다.

네비에 은행나무숲을 찍고 갔는데 주차장 근처에 와서 도착했다고 안내를 종료해 버렸다.

한밤중이라 아무것조 보이지 않는 상황.. 당황해서 또 몇바퀴를 돌았다. 중간에 불법 유턴을 여러 번 햇다. 위험한 순간이었다.

길가에 보았던 행사 천막들을 봣는데 그 사이로 은행나무숲으로 가는 길이 있음을 몰랐다.

그러다 간신히 주차장 안내 표지판을 찾아 주차할 수 있었다. 정확히 은핸나무숲 주차장으로 안내해 주엇으면 하는 바램을 가져본다.

인제 비밀의숲에서도 그러더니 정확히 주차장이면 주차장으로 안내를 했으면 좋으련만.. 아무래도 잘 알려지지 않은 곳이라서 그런가 싶기도하고.. 주차장 등이 새로 생겨서 그런지도 모르겠다.

아무튼 이 주차장에는 5대정도 주차되어 있는데 이 중 몇대는 차박인듯 싶다. 가끔 나오는 것을 보니…

아침, 환상적인 안개 풍경

아침 6시 30분 경 깨어 밖으로 나오니, 우선 날은 흐리나 주변에 안개가 자욱해 환상적인 분위기를 보여준다.

날이 밝으니 주변 상황이 일목요연하게 이해가 된다. 은행나무숲으로 가려면 내린천 다리를 건너야 한다. 내린천변 도로에는 은행나무숲 축제에 나온 상인들들의 천막으로 가득차 있다.

다리를 건너는데 내린천과 산 등성에 안개가 자욱해 멋진 풍광을 보연준다. 몇장을 담아본다.

은행나무보다 안개가 더 멋졌던 홍천 은행나무숲 방문기 6

다리를 건너 은행나무숲 이정표가 나온다.

은행나무보다 안개가 더 멋졌던 홍천 은행나무숲 방문기 7

이 이정표를 따라가니 호젓한 숲길이 나온다. 약간 서툴게 단풍이 익고 잇는 숲길은 고즈녁한 아침 산책에는 제격일 정도로 운치가 있고 분위기가 그만이다.

은행나무보다 안개가 더 멋졌던 홍천 은행나무숲 방문기 8

연인과 함께 이 이른 시간에 이 호젓한 분위기를 맛보았다면 그 연애는 성공할 것 같다.

푸른 너무도 푸른 은행나무숲

은행나무숲 개방 시간은 9시라고 알고 있지만 먼더온 관광객들은 서슴치않고 이른 시간에도 은행나무숲으로 들어간다. 지키는 사람은 없다.

나도 이른 시간이지만 입장해 보았다.

아뿔사, 은행나무는 있지만 잎들은 너무도 푸르다. 아마도 최소 1주일은 더 있어야 할듯

은행나무보다 안개가 더 멋졌던 홍천 은행나무숲 방문기 9

실망을 금치못하면서 조금 더 깊이 들어가니 안쪽의 은행나무는 아파서인지 잎이 노랗다. 노란 은행마무를 중심으로 몇장 담아본다.

은행나무보다 안개가 더 멋졌던 홍천 은행나무숲 방문기 10
은행나무보다 안개가 더 멋졌던 홍천 은행나무숲 방문기 11

몇명없는 은행마무숲은 호젓해서 좋았지만 너무 푸르렀기에 다소 실망하고 금새 나왔다. 덕분에 집에가는 시간이 단축되었다. 8시쯤 집으로 출발했다.