Home Blog Page 126

반도체 장비주 램리서치 실적을 읽는 월가의 시각

반도체 장비주 램리시치 실적 발표 후 램리서치 투자의견 및 램리서치 주막목표를 보는 월가의 보고서를 간략히 살펴봣습니다.

이전에 소개한 ASML과 다르게 램리서치 목표주가는 상향조정한 IB들이 더 많습니다.

웰스파고, 램 리서치 목표 주가를 470달러에서 500달러로 상향 조정

  • ’23년 2분기는 WFE(wafer fab equipment, 웨이퍼 팹 장비) 바닥 가능성
  • 업계 재고 감소 주력함에 따라 바닥에 반등하는 것을 의문시하므로 주가 반등 경로는 불확실

웰스파고 애널리스트 조 쿼트로치는 램리서치 목표주가를 470달러에서 500달러로 상향 조정하고 램리서치 투자의견 ‘비중확대(Equal Weight)’를 유지했습니다.

2분기가 메모리 WFE의 바닥이 될 수 있지만, 업계가 재고 감소에 계속 집중하고 있기 때문에 투자자들이 바닥을 따라 반등하는 것에 의문을 제기 할 것이라고 생각하기 때문에 회복 경로/속도는 여전히 명확하지 않다고 보고 있습니다.

[참고] WFE : wafer fab equipment, 웨이퍼 팹 장비

스티펠, 램리서치 목표주가 495달러에서 505달러로 상향 조정

스티펠(Stifel) 애널리스트 브라이언 친은 이번 분기 실적 발표에 따라 램리서치의 목표주가를 495달러에서 505달러로 상향 조정하고 투자의견 ‘보유’를 유지했습니다.

이번 분기 실적 발표는에서 실적은 “소폭 개선”되었지만 다음 분기 가이던스는 회사 및 컨센서스 예상치를 밑돌았다고 애널리스트는 투자자들에게 말합니다.

그러나 램리서치는 후발주자와 중국에서 상대적인 강세를 보고 있으며, 이는 서비스/부품 부문의 약세를 상쇄하는 데 도움이 될 것이라고 스티펠은 말합니다.

미즈호, 램리서치 목표주가를 525달러에서 520달러로 하향

미즈호는 램 리서치의 목표 주가를 525달러에서 520달러로 낮추고 램리서치 투자의견 매수 등급을 유지했습니다.

램리서치는 3월 분기 실적을 보고했는데, 주로 메모리 역풍을 반영해 “약한”6월 분기 가이던스를 발표했다고 애널리스트는 리서치 노트에서 투자자들에게 말했습니다.

그러나 램리서치의 파운드리 및 로직 점유율 상승이 단기 메모리 약세를 상쇄하고 중기적으로 더 나은 위치를 차지할 수 있다고 보고 있습니다.

반도체 장비주 ASML 실적을 보는 월가의 시각

우리에게 EUV 장비로 널리 알려진 반도체 장비주 ASML 실적 발표 후, 이 ASML 실적을 해석하는 월가 IB 보고서를 찾아봤습니다.

전반적으로 실적발표 후 ASAML 투자의견 변동은 없지만 목표주가는 하향한 곳이 더 많습니다. 3우러 분기 실적은 무리가 없었지만 향후 실적 가이던스는 기대에 못 미친다는 의견입니다.

바클레이즈, ASML 목표주가를 640유로에서 630유로로 하향

Barclays는 ASML 목표 주가를 640유로에서 630유로로 낮추고, ASML 투자의견 동일 비중(Equal weight) 등급을 유지했습니다.

도이치 뱅크, ASML 목표주가를 675유로에서 650유로로 낮추었습니다.

도이치 뱅크의 애널리스트 로버트 샌더스는 ASML의 목표 주가를 675유로에서 650유로로 낮추고 주식에 대한 매수 등급을 유지했습니다.

Credit Suisse, ASML 목표주가를 767유로에서 770유로로 상향 조정

크레딧 스위스 애널리스트 Adithya Metuku는 ASML 목표주가를 767유로에서 770유로로 상향 조정하고 ASML 투자의견 Outperform 등급을 유지했습니다.

배런스, 엔비디아 등은 달러 하락으로 혜택을 볼 수 있다고 주장

  • 달러 하락세가 지속
  • 달러 하락으로 수혜를 받은 기업은 해외 매출 비중이 높은 기업
    • 엔비디아, 케터필러, 마이크론 테그놀러지
    • 필립모리스, 에스티로더

미국 달러가 하락하고 있으며, 이는 주식 시장과 해외에서 매출의 상당 부분을 차지하는 기업들에게 좋은 소식이라고 이번 주 Barron’s 제이콥 소넨샤인이 주장했습니다.

달러 가치 하락할 여지가 더 많아졌고, 이는 주식 시장에 좋은 소식이 될 것입니다.

저자는 매출의 절반 이상이 해외에서 발생하는 캐터필러, 엔비디아, 마이크론 테크놀로지의 주가가 달러화 하락과 함께 상승하고 있다고 지적합니다.

소넨샤인은 달러 하락의 변동성이 적은 수혜주를 찾는 투자자는 모든 매출을 미국 밖에서 얻는 필립 모리스와 80%를 얻는 에스티 로더를 고려할 수 있다고 썼습니다.

에버코어 ISI, IBM 목표주가 150달러에서 140달러로 하향 조정

Evercore ISI 애널리스트 Amit Daryanani는 IBM의 목표주가를 150달러에서 140달러로 낮추고 투자의견은 ‘시장수익률(In Line)’을 유지했습니다.

IBM은 3월 분기 매출이 대체로 에양치에 부합했고 2023년 잉여현금흐름 가이던스 105억 달러는 유지했지만, 매출 성장률 목표를 3~5% 증가로 조정했는데, 이는 이전에 예상했던 한 자릿수 중반 성장률에서 소폭 하향 조정된 수치라고 설명했습니다.

IBM의 성장 전망은 약간 하향 조정되었지만 Evercore는 업데이트 된 지침이 신중하고 “우려했던 것보다 낫다”고 분석가는 투자자들에게 말합니다.

Stifel, IBM 목표 주가를 $150에서 $140로 하향 조정

Stifel 애널리스트 데이비드 그로스먼은 IBM의 목표 주가를 150달러에서 140달러로 낮추고 투자의견 매수 등급을 유지했습니다.

1분기 매출은 “컨센서스를 소폭 하회”했으며, 소폭 상승한 소프트웨어 실적이 컨설팅 및 인프라의 저조로 상쇄되었고 2023년 매출 성장 가이던스는 불변 통화 기준 4%~6%에서 3%~5%로 “소폭 하향 조정”되었다고 애널리스트는 투자자들에게 밝혔습니다.

회사의 추정치는 가이던스보다 낮았으며 “완만하게 변경”되었으며, Stifel은 수익 예측의 완만한 감소를 감안할 때 100억~105억 달러의 잉여 현금 흐름 범위가 “비영업 가정에 대한 변경 없이 더 합리적으로 보인다”고 덧붙였습니다.

모건 스탠리, IBM 목표 주가를 $143에서 $135로 하향 조정

모건 스탠리는 IBM 목표 주가를 143달러에서 135달러로 낮추고 주식에 대해 동일 비중 등급을 유지했습니다.

이 회사는 “우려했던 것보다 나은”1 분기를 보고했지만 “약간 낮아진”2023 년 주당 순이익 추정치를 달성하기 위해서는 여전히 강력한 하반기 상승이 필요할 것이라고 회사는 말하면서 새로운 목표 가격은 순 부채와 더 많은 주식 수로 인해 변경되지 않은 배수와 낮은 주당 잉여 현금 흐름을 반영한다고 덧붙였습니다.

루프 캐피털, TSMC 목표 주가를 550달러에서 600달러로 상향 조정

루프 캐피탈의 애널리스트 찰스 박은 TSMC의 목표 주가를 550달러에서 600달러로 상향 조정하고 주식에 대한 매수 등급을 유지했습니다.

이 애널리스트는 리서치 노트에서 투자자들에게 회사의 1분기 실적이 예상보다 양호한 비용 관리 마진과 예상보다 약한 2분기 전망으로 인해 수익이 상쇄되어 “혼합”되었다고 말합니다.

그러나 단기적으로 어려운 수요 전망에도 불구하고 TSMC는 경기 둔화를 극복 할 수있는 더 나은 위치에 있으며 반 장기적으로 구조적 성장의 혜택을 받을 것이라고 덧붙였습니다.

서스퀘하나, 인텔 목표주가를 31달러에서 33달러로 상향 조정

Susquehanna의 애널리스트 크리스토퍼 롤랜드는 인텔의 목표 주가를 31달러에서 33달러로 상향 조정하고 주식에 대해 중립 등급을 유지했습니다.

이 애널리스트는 인텔의 주요 재설정이 거의 끝나가고 있기 때문에 결과와 가이던스가 대체로 시장과 일치 할 것으로 예상한다고 말했습니다.

테슬라 실적을 읽는 월가의 시선, 마진 걱정에 잠을 못 이루거나 테슬라 미래를 믿고 숙면을 취하거나..

모건 스탠리, 테슬라 실적은 테슬라 가격 전략에 대한 논쟁을 더욱 부추길 것

모건 스탠리의 애널리스트 아담 조나스는 테슬라 실적이 자동차 매출총이익률에서 “소폭의 미스”를 보였으며, 잉여현금흐름이 모건스탠리 및 월가의 컨센서스 예측치를 “훨씬 밑돌았다”고 지적하며, 이번 분기가 “가격 인하가 테슬라에 적합한 전략적 수단인지에 대한 논쟁을 더욱 부추길 것”이라고 말했습니다.

그러나 이 회사는 투자자들이 마진에 대해 인내심을 갖고 단기 및 중기 변동성을 예상해야 하며 글로벌 가격 인하는 “아직 완료되지 않았다”고 예상하면서 “시간이 지남에 따라 전기차 부문의 통합 시대에 대비할 것”이라고 덧붙이면서도 테슬라 스토리에 대해 계속 긍정적으로 평가하고 있습니다.

모건 스탠리는 테슬라 투자의견 비중 확대 등급과 테슬라 목표주가 220달러를 제시하고 있습니다.

JPMorgan, 테슬라 목표주가 120달러에서 115달러로 하향

JPMorgan은 테슬라 목표주가를 120달러에서 115달러로 낮추고 1분기 실적 이후 테슬라 투자의견 비중 축소 등급을 반복합니다.

이 분석가는 규제 크레딧 판매는 1분기에 총 5.21억 달러로 JPMorgan의 추정치 2.75억 달러보다 높았다고 지적합니다.

이는 규제 크레딧 판매가 고르지 않은 경향이 있고 다른 자동차 제조업체가 자체 포트폴리오를 전기 자동차로 전환함에 따라 구매 크레딧에 대한 의존도를 줄이는 장기적인 이야기의 일부가 아니라는 점을 감안할 때 수익의 질이 낮다는 것을 시사한다고 주장했습니다.

1분기에 상대적으로 크레딧 판매량이 증가한 것은 테슬라가 시행한 약 10% 가격 인하로 인한 수익 악화 영향을 가리는 데 도움이 되었다고 주장합니다.

그는 테슬라의 낮은 마진을 반영하기 위해 테슬라 추정치를 낮췄습니다.

Wells Fargo, 테슬라 목표주가를 190달러에서 170달러로 하향

웰스파고는 테슬라의 목표 주가를 190달러에서 170달러로 낮추고 테슬라 투자의견 ‘동일 비중(Equal Weight)’ 등급을 유지했습니다.

테슬라 주가는 1분기 자동차 매출총이익률 미스를 발표한 후 하락세를 보이고 있다고 회사는 지적했습니다.

웰스파고는 테슬라가 20% 이상 자동차 매출총이익률 목표를 충족하지 못했지만 테슬라 전기차 가격 인하를 계속할 수 있는 경쟁사 대비 비용 우위를 강조했습니다.

웰스파고는 장기적인 브랜드 리스크를 감안할 때 테슬라 목표주가 할인에 신중을 기하고 있습니다.

도이치뱅크, 테슬라 목표주가를 250달러에서 200달러로 하향

도이치뱅크는 테슬라의 목표주가를 250달러에서 200달러로 낮추고, 테슬라 투자의견 매수 등급을 유지했습니다.

’23년 1분기 테슬라 실적은 큰폭의 가격 인하로 인해 테슬라 자동차 매출총이익률이 “상당히 악화”된 것으로 나타났다고 지적합니다.

테슬라 경영진의 메시지가 현재의 소프트 매크로 환경에서 추가 가격 인하로 인해 1분기 이후에 테슬라 마진이 큰 추가 압력을 받을 수 있다는 지속적인 우려를 확인시켜 주었다고 말합니다.

이는 올해 더 이상 정량화할 수 있는 단기적인 마진 ‘바닥’이 없다는 것을 확인시켜준다고 도이치는 말합니다.

마진 우려가 주가에 오버행으로 남아있을 것으로 예상합니다.

New Constructs, 가장 현실적인 예측 시 테슬라 가치는 주당 28달러에 불과

New Constructs의 설립자이자 CEO인 David Trainer는 판매 및 수익과 같은 것에 대해 가장 현실적인 예측을 사용하면 테슬라 가치는 주당 28달러에 불과하다고 주장합니다.

Trainer는 테슬라가 자동차 회사가 아니라 자율주행 기술과 라이벌이 의존할 차세대 배터리를 생산할 기술 거물이라는 주장에 동의하지 않습니다.

그는 모든 대형 경쟁사에서 판매하는 대부분의 저렴한 가격의 새로운 전기차 모델의 홍수가 앞으로 테슬라 수익성을 상당히 낮출 것이라고 믿습니다.

튜더 피커링, 테슬라 투자의견 ‘보유’에서 ‘매도’로 하향 조정

튜더 피커링의 애널리스트 매트 포티요는 테슬라 투자의견을 ‘보유’에서 ‘매도’로 하향 조정했습니다.

Roth MKM, 테슬라 마진 역풍은 계속되는 가격 인하로 계속되고 있다고 주장

Roth MKM의 애널리스트 크레이그 어윈은 1분기 테슬라 실적 발표 후 테슬라 투자의견 중립 등급과 테슬라 목표주가 85달러를 유지했습니다.

수요를 촉진하기 위해 가격을 인하하는 회사의 전략은 1분기에 배송량을 늘리는 데 도움이되었지만 매출총이익률과 수익성을 희생했으며 지속적인 가격 인하로 역풍이 계속되고 있다고 분석가는 주장합니다.

그는 북미에서 가장 많이 팔리는 테슬라 모델 Y 가격이 현재 연초보다 29% 더 하락했다고 덧붙였습니다.

Roth의 테슬라 투자의견 중립 등급은 테슬라 주식이 여전히 자동차 부문의 모든 경쟁사들에 비해서 과도한 프리미엄으로 평가되고 있지만 테슬라가 계속 실행할 수있는 방법과 적절하게 균형을 이루고 있다고 회사는 덧붙였습니다.

웨드부시, 테슬라 목표주가를 225달러에서 215달러로 하향 조정

웨드부시 애널리스트 다니엘 아이브스는 테슬라 목표주가를 225달러에서 215달러로 낮추고 테슬라 투자의견 ‘시장수익률 초과달성’ 등급을 유지했습니다.

이 회사는 테슬라가 견고한 수요 지표로 혼합된 1분기 테슬라 실적을 제공했지만 “방 안의 코끼리(the elephant in the room)”는 실적 이후 주가에 부담을 줄 마진 약화라고 지적합니다.

크레딧을 제외한 자동차 총 마진은 19%로 시장 평균인 20.7%에 비해 크게 떨어졌으며, 전 세계적으로 전기차 경쟁이 치열해지면서 거시 경제가 흔들리는 가운데 소비자 수요를 더욱 자극하기 위해 가격을 인하하면서 전년 대비 큰 폭으로 하락했습니다.

마진은 이제 테슬라 투자자들을 밤잠 못 이루게 하는 민감한 문제라고 웨드부시는 말합니다.

the elephant in the room : 뭔가 명백한/심각한 문제인데 어느 누구도 언급하려 하지 않을 때 사용 즉, “이야기하고 싶지 않은 골칫거리”

TD 코웬, 테슬라 목표주가를 170달러에서 150달러로 하향 조정

TD 코웬의 애널리스트 제프리 오스본은 테슬라 목표주가를 170달러에서 150달러로 낮추고, 테슬라 투자의견 시장수익률(Market Perform) 등급을 유지했습니다.

이 분석가는 테슬라 가격 인하가 매출총이익률에 역풍이라고 말했지만 테슬라는 가격 인하는 매출총이익률 하락 원인의 50%에 불과하다고 주장했습니다.

TD 코웬은 ASP 및 마진 전망을 낮추면서 테슬라 추정치를 낮췄습니다.

오펜하이머, 마진 압력이 테슬라 투자자들에게 ‘우려’가 될 것으로 예상

오펜하이머의 애널리스트 콜린 러쉬는 테슬라가 더 많은 배송량을 달성하고 전기화되고 자율적인 미래를 준비함에 따라 테슬라의 스토리가 변화하고 있다고 생각합니다.

테슬라 영업 전략이 단기적인 CF(현금흐름, Cash Flow) 최적화에서 고객당 장기적인 수익성 극대화로 바뀌고 있습니다.

연말까지 FSD가 완전히 상용화될 것이라는 제안에 따라 테슬라는 업그레이드 가능한 사용자 기반을 늘리는 데 집중하고 있습니다.

이 접근 방식은 테슬라가 비용 우위를 활용하기 때문에 경쟁업체의 전기차 시장 진입을 매우 비싸게 만드는 부수적인 이점이 있다고 이 회사는 지적합니다.

오펜하이머는 테슬라가 시간이 지남에 따라 시장 점유율 상승과 마진 확보로 이익을 얻을 것이라고 믿지만, 단기적인 마진 압박이 투자자들에게 우려 사항이 될 것으로 예상합니다.

이 회사는 테슬라 투자의견 ‘매수’ 등급을 유지합니다.

[참고] CF : 현금흐름, Cash Flow

Canaccord, 테슬라 목표 주가를 275달러에서 257달러로 하향

Canaccord의 애널리스트 조지 지아나리카스는 Tesla 목표 주가를 275달러에서 257달러로 낮추고 테슬라 투자의견 매수 등급을 유지했습니다.

분석가는 변동성이 큰 거시 경제 배경과 수요 약화에 직면하여 Tesla는 단기 수익보다 유닛을 계속 우선시하고 있다고 말했습니다.

테슬라는 향후 업그레이드가 가능하고 수익성 잠재력이 높은 차량으로 의도적으로 시장에 씨를 뿌리는 전략을 추진하고 있습니다.

BofA, 테슬라 목표주가 220달러에서 225달러로 상향 조정

BofA는 테슬라가 1분기 비일반회계기준(non-GAAP) 주당순이익이 회사 추정치를 상회한 것으로 보고한 후 목표 주가를 220달러에서 225달러로 상향 조정하고 주식에 대해 중립 등급을 유지했지만, 테슬라의 “양호한 수익”은 주로 낮은 세율과 예상보다 높은 이자 수익에 힘입은 바가 크다고 설명했습니다.

자동차 판매 가격 인하 실현은 모델링보다 좋았지만 매출총이익률은 주로 가격 인하의 영향으로 인해 예상치를 상회했으며 이는 원가 하락으로 부분적으로 상쇄되었다고 보고, 분기 이후 추정치를 조정하고 있다고 말합니다.

RBC Capital, 테슬라 목표주가 217달러에서 212달러로 하향 조정

RBC 캐피탈의 애널리스트 톰 나라얀은 테슬라 목표주가를 217달러에서 212달러로 낮췄지만, 테슬라 투자의견은 ‘초과 실적’ 등급을 유지했습니다.

이 분석가는 리서치 노트에서 투자자들에게 “신규 고객의 잠재적 평생 가치”를 보존하면서 비용 리더십 위치를 활용하는 올바른 전략이며 장기적으로는 총 마진을 더 많은 볼륨과 기꺼이 교환 할 의향이 있다고 말합니다.

마진은 개선되기 전에 악화될 것이지만, 테슬라는 여전히 BEV의 운명을 통제할 수 있는 가장 좋은 위치에 있는 OEM이라고 RBC는 덧붙였습니다.

베어드, 테슬라를 올해 자동차 부문 베스트 픽으로 유지

베어드 애널리스트 벤 칼로(Ben Kallo)는 테슬라의 마진, 특히 자동차 매출총이익의 연속적인 하락에 따라 단기적으로 테슬라의 마진에 초점을 맞출 것으로 예상한다고 말했습니다.

마진 감소는 부분적으로 차량 수를 늘리려는 테슬라 접근 방식에 따른 결과이며, 제조 효율성과 원자재 비용 하락 등 마진 감소에도 불구하고 마진을 개선할 수 있는 수단이 여전히 남아 있다고 판단합니다.

Kallo는 Tesla 주식에 대해 Outperform 등급과 목표주가 252달러를 재차 강조했습니다.

번스타인, 테슬라 자동차 매출총이익 하락으로 테슬라 실적을 ‘실망스러운’ 것으로 평가

번스타인은 테슬라 실적이 자동차 매출총이익을 충족하지 못하고, EPS와 잉여현금흐름도 충족하지 못하면서 “실망 스러웠다”고 평가했습니다.

“지금은 폭풍우가 몰아치고 있지만 내년 봄에는 화창할 것”이라는 조심스러운 어조로 진행된 테슬라 실적 컨콜에서 회사의 수사는 의미심장하게 바뀌었습니다.

테슬라 마진이 현재 경쟁사들과 현저하게 비슷하기 때문에 회사는 이제 FSD의 우수한 장기 경제성 잠재력으로 인해 더 낮은 마진을 기꺼이 받아들일 의향이 있음을 강조하고 있다고 회사는 말합니다.

가능성은 있지만, 번스타인은 테슬라가 조만간 자율 주행 기회를 포착할 준비가 되어 있는지, 기존 차량이 FSD를 실행할 수 있을지 여부는 불분명하다고 말합니다.

미즈호, 테슬라 목표주가를 250달러에서 230달러로 낮추다

미즈호 애널리스트 비제이 라케시는 어젯밤 실적 발표 이후 테슬라의 목표 주가를 250달러에서 230달러로 낮추고 주식에 대한 매수 등급을 유지했습니다.

애널리스트는 리서치 노트에서 투자자들에게 크레딧을 제외한 회사의 자동차 총 마진은 19.0 %로 컨센서스 추정치 인 20.7 %보다 낮았다 고 말합니다.

그러나 회사는 계속해서 Tesla를 경쟁사 대비 훨씬 더 강력한 마진과 장기적인 연간 50% 생산 성장 목표를 그대로 유지하면서 전기 자동차 분야의 글로벌 리더로 보고 있습니다.

파이퍼 샌들러, 테슬라 자동차 총 마진에 대한 ‘집착’은 부당하다고 주장

rgan
파이퍼 샌들러는 테슬라 실적 발표 후 테슬라 주가가 전분기 대비 하락한 것은 테슬라의 공격적인 가격 전략 때문이라고 지적합니다.

회의론자들은 자동차 총 마진이 20% 미만이라는 점에 초점을 맞출 수 있지만, 애널리스트는 “이 지표에 대한 집착은 부당하다”고 말합니다.

투자자들은 20%라는 수치에 집착하는 대신 영업 마진, 현금 흐름, 설비투자 자급률에 관한 Tesla의 메시지 정신에 집중해야 한다고 Piper는 말합니다.

“앞으로 몇 달 동안 주가가 하락할 수 있지만 결국에는이 내러티브가 견인력을 얻을 것입니다.”라고 회사는 썼습니다.

테슬라 목표주가 300달러와 함께 테슬라 투자의견 비중 확대 등급을 유지합니다.

Citi, 테슬라 목표주가 $192에서 $175로 하향 조정

씨티는 테슬라에 대한 회사의 목표 주가를 192달러에서 175달러로 낮추고 테슬라 투자의견 중립 등급을 유지했습니다.

분석가는 연구 노트에서 투자자들에게 회사의 1분기 마진 누락은 가격 인하가 이전에 예상했던 정도까지 상쇄되지 않았음을 확인시켜 주었다고 분석가는 말합니다.

이는 최근 2분기의 가격 인하와 함께 더 부드러운 거시적 배경 속에서 회사가 2023년 판매량 목표에 전적으로 전념하면서 Tesla의 마진이 더 취약한 것으로 간주 될 가능성이 높기 때문에 단기적인 주식 심리를 약화시킬 수 있습니다.

Citi는 주가가 하락할 것으로 예상하며 단기적으로 진입하려면 수요에 대한 확신이 더 필요하다고 말합니다.

테슬라 실적 그래프

분기별 테슬라 매출 추이

분기별 테슬라 에너지 부문 매출 추이

분기별 매출총이익 및 매출총이익률 추이

분기별 영업이익 및 영업이익률 추이

분기별 순이익 및 순이익률 추이

자동차 매출총이익율

분기별 테슬라 탄소배출권 이익 추이

재정적 지표들

잉여현금흐름(FCF) 전분기 비 배이상

잉여현금흐름(FCF)는 가용현금흐름이라고도 부르는데 기업 유동성을 파악하는데 핵심적이 지표라고 합니다.

경기가 좋을 때는 손익계산서(PL) 상의 매출, 이익을 보는 것으로 충분하지만 경영 위기 시에는 미래 현금 창출 능력을 파악하기 위해서는 잉여현금흐름(FCF)를 살펴 본다고 합니다.

순운전자본도 큰폭으로 증가

테슬라 판매 호조와 더불어 플러스 이익을 계속내면서 테슬라 순운전자본도 큰폭으로 증가하고 있습니다.

현금 및 현금성 자산 크게 증가

한때 테슬라 생존 가능성을 의심하던 시절 사람들은 테슬라가 현금이 고갈되어 망할 것이라고 주장하기도 했죠.

그렇지만 이제는 테슬라 전기차 판매 호조와 생산성 안정화로 일정 수준의 이익을 담보할 수 있기 때문에 현금 및 현금성 자산은 높은 수준을 유지하고 있습니다.

4/20 기술주 투자의견, JP 모건 애플 목표주가가 상향

JP모건, 애플 목표주가를 175달러에서 190달러로 상향 조정

JPMorgan은 회계연도 3분기 애플 실적 발표를 앞두고 애플 목표주가를 175달러에서 190달러로 상향 조정하고, 애플 투자의견 비중확대 등급을 유지했습니다.

이 애널리스트는 소비자 지출 감소로 인한 Apple 하드웨어 카테고리의 근본적인 약세로 인해 컨센서스 추정치가 낮아질 것이라고 말합니다.

그러나 하향 조정의 규모는 몇 퍼센트 포인트로 제한될 것이며 “회복력을 위한 주식 포지셔닝 강화”라고 주장합니다.

어려운 거시 환경에도 불구하고 애플 매출 하방이 제한되어 있고, 배당 및 환매가 총수익률과 수익 성장에 대한 지원, 30배 이하에서 거래되는 Apple 주식의 조합은 주가가 “여전히 상승할 여지가 있다”는 것을 보여준다고 주장합니다.

또한 애플의 수익 배수가 “탄력적인 포지셔닝에 대응하여” 확대될 것으로 보고 있습니다.

마이크로소프트, 광고 플랫폼에서 트위터 제거

마이크로소프트는 다음 주에 트위터를 B2B 광고 계획에서 제거 될 것이라고 밝혔습니다.

이 소프트웨어 대기업은 2023년 4월 25일부터 멀티 플랫폼이 포함된 스마트 캠페인이 더 이상 트위터를 지원하지 않을 것이라고 말했습니다.

블룸버그, 구글 직원들이 바드 AI를 ‘병적인 거짓말쟁이’, ‘소름 끼치는 존재’라고 불른다고 보도

구글 직원들이 내부 커뮤니케이션에서 알파벳 부서의 챗봇 바드를 반복적으로 비판했으며, 직원들은 이 AI 챗봇을 ‘병적인 거짓말쟁이’와 ‘소름 끼치는 존재’라고 불른다고 블룸버그가 보도했습니다.

한 직원은 봇에게 비행기 착륙 방법을 문의했을 때 봇이 충돌로 이어질 수 있는 답변을 정기적으로 제공했다고 말했고, 다른 직원은 Bard가 “심각한 부상이나 사망을 초래할 수 있는” 스쿠버 다이빙에 대한 답변을 제공했다고 말했다고 저자는 지적했습니다.

BofA, 마이크로소프트 목표 주가를 300달러에서 320달러로 상향 조정

BofA 애널리스트 브래드 실스는 다가오는 회계연도 3분기 마이크로소프트 실적 보고를 앞두고, 마이크로소프트 목표주가를 300달러에서 320달러로 상향 조정하고, 마이크로소프트 투자의견 매수 등급을 유지했습니다.

이 회사는 PC 약세가 마이크로소프트 매출에 부담을 줄 것으로 예상하지만, 이를 “일시적인 거시적 역풍”으로 보고 4분기에 윈도우즈 매출이 “크게 개선”될 것이라고 주장했습니다.

BofA는 마이크로소프트를 “AI 성공에 필요한 세 가지 핵심 요소”, 즉 Azure 및 오피스365를 통한 컴퓨팅 규모, 데이터 규모, 데이터 관리 및 엔지니어링 전문성을 갖춘 몇 안 되는 회사 중 하나로 계속 보고 있다고 덧붙였습니다.

Citi, 마이크로소프트 목표주가를 282달러에서 332달러로 상향 조정

Citi의 애널리스트인 타일러 래드케는 마이크로소프트 목표 주가를 282달러에서 332달러로 상향 조정하고 마이크로소프트 투자의견 매수 등급을 유지했습니다.

이 애널리스트는 리서치 노트에서 “풍부한 인공 지능 수익 창출의 촉매 경로”가 있는 가운데, 거시 및 IT 지출 역풍으로 인해 수치가 부정적인 영향을 받을 가능성이 높기 때문에 마이크로소프트 실적에 대해 “비교적 무난한” 회계 3분기 실적을 예상했다고 투자자들에게 말합니다.

Citi의 리셀러 점검과 대화는 이번 분기에 2분기 대비 더 나은 할당량 달성 및 성장 추세로 “더 건설적인 경향”을 보였습니다.

하지만, 이 회사는 지속적인 최적화 역풍으로 인해 Azure 소비에 대해 점점 더 주의를 기울이고 있습니다.

울프리서치, 메타 목표주가 230달러에서 260달러로 상향 조정

Wolfe Research는 Meta Platforms 목표 주가를 230달러에서 260달러로 상향 조정하고 메타 투자의견 ‘Outperform’ 등금을 유지했습니다.

메타 주식은 1분기 실적에 대한 애널리스트의 최고 추천 종목으로 남아 있습니다.

이 분석가는 1분기 실적 결과와 2분기 실적 가이던스는 상대적으로 안정적인 수요 환경과 회사의 성장 이니셔티브 및 비용 절감에 대한 진전을 반영해야한다고 말합니다.

이 회사는 메타 밸류에이션이 현재 수준에서 여전히 매력적이라고 말합니다.

BofA, 메타 목표 주가를 230달러에서 250달러로 상향 조정

BofA의 애널리스트 저스틴 포스트는 다음 주 1분기 메타 실적 발표를 앞두고 메타 목표주가를 230달러에서 250달러로 상향 조정하고, 메타 투자의견 ‘매수’ 등급을 유지했습니다.

포스트는 메타플랫폼의 광고 수치는 “혼합”이라고 언급하며, 1분기 지출이 4분기보다 둔화되었지만 2월은 1월에 비해 개선되었음을 시사했습니다.

또한 센서 타워 데이터는 Instagram의 일일 활성 사용 추세가 “안정적”이며, 사용 시간 추세가 양호하다고 분석가는 리서치 노트에서 투자자들에게 말합니다.

BofA, AI 워크로드 증가로 엔비디아 GPU 수요 급증 가능성으로 목표주가 340달러 상향

BofA, 엔비디아 목표주가를 310달러에서 340달러로 상향 조정

BofA는 엔비디아의 목표 주가를 310달러에서 340달러로 상향 조정하고, 엔비디아 투자의견 매수 등급을 유지했습니다.

클라우드 및 엔터프라이즈 데이터 센터의 AI 워크로드가 급증함에 따라 더 많은 컴퓨팅 성능과 가치가 기존의 x86 기반 Intel 및 AMD 서버 CPU에서 Nvidia GPU와 같은 특수 가속기로 수요 이동할 수 있다고 주장합니다.

그래서 엔비디아의 장기 2027년 수익력 추정치를 이전 14달러에서 17 달러로 올렸습니다.

ASML, 2분기 순매출 65억 유로~70억 유로, 매출총이익률 50%~51%로 예상

ASML은 1분기 실적 바료에서 2분기에 R&D 비용 약 9.9억 유로와 판관비 약 2.75억 유로를 예상합니다.

“2023년 ASML은 2022년에 비해 순매출이 25% 이상 증가하고 매출 총이익이 약간 개선되는 등 강력한 성장을 지속할 것으로 예상합니다.”라고 ASML 사장 겸 CEO 피터 베닝크(Peter Wennink)는 말합니다.

1분기 넷플릭스 실적을 읽는 월가의 시선, 구독자 순증은 기대에 미치지 못했으나 경쟁 완화로 유리한 환경으로 전환되어 장기적으로 상승 가능

1분기 넷플릭스 실적 발표 후 이러한 넷플릭스 실적을 보는 월가 IB들의 의견을 간단히 정리해 봤습니다. 구독자 순증은 월가 기대치에 미치지 못했으나 매출 등은 예측치에 부합했고, 2분기 가이던스는 긍정과 부정이 혼재되어 있다는 평가입니다.

하지만 월가에서는 스트리밍 전쟁 양상이 인플레이션 및 경기침체 우려등으로 경쟁사들이 경쟁보다는 이익에 초점을 맞추면서 넷플릭스에 유리한 환경이 조성되고 있으며, 넷플릭스가 추진중인 비밀번호 유료 공유와 광고요금제는 장기적으로 강력한 넷플릭스 성장 동력으로 작용할 것이라는 의견입니다.

당장 그리고 다음 분기 실적은 그닥이지만 중장기 성장성을 긍정적으로 평가하고 있습니다.

UBS, 넷플릭스 투자의견 중립에서 매수로 상향 조정

  • 스트리밍 전쟁 격화로 경쟁자들은 수익에 집중하면서 직접적인 스트리림 경쟁이 약화, 이러한 경쟁 환경 변화 혜택은 넷플릭스 몫
  • 이러한 변화는 넷플릭스 콘텐츠 비용이 낮아지면서 매출과 잉여현금흐름을 좋게 만들 것

UBS 애널리스트 존 호둘릭은 넷플릭스 실적 발표 후 넷플릭스 목표주가를 350달러에서 390달러로 상향 조정하고, 넷플릭스 투자의견을 ‘중립’에서 ‘매수’로 상향 조정했습니다.

호둘릭은 넷플릭스가 경쟁사들이 수익에 집중하면서 소비자 직접 스트리밍 경쟁이 완화되는 데 따른 주요 수혜자로 보고 있습니다.

이는 향후 몇 년 동안 넷플릭스 구독자와 가격 책정력을 강화하는 동시에 넷플릭스 매출과 잉여현금흐름에 가장 큰 변동 요인 중 하나 인 콘텐츠 비용을 “억제”할 것이라고 분석가는 연구 노트에서 투자자들에게 말합니다.

이 회사는 현재 주가 수준에서 “매력적인 위험/보상”을 보고 있으며, 3분기 이후에는 넷플릭스 성장세가 꺾일 것으로 예상하고 있습니다.

JP 모건, 넷플릭스 목표주가를 390달러에서 380달러로 하향

  • 2분기 넷플릭스 비밀번호 공유 유료화는 많은 논쟁이 있을 것(부정적인 영향)
  • 비밀번호 유료 공유와 광고요금제는 향후 넷플릭스 매출과 구독자 증가의 중요한 동인
  • ’23년에는 비밀번호 유료 공유가, ’24년에는 광고요금제가 매출 증가에 크게 기여할 것으로 예상

JP모건의 애널리스트 Doug Anmuth는 넷플릭스의 목표주가를 390달러에서 380달러로 낮췄지만, 넷플릭스 투자의견 비중확대(Overweight) 등급을 유지했습니다.

이 애널리스트는 리서치 노트에서 1분기 넷플릭스 실적을 발표하면서 2분기에 넷플릭스의 광범위한 유료 공유 출시 시기와 영향에 대해 단기적으로 많은 논쟁과 논의가 있을 것이라고 예상했습니다.

하지만 그렇다고 넷플릭스 스토리가 “크게 달라질 것”이라고 생각하지는 않습니다.

비밀번호 유료 공유와 광고는 여전히 큰 기회이자 향후 수익과 구독자 모두의 중요한 동인이며, 2023년에는 유료 공유가, 2024년에는 광고가 더 큰 수익 기여를 할 것이라고 JPMorgan은 말합니다.

도이치뱅크, 넷플릭스 목표주가를 400달러에서 410달러로 상향 조정

도이치뱅크의 애널리스트 브라이언 크래프트는 넷플릭스 실적 발표 후 넷플릭스의 목표주가를 400달러에서 410달러로 상향 조정하고 투자의견 매수 등급을 유지했습니다.

이 애널리스트의 2023년 넷플릭스 잉여현금흐름 추정치는 올해 현금 콘텐츠 지출 감소에 대한 경영진의 지침으로 인해 소폭 증가했습니다.

이 회사는 계정 공유로 인해 2023년 하반기와 2024년 매출 성장이 다시 가속화됨에 따라 향후 12개월 동안 넷플릭스 주가에 대해 긍정적으로 전망하고 있습니다.

이 애널리스트는 리서치 노트에서 2024년 이후에는 광고로 인한 성장이 추가될 것이며, 이는 넷플릭스에 “장기적으로 큰 기회”라고 말합니다.

제프리스, 넷플릭스 목표주가를 415달러에서 405달러로 하향 조정

Jefferies의 애널리스트 Andrew Uerkwitz는 넷플릭스 목표주가를 $415에서 $405로 낮추고, 넷플릭스 투자의견 매수 등급을 유지했습니다.

1분기 매출은 구독자 순증의 “약간의 미스”에도 불구하고 월가와 Jefferies의 추정치와 일치했으며, 비밀번호 유료 공유제 출시 시기를 고려할 때 2분기 가이던스가 월가의 예상에 약간 미치지 못했다”고 주장했습니다.

제프리스는 넷플릭스 실적 보고서 이후, 비밀번호 유료 공유제 실시를 2분기에서 3분기로 조금 더 미루고, 콘텐츠 지출비를 낮춘 것을 반영해 추정 모델을 “약간 조정”했습니다.

피보탈 리서치, 넷플릭스 목표주가를 400달러에서 425달러로 상향 조정

피보탈 리서치는 넷플릭스 목표주가를 400달러에서 425달러로 상향 조정하고 넷플릭스 투자의견 매수 등급을 유지했습니다.

1분기 넷플릭스 실적 발표는 광범위한 비빌번호 유료 공유 수익화 시행을 1분기에서 2분기로 연기하기로 한 경영진의 결정이 강조되었다고 애널리스트는 투자자들에게 말합니다.

이번 분기에 넷플릭스 경영진은 초기 분기 이탈 기간 이후 다음 분기에 가입자가 빠르게 반등하고 매출 성장이 가속화되고 있다고 Pivot은 말합니다.

넷플릭스는 “솔직히 독특한 기술 성장 스토리”를 보여주고 있으며, 잠재적인 글로벌 경기 침체 환경에서도 가입자 및 매출/잉여현금흐름 성장을 창출할 수 있는 유리한 입지를 점하고 있다고 주장합니다.

웨드부시, 넷플릭스를 베스트 아이디어 목록에 추가

웨드부시는 넷플릭스 실적이 가이던스보다 훨씬 더 많은 잉여현금흐름을 창출할 수 있다는 점을 강조하면서 넷플릭스 주식을 베스트 아이디어 목록에 추가했습니다.

웨드부시는 넷플릭스가 글로벌 콘텐츠를 통해 비용 균형을 맞추고 수익성을 높이는 올바른 공식에 도달했으며, 광고요금제와 비밀번호 공유 단속이 현금 창출을 더욱 촉진할 것으로 보고 있습니다.

또한 넷플릭스는 스트리밍 업체들이 전략을 바꾸고 있는 이 어두운 환경에서 유리한 위치를 점하고 있으며, 수익성이 높고 성장이 느린 회사로 평가되어야 한다고 믿습니다.

웨드부시는 넷플릭스 투자의견 ‘시장수익률 상회(Outperform)’ 등급을 부여하고 넷플릭스 목표 주가를 410달러로 제시했습니다.

키뱅크, 넷플릭스 주가가 단기적으로 박스권에서 움직일 것으로 예상

KeyBanc은 넷플릭스에 대해 섹터 비중 등급을 유지하고 있으며 2023년 하반기와 2024년 성장 알고리즘의 변동성이 더 커질 조짐을 감안할 때 주가가 단기적으로 더 범위 내에서 제한 될 수 있다고 예상합니다.

현재 이 회사의 전망은 2023/2024년에 전년 대비 7%/11%의 성장을 예상하고 있으며, 이는 강세 기대치보다 낮은 수준입니다.

KeyBanc의 견해에 따르면 현재 수준에서 비밀번호 유료 공유 매니페스트에 대한 증거가 더 많이 나타나고 정상화 된 후 추가 성장 가능성이 분명해집니다.

웰스파고, 넷플릭스의 두 자릿수 매출 성장 예상

웰스파고는 넷플릭스 실적 발표 후 유료 공유로 인해 2분기 매출/순증가에 약간의 잡음이 발생했지만, 넷플릭스가 마진 확대와 잉여 현금 증가를 통해 두 자릿수 매출 성장을 가속화할 것으로 예상한다고 밝혔습니다.

웰스는 넷플릭스가 주가가 잘 알려져 있지만 여전히 상승 여력이 있다고 생각합니다.

이 회사는 목표주가 400달러와 함께 주식에 대한 비중확대 의견을 유지합니다.

크레디트 스위스, 1분기 넷플릭스 실적 발표 후 투자의견 ‘비중확대’ 유지

넷플릭스 실적 발표 후 크레디트 스위스는 1분기 넷플릭스 실적이 구독자/매출은 예상치에 비해서 약간 낮았지만 EBIT는 약간 높았고 잉여현금흐름은 훨씬 높았으며, 2분기 실적 가이던스는 구독자 증가는 1분기와 “비슷할 것”으로 보였지만 매출/EBIT는 크레디트 스위스의 가이던스를 밑돌았다고 강조했습니다.

넷플릭스 투자의견 중립 등급을 유지하고 넷플릭스 목표주가는 $ 331를 유지했습니다.

파이퍼 샌들러, 넷플릭스 목표주가를 325달러에서 350달러로 상향 조정

파이퍼 샌들러는 넷플릭스 목표 주가를 325달러에서 350달러로 상향 조정하고 넷플릭스 투자의견 중립 등급을 유지했습니다.

1분기 넷플릭스 구독자 순증 180명은 예상치 210만에 미치지 못했지만 넷플릭스 주가는 초기 매도를 피하고 현재 보합세를 보이고 있다고 분석합니다.

넷플릭스는 비밀번호 유료 공유는 2분기에 더 광범위하게 출시 될 예정이라고 밝혔습니다.

1분기 테슬라 실적, 고대하던 매직은 없었지만 희망의 싹은 자라고 있다.

기대되었던 테슬라 실적이 발표되었습니다. 시장에서는 테슬라 가격인하 후 테슬라 이익이 어찌되는지를 아주 강렬하게 주시하고 있었습니다.

당연하게도 지난 12우러부터 단행된 테슬라 가격인하를 어느정도 상쇄해 이익률을 방어할지가 시장의 중요 관심사였지요. 거기에는 테슬라의 수직계열화와 생산방식 혁신 그리고 판매량 증대 등으로 가격인하에도 불구하고 이익률을 유지하는 매직을 기대했던것 같습니다.

웨드부시, 1분기 테슬라 실적에서 테슬라 마진이 초점이라고 주장

  • 1분기 테슬라 판매량은 42.3만대로 견조하다고 평가
  • 따라 1분기 테슬라 실적은 가격인하에 따른 테슬라 마진을 유지할지에 관심이 쏠리고 있다

웨드부시 애널리스트 다니엘 아이브스는 4월 초 1분기 테슬라 판매량 42.3만대로 견조한 판매량을 발표 후, 1분기 테슬라 실적에 대한 시장의 관심은 테슬라 가격 인하 후 테슬라 마진구조가 어떻게 변하는지라고 주장했습니다.

테슬라가 중국, 미국, 유럽에서 모델 Y/3 및 모델 S/X 가격을 전 세계적으로 일련의 가격 인하를 시행함에 따라 테스랄 전기차에 대한 수요가 촉발되고, 전 세계적으로 전기차 가격 전쟁이 가열되고 있다고 지적합니다.

Wedbush는 테슬라 목표주가 225 달러와 테슬라 투자의견 Outperform 등급을 유지했습니다.

그래서인지 테슬라 실적 발표 후대부분 뉴스는 테슬라 이익 감소에 초점을 맞추고 있습니다. 하지만 고대했던 기적은 일어나지 않고 평범한 수준으로 테슬라 이익은 감소했습니다. 일각의 테슬라에 대한 너무 큰 기대한 것일까요?

  • 영업이익 26% 감소,
  • 매출총이익률 19.3%로 20%선 붕괴

실적은 전반적으로 월가 예상치에 부합하지만 이익 지표 중 일부는 월가 예상치를 하회하면서 테슬라 주가에는 부정적으로 반영되고 있습니다.

  • 조정 주당순이익 : 85센트로 월가 예상치 85센트에 부합
  • 매출총이익률 19.35로 우러가 예상치 21%를 크게 하회

1분기 테슬라 실적 요약

  • 조정 주당순이익 : 85센트로 월가 예상치 85센트에 부합
  • 매출 : 233.3억 달러로 전년비 24% 증가, 월가 예상 232.1억 달러 상회
  • 매출총이익 45.1억 달러, 매출총이익률 19.3%로 전년비 17.4% 감소
  • 영업이익 : 26.6억 달러, 영업이익률 11.4%로 전년비 26% 감소
  • 순이익 : 25.4억 달러, 순이익률 10.9%로 전년비 23.4% 감소
  • 자동차 매출은 199.6억 달러로 전년비 18% 증가
  • 자동차매출총이익률은 21%로 전년동기 32.8% 수준에서 크게 하락

매출총이익률 20%가 깨지면서 테슬라 목표치 미달

테슬라 이익률 감소는 지난 12월 및 올 1분기에 단행된 가격 인하의 영향이 가장 크겟지만 테슬라는 이를 아래와 같이 설명했습니다.

테슬라 주주서한에서 ”신규 공장의 활용률 저하”가 원자재, 상품, 물류 및 보증 비용 증가, 환경 신용으로 인한 수익 감소와 함께 수익 감소에 기여했다고 명시했습니다.

테슬라 매출총이익률 20%가 깨진 것은 이전에 테슬라가 목표로 삼았던 매출총이익률 20% “바닥”보다 낮은 것입니다. 월가에서는 1분기 테슬라 매출총이익률 21%를 예상했었습니다.

FactSet 추정치에 따르면 1분기 평균 테슬라 판매가는 약 46,850달러였습니다. 이는 4분기 51,400달러와 1년 전 52,100달러에서 하락한 것입니다.

자동차 이외에서 희망은 싹트다

자동차보다 타 부문 매출 증가가 도드라져

테슬라 전체 매출이 24% 증가했지만 자동차 18% 증가에서 보유주듯이 테슬라 자동차 매출 외 에너지와 서비스 등 다른 부문의 매출이 크게 늘었습니다.

  • 자동차 부문 매출 199.6억 달러, 전년비 18.4% 증가
    • 자동차 판매 188.8억 달러, 전년비 21.7% 증가
    • 자동차 리스 5.6억 달러, 전년비 17% 감소
  • 테슬라 에너지 부문 매출 15.3억 달러로 148% 증가
  • 테슬라 서비스 매출 18.4억 달러로 전년비 43.6% 증가

자율주행에 대한 기대

일론 머스크는 자율주행을 통한 수익화에 큰 기대를 하고 있습니다.

자율주행 트렌드는 완전 자율화를 향한 매우 분면한 추세이며, 이런 말을 하기에는 주저되지만 올해는 완전 자율화를 할 것이라고 생각합니다.

자율주행차 가치는 엄청납니다. 테슬라의 완전자율주행(FSD) 베타의 개선이 “정말 극적”입니다.

우리는 시간이 지남에 따라 테슬라의 완전자율주행을 통해 상당한 수익을 창출할 수 있을 것으로 기대합니다. 따라서 우리는 여기에 토대를 마련하고 있다고 믿습니다.

사이버트럭 마일스톤

게속 지연되어온 신모델과 관련 사이버트럭 마일스톤을 공개했습니다.

  • 사이버트럭 알파버전을 만들고 있으며
  • ’23년 3분기, 사이버트럭 출하식을 예정하고 있다고 밝힘

슬라 실적 그래프

분기별 테슬라 매출 추이

분기별 테슬라 에너지 부문 매출 추이

분기별 매출총이익 및 매출총이익률 추이

분기별 영업이익 및 영업이익률 추이

분기별 순이익 및 순이익률 추이

자동차 매출총이익율

분기별 테슬라 탄소배출권 이익 추이

재정적 지표들

잉여현금흐름(FCF) 전분기 비 배이상

잉여현금흐름(FCF)는 가용현금흐름이라고도 부르는데 기업 유동성을 파악하는데 핵심적이 지표라고 합니다.

경기가 좋을 때는 손익계산서(PL) 상의 매출, 이익을 보는 것으로 충분하지만 경영 위기 시에는 미래 현금 창출 능력을 파악하기 위해서는 잉여현금흐름(FCF)를 살펴 본다고 합니다.

순운전자본도 큰폭으로 증가

테슬라 판매 호조와 더불어 플러스 이익을 계속내면서 테슬라 순운전자본도 큰폭으로 증가하고 있습니다.

현금 및 현금성 자산 크게 증가

한때 테슬라 생존 가능성을 의심하던 시절 사람들은 테슬라가 현금이 고갈되어 망할 것이라고 주장하기도 했죠.

그렇지만 이제는 테슬라 전기차 판매 호조와 생산성 안정화로 일정 수준의 이익을 담보할 수 있기 때문에 현금 및 현금성 자산은 높은 수준을 유지하고 있습니다.

HSBC, 놀라운 엔비디아 AI 칩 가격 책정력으로 엔비디아 목표주가 355달러로 2배 상향

HSBC, 엔비디아 목표주가 355달러로 2배 상향 및 엔비디아 투자의견을 ‘매수’로 업그레이드

HSBC 애널리스트 Frank Lee는 엔비디아 목표주가를 175달러에서 355달러로 두배로 크게 상향 조정하면서, 엔비디아 투자의견을 ‘축소’에서 ‘매수’로 업그레이드 했습니다.

이 애널리스트는 리서치 노트에서 투자자들에게 엔비디아의 인공지능 기회가 데이터 센터 둔화 및 재고 수준 증가 우려를 상쇄하고도 남는다고 주장합니다

HSBC는 엔비디아의 AI 칩 가격 책정력에 “충격”을 받았으며, 이것이 수익 상승과 더 높은 밸류에이션을 견인할 것으로 보고 있습니다.

이 회사는 엔비디아에 대해 “너무 조심스럽다”고 인정하며, 엔비디아의 “놀라운” AI 가격 책정 능력이 주가에 충분히 반영되지 않았다고 주장합니다.

Citi, 인텔 목표 주가를 $25.50에서 $32로 상향 조정

씨티의 애널리스트 크리스토퍼 데넬리는 인텔 목표 주가를 25.50달러에서 32달러로 상향 조정하고 인텔 투자의견 중립 등급을 유지했습니다.

이 애널리스트는 반도체 실적 시즌 동안 인텔이나 마이크로칩과 같은 일부 기업의 실적은 상승할 것으로 예상하지만, 퀄컴이나 글로벌파운드리, AMD와 같은 일부 기업은 하락할 것으로 예상합니다.

이 애널리스트는 PC와 자동차 최종 시장은 견조한 것으로 보이지만 데이터 센터, 무선 및 산업용 최종 시장은 여전히 약세라고 보고 있습니다.

Susquehanna, TSMC 투자의견을 중립에서 긍정으로 업그레이드

Susquehanna는 TSMC 목표주가 126달러와 함께 TSMC 투자의견을 중립에서 긍정으로 상향 조정했습니다.

애널리스트는 “최악의 수익 시나리오”가 이제 투자자의 기대에 반영되었다고 말합니다.

이 애널리스트는 신제품 출시가 올해 상반기 심각한 웨이퍼 출하량 감소에 이어 2023년 하반기 TSMC의 완만한 수익 개선에 도움이 되고 있다고 말합니다.

회계연도 3분기에 가동률이 반등함에 따라 회사의 수익은 매출보다 더 빠른 속도로 반등할 것이며, 이는 2024년에 신제품이 증가함에 따라 모멘텀을 얻게 될 추세라고 주장합니다.

TSMC 주가의 잠재적 상승 여력은 45%, 하락 여력은 15% 미만으로 보고 있습니다.

4/19, 월가의 전기차 투자의견, 전기차 가격전쟁으로 수익성이 관건, 리비안 수익성 확보 어려움과 테슬라 마진 구조

오늘은 전기차 기업에 대한 월가 보고서들을 모아봤습니다. 월가의 전기차 투자의견은 전기차 가격전쟁으로 수익성이 관건으로 보고 있습니다. 리비안 수익성 확보 어려움과 1분기 실적에서 테슬라 마진 구조가 어떻게 나올지에 관심이 쏠리고 있다는 지적입니다.

RBC 캐피탈, 리비안 투자의견을 Outperform망 등급에서 Sector Perform 등급으로 하향 조정

RBC Capital 애널리스트 톰 나라얀은 리비안 목표 주가를 기존 28달러에서 14달러로 하향 조정하고, 리비안 투자의견을 Outperform망 등급에서 Sector Perform 등급으로 하향 조정했습니다.

  • 전기차 시대로 전환함에 따라 점유율 확보에 유리한 포지션이나
  • 수익성 확보 어려움
  • 단기적으로 이익률이 박할 것
  • 신차 r2 공개로 투자 심리가 개선될 수 있다고 전망

이 회사는 리비안이 “자동차 업계가 전기차로 전환함에 따라 시장 점유율을 확보할 수 있는 좋은 위치에 있다”고 주장하지만, 단기적으로는 수익성을 가속화할 촉매제가 제한적이며 회사의 마진이 “제약된 상태로 유지될 것”이라고 보고 있습니다.

그러나 R2 공개와 생산량 증가가 투자심리 개선에 도움이 될 수 있으며, 장기적으로는 리비안의 “클린 시트 접근 방식(clean-sheet approach)”과 수직 통합이 대규모로 더 높은 마진을 가능하게 할 것이라고 믿고 있습니다.

[참고0 클린 시트 접근 방식(clean-sheet approach) : 클린시트 설계는 전체 차량 개발 프로세스를 재창조하고 자동차 설계의 모든 측면을 고려한 최상의 솔루션을 발견하고자하는 시도

모건 스탠리, 리비안 목표 주가를 26달러에서 24달러로 하향

모건 스탠리는 리비안 목표 주가를 26달러에서 24달러로 낮추고, 리비안 투자의견 비중확대 등급을 유지했습니다.

“생산 확대 지연, 거시적 역풍, 계속되는 전기차 가격 전쟁”에 시달리면서 2022년 이후 리비안에 대한 투자 심리는 낮아졌지만, “무수히 많은 나쁜 소식이 주식에 구워진” 다가오는 수익을 앞두고 리비안에 대해 긍정적일 이유가 있다고 여전히 믿고 있습니다.

이 분석가는 모델을 업데이트 한 후 리비안의 “강세 케이스”의 경우 리비안 목표주가는 $55에서 $45로 낮아지고, 기본 케이스에도 리비안 목표주가는 $24로 낮아진다고 지적했습니다.

바클레이즈, 테슬라 목표 주가를 275달러에서 230달러로 하향 조정

바클레이즈의 애널리스트 댄 레비는 테슬라의 목표 주가를 275달러에서 230달러로 낮췄지만 1분기 실적을 앞두고 테슬라 투자의견 비중확대 등급을 유지했습니다.

이 분석가는 연구 노트에서 투자자들에게 테슬라 판매량을 늘리기 위해 가격 인하를 시고하면서 약간의 마진을 희생 할 것으로 예상되지만 수직 통합은 이러한 마진 희생 상쇄 요인 중 하나라고 말합니다.

이 회사는 테슬라를 “전기차 업계의 승자”로 계속 보고 있다고 덧붙였습니다.

로이터, 테슬라 상하이 직원들, 보너스 삭감에 대해 머스크 비판

테슬라 상하이 공장의 직원들이 성과 보너스 삭감에 대한 통보를 받은 후 소셜 미디어를 통해 엘론 머스크 CEO와 중국 대중에게 호소했다고 로이터가 보도했습니다.

일부 소셜 미디어 게시물은 보너스 삭감이 2023년 초 공장에서 발생한 사망 사고와 관련이 있다고 믿고 있으며 보너스 삭감에 대해 자동차 제조업체, 테슬라를 비판했다고 보도했습니다.

웨드부시, 1분기 테슬라 실적에서 테슬라 마진이 초점이라고 주장

  • 1분기 테슬라 판매량은 42.3만대로 견조하다고 평가
  • 따라 1분기 테슬라 실적은 가격인하에 따른 테슬라 마진을 유지할지에 관심이 쏠리고 있다

웨드부시 애널리스트 다니엘 아이브스는 4월 초 1분기 테슬라 판매량 42.3만대로 견조한 판매량을 발표 후, 1분기 테슬라 실적에 대한 시장의 관심은 테슬라 가격 인하 후 테슬라 마진구조가 어떻게 변하는지라고 주장했습니다.

테슬라가 중국, 미국, 유럽에서 모델 Y/3 및 모델 S/X 가격을 전 세계적으로 일련의 가격 인하를 시행함에 따라 테스랄 전기차에 대한 수요가 촉발되고, 전 세계적으로 전기차 가격 전쟁이 가열되고 있다고 지적합니다.

Wedbush는 테슬라 목표주가 225 달러와 테슬라 투자의견 Outperform 등급을 유지했습니다.

바클레이즈, 테슬라 목표 주가를 275달러에서 230달러로 하향

바클레이즈는 1분기 실적을 앞두고 테슬라의 목표 주가를 275달러에서 230달러로 낮추고 테스라 투자의견 비중확대 등급을 유지했습니다.

이 애널리스트는 테슬라가 물량 확대를 위해 마진을 일부 희생할 것으로 예상합니다.

그러나 가격 인하로 인한 상쇄에는 수직 통합과 비용 절감이 포함된다고 애널리스트는 리서치 노트에서 투자자들에게 말합니다.

이 회사는 여전히 테슬라를 전기자동차의 “구조적 승자”로보고 있지만 테슬라 마진 압력을 반영하기 위해 테슬라 목표가격을 낮췄습니다.

예상대로 부진한 1분기 넷플릭스 실적, 약한 구독자 증가 그리고 실망스런 2분기 전망

장 종료후 발표된 넷플릭스 실적은 주당순이익은 월가 예상치를 상회했지만, 매출은 소폭 하회했고, 넷플릭스 구독자 순증은 175만명으로 예상치 230만명에 크게 미치지 못하는 다소 혼합되고 실망스러운 것이었습니다.

1분기 넷플릭스 실적 요약

  • 매출: 81.6억 달러, 월가 예상 81.8억 달러 하회
    • 전년비 3.7% 증가
  • 영업이익 17.14억 달러, 영업이익률 21%
  • 순이익 13.05억 달러, 순이익률
  • 주당순이익(EPS): $2.88, 월가 예상치 $2.86 상회
  • 구독자 순증 : 175만명, 월가 예상치 230만명 하회
    • 구독자 : 23.5백만명, 전년비 4.9% 증가
  • 구독자당 평균 수익은 11.7달러로 전년동기 11.77달러에 비해 소폭 하락
    • 북미 16.18달러로 전년동기 14.91달러비 크게 상승해 광고요금제등의 영향을 상대적으로 덜 받았다고 해석할 수 있음
    • 유럽은 10.89달러로 전년동기 11.56달러에서 하락
    • 남미 8.6달러로 전년동기 8.37달러 상승
    • 아시아 8.03달러로 전년동기 9.21달러에서 크게 하락
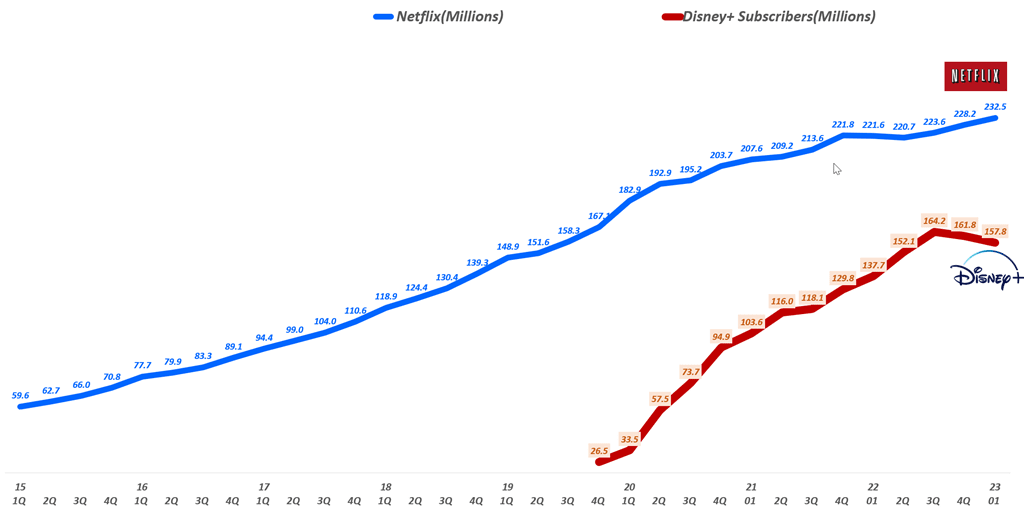
분기별 넷플릭스 구독자 및 디즈니플러스 구족자 추이, Chart by happist

2분기 넷플릭스 실적 가이던스

넷플릭스의 2분기 실적 가이던스는 매출 82.4억 달러, 희석 EPS 2.84달러르 예상해 시장을 실망시켰습니다.

  • 매출 82.4억 달러, 전년비 3.4% 증가
  • 영업이익 15.6억 달러,
    • 영업이익률 19.09%로 전년동기 19.85보다는 소폭 하락
  • 순이익 12.8억 달러
  • 희석 주당순이익 2.84달러
    • 전년동기 3.2달러보다 하락

넷플릭스는 광고요금제에 대해 상세한 현황을 공개하지는 않았습니다. 다만 초기 반응은 긍정적이라고 평가했습니다.

“아직 초기 단계이지만 구독자 경험, 광고주에 대한 가치 및 광고 등급에 대한 참여도는 초기 기대치를 상회합니다. 예상대로 표준 및 프리미엄 요금제에서 광고요금제로 다운그레이드는 거의 발생하지 않았습니다”

소셜 미디어 분석 회사 안테나는 지난 달 보고서에서 광고요금제 구독이 증가하고 있다면서 광고요금제 중요성을 언급했습니다.

“수익성 있는 성장 전략의 일환으로 스트리밍 서비스에서 광고요금제 중요성이 커지고 있습니다.
“2020년에는 스트리밍서비스 신규 구독자 5명 중 1명만이 광고요금제에 가입했습니다. 하지만 작년, 2022년에는 거의 3명 중 1명은 광고요금제로 구독했습니다.”

넷플릭스 실적관련 월가의 시선

뉴스트리트, 넷플릭스 목표 주가를 320달러에서 333달러로 상향 조정

뉴스트리트의 애널리스트 댄 살몬은 넷플릭스 목표 주가를 320달러에서 333달러로 상향 조정하고, 넷플릭스 투자의견 중립 등급을 유지했습니다.

뉴스트리트는 942명의 미국 넷플릭스 사용자를 대상으로 설문조사를 실시하여 결제 및 해지 습관, 새로운 광고 요금제의 인기, 비밀번호 공유 제한에 대한 반응 등을 측정했습니다.

  • 비결제 사용자의 54%는 액세스가 취소되면 멤버십 비용을 지불하겠다고 답했으며,
  • 70%는 광고요금제가 아닌 요금제를 선택하겠다고 답변

New Street는 이러한 결과가 넷플릭스의 비밀번호 제한이 시장에 도입되면 전 세계로 확산될 수 있는 좋은 징조라고 생각합니다.

UBS,1분기 넷플릭스 실적은 성장 가속화를 위한 진전을 보여줄것이라고 평가

UBS는 1분기 실적을 앞두고 넷플릭스 투자의견 중립 등급과 넷플릭스 목표주가 350달러를 유지했습니다.

애널리스트는 연구 노트에서 투자자들에게 유료 공유의 느린 증가에 힘 입어 “완만 한”추가에 대한 회사의 전망보다 앞서 추가된 가입자가 증가함에 따라 성장 가속화를 향한 지속적인 진전을 보여줄 것이라고 분석가에게 말합니다.

UBS는 2분기 넷플릭스 가이던스는 유료 공유 증가와 운영 비용에 대한 더 쉬운 보상 덕분에 매출 및 영업 이익 성장이 가속화 될 것이라고 덧붙였습니다.

파이퍼샌들러, 1분기 넷플릭스 실적은 ‘혼재’될것으로 전망

  • 기대보다 1분기 넷플릭스 구독자 순증은 약할 듯
  • 넷플릭스 광고주 수요는 넷플릭스 광고요금제 구독자보다 강할 듯

파이퍼샌들러는 4월 18일 발표 예정인 1분기 넷플릭스 실적이 “혼재”될 것으로 전망햇습니다.

미국 넷플릭스 시리즈 “수요일”은 ’22년 4분기에 큰 성공을 거두었지만,’23년 1분기에는 조회수가 적었고, 파이퍼샌들러의 Netflix Navigator는 1분기 구독자 순증이 약하다고 파이퍼샌들러 분석가는 주장합니다.

넷플릭스 광고요금제는 유망해 보이지만 광고주 수요가 광고요금제 사용자를 능가할 수 있다고 Piper는 말합니다.

파이퍼 샌들러은 넷플릭스 투자의견 중립 등급과 넷플릭스 목표주가 325달러를 유지했습니다.

시티, ‘혼란스러운’ 1분기 넷플릭스 실적에 과민 반응할 필요는 없다고 주장

  • 넷플릭스 비밀번호 공유 단속은 수익 증가로 이어지지 않을 것
  • 광고요금제 구독자당 평균수익은 주문현 비디오보다 높으며,
  • 넷플릭스 광고요금제로 6,500만 구독자 증가로 이어질 것

씨티는 4월 18일 1분기 넷플릭스 실적 발표를 앞두고 넷플릭스 목표주가 400달러와 넷플릭스 투자의견 매수 등급을 유지했습니다.

대부분의 분기에 비해 1분기 넷플릭스 실적은 초기 광고요금제 구독자, 암호 공유 시행의 느린 출시, 100개의 더 작고 보급률이 낮은 시장에서 “급격히 낮은 가격” 등을 고려할 때 “혼란 스러울 수 있다”고 주장합니다.

그러나 Citi는 투자자들이 1분기 넷플릭스 실적 보고서에 과민하게 반응하지 말고 “상금을 주시”할 것을 권장합니다.

비밀번호 공유 단속이 수익 증가로 이어지지는 않을 것이며, 광고요금제는 구독자당 평균 수익이 주문형 비디오 수준보다 높으며, 광고요금제로 6,500만 명의 가입자를 추가할 것이라고 계속 믿고 있습니다.

넷플릭스 주요 지표 변화 추이

분기별 넷플릭스 구독자 및 전분기 비 증가 추이

분기별 넷플릭스 구독자 순증 추이(feat 디즈니플러스 구독자 증가

분기별 넷플릭스 구독자와 디즈니플러스 구독 자 추이

분기별 넷플릭스 매출 추이

분기별 넷플릭스 매출총이익 추이

분기별 넷플릭스 영업이익 추이

분기별 넷플릭스 순이익 추이

분기별 넷플릭스 EPS 추이

분기별 넷플릭스 잉여현금흐름 추이