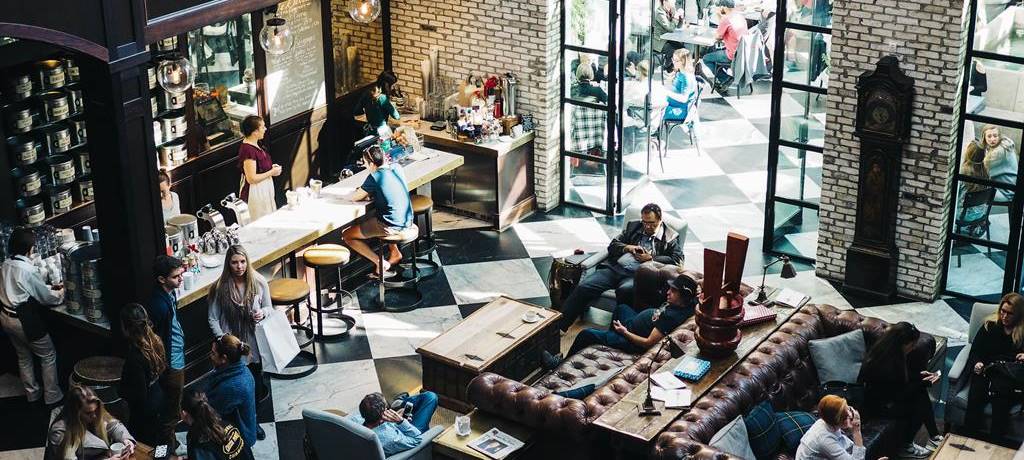
화려한 조명의 사무실, 과일을 혼합한 물 그리고 인스타그램에서 인기있을 인테리어 덕분에 공유 오피스 공급 업체인 위워크(WeWork)는 수익을 내기도 전에 200억 달러규모의 회사로 성장했습니다.
위워크(WeWork)의 다음 단계는 주식 시장 상장일 수도 있습니다.
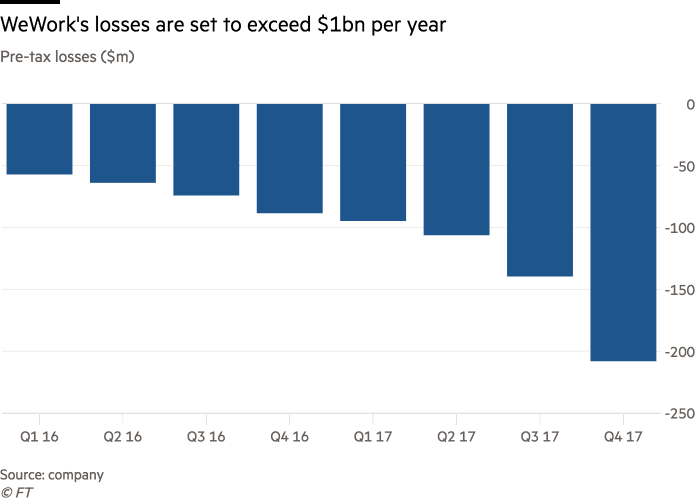
그러나 위워크(WeWork)의 야망을 달성하려면 댓가를 치뤄야 합니다. 현재처럼 공격적으로 확장을 계속한다면 순손실은 계속될 것입니다.
위워크(WeWork)가 가파르게 가치를 높여 온 것은 경쟁이 치열한 시장임에도 불구하고 오리지널리티에 대한 맹목적인 믿음때문입니다.
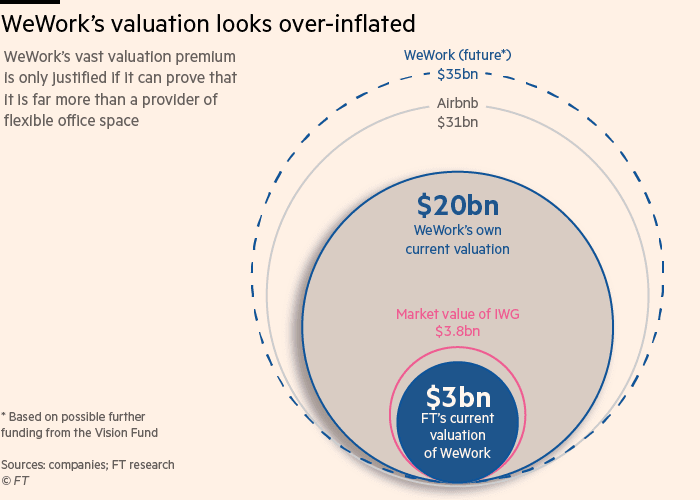
위워크(WeWork)의 주식가치(equity value)를 비슷한 오피스 공유업체인 IWG(전에 Regus로 불림)를 기반으로 산정할 경우 30억 달러 미만의 가치가 있을 것 입니다.
위워크(WeWork)는 스케일로 승부를 보려하고 있습니다. 위워크(WeWork)는 사무실이 너무 매력적이어서 직원들이 사무실에서 더 많은 시간을 보낼 수 있는 세상을 꿈꿉니다.
궁극적으로 모두가 위-오퍼레이팅으로 작동되는 위-플랫과 위-오피스에서 근무하고, 휴식 시간에 위-짐에서 피트니스를 하고, 위-스쿨에서 자기 개발을 하며 위-이벤트에서 사교 모임을 갖는 그런 글로벌 시티를 그리고 있습니다.
위워크(WeWork)의 가치는 일본 SoftBank와 사우디가 후원한 100억 달러 규모의 비젼펀드가 2017년 30억 달러를 투자 한 덕분입니다. 그리고 위워크(WeWork) 아시아에 14억 달러를 추가로 투자했습니다.
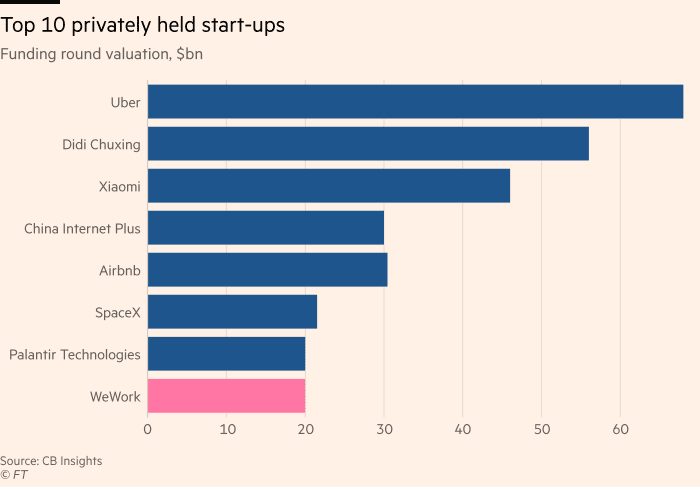
투자금 펀딩 결과는 위워크(WeWork)를 세계 10대 가치잇는 스타트업으로 변모시켰습니다.
위워크(WeWork)의 가치를 350억 달러로 평가한 비젼 펀드(Vision Fund)의 추가 투자가 진행되었습니다. 이것은 엘론 머스크의 우주 기술 회사인 SpaceX의 가치를 초과하는 것입니다.
“여러분이 위워크(WeWork)가 전 세계에서 무엇을 하고 있는지를 살펴 본다면, 위워크(WeWork)가 말 그대로 상업요 부동산을 변화시키고 있다는 것을 알 수 있습니다.”
소프트 뱅크 캐피탈의 공동 설립자이자 위워크(WeWork)의 이사회 멤버인 론 피셔의 이야기 입니다.
피셔의 담대한 주장은 과감한 평가를 뒷받침합니다. 그러나 그것들은 아직 입증되지 않았습니다.
그 동안 위워크(WeWork)는 자금 조달이 필요합니다. 향후 2년간 최소 20억 달러가 필요합니다.
미래에 성과를 내기 위해서 훨씬 더 많은 투자를 필요로 할 수도 있습니다. 성공적인 기업 공개를 위해서는 들뜬 시장과 밀레니얼 친화적인 미학 이상의 가치를 증명해야 합니다.
회사 비용 절감 시 업무 공간 혁신이 유행하는 경향이 있습니다. 20세기 초 공개한 프랭크 로이드 라이트(Frank Lloyd Wright)의 오픈 플랜 디자인은 개별 사무실보다 비용이 훨씬 적게 듭니다.
위워크(WeWork)는 책상 밀도를 높여 기업 비용 절감 가능성을 제공합니다.
이스라엘 공동 설립자 아담 노이만(Adam Neumann)은 이 회사를 자본주의 키부츠에 비유했습니다.
회원들은 월 500달러에 책상을 대여합니다.(위치에 따라 다릅니다.) 회원들은 키친과 게임 라운지와 같은 공동 공간을 공유합니다.
이러한 방식은 위워크(WeWork)에서 책상 크기를 줄이면서도 상호 작용을 활발하게 만들 수 있습니다. 미국 산업 평균은 1인당 200평방미터 이하이지만 위워크(WeWork)는 약 60-80평방 피트를 제공합니다.
현재 위워크(WeWork) 회원들은 이러한 좁은 공간을 세련된 오피스 디자인과 공유 공간에 대한 댓가로 받아드리고 있습니다.
위워크(WeWork) 주식 65%를 보유한 아담 노이만(Adam Neumann)은 지역 사회의 이익에 대해 이야기하기를 좋아합니다.
그는 이것을 여배우 기네스 팰트로의 사촌인 아내 리브가 팰트로 영향 탓으로 돌렸습니다.
노이만(Neumann)의 부동산에 대한 관심은 10년 전부터 아기 옷을 판매하는 회사를 개발하기 위해 사무실 공간을 임대 할 때 시작되었습니다.
위기로 많은 사람들이 프리랜서로 몰리면서 실리콘 밸리 창업자들이 활용하는 글로벌 공간 네트워크의 잠재력알게 되었습니다.
그런 아이디어는 빠르개 확산되었습니다.
위워크(WeWork)는 불과 8년만에 약 25만명의 회원을 거느린 세계적으로 유명한 브랜드가 되었습니다.
적극적인 확장으로 뉴욕에서 상하이까지 73개 도시에 사무소을 열었습니다. 목표 기한을 두지않고 100개 이상의 대규모 비즈니스 허브 운영을 목표로 합니다.
2017년 매출은 2억 8천 8백만달러로 두 배가 되었으며 2018년에도 비슷한 수준, 약 2배 성장이 예상됩니다.
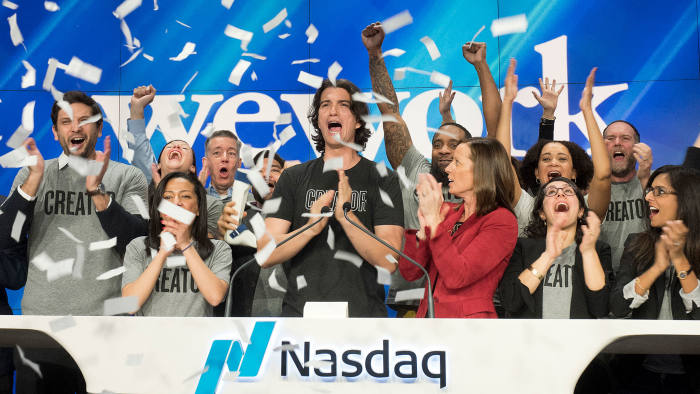
Adam Neumann, co-founder and CEO of WeWork at the opening bell ceremony at Nasdaq in January 2018 @ AP
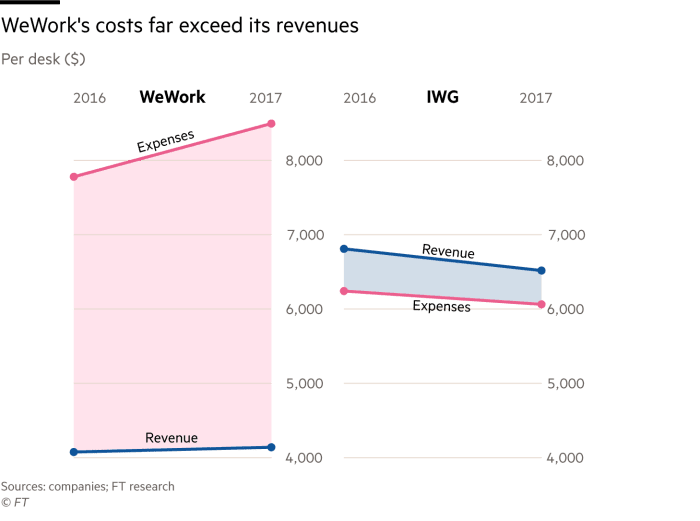
불행히도 위워크(WeWork) 비용은 가파르게 증가하고 있습니다. 어떤 면에서 사치스럽게 보입니다.
2017년 그들은 주말 여름 캠프가 포함 된 행사에 650만 달러를 지출했습니다. 회사는 이것을 성장의 댓가로 정당화합니다.
주식 시장 투자자들은 소셜 네트워크 스냅(Snap)이나 밀킷 공급업체인 블루 애프론(Blue Apron)같은 회사를 들어봤을 것입니다. 그 어느 업체도 IPO 약속을 지키지 않았습니다.
위워크(WeWork)가 서비스 제공하는 오피스 부문에서 파괴적 혁신을 하고 있다는 주장에 대해서 면밀하게 살펴봐야 합니다.
IWG 같은 거대 업체들이 이미 존재하고 있습니다. 그들과 마찬가지로 위워크(WeWork)도 사무실을 임대하고, 수리해 임대하는 그리 매력적이지 않은 비지니스 모델을 가지고 있습니다.
만약 비지니스 모델이 그들과 같다면 위워크(WeWork) 가치를 매출 10배가 넘는 200억 달러로 평가하는 것은 의미가 없습니다.
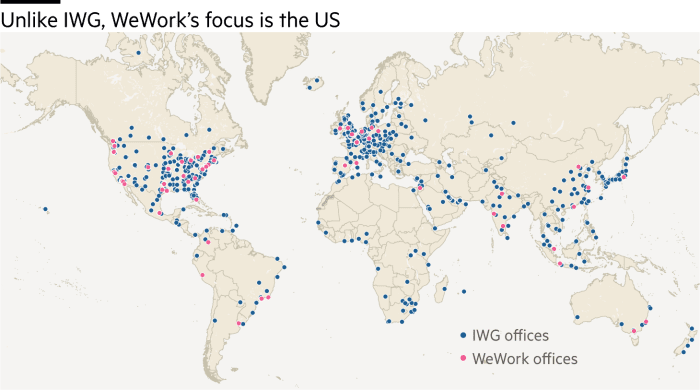
IWG는 사무실 규모가 10배가 넘고 수익성 높은 비즈니스 모델을 가진 세계 최대의 서비스 제공 업체입니다.
그러나 IWG의 가치는 40억 달러 이하로 평가되고 잇습니다.
IWG 가치를 매출 1.2배로 평가된다면, 같은 배수로 평가 시 WeWok는 약 27억 달러의 가치가 있습니다.
그러나, 위워크(WeWork)의 가치는 성장 잠재력에서 나옵니다. 따라서 에어비앤비(Airbnb)가 더 나은 비교 일 수 있습니다.
에어비앤비(Airbnb) 가치는 훨씬 높은 310억 달러의 가치를 지니고 있습니다.
그러나 이것 조차도 위워크(WeWork)의 가치보다도 더 냉정하게 사업을 반영한 것입니다. 이 가치는 매출의 12배로 매출 20배로 평가된 위워크(WeWork)와 비교됩니다.
위워크(WeWork)를 높게 평가하는 것은 유연한 공유 사무실을 제공하는 것 이상의 무엇인가를 제시할 때 가능합니다.
그것이 위워크(WeWork)가 보조 서비스를 확장하는 것의 이유가 될 수 있습니다. 여기에는 소셜 네트워크 서비스(SNS)모임, 코딩 트레이너인 플랫론 학교( Flatiron School) 그리고 조만간 합류할 뉴욕의 웨그로(WeGrow)라 불리우는 유치원이 포함되는데, 이 유치원의 등록금은 연간 36,000달러에 이릅니다.
위워크(WeWork)가 2016년 지분을 인수한 스페인 파도 풀 회사 인 Wavegarden과의 시너지 효과는 상상하기 어렵습니다.
일단 위워크(WeWork) 확장이 충분히 이루어지면 저렴한 비용으로 회원을 추가하고 반복되는 수익을 확보가 가능해집니다.
전 타임 워너 케이블 CFO였던 Artie Minson 최고 재무 책임자(CFO)는 이를 케이블 모델에 비유합니다.
“일단 케이블 시스템을 구축하면 현금 생성 시스템이 됩니다. 우리가 건물을 세우면 그 건물과 공동체는 현금을 만들어 냅니다.”
장기 수익을 창출하기 위해서는 높은 초기 비용이 필요하다고 그는 덧붙입니다.
“2016년 말 우리의 점유율이 조금 떨어지기 시작했습니다. 우리는 오피스를 열었지만 마케팅을 하지는 않았습니다. 2017년 목표는 세계적 수준의 영업 및 마케팅 조직에 투자하고 구축하는 것이었습니다. …. 그 결과, 여러분은 그런한 노력의 절정을 목격하고 있습니다. 우리는 대규모로 건축하고 판매하고 있습니다. “
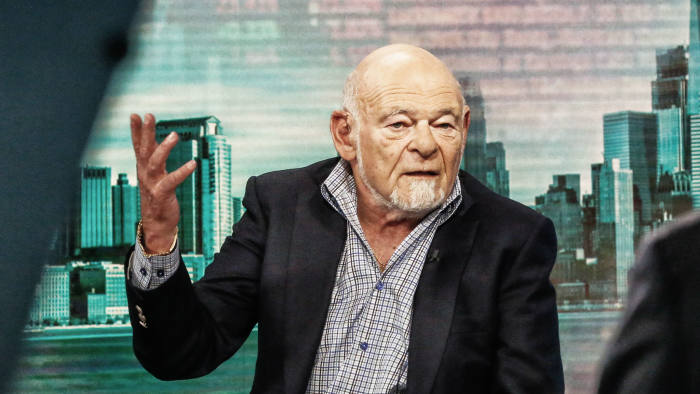
한때 미국에서 가장 큰 오피스 포트폴리오를 가지고 있었던 부동산 거물 샘 질 씨는 위워크(WeWork) 방식은 ‘새로운 것’이 아니라며 위워크(WeWork)의 과대 광고를 비난합니다.
투자자들은 위워크(WeWork)가 임대료를 이윤으로 지불하는지 아니면 벤처 자금으로 지불하는지를 확인해야 한다도 그는 이야기 합니다.
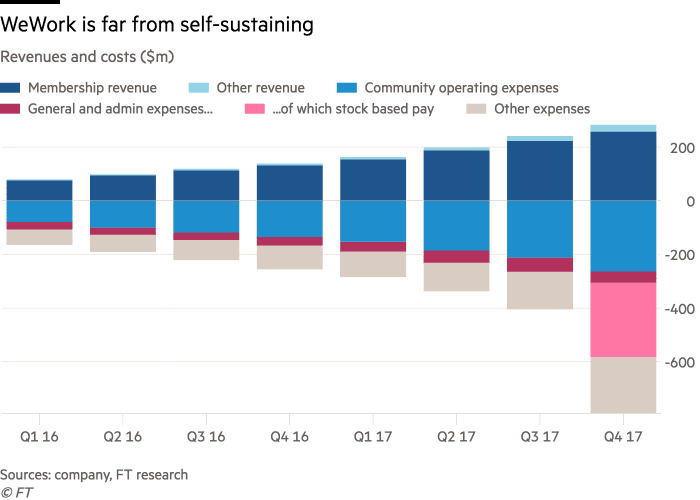
현재 위워크(WeWork)는 스스로 성장할 수 있는 여력이 없습니다. 2017년 회사는 무려 10억 달러를 잃었습니다.
사무실 임대율은 82%로 IWG 75%보다 높습니다. 그러나 평균 회비가 감소하고 있습니다. 사무실 확장은 수익이 낮은 아시아에서 주도되고 있습니다.
그 회사가 대차 대조표에 현금 20억 달러를 올려 놓을 수 있었던 것은 오직 펀딩 덕분입니다. FT는 위워크(WeWork)가 2019년 말까지 약 20억달러 펀딩이 더 필요할 것으로 전망했습니다.
사무실을 열고 완전히 운영하는 것은 높은 비용이 필요합니다. 올해 2018년2배 매출이 성장하고, 2019년 성장이 다소 둔화되면, 2017년 14억 달러였던 자본 유출이 증가할 것입니다. S&P는 2018년에 19억 달러, 2019년엔 20억 달러를 예상했습니다.
위워크(WeWork)는 현재 추가 자금 조달을 할 필요는 없습니다. 그러나 내년에 그것은 최소한 15억달러를 펀딩해야 할 것입니다. 그 다음해에도 비슷한 금액을 펀딩해야 할 수도 있습니다.
Shared access to communal areas such as kitchens and games lounges encourages interaction while allowing WeWork to cut back on desk size
시간이 지나면서, 비용은 줄어들지만 임차 계약은 늘어날 것입니다. 이 회사 임차인의 상황이 다르긴 하겠지만 향후 몇년간은 적어도 180억 달러는 지불할 것이 확실합니다.
세상을 변화시키는 것보다는 지불 능력에 더 관심있는 신용 투자자들에게 위워크(WeWork)는 힘든 매각 대상자였을 것입니다.
지난 4월에 위워크(WeWork)는 3개 주요 신용 평가 기관으로부터 정크 신용 등급을 받았습니다. 이 과정에서 위워크(WeWork)는 수십년간 임차 계약을 맺었는데, 회원에게는 최소 1개월 단위로 임대하는 (비지니스 모델의) 위험한 불일치가 지적되었습니다.
넷플릭스(Netflix)와 테슬라(Tesla)는 모두 부정적인 현금 흐름에도 불구하고 고수익 채권을 판매 할 수있었습니다. 그리고 채권 7.9 %의 수익률은 10년만기 미 채권 수익율 2.9 %네 비교하면 매력적인 조건입니다. 따라 20억 달러이상의주문이 몰렸습니다.
그러나 채권의 지속적인 가격 하락은 이제 불길해 보입니다.
회사가 이론적인 성장 후 수익성에 대한 자체 측정 지표인 “커뮤니티 조정” ebitda(이자, 세금, 감가 상각비 및 상각 전 이익)를 보고하기로 결정한 것에 대한 회의론이 증가하는 것에서 부분적으로 알 수 있습니다
광고에서부터 새로운 사무실 설립 관련 비용까지 거의 모든 비용을 없앰으로써이 수치는 지난 해 2억 3,300만 달러로 긍정적이었습니다.
Minson은 투자자들의 지지를 받지 못했다고 말했습니다. 그러나 이러한 이익나는 것처럼 보이는 조치들은 많은 투자자들에게 우려를 낳고 있습니다.
온라인 쿠폰 사이트 Groupon은 부정적인 지적을 받고 나서 자체적인 측정을 포기했습니다.(Online coupon site Groupon abandoned its own individual measure after attracting negative attention)
위워크(WeWork)도 똑같이 (자체 측정하는 것을) 포기하는 것이 현명합니다.
한 채권 투자자는 위워크(WeWork)의 가치 평가를 미쳤다고 말하며, 이는 소프트뱅크의 신뢰성에 달려 있다고 평가했습니다.
“우리는 채권이 어떻게 영향을 받는지 보기 위해 그들이 처한 상황을 알아야 합니다. 특히 부동사 사이클이 늦어질 수 있기 때문에 이를 면밀히 관찰해야 합니다.”
“커뮤니티 조정” ebitda는 또한 공유 오피스 제공 업체가 직면하는 낮은 경쟁자 진입 장벽과 장기 임대의 책임과 단기 임대 계약 자산 사이의 불일치가 필수적이라는 두가지 가장 큰 위험 원천을 해결하지는 못합니다.
위워크(WeWork)는 단기 서비스 사무실 임대를 당연한 것으로 만들어 전체 업계를 뒤흔들 수 있습니다. 또한 자회사를 이용해 임대 리스크를 줄일 수 있습니다.
임대 계약에 약 180억 달러를 들여야 하지만, 이 회사는 최대 190억 달러까지만 보장합니다.
S&P Global Ratings에서 위워크(WeWork)를 연구한 애널리스트 Ana Lai는 말합니다. “(비지니스) 구조에 유연성이 있습니다. 이론적으로, 위워크(WeWork) 계열사는 본사 임대에 의존하지 않고 독립적으로 운여될 수 있습니다.”
(“There is flexibility in the structure, In theory, WeWork subsidiaries can walk away from leases without recourse to the parent.”)
공실의 위험을 줄이기 위해, 장기간 임대와 더 넓은 공간을 필요한 (1,000명이상 직원이 있는) 기업 회원을 늘리려고 합니다. HSBC와 아마존은 위워크(WeWork) 고객입니다.
Property magnate Sam Zell is a critic of what he regards as WeWork hype, calling its model ‘not new’
일본 소프트뱅크와의 합작을 포함해 하여 자본 투입을 줄이는 아시아에서의 합작 투자도 합리적입니다.
Myson은 “향후 몇년 동안 전통적인 임대 계약(traditional leases)에서 전통적인 임대 계약(traditional leases)과 관리 계약(management agreements )의 혼합으로 전환하여 설비 투자 필요성을 줄일 수 있습니다.”라고 말합니다.
세계 경제가 둔화된다면 답이 나오지 않을 것입니다. IWG는 2000년 상장시 높게 평가되었습니다. 그 다음 닷컴 위기와 오피스 임대 수용가 갑자기 줄어들면서 회사는 고정 임대료로 고통받아야 했습니다.
그러한 경험은 빠른 성장은 경제 침체 시에는 아무런 보호막이 되지 못한다는 경고로 읽어야 합니다.
현재 JLL 글로벌 오피스 지수(JLL Global Office Index)에 따르면 프라임 오피스(임대료 기준 전체 오피스 중 상위 10% 안에 드는 오피스 의미 – 역자 주)의 임대 증가율이 높습니다.
125개 주요 시장에서 올해 임대료는 10년 평균 1.9%를 훨씬 상회하는 약 3% 오를 것으로 예상됩니다.
하지만 이것은 이미 (감소로)추세 전환 중인 시장을 은폐하는 것일 수 있습니다.
Jefferies 부동산 분석가 Mike Prew는 “공유 오피스 섹터가 등장하면서 (상승) 사이클이 연장되었습니다. 이러한 면들이 임대 수익율 악화를 숨기고 있습니다.”라고 이야기 합니다.
미국 오피스 임대주들의 양보의 증가는 이것이 사실일 수도 있음을 시사합니다. 임대료는 오르고 있을지 모르지만 효과적인 임대는 변동이 없습니다. 공유 오피스의 빠른 확장은 불안정한 토대에서 이루어지고 있습니다.
오피스 공급 업체로 정의하면, 위워크(WeWork)의 가치는 200억 달러보다는 30억 달러에 가깝습니다.
위워크(WeWork)는 명백하게 IWG나 다른 공유 오피스 공급엡체보다 뛰어난 브랜드입니다.
그러나 위워크(WeWork)는 기술로 뿐만이 아니라 자산으로도 돈을 벌 수 있다는 것을 아직 증명하지 못했습니다.
소프트밸크가 350억 달러 또는 1,000억 달러 가치를 갖는 회사로 만들려는 의지가 아직 가치가 없는 위워크(WeWork)에 후광 효과를 주고 있을 뿐입니다.
중국에서 폭발적으로 확산되었던 자전거 공유가 이제는 글로벌에서도 확실히 대세가 되고 있습니다.
물론 이전부터 자전거 공유는 많이 시도되었지만 모바일 앱과 결제 솔류션 그리고 공유 경제에 대한 인식 증대에 따라 이전과 확연하게 다르게 증가하고 있습니다.
이러한 트렌드에 맞추어 기존 자동차 공유업체도 자전거 공유 시장에 진입해 시너지를 낼 수 있는 방법을 찾고 있습니다.
우버가 자전거 공유 스타트업 Jump를 인수한 후 몇달이 지나지 않아서 우버의 강력한 경쟁자인 Lyft도 자전거 공유 시장에 뛰어들었습니다.
이번 월요일(7/2) Lyft는 미국 자전거 공유업계를 리딩하고 있는 Motivate를 인수한다고 밝혔습니다.
Lyft에 따르면 미국에서 자전거 공유의 80%는 Motivate를 통해서 이루어진다고 합니다.
이러한 자동차 공유 압체와 자동차 공유업체이 결합은 또 다른 제품 공유와 결합하면서 거대한 에코시스템을 형성할 가능성이 있고, 그러한 가능성을 누가 먼저 선점하느냐를 놓고 우버나 Lyft가 경쟁하고 있습니다.
한편 에코시스템의 중요한 축으로 떠오른 자전거 공유 서비스 이용자도 빠르게 증가하고 있습니다.
statista가 MotorBike’s Biike SAharing Blog 데이를 인용해 밝힌 차트에 따르면 자전거 공유 프로그램 이용횟수가 2018년 5월 기준 16억건에 이른다고 밝혔습니다.
img src=”https://happist.com/wp-content/uploads/2018/07/글로벌-자전거-공유-이용-수-추이-statista-chartoftheday_14542_bike_sharing_programs_worldwide_n.jpg” alt=”글로벌 자전거 공유 이용 수 추이 statista chartoftheday_14542_bike_sharing_programs_worldwide_n” width=”960″ height=”684″ class=”size-full wp-image-560915″ />
영상 스트리밍 서비스 시장을 리딩하고 있는 넷플릭시가 새로운 서비스를 테스트하고 있다고 합니다. 넷플릭스의 방향을 이해하기 위해 간단히 소개해 봅니다.
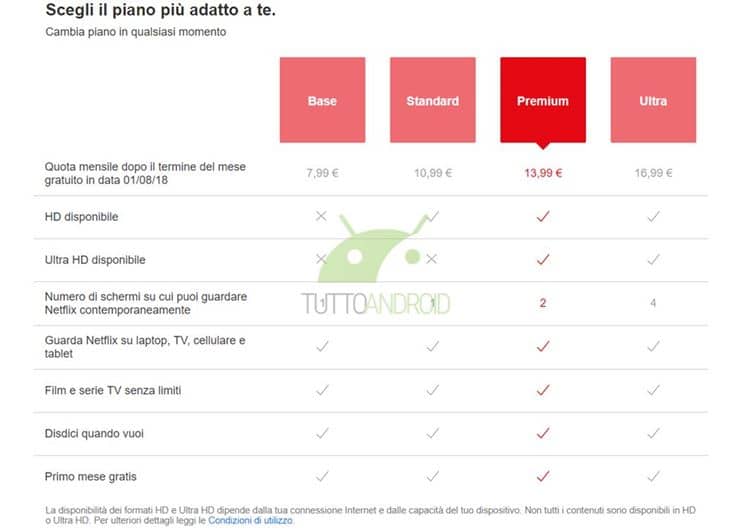
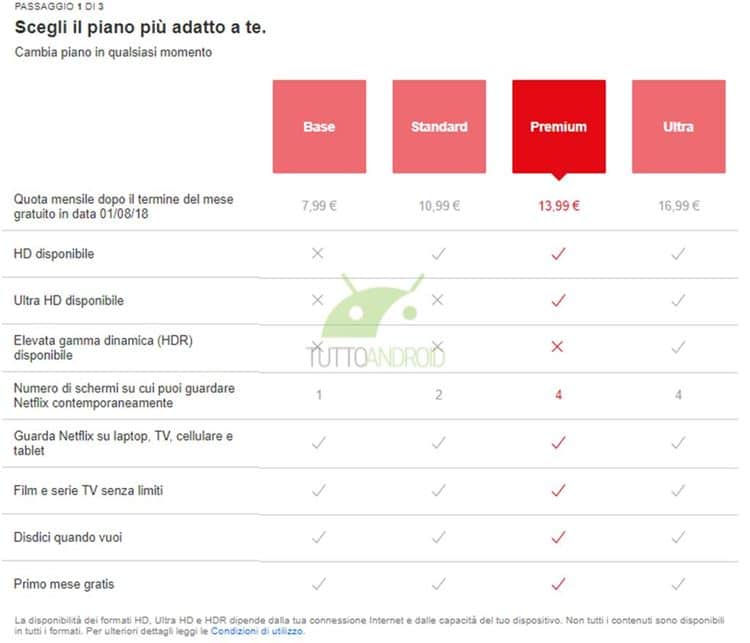
이탈리아어로 운영되는 Tutto Android에서 처음 소개한 소개되었듯이 유럽의 일부 소비자들은 “Ultra”라고 불리우는 새로운 가격체계를 만날 수 있습니다. 이 이름에서 유출할 수 있듯이 소비자들은 울트라 고화질 영상을 동시에 4개의 장치에서 감상할 수 있습니다.
이 “Ultra” 서비스 가격은 월 €16.99 ($19.78)로 이미 울트라 고화질 콘테츠를 볼 수 있는 “Premium” 서비스보다 3유로 더 비쌉니다. “Premium” 서비스는 울트라 고화질 영상을 동시에 2개의 장치에서 감상할 수 있도록 “Ultra” 서비스에 비해서는 다운그레이드 된 것입니다.
CNet에 따르면 넷플릭스는 소비자들이 넷플릭스가 제공하는 다양한 옵션들을 어떻게 평가하는지 파악하기 위해서 약간 다른 가격대와 기능을 테스트하고 있다고 합니다.
4개의 디바이스를 이용하면서도 HDR을 제공하지 않는 프리미엄 서비스나 울트라 HD를 적용하고 동시에 사용가능한 디바이스를 2개로 줄이는 프리미엄 서비스 등등..
넷플릭스는 기술적인 한계로 일부 사용자를 대상으로 테스트중이며, 시험중인 서비스가 런칭할지는 정해지지 않았다고 밝혔습니다.
무비패스(MoviePass)가 실패할지도 모르지만, 이것은 영화 관람객들을 더 나은 방향으로 변화시키고 있습니다.
AMC와 같은 주요 극장 체인과 Alamo Drafthouse와 같은 부띠끄 극장들은 정기적으로 편하게 영화를 볼 수 있는 서브스크립션 플랫폼을 실험하고 있습니다. 또 Regal Cinemas 같은 다른 업체들도 피크 시즌이 아닐때는 보다 저렴하게 영화를 볼 수 있는 수요 기반의 가격 체계를 테스트하고 있습니다. 이러한 혁신적인 시도는 지난 10년전에는 상상하기 힘든 일들이었습니다.
거의 변동이 없었던 영화 티켓 가격
지난 1970년대 이후 미국 영화 가격 책정 방식에는 거의 변화가 없었습니다. 스타워즈와 같은 블록버스터 영화나 Call Me By Your Name과 같은 예술영화는 같은 가격이 책정됩니다.
심지어 그 가격도 그달지 얼마 바뀌지 않았습니다. 1971년 지붕위의 바위올린(Fiddler on the Roof)이 박스오피스 1위를 차지했을 때, 미 전국극장소유주협회(the National Association of Theatre Owners) 데이타에 의하면 영화 관람료는 채 2달러가 되지 않았습니다.
2017년에 영화 관람료는 약 9달러였습니다만 인플레이션을 감안하면 실제 관람료는 조금 떨어집니다.
미국 영화 관람표 추이(1948년~2017년), Data – National Association of Theater Owners data adjusted for inflation by Quartz, using St. Louis FRED CPI-All Urban consumers, all items data
서브스크립션 서비스(Subscription services)로 변화 가속화
이제 MoviePass와 같은 서브스크립션 서비스(Subscription services)를 통해 한달에 한번씩 낮은 요금으로 영화를 볼 수 있습니다. MoviePass는 미국 대부분의 극장에서 하루 한편 영화를 보는 데 매달 10달러를 받습니다. AMCStubA-list는 산하 영화관에서 일주일 세편의 영화에 대해 20달러를 받고 있습니다. “그것은 영화 티켓 가격 역사상 가장 중요한 변화”라고 영화 산업에 대한 광범위한 연구를 진행한 애리조나 대학교 법학 교수인 Barak Orbach는 이야기 합니다.
서브스크립션 서비스(Subscription services)로의 전환은 10년 전부터 시작된 DVD, 주문형 비디오 그리고 넷플릭스 스트리밍 서비스 등으로 동영상 시청이 더욱 편리해 지면서 시작된 혁신의 일환입니다.
더 나은 영화 경험을 위한 혁신
Cinemas는 집에서 영화 보는 것보다 더 나은 영화 감상 경험을 줄 방법을 찾기 시작했습니다.
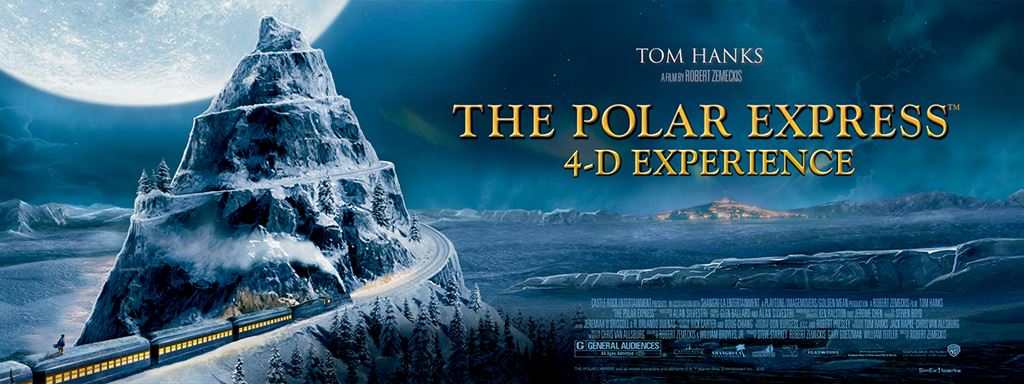
IMAX는 2000년대 초반 고화질 카메라와 디지털 프로젝터 시스템을 멀티 플렉스에 도입했습니다. 워너 브라더스는 2004년에 폴라 익스프레스로 첫 히트 아이맥스 영화를 만들었습니다.
최초 아이맥스 히트 영화 폴라 익스프레스(The Polar Express)
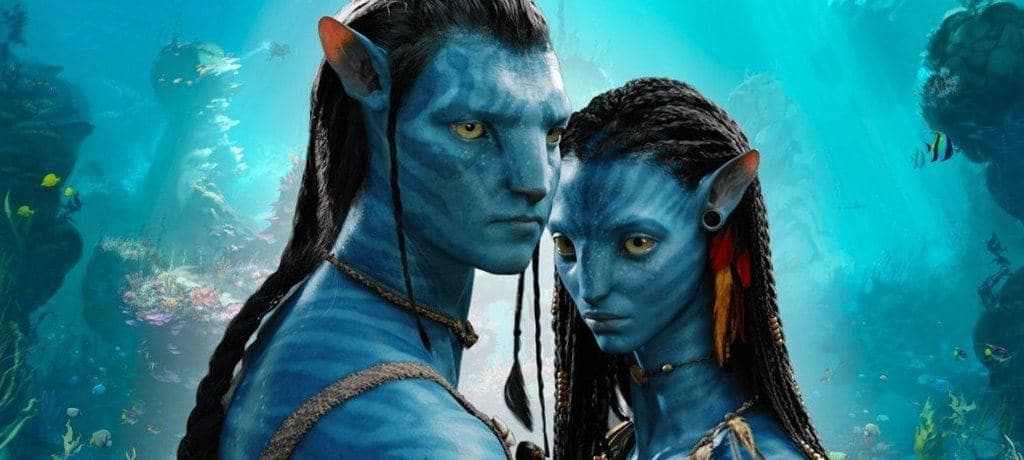
5년 후, 20세기 폭스는 또 다른 급성장 영화 형태인 3D 영화를 제안했습니다. 지금까지 최고 흥행작으로 뽑히고 있는 아바타에서 3D 영화의 진가를 잘 보여주었습니다.
폭스(Fox)사의 대표 영화 아바타(Avata) 한 장면
다른 디지털 영화 형식과 영사 시스템도 등장했습니다. 즉 돌비 시네마와 4DX 같은 것들이 아날로그 영사 시스템을 대체하기 위해 개발되었고 이를 통해서 영화 관람객들에게 새로운 경험을 제공하고 있습니다.
이렇게 고급화된 영화 포맷들은 영화관들에게 초기 헐리우드 시절 영화마다 가격을 달리 책정했듯이 더 높은 관람료를 책정할 수 있습니다.
1950년대 반독점판결로 영화 티켓 가격의 획일화 시작
헐리우드 초기의 이러한 가격 정책은 1950년 유명한 파라마운트에 대한 반독점 판결에 의해 무너졌습니다. 이 판결은 영화 제작자와 배급업자들간의 독점적으로 영화 가격을 책정하지 못하도록 했습니다.
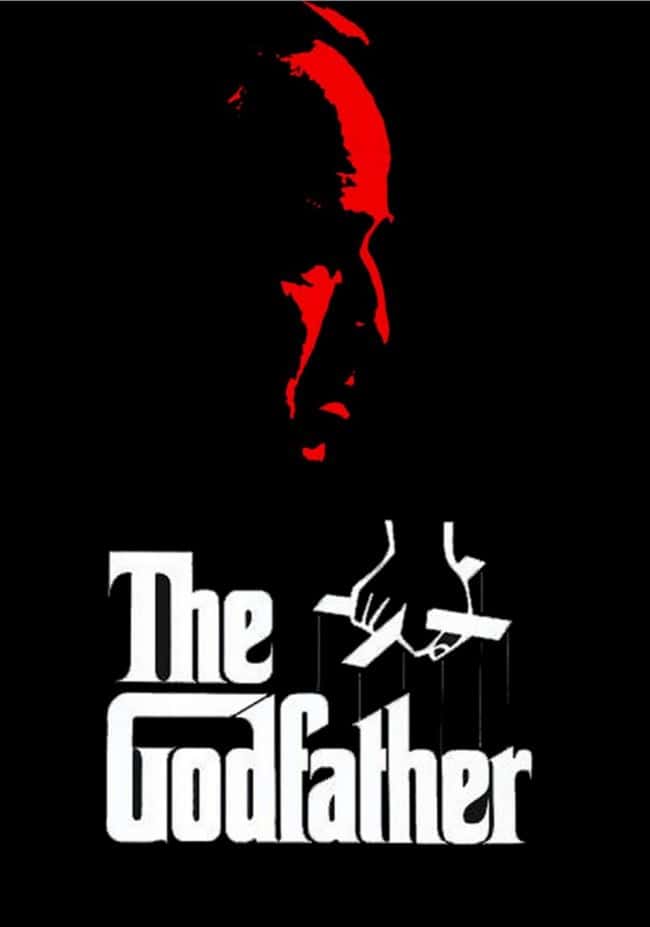
또한 TV 등장과 같은 영화 산업의 다른 요소들도 이러한 독점적 가격 책정 정책이 사라지는데 일조했습니다. 1972년에 개봉된 영화 “대부(The Godfather)”는 정해진 가격(regular admissions prices)으로 개봉된 최초의 “이벤트”영화라고 전해집니다.
대부 포스터(The Godfather poster), 1972
다시 서비스 다양화로 티켓 가격 다양화 추진
2010년대, 미국 극장 체인점들은 전 세계의 다른 시장에서 일어난 혁신 사상들을 빌려오기 시작했습니다. 이미 많은 나라에서 실시하고 있었던 예약 좌석제를 도입했습니다. 또한 영화 관람중에 술과 식사를 제공하는 서비스도 도입했습니다. iPic과 같은 고급 극장 체인들이 더 비싼 영화 관람 경험을 제공 하면서 영화 팬들을 끌어 모았습니다.
MoviePass와 같은 서브스크립션 서비스(Subscription services)는 이러한 혁신의 다음 단계입니다. 이러한 서비스는 영화를 보러 갈 여유가 없거나 원하지 않는 영화 팬들에게 영화관에 갈 이유를 만들어 줍니다.
“이건 엄청난 일입니다. 바로 이거예요. 50~100년 후에 영화 관람료에 대해서 이야기할 때 이 순간에 대해서 이야기 할 겁니다. 이제 시작이예요. 영화 티켓 데이타를 집계하기 시작한 이래 이처럼 폭발적인 변화를 보인 적은 없습니다.”라고 박스오피스 수석연구관 JeffBox은 말합니다.
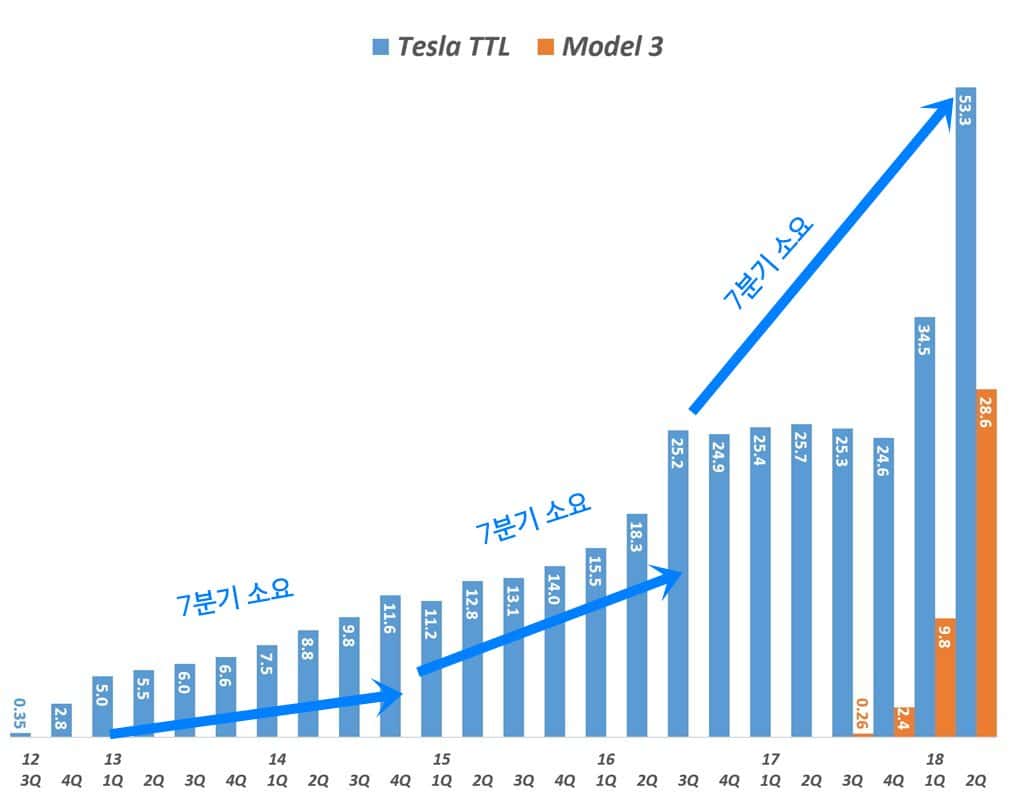
테슬라의 CEO 엘론 머스크는 켈리포니아 프레몬트 공장을 떠나기 전, 거의 완성된 모델 3의 brake-and-roll 테스트를 중단하라고 지시했다는 테슬라 내부 정보가 있습니다.
업계 전문가에 따르면 brake-and-roll 테스트는 자동차 제조 과정의 마지막 단계에서 실시되는 중요한 테스라고 합니다.
이 테스트는 생산된 자동차의 휠이 완벽하게 정렬되어 있는지 확인하고 차량의 엔진을 분당 특정 회전수까지 올리고 진단 기계에서 반응을 관찰하여 브레이크와 관련 기능을 점검합니다.
자동차 제조에 대한 세계적인 가이드 “The Harbour Report”를 창간하고 발간해온 Oliver Wyman의 컨설턴트 Ron Harbour는 자동차 제조 과정에서 모든 (부품들이) 조립되고 난 후, 차안의 모든 것이 정렬되어야 온전한 것이 될 수 있다고 비지니스 인사이더와의 인터뷰에서 인야기 했습니다.
“[테스트]를 포기한다면 고객에게 품질 문제가 발생할 가능성이 높습니다. 모든 생산 공장에서 그 테스트를 합니다.
그것은 자동차 생산을 마무리하는 과정의 하나입니다. 아는 한 이 테스트를 대신할 수 있는 것은 없습니다.”
4. 테슬라는 이 내용을 부인하다.
테슬라 대변인, Dave Arnold는 인터뷰에서 (테슬라의) 모든 자동차는 브레이크 테스트를 포함하여 ‘엄격한 픔질 검사’를 통과한다고 밝혔습니다.
“매우 명확하게 말씀드려, 우리 테슬라는 제동, 토크, 진동 및 래틀(변속기 중립에서 클러치를 연결 시 나는 소음)을 확인하기 모든 모델 3를 테스트 트랙에서 주행시킵니다. 여기에 예외는 없습니다.”
엔론 머스크의 brake-and-roll 테스트 중단 지시가 있었느냐는 질문에 테슬라 대변인, Dave Arnold는 위에서 언급한 내용 말고는 대답할 게 없다고 했습니다.
한편 테슬라는 모델 3 생산 목표 달성 및 고객 인도에 대한 의심이 제기되자 6우러 마지막 주, 일주일동안 테슬라를 떠나는 모습을 담은 동영상을 공유했습니다.
그리고 테슬라에 충성스런 고객들이 점점 테슬라에 좋지않은 이미지를 가지며 브래늗 이미지가 나빠질 가능성이 높습니다.
6.3. 진정한 모델 3로 이익을 내는 방안을 찾아야 한다.
지금 테슬라가 생존을 위해서 모델 3의 상위 고가 옵션중심으로 생산 및 고객에게 인도하고 있습니다.
즉 테슬라가 처음에 약속한 35,000달러 모델보다는 44,000달러짜리 프리미엄 모델 중심으로을 인도하고 있습니다. 이 프리미엄 모델은 옵션을 추가하면 60,000달러까지 가격이 올라갑니다.
또한 최근 테슬라는 최소 퍼포먼스 모델에 듀얼모터를 장착한 모델을 출시했죠. 이 모델은 풀 옵션을 선택하면 최고 78,000달러가 됩니다.
이는 테슬라 모델 S의 가격대와 크게 차이 나지 않습니다.모델 S의 가장 저렴한 모델 가격이 75,000달러라고 합니다.
그래서 모델 3 구매자들은 이전 테슬라 고객들과 타겠층이 크게 다르지 않는 상황입니다.
테슬라가 손익때문에 당장은 프리미엄 모델 및 퍼포먼스 모델 중심으로 생산을 할지라도 많은 수요가 몰리는 가격존은 35,000달러 존입니다.
그리고 테슬라는 대중자동차 시장을 겨냥하는 브랜드로 전환했기 때문에 이 수요층에서 승부를 봐야 합니다.
모델 3에 대한 폭발적 인기를 끌어낸 것이 바로 35,000달러라는 적절한 가격에 혁신적인 전기자동차를 탈수 있다는 매력이 아니었을까요?
바로 대중 시장(Mass Market)에 대한 가능성이었습니다.
이제 테슬라가 위기를 추스렸다면 본래 목표로 돌아와야 합니다. 35,000달러 모델 3가 메인으로 팔려도 충분히 이익을 낼 수 있는 비지니스 구조를 만드는 것이 아마 테슬라에게 쉽지않지만 꼭 해야하는 숙제입니다.
6.4. 모델 3를 뒤어넘는 새로운 혁신적인 스토리가 필요하다.
테슬라가 GM이나 도요타를 뛰어넘어 미래 자동차 시장을 이끌려면 이제쯤 모델 3 이후 스토리가 나와야 합니다.
모델 3는 발표된지 이제 3년차죠.
그리고 경쟁사들은 모델 3를 타겟으로 전기자동차 부분에서도 혁신을 거듭하고 있습니다.
누가 지적한 것처럼 모델 3는 이제 낡은 스토리가 되었습니다. 처음 모델 3를 발표했을 때 사람들이 느꼈던 전율은 간데없고 지금은 무덤덤해졌습니다.
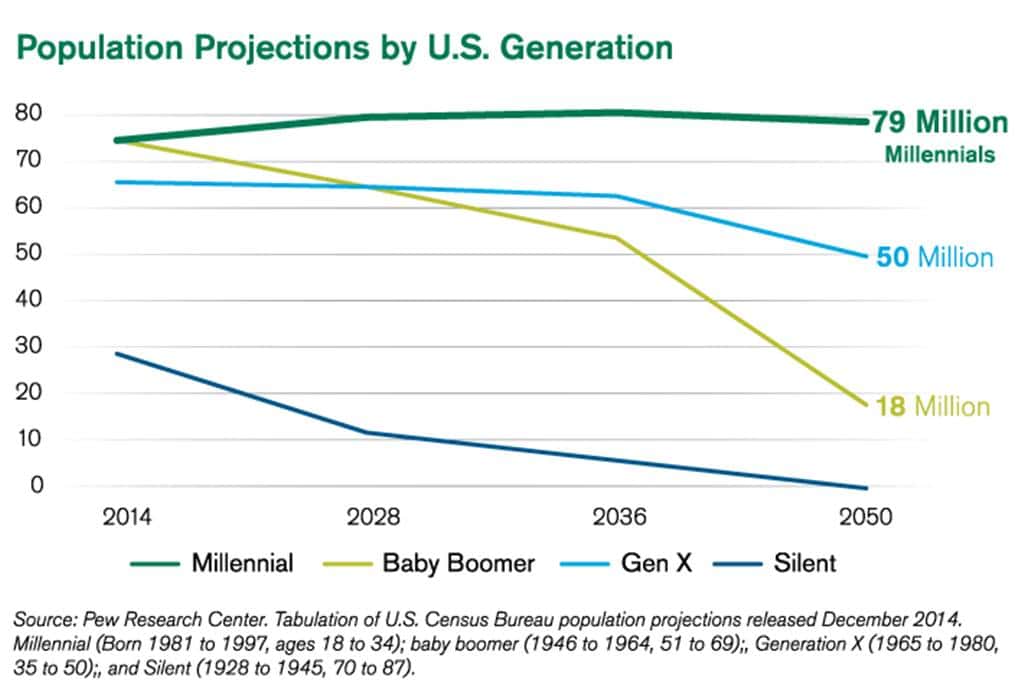
이러한 인식은 마찬가지로 건강한 식품에 대한 의미도 바뀌고 있습니다. 이전 세대에게 모호한 ‘저지방’이나 ‘건강한’이 붙은 라벨이 건강을 추구하는 소비자에게 만족을 줄 수도 있었겠지만 밀레니얼들은 건강 식품에 대한 보다 높은 준거 기준을 가지고 있습니다. 예를들어 GMO 식품같은 것에도 말입니다.
가공식품의 70%이상이 GMO 식품이 포함될 것으로 추정되고 있죠. 밀레니얼의 60%이상이 비 GNO 식품을 원하고 있으며 68%는 유기농 식품에 더 많은 돈을 지불하고 있습니다.
이러한 식품에 대한 수요는 지속적으로 증가하고 있으며, 이런 수요를 충족하기 위한 식품 산업의 댕을도 점점 가시화 되고 있습니다.
2.2. 지역 생산 식품에 대한 수요 증가
밀레니얼들은 단지 GMO 식품만을 피하는 것만은 아닙니다. 그들은 식품에 어떤 성분이 포함되어 있으며, 그 성분들은 어디에서 나오는 것인지 정확히 알고 싶어 합니다.
식품 성분에 대한 투명성을 높이려는 이들의 열망은 생산과 소비 모두 국내에서 생산된 식품 선호를 높였습니다. 식료품 가게에서 음식을 사거나 외식을 하거나 밀레니얼들은 지역에서 조달된 식품으로 만든 음식을 찾습니다.
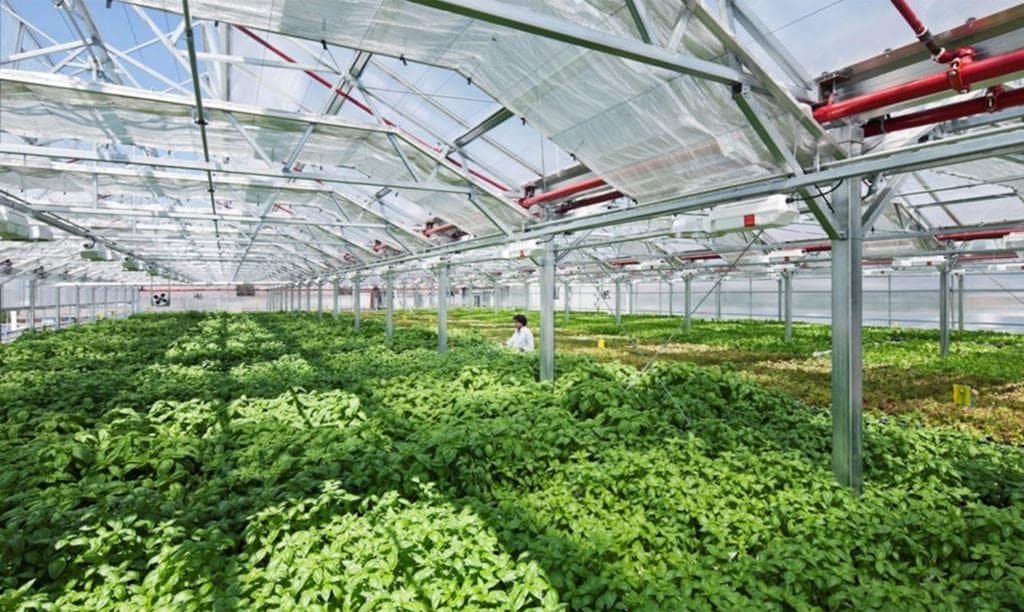
일부 밀레니얼들은 이러한 경향을 한층 더 발전시키기도 합니다. 즉 도시와 옥상 농장을 마련하고 자신들만의 식량을 재배하기도 합니다.
이에 대한 좋은 예는 시카고에 있는 Method Products 제조 공장 옥상 농장일 겁니다. 세계에서 가장 큰 이 옥상 농장은 매년 천만개의 농작물을 생산할 수 있지요. 그리고 여기서는 살충제를 사용하지않고 계속해서 재배할 수 있습니다.
전통적인 농장 대신 옥상을 활용하는 것은 이용 가능한 자원을 더 잘 이용하게하고 도시 거주자들에게 지역에서 키운 농작물을 공급할 수 있습니다.
2.3. 밀레니얼 세대는 집보다 식당을 더 선호한다.
미 농무부의 최신 보고서에 따르면 밀레니얼 세대는 다른 세대들보다는 집대신 식당을 훨씬 더 많이 이용한다고 합니다.
이 보고서에서 제시된 미국 세대별 식당 이용 비율 차트를 보면 밀레니얼 세대의 식당 이용 비율은 2.3%로 다른 세대에 비해서 높은 수준을 보였습니다.
Bernstein 연구진은 이 수치는 밀레니얼들이 격주에 1회정도 식당을 이용하는 것으로 추정했습니다.
이는 560억 달러에 달하는 케이터링 산업에는 굉장한 비즈니스 기회가 아닐 수 없습니다. 밀레니얼들이 자주 찾고 있으며 케이터링 전략을 강화하고 있는 Chipotle과 같은 패스트 캐주어러 레스토랑은 제대로 된 결정을 한 셈입니다.
2.5. 밀레니얼은 프리페어드 푸드(Prepared Foods)에 매료되어 있다.
“밀레니얼들은 푸드 관련 예산의 상당 부분을 프리페어드 푸드(Prepared Foods)에 할당하는 것은 놀라운 일이 아닙니다. 다른 세대가 6.6~6.9%를 할애하는 데 비해서 밀레니얼 세대는 7.5%를 프리페어드 푸드(prepared Foods)에 할애하고 있습니다.”
더욱 놀라운 것은 밀레니얼 세대들이 점점 더 부유해져고 프리페어드 푸드(Prepared Foods)를 즐긴다는 사실입니다.
“각기 같은 소득 수준에서 밀레니얼 세대들은 상당한 부분 예산을 프리페얻 푸드(Prepared Foods), 설탕 및 단음식, 파스타 등에 사용하며, 요리를 해야하는 식품 중 가장 적은 시간이 드는 곡물에는 최소의 비용을 사용했습니다.”
프리페어드 푸드(prepared Foods)에 대한 선호는 편리성에 달려 있습니다. 심지어 시리얼을 준비하는 것은 치워야 할 그릇들이 남기 때문에 성가지 일로 치부될 정도라는2015년 Mintel의 보고서는 지적하고 있습니다. 젊은 소비자들이 요구르트와 샌드위치와 같은 더 편리한 옵션으로 전환함에 따라 켈로그의 시리얼 판매는 2013년에서 2017년사이에 판매량이 14% 줄었습니다.
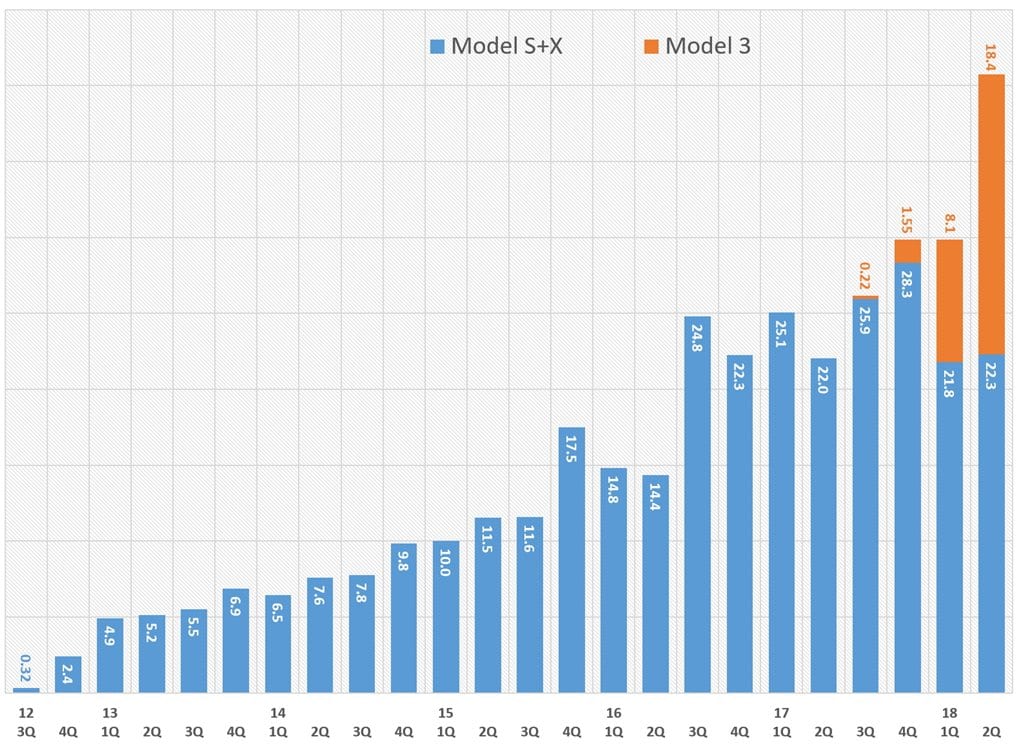
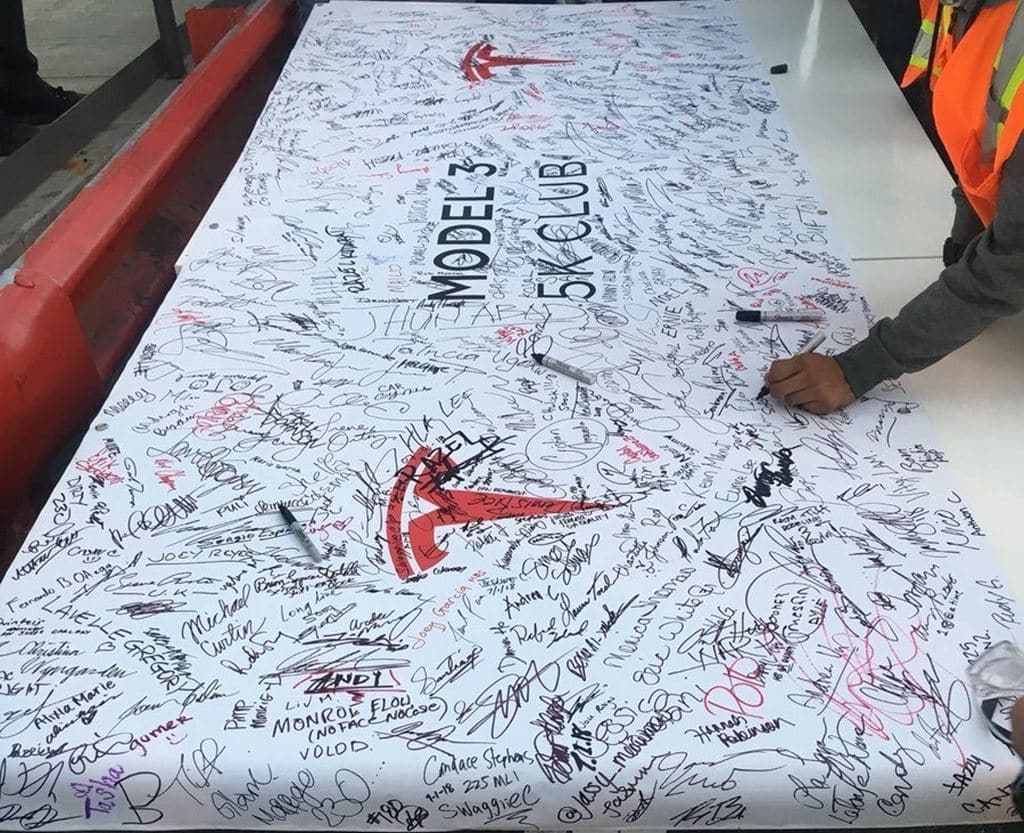
2018년 2분기가 끝났지만 아직 공식적인 생산 수치가 나오기 전이지만, 테슬라 직원들이 모델 3 주생 생산 5천대 달성을 축하하는 세러모니를 했다는 정보로 보아 테슬라의 모델 3 생산 목표를 달성한 것으로 추정됩니다.
테슬라는 지난 2017년 12월부터 모델 3 생산목표를 달성하는 것으로 계획했지만, 공식적으로 2017년 7월 공식적으로 모델 3 생산을 시작한 이래 생산 지옥(production Hell)에 빠져 있었습니다.
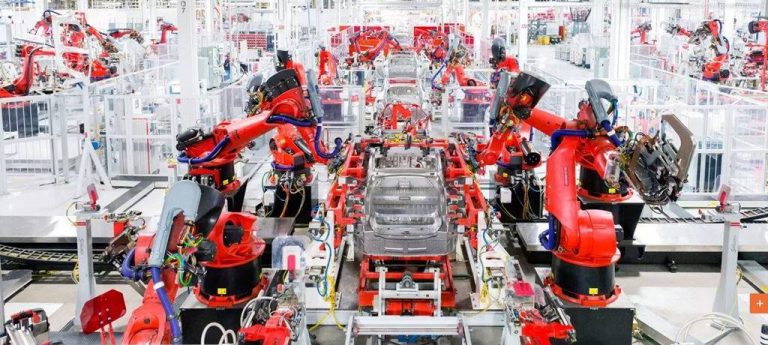
모델 3 생산 목표는 어제 끝난 2018년 2분기말까지 밀렸습니다. 테슬라 CEO 엘론 머스크는 사무실을 공장으로 옮겼습니다. 천막이 세워졌습니다.
Amazing work by Tesla team. Built entire new general assembly line in 3 weeks w minimal resources. Love u guys so much! Pic of 1st Model 3 dual motor performance coming off the line … pic.twitter.com/Xr55P3fmGd
스마트 스피커 시장에 후발로 진입한 애플은 스피커로서 음질을 강조하는 전략을 사용하고 있습니다.
지난 2017년 6월 5일 애플의 연례 세계개발자대회(WWDC)에서 애플은 홈팟(HomePod)을 애플의 음악 스트리밍 서비스인 ‘애플뮤직’과 AI 서비스인 시리(SIRI)를 합친 음악연구가(Musicologist)로 소개했을 정도로 음악에 특화된 스마트 스피커임을 강조했습니다.
이렇게 음악연구가(Musicologist)로서 애플 홈팟(Applr HomePod)을 소개하는 애플 홈팟의 광고도 어떻게하면 홈팟이 음악을 환상적으로 들려줄 것인지에 중점을 두고 있습니다.
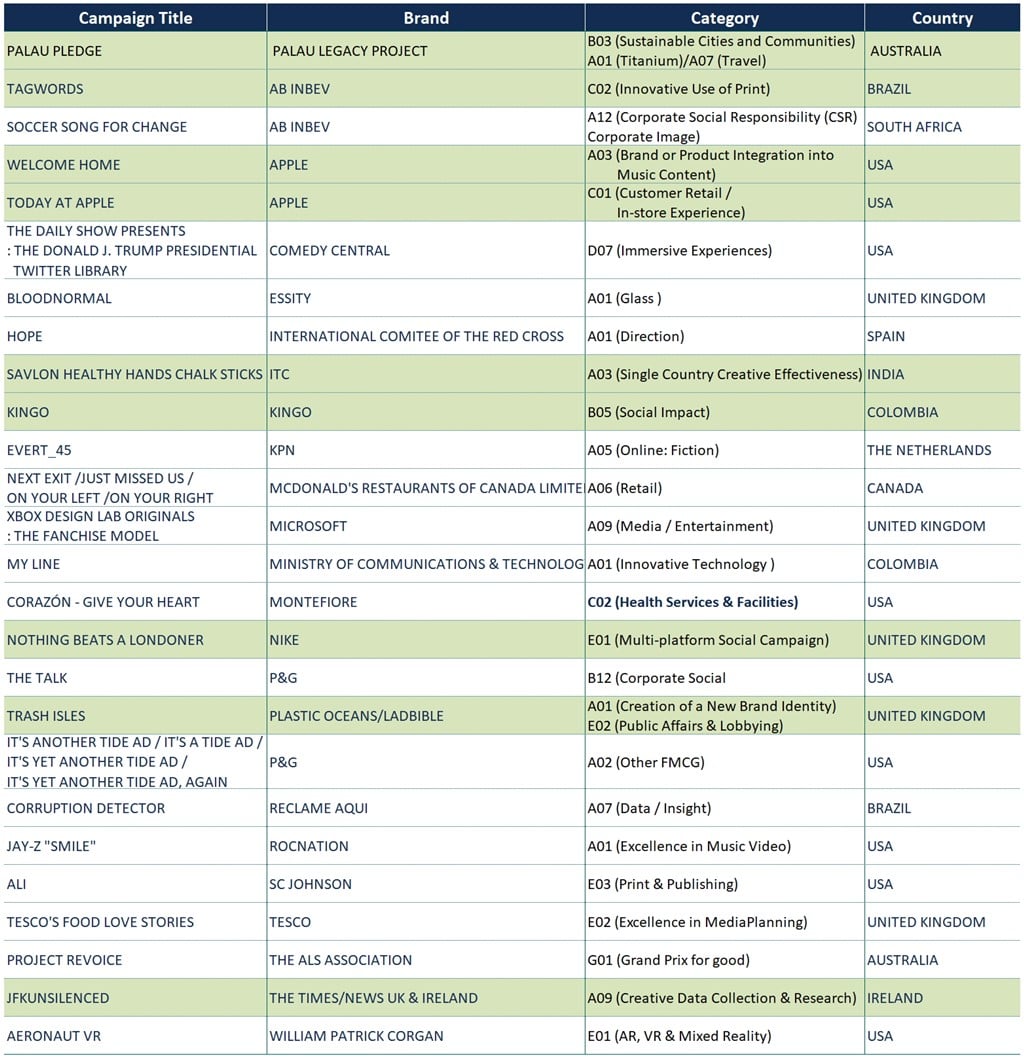
이번 2018년 칸 국제광고제에서 그랑프리를 수상한 애플의 Welcome Home은 이러한 브랜드 컨셉을 잘 반영한 광고로 많은 관심을 받았습니다.
애플 브랜드 경험 전략을 이끌고 있는 애플 수석부사장 안젤라 아렌츠가 ‘Today at Apple’에 대해서 설명하고 있습니다.
그녀는 애플스토어를 애플의 가장 큰 제품이라고 정의하죠. 그리고 애플스토어 건물 자체를 하드웨어라고 한다면, 그안에서 일어나는 활동들을 소프트웨어라고 부를 수 있으며 이를 Today at Apple이라고 부른다고 설명합니다.
‘Today at Apple은 애플 제품 사용 방법에 대한 다양한 강좌에서부터 시작해 애플 제품을 이용한 예술 작품을 만드는 방법 그리고 유명 아티스트를 초빙한 공연 및 팬 미팅 프로그램 등을 통해 서로 소통하고 새로운 열정을 발견하며 가지고 있는 기술을 한차원 높일 수 있도록 도와주는 프로그램입니다.
사진에 관심이 있는 아이폰 사용자라면 사진 촬영, 정리, 편집 등을다루는사진 관련 How to 섹션에 참여할 수 있습니다. 또한 보다 능숙한 포토그래퍼라면 애플 스토어 밖에서 진행하는 빛과 그림자 ,인물 사진 및 스토리텔링등위 기법을 익히는 체험현 Photo Walks에 참여할 수 있죠.
PhotLab은 숙련된 사진가들이 자연스러운 모습을 포착하고 쇼셜 미디어에 자신만의 브랜드를 구축하고 자신의 주장과 스토리를 이야기하는 방법등에 대해 알이볼 수 있습니다.
Kingo의 태양열발전 시스템은 사용자들이 별도의 장비를 구비하지도 않고서도 양초와 등의 절반 가격에 전기를 사용할 수 있도록 만들고 있습니다.
마치 양초를 가게에서 사는 것처럼 Kingo 에너지를 이용할 수 있는 선불 에너지룰 구입한 후 집에서 전기 에너지를 사용할 수 있습니다.
이 선불 에너지는 Kingg 에너지 시스템에 맞는 독특한 에너지 코드를 통해서 전기를 사용할 수 있게 만들어 줍니다. 이 기술에는 인터넷 연결이 필요없으므로, 전기가 보급되지 않고 휴대 전화도 보급되지 않은 인구 분포의 50%이상의 소외된 사람들이 전기를 이용할 수 있게 만듭니다.
이번 칸 국제광고제에서는 Kingo의 에너지 시스템이 빈곤과의 싸움을 개선하고 문명으로부터 소외된 지역 사회의 미래를 개척할 수 있는 가능성을 높여준다고 판단했기 때문에 사회 영향도(Social Impact) 부문 그랑프리를 수요한 것입니다.