Home Blog Page 122

월마트 실적을 읽는 월가의 시선, 기대이상으로 좋았지만 수요 추이를 더 관찰할 필요

월마트는 월가 기대를 상회하는 1분기 월마트 실적을 발표했고, 더우기 연간 실적 가이던스를 높이면서 시장의 좋은 평가를 받아 월마트 주가는 소폭 상승했습니다.

1분기 월마트 실적 요약

1분기 월마트 실적은 의류 및 전자제품 판매는 부진했지만 식품 판매 호조는 의류 및 전자제품 판매 부진을 상쇄했다는 평가입니다.

  • 주당순이익 1.47달러, 예상치 1.32달러 상회
  • 매출 1,523억 달러, 월가 예상 1,487.6억 달러 상회

연간 실적 가이던스

  • 연간 매출 3.5% 증가할 것으로 전망
  • 연가 조정 주당순이익은 6.1~6.2 달러로 상향 조정했는데, 월가 예상치에 부합하는 수준

소비동향

월마트는 소비자들이 더 작은 상품을 사는 경향이 있지만, TV와 같이 고가의 제품을 구매하기 위해 판촉을 기다리고 있다는 분석을 내놓으며 소비자들은 여전히 지출을 았습니다.있다았습니다.있습니다. 아직 소비가 꺽여 경기침체로는 가지 않았다는 의미로 읽힙니다.

″우리는 이러한 경제 지표에서 소비자들은 소비하는데 약간의 부담을 느끼고 있는 것처럼 보이지는 소비자들의 탄력성은 우리를 놀라게 했습니다. 그리고 부분적으로는 소비자들의 대차대조표가 지금 시점에서도 팬데믹 이전보다 훨씬 강하기 때문이라고 생각합니다.” – 월마트 CFO ) 존 데이비드 레이니(John David Rainey)의 CNBC 인터뷰

. 이번주 실적을 발표한 홈디포나 타겟은 쇼핑객들이 필수품에 더 많은 비용을 지불함에 따라 고가 및 자유재량 품목을 덜 구매하고 있다고 말했습니다 . 예를 들어, Home Depot 고객은 더 값비싼 프로젝트 대신 소규모 주택 프로젝트를 선택하고 있으며, Target 쇼핑객은 더 자주 가정용품과 의류를 건너뛰어 카테고리 판매 감소에 기여하고 있습니다.

시티, 월마트 1분기 실적은 인상적이었다고 평가

씨티 애널리스트 폴 레예즈는 1분기 월마트 실적 발표 후 월마트 투자의견 매수 등급과 워마트 목표주가 169달러를 유지했습니다.

이 분석가는 리서치 노트에서 투자자들에게 프로모션의 변화가 아닌 믹스 전환으로 인한 총 마진 감소를 보인 “인상적인”분기 실적을 보고했다고 평가했습니다.

그러나 월마트가 분기가 진행됨에 따라 미국에서 동일매장 판매 성장율이 낮아졌다고 지적했기 때문에 둔화에 대한 정량화와 이것이 5월까지 지속되었는지 여부를 기다리고 있다고 지적합니다.

베어드, 월마트 1분기 실적은 ‘실망스럽지 않았다’고 평가

베어드 애널리스트 피터 베네딕트는 월마트에 대한 기대치가 “높았다”고 말했지만, 매출 호조와 견조한 이익 흐름으로 주당순이익이 컨센서스를 약 12% 상회하는 등 1분기 월마트 실적은 “실망스럽지 않았다”고 평가했습니다.

가격과 편의성 측면에서 회사의 “매력적인 가치 제안”은 계속해서 시장 점유율 상승을 촉진하고 있으며, 다각화 된 수익원의 확장은 회사의 수익 및 투자 수익률 궤도를 재편하는 데 도움이된다고 평가합니다.

BofA, 월마트 목표 주가를 165달러에서 175달러로 상향 조정

BofA 애널리스트 Robert Ohmes는 월마트의 “강력한” 1분기 보고서에 따라 F24 조정 주당순이익 추정치를 상향 조정하면서 월마트의 목표 주가를 165달러에서 175달러로 상향 조정하고, 월마트 투자의견 매수 등급을 유지했습니다.

애널리스트는 디지털 광고, 타사 마켓 플레이스 및 주문 처리 서비스를 포함한 월마트의 고수익 수익원의 기여도가 증가하면 마진이 낮은 식료품으로의 믹스 전환으로 인한 지속적인 압력을 상쇄하는 것 이상이라고 투자자들에게 말합니다.

JPMorgan, 월마트 목표 주가를 155달러에서 157달러로 상향 조정

JPMorgan 애널리스트 크리스토퍼 호버스는 월마트 목표 주가를 155달러에서 157달러로 상향 조정하고 1분기 실적 발표 후 월마트 투자의견 중립 등급을 유지했습니다.

분석가는 연구 노트에서 투자자들에게 인플레이션으로 인해 소비자 수요가 “악화되고”있으며, 이로 인해 소득 스펙트럼 전반에 걸쳐 Walmart의 이익이 증가하고 있다고 분석가는 말합니다.

이 회사는 월마트가 “폭풍 속에서 더 나은 항구 중 하나이며 방어 / 디스 인플레이션 버킷에서 가장 안전한 항구 중 하나”라고 말합니다.

베어드, 월마트 1분기 실적은 ‘실망스럽지 않았다’고 평가

베어드 애널리스트 피터 베네딕트는 월마트에 대한 기대치가 “높았다”고 말했지만, 매출 호조와 견조한 이익 흐름으로 주당순이익이 컨센서스를 약 12% 상회하는 등 1분기 월마트 실적은 “실망스럽지 않았다”고 평가했습니다.

가격과 편의성 측면에서 회사의 “매력적인 가치 제안”은 계속해서 시장 점유율 상승을 촉진하고 있으며, 다각화 된 수익원의 확장은 회사의 수익 및 투자 수익률 궤도를 재편하는 데 도움이된다고 평가합니다.

바클레이즈, 월마트 목표주가를 159달러에서 162달러로 상향 조정

바클레이즈 애널리스트 세스 시그먼은 월마트 목표 주가를 159달러에서 162달러로 상향 조정하고 우러마트 투자의견 비중확대(Overweight) 등급을 유지했습니다.

이 애널리스트는 리서치 노트에서 투자자들에게 1분기 월마트 실적이 예상보다 강했으며 보상 및 비용 레버리지로 인한 월마트 주가 상승 여력이 있다고 말합니다.

1분기 실적 발표 후 월마트 주가 상승 여력을 반영해 가이던스를 상향 조정했다고 덧붙였다.

시장 점유율 모델은 월마트 물량 개선과 함께 소모품에서 상당한 단위 성과가 있음을 지적합니다.

바클레이즈는 또한 월마트의 재량적 이니셔티브에 고무되어 있습니다.

트루이스트, 월마트 목표 주가를 160달러에서 166달러로 상향 조정

트루이스트 애널리스트 스콧 시카렐리는 월마트 목표 주가를 160달러에서 166달러로 올렸지만 월마트 투자의견 보류 등급을 유지했습니다.

이 애널리스트는 연구 노트에서 투자자들에게 월마트의 “강력한” 1분기 실적은 인플레이션과 시장 점유율 상승에 힘입어 증가했으며, 이 모델은 “상당한 레버리지 잠재력”을 제공한다고 말합니다.

그러나 이 회사는 월마트의 성장 모멘텀에 대해 여전히 낙관적이지만 향후 12개월 예상 수익 밸류에이션 배수가 24배에 달하기 때문에 트루이스트는 월마트 추천을 중단한다고 덧붙였습니다.

BMO Capital, 우러마트 목표 주가를 165달러에서 170달러로 상향 조정

BMO Capital 애널리스트 Kelly Bania는 월마트 목표주가를 165 달러에서 170 달러로 올렸고, 월마트 투자의견 Outperform 등급을 유지했습니다.

애널리스트는 리서치 노트에서 투자자들에게 1분기 월마트 실적은 3% 고객 트래픽 증가로 강세를 보였다고 말하며, 트래픽이 둔화되는 배경 속에서도 꾸준히 유지되고 있다고 덧붙였습니다.

이 회사는 또한 월마트가 보수적 인 실적 가이던스를 유지하고 있으며, 이는 주식 상승과 함께 2023 년까지 지속적인 상승 가능성을 뒷받침한다고 믿습니다.

RBC Capital, 월마트 목표주가를 160달러에서 164달러로 상향 조정

RBC Capital은 월마트 목표 주가를 160달러에서 164달러로 상향 조정하고, 투자의견 ‘Outperform’ 등급을 유지했습니다.

분석가는 리서치 노트에서 투자자들에게 회사의 1 분기 실적이 강세를 보였으며 점점 더 불확실한 소비자 배경 속에서 일관된 배송으로 주식에 대한 상대적으로 프리미엄 배수를 계속 지원해야한다고 말합니다.

또한 월마트의 24 회계연도 주당순이익 전망치를 6.06달러에서 6.28달러로, 25 회계연도 전망치를 6.67달러에서 6.83달러로 상향 조정했습니다.

타이거 글로벌 포지션 변화 – 반도체 장비주 대거 신규 편입

분기마다 법인들은 포지션 변화를 시고하는데 대표적인 헤지펀드중하나인 타이거 글로벌에서는 신규 편입 종목으로 반도체와 반도체 장비주를 많이 포함했네요.

반도체 바닥이 언제냔는 논란이 있고, 삼서이 감산을 선언햇고 마이크론이 더이상 가겨을 낮추지 않겠ㅈ다고 선언했음에도 반도체 가격은 2분기에도 하락하고 있어 반등은 3분기 이후에 나올 것이라는 예상이 많아지고 있습니다.

이에 따라 반도체 또는 반조체장비주에 대한 선제적 투자가 이루어지고 있는 것 아닐까하는 생각을 해봤습니다.

  • 신규 편입 : TSMC, Apple, XP inc, 램리서치, 어플라이드 머티리얼
  • 포지션서 제외 : AppLovin (APP), Qualtrics (XM), Warby Parker (WRBY), Joby Aviation (JOBY), and PDD Holdings (PDD).
  • 비중 확대 : Alphabet, Microsoft, Amazon , Take-Two, and Intuit
  • 비중 축소 : Kanzhun (BZ), Snowflake (SNOW), SentinelOne (S), Spotify (SPOT), and Pagaya Technologies (PGY)

램리서치 주가 추이

어플라이드 머티리얼 주가 추이

23년 1분기 반도체 장비주 실적 분석

반도체 하락의 바닥이 언제인지 모를 요즘 반도체 장비주 실적이 거의 발표되었습니다.
반도체 장비주들의 실적은 그리 상쾌한 상황은 아니지만 한번은 짚고 넘어가야할 것 같아 간단히 정리해 봤습니다.

매출과 영업이익이 모두 증가한 회사

엄중한 반도체 경기침체 속에서 대부분 반도체 기업들이 투자를 줄이는 가운데 반도체 장비주들의 실적도 어려움을 겪었지만,

그중에서 아주 드물지만 매출과 영업이익이 모두 성장하는 놀라운 성과를 낸 회사들이 있습니다.

  • 파크시스템스 매출 54.3% 영업이익 268% 증가, 분기말 수주금액도 700억을 크게 웃돌았음
  • 넥스틴 매출 14%, 영업이익 31% 상승
  • 시노펙스 매출 9.3%, 영업이익 84% 상승
  • 오션브리지 매출 130%, 영업이익 477% 상승

매출은 증가했지만 영업이익은 소폭 감소한 경우

  • 텔레칩스 매출 31% 상승, 영업이익 1.3% 감소
  • 원익 QnC 매출 22%, 상승 영업이익 2.4% 감소

매출과 영업이익이 큰폭으로 감소

  • 한미반도체 매출 58%, 영업이익 90% 감소
  • 리노공업 매출 45%, 감소 영업이익 54% 감소
  • 주성엔지니어링 매출 36%, 영업이익 62% 감소
  • 디엔에프 매출 13%, 영업이익 86% 감소

매출도 줄고 영업이익 적자전환

업황을 견디지 못하고 매출이 줄면서 영업이익이 적자전환한 회사도 상당히 많습니다.

  • 원익IPS 매출 28% 감소, 영업이익 -107억원 적자전환
  • 인텍플러스 매출 66% 감소, 영업이익 -43.8억원 적자전환
  • SFA반도체 매출 33% 감소, 영업이익 -10.3억원 적자전환
  • 심텍 매출 51% 감소, 영업이익 -321.7억원 적자전환
  • 가온칩스 매출 175 증가, 영업이익 -6.4억원 적자전환
  • 에이디테크놀로지 매출 73% 감소, 영업이익 적자전환
  • 램테크놀로지 매출 20% 감소, 영업이익 적자전환
  • 엘티씨 매출 2.2% 감소, 영업이익 적자전환
  • 에프엔에스테크 매출 375 감소, 영업이익 적자전환
  • 경인양행 매출 29.3% 감소, 영업이익 적자전환
  • 후성 매출 3.4% 감소, 영업이익 적자전환
23년 1분기 반도체 장비주 실적 분석 1

1분기 디즈니 실적을 읽는 월가의 시선, 비관적인 전망 제시에도 향후 성장 가능성으로 오히려 매수 기회

도이치뱅크, 디즈니 실적 실망 매도는 매수 기회

도이치 뱅크 애널리스트 브라이언 크래프트는 디즈니 목표 주가를 135달러에서 131달러로 낮추고 , 디즈니 투자의견 매수 등급을 유지했습니다.

이 애널리스트는 1분기 디즈니 실적 발표에 따라 2023년과 2024년 디즈니 예상치를 낮췄지만, 오늘 실적 실망 디즈니 주식 매도를 매수 기회로 보고 있습니다.

단기적인 영업 이익 성장률은 약간 밀려 났지만 장기적으로 Disney는 비용 절감, 소비자 직접 가격 책정 및 스트리밍 광고 성장의 혜택을받을 것이라고 분석가는 연구 노트에서 투자자들에게 말합니다.

Loop Capital, 즈니 목표 주가를 130달러에서 125달러로 하향

루프 캐피탈 애널리스트 앨런 굴드는 디즈니 목표 주가를 130달러에서 125달러로 낮췄지만, 디즈니 투자의견 매수 등급은 유지했습니다.

이 애널리스트는 리서치 노트에서 투자자들에게 디즈니의 2분기 실적은 주로 인도 Hotstar의 디즈니+ 구독자 감소와 예상보다 2억 달러 더 나은 DTC 손실로 상쇄되는 놀라움을 보였다고 말합니다.

이 회사는 기본 프랜차이즈에 대한 자신감과 CEO 인 Bob Iger가 회사를 수익성있는 스트리밍 미래로 포지셔닝 할 수있을 것이라는 확신을 바탕으로 장기적으로 주식에 대해 긍정적 인 태도를 유지하고 있습니다.

Citi, 디즈니 주가가 오늘 소폭 상승 가능성

씨티는 디즈니의 회계연도 2분기 매출과 조정 수익이 비교적 시장 예상치에 부합했으며, 부문별 영업 이익은 컨센서스 예상치를 6% 상회했다고 밝혔습니다.

Disney + 가입자는 전분기 대비 400 만 명 감소한 1 억 5,780 만 명으로 컨센서스를 밑돌았지만 회사의 소비자 직접(D2C) 영업 이익은 월가 추정치를 상회했다고 분석가는 리서치 노트에서 투자자들에게 말합니다.

이 회사는 2분기 가입자 수가 감소하고 소비자 직접 판매 수익성이 개선된 것은 12월에 단행한 디즈니의 가격 인상의 결과일 가능성이 높다고 보고 있습니다.

부문 영업 이익의 호조와 스트리밍 손실의 축소를 고려할 때, 오늘 주가가 소폭 상승해도 놀랄 일은 아닙니다.

1분기 디즈니 실적 분석, 디즈니플러스 구독자는 감소했지만 테마파크 수익 증가로 전체 매출과 손익은 성장

디즈니는 월가 예상치에 부합하는 매출과 손익을 발표했지만 그동안 디즈니가 심혈을 기울인 디즈니플러스 구독자는 400만명이나 감소했습니다. 반면 엔데믹으로 디즈니 테마파크 수익이 크게 성장했다고 발표했습니다.

이번 디즈니 실적은 지난해 말 디즈니 CEO로 복귀한 밥 아이거가 복귀 후 두번째로 발표하는 성적표입니다.

그는 디즈니 수익을 확보하기 위해 광범위한 구조조정을 지휘하고 있는데 거기에는 두번에 걸치 7,000명의 감원을 포함하고 있습니다. 더우기 올 여름전에 3차 인원 감축을 검토하고 있습니다.

월가 기대에 부합하는 실적이고 매출과 순이익이 증가했지만, 향후 스트리밍 손실이 증가하고 구조조정 비용이 증가한다는 발표에 주가는 하락하고 있습니다.

OTT와 스포츠 중계권

신규 OTT 업체가 손쉽게 구독자를 모집하는 전략중에 근래 각광을 받을 것이 스포츠 중계권 확보입니다.

어짜피 오리지널 콘텐츠 제작 및 구축은 오랜 시간과 수많은 콘텐츠 비용 투자가 필요하기 때문에 오래전(2010년?) 부터 오리지널 콘텐츠를 투자해온 넷플릭스를 따라가기엔 애당초 불가능한 일입니다.

하지만 콘텐츠 종류는 다르지만 스포츠 중계는 매우 중요하고 인기잇는 콘텐츠이기 때문에 스포츠 중계권 확보는 시즌 중에는 아주 훌륭한 구독 요인이 됩니다.

그렇기 때문에 넷플릭스 이후 OTT 업체들은 스포츠 중계권 확보에 사활을 걸기도 했습니다.

대표적으로 LG유플러스는 U+모바일tv를 통해 2020 도쿄 하계 올림픽, 2022 베이징 동계 올림픽을 생중계권을 따내 활용하기도 했습니다. 이들이 얼마나 효과르 보았는지는 잘….

반면 후발 주자인 디즈니플러스는 인도의 가장 인기잇는 크리켓 프로 리그인 IPL 중계권을 획득해 재미를 보기도 했고 도 최근에는 피를 봤습니다.

더우기 디즈니로부터 중계권을 빼앗아간 회사는 새로운 스트리밍 브랜드 파라마운트+를 지원하는 기업이었습니다.

이번 3월 분기 디즈니 실적을 보면 OTT업체에게 스포츠 중계건이 얼마나 사활을 걸 수 있는 사안인지를 보여줍니다.

  1. 1분기 디즈니플러스 구독자는 전분기에 비해 400만명 감소했는데
  2. 감소 이유는 인도 구독자가 460만명이 감소하면서 디즈니플러스 구독자 감소를 이끌었기 때문
  3. 디즈니는 ’22년 인도 크리켓 리그인 IPL 리그 중계권으로 800만 이상의 구독자를 끌어 모았는데
    올해는 회사 전반 구조조정 여파로 마케팅 비용을 줄이면서 중계권을 빼았겼고 그 덕분에 460만명의 구독자가 떠난 것입니다.
  4. 이번 인도 IPL 리그 중계권을 획득한 회사는 새로운 스트리밍 브랜드 파라마운트+를 지원하는 기업입니다.

디즈니 실적 요약

  • 주당순이익(EPS) : 93센트, 월가 예상치 93센트 부합
  • 매출 : 218.2억 달러(13% 증가), 월가 예상치 217.8억 달러 상회
  • DMED(Disney Media and Entertainment Distribution)
    • 스트리밍 부문 손실은 6.59억 달로 감소(전분기 11억 달러 손실, 그 이전 분기 15억 달러 손실 기록)
    • 이는 월가 예상치 8.41억 달러를 하회(긍정!!)
  • DPEP(Disney Parks, Experiences, and Products)
    • 매출 77.8억 달러로 17% 증가, 월가 예상치 76.7억 달러 상회
    • 영업이익 21.7억 달러(23% 증가)로 전분기 17.6억 달러 상회
  • 디즈니 플러스 구독자 : 1억 7,780만명, 월가 예상치 1억 6,317만명 하회
    • 전분기 비 400만명 감소해 지나분기 250만명 감소에 이어 2분기 연속 구독자 감소
  • 글로벌 디즈니플러스 ARPU 4.44달러, 월가 예상치 4.52달러 하회
    • 미국 ARPU는 7.14달러로 20% 증가했으나,
    • 인도 Disney+ Hotstar의 수익이 20% 감소하여 상쇄되었다고 평가
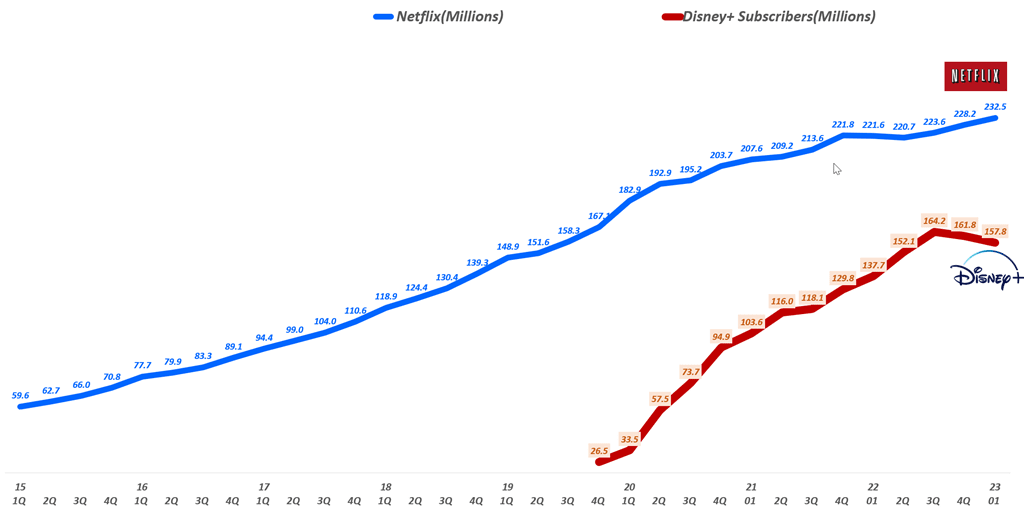
분기별 넷플릭스 구독자 및 디즈니플러스 구족자 추이, Chart by happist

디즈니 스트리밍 사업의 어려움

  • 레거시 미디어 업체들의 참입으로 경쟁 심화
  • 수시로 스트리밍 서비스를 바꾸는 상요 패턴 정형화
  • 투자자들의 기대는 구독자 증가에서 수익 강화로 관심 이동
  • 디즈니 구조조정에 따라 디즈니 스트리밍 비즈니스에 대한 투자 감소
  • 디즈니 마케팅 비용 감소

최근 스트리밍 전쟁은 소비자들이 스트리밍에 가입하기 위해 케이블 구독을 끊음에 따라 레거시 미디어 회사들이 대거 스트리밍 시장에 진입하는 등 변화된 환경에 대응에 몸부림치는 와중에 마케팅 예산도 어느 정도 고갈되면서 어려운 상황이 지속되고 있습니다.

더우기 스트리밍 구독자들은 다양한 선택 옵션에 따라 빠르게 스트리밍 서비스들을 올겨다니고 있습니다. 결국 구독자 유지 비용은 증가하고 있으며, 새로운 구독자 유치는 어려워지고 있습니다.

당초 월트 디즈니는 1분기 디즈니플러스 구독자는 1% 미만 증가할 것으로 예상했으나 실제로는 전분기 1억 6,180만명에서 1억 5,780만명으로 2%(약 400만명) 감소했습니다.

크리켓 중계권 상실로 인도 구독자 8% 감소

이러한 구독자 감소 대부분은 인도 Disney+ Hotstar 회원 수가 8% 감소했기 때문입니다. 미국에서 구독자도 60만명 감소했습니다.

인도에서 디즈니플러스 구독자 감소는 그동안 인도 Disney+ Hotstar에서 방영되었던 인도 프리미어 리그(IPL) 크리켓 게임의 스트리밍 권한 상실( Paramount+ 소유사가 26억 달러를 투자해 중계권 확보)로 인한 여파라고 합니다.

  • 인도 구독자 460만명 감소
    • 반면 작년 이맘때 인도 IPL 시즌을 앞두고 Disney+ Hotstar 구독이 800만 건 증가
  • 미국 구독자 60만명 감소
  • 인도를 제외하면 글로벌 디즈니플러스 구독자는 1% 증가

다양한 수익화 노력이 결실을 맺다.

그러나 가격 인상 등 수익 확보 노력이 빛을 보면서 미국 기준 디즈니플러스 ARPU는 7.14달러로 20% 증가했습니다. 글로벌 디즈니플러스 ARPU는 4.44달러로 올랐지만 원가 예상치 4.52달러에는 미치지 못했습니다.

디즈니는 디즈니플러스 경쟁력 강화를 위해 Hulu 콘텐츠를 디즈니플러스에서 제공할 것이며
디즈니플러스 수익 강화를 위하 디즈니플러스 구독비를 10월 경 인상 예정입니다.
그리고 스트리밍 플래폼 콘텐츠를 줄이고 콘텐츠 투자를 축소하는 등 전반적으로 이익 중심 경영을 강화할 예정입니다.

디즈니 스트리밍 손실 증가와 구조조정 압박

디즈니는 마케팅 비용으로 6월 분기 디즈니 스트리밍 손실은 1억 달러이상 증가한 8억 달러에 이를 것이라고 발표했습니다.

  • 스트리밍 콘텐츠를 줄이기 위하 18억 달러 소요 예상
  • 콘텐츠 투자 축소 천명

분기별 디즈니플러스 구독자 및 전분기 비 증가 추이

분기별 디즈니플러스와 넷플릭스 구독자 순증 추이

분기별 넷플릭스 구독자와 디즈니플러스 구독 자 추이

분기별 넷플릭스 매출 추이

분기별 넷플릭스 영업이익 추이

분기별 넷플릭스 순이익 추이

분기별 디즈니 EPS 추이

분기별 디즈 잉여현금흐름 추이

에어비엔비 실적을 읽는 월가의 시선, 경기침체로 수요약화 시 수익 하락 가능성에 에어비엔비 주가 전망 하락

  • 에어비앤비는 월가 예상치를 상회하는 1분기 에어비엔비 실적을 발표했지만
    • 예상보다 약간 낮은 실적 가이던스와
    • 현 2분기에 대한 신중한 전망을 제시한 이후 장외에서 에어비앤비의 주가가 하락
  • 에어비앤비는 1.17억 달러 순이익을 기록해 처음으로 1분기 기준 첫 흑자를 기록
  • 에어비엔비는 팬데믹으로 억눌린 수요를 감안 시 2분기 비교가 어려울 수 있다고 경고

1분기 에어비엔비 실적 요약

  • 주당순이익 18센트, 월가 예상치 9센트 상회
  • 매출 : 18.2억 달러, 월가 예상치 17.9억 달러 상회
  • 총수익은 전년비 20% 증가
  • 순이익 1.17억 달러(주당순이익 18센트)를 기록, 전년동기 1,900만달러 적자에서 흑자 전환
    • 1분기 기준으로 에어비엔비 흑자는 최초의 기록임
  • 숙박 및 체험 예약 : 1.211억 달러, 월가 예상치 1.224억 달러 하회

실적 가이던스

2분기 매출 23.5억 ~ 24.5억 달러, 월가 예상 $24.2억 달러 하회
2분기 홈셰어링 플랫폼 매출 23.5억 ~ 24.5억 달러, 월가 예상치 24.2억 달러 하회(중앙값 기준)

“2023년 2분기에는 COVID Omicron 변종에 따라 억눌린 2022년 수요가 겹치기 때문에 예약된 숙박 및 체험은 전년 대비 불리한 비교를 할 것”이라며 2분기 비교가 어려울 것이라고 경고했습니다.

에어비앤비는 투자자와의 분기별 통화에서 GPT-4를 포함한 인공 지능 기능을 내년쯤 자사 플랫폼에 통합할 계획이라고 밝혔다. 에어비엔비는 고객들이 ”큰 변화”를 기대할 수 있을것이라고 주장했습니다.

에어비엔비 실적을 읽는 월가의 시건

모건스탠리, 에어비앤비 목표주가를 100달러에서 95달러로 하향 조정

  • 객실 숙박 성장률 가이던스는 예상보다 빠른 수요 둔화 시사
  • 향후 성장률이 더 높을 유럽, 아시아 태평양, 중남미 및 새로운 비즈니스 기회에 더 의존 가능성

모건스탠리의 애널리스트 브라이언 노왁은 에어비앤비의 1분기 실적 발표 이후 에어비엔비 목표주가를 100달러에서 95달러로 낮추고, 에어비엔비 투자의견 비중 축소(Underweight) 등급을 유지했습니다.

2분기 가이던스 중 약 9~13%의 객실 숙박 성장률은 예상보다 빠른 수요 둔화와 향후 성장률이 더 높을 유럽, 아시아 태평양, 중남미 및 새로운 비즈니스 기회에 더 의존하게 될 더 높은 실행 위험에 직면할 수 있음을 시사한다고 애널리스트는 실적 발표 후 메모를 통해 투자자들에게 설명했습니다.

Credit Suisse, 에어비앤비 목표 주가를 160달러에서 150달러로 하향 조정

크레디트 스위스 애널리스트 스티븐 주(Stephen Ju)는 분기 실적 발표 후 에어비앤비의 목표주가를 160달러에서 150달러로 낮추고, 에어비엔비 투자의견 ‘중립’등급을 유지했습니다.

최근 실적과 마찬가지로, 예약된 숙박과 체험의 부족은 예상보다 양호한 ADR로 인해 상쇄되어 크레디트스위스 추정치에 부합하는 GBV와 매출을 달성했다고 지적했습니다.

이러한 점을 고려할 때, 광범위한 경기 순환 압력 속에서도 에어비엔비 여행은 여전히 회복력을 유지하고 있다고 평가했습니다.

이번 발표는 이미 2023년 여름 상품 업데이트에 포함되었지만, 크레디트 스위스는 에어비앤비가 저가 여행객에게 더 나은 서비스를 제공하기 위해 취하고 있는 점진적인 조치들(주로 에어비앤비 룸과 에어비앤비 페이 오버 타임의 형태로, 후자는 저가 인벤토리 선택의 폭을 넓히는 것)이 수요 기반을 확대할 잠재력이 있는 만큼 더 중요하다고 보고 있습니다.

RBC Capital, 에어비앤비 목표주가를 135달러에서 105달러로 하향 조정

RBC 캐피탈의 애널리스트 브래드 에릭슨은 에어비앤비의 목표 주가를 135달러에서 105달러로 낮췄으며, 에어비앤비 투자의견 ‘섹터 성과’ 등급을 유지했습니다.

이 애널리스트는 리서치 노트에서 에어비앤비의 1분기 실적이 예상치를 상회했지만, 2분기 전망치는 컨센서스에 훨씬 못 미쳤다고 밝히며, 평균 일일 숙박 요금의 상승 압력이 더 커질 것이라고 덧붙였습니다.

에어비앤비 주식의 높은 멀티플과 구조적으로 낮은 객실 숙박 성장률에 대한 명확한 전망을 고려할 때, RBC는 에어비앤비 주식에 대해 보다 건설적인 시각을 갖기 전에 더 큰 하락을 선호합니다.

에버코어 ISI, 에어비앤비 목표주가 하향 조정, ‘전술적 비중 축소’ 목록에서 제외

에버코어 ISI의 애널리스트 마크 마하니는 에어비앤비(ABNB)의 목표주가를 160달러에서 145달러로 낮췄으며, 1분기 보고서가 ‘상회 및 하회’로 평가됨에 따라 에어비앤비 투자의견 ‘아웃퍼폼’ 등급을 유지했습니다.

이 회사는 연간 주가 성과, 상대적 밸류에이션, 보상 강화 및 여행 데이터 포인트 연화를 기반으로했던 단기 “전술적 성과 저하” 리스트에서 제외했습니다.

에버코어는 부킹 홀딩스에 대한 선호를 유지하지만, 에어비앤비의 프리미엄 성장과 수익성 전망을 바탕으로 에어비앤비에 대한 ‘건설적 견해’를 계속 유지하고 있습니다.

DA Davidson, 에어비앤비 목표주가를 145달러에서 140달러로 하향 조정

DA 데이비슨은 에어비앤비 목표주가를 145달러에서 140달러로 낮추고 투자의견은 ‘매수’를 유지했습니다.

애널리스트는 리서치 노트에서 에어비앤비가 총 거래액, 매출, 조정 상각 전 영업이익(EBITDA)에서 컨센서스 대비 상승세를 보이며 견조한 분기 실적을 기록했지만, 이는 큰 타격은 아니었다고 말했습니다.

또한, 에어비앤비 평균 일일 요금은 믹스 및 새로운 호스트 요금 책정 도구의 도입으로 인해 작년보다 소폭 하락할 것으로 예상한다고 덧붙였습니다.

Canaccord, 에어비앤비 목표주가를 165달러에서 145달러로 하향 조정

캔어코드 애널리스트 마이클 그레이엄은 에어비앤비의 목표주가를 165달러에서 145달러로 낮추고 투자의견 ‘매수’를 유지했습니다.

애널리스트는 회사의 광범위한 실행과 지속적인 주가 상승을 고려할 때 약세장에서 주식을 매수해야 하며, 2022년 2분기는 오미크론과의 경쟁이 끝나고 마케팅 지출이 잠재적으로 완화됨에 따라 하반기에는 EBITDA 마진이 개선될 가능성이 있다고 말했습니다.

Needham, 에어비앤비 목표주가를 155달러에서 150달러로 하향 조정.

니덤의 애널리스트 버니 맥터넌은 1분기 실적 발표 후 에어비앤비의 목표주가를 155달러에서 150달러로 낮췄지만 투자의견은 ‘매수’를 유지했습니다.

“이 애널리스트는 리서치 노트에서 경영진이 팬데믹 이후 회복과 비교하기 어렵다고 지적했지만, 2분기 예상 숙박일수가 낮아지면서 ‘여행 성수기’ 약세 전망은 이번 보고서 이후 어느 정도 탄력을 받을 것으로 보인다고 말했습니다.

또한 에어비앤비는 사용 사례와 지역 전반에 걸쳐 공급 증가가 계속 가속화되고 있다고 덧붙였습니다.

BofA, 에어비앤비 목표주가 $145에서 $135로 하향 조정

BofA 애널리스트 저스틴 포스트는 에어비앤비의 목표주가를 $145에서 $135로 하향 조정하고 , 에어비엔비 투자의견 중립 등급을 유지했습니다.

이 분석가는 2022년 오미크론 시기로 인해 2분기 예약 경쟁이 특히 어려워지고 에어비앤비가 2023년 예약 수요에 맞춰 마케팅 지출을 늘리려고 노력하고 있기 때문에 에어비앤비의 1분기 보고서는 ‘견조’했지만, 2분기 전망은 예약 숙박일수와 예약 건수에 대해 시장 전망치를 밑돌았다고 말합니다.

2분기는 숙박 및 예약 성장에 있어 저점이 될 수 있지만, “높은 기대치”는 이미 밸류에이션에 반영되어 있다고 애널리스트는 덧붙였습니다.

TD Cowen에서 에어비앤비 목표주가를 145달러에서 125달러로 하향 조정했습니다.

TD 코웬의 애널리스트 케빈 코펠만은 에어비앤비의 목표주가를 145달러에서 125달러로 낮추고 투자의견 ‘초과수익’을 유지했습니다.

가격 인하를 포함하여 분기 대비 활동이 둔화되어 하반기 수익 증가의 규모가 불분명 해졌으며 에어비앤비 주식을 상위 추천 포지션에서 제외했습니다.

바클레이즈, 에어비앤비 목표주가를 128달러에서 112달러로 하향 조정

바클레이즈의 애널리스트 마리오 루는 에어비앤비의 목표주가를 기존 128달러에서 112달러로 낮추고 투자의견 ‘동일 비중’을 유지했습니다.

이 애널리스트는 리서치 노트에서 에어비앤비의 1분기 실적이 시장 예상치를 소폭 상회했지만 2분기 가이던스는 매출과 순이익 모두 실망스러웠다고 말했습니다.

마케팅비는 2분기에 다시 감소할 것으로 예상되며, 이는 에어비앤비의 마진 프로필이 더욱 후반기 가중치가 높아질 것이며 여행 수요가 약화될 경우 실적에 잠재적 위험이 있음을 의미한다고 회사는 말합니다.

파이퍼 샌들러, 에어비앤비 목표주가 131달러에서 117달러로 하향 조정

파이퍼 샌들러의 애널리스트 토마스 챔피언은 에어비앤비의 목표 주가를 131달러에서 117달러로 낮추고 투자의견은 중립을 유지했습니다.

이 애널리스트는 리서치 노트에서 에어비앤비의 1분기 실적이 총 예약 건수는 증가했지만 2분기 매출 전망은 더 완만하고 EBITDA에 대한 하향 가이던스가 더 뚜렷해지면서 주가가 10% 하락했다고 말했습니다.

애널리스트는 에어비앤비의 저가 옵션과 점점 더 도시와 국경을 넘나드는 수요 혼합의 이면에 ‘재조정’이 있다고 보고 있습니다.

4월 CPI, 헤드라인 4% 진입은 고무적이나 물가 하락은 천천히 진행될 것.

어제 저녁 밤시간에 발표된 4월 미국 소비자물가지수를 간단히 정리해 보고 4월 물가지수를 읽는 월가의 시각을 정리해 봤습니다.

4월 CPI 정리

  • 헤드라인 CPI
    • 전년비 4.9%, 시장 예상 5.0%에 비해 긍정적
    • 전월비 0.4%(전월 0.1%). 시장 예상 0.4%와 부합
      이는 쉘터(주거비), 중고차, 휘발유 가격 상승에 힘입어 0.4% 상승
  • 코어 CPI
    • 전년비 5.5%, 시장 예상 5.5% 부합
    • 전월비 0.4%, 시장 예상 0.4% 부합
  • 슈퍼 코어 CPI(코어 CPI에서 주거비를 제외한, FED가 가장 중시하는 지표) 슈퍼코아 CPI는 전년비 상승률을 지난 3월과 동일하지만 전월비 상승률은 지난 3월 0.3%보다 둔화되었습니다.
    • 전년비 3.7%(전월 3.7%)
    • 전월비 0.4% 증가(전월 0.3%)

4월 CPI 평가

4월 CPI가 발표되자 시장은 대체적으로 헤드라인 증가율이 4%대로 낮아지면서 심리적인 안정감을 받은 것으로 보입니다.

4월 CPI, 헤드라인 4% 진입은 고무적이나 물가 하락은 천천히 진행될 것. 2
  • 미국 주가 지수 선물이 0.8% 상승하여 월스트리트의 강한 기대를 반영
  • 미국 국채 수익률이 하락
    • 2년 만기 최종 3.956%,
    • 10년 만기 3.4653% 하락
  • 유로 미국 달러에 대해 0.4% 상승한 반면 달러 인덱스는 0.4% 하락
  • 헤드라인 CPI가 4%대 진입은 고무적이다.
  • 연준이 중요시하는 슈퍼코어 CPI 상승세가 그리 높지 않았다는 것은 긍정적
    • 슈퍼코어 CPI : 전년비 3.7%와 전월비 0.4% 상승
  • 코어 CPI 상승률이 헤드라인 CPI 상승률을 앞지르기 시작
    • 이는 그만큼 코어 CPI가 끈적끈적하게 하락하지 않는다는 것을 상징적으로 보여 줌
  • 주택가격 하락의 영향, 본격화
    • 주택제외 핵심물가(슈퍼 코어 CPI) 0.4%-> 0.1% 파월 주시지표.
    • 6월 동결 확률 99%로 높아짐(CME FedWatch)
  • CPI 가중치의 약 1/3을 차지하는 쉘터 비용은 여전히 강고
    • 전월비 0.4% 증가
    • 전년비 8.1% 증가

##4월 소비자물가지수를 읽는 월가의 시선

###앤드류 헌터, 런던 캐피탈 이코노믹스 부수석 미국 이코노미스트

  • 근원 소비자물가지수가 5.5%상승해 올 초와 비슷한 수준으로 하락추세가 둔화되었음을 시사
  • 6월에 금리인상 근거로는 약하지만 더 오랬동안 높은 금리를 유지할 위험을 시사

“4월 해드라인 및 코어 소비자물가지수 상승률이 전월 대비 0.4% 상승하면서 코어 인플레이션은 전년비 5.5% 상승해 올해 초 수준과 거의 변동이 없었습니다. 이는 이전의 하락 추세가 둔화되었음을 보여줍니다.
그 자체만으로는 연준이 6월 FOMC 회의에서 다시 금리를 인상하도록 설득하기에 충분하지 않다고 생각하지만, 우리가 예상했던 것보다 조금 더 오랫동안 금리를 높게 유지해야 할 위험을 시사합니다.”

톰 홉킨스, 포트폴리오 매니저, 브리 웰스 매니지먼트, 런던

  • 시장은 여름 금리인상 중단을 기대하나 연준은 추가 금리인상 가능성을 열어 놓았다
  • 금리 인상 중단 또는 금리 인하를 위한 시장 데이타가 충분하지 않다는 점을 알아야하며
  • 추가 금리인상 가능성은 있다

“오늘 소비자물가지수 발표는 투자자들이 금리 전망에 어떤 영향을 미칠지 가늠하려고 노력하면서 금융 시장에서 큰 기대를 모아왔습니다. 시장은 여름 동안 금리 인상이 중단될 것이라는 데 큰 기대를 걸고 있지만, 연준은 여전히 추가 인상에 대한 가능성을 열어두고 있습니다.

이번 발표에 앞서 존 윌리엄스 연준 총재는 금리 인상이 끝나지 않았다고 경고했습니다. 시장은 데이터가 충분히 시원하지 않다는 사실을 천천히 깨달아야 하며, 연준은 금리를 더 올릴 수 있습니다.”

캐롤 M. 슐라이프, 최고 투자 책임자, BMO 패밀리 오피스, 미네아폴리스, 미네소타주

  • 시장 예측에 부합해 사람들이 안도하고 있다.
    • 지난주 고용지표가 호조를 보여 소비자물가지수가 더 상승할 수 있다는 시장 우려가 있었다
  • 코어 CPI는 더 높았지만 이는 에너지 가격 상승 때문으로 용인되는 분위기
  • 이번 소비자물가지수는 6월 FOMC에서 금리 동결 여지를 준다

“대체로 시장 예측에 부합하는 소비자물가지수 보고서가 시장에 안도 신호를 보내고 있는 것은 분명합니다.
지난주 고용지표가 호조를 보인 후, 소비자물가지수(CPI)가 조금 더 상승할 수 있다는 우려가 있었습니다.
코어 인플레이션은 조금 더 높았지만, 에너지가 원인으로 지목되면서 사람들은 당연히 고개를 끄덕이고 있습니다.
전반적으로 이번, 4월 소비자물가지수는 6월 FOMC 회의에서 (금리인상)브레이크를 밟을 여지를 주는 것 같습니다.”

“인플레이션 비교는 (작년 첫 몇 분기 동안 상당히 높은 수치를 기록했다는 점을 감안할 때) 기본값이 되어야 한다는 점을 기억하는 것이 중요합니다. 향후 몇 분기 동안 인플레이션은 낮아질 것입니다.”

케니 폴카리, 수석 시장 전략가, 슬랫스톤 웰스, 주피터 플로리다

  • 예상치에 부합하는 4월 소비자물가지수
    • 헤드라인 CPI가 4.9%로 4%대로 내려온 것이 달라진 점
  • 낙관적이지는 않지만, 연준의 동결을 주장할 옵션 제공 가능
  • 6월 금리 인상 후 금리 동결할 것이며
    • 연준 피벗은 올해는 없을 것

“핵심은 그대로 들어왔습니다. 유일하게 달라진 것은 전년 대비 4.9%로 예상치인 5%를 밑돈 CPI 최고치뿐이었습니다. 다른 모든 지표는 예상한 대로 나왔습니다.

“이 보고서가 반드시 낙관적이라고 생각하지는 않지만 일부 사람들은 연준의 일시 중단과 전환을 주장할 수 있는 옵션을 제공 할 것입니다. 저는 연준이 6월에 금리를 다시 인상한 후 동결할 것이라고 생각합니다. 2023년 내내 피벗은 없을 것 같습니다.”

“선물은 더 강한 숫자가 아니기 때문에 상승했습니다. 선물은 연준이 진전을 보이고 있고 더 이상 금리를 인상하지 않을 것이라는 불안감에서 이제는 강세로 바뀌었습니다.”

퀸시 크로스비, LPL 파이낸셜, 수석 글로벌 전략가, 노스캐롤라이나주 샬럿

  • 시장 반응은 긍정적이다.
    • 국채수익률 하락
    • 주식 선물 상승
  • 실제로는 시장 예상보다 높은 인플레이션이 예견되었기 때문에 4월 소비자물가지수는 긍정적
  • 다음달, 5월 소비자물가지수는 임대료 완화로 더 긍정적인 결과가 나올 것으로 예상

“시장의 즉각적인 반응은 국채 수익률이 하락하기 시작하고 주식 선물이 상승하기 시작하는 등 모두 긍정적이었습니다.
흥미로운 점은 일직선상에 있었다는 점입니다. 특히 인플레이션이 시장이 원하는 것보다 더 높아질 것이라는 기대가 있었기 때문에 이것은 순전히 긍정적이었습니다. 시장은 이 보고서에 박수를 보내고 있습니다.”

“다음 연준 FOMC 회의 전에 또 다른 5월 CPI 보고서가 나올 것이며, 임대료 완화 효과가 나타나기 시작할 것으로 예상됩니다.”

루크 틸리, 수석 이코노미스트, 윌밍턴 트러스트, 델라웨어주

  • 인플레이션이 개선되고 우려도 줄어들고 있다.
  • 연준이 금리인상을 끝냈다고 생각
  • 4월 소비자물가지수는 추가 금리인상 불필요에 대한 논거를 제공
  • 연말 연준 피벗을 예상

“인플레이션이 계속 개선되고 있으며 우려도 계속 줄어들고 있다고 생각합니다.”

“(연준이) 금리 인상을 끝냈다고 생각합니다. 이 데이터는 인플레이션이 둔화되었기 때문에 앞으로 금리를 인상할 필요가 없다는 생각을 뒷받침하고 있으며, 연준이 연말에 금리를 인하할 것이라고 믿습니다.
인플레이션이 계속 둔화되고 경제가 계속 둔화되고 장기 인플레이션 기대치가 통제되고 있다면 연방기금 금리를 5%로 유지할 이유가 전혀 없습니다.”

프리야 미스라, TD증권, 글로벌 금리 전략 책임자

  • 예상대로 나왔다.
    • 하지만 비중이 높은 CPI 구성요소인 쉘터는 약하게 나왔다
  • 인대료 때문에 약하게 나온게 아니라 약하기 때문에 약하게 나온 것
  • 인플레이션은 끈적거리며 하락할 것으로 예상

“실제로는 예상대로 나왔지만 더 강한 수치를 기대하는 사람들이 있었을 것이라고 생각합니다. 그래서 반응이 괜찮았던 것 같습니다. 다른 하나는 CPI의 큰 구성 요소 인 쉼터인데 약간 약하게 나왔습니다.”

“한 가지 주의할 점이 있는데, 임대료 때문이 아니라 약세를 보였기 때문에 약세를 보였지만 임대료 때문이었다면 인플레이션이 낮아지고 있다는 것을 암시하는 것이라고 말했을 것입니다.
시장은 인플레이션이 하락하고 있다는 사실에 기뻐하고 있을지도 모르지만, 우리는 인플레이션이 하락하는 동안 약간 끈적거릴 것이라고 생각합니다.”

“사람들이 세부 사항을 분석해 보면 전반적으로 약한 것은 아닙니다. 잘못된 이유로 하락한 것이 아니라 변동성 요인에 의해 하락한 것입니다. 시장이 다시 회복할 수 있습니다.”

안드레 바호스, 인제니움 애널리틱스 상무, 뉴저지 플레인스버러.

  • 연준이 안심할 수 있을 정도로 긍정적인 수치가 아니므로 시장의 발목을 잡을 수 있다.
  • 이는 부채한도협상의 불확성성과 결합해 단기적으로 불안감을 조성할 것

“연준이 다음 회의에서 무엇을 할 것인지에 대한 물음표가 여전히 남아 있기 때문에 단기적으로 시장에 좋지 않습니다.”

“연준이 안심할 수 있는 수치가 아니기 때문에 투자자들은 이 문제가 여전히 시장의 발목을 잡을 것이라는 확신을 가질 수 있으며, 부채 한도에 대한 불확실성과 더불어 주식 시장의 좁은 리더십과 결합되어 단기적으로 불안감을 조성할 것입니다.”

BRIAN JACOBSEN, 메노모니폴스 자산관리부 수석 이코노미스트

  • 예상과 정확히 일치
  • 여전히 인플레이션이 높기 때문에 연준의 스탠스는 변하지 않을 것
  • 금리인하에 부정적인 연준은 바람과 데이타에 따라 바뀔 수 있다.

“4월 인플레이션 수치는 예상과 정확히 일치했습니다. 신용 시장의 나사를 조이는 것은 성장과 인플레이션에 점진적인 영향만 미칠 것입니다.
인플레이션이 여전히 너무 높기 때문에 연준의 이야기는 바뀌지 않을 것입니다. 연준은 금리를 인하할 의사가 없다는 이야기를 고수할 것입니다. 하지만 그들의 의견은 바람과 데이터에 따라 바뀔 수 있습니다.”

ANDREW HUNTER, CAPITAL ECONOMICS, 미국 부국장 ECONOMIST

  • 4월 코어 인플레이션은 5.5% 증가해 연초와 거의 변하지 않아 이전 추세가 고착화되었음을 보여준다.
  • 이번 보고서로 6월 FOMC회의에서 금리인상의 빌미가 되지는 않겠지만
    금리가 높은 수준에서 지속적으로 오랬동안 유지할 가능성이 커졌다

“4월 헤드라인 및 핵심 소비자 물가의 0.4% m/m 상승은 핵심 인플레이션을 5.5%로 남겨 올해 초 수준에서 크게 변하지 않았으며 이는 이전의 하향 추세가 정체되었음을 더 잘 보여줍니다.

그것 자체로는 6월 FOMC 회의에서 연준이 다시 인상하도록 설득하기에 충분하지 않을 것이라고 생각하지만, 금리가 우리가 예상했던 것보다 조금 더 오랫동안 높은 수준을 유지해야 할 위험이 있음을 시사합니다.”

다소 실망스런 1분기 엘엔에프 실적

오늘 발표된 엘엔에프 실적은 그 명성에 비해서 다소 실망스러운 실적이라는 개인적인 생각입니다.

  1. 증권사들 예상 매출이나 예상 영업이익보다 훨씬 낮은 실적이며
  2. 매출총이익률은 전년동기 12.8%에서 4.3%로 크게 낮아졌음
    • ’22년 4분기 매입 원자재 가격은 높은 환율(1,362월)으로 상대적으로 높았다는 해명
  3. 당시순이익이 적자전환한 것은 주가 상승에 따른 파생상품 손실때문이라고는 하지만 당기손이이익이 적자전환되었기 때문
  4. 또 23년 출하량 전망치를 40%에서 35~405 낮추었기 때문에 전반적으로 자신감이 없어 보이기 때문

엔엔에프 주가 추이

1분기 엔엔에프 실적 요약

  • 매출 1조 3,629억원으로 전년비 146%, 전분기비 11% 성장
    • 1분기 테슬라 중국 공장등에서 조업 중단 여파로 예상보다 출하량 저조 영향
  • 매출총이익 590억원으로 매출총이익률 4.3%로
    • 전년동기 12.8%나 전분기 6.4%에 비해서 낮아짐
  • 영업이익 404억원으로 전년동기 530억원에서 감소
    • 영업이익률은 3%로 전년동기 9.6%나 전분기 4.3%비 하락
  • 순이익 -161억으로 순손실률 -1.2%
  • 파생상품 손실 622억원으로 이를 제외시 순이익은 461억원, 순이익률 3.4%로 전분기보다 약간 좋아짐
  • 부채비율은 177.5%로 전년동기 90.9%나 전분기 1355에서 크게 상승
    • 설비 투자를 위한 자금 조달 영향으로 부채비율이 크게 상승 함

엘엔에프 향후 전망

  • 23년 출하량 증가율 전망치 하향,
    • 기 출하량 40% 증가 예상에서 35~40% 증가로 하향 조정 함
  • 매출은 분기 비교해도 지속 성장할 것을 전망ㅎ지만 영업이익률은 원자재가격 변동 등으로 제시하지 않음

엘엔에프 실적 평가

  • 매출 1조 3,629억원, 예상치 1조 3826억원 하회
    • 1분기 테슬라 중국 공장등에서 조업 중단 여파로 예상보자 출하량 저로 영향
  • 영업이익 404억원, 예상치 683억원(영업이익율 4.9%) 하회
  • 순이익 161억원 적자 전환, 예상치 739억원 하회
    • 엘엔에프 주가 상승으로 인한 파생상품 손실 반영

전기차 리비안 실적, 루시드 실적 등

전기차 리비안 실적

전기차 리비안은 23년 1분기 리비안 실적을 발표, 분기 손실이 예상보다 적었으며, 연가 전기차 생산 목표를 유지했습니다.

전기차 리비안 실적은 분기 실적이 저조했던 Fisker, 니콜라 그리고 루시드가 월가 예상치에 부합지 못한 것과 대조됩니다.

그 결과 Fisker, 니콜라, 루시드 주식은 폭락했지만 리바안 주식는 견조한 상승세(6.2% 상승)를 유지했습니다.

  • 주당순손실 : 1.25달러 손실로 전년동기 1.42달러 손실보다 줄엇고
    • 월가 예상치 1.62달러보다는 훨씬 낮은 것(긍정적!!)
  • 매출 6.61억 달러
  • 분기말 리비안 현금 및 현금 등가물은 118억 달러로 지난 분기 121억 달러에서 감소
  • 리비안은 1분기 9,395대 전기차를 생산, 7,946대를 판매(인도 기준)
  • 아마존과 포드의 지원은 받는 리비안은 23년 전기차 생산 목표 50,000대를 유지했습니다.

리비안 주가 추이

루시드 실적

  • 매출 1.49억 달러로 전년비 159% 증가해 월가 예상치 2.44억 달러(254% 증가)에는 미치지 못함
  • 주당순손실 43센트 월가 예측치 39센트 손싱보다 손실폭이 훨씬 더 커짐
  • 1분기 루시드 전기차 생산 2,314대 1,406대 판매
  • 루시드는 올해 10,000대이상 생산할 것으로 예상
    • ’22년 루시는 반도체 칩 부족 등으로 7,180대만 생산

루시드 주가추이

Fisker 실적

  • 주당순소실 : 38센트 손실, 월가 예상치 31센트 손실에 비해 손실액이 더 큼
  • 매출 198,000달러, 월가 예상치 5.3밀리언 달러에 크게 미치지 못함
  • 보유 현금 : 652밀리언 달러로 전분기 736.5밀리언 달러에서 크게 감소함
  • 23년 32 ~ 36천대 생산으로 이전 발표치 42천대이상에서 크게 감소 발표

Fisker 주가 추이

니콜라 실적

  • 주당순손실 : 26센트 손실로 월가 예상치 26센트 손실에 부합
    • 전년동기 주당순소실 21센트보다 손실폭이 커짐
  • 매출 : 1,110만달러로 월가 예상치 1,290만달러에 크게 미치지 못함
  • 1분기 전기차 63대 생산 및 31대 판매
  • 23년 연간 250~300대의 순수 전기트럭과 125대~150대 연료전기트럭 판매 예상

니콜라 주가추이

페이팔 실적을 읽는 월가의 시선,온라인 결제 경쟁 심화로 페이팔 마진 압박 지속으로 페이팔 주가는 약세를 보일 것

페이팔은 월가 예상치를 넘는 1분기 페이팔 실적을 발표했도, 2023년 연간 실적 가이던스도 이전 발표치를 올렸고, 더우기 8월 150억 달러 달하는 자사주 매입 계호기을 발표햇음에도 불구하고 어제 12%이사 폭락하면서 시장의 냉혹한 반응을 받았습니다.

페이팔 주가추이

1분기 페이팔 실적 요약

  • 주당순이익 : 1.17달러, 월가 예상 1.10달러 상회
  • 매출 70.4억 달러, 얼가 예상 69.8억 달러 상회
    • 전년동기 64.8억 달러에 비해 9% 상승
  • 고객 총 결제금액은 3545억 달러 전년비 10% 증가
    • 이는 원가 예상치 3448억 달러를 상회한 것

2023년 실적 전망치 업데이트

  • 연간 조정주당순이익 4.95달러로 전년비 20% 증가할 것으로 전망
    • 이는 초기엔 19% 성장한 4.87달러로 제시했었음
    • 매출 증가 전망에 따라 연간 주당순이익 전망치가 높아졌다고 분석

페이팔이 어려움을 겪는 이유

  • 팬데믹으로 소비자들이 이커머스에 의존하게 되면서 페이팔은 각광을 받았습니다.
    • ’19년 페이팔 매출은 178억 달러에서 ’21년 250억 달러로 크게 증가했습니다.
  • 그러나 엔데믹에 따라 페이팔의 매출과 페이팔 주가는 궤도를 이탈하기 시작했습니다.
    • 팬데믹 동안 미국 이커머스 매출은 미국 전체 소매 매출의 16.4%까지 높아졌습니다.
    • 그 이후 이커머스 매출은 성자이 둔화되어 지난 2년동안 15% 미만에 머물렀습니다.
    “많은 투자자와 페이팔 스스로 전자상거래 성장이 상당한 수준으로 계속 성장할 것이라고 생각했다”
  • 페이팔 성장은 이커머스 성장 둔화에 따른 온라인 지출 둔화와 디지탈 공간에서 경쟁 심화로 압박을 받았습니다.
    • 엔데믹으로 많은 사람들이 오프라인 리테일로 돌아갔고. 지불은 수단은 현금등의 비중이 증가했습니다.
    • 페이팔의 총 결제량은 지속적으로 증가했지만 디지탈 결제 시장의 경쟁이 점점 더 심화되어 페이팔 주가 상승은 제한되었습니다.

“PayPal이 전자상거래에 집중하고 있다는 사실에는 긍정적인 면과 부정적인 면이 있습니다.
“분명히 긍정적인 점은 그것이 높은 성장 영역이고 시간이 지남에 따라 그들에게 이익이 된다는 것입니다.
부정적인 점은 많은 핀테크 혁신이 집중되고 가장 높은 성장 공간이기 때문에 많은 투자가 그 공간을 쫓아 경쟁이 치열해지는 곳이라는 것입니다.”

페이팔 실적을 읽는 월가의 시선

JP모건, 페이팔의 줄어든 마진 전망은 겉으로만 모습에 불과하다고 평가

  • 1분기 페이팔 실적은 매출과 주당순이익 모두 월가 예상치를 상회했고, 향후 전망도 상향조정했음
  • 페이팔이 향후 마진 전망을 25bp 낮추었는데, 이는 비브랜드 결제 강세 따른 것
  • 페이팔은 이런 문제를 해결하기 위해 브랜드 없는 제품은 다운 마켓으로확장하고 추가서비스를 교차 판매함으로서 이런 문제를 해결하려고 함
  • 이런한 움직임에 페이팔 전망을 상향 조정 함

JP모건 애널리스트 티엔신 후앙은 페이팔이 매출과 주당순이익 모두 예상치를 상회하는 “깨끗한” 1분기를 기록했으며, 향후 실적 전망을 상향 조정했다고 평가했습니다.

이 애널리스트는 리서치 노트에서 기업 중심의 최종 시장을 고려할 때 마진율이 낮은 비브랜드 결제의 강세가 브랜드 결제 가속화보다 더 빠르게 가속화되면서 페이팔 실적 대부분을 견인했다고 말합니다.

따라서 경영진은 투자자들에게 중요한 감시 항목 인 2023 회계 연도 마진 가이던스를 25bp 낮추었으며, 이에 약세가 집중할 것이라고 전망햇습니다..

그러나 JP모건은 이러한 변화를 “대부분 겉으로 보이는 모습에 불과하다”고 보고 있으며, 페이팔은 브랜드가 없는 제품을 다운마켓으로 확장하고 추가 서비스를 교차 판매함으로써 시간이 지남에 따라 이러한 드래그를 개선하기 위한 조치를 취하고 있다고 말합니다.

[optics] 의미 : 일반적으로 광학이라는 의밀로 알려져 있지만 북미에서는 “대중에 의해 겉으로만 인식되는 모양 도는 모양새”라는 의미를 가지고 있다고 하네요.

JPMorgan sees the change as “mostly optics,” and says PayPal is taking action to improve this drag over time by expanding unbranded products down-market and cross selling additional services.

번스타인, 페이팔 목표 주가를 $90에서 $85로 하향 조정

  • 1분기 페이팔 실적은 월가 예상치를 상회했지만 번스타인 기대치에는 미달
  • 온라인 결제 서비스 성장으로 페이팔 마진 하야 압려기 더욱 커졌으며
    • 향후 페이팔 점유율 하락 가능성이 높다

번스타인 애널리스트 하르시타 라왓은 페이팔 목표주가를 90달러에서 85달러로 낮추고 페이팔 투자의견 ‘시장수익률’을 유지했습니다.

애널리스트는 리서치 노트에서 투자자들에게 회사의 1분기 실적이 예상치를 상회하고 수익이 증가했음에도 불구하고 기대치를 밑돌았다고 말합니다.

브레인트리(Braintree, 온라인 결제 서비스)의 성장으로 인한 마진 압박이 예상보다 커서 2023년 마진 가이던스가 “다소 놀랍게” 하향 조정될 것이라고 말합니다.

번스타인은 이번 분기에 버튼이 페이팔의 수익 엔진임을 보여 주었으며 주요 시장에서 점유율을 잃을 가능성이 높다고 주장합니다.
(This quarter showed the button is the profit engine of PayPal, and it is likely losing share in its key markets, contends Bernstein.)

크레딧스위스, 2023년 마진 압박을 이유로 페이팔 투자의견을 하향 조정

  • 페이팔 약세를 보이는 요소, 인보이스 약세, 브랜드가 없는 페이팔의 일몰, 페이팔 Here 서비스 중단 등이 지속 영향을 미칠 것
  • 불확실한 거시적 배경, 보류 중인 경영진 교체, 경쟁 압력 증가로 페이팔 주식하기 어려움
  • 2024년이후 매출총이익률이 의미있게 개선되면 페이팔 주식에 대한 긍정적인 시가을 가질 수 있을 것

크레딧 스위스 애널리스트 Timothy Chiodo는 1분기 실적 발표 후 목표 주가를 100달러에서 85달러로 낮추면서 페이팔의 투자의견을 ‘아웃퍼폼’에서 ‘중립’으로 하향 조정했습니다.

이 애널리스트는 리서치 노트에서 인보이스 약세, 브랜드가 없는 페이팔의 일몰, 페이팔 Here 서비스 중단 등 분기 성장에 영향을 미치는 개별 항목이 있었으며, 이는 단기적으로 지속될 것으로 예상된다고 투자자들에게 설명했습니다.

불확실한 거시적 배경, 보류 중인 경영진 교체, 경쟁 압력 증가로 인해 2023년까지 거래 마진 압박이 지속될 것이라는 전망을 고려할 때 현재로서는 주식을 추천하기 어렵다고 판단했습니다.

크레디트 스위스는 2024년 이후 의미 있는 매출 총이익 성장이 재개될 가능성에 대한 확신을 얻게 되면 페이팔에 대해 보다 건설적인 시각을 가질 수 있을 것으로 보고 있습니다.

니덤, 어려운 거시 환경으로 페이팡 매출이 어려움을 겪고 잇다고 평가

니덤 애널리스트 마얀크 탄돈은 1분기 실적 발표 후 페이팔에 대해 투자의견 보류(Hold)를 유지했습니다.

이 애널리스트는 리서치 노트에서 비용 절감 측면에서의 지속적인 실행과 지속적인 자사주 매입 활동이 모두 실적 상승에 기여하면서 1분기 페이팔 실적은 견고했지만, 어려운 경제 환경과 사용자 성장 대신 사용자 참여 증가를 유도하는 방향으로의 지속적인 전환이 탑라인(페이팔 매출) 성장에 압력을 가하고 있다고 투자자들에게 말했습니다.

파이퍼 샌들러, 페이팔 목표주가를 82달러에서 83달러로 상향 조정

  • 페이팔은 (인력감축과 같은) 비용절감과 고객 참여를 통한 영업 마진 개선 정책을 실행 중
  • 페이팔 주가는 적정 수준으로 평가

파이퍼 샌들러 애널리스트 케빈 바커는 1분기 페이팔 실적 발표 후 페이팔의 목표 주가를 82달러에서 83달러로 상향 조정하고 페이팔 투자의견 중립 등급을 유지했습니다.

이 분석가는 리서치 노트에서 투자자들에게 지난 분기에 시작된 주목할만한 조정을 계속하여 비용 절감과 고객 참여 증가를 통해 영업 마진을 개선하는 데 주력하고 있다고 말합니다.

하지만 Piper는 현재 주가가 적정 수준에 가깝다고 생각합니다.

Susquehanna, 페이팔 목표주가를 $80에서 $78로 하향 조정

Susquehanna 애널리스트 제임스 프리드먼은 페이팔의 목표주가를 80달러에서 78달러로 낮추고, 페이팔 투자의견 중립 등급을 유지했습니다.

이 애널리스트는 성장 전망이 약화되면서 2024년 페이팔 마진과 주당순이익을 하향 조정할지 여전히 관망하고 있다고 말했습니다.

Wedbush, 페이팔 목표 주가를 $100에서 $85로 하향 조정

  • 예상보다 양호한 1분기 페이팔 실적을 발표
    • 전분기 저점에서 반등한 이커머스 성장륭
    • 대부분 운영 및 거래량 지표에서 양호
  • 글로벌 거시적 매크로 약화로 보수적 기조를 유지
    • 페이팔은 23년 2분기 매출 성장률이 완만하게 성장할 것으로 가이던스했다고 평가

Wedbush 애널리스트 모셰 카트리는 페이팔 목표주가를 100달러에서 85달러로 하향 조정하고 투자의견은 ‘시장수익률 상회(Outperform)’를 유지했습니다.

이 애널리스트는 페이팔이 전분기 저점 수준에서 반등한 이커머스 성장률을 포함해 대부분의 운영 및 거래량 지표가 기대치를 상회하는 등 예상보다 양호한 1분기 실적을 발표했다고 언급했습니다.

웨드부시는 글로벌 거시적 과제를 언급하며 보수적인 기조를 유지한 가운데, 페이팔의 가이던스는 2013년 2분기에 매출 성장률이 완만하게 증가할 것으로 예상한다고 덧붙였습니다.

JMP 증권, 페이팔 목표주가를 100달러에서 85달러로 하향

  • 1분기 페이팔 실적은 매출과 주당순이익 모두 완만한 상승세
    • 유럽을 포함한 이커머스 트렌드에 긍정적인 언급
  • 페이팔은 참여도 개선에 따라 예상보다 높는 매출에 고무되었지만
  • 2023년 영업이익률 학대 목표치를 이전 125bp 상승에서 100bp 상승으로 25bp 낮추었다고 지적

JMP 증권 애널리스트 데이비드 샤프는 페이팔의 목표 주가를 100달러에서 85달러로 낮추고, 페이팔 투자의견 ‘초과수익(Outperform)’ 등급을 유지했습니다.

이 애널리스트는 리서치 노트에서 페이팔의 1분기 실적은 매출과 수익 모두 완만한 상승세를 보였으며, 유럽을 포함한 이커머스 트렌드에 대해 “희미하게나마” 긍정적인 언급이 있었다고 말합니다.

이 회사는 계정당 거래로 측정한 참여도 개선에 따른 예상보다 높은 매출에 고무되었지만, 올해 영업이익률 확대에 대한 목표 전망을 최대 125 베이시스 포인트에서 최소 100 베이시스 포인트로 낮췄다고 JMP는 말합니다.

Citi, 페이팔 목표 주가를 102달러에서 103달러로 상향 조정

  • 1분기 페이팔 실적은 기대치에 비해 좋앗고, 매출 및 수익 전망을 상향 조정했다고 평가
  • 비브랜드 성장과 브랜드 내 믹스 변화로 영업이익률 상향 목표를 낮추102달비판
  • 시티는 페이팔 주식 매수하나 페이팔 영영진 교체 위험성을 적극적으로 고려해야 한다고 주장

Citi 애널리스트 Ashwin Shirvaikar는 페이팔의 목표 주가를 102달러에서 103달러로 상향 조정하고 주식에 대한 매수 등급을 유지했습니다.

이 애널리스트는 리서치 노트에서 투자자들에게 이 회사가 기대치에 비해 좋은 분기를 보냈으며 매출 및 수익 전망을 상향 조정했다고 말합니다.

그러나 페이팔은 비 브랜드 수익의 성장과 브랜드 내 믹스 변화로 인해 마진 성장에 대한 기대치를 낮췄다고 말합니다.

씨티는 여전히 주식을 매수하지만, 경영진 교체에 대한 “명백한 위험”을 “적극적으로 고려해야 한다”고 지적했습니다.

도이치뱅크, 페이팔이 영업이익 가이던스를 하향 조정했다고 비판

  • 페이팔이 영업이익 가이던스를 하향 조정했다고 비판
  • 브랜드 결제량 6.5% 증가는 비브랜드 결제 30% 증가에 빛을 바랬다고 평가
  • 페이팔은 거래 마진 압박을 받고 1분며, 마진이 높은 브랜드 거래량이 반등해야 개선되기 시작할 것
  • 페이팔 매출 증가는 거래마1분감소로 상쇄될 것으로 전망
    • 도이치뱅크는 페이팔 수익 전망치를 변경하지 않음

도이치뱅크는 페이팔이 기대 이상의 1분기 실적을 발표했지만, 비브랜드 수익 성장과 브랜드 내 믹스로 2023 회계연도 조정 영업이익률 가이던스를 하향 조정했다고 밝혔습니다.

애널리스트는 리서치 노트에서 브랜드 결제량이 6.5% 증가한 것은 비브랜드 결제량 증가율 30%로 인해 가려졌다고 말합니다.

도이치증권은 페이팔의 거래 마진이 압박을 받고 있으며, 브랜드 거래량이 반등해야만 전년 대비 개선되기 시작할 것이라고 말합니다.

그 결과 도이치는 회사의 매출 증가가 거래 마진 감소로 완전히 상쇄 될 것으로 예상하고 있으며, 따라서 수익 추정치를 변경하지 않고 유지합니다.

이 회사는 목표주가 $ 100와 함께 주식에 대해 매수 등급을 가지고 있습니다.