Home Blog Page 7

마이크론 실적 분석 및 삼성전자 주가 영향 분석 : 실적·가이던스 vs 시장 기대치, 그리고 “서프라이즈에도 주가가 오르지 않는 이유

마이크론 실적 분석 및 삼성전자 주가가에 미치는 영향 분석 : 실적·가이던스 vs 시장 기대치, 그리고 “서프라이즈에도 주가가 오르지 않는 이유

한 줄 결론: 실적은 컨센서스도, 회사 자체 가이던스도, 심지어 ‘위스퍼(가장 정확한 추정치)’까지 전부 상회했습니다 CNBC TheStreet.

그런데도 주가가 반응하지 않은 이유는 “실적이 나빠서”가 아니라 “이미 1년에 500% 오른 주가에 완벽한 실적이 전제로 깔려 있었고, 컨콜에서 나온 캐펙스·비용·마진 피크 논쟁이 그 전제를 흔들었기 때문” 입니다.

즉 논점은 실적이 아니라 2027~2028년의 마진 지속가능성과 자본지출로 완전히 이동했습니다.


1. FQ4 2026 실적 요약 (2026-09-30 발표)

항목GAAPNon-GAAP
매출$54,229M (사상 최대)$54,229M
매출총이익$47,047M (86.8%)$47,204M (87.0%)
영업이익$43,751M (80.7%)$44,636M (82.3%)
순이익$37,701M$38,398M
희석 EPS$32.87$33.42
판관비(GAAP)$3,296M—

출처: StockTitan FQ4 2026 보도자료 전문, 마이크론 IR 보도자료, Q4-26 Earnings Deck

사업부문 세부 (CNBC·TheStreet 확인분)

  • DRAM 매출 $39.8B (+343% YoY), 전체 매출의 73% CNBC
  • 데이터센터 SSD 매출 약 $10B (1년 만에 10배 이상), Core Data Center 총이익률 90% — 가장 빠르게 크고 가장 수익성 높은 세그먼트 TheStreet
  • 분기 배당 $0.15/주, 10월 14일 기준일·10월 29일 지급 마이크론 IR

FY2026 전체: 매출 $133,188M (+256.3% YoY), GAAP 영업이익 $99,340M (+916.8%), GAAP 순이익 $84,969M, 순캐펙스 $27.37B, 영업현금흐름 $89.675B StockTitan


2. 컨퍼런스콜 핵심

① 2027·2028 전망 — “더 좋아진다 + 더 타이트해진다”

  • 산제이 메흐로트라 CEO: “As strong as fiscal 2026 was, we expect fiscal 2027 to be even better.”
  • “We expect memory and storage supply-demand conditions to be much tighter in fiscal 2027 and 2028 than they were in 2026.”
    Investing.com 컨콜 전문

② 2027년 물량 75% 이상 확약

  • “More than 75% of fiscal 2027 output is already committed, and discussions for 2028 are underway.”
  • 캘린더 2027년 HBM 비트 공급 대부분 계약 완료, 전년 대비 상당한 가격 인상 반영 → HBM과 일반 DRAM의 총이익률 격차 축소 Investing.com 컨콜

③ HBM4 램프 + 엔비디아 맞춤형 HBM4E

  • HBM4(1-베타 DRAM) 리드 고객 플랫폼 고용량 출하 중, HBM4E(1-감마)는 캘린더 2027년 양산 예정
  • 엔비디아와 업계 최초 맞춤형 HBM4E(NV-HBM) 협력 — 차세대 GPU·NVLink Fusion 탑재 / CEO: “strong roadmap for future HBM products” CNBC

④ 전략고객계약(SCA) 26건

  • “To date, we have signed 26 SCAs, which we currently estimate to be over 35% of our revenue through 2030.” — 다년 take-or-pay, 가격 하한(price floor) 포함 Investing.com 컨콜 TheStreet

⑤ ★ FQ1 마진 하락의 진짜 원인 = “판가”가 아니라 “비용”

  • CFO 마크 머피: “Most of these costs, they are absorbed into inventories in Q4.” / “In total, these factors in the first quarter are roughly $1 billion of higher cost in Q1.” → FQ1 총이익률을 약 81bp 끌어내리는 요인 Investing.com 컨콜
  • CEO는 FY2026에 전 직원 보상 인상을 단행했고, 대만 공장에서는 수백 명 규모의 파업 위협이 있었습니다(경쟁사 SK하이닉스·삼성은 $50만 달러대 보너스 지급) CNBC

⑥ 캐펙스 로드맵

  • FQ4 2026 $10.8B → FQ1 2027 약 $11.5B, FY2027 상반기 약 $25B, 하반기는 그보다 더 높음 Investing.com 컨콜
  • 두 개 신규 캠퍼스에 $250B 투자 계획 — 뉴욕 클레이 착공(1월), 아이다호 보이시 첫 팹 내년 가동 CNBC

⑦ 경영진의 가이던스 프레이밍 (주목할 부분)

  • “sequential revenue growth every quarter” — 2027 회계연도 매 분기 순차적 매출 성장 전망
  • Q1의 86.25% 총이익률이 연중 “바닥(floor)” 이 될 것이라고 명시
  • 목표 현금 수준을 다음 분기 말까지 달성한 뒤, 주로 자사주 매입으로 주주환원 계획
    TheStreet

3. 【신규】 실적·가이던스 vs 시장 기대치 — 정밀 비교

3-1. 컨센서스 대비 (LSEG·Zacks·Visible Alpha·Whisper 전부 상회)

항목실적·가이던스시장 컨센서스차이(%)컨센서스 출처
FQ4 2026 매출$54,229M$51,070M (LSEG)+6.19%CNBC
FQ4 2026 매출$54,229M$50,860M (Zacks)+6.62%Zacks/Yahoo
FQ4 2026 매출$54,229M$50,950M (Visible Alpha)+6.44%Investopedia
FQ4 2026 Non-GAAP EPS$33.42$31.61 (LSEG)+5.73%CNBC
FQ4 2026 Non-GAAP EPS$33.42$31.45 (Zacks)+6.26%Zacks/Yahoo
FQ4 2026 Non-GAAP EPS$33.42$31.71 (Zacks 최정확 추정 = 위스퍼)+5.39%Zacks/Yahoo
FQ4 2026 Non-GAAP EPS$33.42$31.63 (Visible Alpha)+5.66%Investopedia
FQ4 2026 Non-GAAP EPS$33.42$31.83 (애널리스트 평균)+5.00%Stocktwits
FQ1 2027E 매출 (가이던스)$61.5B ±$1.5B$57,024M (LSEG)+7.85%TheStreet
FQ1 2027E 매출$61.5B약 $57.0B (LSEG)+7.89%CNBC
FQ1 2027E 매출$61.5B$56.7B (애널리스트)+8.47%Motley Fool/Globe and Mail
FQ1 2027E Non-GAAP EPS$38.15 ±$1.00$35.14 (LSEG)+8.57%TheStreet
FQ1 2027E Non-GAAP EPS$38.15$35.40 (LSEG)+7.77%CNBC

3-2. 회사 자체 가이던스까지 초과 — “가이드도 못 미더웠다”

항목회사가 3개월 전 제시한 가이던스실제 결과초과폭
FQ4 2026 매출$50B ±$1B$54.229B+8.46%
FQ4 2026 Non-GAAP EPS$31.00 ±$1.00$33.42+7.81%
FQ4 2026 총이익률약 86%87.0%+100bp

출처: TheStreet (가이던스 원문), Zacks/Yahoo / Zacks는 Micron이 직전 4개 분기 연속 컨센서스를 평균 21.06% 상회했다고 집계했습니다.

3-3. “기대치의 질” — 옵션시장·목표주가·투자의견

지표수치의미출처
옵션 내재 변동폭±6.5% ($995 ~ $1,135)시장이 ‘빅 무브’를 이미 예상Investopedia
투자의견 (Visible Alpha 12명)매수 11 / 중립 1컨센서스가 이미 만장일치에 가까움Investopedia
평균 목표주가$1,545 (당시 종가 대비 +45.1%)목표가는 높지만 이미 주가에 선반영 논쟁Investopedia
Baird 목표주가$1,280 → $1,520 (+18.8%)실적 직전 상향 (Tristan Gerra)Yahoo Finance
주가 1년 상승률+500% 이상, 시총 $1.2조 돌파밸류에이션 부담의 근본 원인CNBC
주가 YTD 상승률+237.68%애프터아워 시점TheStreet
FWD PER6.7~6.9배 (2027E EPS $155~160 기준)낮아 보이지만 사이클 정점 EPS를 분모로 쓴 결과Seeking Alpha · 2027E EPS $155는 Facebook/Fleming 추정 — 출처 신뢰도 낮음

핵심 해석: 이번 분기의 ‘비트’는 컨센서스 +5~6%, 위스퍼 +5.4%, 자체 가이던스 +8.5% 로 결코 작지 않았습니다.

문제는 비트의 크기가 아니라, 시장이 요구하는 기준선이었습니다.

배런스는 “마이크론의 실적 서프라이즈나 가이던스 크기와 이후 주가 반응 사이에는 뚜렷한 상관관계가 없다“고 지적했고, 실제로 FQ2 2026(2026년 3월)에는 EPS $12.20 vs 예상 $8.79, 매출 $23.9B vs 예상 $19.2B의 압도적 서프라이즈에도 주가가 급락했습니다 Opinion News(배런스 인용) Yahoo Finance

3-4. 가이던스의 ‘질’ — 숫자는 좋지만 성장률은 둔화

구분FQ4 2026 실적FQ1 2027 가이던스(중간값)변화
매출$54.229B$61.5B+13.4% QoQ
매출 YoY 성장률+379.3%+350.8%성장률 둔화
Non-GAAP 총이익률87.0%86.25%-75bp
GAAP 총이익률86.8%85.95%-85bp
Non-GAAP EPS$33.42$38.15+14.2% QoQ

출처: TheStreet — TheStreet는 이를 두고 “또 한 번 컨센서스를 압도했지만, 가이던스는 그 급성장의 둔화(modest slowdown)를 예고했다” 고 평가했습니다.


4. 영업이익률 5개 분기 연속 추세

회계분기 (발표일)매출GAAP 영업이익GAAP 영업이익률QoQ 변화Non-GAAP 영업이익률GAAP 매출총이익률GAAP 희석 EPS
FQ4 2025 (2025.09)$11,315M$3,654M32.3%—미확인44.7%$2.83
FQ1 2026 (2025-12-17)$13,643M$6,136M45.0%+1,270bp47.1%56.0%$4.60
FQ2 2026 (2026-03-18)$23,860M$16,135M67.6%+2,260bp미확인74.4%$12.07
FQ3 2026 (2026-06-24)$41,456M$33,318M80.4%+1,280bp미확인84.6%$24.67
FQ4 2026 (2026-09-30)$54,229M$43,751M80.7%+30bp82.3%86.8%$32.87
FQ1 2027E (가이던스)$61,500M약 $50,549M (추정)약 82.2% (추정)+150bp (추정)약 82.9% (추정)85.95%$37.84 ±$1.00

출처: FQ4 2025 SEC 보도자료 · FQ1 2026 보도자료(GlobeNewswire) · FQ2 2026 보도자료(마이크론 IR) · FQ3 2026 보도자료(마이크론 IR) · FQ4 2026(StockTitan)

계산 검증

  • FQ1 2027 영업이익 추정: 61,500 × 85.95% = 52,859 → −2,310(판관비) = 50,549 → ÷61,500 = 82.19%
  • Non-GAAP: 61,500 × 86.25% = 53,044 → −2,060 = 50,984 → 82.90%
  • 교차검증: GAAP EPS $37.84 × 약 11.5억주 = 순이익 약 $43.5B → 영업이익 추정치 대비 전환율 86.1% → 암시적 실효세율 약 13.9% (가이던스 내부 정합성 성립)
  • FY2026 연간 영업이익률 74.6% vs FY2025 약 26.1%(+916.8% 증가율에서 역산, 역산치)

해석: 절대 수준(80%대)은 반도체 역사상 전례가 없지만, 증가율 곡선은 명확히 꺾였습니다(+2,260bp → +1,280bp → +30bp). 마진의 ‘레벨’이 아니라 ‘모멘텀’이 소멸한 구간이며, 이것이 3-4절의 “성장률 둔화”와 결합해 주가를 누르는 핵심 요인입니다.


5. 【신규】 잘 나왔는데 주가가 오르지 않는 이유 — 7가지
마이크론 실적 분석 및 삼성전자 주가 영향 분석 : 실적·가이던스 vs 시장 기대치, 그리고 “서프라이즈에도 주가가 오르지 않는 이유 1
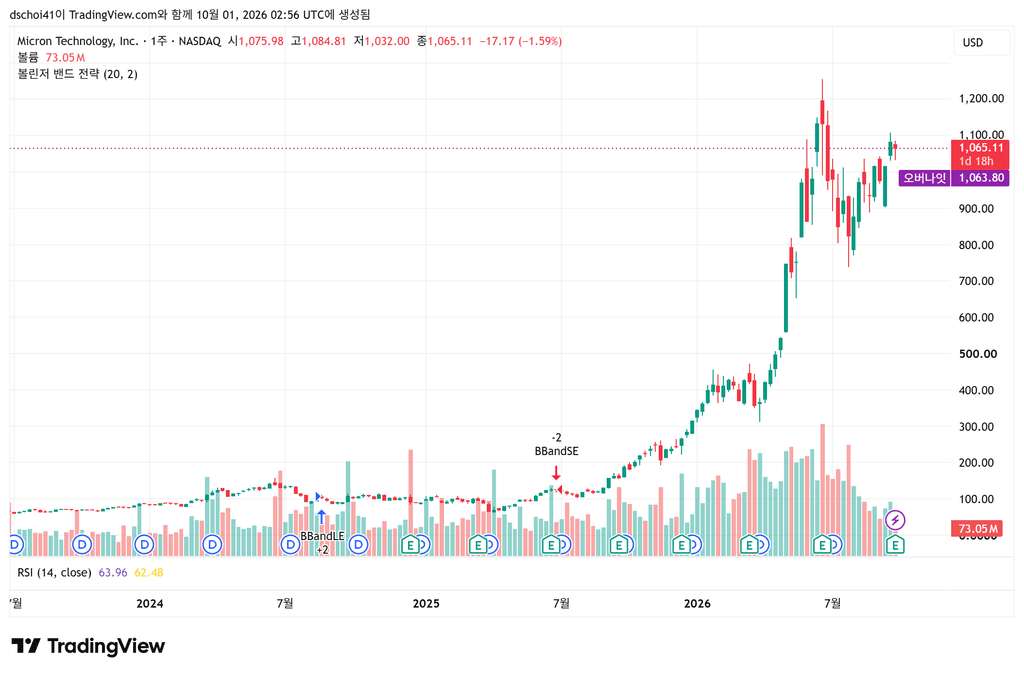
마이크론 주가 차트

먼저, 실제 주가 데이터

시점가격/변화출처
9/30 정규장 종가$1,065.11 (전일 종가 $1,065.08 대비 사실상 보합)주가 데이터 조회(당일)
9/22 종가 → 9/30 종가$1,096.16 → $1,065.11 = -2.83%주가 데이터 조회(당일)
애프터아워 반응CNBC: “소폭 상승” / TheStreet: 컨콜 막판 약 -1.2%, 약 $1,056 / TradingKey: 하락분 반납 후 +2%CNBC · TheStreet · TradingKey
옵션이 예상한 범위±6.5% ($995~$1,135)Investopedia

즉 방향성 없는 혼조였고, 옵션시장이 예상한 ±6.5%에 한참 못 미치는 무반응이었습니다.

이유 ① — 기대치가 이미 ‘완벽’으로 가격에 반영됨

1년 +500% 이상, 시총 $1.2조 돌파, 애널리스트 12명 중 11명 매수에 평균 목표가 $1,545 CNBC Investopedia. TheStreet는 “지난 분기에도 마이크론은 높은 한 자릿수~낮은 두 자릿수 FWD PER로 거래됐고, 밸류에이션이 대규모 백로그의 가치를 반영하지 못했다” 고 지적했습니다 TheStreet. 배런스는 아예 “서프라이즈 규모와 이후 주가 반응 사이에 상관관계가 없다” 고 정리했습니다 Opinion News.

이유 ② — ★ 캐펙스·비용 코멘트 (이번 하락의 직접 트리거)

TheStreet 실시간 중계의 헤드라인이 이를 그대로 보여줍니다: “$MU stock falls on capex, spending talk — 경영진의 지출 확대 발언 이후 장 마감 직전 주가 하락” TheStreet. Stocktwits도 “높아진 캐펙스 전망이 Q4 비트를 압도했다” 고 제목을 뽑았습니다 Stocktwits. FY2027 상반기에만 약 $25B, 하반기는 그 이상이며, 일부 분석가는 FY2027 전체 캐펙스를 $45B로 추정합니다 Seeking Alpha. 과거에도 마이크론은 FY2026 캐펙스를 $27B로 상향했을 때 주가가 실적에도 불구하고 하락한 전례가 있습니다 Trefis. 캐펙스는 미래 공급 → 미래 가격 하락의 씨앗이라는 논리입니다.

이유 ③ — ★ 마진 피크 논쟁 (“역사상 유지된 적 없는 마진”)

Forbes는 “87% 총이익률과 캐펙스 증가가 마이크론 투자자의 다음 리스크를 드러냈다” 고 평가했습니다 Forbes. 결정적 근거는 Motley Fool의 지적입니다 — 마이크론의 직전 역사적 피크 마진은 FY2018의 61%였고, 그 마진은 4개 분기 만에 절반 이하로 무너졌습니다 Motley Fool. 현재 86~87% 마진을 ‘구조적’으로 볼지 ‘사이클 정점’으로 볼지가 FWD PER 6.7배의 해석을 완전히 뒤집는 분기점입니다.

이유 ④ — 가이던스가 예고한 성장률 둔화

FQ4 매출 성장 +379.3% YoY → FQ1 2027 가이던스 +350.8% YoY 로 둔화, 총이익률도 -75bp(87.0% → 86.25%) TheStreet. 경영진이 86.25%를 “연중 바닥” 이라 못 박은 것은 자신감의 표현이지만, 동시에 “더 올라가지는 않는다” 는 선언이기도 합니다.

이유 ⑤ — 사이클·판가 피크 우려

배런스는 메모리 판매가격이 캘린더 2026년 중반에 정점을 찍을 것이라는 경고를 전하며 마이크론 주가 하락을 설명했습니다 Barron’s. 약세론자는 “81.2% 영업이익률, FY2027 $45B 캐펙스, 잠재적 메모리 가격 하락 → 상승여력 제한” 을 근거로 강력 매도를 주장합니다 Seeking Alpha.

이유 ⑥ — SCA의 양면성 (하방은 막고, 상방도 막는다)

SCA는 가격 하한(price floor) 을 제공해 다운사이클 방어력을 높입니다 TheStreet. 그러나 2027년 물량의 75% 이상이 이미 확약되었다는 것은 곧 향후 판가 상승분의 상당 부분을 이미 계약으로 고정했다는 뜻이기도 합니다. 즉 “업사이드 서프라이즈의 여지” 자체가 계약으로 축소된 구조입니다.

이유 ⑦ — 비용·노동 + 심리/수급

전 직원 보상 인상(FY2026)과 대만 공장 파업 위협이라는 인건비 요인, Q1에 약 $1B / 총이익률 -81bp로 반영되는 인센티브 비용 CNBC Investing.com 컨콜. 여기에 “sell the news” 패턴이 반복됩니다 — FQ2 2026 때는 서프라이즈에도 4거래일 연속 하락, 약 -14% 를 기록했습니다 CNBC.

반대편 논거 (균형)

  • Gabelli Funds의 Hendi Susanto: “또 한 번 강력한 비트 앤 레이즈”, “가시적 미래에 메모리 사이클이 하강으로 반전한다는 부정적 데이터포인트를 아직 듣지 못했다” CNBC
  • UBS: 2027년으로 갈수록 메모리 수급 갭이 더 벌어진다는 시각, 다만 투자자에게 수요의 “지속성(durability)” 에 주목할 것을 권고 Investopedia
  • Visible Alpha 평균 목표가 $1,545(당시 종가 대비 +45.1%) Investopedia
  • 경영진: 2027년 매 분기 순차적 매출 성장 + 자사주 매입 계획 TheStreet

주가 재상승의 트리거 후보: ① FY2027 캐펙스 가이던스의 명확한 확정(불확실성 해소) ② 86.25% 마진 “바닥”이 실제로 지켜지는지 확인 ③ HBM4 점유율 반등(2027E 약 18% → 상향) ④ 2028년 SCA 체결 확대 ⑤ 자사주 매입 개시 규모.


6. 2027·2028 전망 & 메모리 가격·HBM4 점유율

항목전망치출처
2027 메모리 시장 규모$1.28조 (+44% YoY)TrendForce
2027 블렌디드 ASP+121%TrendForce (상동)
2027 NAND 시장$270.6B (+280.7% YoY)TrendForce (상동)
2027 HBM 시장$100B 초과TrendForce 프레스센터
HBM4 점유율 2027(E)마이크론 약 18%, SK하이닉스 약 37%초이스스탁, SK하이닉스 뉴스룸, 비즈니스포스트
2027 물량 확약 비율75% 이상 확약, 2028년 협의 진행Investing.com 컨콜
FY2027 실적“2026보다 더 좋을 것”, 매 분기 순차 성장Investing.com 컨콜 TheStreet

7. 리스크 체크리스트 (업데이트)

  1. 캐펙스 — 최대 리스크로 격상: FY2027 상반기 약 $25B, 하반기 더 큼. FY2026 FCF는 영업현금흐름 $89.675B − 캐펙스 $27.37B로 약 $62.3B였지만, 캐펙스가 배증하면 FCF·자사주 매입 여력이 압박받습니다 StockTitan Investing.com 컨콜
  2. 마진 피크 위험: FY2018 피크 61% → 4분기 내 반감이라는 역사적 선례 Motley Fool
  3. 영업이익률 모멘텀 소멸: QoQ 증가폭 +2,260bp → +1,280bp → +30bp (본 보고서 3절 계산)
  4. HBM 점유율 열위: 2027E 마이크론 약 18% vs SK하이닉스 약 37% 초이스스탁
  5. SCA의 상방 제약: 75% 확약 + 가격 하한 구조 → 판가 급등 시 업사이드 제한
  6. 비용·노동: 약 $1B 인센티브 비용(Q1 총이익률 -81bp), 대만 파업 위협 CNBC
  7. “실적 호조 ≠ 주가 상승” 패턴의 고착: FQ2 2026 -14% (4거래일), Barron’s의 무상관 지적 CNBC Opinion News

8. 검증 노트 및 미확인 항목

  • ✅ 신규 검증 완료: 컨센서스 수치(LSEG $51.07B/$31.61, Zacks $50.86B/$31.45, 위스퍼 $31.71, Visible Alpha $50.95B/$31.63, 평균 $31.83, FQ1’27 컨센서스 $57.024B/$35.14 및 $57.0B/$35.40, $56.7B)와 모든 차이(%)·주가 변동은 금번 조사에서 원문으로 확인했고, 수치는 당일 계산으로 산출했습니다.
  • ✅ 주가 데이터: 9/30 종가 $1,065.11, 전일 종가 $1,065.08 (당일 조회 결과). 애프터아워 반응은 매체별로 “소폭 상승”(CNBC) / “약 -1.2%”(TheStreet) / “+2%”(TradingKey)로 상충하므로, 이를 숨기지 않고 병기했습니다.
  • ⚠️ 미확인/출처 신뢰도 낮음: 2027E EPS $155(소셜미디어 추정), $160(Seeking Alpha 자체 추정), FY2027 캐펙스 $45B(Seeking Alpha 추정) — 회사 공식 가이던스가 아닌 제3자 추정입니다. FY2025 영업이익 $9.77B는 +916.8% 증가율에서 역산한 값입니다.
  • ⚠️ FQ1 2027 영업이익률 82.2%(GAAP)/82.9%(Non-GAAP)는 회사 가이던스로부터의 추정 계산치이며 회사가 제시한 수치가 아닙니다.
  • 본 보고서는 정보 제공 목적의 분석이며 투자 자문이 아닙니다. 반도체는 대표적 사이클 산업으로, 마이크론은 과거 어닝 서프라이즈에도 주가가 급락한 사례가 반복되었습니다. FWD PER 6.7배 같은 저평가 지표는 정점 EPS를 분모로 사용할 경우 사이클 하강기에 급격히 왜곡될 수 있습니다. 모든 수치는 2026-09-30 미국장 마감 및 컨퍼런스콜 기준이며, 투자 판단은 본인의 책임하에 원문(마이크론 IR)으로 재확인하시기 바랍니다.

주요 원문 링크: 마이크론 IR 보도자료 · Q4-26 Earnings Deck(PDF) · 컨콜 전문(Investing.com) · CNBC 실적 기사 · TheStreet 컨콜 실시간 · Forbes 마진 경고 · Motley Fool 마진 역사

남미 여행 완전 정리 — 국내·해외 여행사 상품 분석과 방문지별 촬영 포인트
0

남미 여행 완전 정리 — 국내·해외 여행사 상품 분석과 방문지별 촬영 포인트

조회 기준 2026년 9월 25일 · 국내 6개 여행사와 해외 5개 전문 운영사의 실제 상품 페이지·보도를 확인해 정리했습니다.

남미는 한 번에 다 보려면 최소 14일, 제대로 보려면 20일 이상이 필요한 대륙입니다. 그래서 상품을 고를 때 기준이 명확합니다. “무엇을 넣었는가(구성)” 와 “며칠을 주는가(체류일수)”, 그리고 “누가 데려가는가(인솔자·현지 가이드)” 이 세 가지입니다. 아래에서 국내 상품과 해외 상품을 나눠 비교한 뒤, 실제로 가장 많이 등장하는 방문지 순위와 촬영 포인트를 정리하겠습니다.


1. 국내 여행사 남미 상품 비교

여행사상품명기간주요 경유지가격(1인)특징
참좋은여행[UPGRADE/최다모객] 남미일주+파타고니아16일마추픽추·우유니·이과수·칼라파테·빙하 미니트래킹18,990,000원~국적기, 노쇼핑·노옵션, 최다 모객
참좋은여행[PREMIUM] 고품격 파타고니아+중남미22일중남미 7개국 완전일주(멕시코·콜롬비아 포함)23,990,000원~파타고니아·우유니·마추픽추·이과수 전부 포함
참좋은여행[4구간 비즈니스] 남미일주+파타고니아17일위와 동일 + 4구간 비즈니스석25,490,000원~장거리 4개 구간 비즈니스 탑승
참좋은여행[시즌한정] 이스터섬 포함 남미일주24일이스터섬·토레스 델 파이네·엘 칼라파테·이카&나스카15,990,000원~2026/2027 시즌 한정, ‘프리미엄 오브 프리미엄’
참좋은여행[Best 남미] 마추픽추+우유니+이과수폭포10일3대 핵심만 압축상품 페이지 확인 필요단독 모객, 인원별 차량 배정
노랑풍선아프리카+남미14일마추픽추·리우데자네이루·2대 폭포·초베사파리13,999,000원~ (2027.01~03 출발)대륙 결합형
노랑풍선페루·볼리비아10일마추픽추·우유니, 2개국11,999,000원~ (2026.10~2027.05)버킷리스트 압축형
노랑풍선페루8일마추픽추·와카치나 사막9,499,000원~ (2026.09~2027.05)최단·최저가형
노랑풍선중남미20일6개국·이스터섬·모아이·마추픽추6,799,000원~ (목록 표기)대한항공, 남미 전문 인솔자
하나투어남미 5개국 핵심(단독)17~18일아르헨티나·볼리비아·브라질·칠레·페루(+미국 경유)가격 미표기3~5성급, 대한항공, 페리토 모레노 빙하·우유니
하나투어중남미 완전일주21일페루·칠레·아르헨티나·브라질·볼리비아가격 미확인5개국 핵심 방문
모두투어모두시그니처 남미미확인미확인평균 1,700만원대홈쇼핑 방송 2,600콜, 매출 120억 예상
롯데관광남미 4개국15~18일마추픽추·우유니·이과수가격 미표기에미레이트항공, 비즈니스 16석 한정
롯데관광남미 6개국 완전일주 크루즈미확인6개국, 프린세스/홀랜드아메리카가격 미표기4구간 비즈니스 + 올인클루시브
혜초여행[남미의 유혹] 남미 5개국 완전일주(DL)23일페루·볼리비아·칠레·아르헨티나·브라질가격 미표기(계약금 500만+중도금 500만원)트레킹 명가, 30년 이상 노하우, 비즈니스 업그레이드 약 750만원 별도

출처: 참좋은여행 중남미, 참좋은여행 상품 상세, 노랑풍선 프로모션, 노랑풍선 중남미 목록, 노랑풍선 상품 후기, 하나투어 남미, 하나투어 중남미, 하나투어 공식 블로그, 모두투어 시그니처 보도, 모두투어 해외패키지, 롯데관광 남미 4개국, 롯데관광 남미 크루즈, 롯데관광 중남미, 혜초여행 남미 5개국, 혜초여행 할인 보도, 노랑풍선 10박 13일 후기 블로그, 남미 27일 패키지 비용 블로그

국내 상품에서 읽히는 세 가지 패턴

첫째, 가격은 기간이 아니라 ‘무엇을 넣었는가’가 결정합니다. 참좋은여행의 24일 이스터섬 상품(1,599만원)이 16일 남미일주(1,899만원)보다 오히려 쌉니다. 이스터섬 상품은 항공 좌석 등급과 숙소 등급이 낮고, 16일 상품은 국적기·노쇼핑·노옵션에 빙하 미니트래킹이 포함돼 있기 때문입니다.

둘째, 1,500만~2,600만원 구간이 국내 남미 시장의 본류입니다. 참좋은여행 최고가 상품이 2,549만원(17일·4구간 비즈니스), 22일 7개국 프리미엄이 2,399만원입니다. 모두투어의 프리미엄 브랜드 ‘모두시그니처’ 남미 상품도 평균 1,700만원대로 홈쇼핑에서 방송 2,600콜을 기록했습니다 보도.

셋째, 미국 경유 여부가 비자 문제를 만듭니다. 혜초여행은 상품 페이지에 **“미국을 경유하므로 미국 비자(ESTA 또는 관광비자 B1·B2)가 반드시 필요하다”**고 명시하고, 페루·볼리비아·칠레·아르헨티나·브라질 5개국은 무비자 협정국이라고 안내합니다 혜초여행. 같은 이유로 노선은 인천–애틀랜타–리우, 리마–애틀랜타–인천으로 구성됩니다.

확인 실패로 표기한 항목: 하나투어·롯데관광·혜초여행의 상세 가격은 상품 페이지가 목록 형태로만 노출되어 개별 가격을 확보하지 못했습니다. 노랑풍선 중남미 20일 6,799,000원은 목록 페이지 표기값이며, 20일 상품으로는 이례적으로 낮아 예약 전 재확인이 필요한 값입니다. 모두투어 일반 해외패키지 목록에는 남미 상품이 노출되지 않았습니다(프리미엄 브랜드·홈쇼핑 채널에서 운영되는 것으로 보입니다).


2. 해외 전문 운영사 남미 상품 비교

운영사대표 상품기간핵심 경로가격(1인)성격
G AdventuresBolivia to Peru: Lakes, Salt Flats & Machu Picchu25일볼리비아–페루, 티티카카·우유니·마추픽추$3,039~소규모 어드벤처
G AdventuresJourneys: Treasures of Peru & Bolivia16일리마 → 라파스$4,949~상급 편의형
G AdventuresSouthern Divide3주페루·볼리비아·칠레상품 페이지 확인3개국 종단형
G AdventuresBolivia Discovery / Highlights of Bolivia11일 / 8일볼리비아 집중$1,899 / $2,799 (−25% 할인)입문형
G AdventuresThe Inca Trail / Inca Adventure7일 / 7일쿠스코·마추픽추$922 / $779최단 트레킹
Intrepid TravelSouth America Highlights미확인아르헨티나·볼리비아·브라질·페루·우루과이$7,925 → $7,133 (2027-03-13)5개국 종합
Intrepid Travel18 to 35s Epic South America미확인쿠스코·레인보우 마운틴·비아 페라타본편 + 옵션 $70~$95청년 전용
Intrepid TravelPremium Argentina & Brazil / Premium Peru미확인아르헨티나·브라질 / 페루프로모션 $4,225→$3,424, $8,825→$6,677프리미엄 라인
TauckEssence of South America12일브라질·아르헨티나·칠레가격 미표기소그룹 평균 24명
Tauck갈라파고스·남극 소형선 크루즈미확인갈라파고스, 아르헨티나→남극반도가격 미표기소형선 크루즈
Abercrombie & KentArgentina, Chile, Brazil by Private Jet미확인전용기 3개국$51,495 (기존 $53,995)최고급 전용기
A&KThe Best of Argentina and Brazil / South American Adventure미확인부에노스아이레스·리우·이과수가격 미표기테일러메이드·소그룹
ExoticcaSouth America’s wonders: Incas & Galapagos20일페루·에콰도르(갈라파고스)$4,399 (기존 $10,999, 60% 할인)항공+호텔+투어 패키지
ExoticcaLatin Capitals & Iguazu Falls11일/9박아르헨티나·브라질$2,049 (기존 $3,159, 35% 할인)도시+폭포형
ExoticcaSacred Land of the Incas / Icons of Iguazu, Patagonia & More / Essence of Patagonia미확인페루 / 이과수·파타고니아상품 페이지 확인테마별 분화

출처: G Adventures 페루, G Adventures 볼리비아, G Adventures 볼리비아→페루 25일, G Adventures 리마→라파스, G Adventures 페루·볼리비아 16일, G Adventures Southern Divide, Intrepid 남미, Intrepid 남미 하이라이트, Intrepid 18-35, Intrepid 장기여행, Tauck 남미, Tauck Essence of South America, A&K 전용기 여정, A&K 아르헨티나·브라질, A&K 소그룹 남미, Exoticca 남미, Exoticca 라틴수도·이과수

국내 상품과 해외 상품의 결정적 차이

가격 구조가 완전히 다릅니다. 국내 상품은 16~24일에 1,500만~2,600만원으로 항공·호텔·가이드·투어가 모두 포함된 올인클루시브 구조입니다. 해외 운영사는 본편이 $3,000~$8,000 수준이지만 국제선 항공이 별도인 경우가 많습니다. 다만 Exoticca는 항공+호텔+투어+이동이 포함된 패키지로, 남미 전 지역 37개 상품을 운영합니다 Exoticca.

일정의 밀도가 다릅니다. 국내 상품은 14~24일에 5~7개국을 도는 종주형이 주류입니다. 해외 운영사는 한 지역을 길게 파는 집중형이 강합니다. G Adventures의 볼리비아 집중 8일 $2,799, 볼리비아 디스커버리 11일 $1,899가 대표적이고, 반대로 볼리비아+페루 종단은 25일 $3,039로 잡습니다 G Adventures.

한국어 인솔자 여부가 갈림길입니다. 국내 상품은 한국어 인솔자가 동행합니다. 노랑풍선은 “남미 전문 인솔자 동행”, 혜초여행은 “30년 이상 노하우, 백패킹 전문 인솔자 & 현지 산악 가이드 동행”을 전면에 내세웁니다 혜초여행, 노랑풍선. 해외 운영사는 영어 가이드가 기본이고, 프리미엄 라인으로 갈수록 그룹 규모가 작아집니다. Tauck은 소그룹 평균 24명, A&K는 전용기 여정까지 운영합니다.


3. 방문지 등장 빈도 랭킹 — 상품들이 공통으로 넣는 곳

이번 조회에서 확인한 국내외 15개 이상 상품의 경유지를 세어보면 순위가 명확합니다.

순위방문지등장 상품 수(확인 범위)성격
1마추픽추13개 이상절대 필수, 사실상 남미 여행의 정의
2우유니 소금사막10개 이상두 번째 필수, 거울 반영
3이과수 폭포10개 이상3대 필수, 악마의 목구멍
4파타고니아(토레스 델 파이네·엘 칼라파테)8개 이상심화 코스의 분기점
5리우데자네이루8개 이상도시·축제 축
6이스터섬2개 (참좋은여행, 노랑풍선)시즌 한정·고가
7갈라파고스3개 이상 (Exoticca 2개, Tauck, Intrepid)별도 대륙급 목적지
8아타카마 사막2개 이상별 관측 특화
9나스카·이카1~2개 (참좋은여행 이스터섬 상품)경유형
10페리토 모레노 빙하1개 이상 (하나투어)파타고니아 대체 or 보완

4. 방문지별 특징과 사진 촬영 포인트

① 마추픽추(페루) — 새벽 첫 빛이 전부를 결정합니다

마추픽추 일출

G Adventures의 페루 안내 페이지는 6~8월이 마추픽추와 트레킹에 건기라 가장 인기 있고, 4~5월은 우기 직후라 예산 친화적, 5~9월이 트레킹과 산악 조망에 최적이라고 정리합니다. 또 2월에는 마추픽추가 폐쇄되므로 잉카 트레일을 원한다면 이 시기는 피해야 하고, 6월 쿠스코에서는 잉카 태양제(인티 라이미) 가 열린다고 안내합니다 G Adventures.

촬영 포인트

  • 인티푼쿠(태양의 문)에서 내려다보는 뷰: 트레킹으로 진입하는 사람만 만나는 구도입니다. 고전적인 ‘마추픽추 전경’이 여기서 나옵니다. 사진
  • 우아이나 픽추 봉우리를 프레임에 넣는 각도: 유적 뒤편 봉우리가 함께 들어가야 마추픽추다운 사진이 됩니다. 사진
  • 시간대: 첫 셔틀 버스로 올라가 개장 직후 30~40분이 승부처입니다. 오전 10시를 넘으면 관광객이 구도 안에 들어옵니다.
  • 고도 적응: 쿠스코(약 3,400m)에서 하루 이틀 적응 후 이동하는 일정이 안전합니다.

② 우유니 소금사막(볼리비아) — 우기여야 거울이 됩니다

우유니 소금사막 거울 반영

가장 많이 오해되는 지점입니다. 거울 반영은 우기(12월~3월)에만 나옵니다.

현지 여행사 설명에 따르면 우기는 대략 12월부터 3월이고, 비가 온 뒤 맑아야 하는 조건이 붙습니다 블로그. 여러 가이드가 1월~3월을 최적 시즌으로 꼽으며, 이때 물이 얕게 차올라 완벽한 거울 효과가 만들어집니다 인스타그램 가이드.

촬영 포인트

  • 일몰 후 반사: 현지 투어는 저녁 8시 30분경 우유니로 돌아가기 전 반사를 담는 시간을 배정합니다 GetYourGuide
  • 별과 반사: 달이 없는 그믐 전후가 최적입니다. 보름달이면 달빛 때문에 별이 흐려집니다 별빛 투어 안내. 소금사막 위 별과 마젤란 구름을 함께 담는 구도가 대표작입니다. 사진
  • 주의: 우기는 바람이 강해 삼각대가 흔들립니다. 노출을 길게 잡을 때는 바람을 피할 수 있는 낮은 각도가 유리합니다.

③ 이과수 폭포(아르헨티나·브라질) — 악마의 목구멍은 오전에

이과수 폭포 악마의 목구멍 항공 촬영

악마의 목구멍(Garganta del Diablo) 이 핵심입니다. 실제 방문 기록을 보면 오전 8시 입장 직후 상·하부 트레일을 돌면 오전 10시경이 되고, 그때부터 이동이 크게 혼잡해집니다 방문기. 아르헨티나 쪽과 브라질 쪽은 보는 각도가 완전히 다르므로 양쪽을 다 넣는 상품이 유리합니다.

중요 변수: 2026년 8월 홍수 대비 예방 조치로 악마의 목구멍 코스가 40일간 폐쇄된 사례가 있습니다 연합뉴스. 폭포는 강수량에 따라 구간 통제가 잦으니 출발 1~2주 전 공원 공지 확인이 필수입니다.

촬영 포인트

  • 항공 촬영: 헬리콥터에서 내려다보는 악마의 목구멍이 압도적입니다. 사진
  • 브라질 사이드 전망대: 폭포 전체를 파노라마로 담을 수 있는 유일한 위치입니다.
  • 방수 장비: 스프레이가 100m 밖까지 날아옵니다. 렌즈 보호 필터와 방수 파우치가 필수입니다.

④ 파타고니아·토레스 델 파이네(칠레) — 12~3월, 예약은 6개월 전

토레스 델 파이네 일출

방문 가능 시기는 대략 11월~4월, 최적 시즌은 12월~3월입니다 블로그. W 트레킹은 6개월 전 예약이 필수라는 것이 반복적으로 확인되는 조언입니다 트레킹 후기. 3탑 트레킹은 하루 18.8km 코스로 소개됩니다 트립닷컴.

촬영 포인트

  • 3탑(las Torres) 일출: 해가 뜨면서 화강암 봉우리가 분홍·주황으로 물드는 10~20분이 전부입니다. 사진
  • 그레이 빙하·호수: W 코스 후반부에서 빙하가 흘러드는 호수를 담습니다.
  • 날씨: “매일 모든 계절 + 강풍”이라는 표현이 나올 정도입니다. 삼각대 무게를 견딜 수 있는 저중심 세팅이 필요합니다.

⑤ 아타카마 사막(칠레) — 은하수는 남반구 겨울에

아타카마 사막 은하수

천문 관측 조건으로는 세계 최상급입니다.

은하 중심부를 보려면 남반구 겨울(6~8월)에 은하 중심이 밤 내내 하늘 높이 떠 있어 가장 유리하고, 4~5월도 괜찮은 편이라는 것이 천문 커뮤니티의 정리입니다 Reddit. 관측 조건은 달이 없는 그믐 전후가 최적, 보름달 시기에는 달빛 때문에 별이 흐려집니다 별빛 투어.

촬영 포인트

  • 달의 계곡(Valle de la Luna) 야경: 사막 지형과 별을 함께 담는 구도.
  • 천체사진 투어: 가이드와 함께 망원경 관측 + 직접 참여하는 천체사진 촬영 세션이 있는 프로그램이 있습니다 원엑스
  • 장비: 삼각대·광각 렌즈·릴리즈가 사실상 필수입니다.

⑥ 리우데자네이루(브라질) — 카니발은 2월, 숙소는 미리

리우 예수상과 슈가로프산

2026년 리우 카니발은 2월 16일~21일입니다. 삼바드로무에서 열리는 주요 퍼레이드는 티켓이 필요합니다 GetYourGuide. 카니발은 사순절 직전, 남반구 여름에 4~5일간 열립니다 나무위키. 실전 조언 중 가장 강한 것은 “코파카바나 숙소를 막판에 예약하지 마라” 입니다 호스텔월드.

촬영 포인트

  • 예수상에서 본 슈가로프산: 리우의 정석 구도입니다. 사진
  • 일몰 실루엣: 예수상 뒤로 해가 지는 시간대. 사진
  • 코파카바나 해변 아침: 이른 아침이 인적이 적습니다.

⑦ 갈라파고스(에콰도르) — 다이빙은 12~5월, 고래상어는 8~9월

갈라파고스 바다사자

일반 다이빙 조건은 2월 말~3월 초가 가장 좋고, 초보 다이버라면 12월~5월이 기온이 높고 바다가 잔잔해 낫습니다 Reddit 다이빙, SSI. 고래상어는 8월과 9월이 최적기입니다 PADI. 같은 시기에 펭귄·해양 이구아나·해머헤드를 한 번에 만날 수 있습니다 라이브어보드.

촬영 포인트

  • 해변의 바다사자: 사람을 피하지 않아 접사 수준으로 가까이 찍힙니다. 사진
  • 에스파뇰라섬: 바다사자 군집과 알바트로스 번식지로 유명합니다 GetYourGuide
  • 주의: 갈라파고스는 국립공원 규정상 지정 경로 이탈과 플래시 사용이 제한됩니다.

5. 여행자 유형별 추천 상품

유형추천 상품이유
최단·최소 예산으로 핵심만노랑풍선 페루 8일(949만원~) · G Adventures The Inca Trail 7일($922)마추픽추만 목표로 할 때
3대 필수 압축참좋은여행 [Best 남미] 마추픽추+우유니+이과수 10일 · Exoticca Latin Capitals & Iguazu 11일($2,049)2주 이내
가성비 종주참좋은여행 남미일주+파타고니아 16일(1,899만원) · G Adventures 볼리비아→페루 25일($3,039)노쇼핑·노옵션 + 파타고니아 포함
완전 정복참좋은여행 프리미엄 중남미 7개국 22일(2,399만원) · Intrepid South America Highlights($7,133)7개국·5개국 종단
이스터섬 포함참좋은여행 이스터섬 남미일주 24일(1,599만원)시즌 한정, 모아이
프리미엄·소그룹참좋은여행 4구간 비즈니스 17일(2,549만원) · Tauck Essence of South America · Intrepid Premium Peru좌석 등급·그룹 규모
최고급A&K Argentina·Chile·Brazil 전용기($51,495)전용기·테일러메이드
트레킹 중심혜초여행 남미 5개국 23일 · G Adventures Southern Divide전문 인솔자·산악 가이드
자연·다이빙Exoticca 갈라파고스 2종 · Tauck 갈라파고스 크루즈해양 생물
별·사막Free Hearted Travel 21일(아타카마·우유니·파타고니아·마추픽추) · Eric Adventures 31일은하수·고도 사막

출처: Free Hearted Travel 21일, Eric Adventures 31일, Reddit 3주 일정


6. 출발 전 실전 체크리스트

비자 — 페루·볼리비아·칠레·아르헨티나·브라질은 한국 여권 무비자입니다. 다만 미국을 경유하면 미국 비자(ESTA 또는 B1·B2)가 반드시 필요합니다 혜초여행. 유럽·중동 경유 노선으로 짜면 이 조건을 피할 수 있습니다.

시즌 — 우유니 거울 반영은 1~3월, 마추픽추 트레킹은 5~9월, 파타고니아는 12~3월, 리우 카니발은 2월입니다. 한 번의 여행으로 전부 잡는 것은 사실상 불가능합니다. 상품을 고를 때 어느 하나를 포기할지 먼저 정해야 합니다.

예약 시점 — 파타고니아 W 트레킹은 6개월 전, 리우 카니발 숙소는 막판 예약 금지가 반복적으로 나오는 조언입니다.

고도 — 쿠스코 3,400m, 우유니 3,656m(11,995ft) Flickr. 쿠스코에서 1~2일 적응 후 이동하는 일정이 안전합니다.

장비 — 방수(이과수 스프레이), 삼각대·광각(아타카마·우유니 야경), 방한(파타고니아 강풍)이 세 가지 축입니다.

환율·현금 — 페루는 솔(PEN), 현지 ATM 1일 인출 한도 S/.700 수준으로 안내됩니다 G Adventures.

통제 변수 — 이과수 악마의 목구멍 코스는 홍수 시 폐쇄됩니다 [연합뉴스]. 우유니는 우기 강수에 따라 투어 자체가 조정됩니다.


7. 정리

국내 시장은 “5~7개국을 16~24일에 1,500만~2,600만원으로” 라는 공식이 굳어져 있고, 여기에 이스터섬(참좋은여행·노랑풍선) 과 비즈니스석(참좋은여행 UPP6700, 롯데관광) 이 차별점으로 붙습니다. 해외 시장은 한 지역을 깊게 파는 집중형(G Adventures·Intrepid) 과 항공 포함 통합형(Exoticca), 그리고 소그룹·전용기 프리미엄(Tauck·A&K) 으로 3분되어 있습니다.

방문지 기준으로는 마추픽추 · 우유니 · 이과수 3곳이 모든 상품의 공통 분모이고, 여기에 파타고니아를 넣는지가 1,900만원대와 1,600만원대를 가르는 분기점입니다. 사진을 목적으로 한다면 우유니는 1~3월, 아타카마는 6~8월 그믐, 이과수 악마의 목구멍은 오전 8시, 토레스 델 파이네는 3탑 일출 — 이 네 개의 시간 조건이 결과물의 대부분을 결정합니다.

이미지 사용 안내: 이 글의 사진은 라이선스 제약이 있는 주제여서 저작자 표시가 필요 없는 공용·크리에이티브 커먼즈 라이선스 이미지만 검색해 사용했습니다. 그 결과 각 방문지별로 후보가 9~10장 수준으로 제한되었고, 일부 방문지(이스터섬·나스카·페리토 모레노 빙하)는 사용 가능한 이미지를 확보하지 못해 사진 없이 텍스트로만 정리했습니다.


원하시면 다음 중 하나로 이어가겠습니다.
① 여행 스타일과 기간·예산만 알려주시면 위 상품 중 최적 조합을 골라 날짜별 일정표로 짜 드립니다
② 방문지 8곳을 한 장에 정리한 비교 인포그래픽(최적 시즌·촬영 시간대 포함)
③ 비자·시즌·예약시점·장비를 한 표로 정리한 출발 전 체크리스트 문서

미중 정상회담 결과 총정리 — 관세 휴전 2개월 연장, 코스피는 9월 28일 무엇을 보나

미중 정상회담 결과 총정리 — 회담 전 시장의 예상과 염려는 어떻게 반영됐나, 그리고 9월 28일 코스피 투자 전략.

2026년 9월 24일 워싱턴 미중 정상회담에서 관세 휴전이 2027년 1월 10일까지 2개월 연장됐고, 비민감 품목 관세 인하 상세는 9월 28일 발표 예정입니다. 회담 전 시장의 예상과 염려가 어떻게 반영됐는지, 코스피 섹터별 영향과 9월 28일 대응 시나리오를 정리했습니다.

작성 기준 2026년 9월 26일(토) · 모든 수치는 이번 조회에서 확인한 보도·공시를 근거로 표기했습니다.

0. 한눈에 보는 결론

이번 회담은 “성과”보다 “시간”을 얻은 회담입니다. 관세 휴전을 2개월 연장해 2027년 1월 10일이라는 새 기한을 만들었고, 비민감 품목 관세 인하 합의를 9월 28일 발표로 미뤘으며, AI 논의는 11월 중국 선전 회의로 넘겼습니다. 즉 관세·기술·희토류라는 세 개의 핵심 쟁점이 모두 다음 라운드로 이월됐습니다.

한국 시장에 주는 함의는 세 가지로 압축됩니다. 첫째, 대중 첨단 반도체 수출통제는 이번 회담 의제에서 빠졌습니다 — 한국 메모리 기업의 단기 환경은 바뀌지 않았습니다. 둘째, 희토류 공급 정상화는 진행 중이지만 목표에 미달합니다 — 자동차·방산·반도체 장비의 원가 변수는 남아 있습니다. 셋째, 9월 28일은 추석 연휴 후 첫 거래일이자 그리어 USTR 대표의 관세 인하 상세 발표일이 겹칩니다 — 하루에 두 개의 변수가 동시에 풀립니다.

미중 정상회담 결과 총정리 — 관세 휴전 2개월 연장, 코스피는 9월 28일 무엇을 보나 2

1. 회담 개요 — 언제, 어디서, 누가

항목내용
일시2026년 9월 24일(현지시간), 이후 9월 25일까지 국빈 일정
장소미국 워싱턴 D.C. 백악관
참석도널드 트럼프 미국 대통령 · 시진핑 중국 국가주석
성격시진핑의 11년 만의 미국 국빈 방문
배경2026년 5월 14~15일 베이징 회담에 이은 후속 정상회담 (4개월 만)
만찬 참석자순다르 피차이(알파벳), 샘 알트만(OpenAI), 젠슨 황(엔비디아) 등

출처: 나무위키 2026년 9월 미중정상회담, 연합뉴스, Reuters 회담 정리, KBS 국빈만찬 속보, 매일경제 회담 사전 점검

트럼프 대통령은 회담 직후 기자들에게 **“매우 좋은 회담이었다”**고 거듭 강조했고, 시 주석은 협력의 필요성을 강조했습니다. 다만 양국 모두 공동성명이나 합의문을 발표하지 않았습니다 연합뉴스.


2. 실제로 합의된 것과 합의되지 않은 것

2-1. 합의·진전 사항

항목내용기한·규모
관세 휴전 연장11월 만료 예정이던 무역 휴전을 2개월 연장~2027년 1월 10일
비민감 품목 관세 인하미국 농산물·의료기기, 중국 소비재 등 일부 품목 관세 인하에 합의상세 9월 28일(월) 발표
AI 대화 지속양국 정상이 AI 리스크·편익 논의 및 오용 방지 공동 대응에 합의후속 11월 중국 선전 회의
의장(儀典) 수준 관계 개선국빈 방문·국빈만찬, 정례 군사 대화 및 위기관리 체계 강화 제안—

출처: Reuters, Yahoo Finance, CNBC 그리어 인터뷰, VOA 코리아, YTN, 머니투데이

그리어 미 무역대표부(USTR) 대표는 CNBC 인터뷰에서 미국 농산물·의료기기와 중국 소비재 등 비민감 품목 일부에 대해 합의에 도달했다고 밝히며, **“국가안보 관련 수출통제는 모두 테이블에서 제외했다”**고 명시했습니다 CNBC. 관세 인하 논의 규모는 약 300억 달러(약 44조 원) 수준으로 보도됐습니다 뉴스1, 코리아타임스.

2-2. 합의되지 않은 것 — 오히려 이쪽이 중요합니다

미합의·이월 항목상태
관세율 자체2개월 유예만. 본 협상은 다음 라운드로
중국 구매 의무대두 2,500만 톤은 이행 중이나, 기타 농산물 170억 달러 구매는 미달
희토류 공급미국 측은 납품이 목표에 미달한다고 평가
첨단 반도체·AI 칩 수출통제의제에서 제외. H200 등은 논의되지 않음
대만시 주석이 “신중한 처리” 요구, 미국의 대만 독립 반대 표명까지 요구. 미국은 문구 변경 의사 없음
AI 규제 방식트럼프 “그대로 두자”(SI), 시진핑 “인간 통제 아래 둬야” — 입장차 확인

출처: Reuters, 한겨레(USTR, 반도체 수출통제 의제 제외), 연합뉴스(AI 온도차), 연합뉴스(대만 무기판매)

시 주석은 이번 회담에서도 **“투키디데스의 함정”**을 언급했습니다. 신흥 강국과 기존 강국의 경쟁이 전쟁으로 흐르기 쉽다는 이론으로, 리스크는 “극복할 수 있다”고 덧붙였지만 군사적 충돌 우려가 여전히 관계를 덮고 있음을 보여준 대목입니다 Reuters.

독립 평가: 컨설팅사 캐피털 이코노믹스는 이번 방문이 실질 쟁점에서 “짧은 유예(little beyond a short reprieve)” 이상을 주지 못했다고 평가했고, 그 이면의 역학을 **“상호 불신(mutual suspicion)”**으로 규정했습니다 Yahoo Finance 인용.


3. 회담 전 시장이 예상하고 염려했던 7가지

회담 직전 국내외 보도에서 반복적으로 등장한 포인트를 정리했습니다.

#회담 전 예상·염려구체적 내용
1관세 휴전 만료 리스크11월 만료 예정. 연장 실패 시 관세 재인상
2대중 첨단 반도체 수출통제 완화 기대 vs 회의AI가 주요 의제로 부상했지만 “대폭 완화 가능성은 제한적”
3희토류 통제 지속자동차·전기차 모터·방산·반도체 장비의 공급망 변수
4대만 문제 충돌미국의 대만 무기판매 중단 요구, 문구 변경 압박
5AI 속도조절론규제 방식 합의 실패 시 기술 패권 갈등 지속
6미국 국채금리·환율 변동회담 결과에 따라 금리·달러·원화가 연쇄 반응
7회담 ‘빈손’ 종료 시 위험자산 회피합의 없이 끝나면 안전자산 선호 재부각

출처: 매일경제(회담 전 빅이벤트 점검), 매일경제(삼전닉스 상승 이유), KB캐피탈(한국 영향 분석), 한겨레, 연합인포맥스, YTN

시장이 특히 주목한 것은 AI와 반도체였습니다. 국내 증권가는 회담 하루 전부터 **“미국의 대중 반도체 수출 규제와 중국의 희토류 수출통제”**를 최대 관심사로 꼽았고 KITA 보도, 매일경제는 회담 당일 기사에서 **“미중 정상회담을 앞두고 반도체 수혜 기대감”**으로 삼성전자가 3.25% 상승했다고 전했습니다 매일경제.


4. 예상·염려는 어떻게 반영됐나 — 항목별 매핑

가장 중요한 표입니다. 회담 전 예상이 회담 후 실제로 어떻게 처리됐는지 대조했습니다.

#회담 전 예상·염려회담 후 실제 반영판정
1관세 휴전 만료 리스크2개월 연장(~2027-01-10). 단 “이행 점검 기간”으로 규정일시 해소, 구조 미해결
2첨단 반도체 수출통제 완화 여부의제에서 제외. “국가안보 사안은 테이블 밖”기대 미충족 / 한국엔 중립
3희토류 통제미국 측 “납품 목표 미달” 평가. 정상회담 의제로는 유지부분 진전, 미완
4대만 충돌시 주석 “신중 처리” 요구, 미국 문구 변경 없음잠재 리스크 이연
5AI 속도조절론트럼프 “그대로” vs 시진핑 “인간 통제” — 입장차 확인. 11월 선전 회의로 이월미해결, 시간 벌기
6금리·환율 변동SOX 반도체지수 +1.41%(12,668.93). 원/달러 1,356.18원안정적
7‘빈손’ 종료 시 위험자산 회피캐피털 이코노믹스 “실질 진전 없음” 평가. 다만 지수는 급락하지 않음부분 반영

4-1. 시장 반응 데이터

한국 (마지막 거래일 = 2026년 9월 23일)

지표수치등락
코스피7,080.92+63.01p (+0.90%)
코스닥844.48+1.21%
삼성전자285,500원+3.25%
SK하이닉스1,862,000원+1.20%
현대차353,500원-1.94%
기아115,400원-2.62%
현대모비스—-1.34%
코스피200 야간선물—+0.22%

출처: 뉴스1, Investing.com 코스피, 매일경제, 마켓인사이트

코스피는 반도체 강세에 4거래일 연속 상승하며 7,080선으로 연휴에 들어갔습니다. 같은 날 현대차·기아는 하락했는데, 이는 중국 기업과의 경쟁 심화 우려가 반영된 것으로 보도됐습니다 매일경제.

미국 (2026년 9월 25일)

지표수치등락
필라델피아 반도체지수(SOX)12,668.93+1.41% (+176.39)
S&P 5007,704pt-0.02% (보합)
나스닥26,939pt+0.01% (보합)
다우존스—-0.31%

출처: Google Finance SOX, Investing.com SOX

확인 한계 표기: S&P 500·나스닥·다우의 9월 25일 종가 수치는 조회된 출처가 제한적이며, 복수 매체로 교차 확인하지 못했습니다. 재확인이 필요한 값으로 표기합니다. 반면 SOX 반도체지수 +1.41%는 Google Finance·Investing.com에서 확인된 값입니다.

환율

지표수치시점
원/달러 환율1,356.18원2026년 9월 25일
당일 범위1,351.86 ~ 1,369.39원동일
9월 초 기준율1,359.50원2026년 9월 4일

출처: Investing.com USD/KRW, SMBS 매매기준율

중국 (회담 전)

지표수치등락
상하이종합지수3,936.52-0.39%

출처: KB증권 인용

중국 증시는 회담을 앞두고 오히려 기대감이 줄어 하락했습니다. 이는 시장이 회담에서 큰 폭의 성과를 기대하지 않았음을 보여줍니다.


5. 한국 코스피 투자자에게 미치는 영향 — 섹터별

5-1. 반도체 — 단기 중립, 구조적 변수는 그대로

가장 중요한 사실은 대중 첨단 반도체 수출통제가 이번 회담 의제에서 빠졌다는 점입니다 한겨레. USTR 대표가 **“국가안보 관련 수출통제는 모두 테이블에서 제외”**라고 명시했기 때문입니다 CNBC.

여기서 두 방향의 해석이 가능합니다. 하나는 **“한국 메모리 기업의 반사이익 지위가 당분간 유지된다”**는 것입니다. 다른 하나는 **“미중 협력이 심화되면 장기적으로 경쟁 구도가 불리해질 수 있다”**는 것입니다 KB캐피탈 분석. 즉 단기는 중립, 장기는 조건부 리스크입니다.

구조적 민감도는 숫자로 확인됩니다. 9월 1~20일 한국 수출 714억 달러 중 반도체가 341억 달러(47.8%) 였고, 반도체 수출은 전년 동기 대비 259% 급증했습니다. 무역수지는 230억 달러 흑자였습니다.

출처: 한국경제, 매일경제, KET, 다음뉴스

전체 수출의 절반이 반도체라는 것은 반도체 업황이 좋아지면 코스피가 큰 혜택을 받지만, 동시에 반도체 가격·글로벌 수요에 코스피 전체가 흔들린다는 뜻입니다. 9월 28일 시장의 방향은 사실상 반도체가 결정합니다.

5-2. 자동차·2차전지 — 희토류 공급망이 핵심 변수

희토류는 자동차·전기차 모터·방산·반도체 장비에 모두 들어갑니다. 미국 측이 납품이 목표에 미달한다고 평가한 만큼, 공급망 불안이 완전히 해소되지 않았습니다 Reuters, KB캐피탈.

현대차 -1.94%, 기아 -2.62% 하락은 회담 전날 이미 나타난 움직임입니다. 관세 인하 대상이 농산물·의료기기·소비재에 집중되어 있어 자동차 부품 관세 완화는 이번 발표에 포함될 가능성이 낮습니다 CNBC.

5-3. 조선·철강·화학 — 회담 영향 제한적

이번 회담 결과에서 조선·철강·화학에 직접 영향을 주는 항목은 확인되지 않았습니다. 다만 5월 베이징 회담 당시 미국이 중국 조선소 관련 항만 수수료(port fee) 부과를 1년간 중단하고, 중국은 관련 보복 조치를 철회한 합의가 있었습니다 Reuters. 이 프레임이 유지되는 한 국내 조선업에 대한 간접 영향은 중립적입니다.

5-4. 중국 노출 소비재·화장품 — 관세 인하 수혜 후보

의류·신발 등 비민감 소비재가 관세 인하 논의 대상으로 거론됐습니다 지이뉴스. 다만 한국 기업의 중국 현지 판매에는 관세가 적용되지 않으므로 직접 수혜는 제한적입니다. 실질 수혜는 중국 소비 심리 회복 → 한국 화장품·면세 수요 경로로 나타날 수 있으나, 이번 회담에서 이를 뒷받침할 구체적 합의는 확인되지 않았습니다.

5-5. 환율 — 원화에 우호적

원/달러 환율은 1,356원 수준입니다. 회담 전 5월 기사에서는 1,490원대가 언급됐으니, 그 사이 원화 가치는 상당 폭 회복됐습니다 연합인포맥스(5월), Investing.com.

회담 전 시장 참가자들은 **“불확실성 해소와 전쟁 리스크 완화가 원화 강세 재료”**로 작용할 것으로 봤고, 실제로 환율은 1,350원대에서 안정됐습니다. 환율 안정은 외국인 수급에 우호적입니다. 다만 9월 28일 발표 내용이 실망스러울 경우 되돌림 위험이 있습니다.

5-6. 수급 — 가장 큰 부담 요인

항목수치
외국인 누적 순매도(2026년 1월 1일~9월 1일)169조 6,022억 원
지난해 연간 순매도4조 6,546억 원

출처: 연합뉴스

올해 외국인 순매도 규모는 지난해 연간의 36배를 넘습니다. 이는 환율·관세·미중 갈등이라는 세 개의 불확실성이 겹친 결과이며, 이번 회담이 그중 일부를 완화했다는 점이 수급 반전의 실마리가 될 수 있습니다. 다만 연합뉴스는 순매도가 두 달을 제외하면 연중 지속됐다고 전했습니다.


6. 9월 28일(월) 투자 전략 — 참고용 시나리오

6-1. 9월 28일이 특별한 이유

항목내용
요일월요일
성격추석 연휴 후 첫 거래일 (직전 거래일 9월 23일 수요일)
겹치는 이벤트그리어 USTR 대표의 비민감 품목 관세 인하 상세 발표일
확인 필요미중 정상회담 후속 코멘트, 미국 국채금리

즉 “연휴 동안 쌓인 재료 + 관세 인하 상세 + 미국 금리” 가 하루에 동시에 반영되는 날입니다.

6-2. 참고할 계절성 통계

분석결과
한국거래소 통계 (2000년~지난해, 26차례)추석 연휴 직후 5거래일 상승 19번 / 26번 = 73.1%
대신증권 (2004~2025, 22차례)연휴 전 5거래일 평균 -0.05%, 연휴 후 +1.34%

출처: 한국거래소 통계 인용, 이코노빌(대신증권), SME데일리

이 통계는 경향치일 뿐이며 미래 수익을 보장하지 않습니다. 2024~2025년 2년 연속 상승했지만 그 이전 3년은 조정이었습니다 뉴데일리.

6-3. 시나리오별 대응 (참고용)

시나리오 A — 순조 (관세 인하 품목이 시장 예상에 부합)

  • 반영 방향: 위험자산 선호 유지, 반도체 중심 강세 지속 가능성
  • 참고 관점: 이 경우의 핵심은 “관세 인하가 한국 기업 이익에 직접 연결되는가”입니다. 비민감 품목 중심이므로 직접 수혜는 제한적일 수 있습니다. 지수 상승과 실적 개선을 혼동하지 않는 것이 중요합니다.
  • 확인 지표: SOX 지수 방향, 외국인 순매수 전환 여부, 원/달러 1,350원 유지

시나리오 B — 부분 실망 (관세 인하 규모·품목이 기대에 미달)

  • 반영 방향: 단기 차익 실현, 지수 제한적 등락
  • 참고 관점: 이번 회담 자체가 “시간 벌기”였으므로 부분 실망은 이미 상당 부분 가격에 반영됐다고 볼 여지가 있습니다. 캐피털 이코노믹스의 “짧은 유예” 평가가 나온 뒤에도 지수가 급락하지 않았다는 점이 근거입니다.
  • 확인 지표: 미국 국채금리, 달러 강세 여부

시나리오 C — 확전 신호 (관세 재인상 언급, 대만·희토류 마찰)

  • 반영 방향: 위험자산 회피, 원화 약세, 외국인 매도 재개
  • 참고 관점: 그리어 대표가 **“재평가하고 이 상대적 평화 기간을 계속할지 결정할 시점”**이라고 표현한 점은 확전 가능성을 배제하지 않는다는 신호입니다 CNBC.
  • 확인 지표: 원/달러 1,400원 돌파 여부, 대만 관련 발언

6-4. 이번 회담이 남긴 3개의 날짜

전략을 세울 때 달력에 표시해둘 기한입니다.

날짜이벤트
2026년 9월 28일(월)그리어 USTR 대표, 비민감 품목 관세 인하 상세 발표
2026년 11월미중 AI 정상회의 (중국 선전), AI 안전·규제 논의
2027년 1월 10일관세 휴전 만료 — 본 협상 실패 시 관세 재인상 위험

출처: Yahoo Finance, CNBC, Reuters

2027년 1월 10일이 진짜 분기점입니다. 이번 회담은 그 날짜를 2개월 미룬 것이 전부이며, 관세율·구매 의무·희토류·기술 제한이라는 네 개의 핵심 쟁점은 모두 그때까지 미뤄졌습니다.


7. FAQ

Q1. 미중 정상회담에서 관세는 실제로 인하됐나요?
관세율 자체는 인하되지 않았습니다. 기존 휴전을 2개월 연장해 2027년 1월 10일까지 유지하기로 했고, 비민감 품목 일부에 대한 인하는 9월 28일 상세가 발표됩니다 Reuters, CNBC.

Q2. 반도체 수출통제는 완화됐나요?
아닙니다. 이번 회담 의제에서 제외됐습니다. USTR 대표가 “국가안보 관련 수출통제는 테이블에서 제외”라고 명시했습니다 CNBC, 한겨레.

Q3. 희토류 문제는 해결됐나요?
부분적으로만 진전됐습니다. 미국 측은 중국의 희토류 납품이 목표에 미달한다고 평가했습니다 Reuters.

Q4. 코스피는 회담 후 어떻게 됐나요?
한국은 9월 24~26일 추석 연휴로 휴장이었습니다. 마지막 거래일인 **9월 23일 코스피는 7,080.92(+0.90%)**로 반도체 강세에 4거래일 연속 상승 마감했습니다 뉴스1. 회담 결과에 대한 코스피의 실제 반응은 9월 28일 재개장에서 처음 나타납니다.

Q5. 한국에 유리한 회담이었나요?
단기적으로는 중립적이라는 평가가 우세합니다. 핵심 기술 의제가 합의 없이 끝나 한국 메모리 기업의 반사이익 지위는 당분간 유지되지만, 미중 협력이 심화되면 장기적으로 경쟁 압력이 커질 수 있다는 분석이 있습니다 KB캐피탈.

Q6. 9월 28일에 무엇을 봐야 하나요?
① 그리어 대표의 관세 인하 상세 발표, ② 외국인 순매수 전환 여부, ③ 필라델피아 반도체지수 방향, ④ 원/달러 1,350원선 유지 여부, ⑤ 미국 국채금리입니다.


8. 결론

이번 미중 정상회담은 갈등을 해소한 회담이 아니라 갈등을 연기한 회담입니다. 양국은 관세·구매·희토류·기술 제한이라는 네 개의 핵심 쟁점을 모두 다음 라운드로 넘겼고, 대신 2027년 1월 10일이라는 새 기한을 만들었습니다.

한국 코스피 투자자에게 실질적으로 중요한 결론은 세 가지입니다.

첫째, 반도체에 대한 직접적 변화는 없습니다. 대중 첨단 반도체 수출통제가 의제에서 빠졌으므로 단기 환경은 회담 전과 동일합니다. 다만 9월 1~20일 수출의 47.8%가 반도체라는 구조는 코스피 전체가 반도체 업황에 묶여 있음을 보여줍니다.

둘째, 9월 28일은 두 개의 변수가 겹치는 날입니다. 추석 연휴 후 첫 거래일이라는 계절성 변수와, 관세 인하 상세 발표라는 재료가 동시에 반영됩니다. 계절성 통계는 26회 중 19회 상승(73.1%) 이지만 이는 경향치이며 보장이 아닙니다.

셋째, 진짜 분기점은 2027년 1월 10일입니다. 그때까지 관세율·구매 의무·희토류·기술 제한이 모두 미해결로 남습니다. 그리어 대표의 표현대로 지금은 **“재평가하는 기간”**이며, 확전 가능성은 배제되지 않았습니다.

9월 28일의 핵심 질문은 “회담이 좋았는가”가 아니라 “관세 인하가 한국 기업의 이익으로 연결되는가”입니다. 비민감 품목 중심의 인하이므로 직접 수혜는 제한적일 수 있습니다. 지수 상승과 실적 개선은 다른 문제입니다.


9. 확인 한계 및 투자 유의사항

확인하지 못한 항목

  • S&P 500(7,704pt)·나스닥(26,939pt)·다우(-0.31%)의 9월 25일 종가 수치는 단일 출처에 의존하며 복수 매체 교차 확인에 실패했습니다. 재확인이 필요합니다.
  • 9월 28일 관세 인하 대상 품목·인하 폭·시행 시점은 발표 전이라 확정할 수 없습니다.
  • 9월 24~25일 회담 기간 중 국내 증시는 휴장이었으므로, 회담 결과에 대한 한국 시장의 실제 반응 데이터는 존재하지 않습니다.

투자 유의사항
이 글은 정보 제공 목적으로 작성되었으며 특정 종목의 매수·매도를 권유하는 투자 자문이 아닙니다. 본문의 시나리오는 참고용 가정이며 미래 수익을 보장하지 않습니다. 회담 후속 발표와 미국 금리·환율 동향에 따라 상황은 빠르게 달라질 수 있습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.


함께 보면 좋은 글: 다음 주기에 ① 9월 28일 관세 인하 상세 발표 내용 분석, ② 11월 선전 AI 정상회의 프리뷰, ③ 2027년 1월 10일 휴전 만료 대비 시나리오를 이어서 정리할 예정입니다.

새벽 운무에서 한낮 꽃무릇까지, 고창 선운사 꽃무릇 방문기

새벽 운무에서 한낮 꽃무릇까지, 고창 선운사 꽃무릇 방문기

옥천 용암사에서 새벽 운무와 일출을 보고 나니 아직 오전 7시 남짓이었다. 문득 선운사 꽃무릇이 활짝 피었다는 SNS 글이 떠올라, 그 길로 차를 돌려 고창으로 향했다.

졸음과의 사투, 예상보다 다섯 시간 늦은 도착

처음 내비게이션에 선운사를 찍었을 때는 오전 8시 7분 도착 예정이었다. 이 정도면 이른 아침의 고즈넉한 선운사 풍경까지 볼 수 있겠다 싶어 기대가 컸다. 그런데 고속도로를 달리는 중 감당하기 힘든 졸음이 몰려왔다. 이러다 사고가 나겠다 싶어 휴게소에 들어가 잠시 눈을 붙였는데, 일어나 보니 예상 도착 시간은 오전 11시를 훌쩍 넘겨 있었다.

결국 여유롭게 고속도로를 달려 거의 정오 무렵에야 선운사 주차장에 도착했다. 다행히 주차장에 시원한 그늘 자리가 남아 있어 그곳에 차를 세우고 선운사로 향했다.

주차장에서 선운사로, 개울 따라 핀 꽃무릇

주차장에서 선운사로 이어지는 길 옆에는 개울이 흐르고 있었는데, 개울 양편으로 붉은 꽃무릇이 활짝 피어 있었다. 선운사에 닿기도 전에 이미 붉은 물결을 만난 셈이다. 조금 더 걷자 넓은 들판과 언덕이 나타났는데, 언덕 전체를 뒤덮은 꽃무릇이 멋진 풍광을 보여주었다.

새벽 운무에서 한낮 꽃무릇까지, 고창 선운사 꽃무릇 방문기 3

조금 더 올라가 일주문을 지나면 카페 앞으로 넓은 광장이 나온다.

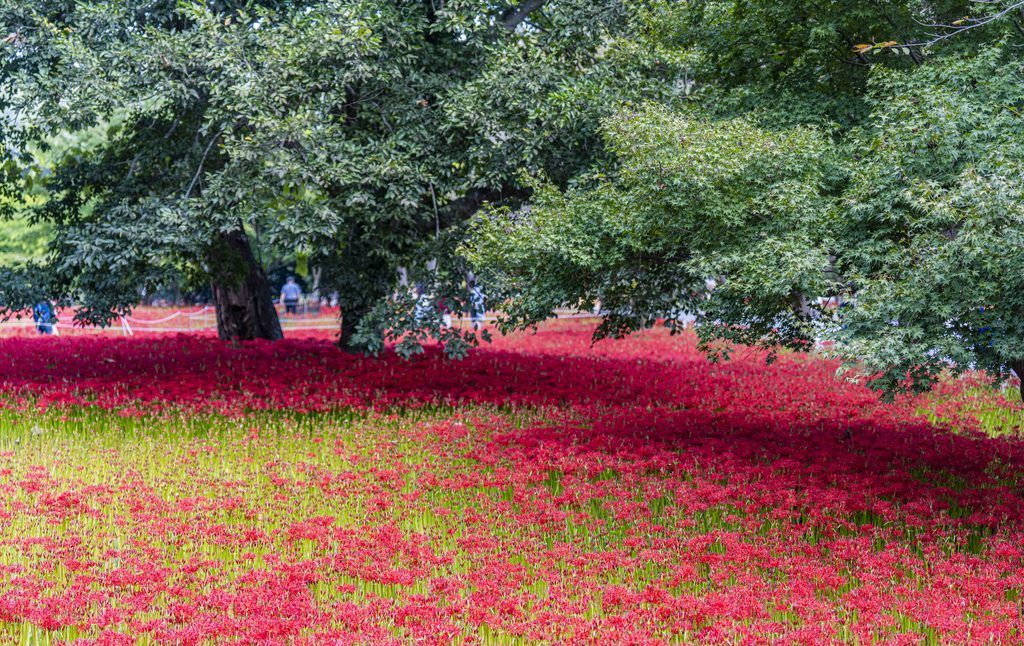
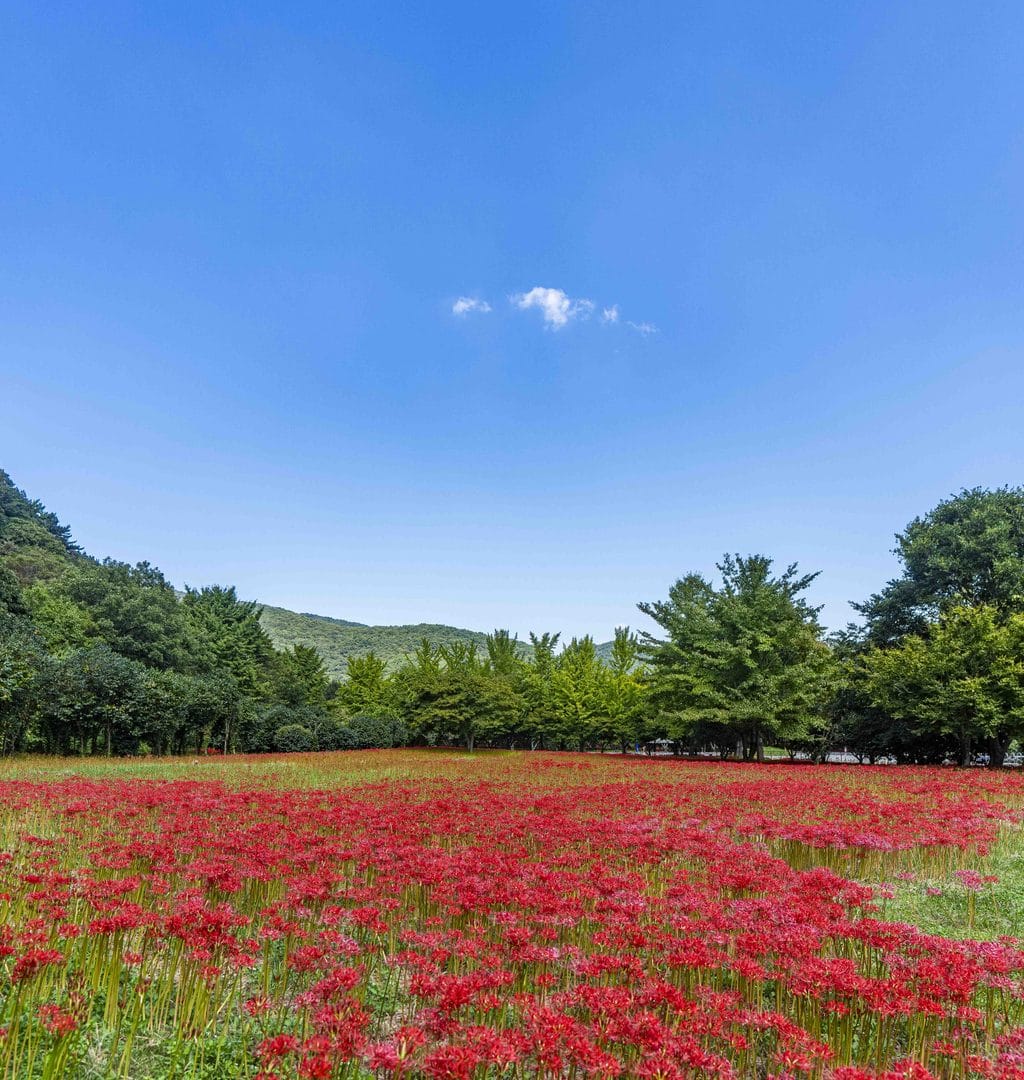
이곳은 해마다 붉은 양탄자를 깔아놓은 듯한 꽃무릇 군락으로 유명한 자리인데, 이번에는 꽃이 다소 듬성듬성 피어 있어 다소 아쉬웠다. 푸른 하늘을 배경으로 꽃무릇밭을 담기에 더없이 좋은 자리인 만큼, 촘촘히 만개한 모습을 보지 못한 게 못내 아쉬웠다.

새벽 운무에서 한낮 꽃무릇까지, 고창 선운사 꽃무릇 방문기 4

도솔천을 따라, 붉게 물든 언덕

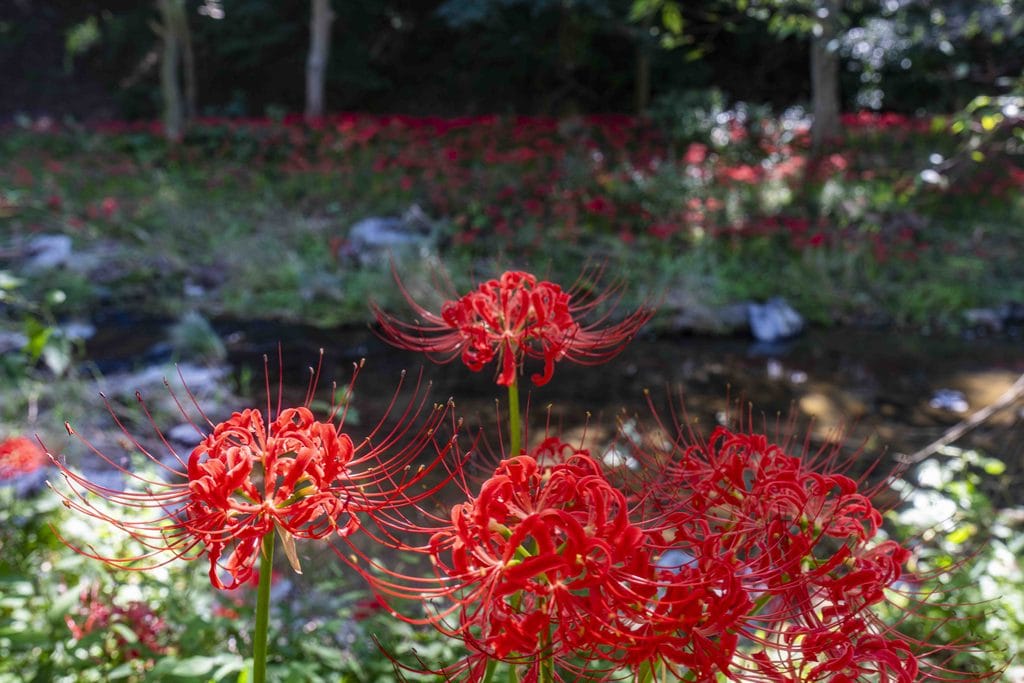
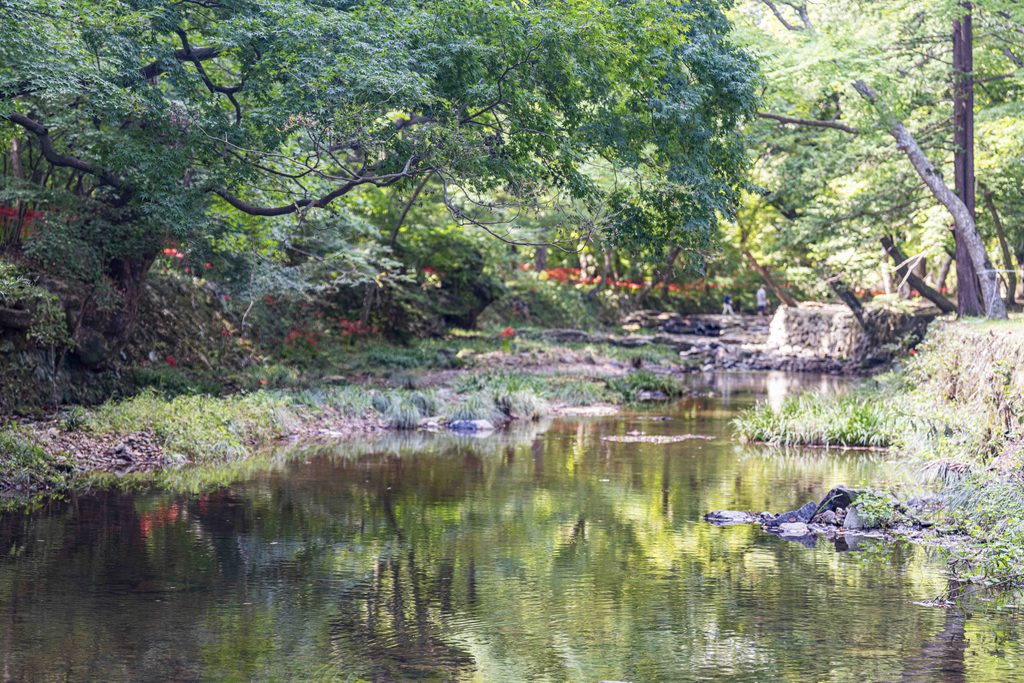
선운사 도솔천을 따라 걷는데, 물이 줄어든 탓인지 도솔천 물이 다소 탁하다는 인상을 받았다. 하지만 도솔천 건너편 언덕에는 붉은 꽃무릇이 만개해 장관을 이루고 있었다. 도솔천에 비친 꽃무릇의 반영을 담기도 하고, 물가에 피어오른 꽃무릇을 도솔천과 함께 프레임에 담기도 했다.

새벽 운무에서 한낮 꽃무릇까지, 고창 선운사 꽃무릇 방문기 5

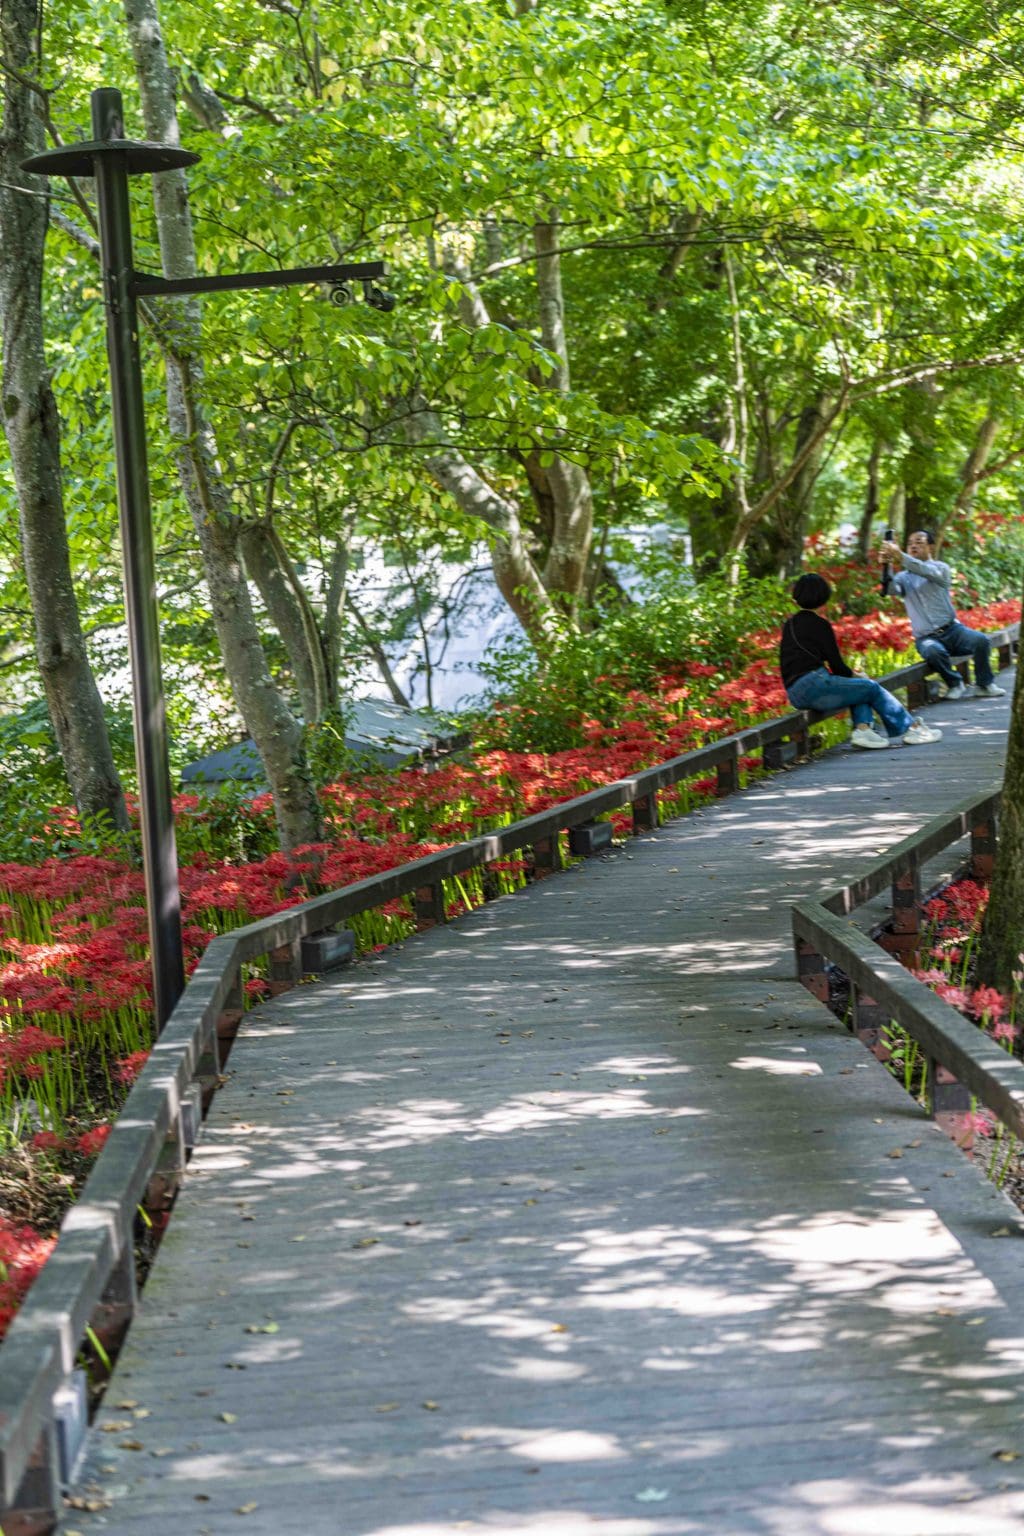
도솔천을 따라 걷다가 중간쯤 징검다리를 건너, 도솔천 언덕의 꽃무릇 군락길을 따라 내려왔다. 이 구간에는 근사한 목재 데크길이 조성되어 있었는데, 데크길 한쪽에 앉아 서로 포즈를 취하고 사진을 찍어주는 노부부의 모습이 무척 정겨웠다.

새벽 운무에서 한낮 꽃무릇까지, 고창 선운사 꽃무릇 방문기 6

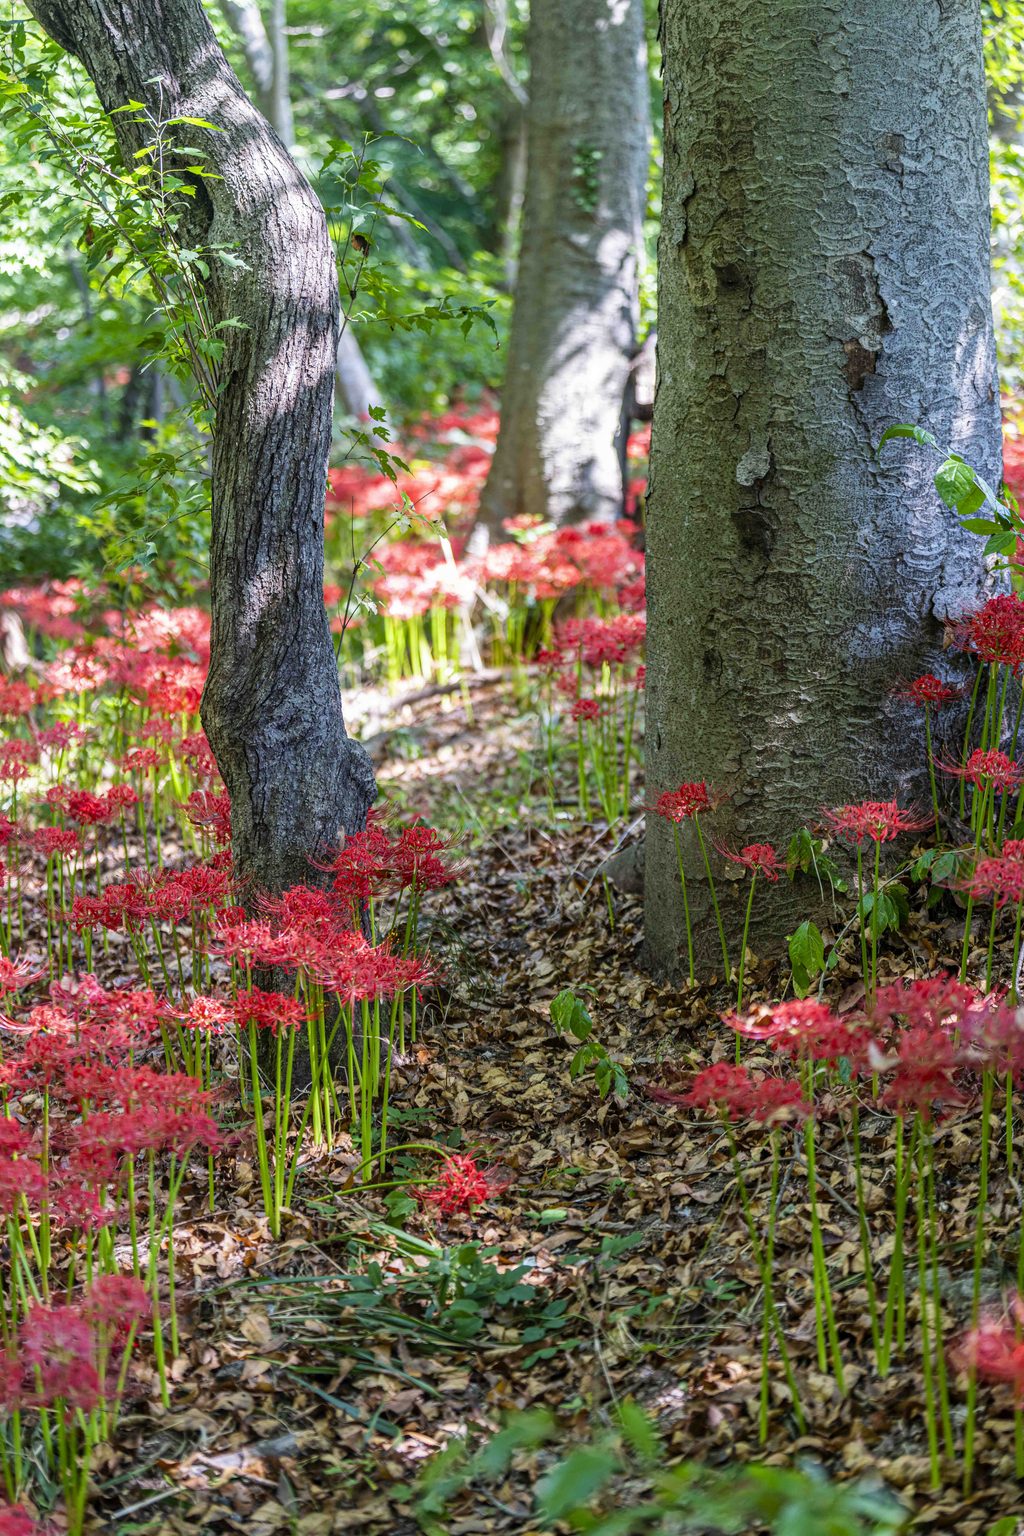
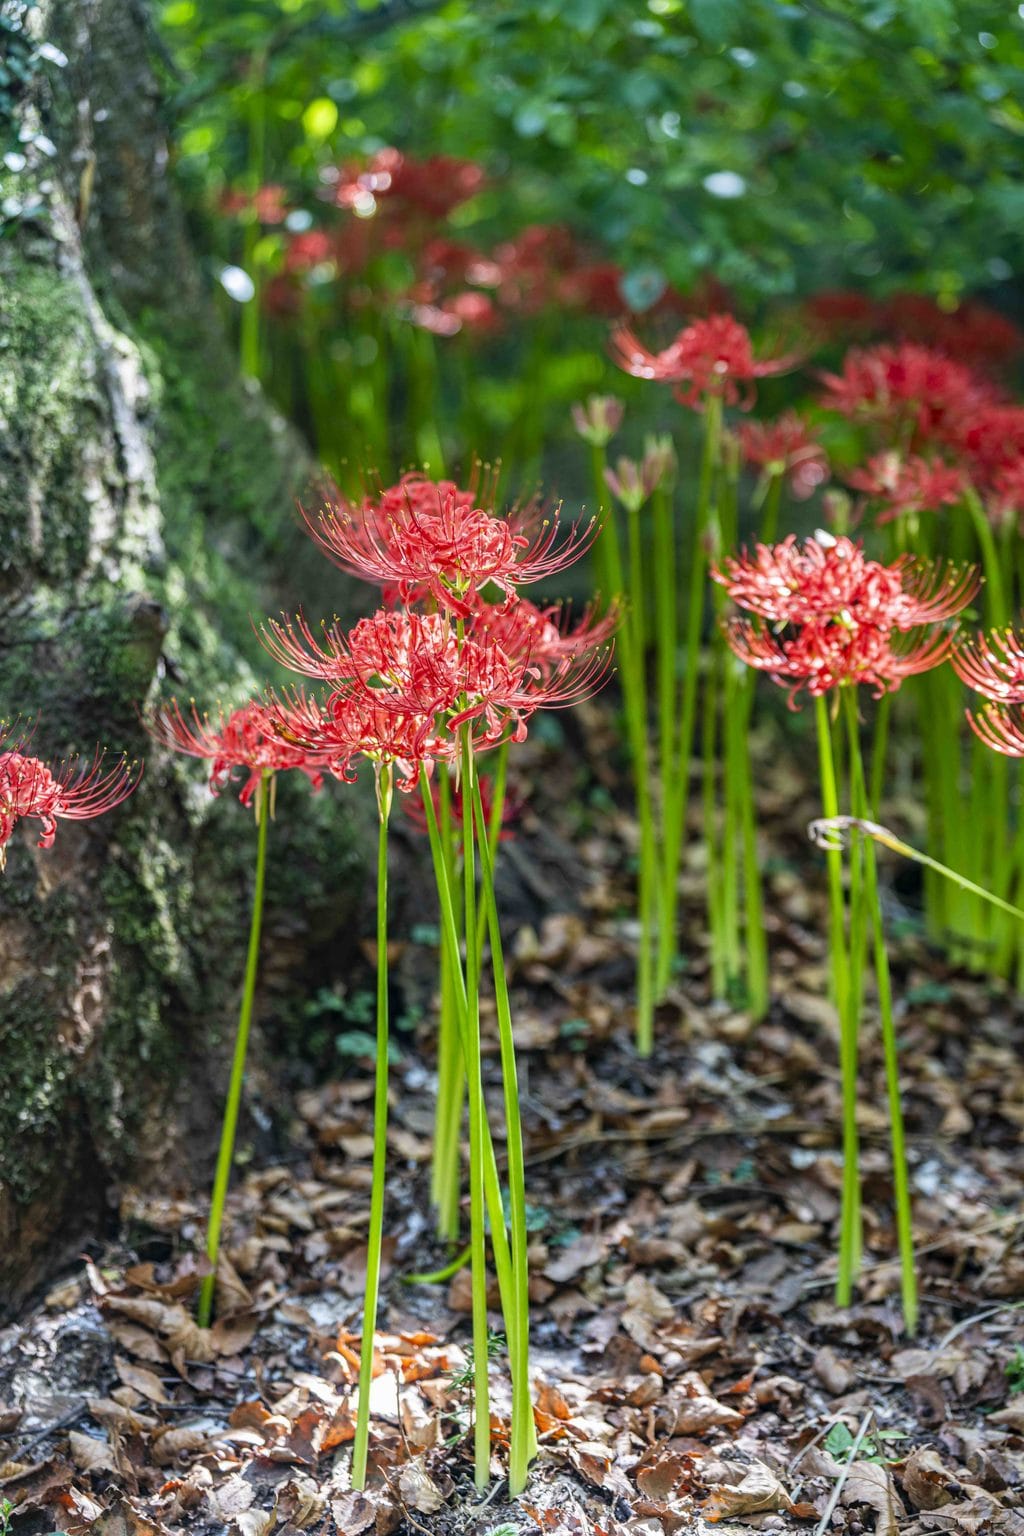
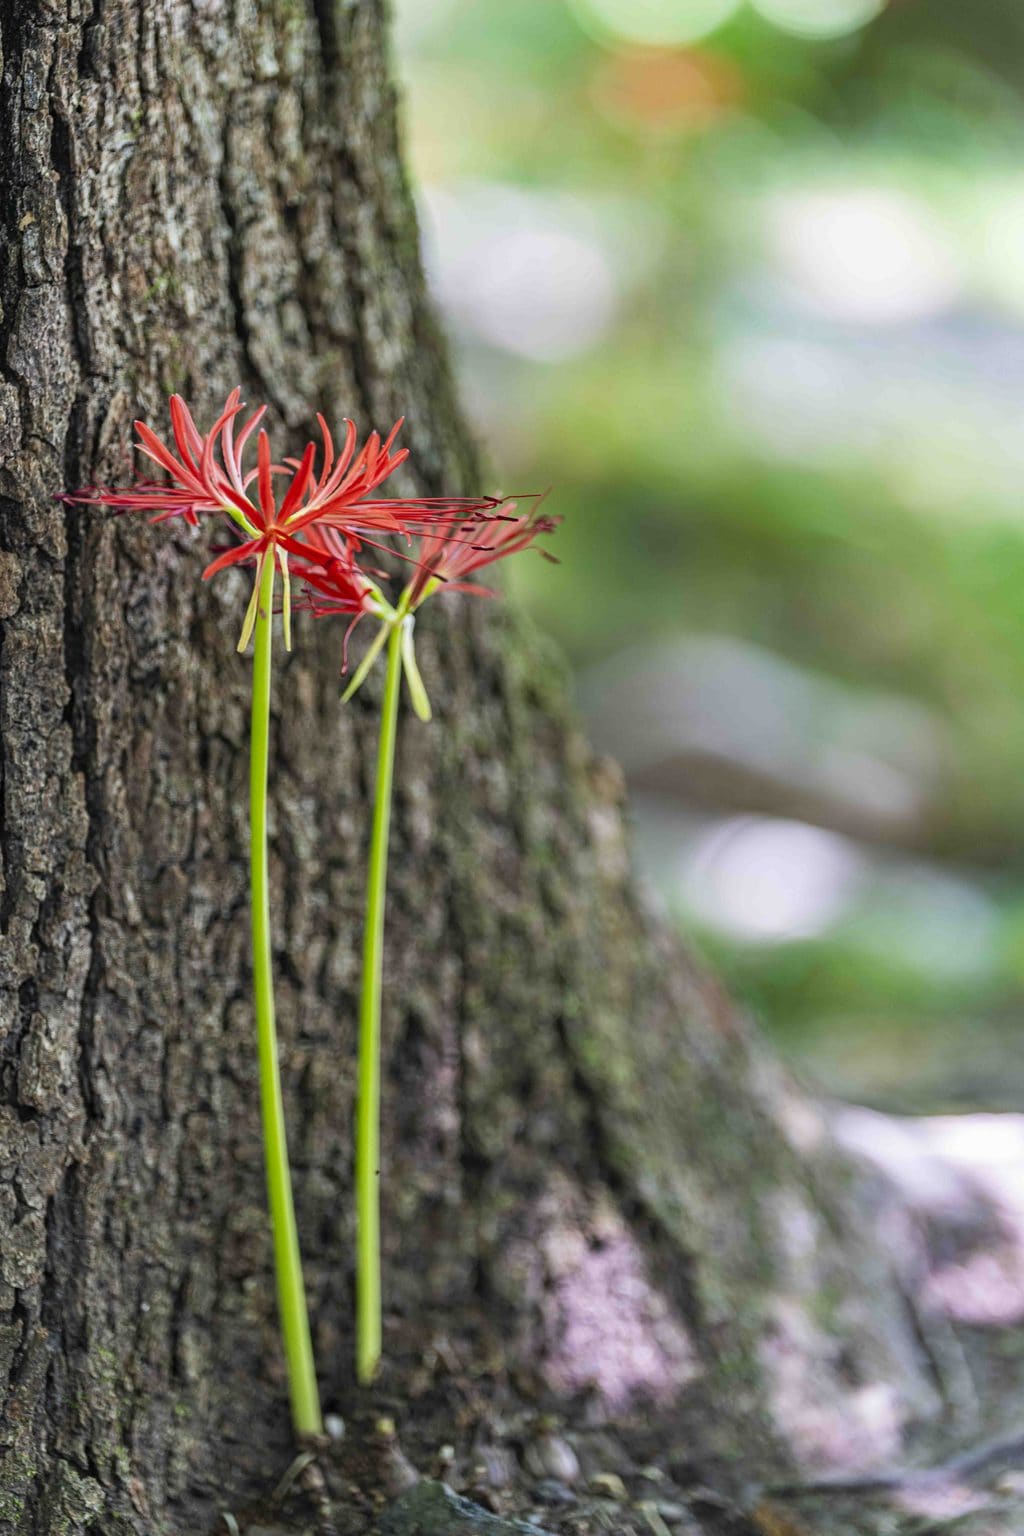
데크길을 벗어나서는 꽃무릇 군락 사이로 난 오솔길을 따라 걸었다. 도솔천 가에는 하나둘 피어오른 꽃무릇이 많았는데, 그중에는 낙엽 더미 속에서 피어난 꽃도 있었다. 마치 강인한 생명력과 아름다움을 함께 보여주는 듯한 모습이었다. 도솔천변 고목 아래 피어오른 꽃무릇도 눈길을 끌었는데, 세월을 머금은 고목과 붉은 꽃무릇이 묘하게 어우러져 색다른 조화를 이루고 있었다.

새벽 운무에서 한낮 꽃무릇까지, 고창 선운사 꽃무릇 방문기 7

꽃무릇, 그리고 절 부근에 많은 이유

선운사의 꽃무릇은 도솔천 주변과 도솔암 가는 산길을 따라 지천으로 피어난다. 이 꽃이 유독 절 주변에 많이 심어진 데에는 이유가 있는데, 꽃무릇 뿌리에 방부 성분이 있어 탱화를 그리거나 불경을 엮을 때 좀이 슬지 않도록 방부제로 활용했기 때문이라고 한다.

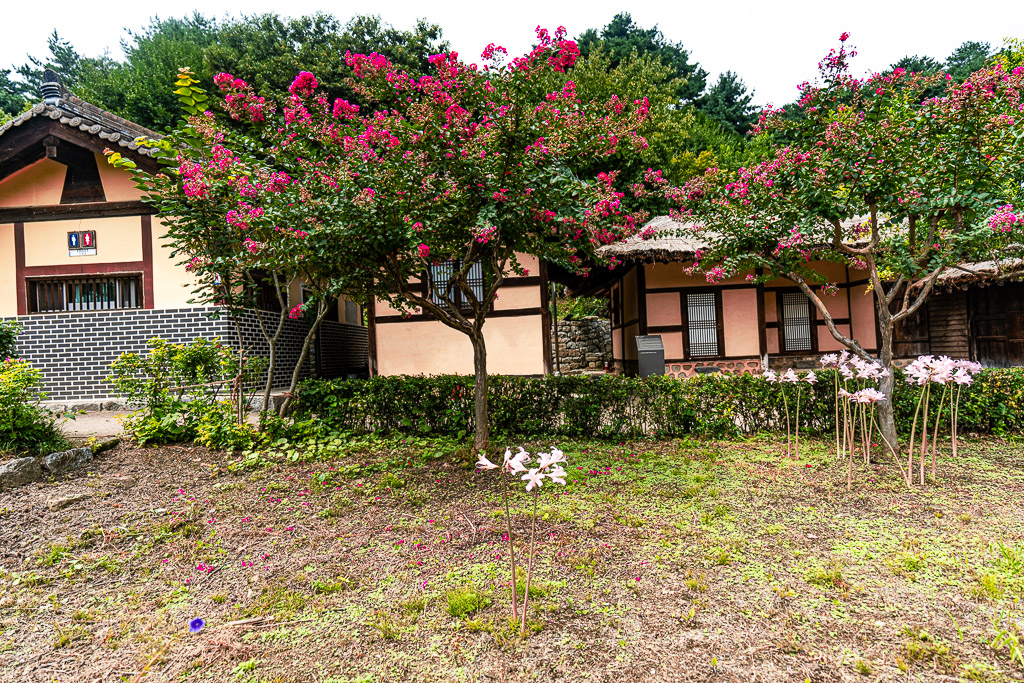
흔히 ‘상사화’라 불리며 잎과 꽃이 서로 다른 시기에 피어 만나지 못해 그리워한다는 이야기로 알려져 있지만, 엄밀히는 연분홍빛으로 여름에 피는 상사화와 붉은빛으로 초가을에 피는 꽃무릇(석산)은 서로 다른 꽃이라고 한다.

한여름 강릉 선교장에서 만난 배롱나무와 상사화

새벽 운무에서 한낮 꽃무릇까지, 고창 선운사 꽃무릇 방문기 8

카페 앞, 우연히 담긴 뒷모습

도솔천을 따라 내려온 뒤 징검다리를 건너 반대편으로 넘어왔다.

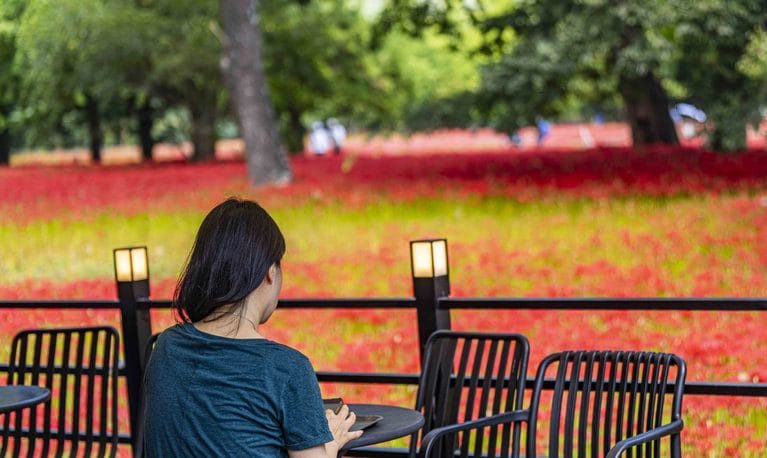
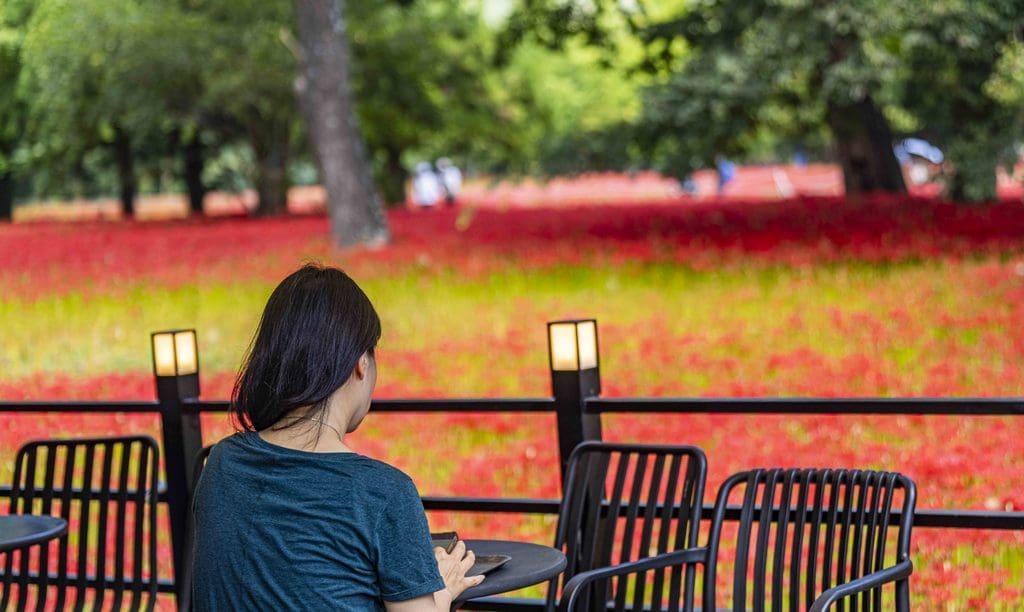
문득 커피 한 잔이 생각나 카페로 향했는데, 안으로 들어가기 전에 베란다에서 꽃무릇밭을 조망하고 싶어졌다. 꽃무릇밭 가에 앉아 스마트폰을 보고 있는 한 여인이 눈에 들어왔고, 그 뒷모습과 꽃무릇밭을 함께 담았다. 마치 본능처럼 셔터가 눌린 순간이었다.

새벽 운무에서 한낮 꽃무릇까지, 고창 선운사 꽃무릇 방문기 9

꽃무릇밭과 푸른 하늘, 싱그러운 나무가 어우러진 이 풍경은 오늘 하루 중에서도 손꼽을 만한 장면이었다.

새벽 운무에서 한낮 꽃무릇까지, 고창 선운사 꽃무릇 방문기 10

총평, 절정 직전의 좋은 컨디션

이번 선운사 꽃무릇은 절정이 막 지나기 전이라 꽃 상태가 아주 좋았다. 몇몇 구간에서는 듬성듬성한 아쉬움도 있었지만, 전체적으로는 도솔천을 따라 3km 가까이 이어지는 붉은 물결을 제대로 만끽할 수 있었다. 밤새 운무를 좇느라 지친 몸이었지만, 붉게 물든 도솔천 풍경 앞에서는 그 피로마저 잊을 만했다.

마치며

새벽에는 옥천 용암사에서 운해와 일출을, 한낮에는 고창 선운사에서 붉은 꽃무릇을 — 하루 안에 전혀 다른 두 가지 절경을 욕심껏 담은 날이었다. 졸음과 씨름하느라 예정보다 다섯 시간이나 늦어졌지만, 그 덕분에 한낮의 볕 아래 더 선명하게 빛나는 꽃무릇을 만날 수 있었으니, 이 또한 나쁘지 않은 하루였다.

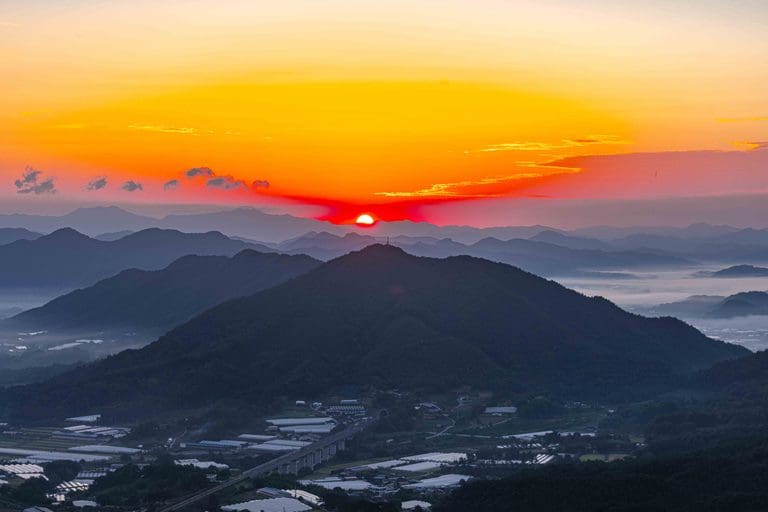
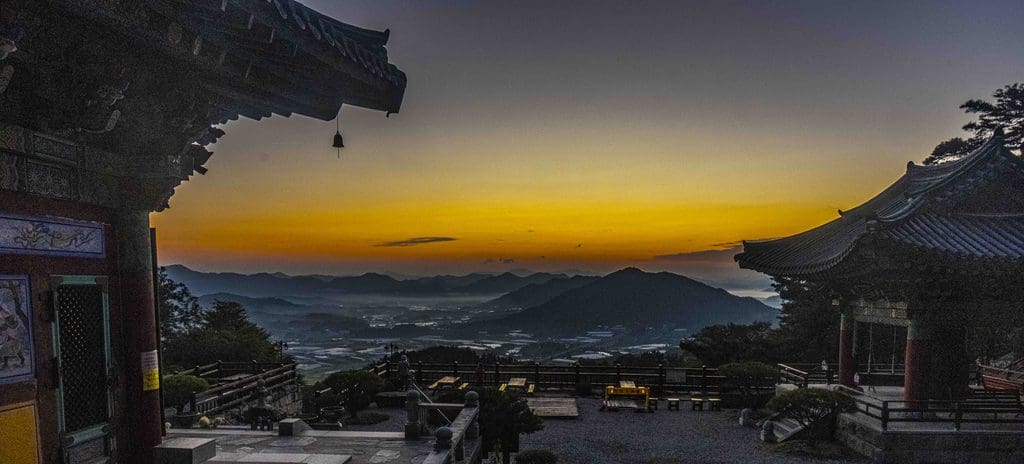
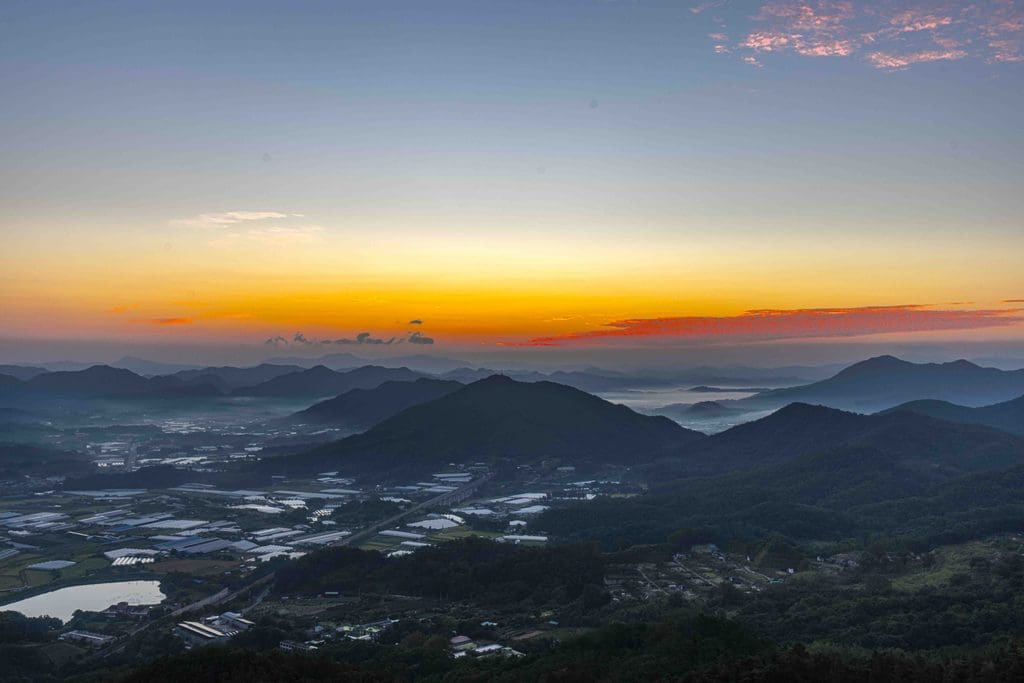
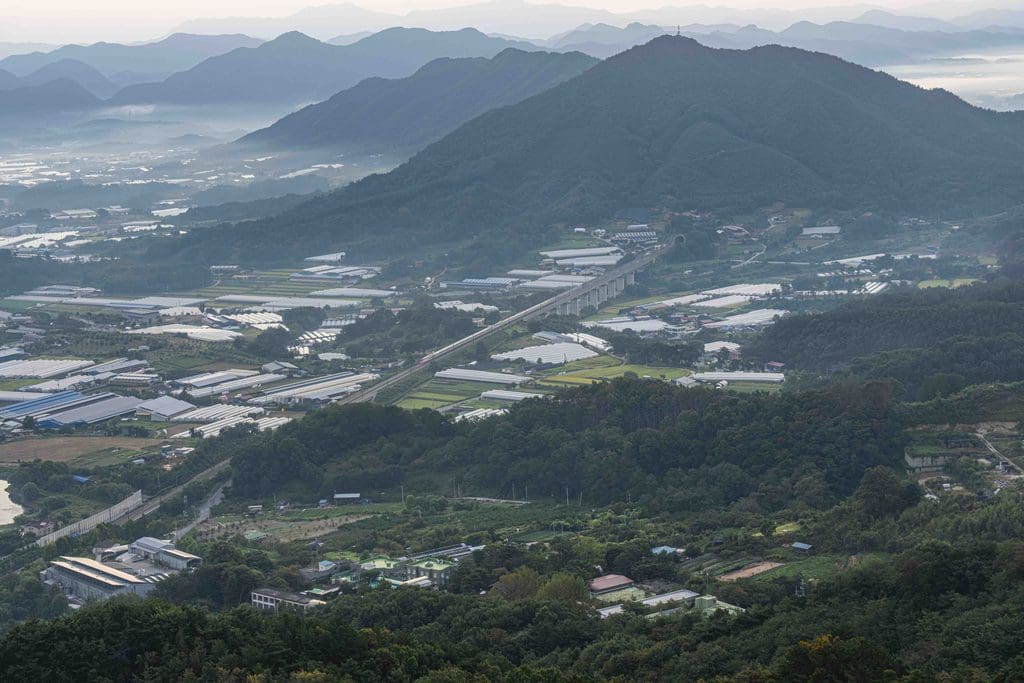
새벽길을 달려가 만난 옥천 용암사 운무대에서 만난 운해

새벽길을 달려가 만난 옥천 용암사 운무대에서 만난 운해

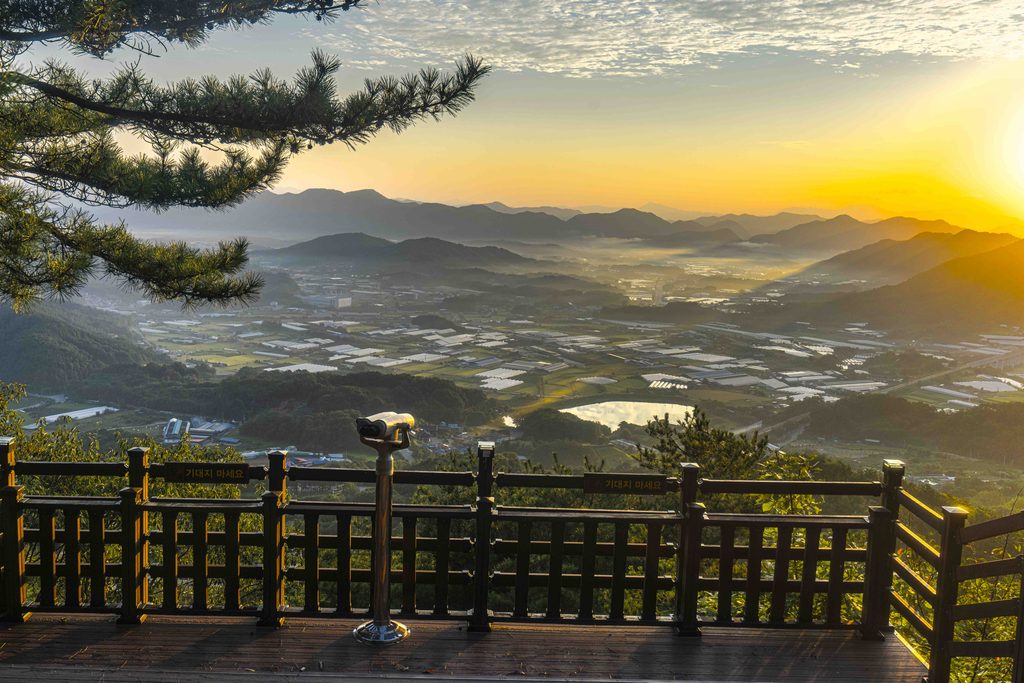
옥천 용암사를 다녀왔다. 이번 방문의 목표는 오직 하나, 용암사 뒷산 운무대에서 본다는 운무와 일출을 내 눈으로 직접 확인하는 것이었다.

천 년을 이어온 절, 그리고 운무대라는 새로운 이름

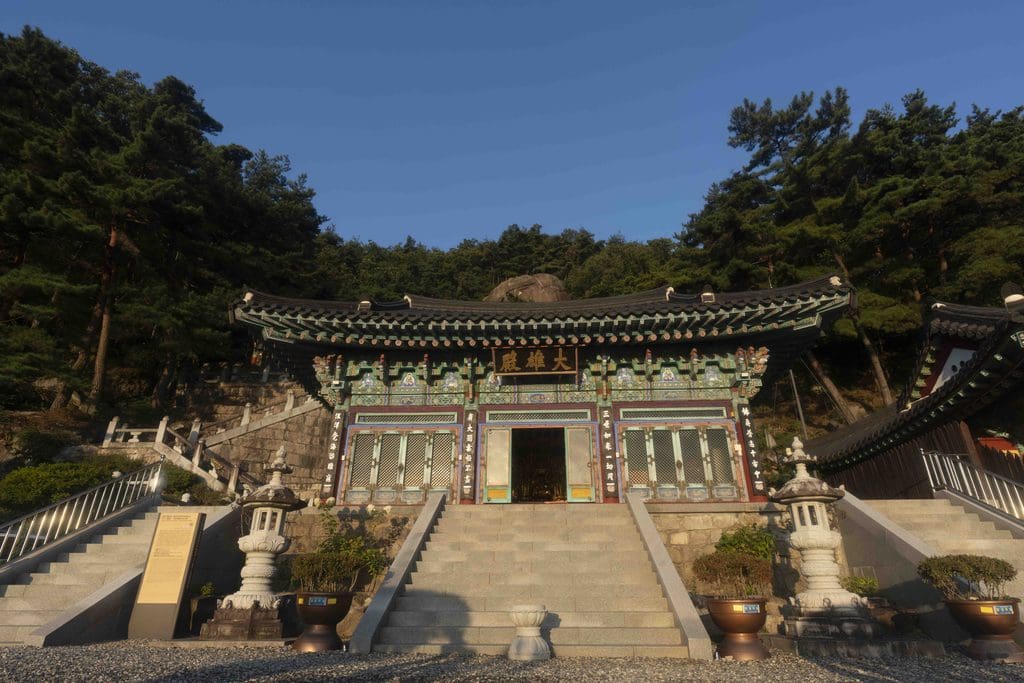
용암사는 충북 옥천군 옥천읍 삼청리, 해발 656m 장령산 서북쪽 기슭에 자리한 법주사의 말사다. 신라 진흥왕 13년(552년), 천축국(인도)에 다녀온 의신조사가 이곳의 산세에 감탄해 절을 지었다고 전해질 만큼 유서가 깊다. 이후 임진왜란을 거치며 폐허가 되다시피 했다가, 해방 후 대웅전과 요사채를 다시 지으며 지금의 모습을 되찾았다. 절 이름은 부근에 있던 용 모양 바위에서 비롯됐는데, 일제강점기에 일본인들이 이 용바위를 부숴버렸다는 안타까운 사연도 함께 전해진다.

이런 천년 고찰이 최근 몇 년 사이 완전히 새로운 이름으로 유명해졌다. 바로 절 뒤편 산길을 따라 조성된 ‘운무대’ 덕분이다.

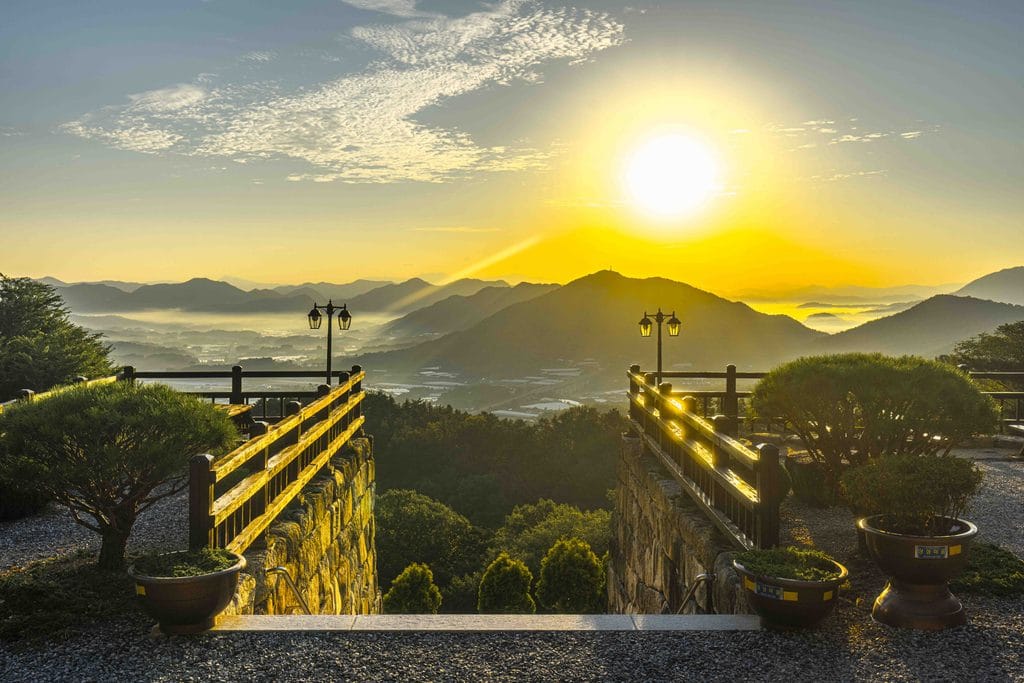
옥천군이 사진작가들을 위해 산길을 정비하고 1전망대부터 3전망대까지 세 곳의 전망대를 만들었는데, “구름이 춤추는 장면을 볼 수 있다”는 뜻에서 운무대라는 이름을 붙였다고 한다.

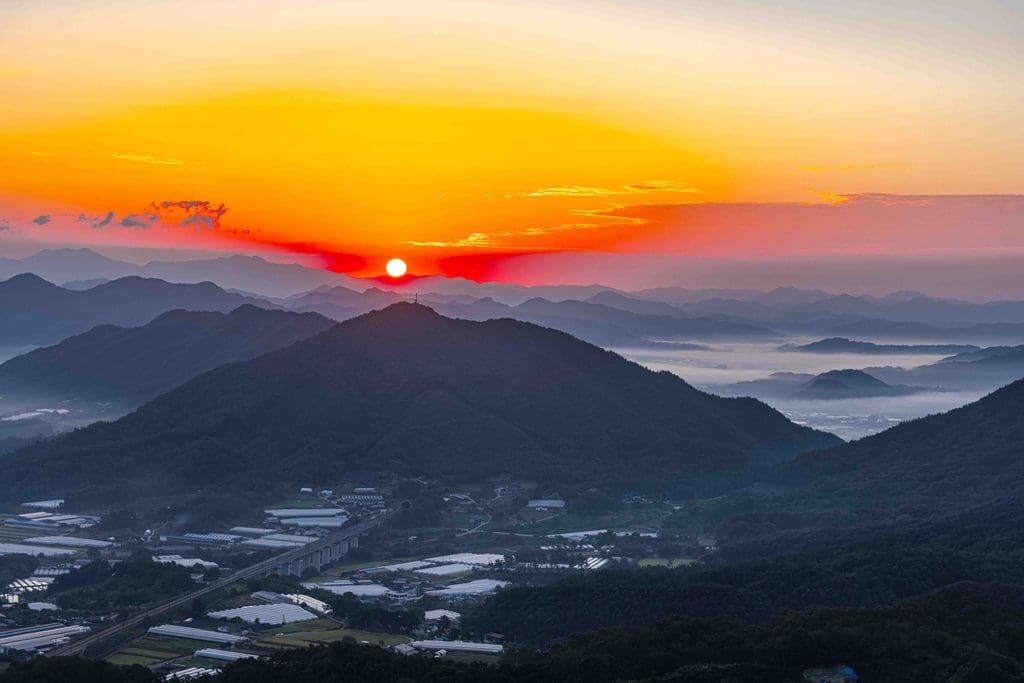
이곳에서 바라보는 새벽 운해와 일출은 미국 CNN Go가 선정한 ‘한국의 아름다운 50곳’에 이름을 올릴 정도로, 전국의 사진가들이 새벽마다 몰려드는 명소가 됐다.

밤을 새워 달려간 새벽 3시 50분

일출 시각은 오전 6시 18분이었지만, 그전에 여명부터 담으려면 최소 오전 6시 전에는 도착해야 했다. 새벽에 제때 일어날 자신이 없어, 아예 뜬눈으로 밤을 새운 채 용인에서 새벽 3시 50분에 출발했다. 졸음이 몰려올 때마다 진한 커피믹스를 연달아 입에 털어 넣으며 어두운 고속도로를 달렸다.

여명을보다

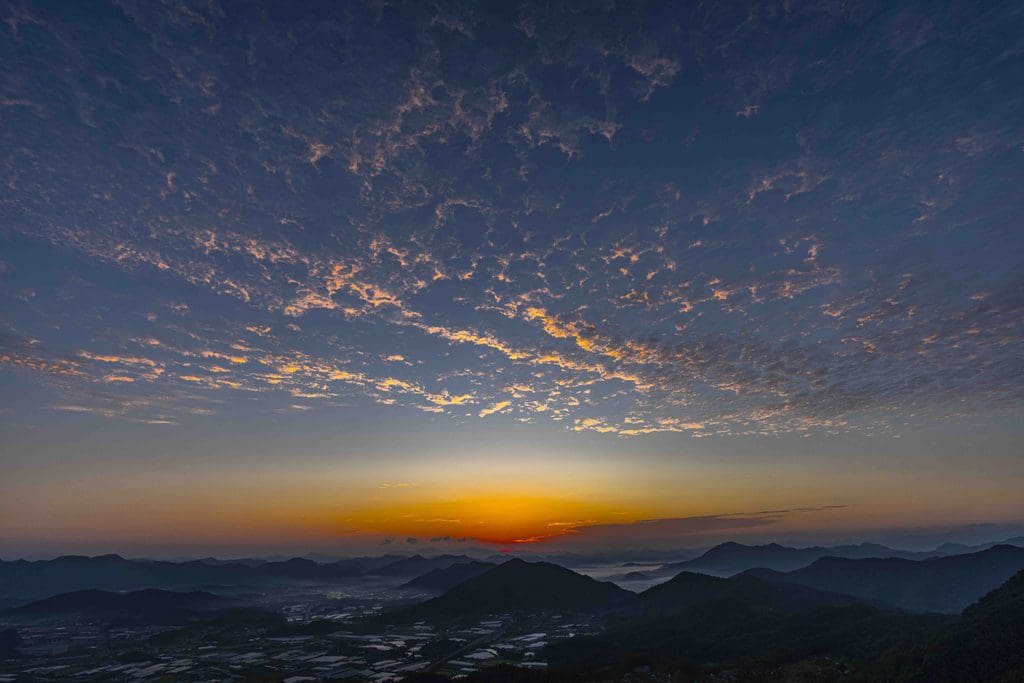
다행히 오전 6시 무렵 용암사에 도착했다. 운무대로 오르는 길에 돌아보니 멀리서부터 여명이 밝아오고 있었고, 그 빛을 받은 절이 은은하게 환해 보였다. 삼각대를 챙기지 못한 터라 ISO를 한껏 끌어올려 손으로 이 여명 풍경을 몇 장 담았다.

새벽길을 달려가 만난 옥천 용암사 운무대에서 만난 운해 13

운무대에서 마주한 첫 풍경

운무대에 올라보니 이미 두 사람 정도가 자리를 잡고 있었다. 나만의 새벽인 줄 알았는데, 이 절경을 기다리는 이는 나뿐만이 아니었다.

운무대에서 담아보는 여명

새벽길을 달려가 만난 옥천 용암사 운무대에서 만난 운해 14

열차가 지나는 소리를 듣다

가만히 서 있는데 가끔 산 아래에서 무언가 스쳐 지나가는 소리가 들려왔다. 소리를 따라 내려다보니 철길이 놓여 있었고, 그 위로 열차가 제법 자주 오가고 있었다. 고요한 산중에서 규칙적으로 들려오는 열차 소리가 묘한 리듬처럼 느껴졌다.

새벽길을 달려가 만난 옥천 용암사 운무대에서 만난 운해 15

아직 해는 떠오르지 않았지만, 저 멀리 산 너머로는 운무가 가득 들어찬 풍경이 펼쳐져 있었다. 다만 아쉽게도 용암사 바로 아래쪽으로는 안개가 짙게 깔리지 않았다. 용암사 자체가 워낙 높은 지대에 자리하고 있어 안개에 잠기는 일이 흔치 않다고 하는데, 오늘도 그 말 그대로였다. 절 바로 아래보다는 저 멀리 능선 사이사이로 낮게 깔린 구름을 바라보는 것으로 아쉬움을 달래야 했다.

새벽길을 달려가 만난 옥천 용암사 운무대에서 만난 운해 16
새벽길을 달려가 만난 옥천 용암사 운무대에서 만난 운해 17

세 개의 전망대, 나는 제1전망대로

운무대는 하나의 지점이 아니라 세 개의 전망대로 이루어져 있다. 오르는 길 기준으로 가장 먼저 만나는 곳이 제3전망대이고, 여기서 계단을 약 200개쯤 더 오르면 오른쪽에 제1전망대, 왼쪽에 제2전망대가 차례로 나온다. 나는 망설임 없이 제1전망대로 향했다. 세 곳 중 시야가 가장 넓고 전망이 제일 좋다고 알려져 있어서였다.

내려오는 길에는 처음에 그냥 지나쳤던 제3전망대에 다시 들렀다. 이곳에서 담은 풍경에는 아침 햇살이 유독 아름답게 걸려 있었다. 전망대마다 조금씩 다른 각도와 빛을 품고 있다는 걸 그제야 알았다.

마침내 떠오른 해, 그리고 물들지 않은 구름

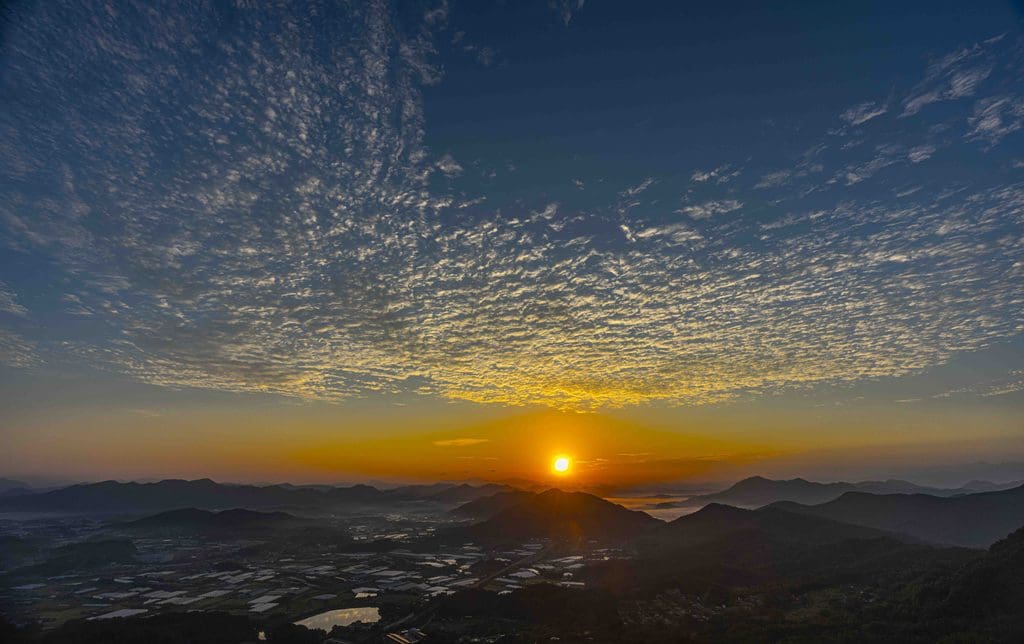
일출 시각이 되자 저 멀리 산 위로 아침 해가 떠올랐다. 태양이 떠오른 방향이 하필 운해가 낮게 깔린 쪽은 아니어서, 만약 해가 그 운해 방향에서 솟아올랐다면 훨씬 더 극적인 장면이 됐을 것 같다는 아쉬움이 잠깐 스쳤다.

새벽길을 달려가 만난 옥천 용암사 운무대에서 만난 운해 18
새벽길을 달려가 만난 옥천 용암사 운무대에서 만난 운해 19
새벽길을 달려가 만난 옥천 용암사 운무대에서 만난 운해 20

문득 하늘을 올려다보니, 해가 떠오른 하늘 위로 하얀 조적운(양떼구름)이 가득 펼쳐져 있었다. 이 구름들이 아침 해를 받아 붉게 물든다면 더없이 멋진 장면이 되었을 텐데, 한참을 기다려도 구름은 좀처럼 붉은 기운을 띠지 않았다. 결국 지금 눈앞의 담백한 빛깔 그대로를 사진에 담고 발길을 돌렸다.

새벽길을 달려가 만난 옥천 용암사 운무대에서 만난 운해 21
새벽길을 달려가 만난 옥천 용암사 운무대에서 만난 운해 22
새벽길을 달려가 만난 옥천 용암사 운무대에서 만난 운해 23

제3전망대에서 담아보다

새벽길을 달려가 만난 옥천 용암사 운무대에서 만난 운해 24

마애여래입상에서 만난 스님들의 아쉬움

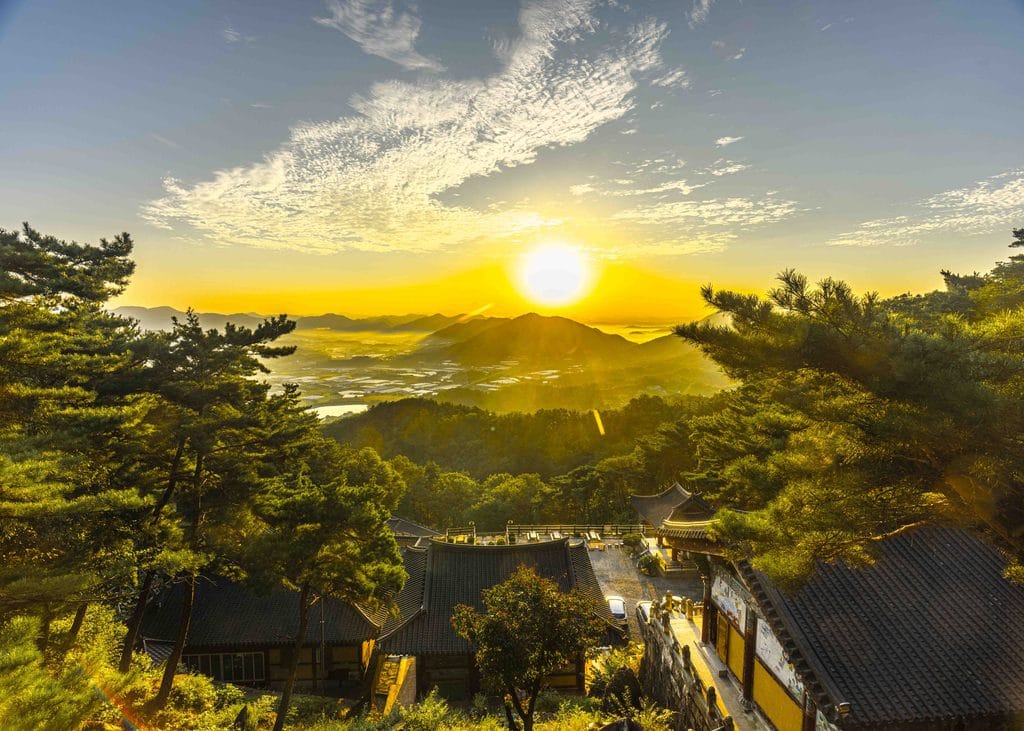
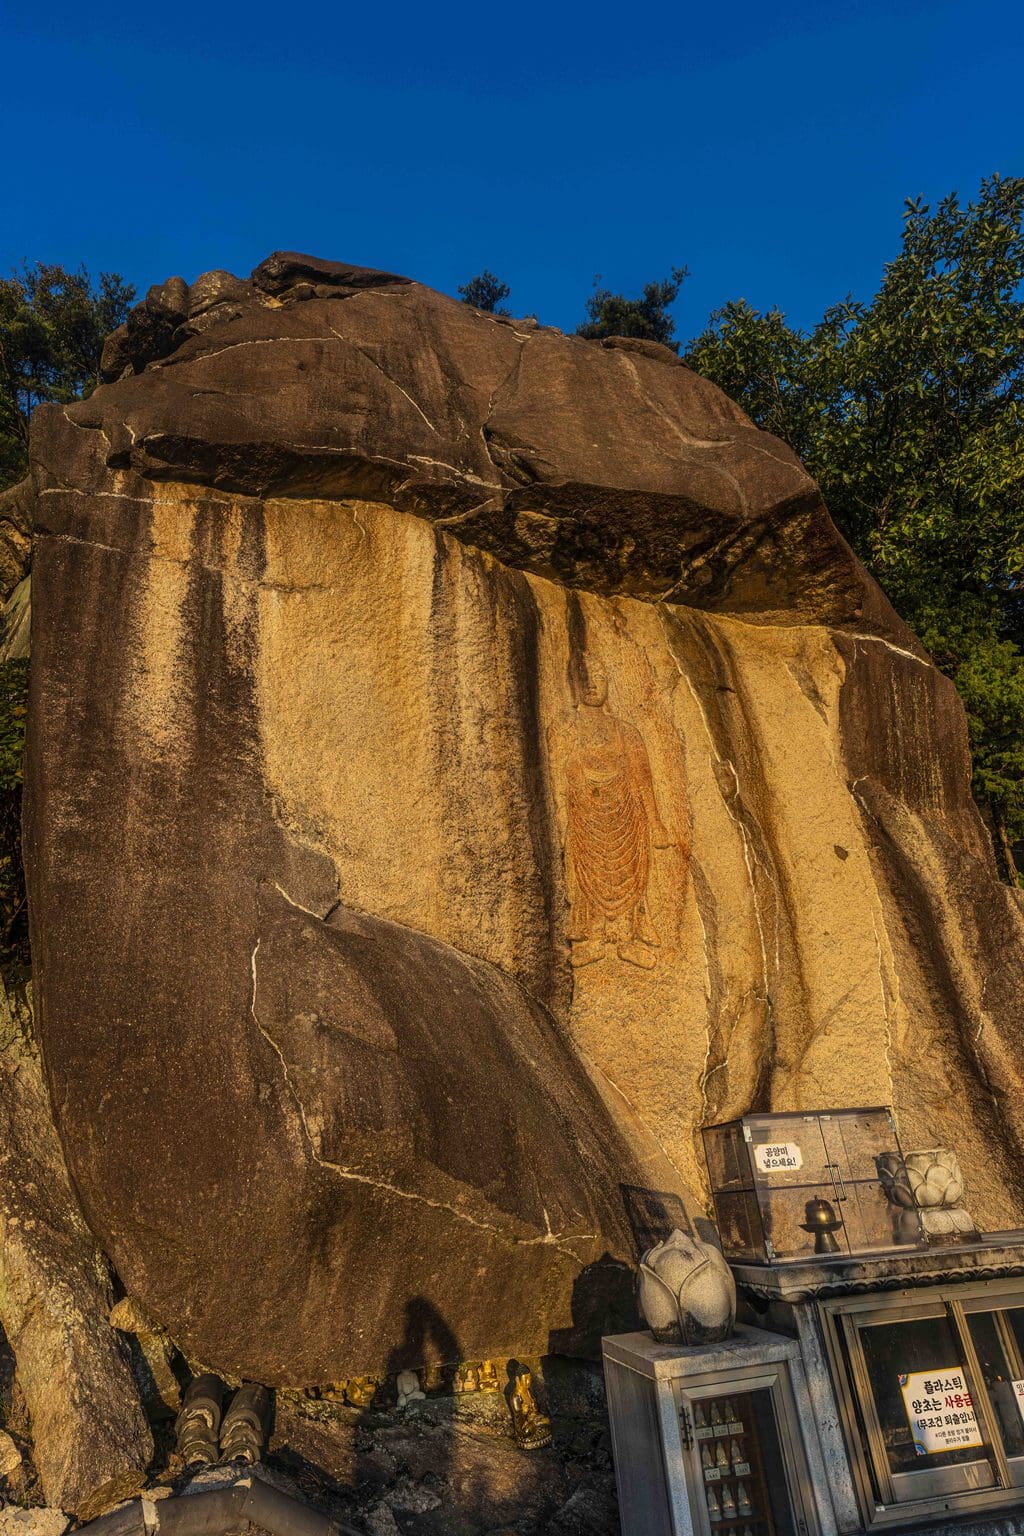
운무대에서 내려온 뒤에는 용암사 마애여래입상이 있는 언덕으로 올랐다. 여기서 내려다보니 용암사 전체와 일출 풍경이 한 프레임에 멋지게 담겼다.

새벽길을 달려가 만난 옥천 용암사 운무대에서 만난 운해 25

한창 사진을 찍고 있는데, 스님 두 분이 언덕으로 올라오시더니 아래편을 내려다보며 “요즘은 운무가 잘 끼지 않는다”며 안타까워하셨다. 옆에서 듣다가 “제가 보기엔 오늘도 그나마 제일 멋진 것 같은데요” 하고 말씀드리니, 스님께서는 운무가 제대로 낀 날은 이보다 훨씬 더 아름답다고 하셨다. 매일 이 풍경을 마주하는 분들의 눈에는, 오늘의 풍경도 아직 아쉬운 축에 속하는 모양이었다.

새벽길을 달려가 만난 옥천 용암사 운무대에서 만난 운해 26

산신각에서 대웅전까지, 경내를 담다

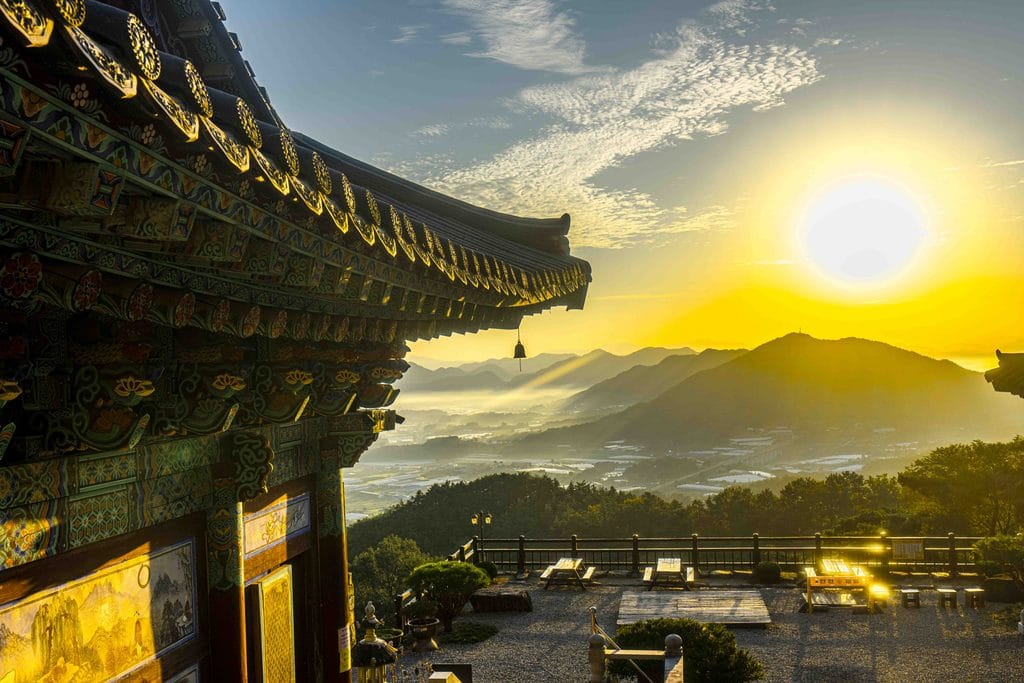
마애여래입상에서 내려와 산신각 앞에서 정면을 한 번 살펴본 뒤, 대웅전 쪽으로 내려오며 천불전 옆모습과 대웅전 옆모습을 하나씩 카메라에 담았다. 계단 옆 언덕에 올라서면 대웅전 지붕과 눈높이가 가까워져 처마와 기와가 훨씬 입체적으로 보이는데, 이 각도를 광각으로 담아보니 지붕의 곡선이 시원하게 살아났다.

새벽길을 달려가 만난 옥천 용암사 운무대에서 만난 운해 27

마지막으로 대웅전 앞에 서서 정면과, 그 위로 펼쳐진 일출 직후의 하늘을 함께 사진에 담았다. 새벽부터 이어진 여정의 마지막 장면으로 삼기에 부족함이 없었다.

새벽길을 달려가 만난 옥천 용암사 운무대에서 만난 운해 28
새벽길을 달려가 만난 옥천 용암사 운무대에서 만난 운해 29

CNN이 선정한 한국의 절경

이렇게 직접 걸어보니, 용암사 운무대가 왜 미국 CNN Go가 선정한 ‘한국의 아름다운 50곳’에 이름을 올렸는지 알 것 같았다. 낮게 깔린 운해와 그 위로 붉게 떠오르는 해, 그리고 천년 고찰의 고즈넉한 풍경이 한자리에서 만나는 곳이니, 세계적인 매체가 주목할 만도 하다는 생각이 들었다.

운무를 보기 가장 좋은 시기는 언제일까

오늘은 절 바로 아래까지 안개가 차오르지는 않았지만, 여러 자료를 찾아보니 운무를 만날 확률을 높이는 조건은 어느 정도 정리가 되어 있었다. 우선 계절로는 일교차가 큰 환절기, 특히 봄과 가을에 사진가들의 발길이 가장 많이 이어진다고 한다. 최근에는 2월 환절기가 운해 형성에 특히 좋은 시기로 꼽히기도 하는데, 겨울에서 봄으로 넘어가며 기온 차가 커지는 시기에 물안개가 잘 피어오르기 때문이다.

날씨 조건으로는 맑으면서도 습도가 80% 이상으로 높은 날, 그리고 바람이 거의 불지 않는 무풍 상태가 핵심이다. 습도가 낮거나 바람이 강하면 안개가 형성되더라도 금방 흩어져 버리기 때문에, 전날 비가 내렸거나 강가에 물안개가 자주 끼는 시기를 노려보는 것이 유리하다. 옥천이 금강과 대청호를 끼고 있는 지형이라, 이 물줄기에서 피어오른 안개가 새벽 기온 차를 타고 산 쪽으로 밀려오는 원리이기 때문이다.

결론적으로, 봄가을 환절기 중에서도 비가 갠 다음 날 새벽, 바람 없이 맑은 날을 골라 찾아간다면 오늘보다 훨씬 짙은 운해를 만날 확률이 높을 것 같다. 다음에는 이 조건에 맞춰 다시 도전해보고 싶다.

마치며

뜬눈으로 밤을 새우고 커피믹스에 의지해 달려온 새벽길이었지만, 여명에 물든 절의 실루엣과 산 너머로 펼쳐진 운해, 세 개의 전망대가 보여준 저마다 다른 빛, 붉게 물들지 않은 양떼구름, 그리고 스님들과 나눈 짧은 대화와 경내를 돌며 담은 대웅전 처마까지 — 짧은 새벽 시간이 이렇게나 많은 장면으로 채워질 줄은 몰랐다. 절 바로 아래까지 안개가 차오르는 날의 모습은, 조건 좋은 날을 골라 다시 찾아가는 몫으로 남겨두어야겠다.

27년 투자전략 : 2027년 반도체 투자 축소 이유 — 그리고 그 반박

27년 투자전략 : 반도체 투자 축소 이유 — 그리고 그 반박을 정리새 봤습니다.

기준일 2026년 9월 23일 · 작성 근거: 이번 대화에서 조회한 원자료(공시·언론 보도·리서치 요약)


전제: “반도체를 잊어라”는 주장은 사실 두 개의 다른 주장이 섞여 있습니다. 하나는 “더 오르기 어렵다(상승 여력 소진)”, 다른 하나는 **“곧 꺾인다(정점 도래)”**입니다. 이 글은 두 주장을 분리해서 각각의 근거와 반박을 검증합니다.


0. 주장 총괄표 — 무엇을 주장하고, 무엇으로 반박되는가

#정점·축소 논거 (반도체를 줄여야 하는 이유)한 줄 요약 근거반박의 핵심판정
1사상 최고 마진의 지속 불가능성4사 동시 사상 최고 마진, 2018·2021 피크 상회마진은 후행 지표, HBM 믹스로 상단 자체가 이동근거 확인, 결론 미도달
2주가가 실적 정점에 1~2분기 선행2018·2021 사이클 사례선행하되 “얼마나 오래”는 매번 달랐음성립(과거 사실)
3밸류에이션 부담(PBR 천장)PBR이 과거 잣대를 벗어남선행 PER은 오히려 역사적 저점상충
4CAPEX·공급 증설 재개2027 메모리 CAPEX 74% 상향 전망장비 리드타임 3~5년, 즉시 공급 불가시차 존재
5하이퍼스케일러 투자 둔화·AI 거품론2026년 7월 메타발 거품론, 반도체주 폭락2026년 CAPEX는 오히려 +62%반박 우세
6중국 CXMT의 추격·공급 잠식CXMT 영업이익률 82%(추정)보조금 반영 수치, 선단(HBM) 미진입중기 리스크
7가격 상승률 둔화8월 DDR5 +4.2%, 낸드 +1.4%DDR4 +14.81%, ASP는 두 자릿수대혼재
8환율·관세 역풍관세 25% + 추가 15%환율은 오히려 이익에 +3.1조 기여양방향
9절대 상승폭이 이미 과다삼성 6.66배, SK 14.71배이익도 같은 폭으로 늘었음근거 확인

1. 논거 ①: “이 마진이 더 높아질 수 없다”

근거 (사실 확인 완료)

기업분기(달력 기준)매출매출총이익률영업이익률
마이크론2026 Q2 (3~5월, FY26 Q3)414.56억 달러 (+346% YoY)84.9% (보도별 84.6%)80.4% (보도별 81.2%)
SK하이닉스2026 Q279.3187조 원미확보76.3% (영업이익 60.5426조 원)
삼성전자 DS2026 Q2127.5조 원미공시70.0% (영업이익 89.2조 원)
창신메모리(CXMT)2026 Q2미확보87.59% (추정·비공시)82% (추정·비공시)

출처: 조선일보, KBS, Beancount, 한국경제, 네이버 프리미엄, 삼성전자 뉴스룸, 한국경제(닛케이 인용)

과거 피크와 비교하면 이례성이 더 분명합니다.

비교 항목과거 피크2026 Q2격차
마이크론 매출총이익률FY2021 58.9%84.9%+26.0%p
SK하이닉스 영업이익률2018 피크 약 56%76.3%+20%p 내외
삼성전자 DS 영업이익률2018 피크 70% 육박(추정)70.0%동일 수준
양사 합산 영업이익2018년 65조 원2026 Q2 한 분기 149.7조 원(DS 89.2+SK 60.5)2.3배

출처: 하나금융 리서치(FY2018~FY2021 지표), 사이클 점검 블로그, 경향신문, Investing Pro(최근 12개월 GM 72.6%, FY2019~FY2025 평균 29.6%)

핵심 논리: 마이크론 매출총이익률은 불과 4개 분기 만에 44.5%(FY25 Q4 가이던스) → 84.9%로 약 40%p 상승했고, CXMT는 2025년 연간 12.5%에서 2026 Q2 82%로 1년 만에 6배 이상 뛰었습니다. 상승분이 전적으로 가격(ASP)에서 나왔다는 뜻이며, 가격이 멈추면 같은 속도로 되돌아올 수 있는 구조입니다.

반박

  1. 마진은 후행·동행 지표입니다. 2018년과 2021년 모두 주가는 실적 정점 1~2분기 전에 먼저 꺾였습니다. 마진 극단만으로 매도 시점을 잡으면 매번 1~2분기 늦습니다 사이클 정리.
  2. HBM·고부가 믹스는 사이클 상단 자체를 끌어올리는 구조 변화일 수 있습니다. SK하이닉스는 HBM 수요 대비 공급이 2027년에도 타이트하게 유지된다고 공식 전망했고 연합뉴스, 곽노정 SK하이닉스 대표는 2027년이 업계 역사상 가장 심한 공급 부족이며 2030년까지 이어진다고 밝혔습니다 IT조선.
  3. 추정 컨센서스는 오히려 위쪽을 봅니다. 2027년 DRAM 영업이익률을 삼성 89%, SK하이닉스 88%로 보는 추정이 존재합니다(추정치) 블로그. Citi는 2026년 평균 DRAM 가격 상승률 전망을 기존 53%에서 88%로 상향했습니다 스레드(Citi 요약).

그래도 남는 리스크

CXMT의 82%는 중국 정부 보조금·세제 혜택이 반영된 수치로 한·미 3사와 동일 기준 비교가 아닙니다. 이 숫자를 정점 근거로 쓰면 과대평가 위험이 있고, 반대로 반박 근거로 “CXMT는 예외”라고 일축하면 중국발 공급 충격을 놓칩니다.


2. 논거 ②: “주가가 실적 정점에 1~2분기 먼저 꺾였다”

근거

  • 2018년 사이클에서 삼성전자는 고점 57,520원 → 저점 36,850원(-35.9%, 14개월), SK하이닉스는 **고점 97,700원 → 저점 56,700원(-42.0%, 8개월)**을 기록했습니다(이번 대화에서 확인한 수치).
  • 2026년 사이클에서도 **엔비디아 정점이 2026년 5월 13일(236.54달러)**로, 삼성·SK하이닉스의 2026년 5월 정점보다 약 5~6주 먼저 형성됐습니다.

반박

선행성은 사실이지만 선행 폭이 매번 달랐습니다. 2018년에는 폭락, 2021년에는 완만한 조정이었습니다. 더 중요한 것은 이번 사이클의 현재 조정이 이미 상당 폭 진행됐다는 점입니다.

종목정점(2026년 5월)현재(2026-09-23)정점 대비
삼성전자374,500원283,750원-24.2%
SK하이닉스2,987,000원1,866,000원-37.5%
엔비디아236.54달러 (2026-05-13)228.91달러-3.2%

출처: TradingView(NVDA), Google Finance(NVDA), TradingKey(삼성)

즉 “주가가 실적에 선행한다”는 논거는 이미 절반 집행된 상태입니다. 여기서 “버려라”로 가려면 조정이 추세 하락의 시작이라는 증거가 더 필요합니다.


3. 논거 ③: 밸류에이션 — 상반된 두 개의 숫자

지표값해석 방향
삼성전자 12개월 선행 PER9.84배 (2026-01 기준)반박(저평가)
SK하이닉스 12개월 선행 PER7.27배 (동일 기준)반박
삼성 선행 PER 위치10년 분포 하위 2.7%반박
삼성 선행 PER6.7~7배, PBR 2.1배반박
역사적 PBR 저점삼성 0.9~1배, SK 0.7~0.8배현재는 저점 아님 → 정점론 근거
엔비디아 선행 PER24배 (과거 38배에서 하락)반박

출처: 코리아타임스, 한국경제, 매일경제, 주간동아, 트레이딩뷰/한경, KB자산운용

정점론의 밸류에이션 논거는 “PBR 천장을 뚫었다”는 쪽입니다. SK증권 목표주가 24개 중 18개가 PBR을 쓰는데, 이익률이 과거와 달라져 PBR로는 설명되지 않는다는 지적이 나옵니다 한국경제. 반박은 PER 쪽입니다. 선행 PER 7~10배, 10년 분포 하위 2.7%는 “이미 반영됐다”는 주장과 정면으로 충돌합니다. 결론적으로 밸류에이션 논거는 정점론의 편이 아닙니다.


4. 논거 ④: CAPEX·공급 증설 재개

근거

항목수치출처
2027년 글로벌 메모리 CAPEX 전망830억 → 1,440억 달러 (+74%), 약 200조 원JP모건 요약
2027년 반도체 장비 투자1,560억 달러WSTS 요약
2026년 시장 규모9,750억 달러 (1조 달러 근접)동일
HBM이 잠식하는 캐파2026년 AI가 전 세계 DRAM 생산능력의 약 20% 소비영상

반박 — 시차가 결정적입니다

“설비 투자를 늘려도 생산까지 3~5년이 걸린다. 메모리 초호황은 2030년까지 이어진다” — 세미애널리시스 조선일보

HBM은 일반 D램보다 칩 면적이 커서 같은 웨이퍼에서 나오는 범용 D램 물량이 줄어듭니다. 즉 CAPEX 증가가 범용 D램 공급 증가로 직결되지 않습니다. 조선일보 보도에 따르면 메모리 3사의 증산 규모는 수요의 60%에 불과하며, 2027년까지 DRAM·낸드 공급 부족이 이어질 전망입니다(삼성 36%, SK하이닉스 32%, 마이크론 23%) 조선일보

그래도 남는 리스크

CAPEX 상향은 언제나 사이클 후반부에 나타나는 신호입니다. 2017~2018년에도 대규모 증설 발표가 정점 직전에 쏟아졌습니다. JP모건의 74% 상향이 “수요 초과 지속”의 증거인지, “공급 과잉의 예약”인지는 2027년 하반기 실현 캐파로만 판정됩니다.


5. 논거 ⑤: 하이퍼스케일러 투자 둔화·AI 거품론

근거 (정점론)

  • 2026년 6~7월 메타발 AI 투자 과잉 우려로 전 세계 반도체주가 일제히 폭락했습니다. 같은 시기 한국 반도체 수출은 사상 처음 월 400억 달러를 돌파했는데, 시장은 오히려 “수요 정점”을 걱정했습니다 MBC 뉴스데스크, YTN.
  • 2026년 7월 삼성전자 -7%, SK하이닉스 -6%대 동반 급락 MBC.

반박 — 숫자는 반대 방향입니다

항목2025년2026년증감
하이퍼스케일러 설비투자(추정)3,420억 달러6,500~6,970억 달러+62%
4대 하이퍼스케일러 합산—7,250억 달러+77%
골드만삭스 글로벌 AI 투자—1조 달러 초과—

출처: Investing.com 분석, 골드만삭스, 인스타그램 요약

그리고 거품론 자체에 대한 반론도 힘을 받고 있습니다. “AI 거품론은 기우이며 반도체 주도로 2034년까지 성장“이라는 전망 조선비즈, “메모리 업황 상승 흐름은 당분간 이어질 가능성에 무게” 지이뉴스이 나옵니다.

단, 이 논거는 이번 사이클에서 가장 강력한 정점 트리거입니다. 실제로 2026년 7월 폭락을 만든 것은 실적이 아니라 자본지출 계획 뉴스였습니다.


6. 논거 ⑥: 중국 CXMT의 추격

기간매출영업이익영업이익률매출총이익률
2025년 연간617.99억 위안77억 위안약 12.5%미확보
2026 Q1약 470억 위안미확보 (순이익 247.62억 위안, +1,688.3%)미확보미확보
2026 Q2미확보미확보82%87.59%
2026년 상반기1,503억 위안 (약 30.69조 원)가이던스 1,100~1,200억 위안—84% 상회

출처: 조선비즈, 한국경제, 이코노미21, 조선비즈(1분기), 매일경제

반박: CXMT는 비상장사로 분기 영업이익률을 공식 공시하지 않습니다. 82%·87.59%는 닛케이 등 언론이 전한 추정치이고, 보조금 반영 수치입니다. 선단 HBM 시장에는 아직 진입하지 못했습니다. 다만 중국 D램 자급률이 2028년 50%까지 올라간다는 전망과 월 60만 장 규모 캐파는 범용 D램 가격의 상단을 누르는 요인으로 남습니다.


7. 논거 ⑦⑧⑨: 가격 둔화 · 환율·관세 · 절대 상승폭

⑦ 가격 상승률 둔화 (혼재)

품목8월 가격전월변동
DDR5 고정거래가25달러24달러+4.2% (둔화)
낸드 고정거래가30.5달러30.1달러+1.4% (20개월 연속 상승)
DDR4(범용)9.3달러8.1달러+14.81% (강세)
삼성 DS ASP (2026 Q2)——DRAM +40% 중반, NAND +60% 후반 (QoQ)

출처: 연합뉴스, 다음뉴스, 뉴스1, 한국경제

DDR5의 +4.2%는 둔화 신호로 읽힐 수 있지만, DDR4의 +14.81%는 정반대 신호입니다. 선단과 범용이 다른 사이클을 타고 있다는 증거입니다.

⑧ 환율·관세 (양방향)

  • 관세: Section 232 25%, 2026년 12월 4일부터 추가 15% — 수출 채널 리스크.
  • 환율: 삼성전자 2026 Q2 영업이익에 약 3.1조 원의 환율 효과가 반영됐습니다(달러 강세가 DS 등 부품 사업에 유리) 삼성전자 뉴스룸

즉 환율은 원화 기준 실적에 플러스, 달러 기준 마진에는 중립입니다. 정점 근거로 쓰려면 “환율 효과 제외 시 마진이 얼마인가”를 따로 봐야 합니다.

⑨ 절대 상승폭 (근거 확인)

기산점삼성전자 상승률SK하이닉스 상승률
2018년 12월 저점 기준+916.3% (10.16배), 89개월+5,168.1% (52.68배), 89개월
2024년 8~10월 저점 기준+650.5% (7.51배), 19개월+1,964.3% (20.64배), 21개월
2025년 5월 저점 기준+566.4% (6.66배), 12개월+1,371.4% (14.71배), 12개월

반박: 이익도 같은 폭으로 늘었습니다. SK하이닉스 연간 영업이익은 2024년 23.4673조 원 → 2025년 47.2063조 원(+101.2%) 실적 정리, 2026 Q2 한 분기만 60.5426조 원입니다. 마이크론도 FY26 Q3 영업이익이 전년 대비 **+1,436%**였습니다. 주가 상승률이 이익 증가율을 크게 앞선 것은 아닙니다.


8. 이익 전망 — 정점론과 낙관론이 갈리는 지점

주체삼성전자SK하이닉스비고
골드만삭스2027년 530조, 2028년 610조 원2027년 401조, 2028년 454조 원상향
KB증권양사 합산 2025년 91조 → 2026년 641조 → 2027년 964조 원동일상향
하향 사례—2027년 391.82조 원으로 하향유일한 하향 신호
2027년 코스피 영업이익1,117조 3,000억 원 중 반도체 782조 5,000억 원(약 70%)—마켓인

출처: 지이뉴스, 로켓펀치, 매일경제, 마켓인

정점론 3대 조건 판정: ① 마진 극단 ✅ 확인 ② 가격 상승률 둔화 ⚠️ 부분(품목별 혼재) ③ 이익 컨센서스 하향 반전 ❌ 아직 — 상향 주체가 다수이고 하향은 1건입니다.


9. 관찰 지표·트리거 — 어느 쪽이 틀렸는지 알려주는 신호

주기지표정점론 강화낙관론 강화
월간DDR5·낸드 고정거래가석 달 연속 상승률 하락 또는 하락 전환DDR4 포함 전 품목 두 자릿수 유지
분기3사 ASP(QoQ)한 자릿수로 급락두 자릿수 유지
분기영업이익률SK 70% 하회, 마이크론 GM 80% 하회현 수준 유지 또는 상승
분기이익 컨센서스 방향상향 비율 50% 하회로 반전계속 상향
분기하이퍼스케일러 CAPEX 가이던스증가율 둔화·보합+60%대 유지
반기메모리 3사 CAPEX 집행률실현 캐파가 수요 증가율 추월수요의 60% 수준 유지
반기CXMT 캐파·점유율HBM 진입 또는 자급률 급등선단 미진입 지속
수시정책관세 확대, 수출 통제관세 완화·면제

판단 규칙(제안): 위 8개 중 4개 이상이 “정점론 강화”로 전환되고 그중 컨센서스 하향 반전이 포함될 때 비중을 6% 이하로 축소. 현재는 **1개(부분)**입니다.


10. 결론 — “버려라”와 “줄여라”는 다릅니다

“반도체를 버려라(청산)”는 이번 검증에서 성립하지 않습니다.

  1. 정점론의 3대 조건 중 2개가 미충족 또는 부분 충족입니다. 특히 이익 컨센서스는 여전히 상향 우위입니다.
  2. 밸류에이션 논거는 오히려 반대 방향(선행 PER 7~10배, 10년 분포 하위 2.7%)입니다.
  3. 조정은 이미 진행됐습니다(삼성 -24.2%, SK -37.5%). “버려라”는 이 시점에서 조정을 사후 확인하고 파는 행위가 될 위험이 큽니다.
  4. 가장 강력한 반론은 공급입니다. 장비 리드타임 3~5년, HBM의 범용 캐파 잠식, HBM 공급 부족이 2027년까지 지속된다는 회사 공식 전망이 겹칩니다.

“반도체를 줄여라(비중 축소)”는 조건부로 성립합니다.

  1. 마진이 2018·2021 피크를 최대 26%p 상회하는 상태에서 추가 상방은 제한적입니다. 즉 기대수익률이 낮아진 것은 사실입니다.
  2. 주가가 실적에 1~2분기 선행한다는 역사적 패턴은 유효한 리스크입니다.
  3. 다만 그 근거는 “곧 꺾인다”가 아니라 **“남은 상승 여력 대비 변동성이 커졌다”**입니다. 그래서 처분이 아니라 비중 관리(예: 15% → 10% → 6%)와 분할 대응이 맞는 결론입니다.
  4. 2027년 코스피 영업이익의 약 70%가 반도체라는 구조에서 반도체를 완전히 제거하면 지수 자체를 포기하는 것과 같습니다.

한 줄 요약: 반도체는 버릴 종목이 아니라 줄일 종목입니다. 그리고 줄일 근거는 “마진이 높다”가 아니라 **“마진이 높은데 가격 상승률이 둔화되고 있고, 주가가 실적보다 먼저 움직인다”**는 조합입니다. 이 조합이 컨센서스 하향으로 연결되는지가 다음 분기의 핵심 관전점입니다.


11. 데이터 한계 (확인하지 못한 항목)

  • 마이크론: FY26 Q2, FY26 Q3만 확보. FY26 Q1·FY25 Q4 실제치와 12개 분기 전체는 공시 원문 조회 실패로 미확보입니다. FY26 Q2 매출총이익률 74.9%는 “직전 분기 대비 10%p 상승해 84.9%”라는 보도에서 역산한 추정치입니다.
  • SK하이닉스: 매출총이익률 미확보, 2025 Q2·Q4 매출 미확보.
  • 삼성전자 DS: 매출총이익률 미공시(부문 원가 비공개). 영업이익률만 산출 가능하며, 2026 Q2에는 환율 효과 약 3.1조 원이 포함되어 있습니다.
  • CXMT: 전 항목 추정·비공시.
  • 밸류에이션 수치는 조회 시점이 2026년 1월~7월로 서로 다릅니다(현재 기준 재확인 필요).
  • 마이크론의 회계연도는 8월 결산이며, 본문 표는 모두 달력분기로 환산해 표기했습니다(FY26 Q3 = 2026년 3~5월).

27년 투자 전략 : 반도체는 잊어라 — 그다음, “상승 초입 섹터 전격 재점검”

27년 투자 전략으로 반도체는 잊어라고 주장했는데요. 반도체 다음으로 “상승 초입 섹터 전격 재점검해봅니다.

앞선 영상에서 필자는 「27년 반도체는 잊어라, 새로운 영웅(주도주)을 기다리며」를 통해 반도체 비중을 단계적으로 15%→10%→6%로 낮추고, 새 영웅으로 AI 전력·이차전지·화장품을 제시했다. 이번 글은 그 후속편이다. 이미 검토한 13개 섹터를 “사이클 위치”라는 새 잣대로 다시 줄 세우고, 그 13개 밖에서 이미 상승이 시작된 신규 섹터가 있는지 스크리닝한다. 결론부터 말하면, 초입에 서 있는 섹터는 3개가 아니라 6개 안팎이며, 13개 밖에서 최소 3개(조선·방산·건설)가 새로 올라왔다.

⚠️ 본 글은 정보 제공 목적이며 특정 종목·상품의 매수·매도 권유가 아니다. 모든 수치는 작성 시점(2026-09-21) 조회 기준이며, 시점에 따라 달라진다. 투자 판단과 책임은 투자자 본인에게 있다.


1. 왜 “사이클 초입”이 이번 사이클의 알파인가

주도주는 실적이 아니라 이익 증가율의 기울기로 갈린다. 2026년 한국 증시에서 코스피 상승분의 88%가 삼성전자·SK하이닉스 두 종목에서 나왔고, 이 두 종목을 빼면 지수는 반토막이었다(조선비즈). 이후 삼전닉스가 쉬는 동안 8월 코스피 종목 10곳 중 8곳이 올랐고(이데일리), 삼전닉스 제외 체감지수는 실제 지수의 48% 수준에 머물렀다(매일경제). 즉 지수 상승의 주도권이 두 종목에서 나머지 60%로 넘어가는 국면이며, 이때 돈은 “이미 오른 것”이 아니라 “이제 막 사이클을 시작하는 것”으로 이동한다.

사이클 초입을 판정하는 기준은 네 가지다.

  1. 수주잔고/매출 전환율 — 잔고가 쌓였고 이제 매출로 인식되기 시작했는가
  2. 가격지표 — 제품 가격이 바닥을 다지고 상승 전환했는가
  3. 설비투자(CAPEX) 방향 — 증설이 끝나고 감산·폐쇄로 전환됐는가
  4. 재고순환 — 재고가 정점을 지나 감소로 돌아섰는가

이 네 기준으로 13개 섹터 + 신규 후보를 통과시키면 아래와 같이 갈린다.


2. 13개 섹터 재분류 — 사이클 단계 표

기존 13개 섹터: 이차전지, 원전·SMR, AI 반도체, AI 전력, 화장품, 로봇, OLED, 광통신, 바이오, 재생에너지, 전후재건, 해운, 자동차부품.

섹터사이클 단계근거(최신 확인)판정
AI 전력상승 중기전선 3사 수주잔고 12조 4,944억 원(+43.5%), 전력기기 3사 수주잔고 32조 돌파유지(코어)
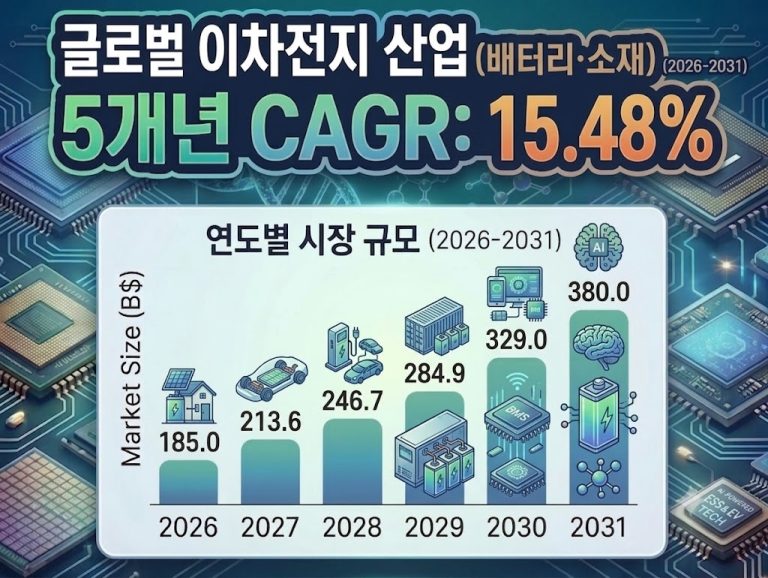
이차전지초입ESS 수요 2027 +30% / 2028 +38% 상향(교체·증설 사이클)적극 확대
화장품상승 초·중기수출 반기 70억 달러(+27.3%), 영업이익 +51.3%유지·확대
AI 반도체정점 근접TrendForce 2027 정점, Q1 2027 계약가 상승폭 둔화축소
원전·SMR초입두산에너빌리티 2027 영업익 2조 전망, 수주잔고 목표 90% 조기 달성감시→확대 후보
로봇초입(실적 미증명)성장률 27.44%로 최고, 영업이익 미증명감시
OLED중기영업이익 +23% 안정적이나 사이클 매력 약감시
광통신과열성장률 57%로 최고지만 이미 과열제외
바이오초입(가시성 낮음)성장률 7.89%, 이익 가시성 낮음감시
재생에너지부진영업이익 증가율 5%대제외
전후재건일회성이벤트 의존제외
해운하강성장률 4.61%, 이익 +9%제외
자동차부품하강성장률·업황 최저제외

핵심 결론: 13개 중 “초입”에 해당하는 것은 이차전지·원전·SMR·화장품(초·중기)·로봇(미증명) 이며, 여기에 이미 상승 중기인 AI 전력과 전력기기를 더하면 실질 초입·상승 사이클은 5~6개다.


3. 13개 밖 — “이미 상승이 시작된” 신규 섹터

가장 중요한 질문은 이것이다. 이미 검토한 13개 외에 새로 상승이 시작된 섹터가 있는가. 답은 “있다”이다.

신규 후보사이클 신호(확인 수치)채택/제외근거 링크
조선빅3 수주잔고 200조 원 돌파, 연 영업익 10조 원 슈퍼사이클 가시권. HD한국조선해양 2026 수주목표 233억 달러(+29.1%). 신조선가 21년 대비 +24%, 수주잔량 +69%채택 — 수주잔고가 매출·이익으로 전환되는 “이익 개선 초입”뉴스핌, 미래에셋 리서치
방산빅4 수주잔고 120조 원 돌파, 2026 합산 영업이익 6조 6,519억 원 전망. 2027 예상 PER 18.4배채택 — 글로벌 재무장 사이클, 납품 2027~2029년 예정더밸류뉴스, 에너지경제
건설신영증권 “장기 빅 사이클 초입”, 2027 5대 건설사 영업이익 2021년 고점 초과 전망. AI 데이터센터·원전 플랜트 수주채택 — 주택 침체와 무관한 신사업 사이클다음, 이데일리 마켓인
전력기기(변압기)3사 수주잔고 32조 원 돌파, 미국 변압기 납기 2.5년 대기, 2027년까지 관세 한시 제외채택 — AI 전력의 하위이자 가장 계약 기반이 강한 축s-journal, 지이뉴스
금융지주하나금융 2027년까지 주주환원율 50%, 신한 2027년 자사주 5,000만 주 소각 계획조건부 채택 — 밸류업 정책 사이클, 실적보다 정책 의존뉴스투데이
석유화학유안타 “2027년까지 사상 첫 글로벌 폐쇄 사이클”, 한·중·일 NCC 1,352만 톤 감산. 단 한국기업평가는 “2027년까지 중국 증설로 반등 어려움”보류(논쟁) — 방향성 상충, 확인 불가다음, 한국경제, 이데일리
음식료삼양식품 2027년까지 증설 모멘텀, 한국투자증권 최선호주 유지감시 — 개별 기업 모멘텀, 섹터 전체 사이클 아님이데일리
엔터·게임(K콘텐츠)정부 2027년 K콘텐츠 수출 250억 달러 목표. 단 PwC는 2027년 미국 게임산업 사이클 둔화 전망제외 — 지역별 상충, 사이클 신호 불명확정책브리핑, GamesBeat

최종 결론: 13개 밖에서 새로 편입할 섹터는 조선·방산·건설·전력기기(변압기) 4개, 조건부로 금융지주 1개다. 이 중 조선·방산은 “수주잔고가 이미 쌓여 있고 이제 이익으로 터지는” 전형적 초입이며, 건설·전력기기는 AI 데이터센터·원전이라는 동일한 상위 테마의 하위 밸류체인이다.


4. “초입 바스켓” 최종 구성 — 진입·비중·트리거

섹터성격진입 타이밍목표 비중발동 트리거확인 체크지표
AI 전력코어즉시16%수주잔고 신규 공시전선·전력기기 수주잔고, 변압기 납기
전력기기(변압기)코어 보강즉시6%변압기 가격·납기3사 수주잔고 QoQ
이차전지확대2027 상반기8%ESS 발주 공시ESS 수요 증가율, 리튬 가격
화장품확대즉시6%월별 수출반기 수출액, 영업이익률
조선신규조정 시6%신조선가·LNG선 발주수주잔고/매출액 3년치, 선가
방산신규조정 시5%유럽·중동 수주빅4 수주잔고, 납품 스케줄
건설신규(선별)조정 시4%원전·데이터센터 수주신규수주, 계약잔액
원전·SMR감시→확대20273%체코·SMR 수주두산에너빌리티 수주잔고
금융지주방어·배당즉시5%자사주 소각 발표주주환원율, PBR

원칙: 초입 섹터는 “조정 시 분할 진입”이 정석이다. 이미 오른 상승 중기 섹터(AI 전력)는 코어로 유지하되, 초입 신규(조선·방산·건설)는 -10% 이상 조정 시에만 진입한다.


5. 반대 시나리오 — 초입이 아니라 함정일 때

  • 조선: “수주 물량과 선가 면에서 상선 사이클이 멈춘 상황”이라는 분석이 있다(쉬핑뉴스넷). 선가가 정체되면 잔고의 질이 떨어진다.
  • 방산: 납품이 2027~2029년에 집중돼, 인도 지연 시 매출 인식이 밀린다.
  • 건설: 부동산 침체가 길어지면 신사업 수주가 이를 상쇄하지 못한다.
  • 금융지주: 밸류업은 정책 의존이라 정책 후퇴 시 급격히 무너진다.
  • 이차전지: 전기차 수요 둔화가 ESS 성장을 덮으면 초입이 아니라 재하강이 된다.

6. 결론 — 세 문장

  1. 13개 섹터 중 진짜 “초입”은 이차전지·원전·SMR·화장품·로봇(미증명)이며, AI 전력·전력기기는 상승 중기다.
  2. 13개 밖에서 새로 올라온 섹터는 조선·방산·건설·전력기기(변압기) 4개, 조건부로 금융지주다.
  3. 반도체에서 뺀 돈은 현금으로 묶지 말고, 이 초입 바스켓으로 분할 갈아타는 것이 2027년의 실행이다.

본 글은 정보 제공 목적이며 투자 권유가 아니다. 수치는 조회 시점 기준이며 미래를 보장하지 않는다.


7. 연금계좌에서 투자 가능한 ETF — 선정 섹터별 매핑

연금저축·IRP에서는 국내 상장 ETF만 매수할 수 있다(해외 상장 ETF 불가). 또한 IRP는 위험자산(주식형) 70% 한도가 적용되어 레버리지·인버스 ETF는 편입할 수 없다. 반면 개인형 연금저축은 위험자산 한도가 없어 주식형 100%도 가능하다. 아래는 조회 시점(2026-09-21) 확인된 국내 상장·비레버리지 ETF만 담았다.

섹터ETF명종목코드총보수연금계좌비고 / 출처
AI 전력KODEX AI전력핵심설비487240연 0.39%개인·IRP순자산 31,721억 원, iSelect AI전력핵심설비 지수 펀ETF
AI 전력(대안)HANARO 전력설비투자––개인·IRP변압기 비중 약 60% HANARO
전력기기(변압기)전용 ETF 미확인–––별도 국내 전용 상품 없음 → HANARO 전력설비투자(변압기 60%)로 대체
이차전지TIGER 2차전지테마305540연 0.50%개인·IRP순자산 9,213억 원 펀ETF
이차전지(대안)ACE 2차전지&친환경차액티브385600연 0.29%개인·IRP연금저축·퇴직연금 세제혜택 ACE
화장품TIGER 화장품228790연 0.50%개인·IRP순자산 2,497억 원 펀ETF
화장품(대안)HANARO K-뷰티479850–개인·IRP에이피알 24.89% 편입 HANARO
조선TIGER 조선TOP10494670연 0.35%개인·IRP순자산 5,590억 원, 동종 최저보수 미래에셋, 다음
조선(대안)SOL 조선TOP3플러스466920연 0.45%개인·IRP연금투자 가능, 순자산 14,897억 원 SOL, 펀ETF
방산TIGER K방산&우주463250연 0.45%개인·IRP순자산 5,166억 원, 분배 연 4회 미래에셋
방산(대안)KODEX 방산TOP100080G0연 0.45%개인·IRP순자산 3,498억 원 펀ETF
건설전용 ETF 미확인–––국내 전용 건설 ETF 확인 안 됨 → 개별 종목 또는 KODEX 200으로 대체
원전·SMRHANARO 원자력iSelect434730–개인·퇴직개인연금·퇴직연금 가능, 규모 7,052억 원 HANARO
원전·SMR(대안)SOL 한국원자력SMR0092B0연 0.45%개인·IRP연금투자 가능 SOL
금융지주SOL 금융지주플러스고배당484880–개인·IRP연금투자 가능 SOL
금융지주(대안)TIGER 은행091220–개인·IRP순자산 207억 원 미래에셋

보수율 ‘—’ 표기 항목은 이번 조회에서 확인되지 않은 값이다. 상품명·종목코드·보수는 운용사 브랜드 개편으로 자주 바뀌므로 매수 전 운용사 페이지에서 재확인해야 한다.

계좌별 주의사항

  • IRP·DC형 퇴직연금: 위험자산 70% 한도 적용. 한도 초과 시 채권혼합형 ETF 또는 적격 TDF로 채워야 하며, 레버리지·인버스 ETF는 편입 불가 미래에셋 매거진.
  • 개인형 연금저축: 위험자산 한도 없음(주식형 100% 가능). 단, 중도 인출이 어려우므로 초입 섹터는 분할 진입.
  • 모든 ETF는 국내 상장·비레버리지 상품만 선별했다.

본 절의 상품은 구조 설명을 위한 예시일 뿐, 특정 상품의 매수·매도를 권하는 것이 아니다. 투자 판단과 책임은 투자자 본인에게 있다.

2026년 은퇴 포트폴리오 성과와 2027년 전략 : 3개 섹터 베팅의 기록 — 그리고 나의 투자 원칙을 2027년에 맞게 업그레이드하기

2026년 은퇴 포트폴리오 성과와 2027년 전략 : 2026년 하반기 3개 섹터 베팅의 기록 — 그리고 나의 투자 원칙을 2027년에 맞게 업그레이드하기

이 글은 두 가지를 함께 담는다. 하나는 올해 하반기 내가 실제로 한 투자(AI 반도체·AI 전력·화장품)의 성적표와 냉정한 분석, 다른 하나는 그 투자를 굴리는 나만의 현금 관리 원칙이다. 그리고 마지막에는 그 원칙을 2027년 시장 전망에 맞춰 어떻게 손볼지에 대한 결론을 담았다.

결과를 먼저 말하면, 연초 이후 내 포트폴리오 전체 수익률은 사실상 0%다. 가장 잘한 종목과 가장 못한 종목이 서로를 거의 정확히 지웠다. 그런데 그 0%를 “실패”라고만 보면 핵심을 놓친다. 진짜 문제는 수익률이 아니라 “어떻게 굴렸는가” 였고, 그 답은 내 원칙 안에 있었다.


1. 먼저 2026년 은퇴 포트폴리오 공개한다 — 나의 투자 원칙 (현금 비중 루틴)

많은 분들이 내 포트폴리오에서 현금 비중 48% 를 보고 의아해한다. “왜 절반을 놀리냐”는 질문이다. 답은 간단하다. 그게 실수가 아니라 내 원칙이기 때문이다. 내 원칙은 다음과 같다.

[원칙] 상승 익절 루틴과 조정 매수 루틴의 반복

단계조건행동투자 비중
기본 상태평상시자산의 50% 투입투자 50% / 현금 50%
1차 익절수익률 +10% 도달투자 중인 자산의 10% 익절투자 40% / 현금 60%
2차 익절수익률 +20% 도달추가 10% 익절투자 30% / 현금 70%
대기이후자산의 30%만 투자한 채 유지투자 30% / 현금 70%
조정 매수전쟁·7월 폭락 같은 강렬한 조정직전 주도주 대표 ETF에 10%씩 추가 매수40% → 50% → 60% → 70%
매수 중단투자 비중 70% 도달추가 매수 중단투자 70% / 현금 30%
반등 익절저점 대비 +10% / +20%10% → 추가 10% 익절다시 투자 30%
반복—위 루틴 재개—

정리하면 이렇다.

투자 비중은 항상 30%~70% 사이를 오간다. 100%도, 0%도 없다.
상승하면 기계적으로 팔고, 폭락하면 기계적으로 산다.

이 원칙을 쓰는 이유

  • 탐욕을 제거한다. +10%, +20%에 도달하면 “더 갈 것 같다”는 판단과 무관하게 판다. 고점에 물리는 가장 흔한 실수를 구조적으로 막는다.
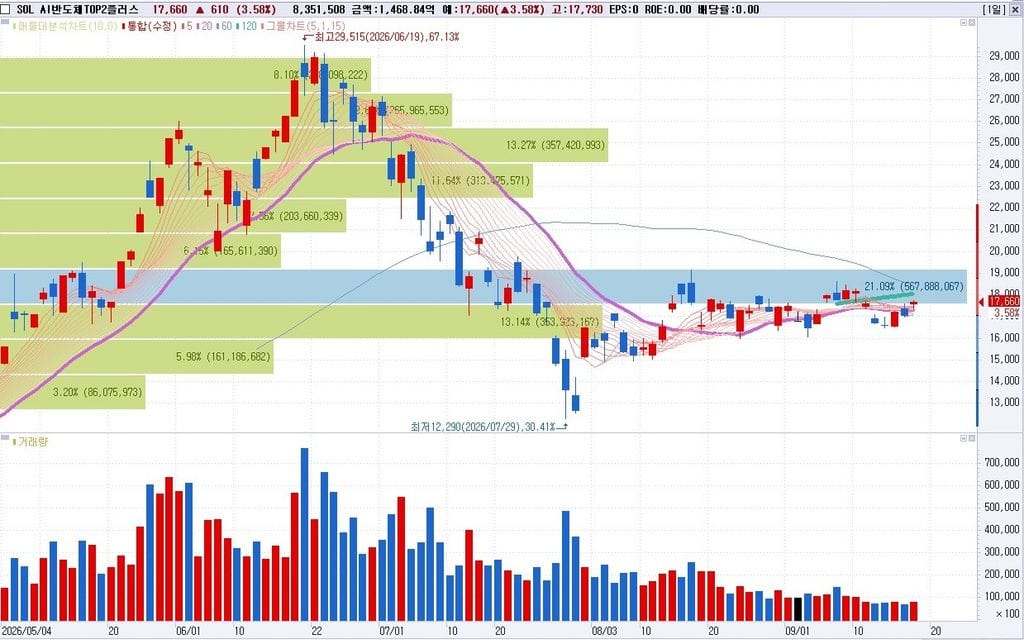
  • 공포를 이용한다. 전쟁이나 폭락 같은 강렬한 조정이 오면 그때가 가장 무서운 순간인데, 원칙은 그 순간에 사라고 명령한다. 실제로 2026년이라면 삼성전자·SK하이닉스를 담은 SOL AI반도체TOP2플러스가 그 대상이었다.
  • 현금이 무기다. 절반을 현금으로 들고 있으면 폭락이 왔을 때 “살 돈”이 있다. 대부분의 투자자는 폭락이 와도 살 돈이 없다.
  • 생활비와 분리된다. 나는 퇴직연금에서 매월 정해진 금액을 인출한다. 계좌에 현금이 두터우면 급락기에 억지로 팔지 않고 버틸 수 있다.

이 원칙은 “사이클을 타되, 사이클의 양 끝에서 반대로 행동한다” 는 철학이다.


2. 그런데 이 원칙에는 치명적 약점이 하나 있다

원칙대로 굴렸다면, 이번에도 원칙은 작동했을 것이다. 문제는 상승장에서 이 원칙이 성장 엔진을 스스로 꺼버린다는 점이다.

구체적으로 계산해보자. 내가 퇴직연금에서 월 510만 원(연 6,120만 원) 을 인출하고 있다면, 계좌 원금을 유지하는 데 필요한 수익률은 연 인출액 ÷ 잔액이다.

연금 잔액1년차 연금수령한도(연)월 환산원금 유지 필요수익률
5억 원6,000만 원500만 원12.2%
5.1억 원6,120만 원510만 원12.0%
7억 원8,400만 원700만 원8.7%
10억 원1억 2,000만 원1,000만 원6.1%

그런데 내 원칙대로면 투자 비중이 대부분 30~50% 구간에 놓인다. 시장이 15% 올라도 계좌 전체 수익률은 절반에 못 미친다. 현금은 사실상 수익이 0이기 때문이다. 실제로 “현금은 1년 동안 주식 시장보다 8% 정도 수익률이 낮다”는 분석도 있다 블로그.

즉 원칙은 리스크를 줄이지만, 계좌를 키우는 힘도 함께 줄인다. 그리고 은퇴자에게 계좌의 성장은 선택이 아니라 인출 지속성의 전제조건이다 — 수익이 0%라면 2년차 연금수령한도는 약 4,988만 원(4.388억 × 120% ÷ 9)으로 이미 연 6,120만 원에 못 미치고, 한도를 넘긴 초과분은 “연금 외 수령”으로 감면 없이 과세된다 미래에셋투자와연금센터.

그래서 이 글의 후반부에서 원칙을 버리자는 게 아니라, 원칙을 3가지로 정교하게 다듬자는 제안을 한다.


3. 2026년 하반기 전략 — 왜 이 3개 섹터였나

원칙이 “언제 얼마나”를 정한다면, “무엇을”은 섹터 선택이 정한다. 올해 하반기 나는 세 축을 골랐다.

섹터선정 이유
AI 반도체AI 학습·추론 수요가 메모리 슈퍼사이클로 연결. HBM·D램 가격 상승 사이클 진입
AI 전력데이터센터 증설의 병목이 GPU에서 전력설비(변압기·전력케이블)로 이동 다음
화장품K-뷰티 수출이 사상 최고치를 갱신하는데도 밸류에이션 부담이 낮은 구간

세 섹터의 공통 논리는 하나였다. “AI 인프라 확장의 수혜가 칩 → 전력 → 소비재로 순차 확산된다.” 원칙(50% 투입)에 따라 이 세 축에 자금을 배분했고, 나머지는 폭락 대비 현금으로 남겼다.

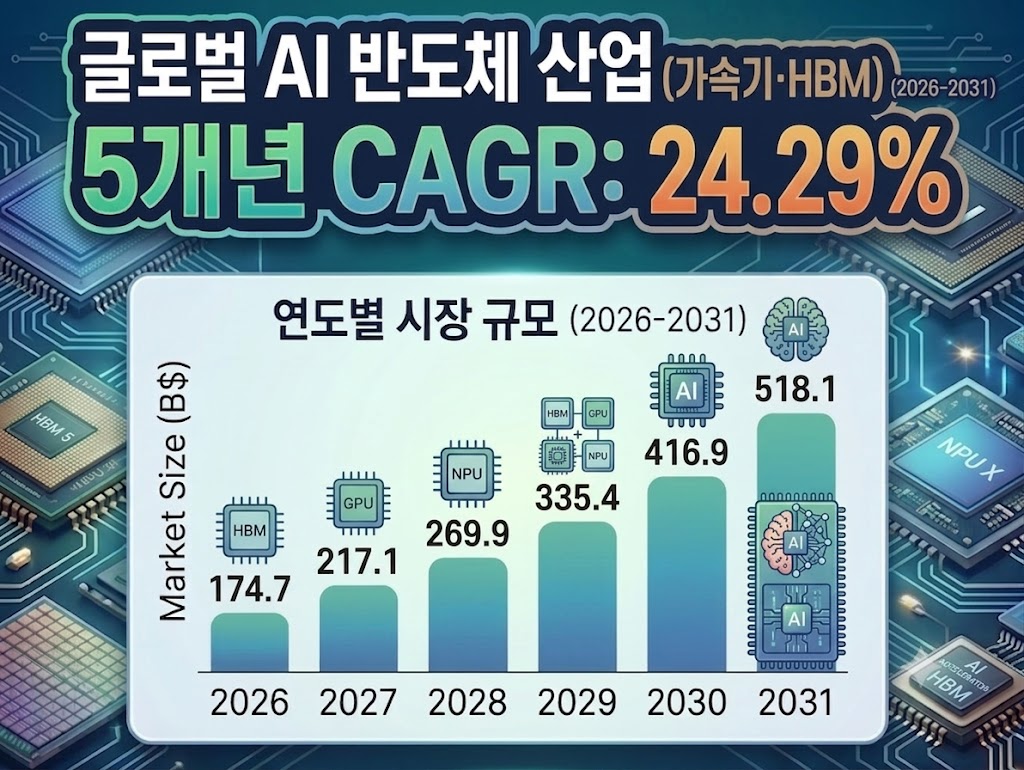
AI 반도체 5개년 CAGR(연평균성장률)

2026년 은퇴 포트폴리오 성과와 2027년 전략 : 3개 섹터 베팅의 기록 — 그리고 나의 투자 원칙을 2027년에 맞게 업그레이드하기 30

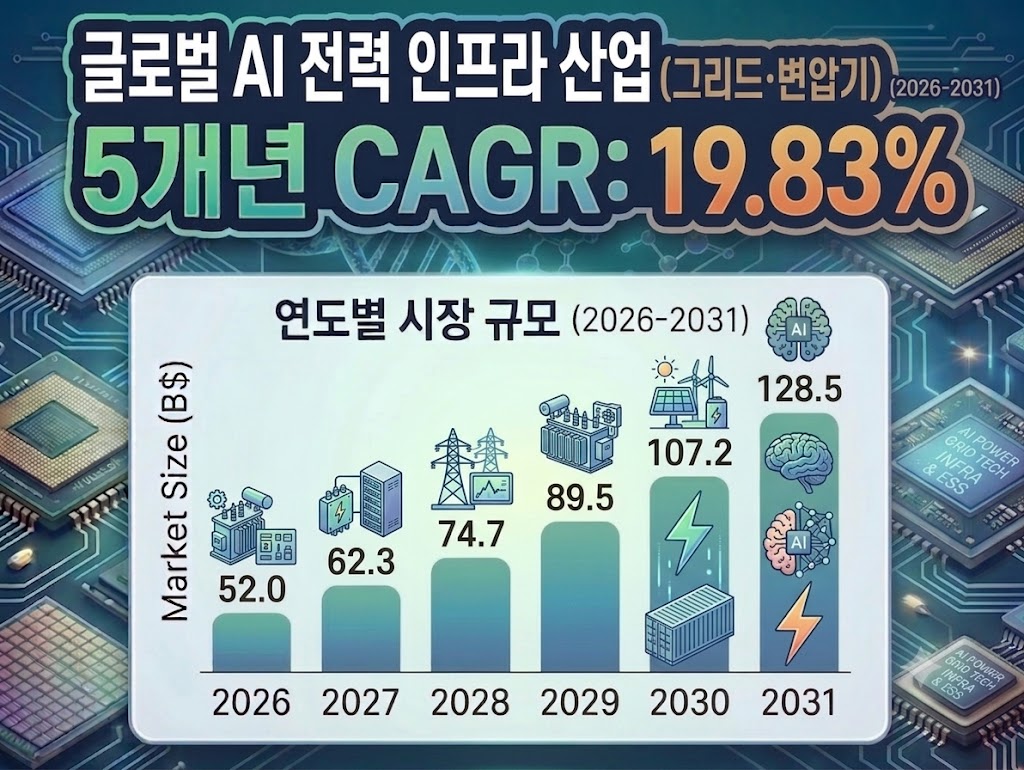
AI 전력 5개년 CAGR(연평균성장률)

2026년 은퇴 포트폴리오 성과와 2027년 전략 : 3개 섹터 베팅의 기록 — 그리고 나의 투자 원칙을 2027년에 맞게 업그레이드하기 31

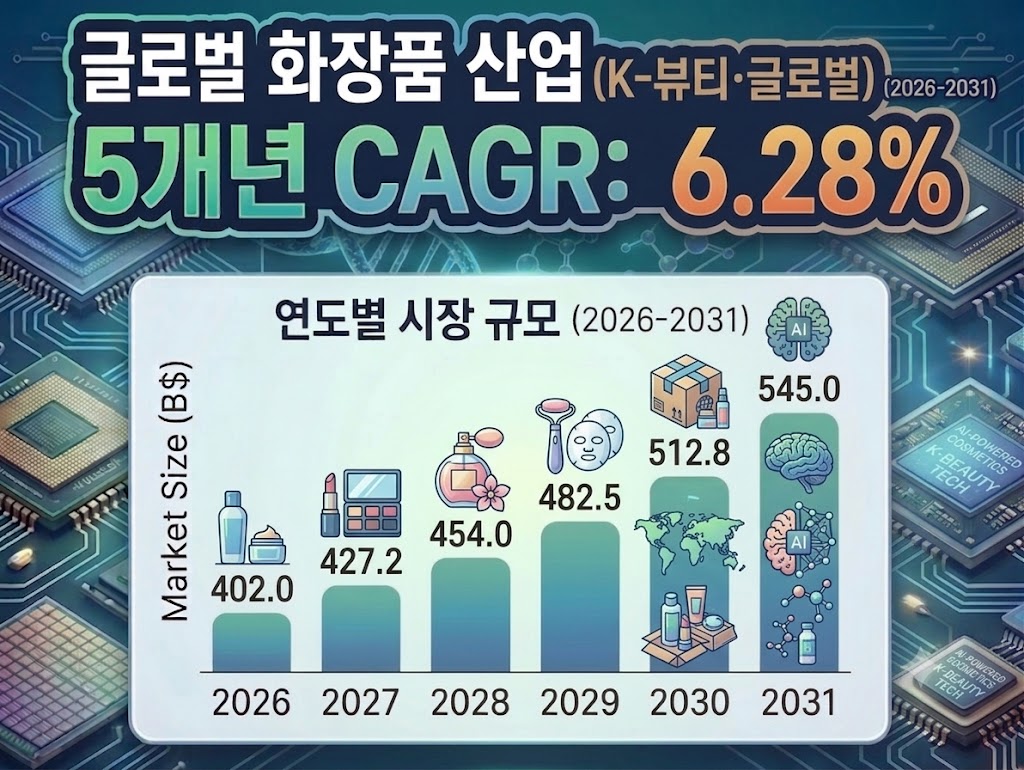
화장품 5개년 CAGR(연평균성장률)

2026년 은퇴 포트폴리오 성과와 2027년 전략 : 3개 섹터 베팅의 기록 — 그리고 나의 투자 원칙을 2027년에 맞게 업그레이드하기 32

4. 투자한 ETF 소개

① SOL AI반도체TOP2플러스 (0167A0) — 비중 20.7%

항목내용
운용사신한자산운용
기초지수FnGuide AI반도체 TOP2+ 지수 (국내 AI 반도체 핵심 10종목 집중)
총보수연 0.45% SOL ETF
상위 구성종목삼성전자 26.0%, SK하이닉스 25.3%, SK스퀘어 22%대 — 상위 3종목 약 73% (동일 지수 계열 KODEX 395160 기준) 펀ETF
최근 리밸런싱원익IPS 3.03%, 대덕전자 2.93%, 피에스케이 2.60% 등 편입 연합뉴스
기준가9월 17일 17,050원 한국경제

이름은 “AI 반도체”지만 실질적으로는 삼성전자·SK하이닉스 2개 종목 베팅에 가깝다. 내 원칙에서 “직전 주도주 대표 ETF”로 지정한 바로 그 상품이다.

2026년 은퇴 포트폴리오 성과와 2027년 전략 : 3개 섹터 베팅의 기록 — 그리고 나의 투자 원칙을 2027년에 맞게 업그레이드하기 33

② HANARO 전력설비투자 (491820) — 비중 16.4%

항목내용
운용사NH-Amundi자산운용
기초지수iSelect 지수 (변압기·전력케이블 등 전력설비 집중) NH-Amundi
총보수연 0.45%
순자산약 1,563억 원 토스증권
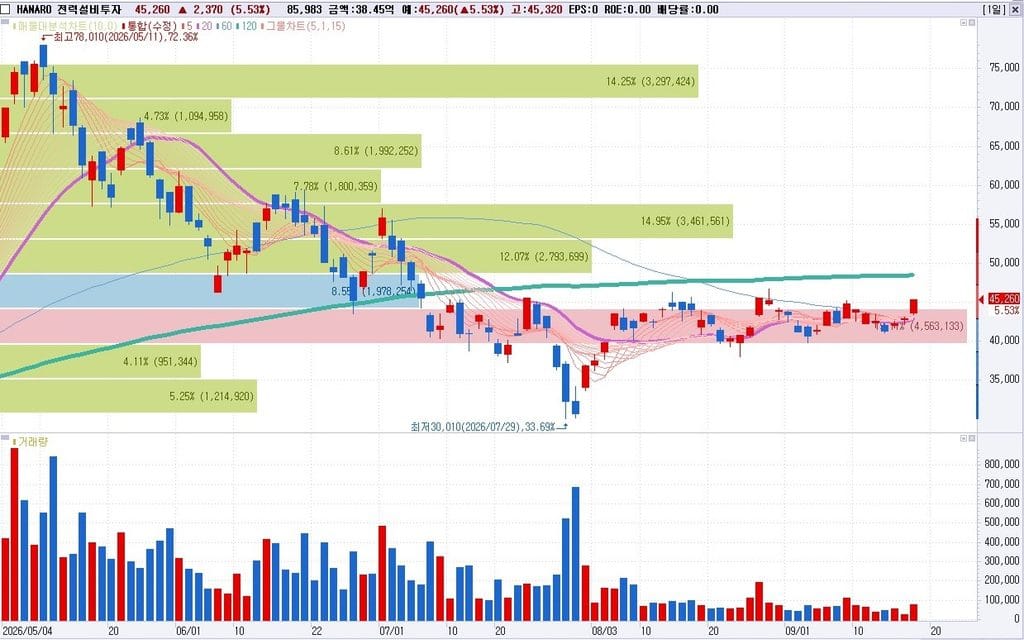
기준가9월 18일 45,260원 (+5.53%), 최근 6개월 +14.65%, 3개월 −15.69% 매일경제 인베스팅닷컴

전력 인프라는 사이클이 길지만 변동성이 가장 크다. 실제로 국내 전력인프라 업종은 5월 7일 고점 이후 최대 낙폭 58.3% 를 기록했다 HANARO ETF.

2026년 은퇴 포트폴리오 성과와 2027년 전략 : 3개 섹터 베팅의 기록 — 그리고 나의 투자 원칙을 2027년에 맞게 업그레이드하기 34

③ TIGER 화장품 (228790) — 비중 2.2%

항목내용
운용사미래에셋자산운용
총보수연 0.50% 펀ETF
구성종목코스맥스 13.1%, 한국콜마 10.9%, 실리콘투 10.6%, 에이피알 12.41% / 대형주 28%, 중형주 50%
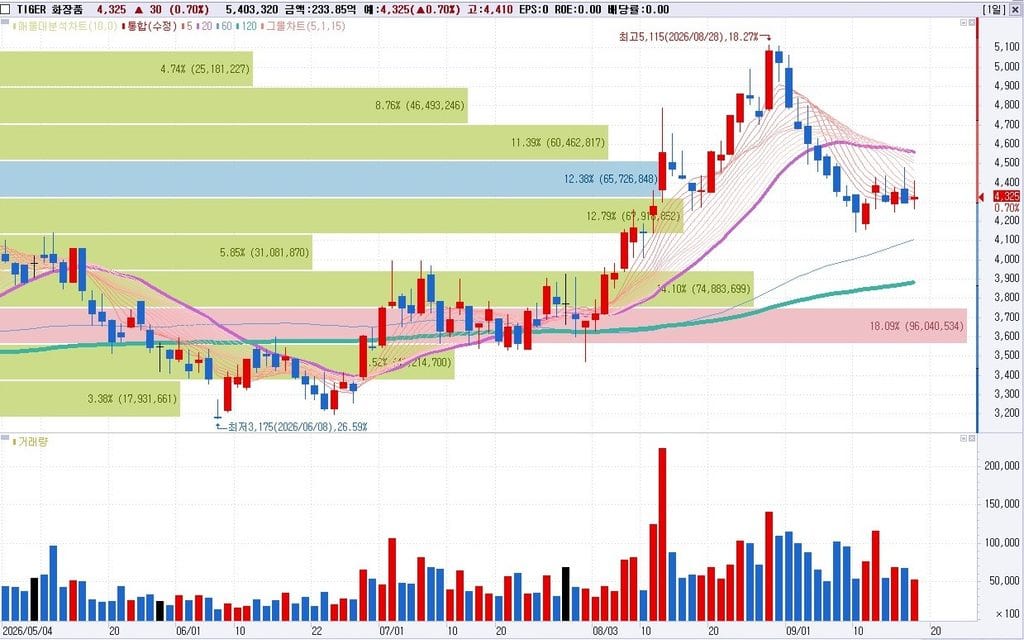
기준가4,325원, 순자산 2,512억 원 미래에셋 TIGER

참고로 같은 섹터의 SOL화장품TOP3플러스·HANARO K-뷰티는 총보수 0.45% 로 TIGER보다 0.05%p 저렴하다 매일경제.

2026년 은퇴 포트폴리오 성과와 2027년 전략 : 3개 섹터 베팅의 기록 — 그리고 나의 투자 원칙을 2027년에 맞게 업그레이드하기 35

④ TIGER 배당커버드콜액티브 (472150) — 비중 7.9%

항목내용
총보수연 0.50%
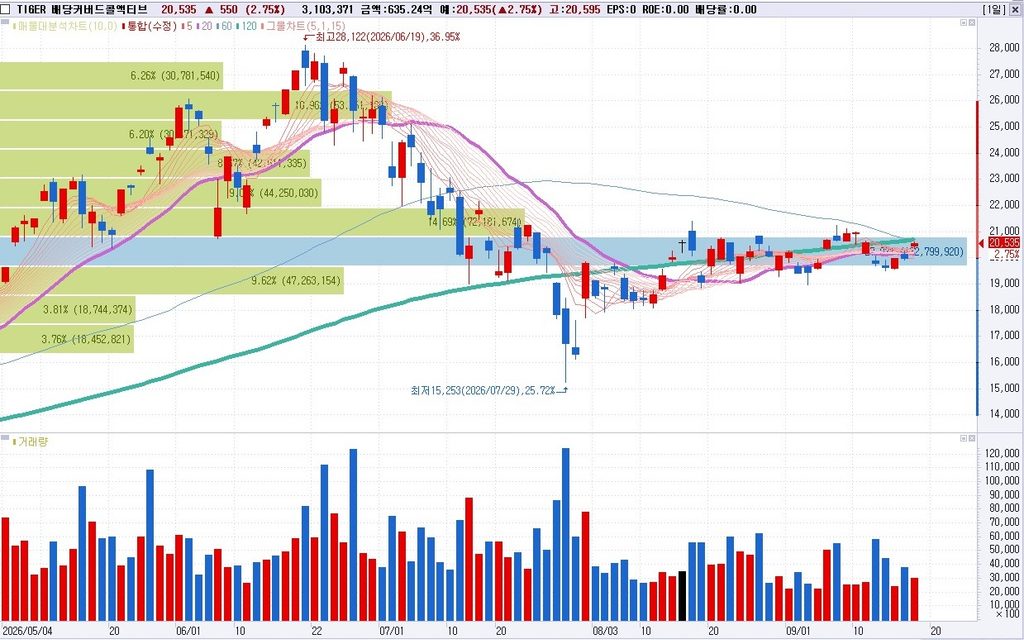
순자산2조 5,049억 원, 기준가 20,535원 미래에셋 TIGER
연간분배율16.14% (TIGER ETF 분배율 1위) 미래에셋 TIGER
2026년 은퇴 포트폴리오 성과와 2027년 전략 : 3개 섹터 베팅의 기록 — 그리고 나의 투자 원칙을 2027년에 맞게 업그레이드하기 36

⑤ TIME 코스닥액티브 (0162Y0) — 비중 4.7%

항목내용
총보수연 0.80% (코스닥 액티브 3종 중 최고 — KoAct 0.5%·PLUS 0.63%·TIME 0.8%) 블로그
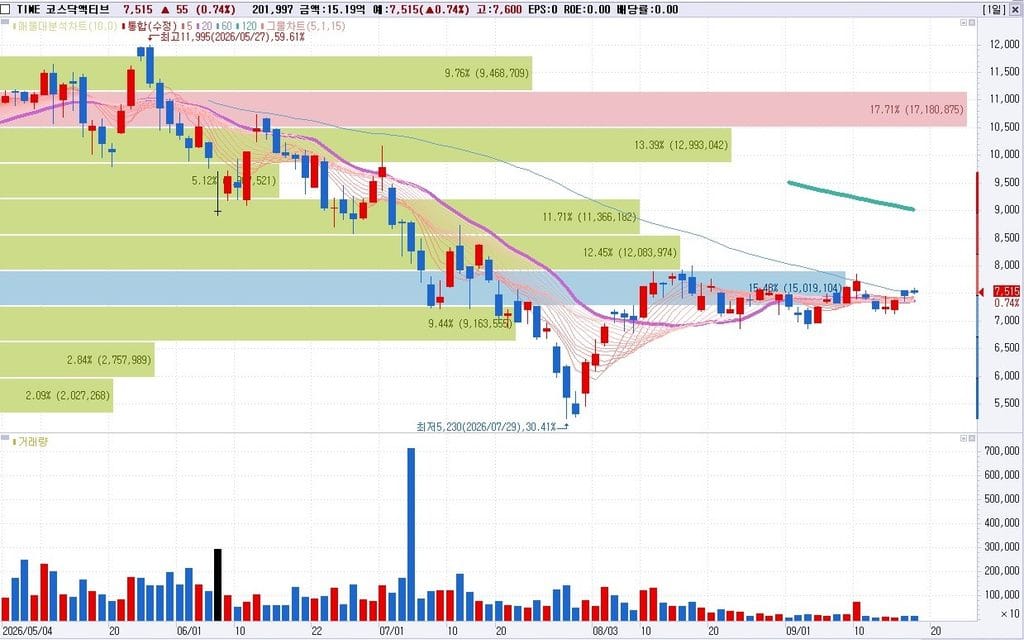
순자산2,549억 원, 기준가 7,395원 펀ETF

2026년 은퇴 포트폴리오 성과와 2027년 전략 : 3개 섹터 베팅의 기록 — 그리고 나의 투자 원칙을 2027년에 맞게 업그레이드하기 37

5. 현재 수익률과 냉정한 분석

비중과 손익 기여도

종목비중수익률기여도 (비중 × 수익률)
SOL AI반도체TOP2플러스20.7%+3.15%+0.65%p
HANARO 전력설비투자16.4%−21.53%−3.53%p
TIGER 배당커버드콜액티브7.9%+36.13%+2.85%p
TIME 코스닥액티브4.7%+5.85%+0.28%p
TIGER 화장품2.2%−10.65%−0.23%p
현금48.1%0%0.00%p
전체100%—+0.02%p

투자자산(51.9%)만 보면 가중평균 +0.03%. 다섯 종목을 골라 성과가 제로다.

잘한 점 — 그리고 착각하면 안 되는 부분

가장 수익률이 좋은 종목은 TIGER 배당커버드콜액티브(+36.13%) 다. 연초에 사서 거의 건드리지 않았다. 그런데 여기서 정직해야 한다.

이 +36.13%는 내 판단의 승리가 아니라 시장의 승리다. 커버드콜은 콜옵션을 파는 구조라 상승장에서는 지수를 추종하는 ETF 대비 수익률이 제한된다 한국경제. 즉 같은 기간 순수 코스피200 ETF를 들고 있었다면 수익률은 더 높았을 가능성이 크다.

그런데 흥미로운 역설이 하나 있다. 이 종목은 내 원칙(+10%/+20% 익절)을 적용하지 않은 유일한 종목이었고, 그래서 가장 좋은 성과를 냈다. 다시 말해 내 원칙을 지켰다면 이 종목의 수익은 지금보다 낮았을 것이다. 이 지점이 원칙을 다듬어야 하는 이유를 정확히 보여준다.

두 번째로 잘한 것은 SOL의 물타기(+3.15%) 다. 6월 초, 이미 조정이 진행된 시점에 진입해 사팔사팔로 평단가를 15,701원까지 낮춘 것이 실제로 작동했다.

못한 점 — 문제는 “언제 들어갔는가”였다

세 종목이 결정적 교훈을 준다. HANARO와 SOL은 둘 다 물타기를 했는데 결과가 −21.53%와 +3.15%로 갈렸다.

종목진입 시점물타기 여부결과
커버드콜연초안 함+36.13%
SOL6월 초(조정 후)사팔사팔+3.15%
HANARO3월~5월(고점 부근)물타기−21.53%
화장품—안 함−10.65%

HANARO의 −21.53%는 원칙을 위반한 대가다. 내 원칙은 “평상시 50% 투입”이고, 상승 시에는 익절하는 것이다. 그런데 HANARO는 3월부터 5월까지 주가가 오르는 동안 비중을 늘려 평단가를 고점에 형성했고, 직후 5월 7일 고점에서 최대 −58.3% 폭락을 맞았다 HANARO ETF. 원칙과 정반대로 움직인 것이다.

반면 6~7월 폭락 시 추가 매수는 원칙에 부합했다. 다만 하락 원인이 일시적 수급 충격이 아니라 업종 전체의 조정이었기 때문에, 그 매수가 즉시 보상되지 않았다. 원칙은 “사라”고 하되 “언제까지 사라”고는 정해주지 않는다 — 이 한계가 HANARO를 −21.53%로 만든 진짜 원인이다.

화장품 −10.65%는 손실이지만 비중이 2.2%뿐이라 전체 타격은 −0.23%p에 그쳤다. 이 종목은 “틀린 판단”이었지만 “작은 판단”이었다.

결론: 세 문장

  1. 결과를 가른 것은 “건드렸는가”가 아니라 “언제 들어갔는가”였다.
  2. 내 원칙은 익절에는 잘 작동했지만, “언제까지 살 것인가”를 정하지 않아 HANARO에서 무너졌다.
  3. 현금 48%는 실수가 아니라 원칙이었다. 다만 그 원칙이 계좌의 성장을 제한하는 부작용을 낳았다.

6. 2027년 전망 : 코스피·S&P 500 전망

코스피 — 이미 “1만피”를 넘어 1만 1,500까지 나왔다

기관목표치근거
메리츠증권11,5002027년 순이익·ROE·PER·PBR 종합, 목표 PER 9.2배(20년 평균 하회) 한국경제
대신증권11,500선행 PER 10배 → 10,500, 실적 상향 시 11,500 KB Think
KB증권10,5007,500에서 40% 상향, 2027년 코스피 영업이익 1,241조 원(+35%) KB Think
노무라증권10,000~11,0007,500~8,000에서 상향, “59만전자·400만닉스” 연합뉴스

핵심은 메리츠 목표치 자체가 2027년 이익을 기준으로 산출됐다는 점이다. 2027년은 “전망이 없는 미래”가 아니라 이미 밸류에이션의 기준연도다.

S&P 500 — 2027년 중반 8,400, EPS $400~425

기관목표치EPS 전망
에드 야데니8,400 (2027년 중반), 2020년대 말 10,0002027년 $425 Newspim
UBS8,400 (2027년 중반)2027년 $400 (375에서 상향) 인베스팅닷컴

2027년 매크로 — 3개의 힘

  • 금리: 연준은 2027년까지 4%대 유지, 인하는 2028년께 전망 인포맥스. 시장은 2027년 이전 인하 가능성을 약 32.9% 로 반영 중 블루밍비트.
  • AI 캐펙스: SEMI는 2027년 반도체 장비 판매를 사상 최대 1,560억 달러로 전망 EE Times.
  • 밸류업: 신한지주는 2027년까지 ROE 10%·주주환원을 목표로 제시 비즈한국.

정리: 2027년 = 코스피 강세(+35% 이익 성장) + S&P 완만한 강세 + 금리 4%대 고착. 이 조합은 성장 ETF에 유리하고 커버드콜에 불리하다.


7. 2027년 섹터별 전망

AI 반도체 — 상반기 강세, 하반기 정점 논쟁

항목전망
HBM4 가격2026년 하반기 약 $2/Gb → 2027년 $4~5/Gb 이상
D램·낸드 가격2027년 올해보다 40~45% 상승 전망 디지털타임스
시장 규모메모리 시장 2027년 2,100조 원 돌파 전망 비즈니스포스트
정점 리스크2027년 하반기부터 메모리 공급 증가로 가격 조정 가능성 비즈니스포스트
사이클 리스크2028년 공급 폭증 → 메모리 고점론 대두 디지털타임스

→ 2027년은 “호황의 정점”이지 시작이 아니다. 20%를 그대로 들고 가면 정점 통과 구간에서 가장 큰 타격을 받는다.

AI 전력 — 2027년이 오히려 “부족 심화” 구간

항목전망
변압기 수요2027년까지 글로벌 7,700대 규모 블로그
전력 부족2027년까지 데이터센터 40%가 전력 부족 (가트너) 산업저널
산업전력 비중2027년 미국 산업전력 수요의 14%를 데이터센터가 차지 비즈니스포스트

→ 반도체와 달리 전력은 2027년이 정점이 아니라 부족이 심화되는 해다. 사이클이 더 길다.

K-뷰티 — 2027년은 “중남미 원년”

항목수치
2025년 수출114억 달러, 사상 최고 (+12.3%) 지이뉴스
2026년 전망109.7억 달러 (+14.5%) 어피티
2027년중남미 본격 성장 원년 코스인코리아

→ 3축 중 유일하게 상승 사이클의 초중반이다.

사이클 순서 정리

화장품(초반) → 전력(중반·장기) → 반도체(정점). 이 순서대로 비중을 조정하는 것이 2027년 전략의 골격이다.

한 증권가 전략 리포트도 “27년 상반기까지 주축(메모리·전력·파운드리) 비중 유지, 하반기부터 방어적 전환(화장품·소비재 비중 확대)”을 제시해 같은 방향을 가리킨다 꿈꾸는섬.


8. 핵심 — 나의 원칙을 2027년용으로 업그레이드한다

여기서부터가 이 글의 결론이다. 원칙은 유지하되, 2027년 시장 구조에 맞춰 3가지를 손본다.

개선 ① “현금”을 무수익 현금이 아니라 안전자산으로 정의한다

지금까지 나는 “현금 50%”를 말할 때 예수금(수익 0%) 을 의미했다. 이게 손해다. 현금은 1년에 시장보다 8%가량 낮은 수익을 낸다 블로그.

  • 변경 전: 현금 50% = 수익률 0%
  • 변경 후: “현금” 50% = 채권혼합형 ETF + 단기채 ETF + MMF (연 3~5% 기대)

이렇게 하면 세 가지를 동시에 얻는다.

  1. 예수금이 사라져 기회비용이 줄어든다.
  2. 퇴직연금(IRP·DC)의 안전자산 30% 의무가 자동 충족된다 — 채권혼합형은 주식 비중 40% 이하일 때 안전자산으로 인정된다 블로그.
  3. 위험자산 70% 한도 안에서 정확히 움직이게 된다 — 내 원칙의 상한(투자 70%)이 IRP의 법적 한도(위험자산 70%)와 정확히 일치한다 미래에셋투자와연금센터.

원칙의 우아한 재해석: “투자 70% / 현금 30%” = “위험자산 70% / 안전자산 30%” = IRP 규정과 완전히 동일.

개선 ② 원칙의 적용 범위를 “계좌 전체”에서 “위성(3개 섹터)”으로 좁힌다

이게 가장 중요한 수정이다. 지금처럼 계좌 전체에 투자 30~50% 룰을 적용하면 계좌 성장이 구조적으로 막힌다. 5억 원 계좌에서 연 6,120만 원을 계속 빼려면 연 12% 수익이 필요한데, 절반이 무수익 현금이면 도달이 불가능하다.

해결책: 계좌를 두 층으로 나눈다.

층비중운용 방식목적
코어(성장 엔진)계좌의 30%상시 투자, 매매 안 함 (미국 S&P500·배당성장)계좌 성장 → 인출 지속성
위성(3개 섹터)계좌의 30~70%나의 원칙 루틴 적용 (익절·조정매수)사이클 초과수익
안전자산계좌의 30~70%채권혼합·단기채IRP 의무 + 폭락 대비 실탄

즉 원칙은 “위성”에만 적용하고, 코어는 절대 건드리지 않는다. 그러면 상승장에서 성장 엔진이 살아 있으면서도, 위성에서는 기계적 익절·매수 루틴이 작동한다.

개선 ③ “+10%/+20% 익절” 트리거에 “무엇을 익절할지”의 규칙을 추가한다

지금 원칙은 “언제 팔지”만 정하고 “무엇을 팔지”는 정하지 않는다. 그래서 커버드콜(최고 성과)에는 룰이 적용되지 않았고, HANARO(최악 성과)는 룰을 위반한 채 방치됐다.

추가 규칙: 익절은 “가장 많이 오른 위성 종목”부터 한다. 단, 아래 3가지는 팔지 않는다.

  • ① 코어(지수·배당성장) — 성장 엔진이므로 대상 제외
  • ② 사이클 초중반 섹터 (2027년이면 화장품) — 상승이 남았으므로 유지
  • ③ 폭락 후 회복 중인 종목 — 익절이 아니라 홀드

그리고 “언제까지 살 것인가”의 규칙을 신설한다. 이번 HANARO의 실패는 이 규칙이 없어서 생겼다.

신설: 조정 매수 시 “수주잔고·실적 확인” 조건을 추가한다.
가격이 빠졌다는 이유만으로는 매수하지 않는다. 분기 실적·수주잔고가 증가하는 것이 확인될 때만 다음 10%를 산다. 가격만 보고 사는 것은 물타기가 아니라 투기다.


9. 2027년 포트폴리오 재편

목표 비중표 (개선된 원칙 적용)

층자산현재2027 목표
코어미국 S&P500 (KODEX 379800, 보수 0.0062%)0%18%
코어미국 배당성장 (TIGER 458730, 보수 0.01%)0%12%
위성SOL AI반도체TOP2플러스20.7%15%
위성HANARO 전력설비투자16.4%17%
위성TIGER 화장품2.2%8%
위성TIME 코스닥액티브4.7%0% (정리)
위성TIGER 배당커버드콜액티브7.9%0% (정리)
안전자산채권혼합·단기채·MMF현금 48.1%30%
합계—100%100%

위험자산 70% / 안전자산 30% → IRP 한도와 의무 정확히 일치

코어는 저보수로 채운다: KODEX 미국S&P500 0.0062% 펀ETF, TIGER 미국배당다우존스 0.01% 미래에셋 TIGER.

왜 커버드콜을 정리하는가 — +36.13%를 버리는 게 아니다

내 포트폴리오가 퇴직연금 계좌라면, 커버드콜의 최대 장점이 사라진다. 국내주식형 커버드콜의 옵션프리미엄 비과세 혜택은 일반계좌에서만 의미가 있고, 퇴직연금에서는 분배금이 어차피 과세이연되므로 비과세 이점이 무효화된다 삼성자산운용. 연금 안의 커버드콜은 “상승 제한”이라는 단점만 남는다.

게다가 2027년은 코스피 강세 전망이라 커버드콜에 더 불리하다. 연금계좌 내부에서 ETF를 교체하는 행위에는 과세가 발생하지 않으므로(매도차익이 계좌 안에서 이연), +36.13% 이익을 확정해 상승 여력이 큰 자산으로 옮기는 것이 합리적이다. 대체재는 지수형 채권혼합 ETF로, IRP에서 안전자산으로 인정되어 위험자산 한도를 되돌려받는 효과까지 있다 블로그. 지수형 채권혼합은 주식 비중을 최대 50% 까지 담을 수 있다 한국경제.

종목별 액션 플랜

⬇️ SOL AI반도체TOP2플러스 (20.7% → 15%)

  • 상위 3종목 73% 집중 완화. 2027년 상반기까지 보유, 하반기부터 추가 축소.
  • 트리거: D램 계약가 하락 전환 또는 공급과잉 리포트 등장 시 → 8%까지 축소.

➡️ HANARO 전력설비투자 (16.4% → 17%)

  • 근거: 병목의 GPU→전력설비 이동, 2027년 데이터센터 40% 전력 부족.
  • 회복 신호: 9/18 +5.53% 반등, 6개월 +14.65%. 단기 조정은 레버리지 ETF로의 수급 이동 영향 딜사이트TV.
  • 트리거(개선 ③ 적용): 주요 3사 수주잔고·실적 증가가 분기 연속 확인될 때만 다음 10%를 분할 매수.

⬆️ TIGER 화장품 (2.2% → 8%)

  • 근거: 2025년 수출 114억 달러 사상 최고, 2027년 중남미 원년. 익절 대상에서 제외(개선 ③).
  • 보수 최적화: TIGER 0.50% → SOL화장품TOP3플러스·HANARO K-뷰티 0.45% 로 교체 검토.
  • 트리거: 분기 화장품 수출 증가율 10% 이상 유지 시 비중 유지.

⬇️ TIME 코스닥액티브 (4.7% → 0%)

  • 총보수 0.80%가 코스닥 액티브 3종 중 최고. 코스닥 변동성은 매월 고정 인출 구조와 궁합이 나쁘다.

실행 순서 (연금계좌 내부 교체는 과세 0원)

  1. TIGER 배당커버드콜 전량 매도 → 지수형 채권혼합 ETF
  2. TIME 코스닥 전량 매도 → KODEX 미국S&P500 (코어)
  3. SOL 20.7% → 15% 매도분 → TIGER 미국배당다우존스 (코어)
  4. 현금 잔여분 → 코어·안전자산
  5. HANARO 17%, 화장품 8%로 조정

10. 2027년 루틴 시뮬레이션 — 이렇게 굴러간다

국면신호행동위성 비중
평상시—코어 30% + 위성 유지위성 50%
상승위성 +10%가장 많이 오른 위성 10% 익절위성 40%
상승 지속위성 +20%추가 10% 익절위성 30%
강렬한 조정전쟁·폭락직전 주도주 대표 ETF 10%씩 매수 (2027: 전력·반도체)40→50→60→70%
매수 중단위성 70% 도달가격 아닌 실적으로만 추가 판단위성 70%
반등저점 대비 +10%/+20%10% → 추가 10% 익절위성 30%
반복—루틴 재개—

주의: 위성 70%는 계좌 전체 위험자산 한도(70%)와 충돌할 수 있다. 따라서 위성이 70%까지 차오르면 코어 비중을 그만큼 줄여 총 위험자산 70%를 넘기지 않도록 관리해야 한다.


마무리 — 원칙은 틀리지 않았다, 다만 정교해져야 한다

2026년 하반기 나의 3개 섹터 선택은 방향은 맞았지만 순서를 틀렸다. 전력은 진입 시점이 고점이었고, 반도체는 물타기로 간신히 방어했고, 화장품은 비중이 너무 작았다. 결과적으로 +2.85%p(커버드콜)와 −3.53%p(HANARO)가 서로를 지워 전체 성과는 +0.02% 가 됐다.

그러나 원칙 자체가 틀린 게 아니었다. 오히려 원칙을 지키지 않은 종목이 가장 큰 손실을 냈다(HANARO). 문제는 원칙이 ① 현금을 무수익으로 두게 하고 ② 계좌 성장을 제한하며 ③ “언제까지 살 것인가”를 정하지 않는다는 세 가지였다.

2027년의 수정은 이렇게 요약된다.

  1. “현금”을 채권혼합·단기채로 바꿔 무수익 현금을 없앤다 (IRP 30% 의무 자동 충족).
  2. 원칙을 위성에만 적용하고, 코어(지수·배당성장 30%)는 상시 투자한다 → 계좌 성장 확보.
  3. 익절 대상 규칙을 신설하고, 조정 매수는 실적 확인 조건을 붙인다.

그리고 종목 측면에서는 AI 반도체 축소(15%) · 전력 홀드(17%) · 화장품 확대(8%) · 커버드콜·코스닥 정리 · 안전자산 30% 확보가 골격이다.

결국 답은 하나다. 연금 잔액이 커져야 매월 510만 원을 계속 받을 수 있고, 잔액을 키우는 것은 분배금이 아니라 총수익이다. 나의 현금 루틴은 그 총수익을 지키는 장치이지, 대신할 장치는 아니다. 그래서 2027년에는 루틴을 버리는 게 아니라, 루틴이 성장을 죽이지 않도록 위치를 옮기는 것이 정답이다.

투자 유의사항: 본 글은 정보 제공 목적이며 특정 상품의 매수·매도 권유가 아닙니다. 모든 수치는 2026년 9월 17~18일 기준이며, 과거 수익률이 미래를 보장하지 않습니다. 세제·제도는 변경될 수 있습니다. 투자 판단과 결과의 책임은 투자자 본인에게 있습니다.


은퇴자금, 은퇴 현금흐름 전략, “얼마를 버느냐”보다 “얼마가 필요한가”가 먼저다

은퇴자금, 은퇴 현금흐름 전략

메타 디스크립션: 같은 월 200만 원 현금흐름을 만드는 데 필요한 원금은 ETF에 따라 1억 1,600만 원에서 14억 원까지 벌어집니다. 은퇴자 관점에서 필요원금 계산, 배당소득세 15.4%와 금융소득종합과세, 커버드콜의 원금잠식 위험, 4% 인출률과 현금버킷 설계, 그리고 은퇴자용 포트폴리오 3안까지 한 번에 정리했습니다.


들어가며 — 은퇴 후 가장 무서운 것은 “월급이 멈추는 순간”입니다

은퇴를 하면 매달 통장에 찍히던 급여가 사라집니다. 자산이 10억이든 20억이든, 매달 쓸 현금이 없으면 병원비 한 장, 관리비 한 장에 계좌를 깨야 합니다. 그래서 은퇴 설계의 첫 질문은 “어떤 ETF가 수익률이 좋은가”가 아니라 **“내가 매달 얼마가 필요한가, 그리고 그 돈을 어디서 만들 것인가”**입니다.

최근 국내에 상장된 미국 ETF들 중에는 배당을 많이 주는 상품이 쏟아졌습니다. 문제는 같은 월 200만 원을 만들어도 필요한 원금이 1억 원대부터 14억 원대까지 벌어진다는 점입니다. 이 글은 그 차이가 어디서 오는지, 그 차이를 은퇴 설계에 어떻게 써야 하는지를 다룹니다.


1. 필요원금부터 계산하자 — 월 200만 원의 공식

월 200만 원은 연 2,400만 원입니다. 필요한 세전 원금은 다음 식으로 나옵니다.

세전 필요원금 = 2,400만 원 ÷ 연분배율

여기에 배당소득세 15.4%(소득세 14% + 지방소득세 1.4%)를 반영하면 세후 기준이 됩니다.

세후 필요원금 = 세전 필요원금 ÷ (1 − 0.154) = 세전 필요원금 ÷ 0.846

예를 들어 연분배율 2.01% 상품이라면 2,400만 ÷ 0.0201 = 약 11억 9,400만 원, 여기에 세금을 얹으면 약 14억 1,000만 원이 됩니다. 반대로 연분배율 20%대 상품이면 1억 원대 중반으로 원금이 확 줄어듭니다. 분배율이 10배 차이 나면 필요원금도 거의 10배 차이 납니다.


2. 같은 월 200만 원, ETF별 필요원금 비교표

아래 표의 총보수·순자산은 이번 확인 시점(2026년 9월 11~17일) 공식 자료로 검증된 값이고, 연분배율·실부담·토탈리턴은 원문(페이스북 게시글) 기준 값으로 별도 확인이 필요한 항목입니다. 두 출처를 섞어 단정하지 않도록 구분해 표기했습니다.

ETF (종목코드)연분배율
(원문 기준·확인 필요)
총보수 (확인)순자산 (확인)월 200만 원
세전 원금
월 200만 원
세후 원금
성격
KODEX 미국S&P500 (379800)2.01%연 0.0062%102,185억 원(9/17)약 11억 9,400만 원약 14억 1,000만 원미국 대표 500개, 성장형 기본
ACE 미국배당다우존스 (402970)2.92%연 0.0100%9,409억 원(9/11)약 8억 2,200만 원약 9억 7,200만 원배당성장형
RISE 미국AI밸류체인데일리고정커버드콜 (490590)20.76%연 0.25%*–약 1억 1,600만 원약 1억 3,700만 원AI 15개 집중·고정 커버드콜
KODEX 미국S&P500데일리커버드콜OTM (0005A0)15.78%연 0.25%1,948억 원(9/11)약 1억 5,200만 원약 1억 8,000만 원S&P500 기반 월 현금흐름
TIGER 미국나스닥100타겟데일리커버드콜 (486290)15.67%※연 0.25%*24,441억 원약 1억 5,300만 원약 1억 8,100만 원나스닥100, 연 15% 프리미엄 목표
KODEX 미국성장커버드콜액티브12.53%연 0.490%–약 1억 9,200만 원약 2억 2,600만 원테크 성장주 + 탄력 옵션
KODEX 미국배당커버드콜액티브 (441640)9.29%연 0.19%*약 1.7조 원(시총)약 2억 5,800만 원약 3억 500만 원배당주 선별 + 옵션 조절

* 원문 기준 값. 총보수는 공식 자료로 확인됐으나 실부담(0.109~0.636%)은 원문 기준으로 별도 확인이 필요합니다.
※ 주의: 원문은 TIGER 미국나스닥100타겟데일리커버드콜의 연분배율을 15.67%로 적었지만, 운용사 공식 연간 분배율 자료에는 **10.04%**로 표기되어 있습니다. 상품명의 “타겟 프리미엄 15%”는 옵션 프리미엄 목표치이고, 실제 분배율과는 다른 개념일 수 있으므로 이 수치는 반드시 최신 공식 값을 확인하시기 바랍니다.

배당과 성장의 중간지대도 있습니다. KODEX 미국S&P500의 분기 분배율을 단순 합산한 누적 분배율은 2.03%로, 같은 기간 TIGER 미국S&P500(1.01%)·ACE 미국S&P500(0.99%)보다 높게 집계됐습니다 한국경제. 같은 지수를 추종해도 운용 방식에 따라 분배가 달라진다는 뜻입니다.

표를 읽는 핵심: 원금이 적게 드는 상품은 대부분 커버드콜입니다. 그리고 커버드콜의 높은 분배율은 공짜가 아닙니다. 아래에서 그 대가를 봅니다.


3. 세금을 모르면 필요원금 계산이 틀어진다

은퇴자에게 세금은 수익률만큼 중요한 변수입니다. 국내 상장 해외 ETF의 과세 구조는 다음과 같습니다.

  • 분배금: 배당소득세 **15.4%**가 원천징수됩니다 신한투자증권 ETF가이드.
  • 매매차익: 국내 상장 해외주식형 ETF는 신탁형 구조라 매매차익도 배당소득으로 간주되어 15.4% 과세됩니다 다음.
  • 금융소득종합과세: 분배금 + 매매차익 + 이자 합계가 연 2,000만 원을 넘으면 초과분이 종합소득에 합산되어 6~45% 세율이 적용됩니다 한국경제.
  • 해외 상장 ETF는 다릅니다: 매매차익은 기본공제 250만 원 후 22%(지방세 포함) 단일세율 양도소득세이며, 양도소득은 2,000만 원 기준에 포함되지 않습니다 한화투자증권.

은퇴자에게 중요한 함의: 월 200만 원(연 2,400만 원)의 분배금을 일반 계좌에서 받으면 금융소득 2,000만 원을 넘겨 종합과세 대상이 됩니다. 배당만으로 생활비를 만드는 구조는 세금에서 불리해질 수 있습니다. 이 때문에 연금저축·IRP·ISA 같은 절세 계좌를 병행하는 것이 일반적입니다. 다만 2025년 소득세법 시행령 개정으로 절세 계좌에서 해외 ETF 투자 시 과세이연 효과가 희석되는 변화가 있었으므로 다음, 가입 시점과 상품 구조를 확인해야 합니다 네이버페이.


4. 커버드콜의 진실 — 분배율은 수익률이 아니다

커버드콜 ETF는 기초자산을 보유하면서 콜옵션을 매도해 프리미엄을 분배 재원으로 씁니다. 그 대가로 상승분의 일부를 포기합니다. 여기서 은퇴자가 반드시 이해해야 할 세 가지가 있습니다.

  1. 분배율 ≠ 총수익률. 분배율이 높다는 것은 그만큼 상승 참여가 제한된다는 뜻이고, 하락장에서는 원금 손실을 함께 맞습니다 브런치.
  2. 분배락(NAV 하락). ETF가 분배를 하면 순자산가치(NAV)에서 분배금만큼 가격이 떨어집니다. 분배율을 높이려 옵션 비중을 키우면 분배락이 반복되어 주가가 서서히 내려가는 원금잠식이 나타날 수 있습니다 네이버페이.
  3. 하락 방어도 완벽하지 않습니다. 초기 커버드콜은 기초자산 100%에 기계적으로 옵션을 매도해, 하락 시 손실을 다 막지 못하고 반등 시 상승도 놓쳤습니다. 최근 타깃형·고정형은 목표 분배율과 옵션 비중을 조정해 이 문제를 완화합니다 MK.

그래서 실무에서는 “분배율 랭킹”이 아니라 “총수익률과 NAV 추이”를 함께 보라고 권합니다. 분배율 숫자만 보고 들어가면, 1년 뒤 원금이 깎여 있는 경우가 생깁니다 다음.


5. 은퇴자 현금흐름 설계의 3가지 뼈대

(1) 4% 인출률 — 자산을 오래 쓰는 기준선

은퇴 첫해 자산의 **4%**를 인출하고, 이후 매년 물가상승률만큼 늘려 인출하는 방식이 ‘4% 룰’입니다. 통상 초기 인출률을 **3.5~4%**로 잡으면 30년 이상 자산 유지에 도움이 된다고 봅니다 한경매거진. 4% 룰 적용 시 월 200만 원(연 2,400만 원)을 만들려면 약 6억 원의 자산이 필요하다는 계산이 나옵니다.

(2) 현금버킷 — 2~3년치 생활비는 ‘현금’으로

버킷 전략의 핵심은 생활비를 시간 순서대로 나눠 담는 것입니다. 가장 가까운 버킷(1~3년치 생활비, 월 200만 원 기준 7,200만~1억 원 규모)은 예금·단기채·MMF 등 변동성 없는 현금성 자산으로 두고, 그 뒤 버킷을 성장·배당 자산에 배분합니다. 폭락장에서 주식을 강제로 팔지 않게 만드는 장치가 이 버킷입니다 미래에셋.

(3) 리밸런싱과 인출의 순서

목표 비중에서 벗어나면 조정하되, 인출은 현금 버킷에서 먼저 합니다. 현금이 소진되면 그때 배당 ETF의 분배금으로 채우고, 그래도 부족할 때만 성장자산을 매도합니다. 이 순서를 지키면 하락장에서 자산을 지키는 확률이 올라갑니다.


6. 은퇴자용 포트폴리오 3안 (참고 예시)

아래는 특정 종목 추천이 아닌 구성 예시입니다. 은퇴 시점, 연금 수령액, 의료비 부담에 따라 비중은 달라져야 합니다.

구성보수형
(자산 보존 우선)
균형형
(배당+성장 병행)
현금우선형
(지금 생활비 우선)
핵심 성장 (S&P500 등)40%30%15%
배당성장 (미국배당다우존스 등)30%30%25%
커버드콜 (월 현금흐름)15%30%50%
현금·단기채 (버킷 1)15%10%10%
기대 월 현금흐름낮음중간높음
원금 안정성높음중간낮음
적합한 상황연금으로 생활비 충당 가능일부 보충 필요생활비 충당이 시급

읽는 법: 현금우선형은 커버드콜 비중이 50%까지 올라가 월 현금흐름은 빠르게 만들지만, 상승장에서 원금이 덜 늘고 하락장에서 손실을 함께 맞는 구조입니다. 생활비가 당장 급하지 않다면 커버드콜 비중을 줄이는 편이 장기적으로 낫습니다.


7. 자주 묻는 질문 (FAQ)

Q. 월 200만 원을 배당으로 받으려면 현실적으로 얼마가 필요한가요?
A. 배당률 2%대 상품은 세전 약 11억~12억 원, 세후 약 14억 원 수준입니다. 15%대 커버드콜은 세전 약 1억 5천만 원, 세후 1억 8천만 원 정도로 계산됩니다.

Q. 연금저축에 커버드콜 ETF를 담아도 되나요?
A. 가능하지만 과세이연 효과가 희석되는 변화가 있어 상품 구조 확인이 필요합니다. 장기 보유에는 성장형·배당성장형이, 현금흐름이 급하면 일반 계좌의 커버드콜이 더 맞을 수 있습니다.

Q. 분배율 20%짜리 ETF를 전 재산으로 사도 될까요?
A. 권하지 않습니다. 분배율이 높다는 것은 상승 참여를 그만큼 포기한다는 뜻이고, NAV 잠식으로 원금이 깎일 수 있습니다. 받은 배당을 전부 재투자할 계획이라면, 현금흐름을 미리 당겨 받는 구조가 정말 필요한지부터 점검해야 합니다.

Q. 4% 룰만 지키면 평생 버틸 수 있나요?
A. 역사적 데이터에서는 30년 유지 확률이 높았지만 보장은 아닙니다. 시장 변동성, 수명, 의료비에 따라 3~3.5%로 낮추는 유연성이 필요합니다.


8. 정리 — 세 문장으로

첫째, **은퇴자의 ETF 선택 기준은 ‘분배율 순위’가 아니라 ‘내 생활비에 맞는 필요원금’**입니다.
둘째, 원금이 적게 드는 커버드콜은 그만큼 상승과 원금 안정성을 내주는 상품이므로, 실제로 그 현금이 필요한지부터 판단해야 합니다.
셋째, 어떤 상품을 고르든 현금버킷과 세금(15.4%, 2천만 원 종합과세)을 함께 설계해야 현금흐름이 무너지지 않습니다.


투자 유의 문구
본 글은 정보 제공을 목적으로 작성된 것으로, 특정 ETF의 매수·매도를 권유하는 내용이 아닙니다. 표에 기재된 연분배율·실부담·토탈리턴은 원문(페이스북 게시글) 기준 값으로 별도 확인이 필요하며, 총보수·순자산은 표기된 확인 시점(2026년 9월 11~17일) 기준입니다.

ETF의 분배율과 수익률은 시장 상황에 따라 변동되며, 과거 수익률이 미래 수익률을 보장하지 않습니다. 본 글의 수치는 세전·세후 필요원금 계산 근거를 설명하기 위한 예시이며, 세제는 개인 상황과 법령 개정에 따라 달라질 수 있으므로 투자 전 운용사 공식 자료(ETF 투자설명서)와 세무 전문가 확인을 권합니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.

FOMC가 끝났다 — 3년 만의 금리 인상, 투자자는 무엇을 봐야 하나

0

FOMC가 끝났다 — 3년 만의 금리 인상, 투자자는 무엇을 봐야 하나

2026년 9월 FOMC에서 연준이 3년 만에 기준금리를 25bp 인상했습니다. 점도표는 연내 추가 인상을 시사했습니다. FOMC 결과의 투자자 관점 해석부터 마이크론(9/30)·삼성전자·SK하이닉스 실적, 3분기 실적 시즌, 11월 3일 중간선거까지 이벤트 캘린더를 정리하고 AI 반도체·AI 전력·화장품 3개 섹터의 대응 전략을 제시합니다.

핵심 키워드: 9월 FOMC, 금리 인상, 점도표, 케빈 워시, 마이크론 실적, 삼성전자 3분기, SK하이닉스, HBM4, AI 전력, 전력기기, K뷰티, 화장품 수출, 중간선거

이 글은 2026년 9월 17일 기준으로 작성되었습니다. 모든 금리·실적·일정 수치는 작성 시점 검색 결과를 근거로 하며, 이후 변경될 수 있습니다.


1. 이번 FOMC, 세 문장으로 요약

① 3년 만의 금리 인상입니다. 연준은 기준금리를 25bp 올려 **3.75~4.00%**로 결정했습니다. 위원 만장일치였습니다 다음 · 연합인포맥스

② 점도표는 “한 번 더”를 가리킵니다. 연내 한 차례 추가 인상이 시사됐고, 올해 말 기준금리 중간값은 **4.1%**로 제시됐습니다 연합뉴스

③ 의장은 케빈 워시입니다. 워시 의장은 “인플레이션이 너무 오래 높게 지속되고 있다”는 톤을 유지했고, 금리 인하를 압박해 온 트럼프 대통령과의 충돌 가능성이 거론됩니다 연합뉴스 · 동아일보

왜 이 결과가 “예상 밖”이 아니었나

시장은 이미 인상을 반영하고 있었습니다. 9월 FOMC 직전 인상 확률은 90% 이상으로 집계됐습니다 Investing.com. 더 거슬러 올라가면 6월 FOMC 점도표가 ’26년 1회 인하 → 1회 인상으로 뒤집혔고 KB증권, 7월 FOMC에서는 금리를 3.50~3.75%로 동결한 뒤에도 워시 의장이 인플레이션 경계심을 드러냈습니다 연합뉴스.

즉 방향은 6월에 이미 정해졌고, 9월은 그 실행입니다. 그래서 결과 자체보다 “연내 한 번 더”라는 점도표가 진짜 재료였습니다.


2. 투자자 관점의 4가지 시사점

시사점 ① — “동결 사이클”이 끝나고 “인상 사이클”이 열렸습니다

2024년 12월 이후 9개월간 이어진 인하 기조 KCIF가 완전히 종료됐습니다. 7월 동결 → 9월 인상 → 연내 1회 추가 인상 시사는 금리 경로의 방향 전환입니다.

투자자가 해야 할 일: 포트폴리오의 “금리 인하 수혜 가정”을 제거해야 합니다. 성장주 밸류에이션은 할인율 상승에 직접 타격을 받고, 배당주·현금흐름 우량주는 상대 매력이 올라갑니다.

시사점 ② — 점도표가 자산배분을 바꿉니다

9월 FOMC 회의의 핵심은 “인상 여부보다 점도표 결과에 따라 시장금리 경로가 좌우될 가능성이 높다”는 지적이 사전에 나왔습니다 신한투자증권. 결과적으로 연내 추가 인상이 나오면서 2년물 등 정책금리에 민감한 구간이 즉시 반응했습니다 블로그 분석.

투자자가 해야 할 일: 장기채 비중을 늘리는 전략은 지금 시점에서 시기상조입니다. 듀레이션 확대보다 단기물·MMF·예금의 캐리 매력이 우위입니다.

시사점 ③ — 달러 강세 압력 → 원화 자산에 비대칭 충격

금리 인상은 달러 강세 요인이고, 이는 외국인 자금의 코스피 수급과 직결됩니다. 참고로 지난달 외국인이 10조 원 넘게 순매도했음에도 코스피는 상승세를 지켰고, 9월은 “추가 금리 인상 가능성·외국인 수급·반도체 주도력”이 증시 시험대로 지목됐습니다 다음 · 이투데이.

투자자가 해야 할 일: 수출 비중이 높고 결제 통화가 달러인 기업이 원화 강세 국면보다 유리합니다. 반대로 원화 강세가 우려되는 수출주는 신한투자증권 리포트의 “관세율 완화·고용 낙관 → 단기금리 하방 경직성 강화” 논리처럼 금리와 환율을 함께 보는 접근이 필요합니다 티티엘뉴스.

시사점 ④ — 그래도 코스피는 버텼습니다 (FOMC 소화 후)

중요한 관찰입니다. 9월 FOMC를 소화한 뒤 **코스피 +1.40%, 코스닥 +1.37%**를 기록했습니다. 같은 시기 코스피 외국인 지분율은 32.9% 수준으로, 2024년 7월의 35%에 미치지 못해 추가 매수 여력이 남아 있다는 해석이 가능합니다 키움증권.

투자자가 해야 할 일: “금리 인상 = 주식 매도”라는 단순 공식은 이번 사이클에서 작동하지 않았습니다. 금리보다 이익 성장률이 더 빠른 자산이 이깁니다. 그 자산이 무엇인지가 다음 절의 주제입니다.


3. 이벤트 캘린더 — 오늘부터 중간선거까지

날짜이벤트성격핵심 관전 포인트
9월 30일마이크론 FY2026 Q4 실적미국 메모리 바로미터HBM 가이던스, 공급 부족 지속 여부
10월 초 (예상)삼성전자 3분기 잠정실적국내 대장주 방향영업이익 100조 원대 진입 여부
10월 27일SK하이닉스 3분기 실적HBM 리더 검증HBM4 매출 인식, OPM 유지
10월 중순~말3분기 실적 시즌 본격화반도체·전력·화장품 전방위섹터별 이익 모멘텀 확인
11월 3일미국 중간선거최대 정치 이벤트관세 정책·수출규제 향방

삼성전자 3분기 잠정실적 발표일은 확정 공시를 확인하지 못했습니다. 2025년 3분기 실적이 10월 29일 공시된 이력을 감안한 예상 시점입니다 Investing.com 실적 이력. SK하이닉스는 2026년 10월 27일로 제시돼 있습니다 Investing.com.


4. 마이크론 실적 (9월 30일) — 반도체 사이클의 첫 관문

일정: 마이크론은 2026년 9월 30일 FY2026 4분기 실적을 발표합니다 Investing.com · 연합인포맥스

왜 이 실적이 중요한가

세 가지 이유입니다.

첫째, 직전 분기의 충격을 확인해야 합니다. 마이크론의 직전 가이던스는 주당 순이익 30~32달러, 매출 490~510억 달러였고, 이는 시장 전망을 20% 안팎 상회했습니다 KBS. 이 수준이 유지되는지가 관건입니다.

둘째, 메모리 공급 부족이 2026년 이후까지 이어진다는 판단이 마이크론 CEO 입에서 나왔습니다 다음. 이 전제가 흔들리면 국내 메모리 투톱의 이익 추정치도 함께 흔들립니다.

셋째, CAPEX입니다. 마이크론은 2026 회계연도 설비 투자액을 180억 달러 → 200억 달러로 상향했습니다 조선일보. 이 숫자가 더 올라가면 국내 소부장 장비주에 직접 수혜가 갑니다. 2분기에는 매출 238억 6,000만 달러를 기록하며 사상 최대를 찍었습니다 블로그.

시나리오별 대응

시나리오트리거반도체주 반응대응
상방HBM 완판 + CAPEX 추가 상향국내 장비·소재 동반 상승보유 유지·비중 확대
중립가이던스 유지개별 종목 차별화실적 확인 종목으로 압축
하방가이던스 하향 + 재고 증가메모리 전반 조정현금 비중 확대, 신규 매수 보류

모틀리풀은 이번 실적 공개가 “9월 말부터 폭발적 랠리 재개”의 계기가 될 수 있다고 봤습니다 연합인포맥스 · 다음. 다만 이는 매체 전망이지 컨센서스가 아니라는 점을 구분해야 합니다.

① 9월 30일 실적이 기폭제다. 마이크론이 9월 30일 FY2026 4분기 실적을 발표하는데, 이번 실적 공개가 대규모 랠리를 촉발하고 연말까지 사상 최고치를 경신하는 핵심 계기가 될 것이라고 봤습니다.

② 지금이 극단적 저평가다. 마이크론 주가가 2027 회계연도 예상 실적 기준 PER 6배 수준에 머물러 있다고 지적했습니다. 시장이 향후 실적 성장성을 반영하지 못한 상태라는 것입니다.

③ PER만 정상화돼도 3배다. PER이 통상 수준인 20배까지만 회복돼도 1년 내 주가가 3배로 뛸 수 있다고 내다봤습니다. 이 논리가 “폭발적 랠리” 주장의 산술적 근거입니다.


5. 삼성전자·SK하이닉스 실적 — HBM4가 변수

삼성전자: 이익 규모의 문제가 아니라 HBM4의 문제

삼성전자의 2026년 2분기 잠정실적은 매출 171조 원, 영업이익 89.4조 원이었습니다 삼성전자 뉴스룸. 1분기는 매출 133조 원·영업이익 57.2조 원이었습니다 삼성전자 뉴스룸. 분기 영업이익 100조 원 시대 임박이라는 전망도 나옵니다 하나증권.

진짜 관전 포인트는 HBM4입니다. 삼성전자는 엔비디아에 공급할 HBM4의 첫 양산 출하 시기를 2월 셋째 주로 결정한 것으로 전해졌습니다 MBC. SK하이닉스와 삼성전자는 2026년 2월을 목표로 HBM4 양산을 계획했습니다 오피니언뉴스. SK하이닉스는 엔비디아와 HBM4 공급 계약을 맺었고, 삼성전자가 본격 참전하는 구도입니다 전자신문.

SK하이닉스: 컨센서스 하회 충격을 기억해야 합니다

SK하이닉스는 2026년 2분기 잠정실적에서 매출액과 영업이익 모두 시장 컨센서스를 약 5% 내외 하회했습니다. 절대 수치는 영업이익 60조 원대였지만 주가는 부진했습니다 한국경제. 2025년에는 연간 영업이익 47.2조 원으로 삼성전자를 처음 추월했습니다 KBS.

2027년 전망은 여전히 강합니다. 2027년 영업이익은 2026년 대비 45.7% 증가한 389조 원으로 증익 기조가 이어질 전망입니다 머니투데이.

3분기 실적 시즌 대응 전략

확인 항목삼성전자SK하이닉스판단 기준
영업이익 컨센서스 부합100조 원대 진입60조 원대 유지부합 시 보유
HBM4 매출 인식 시점엔비디아 공급 개시계약 물량 인도인식 시작 시 비중 확대
OPM 추이개선 지속하락 여부2%p 이상 하락 시 경계
2027년 가이던스상향 여부389조 원 방향상향 시 리레이팅

핵심 메시지: 이번 사이클에서 국내 메모리 투톱의 주가를 움직이는 것은 절대 이익 규모가 아니라 컨센서스 대비 방향입니다. SK하이닉스가 60조 원을 벌고도 주가가 빠진 사례가 그 증거입니다.


6. 11월 3일 중간선거 — 반도체 관세가 최대 리스크

일정과 구조

미국 중간선거는 2026년 11월 3일입니다. 하원 435석과 상원 35석의 향배가 트럼프 2기 정부의 관세·이민 정책 지속 여부를 가릅니다 Deloitte.

왜 11월 3일 전에 베팅하기 어려운가

관세, 환율, 미 증시 방향이 선거 결과에 따라 뒤집힐 수 있기 때문입니다 인스타그램 분석. 1950년 이후 중간선거 패턴이 반복돼 왔다는 점도 함께 언급됩니다.

이미 압박 카드는 나와 있습니다. 트럼프 행정부가 반도체 ‘표적관세’ 방침을 재차 확인하며 미국 내 투자를 더 끌어내려는 압박을 이어가고 있습니다 다음.

시나리오별 시장 영향

시나리오정책 경로반도체 영향대응
공화당 양원 유지관세 2단계 확대, 수출규제 강화한국산 반도체 관세 인상 시 코스피 10% 조정 가능성배당주·현금 비중 확대
민주당 하원 장악관세 입법 저지, 예산 교착규제 리스크 완화, 집행명령 변수 잔존반도체 비중 유지
양원 분점정책 교착방향성 부재, 변동성 확대종목별 차별화 대응

위 시나리오 중 “코스피 10% 조정 가능성”은 시장 분석 블로그의 추정이며, 공식 전망치가 아닙니다 블로그. 이 글의 이전 분석에서 정리한 시나리오별 확률(Kalshi·Polymarket 기준)도 참고하시기 바랍니다.

중간선거 전략의 핵심: 선거 전까지 AI·반도체 테마를 유지하되, 관세 리스크에 대비해 배당주 비중을 확대하는 것이 제시되고 있습니다 블로그.


7. 3개 섹터 투자자 관점 정리

섹터 ① AI 반도체 — 비중 유지, 단 조건부

최근 흐름: HBM4 양산 경쟁이 본격화됐습니다. 삼성전자의 엔비디아향 HBM4 출하, SK하이닉스의 공급 계약, 마이크론의 CAPEX 상향이 동시에 진행 중입니다.

FOMC와의 연결고리: 금리 인상은 할인율을 높여 밸류에이션에 부담입니다. 그러나 AI 반도체는 이익 성장률이 할인율 상승을 압도하는 몇 안 되는 섹터입니다. SK하이닉스만 봐도 2027년 영업이익이 45.7% 증가할 전망입니다 머니투데이.

판단: 비중 유지. 확대 조건은 ① 마이크론 CAPEX 추가 상향, ② 3분기 실적 컨센서스 부합, ③ HBM4 매출 인식 개시입니다. 축소 조건은 연내 추가 인상 단행 + 관세 실제 부과입니다.

섹터 ② AI 전력 — 가장 명확한 구조적 수혜

최근 흐름: 이 섹터의 논리는 단순합니다. AI 데이터센터가 전기를 감당하지 못한다는 것입니다. 2026년 1분기 영업이익이 전년 대비 **+72.2%**로 분기 기준 사상 최대를 기록했고, 부산 초고압변압기 증설과 미국 배전반 증설 효과가 2분기부터 본격 반영됐습니다 블로그.

구체적 지표도 나옵니다. 일진전기는 변압기 영업이익률 24%로 업계 최상위 수준이고, 수주잔고가 3년치 실적을 확보했으며 **미주 비중이 70%**입니다 다음. LS일렉트릭은 배전 중심 구조 덕분에 데이터센터와 직접 계약이 가능하고 6개월 단납기 수주가 많아 2026년 실적 개선 기대가 큽니다 딜사이트.

업계 전체로는 AI·북미 전력망 쌍끌이 호황 속에 수주잔액이 전선 46조 원 규모로 언급됩니다 매일경제. “최소 10년 슈퍼사이클”이라는 표현도 나옵니다 딜사이트.

FOMC와의 연결고리: 전력기기는 실물 인프라 투자입니다. 금리 인상은 자금조달 비용을 높이지만, 수주잔고가 이미 확보된 상태에서 6개월 단납기 구조라 금리 민감도가 상대적으로 낮습니다. 오히려 전력 요금·인프라 투자는 경기 방어적 성격을 갖습니다.

판단: 비중 유지 또는 확대. 세 섹터 중 FOMC 충격에 가장 내성이 강한 섹터입니다.

섹터 ③ 화장품 (K뷰티) — 수출 모멘텀 최강, 환율이 유일한 변수

최근 흐름: 수출 데이터가 압도적입니다.

기간화장품 수출 증가율출처
8월 1~10일+92.2% (전년 대비), 3억 4,100만 달러뉴시스
9월 1~10일+46.1% (전년 대비), 전월 대비 +17.4%연합뉴스
2026년 1월+36%, 56개월 만에 최대 상승 폭코스인코리아

주가 반응도 강했습니다. **한국콜마 +22.8%, 코스맥스 +18.8%, 한국화장품제조 +14.6%**가 한 번에 올랐습니다 인스타그램. **LG생활건강 +12.35%, 달바글로벌 +10.07%, 아모레퍼시픽 +5.78%**도 같은 기간 코스피(+1.4%)를 크게 앞섰습니다 조선일보.

실적도 따라옵니다. 에이피알은 2026년 1분기 사상 최대 분기 실적을 달성했고 달바글로벌도 호조를 보였습니다 매일경제.

FOMC와의 연결고리 — 여기가 유일한 경고 지점입니다. 원화 강세는 수출 화장품 기업의 원화 환산 매출을 깎습니다. 실제로 화장품주는 원화 강세 우려에도 수출 호조에 장초반 강세를 보이는 혼조 국면을 겪었습니다 연합뉴스. 금리 인상 → 달러 강세 → 원화 약세라면 오히려 유리하지만, 반대로 미국 금리 정점 인식이 확산되면 원화 강세로 전환될 수 있습니다.

판단: 비중 유지. 수출 모멘텀이 워낙 강해 환율 역풍을 상쇄하고 있습니다. 다만 환율이 1,300원 아래로 내려가는 구간에서는 수익성 재점검이 필요합니다.

3개 섹터 비교 요약

항목AI 반도체AI 전력화장품
핵심 동력HBM4 양산·CAPEX데이터센터 전력 인프라미국·유럽 수출 급증
최근 실적 신호2027년 영업익 +45.7% 전망1분기 영업익 +72.2%수출 +46~92%
FOMC 민감도높음 (할인율)낮음 (실물 투자)중간 (환율 경로)
중간선거 민감도높음 (관세)중간 (관세·인프라)낮음 (소비재)
판단비중 유지유지 또는 확대비중 유지

8. 종합 투자 전략

이벤트 순서에 따른 3단 전략

1단계 (지금~9월 30일): 관망 + 현금 확보

  • FOMC 충격 소화 중입니다. 코스피는 +1.40%로 버텼지만 외국인 지분율이 32.9%로 낮아 수급 여력과 이탈 리스크가 공존합니다 키움증권.
  • 마이크론 실적 전까지 신규 대량 매수보다 기존 포지션 점검이 우선입니다.
  • 장기채 비중 확대는 시기상조입니다.

2단계 (9월 30일~10월 말): 실적 시즌 선별 대응

  • 마이크론 → 삼성전자 → SK하이닉스 순으로 확인하며 컨센서스 대비 방향을 봅니다.
  • 컨센서스 부합 + 가이던스 상향 종목에 자금을 집중합니다.
  • 세 섹터 중 AI 전력의 비중을 상대적으로 높이는 구간입니다.

3단계 (11월 3일 이후): 결과 확인 후 방향 확정

  • 관세 리스크가 현실화되면 배당주·현금 비중을 확대합니다.
  • 정책 교착이 확인되면 반도체·전력 인프라로 복귀합니다.

리스크 관리 원칙

  1. 연내 추가 인상 단행 여부를 최우선 감시 지표로 삼습니다. 점도표가 4.1%를 가리키고 있습니다 연합뉴스.
  2. 수출·달러 결제 비중이 높은 기업을 우선합니다.
  3. 중간선거 전까지 레버리지 확대는 금지에 가깝게 접근합니다.
  4. 수주잔고가 확보된 실물 자산(전력기기)은 조정 시 매수 기회로 활용합니다.
  5. 3개 섹터 어디에도 속하지 않는 **현금 10~20%**를 유지합니다.

9. 투자 유의 문구

본 글은 정보 제공 목적으로 작성되었으며, 특정 종목의 매수·매도 추천이 아닙니다. 본문의 금리·실적·수출 수치는 작성 시점(2026년 9월 17일) 검색 결과를 근거로 하며 이후 변경될 수 있습니다. 삼성전자 3분기 잠정실적 발표일은 확정 공시가 아닌 예상 시점입니다. 시나리오별 확률과 “코스피 10% 조정 가능성”은 시장 분석 자료의 추정치로 공식 전망이 아닙니다. 과거 실적과 주가 흐름은 미래 수익을 보장하지 않습니다. 모든 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.


10. 출처

  1. 9월 FOMC 금리 인상·만장일치 — https://v.daum.net/v/20260917113156371
  2. 9월 FOMC 점도표·중간값 — https://news.einfomax.co.kr/news/articleViewAmp.html?idxno=4435282
  3. 증권가 “매파적 연준”·4.1% — https://www.yna.co.kr/amp/view/AKR20260917040500008
  4. 워시 의장 기자회견 전문 — https://www.youtube.com/watch?v=3UA7xwbfQPI
  5. 워시·트럼프 충돌 가능성 — https://www.yna.co.kr/view/AKR20260830003151072
  6. 워시 금리 인상 시사 — https://www.donga.com/news/Inter/article/all/20260829/134567527/1
  7. 6월 FOMC 점도표 반전 — https://kbthink.com/investment/deepdive/tip/260618.html
  8. 9월 FOMC 사전 전망(점도표) — https://file.alphasquare.co.kr/media/pdfs/market-report/9월20260914신한투자증권.pdf
  9. 인상 확률 90% 이상 — https://kr.investing.com/analysis/article-200459064
  10. 단기금리 하방 경직성 — http://www.ttlnews.com/news/articleView.html?idxno=3017429
  11. 2년물 반응 — https://m.blog.naver.com/PostView.naver?blogId=pokara61&logNo=224393948539
  12. 코스피 수급 시험대 — https://v.daum.net/v/20260901060116877
  13. 코스피 예상 밴드·변수 — https://www.etoday.co.kr/news/view/2620033
  14. FOMC 소화 후 코스피·코스닥 — https://bbn.kiwoom.com/rfSD6769
  15. 마이크론 실적 발표일 — https://kr.investing.com/equities/micron-tech-earnings
  16. 모틀리풀 랠리 전망 — https://news.einfomax.co.kr/news/articleView.html?idxno=4432635
  17. 마이크론 가이던스 — https://news.kbs.co.kr/news/view.do?ncd=8594509
  18. 마이크론 CEO 공급 부족 — https://v.daum.net/v/UJoHZTwaZ2
  19. 마이크론 CAPEX 상향 — https://www.chosun.com/economy/tech_it/2025/12/18/OSNKKHGCLFARDPYMFLMTOXYGKE/
  20. 마이크론 2분기 사상 최대 — https://blog.naver.com/jkhan012/224221895861
  21. 모틀리풀 3배 가능 — https://v.daum.net/v/20260831134510013
  22. 삼성전자 2분기 잠정실적 — https://news.samsung.com/kr/삼성전자-2026년-2분기-잠정실적-발표
  23. 삼성전자 1분기 잠정실적 — https://news.samsung.com/kr/삼성전자-2026년-1분기-잠정실적-발표
  24. 삼성전자 영업이익 상향 — https://www.youtube.com/watch?v=UxqErHb0LpY
  25. 삼성 HBM4 출하 시기 — https://imnews.imbc.com/replay/2026/nwdesk/article/6799853_37004.html
  26. HBM4 양산 계획 — https://www.opinionnews.co.kr/news/articleView.html?idxno=130226
  27. HBM4 공급 확정 — https://www.etnews.com/20251104000298
  28. SK하이닉스 컨센서스 하회 — https://www.hankyung.com/article/202607291896i
  29. SK하이닉스 통과 삼성 추월 — https://www.youtube.com/watch?v=afFrplomGwc
  30. SK하이닉스 2027년 영업익 389조 — https://www.mt.co.kr/stock/2026/07/14/2026071408500455654
  31. SK하이닉스 실적 발표일 — https://kr.investing.com/equities/sk-hynix-inc-earnings
  32. 삼성전자 실적 이력 — https://kr.investing.com/equities/samsung-electronics-co-ltd-earnings
  33. 중간선거 D-100 — https://www.deloitte.com/kr/ko/our-thinking/global-economic-review/ger-2026-07-4th.html
  34. 중간선거 전 베팅 리스크 — https://www.instagram.com/reel/DdA2jeetsFb/
  35. 반도체 표적관세 압박 — https://v.daum.net/v/20260906164630048
  36. 중간선거 관세·코스피 시나리오 — https://blog.naver.com/blackduckling/224148452811
  37. AI 전력 슈퍼사이클 — https://news.dealsitetv.com/articles/164512
  38. 초고압변압기·일진전기 — https://v.daum.net/v/20260415093609009
  39. 전력·에너지 섹터 전망 — https://blog.naver.com/in2man/224305360762
  40. 전선 46조·변압기 수주 — https://www.mk.co.kr/news/business/12088041
  41. 화장품 수출 9월 +46.1% — https://www.yna.co.kr/amp/view/AKR20260914038200008
  42. 화장품 수출 8월 +92.2% — https://www.newsis.com/view/NISX20260812_0003746805
  43. K뷰티 급등 종목 — https://www.instagram.com/reel/DXgaHsUitXF/
  44. 화장품주 목표가 상향 — https://www.chosun.com/economy/money/2026/08/13/NJTDZTFOHFEXTOYD2FBPVNWNOY/
  45. 수출 1위·1월 +36% — https://www.cosinkorea.com/news/article.html?no=56755
  46. K뷰티 실적 호조 — https://www.mk.co.kr/news/business/12065881
  47. 인하 후 9개월 만 재개 — https://www.kcif.or.kr/economy/economyView?rpt_no=36156&mn=003002

다음 단계 제안: 원하시면 이 글의 이벤트 캘린더를 기반으로 마이크론 실적(9/30) → 삼성전자 잠정실적 → SK하이닉스 실적(10/27) → 중간선거(11/3) 각 시점에 자동으로 수치를 수집·정리하는 워크플로를 구성해 드릴 수 있습니다. 또한 세 섹터를 각각 별도 심층 글로 분리하거나, 이 내용을 유튜브 TTS용 나레이션 대본으로 변환하는 작업도 이어서 진행할 수 있습니다.