
2026년 은퇴 포트폴리오 성과와 2027년 전략 : 2026년 하반기 3개 섹터 베팅의 기록 — 그리고 나의 투자 원칙을 2027년에 맞게 업그레이드하기
이 글은 두 가지를 함께 담는다. 하나는 올해 하반기 내가 실제로 한 투자(AI 반도체·AI 전력·화장품)의 성적표와 냉정한 분석, 다른 하나는 그 투자를 굴리는 나만의 현금 관리 원칙이다. 그리고 마지막에는 그 원칙을 2027년 시장 전망에 맞춰 어떻게 손볼지에 대한 결론을 담았다.
결과를 먼저 말하면, 연초 이후 내 포트폴리오 전체 수익률은 사실상 0%다. 가장 잘한 종목과 가장 못한 종목이 서로를 거의 정확히 지웠다. 그런데 그 0%를 “실패”라고만 보면 핵심을 놓친다. 진짜 문제는 수익률이 아니라 “어떻게 굴렸는가” 였고, 그 답은 내 원칙 안에 있었다.
1. 먼저 2026년 은퇴 포트폴리오 공개한다 — 나의 투자 원칙 (현금 비중 루틴)
많은 분들이 내 포트폴리오에서 현금 비중 48% 를 보고 의아해한다. “왜 절반을 놀리냐”는 질문이다. 답은 간단하다. 그게 실수가 아니라 내 원칙이기 때문이다. 내 원칙은 다음과 같다.
[원칙] 상승 익절 루틴과 조정 매수 루틴의 반복
| 단계 | 조건 | 행동 | 투자 비중 |
|---|---|---|---|
| 기본 상태 | 평상시 | 자산의 50% 투입 | 투자 50% / 현금 50% |
| 1차 익절 | 수익률 +10% 도달 | 투자 중인 자산의 10% 익절 | 투자 40% / 현금 60% |
| 2차 익절 | 수익률 +20% 도달 | 추가 10% 익절 | 투자 30% / 현금 70% |
| 대기 | 이후 | 자산의 30%만 투자한 채 유지 | 투자 30% / 현금 70% |
| 조정 매수 | 전쟁·7월 폭락 같은 강렬한 조정 | 직전 주도주 대표 ETF에 10%씩 추가 매수 | 40% → 50% → 60% → 70% |
| 매수 중단 | 투자 비중 70% 도달 | 추가 매수 중단 | 투자 70% / 현금 30% |
| 반등 익절 | 저점 대비 +10% / +20% | 10% → 추가 10% 익절 | 다시 투자 30% |
| 반복 | — | 위 루틴 재개 | — |
정리하면 이렇다.
투자 비중은 항상 30%~70% 사이를 오간다. 100%도, 0%도 없다.
상승하면 기계적으로 팔고, 폭락하면 기계적으로 산다.
이 원칙을 쓰는 이유
- 탐욕을 제거한다. +10%, +20%에 도달하면 “더 갈 것 같다”는 판단과 무관하게 판다. 고점에 물리는 가장 흔한 실수를 구조적으로 막는다.
- 공포를 이용한다. 전쟁이나 폭락 같은 강렬한 조정이 오면 그때가 가장 무서운 순간인데, 원칙은 그 순간에 사라고 명령한다. 실제로 2026년이라면 삼성전자·SK하이닉스를 담은 SOL AI반도체TOP2플러스가 그 대상이었다.
- 현금이 무기다. 절반을 현금으로 들고 있으면 폭락이 왔을 때 “살 돈”이 있다. 대부분의 투자자는 폭락이 와도 살 돈이 없다.
- 생활비와 분리된다. 나는 퇴직연금에서 매월 정해진 금액을 인출한다. 계좌에 현금이 두터우면 급락기에 억지로 팔지 않고 버틸 수 있다.
이 원칙은 “사이클을 타되, 사이클의 양 끝에서 반대로 행동한다” 는 철학이다.
2. 그런데 이 원칙에는 치명적 약점이 하나 있다
원칙대로 굴렸다면, 이번에도 원칙은 작동했을 것이다. 문제는 상승장에서 이 원칙이 성장 엔진을 스스로 꺼버린다는 점이다.
구체적으로 계산해보자. 내가 퇴직연금에서 월 510만 원(연 6,120만 원) 을 인출하고 있다면, 계좌 원금을 유지하는 데 필요한 수익률은 연 인출액 ÷ 잔액이다.
| 연금 잔액 | 1년차 연금수령한도(연) | 월 환산 | 원금 유지 필요수익률 |
|---|---|---|---|
| 5억 원 | 6,000만 원 | 500만 원 | 12.2% |
| 5.1억 원 | 6,120만 원 | 510만 원 | 12.0% |
| 7억 원 | 8,400만 원 | 700만 원 | 8.7% |
| 10억 원 | 1억 2,000만 원 | 1,000만 원 | 6.1% |
그런데 내 원칙대로면 투자 비중이 대부분 30~50% 구간에 놓인다. 시장이 15% 올라도 계좌 전체 수익률은 절반에 못 미친다. 현금은 사실상 수익이 0이기 때문이다. 실제로 “현금은 1년 동안 주식 시장보다 8% 정도 수익률이 낮다”는 분석도 있다 블로그.
즉 원칙은 리스크를 줄이지만, 계좌를 키우는 힘도 함께 줄인다. 그리고 은퇴자에게 계좌의 성장은 선택이 아니라 인출 지속성의 전제조건이다 — 수익이 0%라면 2년차 연금수령한도는 약 4,988만 원(4.388억 × 120% ÷ 9)으로 이미 연 6,120만 원에 못 미치고, 한도를 넘긴 초과분은 “연금 외 수령”으로 감면 없이 과세된다 미래에셋투자와연금센터.
그래서 이 글의 후반부에서 원칙을 버리자는 게 아니라, 원칙을 3가지로 정교하게 다듬자는 제안을 한다.
3. 2026년 하반기 전략 — 왜 이 3개 섹터였나
원칙이 “언제 얼마나”를 정한다면, “무엇을”은 섹터 선택이 정한다. 올해 하반기 나는 세 축을 골랐다.
| 섹터 | 선정 이유 |
|---|---|
| AI 반도체 | AI 학습·추론 수요가 메모리 슈퍼사이클로 연결. HBM·D램 가격 상승 사이클 진입 |
| AI 전력 | 데이터센터 증설의 병목이 GPU에서 전력설비(변압기·전력케이블)로 이동 다음 |
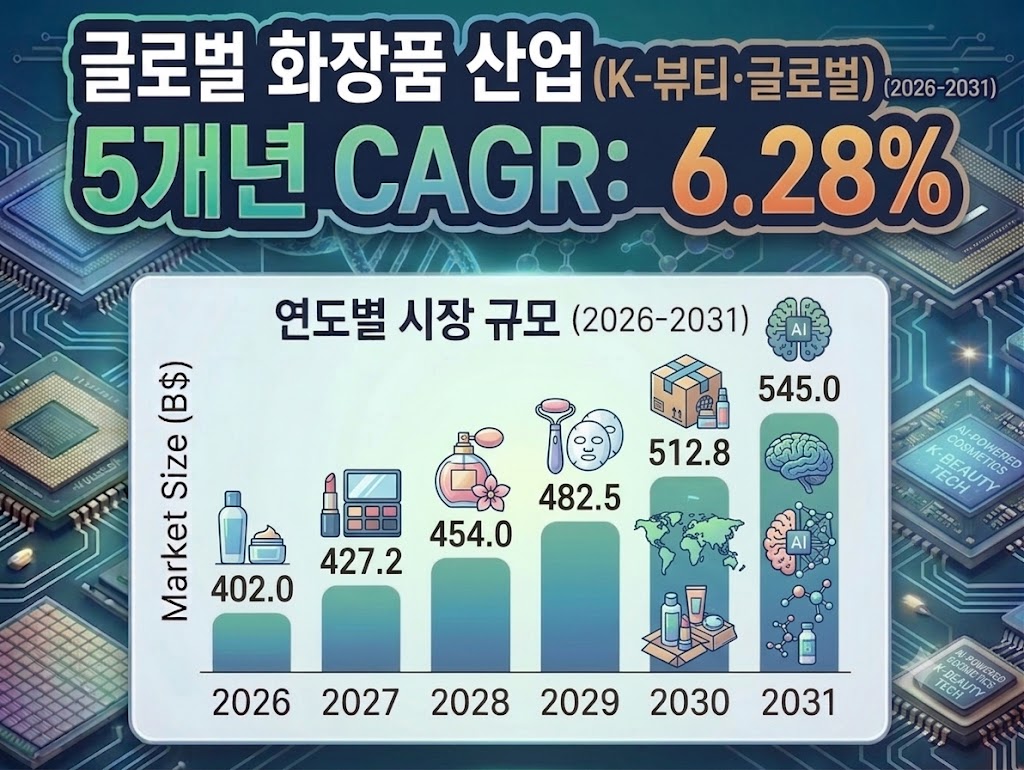
| 화장품 | K-뷰티 수출이 사상 최고치를 갱신하는데도 밸류에이션 부담이 낮은 구간 |
세 섹터의 공통 논리는 하나였다. “AI 인프라 확장의 수혜가 칩 → 전력 → 소비재로 순차 확산된다.” 원칙(50% 투입)에 따라 이 세 축에 자금을 배분했고, 나머지는 폭락 대비 현금으로 남겼다.
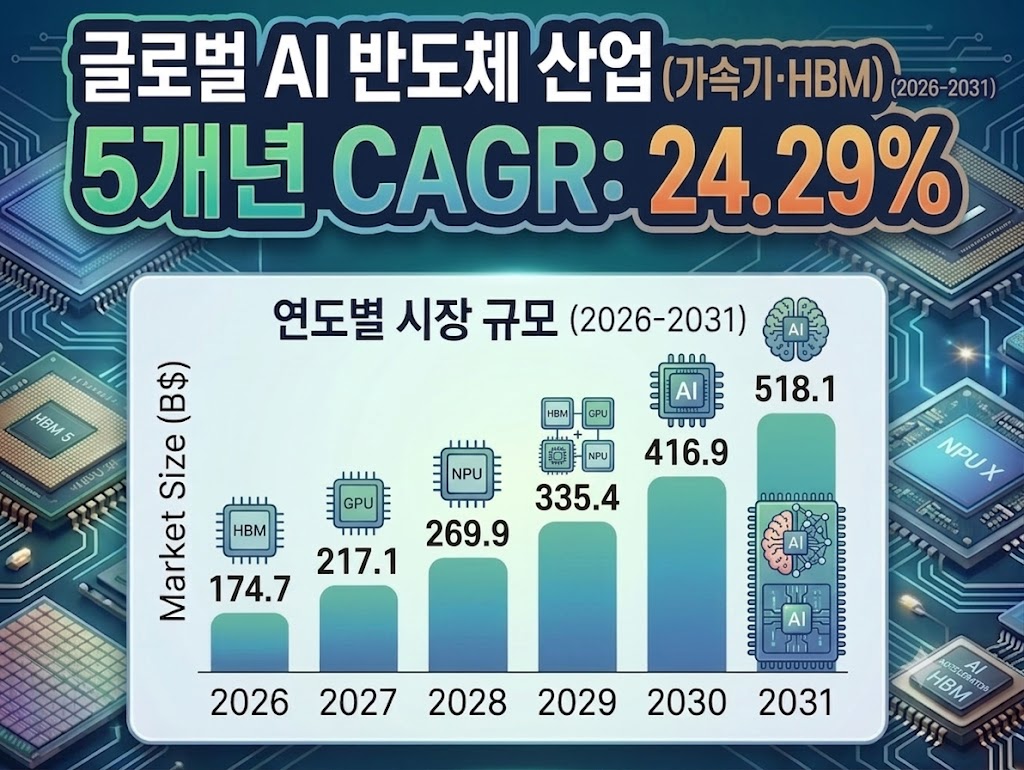
AI 반도체 5개년 CAGR(연평균성장률)
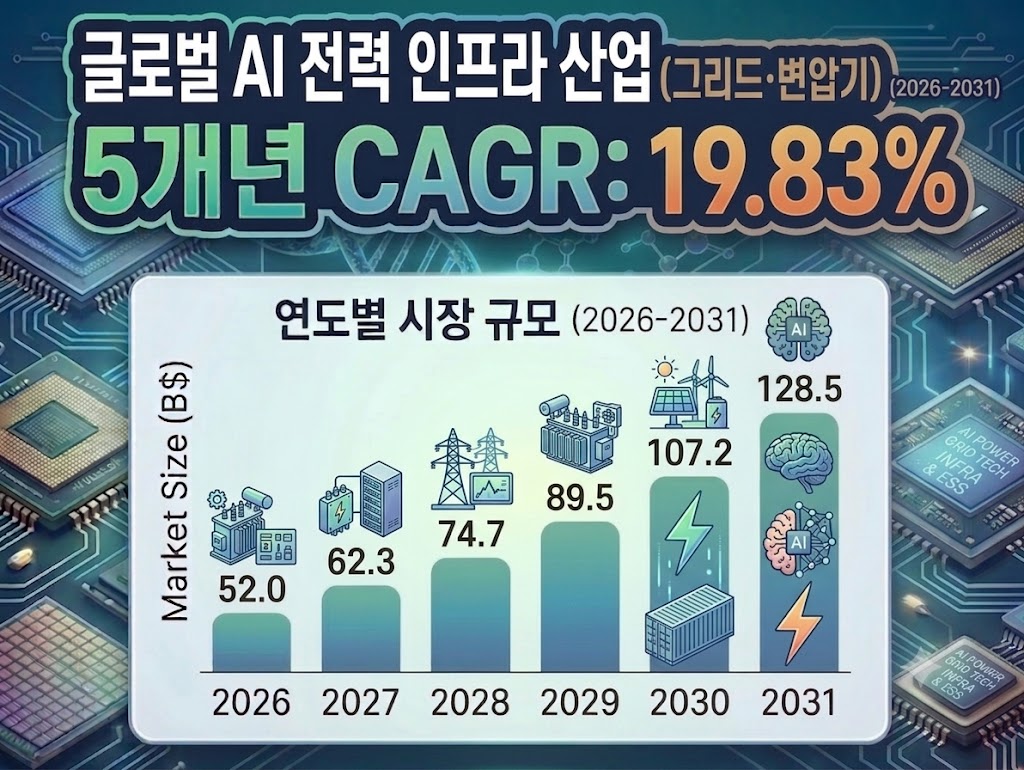
AI 전력 5개년 CAGR(연평균성장률)
화장품 5개년 CAGR(연평균성장률)
4. 투자한 ETF 소개
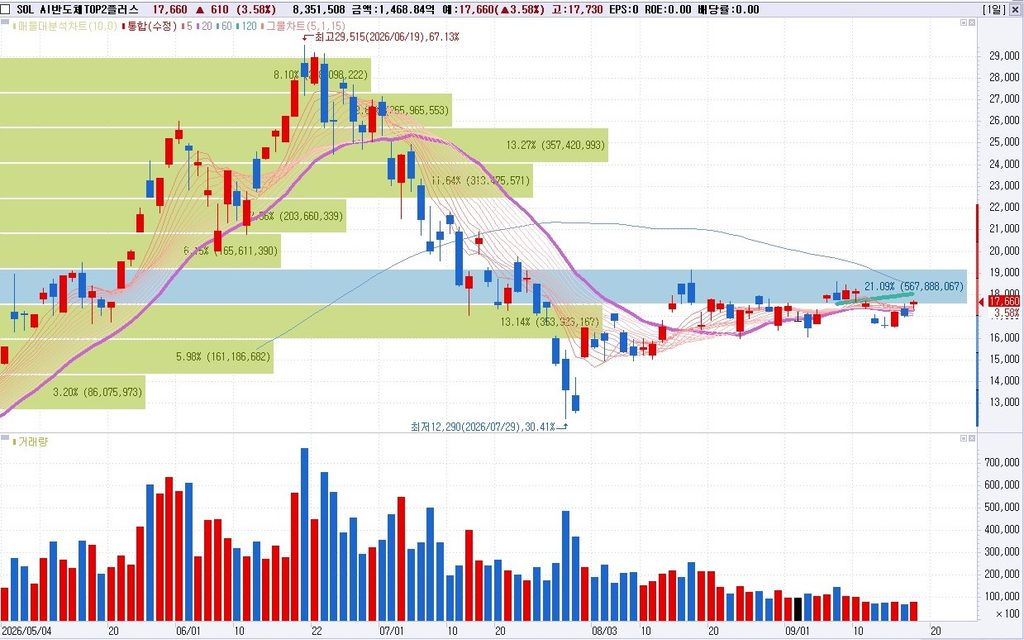
① SOL AI반도체TOP2플러스 (0167A0) — 비중 20.7%
| 항목 | 내용 |
|---|---|
| 운용사 | 신한자산운용 |
| 기초지수 | FnGuide AI반도체 TOP2+ 지수 (국내 AI 반도체 핵심 10종목 집중) |
| 총보수 | 연 0.45% SOL ETF |
| 상위 구성종목 | 삼성전자 26.0%, SK하이닉스 25.3%, SK스퀘어 22%대 — 상위 3종목 약 73% (동일 지수 계열 KODEX 395160 기준) 펀ETF |
| 최근 리밸런싱 | 원익IPS 3.03%, 대덕전자 2.93%, 피에스케이 2.60% 등 편입 연합뉴스 |
| 기준가 | 9월 17일 17,050원 한국경제 |
이름은 “AI 반도체”지만 실질적으로는 삼성전자·SK하이닉스 2개 종목 베팅에 가깝다. 내 원칙에서 “직전 주도주 대표 ETF”로 지정한 바로 그 상품이다.
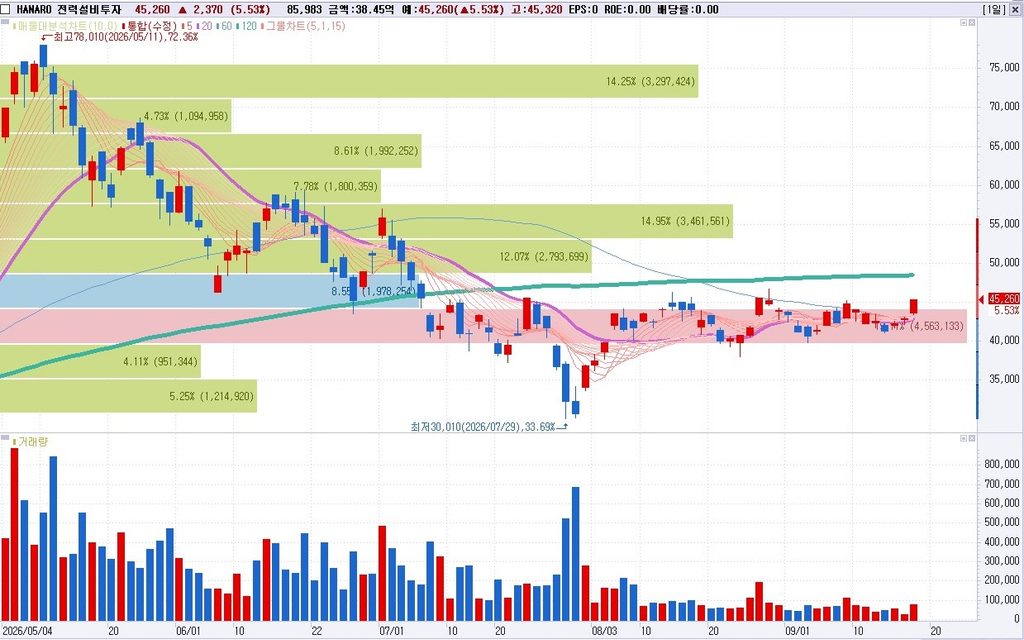
② HANARO 전력설비투자 (491820) — 비중 16.4%
| 항목 | 내용 |
|---|---|
| 운용사 | NH-Amundi자산운용 |
| 기초지수 | iSelect 지수 (변압기·전력케이블 등 전력설비 집중) NH-Amundi |
| 총보수 | 연 0.45% |
| 순자산 | 약 1,563억 원 토스증권 |
| 기준가 | 9월 18일 45,260원 (+5.53%), 최근 6개월 +14.65%, 3개월 −15.69% 매일경제 인베스팅닷컴 |
전력 인프라는 사이클이 길지만 변동성이 가장 크다. 실제로 국내 전력인프라 업종은 5월 7일 고점 이후 최대 낙폭 58.3% 를 기록했다 HANARO ETF.
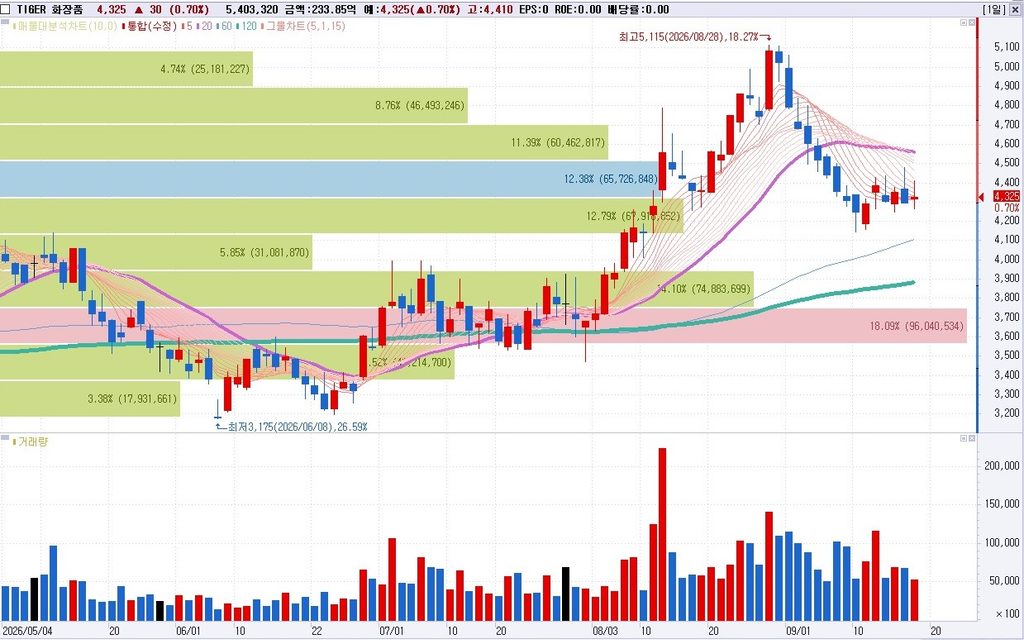
③ TIGER 화장품 (228790) — 비중 2.2%
| 항목 | 내용 |
|---|---|
| 운용사 | 미래에셋자산운용 |
| 총보수 | 연 0.50% 펀ETF |
| 구성종목 | 코스맥스 13.1%, 한국콜마 10.9%, 실리콘투 10.6%, 에이피알 12.41% / 대형주 28%, 중형주 50% |
| 기준가 | 4,325원, 순자산 2,512억 원 미래에셋 TIGER |
참고로 같은 섹터의 SOL화장품TOP3플러스·HANARO K-뷰티는 총보수 0.45% 로 TIGER보다 0.05%p 저렴하다 매일경제.
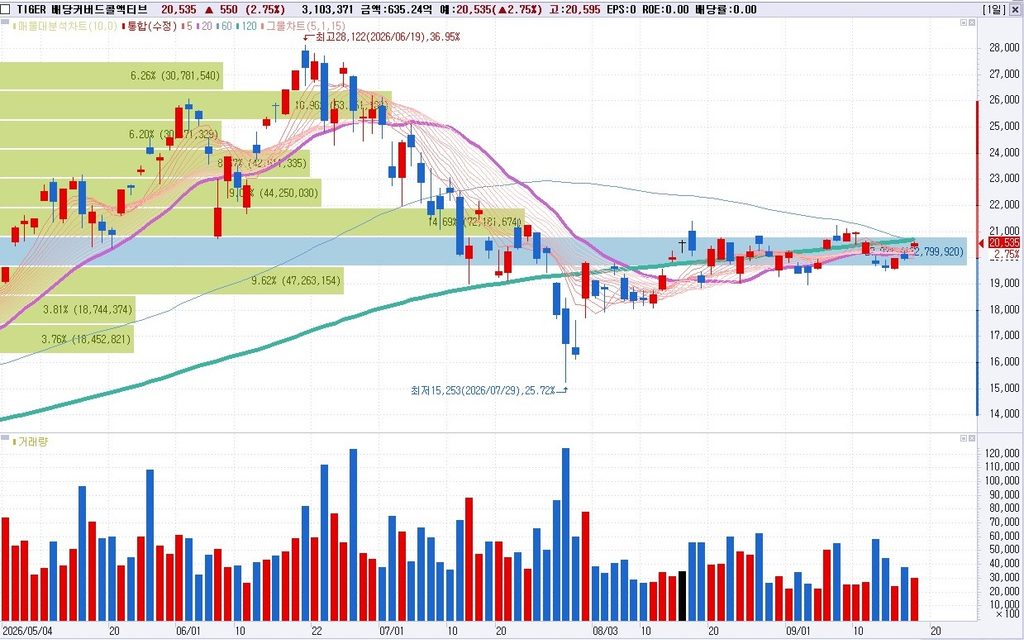
④ TIGER 배당커버드콜액티브 (472150) — 비중 7.9%
| 항목 | 내용 |
|---|---|
| 총보수 | 연 0.50% |
| 순자산 | 2조 5,049억 원, 기준가 20,535원 미래에셋 TIGER |
| 연간분배율 | 16.14% (TIGER ETF 분배율 1위) 미래에셋 TIGER |
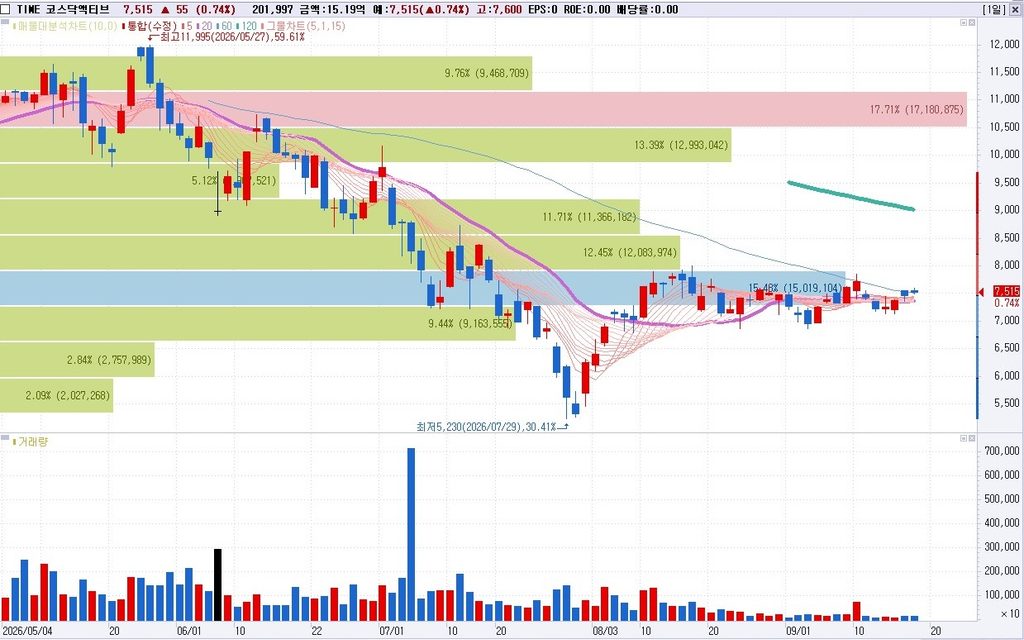
⑤ TIME 코스닥액티브 (0162Y0) — 비중 4.7%
5. 현재 수익률과 냉정한 분석
비중과 손익 기여도
| 종목 | 비중 | 수익률 | 기여도 (비중 × 수익률) |
|---|---|---|---|
| SOL AI반도체TOP2플러스 | 20.7% | +3.15% | +0.65%p |
| HANARO 전력설비투자 | 16.4% | −21.53% | −3.53%p |
| TIGER 배당커버드콜액티브 | 7.9% | +36.13% | +2.85%p |
| TIME 코스닥액티브 | 4.7% | +5.85% | +0.28%p |
| TIGER 화장품 | 2.2% | −10.65% | −0.23%p |
| 현금 | 48.1% | 0% | 0.00%p |
| 전체 | 100% | — | +0.02%p |
투자자산(51.9%)만 보면 가중평균 +0.03%. 다섯 종목을 골라 성과가 제로다.
잘한 점 — 그리고 착각하면 안 되는 부분
가장 수익률이 좋은 종목은 TIGER 배당커버드콜액티브(+36.13%) 다. 연초에 사서 거의 건드리지 않았다. 그런데 여기서 정직해야 한다.
이 +36.13%는 내 판단의 승리가 아니라 시장의 승리다. 커버드콜은 콜옵션을 파는 구조라 상승장에서는 지수를 추종하는 ETF 대비 수익률이 제한된다 한국경제. 즉 같은 기간 순수 코스피200 ETF를 들고 있었다면 수익률은 더 높았을 가능성이 크다.
그런데 흥미로운 역설이 하나 있다. 이 종목은 내 원칙(+10%/+20% 익절)을 적용하지 않은 유일한 종목이었고, 그래서 가장 좋은 성과를 냈다. 다시 말해 내 원칙을 지켰다면 이 종목의 수익은 지금보다 낮았을 것이다. 이 지점이 원칙을 다듬어야 하는 이유를 정확히 보여준다.
두 번째로 잘한 것은 SOL의 물타기(+3.15%) 다. 6월 초, 이미 조정이 진행된 시점에 진입해 사팔사팔로 평단가를 15,701원까지 낮춘 것이 실제로 작동했다.
못한 점 — 문제는 “언제 들어갔는가”였다
세 종목이 결정적 교훈을 준다. HANARO와 SOL은 둘 다 물타기를 했는데 결과가 −21.53%와 +3.15%로 갈렸다.
| 종목 | 진입 시점 | 물타기 여부 | 결과 |
|---|---|---|---|
| 커버드콜 | 연초 | 안 함 | +36.13% |
| SOL | 6월 초(조정 후) | 사팔사팔 | +3.15% |
| HANARO | 3월~5월(고점 부근) | 물타기 | −21.53% |
| 화장품 | — | 안 함 | −10.65% |
HANARO의 −21.53%는 원칙을 위반한 대가다. 내 원칙은 “평상시 50% 투입”이고, 상승 시에는 익절하는 것이다. 그런데 HANARO는 3월부터 5월까지 주가가 오르는 동안 비중을 늘려 평단가를 고점에 형성했고, 직후 5월 7일 고점에서 최대 −58.3% 폭락을 맞았다 HANARO ETF. 원칙과 정반대로 움직인 것이다.
반면 6~7월 폭락 시 추가 매수는 원칙에 부합했다. 다만 하락 원인이 일시적 수급 충격이 아니라 업종 전체의 조정이었기 때문에, 그 매수가 즉시 보상되지 않았다. 원칙은 “사라”고 하되 “언제까지 사라”고는 정해주지 않는다 — 이 한계가 HANARO를 −21.53%로 만든 진짜 원인이다.
화장품 −10.65%는 손실이지만 비중이 2.2%뿐이라 전체 타격은 −0.23%p에 그쳤다. 이 종목은 “틀린 판단”이었지만 “작은 판단”이었다.
결론: 세 문장
- 결과를 가른 것은 “건드렸는가”가 아니라 “언제 들어갔는가”였다.
- 내 원칙은 익절에는 잘 작동했지만, “언제까지 살 것인가”를 정하지 않아 HANARO에서 무너졌다.
- 현금 48%는 실수가 아니라 원칙이었다. 다만 그 원칙이 계좌의 성장을 제한하는 부작용을 낳았다.
6. 2027년 전망 : 코스피·S&P 500 전망
코스피 — 이미 “1만피”를 넘어 1만 1,500까지 나왔다
| 기관 | 목표치 | 근거 |
|---|---|---|
| 메리츠증권 | 11,500 | 2027년 순이익·ROE·PER·PBR 종합, 목표 PER 9.2배(20년 평균 하회) 한국경제 |
| 대신증권 | 11,500 | 선행 PER 10배 → 10,500, 실적 상향 시 11,500 KB Think |
| KB증권 | 10,500 | 7,500에서 40% 상향, 2027년 코스피 영업이익 1,241조 원(+35%) KB Think |
| 노무라증권 | 10,000~11,000 | 7,500~8,000에서 상향, “59만전자·400만닉스” 연합뉴스 |
핵심은 메리츠 목표치 자체가 2027년 이익을 기준으로 산출됐다는 점이다. 2027년은 “전망이 없는 미래”가 아니라 이미 밸류에이션의 기준연도다.
S&P 500 — 2027년 중반 8,400, EPS $400~425
| 기관 | 목표치 | EPS 전망 |
|---|---|---|
| 에드 야데니 | 8,400 (2027년 중반), 2020년대 말 10,000 | 2027년 $425 Newspim |
| UBS | 8,400 (2027년 중반) | 2027년 $400 (375에서 상향) 인베스팅닷컴 |
2027년 매크로 — 3개의 힘
- 금리: 연준은 2027년까지 4%대 유지, 인하는 2028년께 전망 인포맥스. 시장은 2027년 이전 인하 가능성을 약 32.9% 로 반영 중 블루밍비트.
- AI 캐펙스: SEMI는 2027년 반도체 장비 판매를 사상 최대 1,560억 달러로 전망 EE Times.
- 밸류업: 신한지주는 2027년까지 ROE 10%·주주환원을 목표로 제시 비즈한국.
정리: 2027년 = 코스피 강세(+35% 이익 성장) + S&P 완만한 강세 + 금리 4%대 고착. 이 조합은 성장 ETF에 유리하고 커버드콜에 불리하다.
7. 2027년 섹터별 전망
AI 반도체 — 상반기 강세, 하반기 정점 논쟁
| 항목 | 전망 |
|---|---|
| HBM4 가격 | 2026년 하반기 약 $2/Gb → 2027년 $4~5/Gb 이상 |
| D램·낸드 가격 | 2027년 올해보다 40~45% 상승 전망 디지털타임스 |
| 시장 규모 | 메모리 시장 2027년 2,100조 원 돌파 전망 비즈니스포스트 |
| 정점 리스크 | 2027년 하반기부터 메모리 공급 증가로 가격 조정 가능성 비즈니스포스트 |
| 사이클 리스크 | 2028년 공급 폭증 → 메모리 고점론 대두 디지털타임스 |
→ 2027년은 “호황의 정점”이지 시작이 아니다. 20%를 그대로 들고 가면 정점 통과 구간에서 가장 큰 타격을 받는다.
AI 전력 — 2027년이 오히려 “부족 심화” 구간
| 항목 | 전망 |
|---|---|
| 변압기 수요 | 2027년까지 글로벌 7,700대 규모 블로그 |
| 전력 부족 | 2027년까지 데이터센터 40%가 전력 부족 (가트너) 산업저널 |
| 산업전력 비중 | 2027년 미국 산업전력 수요의 14%를 데이터센터가 차지 비즈니스포스트 |
→ 반도체와 달리 전력은 2027년이 정점이 아니라 부족이 심화되는 해다. 사이클이 더 길다.
K-뷰티 — 2027년은 “중남미 원년”
→ 3축 중 유일하게 상승 사이클의 초중반이다.
사이클 순서 정리
화장품(초반) → 전력(중반·장기) → 반도체(정점). 이 순서대로 비중을 조정하는 것이 2027년 전략의 골격이다.
한 증권가 전략 리포트도 “27년 상반기까지 주축(메모리·전력·파운드리) 비중 유지, 하반기부터 방어적 전환(화장품·소비재 비중 확대)”을 제시해 같은 방향을 가리킨다 꿈꾸는섬.
8. 핵심 — 나의 원칙을 2027년용으로 업그레이드한다
여기서부터가 이 글의 결론이다. 원칙은 유지하되, 2027년 시장 구조에 맞춰 3가지를 손본다.
개선 ① “현금”을 무수익 현금이 아니라 안전자산으로 정의한다
지금까지 나는 “현금 50%”를 말할 때 예수금(수익 0%) 을 의미했다. 이게 손해다. 현금은 1년에 시장보다 8%가량 낮은 수익을 낸다 블로그.
- 변경 전: 현금 50% = 수익률 0%
- 변경 후: “현금” 50% = 채권혼합형 ETF + 단기채 ETF + MMF (연 3~5% 기대)
이렇게 하면 세 가지를 동시에 얻는다.
- 예수금이 사라져 기회비용이 줄어든다.
- 퇴직연금(IRP·DC)의 안전자산 30% 의무가 자동 충족된다 — 채권혼합형은 주식 비중 40% 이하일 때 안전자산으로 인정된다 블로그.
- 위험자산 70% 한도 안에서 정확히 움직이게 된다 — 내 원칙의 상한(투자 70%)이 IRP의 법적 한도(위험자산 70%)와 정확히 일치한다 미래에셋투자와연금센터.
원칙의 우아한 재해석: “투자 70% / 현금 30%” = “위험자산 70% / 안전자산 30%” = IRP 규정과 완전히 동일.
개선 ② 원칙의 적용 범위를 “계좌 전체”에서 “위성(3개 섹터)”으로 좁힌다
이게 가장 중요한 수정이다. 지금처럼 계좌 전체에 투자 30~50% 룰을 적용하면 계좌 성장이 구조적으로 막힌다. 5억 원 계좌에서 연 6,120만 원을 계속 빼려면 연 12% 수익이 필요한데, 절반이 무수익 현금이면 도달이 불가능하다.
해결책: 계좌를 두 층으로 나눈다.
| 층 | 비중 | 운용 방식 | 목적 |
|---|---|---|---|
| 코어(성장 엔진) | 계좌의 30% | 상시 투자, 매매 안 함 (미국 S&P500·배당성장) | 계좌 성장 → 인출 지속성 |
| 위성(3개 섹터) | 계좌의 30~70% | 나의 원칙 루틴 적용 (익절·조정매수) | 사이클 초과수익 |
| 안전자산 | 계좌의 30~70% | 채권혼합·단기채 | IRP 의무 + 폭락 대비 실탄 |
즉 원칙은 “위성”에만 적용하고, 코어는 절대 건드리지 않는다. 그러면 상승장에서 성장 엔진이 살아 있으면서도, 위성에서는 기계적 익절·매수 루틴이 작동한다.
개선 ③ “+10%/+20% 익절” 트리거에 “무엇을 익절할지”의 규칙을 추가한다
지금 원칙은 “언제 팔지”만 정하고 “무엇을 팔지”는 정하지 않는다. 그래서 커버드콜(최고 성과)에는 룰이 적용되지 않았고, HANARO(최악 성과)는 룰을 위반한 채 방치됐다.
추가 규칙: 익절은 “가장 많이 오른 위성 종목”부터 한다. 단, 아래 3가지는 팔지 않는다.
- ① 코어(지수·배당성장) — 성장 엔진이므로 대상 제외
- ② 사이클 초중반 섹터 (2027년이면 화장품) — 상승이 남았으므로 유지
- ③ 폭락 후 회복 중인 종목 — 익절이 아니라 홀드
그리고 “언제까지 살 것인가”의 규칙을 신설한다. 이번 HANARO의 실패는 이 규칙이 없어서 생겼다.
신설: 조정 매수 시 “수주잔고·실적 확인” 조건을 추가한다.
가격이 빠졌다는 이유만으로는 매수하지 않는다. 분기 실적·수주잔고가 증가하는 것이 확인될 때만 다음 10%를 산다. 가격만 보고 사는 것은 물타기가 아니라 투기다.
9. 2027년 포트폴리오 재편
목표 비중표 (개선된 원칙 적용)
| 층 | 자산 | 현재 | 2027 목표 |
|---|---|---|---|
| 코어 | 미국 S&P500 (KODEX 379800, 보수 0.0062%) | 0% | 18% |
| 코어 | 미국 배당성장 (TIGER 458730, 보수 0.01%) | 0% | 12% |
| 위성 | SOL AI반도체TOP2플러스 | 20.7% | 15% |
| 위성 | HANARO 전력설비투자 | 16.4% | 17% |
| 위성 | TIGER 화장품 | 2.2% | 8% |
| 위성 | TIME 코스닥액티브 | 4.7% | 0% (정리) |
| 위성 | TIGER 배당커버드콜액티브 | 7.9% | 0% (정리) |
| 안전자산 | 채권혼합·단기채·MMF | 현금 48.1% | 30% |
| 합계 | — | 100% | 100% |
위험자산 70% / 안전자산 30% → IRP 한도와 의무 정확히 일치
코어는 저보수로 채운다: KODEX 미국S&P500 0.0062% 펀ETF, TIGER 미국배당다우존스 0.01% 미래에셋 TIGER.
왜 커버드콜을 정리하는가 — +36.13%를 버리는 게 아니다
내 포트폴리오가 퇴직연금 계좌라면, 커버드콜의 최대 장점이 사라진다. 국내주식형 커버드콜의 옵션프리미엄 비과세 혜택은 일반계좌에서만 의미가 있고, 퇴직연금에서는 분배금이 어차피 과세이연되므로 비과세 이점이 무효화된다 삼성자산운용. 연금 안의 커버드콜은 “상승 제한”이라는 단점만 남는다.
게다가 2027년은 코스피 강세 전망이라 커버드콜에 더 불리하다. 연금계좌 내부에서 ETF를 교체하는 행위에는 과세가 발생하지 않으므로(매도차익이 계좌 안에서 이연), +36.13% 이익을 확정해 상승 여력이 큰 자산으로 옮기는 것이 합리적이다. 대체재는 지수형 채권혼합 ETF로, IRP에서 안전자산으로 인정되어 위험자산 한도를 되돌려받는 효과까지 있다 블로그. 지수형 채권혼합은 주식 비중을 최대 50% 까지 담을 수 있다 한국경제.
종목별 액션 플랜
⬇️ SOL AI반도체TOP2플러스 (20.7% → 15%)
- 상위 3종목 73% 집중 완화. 2027년 상반기까지 보유, 하반기부터 추가 축소.
- 트리거: D램 계약가 하락 전환 또는 공급과잉 리포트 등장 시 → 8%까지 축소.
➡️ HANARO 전력설비투자 (16.4% → 17%)
- 근거: 병목의 GPU→전력설비 이동, 2027년 데이터센터 40% 전력 부족.
- 회복 신호: 9/18 +5.53% 반등, 6개월 +14.65%. 단기 조정은 레버리지 ETF로의 수급 이동 영향 딜사이트TV.
- 트리거(개선 ③ 적용): 주요 3사 수주잔고·실적 증가가 분기 연속 확인될 때만 다음 10%를 분할 매수.
⬆️ TIGER 화장품 (2.2% → 8%)
- 근거: 2025년 수출 114억 달러 사상 최고, 2027년 중남미 원년. 익절 대상에서 제외(개선 ③).
- 보수 최적화: TIGER 0.50% → SOL화장품TOP3플러스·HANARO K-뷰티 0.45% 로 교체 검토.
- 트리거: 분기 화장품 수출 증가율 10% 이상 유지 시 비중 유지.
⬇️ TIME 코스닥액티브 (4.7% → 0%)
- 총보수 0.80%가 코스닥 액티브 3종 중 최고. 코스닥 변동성은 매월 고정 인출 구조와 궁합이 나쁘다.
실행 순서 (연금계좌 내부 교체는 과세 0원)
- TIGER 배당커버드콜 전량 매도 → 지수형 채권혼합 ETF
- TIME 코스닥 전량 매도 → KODEX 미국S&P500 (코어)
- SOL 20.7% → 15% 매도분 → TIGER 미국배당다우존스 (코어)
- 현금 잔여분 → 코어·안전자산
- HANARO 17%, 화장품 8%로 조정
10. 2027년 루틴 시뮬레이션 — 이렇게 굴러간다
| 국면 | 신호 | 행동 | 위성 비중 |
|---|---|---|---|
| 평상시 | — | 코어 30% + 위성 유지 | 위성 50% |
| 상승 | 위성 +10% | 가장 많이 오른 위성 10% 익절 | 위성 40% |
| 상승 지속 | 위성 +20% | 추가 10% 익절 | 위성 30% |
| 강렬한 조정 | 전쟁·폭락 | 직전 주도주 대표 ETF 10%씩 매수 (2027: 전력·반도체) | 40→50→60→70% |
| 매수 중단 | 위성 70% 도달 | 가격 아닌 실적으로만 추가 판단 | 위성 70% |
| 반등 | 저점 대비 +10%/+20% | 10% → 추가 10% 익절 | 위성 30% |
| 반복 | — | 루틴 재개 | — |
주의: 위성 70%는 계좌 전체 위험자산 한도(70%)와 충돌할 수 있다. 따라서 위성이 70%까지 차오르면 코어 비중을 그만큼 줄여 총 위험자산 70%를 넘기지 않도록 관리해야 한다.
마무리 — 원칙은 틀리지 않았다, 다만 정교해져야 한다
2026년 하반기 나의 3개 섹터 선택은 방향은 맞았지만 순서를 틀렸다. 전력은 진입 시점이 고점이었고, 반도체는 물타기로 간신히 방어했고, 화장품은 비중이 너무 작았다. 결과적으로 +2.85%p(커버드콜)와 −3.53%p(HANARO)가 서로를 지워 전체 성과는 +0.02% 가 됐다.
그러나 원칙 자체가 틀린 게 아니었다. 오히려 원칙을 지키지 않은 종목이 가장 큰 손실을 냈다(HANARO). 문제는 원칙이 ① 현금을 무수익으로 두게 하고 ② 계좌 성장을 제한하며 ③ “언제까지 살 것인가”를 정하지 않는다는 세 가지였다.
2027년의 수정은 이렇게 요약된다.
- “현금”을 채권혼합·단기채로 바꿔 무수익 현금을 없앤다 (IRP 30% 의무 자동 충족).
- 원칙을 위성에만 적용하고, 코어(지수·배당성장 30%)는 상시 투자한다 → 계좌 성장 확보.
- 익절 대상 규칙을 신설하고, 조정 매수는 실적 확인 조건을 붙인다.
그리고 종목 측면에서는 AI 반도체 축소(15%) · 전력 홀드(17%) · 화장품 확대(8%) · 커버드콜·코스닥 정리 · 안전자산 30% 확보가 골격이다.
결국 답은 하나다. 연금 잔액이 커져야 매월 510만 원을 계속 받을 수 있고, 잔액을 키우는 것은 분배금이 아니라 총수익이다. 나의 현금 루틴은 그 총수익을 지키는 장치이지, 대신할 장치는 아니다. 그래서 2027년에는 루틴을 버리는 게 아니라, 루틴이 성장을 죽이지 않도록 위치를 옮기는 것이 정답이다.
투자 유의사항: 본 글은 정보 제공 목적이며 특정 상품의 매수·매도 권유가 아닙니다. 모든 수치는 2026년 9월 17~18일 기준이며, 과거 수익률이 미래를 보장하지 않습니다. 세제·제도는 변경될 수 있습니다. 투자 판단과 결과의 책임은 투자자 본인에게 있습니다.