
마이크론 실적 분석 및 삼성전자 주가가에 미치는 영향 분석 : 실적·가이던스 vs 시장 기대치, 그리고 “서프라이즈에도 주가가 오르지 않는 이유
한 줄 결론: 실적은 컨센서스도, 회사 자체 가이던스도, 심지어 ‘위스퍼(가장 정확한 추정치)’까지 전부 상회했습니다 CNBC TheStreet.
그런데도 주가가 반응하지 않은 이유는 “실적이 나빠서”가 아니라 “이미 1년에 500% 오른 주가에 완벽한 실적이 전제로 깔려 있었고, 컨콜에서 나온 캐펙스·비용·마진 피크 논쟁이 그 전제를 흔들었기 때문” 입니다.
즉 논점은 실적이 아니라 2027~2028년의 마진 지속가능성과 자본지출로 완전히 이동했습니다.
1. FQ4 2026 실적 요약 (2026-09-30 발표)
| 항목 | GAAP | Non-GAAP |
|---|---|---|
| 매출 | $54,229M (사상 최대) | $54,229M |
| 매출총이익 | $47,047M (86.8%) | $47,204M (87.0%) |
| 영업이익 | $43,751M (80.7%) | $44,636M (82.3%) |
| 순이익 | $37,701M | $38,398M |
| 희석 EPS | $32.87 | $33.42 |
| 판관비(GAAP) | $3,296M | — |
출처: StockTitan FQ4 2026 보도자료 전문, 마이크론 IR 보도자료, Q4-26 Earnings Deck
사업부문 세부 (CNBC·TheStreet 확인분)
- DRAM 매출 $39.8B (+343% YoY), 전체 매출의 73% CNBC
- 데이터센터 SSD 매출 약 $10B (1년 만에 10배 이상), Core Data Center 총이익률 90% — 가장 빠르게 크고 가장 수익성 높은 세그먼트 TheStreet
- 분기 배당 $0.15/주, 10월 14일 기준일·10월 29일 지급 마이크론 IR
FY2026 전체: 매출 $133,188M (+256.3% YoY), GAAP 영업이익 $99,340M (+916.8%), GAAP 순이익 $84,969M, 순캐펙스 $27.37B, 영업현금흐름 $89.675B StockTitan
2. 컨퍼런스콜 핵심
① 2027·2028 전망 — “더 좋아진다 + 더 타이트해진다”
- 산제이 메흐로트라 CEO: “As strong as fiscal 2026 was, we expect fiscal 2027 to be even better.”
- “We expect memory and storage supply-demand conditions to be much tighter in fiscal 2027 and 2028 than they were in 2026.”
Investing.com 컨콜 전문
② 2027년 물량 75% 이상 확약
- “More than 75% of fiscal 2027 output is already committed, and discussions for 2028 are underway.”
- 캘린더 2027년 HBM 비트 공급 대부분 계약 완료, 전년 대비 상당한 가격 인상 반영 → HBM과 일반 DRAM의 총이익률 격차 축소 Investing.com 컨콜
③ HBM4 램프 + 엔비디아 맞춤형 HBM4E
- HBM4(1-베타 DRAM) 리드 고객 플랫폼 고용량 출하 중, HBM4E(1-감마)는 캘린더 2027년 양산 예정
- 엔비디아와 업계 최초 맞춤형 HBM4E(NV-HBM) 협력 — 차세대 GPU·NVLink Fusion 탑재 / CEO: “strong roadmap for future HBM products” CNBC
④ 전략고객계약(SCA) 26건
- “To date, we have signed 26 SCAs, which we currently estimate to be over 35% of our revenue through 2030.” — 다년 take-or-pay, 가격 하한(price floor) 포함 Investing.com 컨콜 TheStreet
⑤ ★ FQ1 마진 하락의 진짜 원인 = “판가”가 아니라 “비용”
- CFO 마크 머피: “Most of these costs, they are absorbed into inventories in Q4.” / “In total, these factors in the first quarter are roughly $1 billion of higher cost in Q1.” → FQ1 총이익률을 약 81bp 끌어내리는 요인 Investing.com 컨콜
- CEO는 FY2026에 전 직원 보상 인상을 단행했고, 대만 공장에서는 수백 명 규모의 파업 위협이 있었습니다(경쟁사 SK하이닉스·삼성은 $50만 달러대 보너스 지급) CNBC
⑥ 캐펙스 로드맵
- FQ4 2026 $10.8B → FQ1 2027 약 $11.5B, FY2027 상반기 약 $25B, 하반기는 그보다 더 높음 Investing.com 컨콜
- 두 개 신규 캠퍼스에 $250B 투자 계획 — 뉴욕 클레이 착공(1월), 아이다호 보이시 첫 팹 내년 가동 CNBC
⑦ 경영진의 가이던스 프레이밍 (주목할 부분)
- “sequential revenue growth every quarter” — 2027 회계연도 매 분기 순차적 매출 성장 전망
- Q1의 86.25% 총이익률이 연중 “바닥(floor)” 이 될 것이라고 명시
- 목표 현금 수준을 다음 분기 말까지 달성한 뒤, 주로 자사주 매입으로 주주환원 계획
TheStreet
3. 【신규】 실적·가이던스 vs 시장 기대치 — 정밀 비교
3-1. 컨센서스 대비 (LSEG·Zacks·Visible Alpha·Whisper 전부 상회)
| 항목 | 실적·가이던스 | 시장 컨센서스 | 차이(%) | 컨센서스 출처 |
|---|---|---|---|---|
| FQ4 2026 매출 | $54,229M | $51,070M (LSEG) | +6.19% | CNBC |
| FQ4 2026 매출 | $54,229M | $50,860M (Zacks) | +6.62% | Zacks/Yahoo |
| FQ4 2026 매출 | $54,229M | $50,950M (Visible Alpha) | +6.44% | Investopedia |
| FQ4 2026 Non-GAAP EPS | $33.42 | $31.61 (LSEG) | +5.73% | CNBC |
| FQ4 2026 Non-GAAP EPS | $33.42 | $31.45 (Zacks) | +6.26% | Zacks/Yahoo |
| FQ4 2026 Non-GAAP EPS | $33.42 | $31.71 (Zacks 최정확 추정 = 위스퍼) | +5.39% | Zacks/Yahoo |
| FQ4 2026 Non-GAAP EPS | $33.42 | $31.63 (Visible Alpha) | +5.66% | Investopedia |
| FQ4 2026 Non-GAAP EPS | $33.42 | $31.83 (애널리스트 평균) | +5.00% | Stocktwits |
| FQ1 2027E 매출 (가이던스) | $61.5B ±$1.5B | $57,024M (LSEG) | +7.85% | TheStreet |
| FQ1 2027E 매출 | $61.5B | 약 $57.0B (LSEG) | +7.89% | CNBC |
| FQ1 2027E 매출 | $61.5B | $56.7B (애널리스트) | +8.47% | Motley Fool/Globe and Mail |
| FQ1 2027E Non-GAAP EPS | $38.15 ±$1.00 | $35.14 (LSEG) | +8.57% | TheStreet |
| FQ1 2027E Non-GAAP EPS | $38.15 | $35.40 (LSEG) | +7.77% | CNBC |
3-2. 회사 자체 가이던스까지 초과 — “가이드도 못 미더웠다”
| 항목 | 회사가 3개월 전 제시한 가이던스 | 실제 결과 | 초과폭 |
|---|---|---|---|
| FQ4 2026 매출 | $50B ±$1B | $54.229B | +8.46% |
| FQ4 2026 Non-GAAP EPS | $31.00 ±$1.00 | $33.42 | +7.81% |
| FQ4 2026 총이익률 | 약 86% | 87.0% | +100bp |
출처: TheStreet (가이던스 원문), Zacks/Yahoo / Zacks는 Micron이 직전 4개 분기 연속 컨센서스를 평균 21.06% 상회했다고 집계했습니다.
3-3. “기대치의 질” — 옵션시장·목표주가·투자의견
| 지표 | 수치 | 의미 | 출처 |
|---|---|---|---|
| 옵션 내재 변동폭 | ±6.5% ($995 ~ $1,135) | 시장이 ‘빅 무브’를 이미 예상 | Investopedia |
| 투자의견 (Visible Alpha 12명) | 매수 11 / 중립 1 | 컨센서스가 이미 만장일치에 가까움 | Investopedia |
| 평균 목표주가 | $1,545 (당시 종가 대비 +45.1%) | 목표가는 높지만 이미 주가에 선반영 논쟁 | Investopedia |
| Baird 목표주가 | $1,280 → $1,520 (+18.8%) | 실적 직전 상향 (Tristan Gerra) | Yahoo Finance |
| 주가 1년 상승률 | +500% 이상, 시총 $1.2조 돌파 | 밸류에이션 부담의 근본 원인 | CNBC |
| 주가 YTD 상승률 | +237.68% | 애프터아워 시점 | TheStreet |
| FWD PER | 6.7~6.9배 (2027E EPS $155~160 기준) | 낮아 보이지만 사이클 정점 EPS를 분모로 쓴 결과 | Seeking Alpha · 2027E EPS $155는 Facebook/Fleming 추정 — 출처 신뢰도 낮음 |
핵심 해석: 이번 분기의 ‘비트’는 컨센서스 +5~6%, 위스퍼 +5.4%, 자체 가이던스 +8.5% 로 결코 작지 않았습니다.
문제는 비트의 크기가 아니라, 시장이 요구하는 기준선이었습니다.
배런스는 “마이크론의 실적 서프라이즈나 가이던스 크기와 이후 주가 반응 사이에는 뚜렷한 상관관계가 없다“고 지적했고, 실제로 FQ2 2026(2026년 3월)에는 EPS $12.20 vs 예상 $8.79, 매출 $23.9B vs 예상 $19.2B의 압도적 서프라이즈에도 주가가 급락했습니다 Opinion News(배런스 인용) Yahoo Finance
3-4. 가이던스의 ‘질’ — 숫자는 좋지만 성장률은 둔화
| 구분 | FQ4 2026 실적 | FQ1 2027 가이던스(중간값) | 변화 |
|---|---|---|---|
| 매출 | $54.229B | $61.5B | +13.4% QoQ |
| 매출 YoY 성장률 | +379.3% | +350.8% | 성장률 둔화 |
| Non-GAAP 총이익률 | 87.0% | 86.25% | -75bp |
| GAAP 총이익률 | 86.8% | 85.95% | -85bp |
| Non-GAAP EPS | $33.42 | $38.15 | +14.2% QoQ |
출처: TheStreet — TheStreet는 이를 두고 “또 한 번 컨센서스를 압도했지만, 가이던스는 그 급성장의 둔화(modest slowdown)를 예고했다” 고 평가했습니다.
4. 영업이익률 5개 분기 연속 추세
| 회계분기 (발표일) | 매출 | GAAP 영업이익 | GAAP 영업이익률 | QoQ 변화 | Non-GAAP 영업이익률 | GAAP 매출총이익률 | GAAP 희석 EPS |
|---|---|---|---|---|---|---|---|
| FQ4 2025 (2025.09) | $11,315M | $3,654M | 32.3% | — | 미확인 | 44.7% | $2.83 |
| FQ1 2026 (2025-12-17) | $13,643M | $6,136M | 45.0% | +1,270bp | 47.1% | 56.0% | $4.60 |
| FQ2 2026 (2026-03-18) | $23,860M | $16,135M | 67.6% | +2,260bp | 미확인 | 74.4% | $12.07 |
| FQ3 2026 (2026-06-24) | $41,456M | $33,318M | 80.4% | +1,280bp | 미확인 | 84.6% | $24.67 |
| FQ4 2026 (2026-09-30) | $54,229M | $43,751M | 80.7% | +30bp | 82.3% | 86.8% | $32.87 |
| FQ1 2027E (가이던스) | $61,500M | 약 $50,549M (추정) | 약 82.2% (추정) | +150bp (추정) | 약 82.9% (추정) | 85.95% | $37.84 ±$1.00 |
출처: FQ4 2025 SEC 보도자료 · FQ1 2026 보도자료(GlobeNewswire) · FQ2 2026 보도자료(마이크론 IR) · FQ3 2026 보도자료(마이크론 IR) · FQ4 2026(StockTitan)
계산 검증
- FQ1 2027 영업이익 추정: 61,500 × 85.95% = 52,859 → −2,310(판관비) = 50,549 → ÷61,500 = 82.19%
- Non-GAAP: 61,500 × 86.25% = 53,044 → −2,060 = 50,984 → 82.90%
- 교차검증: GAAP EPS $37.84 × 약 11.5억주 = 순이익 약 $43.5B → 영업이익 추정치 대비 전환율 86.1% → 암시적 실효세율 약 13.9% (가이던스 내부 정합성 성립)
- FY2026 연간 영업이익률 74.6% vs FY2025 약 26.1%(+916.8% 증가율에서 역산, 역산치)
해석: 절대 수준(80%대)은 반도체 역사상 전례가 없지만, 증가율 곡선은 명확히 꺾였습니다(+2,260bp → +1,280bp → +30bp). 마진의 ‘레벨’이 아니라 ‘모멘텀’이 소멸한 구간이며, 이것이 3-4절의 “성장률 둔화”와 결합해 주가를 누르는 핵심 요인입니다.
5. 【신규】 잘 나왔는데 주가가 오르지 않는 이유 — 7가지
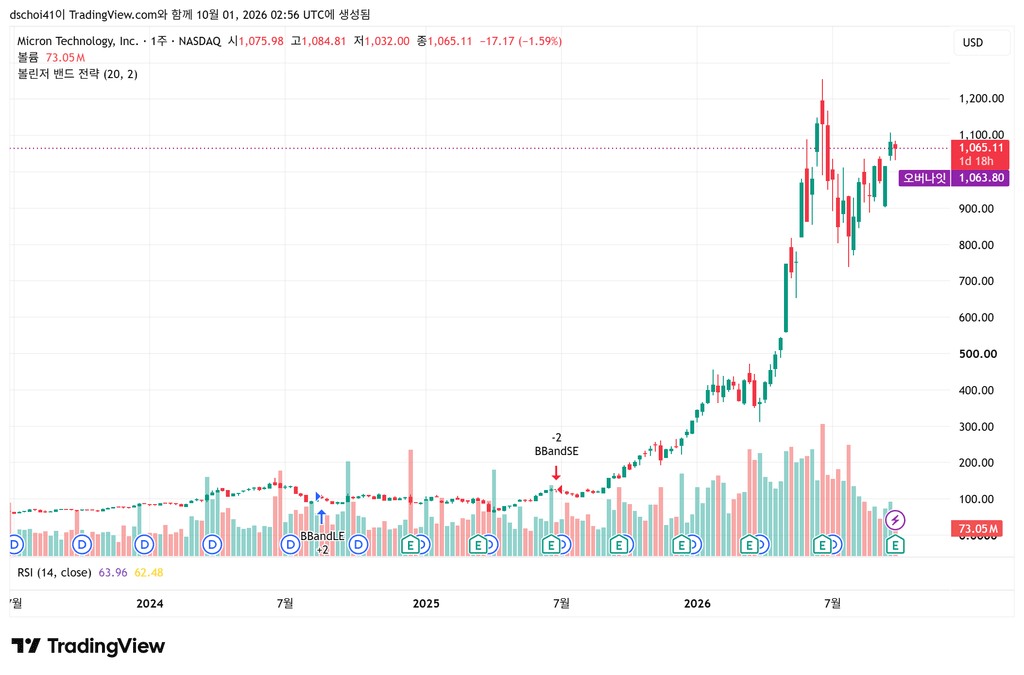
먼저, 실제 주가 데이터
| 시점 | 가격/변화 | 출처 |
|---|---|---|
| 9/30 정규장 종가 | $1,065.11 (전일 종가 $1,065.08 대비 사실상 보합) | 주가 데이터 조회(당일) |
| 9/22 종가 → 9/30 종가 | $1,096.16 → $1,065.11 = -2.83% | 주가 데이터 조회(당일) |
| 애프터아워 반응 | CNBC: “소폭 상승” / TheStreet: 컨콜 막판 약 -1.2%, 약 $1,056 / TradingKey: 하락분 반납 후 +2% | CNBC · TheStreet · TradingKey |
| 옵션이 예상한 범위 | ±6.5% ($995~$1,135) | Investopedia |
즉 방향성 없는 혼조였고, 옵션시장이 예상한 ±6.5%에 한참 못 미치는 무반응이었습니다.
이유 ① — 기대치가 이미 ‘완벽’으로 가격에 반영됨
1년 +500% 이상, 시총 $1.2조 돌파, 애널리스트 12명 중 11명 매수에 평균 목표가 $1,545 CNBC Investopedia. TheStreet는 “지난 분기에도 마이크론은 높은 한 자릿수~낮은 두 자릿수 FWD PER로 거래됐고, 밸류에이션이 대규모 백로그의 가치를 반영하지 못했다” 고 지적했습니다 TheStreet. 배런스는 아예 “서프라이즈 규모와 이후 주가 반응 사이에 상관관계가 없다” 고 정리했습니다 Opinion News.
이유 ② — ★ 캐펙스·비용 코멘트 (이번 하락의 직접 트리거)
TheStreet 실시간 중계의 헤드라인이 이를 그대로 보여줍니다: “$MU stock falls on capex, spending talk — 경영진의 지출 확대 발언 이후 장 마감 직전 주가 하락” TheStreet. Stocktwits도 “높아진 캐펙스 전망이 Q4 비트를 압도했다” 고 제목을 뽑았습니다 Stocktwits. FY2027 상반기에만 약 $25B, 하반기는 그 이상이며, 일부 분석가는 FY2027 전체 캐펙스를 $45B로 추정합니다 Seeking Alpha. 과거에도 마이크론은 FY2026 캐펙스를 $27B로 상향했을 때 주가가 실적에도 불구하고 하락한 전례가 있습니다 Trefis. 캐펙스는 미래 공급 → 미래 가격 하락의 씨앗이라는 논리입니다.
이유 ③ — ★ 마진 피크 논쟁 (“역사상 유지된 적 없는 마진”)
Forbes는 “87% 총이익률과 캐펙스 증가가 마이크론 투자자의 다음 리스크를 드러냈다” 고 평가했습니다 Forbes. 결정적 근거는 Motley Fool의 지적입니다 — 마이크론의 직전 역사적 피크 마진은 FY2018의 61%였고, 그 마진은 4개 분기 만에 절반 이하로 무너졌습니다 Motley Fool. 현재 86~87% 마진을 ‘구조적’으로 볼지 ‘사이클 정점’으로 볼지가 FWD PER 6.7배의 해석을 완전히 뒤집는 분기점입니다.
이유 ④ — 가이던스가 예고한 성장률 둔화
FQ4 매출 성장 +379.3% YoY → FQ1 2027 가이던스 +350.8% YoY 로 둔화, 총이익률도 -75bp(87.0% → 86.25%) TheStreet. 경영진이 86.25%를 “연중 바닥” 이라 못 박은 것은 자신감의 표현이지만, 동시에 “더 올라가지는 않는다” 는 선언이기도 합니다.
이유 ⑤ — 사이클·판가 피크 우려
배런스는 메모리 판매가격이 캘린더 2026년 중반에 정점을 찍을 것이라는 경고를 전하며 마이크론 주가 하락을 설명했습니다 Barron’s. 약세론자는 “81.2% 영업이익률, FY2027 $45B 캐펙스, 잠재적 메모리 가격 하락 → 상승여력 제한” 을 근거로 강력 매도를 주장합니다 Seeking Alpha.
이유 ⑥ — SCA의 양면성 (하방은 막고, 상방도 막는다)
SCA는 가격 하한(price floor) 을 제공해 다운사이클 방어력을 높입니다 TheStreet. 그러나 2027년 물량의 75% 이상이 이미 확약되었다는 것은 곧 향후 판가 상승분의 상당 부분을 이미 계약으로 고정했다는 뜻이기도 합니다. 즉 “업사이드 서프라이즈의 여지” 자체가 계약으로 축소된 구조입니다.
이유 ⑦ — 비용·노동 + 심리/수급
전 직원 보상 인상(FY2026)과 대만 공장 파업 위협이라는 인건비 요인, Q1에 약 $1B / 총이익률 -81bp로 반영되는 인센티브 비용 CNBC Investing.com 컨콜. 여기에 “sell the news” 패턴이 반복됩니다 — FQ2 2026 때는 서프라이즈에도 4거래일 연속 하락, 약 -14% 를 기록했습니다 CNBC.
반대편 논거 (균형)
- Gabelli Funds의 Hendi Susanto: “또 한 번 강력한 비트 앤 레이즈”, “가시적 미래에 메모리 사이클이 하강으로 반전한다는 부정적 데이터포인트를 아직 듣지 못했다” CNBC
- UBS: 2027년으로 갈수록 메모리 수급 갭이 더 벌어진다는 시각, 다만 투자자에게 수요의 “지속성(durability)” 에 주목할 것을 권고 Investopedia
- Visible Alpha 평균 목표가 $1,545(당시 종가 대비 +45.1%) Investopedia
- 경영진: 2027년 매 분기 순차적 매출 성장 + 자사주 매입 계획 TheStreet
주가 재상승의 트리거 후보: ① FY2027 캐펙스 가이던스의 명확한 확정(불확실성 해소) ② 86.25% 마진 “바닥”이 실제로 지켜지는지 확인 ③ HBM4 점유율 반등(2027E 약 18% → 상향) ④ 2028년 SCA 체결 확대 ⑤ 자사주 매입 개시 규모.
6. 2027·2028 전망 & 메모리 가격·HBM4 점유율
| 항목 | 전망치 | 출처 |
|---|---|---|
| 2027 메모리 시장 규모 | $1.28조 (+44% YoY) | TrendForce |
| 2027 블렌디드 ASP | +121% | TrendForce (상동) |
| 2027 NAND 시장 | $270.6B (+280.7% YoY) | TrendForce (상동) |
| 2027 HBM 시장 | $100B 초과 | TrendForce 프레스센터 |
| HBM4 점유율 2027(E) | 마이크론 약 18%, SK하이닉스 약 37% | 초이스스탁, SK하이닉스 뉴스룸, 비즈니스포스트 |
| 2027 물량 확약 비율 | 75% 이상 확약, 2028년 협의 진행 | Investing.com 컨콜 |
| FY2027 실적 | “2026보다 더 좋을 것”, 매 분기 순차 성장 | Investing.com 컨콜 TheStreet |
7. 리스크 체크리스트 (업데이트)
- 캐펙스 — 최대 리스크로 격상: FY2027 상반기 약 $25B, 하반기 더 큼. FY2026 FCF는 영업현금흐름 $89.675B − 캐펙스 $27.37B로 약 $62.3B였지만, 캐펙스가 배증하면 FCF·자사주 매입 여력이 압박받습니다 StockTitan Investing.com 컨콜
- 마진 피크 위험: FY2018 피크 61% → 4분기 내 반감이라는 역사적 선례 Motley Fool
- 영업이익률 모멘텀 소멸: QoQ 증가폭 +2,260bp → +1,280bp → +30bp (본 보고서 3절 계산)
- HBM 점유율 열위: 2027E 마이크론 약 18% vs SK하이닉스 약 37% 초이스스탁
- SCA의 상방 제약: 75% 확약 + 가격 하한 구조 → 판가 급등 시 업사이드 제한
- 비용·노동: 약 $1B 인센티브 비용(Q1 총이익률 -81bp), 대만 파업 위협 CNBC
- “실적 호조 ≠ 주가 상승” 패턴의 고착: FQ2 2026 -14% (4거래일), Barron’s의 무상관 지적 CNBC Opinion News
8. 검증 노트 및 미확인 항목
- ✅ 신규 검증 완료: 컨센서스 수치(LSEG $51.07B/$31.61, Zacks $50.86B/$31.45, 위스퍼 $31.71, Visible Alpha $50.95B/$31.63, 평균 $31.83, FQ1’27 컨센서스 $57.024B/$35.14 및 $57.0B/$35.40, $56.7B)와 모든 차이(%)·주가 변동은 금번 조사에서 원문으로 확인했고, 수치는 당일 계산으로 산출했습니다.
- ✅ 주가 데이터: 9/30 종가 $1,065.11, 전일 종가 $1,065.08 (당일 조회 결과). 애프터아워 반응은 매체별로 “소폭 상승”(CNBC) / “약 -1.2%”(TheStreet) / “+2%”(TradingKey)로 상충하므로, 이를 숨기지 않고 병기했습니다.
- ⚠️ 미확인/출처 신뢰도 낮음: 2027E EPS $155(소셜미디어 추정), $160(Seeking Alpha 자체 추정), FY2027 캐펙스 $45B(Seeking Alpha 추정) — 회사 공식 가이던스가 아닌 제3자 추정입니다. FY2025 영업이익 $9.77B는 +916.8% 증가율에서 역산한 값입니다.
- ⚠️ FQ1 2027 영업이익률 82.2%(GAAP)/82.9%(Non-GAAP)는 회사 가이던스로부터의 추정 계산치이며 회사가 제시한 수치가 아닙니다.
- 본 보고서는 정보 제공 목적의 분석이며 투자 자문이 아닙니다. 반도체는 대표적 사이클 산업으로, 마이크론은 과거 어닝 서프라이즈에도 주가가 급락한 사례가 반복되었습니다. FWD PER 6.7배 같은 저평가 지표는 정점 EPS를 분모로 사용할 경우 사이클 하강기에 급격히 왜곡될 수 있습니다. 모든 수치는 2026-09-30 미국장 마감 및 컨퍼런스콜 기준이며, 투자 판단은 본인의 책임하에 원문(마이크론 IR)으로 재확인하시기 바랍니다.
주요 원문 링크: 마이크론 IR 보도자료 · Q4-26 Earnings Deck(PDF) · 컨콜 전문(Investing.com) · CNBC 실적 기사 · TheStreet 컨콜 실시간 · Forbes 마진 경고 · Motley Fool 마진 역사