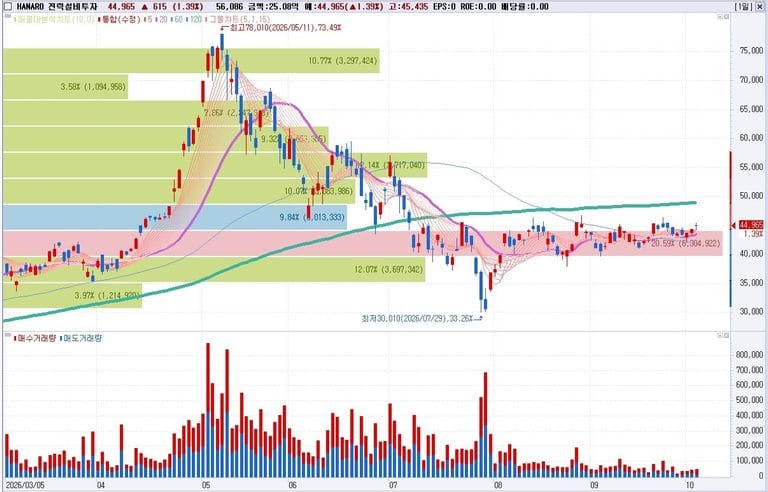
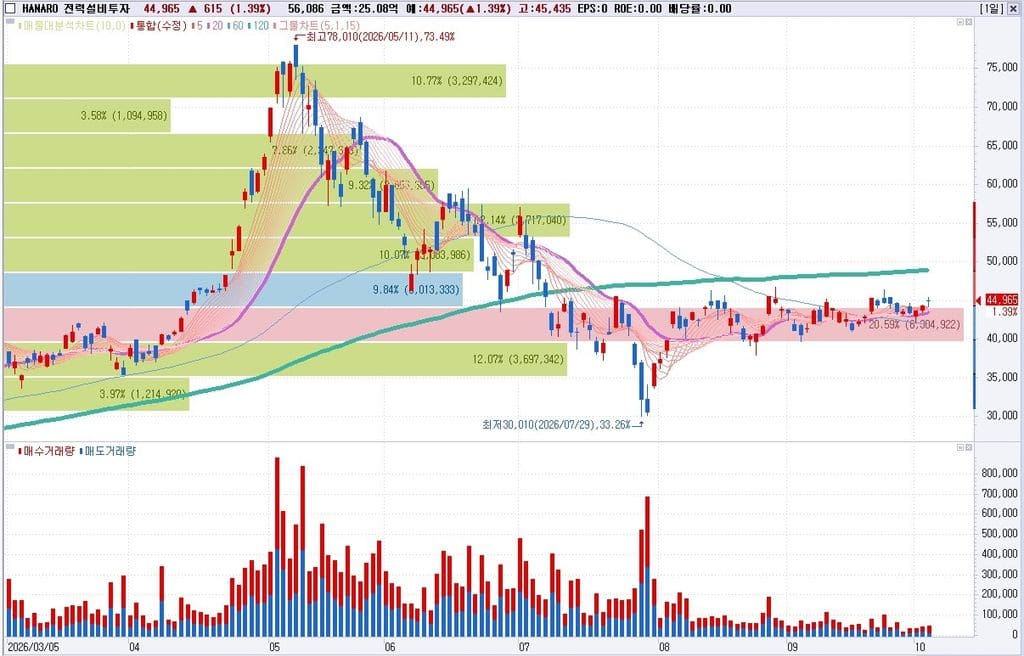
지금 이 ETF가 지지부진한 이유는 전력기기 산업의 문제가 아니라 ① 5월 급등에 따른 가격 부담, ② 반도체로의 수급 쏠림, ③ 한은 연속 인상과 연준 인하 기대 후퇴라는 할인율 충격의 3중 겹침입니다. 실제로 최근 1개월 수익률은 이미 **+7.47%**로 반등했고, 3개월은 -11.42%, 1년은 **+112.26%**입니다 HANARO ETF. 1년 성적이 두 배가 넘는데 “지지부진”하게 느껴진다는 것은, 그만큼 5월 고점에서 크게 되돌려졌다는 뜻입니다.
국내 AI전력 ETF 1개월 -21.2%~-23.8% vs 미국 AI전력 ETF +3.5%~+11.6% (2026-06-22 기준). 박우열 신한투자증권: “미국 전력 ETF 편입 기업의 12MF EPS는 안정적 우상향, 반면 국내는 과도한 기대감으로 급등락 후 숨고르기”
변압기 리드타임이 이 사이클의 핵심 증거입니다. 초고압변압기의 수주→매출 리드타임은 과거 1~1.5년에서 3~4년으로, AI 데이터센터용 온사이트 발전은 6~8개월에서 2년 이상으로 늘었습니다 인베스트조선. 미국 배전변압기 리드타임은 **142주(2년 9개월)**까지 늘어난 것으로 보고되며, 대형변압기 단가는 2019년 이후 77~95% 상승, 20~30% 추가 인상이 예상됩니다 네이버 블로그(2차). 리드타임이 3~4년이라는 것은 지금 수주한 물량이 2029~2030년 매출이라는 뜻이고, 이는 사이클이 꺾였다기보다 길어졌다는 신호입니다.
또 하나 중요한 연결고리: 모건스탠리는 전력 부족의 수혜로 전력 설비·발전·냉각을 지목하고, 미국 전력 공급망에서 3,500억 달러의 가치 창출을 전망했습니다 Morgan Stanley. 당신이 “AI 전력”을 최유망 섹터로 꼽은 판단의 근거 자체는 최신 데이터로도 강화됐습니다.
5. 공급 측 — 실적과 수주는 실제로 좋아지고 있나
기업
수주잔고
실적·가이던스
HD현대일렉트릭
84.9억 달러 (약 11.5조 원)
연간 신규수주 목표 42.2억→52억 달러(약 7.1조 원) 상향. 2026년 목표 매출 4조 3,500억 원. 북미매출 비중 약 40%, 상반기 영업이익률 25.0%
LS ELECTRIC
7조 원 (초고압변압기만 3.1조 원)
2Q26 매출 1조 5,770억 원 / 영업이익 1,785억 원(분기 사상 최대). 전력부문 신규수주 +117% YoY, 국내 데이터센터 배전 점유율 약 70%. 신규수주 목표 6조~6.5조 원, 영업이익 전망 6,499억→7,140억 원 상향
1,343.44원 (2026-10-04). 최근 1개월 원화 0.12% 강세, 12개월 기준 4.77% 상승. 하반기 1,300원대 전망 다수
단기 부정. 달러 계약 매출의 원화 환산액 감소. 다만 원자재(구리·GOES) 수입 단가 하락으로 일부 상쇄 Trading Economics, 조선비즈
미국 정치·요금 리스크
전기요금 인상에 대한 소비자 반발이 정치 이슈화. 모건스탠리는 노동·전력·정치를 제약으로, 골드만삭스는 정치적 반발의 단기 영향이 제한적이라고 평가 (기관 간 견해 차)
불확실. 인허가 지연 시 병목 심화
금리 (한국)
기준금리 연 3.00% (2026-08-27 인상, 7월에 이어 연속)
부정. 고PER 성장주 할인율 압박
금리 (미국)
3.5~3.75% 동결, 인하 기대 후퇴
부정. 글로벌 성장주 멀티플 압박
7. 종합 판단 — 시나리오별 전망
기본 시나리오 (확률 가장 높음) — 박스권 등락 후 완만한 회복
근거: 실적·수주는 사상 최대이고 리드타임은 3~4년으로 길어졌지만, 12MF PER 30배와 금리 부담이 상단을 막습니다. 차트상 최대 매물대(42,000~45,000원)를 지지로, 1차 저항군(47,000~52,000원)을 상단으로 하는 40,000~50,000원 박스가 이어질 가능성이 높습니다. 트리거: 10월 말~11월 3분기 실적에서 수주잔고의 매출 전환 속도 확인.
상방 시나리오 — 52,000원 → 60,000원대 회복
조건(모두 또는 다수 충족 시):
3분기 실적에서 3사 모두 영업이익 전망치(LS 7,140억 / 효성 1조 1,259억 / HD 1조 2,324억 원) 상회
한은 금리 인상 사이클 종료 신호 또는 연준 인하 재개
원/달러 1,350원 이상 반등 또는 하이퍼스케일러 CAPEX 추가 상향
232조 관세 15% 적용의 실제 수출 증가 확인 경로: 47,000~50,000원(9.84% 매물대) → 52,000원(10.07%) → 55,000~60,000원(8.14%+9.32%)
하방 시나리오 — 37,000~40,000원 테스트
조건:
데이터센터 투자 축소·지연 신호 (모건스탠리가 지적한 배치 지연이 전력기기 발주 시점으로 전이)
금리 추가 인상 또는 원화 급속 강세 (환율 1,300원대 초반)
구리 가격 추가 급등으로 전선 업체 마진 훼손 경로: 42,000원 이탈 시 37,000~40,000원(12.07% 매물대) → 최악의 경우 30,010원 재시험
8. 반드시 추적해야 할 모니터링 지표
전력기기 3사 분기 실적 발표 (10월 말~11월) — 매출 인식 속도가 관건. 수주잔고 43조 원이 매출로 얼마나 넘어오는지
신규 수주 공시 — 효성중공업 12조 원, HD현대일렉트릭 52억 달러, LS일렉트릭 6~6.5조 원 가이던스 달성률
미국향 대형변압기 월별 수출액 — 8월 누적 6.9억 달러(+36% YoY) 추세 유지 여부
한국은행 금통위 — 3.00% 이후 동결/인상 여부. 인상 중단이 확인되면 멀티플 회복의 가장 강력한 계기
미 연준 FOMC 및 CME FedWatch — 12월 인하 확률(현재 27.5%)의 변화
원/달러·구리 가격 — 전선 업체 마진의 두 축
미국 232조 관세 재개 여부 — 2027년 말 한시 조치 종료 시점의 정책 변화
하이퍼스케일러 CAPEX 가이던스 — 2027년 1조~1.1조 달러 전망의 유지·상향 여부
신용등급 상향 — 효성중공업·HD현대일렉트릭의 등급 상향 시 금융비용 절감 → 수익성 개선 인베스트조선
9. 당신의 섹터 선택에 대한 평가
당신이 2026 하반기·2027년·추론의 시대를 기준으로 AI 전력을 최유망 섹터로 꼽은 판단 자체는 이번 턴의 최신 데이터로도 지지됩니다 — 하이퍼스케일러 CAPEX 1조 달러 돌파, 데이터센터 수전용량 2배 증가, 모건스탠리 33GW 부족 전망, 변압기 리드타임 3~4년, 미국향 수출 +36%. 이 중 어느 것도 훼손되지 않았습니다.
다만 섹터 판단과 진입 시점은 다른 문제입니다. 그리고 국내 전력기기 ETF는 미국 AI 전력 ETF와 달리 ① 12MF PER 30배의 밸류에이션 부담, ② 반도체 대비 수급 열위, ③ 원화 강세·구리 상승·한국 금리 인상이라는 국내 고유 변수에 노출됩니다. “AI 전력이 유망하다”는 명제가 참이어도, 이 ETF의 다음 분기 주가는 금리와 수급이 결정할 가능성이 큽니다.
실무적으로 남는 질문 세 가지 — ① 국내 전력기기 ETF를 유지할 것인가, 미국 AI 전력 ETF(예: TIGER 글로벌AI전력인프라액티브 +11.55%, RISE 미국AI전력인프라액티브 +5.19%, KODEX 미국AI전력핵심인프라 +3.50%, 2026-06-22 기준)로 지역 분산할 것인가 머니투데이, ② 변압기(빅3 55%)와 전선(19.6%) 중 어느 쪽에 무게를 둘 것인가, ③ 3분기 실적을 확인한 뒤 늘릴 것인가 미리 늘릴 것인가.
면책: 위 내용은 공개 자료와 이번 검토에서 직접 확인·계산한 수치에 기반한 정보 정리이며, 특정 종목이나 ETF의 매수·매도 권유 또는 투자 자문이 아닙니다. 수치 중 출처 간 불일치가 있거나 확인되지 않은 항목은 본문에 표시했습니다. 최종 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.
모건스탠리 보고서 전력 34% 부족 : 모건스탠리 “전력 34% 부족” 보고서 — AI 반도체·전력·광통신 섹터 영향과 ETF 대응 전략
구분선(---)을 전부 제거했습니다. 제목과 소제목, 문단, 표, 출처는 그대로 유지했고, 섹션 구분은 빈 줄과 다음 소제목으로 처리했습니다.
필수 고지 (글 상단 고정) ⚠️ 이 글은 공개된 자료를 정리한 정보 제공 목적의 분석이며, 특정 종목·ETF의 매수·매도 권유나 투자 자문이 아닙니다. 모든 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다. (금융 콘텐츠는 구글 애드센스 정책상 YMYL 카테고리로 분류되므로 이 고지문은 반드시 본문 최상단에 노출하시기 바랍니다.)
본문 시작
지난 10월 5일, 로이터가 흥미로운 기사를 내보냈습니다. 모건스탠리가 **미국 데이터센터의 전력 부족 문제를 두고 “엔비디아와 브로드컴은 상대적으로 안전하지만, 메모리·광통신·전력관리·아날로그 반도체는 타격을 받을 수 있다”**고 분석했다는 내용이었습니다.
핵심 숫자는 34% 입니다. 2028년까지 미국 데이터센터 개발업체들이 필요한 전력의 34%, 약 33GW가 부족하다는 전망입니다.
이 글에서는 이 보고서의 숫자가 정확히 무엇을 의미하는지, 그리고 AI 반도체·AI 전력·광통신 세 섹터에 어떤 영향을 주는지, ETF 투자자라면 무엇을 봐야 하는지를 정리했습니다.
1. 한 줄 요약
AI 인프라 지출의 총량은 유지되지만, 그 지출이 도착하는 순서가 바뀐다. 승자는 GPU·커스텀 ASIC과 전력 설비, 패자는 메모리·광통신·전력관리·아날로그 반도체다. 단 패자의 “패배”는 수요 소멸이 아니라 발주 시점의 지연이다.
2. 보고서 팩트체크 — 34%는 무엇의 34%인가
먼저 오해하기 쉬운 지점부터 정리하겠습니다. 34%는 “미국 전체 전력의 34%”가 아닙니다.
항목
내용
보고서
모건스탠리 리서치 (2026년 9월 21일)
보도
로이터, 2026년 10월 5일
핵심 수치
2028년까지 미국 데이터센터 순전력 부족 33GW = 필요 증분 전력 97GW의 34%
34%의 분모
2026~2028년 미국 데이터센터가 새로 필요로 하는 증분 전력 97GW
기간
2026년~2028년
성격
수요 붕괴가 아니라 배치 시점의 지연
즉 **“데이터센터가 새로 필요로 하는 전력 97GW 중, 온사이트 발전·연료전지·원자력 등 모든 우회 수단을 다 반영하고도 33GW가 모자란다”**는 구조입니다.
한 가지 짚어둘 점이 있습니다. 로이터는 이 부족분을 32GW로 전했는데, 보고서 산식대로 계산하면 33/97 = 34.0%이므로 33GW가 정합적입니다. 출처 간 1GW 차이가 있으며 어느 쪽이 정확한지는 확정되지 않았습니다.
참고로 같은 주제에 대해 골드만삭스는 다른 각도로 경고했습니다. 골드만삭스는 미국 전력망의 유효 예비율이 5년 전 26%에서 현재 19%로 떨어졌고, 2030년에는 대부분 지역에서 위험 임계치인 15%를 밑돈다고 분석했습니다. 이미 미국 13개 전력시장 중 8곳이 임계치를 밑돈 상태입니다.
두 하우스의 차이는 이렇습니다. 골드만삭스는 “정치적 반대로도 건설은 계속되지만 예비율이 얇아진다”고 보고, 모건스탠리는 “전력 자체가 반도체 발주를 밀어낸다”고 봅니다.
3. 왜 전력 수요 전망이 68GW에서 97GW로 뛰었나
이번 보고서에서 반도체 투자자가 가장 주목해야 할 대목입니다. 모건스탠리는 2026~2028년 증분 전력 수요를 68GW에서 97GW로 43% 상향했습니다. 이유는 단순한 수요 증가가 아니라 모델의 재정의입니다.
항목
이전 가정
수정 가정
변화
엔비디아 Vera Rubin 랙당 전력
149kW
234kW
+57%
Rubin Ultra 랙당 전력
415kW
600kW
+45%
2026~2028 증분 전력 수요
68GW
97GW
+43%
조정 전 총부족
38GW
57GW
+50%
결정적 포인트가 있습니다. 랙 전력 산정에 GPU 소비만이 아니라 메모리·네트워킹·전력 전달·액체냉각이 모두 포함됩니다.
이것이 의미하는 바는 명확합니다. 8-GPU 서버에서 랙 단위 통합 시스템(rack-scale)으로의 전환이 곧 메모리·광통신·전력관리 반도체의 랙당 탑재량 증가를 뜻합니다. 같은 랙에 더 많은 반도체가 들어가는데, 전력이 없어 그 랙이 가동되지 못하면 수요는 존재하나 발주가 밀리는 상황이 됩니다.
순부족 33GW는 어떻게 계산되었나
단계
값
설명
① 2026~2028 증분 전력 수요
97GW
68GW에서 상향
② 건설 중 데이터센터 차감
-21GW
이미 공사 중인 물량
③ 확보·계약 가능 계통 용량 차감
-19GW
—
④ 조정 전 총부족
57GW
이전 38GW에서 상향
⑤ 가속 전력 확보 수단 차감
-24GW
아래 분해
⑥ 최종 순부족
33GW
수요의 34%
24GW 확보 수단 분해 (확률가중)
수단
규모
적용 확률
온사이트 가스터빈·엔진
19GW
90%
Bloom Energy 연료전지
6GW
90%
원자력 발전소 부지 내 데이터센터
3GW
75%
합계
24GW
—
참고로 동일한 24GW의 구성이 일부 매체에서는 “온사이트 가스 17GW + Bloom 5GW + 원자력 2GW”로 표기되어 출처 간 불일치가 있습니다.
연도별 경로 — 문제는 2027~2028년에 집중
연도
누적 순부족
2026
5GW (아직 여유)
2027
12GW
2028
33GW = 34%
2029
72GW (수요 165GW, 조정 전 107GW)
2026년은 5GW로 작고 문제가 2027~2028년에 집중됩니다. AI 전력 테마가 2027년 이후 이익을 선반영하는 구조의 근거입니다.
계통이 아니라 왜 온사이트인가
항목
값
계통 접속 신청 처리 기간
5~7년
하이퍼스케일러가 원하는 기간
2~3년
두 타임라인의 관계
겹치지 않음
이 미스매치가 “behind-the-meter(계통 밖 자체 발전)”로 밀어냅니다. 가스터빈만으로 15~20GW 추가가 가능하다는 추정이며, 연료전지와 원자력 코로케이션도 대안으로 제시됐습니다. 다만 지역 반대와 인력 부족이 이 빠른 경로에도 마찰을 더합니다.
역설 — GPU가 좋아질수록 전력 부족이 심해진다
지표
2025 → 2028 변화
와트당 토큰
약 6배
전기요금 1달러당 토큰
5배 이상
칩당 토큰
약 15배
Vera Rubin 생산 원가
37% 절감
단위당 효율은 극적으로 개선되는데, 랙 단위 아키텍처가 절대 전력 소비를 훨씬 크게 늘려 미국의 전력 병목은 오히려 악화됩니다. 제본스 역설의 전형적 사례입니다. 앞서 본 랙당 전력이 149→234kW, 415→600kW로 오른 것이 이 메커니즘의 정량적 증거입니다.
4. 승자와 패자 지도 — 섹터별 판정
로이터가 전한 모건스탠리의 논지를 섹터별로 분해하면 이렇습니다.
섹터
판정
근거
GPU·커스텀 ASIC (엔비디아·브로드컴)
방어
① 칩 배치 가시성 ② 지역별 확장 여력 ③ 데이터센터·반도체업체·전력망 간 조율 여지 → 2027년 실적 전망이 위협받는 수준은 아님
메모리
노출
재고 교란(inventory disruption)에 최대 노출
광통신·광부품
노출
상동
전력관리 반도체
노출
상동
아날로그 반도체
노출
상동
전력 설비·발전
수혜
병목이 전력으로 이동 → 가스터빈·연료전지·원자력·계통 설비
냉각
수혜
랙당 전력 급증이 열 관리 수요를 구조적으로 확대
전달 메커니즘은 단 하나입니다. “칩 용량을 배치할 수 없으면 고객이 인도를 미루거나 주문을 취소할 수 있고, 메모리·광통신·전력관리·아날로그가 재고 교란에 가장 노출된다.”
그리고 왜 GPU는 방어되는가. 모건스탠리는 **“엔비디아의 경쟁 우위가 점차 ‘기가와트당 연산 산출량’으로 귀결된다”**고 별도로 논했습니다. 전력이 제약이면 고객은 와트당 최대 연산력을 짜내야 할 이유가 커집니다. 한 시설이 지연되면 희소한 GPU를 전력이 확보된 프로젝트로 재배치할 수 있지만, 그 프로젝트에 묶인 부품 공사에는 그런 유연성이 없습니다.
5. AI 반도체 — “노출”의 정확한 의미
시점(timing)과 총수요(volume)를 구분해야 합니다
주체
주장
층위
모건스탠리
배치 지연 시 고객이 인도를 미루거나 취소 → 재고 교란
시점
마이크론
2027년 생산량의 75% 이상이 이미 확정(committed)
총수요
로스 거버
AI발 메모리 부족이 10년 지속 가능
총수요
두 진술은 모순이 아닙니다. 정확히는 이렇습니다 — “모건스탠리는 메모리가 언제 배치되느냐를 경고하는 것이지, AI가 궁극적으로 메모리를 필요로 하느냐를 경고하는 것이 아니다.” 6개월 지연된 데이터센터도 결국 같은 메모리를 필요로 하지만, 전력을 기다리는 동안 고객이 인도를 미루면 메모리 부족 국면에서도 재고 교란이 발생합니다.
엔비디아는 이미 인프라에 자본을 넣고 있습니다
항목
내용
SB에너지 오하이오 캠퍼스
4.25GW 신용 지원
SB에너지 투자
15억 달러
젠슨 황 발언
“땅과 전력, 셸(shell)을 먼저 확보해야 하며 2~3년 걸린다”
6. AI 전력 — 병목이 이동한 곳
실제로 숫자가 찍히고 있는 기업들
기업
지표
값
GE Vernova
가스터빈 수주잔고
100GW → 116GW, 연말 목표 125GW
데이터센터 부문 주문
2배
Eaton
2026년 2분기 데이터센터 주문
+85%
Vertiv
2026년 2분기 매출
32.7억 달러, +24% YoY
연간 가이던스
140억 달러로 상향
자본지출 배경
항목
값
마이크로소프트 + 아마존 2026년 CAPEX
약 7,850억 달러
2027년
1조 달러 접근
2028년 말까지 글로벌 데이터센터 건설 지출
약 2.9조 달러
하이퍼스케일러 임대 약정
1.2조 달러 초과
모건스탠리가 제시한 전력 밸류체인 수치
항목
값
발전-판매 전력 스프레드
+15% 확대
전력 공급망 전체 가치 창출
3,500억 달러
계통 설비 비용 (vs 2019년)
+30%
2025년 전력 산업 투자
1.5조 달러 (사상 최고)
한국 기업 노출 경로
기업
내용
HD현대중공업
미국 IDC향 6,271억 원 수주
지엔씨에너지
국내 IDC 비상발전기 점유율 최대 90%
한화엔진
AI 데이터센터 발전용 엔진
LS ELECTRIC / 효성중공업 / HD현대일렉트릭
국내 전력기기 3사
※ 이 수치들은 검색 결과 기반이며 1차 공시로 검증하지 못했습니다.
7. 광통신 — 노출과 구조적 성장의 공존
광통신은 이 보고서에서 양방향에 걸쳐 있습니다. ① 단기 배치 지연 시 재고 교란 노출 부문으로 지목되었고, ② 동시에 랙당 광 인터커넥트 탑재량 증가로 구조적 수요가 커집니다.
시장 규모
항목
값
데이터센터 광 인터커넥트 시장
2024년 137억 달러 → 2030년 1,444억 달러 (CAGR 48.1%)
실리콘 포토닉스 비중
2030년 매출의 약 2/3 (CPO 주도)
CPO 모듈 시장
2025~2031년 CAGR 42.9% → 2031년 9.6억 달러
CPO 포트 수
2023년 5만 개 → 2027년 450만 개
CPO 비중
2027년 800G/1.6T 출하량의 약 30%
2024→2030년 10배 이상, CAGR 48.1%. 모건스탠리가 “노출”로 지목한 것은 이 구조적 성장의 시점이 밀릴 수 있다는 의미입니다.
실제 업황
국내 광통신 업체 관계자에 따르면 “현재 실질적 수요는 800G가 주류지만, 1.6T 역시 올해부터 도입이 시작됐다” 이며, 800G/1.6T로의 제품 믹스 전환이 ASP·마진 우상향으로 이어질 가능성이 제기됩니다.
리스크
**“AI 투자 둔화 시 수요”**가 명시적 리스크로 지목됩니다. 다만 광통신은 전력 지연의 영향을 메모리보다 덜 직접적으로 받을 수 있습니다. 랙 내부 광 인터커넥트는 랙이 출하되는 순간 함께 나가야 하는 부품이라, 메모리처럼 고객이 개별적으로 발주를 미루기 어려운 구조이기 때문입니다. (이 연결은 필자의 해석이며 보고서의 명시적 주장이 아닙니다.)
8. 냉각 — 랙당 전력 급증의 직접 수혜
기관
시장 규모 전망
QYResearch
데이터센터 액체냉각 2024년 25억 달러 → 2030년 79억 달러 (2026~2030 CAGR 21%)
글로벌 데이터센터 냉각 전체
2024년 163억 달러 → 2030년 407억 달러
Research Nester
2026년 312억 달러 → 2036년 1,499억 달러 (CAGR 약 17%)
GM Insights
액침냉각 2025년 17억 달러 → 2026년 21억 달러 → 2035년 109억 달러
Fortune Business Insights
액침냉각 2025년 2.87억 달러 → 2034년 16.94억 달러
⚠️ 액침냉각 시장 규모는 기관별로 최대 6배 차이(GM Insights 17억 달러 vs Fortune 2.87억 달러)가 있습니다. 시장 범위 정의 차이로 보이나 확정되지 않았으니, 이 수치를 인용하실 때는 주의가 필요합니다.
냉각은 랙당 234→600kW로 전력이 오르는 구조에서 물리적으로 필수입니다. 모건스탠리가 랙 전력 산정에 액체냉각을 포함시킨 것 자체가 냉각이 전력 산정의 필수 구성요소임을 보여줍니다.
9. 섹터 ETF 9종 매핑과 비교
9-1. AI 반도체 ETF
ETF
티커
총보수
순자산
상위 구성종목
SMH (VanEck Semiconductor)
SMH
0.35%
Top10 = 총자산의 66.9%
NVDA 19.14%, TSM 9.24%, AMD 5.56%, AVGO 5.07%, MU 4.78%, AMAT 4.73%, KLAC 4.65%, INTC 4.61%, TXN 4.61%, LRCX 4.52%
주목할 점: SMH는 NVDA+AVGO(24.2%)와 MU+TXN(9.4%)을 함께 담고 있어, 보고서의 방어 부문과 노출 부문을 동시에 보유합니다. 즉 SMH는 이 보고서에 대해 방향 중립적입니다. 이것은 단점이 아니라 장점일 수 있습니다 — 병목의 최종 승자를 모를 때 분산 효과를 제공합니다.
NLR은 원자력 코로케이션 채널입니다. 24GW 확보 수단 중 원자력이 3GW를 담당하는데, 적용 확률이 75%로 가장 낮습니다. 이 불확실성을 감안해 소액 분리하는 접근이 합리적입니다.
9-3. 광통신 ETF
ETF
티커
총보수
순자산
기초지수
KODEX 미국AI광통신네트워크
0173Y0
0.55% (집합투자 0.529%)
4,318억 원
Akros 미국 AI광통신 및 네트워크 인프라 지수 (PR)
⚠️ 국내 상장 광통신 ETF는 사실상 이 상품이 유일하게 확인되었습니다. 상장 시점이 2026년 3월로 짧고 순자산 4,318억 원은 규모가 작은 편이므로 거래 유동성과 괴리율을 반드시 직접 확인하시기 바랍니다.
9-4. 민감도 총괄표
ETF
티커
보수
순자산
보고서 민감도
방향
VanEck Semiconductor
SMH
0.35%
—
혼재(방어+노출)
중립
KODEX AI반도체TOP2플러스
395160
0.45%
42,329억
메모리 집중 → 노출
부정적
ACE AI반도체TOP3+
469150
0.30%
12,414억
메모리 집중 → 노출
부정적
TIGER 반도체TOP10
—
0.45%
—
장비주 → CAPEX 지연 노출
부정적
KODEX AI전력핵심설비
487240
0.39%
31,820억
병목 이동 수혜
긍정적
TIGER 코리아AI전력기기TOP3+
0117V0
0.40%
10,015억
병목 이동 수혜
긍정적
VanEck Uranium & Nuclear
NLR
0.61%
$988.6M
24GW 중 3GW 채널
긍정적
Global X Data Center & Digital Infra
DTCR
0.50%
$2.04B
데이터센터 + 전력 계약
중립~긍정
KODEX 미국AI광통신네트워크
0173Y0
0.55%
4,318억
단기 노출 / 구조적 성장
혼재
10. ETF 투자자 대응 방안 5가지
원칙 1. 이 보고서는 “매도 신호”도 “매수 신호”도 아니다
이 보고서가 실제로 말하는 것은 “AI 인프라 지출의 총량은 유지되지만, 그 지출이 도착하는 순서가 바뀐다” 입니다. 총량 배분 관점에서 핵심은 섹터 내 순서 재배열이고, 총량 자체를 줄이라는 신호가 아닙니다. 근거는 세 가지입니다.
마이크론 2027년 생산 75% 이상 확정 — 수요는 소멸하지 않았습니다
Polymarket의 AI 산업 침체 확률 — 연말 7%, 2027년 6월 19%
하이퍼스케일러 CAPEX — 2026년 7,850억 달러 → 2027년 1조 달러 접근
원칙 2. 시나리오별로 섹터 방향이 갈린다
시나리오
조건
반도체 ETF
전력 ETF
광통신 ETF
A. 순조로운 소화
2027~2028 부족이 24GW 우회 수단으로 상당 부분 흡수
메모리·장비 정상 궤도
상대 성과 둔화 (병목 해소)
800G/1.6T 램프업 지속
B. 지연·재고 교란 (보고서 기본)
부족 12→33GW로 확대
메모리·아날로그·전력관리 발주 밀림
수혜 지속 (온사이트·터빈·냉각)
단기 조정 후 회복
C. 계통 위기
원자력·연료전지 승인 지연, 지역 반대로 입지 거절
광범위 조정
전력 설비·우라늄 급등
조정
전력과 반도체는 같은 보고서에서 반대 방향의 노출을 갖습니다. 시나리오 B가 실현되면 AI전력 ETF와 반도체 ETF가 서로 헤지 관계를 형성합니다. 이것이 이번 보고서를 ETF 관점에서 활용하는 가장 실질적인 방법입니다.
원칙 3. 집중형 ETF는 개별주와 다르지 않다
ETF
상위 3종목 비중
리스크
ACE AI반도체TOP3+
75% 이상
3개 종목 리스크 = 사실상 개별주
TIGER 코리아AI전력기기TOP3+
약 75%
국내 전력기기 3사 외 분산 없음
KODEX AI반도체TOP2플러스
49.2%
메모리 단일 변수에 절반 노출
원칙 4. 목적별 조합 설계 (일반 정보)
목적
조합 예시
근거
병목 이동에 베팅
KODEX AI전력핵심설비 + 반도체 ETF 비중 축소
보수 0.39%, 순자산 3조 이상으로 유동성 확보
원자력 채널 분리
NLR
적용 확률 75%로 가장 불확실 → 소액 분리
데이터센터 수요 직접
DTCR
REIT 성격 + 전력 계약 노출, SEC 수익률 1.59%
광통신 구조적 성장
KODEX 미국AI광통신네트워크
소규모 → 비중 제한 + 괴리율 확인 필수
비용 관점 주의사항: 국내 AI테마 ETF의 보수(0.30~0.55%)는 SMH(0.35%)·DTCR(0.50%)와 비슷해 보이지만, 합성총보수는 표기 총보수와 다릅니다. KODEX AI반도체TOP2플러스는 0.45% → 합성 0.5084%로 높아지고, KODEX AI전력핵심설비는 0.39% → 합성 0.359%로 낮아집니다. 매수 전 실제 합성총보수를 확인하시기 바랍니다.
원칙 5. 전망치가 아니라 전망의 변동성을 보라
이것이 가장 중요한 원칙입니다. 모건스탠리는 같은 주제를 1년 사이 여러 번 뒤집었습니다.
시점
전망
방향
2026-05
수요 79.8GW → 67.6GW 하향, 부족 54.8GW → 37.7GW 하향
하향
2026-08
2026~2028 38GW 부족
—
2026-09-21
수요 68GW → 97GW 상향, 조정 전 부족 38GW → 57GW 상향, 순부족 33GW
상향
모건스탠리 자체 웹사이트
수요 74GW, 부족 49GW
별도 수치
모건스탠리 자체 웹사이트가 74GW 수요·49GW 부족을 말하고 별도 보고서가 97GW 수요·33GW 부족을 말하는 것은 일관되지 않습니다. 또한 스티븐 버드가 2028년까지 20% 부족이라고 언급한 자료도 있어, 20% / 34% / 36GW / 38GW / 33GW가 모두 모건스탠리 이름으로 유통되고 있습니다.
즉 이 전망에 포트폴리오를 크게 기울이는 것은 전망 자체보다 전망의 변동성에 베팅하는 것입니다. 인용하실 때는 반드시 “2026년 9월 21일자 보고서의 33GW, 필요 전력의 34%” 로 판본을 특정하시기 바랍니다.
11. 감시해야 할 지표 7개
구분
지표
현재/기준값
반도체
마이크론 2027년 확정 비중
75% 이상
반도체
데이터센터 가동 실현율
역사적 72% → 리스크 조정 60%
전력
순부족 경로
2026 5GW → 2027 12GW → 2028 33GW → 2029 72GW
전력
계통 접속 대기
5~7년 vs 필요 2~3년
전력
예비율 임계
15%, 13개 시장 중 8곳 하회
광통신
CPO 채택
2027년 800G/1.6T의 약 30%
심리
AI 침체 확률 (Polymarket)
연말 7%, 2027-06-30 19%
리밸런싱 트리거
시점
확인할 것
조치 방향
분기 실적 시즌
마이크론·SK하이닉스의 인도 지연 언급 여부
언급 등장 → 메모리 ETF 비중 점검
GE Vernova·Eaton·Vertiv 실적
수주잔고·데이터센터 주문 증가율
둔화 → 전력 ETF 과열 신호
데이터센터 착공·가동 공시
가동 실현율 (72% / 60%)
50% 하회 → 수요 추정 하향 리스크
전력시장 예비율
임계치 15%
추가 하회 → 입지 거절 확대
12. 자주 묻는 질문 (FAQ)
Q1. “전력 34% 부족”은 미국 전체 전력이 34% 모자란다는 뜻인가요? 아닙니다. 2026~2028년 미국 데이터센터가 새로 필요로 하는 증분 전력 97GW 중 33GW(34%)가 부족하다는 뜻입니다. 미국 전체 전력 수요의 34%가 아닙니다.
Q2. 그러면 AI 반도체 수요가 사라지는 건가요? 아닙니다. 모건스탠리도, 마이크론도 AI가 궁극적으로 메모리를 필요로 한다는 점은 부정하지 않습니다. 문제는 언제 배치되느냐입니다. 마이크론은 2027년 생산량의 75% 이상이 이미 확정됐다고 밝혔습니다.
Q3. 왜 엔비디아와 브로드컴은 안전한가요? 세 가지 때문입니다. 칩 배치에 대한 가시성, 지역별 확장 여력, 그리고 데이터센터·반도체업체·전력망 간 조율 여지입니다. 한 시설이 지연되면 희소한 GPU를 전력이 확보된 프로젝트로 재배치할 수 있습니다.
Q4. 어떤 섹터가 가장 위험한가요? 모건스탠리는 메모리, 광통신, 전력관리, 아날로그 반도체를 재고 교란에 가장 노출된 부문으로 지목했습니다.
Q5. ETF는 어떻게 접근해야 하나요? 이 글의 §10 원칙 2를 참고하시면, 시나리오 B(지연·재고 교란)에서 반도체 ETF와 AI전력 ETF가 서로 헤지 관계를 형성합니다. 다만 이는 일반 정보이며 개인 상황에 맞춘 조언이 아닙니다.
Q6. 이 보고서만 믿어도 되나요? 권장하지 않습니다. 모건스탠리는 2026년 5월에 이 전망을 하향했다가 9월에 상향했습니다. 웹사이트에는 74GW 수요·49GW 부족이 별도로 제시되어 있어 판본 간 불일치가 존재합니다.
Q7. 골드만삭스는 뭐라고 했나요? 골드만삭스는 다른 각도에서 경고했습니다. 미국 전력망의 유효 예비율이 26% → 19% → 2030년 15% 미만으로 떨어지고, 13개 시장 중 8곳이 이미 임계치를 밑돌았다고 분석했습니다. 다만 정치적 반발에 따른 단기 충격은 제한적이라고 봅니다.
13. 결론
세 문장으로 정리하겠습니다.
모건스탠리가 지목한 승자는 GPU·커스텀 ASIC(엔비디아·브로드컴)과 전력 설비(가스터빈·연료전지·원자력·냉각)이고, 패자는 메모리·광통신·전력관리·아날로그 반도체입니다 — 단 패자의 “패배”는 수요 소멸이 아니라 발주 시점의 지연입니다.
섹터 ETF 관점에서는 반도체 ETF(특히 메모리 집중형)와 AI전력 ETF가 이 보고서에 대해 서로 반대 방향의 노출을 가지며, 시나리오 B에서 이 둘이 자연스러운 헤지 관계를 형성합니다.
가장 큰 리스크는 전력 부족 자체가 아니라 전망의 변동성입니다 — 모건스탠리는 1년 사이 같은 주제를 하향했다가 상향했고, 32GW와 33GW, 74GW와 97GW가 동시에 유통되고 있습니다. 단일 판본에 포트폴리오를 크게 기울이는 것은 권장되지 않습니다.
14. 출처 및 검증 상태
직접 확인한 자료 (신뢰도 높음)
모건스탠리 리포트 보도 원문 — Reuters(2026-10-05), AOL, NDTV Profit
수치 세부 — Yahoo Finance, Blockspace, CryptoBriefing, Benzinga
ETF 정보 — VanEck(SMH·NLR), Global X(DTCR·URA), 삼성자산운용, 미래에셋자산운용, FunETF
골드만삭스 — Bloomberg(2026-01-06), Goldman Sachs Research, 벤징가 코리아
3분기 삼성전자 실적 종합 분석 — “또 사상 최대”인데 주가는 왜? 2분기 컨콜 약속 검증부터 HBM 경쟁력, 엔비디아·TSMC 비교까지
2026년 10월 8일 삼성전자 3분기 잠정실적을 앞두고 ① 2분기 컨콜의 5가지 약속이 어떻게 전개됐는지 ② D램·낸드·HBM 가격 추이 ③ 삼성 HBM 경쟁력과 IB 전망 ④ “엔비디아·TSMC보다 더 버는데 왜 주가는 이모양”이라는 통설 검증 ⑤ 영업이익 시나리오 3안을 하나로 정리했습니다.
결론 먼저 — 7줄 요약
발표일은 10월 8일(목) — 복수 2026년 10월 5일자 보도로 확인. 오늘 기준 D-2입니다.
3분기 관전 포인트는 “이익이 또 늘었는가”가 아니라 “컨센서스 상향 속도를 따라잡았는가”입니다. 컨센서스가 3개월 새 101조 9,052억 → 114조 원(+12조 948억, +11.9%) 상향됐습니다.
컨센서스 핵심 밴드는 107조~114조 원, 중간값 110조 3,200억 원(산술평균). iM증권은 126조 7,000억 원까지 제시했습니다.
“엔비디아·TSMC보다 더 버는데”라는 통설은 절반만 사실입니다. 삼성 2분기 영업이익은 TSMC의 2.78배(✅)지만 엔비디아의 0.55배(❌)였습니다.
진짜 괴리는 TSMC 대비에서 발생합니다. 이익은 2.8배 많은데 시가총액은 TSMC가 약 2.25배 큽니다(기준일 상이).
2분기 컨콜의 5가지 약속은 대체로 이행 중이며, 특히 파운드리 월간 흑자(6월)와 HBM4 매출 10억 달러(130일)는 계획보다 빠릅니다.
성과급 충당금 19조 3,000억 원 착시를 걷어내야 합니다. 3분기 발표 숫자는 약 10% 눌린 값일 수 있습니다.
⚠️ 본 글의 시나리오 밴드·환산치·컨센서스 중간값은 계산치이며 공식 발표치가 아닙니다. 원출처가 있는 수치와 명확히 구분해 표기했습니다.
여기서 정합성 문제가 하나 발견됩니다. 삼성은 실적 콜에서 “상반기 영업이익의 10.5%를 특별성과급 충당금으로 반영” 했다고 밝혔습니다 [뉴스핌]. 그런데 상반기 영업이익 146조 7,300억 원의 10.5%는 15조 4,000억 원이고, 실제 반영액은 19조 3,000억 원입니다 — 3조 9,000억 원 차이입니다.
즉 “10.5%”라는 표현은 기준(모수)이 다르거나, 특별성과급 외 항목이 포함된 것으로 보입니다. 이 정합성은 이번 확인 범위에서 해소되지 않았으므로 미해결로 표기합니다. 다만 실무적으로 중요한 결론은 변하지 않습니다 — 2분기 영업이익 89.5조 원은 일회성 충당금 19.3조 원이 이미 깎인 숫자라는 점입니다.
3분기 함의: 3분기 DS 영업이익이 108조 8,000억 원이라면 충당금은 약 11조 4,000억 원이 됩니다(계산치). 즉 “3분기 영업이익 110조 원”이라는 헤드라인은 실은 충당금 전 121조 원일 수 있습니다. 부문별 이익률과 충당금 전 기준을 함께 봐야 하는 이유입니다.
광고 슬롯 B — 인아티클 (1부 표 다음)
2부. 2분기 컨콜의 5가지 약속 — 그 후 어떻게 전개됐나
2026년 7월 30일 컨퍼런스콜에서 삼성이 제시한 약속을 10월 현재와 대조했습니다. 출처는 The Elec 컨콜 전문과 비즈조선입니다.
2-1. 약속 ① — 파운드리 흑자 전환: “가까운 시일 내”
컨콜 발언: “수주 산업의 특성상 정확한 시점을 말씀드리기 어렵다. 단 가까운 시일 내 가능할 것으로 전망한다.” (파운드리사업부)
“조기 턴어라운드 가능“, 하반기 두 자릿수 매출 성장, AI/HPC 매출 비중 30% 목표
실적 콜
단, 월간 흑자 보도는 익명 취재 기반이므로 미검증으로 표기합니다. 월간 흑자와 분기 흑자는 다른 개념입니다.
2-2. 약속 ② — 수주잔고·거래선 확대: 여기가 진짜 핵심
용어 정리: 요청하신 “거래서 노학대”는 문맥상 “거래선 확대”로 판단해 해당 항목으로 정리했습니다. 다른 의미였다면 알려주세요.
파운드리(2나노): “대형 CSP 고객과 AI PC 고객사들의 2나노 과제 수주를 확보했다. 고객들은 제품 설계를 착수했다. 또 브로드컴 포함 주요 고객사들과 여러 프로젝트를 논의 중” → “올해 2나노 수주 과제 수는 전년 대비 두 배 이상 확대” [The Elec, 아시아경제]
왜 중요한가: 메모리 산업의 고질병은 “가격 오르면 증설, 증설하면 폭락”입니다. 선수금을 받고 5년 롤링 계약을 맺는 것은 사이클 변동성을 구조적으로 줄이는 시도입니다. NH투자증권 이호승 연구원도 “LTA 적용을 기반으로 한 지속 가능한 영업이익 수준이 중요하다”고 짚었습니다 [머니투데이].
2-3. 약속 ③ — HBM4 본격 양산
컨콜 발언:“3분기 HBM4 매출은 전분기 대비 3배 이상”, “하반기 HBM4가 HBM 전체 매출의 60%를 넉넉히 상회”, “업계 최초 HBM4e 샘플 출하“
가격이 2배 오르는 이유 — 업계 관계자 인용: “일반 D램 가격 강세가 차기 HBM 가격 협상에도 상승 압력을 반영할 가능성이 크다. HBM 수요 확대와 생산능력 제약이 맞물리면서 공급업체들의 가격 결정력이 한층 강화될 것” [머니투데이]. 범용 D램이 비싸지면 HBM 생산의 기회비용이 커지고, 그게 다시 HBM 가격을 밀어 올리는 선순환 구조입니다.
4부. “삼성이 엔비디아·TSMC보다 더 버는데 왜 주가는 이모양” — 데이터로 검증
이 통설을 검증하려면 ① 같은 기간 ② 같은 통화 ③ 시총 연결이 필요합니다. 환율 1,380원/달러 기준입니다.
4-1. 최근 분기 실적 직접 비교
항목
삼성전자 (2026 Q2)
엔비디아 (FY27 Q2)
TSMC (2026 Q2)
매출
171조 5,000억 원 ($124.3B)
$177.8B (245.4조 원)
$40.2B (55.5조 원)
영업이익
89조 4,924억 원 ($64.8B)
$117.3B (161.8조 원)
$23.4B (32.2조 원)
영업이익률
52.2%
65.9%
58.1%
순이익
미공개 (컨콜 미발표)
$118.0B
NT$7,065.6억 ($22.4B)
주당순이익
10,849원
$4.85 (희석)
NT$27.25
출처: 삼성 The Elec, 엔비디아 FY2027 2분기 실적보고서(2026년 7월 26일 종료), TSMC IR 실적발표
4-2. 판정 — 절반만 사실입니다
비교
삼성의 상대 위치
판정
삼성 영업이익 ÷ TSMC 영업이익
2.78배
✅ “TSMC보다 더 번다”는 사실
삼성 영업이익 ÷ 엔비디아 영업이익
0.55배
❌ “엔비디아보다 더 번다”는 사실 아님
영업이익률 순위
엔비디아(65.9%) > TSMC(58.1%) > 삼성(52.2%)
삼성이 셋 중 최하위
“이익은 엔비디아급인데”라는 전제 자체가 틀렸습니다. 삼성의 분기 영업이익은 엔비디아의 약 절반입니다.
⚠️ 출처 간 목표주가가 충돌합니다. 최저 260,000원(키움)과 270,000원(BNK·미트레이드), 최고 725,000원(인베스팅 컨센서스)과 670,000원(노무라·미트레이드)이 병존합니다. 컨센서스 집계 시점 차이로 보이며, 단일 값으로 단정하지 않습니다. 최저~최고 격차는 약 2.5~2.8배입니다.
같은 실적을 놓고 이렇게 갈리는 것은 메모리 사이클 지속성 판단이 극단적으로 다르기 때문이며, 결국 이번 분기 실적의 의미는 “이익 크기”보다 “사이클이 2027년까지 이어질 근거를 얼마나 주는가”에 있습니다.
주가 함의: 컨센서스 상향 사이클이 한 번 더 돌고 목표주가 상단대(610,000~725,000원, +121~163%)로 수렴할 근거가 생깁니다.
확인 신호: “3개 분기 연속 어닝 서프라이즈” / HBM4 퀄 공식 발표 / DS 이익률 70% 상회 유지
현재 주가 위치
10월 2일 종가 276,000원. 8월 고점 285,500원 대비 −3.3%, 기간(8/21~10/2) 누적 −2.0%, 진폭 14.9%, 일간 변동 표준편차 2.89%, ±5% 급등락 4회(계산치).
7부. 3분기 반드시 확인할 8가지
#
확인 항목
왜 중요한가
①
성과급 충당금 규모
110조 원이면 충당금 약 11.4조 원 선반영(계산) — 발표 숫자는 약 10% 눌린 값
②
D램·낸드 계약가 인상률
TrendForce 4분기 전망이 3~8%→13~18%로 상향된 상태
③
HBM4 매출 3배 달성
컨콜 명시 가이던스, 미달 시 신뢰도 타격
④
HBM 점유율 40% 돌파
33%→40%면 UBS·대신증권 전망에 힘 실림
⑤
비HBM 메모리(서버 D램·LPDDR·SOCAMM)
추론 시대 수혜의 실체, 삼성 독점적 강점
⑥
eSSD 매출·점유율
추론은 훈련보다 저장 수요가 큼 — 점유율 35.1% 유지 여부
⑦
파운드리 손실 폭
2조 원대 → 1조 원대로 줄었는지가 턴어라운드 첫 증거
⑧
CAPEX 집행·재고 자산
“이익 좋은데 재고 늘고 있다”는 신호가 나오면 경계
추론의 시대가 삼성에게 유리한 이유 — 훈련은 HBM·GPU에 집중됐지만, 추론은 LPDDR·SOCAMM·GDDR 같은 저전력 범용 메모리를 서버로 끌어들입니다. 엔비디아 AI서버 LPDDR 용량은 2026년 31.44억 GB → 2027년 60.41억 GB(+92%)로 전망되며 [조선일보], 이 영역은 삼성이 원래 최강자였습니다.
발표 시각은 이번 확인 범위에서 2026년 근거를 확보하지 못했습니다. 통상 장 시작 전(오전 8시 전후)으로 알려져 있으나 미확정으로 표기하며, 삼성전자 IR 공지와 거래소 공시로 최종 확인하시길 권합니다.
주의: 잠정실적은 매출·영업이익 두 숫자만 나오고 부문별 내역이 없습니다. HBM 믹스·파운드리 손실·DX 적자는 10월 29일 정식 발표와 컨퍼런스콜에서 확인됩니다. 잠정 발표 직후 급등락은 부문 정보 없이 전사 숫자만으로 반응하는 구간이라 변동성이 특히 큽니다.
8-2. FAQ
Q. 삼성전자가 정말 엔비디아보다 돈을 더 버나요? 아닙니다. 2분기 영업이익 기준 삼성 89조 4,924억 원($64.8B) vs 엔비디아 $117.3B로 삼성이 엔비디아의 약 55%입니다. 다만 2026년 연간 전망(삼성 327조 vs 엔비디아 357조)으로는 92%까지 좁혀집니다.
Q. 그럼 TSMC보다는 더 버나요? 네, 맞습니다. 2분기 영업이익 기준 삼성이 TSMC의 약 2.8배입니다. 그런데 시가총액은 TSMC가 삼성보다 약 2.25배 큽니다(기준일 상이). 괴리는 TSMC 대비에서 실제로 존재합니다.
Q. D램 가격이 꺾인 건가요? 아닙니다. 상승 속도가 둔화된 것입니다. D램 18개월·낸드 21개월 연속 상승 중이고, 4분기 전망은 오히려 3~8%에서 13~18%로 상향됐습니다.
Q. HBM에서 삼성이 SK하이닉스를 이길 수 있나요? UBS·번스타인·대신증권은 2027년 역전을, 교보증권은 SK하이닉스 60%+ 우위 지속을 전망합니다. 격차가 37%p→17%p로 좁혀진 것은 사실이나 결론은 미확정입니다.
Q. 이번에도 “사상 최대인데 주가 빠지는” 패턴이 나올까요? 부합(107~114조)만으로는 그 위험이 있습니다. 2분기에도 사상 최대 발표 당일 장중 −9.43%가 나왔습니다. 반전 조건은 충당금 전 120조 원 이상 확인 + 4분기 가이던스 추가 상향입니다.
데이터 기준일과 검증 구분
기준일: 2026년 10월 6일 | 주가: 2026년 10월 2일 종가 276,000원 | 환율 가정: 1,380원/달러
① 3분기 잠정실적 발표 시각 ② 부문별 3분기 컨센서스(DS/MX/VD/DA/Harman 개별) ③ Harman 2분기 실적 ④ HBM4 엔비디아 최종 퀄 통과 시점(출처 충돌) ⑤ 6월 파운드리 월간 흑자(익명 취재) ⑥ 구글·앤트로픽·테슬라 파운드리 수주(모두 가능성 단계) ⑦ HBM Gb당 판가 +121% 전망(2차 인용) ⑧ SK증권 PER 6.77배·노무라 목표 670,000원(2차 인용)
🔀 출처 충돌
· 삼성 HBM 2분기 점유율: Counterpoint 33% vs 일부 자료 17% · 목표주가: 최저 260,000원(키움) vs 270,000원(BNK), 최고 725,000원(컨센서스) vs 670,000원(노무라) · 시가총액 기준일: 삼성 2026-05-06 vs 엔비디아·TSMC 2026-09-20 (5개월 시차) · 충당금 정합성: 회사 “상반기 영업이익의 10.5%”(15조 4,000억) vs 실제 19조 3,000억 → 3조 9,000억 차이 미해결
투자 유의사항
위 내용은 공개 자료를 정리·검증한 정보이며 투자 권유나 매수·매도 추천이 아닙니다. 본문의 시나리오는 필자가 설정한 영업이익 구간과 그에 따른 가정이며, 실제 실적은 이 범위를 벗어날 수 있습니다.
메모리 반도체는 역사적으로 극단적 호불황을 반복해 왔고, 인용된 증권사 목표주가·전망치는 발표 기관의 가정에 따라 크게 달라지며 예고 없이 변경됩니다. 실적 전망치와 시장조사기관 수치는 확정 실적이 아닙니다.
실제 투자 판단 시에는 삼성전자 공시(전자공시시스템)와 최신 증권사 리포트를 직접 확인하시고, 본인의 투자 목적·기간·감내 가능한 손실 범위를 함께 고려하시길 권합니다. 특히 은퇴 자산이라면 단일 종목 집중보다 분산과 현금흐름 안정성을 우선하시는 것을 검토해 보시기 바랍니다.
데이터 기준일: 2026년 10월 6일 | 작성: happist | 발행: 꿈꾸는섬 (www.happist.com)
다음 단계 제안
10월 8일 잠정실적이 나오면 ① 컨센서스 108조~110조 원 돌파 여부 ② HBM4 매출 3배 달성 ③ 성과급 충당금 규모 세 가지를 같은 표에 대조하는 후속 업데이트가 가능합니다. 이후 10월 29일 정식 발표(부문별 내역)와 10월 말 이사회(주주환원 30조 확정)는 각각 별도 이벤트이므로, 세 시점을 묶은 타임라인 정리도 유용할 것입니다.
오로스테크놀로지(322310) 투자 검토기: “2027년 턴어라운드”와 “연말마다 오르는 주가”를 1,220거래일 데이터로 검증해봤다
반도체 오버레이 계측장비 국산화 기업 오로스테크놀로지. 2026년 상반기 영업손실 91억 원, 주가는 52주 고점 대비 -68.5%.
그런데 컨센서스는 2027년 영업이익 268억 원(+431%)을 말하고, 차트는 해마다 연말에 저점을 찍고 이듬해 상반기에 고점을 만드는 것처럼 보인다.
이 글은 그 두 가지 주장을 실제 데이터로 하나씩 검증한 기록이다.
1. 검토를 시작한 이유
오로스테크놀로지를 처음 보게 된 건 “2026년 흑자전환”이라는 컨센서스 때문이었다. 반도체 장비주에서 적자 → 흑자 전환은 가장 강력한 주가 재료 중 하나이고, 실제로 비슷한 시기에 인텍플러스가 턴어라운드 기대만으로 주가가 크게 올랐다. 그렇다면 오로스도 같은 그림이 가능하지 않을까.
그런데 차트를 열어보니 다른 게 보였다. 연말에 저점을 찍고 이듬해 상반기에 고점을 만드는 흐름이 반복되는 것처럼 보였던 것이다. 이 글은 두 개의 질문에 답하는 과정이다.
2027년 턴어라운드 시나리오는 실제로 얼마나 신뢰할 수 있는가?
“연말 저점 → 이듬해 상반기 고점” 패턴은 실재하는가, 실재한다면 왜인가?
2. 기업 개요
항목
내용
회사명
오로스테크놀로지 (Auros Technology Inc.)
종목코드
322310 (KOSDAQ)
본사
경기도 화성시 동탄구 동탄산단6길 15-23
주력 사업
반도체 노광공정용 오버레이(Overlay) 계측장비
주요 제품
OL-600n / 700n / 900n / 900nw / 1000n, HE-900PAD, HE-900ir, WaPIS-30, MT-30T, METIS-PS, 웨이퍼 두께 측정 장비
주요 고객
SK하이닉스, 삼성전자, 중국 CXMT·JHICC, 일본 키옥시아 및 IDM
해외 법인
미국(AUROS Tech USA), 중국(Auros Tech Wuxi)
경쟁 구도
KLA 약 65%, ASML 약 30%, 오로스 약 5%
오로스는 삼성전자와 SK하이닉스가 독점하던 오버레이 계측장비 시장에서 국내 최초로 KLA의 IBO(Image-Based Overlay) 방식을 국산화한 회사다. 2009년 설립, 2011년 첫 오버레이 장비 양산, 2021년 코스닥 상장 회사 소개.
2025년 3분기 기준 OL-12인치 제품이 매출의 55.68% 를 차지하며, 최근에는 후공정(HBM 패키징) 계측장비로 포트폴리오를 넓히고 있다 데일리인베스트.
3. 검증 ①: “2027년 턴어라운드” — 숫자는 실재한다
먼저 컨센서스 자체를 확인했다. 흥국증권 리포트(2026-04-16) 기준 전망치는 다음과 같다 흥국증권.
매출 성장률만 보면 확실히 가파르다. 521억 → 737억 → 1,060억. 그러나 여기서 세 가지를 반드시 짚어야 한다.
첫째, 기준연도가 눌린 해다. 2025년은 매출이 -15% 역성장한 해다. 그래서 “521억 → 737억(+41%)”은 신규 성장이 아니라 2024년(614억) 대비 +20% 회복에 가깝다. 2024년을 기준으로 잡으면 3년 CAGR은 정확히 20.0% 다. 나쁘지 않지만 “가파르다”고 부르기는 어려운 속도다.
둘째, 매출과 이익이 따로 논다. 2024년엔 매출 +35%에 영업이익 +157%였지만, 2025년엔 매출 -15%에 영업이익 -84억(적자 전환). 고정비 레버리지가 양방향으로 크게 작동하는 구조다. 게다가 증권가는 “마진이 낮은 후공정 장비 비중이 올라오면서 영업이익률이 하락한다” 고 명시적으로 지적했다 뉴스핌. 매출 성장을 이끄는 동력이 곧 마진을 희석하는 동력이라는 뜻이다.
셋째, 매출총이익률은 진짜 강점이다. 56.5~66.7%로 원익IPS·피에스케이 등 피어 대비 압도적이다. 즉 문제는 제품 경쟁력이 아니라 매출이 인식되는 시점이다.
4. 검증 ②: 2026년 진행률 — 목표의 24.7%
여기가 이번 검토에서 가장 중요한 대목이다.
항목
수치
근거
1Q26 매출 / 영업이익
68억 / -68억
반기보고서 2026.06
2Q26 매출 / 영업이익
114억 / -23억
반기보고서 2026.06
상반기 누적
182억 / -91억
2025년 상반기 307억 대비 -41%
연간 목표(737억) 달성에 필요한 하반기 매출
555억 (분기 평균 277억)
직접 계산
연간 영업이익 50억 달성에 필요한 하반기 영업이익
141억 (하반기 OPM 25.4%)
직접 계산
흥국증권 자체 분기 전망(1Q~4Q26)
138 / 141 / 224 / 235억
흥국증권
두 가지가 즉시 드러난다.
흥국증권 자신의 분기 경로(138·141억)와 실제 상반기(68·114억)는 97억 원 어긋났다. 연간 목표를 유지하려면 하반기에 555억, 즉 자사 예상(224·235억)보다 18~24% 많은 매출이 필요하다.
2026년 영업이익 50억 흑자전환은 하반기 OPM 25% 를 전제로 한다. 이는 2027년에나 가능하다고 제시한 마진 수준(25%)이 1년 먼저 실현되어야 한다는 뜻이다.
참고로 2026년 상반기 영업손실(-91억)만으로 이미 2025년 연간 영업손실(-83.7억)을 넘어섰다.
2026년 진행률은 목표의 24.7%(182억/737억) 이다. 남은 4분기 안에 75%를 채워야 하는 구조다.
5. 검증 ③: 컨센서스 신뢰도 이력 — 두 번 크게 빗나갔다
전망치의 신뢰도를 판단하려면 이력을 봐야 한다.
시점
기관
제시한 전망
실제 결과
판정
2022-10
한국IR협의회
2023년 매출 증가·실적 개선
2023년 매출 455억, 이익 회복은 2024년
방향 적중, 폭 미달
2024-08
흥국증권
하반기 실적 회복
2024년 매출 614.1억(+34.9%), 영업이익 60.8억(+156.7%)
적중
2025-03
유진투자증권
2025E 매출 738억, 영업이익 161억
매출 521억, -83.7억
오차 약 -245억
2025-03
한국투자증권
2025E 매출 702억, 영업이익 75억
매출 521억, -83.7억
크게 빗나감
2025-12
흥국증권
2026E 매출 853억, 영업이익 139억
4개월 만에 737억·50억으로 하향
진행 중
2026-04
흥국증권
2026E 매출 737억, 영업이익 50억
상반기 누적 182억·영업손실 91억
진행 중, 목표 대비 미달
2025년에 시장은 700억대 매출과 두 자릿수 이익을 예상했고, 실제는 521억과 84억 적자였다. 같은 방식으로 산출된 2026~2027년 숫자도 동일한 오차 위험을 안고 있다. 게다가 2026년 전망은 기관별로 737억 vs 853억(약 116억, 16% 격차) 으로 갈려 있다.
2024년에는 전망이 맞았고, 2025년에는 크게 틀렸다. 이 차이는 곧 고객사 CAPEX 사이클이 1년 단위로 요동친다는 뜻이다.
6. 비교 검토: 인텍플러스는 왜 올랐고 오로스는 왜 안 올랐나
같은 시기 “2026년 턴어라운드”를 말한 두 회사의 주가 반응은 정반대였다.
항목
인텍플러스(064290)
오로스테크놀로지(322310)
주가(2026-10-02 기준)
59,100원
16,400원
시가총액
약 7,658억 원
약 1,510~1,540억 원
2026E 매출
1,031~1,094억 원
737억 원
2026E 영업이익
75~112억 원
50억 원
수주잔고
1,216.7억 원 공개 (+148.6% YoY, 리드타임 평균 6개월)
미공개
2026E PSR
7.0~7.4배
2.05배
PER / PBR
142.76배 / 15.70배
적자로 무의미 / 3.7배
52주 고점 대비
-5.6%
-68.5%
인텍플러스의 급등 원인은 실적이 아니라 수주잔고 1,216.7억 원 공시였다 비즈워치. 이것이 “매출 인식 시점”에 대한 불확실성을 제거해줬기 때문이다.
오로스는 수주잔고를 총액으로 공개하지 않는다. 시장이 오로스에 같은 프리미엄을 주지 못하는 이유가 여기에 있다. 즉 두 회사의 차이는 사업의 질이 아니라 가시성의 유무다.
7. 고객 다변화: 사실과 소문의 구분
인텍플러스가 TSMC 납품 가시권이라는 평가로 급등한 이력이 있어, 오로스에도 비슷한 재료가 있는지 확인했다. 결론부터 말하면 확인된 사실과 근거 없는 소문이 명확히 갈린다.
확인된 사실
고객/지역
내용
출처
CXMT(중국)
110억 원 계약 (2021년 매출 대비 28.17%)
인포스탁데일리
JHICC(중국)
64억 3,200만 원 (2022-05-13 공시)
디일렉
삼성전자
22억(2023-05, 8년 만의 거래 재개), 21억(2023), 48억(2024-07-25~2025-02-28, 218일), 2024년 누계 96억
디일렉 / 데이터투자
YMTC(중국)
파트너십 확인 (금액 미공개)
시사저널e
키옥시아(일본)
OL-1000n 테스트 장비 공급 (2024-08)
디일렉
일본 IDM
신규 고객 확보, 전공정 오버레이 2026년 +52% 성장 전망
데일리인베스트
소문으로 확인된 것
TSMC·마이크론 납품설은 근거가 확인되지 않았다. 커뮤니티와 블로그에서 반복 언급되지만 공시나 보도로 확인된 바 없다.
고객 집중도는 여전히 높다. 1위 52.9%, 2위 21%, 3위 15.4%, 4위 5.8% 흥국증권. 과거 매출의 90% 이상을 SK하이닉스에 의존했던 구조에서 다변화가 진행 중이지만, 아직 1위 고객이 절반을 넘는다.
8. AI 테마 연관성: 제품은 있지만 매출은 아직
오로스의 포트폴리오에서 AI 성장과 직결되는 제품들이 존재한다. 다만 확정 매출과 퀄 단계를 구분해야 한다.
제품
용도
연결 고리
상태
OL-900nw
HBM/TSV 웨이퍼 레벨 패키지 오버레이
HBM 적층
✅ 수주 확인
HE-900PAD
HBM 패드 정렬 측정 (12인치 패키지 오버레이)
HBM 적층
✅ 수주 확인
HE-900ir
IR 오버레이 (하이브리드 본딩용)
하이브리드 본딩
🟡 퀄 단계
MT-30T / METIS-PS
3D 높이 측정
HBM 패키징
🟡 퀄 단계
WaPIS-30
웨이퍼 레벨 패키지 검사
웨이퍼 워피지
✅/🟡 혼재
시크니스(박막 두께)
Å 단위 두께 측정
미세화
🟡 퀄 단계
유리기판 TGV CD
글래스 패널 계측
차세대 기판
🟡/🟠 초기
D2W (Die-to-Wafer)
다이-투-웨이퍼
하이브리드 본딩
개발 중
핵심은 이것이다. AI 반도체 → HBM 적층 → 하이브리드 본딩 → 계측 스텝 증가라는 경로는 실제로 존재하고, 오로스는 그 경로에 제품을 갖고 있다. 그러나 현재 확정 매출이 확인된 것은 OL-900nw 등 일부이고, 나머지 다수는 퀄리피케이션 또는 개발 단계다. 퀄 통과는 수주가 아니다.
9. “주가가 2027년까지 미뤄질까” — 선행성 문제
여기서 흥미로운 반론이 나왔다. 턴어라운드가 2027년이면 주가도 2027년까지 미뤄지는가?
아니다. 반도체 장비주는 실적을 6~18개월 미리 산다.
관측
선행 시차
출처
경기선행지표가 메모리 주가를 선행
약 6개월
분석 자료
주식시장이 실적보다 먼저 반응
1년 3개월 ~ 1년 6개월
시장분석
전공정 장비주 멀티플 할증 실측
7~8개월에 70~80%
매일경제 럭스멘
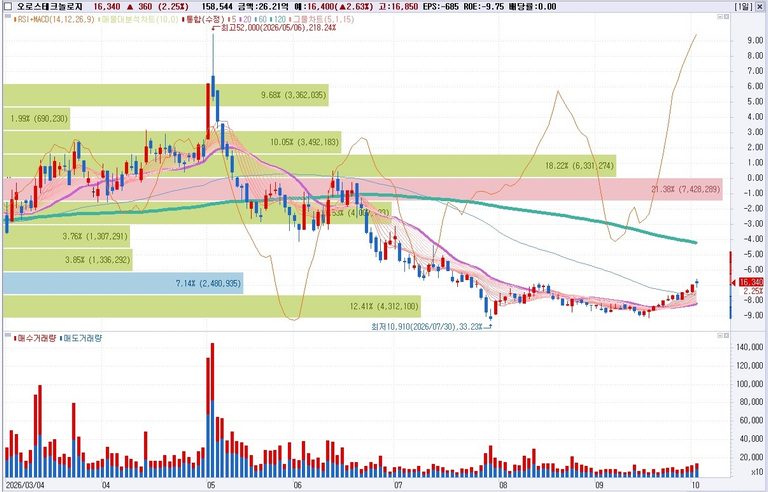
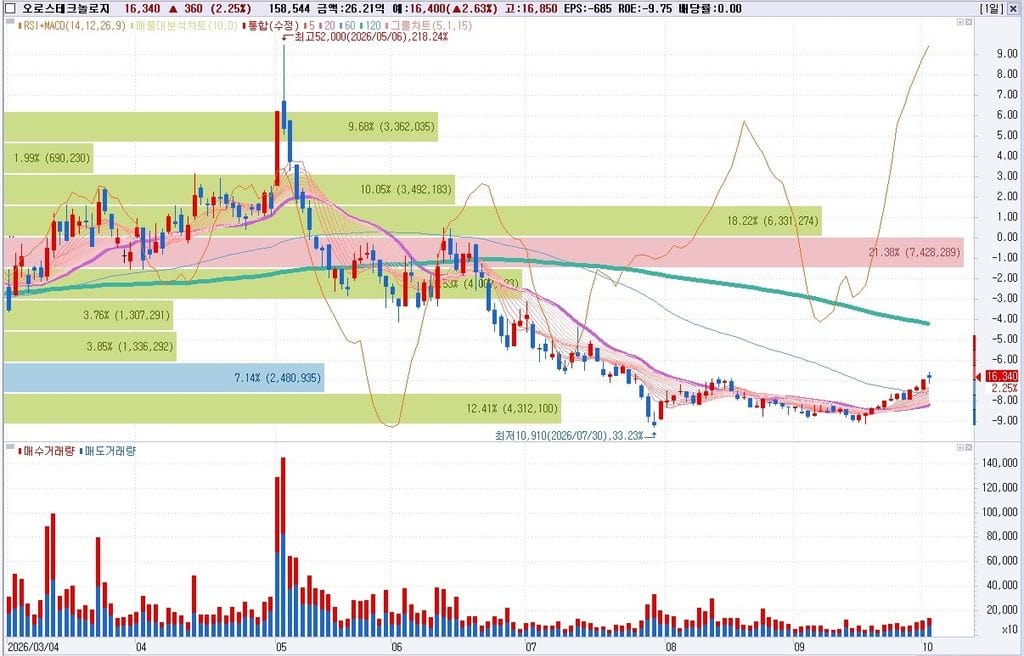
그리고 이건 이미 한 번 벌어진 일이다. 오로스 주가는 2026년 5월 6일 52,000원까지 올랐다. 그 시점의 확정 실적은 1Q26 매출 68억·영업손실 68억(전년동기 169억 대비 -60%)이라는 최악의 숫자였다. 즉 적자가 심화되는 동안 주가가 4배 가까이 오른 것이 이미 있었다. 재료는 실적이 아니라 삼성전자의 1c DRAM 기반 HBM4 양산·HBM4E 샘플 출하 발표였다.
선행성은 존재한다. 다만 그 선반영이 유지되는지는 별개 문제이고, 오로스는 그 유지에 실패한 전례가 있다. (2026-05-06 52,000원 → 2026-07-31 10,910원, -79%)
10. 데이터 검증: “연말마다 오르는 패턴”은 실재하는가
여기가 이 글의 핵심이다. 차트에서 눈에 띈 계절성을 일봉 1,220행(2021-10-05 ~ 2026-10-02) 으로 직접 검증했다.
10-1. 11월 → 이듬해 2월 구간 수익률
시즌
11월 말 종가
이듬해 2월 말 종가
구간 수익률
2021-11 → 2022-02
32,750
21,800
-33.4% ✗
2022-11 → 2023-02
15,550
19,280
+24.0% ✓
2023-11 → 2024-02
22,100
37,550
+69.9% ✓
2024-11 → 2025-02
14,140
24,250
+71.5% ✓
2025-11 → 2026-02
23,000
28,500
+23.9% ✓
5회 중 4회 적중, 승률 80%. 실제로 패턴은 존재한다.
10-2. 그런데 “연중 최저점”의 위치는 흐트러진다
연도
연중 최저가
발생일
시점
2022
9,150원
2022-09-30
9월 말
2023
16,100원
2023-10-31
10월 말
2024
13,180원
2024-11-15
11월 중순
2025
18,500원
2025-08-04
8월 초
2026
10,910원
2026-07-31
7월 말
2025년과 2026년은 7~8월에 저점이 나왔다. 즉 정확한 명제는 “11~12월 저점”이 아니라 “하반기(7~11월) 저점 → 이듬해 상반기 고점” 이라는 2파동 구조다.
10-3. 통계적 유의성은 약하다 — 정직하게 짚어야 할 부분
항목
값
표본 수
5회 (2021~2025)
승률
4/5 = 80%
이항검정 p값 (귀무가설 p=0.5)
0.19 → 5% 수준에서 유의하지 않음
수익률 평균
+31.2%
수익률 중앙값
+24.0%
표준편차
±43.0%p
표준편차 43%p가 핵심이다. 같은 패턴에서 +72%가 나오기도 하고 -33%가 나오기도 한다. 이 패턴은 “방향의 확률”은 높여주지만 “얼마나”는 전혀 알려주지 않는다.
10-4. 그리고 2026년은 위치가 다르다
구분
2024-25 사례
2026-27 현재
저점
13,180원 (2024-11-15)
10,910원 (2026-07-31)
저점 시점의 연말 종가
16,090원 (2024-12-31)
—
현재가
—
16,340~16,400원 (2026-10 초)
저점 대비
+22.1% (연말 기준)
+50.3%
이후 고점
24,250원 (2025-02), 저점 대비 +84.0%
미확정
2024-25 템플릿(+84.0%)을 2026-27에 그대로 대입하면 목표는 약 20,070원이고, 현재가는 그 지점의 약 60%를 이미 이동한 상태다. 2023년·2024년처럼 “11월 저점에서 출발하는” 위치가 아니다.
11. 원인 해석: 계절이 아니라 CAPEX다
왜 하반기 저점 → 상반기 고점인가. 우연이 아니라 발주 구조 때문이다.
연말에 메모리 3사의 연간 설비투자(CAPEX) 계획이 확정된다.
장비 발주와 공시가 이듬해 1분기에 몰린다.
1~2월 세미콘 코리아 전시회가 겹친다 (오로스도 부스 운영).
주가는 이를 6~18개월 미리 반영한다.
이 해석의 결정적 증거는 2021-11 → 2022-02가 -33.4%로 깨졌다는 사실이다. 그 구간은 메모리 다운사이클로 CAPEX가 축소된 시기다. 즉 “11월이면 오른다”가 아니라 “11월에 CAPEX가 확정되고 발주가 나오면 오른다” 다.
그리고 2027년의 CAPEX 환경은 2022년과 정반대다.
항목
내용
출처
SK하이닉스 CAPEX
2025년 27조 원 → 2026년 34조 원 전망
대신증권 산업보고서
삼성·SK 2027년 합산 CAPEX
7,000억 달러 초과 전망
리드이코노미
삼성·SK 2027년 합산 영업이익
967조 원 전망
리드이코노미
메모리 공급 부족
2027년까지 지속
글로벌이코노믹
이 점은 계절성 로직에 유리한 근거다.
12. 현재 기술적 지표 (2026-10-02 기준, 직접 계산)
지표
값
현재가 대비
종가
16,400원 (차트 캡처 16,340원)
—
MA5
15,306원
+7.1% (위)
MA20
13,407원
+22.3% (위)
MA60
14,559원
+12.6% (위)
MA120
22,048원
-25.6% (아래)
MA200
23,947원
-31.5% (아래)
MACD
433.7 / 신호 -65.6 / 히스토그램 +499.3
—
RSI(14)
68.9
과열 근접
스토캐스틱 %K
91.6
과열
볼린저(20일)
하단 10,757.6 / 중심 13,407 / 상단 16,056.4
상단 돌파
거래량
158,544주 (20일 평균 92,435 / 60일 평균 124,021)
1.7배
52주 최고 / 최저
52,000원 (2026-05) / 10,910원 (2026-07)
고점 대비 -68.5%, 저점 대비 +50.3%
이동평균 기울기
MA20 -4.6%, MA60 -50.7%, MA120 -16.5%
하락 추세 잔존
MA120·MA200이 22,000~24,000원에 놓여 있다. 이는 계절 시나리오 목표(20,000원)와 거의 겹치는 구간으로, 상승이 와도 1차 저항에 부딪히는 구조다.
시나리오별 정량 계산
시나리오
근거
2027-1Q 주가
현재가 대비
A. 2024-25 템플릿 재현
저점 10,910 × 1.84
약 20,070원
+22%
B. 5회 중앙값 적용
16,400 × 1.24
약 20,340원
+24%
C. 성공 사례 최대
16,400 × 1.715
약 28,130원
+72%
D. 2021-22 재현(실패)
16,400 × 0.666
약 10,930원
-33%
E. 실적 확정 시
2027E EPS 1,213원 × PER 20~35배
24,260 ~ 42,460원
+48~159%
(2027E EPS 1,213원은 흥국증권 산식, 나머지는 직접 계산)
13. 리스크와 한계 — 스스로 반박해본 것
13-1. 계절성의 최대 약점: 2026년 5월 고점은 왜 무너졌나
2026년 5월 6일 52,000원은 당시 확정 실적이 1분기 영업손실 68억인 상태에서 나왔다. 시가총액을 역산하면 약 4,800억 원, 2026E 매출 737억 대비 PSR 약 6.5배다. 기대만으로 가격이 먼저 갔고, 실적이 따라오지 못하자 -79% 되돌렸다.
2027년 1분기에도 같은 일이 반복될 수 있다. 계절적으로 올라도 매출 인식으로 검증되지 않으면 다시 무너진다.
13-2. 전망치 신뢰도
2025년 유진투자증권 전망(매출 738억·영업이익 161억)은 실제(521억·-83.7억)와 약 245억 원 차이가 났다. 2026년 전망도 기관별로 116억 원(16%) 갈린다.
13-3. 구조적 열위
시장 점유율 KLA 약 65%, ASML 약 30%, 오로스 약 5%. 고객 집중도는 1위 52.9%.
13-4. 매출 인식의 반복적 지연
삼성전자향 48억 계약은 2024년 7월 체결 후 일정이 여러 차례 변경되어 2026년 1월 정정공시로 종료일이 2026년 12월 31일로 연장됐다. 매출이 소멸한 게 아니라 이연된 것이지만, 반복되는 지연은 그 자체로 리스크다.
13-5. 통계적 한계
계절성 검증의 표본은 5회다. p=0.19로 유의하지 않고, 표준편차는 43%p다. 이 패턴만으로 포지션 크기를 정하는 것은 위험하다.
13-6. 데이터 출처 간 불일치 (미확인 사항)
항목
출처 A
출처 B
상태
현재가
차트 캡처 16,340원
일봉 종가 16,400원
0.4% 차이 미확인
52,000원 고점일
차트 표기 2026/05/08
일봉 데이터 2026/05/06
2일 차이 미확인
10,910원 저점일
차트 표기 2026/07/31
계산 스크립트 2026-07-30
1일 차이 미확인
수주잔고 총액
—
—
회사 미공개
TSMC·마이크론 납품
커뮤니티 언급
—
근거 미확인
14. 결론
이번 검토에서 확인한 것을 정리하면 다음과 같다.
확인된 것 (신뢰도 높음)
2025년 매출 521억·영업손실 83.7억, 2026년 상반기 누적 매출 182억·영업손실 91억 — 이미 2025년 연간 영업손실을 상반기에 초과
2026년 컨센서스(737억) 대비 진행률 24.7%, 하반기에 555억 필요
컨센서스는 2025년에 약 245억 원 규모로 빗나간 이력 있음
계절성 패턴 존재: 11월→이듬해 2월 5회 중 4회 상승 (다만 p=0.19, 표준편차 43%p)
2026년 저점은 7월 31일 10,910원, 현재 저점 대비 +50.3%
MA120·MA200이 22,000~24,000원에 위치
검증되지 않은 것
2027년 영업이익 268억 원 (+431%)
수주잔고 규모 (회사 미공개)
TSMC·마이크론 납품 (소문)
대부분의 AI 테마 제품 매출화 (퀄 단계)
종합 판단
계절성 패턴은 실재하지만 원인은 달력이 아니라 고객사 CAPEX 확정 → 1분기 발주·공시 집중이다. 이 패턴의 진짜 변수는 CAPEX이고, 그 CAPEX 환경(2027년 양사 합산 7,000억 달러 초과 전망)은 우호적이다.
그러나 2026년은 위치가 다르다. 7월에 저점을 찍고 이미 +50% 반등해, 2024-25 템플릿 기준 상승 여력의 약 60%가 소진됐다. 위쪽에는 MA120·MA200이 22,000~24,000원에 놓여 있다.
따라서 남은 변수는 “언제”가 아니라 “무엇이 확인되면”이다. 확인해야 할 이벤트는 다음과 같다.
시점
확인 사항
판정 기준
2026-11-16
3분기 실적 발표
매출 200억 원 이상이면 상승 경로 / 150억 미달이면 지연 경로
2026-12-31
삼성전자향 48억 계약 종료 예정일
조기 완료 또는 추가 발주 = 매출 이연 해소
2026-11~12
삼성·SK 2027년 CAPEX 확정
확대면 패턴 유효 / 축소면 2022년형 실패
2027-01~02
세미콘 코리아, 신규 공급계약 공시
공시 건수·금액
2027-02~03
2026년 연간 확정 실적
2026E 737억 달성 여부
이 종목의 투자 가치는 매출 성장률이 아니라 수주 → 매출 인식의 가시성에 걸려 있다. 그리고 그 가시성의 첫 관문은 한 달 뒤(2026년 11월 16일)에 있다. 그 전까지는 계절 시나리오가 검증되지 않은 상태이며, 현재 주가가 단기 과열 구간(RSI 68.9, 스토캐스틱 91.6, 볼린저 상단 돌파)에 들어와 있다는 점도 함께 고려해야 한다.
월별 종가·고저, 연중 최저가, 11월→2월 구간 수익률, 승률·p값·표준편차, MA·RSI·볼린저·MACD·거래량, 시나리오 계산
본문에서 직접 계산 (일봉 1,220행, 2021-10-05~2026-10-02)
2024·2025 실적, 2026 상반기 실적, 주가·52주 범위, 3분기 발표 예정일, CAPEX 전망, 계약 납기 연장
출처 확인 완료, 신뢰도 높음
2022년 실적(382억), 2023년 매출(455억)
2022년은 전망치, 2023년은 공시 증가율 기반 역산값
2026E·2027E 실적, 2027E EPS 1,213원
증권사 전망, 신뢰도 중간 (2025년 오차 약 245억)
시나리오별 목표주가, PSR, 승률 해석, A~E 경로 확률
본 문의 계산·해석이며 확률 보장 아님
현재가(16,340원 vs 16,400원), 고점일(05/06 vs 05/08), 저점일(07/30 vs 07/31)
출처 간 불일치, 미확인
수주잔고 총액, TSMC·마이크론 납품
미확인
면책 문구
본 글은 공개된 자료와 직접 계산에 기반한 정보 제공 및 검토 기록이며, 특정 종목의 매수·매도 권유나 투자 자문이 아닙니다. 본문에 인용된 모든 전망치는 증권사 및 연구기관의 추정치로 실현이 보장되지 않으며, 2025년 실적에서 확인된 바와 같이 큰 폭으로 빗나갈 수 있습니다. 계절성 패턴은 표본 5회(p=0.19)로 통계적 유의성이 없으며, 과거의 주가 흐름이 미래 수익을 보장하지 않습니다. 시나리오별 목표주가는 특정 가정을 전제로 한 계산 예시일 뿐입니다. 모든 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.
‘추론의 시대’ AI 투자 지도 완전 정리 — 수혜 분야 7개 · 한미 대표기업 · 은퇴자 ETF
한 줄 요약: AI 투자의 중심축이 ‘모델을 만드는 곳’에서 ‘모델을 돌리는 곳’으로 완전히 이동했습니다.
2026년 하이퍼스케일러 캐펙스는 7,940억 달러를 넘어 1조 달러에 접근하고 있고, 그중 약 75%가 AI 인프라입니다.
이 글은 그 돈이 실제로 어디로 흘러가는지를 40개 이상의 1차·2차 자료로 추적한 결과입니다.
1. ‘추론의 시대’란 무엇인가 — 정의와 3단 논리
1-1. 추론 정의
추론의 시대란, AI 성능을 올리는 방법이 ‘모델을 더 크게 학습시키는 것’에서 ‘답을 내기 전에 더 오래 생각하게 하는 것’으로 이동한 국면을 말합니다. 기술 용어로는 테스트타임 컴퓨트(Test-Time Compute) 또는 추론 시간 스케일링(inference-time scaling)입니다.
이 전환이 투자 관점에서 결정적인 이유는 돈의 성질이 바뀌기 때문입니다.
구분
학습(Training)
추론(Inference)
지출 성격
1회성 자본지출
사용량에 비례하는 운영비
사용자 증가의 효과
없음
지출 증가
병목
연산량
연산 + 전력 · 냉각 · 연결
수익 발생 지점
없음(비용)
매출이 직접 발생하는 지점
즉 추론은 “비용”이 아니라 “매출이 발생하는 지점” 이고, 이 지점의 규모가 커질수록 뒤쪽의 물리 인프라 수요가 구조적으로 커집니다.
들어가며 — 숫자 4개가 이 글의 전제입니다
첫째, 엔비디아의 데이터센터 매출은 분기 752억 달러(전년비 +92%) 입니다 [44].
둘째, TSMC는 2026년 매출 성장 가이던스를 40% 초과로 상향하고 설비투자를 520억~560억 달러로 올렸습니다 [45][46].
셋째, 전 세계 데이터센터 전력 소비는 2030년 약 945TWh로 두 배 이상이 됩니다 [14].
이 네 숫자는 서로 다른 회사, 다른 산업, 다른 대륙의 이야기지만 하나의 사슬로 연결됩니다. 그리고 이 사슬이 바로 이번 글의 뼈대입니다.
1. 왜 이 관점이 필요한가 — 2027 전략의 논리 회수
이전 2027 전략 작업에서 쓰신 구조는 세 가지였습니다.
① “수주가 실적으로 인식되는 해”라는 타이밍 프레임 — 전력 섹터를 이 표현으로 정의하셨고, 파운드리는 4단계 턴어라운드 타임라인으로 배치했습니다. ② 섹터 지도 3분류 — 주축 / 제외 / 대기. 해운은 명시적으로 제외했습니다. ③ 확정 실적과 컨센서스를 분리 — 전망이 아니라 이미 발표된 숫자를 근거의 뼈대로 삼았습니다.
이번 글은 이 세 가지를 그대로 가져와, 2026년 10월 4일 기준 데이터로 다시 채웠습니다.
1-1. 인플렉션 사다리 4단계 (재정의)
단계
상태
주가 반응
위험
기대수익률
1단계
계약·수주만 발생, 매출 없음
테마성 급등
최고
최고 (대부분 소멸)
2단계
수주 → 매출 인식 시작 (분기 매출 가속)
본격 상승 시작
높음
높음 ← 여기가 목표
3단계
매출 → 이익 전환 (마진 턴 확인)
추세 상승
중간
중간
4단계
이익 → 재평가 완료 (PER 확장)
지수 수준
낮음
낮음
핵심 원리: 시장 규모가 아니라 “아직 시장이 실적으로 확인하지 못한 지점” 에서 초과수익이 나옵니다. 2단계 초입에 있는 섹터가 가장 이상적입니다 — 매출이 나오기 시작해 리스크는 줄었는데, 재평가는 아직 남았기 때문입니다.
2. 가격 모멘텀 실측 — 이번 턴 시세 데이터
추정이 아니라 실제 종가입니다. 2026년 9월 1일 종가 대비 10월 2일 종가 기준입니다.
종목
분야
9/1 종가
10/2 종가
1개월
구간 고점
고점 대비
LITE 루멘텀
광통신
$868.95
$1,085.42
+24.9%
$1,085.42
0% (신고가권)
ETN 이튼
전력장비
$390.71
$436.11
+11.6%
$452.00
-3.5%
GEV GE버노바
발전설비
$898.53
$988.70
+10.0%
$1,006.00
-1.7%
CRWV 코어위브
네오클라우드
$81.85
$89.62
+9.5%
$104.59
-14.3%
VRT 버티브
전력·냉각
$255.97
$252.18
-1.5%
$295.34
-14.6%
이 표가 말하는 것 3개
첫째, 광통신이 압도적입니다. 루멘텀은 1개월에 +24.9%, 구간 고점이 곧 현재가(10월 2일)입니다. 9월 17일 저점(-4.41%)에서 10월 2일까지 반등한 폭이 +21.5%입니다.
둘째, 버티브는 고점 대비 -14.6%입니다. 9월 8일 $295.34가 고점이고, 다음 날 하루에 -8.94% 빠졌습니다. AI 전력·냉각은 이미 한 차례 급격한 되돌림을 겪었습니다. 9월 초 시장 전반의 조정이 원인이었습니다.
셋째, 같은 테마에서도 온도차가 큽니다. 이튼·GE버노바는 9월 중순 저점에서 각각 +12.0%, +13.0% 반등했는데 버티브는 반등이 약합니다.
시장 전반 배경: 9월 초 메타의 클라우드 사업 발표로 AI 과잉투자 우려가 재점화되어 코스피가 하루 8% 가까이 급락했습니다 YouTube 분석. 미국 10년물 금리가 4.8%까지 오르며 증시 부담이 커진 것도 원인입니다 YouTube.
선정 이유가 세 개 겹칩니다. ① 수주잔고가 $50억 → $70억 으로 늘어 매출 인식이 시작되는 구간이고 네이버 블로그, ② 시장이 $1억 → $390억 이라는 극단적 성장률을 앞두고 있으며 트렌드포스, ③ 주가가 이미 움직이기 시작했습니다(루멘텀 1개월 +24.9%, 신고가권).
삼성전자가 2026년 1분기 광통신 모듈 대형 업체 수주에 성공하며 실리콘 포토닉스 기반을 확보했다고 공식 밝힌 것도 이 흐름의 실물 증거입니다 ZDNet.
리스크: 1개월 +24.9%는 되돌림 위험을 동시에 의미합니다. 9월 17일 하루 -4.41%, 9월 14일 -3.00% 같은 급락이 이미 나왔습니다. 국내 순수 광통신 ETF는 이번 조사에서 확인하지 못해 접근성이 낮습니다.
2위. 냉각 · 열관리 — 사다리 2단계, 가격 조건 유리
선정 이유는 가격입니다. 시장은 CAGR 26.4%(액체냉각)로 커지는데 Persistence, 대표 기업 버티브는 고점 대비 -14.6% 입니다. 2027 프레임의 “수주가 실적으로 인식되는 해”에 정확히 대응하고, 젠슨 황의 “액체 냉각 필수” 발언이 수요를 사실상 보증합니다 네이버 블로그.
리스크: 냉각은 개별 종목의 실적 변동성이 큽니다. 국내 관련주는 테마 성격이 강해(GST, 케이엔솔, 인성정보, 지엔씨에너지, 신성이엔지 등) 재료 소멸 시 낙폭이 큽니다 주달. 순수 ETF도 확인되지 않았습니다.
3위. 전력 인프라 — 사다리 3단계, 조정 국면
선정 이유는 “실적이 증명됐는데 가격만 빠졌다”는 조합입니다. GE버노바 백로그 116GW·수주 +134%, 이튼 매출 +21%·영업이익 +39% 로 실적은 확정 Utility Dive, Turbomachinery. 그런데 국내 ETF는 1개월 -24%, 목표주가는 20% 하향됐습니다 머니투데이, 연합뉴스.
여기서 국내와 미국을 갈라 봐야 합니다. 같은 테마인데 미국 최대 +12%, 한국 최대 -24%입니다. HD현대일렉트릭은 현재 PER 56.44배로 글로벌 동종업체 대비 프리미엄이 붙어 있고 네이버 블로그, GE버노바·이튼은 9월 중순 저점에서 각각 +13.0%, +12.0% 반등했습니다.
리스크: 수주산업의 특성상 백로그가 2030년까지 차 있다는 것은 이후 성장 기울기가 꺾인다는 뜻입니다. GE버노바는 2029~2030년 잔여 용량이 약 10GW에 불과합니다 Natural Gas Intel.
탈락시킨 후보와 이유
후보
탈락 이유
HBM·메모리
실적은 최고(+183%)지만 PER 4.4~7배 = 재평가가 이미 상당히 진행. 3→4단계
둘째, 지금 사다리가 가장 낮은 곳은 광통신과 냉각입니다. 광통신은 수주잔고가 $50억 → $70억으로 늘며 매출 인식이 시작됐고, 냉각은 시장 CAGR 26.4% 인데 대표주가 고점 대비 -14.6% 입니다 네이버 블로그, Persistence.
셋째, 실적이 증명된 곳은 조정이 기회입니다. 전력 인프라는 백로그 116GW·수주 +134% 인데 국내 ETF가 -24% 빠졌습니다 Utility Dive, 머니투데이. 이 조합이 2027 전략 프레임에서 말한 “수주가 실적으로 인식되는 해” 의 정확한 형태입니다.
본 내용은 정보 제공 및 학습 목적의 정리이며 투자 자문이 아닙니다. 특정 수익률을 보장하지 않으며, 인플렉션 단계 분류는 정성적 판단입니다. 가격 수익률은 2026년 9월 1일 대비 10월 2일 종가 기준으로 배당 재투자를 반영하지 않았습니다. ETF 총보수·순자산은 2026년 9월 30일 기준이며 이후 변동될 수 있습니다. 2단계로 분류된 분야는 되돌림 위험이 크고, 미확인으로 표시된 항목은 게시 전 운용사 공식 페이지에서 재확인이 필요합니다. 매수 결정 전 각 상품의 투자설명서를 확인하고 본인의 투자 목적·위험 감내도에 맞는지 판단하시기 바랍니다.
추가로 만들어 드릴 수 있는 것: ① 광통신·냉각 분야의 국내외 순수 ETF 존재 여부 정밀 확인, ② 2단계 섹터 6개월 시계열로 되돌림 패턴 분석, ③ 이 프레임을 블로그 게시용 글로 재편(표 중심).
1-2. 전환은 이미 숫자로 확인됩니다
증거
수치
출처
하이퍼스케일러 캐펙스(통념)
2026년 7,940억 달러
[1]
글로벌 AI 캐펙스(골드만삭스)
위 수치가 약 2,000억 달러 과소평가 → 2026년 1조 달러 초과
[1]
캐펙스 중 AI 인프라 비중
약 75%
[2]
4대 하이퍼스케일러 2026 캐펙스
6,020억 달러 ~ 8,030억 달러(전년비 최대 +101%)
[5][6]
4대 하이퍼스케일러 캐펙스 세부
아마존 약 2,200억 / 구글 1,950억~2,050억 / 마이크로소프트 약 1,750억 / 메타 1,300억 달러대
[4][6]
2027년 합의 전망
1조 1,000억 달러
[3]
4사 누적 캐펙스
5조 3,000억 달러
[8]
AI 캐펙스 / 미국 GDP
2026년 3% 초과 (2025년 1.6%)
[7]
데이터센터 전력 소비(전 세계)
2024년 460TWh → 2030년 945TWh → 2035년 1,300TWh
[14][16]
빅테크 2025년 AI 인프라 지출
3,710억 달러(약 538조 원), 전년비 +44%
[9]
1-3. 다만 정직하게 — 캐펙스 추정치는 6,000억에서 8,030억까지 벌어집니다
같은 “2026년 하이퍼스케일러 캐펙스”를 놓고 출처마다 숫자가 다릅니다. 6,020억 달러 [5], 6,600억~6,900억 달러 [4], 약 7,300억 달러 [6], 8,030억 달러 [연결 게시물]. 집계 대상 기업 수와 포함 항목(부동산·전통 서버 포함 여부)이 달라서 생기는 차이입니다. 이 글에서는 특정 숫자를 정답으로 택하지 않고 범위(6,000억~8,000억 달러, 골드만삭스는 1조 달러 초과) 로 제시합니다. 이 태도가 이 글 전체의 원칙입니다.
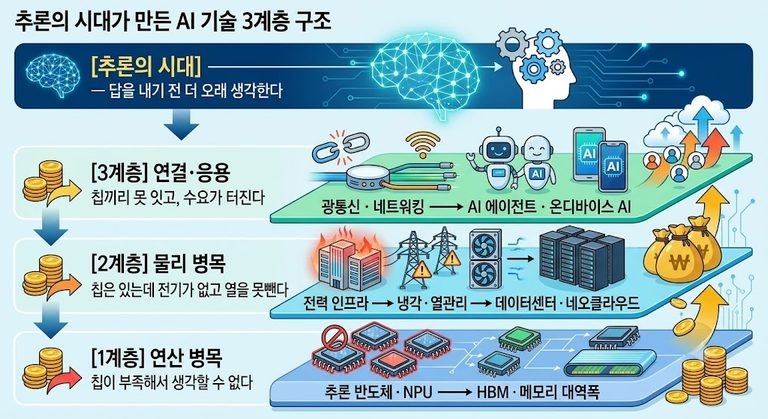
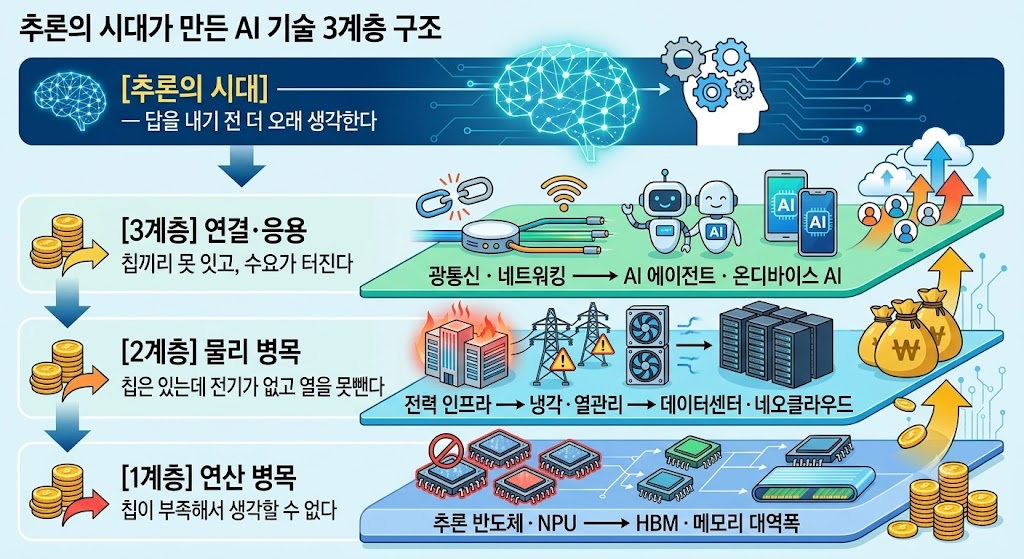
2. 전체 그림 — 추론의 시대가 만든 3계층 구조
일반인이 가장 쉽게 이해하는 방법은 병목 순서로 따라가는 것입니다. AI가 똑똑해질수록 아래 3개 계층이 순서대로 막히고, 막힌 곳에 돈이 몰립니다.
[추론의 시대] — 답을 내기 전 더 오래 생각한다
│
├─ 1계층 (연산 병목)
│ 추론 반도체 · NPU ──→ HBM · 메모리 대역폭
│ ("생각할 칩이 없다")
│
├─ 2계층 (물리 병목)
│ 전력 인프라 ──→ 냉각 · 열관리 ──→ 데이터센터 · 네오클라우드
│ ("칩은 있는데 전기가 없다, 열을 못 뺀다")
│
└─ 3계층 (연결·응용)
광통신 · 네트워킹 ──→ AI 에이전트 · 온디바이스 AI
("칩끼리 못 잇는다, 그 위에서 수요가 터진다")
Code language:PHP(php)
추론의 시대가 만든 3계층 구조를 보여주는 인포그래픽 이미지
이 순서가 중요한 이유는 투자 타이밍과 직결되기 때문입니다.
1계층은 이미 실적이 폭발했고(엔비디아 데이터센터 +92%),
2계층은 지금 수주 잔고가 쌓이는 단계이며(GE Vernova 가스터빈 백로그 116GW),
3계층은 아직 시장 규모가 작지만 성장률이 가장 높습니다(AI 에이전트 2026년 117.8억 달러 → 2034년 2,513.8억 달러).
그리고 가장 강한 병목이 전력이라는 사실은 여러 기관이 동시에 확인합니다. GE Vernova의 가스터빈 백로그와 슬롯 예약은 2026년 2분기 116GW에 달했고, 그중 데이터센터 고객이 36.3GW를 차지했습니다 [53]. 같은 기간 파워 부문 수주는 +134% 급증했습니다 [55]. “AI의 가장 큰 제약이 가스터빈” 이라는 표현이 과장이 아닌 이유입니다.
3. 분야별 시장 규모와 매력도 — 데이터 그리드
표를 읽기 전에 꼭 확인하실 것: 아래 수치는 조사기관 · 기준연도 · 정의(scope)가 전부 다릅니다. 그래서 규모보다 성장률과 병목 구조를 보셔야 하고, 서로 다른 행의 숫자를 직접 비교하면 안 됩니다. 뒤의 6장에서 이 문제를 따로 다룹니다.
표 1. 1계층 — 추론 연산
분야
기준
2030 전망
CAGR
매력도
출처
데이터센터 AI 반도체
$1,240억 (2024)
$8,600억 (약 1,200조 원)
38%
★★★★★
[87][88][91]
HBM (뱅크오브아메리카)
약 $350억
$2,460억 (약 363조 원), 7배
—
★★★★★
[22]
HBM (2026년 단년)
23조 7,000억 원, 전년비 +183%
—
—
★★★★★
[29]
추론용 AI 칩
$60억 (2023)
$1,430억, 24배
—
★★★★★
前회차 확인분
메모리 전체 TAM (BofA)
$1조 8,000억
$2조(약 2,700조 원) 로 상향
—
★★★★★
[24]
온디바이스 AI 반도체
$472억 (2026)
$1,057억 (약 150조 원)
20%
★★★★
[89]
NPU
—
$304억 (2033)
19.8%
★★★
前회차 확인분
핵심 해석 3개
첫째, D램의 정체성이 바뀝니다. 2030년 전 세계 D램 수요의 70% 이상이 데이터센터에서 발생하고 [25], D램 매출에서 HBM이 차지하는 비중은 현재 20% 안팎에서 2030년 절반 이상으로 올라갈 수 있다는 전망이 있습니다 [23].
둘째, 점유율 판이 흔들리고 있습니다. 2026년 2분기 HBM 점유율은 SK하이닉스 50%(1위), 삼성전자 33% 로, 1분기 37%포인트였던 격차가 17%포인트로 반토막 났습니다 [27][30]. SK하이닉스는 2025년 2분기 출하량 기준 62%, 3분기 매출 기준 57%였던 과점 지위가 매출 기준으로 50%까지 내려온 것입니다 [28].
셋째, 시장 자체는 커집니다. SK하이닉스는 AI 메모리 시장이 2030년까지 연 30% 성장하고 커스텀 HBM 시장이 2030년 수백억 달러 규모가 될 것으로 봅니다 [26].
표 2. 2계층 — 물리 인프라 (전력 · 냉각 · 데이터센터)
분야
기준
2030 전망
CAGR
매력도
출처
전력기기 시장
—
2030년까지 누적 약 900조 원 수요
—
★★★★★
[101]
미국 변압기 시장
$122억 (2024)
$257억 (2034)
—
★★★★★
[102]
데이터센터 전력 (전 세계)
460TWh (2024)
945TWh (2배 이상, 일본 전체 전력 규모)
—
★★★★★
[14][15][17]
데이터센터 전력 (미국)
31GW (2025)
41GW (2026) → 66GW (2027)
—
★★★★★
[18]
데이터센터 설비 (전 세계)
—
219GW (2030), AI 워크로드 156GW + 비AI 64GW
—
★★★★★
[19]
데이터센터 전력 (보수 전망)
—
70~80GW (2030)
—
★★★★★
[20]
골드만삭스: 전력 수요 증가율
2023년 대비
2027년 +50%, 2030년 +165%
—
★★★★★
[21]
액체 냉각
$57억 (2026)
$292억 (2033)
26.4%
★★★★
[38]
액체 냉각 (다른 정의)
$64억 (2026)
$161.6억 (2030)
26.0%
★★★★
[37]
액침 냉각
$17억 (2025) → $21억 (2026)
$109억 (2035)
—
★★★★
[35]
미국 데이터센터 냉각
$73억 4,000만 (2026)
$207억 6,000만 (2031)
23.13%
★★★★
[40]
AI 데이터센터(시설 정의)
$212억 7,000만 (2026)
$1,335억 (2034)
25.80%
★★★★
[12]
네오클라우드
매출 $230억 초과 (2025)
약 $1,800억(약 258조 원)
69%
★★★
[73][74]
국내 데이터센터 시장
—
5년 내 24조 원
—
★★★★
[41]
핵심 해석: IEA는 데이터센터 전력이 2030년까지 두 배 이상 늘어 일본 전체 전력 소비와 맞먹는 945TWh가 된다고 봅니다 [17]. 다만 같은 IEA 보고서는 이 증가분(530TWh)이 전체 전력 수요 증가의 8%에 불과하다는 점도 밝히고 있습니다 — 과장과 냉정을 동시에 봐야 하는 대목입니다.
표 3. 3계층 — 연결과 응용
분야
기준
2030 전망
CAGR
매력도
출처
AI 광 연결 (BofA)
$140억 (2025)
$730억
—
★★★★
[61]
CPO(코패키징 광학)
—
$5억 8,000만, 2024~2030 CAGR 38%
38%
★★★★
[63]
CPO (다른 정의)
$1억 6,143만 (2026)
$7억 4,862만 (2031)
—
★★★★
[62]
800G·1.6T 광모듈
출하량 전년비 2배 (2026)
실리콘 포토닉스 침투율 50~70%
—
★★★★
[65]
AI 에이전트
$117억 8,000만 (2026)
$2,513억 8,000만 (2034)
46.61%
★★★★
[66]
엔터프라이즈 AI
$1,148억 7,000만 (2026)
$2,730억 8,000만 (2031)
—
★★★★
[68]
온디바이스 AI
$185억 (2023)
$1,739억 (약 237조 원)
37.7%
★★★★
[90]
AI 추론 SW·서비스
$972억 (2024)
$2,538억
17.5%
★★★★
前회차 확인분
핵심 해석: 연결은 이미 병목입니다. HPE는 “2026년 데이터센터 설계의 출발점은 컴퓨트가 아니라 네트워크 패브릭” 이라고 전망했고 [10], 노무라는 2026년 800G·1.6T 광모듈 출하량이 전년 대비 2배로 늘고 실리콘 포토닉스 침투율이 50~70%에 달할 것으로 봅니다 [65]. 2026년 1월 메타가 코닝과 60억 달러 규모 광섬유케이블 공급 계약을 맺은 것이 이 흐름의 실물 증거입니다 [63].
그리고 응용 계층에서는 이미 도입이 제도화되고 있습니다. 2026년 기준 기업 56%가 ‘AI 에이전트 담당자’ 또는 ‘에이전틱 운영 리드’를 지정했고, 이는 2024년 11%에서 급증한 수치입니다 [69].
표 4. 실적으로 증명된 기업 지표 (2026년)
이 표는 전망이 아니라 이미 발표된 실적입니다. 신뢰성 관점에서 가장 강한 근거입니다.
기업
지표
수치
출처
엔비디아
Q2 FY2027(7/26 종료) 매출
$962억 (전분기비 +18%)
[42]
엔비디아
Q1 FY2027 데이터센터 매출
$752억 (전년비 +92%)
[44]
엔비디아
Q4 FY2026 매출
$681억 (전분기비 +20%, 전년비 +73%)
[43]
엔비디아
Q3 FY2026 매출
$570억 (전분기비 +22%, 전년비 +62%)
前회차 확인분
TSMC
2026년 매출 성장 가이던스
40% 초과로 상향
[45][46]
TSMC
2026년 설비투자
$520억~$560억
[45]
TSMC
2026년 7월 매출
+44.7% (전년비)
[47]
TSMC
Q1 2026 실적
사상 최대 이익(+58%)
[48]
Vertiv
최근 12개월 매출
$115억 (3년간 거의 2배)
[51]
Vertiv
Q4 수주(유기적)
+252%
[49]
Vertiv
최근 분기 매출/영업이익
+29% / 영업이익 $5억 1,700만(+39%)
[50]
Eaton
Q2 2026 매출
+21% (유기적 +14%, 인수 +7%)
[57]
Eaton
Q1 2026 매출
$75억, +17% (유기적 +14%)
[58][60]
Eaton
2026 유기적 성장 가이던스
8% → 10%로 상향
[59]
GE Vernova
가스터빈 백로그
116GW (2026 Q1 100GW → 상승)
[52]
GE Vernova
Q2 파워 부문 수주
+134%
[55]
GE Vernova
장비 백로그
$760억 (2026 1분기), 2029~2030년 잔여 용량 약 10GW
[56]
CoreWeave
Q2 2026 매출
$25억 7,500만 (5분기 연속 최대)
[70]
CoreWeave
수주 잔고
$1,042억 (1분기 $994억)
[71]
CoreWeave
최근 12개월 매출
$75억 9,000만 (+115.32%)
[72]
4. 분야별 한국 · 미국 대표 기업
분야
한국 대표 기업
미국 대표 기업
데이터 근거
추론 반도체 · NPU
퓨리오사AI(비상장, RNGD 양산 출하), 리벨리온(비상장)
엔비디아(점유율 78.2%), AMD, 구글(TPU), 인텔
[93][95][96][97]
HBM · 메모리
SK하이닉스(50%), 삼성전자(33%)
마이크론
[27][30]
파운드리
삼성전자
TSMC (2026 가이던스 40% 초과)
[45][46]
전력 인프라 · 전력기기
HD현대일렉트릭, LS ELECTRIC, 효성중공업
GE Vernova, Eaton, Vertiv
[52][57][98][99][100]
냉각 · 열관리
SK이노베이션(SK엔무브), 케이엔솔, 유니셈
Vertiv(액침냉각 점유율 11.3%), Trane, Johnson Controls
[35][40][41][50]
데이터센터 · 네오클라우드
KT·SKT·LGU+ (AI DC 분기 매출 5,000억 원 돌파)
CoreWeave(수주 잔고 $1,042억)
[11][70][71]
네트워킹 · 광통신
(이번 조사에서 신뢰할 국내 대표 기업 미확인)
Lumentum, Coherent, Ciena, Corning
[61][63]
AI 에이전트 · SW
POSCO, 무신사(도입 사례)
팔란티어, 세일즈포스, 마이크로소프트
[66][68][69]
온디바이스 AI
삼성전자, LG전자, 가온칩스
퀄컴, 애플, AMD
[89][90]
기업 선정 근거 3개를 데이터로 확인하면
① 전력기기에서 한국은 실물 수주로 증명됐습니다. 국내 대표 전력설비 3사는 LS그룹, HD현대일렉트릭, 효성중공업으로 정리되고, HD현대일렉트릭은 초고압 변압기 글로벌 대표 기업입니다 [98]. 미국에서는 GE Vernova(가스터빈·송전망·변압기), Eaton(데이터센터 전력장비), Vertiv(AI 전력·냉각)가 3대 축입니다 [99][100].
② 추론 반도체는 미국 독점이지만 한국도 문을 열었습니다. 엔비디아의 데이터센터용 AI 반도체 점유율은 78.2%, 구글 4.7%, AMD 4.1%, 인텔 3.7%입니다 [93]. 한국은 퓨리오사AI가 TSMC에서 RNGD 칩을 인도받아 양산 출하 단계에 들어갔고 [96], 리벨리온은 단일 칩으로 초거대 언어모델을 구동하는 추론 성능을 입증했습니다 [97]. 단, 둘 다 비상장이라 은퇴자 포트폴리오로는 직접 접근이 불가능합니다 [95].
③ 반도체 시장 자체의 상한이 계속 올라가고 있습니다. AMD CEO는 데이터센터용 반도체 시장이 2030년 1조 달러에 달한다고 전망했습니다 [94].
5. 가장 유망한 분야 TOP 3 — 선정 근거와 반대 논거
1위. 전력 인프라 ★★★★★
선정 이유는 “성장률”이 아니라 “확실성”입니다. 2030년까지 데이터센터 전력이 두 배 이상(945TWh) 늘어나는 것이 이미 확정된 설비투자 계획에 근거하고 [14], GE Vernova의 가스터빈 백로그 116GW·수주 +134%, Eaton 매출 +21%, Vertiv 수주 +252%가 이미 실적으로 확인됩니다 [52][55][57][49].
항목
수치
출처
데이터센터 전력 증가
460TWh(2024) → 945TWh(2030)
[14][16]
미국 전력 수요
31GW(2025) → 41GW(2026) → 66GW(2027)
[18]
미국 변압기 시장
$122억(2024) → $257억(2034)
[102]
전력기기 누적 수요
2030년까지 약 900조 원
[101]
GE Vernova 가스터빈 백로그
116GW, 수주 +134%
[52][55]
반대 논거: 전력기기는 철저한 수주산업입니다. 백로그가 2030년까지 차 있다는 것은 곧 그 이후 성장의 기울기가 꺾인다는 의미이고, 2029~2030년 잔여 용량이 약 10GW에 불과하다는 것은 신규 수주 여력이 제한적이라는 뜻입니다 [56]. 이미 주가가 크게 올라 밸류에이션 부담도 있습니다.
2위. HBM · 메모리 ★★★★★
한국 투자자가 구조적으로 가장 유리한 위치에 있는 분야입니다. SK하이닉스 + 삼성전자 합산 점유율이 2026년 2분기 매출 기준 83% 입니다 [27][30].
항목
수치
출처
HBM 시장 (BofA)
$350억 → $2,460억(2030), 7배
[22]
HBM 2026년 매출
23조 7,000억 원 (+183%)
[29]
D램 매출 내 HBM 비중
현재 20% 안팎 → 2030년 절반 이상
[23]
2030년 D램 수요 중 데이터센터 비중
70% 이상
[25]
AI 메모리 시장 성장률
2030년까지 연 30%
[26]
메모리 TAM (BofA 상향)
$1조 8,000억 → $2조(2,700조 원)
[24]
반대 논거: 점유율 격차가 두 분기 만에 37%포인트 → 17%포인트로 축소됐습니다 [30]. 삼성전자의 추격이 실제로 진행 중이라는 뜻이고, 메모리는 본질적으로 가격 사이클 산업입니다. HBM조차 공급이 수요를 따라잡으면 단가가 꺾입니다.
3위. 추론 반도체 · 네트워킹 ★★★★
성장률은 가장 높지만 변동성도 가장 큽니다. 데이터센터 AI 반도체 38% CAGR·$8,600억(2030) [87][88], AI 광 연결 $140억(2025) → $730억(2030) [61].
반대 논거: 추론 반도체는 엔비디아 78.2% 독점 구도이고 [93], 한국 투자자는 대부분 미국 ETF로 접근해야 하므로 환율 리스크 + 기술주 밸류에이션 리스크를 동시에 집니다. 게다가 이 영역의 ETF는 배당이 거의 없습니다(뒤의 표 6 참조).
종합 결론
은퇴자에게는 전력 인프라 > HBM > 추론 반도체 순서가 합리적입니다. 이유는 단 하나입니다 — 전력 인프라는 수요가 “전기 사용량”이라는 물리량에 묶여 있어 AI 밸류에이션 조정과 상대적으로 무관하게 진행되고, 배당도 나옵니다. 반면 반도체는 AI 투자 사이클이 꺾이면 가장 먼저 타격을 받습니다.
6. 신뢰성 검증 — 이 글에서 발견된 숫자 불일치 4건
주장의 신뢰성을 높이는 가장 정직한 방법은 “내가 못 맞춘 숫자”를 공개하는 것입니다. 이번 조사에서 실제로 발견된 불일치를 그대로 공개합니다.
불일치 1 — HBM 시장 규모가 정의에 따라 $38억에서 $350억까지 벌어집니다
출처
2026년
2030년
CAGR
Research and Markets
$38억 1,000만
$98억 4,000만
26.8%
Mordor Intelligence
$39억 8,000만
$124억 4,000만(2031)
25.58%
Precedence Research
$91억 8,000만
$697억 5,000만(2030)
—
Virtue Market Research
— ($95억, 2025)
$304억 1,000만
—
BofA (HBM 전체)
약 $350억
$2,460억
7배
출처: [22][31][32][33][34]
같은 “HBM 시장”이 $38억과 $350억으로 10배 차이 납니다. 원인은 HBM 칩 단품만 세는지, HBM 모듈·커스텀 HBM·패키징까지 포함하는지의 정의 차이입니다. 이 글에서는 BofA 기준($350억 → $2,460억)을 메인으로 쓰고 나머지를 보조로 병기했습니다.
불일치 2 — 800G·CPO 시장이 $5.8억과 $200억으로 갈립니다. PwC는 글로벌 CPO 시장이 2030년 $5억 8,000만이라 하고 [63], 다른 자료는 2030년 $200억을 전망합니다 [64]. Mordor는 2026년 $1억 6,143만 → 2031년 $7억 4,862만으로 봅니다 [62]. CPO 장비만 세는지, CPO를 채택한 광모듈 전체를 세는지의 차이입니다.
불일치 4 — 반도체 ETF 보수·배당이 출처마다 다릅니다. SMH는 총보수 0.18% / 0.34% / 0.35%, 순자산 $748.8억 / $486.4억으로 출처가 갈립니다. 이는 1차 자료(운용사 공식 페이지)를 직접 확인해야 하는 항목이며, 이 글에서는 범위로 표기했습니다.
검증하지 못한 항목 (미확인으로 명시합니다)
국내 광통신·광모듈 대표 기업 — 신뢰할 출처를 확보하지 못했습니다
퓨리오사AI·리벨리온의 상장 계획 — 비상장 상태만 확인했습니다
각 ETF의 최근 12개월 실분배금 이력 — 총보수·순자산만 확인했습니다
“추론 비중 47% vs 학습 28%” — IDC 원출처를 2차 자료에서만 확인했습니다
7. 은퇴자 ETF 추천
원칙 3개를 먼저 밝힙니다. 첫째, 은퇴자에게 배당 없는 성장 ETF는 위성이어야 합니다(반도체 ETF 배당수익률은 0.2~0.45% 수준). 둘째, 연금계좌에서는 주식 비중 50% 초과 ETF를 적립금의 70%까지만 담을 수 있습니다 [103][104]. 셋째, 아래 수치는 2026년 9~10월 확인 기준이며 매수 전 운용사 공식 페이지 재확인이 필요합니다.
표 5. 국내 상장 ETF
ETF
코드
총보수
순자산
성격
출처
KODEX AI전력핵심설비
487240
연 0.39%
3조 1,820억 원 (2026.09.30)
국내 전력설비 10~11종목
[77][78][79]
TIGER 반도체TOP10
396500
연 0.45%
10조 2,124억 원 (2026.09.30)
국내 반도체 집중
[75][76]
KODEX AI전력핵심설비 참고 수치: 2026년 10월 2일 종가 36,900원(+1.35%), 배당수익률 0.13% [79][80]. 국내 전력설비 대표 기업에 집중 투자하며 위험등급 2로 분류됩니다 [77]. TIGER 반도체TOP10 참고 수치: 총보수 연 0.45%는 운용 0.409% + 지정참가 0.001% + 신탁 0.02% + 일반사무 0.02% 구성입니다 [76].
XLU 상세: 최근 12개월 배당금 $1.21 기준 수익률 3.07%, 최근 지급은 2026년 9월 23일 주당 $0.30 [84]. 별도 출처는 3.14%, 시가총액 $214.6억, P/E 18.58 [85].
은퇴자 3단 구성 예시
역할
상품
비중
근거
인컴 코어
SCHD + XLU
40%
배당 3%대, AI 조정과 상대적으로 무관한 현금흐름
구조적 성장
KODEX AI전력핵심설비 + GRID
35%
수요가 전기 사용량에 묶인 분야
AI 노출 (위성)
TIGER 반도체TOP10 또는 SOXX
25%
사이클 리스크 인정, 비중 제한
은퇴자가 반드시 확인할 5가지
연금계좌 한도: 퇴직연금·IRP에서는 주식 비중 50% 초과 ETF는 적립금의 70%까지만, 50% 미만은 100%까지 투자 가능합니다 [103][104]. 전력·반도체 ETF를 연금계좌에 담으려면 채권혼합형을 30% 이상 섞어야 합니다.
변동성: SMH의 5년 베타는 2.06입니다. 시장이 10% 빠지면 이 ETF는 20% 빠질 수 있습니다.
인컴 부재: 반도체 ETF 배당수익률은 0.2~0.45%로 사실상 없습니다. 생활비를 ETF로 만드실 계획이라면 XLU·SCHD가 본체이고 반도체는 위성이어야 합니다.
집중 리스크: TIGER 반도체TOP10은 삼성전자·SK하이닉스 두 종목이 절반 이상이고, KODEX AI전력핵심설비도 10~11개 종목에 불과합니다 [75][77].
환율: 미국 상장 ETF는 원/달러 변동이 수익률을 좌우합니다.
8. 리스크와 반대 논거 — 이 그림이 틀릴 수 있는 시나리오
① 캐펙스 손익분기 논쟁. 하이퍼스케일러 캐펙스가 2026년 8,000억 달러, 2027년 1조 1,000억 달러로 가는 동안 이 투자가 회수되는 시점에 대한 논쟁이 진행 중입니다 [3]. AI 캐펙스가 미국 GDP의 3%를 넘어섰다는 사실은 [7] 성장의 증거이자 집중 리스크의 증거입니다.
② 밸류에이션. 엔비디아 분기 매출 $962억 [42], TSMC 매출 성장 40% 초과 [45]는 훌륭하지만, 주가는 이미 이 실적을 상당 부분 반영했을 수 있습니다.
③ 전력 병목의 양면성. GE Vernova 백로그 116GW 중 80%는 전통 유틸리티 고객, 20%가 데이터센터입니다 [52]. 즉 전력기기 수요는 AI 단독이 아니며, 전력 인프라 투자에는 인허가·송전망 건설이라는 물리적 시간 지연이 존재합니다.
④ 정의 불일치 리스크. 이 글 6장에서 확인했듯, 같은 시장이 정의에 따라 10배 차이 납니다 [22][31][32][33][34]. 어떤 숫자를 인용하느냐로 결론이 뒤집힐 수 있습니다.
9. 핵심 숫자 요약 박스
구분
숫자
출처
2026년 글로벌 AI 캐펙스
1조 달러 초과 (골드만삭스)
[1]
하이퍼스케일러 캐펙스 중 AI 비중
약 75%
[2]
4대 하이퍼스케일러 누적 캐펙스
5조 3,000억 달러
[8]
엔비디아 데이터센터 매출(분기)
$752억 (+92% YoY)
[44]
TSMC 2026 가이던스 / 캐펙스
+40% 초과 / $520억~560억
[45][46]
데이터센터 전력 2030
945TWh (2024년 460TWh의 2배+)
[14][16]
미국 데이터센터 전력
31GW → 41GW(2026) → 66GW(2027)
[18]
GE Vernova 가스터빈 백로그
116GW (데이터센터 36.3GW)
[52][53]
HBM 시장 2030
$2,460억 (약 363조 원), 7배
[22]
HBM 점유율 (2026 Q2)
SK하이닉스 50% / 삼성 33%
[27][30]
AI 에이전트 시장
$117.8억(2026) → $2,513.8억(2034)
[66]
AI 광 연결
$140억(2025) → $730억(2030)
[61]
CoreWeave 수주 잔고
$1,042억
[71]
SCHD 배당수익률 / 보수
3.22~3.37% / 0.060%
[81][82][83]
XLU 배당수익률
3.07~3.14%
[84][85]
10. 결론 — 그래서 무엇을 봐야 하는가
첫째, 추론의 시대는 이미 실적으로 증명된 국면입니다. 엔비디아 데이터센터 매출 +92% [44], TSMC 가이던스 40% 초과 상향 [45], CoreWeave 수주 잔고 1,042억 달러 [71] — 전망이 아니라 확정된 숫자입니다.
둘째, 가장 강한 병목은 전력입니다. 945TWh, 116GW 백로그, 변압기 시장 2배 [14][52][102]. 그리고 이 영역은 배당이 나오면서 성장도 하는 거의 유일한 구간입니다(XLU 3.07% [84]).
셋째, 한국 투자자의 진짜 무기는 HBM입니다. 합산 점유율 83% [27][30], 2030년 시장 규모 2,460억 달러 [22]. 미국 시장을 쫓아가는 것보다 이미 이기고 있는 판에 집중하는 것이 은퇴자에게는 합리적입니다.
넷째, 어떤 숫자도 단독으로 믿지 마십시오. 이 글에서 HBM 시장 규모는 $38억에서 $350억까지, 캐펙스는 6,020억에서 8,030억 달러까지 나왔습니다 [22][31][34][4][5][6]. 숫자 하나가 아니라 여러 출처의 범위와 방향을 보는 것이 유일한 방어입니다.
본 내용은 정보 제공 및 학습 목적의 정리이며 투자 자문이 아닙니다. ETF 총보수·순자산·배당수익률과 시장 전망치는 조사기관·기준일·정의에 따라 크게 달라지며, 6장에서 밝힌 것처럼 같은 시장이 10배 차이로 추정되기도 합니다. 인용된 모든 수치는 발행 시점 기준으로 이후 변동될 수 있습니다. 매수 결정 전 각 상품의 투자설명서와 운용사 공식 페이지에서 총보수·분배율·구성종목을 직접 확인하시고, 본인의 투자 목적·위험 감내도에 맞는지 판단하시기 바랍니다. 미확인으로 표시된 항목은 게시 전 재확인을 권합니다.
24일차(포함) · 브라질 측 보트 투어(사파리 차량 → 보트) + 라파인쇼(남미 9개국 민속쇼 + 슈하스코)
방문하면 좋을 곳
장소
주요 특징
고려 포인트
브라질 측 파노라마 산책로
폭포 전체가 한눈에 들어오는 조망
만족도·안전성 높아 예정서가 브라질 측 지정
사파리 차량 밀림 구간
밀림 외길 따라 폭포 접근
진동·먼지, 카메라 고정
이과수강 보트 투어
폭포 아래로 진입하는 급류 보트
우비·수영복·여벌 옷·방수카메라·구명조끼 필수(예정서) · 전신 젖음
라파인쇼
남미 9개국 민속쇼 + 슈하스코 저녁
무대 조명 어두움, 촬영 규정 확인
공원 규정
선크림, 동물 먹이주기 금지
보트 후 젖은 복장으로 저녁 일정 — 여벌 필수
사진 포인트
사진 포인트
촬영 팁
브라질 측 폭포 파노라마
오전(역광 완화), 광각 16~24mm, CPL로 안개·반사 억제
보트에서 올려본 폭포벽
방수 카메라 또는 방수팩+액션캠 필수, 1/1000s
사파리 차량 밀림
1/500s 이상, 차량 진동 고려
라파인쇼 무대
ISO 3200·f/2.8, 스팟 측광
23. 이과수 헬기 투어
예정서 미포함(선택투어) · 약 10분 비행 · USD 150~200 수준(헬리술 시작가 R$395~), 공원 입장료 별도
탑승 및 렌즈 세팅:
브라질 국립공원 입구 헬리패드에서 출발하는 헬기 투어는 약 10분의 짧은 비행시간 동안 진행되므로 탑승 전 창가 좌석 확보가 필수적입니다.
좁고 진동이 심한 기내에서는 렌즈 교환이 불가능하므로, 광각과 준망원을 즉각 오갈 수 있는 24-70mm 또는 24-105mm 올라운드 표준 줌렌즈 하나만을 단일 마운트해 탑승해야 합니다. 불필요한 장비 가방은 지상에 보관하고 카메라 바디만 스트랩으로 견고히 파지합니다.
창문 반사광 및 진동 차단:
곡면 플렉시글래스(아크릴 창)에 비치는 실내 반사광을 방지하기 위해 반드시 검정색 등 어두운 무채색 계열의 옷을 착용해야 합니다.
렌즈는 창문에 최대한 가깝게 위치시키되, 렌즈나 카메라 바디가 창문 표면에 절대 직접 닿아서는 안 됩니다(기체 엔진 진동이 바디로 직접 전달되어 미세 흔들림 블러 유발). 또한 창문 스크래치 유발과 반사각 확산을 방지하기 위해 렌즈 후드는 사전에 제거하는 것이 유리합니다.
카메라 노출 및 셔터스피드:
헬기의 순항 비행 속도와 로터 미세 진동을 완전 동결하기 위해 셔터스피드는 최소 1/1000초에서 1/1600초 이상으로 고정해야 합니다.
조리개는 전체 전경의 엣지 투 엣지 선명도 확보를 위해 f/5.6f/8, 감도는 Auto ISO(상한 8001600)로 세팅하고, 바디 및 렌즈의 손떨림 보정(IS/IBIS)을 활성화한 뒤 연속 동체 추적(AF-C/Servo)과 초당 고속 연사(Burst) 모드로 촬영합니다.
핵심 조감 앵글 및 구도:
헬기가 악마의 목구멍 상공에서 선회(Banking)할 때 기체가 비스듬히 기울어지는 타이밍을 포착해야 합니다. 이때 로터 블레이드(회전날개)나 랜딩 스키드가 프레임에 걸리지 않도록 주의하면서, 끝없이 펼쳐진 아열대 정글을 가르고 거대한 말발굽 협곡 속으로 빨려 들어가는 275개 폭포 군락과 솟구치는 거대한 수증기 기둥을 대담한 조감 파노라마 구도로 담아냅니다.
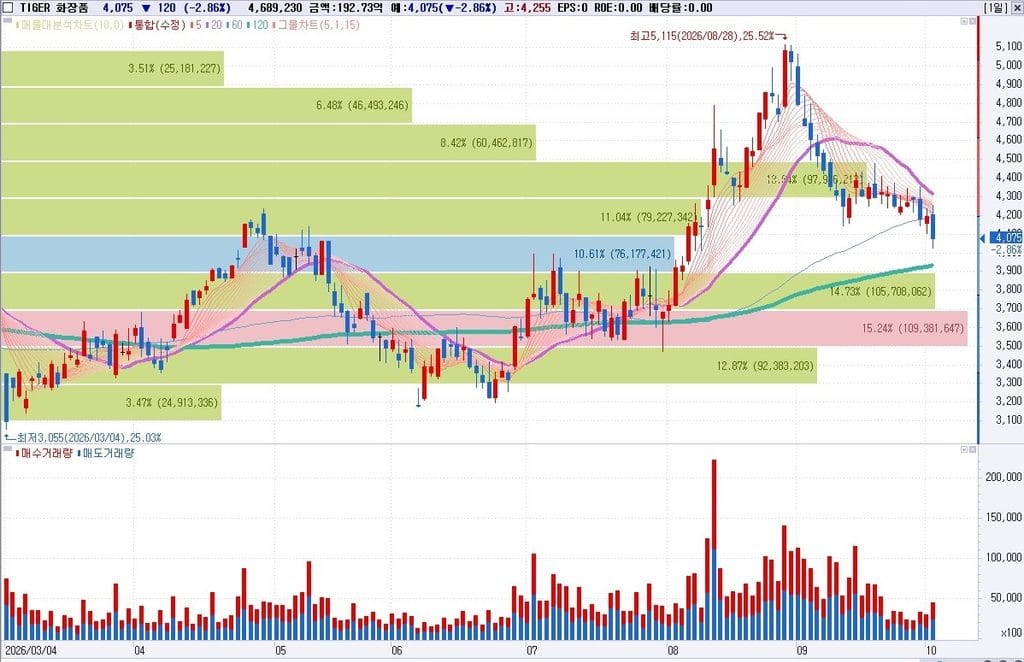
TIGER 화장품 ETF 복기 : 2.2% 비중, 평단 4,840원, 수익률 -13.33%. 데이터로 되짚어 본 섹터 콜과 수단 선택
들어가며
지난 9월 6일 영상에서 하반기 유망 섹터로 AI 반도체, AI 전력 인프라, 화장품/K뷰티 세 가지를 제시했습니다.
그리고 언행일치를 위해 9월 초부터 TIGER 화장품 ETF를 하락할 때마다 매수했고, 자산의 2.2%까지 담았습니다. 결과는 -13.33%입니다.
이 글은 “그래서 그 판단이 틀린 것이었나”를 데이터로 검증합니다. 결론을 먼저 말하면 섹터 판단은 맞았고, 수단 선택과 진입 시점 관리가 틀렸습니다. 이 둘을 구분하지 않으면 다음에도 같은 실수를 반복합니다.
1. 먼저 영상 원문을 그대로 복기합니다
영상 제목은 “9월 계좌 복구 완료! 향후 떡상할 성장 섹터 TOP 3” (2026년 9월 6일 업로드)이고, 설명란에 이렇게 적혀 있습니다.
“이번 영상에서는 은퇴 포트폴리오를 단단하게 지키고 불려줄 9월 유망 섹터 3가지(AI 반도체, AI 전력 인프라, 화장품/K뷰티)를 엄선했습니다.” 영상
화장품 섹터에 대해 실제로 하신 발언은 이렇습니다(영상 전사 원문).
“The third sector is cosmetics and K-Beauty. The cosmetics sector can continue its growth opportunities as export countries diversify and online and local distribution networks expand. However, not all cosmetics companies are achieving the same results. You need to distinguish companies by brand competitiveness, repeat purchase rates, proportion of overseas sales, advertising cost burden, and operating profit margins. In particular, you should be cautious if revenue is increasing but marketing costs are growing even faster. Conversely, if a company shows both an increase in overseas sales and an improvement in operating profit margins, you can see the potential for earnings to follow even after a stock price rally.” 영상
그리고 영상 후반부에 6문항 체크리스트를 제시하셨습니다.
“Are consensus earnings estimates being revised upward recently? Has the outlook been maintained over the past 12 weeks? Are both revenue and operating profit increasing? Is the operating profit margin improving? Are orders actually being converted into realized revenue? Is net income supported by operating cash flow?” 영상
주목할 점: 영상에서 화장품 관련 개별 종목명이나 ETF 이름을 특정해 언급하지 않았고, 정량적 수치도 제시하지 않았습니다. 즉 “섹터 방향성 + 종목 선별 기준”까지가 영상의 주장 범위입니다.
2. 영상 주장 검증 결과표
영상 발언
검증 데이터
판정
“수출국 다변화와 온라인·현지 유통망 확대로 성장 기회가 지속될 수 있다”
2026년 상반기 화장품 수출 70억 달러(+27.3%, 역대 상반기 최대), 미국 비중 20.7%로 중국(14.4%)을 처음 추월이슈인사이트, Daum/식약처
타당
“모든 화장품 기업이 같은 성과를 내는 것은 아니다. 브랜드 경쟁력·재구매율·해외 매출 비중·광고비 부담·영업이익률로 구분해야 한다”
같은 기간 한국콜마 2분기 영업이익 1,103억 원(+25.7%)인스타그램 인용, 아모레퍼시픽 2분기 영업이익 1,228억 원(+53.3%)아모레퍼시픽 공식 ↔ LG생활건강 화장품 사업 적자전환, 면세 매출 전년 대비 77% 감소코스모닝, 블로그 인용
타당 (결정적)
“매출은 늘어나는데 마케팅 비용이 더 빠르게 늘면 주의해야 한다”
개별 종목의 광고비 증가율 데이터는 이번 확인에서 확보하지 못함
원칙 타당, 데이터 미확인
“해외 매출 증가와 영업이익률 개선이 동시에 나타나면 주가 상승 후에도 실적이 따라올 가능성이 있다”
펀더멘털은 실제로 개선(수출 사상 최대, ODM 3사 사상 최대 실적)
부분 타당 — 실적은 확인됐으나 주가는 -13%대
6문항 체크리스트
“컨센서스 상향”·”매출과 영업이익 동반 증가”는 통과. 다만 “주가가 실적을 얼마나 선반영했는가”라는 항목이 없음
부분 타당
정리하면, 영상에서 하신 말은 데이터로 지지됩니다. 수출국 다변화도 실제로 일어났고, 기업별 차별화도 실제로 일어났습니다. 문제는 그다음입니다.
9월 초에 매수를 시작하셨으니, 수직 상승 직후의 조정 구간에 진입한 셈입니다. 평단 4,840원은 그 상승분이 반영된 가격이었고, 2026년 9월 30일 종가는 4,180원(-2.45%)이었습니다 딥서치. 평단 4,840원 대비 약 -13.6% 로, 회원님이 제시한 -13.33%와 정합적입니다.
기초지수는 WISE 화장품 지수이며, 총보수는 연 0.50%로 안내되어 있습니다 펀ETF, 알파스퀘어. 다만 일부 사이트는 운용보수를 1%로 표기해 출처 간 불일치가 있으니 투자설명서로 확인하시길 권합니다 Investing.com.
여기서 핵심이 나옵니다. 영상에서는 “해외 매출 비중이 높고 영업이익률이 개선되는 기업을 골라야 한다”고 하셨는데, ETF를 사면 그 기준에 맞지 않는 종목까지 함께 삽니다. 실제로 LG생활건강은 화장품 사업이 적자전환했고(면세 매출 -77%), 그 종목이 ETF의 9.7%를 차지합니다 코스모닝.
증권가 목표주가가 반년 만에 50% 넘게 올라간 상태라는 것은, 좋은 뉴스가 이미 가격에 들어가 있었다는 뜻입니다. 영상의 6문항 체크리스트에서 “컨센서스 상향”은 통과지만, 그 상향이 주가에 이미 반영됐는지를 묻는 항목이 없었습니다.
원인 4: 미국 12.5% 관세라는 새 변수
상반기 역대 최대 수출을 기록한 K뷰티에 미국 12.5% 관세가 부과되면서 하반기가 시험대에 올랐습니다 비바100. 미국 비중이 20.7%로 1위가 된 상황에서 최대 시장에 관세가 붙은 것은, 수출 다변화라는 호재와 정면으로 충돌하는 요인입니다 이슈인사이트.
다만 미중 정상회담에서 화장품 관세를 낮추기로 했다는 보도도 있었고, 2026년 9월 1~20일 중국향 화장품 수출이 1억 9,000만 달러로 전년 대비 76%, 전월 대비 193% 증가하며 약 2년 만에 반등했다는 관측도 있습니다 SNS 인용(2차). 이 부분은 2차 인용으로 미확인이며, 방향이 정반대인 두 재료가 공존합니다.
원인 5: 반도체로의 순환매
국내 ETF 시장에서 특정 달 수익률 1위는 2차전지 레버리지(한 달 +48.41%)였고, 화장품 ETF는 그다음 순위권이었습니다 매일경제. 자금이 반도체·2차전지로 몰리는 구간에서 화장품은 상대적으로 소외됩니다.
영상에서 말한 “해외 매출 증가 + 영업이익률 개선이 동시에 나타나는 기업”이 실제로 존재합니다. 한국콜마, 에이피알, 아모레퍼시픽이 그렇습니다. 그리고 “같은 성과를 내지 않는 기업”도 존재합니다. LG생활건강입니다.
수급도 우호적입니다
국민연금이 2026년 2분기 한국콜마·코스맥스·코스메카코리아 등 국내 화장품 ODM 3사 지분을 동시에 확대했습니다 SNS 인용(2차). 미국에도 첫 K뷰티 ETF 상장이 추진되고 있습니다 Daum.
과거 조정장에서의 방어력
날짜가 확인되지 않은 기사이지만, TIGER 화장품 ETF가 최근 1개월간 +15.81%를 기록한 반면 같은 기간 코스피는 -13.49% 하락해 코스피 대비 29.3%포인트 높은 성과를 냈다는 보도가 있습니다 팍스경제TV. 기사 작성 시점이 확인되지 않아 미확인 항목이지만, 이 ETF가 하락장에서 방어적 성격을 보인 사례가 있다는 점은 참고할 만합니다.
6. 4분기 시나리오
강세 시나리오 (확률 30%)
조건: 10월 말~11월 초 3분기 실적 시즌에서 ODM 3사의 영업이익 컨센서스(코스맥스 +58%, 한국콜마 +58%, 에이피알 +103%)가 실제로 확인되고, 9월 수출 모멘텀(+31.4%)이 10월에도 유지되며, 중국향 수출 반등(+76%)이 지속될 때.
결과: ETF 4,600~4,900원대 회복, 평단 4,840원 근접 또는 돌파. “상고하저 공식이 깨졌다”는 평가 확산.
결론: 전량 정리도, 무한 물타기도 아닙니다. 조건을 걸고 비중 상한을 정하는 것이 답입니다.
규칙을 먼저 명문화하십시오
지금 문제는 방향성이 아니라 규칙 부재입니다. 다음 세 줄을 규칙에 추가하시길 권합니다.
추가 규칙
내용
섹터 ETF 비중 상한
개별 섹터 ETF는 전체 자산의 3%를 초과하지 않는다
분할 매수 조건
-10%, -20%, -30% 구간에서 각 1회, 총 3회 한도. 조건 없이 “하락할 때마다”는 금지
중단 조건
3분기 실적에서 마케팅비가 매출보다 빠르게 증가한 종목이 3개 이상이면 추가 매수 중단
현재 2.2%이므로 추가 여력은 0.8%p(약 786만 원)뿐입니다. 이 한도를 먼저 정하고 시작하는 것이 핵심입니다.
3분기 실행 가이드
조건
판단
근거
추가 매수
4,000원 이하 + ODM 3사 실적이 컨센서스 부합 + 중국향 수출 증가 지속
3% 한도 내에서만. 이 조건이 모두 충족될 때만
보유 유지
4,000~4,400원 구간
추가 매수 없이 3분기 실적 발표 대기. 실적이 확인되면 그때 판단
절반 축소
3분기 실적에서 마케팅비 급증 종목 다수 + 미국 관세 영향 구체화
LG생활건강 등 중국 노출 종목이 계속 끌어내릴 경우
전량 정리
9월 수출 증가율이 한 자릿수로 급락 + 구성 상위 종목 실적miss
펀더멘털 훼손 시. 지금은 해당 없음
지금 시점(2026년 10월 3일)의 판단
펀더멘털은 지지, 수급과 가격은 불리, 비중은 이미 적정. 따라서 보유 유지 + 추가 매수 보류가 합리적입니다. 이유는 세 가지입니다.
첫째, 9월 수출 +31.4%와 ODM 3사 영업이익 +50~100% 전망이 유지되는 한 이 섹터의 이익 사이클은 위쪽입니다.
둘째, 하락의 주원인이 8월 +36.4% 급등에 대한 되돌림이고, 구성종목 차별화(LG생활건강)라는 ETF 구조적 문제라면, 추가 매수로 평단을 낮추는 것은 구조적 문제를 키우는 행위입니다. 차별화가 원인이면 ETF가 아니라 종목으로 접근해야 합니다.
셋째, 전체 자산의 0.3% 수준 손실입니다. 여기서 규칙을 어기고 비중을 늘리면, 이 종목이 포트폴리오 리스크 관리의 예외가 됩니다. 그것이 -13%보다 훨씬 큰 위험입니다.
영상과 실전의 간극, 다음 영상에서 다룰 것
이번 복기에서 가장 값진 교훈은 이것입니다. 영상에서는 “기업을 구분하라”고 하셨는데, 실행은 ETF로 하셨습니다. 영상의 프레임을 ETF에 적용하면 절반은 자동으로 어긋납니다. ETF는 잘하는 기업과 못하는 기업을 함께 담기 때문입니다.
다음 영상에서 다룰 만한 주제는 “섹터 콜과 수단 선택을 일치시키는 방법”입니다. 구체적으로는 ① 섹터 방향성만 확신할 때는 ETF, ② 종목 선별 기준을 명확히 제시했을 때는 개별 종목 또는 상위 종목 비중이 높은 ETF, ③ 두 경우 모두 진입 시점 규칙(급등 후 N% 조정 시 진입) 을 함께 제시하는 것입니다. 이번 영상에는 세 번째가 빠져 있었습니다.
8. 최종 결론
질문
답
9월 6일 영상의 섹터 판단은 타당했나?
타당. 상반기 수출 70억 달러(+27.3%), 9월 15.1억 달러(+31.4%, 월 기준 역대 최고), 미국 비중 중국 추월
종목 선별 기준은 타당했나?
타당하고 결정적. 실제로 한국콜마·에이피알·아모레는 사상 최대, LG생활건강 화장품은 적자전환
그런데 왜 손실이 났나?
수단 선택(ETF)과 진입 시점(급등 직후), 비중 규칙 부재
하락은 펀더멘털 문제인가?
아닙니다. 8월 +36.4% 급등의 되돌림 + 구성종목 차별화
4분기에 계속 끌고 가야 하나?
조건부 보유. 추가 매수는 4,000원 이하 + 실적 확인 조건에서만, 총 3% 한도 내
지금 당장 무엇을 해야 하나?
추가 매수 중단, 3분기 실적 발표 확인, 그리고 위의 3줄 규칙을 문서로 남기기
-13.33%는 실패가 아니라 검증 비용입니다. 섹터 판단이 맞았다는 것을 데이터로 확인했고, 실행 규칙에 구멍이 있었다는 것도 확인했습니다. 다음 사이클에서 이 2.2%가 자산의 0.3% 손실로 끝난 것은, 비중 관리가 그만큼 중요하다는 실증입니다.
1억 원으로 매달 300만 원을 받는다는 것은 연 3,600만 원, 즉 원금 대비 연 36%의 분배금을 받는다는 뜻입니다. 국내 예금금리, 배당주 수익률, 채권 이자 어느 것과 비교해도 정상 범주의 숫자가 아닙니다. 그래서 이 이야기는 두 갈래로 갈립니다. 하나는 “그건 사기다”, 다른 하나는 “실제로 됐다”입니다.
2026년 10월 현재, 후자가 사실입니다. 다만 정확히 어떤 조건에서, 무엇을 대가로 가능했는지를 함께 밝혀야 합니다. 이 글은 그 검증입니다.
1. 검증 방법론 — 왜 이 방식이 신뢰할 만한가
항목
설정
매수 시점
전년도 12월 말 분배락 전일
매수 금액
1억 원
측정 기간
매수 다음 해 1월 ~ 9월 (9개월)
측정 지표
실제 수령한 월별 분배금의 9개월 평균
순위 기준
월평균 분배금 금액
이 방법이 다른 배당수익률 비교보다 강한 이유는 세 가지입니다.
첫째, 분배락 전일 매수는 배당수익률 산정의 기준일과 실제 수령 시점을 일치시킵니다. 둘째, 12월에 사서 1년간 받는 구조이므로 “그 해의 실제 분배 정책”을 온전히 반영합니다. 셋째, 예상 분배율이 아니라 실수령액을 씁니다. ETF 마케팅 자료의 “연 분배율 ○%”가 아니라 통장에 들어온 금액입니다.
대신 이 방법의 한계도 분명합니다. ① 과거 9개월 성과이므로 미래를 보장하지 않습니다, ② 2026년은 반도체 급등장이라 옵션 프리미엄이 이례적으로 컸던 해이며, ③ 9개월 평균은 연간 배분 계획에 그대로 쓰기 어렵습니다(분기별 편차가 큼). 이 세 가지를 전제로 아래 숫자를 읽어주십시오.
2. 핵심 결과 — 1억 원 투자 시 월평균 300만 원을 넘긴 ETF는 두 개
순위
ETF
월평균 분배금 (1억 매수 기준)
연환산 분배율
전년(2025년) 월평균
1
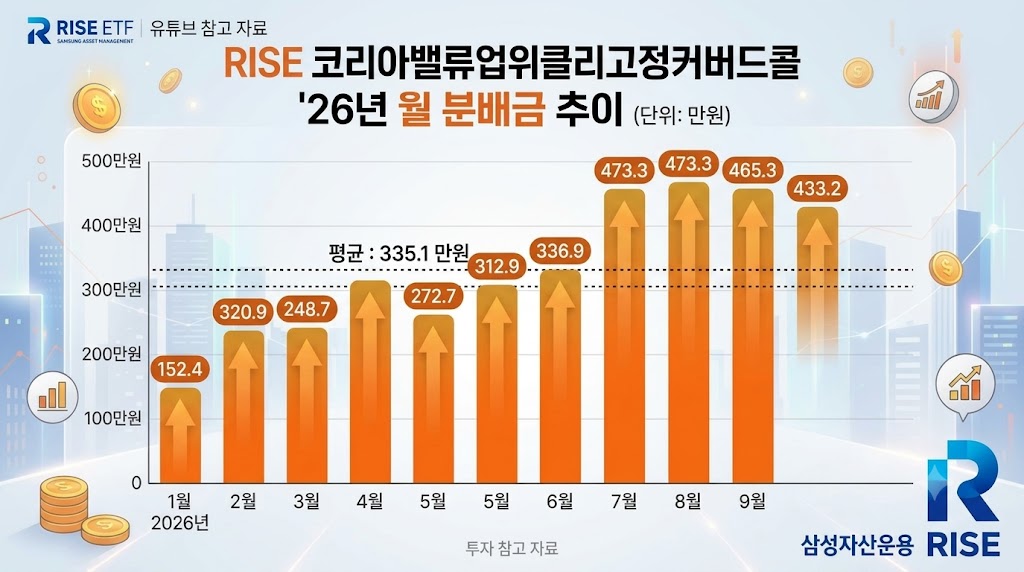
RISE 코리아밸류업위클리고정커버드콜
3,351,413원
약 40.2%
정보 없음(2025년 9월 상장)
2
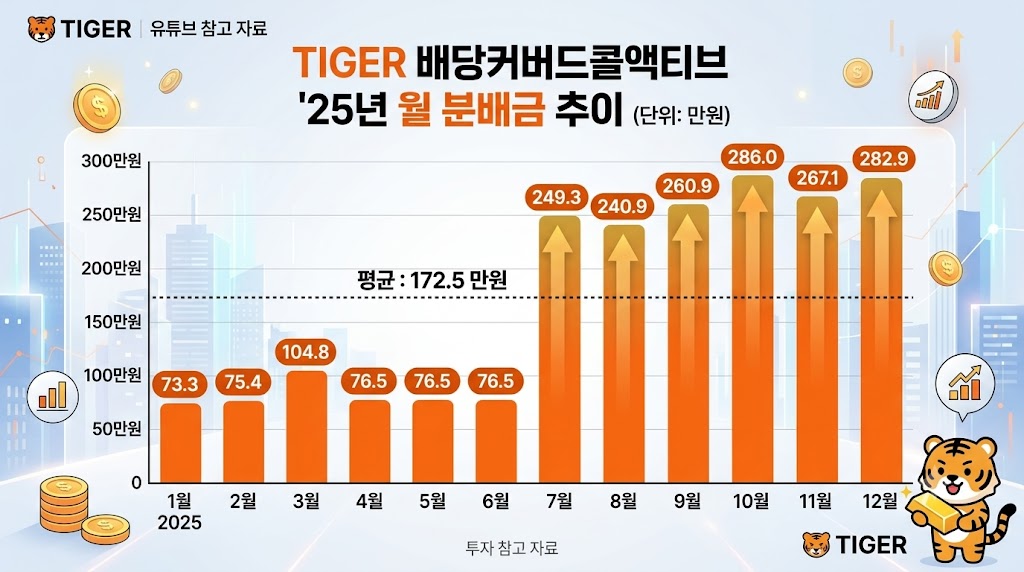
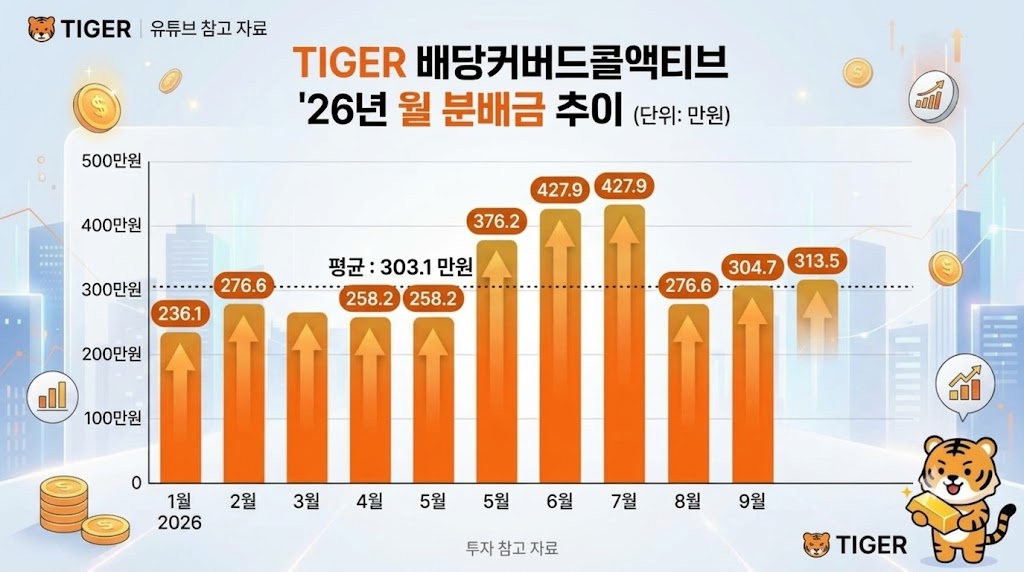
TIGER 배당커버드콜액티브
3,031,127원
약 36.4%
1,725,048원
출처: 회원님 제시 데이터(2025년 12월 분배락 전일 1억 매수 → 2026년 9월까지 실수령 분배금 평균)
두 상품 모두 세전 기준으로는 1억 원에서 월 300만 원을 넘겼습니다. TIGER 배당커버드콜액티브는 2025년 월평균 172만 5,048원에서 2026년 303만 1,127원으로 1년 만에 1.76배가 됐습니다.
RISE의 최근 월 분배율 3.21%는 1억 원 기준 321만 원입니다. 회원님이 제시한 9개월 평균 335만 1,413원(3.35%)과 같은 범주에 있습니다. TIGER의 상반기 월 분배율 1.93~2.00%는 1억 원 기준 193~200만 원인데, 9개월 평균이 303만 원이라는 것은 하반기로 갈수록 분배금이 급증했다는 뜻입니다(회원님 데이터가 9월까지 누적 평균이므로 상반기 1.9~2.0% + 하반기 고분배가 섞인 결과). 다만 TIGER의 월별 하반기 분배금 개별 수치는 이번 확인에서 확보하지 못해 미확인으로 표시합니다.
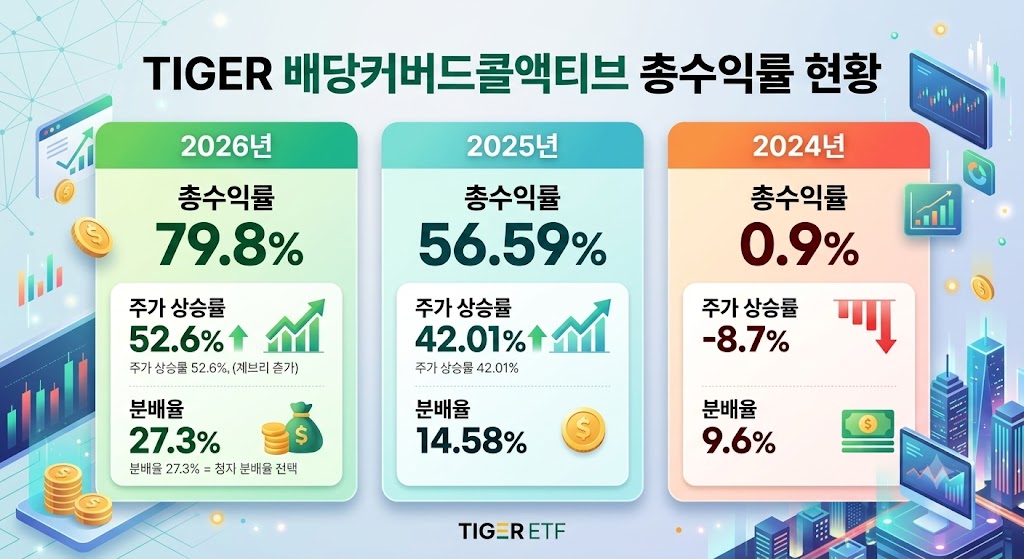
2024년 0.9%라는 숫자가 이 글에서 가장 중요합니다. 주가가 9% 빠졌는데 분배금을 10% 지급했으니 총수익률은 0.9%가 됐습니다. 배당이 원금에서 나온 것이 아니라, 주가 하락을 분배금이 덮은 해입니다. 커버드콜 ETF가 “고분배”와 “원금 보전”을 동시에 못 한다는 사실을 보여주는 실측 사례입니다.
SOL·ACE 수치는 각 사 월간 분배 공지 기준이며, ACE 수치는 2025년 8월 공지분입니다. KODEX 시가배당률은 개인 블로그를 경유한 2차 인용으로 미확인입니다.
표를 보면 월 300만 원 구간은 RISE와 TIGER 두 상품에만 존재합니다. 나머지는 100만 원대 또는 그 이하입니다. 2026년 4월 기준 “1억 넣으면 월 150만 원 준다”는 커버드콜 ETF 순위 보도가 있었으니 Daum, 통상적인 국내 커버드콜 ETF의 상단이 15~20% 구간이고, RISE·TIGER가 여기서 한 단계 위에 있다는 구도입니다.
4. 월 300만 원의 수학 — 세전과 세후는 전혀 다른 이야기
여기가 이 글의 핵심입니다. 세전 300만 원과 세후 300만 원은 약 4,000만 원의 원금 차이를 만듭니다.
4-1. 세전 목표 달성 계산
구분
계산
결과
연간 목표 분배금
300만 원 × 12개월
3,600만 원
필요 연 분배율
3,600만 ÷ 1억
36%
필요 월 분배율
36% ÷ 12
3.0%
RISE 단독 (실측 3.35%/월)
3,351,413원 × 12
4,021만 원 → 목표 초과
TIGER 단독 (실측 3.03%/월)
3,031,127원 × 12
3,637만 원 → 목표 초과
두 상품 모두 1억 원으로 세전 월 300만 원을 넘겼습니다. 여기까지는 “가능하다”가 사실입니다.
결론: “1억으로 월 300만 원”은 세전 기준으로는 실제 달성된 사실이고, 세후 기준으로는 약 1억 600만~1억 1,700만 원이 필요합니다. 이 차이를 숨기면 블로그가 아니라 광고가 됩니다.
4-3. 시나리오 3종
시나리오 A — 하이일드 집중형 (RISE 60% + TIGER 40%)
항목
수치
투자금
1억 원
세전 월 분배금
약 322만 원
세후 월 분배금
약 272만 원
연 총수익률(2026년 실적 기준)
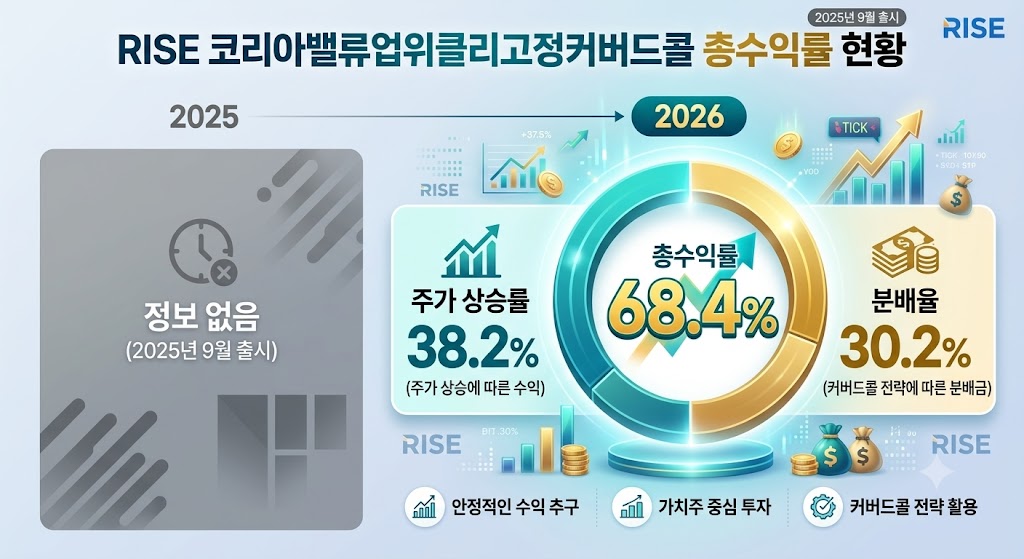
RISE 68.4% / TIGER 79.8%
특징
분배금 최대화, 다만 반도체 집중도 34%+ (RISE 구성 SK하이닉스 17.90% + 삼성전자 16.79%)
시나리오 B — 원금 일부 사용형 (TIGER 50% + ACE 데일리타겟커버드콜 50%)
항목
수치
투자금
1억 원
예상 세전 월 분배금
약 165만 원 (TIGER 2% + ACE 1.27% 평균 1.65%)
세후
약 140만 원
특징
월 300만 원에 크게 미달. 부족분을 매월 원금에서 인출하면 NAV가 침식됩니다. 월 160만 원씩 인출 시 연 1,920만 원(원금의 19.2%)이 빠져나갑니다
시나리오 C — ISA·연금계좌 활용형
계좌
과세 구조
세후 월 수령(세전 3,600만 기준)
일반 계좌
15.4% 원천징수
253.8만 원
ISA
순이익 200만 원 비과세 + 초과분 9.9% 분리과세
약 272만 원 (세금 336.6만 원)
연금저축·IRP
과세이연(인출 시 연금소득세 3.3~5.5%)
계좌 내 재투자, 인출 시점에 과세
ISA는 “일반 ETF 분배금에 붙는 15.4% 배당소득세 부담을 일부 줄일 수 있다”는 점에서 월배당 ETF와 궁합이 좋습니다 Daum. 다만 납입한도 구조상 1억 원을 한 번에 넣을 수 없습니다(제도상 연 납입한도가 설정되어 있어 총 1억 원까지는 여러 해가 필요하며, 2026년 기준 한도 수치는 최신 확인이 필요합니다). 연금계좌도 연간 납입한도가 있어 1억 원 일시 납입은 불가능합니다. 즉 시나리오 C는 “지금 당장 1억으로 월 300만 원”의 해법이 아니라, 수년에 걸친 절세 이전 전략입니다.
5. 놓치기 쉬운 함정 — 금융소득종합과세
연간 분배금이 3,600만 원이면 금융소득(이자+배당) 2,000만 원 초과 구간에 들어갑니다. 이 순간 15.4% 원천징수로 끝나지 않습니다.
구분
상황
결과
금융소득만 있을 때
3,600만 원 전액이 종합소득에 합산
과표 약 3,450만 원 → 산출세액 약 392만 원 + 지방소득세 약 39만 원 = 약 431만 원. 기납부 554.4만 원 대비 환급 가능
연금소득 등 다른 소득이 있을 때
금융소득이 다른 소득 위에 얹힘
최고세율 구간 접근 시 최대 49.5%까지 적용, 추가 납부 발생
은퇴자에게 중요한 이유
국민연금·퇴직연금 등 연금소득이 있는 경우가 대부분
금융소득이 얹히는 순간 실효세율이 급등
즉 “월 300만 원”을 만들면 세금이 15.4%에서 멈추지 않을 수 있습니다. 은퇴자에게 이 지점은 매우 중요합니다. 연금소득이 있는 상태에서 금융소득 2,000만 원을 넘기면, 초과분에 대해 6~45% 누진세율이 적용되고 지방소득세까지 붙습니다. 배당소득 분리과세 선택지는 없으므로, ISA·연금계좌 이전 또는 분배금 총액 조절로 대응해야 합니다.
세부 세액 계산은 연금소득 규모, 공제 항목, 부양가족 수에 따라 달라지므로 세무 전문가 확인이 필요한 영역입니다. 위 표는 구조를 보여주기 위한 단순 계산입니다.
6. 이 분배금이 나온 이유 — 반도체 슈퍼사이클
커버드콜 ETF의 분배 재원은 ① 주식 배당금 + ② 콜옵션 매도 프리미엄입니다. 2026년에 두 재원이 동시에 커졌습니다.
ETF
운용 구조
출처
RISE 코리아밸류업위클리고정커버드콜
코리아밸류업 지수 100개 종목 투자 + 매주 2회 코스피200 콜옵션을 자산의 30% 비중으로 고정 매도
RISE ETF의 2026년 8월 분배금이 7월보다 늘어난 배경에 대해 KB자산운용은 “시장 변동성 확대에 따른 콜옵션 프리미엄 증가와 국내 상장기업의 배당수익이 분배 재원으로 함께 반영된 결과”라고 설명했습니다 머니투데이. 변동성이 커지면 옵션 프리미엄이 커지고, 기업 이익이 커지면 배당이 커집니다.
그리고 RISE ETF의 주요 구성 종목을 보면 이 구조가 왜 지금 작동하는지 명확합니다.
반도체 두 종목이 34.69%입니다. 즉 이 ETF의 분배금은 상당 부분 반도체 이익 사이클에 연동됩니다. 뒤의 부록에서 이 사이클이 2027년까지 어떻게 전망되는지 정리했습니다.
7. 반드시 붙여야 할 경고 3가지
첫째, 커버드콜은 상승장에서 상승분이 잘립니다. 옵션을 매도하는 구조라 지수가 급등하면 그 상승분을 포기합니다. TIGER 배당커버드콜액티브의 2024년 총수익률이 0.9%(주가 -9% + 분배 10%)에 그친 것이 이 구조의 실측 결과입니다. 2026년 79.8%라는 숫자는 이례적으로 좋았던 해이며, 상승장이 끝나면 반대 방향으로 나타납니다.
둘째, 분배금은 원금에서 나올 수 있습니다. 옵션 프리미엄이 줄어들면 분배 재원이 고갈되고, 그때는 자본을 분배금으로 지급합니다. TIGER 2026년 연간 분배율 18.20%가 같은 기간 주가 상승분보다 컸다면 초과분은 자본 환급 성격입니다. 분배율만 보고 판단하면 안 됩니다.
셋째, 9개월 평균은 연간 계획의 기초 자료로 부적합합니다. RISE의 월 분배금은 6월 420원 → 7월 590원 → 8월 580원으로 변동했습니다 머니투데이, 연합뉴스. 은퇴자의 생활비 계획은 평균이 아니라 최저 월 기준으로 세워야 합니다. 이번 확인에서 TIGER의 최저 월 분배금·변동계수는 확보하지 못해 미확인으로 남깁니다.
8. FAQ
Q. 1억으로 월 300만 원, 정말 가능한가요? 세전 기준으로는 2026년 실측에서 가능했습니다. RISE 코리아밸류업위클리고정커버드콜 3,351,413원, TIGER 배당커버드콜액티브 3,031,127원입니다. 다만 이는 반도체 급등장에서 옵션 프리미엄이 극대화된 해의 결과입니다.
Q. 세후로는 얼마인가요? 1억 원 기준 RISE 약 283.5만 원, TIGER 약 256.3만 원입니다. 세후 월 300만 원을 만들려면 약 1억 600만~1억 1,700만 원이 필요합니다.
Q. 왜 이 두 ETF만 300만 원을 넘나요? 두 상품 모두 국내 주식형 커버드콜이면서 옵션 매도 비중이 30% 이상이고, 기초자산에 반도체 대형주가 집중되어 있기 때문입니다. 다른 월배당 ETF는 월 50~130만 원 구간입니다.
Q. 세금은 15.4%만 내면 되나요? 아닙니다. 연간 분배금 3,600만 원이면 금융소득 2,000만 원을 초과해 종합과세 대상이 됩니다. 연금소득 등 다른 소득이 있으면 최고 49.5%까지 적용될 수 있습니다.
Q. ISA에 넣으면 유리한가요? 세율은 유리하지만 납입한도 때문에 1억 원을 한 번에 넣을 수 없어, 수년에 걸친 이전 전략이 됩니다.
선행 PER 10.0배는 10년 평균(10.3배)을 밑돕니다. 여기에 2027년 삼성전자·SK하이닉스 합산 영업이익이 884조~990조 원, 코스피 전체의 약 68~73%를 차지한다는 구조가 겹칩니다 KB증권, 비즈니스포스트. 그리고 이 두 회사는 RISE ETF 구성의 34.69%입니다. 분배금의 상류가 반도체 이익이라는 연결고리가 여기서 완성됩니다.
가능한가? 2026년 실측 기준 세전으로는 두 ETF 모두 1억 원에서 월 300만 원을 넘겼습니다(RISE 3,351,413원, TIGER 3,031,127원).
대가는 무엇인가? ① 세후 월 300만 원을 만들려면 약 1억 600만~1억 1,700만 원이 필요합니다(배당소득세 15.4%). ② 연 분배금 3,600만 원은 금융소득종합과세 2,000만 원 기준을 초과해 다른 소득이 있으면 실효세율이 급등합니다. ③ 커버드콜은 상승분이 캡되므로 하락장에서는 분배금이 원금에서 나옵니다(2024년 TIGER 총수익률 0.9%가 그 증거). ④ ISA·연금계좌는 세율이 유리하지만 납입한도 때문에 1억 원 일시 이전이 불가능합니다.
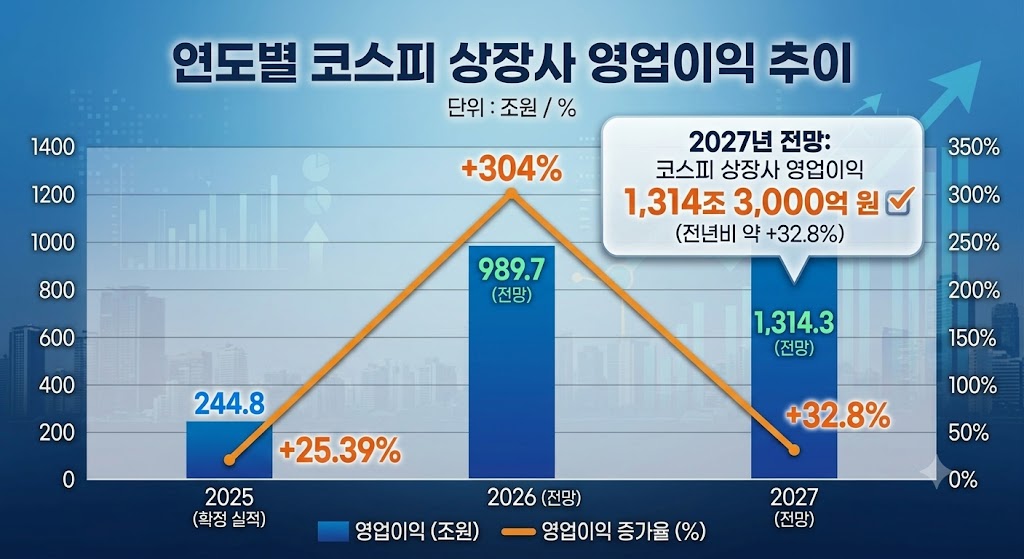
조건부 판단: 반도체 이익 사이클이 2027년까지 위쪽이라는 전망(코스피 영업이익 244조 → 989조 → 1,314조 원)이 유지되는 동안에는 이 분배율이 방어될 가능성이 있습니다. 그 전망이 꺾이면 RISE ETF 구성의 34.69%가 흔들리고, 옵션 프리미엄과 배당 재원이 동시에 줄어듭니다.
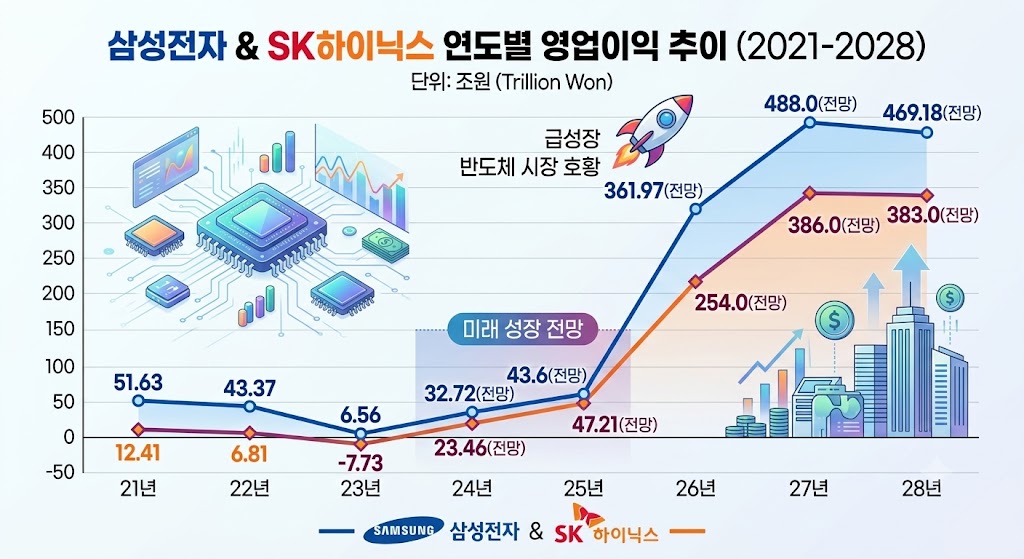
2. 연도별 삼전닉스 영업이익 추이와 전망 (2021~2027)
연도
삼성전자
SK하이닉스
합산
구분
2021
51조 6,338억
12조 4,103억
64조 441억
실적
2022
43조 3,766억
6조 8,094억
50조 1,860억
실적
2023
6조 5,669억
-7조 7,303억
-1조 1,634억
실적
2024
32조 7,260억
23조 4,673억
56조 1,933억
실적
2025
43조 6,011억
47조 2,063억
90조 8,074억
실적
2026E
361조 9,668억 ~ 382조
254조 ~ 265조
627조 ~ 641조
전망
2027E
488조 ~ 575조
386조 ~ 454조
884조 ~ 993조
전망
(2028E)
469조 1,808억
383조 1,020억
(852조 2,828억)
참고 전망
2021~2025년은 확정 실적(삼성 연도별 집계·2024 뉴스룸·2025 연합뉴스TV, SK하이닉스 2021·2024·2025 뉴스룸), 2026~2028년은 전망입니다. SK하이닉스가 2025년 47조 2,063억 원으로 삼성전자(43조 6,011억 원)를 처음 앞선 것이 이 사이클의 분기점입니다.
연도별 삼성전자 영업이익 추이와 연도별 하이닉스 영업이익 추이
3. 2026년 삼전닉스 영업이익은 절반이 이미 확정 실적
구간
삼성전자
SK하이닉스
1분기
매출 133.9조 / 영업익 57.2조
—
2분기
매출 171조 / 영업익 89.4조
영업익 60조 5,426억
3분기(전망)
114조 안팎(3개월 전 101.9조 → +12%)
78조 8,035억(3개월 전 75.7조 → +4%)
연간(전망)
361.9조 ~ 382조
254조 ~ 265조
삼성전자 상반기 확정 영업이익이 146조 6,000억 원이라, 연간 362~382조 달성에는 하반기 215~236조 원이 필요합니다. 3분기 114조 원 + 4분기 100조 원 내외면 정합적이지만 여유는 크지 않습니다 매일경제, YTN, 조선비즈.
2027년 삼성전자 전망은 317조(모건스탠리, 2월) → 575조(KB, 8월), SK하이닉스는 225조(모건스탠리, 2월) → 454조(골드만삭스) 로, 반년 만에 같은 해 전망이 1.8~2.0배 움직였습니다. 1월 2일에는 2027년 전망이 삼성 94조·하이닉스 89조 수준이었으니 매일경제, 전망치 자체가 최대 변수입니다.
5. 코스피 이익에서의 비중
KB증권 기준 두 회사 합산은 2025년 91조 → 2026년 641조 → 2027년 964조 원으로, 2027년 코스피 전체 전망(1,314조 3,000억 원)의 약 73%를 차지합니다 비즈니스포스트, 스타트업투데이. KB증권이 4월에 산출한 코스피 영업이익 866조 원·두 회사 586조 원 기준으로는 비중 68%였으니, 집계 시점에 따라 68~73% 구간으로 보시면 됩니다 KNUPRESS.
나의 투자 일지, 투자 복기 : 규칙은 팔라 하는데, 나는 10월 상승을 본다 — 7월 저점 매수 이후 20% 구간에서의 선택
3줄 요약 ① 7월 29일 저점 자산은 8.13억, 오늘은 9.83억. 추가 입금 없이 +1.70억(+20.91%) — 순수 운용 성과다. ② 내 규칙의 트리거 기준으로 보면 1차(+10%)·2차(+20%)가 모두 발동했다. 2차 기준선 9.756억을 이제 막 0.76% 넘어선 지점이다. 즉 나는 늦은 게 아니라 딱 제때다. ③ 그런데 이 전략의 수익 원천은 상승장 보유가 아니라 폭락 매집이다. 그래서 이 전략에서 “오른다”는 보유 근거가 아니라 파는 근거가 된다.
1. 지금 내 상태
항목
수치
7월 29일 자산총액
8.13억
10월 1일 자산총액
9.83억
증가액
+1.70억
증가율
+20.91%
추가 입금
없음
7월 29~30일을 이번 사이클의 저점으로 판단하고 계속 비중을 늘려온 결과다. 그리고 이 +20.91%는 입금이 아니라 시장에서 번 돈이다.
2. 규칙의 목적을 다시 확인한다
내 자금원칙의 목적은 이 한 줄로 정리된다.
최소한의 금액만 투자하고 나머지는 현금화해서, 폭락이 오면 집중 투자해 수익률을 극대화한다.
즉 현금은 노는 돈이 아니라 탄약이다. 이 관점에서 규칙이 규정한 상태는 세 가지다.
상태
투자
현금
성격
평시 (기본값)
50%
50%
대기
폭락 투입기 (상한)
70%
30%
매집
반등 수확 후 (종착)
30%
70%
재장전
그런데 오늘 내 상태는 이렇다.
항목
금액
비중
투자 중
5.937억
60.4%
현금
3.893억
39.6%
읽어야 할 숫자는 두 개다.
평시(50%)보다 10.4%p 초과 투입 — 폭락 매집기에서 들어간 자금이 아직 회수되지 않았다.
수확 종착 상태(30%)까지 30.4%p, 금액으로 2.99억 — 이게 규칙이 지금 나에게 요구하는 회수량이다.
탄약은 이미 50% → 39.6%로 줄었다. 폭락이 다시 오면 7월만큼 쏠 수 없다.
3. 트리거 판정 — 두 번 울렸다
트리거
기준 자산총액
도달
현재 대비
7월 29일 저점
8.13억
기준점
—
1차 (+10%)
8.943억
✅ 통과
+9.92% 초과
2차 (+20%)
9.756억
✅ 통과
+0.76% 초과
오늘
9.83억
—
+20.91%
2차 트리거를 겨우 0.76% 넘어섰다. 미루기에도, 서두르기에도 딱 그 지점이다. 그리고 규칙은 원래 2단 분할 익절이다. 1차를 건너뛰고 2차만 하는 건 규칙의 분할 정신에 어긋난다.
즉 차액 최소 1.67억은 이미 실현되어 있다. 7월 29일 시점에 평가손실이 남아 있었다면 실현 규모는 그보다 더 크다. 저점 이후 “사팔사팔”하며 실제로 상당히 팔았다는 뜻이다.
그런데 문제는 그다음이다. 그 돈으로 다시 사들이면서 투자 비중이 60.4%까지 올라왔다. 실현 수익은 쌓였지만 현금은 쌓이지 않았다. 규칙의 마지막 단계 — “투자 비중을 30%로 맞춘다” — 가 아직 끝나지 않은 이유가 여기 있다.
그리고 눈에 띄는 것이 하나 더 있다. 전력설비 한 종목의 −0.501억이, 나머지 여섯 종목 이익 전부(+0.533억)를 거의 다 먹었다. 포트폴리오가 본전인 것은 시장이 나빠서가 아니라 한 종목이 상쇄했기 때문이다.
5. 규칙이 이미 정해둔 자(尺) — 그리고 고쳐야 할 한 줄
내 규칙 원문에는 이렇게 적혀 있다.
반등시 저점에서 수익률 10% 도달 시 투자 중인 자산 10%를 익절, 수익률 20% 시 추가 10%를 익절하는 식으로 익절해 투자 자산 비중을 30%로 맞춘다.
“저점에서” — 자는 처음부터 저점 기준으로 정해져 있었다. 그래서 위의 트리거 판정이 유효하다.
다만 이 조항에는 실제 결함이 있다. ‘저점’은 사후에만 알 수 있다. 7월 29일이 저점이라는 것을 나는 그날 알 수 없었다. 규칙이 미래가 확정해주는 값을 트리거로 삼고 있으면, 그건 규칙이 아니라 운이다.
운용 가능한 정의로 바꾼다.
규칙 수정 ① “저점” = 최근 60거래일 최저 자산총액으로 정의한다. 실무: 매일 자산총액을 한 줄로 기록하고, (오늘 자산 ÷ 60거래일 최저 자산) − 1이 10%를 넘으면 1차, 20%를 넘으면 2차 익절을 집행한다.
이러면 “저점이 어디였는지”를 다시 고민할 일이 없다.
6. 규칙에 실제로 있는 구멍 — 2×10%p는 50% 출발 전용 설계다
해석
계산 (60.4% 출발)
규칙 문구의 종착 상태(30%) 도달?
A. 자산 대비 10%p씩
60.4 − 10 − 10 = 40.4%
✗
B. 투자자산의 10%씩
60.4 × 0.9 × 0.9 = 48.9%
✗
C. 종착점 30%를 우선
60.4 − 30.4 = 30.0%
✓
설계는 50% 출발을 전제한다. 50 → 40 → 30. 그런데 폭락 조항은 상한을 **70%**로 정해놓고, 반등 조항은 종착점을 **30%**로 정해놓았다. 두 조항을 잇는 규칙이 없다. 그래서 50%가 아닌 지점에서 매집을 시작하면 “몇 %로 되돌릴지”가 규칙에 정의되어 있지 않다.
규칙 수정 ② 조정 매수로 50%를 초과한 경우, 반등 시 우선 30% 종착 상태까지 축소한 뒤 통상 익절을 적용한다.
7. 70%는 매수 여력이 아니다 — 국면이 다르다
내가 처음에 헷갈렸던 지점이다. 규칙 원문을 보자.
조정 발생 시마다 직전 주도주 대표 ETF에 10%씩 추가 매수한다. 조정 시 매수하는 대표 ETF 매수는 자산 70%에 이르면 추가 매수를 중단한다.
이 조항의 발동 조건은 “조정 발생”이다. 70%는 목표도, 평시 상한도 아니다. 폭락이 왔을 때 쏟아붓는 총량의 상한이다. 지금은 조정이 아니라 반등 국면이므로 “아직 70% 미만이니 더 살 수 있다”는 해석 자체가 성립하지 않는다.
두 조항은 서로 다른 국면을 규율한다.
국면
조항
상태
A. 폭락·투입기
10%씩 투입, 70%에서 정지
7월에 이미 종료
B. 반등·수확기
저점 대비 10%·20%에서 익절 → 30%
지금 여기
충돌이 아니라 시점 순서의 문제다. 그리고 나는 국면 B에 있다.
8. 이번 사이클 성적표 — 전략은 실제로 작동했다
항목
수치
코스피 (7/29 저점 5,663.24 → 10/1 종가 6,971.35)
+23.10%
내 자산 (8.13억 → 9.83억)
+20.91%
달성률
지수 상승분의 약 90%
평균 투자 비중을 60.4%로 두고 역산하면, 투자 부문 수익률은 약 +34.6%, 베타 약 1.5배다.
60% 남짓한 노출로 지수 상승분의 90%를 잡았다. 반도체 25%, 커버드콜 +35.33%, 코스닥 +20.85%가 만든 결과다.
여기에는 앞면과 뒷면이 있다.
앞면: 폭락에 투입하고 반등에 수확하는 사이클을 실제로 돌렸다. 전략이 작동했다.
뒷면: 같은 1.5배가 하락에서도 똑같이 작동한다. 지금 60.4% 노출에서 지수가 −20% 오면 내 자산은 약 **−18%**다.
9. 시나리오 — 규칙은 수익을 포기하는 게 아니라 낙폭을 줄인다
자산 100, 베타 1.5 기준으로 두 국면을 계산했다.
시나리오 A — 조정 −20% 후 +23% 반등
현재 투자 비중
조정 시 타격
저점 투입
반등 후 최종
60.4%
−18.12%
15.04 (여력 부족)
101.65 (+1.65%)
40.4%
−12.12%
33.24
109.10 (+9.10%)
35.4%
−10.62%
37.79
110.97 (+10.97%)
30.0%
−9.00%
42.70
112.98 (+12.98%)
시나리오 B — 조정 없이 +23% 추가 상승
현재 투자 비중
최종
60.4%
120.84 (+20.84%)
40.4%
113.94 (+13.94%)
35.4%
112.21 (+12.21%)
30.0%
110.35 (+10.35%)
해석 — 이게 이번 복기의 핵심이다.
60.4% → 40.4%로 줄이면, 계속 오르는 장에서 6.9%p를 포기하고, 조정 후 반등 장에서 7.45%p를 얻는다. 거의 대칭이다.
그런데 조정 시 낙폭은 −18.12% 대 −9.00%, 즉 절반이 된다(30% 기준).
즉 규칙이 시키는 수확은 “수익을 깎는 비용”이 아니라, 비용이 거의 0에 가까운 낙폭 보험이다. 그리고 이 전략은 애초에 후자를 선택한 전략이다. 규칙의 목적이 “폭락 시 집중 투자”라면, 폭락에 쏠 탄약을 남기는 것이 전략의 심장이다.
(단, 이 시나리오는 ‘저점 정확 매집’을 가정한 이상치다. 실제로는 저점을 정확히 맞출 수 없다는 점을 감안해야 한다.)
10. 실행안 — 금액까지
자산 9.83억 / 투자 60.4%(5.937억) / 현금 39.6%(3.893억)
즉시 집행: 두 트랜치 매도 20%p = 1.966억 → 투자 40.4%, 현금 59.6%
종목
현재
매도 후
매도폭
매도금액
사유
SOL AI반도체TOP2플러스
25.0%
13.0%
−12.0%p
1.180억
폭락 매집 주력 차량, 투자자산의 41.4% 집중
TIGER 배당커버드콜액티브
7.9%
3.9%
−4.0%p
0.393억
+35.33% 최고 수익, 원금 잠식 방어
TIME 코스닥액티브
5.4%
2.4%
−3.0%p
0.295억
+20.85%, 고베타
TIGER 미국S&P500미국채혼합50
1.6%
0.6%
−1.0%p
0.098억
사실상 본전(+0.95%), 정리
합계
60.4%
40.4%
−20.0%p
1.966억
현금 5.859억(59.6%)
잔여 10.4%p(1.023억) — 조건부 3·4차로 30%까지
단계
조건
행동
3차
삼성전자 10월 8일 3분기 잠정실적이 컨센서스를 상회 또는 코스피가 9월 23일 종가 고점(7,080.92)을 회복
5%p(0.492억) 매도 → 35.4%
4차
SK하이닉스 자사주 매입 완료(10월 중순) 후 5거래일 연속 외국인 순매도
5.4%p(0.531억) 매도 → 30.0%
이 조건부 구조가 핵심이다. 내 낙관론에 반대하지 않으면서, 낙관론이 검증되는 순간에 규칙을 집행하게 만드는 장치다. “오른다는 생각”이 아니라 “오른다는 증거”가 나올 때 판다.
현금 하한: 이번 사이클에서 40% 이하로 내려가지 않는다. 조정이 재발할 때 매수 여력을 남긴다.
그리고 하나 더 — 매도를 수익 종목에서만 뽑으면 손실 종목이 최대가 된다
안
최종 투자 비중
최대 보유 종목
익절만(4차 완료)
30.0%
HANARO 전력설비 52.7% ⚠️
+ 전력설비 15.8% → 10.0% 축소
24.2%
HANARO 전력설비 41.3%
참고: 40.4% 시점
40.4%
HANARO 전력설비 39.1%
규칙 수정 ③ 매도 종목 선정 시 종목별 비중 상한을 함께 관리한다. 익절만 반복하면 손실 종목이 최대 비중이 된다.
11. 규칙 밖 종목 문제 — 전력설비와 화장품
내 규칙은 매집 대상을 못 박아 놓았다.
조정 시 매수하는 대표 ETF 매수는… 2026년이라면 삼성전자, 하이닉스 포함한 SOL AI반도체TOP2플러스에 투자
그런데 HANARO 전력설비투자(−24.40%) 와 TIGER 화장품(−13.33%) 은 규칙이 지정한 “직전 주도주 대표 ETF”가 아니다. 이 둘의 평가손익을 합치면 이렇다.
종목
평가손익
자산 대비
HANARO 전력설비투자
−0.501억
−5.10%
TIGER 화장품
−0.033억
−0.34%
합계
−0.534억
−5.44%
규칙 밖 종목 두 개가 자산의 −5.44%를 깎아먹고 있다. 이게 이번 사이클 전체 성과(+20.91%)를 눌러온 주범이다. 전력설비 테마에는 구조적 배경도 있다 — 빅테크의 AI 사업용 대출 확대와 자금 사정 악화 우려가 전력인프라 ETF를 직격하는 흐름이 관측된다 매일경제. 일시적 조정이 아닐 수 있다.
결론: 규칙에 없는 종목을 규칙의 익절·매집 체계에 억지로 끼워 넣지 말 것. 전력설비는 추가 매수 금지를 명문화하고 반등 시 10.0% 상한까지 분할 축소. 화장품(2.2%)은 소액이니 정리 대상으로 둔다.
12. 세금 — 이번 매도는 거의 비과세다
종목
분류
매매차익 과세
SOL AI반도체TOP2플러스
국내 주식형
비과세
TIGER 배당커버드콜액티브
국내 주식형(추정)
비과세
TIME 코스닥액티브
국내 주식형
비과세
TIGER 미국S&P500미국채혼합50
해외투자형
15.4% 배당소득
즉시 매도 1.966억 중 과세 대상은 해외투자형 0.098억뿐이고, 이 포지션의 차익은 +0.95%(약 9.2만원)라 세액은 약 1.4만원 수준이다. 1.868억은 비과세로 익절된다. 금융소득 종합과세(2,000만원) 한도와도 무관하다.
세금이 결정을 막을 이유가 없다. 오히려 “국내 주식형으로 익절하고 해외형은 유지”가 효율적이다.
(ETF의 국내주식형/기타 분류는 상품별로 다를 수 있으니 증권사 앱의 상품 분류로 확인이 필요하다. TIME 미국나스닥100액티브는 해외투자형이므로, 손실 통산 재료로 남겨두는 선택지도 있다.)
13. 규칙에 오늘 추가할 세 줄
① “저점”은 최근 60거래일 최저 자산총액으로 정의한다. (사후 확정 개념 제거) ② 조정 매수로 50%를 초과한 경우, 반등 시 30% 종착 상태까지 우선 축소한 뒤 통상 익절을 적용한다. ③ 매도 종목 선정 시 종목별 비중 상한을 함께 관리한다. 익절만 반복하면 손실 종목이 최대 비중이 된다.
14. 결론
7월 29일 8.13억 → 오늘 9.83억, +20.91%. 추가 입금 없는 순수 운용 성과다.
규칙의 자(저점 기준)로 1차·2차 트리거가 모두 발동했다. 2차 기준선 9.756억을 0.76% 넘어선, 정확히 그 지점이다.
그런데 현재 보유 종목의 미실현손익은 +0.032억(자산의 +0.33%)에 불과하고, 나머지 최소 1.67억은 이미 실현됐다. 실현 수익은 쌓였지만 투자 비중은 60.4%까지 올라왔다. 규칙의 마지막 단계가 남은 이유다.
70%는 매수 여력이 아니라 폭락 시 상한이다. 지금은 반등·수확 국면이므로 폭락 조항은 작동하지 않는다.
이 전략에서 상승 전망은 매도 근거다. 수익 원천이 폭락 매집이므로, 비쌀 때 파는 것이 수확의 질을 높이고 다음 사이클의 탄약을 만든다.
시나리오 계산에서 규칙의 수확은 비용이 아니라 낙폭 보험으로 확인됐다. 무조정 상승에서 6.9%p를 포기하고, 조정 시 낙폭을 절반(−18.12% → −9.00%)으로 줄인다.
실행: 두 트랜치 20%p = 1.966억 매도 → 40.4%. 잔여 10.4%p는 삼성전자 잠정실적(10월 8일)과 자사주 종료 후 수급 조건에 묶어 **30%**까지. 전력설비는 10% 상한으로 축소.
매도는 대부분 비과세이므로 세금이 결정을 막지 않는다.
오늘 당장 할 3가지
매일 자산총액을 한 줄로 기록하는 습관을 시작한다. 이게 있어야 “저점”이 정의되고 규칙이 작동한다.
SOL 12%p(1.180억) 익절을 오늘 집행한다 — 규칙이 이미 요구한 단계다.
나머지는 조건표에 묶는다 — 삼성전자 10월 8일 잠정실적, 자사주 종료 후 5거래일 수급. 조건이 오면 기계적으로 판다.
무조건 팔라는 것도, 그냥 들고 있으라는 것도 아니다. 팔되, 미리 정한 조건에서 팔라. 그리고 그 “비싸다”를 20%라는 숫자로 미리 정해놓은 것이 내 규칙이다.
미확인 항목 (단정 회피)
7월 29일 코스피 저점 5,663.24 — 시장 요약 2차 출처이며 한국거래소 1차 확인은 하지 못했습니다. 8월~9월 조회 구간의 최저 종가(9월 2일 6,562.72)가 그보다 높다는 점은 정합적입니다.
실현손익 “최소 1.67억” — 항등식상 최소값입니다. 7월 29일 시점의 미실현 평가손실 규모를 알 수 없어 실제 실현 규모는 그보다 클 수 있습니다.
베타 1.5배, 평균 투자 비중 60.4% — 역산한 가정치입니다. 7월 저점 이후 평균 비중이 이보다 낮았다면 베타는 더 높습니다.
종목별 역산가 — 평단과 수익률로 계산한 값이며, 실제 체결가·현재가와 소수점 단위로 차이가 날 수 있습니다.
ETF 상품 분류(국내주식형/기타) — 세제 적용을 위해 증권사 앱에서 직접 확인이 필요합니다.
삼전·닉스 자사주 매입 종료 시점 — 삼성전자 10월 초, SK하이닉스 10월 중순 전망이며 확정 일정이 아닙니다.
10월 1일 확정 수급 — 외국인·기관·기타법인 최종 순매수/순매도 금액은 확인하지 못했습니다.
이 글은 개인의 투자 복기 기록이며 정보 제공 목적입니다. 투자 권유가 아니고, 세금·수수료·거래비용은 반영하지 않았습니다. 모든 시세는 2026년 10월 1일 조회값(코스피 종가 6,971.35, +2.30%) 기준이며 시장 상황에 따라 변동합니다. 최종 판단과 그 결과에 대한 책임은 본인에게 있습니다.
PCE 좋아도 금리 상승 이유 : PCE는 좋았는데 금리는 왜 올랐나 — 5.3% 시대의 해부와 대응 전략
2026년 10월 1일 | 거시·채권 분석 노트
들어가며: “좋은 뉴스”와 “나쁜 금리”의 동시 발생
9월 30일(현지시간) 미국 상무부가 발표한 8월 개인소비지출(PCE) 물가지수는 시장 예상을 뚜렷하게 밑돌았습니다. 연준이 가장 중시하는 근원 PCE는 전년 대비 **3.0%**로 예상치 3.3%를 하회했고, 헤드라인은 **3.4%**로 예상 3.7%를 밑돌았습니다 CNBC.
교과서대로라면 장기금리가 내려야 합니다. 그런데 실제로는 정반대였습니다. 10년물 미 국채 금리는 장중 5.3%를 돌파하며 2007년 이후 최고 수준을 다시 경신했고, 30년물은 5.642%까지 치솟았습니다 아시아경제·다음뉴스.
이 글은 이 모순이 왜 발생했는지 데이터로 분해하고, 투자자 유형별로 무엇을 해야 하는지를 제안합니다. 결론을 먼저 말하면 이렇습니다.
핵심 진단: 이번 금리 상승은 인플레이션 때문이 아니라 “실질금리 + 기간 프리미엄” 때문입니다. 즉 연준이 통제할 수 있는 부분이 아니며, 인플레 지표가 좋아져도 잘 내려가지 않는 종류의 상승입니다.
역설이 하나 더 있습니다. 시장은 “10월 인상 안 함”으로 베팅을 바꿨는데, 장기금리는 올랐습니다. 이는 단기금리 기대가 장기금리를 결정하지 않는다는 것을 보여줍니다.
2. 왜 올랐나 — 원인 6가지 (확인된 사실 / 해석 구분)
원인 ①: 인플레가 아니라 성장이 원인 → 실질금리 상승 【확인된 사실】
시장 관계자들의 진단은 일치합니다. **“인플레이션 우려보다 미국 경제의 강한 성장세가 장기금리를 끌어올렸다”**는 것입니다. 애틀랜타 연은의 3분기 GDP 추정치가 높은 수준을 유지하고, 2분기 성장률도 예상보다 강했으며, ADP 고용도 예상을 웃돌았습니다 아시아경제·다음뉴스.
이것이 가장 중요합니다. 성장이 강하면 실질금리(real rate)가 올라갑니다. 실질금리는 연준이 금리를 내려도 통제하기 어렵습니다.
원인 ②: PCE 개선은 “반쪽짜리” — 방법론 변경과 에너지 【확인된 사실 + 해석】
두 가지 유의점이 있습니다.
첫째, BEA가 법률서비스·소프트웨어·컴퓨터 주변기기·포트폴리오 관리의 가격 측정 방식을 바꿨습니다. 이 방법론 변경만으로 7월 근원 PCE가 0.36%p 하향 조정됐습니다 CNBC. 즉 좋아 보이는 숫자의 일부는 통계적 효과입니다.
둘째, 에너지가 물가 상승의 주범입니다. 휘발유 +4.4%, 운송서비스 +1.4%, 에너지 재화·서비스 +2.3% 상승했습니다 CNBC.
시장 전문가들의 평가도 냉정합니다.
데이비드 러셀(TradeStation): “채권금리 급등을 걱정하던 투자자에게 좋은 소식이고 10월 인상 명분을 약화시킨다. 다만 이는 이번 달 디젤 가격 급등을 반영하지 못한 다소 오래된 데이터다.”
소누 바르게세(Carson Group): “방법론 개정 후에도 PCE 인플레이션은 어떻게 잘라봐도 여전히 뜨겁다. 경제는 뜨겁게 돌아가고 정책은 여전히 완화적이다.”
헤더 롱(Navy Federal): “8월에 물가 진전이 없었다. 9월은 더 높아질 것이 불가피하다.”
해석: 근원 PCE 3.0%는 연준 목표 2%의 1.5배입니다. “둔화”는 사실이지만 “해결”은 아닙니다. 시장이 이 점을 정확히 읽었습니다.
원인 ③: 기간 프리미엄(term premium)의 부활 【확인된 사실】
골드만삭스는 **“장기물(백엔드)은 시간이 갈수록 기간 프리미엄 상승 압력을 계속 받을 것”**이라고 밝혔고 Goldman Sachs, 블룸버그는 장기국채 금리 상승에 대해 **“기대 단기금리는 하락하는데 기간 프리미엄이 상승하고 있으며, 상승분의 대부분을 기간 프리미엄이 설명한다”**고 분석했습니다 Bloomberg.
기간 프리미엄이란 “장기간 돈을 빌려주는 대가로 요구하는 추가 보상”입니다. 이는 연준 금리와 무관하게, 재정·공급·불확실성으로 결정됩니다. 30년물이 2007년 수준까지 오른 배경으로 상승하는 기간 프리미엄, AI발 부채 증가, 연방 재정적자가 지목됩니다 Commonfund.
원인 ④: 재정적자와 국채 공급 【확인된 사실】
CBO 추정: 금리 경로가 1%p만 높아져도 이자 지출이 2026년 1조 달러 → 2036년 2.5조 달러로 증가 CRFB
재무부는 국채 금리 급등을 막기 위해 장기국채 바이백 규모를 두 배로 확대하며 진화에 나섰습니다 경제 채널 보도
국채 수요가 공공 부문에서 민간으로 이동하면서 재정적자 확대에 따른 장기금리 상승 압력이 커진다는 분석이 나오고 있습니다 다음뉴스
TD Economics: 2026년 미국 국채 금리가 곡선 전반에서 상승했고, 10년물은 2월 말 저점 대비 약 80bp 상승TD Economics
원인 ⑤: 유가와 중동 리스크 【확인된 사실】
9월 30일 브렌트유는 전장 대비 0.92% 오른 배럴당 103.53달러에 마감했습니다. 미·이란 협상 교착이 배경입니다 코리아데일리. WTI 11월물은 89.38달러로 마감했지만 중동 긴장 장기화로 물가 상승 우려가 해소되지 않은 상태입니다 경향신문.
원유는 인플레이션 기대를 직접 자극합니다. PCE가 둔화돼도 유가가 오르면 시장은 “다음 달은 더 높다”고 봅니다.
원인 ⑥: 글로벌 장기금리 동조화 【확인된 사실】
일본이 결정적입니다.
일본 30년물 국채 금리가 장중 2.945%까지 상승하며 약 30년 만의 최고치를 경신 다음뉴스
기대인플레이션이 2.33~2.35%로 사실상 고정된 상태에서 명목금리가 올랐다는 것은, 상승분이 전부 실질금리에서 나왔다는 뜻입니다. 실질금리 2.9%는 역사적으로 매우 높은 수준입니다.
이것이 왜 중요할까요?
인플레이션 기대가 안정적이므로, 연준이 금리를 내려도 장기금리가 잘 안 내려갈 수 있습니다.
실질금리 2.9%는 주식 밸류에이션에 가하는 압력이 인플레보다 오히려 직접적입니다. 할인율이 오르면 미래 이익의 현재가치가 줄어듭니다.
반대로 인플레 기대가 안정적이라는 것은 긍정적입니다. 1970년대식 “인플레-금리 나선”은 아닙니다.
(10월 1일 기대인플레이션 수치는 이번 조회에서 확인하지 못했습니다. 실질금리 분해는 9월 28~29일 기준입니다.)
4. 시장 함의 — 무엇이 바뀌는가
① 주식: 할인율 충격이 실적 호조를 압도한다
가장 최근의 실증 사례가 마이크론입니다. 9월 30일 실적 발표에서 **매출 542억 3천만 달러(+379% YoY), Non-GAAP EPS 33.42달러(예상 +5.0% 상회), 매출총이익률 87.0%**라는 사상 최대 실적을 냈지만, 주가는 정규장 -1.08%, 시간외 -0.78%로 하락했습니다 Micron IR · Stocktwits.
9월 30일 뉴욕증시는 PCE 둔화에도 금리 상승으로 혼조 마감했고, 나스닥만 반등했습니다 아시아경제·다음뉴스. 즉 **“실적이 좋아도 할인율이 오르면 주가는 못 간다”**는 국면입니다.
② 채권: 60/40 포트폴리오의 전제가 흔들린다
주식과 채권이 동시에 하락하는 구간입니다. 인플레가 안정적인데 실질금리와 기간 프리미엄이 오르는 상승은 주식-채권 상관관계를 양(+)으로 만듭니다. 전통적 분산 효과가 약해집니다.
③ 환율: “미국 금리↑ = 달러↑” 공식의 균열
흥미로운 관측이 있습니다. 미국 10년물이 5%를 돌파했는데도 환율이 떨어지는 현상이 나타났고, “미국 국채 금리 상승하면 강달러”라는 공식이 깨졌다는 분석이 나왔습니다 themoin · 조선비즈. 재정 우려가 커지면 금리 상승이 오히려 통화 가치 하락으로 이어질 수 있습니다.
④ 한국 시장: 외국인 자금과 반도체
미국 장기금리 상승은 ①외국인의 신흥국 자금 회수 압력, ②듀레이션 긴 성장주·반도체 밸류에이션 압박으로 작용합니다. 9월 29일 기준 미국 30년물 5.612%, 10년물 5.265%가 한국 증시 하락의 배경 중 하나로 지목됐습니다 경향신문.
상승분은 기간 프리미엄 + 실질금리에서 나왔습니다(명목 5.3% − 기대인플레 2.35% = 실질 약 2.9%). 기대인플레이션은 안정적이었습니다.
재정적자·국채 공급·유가·일본 금리 상승이 이를 증폭시켰습니다.
대응의 핵심은 하나입니다. “금리 하락에 베팅”이 아니라 “높아진 금리를 확정 수익으로 잠그기”. 장기물 추격 매수를 피하고, 사다리 분할 진입과 만기 보유로 실질 2.9%·명목 5%대의 수익을 확보하며, 주식은 반도체 등 듀레이션 긴 자산의 비중을 단계적으로 조정하는 것이 증거에 부합하는 전략입니다.
미확인 항목
10월 1일 기대인플레이션(BEI) — 실질금리 분해는 9월 28~29일 기준입니다
9월 30일 기간 프리미엄 정확한 수치 — 뉴욕 연은 ACM 모형 등 원자료를 확인하지 못했습니다
30년물 5.642%가 “2002년 이후 최고”라는 표현 — 9월 29일 보도(5.612%, 2002년 6월 이후 최고)와 정합적이나, 9월 30일 수치에 대한 명시적 최고치 보도는 확인하지 못했습니다
연준 독립성·정치 리스크의 정량적 기여도 — 관련 보도는 있으나 금리 상승분에 대한 계량적 분해는 확인되지 않았습니다
본 글은 정보 제공 목적이며 투자 권유가 아닙니다. 인용된 모든 수치는 2026년 9월 28일~10월 1일 조회값 기준이며, 시장 상황에 따라 변동합니다. 투자 판단은 본인의 책임하에 이루어져야 합니다.