
오로스테크놀로지(322310) 투자 검토기: “2027년 턴어라운드”와 “연말마다 오르는 주가”를 1,220거래일 데이터로 검증해봤다
반도체 오버레이 계측장비 국산화 기업 오로스테크놀로지. 2026년 상반기 영업손실 91억 원, 주가는 52주 고점 대비 -68.5%.
그런데 컨센서스는 2027년 영업이익 268억 원(+431%)을 말하고, 차트는 해마다 연말에 저점을 찍고 이듬해 상반기에 고점을 만드는 것처럼 보인다.
이 글은 그 두 가지 주장을 실제 데이터로 하나씩 검증한 기록이다.
1. 검토를 시작한 이유
오로스테크놀로지를 처음 보게 된 건 “2026년 흑자전환”이라는 컨센서스 때문이었다. 반도체 장비주에서 적자 → 흑자 전환은 가장 강력한 주가 재료 중 하나이고, 실제로 비슷한 시기에 인텍플러스가 턴어라운드 기대만으로 주가가 크게 올랐다. 그렇다면 오로스도 같은 그림이 가능하지 않을까.
그런데 차트를 열어보니 다른 게 보였다. 연말에 저점을 찍고 이듬해 상반기에 고점을 만드는 흐름이 반복되는 것처럼 보였던 것이다. 이 글은 두 개의 질문에 답하는 과정이다.
- 2027년 턴어라운드 시나리오는 실제로 얼마나 신뢰할 수 있는가?
- “연말 저점 → 이듬해 상반기 고점” 패턴은 실재하는가, 실재한다면 왜인가?
2. 기업 개요
| 항목 | 내용 |
|---|---|
| 회사명 | 오로스테크놀로지 (Auros Technology Inc.) |
| 종목코드 | 322310 (KOSDAQ) |
| 본사 | 경기도 화성시 동탄구 동탄산단6길 15-23 |
| 주력 사업 | 반도체 노광공정용 오버레이(Overlay) 계측장비 |
| 주요 제품 | OL-600n / 700n / 900n / 900nw / 1000n, HE-900PAD, HE-900ir, WaPIS-30, MT-30T, METIS-PS, 웨이퍼 두께 측정 장비 |
| 주요 고객 | SK하이닉스, 삼성전자, 중국 CXMT·JHICC, 일본 키옥시아 및 IDM |
| 해외 법인 | 미국(AUROS Tech USA), 중국(Auros Tech Wuxi) |
| 경쟁 구도 | KLA 약 65%, ASML 약 30%, 오로스 약 5% |
오로스는 삼성전자와 SK하이닉스가 독점하던 오버레이 계측장비 시장에서 국내 최초로 KLA의 IBO(Image-Based Overlay) 방식을 국산화한 회사다. 2009년 설립, 2011년 첫 오버레이 장비 양산, 2021년 코스닥 상장 회사 소개.
2025년 3분기 기준 OL-12인치 제품이 매출의 55.68% 를 차지하며, 최근에는 후공정(HBM 패키징) 계측장비로 포트폴리오를 넓히고 있다 데일리인베스트.
3. 검증 ①: “2027년 턴어라운드” — 숫자는 실재한다
먼저 컨센서스 자체를 확인했다. 흥국증권 리포트(2026-04-16) 기준 전망치는 다음과 같다 흥국증권.
| 연도 | 매출(억 원) | YoY | 영업이익(억 원) | 영업이익률 |
|---|---|---|---|---|
| 2023 | 455.3 | — | 23.7 | 5.2% |
| 2024 | 614.1 | +34.9% | 60.8 | 9.9% |
| 2025 | 521.4 | -15.1% | -83.7 | -16.1% |
| 2026E | 737 | +41.4% | 50 | 6.8% |
| 2027E | 1,060 | +43.8% | 268 | 25.3% |
2025년 확정치는 매출 521억 3,651만 원, 영업손실 83억 7,135만 원이며, 2023년 수치는 2024년 실적과 공시된 증가율(+34.88% / +156.71%)로 역산한 값이다.
매출 성장률만 보면 확실히 가파르다. 521억 → 737억 → 1,060억. 그러나 여기서 세 가지를 반드시 짚어야 한다.
첫째, 기준연도가 눌린 해다. 2025년은 매출이 -15% 역성장한 해다. 그래서 “521억 → 737억(+41%)”은 신규 성장이 아니라 2024년(614억) 대비 +20% 회복에 가깝다. 2024년을 기준으로 잡으면 3년 CAGR은 정확히 20.0% 다. 나쁘지 않지만 “가파르다”고 부르기는 어려운 속도다.
둘째, 매출과 이익이 따로 논다. 2024년엔 매출 +35%에 영업이익 +157%였지만, 2025년엔 매출 -15%에 영업이익 -84억(적자 전환). 고정비 레버리지가 양방향으로 크게 작동하는 구조다. 게다가 증권가는 “마진이 낮은 후공정 장비 비중이 올라오면서 영업이익률이 하락한다” 고 명시적으로 지적했다 뉴스핌. 매출 성장을 이끄는 동력이 곧 마진을 희석하는 동력이라는 뜻이다.
셋째, 매출총이익률은 진짜 강점이다. 56.5~66.7%로 원익IPS·피에스케이 등 피어 대비 압도적이다. 즉 문제는 제품 경쟁력이 아니라 매출이 인식되는 시점이다.
4. 검증 ②: 2026년 진행률 — 목표의 24.7%
여기가 이번 검토에서 가장 중요한 대목이다.
| 항목 | 수치 | 근거 |
|---|---|---|
| 1Q26 매출 / 영업이익 | 68억 / -68억 | 반기보고서 2026.06 |
| 2Q26 매출 / 영업이익 | 114억 / -23억 | 반기보고서 2026.06 |
| 상반기 누적 | 182억 / -91억 | 2025년 상반기 307억 대비 -41% |
| 연간 목표(737억) 달성에 필요한 하반기 매출 | 555억 (분기 평균 277억) | 직접 계산 |
| 연간 영업이익 50억 달성에 필요한 하반기 영업이익 | 141억 (하반기 OPM 25.4%) | 직접 계산 |
| 흥국증권 자체 분기 전망(1Q~4Q26) | 138 / 141 / 224 / 235억 | 흥국증권 |
두 가지가 즉시 드러난다.
- 흥국증권 자신의 분기 경로(138·141억)와 실제 상반기(68·114억)는 97억 원 어긋났다. 연간 목표를 유지하려면 하반기에 555억, 즉 자사 예상(224·235억)보다 18~24% 많은 매출이 필요하다.
- 2026년 영업이익 50억 흑자전환은 하반기 OPM 25% 를 전제로 한다. 이는 2027년에나 가능하다고 제시한 마진 수준(25%)이 1년 먼저 실현되어야 한다는 뜻이다.
- 참고로 2026년 상반기 영업손실(-91억)만으로 이미 2025년 연간 영업손실(-83.7억)을 넘어섰다.
2026년 진행률은 목표의 24.7%(182억/737억) 이다. 남은 4분기 안에 75%를 채워야 하는 구조다.
5. 검증 ③: 컨센서스 신뢰도 이력 — 두 번 크게 빗나갔다
전망치의 신뢰도를 판단하려면 이력을 봐야 한다.
| 시점 | 기관 | 제시한 전망 | 실제 결과 | 판정 |
|---|---|---|---|---|
| 2022-10 | 한국IR협의회 | 2023년 매출 증가·실적 개선 | 2023년 매출 455억, 이익 회복은 2024년 | 방향 적중, 폭 미달 |
| 2024-08 | 흥국증권 | 하반기 실적 회복 | 2024년 매출 614.1억(+34.9%), 영업이익 60.8억(+156.7%) | 적중 |
| 2025-03 | 유진투자증권 | 2025E 매출 738억, 영업이익 161억 | 매출 521억, -83.7억 | 오차 약 -245억 |
| 2025-03 | 한국투자증권 | 2025E 매출 702억, 영업이익 75억 | 매출 521억, -83.7억 | 크게 빗나감 |
| 2025-12 | 흥국증권 | 2026E 매출 853억, 영업이익 139억 | 4개월 만에 737억·50억으로 하향 | 진행 중 |
| 2026-04 | 흥국증권 | 2026E 매출 737억, 영업이익 50억 | 상반기 누적 182억·영업손실 91억 | 진행 중, 목표 대비 미달 |
2025년에 시장은 700억대 매출과 두 자릿수 이익을 예상했고, 실제는 521억과 84억 적자였다. 같은 방식으로 산출된 2026~2027년 숫자도 동일한 오차 위험을 안고 있다. 게다가 2026년 전망은 기관별로 737억 vs 853억(약 116억, 16% 격차) 으로 갈려 있다.
2024년에는 전망이 맞았고, 2025년에는 크게 틀렸다. 이 차이는 곧 고객사 CAPEX 사이클이 1년 단위로 요동친다는 뜻이다.
6. 비교 검토: 인텍플러스는 왜 올랐고 오로스는 왜 안 올랐나
같은 시기 “2026년 턴어라운드”를 말한 두 회사의 주가 반응은 정반대였다.
| 항목 | 인텍플러스(064290) | 오로스테크놀로지(322310) |
|---|---|---|
| 주가(2026-10-02 기준) | 59,100원 | 16,400원 |
| 시가총액 | 약 7,658억 원 | 약 1,510~1,540억 원 |
| 2026E 매출 | 1,031~1,094억 원 | 737억 원 |
| 2026E 영업이익 | 75~112억 원 | 50억 원 |
| 수주잔고 | 1,216.7억 원 공개 (+148.6% YoY, 리드타임 평균 6개월) | 미공개 |
| 2026E PSR | 7.0~7.4배 | 2.05배 |
| PER / PBR | 142.76배 / 15.70배 | 적자로 무의미 / 3.7배 |
| 52주 고점 대비 | -5.6% | -68.5% |
인텍플러스의 급등 원인은 실적이 아니라 수주잔고 1,216.7억 원 공시였다 비즈워치. 이것이 “매출 인식 시점”에 대한 불확실성을 제거해줬기 때문이다.
오로스는 수주잔고를 총액으로 공개하지 않는다. 시장이 오로스에 같은 프리미엄을 주지 못하는 이유가 여기에 있다. 즉 두 회사의 차이는 사업의 질이 아니라 가시성의 유무다.
7. 고객 다변화: 사실과 소문의 구분
인텍플러스가 TSMC 납품 가시권이라는 평가로 급등한 이력이 있어, 오로스에도 비슷한 재료가 있는지 확인했다. 결론부터 말하면 확인된 사실과 근거 없는 소문이 명확히 갈린다.
확인된 사실
| 고객/지역 | 내용 | 출처 |
|---|---|---|
| CXMT(중국) | 110억 원 계약 (2021년 매출 대비 28.17%) | 인포스탁데일리 |
| JHICC(중국) | 64억 3,200만 원 (2022-05-13 공시) | 디일렉 |
| 삼성전자 | 22억(2023-05, 8년 만의 거래 재개), 21억(2023), 48억(2024-07-25~2025-02-28, 218일), 2024년 누계 96억 | 디일렉 / 데이터투자 |
| YMTC(중국) | 파트너십 확인 (금액 미공개) | 시사저널e |
| 키옥시아(일본) | OL-1000n 테스트 장비 공급 (2024-08) | 디일렉 |
| 일본 IDM | 신규 고객 확보, 전공정 오버레이 2026년 +52% 성장 전망 | 데일리인베스트 |
소문으로 확인된 것
TSMC·마이크론 납품설은 근거가 확인되지 않았다. 커뮤니티와 블로그에서 반복 언급되지만 공시나 보도로 확인된 바 없다.
고객 집중도는 여전히 높다. 1위 52.9%, 2위 21%, 3위 15.4%, 4위 5.8% 흥국증권. 과거 매출의 90% 이상을 SK하이닉스에 의존했던 구조에서 다변화가 진행 중이지만, 아직 1위 고객이 절반을 넘는다.
8. AI 테마 연관성: 제품은 있지만 매출은 아직
오로스의 포트폴리오에서 AI 성장과 직결되는 제품들이 존재한다. 다만 확정 매출과 퀄 단계를 구분해야 한다.
| 제품 | 용도 | 연결 고리 | 상태 |
|---|---|---|---|
| OL-900nw | HBM/TSV 웨이퍼 레벨 패키지 오버레이 | HBM 적층 | ✅ 수주 확인 |
| HE-900PAD | HBM 패드 정렬 측정 (12인치 패키지 오버레이) | HBM 적층 | ✅ 수주 확인 |
| HE-900ir | IR 오버레이 (하이브리드 본딩용) | 하이브리드 본딩 | 🟡 퀄 단계 |
| MT-30T / METIS-PS | 3D 높이 측정 | HBM 패키징 | 🟡 퀄 단계 |
| WaPIS-30 | 웨이퍼 레벨 패키지 검사 | 웨이퍼 워피지 | ✅/🟡 혼재 |
| 시크니스(박막 두께) | Å 단위 두께 측정 | 미세화 | 🟡 퀄 단계 |
| 유리기판 TGV CD | 글래스 패널 계측 | 차세대 기판 | 🟡/🟠 초기 |
| D2W (Die-to-Wafer) | 다이-투-웨이퍼 | 하이브리드 본딩 | 개발 중 |
핵심은 이것이다. AI 반도체 → HBM 적층 → 하이브리드 본딩 → 계측 스텝 증가라는 경로는 실제로 존재하고, 오로스는 그 경로에 제품을 갖고 있다. 그러나 현재 확정 매출이 확인된 것은 OL-900nw 등 일부이고, 나머지 다수는 퀄리피케이션 또는 개발 단계다. 퀄 통과는 수주가 아니다.
9. “주가가 2027년까지 미뤄질까” — 선행성 문제
여기서 흥미로운 반론이 나왔다. 턴어라운드가 2027년이면 주가도 2027년까지 미뤄지는가?
아니다. 반도체 장비주는 실적을 6~18개월 미리 산다.
| 관측 | 선행 시차 | 출처 |
|---|---|---|
| 경기선행지표가 메모리 주가를 선행 | 약 6개월 | 분석 자료 |
| 주식시장이 실적보다 먼저 반응 | 1년 3개월 ~ 1년 6개월 | 시장분석 |
| 전공정 장비주 멀티플 할증 실측 | 7~8개월에 70~80% | 매일경제 럭스멘 |
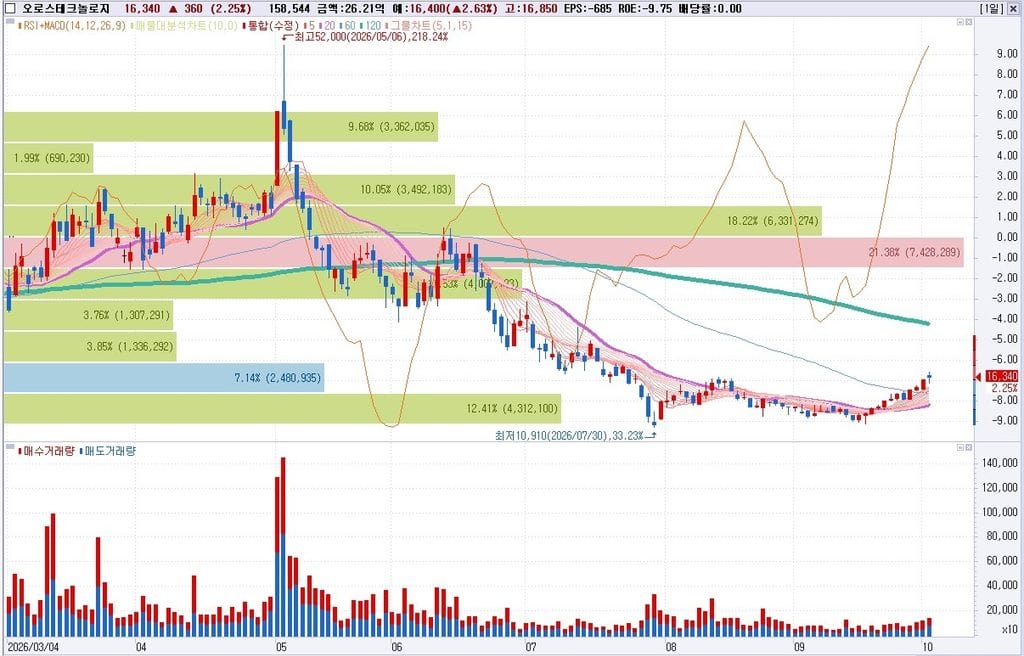
그리고 이건 이미 한 번 벌어진 일이다. 오로스 주가는 2026년 5월 6일 52,000원까지 올랐다. 그 시점의 확정 실적은 1Q26 매출 68억·영업손실 68억(전년동기 169억 대비 -60%)이라는 최악의 숫자였다. 즉 적자가 심화되는 동안 주가가 4배 가까이 오른 것이 이미 있었다. 재료는 실적이 아니라 삼성전자의 1c DRAM 기반 HBM4 양산·HBM4E 샘플 출하 발표였다.
선행성은 존재한다. 다만 그 선반영이 유지되는지는 별개 문제이고, 오로스는 그 유지에 실패한 전례가 있다. (2026-05-06 52,000원 → 2026-07-31 10,910원, -79%)
10. 데이터 검증: “연말마다 오르는 패턴”은 실재하는가
여기가 이 글의 핵심이다. 차트에서 눈에 띈 계절성을 일봉 1,220행(2021-10-05 ~ 2026-10-02) 으로 직접 검증했다.
10-1. 11월 → 이듬해 2월 구간 수익률
| 시즌 | 11월 말 종가 | 이듬해 2월 말 종가 | 구간 수익률 |
|---|---|---|---|
| 2021-11 → 2022-02 | 32,750 | 21,800 | -33.4% ✗ |
| 2022-11 → 2023-02 | 15,550 | 19,280 | +24.0% ✓ |
| 2023-11 → 2024-02 | 22,100 | 37,550 | +69.9% ✓ |
| 2024-11 → 2025-02 | 14,140 | 24,250 | +71.5% ✓ |
| 2025-11 → 2026-02 | 23,000 | 28,500 | +23.9% ✓ |
5회 중 4회 적중, 승률 80%. 실제로 패턴은 존재한다.
10-2. 그런데 “연중 최저점”의 위치는 흐트러진다
| 연도 | 연중 최저가 | 발생일 | 시점 |
|---|---|---|---|
| 2022 | 9,150원 | 2022-09-30 | 9월 말 |
| 2023 | 16,100원 | 2023-10-31 | 10월 말 |
| 2024 | 13,180원 | 2024-11-15 | 11월 중순 |
| 2025 | 18,500원 | 2025-08-04 | 8월 초 |
| 2026 | 10,910원 | 2026-07-31 | 7월 말 |
2025년과 2026년은 7~8월에 저점이 나왔다. 즉 정확한 명제는 “11~12월 저점”이 아니라 “하반기(7~11월) 저점 → 이듬해 상반기 고점” 이라는 2파동 구조다.
10-3. 통계적 유의성은 약하다 — 정직하게 짚어야 할 부분
| 항목 | 값 |
|---|---|
| 표본 수 | 5회 (2021~2025) |
| 승률 | 4/5 = 80% |
| 이항검정 p값 (귀무가설 p=0.5) | 0.19 → 5% 수준에서 유의하지 않음 |
| 수익률 평균 | +31.2% |
| 수익률 중앙값 | +24.0% |
| 표준편차 | ±43.0%p |
표준편차 43%p가 핵심이다. 같은 패턴에서 +72%가 나오기도 하고 -33%가 나오기도 한다. 이 패턴은 “방향의 확률”은 높여주지만 “얼마나”는 전혀 알려주지 않는다.
10-4. 그리고 2026년은 위치가 다르다
| 구분 | 2024-25 사례 | 2026-27 현재 |
|---|---|---|
| 저점 | 13,180원 (2024-11-15) | 10,910원 (2026-07-31) |
| 저점 시점의 연말 종가 | 16,090원 (2024-12-31) | — |
| 현재가 | — | 16,340~16,400원 (2026-10 초) |
| 저점 대비 | +22.1% (연말 기준) | +50.3% |
| 이후 고점 | 24,250원 (2025-02), 저점 대비 +84.0% | 미확정 |
2024-25 템플릿(+84.0%)을 2026-27에 그대로 대입하면 목표는 약 20,070원이고, 현재가는 그 지점의 약 60%를 이미 이동한 상태다. 2023년·2024년처럼 “11월 저점에서 출발하는” 위치가 아니다.
11. 원인 해석: 계절이 아니라 CAPEX다
왜 하반기 저점 → 상반기 고점인가. 우연이 아니라 발주 구조 때문이다.
- 연말에 메모리 3사의 연간 설비투자(CAPEX) 계획이 확정된다.
- 장비 발주와 공시가 이듬해 1분기에 몰린다.
- 1~2월 세미콘 코리아 전시회가 겹친다 (오로스도 부스 운영).
- 주가는 이를 6~18개월 미리 반영한다.
이 해석의 결정적 증거는 2021-11 → 2022-02가 -33.4%로 깨졌다는 사실이다. 그 구간은 메모리 다운사이클로 CAPEX가 축소된 시기다. 즉 “11월이면 오른다”가 아니라 “11월에 CAPEX가 확정되고 발주가 나오면 오른다” 다.
그리고 2027년의 CAPEX 환경은 2022년과 정반대다.
| 항목 | 내용 | 출처 |
|---|---|---|
| SK하이닉스 CAPEX | 2025년 27조 원 → 2026년 34조 원 전망 | 대신증권 산업보고서 |
| 삼성·SK 2027년 합산 CAPEX | 7,000억 달러 초과 전망 | 리드이코노미 |
| 삼성·SK 2027년 합산 영업이익 | 967조 원 전망 | 리드이코노미 |
| 메모리 공급 부족 | 2027년까지 지속 | 글로벌이코노믹 |
이 점은 계절성 로직에 유리한 근거다.
12. 현재 기술적 지표 (2026-10-02 기준, 직접 계산)
| 지표 | 값 | 현재가 대비 |
|---|---|---|
| 종가 | 16,400원 (차트 캡처 16,340원) | — |
| MA5 | 15,306원 | +7.1% (위) |
| MA20 | 13,407원 | +22.3% (위) |
| MA60 | 14,559원 | +12.6% (위) |
| MA120 | 22,048원 | -25.6% (아래) |
| MA200 | 23,947원 | -31.5% (아래) |
| MACD | 433.7 / 신호 -65.6 / 히스토그램 +499.3 | — |
| RSI(14) | 68.9 | 과열 근접 |
| 스토캐스틱 %K | 91.6 | 과열 |
| 볼린저(20일) | 하단 10,757.6 / 중심 13,407 / 상단 16,056.4 | 상단 돌파 |
| 거래량 | 158,544주 (20일 평균 92,435 / 60일 평균 124,021) | 1.7배 |
| 52주 최고 / 최저 | 52,000원 (2026-05) / 10,910원 (2026-07) | 고점 대비 -68.5%, 저점 대비 +50.3% |
| 이동평균 기울기 | MA20 -4.6%, MA60 -50.7%, MA120 -16.5% | 하락 추세 잔존 |
MA120·MA200이 22,000~24,000원에 놓여 있다. 이는 계절 시나리오 목표(20,000원)와 거의 겹치는 구간으로, 상승이 와도 1차 저항에 부딪히는 구조다.
시나리오별 정량 계산
| 시나리오 | 근거 | 2027-1Q 주가 | 현재가 대비 |
|---|---|---|---|
| A. 2024-25 템플릿 재현 | 저점 10,910 × 1.84 | 약 20,070원 | +22% |
| B. 5회 중앙값 적용 | 16,400 × 1.24 | 약 20,340원 | +24% |
| C. 성공 사례 최대 | 16,400 × 1.715 | 약 28,130원 | +72% |
| D. 2021-22 재현(실패) | 16,400 × 0.666 | 약 10,930원 | -33% |
| E. 실적 확정 시 | 2027E EPS 1,213원 × PER 20~35배 | 24,260 ~ 42,460원 | +48~159% |
(2027E EPS 1,213원은 흥국증권 산식, 나머지는 직접 계산)
13. 리스크와 한계 — 스스로 반박해본 것
13-1. 계절성의 최대 약점: 2026년 5월 고점은 왜 무너졌나
2026년 5월 6일 52,000원은 당시 확정 실적이 1분기 영업손실 68억인 상태에서 나왔다. 시가총액을 역산하면 약 4,800억 원, 2026E 매출 737억 대비 PSR 약 6.5배다. 기대만으로 가격이 먼저 갔고, 실적이 따라오지 못하자 -79% 되돌렸다.
2027년 1분기에도 같은 일이 반복될 수 있다. 계절적으로 올라도 매출 인식으로 검증되지 않으면 다시 무너진다.
13-2. 전망치 신뢰도
2025년 유진투자증권 전망(매출 738억·영업이익 161억)은 실제(521억·-83.7억)와 약 245억 원 차이가 났다. 2026년 전망도 기관별로 116억 원(16%) 갈린다.
13-3. 구조적 열위
시장 점유율 KLA 약 65%, ASML 약 30%, 오로스 약 5%. 고객 집중도는 1위 52.9%.
13-4. 매출 인식의 반복적 지연
삼성전자향 48억 계약은 2024년 7월 체결 후 일정이 여러 차례 변경되어 2026년 1월 정정공시로 종료일이 2026년 12월 31일로 연장됐다. 매출이 소멸한 게 아니라 이연된 것이지만, 반복되는 지연은 그 자체로 리스크다.
13-5. 통계적 한계
계절성 검증의 표본은 5회다. p=0.19로 유의하지 않고, 표준편차는 43%p다. 이 패턴만으로 포지션 크기를 정하는 것은 위험하다.
13-6. 데이터 출처 간 불일치 (미확인 사항)
| 항목 | 출처 A | 출처 B | 상태 |
|---|---|---|---|
| 현재가 | 차트 캡처 16,340원 | 일봉 종가 16,400원 | 0.4% 차이 미확인 |
| 52,000원 고점일 | 차트 표기 2026/05/08 | 일봉 데이터 2026/05/06 | 2일 차이 미확인 |
| 10,910원 저점일 | 차트 표기 2026/07/31 | 계산 스크립트 2026-07-30 | 1일 차이 미확인 |
| 수주잔고 총액 | — | — | 회사 미공개 |
| TSMC·마이크론 납품 | 커뮤니티 언급 | — | 근거 미확인 |
14. 결론
이번 검토에서 확인한 것을 정리하면 다음과 같다.
확인된 것 (신뢰도 높음)
- 2025년 매출 521억·영업손실 83.7억, 2026년 상반기 누적 매출 182억·영업손실 91억 — 이미 2025년 연간 영업손실을 상반기에 초과
- 2026년 컨센서스(737억) 대비 진행률 24.7%, 하반기에 555억 필요
- 컨센서스는 2025년에 약 245억 원 규모로 빗나간 이력 있음
- 계절성 패턴 존재: 11월→이듬해 2월 5회 중 4회 상승 (다만 p=0.19, 표준편차 43%p)
- 2026년 저점은 7월 31일 10,910원, 현재 저점 대비 +50.3%
- MA120·MA200이 22,000~24,000원에 위치
검증되지 않은 것
- 2027년 영업이익 268억 원 (+431%)
- 수주잔고 규모 (회사 미공개)
- TSMC·마이크론 납품 (소문)
- 대부분의 AI 테마 제품 매출화 (퀄 단계)
종합 판단
계절성 패턴은 실재하지만 원인은 달력이 아니라 고객사 CAPEX 확정 → 1분기 발주·공시 집중이다. 이 패턴의 진짜 변수는 CAPEX이고, 그 CAPEX 환경(2027년 양사 합산 7,000억 달러 초과 전망)은 우호적이다.
그러나 2026년은 위치가 다르다. 7월에 저점을 찍고 이미 +50% 반등해, 2024-25 템플릿 기준 상승 여력의 약 60%가 소진됐다. 위쪽에는 MA120·MA200이 22,000~24,000원에 놓여 있다.
따라서 남은 변수는 “언제”가 아니라 “무엇이 확인되면”이다. 확인해야 할 이벤트는 다음과 같다.
| 시점 | 확인 사항 | 판정 기준 |
|---|---|---|
| 2026-11-16 | 3분기 실적 발표 | 매출 200억 원 이상이면 상승 경로 / 150억 미달이면 지연 경로 |
| 2026-12-31 | 삼성전자향 48억 계약 종료 예정일 | 조기 완료 또는 추가 발주 = 매출 이연 해소 |
| 2026-11~12 | 삼성·SK 2027년 CAPEX 확정 | 확대면 패턴 유효 / 축소면 2022년형 실패 |
| 2027-01~02 | 세미콘 코리아, 신규 공급계약 공시 | 공시 건수·금액 |
| 2027-02~03 | 2026년 연간 확정 실적 | 2026E 737억 달성 여부 |
이 종목의 투자 가치는 매출 성장률이 아니라 수주 → 매출 인식의 가시성에 걸려 있다. 그리고 그 가시성의 첫 관문은 한 달 뒤(2026년 11월 16일)에 있다. 그 전까지는 계절 시나리오가 검증되지 않은 상태이며, 현재 주가가 단기 과열 구간(RSI 68.9, 스토캐스틱 91.6, 볼린저 상단 돌파)에 들어와 있다는 점도 함께 고려해야 한다.
참고 자료
- 흥국증권 오로스테크놀로지 리포트 (2026-04-16)
- 뉴스핌 — 2026년부터 본격 성장 기대, 목표주가 3만원
- 데일리인베스트 — 신규 고객사 확보
- 데일리인베스트 — 낙폭과대주 핵심체크
- 비즈워치 — 인텍플러스 2분기 수주잔고
- Investing.com — 오로스테크놀로지 주가
- Investing.com — 실적 발표 일정
- 회사 홈페이지 — 회사 소개
- 회사 홈페이지 — 공시정보
- DART — 오로스테크놀로지 정기공시
- SEMICON Korea 2026 — 오로스테크놀로지 부스
- 매일경제 럭스멘 — 소부장 멀티플 할증
- 리드이코노미 — 삼성·SK 2027년 CAPEX 전망
- 글로벌이코노믹 — 메모리 공급 부족 2027년까지
검증 상태 표기
| 항목 | 상태 |
|---|---|
| 월별 종가·고저, 연중 최저가, 11월→2월 구간 수익률, 승률·p값·표준편차, MA·RSI·볼린저·MACD·거래량, 시나리오 계산 | 본문에서 직접 계산 (일봉 1,220행, 2021-10-05~2026-10-02) |
| 2024·2025 실적, 2026 상반기 실적, 주가·52주 범위, 3분기 발표 예정일, CAPEX 전망, 계약 납기 연장 | 출처 확인 완료, 신뢰도 높음 |
| 2022년 실적(382억), 2023년 매출(455억) | 2022년은 전망치, 2023년은 공시 증가율 기반 역산값 |
| 2026E·2027E 실적, 2027E EPS 1,213원 | 증권사 전망, 신뢰도 중간 (2025년 오차 약 245억) |
| 시나리오별 목표주가, PSR, 승률 해석, A~E 경로 확률 | 본 문의 계산·해석이며 확률 보장 아님 |
| 현재가(16,340원 vs 16,400원), 고점일(05/06 vs 05/08), 저점일(07/30 vs 07/31) | 출처 간 불일치, 미확인 |
| 수주잔고 총액, TSMC·마이크론 납품 | 미확인 |
면책 문구
본 글은 공개된 자료와 직접 계산에 기반한 정보 제공 및 검토 기록이며, 특정 종목의 매수·매도 권유나 투자 자문이 아닙니다. 본문에 인용된 모든 전망치는 증권사 및 연구기관의 추정치로 실현이 보장되지 않으며, 2025년 실적에서 확인된 바와 같이 큰 폭으로 빗나갈 수 있습니다. 계절성 패턴은 표본 5회(p=0.19)로 통계적 유의성이 없으며, 과거의 주가 흐름이 미래 수익을 보장하지 않습니다. 시나리오별 목표주가는 특정 가정을 전제로 한 계산 예시일 뿐입니다. 모든 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.