
‘추론의 시대’ AI 투자 지도 완전 정리 — 수혜 분야 7개 · 한미 대표기업 · 은퇴자 ETF
한 줄 요약: AI 투자의 중심축이 ‘모델을 만드는 곳’에서 ‘모델을 돌리는 곳’으로 완전히 이동했습니다.
2026년 하이퍼스케일러 캐펙스는 7,940억 달러를 넘어 1조 달러에 접근하고 있고, 그중 약 75%가 AI 인프라입니다.
이 글은 그 돈이 실제로 어디로 흘러가는지를 40개 이상의 1차·2차 자료로 추적한 결과입니다.
1. ‘추론의 시대’란 무엇인가 — 정의와 3단 논리
1-1. 추론 정의
추론의 시대란, AI 성능을 올리는 방법이 ‘모델을 더 크게 학습시키는 것’에서 ‘답을 내기 전에 더 오래 생각하게 하는 것’으로 이동한 국면을 말합니다. 기술 용어로는 테스트타임 컴퓨트(Test-Time Compute) 또는 추론 시간 스케일링(inference-time scaling)입니다.
이 전환이 투자 관점에서 결정적인 이유는 돈의 성질이 바뀌기 때문입니다.
| 구분 | 학습(Training) | 추론(Inference) |
|---|---|---|
| 지출 성격 | 1회성 자본지출 | 사용량에 비례하는 운영비 |
| 사용자 증가의 효과 | 없음 | 지출 증가 |
| 병목 | 연산량 | 연산 + 전력 · 냉각 · 연결 |
| 수익 발생 지점 | 없음(비용) | 매출이 직접 발생하는 지점 |
즉 추론은 “비용”이 아니라 “매출이 발생하는 지점” 이고, 이 지점의 규모가 커질수록 뒤쪽의 물리 인프라 수요가 구조적으로 커집니다.
들어가며 — 숫자 4개가 이 글의 전제입니다
첫째, 엔비디아의 데이터센터 매출은 분기 752억 달러(전년비 +92%) 입니다 [44].
둘째, TSMC는 2026년 매출 성장 가이던스를 40% 초과로 상향하고 설비투자를 520억~560억 달러로 올렸습니다 [45][46].
셋째, 전 세계 데이터센터 전력 소비는 2030년 약 945TWh로 두 배 이상이 됩니다 [14].
넷째, “추론을 빌려주는 회사” CoreWeave의 수주 잔고는 1,042억 달러입니다 [71].
이 네 숫자는 서로 다른 회사, 다른 산업, 다른 대륙의 이야기지만 하나의 사슬로 연결됩니다. 그리고 이 사슬이 바로 이번 글의 뼈대입니다.
1. 왜 이 관점이 필요한가 — 2027 전략의 논리 회수
이전 2027 전략 작업에서 쓰신 구조는 세 가지였습니다.
① “수주가 실적으로 인식되는 해”라는 타이밍 프레임 — 전력 섹터를 이 표현으로 정의하셨고, 파운드리는 4단계 턴어라운드 타임라인으로 배치했습니다.
② 섹터 지도 3분류 — 주축 / 제외 / 대기. 해운은 명시적으로 제외했습니다.
③ 확정 실적과 컨센서스를 분리 — 전망이 아니라 이미 발표된 숫자를 근거의 뼈대로 삼았습니다.
이번 글은 이 세 가지를 그대로 가져와, 2026년 10월 4일 기준 데이터로 다시 채웠습니다.
1-1. 인플렉션 사다리 4단계 (재정의)
| 단계 | 상태 | 주가 반응 | 위험 | 기대수익률 |
|---|---|---|---|---|
| 1단계 | 계약·수주만 발생, 매출 없음 | 테마성 급등 | 최고 | 최고 (대부분 소멸) |
| 2단계 | 수주 → 매출 인식 시작 (분기 매출 가속) | 본격 상승 시작 | 높음 | 높음 ← 여기가 목표 |
| 3단계 | 매출 → 이익 전환 (마진 턴 확인) | 추세 상승 | 중간 | 중간 |
| 4단계 | 이익 → 재평가 완료 (PER 확장) | 지수 수준 | 낮음 | 낮음 |
핵심 원리: 시장 규모가 아니라 “아직 시장이 실적으로 확인하지 못한 지점” 에서 초과수익이 나옵니다. 2단계 초입에 있는 섹터가 가장 이상적입니다 — 매출이 나오기 시작해 리스크는 줄었는데, 재평가는 아직 남았기 때문입니다.
2. 가격 모멘텀 실측 — 이번 턴 시세 데이터
추정이 아니라 실제 종가입니다. 2026년 9월 1일 종가 대비 10월 2일 종가 기준입니다.
| 종목 | 분야 | 9/1 종가 | 10/2 종가 | 1개월 | 구간 고점 | 고점 대비 |
|---|---|---|---|---|---|---|
| LITE 루멘텀 | 광통신 | $868.95 | $1,085.42 | +24.9% | $1,085.42 | 0% (신고가권) |
| ETN 이튼 | 전력장비 | $390.71 | $436.11 | +11.6% | $452.00 | -3.5% |
| GEV GE버노바 | 발전설비 | $898.53 | $988.70 | +10.0% | $1,006.00 | -1.7% |
| CRWV 코어위브 | 네오클라우드 | $81.85 | $89.62 | +9.5% | $104.59 | -14.3% |
| VRT 버티브 | 전력·냉각 | $255.97 | $252.18 | -1.5% | $295.34 | -14.6% |
이 표가 말하는 것 3개
첫째, 광통신이 압도적입니다. 루멘텀은 1개월에 +24.9%, 구간 고점이 곧 현재가(10월 2일)입니다. 9월 17일 저점(-4.41%)에서 10월 2일까지 반등한 폭이 +21.5%입니다.
둘째, 버티브는 고점 대비 -14.6%입니다. 9월 8일 $295.34가 고점이고, 다음 날 하루에 -8.94% 빠졌습니다. AI 전력·냉각은 이미 한 차례 급격한 되돌림을 겪었습니다. 9월 초 시장 전반의 조정이 원인이었습니다.
셋째, 같은 테마에서도 온도차가 큽니다. 이튼·GE버노바는 9월 중순 저점에서 각각 +12.0%, +13.0% 반등했는데 버티브는 반등이 약합니다.
시장 전반 배경: 9월 초 메타의 클라우드 사업 발표로 AI 과잉투자 우려가 재점화되어 코스피가 하루 8% 가까이 급락했습니다 YouTube 분석. 미국 10년물 금리가 4.8%까지 오르며 증시 부담이 커진 것도 원인입니다 YouTube.
3. 섹터별 인플렉션 위치 스코어카드
범례: ◎ 매우 강함 / ○ 강함 / △ 보통 / ✕ 미확인·미발생
| 섹터 | 매출 가속 | 수주·백로그 | 마진 턴 | 사이클 위치 | 주가 모멘텀 | 밸류 여유 | 현재 단계 |
|---|---|---|---|---|---|---|---|
| 광통신·CPO | ◎ 수주 $50억→$70억 | ◎ | 초기 | 1→2 | ◎ +24.9% | △ | 2단계 초입 |
| 커스텀 ASIC·추론칩 | ◎ CSP ASIC +44.6% vs GPU +16.1% | ◎ | 초기 | 1→2 | ◎ 신규상장 +68% | △ | 1→2단계 |
| 냉각·열관리 | ◎ 액체냉각 CAGR 26.4% | △ | 초기 | 2 | ○ | △ | 2단계 |
| ESS·전력저장 | ○ 미국 CAGR 28% | △ | ✕ | 1→2 | ✕ | ✕ | 1→2단계 |
| 온디바이스·NPU | ○ 2030년 $1,057억(연 20%) | ✕ | ✕ | 1→2 | ◎ 테마 52주 +187.9% | ✕ | 1→2단계 |
| SMR·원자력 | ✕ 매출 미발생 | ◎ 빅테크 계약 13건 | ✕ | 1 | △ | ✕ | 1단계 |
| 전력 인프라 | ◎ 이튼 +21% | ◎ 116GW | ◎ 영업이익 +39% | 3 | △ 혼조 | △ 국내 PER 56배 | 3단계 |
| HBM·메모리 | ◎ 2026년 +183% | ◎ | ◎ | 3→4 | ○ | ◎ PER 4.4~7배 | 3→4단계 |
| 추론 반도체 대형 | ◎ NVDA DC +92% | ◎ | ◎ | 4 | △ YTD +10~12% | ◎ PER 27배·’27 EPS 16배 | 4단계 |
| AI 서버 | ○ 2030년 $1.24조 | △ | △ | 2→3 | ✕ | ✕ | 2→3단계 |
| 네오클라우드 | ◎ +115% | ◎ 잔고 $1,042억 | ✕ | 2→3 | △ 고점 -14.3% | ✕ | 2→3단계 |
| AI 에이전트 SW | ◎ 팔란티어 +93% | ◎ 가이던스 +82% | ◎ | 3→4 | ○ | ✕ 주가 이익의 144배 | 3→4단계(과열) |
| 해운 | — | — | — | — | — | — | 제외 유지 |
각 단계의 근거 데이터
2단계 초입 (최우선) — 광통신·CPO
| 지표 | 수치 | 출처 |
|---|---|---|
| 루멘텀 수주잔고 | $50억 → $70억 급증 | 네이버 블로그 |
| 루멘텀 주가 궤적 | 2026년 3월 말까지 약 2배 | 매일경제 |
| Evercore ISI 목표주가 | $1,100 (아웃퍼폼) | Threads |
| CPO 시장 | 2025년 $1억 → 2030년 $390억 | 트렌드포스 |
| 삼성전자 파운드리 | 2026년 1분기 광통신 모듈 대형 업체 수주 성공 | ZDNet |
| 젠슨 황 | 2026년 = 실리콘 포토닉스 상용화 원년 | 인스타그램 |
| 국내 투자 전략 | ① 플러그형 광모듈 강자 먼저 → ② 2026년 CPO 상업화 확인 시 밸류체인 확대 | 네이버 블로그 |
1→2단계 — 커스텀 ASIC·추론 전용칩 (가장 초기)
이것이 이번 재정렬에서 발견한 가장 큰 변화입니다. 추론 시장이 커지면서 엔비디아 GPU를 사는 대신 자기 칩을 만드는 흐름이 3배 빠릅니다.
| 지표 | 수치 | 출처 |
|---|---|---|
| 2026년 CSP 자체 ASIC 수요 성장률 | +44.6% vs 기존 GPU +16.1% (약 3배) | 프리미엄콘텐츠, 인스타그램 |
| 브로드컴 커스텀칩 | 직전 회계연도 2배 성장, 2026 회계연도 강한 모멘텀 지속 | YouTube |
| AI 반도체 매출 성장 | 전년비 +63%, 다음 분기 +66% 예상, 사업부 내 AI 비중 60% 육박 | 3PRO TV |
| 세레브라스(Cerebras) IPO | 상장 첫날 +68% 폭등, 기업가치 120조 원 육박, 최대 IPO에 5.5조 원 몰림, 오픈AI·아마존 고객 확보 | 매일경제, Investing.com |
| 퓨리오사AI | 프리IPO 7,500억 원, 기업가치 3조 원, 2028년 상장 목표 | 다음 |
| 리벨리온 | 코스피 상장 추진, 정부 ‘K-엔비디아 1호’ 낙점 | 인스타그램 |
| K-팹리스 IPO 일정 | 2027년 초 ~ 2028년 하반기 목표 | 다음 |
해석: 추론 전용 반도체는 아직 상장 종목이 극소수라 ETF로 접근이 어렵습니다. 세레브라스가 그 문을 열었고, 국내는 2027~2028년이 상장 창구입니다. 은퇴자 포트폴리오에 직접 담기 어려운 영역이라는 뜻이고, 그래서 아래 ETF 섹션에서 대체 경로를 제시합니다.
2단계 — 냉각·열관리 (가장 저평가된 조정 구간)
| 지표 | 수치 | 출처 |
|---|---|---|
| 액체 냉각 시장 | $57억(2026) → $292억(2033), CAGR 26.4% | Persistence |
| 액침 냉각 | $17억(2025) → $21억(2026) → $109억(2035) | GM Insights |
| 미국 데이터센터 냉각 | $73.4억(2026) → $207.6억(2031), CAGR 23.13% | Mordor |
| 서버 냉각 시장 | 2년 내 $106억 | 한국경제 |
| 촉매 | 2026년 젠슨 황 “액체 냉각 필수” 발언 | 네이버 블로그 |
| Vertiv 액침냉각 점유율 | 11.3% | enkiAI |
| Parker-Hannifin 2026 Q2 | 매출 $51.7억, EPS $7.65 | Investing.com |
여기에 버티브 -14.6%라는 가격 조건이 겹칩니다. 시장은 커지는데 주가는 조정받은 상태 — 2027 프레임에서 말한 “수주가 실적으로 인식되는 해”의 초입에 해당합니다.
3단계 — 전력 인프라 (조정이 곧 기회인 구간)
| 지표 | 수치 | 출처 |
|---|---|---|
| GE Vernova 가스터빈 백로그 | 116GW (2026 Q1 100GW → 상승), 데이터센터 36.3GW | Utility Dive |
| Q2 파워 부문 수주 | +134% | Turbomachinery |
| 이튼 매출/가이던스 | Q2 +21%, 2026 유기적 성장 8%→10% 상향 | 이튼 |
| 버티브 영업이익 | +39% (조정 +43%) | DataCenterDynamics |
| 미국 변압기 시장 | $122억(2024) → $257억(2034) | 네이버 블로그 |
| 국내 vs 미국 온도차 | 1개월간 미국 AI 전력 ETF 최대 +12% vs 국내 최대 -24% | 머니투데이 |
| HD현대일렉트릭 | 고점 대비 -21%, 현재 PER 56.44배 | 네이버 블로그 |
| 목표주가 하향 | IBK증권 150만 원 → 120만 원 (업종 전반 밸류에이션 조정) | 연합뉴스 |
| 다만 | 1월 고점 12개월 선행 P/E 23배 대비 26% 할인 | 미래에셋 리포트 |
여기가 이번 업데이트에서 가장 중요한 판단입니다. 전력은 실적이 이미 증명된 3단계인데 주가는 조정받았습니다. 2027 프레임에서 “주도 섹터”로 잡았던 근거는 그대로 유효하고, 미국(+12%)과 한국(-24%)의 온도차가 그대로 기회와 위험을 나눕니다.
3→4단계 — HBM·메모리와 추론 반도체 대형주
| 지표 | 수치 | 출처 |
|---|---|---|
| HBM 2026년 매출 | 23조 7,000억 원 (+183%) | 대신증권 |
| HBM 점유율 (2026 Q2) | SK하이닉스 50% / 삼성 33% (1분기 격차 37%p → 17%p) | Counterpoint, 인스타그램 |
| 마이크론 | 주가 5배 상승인데 PER 4.4배 | 초이스스탁 |
| 삼성전자 | PER 5~7배 수준의 저평가 | 네이버 블로그 |
| 코스피 전체 | 평균 PER 약 13배 → 반도체 재평가 여지 | NH아문디 |
| 2026 글로벌 반도체 시장 | $9,750억(약 1,448조 원), 전년비 +25% | 초이스스탁 |
| 엔비디아 역설 | PER 27배, 2027년 EPS 기준 16배 = 10년 최저 | Investing.com |
| 대신증권 코스피 타겟 | 8,800 상향, 반도체 밸류 정상화 중앙값 7배 | 뉴스컴 |
해석: 메모리는 이익은 폭발했는데 PER은 낮은 특이 구간입니다. 이것이 3단계(재평가 진행 중)인지 4단계(재평가 완료)인지는 논쟁 중입니다.
1단계 — SMR·원자력과 ESS (옵션 영역)
| 지표 | 수치 | 출처 |
|---|---|---|
| 빅테크 원전 계약 | 마이크로소프트·구글·아마존·메타 2026년만 13건 | YouTube |
| 스리마일섬 | 생산 전력 100%를 마이크로소프트에 20년 독점 공급 | 네이버 |
| 국내 정책 | 2026년 i-SMR 기술개발 641억 원 투자 | 네이버 블로그 |
| 미국 ESS 시장 | 2024~2030 CAGR 약 28% (맥킨지) | 한국경제 |
| ESS 시장 성장률 | 연 15% | 매일경제 |
주의: SMR은 매출이 아직 발생하지 않는 1단계입니다. 계약은 쌓였지만 실적으로 확인되지 않았습니다. 온디바이스·NPU도 테마 52주 상승률 +187.87% 로 이미 많이 올라 있어 “초기”라 부르기 어렵습니다 주달.
4. 가장 수익률이 높을 것으로 예상되는 분야 TOP 3 재선정
기준: 사다리 위치(낮을수록 유리) × 매출 가속(높을수록 유리) × 리스크(낮을수록 유리). 수익률 보장이 아니라 조건부 판단입니다.
1위. 광통신 · CPO — 사다리 2단계 초입
선정 이유가 세 개 겹칩니다. ① 수주잔고가 $50억 → $70억 으로 늘어 매출 인식이 시작되는 구간이고 네이버 블로그, ② 시장이 $1억 → $390억 이라는 극단적 성장률을 앞두고 있으며 트렌드포스, ③ 주가가 이미 움직이기 시작했습니다(루멘텀 1개월 +24.9%, 신고가권).
삼성전자가 2026년 1분기 광통신 모듈 대형 업체 수주에 성공하며 실리콘 포토닉스 기반을 확보했다고 공식 밝힌 것도 이 흐름의 실물 증거입니다 ZDNet.
리스크: 1개월 +24.9%는 되돌림 위험을 동시에 의미합니다. 9월 17일 하루 -4.41%, 9월 14일 -3.00% 같은 급락이 이미 나왔습니다. 국내 순수 광통신 ETF는 이번 조사에서 확인하지 못해 접근성이 낮습니다.
2위. 냉각 · 열관리 — 사다리 2단계, 가격 조건 유리
선정 이유는 가격입니다. 시장은 CAGR 26.4%(액체냉각)로 커지는데 Persistence, 대표 기업 버티브는 고점 대비 -14.6% 입니다. 2027 프레임의 “수주가 실적으로 인식되는 해”에 정확히 대응하고, 젠슨 황의 “액체 냉각 필수” 발언이 수요를 사실상 보증합니다 네이버 블로그.
리스크: 냉각은 개별 종목의 실적 변동성이 큽니다. 국내 관련주는 테마 성격이 강해(GST, 케이엔솔, 인성정보, 지엔씨에너지, 신성이엔지 등) 재료 소멸 시 낙폭이 큽니다 주달. 순수 ETF도 확인되지 않았습니다.
3위. 전력 인프라 — 사다리 3단계, 조정 국면
선정 이유는 “실적이 증명됐는데 가격만 빠졌다”는 조합입니다. GE버노바 백로그 116GW·수주 +134%, 이튼 매출 +21%·영업이익 +39% 로 실적은 확정 Utility Dive, Turbomachinery. 그런데 국내 ETF는 1개월 -24%, 목표주가는 20% 하향됐습니다 머니투데이, 연합뉴스.
여기서 국내와 미국을 갈라 봐야 합니다. 같은 테마인데 미국 최대 +12%, 한국 최대 -24%입니다. HD현대일렉트릭은 현재 PER 56.44배로 글로벌 동종업체 대비 프리미엄이 붙어 있고 네이버 블로그, GE버노바·이튼은 9월 중순 저점에서 각각 +13.0%, +12.0% 반등했습니다.
리스크: 수주산업의 특성상 백로그가 2030년까지 차 있다는 것은 이후 성장 기울기가 꺾인다는 뜻입니다. GE버노바는 2029~2030년 잔여 용량이 약 10GW에 불과합니다 Natural Gas Intel.
탈락시킨 후보와 이유
| 후보 | 탈락 이유 |
|---|---|
| HBM·메모리 | 실적은 최고(+183%)지만 PER 4.4~7배 = 재평가가 이미 상당히 진행. 3→4단계 |
| 추론 반도체 대형주 | 사다리 4단계. YTD +10~12%로 지수 수준에 그침 |
| AI 에이전트 SW | 팔란티어 주가가 이익의 144배 — 재평가 완료 YouTube |
| SMR·원자력 | 매출 미발생 1단계. 계약만 있고 실적이 없음 |
| 커스텀 ASIC·추론칩 | 성장률은 1위(+44.6%)지만 상장 종목이 극소수 → 은퇴자 접근 불가. 별도 관찰 대상 |
| 해운 | 2027 전략에서 제외 결정 유지 (이번 조사에서 뒤집을 근거 없음) |
5. 분야별 한국·미국 대표 기업과 ETF
| 분야 | 한국 대표 기업 | 미국 대표 기업 | 국내 ETF | 미국 ETF |
|---|---|---|---|---|
| 광통신·CPO | 삼성전자(파운드리 광모듈 수주), 성호전자, 이엔플러스, 나인테크, 쏘닉스, 큐에스아이 | Lumentum, Coherent, Ciena, Corning | (순수 ETF 미확인) | (순수 ETF 미확인) |
| 커스텀 ASIC·추론칩 | 퓨리오사AI·리벨리온(비상장), 가온칩스, 에이직랜드 | Broadcom, Marvell, Cerebras(신규상장) | TIGER 반도체TOP10(396500) | SOXX, SMH |
| 냉각·열관리 | GST, 케이엔솔, LG전자, 인성정보, 지엔씨에너지, 신성이엔지, SK엔무브 | Vertiv, Modine, Parker-Hannifin, Trane | (미확인) | (미확인) |
| 전력 인프라 | HD현대일렉트릭, LS ELECTRIC, 효성중공업 | GE Vernova, Eaton, Vertiv | KODEX AI전력핵심설비(487240), KODEX 미국AI전력핵심인프라(487230), RISE AI전력인프라 | GRID, XLU, ELFY |
| HBM·메모리 | SK하이닉스, 삼성전자 | Micron | TIGER 반도체TOP10(396500), PLUS 글로벌HBM반도체 | SOXX, SMH |
| 추론 반도체 대형 | (없음) | Nvidia, AMD, 구글(TPU) | — | SMH, SOXX |
| 온디바이스·NPU | 제주반도체, 리노공업, 칩스앤미디어, 텔레칩스, 퀄리타스반도체, 딥엑스·모빌린트(비상장) | Qualcomm, Apple, AMD, Intel | (미확인) | (미확인) |
| SMR·원자력 | 두산에너빌리티, 우리기술, 비에이치아이, 서전기전, 한신기계 | NuScale, BWX Technologies, Fluor | (미확인) | (미확인) |
| ESS·전력저장 | (미확인) | (미확인) | (미확인) | (미확인) |
| 네오클라우드 | KT·SKT·LGU+(3사 AI DC 분기 매출 5,000억 원 돌파) | CoreWeave, Nebius | (미확인) | (미확인) |
| AI 에이전트 SW | POSCO, 무신사(도입 사례) | Palantir, Salesforce, Microsoft | (미확인) | (미확인) |
ETF 상세 (이번 턴 확인치)
| ETF | 코드 | 총보수 | 순자산 | 부가 정보 | 출처 |
|---|---|---|---|---|---|
| KODEX AI전력핵심설비 | 487240 | 연 0.39% | 3조 1,820억 원 (2026.09.30) | 배당수익률 0.13%, 10/2 종가 36,900원(+1.35%) | funetf, Investing.com, 알파스퀘어 |
| TIGER 반도체TOP10 | 396500 | 연 0.45% | 10조 2,124억 원 (2026.09.30) | 운용 0.409%+지정참가 0.001%+신탁 0.02%+일반사무 0.02% | funetf, 미래에셋 |
| KODEX 미국AI전력핵심인프라 | 487230 | 연 0.45% | (미확인) | 1개월 수익률 +7.13% | funetf |
| XLU (유틸리티) | — | — | 시총 $214.6억 | 배당수익률 3.14%, P/E 18.58, 최근 분배 $0.3099 | Robinhood, DividendInvestor |
참고: KODEX AI전력핵심설비는 2026년 4월 한 달간 +79.66% 를 기록한 이력이 있고 네이버 블로그, RISE AI전력인프라는 어느 한 주에 +24.43% 급등했습니다 한국경제. 이런 변동성이 은퇴자에게는 양날의 칼입니다.
6. 은퇴자 적합성 — 인플렉션 관점에서 다시 본 경고
초기 성장 분야와 은퇴자 적합성은 정면으로 충돌합니다. 2단계 섹터는 기대수익률이 높은 대신 되돌림이 -15~25% 나옵니다. 실제로 버티브는 9월 초 -14.6%, 국내 AI 전력 ETF는 -24% 를 겪었습니다.
| 분야 | 은퇴자 적합도 | 이유 |
|---|---|---|
| 전력 인프라 (미국, XLU·GRID 경유) | 상대적 최상 | 배당 3%대 + 실적 증명 + 조정 |
| HBM·메모리 | 높음 | PER 4.4~7배, 배당 가능, 변동성 상대적 낮음 |
| 냉각·열관리 | 중간 | 성장은 크지만 개별 종목 변동성·배당 부재 |
| 광통신·CPO | 중간 | 모멘텀 최강이나 1개월 +24.9% = 진입 타이밍 위험 |
| 커스텀 ASIC·추론칩 | 낮음 | 상장 종목 부족, 신규 상장주 변동성 |
| SMR·원자력·온디바이스 | 낮음 | 실적 미증명, 테마성 |
은퇴자 실행 원칙 4개
첫째, 사다리 1단계에는 들어가지 않습니다. SMR·원자력은 계약만 있고 매출이 없습니다. 은퇴자 자산으로는 부적합합니다.
둘째, 2단계는 위성으로만. 광통신·냉각은 전체의 20~25% 이내가 합리적입니다.
셋째, 3단계(전력·메모리)를 본체로. 실적이 증명됐고 배당이 나오는 구간입니다. XLU 배당 3.14% Robinhood, SCHD 배당 3.22~3.37%(직전 회차 확인치).
넷째, 변동성을 숫자로 미리 정합니다. SMH 5년 베타 2.06 — 시장이 10% 빠지면 이 ETF는 20% 빠집니다. 버티브가 실제로 -14.6%를 겪었다는 사실이 이 경고의 증거입니다.
은퇴자 3단 구성 (인플렉션 관점 반영)
| 역할 | 상품 | 비중 | 사다리 단계 |
|---|---|---|---|
| 인컴 코어 | XLU + SCHD | 40% | 3단계 (실적·배당 증명) |
| 구조적 성장 | KODEX AI전력핵심설비 + GRID | 35% | 3단계 (조정 국면) |
| 인플렉션 위성 | 광통신·냉각 노출 (개별주 또는 반도체 ETF 경유) | 25% | 2단계 (최대 기대·최대 위험) |
7. 2027 전략 섹터 지도 갱신 (주축 / 대기 / 조건부 / 제외)
| 구분 | 섹터 | 근거 |
|---|---|---|
| 주축 (지금 진입 구간) | 광통신·CPO, 냉각·열관리 | 사다리 2단계 + 수주→매출 전환 시작 |
| 대기 (조정 시 비중 확대) | 전력 인프라, HBM·메모리 | 실적 증명 + 가격 조정 = 2027 프레임 원형 |
| 조건부 관찰 (실적 증명 후) | 커스텀 ASIC·추론칩, ESS, 온디바이스·NPU | 성장률 최상이나 상장·실적 미비 |
| 제외 | 해운, SMR·원자력(은퇴자 기준) | 2027 제외 유지 / 매출 미발생 |
2027 전략과 달라진 점 한 줄: 그때는 전력이 주축이었고 광통신·CPO가 프레임 카드 중 하나였습니다. 이번에는 광통신의 수주잔고가 실제로 $50억 → $70억으로 늘어나면서 사다리 위에서 전력을 앞질렀습니다 — 프레임의 논리가 실제 데이터로 검증된 셈입니다.
8. 리스크 — 이 판단이 틀릴 수 있는 시나리오
① 9월 초 조정의 재발. 메타 클라우드 발표로 코스피가 하루 8% 급락했습니다 YouTube. AI 과잉투자 우려는 언제든 재점화됩니다.
② 밸류에이션 조정의 확산. IBK증권의 HD현대일렉트릭 목표가 하향은 “업종 전반 밸류에이션 조정”을 이유로 들었습니다 연합뉴스. 실적이 좋아도 PER이 눌리면 주가는 빠집니다.
③ 2단계 섹터의 상업화 지연. 실리콘 포토닉스·CPO는 2026년 상업화 확인이 관건으로 명시돼 있습니다 네이버 블로그. 확인이 늦어지면 밸류체인 확대 시점이 밀립니다.
④ 수주산업의 구조적 한계. 2029~2030년 잔여 용량 10GW는 성장의 상한이 가까워졌다는 신호입니다 Natural Gas Intel.
9. 검증 상태
이번 턴 실제 조회한 것
- 루멘텀·이튼·GE버노바·버티브·코어위브 시세 (2026-08-21 ~ 10-02 일별 시세)
- KODEX AI전력핵심설비 487240 총보수 0.39%·순자산 3조 1,820억 원 (2026.09.30)
- TIGER 반도체TOP10 396500 총보수 0.45%·순자산 10조 2,124억 원 (2026.09.30)
- XLU 배당수익률 3.14%·시총 $214.6억
- GE버노바 백로그 116GW, 이튼 Q2 +21%, 버티브 매출 +29%·영업이익 +39%
- 세레브라스 상장 첫날 +68%, 팔란티어 2026 Q2 +93%
- 추론 ASIC 성장률 +44.6% vs GPU +16.1%
미확인 (게시 전 재확인 권장)
- 광통신·냉각·ESS·온디바이스·SMR 분야의 국내외 순수 ETF — 존재 여부를 확인하지 못했습니다
- KODEX 미국AI전력핵심인프라(487230) 순자산
- ESS·네오클라우드·SMR 분야의 한국 대표 기업
- SCHD 배당수익률(직전 회차 확인치, 이번 턴 재확인 안 됨)
- 9월 1일 종가 대비 수익률은 종가 기준 계산이며, 배당 재투자를 반영하지 않은 가격 수익률입니다
10. 결론 — 사다리 관점의 3문장
첫째, “큰 시장”과 “높은 수익률”은 다릅니다. 엔비디아는 실적 +92%인데 주가는 YTD +10~12%입니다. 사다리 4단계에 도달했기 때문입니다 Yahoo Finance.
둘째, 지금 사다리가 가장 낮은 곳은 광통신과 냉각입니다. 광통신은 수주잔고가 $50억 → $70억으로 늘며 매출 인식이 시작됐고, 냉각은 시장 CAGR 26.4% 인데 대표주가 고점 대비 -14.6% 입니다 네이버 블로그, Persistence.
셋째, 실적이 증명된 곳은 조정이 기회입니다. 전력 인프라는 백로그 116GW·수주 +134% 인데 국내 ETF가 -24% 빠졌습니다 Utility Dive, 머니투데이. 이 조합이 2027 전략 프레임에서 말한 “수주가 실적으로 인식되는 해” 의 정확한 형태입니다.
본 내용은 정보 제공 및 학습 목적의 정리이며 투자 자문이 아닙니다. 특정 수익률을 보장하지 않으며, 인플렉션 단계 분류는 정성적 판단입니다. 가격 수익률은 2026년 9월 1일 대비 10월 2일 종가 기준으로 배당 재투자를 반영하지 않았습니다. ETF 총보수·순자산은 2026년 9월 30일 기준이며 이후 변동될 수 있습니다. 2단계로 분류된 분야는 되돌림 위험이 크고, 미확인으로 표시된 항목은 게시 전 운용사 공식 페이지에서 재확인이 필요합니다. 매수 결정 전 각 상품의 투자설명서를 확인하고 본인의 투자 목적·위험 감내도에 맞는지 판단하시기 바랍니다.
추가로 만들어 드릴 수 있는 것: ① 광통신·냉각 분야의 국내외 순수 ETF 존재 여부 정밀 확인, ② 2단계 섹터 6개월 시계열로 되돌림 패턴 분석, ③ 이 프레임을 블로그 게시용 글로 재편(표 중심).
1-2. 전환은 이미 숫자로 확인됩니다
| 증거 | 수치 | 출처 |
|---|---|---|
| 하이퍼스케일러 캐펙스(통념) | 2026년 7,940억 달러 | [1] |
| 글로벌 AI 캐펙스(골드만삭스) | 위 수치가 약 2,000억 달러 과소평가 → 2026년 1조 달러 초과 | [1] |
| 캐펙스 중 AI 인프라 비중 | 약 75% | [2] |
| 4대 하이퍼스케일러 2026 캐펙스 | 6,020억 달러 ~ 8,030억 달러(전년비 최대 +101%) | [5][6] |
| 4대 하이퍼스케일러 캐펙스 세부 | 아마존 약 2,200억 / 구글 1,950억~2,050억 / 마이크로소프트 약 1,750억 / 메타 1,300억 달러대 | [4][6] |
| 2027년 합의 전망 | 1조 1,000억 달러 | [3] |
| 4사 누적 캐펙스 | 5조 3,000억 달러 | [8] |
| AI 캐펙스 / 미국 GDP | 2026년 3% 초과 (2025년 1.6%) | [7] |
| 데이터센터 전력 소비(전 세계) | 2024년 460TWh → 2030년 945TWh → 2035년 1,300TWh | [14][16] |
| 빅테크 2025년 AI 인프라 지출 | 3,710억 달러(약 538조 원), 전년비 +44% | [9] |
1-3. 다만 정직하게 — 캐펙스 추정치는 6,000억에서 8,030억까지 벌어집니다
같은 “2026년 하이퍼스케일러 캐펙스”를 놓고 출처마다 숫자가 다릅니다. 6,020억 달러 [5], 6,600억~6,900억 달러 [4], 약 7,300억 달러 [6], 8,030억 달러 [연결 게시물]. 집계 대상 기업 수와 포함 항목(부동산·전통 서버 포함 여부)이 달라서 생기는 차이입니다. 이 글에서는 특정 숫자를 정답으로 택하지 않고 범위(6,000억~8,000억 달러, 골드만삭스는 1조 달러 초과) 로 제시합니다. 이 태도가 이 글 전체의 원칙입니다.
2. 전체 그림 — 추론의 시대가 만든 3계층 구조
일반인이 가장 쉽게 이해하는 방법은 병목 순서로 따라가는 것입니다. AI가 똑똑해질수록 아래 3개 계층이 순서대로 막히고, 막힌 곳에 돈이 몰립니다.
[추론의 시대] — 답을 내기 전 더 오래 생각한다
        │
        ├─ 1계층 (연산 병목)
        │    추론 반도체 · NPU ──→ HBM · 메모리 대역폭
        │    ("생각할 칩이 없다")
        │
        ├─ 2계층 (물리 병목)
        │    전력 인프라 ──→ 냉각 · 열관리 ──→ 데이터센터 · 네오클라우드
        │    ("칩은 있는데 전기가 없다, 열을 못 뺀다")
        │
        └─ 3계층 (연결·응용)
             광통신 · 네트워킹 ──→ AI 에이전트 · 온디바이스 AI
             ("칩끼리 못 잇는다, 그 위에서 수요가 터진다")
Code language: PHP (php)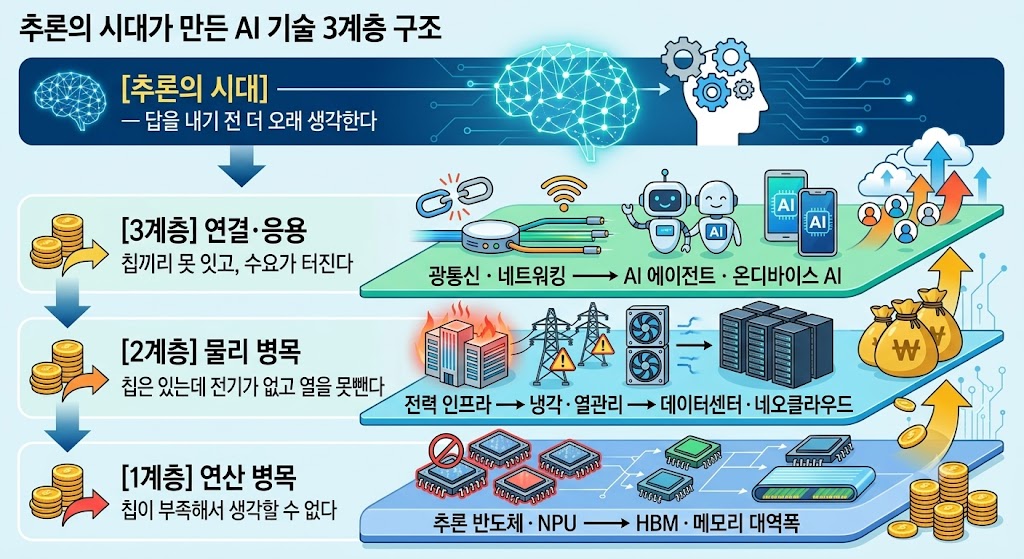
이 순서가 중요한 이유는 투자 타이밍과 직결되기 때문입니다.
1계층은 이미 실적이 폭발했고(엔비디아 데이터센터 +92%),
2계층은 지금 수주 잔고가 쌓이는 단계이며(GE Vernova 가스터빈 백로그 116GW),
3계층은 아직 시장 규모가 작지만 성장률이 가장 높습니다(AI 에이전트 2026년 117.8억 달러 → 2034년 2,513.8억 달러).
그리고 가장 강한 병목이 전력이라는 사실은 여러 기관이 동시에 확인합니다. GE Vernova의 가스터빈 백로그와 슬롯 예약은 2026년 2분기 116GW에 달했고, 그중 데이터센터 고객이 36.3GW를 차지했습니다 [53]. 같은 기간 파워 부문 수주는 +134% 급증했습니다 [55]. “AI의 가장 큰 제약이 가스터빈” 이라는 표현이 과장이 아닌 이유입니다.
3. 분야별 시장 규모와 매력도 — 데이터 그리드
표를 읽기 전에 꼭 확인하실 것: 아래 수치는 조사기관 · 기준연도 · 정의(scope)가 전부 다릅니다. 그래서 규모보다 성장률과 병목 구조를 보셔야 하고, 서로 다른 행의 숫자를 직접 비교하면 안 됩니다. 뒤의 6장에서 이 문제를 따로 다룹니다.
표 1. 1계층 — 추론 연산
| 분야 | 기준 | 2030 전망 | CAGR | 매력도 | 출처 |
|---|---|---|---|---|---|
| 데이터센터 AI 반도체 | $1,240억 (2024) | $8,600억 (약 1,200조 원) | 38% | ★★★★★ | [87][88][91] |
| HBM (뱅크오브아메리카) | 약 $350억 | $2,460억 (약 363조 원), 7배 | — | ★★★★★ | [22] |
| HBM (2026년 단년) | 23조 7,000억 원, 전년비 +183% | — | — | ★★★★★ | [29] |
| 추론용 AI 칩 | $60억 (2023) | $1,430억, 24배 | — | ★★★★★ | 前회차 확인분 |
| 메모리 전체 TAM (BofA) | $1조 8,000억 | $2조(약 2,700조 원) 로 상향 | — | ★★★★★ | [24] |
| 온디바이스 AI 반도체 | $472억 (2026) | $1,057억 (약 150조 원) | 20% | ★★★★ | [89] |
| NPU | — | $304억 (2033) | 19.8% | ★★★ | 前회차 확인분 |
핵심 해석 3개
첫째, D램의 정체성이 바뀝니다. 2030년 전 세계 D램 수요의 70% 이상이 데이터센터에서 발생하고 [25], D램 매출에서 HBM이 차지하는 비중은 현재 20% 안팎에서 2030년 절반 이상으로 올라갈 수 있다는 전망이 있습니다 [23].
둘째, 점유율 판이 흔들리고 있습니다. 2026년 2분기 HBM 점유율은 SK하이닉스 50%(1위), 삼성전자 33% 로, 1분기 37%포인트였던 격차가 17%포인트로 반토막 났습니다 [27][30]. SK하이닉스는 2025년 2분기 출하량 기준 62%, 3분기 매출 기준 57%였던 과점 지위가 매출 기준으로 50%까지 내려온 것입니다 [28].
셋째, 시장 자체는 커집니다. SK하이닉스는 AI 메모리 시장이 2030년까지 연 30% 성장하고 커스텀 HBM 시장이 2030년 수백억 달러 규모가 될 것으로 봅니다 [26].
표 2. 2계층 — 물리 인프라 (전력 · 냉각 · 데이터센터)
| 분야 | 기준 | 2030 전망 | CAGR | 매력도 | 출처 |
|---|---|---|---|---|---|
| 전력기기 시장 | — | 2030년까지 누적 약 900조 원 수요 | — | ★★★★★ | [101] |
| 미국 변압기 시장 | $122억 (2024) | $257억 (2034) | — | ★★★★★ | [102] |
| 데이터센터 전력 (전 세계) | 460TWh (2024) | 945TWh (2배 이상, 일본 전체 전력 규모) | — | ★★★★★ | [14][15][17] |
| 데이터센터 전력 (미국) | 31GW (2025) | 41GW (2026) → 66GW (2027) | — | ★★★★★ | [18] |
| 데이터센터 설비 (전 세계) | — | 219GW (2030), AI 워크로드 156GW + 비AI 64GW | — | ★★★★★ | [19] |
| 데이터센터 전력 (보수 전망) | — | 70~80GW (2030) | — | ★★★★★ | [20] |
| 골드만삭스: 전력 수요 증가율 | 2023년 대비 | 2027년 +50%, 2030년 +165% | — | ★★★★★ | [21] |
| 액체 냉각 | $57억 (2026) | $292억 (2033) | 26.4% | ★★★★ | [38] |
| 액체 냉각 (다른 정의) | $64억 (2026) | $161.6억 (2030) | 26.0% | ★★★★ | [37] |
| 액침 냉각 | $17억 (2025) → $21억 (2026) | $109억 (2035) | — | ★★★★ | [35] |
| 미국 데이터센터 냉각 | $73억 4,000만 (2026) | $207억 6,000만 (2031) | 23.13% | ★★★★ | [40] |
| AI 데이터센터(시설 정의) | $212억 7,000만 (2026) | $1,335억 (2034) | 25.80% | ★★★★ | [12] |
| 네오클라우드 | 매출 $230억 초과 (2025) | 약 $1,800억(약 258조 원) | 69% | ★★★ | [73][74] |
| 국내 데이터센터 시장 | — | 5년 내 24조 원 | — | ★★★★ | [41] |
핵심 해석: IEA는 데이터센터 전력이 2030년까지 두 배 이상 늘어 일본 전체 전력 소비와 맞먹는 945TWh가 된다고 봅니다 [17]. 다만 같은 IEA 보고서는 이 증가분(530TWh)이 전체 전력 수요 증가의 8%에 불과하다는 점도 밝히고 있습니다 — 과장과 냉정을 동시에 봐야 하는 대목입니다.
표 3. 3계층 — 연결과 응용
| 분야 | 기준 | 2030 전망 | CAGR | 매력도 | 출처 |
|---|---|---|---|---|---|
| AI 광 연결 (BofA) | $140억 (2025) | $730억 | — | ★★★★ | [61] |
| CPO(코패키징 광학) | — | $5억 8,000만, 2024~2030 CAGR 38% | 38% | ★★★★ | [63] |
| CPO (다른 정의) | $1억 6,143만 (2026) | $7억 4,862만 (2031) | — | ★★★★ | [62] |
| 800G·1.6T 광모듈 | 출하량 전년비 2배 (2026) | 실리콘 포토닉스 침투율 50~70% | — | ★★★★ | [65] |
| AI 에이전트 | $117억 8,000만 (2026) | $2,513억 8,000만 (2034) | 46.61% | ★★★★ | [66] |
| 엔터프라이즈 AI | $1,148억 7,000만 (2026) | $2,730억 8,000만 (2031) | — | ★★★★ | [68] |
| 온디바이스 AI | $185억 (2023) | $1,739억 (약 237조 원) | 37.7% | ★★★★ | [90] |
| AI 추론 SW·서비스 | $972억 (2024) | $2,538억 | 17.5% | ★★★★ | 前회차 확인분 |
핵심 해석: 연결은 이미 병목입니다. HPE는 “2026년 데이터센터 설계의 출발점은 컴퓨트가 아니라 네트워크 패브릭” 이라고 전망했고 [10], 노무라는 2026년 800G·1.6T 광모듈 출하량이 전년 대비 2배로 늘고 실리콘 포토닉스 침투율이 50~70%에 달할 것으로 봅니다 [65]. 2026년 1월 메타가 코닝과 60억 달러 규모 광섬유케이블 공급 계약을 맺은 것이 이 흐름의 실물 증거입니다 [63].
그리고 응용 계층에서는 이미 도입이 제도화되고 있습니다. 2026년 기준 기업 56%가 ‘AI 에이전트 담당자’ 또는 ‘에이전틱 운영 리드’를 지정했고, 이는 2024년 11%에서 급증한 수치입니다 [69].
표 4. 실적으로 증명된 기업 지표 (2026년)
이 표는 전망이 아니라 이미 발표된 실적입니다. 신뢰성 관점에서 가장 강한 근거입니다.
| 기업 | 지표 | 수치 | 출처 |
|---|---|---|---|
| 엔비디아 | Q2 FY2027(7/26 종료) 매출 | $962억 (전분기비 +18%) | [42] |
| 엔비디아 | Q1 FY2027 데이터센터 매출 | $752억 (전년비 +92%) | [44] |
| 엔비디아 | Q4 FY2026 매출 | $681억 (전분기비 +20%, 전년비 +73%) | [43] |
| 엔비디아 | Q3 FY2026 매출 | $570억 (전분기비 +22%, 전년비 +62%) | 前회차 확인분 |
| TSMC | 2026년 매출 성장 가이던스 | 40% 초과로 상향 | [45][46] |
| TSMC | 2026년 설비투자 | $520억~$560억 | [45] |
| TSMC | 2026년 7월 매출 | +44.7% (전년비) | [47] |
| TSMC | Q1 2026 실적 | 사상 최대 이익(+58%) | [48] |
| Vertiv | 최근 12개월 매출 | $115억 (3년간 거의 2배) | [51] |
| Vertiv | Q4 수주(유기적) | +252% | [49] |
| Vertiv | 최근 분기 매출/영업이익 | +29% / 영업이익 $5억 1,700만(+39%) | [50] |
| Eaton | Q2 2026 매출 | +21% (유기적 +14%, 인수 +7%) | [57] |
| Eaton | Q1 2026 매출 | $75억, +17% (유기적 +14%) | [58][60] |
| Eaton | 2026 유기적 성장 가이던스 | 8% → 10%로 상향 | [59] |
| GE Vernova | 가스터빈 백로그 | 116GW (2026 Q1 100GW → 상승) | [52] |
| GE Vernova | Q2 파워 부문 수주 | +134% | [55] |
| GE Vernova | 장비 백로그 | $760억 (2026 1분기), 2029~2030년 잔여 용량 약 10GW | [56] |
| CoreWeave | Q2 2026 매출 | $25억 7,500만 (5분기 연속 최대) | [70] |
| CoreWeave | 수주 잔고 | $1,042억 (1분기 $994억) | [71] |
| CoreWeave | 최근 12개월 매출 | $75억 9,000만 (+115.32%) | [72] |
4. 분야별 한국 · 미국 대표 기업
| 분야 | 한국 대표 기업 | 미국 대표 기업 | 데이터 근거 |
|---|---|---|---|
| 추론 반도체 · NPU | 퓨리오사AI(비상장, RNGD 양산 출하), 리벨리온(비상장) | 엔비디아(점유율 78.2%), AMD, 구글(TPU), 인텔 | [93][95][96][97] |
| HBM · 메모리 | SK하이닉스(50%), 삼성전자(33%) | 마이크론 | [27][30] |
| 파운드리 | 삼성전자 | TSMC (2026 가이던스 40% 초과) | [45][46] |
| 전력 인프라 · 전력기기 | HD현대일렉트릭, LS ELECTRIC, 효성중공업 | GE Vernova, Eaton, Vertiv | [52][57][98][99][100] |
| 냉각 · 열관리 | SK이노베이션(SK엔무브), 케이엔솔, 유니셈 | Vertiv(액침냉각 점유율 11.3%), Trane, Johnson Controls | [35][40][41][50] |
| 데이터센터 · 네오클라우드 | KT·SKT·LGU+ (AI DC 분기 매출 5,000억 원 돌파) | CoreWeave(수주 잔고 $1,042억) | [11][70][71] |
| 네트워킹 · 광통신 | (이번 조사에서 신뢰할 국내 대표 기업 미확인) | Lumentum, Coherent, Ciena, Corning | [61][63] |
| AI 에이전트 · SW | POSCO, 무신사(도입 사례) | 팔란티어, 세일즈포스, 마이크로소프트 | [66][68][69] |
| 온디바이스 AI | 삼성전자, LG전자, 가온칩스 | 퀄컴, 애플, AMD | [89][90] |
기업 선정 근거 3개를 데이터로 확인하면
① 전력기기에서 한국은 실물 수주로 증명됐습니다. 국내 대표 전력설비 3사는 LS그룹, HD현대일렉트릭, 효성중공업으로 정리되고, HD현대일렉트릭은 초고압 변압기 글로벌 대표 기업입니다 [98]. 미국에서는 GE Vernova(가스터빈·송전망·변압기), Eaton(데이터센터 전력장비), Vertiv(AI 전력·냉각)가 3대 축입니다 [99][100].
② 추론 반도체는 미국 독점이지만 한국도 문을 열었습니다. 엔비디아의 데이터센터용 AI 반도체 점유율은 78.2%, 구글 4.7%, AMD 4.1%, 인텔 3.7%입니다 [93]. 한국은 퓨리오사AI가 TSMC에서 RNGD 칩을 인도받아 양산 출하 단계에 들어갔고 [96], 리벨리온은 단일 칩으로 초거대 언어모델을 구동하는 추론 성능을 입증했습니다 [97]. 단, 둘 다 비상장이라 은퇴자 포트폴리오로는 직접 접근이 불가능합니다 [95].
③ 반도체 시장 자체의 상한이 계속 올라가고 있습니다. AMD CEO는 데이터센터용 반도체 시장이 2030년 1조 달러에 달한다고 전망했습니다 [94].
5. 가장 유망한 분야 TOP 3 — 선정 근거와 반대 논거
1위. 전력 인프라 ★★★★★
선정 이유는 “성장률”이 아니라 “확실성”입니다. 2030년까지 데이터센터 전력이 두 배 이상(945TWh) 늘어나는 것이 이미 확정된 설비투자 계획에 근거하고 [14], GE Vernova의 가스터빈 백로그 116GW·수주 +134%, Eaton 매출 +21%, Vertiv 수주 +252%가 이미 실적으로 확인됩니다 [52][55][57][49].
| 항목 | 수치 | 출처 |
|---|---|---|
| 데이터센터 전력 증가 | 460TWh(2024) → 945TWh(2030) | [14][16] |
| 미국 전력 수요 | 31GW(2025) → 41GW(2026) → 66GW(2027) | [18] |
| 미국 변압기 시장 | $122억(2024) → $257억(2034) | [102] |
| 전력기기 누적 수요 | 2030년까지 약 900조 원 | [101] |
| GE Vernova 가스터빈 백로그 | 116GW, 수주 +134% | [52][55] |
반대 논거: 전력기기는 철저한 수주산업입니다. 백로그가 2030년까지 차 있다는 것은 곧 그 이후 성장의 기울기가 꺾인다는 의미이고, 2029~2030년 잔여 용량이 약 10GW에 불과하다는 것은 신규 수주 여력이 제한적이라는 뜻입니다 [56]. 이미 주가가 크게 올라 밸류에이션 부담도 있습니다.
2위. HBM · 메모리 ★★★★★
한국 투자자가 구조적으로 가장 유리한 위치에 있는 분야입니다. SK하이닉스 + 삼성전자 합산 점유율이 2026년 2분기 매출 기준 83% 입니다 [27][30].
| 항목 | 수치 | 출처 |
|---|---|---|
| HBM 시장 (BofA) | $350억 → $2,460억(2030), 7배 | [22] |
| HBM 2026년 매출 | 23조 7,000억 원 (+183%) | [29] |
| D램 매출 내 HBM 비중 | 현재 20% 안팎 → 2030년 절반 이상 | [23] |
| 2030년 D램 수요 중 데이터센터 비중 | 70% 이상 | [25] |
| AI 메모리 시장 성장률 | 2030년까지 연 30% | [26] |
| 메모리 TAM (BofA 상향) | $1조 8,000억 → $2조(2,700조 원) | [24] |
반대 논거: 점유율 격차가 두 분기 만에 37%포인트 → 17%포인트로 축소됐습니다 [30]. 삼성전자의 추격이 실제로 진행 중이라는 뜻이고, 메모리는 본질적으로 가격 사이클 산업입니다. HBM조차 공급이 수요를 따라잡으면 단가가 꺾입니다.
3위. 추론 반도체 · 네트워킹 ★★★★
성장률은 가장 높지만 변동성도 가장 큽니다. 데이터센터 AI 반도체 38% CAGR·$8,600억(2030) [87][88], AI 광 연결 $140억(2025) → $730억(2030) [61].
반대 논거: 추론 반도체는 엔비디아 78.2% 독점 구도이고 [93], 한국 투자자는 대부분 미국 ETF로 접근해야 하므로 환율 리스크 + 기술주 밸류에이션 리스크를 동시에 집니다. 게다가 이 영역의 ETF는 배당이 거의 없습니다(뒤의 표 6 참조).
종합 결론
은퇴자에게는 전력 인프라 > HBM > 추론 반도체 순서가 합리적입니다. 이유는 단 하나입니다 — 전력 인프라는 수요가 “전기 사용량”이라는 물리량에 묶여 있어 AI 밸류에이션 조정과 상대적으로 무관하게 진행되고, 배당도 나옵니다. 반면 반도체는 AI 투자 사이클이 꺾이면 가장 먼저 타격을 받습니다.
6. 신뢰성 검증 — 이 글에서 발견된 숫자 불일치 4건
주장의 신뢰성을 높이는 가장 정직한 방법은 “내가 못 맞춘 숫자”를 공개하는 것입니다. 이번 조사에서 실제로 발견된 불일치를 그대로 공개합니다.
불일치 1 — HBM 시장 규모가 정의에 따라 $38억에서 $350억까지 벌어집니다
| 출처 | 2026년 | 2030년 | CAGR |
|---|---|---|---|
| Research and Markets | $38억 1,000만 | $98억 4,000만 | 26.8% |
| Mordor Intelligence | $39억 8,000만 | $124억 4,000만(2031) | 25.58% |
| Precedence Research | $91억 8,000만 | $697억 5,000만(2030) | — |
| Virtue Market Research | — ($95억, 2025) | $304억 1,000만 | — |
| BofA (HBM 전체) | 약 $350억 | $2,460억 | 7배 |
출처: [22][31][32][33][34]
같은 “HBM 시장”이 $38억과 $350억으로 10배 차이 납니다. 원인은 HBM 칩 단품만 세는지, HBM 모듈·커스텀 HBM·패키징까지 포함하는지의 정의 차이입니다. 이 글에서는 BofA 기준($350억 → $2,460억)을 메인으로 쓰고 나머지를 보조로 병기했습니다.
불일치 2 — 800G·CPO 시장이 $5.8억과 $200억으로 갈립니다. PwC는 글로벌 CPO 시장이 2030년 $5억 8,000만이라 하고 [63], 다른 자료는 2030년 $200억을 전망합니다 [64]. Mordor는 2026년 $1억 6,143만 → 2031년 $7억 4,862만으로 봅니다 [62]. CPO 장비만 세는지, CPO를 채택한 광모듈 전체를 세는지의 차이입니다.
불일치 3 — 하이퍼스케일러 캐펙스가 $602B ~ $803B. 3장 표에서 이미 다뤘습니다 [4][5][6].
불일치 4 — 반도체 ETF 보수·배당이 출처마다 다릅니다. SMH는 총보수 0.18% / 0.34% / 0.35%, 순자산 $748.8억 / $486.4억으로 출처가 갈립니다. 이는 1차 자료(운용사 공식 페이지)를 직접 확인해야 하는 항목이며, 이 글에서는 범위로 표기했습니다.
검증하지 못한 항목 (미확인으로 명시합니다)
- 국내 광통신·광모듈 대표 기업 — 신뢰할 출처를 확보하지 못했습니다
- 퓨리오사AI·리벨리온의 상장 계획 — 비상장 상태만 확인했습니다
- 각 ETF의 최근 12개월 실분배금 이력 — 총보수·순자산만 확인했습니다
- “추론 비중 47% vs 학습 28%” — IDC 원출처를 2차 자료에서만 확인했습니다
7. 은퇴자 ETF 추천
원칙 3개를 먼저 밝힙니다. 첫째, 은퇴자에게 배당 없는 성장 ETF는 위성이어야 합니다(반도체 ETF 배당수익률은 0.2~0.45% 수준). 둘째, 연금계좌에서는 주식 비중 50% 초과 ETF를 적립금의 70%까지만 담을 수 있습니다 [103][104]. 셋째, 아래 수치는 2026년 9~10월 확인 기준이며 매수 전 운용사 공식 페이지 재확인이 필요합니다.
표 5. 국내 상장 ETF
| ETF | 코드 | 총보수 | 순자산 | 성격 | 출처 |
|---|---|---|---|---|---|
| KODEX AI전력핵심설비 | 487240 | 연 0.39% | 3조 1,820억 원 (2026.09.30) | 국내 전력설비 10~11종목 | [77][78][79] |
| TIGER 반도체TOP10 | 396500 | 연 0.45% | 10조 2,124억 원 (2026.09.30) | 국내 반도체 집중 | [75][76] |
KODEX AI전력핵심설비 참고 수치: 2026년 10월 2일 종가 36,900원(+1.35%), 배당수익률 0.13% [79][80]. 국내 전력설비 대표 기업에 집중 투자하며 위험등급 2로 분류됩니다 [77].
TIGER 반도체TOP10 참고 수치: 총보수 연 0.45%는 운용 0.409% + 지정참가 0.001% + 신탁 0.02% + 일반사무 0.02% 구성입니다 [76].
표 6. 미국 상장 ETF
| ETF | 보수 | 배당수익률 | AUM | 성격 | 출처 |
|---|---|---|---|---|---|
| XLU (유틸리티) | 0.08% | 3.07~3.14% | $214억 6,000만(시총) | 전력 수요 수혜 + 인컴 | [84][85][86] |
| SCHD (미국 배당주) | 0.060% | 3.22~3.37% | $1,086억 7,000만 | 인컴 코어 | [81][82][83] |
| GRID (스마트그리드 인프라) | 0.56% | — | $118억 1,000만 | 전력망 순수 노출 | 前회차 확인분 |
| SOXX (반도체) | 0.34% | 0.21~0.29% | $478억 | 반도체 | 前회차 확인분 |
| SMH (반도체) | 0.34~0.35% | 0.20~0.45% | $748.8억 | 반도체(베타 2.06) | 前회차 확인분 |
SCHD 상세: 총보수 0.060%, TTM 분배수익률 3.37% (2026.08.31 기준, Schwab 공식) [81], Morningstar 3.32% (2026.09.29 기준) [82], Seeking Alpha TTM 분배금 $1.05·수익률 3.22%·순자산 $1,086.7억 [83]. 출처 3곳이 3.22~3.37% 범위로 일치하므로 신뢰도가 높습니다.
XLU 상세: 최근 12개월 배당금 $1.21 기준 수익률 3.07%, 최근 지급은 2026년 9월 23일 주당 $0.30 [84]. 별도 출처는 3.14%, 시가총액 $214.6억, P/E 18.58 [85].
은퇴자 3단 구성 예시
| 역할 | 상품 | 비중 | 근거 |
|---|---|---|---|
| 인컴 코어 | SCHD + XLU | 40% | 배당 3%대, AI 조정과 상대적으로 무관한 현금흐름 |
| 구조적 성장 | KODEX AI전력핵심설비 + GRID | 35% | 수요가 전기 사용량에 묶인 분야 |
| AI 노출 (위성) | TIGER 반도체TOP10 또는 SOXX | 25% | 사이클 리스크 인정, 비중 제한 |
은퇴자가 반드시 확인할 5가지
- 연금계좌 한도: 퇴직연금·IRP에서는 주식 비중 50% 초과 ETF는 적립금의 70%까지만, 50% 미만은 100%까지 투자 가능합니다 [103][104]. 전력·반도체 ETF를 연금계좌에 담으려면 채권혼합형을 30% 이상 섞어야 합니다.
- 변동성: SMH의 5년 베타는 2.06입니다. 시장이 10% 빠지면 이 ETF는 20% 빠질 수 있습니다.
- 인컴 부재: 반도체 ETF 배당수익률은 0.2~0.45%로 사실상 없습니다. 생활비를 ETF로 만드실 계획이라면 XLU·SCHD가 본체이고 반도체는 위성이어야 합니다.
- 집중 리스크: TIGER 반도체TOP10은 삼성전자·SK하이닉스 두 종목이 절반 이상이고, KODEX AI전력핵심설비도 10~11개 종목에 불과합니다 [75][77].
- 환율: 미국 상장 ETF는 원/달러 변동이 수익률을 좌우합니다.
8. 리스크와 반대 논거 — 이 그림이 틀릴 수 있는 시나리오
① 캐펙스 손익분기 논쟁. 하이퍼스케일러 캐펙스가 2026년 8,000억 달러, 2027년 1조 1,000억 달러로 가는 동안 이 투자가 회수되는 시점에 대한 논쟁이 진행 중입니다 [3]. AI 캐펙스가 미국 GDP의 3%를 넘어섰다는 사실은 [7] 성장의 증거이자 집중 리스크의 증거입니다.
② 밸류에이션. 엔비디아 분기 매출 $962억 [42], TSMC 매출 성장 40% 초과 [45]는 훌륭하지만, 주가는 이미 이 실적을 상당 부분 반영했을 수 있습니다.
③ 전력 병목의 양면성. GE Vernova 백로그 116GW 중 80%는 전통 유틸리티 고객, 20%가 데이터센터입니다 [52]. 즉 전력기기 수요는 AI 단독이 아니며, 전력 인프라 투자에는 인허가·송전망 건설이라는 물리적 시간 지연이 존재합니다.
④ 정의 불일치 리스크. 이 글 6장에서 확인했듯, 같은 시장이 정의에 따라 10배 차이 납니다 [22][31][32][33][34]. 어떤 숫자를 인용하느냐로 결론이 뒤집힐 수 있습니다.
9. 핵심 숫자 요약 박스
| 구분 | 숫자 | 출처 |
|---|---|---|
| 2026년 글로벌 AI 캐펙스 | 1조 달러 초과 (골드만삭스) | [1] |
| 하이퍼스케일러 캐펙스 중 AI 비중 | 약 75% | [2] |
| 4대 하이퍼스케일러 누적 캐펙스 | 5조 3,000억 달러 | [8] |
| 엔비디아 데이터센터 매출(분기) | $752억 (+92% YoY) | [44] |
| TSMC 2026 가이던스 / 캐펙스 | +40% 초과 / $520억~560억 | [45][46] |
| 데이터센터 전력 2030 | 945TWh (2024년 460TWh의 2배+) | [14][16] |
| 미국 데이터센터 전력 | 31GW → 41GW(2026) → 66GW(2027) | [18] |
| GE Vernova 가스터빈 백로그 | 116GW (데이터센터 36.3GW) | [52][53] |
| HBM 시장 2030 | $2,460억 (약 363조 원), 7배 | [22] |
| HBM 점유율 (2026 Q2) | SK하이닉스 50% / 삼성 33% | [27][30] |
| AI 에이전트 시장 | $117.8억(2026) → $2,513.8억(2034) | [66] |
| AI 광 연결 | $140억(2025) → $730억(2030) | [61] |
| CoreWeave 수주 잔고 | $1,042억 | [71] |
| SCHD 배당수익률 / 보수 | 3.22~3.37% / 0.060% | [81][82][83] |
| XLU 배당수익률 | 3.07~3.14% | [84][85] |
10. 결론 — 그래서 무엇을 봐야 하는가
첫째, 추론의 시대는 이미 실적으로 증명된 국면입니다. 엔비디아 데이터센터 매출 +92% [44], TSMC 가이던스 40% 초과 상향 [45], CoreWeave 수주 잔고 1,042억 달러 [71] — 전망이 아니라 확정된 숫자입니다.
둘째, 가장 강한 병목은 전력입니다. 945TWh, 116GW 백로그, 변압기 시장 2배 [14][52][102]. 그리고 이 영역은 배당이 나오면서 성장도 하는 거의 유일한 구간입니다(XLU 3.07% [84]).
셋째, 한국 투자자의 진짜 무기는 HBM입니다. 합산 점유율 83% [27][30], 2030년 시장 규모 2,460억 달러 [22]. 미국 시장을 쫓아가는 것보다 이미 이기고 있는 판에 집중하는 것이 은퇴자에게는 합리적입니다.
넷째, 어떤 숫자도 단독으로 믿지 마십시오. 이 글에서 HBM 시장 규모는 $38억에서 $350억까지, 캐펙스는 6,020억에서 8,030억 달러까지 나왔습니다 [22][31][34][4][5][6]. 숫자 하나가 아니라 여러 출처의 범위와 방향을 보는 것이 유일한 방어입니다.
참고 자료
1계층 — 추론 연산 · 메모리
[87] 데이터센터 AI반도체 2030년 8600억달러 · [88] 이투데이, AI 반도체 2030년 1200조 · [91] 엔터TV, 8600억달러 전망 · [22] 연합뉴스, BofA HBM 2030년 7배 · [23] 비즈니스포스트, HBM 슈퍼사이클 2030년 · [24] 다음, BofA 메모리 TAM 2700조 · [25] 비바100, 2030년 D램 70% 데이터센터 · [26] Reuters, SK하이닉스 AI 메모리 연 30% 성장 · [27] Counterpoint Research, HBM 점유율 2026 Q2 · [28] SK하이닉스 뉴스룸, 2026 시장 전망 · [29] 대신증권, 2026 메모리 시장 전망 PDF · [30] HBM 격차 반토막 분석 · [31] Research and Markets, HBM · [32] Precedence Research, HBM · [33] Virtue Market Research, HBM · [34] Mordor, HBM · [89] 매일경제, 온디바이스 AI 반도체 · [90] 더스탁, 온디바이스 AI 1739억달러 · [93] 매일경제, 리벨리온·퓨리오사 · [94] AMD, 데이터센터 반도체 2030년 1조달러 · [95] 머니투데이, 추론 반도체 경쟁 · [96] ZDNet, 퓨리오사AI 양산 · [97] 퓨리오사·리벨리온 칩 성능
1계층 — 투자·캐펙스
[1] Goldman Sachs, 2026년 AI 투자 1조달러 초과 · [2] CreditSights, 하이퍼스케일러 캐펙스 2026 · [3] FT, AI 캐펙스 손익분기 · [4] Futurum, 690B 캐펙스 · [5] Introl, 602B 캐펙스 · [6] ValueAddVC, 빅테크 AI 지출 트래커 · [7] Reuters·Goldman, AI 캐펙스 3% of GDP · [8] Yahoo Finance, 4사 누적 5.3조달러 · [9] AI타임스, 학습 축소·추론 확대
1계층 — 기업 실적
[42] NVIDIA Q2 FY2027 실적 · [43] NVIDIA Q4 FY2026 실적 · [44] NVIDIA Q1 FY2027 실적 · [45] Reuters, TSMC 가이던스 상향 · [46] Yahoo Finance, TSMC 2026 가이던스 · [47] Quartz, TSMC 7월 매출 +44.7% · [48] CNBC, TSMC 최대 실적
2계층 — 전력 · 냉각
[14] IEA, Energy demand from AI · [15] IEA, Executive summary · [16] IEA, Energy supply for AI · [17] S&P Global, 전력 수요 2배 · [18] Goldman Sachs, 미국 전력 2027년 2배 · [19] McKinsey, 219GW by 2030 · [20] NRUCFC, 보수 전망 70~80GW · [21] 13 Data Center Growth Projections · [35] GM Insights, 액침냉각 · [36] GM Insights, 액체냉각 · [37] TBRC, 액체냉각 · [38] Persistence, 액체냉각 292억 · [39] MarketsandMarkets, 액체냉각 · [40] Mordor, 미국 냉각 시장 · [41] 한국 데이터센터 냉각 관련주 · [12] Fortune Business Insights, AI 데이터센터 · [13] Mordor, AI 데이터센터 · [10] HPE, 2026 전망 · [11] AI 데이터센터 시장 분석 2026
2계층 — 기업 실적
[49] Vertiv 투자자 자료, 수주 +252% · [50] DataCenterDynamics, Vertiv +29% · [51] Motley Fool, Vertiv 매출 115억 · [52] Utility Dive, GE Vernova 116GW · [53] OilPrice, 가스터빈 병목 · [54] Power Engineering, GE Vernova 수주 · [55] Turbomachinery, 수주 +134% · [56] Natural Gas Intel, 백로그 760억 · [57] Eaton Q2 2026 실적 · [58] Eaton Q1 2026 실적 · [59] Yahoo Finance, Eaton 가이던스 상향 · [60] TIKR, Eaton 분석 · [70] CoreWeave Q2 2026 실적 · [71] Reuters, CoreWeave 잔고 1042억 · [72] Macrotrends, CoreWeave 매출 · [73] 조선비즈, 네오클라우드 1800억달러 · [74] 연합뉴스, 네오클라우드 · [98] 전력 인프라 대표 기업 · [99] 전력기기 관련주 TOP10 · [100] 미국 전력 관련주 정리 · [101] KPI뉴스, 전력기기 1000조 · [102] 미국 변압기 시장 전망
3계층 — 연결 · 응용
[61] BofA AI 광 연결 140억→730억 · [62] Mordor, CPO 시장 · [63] PwC, AI 광통신과 한국 기업 · [64] 실리콘 포토닉스·CPO 시장 분석 · [65] 노무라, 800G·1.6T 출하 2배 · [66] Fortune Business Insights, AI 에이전트 · [67] Research Nester, 자율 AI · [68] Mordor, 엔터프라이즈 AI · [69] Digital Applied, 에이전트 도입 데이터
ETF · 계좌
[75] funetf, TIGER 반도체TOP10 · [76] 미래에셋, Fn반도체TOP10 상세 · [77] funetf, KODEX AI전력핵심설비 · [78] 삼성자산운용, KODEX AI전력핵심설비 · [79] Investing.com, 487240 · [80] 알파스퀘어, 487240 시세 · [81] Schwab, SCHD 공식 · [82] Morningstar, SCHD · [83] Seeking Alpha, SCHD · [84] Slickcharts, XLU 배당 이력 · [85] Robinhood, XLU · [86] SSGA, XLU 공식 · [103] 플러스ETF, 연금 ETF 한도 · [104] SOL ETF, 연금 투자가능 리스트
본 내용은 정보 제공 및 학습 목적의 정리이며 투자 자문이 아닙니다. ETF 총보수·순자산·배당수익률과 시장 전망치는 조사기관·기준일·정의에 따라 크게 달라지며, 6장에서 밝힌 것처럼 같은 시장이 10배 차이로 추정되기도 합니다. 인용된 모든 수치는 발행 시점 기준으로 이후 변동될 수 있습니다. 매수 결정 전 각 상품의 투자설명서와 운용사 공식 페이지에서 총보수·분배율·구성종목을 직접 확인하시고, 본인의 투자 목적·위험 감내도에 맞는지 판단하시기 바랍니다. 미확인으로 표시된 항목은 게시 전 재확인을 권합니다.