
TIGER 화장품 ETF 복기 — 9월 6일 영상의 판단은 틀렸나, 맞았나
TIGER 화장품 ETF 복기 : 2.2% 비중, 평단 4,840원, 수익률 -13.33%. 데이터로 되짚어 본 섹터 콜과 수단 선택
들어가며
지난 9월 6일 영상에서 하반기 유망 섹터로 AI 반도체, AI 전력 인프라, 화장품/K뷰티 세 가지를 제시했습니다.
그리고 언행일치를 위해 9월 초부터 TIGER 화장품 ETF를 하락할 때마다 매수했고, 자산의 2.2%까지 담았습니다. 결과는 -13.33%입니다.
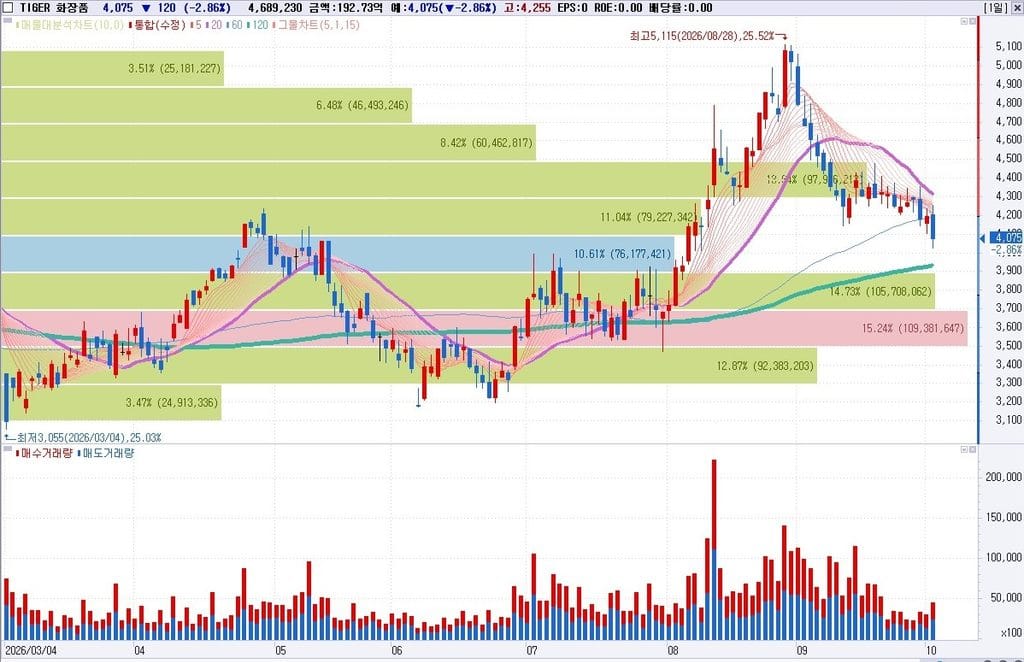
이 글은 “그래서 그 판단이 틀린 것이었나”를 데이터로 검증합니다. 결론을 먼저 말하면 섹터 판단은 맞았고, 수단 선택과 진입 시점 관리가 틀렸습니다. 이 둘을 구분하지 않으면 다음에도 같은 실수를 반복합니다.
1. 먼저 영상 원문을 그대로 복기합니다
영상 제목은 “9월 계좌 복구 완료! 향후 떡상할 성장 섹터 TOP 3” (2026년 9월 6일 업로드)이고, 설명란에 이렇게 적혀 있습니다.
“이번 영상에서는 은퇴 포트폴리오를 단단하게 지키고 불려줄 9월 유망 섹터 3가지(AI 반도체, AI 전력 인프라, 화장품/K뷰티)를 엄선했습니다.” 영상
화장품 섹터에 대해 실제로 하신 발언은 이렇습니다(영상 전사 원문).
“The third sector is cosmetics and K-Beauty. The cosmetics sector can continue its growth opportunities as export countries diversify and online and local distribution networks expand. However, not all cosmetics companies are achieving the same results. You need to distinguish companies by brand competitiveness, repeat purchase rates, proportion of overseas sales, advertising cost burden, and operating profit margins. In particular, you should be cautious if revenue is increasing but marketing costs are growing even faster. Conversely, if a company shows both an increase in overseas sales and an improvement in operating profit margins, you can see the potential for earnings to follow even after a stock price rally.” 영상
그리고 영상 후반부에 6문항 체크리스트를 제시하셨습니다.
“Are consensus earnings estimates being revised upward recently? Has the outlook been maintained over the past 12 weeks? Are both revenue and operating profit increasing? Is the operating profit margin improving? Are orders actually being converted into realized revenue? Is net income supported by operating cash flow?” 영상
주목할 점: 영상에서 화장품 관련 개별 종목명이나 ETF 이름을 특정해 언급하지 않았고, 정량적 수치도 제시하지 않았습니다. 즉 “섹터 방향성 + 종목 선별 기준”까지가 영상의 주장 범위입니다.
2. 영상 주장 검증 결과표
| 영상 발언 | 검증 데이터 | 판정 |
|---|---|---|
| “수출국 다변화와 온라인·현지 유통망 확대로 성장 기회가 지속될 수 있다” | 2026년 상반기 화장품 수출 70억 달러(+27.3%, 역대 상반기 최대), 미국 비중 20.7%로 중국(14.4%)을 처음 추월 이슈인사이트, Daum/식약처 | 타당 |
| “모든 화장품 기업이 같은 성과를 내는 것은 아니다. 브랜드 경쟁력·재구매율·해외 매출 비중·광고비 부담·영업이익률로 구분해야 한다” | 같은 기간 한국콜마 2분기 영업이익 1,103억 원(+25.7%) 인스타그램 인용, 아모레퍼시픽 2분기 영업이익 1,228억 원(+53.3%) 아모레퍼시픽 공식 ↔ LG생활건강 화장품 사업 적자전환, 면세 매출 전년 대비 77% 감소 코스모닝, 블로그 인용 | 타당 (결정적) |
| “매출은 늘어나는데 마케팅 비용이 더 빠르게 늘면 주의해야 한다” | 개별 종목의 광고비 증가율 데이터는 이번 확인에서 확보하지 못함 | 원칙 타당, 데이터 미확인 |
| “해외 매출 증가와 영업이익률 개선이 동시에 나타나면 주가 상승 후에도 실적이 따라올 가능성이 있다” | 펀더멘털은 실제로 개선(수출 사상 최대, ODM 3사 사상 최대 실적) | 부분 타당 — 실적은 확인됐으나 주가는 -13%대 |
| 6문항 체크리스트 | “컨센서스 상향”·”매출과 영업이익 동반 증가”는 통과. 다만 “주가가 실적을 얼마나 선반영했는가”라는 항목이 없음 | 부분 타당 |
정리하면, 영상에서 하신 말은 데이터로 지지됩니다. 수출국 다변화도 실제로 일어났고, 기업별 차별화도 실제로 일어났습니다. 문제는 그다음입니다.
3. 그래서 왜 -13%가 되었나 — 5가지 원인
원인 1: 8월에 이미 36% 급등한 뒤 진입했습니다 (가장 큰 원인)
| 기간 | TIGER 화장품 ETF 성과 |
|---|---|
| 2026년 8월 한 달 | +36.4% 알파스퀘어 |
9월 초에 매수를 시작하셨으니, 수직 상승 직후의 조정 구간에 진입한 셈입니다. 평단 4,840원은 그 상승분이 반영된 가격이었고, 2026년 9월 30일 종가는 4,180원(-2.45%)이었습니다 딥서치. 평단 4,840원 대비 약 -13.6% 로, 회원님이 제시한 -13.33%와 정합적입니다.
즉 이 하락은 펀더멘털 붕괴가 아니라 8월 급등분의 되돌림입니다. 이 구분이 중요합니다.
원인 2: 영상이 “구분하라”고 한 종목들을 ETF는 전부 담고 있었습니다
TIGER 화장품 ETF의 주요 구성종목입니다.
| 구성종목 | 비중 |
|---|---|
| 코스맥스 | 13.3% |
| 한국콜마 | 11.4% |
| LG생활건강 | 9.7% |
| 상위 3종목 합계 | 34.4% |
출처: 펀ETF 스니펫 기준(1차 페이지 직접 확인 실패, 미확인 항목)
기초지수는 WISE 화장품 지수이며, 총보수는 연 0.50%로 안내되어 있습니다 펀ETF, 알파스퀘어. 다만 일부 사이트는 운용보수를 1%로 표기해 출처 간 불일치가 있으니 투자설명서로 확인하시길 권합니다 Investing.com.
여기서 핵심이 나옵니다. 영상에서는 “해외 매출 비중이 높고 영업이익률이 개선되는 기업을 골라야 한다”고 하셨는데, ETF를 사면 그 기준에 맞지 않는 종목까지 함께 삽니다. 실제로 LG생활건강은 화장품 사업이 적자전환했고(면세 매출 -77%), 그 종목이 ETF의 9.7%를 차지합니다 코스모닝.
섹터 콜은 맞았고, 종목 선별을 하지 않은 것이 손실의 직접 원인입니다.
원인 3: 목표주가가 이미 50% 이상 상향된 상태였습니다
| 종목 | 목표주가 변화 | 상향 폭 |
|---|---|---|
| 한국콜마 | 9만 6,800원 → 14만 8,800원 | +53.72% |
| 실리콘투 | 3만 4,500원 → 5만 1,800원 | +50.14% |
출처: 이데일리 마켓인
증권가 목표주가가 반년 만에 50% 넘게 올라간 상태라는 것은, 좋은 뉴스가 이미 가격에 들어가 있었다는 뜻입니다. 영상의 6문항 체크리스트에서 “컨센서스 상향”은 통과지만, 그 상향이 주가에 이미 반영됐는지를 묻는 항목이 없었습니다.
원인 4: 미국 12.5% 관세라는 새 변수
상반기 역대 최대 수출을 기록한 K뷰티에 미국 12.5% 관세가 부과되면서 하반기가 시험대에 올랐습니다 비바100. 미국 비중이 20.7%로 1위가 된 상황에서 최대 시장에 관세가 붙은 것은, 수출 다변화라는 호재와 정면으로 충돌하는 요인입니다 이슈인사이트.
다만 미중 정상회담에서 화장품 관세를 낮추기로 했다는 보도도 있었고, 2026년 9월 1~20일 중국향 화장품 수출이 1억 9,000만 달러로 전년 대비 76%, 전월 대비 193% 증가하며 약 2년 만에 반등했다는 관측도 있습니다 SNS 인용(2차). 이 부분은 2차 인용으로 미확인이며, 방향이 정반대인 두 재료가 공존합니다.
원인 5: 반도체로의 순환매
국내 ETF 시장에서 특정 달 수익률 1위는 2차전지 레버리지(한 달 +48.41%)였고, 화장품 ETF는 그다음 순위권이었습니다 매일경제. 자금이 반도체·2차전지로 몰리는 구간에서 화장품은 상대적으로 소외됩니다.
4. ETF 자체 데이터 정리
| 항목 | 값 | 출처·비고 |
|---|---|---|
| 종목코드 | 228790 | — |
| 기초지수 | WISE 화장품 지수 | 알파스퀘어 |
| 총보수 | 연 0.50% (일부 사이트 1% 표기) | 펀ETF / 출처 불일치 |
| 순자산총액 | 2,387억 원 | 미래에셋 TIGER 스니펫 |
| 주가 (2026-09-30 종가) | 4,180원 (-2.45%) | 딥서치 |
| 주가 (2026-09-15) | 4,285원 (+0.35%), NAV 4,311.16 | 와이즈리포트 |
| PER | 18배 | Investing.com |
| 배당수익률 | 0.6768% | Investing.com |
| 회원님 평단 | 4,840원 | 회원님 제공 |
| 회원님 수익률 | -13.33% | 회원님 제공 |
회원님 포지션 규모(계산치): 자산 9.83억 원 × 2.2% = 약 2,163만 원(현재 평가액), 평단 환산 매입원가 약 2,495만 원, 평가손실 약 332만 원. 전체 자산 대비로는 약 -0.34% 수준입니다.
여기서 냉정하게 봐야 할 점: 이 손실은 전체 자산 관점에서 0.3%대입니다. 문제는 금액이 아니라 규칙이 없었다는 것입니다. “하락할 때마다 매수”만 정하고, 몇 %까지, 몇 번, 어떤 조건에서 멈출지를 정하지 않았습니다.
5. 펀더멘털은 실제로 좋아지고 있습니다
K뷰티 수출 데이터
| 기간 | 화장품 수출액 | 전년 대비 | 출처 |
|---|---|---|---|
| 2026년 상반기 | 70억 달러(잠정) | +27.3% | Daum/식약처 |
| 2026년 8월 | 13억 1,000만 달러 | +52.1% | SNS 인용(2차) |
| 2026년 9월 | 15억 1,000만 달러 | +31.4% | SNS 인용(2차) |
| 2026년 연간 전망 | — | +33% | 블로그 인용(2차) |
9월 수출액 15억 1,000만 달러는 월 기준 역대 최고치입니다. 상반기 수출 국가 순위도 미국 20.7%, 중국 14.4%로 뒤집혔습니다 이슈인사이트. “수출국 다변화”라는 영상의 주장은 데이터로 입증되었습니다.
주요 종목 3분기 실적 전망
| 종목 | 3분기 영업이익 전망 | 전년 대비 | 출처 |
|---|---|---|---|
| 코스맥스 | — | +58.2% | SNS 인용(2차) |
| 한국콜마 | — | +57.7% | SNS 인용(2차) |
| 에이피알 | — | +103.0% | SNS 인용(2차) |
이미 확인된 2분기 실적
| 종목 | 매출 | 영업이익 | 출처 |
|---|---|---|---|
| 아모레퍼시픽 | 1조 2,543억 원 (+14.6%) | 1,228억 원 (+53.3%) | 아모레퍼시픽 공식 |
| 한국콜마 | 8,613억 원 (+16.7%) | 1,103억 원 (+25.7%) | SNS 인용(2차) |
| LG생활건강 (전사) | 상반기 3조 2,340억 원 (-2.1%) | 상반기 2,106억 원 (+6.8%) | 코스모닝 |
| LG생활건강 (화장품) | — | 적자전환 (면세 매출 -77%) | 코스모닝 |
아모레퍼시픽의 영업이익률 추이도 개선 흐름입니다: 2023년 3% → 2024년 6% → 2025년 9% → 2026년 10% 추정 한화투자증권, 조선비즈.
영상에서 말한 “해외 매출 증가 + 영업이익률 개선이 동시에 나타나는 기업”이 실제로 존재합니다. 한국콜마, 에이피알, 아모레퍼시픽이 그렇습니다. 그리고 “같은 성과를 내지 않는 기업”도 존재합니다. LG생활건강입니다.
수급도 우호적입니다
국민연금이 2026년 2분기 한국콜마·코스맥스·코스메카코리아 등 국내 화장품 ODM 3사 지분을 동시에 확대했습니다 SNS 인용(2차). 미국에도 첫 K뷰티 ETF 상장이 추진되고 있습니다 Daum.
과거 조정장에서의 방어력
날짜가 확인되지 않은 기사이지만, TIGER 화장품 ETF가 최근 1개월간 +15.81%를 기록한 반면 같은 기간 코스피는 -13.49% 하락해 코스피 대비 29.3%포인트 높은 성과를 냈다는 보도가 있습니다 팍스경제TV. 기사 작성 시점이 확인되지 않아 미확인 항목이지만, 이 ETF가 하락장에서 방어적 성격을 보인 사례가 있다는 점은 참고할 만합니다.
6. 4분기 시나리오
강세 시나리오 (확률 30%)
조건: 10월 말~11월 초 3분기 실적 시즌에서 ODM 3사의 영업이익 컨센서스(코스맥스 +58%, 한국콜마 +58%, 에이피알 +103%)가 실제로 확인되고, 9월 수출 모멘텀(+31.4%)이 10월에도 유지되며, 중국향 수출 반등(+76%)이 지속될 때.
결과: ETF 4,600~4,900원대 회복, 평단 4,840원 근접 또는 돌파. “상고하저 공식이 깨졌다”는 평가 확산.
근거: 국민연금 ODM 3사 지분 확대, 미국 K뷰티 ETF 상장 추진, 실적 컨센서스 상향 지속 이데일리 마켓인.
기본 시나리오 (확률 45%)
조건: 실적은 좋지만 주가에 이미 반영되어 있고, 반도체로의 순환매가 이어질 때.
결과: ETF 4,000~4,400원 박스권. 평단 4,840원 회복까지는 시간 필요. 분기 실적 발표 때마다 단기 반등 후 되돌림.
근거: 8월 +36.4% 급등에 대한 소화 과정, 목표주가 50% 상향으로 선반영 폭이 큼.
약세 시나리오 (확률 25%)
조건: 미국 12.5% 관세의 실제 매출 영향이 3분기 실적에 반영되고, 중국 수요가 재둔화되며, LG생활건강 등 중국·면세 노출 종목이 추가 하락할 때.
결과: ETF 3,800원 이하. 평단 대비 -20% 이상 확대. 이 경우 구성종목 9.7%가 계속 끌어내립니다.
근거: LG생활건강 화장품 사업 적자전환 코스모닝, 미국 12.5% 관세 비바100.
7. 4분기 대응 — 조건부 보유 프레임
결론: 전량 정리도, 무한 물타기도 아닙니다. 조건을 걸고 비중 상한을 정하는 것이 답입니다.
규칙을 먼저 명문화하십시오
지금 문제는 방향성이 아니라 규칙 부재입니다. 다음 세 줄을 규칙에 추가하시길 권합니다.
| 추가 규칙 | 내용 |
|---|---|
| 섹터 ETF 비중 상한 | 개별 섹터 ETF는 전체 자산의 3%를 초과하지 않는다 |
| 분할 매수 조건 | -10%, -20%, -30% 구간에서 각 1회, 총 3회 한도. 조건 없이 “하락할 때마다”는 금지 |
| 중단 조건 | 3분기 실적에서 마케팅비가 매출보다 빠르게 증가한 종목이 3개 이상이면 추가 매수 중단 |
현재 2.2%이므로 추가 여력은 0.8%p(약 786만 원)뿐입니다. 이 한도를 먼저 정하고 시작하는 것이 핵심입니다.
3분기 실행 가이드
| 조건 | 판단 | 근거 |
|---|---|---|
| 추가 매수 | 4,000원 이하 + ODM 3사 실적이 컨센서스 부합 + 중국향 수출 증가 지속 | 3% 한도 내에서만. 이 조건이 모두 충족될 때만 |
| 보유 유지 | 4,000~4,400원 구간 | 추가 매수 없이 3분기 실적 발표 대기. 실적이 확인되면 그때 판단 |
| 절반 축소 | 3분기 실적에서 마케팅비 급증 종목 다수 + 미국 관세 영향 구체화 | LG생활건강 등 중국 노출 종목이 계속 끌어내릴 경우 |
| 전량 정리 | 9월 수출 증가율이 한 자릿수로 급락 + 구성 상위 종목 실적miss | 펀더멘털 훼손 시. 지금은 해당 없음 |
지금 시점(2026년 10월 3일)의 판단
펀더멘털은 지지, 수급과 가격은 불리, 비중은 이미 적정. 따라서 보유 유지 + 추가 매수 보류가 합리적입니다. 이유는 세 가지입니다.
첫째, 9월 수출 +31.4%와 ODM 3사 영업이익 +50~100% 전망이 유지되는 한 이 섹터의 이익 사이클은 위쪽입니다.
둘째, 하락의 주원인이 8월 +36.4% 급등에 대한 되돌림이고, 구성종목 차별화(LG생활건강)라는 ETF 구조적 문제라면, 추가 매수로 평단을 낮추는 것은 구조적 문제를 키우는 행위입니다. 차별화가 원인이면 ETF가 아니라 종목으로 접근해야 합니다.
셋째, 전체 자산의 0.3% 수준 손실입니다. 여기서 규칙을 어기고 비중을 늘리면, 이 종목이 포트폴리오 리스크 관리의 예외가 됩니다. 그것이 -13%보다 훨씬 큰 위험입니다.
영상과 실전의 간극, 다음 영상에서 다룰 것
이번 복기에서 가장 값진 교훈은 이것입니다. 영상에서는 “기업을 구분하라”고 하셨는데, 실행은 ETF로 하셨습니다. 영상의 프레임을 ETF에 적용하면 절반은 자동으로 어긋납니다. ETF는 잘하는 기업과 못하는 기업을 함께 담기 때문입니다.
다음 영상에서 다룰 만한 주제는 “섹터 콜과 수단 선택을 일치시키는 방법”입니다. 구체적으로는 ① 섹터 방향성만 확신할 때는 ETF, ② 종목 선별 기준을 명확히 제시했을 때는 개별 종목 또는 상위 종목 비중이 높은 ETF, ③ 두 경우 모두 진입 시점 규칙(급등 후 N% 조정 시 진입) 을 함께 제시하는 것입니다. 이번 영상에는 세 번째가 빠져 있었습니다.
8. 최종 결론
| 질문 | 답 |
|---|---|
| 9월 6일 영상의 섹터 판단은 타당했나? | 타당. 상반기 수출 70억 달러(+27.3%), 9월 15.1억 달러(+31.4%, 월 기준 역대 최고), 미국 비중 중국 추월 |
| 종목 선별 기준은 타당했나? | 타당하고 결정적. 실제로 한국콜마·에이피알·아모레는 사상 최대, LG생활건강 화장품은 적자전환 |
| 그런데 왜 손실이 났나? | 수단 선택(ETF)과 진입 시점(급등 직후), 비중 규칙 부재 |
| 하락은 펀더멘털 문제인가? | 아닙니다. 8월 +36.4% 급등의 되돌림 + 구성종목 차별화 |
| 4분기에 계속 끌고 가야 하나? | 조건부 보유. 추가 매수는 4,000원 이하 + 실적 확인 조건에서만, 총 3% 한도 내 |
| 지금 당장 무엇을 해야 하나? | 추가 매수 중단, 3분기 실적 발표 확인, 그리고 위의 3줄 규칙을 문서로 남기기 |
-13.33%는 실패가 아니라 검증 비용입니다. 섹터 판단이 맞았다는 것을 데이터로 확인했고, 실행 규칙에 구멍이 있었다는 것도 확인했습니다. 다음 사이클에서 이 2.2%가 자산의 0.3% 손실로 끝난 것은, 비중 관리가 그만큼 중요하다는 실증입니다.