이번 삼성에서 출시한 갤럭시 폴드와 삼성 태블릿 갤럭시 탭 S5e에 대해서 알아보다 생각외로 큰 디스플레이를 가진 스마트폰이 많다는 것을 알게 되었습니다.
삼성 태블릿 갤럭시 탭 S5e에 대한 포스팅 중 일부 정리했던 내용을 조금더 보완해서 세계에서 가장 큰 스마트폰 순위 Top 20를 정리해 보았습니다. 워낙 스마트폰 메이커드링 많아서 100% 정확하다고는 할수는 없지만 어느 정도 경향을 보는데는 부족함이 없을 듯 합니다.
워낙 대화면 모델들이 많아서 6.4인치는 되어야 Top20에 들 정도로 대화면 모델이 많고 경쟁도 치열합니다.
삼성이 그동안 갤럭시 노트 시리즈를 통해서 하면 크기 경쟁을 주도해 왔기 때문에 순위권에 비교적 많은 모델을 포진 시키고 있습니다. 물론 이번에 출시한 갤럭시 폴드와 갤럭시 S10 G5로 체면치레를 하고 있기는 하죠.
중국 시장에서 대화면이 크게 각광를 받고 있는 영향으로 중국업체드링 대화면 스마트폰을 적극 출히하고 있습니다.
중국 업체중 화웨이가 메이트(Mate) 브랜드와 오너(Honor) 브랜드를 통해서 가장 많은, 가장 큰 화면의 제품들을 출시하고 있습니다. 화웨이는 최대 7.2인치 제품까지 출시하고 있습니다.
중국 업체외 LG나 구글이 일부 대화면 모델을 1~2모델 출시해 체면치레를 하고 있습니다.
요즘 각사에서 스마트폰을 비롯한 각종 신제품을 속속 발표하고 있습니다. 이번주 삼성에서 갤럭시 S10을 발표했고 차주에는 MWC에서 화웨이, LG 등 여러 회사에서 올 신제품을 발표할 예정입니다.
이러한 신제품 발표 중 크게 관심을 받지는 못했지만 삼성의 새로운 태블릿 갤럭시 탭 S5e는 마케팅적으로 흥미로운 사례가 될 수 있다는 생각이 들어 간단히 살펴보았습니다.
1. 태블릿을 살펴보게 된 사연
이번 삼성 갤럭시 S10 언팩 시 삼성의 새로운 태블릿인 갤럭시 탭 S5e도 같이 공개되었죠. 물론 모든 사람들의 관심이 갤럭시 폴드(Galaxy Fold)에 쏠려 있었기 때문에 거의 주목을 받지는 못했죠.
그렇지만 저는 새로 태블릿을 장만할까 고민하고 있었기 때문에 관심을 가지고 살펴 보았습니다.
현재 아주 오래전에 구입했던 갤럭시 탭 A with Pen을 사용하고 있는데 가끔 성능의 한계를 느끼곤 했고, 또 가끔 사용하는 갤럭시 북 10.5″는 운영체제 한계 때문에 제대로된 태블릿 사용 경험을 즐길 수 없었기에 새로운 태블릿을 구입할까 고민하고 있는 상황입니다.
저는 새로운 태블릿을 구입한다면 다음과 같은 조건을 살펴보곤 합니다.
안드로인드 운영 체제 : 운영체제로는 안드로이드를 선호합니다. 윈도우즈 운영 체제를 가진 갤럭시 북도 있지만 솔직히 제대로된 터치와 펜을 사용하기는 어렵더군요. 윈도우즈는 데스크탑에서는 유용할지는 모르지만 모바일 디바이스에서는 꽝입니다.
작고 가벼울 것 : 출근하면서 태블릿을 들고 다니기 때문에 가벼 가벼운 것을 원합니다. 핸드폰 정도로 가벼울 수는 없지만 많은 시간 들고 다니기에 부담없을 정도로 가벼웠으면 좋겠습니다.
단 성능은 너무 좋을 필요는 없음 : 태블릿으로 주로 하는 일은 서류 작성과 정보 검색 그리고 가끔 영화 감상이니 성능이 너무 좋을 필요는 없습니다. 성능은 게임을 하거나 동여상 및 이미지 작업을 많이 한다면 당연히 좋아야 겠지만 저는 그런것을 태블릿에서 할 생각은 없으니 아주 강력한 성능이 필요하지는 않습니다.
펜 기능 : 가능하면 펜 기능이 있었으면 좋겠습니다. 태블릿을 구매한 처음 이유도 미팅 시 종이 수첩을 가지고 다니지 않고 메모를 하기 위해서 였습니다. 실제로 제대로 활용하지는 못했지만요.
키보드 기능 : 가능하면 타이핑이 편한 컵 키보드가 있었으면 좋습니다. 제가 여러가지 ㅏㄴ계에도 불구하고 갤럭시 북을 자주 사용하는 이유는 키보드가 잘되어 있기 때문입니다.
가격 : 당근 싸면 쌀수록 좋은 것 아닐까요?
그런 관점에서 이미 시장에 나와있는 갤럭시 탭 S4는 너무 두껍고 무겁더군요. 생각보다 비싸구요. 차라리 더 가볍고 얇은 갤럭시 탭 S3가 더 낫겠다는 생각이 들기도 했습니다
2. 삼성 갤럭시 탭 S5e에 대해서
이번에 발표된 갤럭시 탭 S5e는 기존 모델에 비해서 하드웨어 성능(CPU)은 조금 낮아졌지만 두께와 크기 그리고 무게등 휴대성은 대폭 개선하면서도 가격은 대폭(-40%) 떨어뜨려 400달러로 접근성을 높힌 제품입니다.
한마디로 가격은 낮으면서도 괜찮은 성능을 가진 태블릿이라 할 수 있습니다.
CPU : Snapdragon 670 Dual 2.0GHz + Hexa 1.7GHz
Dimensions: 245.0 x 160.0 x 5.5 mm
Weight: 400g
Display : 10.5” WQXGA Super AMOLED (2560×1600), 287 ppi
RAM 4GB / Storage 64GB (microSD card 512 is possible)
Battery : 7040mAh
Rear Camera : 13MP & Front Camera : 5MP
Face ID & Fingerprint scanner
AKG 4 Speaker
삼성 태블릿 갤럭시 탭 S5e(Galaxy Tab S5e) 전면 및 후면 모습, Image – Samsung
아래는 삼성이 갤럭시 탭 S5e를 발표하면서 공개한 소개 영상인데요. 지루한 스펙 나열대신 일상 생활속에서 태블릿이 어떻게 사용되고 그런 상황속에서 어떤 성능을 가지고 있는지를 알려주고 있습니다. 접근 방법이 괜찮은 커뮤니케이션 방법으로 보입니다.
3. 왜 삼성은 갤럭시 탭 S5e를 기획했을까?
그런면 왜 삼성은 이런 류의 태블릿을 구상하게 되었을까요? 삼성 대블릿 상품 기획자는 아니지만 업계 트렌드 및 삼성이 처한 현실을 살펴보면서 그 배경을 살펴보죠.
3.1. 삼성의 태블릿 판매는 매해 줄어들고 있습니다.
우선 삼성의 태블릿 판매를 살펴보죠.
태블릿 시장 수요의 감소와 치열한 경쟁이 가속화되면서 삼성의 태블릿 판매는 2013년/14년을 점점으로 해마다 판매가 감소해 왔습니다.
아래는 IDC가 발표한 자료를 기반으로 연도별 삼성 태블릿 판매 추이를 그려본 것인데요. 2018년에는 겨우 2천 3백만대 판매에 그쳐 전성기 4천만대에 비해 절반 수준으로 떨어졌습니다. 그나마 다행인것은 최근 3개년동안 감소폭이 극히 미비하다는 점이지요.
이 태블릿 판매 데이타는 분기별 IDC발표를 합해 연간으로 환산한 것으로 IDC에서 매번 보정하는 수정분이 반영되지는 않아 일부 상이할 수는 있는데 전체적인 경향을 봐주시기 바랍니다.
연도별 삼성 태블릿 판매량 추이(2011년 ~ 2018년), Data – IDC, Graph by Happist
3.2. 경쟁에 밀리면서 점유율이 하락하고 있습니다.
태블릿 시장에서 경쟁 상황을 살펴보죠.
원래 태블릿은 애플이 그 폼팩터를 시장에 적극 소개하면서 크게 수요가 일기 시작했습니다. 애플이 최초라는 의미는 아닙니다. 애플이 적극적으로 시장을 만들었다고 볼 수 있죠
그렇기 때문에 2010년부터 애플의 점유율은 상상을 초월할 정도로 높았습니다. 거의 60~60%대 ㅅ 점유율을 자랑했죠. 그 후 삼성을 비롯한 안드로이드 태블릿들이 시장에 등장하면서 애플의 점유율은 20%대후반에서 30%대로 낮아졌습니다.
삼성은 20111년 시장에 진입해 2013년 한때 시장점유율을 20%대까지 끌어 올렸지만 이후 지속 점유율이 하락하고 있습니다.
포지셔닝 측면으로 살펴보면 태블릿 시장에서 삼성은 프리미엄 시장에서는 애플 아이패드 프로에게 크게 밀리고, 중저가 태블릿 시장에서도 애플 아이패드과 아마존, 화웨이등에 밀리고 있습니다.
이북으로 시작했던 아마존은 이 태블릿 시장에서 3위 업체로 뛰어 올랐고 때로는 삼성을 앞지르기도 합니다. 스마트폰 시장에서 삼성과 경쟁하고 있는 화웨이도 꾸준히 태블릿 점유율을 올리고 이 있죠. 화웨이 점유율도 이젠 10%가까이 올라왔습니다.
시장에서 애플 1강과 삼성, 아마존 그리고 화웨이의 3중의 시대가 형성된 것이죠. 삼성으로서는 중저가 시장에서 애플 아이패드와 아마존 그리고 화웨이등의 공세를 효과적으로 막아낼 전략이 필요해 보입니다.
태블릿 시장에서 고려해야할 요소중 하나인 스마트폰 이 점점 커지고 있습니다. 이제는 스마트폰 크기가 7″대 초반까지 커졌습니다.
이는 큰 욕심을 내지 않는다면 태블릿이 줄수 있는 어지간한 화면을 부분적으로 충족하면서도 높은 편리성을 제공합니다. 예전엔 7″ 태블릿이 인기를 끌었던 적을 7″ 태블릿을 생각해보죠.
화웨이는 7인치 태블릿보다 더 큰 7.3인치 화면을 갖춘 Huawei Mate 20 X을 출시했죠.
현존 가장 큰 스마트폰인 7.3인치 화웨이 메이트 20 X(HUAWEI Mate 20 X), Image – Huawei
삼성에서도 이번에 갤럭시 S10 5G의 6.7″로 출시됩니다. 예전의 7″ 태블릿과 얼마나 차이가 있을까요? 어쩌면 사용경험이 요즘 나오는 대화면 스마트폰이 훨씬 좋을 것입니다.
그리고 세상 사람들의 관심을 사로잡고 있는 갤럭시 폴드가 있습니다. 이는 전면 4.3인치에다 이를 펼치면 7.3인치에 달합니다. 비록 가격은 비싸지만 어지간한 태블릿보다는 훨씬 유용합니다.
삼성 갤럭시 폴드, Samsung Galaxy Fold, Image – Samsung
현재 열거할 수 있는 6인치 이상 스마트폰만 수없이 열거할 수 있을 정도로 대화면 스마트폰은 대중화 되었습니다. 전부는 아니지만 잠간 검색할 수 있는 6인치 이상 대화면 스마트폰을 리스트업해보니 아래처럼 많은 목록이 나옵니다. 물론 여기에 빠진 모델도 많이 있습니다. (업그레이드 이전 모델 제외, 예 갤럭시 S9+ 6.2인치)
7.3인치(전면 4.3인치) 삼성 갤럭시 폴드(출시 예정)
7.2인치 화웨이 메이트 20 X(HUAWEI Mate 20 X)
7.12인치 화웨이오너 8X Max
6.7인치 삼성 갤럭시 S10 5G(출시 예정)
6.53인치 화웨이 메이트 20
6.5인치 애플 아이폰 XS Max
6.41인치 OnePlus 6T
6.4인치 삼성 갤럭시 노트 9
6.4인치 LG V40 씽큐
6.4인치 화웨이 메이트 20 프로(Mate 20 Pro)
6.4인치 화웨이 오너 뷰 20(Honor View 20)
6.4인치 삼성 갤럭시 S10+
6.3인치 구글 픽셀 3 XL(Google Pixel 3 XL)
6.2인치 Asus ZenFone 5Z
6.1인치 애플 아이폰 XR
6.1인치 LG G7 씽큐
6.1인치 삼성 갤럭시 S10
이렇게 스마트폰이 커지고 적극적으로 기존 태블릿을 사용성을 위협해지면서 태블릿 수요도 줄고 있습니다.
태블릿도 분명한 특징을 가지지 않은다면 살아남기 어려운 시대가 온것이죠.
4. 삼성의 전략 – Affordable Premium
이러한 환경 변화에 대응해서 삼성을 어떤 전략으로 대응하려는 것일까요? 지금까지 보여준 삼성의 전략은 Affordable Premium 전략이 아닐까 싶습니다.
이름이야 어떻게 불려도 상관없겠지만 프리미엄급에 준하는 성능과 사용성이 Mass 가격에 가까운 가격으로 가성비를 극대화한 제품 제략으로 볼 수 있습니다.
4.1. Affordable premium을 위한 네이밍 e
삼성은 최근 전반적으로 가격이 낮아지는 스마트폰 및 태블릿 제품군의 중저가군을 적극적으로 공략하는 전략으로 선회했습니다.
이는 프리미엄 사양을 가지면서도 가격을 낮추어 가성비를 극대화한 Affordable Premium을 위해서 e 그레이드를 새로 만들었고, 인도에서 저가 제품군을 위한 갤럭시 M 그레이드를 만들어 저각겨 요구에 적극적으로 대응하고 있습니다.
태블릿에서는 이번에 출시한 프리미엄 사양을 가진 보급형 즉 Affordable Premium 태블릿에 갤럭시 탭 S5e라는 이름을 붙였고, 스마트폰에는 갤럭시 S10e라는 그레이드를 새롭게 만들었습니다.
4.2. 갤럭시 탭 S5e 사양 비교 – 기존 프리미엄 모델 이상의 사양을 갖다.
시장 이해를 더하기 위해서 삼성과 애플의 주요 모델의 사양을 비교해 보았습니다.
현재 삼성과 애플의 주요 모델별 사양과 가격을 보면 아이패드 프로는 사양과 가격면에서 넘사벽으로 높고, 삼성의 갤럭시 탭 S4는 괜찮은 사양이지만 여러가지면에서 높은 가격에 포지셔닝하고 있습니다.
프리미엄으로 출시했던 갤럭시 탭 S4는 그 성능과 가치를 인정받지 못하고 사양은 좋은데 너무 가격이 비싸다는 혹평을 받아왔습니다. 일정 가격이하로 내려오면 사겠다는 의견이 많죠. 태블릿 구매 의향자중에서 말입니다.
스마트폰의 경우 출고가는 비싸지만 통신사 지원을 받아서 어느정도 용인할 수 있는 가격에 구입하는 반면 태블릿은 그렇게 가격을 낮출 수 있는 방안이 없기 때문에 상대적으로 가격 저항이 심하죠.
반면 이번에 출시한갤럭시 탭 S5e는 CPU를 제외하고는 얇으면서 가볍고, 어느정도 기본 성능을 갖추어 태블릿의 장점을 제대로 살릴 수 있는 제품으로 출시되기 때문에 관심을 받고 있습니다. 생각외로 소리소문없이 관심을 받고 있습니다.
4.3. 가격은 Affordable 400달러에 포지셔닝으로 가성비 끝판왕을 만들었습니다.
가격 포지셔닝을 보죠.
이번에 출시하는 갤럭시 탭 S4는399.99달러 즉 400달러로 알려졌습니다. 공식적인 언급을 보지 못해서 이렇게 표현했습니다. 즉 가성비 높은 매력적인 가격 포지셔닝 전략으로 적극적으로 태블릿 수요를 끌어모으겠다는 전략입니다.
이 가격은 기존 삼성의 보급형 모델인 갤럭시 탭 A의 380달러와 비슷한 수준입니다. 현재 삼성의 프리미엄 모델인 갤럭시 탭 S4와 유사한 품질(성능 및 사용성 등등)을 을 가지면서도 가격은 40% 저렴합니다.
즉 기존 프리미엄 모델에 못지않은 사양에 가격은 기존 보급형 가격 수준으로 책정된 것입니다. 이는 기존에 볼 수 없는 엄청난 가성비라 할 수 있습니다. 그렇기에 이런 수준으로 나오면 구매하겠다는 기대 수요가 많아 보입니다.
물론 한국에서 이런 포지셔닝이 유지될지는 모르겠습니다. 갤럭시 S10e도 글로벌과 달리 상당히 높은 포지셔닝으로 한국에선 출시되었기 때문에 한국에서는 조금 더 두고 봐야겠습니다.
5. 마치며 – 새로운 마케팅 사례를 기대합니다.
몇년 전 애플이 아이패드와 아이패드 프로로 이원화하고 아이패드를 굉장히 가성비있는 제품으로 출시하면서 상당한 시장 수요를 흡수했듯, 이번 삼성 갤럭시 탭 S5e의 공격적인 포지셔닝도 상당한 수요를 흡수할 것으로 보입니다.
어쩌면 수익 측면에서 긍정적이지는 않겠지만 시장 수요를 장악하고 시장을 리딩하는 브랜드로서 삼성의 지위를 굳건하게 해줄 가능성도 분명히 존재합니다.
마케팅적으로는 고마고만한 제품과 가격 전략이 아니라 어쩌면 판을 뒤흔들 수 있는 과감한 시장 접근을 하고 있다는 점에서 높게 평가할만합니다. 그 결과로 시장에서 어떤 성과를 얻을 지, 어떤 교훈을 줄지 벌서 상당히 궁금해집니다.
PS 개인적으로 이 제품이 나오면 구입해볼 생각입니다. 제품을 보면서 가고 싶다는 생각이 드는 적은 많지 않았는데이번에 무엇인가 끌립니다.
오늘 새벽 삼성이 발표한 갤럭시 S10은 삼성이 가려는 전략 방향을 분명히 보여주고 있습니다.
스마트폰 보급율이 높아지고, 스마트폰 교체 주기가 길어지면서 스마트폰 수요가 점점 감소하는 추세를 보이고 시장 자체가 매력을 잃음에 따라 스마트폰 또는 스마트폰 시장을 대하는 삼성과 애플의 전략이 달라지고 있습니다.
거칠게 표현해서 삼성은 스마트폰에서 새로운 희망을 만들려는 시도를 하고 있는 반면 애플은 스마트폰을 떠나서 새로운 성장 엔진을 찾는 방향으로 선회하고 있습니다.
삼성이 가려는 길과 애플이 가려는 길은 상당히 상당히 달라서 전략 관점에서 좋은 비교가 되고 있고 미래에 이 전략을 리뷰해 볼 좋은 소재꺼리가 될 것 같습니다.
1. 삼성의 길, 혁신 제품을 통한 교체 수요 촉발
삼성은 ‘스마트폰 수요를 어떻게 늘릴까’라는 고민 결과 그 답을 제품 혁신에서 찾고 있습니다.
스마트폰 수요가 왜 줄고 있을까요? 그것은 스마트폰 보급이 일정 수준까지 올라왔고, 스마트폰 교체 주기가 점점 늘어나면서 교체 수요가 줄었기 때문이 아닐까요?
이러한 질문에 대해 삼성은 어떤 생각을 가지고 있을까요?
스마트폰 보급과 관련해 수요는 더 이상 늘어날 수 없는 한계 보급율까지 올라왔을까요?
아마 스마트폰 보급율이 높아졌지만 아직 한계보급율까지 도달하지 않았다는 판단이 더 유효한 것 아닐까요?
아래는 위키에서 찾아볼 수 있는 국가별 스마트폰 보급율입니다. 보급율 Top 50개 국가를 소개하고 있는데요. 가장 높은 아랍에미리트도 82.2%에 불과합니다.
한국은 72.9%로 소개하고 있네요. 초등학교 이전에 해당하는 14세 이하 비중이 13%이니 이를 제외한다고해도 약 15% 정도 더 올라갈 수 있는 여지가 있지 않을까요? 아주 단순하게 계산해서 말입니다. 아무튼 어느 정도 여지는 있다는 주장도 틀리지 않다고 보여집니다.
다음으로 왜 스마트폰 교체주기가 길어졌을까요?
스마트폰 교체 주기가 길어진 것은 스마트폰 성능이 몇년을 사용해도 충분할 정도로 성능이 좋았기 때문이기도 하고, 매년 나오는 신제품에서 무엇인가 혁신 요소가 없어 굳이 신제품으로 바꿀 필요를 느끼지 못하기 때문이 아닐까요?
삼성은 이러한 분석에 기초해 갤럭시 폴드와 혁신 제품을 통해서 잠재해있는 스마트폰 교체 수요를 자극하고, 보다 가격 경쟁력있는 모델로 삼성이 공급할 수 있는 스마트폰 보급 한계를 돌파하겠다는 것으로 보입니다.
삼성 갤럭시 폴드, Samsung Galaxy Fold, Image – Samsung
한마디로 궁극의 하드웨어를 완성해서 애플이나 화웨이같은 경쟁자를 완전히 따돌리고 스마트폰 시장 수요를 견인해 시장을 계속 리딩하겠다는 전략으로 보입니다.
2. 애플의 길, 스마트폰을 넘어 새로운 성장 동력을 찾자.
반면 애플은 삼성의 접근과는 전혀 다른 길을 찾고 있습니다.
아이폰 판매 감소에 따라 애플은 최근 서비스 비지니스 및 인공지능 기술을 활용한 스마트홈이나 핼쓰(Health) 사업등의 새로운 성장 산업을 공략하는 전략을 세우고 있습니다.
최근 가장 많이 언론에 알려지는 것이 바로 서비스 비지니스 강화입니다. 애플 서비스 비지니스는 이미 연간 396억 달러 매출을 올리며 애플 매출 내 15% 비중을 차지할 정도로 높은 높아졌고 꾸준히 성장하고 있는 부문이기도 합니다.
여기에 애플은 비디오 스트리밍과 뉴스 서브스크립션 서비스등을 추가해 영역을 넓혀 성장을 가속화 시키고자 합니다.
월가에서는 지난 5년간 애플 매출 증가 85%가 아이폰이 담당했지만 앞으로는 애플 매출 증가의 60%가 서비스에서 나올 수 있다는 전망이 나옵니다.
모건스탠리는 2020년에 애플 서비슷 비지니스 매출이 약 500억달러에 달할 것으로 전망하기도 했습니다.
애플은 이러한 서비스 비지니스외에도 인공지는(AI), 스마트홈, 핼쓰 등 다양한 분야에서 새로운 가능성을 타진하고 있습니다.
아이폰 판매가 계속 줄어들면서 애플의 우선 순위가 옮겨가고 있습니다. 최근 몇 달 동안 애플은 아이폰 판매 감소에 따라 새로운 성장 분야를 모색하기 위한 여러가지 움직임을 보이고 있습니다.
구글 출신 임원을 새롭게 영입해 인공지능(AI) 사업을 주도케 했으며, 자율주행차 사업에서 직원 200여 명을 퇴출시켰고, 스마트홈 사업부에 새 보스를 영입했습니다. 애플은 올 봄 스트리밍 비디오와 유료 뉴스 서비스를 시작하는 등 올해 여러가지 서브스크립션 서비스를 준비하고 있습니다.
아이폰 판매량이 계속 줄어들면서 지난 해에 이어 애플은 성장을 위해 새로운 제품을 준비하는 등 몇 가지 중요한 움직임을 보이고 있습니다.
최근 애플 실적 발표회나 인터뷰에서 팀 쿡 CEO의 이야기를 들었다면 이러한 애플의 움직임에 대해서 전혀 놀라지 않을 것입니다.
애플은 2018년 4분기 실적부터 아이폰을 비롯한 하드웨어 제품의 판매 수량 공개를 중단했습니다. 수익 전화와 최근 인터뷰에 대한 의견을 듣고 계셨다면, 이 중 어떤 것도 놀랄 일이 아닙니다. 이 회사는 iPhone 유닛 판매 수치를 보고하는 것을 중단했으며, 대신 실적 발표에선 애플 뮤직, 애플 스토어 그리고 아이 클라우드와 같은 디지탈 서비스에 대해 더욱 더 많이 이야기하고 있습니다
이러한 애플의 움직임은 단지 서브스크립션 서비스에 대한 이야기만은 아닙니다. 애플은 최근 몇달동안 인공지능(AI)과 스마트홈 시장 확대, 디지털 핼쓰 모니터링 등 아이폰을 넘을 설 수 있는 제품이나 서비스로의 전환에 대해 이야기 하고 있습니다.
다음은 애플에서 아이폰 다음을 준비하는 제품과 서비스 관련 최근 변화를 간단히 정리했습니다.
1. 서브스크립션 서비스
애플의 새로운 성장 전략에 대한 가장 즉각적인 변화는 이르면 올봄에 출시되는 수많은 신규 서브스크립션 서비스에서 나올 것입니다.
이달 초 CNBC 등 언론에서 보도한 대로 애플은 아이폰, 아이패드, 애플 TV에 내장된 TV 앱을 통해 스타즈, CBS, 쇼타임 등 네트워크 스트리밍 서비스를 제공할 계획입니다.
애플은 각 스트리밍 서비스 구독료를 낮출 예정이지만 여기에는 넷플릭스(Netflix)와 훌루(Hulu)와 같은 몇몇 상위 스트리밍 서비스는 참여하지 않을 것입니다.
애플은 애플 기기 사용자들을 위해서 무료로 이용할 수 있는 오리지널 쇼도 여러 개 출시할 계획입니다. 애플은 이미 리즈 위더스푼(Reese Witherspoon), 스티븐 스필버그(Steven Spielberg) 그리고 오프라 윈프리(Oprah Winfrey)같은 텔레비전과 영화 에서 활약하는 배우들과 계약을 맺었습니다.
동영상 스트리밍뿐 아니라 최고의 잡지와 뉴스 콘텐츠에 무제한으로 이용할 수 있는 뉴스 구독 서비스가 구체화 되고 있습니다. 이 뉴스 서비스는 아이폰, 아이패드, 아이패드 및 맥킨토시용 애플 뉴스 앱에 내장될 예정입니다.
“우리는 이 부분에서 연구 개발된 결과를 토대로 개개인이 자신의 건강을 관리할 수 있도록 만들고 있습니다. 이는 건강 관리이 앞단에서 이루어지는 일들을 하고 있습니다. 저는 미래에 ‘애플의 인류에 대한 가장 큰 공헌은 건강’이라고 여러분이 이야기할 수 있도록 만들겠습니다.”
최신 애플 워치는 잠재적인 심장 문제를 식별할 수 있는 EKG 판독 기능을 탑재했습니다. 애플 와치에서 사용자가 넘어지는지를 확인할 수 있고 문제가 생길 경우 응급 서비스를 부를 수 있는 옵션을 제공하고 있습니다.
근래 아마존의 급성장으로 대표되는 이커머스의 성장으로 많은 오프라인 유통들이 경쟁력을 잃고 사라져가고 있죠. 이러한 아마존을 비롯한 이커머스 공세에도 불구하고 일부 오프라인 유통업체들은 새로운 유통 환경에 창조적인 방식으로 활로를 모색해 왔고 점차 그 성과들이 나타나고 있습니다.
세계 최대 유통업체인 월마트도 아마존에 공세에 대항해 효과적으로 반격하고 있는 오프라인 유통업체중의 하나입니다.
이번 2월 19일 월마트는 회계년도 2019년 4분기(2018년 11월 ~ 2019년 1월) 실적을 발표했는데요. 이 월마트 실적에서 읽을 수 있는 시사점을 아래와 같이 세가지 정도로 정리해 봅니다.
이번 발표된 월마트 실적 및 최근에 발표된 자료들을 토대로 월마트 실적에서 읽을 수 있는 인사이트를 아래와 같이 간단히 정리해 보았습니다.
월마트 성장은 미국 시장에서 호성적을 거두면서 성장을 견인
미국 이커머스 매출 성장율이 40%를 넘으면서 새로운 이커머스 유통 환경에 효율적으로 적응
클릭 앤 컬렉트(Click & Collect)로 대표되는 멀티채널 전략의 성공
밀레니얼 고객의 효과적 공략
2.1. 미국 시장이 월마트 성장을 이끌다.
최근 월마트의 긍정적인 성장은 미국 시장에서 아마존의 공세를 이기고 성과를 내고 있기 때문입니다.
아래는 월마트 분기별 매출액 및 전년 비 성장율 추이를 그래프로 그려본 것입니다. 캘린더 이어(Calendar Year)로 2018년 3분기 및 4분기 매출성장율은 이전에 비해서 강력하지는 않습니다. 월마트 전체로 보았을 시 과연 성장성있는 회사일까라는 의문을 품을만 합니다.
월마트 분기별 매출 및 매출액 증가율(2014년 1분기 ~ 2018년 4분기), Walmart revenue & YoY growth rate(%), Graph by Happist
월마트 실적은 크게 월마트 미국, 월마트 인터내셔널 그리고 샘스클럽으로 나눌 수 있는데요. 가장 매출 비중이 큰 월마트 미국과 월마트 인터내셔널의 성장율을 비교해 보면 어디에서 성장하고 있는지를 알 수 있습니다. (솔직히 샘스클럽은 별로 관심이 없어서 자세히 살펴보지는 않았습니다.)
최근 3개 분기동안 월마트 미국 내 매출은 전년 동기 比 5.2%, 3.7%, 4.6% 성장하면서 월마트 전체 성장을 견인하고 있습니다. 반면 미국 외 인터내셔널은 4.1%, -2.6%, -2.3%로 계속 역성장하면서 월마트의 글로벌 공략은 그다지 성과를 내지는 못하고 있는 것으로 보입니다.
아마존의 경우 인터내셔널 매출은 다른 부분만큼 고성장을 하지는 못하지만 꾸준하게 성장하는 모습을 보입니다. 이는 우러마트와는 확실히 대비되는 모습니다.
아마존 글로벌 부문 분기별 매출 및 전년 비 성장율(2014년 1분기 ~ 2018년 4분기) Amazo International revenue & y2y growth rate by quarter, Graph by Happist
2.2. 월마트의 성공적인 이커머스 진입 vs 오프라인에서 헤매는 아마존
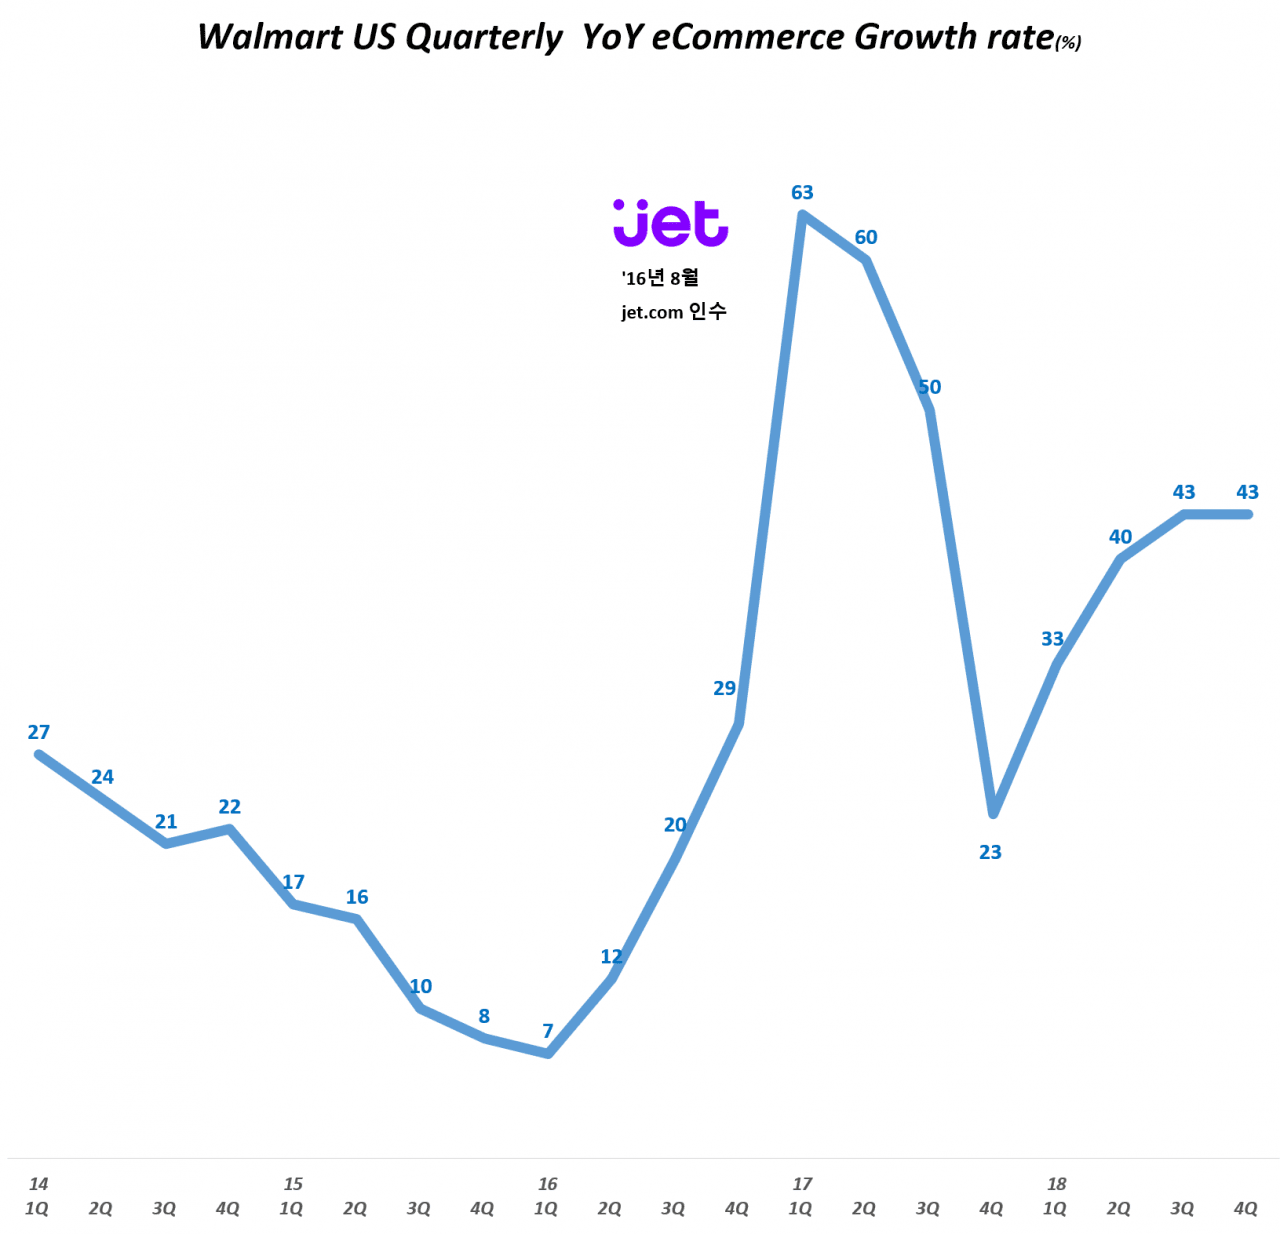
아직 월마트 전체 매출에서 차지하는 비중이 크지는 않지만 월마트의 이커머스 매출은 점점 더 성장율을 높여가면서 월마트 이커머스 전략이 성공적으로 안착되고 있을을 보여줍니다.
월마트는 2016년 8월 이커머스로서 가장 진화된 스타트업이었던 jet.com을 인수햇고, 그 진화된 이커머스 솔류션을 월마트에 적용하면서 빠르게 이커머스 시대에 적응하고 매출을 늘리고 있습니다.
이는 M&A를 통해서 빠르게 경쟁력을 회복한 성공 사례라고도 할 수 있죠.
아래는 2014년 1분기부터 월마트의 이커머스 매출 성장 추이를 보여주고 있습니다. 비록 부침은 있지만 최근 월마트 미국 이커머스 매출은 40%이상 성장하면서 이커머스 시대에 잘 적응하고 있는 것을 보여줍니다.
이러한 이커머스에서 월마트 성장율은 20%대에 그치는 아마존 이커머스 매출 성장율을 능가하는 것으로 미국 내 유통업체중에서도 가장 삐르게 성장하는 유통중의 하나가 되었습니다.
월마트 분기별 이커머스 매출 증가율(2014년 1분기~2018년 4분기) Walmart US Quarterly YoY eCommerce Growth rate(%), Graph by Happist
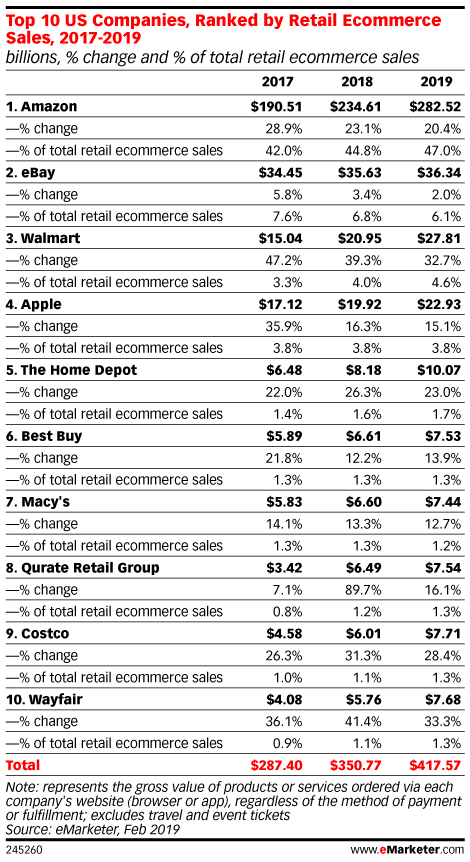
이렇게 이커머스가 빠르게 성장하면서 2018년엔 애플을 제치고 3위 이커머스 업체로 부상했고 2019년에도 빠르게 성장할 것으로 이마케터는 전망하고 있습니다.
미국 이커머스 점유율 추이, Graph 0- eMarketer
아마존, 온라인 성장 둔화 및 오프라인 역성장
월마트가 이커머스를 성공적으로 진입해 성장하는 것은 아마존 온라인 성장이 어느정도 정체되고, 오프라인 진출 성적이 생각보다 지지부진한 점과는 크게 비교됩니다.
아마존이 밝히고 있는 온라인스어에서 판매 증가율을 최근 10%대 초반까지 하락해 이커머스 강자로서 폭발적 성장을 보여주지는 못하고 있습니다.
이아마존 분기별 온라인 스토어 판매액 및 전년 비 증가율 추이,(2016년 1분기 ~ 2018년 4분기), Amazon Online stores sales, Graph by Happist
또한 아마존은 2017년 오프라인 식료품 매장인 홀푸드를 인수해 본격적으로 오프라인을 공략하고 있지만 최근 발표된 실적을 보면 오프라인 매출이 오히려 역성장하는 등 아직 성과를 내지 못하고 있습니다.
아래는 아마존 오프라인 매장 실적 추이를 보여주고 있는데 2018년 4분기엔 오히려 역성장하고 있는 모습을 보여주고 있습니다.
월마트가 미국 시장에서 상대적으로 높은 성장율을 올리 수 있었던 가장 큰 요인을 온라인 쇼핑과 오프라인 매장의 장점을 극대화하는 클릭 앤 컬렉트(Click & Collect) 전략의 성공에서 찾는 전문가가 많습니다.
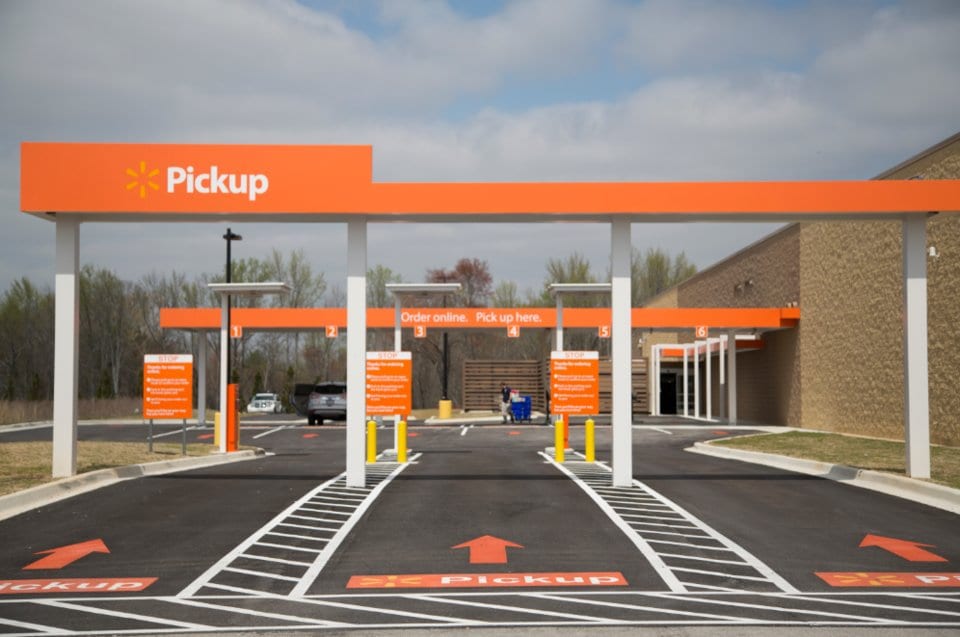
월마트의 클릭 앤 컬렉트(Click & Collect)는 많이 알려진대로 온라인에서 주문 후 오프라인 매장에서 주문 상품을 찾아가는 방식입니다. 이는 배송료를 아낄 수 있기 때문에 쇼핑 비용을 낮출 수 있고, 물류 시스템이 뒷받침된다면 생각보다 빠르게 주문 상품을 찾을 수 있어 쇼핑 기간이 단축 될 수 있습니다.
온라인 주문 후 매장 픽업하는 클릭 앤 컬렉트(Click & Collect) 프로세스, by Radial월마트 자동차 픽업 스테이션, Image – WalMart
월마트는 2015년부터 멀티채널 전략의 하나로 클릭 앤 컬렉트(Click & Collect)를 강력히 추진해왔는데요.
2018년 4분기 현재 온라인 주문 상품을 찾을 수 있는 픽업 로케이션(picj uplocations)을 2,100군데 갖추고 있으며, 800개 월마트 점포에서 배송센터 역활을 할 수 있도록 만들었고 700군데 픽업타워를 운영하고 있습니다.
월마트 그로서리 픽업 장소 증가 추이, No. of Grocery Pickup Locations, Graph by Happist
월마트의 오프라인 매장과 오라인 그로서리 쇼핑을 연결하는 클릭 앤 컬렉트(Click & Collect) 전략으로 최소한 온라인 그로서리 쇼핑 부분에서는 아마존보다는 월마트의 승리를 점치는 전문가들이 늘고 있습니다.
대표적으로 스캇 캘러웨이교수를 들 수 있습니다. 아래 캘러웨이 교수의 강연을 함 보시죠.
클릭 앤 컬렉트(Click & Collect)는 미국인들에게 보다 편리한 방식으로 인식되고 있으며, 이러한 방식은 식료품 판매의 3~5%를 차지할 것으로 예상
미국 인구의 40~60%가 지나가는 길에 또는 퇴근중에 식료품을 픽업할 수 있음
식료품을 문앞에 놓고 갈 수 없기때문에 집에 사람이 없다면 제대로 배달이 이루어질 수 없어 아마존 프라임의 무료 배달도 효이 반감 됨
아마존의 신선 식품들은 월마트보다 비싸고 인상적인 서비스를 제공하지 못하고 있음
2.4. 밀레니얼 공략에도 성공하고 있다.
할인점으로 대표되는 월마트는 혁신과 새로움을 선호하는 밀레니얼에게 거리가 먼 브랜드로 인식되기 쉽습니다.
서민보다는 도심의 밀레니얼과 상대적으로 부유한 계층을 공략하겠다는 월마트의 전략은 밀레니얼에게 친화적인 브랜드가 되기 위해서 많은 노력을 기울여왔습니다.
월마트 사이트를 밀레니얼들이 쉽게 쇼핑하고 정보를 얻을 수 있도록 UX르 개선하고, Jet.com을 젊고 여유있는 밀레니얼을 타켓으로 리포지셔닝시키고, 밀레니얼에게 핫한 브랜드를 인수하고, 밀레니얼이 쉽게 접근할 수 있도록 도심에 위치한 네이버후드 마켓을 늘리는 등등
월마트가 인수한 남성복 전문 브랜드 보노보스(Bonobos) 디트로이트 매장, Image – Bonobos
이러한 노력의 일환으로 밀레니얼에게 월마트는 한물간 브랜드가 아니라 밀레니얼에게 가장 친밀한 브랜드의 하나가 되고 있습니다.
아래는 MBLM에서 조사한 밀레니얼들이 친밀하게 여기는 , 좋아하는 브랜드 Top 10 조사 결과인데요.
아마존이 점차 순위에서 사라지고 있는 반면에 월마트는 새롭게 Top 10에 등장하고 있습니다. 밀레니얼을 포용하기위한 월마트의 노력이 여기에서 드러나고 있다는 판단에 인용해 보았습니다.
미국 밀레니얼이 친밀하게 여기는 브랜드 연도별 순위, Data – MBLM, Graph by Happist
3. 마치며
연간 5,000억 달러 매출을 올리는 거대 공룡 기업이 새로운 환경 변화에 맞추어 빠르게 전략을 선회하고 변화에 대응하면서 시장을 리딩하는 것을 결코 쉬운 일이 아닙니다.
월마트가 최근 성과는 새로운 환경 변화를 맞아 오프라인 매장을 단점이 아닌 장점으로 만드는 멀티채널을 클릭 앤 컬렉트(Click & Collect) 전략으로 구현하고, Jet.com같은 앞서 이커머스 기업을 인수해 빠르게 이커머스 플랫폼을 구현해 경쟁자를 따라잡으면서 월마트와 같은 거대 기업도 변화가 가능하다는 것을 보여주고 있습니다.
조금 느려보이지만 제대로 된 전략으로 아마존에 상대가 되지 않을 것이라는 일반적인 예상과 달리 아마존에 밀리지 않고 성장을 유지하면서 오프라인 유통의 새로운 가능성을 보여준다는 평가도 가능다는 생각입니다.
IDC에 따르면 21년 2분기 전 세계 태블릿 출하량은 4천 5십만대로 전년 비 4.2% 성장했습니다. 이는 코로나 팬데믹 이후 어느 정도 수요가 충족되면서 이번 분기에는 성장률이 다소 주춤해진 것으로 보입니다.
업체별로는 애플 아이패드 출하량 1천 2백 9십만대로 전년비 3.5% 증가했고, 삼성 태블릿 출하량은 8백만대로 전년비 13.3% 증가한 반면, 레노버는 64.5% 그리고 아마존 20.% 증가하는 등 상대적으로 높은 성장률을 보엿습니다.
21년 2분기 태블릿 수요
21년 2분기 태블릿 출하량 40.5백만대로 전년 동기 38.9백만대에 비해 4.2% 성장 이는 전 분기 출하량 39.9백만대에 비해서 1.5% 증가한 수준
태블릿 수요는 스마트폰 디스플레이가 6인치 후반대까지 커지면서 수요가 계속 감소해 왔음
하지만 코로나 팬데믹으로 원격교육 등등으로 다시 태블릿 수요가 급증해 2020년 2분기 이후 플러스 성장으로 전환해 분기 4천만대 수준으로 회복
태블릿 분요, 분기별 태블릿 출하량 추이( ~ 2021년 2분기), Quarterly tablet shipment data, Data – IDC & SA, Graph by Happist
Top Five Tablet Companies, Worldwide Shipments, Market Share, and Year-Over-Year Growth, Q2 2021
Company
2Q21 Unit Shipments
2Q21 Market Share
2Q20 Unit Shipments
2Q20 Market Share
Year-Over-Year Growth
Apple
12.9
31.9%
12.5
32.1%
3.5%
Samsung
8.0
19.6%
7.0
18.0%
13.3%
Lenovo
4.7
11.6%
2.9
7.4%
64.5%
Amazon.com
4.3
10.7%
3.6
9.3%
20.3%
Huawei*
2.1
5.1%
4.5
11.5%
-53.7%
Others
8.5
21.0%
8.4
21.7%
0.7%
Total
40.5
100.0%
38.9
100.0%
4.2%
2분기 태블릿 점유율, 애플 31.9% > 삼성 19.8%
21년 2분기 애플 태블릿 점유율 31.9%로 여전히 1위를 굳건히 지키고 있고, 삼성은 19.8%로 1위 애플과 차이는 있지만 여전히 2위를 지키고 있습니다.
팬데믹 상황에서 점유율이 급락했던 아마존은 21년들어 어느 정도 다시 점유율이 상승해, 이번 21년 2분기에는 10.6%로 다시 10%대 점유율을 회복했습니다.
스마트폰과 함께 태블릿 사업에도 관심을 기울인 화웨는 20년 2분기 11.6% 점유율을 절정으로 하락하기 시작해 21년 2분기에는 5.2%까지 하락했습니다.
태블릿 점유율, 분기별 업체별 태블릿 점유율 추이( ~ 21년 2분기), Quarterly tablet market share data, Data from IDC, Graph by Happist
20년 3분기 태블릿 수요 및 태블릿 점유율 분석
이번에 나온 삼성 의 새로운 갤럭시 탭5e에 대해서 살펴보면서 간단히 태블릿 수요 및 점유율 추이를 그려보았습니다.
스마트폰이 점점 커지고 노트북이 점점 경량화되면서 태블릿의 자리가 점점 없어지기 때문에 수요는 17분기째 감소하고 있습니다.
더욱기 삼성등에서 이번에 폴더불 스마트폰이 원하는 퀄리티로 나온다면 태블릿의 자리는 점점 더 없어지지 않을까 싶기도 합니다.
삼성 폴더블폰은 7인치대로 나온다는 설이 있는데 그정도면 큰 위협은 못되겠지만 8~9인치까지 커버할 수 있다면 태블릿업계로서는 상당한 위협이 될 수 있을 것입니다.
태블릿 수요 추이 – 17분기 연속 감소
2010년 1분기부터 그려본 태블릿 출하량 추이입니다. 태블릿 수요는 이때부터 꾸준히 수요가 증가해 2013년 또는 2014년에 정점에 이룬 후 점차 감소하고 있습니다.
전년 동기 비로 살펴보면 2014년 4분기부터 감소하기 시작해서 17분기가 지난 2018년 4분기까지 지속해서 수요는 감소하고 있습니다. 다만 2018년에 들어서 감소폭이 조금은 줄어들고 있어서 2019년 또는 2020년에는 일정 수요가 유지되는 수준에서 정체되지 않을까 싶습니다.
분기별 태블릿 출하량 추이, Quarterly tablet shipment data, Data – IDC & SA, Graph by Happist
참고로 위에 공유한 태블릿 출하량 그래프 중 2018년 4분기 데이타는 IDC 보고서가 오픈되지 않았기 때문에 SA 성장율을 기반으로 추정했습니다. 추후 IDC 데이타가 입수되면 업데이트 하도록 하겠습니다.
업체별 태블릿 점유율 추이
태블릿 시장에 애플은 한번도 1위를 넘겨본 적이 없을 정도로 정대적인 강자입니다.
애플은 태블릿 시장 형성 추기에는 60%이상 점유율을 보였지만 삼성을 비롯한 경쟁사들이 투자를 강화면서 애플 점유율도 20%대로 하락하기는 했지만 여전히 시장을 리딩하고 있습니다.
삼성은 빠른 추격자 전략을 통해서 점유율을 20%대까지 끌어올렸지만 다른 안드로이드 경쟁에 밀려 10%대 중반으로 밀렸습니다.
삼성이 스마트폰에서 아직까지도 20%이상 점유율을 유지하면서 전세계 스마트폰 1위를 유지하고 있지만 태블릿 시장에서는 다른 양상을 보이고 있습니다. 이 안드로이드 태블릿 진영내에서 가격 경쟁 요소를 상쇄할 차별화와 브랜드 파워를 만들지는 못하면서 안드로이드 태블릿의 절대 강자의 모습을 보여주비 못하고 있습니다.
태블릿 시장에서 특이한 것은 아마존의 행보입니다. 원래 아마존은 이북을 위한 킨들 태블릿으로 시작했지만 이제는 태블릿 시장에서 명실상부한 3위 업체로 뛰어 올랐습니다. 2017년 4분기에는 삼성을 제치고 2위까지 오르기도 했구요. 아직 화웨이와 치열한 3위 다툼을 하고 있지만 아마존의 사례는 상당히 독특합니다.
자동차 업체별 2018년 실적이 발표되었길래 주요 업체별 자동차 판매량 추이를 간단히 정리해 보았습니다.
무수히 많은 자동차 브랜드가 있지만 Top 5 자동차 업체라고 할 수 있는 폭스바겐, 도요타, GM, 현대기아차, Saic motor와 6위에 해당하는 포드자동차의 판매량 추이를 그래프로 그려 보았습니다.
여기서 폭스바겐, 도요타, GM, Ford는 Delivery 기준이며 현대 기아차 및 중국 Saic motor은 화사에서 별다른 명시없이 판매량이라고 언급한 데이타로 상호 조금 기준이 상이할 수 있습니다.
’18년 폭스바겐이 가장 많은 자동차를 판매
2018년 폭스바겐은 1천만 8십만대의 자동차를 판매(정확히는 Delivery)해 세계에서 가장 많은 자동차를 판매하는 회사의 이름을 유지했습니다.
비록 폭스바겐은 2015년 디젤게이트로 어려움을 격기는 했지만 2010년이래 지속된 판매 상승 흐름을 이어가며 2016년부터 세계에서 가장 많은 자동차를 판매하는 회사가 되었습니다.
도요타는 2018년에 1천 6십만대의 자동차를 판매해 2위 자리를 지켰습니다. 반면 GM은 8백 4십만대 판매에 그쳐 2014년 9백 9십만대를 정점으로 지속 하락하고 있으며, 더우기 2018년은 구조조정 경과 전년 비 -12% 하락했습니다.
연도별 주요 자동차 업체별 판매량 추이(2000년 ~ 2018년), Yearly vehicles sales of major Auto makers, Graph by Happist
중국 Saic motor의 눈부신 성장, CAGR 6.7%
4위에 랭크된 현대 기아차는 7백 2십만대를 판매해 소폭 하락했습니다. 2014년 8팩만대를 넘긴 후 지속적으로 하락하는 모습을 보이고 있는데 발못하면 2019년에는 7백만대가 무너질 가능성이 있습니다.
중국의 Saic motor는 2018년에 처음으로 판매량 7백만대를 넘으면서 현대 기아차 판매량의 턱밑가지 추격해왔습니다.
2010년부터 판매 추이를 살펴보면 어느 자동차 메이커보다도 빠르게 성장하고 있음을 알 수 있습니다. 최근 5개년도 Saic motor의 CAGR은 6.7%로 가장 높은 수준입니다.
여기서 언급 6개 자동차 업체중에서 폭스바겐, 도요타 그리고 중국의 Saic motor는 근래들어 (비록 정도의 차이는 있지만) 지속적으로 판매가 상승하고 반면 나머지 3개업체인 GM, 현대 기아차 그리고 포드자동차는 반대로 지속적으로 하락하는 모습을 보여주는 극명한 대조를 보였습니다.