남미 5개국 여행, 백팩 하나로 버티는 법 — 기내 무게 6.9kg를 6.2kg로 줄인 실전 정리
남미 여행에서 “짐이 문제”라고 하면 대부분 위탁 23kg을 떠올립니다. 그런데 실제로 발목을 잡는 건 기내 가방 무게입니다. 남미 국내선·역내선은 기내 허용량이 7kg인 경우가 흔하고, 저가 항공사는 가방 자체가 유료입니다. 이 글은 제가 실제로 짠 백팩 목록(약 6.9kg)을 항공사 규정에 맞춰 6.2kg까지 줄인 과정과, 남미 5개국 주요 항공사 규정을 한 표로 정리한 것입니다. 모든 수치는 2026년 10월 11일 기준으로 공식 페이지를 직접 확인한 것이며, 확인하지 못한 항목은 “확인 필요”로 표시했습니다.
가장 큰 함정은 배터리입니다
가장 먼저 바로잡아야 할 것: 카메라 예비 배터리와 보조배터리는 위탁수하물에 넣을 수 없습니다. 기내 휴대만 허용됩니다.
소니 NP-FZ100(A1 II용)은 16.4Wh(7.2V/2,280mAh) 로 100Wh 미만이라 별도 승인 없이 기내 반입됩니다 소니코리아. 다만 2026년 4월 20일부터 국내선 기준 기내에서 보조배터리 사용·충전이 전면 금지되었으니, 기내에서는 배터리를 꺼내지 않는 습관이 안전합니다.
참고로 브라질 GOL은 2026년 5월 4일부터, 리튬 배터리 규정을 강화해 시행 중입니다 GOL. 남미 여행 일정이 리우·상파울루를 지나므로 이 구간이 특히 중요합니다.
그래서 실제로 이렇게 줄였습니다
기존 백팩 구성은 총 6,724~6,874g이었습니다(텀블러 200~350g 포함). 여기서 소품 300g과 텀블러를 위탁으로 내리고, 배터리 166g은 기내에 그대로 둔 채 재계산했습니다.
품목
무게
이동 결과
벡스 백팩
1,700g
기내
갤럭시북6 울트라
1,890g
기내 (위탁 시 파손 배상 면책)
소니 A1 II
743g
기내
소니 16-35mm
680g
기내
소니 70-200mm GM II
1,045g
기내 (후드·삼각대 마운트 제외 실측)
카메라 배터리 2개
166g
기내 유지 (위탁 금지)
소품(필터·건전지·리모컨 등)
300g
위탁으로 이동
텀블러
200~350g
위탁으로 이동
산식은 이렇습니다. 기본 소계 = 1,700+1,890+743+680+1,045+166+300 = 6,524g. 여기서 소품 300g을 위탁으로 내리면 6,224g입니다. 후드를 장착하면 6,331g입니다. 즉 약 500~650g을 줄인 셈이고, 이 차이가 카타르항공 7kg 구간에서 생사를 가릅니다.
70-200mm는 2세대(GM II)가 맞고 1,045g(36.9oz)이 정확한 값입니다(후드·삼각대 마운트 제외) B&H.
남미 5개국 주요 항공사 기내 수하물 총정리
아래 표는 2026년 10월 11일 확인 기준입니다. 굵은 항목은 공식 페이지에서 직접 확인한 값이고, “확인 필요”는 공식 페이지 접속 실패 또는 출처 간 충돌이 있는 항목입니다.
개선 폭이 가장 큰 곳이 14·15번 카타르 구간입니다. 소품과 텀블러를 내리기 전에는 여유가 126~276g에 불과했는데, 지금은 780g 정도로 늘었습니다. 다만 카타르는 무게보다 높이 50cm가 진짜 리스크입니다. 백팩 높이를 실측해 50cm를 넘으면 압축 스트랩으로 눌러 두세요.
위탁으로 내려도 되는 것과 절대 안 되는 것
품목
위탁 가능 여부
알칼라인 건전지(AA·AAA)
가능
일반 텀블러(배터리 없음)
가능 (물 비우고 뚜껑 밀폐) — 개별 조문은 미확인
전기(충전식) 텀블러
리튬 내장 기기로 취급, 위탁 시 전원 OFF 필수
카메라 릴리즈용 리모컨
가능 (드론 조종기면 리튬 내장 → 기내 권장)
보조배터리
불가 (기내만)
카메라 예비 배터리
불가 (기내만)
전자담배
불가, 몸에 소지해 기내 반입
라이터
불가, 1인 1개 기내만
에어로졸
조건부 (0.5kg·500mL 이하 1인 2개까지 기내)
가장 흔한 사고는 “소품 주머니에 보조배터리를 넣은 걸 잊고 캐리어를 부치는” 경우입니다. 위탁 가방에 배터리가 들어 있으면 공항에서 이름이 호출되거나 수하물이 개봉될 수 있습니다 인천공항 안내. 캐리어를 닫기 전에 주머니를 한 번 더 뒤지세요.
마추픽추·페루레일은 규정이 또 다릅니다
마추픽추는 항공사보다 엄격합니다. 가방 크기 40×35×20cm(약 28L)를 초과하면 반입이 금지되고, 삼각대·모노포드·셀카봉·짐벌·우산·드론(무허가)이 전면 금지됩니다 마추픽추 공식 규정. 카메라와 렌즈만 들고 들어갈 계획이라면 가방 크기만 28L 이하로 맞추면 됩니다. A1 II + 70-200mm + 배터리 1개 조합은 약 1,871g이라 무게는 문제가 되지 않습니다.
페루레일은 기내(열차) 가방 권장 8kg·삼면 115cm, 초과 시 12kg까지 US$5, 위탁 23kg까지 US$10입니다 PeruRail. 우유니 투어 차량은 20kg 제한이 있어 큰 캐리어는 우유니 시내에 두고 2박3일용 백팩만 가져가는 편이 낫습니다.
최종 체크리스트
카메라 배터리 2개는 기내 가방에, 절연테이프 또는 개별 지퍼백 포장
텀블러는 비우고 뚜껑 닫아 캐리어로
소품에서 보조배터리·전자담배·라이터를 빼내기
알칼라인 건전지는 캐리어로 보내도 무방
카타르 구간 대비 백팩 높이 50cm 실측
아르헨티나 국내선은 기본 운임에 캐리온이 없으니 앱에서 사전 결제(현장 결제가 더 비쌈)
BoA(라파즈→우유니)는 7kg 기준으로 보수적으로 짜기
확인 필요로 남긴 항목
Aeroméxico(1번 구간)·Avianca 소품 세부: 이번 확인에서 공식 수치 미확보
Sky Airline: 공식 페이지 3곳 접속 오류로 2차 출처 기준 (10kg vs 12kg 충돌)
JetSMART: 기내 크기 55cm vs 45cm 스니펫 충돌
GOL: 10kg(ANAC) vs 12kg 보도
BoA: 공식 사이트 차단, 위탁 20kg 미검증 (자료 간 15kg·23kg 상충)
텀블러 위탁 허용에 대한 개별 조문
위 내용은 공개된 항공사·공항·국제기구 규정을 2026년 10월 11일 기준으로 정리한 여행 정보입니다. 수하물 규정은 항공사·운임 등급·노선에 따라 수시로 바뀌고, 같은 항공사라도 발권 시점에 따라 다르게 적용될 수 있습니다. 실제 탑승 전에는 반드시 각 항공사 공식 앱이나 홈페이지에서 본인의 예약(운임 등급) 기준으로 최종 확인하시기 바랍니다.
남미 여행팁, 남미행 항공 사진 포인트 : 남미 여행을 위한 항공기 탑승 시 남미 항공 사진 촬영 포인트 및 촬영 팁을 정리해 ㅂ보니다.
첨부해주신 ‘작은별여행사 남미 풀패키지 28Days 예정일정표’의 15회 항공 스케줄을 기준으로, 비행 경로의 지형(안데스 산맥, 빙하호수, 파타고니아 피오르, 해안선 등)과 비행 시간대의 태양 방위각(순광/역광)을 고려해 촬영 포인트와 최적의 좌석(좌/우)을 정리해 드립니다.
항공편별 조망 포인트 및 추천 좌석 총괄표
구간
출발 ➔ 도착
편명 및 출발시각
추천 좌석
촬영 핵심 포인트 및 뷰 설명
1
인천 ➔ 멕시코시티
AM091 (11:40 발)
우측(K)
알래스카/베링해 통과 시 북태평양 설산 및 북미 서부 해안선 조망
2
멕시코시티 ➔ 리마
LA2471 (15:10 발)
좌측(A)
태평양 연안 남하 비행. 해질 무렵 페루 해안선과 남미 서안 사막 지형 조망 (우측은 일몰 직사광 역광 심함)
3
리마 ➔ 쿠스코
LA2130 (08:05 발)
좌측(A)
★필수 촬영 구간. 리마 해안을 벗어나 안데스 고산 분지로 진입하며 만년설 설산(살칸타이 등) 조망
4
쿠스코 ➔ 라파즈
AV105 (12:30 발)
우측(F)
★필수 촬영 구간. 비행 중반 티티카카 호수(Lago Titicaca) 전경 및 라파즈 착륙 시 일리마니(Illimani) 설산 조망
5
라파즈 ➔ 우유니
OB304 (07:40 발)
우측(F)
알티플라노 고원의 화산 능선 조망 및 우유니 착륙 직전 광활한 하얀 소금사막 외곽선 조망
6
깔라마 ➔ 산티아고
LA141 (07:21 발)
좌측(A)
남쪽으로 비행하며 좌측에 병풍처럼 이어지는 안데스 산맥 능선 및 화산 지형 아침 순광 촬영
7
산티아고 ➔ 푸에르토나탈레스
H2 1611 (08:26 발)
좌측(A)
★하이라이트 구간. 칠레 호수 지역 화산군, 남부 파타고니아 피오르 및 북부/남부 빙하지대 조망
8
칼라파테 ➔ 우수아이아
AR1896 (16:45 발)
우측(F)
칼라파테 출발 직후 아르헨티노 호수, 남하하며 마르티알 산맥과 비글해협/세상의 끝 섬 지형 착륙 뷰
9
우수아이아 ➔ 부에노스아이레스
AR1887 (18:40 발)
좌측(A)
북상 비행. 일몰 시각 우측(서쪽)의 강한 석양빛을 피해 동쪽 대서양 해안선과 팜파스 평원 조망
10
부에노스아이레스 ➔ 푸에르토 이과수
AR1772 (06:30 발)
우측(F)
아침 파라나강 수계 및 착륙 직전 선회 경로에 따라 밀림 속 이과수 폭포 물보라/협곡 조망
11
이과수 ➔ 상파울루
LA3201 (10:45 발)
좌측(A)
이과수 국립공원 밀림 상공 통과 및 브라질 내륙 고원 지형 조망
12
상파울루 ➔ 리우데자네이루
LA3366 (13:20 발)
좌측(A)
리우 해안선 및 과나바라만(Baía de Guanabara), 도심 카리오카 산악 지형 조망
13
리우데자네이루 ➔ 상파울루
LA3915 (18:10 발)
우측(F)
이륙 직후 리우 코파카바나/이파네마 해안선 석양 야경 조망
14
상파울루 ➔ 도하
QR774 (02:10 발)
상관없음
심야 야간 비행 구간 (수면 권장)
15
도하 ➔ 인천
QR858 (02:25 발)
좌측(A)
새벽/아침 중국 서부 및 몽골/티베트 설산 조망 (오전 순광)
사진가를 위한 구간별 세부 공략 포인트
인천-맥시코시티 비행 시간대별 세부 조망 타임라인 (AM091편, 11:40 출발 기준)
출발 후 약 6시간 30분 ~ 8시간 경과 (한국 시간 18:10 ~ 19:40경)
위치: 알류샨 열도 통과 직후 ~ 알래스카 남단/베링해 해역
조망 포인트:
비행기가 대권항로의 가장 북쪽 정점을 찍고 내려오는 구간입니다.
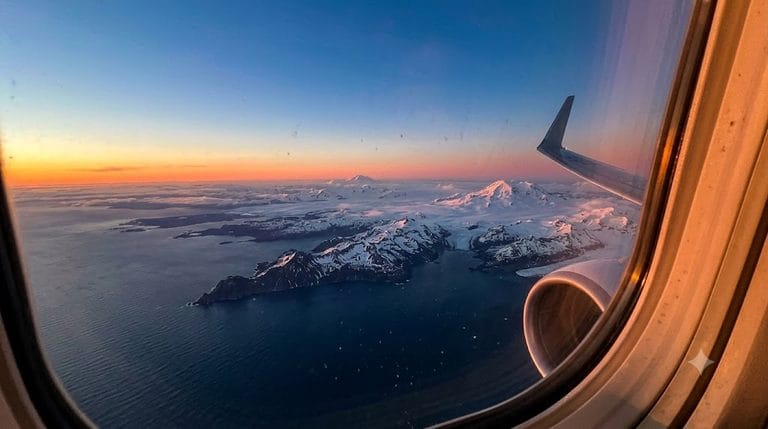
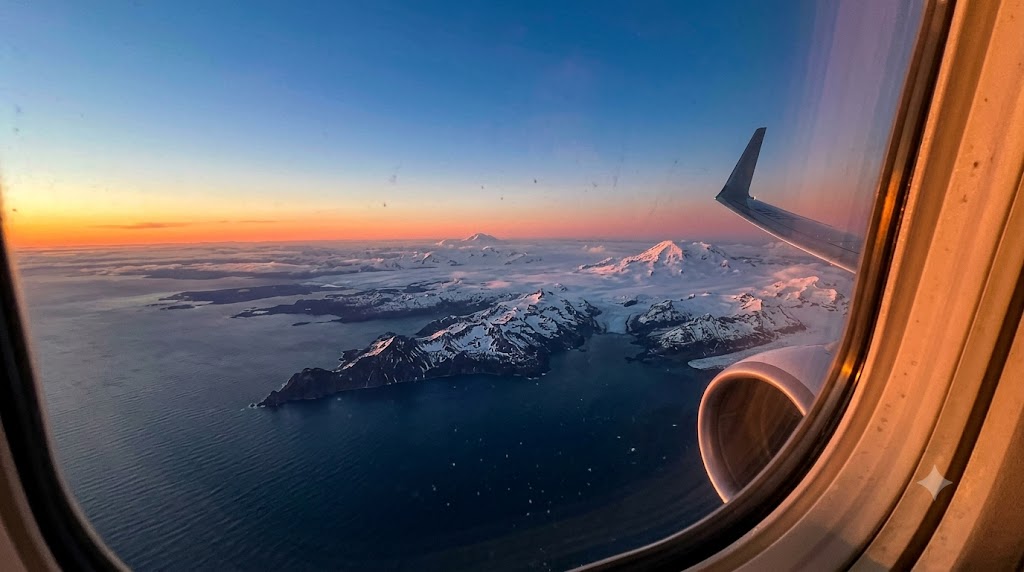
우측 창밖으로 알래스카 반도 끝자락의 화산 능선, 빙식 해안선, 그리고 날씨가 맑을 경우 멀리 북태평양 연안의 눈 덮인 설산군과 빙원이 지평선에 걸쳐 보이기 시작합니다.
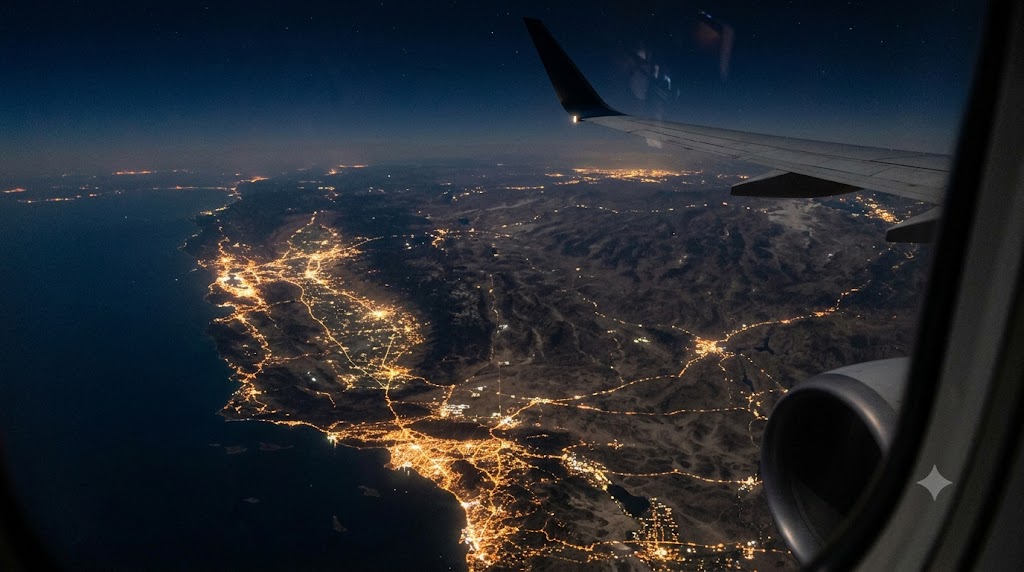
인천-맥시코 비행기에서 바라본 알래스카 반도 끝자락의 화산 능선, 빙식 해안선 풍경
출발 후 약 9시간 ~ 10시간 30분 경과 (한국 시간 20:40 ~ 22:10경)
위치:캐나다 브리티시컬럼비아(BC주) 해안 ~ 미국 워싱턴/오리건주 상공
조망 포인트:
북미 대륙 본토로 본격 진입하는 타이밍입니다.
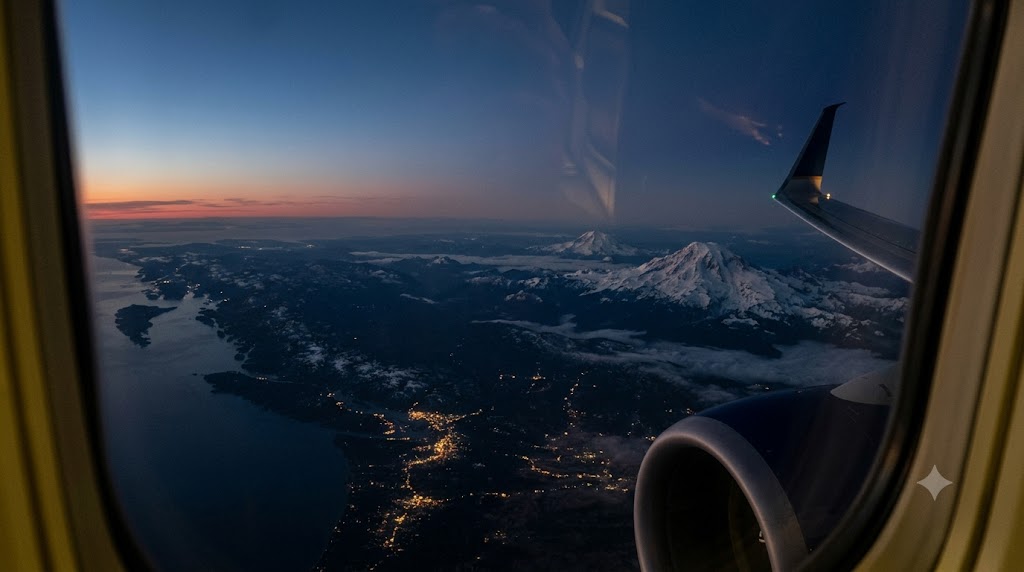
밴쿠버섬 외곽 및 태평양 북서부(Pacific Northwest)의 복잡한 피오르 해안선과 캐스케이드 산맥(맑을 경우 레이니어 산 등 만년설 화산 봉우리)이 우측 아래로 드라마틱하게 펼쳐집니다.
인천-맥시코 비행기에서 바라본 밴쿠버섬 외곽 및 태평양 북서부(Pacific Northwest)의 복잡한 피오르 해안선과 캐스케이드 산맥
출발 후 약 11시간 ~ 12시간 30분 경과 (한국 시간 22:40 ~ 익일 00:10경)
위치:미국 캘리포니아 북부 ~ 남부 해안선
조망 포인트:
샌프란시스코/베이 지역 외곽부터 LA 인근까지 이어지는 캘리포니아의 태평양 해안 절벽 및 시에라네바다 산맥의 건조·산악 지형이 뚜렷하게 관측됩니다.
이 구간을 지나면 멕시코 바하칼리포르니아 반도와 본토 내륙 고원으로 진입하며 착륙 준비에 들어갑니다.
인천-맥시코 비행기에서 바라본 캘리포니아의 태평양 해안 절벽 및 시에라네바다 산맥의 건조·산악 지형
촬영 준비 팁
비행 중반(출발 후 36시간) 기내 암전(소등) 시간 동안 눈을 붙이시더라도, 출발 후 7시간이 되는 시점(한국 시간 기준 저녁 6시 30분7시 무렵)에 알람을 맞춰 기내 모니터의 비행 경로(Flight Map)를 확인하시는 것이 좋습니다.
알래스카만 남단을 스쳐 지나 북미 대륙 해안선에 닿는 출발 7~10시간 구간이 지형의 입체감과 설산 뷰가 가장 극적으로 드러나는 핵심 촬영 타이밍입니다.
기내 촬영 실전 수칙
좌석 열 위치: 모든 국내선 구간은 주날개와 엔진 열기 왜곡을 피하기 위해 날개보다 앞쪽(110열)이나 날개보다 완전히 뒤쪽(2230열 이후)을 지정해야 창밖 뷰가 시원하게 트입니다.
셔터스피드: 비행기 창문을 통해 고속으로 이동하는 지형을 찍을 때는 기체 진동과 이동 속도를 감안해 주간 기준 1/1000초 이상의 빠른 셔터스피드를 확보하시기 바랍니다.
1. 리마 ➔ 쿠스코 (5일차, LA2130)
핵심 포인트: 태평양 연안 사막 지대에서 순식간에 해발 3,400m 이상의 웅장한 안데스 산맥 설산 지대로 고도가 전환되는 극적인 지형입니다.
좌석 추천:좌측 창가(A열)
비행기가 동남쪽으로 기수를 틀며 쿠스코 협곡으로 진입할 때 좌측 창문 너머로 만년설 봉우리들이 손에 잡힐 듯 지나갑니다.
2. 쿠스코 ➔ 라파즈 (8일차, AV105)
핵심 포인트: 세계에서 가장 높은 곳에 위치한 거대 호수인 티티카카 호수(Lake Titicaca)를 하늘에서 내려다볼 수 있는 기회입니다.
좌석 추천:우측 창가(F열)
비행 경로상 우측 편으로 푸른 티티카카 호수의 수면과 섬 지형이 길게 펼쳐집니다. 라파즈 엘 알토 공항 착륙 시에는 거대한 설산인 일리마니(Illimani) 산맥의 위용을 담을 수 있습니다.
3. 산티아고 ➔ 푸에르토나탈레스 (15일차, H2 1611)
핵심 포인트: 이번 여정 중 기내 항공 촬영의 압도적인 하이라이트 구간입니다. 칠레 남부의 화산 지대와 파타고니아 남부 빙원(Southern Patagonian Ice Field), 수많은 피오르 해안선이 연속으로 나타납니다.
좌석 추천:좌측 창가(A열)
남쪽으로 내려가는 동안 좌측으로 안데스 파타고니아 빙하 지대와 빙하호수, 그리고 멀리 토레스 델 파이네 산군의 실루엣이 펼쳐집니다.
오전 8시 30분대 출발이므로 좌측 창가에서 부드러운 아침 햇살을 받은 빙하를 순광으로 깨끗하게 담을 수 있습니다.
4. 칼라파테 ➔ 우수아이아 (18일차, AR1896)
핵심 포인트: 파타고니아 대지에서 ‘남미의 땅끝’ 티에라 델 푸에고 섬으로 진입하는 구간입니다.
좌석 추천:우측 창가(F열)
우수아이아 공항 착륙 시 비행기가 비글해협 상공을 선회하며 접근하므로, 깎아지른 설산과 바다가 맞닿은 드라마틱한 앵글을 잡기 유리합니다.
5. 부에노스아이레스 ➔ 푸에르토 이과수 (23일차, AR1772)
핵심 포인트: 아르헨티나의 광활한 대평원(팜파스)과 파라나강 수계를 지나 울창한 아열대 밀림 지대로 들어섭니다.
좌석 추천:우측 창가(F열)
바람 방향에 따라 이과수 공항 접근 시 서쪽에서 선회할 때, 우측 창가 너머로 밀림 한가운데서 거대한 수증기를 뿜어 올리는 이과수 폭포 협곡과 물보라 기둥을 내려다볼 수 있는 확률이 높습니다.
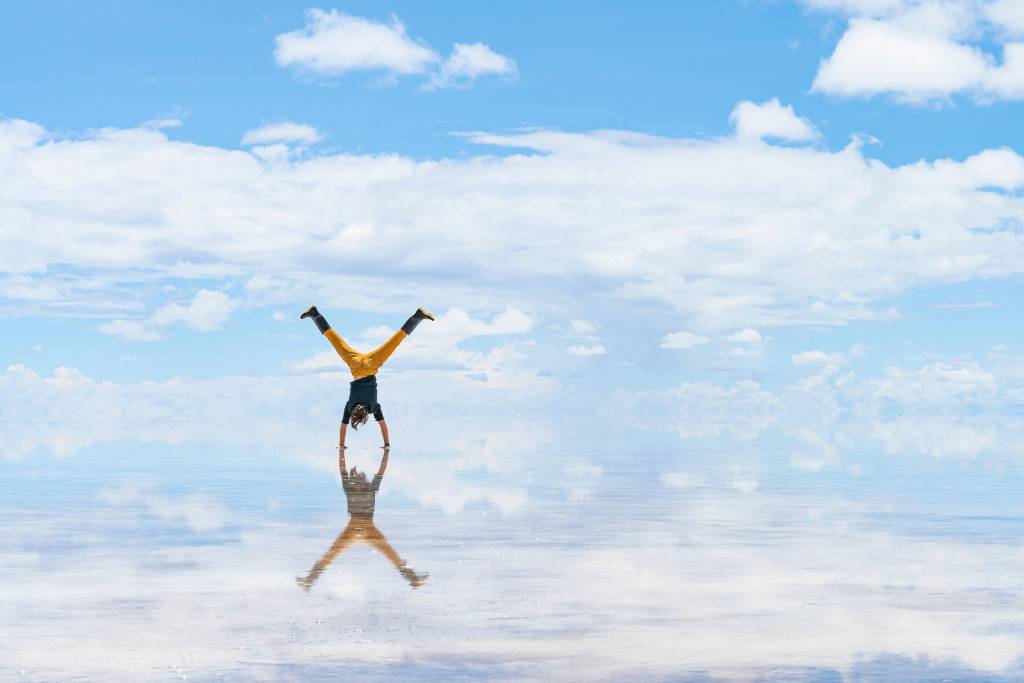
물이 고인 소금사막에서 하늘과 지면의 완벽한 데칼코마니 반영을 담을 때는 CPL(원형 편광) 필터를 절대 사용하지 말아야 합니다. 편광 필터는 수면 반사광을 차단해 반영 상 자체를 지워버리기 때문입니다. 초광각 렌즈(14-24mm)를 렌즈가 수면에 닿을 듯한 2~3cm 높이의 초저각으로 세팅하면 하늘의 구름과 반영 구름이 경계 없이 하나로 이어집니다.
은하수 천체 촬영:
해발 3,600m의 청정 고원 지대는 별빛 간섭이 없습니다.
조리개 f/1.4~f/2.8 대구경 렌즈를 사용하여 ISO 1600~3200, 셔터스피드 20~25초 범위에서 촬영합니다. 25초를 넘기면 지구 자전에 의해 별이 점상이 아닌 궤적(선)으로 흐려지므로 주의가 필요합니다.
건기(패턴과 원근 왜곡):
무한히 펼쳐진 소금의 정육각형 수축 결정을 전경에 꽉 차게 배치하고, f/8~f/11로 조리개를 조여 과초점 거리(Hyperfocal distance)를 확보하면 전경의 미세 결정부터 지평선 끝까지 선명한 팬포커스(Pan-focus) 이미지를 얻을 수 있습니다.
소니 A1M2(α1 II)의 5,010만 고화소 풀프레임 센서와 FE 16-35mm F2.8 GM 초광각 렌즈는 우유니 소금사막의 쏟아지는 밤하늘 은하수와 발밑 수면에 맺히는 물거울 반영(Star Reflection)을 담기에 현존 최고 수준의 최적 조합입니다.
우유니에서 은하수 담기
이전 일정 분석에서 확인하셨듯, 소금호텔에 묵으며 소금사막 본류의 은하수를 촬영할 수 있는 날은 10일 차 밤(2월 신월·그믐 무렵) 단 하루이므로, 실패 없이 A컷을 담기 위한 단계별 실전 촬영 가이드를 정리해 드립니다.
1. 카메라 & 렌즈 기본 하드웨어 세팅
화각 및 조리개:
16mm 최대 광각: 하늘의 은하수와 발밑 지평선/수면 반영을 한 프레임에 담기 위해 16mm로 세팅합니다.
F2.8 최대 개방: 별 사진은 빛을 최대로 받아들여야 하므로 조리개는 F2.8로 엽니다.
초점 모드:MF (수동 초점)
어두운 밤하늘에서는 AF(자동 초점)가 잡히지 않고 버벅입니다. 반드시 렌즈 옆 스위치를 MF로 전환하세요.
손떨림 보정 (SteadyShot):OFF (끄기)
삼각대에 카메라를 완벽히 고정했을 때 손떨림 보정이 켜져 있으면, 카메라가 자체 모터를 미세하게 움직여 오히려 사진에 미세한 블러(흔들림)가 생깁니다.
드라이브 모드:2초 또는 5초 셀프타이머
릴리즈(유선 리모컨)가 없다면 셔터 버튼을 손가락으로 누르는 순간의 미세한 흔들림을 막기 위해 셀프타이머를 설정합니다.
장기 노출 노이즈 감소:OFF (끄기 권장)
켜두면 15초 촬영 후 15초 동안 암전 처리(Dark frame subtraction)를 하느라 연속 촬영이 불가능해집니다. 추후 라이트룸 등의 AI 노이즈 제거 기능을 활용하는 편이 현장 기동성에 유리합니다.
저장 포맷:RAW (무손실 압축 RAW)
2. 소니 A1M2 핵심 기능 활용 팁 (우유니 특화)
① 포커스 매그니파이어(Focus Magnifier, 초점 확대)로 별 초점 맞추기
카메라를 밤하늘에서 가장 밝게 빛나는 별 하나(또는 목성 등 행성)를 향해 앵글을 잡습니다.
커스텀 버튼에 할당된 [초점 돋보기]를 눌러 화면을 5배~10배 최대로 확대합니다.
렌즈의 초점 링을 천천히 돌려, 확대된 별이 가장 작고 날카로운 ‘한 점(Pinpoint)’이 되는 순간에 초점을 멈춥니다.
초점이 맞으면 마스킹 테이프가 있다면 초점 링을 고정해 두거나, 손이 닿아 초점이 틀어지지 않도록 주의합니다.
photo by ronaldplett-milkyway-8190232_1920
② ‘밝은 모니터링(Bright Monitoring)’ 기능 할당
칠흑 같은 암흑 속 우유니에서는 뷰파인더나 LCD에 아무것도 보이지 않아 지평선 수평과 구도를 잡기 어렵습니다.
소니 메뉴의 [밝은 모니터링] 기능을 C1 또는 C2 커스텀 버튼에 지정해 두세요.
버튼 한 번만 누르면 전자 셔터 게인을 극단적으로 올려 밤하늘의 별과 지평선 물웅덩이 경계가 LCD 화면에 대낮처럼 밝게 보여 구도를 10초 만에 잡을 수 있습니다.
3. 노출 트라이앵글 세팅값 (우유니 표준)
설정 항목
권장 세팅값
설정 이유
셔터스피드 (SS)
13초 ~ 15초
500의 법칙 적용: 16mm 기준으로 15초를 넘어가면 지구 자전으로 인해 5,000만 고화소 센서에서 별이 둥근 점이 아니라 짧은 선(점상 궤적)으로 늘어나 보입니다.
조리개 (Aperture)
F2.8
최대 개방으로 별빛 흡수 극대화
ISO 감도
ISO 3200 ~ 6400
A1M2는 고화소 바디임에도 이중 네이티브 ISO 및 고감도 노이즈 제어가 뛰어납니다. 3200으로 먼저 테스트 컷을 찍고, 어둡다면 6400까지 올려 히스토그램을 확인하세요.
화이트밸런스 (WB)
수동 K값 3800K ~ 4200K
AWB(오토)로 두면 은하수가 누렇게 뜰 수 있습니다. K값을 4000K 전후로 두어야 우유니 특유의 신비롭고 차가운 푸른빛 우주 분위기가 살아납니다.
4. 우유니 은하수 반영 사진의 구도 및 촬영 요령
완벽한 대칭(Symmetrical) 구도:
삼각대 높이를 최대한 낮추어(로우 앵글) 카메라 렌즈가 수면과 가까워지도록 세팅합니다.
지평선(수평선)을 화면 정중앙(1/2 지점)에 배치하여, 하늘의 은하수 아치와 물 표면에 반사된 은하수가 상하 완벽한 대칭을 이루도록 프레이밍하세요.
물결 잔물결(Ripples) 주의:
우유니의 반영은 바람이 잦아들어 수면이 잔잔한 거울이 되는 순간에만 깨끗하게 맺힙니다. 바람이 불 때는 잠시 대기했다가, 물결이 멈추는 찰나에 셔터를 누르세요.
인물 실루엣/소품 연출:
동료 여행자나 본인이 삼각대 앞쪽(약 5~10m 거리)에 서서 헤드랜턴이나 스마트폰 불빛을 하늘의 은하수를 향해 쏘는 연출을 할 수 있습니다.
주의: 15초 노출 동안 사람은 조각상처럼 완벽히 멈춰 서 있어야 잔상이 남지 않습니다.
5. 우유니 현장 장비 보호 및 주의사항 (필수)
소금물 부식 대비 (삼각대 관리):
사막에 차오른 물은 순수한 소금 포화 염수(Brine)입니다. 삼각대 다리를 소금물에 담그면 금속 관절과 나사가 하얗게 부식될 수 있습니다.
삼각대 다리 끝에 비닐봉지나 다이소 의자 발 커버를 씌워 고무줄로 묶고 물에 담그는 것이 장비 수명을 지키는 꿀팁입니다.
호텔로 복귀한 즉시 욕실 샤워기로 삼각대 다리를 미온수로 깨끗이 씻어내고 말려야 합니다.
영하의 추위와 배터리 방전:
새벽 1~4시경 체감온도는 영하 5°C 이하로 떨어집니다.
A1M2의 Z배터리는 여분을 최소 2~3개 챙기시고, 여분 배터리는 가방이 아닌 외투 안주머니(체온이 닿는 곳)에 핫팩과 함께 넣어두세요.
렌즈 결로(이슬) 방지:
영하의 사막 공기에 렌즈를 장시간 방치하면 렌즈 표면에 하얗게 성에나 이슬이 맺힙니다. 렌즈 온열 워머(USB 발열 스트랩)가 있다면 감아두시거나, 촬영 중간중간 렌즈 클리너로 닦아주셔야 합니다.
즉 10월 8일의 하락은 실적에 대한 실망이 아니라, 지수 편입 비중 상한 때문에 발생한 기계적 매도였습니다. 골드만삭스는 “ETF 리밸런싱 등 일시적인 수급 이벤트가 지나간 뒤 외국인 수급이 돌아올지”가 단기 방향을 가를 변수라고 못 박았습니다.
③ 이를 받쳐주던 자사주 매입이 끝났습니다
15조원 자사주 매입 프로그램이 10월 8일 기준 97% 완료됐습니다(MK증권, 이인포맥스). 남은 금액은 약 4,500억원(자체 계산)으로, 그날 기관 순매도(−1조813억원)의 절반에도 못 미칩니다.
참고로 9월 1일~10월 2일 누적 수급에서 개인 −75억 달러, 외국인 −34억 달러였는데 자사주 매입이 +85억 달러로 주가를 떠받쳤습니다(MK증권). 그 버팀목이 소진된 상태입니다.
④ 캔들이 말해주는 것
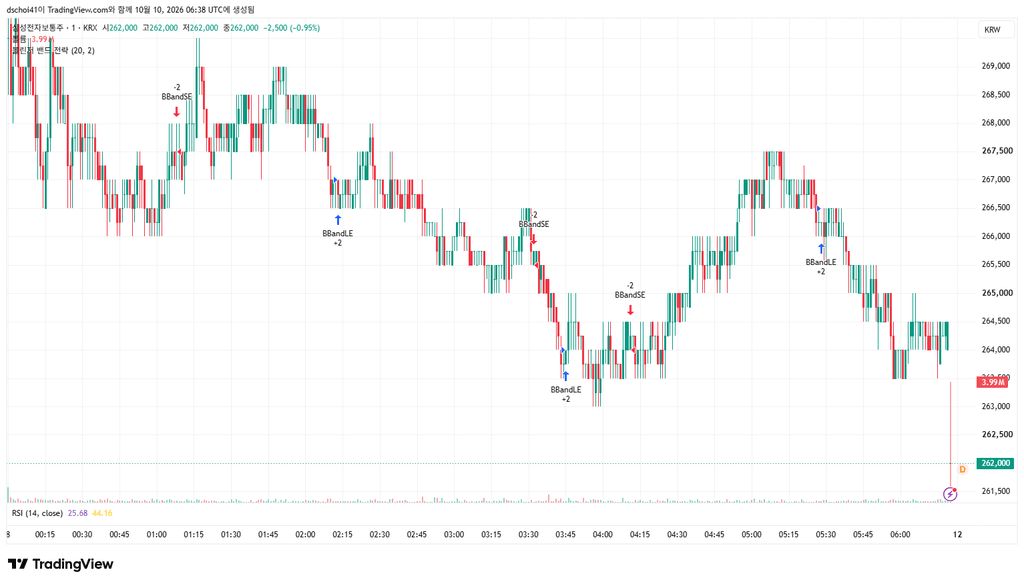
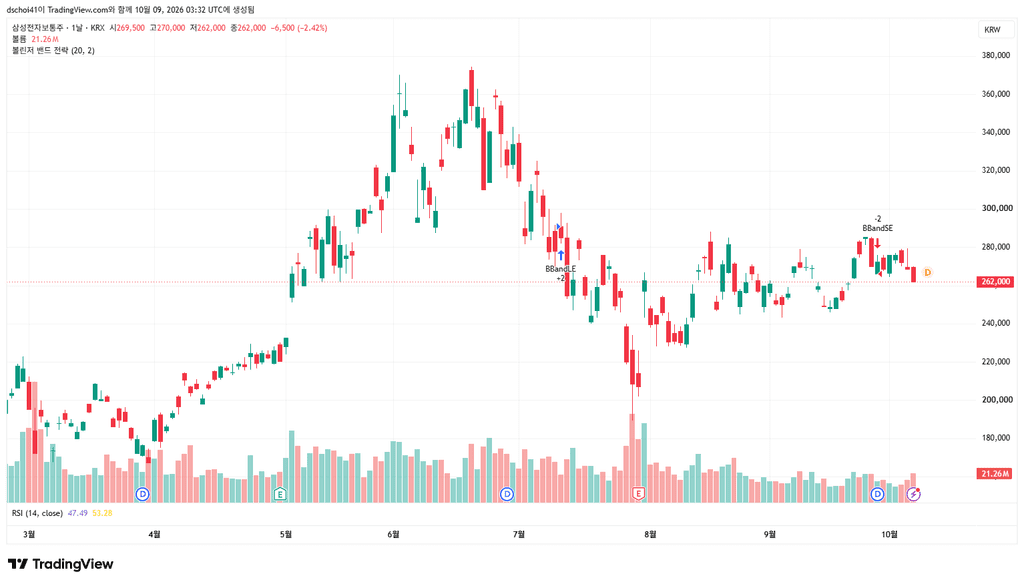
10월 8일 삼성전자는 시가 269,500원 → 고가 270,000원 → 저가 = 종가 = 262,000원이었습니다. 고점 대비 −2.96%, 그리고 종가가 당일 최저가와 같습니다. 장 마감까지 매도 압력이 단 한 번도 풀리지 않았다는 뜻입니다. 거래량은 19,541,841주로 전일 대비 약 13% 늘었습니다(Yahoo Finance 005930.KS).
3. 국내가 반영하지 못한 미국의 이틀 — 이게 월요일의 핵심입니다
한국은 10월 9일(금) 한글날 휴장이었고, 10월 12일(월)은 일본이 체육의 날로 휴장입니다(휴장일 정리). 따라서 월요일 국내 증시는 미국 2거래일치를 한꺼번에 반영합니다.
여기서 반드시 구분해야 할 것: 원고에서 인용한 녹색경제신문의 “미국 반도체주 급락”은 한국이 10월 8일 장을 마감한 뒤 발생한 미국 10월 8일장을 가리킵니다(녹색경제신문). 해당 기사는 SOXL(3배 레버리지 반도체 ETF)이 10% 하락했다고 전했습니다. 반면 금요일 미국은 지수가 반등했고, 반도체만 소폭 밀렸습니다.
금요일 반도체의 ‘질’이 나쁩니다
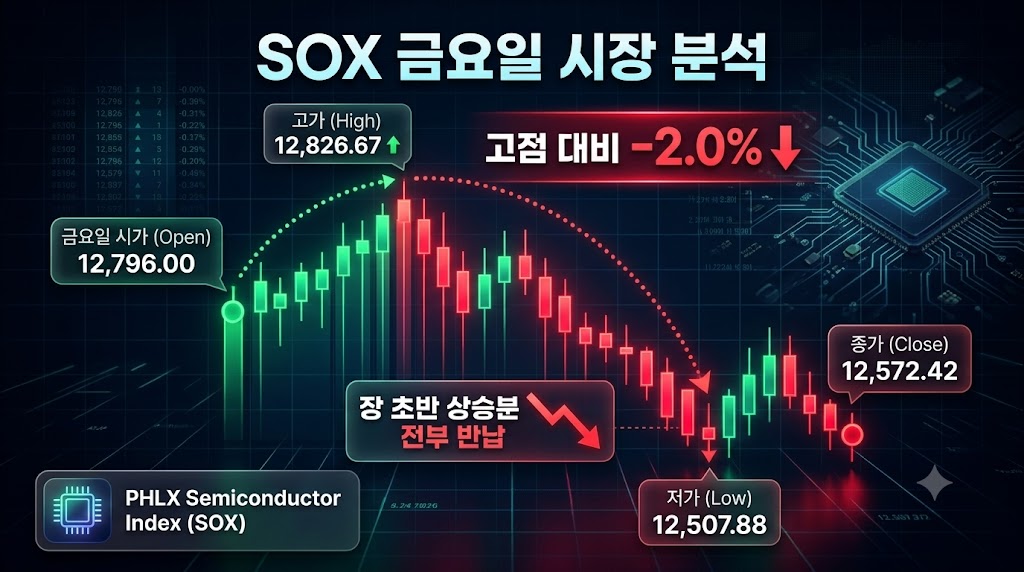
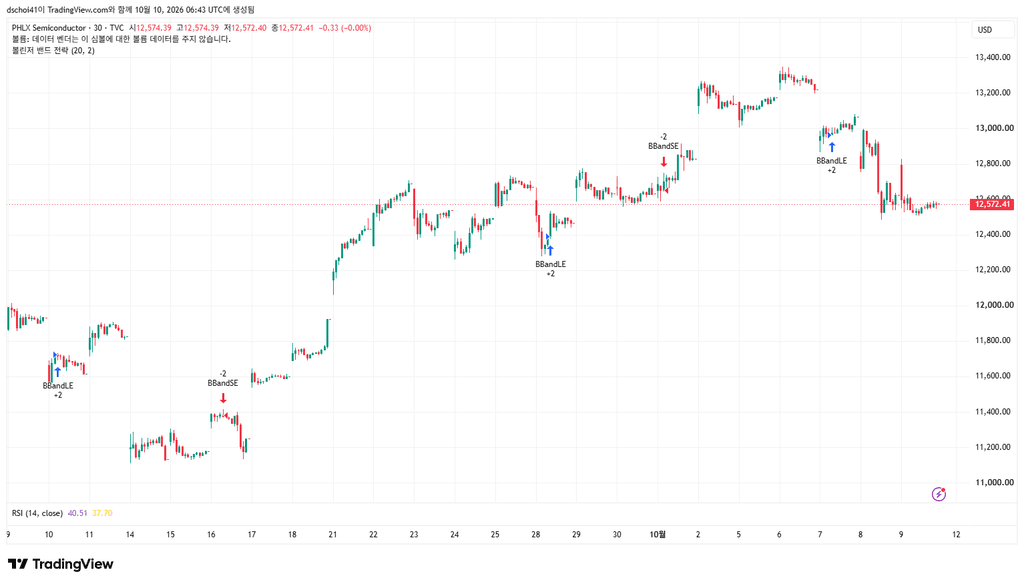
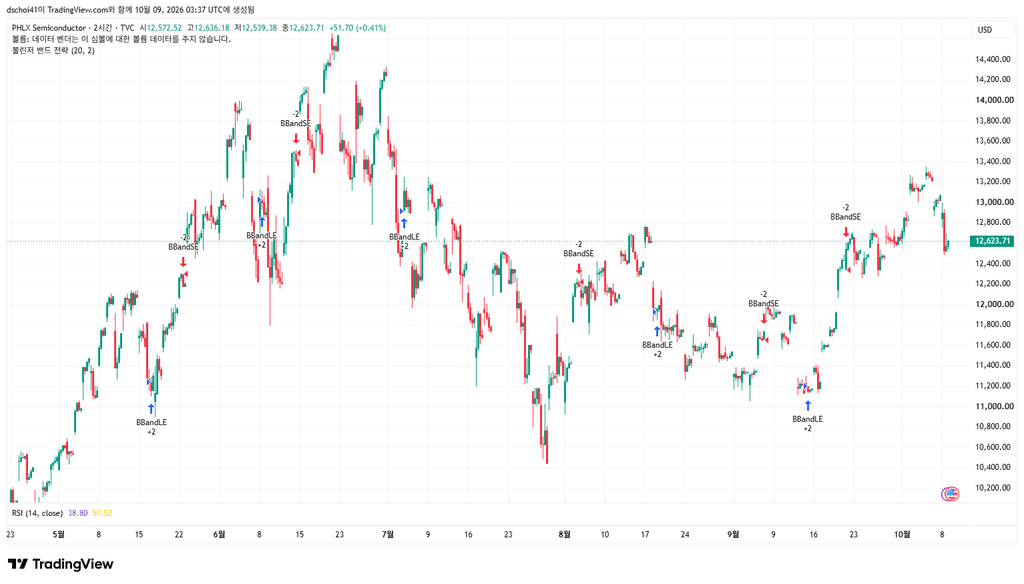
SOX는 금요일 시가 12,796.00, 고가 12,826.67까지 올랐다가 저가 12,507.88을 거쳐 12,572.42로 마감했습니다. 장 초반 상승분을 전부 반납하고 고점 대비 −2.0%입니다(Yahoo SOX).
SOX 금요일 시장 분석
배경은 이렇습니다. 목요일 FT가 OpenAI의 연환산 매출이 기존 보도(680~700억 달러)보다 약 200억 달러 낮은 500억 달러선이라고 보도하며 반도체가 −3.38% 급락했고(CNN), 금요일 아침 Bloomberg가 OpenAI가 연말까지 700억 달러에 도달할 것이라는 전망을 전하며 갭업했습니다(Schwab).
좋은 뉴스가 나왔는데도 되밀렸습니다. AI 매출 신뢰 이슈가 완전히 해소되지 않았고 상단에 매물이 두껍다는 신호입니다.
꼬리 쪽 반응이 지수 변동성 반응의 5배 이상입니다. 시장은 지수를 팔지 않고 꼬리(급락 보험)를 샀습니다. SKEW 150은 “시장이 비정상적 하락을 가격에 반영하기 시작하는” 관행적 경계선이며, 현재 0.81포인트 전입니다. 변동성이 큰 삼성전자에는 지수보다 이 신호가 더 직접적입니다.
4. 월요일을 좌우할 변수 — 순서대로
① 외국인 수급 (최대 변수)
골드만삭스가 지목한 단일 최대 변수입니다(전자신문). 10월 8일 −3,522억원 순매도가 리밸런싱성 일회성이면 월요일에 급감해야 정상입니다.
② 원·달러 환율
10월 9일 1,341.47원입니다(Investing.com). 1,350원을 넘으면 외국인 수급에 역풍, 안정되면 우호적입니다.
③ 미국 금리 — 월요일에는 신호가 없습니다
10월 9일 미국 10년물 5.237%(MarketWatch). 그런데 10월 12일(월)은 콜럼버스 데이로 미국 채권시장이 휴장이고 주식시장만 정상 개장합니다(SIFMA, Investopedia). 금리 뉴스가 없는 하루라는 점을 전제로 두어야 합니다.
④ 과거에도 실적과 주가는 갈렸습니다
한 매체는 “실적이 크게 개선됐던 시기에도 예외는 아니었다”며 영업이익이 전 분기 대비 2배 이상 늘었던 시기에도 발표 당일 주가가 1.82% 하락한 사례를 전했습니다(Investing.com). ※ 해당 사례의 시점·조건은 원문 확인이 필요합니다(미검증).
⑤ 실적설명회 (10월 29일, 보도 기준)
확정 실적과 부문별 수치, HBM4 관련 코멘트가 다음 변곡점입니다. 공식 일정 공지는 별도 확인이 필요합니다.
5. 시나리오 — 예측이 아니라 조건입니다
시나리오
필요 조건(3개 이상)
현재 상태
상승
외국인 순매수 전환 / 10년물 ≤5.25% / SOX 12,500 사수 / HBM4 뉴스 / 원·달러 안정
본 글은 공개된 정보에 기반한 시장 분석이며 특정 종목의 매수·매도를 권유하지 않습니다. 주가는 시장 상황에 따라 예상과 다르게 움직일 수 있습니다.
외국인 매수 전환 조건 : 7개가 식별되고, 그중 월요일에 실제로 작동하는 것은 2~3개뿐
결론부터 — 조건은 7개가 식별되고, 그중 월요일에 실제로 작동하는 것은 2~3개뿐입니다
“외국인이 매수로 돌아올 조건”은 추상적 기대가 아니라 실제로 문헌화된 변수가 있습니다. 매일경제가 10월 2일자에서 명시한 조건은 ① 미국 장기금리, ② 원·달러 환율, ③ 국제유가 세 가지이고, 여기에 구조적 조건(SOX·HBM4·리밸런싱 소화)을 더하면 7개가 됩니다(매일경제, 10/2).
문제는 월요일(10/12)의 시장 구조입니다. 미국 채권시장이 콜럼버스 데이로 휴장이고 일본도 체육의 날 휴장이라(SIFMA, 휴장일 정리), 가장 중요한 조건 ①(금리)이 작동할 수 없는 날입니다. 조건이 존재하는 것과 그 조건이 특정일에 발화하는 것은 다른 문제입니다.
먼저 정정 하나. 9월 외국인이 코스피에서 순매도한 금액은 20조3,722억원이고, 이는 5개월 연속 순매도입니다. 그런데 구성이 결정적입니다 — SK하이닉스 −11조5,844억원, 삼성전자 −4조8,922억원, 삼성전자우 −1조495억원. 세 종목 합계 17조5,262억원으로 **전체 순매도의 약 86%**입니다(매일경제, 10/2).
즉 이것은 “한국 이탈”이 아니라 반도체 집중 매도입니다. 매일경제도 “한국 증시에서 완전히 이탈했다고 보기는 어렵다, 섹터별 매수는 이어지고 있다”고 짚었습니다. 이 구분이 중요한 이유는 매수 전환도 반도체에서 먼저 시작될 가능성을 시사하기 때문입니다.
이어서 10월 6~8일 사흘간 외국인이 가장 많이 판 종목은 SK하이닉스(3조6,400억원), 그다음이 삼성전자(9,420억원), SK스퀘어(3,950억원)였습니다(주간동아). 삼성전자보다 SK하이닉스 매도가 4배 가까이 컸습니다.
즉 시장의 기대는 “인하”가 아니라 “인상 지연”입니다. 이 조건은 하루이틀에 바뀌지 않으며, 금리 하락을 전제로 한 매수 시나리오는 근거가 약합니다.
② 일드갭 2.3bp — 2004년 이후 최저
매일경제는 “기대수익률에서 10년물 국채금리를 뺀 일드갭이 2.3bp까지 좁혀져 2004년 이후 최저 수준“이라고 전했습니다(매일경제). 이는 외국인 입장에서 한국 주식을 사는 대신 미국 채권을 사는 것이 합리적인 구간이라는 뜻입니다. 이 수치가 개선되지 않으면 수급 전환의 근본 동력이 없습니다.
③ 원·달러 — 유일하게 우호적으로 돌아선 조건
매일경제가 제시한 경험적 규칙은 명확합니다. “원·달러 환율이 6개월 이동평균을 하회할 경우 외국인이 매수 우위로 전환되는 경향이 있다.”
약 한 달 새 40원 가까이 원화가 강세로 돌아섰습니다. 6개월 이동평균을 밑돌 가능성이 높은 구간입니다.
단, 정확한 6개월 이동평균 값은 확인하지 못했습니다(미확인). 따라서 “충족”이라고 단정하지 않고 부분 충족으로 표시했습니다. 확인 방법은 간단합니다 — 월요일 개장 전 주요 증권사 환율 화면에서 6개월 MA를 직접 확인하십시오.
④ 유가 — 조건에서 가장 멀리 있습니다
매일경제는 WTI가 70~80달러로 낮아지는 동시에 미국 장기금리가 하락하는 구간에서 경기 모멘텀 개선·기업이익 추정치 상향·외국인 순매수를 기반으로 상승 업종이 확산될 가능성이 있다고 제시했습니다(매일경제).
현재 WTI는 90.84달러, 브렌트는 10/8에 104달러를 돌파했습니다. 목표 구간보다 10~30달러 높습니다. 10월 8일 코스피 하락의 한 축도 유가 급등이었습니다(WSJ, XTB).
⑤ SOX — 간신히 살아 있지만 질이 나쁩니다
12,572.42로 12,500선을 지켰습니다. 그런데 금요일 SOX는 시가 12,796 → 고가 12,826.67까지 올랐다가 저가 12,507.88을 거쳐 12,572.42로 마감했습니다. 갭업을 전부 반납하고 **고점 대비 −2.0%**입니다(Yahoo SOX).
배경에는 이틀간의 뉴스 충돌이 있습니다. 목요일 FT가 OpenAI 연환산 매출을 500억 달러선(기존 보도 680~700억 달러보다 약 200억 달러 낮음)으로 보도하며 반도체가 −3.38% 급락했고, 금요일 아침 Bloomberg가 연말 700억 달러 도달 전망을 전하며 갭업했습니다(CNN, Schwab).
좋은 뉴스가 나왔는데도 되밀렸다는 것이 핵심입니다. 상단 매물이 두껍습니다. 변동성 순위도 낮습니다 — 추적 반도체 14종목 중 개별종목 변동성 순위가 50을 넘는 종목이 하나도 없고 중위값이 30.5(엔비디아 11.6, TSMC 12.7, 브로드컴 16.5, 마이크론 6.3)입니다(Saxo). 완충이 얇다는 뜻입니다.
⑥ HBM4 동가 — 타결 확인되지 않았습니다
삼성전자는 엔비디아와 12단 HBM4 가격을 막판 협상 중이고, SK하이닉스와 동일한 수준을 요구하고 있습니다(딜사이트, 전자신문). 조선비즈는 “가격 협상은 이달 최종 단계“라며 내년 HBM 공급가를 현재의 2배 이상으로 올리는 방안을 추진 중이라고 전했습니다(조선비즈, 10/7).
타결·퀄 통과 확인은 없습니다. 미확정 재료이므로 월요일 수급의 근거로 쓰기 어렵습니다. 참고로 삼성전자와 엔비디아는 6월 8일 HBM4·파운드리 협력 테이블을 열고 HBM5 공동개발까지 논의한 바 있습니다(뉴스핌, 6/8) — 관계는 진행형입니다.
⑦ ETF 리밸런싱 — 이번 주 유일한 확실한 호재
10월 8일 하락의 주범이었던 반도체 ETF 7종(AUM 약 140억 달러 = 약 18조7,600억원)의 리밸런싱이 10/8에 종료됐습니다(연합뉴스, MK증권). 골드만삭스도 **“ETF 리밸런싱 등 일시적인 수급 이벤트가 지나간 뒤 외국인 수급이 돌아올지”**가 단기 방향의 핵심 변수라고 지목했습니다(전자신문).
즉 “기계적 매도”라는 악재는 소진됐습니다. 이는 조건 ⑦이 충족됐다는 뜻이고, 2장 판정표에서 유일하게 선제적으로 켜진 호재입니다.
4. 그래서 월요일에 작동하는 조건은? — 3개
조건
월요일 작동 여부
이유
① 미국 금리
❌ 작동 불가
미국 채권시장 휴장(콜럼버스 데이). 금리 신호 자체가 없음
② 일드갭
❌ 작동 불가
금리와 동일
③ 환율
✅ 작동
외환시장은 정상. 08:30 개장가가 첫 신호
④ 유가
⚠️ 부분
주말~월요일 아시아 시간 유가 움직임은 반영되나, 70~80달러 조건은 거리 멂
⑤ SOX
⚠️ 간접만
한국장 중 미국 반도체는 닫혀 있음. 야간 선물·ADR로만 가늠
⑥ HBM4
⚠️ 뉴스 의존
주말~월요일 새 보도가 나오면 즉시 변수화
⑦ 리밸런싱 소진
✅ 작동
이미 소진된 상태가 월요일 매수 여력을 만듦
핵심 결론: 사용자가 물은 “조건이 월요일에 작동할까”의 답은 — 가장 중요한 조건 ①이 작동하지 않고, 실제로 작동하는 것은 ③(환율)과 ⑦(리밸런싱 소진) 두 개입니다.
미국 채권시장 휴장은 양날입니다. 금리라는 악재가 새로 나올 수 없지만, 금리 하락이라는 호재도 나올 수 없습니다. 즉 월요일 수급은 “금리”가 아니라 “환율 + 외국인 판단”으로만 결정됩니다.
추가 변수 — 일본 휴장과 개인 수급
10월 12일은 일본이 체육의 날로 휴장입니다(휴장일 정리). 아시아 유동성이 줄어 외국인 프로그램 매매의 체결 강도가 낮아질 수 있습니다.
그리고 10월 8일 코스피에서 개인은 +2조9,972억원을 순매수해 외국인(−2조811억원)·기관(−1조6,750억원)의 매도를 받아냈습니다(핀포인트뉴스). 전기·전자 업종만 보면 외국인 −1조5,038억원, 기관 −1조3,013억원, 개인 +2조593억원입니다(연합뉴스). 개인이 8일에도 받아줄 여력이 있는지가 이번에는 변수입니다. 개인은 이미 삼성전자·SK하이닉스에 집중돼 있고, 여기에 신용융자 잔액이 22조8,900억원으로 5거래일 연속 감소 중이라는 점도 함께 봐야 합니다(다음 금융).
5. 월요일 첫 1시간 관전 포인트 (시간 순)
시각(KST)
확인 항목
판정 기준
08:30
원·달러 개장가
1,341원 이하 유지 = 우호적 / 1,350원 상회 = 역풍
08:30~09:00
삼성전자 예상체결가
262,000원 위/아래로 첫 방향
09:00~09:30
외국인 순매수 방향
개장 30분 내 순매수 전환 여부 — 최대 변수
09:30~10:00
기관 매도 강도
전일 −1조813억원이 리밸런싱성 일회성이면 급감해야 정상
10:00
거래량
시초가 방향보다 거래량 동반 회복 여부
수시
HBM4·OpenAI 관련 신규 보도
타결/퀄 통과 뉴스는 즉시 재료화
장중
SK하이닉스 대비 삼성전자 상대강도
10/6~8 매도는 하이닉스가 4배 컸음 → 하이닉스가 먼저 돌아서는지
간과하면 안 되는 것: 월요일 한국장이 마감한 뒤 미국장이 정상 개장합니다(주식시장 정상, 채권시장 휴장). 즉 금리 변수는 화요일 밤부터 다시 작동합니다(Investopedia).
6. 시나리오 — 조건 충족 개수로 판단
시나리오
조건 충족 개수
구체 조건
매수 전환
③⑤⑦ + α
환율 1,341 이하 유지 + SOX 12,500 사수 + 리밸런싱 소진 + 외국인 개장 30분 순매수 전환
중립·소강
③⑦만
환율만 우호적, 외국인 방향 미결정 → 좁은 등락
매도 지속
③마저 훼손
환율 1,350 상회, SOX 12,500 이탈, SKEW 150 돌파
주의할 점 하나. 조건 ⑦(리밸런싱 소진)은 “악재가 사라졌다”는 뜻이지 “호재가 생겼다”는 뜻이 아닙니다. 외국인이 사려면 사유가 필요하고, 그 사유(금리 하락·유가 하락·일드갭 개선)는 현재 4개 중 4개가 미충족입니다. 매수 전환은 “매도할 이유가 없어졌다”만으로는 일어나지 않습니다.
7. 미확인·주의 항목
원·달러 6개월 이동평균 정확한 값은 확인하지 못했습니다. 조건 ③을 “부분 충족”으로 표시한 이유입니다. 개장 전 증권사 화면에서 직접 확인하십시오.
HBM4 동가 타결·엔비디아 퀄 통과 여부는 확인되지 않았습니다(협상 진행 중).
엔비디아 10/9 종가는 233.84달러로 표기된 데이터가 있으나 시가·고가·저가 매핑이 불명확해 부분 확인입니다(10/8 종가 230.48달러, −2.94%는 확인).
SK하이닉스 10/8 종가는 확인하지 못했습니다(시가 1,722,000원 / 고가 1,759,000원 / 저가 1,681,000원만 확인). 거래소 기준일 2026-10-08 순매도 상위 목록에 SK하이닉스가 포함된 것은 확인했으나 금액은 미확인입니다.
KOSPI200 선물·프로그램 매매 외국인 수급은 기준일이 특정되지 않아 인용하지 않았습니다.
9월 외국인 순매도 20조3,722억원은 매일경제 10월 2일자 인용으로, 거래소 원자료로 재확인하지 못했습니다.
조건 ①②③④의 임계값(5%·일드갭·6개월 MA·WTI 70~80달러)은 매일경제가 제시한 기준이며, 공식 규칙이 아닌 경험적 판단입니다.
금리 폭등에도 시장이 잠잠한 이유 : 비명 없는 5.36% — 시장은 금리에 무감각해진 게 아니라, 공포를 지수에서 꼬리로 옮겼다
이번주 장을 보면서 드는 생각
이번주 미국채 10년물 금리는 3일동안 5.36%까지 올랐다가 종가는 그 이하로 끝났고 목요일은 5.2%대로 하락해 금요일까지 그 수준에 머물렀어.
그러면 우리가 리스크 관리 포인트로 잡은 5.33%에서 멀어진 것일까? 장중에 5.33%을 너멍 그 ㅇ디상으로 금리가 올랐는데 시장이 발작하지 않은 이유는 무엇인가? 수, 목, 금 반도체 주들이 크게 하락했는데 이는 금리 급등의 영향이고 리스크가 급증했기 때문인가?
그런의미에서 이제는 반도체 주 급락 위협이 어느정도 진정된 것인가?
월요일 삼성전자닉스 주가에는 긍정적으로 작용할까?
이번 주 데이터가 이 제목을 강하게 지지합니다. 같은 주에 10년물이 24년 최고를 찍었는데 지수는 사상 최고 근처를 지켰고(10/6 7,818.93 → 10/8 7,765.36 → 10/9 7,811.54), 대신 SKEW가 141.84 → 149.19(+5.18%)로 뛰었고 테일 지수는 +12.10% 올랐습니다. 현물 변동성(VIX)은 +2.19%에 그쳤습니다. 즉 지수는 안 팔고 꼬리만 산 겁니다(Saxo 옵션 브리프). 반도체가 맞은 것도 그래서 금리 때문이 아니라 OpenAI 매출 숫자 때문이었습니다.
5.33%를 넘긴 것은 10월 7일 장중 단 한 번(5.365%)입니다. 10월 6일 장중 고점 5.326%는 5.33%에 미달했고, 10월 8일 고점도 5.295%였습니다. “3일 내내 5.36%”는 성립하지 않습니다.
종가 기준으로 5.33%를 넘긴 날은 없습니다. 10월 5일 5.310%가 이번 주 최고 종가입니다.
4.2%대는 미국이 아니라 한국입니다. 한국 국고채 10년물은 10월 8일 **4.39%**였고, 10월 월간 기준 **4.286%**입니다(TradingEconomics 한국, FRED IRLTLT01KRM156N). 즉 4.2%대는 국고채 10년물이지 미국 10년물이 아닙니다. 차트를 보실 때 계열을 확인하는 습관이 이번처럼 큰 착오를 막습니다.
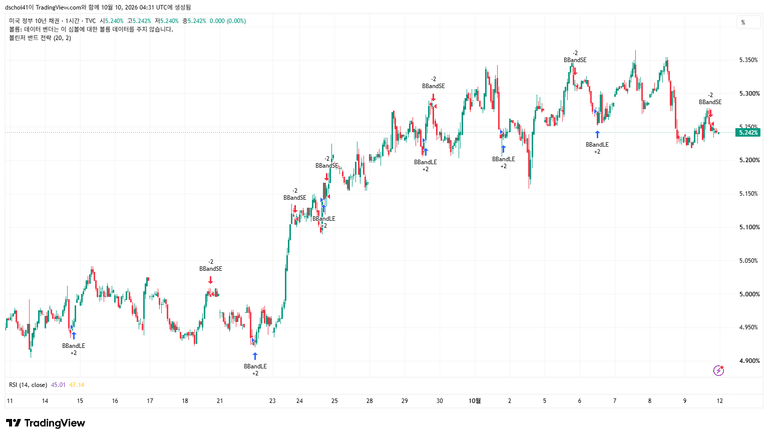
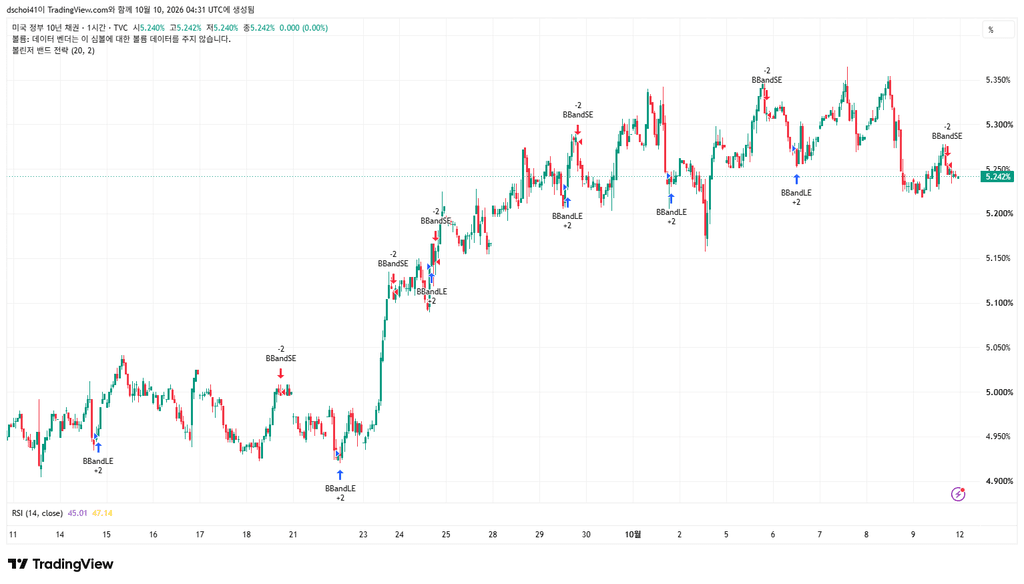
첨부하신 차트도 같은 결론입니다. 미국 10년물 1시간봉으로 마지막 값 5.242%, 시 5.240% / 고 5.242% / 저 5.240% / 종 5.242%, Y축 범위 4.900%~5.350%, RSI(14) 45.01 / 47.14로 중립 구간입니다. 주간 변동 폭이 약 45bp에 불과한 완만한 상단 횡보 그림이고, 우측 끝에는 볼린저 상단 이탈 후 되돌림 신호(BBandSE)가 붙어 있습니다.
3. 왜 5.36%에도 시장이 발작하지 않았나 — 6가지 구조
① 장중 ‘꼬리’는 트리거가 아니었다
5.365%를 찍은 날의 종가는 **5.277%**였습니다. 고점에서 −8.8bp 되돌림입니다(Investing.com). 채권시장에서 장중 스파이크는 유동성 공백이나 특정 발행 물량 소화 과정에서 흔히 발생하고, 종가가 그 수준을 유지하지 못하면 “레벨 안착 실패”로 읽힙니다. 우리가 세운 종가 기준 트리거가 옳았다는 증거이자, 동시에 행동 개시점으로는 부적절했다는 증거입니다.
테일 지수 상승률(+12.10%)이 현물 변동성 상승률(+2.19%)의 5.5배입니다. Saxo의 표현을 그대로 옮기면 “옵션 시장은 윙과 나스닥에서 답했고, 지수 게이지는 자기 중앙값 위에 그대로 앉혀 뒀다”입니다. 지수 하락 베팅이 아니라, 특정 섹터의 급락 대비 보험이 팔린 것입니다.
③ 상관계수가 바닥이라 지수 수학이 눌린다
암묵 상관계수 11.56, 디스퍼전 36.57(Saxo, 10/8 종가). 지수 변동성은 대략 “개별종목 변동성² × 평균 상관계수”이므로, 상관계수가 이 수준이면 종목들이 아무리 흔들려도 지수는 조용합니다. 3월에는 상관계수가 15 → 40으로 뛰며 분산 트레이드가 붕괴했습니다(Resonanz Capital). 지금은 그 반대 극단입니다.
④ 금리 상승분이 ‘분해 가능’했다
명목 10년물은 실질금리 + 기대인플레이션으로 쪼개집니다. 10월 7일 기준 실질금리(10년 TIPS) 2.92%, 기대인플레이션(10년 BEI) 2.35% — 합이 5.27%로 그날 종가 5.28%와 거의 일치합니다(FRED DFII10, FRED T10YIE). 기간프리미엄도 1.08%로 폭주 수준이 아닙니다(FRED THREEFYTP10).
주식시장이 무서워하는 건 **“설명되지 않는 금리”**입니다. 이번 주 금리는 설명됐습니다. 그래서 충격이 아니라 배경으로 처리됐습니다.
⑤ 이익이 금리를 이겼다
비금융기업 이익이 명목 GDP 대비 9.8%(1966년 이후 최고)입니다. 10년물이 5.2~5.3%여도 이익 성장률이 그보다 높으면 지수는 버팁니다. 실제로 S&P 500은 사상 최고에서 1%도 떨어지지 않았습니다.
⑥ 상승의 성격이 ‘공급’이었다
이번 금리 상승의 동력은 성장 기대가 아니라 공급입니다. 미국 부채 약 40조 달러에 하루 74~100억 달러씩 늘고, AI 관련 회사채 발행이 2026년에만 4,890억 달러로 2025년 전체를 넘었습니다(247wallst). 공급 충격은 성장 훼손 신호가 아니라 가격(기간프리미엄) 요인으로 흡수됩니다.
단, 반대급부는 있습니다. MOVE는 100.70으로 금리 변동성이 살아 있고, 하이이일드 OAS는 3.09%(전일 3.03%, 주간 +31bp), 러셀2000은 고점 대비 −9%, 리츠는 9월 −5.7%입니다(Yahoo MOVE, YCharts, MarketWatch, Yahoo REITs). 지수는 멀쩡한데 아래층은 이미 아픕니다.
4. 수·목·금 반도체 급락의 진범은 금리가 아니다
여기가 이번 주의 반전입니다. 10월 8일은 금리가 오히려 하락한 날입니다. 5.28% → 5.235%. 그런데 반도체만 −3.38% 빠졌습니다.
지수 −0.47% vs 반도체 −3.38%. 7배 격차입니다. 원인은 FT의 OpenAI 매출 보도였습니다. FT는 OpenAI의 연환산 매출이 기존 보도(680~700억 달러)보다 약 200억 달러 낮은 500억 달러선이라고 전했습니다(CNN). 낙폭이 가속된 시각도 보도 게재 시각(정오 무렵)과 일치합니다.
그리고 결정적 증거가 옵션 데이터에 있습니다. 추적하는 반도체 14종목 중 개별종목 변동성 순위가 50을 넘는 종목이 하나도 없었고, 중위값은 30.5였습니다. 엔비디아 11.6, TSMC 12.7, 브로드컴 16.5, 마이크론 6.3(Saxo). 만약 시장이 “반도체 시스템 위험”을 가격에 넣었다면 이 순위들이 치솟았어야 합니다. 넣지 않았다는 뜻입니다.
그렇다면 금리의 역할은 무엇이었나. 원인이 아니라 조건(완충 두께)입니다.
오라클 신용등급은 S&P 기준 BBB−(정크 직전), 2026년 AI 관련 조달은 500억 달러 규모(CNBC).
메타는 텍사스 120억 달러 데이터센터를 이전 프로젝트보다 높은 금리로 조달 중입니다.
브로드컴은 OpenAI 커스텀 칩용으로 500억 달러 이상 조달을 추진 중이며, 이는 6월 앤스로픽 350억 달러, 10월 앤스로픽 600억 달러 패키지에 이은 세 번째입니다(Yahoo/WSJ).
즉 자금조달 의존도가 높은 기업이 먼저 맞습니다. 금리는 그 타격의 깊이를 결정하는 배경 변수였습니다.
금요일 Bloomberg가 OpenAI 연환산 700억 달러 전망을 보도 → 개장 전 AI주 갭업(Schwab)
꼬리 헤지 수요
미진정
SKEW 149.19(+5.18%), 테일 지수 +12.10%
시장 폭
악화
러셀2000 고점 대비 −9%, 리츠 9월 −5.7%
금요일의 흐름이 “절반 진정”을 가장 잘 보여줍니다. 개장 전 갭업으로 시작한 반도체는 시가 12,796.00 / 고가 12,826.67까지 올랐지만 저가 12,507.88을 거쳐 종가 12,572.42로 밀렸습니다(Yahoo SOX). 뉴스는 해소됐는데 상단 매물이 나왔습니다.
해석: 금리가 만든 하방 압력은 줄었고, 펀더멘털 신뢰가 만든 상단 저항은 남았습니다. 그래서 “진정됐다”도 “아직이다”도 반쪽짜리 답입니다.
6. 5.33% 트리거는 살릴 수 있나 — 살리되 위치를 바꿔라
이번 주가 남긴 교훈은 명확합니다. 종가 기준 트리거는 옳았고, 행동 개시점으로 쓴 것이 틀렸습니다.
단계
조건
이번 주 판정
성격
P1 관찰
10년물 종가 5.15~5.33% 유지 / HY OAS ≥3.00% / VIX ≥15 / 러셀2000 고점 대비 −8%
발동 중 (전 항목)
매수 중단
P2 선제 1차 축소
10년물 종가 5.30% 1회 / 30Y−10Y ≥45bp / HY OAS ≥3.25% / VIX 종가 ≥18 / SKEW ≥150 / AI 발행 조건 악화
미발동 (SKEW 149.19로 임계 1bp 전)
10~20% 축소 + 헤지
P3 핵심 축소
10년물 종가 5.33% 1회 + (HY OAS ≥3.50% 또는 VIX ≥22) / CAPEX 가이던스 하향 / 암묵상관 ≥30
미발동
핵심 축소
P4 기존
5.33% 종가 2일 연속 또는 5.40% 단일 종가
미발동
잔여 정리
가장 중요한 변경은 SKEW와 암묵상관을 P2에 넣는 것입니다. SKEW는 이번 주에 +5.18% 움직였지만 VIX는 +2.19%밖에 안 움직였습니다. 꼬리 위험을 감시하려면 꼬리 지표를 봐야 합니다. 지수가 조용할 때가 헤지가 싼 시점입니다.
판단 기준은 “금리”가 아니라 순서입니다. ① 미 10년물 종가가 5.30%를 넘었는가 ② SOX가 50일선을 회복했는가 ③ HBM 계약가 뉴스가 나왔는가 ④ 외국인이 순매수로 돌아섰는가. 이 중 3개 이상이 상방이면 갭업 시도, 3개 이상이 하방이면 되밀림으로 봅니다.
8. 결론 — 세 문장으로
금리 트리거는 살아 있지만 ‘확인’이 아니라 ‘마무리’ 신호입니다. 이번 주 5.33%는 장중 3~4bp 상회에 그쳤고 종가는 9bp 아래였습니다.
이번 주 시장은 지수를 팔지 않고 꼬리를 샀습니다. SKEW 141.84 → 149.19, 테일 지수 +12.10% vs VIX +2.19%. 공포의 위치가 지수에서 개별 섹터로 이동했습니다.
반도체 급락의 진범은 금리가 아니라 숫자였습니다. 금리가 내려간 날 반도체만 −3.38% 빠졌고, 개별종목 변동성 순위 중위값이 30.5에 불과했습니다. 금리는 원인이 아니라 완충 두께입니다.
다음 주에 볼 것은 금리 숫자 하나가 아니라 SKEW(150), 암묵상관(20), HY OAS(3.25%), 그리고 금요일에 되밀린 SOX의 12,500선입니다.
미확인·주의 항목
10월 7일(수) 반도체 지수 등락률은 검증하지 못했습니다. “수·목·금 3일 연속 급락” 중 목요일(−3.38%)은 확인됐고, 금요일은 −0.41%로 낙폭이 크지 않았습니다.
어떤 사진인가: 건기나 물이 살짝 빠진 자리에 생기는 육각형 소금 결정체(Salt polygon) 패턴을 F8~F11로 바짝 조여 찍은 고화소 부감(Top-down) 컷.
수요처: 환경 리포트, 과학 잡지, 디자인 소스, 친환경 미네랄/소금 브랜드 패키지.
③ 고독한 1인 탐험가 (Solitude & Wandering)
어떤 사진인가: 광활한 하얀 사막이나 물거울 한가운데, 배낭을 메고 먼 지평선을 향해 걸어가는 한 사람의 아주 작은 뒷모습이나 역광 실루엣(얼굴 식별 불가).
수요처: 글로벌 아웃도어/여행용품 광고, 모바일 통신사(‘어디서나 연결되는 자유’), 자기계발서 표지.
④ 칠흑 같은 암흑 속 은하수 반영 (Astro-reflection)
일정표를 보면 우유니 체류 시점(10일 차 밤)이 신월(New Moon) 전후로 달빛이 거의 없는 최적의 시기입니다.
지구상에서 수면 위로 우주가 100% 반사되는 야경을 찍을 수 있는 곳은 우유니가 거의 유일합니다.
천문 매거진, 여행 버킷리스트 서적, 판타지/게임 콘셉트 아트 레퍼런스 등으로 꾸준히 팔립니다.
3. 결론 및 실전 업로드 전략
상품 가치가 없는 것이 아니라, “상업적 쓰임새”가 있는 사진을 찍어야 팔립니다.
여행 중 우유니에서 관광객 스냅(착시·점프샷) 외에, 의식적으로 다음 3가지를 별도로 담아두세요:
텍스트를 얹을 수 있는 텅 빈 광활한 여백(상단 1/2이 비어 있는 구도)
육각형 소금 결정 바닥의 초고화소 디테일
얼굴이 보이지 않는 여행자의 작은 실루엣
업로드 시 Uyuni뿐만 아니라 Infinity(무한), Copy Space(여백), Minimalist(미니멀), Abstract Background(추상 배경), Solitude(고독/자유) 같은 추상적 컨셉 키워드를 달아두면, 여행 관련 검색자 외에 일반 글로벌 웹 디자이너들에게 노출되어 꾸준한 다운로드를 유도할 수 있습니다.
2027년 투자 전략 : 반도체 비중 축소 이유 _ 2027년 투자 전략 : 반도체를 단계적으로 줄여야 하는 이유와 10월의 두 실적이 준 힌트 — 복기와 검증
— 실적은 사상 최대인데 주가는 왜 빠졌는가
1. 프롤로그: 사상 최대 실적이 나온 날, 주가가 빠졌다
2026년 10월 8일. 삼성전자는 연결 기준 3분기 매출 195조 원, 영업이익 107조 4,000억 원을 잠정 공시했습니다. 전년 동기 대비 각각 +126.6%, +782.5% 증가입니다 biz.chosun, 동아일보, 경향신문. 영업이익률은 약 55.1%(107.4÷195, 계산치)로, 국내 기업 최초로 분기 영업이익 100조 원을 넘긴 역사적인 숫자였습니다 YTN.
그런데 같은 날 삼성전자 주가는 **262,000원, −2.42%**로 마감했습니다. 코스피는 6,625.93(−2.62%), SK하이닉스는 1,681,000원(−2.44%)이었습니다.
핵심은 이겁니다. 삼성전자 자사주 매입이 진행된 8월 20일~10월 2일 동안 외국인 순매도 1·2위는 SK하이닉스(−16조 3,134억 원)와 삼성전자(−6조 1,315억 원)였습니다 이투데이. 자사주 매입이 외국인 매도를 가려주고 있었고, 그 버팀목이 10월 8일에 사라졌습니다. “실적은 최대인데 그 실적을 믿는 사람들이 줄고 있다”는 명제가 수급으로 확인된 날입니다.
미국의 같은 장면은 8일 전에 있었습니다. 마이크론은 9월 30일 FY2026 4분기 실적을 발표했습니다.
둔화의 원인이 수요 절벽이 아니라 “돈을 대는 쪽이 회수 가능성을 따지기 시작한 것” 이라는 뜻이기 때문입니다.
수요가 없어서 줄이는 건 사이클 문제지만, 회수 가능성을 따져서 줄이는 건 자본비용 문제입니다. 자본비용 문제는 금리와 함께 움직이고, 금리는 반도체 회사가 통제할 수 없습니다.
그리고 실제로 그 의문이 가격에 반영됐습니다
2026년 10월 7~8일, AI 관련 자산이 일제히 밀렸습니다. 반도체지수(.SOX) −3.4%, 나스닥 −1%. 원인은 AI 수요 자체가 아니라 투자가 실제 매출·이익으로 이어지는지, 조달 비용을 감당할 수 있는지에 대한 의심이었습니다. 오라클 −4.73%(136.77달러), 그리고 오라클·브로드컴 등이 AI칩 대금을 부채로 조달하는 딜을 추진 중이라는 보도가 나왔습니다.
변동성은 이미 시작됐습니다. 2026년 상반기 반도체지수는 +86% 상승해 6월 말 사상 최고를 찍은 뒤 −29% 급락했습니다 Schwab Network.
사용자의 원래 주장 — “AI 투자에 대한 근본적인 의문이 제기되면 반도체 주가 변동성이 커진다” — 는 이제 가설이 아니라 2026년 하반기의 실측 기록입니다.
필라델피아 반도체지수 추이_SOX_2026-10-09_12-37-37.
3. 논의의 핵심: 증가율이 아니라 ‘증가분(델타)’을 봐야 한다
여기서 지금까지 논의에서 가장 중요한 숫자가 나옵니다. 증가율과 증가분은 완전히 다른 이야기입니다.
중요: 위 표에서 컨센서스(2027년 9,200억)와 기관 자체 전망(2027년 1.2조)은 다른 계열입니다. 골드만은 컨센서스가 30.4% 낮다며 반박합니다(1조 2,000억 ÷ 9,200억, 계산치 — 차이 2,800억 달러 ≈ 약 386조 원). 그리고 골드만이 인용한 컨센서스의 2028년 값은 확보되지 않았습니다. 그 자리를 다른 출처의 1조 4,000억으로 채우면 계열이 섞여 오류가 됩니다.
증가분으로 보면 이야기가 완전히 달라집니다
계열
2026
2027
2028
증가분(델타) 추이
델타 반토막 시점
컨센서스(시장이 거래하는 숫자)
7,550억
9,200억
—
+3,450억 → +1,650억
2027년 (−52.2%)
골드만 자체
8,000억
1조 2,000억
1조 4,000억
+4,000억 → +2,000억
2028년 (−50.0%)
UBS
1조
1조 4,470억
1조 6,530억*(역산)*
+4,470억 → +2,060억
2028년 (−53.9%)
(증가분·변화율은 제가 재계산한 값입니다)
이 표가 지금까지 논의에서 헷갈렸던 지점을 정리합니다. 앞선 논의에서 “델타 반토막은 2028년”이라고도 하고 “2027년”이라고도 했는데, 둘 다 맞습니다. 다만 계열이 다릅니다.
골드만·UBS 자체 계열: 델타 정점 2027년 → 반토막 2028년 (4,000억 → 2,000억, −50.0%)
그리고 시장은 컨센서스로 거래합니다. 골드만이 “컨센서스가 너무 낮다”고 반박하는 대상이 바로 그 컨센서스입니다. 즉 사용자가 지목한 꺾임 신호는, 시장이 실제로 거래하는 숫자 기준으로 2028년이 아니라 2027년에 이미 일어납니다. 이것이 타이밍을 앞당기는 결정적 근거입니다.
왜 증가분인가 — 반도체 수요는 ‘총액’이 아니라 ‘증가분’에서 나옵니다
구간
금액
증가분
2026 → 2027 (골드만 계열)
8,000억 → 1조 2,000억 달러
+4,000억 달러 ≈ 552조 원
2027 → 2028 (골드만 계열)
1조 2,000억 → 1조 4,000억 달러
+2,000억 달러 ≈ 276조 원
(환산은 1,380원/달러 기준, 계산치)
총액은 계속 늘어납니다. 그런데 신규 발주·신규 장비 발주·신규 팹 증설은 “증가분”에서 나옵니다. 총액 1조 2,000억 달러를 유지하려면 그 해에 1조 2,000억 달러어치를 사야 하지만, 작년보다 더 사는 양은 4,000억 달러 → 2,000억 달러로 반토막입니다. 장비·부품·소재 업체가 체감하는 시장은 총액이 아니라 이 증가분입니다.
그래서 2028년은 “감소”가 아니지만, 공급망 체감으로는 이미 감소에 가까운 국면입니다.
4. 반대 논거: 이 시나리오가 틀릴 수 있는 지점
정직하게 써야 합니다. 비중을 줄이지 말아야 할 근거도 같은 강도로 존재합니다.
첫째, 성장의 원천이 메모리로 이동했습니다. UBS는 가격 상승이 성장의 주 원천이라고 명시합니다 UBS. 총액 성장률이 12~17%로 떨어져도, 그 안에서 메모리 비중이 커지면 메모리 매출 증가율은 그보다 높을 수 있습니다. 모건스탠리는 빅5의 가용 컴퓨팅 용량이 2028년까지 약 120GW로 4배가 된다고 봅니다 KuCoin 인용.
마이크론 컨퍼런스콜도 이 방향을 지지합니다. FY2027 출하량의 75% 이상이 이미 계약 완료됐고, 2027년 HBM 가격은 일반 D램과의 수익성 격차를 좁히기 위해 대폭 인상됐습니다. 2027년 1분기 가이던스는 D램·낸드 모두 한 자릿수 비트 성장 + 두 자릿수 비용 절감, 회계연도 2027년 내내 마진 확대 전망입니다 [마이크론 FY26 Q4 실적 발표 컨퍼런스콜]. 가격이 오르고 마진이 확대되는 국면에서 비중을 줄이는 건 사이클과 싸우는 일입니다.
둘째, 역사적 선례는 “고점 확인 후 매도”가 항상 늦다는 것을 보여줍니다. 메모리 주가는 정점에서 저점까지 60~80% 하락하고, 그 기간이 약 2년이었습니다 Uncover Alpha. 즉 정점을 놓쳐도 탈출 시간이 있다는 뜻입니다.
셋째, 정의 편차가 큽니다. 2026년 5대 하이퍼스케일러 CAPEX를 8,440억 달러(+81%) 로 표기한 자료도 있습니다 VanEck. 앞서 확인한 7,550억 달러(+84%)와 모집단·시점 차이이며, 어느 쪽이 맞는지는 확정되지 않았습니다.
넷째, 매니저 서베이는 응답자의 61%가 2026년 말까지 CAPEX 삭감이 전혀 없을 것으로 봅니다Seeking Alpha.
그럼에도 축소론이 유효한 이유는 하나입니다. 위 논거들은 모두 “CAPEX 총액이 계속 늘어난다” 를 전제로 하는데, 반도체 주가를 결정하는 건 증가분이고, 그 증가분은 컨센서스 기준 2027년에 이미 반토막입니다. 그리고 정점에서 저점까지 60~80% 하락한다면, 꼭대기에서 미리 줄이는 것과 조금 일찍 줄이는 것의 차이는 크지 않지만, 조금 늦게 줄이는 것의 대가는 매우 큽니다.
5. 실행: 2027년 단계적 축소 타임라인
앞선 논의에서 도출된 결론은 “2027년 2분기~3분기가 축소의 중심 구간, 4분기(10~11월 실적발표) 이전에 정리 완료” 였습니다. 여기에 트리거 기준을 배치하면 아래와 같습니다.
시점
확인되는 것
판정 기준
조치
2026년 4분기 (지금~12월)
3분기 컨퍼런스콜(10~11월)의 2027년 CAPEX 가이던스
컨센서스 +22%를 넘어서는 상향이 나오는가
유지, 또는 1차 축소(반도체 15% → 12~13%)
2027년 1~2분기
4분기 실적발표(1~2월)의 2027년 CAPEX 확정치
델타가 2026년보다 커지면(골드만 계열로 수렴) 시간 벌기 가능
반도체 10% 이하
2027년 2~3분기
D램·HBM 계약가 QoQ 증가율, 재고일수
상승률 둔화 → 마이너스 전환
중심 축소 구간 — 6~8%까지
2027년 4분기 (10~11월 3Q27 실적)
2028년 CAPEX 가이던스 첫 윤곽
델타 반토막이 숫자로 확인되는가
잔여 정리 완료 — 4분기 실적발표 이전
(사용자의 기존 사다리 — 2026년 4분기 15%, 2027년 상반기 10%, 하반기 6% — 는 큰 틀에서 이 캘린더와 일치합니다. 다만 트리거 기준으로 배치하면 “상반기 10% → 하반기 6%”가 아니라 “2~3분기에 6~8%까지 내리고 4분기 전에 마무리” 로 앞당기는 편이 논리적으로 더 정합적입니다.)
텔레콤 2000년: 주가 2000년 3월 10일 정점 → CAPEX 급감 2001~2002년 = 약 3~4분기(제 역산, 연도 기준으로는 거의 동시) (Richmond Fed, FRBSF)
주의: 2개월·3개월은 “이익 정점” 기준이고, 4~11개월·3~4분기는 “CAPEX·가격 꺾임” 기준입니다. 기준이 다른 값을 섞어 쓰면 안 됩니다.
6. 정리 — 왜 2027년인가
세 문장으로 요약합니다.
증가분(델타) 기준으로 반토막은 이미 가까이 와 있습니다. 컨센서스 계열에서는 2027년(+3,450억 → +1,650억, −52.2%), 골드만·UBS 자체 계열에서는 2028년(+4,000억 → +2,000억, −50.0%)입니다. 시장은 컨센서스로 거래하므로 실질 꺾임은 2027년입니다.
실적 정점에 주가가 빠지는 패턴이 2026년에 두 번 확인됐습니다. 마이크론 FY26 Q4(매출 +379%, 조정 EPS 33.42달러) 후 주가 −4.79%, 삼성전자 3Q26(영업이익 107조 4,000억 원, 국내 최초 100조) 당일 −2.42%. 원인이 실적이 아니라 자금조달·회수 가능성에 대한 의문(모건스탠리가 지적한 1조 5,000억 달러 갭) 이라는 점이 중요합니다.
2027년 숫자는 2027년 10월에 처음 시장에 알려집니다. 2028년 가이던스가 나오는 시점이 3분기 실적발표이므로, 그때는 이미 늦습니다. 그래서 2~3분기가 정보도 있고 유동성도 남아 있는 마지막 구간입니다.
다만 이것은 조건부 판단이지 날짜 예측이 아닙니다. 위 감시 지표 4개 중 D램·HBM 계약가 증가율의 마이너스 전환이 나오지 않고 2028년 CAPEX 가이던스가 한 자릿수로 떨어지지 않는다면, 2027년 내내 비중을 유지하는 것이 오히려 맞을 수 있습니다.
7. 검증 상태 (숫자를 인용하실 때 참고하세요)
이번 글을 쓰며 새로 확인한 값: 마이크론 FY26 Q4 매출 542억 3,000만 달러/전분기 414억 6,000만 달러/전년 동기 113억 2,000만 달러, 매출원가 71억 8,200만 달러, 매출총이익 470억 4,700만 달러(86.8%), 조정 EPS 33.42달러, 2027년 출하 75% 이상 계약 완료, HBM 2027년 가격 대폭 인상, 1분기 가이던스(한 자릿수 비트 성장·두 자릿수 비용 절감) / 삼성전자 3Q26 매출 195조 원·영업이익 107조 4,000억 원·YoY +126.6%·+782.5% / 자사주 5,380만 주·14조 1,565억 원·진행률 97%·목표 대비 100.96% / 리밸런싱 18조 1,000억~19조 원 / CAPEX 델타 계산 전체.
앞서 이 대화에서 확인한 값(재확인 없이 인용): 삼성전자 컨센서스 밴드 107.0조~114.0조 원, 마이크론 예상치 상회 폭 7.5%, 3Q26 D램 계약가 +13~18%, 재고 10주 vs 2018년 3~4주, 골드만 자체 2028년 1조 4,000억 달러.
미확인으로 남긴 항목: 골드만이 인용한 컨센서스의 2028년 값(미확보), 모건스탠리 2026년 기준액, UBS 2028년 값(제 역산: 약 1조 6,530억 달러), 2026년 5대 하이퍼스케일러 CAPEX의 정의 차이(7,550억 vs 8,440억 달러), 마이크론 발표 직후 시간외 등락률(출처 충돌로 미확정).
이 글은 정보 제공 및 논리 정리 목적이며, 특정 종목·ETF의 매수·매도 권유가 아닙니다. 단계적 축소 타임라인은 가정에 기반한 조건부 프레임워크이며 가정이 바뀌면 결론도 함께 바뀝니다. 모든 전망치는 발표 기관이 수시로 수정하며, 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.
— 영업이익 107조원, “숫자는 최고, 신선도는 낮음” 그리고 반도체 투자자 대응 프레임
10월 8일 삼성전자가 공시한 2026년 3분기 잠정실적은 한국 기업사에 남을 숫자다. 연결 기준 매출 195조원, 영업이익 107조 4,000억원. 국내 기업 최초의 분기 영업이익 100조원 돌파이며, 4개 분기 연속 사상 최대 실적이다 연합인포맥스. 그런데 공시 당일 주가는 26만 7,250원으로 0.83% 하락 마감했다(직전일 -0.37%, 그 전일 -2.33%). 실적과 주가가 따로 노는 이 디커플링이 이번 실적을 읽는 핵심이다.
1. 검증된 숫자 — 잠정실적 팩트 테이블
모든 수치는 이번 글 작성 과정에서 공식 공시 보도(연합인포맥스·한겨레·연합뉴스TV)로 재확인한 값이다. 지난 초안에서 언급된 204조 5,704억원(매출)·110조 5,736억원(영업이익)은 실적이 아니라 애널리스트 전망치였다는 점을 먼저 분명히 해 둔다. 실제 결과는 아래와 같다.
분기 영업이익 100조원 초과는 세계적으로도 사우디 아람코가 2022년 2분기에 기록한 865억 달러가 유일한 전례다 한겨레
연합뉴스TV는 이번 한 분기 영업이익이 지난해 전체 영업이익의 2.5배에 육박한다고 전했고, 올해 누적 영업이익 250조원을 넘어 연간 300조원 달성이 시야에 들어왔다고 평가했다 연합뉴스TV
2. 컨센서스 대비 — 영업이익 비트, 매출 미스
같은 날 나온 숫자를 시장 눈높이와 맞대면 “반쪽짜리 서프라이즈”다.
항목
실제
시장 컨센서스
차이
영업이익
107조 4,000억원
105조 5,502억원(연합인포맥스 컨센서스 종합) / 106조원(에프앤가이드 집계)
+1.8% 상회
매출액
195조원
200조 2,000억원(증권사 8곳 집계)
-2.6% 하회
컨센서스 기관별로 집계값이 조금씩 다르다. 연합인포맥스 컨센서스 종합(화면번호 8031)은 105조 5,502억원 연합인포맥스, 금융정보업체 에프앤가이드 집계 평균은 106조원 한겨레, 발표 전 증권사 8곳 집계는 매출 200조 2,000억원·영업이익 107조원 수준이었다 연합뉴스. 어느 기준으로 보든 영업이익은 2조원 안팎 초과, 매출은 5조원 안팎 미달이라는 구조는 동일하다 연합뉴스TV.
주목할 점은 눈높이가 발표 직전에 내려가고 있었다는 사실이다. 골드만삭스는 3분기 영업이익 전망을 기존 112조원에서 106조원으로 5% 낮췄고, 매체들은 “실적 눈높이도 낮아졌다”고 표현했다 한국경제. 즉 이번 비트는 “예상을 깬 서프라이즈”라기보다 하향된 눈높이를 소폭 넘어선 숫자로 보는 것이 정확하다.
3. 실적의 질 — 무엇이 107조원을 벌었나
잠정실적에는 부문별 수치가 없다. 확정치는 10월 29일 오전 10시 컨퍼런스콜에서 공개된다 연합인포맥스. 따라서 아래는 전부 증권가·업계 추정치이며 확정 실적이 아니다.
반도체(DS)부문 메모리 사업부가 이익을 견인한 것으로 보인다. 범용 D램, 기업용 SSD(eSSD), HBM 수요가 함께 늘며 메모리 공급 부족이 가격 폭등으로 이어졌다 한겨레
업계 추산으로 메모리 사업부 약 80조원, 낸드 사업부 약 30조원의 영업이익이 가능하다는 관측이 나왔다 연합뉴스TV
6세대 HBM인 HBM4가 본격 양산에 들어가 실적 기여를 얼마나 했는지가 관전 포인트로 지목됐다 연합뉴스TV
즉 이번 실적의 성격은 “AI 데이터센터 투자 → 메모리 수요 → 가격 급등”의 사이클 수혜다. 구조적 신제품(파운드리·HBM4 고객 확대)의 성과는 10월 29일에 확인해야 한다.
10월 8일 주가는 26만 7,250원으로 마감했다. 최근 한 달 흐름을 보면 9월 23일 28만 5,500원까지 올랐다가 10월 1일 27만 6,000원, 10월 6일 27만 2,000원, 10월 7일 26만 8,500원으로 발표 전 3거래일 연속 하락했다. 발표일 거래량은 407만 주로 전일(1,728만 주)의 24% 수준에 그쳤다(직접 계산). 다음 날이 한글날 휴장이라 관망 심리가 컸던 것으로 보인다.
발표 전날 시장 분위기도 우호적이지 않았다. 연합뉴스는 “삼성전자 3분기 잠정 실적 발표를 하루 앞둔 경계에 미국 국채 금리 상승까지 겹쳐 코스피가 6,800선까지 밀렸다”고 전했다 연합뉴스.
정리하면 호실적은 이미 가격에 반영돼 있고, 신규 매수 재료가 아니라는 것이 이 종목의 반복된 문법이다.
5. 증권가 시각 — 목표주가가 두 배 이상 벌어져 있다
증권사들의 목표주가는 최고 63만원, 최저 27만원으로 두 배 넘게 벌어져 있다 오피니언뉴스. 실적 발표를 전후해 한 곳은 목표가를 낮추고, 다른 곳은 크게 높이는 극단적 분열이 나타났다.
다만 이 목표가 변동 보도들은 7월 2분기 실적 직후 기사와 10월 3분기 실적 직후 기사가 검색 결과에서 섞여 있어, 특정 분기에 정확히 귀속시키기 어렵다. 위 표는 “증권가 시각이 극단적으로 갈린다”는 방향성 판단용으로만 읽는 것이 안전하다.
6. 리스크 — 네 가지 변수
① 메모리 가격의 방향. 지금 이익의 원천이다. 노무라는 2026년 범용 D램·낸드 가격 상승률 전망을 기존 38%·36%에서 각각 57%·65%로 상향하며 메모리 강세가 2027년까지 이어진다고 봤다 비즈니스포스트. 4분기 D램 계약가 인상률 전망치는 **13~18%**로 상향 조정됐다 데일리매거진. 트렌드포스는 2027년 메모리 시장 규모를 **1,238조원(전년 대비 약 53% 증가)**으로 전망하며 D램·낸드 수요 지속을 예상했다 연합뉴스TV. 반대로 시장 성장률 전망은 기관별로 크게 갈린다. D램·낸드 성장률을 각각 125%·234%로 보는 전망도 있고 CIO, 신한투자증권은 2026년 D램·낸드 수요 증가율을 각각 23.6%·18.1%로 추정하며 공급 증가율을 웃돌 것으로 봤다 신한투자증권. 같은 해를 놓고 5배 차이가 나는 전망이 공존한다는 점 자체가 리스크다.
② 관세. 트럼프 대통령이 2026년 1월 14일 무역확장법 232조에 따라 반도체 및 파생품에 25% 관세를 부과하는 행정명령에 서명했다는 내용이 보도·블로그 기준으로 정리돼 있다 블로그. 러트닉 상무장관이 2026년 9월 초 반도체 관세 카드를 다시 꺼냈다는 보도도 있었다 다음뉴스. 다만 행정명령 원문·연방관보 등 1차 출처는 이번 확인에서 확보하지 못했으므로 미검증 항목으로 표시한다.
③ 환율. 9월 중순 이후 컨센서스가 하향된 배경으로 원화 강세와 메모리 관련 변수가 거론됐다(달러 결제 매출의 원화 환산액 감소). 이 항목 역시 이번 확인에서 1차 출처를 확보하지 못해 미확인으로 남긴다.
④ 사이클 피크 논쟁. WSTS는 2026년 시장 규모를 1조 5,112억 달러로 전망했지만, 2026년 7월 필라델피아 반도체 지수는 22% 하락했다 딜로이트. “슈퍼사이클 지속”과 “피크아웃” 논쟁이 동시에 진행 중이라는 뜻이다.
7. 반도체 투자자 대응 프레임 (신규 섹션)
여기서부터는 특정 종목 매수·매도 권유가 아니라, 실적 이벤트를 앞둔 투자자가 스스로 판단 기준을 만들기 위한 시나리오 프레임이다.
7-1. 세 가지 공통 원칙
실적 숫자는 매매 신호가 아니다. 2026년 3분기 실적은 “예상을 소폭 넘은, 이미 알려진 사이클”이었다. 삼성전자는 2분기 사상 최대 실적에도 장중 -9.4%를 기록한 전례가 있다.
판단 축을 3개로 좁힌다. ① 메모리 가격 방향(월간 계약가·현물가) ② HBM4 고객 확대 여부 ③ 관세·환율 등 외생 변수. 실적 그 자체는 이미 반영됐다.
이벤트 전후 변동성을 전제로 포지션 크기를 정한다. 10월 29일 삼성전자 컨퍼런스콜, SK하이닉스 3분기 실적(10월 하반기) 인베스팅닷컴이 연속 배치돼 있다.
트리거(확인 지점): 10월 29일 오전 10시 컨퍼런스콜의 부문별 영업이익률, HBM4 매출 비중, 4분기 가이던스, 주주환원·배당 정책 연합인포맥스. 리스크 관리: 단일 종목 비중 상한을 미리 정하고, 실적일 전후에는 신규 진입을 피한다. 원화 강세 국면에서는 달러 결제 매출의 원화 환산액이 줄어든다는 점을 감안한다.
7-3. 신규 매수자 — “가격이 어디에 있느냐”가 전부
참고 밸류에이션으로 12개월 선행 PER 약 4.93배, 시가총액 약 1,517조원 수준이 제시된 바 있으나, 이는 블로그·정보 사이트 기준이므로 미검증 참고치로만 사용해야 한다 미트레이드.
최근 한 달 종가 기준 박스는 24만 8,500원(9월 15일)~28만 5,500원(9월 23일)이며, 저가 기준으로는 24만 3,000원(9월 3일)까지 내려간 적이 있다(직접 계산).
20거래일 종가 단순이동평균은 약 26만 7,000원으로, 10월 8일 종가 26만 7,250원은 이 선에 정확히 걸쳐 있다(8월 25일~10월 8일 종가 20개 직접 계산). 반면 SK하이닉스는 같은 방식으로 계산한 20일선 약 179만 2,250원 대비 10월 8일 종가 173만 4,000원으로 약 3.2% 아래에 있다.
실전 접근: 이벤트 직후 한 번에 사지 말고, ① 컨퍼런스콜 확인 전 1/3, ② 컨퍼런스콜·4분기 가이던스 확인 후 1/3, ③ 다음 분기 가격 데이터 확인 후 1/3로 나눈다.
대안: 삼성전자 단일 종목 집중 대신 메모리 밸류체인 분산을 검토한다. 단, 이 경우에도 결국 같은 사이클에 노출된다는 점은 동일하다.
트리거: 공시 전후 갭 발생 여부, 거래량이 20일 평균 대비 1.5배 이상으로 확대되는지, 20일선(삼성 약 26만 7,000원) 이탈/회복 여부. 리스크 관리: 진입 전 손절 기준(예: 진입가 대비 -7~10% 또는 주요 이동평균 이탈)을 숫자로 정하고, 이벤트 직전 레버리지 상품 비중을 줄인다. 휴장 전후 거래량 급감 구간(10월 8일 거래량 407만 주, 전일의 24%)에서는 슬리피지가 커질 수 있다.
7-5. 모니터링 체크리스트
지표
확인 시점
해석
DS부문 영업이익률
10월 29일
70% 이상이면 사이클 유지, 급락이면 경계
HBM4 매출 비중·고객
10월 29일
신규 고객 공시는 구조적 재료
D램·낸드 계약가
매월 초
상승률 둔화 자체가 신호
분기 영업이익 증가율
분기마다
+56%(1→2Q) → +20%(2→3Q)로 둔화 중
관세·환율 정책
수시
1차 출처 확인 필요
8. 확인 불가·유의 항목 (정직한 한계)
204조 5,704억원 / 110조 5,736억원은 실적이 아니라 발표 전 애널리스트 전망치였다.
메모리 사업부 80조원, 낸드 30조원 영업이익은 언론 추산이며 확정치가 아니다.
반도체 232조 25% 관세는 2차 출처(블로그·언론 요약)만 확보, 1차 출처 미확보.
원화 강세가 컨센서스 하향의 원인이라는 설명은 1차 출처 미확보.
키움증권(39만원)·KB증권(60만원) 목표가 변동은 검색 결과상 7월 기사와 10월 기사가 혼재해 시점을 단정하지 않았다.
먼저 가장 중요한 확인 결과입니다. “젠슨 황이 차세대 주도주로 AI 보안주를 지목했다”는 이야기는 실재하는 발언이 맞습니다. 다만 그는 특정 종목을 지목하지 않았고, “산업(use case)”을 지목했습니다. 그리고 그 발언에는 언론이 잘 인용하지 않는 단서가 하나 붙어 있습니다.
1. 팩트체크 — 황 CEO가 실제로 말한 것
항목
확인 내용
날짜
2026년 9월 10일(미국 현지, 목요일) / 국내 보도 9월 11일
장소
미국 샌프란시스코, 골드만삭스 그룹 기술 콘퍼런스
원문 발언
“사이버 보안은 AI의 **다음 주요 적용 분야(next major use case)**가 될 가능성이 높다”
“A derivative of coding is, of course, bug finding. And a derivative of that, which is a very large market, is called cybersecurity.” — 코딩의 파생이 버그 탐지이고, 그 파생이 바로 사이버보안이라는 논리
여기에 실질적인 매출 논거가 하나 더 붙습니다. 황 CEO는 코딩 어시스턴트는 프롬프트에 반응하지만 AI 기반 보안 시스템은 24시간 상시 가동되기 때문에 기업이 계속 비용을 지불하게 된다고 설명했습니다. 구독형 매출 구조와 맞아떨어진다는 뜻입니다 Business Insider.
반드시 함께 읽어야 할 단서 두 가지
첫째, 그는 공포 마케팅에 대해 선을 그었습니다.
“물론 이를 실행하는 데는 책임감 있는 방법도 있고 바람직하지 않은(less attractive) 방법도 있다” — 연합뉴스
Axios는 이를 더 직접적으로 표현했습니다 — 황 CEO가 최근의 AI 위협 담론을 사이버보안 업계가 신사업을 만들기 위한 수단으로 일축했다는 보도입니다 Axios. 즉 그는 “AI가 위험하니 보안주를 사라”는 논리를 밀지 않았고, 오히려 “AI가 코딩을 자동화하면 그 파생으로 보안 시장이 커진다”는 산업 수요 논리를 편 것입니다. 이 구분이 중요합니다.
둘째, 엔비디아 자신이 이미 이 시장에 들어와 있습니다. 크라우드스트라이크·시스코·팔란티어와 AI 보안 도구 협력을 발표한 상태입니다 Business Insider. 그리고 같은 콘퍼런스에서 OpenAI CFO 사라 프라이어도 사이버보안을 주요 “상업적 기회”로 본다고 밝혔습니다 [동일].
2. 왜 하필 지금인가 — 산업 업데이트
황 CEO 발언 이후 한국 증시는 두 차례 반응했습니다. 9월 14일(발언 직후)과 **10월 6일(실제 해킹 사고)**입니다. 두 번째가 더 중요합니다.
추가 관찰: 2026년 8월 블랙햇 이후 크라우드스트라이크·팔로알토가 사상 최고치를 기록했고 CNBC, 상승 주도 종목으로는 Cloudflare(+26%), Rubrik(+25%), CrowdStrike(+22%)가 언급됐습니다 MarketWatch. 다만 10월 7일에는 3종목 모두 조정을 받았습니다 — 테마 모멘텀이 단기 과열 구간에 들어섰다는 신호로 읽을 수 있습니다.
엔비디아와의 연결고리: 엔비디아는 크라우드스트라이크·시스코·팔란티어와 AI 보안 도구를 공동 개발 중입니다 Business Insider. 황 CEO 발언을 “수혜주 추천”으로 해석하기 어려운 이유입니다 — 그는 공급자이자 파트너이지, 중립적 관찰자가 아닙니다.
4. 한국 AI 보안주 Top
종목
종목코드
사업 핵심
안랩
053800
30년 보안 노하우 + 자체 AI ‘AhnLab AI PLUS’ 플랫폼. XDR·CPS·엔드포인트 통합. RSAC 2026에서 에이전틱 AI 보안 기술 단독 부스 전시. 국내 대표 대장주
이글루코퍼레이션
미확인
2026년 키워드 ‘자율형 보안운영센터(Autonomous SOC)’. AI 위협 탐지·대응 자동화, 제로트러스트, 국가 망 보안체계(N²SF) 통합 플랫폼. 국내 SOC 전문
파이오링크
미확인
이글루코퍼레이션 자회사. 데이터센터 인프라·네트워크·웹 보안. AI 기반 ADC·웹방화벽(WAF), 클라우드 보안 확장
샌즈랩
411080
AI·빅데이터 기반 사이버 위협 인텔리전스(CTI)·네트워크 탐지대응(NDR). CES 2026에서 가정용 IoT AI 보안기기 ‘MNX’ 출품
지니언스
미확인
국내 최초 EDR에 AI 행위 분석·위협 인텔리전스 통합. 제로데이 자동 차단, 탐지→격리→복구 자율 처리
모니터랩
미확인
AI 기반 WAF·SASE·클라우드 보안 서비스. AI 지능형 위협 탐지 엔진으로 변종 공격 실시간 차단. RSAC 2026 참가
미국 상장 ETF는 연금계좌에 직접 담을 수 없습니다. CIBR(First Trust Nasdaq Cybersecurity), BUG(Global X Cybersecurity), HACK(Amplify Cybersecurity), IHAK(iShares Cybersecurity and Tech) 모두 국내 연금계좌 직접 편입 불가입니다. 연금에서 사이버보안에 투자하려면 국내 상장 ETF 또는 국내 상장 펀드를 통해서만 가능합니다.
레버리지·인버스 ETF는 연금계좌 편입이 원칙적으로 제한됩니다.
연금계좌에서는 과세가 이연되지만, 418670은 해외 지수 추종형이라 일반 계좌에서는 매매차익이 배당소득세(보유기간 과세, 15.4%)로 과세됩니다 미래에셋 TIGER. 연금계좌 활용의 세제 이점이 상대적으로 큰 구조입니다.
6. TIGER 글로벌AI사이버보안 (418670) 상세
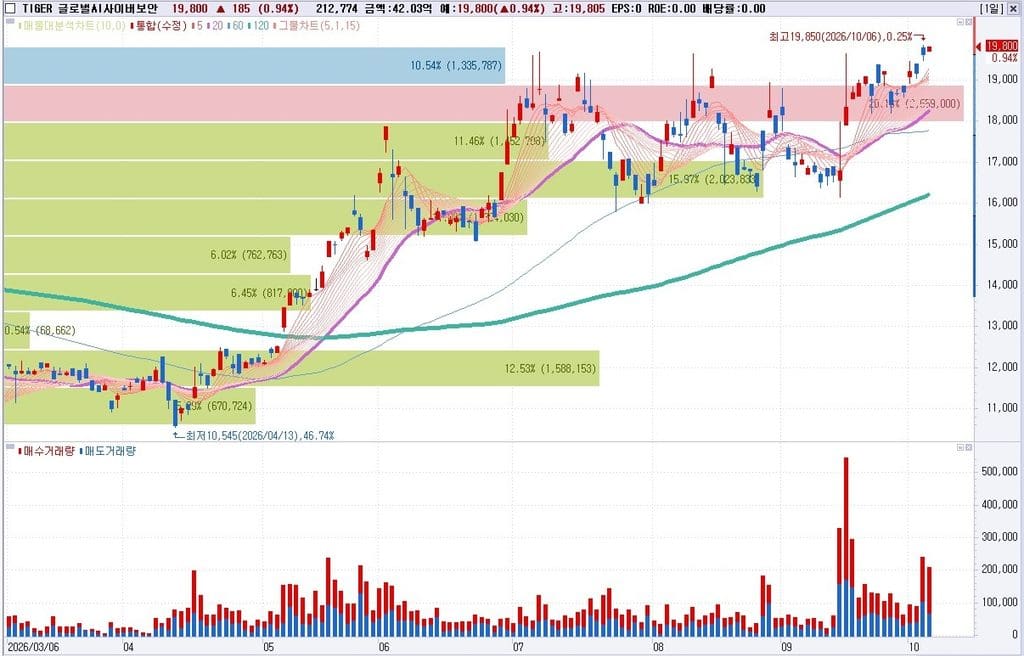
TIGER 글로벌AI사이버보안 차트
항목
내용
운용사
미래에셋자산운용
기초지수
Indxx Cybersecurity 지수 (PR) — 원화환산
지수 구성
글로벌 기업 중 사이버보안 연관 매출 비중 50% 이상인 시가총액 상위 40개 기업, 시총가중, 연 2회 정기변경
지수 기준
2019.09.13 = 1,000포인트
총보수
연 0.4900%
순자산총액
693.9억 원 (2026-10-07 기준) / 647억 원 (2026-09-30 기준, 출처 차이)
상위 3종목 합계 26.0%, 상위 10종목 합계 약 64.3%. 개별 종목 최대 비중이 약 10%로 제한돼 있어 순수 테마 ETF 중에서는 분산이 비교적 잘 된 편입니다. 다만 2022년 상장 이후 2026년 5월 27일 ‘TIGER 글로벌사이버보안INDXX’에서 현재 명칭,TIGER 글로벌AI사이버보안으로 변경됐습니다 미래에셋 TIGER 공지.
국내 유일 여부: 2024년 기준 국내 증시 상장 사이버보안 테마 ETF는 이 상품이 유일한 것으로 보도됐습니다 한경매거진. 이후 순수 보안 테마 신규 상장 여부는 이번 검토에서 확정하지 못했습니다.
수치 신뢰도 주의: 미국 ETF의 보수·자산규모는 출처별로 값이 엇갈립니다(예: CIBR 0.58% vs 0.60%). CIBR의 “YTD 총수익률 48.76%”는 2026-10-05 기준 Yahoo Finance, IHAK의 “NAV 총수익률 44.34%”는 2026-10-05 기준이나 기간이 불명확합니다 iShares. 인용 시 각 운용사 공식 페이지에서 직접 재확인하시길 권합니다.
7. 그래서 투자할 만한가 — 균형 평가
긍정 요인
근거
내용
수요의 성격 변화
보안이 IT 예산의 선택 항목 → AI 도입의 전제 조건으로 이동 (신한투자증권)
사고가 실재
국내 금융권 개인정보 유출, 메타 AI 에이전트 취약점 — 테마가 아니라 실제 사건
정책 자금
사이버보안 R&D 1,191억 원(+9.4%), 정부 R&D 35.5조 원(+19.9%), 4분기 공공 성수기
시장 성장률
Gartner: AI 시스템 보호 시장 2027년 +68.7%
국내 기업 실적
안랩 상반기 매출 +9.1%, 영업이익 +62.3% — 급등이 실적과 무관하지 않음
연금 접근성
국내 상장 ETF로 연금저축·IRP 편입 가능
유의 요인
리스크
내용
단기 과열 (가장 큼)
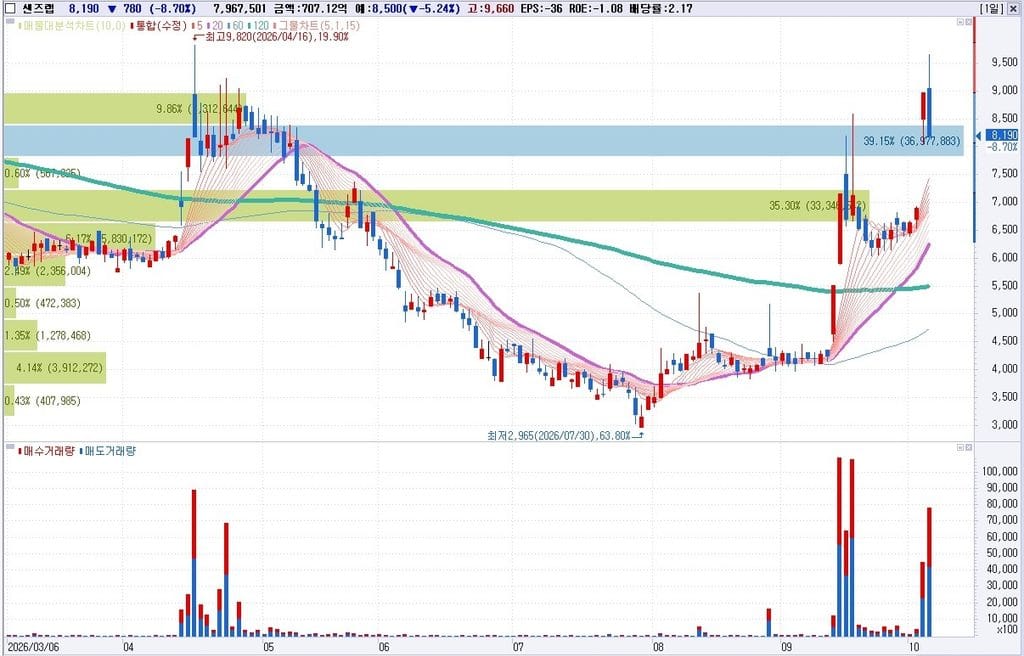
샌즈랩 9/14 +25.23% → 10/6 +30% 상한가, 라온시큐어 10/6 +29.98% 상한가. 불과 3주 만에 두 번 급등한 종목군입니다
이벤트성 수급
10월 6일 급등의 직접 원인이 해킹 사고 뉴스입니다. 뉴스가 소멸하면 수급도 빠질 수 있습니다
실적 규모의 한계
안랩의 상반기 영업이익 73억 원은 매출 1,304억 원 대비 5.6% 수준입니다. 글로벌 대형주와 이익 체급이 다릅니다
지수 구성의 비대칭
418670은 해외 시총가중 지수로, 국내 보안주 급등을 담지 못합니다. 국내 테마 수혜를 원하면 개별주, 글로벌 대형주를 원하면 ETF — 성격이 다릅니다
ETF 규모
순자산 694억 원은 소규모입니다. 거래량이 적은 날 괴리율 확대 가능성을 감안해야 합니다
환율
원/달러가 1,343원 수준이고 원화 강세 전망이 우세합니다. 환율 하락 시 달러 자산 수익률이 잠식됩니다
총보수
연 0.49%는 국내 ETF 중 높은 편입니다 (예: HANARO 전력설비투자 0.35%)
황 CEO 발언의 성격
그는 종목을 추천하지 않았고, 공포 마케팅에 선을 그었으며, 엔비디아가 크라우드스트라이크·시스코·팔란티어와 협력 중입니다. 발언을 매수 신호로 해석하는 것은 과잉 해석입니다
지수 방법론의 함정
‘보안 매출 50% 이상’ 조건은 순수 보안 기업만 담는다는 장점이지만, Fortinet(7.39%)·Qualys(5.80%)처럼 성장률이 상대적으로 낮은 성숙 기업도 함께 담깁니다
종합 판단
이 섹터는 “테마”가 아니라 “산업 전환”에 가깝습니다. 보안이 AI 도입의 전제 조건이 된다는 논리는 정책·예산·실제 사고 세 방향에서 뒷받침되고 있습니다. 특히 연금계좌에서는 선택지가 TIGER 글로벌AI사이버보안(418670) 하나로 좁혀진다는 점이 실질적 제약이자 특징입니다.
다만 10월 6일의 상한가 급등은 진입 시점으로 좋지 않습니다. 역사적으로 테마 급등의 상당 부분은 사건 뉴스가 만든 것이고, 그 뉴스는 소멸합니다. 미국 대형주조차 10월 7일 일제히 조정을 받았습니다(CRWD -4.23%, PANW -1.89%, ZS -1.26%). ETF는 개별 종목처럼 상한가가 나지 않으므로, 급등 종목을 쫓는 것보다 ETF로 분산해 조정 시 나눠 담는 접근이 이 테마의 변동성 구조에 더 맞습니다.
8. 앞으로 확인할 것
국내 금융권 해킹 사고의 후속 조치 — 금융위·금감원의 보안 대책 발표, 금융사 보안 예산 증액 규모
정부 4분기 공공 보안 사업 발주 — 유안타증권이 지목한 계절성 변수
개별 기업 수주 공시 — 안랩·지니언스·샌즈랩 등의 관공서·금융권 계약 발표
AI 시스템 보호 시장(47.6억 달러)의 실제 성장률 — Gartner의 2027년 +68.7% 전망이 실현되는지
418670의 순자산과 거래량 추이 — 694억 원 규모에서 자금이 유입되는지, 아니면 급등 후 환매가 나오는지
엔비디아-크라우드스트라이크·시스코·팔란티어 협력의 실제 매출 기여
원/달러 환율 — 현재 1,343원, 하반기 1,300원대 전망 다수
미국 빅테크 보안 지출 가이던스 — AI 도입 예산 중 보안 비중
9. FAQ
Q. 젠슨 황이 실제로 AI 보안주를 “찍었나요”? A. 아니오. 그는 2026년 9월 10일 골드만삭스 콘퍼런스에서 산업(use case)으로서의 사이버보안을 지목했고, 특정 종목은 언급하지 않았습니다연합뉴스. 그는 오히려 사이버 위기론을 활용한 공포 마케팅에 선을 그었습니다.
Q. 연금저축에서 사이버보안 ETF를 살 수 있나요? A. 가능합니다. **TIGER 글로벌AI사이버보안(418670)**이 연금저축에 편입 가능하고, IRP·DC에서는 적립금의 **최대 70%**까지 담을 수 있습니다 Zeroin ETF.
Q. CIBR·BUG를 연금계좌에 담을 수 있나요? A. 불가능합니다. 연금계좌는 국내 상장 ETF만 편입 가능합니다. 미국 상장 ETF는 일반 계좌에서만 매수할 수 있습니다.
Q. 418670은 국내 보안주 급등을 담나요? A. 아닙니다. 이 ETF는 **Indxx Cybersecurity 지수(글로벌 40종목)**를 추종하므로 안랩·샌즈랩·라온시큐어 등 국내 종목은 편입되지 않습니다. 국내 테마 수혜를 원하면 개별주 접근이 필요합니다.
Q. 총보수는 0.49%가 비싼 편인가요? A. 국내 ETF 평균 대비 높은 편입니다. 다만 해외 지수 추종 테마 ETF로는 일반적 범위이며, 연금계좌에서는 과세이연 효과가 이를 일부 상쇄합니다.
이 글은 공개 자료와 이번 검토에서 직접 확인·조회한 수치에 기반한 정보 정리이며, 특정 종목·ETF의 매수·매도 권유나 투자 자문이 아닙니다. 종목코드가 “미확인”으로 표시된 항목, SK쉴더스·시큐아이의 상장 여부, 미국 ETF의 보수·수익률 출처 간 불일치, 2025년 안랩 연결 매출액은 본문에 명시한 대로 확정하지 못했습니다. 투자 전 각 종목의 최신 공시와 ETF 공식 페이지를 직접 확인하시고, 최종 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.
돌아온 AI 버블론“AI 집중도 40%가 버블의 정점” — BofA 하트넷 경고, 숫자로 검증하다
요약: 뱅크오브아메리카(BofA)의 마이클 하트넷이 제시한 “시장 집중도 40% 정점” 가설은 이번 검토에서 수치 자체는 확인됐지만, 정의와 측정 기준에 중요한 단서가 있습니다.
① 집중도는 “미국 주식시장 시가총액 대비 해당 시대 주도 그룹의 비중”으로 정의되며, 일본만 예외적으로 MSCI ACWI(글로벌) 대비로 측정됩니다.
② AI 그룹은 “매그니피센트7 + 브로드컴·AMD·마이크론”의 10종목입니다.
③ 현재 수치는 약 42%, 대형 IPO까지 더하면 **약 48%**로 두 가지가 병존합니다. 그리고 무엇보다 — 집중도는 타이밍 지표가 아닙니다.
아래에서 원자료 계보, 다섯 에피소드의 실제 전개, 그리고 반론 세 가지를 차례로 정리했습니다.
1. 하트넷이 실제로 말한 것 — 원문 계보 추적
이번 검토에서 가장 중요하게 확인한 것은 **“무엇을 어떻게 나눈 비율인가”**였습니다. 같은 40%라도 정의가 다르면 비교 자체가 성립하지 않기 때문입니다.
확인된 정의 (BofA Global Research 차트 기준)
항목
내용
측정값
해당 시대 주도 그룹의 시가총액 비중
분모
원칙적으로 미국 주식시장 전체 시가총액
예외
일본은 MSCI ACWI(글로벌 주식) 대비 비중으로 측정 — 다른 에피소드와 분모가 다름
AI 그룹 구성
매그니피센트7 + 브로드컴 + AMD + 마이크론 = “AI Big 10”
출처: BofA Global Research 차트를 인용한 분석 Gránit Alapkezelő — “Japan is shown as a percentage of the MSCI ACWI; all other series are shown as a percentage of the US equity market. AI Big 10 = Magnificent Seven + Broadcom, AMD, Micron.”
“40% 정점” 명제의 원문
“Most major bubbles since then — the Roaring Twenties, the Nifty Fifty, Japan and the internet — peaked with the leading theme at roughly 40% of market capitalization. Railroads went much further, reaching about 63%. Hartnett’s AI Big 10 now sits around 42%, up from 41% last week.” — The Dark Side of the Boom (하트넷 Flow Show 인용)
즉 사용자가 정리한 “1972년 니프티 피프티 40%, 1985년(1989년) 일본 44%, 1999년 닷컴 41%, 현재 AI 42%”는 원문과 일치합니다. “철도 호황기가 예외”라는 표현도 정확합니다.
다만 두 가지를 반드시 구분해야 합니다.
구분
수치
조건
AI Big 10 단독
약 40~42%
현재 시점, 10종목
AI + 메가 IPO
약 48%
SpaceX·OpenAI·(가능하면)앤트로픽 상장이 반영될 경우
“Add mega IPOs to AI big boys and market concentration easily surpasses (~48%) bubbles of roaring 20s, Nifty 50 70s, Japan 80s, TMT 90s. … The only historical peak it would not exceed is the 1880s railroad bubble, which hit 63 per cent.” — Financial Post
1920년대 수치 불일치 주의: 하트넷을 인용한 한 매체는 “광란의 20년대 약 40%”로, BofA 차트를 재현한 자료는 “1920년대 유틸·통신·산업재 36%”로 적고 있습니다. 동일 에피소드에 두 개의 수치가 유통되고 있어 확정하지 못했습니다.
철도 사례의 특수성 — 사이클이 가장 길었다
철도는 집중도가 63%까지 치솟았지만, 그 정점이 수십 년간 유지된 특이 사례입니다. Railway Mania는 1845년 붕괴했지만, 1850년 영국은 6,000마일 철도망을 확보했고 이것이 산업혁명의 골격이 됐습니다 Focus Economics. 당시 철도 투자는 GDP의 7%, 전체 경제 투자액의 절반에 달했습니다. 즉 주식은 망했지만 인프라는 남았습니다 — 이 지점은 뒤에서 다시 다룹니다.
그는 “역사적 IPO 가격 결정을 앞두고 아무도 자발적으로 롱 포지션을 줄이지 않으며, 인수단도 수십억 달러의 인수 수수료를 걸고 그 전에 시장 붕괴를 허용하지 않는다”고 썼습니다. 거품 경보와 매도 시점은 별개라는 뜻입니다.
더 중요한 반증이 있습니다. 약 1년 전, 많은 분석가가 AI를 닷컴급 “슈퍼 버블”로 불렀을 때 하트넷은 “미니 버블”이라며 반대했습니다. 그때 조기 축소에 나섰던 투자자들은 이후의 큰 상승을 놓쳤습니다 biggo.finance / Futunn. 즉 그 자신이 “집중도만으로는 정점을 알 수 없다”는 사례를 만들었습니다.
기술적 지표: Bull & Bear 8.0의 실제 적중률
항목
수치
BofA Bull & Bear 지표
8.0 (반대매매 매도 신호 발동, 2002년 이후 17번째)
과거 적중률
약 60%
이후 2~3개월 글로벌 주식
평균 -2~3%
최대 낙폭
-15~20%
FMS 현금 비중
3.9%
출처: biggo.finance / Futunn. 즉 17번 중 7번은 틀렸고, 평균 하락폭은 2~3%였습니다. “정점 신호”라기보다 “단기 과열 경고”에 가깝습니다.
집중도의 ‘질’을 보여주는 추가 지표
신고가 종목 수: 하트넷에 따르면 지수가 신고가를 낼 때 **함께 신고가를 낸 종목은 약 21개(지수의 약 4%)**뿐입니다. 이는 2000년 3월 닷컴 정점 당시와 거의 동일한 수치입니다 Investing.com 분석.
신흥국: 1,200개 이상 종목 중 21개만 사상 최고가 [동일]
자금 흐름 (주간): 채권 +305억 달러, 주식 +24억 달러, 현금 +12억 달러, 금 -11억 달러, 암호화폐 -15억 달러biggo.finance — 위험자산으로의 한계 자금 유입이 눈에 띄게 둔화된 상태입니다.
한국 투자자에게 직접 관련된 대목: 하트넷은 아시아가 인플레이션 수출 지역이 되고 있다며, 한국 반도체 수출가격 +148% YoY, DRAM 가격 +223% YoY를 근거로 들었습니다. 동시에 원화가 30년래 최저 수준에 근접했다고 지적했습니다 biggo.finance / Futunn. 거품 논쟁이 국내 증시에서는 환율·수출가격이라는 경로로 먼저 체감된다는 뜻입니다.
모니터링 지표 (하트넷 제시) — 다만 보도에 따라 방향 서술이 엇갈립니다: XBI(바이오텍 ETF)와 XRT(소매 ETF)를 채권금리 관찰 지표로 제시했는데, 한 매체는 “XBI가 $120 위로 오르면 금리 급등 국면”, 다른 매체는 “XBI가 $120 아래로 떨어지면”으로 서술해 방향이 상충합니다. 확정하지 못했습니다biggo.finance / Futunn. 참고만 하시고, 인용하실 때는 원문 Flow Show 확인을 권합니다.
금리 경로: 30년물 미국 국채 금리가 19년래 최고로 올랐고, 하트넷은 이를 “붐과 거품이 끝나는 전형적 경로”로 규정했습니다. 금리와 유가가 주가 평가에 반영되면 S&P500 기준 1,000포인트 이상 하락에 해당하는 압력이 가능하다고 경고했습니다 biggo.finance / Futunn.
6. 철도의 유산이 주는 힌트 — AI 거품과 전력 인프라
앞서 본 Railway Mania의 결말은 이중적입니다. 주식은 붕괴했지만 철도망은 남았고, 그것이 이후 영국의 산업 지배력의 토대가 됐습니다Focus Economics. 1990년대 통신 거품도 같은 구조입니다 — 수많은 기업이 파산했지만 광케이블망은 남았습니다.
이 관점은 앞서 검토한 전력설비 섹터와 정확히 맞물립니다.
구분
철도 (1840s)
통신 (1990s)
AI 전력 (현재)
붕괴한 것
철도 주식
통신·장비 주식
(논쟁 중)
남은 것
6,000마일 철도망
광케이블망
발전·송배전·변압기 설비
투자 규모
GDP의 7%, 전체 투자의 절반
수천 마일 광케이블
글로벌 데이터센터 CAPEX 2028년까지 최대 2.9조 달러 규모 전망
앞서 확인한 HANARO 전력설비투자(491820)의 구조도 이 맥락에서 다시 볼 수 있습니다. 상위 3종목(LS ELECTRIC 20.65%·효성중공업 19.46%·HD현대일렉트릭 14.85%)이 55.0%, 전선 4개사가 **19.61%**입니다 HANARO ETF. 이 ETF는 차트상 2026년 5월 11일 78,010원 → 7월 29일 30,010원(-61.5%) → 현재 44,965원으로, 이미 **고점 대비 -42.4%**를 겪었습니다.
여기서 하트넷의 프레임을 적용하면 흥미로운 결론이 나옵니다. 전력설비는 “무시된 자산”이라기보다 이미 거품 국면에서 함께 급등했다가 먼저 조정을 겪은 자산입니다. 그리고 그의 붕괴 후 플레이북(장기국채·방어주·가치주·소비재·소형 AI 채택주)에는 전력설비가 명시적으로 들어 있지 않습니다. 반면 전력 수요 자체는 하트넷과 무관하게 모건스탠리·골드만삭스가 구조적 부족을 전망하고 있습니다. 즉 “실물 수요는 남는다” vs “주가는 이미 선반영됐다” — 철도 사례가 던진 그 질문이 그대로 반복되는 셈입니다.
7. 정리 — 거품론을 읽는 세 가지 원칙
첫째, 숫자보다 정의를 먼저 확인하십시오. 이번에 확인한 것처럼 일본 44%는 MSCI ACWI 대비, 나머지는 미국 시총 대비로 분모가 다릅니다. 같은 표에 나란히 놓으면 비교가 왜곡됩니다. AI 그룹도 “매그니피센트7″이 아니라 “+브로드컴·AMD·마이크론”을 포함한 10종목입니다.
둘째, 42%와 48%를 구분하십시오. 42%는 현재, 48%는 메가 IPO가 실제로 성사될 경우의 시나리오입니다. 상장이 연기되거나 규모가 축소되면 48%는 발생하지 않습니다.
셋째, 집중도는 방향 지표가 아니라 위험 지표입니다. 40~44%에서 정점을 찍었다는 역사는 사실이지만, 하트넷 본인이 ① CPI 4~5%, ② 메가 IPO 가격 결정이라는 두 조건을 매도 전제로 달았고, Bull & Bear 8.0 신호의 과거 적중률은 **약 60%**였습니다. 철도의 집중도는 정점 후에도 수십 년간 유지됐습니다.
당신이 지금 확인해야 할 것: ① 하트넷이 말한 CPI 4~5% 경로가 실제로 진행 중인지, ② 30년물 미국 국채 금리 19년래 최고가 주가에 전이되는지, ③ 신고가 종목 수(현재 약 21개, 지수의 4%)가 확산되는지 아니면 더 좁아지는지, ④ 대형 IPO 일정과 가격. 이 네 가지가 “경보”를 “실제 조정”으로 바꾸는 스위치입니다.
자주 묻는 질문
Q. 하트넷은 2026년 5월에 48%라고 했는데, 왜 42%라는 말도 나옵니까? A. 42%는 AI Big 10의 현재 집중도, 48%는 SpaceX·OpenAI 등 메가 IPO가 반영될 경우의 추정치입니다. 조건이 다릅니다 The Dark Side of the Boom, Financial Post.
Q. 그럼 지금 당장 팔아야 하나요? A. 하트넷은 팔라고 하지 않았습니다. 그는 CPI 4~5% 도달과 메가 IPO 가격 결정이라는 두 조건을 기다리라고 명시했습니다 biggo.finance / Futunn. 이 글은 투자 판단을 대신하지 않습니다.
Q. “이번엔 다르다”는 주장은 근거가 있나요? A. 부분적으로 있습니다. 닷컴 종목의 선행 PER이 2024년 매그니피센트7의 약 2배였고 Wespath, 현재 상위 10종목은 실제 이익과 현금흐름을 냅니다. 다만 **가중치 40.7% 대 이익 기여도 32%**의 격차는 2015년(19% 대 19%)과 달리 벌어져 있습니다 RBC.
Q. 철도 사례가 왜 예외인가요? A. 63%라는 압도적 집중도를 기록했고, 붕괴 후에도 인프라가 실물 자산으로 남아 수십 년간 경제를 지탱했습니다 Focus Economics.
이 글은 공개 자료와 이번 검토에서 직접 확인한 출처에 기반한 정보 정리이며, 특정 종목·ETF·자산의 매수·매도 권유나 투자 자문이 아닙니다. 수치 중 출처 간 불일치가 있거나 확인되지 않은 항목(연합인포맥스 원문, 철도 정점 연도, 1920년대 집중도 36% vs 40%, XBI·XRT 지표의 방향)은 본문에 명시했습니다. 최종 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.