
2027년 투자 전략 : 반도체 비중 축소 이유 _ 2027년 투자 전략 : 반도체를 단계적으로 줄여야 하는 이유와 10월의 두 실적이 준 힌트 — 복기와 검증
— 실적은 사상 최대인데 주가는 왜 빠졌는가
1. 프롤로그: 사상 최대 실적이 나온 날, 주가가 빠졌다
2026년 10월 8일. 삼성전자는 연결 기준 3분기 매출 195조 원, 영업이익 107조 4,000억 원을 잠정 공시했습니다. 전년 동기 대비 각각 +126.6%, +782.5% 증가입니다 biz.chosun, 동아일보, 경향신문. 영업이익률은 약 55.1%(107.4÷195, 계산치)로, 국내 기업 최초로 분기 영업이익 100조 원을 넘긴 역사적인 숫자였습니다 YTN.
그런데 같은 날 삼성전자 주가는 **262,000원, −2.42%**로 마감했습니다. 코스피는 6,625.93(−2.62%), SK하이닉스는 1,681,000원(−2.44%)이었습니다.
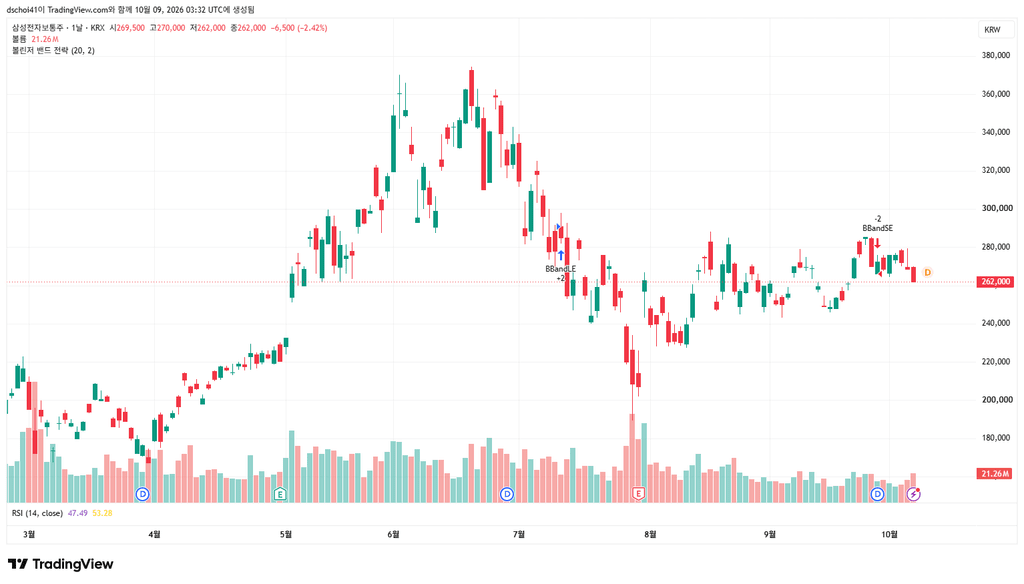
이상한 일이 아닙니다. 8일 하루에 서로 겹친 세 가지 수급 이벤트가 있었기 때문입니다.
| 이벤트 | 규모 | 확인 내용 |
|---|---|---|
| 자사주 매입 종료 | 15조 원 | 10월 6일 기준 매입 진행률 97%, 8일 전후로 매입 종료 예상 |
| 반도체 ETF 정기 리밸런싱 | 약 19조 원 | 반도체 관련 ETF 7종 동시 리밸런싱, 연휴 영향으로 실제 매매가 8일에 집중 |
| 옵션 만기 | — | 실적 발표일과 겹침 |
출처: MK증권(골드만삭스 “8일 요동친다”, 자사주 97%), 조선비즈(19조·반도체 ETF 7종), 이인포맥스(삼성증권, 반도체 ETF 18조 1,000억 원), 중기이코노미(8월 24일~10월 1일 5,380만 주·14조 1,565억 원 매입, 목표의 100.96%)
핵심은 이겁니다. 삼성전자 자사주 매입이 진행된 8월 20일~10월 2일 동안 외국인 순매도 1·2위는 SK하이닉스(−16조 3,134억 원)와 삼성전자(−6조 1,315억 원)였습니다 이투데이. 자사주 매입이 외국인 매도를 가려주고 있었고, 그 버팀목이 10월 8일에 사라졌습니다. “실적은 최대인데 그 실적을 믿는 사람들이 줄고 있다”는 명제가 수급으로 확인된 날입니다.
미국의 같은 장면은 8일 전에 있었습니다. 마이크론은 9월 30일 FY2026 4분기 실적을 발표했습니다.
| 마이크론 FY26 Q4(9월 30일 발표) | 값 |
|---|---|
| 매출 | 542억 3,000만 달러 (전분기 414억 6,000만 달러, 전년 동기 113억 2,000만 달러) |
| 매출원가 | 71억 8,200만 달러 |
| 매출총이익 | 470억 4,700만 달러 → 이익률 86.8% |
| 조정 EPS | 33.42달러 (시장 예상 상회) |
출처: 마이크론 IR 공식 발표, CNBC, Yahoo Finance
매출은 전분기 대비 +30.8%, 전년 동기 대비 +379%(계산치)입니다. 그런데 주가는 발표 후 흔들렸고, 10월 7일 종가 1,088.00달러에서 10월 8일 1,035.84달러로 −4.79%(계산치) 하락했습니다.
두 회사, 두 대륙, 8일 간격. 최고 실적 → 주가 하락. 2027년 전략은 이 반복 패턴에서 출발해야 합니다.
2. 왜 지금인가: AI 투자에 대한 근본적인 의문
주가가 실적을 외면하는 이유는 실적이 나쁘기 때문이 아닙니다. “그 돈이 돌아오는가”라는 질문이 처음으로 진짜로 제기됐기 때문입니다.
AI 자금조달 갭 1조 5,000억 달러
모건스탠리는 하이퍼스케일러 CAPEX 1조 4,000억 달러 규모가 대부분 자기 현금흐름으로 감당 가능하다고 보면서도, 별도로 약 1조 5,000억 달러의 데이터센터 자금조달 갭을 지적합니다 Morgan Stanley, Bridging a $1.5tr Data Center Financing Gap.
이게 결정적입니다.
둔화의 원인이 수요 절벽이 아니라 “돈을 대는 쪽이 회수 가능성을 따지기 시작한 것” 이라는 뜻이기 때문입니다.
수요가 없어서 줄이는 건 사이클 문제지만, 회수 가능성을 따져서 줄이는 건 자본비용 문제입니다. 자본비용 문제는 금리와 함께 움직이고, 금리는 반도체 회사가 통제할 수 없습니다.
그리고 실제로 그 의문이 가격에 반영됐습니다
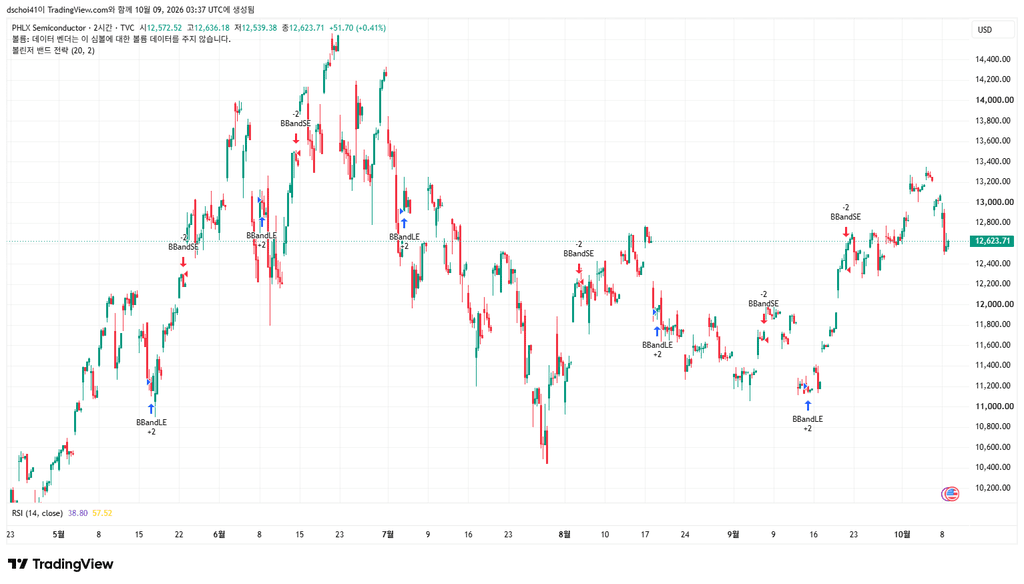
2026년 10월 7~8일, AI 관련 자산이 일제히 밀렸습니다. 반도체지수(.SOX) −3.4%, 나스닥 −1%. 원인은 AI 수요 자체가 아니라 투자가 실제 매출·이익으로 이어지는지, 조달 비용을 감당할 수 있는지에 대한 의심이었습니다. 오라클 −4.73%(136.77달러), 그리고 오라클·브로드컴 등이 AI칩 대금을 부채로 조달하는 딜을 추진 중이라는 보도가 나왔습니다.
변동성은 이미 시작됐습니다. 2026년 상반기 반도체지수는 +86% 상승해 6월 말 사상 최고를 찍은 뒤 −29% 급락했습니다 Schwab Network.
사용자의 원래 주장 — “AI 투자에 대한 근본적인 의문이 제기되면 반도체 주가 변동성이 커진다” — 는 이제 가설이 아니라 2026년 하반기의 실측 기록입니다.
3. 논의의 핵심: 증가율이 아니라 ‘증가분(델타)’을 봐야 한다
여기서 지금까지 논의에서 가장 중요한 숫자가 나옵니다. 증가율과 증가분은 완전히 다른 이야기입니다.
증가율만 보면 “여전히 성장”입니다
| 구분 | 컨센서스(골드만 인용) | 골드만 자체 | 모건스탠리(빅5) | JP모건(상위7) | UBS(AI 인프라) |
|---|---|---|---|---|---|
| 2026 | 7,550억 달러 | 약 8,000억 | — | 약 8,000억 | 약 1조 |
| 2027 | 9,200억 달러 | 1조 2,000억 | 1조 2,000억 | 1조 2,000억 | 1조 4,470억 |
| 2028 | 미확보 | 약 1조 4,000억 | 1조 4,000억 | 1조 4,000억 | 약 1조 6,530억*(역산)* |
| 증가율 | +84% → +22% | +50% → +16.7% | — | — | +44.7% → +14.2%(역산) |
출처: 골드만 2027년 1.2조·2028년 1.4조·성장률 100%→54%→12%, 골드만 2028년 1.4조·누적 7.6조, 골드만 인용 컨센서스 2027년 9,200억, 모건스탠리 1.2조→1.4조, 모건스탠리 2027·2028 각 9%·10% 상향, JP모건 상위 7대, UBS 2026 약 1조·2027 1.447조, UBS 2026~2028 누적 4.1조
중요: 위 표에서 컨센서스(2027년 9,200억)와 기관 자체 전망(2027년 1.2조)은 다른 계열입니다. 골드만은 컨센서스가 30.4% 낮다며 반박합니다(1조 2,000억 ÷ 9,200억, 계산치 — 차이 2,800억 달러 ≈ 약 386조 원). 그리고 골드만이 인용한 컨센서스의 2028년 값은 확보되지 않았습니다. 그 자리를 다른 출처의 1조 4,000억으로 채우면 계열이 섞여 오류가 됩니다.
증가분으로 보면 이야기가 완전히 달라집니다
| 계열 | 2026 | 2027 | 2028 | 증가분(델타) 추이 | 델타 반토막 시점 |
|---|---|---|---|---|---|
| 컨센서스(시장이 거래하는 숫자) | 7,550억 | 9,200억 | — | +3,450억 → +1,650억 | 2027년 (−52.2%) |
| 골드만 자체 | 8,000억 | 1조 2,000억 | 1조 4,000억 | +4,000억 → +2,000억 | 2028년 (−50.0%) |
| UBS | 1조 | 1조 4,470억 | 1조 6,530억*(역산)* | +4,470억 → +2,060억 | 2028년 (−53.9%) |
(증가분·변화율은 제가 재계산한 값입니다)
이 표가 지금까지 논의에서 헷갈렸던 지점을 정리합니다. 앞선 논의에서 “델타 반토막은 2028년”이라고도 하고 “2027년”이라고도 했는데, 둘 다 맞습니다. 다만 계열이 다릅니다.
- 컨센서스 계열: 델타 정점 2026년 → 반토막 2027년 (3,450억 → 1,650억, −52.2%)
- 골드만·UBS 자체 계열: 델타 정점 2027년 → 반토막 2028년 (4,000억 → 2,000억, −50.0%)
그리고 시장은 컨센서스로 거래합니다. 골드만이 “컨센서스가 너무 낮다”고 반박하는 대상이 바로 그 컨센서스입니다. 즉 사용자가 지목한 꺾임 신호는, 시장이 실제로 거래하는 숫자 기준으로 2028년이 아니라 2027년에 이미 일어납니다. 이것이 타이밍을 앞당기는 결정적 근거입니다.
왜 증가분인가 — 반도체 수요는 ‘총액’이 아니라 ‘증가분’에서 나옵니다
| 구간 | 금액 | 증가분 |
|---|---|---|
| 2026 → 2027 (골드만 계열) | 8,000억 → 1조 2,000억 달러 | +4,000억 달러 ≈ 552조 원 |
| 2027 → 2028 (골드만 계열) | 1조 2,000억 → 1조 4,000억 달러 | +2,000억 달러 ≈ 276조 원 |
(환산은 1,380원/달러 기준, 계산치)
총액은 계속 늘어납니다. 그런데 신규 발주·신규 장비 발주·신규 팹 증설은 “증가분”에서 나옵니다. 총액 1조 2,000억 달러를 유지하려면 그 해에 1조 2,000억 달러어치를 사야 하지만, 작년보다 더 사는 양은 4,000억 달러 → 2,000억 달러로 반토막입니다. 장비·부품·소재 업체가 체감하는 시장은 총액이 아니라 이 증가분입니다.
그래서 2028년은 “감소”가 아니지만, 공급망 체감으로는 이미 감소에 가까운 국면입니다.
4. 반대 논거: 이 시나리오가 틀릴 수 있는 지점
정직하게 써야 합니다. 비중을 줄이지 말아야 할 근거도 같은 강도로 존재합니다.
첫째, 성장의 원천이 메모리로 이동했습니다. UBS는 가격 상승이 성장의 주 원천이라고 명시합니다 UBS. 총액 성장률이 12~17%로 떨어져도, 그 안에서 메모리 비중이 커지면 메모리 매출 증가율은 그보다 높을 수 있습니다. 모건스탠리는 빅5의 가용 컴퓨팅 용량이 2028년까지 약 120GW로 4배가 된다고 봅니다 KuCoin 인용.
마이크론 컨퍼런스콜도 이 방향을 지지합니다. FY2027 출하량의 75% 이상이 이미 계약 완료됐고, 2027년 HBM 가격은 일반 D램과의 수익성 격차를 좁히기 위해 대폭 인상됐습니다. 2027년 1분기 가이던스는 D램·낸드 모두 한 자릿수 비트 성장 + 두 자릿수 비용 절감, 회계연도 2027년 내내 마진 확대 전망입니다 [마이크론 FY26 Q4 실적 발표 컨퍼런스콜]. 가격이 오르고 마진이 확대되는 국면에서 비중을 줄이는 건 사이클과 싸우는 일입니다.
둘째, 역사적 선례는 “고점 확인 후 매도”가 항상 늦다는 것을 보여줍니다. 메모리 주가는 정점에서 저점까지 60~80% 하락하고, 그 기간이 약 2년이었습니다 Uncover Alpha. 즉 정점을 놓쳐도 탈출 시간이 있다는 뜻입니다.
셋째, 정의 편차가 큽니다. 2026년 5대 하이퍼스케일러 CAPEX를 8,440억 달러(+81%) 로 표기한 자료도 있습니다 VanEck. 앞서 확인한 7,550억 달러(+84%)와 모집단·시점 차이이며, 어느 쪽이 맞는지는 확정되지 않았습니다.
넷째, 매니저 서베이는 응답자의 61%가 2026년 말까지 CAPEX 삭감이 전혀 없을 것으로 봅니다 Seeking Alpha.
그럼에도 축소론이 유효한 이유는 하나입니다. 위 논거들은 모두 “CAPEX 총액이 계속 늘어난다” 를 전제로 하는데, 반도체 주가를 결정하는 건 증가분이고, 그 증가분은 컨센서스 기준 2027년에 이미 반토막입니다. 그리고 정점에서 저점까지 60~80% 하락한다면, 꼭대기에서 미리 줄이는 것과 조금 일찍 줄이는 것의 차이는 크지 않지만, 조금 늦게 줄이는 것의 대가는 매우 큽니다.
5. 실행: 2027년 단계적 축소 타임라인
앞선 논의에서 도출된 결론은 “2027년 2분기~3분기가 축소의 중심 구간, 4분기(10~11월 실적발표) 이전에 정리 완료” 였습니다. 여기에 트리거 기준을 배치하면 아래와 같습니다.
| 시점 | 확인되는 것 | 판정 기준 | 조치 |
|---|---|---|---|
| 2026년 4분기 (지금~12월) | 3분기 컨퍼런스콜(10~11월)의 2027년 CAPEX 가이던스 | 컨센서스 +22%를 넘어서는 상향이 나오는가 | 유지, 또는 1차 축소(반도체 15% → 12~13%) |
| 2027년 1~2분기 | 4분기 실적발표(1~2월)의 2027년 CAPEX 확정치 | 델타가 2026년보다 커지면(골드만 계열로 수렴) 시간 벌기 가능 | 반도체 10% 이하 |
| 2027년 2~3분기 | D램·HBM 계약가 QoQ 증가율, 재고일수 | 상승률 둔화 → 마이너스 전환 | 중심 축소 구간 — 6~8%까지 |
| 2027년 4분기 (10~11월 3Q27 실적) | 2028년 CAPEX 가이던스 첫 윤곽 | 델타 반토막이 숫자로 확인되는가 | 잔여 정리 완료 — 4분기 실적발표 이전 |
(사용자의 기존 사다리 — 2026년 4분기 15%, 2027년 상반기 10%, 하반기 6% — 는 큰 틀에서 이 캘린더와 일치합니다. 다만 트리거 기준으로 배치하면 “상반기 10% → 하반기 6%”가 아니라 “2~3분기에 6~8%까지 내리고 4분기 전에 마무리” 로 앞당기는 편이 논리적으로 더 정합적입니다.)
감시 지표 4개 — 이게 바뀌면 축소를 늦춘다
| 지표 | 현재 상태 | 경고 전환 판정 |
|---|---|---|
| 2028년 CAPEX 가이던스 | 미공개. 골드만·UBS 계열 +12~17% | 컨센서스 2027년 +22% 유지 실패, 또는 2028년 한 자릿수 하향 |
| D램·HBM 계약가 | 3Q26 D램 +13~18%, 낸드 +5~10%·보합 | QoQ 증가율 마이너스 전환 |
| 재고일수 | 구매자 평균 재고 약 10주 | 2018년 슈퍼사이클 당시 평균 3~4주와 비교해 증가 전환 (메모리 재고 사이클 지수) |
| 사이클 밸류에이션 | 12개월 선행 PER·PBR 4~5배 | 사이클 산업에서 이 수준은 저평가가 아니라 이익 정점 신호일 수 있음 |
선행 폭 — 얼마나 미리 움직여야 하는가
주가는 이익 정점이 아니라 증가율 정점에서 먼저 꺾입니다. 확보된 선행 폭은 네 개입니다.
- 반도체 주가는 영업이익률 정점 대비 약 2개월 선행 (MK증권, 산경투데이)
- 마이크론 주가는 2018년 5월 정점 → 사상 최대 매출총이익률 분기의 3개월 전 (Long Term Pick)
- D램 상승률 마이너스 전환 + AI 설비투자 하향이 조건일 때 4~11개월 (조세일보)
- 텔레콤 2000년: 주가 2000년 3월 10일 정점 → CAPEX 급감 2001~2002년 = 약 3~4분기(제 역산, 연도 기준으로는 거의 동시) (Richmond Fed, FRBSF)
주의: 2개월·3개월은 “이익 정점” 기준이고, 4~11개월·3~4분기는 “CAPEX·가격 꺾임” 기준입니다. 기준이 다른 값을 섞어 쓰면 안 됩니다.
6. 정리 — 왜 2027년인가
세 문장으로 요약합니다.
- 증가분(델타) 기준으로 반토막은 이미 가까이 와 있습니다. 컨센서스 계열에서는 2027년(+3,450억 → +1,650억, −52.2%), 골드만·UBS 자체 계열에서는 2028년(+4,000억 → +2,000억, −50.0%)입니다. 시장은 컨센서스로 거래하므로 실질 꺾임은 2027년입니다.
- 실적 정점에 주가가 빠지는 패턴이 2026년에 두 번 확인됐습니다. 마이크론 FY26 Q4(매출 +379%, 조정 EPS 33.42달러) 후 주가 −4.79%, 삼성전자 3Q26(영업이익 107조 4,000억 원, 국내 최초 100조) 당일 −2.42%. 원인이 실적이 아니라 자금조달·회수 가능성에 대한 의문(모건스탠리가 지적한 1조 5,000억 달러 갭) 이라는 점이 중요합니다.
- 2027년 숫자는 2027년 10월에 처음 시장에 알려집니다. 2028년 가이던스가 나오는 시점이 3분기 실적발표이므로, 그때는 이미 늦습니다. 그래서 2~3분기가 정보도 있고 유동성도 남아 있는 마지막 구간입니다.
다만 이것은 조건부 판단이지 날짜 예측이 아닙니다. 위 감시 지표 4개 중 D램·HBM 계약가 증가율의 마이너스 전환이 나오지 않고 2028년 CAPEX 가이던스가 한 자릿수로 떨어지지 않는다면, 2027년 내내 비중을 유지하는 것이 오히려 맞을 수 있습니다.
7. 검증 상태 (숫자를 인용하실 때 참고하세요)
이번 글을 쓰며 새로 확인한 값: 마이크론 FY26 Q4 매출 542억 3,000만 달러/전분기 414억 6,000만 달러/전년 동기 113억 2,000만 달러, 매출원가 71억 8,200만 달러, 매출총이익 470억 4,700만 달러(86.8%), 조정 EPS 33.42달러, 2027년 출하 75% 이상 계약 완료, HBM 2027년 가격 대폭 인상, 1분기 가이던스(한 자릿수 비트 성장·두 자릿수 비용 절감) / 삼성전자 3Q26 매출 195조 원·영업이익 107조 4,000억 원·YoY +126.6%·+782.5% / 자사주 5,380만 주·14조 1,565억 원·진행률 97%·목표 대비 100.96% / 리밸런싱 18조 1,000억~19조 원 / CAPEX 델타 계산 전체.
앞서 이 대화에서 확인한 값(재확인 없이 인용): 삼성전자 컨센서스 밴드 107.0조~114.0조 원, 마이크론 예상치 상회 폭 7.5%, 3Q26 D램 계약가 +13~18%, 재고 10주 vs 2018년 3~4주, 골드만 자체 2028년 1조 4,000억 달러.
미확인으로 남긴 항목: 골드만이 인용한 컨센서스의 2028년 값(미확보), 모건스탠리 2026년 기준액, UBS 2028년 값(제 역산: 약 1조 6,530억 달러), 2026년 5대 하이퍼스케일러 CAPEX의 정의 차이(7,550억 vs 8,440억 달러), 마이크론 발표 직후 시간외 등락률(출처 충돌로 미확정).
이 글은 정보 제공 및 논리 정리 목적이며, 특정 종목·ETF의 매수·매도 권유가 아닙니다. 단계적 축소 타임라인은 가정에 기반한 조건부 프레임워크이며 가정이 바뀌면 결론도 함께 바뀝니다. 모든 전망치는 발표 기관이 수시로 수정하며, 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.