
금리 폭등에도 시장이 잠잠한 이유 : 비명 없는 5.36% — 시장은 금리에 무감각해진 게 아니라, 공포를 지수에서 꼬리로 옮겼다
이번주 장을 보면서 드는 생각
이번주 미국채 10년물 금리는 3일동안 5.36%까지 올랐다가 종가는 그 이하로 끝났고 목요일은 5.2%대로 하락해 금요일까지 그 수준에 머물렀어.
그러면 우리가 리스크 관리 포인트로 잡은 5.33%에서 멀어진 것일까? 장중에 5.33%을 너멍 그 ㅇ디상으로 금리가 올랐는데 시장이 발작하지 않은 이유는 무엇인가?
수, 목, 금 반도체 주들이 크게 하락했는데 이는 금리 급등의 영향이고 리스크가 급증했기 때문인가?그런의미에서 이제는 반도체 주 급락 위협이 어느정도 진정된 것인가?
월요일 삼성전자닉스 주가에는 긍정적으로 작용할까?
이번 주 데이터가 이 제목을 강하게 지지합니다. 같은 주에 10년물이 24년 최고를 찍었는데 지수는 사상 최고 근처를 지켰고(10/6 7,818.93 → 10/8 7,765.36 → 10/9 7,811.54), 대신 SKEW가 141.84 → 149.19(+5.18%)로 뛰었고 테일 지수는 +12.10% 올랐습니다. 현물 변동성(VIX)은 +2.19%에 그쳤습니다. 즉 지수는 안 팔고 꼬리만 산 겁니다(Saxo 옵션 브리프). 반도체가 맞은 것도 그래서 금리 때문이 아니라 OpenAI 매출 숫자 때문이었습니다.
질문 5개에 대한 압축 답변
| 질문 | 답 | 핵심 근거 |
|---|---|---|
| 5.33%에서 멀어졌나? | 종가 기준으로는 멀어졌다(약 9bp 아래). 장중 기준으로는 이미 넘었다(약 3~4bp 위) | 10/8 종가 5.235%(WSJ 5.237%), 10/9 5.237%. 장중 고점 5.365%(10/7) |
| 장중 5.33% 상회에도 왜 발작이 없었나? | 공포가 사라진 게 아니라 옮겨갔다. 종가 트리거 미확인 + 옵션 수요가 ‘윙’으로 + 금리 상승분이 실질·기대인플레로 분해 가능 + 이익이 명목 GDP 대비 9.8% | SKEW 149.19, 암묵상관 11.56, 실질 2.92%+기대 2.35% |
| 수·목·금 반도체 급락이 금리 때문인가? | 주된 원인은 금리가 아니다. 목요일은 금리가 오히려 하락한 날인데 반도체만 −3.4% | 10/8 금리 5.28→5.235%, SOX −3.38%, S&P −0.47% |
| 급락 위협은 진정됐나? | 절반 진정. 금리발 위험은 진정, 매출신뢰 위험은 부분 진정, 꼬리 헤지 수요와 시장 폭은 미진정 | 금요일 갭업 후 되밀림(SOX 12,796 → 12,572.42), SKEW 149, 러셀2000 −9% |
| 월요일 삼성·하이닉스에 긍정적인가? | 예측 불가, 조건부 3시나리오로 관리할 사안. 금리보다 OpenAI 재확인 뉴스와 HBM·수급 공백이 변수 | 10/8 삼성전자 −2.42%, 자사주 15조원 97% 완료 |
「비명 없는 5.36%」
— 시장이 금리에 무감각해진 게 아니라, 공포를 지수에서 꼬리로 옮긴 이유
1. 2002년 이후 최고 금리, 그런데 아무도 비명을 지르지 않았다
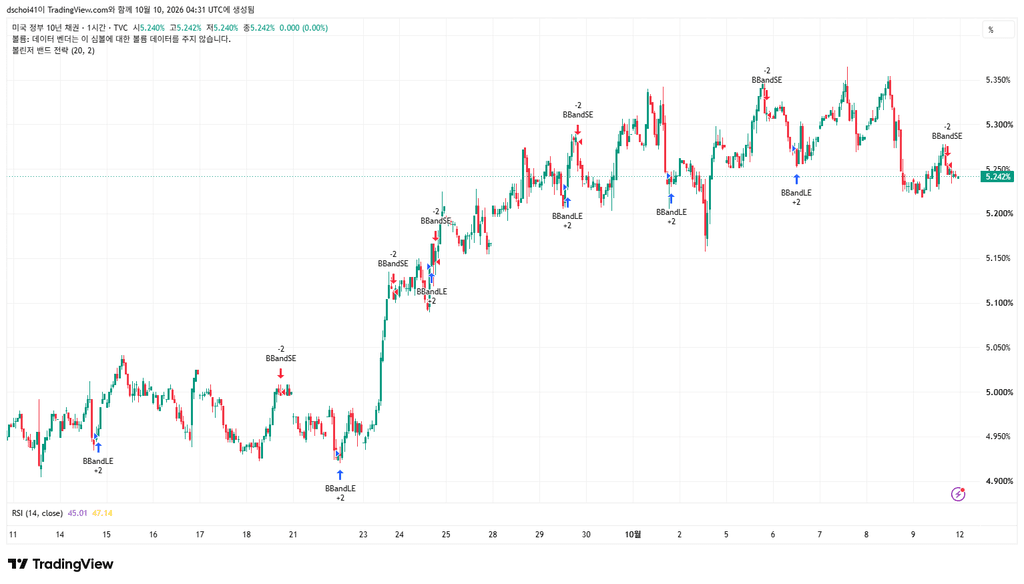
2026년 10월 7일. 미국 10년물 국채 금리가 장중 **5.365%**를 찍었습니다. 2002년 이후 최고입니다(Investing.com 과거 데이터, 247wallst). 주간 범위로는 **5.368%**까지 기록됐습니다(MarketWatch).
보통 이런 숫자는 헤드라인을 뒤집습니다. 2023년 10월 5% 돌파 때도 그랬고, 2024년에도 그랬습니다.
그런데 이번 주는 달랐습니다.
- S&P 500은 10월 8일 7,765.36으로 −0.47% 빠졌다가, 10월 9일 7,811.54로 +0.59% 반등해 주를 마감했습니다(CNN Markets, Schwab).
- 사상 최고 종가는 10월 6일의 7,818.93으로, 금요일 종가는 그보다 0.09% 아래에 불과합니다(Wikipedia S&P 500 마일스톤, WSJ).
- VIX는 10월 8일 15.41, 10월 9일 14.84. 52주 범위(13.38~35.30)의 하단입니다(Cboe, CNN Markets).
24년 만의 최고 금리인데 공포지수는 연중 최저 근처. 이 괴리를 “시장이 둔감해졌다”로 읽으면 다음 국면에서 크게 다칩니다. 정확한 해석은 공포가 사라진 게 아니라 위치를 옮겼다는 것입니다.
2. 먼저 사실 정정: “목요일 5.2%대”는 미국 10년물이 아니다
이번 주를 정확히 복기해야 다음 판단이 됩니다. 결론부터 쓰면 미국 10년물은 목요일에도 5.2%대였습니다. 4.2%대는 미국 10년물의 값이 아닙니다.
한 주의 기록 (2026년 10월 5일~9일)
| 날짜 | 미 10년물 종가 | 장중 고가 | S&P 500 | 나스닥 | 반도체(SOX) | VIX | SKEW |
|---|---|---|---|---|---|---|---|
| 10/5 (월) | 5.310% | – | – | – | – | – | – |
| 10/6 (화) | 5.271% | 5.326% | 7,818.93 (사상 최고, 28번째) | – | – | – | – |
| 10/7 (수) | 5.277% | 5.365% (24년 최고) | – | – | – | – | 141.84 |
| 10/8 (목) | 5.235% (FRED 5.22) | 5.295% | 7,765.36 (−0.47%) | 27,193.34 (−1.25%) | 12,623.71 (−3.38%) | 15.41 | 149.19 (+5.18%) |
| 10/9 (금) | 5.237% (5.24 / 차트 5.242%) | – | 7,811.54 (+0.59%) | 27,366.17 (+0.64%) | 12,572.42 (−0.41%) | 14.84 | – |
출처: FRED DGS10, Investing.com, WSJ Tullett, MarketWatch, Schwab, CNN Markets, Nasdaq SOX, Yahoo SOX, Saxo
정리하면 세 가지입니다.
- 5.33%를 넘긴 것은 10월 7일 장중 단 한 번(5.365%)입니다. 10월 6일 장중 고점 5.326%는 5.33%에 미달했고, 10월 8일 고점도 5.295%였습니다. “3일 내내 5.36%”는 성립하지 않습니다.
- 종가 기준으로 5.33%를 넘긴 날은 없습니다. 10월 5일 5.310%가 이번 주 최고 종가입니다.
- 4.2%대는 미국이 아니라 한국입니다. 한국 국고채 10년물은 10월 8일 **4.39%**였고, 10월 월간 기준 **4.286%**입니다(TradingEconomics 한국, FRED IRLTLT01KRM156N). 즉 4.2%대는 국고채 10년물이지 미국 10년물이 아닙니다. 차트를 보실 때 계열을 확인하는 습관이 이번처럼 큰 착오를 막습니다.
첨부하신 차트도 같은 결론입니다. 미국 10년물 1시간봉으로 마지막 값 5.242%, 시 5.240% / 고 5.242% / 저 5.240% / 종 5.242%, Y축 범위 4.900%~5.350%, RSI(14) 45.01 / 47.14로 중립 구간입니다. 주간 변동 폭이 약 45bp에 불과한 완만한 상단 횡보 그림이고, 우측 끝에는 볼린저 상단 이탈 후 되돌림 신호(BBandSE)가 붙어 있습니다.
3. 왜 5.36%에도 시장이 발작하지 않았나 — 6가지 구조
① 장중 ‘꼬리’는 트리거가 아니었다
5.365%를 찍은 날의 종가는 **5.277%**였습니다. 고점에서 −8.8bp 되돌림입니다(Investing.com). 채권시장에서 장중 스파이크는 유동성 공백이나 특정 발행 물량 소화 과정에서 흔히 발생하고, 종가가 그 수준을 유지하지 못하면 “레벨 안착 실패”로 읽힙니다. 우리가 세운 종가 기준 트리거가 옳았다는 증거이자, 동시에 행동 개시점으로는 부적절했다는 증거입니다.
② 공포는 지수가 아니라 ‘꼬리’로 갔다
이번 주의 가장 정직한 신호입니다.
| 지표 | 10/7 | 10/8 | 변화 |
|---|---|---|---|
| SKEW (꼬리위험) | 141.84 | 149.19 | +5.18% |
| 테일 지수 | – | – | +12.10% |
| VIX (지수 변동성) | 15.08 | 15.41 | +2.19% |
출처: Yahoo SKEW, Saxo 옵션 브리프
테일 지수 상승률(+12.10%)이 현물 변동성 상승률(+2.19%)의 5.5배입니다. Saxo의 표현을 그대로 옮기면 “옵션 시장은 윙과 나스닥에서 답했고, 지수 게이지는 자기 중앙값 위에 그대로 앉혀 뒀다”입니다. 지수 하락 베팅이 아니라, 특정 섹터의 급락 대비 보험이 팔린 것입니다.
③ 상관계수가 바닥이라 지수 수학이 눌린다
암묵 상관계수 11.56, 디스퍼전 36.57(Saxo, 10/8 종가). 지수 변동성은 대략 “개별종목 변동성² × 평균 상관계수”이므로, 상관계수가 이 수준이면 종목들이 아무리 흔들려도 지수는 조용합니다. 3월에는 상관계수가 15 → 40으로 뛰며 분산 트레이드가 붕괴했습니다(Resonanz Capital). 지금은 그 반대 극단입니다.
④ 금리 상승분이 ‘분해 가능’했다
명목 10년물은 실질금리 + 기대인플레이션으로 쪼개집니다. 10월 7일 기준 실질금리(10년 TIPS) 2.92%, 기대인플레이션(10년 BEI) 2.35% — 합이 5.27%로 그날 종가 5.28%와 거의 일치합니다(FRED DFII10, FRED T10YIE). 기간프리미엄도 1.08%로 폭주 수준이 아닙니다(FRED THREEFYTP10).
주식시장이 무서워하는 건 **“설명되지 않는 금리”**입니다. 이번 주 금리는 설명됐습니다. 그래서 충격이 아니라 배경으로 처리됐습니다.
⑤ 이익이 금리를 이겼다
비금융기업 이익이 명목 GDP 대비 9.8%(1966년 이후 최고)입니다. 10년물이 5.2~5.3%여도 이익 성장률이 그보다 높으면 지수는 버팁니다. 실제로 S&P 500은 사상 최고에서 1%도 떨어지지 않았습니다.
⑥ 상승의 성격이 ‘공급’이었다
이번 금리 상승의 동력은 성장 기대가 아니라 공급입니다. 미국 부채 약 40조 달러에 하루 74~100억 달러씩 늘고, AI 관련 회사채 발행이 2026년에만 4,890억 달러로 2025년 전체를 넘었습니다(247wallst). 공급 충격은 성장 훼손 신호가 아니라 가격(기간프리미엄) 요인으로 흡수됩니다.
단, 반대급부는 있습니다. MOVE는 100.70으로 금리 변동성이 살아 있고, 하이이일드 OAS는 3.09%(전일 3.03%, 주간 +31bp), 러셀2000은 고점 대비 −9%, 리츠는 9월 −5.7%입니다(Yahoo MOVE, YCharts, MarketWatch, Yahoo REITs). 지수는 멀쩡한데 아래층은 이미 아픕니다.
4. 수·목·금 반도체 급락의 진범은 금리가 아니다
여기가 이번 주의 반전입니다. 10월 8일은 금리가 오히려 하락한 날입니다. 5.28% → 5.235%. 그런데 반도체만 −3.38% 빠졌습니다.
| 자산 | 10/8 등락 | 출처 |
|---|---|---|
| 반도체 지수(SOX) | −3.38% (13,065.09 → 12,623.71) | Nasdaq, Saxo |
| 코어위브 | −8% 내외 | Schwab |
| ARM | −6% 초과 | Schwab |
| 오라클 | −5.5% | CNN |
| 인텔 | −5.3% (샌디스크 −5% 내외) | CNN, Schwab |
| 엔비디아 | −2.9% | CNN |
| S&P 500 | −0.47% | Schwab |
지수 −0.47% vs 반도체 −3.38%. 7배 격차입니다. 원인은 FT의 OpenAI 매출 보도였습니다. FT는 OpenAI의 연환산 매출이 기존 보도(680~700억 달러)보다 약 200억 달러 낮은 500억 달러선이라고 전했습니다(CNN). 낙폭이 가속된 시각도 보도 게재 시각(정오 무렵)과 일치합니다.
그리고 결정적 증거가 옵션 데이터에 있습니다. 추적하는 반도체 14종목 중 개별종목 변동성 순위가 50을 넘는 종목이 하나도 없었고, 중위값은 30.5였습니다. 엔비디아 11.6, TSMC 12.7, 브로드컴 16.5, 마이크론 6.3(Saxo). 만약 시장이 “반도체 시스템 위험”을 가격에 넣었다면 이 순위들이 치솟았어야 합니다. 넣지 않았다는 뜻입니다.
그렇다면 금리의 역할은 무엇이었나. 원인이 아니라 조건(완충 두께)입니다.
- 오라클 신용등급은 S&P 기준 BBB−(정크 직전), 2026년 AI 관련 조달은 500억 달러 규모(CNBC).
- 메타는 텍사스 120억 달러 데이터센터를 이전 프로젝트보다 높은 금리로 조달 중입니다.
- 브로드컴은 OpenAI 커스텀 칩용으로 500억 달러 이상 조달을 추진 중이며, 이는 6월 앤스로픽 350억 달러, 10월 앤스로픽 600억 달러 패키지에 이은 세 번째입니다(Yahoo/WSJ).
즉 자금조달 의존도가 높은 기업이 먼저 맞습니다. 금리는 그 타격의 깊이를 결정하는 배경 변수였습니다.
5. 그래서 지금, 급락 위협은 진정됐나 — 네 항목 중 절반
| 위험 축 | 상태 | 근거 |
|---|---|---|
| 금리발 위험 | 진정 | 10년물 5.2%대로 복귀(5.235~5.242%), MOVE 100.70(−1.81%), VIX 14.84 |
| AI 매출 신뢰 위험 | 부분 진정 | 금요일 Bloomberg가 OpenAI 연환산 700억 달러 전망을 보도 → 개장 전 AI주 갭업(Schwab) |
| 꼬리 헤지 수요 | 미진정 | SKEW 149.19(+5.18%), 테일 지수 +12.10% |
| 시장 폭 | 악화 | 러셀2000 고점 대비 −9%, 리츠 9월 −5.7% |
금요일의 흐름이 “절반 진정”을 가장 잘 보여줍니다. 개장 전 갭업으로 시작한 반도체는 시가 12,796.00 / 고가 12,826.67까지 올랐지만 저가 12,507.88을 거쳐 종가 12,572.42로 밀렸습니다(Yahoo SOX). 뉴스는 해소됐는데 상단 매물이 나왔습니다.
해석: 금리가 만든 하방 압력은 줄었고, 펀더멘털 신뢰가 만든 상단 저항은 남았습니다. 그래서 “진정됐다”도 “아직이다”도 반쪽짜리 답입니다.
6. 5.33% 트리거는 살릴 수 있나 — 살리되 위치를 바꿔라
이번 주가 남긴 교훈은 명확합니다. 종가 기준 트리거는 옳았고, 행동 개시점으로 쓴 것이 틀렸습니다.
| 단계 | 조건 | 이번 주 판정 | 성격 |
|---|---|---|---|
| P1 관찰 | 10년물 종가 5.15~5.33% 유지 / HY OAS ≥3.00% / VIX ≥15 / 러셀2000 고점 대비 −8% | 발동 중 (전 항목) | 매수 중단 |
| P2 선제 1차 축소 | 10년물 종가 5.30% 1회 / 30Y−10Y ≥45bp / HY OAS ≥3.25% / VIX 종가 ≥18 / SKEW ≥150 / AI 발행 조건 악화 | 미발동 (SKEW 149.19로 임계 1bp 전) | 10~20% 축소 + 헤지 |
| P3 핵심 축소 | 10년물 종가 5.33% 1회 + (HY OAS ≥3.50% 또는 VIX ≥22) / CAPEX 가이던스 하향 / 암묵상관 ≥30 | 미발동 | 핵심 축소 |
| P4 기존 | 5.33% 종가 2일 연속 또는 5.40% 단일 종가 | 미발동 | 잔여 정리 |
가장 중요한 변경은 SKEW와 암묵상관을 P2에 넣는 것입니다. SKEW는 이번 주에 +5.18% 움직였지만 VIX는 +2.19%밖에 안 움직였습니다. 꼬리 위험을 감시하려면 꼬리 지표를 봐야 합니다. 지수가 조용할 때가 헤지가 싼 시점입니다.
7. 월요일 삼성전자·SK하이닉스 — 예측이 아니라 조건부 시나리오
먼저 배경 데이터입니다.
| 항목 | 값 | 출처 |
|---|---|---|
| 삼성전자 3Q26 잠정 실적 | 매출 195조원, 영업이익 107.4조원(+782.5% YoY), 영업이익률 55.1% | YTN, 조선비즈 |
| 삼성전자 10/8 주가 | 262,000원 (−2.42%), 코스피 −2.62% | 조선비즈 |
| 자사주 매입 | 15조원 프로그램 97% 완료(10/8) | MK증권, 이인포맥스 |
| 반도체 ETF 리밸런싱 | 약 18조원 | MK증권 |
| SK하이닉스 10/8 | 시가 ₩1,722,000 / 고가 ₩1,759,000 / 저가 ₩1,681,000 (종가 미확인) | Google Finance |
10월 9일은 한글날로 국내 증시가 휴장이었습니다(별도 확인 권장). SK하이닉스 시세가 10월 8일 15:30(KST)에서 멈춰 있는 점도 이를 뒷받침합니다. 따라서 월요일은 이틀치 해외 뉴스가 한꺼번에 반영되는 날입니다.
| 시나리오 | 필요 조건 | 확률 판단의 근거 |
|---|---|---|
| 상방 | (a) 금요일 미 10년물 종가 5.24% 유지 (b) SOX 12,500선 사수 © Bloomberg의 OpenAI 700억 달러 전망 지속 (d) HBM·D램 계약가 상향 뉴스 (e) 외국인 순매수 | 삼성 3Q 영업이익률 55.1%의 이익 모멘텀, 금요일 미국 지수 반등 |
| 중립·횡보 | 위 조건 2~3개만 충족 | 반도체가 금요일 갭업 후 되밀려 마감(−0.41%) |
| 하방 | (a) SOX 12,500 이탈 (b) 유가 91.74달러 재급등 © SKEW 150 상회 지속 (d) 자사주 매입 종료에 따른 매수 기반 소멸 (e) 미국 반도체 개별종목 변동성 순위가 낮아(중위 30.5) 추가 악재 시 완충이 얇음 | 시장 폭 악화(러셀2000 −9%), 신용 스프레드 확대 |
판단 기준은 “금리”가 아니라 순서입니다. ① 미 10년물 종가가 5.30%를 넘었는가 ② SOX가 50일선을 회복했는가 ③ HBM 계약가 뉴스가 나왔는가 ④ 외국인이 순매수로 돌아섰는가. 이 중 3개 이상이 상방이면 갭업 시도, 3개 이상이 하방이면 되밀림으로 봅니다.
8. 결론 — 세 문장으로
- 금리 트리거는 살아 있지만 ‘확인’이 아니라 ‘마무리’ 신호입니다. 이번 주 5.33%는 장중 3~4bp 상회에 그쳤고 종가는 9bp 아래였습니다.
- 이번 주 시장은 지수를 팔지 않고 꼬리를 샀습니다. SKEW 141.84 → 149.19, 테일 지수 +12.10% vs VIX +2.19%. 공포의 위치가 지수에서 개별 섹터로 이동했습니다.
- 반도체 급락의 진범은 금리가 아니라 숫자였습니다. 금리가 내려간 날 반도체만 −3.38% 빠졌고, 개별종목 변동성 순위 중위값이 30.5에 불과했습니다. 금리는 원인이 아니라 완충 두께입니다.
다음 주에 볼 것은 금리 숫자 하나가 아니라 SKEW(150), 암묵상관(20), HY OAS(3.25%), 그리고 금요일에 되밀린 SOX의 12,500선입니다.
미확인·주의 항목
- 10월 7일(수) 반도체 지수 등락률은 검증하지 못했습니다. “수·목·금 3일 연속 급락” 중 목요일(−3.38%)은 확인됐고, 금요일은 −0.41%로 낙폭이 크지 않았습니다.
- SK하이닉스 10월 8일 종가는 확인하지 못했습니다(시·고·저만 확인).
- Bloomberg의 OpenAI 700억 달러 보도는 Schwab의 인용으로만 확인했고 원문은 접근하지 못했습니다.
- SOX 10월 7일 종가 13,065.09는 10월 8일 종가와 등락폭에서 역산한 값입니다.
- 브로드컴 10월 8·9일 종가, 오라클 CDS의 10월 최신값은 확인하지 못했습니다(215bp는 2차 인용).
- 한글날 국내 휴장은 공휴일 기준이며 별도 확인을 권합니다.
- SK하이닉스 나스닥 상장 주식(SKHY) 가격은 검색 결과가 뒤섞여 인용하지 않았습니다.
※ 본 글은 정보 분석이며 투자 조언이 아닙니다. 수치는 벤더별로 소수점 단위 차이가 있고(예: 10월 8일 5.22~5.237%), 시점에 따라 달라지는 값은 별도 확인이 필요합니다. 개인의 보유 종목·투자기간·손익 상태에 따라 판단과 비중은 달라져야 합니다.