카타르 도하 공항 라운지 추천 :장시간 환승 필수템! 알 마하 라운지 vs 알 무르잔 비교 & 트립닷컴·클룩 할인 예약 팁
장거리 해외여행이나 남미·유럽 등 긴 여정을 마치고 귀국할 때, 혹은 출발할 때 마주하는 중동 경유지의 장시간 대기 시간.
특히 카타르항공을 이용할 때 거치게 되는 도하 하마드 국제공항(DOH)은 4~5시간 이상 야간·심야 대기를 해야 하는 경우가 많습니다. 10시간이 넘는 비행 직후 피로가 극에 달한 상태에서 딱딱한 공항 게이트 의자에 앉아 밤을 새우는 것과, 따뜻한 물로 샤워하고 뷔페와 안락의자에서 휴식을 취하는 것은 여행의 컨디션을 완전히 바꿔놓습니다.
도하 하마드 공항의 수많은 라운지 중 어느 곳이 가장 좋은지, 그리고 트립닷컴·클룩·마이리얼트립 등 플랫폼별 가격 비교와 할인 이용권 구매 팁을 정리해 드립니다.
1. 도하 하마드 공항, 왜 라운지가 필수일까?
심야 환승 피크 시간대: 대서양이나 유럽에서 출발한 항공편이 도하에 밤 9~10시경 도착하고, 인천행 비행기는 새벽 1~2시경 출발하는 스케줄이 많습니다.
샤워 시설과 수면: 비행기를 갈아타기 전 샤워를 마치고 옷을 갈아입는 것만으로도 장시간 비행의 찌뿌둥함이 씻겨 내려갑니다.
현장 결제 대비 사전 예약의 가성비: 공항 현장 인포메이션 데스크에서 카드로 결제하면 1인당 약 $60~$70(한화 약 8~9만 원 이상)에 달하지만, 모바일 여행 플랫폼에서 미리 이용권을 구매하면 약 20~30% 저렴한 7만 원 안팎에 이용할 수 있습니다.
2. 도하 공항 라운지 10여 개 중 어디가 가장 좋을까?
도하 공항에는 10개가 넘는 라운지가 있지만, 본인의 탑승 클래스와 입장 방식에 따라 선택지는 명확하게 갈립니다.
① [비즈니스석 탑승객 추천] 알 무르잔 비즈니스 라운지 (Al Mourjan Business Lounge)
특징: 세계 최고 수준의 플래그십 비즈니스 라운지입니다. 웅장한 수공간, 5성급 호텔식 다이닝 뷔페 및 단품 주문 요리, 프라이빗 샤워 스위트, 수면실 등을 갖추고 있습니다.
추천 위치: 남쪽 구역의 원조 ‘South’보다 실내 정원 테마를 내려다보는 신규 구역인 ‘Al Mourjan North – The Garden’이 훨씬 조용하고 쾌적합니다.
입장 기준: 카타르항공 및 원월드 비즈니스석 탑승객 무료. (이코노미 승객의 유료 사전 업그레이드는 약 $120~$130 수준으로 다소 비쌉니다.)
② [이코노미 승객 추천 1위] 알 마하 트랜짓 라운지 (Al Maha Transit Lounge)
특징: 트립닷컴, 클룩, 마이리얼트립 등에서 판매하는 7만 원대 바우처나 더라운지 앱, PP카드로 입장 가능한 유료/제휴 라운지 중 가장 만족도가 높은 곳입니다.
주요 시설:
개별 프라이빗 샤워실 (샴푸, 바디워시, 타월 구비)
핫푸드(치킨, 파스타 등), 핑거푸드, 샌드위치, 무료 음료 및 주류
고속 와이파이, 충전 스테이션, 릴랙스 체어
이용 꿀팁: 심야 환승 시간대(밤 11시~새벽 2시)에는 샤워실 대기가 발생할 수 있습니다. 환승 보안검색대를 통과하자마자 라운지에 입장해 데스크에 샤워 순번부터 먼저 등록해 두고 식사를 즐기시는 것을 추천합니다.
3. 플랫폼별 도하 공항 라운지 이용권 가격 비교
현재 여행 플랫폼에서 판매 중인 도하 하마드 공항 라운지(알 마하 라운지 기준) 이용권 가격과 조건을 비교해 보았습니다.
플랫폼
대표 상품명
판매 가격 (성인 1인 기준)
이용 시간
취소 규정
트립닷컴 (Trip.com)
도하 하마드 공항 VIP 라운지 이용권
약 70,000원 ~ 72,000원
3~4시간
이용일 전 취소 가능 (옵션별 상이)
클룩 (Klook)
알 마하 트랜짓 라운지 이용권
약 73,000원 ~ 75,000원
기본 4시간
이용 24시간 전 무료 취소
마이리얼트립
도하 공항 라운지 서비스 이용권
약 75,000원 ~ 79,000원
옵션별 상이
이용일 2일 전 전액 환불
환율 및 프로모션 할인 쿠폰 적용 여부에 따라 실제 결제 금액은 소폭 변동될 수 있습니다.
카타르 도하 공항 라운지 이용권 구매
Trip.com 공식 제휴 추천 현지 투어 & 티켓
카타르 도하 공항 라운지 이용권은 카타르항공 직영 플랫폼으로의 전환되면서 상품 일시 중단/재고 이슈 발생했습니다.
트립닷컴은 [투어·티켓(Things to do)] 카테고리 내부로 들어가야 라운지 상품이 노출됩니다. 카타르 하마드 국제공항 알 마하 라운지 남부 구역 VIP 라운지 4시간 체험 또는 DOH Hamad international airport VIP lounge pass로 등록되어 있습니다.
플랫폼 선택 팁
최저가를 원한다면: 기본 판매 가격이 가장 낮게 형성되는 트립닷컴(Trip.com)을 추천합니다.
후기와 일정 안정성을 원한다면: 한국인 여행자들의 실시간 이용 후기와 샤워실 이용 정보가 상세히 누적되어 있고 4시간 이용 조건이 명확한 클룩(Klook)이 편리합니다.
네이버페이/카카오페이 포인트 사용 시: 국내 간편결제 혜택이 많은 마이리얼트립을 활용하시면 좋습니다.
4. 공항 라운지 할인권 이용 시 꼭 알아둘 점
공항별 전용 이용권 vs 글로벌 통합권:
트립닷컴, 클룩, 마이리얼트립에서 구매하는 모바일 바우처는 ‘도하 공항 지정 전용 티켓’입니다. (인천공항 전용권을 도하에서 쓸 수 없음)
따라서 도하 경유 대기 시간에 맞춰 도하 공항 전용 상품으로 정확히 선택해 결제하셔야 합니다.
10/13 폭락 원인은 중국 CXMT 신기술 4F² 발표라는 “기술 위협”이라기보다 “심리·수급 위협”이다
10월 10일(토) CXMT가 상하이에서 4F² D램 구조와 VSG 트랜지스터 진행 상황을 발표하고, 올해 말 서버용 DDR5 RDIMM 출시 계획을 밝힌 것 자체는 사실이다 TrendForceSCMP. 그러나 오늘(10/13)의 낙폭(삼성전자 −7.39%, SK하이닉스 −10.09%)은 기술 내용만으로 설명되지 않는다.
반도체는 “발표 → 실제 공급 → 가격 → EPS 훼손”의 4단계를 거치는데, CXMT는 아직 1단계에 있고 2단계 조건(수율·원가·고객 인증)을 하나도 공개하지 않았다.
아래는 첨부 이미지 5장 판독 결과, 발표 내용의 원문 대조 검증, 6개 축 위협 평가, 그리고 확인해야 할 신호 목록이다.
장 초반에는 삼성전자가 6% 넘게, SK하이닉스가 8% 넘게 밀리며 각각 24만 원·150만 원선이 붕괴됐다가 낙폭이 확대된 흐름이다 주간동아.
중요한 점: 하루에 삼성전자 −7.4%, SK하이닉스 −10.1%는 “기술 발표” 하나로 나오는 폭이 아니다. 외국인 현물 매도, 반도체 지수 ETF 리밸런싱, 프로그램·선물 물량이 겹친 수급 이벤트로 보는 것이 합리적이다. 원문이 “어제오늘 조정을 CXMT 발표만으로 설명하기는 비약적”이라고 한 지적은 오늘도 그대로 유효하다.
2. 첨부 이미지 판독 결과 (첨부 5장 중 2장은 동일 파일이라 실질 4장)
#
이미지
판독된 핵심 텍스트·요소
1
전시 부스의 CXMT D램 모듈
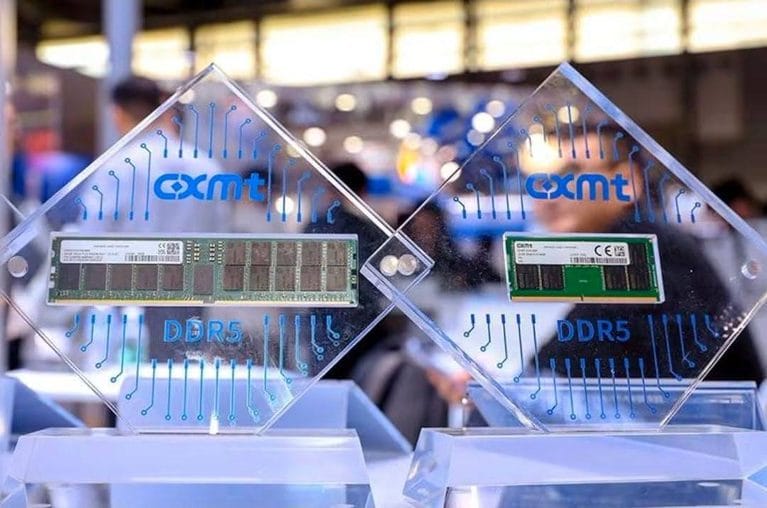
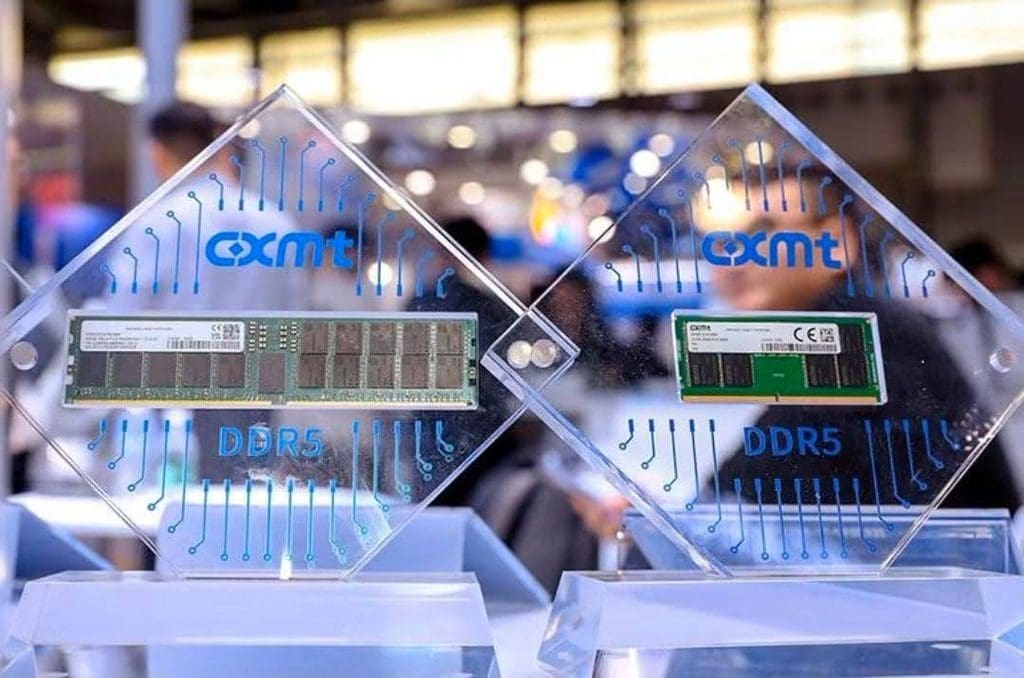
투명 다이아몬드형 전시대 2개. 좌측 데스크톱용 UDIMM DDR5, 우측 노트북용 SO-DIMM DDR5. 양쪽 모두 로고 cxmt, 라벨 DDR5, CE 인증·바코드. 서버용 RDIMM은 없음
2
CXMT 팹 전경
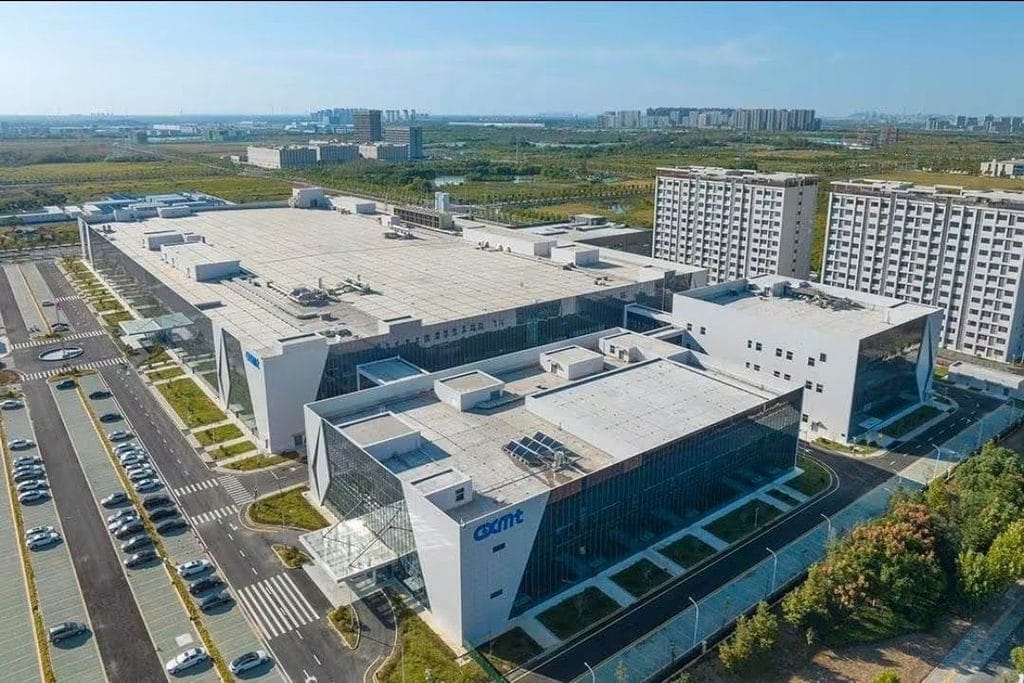
대형 클린룸·사무동 복합 단지, 외벽에 cxmt 로고. 배후에 기숙사로 보이는 고층 주거동
3
조선비즈 도해
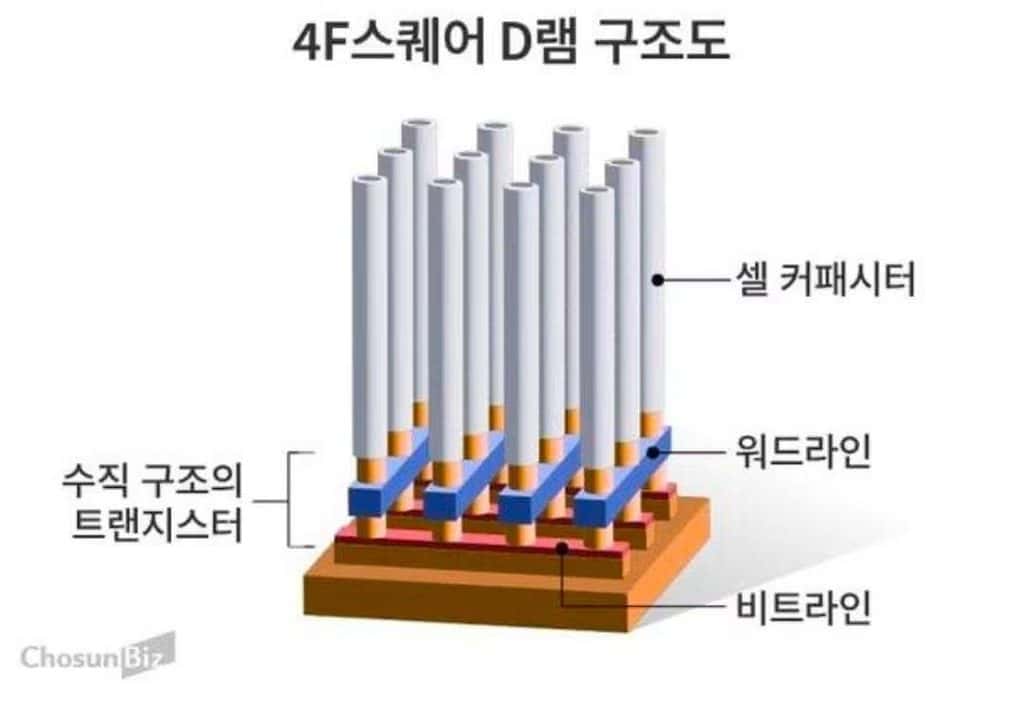
제목 “4F스퀘어 D램 구조도”. 라벨: ‘셀 커패시터’, ‘워드라인’, ‘비트라인’, ‘수직 구조의 트랜지스터’. 수직 기둥형 커패시터 배열 + 수직 채널 트랜지스터 + 수평 워드라인 조선비즈 도해
4·5
어플라이드 머티리얼즈 발표 슬라이드(동일)
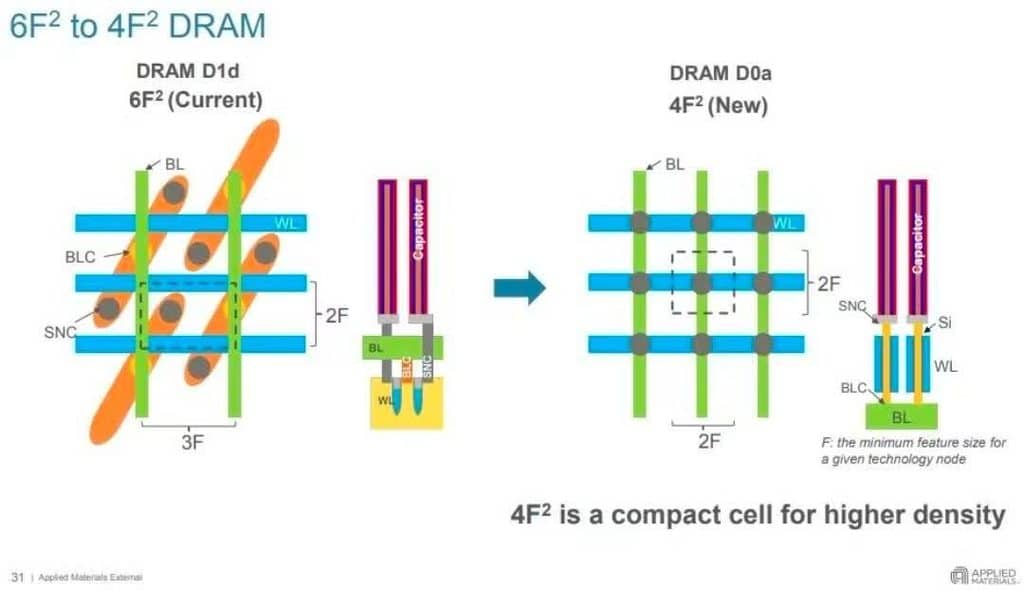
제목 “6F² to 4F² DRAM”. 좌측 DRAM D1d 6F² (Current), 우측 DRAM D0a 4F² (New). 축자 라벨: BL, WL, BLC, SNC, Si, Capacitor, 치수 브래킷 2F·3F(좌), 2F·2F(우). 각주 “F: the minimum feature size for a given technology node”, 하단 슬로건 “4F² is a compact cell for higher density”, 푸터 **“31
판독에서 얻는 두 가지 해석적 단서
이미지 1이 보여주는 CXMT의 현재 제품은 소비자용 UDIMM·SO-DIMM이다. 즉 4F² DDR5 RDIMM은 CXMT의 첫 서버 제품이며, 원문이 지적한 “소비자 중심 → 서버 진입”이라는 구조 변화가 이미지로도 확인된다.
이미지 4·5의 우측 구조명이 D0a라는 점이 중요하다. 업계 보도에 따르면 삼성전자의 4F² 적용 공정은 B1b에서 D0a로 개칭되었고, SK하이닉스도 수직 게이트(VG) 4F²를 추진 중이다 TrendForce. 즉 이 슬라이드는 CXMT만의 기술이 아니라 **업계 공통 로드맵(그리고 장비사가 이미 준비한 공정)**임을 보여준다. 원문의 “CXMT가 한국 기업이 모르는 신기술을 발견한 게 아니다”라는 주장과 정확히 일치한다.
원문보다 더 강한 반증 재료가 하나 있다. 머니투데이 보도를 인용한 TrendForce에 따르면, CXMT의 연내 제품은 4F²를 부분적으로만 적용할 가능성이 있고, 대량 양산은 별개의 난관이다 TrendForce. 즉 “4F² 양산”이라는 헤드라인과 실제 출하되는 제품의 구조가 다를 수 있다.
4. 위협 평가 — 6개 축
평가 축
확인된 사실
위협도
판단
기술 성숙도
4F² 논문은 2021년부터, IEDM 2023에서 8Gb 풀어레이 연구 예시 공개, 특허 패밀리 300건 이상 TweakTown
낮음
20년 넘게 시도된 구조. 삼성·SK하이닉스도 동일 노선. “신기술 발견”이 아님
수율·비트당 원가
수직 구조 전류 누설 제어, 웨이퍼 정렬 오차·열변형, 본딩 불량이 원가를 역으로 올릴 수 있음. CXMT의 D램 수율은 50% 이하라는 관측이 있으나 출처가 개인 게시물로 미검증Threads
중간
셀 33% 축소는 “이론값”. 불량률이 높으면 비트당 원가는 오히려 상승. 핵심 변수이자 최대 불확실성
캐파·웨이퍼 점유율
연말까지 월 30만 장(3개 팹) 목표, 상하이·허페이 추가 건설로 최대 월 60만 장 TweakTown. 2분기 D램 매출 점유율 7.6% → 9.5%, 세계 4위(삼성 39.4%, SK하이닉스 24.9%, 마이크론 23.3%) TrendForce
높음
원문이 가장 과소평가한 부분. 위협의 실체는 4F²가 아니라 “한 분기에 점유율 1.9%p 상승”이라는 캐파 속도다
서버·HBM 고객 인증
HBM3E는 소량 생산 단계, 수율 문제 지속, 선두 3사와 3~5년 격차연합뉴스. 반면 SK하이닉스는 2025년 12월 인텔 제온6용 256GB DDR5 RDIMM을 세계 최초 검증, 삼성은 128GB DDR5-6400 양산 중 Economy Tribune
낮음~중간
서버 인증은 시간이 필요한 진입장벽. 다만 중국 내수 클라우드가 우선 고객이면 인증 난이도는 낮아짐
장비·수출통제
미국의 대중 장비 수출 제한이 첨단 공정·HBM 패키징의 구조적 제약으로 지목됨 ZDNet. 7월 DUV 노광장비 국산화 추진 뉴스가 촉매였음
중간
부분 국산화는 진행 중. 다만 고난도 노광·본딩 장비는 여전히 병목
D램 가격 영향 시점
G5 플랫폼 양산(9월)으로 웨이퍼당 순다이 +50% 주장 TweakTown. 테크인사이츠는 글로벌 D램 웨이퍼 비중 현재 약 13% → 2~3년 내 17~18% 전망 다음
중간(2027년 이후)
4F²와 무관하게 6F² 캐파 증설만으로도 2027년 범용 D램 가격 압력은 발생 가능
요약하면:
CXMT의 4F² 자체는 3년 내 한국 기업의 HBM 경쟁력을 훼손할 수준이 아니다. 그러나 “4F²를 팔아서”가 아니라 “캐파를 늘려서” 범용 D램 가격을 눌러 이익을 깎는 경로는 이미 진행 중이고, 이것이 원문이 다루지 않은 실질 위험이다.
5. 오늘 하락은 EPS 훼손인가, 멀티플 조정인가
원문의 가장 좋은 통찰은 “기회를 포착하려면 이번 조정이 EPS 하향을 동반하는지, 멀티플 조정에 그치는지를 구분해야 한다”는 문장이다. 현재 증거는 멀티플 쪽에 무게가 실린다.
판별 기준
현재 상태
이익 추정치 변화
CXMT 발표 이후 삼성전자·SK하이닉스 실적 컨센서스 하향 보도 없음. 삼성전자 3분기 잠정 영업이익 107조 4,000억 원은 이미 발표된 확정치 삼성전자 뉴스룸
가격 데이터
서버용 RDIMM 출시가 “연내”이고 수율·원가 미공개 → 당장의 공급량 변화 없음
하락의 형태
하루 −7.4%·−10.1%는 발표 내용 대비 과대. 수급·심리 요인 개입 정황
확인 일정
삼성전자 3분기 실적설명회 10월 29일 예정 — 여기서 HBM4·4F² 코멘트가 나올 가능성
즉 원문의 결론(“공급·수요·EPS가 최종 변수”)은 방향이 맞다. 다만 “기술 발표를 무시해도 된다”로 읽히면 위험하다. CXMT의 캐파 숫자는 기술 발표와 별개로 실물 지표다.
감시 트리거: 위 ①~④ 중 두 개 이상이 동시에 “확인”으로 바뀌면 그때는 기술 위협이 아니라 이익 훼손 국면으로 판단을 전환해야 한다. 반대로 ⑤·⑥만 계속 올라가는데 ⑦이 막혀 있으면 “물량은 늘지만 고부가 진입은 지연”이라는 현재 시나리오가 유지된다.
7. 투자자 관점 정리
오늘의 하락을 기술적 열위의 증거로 읽지 말 것. CXMT가 공개한 것은 수율·원가·고객·생산 규모가 모두 빠진 발표 자료다. 원문이 나열한 반증(수직 구조 누설 제어, 본딩 정렬 오차, 서버 안정성 요구)은 공학적으로 그대로 유효하다.
대신 캐파 지표를 보라. 점유율 7.6% → 9.5%, 월 30만 장 → 60만 장 계획은 발표가 아니라 계획이지만, 계획대로면 2027년 범용 D램 가격에 실질 압력이 된다. 위협의 시계는 4F²가 아니라 2027년이다.
원문의 “신호와 소음 구분” 프레임을 그대로 쓰되, 축을 하나 추가하라. 원문의 축은 “기술 vs 공급”이다. 여기에 **“실물 캐파 vs 발표 자료”**를 더하면 오늘 같은 날에 판단이 흔들리지 않는다.
확인 일정을 캘린더에 넣어라. 삼성전자 3분기 실적설명회(10월 29일)와 SK하이닉스 실적 발표에서 HBM4 점유율과 4F² 로드맵 코멘트가 나온다. 오늘의 낙폭이 되돌려지는지 판단할 1차 분기점이다.
면책: 본 글은 공개 자료에 기반한 정보 제공 목적의 분석이며, 특정 종목의 매매를 권유하지 않습니다. 종목별 등락률 일부는 종가 데이터를 역산해 산출한 값이며, 인용한 보도 수치와 교차 확인했습니다. 확인되지 않은 항목은 명시했으나, 향후 발표로 수치가 변경될 수 있습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.
세계에서 가장 예약이 어려운 유적지 중 하나를 앞두고 계신 분께, 실제로 확인한 정보만 정리했습니다.
들어가며 — 마추픽추는 “티켓 전쟁”입니다
마추픽추는 단일 티켓이 아니라 회로(circuit)와 세부 노선의 메뉴판입니다. 2024년 6월 1일 도입된 새 3대 회로 체계가 현재 운영 중이며, 어떤 회로를 고르느냐에 따라 볼 수 있는 유적과 사진 앵글이 완전히 달라집니다 Kontiki Hikes.
입장권은 지정 시간 입장제로 운영되고, 성수기에는 조기 마감됩니다. 그리고 입장 시 여권 원본이 필요하며 티켓의 이름과 반드시 일치해야 합니다Machu Picchu Center. 이 세 가지를 기준으로 가는 길과 코스를 설계하시면 됩니다.
📍 추천 투어 & 티켓
마추픽추 추천 투어 & 티켓
Trip.com 공식 제휴 마추픽추 추천 현지 투어 & 티켓
마추픽추는 일일 입장 인원이 제한되어 사전 예약이 필수입니다. 공식 가이드 동행 투어와 셔틀 패키지 일정을 미리 확인해 보세요. 트립닷컴은 이러한 공식 연계 티켓 발권과 가이드 조인 투어에서 대형 여행사 패키지 선택관광 대비 상당히 저렴하고 투명한 가격대를 형성하고 있습니다 겟유어가이드(GetYourGuide)나 비아터(Viator) 같은 영미·유럽계 플랫폼과 비교했을 때, 원화(KRW) 결제, 카카오페이/국내 카드 지원, 한국어 고객센터 대응 면에서 국내 여행자에게 접근성이 훨씬 좋습니다.
마추픽추 여행 최적기 및 날씨 안내 (2월 폐쇄 소문의 진실)
마추픽추 여행을 준비하면서 가장 많이 접하는 오해와 월별 기후 특성을 정리해 드립니다.
2월 우기철 방문 팩트체크: “마추픽추가 문을 닫는다?”여행 커뮤니티에서 흔히 퍼져 있는 *”2월에는 마추픽추가 폐쇄된다”*는 소문은 절반만 맞는 이야기입니다.
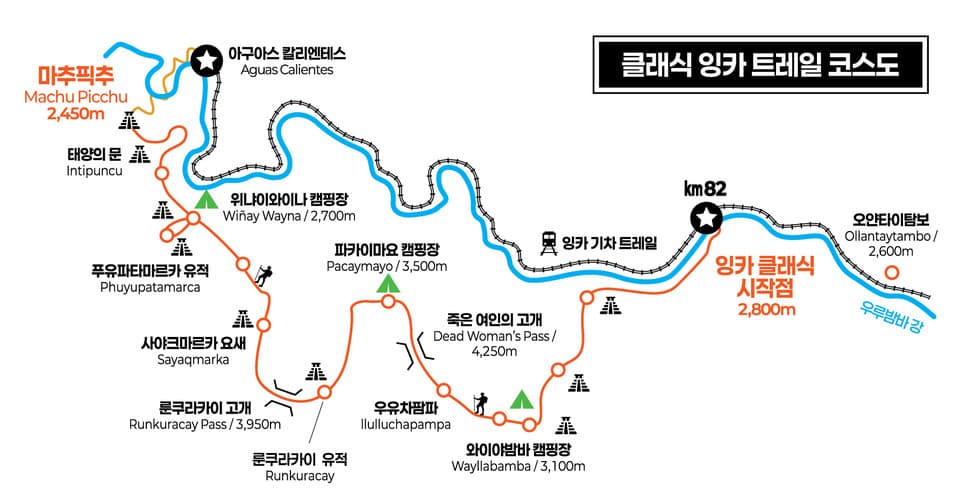
전면 폐쇄되는 곳: 3박 4일간 배낭을 메고 산길을 걸어 오르는 도보 등산로인 ‘잉카 트레일(Inca Trail)’만 매년 2월 한 달간 등산로 보수 및 안전 점검을 위해 통제됩니다.
마추픽추 유적지 자체: 페루레일 기차와 셔틀버스를 이용해 올라가는 마추픽추 유적지는 2월을 포함해 365일 매일 정상 운영합니다.기차와 버스로 이동하는 일반 여행자라면 2월에도 전혀 문제없이 마추픽추를 관람할 수 있습니다.
건기 (5월 ~ 10월) vs 우기 (11월 ~ 4월) 날씨 비교
건기 (5월 ~ 10월) — 쾌청함과 여행의 성수기비가 거의 내리지 않고 푸른 하늘이 펼쳐져 관람과 사진 촬영에 가장 안정적인 시기입니다. 다만 전 세계에서 몰려든 인파로 유적지 전체가 매우 붐비며, 서킷 2 등 핵심 코스 티켓은 2~3개월 전 조기 마감되므로 빠른 예약이 필수입니다. 아침저녁 일교차가 커 방한 의류가 필요합니다.
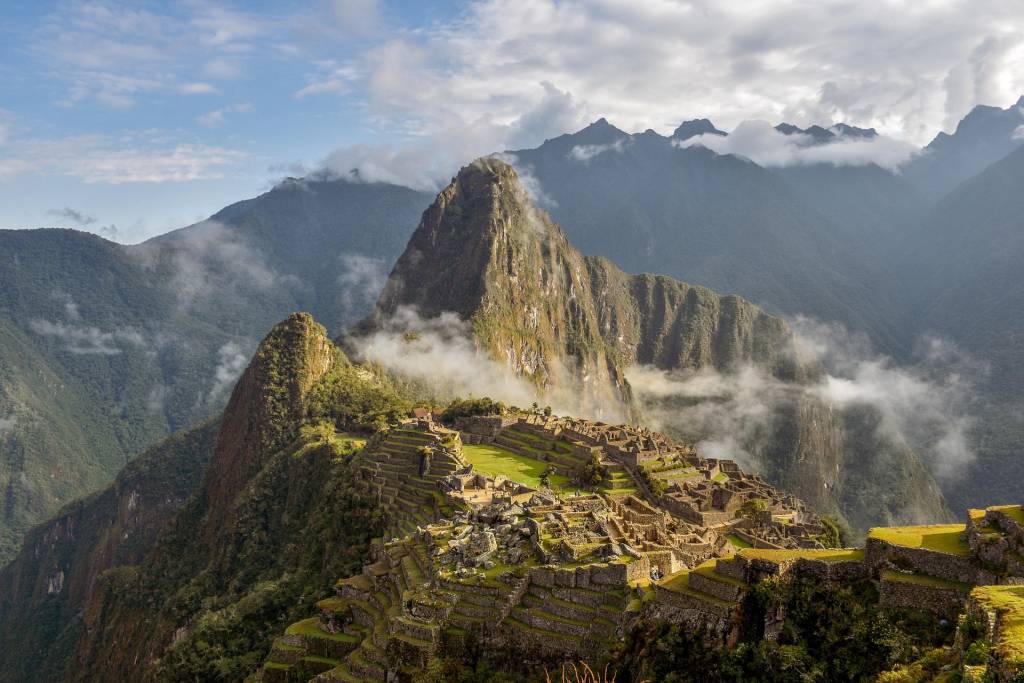
우기 (11월 ~ 4월) — 신비로운 운무와 여유로운 관람스콜성 소나기가 자주 내리는 시기입니다. 비가 내린 뒤 와이나픽추와 계곡 사이로 피어오르는 운무(구름·안개)가 어우러져, 맑은 날보다 훨씬 몽환적이고 드라마틱한 ‘잃어버린 공중도시’의 분위기를 만날 수 있습니다. 건기에 비해 상대적으로 관람객이 적어 한적하게 둘러볼 수 있다는 장점이 있습니다.
우기철 실전 대비 요령오후 시간대에 갑작스러운 비가 쏟아질 확률이 높으므로, 가급적 이른 아침 시간대 입장 티켓을 선택하는 것이 좋습니다. 또한 비바람에 우산은 뒤집히기 쉬우므로 방수 고어텍스 재킷이나 튼튼한 우의, 젖은 돌바닥에 미끄러지지 않는 등산화/트레킹화를 반드시 챙기셔야 합니다.
아구아스칼리엔테스(마추픽추 마을) 숙소 예약
Trip.com 공식 제휴 마추픽추 추천 현지 투어 & 티켓
마추픽추 오전 첫 타임(오전 6~8시) 서킷 2나 와이나픽추를 여유롭게 보려면 당일치기보다 전날 아구아스칼리엔테스에서 1박을 하는 일정이 정석입니다.
트립닷컴은 이러한 공식 연계 티켓 발권과 가이드 조인 투어에서 대형 여행사 패키지 선택관광 대비 상당히 저렴하고 투명한 가격대를 형성하고 있습니다 겟유어가이드(GetYourGuide)나 비아터(Viator) 같은 영미·유럽계 플랫폼과 비교했을 때, 원화(KRW) 결제, 카카오페이/국내 카드 지원, 한국어 고객센터 대응 면에서 국내 여행자에게 접근성이 훨씬 좋습니다.
마추픽추 방문 시 필수 주의사항 및 준비물
마추픽추는 유네스코 세계문화유산이자 엄격한 문화재 보호법이 적용되는 국립공원입니다. 현장 보안요원(레인저)의 통제가 매우 철저하므로, 아래 규정을 미리 숙지하지 않으면 입구에서 입장이 거부되거나 짐을 강제로 맡겨야 하는 불편을 겪을 수 있습니다.
엄격한 일방통행(One-way) 및 역주행 절대 불가마추픽추 유적지 내부는 전 구역이 화살표를 따라 걷는 일방통행 코스로만 운영됩니다. 코스 곳곳에 녹색 유니폼을 입은 레인저가 상주하며 역방향 이동을 철저히 차단합니다.*”지나쳤다가 나오는 길에 다시 사진 찍어야지”*라는 생각은 통하지 않습니다. 마음에 드는 풍경이나 포토스팟을 만나면 통행에 방해되지 않는 선에서 그 자리에서 촬영을 마친 뒤 이동해야 합니다.
가방 크기 규정 준수 (최대 40 × 40 × 20 cm)좁은 돌계단 정체와 유적 보호를 위해 가방 크기는 40 × 40 × 20 cm(약 15~20L 이하 소형 백팩 및 슬링백)로 엄격히 제한됩니다. 30L 이상의 대형 등산 배낭이나 전문 카메라 롤링백은 입구 검사대에서 즉시 적발되어 유료 보관소(Luggage Storage)에 맡겨야 합니다.💡 실전 팁: 숙소에 큰 배낭을 두고, 가슴 앞으로 돌려 멜 수 있는 소형 슬링백이나 데일리 크로스백에 카메라 바디와 렌즈, 필수 소지품만 가볍게 패킹해 진입하는 것이 가장 쾌적합니다.
촬영 장비 반입 금지 품목 (삼각대·셀카봉·드론)유적 보호 및 안전사고 방지를 위해 삼각대, 모노포드, 셀카봉, 짐벌/리그, 드론 반입이 법적으로 전면 금지되어 있습니다. 가방 외벽 스트랩에 삼각대를 꽂아두면 검사대에서 상업용 촬영 장비로 의심받아 전수 조사를 당할 수 있으므로, 삼각대와 셀카봉은 반드시 숙소에 두고 오셔야 합니다.(망원렌즈를 지참할 경우 삼각대 마운트 링을 분리해 두면 일반 줌렌즈로 분류되어 오해를 피하기 쉽습니다.)
일회용 플라스틱 물병 반입 금지 (개인 텀블러 필수)쓰레기 없는 청정 유적지 유지를 위해 일반 일회용 페트병 생수는 반입이 제한됩니다. 물이나 음료는 반드시 다회용 텀블러나 보온병에 담아 준비해 주세요.
내부 화장실 없음 & 재입장(Re-entry) 불가유적지 내부에는 화장실이 전혀 없습니다. 화장실은 입구 바깥 매표소 구역(유료 동전 필요)에만 위치해 있으며, 규정상 한 번 출구로 퇴장하면 동일 티켓으로 재입장이 원천 불가합니다. 따라서 입장 게이트를 통과하기 직전에 반드시 화장실을 먼저 이용하시기 바랍니다.
필수 준비물 체크리스트
여권 실물 원본 (입장 시 티켓과 여권 대조 필수, 기념 스탬프 날인용)
마추픽추 입장권 출력본 (또는 모바일 PDF)
자외선 차단용 모자, 선글라스, 고지대용 선크림 (그늘이 거의 없음)
방수 바람막이 또는 소형 우비 (갑작스러운 기후 변화 대비)
접지력 좋은 트레킹화/운동화 (오랜 세월 마모된 돌계단이 매우 미끄러움)
1부. 마추픽추로 가는 3가지 방법
① 잉카 트레일 — 걷고 싶다면 이것 하나뿐입니다
잉카 제국 주민들이 실제로 걸어 다니던 길을 그대로 따라 마추픽추에 태양의 문(인티푼쿠) 으로 들어가는 코스입니다. 잉카 시대의 정문이었던 그 문으로 들어가는 유일한 트레킹이며, 그래서 풍광이 가장 압도적입니다 Machu Picchu Center.
아이 동반 여부: 모든 연령이 가능하지만 만 8세 미만은 비권장입니다. 다만 비슷한 난이도의 트레킹을 완주한 경험이 있다면 예외입니다. 어린이와 함께할 경우 심리적 준비를 시켜두는 것이 좋습니다 Machu Picchu Center.
고도 적응: 최고 해발 4,224m 구간은 고산병(소로체) 위험이 있습니다. 두통·구역·식욕 저하·무기력이 대표 증상이며, 쿠스코나 성스러운 계곡 투어로 2~3일 적응 기간을 두는 것이 가장 효과적입니다. 잉카인들이 했던 대로 코카잎 차를 마시거나 씹는 것도 도움이 됩니다 Machu Picchu Center.
시간이 없다면
2일 속성 잉카 트레일 — 캠핑 대신 숙박으로 대체하는 압축판
우회 트레킹: 살칸타이 5일 4박, 초케키라오 8~9일, 라레스 4일 3박. 인원 경쟁이 덜해 2~3주 전에도 예약 가능
실전 팁: 요금은 성수기와 예약 시점에 따라 크게 달라지는 동적 구조입니다. 확정되면 가능한 한 일찍 잡으시고, 등급 차이는 “창문”과 “발코니”에서 나온다는 점만 기억하시면 됩니다.
📍 추천 투어 & 티켓
페루레일 / 잉카레일 기차표 예약
Trip.com 공식 제휴 마추픽추 추천 현지 투어 & 티켓(페루레일 / 잉카레일 기차표 예약)
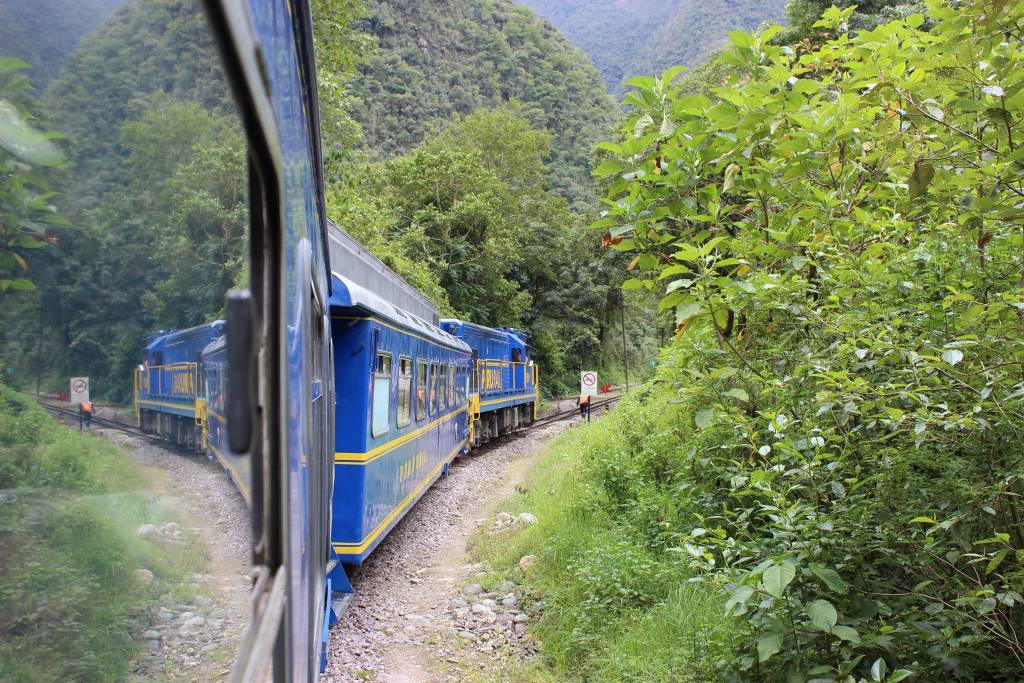
마추픽추를 방문하는 한국인 여행자의 80% 이상이 오얀타이탐보↔아구아스칼리엔테스 구간 기차를 이용합니다. 성수기에는 원하는 시간대 좌석이 매진되므로 사전 예매 수요가 매우 높습니다.
트립닷컴은 이러한 공식 연계 티켓 발권과 가이드 조인 투어에서 대형 여행사 패키지 선택관광 대비 상당히 저렴하고 투명한 가격대를 형성하고 있습니다 겟유어가이드(GetYourGuide)나 비아터(Viator) 같은 영미·유럽계 플랫폼과 비교했을 때, 원화(KRW) 결제, 카카오페이/국내 카드 지원, 한국어 고객센터 대응 면에서 국내 여행자에게 접근성이 훨씬 좋습니다.
③ 로컬 차량 이동 — 비용을 크게 줄이는 방법
기차 대신 히드로엘렉트리카(Hidroeléctrica) 경로를 쓰는 방식입니다. 쿠스코에서 공용 밴·버스로 히드로엘렉트리카까지 이동합니다.
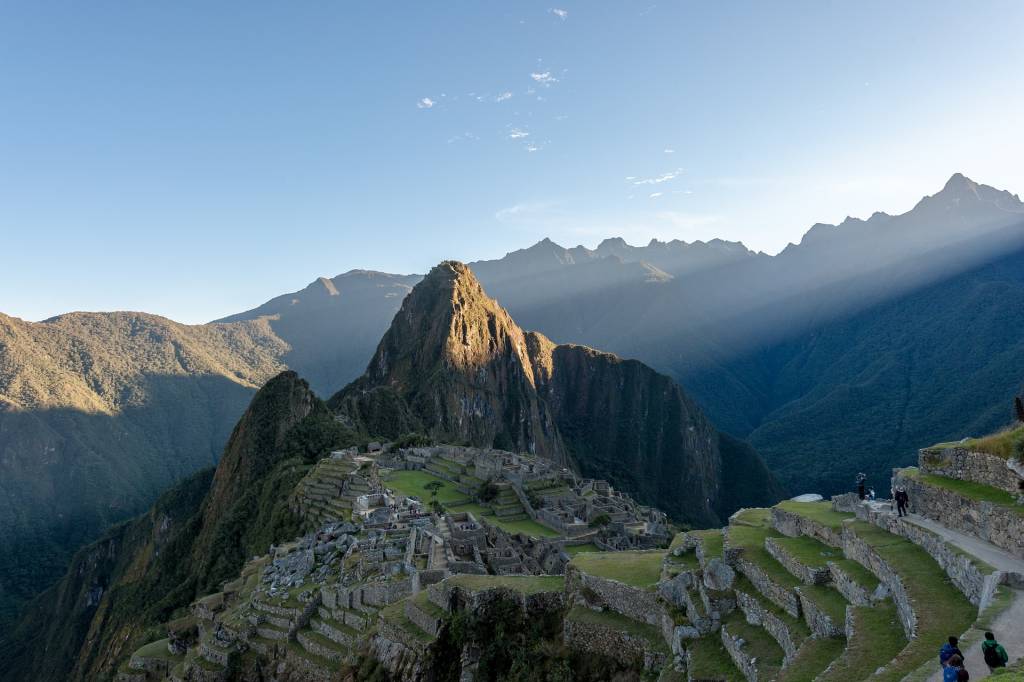
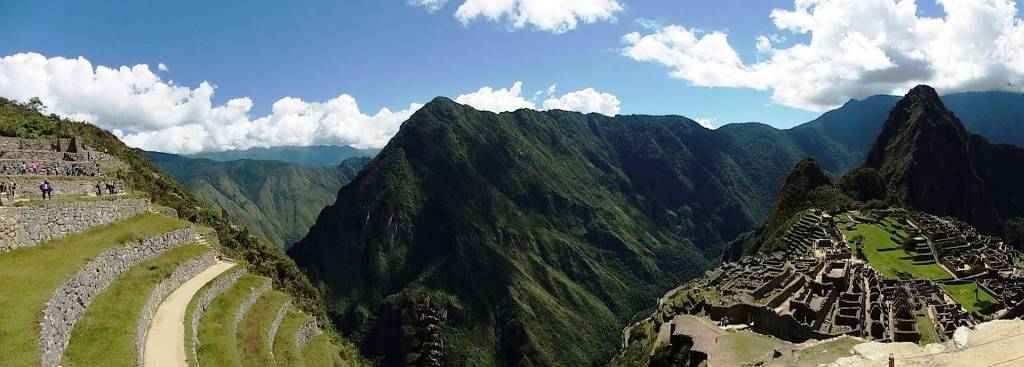
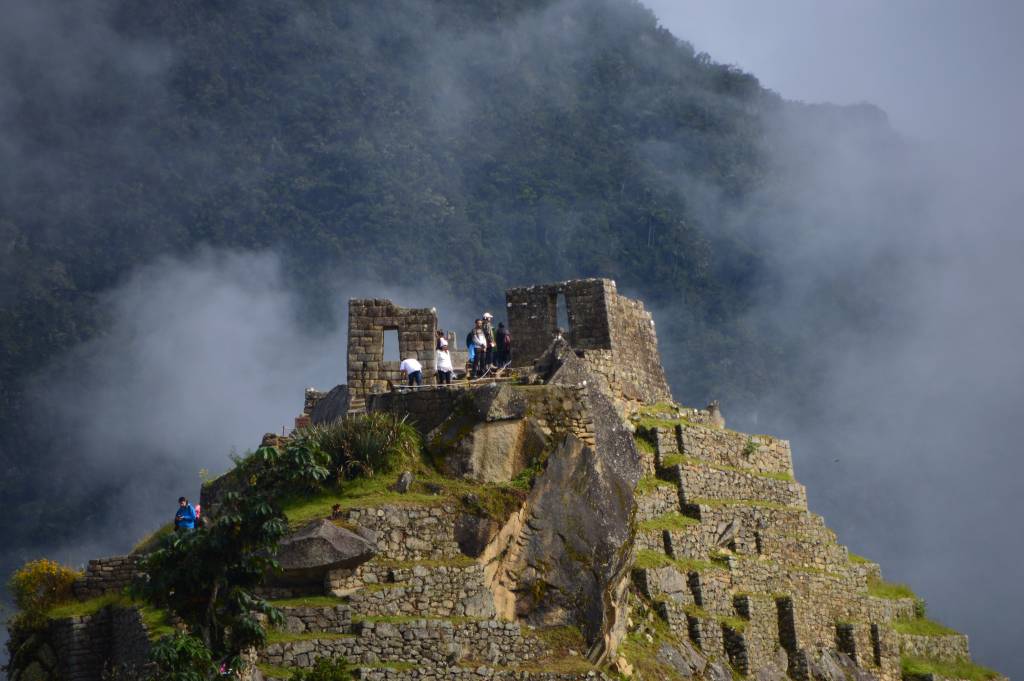
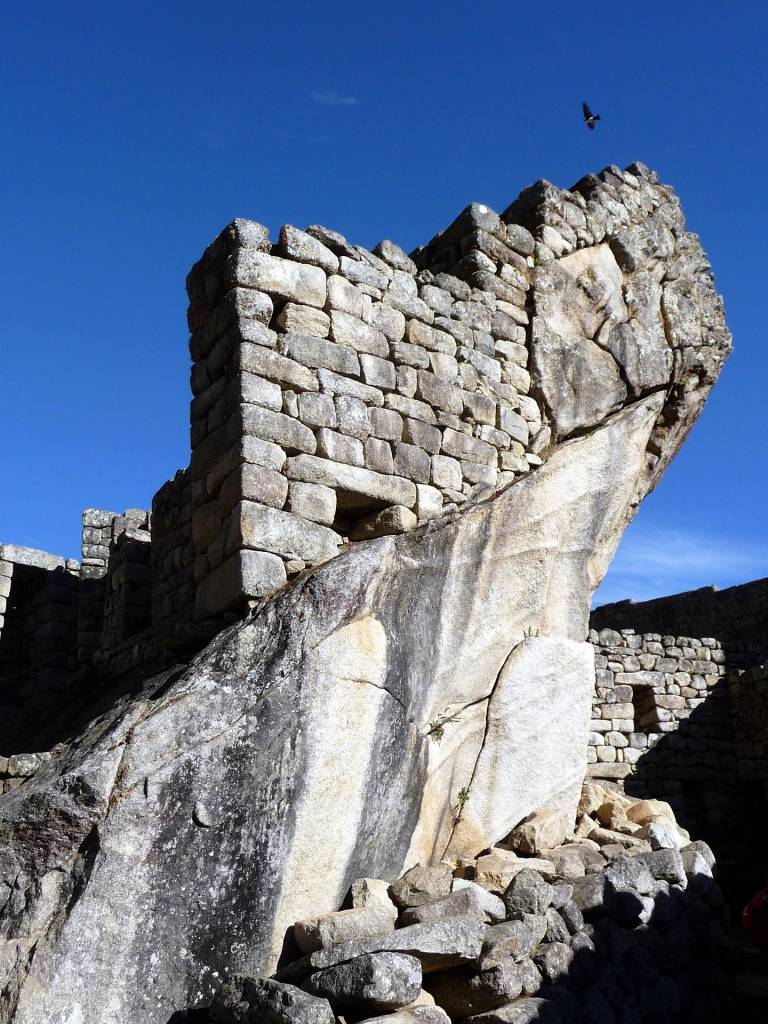
하늘과 신을 잇는 메신저로 숭배받던 콘도르를 형상화한 자연 암석과 석조 기술의 결합을 보여주는 대표 사진입니다.
남미여행 마추픽추, 콘도르 신전(Templo del Cóndor)의 날개 바위, Photo by anthony-x-temple-639781_1920
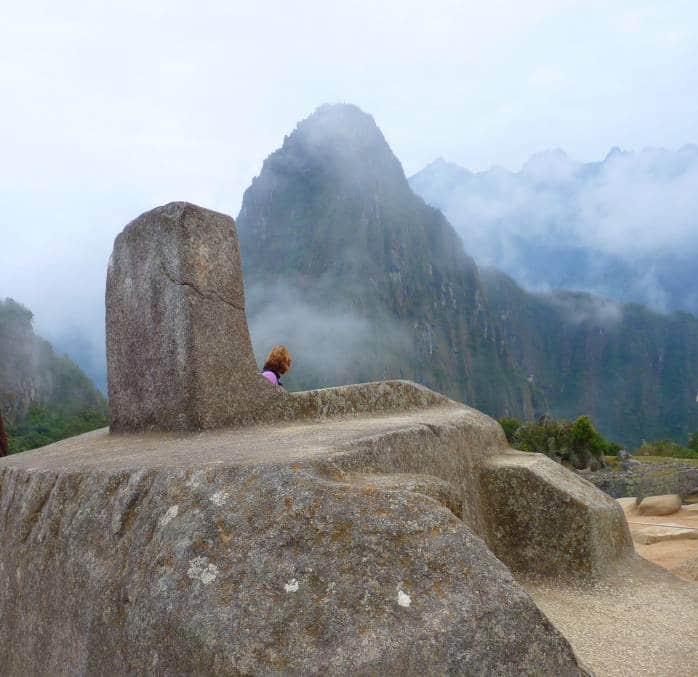
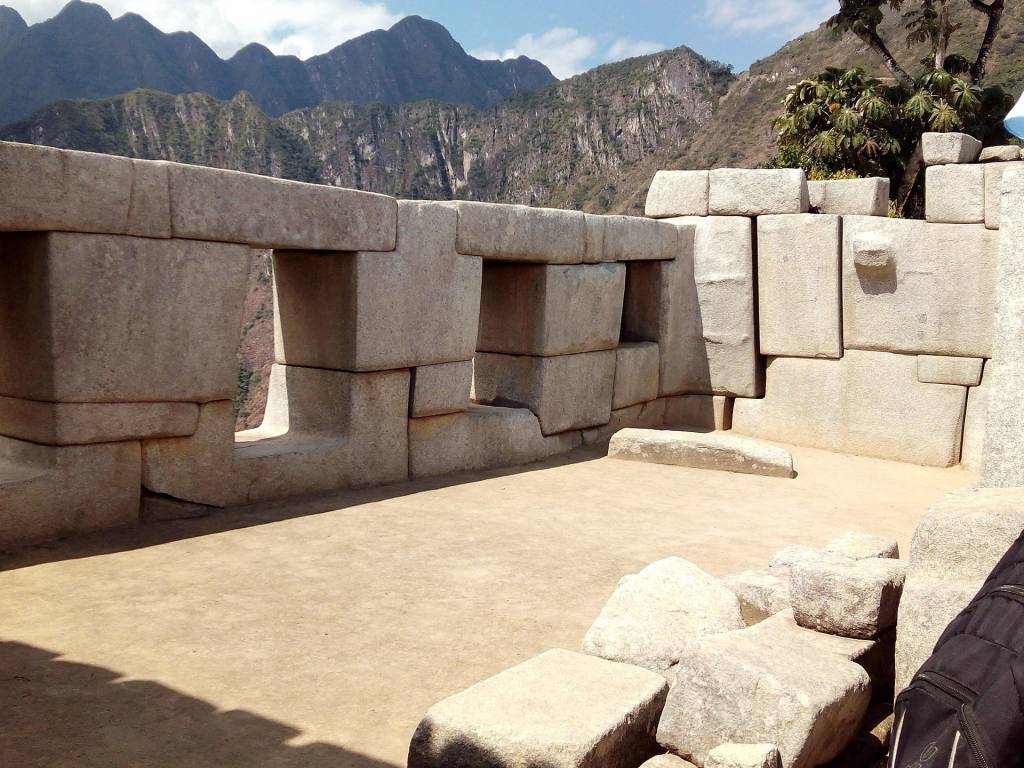
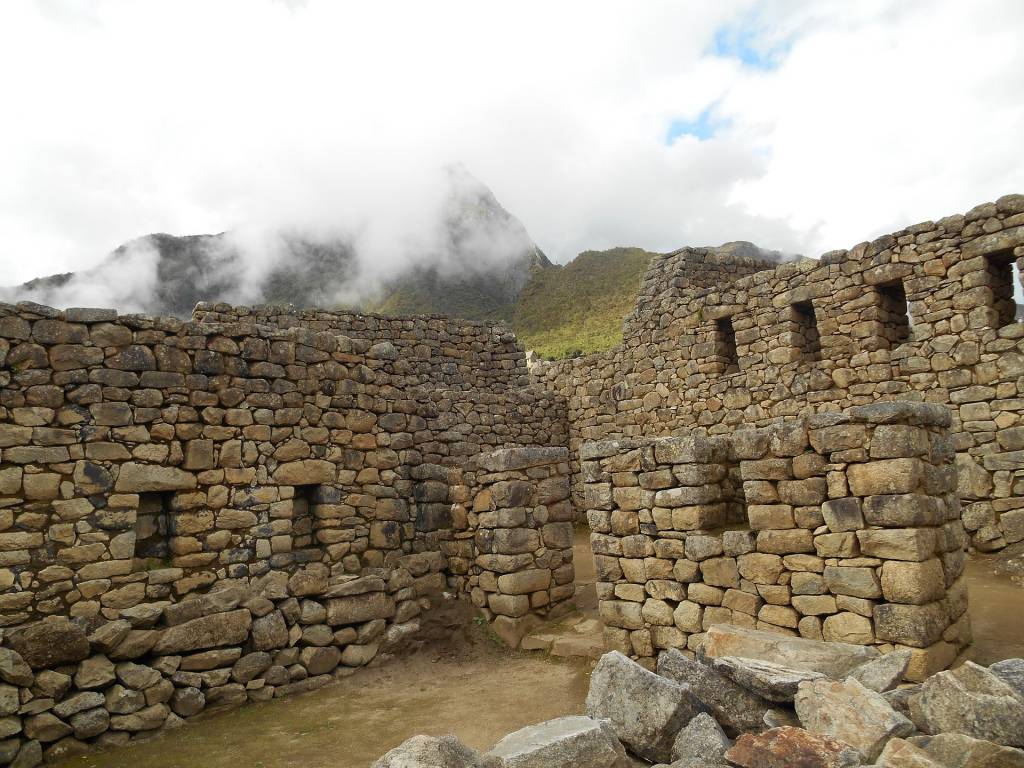
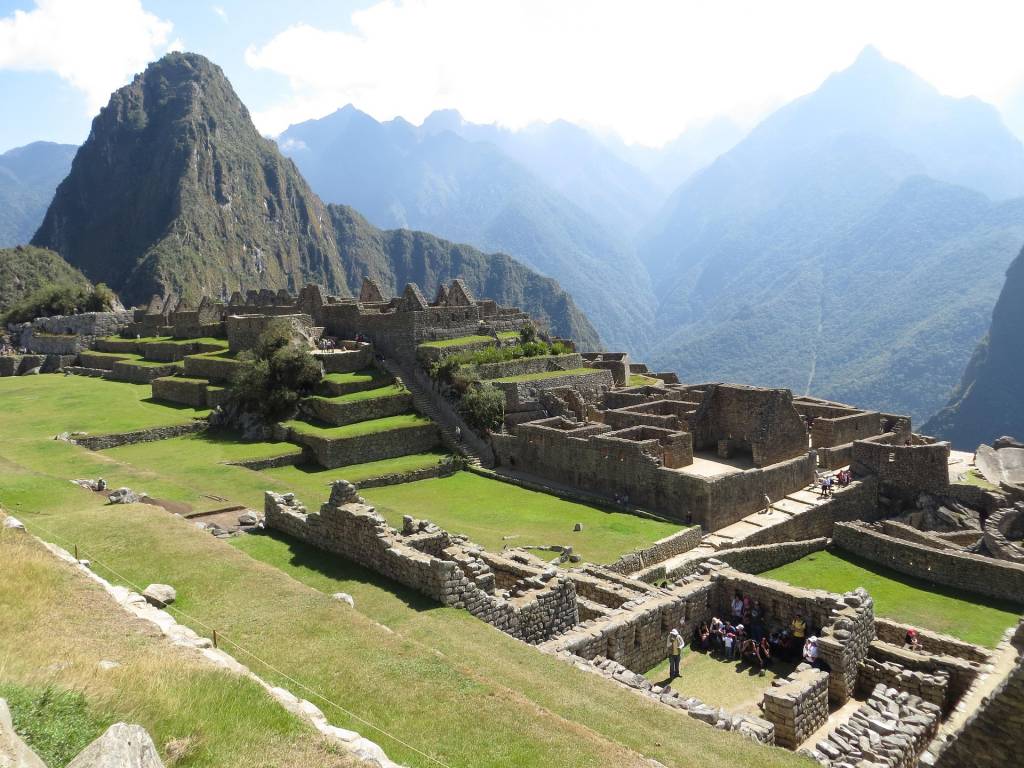
주거 구역 / 신성 구역 석조 건축물 내부
촬영 위치: 중앙 광장 주변의 왕실 구역(Royal Sector) 또는 세 창문의 신전 뒤편 주거 공간
지진에도 무너지지 않도록 지어진 잉카 특유의 정교한 돌벽과 안쪽 수납공간(니치)을 보엽줍니다.
남미여행 마추픽추, Photo by marco_guerra-machu-picchu-1465559_1920
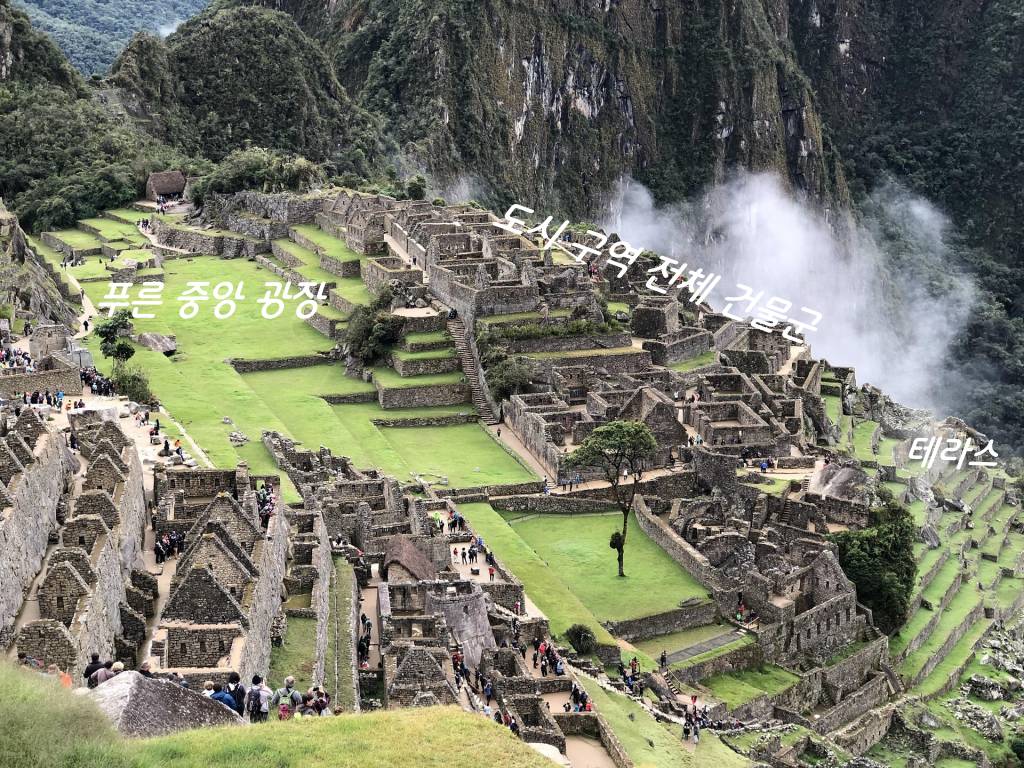
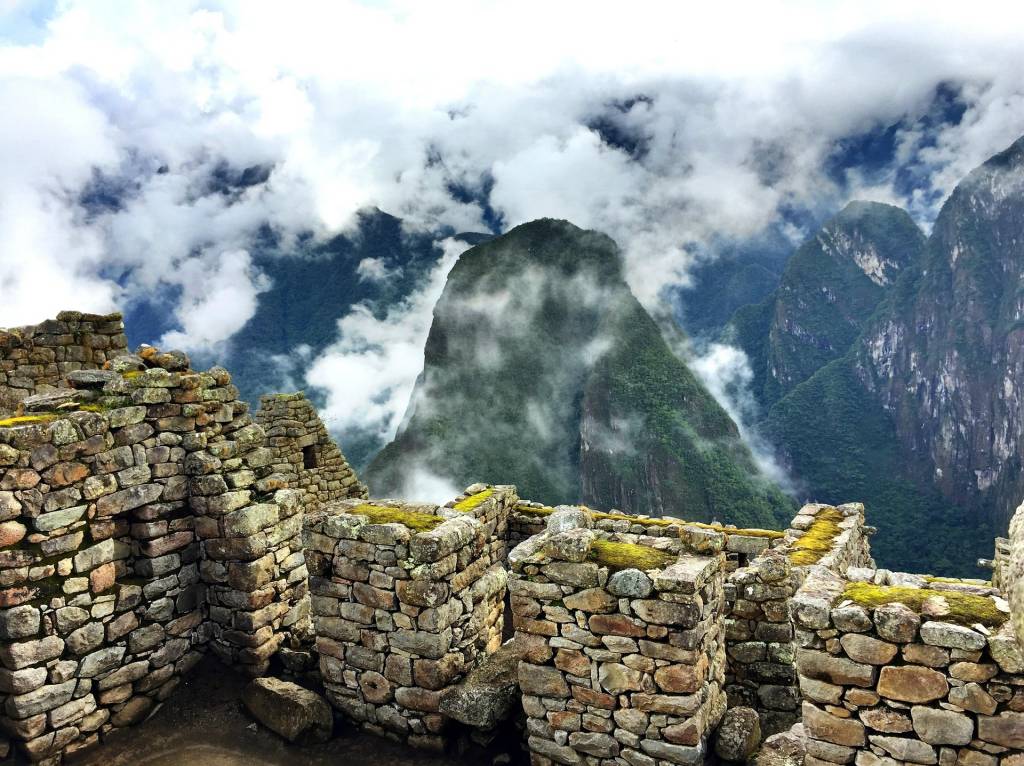
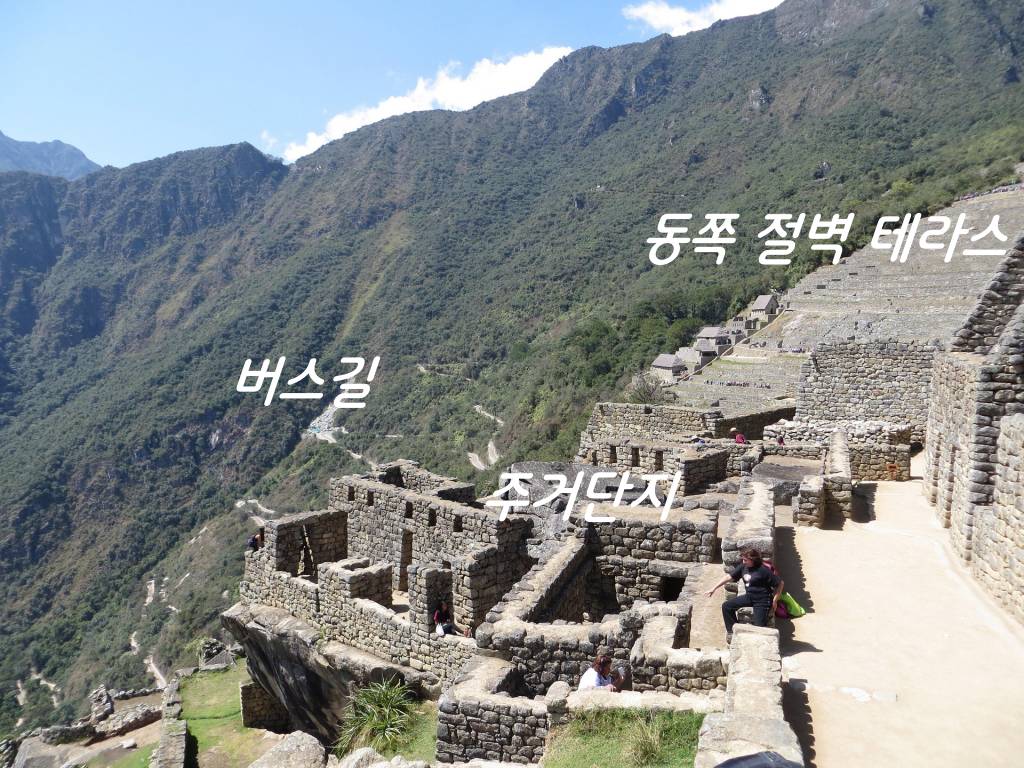
도시 구역 중앙 상부, 세 창문의 신전(Temple of the Three Windows) 인근 테라스 난간에서 보는 풍경
동쪽 절벽 테라스와 주거 단지를 내려다보는 조망 (절벽 아래로 하이람 빙엄 도로의 지그재그 버스길이 살짝 보임)
이 풍경은 도시 구역 중앙 상부, 세 창문의 신전(Temple of the Three Windows) 인근 테라스 난간에서 담은 사진으로 추정합니다.
유적지가 얼마나 아찔한 깎아지른 절벽 위에 세워졌는지 입체감과 고도감을 잘 보여주는 풍경입니다.
남미여행 마추픽추, 세 창문의 신전(Temple of the Three Windows) 인근 테라스 난간에서 본 풍경, Photo by miltonhuallpa95-macchu-picchu-939947_1920
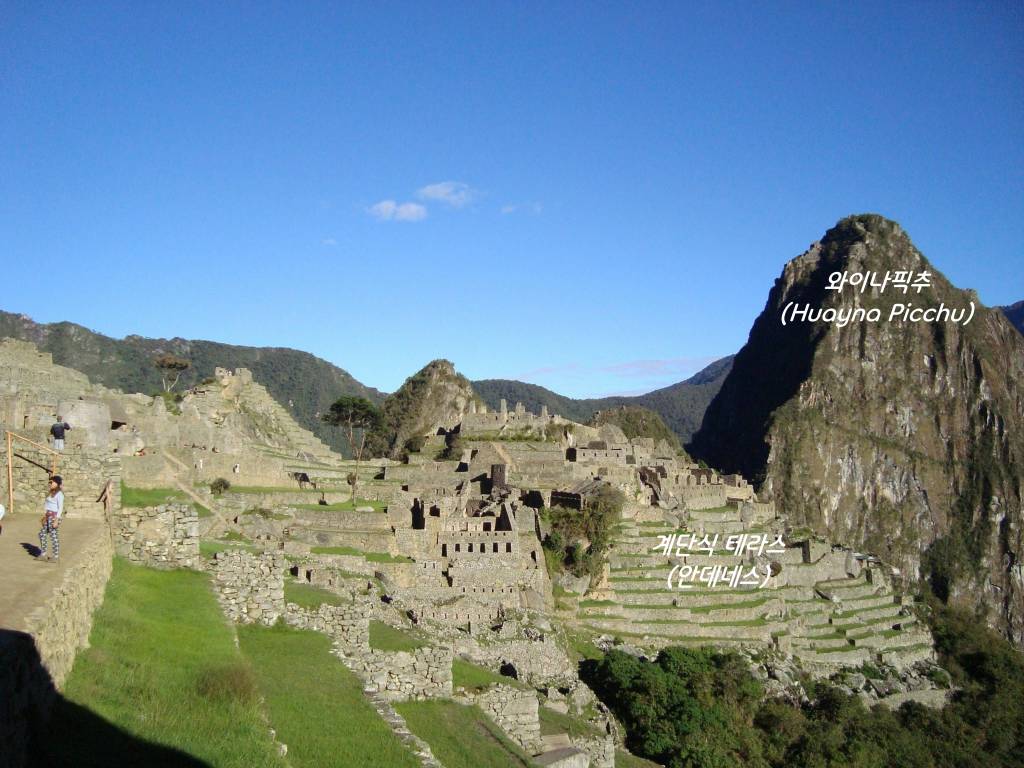
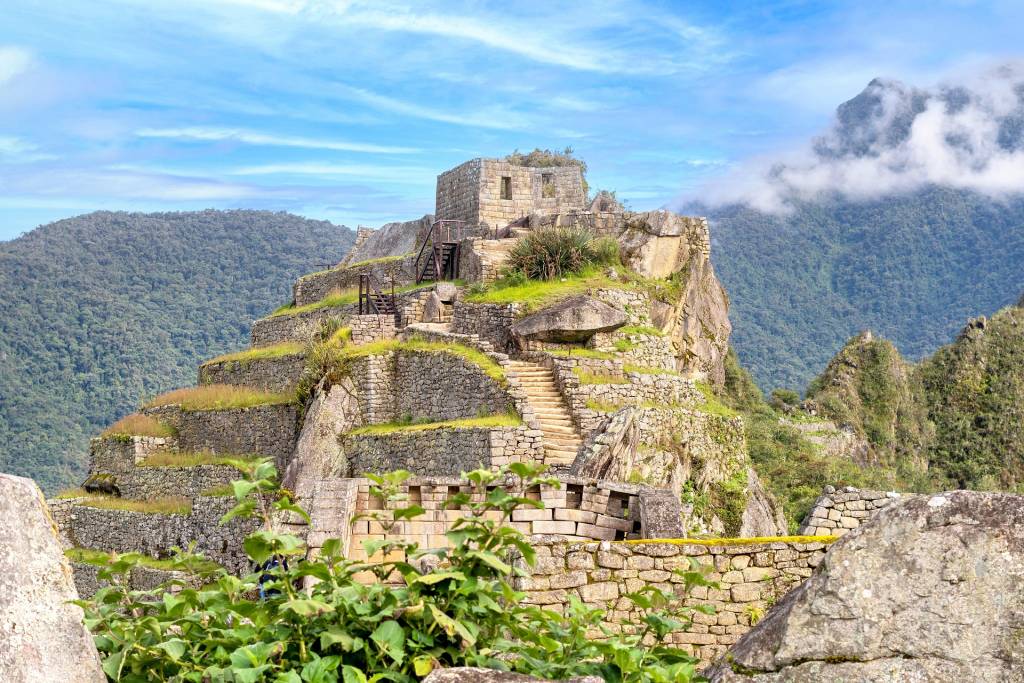
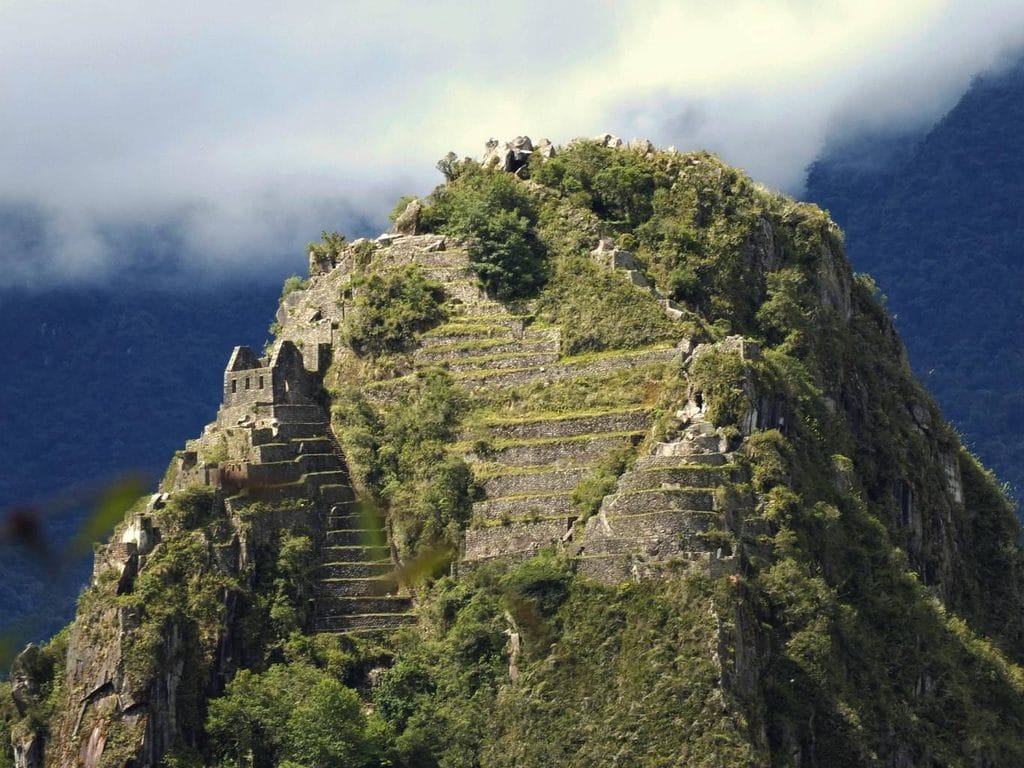
와이나픽추 정상과 계단식 테라스
아래 사진은 와이나픽추(Huayna Picchu) 등반로 중간~정상부 진입 계단 직전 (마추픽추 유적지 맞은편 높은 암벽에서 와이나픽추 정상과 계단식 테라스를 망원으로 당겨 찍은 앵글)
마추픽추 뒤편으로 솟아 있는 거대한 암봉인 와이나픽추 정상부와, 깎아지른 절벽에 아슬아슬하게 조성된 잉카의 계단식 테라스(안데네스) 및 고지대 초소 건물 전경입니다. 단순한 도시 관람을 넘어 마추픽추의 대표 봉우리 등반의 난이도와 수직 절벽의 절경을 설명해 줍니다.
남미여행 마추픽추, 와이나픽추 정상과 계단식 테라스, Photo by giovannipietri-nature-3046932_1920.jpg
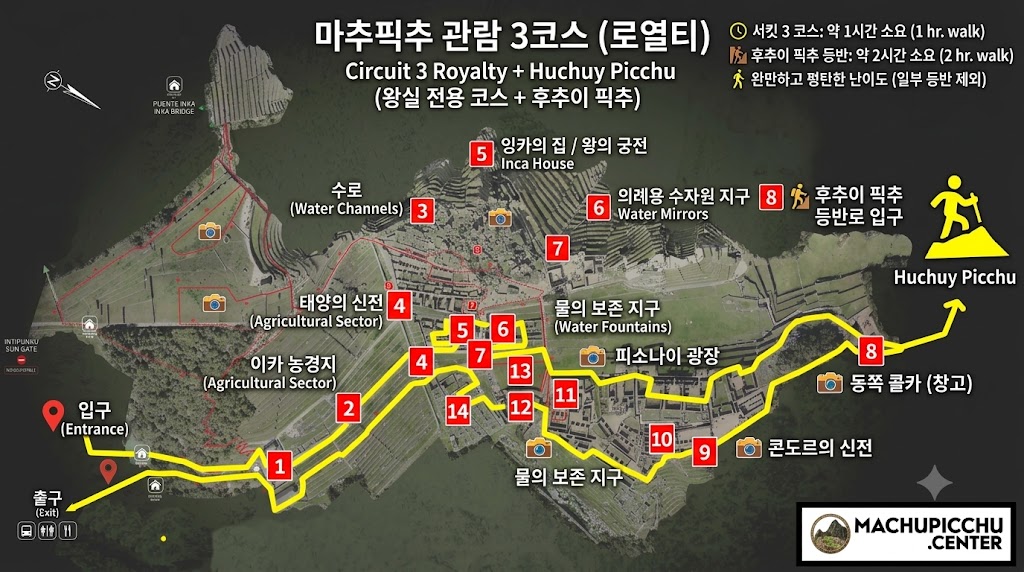
확인 못 한 부분: 3A·3C·3D의 상세 소요 시간과 난이도는 해당 페이지에 기재되어 있지 않았습니다. 또한 회로 3의 3C 명칭이 자료에 따라 갈립니다 — Machu Picchu Center는 “대동굴(Grand Cavern)”, 다른 자료는 “달의 신전(Temple of the Moon)” 으로 표기합니다. 예약 시 해당 노선의 공식 명칭을 반드시 재확인하시기 바랍니다.
3부. 마추픽추 예약의 모든 것
아래 마추피추 예약 가이드 글을 통해서 마추픽추 예가의 모든 내용을 정리했으니 참고바랍니다.
“누가 예약하는가”가 먼저 — 패키지 여행은 여행사가 좋은 입장권을 미리 사두므로 개인 예약이 불필요하고, 개인·자유여행만 직접 예약합니다(여행사 일괄구매도 단가는 정부 고정가라 안 내려갑니다).
공식 창구는 하나 — tuboleto.cultura.pe(문화부·국가디지털플랫폼)뿐이고, 2026년분은 2025년 11월 17일 일괄 공개, 2027년분은 10~11월 예상입니다.
예약은 7단계, 결제가 승부처 — 2026년 신규 규정으로 결제 대기 15분(미결제 시 자동 취소)·이름 변경 불가·미사용 티켓 소멸이 적용됩니다.
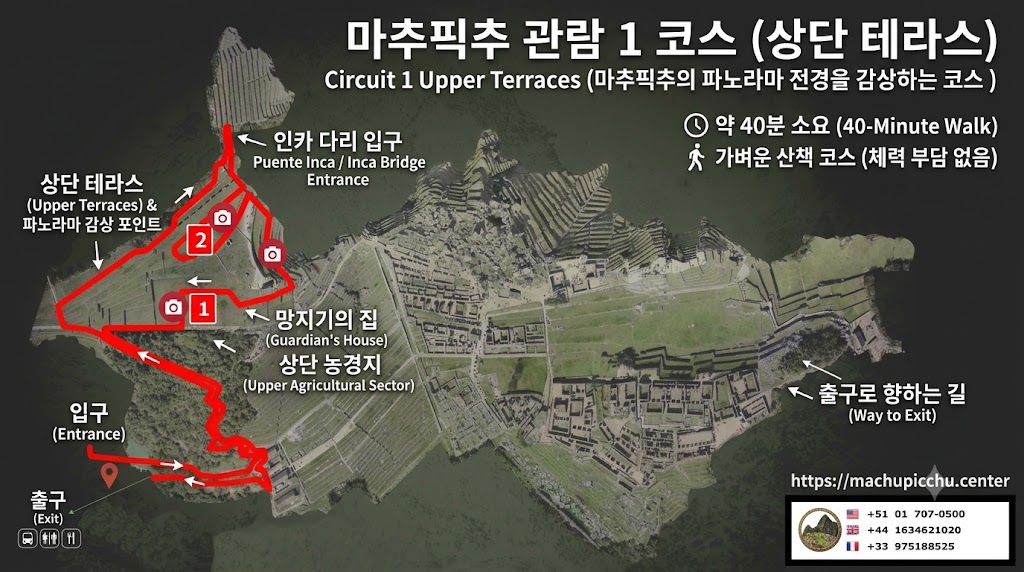
관람 코스는 2번이 먼저 사라짐 — 단 엽서 전경은 1번도 상부 테라스에서 촬영 가능하고, 차이는 유적 도심 내부 진입 여부입니다(운무 사진은 우기·이른 아침).
매진 시 현장 발권 1,000장 — 전날 번호표 → 지정 시간 재방문 → 현금(솔)만 가능하며, 미확인 3건(2027년분 공개일·취소분 재판매 규칙·번호표 운영)은 원고에 명기했습니다.
입장 시간: 티켓마다 지정 입장 시간과 허용 창(tolerance window) 이 있습니다. 성수기(6월 1일~10월 15일) 기준 45분이라는 자료가 있으나, 표기가 잘려 있어 원문 재확인 전입니다 Quechuas Expeditions. 티켓 자체가 시간 지정제이므로, 예약 시 표시된 입장 시간을 반드시 확인하시고 그 시간에 맞춰 콘셉투르 버스를 탑승하시면 됩니다.
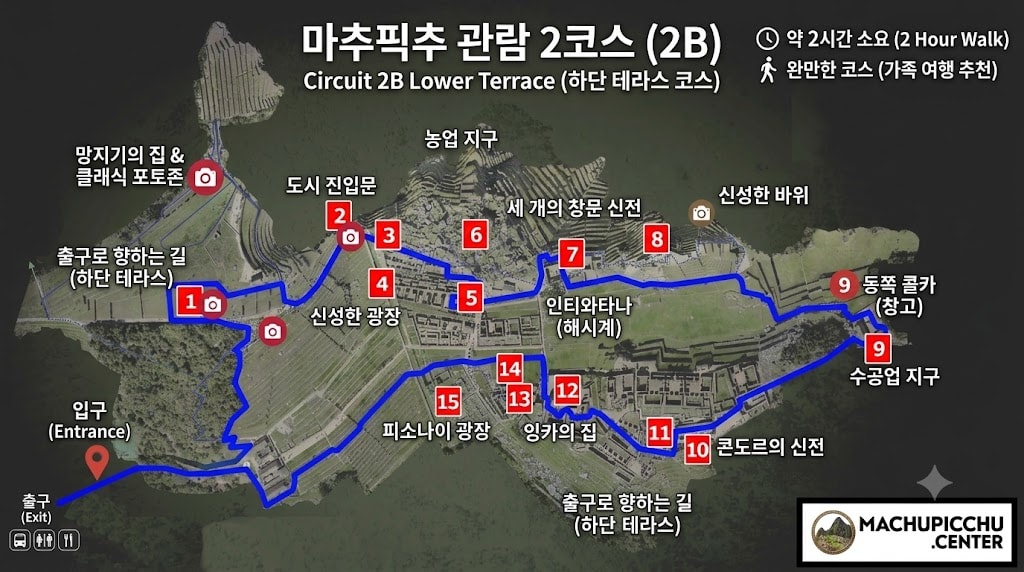
회로별 소요 시간 확인: 회로 1 = 2시간 / 회로 2 = 2시간 30분 / 회로 3B = 2~3시간
당일
콘세투르 버스: 오전 5시~오후 10시, 20분 간격 운행
입장 시간 준수 (지정 시간 + 허용 창)
편한 신발, 물, 자외선차단제, 모자, 카메라
마무리 — 세 문장 정리
첫째, 가는 길은 세 갈래입니다. 걸으려면 잉카 트레일(하루 500명 허가 중 실제 트레커 200명, 6개월 전 마감, 2월 휴지), 편하게 가려면 기차(편도 35~135달러대), 아끼려면 히드로엘렉트리카 경로(왕복 20~30달러, 단 시간 소요 큼)입니다.
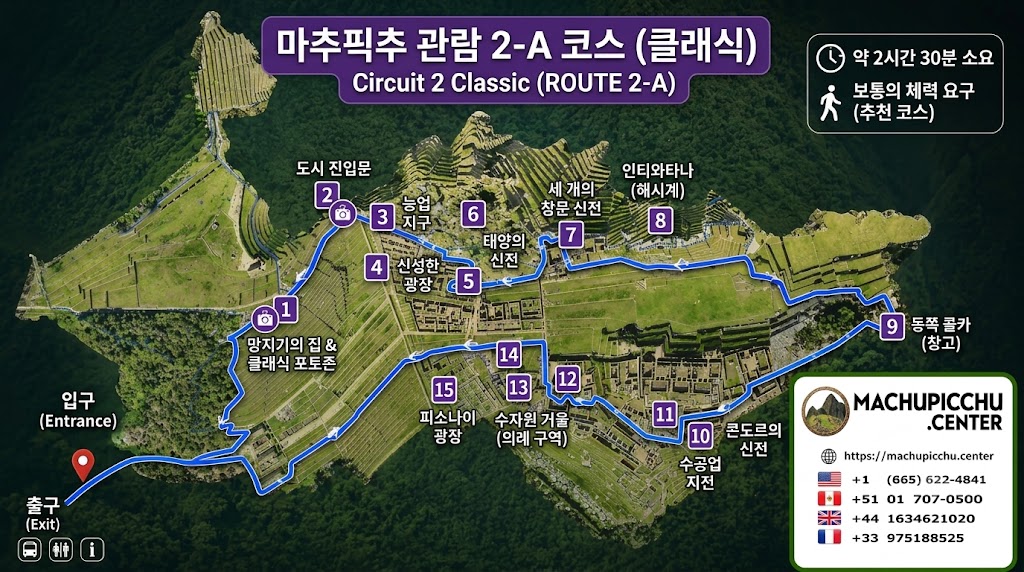
둘째, 코스는 목적이 결정합니다. 회로 1은 파노라마(2시간, 사진 최적), 회로 2는 클래식(2시간 30분, 15개 지점 전체), 회로 3은 하부와 등반(3B 기준 2~3시간).
셋째, 준비는 시간이 전부입니다. 입장권은 시간 지정제이고 잉카 트레일은 6개월 전에 소진되며, 입장 시 여권 원본이 필요합니다. 예약만 제때 하면 나머지는 현지에서 풀립니다.
미검증·유의 사항
회로 3의 3A·3C·3D 소요 시간과 난이도는 확인된 자료에 없었습니다. 3C 명칭도 “대동굴”과 “달의 신전”으로 자료가 갈립니다.
입장 허용 창 45분(성수기 6/1~10/15) 은 표기가 잘린 자료에서 확인된 값으로 원문 재확인 전입니다.
기차 요금은 동적 가격제이며, 위 범위는 여러 업체가 제시한 추정치입니다. 실제 요금은 예약 시점에 따라 달라집니다. 한 자료가 올란타이탬보~아구아스 구간을 “354달러부터”로 표기했는데, 이는 통상 범위를 벗어나 출처 확인이 필요한 값으로 제외했습니다.
히드로엘렉트리카에서 아구아스 칼리엔테스까지의 도보 구간(선로 따라 걷는 구간) 소요 시간은 이번 조사에서 확인하지 못했습니다.
자국민·학생·어린이 입장료(S/125 등)는 자료별로 수치가 엇갈려 표에서 제외했습니다.
입장료 S/152에 2026년 5월 1일부터 S/11 보존 부담금이 추가되었다는 내용은 단일 출처입니다.
본 글은 공개 자료에 기반한 정보 제공 목적이며, 요금·운영 규정은 현지 사정에 따라 변경될 수 있습니다. 출발 전 공식 채널(페루 문화부, PeruRail, Inca Rail, 콘세투르)에서 최종 확인하시길 권합니다.
특정 날짜의 정확한 잔여 좌석 확인이나, 회로 1/2/3 중 하나를 골라 여행 일정표(일자별) 로 짜드리는 것도 가능합니다. 어느 쪽이 필요하신가요?
마추픽추 추천 투어 & 티켓
트립닷컴 공식 제휴 티켓 & 현지 투어
마추픽추는 일일 입장 인원이 제한되어 사전 예약이 필수입니다. 공식 가이드 동행 투어와 셔틀 패키지 일정을 미리 확인해 보세요. 트립닷컴은 이러한 공식 연계 티켓 발권과 가이드 조인 투어에서 대형 여행사 패키지 선택관광 대비 상당히 저렴하고 투명한 가격대를 형성하고 있습니다 겟유어가이드(GetYourGuide)나 비아터(Viator) 같은 영미·유럽계 플랫폼과 비교했을 때, 원화(KRW) 결제, 카카오페이/국내 카드 지원, 한국어 고객센터 대응 면에서 국내 여행자에게 접근성이 훨씬 좋습니다.
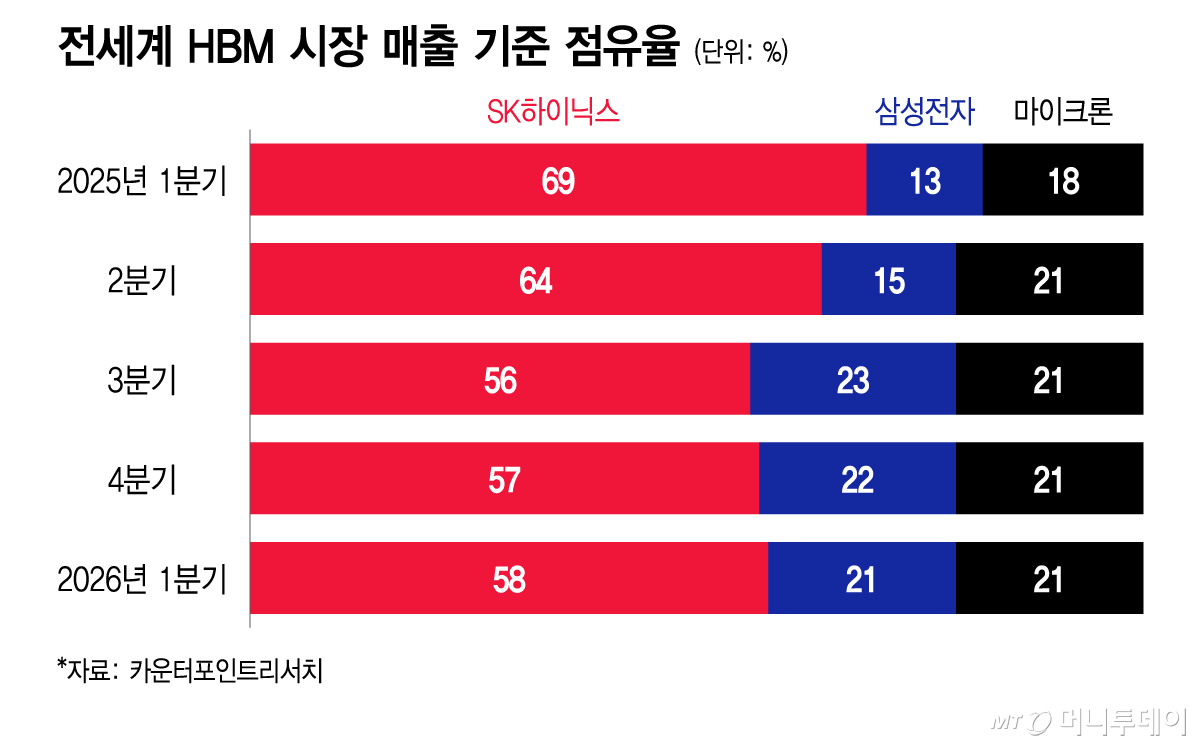
전자 주가보다 약한 하이닉스 주가 반등조건과 하이닉스 주가 전망 — HBM 점유율 58%→50%의 충격, 그리고 반등 조건
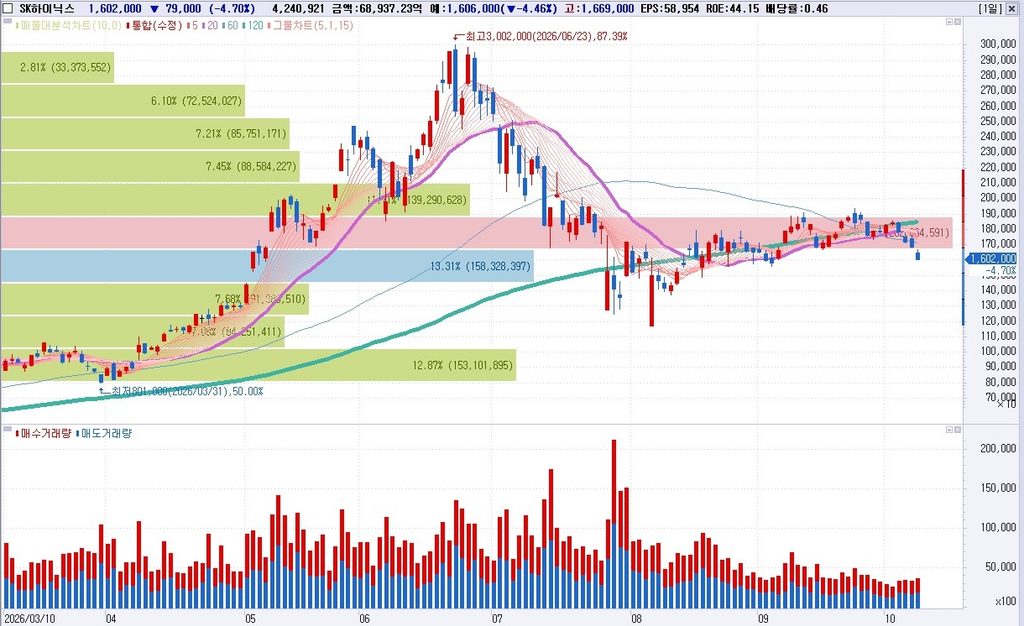
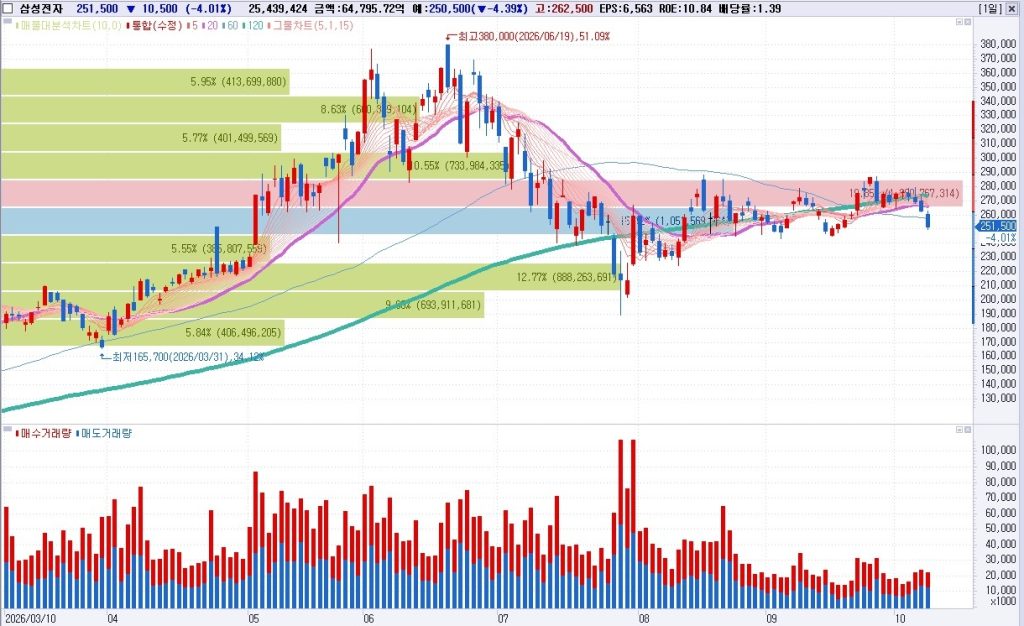
요약: 1,605,000원. 오늘 SK하이닉스는 전일 대비 4.52% 하락하며 삼성전자(-4.39%)보다 더 크게 밀렸습니다. 문제는 하루가 아닙니다. 9월 11일 이후 약 한 달간 SK하이닉스는 -11.42%, 삼성전자는 -3.47% — 무려 8.0%포인트의 상대 약세입니다 연합뉴스. 이 글은 그 격차가 왜 벌어졌는지, 산업 구조·수급·기술적 위치·밸류에이션 네 각도에서 분해하고, 반등 조건과 시나리오를 제시합니다.
1. 상대 약세 현황 — 하루가 아니라 한 달의 문제
구간별 상대 성과 (종가 기준, 2026-10-12 현재)
구간
SK하이닉스 (000660)
삼성전자 (005930)
상대 격차
9월 11일(약 1개월) 이후
−11.42%
−3.47%
−7.96%p
10월 2일(4거래일) 이후
−12.82%
−9.24%
−3.58%p
9월 23일 고점 이후
−13.80%
−12.26%
−1.54%p
최근 10거래일
−12.77%
−9.40%
−3.37%p
출처: 양사 일별 종가(stock_price 도구, 2026-08-26~10-12) 기반 자체 계산
하이닉스 주가차트
하이닉스 주가차트 20261012, 하이닉스 주가 반등조건과 하이닉스 주가 전망
주가 비율 추이 (SK하이닉스 ÷ 삼성전자 × 100)
날짜
08-26
09-11
09-23
10-02
10-12
주가 비율
645.5
698.3
652.2
667.0
640.7
자체 계산. 9월 11일 698.3을 정점으로 하이닉스의 상대 강세가 꺾였고, 현재는 8월 26일(645.5)보다도 낮은 수준으로 회귀했습니다.
핵심은 이 표의 마지막 행입니다. 하이닉스는 지난 두 달간 삼성전자보다 강했던 구간이 있었지만, 9월 11일을 기점으로 흐름이 완전히 뒤집혔습니다. 지금은 두 달 전보다 상대적으로 더 낮은 자리입니다. 이게 단순 조정이 아니라면, 구조적 원인이 있어야 합니다.
결정적입니다. 외국인의 코스피 순매도 20조원 중 절반 이상(12조원)이 SK하이닉스 한 종목입니다. 삼성전자 매도액의 2.3배입니다. 외국인이 반도체를 파는 게 아니라, 하이닉스를 집중적으로 파는 국면입니다. 게다가 지분율 49.76%는 외국인 비중이 절반에 달한다는 뜻으로, 이들이 방향을 틀면 낙폭도 그만큼 커집니다.
같은 이유로 반등도 강할 수 있습니다. 외국인 매도가 집중된 종목은 매도가 멈추는 순간 되돌림도 집중됩니다. 하이닉스 투자자에게 유일하게 희망적인 수급 구조입니다.
5. 기술적 분석 — 볼린저 하단 이탈, RSI 38.79
주요 지표 (2026-10-12 종가 1,605,000원 기준)
지표
SK하이닉스
삼성전자
MA5
1,724,600 (괴리 −6.93%)
265,800 (−5.76%)
MA10
1,762,700
270,150
MA20
1,780,200 (괴리 −9.84%)
265,725 (−5.73%)
MA25
1,761,440
264,400
볼린저 상단(20, 2σ)
1,924,019
286,405
볼린저 중심
1,780,200
265,725
볼린저 하단
1,636,381
245,045
%B
−0.109 (하단 이탈)
+0.132
밴드폭
16.16%
15.56%
RSI(14)
38.79
40.19
30일 최고 종가
1,868,000 (09-21)
285,500 (09-23)
30일 최저 종가
1,596,000 (09-03)
248,500 (09-15)
30일 고점 대비
−14.08%
−12.26%
일수익률 표준편차(20일)
3.40%p
2.75%p
자체 계산(SK하이닉스 일별 종가 30거래일). 52주 최고·최저는 한국경제 등에서 2,987,000원 / 403,000원으로 조회되나 교차검증 불가 — 미검증으로 표기하며, 본 분석은 30일 창 기준으로 통일했습니다.
하이닉스 주가 전망 관련 읽어야 할 세 가지
① 하이닉스만 볼린저 하단을 이탈했습니다. %B = −0.109. 삼성전자는 +0.132로 아직 하단 위입니다. 기술적으로도 하이닉스가 먼저 무너진 상태입니다. 20일선 괴리 −9.84%도 삼성(−5.73%)의 약 1.7배로, 이격이 과도합니다.
② RSI 38.79는 아직 30이 아닙니다. 과매도(30 미만)에 도달하지 않았습니다. 즉 기술적 반등의 여지가 남아 있으나 바닥 신호는 아직 없습니다.
③ 변동성이 삼성의 1.24배(3.40%p vs 2.75%p)입니다. 같은 금액을 투자하면 하이닉스가 더 흔들린다는 뜻이고, 9월 11일 이후 하락은 저변동성 조정이 아니라 고변동성 하락이었습니다.
기술적 레벨
구분
레벨
근거
지지 1
1,596,000원
9월 3일 종가 (30일 최저)
지지 2
1,500,000원
심리적 라운드 넘버
저항 1
1,636,381원
볼린저 하단 (회복 여부가 1차 관문)
저항 2
1,724,600원
MA5
저항 3
1,780,200원
MA20 / 볼린저 중심
저항 4
1,868,000원
9월 21일 고점
오늘 종가 1,605,000원은 지지 1(1,596,000원)에서 불과 0.56% 위입니다. 즉 지금이 1차 지지선 테스트 국면이고, 이 레벨이 깨지면 심리선 1,500,000원까지 열립니다.
주의할 점 두 가지. 첫째, 목표주가가 현재가의 2배 가까이 되는 리포트들이 다수 있습니다. 둘째, 컨센서스 최저치(1,535,000원)가 현재가(1,605,000원)보다도 낮습니다. 이는 전망이 극단적으로 갈려 있다는 신호이며, 통상 사이클 후기 국면의 특징입니다.
또 하나의 변화: “PBR 시대가 끝났다” 는 논의입니다. 메리츠증권은 2026년 BPS를 32만 1,625원으로 추정하며 PER 중심 재평가를 주장했습니다 다음/이슈체크. 사이클 산업은 PBR로, 성장 산업은 PER로 평가받습니다. PBR에서 PER로 넘어간다는 것은 시장이 하이닉스를 “사이클 종목”에서 “성장 종목”으로 재분류하려 한다는 뜻이며, 이 재분류가 성공하면 멀티플이 오르고, 실패하면 현재의 9.3배 PBR이 부담이 됩니다 한국경제.
① 1,596,000 종가 이탈 ② HBM4 점유율 3분기 추가 하락 ③ 임단협 장기화·생산 차질 ④ CXMT 추가 증설 발표
1,500,000(심리선) → 추가 하락
배제 불가 — 오늘 종가가 지지선 0.56% 위
모든 레벨은 본문 5절에서 계산되거나 출처가 표기된 값입니다.
시나리오 판정에 필요한 4개 숫자
HBM4 매출 점유율 3분기 수치 — 50% 유지 또는 반등이면 서사 회복
HBM4 공급 가격 확정치 — 4분기 내 확정, 121% 상승이 현실화되는지
임단협 타결 여부
외국인 하이닉스 일별 순매수 전환 — 가장 빠르게 확인 가능한 신호
9. 하이닉스 투자자 체크포인트
매일 확인할 것 (3개)
항목
현재
확인 기준
종가 vs 1,596,000원
1,605,000원 (0.56% 위)
이탈 시 약세 시나리오 발동
볼린저 하단 1,636,381원 회복
%B −0.109 (이탈)
회복 시 중립 전환
외국인 하이닉스 순매매
10/12 −1조 431억원
매도 강도 축소 → 순매수 전환 = 최우선 반등 신호
주간 확인할 것 (3개)
항목
확인 기준
RSI(14) 방향
38.79 — 30 하회 시 과매도, 상향 전환 시 반등 신호
20일선(1,780,200원) 회복
회복 시 추세 전환
삼성전자 대비 상대 성과
주가 비율 640.7 (9/11 698.3 → 640.7). 비율 반등 여부가 상대 약세 종료 신호
이벤트 확인 (2개)
HBM4 공급 가격 협상 (2026년 4분기 확정 예정) — 3사가 4분기께 2027년 HBM 공급 가격 확정 블로그/업계
임단협 진행 상황 — 타결 시 생산 확대, 장기화 시 공급 리스크
분할 접근 관점: 현재가는 30일 고점 대비 −14.08%, 9월 3일 저점(1,596,000원)에서 0.56% 위입니다. 지지선이 유지되는지 먼저 확인하고, 볼린저 하단(1,636,381원) 회복과 외국인 수급 전환을 동시에 확인한 뒤 대응하는 순서가 합리적입니다. 기술적으로는 아직 바닥 신호(RSI 30 미만, 거래량 급증, 긴 아래꼬리)가 나오지 않았습니다.
결론
SK하이닉스의 상대 약세는 세 개의 겹친 힘입니다. 산업적으로는 HBM 점유율 58%→50%와 삼성의 HBM4 수율 80% 도달(프리미엄의 근거 약화), 수급적으로는 외국인 한 달 12조원 집중 매도(코스피 순매도 20조원의 60%), 기술적으로는 볼린저 하단 이탈·RSI 38.79(삼성보다 먼저 무너진 위치)입니다.
그러나 1위 지위는 유지 전망이고, HBM4 가격은 2027년 121% 상승 전망이며, 실적은 3분기 78조원 컨센서스입니다. 즉 지금 벌어지고 있는 것은 펀더멘털의 훼손이 아니라 프리미엄의 정상화입니다. 문제는 그 정상화가 어디까지 가는지인데, 시장이 답을 줄 지점은 1,596,000원 지지선과 4분기 HBM4 가격 협상입니다.
지지선이 유지되고 외국인 매도가 멈추면, 가장 먼저 되돌아올 종목이기도 합니다. 매도가 집중된 곳은 되돌림도 집중되기 때문입니다. 다만 지금은 바닥을 확인한 자리가 아니라 지지선을 테스트하는 자리이며, 확인 신호는 아직 하나도 켜지지 않았습니다.
본 글은 공개 자료에 기반한 정보 제공 목적의 분석이며, 특정 종목의 매매를 권유하지 않습니다. 과거 수익률과 통계적 관계는 미래를 보장하지 않습니다. 본문의 모든 가격·비율은 2026년 10월 12일 종가 기준이며, 기술적 지표는 공개된 일별 종가로부터 자체 계산한 값입니다. 52주 최고·최저가(2,987,000원 / 403,000원)는 단일 출처 조회값으로 교차검증되지 않아 미검증으로 표기했으며, 본 분석은 30거래일 기준으로 통일했습니다. 컨센서스 목표주가 최저치(1,535,000원)는 현재가보다 낮은 이례적 분산을 보여 그대로 인용했습니다.
4일 연속 폭락, 코스피 반등은 언제 오나 — “질서 있는 하락은 더 오래 걸린다”는 정말 맞는 말일까
결론 먼저: 그 문장은 방향은 맞지만 “법칙”은 아닙니다. 더 정확하게 고치면 이렇습니다. 질서 있는 하락은 저점에 도달하는 데 오래 걸리는 게 아니라, 저점이 저점인지 확인하는 데 오래 걸립니다. 이 차이가 결정적입니다. 그리고 2026년 9월에 이 주장을 정면으로 반박하는 실제 사례가 있습니다 — 4거래일 연속 하락 뒤 바로 다음 거래일에 반등이 나왔습니다. 다만 그 반등은 저점이 아니었습니다. 자세히 검증하겠습니다.
여기까지는 주장이 지지됩니다. 오늘 코스피는 캐피튤레이션의 4대 조건을 하나도 충족하지 못했습니다. 거래량은 20일 평균의 1.13배(투매 기준 2배에 크게 미달), 최대 일일 낙폭은 7월의 3분의 1, VKOSPI는 7월 정점의 41% 수준, 캔들은 저가 근처에서 끝났습니다. 즉 “심리가 완전히 소진됐다”는 증거가 아직 없습니다.
게다가 반등 후 낙폭 만회 기간에 대한 통계도 있습니다. 국내 증시에서 2거래일 10% 이상 하락 사례 10차례를 분석한 결과, 기술적 반등은 나왔지만 전체 낙폭을 만회하기까지는 평균 2개월이 걸렸습니다 매일경제.
3. 검증 ② 그러나 이 주장을 반박하는 2026년 실제 사례가 있다
여기서 그 문장을 그대로 믿으면 안 되는 이유가 나옵니다. 같은 해, 불과 한 달 전입니다.
이 사례가 중요한 이유: 4거래일 연속 하락 폭은 **−6.02%**였고, 서킷브레이커도 없었으며, 거래량 폭발도, VKOSPI 스파이크도 없었습니다. 완벽하게 “질서 있는 하락”이었습니다. 그런데 반등은 다음 거래일에 바로 나왔습니다. 문장대로라면 “심리가 소진될 때까지 시간이 더 걸려야” 했습니다.
그러나 여기에 진짜 교훈이 있습니다. 그 반등은 저점이 아니었습니다.
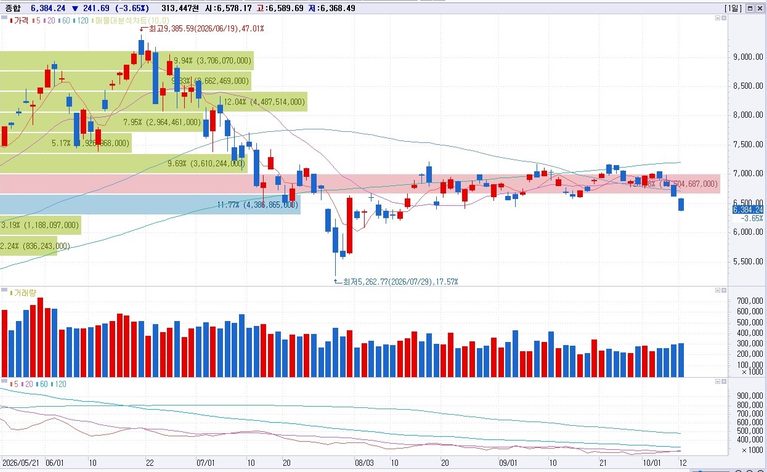
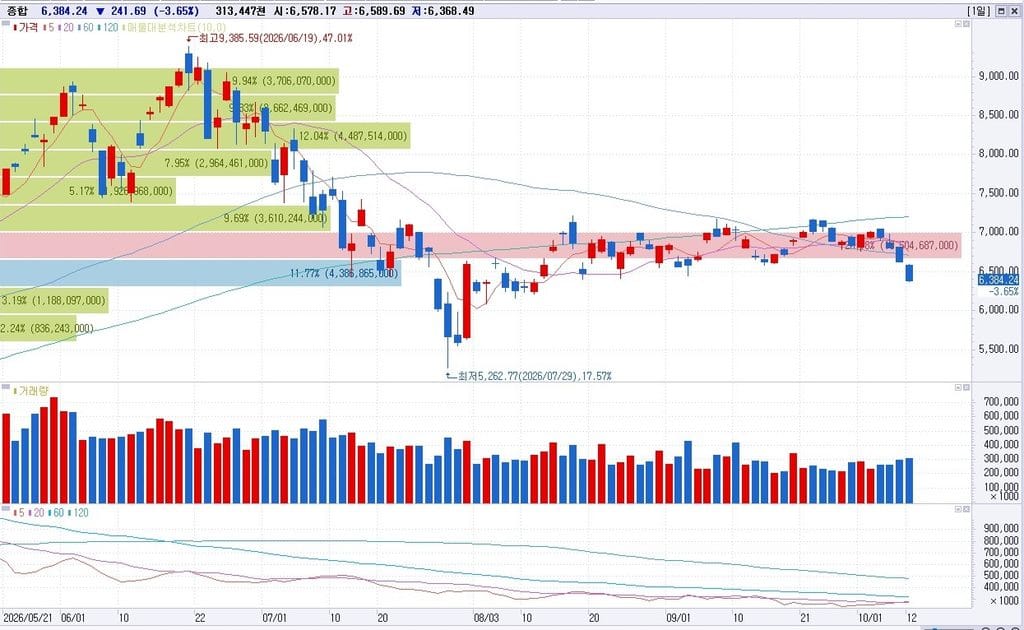
9/23 고점 7,080.92까지 올랐다가 → 다시 무너져
10/12 종가 6,384.24 → 9월 저점 6,627.26을 −3.67% 하회
즉 9월의 “빠른 반등”은 실패했습니다. 그리고 그 실패한 반등을 만든 하락의 성격이 지금과 같습니다.
4. 그래서 문장을 이렇게 고쳐야 합니다
원래 문장
검증 결과
“질서 있는 하락은 심리가 완전히 소진될 때까지 시간이 더 걸린다”
⚠️ 부정확. 9월 사례에서 질서 있는 하락은 다음 날 바로 반등했습니다. 반등의 속도는 하락의 성격과 무관할 수 있습니다.
“7월과 비슷하니 곧 반등이라는 추론은 방향이 거꾸로일 수 있다”
✅ 정확하지만 이유가 다름. 7월은 캐피튤레이션형 저점이었고, 지금은 아닙니다.
정확한 명제로 교체하면 이렇습니다.
“질서 있는 하락은 저점에 도달하는 데 오래 걸리는 것이 아니라, 저점이 저점인지 확인하는 데 오래 걸린다. 캐피튤레이션형 저점은 반등이 크고 확실하며(7월 +17.91%), 캐피튤레이션이 없는 하락에서는 반등이 빨리 나올 수 있지만 여러 번 실패한다(9월 +1.37% → 이후 신저가).”
투자 판단에 미치는 차이는 결정적입니다. “곧 반등할 것”이라는 기대는 9월 데이터로 지지됩니다. 그러나 “그 반등이 바닥”이라는 기대는 지지되지 않습니다. 9월에 반등을 보고 들어간 사람은 한 달 뒤 더 낮은 가격을 봤습니다.
⚠️ 9월의 교훈을 반드시 적용해야 합니다: 신호 #2·#3·#4가 충족되면 기술적 반등은 나올 수 있습니다. 그러나 9월에도 그 신호는 나왔고 반등도 나왔습니다. 저점 확정은 신호 #1(거래량 캐피튤레이션)과 #5(외국인 전환)가 나와야 합니다. 이 둘 없이 나오는 반등은 9월처럼 실패할 수 있습니다.
7-3. 주요 레벨
구분
레벨
근거
1차 지지
6,368.49
오늘 장중 저가 — 이탈 시 저점 가설 무효
2차 지지
6,257.45
8월 3일 종가
3차 지지
6,023.66
7월 28일 종가 (7월 패닉 저점 구간)
1차 저항
6,450
키움증권 제시 주간 하단
2차 저항
6,502.26
볼린저 하단
3차 저항
6,625.93
10월 8일 종가 (직전 지지가 저항으로 전환)
4차 저항
6,853.52
20일선
증권가 전망: 키움증권 한지영 연구원은 “2거래일 연속 급락 자체가 과도한 측면이 있다”, **“오후에는 낙폭 축소를 기대해볼 수 있다”**며 이번 주 예상 범위를 6,450~7,000포인트로 제시했습니다 머니투데이/뉴스1.
단, 오늘 종가 6,384.24는 이 범위의 하단(6,450)까지 이미 이탈했습니다. 이는 두 가지로 읽힙니다 — 분석이 틀렸거나, 아니면 반등 여지가 그만큼 커졌거나.
첫째, 문장은 방향은 맞지만 법칙이 아닙니다. “질서 있는 하락은 심리 소진까지 더 오래 걸린다”는 9월 2026년 사례로 반박됩니다 — 4거래일 연속 하락(−6.02%) 후 다음 거래일에 바로 반등했습니다.
둘째, 정확한 명제는 이것입니다. 질서 있는 하락은 저점 도달이 아니라 저점 확인이 오래 걸립니다. 9월의 빠른 반등은 실패했고, 한 달 뒤 지수는 9월 저점보다 더 낮아졌습니다.
셋째, “7월과 비슷하니 곧 반등”은 방향이 거꾸로일 수 있다는 지적은 맞습니다. 다만 이유는 “시간”이 아니라 **“투매의 유무”**입니다. 7월은 캐피튤레이션형(거래량 폭발·서킷브레이커·VKOSPI 97.99)이었고, 지금은 아닙니다(1.13배·무발동·VKOSPI 약 40). 7월의 +17.91% 반등은 투매가 만든 것이고, 투매가 없는 지금 그 반등을 기대할 근거는 없습니다.
넷째, 그럼에도 빠른 기술적 반등은 나올 수 있습니다. RSI 34.82, 볼린저 하단 이탈, 4일 연속 하락, 대외 충격 부재, 원화 강세, 수출 호조. 9월이 그 증거입니다. 단지 그 반등이 바닥이라는 보장이 없을 뿐입니다.
다섯째, 저점 확정의 관문은 거래량과 외국인 둘입니다. 거래량 554,784천주(20일 평균 2배) 이상 + 외국인 순매수 전환. 이 둘 없이 나오는 반등은 9월형 반등입니다.
한 문장으로: “반등은 생각보다 빨리 올 수 있습니다. 그러나 바닥은 거래량이 2배로 터지고 외국인이 돌아설 때 확인됩니다. 지금은 그 둘 다 없습니다.”
미검증·유의 사항
60일선·120일선은 이번 조회 데이터로 산출할 수 없어 제시하지 않았습니다.
VKOSPI 최신값에 상충이 있습니다: StockPlus는 40.64(전일 36.81), Investing.com 실시간은 37.94~40.28로 표기합니다. 약 40선으로 이해하시면 되며, 정확한 당일 종가 확정치는 아닙니다.
“하루 10% 이상 급락 후 다음 날 5번 중 4번 반등, 1개월 후 4번 모두 플러스“라는 통계가 SNS 자료로 유통되나, 출처가 검증되지 않아 이 글의 논거로 채택하지 않았습니다.
7월 31일 종가는 매체에 따라 6,595.45(전국시민의소리)와 6,595.04(이전 확인)로 차이가 있습니다.
9월 4거래일 연속 하락의 시작 종가 7,051.64는 9월 9일 종가이며, 매체가 말하는 “10일부터 시작”(9월 10일 하락 시작)과 정합합니다.
한 줄 결론부터: 두 시장의 헬스케어는 이름만 같고 이익의 원천이 정반대입니다. 미국 XLV는 지금 현금을 버는 대형 제약·보험·의료기기 묶음이고, 한국 KRX헬스케어는 아직 이익이 나지 않는 파이프라인 기대값의 묶음입니다. 그래서 미국 헬스케어의 “저평가”는 현금흐름 대비 저평가이고, 한국 헬스케어의 “저평가”는 기대값 대비 저평가(촉매 부재) 입니다. 같은 단어가 정반대 뜻입니다.
또 하나, 지금 국면에서 제 이전 대본의 표현 하나는 수정이 필요합니다. 뒤에서 정확히 짚겠습니다.
상위 10개가 전체의 60.4% 입니다. 그리고 이 열 개 중 여덟 개가 이미 수십억 달러의 순이익을 내는 회사입니다. XLV는 “신약 개발에 베팅하는 펀드”가 아니라 미국 헬스케어 산업의 이익 창출 기계를 그대로 담은 상품입니다.
반면 한국 KRX헬스케어 지수의 무게중심은 위탁생산(CDMO)과 임상 단계 파이프라인입니다. 알테오젠, 리가켐바이오, D&D파마텍, 툴젠 같은 이름들이 지수를 움직입니다. 이들의 주가는 매출이 아니라 기술수출 마일스톤 기대값으로 결정됩니다.
이 차이가 모든 후속 현상을 만듭니다.
2. 왜 미국은 “이익은 있는데 가격이 안 온” 섹터가 됐는가
① 새 시장이 열렸고, 정책이 수요 하한선을 만들었다
골드만삭스는 2030년 글로벌 비만 치료제 매출 전망을 15% 상향해 1,140억 달러로 올렸고, 이 중 경구용이 40% 를 차지할 것으로 봅니다. 해외 매출 비중 추정도 4%포인트 올려 글로벌 시장의 42% 로 봅니다 Goldman Sachs.
결정적인 건 2026년 7월 1일부터 미국 메디케어가 비만약(경구·주사 모두) 급여 신청을 받기 시작했다는 점입니다 Goldman Sachs. 민간 수요가 아니라 국가 보험이 수요 하한선을 깔아준 것입니다. 한국에는 이에 대응하는 구조가 없습니다.
골드만은 바이오 지수 두 개가 최근 12개월(2026년 7월 7일 기준) 56% 이상 올라 나스닥100의 29%를 앞섰다고 정리했고, 빅파마의 M&A 의욕이 강해 중소형 바이오가 그 수혜를 받는다고 봤습니다 Goldman Sachs.
② 헤드라인 숫자는 최악, 실제 숫자는 그렇지 않다
여기가 가장 중요한 지점입니다. 2026년 2분기 S&P500 헬스케어의 이익은 전년 대비 −18.2% 로 전 섹터 최악이었습니다. 그런데 이 감소의 거의 전부가 길리어드와 머크 두 회사의 대규모 일회성 비용에서 나왔습니다. 이 둘을 빼면 −18.2%가 +6.6% 성장으로 뒤집힙니다Simply Wall St.
즉 헤드라인은 “최악”, 실물은 “성장” 입니다. 이 왜곡이 밸류에이션 할인을 만들었고, 그 할인이 곧 기회가 된 구조입니다.
후행 P/E 30.48은 5년 평균 25.39를 웃돕니다 — 즉 후행 기준으로는 비쌉니다. 그런데 선행 기준으로는 S&P500보다 10% 이상 쌉니다. 두 숫자가 정반대를 말하는 이유는 하나입니다. 현재 이익이 눌려 있고, 앞으로 회복된다는 전제. 이익이 바닥을 지나는 구간의 전형적인 모습입니다.
④ 자금이 이미 이동하기 시작했다
2026년 7월 뱅크오브아메리카 서베이에서 글로벌 펀드매니저의 헬스케어 비중확대 응답은 14%에서 32%로 급증했습니다 Reuters. 반도체·AI가 이미 68% 오른 뒤라는 점을 감안하면, 이 이동은 소외 섹터로의 순환으로 읽는 것이 자연스럽습니다.
성적은 아직 지수에 못 미칩니다. XLV의 9월 30일 기준 NAV 수익률은 연초 이후 +10.07%, 1년 +22.88%, 3년 연환산 +11.17%, 5년 연환산 +7.47%, 보수율 0.08%, 순자산 435억 3,679만 달러(10월 8일 기준)입니다 SSGA. 같은 기간 S&P500의 연초 이후 수익률(가격 기준)은 13.44% 였습니다 S&P DJI.
확인 노트: XLV 연초 이후 수익률은 출처별로 다릅니다. SSGA는 9월 30일 NAV 기준 10.07%, Yahoo는 10월 초 기준 14.38% 로 표기합니다 Yahoo Finance. 기준일과 가격/총수익률 산정 방식이 다르기 때문이며, 두 값 중 어느 것도 단정하지 않고 병기합니다.
3. 왜 한국은 죽을 쑤는가 — 5개 구조 요인
① 기회비용이 압도적이었다 (가장 큰 원인)
한국 증시에서 헬스케어의 부진은 “헬스케어가 나빠서”가 아니라 “다른 곳이 너무 좋아서” 입니다.
thebell은 코스닥 하락률(3.1%)과 KRX헬스케어 하락률(19.1%)의 16%포인트 격차를 두고 “제약·바이오 업종에 대한 투자자들의 시선이 유독 냉혹했다”고 표현했습니다 thebell.
7월 3일 종가 기준 누적 비교가 더 극적입니다. KRX 반도체지수는 1년간 +322.27%(3,897.56 → 16,458.46), KRX 헬스케어지수는 −1.07%(4,041.45 → 3,998.07)데일리팜. 5월 18일 기준으로는 KRX헬스케어 −13.9%, 코스피 +74.4% 였습니다 Korea Economic Daily/bloomingbit.
미국은 이 순서가 반대입니다. 반도체가 먼저 폭등하고, 그다음에 자금이 소외 섹터로 넘어옵니다. 한국은 아직 1단계 끝자락에 있습니다.
② 한국 바이오는 “듀레이션 자산”이다 — 금리에 가장 먼저 잘린다
한국 헬스케어는 이익이 아니라 미래 현금흐름을 할인한 값입니다. 금리가 오르면 할인율이 올라 주가가 먼저 깎입니다.
2026년 5월 18일 하루의 실측치가 이를 그대로 보여줍니다. KRX헬스케어 지수 −4.7%(4,287.49), 같은 날 코스피는 +0.31% 였습니다. 개별로는 툴젠 −17.2%(주주배정 유상증자), 리가켐바이오 −15.4%, D&D파마텍 −9.7%, 삼성바이오로직스·셀트리온·알테오젠 −2~3%였습니다 Korea Economic Daily/bloomingbit.
대신증권 한송협 애널리스트는 금리 상승이 이미 자금 흐름이 약한 섹터를 더 압박했다고, 다올투자증권 이지수 애널리스트는 부진이 섹터 고유 충격보다 금리 같은 거시 요인에서 비롯됐다고 진단했습니다 Korea Economic Daily/bloomingbit.
미국 XLV는 정반대입니다. 10년물이 5%를 넘나드는 국면에서도 1년 수익률 +22.88% 를 냈습니다 SSGA. 릴리·JNJ·머크는 금리를 이익으로 흡수합니다. 한국에는 그 흡수 장치가 없습니다.
알테오젠: 1월 머크가 키트루다 피하주사에 지급할 로열티율 2% 를 공시 → 시장 기대에 크게 못 미쳐 대량 매도
ABL바이오: 후보물질 기술수출 후 개발 우선순위 하향 → 실망 매물
삼천당제약: 3월 말부터 한 달간 주가 반토막 (경구 비만약 개발 능력 의구심)
삼성에피스홀딩스: 분할 재상장 후 밸류에이션 논란
삼성바이오로직스: 노동조합 전면 파업
데일리팜은 임상 실패, 기술반환, 공시 번복, 회계·감사 이슈가 반복되며 섹터 전반에 대한 투자자 피로감이 커졌다고 정리했습니다 데일리팜. 결과가 PBR 1배 미만 기업 90곳입니다. 이건 저평가가 아니라 재평가 프리미엄이 사라진 상태에 가깝습니다.
④ 신약 딜 구조가 한국에 불리하게 바뀌었다
빅파마는 코로나 이후 초기 단계 기술을 사재기했지만, 최근에는 인체 임상 데이터를 요구하는 방향으로 전환했습니다. 결국 비싼 후기 임상 비용을 감당할 자금력이 있는 회사만 살아남습니다. 여기에 중국이 빅파마의 새 기술 거래 사냥터로 부상한 것이 한국에 이중으로 불리하게 작용했다는 분석입니다 Korea Economic Daily/bloomingbit.
한국 바이오의 수익모델은 “임상 초기의 기대값을 기술수출로 현금화”인데, 그 매수자가 조건을 강화하고 경쟁자를 만난 것입니다. 이게 ②의 금리 충격보다 오래 가는 구조적 요인입니다.
구조적 촉매는 정책입니다. 메디케어 급여 개시(7/1), M&A 재원, 파이프라인 이벤트 Goldman.
수정이 필요한 부분 (중요) 이전 대본에서 저는 헬스케어의 이익이 “두 자릿수로 늘어난다”고 단정했습니다. FactSet 2026년 10월 9일자 자료를 직접 확인한 결과, 2026년 3분기 헬스케어 이익 성장률은 +4.2%이며 6월 30일 추정치 8.7%에서 하향 조정됐습니다. 순이익률도 7.9%로 전년 동기 7.9%와 같아 마진 개선이 아직 없습니다FactSet.
두 자릿수 성장은 2026년 4분기부터 2027년 말까지의 전망(로이터, 2026-08-05)에 해당하며, 저는 이 중 3분기 수치를 확인하지 않은 채 “이익 가속”이라고 표현했습니다.
정확한 표현으로 교체하면: 헬스케어는 “이익이 가속되는 섹터”가 아니라 “이익이 바닥을 지나 회복 전환하는 섹터” 입니다. 논지는 오히려 더 강해집니다. 2026년 3분기가 이익의 저점이고, 4분기부터 두 자릿수 회복이 예정된 자산을 시장이 18배 선행 P/E로 할인해 두었다는 것이 훨씬 방어 가능한 주장입니다.
참고로 검색 결과에 “헬스케어 2026 Q4 +117.1%, 2027 Q1 +86.7%” 라는 수치가 보였으나, 해당 섹터가 헬스케어인지 명확히 확인되지 않았습니다. 미확인으로 표시하며 인용하지 않습니다.
특허 절벽은 실제입니다. 2025~2030년 연 2,000억~4,000억 달러 규모의 브랜드 매출이 특허 보호를 잃습니다 Drug Patent Watch. 미국 시장만도 2025~2030년 2,300억 달러 이상 매출 손실이 전망됩니다 Drug Discovery News.
집중 위험. XLV의 15.31%가 릴리 단일 종목입니다 SSGA. 릴리 하나가 흔들리면 섹터 전체 성과가 흔들립니다.
정책 리스크가 완전히 사라진 게 아닙니다. MFN 약가 정책과 미국 내 생산시설을 짓지 않으면 특허 의약품에 100% 관세 부과 방침은 여전히 협상 중입니다 Health Affairs. 다만 시장은 불확실성이 축소되는 방향으로 읽었고, 그것이 2026년 랠리의 배경입니다 Janus Henderson.
한국 헬스케어에 반등 조건이 있는 이유
실적은 이미 최대치입니다. 삼성바이오로직스 2분기 매출 1조 3,210억 원 삼성바이오로직스.
미국 헬스케어는 “이익이 있는데 값이 안 온” 섹터이고, 한국 헬스케어는 “값만 있고 이익이 아직 안 온” 섹터다.
미국은 금리를 이익으로 흡수하고, 한국은 금리에 값을 먼저 내줍니다. 미국은 정책이 수요를 만들어 주고, 한국은 임상과 계약 조건이라는 통제 불가 변수에 걸려 있습니다. 그래서 같은 단어(저평가, 소외)를 쓰지만 매수 논리가 전혀 다릅니다.
실전 규칙: 미장에서는 헬스케어를 코어 인컴+성장 축으로 담습니다. 국장에서는 반도체가 아닌 분산 수단으로만 접근하되, 금리 방향이 꺾이기 전에는 비중을 늘리지 않습니다. 삼성바이오로직스처럼 이익이 실제로 나오는 CDMO만 실적 기준으로 접근하고, 임상 기대값 종목은 통제할 수 없다는 점을 인정하고 소액으로 제한합니다.
이 글은 공개 자료와 확인된 수치를 정리한 정보 제공 목적의 분석이며, 특정 상품의 매수·매도 권유가 아닙니다. 인용한 전망치는 발표 기관의 가정에 따라 변동되며, 표시된 밸류에이션 지표는 산정 방식(후행·선행, 가격·총수익률)과 기준일에 따라 값이 달라집니다. 본문에 “미확인”으로 표시한 수치는 단정하지 않았습니다. 투자 판단과 그 결과는 투자자 본인에게 귀속됩니다.
OpenAI 매출 논쟁은 AI 버블론 점화인가? OpenAI 매출 500억 달러의 충격, 700억 달러의 반전 — 지난주 OpenAI 매출 논쟁이 삼전닉스에 남긴 것
기준 시점: 2026년 10월 12일(월) 한국시간 오후, 미국장은 10월 9일(금) 종가 기준입니다. 지난주는 추석·한글날 연휴가 끼어 있어 한국은 이틀(10/9 한글날) 쉬었고, 그 사이 미국에서는 AI 투자 논쟁이 한 번 완전히 뒤집혔다가 다시 절반만 되돌아왔습니다.
1. 지난주에 실제로 무슨 일이 있었나 — 타임라인
날짜
사건
핵심 숫자
10/8(목)
파이낸셜타임스가 “OpenAI 연환산 매출이 9월 말 기준 약 500억 달러“라고 보도. 그 전까지 투자자들에게 제시된 약 700억 달러(일부 매체는 680억 달러)보다 약 200억 달러 낮음FT · Reuters · CNBC
500억 vs 700억 달러 (200억 달러 차이)
10/8(목)
미국 AI 관련주 동반 급락. 나스닥 −1.25%, 엔비디아 −3%, 오라클 −6%(근접), 코어위브 −8%(근접), AMD −4%, 브로드컴 −4%, 인텔 −5%, 슈퍼마이크로 −5%(근접) CNBC · 조선일보
2030년까지 2,800억 달러 적자(burn) 전망, 1.4조 달러 밸류에이션 논의 중 Yahoo
3월 1,220억 달러 조달 완료(기업가치 8,520억 달러), CFO “자본 충분” Bloomberg
경쟁 구도
Anthropic 연환산 7월 650억 달러 돌파, 연말 1,000억 달러 전망 — 경쟁사가 더 빠름Reuters
OpenAI는 2027년 IPO 검토, Anthropic은 11월 서류 제출 예정 Yahoo
정리하면 이렇습니다. 시장은 “AI 매출이 200억 달러 사라졌다”고 읽었지만, 실제 내용은 “회계 기준을 맞췄더니 숫자가 달라졌다”였습니다. 그래서 반전 보도 하나에 나스닥100 선물이 0.5% 튀었습니다. 그런데 반도체는 돌아오지 못했습니다. 여기에 이번 사건의 진짜 뼈가 있습니다.
표를 한 줄로 읽으면: 미국 지수는 반등했고, 반도체는 못 했고, 한국은 그 못 오른 반도체를 뒤늦게 반영했습니다. 미국 10/8(목)·10/9(금) 이틀치 하락을 10/12(월) 하루에 몰아서 받은 셈입니다.
4. 왜 삼전닉스인가 — 전이 경로 3개
① 직접 수급: 외국인이 반도체를 팔고 있다
외국인은 이미 연휴 전부터 반도체를 집중적으로 팔고 있었습니다. 10월 5일 1조 7,507억 원을 포함해 이틀간 4조 8,585억 원 순매도했고, 개인은 3조 3,208억 원 순매수로 낙폭을 줄이는 데 그쳤습니다 KFT 모닝브리프 10/8. 여기에 10월 12일에는 “미국발 반도체 매도 압력”이 그대로 국내로 넘어왔습니다 매일경제.
② 스타게이트 — 삼전닉스가 오픈AI에 직접 노출되어 있다 (가장 중요)
이게 이번 뉴스가 한국에서 더 아픈 이유입니다. 삼성전자와 SK하이닉스는 오픈AI의 스타게이트 프로젝트(4년간 5,000억 달러, 약 700조 원 규모)에 HBM용 D램 웨이퍼를 월 최대 90만 장 공급하는 협력 의향을 밝힌 상태입니다. 이는 **전 세계 D램 생산량의 약 40%**에 해당합니다 ZDNet · 뉴스프라임 · 테크42 · OpenAI 스타게이트 발표
즉 “OpenAI 매출이 기대에 못 미친다”는 뉴스는, 삼전닉스에게는 “최대 고객의 지출 계획이 흔들릴 수 있다”는 뉴스로 번역됩니다. 미국에서 엔비디아·오라클·코어위브가 맞은 충격의 한국어판이 삼전닉스입니다.
③ 신용 채널: AI 인프라의 부채가 먼저 경고를 보냈다
주가보다 먼저 움직인 것은 신용이었습니다. Reuters는 10월 8일 매도세 기사에서 오라클의 5년 만기 신용부도스왑(CDS)이 2주 최고치를 기록했다고 전했습니다 Reuters. 한국 보도에서는 오라클 CDS가 212bp(7월 27일 사상 최고), 214bp까지 급등했다는 보도가 나와 있습니다 지이뉴스 · 초이스스탁 — 다만 이 수치는 시점이 각각 달라 2차 인용, 원문 재확인 필요로 표시합니다. 요점은 명확합니다. AI 설비투자를 빚으로 하는 구조에서는, 매출 의심이 주가보다 신용에서 먼저 나타납니다.
핵심은 이겁니다. 삼전닉스의 2027년 실적 전제에는 “오픈AI가 계산서를 끝까지 낸다”는 가정이 들어가 있습니다. 지난주 논쟁은 그 가정의 첫 번째 스트레스 테스트였고, 결과는 “매출은 줄지 않았지만 회계 자는 달랐다”였습니다. 가정이 깨진 것은 아니지만, 가정이 검증 가능해졌습니다. 이게 이번 주 가장 큰 변화입니다.
6. 이번 주 체크포인트
10/12(월) 미국 채권시장 휴장(콜럼버스 데이) — 금리 신호가 없습니다. 주식은 정상 개장하므로, 반도체가 금리 도움 없이 스스로 반등하는지가 관전 포인트입니다.
SOX 12,500선 — 10/9 종가 12,572.42로 턱걸이입니다. 이탈 여부가 국내 반도체 방향을 가릅니다.
오픈AI 신규 라운드 — 약 300억 달러 규모 논의, 1.4조 달러 밸류에이션 Yahoo. 성사 여부가 “AI 자금줄” 심리를 되돌립니다.
HBM4 가격·품질 검증 — 동가 협상 타결 보도가 나오면 삼전닉스 수요 논쟁이 실적으로 바뀝니다.
외국인 순매수 전환 여부 — 이틀간 4조 8,585억 원 순매도의 되돌림이 나오는지.
오라클 CDS와 AI 회사채 스프레드 — 주가보다 먼저 경고하는 지표입니다.
7. 결론 — 세 문장
첫째, 지난주 폭락의 원인은 매출 감소가 아니라 회계 기준 불일치였고,
그래서 낙관론 하나에 지수는 반등했다. 둘째, 그러나 반도체는 반등하지 못했다 —
시장이 진짜 의심한 것은 OpenAI의 매출 자체가 아니라 그 매출로 정당화되는 설비투자 규모였기 때문이다. 셋째, 이 논쟁은 이제 삼전닉스의 HBM·D램 수요 가정을 검증하는 상시 지표가 되었으므로, 앞으로 오픈AI 관련 보도는 실적 뉴스가 아니라 수주 뉴스로 읽어야 한다.
미검증·유의 사항
오라클 CDS 212bp/214bp는 시점이 다른 2차 인용이며, 10/8 시점 레벨은 원문 재확인 전입니다.
삼성전자·SK하이닉스 10월 12일 주가는 장중 스냅샷(오후 기준)이며 종가가 아닙니다.
10월 9일 이후 미국장 종가(나스닥 +0.6%, SOX −0.4%)는 현지 보도 기준이며, 최종 마감치와 소수점 차이가 있을 수 있습니다.
본 글은 공개 자료와 시세 데이터에 기반한 정보 제공 목적의 분석이며, 특정 종목의 매수·매도 권유가 아닙니다. 과거 수익률과 과거 주가 움직임은 미래를 보장하지 않습니다.
원하시면 이 내용을 ① 후킹 강한 유튜브 TTS 순수 나레이션 대본으로 바꾸거나, ② “오픈AI 매출 논쟁 → 스타게이트 → 삼전닉스 수요” 전이 구조를 한 장짜리 도식으로 시각화해 드릴 수 있습니다. 어느 쪽으로 갈까요?
2026년 국내 증시는 두 번 흔들렸습니다. 7월 13일 코스피는 하루 −8.95% 급락(6,806포인트 마감)했고, 7월 한 달 코스피는 6월 30일 8,476.48 → 7월 31일 6,595.45로 월간 −22.19%(−1,881.03포인트) 를 기록했습니다 다음namu.wiki. 문제는 그 이후입니다. 8월 들어 변동성은 완화됐지만 지수는 폭락 전 수준을 되찾지 못했고, 10월에도 대형 반도체주는 매파적 수급에 눌렸습니다.
국장 몰빵 투자자들이 가장 먼저 부딪히는 벽은 세 가지입니다. ①한국 시장은 반도체 두 종목(SK하이닉스·삼성전자)이 지수를 사실상 결정해 분산이 안 됩니다. ②환율·금리·유가가 전부 외생변수인데 통제 수단이 없습니다. ③그렇다고 전액 매도 후 대기하면 인플레이션과 환율에 자산이 녹습니다.
그래서 “국장 5 : 미장 5” 가 실무적 출발점이 됩니다. 이 글은 “미장 5″를 어떻게 채울지에 대한 가이드입니다.
2. 방법론 — 두 개의 엔진
(엔진 A) 섹터 스크리닝 3기준 — 2027년 신규 자금을 넣을 섹터를 고릅니다.
빠르게 성장하는가 (매출·이익 성장률)
영업이익률이 개선되는가 (마진 방향)
주가가 사이클 초입인가 (고점 대비 위치 / 최근 수익률 수준)
세 조건을 모두 통과한 섹터만 후보로 인정합니다. 2번과 3번은 이익이 좋아도 이미 값이 반영된 섹터를 걸러내는 장치입니다.
(엔진 B) 지수 ETF 스크리닝 — 특정 섹터가 아닌 지수를 추종하는 ETF 중에서 고릅니다.
2010년 이후 연평균 수익률·CAGR이 높은 ETF (첨부 워크북 1시트)
2026년 수익률이 높은 ETF (첨부 워크북 3시트)
제외 규칙: 섹터 ETF, 테마 ETF, 레버리지(TQQQ 등), 인버스 — 즉 방향성 베팅 상품은 코어에서 배제합니다.
3. 엔진 A — 2027년 섹터 스크린 결과
아래 ③번 “가격 위치”는 첨부 워크북 1시트의 2026(1~9M) 열(2026년 1~9월 누계 수익률) 값을 그대로 사용했습니다. 이익이 좋아도 이 숫자가 이미 높으면 “후기 사이클”로 판정합니다.
① 헬스케어(XLV) — 3기준을 가장 깔끔하게 통과 2026년 1~9월 수익률이 +6.16% 로 IT(+21.36%)·금융(+15.36%)에 크게 뒤졌습니다. 워크북 1시트 기준 2023년 +2.06%, 2024년 +9.76%, 2025년 +8.46%로 4년 연속 시장 하회였습니다. 그런데 이익은 2026년 4분기부터 2027년 말까지 두 자릿수 성장이 예상되고, EBITDA 성장률은 2027~29년 연 10%로 가속됩니다. 낮은 밸류에이션과 정책 불확실성 완화도 겹칩니다 Janus Henderson. 이익은 가속, 가격은 초입 — 교과서적 조합입니다.
② 산업재·전력기기(XLI) — “전기 먹는 AI”의 실물 수혜 방산 5대 프라임의 FY2025 합산 수주잔고가 1.36조 달러(+23.7%) 로 사상 최대이고, 상업용 항공기 수주잔고도 1조 달러를 넘었습니다 PwC. 전력망·변압기·전선 등 그리드 인프라는 반도체 사이클과 무관하게 수요가 잡혀 있습니다. 2026년 1~9월 +12.80%는 과열권이 아닙니다.
③ 왜 IT·반도체는 “보유는 하되 신규 진입은 부적합”인가 반도체는 2026년 실적·마진이 전 섹터 최고입니다. 그러나 가격이 이미 다 반영되었습니다. 워크북 기준 2026년 1~9월 SMH +68.52%, SOXX +68.22%. 여기에 HBM 계약가가 2027년 2배 인상 논의 중이고 DRAM 가격이 2025~27년 275~300% 상승 궤도라는 점은 TrendForce/빅고사이클 정점 신호로 읽는 것이 안전합니다. 이익 증가율이 아니라 증가분(Δ) 이 줄어드는 해에 신규 자금을 넣는 것은 위험대비 보상이 나쁩니다.
④ 에너지(XLE)의 함정 — 2026년 1~9월 +4.76%로 가격 위치는 초입이고 마진 개선 여지도 있습니다. 다만 EIA는 브렌트유가 2026년 4분기 평균 105달러 → 2027년 평균 84달러로 하락한다고 전망합니다 EIA STEO. 2027년 이익 증가율의 상당 부분이 유가에 기대고 있으므로 비중은 제한적으로 접근해야 합니다.
AUM · 보수율 · 상장연도 · 누적총수익률(배) · CAGR · 5억 투자 시 2026.09 잔금
100 × 10
✅ 사용
4-2. 코어 후보 (지수형 · 섹터/레버리지 제외)
티커
상품
성격
2010년 이후 CAGR
연평균(산술)
2026년 1~9월
AUM
보수율
VOO
Vanguard S&P 500
미국 대형 코어
14.90%
15.64%
+13.80%
$1,032.27B
0.03%
IVV
iShares Core S&P 500
〃
14.90%
15.64%
+13.80%
$879.85B
0.03%
SPYM(SPLG)
SPDR Portfolio S&P 500
〃
14.92%
15.65%
+13.81%
$173.56B
0.02%
SPY
SPDR S&P 500 Trust
〃
14.85%
15.58%
+13.74%
$815.96B
0.09%
VTI
Vanguard Total Stock Market
미국 전체 시장
14.50%
15.16%
+12.60%
$689.21B
0.03%
QQQ
Invesco QQQ Trust
나스닥100 성장
19.90%
21.05%
+20.65%
$500.32B
0.20%
QQQM
Invesco NASDAQ 100
〃
17.20%
23.44%
+20.70%
$109.89B
0.15%
VUG
Vanguard Growth
미국 대형 성장
16.85%
17.86%
+16.81%
$232.86B
0.04%
SCHG
Schwab US Large-Cap Growth
〃
16.90%
17.86%
+16.81%
$63.87B
0.04%
VTV
Vanguard Value
미국 대형 가치
11.45%
12.78%
+9.61%
$184.18B
0.04%
QUAL
iShares MSCI USA Quality
퀄리티 팩터
13.85%
16.51%
+14.18%
$47.72B
0.15%
MTUM
iShares MSCI USA Momentum
모멘텀 팩터
13.50%
16.59%
+17.52%
$18.50B
0.15%
SCHD
Schwab US Dividend Equity
배당 가치
13.12%
13.62%
+22.21%
$107.95B
0.06%
VIG
Vanguard Dividend Appreciation
배당 성장
11.90%
12.88%
+11.79%
$109.12B
0.06%
VYM
Vanguard High Dividend Yield
고배당
11.42%
12.87%
+12.09%
$78.95B
0.06%
RSP
Invesco S&P 500 Equal Weight
동일가중
11.22%
13.42%
+8.75%
$94.95B
0.20%
VO / IJH
Vanguard·iShares 중형
미국 중형
12.18% / 12.10%
14.54% / 14.53%
+9.81% / +9.80%
$103.35B / $120.89B
0.04% / 0.05%
VB / IJR
Vanguard·iShares 소형
미국 소형
11.92% / 11.35%
13.84% / 13.82%
+8.50% / +8.49%
$76.95B / $102.58B
0.05% / 0.06%
AVUV
Avantis US Small Cap Value
미국 소형 가치
13.90%
16.04%
+9.50%
$30.16B
0.25%
VEA
Vanguard FTSE Developed Markets
해외 선진국
8.07%
8.57%
+16.11%
$231.62B
0.03%
VXUS
Vanguard Total International
선진+신흥
8.15%
8.17%
+14.50%
$163.23B
0.05%
VWO
Vanguard FTSE Emerging Markets
신흥국
4.94%
6.18%
+12.77%
$125.42B
0.08%
VT
Vanguard Total World
전세계
11.10%
12.04%
+14.42%
$81.75B
0.07%
해석 3가지
2010년 이후 연평균 1위는 압도적으로 QQQ(19.90%) 입니다. 다만 보수율 0.20%는 코어치고 비쌉니다. 같은 지수를 절반 비용(0.15%)에 추종하는 QQQM이 실전 대안입니다.
S&P500 코어는 VOO·IVV가 CAGR 14.90%로 동일합니다. 비용은 SPYM(SPLG) 0.02%가 최저, AUM 안정성은 VOO($1.03조)가 최고입니다. 비용 0.01%p 차이로 종목을 고민할 필요는 없습니다 — 어차피 3년 안에 갈아타게 됩니다.
2026년의 진짜 승자는 SCHD(+22.21%)와 VEA(+16.11%) 입니다. 즉 “성장주 집중”이 아니라 배당·해외 분산이 올해 이겼습니다. 이는 국장 몰빵 투자자가 미장으로 옮길 때 성장주만 골라 담는 실수를 하지 말아야 하는 이유입니다.
4-3. 인컴·방어·위성
티커
상품
성격
2010년 이후 CAGR
2026년 1~9월
AUM
보수율
SGOV
iShares 0-3개월 국채
초단기 대기자금
3.45%
+3.83%
$111.97B
0.07%
BIL
SPDR 1-3개월 T-Bill
〃
1.38%
+3.77%
$50.00B
0.13%
JPST
JPMorgan Ultra-Short Income
초단기 액티브
2.90%
+4.10%
$42.21B
0.18%
JAAA
Janus Henderson AAA CLO
우량 CLO
4.85%
+5.20%
$31.54B
0.22%
USHY
iShares 하이일드
하이일드
5.65%
+6.20%
$18.20B
0.08%
VCIT
Vanguard 중기 회사채
IG 회사채
3.42%
+3.90%
$66.59B
0.04%
LQD
iShares IG 회사채
〃
3.32%
+4.01%
$27.51B
0.14%
BND
Vanguard 종합채권
종합
2.85%
+3.47%
$161.44B
0.03%
VTEB
Vanguard 지방채
미국 지방채
2.55%
+2.60%
$49.65B
0.05%
TLT
iShares 20년+ 장기국채
초장기
1.50%
−11.36%
$46.66B
0.15%
GLD / GLDM
금 현물
위성
7.50% / 12.80%
+28.15% / +28.45%
$141.82B / $30.81B
0.40% / 0.10%
SLV
은 현물
위성
5.65%
+23.65%
$29.96B
0.50%
IBIT
iShares 비트코인
디지털(고위험)
62.40%*
+38.50%
$67.05B
0.25%
JEPI / JEPQ
커버드콜 인컴
인컴
10.85% / 14.60%
+10.20% / +16.40%
$45.30B / $44.51B
0.35%
* IBIT의 CAGR 62.40%는 신뢰할 수 없습니다. 2024년 상장이라 측정 구간이 2년 남짓이고, 1시트에서도 2024년만 값이 있습니다. 다른 ETF와 같은 잣대로 비교하면 안 됩니다. 같은 이유로 GLDM(2018년 상장)의 12.80%도 구간이 짧습니다.
TLT의 −11.36%가 이 글의 핵심 경고입니다. 10년물이 5.2~5.3%대에서 움직이는 구간에서 듀레이션이 긴 자산은 원금이 먼저 깎입니다. 금리가 높으니 장기채를 사라는 조언은, 금리가 더 오르지 않는다는 확신 없이는 성립하지 않습니다.
5. 5:5 샘플 포트폴리오 (예시: 총 1억 원)
국장 50% = 5,000만 원 (기존 보유 유지 또는 KODEX 200 등 지수형으로 정리) 미장 50% = 5,000만 원
구분
티커
성격
비중(미장 내)
금액
근거
코어
VOO
S&P500
30%
1,500만
CAGR 14.90%, 보수 0.03%
코어
QQQ
나스닥100
15%
750만
CAGR 19.90%(1시트 최고)
코어
VTI
미국 전체시장
10%
500만
중소형 보완, CAGR 14.50%
팩터
QUAL
퀄리티
8%
400만
이익 안정성, CAGR 13.85%
인컴
SCHD
배당 가치
12%
600만
2026년 1~9월 +22.21%
섹터
XLV
헬스케어
10%
500만
엔진 A 통과 ①
섹터
XLI
산업재·전력
8%
400만
엔진 A 통과 ②
지역
VEA
해외 선진국
4%
200만
2026년 +16.11%, 달러 단일 노출 완화
위성
GLDM
금
3%
150만
보수 0.10%, 위기 헤지
합계
100%
5,000만
대기자금(미장 50%와 별도): 단기국채 SGOV 또는 MMF로 6~12개월 생활비 + 분할매수 예비분을 둡니다. SGOV는 2010년 이후 CAGR 3.45%, 2026년 1~9월 +3.83%로 원금 변동 없이 대기할 수 있는 자리입니다.
조건부 편입 후보: XLU(유틸리티)는 데이터센터 전력 수요 근거가 명확하지만 첨부 워크북에 없어 가격 위치 검증이 안 됐습니다. 10월 중 유틸리티 지수의 고점 대비 위치를 직접 확인한 뒤 XLV·XLI에서 2%p씩 덜어 편입하는 방식을 권합니다.
6. 리스크 — 환율 · 세금 · 분산
리스크
내용
대응
환율
미장 ETF 수익률은 자산 수익 × 환율입니다. 원/달러가 오르면 원화 수익이 증폭되고, 내리면 잠식됩니다. 10월 초 원/달러는 1,340원대로, 8월의 1,405원대에서 원화가 강세 전환한 상태입니다(검색 결과 요약 기준, 원자료 재확인 권장).
환율 하락 국면에서는 환노출 상품을 서두르지 말고 분할 진입. 국내 상장 해외 ETF의 환헤지(H) 종류는 환율 방향에 대한 별도 베팅이므로 목적을 명확히 하고 선택
세금
해외 상장 ETF 직접 매수 시 매매차익에 연 250만 원 기본공제 후 22%(지방세 포함) 양도소득세, 연 1회 분리과세 신고. 배당은 현지 원천징수 후 국내에서 금융소득 종합과세 대상이 될 수 있습니다. (국내 세법 일반 기준이며, 최신 세법·조세조약은 투자 전 반드시 확인 필요 — 본 항목은 원문 확인 없이 서술한 일반론입니다.)
연간 실현차익 250만 원 관리, 배당 몰림 상품은 계좌 유형(연금·ISA)과 함께 검토
분산
①한국 50%가 그대로 반도체 편중이면 5:5의 효과가 절반입니다. ②미장 안에서도 QQQ·VUG·SCHG가 같은 대형 성장주를 중복 보유합니다. ③레버리지(TQQQ)·커버드콜(JEPI·JEPQ)은 분배금의 일부가 원금에서 나올 수 있어 장기 복리 계산이 왜곡됩니다.
국장 50%는 지수형 또는 비반도체 업종으로 재편, 미장 코어는 VOO+VTI 중심, 레버리지·커버드콜은 총자산 10% 이내
금리 시나리오 연동 규칙(기존 점검표 유지): 미 10년물이 5.33%를 종가 기준 2일 연속 넘기면 신규 매수를 멈추고, 5.40% 단일 종가 돌파 시 위성자산(금·IBIT)부터 축소합니다. 반대로 5.00% 아래로 3일 연속 종가가 나오면 코어 비중을 한 단계 늘립니다. 10월 초 10년물은 5.22~5.24% 수준입니다 FRED DGS10.
7. 실행 체크리스트 (12월까지)
국장 50% 중 반도체 비중을 먼저 계산합니다. 미장 반도체 ETF(SMH·SOXX)를 추가로 담지 마세요 — 이미 국장에서 노출되어 있습니다.
미장 50%를 3~4회로 분할합니다(예: 10월 말·11월 말·12월 말·2027년 1월).
매수 전 매번 세 가지를 확인합니다 — ①10년물 종가 5.33% 미만인가 ②반도체 지수가 12,500선을 지키는가 ③원/달러가 1,380원 위로 급등하지 않았는가.
XLU·XLE는 검증 후 소액 조건부 편입. 근거가 약하면 담지 않습니다.
연말에 실현손익을 점검해 250만 원 공제 한도를 관리합니다.
8. 데이터 확인 노트 (방법론 감사)
첨부 워크북에서 값을 가져온 모든 ETF 수익률은 1시트(연도별 수익률·CAGR_Pct·Annual_Avg_Pct·2026(1~9M))와 3시트(AUM·보수율·상장연도·누적총수익률·CAGR)의 원값을 소수점 그대로 백분율로 환산한 것입니다. 워크북에 없는 값은 쓰지 않았습니다.
엔진 B의 후보는 섹터 ETF(SMH·SOXX·XLK·XLV·XLI·XLE·XLF·VNQ), 레버리지(TQQQ), 테마성 상품을 코어에서 제외했고, 제외된 섹터 ETF는 엔진 A의 매핑 수단으로만 사용했습니다.
섹터의 매출·마진·가격 근거는 각주 URL로 표시한 외부 자료이며, 기관별 추정치가 크게 갈리는 항목(특히 2026년 반도체 매출 전망 9,750억 달러 vs 1.6조 달러) 은 단일 숫자로 단정하지 않고 범위로 표기했습니다.
에너지 2027년 이익 전망은 유가 가정에 종속됩니다(EIA 2027년 브렌트 평균 84달러 전망). 이 가정이 틀어지면 결론이 바뀝니다.
면책
이 글은 공개 자료와 첨부 데이터를 정리한 정보 제공 목적의 분석이며, 특정 상품의 매수·매도 권유가 아닙니다. 표시된 수익률은 과거 실적으로 미래 성과를 보장하지 않습니다. ETF의 실제 수익률은 환율, 배당 원천징수, 거래 비용에 따라 달라지며, 본문에 인용한 일부 외부 전망치는 발표 기관의 가정에 따라 변동됩니다. 해외주식 양도소득세·배당 과세 기준은 개정될 수 있으므로 투자 전 반드시 최신 세법과 상품 투자설명서를 확인하시기 바랍니다. 모든 투자 판단과 그 결과는 투자자 본인에게 귀속됩니다.
출처
데이터(첨부): 미국 ETF_26상 Top100.xlsx — 1시트(2010~2026.9 연도별 수익률·CAGR·연평균·2026 1~9월), 3시트(AUM·보수율·상장연도·누적총수익률·CAGR·5억 투자 시 2026.09 잔금)
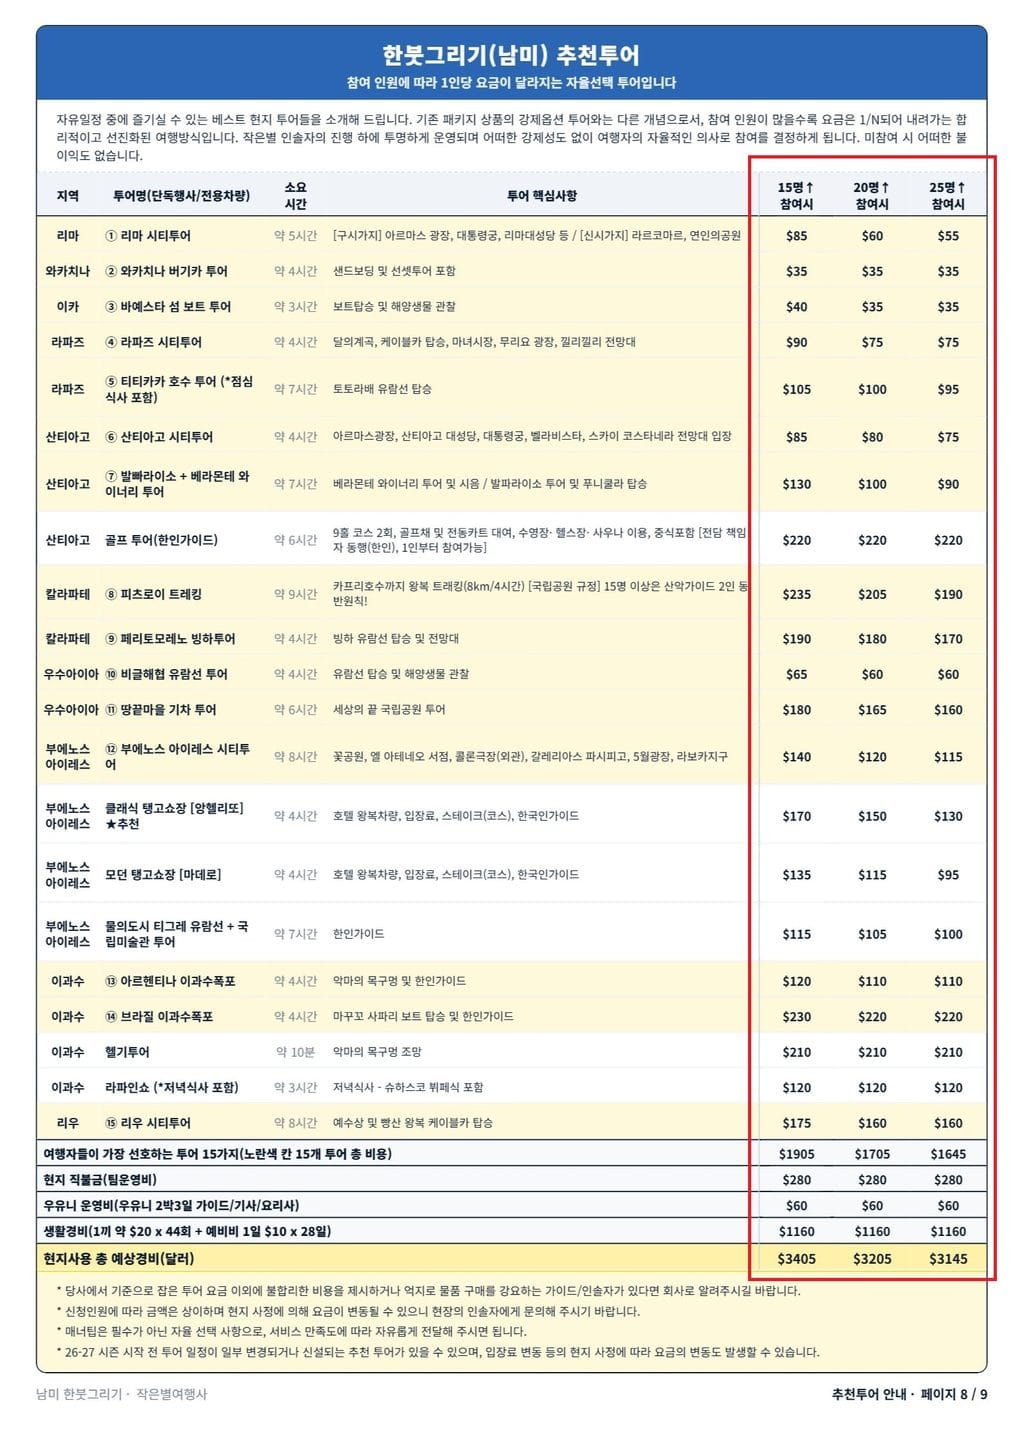
첨부해 주신 작은별여행사 “한붓그리기(남미) 추천투어” 가격표(8/9쪽) 를 그대로 옮기고, 같은 도시·같은 코스의 GetYourGuide, Viator, 마이리얼트립, 투어비스 등 실제 판매 상품과 나란히 놓았습니다. 기준은 요청대로 25명 이상 참여 조건가격이며, 아래 표의 “여행사가”는 모두 그 값입니다.
가격 기준일: 2026년 10월 11일 / 표시 통화는 각 플랫폼이 실제로 표시하는 통화 그대로 (원화 표시가는 해당 플랫폼의 결제통화 표시가이며, 환율은 이번에 별도 확인하지 않았습니다). 해외 플랫폼 가격은 프로모션가·최저가가 섞여 있어 예약 시점에 따라 달라집니다.
먼저 전체 15개 투어의 여행사 가격을 한 표로 정리하면 이렇습니다.
지역
투어명
소요시간
투어 특징
25명↑ 가격
리마
① 리마 시티투어
약 5시간
구시가지(아르마스 광장, 대통령궁, 리마대성당) + 신시가지(라르꼬마르, 연인의공원)
$55
와카치나
② 와카치나 버기카 투어
약 4시간
샌드보딩 및 선셋투어 포함
$35
이카
③ 바예스타 섬 보트 투어
약 3시간
보트 탑승 및 해양생물 관찰
$35
라파즈
④ 라파즈 시티투어
약 4시간
달의계곡, 케이블카, 마녀시장, 무리요 광장, 킬리킬리 전망대
$75
라파즈
⑤ 티티카카 호수 투어(점심 포함)
약 7시간
토토라배 유람선 탑승
$95
산티아고
⑥ 산티아고 시티투어
약 4시간
아르마스광장, 대성당, 대통령궁, 벨라비스타, 스카이 코스타네라 입장
$75
산티아고
⑦ 발파라이소+베라몬테 와이너리
약 7시간
와이너리 투어·시음, 발파라이소 푸니쿨라 탑승
$90
칼라파테
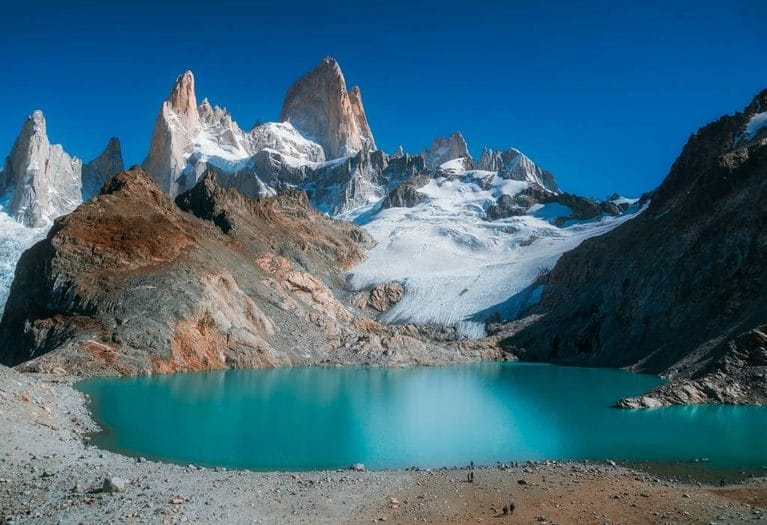
⑧ 피츠로이 트레킹
약 9시간
카프리호수 왕복 트래킹(8km/4시간)
$190
칼라파테
⑨ 페리토모레노 빙하투어
약 4시간
빙하 유람선 탑승 및 전망대
$170
우수아이아
⑩ 비글해협 유람선 투어
약 4시간
유람선 탑승 및 해양생물 관찰
$60
우수아이아
⑪ 땅끝마을 기차 투어
약 6시간
세상의 끝 국립공원 투어
$160
부에노스아이레스
⑫ 시티투어
약 8시간
꽃공원, 엘 아테네오, 콜론극장(외관), 레콜레타, 5월광장, 라보카
$115
부에노스아이레스
클래식 탱고쇼 [앙헬리또]
약 4시간
호텔 왕복차량, 입장료, 스테이크 코스, 한국인가이드
$130
부에노스아이레스
모던 탱고쇼 [마데로]
약 4시간
호텔 왕복차량, 입장료, 스테이크 코스, 한국인가이드
$95
부에노스아이레스
티그레 유람선+국립미술관
약 7시간
한인가이드
$100
이과수
⑬ 아르헨티나 이과수폭포
약 4시간
악마의 목구멍, 한인가이드
$110
이과수
⑭ 브라질 이과수폭포
약 4시간
마꾸꼬 사파리 보트, 한인가이드
$220
이과수
헬기투어
약 10분
악마의 목구멍 조망
$210
이과수
라파인쇼(저녁 포함)
약 3시간
저녁식사·슈하스코 뷔페
$120
리우
⑮ 리우 시티투어
약 8시간
예수상 및 빵산 왕복 케이블카
$160
15개 투어 합계: 25명↑ $1,645 / 20명↑ $1,705 / 15명↑ $1,905 (현지 직불금 $280, 우유니 운영비 $60, 생활경비 $1,160 별도)
리마
여행지 특징
페루의 수도이자 남미 서부의 관문. 구시가지(센트로)의 아르마스 광장·대통령궁·리마대성당과, 태평양 절벽 위 신시가지 미라플로레스가 대비를 이룹니다. 여행사 투어가 잡은 동선도 정확히 이 두 축입니다 — 구시가지 아르마스 광장·대통령궁·리마대성당, 신시가지 라르꼬마르와 연인의공원 [첨부 가격표].
여행지를 조망할 수 있는 전망대 추천
전망대
위치
특징
치안
Cerro San Cristóbal
리막(Rímac) 지구, XX8J+5VM
리마 시내를 360도로 내려다보는 대표 전망대, 케이블카(텔레페리코)로 접근, 구글 평점 4.5 Google Maps
확인 불가(금번 턴 출처 미확보) — 리막 지구 소재라는 사실 외에 치안 근거를 확보하지 못했습니다
라르꼬마르·연인의공원 일대
미라플로레스 해안 절벽
태평양 절벽 위 산책로, 여행사 ① 투어에 포함된 지점 [첨부 가격표]
확인 불가
추천투어 비교 (25명↑ 기준)
투어명
투어 특징
소요시간
교통 제공
가격
출처
① 여행사 리마 시티투어
구시가지+신시가지, 단독행사·전용차량, 한국인 인솔
약 5시간
전용차량
$55
첨부 가격표
GYG 리마 시티투어 (Historic Center, Love Park & Catacombs)
비교 결과 추천: 여행사 ①이 $55인데, GYG 한국어 페이지 최저가는 원화 77,134원입니다. 1,400원/$로 환산하면 약 $55 수준이라(이 환율은 이번에 검증하지 않았습니다) 가격 차이는 사실상 없습니다. 다만 여행사 상품은 5시간·전용차량·한국어 진행이고, GYG 최저가는 4시간 그룹투어입니다. 리마는 여행사 ①을 그대로 가는 편이 낫습니다. 전망대를 개별로 붙이려면 Cerro San Cristóbal 케이블카를 따로 잡는 편이 효율적입니다.
와카치나 & 이카 (파라카스)
여행지 특징
리마 남쪽으로 약 300km. 와카치나는 사막 한가운데 오아시스로, 모래언덕 버기카와 샌드보딩이 핵심이고 일몰 시간대가 가장 인기입니다. 이카(파라카스)에서는 바예스타스 섬으로 보트를 타고 나가 바다사자·펭귄을 봅니다.
비교 결과 추천: 두 투어 모두 현지 조인 대비 프리미엄이 붙어 있습니다. 버기카는 현지에서 $18~25에 잡히고, 바예스타스 보트는 $19~25입니다. 여행사 가격 $35는 각각 약 40~75% 높습니다. 다만 이 지역은 리마에서 이동이 길고 전용차량·한국인 인솔이 붙는 구간이라, 일정에 이미 포함된 이동을 감안하면 여행사 ②③을 쓰는 것이 안전하고, 가격만 보면 현지 조인이 확실히 쌉니다. 단독으로 가려면 현지 지프·보트는 현장 결제만 되는 경우가 많으니 소액 현금을 준비하세요.
라파즈
여행지 특징
볼리비아의 행정수도로 해발 약 3,600m. 달의계곡의 기암, 케이블카(미텔레페리코)로 내려다보는 분지 도시, 마녀시장, 무리요 광장이 한 묶음입니다. 여행사 ④ 투어가 이 네 가지를 모두 포함하고 킬리킬리 전망대까지 넣었습니다 [첨부 가격표]. ⑤는 티티카카 호수로 나가 토토라배를 타는 장거리 코스입니다.
여행지를 조망할 수 있는 전망대 추천
전망대
위치
특징
치안
Mirador Killi Killi
라파즈 시내 북측
도시 분지와 일야마니 설산을 내려다보는 대표 전망대, 구글 평점 4.4 Google Maps. 여행사 ④ 투어 포함 [첨부 가격표]
확인 불가(금번 턴 출처 미확보)
케이블카(미텔레페리코) 전 구간
라파즈 전역
이동수단이자 전망대, 여행사 ④ 투어 포함 [첨부 가격표]
확인 불가 — 단, 케이블카 단독 2시간 투어가 from $10에 판매될 정도로 접근성이 좋음 Viator
비교 결과 추천:라파즈는 여행사 가격이 시장가보다 확실히 높은 구간입니다. Viator 그룹투어는 $27~43, 프라이빗도 $42부터입니다. 여행사 ④는 $75로 Viator 그룹투어의 약 2배, 프라이빗 최저가의 약 1.8배입니다. 다만 이 지역은 해발 3,600m 고산이라 케이블카·달의계곡 동선을 스스로 짜는 부담이 있고, 현지 스페인어 진행이 대부분입니다. ④는 고산 첫날 동선 확보용으로만 쓰고, ⑤ 티티카카는 $95가 2일 투어($59~69)보다 비싸므로 하루 일정을 감수할 수 있다면 다른 상품을 검토할 가치가 있습니다.
산티아고 & 발파라이소
여행지 특징
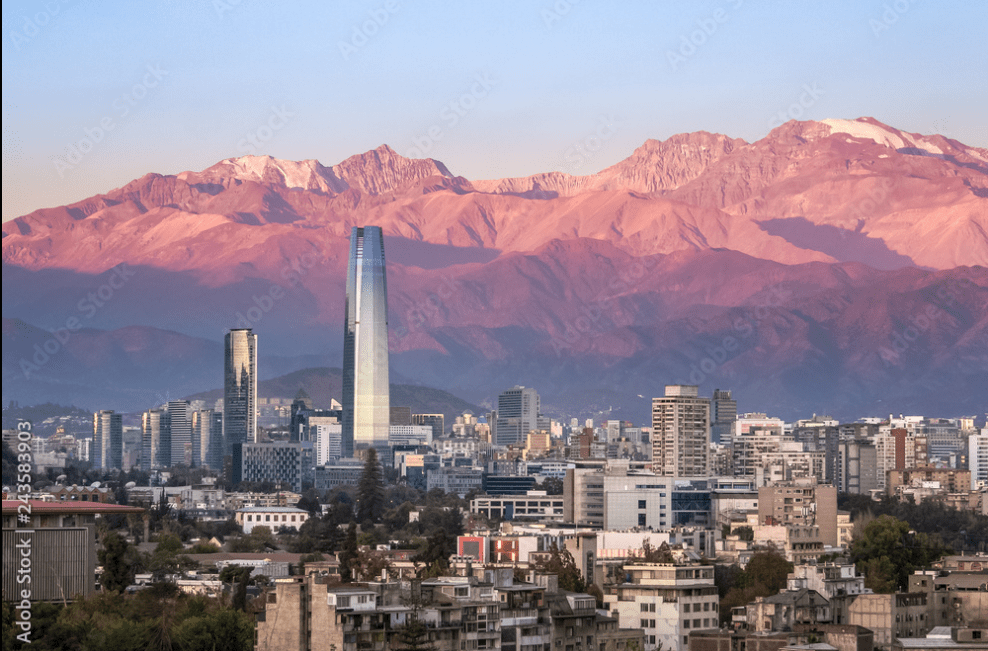
안데스 산맥을 배경으로 한 칠레의 수도. 아르마스광장·대성당·대통령궁·벨라비스타가 시내 핵심이고, 여행사 ⑥ 투어는 여기에 스카이 코스타네라 전망대 입장을 포함시켰습니다 [첨부 가격표]. ⑦은 세계유산 발파라이소의 언덕 골목과 카사블랑카 밸리 와이너리를 묶은 코스입니다.
비교 결과 추천: ⑥은 시장가보다 유리합니다. 스카이 코스타네라 입장료만 CLP 25,000(약 2만원대 초반)이고, 시내 명소를 도는 프라이빗 하프데이는 $76.90부터입니다. 즉 여행사 $75는 전망대 입장을 포함하고도 시장 프라이빗 최저가와 비슷합니다. ⑥은 그대로 가는 것을 권합니다. 반면 ⑦($90)은 GYG 그룹투어 $90 및 Viator 풀데이 $90과 사실상 동일한데, 여기엔 와이너리 시음이 추가로 들어 있으므로 내용 대비 조건이 좋습니다. 발파라이소만 원하면 $40.99짜리 초저가 그룹투어도 있습니다만, 와이너리가 빠집니다.
칼라파테 (엘 칼라파테)
여행지 특징
아르헨티나 파타고니아의 거점. 로스 글라시아레스 국립공원의 페리토 모레노 빙하와, 엘 찰텐의 피츠로이·카프리호수 트레킹이 양대 축입니다. 여행사 ⑧은 카프리호수 왕복 8km(4시간) 트레킹 9시간 코스, ⑨는 빙하 유람선과 전망대 4시간 코스입니다 [첨부 가격표].
비교 결과 추천: 여기서 차이가 가장 크게 갈립니다. ⑨ 페리토 모레노 $170은 시장가 대비 상당히 높습니다. 호텔 왕복·가이드 포함 상품이 $79부터, 데이투어가 $126이고, 마이리얼트립 전망 트레킹+유람선 상품은 75,647원입니다. 유람선을 별도로 붙여도 시장가가 $170에 못 미칩니다. ⑨는 다른 상품으로 대체하는 것을 적극 검토하세요. 반면 ⑧ 피츠로이 $190은 원거리 이동(엘 칼라파테→엘 찰텐 편도 약 3시간)과 국립공원 규정상 15명 이상 시 산악가이드 2인 동반 원칙을 감안하면 그룹투어 $130~110보다 높지만, 이동 거리와 가이드 조건을 고려한 값입니다. 참고로 엘 찰텐 트레킹은 외국인 1일 이용료 약 45,000 ARS(약 $45, 2024년 11월 기준 게시) 가 별도로 부과됩니다 Reddit — 최신 요율은 확인이 필요합니다.
우수아이아
여행지 특징
세계 최남단 도시. 비글해협 유람선에서 바다사자·펭귄을 보고, 세상의 끝 기차(트렌 델 핀 델 문도)로 티에라 델 푸에고 국립공원을 도는 것이 정석입니다. 여행사 ⑩은 비글해협 4시간, ⑪은 기차+국립공원 6시간입니다 [첨부 가격표].
비교 결과 추천:⑩($60)은 시장가보다 오히려 유리하거나 비슷합니다. GYG 펭귄섬 포함 상품은 원화 147,460원, 마이리얼트립 펭귄 쌍동선은 139,345원, 카타마란은 98,457원입니다. 펭귄섬까지 포함하면 시장가가 여행사 가격을 넘고, 카타마란처럼 짧은 코스는 더 쌉니다. 선택지는 “펭귄섬 포함이면 여행사 ⑩이 조건 좋음, 코스만 즐기면 98,457원 카타마란”입니다. ⑪($160)은 기차 왕복권 약 $75에 국립공원 입장권 약 $27을 더하면 개별 구성 시 $100 안팎이라 여행사 가격에 약 $50~60의 프리미엄이 붙습니다. 기차와 공원을 따로 예약하는 것이 가능하다면 그쪽이 저렴합니다.
부에노스아이레스
여행지 특징
꽃공원·엘 아테네오 서점·콜론극장·레콜레타·5월광장·라보카를 도는 시티투어, 탱고쇼, 티그레 델타 유람선이 3대 옵션입니다. 여행사는 시티투어 ⑫(8시간)와 함께 탱고쇼를 클래식(앙헬리또) $130 / 모던(마데로) $95로 제시했고, 두 상품 모두 호텔 왕복차량+입장료+스테이크 코스+한국인가이드를 포함합니다 [첨부 가격표].
비교 결과 추천:탱고쇼는 여행사 가격이 확실히 높습니다. 대표 공연장인 Señor Tango 공식가는 디너+음료+쇼 $85이고, Viator 디너 옵션은 $62부터입니다. 마데로 탱고는 쇼만 US$35부터입니다. 여행사 앙헬리또 $130은 스테이크 코스와 한국인가이드, 호텔 왕복을 포함하지만 동급 공연의 시장가($85) 대비 약 $45 높습니다. 마데로 $95는 시장가 $85와 거의 비슷한 수준입니다. 반면 ⑫ 시티투어 $115는 프라이빗 로컬가이드 $100과 비슷하고, 8시간 코스로 다른 상품보다 길어 조건이 나쁘지 않습니다. 티그레는 여행사 $100이 Viator 2시간 내비게이션+스낵 $105와 동급이므로 국립미술관이 포함된 점을 보면 ⑫·티그레는 살 만하고, 탱고쇼는 앙헬리또 대신 마데로($95)를 고르거나 직접 예약을 검토하는 것이 합리적입니다.
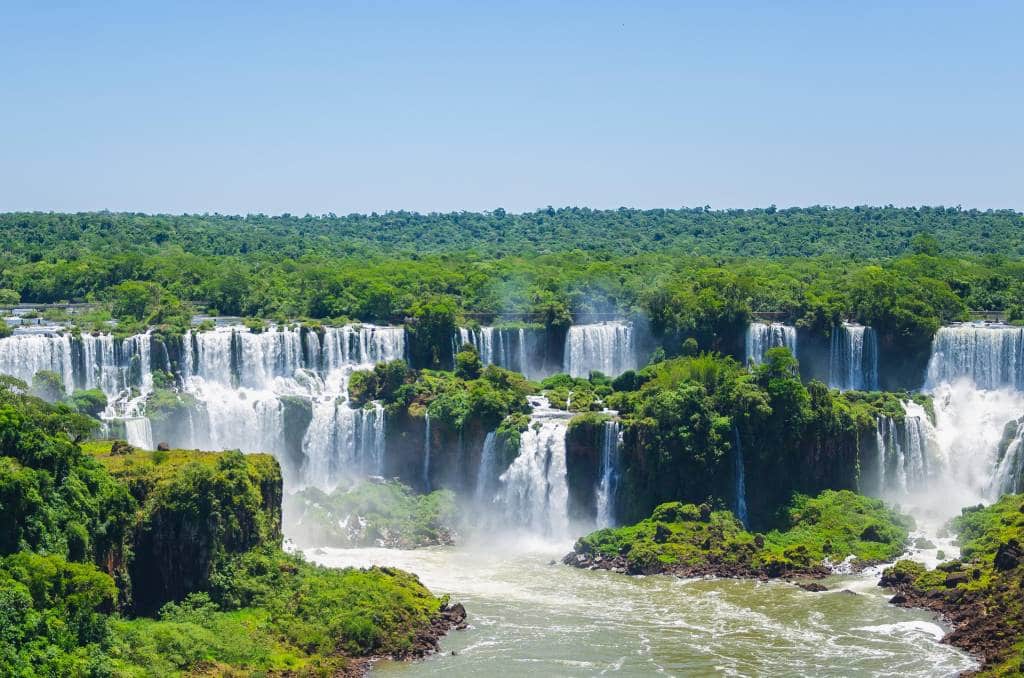
비교 결과 추천:⑬ 아르헨티나쪽 $110은 비쌉니다. 같은 코스 상품이 Viator $41, GYG $52(프로모션)에 판매됩니다. ⑭ 브라질쪽 $220도 높습니다. 마꾸꼬 포함 상품이 $183부터이고, 마꾸꼬 사파리 입장권 단독이 약 $76, 브라질 공원 입장료가 R$100이므로 개별 구성 시 총액이 $220에 미치지 않습니다. 단, 브라질 국경을 넘는 절차와 픽업이 붙으면 실무 부담이 커집니다. 헬기 $210은 시장가($100~196)보다 높지만, 10분 코스로 변동폭이 큰 상품이라 현장 재확인이 필요합니다.라파인쇼 $120은 시장가 $99~108과 거의 같아 조건이 무난합니다. 정리하면 ⑬⑭는 대체 검토, 헬기·라파인은 현장 비교 후 결정이 합리적입니다.
리우데자네이루
여행지 특징
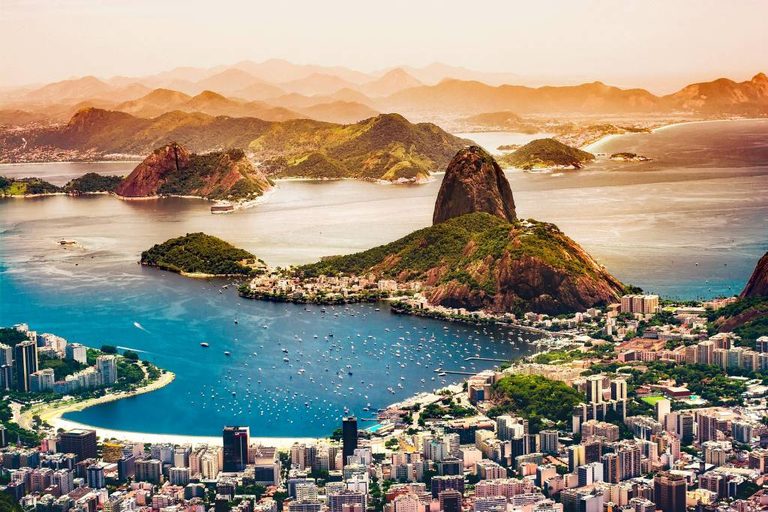
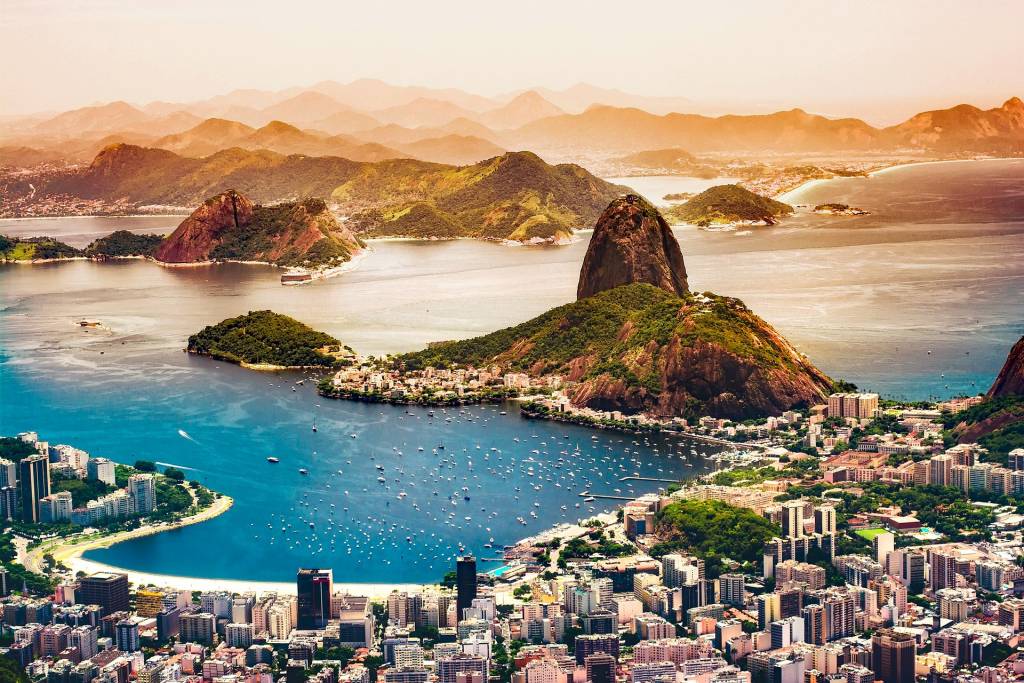
예수상(코르코바두)과 빵산(Pão de Açúcar)을 한 번에 도는 것이 시티투어의 정석입니다. 여행사 ⑮는 8시간 코스에 예수상과 빵산 왕복 케이블카를 포함했습니다 [첨부 가격표].
여행지를 조망할 수 있는 전망대 추천
전망대
위치
특징
치안
Mirante Dona Marta
Estr. Mirante Dona Marta, 코스메 벨류
티주카 국립공원 내 전망대, 예수상과 과나바라만 조망, 구글 평점 4.8, 자원 관리기관은 ICMBio Google Maps · ICMBio
비교 결과 추천:⑮($160)는 시장가와 비슷하거나 오히려 저렴합니다. Viator 익스프레스는 4시간에 $130이고, 8시간 코스·프라이빗 상품은 $399까지 올라갑니다. 한국인 진행 상품은 148,000~150,000원, 전일 시티투어는 200,318원입니다. ⑮는 8시간에 예수상·빵산 케이블카를 모두 포함하고 한국인 인솔이 붙으므로 조건이 좋습니다. 리우는 여행 마지막 일정이라 체력이 떨어져 있을 시점이므로, 이동·입장 대기까지 처리되는 이 상품을 그대로 가는 편이 낫습니다.
전체 정리: 어디에 돈을 쓰고, 어디를 바꿀까
구간
여행사가(25명↑)
시장 비교 기준
판단
① 리마 시티투어
$55
GYG 4시간 ₩77,134 / 공항투어 $67
적정 — 유지
②③ 와카치나·바예스타스
$35 / $35
현지 $12~25 / $19~25
프리미엄 있음 — 일정 편의 우선이면 유지
④ 라파즈 시티투어
$75
Viator $27~43, 프라이빗 $42~
높음 — 재검토
⑤ 티티카카
$95
2일 투어 $59~69, day tour from $59
높음 — 하루 일정 감수 시 대체
⑥ 산티아고 시티투어
$75
프라이빗 하프데이 $76.90, 스카이코스타네라 입장 CLP 25,000
적정 — 유지
⑦ 발파라이소+와이너리
$90
GYG $77~90, 프라이빗 $350
조건 양호 — 유지
⑧ 피츠로이 트레킹
$190
그룹투어 $110~130 + 입장료 약 $45
거리·가이드 감안 시 수용 가능
⑨ 페리토 모레노
$170
왕복·가이드 $79~126, 마이리얼트립 75,647원
높음 — 대체 적극 검토
⑩ 비글해협
$60
카타마란 98,457원, GYG ₩147,460
적정 — 유지
⑪ 땅끝마을 기차
$160
기차 왕복 약 $75 + 입장 약 $27
개별 예약 시 저렴
⑫ BA 시티투어
$115
프라이빗 $98~100
적정 — 유지
탱고쇼 앙헬리또
$130
Señor Tango 디너+쇼 $85, Viator $62
높음 — 마데로($95) 또는 직접 예약
탱고쇼 마데로
$95
Señor Tango $85, Madero 쇼 $35~
적정 — 유지
티그레+미술관
$100
Viator 2시간+스낵 $105
적정 — 유지
⑬ 아르헨티나 이과수
$110
Viator $41, GYG $52
높음 — 재검토
⑭ 브라질 이과수+마꾸꼬
$220
Viator 전티켓 $183, 마꾸꼬 R$384
높음 — 재검토
헬기투어
$210
$100~196
높음 — 현장 비교
라파인쇼
$120
Tangol $99, Viator $108
적정 — 유지
⑮ 리우 시티투어
$160
Viator 4시간 $130, 프라이빗 $399
적정 — 유지
핵심 결론 세 가지.
첫째, 가장 크게 벌어지는 곳은 칼라파테(⑨ 페리토 모레노)와 이과수(⑬⑭), 라파즈(④⑤), 탱고쇼입니다. 이 다섯 곳에서만 시장가와의 차이가 상당합니다. 특히 페리토 모레노는 유람선을 붙여도 $170에 못 미치는 상품들이 흔합니다.
둘째, 반대로 손해가 아닌 구간이 분명히 있습니다. 리마 ①, 산티아고 ⑥⑦, 우수아이아 ⑩, 부에노스아이레스 ⑫, 티그레, 리우 ⑮는 시장가와 비슷하거나 조건이 더 좋습니다(전용차량·한국인 진행·시간 길이). 이런 구간까지 현지에서 새로 잡으면 오히려 손해입니다.
셋째, “가격 비교”만으로 결정하면 안 되는 구간이 있습니다. 브라질 이과수(⑭)는 국경 통과, 우유니·라파즈는 고산, 파타고니아는 결항 리스크가 있습니다. 이 구간은 절약액보다 일정 리스크가 큽니다.
실행 제안: ⑨, ⑬, ⑭, ④, ⑤, 탱고쇼만 현지 또는 플랫폼에서 대체 상품을 병행 검토하고, 나머지는 여행사 상품을 유지하는 조합이 가장 안전하면서 절감 폭이 큽니다. 예약 전에는 각 플랫폼의 픽업 포함 여부·입장료 포함 여부를 반드시 확인하세요 — 같은 이름의 투어가 입장료 별도로 더 싸게 보이는 경우가 많습니다.
면책 고지: 이 글은 2026년 10월 11일 기준으로 공개된 여행사 가격표와 각 플랫폼의 공개 판매가를 비교한 정보 정리이며, 특정 여행사·상품을 추천하거나 투자·법률 자문을 제공하는 것이 아닙니다. 표시된 가격은 프로모션·시즌·환율에 따라 수시로 변동하고, 플랫폼 최저가는 옵션(입장료·식사·픽업)이 제외된 조건일 수 있습니다. 전망대의 치안 정보는 이번 조사에서 검증 출처를 확보하지 못해 대부분 “확인 불가”로 표기했습니다 — 현지 체류 시 숙소나 공식 관광 안내소에서 최신 정보를 확인하시기 바랍니다. 계약 조건과 취소 규정은 예약 전 각 판매처의 약관을 직접 확인하시기 바랍니다.