
10/13 폭락 원인은 중국 CXMT 신기술 4F² 발표라는 “기술 위협”이라기보다 “심리·수급 위협”이다
10월 10일(토) CXMT가 상하이에서 4F² D램 구조와 VSG 트랜지스터 진행 상황을 발표하고, 올해 말 서버용 DDR5 RDIMM 출시 계획을 밝힌 것 자체는 사실이다 TrendForce SCMP. 그러나 오늘(10/13)의 낙폭(삼성전자 −7.39%, SK하이닉스 −10.09%)은 기술 내용만으로 설명되지 않는다.
반도체는 “발표 → 실제 공급 → 가격 → EPS 훼손”의 4단계를 거치는데, CXMT는 아직 1단계에 있고 2단계 조건(수율·원가·고객 인증)을 하나도 공개하지 않았다.
아래는 첨부 이미지 5장 판독 결과, 발표 내용의 원문 대조 검증, 6개 축 위협 평가, 그리고 확인해야 할 신호 목록이다.
| 구분 | 판정 |
|---|---|
| 기술 위협 (3년 내 HBM 경쟁력 훼손) | 낮음 — 4F²는 신기술이 아니며 CXMT의 HBM은 선도 3사와 3~5년 격차 |
| 기술 위협 (3~5년, 범용 D램 원가) | 중간~높음 — 캐파 확대 속도가 핵심 변수이며 이것은 4F²와 무관하게 진행 중 |
| 오늘 주가 하락의 성격 | 멀티플·수급 조정 — 이익 추정치 훼손 증거 없음 |
| 원문(칼럼)의 진단 | 대체로 타당, 다만 캐파·점유율 급증 속도를 과소평가 |
1. 오늘 무슨 일이 있었나 (10월 13일 종가 기준)
| 종목/지수 | 종가 | 등락 | 검증 |
|---|---|---|---|
| 삼성전자 | 232,000원 | −7.39% (전일 250,500원 대비 역산) | 종가 역산치가 보도 수치와 일치 미니버핏랩 |
| SK하이닉스 | 1,443,000원 | −10.09% (전일 1,605,000원 대비 역산) | 장중 144만 원선 이탈, 140만 원대 마감 바로 |
| 코스피 | 6,035.35 | −5.46% | 전일 6,384.24 대비 역산 일치 미니버핏랩 |
| 전일(10/12) 수치 | 삼성 250,500원(−4.39%), 하이닉스 1,605,000원(−4.52%), 코스피 6,384.24(−3.65%) | — | 연합뉴스 |
| 미국 메모리주 | 마이크론 등 야간 약세 | 하락 | Yahoo Finance |
장 초반에는 삼성전자가 6% 넘게, SK하이닉스가 8% 넘게 밀리며 각각 24만 원·150만 원선이 붕괴됐다가 낙폭이 확대된 흐름이다 주간동아.
중요한 점: 하루에 삼성전자 −7.4%, SK하이닉스 −10.1%는 “기술 발표” 하나로 나오는 폭이 아니다. 외국인 현물 매도, 반도체 지수 ETF 리밸런싱, 프로그램·선물 물량이 겹친 수급 이벤트로 보는 것이 합리적이다. 원문이 “어제오늘 조정을 CXMT 발표만으로 설명하기는 비약적”이라고 한 지적은 오늘도 그대로 유효하다.
2. 첨부 이미지 판독 결과 (첨부 5장 중 2장은 동일 파일이라 실질 4장)
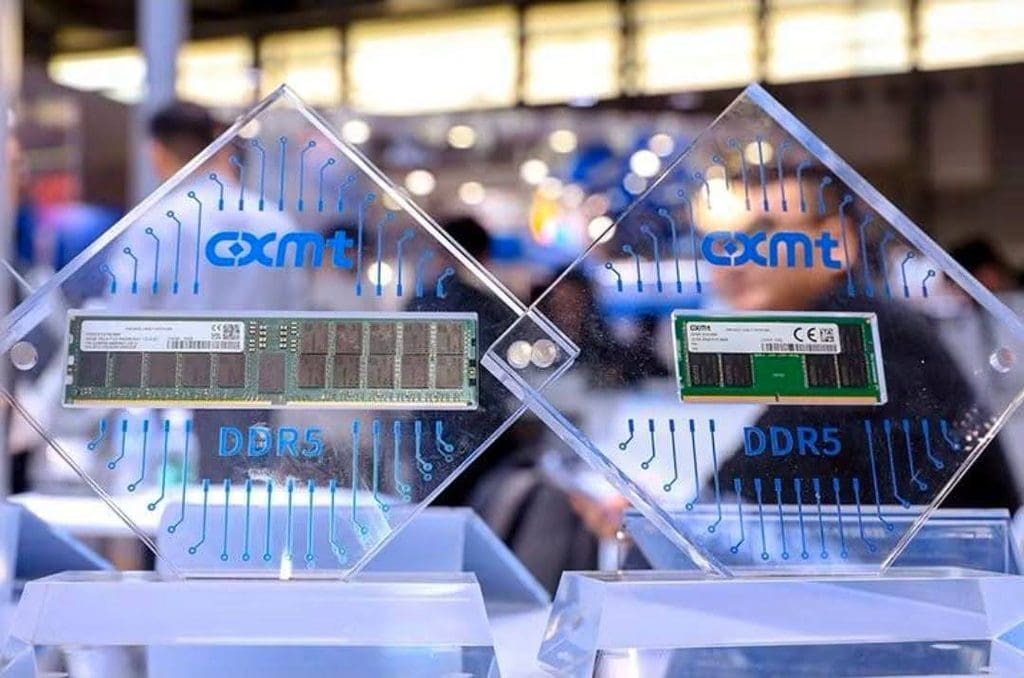
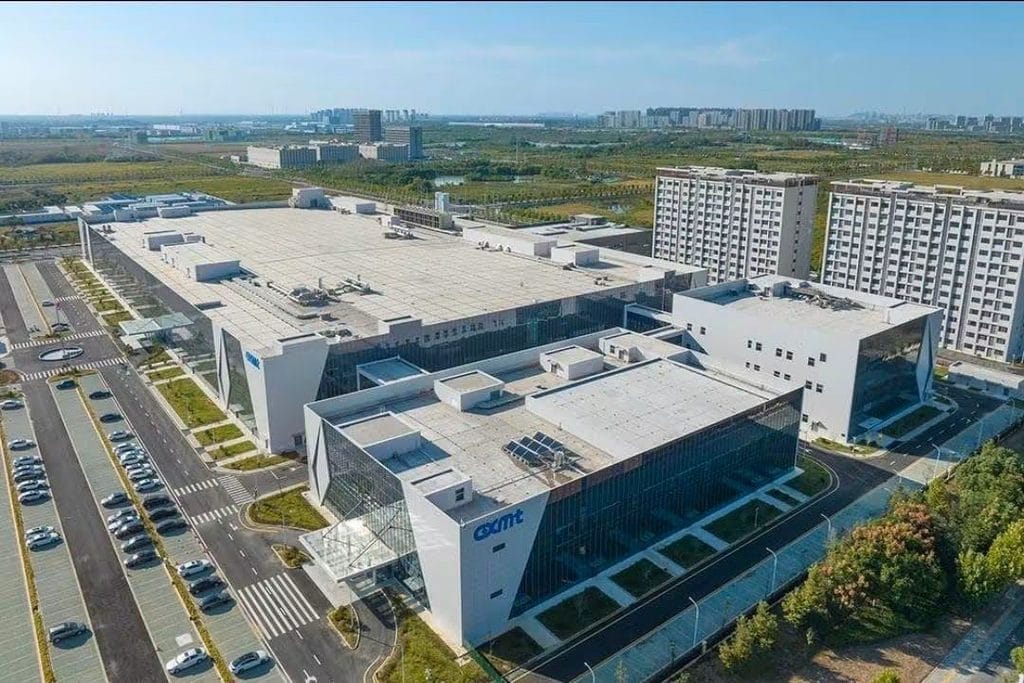
| # | 이미지 | 판독된 핵심 텍스트·요소 |
|---|---|---|
| 1 | 전시 부스의 CXMT D램 모듈 | 투명 다이아몬드형 전시대 2개. 좌측 데스크톱용 UDIMM DDR5, 우측 노트북용 SO-DIMM DDR5. 양쪽 모두 로고 cxmt, 라벨 DDR5, CE 인증·바코드. 서버용 RDIMM은 없음 |
| 2 | CXMT 팹 전경 | 대형 클린룸·사무동 복합 단지, 외벽에 cxmt 로고. 배후에 기숙사로 보이는 고층 주거동 |
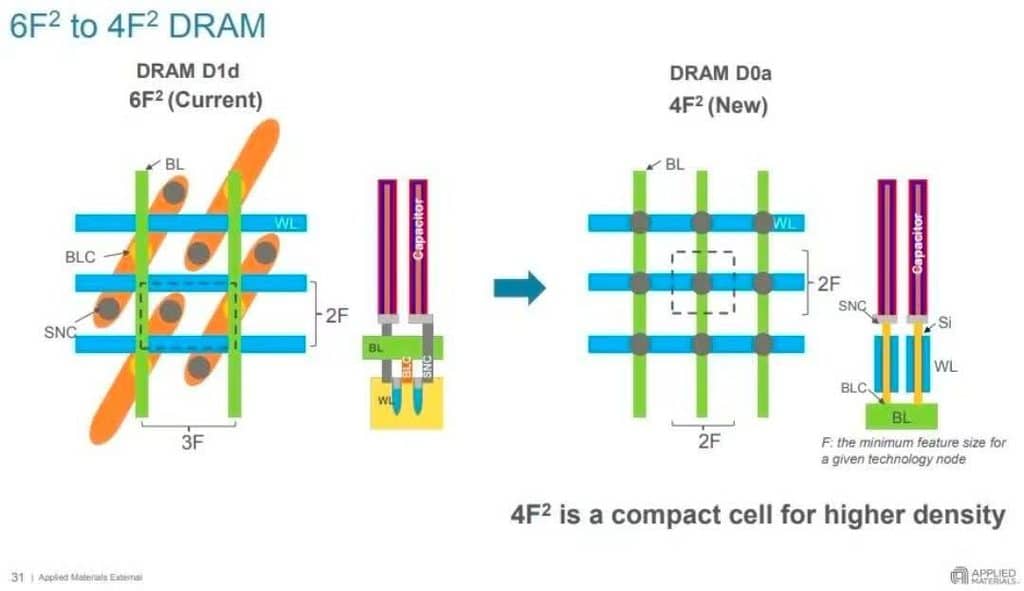
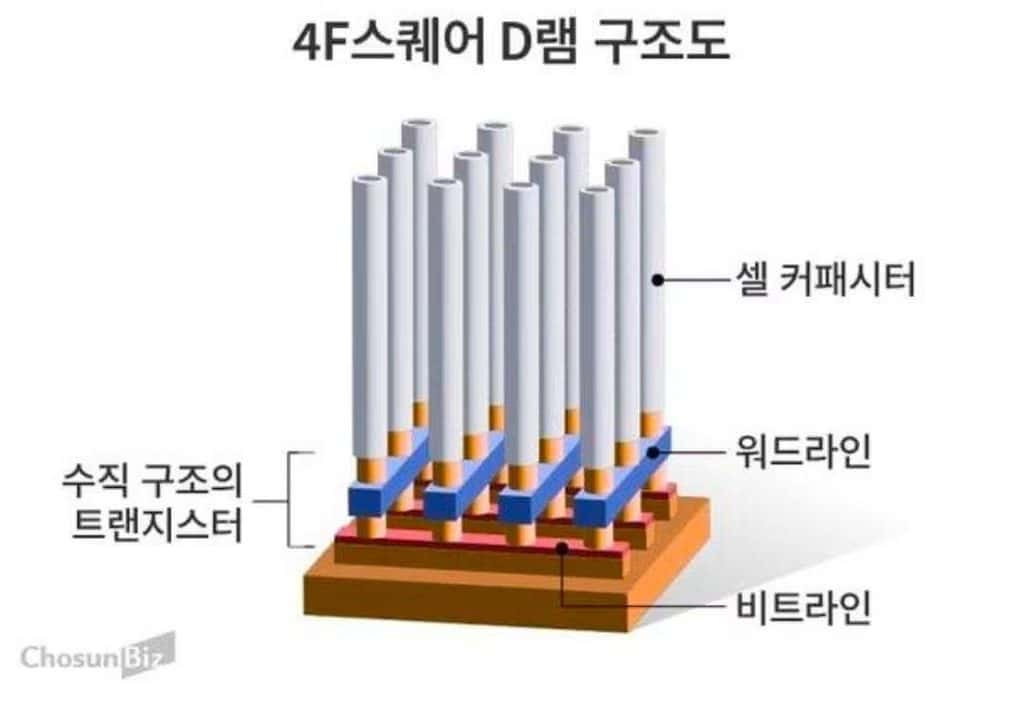
| 3 | 조선비즈 도해 | 제목 “4F스퀘어 D램 구조도”. 라벨: ‘셀 커패시터’, ‘워드라인’, ‘비트라인’, ‘수직 구조의 트랜지스터’. 수직 기둥형 커패시터 배열 + 수직 채널 트랜지스터 + 수평 워드라인 조선비즈 도해 |
| 4·5 | 어플라이드 머티리얼즈 발표 슬라이드(동일) | 제목 “6F² to 4F² DRAM”. 좌측 DRAM D1d 6F² (Current), 우측 DRAM D0a 4F² (New). 축자 라벨: BL, WL, BLC, SNC, Si, Capacitor, 치수 브래킷 2F·3F(좌), 2F·2F(우). 각주 “F: the minimum feature size for a given technology node”, 하단 슬로건 “4F² is a compact cell for higher density”, 푸터 **“31 |
판독에서 얻는 두 가지 해석적 단서
- 이미지 1이 보여주는 CXMT의 현재 제품은 소비자용 UDIMM·SO-DIMM이다. 즉 4F² DDR5 RDIMM은 CXMT의 첫 서버 제품이며, 원문이 지적한 “소비자 중심 → 서버 진입”이라는 구조 변화가 이미지로도 확인된다.
- 이미지 4·5의 우측 구조명이 D0a라는 점이 중요하다. 업계 보도에 따르면 삼성전자의 4F² 적용 공정은 B1b에서 D0a로 개칭되었고, SK하이닉스도 수직 게이트(VG) 4F²를 추진 중이다 TrendForce. 즉 이 슬라이드는 CXMT만의 기술이 아니라 **업계 공통 로드맵(그리고 장비사가 이미 준비한 공정)**임을 보여준다. 원문의 “CXMT가 한국 기업이 모르는 신기술을 발견한 게 아니다”라는 주장과 정확히 일치한다.
3. CXMT가 실제로 발표한 것 — 원문 대조 검증
| 원문 주장 | 검증 결과 |
|---|---|
| 10월 10일, 차세대 4F² 기술 개발 상황 발표 | 사실. 상하이 제4회 집적회로·칩렛 콘퍼런스, 사장 차오칸위(曹侃宇) 발표 TrendForce Tom’s Hardware |
| 올해 말 서버용 DDR5 양산 계획 | 사실이나 표현 완화 필요. “연내 서버용 DDR5 RDIMM 출시”이며, 매체들은 양산 확정이 아니라고 명시 igorslab |
| 4F²는 6F² 대비 셀 면적 약 33% 축소, 셀 최대 1.5배 | 산술 검증 완료. 1 − 4/6 = 33.3%, 6/4 = 1.5배. 밀도 기준으로는 30~50% 증가로 제시됨 TrendForce TweakTown |
| VSG(수직 둘러싼 게이트)가 수직 구조의 한 방식 | 사실. 누설전류·단채널 효과 개선 목적의 자체 개발 수직 래핑 채널 TrendForce |
| 하이브리드 본딩 결합 | 사실. 셀 어레이와 주변 CMOS를 분리하고 웨이퍼 레벨 하이브리드 본딩으로 고속 배선 연결 TrendForce |
| 삼성전자·SK하이닉스도 해당 기술 발표, 삼성은 2028년 양산 목표 | 사실. 삼성은 ISSCC 2026에서 4F² + 웨이퍼 간 하이브리드 본딩 16Gb 프로토타입 공개, 2028년 이전 시장 출시는 어렵다는 관측 Economy Tribune. 삼성은 2026년 3월 10a D램 웨이퍼에서 정상 작동 칩을 확인 그레이트이스케이프 |
| 서버용 메모리는 24시간 안정 작동·데이터 오류에 민감 | 사실. CXMT 고객 기반은 전통적으로 소비자 전자에 집중돼 있었음 Yicai/TrendForce |
| 9월 2일 삼성 −4.0%, SK하이닉스 −4.7% | 검증 완료. 종가 역산 시 삼성 −4.02%(261,000 → 250,500원), 하이닉스 −4.73%(1,693,000 → 1,613,000원)로 보도 수치와 일치 |
| 7월 28일 삼성·SK하이닉스 각 −14%대 | 이번 검증에서 미확인. 7월 시장 전체 폭락(월간 코스피 −22.19%, 이틀 연속 서킷브레이커)은 별도 확인된 바 있으나, 해당 일자 종목별 −14%는 원문 진술로만 남겨둔다(미검증) |
| CXMT가 수율·원가·생산 규모·고객 인증을 공개하지 않음 | 사실. 속도·용량도 아직 미공개 Tom’s Hardware |
원문보다 더 강한 반증 재료가 하나 있다. 머니투데이 보도를 인용한 TrendForce에 따르면, CXMT의 연내 제품은 4F²를 부분적으로만 적용할 가능성이 있고, 대량 양산은 별개의 난관이다 TrendForce. 즉 “4F² 양산”이라는 헤드라인과 실제 출하되는 제품의 구조가 다를 수 있다.
4. 위협 평가 — 6개 축
| 평가 축 | 확인된 사실 | 위협도 | 판단 |
|---|---|---|---|
| 기술 성숙도 | 4F² 논문은 2021년부터, IEDM 2023에서 8Gb 풀어레이 연구 예시 공개, 특허 패밀리 300건 이상 TweakTown | 낮음 | 20년 넘게 시도된 구조. 삼성·SK하이닉스도 동일 노선. “신기술 발견”이 아님 |
| 수율·비트당 원가 | 수직 구조 전류 누설 제어, 웨이퍼 정렬 오차·열변형, 본딩 불량이 원가를 역으로 올릴 수 있음. CXMT의 D램 수율은 50% 이하라는 관측이 있으나 출처가 개인 게시물로 미검증 Threads | 중간 | 셀 33% 축소는 “이론값”. 불량률이 높으면 비트당 원가는 오히려 상승. 핵심 변수이자 최대 불확실성 |
| 캐파·웨이퍼 점유율 | 연말까지 월 30만 장(3개 팹) 목표, 상하이·허페이 추가 건설로 최대 월 60만 장 TweakTown. 2분기 D램 매출 점유율 7.6% → 9.5%, 세계 4위(삼성 39.4%, SK하이닉스 24.9%, 마이크론 23.3%) TrendForce | 높음 | 원문이 가장 과소평가한 부분. 위협의 실체는 4F²가 아니라 “한 분기에 점유율 1.9%p 상승”이라는 캐파 속도다 |
| 서버·HBM 고객 인증 | HBM3E는 소량 생산 단계, 수율 문제 지속, 선두 3사와 3~5년 격차 연합뉴스. 반면 SK하이닉스는 2025년 12월 인텔 제온6용 256GB DDR5 RDIMM을 세계 최초 검증, 삼성은 128GB DDR5-6400 양산 중 Economy Tribune | 낮음~중간 | 서버 인증은 시간이 필요한 진입장벽. 다만 중국 내수 클라우드가 우선 고객이면 인증 난이도는 낮아짐 |
| 장비·수출통제 | 미국의 대중 장비 수출 제한이 첨단 공정·HBM 패키징의 구조적 제약으로 지목됨 ZDNet. 7월 DUV 노광장비 국산화 추진 뉴스가 촉매였음 | 중간 | 부분 국산화는 진행 중. 다만 고난도 노광·본딩 장비는 여전히 병목 |
| D램 가격 영향 시점 | G5 플랫폼 양산(9월)으로 웨이퍼당 순다이 +50% 주장 TweakTown. 테크인사이츠는 글로벌 D램 웨이퍼 비중 현재 약 13% → 2~3년 내 17~18% 전망 다음 | 중간(2027년 이후) | 4F²와 무관하게 6F² 캐파 증설만으로도 2027년 범용 D램 가격 압력은 발생 가능 |
요약하면:
CXMT의 4F² 자체는 3년 내 한국 기업의 HBM 경쟁력을 훼손할 수준이 아니다. 그러나 “4F²를 팔아서”가 아니라 “캐파를 늘려서” 범용 D램 가격을 눌러 이익을 깎는 경로는 이미 진행 중이고, 이것이 원문이 다루지 않은 실질 위험이다.
5. 오늘 하락은 EPS 훼손인가, 멀티플 조정인가
원문의 가장 좋은 통찰은 “기회를 포착하려면 이번 조정이 EPS 하향을 동반하는지, 멀티플 조정에 그치는지를 구분해야 한다”는 문장이다. 현재 증거는 멀티플 쪽에 무게가 실린다.
| 판별 기준 | 현재 상태 |
|---|---|
| 이익 추정치 변화 | CXMT 발표 이후 삼성전자·SK하이닉스 실적 컨센서스 하향 보도 없음. 삼성전자 3분기 잠정 영업이익 107조 4,000억 원은 이미 발표된 확정치 삼성전자 뉴스룸 |
| 가격 데이터 | 서버용 RDIMM 출시가 “연내”이고 수율·원가 미공개 → 당장의 공급량 변화 없음 |
| 하락의 형태 | 하루 −7.4%·−10.1%는 발표 내용 대비 과대. 수급·심리 요인 개입 정황 |
| 확인 일정 | 삼성전자 3분기 실적설명회 10월 29일 예정 — 여기서 HBM4·4F² 코멘트가 나올 가능성 |
즉 원문의 결론(“공급·수요·EPS가 최종 변수”)은 방향이 맞다. 다만 “기술 발표를 무시해도 된다”로 읽히면 위험하다. CXMT의 캐파 숫자는 기술 발표와 별개로 실물 지표다.
6. 앞으로 확인해야 할 신호 — 소음과 신호의 구분
| 신호 | 확인 지점 | 왜 중요한가 |
|---|---|---|
| ① 연내 DDR5 RDIMM 실제 스펙 | 속도 등급(DDR5-5600/6400), 용량, 4F² 전면 적용인지 부분 적용인지 | “4F²”라는 라벨과 실제 구조의 간극 확인 TrendForce |
| ② 제3자 수율·비트당 원가 추정 | 테크인사이츠·트렌드포스 분석, 제품 분해 결과 | 33% 면적 축소가 원가 우위로 전환되는지 |
| ③ 서버 고객 인증 | 중국 클라우드 3사 또는 글로벌 OEM 채택, 인텔·AMD 플랫폼 검증 | 서버 진입의 실질 관문 |
| ④ HBM 단계 | 샘플 → 인증 → 양산 → 매출 비중 | HBM 경쟁력 훼손 여부의 유일한 판단 근거 연합뉴스 |
| ⑤ 월 웨이퍼 투입 실적 | 30만 장 목표 달성률, 상하이·허페이 팹 가동 시점 | 4F²와 무관한 실질 공급 증가 TweakTown |
| ⑥ 분기 매출 점유율 | 7.6% → 9.5% 이후 추세 | 한 분기 1.9%p 상승이 지속되는지가 진짜 위협 지표 TrendForce |
| ⑦ 장비 조달 | DUV·하이브리드 본딩 장비 확보, 수출통제 변경 | 첨단 공정 확장의 물리적 한계선 |
| ⑧ 계약가·수급 | DDR5 고정거래가격, 비트 공급 증가율 vs 수요 증가율 | 가격 훼손의 최종 확인 지점 |
감시 트리거: 위 ①~④ 중 두 개 이상이 동시에 “확인”으로 바뀌면 그때는 기술 위협이 아니라 이익 훼손 국면으로 판단을 전환해야 한다. 반대로 ⑤·⑥만 계속 올라가는데 ⑦이 막혀 있으면 “물량은 늘지만 고부가 진입은 지연”이라는 현재 시나리오가 유지된다.
7. 투자자 관점 정리
- 오늘의 하락을 기술적 열위의 증거로 읽지 말 것. CXMT가 공개한 것은 수율·원가·고객·생산 규모가 모두 빠진 발표 자료다. 원문이 나열한 반증(수직 구조 누설 제어, 본딩 정렬 오차, 서버 안정성 요구)은 공학적으로 그대로 유효하다.
- 대신 캐파 지표를 보라. 점유율 7.6% → 9.5%, 월 30만 장 → 60만 장 계획은 발표가 아니라 계획이지만, 계획대로면 2027년 범용 D램 가격에 실질 압력이 된다. 위협의 시계는 4F²가 아니라 2027년이다.
- 원문의 “신호와 소음 구분” 프레임을 그대로 쓰되, 축을 하나 추가하라. 원문의 축은 “기술 vs 공급”이다. 여기에 **“실물 캐파 vs 발표 자료”**를 더하면 오늘 같은 날에 판단이 흔들리지 않는다.
- 확인 일정을 캘린더에 넣어라. 삼성전자 3분기 실적설명회(10월 29일)와 SK하이닉스 실적 발표에서 HBM4 점유율과 4F² 로드맵 코멘트가 나온다. 오늘의 낙폭이 되돌려지는지 판단할 1차 분기점이다.
면책: 본 글은 공개 자료에 기반한 정보 제공 목적의 분석이며, 특정 종목의 매매를 권유하지 않습니다. 종목별 등락률 일부는 종가 데이터를 역산해 산출한 값이며, 인용한 보도 수치와 교차 확인했습니다. 확인되지 않은 항목은 명시했으나, 향후 발표로 수치가 변경될 수 있습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.