
4일 연속 폭락, 코스피 반등은 언제 오나 — “질서 있는 하락은 더 오래 걸린다”는 정말 맞는 말일까
결론 먼저: 그 문장은 방향은 맞지만 “법칙”은 아닙니다. 더 정확하게 고치면 이렇습니다. 질서 있는 하락은 저점에 도달하는 데 오래 걸리는 게 아니라, 저점이 저점인지 확인하는 데 오래 걸립니다. 이 차이가 결정적입니다. 그리고 2026년 9월에 이 주장을 정면으로 반박하는 실제 사례가 있습니다 — 4거래일 연속 하락 뒤 바로 다음 거래일에 반등이 나왔습니다. 다만 그 반등은 저점이 아니었습니다. 자세히 검증하겠습니다.
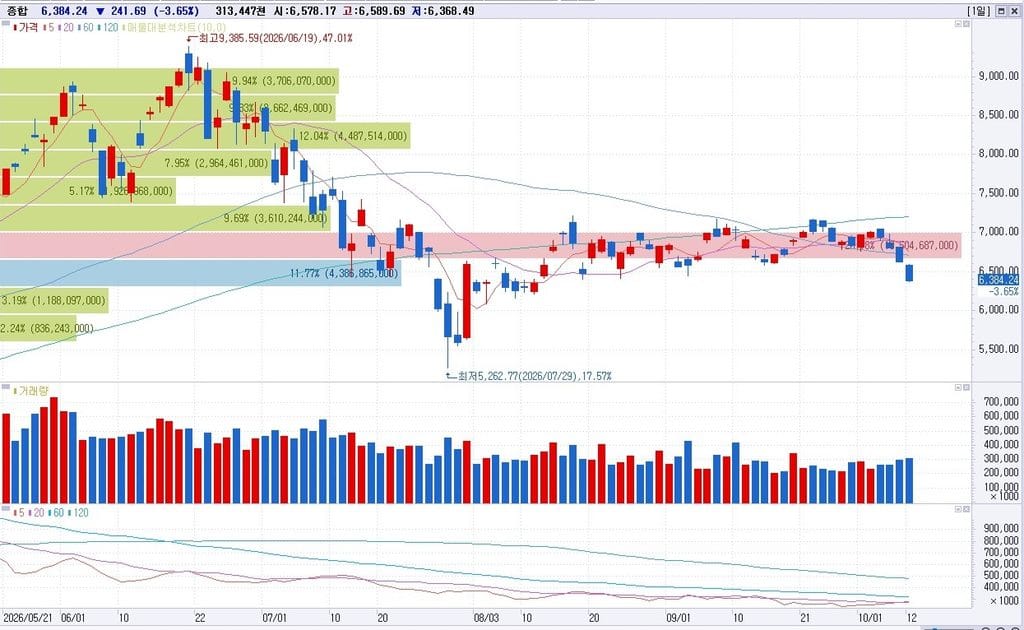
기준: 2026년 10월 12일(월) 종가. 한국 증시는 15:30에 마감했습니다.
1. 먼저 오늘의 확정 데이터
| 항목 | 값 |
|---|---|
| 코스피 종가 | 6,384.24 |
| 전일대비 | ▼ 241.69 (−3.65%) |
| 시가 / 고가 / 저가 | 6,578.17 / 6,589.69 / 6,368.49 |
| 거래량 | 313,447천주 |
| 4거래일 누적 | −619.50p (−8.85%) (10/2 종가 7,003.74 기준) |
| 연속 하락일 | 4일 (10/6·10/7·10/8·10/12) |
| 9/23 종가 대비 | −9.84% |
| 9/22 장중 고점(7,171.44) 대비 | −10.98% |
출처: 시세 데이터(2026-10-12 조회). 첨부 차트의 현재가 6,384.24 / −3.65% / 저가 6,368.49와 일치합니다 차트.
기술적 상태
| 지표 | 값 | 해석 |
|---|---|---|
| RSI(14) | 34.82 (전일 41.35) | 최근 30거래일 중 최저, 단 30 미달 |
| MA5 / MA20 | 6,751.84 / 6,853.52 | 종가가 각각 −5.44% / −6.85% 이탈 |
| 볼린저(20,2) 하단 | 6,502.26 | 종가가 118p 이탈 |
| %B | −0.168 | 밴드 하단 바깥 마감 |
| 밴드폭 | 10.25% | 변동성 확대 |
| 거래량 / 20일 평균 | 313,447 / 277,392 = 1.13배 | 투매 수준 아님 |
| 일평균 변동(최근 14일) | 100.42p (1.57%) | 완만 |
모든 지표는 30거래일 종가 데이터로 직접 산출했습니다. 60일·120일선은 데이터 부족으로 산출하지 않았으며, 이 글에서 해당 레벨은 언급하지 않습니다.
2. 검증 ① “질서 있는 하락은 심리 소진까지 더 오래 걸린다”
이 주장을 문헌으로 검증했습니다.
캐피튤레이션(투매 소진) 이론이 말하는 저점의 조건 — 이 세 가지가 동시에 나타나야 저점으로 봅니다.
| 조건 | 기준 | 2026년 7월 29일 | 2026년 10월 12일 |
|---|---|---|---|
| 거래량 폭발 | 50일 평균의 2배 이상, 흔히 3배 | 충족 (패닉 투매) | 미충족 (1.13배) |
| 하락 속도의 급가속 | 하루 낙폭이 눈에 띄게 확대 | 충족 (−10.84% → −5.98%) | 미충족 (최대 −3.65%) |
| 변동성 지수 급등 | VIX/VKOSPI 스파이크 | 충족 (VKOSPI 97.99) | 미충족 (VKOSPI 약 40) |
| 긴 아래꼬리 반전 캔들 | 장중 저점 대비 큰 폭 회복 마감 | 충족 | 미충족 (저가 근처 마감) |
출처: 캐피튤레이션 정의 — TradingSim · Investopedia · CNBC(2008) / VKOSPI — Investing.com 과거 데이터 · StockPlus
여기까지는 주장이 지지됩니다. 오늘 코스피는 캐피튤레이션의 4대 조건을 하나도 충족하지 못했습니다. 거래량은 20일 평균의 1.13배(투매 기준 2배에 크게 미달), 최대 일일 낙폭은 7월의 3분의 1, VKOSPI는 7월 정점의 41% 수준, 캔들은 저가 근처에서 끝났습니다. 즉 “심리가 완전히 소진됐다”는 증거가 아직 없습니다.
게다가 반등 후 낙폭 만회 기간에 대한 통계도 있습니다. 국내 증시에서 2거래일 10% 이상 하락 사례 10차례를 분석한 결과, 기술적 반등은 나왔지만 전체 낙폭을 만회하기까지는 평균 2개월이 걸렸습니다 매일경제.
3. 검증 ② 그러나 이 주장을 반박하는 2026년 실제 사례가 있다
여기서 그 문장을 그대로 믿으면 안 되는 이유가 나옵니다. 같은 해, 불과 한 달 전입니다.
| 날짜 | 종가 | 등락 |
|---|---|---|
| 9/9 | 7,051.64 | — |
| 9/10 | 7,033.92 | −0.25% |
| 9/11 | 6,909.91 | −1.76% |
| 9/14 | 6,684.37 | −3.26% |
| 9/15 | 6,627.26 | −0.85% ← 4거래일 연속 하락 마감 |
| 9/16 | 6,717.97 | +1.37% ← 바로 다음 날 반등 |
| 9/18 | 6,894.23 | +2.66% |
| 9/23 | 7,080.92 | 저점 대비 +6.85% (6거래일) |
9월 15일 “4거래일 연속 하락”은 언론 보도로도 확인됩니다 전자신문
이 사례가 중요한 이유: 4거래일 연속 하락 폭은 **−6.02%**였고, 서킷브레이커도 없었으며, 거래량 폭발도, VKOSPI 스파이크도 없었습니다. 완벽하게 “질서 있는 하락”이었습니다. 그런데 반등은 다음 거래일에 바로 나왔습니다. 문장대로라면 “심리가 소진될 때까지 시간이 더 걸려야” 했습니다.
그러나 여기에 진짜 교훈이 있습니다. 그 반등은 저점이 아니었습니다.
- 9/23 고점 7,080.92까지 올랐다가 → 다시 무너져
- 10/12 종가 6,384.24 → 9월 저점 6,627.26을 −3.67% 하회
즉 9월의 “빠른 반등”은 실패했습니다. 그리고 그 실패한 반등을 만든 하락의 성격이 지금과 같습니다.
4. 그래서 문장을 이렇게 고쳐야 합니다
| 원래 문장 | 검증 결과 |
|---|---|
| “질서 있는 하락은 심리가 완전히 소진될 때까지 시간이 더 걸린다” | ⚠️ 부정확. 9월 사례에서 질서 있는 하락은 다음 날 바로 반등했습니다. 반등의 속도는 하락의 성격과 무관할 수 있습니다. |
| “7월과 비슷하니 곧 반등이라는 추론은 방향이 거꾸로일 수 있다” | ✅ 정확하지만 이유가 다름. 7월은 캐피튤레이션형 저점이었고, 지금은 아닙니다. |
정확한 명제로 교체하면 이렇습니다.
“질서 있는 하락은 저점에 도달하는 데 오래 걸리는 것이 아니라, 저점이 저점인지 확인하는 데 오래 걸린다. 캐피튤레이션형 저점은 반등이 크고 확실하며(7월 +17.91%), 캐피튤레이션이 없는 하락에서는 반등이 빨리 나올 수 있지만 여러 번 실패한다(9월 +1.37% → 이후 신저가).”
투자 판단에 미치는 차이는 결정적입니다. “곧 반등할 것”이라는 기대는 9월 데이터로 지지됩니다. 그러나 “그 반등이 바닥”이라는 기대는 지지되지 않습니다. 9월에 반등을 보고 들어간 사람은 한 달 뒤 더 낮은 가격을 봤습니다.
5. 세 국면 비교표
| 7월 (캐피튤레이션형) | 9월 (질서형) | 10월 현재 | |
|---|---|---|---|
| 고점→저점 | 9,385.59 → 5,262.77, −43.9% | 7,051.64 → 6,627.26, −6.02% | 7,171.44 → 6,368.49, −11.20% |
| 최대 일일 하락 | −10.84% | −3.26% | −3.65% |
| 서킷브레이커 | 이틀 연속 발동 | 없음 | 없음 |
| VKOSPI | 97.99 (52주 최고) | — | 약 40.64 |
| 거래량 | 패닉 폭발 | 평범 | 20일 평균 1.13배 |
| 시총 증발 | 약 2,800조 원 | — | — |
| 반등 시점 | 저점 2거래일 후 | 저점 다음 날 | ? |
| 반등 강도 | +1,001.89p (+17.91%), 1980년 이후 최대 | +1.37%, 6일간 +6.85% | ? |
| 반등의 결말 | 7,000선 부근 회복 | 실패 → 신저가 | ? |
출처: 7월 수치는 전국시민의소리 · 나무위키 / VKOSPI 52주 범위 25.04~97.99 StockPlus
표를 읽는 법: 7월은 투매가 있었고, 9월과 10월은 없습니다. 9월은 투매 없이도 반등이 나왔지만 그 반등은 못 버텼습니다.
6. 지금 하락의 성격 — 대외 충격이 아니라 한국 고유 요인
가장 신뢰도 높은 진단이 있습니다. 연합인포맥스는 **“국내 증시 급락을 설명할 만한 뚜렷한 글로벌 충격은 눈에 띄지 않는다”**고 명시했습니다 연합인포맥스.
| 항목 | 10월 12일 상태 |
|---|---|
| 미국 나스닥 선물 | 큰 변동 없음 |
| 일본 닛케이 | 보합권 |
| 중국·홍콩 | 상승권 |
| 국제유가 | 하락 중 |
| 원/달러 환율 | 1,335.63 (−0.46%, 원화 강세) |
| 미 10년물 | 5.2%대 유지 (신규 급등 아님) |
즉 전 세계가 위험자산 회피에 나선 게 아닙니다. 환율은 오히려 우호적이었습니다. 그런데도 −3.65% 빠졌습니다. 원인은 넷입니다 연합인포맥스.
- CXMT(창신메모리) 서버 D램 진입 — 연내 차세대 구조 서버용 DDR5 출시 계획. 고부가 시장까지 공략 시 국내 메모리 지배력 위협
- OpenAI 매출 논란 — 투자 규모와 실제 수익성 간 괴리 경계 재확대
- 메모리 가격 역풍 — 메모리 가격 상승이 PC·스마트폰 완제품 가격을 올려 수요 위축 우려
- 수급 — 10/12 오전 10:14 기준 외국인 5,006억 원 순매도 (개인 +2,428억, 기관 +1,154억) 머니투데이/뉴스1
외국인 매도는 축소가 아니라 확대 추세입니다.
| 기간 | 외국인 순매도 |
|---|---|
| 2026년 7월 | 9조 8,618억 원 |
| 2026년 8월 | 10조 1,655억 원 |
| 2026년 9월 | 21조 5,910억 원 |
출처: 연합인포맥스
그리고 삼성전자는 컨센서스를 밑돌았습니다. 3분기 잠정 영업이익 107조 4,000억 원 vs 비저블알파 집계 전망 112조 7,300억 원. 즉 추정치 하향 사이클이 이제 시작되는 국면입니다 머니투데이/뉴스1.
반대 재료: 10월 1~10일 수출과 반도체 수출이 큰 폭 증가세입니다 연합인포맥스.
7. 그럼 반등은 언제 오나 — 날짜가 아니라 “조건”입니다
특정 날짜나 지수 목표를 예측하는 것은 이 글의 목적이 아닙니다. 대신 반등의 문을 여는 조건과 그 문이 열렸을 때 무엇을 확인해야 하는지를 제시합니다.
7-1. 반등의 세 경로
| 경로 | 조건 | 특징 | 확인 방법 |
|---|---|---|---|
| A. 빠른 기술적 반등 | 과매도 해소만으로 발생 | 9월 사례. 빠르지만 실패 가능 | 반등 후 3~5일 내 볼린저 하단 위 안착 여부 |
| B. 소진 후 반등 | 캐피튤레이션 발생 | 7월 사례. 강하고 확실 | 거래량 2배↑ + VKOSPI 급등 + 긴 아래꼬리 |
| C. 하락 지속 | 수급·이익 전망 악화 지속 | 9월 반등 실패의 반복 | 외국인 순매도 지속 + 지지선 이탈 |
현재 데이터는 A와 C의 중간에 있습니다. 기술적 과열은 해소됐지만(RSI 34.82, %B −0.168) 캐피튤레이션 신호가 없습니다.
7-2. 반등 확인 신호 (하나라도 나오면 저점 확률 상승)
| # | 신호 | 임계값 | 현재값 |
|---|---|---|---|
| 1 | 거래량 캐피튤레이션 | 20일 평균의 2배 이상 = 약 554,784천주 | 313,447 (미달, 1.13배) |
| 2 | 볼린저 하단 회복 | 종가 6,502.26 상회 | 6,384.24 (이탈 중) |
| 3 | RSI 반전 | 30~35 구간에서 상향 전환 | 34.82 (방향 미확인) |
| 4 | VKOSPI 피크아웃 | 급등 후 하락 전환 | 40.64로 상승 중 (전일 36.81) |
| 5 | 외국인 순매수 전환 | 일간 순매수 플러스 | 5,006억 순매도 |
| 6 | 긴 아래꼬리 반전 캔들 | 저가 대비 큰 폭 회복 마감 | 오늘 저가 근처 마감(미충족) |
거래량 임계값은 20일 평균 277,392천주에 캐피튤레이션 기준 2배를 적용해 산출했습니다. VKOSPI는 Investing.com / StockPlus
⚠️ 9월의 교훈을 반드시 적용해야 합니다: 신호 #2·#3·#4가 충족되면 기술적 반등은 나올 수 있습니다. 그러나 9월에도 그 신호는 나왔고 반등도 나왔습니다. 저점 확정은 신호 #1(거래량 캐피튤레이션)과 #5(외국인 전환)가 나와야 합니다. 이 둘 없이 나오는 반등은 9월처럼 실패할 수 있습니다.
7-3. 주요 레벨
| 구분 | 레벨 | 근거 |
|---|---|---|
| 1차 지지 | 6,368.49 | 오늘 장중 저가 — 이탈 시 저점 가설 무효 |
| 2차 지지 | 6,257.45 | 8월 3일 종가 |
| 3차 지지 | 6,023.66 | 7월 28일 종가 (7월 패닉 저점 구간) |
| 1차 저항 | 6,450 | 키움증권 제시 주간 하단 |
| 2차 저항 | 6,502.26 | 볼린저 하단 |
| 3차 저항 | 6,625.93 | 10월 8일 종가 (직전 지지가 저항으로 전환) |
| 4차 저항 | 6,853.52 | 20일선 |
증권가 전망: 키움증권 한지영 연구원은 “2거래일 연속 급락 자체가 과도한 측면이 있다”, **“오후에는 낙폭 축소를 기대해볼 수 있다”**며 이번 주 예상 범위를 6,450~7,000포인트로 제시했습니다 머니투데이/뉴스1.
단, 오늘 종가 6,384.24는 이 범위의 하단(6,450)까지 이미 이탈했습니다. 이는 두 가지로 읽힙니다 — 분석이 틀렸거나, 아니면 반등 여지가 그만큼 커졌거나.
7-4. 이번 주 일정
| 시점 | 이벤트 |
|---|---|
| 10/13(화) | 미국 채권시장 재개 (10/12 콜럼버스 데이 휴장) |
| 이번 주 | 미국 9월 CPI |
| 10/29(목) 오전 10시 | 삼성전자 3분기 실적발표 컨퍼런스콜 삼성전자 IR |
| 진행 중 | CXMT 서버 D램 일정, OpenAI 매출 논쟁 |
8. 최종 정리 — 5개 명제
첫째, 문장은 방향은 맞지만 법칙이 아닙니다. “질서 있는 하락은 심리 소진까지 더 오래 걸린다”는 9월 2026년 사례로 반박됩니다 — 4거래일 연속 하락(−6.02%) 후 다음 거래일에 바로 반등했습니다.
둘째, 정확한 명제는 이것입니다. 질서 있는 하락은 저점 도달이 아니라 저점 확인이 오래 걸립니다. 9월의 빠른 반등은 실패했고, 한 달 뒤 지수는 9월 저점보다 더 낮아졌습니다.
셋째, “7월과 비슷하니 곧 반등”은 방향이 거꾸로일 수 있다는 지적은 맞습니다. 다만 이유는 “시간”이 아니라 **“투매의 유무”**입니다. 7월은 캐피튤레이션형(거래량 폭발·서킷브레이커·VKOSPI 97.99)이었고, 지금은 아닙니다(1.13배·무발동·VKOSPI 약 40). 7월의 +17.91% 반등은 투매가 만든 것이고, 투매가 없는 지금 그 반등을 기대할 근거는 없습니다.
넷째, 그럼에도 빠른 기술적 반등은 나올 수 있습니다. RSI 34.82, 볼린저 하단 이탈, 4일 연속 하락, 대외 충격 부재, 원화 강세, 수출 호조. 9월이 그 증거입니다. 단지 그 반등이 바닥이라는 보장이 없을 뿐입니다.
다섯째, 저점 확정의 관문은 거래량과 외국인 둘입니다. 거래량 554,784천주(20일 평균 2배) 이상 + 외국인 순매수 전환. 이 둘 없이 나오는 반등은 9월형 반등입니다.
한 문장으로: “반등은 생각보다 빨리 올 수 있습니다. 그러나 바닥은 거래량이 2배로 터지고 외국인이 돌아설 때 확인됩니다. 지금은 그 둘 다 없습니다.”
미검증·유의 사항
- 60일선·120일선은 이번 조회 데이터로 산출할 수 없어 제시하지 않았습니다.
- VKOSPI 최신값에 상충이 있습니다: StockPlus는 40.64(전일 36.81), Investing.com 실시간은 37.94~40.28로 표기합니다. 약 40선으로 이해하시면 되며, 정확한 당일 종가 확정치는 아닙니다.
- “하루 10% 이상 급락 후 다음 날 5번 중 4번 반등, 1개월 후 4번 모두 플러스“라는 통계가 SNS 자료로 유통되나, 출처가 검증되지 않아 이 글의 논거로 채택하지 않았습니다.
- 7월 31일 종가는 매체에 따라 6,595.45(전국시민의소리)와 6,595.04(이전 확인)로 차이가 있습니다.
- 9월 4거래일 연속 하락의 시작 종가 7,051.64는 9월 9일 종가이며, 매체가 말하는 “10일부터 시작”(9월 10일 하락 시작)과 정합합니다.
- 2026년 서킷브레이커 횟수에 상충이 있습니다: KB자산운용은 7회, 나무위키는 9회로 기술합니다. 확인되지 않았습니다.
- 고점 9,385.59와 저점 5,262.77은 첨부 차트 주석에서 판독한 값이며, 고점은 다른 자료(6월 14일 종가 9,114)와 표기가 엇갈립니다.
- 10월 12일 외국인 순매도 5,006억 원은 오전 10시 14분 기준이며 종가 확정치가 아닙니다.
- 일별 종가 데이터에 9/24·9/25·10/5 거래일이 없어(연휴 추정), MA5·MA20은 확보된 20개 종가 기준이며 통상적 거래일 기준과 미세한 차이가 있을 수 있습니다.
- 본 글은 공개 자료와 시세 데이터에 기반한 정보 제공 목적의 분석이며, 특정 종목이나 지수의 매수·매도 권유가 아닙니다. 반등 시점은 확률적 조건이며 예측이 아닙니다. 과거 주가 움직임은 미래를 보장하지 않습니다.
원하시면 이 글을 ① 유튜브 TTS용 순수 나레이션 대본으로 바꾸거나, ② 7월·9월·10월 세 국면을 나란히 놓은 비교 차트로 시각화해 드릴 수 있습니다. 어느 쪽으로 갈까요?