Home Blog Page 3

실적은 사상 최대인데 삼전 주가는 왜 반토막인가 — 삼성전자 주가 반등 트리거 5개 전수 점검

실적은 사상 최대인데 주가는 왜 반토막인가 — 삼성전자 주가 반등 트리거 5개 전수 점검

메타 설명: 2026년 10월 16일 삼성전자 215,500원. 3분기 매출 195조·영업이익 107조 4,000억 원이라는 사상 최대 실적을 냈는데도 고점 대비 -42.5%입니다. 외국인 지분율 46.38%, 삼성전자 반등 트리거 자사주 소각 14.6조 원, 파운드리 흑자전환, HBM4 점유율 역전 전망까지 숫자로만 점검했습니다.


들어가며 — “왜 이 모양이야”라는 질문의 정체

삼성전자 투자자가 지금 던지는 질문은 하나로 수렴합니다. “실적은 사상 최대인데 주가는 왜 이 모양인가.”

이 질문에 “시장이 비이성적이다”라고 답하는 것은 답이 아닙니다. 이익이 최고치를 갈아치우는 동안 주가가 42% 빠졌다면, 시장은 이익의 크기가 아니라 이익의 지속성과 그 이익에 붙는 할인율을 다시 계산하고 있는 것입니다. 그리고 그 계산을 가장 잘 보여주는 비교 대상이 있습니다. 엔비디아입니다.

엔비디아는 실적이 좋아서 올랐던 기업이 아닙니다. 매년 신제품을 내면서 수요를 스스로 만들어낸 기업입니다. 그 문법을 삼성전자가 따라할 수 있는지가 이 글의 주제입니다.


1. 숫자로 본 현재 위치(10월 16일 기준)

항목값기준일
종가215,500원 (+5,500원, +2.62%)2026-10-16
시가 / 고가 / 저가215,000 / 222,000 / 210,5002026-10-16
거래량1,775만주2026-10-16
전일 종가210,000원 (-9.48%)2026-10-15
전일 거래량3,104만주2026-10-15
사상 최고가374,500원 (장중)2026-06-19
고점 대비-42.5%—
최저점 종가49,900원2024-11-14
최저점 → 고점+650.5% (약 7.5배)—

주가 데이터: Investing.com 삼성전자 과거 데이터

여기서 냉정하게 봐야 할 지점이 있습니다. 10월 16일의 +2.62%는 -9.48% 폭락 다음 날의 기술적 반등이지, 추세 전환이 아닙니다. 10월 한 달만 보면 276,000원 → 250,500원 → 232,000원 → 210,000원 → 215,500원으로, 고점 대비 낙폭 -42.5% 구간에서 반등과 급락이 교차하고 있습니다.

3분기 실적 자체는 사상 최대입니다

항목2026년 3분기 잠정전분기 대비전년동기 대비
매출195조 원+13.70%+126.59%
영업이익107조 4,000억 원+20.01%+782.50%
영업이익률약 55.1%——

출처: 삼성전자 뉴스룸 2026년 3분기 잠정실적

전년동기 영업이익이 12조 1,600억 원 수준이었다는 점을 감안하면 약 8.8배가 된 셈입니다. 영업이익률 55%는 제조업에서 나올 수 있는 숫자가 아닙니다. 그런데 발표일(10월 8일) 주가는 **-2.78%**로 마감했습니다. 시장 컨센서스(매출 200조 2,000억 원·영업이익 105조 4,000억 원대)와 비교하면 영업이익은 웃돌았고 매출은 살짝 밑돌았습니다 (연합뉴스). 즉 “실적이 나빠서 빠진 게 아니다”는 사실은 데이터로 확정입니다.

확정 실적은 10월 29일 공시됩니다. 그때 다시 봐야 할 것은 숫자가 아니라 구성입니다.


2. 왜 실적이 아니라 수급·자본비용인가

주가는 EPS × 멀티플입니다. EPS가 사상 최대인데 주가가 반토막 났다면, 문제는 멀티플입니다. 멀티플을 압축하는 요인은 세 가지입니다.

(1) 최대 고객의 지출 속도 논쟁. 골드만삭스는 2027년 하이퍼스케일러 CAPEX 컨센서스가 9,200억 달러로, 성장률이 2026년 84%에서 2027년 22%로 급감하는 것으로 본다고 밝혔습니다 (Yahoo Finance). 골드만 자신은 이 컨센서스가 너무 낮다고 반박합니다. 자체 추정으로는 2026년 성장률 약 **100% → 2027년 54% → 2028년 12%**입니다 (Investor’s Business Daily, TechFlow).

주목할 대목은 컨센서스 논쟁의 방향이 아니라 논쟁의 존재 자체입니다. 성장률이 84%에서 22%로 가라앉는다는 시나리오와, 54%는 된다는 시나리오가 동시에 존재하는 시장에서 메모리·파운드리 같은 설비산업의 멀티플은 확장되기 어렵습니다.

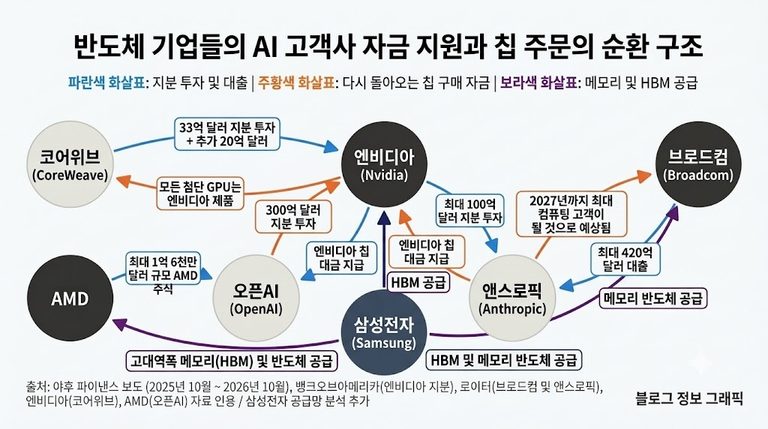
(2) 자본비용. 미 10년물 국채 금리는 10월 초 5.2%대(10/8 5.235%, 10/9 5.237%)를 오갔습니다. 자본비용이 오르면 미래 현금흐름의 현재가치가 깎입니다. 삼성전자의 이익이 내년에 더 커진다고 해도, 그 이익을 할인하는 비율이 올라가면 올해 주가는 눌립니다. 엔비디아·AMD·브로드컴이 고객에게 돈을 대주는 이른바 “은행” 구조에 대한 감시가 순환금융 논쟁으로 번진 것도 같은 맥락입니다.
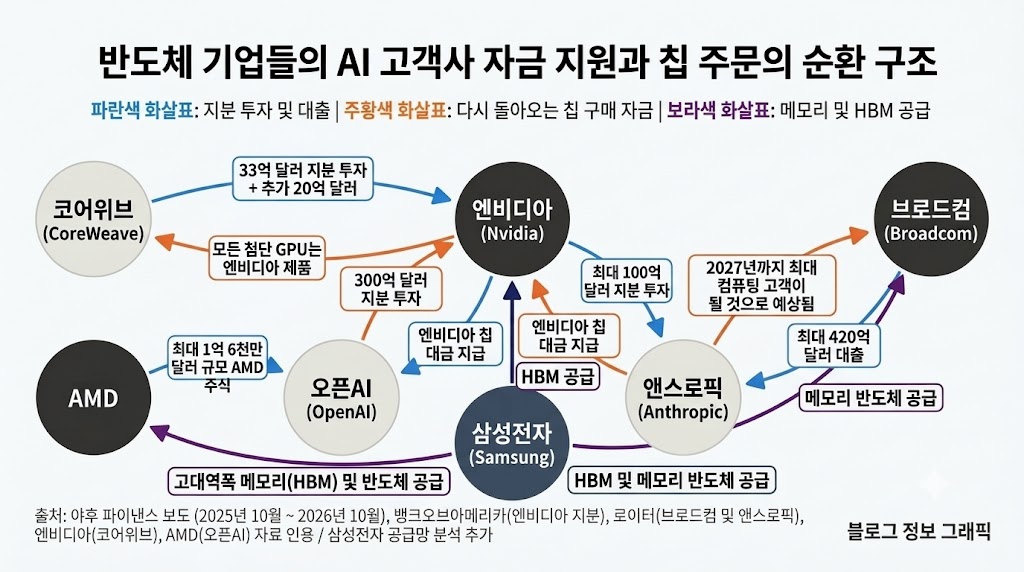
엔비디아 은행, AI 순환 금융 구조

(3) 외국인 수급. 삼성전자 외국인 지분율은 **46.38%**로 18년 9개월 만의 최저치입니다 (조선일보). 10월 들어 외국인은 코스피에서 1~15일 기준 18조 68억 원 순매도했고, 그중 상당액이 SK하이닉스와 삼성전자에 집중됐습니다. 코스피가 200일 이동평균선(6,400선)을 줄곧 밑도는 상황은 개별 기업 이슈가 아니라 지수 레벨의 자금 이탈입니다.

정리하면 이렇습니다. 주가 하락의 직접 원인은 실적 훼손이 아니라 수급과 할인율입니다. 이 진단이 중요한 이유는, 치료제의 위치가 완전히 달라지기 때문입니다.


3. 엔비디아의 문법 — 실적이 아니라 “다음 제품”

구분엔비디아삼성전자
사업 위치플랫폼 (가격·물량 결정)부품 공급자 (가격·물량은 고객이 결정)
주가 동력로드맵 발표 → 수요 창출고객 승인 → 물량 배정
실적 발표 후 주가최근 2년 8번 중 7번 하락3분기 발표일 -2.78%
어닝 서프라이즈최근 5년 20번 중 19번+782.50% (전년동기 대비)
장기 추세실적 하락에도 고점 상향고점 대비 -42.5%

엔비디아 로드맵은 연 단위입니다. 루빈(2026년 1월 CES 공개, 2026년 하반기 양산) → 루빈 울트라(2027년 하반기, 랙당 최대 576 GPU·600kW) → 파인만(2028년). 아키텍처는 2016년 파스칼, 2017년 볼타, 2020년 암페어, 2022년 호퍼, 2024년 블랙웰로 이어졌고, 2년 주기에서 매년 주기로 전환이 끝났습니다. 블랙웰·루빈 수요 전망은 2025년 10월 5,000억 달러 제시에서 2026년 3월 GTC에서 2027년까지 1조 달러로 상향됐습니다.

핵심은 이겁니다. 엔비디아는 자기가 다음 사이클을 만들어 캘린더를 공개합니다. 삼성전자는 남이 만든 캘린더에 물량을 배정받습니다. 그래서 같은 “신제품”이라도 주가 탄력이 다릅니다. 삼성전자 투자자가 엔비디아를 봐야 하는 이유는 벤치마크가 아니라 문법을 배우기 위해서입니다.


4. 반등 트리거 5개 — 실현가능성 × 임팩트 순위

순위트리거현재 상태실현가능성임팩트무효 조건
1파운드리 점유율 7% → 10%이상6.5~7%대중최대점유율 6%대 재하락, 수율 이슈로 고객 이탈
2파운드리 분기 흑자 공표6월 월간 흑자(3년 만)높음큼재적자 전환, 일회성 요인
3자사주 소각 완료 효과8,700만주 소각 완료이미 발생중수급 방어 주체 소진으로 상쇄
4HBM4 수요·가격 확정양산 개시, 최종 승인 미확정중중엔비디아 물량 배정 축소
5원가 혁신·자동화숫자 미공개낮음(검증 불가)큼관찰 지표 없음

① 파운드리 점유율 7% → 10%: 가장 강력한 카드

트렌드포스 기준 삼성전자 파운드리 매출은 2025년 1분기 28억 9,300만 달러 → 3분기 31억 8,400만 달러로 늘었지만 점유율은 **6.8%**로 오히려 낮아졌습니다 (매일경제). 같은 기간 TSMC는 67.6% → 72.3%로 +4.7%p 올랐고 삼성은 7.7% → 6.5%로 -1.2%p 내렸습니다 (블로터).

왜 점유율 3%p가 큰가. 2026년 파운드리 시장 규모가 약 390억 달러 수준으로 추정될 때, 3%p는 10조 원 이상의 매출입니다(계산치·미검증). 더 중요한 건 밸류에이션입니다. 파운드리는 메모리 사이클 배수가 아니라 TSMC식 배수로 평가받는 사업입니다. 점유율이 한 자릿수 중반에서 10%를 돌파하는 순간, 시장은 삼성전자를 “메모리 회사 + 적자 사업”이 아니라 “메모리 회사 + 파운드리 회사”로 다시 계산하기 시작합니다.
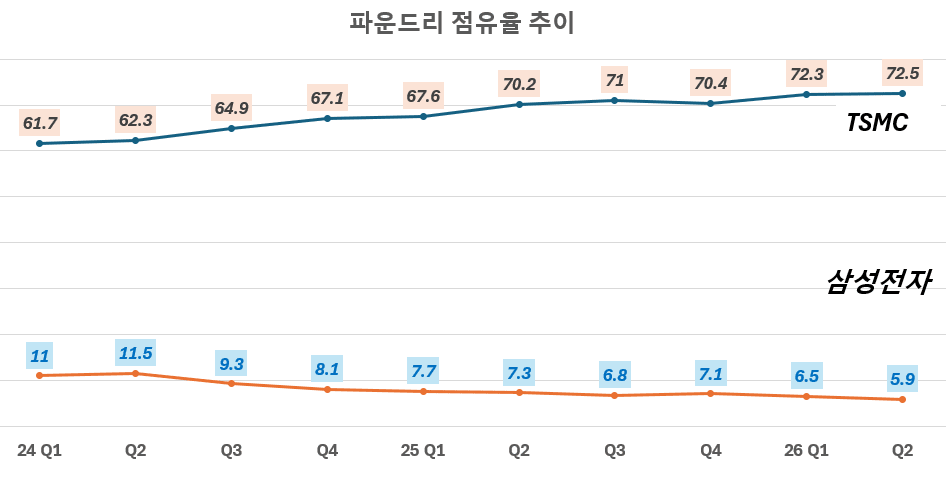
실적은 사상 최대인데 삼전 주가는 왜 반토막인가 — 삼성전자 주가 반등 트리거 5개 전수 점검 1

② 파운드리 분기 흑자 공표: 이미 6월에 첫 신호

삼성전자 파운드리는 2026년 6월 월간 기준 흑자전환에 성공했습니다. 3년 만에 처음입니다 (블로터). 성공 요인은 HBM 베이스 다이 생산량 증가, 제조 수율 향상, 4나노 공정 가동률 상승입니다.

시점 논쟁은 존재합니다. 조선비즈는 3분기 흑자전환 전망을 단독 보도했고(조선비즈), 삼성 내부 목표는 2027년이라는 관측도 있습니다. 예상 분기점은 2026년 4분기~2027년 1분기입니다.

주의할 점: 6월 19일 사상 최고가(374,500원)는 이미 이 재료를 소화한 가격입니다. 지금 필요한 것은 새로운 숫자, 즉 분기 단위 흑자 확정입니다.

③ 자사주 소각: 이미 실행된 카드, 그러나 양날

항목내용
보유 자사주1억 543만주 (2025년 말 기준)
소각 계획8,700만주 (보유분의 약 82.5%)
계획 규모약 16조 원 (2026-03-10 종가 18만 7,900원 기준)
실제 소각 완료14.6조 원 규모
소각 완료 시점2026년 상반기

출처: 뉴시스, 한국경제 매거진, 이데일리 마켓인

배경은 2026년 3월 6일 시행된 상법 개정입니다. 신규 취득 자사주는 1년 이내, 기존 보유 자사주는 1년 6개월 안에 소각해야 합니다 (이코노미조선). 삼성전자는 이 개정 전까지 자사주를 단 1주도 소각하지 않았습니다.

여기서 갈등이 발생합니다. 소각은 주식 수를 줄여 주당가치를 높이는 확실한 재료입니다. 그러나 소각할 자사주를 다시 사들이지 않으면, 급락장에서 방어 매수 주체가 사라집니다. 앞서 확인된 15조 원 규모 매입 프로그램이 97%가량 소진된 상황과 겹치면, 이 트리거는 “이미 발생한 호재”이면서 동시에 “수급 공백”이 됩니다.

④ HBM4: 필요조건이지 충분조건이 아니다

사실관계를 정확히 구분해야 합니다.

  • 확인된 것: 로이터는 2026년 1월 25일 삼성전자가 엔비디아·AMD HBM4 퀄 테스트를 통과해 다음 달 납품을 시작한다고 보도했습니다 (Reuters). 삼성전자는 2026년 2월 HBM4 세계 최초 양산 출하를 발표했습니다. 엔비디아는 삼성·SK하이닉스·마이크론을 베라 루빈용 HBM4 공급사로 인증했습니다 (Yahoo Finance).
  • 미확인(2차 정보): 삼성전자의 최종 승인 여부, 엔비디아 HBM4 공급 비중 전망(SK하이닉스 60%·삼성 30%·마이크론 10% 수준), SK하이닉스 HBM4 납품가 500달러 중반대. 이 세 가지는 단정해서 쓰면 안 되는 수치입니다.

여기에 점유율 전망이 갈립니다. UBS는 SK하이닉스가 2026년 HBM 비트 출하의 **48%**로 1위를 지키고, 2027년에는 삼성전자가 41%로 역전한다고 전망했습니다(니콜라스 고도아 연구원). UBS는 앞선 5월 보고서에서는 역전 시점을 2027년까지로 봤는데, 이번에 역전 시점을 앞당겼습니다 (조선비즈, 한국경제). 반대로 SK하이닉스는 “HBM4도 압도적 주도, 단기간 추월 불가능”이라는 입장입니다.

투자자가 기억할 문장은 이것입니다. HBM4는 반등의 필요조건입니다. 충분조건이 아닙니다. 이유는 ③에서 본 구조, 즉 삼성전자가 부품 공급자라는 위치 때문입니다. 가격과 물량의 결정권이 고객에게 있으면, 좋은 제품은 생존 조건이지 프리미엄 조건이 아닙니다.

⑤ 원가 절감·공장 자동화: 가장 큰데 가장 검증이 안 되는 카드

이익의 지속성을 만드는 유일한 방법은 가격이 안 올라도 이익률이 유지되는 구조입니다. 삼성전자의 밸류에이션은 그 가능성을 아직 반영하지 않았습니다. 2026년 예상 PER 5배, 2027년 3.3배(KB증권), PBR 1.8배 수준은 메모리 업종 평균보다도 낮습니다.

문제는 검증할 숫자가 없다는 것입니다. 그래서 이 트리거는 “가설”로 분류해야 하고, 관찰 지표를 하나로 정해야 합니다. D램 가격이 오르지 않는 분기에도 메모리 영업이익률이 개선되는가. 이것 하나면 충분합니다.


5. 트리거별 확인 캘린더

시점확인할 것의미
2026-10-293분기 확정 실적, 사업부문별 이익파운드리 분기 적자 규모 확인
2026년 4분기파운드리 분기 흑자 여부트리거 ② 실현 판정
2026년 4분기HBM4 공급가·물량 배정트리거 ④ 실현 판정 (수치는 1차 자료 기준)
분기별파운드리 점유율(트렌드포스)7% → 10% 경로
분기별D램 가격 평탄 분기의 메모리 이익률트리거 ⑤ 유일한 관찰 지표
상시외국인 순매수 전환 여부수급 반전의 선행 신호

6. 증권가 시각은 왜 이렇게 갈리는가

기관/의견목표주가논거
KB증권60만 원“확신의 매수 구간”, 2026년 PER 5배·2027년 3.3배
메리츠증권(김선우)42만 → 50만 원 상향실적 발표 직전 상향
보수적 시각35만 원메모리 사이클 정점 논쟁, CXMT 추격

출처: 한국경제, Investing.com

35만 원과 60만 원의 차이는 71%입니다. 이 간극은 실적 추정 차이가 아니라 “파운드리와 HBM4를 어떤 배수로 평가하느냐”의 차이에서 발생합니다. 즉 목표주가를 볼 때는 숫자가 아니라 파운드리를 멀티플에 넣었는지 여부를 확인해야 합니다.

마이크론도 같은 문제를 겪고 있습니다. FY2026 GAAP EPS 74.33달러, 순이익 849억 7,000만 달러라는 기록적 실적을 냈고, 주가는 연간 이익의 약 14배 수준입니다 (Yahoo Finance). 그런데도 “메모리 가격 정점 우려”로 주가는 눌렸고, 어닝 서프라이즈에도 반응하지 않았습니다 (Barron’s). 삼성전자와 마이크론은 같은 질문 앞에 서 있습니다. “이 이익이 2027년에도 유지되는가.”


7. 자주 묻는 질문

Q1. 3분기 실적이 사상 최대인데 왜 주가가 빠졌나요?
A. 실적이 나빠서가 아닙니다. 매출은 컨센서스를 소폭 하회했고 영업이익은 상회했습니다. 문제는 이익의 지속성과 할인율입니다. 2027년 하이퍼스케일러 CAPEX 성장률 논쟁(84%→22% vs 54%)과 5.2%대 금리, 외국인 지분율 46.38%까지의 이탈이 겹쳤습니다.

Q2. 가장 유력한 반등 트리거는 무엇인가요?
A. 파운드리입니다. 6월 월간 흑자전환(3년 만)이 첫 신호이고, 점유율이 6.8%에서 10%를 돌파하면 메모리가 아닌 TSMC식 배수로 재평가될 수 있습니다.

Q3. HBM4 양산 뉴스는 왜 주가를 못 올렸나요?
A. 양산은 2026년 2월에 이미 시작됐고, 삼성전자는 부품 공급자입니다. 최종 승인·물량·가격은 고객이 결정합니다. HBM4는 필요조건이지 충분조건이 아닙니다.

Q4. 자사주 소각은 호재 아닌가요?
A. 주당가치 상승 효과는 확실합니다. 다만 소각용 매입이 종료되면 급락장에서 방어 주체가 사라집니다. 실제로 15조 원 규모 매입 프로그램은 97%가량 소진된 상태입니다.

Q5. 지금이 바닥인가요?
A. 바닥 판정은 불가능합니다. 다만 수급 반전의 선행 신호는 외국인 순매수 전환이고, 펀더멘털 반전의 선행 신호는 파운드리 분기 흑자입니다. 이 둘 중 최소 하나가 확인되지 않는 반등은 기술적 반등입니다.


8. 무효 조건 — 이 논리가 틀렸다고 인정해야 하는 경우

  1. 이익 추정치가 하향 전환되는 경우 (지금은 상향 기조)
  2. 어닝 서프라이즈가 나와도 주가가 오르지 않는 패턴이 3회 이상 반복되는 경우
  3. 외국인이 순매도에서 순매수로 전환하는 경우 (하락 논리 무효)
  4. 하이퍼스케일러 CAPEX 컨센서스가 상향되는 경우

마치며 — 부질없는 희망 대신 검증 가능한 촉매

삼성전자 투자자에게 지금 필요한 것은 “반드시 오른다”는 위로가 아닙니다. 어떤 숫자가 나오면 논리가 살아나고, 어떤 숫자가 나오면 논리가 죽는지를 미리 정해두는 것입니다.

정리하면 이렇습니다. 상승의 문법은 엔비디아에게서 배우되, 삼성전자의 카드는 엔비디아와 다릅니다. 파운드리 점유율 7% → 10%, 파운드리 분기 흑자 확정, 그리고 D램 가격이 멈춘 분기의 메모리 이익률. 이 세 개가 숫자로 확인되기 전까지의 상승은 재료가 아니라 반등입니다.

본 글은 공개 자료 기반 정보 제공 목적이며 투자 권유가 아닙니다. 과거 수익률은 미래 수익을 보장하지 않으며, 인용된 전망치는 각 기관의 추정으로 확정치가 아닙니다. HBM4 최종 승인 여부와 공급 비중 전망, HBM4 협상가는 2차 정보로 원출처 확인이 필요합니다. 파운드리 점유율 10% 돌파 시 매출 증가액(약 10조 원)은 산술 추정치입니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.
하이닉스 주가 하락 요인, 하이닉스 주가 전망|영업이익 77조 전망인데 주가는 고점 대비 32% 빠졌다

SK하이닉스 주가 하락 요인 총정리|영업이익 77조 전망인데 주가는 고점 대비 32% 빠졌다

메타 설명(SEO) : 2026년 10월 SK하이닉스가 9월 고점 대비 약 32% 하락한 이유를 외국인 순매도, 자사주 매입 종료, AI 자본비용 논쟁, HBM 경쟁 구도, 솔리다임 상장, ADR 괴리, 메모리 사이클, 레버리지까지 9가지 요인으로 정리했습니다. 3분기 실적 발표(10월 28일 예정) 전 체크포인트와 FAQ 포함.

핵심 요약 : SK하이닉스는 9월 21일 1,868,000원에서 10월 16일 1,272,000원으로 약 32% 하락했습니다. 이 하락은 실적 악화가 아니라 ① 수급(외국인·자사주·레버리지) ② 밸류에이션(자본비용·순환금융) ③ 경쟁 구도(HBM) ④ 지배구조(솔리다임) ⑤ 사이클 논쟁이 겹친 결과입니다.


1. 숫자로 본 현재 위치

항목값기준일
SK하이닉스 종가1,272,000원2026-10-16
당일 등락−18,000원 (−1.4%)2026-10-16
당일 고가 / 저가1,325,000원 / 1,247,000원2026-10-16
거래량4,043,771주 (전일 6,193,834주)2026-10-16
직전 고점 종가1,868,000원2026-09-21
고점 대비 하락률−31.9%—
10월 12~16일 누적−20.7% (1,605,000원 → 1,272,000원)5거래일
ADR(SKHY) 종가146.11달러 (+5.97%)2026-10-15
ADR 고점 종가198.63달러 (장중 199.87달러)2026-09-09
ADR 고점 대비−26.4%—

주가 데이터: SK하이닉스 9월 1일 1,693,000원 → 10월 2일 1,841,000원까지 상승 후, 10월 6일부터 8거래일 연속 하락(단 하루도 반등 없이)으로 1,272,000원까지 밀렸습니다. 10월 15일 종가 1,262,000원은 장중 1,238,000원까지 내려간 뒤의 값이고, 10월 16일에는 장중 1,325,000원(+4.2%)까지 반등을 시도했지만 종가에서 −1.4%로 되밀렸습니다 — 반등 시도가 매물에 막히는 전형적인 약세 구조입니다 연합뉴스.


2. 요인 ① 외국인 순매도 — 이번 하락의 최대 변수

10월 들어 외국인은 코스피에서 21조 원을 순매도했고, 그중 SK하이닉스 한 종목이 10조 5,400억 원, 삼성전자가 약 5조 8,500억 원입니다. 두 종목에서만 16조 원이 넘는 매도 우위가 나왔고 SK스퀘어에서도 9,300억 원이 빠졌습니다 뉴시스. 다른 집계에서는 삼성전자와 SK하이닉스 합산 순매도액이 코스피 전체 외국인 순매도액의 79.3% 로 계산됩니다 매일경제.

해석: 지수 하락이 아니라 두 종목 집중 매도입니다. 코스피 시가총액에서 반도체 두 종목이 차지하는 비중이 절반을 넘는 구조에서는, 외국인이 이 두 종목만 줄여도 지수 전체가 무너집니다. 즉 하이닉스 주가 하락은 “반도체에 대한 판단” 이전에 “한국 시장 비중을 줄이는 결정”의 부산물일 가능성이 큽니다.

3. 요인 ② 자사주 매입 종료 — 버팀목이 사라졌다

삼성전자와 SK하이닉스의 자사주 매입이 사실상 종료 수순에 들어가면서 수급 절벽 우려가 커졌다는 분석이 나왔습니다 주간동아. 자사주 매입은 하락 국면에서 실질적인 방어 매수 주체였는데, 이 프로그램이 소진되면 외국인·기관 매도를 받아줄 주체가 사라집니다. 10월 초 자사주 매입 완료율이 97% 수준이라는 보도가 나온 것도 같은 맥락이며, 10월 중순의 급락은 “방어막이 걷힌 뒤 첫 매도 파동”으로 읽을 수 있습니다.

4. 요인 ③ AI 자본비용·순환금융 논쟁 — “실적이 아니라 조달이 문제”

베어드(Baird) 기술주 전략가 테드 모턴슨은 “월가는 엔비디아 은행, AMD 은행, 브로드컴 은행에 지치고 있다”고 표현했습니다. 매도 원인으로 지목한 것은 실적이 아니라 자본비용 상승과 순환금융(칩 회사가 고객에게 자금을 대주는 구조)에 대한 규제적 시선입니다 Yahoo Finance.

이 논리가 하이닉스에 직결되는 이유는, 하이닉스의 최대 고객인 AI 인프라 기업들의 지출이 자체 현금흐름 + 외부 조달로 이루어지기 때문입니다. 금리가 오르면 그 조달이 비싸지고, 비싸진 조달은 메모리 주문의 눈높이를 낮춥니다.

한편 하이퍼스케일러의 절대 지출 규모 자체는 여전히 큽니다. 뱅크오브아메리카는 하이퍼스케일러 CAPEX가 2026 회계연도에 8,000억 달러를 넘고 2027년 1조 달러에 이를 것으로 봤고 Investing.com, KB증권은 주요 5사(알파벳·마이크로소프트·아마존·메타·오라클)의 2026년 CAPEX를 7,251억 달러(2023년 1,481억 달러)로 집계했습니다 조선비즈. 문제는 규모가 아니라 증가율의 둔화가 이미 컨센서스에 반영되기 시작했다는 점입니다. 절대액은 늘어도 증가율이 꺾이면 메모리 주가는 먼저 반응합니다.

5. 요인 ④ HBM 경쟁 구도 — “1위는 유지, 독점 프리미엄은 소멸”

SK하이닉스 주가에 붙어 있던 프리미엄의 근거는 HBM 독점이었습니다. 그 전제가 흔들리는 전망이 나왔습니다.

삼성전자가 내년 HBM 시장에서 SK하이닉스를 제치고 1위로 올라설 것이라는 전망이 제기됐고, 근거는 최대 고객사 엔비디아의 공급사 다변화입니다 조선비즈.

UBS는 2026년 점유율을 SK하이닉스 49%, 마이크론 27%, 삼성전자 24%로 전망했습니다 비즈니스포스트. 반대로 대신증권은 2026년 엔비디아 HBM3E 시장에서 SK하이닉스가 물량 기준 71%를 차지할 것으로 추정했습니다 뉴데일리.

정리하면 시장의 논쟁은 “하이닉스가 1위를 잃는가”가 아니라 “1위를 유지하더라도 예전 같은 가격 결정력을 유지하는가” 입니다. 점유율 70%대 → 50%대 전망만으로도 주가에 반영된 프리미엄은 상당 부분 되돌려질 수 있다는 것이 이번 조정의 펀더멘털 배경입니다.

6. 요인 ⑤ 솔리다임 중복상장 — 지배구조 할인

낸드 자회사 솔리다임의 미국 상장 추진은 주주가치 논쟁으로 번졌습니다. 소액주주단체 액트(ACT)는 10월 1일 솔리다임의 미국 상장을 재검토하라는 탄원서를 제출하겠다고 밝혔고, 한국거래소에 낼 탄원서에는 SK하이닉스 이사회의 판단을 묻는 내용이 담겼습니다 주간경향. 증권가는 “지분 희석”과 “성장 재원 확보”로 정면으로 갈립니다 연합뉴스. 블룸버그가 주관사 선정을 보도한 뒤에는 계열 지주사(SK스퀘어·SK)까지 함께 밀렸습니다 Investing.com. “주가가 이 모양인데 쪼개기 상장이냐”는 비판까지 나온 상태입니다 머니투데이.

핵심은 상장 여부가 아니라 희석 경로의 불투명성입니다. 확정된 사안이 없다는 회사 입장과 달리, 시장은 이미 “지배구조 할인”을 가격에 넣기 시작했습니다.

7. 요인 ⑥ ADR 프리미엄 — 같은 회사, 두 개의 가격

SK하이닉스 ADR(SKHY)은 상장 직후부터 본주와 큰 괴리를 보였습니다. 7월 15일에는 본주 대비 프리미엄이 51%까지 벌어졌습니다 조선비즈. 공모가는 주당 149달러로 본주보다 2.9% 높게 확정됐습니다 매일경제.

이번 조정에서 눈여겨볼 점은 정점의 시차입니다. ADR은 9월 9일(198.63달러)에 먼저 정점을 찍고 꺾였고, 본주는 9월 21일(1,868,000원)에 정점을 찍었습니다. 미국 쪽 자금이 12일 먼저 돌아선 셈입니다. 더 흥미로운 것은 두 시장의 방향이 갈린 날입니다.

날짜본주ADR
10/071,723,000원 (−0.29%)178.25달러 (−0.01%)
10/081,681,000원 (−2.38%)170.50달러 (−3.34%)
10/121,605,000원 (−2.13%)162.23달러 (−1.27%)
10/131,443,000원 (−6.18%)157.06달러 (+3.32%)
10/141,419,000원 (−2.67%)147.55달러 (−1.99%)
10/151,262,000원 (−3.22%)146.11달러 (+5.97%)

10월 15일 ADR이 6% 가까이 반등한 날 본주는 3.2% 하락했습니다. 같은 기업의 증권이 반대 방향으로 움직인 것입니다. 10월 15일 종가(본주 1,262,000원, ADR 146.11달러)에 ADR 10주=본주 1주, 원·달러 1,335.1원(10월 13일 기준)을 적용하면 ADR 환산가는 약 1,950,600원으로 본주보다 약 55% 높습니다(계산치·미검증). 이 괴리는 양방향 전환 차익거래가 막혀 있어 좁혀지지 않습니다.

결론적으로 ADR 가격은 하이닉스의 공정가치 신호가 아니라 미국 시장의 희소성 신호이며, 이 프리미엄이 정상화되는 과정에서 본주가 추가로 압력을 받을 수 있습니다.

8. 요인 ⑦ 메모리 사이클 정점 논쟁

가격 지표는 여전히 강합니다. 64GB RDIMM 고정가는 2025년 4분기 450달러에서 2026년 1분기 900달러를 넘겼고 2분기 1,000달러 돌파 가능성도 거론됐습니다 IT조선.

다만 가트너는 2027년 후반 이전까지 의미 있는 가격 안정 효과를 기대하기 어렵다고 보면서도, 사이클 후반의 변동성을 경고했습니다 CIO.

D램·낸드 가격 상승률 전망을 상향한 증권사들도 HBM 가격 조정 가능성을 변수로 지목했습니다 ZDNet. 여기에 “범용 D램이 HBM 수익성을 추월한다”는 구도 변화까지 겹치면 한경매거진, HBM 중심 프리미엄의 지속성 자체가 논쟁 대상이 됩니다.

9. 요인 ⑧ 레버리지·반대매매 — 개인 실탄 소진

조정이 깊어질수록 낙폭을 키우는 것은 개인 신용융자입니다. 신용거래융자가 사상 처음 38조 원을 넘었을 때 삼성전자·SK하이닉스에 7조 7,852억 원이 집중됐고, 반대매매는 5월 7,946억 원으로 3배 급증했습니다 비바100. 이후 7월 중순 기준 예탁금은 105조 원대, 신용융자는 35조 원대까지 올라 “반대매매로 개인 실탄이 소진되는” 국면이 보고됐습니다 인베스트조선. 최근 보도에서는 개인이 반대매매 속에 대규모 매도에 나서 SK하이닉스에서만 2조 5,000억 원을 팔았다는 집계도 나왔습니다 매일경제 (기사 날짜 미확인).

10. 요인 ⑨ 실적 눈높이와 매크로

  • 실적 눈높이 : SK하이닉스의 2026년 2분기 잠정실적은 매출액과 영업이익 모두 시장 컨센서스를 약 5% 내외 하회했습니다 한국경제. 절대 수치가 커질수록 “조금만 못 미쳐도 실망 매도”가 나오는 구간입니다. 이번 3분기 컨센서스는 매출 98조 5,258억 원, 영업이익 77조 1,682억 원으로, 전년 동기 대비 각각 302%·577% 급증 전망입니다 뉴스1. 발표는 10월 28일로 예정돼 있습니다 Investing.com.
  • 목표주가 : 신한투자증권이 목표주가를 420만 원에서 270만 원으로 낮추는 등 하향이 잇따랐습니다(일부는 상향 유지) 매일경제.
  • 환율 : 원·달러 환율은 10월 13일 1,335.1원으로 2024년 10월 이후 약 2년 만의 최저치를 기록했습니다 머니투데이. 환율 안정은 외국인에게 우호적이지만, 반도체 수출 호조가 이미 환율에 반영된 상태라 추가 하락 여지가 제한적입니다.
  • 미확인 변수 : 삼성전자·SK하이닉스·마이크론이 D램 가격 관련 소송에 지목됐다는 보도가 있습니다 Investing.com. 소송의 구체적 내용과 영향 규모는 원문 확인이 필요해 이 글에서는 하락 요인에서 제외했습니다.

11. 요약 표: 9가지 하락 요인

#요인성격핵심 수치·근거확인 상태
①외국인 순매도수급10월 코스피 21조 원, 하이닉스 10조 5,400억 원확인
②자사주 매입 종료수급방어 매수 주체 소멸확인
③AI 자본비용·순환금융밸류에이션“은행” 구조 지적, CAPEX 증가율 둔화확인
④HBM 경쟁 구도펀더멘털삼성 1위 추월 전망, 점유율 70%→50%대전망치
⑤솔리다임 중복상장지배구조10월 1일 소액주주 탄원서 예고확인
⑥ADR 프리미엄수급본주 대비 51% 괴리 이력, 정점 시차 12일확인
⑦메모리 사이클 정점 논쟁업황HBM 가격 조정 가능성, 2027년 상반기까지 상승확인
⑧레버리지·반대매매수급신용융자 38조 원, 삼전닉스 7조 7,852억 원확인
⑨실적 눈높이·매크로심리2분기 컨센서스 5% 하회, 환율 1,335.1원확인

해석의 핵심 : 9개 요인 중 6개(①②⑥⑧⑨)는 수급 문제입니다. 실적 전망이 나빠져서가 아니라, 사려는 주체가 사라지고 팔려는 주체만 남은 상태라는 뜻입니다. 반대로 ③④⑤⑦은 가격에 반영될 논리가 실제로 변한 부분입니다. 즉 이번 하락은 “거품 붕괴”도 “실적 악화”도 아니고, 프리미엄 정상화 + 수급 공백의 이중 구조로 보는 것이 가장 설명력이 높습니다.

12. 다음에 지켜볼 체크포인트

  1. 10월 28일 3분기 실적 : 컨센서스(영업이익 77조 원) 상회 여부와 HBM4 가격·물량 가이던스.
  2. 외국인 순매수 전환 : 10월 누적 21조 원 매도 이후 첫 순매수일. 하이닉스 단일 종목 기준으로 확인해야 합니다.
  3. ADR 괴리 : 프리미엄 축소가 본주 상승으로 이어지는지, 아니면 ADR 하락으로 이어지는지 — 방향이 반대 결과를 만듭니다.
  4. 거래량 동반 여부 : 10월 15일 619만 주 → 10월 16일 404만 주로 줄었습니다. 저점 반등은 거래량 없이는 신뢰하기 어렵습니다.
  5. 자사주 소진 이후 매수 주체 : 연기금·개인 대기자금(예탁금)이 방어 주체로 들어오는지.

13. FAQ

Q1. SK하이닉스 주가가 하락한 가장 큰 원인은 무엇인가요?
10월 들어 외국인이 코스피에서 21조 원을 순매도했고, 그중 SK하이닉스 한 종목이 10조 5,400억 원입니다. 실적이 아니라 수급이 1차 원인입니다.

Q2. 실적은 좋은데 왜 주가가 떨어지나요?
2분기에 이미 컨센서스를 약 5% 하회한 사례가 있어 기대치가 높아진 상태이고, 주가에는 HBM 독점 프리미엄이 미리 반영돼 있었습니다. 실적이 “좋음”이 아니라 “예상보다 좋음”이어야 주가가 반응합니다.

Q3. ADR이 더 비싸게 거래되는데, 그건 본주가 저평가라는 뜻인가요?
아닙니다. ADR과 본주 간 전환 차익거래가 한 방향으로 막혀 있어 괴리가 좁혀지지 않는 구조입니다. 프리미엄은 가치가 아니라 미국 시장의 희소성을 반영합니다.

Q4. 3분기 실적 발표는 언제인가요?
10월 28일로 예정돼 있습니다. 시장 컨센서스는 매출 98조 5,258억 원, 영업이익 77조 1,682억 원입니다.

Q5. 반등 조건은 무엇인가요?
① 하이닉스 단일 종목 외국인 순매수 전환, ② SOX(필라델피아 반도체지수) 안정, ③ 10월 28일 실적에서 HBM4 가격·물량 확인, ④ 거래량을 동반한 지지선 형성입니다. 넷 중 둘 이상이 동시에 충족되지 않으면 반등은 기술적 반등에 그칠 가능성이 큽니다.


정리

이번 SK하이닉스 조정은 “AI가 끝났다”는 신호가 아니라 “AI 안에서 무엇이 비싸졌는지 다시 계산하는 과정” 입니다. 하이닉스의 실적 자체는 3분기 기준 사상 최대 구간이고, 문제는 그 실적을 뒷받침할 자금 조달 환경과 경쟁 구도가 1년 전과 달라졌다는 점입니다. 하락 요인 9개 중 6개가 수급이라는 사실은, 반대로 말하면 수급이 돌아서면 가장 빠르게 반응할 종목이라는 뜻이기도 합니다. 다만 그 시점을 10월 28일 실적 이전으로 앞당겨 잡는 것은 근거가 약합니다.

투자 권유 아님 안내 : 본 글은 공개된 보도를 정리한 정보 제공 목적의 분석이며, 특정 종목의 매수·매도를 권유하지 않습니다. 인용한 수치는 각 출처의 발표 시점 기준이며 이후 변경될 수 있습니다. 괴리율 등 일부 계산치는 환율·전환비율 가정에 따라 달라지며 미검증 항목으로 표시했습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.
이제 AI 투자는 병목 찾기 게임 – 자본은 AI를 떠나는 게 아니라, AI 안에서 자리를 옮기고 있다

이제 AI 투자는 병목 찾기 게임 – 자본은 AI를 떠나는 게 아니라, AI 안에서 자리를 옮기고 있다

**“AI 반도체 기업들이 위기에 빠졌다”**는 절반만 맞습니다. 수요가 무너진 게 아닙니다. 마이크론 매출은 전년 동기의 약 5배였고, 루멘텀 광부품은 2029년 초까지 매진입니다 Bloomberg. 무너진 것은 실적이 아니라 그 실적에 붙어 있던 가격표입니다. Baird의 테드 모턴슨이 지목한 매도 사유도 실적이 아니라 자본비용 상승과 순환금융 점검이었습니다 Yahoo Finance.

그래서 정확한 문장은 이렇게 됩니다.

AI 반도체의 조정은 수요의 종말이 아니라, 병목의 이동이다. 자본은 AI를 떠나지 않는다. AI 안에서 GPU·메모리에서 CPU·네트워킹·데이터 계층으로 옮겨간다.

이 이동을 추동하는 것이 에이전틱 AI입니다. 그리고 원문 「반도체 다음은? AI 밸류체인 3개 계층의 투자 기회」가 제시하는 새 투자처는 CPU, 네트워킹(광학), 데이터 오케스트레이션 계층, 그리고 애플리케이션입니다 Investing.com.

1. 왜 지금 반도체가 “위기”처럼 보이는가 — 교정

관찰통념실제 (자료 기준)
반도체 주가 급락수요 붕괴자본비용 상승 + 순환금융 의심 Yahoo Finance
외국인 대량 매도AI 포기반도체 편중 포지션 축소 (10월 18조 원 순매도) 연합뉴스
실적 발표 후 하락펀더멘털 훼손실적은 사상 최대, 멀티플만 압축
자금 이탈AI 테마 종료AI 내부 로테이션 — 모턴슨: “인프라에서 소프트웨어로”

원문이 명시적으로 반박하는 지점이 있습니다. “당사가 여전히 하드웨어에서 큰 잠재력을 보는 이유다. 달라진 것은 그 기회를 잡는 방법이다.” 즉 원문은 하드웨어 축소가 아니라 하드웨어 내부 분화를 말합니다.

실측 대조 (2026년 10월)

지표수치출처
코스피 (10/15)5,554.22 (−7.57%), 서킷브레이커 발동뉴스핌
필라델피아 반도체지수 (10/14)11,684.4 (−4.30%), 10/6 고점 대비 약 −11.6%Investing.com
외국인 (10월 누적)18조 원 순매도, 8거래일 연속연합뉴스
하이퍼스케일러 CAPEX 전망2026년 약 9,500억 달러 → 2027년 1.4조 → 2030년 3조 달러 (연평균 28%)[네이버 블로그 인용 — 미검증]

CAPEX가 연평균 28% 성장한다는 전망 속에서 “AI 종료”를 말하는 것은 논리적으로 맞지 않습니다. 돈은 계속 들어오는데, 그 돈이 향하는 지점이 바뀌는 것입니다.

2. 메커니즘 — 에이전트가 왜 병목을 옮기는가

원문의 설명이 이 글에서 가장 값진 부분입니다.

학습(training): 방대한 데이터셋을 수천 개 GPU에 밀어 넣는 작업 → 조율이 필요 없다.

추론·에이전트(agent): 할 일 목록을 가진 직원처럼 일하며 단계마다 모델로 돌아가 다시 묻는다 → 작업을 조율할 CPU와 매번의 주고받기를 실어 나를 네트워킹이 필요하다.

이 차이가 랙 원가 구조에 그대로 반영됩니다.

엔비디아 랙 부품원가(BOM)3세대 전베라 루빈 세대변화
연산(컴퓨팅)약 60%약 45%▼ 15%p
네트워킹약 8%약 20%▲ 12%p
메모리—약 35%▲ 최대 변화

출처: Investing.com 원문. 연산 45% + 네트워킹 20% + 메모리 35% = 100%로 정합합니다. 랙 원가의 55%가 더 이상 연산이 아닙니다.

병목 이동 타임라인 (원문 기준)

시기주인공원문 판정
2023~2024GPU이미 지나감
2026메모리사이클 중반 통과 (신규 공장 증설이 리스크)
2027CPU변곡점 진입, 초입
다음네트워킹아직 초기

이 타임라인이 사용자님의 빈칸 **을 채웁니다. CPU와 네트워킹이며, 이어서 데이터 오케스트레이션 계층입니다.

3. 새 투자처 ① — CPU (2027년 변곡점)

병목 근거: 에이전트가 단계마다 모델로 되돌아가는 구조에서는 조율자가 필요합니다. 그게 CPU입니다.

시장 규모 추정

항목수치출처
서버 CPU 전체 TAM2030년 약 2,090억 달러 (4년 CAGR 32%)미즈호, 2026-10-06 Seeking Alpha KR
AMD 목표주가580달러 (미즈호) / 800달러 (별도 리포트)Investing.com KR
점유율 전망 (매출 기준)인텔 40.4%(2025) → 22%(2030) / AMD 27.4% → 30.7%한국경제
서버 CPU 공급리사 수 CEO: “2027년 공급이 2026년보다 나아질 것”, 70% 이상 성장 가능Benzinga

왜 지금인가: 원문이 “2027년에 걸쳐 CPU가 변곡점”이라고 표현한 것과, 미즈호가 “개인 AI 에이전트 출시가 서버 CPU 수요 급증을 이끌 것”이라고 지적한 시점이 겹칩니다.

감시 신호: 서버 CPU 리드타임, 하이퍼스케일러의 CPU:GPU 비율 변화, AMD 데이터센터 매출 성장률.

리스크: 인텔의 점유율 회복 시도, ARM 진영의 서버 침투, 그리고 무엇보다 “변곡점”과 “이미 반영”은 다르다는 점입니다. 인텔 주가가 추론 CPU 수요로 19% 급등한 사례는 이미 시장이 이 논리를 일부 선반영했을 가능성을 보여줍니다 매일경제.

4. 새 투자처 ② — 네트워킹·광학 (가장 초기)

병목 근거: 원문 표현대로 “광학 부품은 지금까지 주로 스케일아웃(서버 간 연결)에 쓰였지만, 엔비디아의 차세대 시스템에서는 서버 내부로 들어간다.” 소비 시장이 아니라 구조 자체가 커지는 국면입니다.

공급 실증

기업사실검증
루멘텀생산능력 2029년 초까지 완전 매진, 일부 제품 수요의 약 70% 감당 불가✅ Bloomberg, Japan Times
루멘텀 주가AI 광네트워킹 기관 수요로 상승 (연매출 30.1억 달러)TradingKey
마벨목표시장(TAM)을 4,000억 달러로 상향 (기존의 4배)원문 주장 — 미검증
아리스타2026년 1분기 매출 26억 달러 전망 (컨센서스 상회), 3년간 230% 성장TIKR
아스테라랩스2026년 2분기 매출 3억 9,240만 달러, GAAP 영업이익 8,920만 달러아스테라랩스 IR
기술 전환CPO(광 집적) 도입 시 플러거블 대비 65% 우위, 102.4 Tbps 2026년 3월 양산 출하미래에셋 병목 히트맵 리포트

왜 지금인가: 루멘텀의 2029년 완판은 가격 협상력이 공급자에게 넘어갔다는 뜻입니다. 사이클 초입의 전형적 신호입니다.

리스크: 광학은 경쟁 진입장벽이 상대적으로 낮아 증설 경쟁이 빠르게 올 수 있습니다. 루멘텀의 “완판”이 2029년까지 유지된다는 보장은 없습니다.

5. 새 투자처 ③ — 데이터 오케스트레이션 계층 (올해 최대 서프라이즈)

병목 근거: 에이전트가 일할 때마다 **“어떤 모델을 쓰고, 어떤 데이터를 쓸 것인가”**라는 같은 질문이 반복됩니다. 이 질문에 답하는 계층이 오케스트레이션입니다.

성장률 — 규모가 커지는데 성장률이 올라가는 드문 현상

기업1년 전최근 분기배수
팔란티어48%93%약 1.9배
데이터브릭스50% 이상80% 이상약 1.6배 (연환산 기준)
클라우드플레어28%36%약 1.3배
스노우플레이크32%35%약 1.1배

출처: Investing.com 원문

수요의 물리적 증거: 클라우드플레어 집계 기준 AI 봇이 만드는 웹 트래픽이 사람 트래픽을 넘어섰습니다 조선일보. 트래픽이 곧 이 계층의 매출 기반입니다.

추가 근거: 앤트로픽 연환산 매출이 2025년 12월 약 90억 달러 → 700억 달러 이상으로 급증했고, 시장은 연말 1,000억 달러 초과를 예상합니다. 원문은 이를 “현실적인 전망”으로 평가합니다.

리스크: 원문 스스로 단서를 달았습니다. “밸류에이션이 성장 속도를 앞질렀는지는 주시해야 한다.” 네 종목 모두 성장률이 올라간 만큼 프리미엄도 함께 올라 있습니다.

6. 새 투자처 ④ — 애플리케이션 (성장률 1위, 접근성 최악)

규모와 속도의 역설

항목수치
애플리케이션 전체 매출약 1,000억 달러 (전체의 약 4%)
AI 네이티브 기업 매출약 140억 달러
힉스필드 ARR 10억 달러 도달3년 미만
캔바의 동일 이정표 도달약 13년
AI 네이티브 성장률연 100% 크게 상회
세일즈포스·어도비·허브스팟 성장률 전망8~14%

출처: Investing.com 원문

같은 목표에 3년 대 13년입니다. 원문의 논지는 “아래 계층들은 결국 애플리케이션을 구동하기 위해 존재한다”이며, 그래서 애플리케이션이 최대 계층이 될 수 있다는 것입니다.

그런데 치명적 함정: “선도 기업 대부분이 비상장사여서 공개시장 투자자가 접근하기 가장 어렵다.” 힉스필드·데이터브릭스·앤트로픽이 모두 비상장입니다. 한국 개인투자자가 직접 담을 수 있는 대상이 사실상 없습니다. 유일한 창구는 앤트로픽 S-1입니다.

7. 세 계층 요약 — 어디에 서 있는가

계층매출 비중성장 속도사이클 단계개인 접근성
GPU·메모리약 70% (하드웨어)견조하나 둔화중반 통과높음
CPU〃가속초입 (2027 변곡점)높음
네트워킹·광학〃가속최초기중간
데이터 오케스트레이션약 25%가속 (최대 서프라이즈)초중반중간
애플리케이션약 4%최고속초입매우 낮음

이 표가 사용자님의 빈칸에 대한 답입니다. 자본은 메모리에서 CPU·네트워킹으로, 그리고 데이터 계층으로 이동합니다.

8. 투자자 체크리스트

① 같은 섹터 안에서 사이클 단계가 두 단계 벌어져 있다. 메모리는 중반, CPU·광학은 초입입니다. “반도체”라는 묶음 매수는 더 이상 작동하지 않습니다.

② 재료가 가장 명확한 구간은 광학이다. 루멘텀 2029년 완판은 추정이 아니라 공급자가 직접 밝힌 사실이며, BOM 변화(네트워킹 8%→20%)와 방향이 일치합니다. 추정과 사실이 교차 검증되는 드문 조합입니다.

③ 성장률이 올라가는 계층에 프리미엄을 주되, 밸류에이션을 먼저 확인하라. 팔란티어·클라우드플레어·스노우플레이크는 성장률이 상승 중이지만 프리미엄도 동시에 상승 중입니다.

④ 애플리케이션은 ‘관찰’하되 ‘매수’는 불가. 대신 앤트로픽 S-1이 유일한 창구이며, 원문은 이를 “감사받은 재무 자료로 처음 들여다볼 기회”라고 표현했습니다.

⑤ 메모리 비중은 신규 확대보다 관리 국면. 원문과 앞서 검토한 2027년 축소 시나리오가 독립적으로 같은 방향입니다. 서로 다른 두 자료가 같은 결론을 내면 신뢰도가 올라갑니다.

⑥ 로테이션의 종착지를 오해하지 마라. 모턴슨은 기관이 “인프라에서 소프트웨어로” 이동 중이라고 말했습니다. 이는 AI 포기가 아니라 AI 내부 재배치입니다. AI를 떠나는 자금과 AI 안에서 자리를 옮기는 자금을 구별해야 합니다.

9. 확인 일정

시점확인 대상무엇을 판정하나
10월 말하이퍼스케일러 실적AI 지출 지속 여부, 클라우드 성장률
이후팔란티어·클라우드플레어·스노우플레이크오케스트레이션 성장 가속 지속 여부
11월 이후앤트로픽 S-1프런티어 AI 연구소의 실제 수익 구조 (첫 감사 재무자료)

미확인·주의 항목

  • 원문의 필자·발행 기관이 한국어판에 표기되지 않았습니다. 본문은 전부 “당사”로만 지칭되며, 영문판(Seeking Alpha)과 2026년 9월 29일 웨비나를 근거로 Spear Research로 추정되나 확정이 아닙니다.
  • 계층별 매출 비중(70/25/4%)과 BOM 수치는 해당 운용사의 자체 추적치로, 감사받은 공시 자료가 아닙니다.
  • 마이크론 매출 5배, D램 +30%, 마벨 TAM 4,000억 달러, 힉스필드 ARR 10억 달러 — 모두 원문 자체 주장, 외부 교차 확인 안 됨.
  • 하이퍼스케일러 CAPEX 2026년 9,500억 달러 → 2030년 3조 달러 — 블로그 인용치, 미검증.
  • 인텔 서버 CPU 점유율 54.9%(2026년 1분기) — 소셜미디어 출처로 신뢰도 낮음. 한국경제의 매출 기준 점유율(40.4%→22%)을 대신 사용했습니다.
  • 앤트로픽 700억 달러 / 연말 1,000억 달러 — 기준이 연환산 런레이트이며, 앞서 확인된 3분기 매출 168억 달러(분기 기준)와는 다른 지표입니다.

※ 본 내용은 공개 자료 기반 정보 제공 목적의 분석이며 매매 권유가 아닙니다. 원문이 자체 추적 데이터를 사용하고 있어 일부 수치는 검증되지 않았고, 해당 부분은 본문에 명시했습니다. 언급된 종목은 논지 설명을 위한 예시이며 추천이 아닙니다.

월가의 AI 주식 매도 이유 — 실적이 아니라 ‘연말’과 ‘돈줄’입니다

월가의 AI 주식 매도 이유— 앤트로픽이 잘 벌었는데도, 월가가 AI 주식을 파는 진짜 이유 — 실적이 아니라 ‘연말’과 ‘돈줄’입니다

들어가며

지난주 시장을 한 장으로 요약하면 이렇습니다. AI 회사는 사상 최대 실적을 냈고, AI 주식은 매도되었습니다.

이 모순이 독자들이 가장 답답해하는 지점입니다. 그래서 오늘은 결론부터 말하겠습니다. 지금 월가가 파는 이유는 “AI가 안 좋아져서”가 아닙니다. 세 개의 서로 다른 이유가 같은 방향으로 겹쳤기 때문입니다. 그리고 그중 하나는 실적과 아무 상관이 없습니다.


첫째 이유 — 연말엔 ‘실력’보다 ‘성적표’가 중요해집니다

가장 과소평가된 이유입니다. Baird의 테크 전략가 테드 모턴슨은 야후 파이낸스에 이렇게 말했습니다.

“많은 포트폴리오 매니저들이 연말로 넘어가면서 성과를 확정하려 하고 있다(lock in performance)”
— Yahoo Finance

이 문장이 중요한 이유는 매도의 주체가 개인이 아니라 기관이라는 점입니다. 기관은 해마다 12월에 성과를 확정해 보고해야 합니다. 필라델피아 반도체지수(SOX)는 10월 6일 기준 연초 이후 **약 +87%**까지 올랐고, 10월 14일 종가 기준으로도 **+65%**였습니다 Yahoo Finance.

10개월 만에 87%를 번 자산을 들고 12월을 넘기는 것과, 그 절반을 현금으로 바꿔놓고 새해를 맞는 것 — 후자를 택하는 매니저가 훨씬 많습니다. 회의실에서 “왜 성과를 반납했나”라는 질문을 받지 않으려면, 남은 두 달의 상승 여력보다 이미 확보한 수익을 지키는 게 합리적입니다.

여기에 세금이 겹칩니다. 미국에서는 12월 31일 이전에 부진 자산을 팔아 실현손익을 상계하는 택스로스 하베스팅이 연말 정례 행사입니다 — 매매차익을 상쇄하고 최대 3,000달러의 일반소득 공제까지 받는 구조입니다 Avior Capital. AI 인프라 종목은 올해 최대 수익 종목이면서 동시에 최근 2개월 최대 손실 종목입니다. 이 두 성격이 겹치는 종목은 연말에 가장 활발히 거래됩니다.

핵심: 이 채널은 실적과 무관합니다. 실적이 좋아도, 금리가 내려도, 이 매도는 달력이 바뀌면 사라집니다. 다만 사라질 때까지 두 달이 남았습니다.


둘째 이유 — 문제는 이익이 아니라 ‘누가 돈을 대주나’입니다

모턴슨의 표현이 정확합니다. 그가 지적한 건 밸류에이션이 아니라 자금 조달이었습니다.

“I think the street is tiring of the Bank of Nvidia, the Bank of AMD and the Bank of Broadcom”
“이번 사이클에서는 매우 이례적입니다. 기관 투자자 커뮤니티에서 좋게 받아들여지지 않고 있습니다.”
— Yahoo Finance

“엔비디아 은행, AMD 은행, 브로드컴 은행” — 이 비유가 가리키는 것은 칩을 파는 회사가 그 칩을 사줄 회사에 돈을 대주는 구조입니다. 고객에게 지분을 주고, 고객은 그 칩을 사고, 그 매출이 다시 칩 회사 실적으로 잡힙니다. 고객이 외부에서 조달하는 것과 칩 회사가 대주는 것이 한 사이클 안에서 순환합니다.

월가의 AI 주식 매도 이유 — 실적이 아니라 '연말’과 '돈줄’입니다 2

그는 자유현금흐름 기준 최악군으로 CoreWeave, Nebius, 오라클을 지목하며 “이들은 앞으로 자금 조달에 매우 의존적”이라고 말했습니다. 그리고 이어서:

“그게 진짜 문제입니다. 그들의 자유현금흐름과 자본비용이 오늘날 너무 높아서, 그 노출을 가진 것은 무엇이든 팔리고 있습니다.”
— Yahoo Finance

같은 날 CoreWeave는 15% 넘게 빠졌고, 다음 날 프리마켓에서도 추가 하락했습니다. 여기에 가트너의 새 전망 — 대부분의 네오클라우드 제공업체가 2030년까지 독립 운영을 중단할 것 — 이 얹혔습니다 Yahoo Finance.

이 채널의 성격은 첫째와 정반대입니다. 연말이 지나도 사라지지 않습니다. 자본비용이 높은 상태에서 고정 의무가 쌓여 있으면, 그건 달력 문제가 아니라 산수 문제입니다.


셋째 이유 — 기준이 ‘규모’에서 ‘속도’로 바뀌었습니다

앤트로픽의 3분기 숫자입니다. 샌프란시스코 본사에서 열린 잠재 기관투자자 대상 비공개 미팅에서 공개됐고, 회사는 논평을 거부했습니다 Yahoo Finance.

항목값
3분기 매출168억 달러
수익성조정 기준 흑자
IPO 밸류에이션 (투자자 제시)1.8조~2조 달러
로드쇼 시작이르면 11월 9일 주
거래 개시추수감사절 전 또는 연말까지
비교 — 2025년 연매출약 46억 달러 (2024년 3억8,600만 달러)
비교 — 2025년 순손실약 420억 달러, 영업손실 80억 달러 초과

출처: Yahoo Finance

1년 만에 영업손실 80억 달러 회사가 분기 흑자로 돌아섰습니다. 이걸 “실적 부진”이라고 부를 사람은 없습니다.

그런데 시장은 냉담했습니다. 이유는 전분기 대비 성장률이 +145%에서 +45%로 꺾였다는 사실 하나입니다. 즉 기준이 이동했습니다. “얼마나 컸나”에서 “얼마나 빨리 더 커지나”로, 다시 “그 속도로 그 부채를 감당하나”로 넘어갔습니다.

그리고 그 질문이 앤트로픽 한 회사에 갇히지 않고 AI 인프라 전체로 번졌습니다. 여기에 업계 전체의 산수가 있습니다 — 로이터는 미국 AI 부문이 10% 투자수익률을 내려면 2032년까지 연간 약 3조5,500억 달러의 매출이 필요하다는 추정을 전했습니다 Reuters. 같은 시기 하이퍼스케일러들은 올해에만 약 7,100억 달러의 자본지출을 약정하고 있습니다 Anomaly Investments. 골드만삭스는 2026년 글로벌 AI 투자가 1조 달러를 넘을 것으로 전망했고 Goldman Sachs, FT는 하이퍼스케일러 자본지출이 올해 8,000억 달러, 컨센서스로는 1조1,000억 달러 수준이라고 전했습니다 FT.

투입은 확인됩니다. 회수는 아직 확인되지 않습니다. 이 비대칭이 “AI 성장 기대가 무너졌다”는 체감의 실체입니다 — 기대가 무너진 게 아니라, 기대가 검증 단계로 넘어간 것입니다.


넷째 이유 — 잘 벌어도 팔립니다. 여기에 한국이 있습니다

모턴슨의 이 문장이 이번 국면에서 가장 중요합니다.

“포트폴리오 매니저들이 압도적인 실적을 낸 종목을 팔고 있는데, 그 종목들이 제대로 움직이지 않고 있습니다.”
— 지목된 종목: 삼성전자, 마이크론, ASML Yahoo Finance

(Portfolio managers are selling names that have unadulterated blowout numbers, and they’re not acting well,” Mortonson said, pointing to Samsung (005930.KS), Micron (MU), and ASML (ASML)

삼성전자가 이름으로 등장한다는 점이 한국 투자자에게는 결정적입니다. 세 회사의 공통점은 AI 인프라의 ‘곡괭이와 삽’을 파는 쪽이라는 것입니다. 그리고 그 이익의 원천은 고객의 자본지출이고, 그 자본지출의 재원은 부채와 외부 조달입니다.

정리하면 이 사슬입니다.

단계내용
최종 수요자AI 모델 회사 — 성장률 둔화 신호
그들의 재원부채·외부 조달 — 비용 상승
하이퍼스케일러자본지출 약정 — 회수 미검증
메모리·장비삼성전자·SK하이닉스·마이크론·ASML — 실적 최고, 주가 하락

이 기사 자체도 **“Global chip sell-off deepens as South Korean market plunges”**라는 링크를 함께 달아 한국 시장 급락을 같은 흐름 안에 놓았습니다 Yahoo Finance. (코스피는 10월 15일 장중 −7%대까지 밀렸다는 점은 앞서 확인한 바 있고, 외국인은 8거래일 연속 순매도를 이어갔습니다.)

요점: 지금 국장 반도체가 맞는 충격은 금리 충격이 아니라 이익 지속성 충격입니다. 그래서 미국 10년물이 내려가도 자동으로 방어되지 않습니다. 오늘 문제는 할인율이 아니라 할인할 이익이 얼마나 오래 갈 것인가입니다.


그럼 젠슨 황이 다시 나와야 하나?

좋은 질문입니다. 그리고 답은 **“나오면 도움은 되지만, 해결은 못 된다”**입니다. 양쪽을 다 봅시다.

확신을 줄 수 있었던 전례는 분명히 있습니다.

시점발언·사건시장 반응
실적 콜“우리가 보는 건 매우 다르다” — 세 갈래 논리로 거품론 정면 반박CNBC
GTC 2026“AI 수요의 99%는 신규 수요”, “AI는 거품이 아니라 수조 달러 인프라 프로젝트의 시작점”더밀크
2026-08-26회계연도 2028년 매출 +70% 전망, 실적 후 주가 반등Reuters
2026-09-17“내년에 올해의 두 배 칩을 팔 것”CNBC
GTC 2026Blackwell·Vera Rubin ’27년까지 주문 1조 달러Reddit/r/stocks(인용)
최근 매도세기술주 셀오프를 **“매수 기회”**라고 지칭주가 +2.3% — CME Lite Group

한 사람의 확신이 하루의 방향을 바꾼 것은 사실입니다. 실제로 지난 반도체 매도세에서 그의 “매수 기회” 발언 뒤 엔비디아가 2.3% 올랐습니다.

그런데 이번은 구조가 다릅니다.

첫째, 모턴슨이 지목한 문제의 당사자가 엔비디아입니다. “엔비디아 은행”이라는 말 자체가 엔비디아를 향한 것이니, 자기가 자기 딜 구조를 옹호하는 형태가 됩니다. 두 번째로 자기 고객의 성장률 둔화를 부정하는 셈이고, 시장은 이 대목을 가장 못 믿습니다.

둘째, 이번엔 발언으로 풀리는 축이 아닙니다. 연말 성과 확정은 달력 문제라 발언과 무관합니다. 순환금융과 자본비용은 재무구조 문제라 발언과 무관합니다. 남은 하나 — 성장 기대 — 만 발언으로 영향을 줄 수 있습니다.

셋째, 투자자들이 지금 원하는 것은 말이 아니라 숫자입니다. 하이퍼스케일러의 자본지출 가이던스, 앤트로픽의 4분기 매출 성장률, 그리고 조달 비용(금리). 이 세 개가 움직이지 않으면 CEO의 확신은 하루짜리 반등을 만들 뿐입니다.

그래서 답은 이렇습니다. 황 CEO가 전면에 나오면 단기 반등의 방아쇠는 될 수 있습니다. 하지만 추세 전환의 원인은 되지 못합니다. 추세를 바꾸는 것은 그의 발언이 아니라 고객의 지출 계획입니다.


그래서 지금 무엇을 봐야 하나

① 봐야 할 세 개 — 우선순위 순으로

지표왜 중요한가어디서 확인하나
하이퍼스케일러 자본지출 가이던스AI 투자 지속성의 유일한 실물 증거실적 발표 시즌
고객사 4분기 매출 성장률45%가 바닥인지 확인앤트로픽 등 비공개 수치 보도
AI 기업 자금 조달 비용순환금융의 명줄미국 10년물, 하이일드 스프레드, 오라클 CDS
(보조) 연말 매도 강도첫째 이유의 소멸 시점기관 수급, 거래대금

② 하지 말아야 할 세 개

  • “낙폭이 크니까 싸다”로 접근하지 마십시오. 낙폭은 원인이 아니라 결과입니다. SOX가 +87%에서 +65%로 온 것은 여전히 1년에 65% 오른 자산입니다.
  • CEO 발언 하나로 결론 내리지 마십시오. 발언은 하루를 바꾸고, 자본지출 계획은 사이클을 바꿉니다.
  • 연말 매도를 실적 악화로 오독하지 마십시오. 두 개는 성격이 완전히 다르고, 대응도 달라야 합니다.

③ 실무 원칙 세 개

  • 비중 한도부터 점검하십시오. 국장 반도체 편중은 국장 고유 리스크입니다.
  • 현금은 수익률이 아니라 선택권입니다. 이 국면에서 현금의 값어치는 가격이 아니라 시간에서 나옵니다.
  • 트리거를 미리 적어두십시오. “얼마 더 빠지면”이 아니라 **“무엇이 확인되면”**으로. 예컨대 외국인 순매도 2일 연속 순매수 전환, 자본지출 가이던스 유지 확인, 미국 10년물 종가 5.15% 아래 안착.

마치며 — 세 개의 시계

지금 시장에는 세 개의 시계가 서로 다른 속도로 돌고 있습니다.

달력 시계는 두 달 뒤 멈춥니다. 연말 성과 확정 매도는 12월이 지나면 사라집니다.
재무 시계는 훨씬 느립니다. 자본비용과 고정 약정은 몇 년에 걸쳐 작동합니다.
기술 시계는 가장 느립니다. 모델 성능과 수요는 분기 단위로 검증됩니다.

지금의 하락은 달력 시계가 가장 크게 울린 결과입니다. 그래서 지금 파는 사람과 사는 사람이 서로를 이해하지 못합니다. 파는 사람은 12월을 보고 있고, 사는 사람은 2028년을 보고 있기 때문입니다.

투자자에게 필요한 건 어느 시계를 들고 있느냐를 아는 것입니다. 그리고 하나만 기억하십시오 — “월가가 AI를 포기했다”는 말은 틀렸습니다. 월가는 AI 인프라에서 AI 소프트웨어로 자리를 옮기고 있을 뿐입니다.

모턴슨의 마지막 말이 그것을 정확히 보여줍니다.

“솔직히 말하면 아마 소프트웨어로 갈 겁니다.”
— Yahoo Finance


출처

확인되지 않은 값: 앤트로픽 3분기 순이익 절대액, 4분기 가이던스, 5,180억 달러 컴퓨트 약정(이번 확인에서 재검증하지 못했습니다 — 이전 대화의 확인치이며, 인용 시 별도 확인이 필요합니다). 성장률 표기는 매체별로 45~46%, 일부 “nearly 50%”로 갈리며 다수 확인치는 45~46%입니다. 모든 앤트로픽 수치는 투자자 미팅 참석자를 인용한 보도이고 회사는 논평을 거부했습니다. 젠슨 황 관련 발언 중 GTC 2026 주문 1조 달러는 커뮤니티 인용으로 원문 기사 확인이 되지 않았습니다.

본 내용은 공개 자료 기반 정보 제공 목적의 분석이며 매매 권유가 아닙니다. 과거 수치가 미래를 보장하지 않습니다.

남미 여행 안전 가이드: “남미는 위험하다”는 인식, 어디까지 사실일까

남미 여행 안전 가이드: “남미는 위험하다”는 인식, 어디까지 사실일까

공식 여행경보로 확인한 국가별 위험도와, 현지에서 실제로 작동하는 준비물·대처 수칙 12가지. 출국 전 체크리스트까지 한 편에 정리했습니다.

글·꿈꾸는섬정보 확인 2026-10-15약 12분

먼저 정정

“남미는 위험하다”는 말은 대륙 단위로 보면 과잉 일반화입니다. 미국 국무부 여행경보 기준으로 2026년 10월 현재 아르헨티나는 1단계(일반 주의)이고, 브라질·칠레·페루·볼리비아·에콰도르는 2단계(주의 강화), 콜롬비아만 3단계(여행 재고)입니다.

대신 국가 내부의 지역 편차가 훨씬 큽니다. 같은 나라 안에서도 ‘가지 말아야 할 구역’이 따로 지정되므로, 나라 이름이 아니라 도시와 구역 단위로 판단해야 합니다.

목차

  1. 남미는 정말 위험한가
  2. 위험의 정체: 폭력이 아니라 재산
  3. 출국 전 준비물 체크리스트
  4. 자산 3단계 분산 운용
  5. 도심·대중교통 이동 수칙
  6. 숙소에서 지키는 수칙
  7. 국가·도시별 주의 구역
  8. 사고를 당했을 때 대처
  9. 건강·환경 리스크
  10. 비상 연락처와 앱
  11. 자주 묻는 질문
  12. 정리: 위험은 ‘관리’하는 것

01남미는 정말 위험한가: 공식 경보로 확인하기

여행을 앞두고 가장 먼저 확인해야 할 것은 커뮤니티의 체감담이 아니라 공식 여행경보입니다. 한국은 외교부가, 미국은 국무부가 각각 1~4단계 체계로 국가·지역별 위험도를 발표합니다. 두 기관의 판단이 완전히 일치하지는 않으므로 함께 보는 것이 정확합니다.

국가단계사유‘여행 금지’ 지정 구역
아르헨티나1단계 일반 주의보건없음 (로사리오시만 2단계)
칠레2단계 주의 강화범죄, 사회 불안없음
페루2단계 주의 강화범죄, 사회 불안, 납치 위험콜롬비아 접경 로레토주, VRAEM 일대, 아야쿠초·우앙카벨리카·후닌 일부
볼리비아2단계 주의 강화범죄, 사회 불안차파레주
브라질2단계 주의 강화범죄, 납치육로 국경 160km 이내(이과수 국립공원·판타날 제외), 파벨라 등 비공식 주거지, 브라질리아 위성도시 야간
에콰도르2단계 주의 강화사회 불안, 범죄, 납치과야킬 남부, 우아키야스·아레니야스, 케베도 등, 두란, 에스메랄다스시 및 이북
콜롬비아3단계 여행 재고범죄, 테러, 사회 불안, 납치아라우카주, 카우카주(포파얀 제외), 노르테 데 산탄데르주, 베네수엘라 접경

출처: 미국 국무부 브라질 · 페루 · 콜롬비아 · 볼리비아 · 에콰도르 · 칠레 · 아르헨티나 (2026년 10월 15일 확인. 경보는 수시로 바뀌므로 출국 전 재확인 필요)

페루: 마추픽추는 ‘여행 금지’ 구역이 아닙니다

페루 경보를 처음 보면 놀라기 쉽습니다. 아야쿠초·쿠스코·우앙카벨리카·후닌주 일부가 테러 위험과 함께 ‘여행 금지’로 표시되기 때문입니다. 하지만 미국 국무부는 같은 문서에서 쿠스코시와 성스러운 계곡, 잉카 트레일, 마추픽추는 해당 지역에 포함되지 않는다고 명시합니다. 주(州) 이름만 보고 일정을 접을 필요는 없다는 뜻입니다.

한국 외교부 여행경보는 ‘지역 단위’로 봐야 합니다

외교부 여행경보는 국가 전체에 한 단계를 매기지 않고 지역별로 따로 지정합니다. 그래서 “볼리비아는 몇 단계인가”라는 질문 자체가 정확하지 않습니다. 실제 사례를 보면 이렇습니다.

  • 볼리비아 — 2026년 5월 28일부로 라파스주에 3단계(출국권고)가 발령되고, 기존 2단계 지정 지역에는 특별여행주의보가 내려졌습니다. 코차밤바주 역시 2025년 6월 2단계에서 3단계로 상향됐습니다. (외교부 여행경보 조정 안내, 연합뉴스)
  • 칠레 — 발파라이소주(이스터섬 제외), 산티아고 수도주, 비오비오주가 2단계(여행자제), 나머지 지역은 1단계(여행유의)입니다. (외교부 칠레 안전정보)
  • 에콰도르 — 반정부 시위가 격화된 2025년 10월 8일 내륙 대부분 지역에 특별여행주의보가 발령됐습니다. 특별여행주의보는 적색경보에 준하는 효력으로, 긴급 용무가 아니면 방문 취소·연기를 권고하는 단계입니다. (서울평양뉴스, 외교부 에콰도르 안전정보)
  • 콜롬비아 — 일부 접경·우범 지역이 3단계로 상향 조정됐습니다. (외교부 콜롬비아 안전정보)

출국 전 필수

여행경보는 몇 달 단위로 바뀝니다. 위 정보는 2026년 10월 15일 확인분이며, 실제 출국 전에는 외교부 해외안전여행 단계별 여행경보에서 목적지를 다시 검색하세요. 스마트폰 앱 ‘해외안전여행’을 설치하면 경보 변경 알림을 받을 수 있습니다.

02남미 여행 위험의 정체: 폭력 범죄가 아니라 재산 범죄

언론에 보도되는 총기 사건 때문에 남미 전체가 폭력 지대처럼 느껴지지만, 여행자가 실제로 겪는 피해의 대부분은 재산 범죄입니다. 중요한 점은 이 범죄들이 우발적이지 않고, 역할 분담과 사전 준비를 갖춘 조직적 수법이라는 것입니다. 수법을 알면 절반은 피할 수 있습니다.

수법주요 발생지작동 방식대응
오물 투척 사기
(Mostaza)
부에노스아이레스, 산티아고, 리마뒤에서 겨자·케첩을 뿌린 뒤 공범이 휴지를 건네며 닦아주는 척하고, 그 사이 가방을 턴다신체 접촉을 단호히 거부하고 그 자리를 벗어나 경비원이 있는 건물 안으로 들어가 수습
2인조 오토바이 날치기
(Arrebato)
대도시 전역보도 경계에 붙어 달리다 동승자가 손에 든 폰·어깨 가방을 낚아채고 가속 도주차도 쪽 보도를 피해 건물 벽면 쪽으로 걷고, 폰은 멈춰서서 벽을 등지고 확인
가짜 경찰 검문라파스, 코파카바나, 국경 지역유사 제복과 위조 신분증으로 마약 단속·위폐 감별을 명목 삼아 여권과 지갑 검사를 요구길거리에서 소지품을 제시하지 않고, 정식 경찰서로 함께 가자고 요구
약물 무력화
(Escopolamina)
보고타, 메데인, 키토 유흥가음료에 약물을 넣거나 향수 시향지·전단지를 매개로 흡입시켜 의식을 흐리게 한 뒤 탈취낯선 사람이 건넨 개봉된 음료·음식 거절, 길거리 홍보물 수령 거부
해변 집단 약탈
(Arrastão)
리우 코파카바나·이파네마다수 무리가 고성을 지르며 훑고 지나가며 소지품을 집단 강탈해변에 전자기기·시계 반출 금지, 최소 현금만 소지, 무리 몰려오면 저항 없이 대피
비공식 택시 급행 납치
(Secuestro Exprés)
리마, 라파스, 상파울루, 키토노상에서 잡은 택시가 외진 곳으로 돌아가고 대기하던 공범이 합승해 카드 비밀번호를 갈취길거리 택시 전면 배제, 호출 앱 또는 숙소가 부르는 등록 콜택시만 이용

수법·발생지 분류는 첨부 조사보고서의 정리를 바탕으로 하되, 미국 국무부 경보의 국가 요약(브라질·페루·에콰도르 등)과 대조해 확인했습니다.

핵심 원리

이 수법들의 공통점은 “당황할 틈”을 만든다는 것입니다. 오물을 뿌리고, 경찰을 사칭하고, 고성을 지릅니다. 그러므로 방어의 핵심도 방향이 정해집니다. 낯선 사람이 물리적 접촉이나 대화를 유도하면 즉시 거리를 두는 것, 이것이 대부분의 피해를 원천 차단합니다.

03출국 전 준비물 체크리스트: 장비로 위험을 줄이는 법

남미 여행 준비물은 “무엇을 챙길까”보다 “빼앗겨도 손해가 작게 설계한다”는 관점으로 짜야 합니다. 실제로 준비 단계에서 만들 수 있는 방어선이 전체 안전의 절반을 차지합니다.장비 · 서류

  • 경량 PC/ABS 지퍼형 캐리어 + 십자 벨트. 알루미늄 프레임 캐리어는 튼튼해 보이지만 자체 무게가 5~6kg에 달해 남미 저비용 항공사와 아르헨티나 국내선의 수하물 무게 제한에서 불리하고, 충격으로 프레임이 휘면 열리지 않을 수 있습니다.
  • TSA 잠금형 크로스 벨트 + 방수 커버. 볼펜이나 송곳으로 지퍼를 관통해 벌리는 수법을 막으려면 가로·세로 교차 벨트가 필요합니다.
  • 4mm 이상 황동 번호식 패드락 1개. 호스텔 도미토리 라커의 기본 잠금장치는 부실한 경우가 많습니다.
  • 와이어 락. 객실에서 캐리어를 옷장 기둥 등 고정 구조물에 묶어 두면 우발적 절도를 막을 수 있습니다.
  • 슬림 복대(머니 벨트). 보행 중 겉으로 드러나지 않는 위치에 비상 자금을 보관합니다.
  • 여권 사진면 컬러 사본 2~3부 + 클라우드 저장. 공관에서 긴급여권을 발급받을 때 신원 조회 시간을 크게 줄여줍니다.
  • 전자기기 일련번호와 IMEI 캡처, 구매 영수증 백업. 폴리스 리포트 작성과 보험 청구에서 감가상각 증빙으로 쓰입니다.
  • 여행자보험 증권 출력본. 휴대품 보상 약관의 ‘도난·분실’ 구분과 자기부담금을 미리 읽어두세요.

통신 기기는 두 대로 나눕니다

현금화가 쉬운 최신 플래그십 기기는 남미 소매치기와 강도의 1순위 표적입니다. 가장 효과적인 준비는 기기 이원화입니다.

  • 외출용(미끼용) 기기 — 금융 앱과 금융 인증서를 모두 삭제한 구형 공기계. 지도 검색, 차량 호출, 현장 촬영용으로만 씁니다. 강도를 만나면 저항 없이 넘겨줄 수 있는 완충재입니다.
  • 숙소 보관용(본 기기) — 모바일 뱅킹, 인증서, 복구 계정이 담긴 주 기기. 잠긴 캐리어 안쪽 지퍼 포켓에 보관하고 외부로 들고 나가지 않습니다.

04자산 3단계 분산 운용: 한 번에 전멸하지 않게

현금과 카드는 “잃어도 되는 것 / 일상 쓰는 것 / 절대 잃으면 안 되는 것” 세 층으로 나눕니다. 이 구조만 갖춰도 강도 한 번에 여행 전체가 무너지는 상황을 막을 수 있습니다.

계층구성보관 위치역할
1계층
즉시 포기용
당일 쓸 소액 현지 화폐 + 잔액 거의 없는 서브 체크카드 1장바지 주머니강도 대면 시 지체 없이 투척해 물리적 충돌을 피하고 도주 시간 확보
2계층
일상 운용
충전식 트래블카드(일일 한도 설정) + 주간 운용 현금크로스백 내부 지퍼 포켓숙소·식당·교통 결제. 단말기 정보 복제를 막으려면 실물 카드 투입 대신 비접촉(NFC) 결제를 사용
3계층
전략 비축
비상 달러 현금, 해외 결제용 메인 카드, 여권 원본복대 또는 숙소의 잠긴 캐리어 내부자산의 영구적 전멸을 방지하는 최후 방어선

카드 사용 시에는 실물 카드 삽입보다 비접촉 결제를 일관되게 쓰는 것이 스키밍(단말기 정보 복제) 위험을 줄입니다.

05도심과 대중교통에서 지키는 이동 수칙

도시에서의 위험은 ‘어디를 가느냐’보다 ‘어떻게 걷고 어떻게 앉느냐’에서 갈립니다. 아래 여섯 가지는 선택이 아니라 규율로 삼는 편이 좋습니다.

1) 걸으면서 스마트폰을 보지 않습니다

고개를 숙이고 화면을 보는 순간 상황 인지력이 사실상 0이 되고, 오토바이 날치기의 가장 쉬운 표적이 됩니다. 경로 확인이 필요하면 상점 외벽 등 구조물을 등지고 멈춰 서서, 기기를 가슴 높이로 밀착해 빠르게 확인한 뒤 즉시 가방에 넣습니다.

2) 차도 쪽이 아니라 건물 쪽으로 걷습니다

보도 경계면은 후방에서 접근하는 2인조 오토바이의 최적 사정권입니다. 될 수 있으면 건물 벽면 쪽으로 걷고, 마주 오는 차량이 시야에 들어오는 방향을 유지하세요.

남미 여행 안전 가이드: “남미는 위험하다”는 인식, 어디까지 사실일까 3
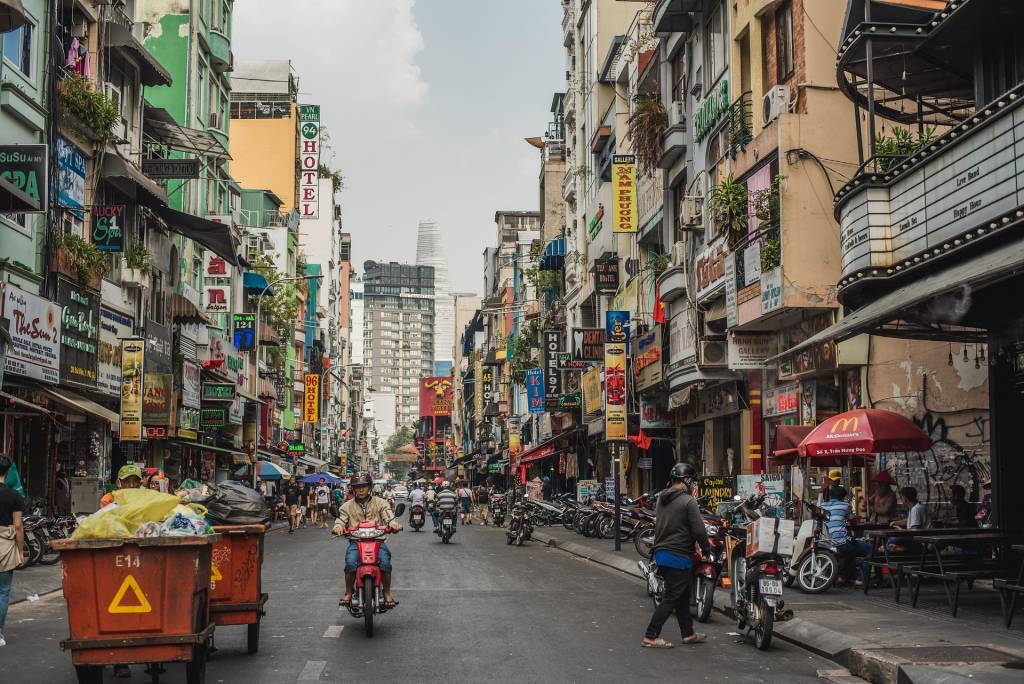
남미 여행, 남미 거리 풍경, Photo by PIXBAY olgaozik-pham-ngu-lao-3989110_1920

3) 가방은 앞으로, 지퍼는 묶어 둡니다

슬링백이나 소형 배낭을 등 뒤에 착용하면 사각지대가 생깁니다. 가방은 항상 흉부 앞쪽에 밀착하고, 두 지퍼 슬라이더를 카라비너로 서로 묶어 한 번에 열리지 않게 합니다.

4) 카페·식당에서 가방을 바닥이나 의자 등받이에 걸지 않습니다

가방은 무릎 위에 올려두고, 부피가 큰 배낭은 어깨끈 안쪽으로 자기 다리를 통과시켜 의자 다리와 함께 결속합니다. 테이블 위에 폰이나 지갑을 올려두는 것은 금지입니다.

5) 장거리 버스에서는 오버헤드 선반을 쓰지 않습니다

심야 수면 시간에 선반 위 짐을 통째로 바꿔치기하거나 내용물만 빼가는 사례가 빈번합니다. 귀중품 가방은 발밑 바닥에 두고 두 다리 사이에 끼우거나 어깨끈을 다리에 감고 잡니다. 트렁크에 캐리어를 맡길 때는 수하물 보관증 번호를 육안 대조하고, 적재 현장과 위탁증을 사진으로 남겨 두세요.

6) 길거리 택시는 잡지 않습니다

노상에서 임의로 잡는 택시는 급행 납치와 강도 사건의 주요 경로입니다. Uber·Cabify·DiDi 같은 검증된 호출 앱이나 숙소 데스크를 통해 부르는 등록 콜택시를 이용하고, 차가 도착하면 번호판·차종·운전자가 앱 표시와 일치하는지 승차 전에 확인합니다.

절대 금지

파벨라(비공식 주거지) 개별 진입 — 브라질을 포함한 미주 지역 경보는 파벨라 등 비공식 주거지에 대해 가이드 투어를 포함해 ‘여행 금지’를 적용합니다. 여행사도 경찰도 안전을 보장할 수 없고, 상황은 몇 분 만에 바뀔 수 있습니다. 리우 파벨라 투어를 ‘현지 체험’으로 소개하는 글을 봐도 일정에서 빼세요.

06 숙소에서 지키는 수칙: 안전지대라는 착각 버리기

숙소는 안전하다고 느끼기 쉽지만, 내부 절도는 하우스키핑 인력이나 공용 공간 이용자에 의해 실제로 자주 일어납니다.

  • 객실 금고를 맹신하지 않습니다. 초기 마스터 코드(0000·1234)가 그대로이거나 관리자 키로 열리는 구조가 적지 않습니다. 여권 원본과 주요 자산은 잠금 캐리어 안쪽 지퍼 포켓에 넣고, 캐리어를 와이어 락으로 고정 구조물에 묶어 두는 편이 낫습니다.
  • 단기 투숙 시 ‘방해 금지(Do Not Disturb)’ 표식을 겁니다. 1~2박 일정이라면 외출 시 걸어 두어 외부 직원의 무단 출입 기회 자체를 줄입니다.
  • 도미토리에서는 라커 잠금장치를 직접 챙깁니다. 두께 4mm 이상 황동 번호식 패드락을 사용하고, 취침 중 충전 중인 기기는 침낭 안이나 베개 밑 등 신체 감각 범위에 둡니다.
  • 로비 수하물 보관소에는 귀중품을 남기지 않습니다. 위탁 대형 캐리어 안에 여권 원본·예비 카드·노트북을 두지 말고, 핵심 자산은 서브 데이팩으로 옮겨 몸에 지닌 채 외출합니다.

에콰도르 육로 입국 특이사항

에콰도르는 2026년 현재 콜롬비아·페루에서 육로로 입국하는 모든 외국인에게 아포스티유를 받은 범죄경력증명서 제출을 요구합니다. 육로 국경 통과를 계획하고 있다면 이 서류를 출국 전에 준비해야 하며, 현지 공관은 국경에서 이 서류 발급을 도와주지 않습니다. (미국 국무부 에콰도르 경보)

07국가·도시별 주의 구역: 같은 도시 안에서도 선이 있습니다

남미 도시의 치안은 행정구역 경계 하나를 사이에 두고 급격히 달라집니다. 부에노스아이레스의 팔레르모·레콜레타는 다른 선진국 대도시와 비슷한 수준이지만, 몇 킬로미터 떨어진 레티로역 후방이나 라 보카 외곽은 상황이 완전히 다릅니다. 도시를 평면으로 보지 말고 안전 구역과 위험 구역의 미시 지리를 먼저 익히세요.

거점주의 구역주요 위협행동 지침
리마
페루
센트로 이스토리코 구시가지, 라 빅토리아, 칼라오 항구 인접일몰 후 무장 강도, 비공식 택시 강도, 환전 위폐숙소는 미라플로레스·산이시드로 등 안전 구역으로 한정. 구시가지 도보 탐방은 해 지기 전에 끝내고 호출 차량으로 복귀
라파스
볼리비아
엘 알토 전역, 산 페드로 광장 외곽, 버스 터미널 주변가짜 경찰 검문, 텔레페리코 역사 소매치기, 야간 노상 강도검문 요구 시 여권 사본만 제시하고 정식 경찰서 동행을 요구. 야간 엘 알토 접근 금지, 고산증으로 인한 판단력 저하 주의
산티아고
칠레
플라사 데 아르마스, 베가 시장, 벨라비스타 야간 골목인파 밀집지 소매치기, 야외 테라스 폰 날치기지하철·버스에서 가방 앞으로 밀착. 야간 유흥가는 단독 도보 대신 도어투도어 호출 차량 이용
부에노스아이레스
아르헨티나
라 보카 외곽 슬럼가, 레티로 기차역·터미널 주변오물 투척 사기, 오토바이 날치기, 사설 환전 사기라 보카는 카미니토 관광 구역 경계를 넘지 않기. 레티로 터미널 주변은 도보 이동을 피하고 공인 환전소 이용
리우데자네이루
브라질
센트로 야간, 파벨라 인접 구역, 라파 뒷골목해변 집단 약탈, 총기 강도, 결제 단말기 카드 복제파벨라 도보 진입 금지. 해변에는 전자기기 반출 금지, 결제는 비접촉 방식 사용. 일몰 후 해변 산책 금지
보고타
콜롬비아
라 칸델라리아 야간, 남부 우범지대, 외곽 클럽가약물 투약 강도, 데이팅 앱 유인 강도낯선 사람이 제공하는 주류·길거리 판촉물 거부. 데이팅 앱 단독 만남 금지, 야간 구시가지 도보 제한

위협 유형은 첨부 조사보고서와 미국 국무부 국가 요약을 함께 참고했습니다. 특히 브라질 경보는 리우데자네이루에서 음료에 진정제를 넣는 수법과 데이팅 앱을 통한 유인 강도가 흔하다고 별도로 경고합니다.

08사고를 당했을 때: 저항보다 기록이 중요합니다

1) 대면 강도 — 저항하지 않습니다

남미 대도시 강도범이 흉기뿐 아니라 실총을 소지했을 가능성은 낮지 않습니다. 신체 저항, 고성, 갑작스러운 도주는 폭력 사고를 부릅니다. 시선은 가슴이나 바닥으로 낮추고 양손을 들어 저항 의사가 없음을 분명히 보이세요. 소지품을 꺼낼 때는 무기를 꺼내는 것으로 오해받지 않도록, 스페인어로 행동을 미리 알리고 천천히 넘겨줍니다. 도주하는 범인을 뒤쫓는 행위는 금물입니다. 대기 중인 2차 공범의 공격으로 이어질 수 있습니다.

2) 경찰서에서 폴리스 리포트를 반드시 받습니다

피해 직후 관할 경찰서에서 폴리스 리포트(Denuncia Policial)를 발급받아야 합니다. 이때 서류에 적히는 사건 유형이 보험금 지급 여부를 좌우합니다.

구분스페인어의미보험 처리
도난Robo / Stolen강도·협박·소매치기로 물리적으로 빼앗김국내 다수 약관에서 보상 대상
분실Hurto / Extravío / Lost본인 부주의로 두고 왔거나 잃어버림명시적 면책 사항인 경우가 많음

따라서 진술서에는 누군가 물리적으로 빼앗아 갔다는 도난 정황을 분명히 적어야 합니다. “내가 두고 왔다”, “잃어버렸다”는 취지의 단어가 들어가지 않았는지 작성본을 정밀 검토한 뒤 서명하세요. 리포트에는 피해 품목의 모델명, 일련번호(스마트폰은 IMEI), 대략적 가액을 구체적으로 기재합니다.

3) 여권을 잃었다면 — 일정이 무너질 수 있습니다

여권 원본을 도난당하면 현지 한국 공관에서 긴급여권(비전자 단수여권)을 발급받아야 합니다. 문제는 여기서 끝나지 않습니다. 비전자여권은 국가별 인정 여부가 다르고, 일부 국가는 무비자 입국을 제한합니다. 외교부 여권 안내의 ‘비전자여권 국가별 인정현황’에는 볼리비아, 에콰도르 등이 제한 국가로 안내되고 있습니다(2026년 3월 기준 업데이트). 여행사 안내에서도 볼리비아·아르헨티나는 긴급여권 소지자의 관광 목적 입국이 제한된다고 안내합니다.

일정 붕괴 시나리오

칠레나 페루에서 여권을 도난당해 긴급여권을 받은 뒤, 이후 예정된 파타고니아(엘 칼라파테·피츠로이), 부에노스아이레스, 이과수 아르헨티나 구간에서 입국이 거절되면 남은 일정 전체가 무너집니다. 국경을 넘는 일정이 있다면 여권 원본 보전이 다른 어떤 준비보다 우선입니다. 불가피하게 긴급여권을 받았다면 해당 구간을 취소하고 제3국 경유 조기 귀국 경로를 검토해야 합니다.

보험 청구와 신원 확인을 위한 사전 백업도 출국 전에 해두세요. 모든 전자기기의 일련번호와 IMEI 캡처, 구매 영수증 또는 결제 내역을 클라우드에 백업해 두면 감가상각 증빙으로 쓸 수 있습니다. 여권 사진면 컬러 사본 2~3부와 스마트폰 이미지도 함께 준비합니다.

4) 현지에서 바로 쓸 스페인어 문장

스페인어뜻사용 상황
Socorro도와주세요긴급 상황에서 소리쳐 도움 요청
No me toque만지지 마세요오물 투척·신체 접촉 유도 차단
Voy a sacar la billetera지갑을 꺼내겠습니다강도 앞에서 무기로 오해받지 않게 행동을 예고
Me robaron도둑맞았습니다폴리스 리포트에서 ‘도난’으로 기재되게 하는 핵심 표현
Perdí mi pasaporte여권을 잃어버렸습니다공관 방문 시. 단, 보험 청구에서는 ‘도난’과 구분해 사용
¿Dónde está la comisaría?경찰서가 어디예요?사고 직후 신고 접수

09건강과 환경 리스크: 범죄만이 위험은 아닙니다

  • 고지대 적응. 라파스는 해발 약 3,600m, 쿠스코는 약 3,400m입니다. 도착 첫 1~2일은 일정을 가볍게 잡고 수분을 충분히 섭취하세요. 고산증은 상황 판단력을 떨어뜨려 범죄 피해 위험까지 높입니다.
  • 수인성 질환. 생수와 정제수를 사용하고, 길거리 음료의 얼음은 피하는 편이 안전합니다.
  • 모기 매개 감염병. 열대·아마존 지역에서는 방충제와 긴소매가 기본입니다. 백신 접종 필요 여부는 출국 4주 전쯤 병원 여행클리닉에서 상담하세요.
  • 안데스바이러스(한타바이러스). 미국 CDC는 이 지역에 대해 Level 1 여행자 건강 주의보를 발령했습니다. 대부분의 여행자에게 위험은 매우 낮다고 평가되지만, 국무부는 칠레·아르헨티나 경보에 이를 함께 안내하고 있습니다.
  • 아야우아스카·캄보. 미국 국무부는 페루 경보에서 아야우아스카와 캄보를 사용하지 말 것을 권고합니다. 실제로 중증 질환과 사망 사례가 보고됐고, 약효가 있는 동안 성폭행·부상·강도 피해도 발생했습니다.

10비상 연락처와 필수 앱

항목번호·링크비고
영사안전콜센터(한국)국내 02-3210-0404
해외 +82-2-3210-0404
24시간, 유료. 여권 분실·사고 발생 시 첫 연락처
해외안전여행 포털0404.go.kr국가별 여행경보·안전공지. 앱 설치 시 변경 알림 수신
브라질 긴급번호경찰 190 / 구급 192 / 소방 193포르투갈어 사용
차량 호출 앱Uber · Cabify · DiDi국가별로 지원 앱이 다르므로 출국 전 설치·카드 등록
여권 긴급 발급 안내passport.go.kr비전자여권 국가별 인정현황 확인

11 자주 묻는 질문

Q. 남미 여행은 정말 위험한가요?

대륙 전체를 한 덩어리로 보면 과잉 일반화입니다. 미국 국무부 기준으로 아르헨티나는 1단계(일반 주의)이고, 브라질·칠레·페루·볼리비아·에콰도르는 2단계(주의 강화), 콜롬비아만 3단계(여행 재고)입니다. 다만 국가 내부의 지역 편차가 커서 나라 이름이 아니라 도시·구역 단위로 판단해야 합니다.

Q. 가장 흔한 피해 유형은 무엇인가요?

총기 강도보다 재산 범죄의 빈도가 훨씬 높습니다. 소매치기, 2인조 오토바이 날치기, 오물 투척 사기, 약물을 이용한 강도, 해변 집단 약탈, 비공식 택시를 이용한 급행 납치 순으로 자주 보고됩니다.

Q. 스마트폰은 어떻게 관리해야 하나요?

기기를 두 대로 나누는 것이 가장 효과적입니다. 외출용에는 금융 앱과 개인정보를 지운 구형 기기만 들고 나가고, 모바일 뱅킹·금융 인증서가 담긴 주 기기는 숙소의 잠금 캐리어 안에 보관합니다.

Q. 무장 강도를 만나면 어떻게 해야 하나요?

저항하지 않는 것이 원칙입니다. 양손을 들어 저항 의사가 없음을 보이고, 소지품을 꺼낼 때는 행동을 미리 알린 뒤 천천히 넘겨주세요. 도주하는 범인을 뒤쫓는 행위는 2차 공범의 공격으로 이어질 수 있어 금물입니다.

Q. 길거리 택시를 타도 되나요?

권하지 않습니다. 노상에서 잡는 비공식 택시는 급행 납치와 강도 사건의 주요 경로입니다. 호출 앱이나 숙소 데스크를 통해 등록된 콜택시를 이용하고, 승차 전 번호판·차종·운전자를 대조하세요.

Q. 여권을 도난당하면 어떻게 되나요?

현지 한국 공관에서 긴급여권(비전자 단수여권)을 발급받아야 합니다. 다만 비전자여권은 국가별 인정 여부가 달라 일부 국가는 입국이 제한되므로, 국경 이동이 예정된 일정에서는 여권 원본 보전이 최우선입니다.

Q. 여행자보험은 도난도 보상되나요?

약관에 따라 다릅니다. 국내 다수 약관은 강도·협박·소매치기 등 ‘도난’은 보상하지만 본인 부주의에 따른 ‘분실’은 면책으로 규정합니다. 폴리스 리포트에 사건 유형이 도난으로 기재되도록 확인하는 것이 핵심입니다.

Q. 고산증은 어떻게 대비하나요?

라파스·쿠스코 도착 후 1~2일은 일정을 가볍게 잡고 수분을 충분히 섭취합니다. 두통·구토·호흡 곤란이 심하면 즉시 해발이 낮은 지역으로 이동하고 의료기관을 찾아야 합니다.

12정리: 남미의 안전은 ‘목적지’가 아니라 ‘관리 방식’이 결정합니다

남미 여행의 안전은 목적지의 위험도만으로 정해지지 않습니다. 범죄자 입장에서 “탈취 난이도가 높고 실익이 낮은 표적”으로 보이게 만드는 것이 핵심이고, 그 대부분은 출국 전 준비와 현장의 규율로 달성됩니다.

  1. 기기·카드·현금을 분산해 한 번의 사고로 전멸하지 않게 설계합니다.
  2. 걸으면서 폰을 보지 않고, 가방은 앞으로 밀착하고 지퍼를 묶습니다.
  3. 길거리 택시를 배제하고 검증된 호출 플랫폼만 이용합니다.
  4. 사고가 나면 저항하지 않고, 폴리스 리포트의 문구를 관리하고, 여권 원본을 지킵니다.
  5. 출국 직전에 여행경보를 다시 확인합니다.

같은 도시에서도 구역 하나로 치안이 달라진다는 사실을 받아들이면, 불안은 훨씬 줄어듭니다. 남미의 자연과 문화는 그만한 가치가 있고, 준비한 사람에게는 충분히 안전한 여행지입니다.

안내. 이 글은 공개된 공식 여행경보와 조사 자료를 정리한 일반 정보이며, 법률·의료·보험에 대한 개별 자문이 아닙니다. 여행경보 단계와 입국 요건은 수시로 변경되므로 출국 전 외교부 해외안전여행과 해당 국가 공관 안내를 반드시 다시 확인하세요. 보험 보상 범위는 가입한 상품의 약관이 우선합니다.

참고 자료

  1. 미국 국무부 여행경보 — 브라질, 페루, 콜롬비아, 볼리비아, 에콰도르, 칠레, 아르헨티나
  2. 외교부 해외안전여행 — 단계별 여행경보, 볼리비아 여행경보 상향 조정, 에콰도르 안전정보
  3. 외교부 여권과 — 비전자(긴급)여권 국가별 인정현황
  4. 연합뉴스 — 볼리비아 일부 지역 출국권고…외교부 여행경보 정기조정
  5. 에콰도르 관광청 — 육로 입국 요건 안내

ⓒ 꿈꾸는섬 · happist.com · 최초 작성 2026-10-15 · 정보 확인 2026-10-15

여행경보·입국 요건은 변경될 수 있습니다. 최종 판단은 공식 안내를 기준으로 하세요.

남미 여행 짐 꾸리기 완전 정리 — 다녀온 사람들이 반복하는 남미 짐 꾸리기 12가지 기준

남미 여행 짐 꾸리기 완전 정리 — 다녀온 사람들이 반복하는 남미 짐 꾸리기 12가지 기준으로 정리해 봤습니다.

한 줄 결론: 남미 짐꾸리기는 “무게를 줄이는 일”이 아니라 “기후 4개를 한 가방에 넣는 일”입니다. 옷은 갯수가 아니라 겹 수로, 신발은 2족 이하로, 그리고 진짜 대비는 몸(고산병·배탈)과 돈(도난·환전)에 집중하면 됩니다.

남미 여행 짐 꾸리기를 검색하면 대부분 “준비물 리스트”가 나옵니다. 그런데 실제로 다녀온 사람들의 여행기와 후기를 수십 편 넘게 읽어 보면, 후회의 방향은 놀랍도록 일치합니다.

  • “패딩은 챙겼는데 그 위에 입을 방수 바람막이가 없어서 아쉬웠다.”
  • “피츠로이 등산화를 넣었다 뺐다 수십 번 고민했는데, 마지막 1km 돌길에서 신길 잘했다고 백 번 생각했다.”
  • “우유니에서 밤에 네 겹을 껴입고도 추웠다. 그리고 습도 20%에 입술과 콧속이 다 터졌다.”

즉, 남미 짐꾸리기의 적은 “옷이 부족한 것”이 아니라 한 번의 여행 속에 여러 개의 계절이 들어 있다는 것입니다. 이 글은 우유니·파타고니아·이과수·마추픽추를 도는 일반적인 남미 루트를 기준으로, 실제 여행자들이 반복해서 말하는 기준 12가지로 짐 꾸리기를 정리했습니다.

[남미 여행 시기 — “언제 가느냐에 따라 짐이 달라집니다.”]

남미 여행 짐 꾸리기 완전 정리 — 다녀온 사람들이 반복하는 남미 짐 꾸리기 12가지 기준 4
남미 여행 짐꾸리기 레이어링 준비물, Photo by stocksnap-bag-2571409_1920

왜 남미 짐꾸리기는 어려운가 — 한 번의 여행에 4개의 기후

일반적인 남미 루트(페루 – 볼리비아 – 칠레 – 아르헨티나 – 브라질)를 한번 그려 보면, 한 여행 안에서 이런 기후를 연속으로 통과하게 됩니다.

지역기후 특징짐에 미치는 영향
리마·이과수·리우고온 다습, 아열대반팔만으로 충분, 대신 잘 마르는 소재 필요
쿠스코·우유니(해발 3,400~3,700m)고산 한랭, 새벽 영하권, 극심한 건조보온 3종(모자·장갑·목도리) + 보습
파타고니아남반구 여름~가을, 강풍방풍이 곧 보온
아타카마·우유니 낮사막 건조, 강한 자외선선글라스 필수(소금 반사), 선크림

여기에 두 가지가 더 갈려 넣습니다.

  1. 이동이 곧 일정입니다. 국제선 자체가 하루 이상이고, 도시 간 이동은 밤버스와 국내선의 반복입니다. 짐의 무게는 곧 이동의 고통으로 돌아옵니다.
  2. 세탁 조건이 갈립니다. 대도시 빨래방은 저렴하고 빠르지만, 사막 투어 사이에는 세탁 자체가 어렵습니다. 그래서 남미 짐꾸리기의 진짜 기준은 “옷을 몇 벌”이 아니라 “얼마나 빨리 마르는가”입니다.

이제 기준 12가지를 하나씩 보겠습니다.


기준 1. 옷은 ‘갯수’가 아니라 ‘겹 수’로 싸라 — 레이어링 3+1

남미를 석 달 이상 돌고 온 경험자들이 가장 자주 반복하는 조언이 이겁니다.

“반팔, 긴팔, 가디건, 경량패딩을 가져가서 껴입었다 벗었는데 크게 불편하지 않았다.”

즉, 옷장처럼 “코트 한 벌, 니트 두 벌”을 싸는 게 아니라 얇은 옷을 겹치는 시스템으로 싸는 겁니다. 추천 조합은 이렇습니다.

겹아이템활용처
1겹드라이핏 반팔·긴팔 (2~3벌 순환)리마, 이과수, 이동 날
2겹가디건 또는 플리스저녁 도시 산책, 버스 안
3겹경량패딩우유니 새벽, 피츠로이 일출, 고원 투어
+1방수 바람막이패딩 위에 덧입는 비·바람 대비

이 조합의 핵심은 두 번째로 가는 외투입니다. 실제 우유니를 다녀온 여행자의 후기는 이렇습니다.

“우유니의 밤과 새벽은 살인 추위라 경량패딩만으로는 부족하다. 히트텍 + 긴팔 + 기모후드 + 초겨울 패딩을 껴입고도 추웠다. 낮에는 20도까지 올라갔다가 새벽에는 영하로 떨어진다.”

우유니 소금사막은 건기(5~10월)에 밤 기온이 영하 20도 가까이 떨어질 수 있는 곳입니다. 그러니 공식은 간단합니다.

  • 경량패딩은 무조건 하나. 브랜드에 얽매일 필요 없이, 수납 시 폭싹하게 접히는 것(필파워 800 내외면 충분하다는 후기가 많음)이면 됩니다. 새벽 일출 투어, 해발 4,000m 고원 투어, 에어컨이 센 국내선과 야간버스, 비 오는 날까지 다섯 군데서 씁니다.
  • 패딩 위에 덧입을 방수 바람막이 1장. “패딩 위에 입을 수 있는 방수되는 바람막이를 챙겼으면 좋았겠다”는 후기가 반복되는 지점입니다. 남미의 추위는 기온보다 바람에서 옵니다.

그리고 소재 원칙 하나만 지키세요. 빨래가 하룻밤에 마르는 옷만 가져갑니다. 이동하다가 빨래가 안 마르면 그게 그날의 최대 재난이 됩니다. 청바지는 무겁고 잘 안 마르고, 한 번 젖으면 여행 내내 끌게 되니 남미에서는 정식으로 “짐”에서 제외하는 걸 권합니다.

남미여행 짐싸기 사례(남미행 항공기 위탁 무게 23kg에 맞추어 준비한 사례)

구분추천 준비물추천 여행지 / 활용 상황실전 활용 이유 및 팁필수도
신발등산화
(방수 고어텍스/접지력 필수)
파타고니아(엘찰텐, 피츠로이 등)• 쉬운 코스(라구나 토레 등)도 돌길·자갈길이 많아 발목 접질림 빈번
• 운동화/트레킹화 대신 발목 잡아주는 정식 등산화 강력 추천(10만 원대 가성비 제품도 훌륭)
★★★★★
식품/조리간편 한식 & 트래블팟
(+캠핑용 수저/컵)
장거리 이동 도시, 투어 밀집 지역 (산티아고, 쿠스코 등)• 장거리 이동이나 늦은 투어 도착으로 끼니 해결이 어려울 때 구원투수
• 현지 컵라면 가격이 비쌈(쿠스코 육개장 약 4천 원 선)
• 주의: 미국 경유나 칠레 국경 통과 시 음식물 반입 규정 사전 확인 필수
★★★★☆
침구/난방전기장판(전기요)
(+ 1m 멀티탭/연장선)
파타고니아, 푼타아레나스, 난방 취약 숙소• 라디에이터가 없거나 난방이 약한 숙소에서 한기 차단
• 침대 옆에 콘센트가 없는 경우가 많아 연장선/멀티탭 필수
• 부피 부담 시 얇은 미니 전기요로 대체 추천
★★★★☆
의류레깅스 (여성 강추)우유니 소금사막, 아타카마, 파타고니아 트래킹• 우유니에서 소금물이 튀어도 세탁 후 하룻밤 만에 잘 마름
• 활동성이 좋아 사막 투어 및 트래킹 시 데일리웨어로 최적
★★★★★
방한용품핫팩 & 각종 방한구
(패딩, 목도리 등)
우유니 야간(스타라이트), 아타카마 간헐천(Geyser), 푼타아레나스• 우유니 밤 투어와 아타카마 새벽 간헐천 투어는 영하권으로 극심한 추위
• 손/발바닥 핫팩 및 겹쳐 입을 수 있는 방한 아이템 필수
★★★★★
의류사계절 레이어드 의류
(반팔 ~ 경량패딩)
전 일정
(산티아고 한여름 ↔ 파타고니아/고원 한겨울)
• 낮에는 핫팬츠/반팔, 밤·새벽 투어는 한겨울 날씨 공존
• 부피가 큰 헤비다운 대신 ‘반팔 + 긴팔 + 경량패딩 + 바람막이’ 겹쳐 입기 권장
★★★★★
전자기기멀티 어댑터칠레, 아르헨티나• 페루/볼리비아는 220V 혼용 가능하나, 칠레·아르헨티나는 플러그 규격이 달라 전 세계 멀티 어댑터 필수★★★★★
헤어/미용개인용 소형 헤어드라이기전 일정 숙소• 숙소에 드라이기가 없거나 리셉션에서 매번 빌려야 하는 번거로움 방지★★★☆☆
우천/위생우비 & 접이식 우산페루(우기), 엘찰텐, 트래킹 코스• 비 올 때는 방수용, 맑은 날에는 트래킹 중 잔디/그늘 바닥에 돗자리 대용으로 활용도 만점★★★★★
위생용품휴대용 물티슈 & 포켓 티슈장거리 이동 버스, 현지 간이 화장실• 남미 장거리 버스 화장실은 휴지나 물이 안 나오는 경우가 태반
• 마른 휴지는 현지 조달이 쉬우나 소포장 물티슈는 구하기 어려우므로 한국에서 넉넉히 챙길 것
★★★★★
보습케어고보습 로션 & 인공눈물우유니 소금사막, 아타카마 사막• 극한의 건조함으로 코피가 날 정도이므로 고보습 크림, 립밤, 인공눈물 필수★★★★☆
비추천/선택미세먼지 마스크–• 현지에서 크게 쓸모가 없었음 (개인 성향에 따라 소량만 챙겨도 무방)★☆☆☆☆

남미 산행 풍경 이미지

남미 여행 짐 꾸리기 완전 정리 — 다녀온 사람들이 반복하는 남미 짐 꾸리기 12가지 기준 5
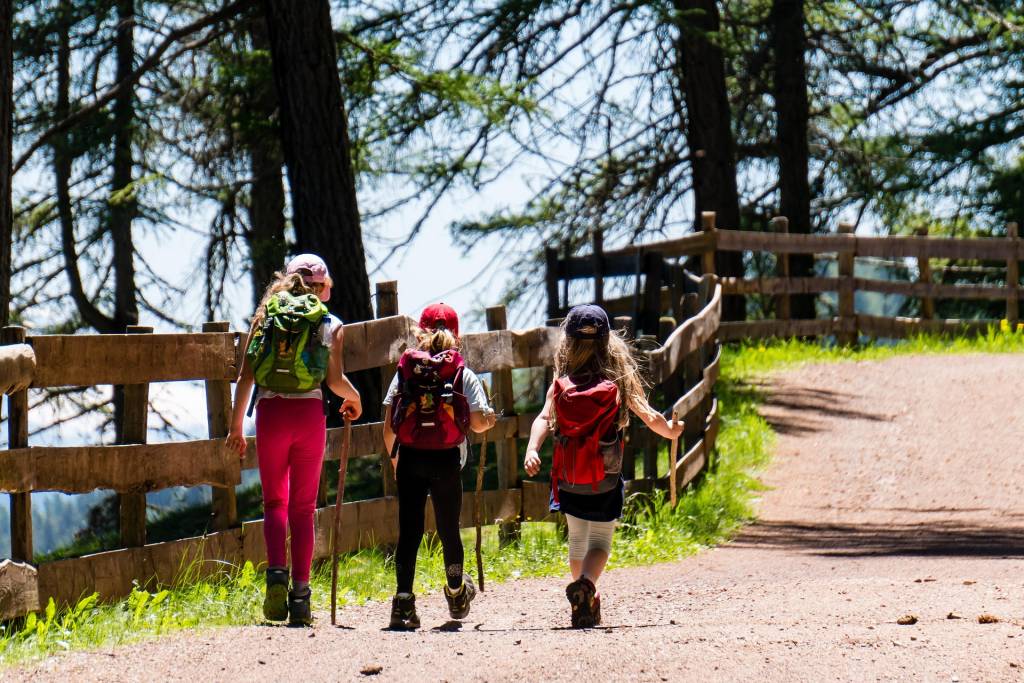
남미 여행 사진, 파타고니아 풍경, Photo by PIXABAY mabras-children-4355469_1920

기준 2. 신발은 최대 2족 — 등산화는 ‘빌릴 수 있는지’부터 확인하라

남미 짐꾸리기에서 가장 많이 고민되는 짐이 신발입니다. 결론부터 정리하면 이렇습니다.

① 등산화는 필요한 사람만, 그리고 대여가 답일 수 있습니다.

파타고니아 피츠로이 트레킹은 대부분 어려운 산행이 아닙니다. 다만 마지막 1km 정도는 그냥 돌밭이라, 실제로 다녀온 사람들은 이렇게 말합니다.

“트레킹화도 가능하다고 해서 마지막에 수십 번 고민하다 챙겼는데, 마지막 1km 구간이 돌이라 등산화 신길 잘했다고 백 번 생각했다.“

하이컷 등산화의 가치는 방수·보온만이 아니라 발목을 잡아주는 것에 있습니다. 돌밭에서 발을 한 번 접질리면 그 이후의 여행은 고행이 됩니다. 대신 여행 내내 등산화를 들고 다니는 게 부담이라면, 파타고니아 현지에서 등산화를 대여하는 것이 현실적인 답입니다. 실제 다녀온 사람의 조언 그대로입니다 — “여행 내내 가지고 다닐 필요 없이 대여하세요.”

② 신발 2족 체계로 끝내는 방법.

  • 메인 한 켤레: 평소에 신던 운동화 또는 로우컷 트레킹화. 위탁수하물을 쓰지 않을 생각이라면 더더욱 몸에 걸치고 가는 게 정답입니다. 이과수도 걷는 코스가 있고 폭포 물안개 때문에 은근히 미끄러우니, 미끄럼에 약한 밑창보다는 접지력이 검증된 운동화가 안전합니다.
  • 서브 한 켤레: 크록스나 샌들. 숙소 안, 목욕, 더운 지역 동네 산책용으로 “최고다”라는 평가가 반복됩니다.

③ 이건 사지 마세요 — 고어텍스 로우컷.

로우컷에 고어텍스는 사실상 의미가 없다는 게 현장 조언입니다. 기능 대비 비용이 크고, 고가의 쿠션 시스템(에어쿠션 등)은 현지에서 터지면 그냥 애물단지가 됩니다. 검증되고 가격이 합리적인 베이스 모델이면 충분합니다.

④ 우유니 장화는 직접 가져가지 않습니다.

우유니 우기 투어는 대부분 투어사에서 웰링턴(장화)을 제공합니다(1월 방문자 후기 기준, 시기·투어사별로 다르니 예약 시 확인). 장화를 한국에서 들고 갈 필요가 없습니다.

상황신발 결론
피츠로이 트레킹하이컷 등산화(대여 가능) 또는 로우컷 트레킹화 — 발목 지지가 핵심
도시·평지 이동신던 운동화 + 끈 바짝
이과수잘 마르는 운동화 + 여분 양말
숙소 안크록스/샌들

기준 3. 우유니 준비는 ‘추위’와 ‘건조’ 두 세트로

우유니 소금사막은 남미 짐꾸리기에서 특별 취급해야 할 목적지입니다. 이유는 두 가지입니다.

① 새벽의 추위. 일출·별 보기 투어는 새벽에 출발하기 때문에, 그때의 기온이 사실상 겨울입니다. 패딩 + 모자 + 장갑 + 목도리(목 한 겹이 체감을 크게 바꿉니다)를 한 세트로 싸세요. 핫팩은 소량이면 충분합니다.

② 습도 20%의 건조함. 실제 방문자 후기에서 반복되는 장면이 이겁니다.

“밤에 워낙 건조해서 멀티밤(포포크림, 바셀린 같은)을 가져가서 콧속이나 귀에 발라줬다. 하루만 컨디셔너를 안 썼는데 머리가 완전 개털이 돼서 돌아다녔다.”

그래서 우유니 체크리스트는 이렇게 됩니다.

  • 멀티밤 1개 — 입술, 콧속, 손, 다용도
  • 컨디셔너 소분 — 머리카락이 뻗치는 지역입니다
  • 보습크림 — 얼굴은 물론 손이 먼저 터집니다
  • 선글라스 — 하얀 소금에 부는 자외선 반사는 사막 수준입니다. 챙 넓은 모자와 함께 필수
  • 카메라·폰 보호 — 소금 먼지와 건조는 전자기기의 적입니다. 지퍼백 몇 장이면 충분합니다
  • 컵라면 3~4개 — “우유니에서 따뜻한 국물이 먹고 싶을 때 꺼내 먹었다”는 후기가 있습니다. 필수는 아니지만 후회는 없다는 물건

기준 4. 파타고니아는 ‘바람’이 기준

파타고니아의 겉옷 공식은 간단합니다. 방풍이 곧 보온.

  • 패딩 위에 덧입을 방수되는 바람막이 1장이 있으면 피츠로이 새벽 등산, 토레스 델 파이네 당일 트레킹, 호수 산책까지 전부 커버됩니다. 앞서 말한 “패딩만으로 부족하다 + 바람막이를 챙겼어야 했다”는 후기가 정확히 이 지점을 겨냥한 겁니다.
  • 얇은 장갑과 귀 덮는 모자. 새벽 일출 투어에서 추위의 90%는 손과 귀에서 옵니다.
  • 우산은 필요 없습니다. 바람 때문에 못 씁니다. 비 대응은 방수 바람막이로 끝냅니다.

그리고 이동 팁 하나. 엘칼라파테에서 엘찬텐으로 가는 버스는 2층 맨 앞자리가 좋다는 후기가 있습니다. 세 시간 내내 멋진 풍경이 나오는 건 아니지만 가끔가다 압권하는 풍경이 나오고, 미리 예매해야 하는 구간입니다.

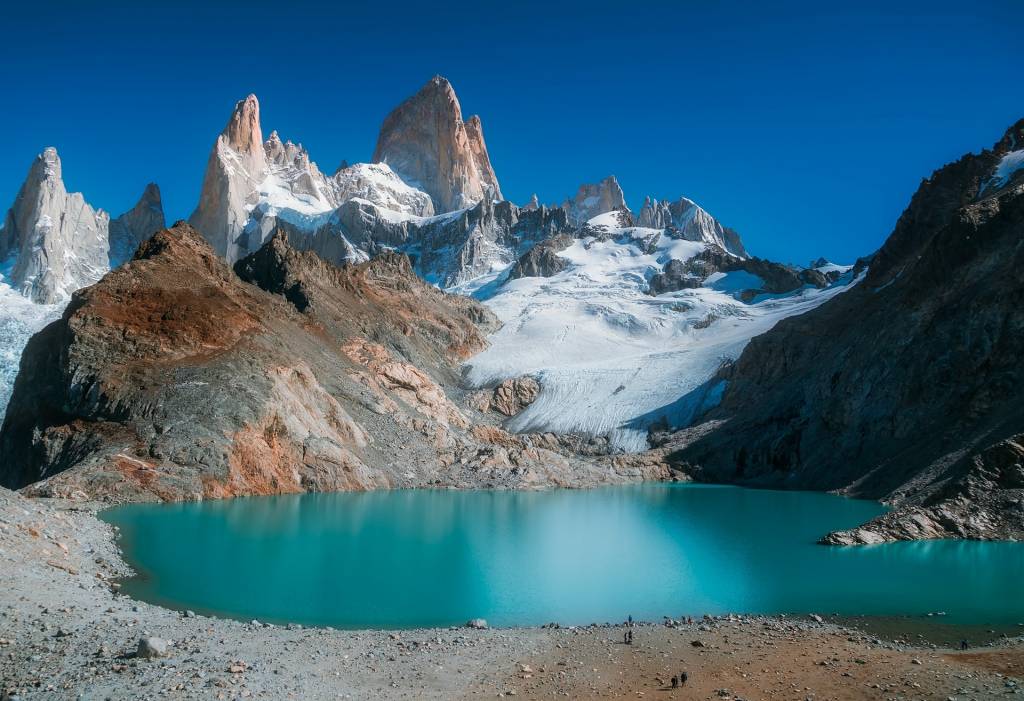
남미여행_피츠로이산과 카프리호수  Photo by PiXaBAY 12019-mount-fitzroy

[파타고니아 피츠로이 트레킹 준비물]

피츠로이 트레킹(엘찬텐 발 라구나 데 로스 트레스)은 당일치기 왕복 약 20km의 무허가-비박 코스라 표 구성이 단순하지만, “새벽 추위 + 강풍 + 마지막 1km 돌밭” 세 가지 변수가 모든 준비물을 결정합니다. 그리고 중요한 최신 변화 하나 — 2024년 10월부터 엘찬텐 트레일도 유료화되었습니다(Sol Salute, elchalten.com).

표 0 — 코스 개요 (준비물의 근거)

항목내용짐꾸리기에 미치는 의미
거리·시간왕복 약 20km, 7~10시간하루 배낭(20~30L)이면 충분
난이도대부분 완만, 마지막 1km만 급경사 돌밭(약 1시간) (노마드 블로그)발목 지지 되는 신발이 핵심
입장료2024.10부터 유료화 — 외국인 기준 4.5만 페소(2025.1 기준, 인플레로 계속 인상 중)온라인 사전 결제, 현금 대신 카드 준비
날씨여름(11~3월)에도 새벽은 0~5도, 체감 영하 + 돌풍방풍·보온 레이어 3겹 체계
보급엘찬텐 마을이 바로 트레일헤드물·간식은 마을에서 조달, 물은 계곡에서 보충 가능

표 1 — 신발·의류 (레이어링 3겹 체계)

아이템기준메모
트레킹화/등산화하이컷 우선 — 마지막 돌밭에서 발목 지지가 결정적“마지막 1km가 돌이라 등산화 신길 잘했다고 백 번 생각” 후기. 로우컷 트레킹화로도 코스 자체는 가능
여분 신발불필요하산 후 마을에서 쉴 땐 그냥 신발 끈만 풀어도 됨
트레킹 양말 + 여분 1켤레발볼 맞는 것대여 신발 쓸 땐 얇은 자체 양말이 물집 방지
베이스레이어드라이핏 긴팔 1땀에 젖어도 빨리 마르는 소재
중간층플리스 또는 가디건 1정상 대기 시간에 필수
보온층경량패딩 1 (필파워 800 내외)새벽 일출 조명 대기 시간이 최저체감 온도 구간
외투방수 바람막이(하드셸) 1파타고니아의 추위는 기온보다 바람 — 방풍이 곧 보온
하의트레킹 팬츠 1기모 불필요 — 걷는 중 발열 큼
모자귀덮개 모자 + 챙모자새벽용/낮용 각 1
장갑·버프얇은 장갑, 넥워머지팡이 쥐고 있으면 손이 먼저 시림
선글라스필수맑은 날 빙하 호수 반사광 강함

표 2 — 장비

아이템기준메모
배낭20~30L + 레인커버우산은 바람 때문에 못 씀 — 방수 포장으로 대응
트레킹 폴권장대여 가능 — 하산 1km 돌밭에서 무릎 보호 효과 큼
헤드램프새벽 출발 시 필수일출 조명 목표면 트레일헤드가 어두움
물1.5~2L + 정수 필터/정수제코스 중 계곡물 보충 가능해 대용량 물통 불필요
간식·점심초콜릿, 견과, 샌드위치마을 슈퍼에서 전날 구매
핫팩1~2개새벽 대기 시간용
보조배터리1개촬영 많으면 소모 빠름
오프라인 지도AllTrails/맵스미 등표지판은 충실하지만 이안(안개) 시 대비
쓰레기백1개코스에 매점 없음 — 가져온 건 전부 회수

표 3 — 건강·기타

아이템기준메모
물집 키트코모기 패치, 밴드, 테이프20km 물집 리스크 1순위
진통제·개인약소량심박 올라가는 구간 대비
선크림·립밤필수오존층 얇은 지역 + 고위도 자외선
벌레기피제여름(12~2월) 소량계곡 구간 모기
현금·카드소액 권마을 카페·대여점 중 카드 단매대 있음, 입장권은 온라인 결제

표 4 — 현지 대여 vs 지참

구분아이템비고
대여 가능등산화, 트레킹 폴, 배낭, 방풍의류, 텐트·침낭Bajo Zero, Patagonia Hikes, Connect Patagonia 등 엘찬텐 다수 (elchalten.com)
지참 권장베이스레이어·양말·개인약·전자기기대여 불가/위생 문제
주의등산화 대여는 신발 여유 사이즈 재확인 필수발등이 맞지 않는 대여화는 오히려 물집 유발 — 반대 의견(신발은 30~50km 길들이기 필요)도 있으니 신어보고 판단 (Patagonia Scout)

표 5 — 챙기지 말 것

아이템이유
우산파타고니아 바람에서 즉시 개짐 — 하드셸로 대체
기모 바지·두꺼운 코트정지 시엔 패딩+바람막이로 충분, 이동 중 과열
고어텍스 로우컷방수 기능이 뜨거운 이동에 발열만 — 하이컷 고어텍스가 목적에 맞음
대형 물통계곡 보충 가능
텐트·침낭당일치기 코스 — 박코스 별도 논의

기준 5. 이과수는 ‘젖는 것’을 전제로 싸라

이과수 폭포 보트 투어의 실상은 이렇습니다.

  • 신발과 속옷까지 몽땅 젖습니다. 보트에 타면 방수 주머니를 나눠주지만(젖으면 안 되는 것들 넣는 용도), 사람은 그냥 젖습니다. 보트 안에서는 맨발로 있어도 됩니다.
  • 탈의실이 있으니 갈아입을 옷 한 세트를 따로 싸서 가세요.
  • 처음부터 잘 마르는 신발과 옷을 신고 가면 문제가 절반으로 줄어듭니다.

여기서 기준 1의 “드라이핏” 원칙이 다시 만나는 겁니다. 젖는 경험이 있는 일정이 있다면, 그날의 옷은 무게보다 건조 속도로 고르세요. 폭포 주변 데크는 물안개로 미끄러우니 접지력 좋은 신발을, 벌레기피제도 챙기세요.

참고로 이과수는 아르헨티나 쪽과 브라질 쪽이 풍경이 다릅니다. 시간이 된다면 양쪽 모두 보는 걸 권합니다 — 짐은 같은데 경험이 두 배가 됩니다.

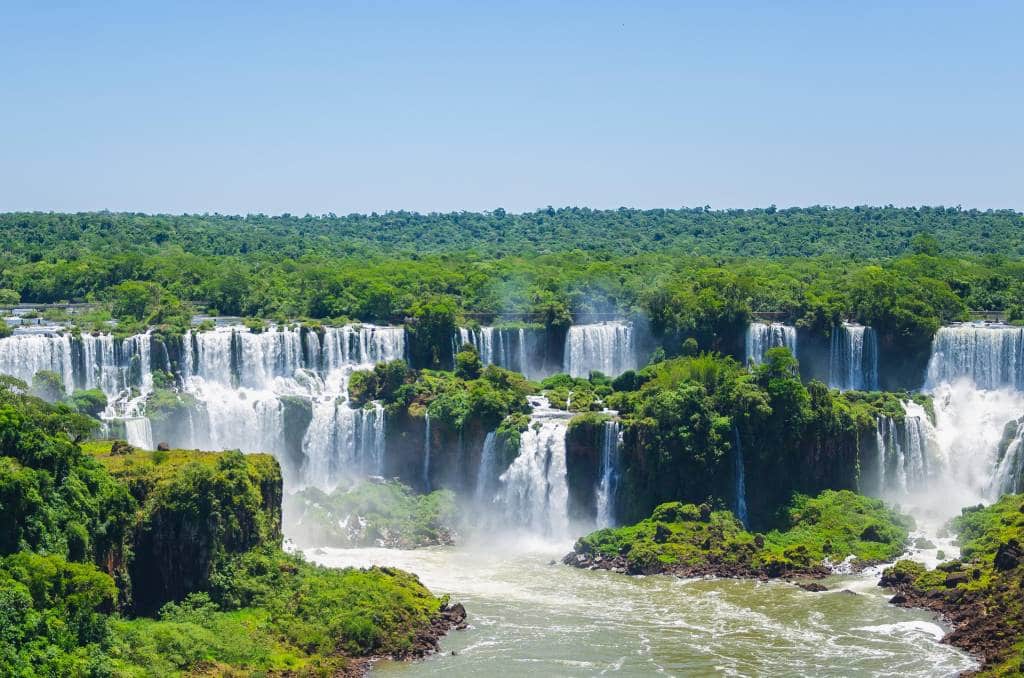
남미-여행-이과수폭포-Photo-by-josephjr-waterfall

기준 6. 고산병은 짐이 아니라 ‘일정’으로 대비한다

리마 입국 후 마추픽추·우유니 같은 고산 지대를 먼저 소화하는 일반 루트에서, 고산병은 짐꾸리기 목록보다 먼저 나와야 할 항목입니다. 현실적인 대비는 이렇습니다.

  1. 약은 한국에서. 고산병 예방약(다이아목사스 계열)은 출발 전 병원 처방으로 미리 받아가는 게 일반적입니다. 여행사 상담에서도 “고산약은 한국에서 처방 받아가라”는 조언이 반복됩니다.
  2. 산소통은 현지에서. 쿠스코·우유니의 약국과 호텔에서 산소통을 구하거나 빌릴 수 있어서, 한국에서 들고 갈 필요가 없습니다.
  3. 일정 설계가 절반이다. 쿠스코 도착 후 첫 1~2일은 격한 활동을 비우고 적응하는 날로 확보하세요. 코카 잎차는 현지에서 흔하게 마시게 됩니다.
  4. 상비약 키트: 지사제(정장제), 진통제, 소화제, 파스, 밴드, 멀미약, 처방전 사본. 남미 음식은 탄수화물 위주라 몸이 쉽게 느끼고, 배탈은 이동 일정과 겹치면 여행 자체가 틀어집니다.

기준 7. 치안 대비는 ‘물건’이 아니라 ‘장치’다

남미 여행에서 가장 현실적인 리스크는 강도보다 소매치기입니다. 다녀온 여행자들이 실제로 쓰는 장치들입니다.

장치용도
핸드폰 연결줄폰을 가방·옷에 연결 — 식당·버스에서 순간 방심 대비
지퍼 있는 안쪽 주머니 가방길에서는 가방을 앞으로 메는 게 기본값
더미 지갑로비 지갑 개념 — 소액만 넣어두는 양동이 지갑
현금·카드·여권 분산 보관한 곳에 다 몰아넣지 않기
빨랫줄(끈)장거리 버스 탈 때나 공항에서 배낭을 기둥에 묶어서 도난 방지
여권 사본 + 사진 저장분실 대비, 원본은 숙소 금고에

야간 버스를 이용한다면 수하물을 부칠 때 수하물 영수증(스티커)을 꼭 받으세요. 짐을 내려줄 때 없이는 못 찾아가는 시스템입니다.


기준 8. 돈은 ‘카드 + 상태 좋은 미국 달러’

  • 미국 달러 현금은 준비하되, 지폐 상태가 중요합니다. 구겨지고 낙서된 지폐는 환전소에서 거부되는 경우가 있습니다. 깨끗한 지폐를 준비하고 소액권을 나눠서 가세요.
  • 볼리비아처럼 환전 여건이 까다로운 나라는 달러 현금이 실질적 보험이 되는 경우가 있습니다. 다만 환율 제도는 최근 몇 년 사이 크게 바뀐 나라들이니, 출발 직전 최신 환율 상황을 꼭 확인하세요.
  • 카드는 메인 카드 + 예비 카드 2장, 서로 다른 보관 장소에.
  • 현금 인출은 도착 도시에서 한 번에 크게(수수료가 정찰제인 경우가 많아), 인출 후 바로 가방 안쪽으로.

기준 9. 이동이 곧 일정이다 — 수면 3종과 국물

국제선 왕복만 해도 이틀이 넘고, 현지에서는 밤버스·국내선의 반복입니다. 다녀온 사람들이 “들고 갔으면” 혹은 “가져가서 잘했다”는 이동용 짐들입니다.

  • 수면 3종: 안대(장거리 버스·비행기·도미토리에서 수면의 질이 달라진다는 후기), 귀마개, 부는 타입 목베개. 안대는 “필요 없을 줄 알았는데 완소템”이라는 평가가 반복됩니다.
  • 압박 양말·타이츠: 하루 이상 비행 + 장거리 이동 조합에 “후회 없었다”는 아이템.
  • 간식과 국물: 컵라면 몇 개, 핫포트(라면 포트). 콘마르카부터 파타고니아까지 “따뜻한 국물”의 가치는 생각보다 큽니다.
  • 보조배터리: 사진을 많이 찍으면 배터리가 빠르게 닳습니다. 기내 반입용 큰 용량 1개.
  • 담요 한 장(가벼운 것): 추울 때, 더러운 곳에 앉을 때, 투어 차량의 베개 위에 깔 때까지 다용도입니다.

기준 10. 콘센트·통신·전자기기

  • 멀티 어댑터 1개로 끝냅니다. 아르헨티나는 C/I 타입, 브라질은 N/C, 페루·칠레는 A/C 등 국가별로 플러그 모양이 다르게 섞여 있습니다. 개별 어댑터를 여러 개 사는 것보다 유니버설 멀티 어댑터 하나가 답입니다. 전압은 대부분 220V권이라 노트북·폰 충전기는 그대로 쓰이지만, 드라이기·고데기 같은 발열 기기는 볼트 확인이 필요합니다(애초에 가져가지 않는 걸 권합니다).
  • 유심 핀 or 클립. “유심 핀을 안 챙겨가서 옷핀으로 계속 열다가 한국 와서 결국 수리했다”는 실제 후기가 있습니다. 100원짜리 준비물이 기기를 구합니다.
  • eSIM은 요즘 표준이지만, 볼리비아 등 일부 국가는 커버리지가 약하니 일정에 맞춰 미리 확인하세요.
  • 전자책 리더기 — 남미처럼 이동이 긴 여행에서는 4개월에 15권을 읽게 되는 물건입니다.

기준 11. 위탁수하물 리스크에 대비한 ‘기내 반입 키트’

남미는 국제선 구간이 길고 경유가 많아, 위탁수하물 지연·분실이 실제로 자주 발생하는 구간입니다. 그리고 현지 국내선은 위탁 요금을 별도로 내야 하는 경우가 많아서 “짐을 줄여 기내 반입으로 간다”는 전략 자체는 맞습니다. 단, 그 전략에는 한 가지 조건이 붙습니다.

기내 반입 가방에만 있어도 하루를 넘길 수 있는 키트:

  • 약(처방약 포함)과 상비약
  • 충전기 + 보조배터리 + 유심/eSIM
  • 첫날 갈아입을 옷과 속옷, 양말
  • 세면용품 (액체는 100ml 규정)
  • 여권·지갑·보험증서 사본

위탁수하물이 하루 늦게 나와도 여행이 멈추지 않는 구성이면, 짐 줄이기 전략의 리스크가 거의 사라집니다.


기준 12. 이건 챙기지 마세요 — 후기에서 반복된 ‘불필요한 짐’

리서치에서 후기마다 반복해서 나온 “챙기지 마세요” 목록입니다.

아이템이유
두꺼운 코트겹 수로 대체. 남미의 추위는 새벽 몇 시간이 핵심
우산파타고니아 바람에 못 씀. 방수 바람막이로 대체
고어텍스 로우컷 신발의미 없는 비용. 베이스 모델로 충분
드라이기·고데기전압 이슈 + 숙소 제공 여부. 건조한 우유니에서는 오히려 컨디셔너가 필요
청바지무겁고 안 마르고 젖으면 끝장
침낭호텔 위주 일정이면 불필요. 도미토리·야간버스 위주라면 그때 고려
옷을 아예 많이대도시 빨래방이 저렴하고 빠름. 하루 분의 여분만

남미 짐꾸리기 최종 체크리스트

분류아이템메모
옷드라이핏 반팔·긴팔 2~3벌하루 만에 마르는 소재
옷가디건/플리스 1버스·저녁
옷경량패딩 1 (필파워 800 내외)새벽·고원·버스·비
옷방수 바람막이 1패딩 위에 덧입기
옷속옷·양말 여분 1일분나머지는 현지 빨래
옷모자(챙), 얇은 장갑, 목도리새벽 투어용
신발메인 운동화/로우컷 트레킹화몸에 걸치고 탑승
신발크록스/샌들숙소용
신발(피츠로이) 하이컷 등산화현지 대여 우선 검토
건강고산병 처방약, 지사제, 진통제, 소화제, 파스처방전 사본
건강멀티밤, 보습, 컨디셔너 소분, 마스크팩우유니 건조 대비
건강벌레기피제, 자외선 차단제이과수·사막
안전폰 연결줄, 더미 지갑, 빨랫줄, 여권 사본분산 보관
돈미국 달러(깨끗한 지폐), 카드 2장소액권 분산
이동안대, 귀마개, 목베개(부는 것), 압박 양말수면 3종
이동컵라면, 핫포트, 간식, 접이식 물병국물의 가치
전자멀티 어댑터, 보조배터리, 유심 핀, eSIM, 지퍼백먼지·물 보호

[애드센스 광고 위치 B — 체크리스트 표 직후]


자주 묻는 질문

Q1. 캐리어와 배낭 중 뭐가 좋나요? 이동을 많이 하는 일반 루트라면 대형 배낭 + 보조 백팩 조합이 유리하다는 의견이 많습니다. 남미는 이동이 잦아 짐을 싸고 푸는 횟수 자체가 많고, 숙소 계단·자갈길에서 휠 캐리어가 약점이 되기 때문입니다. 다만 숙박 위주 일정이라면 캐리어도 무방합니다.

Q2. 경량패딩은 꼭 필요한가요? 네, 가장 합의된 필수템입니다. 새벽 일출 투어, 해발 4,000m 고원 투어, 에어컨이 센 버스와 비 오는 날까지 활용처가 많습니다. 대신 패딩만으로 우유니 새벽을 이기지는 않으니 방풍 아우터를 함께 준비하세요.

Q3. 등산화는 꼭 사야 하나요? 꼭 그렇지 않습니다. 피츠로이 등에 쓸 목적이라면 현지 대여가 현실적이고, 로우컷 트레킹화나 평소 신던 운동화로도 코스 자체는 가능하다는 후기가 많습니다. 다만 마지막 돌밭 구간을 생각하면 발목 지지는 확실히 유리합니다.

Q4. 우유니 장화는 직접 가져가야 하나요? 아니요. 우기 투어는 대부분 투어사에서 장화를 제공합니다(시기·투어사별로 다르니 예약 시 확인).

Q5. 현금은 얼마나 들고 가야 하나요? 국가·일정에 따라 다르지만, “카드 2장 + 깨끗한 미국 달러 소액권” 조합이 표준입니다. 인출은 도착 도시에서 크게 한 번씩 하고, 현금은 가방·옷 주머니에 나눠 보관하세요.

Q6. 세탁은 어떻게 하나요? 대도시 빨래방이 저렴하고 빠릅니다. 문제는 이동 중이라는 점이니, 애초에 하룻밤에 마르는 옷만 가져가는 것이 근본 해결책입니다.


마무리 — 세 줄로 정리하는 남미 짐꾸리기

  1. 옷은 겹 수다. 반팔·긴팔·가디건·경량패딩 + 방수 바람막이. 두꺼운 한 벌보다 얇은 네 겹.
  2. 신발은 2족 이하. 메인 한 켤레는 몸에 걸치고, 등산화는 대여를 먼저 검토하고, 젖는 일정이 있으면 건조 속도로 고른다.
  3. 진짜 대비는 몸과 돈이다. 고산병은 일정으로, 배탈은 약과 소재로, 도난은 장치로. 옷장이 아니라 리스크를 싸는 게 남미 짐꾸리기입니다.

이동과 기후에 대한 사전 정보는 아래 글을 함께 보세요.

[내부 링크 삽입: 남미 여행 시기 글 / 우유니 은하수 등 스포크 글]


글에 사용된 시기·가격·운영 정보는 참고용이며, 출발 전 최신 상황을 확인하세요. 본문의 제휴 링크(있는 경우)를 통해 예약하면 일부 수수료로 블로그가 지원받을 수 있습니다.

남미 여행 시기, 언제 가야 가장 좋을까? 핵심 관광지별 베스트 시기 완전 정리

남미 여행 시기, 언제 가야 가장 좋을까 남미의 베스트 시기는 ‘언제’가 아니라 ‘어디’가 정합니다. 마추픽추가 가장 맑은 달에 우유니는 거울을 잃고, 우유니가 가장 아름다운 달에 마추픽추는 비구름 속에 들어갑니다.

그래서 남미 여행 준비는 달력과 지도를 나란히 펴는 일로 시작합니다. 한국에서 비행기로 하루 안팎이 걸리는 먼 길이니, 이왕이면 가고 싶은 곳이 가장 빛나는 순간에 닿고 싶겠지요.

이 글은 남미를 처음 계획하는 분이 지역별로 ‘이때 가면 좋고, 이때는 조심하라’를 한눈에 잡도록 정리했습니다. 먼저 남미 날씨의 기본 규칙 세 가지부터 보고, 표로 전체 그림을 본 뒤, 마추픽추·우유니·파타고니아 같은 인기 목적지를 하나씩 파고듭니다.

남미 여행 시기는 목적지마다 다릅니다: 마추픽추 410월, 우유니 거울 123월, 파타고니아 11~3월. 딱 한 달을 고른다면 4월입니다.

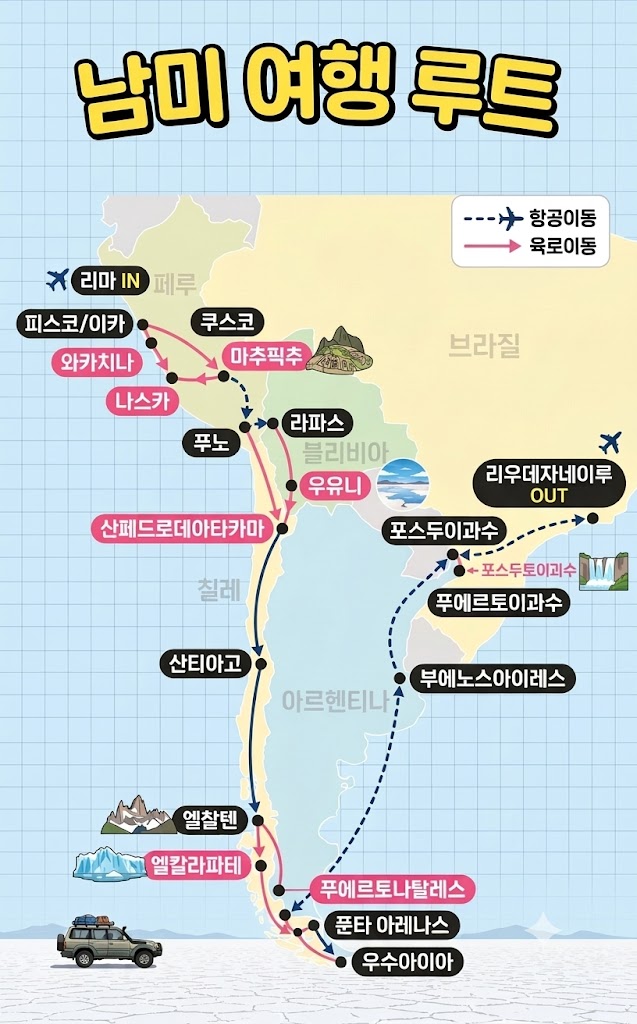
일반적인 남미 여행 루트

남미여행에는 고산병이라는 난관이 있기 때문에 페루 리마로 입국해 여행 초기에 고산병 노출 지역인 마추픽추, 우유니등을 소화 후 저지대로 내려가는 코스가 일반적인 코스입니다.

남미 여행 시기, 언제 가야 가장 좋을까? 핵심 관광지별 베스트 시기 완전 정리 6

남미 날씨를 읽는 세 가지 규칙

규칙 1. 남반구는 계절이 거꾸로입니다. 칠레와 아르헨티나 남부는 사계절이 뚜렷하고, 한국이 한겨울일 때 파타고니아는 여름입니다. 파타고니아는 12~2월이 날씨가 가장 좋은 때로 꼽힙니다.

규칙 2. 적도 가까운 안데스는 계절보다 ‘건기·우기’입니다. 페루 쿠스코는 4~10월이 건기, 11~3월이 우기입니다. 한국 겨울방학에 해당하는 달이 오히려 비가 오는 시기라는 점이 헷갈리는 포인트입니다.

규칙 3. 건기는 곧 성수기입니다. 쿠스코의 건기는 북반구의 여름휴가철과 겹쳐서 유럽·북미 여행자가 몰립니다. 날씨는 가장 좋지만 줄이 길고 값이 오릅니다.

여기에 고도가 한 겹 더 얹힙니다. 우유니 소금사막은 해발 약 3,657m에 있어서, 어느 달에 가든 낮과 밤의 기온 차와 고산 증상을 계산에 넣어야 합니다.

한눈에 보는 지역별 베스트 시기

목적지별 핵심 시기를 먼저 표로 잡고, 아래에서 하나씩 자세히 풀어 갑니다.

목적지베스트 시기조심할 시기한 줄 포인트
마추픽추·쿠스코4~10월 건기, 한적하게는 4월·9월11~3월 우기, 2월 잉카트레일 폐쇄6~8월이 가장 맑고 가장 붐빔
우유니 소금사막거울은 12~3월(1~2월 절정), 전 구간 투어는 5~10월우기엔 일부 구간·섬 접근 제한거울과 접근성 중 하나를 고르는 선택
파타고니아
(토레스 델 파이네)
11~3월, 단풍과 한적함은 3~4월5~8월 눈과 숙소 휴업1월이 가장 붐비고 바람이 셈
이과수 폭포물이 가장 많은 12~3월, 쾌적한 3~4월·9월고수위 땐 일부 산책로 폐쇄폭포의 박력과 더위 사이의 타협
갈라파고스12~5월 따뜻한 바다, 6~11월 해양 생물크리스마스·여름방학 요금연중 가능, 하고 싶은 일로 고름
아타카마 사막3~5월·9~11월,
별 관측은 4~12월
1~3월 고원 구름과 오후 소나기달이 어두운 날을 고르면 별이 달라짐
리우데자네이루카니발은 2027년 2월 5~10일, 맑은 날씨는 8월카니발 기간 숙소 가격파티와 한적함 중 선택

수치와 시기는 여러 여행사·가이드 자료를 교차한 일반적인 범위이고, 해마다 기후와 운영 사정에 따라 달라질 수 있습니다. 자료 목록은 글 맨 아래에 모았습니다.

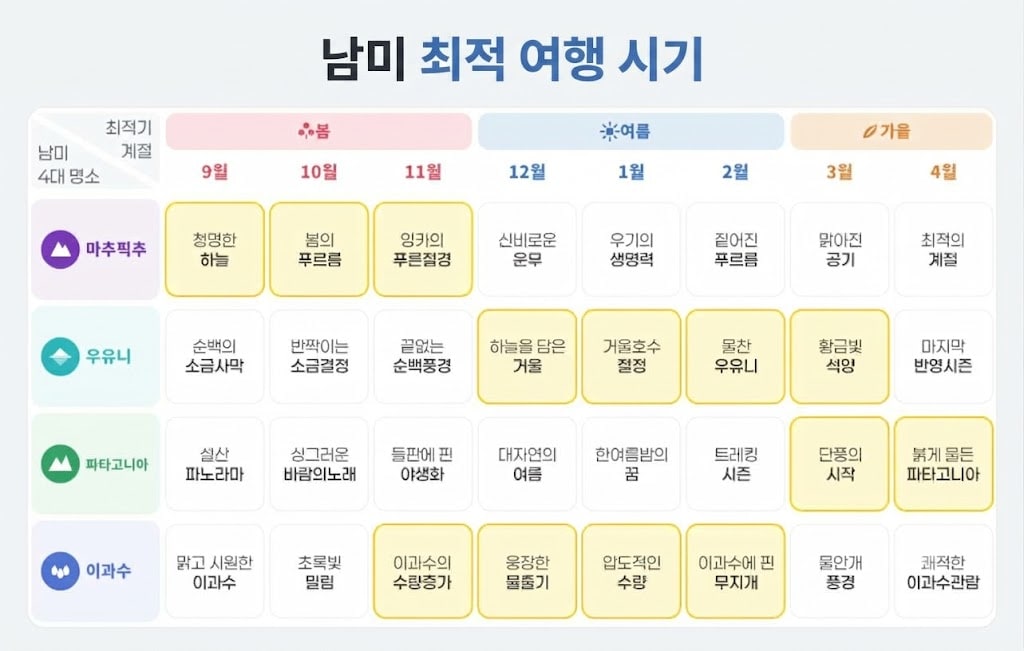
달력으로 읽는 4대 명소 최적기 (9월~4월)

마추픽추, 우유니, 파타고니아, 이과수 네 곳의 최적기를 9월부터 4월까지 한 장으로 겹쳐 보면, 어느 달에도 네 곳이 동시에 최적인 때는 없고 많아야 두 곳이 겹칩니다. ★는 최적기로 표시된 달입니다.

명소9월10월11월12월1월2월3월4월
남반구 계절봄봄봄여름여름여름가을가을
마추픽추★ 청명한 하늘★ 봄의 푸르름★ 잉카의 푸른 절경신비로운 운무우기의 생명력짙어진 푸르름맑아진 공기최적의 계절
우유니순백의 소금사막반짝이는 소금결정끝없는 순백 풍경★ 하늘을 담은 거울★ 거울호수 절정★ 물찬 우유니★ 황금빛 석양마지막 반영 시즌
파타고니아설산 파노라마싱그러운 바람의 노래들판에 핀 야생화대자연의 여름한여름밤의 꿈트레킹 시즌★ 단풍의 시작★ 붉게 물든 파타고니아
이과수맑고 시원한 이과수초록빛 밀림★ 이과수의 수량 증가★ 웅장한 물줄기★ 압도적인 수량★ 이과수에 핀 무지개물안개 풍경쾌적한 이과수 관람
최적 명소 수1곳1곳2곳2곳2곳2곳2곳1곳
남미 여행 시기, 언제 가야 가장 좋을까? 핵심 관광지별 베스트 시기 완전 정리 7
남미 여행 최적 시기

명소별 최적기 한 줄 요약

  • 마추픽추: 9~11월. 맑은 하늘에서 푸른 절경까지 이어지는 봄 구간입니다.
  • 우유니: 12~3월. 거울 시즌이 중심이고, 3월에는 황금빛 석양이 더해집니다.
  • 파타고니아: 3~4월. 단풍이 시작되어 붉게 물드는 가을입니다.
  • 이과수: 11~2월. 수량이 늘어 12~1월 절정을 지나 2월에는 무지개가 핍니다.

겹치는 달로 일정 짜기

  • 11월: 마추픽추와 이과수가 함께 최적입니다.
  • 12~2월: 우유니 거울과 이과수 대수량이 함께 최적입니다.
  • 3월: 우유니와 파타고니아 단풍이 함께 최적입니다.

이 표를 쓸 때 알아둘 점

  • 5~8월이 빠져 있습니다. 표는 9월~4월만 다룹니다. 마추픽추와 우유니의 건기 성수기(5~10월)는 이 구간 밖이므로 위 ‘지역별 베스트 시기’ 표를 함께 보세요.
  • 마추픽추 4월은 노란 표시는 없지만 ‘최적의 계절’이라고 적혀 있습니다. 이 글이 4월을 첫 선택으로 추천하는 이유와 같은 맥락입니다.
  • 마추픽추 11월은 우기가 막 시작되는 달입니다. 푸른 절경이 장점이지만 비 가능성이 늘어나니 여유 있는 일정으로 가세요.
  • ‘최적’은 그 명소의 특색이 가장 살아나는 달입니다. 파타고니아 12~2월은 표시되지 않았지만 성수기 트레킹 시즌이라는 점에서 본문 설명과 어긋나지 않습니다.

페루 마추픽추: 맑음은 건기, 한적함은 4월과 9월

마추픽추를 가장 선명하게 보는 때는 4~10월 건기입니다. 이 시기에는 비가 적고 구름이 낮게 깔리지 않으며, 기온은 대체로 9~26도로 걷기 좋습니다.

대가는 인파입니다. 6~8월이 정점이고, 6월에는 쿠스코의 태양 축제 인티라이미까지 겹쳐 더 붐빕니다. 같은 건기라도 4월과 9월은 사람이 덜하고 날씨는 안정적이라 ‘가성비 베스트’로 자주 꼽힙니다.

11~3월 우기에는 비가 오고 오전에 짙은 구름이 낄 수 있습니다. 대신 관광객이 훨씬 적고 숙소 구하기도 쉽습니다. 다만 우기에는 마추픽추 일대에 산사태 위험이 높아지니, 일정에 여유를 두는 편이 안전합니다.

잉카트레일을 걸을 계획이라면 시기보다 허가가 먼저입니다. 허가는 하루 500장 한도라 성수기 날짜가 몇 달 전에 마감되고, 2월에는 트레일 자체가 닫힙니다. 쿠스코의 6~7월 밤은 영하에 가까울 만큼 추우니 건기라도 방한 준비는 필수입니다.

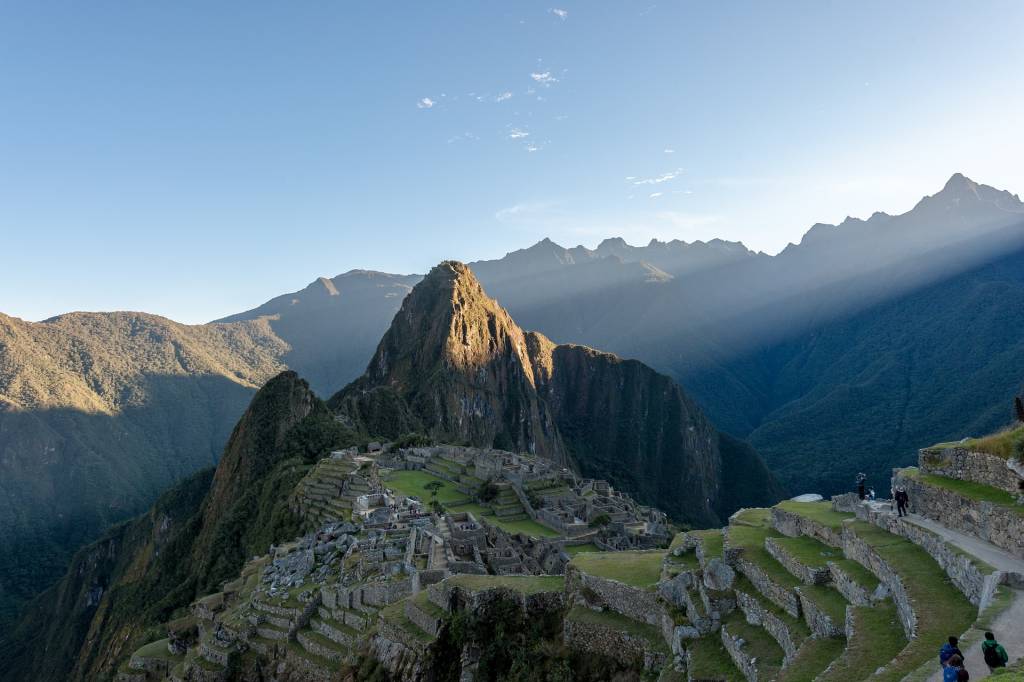
마추픽추 1코스에서 보는 풍광
남미여행-마추픽추-1코스-풍경2-Photo-by-sakulich-incas-4309029_1920.
마추픽추 1코스에서 보는 풍광

마추픽추 추천 투어 & 티켓

Trip.com 공식 제휴 마추픽추 추천 현지 투어 & 티켓

마추픽추는 일일 입장 인원이 제한되어 사전 예약이 필수입니다. 공식 가이드 동행 투어와 셔틀 패키지 일정을 미리 확인해 보세요.
트립닷컴은 이러한 공식 연계 티켓 발권과 가이드 조인 투어에서 대형 여행사 패키지 선택관광 대비 상당히 저렴하고 투명한 가격대를 형성하고 있습니다
겟유어가이드(GetYourGuide)나 비아터(Viator) 같은 영미·유럽계 플랫폼과 비교했을 때, 원화(KRW) 결제, 카카오페이/국내 카드 지원, 한국어 고객센터 대응 면에서 국내 여행자에게 접근성이 훨씬 좋습니다.

볼리비아 우유니: 거울이냐, 끝없는 흰 사막이냐

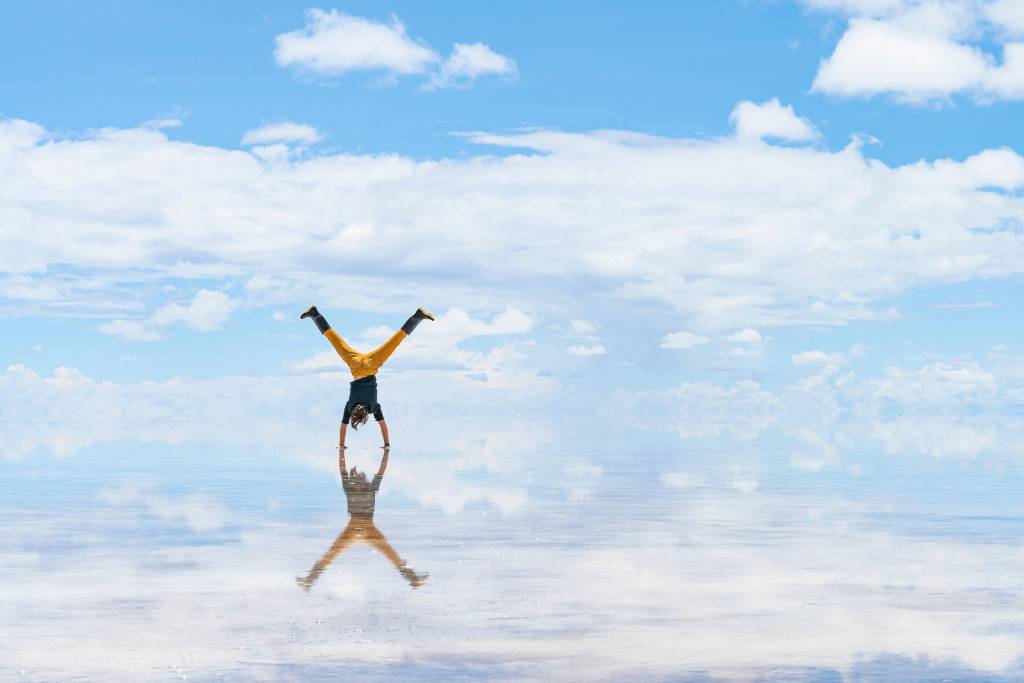
우유니는 두 개의 얼굴을 가진 곳입니다. 비가 내리는 우기에는 얇게 고인 물이 하늘을 그대로 비추는 거울이 되고, 건기에는 육각형 소금 결정이 끝없이 이어지는 하얀 평원이 됩니다.

거울을 보고 싶다면 12~3월이 기본이고, 특히 1~2월이 절정으로 꼽힙니다. 자료에 따라 우기를 11~4월로 넓게 잡기도 하는데, 가장자리 달은 거울이 군데군데만 나타날 수 있습니다.

거울에는 값이 따릅니다. 우기에는 사막 일부와 이슬라 잉카우아시 같은 섬 구간이 막힐 수 있고, 항공편 지연도 종종 생깁니다. 반대로 5~10월 건기에는 전 구간 투어, 원근법 사진, 간헐천과 호수 방문이 모두 가능한 대신 밤 기온이 영하 20도 가까이 떨어질 수 있습니다.

둘 다 놓치기 싫다면 3월 말~5월 초나 10월~11월 초 같은 ‘어깨 달’이 대안입니다. 거울이 부분적으로 나타나면서 접근도 어느 정도 열려 있지만, 날씨 예측이 어렵다는 것이 단점입니다.

거울 사진이 목적이라면 일출·일몰이나 밤 시간대가 충분히 포함된 투어를 고르세요. 하루짜리 일정은 우기에도 거울은 보지만 구성이 덜 알찰 수 있습니다.

Uyuni-Salt-Flat-우유니-소금-평원-yolanda_jost-salar-de-uyuni-Photo-by-Yolanda-Jost
Uyuni-Salt-Flat-우유니-소금-평원-yolanda_jost-salar-de-uyuni-Photo-by-Yolanda-Jost.

우유니 은하수

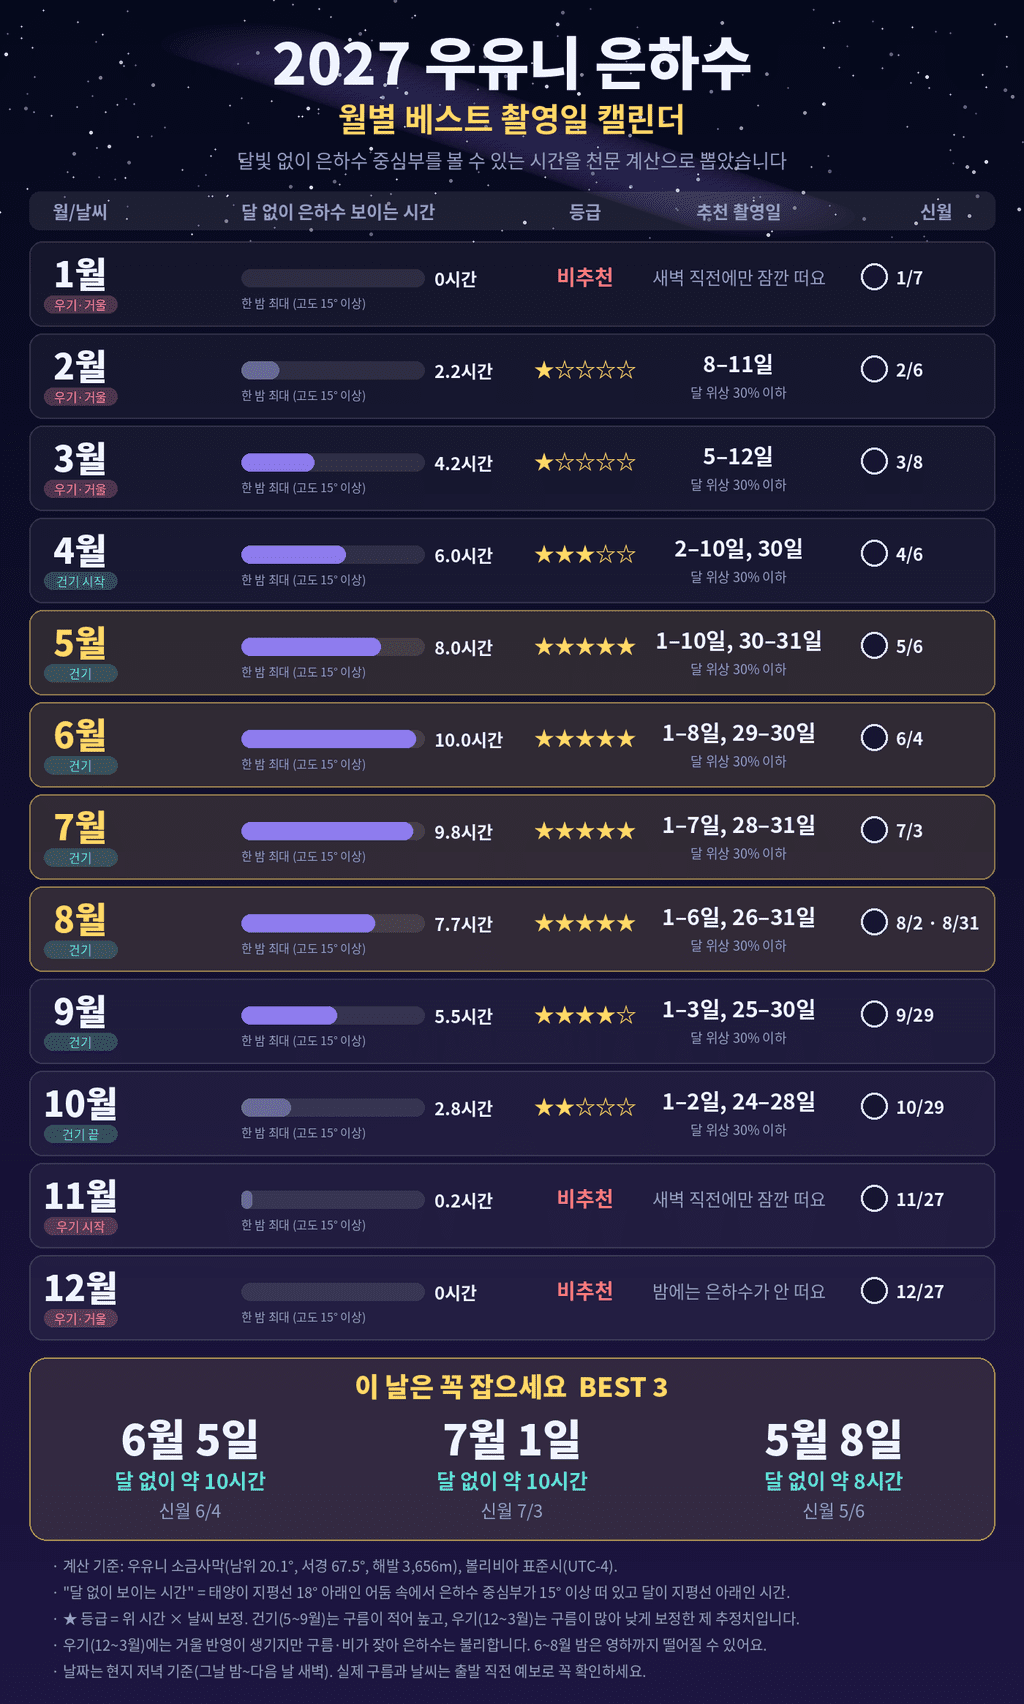
2027년 우유니 은하수 일정을 계산해서 인포그래픽으로 만들어 봤습니다.

우유니 은하수 최적기는?

  • 최적기는 5~8월입니다. 건기라서 구름이 적고, 은하수 중심부가 밤새 높이 뜹니다. 6월에는 달 없이 약 10시간 볼 수 있습니다.
  • BEST 3는 6월 5일(신월 6/4), 7월 1일(신월 7/3), 5월 8일(신월 5/6)입니다.
  • 9월과 4월은 차선입니다. 은하수는 짧아지지만 아직 볼 만합니다.
  • 10월과 2~3월은 은하수가 낮게 짧게 뜹니다. 2~3월은 우기라서 구름 위험도 큽니다.
  • 11월~1월은 비추천입니다. 은하수 중심부가 새벽 직전에만 잠깐 뜨거나 낮에 뜹니다.
  • 우유니 거울 시즌(우기)과 은하수 시즌(건기)은 겹치지 않습니다. 앞의 4월 추천과 달리, 은하수가 목적이면 5~8월이 맞습니다.

계산 기준

  • 좌표·시간대: 우유니 좌표(해발 3,656m)와 볼리비아 표준시(UTC-4)입니다.
  • 시간 산정: 태양이 지평선 18° 아래인 어둠 속에서 은하수 중심부가 고도 15° 이상이고 달이 지평선 아래인 시간을 날마다 계산했습니다.
  • 추천일: 그 시간이 충분하면서 달 위상이 30% 이하인 날입니다.

별점은 계산 시간에 건기·우기 날씨 경향을 곱한 제 추정치입니다. 실제 구름과 날씨는 출발 직전 예보로 확인하세요. 1월 칸은 새벽 직전에 은하수가 잠깐 뜨지만 그때 달이 떠 있어서 0시간으로 계산됩니다.

남미 여행 시기, 언제 가야 가장 좋을까? 핵심 관광지별 베스트 시기 완전 정리 8

파타고니아: 한국이 겨울일 때 가장 빛나는 땅끝

파타고니아 트레킹의 황금기는 한국의 겨울에 해당하는 남반구 여름, 대략 11~3월입니다. 토레스 델 파이네는 이 시기에 해가 길고 맑은 날이 많아 하루에 16시간 넘게 빛이 이어집니다.

이 계절의 최대 변수는 바람입니다. 파타고니아 바람은 거의 확정이라고 할 만큼 거세고, 1월은 연중 가장 붐비는 달입니다. 12월은 여름 성수기 중에서는 비교적 안정적으로 맑은 편이라 많이 선택합니다.

사람과 바람을 피하고 싶다면 어깨 달이 답입니다. 3~4월은 단풍이 붉고 주황으로 물들고 바람도 한결 약해집니다. 11월은 며칠씩 걷는 트레킹에 좋고, 새끼 과나코를 볼 수 있는 달로도 알려져 있습니다.

겨울(대략 5~8월)은 눈 덮인 풍경이 근사하지만 일부 트레일이 막히고 숙소가 문을 닫습니다. 겨울에는 공인 가이드 동행이 의무라는 점도 기억하세요.

아르헨티나 쪽 파타고니아도 12~3월이 가장 따뜻하고 아름다운 시기로 꼽힙니다. 고래를 보고 싶다면 9월의 발데스 반도가 별도의 베스트 시기입니다. 고래뿐 아니라 물개와 펭귄, 바닷새까지 만날 수 있다고 소개됩니다.

남미 여행 시기, 언제 가야 가장 좋을까? 핵심 관광지별 베스트 시기 완전 정리 9
남미여행_피츠로이산과-카프리호수-Photo-by-PiXaBAY-12019-mount-fitzroy.jpg

이과수·갈라파고스·아타카마: 물, 바다, 별의 시간표

이과수 폭포는 ‘물의 양’으로 고릅니다. 비가 많은 12~3월에는 수량이 늘어 소리와 박력이 가장 큽니다. 대신 덥고 습하며, 수위가 너무 높으면 이슬라 산 마르틴 같은 일부 구간이 막힐 수 있습니다. 한결 쾌적하게 보려면 3월, 4월, 9월 같은 어깨 달이 자주 추천되고, 6~8월은 물이 줄지만 한적합니다.

남미-여행-이과수폭포-Photo-by-josephjr-waterfall

갈라파고스는 ‘연중 가능, 목적으로 고르기’입니다. 12~5월은 바다가 24~27도로 따뜻하고 잔잔해 스노클링에 좋고, 2~3월이 가장 따뜻합니다. 6~11월은 차가운 해류가 먹이를 실어 와 펭귄과 대형 해양 생물이 늘어나서 다이버가 선호합니다. 값이 가장 비싼 때는 크리스마스·연말·부활절과 7~8월이므로, 한산하고 저렴한 9월도 숨은 선택지입니다.

아타카마 사막은 ‘별’이 기준입니다. 일 년 내내 맑은 날이 300일 넘지만, 1~3월에는 고원 쪽 ‘알티플라노 겨울’ 구름과 오후 소나기가 별 관측을 방해할 수 있습니다. 4~12월이 별 관측 적기이고, 겨울인 6~8월은 가장 선명하지만 밤에 영하로 내려갑니다. 어느 달이든 달이 어두운 날을 고르면 은하수가 달라집니다.

리우와 판타나우는 8월이 의외의 정답입니다. 8월은 리우가 봄 날씨로 대체로 맑고 기온이 오르는 때이고, 열대 습지 판타나우도 이 시기가 가장 좋은 때로 꼽힙니다.

2027년 기준, 축제로 날짜를 정하는 여행: 카니발과 인티라이미

남미에서는 축제 날짜가 곧 여행 날짜가 되기도 합니다. 가장 유명한 두 개가 리우 카니발과 쿠스코의 태양 축제입니다.

시기행사장소알아둘 점
2027년 2월 5~10일리우 카니발브라질 리우데자네이루삼바 학교 퍼레이드 본선은 2월 7~9일, 우승 퍼레이드는 2월 13일
2~3월(해마다 변동)페루 각지 카니발카하마르카 등날짜는 교회력을 따르므로 해마다 달라짐
6월 24일(고정)인티라이미(태양 축제)페루 쿠스코 사크사이우아만쿠스코가 한 달 내내 축제 분위기, 숙소가 일찍 마감

카니발은 부활절에 맞춰 움직이는 행사라서 2027년에는 평소보다 2주쯤 이르게 열립니다. 부활절이 3월 28일로 이른 편이기 때문입니다. 그래서 2월 중순을 기준으로 항공과 숙소를 잡았다가 낭패를 볼 수 있습니다.

인티라이미는 6월 24일로 날짜가 고정되어 있어 계획이 쉽습니다. 이날 쿠스코는 건기 성수기와 축제 인파가 겹치므로, 고산 적응을 위해 이틀에서 사흘 전에 도착하는 일정이 권장됩니다.

목적별로 고르는 나만의 시기

하나의 완벽한 달은 없지만, 하고 싶은 일로 줄이면 후보가 금방 좁혀집니다.

  • 우유니 거울과 파타고니아 여름을 한 번에: 1~2월이 맞습니다. 우유니 거울은 절정이고 파타고니아는 한여름이며 2월에는 리우 카니발까지 걸칩니다. 대신 마추픽추는 우기이고 잉카트레일은 2월에 닫힙니다.
  • 마추픽추를 맑게, 우유니는 전 구간으로: 5~10월 건기에 두 곳이 겹칩니다. 거울은 포기하고 선명한 하늘과 안정적인 접근을 얻는 조합입니다.
  • 인파와 값을 줄이고 싶다면: 4월과 9월이 여러 곳에서 겹치는 ‘어깨 달’입니다. 마추픽추, 이과수, 갈라파고스, 아타카마가 모두 이 시기에 무난한 선택으로 꼽힙니다.
  • 별과 사진이 목적이라면: 아타카마는 4~12월, 달이 어두운 날을 고르세요. 파타고니아 단풍은 3~4월입니다.

한국에서 가는 사람을 위한 현실 팁

  • 이동 시간이 일정의 크기를 정합니다. 인천에서 리마까지는 경유 포함 최단 약 21시간 40분, 상파울루까지는 약 25시간 15분으로 안내되고 직항은 없습니다. 그래서 짧은 일정으로 여러 나라를 도는 것보다 한두 지역에 오래 머무는 쪽이 만족도가 높습니다.
  • 시차는 12~13시간입니다. 산티아고는 서울보다 13시간 느리다고 안내됩니다. 도착 첫날은 고산과 시차를 함께 맞추는 날로 비워 두세요.
  • 도시 간 이동은 비행이 기본입니다. 리마와 부에노스아이레스처럼 대륙의 양쪽을 잇는 구간은 4시간 안팎이 걸리므로, 루트를 짤 때 비행 구간 수를 먼저 세어 보세요.
  • 휴가 달력과 남미 달력은 따로입니다. 한국의 여름휴가철인 7~8월은 마추픽추·우유니 건기라 성수기이고, 설 연휴와 겨울 방학은 파타고니아·갈라파고스·우유니 거울이 겹치는 시기입니다.

그래도 딱 하나만 고른다면: 4월

한 달만 골라야 한다면 4월을 추천합니다. 정확히는 3월 말부터 5월 초까지의 가을 어깨 달입니다. 이 시기는 앞에서 본 인기 목적지 대부분이 ‘무난하게 좋은 상태’로 겹치는 드문 구간이기 때문입니다.

  • 마추픽추: 4월은 건기가 막 시작되는 달로, 성수기 인파가 몰리기 전이라 가장 편안한 달 중 하나로 꼽힙니다.
  • 이과수: 3월과 4월은 수량이 아직 넉넉하고 덥지 않아 어깨 달로 추천됩니다.
  • 갈라파고스: 4~5월은 초록이 짙고 날씨와 바다가 안정적이라 전체 최고의 달로 소개됩니다.
  • 파타고니아·아타카마: 파타고니아는 단풍과 약한 바람, 적은 인파를 얻고, 아타카마는 3~5월이 쾌적한 어깨 시즌입니다.
  • 우유니: 3월 말~5월 초는 거울이 부분적으로 남고 일부 구간 접근이 열리는 어깨 달입니다.
순위시기고르는 이유감수할 점
1순위4월(3월 말~5월 초)여러 목적지의 어깨 달이 겹침, 인파와 가격이 성수기보다 낮음우유니 거울은 부분적, 4월 마추픽추는 건기 직전이라 비가 약간 남음
2순위9월~10월 초마추픽추 건기 끝자락, 이과수 어깨 달, 갈라파고스는 한산한 9월파타고니아는 아직 초봄이라 일부 구간이 제한될 수 있음
3순위1~2월우유니 거울 절정과 파타고니아 한여름, 리우 카니발마추픽추는 우기, 잉카트레일은 2월 폐쇄, 성수기 요금

4월의 약점은 분명합니다. 우유니 거울을 확실히 보고 싶다면 1~2월을, 파타고니아 한여름 풍경이 목표라면 12~2월을 따로 잡는 편이 낫습니다. 반대로 ‘남미를 처음 가는데 어디서도 크게 실패하고 싶지 않다’는 분이라면, 4월이 가장 안전한 첫 선택입니다.

한국 달력도 4~5월과 잘 맞습니다. 연휴를 이어 붙이기 쉬운 시기라서, 하루 안팎이 걸리는 이동 시간을 감안한 일정을 짜기 좋습니다.

마무리

결국 남미 여행의 시기는 ‘가장 좋은 날씨’가 아니라 ‘내가 가장 보고 싶은 장면’으로 정하는 것입니다. 거울 같은 하늘을 볼지, 구름 걷힌 마추픽추를 볼지, 바람 속 파타고니아를 걸을지부터 정해 보세요. 그 장면이 정해지면 달력은 저절로 따라옵니다.

참고한 자료

AI 경고음은 결국 ‘업계 안쪽’에서 나왔다 — 골드만삭스 3대 경고등과 인텔·브로드컴 CEO 발언이 반도체 투자에 던지는 것

AI 경고음은 결국 ‘업계 안쪽’에서 나왔다 — 골드만삭스 3대 경고등과 인텔·브로드컴 CEO 발언이 반도체 투자에 던지는 것

2026년 10월 14일 | 검증 등급: 확인 / 보도 인용 / 미검증


들어가며 — 왜 이번 경고는 무게가 다른가

AI 거품 논쟁은 3년째 이어졌습니다. 그런데 지금까지 나온 경고는 대부분 바깥에서 온 목소리였습니다. 학자, 회의론자, 숏 포지션을 잡은 펀드매니저. 늘 있던 이야기였고, 그래서 늘 무시할 수 있었습니다.

이번 주는 다릅니다.

AI를 만들고 파는 사람들이 직접 경고했습니다. 브로드컴과 인텔의 최고경영자가 나란히 같은 무대에 서서, AI 확장의 최대 걸림돌이 반도체나 전력이 아니라 자본이라고 말했습니다. 그리고 같은 주에 골드만삭스가 AI 사이클 전환을 판단하는 3대 신호 중 2개가 이미 켜졌다는 진단을 내놨습니다.

이 조합이 무서운 이유는 정보의 성질이 다르기 때문입니다. 외부 비판은 반박이 쉽습니다. “당신은 안에 있는 걸 모른다”고 말하면 됩니다. 그런데 안에 있는 사람이 “우리도 다 틀렸을 수 있다”고 말하면 그 반박이 작동하지 않습니다. 이번 글은 그 충격의 정체와, 그것이 반도체 투자에 구체적으로 무엇을 의미하는지를 정리합니다.

먼저 밝힐 것이 있습니다. 골드만삭스 보고서는 원문(全文)을 확보하지 못했습니다. 바비 몰라비의 트레이더 노트는 국내 보도를 통해 확인했고, 골드만삭스의 부채·CAPEX 데이터는 골드만삭스 자체 자료와 야후 파이낸스 보도를 통해 확인했습니다. 각 항목마다 등급을 표시했고, 원문 미확보 항목은 그렇게 적었습니다.


1부. 인텔·브로드컴 CEO 발언 — 사실관계 정리

무대와 시점

항목내용등급
행사DBS 아시아 퓨처 포워드 컨퍼런스 (싱가포르)확인
발언 시점2026년 10월 12일(월, 현지)확인
국내 보도연합뉴스 10월 13일 09시 28분 송고확인
발언자혹 탄 브로드컴 CEO / 립부 탄 인텔 CEO확인
진행 방식패널 토론확인

출처: CNBC, 연합뉴스, 조선비즈

혹 탄 브로드컴 CEO — 원문 인용

발언을 주제별로 분류했습니다. 원문을 그대로 옮겼습니다.

① 최대 병목은 자본

“내가 생각하기에 가장 큰 제약 요인은 자본일 수 있다.” (What I think might be the biggest constraint is capital.)

② 공급 병목은 시간이 풀어준다

“지난 2년간 병목이 계속 튀어나왔지만, 그때마다 우리가 극복했다. 지금의 메모리 부족도 1년 뒤에는 그렇지 않을 수 있다.”
웨이퍼 부족은 2028년 또는 2029년 완화, 신규 발전설비 가동으로 전력 사정도 개선.

③ 단기 수요는 강하다

“우리가 공급할 수 있는 것보다 컴퓨팅 인프라에 대한 수요가 더 많다.” — 이 불균형이 2029년, 어쩌면 2030년까지 이어질 수 있음.

④ 그러나 조건이 붙는다

“차세대 AI 모델의 도입이 실망스럽거나 성능 향상이 정체되면 컴퓨팅 인프라 수요가 둔화될 수 있다.”

⑤ 투자자 비판 — 카지노

“많은 투자자들은 자신이 무엇에 투자하는지 전혀 모른다. 극단적인 기대만 세워놓고, 나중에야 자기가 카지노에 있는 것 같은 상황을 알게 된다.”

⑥ 기업의 AI 사용 — 토큰 비유

“어릴 때 오락실에 가서 게임을 한다. 부모님이 토큰 10달러를 주시면 10분 만에 다 써버리고 아무것도 배우지 못한다. 지금 기업들에서 일어나고 있는 일이 바로 그것이다.”

⑦ 오픈AI 연환산 매출 500억 달러

“9월 말 기준 오픈AI의 연환산 매출 500억 달러는 지속 가능하고 수익성 있는 사업 모델을 보여주지 못한다. 막대한 AI 비용과 설비투자가 큰 손실을 내고 있기 때문이다. 솔직히 말해서 현 시점에서 이것이 말해주는 것은, 프런티어 생성형 AI 모델을 제공하는 데서 나오는 잠재적 매출 성장 가능성이 크다는 것 외에는 아무것도 없다.”

⑧ 마지막 자기반성

“나는 우리가 아마 모든 것을 잘못 알고 있다고 생각한다. 그것은 우리가 만들고 있는 기술에 대해 우리가 실제로 얼마나 모르는지를 깨닫는 좋은, 겸손한 방법이다.”

출처: 울프스트리트, CNBC, 블룸버그(야후 게재)

립부 탄 인텔 CEO — 원문 인용

① 자본비용과 ROI (핵심)

“앞에 놓인 시급한 과제가 있다면 자본과 자본비용의 상승이다. 그리고 또 하나는 긴 안목에서 사람들이 ROI를 보고 싶어 한다는 것이다.” (If there’s any challenge in the front, it’s capital and the cost of capital, and then the other part is in the longer run, people want to see the ROI.)

② 2~3년 단기 전망

향후 2~3년간 AI 애플리케이션 도입 확대와 연산 수요로 급격한 둔화 가능성은 크지 않다.

③ 증명 요구

“효율성을 높이고 새로운 비즈니스 모델을 개발해 AI 투자가 눈에 보이는 성과로 돌아오는지를 증명해야 할 필요성이 커지고 있다.”

④ 70% 면 충분

훗날 돌아봤을 때 무엇을 틀렸느냐는 질문에, **“내가 70%를 맞혔다면 아주 훌륭한 CEO일 것”**이라고 답했습니다.

출처: CNBC, 울프스트리트, 연합뉴스

보도 인용(원문 미확보): 인베스팅닷컴은 립부 탄이 “메모리 반도체 시장이 가장 먼저 성장 모멘텀을 잃을 수 있는 분야 중 하나“라고 언급했다고 전했습니다. 이 문장은 CNBC·울프스트리트 원문에는 없어 보도 인용으로 표시합니다. 인베스팅닷컴


2부. 반드시 정정해야 할 것 — 혼동이 만든 가짜 뉴스

① “인텔 CEO가 버블이라고 했다”는 자료는 작년 것입니다

“물론이다. 우리는 AI 버블 안에 있다”(Of course we’re in an AI bubble)는 유명한 발언은 현직 인텔 CEO 립부 탄이 아니라 전임 CEO 팻 겔싱어의 것입니다. 시점도 2025년 10월 13일 CNBC ‘스퀘어 박스’ 인터뷰입니다. 1년 전 같은 날짜(10월 13일)라서, 어제 뉴스처럼 재유통되기 쉬운 구조입니다.

겔싱어의 발언은 이랬습니다. “버블 속에 있는 걸까. 물론이다. 세계는 AI에 열광하고, 속도를 내고, 시스템에 막대한 지렛대를 넣고 있다. 현금도 넘쳐나고, 데이터센터를 건설하려는 사람들이 엄청나게 많다.” 그러면서도 **“몇 년 안에는 끝나지 않을 것”**이라고 했습니다. 비즈니스인사이더(야후 게재)

② 혹 탄 브로드컴 CEO는 “버블”이라는 단어를 쓰지 않았습니다

그가 말한 것은 세 가지입니다. 자본이 최대 병목이고, 투자자들이 자기가 뭘 사는지 모르고, AI 실험 단계의 지출은 배워지지 않는 토큰 소비라는 것. 그런데 시장은 이 발언을 버블 경고로 번역해 소화했습니다.

그리고 이 해석이 과하다는 반론도 있습니다. 마켓워치는 이 발언이 “월요일과 화요일 반도체주 하락의 이유로 인용됐다”고 전하면서 카지노 비유가 맥락에서 크게 벗어나 해석됐다는 지적을 함께 실었습니다. 다만 본문은 유료 장벽에 막혀 전문을 확보하지 못했으므로 보도 수준임을 밝힙니다. 마켓워치

③ 그래서 이번 경고의 진짜 성격은

흔한 해석실제 발언
“AI 버블이다, 곧 터진다”“최대 병목은 자본이다”
“반도체 수요가 꺾인다”“수요가 공급을 초과하는 상황이 2029~2030년까지 이어진다”
“AI는 실패한다”“성능 향상이 정체되면 수요가 꺾인다” — 조건부
“업계가 거품을 인정했다”“우리도 다 틀렸을 수 있다” — 겸손, 자기비판

즉 이 발언은 약세론이 아니라 조건부 낙관론입니다. 단기(2029~2030년)는 공급 부족 지속, 그 이후는 **“AI가 실제 이익을 내는지”**에 달려 있다. 그 조건이 바로 자본 조달 비용과 ROI입니다.


3부. 골드만삭스 — AI 사이클 3대 경고등

보고서의 성격

작성자는 바비 몰라비(Bobby Molavi), 골드만삭스 **수석 거시경제 트레이더(Chief Macro Trader)**입니다. 리서치 애널리스트가 아니라 매크로 트레이딩 데스크 헤드라는 점이 중요합니다. “무엇이 좋은 자산인가”가 아니라 “지금 시장이 어디에 서 있는가”를 보는 포지션 논평이며, 목표주가나 투자의견 문서가 아닙니다. 뉴스핌

규모 감각부터 봐야 합니다. 몰라비는 대형 기술기업·클라우드 사업자·AI 연구소·반도체·연산 인프라 기업을 포함한 AI 생태계의 관련 자산 규모를 25조~30조 달러로 추산했습니다. 이 가치가 지속적인 인프라 투자 확대에 의존한다는 것이 문제 제기의 출발점입니다. 뉴스핌

3대 경고등 — 점등 현황

#경고등상태
①주가와 실제 실적 간 괴리점등
②신용시장의 AI 차입 기업 위험 재평가점등
③AI 자본지출 증가율 둔화소등 (아직 확인 안 됨)

몰라비의 결론은 명확합니다. “세 번째까지 현실화하면 시장이 투자 수익성에 대한 기대를 재조정할 수 있다.” 이는 “AI 투자가 정점을 지났다”는 단정이 아니라 관찰 목록입니다. 뉴스핌

경고등 ① — 괴리 (점등)

지표판독값
AI 관련 핵심 종목 10개 / S&P500 시가총액약 40%
올해 상승률 상위 AI 종목 평균+58%
같은 기간 S&P500+13%
같은 기간 나스닥+22%
S&P500 개별 구성종목 중간값 기준 주가−15%
시총 집중도단 5개 종목 시총 ≈ 나머지 434개 종목 합계
미국 주식 롱·숏 펀드 순노출최근 크게 감소

출처: 뉴스핌

가장 눈에 띄는 숫자는 “중간값 −15%”입니다. 지수가 13% 올랐는데 구성종목의 절반은 하락했습니다. 지수 상승이 아니라 소수 종목의 상승입니다. 몰라비는 덧붙입니다. “미래 실적을 반영한 선행 PER이 낮아 보여도, 실제 이익이 기대에 못 미치면 밸류에이션 부담이 커진다.” 과거에도 선행 PER과 실제 실적 기준 PER 사이에 큰 차이가 벌어진 사례가 있었습니다.

경고등 ② — 자금조달 위험 재평가 (점등)

지표판독값
올해 AI 인프라 지원 부채 발행액5,000억 달러 초과
AI 관련 채권 스프레드 확대약 +25bp
비AI 기업 신용 스프레드 확대약 +6bp
엔비디아·AMD·브로드컴 1개월 CDS 거래량약 10배 증가
미국 월간 주식 발행 건수5월 65건 → 9월 24건
분기별 주식 발행 규모2Q 2,520억 → 3Q 930억 달러

출처: 뉴스핌, 더 다크 사이드 오브 더 붐(골드만 크레디트팀 인용)

핵심은 두 번째 줄과 세 번째 줄의 대비입니다. 같은 매크로 환경인데 AI는 +25bp, 비AI는 +6bp만 벌어졌습니다. 골드만삭스 크레디트 전략 총괄 아만다 라이넘이 Global Credit Trader에서 짚은 것이며, 채권시장이 AI를 별도 위험군으로 분리해 가격을 매기기 시작했다는 뜻입니다. 더 다크 사이드 오브 더 붐

CDS 거래량 10배 급증도 같은 이야기입니다. 엔비디아·AMD·브로드컴의 신용부도스왑을 사는 사람이 10배로 늘었습니다. 투자자들이 AI 자금조달 위험을 관리할 수단을 찾아 나서고 있다는 신호입니다.

유동성 악화도 겹칩니다.

유동성 지표변화
미국 주식 일평균 호가 유동성2023년 이후 −21% (약 1,400만 → 1,100만 달러)
10억 달러 거래량당 호가 잔량2017년 16만 2,000달러 → 1만 1,000달러 (약 −93%)

거래량은 늘었는데 주문을 받아낼 잔량은 줄었습니다. 돌발 악재 발생 시 개별 종목의 가격 변동이 훨씬 커질 수 있는 구조입니다. 뉴스핌

경고등 ③ — 자본지출 증가율 둔화 (소등)

여기가 이번 보고서의 핵심입니다.

“세 번째 신호는 AI 자본지출 증가율의 실제 둔화다. 아직 확인되지 않았지만, 골드만삭스는 대형 클라우드 서비스 기업들의 자본지출 증가율이 2026년 3분기 전년 동기 대비 116%로 정점을 찍은 뒤 낮아져 2027년 말에는 20%대 초반까지 내려갈 것으로 전망했다.”

출처: 뉴스핌

구간클라우드 대기업 CAPEX 증가율
2026년 3분기+116% (정점)
2027년 말20%대 초반

116% → 20%대 초반은 9할 이상의 감속입니다. 그런데 총액은 계속 늘어납니다. 그래서 몰라비는 못 박습니다. “자본지출 총액이 곧바로 감소한다는 뜻이 아니다. 투자 규모가 계속 늘더라도 증가 속도가 시장 기대에 미치지 못하면, 투자자들은 AI 인프라 확충으로 얼마나 큰 수익을 거둘 수 있을지 다시 따져볼 수 있다.” 뉴스핌

왜 이게 마지막 관문인가. AI 핵심 종목 10개가 S&P500 시총의 40%를 차지하는 구조에서, 이 종목들의 주가에는 “투자가 계속 가속된다”는 전제가 이미 녹아 있습니다. 성장률이 116%에서 20%대로 내려오면 그 전제가 무너집니다. 매출이 줄지 않아도 주가가 흔들리는 이유가 이것입니다.

보도에 따르면 몰라비는 “AI 투자는 위험 신호가 점등될 때까지 지속적으로 상승세를 보일 것”이라고도 했습니다. 국내 매체 스니펫 수준이며 미검증으로 표시합니다.


4부. 골드만삭스 부채 데이터 — 경고등 ②의 원자료

하이퍼스케일러 채권 발행 추이

연도하이퍼스케일러 IG 채권 발행CAPEX 대비 비중
2025년1,080억 달러약 26~27%
2026년1,940억 달러(상반기까지) → 연말 약 2,500억 달러약 33%
2027년약 4,000억 달러(전망)약 35%

출처: 골드만삭스 Exchanges, 야후 파이낸스, 한국경제

CAPEX 총액 추이

연도하이퍼스케일러 합산 CAPEX
2025년4,050억 달러
2026년7,500억 달러 (전망)
2027년약 1조 1,400억~1조 2,000억 달러 (전망)

출처: 야후 파이낸스

여기서 주목할 것은 “채권 비중이 매년 올라간다”는 사실입니다. 26% → 33% → 35%. CAPEX가 늘어나는 것보다, 그 CAPEX에서 빚이 차지하는 몫이 더 빠르게 늘어납니다. 2025년에서 2027년 사이 CAPEX는 약 2.8배가 되는데 채권 발행은 약 3.7배가 됩니다.

그 결과가 이미 나타났습니다. 알파벳은 2024년 이후 처음으로 마이너스 잉여현금흐름을 기록했습니다. 구글로 상장한 2004년 이래 첫 분기입니다. 야후 파이낸스

채권시장이 벌써 반응한 증거

  • AI 관련 발행 비중: 2024년 YTD 공급의 1% → 2026년 18%. 보험사와 ‘리얼머니’ 계좌들이 종목별 집중 한도에 도달해 이 위험에 대한 식욕이 줄어들고 있습니다. 골드만삭스 Exchanges
  • 스페이스X 10년 IG 채권: 6월 쿠폰 **5.875%**로 발행 → 10월 9일(금) 7.20% 수익률로 거래. 몇 달 만에 조달 비용이 1.3%포인트 이상 뛰었습니다. 울프스트리트
  • 장외 부채: 10월 13일 메타는 블랙록과 텍사스 엘패소 데이터센터 합작사를 발표했습니다. “메타의 100억 달러 이상 투자”임에도 **블랙록이 지분 80%**를 갖고, 블랙록 투자금의 일부는 125억 달러 부채 조달로 충당됩니다. 하이퍼스케일러 재무제표 밖에서 AI 인프라가 지어지는 구조입니다. 야후 파이낸스

그리고 골드만삭스 자체가 조건을 계산해 뒀습니다. **“AI 사용자들이 연간 약 1조 달러를 AI 애플리케이션에 지출해야 하이퍼스케일러가 견실한 ROI를 얻고 애플리케이션 층이 강한 이익률을 낸다”**는 것입니다. 야후 파이낸스 투자 금액은 CAPEX로 확정되어 있는데 회수 금액은 아직 1조 달러가 필요한 상태입니다. 여기에 조달 비용이 오르면 같은 투자로 얻는 수익률이 낮아집니다.


5부. 경고가 왜 ‘업계 안쪽’에서 나왔는가 — 충격의 정체

사용자가 짚은 “충격적”이라는 감각은 정확합니다. 그 이유를 네 가지로 분해해 보겠습니다.

첫째, 반박의 경로가 막힙니다. 외부 비판자는 “현장을 모른다”고 반박할 수 있지만, 혹 탄은 자기가 파는 사람입니다. 브로드컴은 AI 매출로 성장한 회사입니다. 그가 “투자자들이 카지노에 있다”고 말하면, 자기 주가에 불리한 말을 굳이 한 것입니다. 이해관계상 손해를 감수한 발언은 그렇지 않은 발언보다 정보량이 큽니다.

둘째, 병목의 위치를 바꿔 놓았습니다. 지난 2년간 AI 논쟁의 병목은 공급이었습니다. GPU가 없다, HBM이 없다, 전력이 없다. 그런데 혹 탄은 그 셋을 모두 시간이 풀어줄 문제로 분류하고, 자본을 남은 병목으로 지목했습니다. 공급 병목은 반도체 회사의 호재이고, 자본 병목은 반도체 회사의 악재입니다. 이 한 문장이 반도체 밸류체인의 위험 방향을 뒤집습니다.

자본을 남은 병목으로 지목했습니다. 공급 병목은 반도체 회사의 호재이고, 자본 병목은 반도체 회사의 악재입니다.

셋째, 조건부 낙관이 조건부 비관보다 위험할 수 있습니다. “2029~2030년까지 수요가 공급을 초과한다”는 말은 좋은 뉴스입니다. 그런데 이 전망의 전제는 **“차세대 모델이 계속 좋아진다”**입니다. 혹 탄 본인이 그 전제를 깨는 시나리오를 먼저 제시했습니다. “모델 도입이 실망스럽거나 성능 향상이 정체되면 수요가 둔화된다.” 즉 호재의 근거와 악재의 근거를 같은 사람이 같은 자리에서 말했습니다. 시장은 이걸 ‘낙관 발언’으로만 읽을 수 없습니다.

넷째, 두 CEO가 같은 결론을 냈습니다. 다른 회사, 다른 노출도, 다른 이해관계인데 **“자본과 ROI”**라는 같은 지점에 도착했습니다. 골드만삭스도 경고등 ②를 자금조달로 잡았습니다. 세 갈래가 교차 확인한 셈입니다.


6부. 반도체 투자에 미치는 영향 — 세그먼트별 분석

이 절은 확인된 사실에 기반한 분석이며, 소스에서 직접 인용한 것이 아닌 추론은 ‘분석’으로 표시합니다.

전체 구조도 — 위험이 어떻게 전달되는가

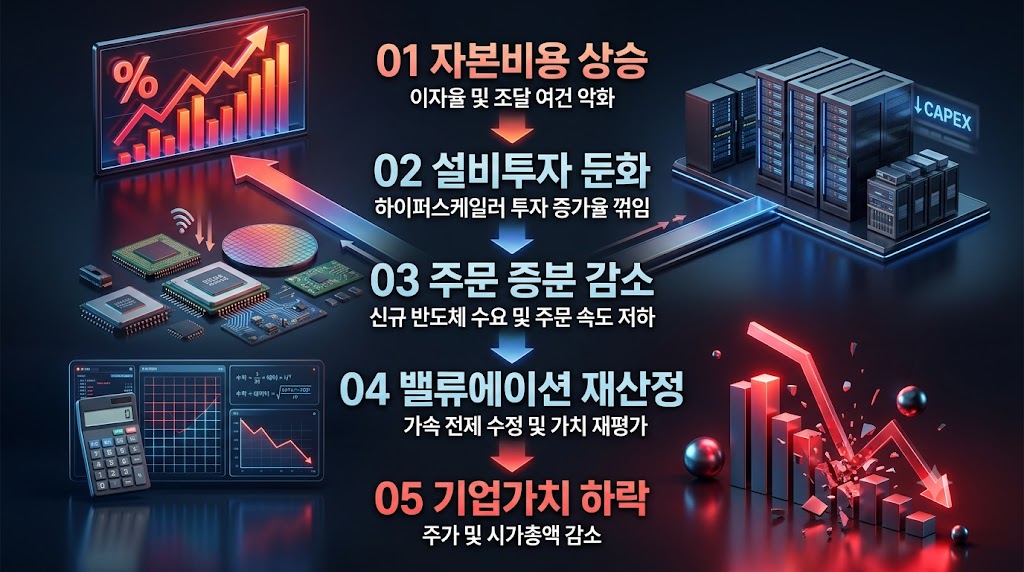
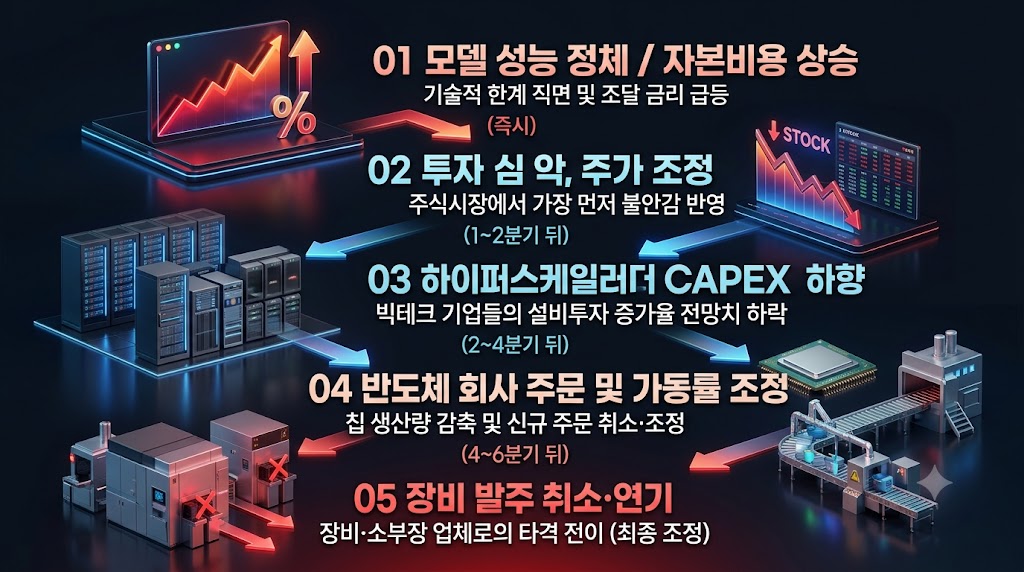
① 자본비용 상승 (스페이스X 5.875% → 7.20%, AI 스프레드 +25bp)
        ↓
② 하이퍼스케일러 CAPEX 증가율 둔화 (116% → 20%대 초반)
        ↓
③ CAPEX 총액은 늘지만 '증가 속도'가 꺾임
        ↓
④ 반도체 주문의 '증분'이 줄어듦 (총량이 아니라 델타)
        ↓
⑤ 밸류에이션에 녹아 있던 '가속 전제'가 재산정
Code language: PHP (php)
AI 경고음은 결국 '업계 안쪽’에서 나왔다 — 골드만삭스 3대 경고등과 인텔·브로드컴 CEO 발언이 반도체 투자에 던지는 것 10

핵심은 ④번입니다. CAPEX가 7,500억에서 1조 1,400억으로 늘어도, 증가분이 3,450억에서 3,900억으로… (분석) 여기서 중요한 것은 반도체 회사의 실적이 주문 총액이 아니라 주문 증가분에 민감하다는 점입니다. 총액이 늘어도 증가율이 꺾이면 성장주 프리미엄이 재산정됩니다.

① GPU·가속기

항목내용등급
수요 발언혹 탄: “공급할 수 있는 것보다 컴퓨팅 인프라 수요가 더 많다”, 2029~2030년까지 지속확인
수요 위험“모델 도입이 실망스럽거나 성능 향상이 정체되면 수요 둔화”확인
신용시장 신호엔비디아 1개월 CDS 거래량 약 10배 증가확인

분석: GPU 세그먼트는 이번 논의에서 수요 훼손 증거가 나오지 않은 유일한 축입니다. 두 CEO 모두 단기 수요는 강하다고 했습니다. 다만 CDS 거래량 10배는 주목할 만합니다. 주식을 사는 사람과 신용을 헤지하는 사람이 늘 동시에 늘지는 않습니다. 신용시장이 주식시장보다 먼저 위험을 인식하는 경우가 많습니다. 이번 사이클에서 GPU의 첫 균열 신호는 주가가 아니라 CDS와 스프레드에서 나올 가능성이 있습니다.

추가 확인 필요: 한 검색 결과에 “골드만삭스가 2026년 AI GPU·HBM 수요가 급감할 것으로 전망”이라는 유튜브 영상 제목이 있었으나 본문을 확인하지 못했습니다. 위험한 제목이므로 미검증으로 표시하고 근거로 쓰지 않습니다.

② 커스텀 ASIC — 이번 논의의 최대 수혜이자 최대 취약점

항목내용등급
회사브로드컴이 대표 커스텀 ASIC 사업자 — 발언자가 바로 그 회사 CEO확인
발언혹 탄: 자본이 최대 병목 / 카지노 비유 / 토큰 비유확인
매출 가이던스“브로드컴이 AI 매출을 2028년 2,300억 달러로 제시”미검증 (검색 제목 수준, 본문 미확보)

분석: 이번 사이클에서 가장 아이러니한 지점입니다. 자본 조달이 병목이 되면, 자체 칩을 설계해 조달 단가를 낮추려는 하이퍼스케일러의 유인이 오히려 커집니다. 범용 GPU보다 커스텀 ASIC이 총소유비용에서 유리해지기 때문입니다. 그래서 혹 탄의 경고는 자기 사업의 위기 경고가 아니라, 경쟁 구도 재편 경고로 읽을 수 있습니다.

그러나 반대 방향의 위험이 더 큽니다. ASIC은 특정 고객의 특정 프로젝트에 묶인 매출입니다. 고객이 CAPEX 증가율을 낮추면 GPU보다 ASIC 주문이 먼저 잘립니다. 범용 제품은 여러 고객에 팔 수 있지만, 커스텀 칩은 그 프로젝트가 멈추면 대체 수요가 없습니다. 혹 탄이 자기 회사의 성장 가정에 조건을 붙인 이유가 여기 있다고 봅니다(분석).

③ 메모리·HBM — 삼성전자와 SK하이닉스

여기가 한국 투자자에게 가장 직접적인 세그먼트입니다. 이번 확인에서 나온 메모리 관련 발언은 서로 반대 방향입니다.

발언자내용방향등급
혹 탄 (브로드컴)“지금의 메모리 부족도 1년 뒤에는 그렇지 않을 수 있다” (생산능력 확대)약세확인
립부 탄 (인텔)“메모리 반도체 시장이 가장 먼저 성장 모멘텀을 잃을 수 있는 분야 중 하나”약세보도 인용
혹 탄 (브로드컴)컴퓨팅 수요가 공급을 초과하는 상황이 2029~2030년까지 지속강세확인

분석: 첫 두 발언은 **“메모리 부족이 1년 안에 해소된다”**는 같은 방향입니다. 그런데 세 번째 발언은 **“컴퓨팅 수요는 2029년까지 강하다”**입니다. 이 둘은 모순이 아니라 순서 문제로 읽어야 합니다.

  • 2026~2027년: HBM·DDR5 공급 부족 지속 → 가격 강세 유지. 혹 탄도 이 구간은 부정하지 않았습니다.
  • 2028년 전후: 웨이퍼·메모리 생산능력 확대 완료 → 부족이 해소되고 가격 정상화.
  • 여기에 경고등 ③(CAPEX 증가율 둔화)이 겹치면, 수요 증가율 자체가 낮아지면서 공급 확대 + 수요 감속이 동시에 옵니다.

여기서 앞선 대화의 CXMT 변수가 다시 등장합니다. 우리가 추적하던 축은 ① HBM 점유율(SK하이닉스 50%·삼성 33%·마이크론 18%) ② D램 가격 ③ 외국인 순매매 ④ 4F² 진행 단계였습니다. 이번 골드만삭스 논의는 ②번 축에 1년 시계의 하향 신호를 추가합니다. CXMT의 캐파 확대가 겹치는 시점과 메모리 부족 해소 시점이 2027~2028년에 포개질 가능성이 있습니다(분석). 다만 이는 두 CEO의 ‘전망’이며 실제 공급 데이터로 확인되기 전까지는 경보가 아니라 관찰 항목입니다.

한 가지 더. 립부 탄의 메모리 발언이 정확히 맞다면, **메모리 업종의 리스크는 ‘수요 붕괴’가 아니라 ‘가격 정상화’**입니다. HBM은 여전히 팔리지만, 지금의 프리미엄이 줄어드는 국면입니다. 주가에 가장 불리한 조합입니다.

④ 파운드리

항목내용등급
인텔 자체 CAPEX“연간 자본지출 전망을 기존 180억 달러에서 200억 달러 이상으로 상향”미검증(스니펫)
립부 탄 발언자본비용 상승이 시급한 과제확인

분석: 파운드리는 자본 병목이 가장 직접적으로 타격하는 세그먼트입니다. 파운드리는 설비투자가 곧 경쟁력이고, 설비투자는 자기 현금과 부채로 조달합니다. 하이퍼스케일러의 자금 조달이 어려워지면 파운드리 고객의 선주문도 늦춰집니다. 반대로 인텔처럼 자기 CAPEX 상향을 유지하는 회사는 상대적 우위를 갖습니다. 다만 위 상향 수치는 스니펫 수준으로 원문을 확인하지 못했으므로 근거로 쓰지 않습니다.

파운드리의 특수성: 파운드리는 AI 이외 수요(스마트폰·자동차·산업용)가 절반 이상입니다. AI CAPEX가 둔화돼도 전체 매출이 같은 폭으로 흔들리지 않습니다. 경고등 ③이 점등될 때 상대적으로 덜 맞는 세그먼트입니다(분석).

⑤ 장비·소부장

분석: 장비는 CAPEX의 함수이고, CAPEX는 가장 뒤에 조정됩니다. 순서로 보면 이렇습니다.

모델 성능 정체 / 자본비용 상승
    ↓ (즉시)
투자 심리 악화, 주가 조정 — 주식시장에서 먼저 반영
    ↓ (1~2분기)
하이퍼스케일러 CAPEX 증가율 하향 가이던스
    ↓ (2~4분기)
반도체 회사 주문 조정, 가동률 조정
    ↓ (4~6분기)
장비 발주 취소·연기
Code language: PHP (php)
AI 경고음은 결국 '업계 안쪽’에서 나왔다 — 골드만삭스 3대 경고등과 인텔·브로드컴 CEO 발언이 반도체 투자에 던지는 것 11

즉 장비·소부장은 가장 늦게 타격을 받습니다. 이번 국면에서 그 성질이 양날입니다. 하락이 늦게 오는 대신, 회복도 늦게 옵니다.

반대 견해도 존재합니다. 2027년 반도체 장비 시장이 사상 최대가 될 것이라는 전망이 있습니다. 이는 CAPEX 총액이 늘어난다는 사실에 근거하며, 몰라비의 경고와 모순되지 않습니다. 총액은 늘고 증가율은 꺾이는 조합이기 때문입니다. 장비 업종은 ‘증가율 둔화’를 ‘수요 감소’로 오독하면 안 되는 세그먼트입니다.

세그먼트별 위험 요약

세그먼트경고등 ③ 점등 시 타격타격 시점근거
GPU·가속기중~높음빠름40% 시총 집중 + CDS 10배
커스텀 ASIC높음가장 빠름단일 고객 프로젝트 의존
메모리·HBM높음빠름부족 해소 + 가격 정상화 이중 압력
파운드리중간중간비AI 수요 완충
장비·소부장중간가장 늦음CAPEX 총액은 유지

7부. 주식시장 대응 전략

원칙 세 가지

첫째, 이번 신호는 ‘매도 신호’가 아니라 ‘관찰 목록’입니다. 몰라비 본인이 그렇게 정리했습니다. 경고등 ③은 아직 소등입니다. 골드만삭스 미국 주식 전략 총괄 벤 스나이더도 하이퍼스케일러 CAPEX 추정치 수정은 완만할 것으로 봤고, 이유는 **“2027년 지출 계획 가이던스를 내놓기에는 아직 이르다”**는 것입니다. 골드만삭스

둘째, 신용시장을 주식보다 먼저 봐야 합니다. 이번 사이클의 첫 균열은 AI 채권 스프레드와 CDS에서 나오고 있습니다. 주가는 심리를, 신용은 자금 조달 가능성을 반영합니다. CAPEX를 돌리는 것은 신용시장이므로, 신용시장이 먼저 말합니다.

셋째, 반도체 안에서도 순서가 있습니다. 위험 전달 속도가 ASIC → 메모리 → GPU → 파운드리 → 장비 순으로 느려집니다(분석). 한 덩어리로 사고팔면 안 되는 국면입니다.

시나리오별 대응

시나리오조건반도체 대응현금·방어
A. 경고등 ③ 소등 유지 (기본)하이퍼스케일러 CAPEX 가이던스 유지, 스프레드 50bp 이하비중 유지, 조정 시 분할 매수. 장비·파운드리 우선현금 30~40% 유지
B. 증가율 둔화 확인 (경계)2027 가이던스가 20%대 초반 궤적으로 하향ASIC·메모리부터 축소, GPU는 실적 확인 후현금 40~50%, 채권 비중 확대
C. 신용 경색 (위험)AI 스프레드 50bp 이상 확대 + 발행 시장 추가 위축반도체 전 세그먼트 축소. 장비·소부장까지현금 60% 이상, 국채·단기채 중심
D. 증거 확보 (역방향)하이퍼스케일러 AI 매출이 조달 비용을 덮는 수준으로 확인비중 확대, ASIC·HBM 우선현금 20~30%로 축소

시나리오 A가 기본값인 이유: 두 CEO 모두 2029~2030년까지 공급 부족 지속을 말했고, 스나이더는 완만한 수정을 전망했습니다. 아직 증거가 나오지 않았습니다.

시나리오 C를 미리 정의해 두는 이유: 유동성이 −93%(10억 달러당 호가 잔량) 줄어든 상태입니다. 돌발 악재 시 가격 충격이 예상보다 훨씬 클 수 있습니다. 매도 결정을 그때 하면 늦습니다.

감시 지표 — 무엇을 언제 보는가

감시 지표현재값경계 / 위험확인 시점
하이퍼스케일러 2027 CAPEX 가이던스미제시증가율 20%대 초반 궤적다음 실적 시즌 — 최대 분기점
클라우드 CAPEX 증가율3Q26 +116%실제 하향 확인분기 실적
AI 관련 채권 스프레드+25bp (비AI +6bp)50bp 이상매주
엔비디아·AMD·브로드컴 1개월 CDS 거래량약 10배 증가추가 급증매주
분기별 주식 발행 규모2Q 2,520억 → 3Q 930억4Q 900억 이하분기
하이퍼스케일러 채권 발행액2026 2,500억 달러2027 4,000억 초과 여부분기
롱·숏 펀드 순노출크게 감소추가 감소 + 지수 하락월간
S&P500 자사주 매입2Q +20% YoY0% 이하 반전분기
미국 주식 호가 유동성1,100만 달러추가 악화월간
S&P500 개별 종목 중간값−15%추가 악화수시

가장 중요한 한 줄은 첫 번째입니다. 스나이더가 “아직 이르다”고 한 2027년 CAPEX 가이던스 발표 시점이 곧 경고등 ③의 판정일입니다. 그날까지는 확신을 가질 근거도, 공포를 가질 근거도 충분하지 않습니다.

포지션 사이징과 헤지

코어-위성 관점에서의 접근 (분석)

구분조정 방향근거
AI 반도체 위성 비중줄이되 0으로 만들지 않음경고등 ③ 소등. 단기 수요는 두 CEO 모두 강하다고 확인
현금30~40% 이상 유지유동성 −93%, 발행 시장 위축. 기회비용보다 대응력
메모리·HBM 노출축소 검토부족 해소(1년) + 가격 정상화 이중 압력
커스텀 ASIC 노출축소 검토단일 고객 의존, 가장 빠른 타격
장비·소부장상대적 유지CAPEX 총액 유지, 타격 시점 가장 늦음
AI 무관·저상관 테마확대 검토스나이더가 지목. 확인된 것은 소비 경험 주식

헤지 수단 (분석): 이번 확인에서 엔비디아·AMD·브로드컴의 1개월 CDS 거래량이 약 10배 늘었다는 사실이 확인됐습니다. 헤지가 이미 CDS 시장으로 이동하고 있다는 뜻입니다. 개인이 CDS를 직접 쓰기는 어렵지만, 같은 인식을 반영하는 지표로 읽을 수 있습니다. 실무적으로는 ① 현금 비중 확대 ② 반도체 내 세그먼트 분산 ③ 채권 비중 확대가 현실적인 헤지입니다.

한 가지 유의: 몰라비는 자사주 매입이 여전히 증시를 지탱하는 요인이라고 했습니다(S&P500 2분기 자사주 매입 +20% YoY). 다만 이 수급이 AI 투자 수익성 의구심과 자금조달 위험을 얼마나 상쇄할지는 불확실하다고 유보했습니다. 뉴스핌

전략 요약 — 다섯 문장

  1. 경고등 3개 중 2개가 켜졌지만, 마지막 하나(자본지출 증가율)가 판정의 핵심입니다.
  2. 그 판정일은 하이퍼스케일러의 2027년 CAPEX 가이던스 발표입니다.
  3. 신용시장(AI 스프레드 +25bp, CDS 10배)이 주식시장보다 먼저 말하고 있습니다.
  4. 반도체는 한 덩어리가 아닙니다. ASIC·메모리부터 위험하고, 파운드리·장비는 나중입니다.
  5. 지금 필요한 것은 확신이 아니라 관찰 목록과 현금입니다.

8부. 이번 논의의 정합성 — 다른 목소리와 겹쳐 보기

주체핵심 주장검증
골드만삭스(몰라비)3대 경고등 중 2개 점등. 자본지출 증가율 둔화가 마지막 관문확인(보도 경유)
골드만삭스(라이넘)채권 비중 26%→33%→35%. AI 발행 비중 1%→18%. 집중 한도 도달확인
골드만삭스(“AI: IN A BUBBLE?”, 2025.10.22)“아직 버블 아님, 분산투자 합리적”. 최대 위험은 순환성확인(원문 PDF)
혹 탄(브로드컴)최대 병목은 자본. 투자자는 카지노. 모델 성능 정체 시 수요 둔화확인
립부 탄(인텔)자본비용 상승 + ROI 증명 요구. 2~3년은 급격한 둔화 없음확인
모건스탠리(앞선 논의)“약속 50%, 증거 2%”. 인프라에서 활용 기업으로 무게중심 이동확인(보도 인용)
팻 겔싱어(작년)“물론 버블이다”, 단 몇 년은 안 터짐확인(2025.10.13)
레이 달리오AI를 “전형적인 버블”로 규정, 붕괴 지점 근접 경고미검증(스니펫)
ING 설문응답자 26%가 AI 버블 붕괴를 2026년 최대 리스크로 지목미검증(스니펫, 2025년 12월 설문)

골드만삭스의 “닷컴 버블 5가지 신호”와 몰라비의 3대 경고등을 겹쳐 보면 흥미로운 대응이 나옵니다.

닷컴 버블 신호몰라비 3대 경고등현재
③ 기업 부채 급증② 자금조달 위험 재평가점등
⑤ 신용 스프레드 확대② (일부)점등
① 투자 지출의 정점③ 자본지출 증가율 둔화소등

두 목록 모두 “투자 지출의 정점”을 마지막 신호로 놓습니다. 몰라비가 세 번째를 자본지출 증가율 둔화로 잡은 것은 이 계보와 정확히 일치합니다. 야후 파이낸스


맺으며 — 무엇을 봐야 하는가

이번 주에 나온 세 갈래 — 두 CEO의 발언, 골드만삭스의 3대 경고등, 골드만삭스의 부채 데이터 — 는 같은 곳을 가리킵니다. 그것은 **”AI가 좋은가”가 아니라 “AI를 돌리는 돈이 어디서 오고, 언제 돌아오는가”**입니다.

혹 탄이 말한 “카지노”와 “토큰 10달러”는 기술 비판이 아닙니다. 자금 순환 비판입니다. 골드만삭스가 잡은 경고등 ②도 자금조달입니다. 립부 탄의 “자본비용과 ROI”도 같습니다. AI 반도체 주가의 다음 방향은 GPU 수요가 아니라 채권 스프레드가 결정할 가능성이 큽니다.

그리고 마지막 경고등은 아직 켜지지 않았습니다. 그것이 지금 이 국면의 유일한 희망이자, 유일한 불확실성입니다.

다음에 확인할 것: 하이퍼스케일러의 2027년 CAPEX 가이던스. 그 숫자가 나오는 날이 경고등 ③의 판정일입니다.


미검증·불일치 항목

  • 골드만삭스 몰라비 보고서의 정확한 제목·발행일 — 원문 미확보. 뉴스핌은 “최근 보고서”로만 표기했고 보도는 2026년 10월 14일 10시 28분자입니다.
  • 2027년 하이퍼스케일러 채권 발행액 — 야후 파이낸스·한국경제는 **4,000억 달러(캐펙스의 약 35%)**로 전합니다. 골드만삭스 Exchanges 팟캐스트는 비중(35%)만 확인되고 금액은 확인하지 못했습니다.
  • 브로드컴 2028년 AI 매출 2,300억 달러 가이던스 — 검색 결과 제목 수준. 본문 미확보.
  • 인텔 연간 CAPEX 180억 → 200억 달러 상향 — 검색 스니펫 수준. 원문 미확보.
  • 골드만삭스 “닷컴 버블 5가지 신호”의 2~4번 항목 — 검색 결과가 잘려 ①·⑤만 확인.
  • “S&P500 상위 10종목이 40~45% 차지”의 원출처 — 몰라비 보고서 경유(뉴스핌)로 확인. 골드만삭스 원문 자체는 미확인.
  • “올해 AI 부채 5,000억 달러”의 구성 — 하이퍼스케일러 IG 채권(1,940억 달러)과 다른 광의 집계로 보이나 구성 항목 미확인. 다른 자료는 “그중 하이퍼스케일러가 약 40%”로 전함(스니펫).
  • 미국 하이퍼스케일러 CAPEX 2027년 1조 4,000억 달러 — 시킹알파 스니펫 수준이며, 야후의 약 1조 1,400억~1조 2,000억 달러와 집계 범위가 다릅니다.
  • 벤 스나이더의 AI 무관 테마 3가지 중 2·3번째 — 원문이 잘려 소비 경험 주식 1개만 확인.
  • 레이 달리오 발언, ING 설문 26%, 2026년 미국 IG 회사채 발행 2.3조 달러 — 모두 검색 스니펫 수준. 근거로 쓰지 않았습니다.
  • “골드만삭스가 2026년 AI GPU·HBM 수요 급감 전망” — 유튜브 영상 제목만 확인. 본문 미확보로 근거에서 제외했습니다.

면책

본 글은 공개 보도와 골드만삭스 공개 자료를 바탕으로 한 정보 제공 목적의 정리이며, 특정 종목이나 상품의 매수·매도를 권유하지 않습니다. 골드만삭스 몰라비 보고서는 원문을 확보하지 못했고 국내 보도를 통해 확인했습니다. 인용문은 이번 확인 과정에서 확보한 원문·보도에서 그대로 옮긴 것이며, 원문 미확보 항목은 ‘보도 인용’, 출처가 어긋나는 항목은 ‘상충’, 확인하지 못한 항목은 ‘미검증’으로 표시했습니다. 시나리오별 대응과 세그먼트 분석은 작성자의 해석이며 확정된 전망이 아닙니다. 비중·수익률 관련 수치는 과거 기록 또는 가정이며 미래를 보장하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.
추가 — CAPEX 증가율, AI 채권 스프레드, CDS 거래량 세 축을 시계열로 추적 ③ 이번 내용을 TTS 나레이션용 순수 텍스트로 다듬기 — 필요하시면 바로 만들어 드리겠습니다.

붉게 타오르는 가을, 두번째 임진강댑싸리공원 방문기

붉게 타오르는 가을, 두번째 임진강댑싸리공원 방문기

2026년 10월 14일 · @Happist

프롤로그 · 푸르렀던 약속

지난번 임진강댑싸리공원을 찾았을 때, 나는 조금 일렀습니다. 동글동글 부풀어 오른 댑싸리는 한여름의 초록을 그대로 입고 있었고, 나는 붉게 물든 정원을 상상하며 갔다가 푸른 물결 앞에서 가만히 서 있다 돌아왔지요. 초록도 아름다웠지만, 마음 한켠에는 작은 아쉬움이 남았습니다. 그때 속으로 약속 하나를 했어요. 가을이 깊어지면, 댑싸리가 제 몸을 붉게 태울 무렵에 다시 오겠다고.

오늘이 바로 그날이라고 느꼈습니다. 달력을 넘기다 문득 시간이 맞았고, 며칠 사이 날씨가 한결 서늘해졌으니 댑싸리도 어느 정도 익었을 거라는 판단이 섰습니다. 농부가 감이 익는 때를 손끝으로 아는 것처럼, 나도 가을이 깊어지는 속도를 눈치껏 헤아려 본 셈입니다. 마음이 먼저 길을 나서고, 몸이 그 뒤를 따랐습니다.

아침에 눈을 뜨자 창밖이 유난히 환했습니다. 구름이라고는 한 점도 없는, 물감을 풀어놓은 듯 투명한 하늘이었지요. 이런 날은 어디를 가도 좋을 것 같다는 막연한 확신이 듭니다. 하늘이 도화지라면 오늘은 가장 깨끗한 새 도화지였고, 그 위에 붉은 댑싸리를 올려놓으면 얼마나 어울릴까 생각하니 발걸음이 저절로 가벼워졌습니다.

집을 나서 주차장으로 향하는 길, 뺨에 닿는 공기가 문득 차갑게 느껴졌습니다. 어제와 다르고, 지난주와는 더더욱 다른 기운이었어요. 여름의 끝자락이 남겨 두었던 미지근한 숨결이 어느새 자취를 감추고, 맑고 서늘한 바람이 소매 사이로 스며들었습니다. 코끝이 살짝 시큰해질 만큼 깨끗한 냉기. 그 순간 저도 모르게 중얼거렸습니다. 아, 완연히 가을이구나.

계절은 그렇게 소리 없이 문턱을 넘어옵니다. 달력이 알려 주기도 전에 피부가 먼저 알아채고, 마음이 그 뒤를 따라 천천히 물들어 가지요. 차가운 공기를 한 모금 들이마시며 나는 오늘의 여행이 아주 좋을 것임을 알았습니다. 가을 아침의 청량함은 언제나 좋은 하루의 서막이니까요. 그렇게 나는 두 번째 약속을 지키러, 붉게 타오르는 정원을 향해 차의 시동을 걸었습니다.

가는 길 · 붉은 예감

평일의 도로는 한없이 너그러웠습니다. 주말이면 꽃 구경 나선 차들로 길게 늘어서던 길이 오늘은 마치 나만을 위해 비워 둔 것처럼 한산했어요. 브레이크를 밟을 일이 거의 없이 차는 미끄러지듯 앞으로 나아갔고, 창문 너머로 스치는 가을 들판이 느린 필름처럼 천천히 지나갔습니다. 막히지 않는 길 위에서는 마음도 덩달아 막힘없이 풀어집니다. 라디오에서 흘러나오는 잔잔한 노래에 맞춰 핸들을 쥔 손가락이 가볍게 박자를 탔지요.

그러다 문득, 길가 어딘가에서 붉은 무언가가 눈에 들어왔습니다. 처음에는 노을이 땅에 내려앉았나 싶었어요. 가까이 다가가 보니 그것은 댑싸리였습니다. 누군가의 텃밭 가장자리, 혹은 집 앞 작은 화단에 심어 둔 댑싸리가 불을 지핀 듯 새빨갛게 물들어 있었습니다. 잠깐 스쳐 지나가는 풍경이었는데도 그 붉은빛은 망막에 오래 남았습니다.

그리고 그런 장면은 한 번으로 끝나지 않았습니다. 길을 따라 달리는 동안 종종, 마치 이정표처럼 붉은 댑싸리가 얼굴을 내밀었어요. 한 번, 두 번, 세 번. 그때마다 가슴 한구석이 콩콩 뛰었습니다. 길가의 작은 댑싸리가 이 정도로 붉다면, 수만 그루가 모여 있는 공원은 얼마나 장관일까. 기대는 풍선처럼 부풀어 올랐고, 부푼 마음은 액셀을 밟는 발끝까지 전해졌습니다.

여행의 반은 설렘이라고들 하지요. 목적지에 닿기 전, 가는 길에서 이미 여행이 시작되고 있다는 것을 나는 오늘 다시 한 번 느꼈습니다. 길가의 붉은 점 하나하나가 ‘곧 도착할 거야, 조금만 더 가면 돼.’라고 속삭이는 듯했습니다. 맑은 하늘 아래 고요한 도로 위에서, 나는 가을이 건네는 작은 예고편을 한 장면씩 천천히 감상하며 달렸습니다.

지난 방문에서는 푸른 댑싸리만 보았으니, 오늘의 붉음이 더 각별하게 다가오는 것이겠지요. 아쉬움이 기대로 바뀌는 순간은 언제나 가슴이 따뜻해집니다. 그 따뜻함을 안고 나는 마지막 모퉁이를 돌았습니다.

주차장의 황금 자리 · 작은 행운

시계가 열두 시를 조금 넘긴 무렵, 마침내 임진강댑싸리공원 주차장에 닿았습니다. 그런데 눈앞에 펼쳐진 광경에 나는 슬며시 웃음이 났어요. 평일 한낮인데도 주차장이 거의 가득 차 있었거든요. 줄지어 선 차들의 반짝이는 지붕이 가을 햇살을 되받아 은빛 물결처럼 일렁였습니다. 이 많은 사람들이 모두 같은 마음으로 이곳에 왔다는 사실이, 어쩐지 정겹고 든든했습니다. 붉게 익은 댑싸리를 보려는 마음은 나만의 것이 아니었던 거지요.

나에게 좋은 자리란 이런 곳입니다. 공원 입구에서 가장 가까워서, 최대한 적게 걸어도 되는 곳. 꽃구경의 낭만이야 걷는 데 있다고들 하지만, 정작 정원에 닿기도 전에 지쳐 버리면 아까운 힘을 낭비하는 셈이니까요. 그래서 나는 천천히 차를 몰며 입구 근처를 한 바퀴 돌아보기 시작했습니다. 있을까, 없을까. 이 정도 붐비는 날이라면 기대하지 않는 편이 마음 편하겠다 싶었지요.

그런데 세상에, 공원 입구에서 아주 가까운 자리, 내가 속으로 ‘황금 자리’라 이름 붙인 그 자리에 딱 한 칸이 비어 있는 것이 아니겠어요. 누군가 방금 막 떠난 듯, 마치 나를 기다렸다는 듯이 말입니다. 핸들을 돌려 조심스럽게 차를 넣으며, 나는 속으로 작게 환호했습니다. 오늘은 하늘도 길도 자리도, 모든 것이 내 편이구나. 시동을 끄고 문을 열자 서늘한 가을 공기가 상쾌하게 밀려들었습니다.

주차장이 이렇게 북적이는 이유는 분명했습니다. 댑싸리가 어느 정도 붉게 익어 절정에 가까워졌기 때문이겠지요. 꽃이든 단풍이든, 절정을 향해 가는 때에는 사람들의 마음도 함께 달아오릅니다. 가장 아름다운 순간을 놓치고 싶지 않다는 마음. 우리는 그 짧고 눈부신 시간을 만나기 위해 각자의 하루를 비워 이곳까지 달려온 것입니다.

작은 행운에 기분이 한껏 좋아진 채로 나는 가방을 둘러메고 걸음을 재촉했습니다. 부랴부랴, 하지만 입가에는 웃음을 매단 채로. 붉은 정원이 바로 저기 있다고 생각하니 마음이 먼저 성큼성큼 앞서 달려 나갔습니다.

코스모스 길과 하얀 갈대꽃 · 바람이 걷는 길

주차장에서 공원으로 곧장 이어지는 길이 있습니다. 그 길 양편에서 코스모스가 나를 맞아 주었어요. 가느다란 줄기 끝에서 분홍, 하양, 진분홍 꽃잎이 가을바람에 살랑살랑 고개를 흔들고 있었습니다. 코스모스는 바람이 없으면 아무것도 아닌 꽃이고, 바람이 불면 세상에서 가장 다정한 꽃이 됩니다. 오늘은 마침 서늘한 바람이 알맞게 불어서, 길 전체가 한 폭의 물결처럼 부드럽게 일렁였습니다.

나는 걸음을 늦추었습니다. 서두를 이유가 없었어요. 이 길은 주차장에서 정원까지 그저 가기 위한 통로가 아니라, 그 자체로 하나의 산책로였으니까요. 이 코스모스 길을 천천히 따라 걷다 보면 마음 깊은 곳에서 낭만이 샘물처럼 솟아오를 것만 같았습니다. 사랑하는 사람의 손을 잡고 이 길을 걷는다면, 혹은 오랜 친구와 나란히 걸으며 두서없는 이야기를 나눈다면, 그 시간은 오래도록 기억에 남겠지요. 혼자 걷는 나조차도 어느새 마음이 말랑말랑해져 있었습니다.

꽃잎 사이로 햇살이 부서져 내릴 때마다 길 위에 얼룩덜룩한 빛무늬가 번졌습니다. 코스모스 한 송이 한 송이가 작은 등불 같았고, 그 등불을 따라 걷다 보면 어디든 닿을 수 있을 것 같았어요. 벌 한 마리가 꽃에서 꽃으로 부지런히 옮겨 다니는 모습을 바라보며, 나는 이 평화로운 오후가 영원히 이어졌으면 하고 바랐습니다.

붉게 타오르는 가을, 두번째 임진강댑싸리공원 방문기 14

그리고 그 코스모스 길 너머로, 눈이 번쩍 뜨이는 풍경이 펼쳐졌습니다. 하얀 갈대꽃이었어요. 은빛 솜털 같은 이삭이 가을 햇빛을 받아 눈부시게 반짝였고, 바람이 지나갈 때마다 하얀 파도처럼 한쪽으로 쏠렸다가 다시 일어났습니다. 어찌나 곱던지, 나는 걸음을 멈추고 한참을 그저 바라보았습니다. 분홍빛 코스모스와 흰 갈대꽃, 그 위로 끝없이 펼쳐진 파란 하늘. 세 가지 색이 어우러진 그 풍경은 어떤 화가도 흉내 내기 어려운 가을의 그림이었습니다.

붉게 타오르는 가을, 두번째 임진강댑싸리공원 방문기 15

갈대꽃은 화려하지 않아서 더 오래 마음에 남습니다. 붉은 꽃의 강렬함이 심장을 두드린다면, 하얀 갈대꽃의 소박함은 마음을 가만히 쓰다듬어 주지요. 본격적인 주인공을 만나기도 전에 이미 가슴이 가득 찬 것 같아서, 나는 잠시 눈을 감고 바람 소리를 들었습니다. 사각사각, 갈대가 스치는 소리가 가을의 노래처럼 귓가에 맴돌았습니다.

붉게 타오르는 가을, 두번째 임진강댑싸리공원 방문기 16

붉게 익은 댑싸리 정원 · 땅 위에 내려앉은 노을

마침내 공원에 들어섰습니다. 그리고 한동안 말을 잃었어요. 눈앞에 펼쳐진 것은 불그스름하게 타오르는 둥근 물결이었습니다. 수없이 많은 댑싸리가 저마다 동그란 몸을 부풀린 채, 와인빛과 주홍빛, 진홍빛으로 물들어 있었어요. 마치 하늘의 노을이 오늘만 땅으로 내려와 쉬고 있는 것 같았지요. 눈대중으로 보아 7할 이상은 이미 붉게 익어 있었습니다. 푸르던 초록이 어느 틈에 이토록 뜨거운 색으로 바뀌었는지, 계절의 연금술이 새삼 놀라웠습니다.

물론 아직 푸른 기운이 남은 댑싸리도 군데군데 있었습니다. 특히 붉게 물든 덩어리들을 가만히 들여다보면, 가운데 안쪽으로 연둣빛과 푸른빛이 은근히 비쳤어요. 겉은 이미 불타오르는데 속은 아직 여름의 기억을 놓지 못한 것처럼요. 그러니 완벽한 절정은 아니었습니다. 솔직히 말하자면 그 점이 조금 아쉬웠어요. 하지만 그 아쉬움이 풍경을 덜 아름답게 만들지는 않았습니다. 오히려 붉음과 푸름이 서로 스며드는 경계에서 생겨나는 오묘한 색의 층이 이 정원만의 독특한 표정이 되어 주었으니까요.

붉게 타오르는 가을, 두번째 임진강댑싸리공원 방문기 17

나는 붉은 물결 사이로 난 길을 천천히 걸었습니다. 발걸음을 옮길 때마다 시선 앞에서 댑싸리들이 동그란 얼굴을 내밀었어요. 가까이서 보면 가느다란 잎이 촘촘하게 모여 마치 곱게 빗은 머리카락처럼 부드러웠고, 멀리서 보면 큰 구슬을 흩뿌려 놓은 듯 아기자기했습니다. 햇살이 비껴들 때면 붉은빛이 한층 깊어져서, 어떤 순간에는 정원 전체가 은은히 발광하는 듯했지요. 구름 한 점 없는 하늘 덕분에 빛이 거침없이 쏟아졌고, 그 빛을 가득 받은 댑싸리는 말 그대로 불타오르고 있었습니다.

붉게 타오르는 가을, 두번째 임진강댑싸리공원 방문기 18

사람들은 저마다 붉은 정원 속에서 웃고 있었습니다. 연인은 서로의 사진을 찍어 주며 웃고, 친구들은 나란히 서서 붉은 배경을 등지고 포즈를 취하며 까르르 웃었어요. 그 웃음소리가 가을 공기 속으로 번져 나가는 모습을 보며, 나는 이곳이 단지 식물이 모인 공원이 아니라 행복이 모이는 장소라는 생각이 들었습니다. 아름다운 풍경 앞에서 사람은 누구나 조금씩 순해지니까요.

붉게 타오르는 가을, 두번째 임진강댑싸리공원 방문기 19

그리고 나는 속으로 계산해 보았습니다. 이대로 일주일쯤 더 지나면, 안쪽의 푸른빛마저 말끔히 걷히고 정원이 온통 붉게 물들겠구나. 그때가 되면 얼마나 눈부실까. 지금도 충분히 아름답지만, 다음 주의 모습을 떠올리면 가슴이 두근거렸습니다. 완성되지 않은 아름다움은 기다리는 즐거움까지 선물합니다. 나는 지금의 붉음을 눈에 가득 담으면서, 일주일 뒤의 더 붉은 정원을 마음속에 미리 그려 보았습니다.

정원의 주인공은 단연 붉은 댑싸리였지만, 이 무대에는 훌륭한 조연들도 있었습니다.

한쪽 자락에는 보랏빛 국화가 고요하게 자리 잡고 있었어요. 붉은 물결 옆에서 은은히 번지는 보라색은 마치 노을 끝자락에 걸린 저녁 어스름 같았습니다.

붉게 타오르는 가을, 두번째 임진강댑싸리공원 방문기 20

그리고 공원의 바깥 둘레에는 백일홍이 둥글게 늘어서서 임진강댑싸리공원 전체를 따뜻하게 에워싸고 있었지요. 빨강, 주황, 분홍, 노랑. 백일홍이 두른 알록달록한 울타리는 마치 꽃으로 지은 담장 같아서, 이 정원이 한 송이의 커다란 꽃다발처럼 느껴지게 했습니다.

붉게 타오르는 가을, 두번째 임진강댑싸리공원 방문기 21

하늘계단 · 하늘 가까이 오르는 길

정원 한가운데에서 가장 눈에 띄는 곳은 역시 하늘계단 포토존입니다. 예전에 왔을 때는 이 계단이 텅 비어 있었어요. 푸른 댑싸리 사이에서 홀로 하늘을 향해 서 있는 계단은 어딘가 쓸쓸하면서도 고요한 아름다움이 있었지요. 그런데 오늘은 달랐습니다. 계단 앞에는 사진을 남기려는 사람들이 길게 줄을 서 있었어요. 차례를 기다리며 서로 사진을 봐 주고, 옷매무새를 가다듬고, 어떤 표정이 좋을지 속닥거리는 모습이 풍경의 또 다른 한 조각이 되어 있었습니다.

붉게 타오르는 가을, 두번째 임진강댑싸리공원 방문기 22

빈 계단이 사람으로 가득 찬 모습을 보며 나는 묘한 감회에 젖었습니다. 한 번 찾아와 보고 아쉬워했던 마음, 그 마음이 다시 이곳으로 데려온 것처럼, 많은 사람들이 같은 이유로 이 계단 앞에 서 있겠구나 하는 생각이 들었거든요. 줄을 서서 기다리는 시간조차 지루하지 않았습니다. 붉은 정원을 눈앞에 두고 맑은 하늘 아래 서 있으니, 기다림이 오히려 여행의 한 장면이 되어 주었으니까요.

차례가 되어 조심조심 계단을 올랐습니다. 한 칸 한 칸 오를 때마다 시야가 조금씩 높아졌지요. 그리고 마지막 칸에 서서 고개를 들었을 때, 나는 그만 숨을 멈추었습니다. 발아래로는 붉게 불타오르는 댑싸리가 끝없이 일렁이고, 머리 위로는 구름 한 점 없는 파란 하늘이 펼쳐져 있었어요. 붉음과 푸름이 서로를 마주 보며 온 세상을 둘로 나누고 있는 듯했습니다. 그 사이에 선 나는 마치 하늘과 땅의 경계에 서 있는 사람 같았지요.

붉게 타오르는 가을, 두번째 임진강댑싸리공원 방문기 23

위에서 내려다본 댑싸리는 한 그루 한 그루의 모습이 아니라 거대한 붉은 융단이었습니다. 바람이 지나가면 융단이 천천히 출렁였고, 그 위로 햇살이 금빛 가루처럼 쏟아졌어요. 멀리 임진강 쪽으로 이어지는 시야 끝에서는 하늘과 땅이 아스라이 맞닿아 있었습니다. 이 풍경을 눈에 담는 데는 몇 분이면 충분했지만, 마음에 새기는 데는 아마 평생이 걸릴 것 같았습니다.

붉게 타오르는 가을, 두번째 임진강댑싸리공원 방문기 24

뒤에서 기다리는 사람들 때문에 오래 머물 수는 없었지만, 계단을 내려오는 발걸음은 올라갈 때보다 훨씬 가벼웠습니다. 하늘에 가까이 다녀온 사람의 걸음이란 이런 것이구나 싶었지요. 사진 속에는 담기지 않을 그 순간의 공기, 그 순간의 빛, 그 순간의 두근거림을 나는 가슴 한구석에 곱게 접어 넣었습니다.

메밀밭 자리와 버베나 · 지나간 꽃, 돌아온 꽃

하늘계단 위에서 둘러보니, 지난번에 이곳을 하얗게 덮었던 메밀꽃밭이 눈에 들어왔습니다. 아니, 눈에 들어왔다기보다는 그 자리를 찾아 두리번거렸다고 해야 맞겠지요. 그때의 메밀밭은 눈이 내린 듯 새하얗고 아름다웠습니다. 바람이 불면 흰 꽃들이 파도처럼 일렁였고, 나는 그 앞에서 한참을 서성였지요. 하지만 오늘 그 자리에는 꽃이 모두 진 뒤였습니다. 꽃이 떠난 자리에는 줄기만 휑하니 남아 있었어요. 빈 들판의 쓸쓸함이 가을바람에 실려 왔습니다.

그런데 이상하게도 그 쓸쓸함이 싫지 않았습니다. 꽃은 피었다 지는 것이고, 진다고 해서 아름다움이 사라지는 것은 아니니까요. 한 철의 주인공이 무대를 내려가면 다음 철의 주인공이 올라오는 것, 그것이 계절의 이치입니다. 비어 있는 메밀밭은 ‘그때 참 예뻤지.’ 하는 회상의 자리가 되어 주었고, 나는 마음속에서 하얀 메밀꽃을 한 번 더 피워 올려 보았습니다.

게다가 메밀밭 둘레에는 코스모스가 가득 피어 있었습니다. 주인공이 떠난 들판 가장자리에서 코스모스는 산책길을 풍성하고 따뜻하게 채워 주고 있었어요. 분홍빛, 하얀빛 꽃잎이 바람 따라 흔들리며 빈 밭의 쓸쓸함을 다정하게 달래 주는 듯했습니다. 꽃이 진 자리를 또 다른 꽃이 지켜 주는 풍경. 이것이야말로 가을 들판이 가진 너그러움이 아닐까요.

그리고 또 하나의 반가운 만남이 있었습니다. 지난번에 아쉬움으로 남았던 버베나가 이제는 활짝 만개해 있었던 거예요. 예전에는 피다 만 듯 수줍게 숨어 있던 그 꽃이, 오늘은 자줏빛과 보랏빛 작은 꽃송이들을 빼곡히 피워 올려 한 폭의 수채화를 이루고 있었습니다. 작은 꽃들이 모여 만들어 낸 보랏빛 카펫은 가까이 다가가 들여다볼수록 더 섬세했어요. 한 송이 한 송이가 별처럼 반짝였고, 그 위로 나비 한 마리가 살포시 내려앉았다가 날아가기도 했습니다.

붉게 타오르는 가을, 두번째 임진강댑싸리공원 방문기 27

아쉬움은 이렇게 해소되는구나 싶었습니다. 그때 만나지 못한 꽃을 오늘 만나고, 그때 있었던 꽃은 오늘 보지 못하고. 한 번의 방문으로는 정원의 모든 얼굴을 볼 수 없다는 사실이 오히려 다시 찾아오는 이유가 되어 줍니다. 만개한 버베나 앞에서 나는 오래전 약속 하나를 또 지켰다는 뿌듯함에 빙긋 웃었습니다.

백일홍과 코스모스의 산책길 · 연못가에 머문 오후

정원 구경을 마치고 주차장 쪽으로 발길을 돌렸습니다. 돌아가는 길이 아쉬워서 일부러 천천히 걸었지요. 그런데 그 길 위에서 또 한 번 가슴이 환해졌습니다. 백일홍과 코스모스가 한데 어우러진 길이 나타났거든요. 키 큰 코스모스가 가느다란 몸을 흔들면 그 아래에서 백일홍이 도톰한 얼굴로 활짝 웃고 있었습니다. 하늘하늘한 것과 단단한 것, 연한 색과 진한 색이 서로의 옆자리에서 서로를 더 돋보이게 만들어 주는 길이었어요. 둘이 이토록 잘 어울린다는 것을 오늘 처음 알았습니다.

붉게 타오르는 가을, 두번째 임진강댑싸리공원 방문기 28
붉게 타오르는 가을, 두번째 임진강댑싸리공원 방문기 29

그 길을 지나자 연못이 나타났습니다. 잔잔한 수면은 푸른 하늘을 그대로 품고 있었고, 연못 둘레의 언덕에는 백일홍이 만개한 산책길이 길게 이어져 있었지요. 언덕을 따라 걷는 동안 양쪽으로 백일홍이 꽃 터널을 이루었습니다. 빨강, 주황, 분홍, 노랑, 자주. 마치 누군가 팔레트를 엎질러 놓은 듯 색색의 꽃들이 한꺼번에 피어 있었어요. 한 걸음 옮길 때마다 새로운 색이 눈앞에 나타나는 그 길은 걷는 일만으로도 충분히 황홀했습니다.

연못가에 잠시 멈춰 서서 물 위에 비친 하늘을 바라보았습니다. 구름 한 점 없는 하늘이 수면 위에 그대로 누워 있었고, 바람이 불면 그 하늘이 잔물결에 잘게 부서졌다가 다시 모였어요. 언덕 위의 백일홍이 물 위에도 희미하게 번져 비치니, 꽃 두 겹, 하늘 두 겹의 풍경이었습니다. 이런 순간에는 시계를 보지 않게 됩니다. 시간이 흐르는지 멈춰 있는지조차 알 수 없는 평온함이 가슴에 차올랐어요.

댑싸리가 주인공이라면, 이 산책길의 꽃들은 음악으로 치면 아름다운 후주 같았습니다. 클라이맥스를 지나고 나서도 여운이 오래 이어지도록 해 주는 선율이지요. 댑싸리 정원에서 한껏 달아올랐던 마음이 백일홍과 코스모스 사이를 걷는 동안 차분하게 가라앉았고, 그 가라앉음이 오히려 더 깊은 행복으로 바뀌어 있었습니다.

붉게 타오르는 가을, 두번째 임진강댑싸리공원 방문기 30

돌아보니 오늘 본 것은 붉은 댑싸리만이 아니었습니다. 주차장 길의 코스모스, 갈대꽃, 보랏빛 국화, 정원을 에워싼 백일홍, 되살아난 버베나, 그리고 연못 언덕의 꽃길까지. 댑싸리를 제외한 다른 꽃들은 모두 활짝 만개한 상태였어요. 그러니 이 가을 정원은 단 하나의 꽃이 아니라 여러 꽃들이 함께 부르는 합창이었던 셈입니다.

붉게 타오르는 가을, 두번째 임진강댑싸리공원 방문기 31

에필로그 · 다음 주의 붉음을 기약하며

공원을 나서려니 발길이 쉽게 떨어지지 않았습니다. 그때 입구 곁에 자리한 작은 카페가 눈에 들어왔어요. 마치 이 하루의 마침표를 찍어 주려고 기다리고 있던 것처럼요. 나는 망설임 없이 문을 열고 들어가 따뜻한 아메리카노 한 잔을 주문했습니다. 서늘한 가을 공기에 식은 손끝으로 받아 든 종이컵이 어찌나 따뜻하던지, 온기가 손바닥을 타고 가슴까지 천천히 번져 갔습니다. 쌉쌀한 향이 코끝을 간지럽히고, 한 모금 넘길 때마다 오늘 본 붉음이 마음속에서 다시 한 번 피어올랐지요.

붉게 타오르는 가을, 두번째 임진강댑싸리공원 방문기 32

커피를 홀짝이며 차에 올라 집으로 향했습니다. 오는 길에는 포천-세종고속도로를 탔는데, 평일 오후의 도로는 갈 때처럼 거의 막힘이 없었어요. 한 손에는 따뜻한 커피, 창밖으로는 흘러가는 가을 풍경. 이보다 더 좋은 귀갓길이 있을까 싶었습니다.

붉게 타오르는 가을, 두번째 임진강댑싸리공원 방문기 33

고속도로 위, 차창 너머로 오후의 햇살이 한결 부드러워져 있었습니다. 아침의 서늘함은 어느새 포근한 온기로 바뀌었고, 하늘은 여전히 구름 한 점 없이 맑았어요. 조수석에 놓아둔 가방 속에는 작은 기념품 하나 없었지만, 마음속에는 붉은 물결이 가득 담겨 있었습니다. 오늘의 풍경은 사진으로 다 옮길 수 없을 거라는 걸 알았습니다. 빛의 온도와 바람의 결, 꽃잎에 닿던 햇살의 감촉은 오직 그 자리에 서 있던 사람만 간직할 수 있는 것이니까요.

솔직히 말하면 댑싸리가 완전한 절정은 아니었습니다. 7할 넘게 붉어졌어도 안쪽에는 아직 푸른빛이 남아 있었고, 그래서 온 정원이 한 덩어리의 붉음으로 타오르는 모습은 보지 못했지요. 다른 꽃들은 모두 만개해 있었는데, 정작 주인공만 마지막 단장을 마치지 못한 셈입니다. 하지만 이 미완이 나는 싫지 않았어요. 완성되지 않은 풍경은 다시 올 이유가 되어 주니까요.

아마 일주일쯤 뒤면 댑싸리가 완전히 붉게 익어 진짜 아름다운 모습을 보여 줄 것입니다. 푸른 기운이 모두 걷히고 정원 전체가 붉은 불길처럼 번질 때, 하늘계단 위에서 내려다보는 풍경은 지금과는 또 다른 감동일 테지요. 그래서 나는 다음 주에 다시 오기로 마음먹었습니다. 푸르렀던 첫 번째 방문과 붉어 가는 두 번째 방문을 지나, 만개한 붉음을 만날 세 번째 방문. 한 정원을 세 번의 계절로 읽어 가는 일은 생각보다 근사한 사치입니다.

그때도 날씨가 오늘처럼 맑기를, 주차장의 황금 자리가 또 한 번 나를 기다려 주기를, 코스모스가 바람에 흔들리며 나를 맞아 주기를 바라 봅니다. 가을은 짧고, 붉음은 더 짧습니다. 그래서 더 아끼고 싶고, 더 기다려지는 것이겠지요.

임진강댑싸리공원, 그 붉은 물결 속에서 나는 오늘 하루를 가을처럼 보냈습니다. 서늘한 아침 공기로 시작해 붉은 노을 같은 정원을 지나, 따뜻한 마음으로 돌아오는 하루. 이 글을 읽는 당신도 이번 가을, 꼭 한 번 그 붉은 길 위에 서 보시기를. 그리고 가능하다면 나와 같은 날, 한 주쯤 뒤에 다시 만나 오래도록 붉게 타오르는 그 풍경 앞에서 함께 웃을 수 있기를 바랍니다.

추천 여행 : ‘한탄강 주상절리길 버스투어’

💡 뚜벅이도 편하게! 연천·철원 가을 비경을 하루 만에: ‘한탄강 주상절리길 버스투어’

연천 임진강 댑싸리 공원의 붉은 물결을 즐기셨다면, 유네스코 세계지질공원으로 지정된 **철원 한탄강 주상절리길(잔도길)**도 놓칠 수 없는 가을 필수 코스입니다.

깎아지른 절벽 허공에 매달린 잔도(잔잔한 허공 다리)를 걸으며 웅장한 화산 주상절리와 옥빛 한탄강 협곡을 발밑으로 내려다보는 스릴은 그야말로 장관인데요!

다만 연천·철원 일대는 대중교통 배차간격이 길어 자가용 없이 방문하기가 쉽지 않고, 주말에는 셔틀버스와 주차장 대기 줄이 길어 운전 피로도가 상당합니다.

운전 스트레스 없이 서울 주요 거점에서 출발해 편안하게 다녀오고 싶다면 **’철원 한탄강 주상절리 트레킹 전용 버스투어’**를 추천합니다.

  • 출발 거점: 시청, 광화문, 강남, 잠실 등 서울 주요 환승역 왕복 픽업
  • 핵심 코스: 철원 한탄강 주상절리길(드르니~순담 잔도 트레킹) + 고석정 꽃밭 or 은하수교 연계
  • 포함 사항: 왕복 전용 차량, 인솔 가이드, 국립공원/잔도길 입장료 포함 (주차·환승 고민 제로!)

가을 단풍과 억새, 주상절리가 빚어내는 최고의 절경을 부모님 모시고 가거나 연인과 함께 가볍게 즐겨보세요!

마추픽추 1코스에서 보는 풍광

철원 한탄강 주상절리길 버스투어

마이리얼트립 공식 제휴 마추픽추 추천 현지 투어 & 티켓

유네스코 세계지질공원으로 지정된 **철원 한탄강 주상절리길(잔도길)**도 놓칠 수 없는 가을 필수 코스입니다.

깎아지른 절벽 허공에 매달린 잔도(잔잔한 허공 다리)를 걸으며 웅장한 화산 주상절리와 옥빛 한탄강 협곡을 발밑으로 내려다보는 스릴은 그야말로 장관인데요!
다만 연천·철원 일대는 대중교통 배차간격이 길어 자가용 없이 방문하기가 쉽지 않고, 주말에는 셔틀버스와 주차장 대기 줄이 길어 운전 피로도가 상당합니다.
운전 스트레스 없이 서울 주요 거점에서 출발해 편안하게 다녀오고 싶다면 ‘철원 한탄강 주상절리 트레킹 전용 버스투어’**를 추천합니다.

모건스탠리, AI 다음 투자처는 생산성 개선 기업 — 27년 투자 전략 개선 검토

모건스탠리 보고서, AI 다음 투자처는 생산성 개선 기업 — 27년 투자 전략 개선 검토

기준일 2026년 10월 14일 | 검증 등급: 확인 / 보도 인용 / 미검증


1. 먼저 한계부터 밝힌다

모건스탠리 원 보고서는 유료 구독자 전용이라 전문을 확보하지 못했습니다. 아래 내용은 ① 모건스탠리 자체 인사이트 페이지 ② 비즈니스인사이더·더밀크·연합인포맥스 등 2차 보도 세 갈래에서 온 것이며, 항목마다 출처 등급을 표시했습니다. 원문의 페이지 내용, 목표주가, 정확한 발행일은 확인하지 못했으므로 인용하지 않았습니다. 이 글은 “보도를 통한 요약”이며 원문 대조 검증이 아닙니다.


2. 기사가 전한 핵심 — 인에이블러에서 어답터로

연합인포맥스가 전한 내용의 골자는 한 문장입니다. AI 투자 열풍의 다음 단계에서는 데이터센터·반도체처럼 AI 인프라를 구축하는 기업보다, AI를 활용해 비용을 낮추고 이익률을 높이는 기업이 주목받는다. 연합인포맥스

이를 틀로 정리하면 인에이블러(AI Enablers) → 어답터(AI Adopters) 전환입니다. 인에이블러는 AI가 돌아가는 기반을 파는 회사, 어답터는 그 AI를 사다가 자기 업무에 넣어 실제로 이익률을 올리는 회사입니다.

보도에 인용된 모건스탠리 이코노미스트는

**“AI의 다음 파동은 인프라를 구축하는 기업이 아니라 기술을 활용해 의사결정을 개선하고 비용을 낮추며 마진을 강화하는 기업에 보상을 줄 것”**이라고 말했고, 3대 수혜 업종으로 헬스케어·금융·유통을 꼽았습니다.

다만 이 인용문은 제가 원문을 직접 확인한 것이 아니라 보도에 실린 발언 요약이며, 발언자 성명과 직함은 원문 확인이 필요한 상태입니다. (보도 인용)

더 강한 발언도 있습니다. 마이크 윌슨 모건스탠리 최고투자책임자는

**“시장 주도권 측면에서 근본적으로 달라진 것이 없다는 주장에 동의하지 않는다”**고 했고, 반도체의 최근 흐름이 과거 랠리 궤적을 닮았다고 평가했습니다.

한 차례 마지막 반등은 남아 있을 수 있지만 더 이상 이 업종이 시장을 이끌 것으로 보지는 않는다는 것입니다.

그가 대신 지목한 곳은 소프트웨어, 금융 서비스, 보험, 헬스케어 서비스입니다. 더밀크

여기서 주의할 점이 하나 있습니다. 모건스탠리의 공식 설문(아래 3절)은 헬스케어 장비·서비스, 소비재 유통·소매, 부동산, 운송, 자동차를 대상으로 했고, 윌슨의 구두 추천은 소프트웨어·금융·보험·헬스케어 서비스입니다. 두 목록은 완전히 같지 않습니다. 한 기관 안에서도 “설문으로 측정된 노출 업종”과 “전략가가 추천하는 업종”이 갈린다는 점을 기억해 둘 필요가 있습니다.


3. 숫자로 본 근거 — 무엇이 확인되고, 무엇이 스니펫인가

항목수치출처등급
설문 응답자935명 임원 (미국·독일·일본·호주)Morgan Stanley확인
설문 대상 5개 업종소비재 유통·소매 / 부동산 관리·개발 / 운송 / 헬스케어 장비·서비스 / 자동차·부품Morgan Stanley확인
AI 도입 후 순생산성+11.5% (지난 12개월)Morgan Stanley확인
순고용 변화−4% (감원 11% + 미충원 12% − 신규채용 18%)Morgan Stanley확인
보고서 작성 주체미셸 위버(미국 테마·주식 전략가), 스티븐 버드(글로벌 테마·지속가능성 리서치 총괄)Morgan Stanley확인
골드만삭스: AI 효율성 개선을 구체적 수치로 제시한 S&P500 기업2%연합인포맥스보도 인용
골드만삭스: AI 구체적 활용 사례를 언급한 기업11%연합인포맥스보도 인용
2분기 실적발표에서 “AI가 궁극적으로 이익률을 높일 것”이라 언급S&P500 기업의 절반연합인포맥스보도 인용
젠트너로 지목된 3대 수혜 업종헬스케어 / 금융 / 유통연합인포맥스보도 인용
이익 전망·잉여현금흐름 전망 동시 상향 기업주가 평균 상승연합인포맥스보도 인용
둘 중 하나라도 기대 미달주가 평균 하락연합인포맥스보도 인용
모건스탠리 AI 어답터 종목7개 업종 24종목 (아래 표)Business Insider확인
AI가 S&P500에 더할 가치13조~16조 달러검색 스니펫미검증
정량적 AI 효과 언급 비중40% (1년 전 21%)검색 스니펫미검증
AI 자본지출 전망2026년 약 8,000억 달러 → 2027년 1.1조 달러검색 스니펫미검증
업종별 정량적 AI 효과 언급 비율기술 51% / 커뮤니케이션 44% / 금융 37%검색 스니펫미검증

가장 중요한 숫자는 2%입니다. 골드만삭스 집계로, AI를 통한 효율성 개선이 기업 이익에 미친 영향을 **구체적 수치로 제시한 S&P500 기업은 전체의 2%**뿐입니다. 구체적 활용 사례를 언급한 기업도 **11%**입니다. 그런데 같은 실적 시즌에 S&P500 기업 절반이 “AI가 궁극적으로 이익률을 높일 것”이라고 말했습니다. 약속은 50%, 증거는 2%. 이 간극이 좁혀지는 속도가 진짜 로테이션 신호입니다. 연합인포맥스

모건스탠리가 제시한 24개 어답터 종목

업종종목
커뮤니케이션 서비스GOOGL, RBLX, META, GRND
경기소비재AMZN, NAVN, EBAY
금융JPM, SEIC, RKT, BX, BNY, BAC
헬스케어HNGE, OMDA, HTFL
산업재AXON, JCI, HAWK
정보기술SNOW, PLTR, CDNS
유틸리티VST, NEE

출처: Business Insider

명단을 세어 보면 금융이 6개로 가장 많고 헬스케어는 3개입니다. 다만 헬스케어 3종목(HNGE·OMDA·HTFL)은 대형 제약·의료기기가 아니라 디지털 헬스케어 중소형주입니다. 이 점은 뒤에서 다시 짚습니다.


4. 시장 구조가 이미 말해주는 것

더밀크가 전한 최근 시장 구도는 이렇습니다. S&P500이 연초 대비 14%, 러셀2000이 20% 오르는 동안 매그니피센트7의 평균 상승폭은 5%에 그쳤습니다. 반도체는 이미 6월에 고점을 찍었습니다. 더밀크

지수가 오르는데 주도주는 바뀌었다는 뜻입니다. 소수 빅테크가 끌던 장이 중소형주·비기술 업종으로 넓어졌다는 것이고, 이는 모건스탠리가 말하는 로테이션과 같은 방향입니다. 여기에 실적 시즌의 채점 기준도 바뀌고 있습니다. 이익 전망과 잉여현금흐름 전망이 모두 상향된 기업의 주가는 상승, 둘 중 하나라도 기대에 못 미친 기업은 하락했습니다. 막연한 AI 기대가 아니라 현금흐름으로 채점하는 국면입니다. 연합인포맥스


5. 우리 기존 전략을 파일에서 다시 확인했다

기억으로 재구성하지 않고, 남아 있는 작업 파일을 직접 열어 확인한 내용입니다.

① 코어–날개 구조 (2027 시나리오 비중표, 기준일 2026년 9월 21일)

  • 코어 60%: 타이거 미국S&P500 25% + 타이거 미국S&P500미국채혼합50 20% + KODEX 200 15%
  • 날개 40%: AI 전력 16% + AI 반도체 10% + 이차전지 8% + 화장품 6%
  • 트리거: 코스피 강세 돌파 시 코어에서 국내·날개로 증액, 원달러 1,450 상향 돌파 + 외국인 5일 연속 순매도 시 미국자산 증액, 코어 총량 60%±5% 밴드 사수, 미국자산 미헤지 유지

② CXMT·SK하이닉스 경쟁 구도 추적표 (2026년 10월 13일 기준, 4개 시트)

  • 추적 4축: HBM 점유율 / D램 가격 / 외국인 순매매 / 4F² 진행 단계
  • 요약 시트 값: HBM 2분기 SK하이닉스 50%·삼성 33%·마이크론 18%, DRAM 매출 점유율 삼성 39.4%·SK 24.9%·마이크론 23.3%·CXMT 9.5%, 메모리 영업이익률 CXMT 82%·마이크론 80.4%·SK 76.3%·삼성 70%
  • 4F² 단계: CXMT 연내 서버 DDR5 RDIMM 선언 / 삼성·SK는 R&D, 양산 2028년 전후

③ 머스크 프레임

  • “중국이 어떤 제품의 생산 방법을 알아내면, 그 나라가 생산 규모를 확장하는 능력은 종종 전 세계 나머지 국가들을 모두 합친 것보다 더 크다. 리튬 배터리와 태양광에서 이를 확인할 수 있었다.” 엑스
  • 이 문장을 반도체에 적용한 결론은 “기술 격차 논쟁보다 공급 규모와 가격 결정력 이전이 시장을 무너뜨린다”였습니다.

④ 금리 트리거 (이전 논의 기준)

  • 미 10년물 5.33% 종가 2일 연속 초과 시 신규 매수 중단, 5.45% 단일 종가 돌파 시 위성 자산부터 축소, 5.00% 아래 3일 연속 종가 시 코어 확대. 검증되지 않은 사용자 제시 수치로 표시되어 있던 항목이며, 규칙 자체는 유지 대상입니다.

⑤ 골드만삭스 하이퍼스케일러 CAPEX (이전 논의에서 사용자 제시)

  • 2027년 9,200억 달러, 증가율 84%→22%, 2028년 증분 반토막. 제가 이번 턴에 출처를 확인하지 못한 값이므로 미검증으로 표시합니다. 이 값에 기대는 결론은 이 글에서 새로 만들지 않았습니다.

6. 충돌 지점 — 보고서를 우리 구조에 대입하면

항목우리 기존 입장모건스탠리판정
AI 반도체날개 10% 보유윌슨 “더 이상 시장을 이끌지 않는다”방향 같음, 강도 약함
AI 전력날개 16% (최대 비중)24종목에 VST·NEE 포함일치 — 유지
헬스케어없음설문 5업종 + 젠트너 3대 수혜충돌 — 신규 필요
금융없음젠트너 3대 수혜 + 24종목 중 6개(최다)충돌 — 신규 필요
유통·소비없음젠트너 3대 수혜 + 설문 5업종 포함충돌 — 관찰 포지션
이차전지날개 8%설문 5업종에 자동차·부품 포함부분 충돌 — 축소 검토
화장품날개 6%해당 없음근거 약함 — 축소
코어 60%미국·국내 지수 중심러셀2000 +20%, 중소형 확산일치 — 소폭 조정

가장 큰 충돌은 금융과 헬스케어가 우리 포트폴리오에 아예 없다는 점입니다. 보고서의 두 축(설문 노출 업종 + 24종목 명단)에서 금융은 최다, 헬스케어는 반복 등장합니다. 반대로 반도체는 반대 방향으로 어긋납니다. 우리는 “보유”였는데 윌슨은 “주도권 상실”이라고 더 세게 말했습니다.

한편 날개 40% 중 AI 전력 16%를 최대 비중으로 둔 우리 판단은 보고서가 지지합니다. 24종목에 VST(비스트라)·NEE(넥스트에라)가 들어 있고, 이들은 AI 데이터센터 전력 수요와 직접 연결됩니다. 여기는 손대지 않습니다.


7. 개선 방안 — 코어·날개 구조에 그대로 얹은 조정표

구분상품기존조정안변화근거
코어타이거 미국S&P50025%24%−1%p코어 유지, 미세 축소
코어미국S&P500미국채혼합5020%18%−2%p금리 트리거 시 재확대 여력 확보
코어KODEX 20015%15%0국내 코어 유지
날개AI 전력16%15%−1%p24종목 VST·NEE — 최대 날개 유지
날개AI 반도체10%6%−4%p윌슨 “주도권 상실”
날개이차전지8%6%−2%p자동차·부품 노출 중복
날개화장품6%4%−2%p보고서 근거 없음
날개금융 (신규)0%6%+6%p24종목 중 최다 6개
날개헬스케어 (신규)0%4%+4%p설문 5업종 + 젠트너 3대
날개유통·소비 (신규)0%2%+2%p관찰 포지션, 확신 아님
코어 합계60%57%−3%p60%±5% 밴드 내
날개 합계40%43%+3%p밴드 내
총합100%100%—

반도체를 10%에서 6%로 줄이는 것이 이번 조정의 핵심입니다. 전량 매도가 아니라 신규 자금 유입을 끊고 비중을 낮추는 방식입니다. 윌슨도 “한 차례 마지막 반등은 남아 있을 수 있다”고 했으므로, 급하게 비우는 것보다 이렇게 줄여 두는 편이 변동성 관리에 낫습니다.

세부 실행 규칙

금융 — 두 단계로 나눈다. 1차 3%p를 지금 편입하고, 미 10년물 트리거(5.33% 2일 연속 종가 초과)가 발동하면 2차 3%p는 자동 보류합니다. 명단 6종목 중 BX(블랙스톤)·RKT(로켓컴퍼니)는 금리 민감도가 높아, 우리 금리 규칙과 정면으로 부딪히는 구간이 있기 때문입니다.

헬스케어 — 무리하게 추종하지 않는다. 모건스탠리가 지목한 HNGE·OMDA·HTFL은 디지털 헬스케어 중소형주이고 설문 대상도 “헬스케어 장비·서비스“입니다. 우리가 검토할 수 있는 대형 헬스케어·의료기기 상품과는 가리키는 대상이 다릅니다. 4%는 대형 헬스케어 노출로 두고, 소형 디지털 헬스케어는 별개 베팅으로 분리합니다.

유통 — 확신이 아니라 관찰 포지션. 2%로 시작합니다. 다음 분기 실적에서 유통업체의 마진 개선이 실제 숫자로 확인되는지를 보고 늘리거나 접습니다. 보고서가 “규모가 큰 유통업체가 방대한 고객·판매 데이터를 활용해 수혜가 상대적으로 크다”고 본 점이 근거이나, 그 문장만으로 2%를 넘길 이유는 없습니다. 연합인포맥스

소프트웨어 — 편입하지 않는다. 윌슨은 소프트웨어를 1순위로 꼽았지만, 우리는 코어의 미국 지수(타이거 미국S&P500·혼합50)를 통해 간접 노출만 유지합니다. 이는 의도적입니다. 소프트웨어는 밸류에이션이 높아 우리 날개 기준(사이클 초입)을 통과하지 못합니다. 추종하지 않는 것도 전략입니다.

이차전지·화장품 — 줄이되 없애지 않는다. 이차전지는 보고서 설문 업종에 자동차·부품이 포함되어 있어 노출이 겹칩니다. 각각 2%p씩 줄여 신규 섹터 재원으로 씁니다.


8. 머스크 프레임과 교차 검증 — 서로 다른 길이 같은 결론으로

두 논리는 출발점이 완전히 다릅니다. 하나는 중국의 공급 규모에서, 다른 하나는 미국의 수요 증거 부족에서 나왔습니다. 그런데 처방이 같습니다.

머스크 프레임모건스탠리 프레임
출발점중국의 생산 규모 확장 능력AI 수익화의 증거 부족(2% 대 50%)
반도체 함의범용 D램에서 가격 결정력 이전더 이상 시장을 이끄는 업종이 아님
근거의 성격역사적 관찰(배터리·태양광)설문 935명 + 명단 24종목
결론규모가 기술 우위를 잠식한다인프라가 아니라 어답터가 이긴다
공통 처방반도체 비중을 낮춰 잡아라새 자금을 어답터로 돌려라

서로 독립적인 두 경로가 같은 결론에 도달했다면, 그 확률은 올라갑니다. 이번 검토에서 가장 중요한 발견입니다. 다만 두 프레임 모두 “반도체를 전부 버려라”는 말은 아닙니다. 머스크 프레임에서도 HBM처럼 규모만으로 대체되지 않는 고부가 제품은 별개이고, 모건스탠리도 마지막 반등 가능성을 남겨 뒀습니다. 바꿔야 하는 것은 보유 여부가 아니라 신규 자금의 방향입니다.


9. 새로 추가할 감시 지표 — “약속 50% 대 증거 2%”

기존 금리 트리거(5.33% / 5.45% / 5.00%)는 그대로 유지합니다. 여기에 보고서가 준 새 지표를 얹습니다.

감시 지표현재방향의미
AI 효율성 개선을 정량 수치로 제시한 S&P500 기업 비율2%5% 이상어답터 로테이션의 실증
AI 구체적 활용 사례 언급 기업 비율11%20% 이상약속에서 증거로 이동
“AI가 이익률을 높일 것” 언급 기업 비율절반유지·상승기대가 꺾이면 로테이션도 꺾임
순생산성 증가율(설문)+11.5%유지어답터 논리의 핵심 근거
이익 전망·잉여현금흐름 전망 동시 상향 기업 주가평균 상승패턴 유지채점 기준이 현금흐름으로 고정
반도체 고점 대비 위치6월 고점반등해도 신규 진입 금지윌슨 판단 검증
CXMT 분기 점유율 변화9.5%+1.5%p 이상 시 경보추적표 기존 트리거 유지
HBM 삼성·SK 격차17%p≤10%p 시 경보추적표 기존 트리거 유지

핵심은 첫 두 줄입니다. 2%가 5%로, 11%가 20%로 올라가는지가 진짜 신호입니다. 다음 실적 시즌에도 2%가 3%에 머문다면, 어답터 로테이션은 아직 이야기 단계이고 우리는 금융·헬스케어·유통을 서둘러 늘릴 이유가 없습니다.


10. 이 개선안이 틀릴 수 있는 경우

  1. 금융 편입이 성급할 수 있다. 우리 금리 트리거가 발동하면 금융도 함께 눌립니다. 그래서 두 단계로 나눴습니다.
  2. 헬스케어 이름값과 실제 종목이 다르다. 보고서의 헬스케어는 디지털 헬스케어 소형주 중심입니다. 대형 헬스케어로 대체하면 효과가 약할 수 있습니다.
  3. 소프트웨어를 놓쳤다. 윌슨 1순위를 우리는 간접 노출로만 담았습니다. 밸류에이션 규율을 지킨 결과이며, 이게 손실이 될 가능성도 인정합니다.
  4. 단일 기관, 단일 보도에 기댄다. 원문도 확보하지 못했습니다. 반대 견해(2027년 반도체 장비 시장 사상 최대 전망 등)도 존재합니다.
  5. 환율·세금. 원달러 1,450 돌파 시 기존 규칙대로 미국자산을 늘리되, 그 경우 신규 섹터 편입 속도는 늦춥니다. 해외 ETF 매매차익 과세 기준은 최신 세법 확인이 필요합니다.
  6. 국내 자산의 반도체 편중. KODEX 200 15%는 지수 특성상 반도체 비중이 큽니다. 코어를 통해 반도체가 계속 들어오는 구조는 이번 조정으로 해결되지 않습니다. 별도 과제로 남깁니다.

11. 정리

  • 모건스탠리는 AI 인프라에서 AI 활용 기업으로 무게중심이 옮겨간다고 봅니다. 설문은 헬스케어 장비·서비스·유통·부동산·운송·자동차를, 윌슨은 소프트웨어·금융 서비스·보험·헬스케어 서비스를 지목했습니다.
  • 근거의 핵심 숫자는 **약속 50%, 증거 2%**입니다.
  • 우리 전략에서 일치하는 것은 AI 전력(최대 날개 유지)과 코어 구조입니다. 충돌하는 것은 금융·헬스케어·유통의 부재입니다. 방향은 같고 강도가 약한 것은 AI 반도체입니다.
  • 그래서 **AI 반도체 10%→6%, 금융 0→6%, 헬스케어 0→4%, 유통 0→2%, 화장품·이차전지 각 2%p 축소, 코어 60%→57%**로 조정합니다. 합계는 100%입니다.
  • 금융은 두 단계, 유통은 관찰 포지션, 소프트웨어는 추종하지 않음. 새 자금은 어답터로, 반도체 신규 진입은 금지.

미검증 항목 (본문에서 별도 표시한 값)

  • AI가 S&P500에 더할 가치 13조~16조 달러 — 검색 스니펫
  • 정량적 AI 효과 언급 비중 40%(1년 전 21%) — 검색 스니펫
  • AI 자본지출 2026년 약 8,000억 달러 → 2027년 1.1조 달러 — 검색 스니펫
  • 업종별 정량적 AI 효과 언급 비율 기술 51%·커뮤니케이션 44%·금융 37% — 검색 스니펫
  • 골드만삭스 하이퍼스케일러 CAPEX 2027년 9,200억 달러 / 증가율 84%→22% / 2028년 증분 반토막 — 이전 논의 사용자 제시, 이번 턴 출처 미확보
  • 미 10년물 트리거 5.33%·5.45%·5.00% — 이전 논의 기준, 이번 턴 미검증
  • 모건스탠리 원 보고서의 정확한 제목·발행일·작성 팀 — 확보 실패
  • 보도에 인용된 모건스탠리 이코노미스트의 성명·직함 — 원문 확인 필요
  • 24종목의 목표주가·권고 비중 — 확인 실패

면책

본 글은 공개 자료에 기반한 정보 제공 목적의 분석이며, 특정 종목이나 상품의 매매를 권유하지 않습니다. 모건스탠리 원 보고서는 유료 자료로 전문을 확보하지 못했으며, 2차 보도를 통해 정리한 내용임을 밝힙니다. 검색 스니펫 기준으로만 확인된 수치는 본문과 위 목록에 별도로 표시했습니다. 비중 조정안은 필자의 판단이며, 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다. 과거 수익률은 미래를 보장하지 않습니다.