
월가의 AI 주식 매도 이유— 앤트로픽이 잘 벌었는데도, 월가가 AI 주식을 파는 진짜 이유 — 실적이 아니라 ‘연말’과 ‘돈줄’입니다
들어가며
지난주 시장을 한 장으로 요약하면 이렇습니다. AI 회사는 사상 최대 실적을 냈고, AI 주식은 매도되었습니다.
이 모순이 독자들이 가장 답답해하는 지점입니다. 그래서 오늘은 결론부터 말하겠습니다. 지금 월가가 파는 이유는 “AI가 안 좋아져서”가 아닙니다. 세 개의 서로 다른 이유가 같은 방향으로 겹쳤기 때문입니다. 그리고 그중 하나는 실적과 아무 상관이 없습니다.
첫째 이유 — 연말엔 ‘실력’보다 ‘성적표’가 중요해집니다
가장 과소평가된 이유입니다. Baird의 테크 전략가 테드 모턴슨은 야후 파이낸스에 이렇게 말했습니다.
“많은 포트폴리오 매니저들이 연말로 넘어가면서 성과를 확정하려 하고 있다(lock in performance)”
— Yahoo Finance
이 문장이 중요한 이유는 매도의 주체가 개인이 아니라 기관이라는 점입니다. 기관은 해마다 12월에 성과를 확정해 보고해야 합니다. 필라델피아 반도체지수(SOX)는 10월 6일 기준 연초 이후 **약 +87%**까지 올랐고, 10월 14일 종가 기준으로도 **+65%**였습니다 Yahoo Finance.
10개월 만에 87%를 번 자산을 들고 12월을 넘기는 것과, 그 절반을 현금으로 바꿔놓고 새해를 맞는 것 — 후자를 택하는 매니저가 훨씬 많습니다. 회의실에서 “왜 성과를 반납했나”라는 질문을 받지 않으려면, 남은 두 달의 상승 여력보다 이미 확보한 수익을 지키는 게 합리적입니다.
여기에 세금이 겹칩니다. 미국에서는 12월 31일 이전에 부진 자산을 팔아 실현손익을 상계하는 택스로스 하베스팅이 연말 정례 행사입니다 — 매매차익을 상쇄하고 최대 3,000달러의 일반소득 공제까지 받는 구조입니다 Avior Capital. AI 인프라 종목은 올해 최대 수익 종목이면서 동시에 최근 2개월 최대 손실 종목입니다. 이 두 성격이 겹치는 종목은 연말에 가장 활발히 거래됩니다.
핵심: 이 채널은 실적과 무관합니다. 실적이 좋아도, 금리가 내려도, 이 매도는 달력이 바뀌면 사라집니다. 다만 사라질 때까지 두 달이 남았습니다.
둘째 이유 — 문제는 이익이 아니라 ‘누가 돈을 대주나’입니다
모턴슨의 표현이 정확합니다. 그가 지적한 건 밸류에이션이 아니라 자금 조달이었습니다.
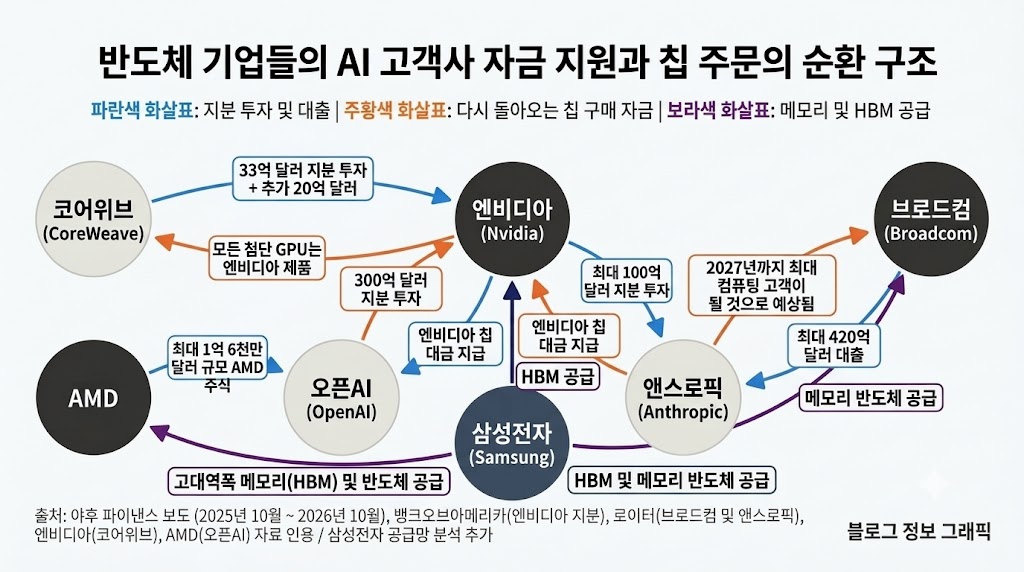
“I think the street is tiring of the Bank of Nvidia, the Bank of AMD and the Bank of Broadcom”
“이번 사이클에서는 매우 이례적입니다. 기관 투자자 커뮤니티에서 좋게 받아들여지지 않고 있습니다.”
— Yahoo Finance
“엔비디아 은행, AMD 은행, 브로드컴 은행” — 이 비유가 가리키는 것은 칩을 파는 회사가 그 칩을 사줄 회사에 돈을 대주는 구조입니다. 고객에게 지분을 주고, 고객은 그 칩을 사고, 그 매출이 다시 칩 회사 실적으로 잡힙니다. 고객이 외부에서 조달하는 것과 칩 회사가 대주는 것이 한 사이클 안에서 순환합니다.
그는 자유현금흐름 기준 최악군으로 CoreWeave, Nebius, 오라클을 지목하며 “이들은 앞으로 자금 조달에 매우 의존적”이라고 말했습니다. 그리고 이어서:
“그게 진짜 문제입니다. 그들의 자유현금흐름과 자본비용이 오늘날 너무 높아서, 그 노출을 가진 것은 무엇이든 팔리고 있습니다.”
— Yahoo Finance
같은 날 CoreWeave는 15% 넘게 빠졌고, 다음 날 프리마켓에서도 추가 하락했습니다. 여기에 가트너의 새 전망 — 대부분의 네오클라우드 제공업체가 2030년까지 독립 운영을 중단할 것 — 이 얹혔습니다 Yahoo Finance.
이 채널의 성격은 첫째와 정반대입니다. 연말이 지나도 사라지지 않습니다. 자본비용이 높은 상태에서 고정 의무가 쌓여 있으면, 그건 달력 문제가 아니라 산수 문제입니다.
셋째 이유 — 기준이 ‘규모’에서 ‘속도’로 바뀌었습니다
앤트로픽의 3분기 숫자입니다. 샌프란시스코 본사에서 열린 잠재 기관투자자 대상 비공개 미팅에서 공개됐고, 회사는 논평을 거부했습니다 Yahoo Finance.
| 항목 | 값 |
|---|---|
| 3분기 매출 | 168억 달러 |
| 수익성 | 조정 기준 흑자 |
| IPO 밸류에이션 (투자자 제시) | 1.8조~2조 달러 |
| 로드쇼 시작 | 이르면 11월 9일 주 |
| 거래 개시 | 추수감사절 전 또는 연말까지 |
| 비교 — 2025년 연매출 | 약 46억 달러 (2024년 3억8,600만 달러) |
| 비교 — 2025년 순손실 | 약 420억 달러, 영업손실 80억 달러 초과 |
출처: Yahoo Finance
1년 만에 영업손실 80억 달러 회사가 분기 흑자로 돌아섰습니다. 이걸 “실적 부진”이라고 부를 사람은 없습니다.
그런데 시장은 냉담했습니다. 이유는 전분기 대비 성장률이 +145%에서 +45%로 꺾였다는 사실 하나입니다. 즉 기준이 이동했습니다. “얼마나 컸나”에서 “얼마나 빨리 더 커지나”로, 다시 “그 속도로 그 부채를 감당하나”로 넘어갔습니다.
그리고 그 질문이 앤트로픽 한 회사에 갇히지 않고 AI 인프라 전체로 번졌습니다. 여기에 업계 전체의 산수가 있습니다 — 로이터는 미국 AI 부문이 10% 투자수익률을 내려면 2032년까지 연간 약 3조5,500억 달러의 매출이 필요하다는 추정을 전했습니다 Reuters. 같은 시기 하이퍼스케일러들은 올해에만 약 7,100억 달러의 자본지출을 약정하고 있습니다 Anomaly Investments. 골드만삭스는 2026년 글로벌 AI 투자가 1조 달러를 넘을 것으로 전망했고 Goldman Sachs, FT는 하이퍼스케일러 자본지출이 올해 8,000억 달러, 컨센서스로는 1조1,000억 달러 수준이라고 전했습니다 FT.
투입은 확인됩니다. 회수는 아직 확인되지 않습니다. 이 비대칭이 “AI 성장 기대가 무너졌다”는 체감의 실체입니다 — 기대가 무너진 게 아니라, 기대가 검증 단계로 넘어간 것입니다.
넷째 이유 — 잘 벌어도 팔립니다. 여기에 한국이 있습니다
모턴슨의 이 문장이 이번 국면에서 가장 중요합니다.
“포트폴리오 매니저들이 압도적인 실적을 낸 종목을 팔고 있는데, 그 종목들이 제대로 움직이지 않고 있습니다.”
— 지목된 종목: 삼성전자, 마이크론, ASML Yahoo Finance(Portfolio managers are selling names that have unadulterated blowout numbers, and they’re not acting well,” Mortonson said, pointing to Samsung (005930.KS), Micron (MU), and ASML (ASML)
삼성전자가 이름으로 등장한다는 점이 한국 투자자에게는 결정적입니다. 세 회사의 공통점은 AI 인프라의 ‘곡괭이와 삽’을 파는 쪽이라는 것입니다. 그리고 그 이익의 원천은 고객의 자본지출이고, 그 자본지출의 재원은 부채와 외부 조달입니다.
정리하면 이 사슬입니다.
| 단계 | 내용 |
|---|---|
| 최종 수요자 | AI 모델 회사 — 성장률 둔화 신호 |
| 그들의 재원 | 부채·외부 조달 — 비용 상승 |
| 하이퍼스케일러 | 자본지출 약정 — 회수 미검증 |
| 메모리·장비 | 삼성전자·SK하이닉스·마이크론·ASML — 실적 최고, 주가 하락 |
이 기사 자체도 **“Global chip sell-off deepens as South Korean market plunges”**라는 링크를 함께 달아 한국 시장 급락을 같은 흐름 안에 놓았습니다 Yahoo Finance. (코스피는 10월 15일 장중 −7%대까지 밀렸다는 점은 앞서 확인한 바 있고, 외국인은 8거래일 연속 순매도를 이어갔습니다.)
요점: 지금 국장 반도체가 맞는 충격은 금리 충격이 아니라 이익 지속성 충격입니다. 그래서 미국 10년물이 내려가도 자동으로 방어되지 않습니다. 오늘 문제는 할인율이 아니라 할인할 이익이 얼마나 오래 갈 것인가입니다.
그럼 젠슨 황이 다시 나와야 하나?
좋은 질문입니다. 그리고 답은 **“나오면 도움은 되지만, 해결은 못 된다”**입니다. 양쪽을 다 봅시다.
확신을 줄 수 있었던 전례는 분명히 있습니다.
| 시점 | 발언·사건 | 시장 반응 |
|---|---|---|
| 실적 콜 | “우리가 보는 건 매우 다르다” — 세 갈래 논리로 거품론 정면 반박 | CNBC |
| GTC 2026 | “AI 수요의 99%는 신규 수요”, “AI는 거품이 아니라 수조 달러 인프라 프로젝트의 시작점” | 더밀크 |
| 2026-08-26 | 회계연도 2028년 매출 +70% 전망, 실적 후 주가 반등 | Reuters |
| 2026-09-17 | “내년에 올해의 두 배 칩을 팔 것” | CNBC |
| GTC 2026 | Blackwell·Vera Rubin ’27년까지 주문 1조 달러 | Reddit/r/stocks(인용) |
| 최근 매도세 | 기술주 셀오프를 **“매수 기회”**라고 지칭 | 주가 +2.3% — CME Lite Group |
한 사람의 확신이 하루의 방향을 바꾼 것은 사실입니다. 실제로 지난 반도체 매도세에서 그의 “매수 기회” 발언 뒤 엔비디아가 2.3% 올랐습니다.
그런데 이번은 구조가 다릅니다.
첫째, 모턴슨이 지목한 문제의 당사자가 엔비디아입니다. “엔비디아 은행”이라는 말 자체가 엔비디아를 향한 것이니, 자기가 자기 딜 구조를 옹호하는 형태가 됩니다. 두 번째로 자기 고객의 성장률 둔화를 부정하는 셈이고, 시장은 이 대목을 가장 못 믿습니다.
둘째, 이번엔 발언으로 풀리는 축이 아닙니다. 연말 성과 확정은 달력 문제라 발언과 무관합니다. 순환금융과 자본비용은 재무구조 문제라 발언과 무관합니다. 남은 하나 — 성장 기대 — 만 발언으로 영향을 줄 수 있습니다.
셋째, 투자자들이 지금 원하는 것은 말이 아니라 숫자입니다. 하이퍼스케일러의 자본지출 가이던스, 앤트로픽의 4분기 매출 성장률, 그리고 조달 비용(금리). 이 세 개가 움직이지 않으면 CEO의 확신은 하루짜리 반등을 만들 뿐입니다.
그래서 답은 이렇습니다. 황 CEO가 전면에 나오면 단기 반등의 방아쇠는 될 수 있습니다. 하지만 추세 전환의 원인은 되지 못합니다. 추세를 바꾸는 것은 그의 발언이 아니라 고객의 지출 계획입니다.
그래서 지금 무엇을 봐야 하나
① 봐야 할 세 개 — 우선순위 순으로
| 지표 | 왜 중요한가 | 어디서 확인하나 |
|---|---|---|
| 하이퍼스케일러 자본지출 가이던스 | AI 투자 지속성의 유일한 실물 증거 | 실적 발표 시즌 |
| 고객사 4분기 매출 성장률 | 45%가 바닥인지 확인 | 앤트로픽 등 비공개 수치 보도 |
| AI 기업 자금 조달 비용 | 순환금융의 명줄 | 미국 10년물, 하이일드 스프레드, 오라클 CDS |
| (보조) 연말 매도 강도 | 첫째 이유의 소멸 시점 | 기관 수급, 거래대금 |
② 하지 말아야 할 세 개
- “낙폭이 크니까 싸다”로 접근하지 마십시오. 낙폭은 원인이 아니라 결과입니다. SOX가 +87%에서 +65%로 온 것은 여전히 1년에 65% 오른 자산입니다.
- CEO 발언 하나로 결론 내리지 마십시오. 발언은 하루를 바꾸고, 자본지출 계획은 사이클을 바꿉니다.
- 연말 매도를 실적 악화로 오독하지 마십시오. 두 개는 성격이 완전히 다르고, 대응도 달라야 합니다.
③ 실무 원칙 세 개
- 비중 한도부터 점검하십시오. 국장 반도체 편중은 국장 고유 리스크입니다.
- 현금은 수익률이 아니라 선택권입니다. 이 국면에서 현금의 값어치는 가격이 아니라 시간에서 나옵니다.
- 트리거를 미리 적어두십시오. “얼마 더 빠지면”이 아니라 **“무엇이 확인되면”**으로. 예컨대 외국인 순매도 2일 연속 순매수 전환, 자본지출 가이던스 유지 확인, 미국 10년물 종가 5.15% 아래 안착.
마치며 — 세 개의 시계
지금 시장에는 세 개의 시계가 서로 다른 속도로 돌고 있습니다.
달력 시계는 두 달 뒤 멈춥니다. 연말 성과 확정 매도는 12월이 지나면 사라집니다.
재무 시계는 훨씬 느립니다. 자본비용과 고정 약정은 몇 년에 걸쳐 작동합니다.
기술 시계는 가장 느립니다. 모델 성능과 수요는 분기 단위로 검증됩니다.
지금의 하락은 달력 시계가 가장 크게 울린 결과입니다. 그래서 지금 파는 사람과 사는 사람이 서로를 이해하지 못합니다. 파는 사람은 12월을 보고 있고, 사는 사람은 2028년을 보고 있기 때문입니다.
투자자에게 필요한 건 어느 시계를 들고 있느냐를 아는 것입니다. 그리고 하나만 기억하십시오 — “월가가 AI를 포기했다”는 말은 틀렸습니다. 월가는 AI 인프라에서 AI 소프트웨어로 자리를 옮기고 있을 뿐입니다.
모턴슨의 마지막 말이 그것을 정확히 보여줍니다.
“솔직히 말하면 아마 소프트웨어로 갈 겁니다.”
— Yahoo Finance
출처
- Yahoo Finance — Wall Street is ‘tiring of the Bank of Nvidia, the Bank of AMD and the Bank of Broadcom’: Baird’s Mortonson
- Yahoo Finance — Anthropic Hits $16.8B Revenue Ahead Of Planned Holiday Listing
- Reuters — AI’s race to transform the world before the money runs out
- Reuters — Nvidia bounce shows Wall Street’s AI obsession is far over
- Goldman Sachs — Global AI Investment Is Forecast to Exceed $1 Trillion in 2026
- FT — What is the AI capex breakeven rate?
- Anomaly Investments — This Obviously is an AI Bubble. The Math Says So
- CNBC — Nvidia CEO Jensen Huang rejects talk of AI bubble
- CNBC — Jensen Huang says Nvidia will sell twice as many chips next year
- CME Lite Group — NVIDIA Stock Rises 2.3% as Jensen Huang Calls Chip Selloff a Buy Opportunity
- 더밀크 — 젠슨 황, GTC에서 AI 버블 논쟁에 답하다
- Avior Capital — Tax-Loss Harvesting: How to Use Market Dips Before December 31st
확인되지 않은 값: 앤트로픽 3분기 순이익 절대액, 4분기 가이던스, 5,180억 달러 컴퓨트 약정(이번 확인에서 재검증하지 못했습니다 — 이전 대화의 확인치이며, 인용 시 별도 확인이 필요합니다). 성장률 표기는 매체별로 45~46%, 일부 “nearly 50%”로 갈리며 다수 확인치는 45~46%입니다. 모든 앤트로픽 수치는 투자자 미팅 참석자를 인용한 보도이고 회사는 논평을 거부했습니다. 젠슨 황 관련 발언 중 GTC 2026 주문 1조 달러는 커뮤니티 인용으로 원문 기사 확인이 되지 않았습니다.
본 내용은 공개 자료 기반 정보 제공 목적의 분석이며 매매 권유가 아닙니다. 과거 수치가 미래를 보장하지 않습니다.