
3분기 마이크로소프트 실적 발표 — 애저 48% 폭주, 설비투자는 왜 예상을 놓쳤나 : 마이크로소프트 2027회계연도 1분기(2026년 7~9월) 매출 923억 달러(+19%), 영업이익 459억 달러(영업이익률 50%), EPS 4.89달러로 모두 컨센서스를 넘었다.
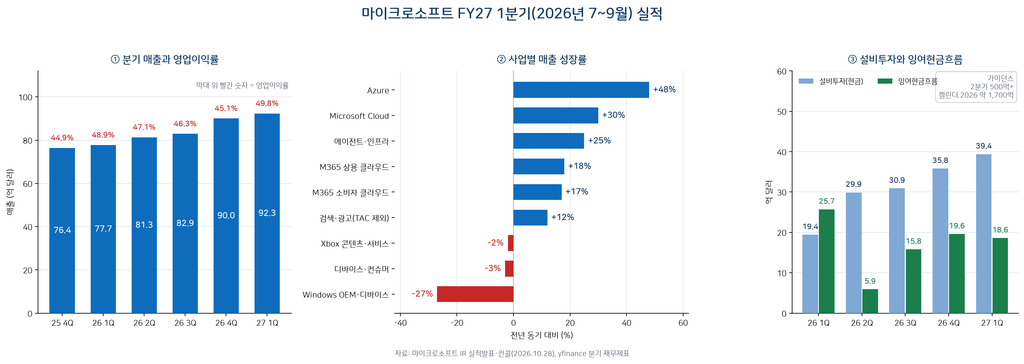
마이크로소프트 실적 발표에서애저는 48% 성장하며 처음으로 분기 매출 331억 달러를 공개했고, 수주잔고는 6,770억 달러로 73% 늘었다. 다만 설비투자는 452억 달러로 시장 예상 507억 달러를 10% 밑돌았고, 잉여현금흐름은 27% 줄었다. 알파벳과 정반대의 결과가 삼성전자·SK하이닉스에 주는 의미까지 정리한다.
1. 3분기 마이크로소프트 실적 요약 — 세 개의 숫자가 모두 예상을 넘었다
마이크로소프트가 10월 28일(현지시간) 장 마감 후 발표한 2027회계연도 1분기(2026년 7~9월) 성적표는 매출·영업이익·주당순이익 세 항목에서 모두 시장 예상을 웃돌았다.
| 항목 | 1분기 실적 | 컨센서스 | 차이 | 전년비 | 비고 |
|---|---|---|---|---|---|
| 매출 | 922억 7,900만 달러 | 906억 9,000만(LSEG) | +1.7% | +19% | 3개 부문 중 2개 증가 |
| 영업이익 | 459억 1,500만 | — | — | +21% | 환율 고정 +22% |
| 영업이익률 | 50.0% | — | — | +0.9%p | Azure 비중 확대에도 상승 |
| 순이익(GAAP) | 366억 2,900만 | — | — | +32% | 오픈AI 지분 평가익 2억 700만 |
| 순이익(non-GAAP) | 364억 2,200만 | — | — | +18% | 오픈AI 제외 |
| EPS(GAAP) | 4.92달러 | — | — | +32% | — |
| EPS(non-GAAP) | 4.89달러 | 4.73달러 | +3.4% | +18% | 환율 고정 +19% |
| 매출총이익률 | 68% | — | — | -1%p | 총이익 절대액은 +17% |
| 설비투자(리스 포함) | 452억 | 506억 7,000만 | -10.8% | +30% | 3자 캐파 납기 지연 |
| 설비투자(현금 기준) | 394억 | — | — | — | 금융리스 74억 별도 |
| 영업활동현금흐름 | 580억 | — | — | +29% | 클라우드 청구·회수 호조 |
| 잉여현금흐름 | 186억 | — | — | -27% | 그래도 플러스 |
| 주주환원 | 102억 | — | — | — | 배당 + 자사주 |
| 수주잔고(RPO) | 6,770억 | 7,056억 | -4.1% | +73% | 예상보다 286억 적음 |
3분기 마이크로소프트 실적 발표 읽는 순서가 중요하다. 매출은 예상을 넘었는데 설비투자는 예상을 밑돌았다. 보통은 반대다. 이유는 하나다. 3자(서드파티) GPU 임대 계약의 납기가 2분기 이후로 밀렸다. 회계상 지출이 취소된 게 아니라 다음 분기로 옮겨간 것이다. 그래서 452억이라는 숫자만 보면 “AI 투자가 줄었다”로 오독하기 쉽다.
마이크로소프트 실적 발표에서 수주잔고도 같은 이유로 예상치를 밑돌았을 가능성이 크다. 6,770억 달러는 전년 대비 73% 늘어난 값이지만, 시장 예상 7,056억 달러(전년비 +77%)에는 4% 못 미쳤다. 다만 12개월 이후 인식분이 전년 대비 98% 증가했다는 점이 더 중요하다. 2027~2028년 매출이 이미 계약으로 잠겨 있다는 뜻이다.
2. 3분기 마이크로소프트 실적 부문별 — 이번 분기부터 보고 체계가 완전히 바뀌었다
마이크로소프트는 9월에 발표한 새 부문 구조를 이번 분기부터 적용했다. 기존 ‘생산성·비즈니스 프로세스 / 인텔리전트 클라우드 / 모어 퍼스널 컴퓨팅’ 3개 부문이 ‘에이전트·인프라(Agents and Infra)’와 ‘디바이스·컨슈머(Devices and Consumer)’ 2개 부문으로 재편됐다. 애저·M365 클라우드·서버 라이선싱이 한 부문에 묶이면서 AI 인프라 사업의 실체가 처음으로 한 줄에 드러났다.
| 부문 | 매출 | 전년비 | 영업이익 | 영업이익률 |
|---|---|---|---|---|
| 에이전트·인프라 | 767억 9,500만 | +25% | +24% | 53% |
| 디바이스·컨슈머 | 154억 8,400만 | -3% | +2% | 35% |
| 합계 | 922억 7,900만 | +19% | 459억 | 50.0% |
에이전트·인프라 내부
| 사업 | 매출·성장률 | 해석 |
|---|---|---|
| Microsoft Cloud | 639억 (+30%) | 환율 고정 +31%, 증가액이 전년의 2배 |
| Azure | 331억 7,000만 (+48%) | 분기 매출 첫 공개, 예상 323억 상회 |
| M365 상용 클라우드 | +18%(조정) / +17%(보고) | 좌석 +5%, 나머지는 ARPU |
| M365 소비자 클라우드 | +17% | 가격 인상 기저 부담 |
| 산업 솔루션 클라우드 | +10% | 다이나믹스·링크드인 채용 둔화 |
| 상용 예약(bookings) | -12% | 작년 대형 Azure 계약 기저 |
디바이스·컨슈머 내부
| 사업 | 성장률 | 원인 |
|---|---|---|
| 검색·광고(TAC 제외) | +12% | 빙·엣지 점유율 확대 |
| Xbox 콘텐츠·서비스 | -2% | 3자 콘텐츠·게임패스 감소 |
| Windows OEM·디바이스 | -22% | 윈도10 지원 종료 기저 + 재고 조정 |
| Windows OEM 단독 | -27% | PC 수요 약세, 재고 여전히 높음 |
Azure 48%가 이번 분기의 핵심 숫자다. 직전 분기 42%(환율 고정)에서 6%p 빨라졌고, 회사 가이던스 45%도 넘었다. 애저 분기 매출 331억 7,000만 달러는 시장 예상 323억 2,000만 달러를 2.6% 웃도는 값이다. 성장의 원천은 회사 설명대로 파운드리(Foundry) 매출 3배 증가와 CPU 자원 유휴분 활용이다.
반대로 Windows OEM -27%는 AI PC 사이클이 아직 숫자로 확인되지 않았다는 뜻이다. 회사는 재고가 여전히 높다고 인정했다.
3. 3분기 마이크로소프트 실적 발표 컨콜 핵심 — 다음 분기 가이던스
| 항목 | 가이던스 | 의미 |
|---|---|---|
| 에이전트·인프라 매출 | 801억~807억 (+24~25%) | 4분기 연속 20%대 중반 |
| Azure 성장률 | +49~50%(환율 고정) | 한 번 더 가속 |
| M365 상용 클라우드 | 약 +19%(환율 고정) | ARPU 주도 |
| 영업이익률 | 전년 대비 소폭 하락 | 감가상각·Azure 믹스 |
| 설비투자 | 500억 달러 이상 | 1분기 452억에서 증가 |
| 캘린더 2026 설비투자 | 약 1,700억 | 3자 지연분 반영 |
| 회계연도 하반기 캐펙스 | 가속 | CPU(메모리·스토리지 비용 포함)·GPU·3자 캐파 |
| 잉여현금흐름 | FY27 흑자 유지 | 알파벳·메타와 결정적 차이 |
| 기타손익 | -3억(오픈AI 제외) | 데이터센터 금융리스 이자 |
사업 지표
| 지표 | 값 | 전년비·전분기비 |
|---|---|---|
| Copilot 일간 사용자 | — | 전분기비 +50%, 전년비 5배 |
| Copilot 5만 석 이상 고객 | — | 전년비 8배 |
| Copilot 크레딧 소비 고객 | — | 전분기비 +75% |
| Foundry 고객 | 12만 | 매출 3배 |
| Foundry 멀티모델 고객 | — | 5배 |
| Fabric 유료 고객 | 4만 4,000 | +50% |
| 에이전트 레지스트리 | 5,000만 개 | 전분기비 +30% |
| Purview 감사 에이전트 활동 | 76억 건 | 전분기비 5배 |
| 신규 데이터센터 | 24개, 5개 대륙 | — |
| Maia 200 | 토큰/와트 1.7배 | 팀즈·코파일럿 적용 |
| Maia 300 | 토큰/와트 GPU 대비 +40% | 출시 예정 |
| 첫 NVIDIA 베라루빈 GPU | 도킹 완료 | — |
| 착공~가동 기간 | 전분기비 -20% | GB300 대형 리전 |
폭스바겐이 33만 명 규모로 코파일럿을 배치하겠다고 발표한 것이 이번 분기 최대 규모 사례다. 다만 회사가 강조한 “좌석당 구독에서 소비 기반 과금으로 확장” 은 매출 인식의 변동성을 키우는 요인이다. 실제로 M365 E3·단품 SKU에서 “판매 실행 약화”를 회사가 직접 인정했다.
4. AI·반도체 투자 — “메모리·스토리지 비용 상승”이 캐펙스 항목이 됐다
이번 컨콜에서 한국 투자자가 가장 주목해야 할 문장은 이 부분이다. 최고재무책임자(에이미 후드)는 설비투자 구성에 대해 “약 4분의 3이 단기 자산, 주로 CPU와 GPU이며, 여기에는 메모리와 스토리지 비용 상승이 포함된다” 고 두 번 언급했다. 한 번은 1분기 실적 설명에서, 또 한 번은 하반기 캐펙스 가속 설명에서다.
| 항목 | 값 | 해석 |
|---|---|---|
| 1분기 설비투자 | 452억 (+30%) | 예상 507억 하회 |
| 이 중 단기 자산 | 약 75% | 서버(CPU·GPU) 중심 |
| 메모리·스토리지 비용 | 상승 명시 | D램·HBM·SSD 가격 인상이 원가로 전이 |
| 금융리스 | 74억 | 캐펙스에 원금 전액 계상 |
| 캘린더 2026 설비투자 | 약 1,700억 | 3자 지연으로 조정 |
| 하반기 방향 | 가속 | CPU·GPU·3자 캐파 동시 |
메모리 가격 상승이 하이퍼스케일러의 원가 항목으로 명시된 것은 이번이 처음이 아니다. 다만 설비투자 가속의 이유로 회사가 직접 “메모리·스토리지 비용”을 꼽았다는 점은, 공급 부족이 가격으로 확인되고 있다는 신호다. 용량을 늘리려면 같은 서버에 더 많은 돈이 든다. 이는 메모리 3사에 유리한 구조다.
동시에 자체 실리콘 확대도 뚜렷하다. Maia 200은 토큰/와트가 1.7배, Maia 300은 GPU 기반 시스템 대비 40% 높은 토큰/와트를 목표로 한다. 엔비디아 의존도를 낮추는 방향이지만, 자체 칩도 HBM을 쓴다. 칩 종류가 바뀌어도 HBM 수요의 방향은 바뀌지 않는다.
5. 하이퍼스케일러 3사 비교 — 현금흐름이 갈렸다
| 항목 | 마이크로소프트 | 알파벳 | 메타 |
|---|---|---|---|
| 분기 | FY27 1Q(7~9월) | 3Q26 | 3Q26 |
| 매출 | 922억 8,000만 (+19%) | 1,276억 (+25%) | 646억 (+26%) |
| 영업이익 | 459억 (50.0%) | 406억 (31.8%) | 약 129억 (20%) |
| 설비투자 | 452억 | 514억 | 349억 1,000만 |
| 잉여현금흐름 | +186억 | -91억 | -21억 2,000만 |
| 주가 반응 | +3.8% | -8%대 | +4% |
세 회사 중 잉여현금흐름이 플러스인 곳은 마이크로소프트뿐이다. 알파벳은 2분기 연속 마이너스, 메타는 창사 이래 첫 적자다. 마이크로소프트도 27% 줄었지만 186억 달러를 남겼다.
차이는 지출 통제에서 나왔다. 마이크로소프트의 설비투자는 컨센서스를 10% 밑돌았고, 메타도 예상(397억)을 밑돌았다. 반면 알파벳은 514억으로 예상을 웃돌며 잉여현금흐름을 마이너스로 밀어 넣었다. 시장이 알파벳에 -8%, 마이크로소프트에 +3.8%로 반응한 이유가 여기에 있다. AI 투자 자체가 아니라, 투자와 현금흐름의 균형이 평가를 갈랐다.
6. 주가 전망
| 항목 | 값 |
|---|---|
| 10/28 종가 | 531.01달러 (-0.06%) |
| 시간외 | 550.97달러 (+3.76%) |
| 52주 최저~최고 | 349.20 ~ 551.15달러 |
| 시가총액 | 3조 9,430억 달러 |
| 후행 PER | 약 27.7배(최근 4개 분기 순이익 합산 기준) |
| 애널리스트 목표가 평균 | 605.12달러 (+13.9%) |
| 목표가 중앙값 | 600달러 |
| 목표가 최고 / 최저 | 870 / 440달러 |
| 7월 실적 이후 주가 | +35% |
52주 최고가가 551.15달러라는 점이 중요하다. 시간외 550.97달러는 사실상 신고가 부근이다. 즉 이번 상승은 “바닥에서의 반등”이 아니라 “고점 돌파 시도”다. 7월 실적 이후 35% 오른 뒤에도 추가 상승 여력이 있다고 시장이 판단한 셈이다.
| 시나리오 | EPS 가정 | PER | 목표가 | 현재가 대비 |
|---|---|---|---|---|
| 최악 | 19.6달러 | 22배 | 431달러 | -19% |
| 보수 | 21.0달러 | 26배 | 546달러 | +3% |
| 기준 | 22.5달러 | 28배 | 630달러 | +19% |
| 강세 | 23.5달러 | 32배 | 752달러 | +42% |
EPS 가정은 1분기 4.89달러를 연율화(19.56달러)한 값에 분기별 성장을 반영한 것이다. 확정 컨센서스가 아니므로 참고값으로만 봐야 한다. 확률을 25/30/30/15로 두면 기대 수익률은 약 +8%다.
기준 시나리오의 근거는 세 가지다. ① 수주잔고 6,770억 달러 중 12개월 초과분이 98% 늘어 2028년까지 매출이 잠겨 있다 ② Azure가 49~50%로 한 번 더 가속한다 ③ 잉여현금흐름 흑자를 유지해 투자 축소 압력이 없다. 반대로 최악 시나리오의 근거는 영업이익률이 2분기부터 하락 전환하고, 감가상각이 2027년에 몰린다는 점이다.
7. 삼성전자·SK하이닉스에 미치는 영향
| 경로 | 내용 | 방향 |
|---|---|---|
| 1분기 설비투자 452억 | 컨센서스 하회, 단 납기 이연 | 중립 |
| 캘린더 2026 약 1,700억 | 유지 | 긍정 |
| 2분기 500억 이상 | 분기 기준 사상 최대 | 강한 긍정 |
| 하반기 가속 | CPU·GPU 동시 확대 | 강한 긍정 |
| 메모리·스토리지 비용 상승 명시 | 가격 인상이 원가로 전이 | 강한 긍정 |
| RPO 6,770억 (+73%) | 12개월 초과분 +98% | 긍정 |
| “수요가 공급을 초과” | 증설 압력 | 긍정 |
| 잉여현금흐름 +186억 | 캐펙스 삭감 리스크 낮음 | 긍정 |
| 24개 데이터센터 신설 | 5개 대륙 동시 착공 | 긍정 |
| 베라루빈 도킹·Maia 300 | HBM4 전환, 자체칩도 HBM 사용 | 긍정 |
결론적으로 마이크로소프트는 알파벳이 만든 악재를 상당 부분 상쇄했다. 알파벳은 시간외 -8%대로 메모리 수요 의심을 자극했지만, 마이크로소프트는 +3.8%로 “캐펙스는 계속 늘어난다”는 사실을 확인시켰다. 두 회사의 설비투자 합계는 966억 달러로, 2분기에는 알파벳과 마이크로소프트 모두 증가한다.
한국 시장 관점의 단기 판단은 중립에서 소폭 긍정이다. 10월 28일 SK하이닉스가 10.89%, 삼성전자가 9.01% 급등한 직후라 차익 실현 물량이 나올 수 있지만, 알파벳 쇼크를 마이크로소프트가 되돌린 만큼 갭 하락 가능성은 낮아졌다.
체크포인트
| 시점 | 항목 | 기준 |
|---|---|---|
| 10/29 | 아마존 3분기 실적 | 캐펙스 가이던스 상향 여부 |
| 10/29 | 한국 반도체 주가 | 하이닉스 140만·삼성 23만원 방어 |
| 11월 | 4분기 D램 고정가 | 상승 지속 |
| 12월 | 마이크로소프트 2분기 실적 | 설비투자 500억 달성 여부 |
| 내년 1월 | FY27 2분기 콜 | 하반기 가속 폭 |
8. 확인하지 못한 것
- 아마존 3분기 실적은 10월 29일 장 마감 후 발표 예정이라 비교표에서 제외했다.
- Maia 200·300의 HBM 탑재량과 공급사는 공시로 확인되지 않았다.
- FY27 연간 EPS 컨센서스를 확보하지 못해 시나리오는 1분기 연율화 기준으로 계산했다.
- 오픈AI 지분 평가손익의 세부 구조는 순이익 +2억 700만 달러만 확인했다.
- 3자 캐파 지연의 계약 상대는 공개되지 않았다.
이 글은 정보 제공 목적이며 투자 권유가 아닙니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.